Guide de la TVA au Burundi
| FICHE PAYS | |
|---|---|
| Code pays | BI |
| Nom de la taxe | Taxe sur la Valeur Ajoutée (TVA) |
| Administration fiscale | Office Burundais des Recettes (OBR) |
Présentation
Le Burundi prélève la Taxe sur la Valeur Ajoutée (TVA), en kirundi itagisi nyongeragaciro, en vertu de la Loi n°1/10 du 16 novembre 2020 (la « loi TVA »). Il s'agit d'une refonte complète, en 73 articles, de la loi TVA de 2013, entrée en vigueur six mois après sa promulgation (art. 72). La loi TVA définit la taxe comme « un impôt général sur la consommation, proportionnel au prix des biens et services », perçu sur les importations et « jusqu'au commerce de détail » (art. 1). [1] [8]
Deux autres lois comptent autant que la loi TVA :
- Loi sur les procédures fiscales — Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales (la « LPF ») : immatriculation, tenue de la comptabilité, conservation des documents, infractions et sanctions générales. [2]
- Loi de finances 2026/2027 — Loi n°1/10 du 30 juin 2026 (la « loi de finances »), en vigueur depuis le 1er juillet 2026 (art. 277). Chaque loi de finances annuelle fixe les seuils d'assujettissement et modifie les règles de TVA pour l'exercice budgétaire concerné. [3]
Ces trois textes sont publiés par l'OBR sous forme de PDF numérisés sans couche texte. Les références de pages ci-dessous sont les numéros de page du PDF, qui correspondent aux numéros de page imprimés.
Administration. La taxe est gérée par l'Office Burundais des Recettes (OBR) — « Administration fiscale : l'Office Burundais des Recettes » (loi TVA art. 2 b). Au 7 octobre 2026, toutes les pages HTML d'obr.bi renvoient une erreur « Application Instantiation Error » ; les PDF hébergés sous obr.bi/images/ restent accessibles. Lorsque l'OBR a retiré un PDF, ce guide cite une copie archivée du fichier de l'OBR sur l'Internet Archive et l'indique comme telle.
Monnaie. Les montants sont exprimés en francs burundais (BIF). Les communiqués de l'OBR écrivent souvent FBU pour la même monnaie.
Période d'imposition. Un mois civil : « La taxe est déclarée par période imposable qui est … fixée à un mois » (loi TVA art. 52). L'exercice budgétaire et l'année de la loi de finances courent du 1er juillet au 30 juin. [1]
Niveaux d'imposition. La TVA est une taxe nationale unique. Une taxe de consommation distincte, de type accise, s'y ajoute et entre dans la base de la TVA : « La taxe de consommation de toute nature est incluse dans la base taxable de la TVA » (loi de finances art. 90, p. 29). La loi TVA et la loi de finances ne prévoient aucune TVA régionale ou communale. [3]
Pour les systèmes voisins d'Afrique de l'Est, consultez le guide de la TVA en Tanzanie et le guide de la TVA au Kenya.
Immatriculation
Qui doit s'immatriculer
Le Burundi prévoit deux étapes d'immatriculation :
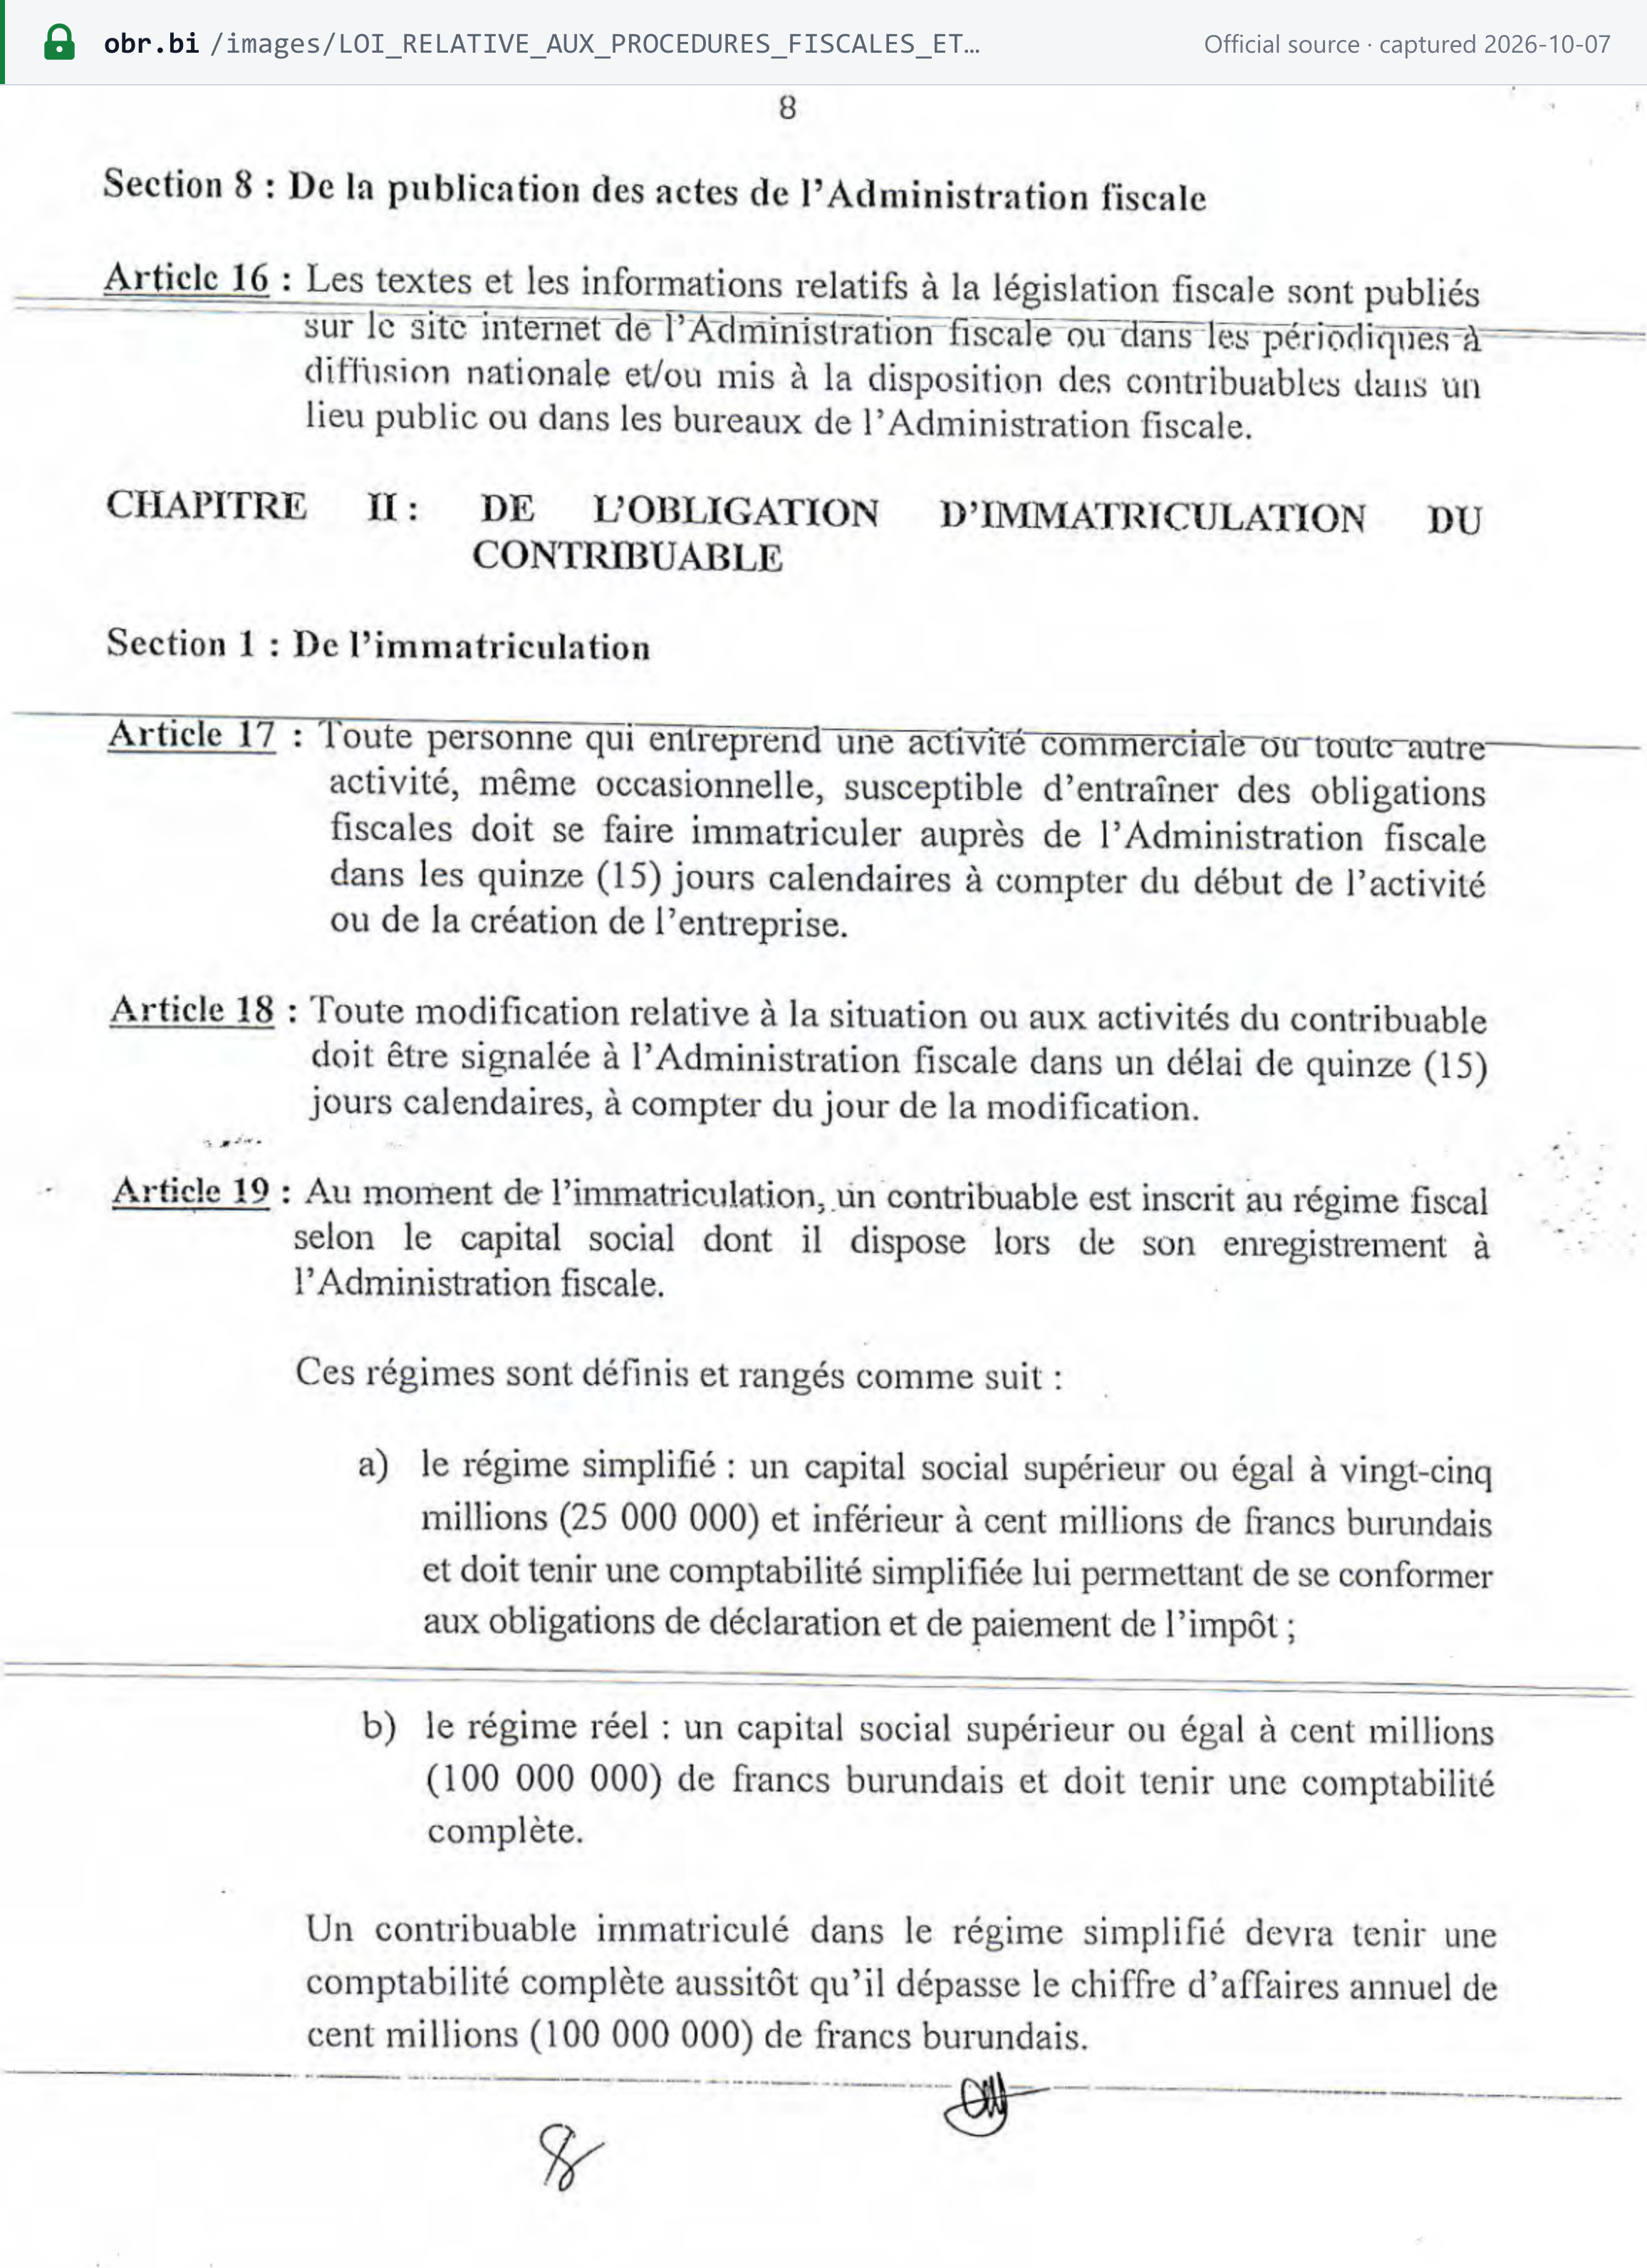
- Immatriculation fiscale (NIF). Toute personne qui commence une activité commerciale ou autre, même occasionnelle, « susceptible d'entraîner des obligations fiscales » s'immatricule auprès de l'administration fiscale dans les 15 jours calendaires suivant le début de l'activité ou la création de l'entreprise (LPF art. 17). Les modifications sont déclarées dans les 15 jours (art. 18). [2]
- Immatriculation à la TVA. Une personne qui atteint le seuil obligatoire ci-dessous devient redevable de la TVA (« assujetti d'office »).
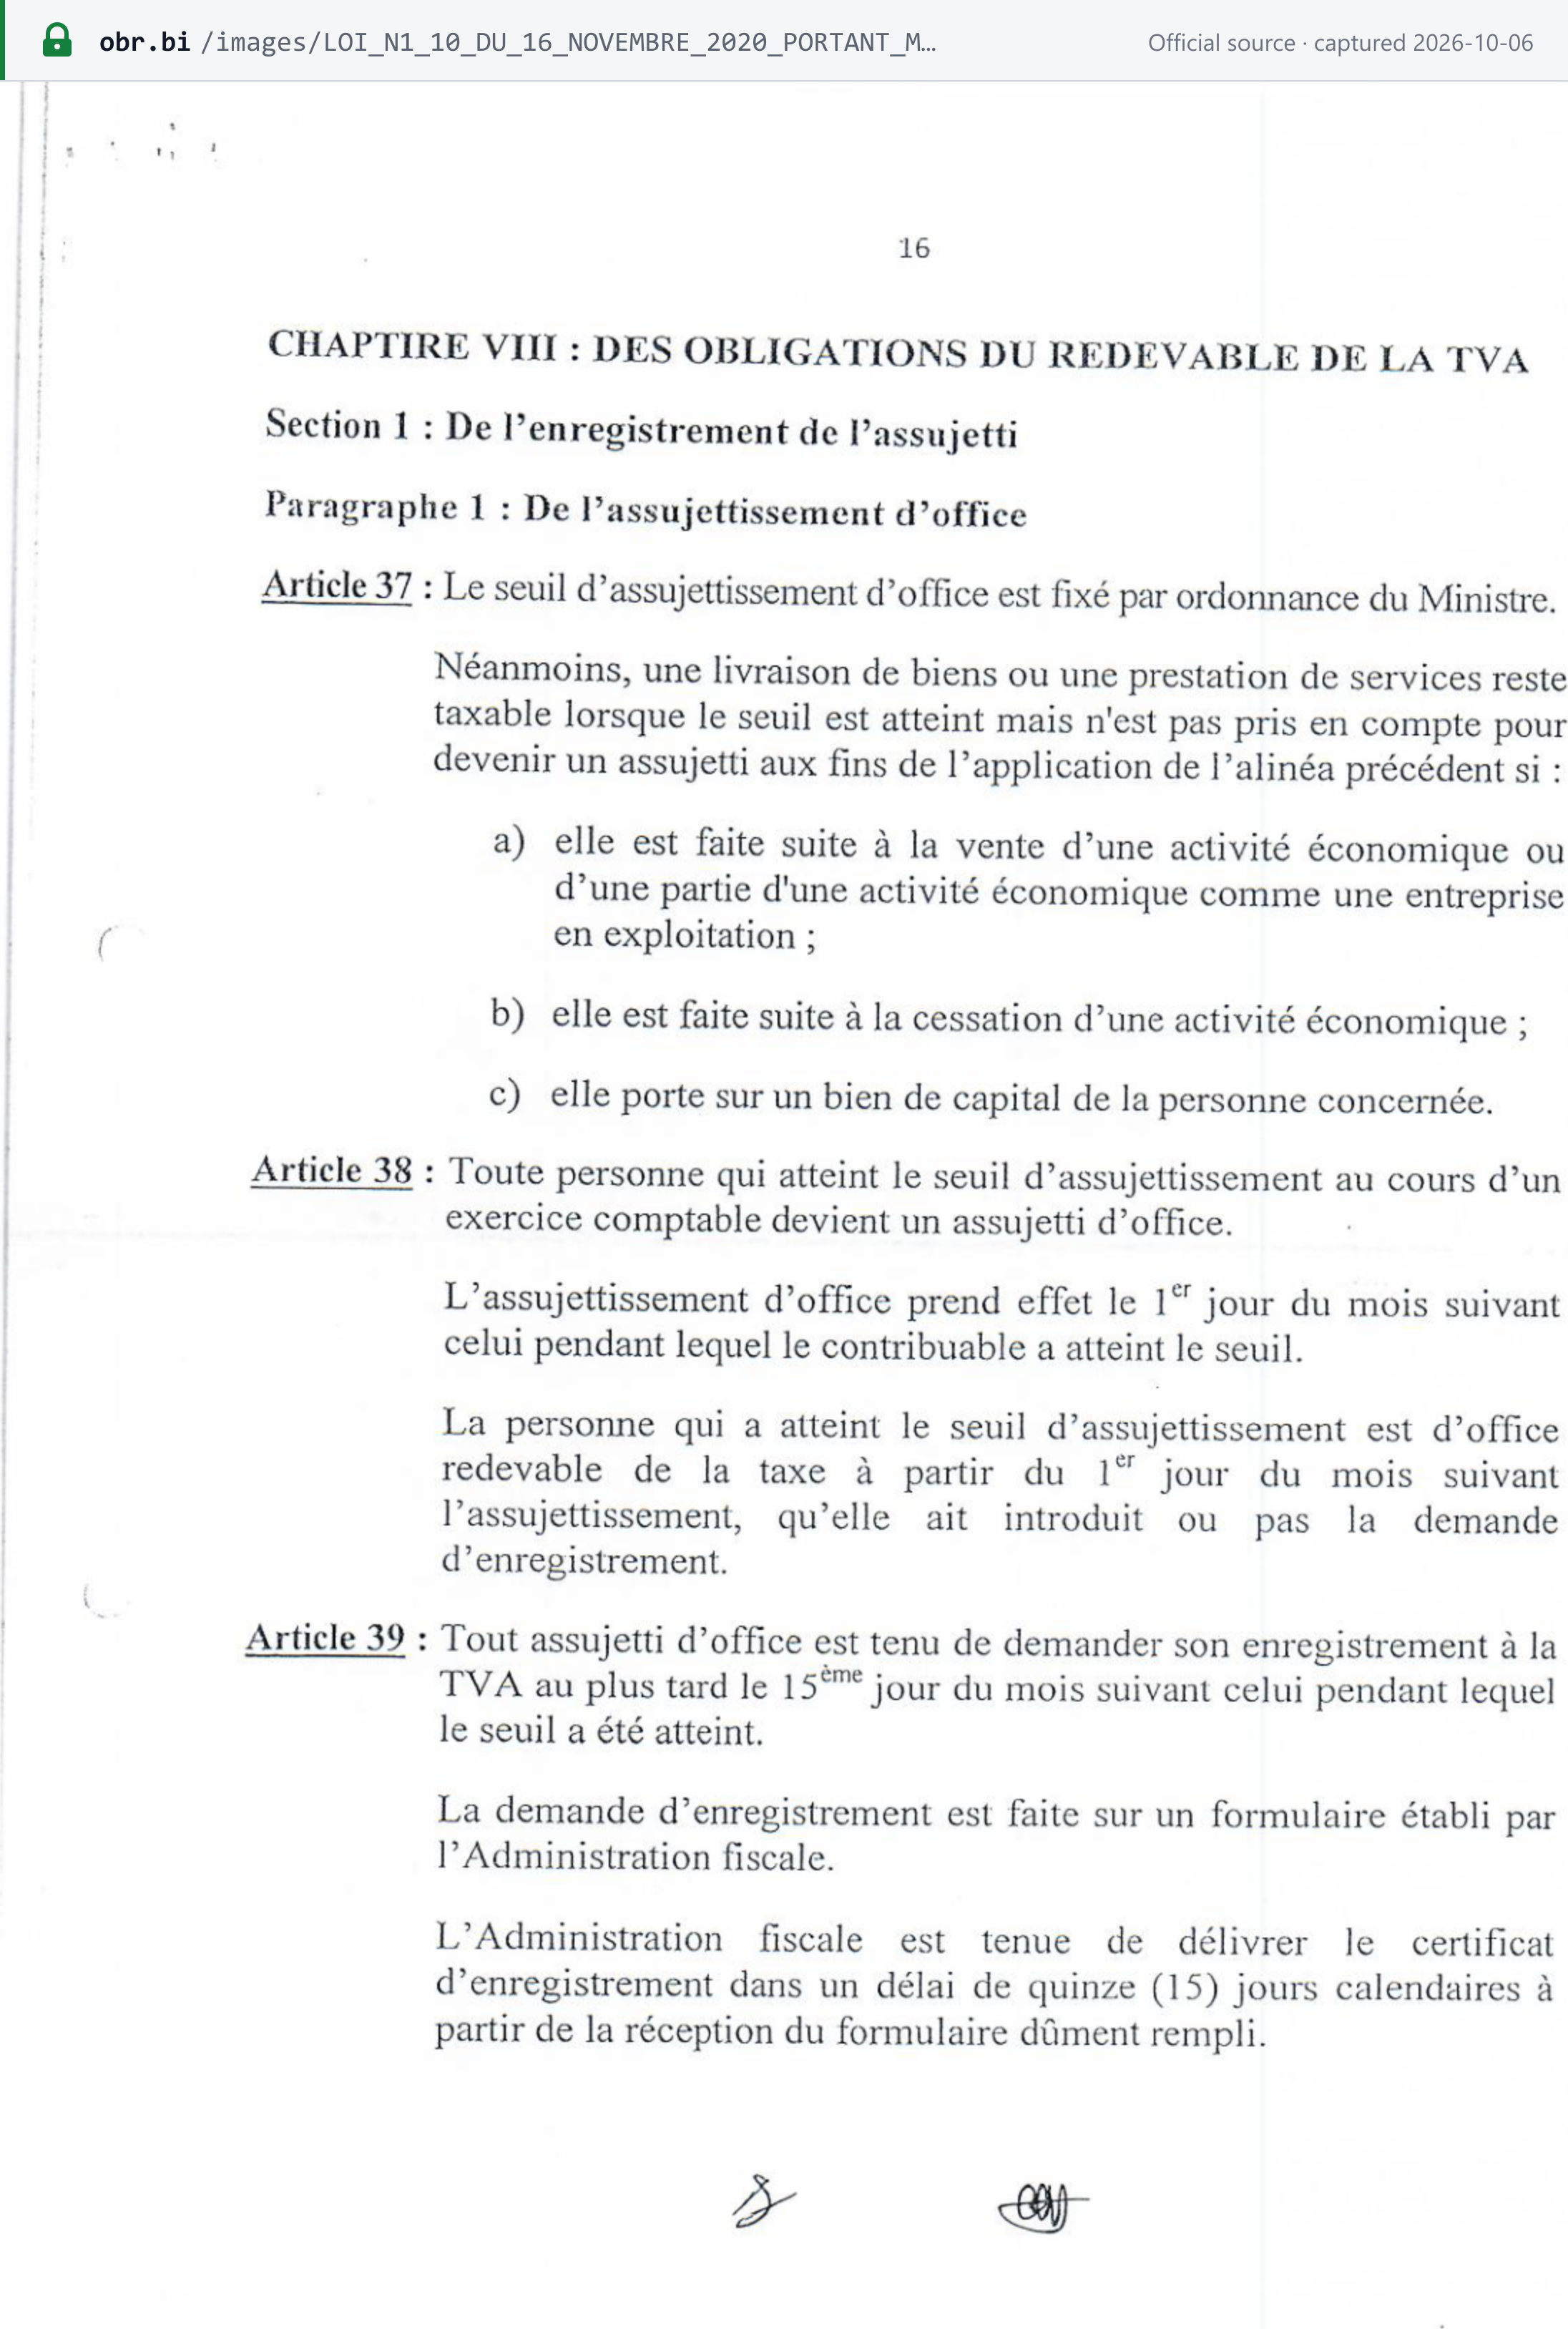
L'assujettissement n'attend pas la demande. « La personne qui a atteint le seuil d'assujettissement est d'office redevable de la taxe à partir du 1er jour du mois suivant l'assujettissement, qu'elle ait introduit ou pas la demande d'enregistrement » (loi TVA art. 38). [1]
Seuil d'immatriculation
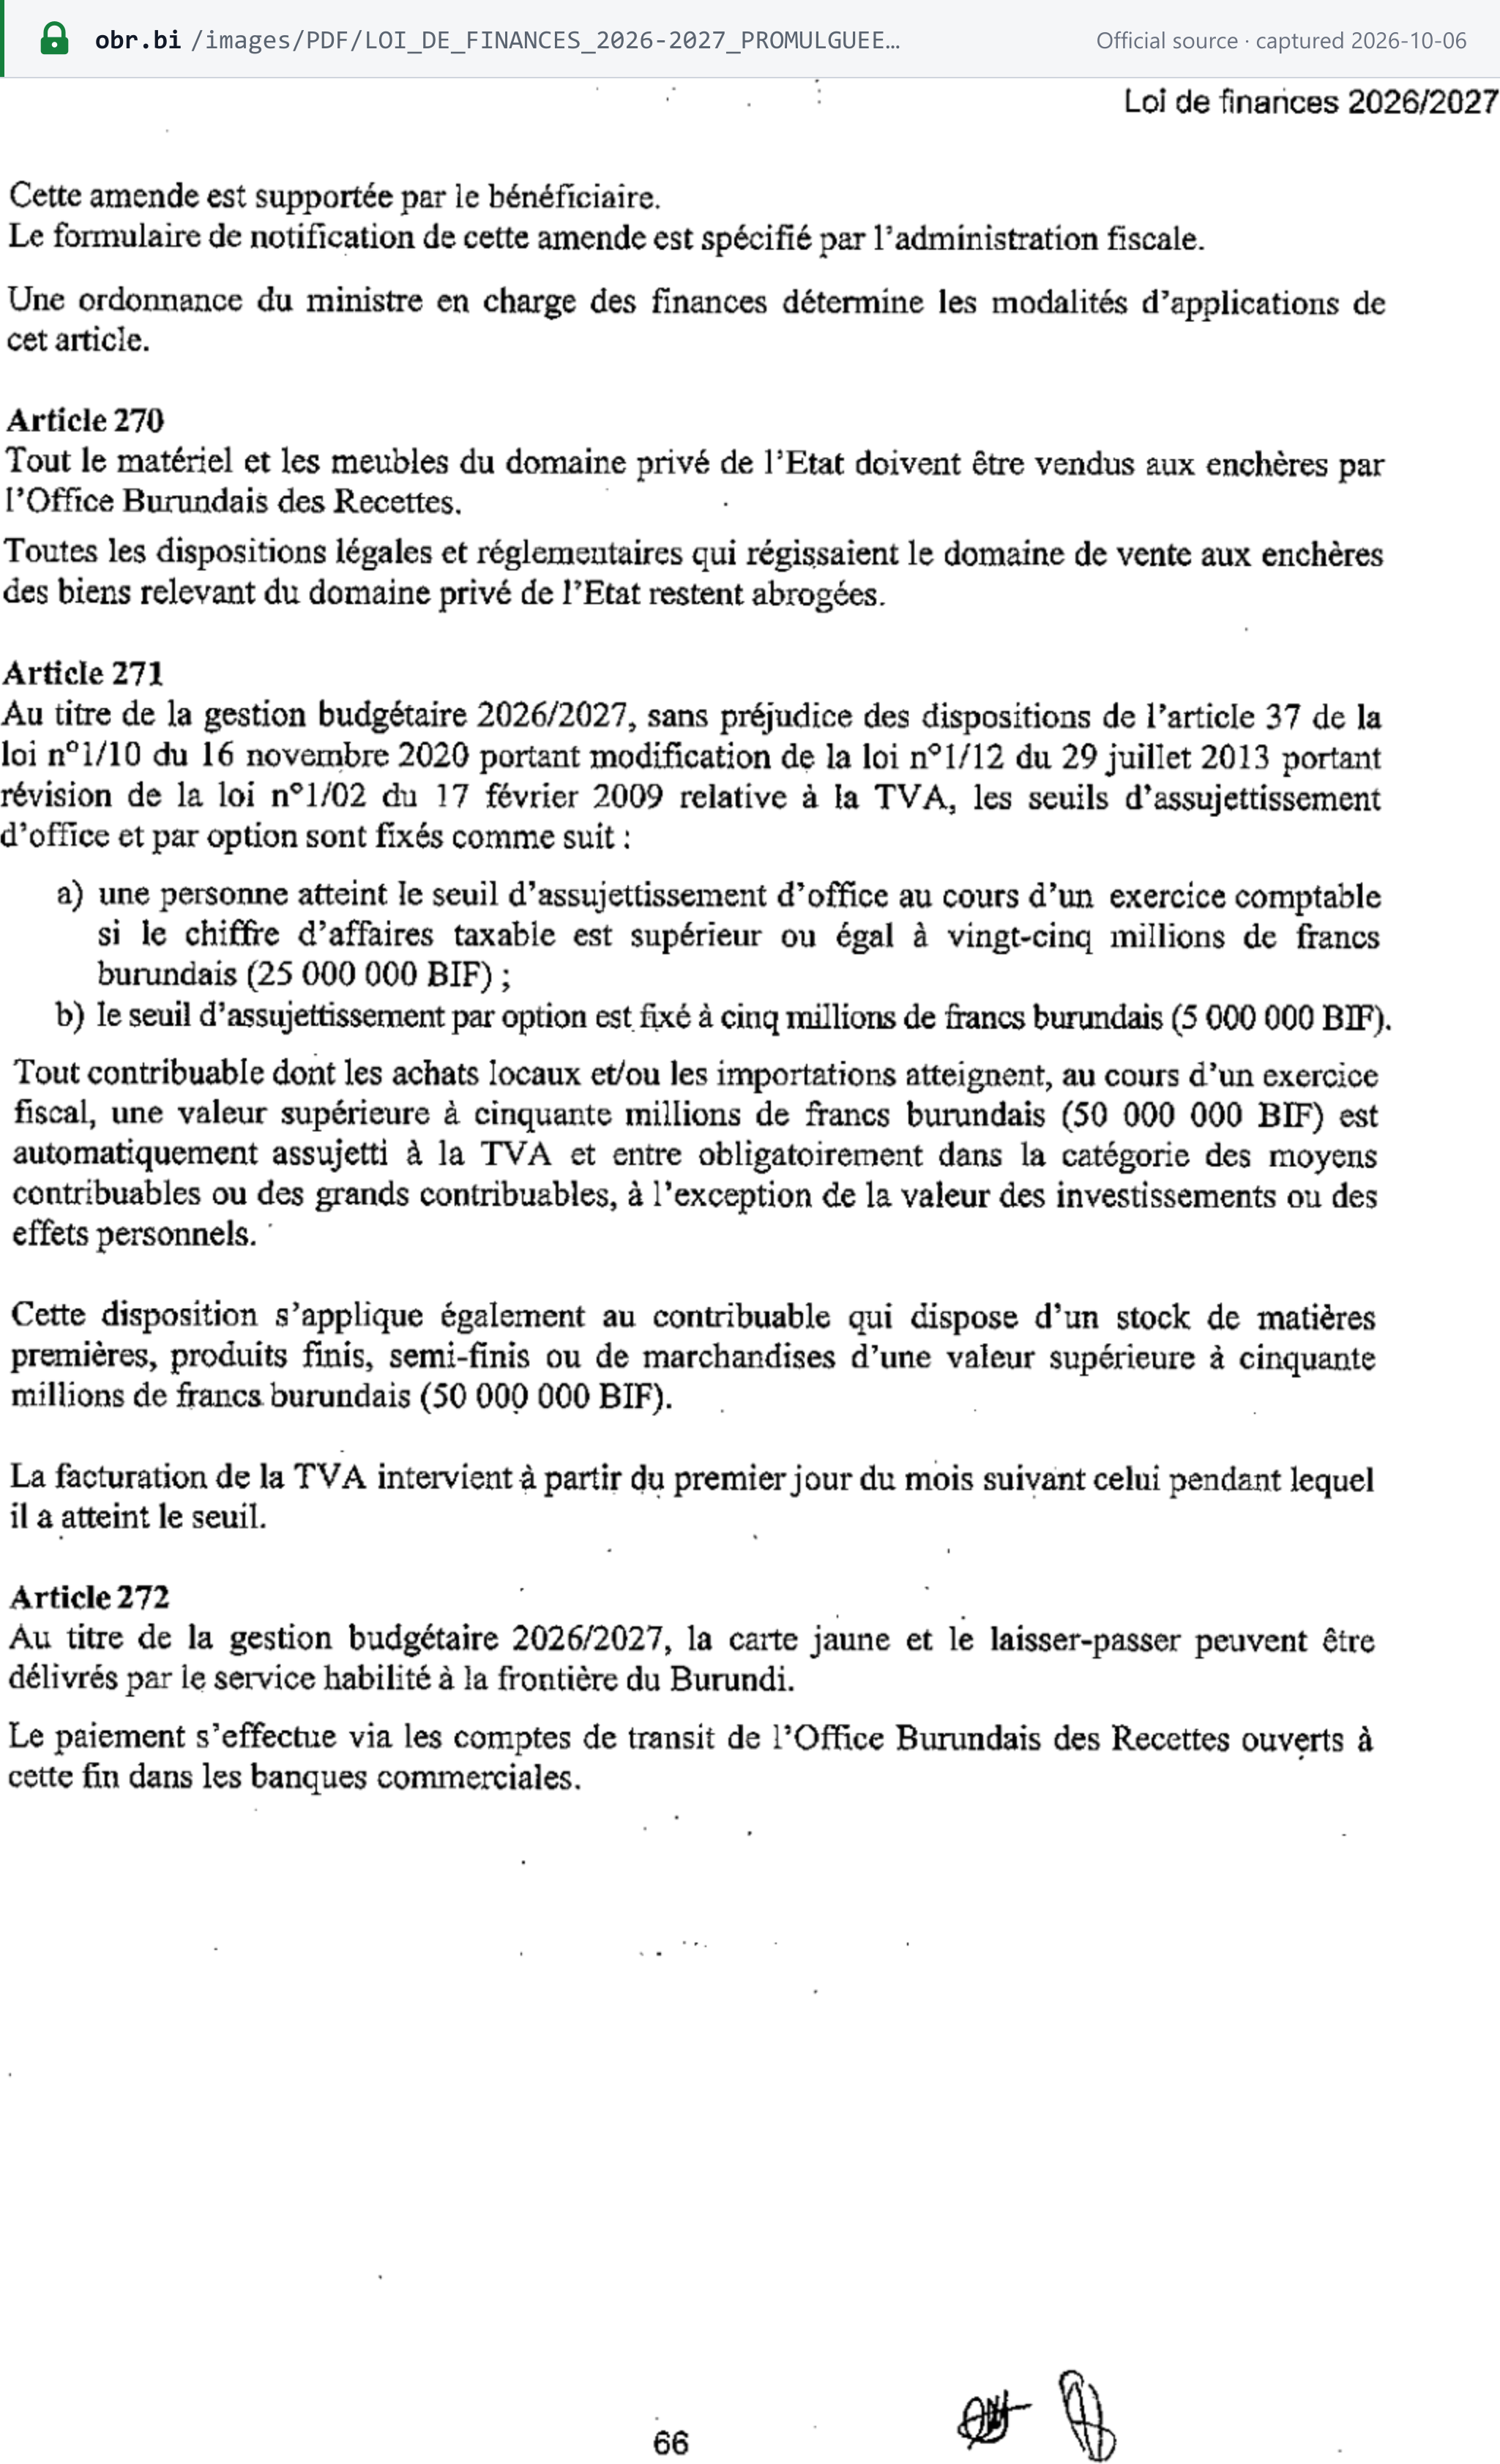
Pour l'exercice budgétaire 2026/2027 (au 7 octobre 2026), l'article 271 de la loi de finances (p. 66) fixe : [3]
| Déclencheur | Montant | Effet |
|---|---|---|
| Chiffre d'affaires taxable au cours d'un exercice comptable | 25 000 000 BIF ou plus | Immatriculation obligatoire à la TVA |
| Immatriculation sur option | 5 000 000 BIF | Seuil d'assujettissement volontaire |
| Achats locaux et/ou importations au cours d'un exercice fiscal (hors investissements et effets personnels) | Plus de 50 000 000 BIF | Assujettissement d'office à la TVA et passage obligatoire dans la catégorie des moyens ou grands contribuables |
| Stock de matières premières, de produits finis ou semi-finis ou de marchandises | Plus de 50 000 000 BIF | Idem |
« a) une personne atteint le seuil d'assujettissement d'office au cours d'un exercice comptable si le chiffre d'affaires taxable est supérieur ou égal à vingt-cinq millions de francs burundais (25 000 000 BIF) ; b) le seuil d'assujettissement par option est fixé à cinq millions de francs burundais (5 000 000 BIF). » (loi de finances art. 271)
- La période de référence est l'exercice comptable, et non une période glissante de 12 mois.
- La TVA s'applique à compter du premier jour du mois suivant celui au cours duquel le seuil est atteint : « La facturation de la TVA intervient à partir du premier jour du mois suivant celui pendant lequel il a atteint le seuil » (art. 271, dernier alinéa ; loi TVA art. 38).
- Les seuils sont fixés chaque année. L'article 271 s'applique « au titre de la gestion budgétaire 2026/2027 ». Vérifiez la loi de finances suivante avant de vous fier à ces montants après le 30 juin 2027.
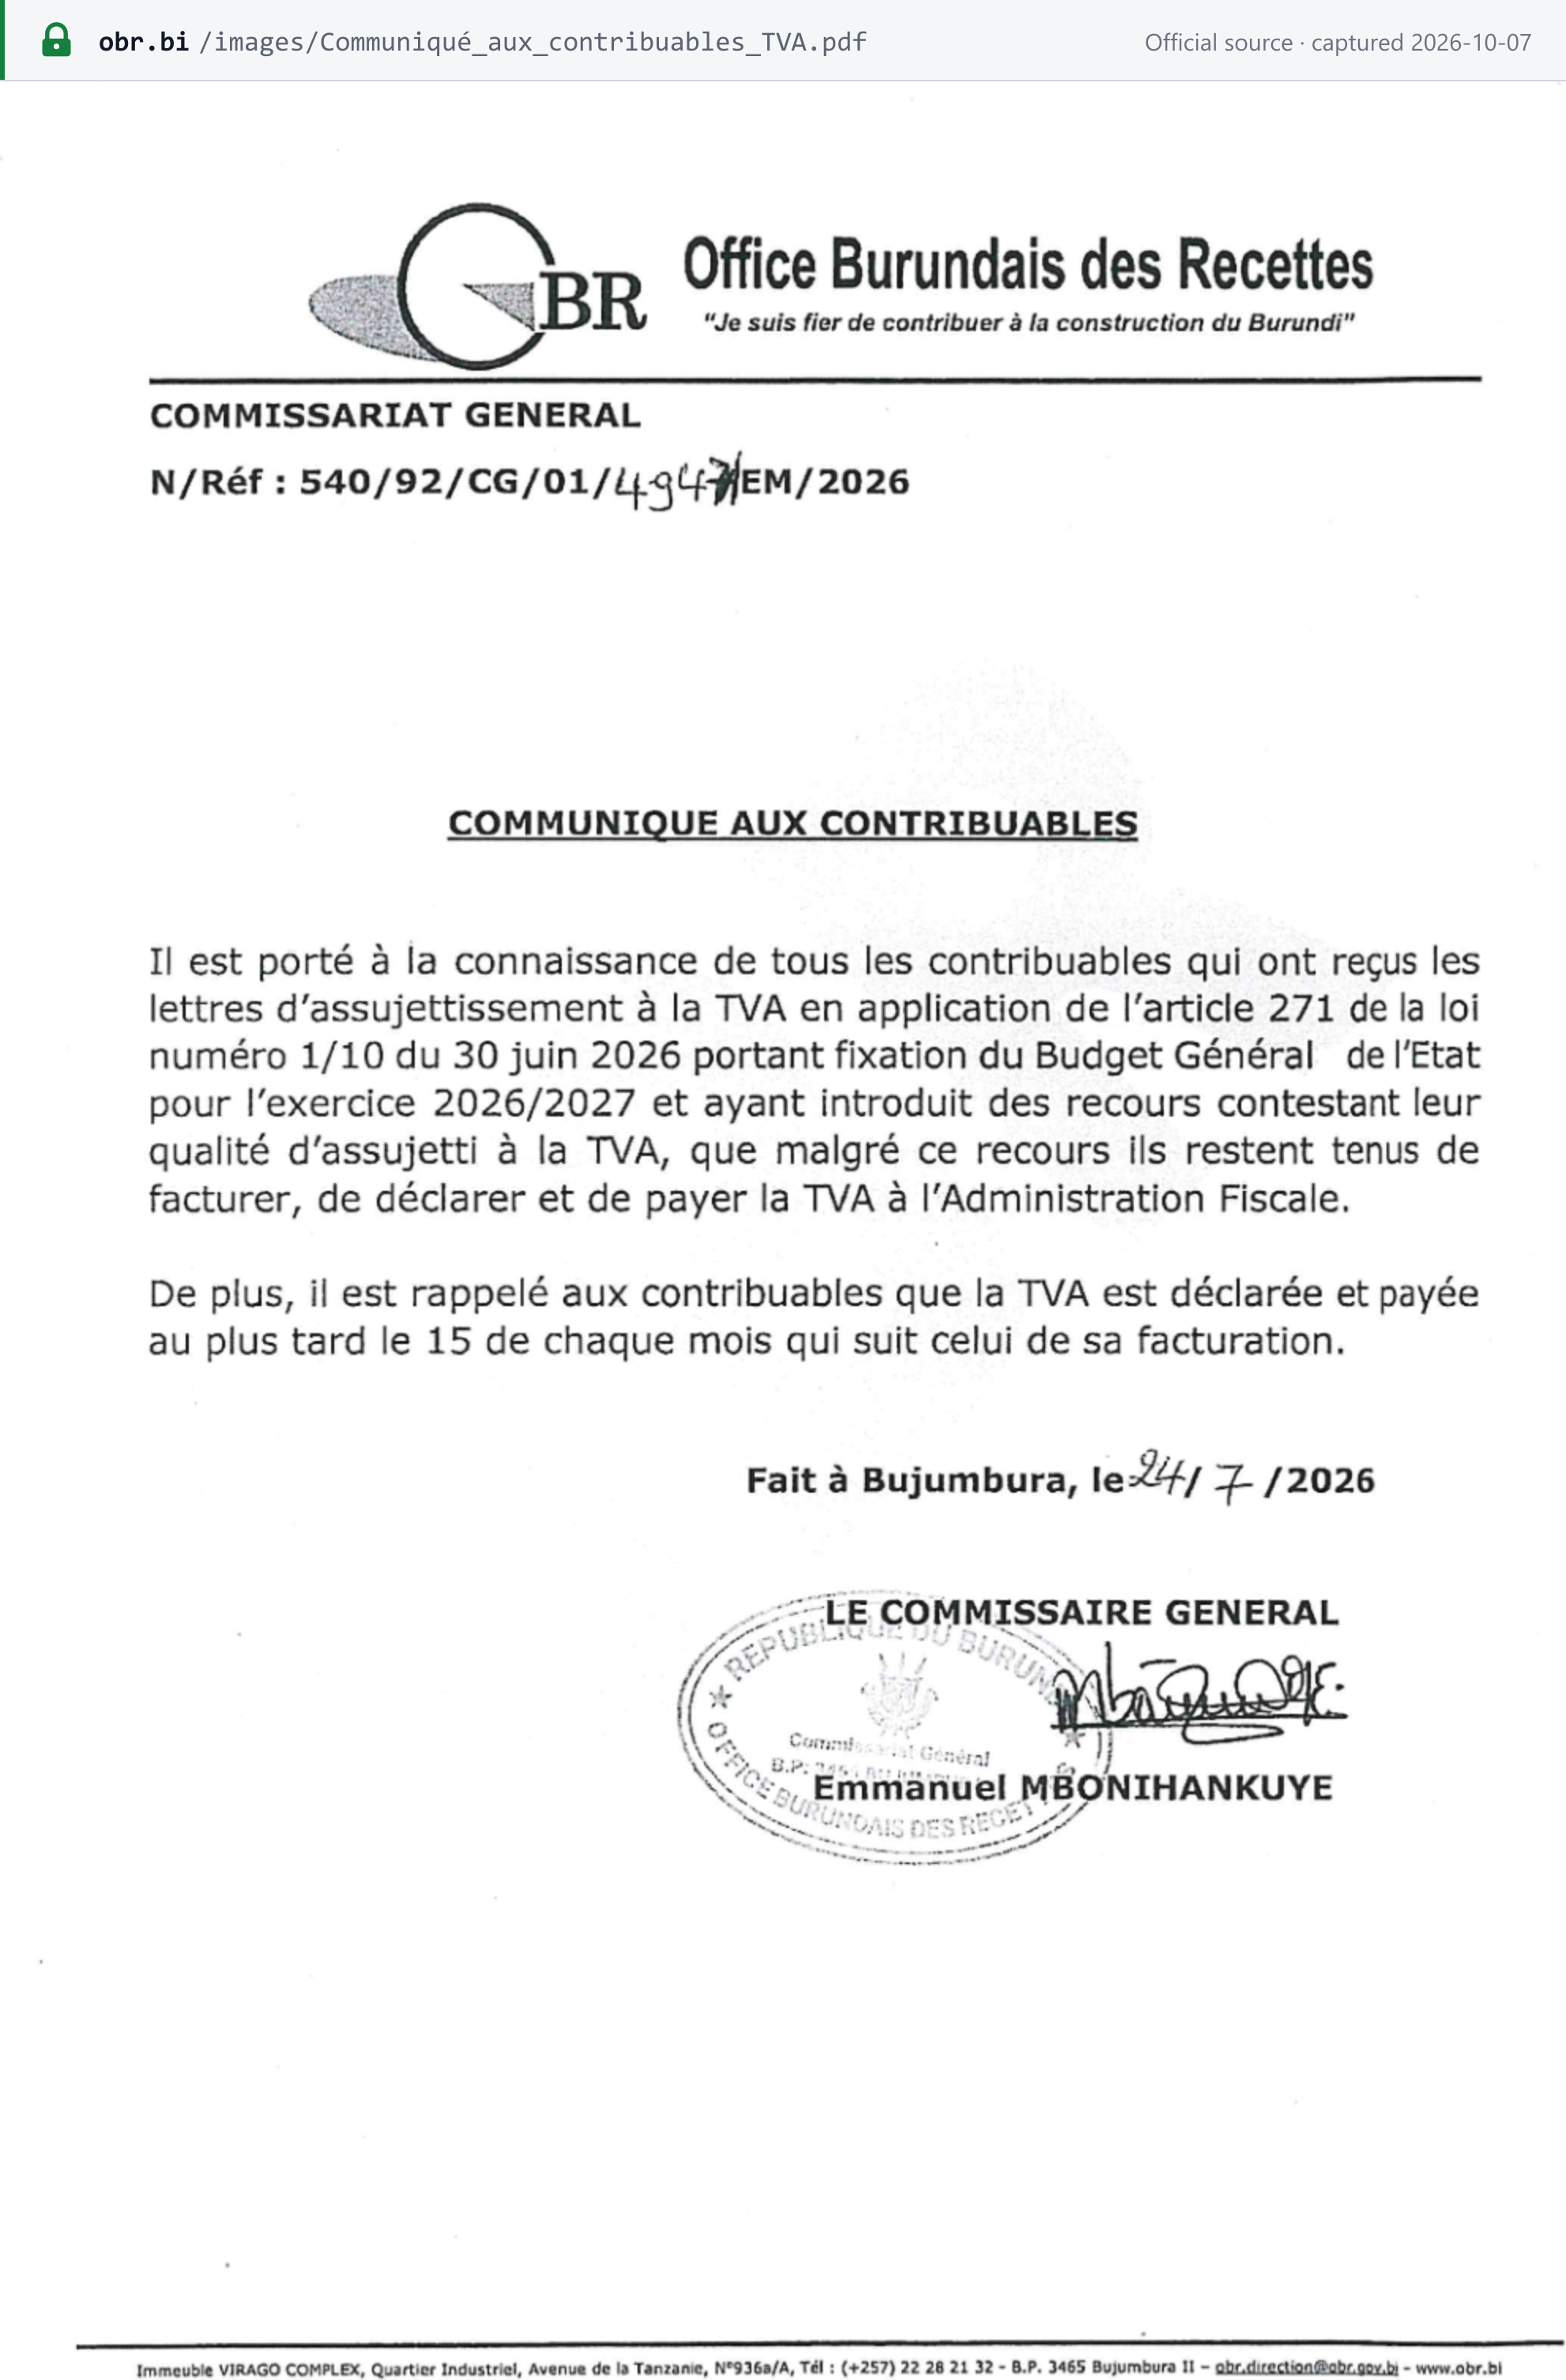
- L'OBR a confirmé les seuils de l'article 271 dans un communiqué du 24 juillet 2026 (réf. 540/92/CG/01/4947/EM/2026). [5]
Immatriculation des non-résidents
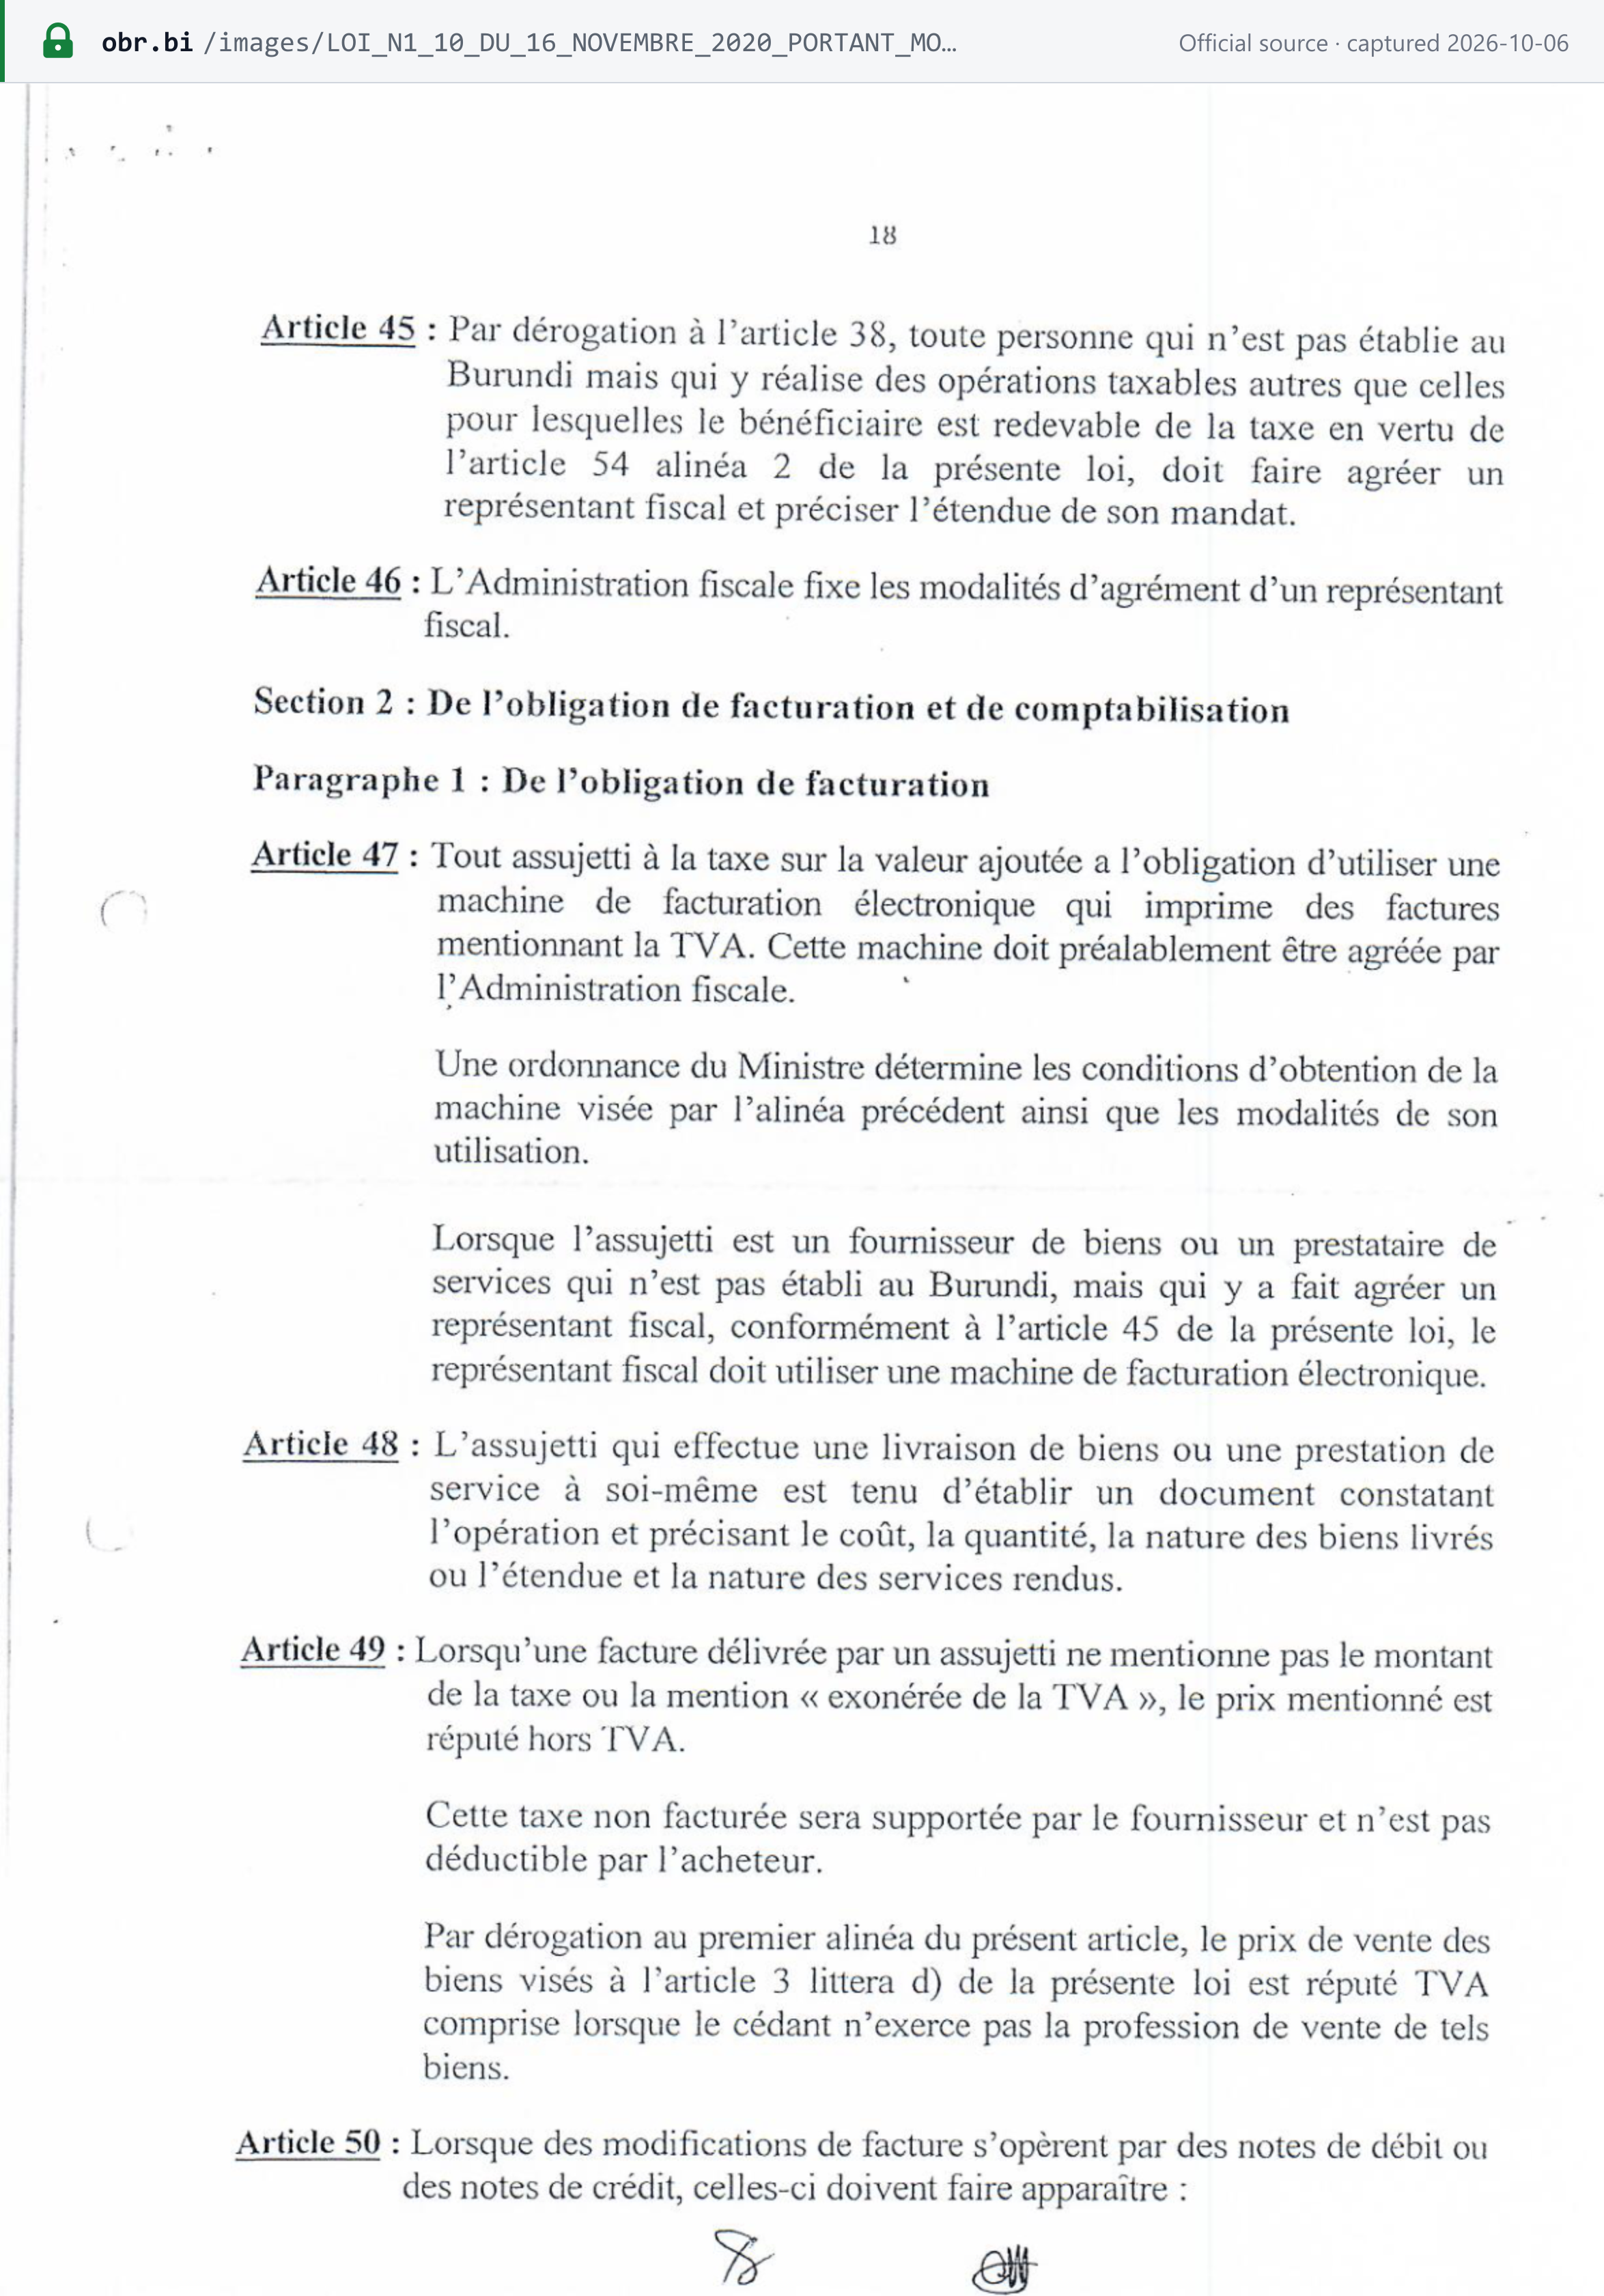
Aucun seuil ne s'applique aux non-résidents. Une personne non établie au Burundi qui y réalise des opérations taxables doit faire agréer un représentant fiscal. La seule exception concerne les opérations pour lesquelles le client burundais autoliquide la TVA (art. 54 al. 2 ; voir Règles transfrontalières). La règle s'applique « par dérogation à l'article 38 », de sorte que le seuil de chiffre d'affaires ne joue aucun rôle : [1]
« Par dérogation à l'article 38, toute personne qui n'est pas établie au Burundi mais qui y réalise des opérations taxables autres que celles pour lesquelles le bénéficiaire est redevable de la taxe en vertu de l'article 54 alinéa 2 de la présente loi, doit faire agréer un représentant fiscal et préciser l'étendue de son mandat. » (loi TVA art. 45)
Le représentant fiscal doit lui-même utiliser une machine de facturation électronique (art. 47 al. 3).
Numéro d'identification fiscale
Le numéro fiscal est le NIF (Numéro d'Identification Fiscale). L'OBR l'attribue à toute personne immatriculée « à utiliser pour tous les types d'impôts » (LPF art. 21) : un seul NIF couvre donc la TVA et tous les autres impôts. Le NIF doit figurer sur les déclarations et les documents commerciaux (art. 22), et les banques doivent l'enregistrer pour leurs titulaires de compte (art. 22 al. 2). [2]
Format. La longueur, la structure et l'éventuelle clé de contrôle du NIF ne sont précisées ni dans la LPF, ni dans la loi TVA, ni dans le manuel d'immatriculation de l'OBR, ni dans la spécification d'interfaçage EBMS de janvier 2022 (au 7 octobre 2026). L'EBMS dispose d'une fonction checkTin permettant de confirmer la validité d'un NIF. Cette fonction fait partie de l'interface de facturation électronique et ne constitue pas un outil de consultation public ; pour la vérification publique du NIF sur le portail e-KORI de l'OBR, voir Comment vérifier dans le guide du NIF burundais. [9]
La plupart des exemples utilisés par l'OBR lui-même sont des numéros à 10 chiffres commençant par 4, comme 4005864068 — il s'agit d'une observation, non d'une règle officielle. Consultez le guide du NIF burundais pour une présentation détaillée du NIF.
Comment s'immatriculer
-
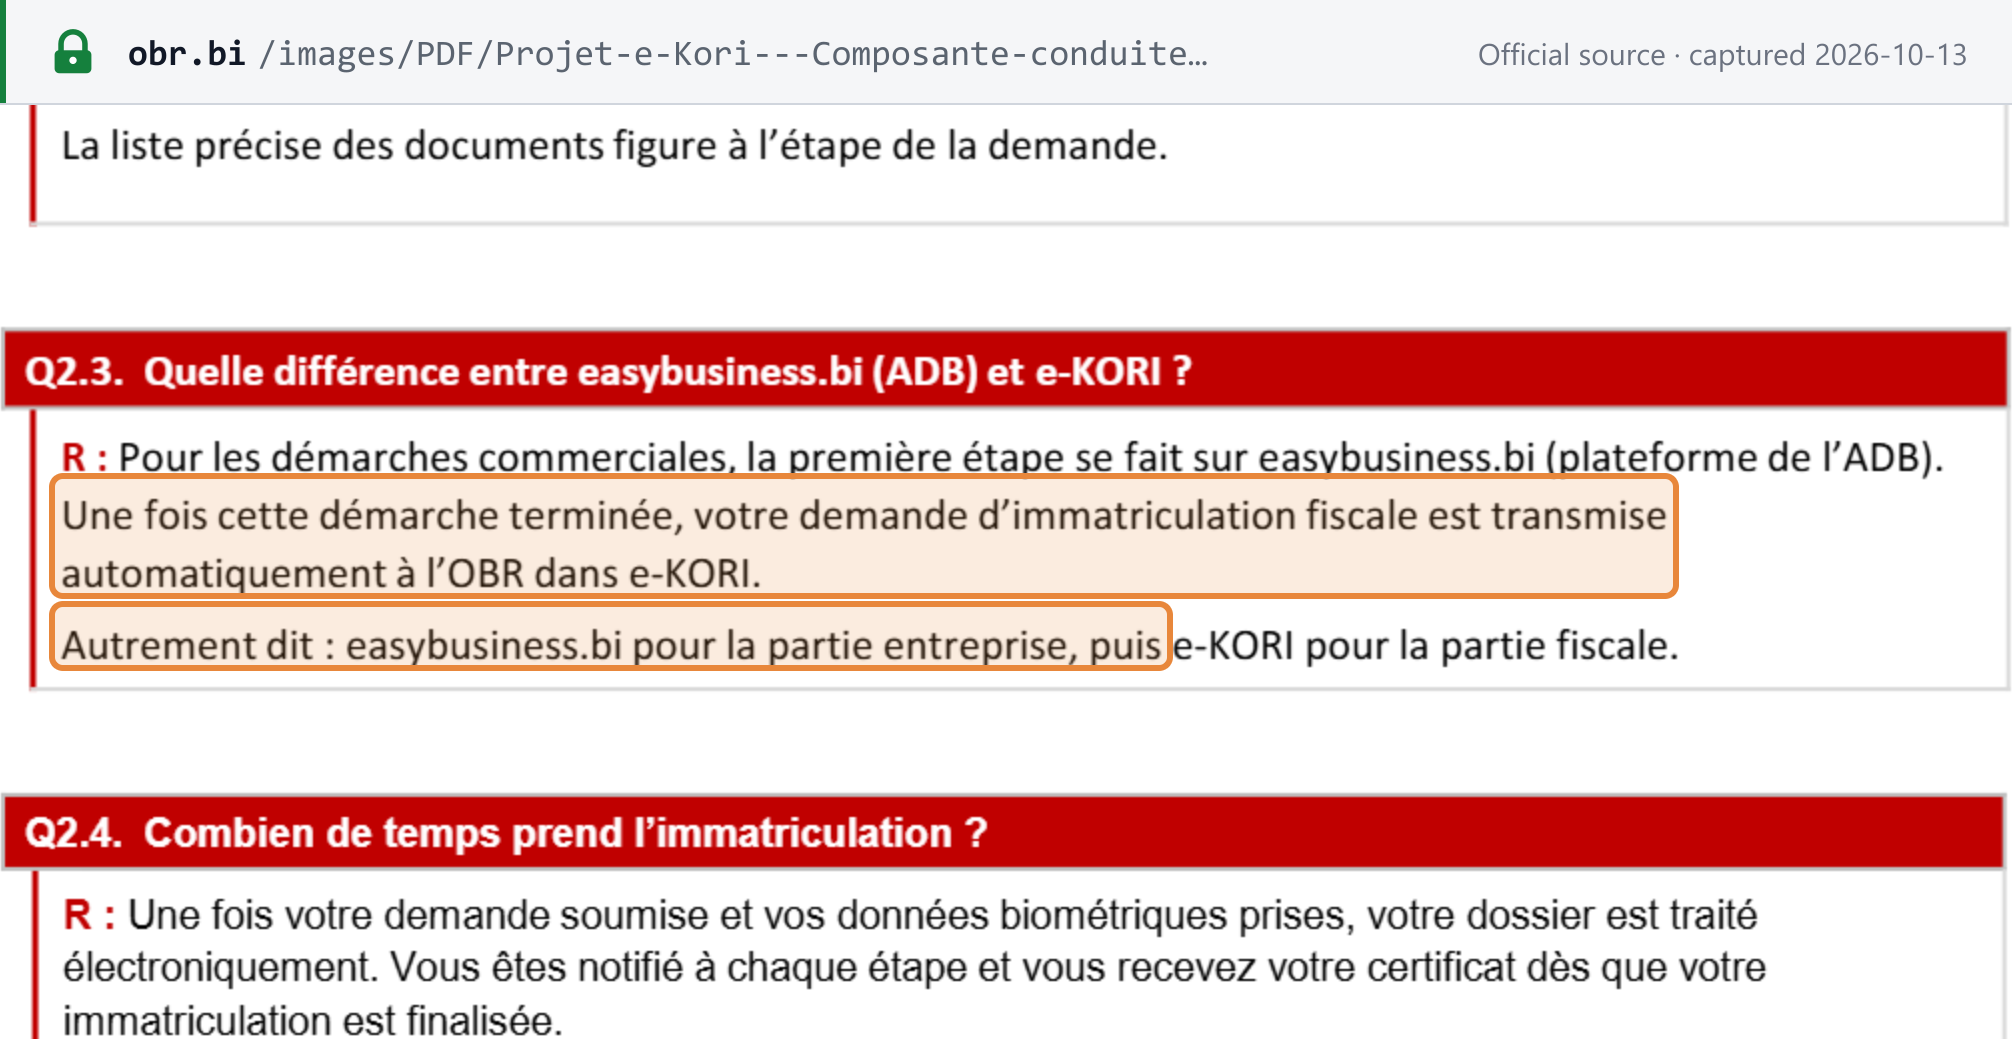
NIF. L'immatriculation se fait désormais en ligne sur le portail e-KORI de l'OBR. Les entreprises exerçant une activité commerciale commencent par le guichet unique de l'Agence de Développement du Burundi, easybusiness.bi, puis l'immatriculation fiscale est transmise à l'OBR dans e-KORI ; les personnes physiques fournissent leurs empreintes digitales et leur photo à l'OBR, et le certificat est envoyé par courriel. L'immatriculation fiscale (le NIF) est gratuite, et les NIF existants restent valables. [15]
-
Documents (manuel d'immatriculation de l'OBR antérieur à e-KORI ; e-KORI affiche désormais la liste exacte pendant la demande, et les photos sont prises de manière biométrique à l'OBR) :
- personnes physiques : extrait du registre de commerce, carte nationale d'identité ou passeport, deux photos couleur ;
- sociétés : statuts, extrait du registre de commerce, pièces d'identité des trois principaux actionnaires, deux photos de l'associé unique ;
- associations : statuts et un « texte d'engagement ». [6]
-
Immatriculation à la TVA. Une personne qui atteint le seuil en fait la demande « au plus tard le 15ème jour du mois suivant celui pendant lequel le seuil a été atteint ». L'OBR doit délivrer le certificat d'assujettissement dans les 15 jours calendaires suivant la réception du formulaire complet (loi TVA art. 39). Le certificat doit être affiché (art. 43) ; le défaut d'affichage coûte 500 000 BIF (art. 62). [1]
Régimes comptables. La LPF lie le régime de comptabilité au capital social (art. 19) : [2]
- Régime simplifié : capital de 25 000 000 BIF à 100 000 000 BIF ; comptabilité simplifiée.
- Régime réel : capital de 100 000 000 BIF ou plus ; comptabilité complète.
Un contribuable relevant du régime simplifié doit tenir une comptabilité complète dès que son chiffre d'affaires dépasse 100 000 000 BIF. Les catégories de contribuables (petits, moyens, grands) sont fixées par ordonnance ministérielle (art. 23) ; aucune copie de cette ordonnance n'a été trouvée parmi les PDF publiés par l'OBR (au 7 octobre 2026).
Immatriculation volontaire
Possible, à partir de 5 000 000 BIF de chiffre d'affaires en 2026/2027 (loi de finances art. 271 b). En vertu de l'art. 41 de la loi TVA, le demandeur doit : [1]
- exercer une activité économique réelle de manière indépendante ;
- avoir atteint le seuil d'option ;
- tenir une comptabilité complète ;
- disposer d'une adresse stable ; et
- avoir respecté ses obligations déclaratives l'année précédente.
L'OBR répond dans les 30 jours (art. 42). La raison habituelle d'opter est la récupération de la TVA déductible. La TVA payée à un fournisseur non assujetti n'est pas déductible (art. 21 c), et les acheteurs doivent vérifier que leur fournisseur est assujetti (art. 32) : les clients assujettis peuvent donc préférer des fournisseurs assujettis.
Radiation
- Volontaire. Après 24 mois consécutifs sous le seuil obligatoire ou le seuil d'option, un contribuable peut demander sa radiation, à compter du mois suivant cette période (loi TVA art. 67). Une demande écrite est également possible en cas de force majeure.
- Dans les 15 jours suivant la radiation, le contribuable restitue le certificat de TVA, dépose une déclaration finale et paie la taxe nette restant due (art. 68 al. 2).
- D'office. L'OBR peut également radier lui-même un contribuable (art. 69). [1]
Groupe TVA
Non disponible. La loi TVA (art. 1 à 73) ne contient aucune disposition sur les groupes TVA. (Vérifié le 6 octobre 2026.)
Taux
| Taux | S'applique à | Source |
|---|---|---|
| 18 % (taux ordinaire) | Toutes les opérations taxables et importations ne relevant pas d'un autre taux | loi TVA art. 19 |
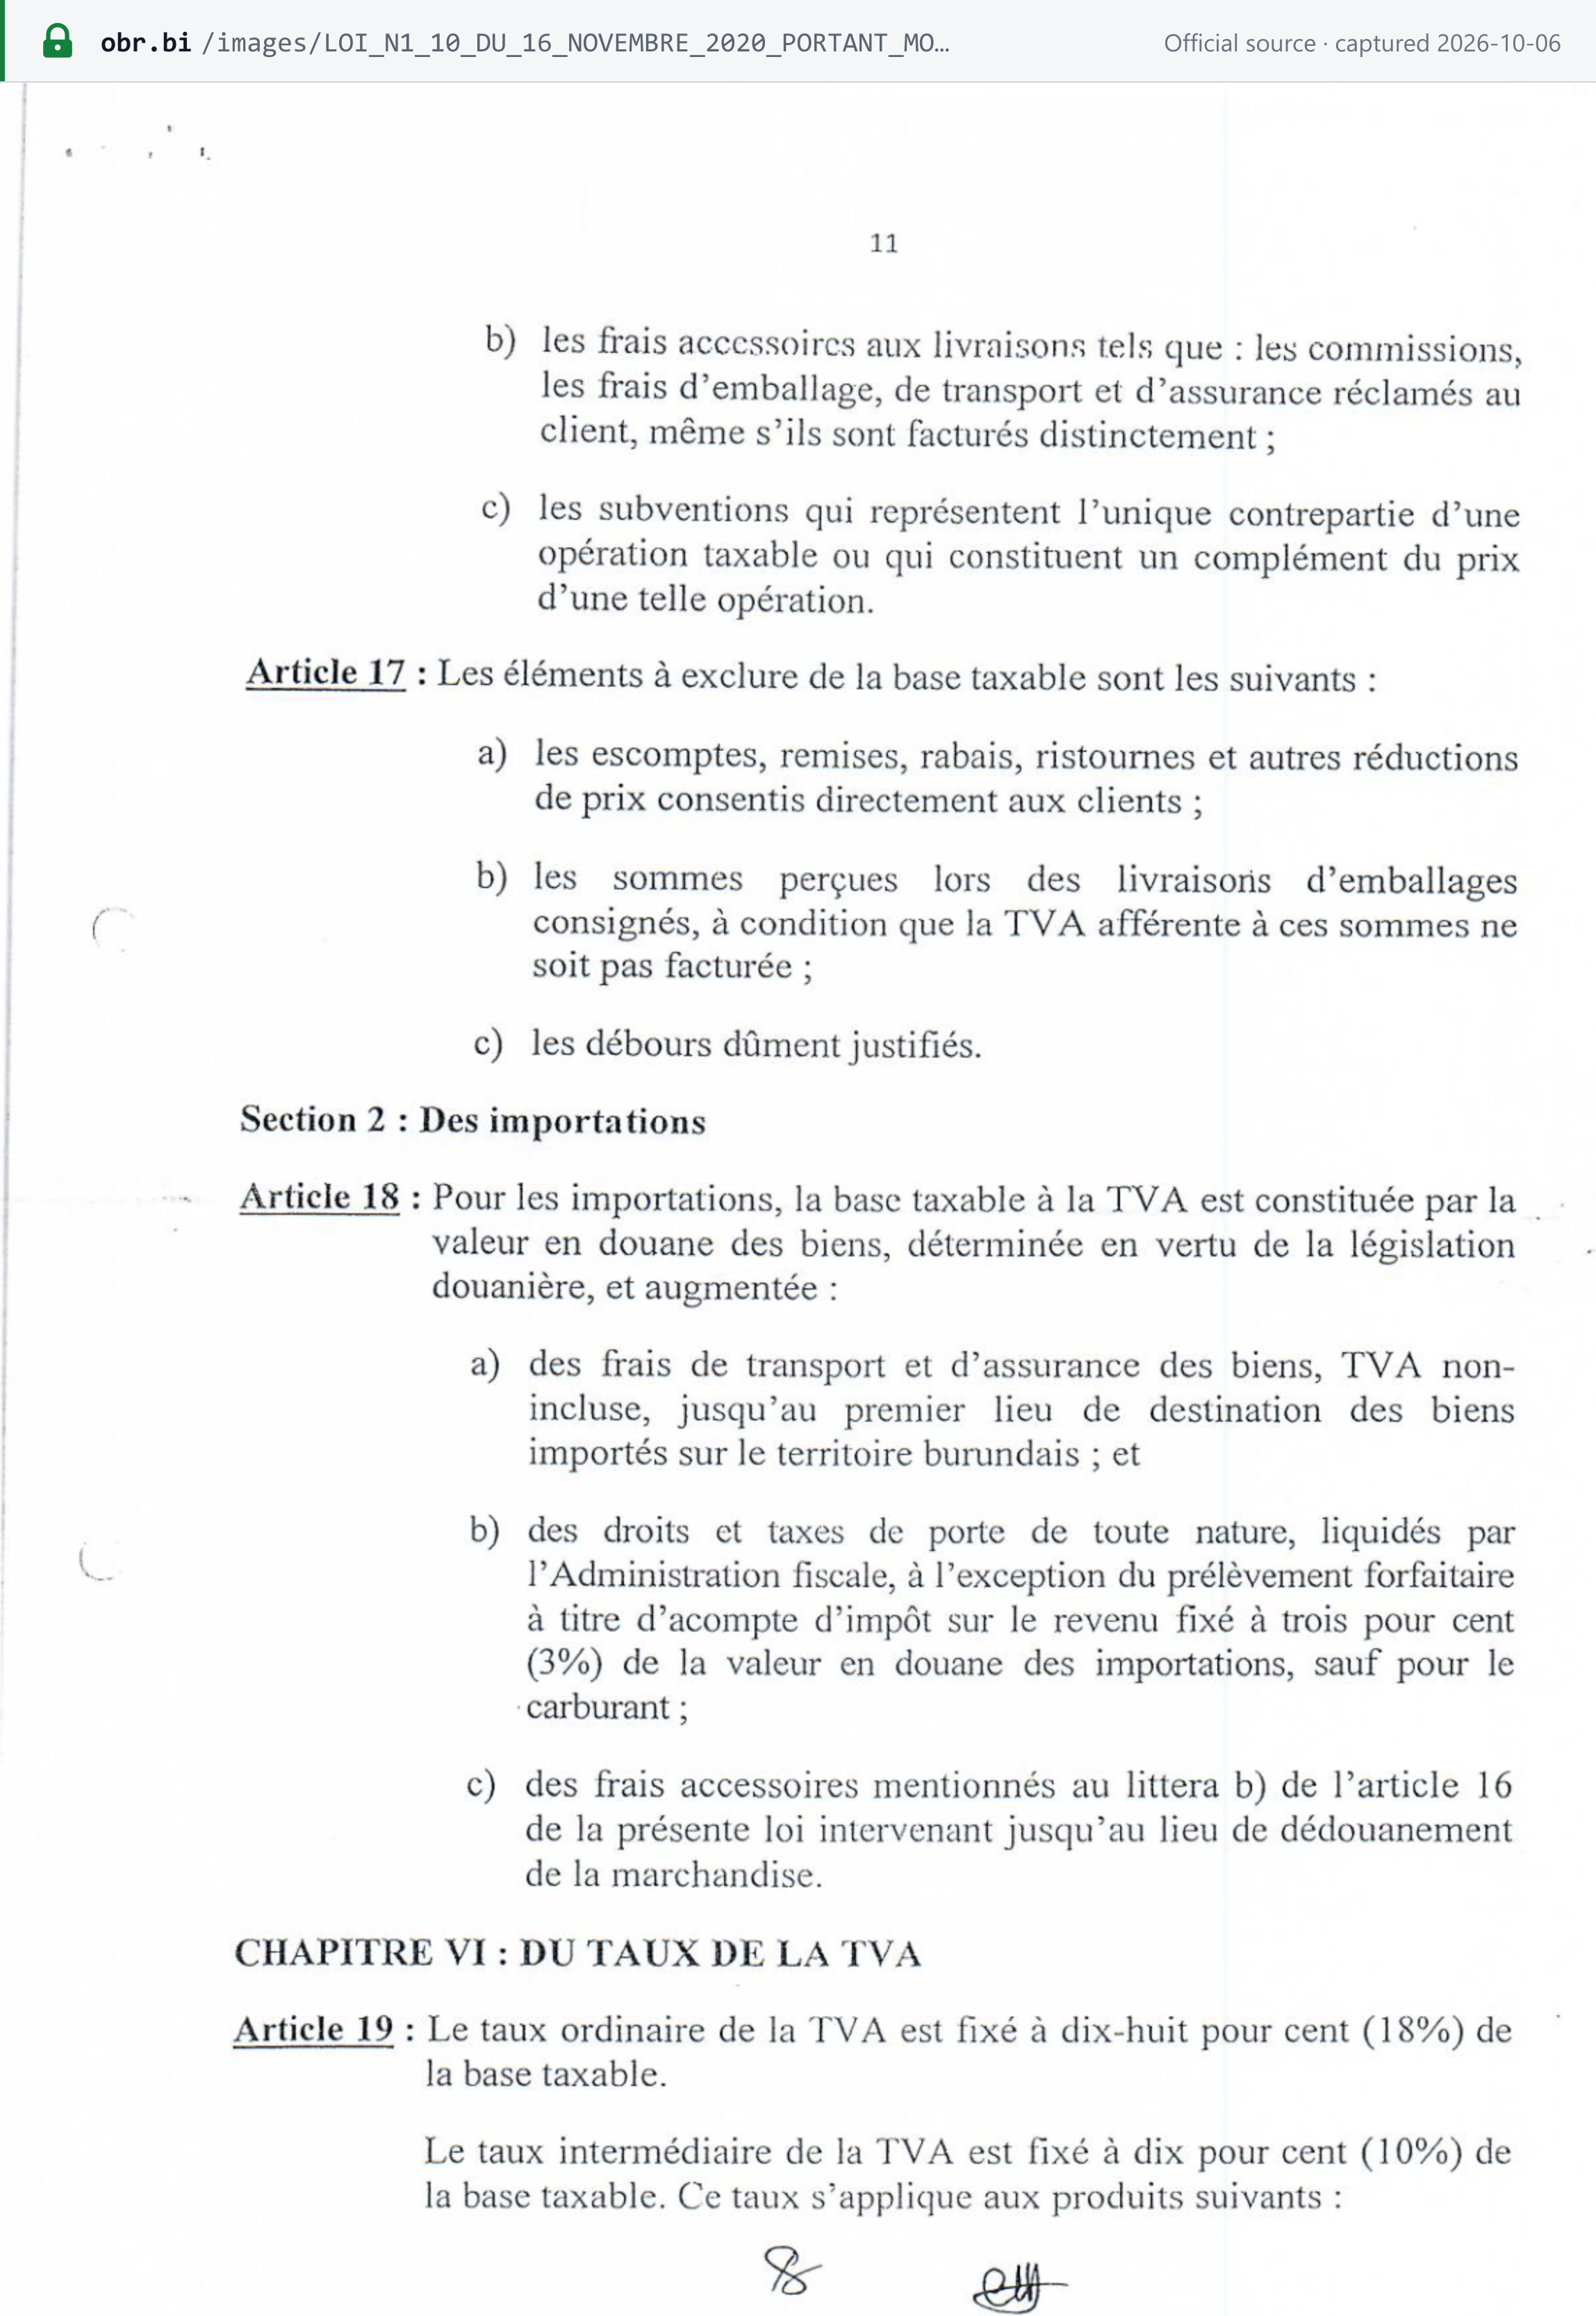
| 10 % (taux intermédiaire) | Intrants agricoles ; produits agricoles transformés au Burundi ; importations et achats locaux de denrées alimentaires figurant sur une liste fixée par ordonnance ministérielle ; produits et services des hôtels | loi TVA art. 19 |
| 10 % — sucre | Sucre importé ou produit localement, à compter du 1er juillet 2026 | loi de finances art. 90 |
| 0 % (taux particulier) | Exportations et opérations assimilées ; services de transport international autres que les services accessoires ; opérations intermédiaires portant sur des biens destinés à l'exportation | loi TVA art. 19 |
Taux au 7 octobre 2026. [1] [3]
« Le taux ordinaire de la TVA est fixé à dix-huit pour cent (18%) de la base taxable. Le taux intermédiaire de la TVA est fixé à dix pour cent (10%) de la base taxable. » (loi TVA art. 19)
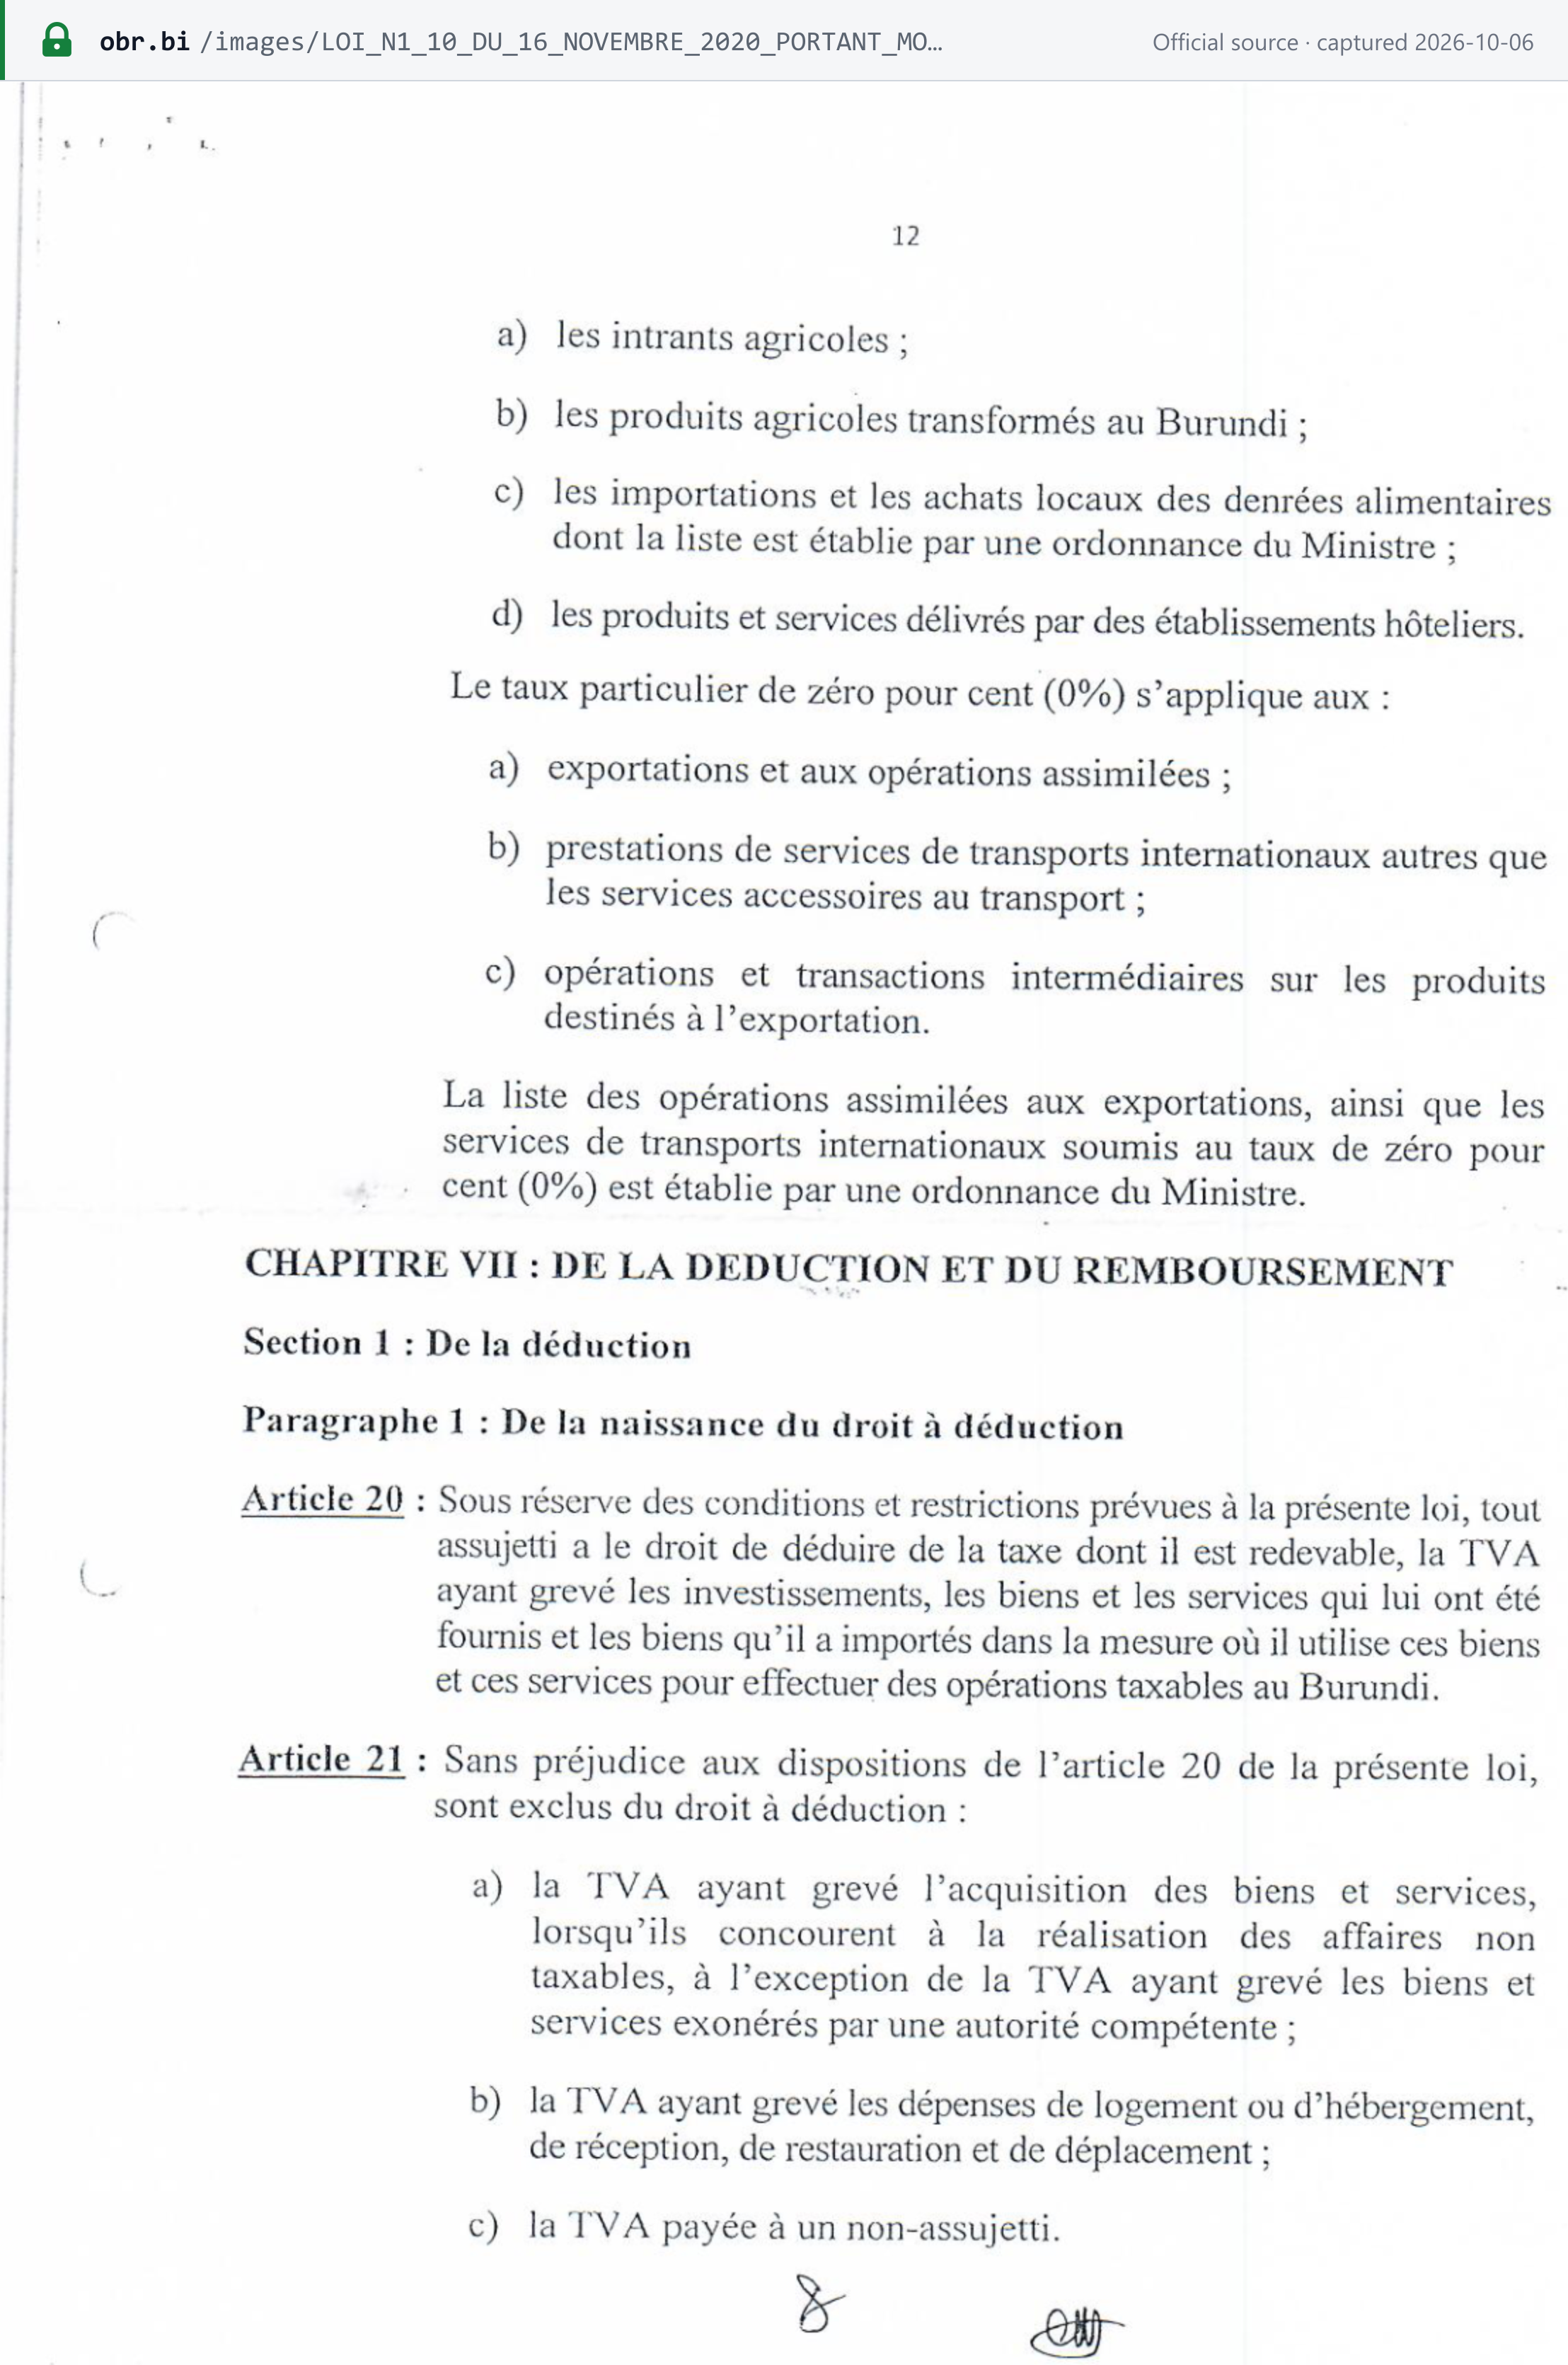
La loi de 2020 remplace la précédente loi TVA, la Loi n°1/12 du 29 juillet 2013 (intitulé de la Loi n°1/10 du 16 novembre 2020). La liste des denrées alimentaires à 10 % est fixée par ordonnance ministérielle, et non par la loi elle-même (au 7 octobre 2026).
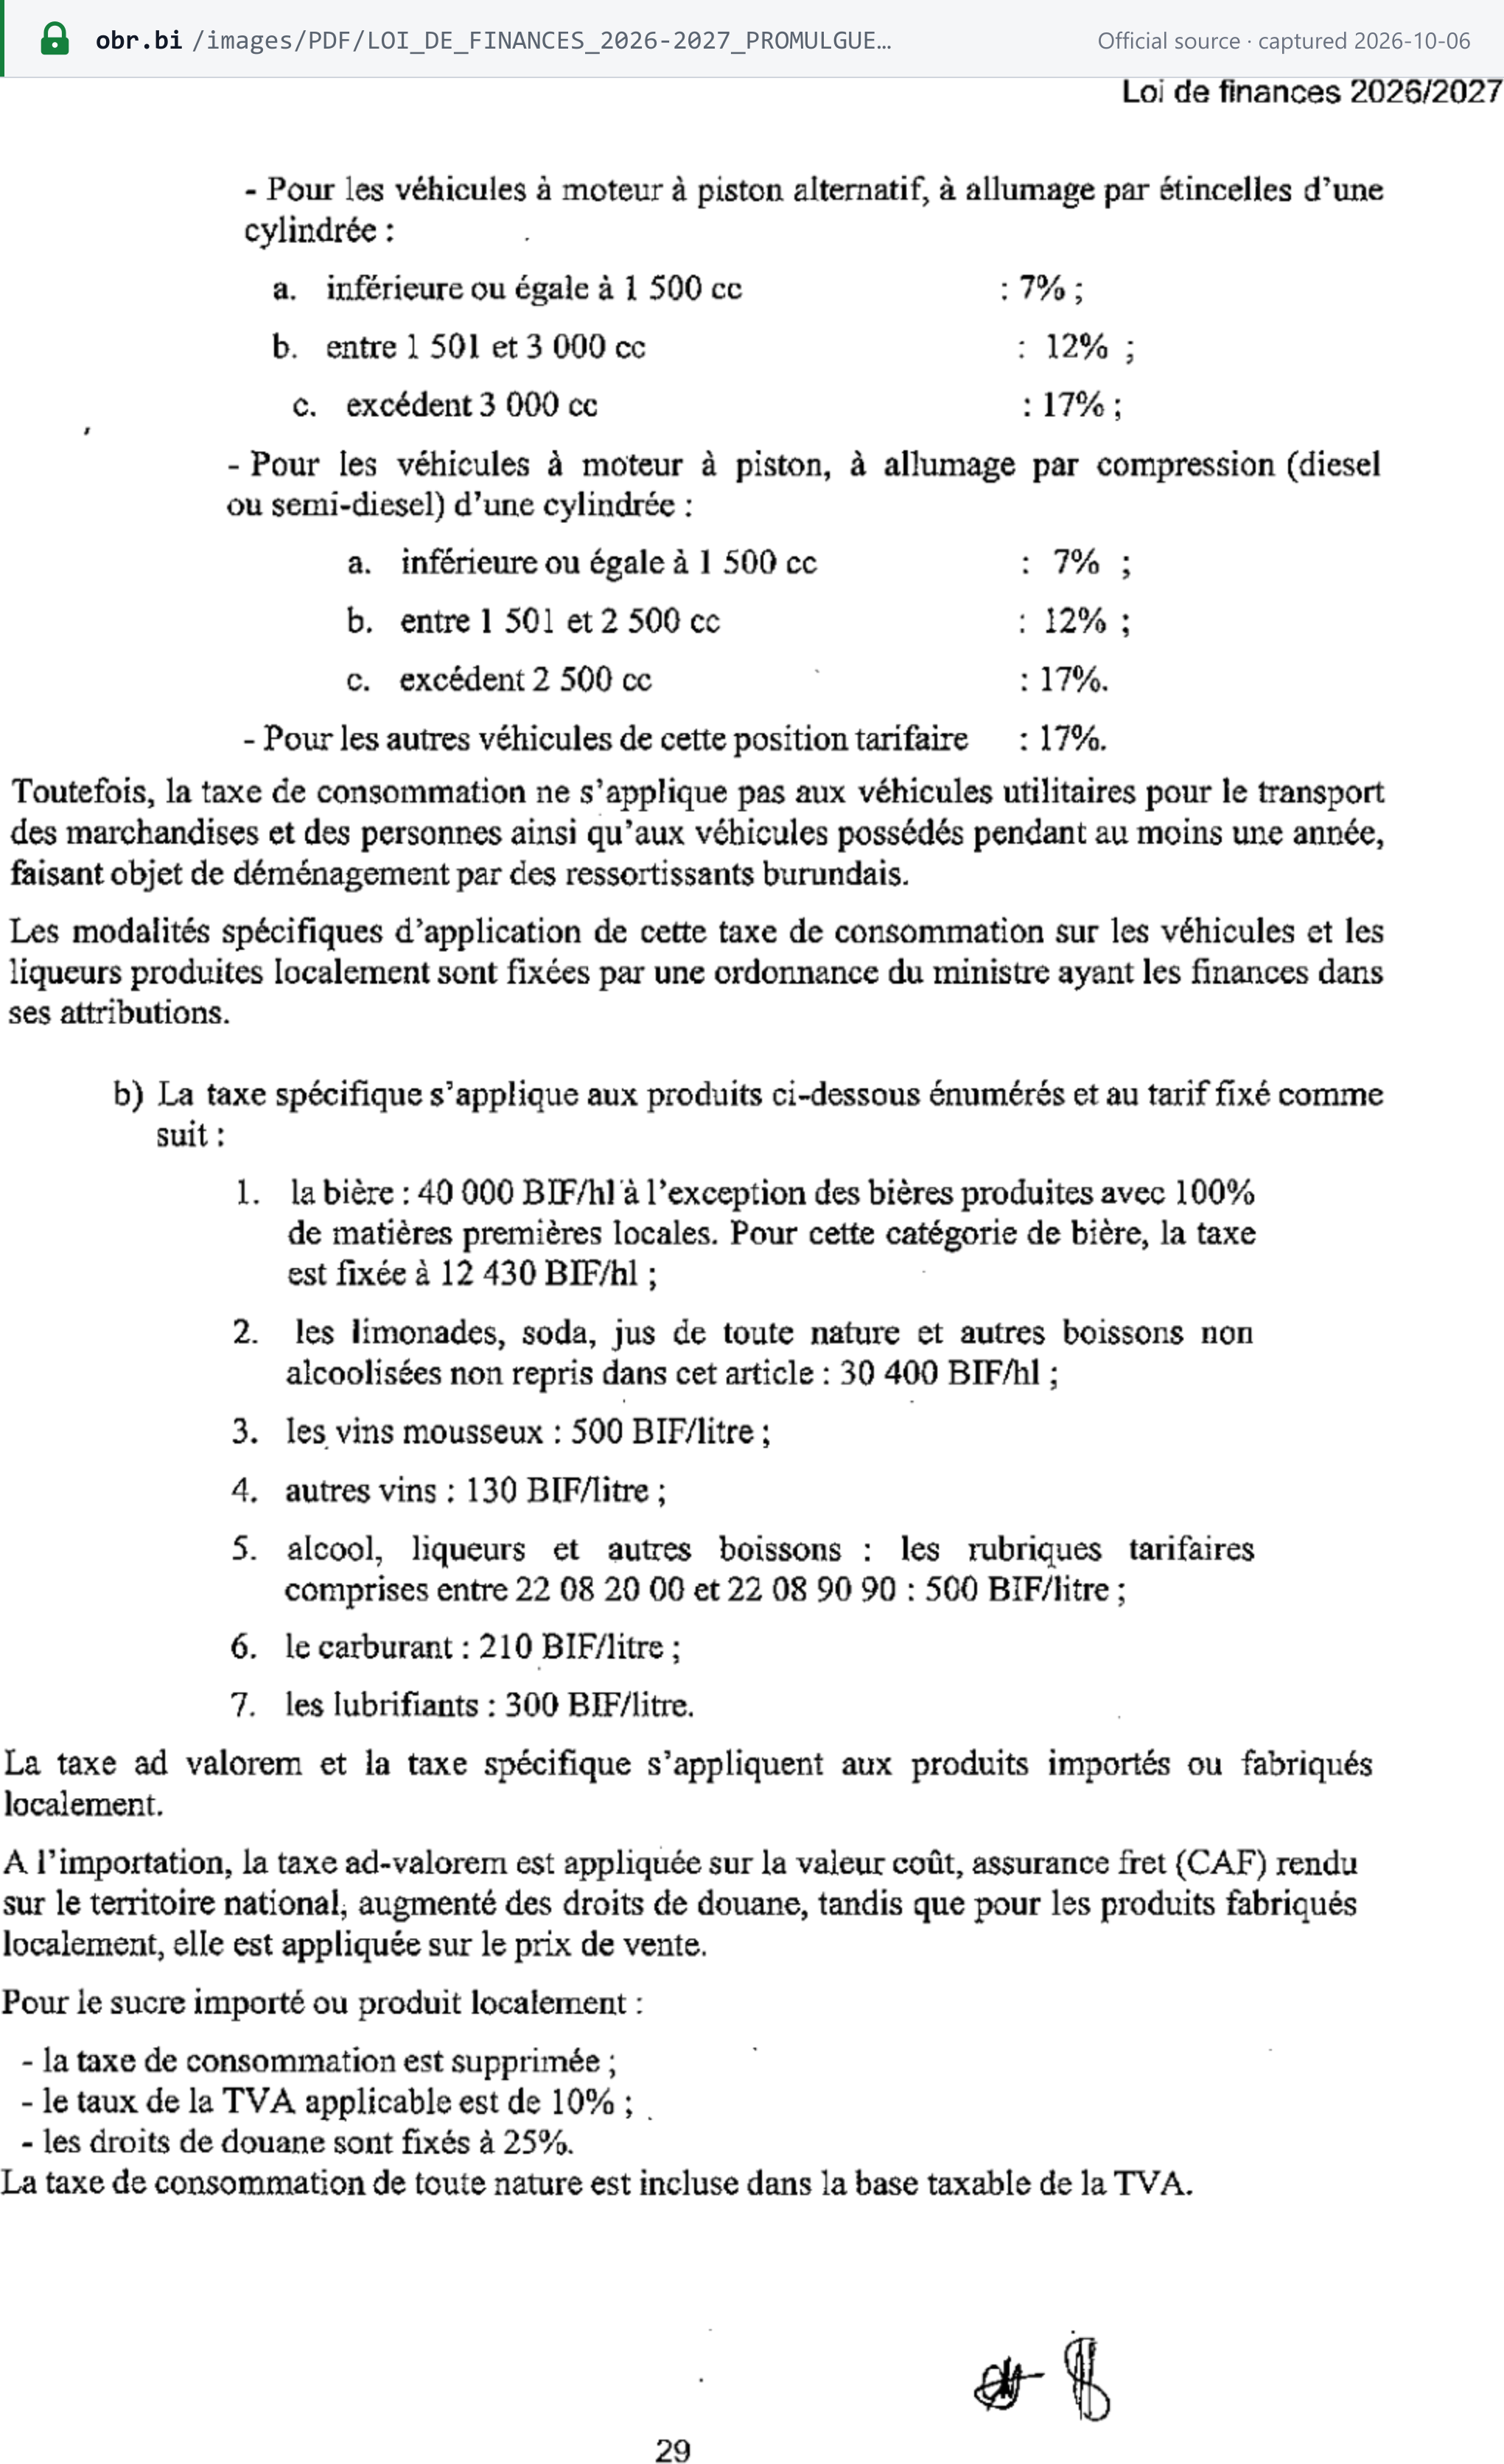
Sucre (loi de finances art. 90, p. 29). « Pour le sucre importé ou produit localement : - la taxe de consommation est supprimée ; - le taux de la TVA applicable est de 10% ; - les droits de douane sont fixés à 25%. » [3]
Taux futurs annoncés. Aucun trouvé dans la loi de finances, p. 26 à 33 et 60 à 67 (vérifié le 6 octobre 2026).
Règles transfrontalières
Importations et exportations
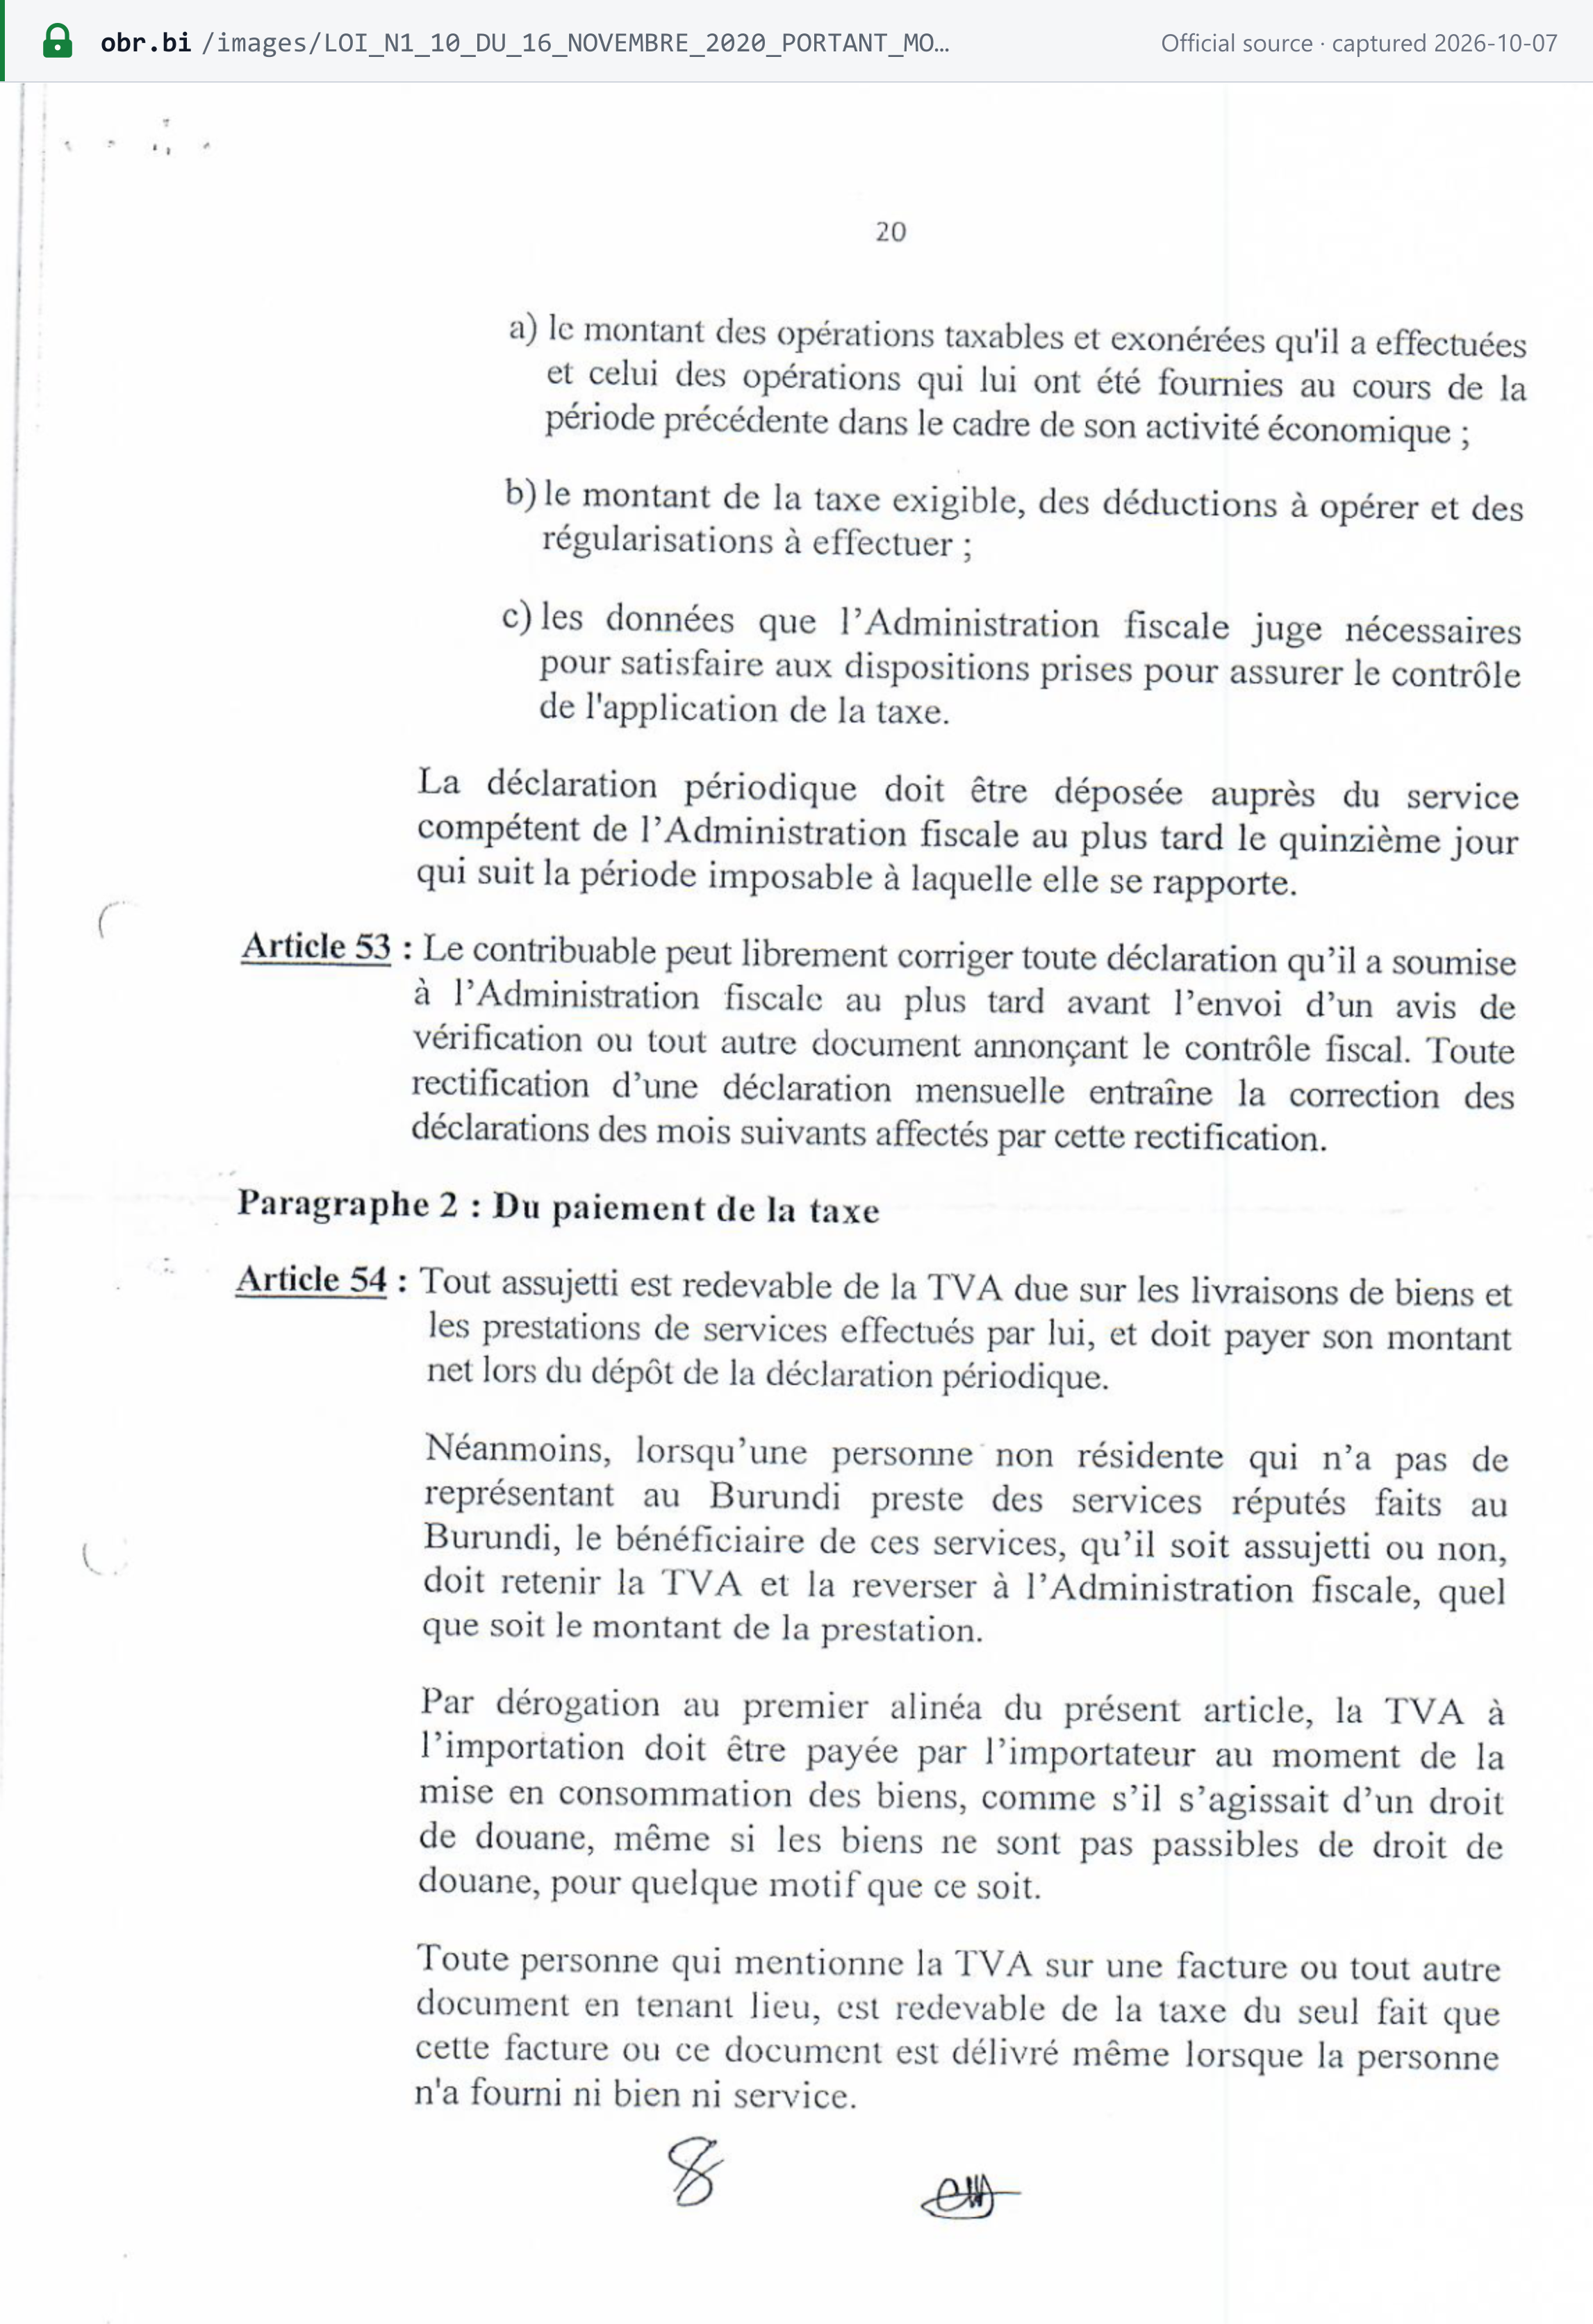
- Les importations sont taxables quel que soit l'importateur (loi TVA art. 3 b). La TVA devient exigible lors de la mise en consommation des biens (art. 12 d), et « la TVA à l'importation doit être payée par l'importateur au moment de la mise en consommation des biens, comme s'il s'agissait d'un droit de douane » (art. 54 al. 3). [1]
- Base à l'importation (art. 18) : la valeur en douane, majorée du transport et de l'assurance jusqu'au premier lieu de destination au Burundi, ainsi que des droits et taxes à l'importation. Le précompte de 3 % d'impôt sur le revenu perçu à l'importation est exclu de la base, sauf sur les carburants. Pour les produits pétroliers, l'art. 97 de la loi de finances fixe la base à la valeur CAF majorée des droits et des taxes portuaires. [3]
- Les importations en franchise douanière sont exonérées (art. 10 m). Pour déduire la TVA à l'importation, l'importateur doit disposer d'un document d'importation à son nom attestant le paiement (art. 22 b).
- De minimis. La loi TVA et les articles TVA de la loi de finances ne prévoient aucune franchise pour les importations de faible valeur (vérifié le 6 octobre 2026).
- Système de facturation électronique des importateurs. « Tout importateur de marchandises ou matières premières destinées à la revente ou à l'usage industriel, doit prouver qu'il possède un système de facturation électronique reconnue par l'administration fiscale » (loi de finances art. 100, p. 32). Auparavant, dans un communiqué du 19 septembre 2025, l'OBR avait informé les contribuables utilisant leurs propres systèmes de facturation que quiconque n'aurait pas mis à jour son module de gestion des stocks avant le 20 octobre 2025 « ne pourra plus dédouaner ses marchandises ». [3] [13]
- Les exportations sont soumises au taux zéro, et l'exportateur conserve son droit à déduction de la TVA d'amont (art. 19 et 20). La FAQ de l'OBR mentionne une licence d'exploitation, une facture commerciale, une attestation fiscale et un bordereau de paiement bancaire des frais d'exportation. [14]
Autoliquidation sur les services fournis par des non-résidents
« Néanmoins, lorsqu'une personne non résidente qui n'a pas de représentant au Burundi preste des services réputés faits au Burundi, le bénéficiaire de ces services, qu'il soit assujetti ou non, doit retenir la TVA et la reverser à l'Administration fiscale, quel que soit le montant de la prestation. » (loi TVA art. 54 al. 2)
Le client retient la TVA quel que soit le montant, et qu'il soit assujetti à la TVA ou non. Un client assujetti peut déduire la TVA une fois celle-ci payée, sur la base de la facture (art. 22 c). [1] Pour le fonctionnement général du mécanisme, consultez l'explication de l'autoliquidation de Lookuptax.
Produits et services numériques
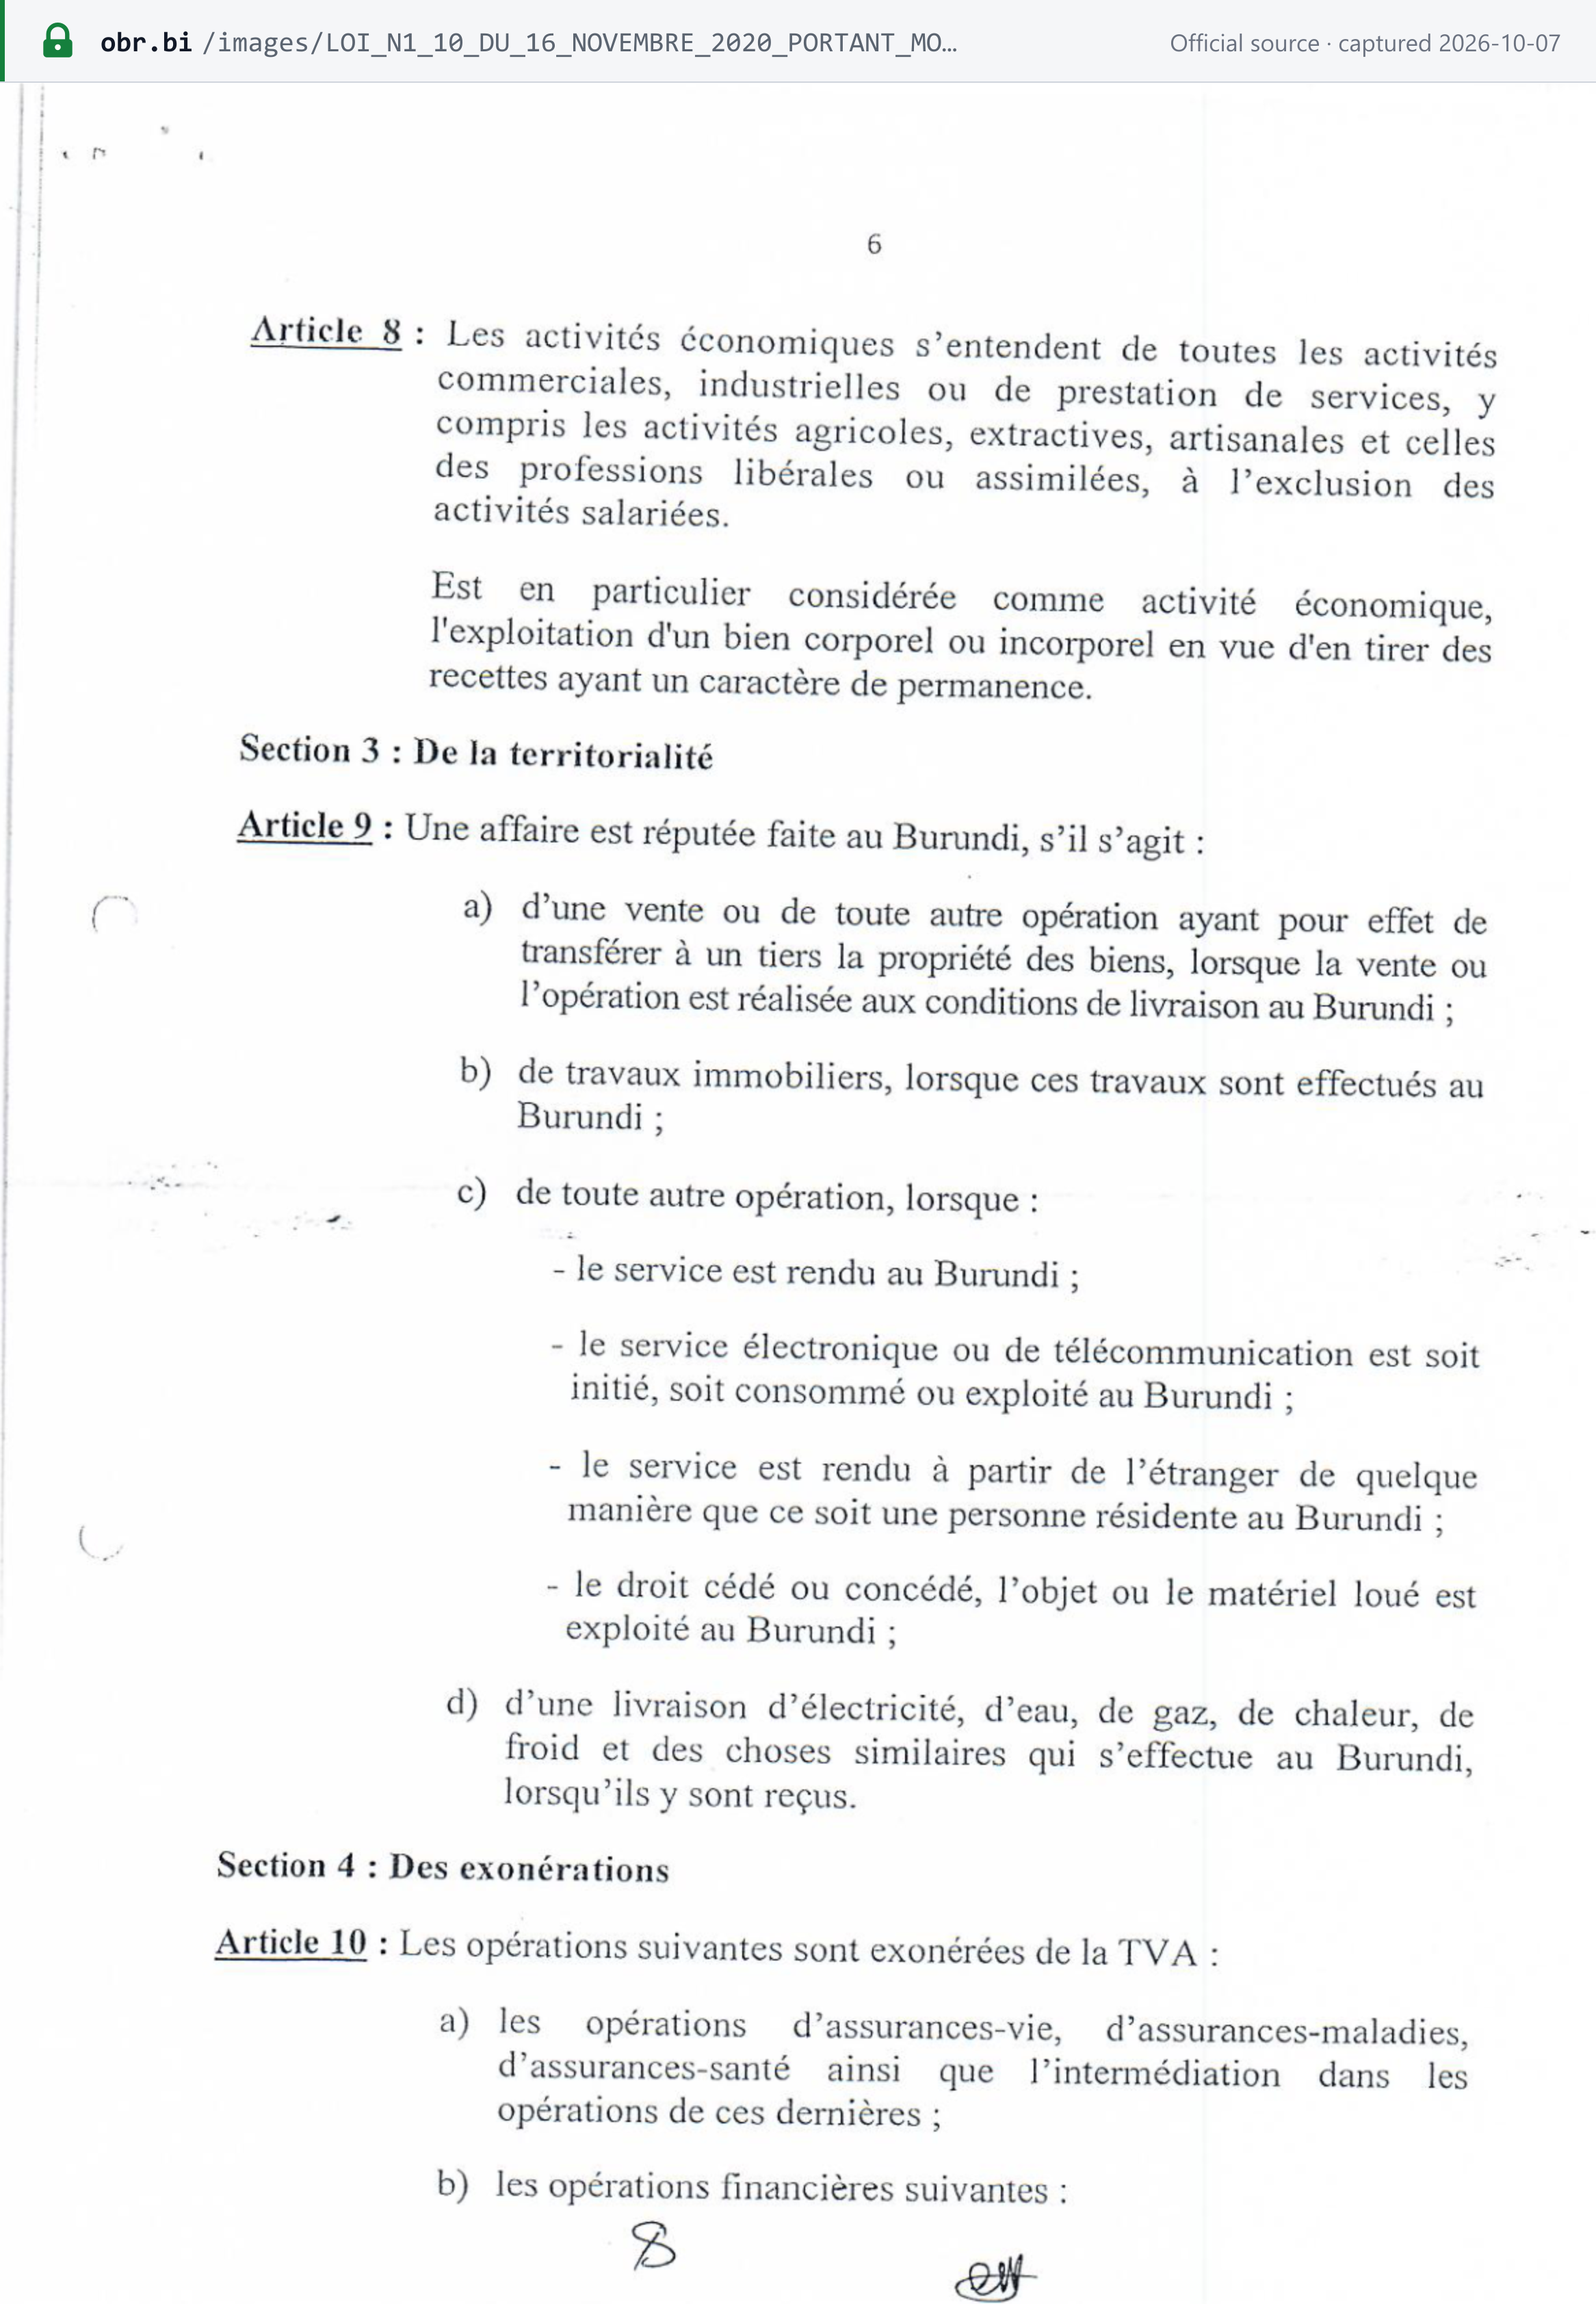
Les services électroniques et de télécommunication sont réputés fournis au Burundi lorsqu'ils sont « soit initié, soit consommé ou exploité au Burundi » (art. 9 c). L'article 2 h définit les services électroniques comme incluant l'hébergement, la maintenance à distance, les logiciels et leurs mises à jour, les contenus audiovisuels, les bases de données, les jeux, y compris les jeux d'argent, et l'enseignement à distance. [1]
Ni la loi TVA ni les articles TVA de la loi de finances ne prévoient de régime d'immatriculation simplifié pour les fournisseurs numériques non résidents (vérifié le 6 octobre 2026). L'obligation légale d'acquitter la TVA sur ces services incombe au bénéficiaire burundais en vertu de l'art. 54 al. 2. L'OBR ne publie aucune instruction sur la manière dont cette obligation est appliquée aux consommateurs particuliers. Pour la façon dont d'autres pays taxent ces services, consultez le guide de Lookuptax sur la TVA applicable aux services numériques des fournisseurs non résidents.
Sociétés étrangères vendant au Burundi — B2B et B2C
| Opération réalisée par un non-résident | Qui acquitte la TVA |
|---|---|
| Services à une entreprise (B2B) | Le client burundais retient et paie la TVA (art. 54 al. 2). Le fournisseur n'a pas besoin de représentant fiscal pour ces opérations (exception de l'art. 45) |
| Services, y compris électroniques, à un consommateur (B2C) | En droit, également le bénéficiaire : l'art. 54 al. 2 s'applique « qu'il soit assujetti ou non ». Il n'existe aucun régime d'immatriculation des non-résidents |
| Biens et autres opérations taxables au Burundi | Le fournisseur, par l'intermédiaire d'un représentant fiscal agréé utilisant une machine de facturation électronique (art. 45 et 47) |
| Biens importés par un client burundais | L'importateur paie la TVA à l'importation lors de la mise en consommation (art. 54 al. 3) |
Responsabilité des places de marché et plateformes (fournisseur présumé)
Sans objet. La loi TVA et la loi de finances 2026/2027 ne contiennent aucune règle de fournisseur présumé pour les places de marché ou les plateformes (vérifié le 6 octobre 2026).
Lieu de livraison ou de prestation
Une opération est réputée faite au Burundi (art. 9) : [1]
- Biens : lorsqu'une vente ou un autre transfert de propriété est réalisé aux conditions de livraison au Burundi.
- Travaux de construction : lorsque les travaux sont exécutés au Burundi.
- Services et autres opérations, lorsque :
- le service est rendu au Burundi ;
- un service électronique ou de télécommunication est initié, consommé ou exploité au Burundi ;
- le service est rendu depuis l'étranger à une personne résidant au Burundi ; ou
- un droit cédé, ou un objet ou matériel loué, est utilisé au Burundi.
- Services publics (eau, électricité, etc.) : au lieu où ils sont reçus.
Exigences de facturation
Le Burundi réglemente à la fois la forme de la facture et la manière dont elle est produite :
- Le modèle. La TVA d'amont n'est déductible que sur « une facture conforme au modèle établi par l'administration fiscale » (loi TVA art. 22 a). Livrer sans « une facture conforme au modèle initié par l'Administration fiscale » constitue une infraction (LPF art. 129 10°). [1] [2]
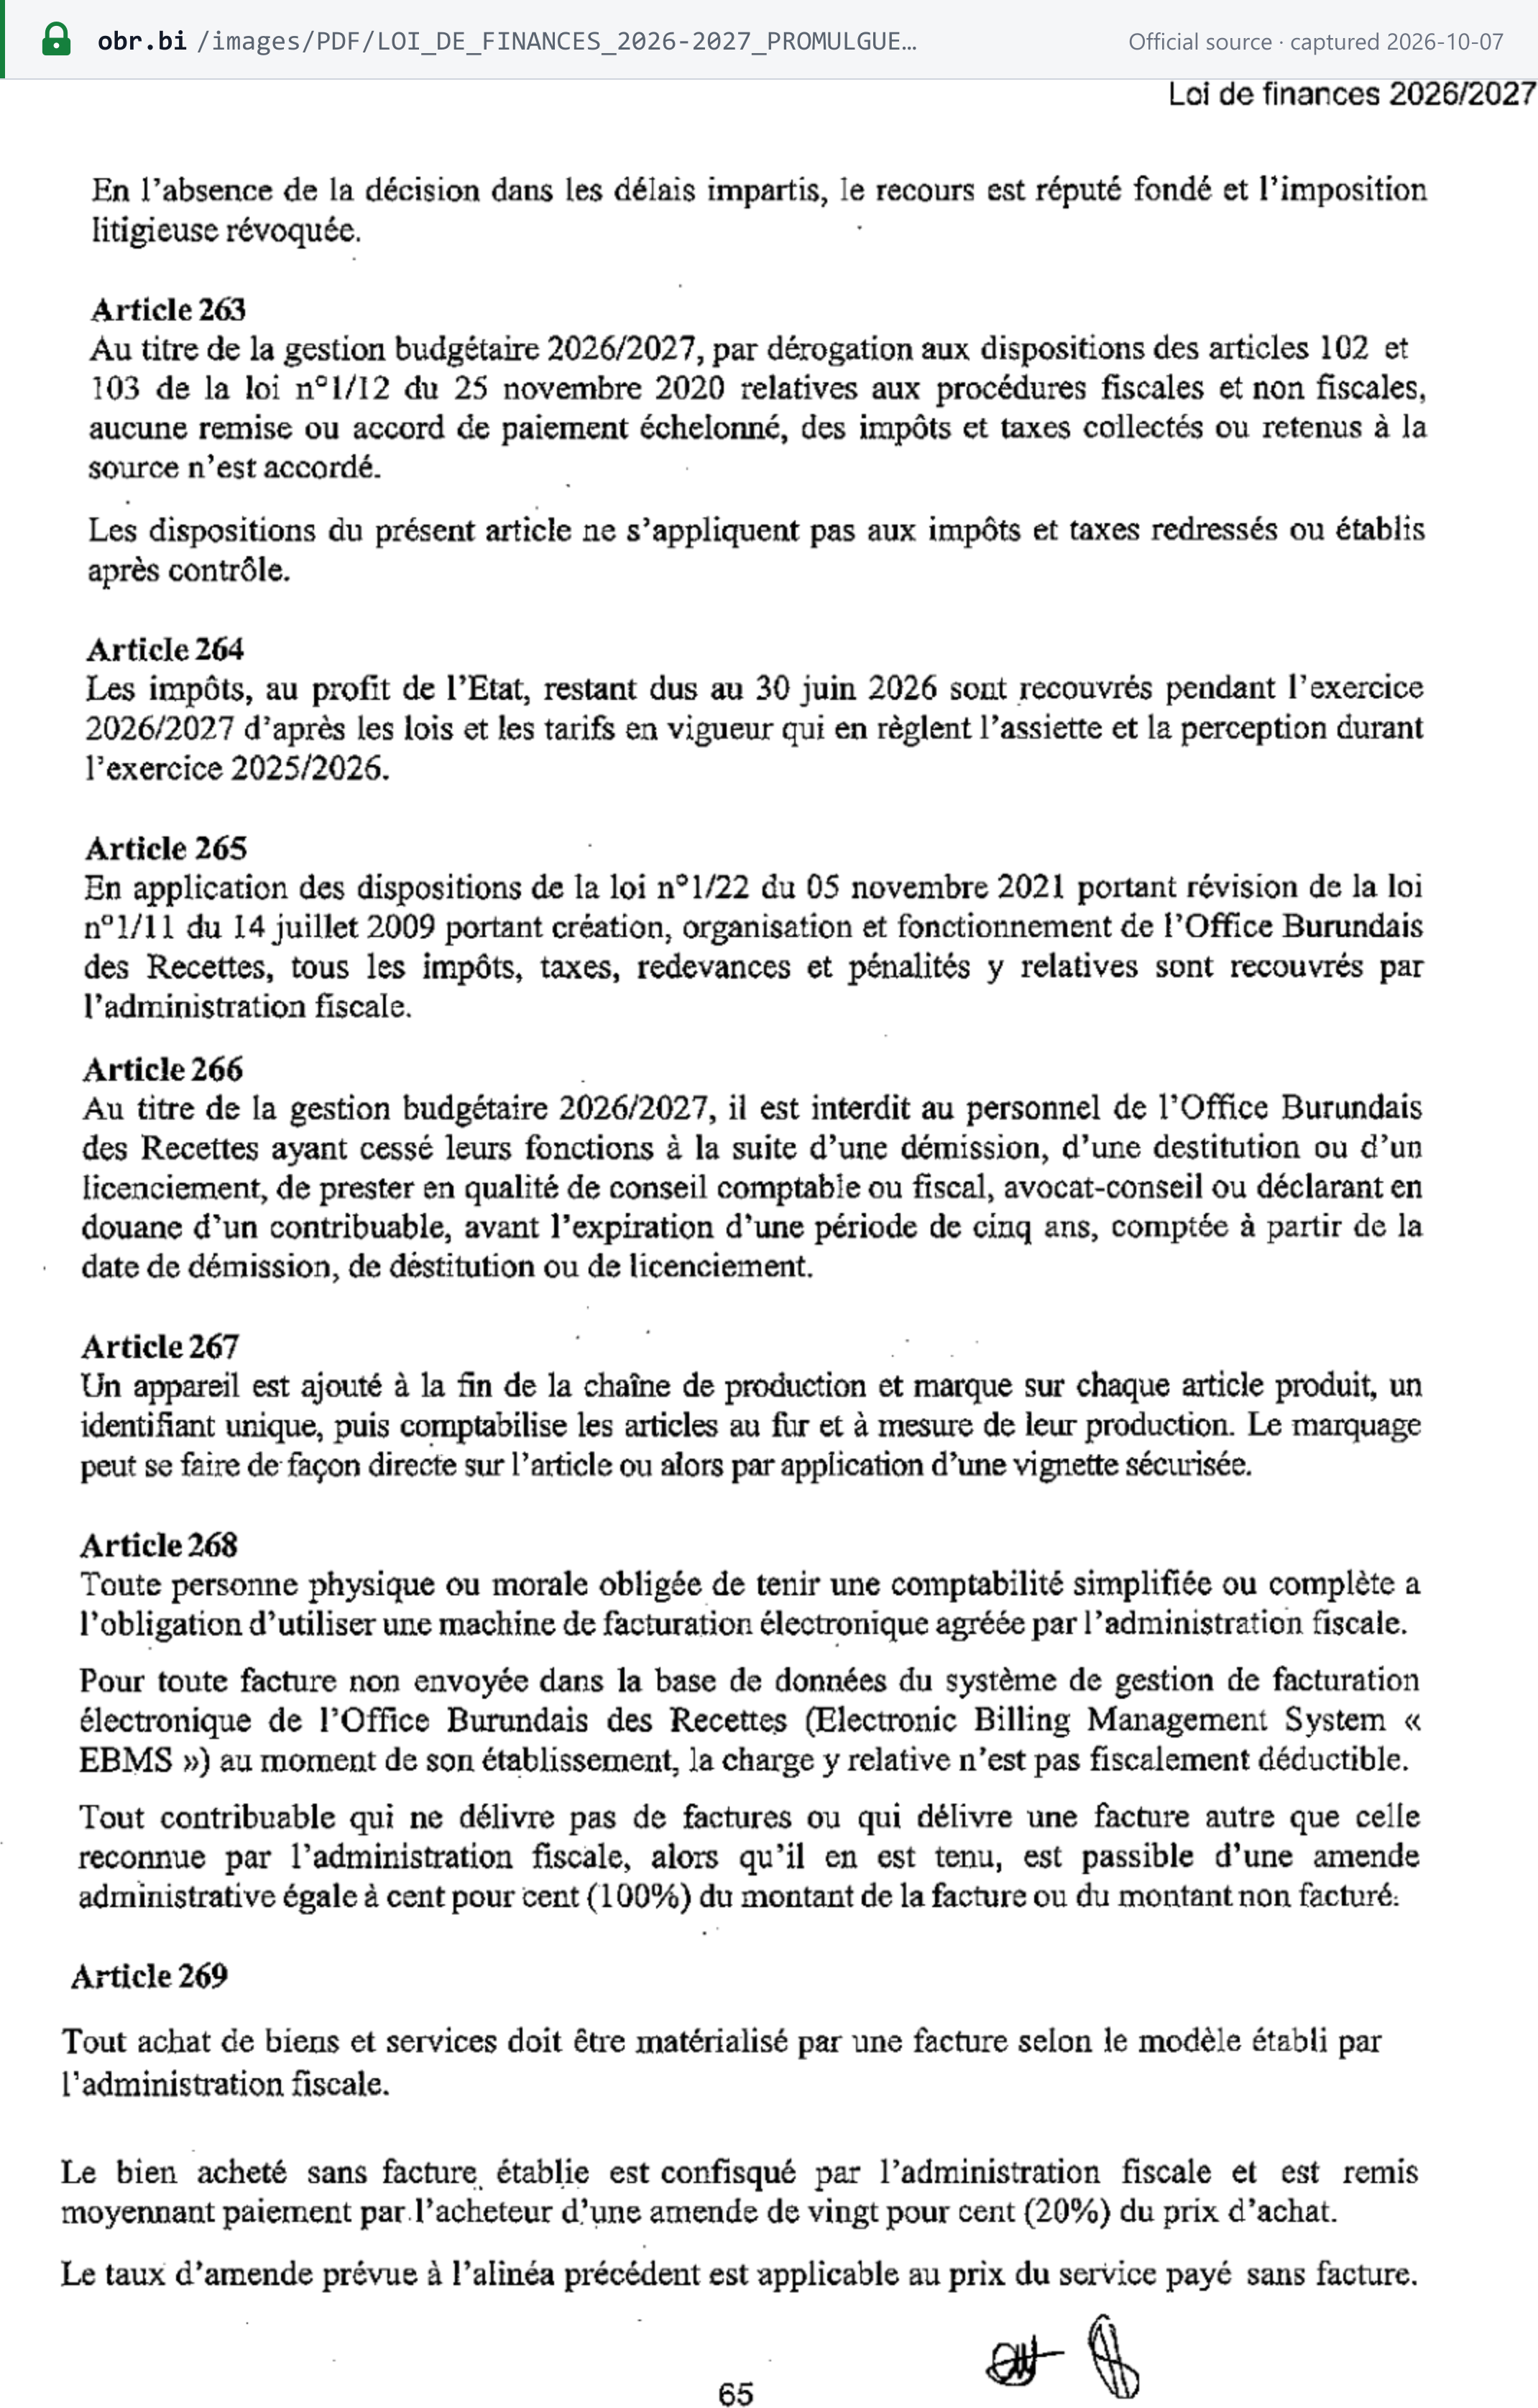
- Chaque achat. Depuis le 1er juillet 2026, « Tout achat de biens et services doit être matérialisé par une facture selon le modèle établi par l'administration fiscale » (loi de finances art. 269). [3]
- La machine. « Tout assujetti à la taxe sur la valeur ajoutée a l'obligation d'utiliser une machine de facturation électronique qui imprime des factures mentionnant la TVA. Cette machine doit préalablement être agréée par l'Administration fiscale » (loi TVA art. 47). À compter du 1er juillet 2026, l'art. 268 de la loi de finances étend cette obligation à toute personne tenue de tenir une comptabilité simplifiée ou complète. Voir Statut de la facturation électronique. [1]
Mentions obligatoires
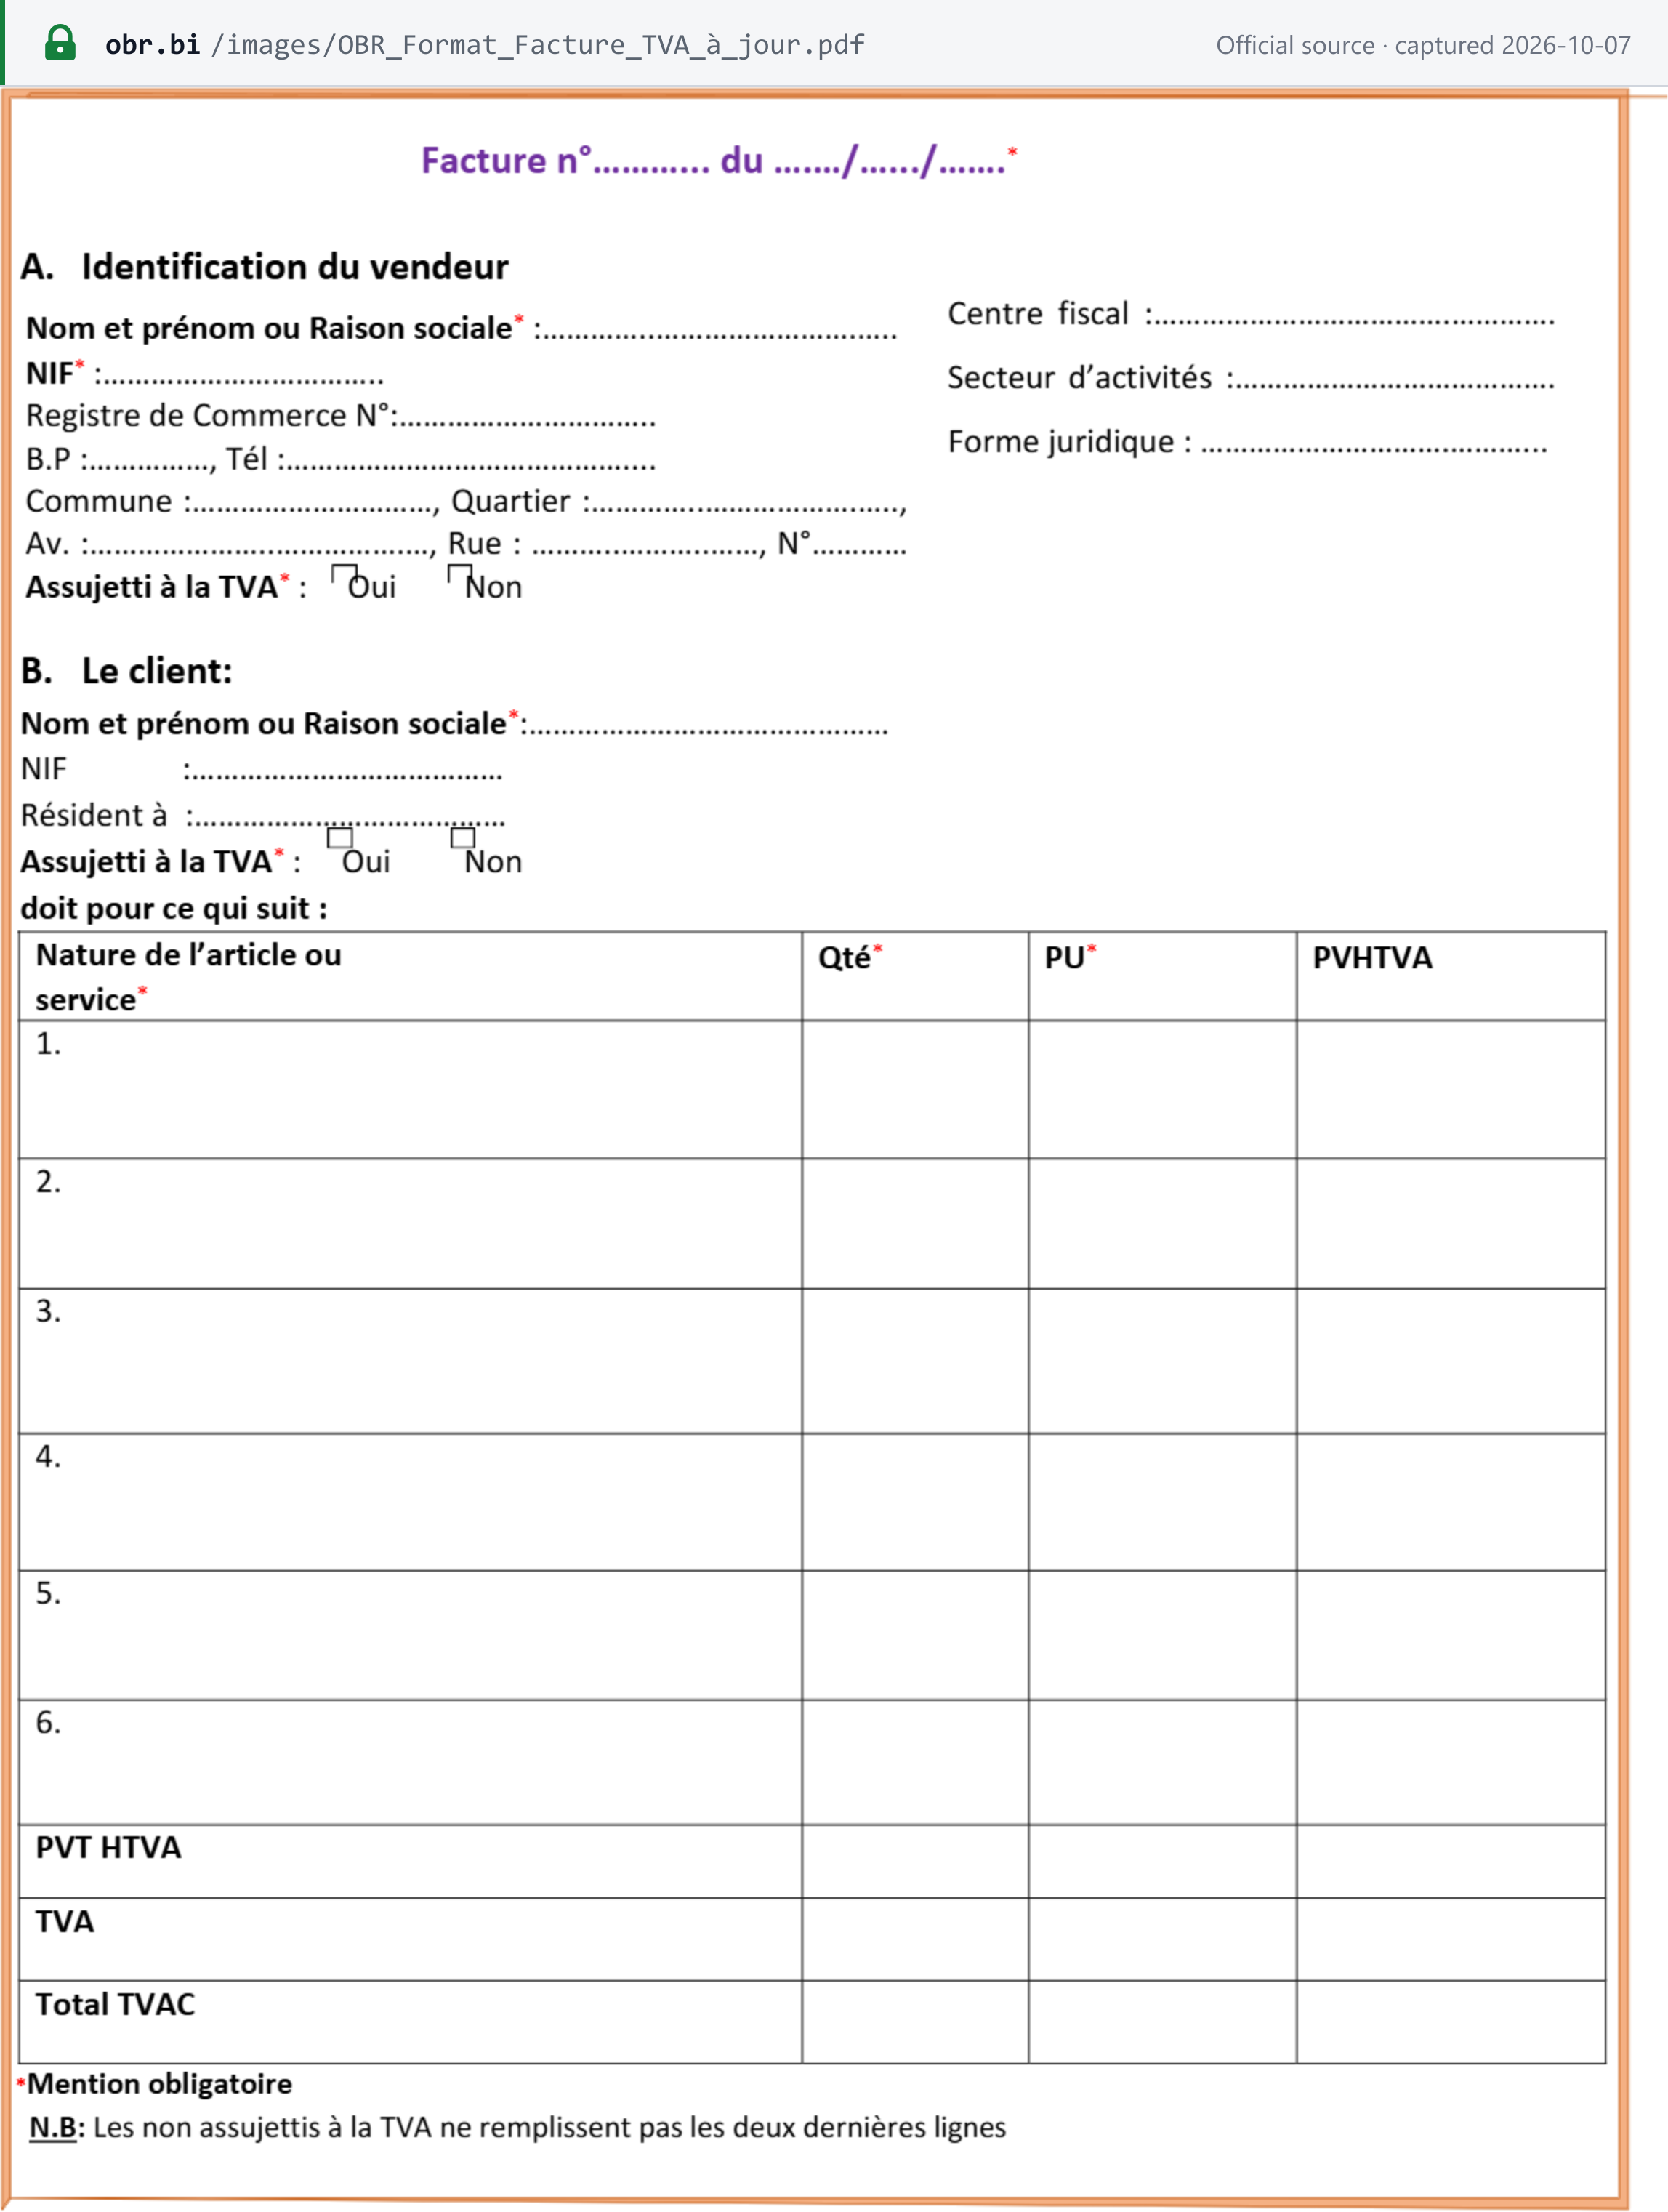
L'OBR publie un modèle officiel de facture TVA (« Format Facture TVA », version à jour). Les champs obligatoires y sont signalés par un astérisque (« *Mention obligatoire »). [4]
| Bloc | Champ | Obligatoire (*) |
|---|---|---|
| En-tête | Facture n° … du …/…/… (numéro et date) | Oui |
| A. Vendeur (Identification du vendeur) | Nom et prénom ou Raison sociale | Oui |
| NIF | Oui | |
| Numéro du registre de commerce | — | |
| B.P., téléphone | — | |
| Adresse : commune, quartier, avenue, rue, numéro | — | |
| Assujetti à la TVA : Oui / Non | Oui | |
| Centre fiscal, secteur d'activité, forme juridique | — | |
| B. Client (Le client) | Nom et prénom ou raison sociale | Oui |
| NIF | — | |
| Résident à | — | |
| Assujetti à la TVA : oui / non | Oui | |
| Lignes | Nature de l'article ou du service | Oui |
| Quantité (Qté) | Oui | |
| Prix unitaire (PU) | Oui | |
| Prix de vente hors TVA (PVHTVA) | — | |
| Totaux | Total hors TVA (PVT HTVA), TVA (TVA), total TVA comprise (Total TVAC) | — |
La note de bas de page du modèle : « N.B: Les non assujettis à la TVA ne remplissent pas les deux dernières lignes » — un vendeur non assujetti à la TVA laisse vides les lignes de la TVA et du total TVA comprise. L'OBR publie également le modèle en kirundi. [8]
Les prix sans mention de la TVA sont réputés hors TVA. « Lorsqu'une facture délivrée par un assujetti ne mentionne pas le montant de la taxe ou la mention “exonérée de la TVA”, le prix mentionné est réputé hors TVA. Cette taxe non facturée sera supportée par le fournisseur et n'est pas déductible par l'acheteur » (loi TVA art. 49). Une exception : pour les biens visés à l'art. 3 d, le prix est réputé TVA comprise lorsque le vendeur n'exerce pas le commerce de ces biens (art. 49, dernier alinéa). Et la TVA facturée est due : quiconque mentionne la TVA sur une facture en est redevable, même si aucune livraison n'a eu lieu (art. 54 al. 4). [1]
Délai d'émission
Aucun délai calendaire n'est fixé après la livraison. La facture doit parvenir à l'EBMS « au moment de son établissement » (loi de finances art. 99 et 268). La FAQ de l'OBR sur la facturation électronique ajoute : « L'envoi des données doit être automatique dès qu'une facture est validée dans le système. » [3] [7]
Numérotation et séquence
Le modèle exige un numéro de facture (« Facture n° »), et les notes de crédit et de débit doivent porter un numéro « dans une série continue » (loi TVA art. 50 a). La loi TVA ne prévoit pas de règle distincte de série continue pour les factures elles-mêmes (vérifié le 6 octobre 2026). En pratique, la machine ou le système agréé numérote chaque facture : la signature de la facture EBMS se termine par le numéro de facture. [9]
Notes de crédit et de débit
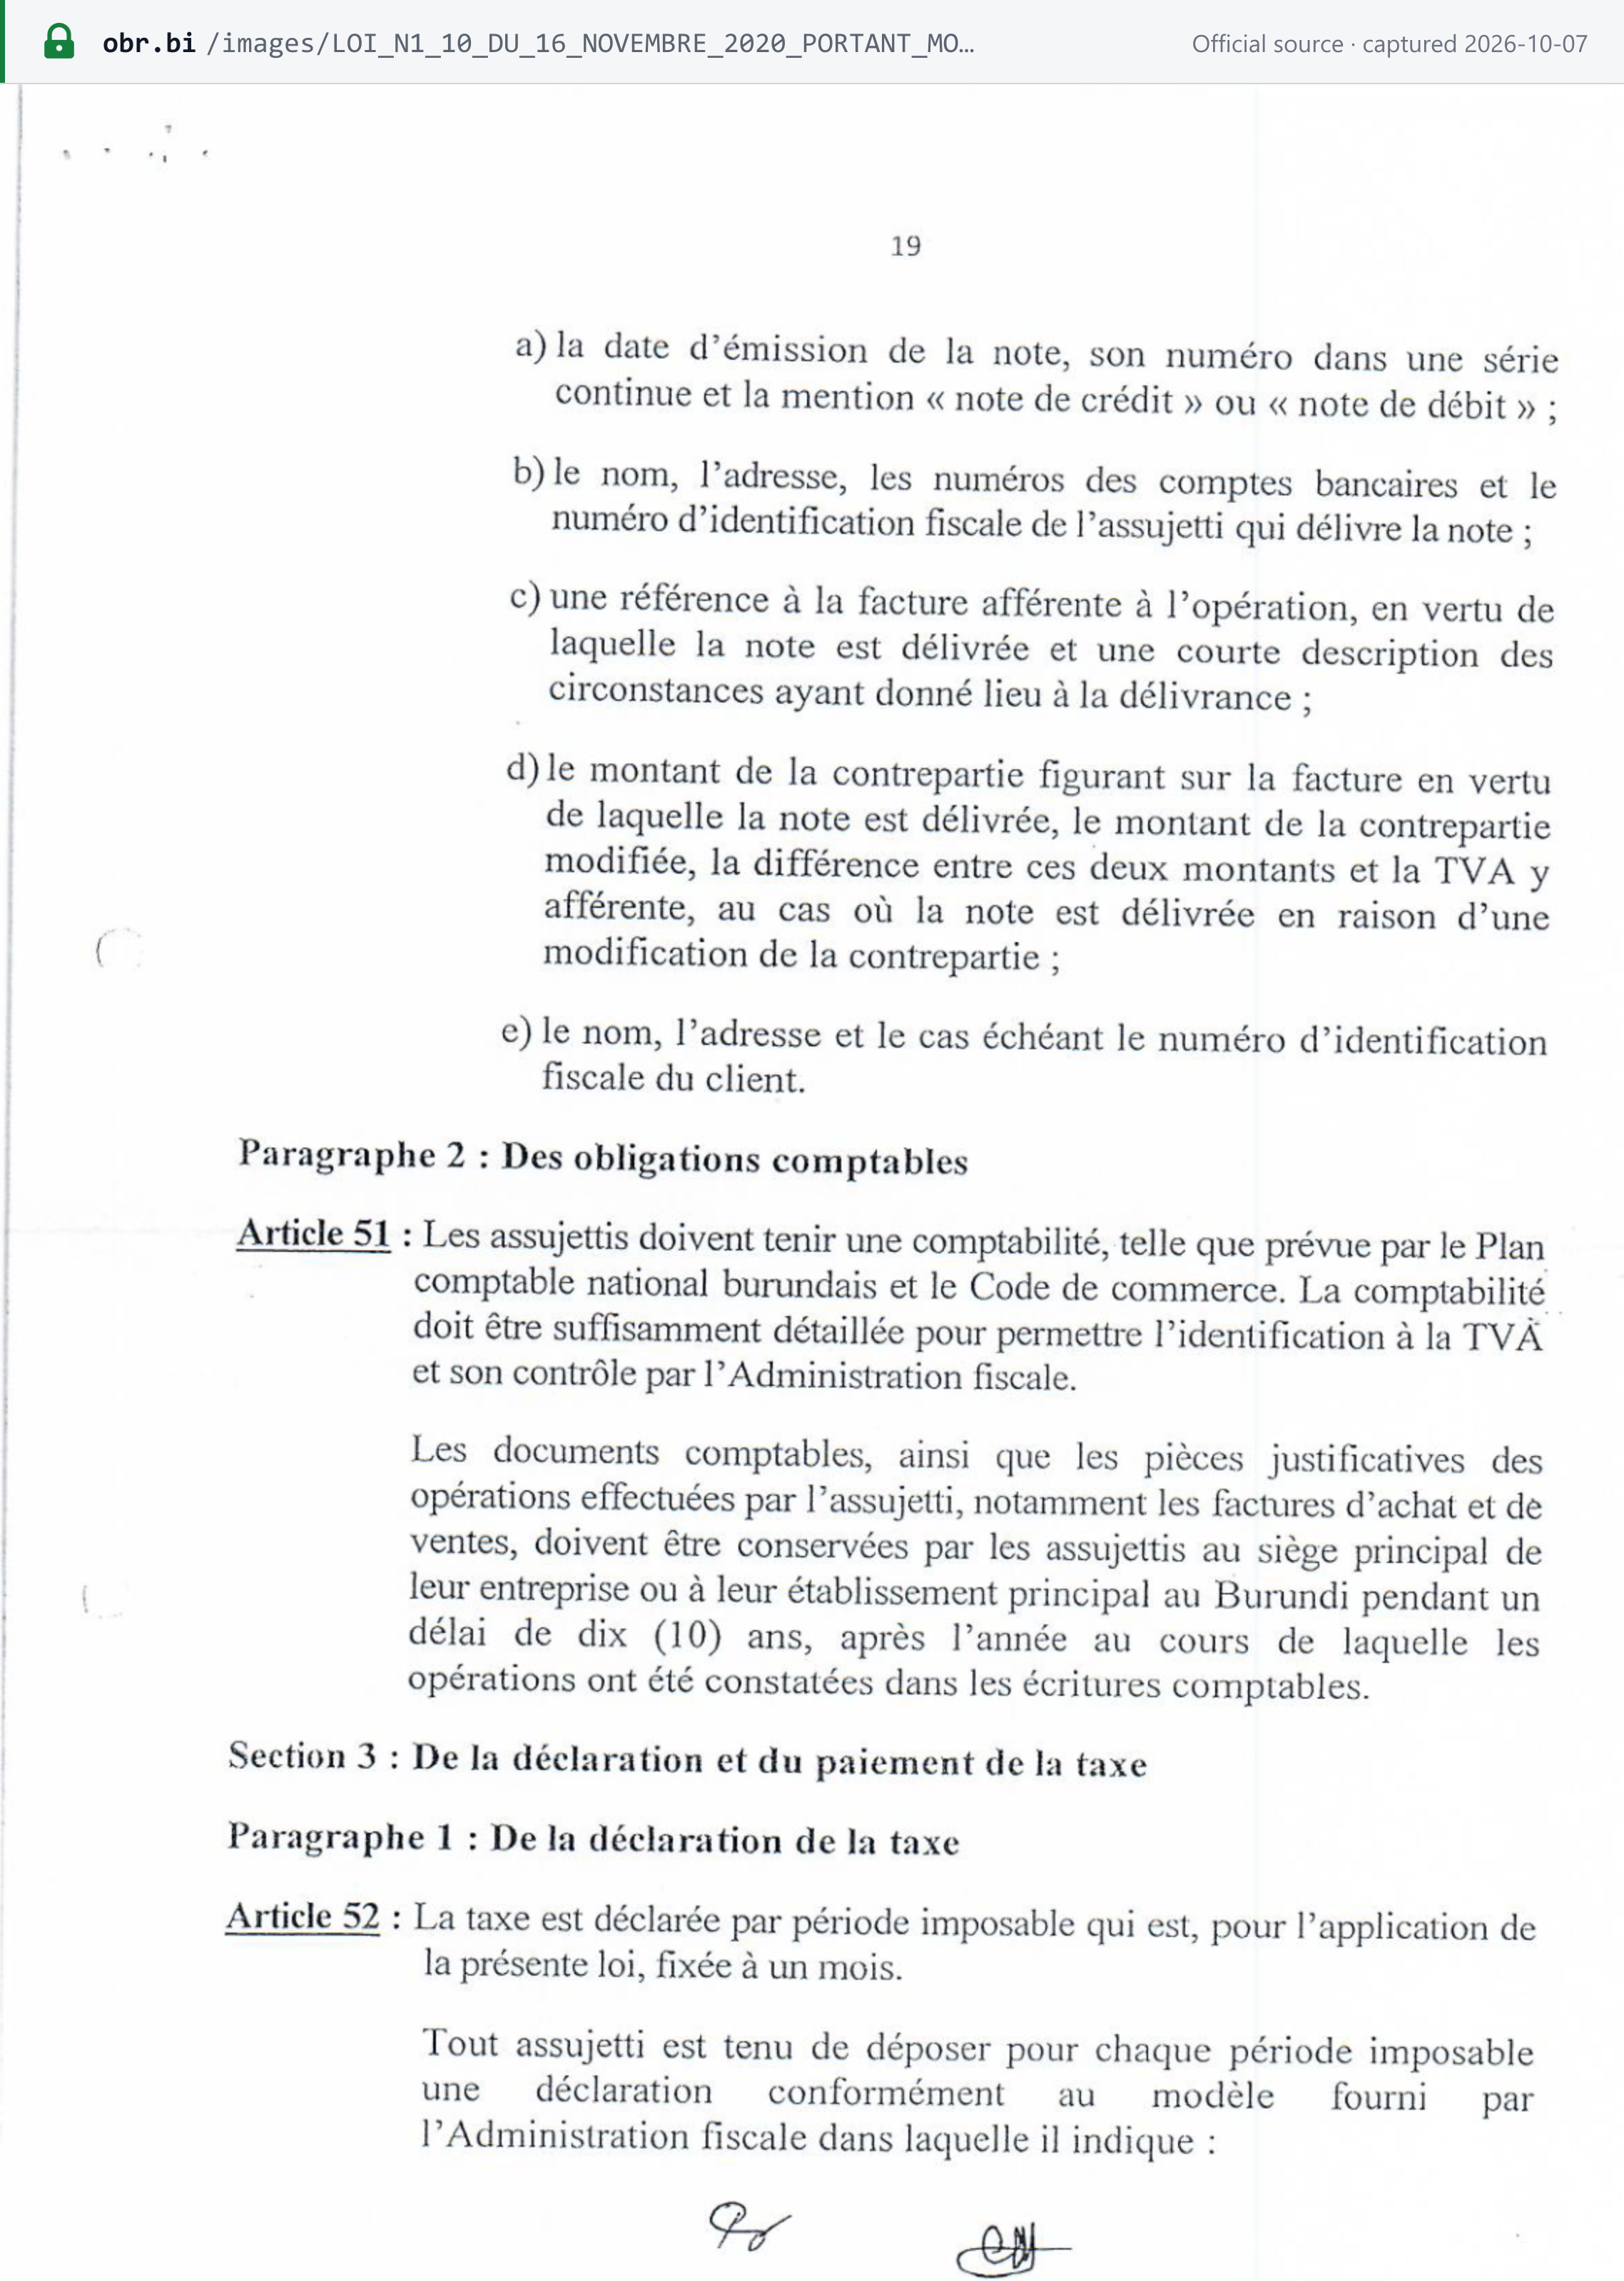
En vertu de l'art. 50 de la loi TVA, une note de crédit ou de débit doit mentionner : [1]
- la date d'émission, son numéro dans une série continue, et la mention « note de crédit » ou « note de débit » ;
- le nom, l'adresse, les numéros de compte bancaire et le NIF de l'émetteur ;
- une référence à la facture d'origine et une brève description du motif de la note ;
- en cas de modification du prix, le montant initial, le montant révisé, la différence et la TVA sur cette différence ;
- le nom, l'adresse et, le cas échéant, le NIF du client.
Dans l'EBMS, une facture annulée est signalée par le type « FA » (facture annulée), avec un champ cancelled_invoice_ref qui y renvoie. La spécification d'interfaçage ne décrit aucun type de facture distinct pour les notes de crédit. [9]
Monnaie et langue
Aucune règle. Ni la loi TVA, ni la LPF, ni la loi de finances 2026/2027 ne fixent de monnaie, de langue de facturation ou de règle de conversion des devises étrangères (au 7 octobre 2026). Les modèles officiels de l'OBR sont en français et en kirundi.
Types de documents
- Facture de TVA complète selon le modèle de l'OBR, émise depuis une machine ou un système agréé. C'est le seul document qui ouvre droit à la déduction de la TVA.
- Facture d'un non-assujetti : le même modèle, sans les lignes de la TVA et du total TVA comprise (note du modèle).
- Facture simplifiée : la loi TVA ne prévoit ni forme de facture simplifiée ni seuil de montant (vérifié le 6 octobre 2026).
- Les banques et autres entreprises qui n'émettent pas de factures n'établissent pas de factures pour leurs opérations, mais transmettent les données de leurs transactions à l'EBMS dans le format de l'OBR (FAQ sur la facturation électronique, Q6). [7]
Autofacturation
Non prévue. La loi TVA ne contient aucune disposition sur l'autofacturation (vérifié le 6 octobre 2026).
Conservation et piste d'audit
- Conservation : 10 ans. Les documents comptables et pièces justificatives, « notamment les factures d'achat et de ventes », sont conservés « au siège principal de leur entreprise ou à leur établissement principal au Burundi pendant un délai de dix (10) ans, après l'année au cours de laquelle les opérations ont été constatées dans les écritures comptables » (loi TVA art. 51 al. 2). La LPF fixe également 10 ans à compter de la fin de l'exercice fiscal, dans des locaux situés au Burundi (art. 32). [1] [2]
- Archivage exclusivement électronique : la loi TVA et la LPF ne précisent pas si un archivage sans papier satisfait à ces règles (au 7 octobre 2026).
- Intégrité. La FAQ de l'OBR sur la facturation électronique exige qu'une facture électronique garantisse l'authenticité de son origine, l'intégrité de son contenu (« qui ne doit pas être modifiable ») et sa lisibilité. [7]
- Accusé de réception. Depuis le 1er juin 2024, l'EBMS refuse les factures provenant des systèmes propres des contribuables qui ne savent pas traiter son accusé de réception (communiqué de l'OBR du 22 mars 2024). [12]
- Signature. Chaque facture EBMS porte une signature de la forme
<NIF>/<system id>/<date and time>/<invoice number>, qui rattache le document à l'émetteur et au moment de l'émission. [9]
Spécimen de facture conforme
Le modèle de l'OBR, reproduit ci-dessus, est le spécimen officiel. Ci-dessous, Lookuptax remplit les champs de ce modèle pour une vente B2B nationale illustrative au taux de 18 %. Tous les noms, numéros et montants sont fictifs :
Facture — facture de TVA (modèle OBR)
| Nature de l'article ou service* | Qté* | PU* | PVHTVA |
|---|---|---|---|
| Ciment, sac de 50 kg | 10 | 40 000 BIF | 400 000 BIF |
| Livraison sur chantier | 1 | 100 000 BIF | 100 000 BIF |
- PVT HTVA
- 500 000 BIF
- TVA (18 %)loi TVA art. 19
- 90 000 BIF
- Total TVAC
- 590 000 BIF
- * Mention obligatoire — les champs signalés par un astérisque sur le modèle de l'OBR sont obligatoires.
- Un vendeur non assujetti à la TVA laisse vides les lignes TVA et Total TVAC (note du modèle). Si un vendeur assujetti ne mentionne pas la TVA, le prix est réputé hors TVA et la TVA est supportée par le vendeur — loi TVA art. 49.
- Émise depuis une machine ou un système de facturation électronique agréé et envoyée à l'EBMS lors de son établissement (loi TVA art. 47 ; loi de finances art. 99 et 268). L'EBMS ajoute une signature de facture de la forme NIF/identifiant du système/date-heure/numéro de facture.
- Le total TVA comprise de 590 000 BIF dépasse 500 000 BIF : le client doit donc disposer d'une traçabilité bancaire ou électronique du paiement pour déduire la TVA — loi de finances art. 99.
Statut de la facturation électronique
Statut (au 7 octobre 2026) : obligatoire. Tout assujetti à la TVA doit utiliser une machine de facturation électronique agréée par l'OBR (machine de facturation électronique, MFE / EBM) en vertu de l'art. 47 de la loi TVA. Depuis le 1er juillet 2026, l'obligation s'étend à toute personne tenue de tenir une comptabilité simplifiée ou complète (loi de finances art. 268). Les machines transmettent chaque facture à l'Electronic Billing Management System (EBMS) de l'OBR. [1] [3]
- Modèle. Déclaration en temps réel : le communiqué de l'OBR de janvier 2022 sur l'EBMS décrit le « transfert des données, en temps réel, vers les serveurs de l'OBR ». Aucune source de l'OBR ne décrit d'approbation préalable des factures avant leur émission : il s'agit donc d'une déclaration en temps réel, et non d'un modèle de dédouanement (clearance). [9]
- Comment se conformer (FAQ sur la facturation électronique, Q7) : connectez votre propre logiciel de facturation à l'EBMS via l'interface de l'OBR, ou achetez une machine agréée par l'OBR. Les conditions d'obtention et d'utilisation d'une machine sont fixées par l'ordonnance ministérielle n°540/678 du 4 juillet 2022 (FAQ Q4). L'OBR n'héberge plus cette ordonnance sur son site (au 7 octobre 2026). [7]
- Format. Une interface web JSON, avec des fonctions de connexion, d'ajout d'une facture, de récupération d'une facture et de vérification d'un NIF (spécification d'interfaçage de janvier 2022). Il ne s'agit ni d'UBL ni de Peppol. [9]
- Champ d'application. Toutes les ventes d'un contribuable concerné — B2B, B2G et B2C. L'OBR n'a publié aucun calendrier distinct par type de client (vérifié le 6 octobre 2026). En septembre 2022, la FAQ de l'OBR incluait « tous les contribuables exerçant les activités génératrices des revenus », à l'exception des contribuables déposant des déclarations trimestrielles, qui devaient rejoindre le dispositif « progressivement ». Les banques et entreprises similaires transmettent des données de transactions plutôt que des factures (FAQ Q6). [7]
- Pannes. Si la machine ou la connexion tombe en panne, le contribuable peut émettre des factures manuelles, doit en informer immédiatement l'OBR et saisit ensuite les factures (FAQ Q11). Tout dysfonctionnement doit être signalé dans les trois jours ouvrables (loi TVA art. 58). [7]
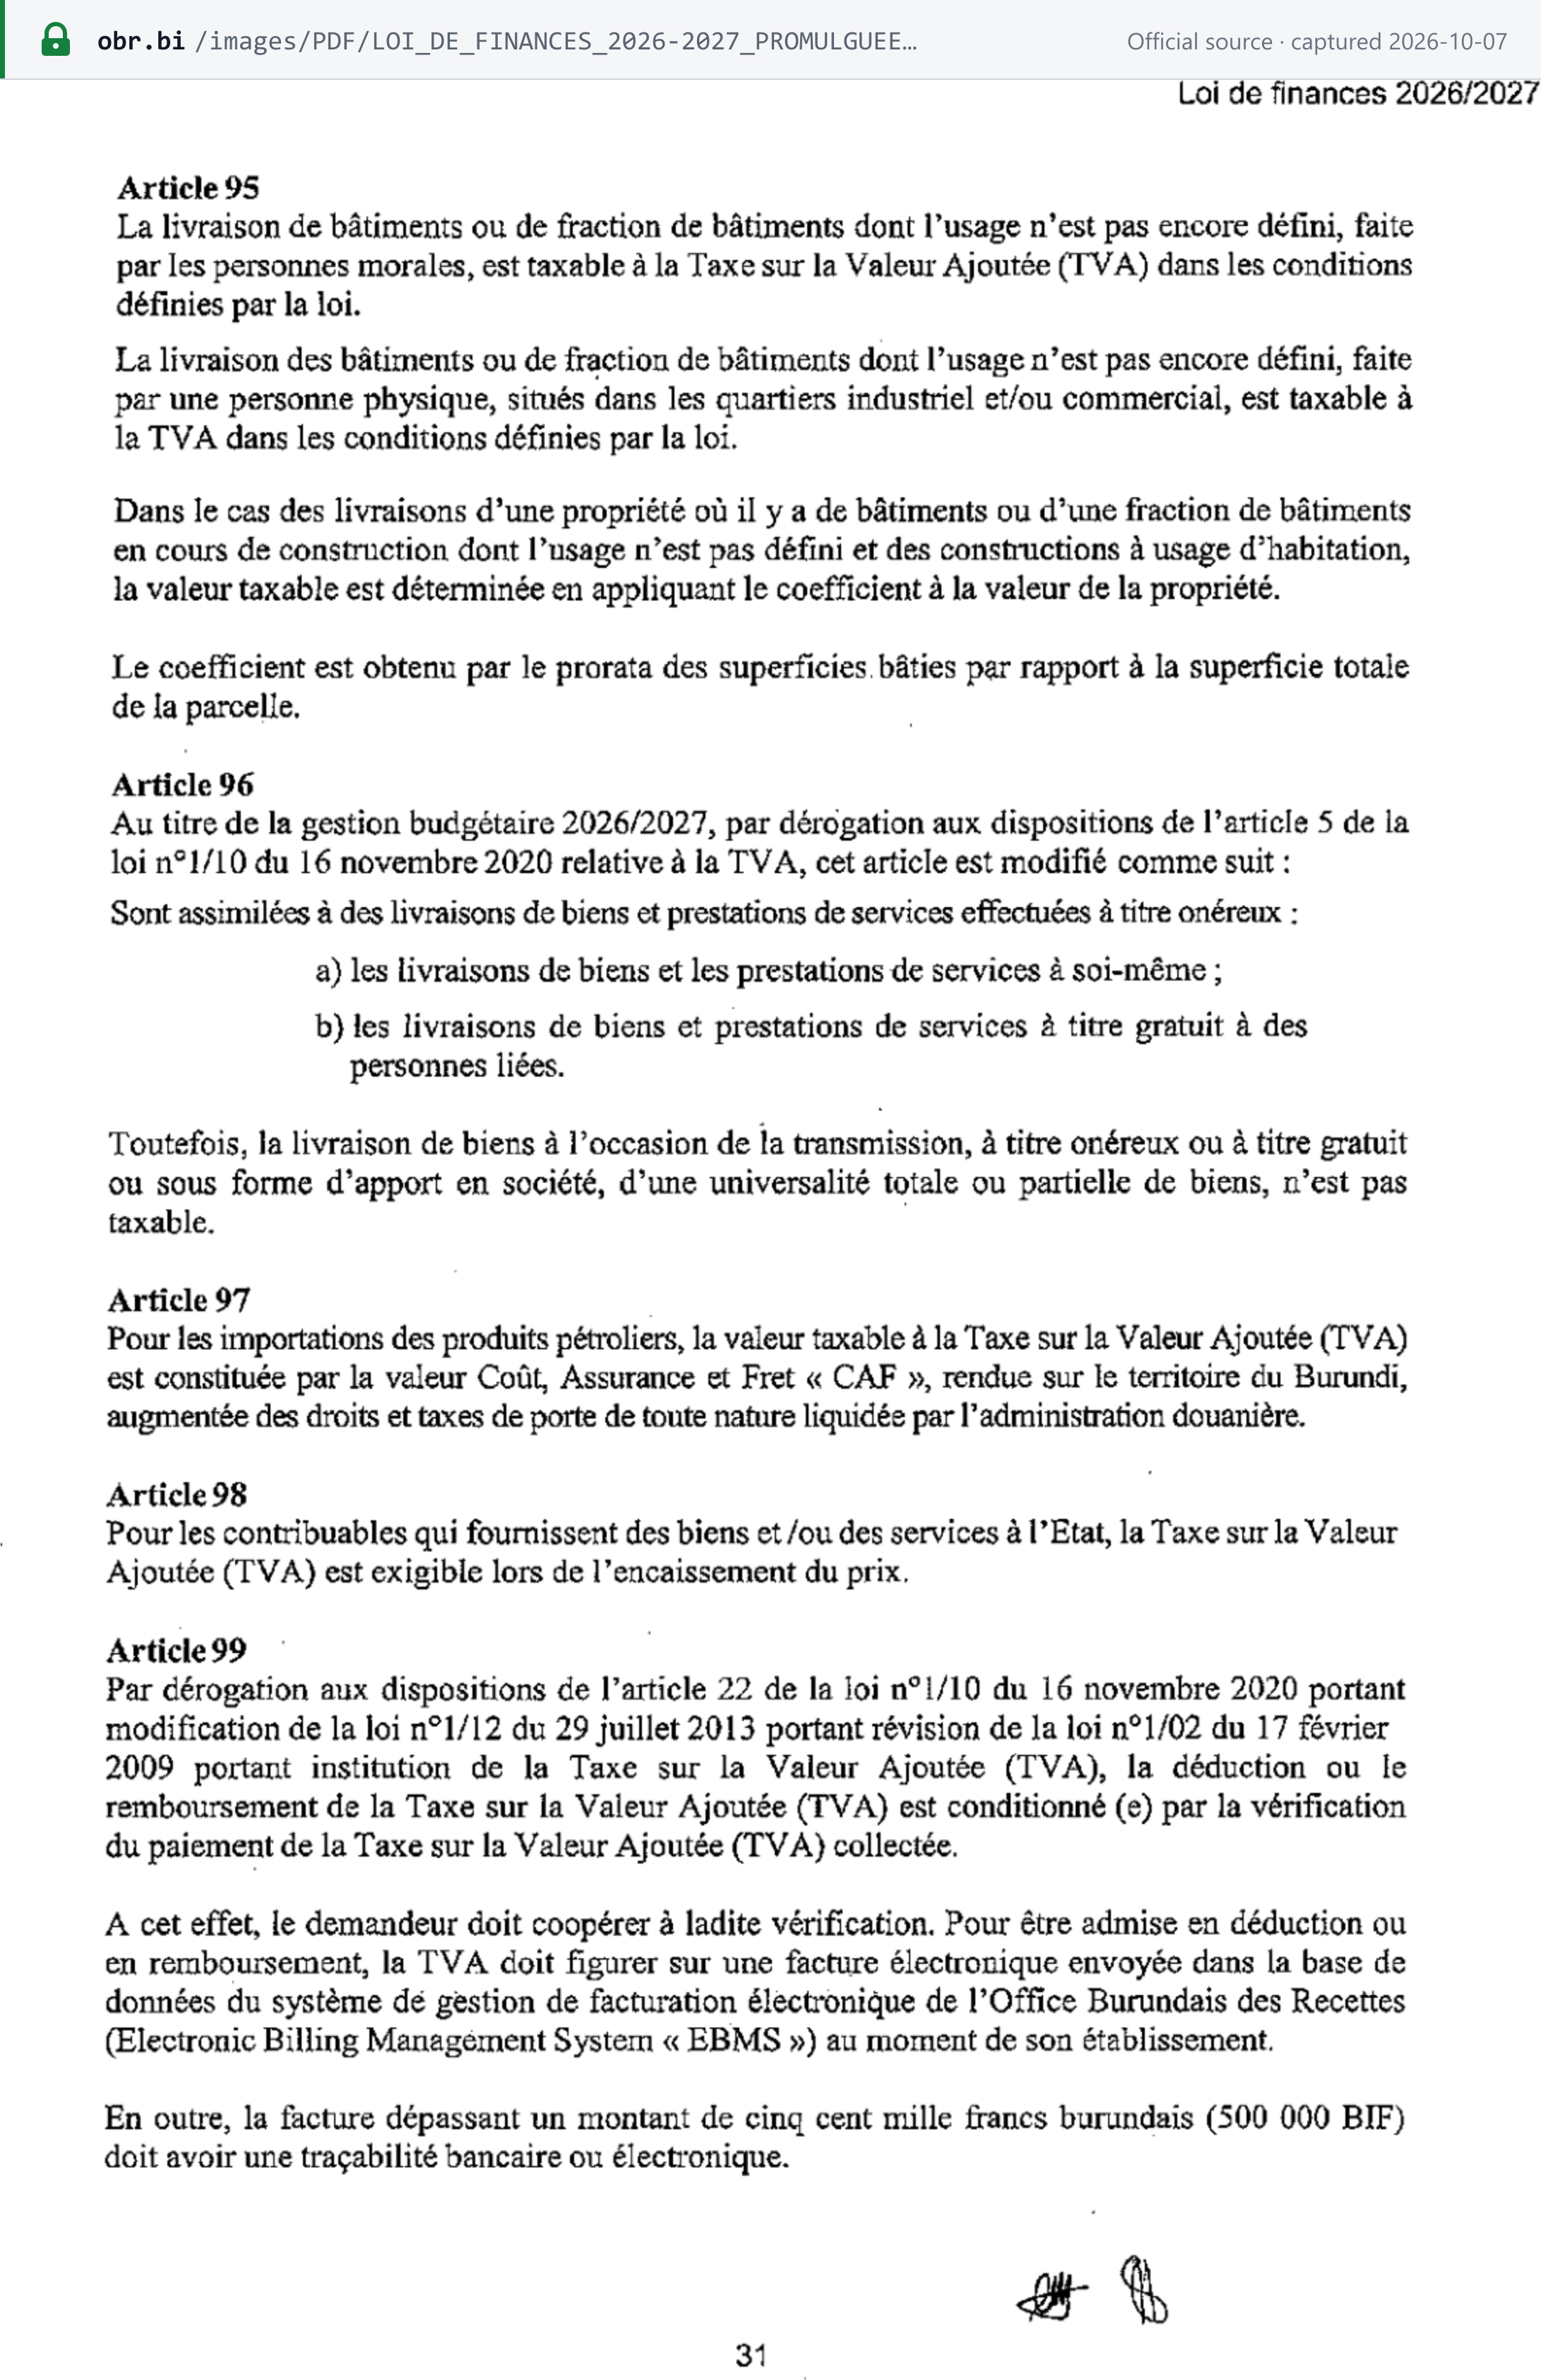
TVA déductible uniquement sur les factures EBMS (depuis le 1er juillet 2026). Loi de finances art. 99, p. 31 : [3]
« Pour être admise en déduction ou en remboursement, la TVA doit figurer sur une facture électronique envoyée dans la base de données du système de gestion de facturation électronique de l'Office Burundais des Recettes (Electronic Billing Management System “EBMS”) au moment de son établissement. En outre, la facture dépassant un montant de cinq cent mille francs burundais (500 000 BIF) doit avoir une traçabilité bancaire ou électronique. »
| Date | Étape |
|---|---|
| Loi TVA de 2020 (art. 47) | Machine de facturation électronique agréée obligatoire pour tout assujetti à la TVA |
| 4 juillet 2022 | L'ordonnance ministérielle n°540/678 fixe les conditions d'obtention et d'utilisation de la machine |
| 15 septembre 2022 | FAQ de l'OBR : tous les contribuables exerçant des activités génératrices de revenus sont concernés, sauf les déclarants trimestriels, qui rejoignent progressivement le dispositif |
| 1er juin 2024 | Les systèmes propres des contribuables doivent traiter les accusés de réception de l'EBMS, faute de quoi leurs factures sont rejetées [12] |
| 20 octobre 2025 | Les utilisateurs de systèmes propres doivent avoir mis à jour leur module de stock, faute de quoi ils ne peuvent plus dédouaner leurs marchandises [13] |
| 1er juillet 2026 | Loi de finances 2026/2027 : TVA déductible uniquement sur les factures EBMS et règle de traçabilité au-delà de 500 000 BIF (art. 99) ; les importateurs doivent disposer d'un système reconnu (art. 100) ; obligation étendue à tous les contribuables tenant une comptabilité, et dépenses hors EBMS non déductibles (art. 268) |
Lookuptax ne propose pas encore de guide dédié à la facturation électronique au Burundi. Pour situer le Burundi parmi d'autres juridictions, consultez le tableau de Lookuptax sur l'état de la facturation électronique et des réseaux.
Déclaration et paiement
Fréquence de déclaration
Mensuelle. La période d'imposition est d'un mois pour tout assujetti à la TVA (loi TVA art. 52). La loi ne prévoit aucune option de déclaration trimestrielle ou annuelle. [1]
Date limite de déclaration
La déclaration doit être déposée au plus tard le 15 du mois suivant la période d'imposition : « La déclaration périodique doit être déposée auprès du service compétent de l'Administration fiscale au plus tard le quinzième jour qui suit la période imposable à laquelle elle se rapporte » (art. 52). Une déclaration peut être rectifiée sans frais avant un avis de contrôle (art. 53). [1]
Date limite et modalités de paiement
- Le même jour que la déclaration. La TVA est également payée au plus tard le 15 (art. 54 al. 1). L'OBR l'a rappelé le 24 juillet 2026 : « la TVA est déclarée et payée au plus tard le 15 de chaque mois qui suit celui de sa facturation ». [5]
- Un recours ne suspend pas la TVA. Le même communiqué précise que les contribuables contestant leur assujettissement à la TVA pour 2026/2027 « restent tenus de facturer, de déclarer et de payer la TVA ». [5]
- Télédéclaration. Les grands et moyens contribuables doivent déclarer et payer via le portail Umutangakori. Ordonnance ministérielle n°540/1377 du 31/10/2023 : « Ils sont tenus d'utiliser le portail « UMUTANGAKORI » pour la déclaration et le paiement des impôts et taxes » (art. 4). La force majeure doit être notifiée dans les 48 heures (art. 6), et la déclaration papier est admise en cas d'indisponibilité du portail (art. 7). [11]
- Régime des encaissements pour certains fournisseurs. La TVA sur les services devient exigible lors de l'encaissement du prix, avec une option pour les débits (art. 12 b, e). Les fournisseurs de l'État acquittent également la TVA à l'encaissement du prix (art. 12 f). L'art. 98 de la loi de finances reprend cette règle pour 2026/2027 ; il ne l'instaure pas. [1] [3]
Déclarations complémentaires
Les prestataires de services et les fournisseurs de l'État, qui acquittent la TVA selon le régime des encaissements, déposent un état mensuel des factures impayées (art. 12). La loi TVA ne prévoit ni déclaration annuelle de TVA ni liste des ventes et des achats (vérifié le 6 octobre 2026). [1]
Récupération de la TVA d'amont et exclusions
La TVA d'amont est déductible en vertu de l'art. 20, sur une facture conforme au modèle de l'OBR (art. 22 a). Depuis le 1er juillet 2026, la facture doit en outre avoir été envoyée à l'EBMS lors de son établissement, et une facture de plus de 500 000 BIF doit disposer d'une traçabilité bancaire ou électronique du paiement (loi de finances art. 99). Exclusions prévues par l'art. 21 : [1]
- la TVA sur les biens et services utilisés pour des activités non taxables, sauf la TVA sur les biens et services exonérés par une autorité compétente ;
- la TVA sur le logement ou l'hébergement, les réceptions, les repas et les déplacements ;
- la TVA payée à une personne non assujettie à la TVA.
La TVA sur les produits pétroliers vendus à prix réglementés n'est pas déductible (art. 66). Les entreprises réalisant à la fois des opérations taxables et exonérées déduisent au prorata (art. 23). Les acheteurs doivent vérifier que leur fournisseur est assujetti à la TVA (art. 32).
Remboursements
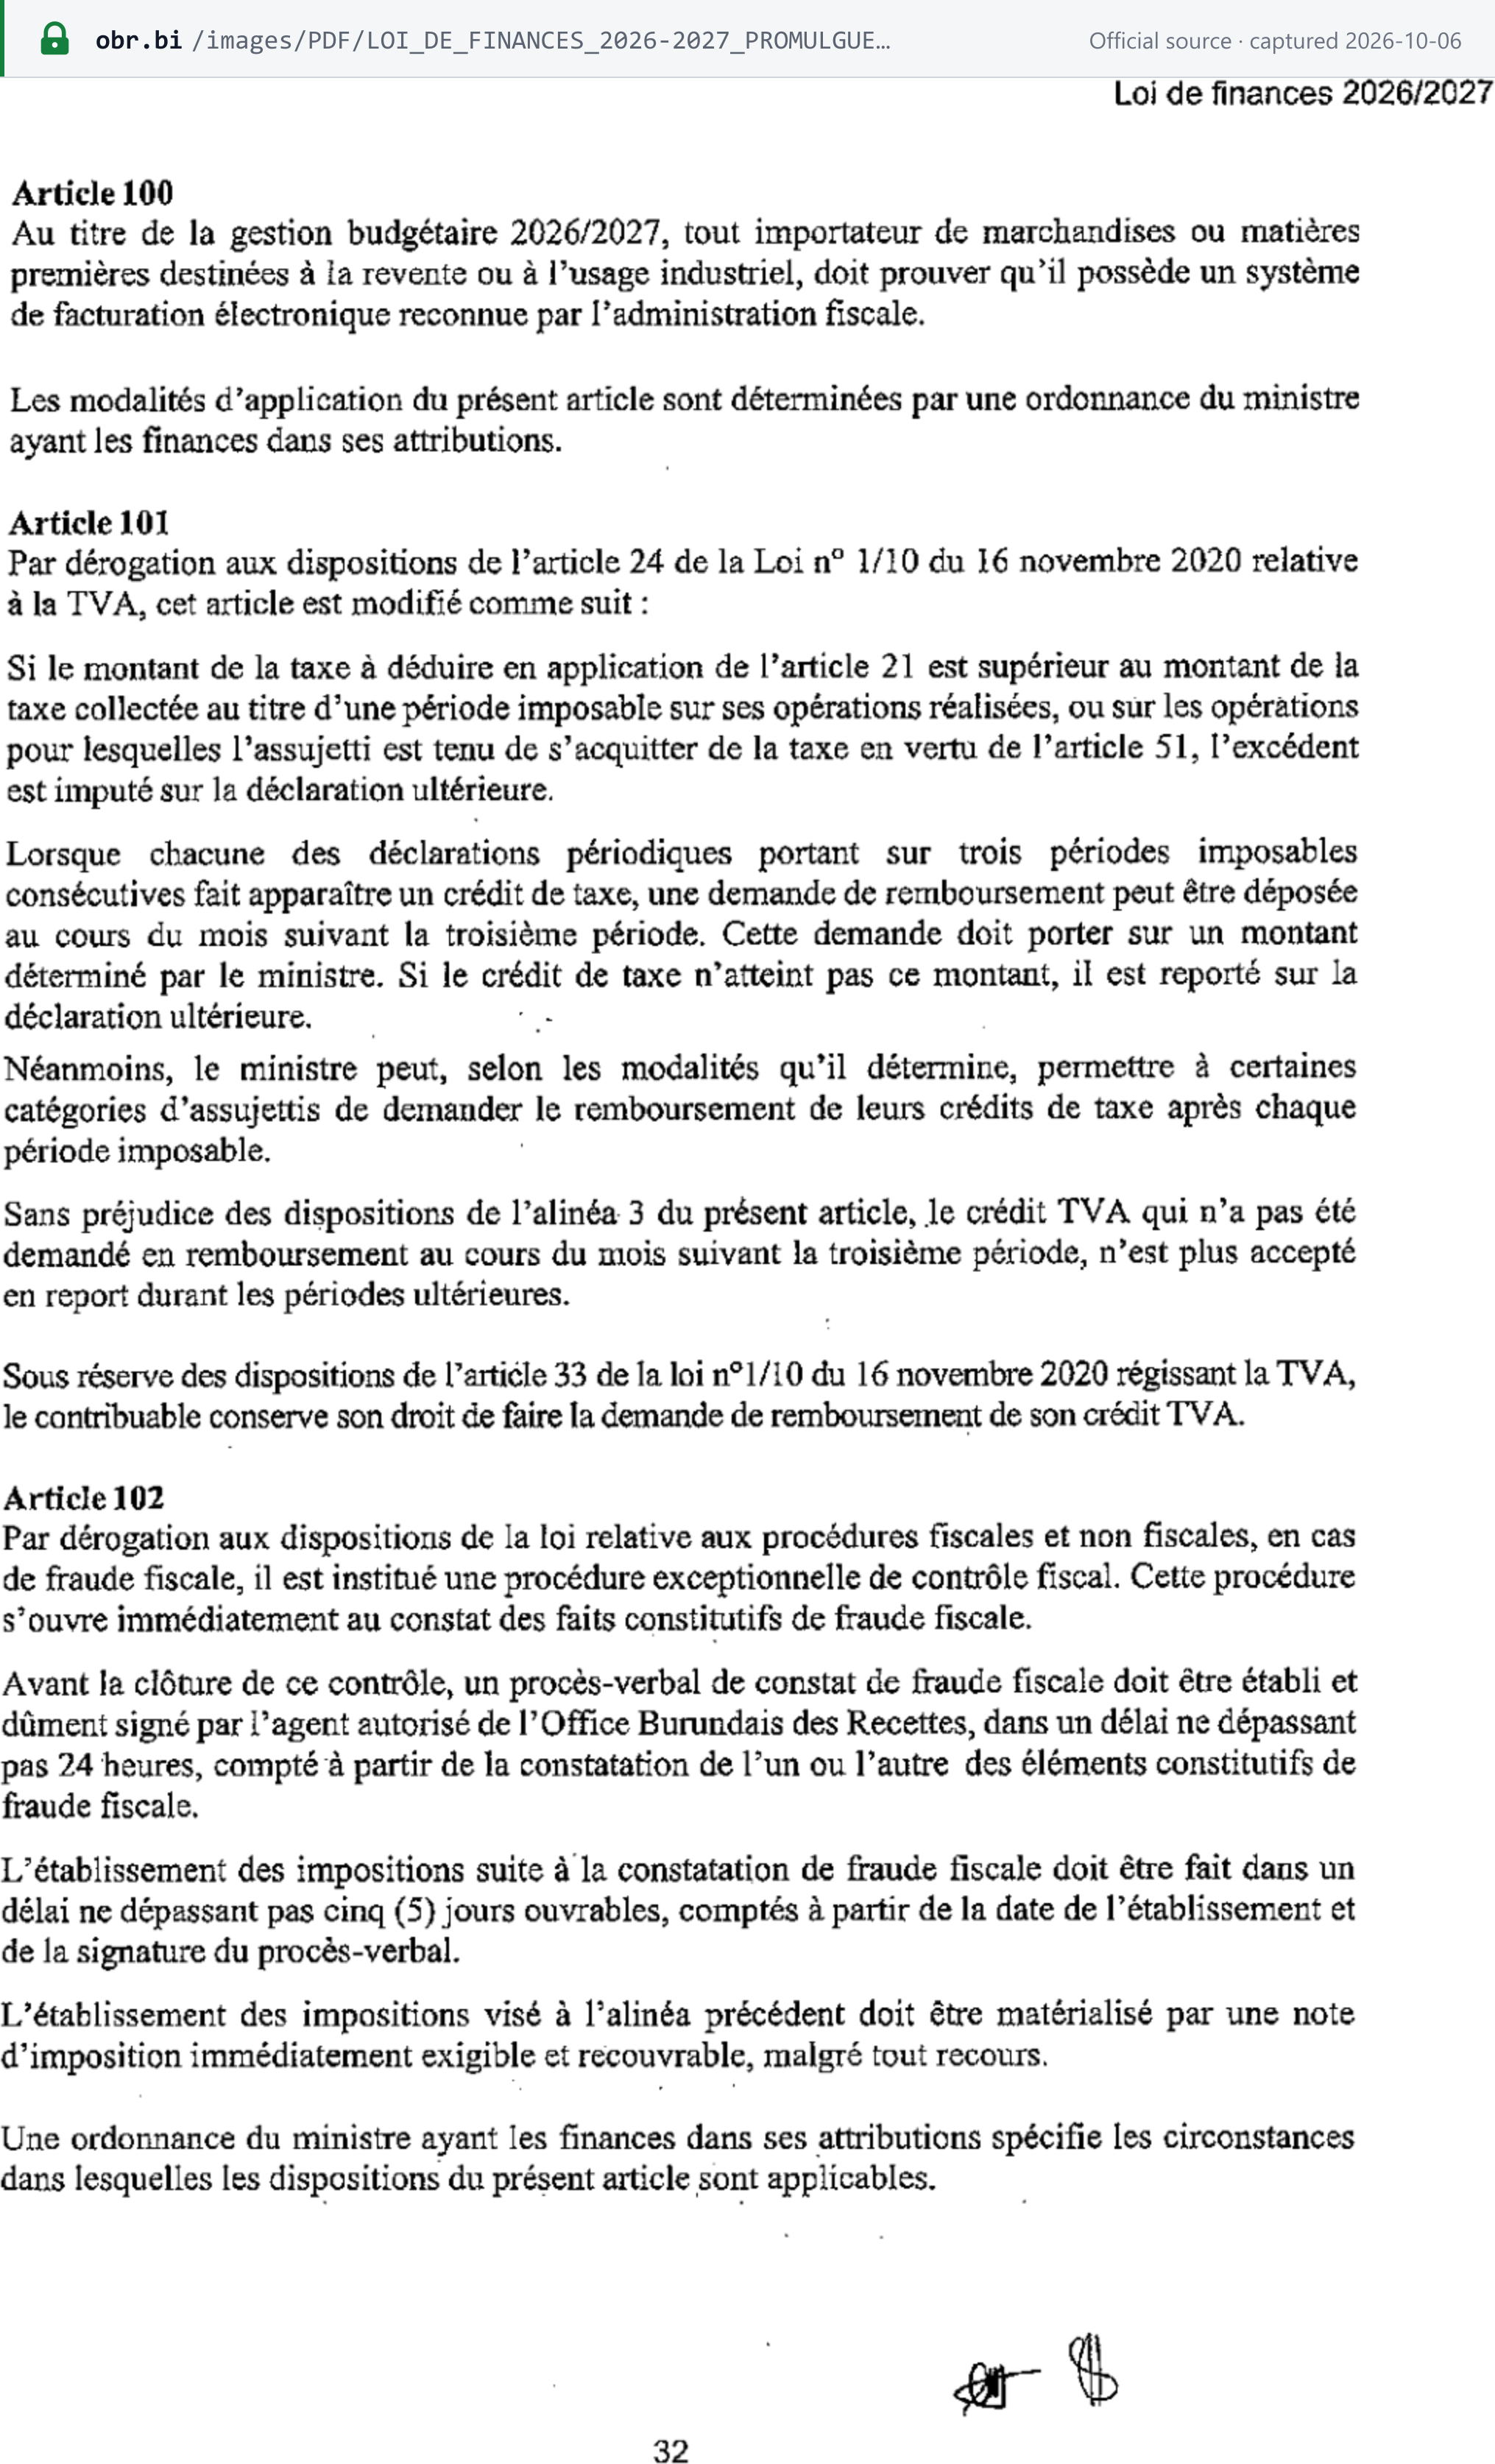
- Crédits. Un excédent de crédit est reporté. Après trois périodes créditrices consécutives, le contribuable peut demander le remboursement au cours du mois suivant la troisième, au-delà d'un minimum fixé par ordonnance ministérielle (art. 24, tel que remplacé par l'art. 101 de la loi de finances). Ce minimum n'est pas fixé dans la loi elle-même (au 7 octobre 2026). [3]
- Pas de report au-delà de la fenêtre de demande. « Le crédit TVA qui n'a pas été demandé en remboursement au cours du mois suivant la troisième période, n'est plus accepté en report durant les périodes ultérieures » (loi de finances art. 101 al. 4). Le crédit n'est pas perdu : le dernier alinéa de l'article maintient le droit d'en demander le remboursement, sous réserve du délai de trois ans de l'art. 33 de la loi TVA. L'article 101 reprend l'interdiction du report : l'OBR l'applique depuis le 1er janvier 2025, en vertu de l'art. 72 al. 5 de la Loi n°1/27 du 30 décembre 2024 (communiqué de l'OBR réf. 540/92/CG/01/1833/EM/2025 du 6 mars 2025). [10]
- Délais. Une demande peut être déposée à partir du 15 (loi TVA art. 27). L'OBR doit rembourser « dans 90 jours calendaires à compter du lendemain du dépôt du dossier complet de la demande » (art. 28). Les remboursements ne sont accordés qu'aux contribuables en règle et sont compensés avec leurs dettes fiscales (art. 30). Le droit au remboursement se prescrit par trois ans (art. 33). [1]
- Non-résidents. Les voyageurs ont droit à un remboursement (art. 31), dans des conditions fixées par ordonnance ministérielle. Les missions diplomatiques et les ONG sous convention paient la TVA et en demandent le remboursement (art. 10 i–j, 25). La loi ne prévoit aucun régime général de remboursement pour les entreprises étrangères.
- Créances irrécouvrables. Aucun allègement. La loi TVA n'autorise que les régularisations de l'art. 35 b (vérifié le 6 octobre 2026).
Exonérations
Opérations exonérées
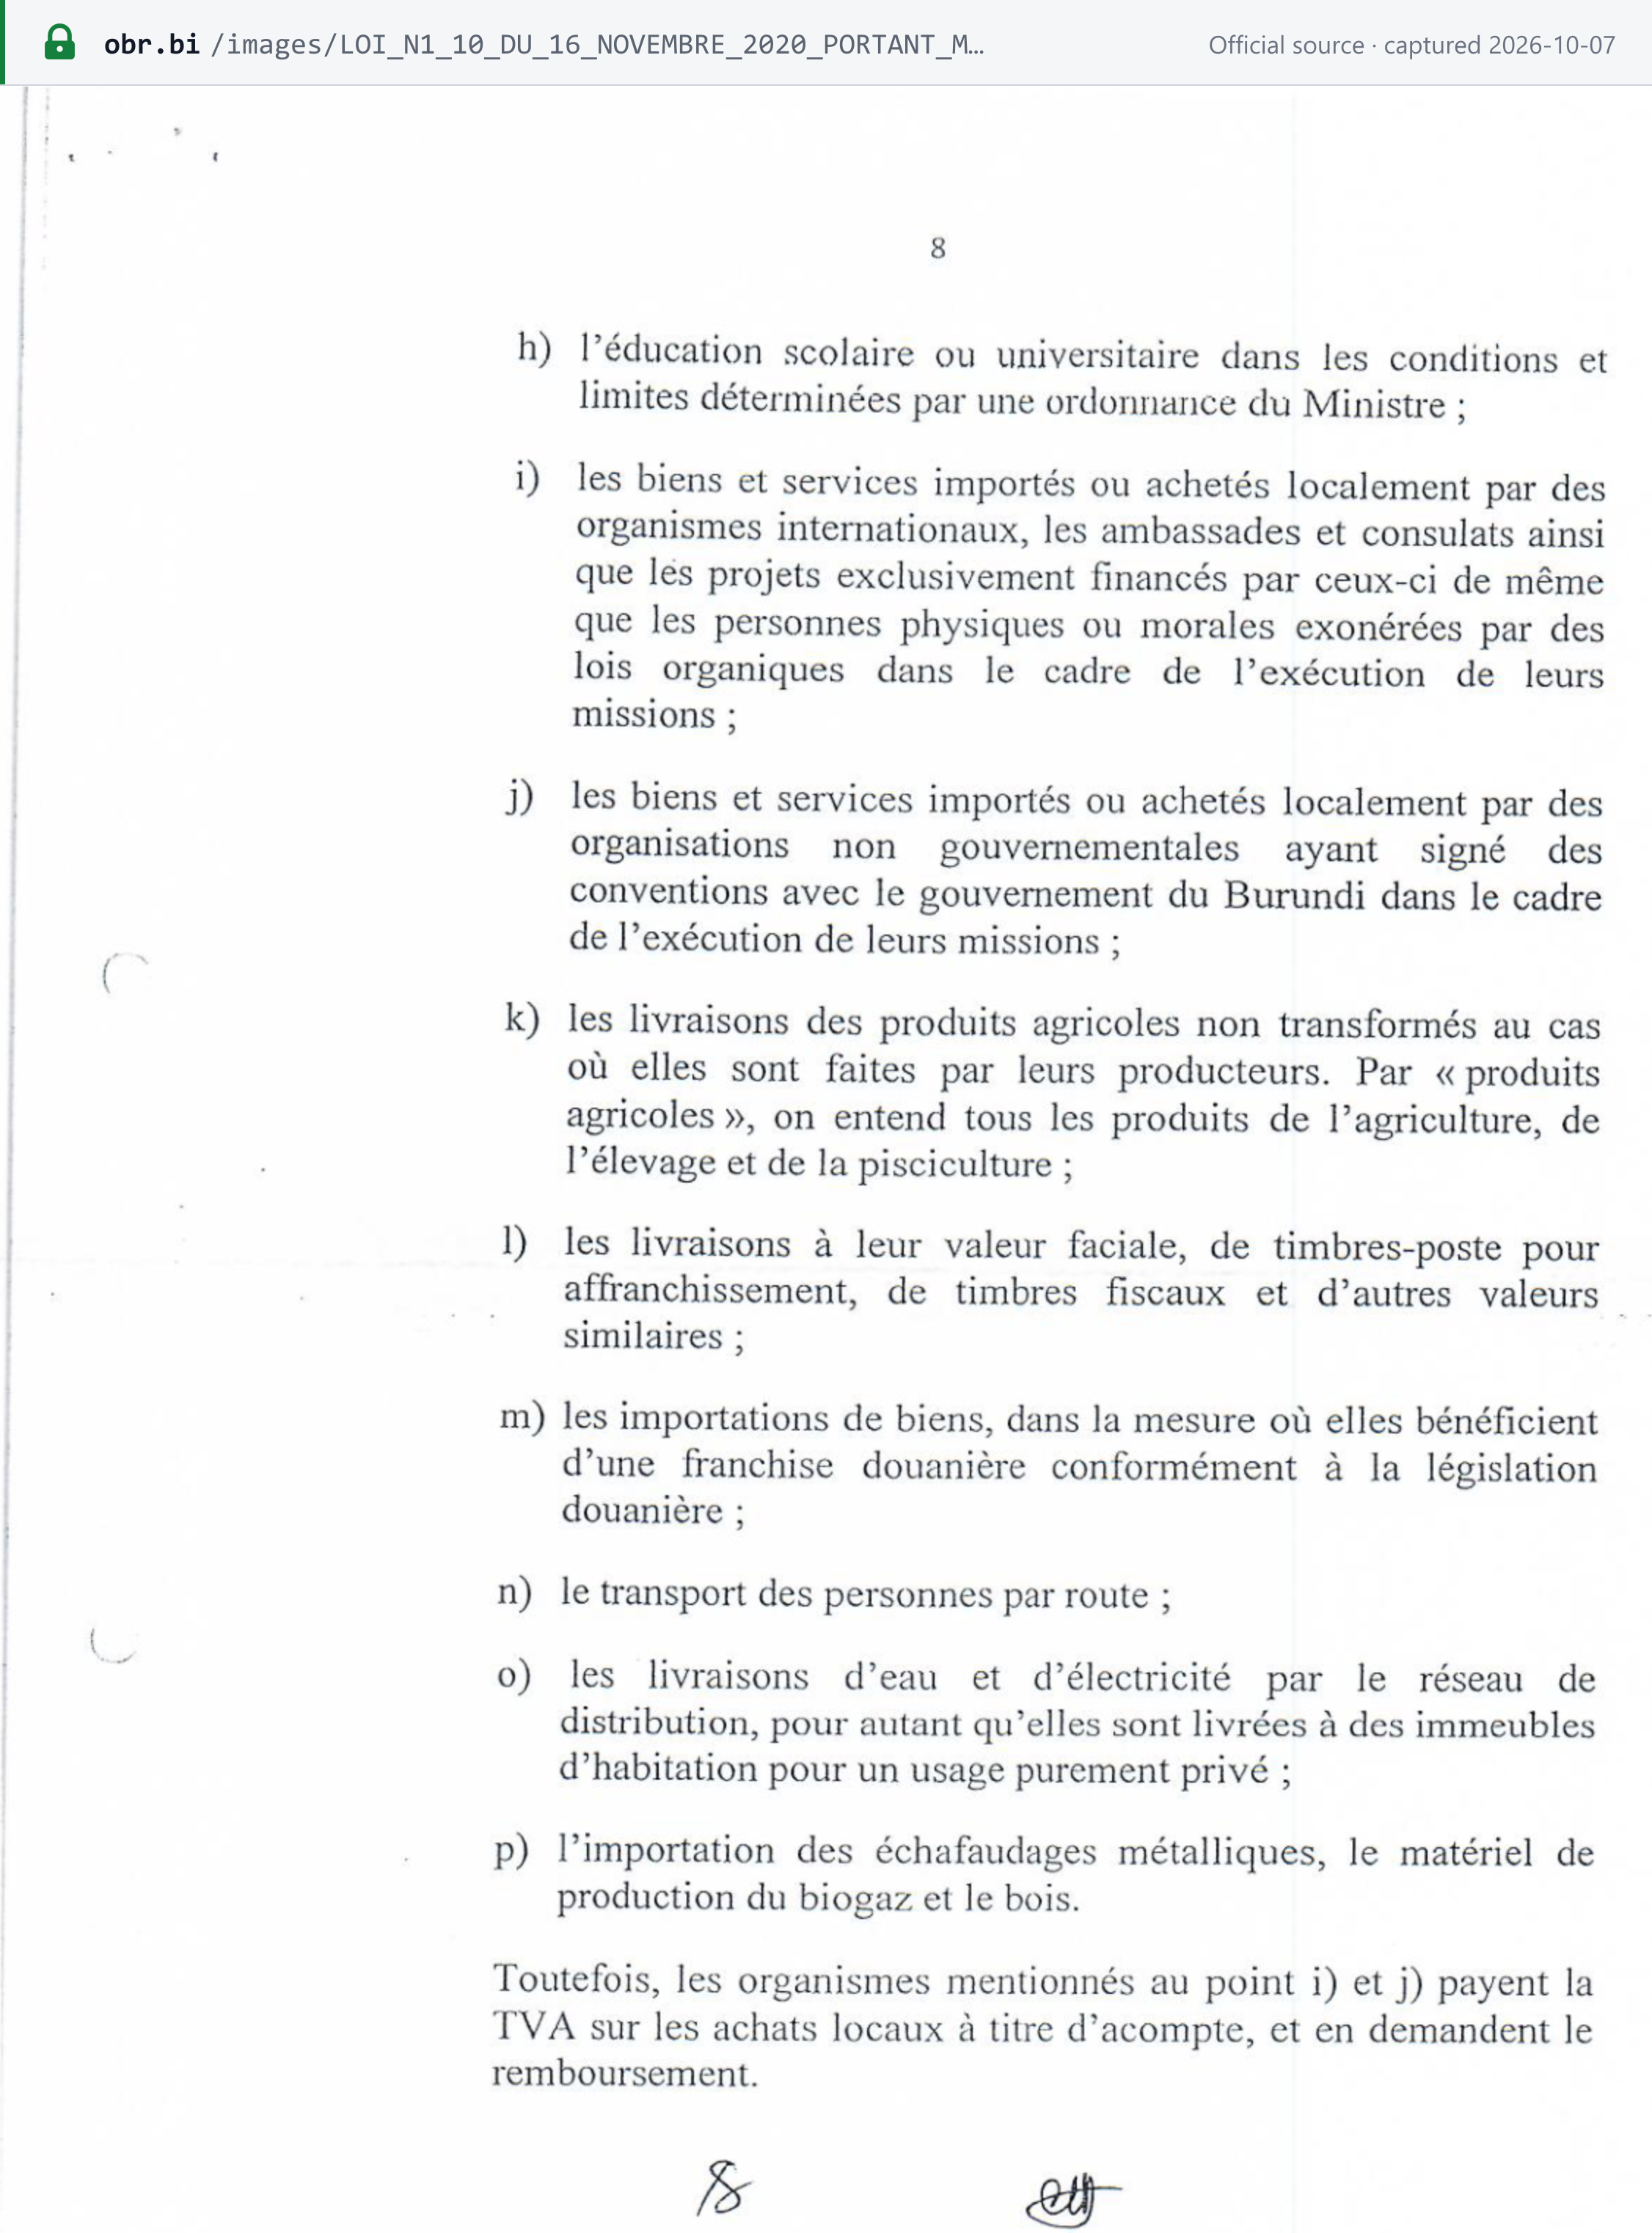
L'art. 10 de la loi TVA exonère notamment : [1]
- (a) l'assurance vie, santé et maladie ;
- (b) le crédit (hors réalisation des sûretés), le change, les valeurs mobilières, les produits de placement bancaires et l'intermédiation financière. Les opérations bancaires taxables sont énumérées par ordonnance ministérielle ;
- (c) le crédit-bail sans option d'achat ;
- (d) les immeubles et terrains à usage d'habitation, et (e) les terrains non bâtis autres que les terrains viabilisés ;
- (f) la location d'immeubles, à l'exception des parkings, des entrepôts, des locations hôtelières et meublées d'une durée maximale de trois mois, et des locations à usage autre que d'habitation ;
- (g) les soins médicaux et les médicaments, et (h) l'enseignement, dans les limites fixées par l'article ;
- (i) les organisations internationales, les ambassades et leurs projets, et (j) les ONG sous convention ;
- (k) les produits agricoles non transformés vendus par leurs producteurs ;
- (l) les timbres-poste à leur valeur faciale ;
- (m) les importations en franchise douanière ;
- (n) le transport routier de voyageurs ;
- (o) l'eau et l'électricité fournies aux logements privés ;
- (p) les échafaudages métalliques, les équipements de biogaz et le bois importés.
Changements 2026/2027. Pour l'exercice budgétaire, la loi de finances rend taxables : [3]
- les livraisons de bâtiments à usage mixte (« les livraisons des bâtiments à usage mixte sont taxables à la TVA », art. 247) ;
- les bâtiments dont l'usage n'est pas défini (art. 95) ;
- les donations de bâtiments à usage autre que d'habitation ou de terrains non bâtis entre parties liées, autres que les parents au premier degré (art. 246).
Exonéré n'est pas synonyme de taux zéro. Une opération exonérée ne supporte pas de TVA, mais le fournisseur ne peut pas déduire la TVA d'amont grevant ses coûts (art. 21 a). Une opération au taux zéro — une exportation, par exemple — ne supporte pas non plus de TVA, mais le fournisseur conserve son droit à déduction (art. 19 et 20). Un exportateur peut donc se trouver en position de remboursement, tandis qu'une banque ou une école exonérée supporte sa TVA d'amont comme un coût.
Régimes particuliers
- La transmission d'une universalité de biens est hors du champ de la TVA (art. 5 et 6). Les indemnités d'assurance relèvent de l'art. 65.
- Régime des encaissements : pour les services et les fournisseurs de l'État (art. 12 b, e, f ; voir Date limite et modalités de paiement).
- Aucun autre régime particulier : il n'existe ni régime de la marge, ni régime forfaitaire ou de franchise pour les petites entreprises, ni régime de TVA en zone franche. Ni la loi TVA ni les articles TVA de la loi de finances n'en prévoient (au 7 octobre 2026). En dessous du seuil de 25 000 000 BIF, une entreprise reste simplement non assujettie, sauf si le déclencheur de 50 000 000 BIF d'achats ou de stock s'applique.
Infractions et sanctions
Infractions
- Infractions fiscales (LPF art. 129) : [2]
- dépôt tardif ; défaut de déclaration ou de retenue à la source ;
- défaut de réponse à une demande d'information ou de coopération lors d'un contrôle ;
- défaut de notification d'un changement de fonction ;
- défaut d'immatriculation (art. 17 et 20) ;
- manquement aux règles de tenue de la comptabilité (art. 28 à 32) ;
- acomptes trimestriels impayés, et autres obligations ;
- 10° livrer des biens ou fournir des services « sans délivrer une facture conforme au modèle initié par l'Administration fiscale ».
- Fraude. Une amende de 100 % de l'impôt éludé (LPF art. 134), avec application du Code pénal (art. 135). Le Commissaire Général peut saisir le ministère public (art. 138). Les poursuites sont possibles jusqu'à la fin de la cinquième année (art. 139), et les sanctions sont doublées en cas de récidive dans les cinq ans (art. 140). L'obstruction et la complicité sont passibles des mêmes sanctions (art. 143).
- Facturation sans stock. « Un contribuable qui émet une facture alors qu'il ne dispose d'aucun stock est passible des sanctions pénales » — le Commissaire Général saisit le ministère public (loi TVA art. 58). [1]
- Achat sans facture. Depuis le 1er juillet 2026, les marchandises sont confisquées et ne sont restituées qu'après paiement par l'acheteur d'une amende de 20 %. Il en va de même pour les services (loi de finances art. 269). [3]
- Sanctions accessoires :
- exclusion des marchés publics et publication des récidivistes (LPF art. 144) ;
- fermeture de l'établissement d'un défaillant (art. 146) ;
- fermeture en cas de refus des contrôles de conformité (loi de finances art. 245).
- Emprisonnement. La loi TVA, la LPF et la loi de finances ne prévoient elles-mêmes aucune peine de prison. Le risque pénal découle de la saisine du ministère public en application du Code pénal (au 7 octobre 2026).
Sanctions
Les sanctions propres à la TVA figurent dans la loi TVA, et les sanctions procédurales générales dans la LPF. Aucune des deux lois ne précise laquelle prévaut lorsque les deux pourraient s'appliquer. Les paiements sont imputés d'abord sur les intérêts, puis sur les amendes, puis sur l'impôt (LPF art. 127). Montants au 7 octobre 2026 : [1] [2]
| Comportement | Sanction | Source |
|---|---|---|
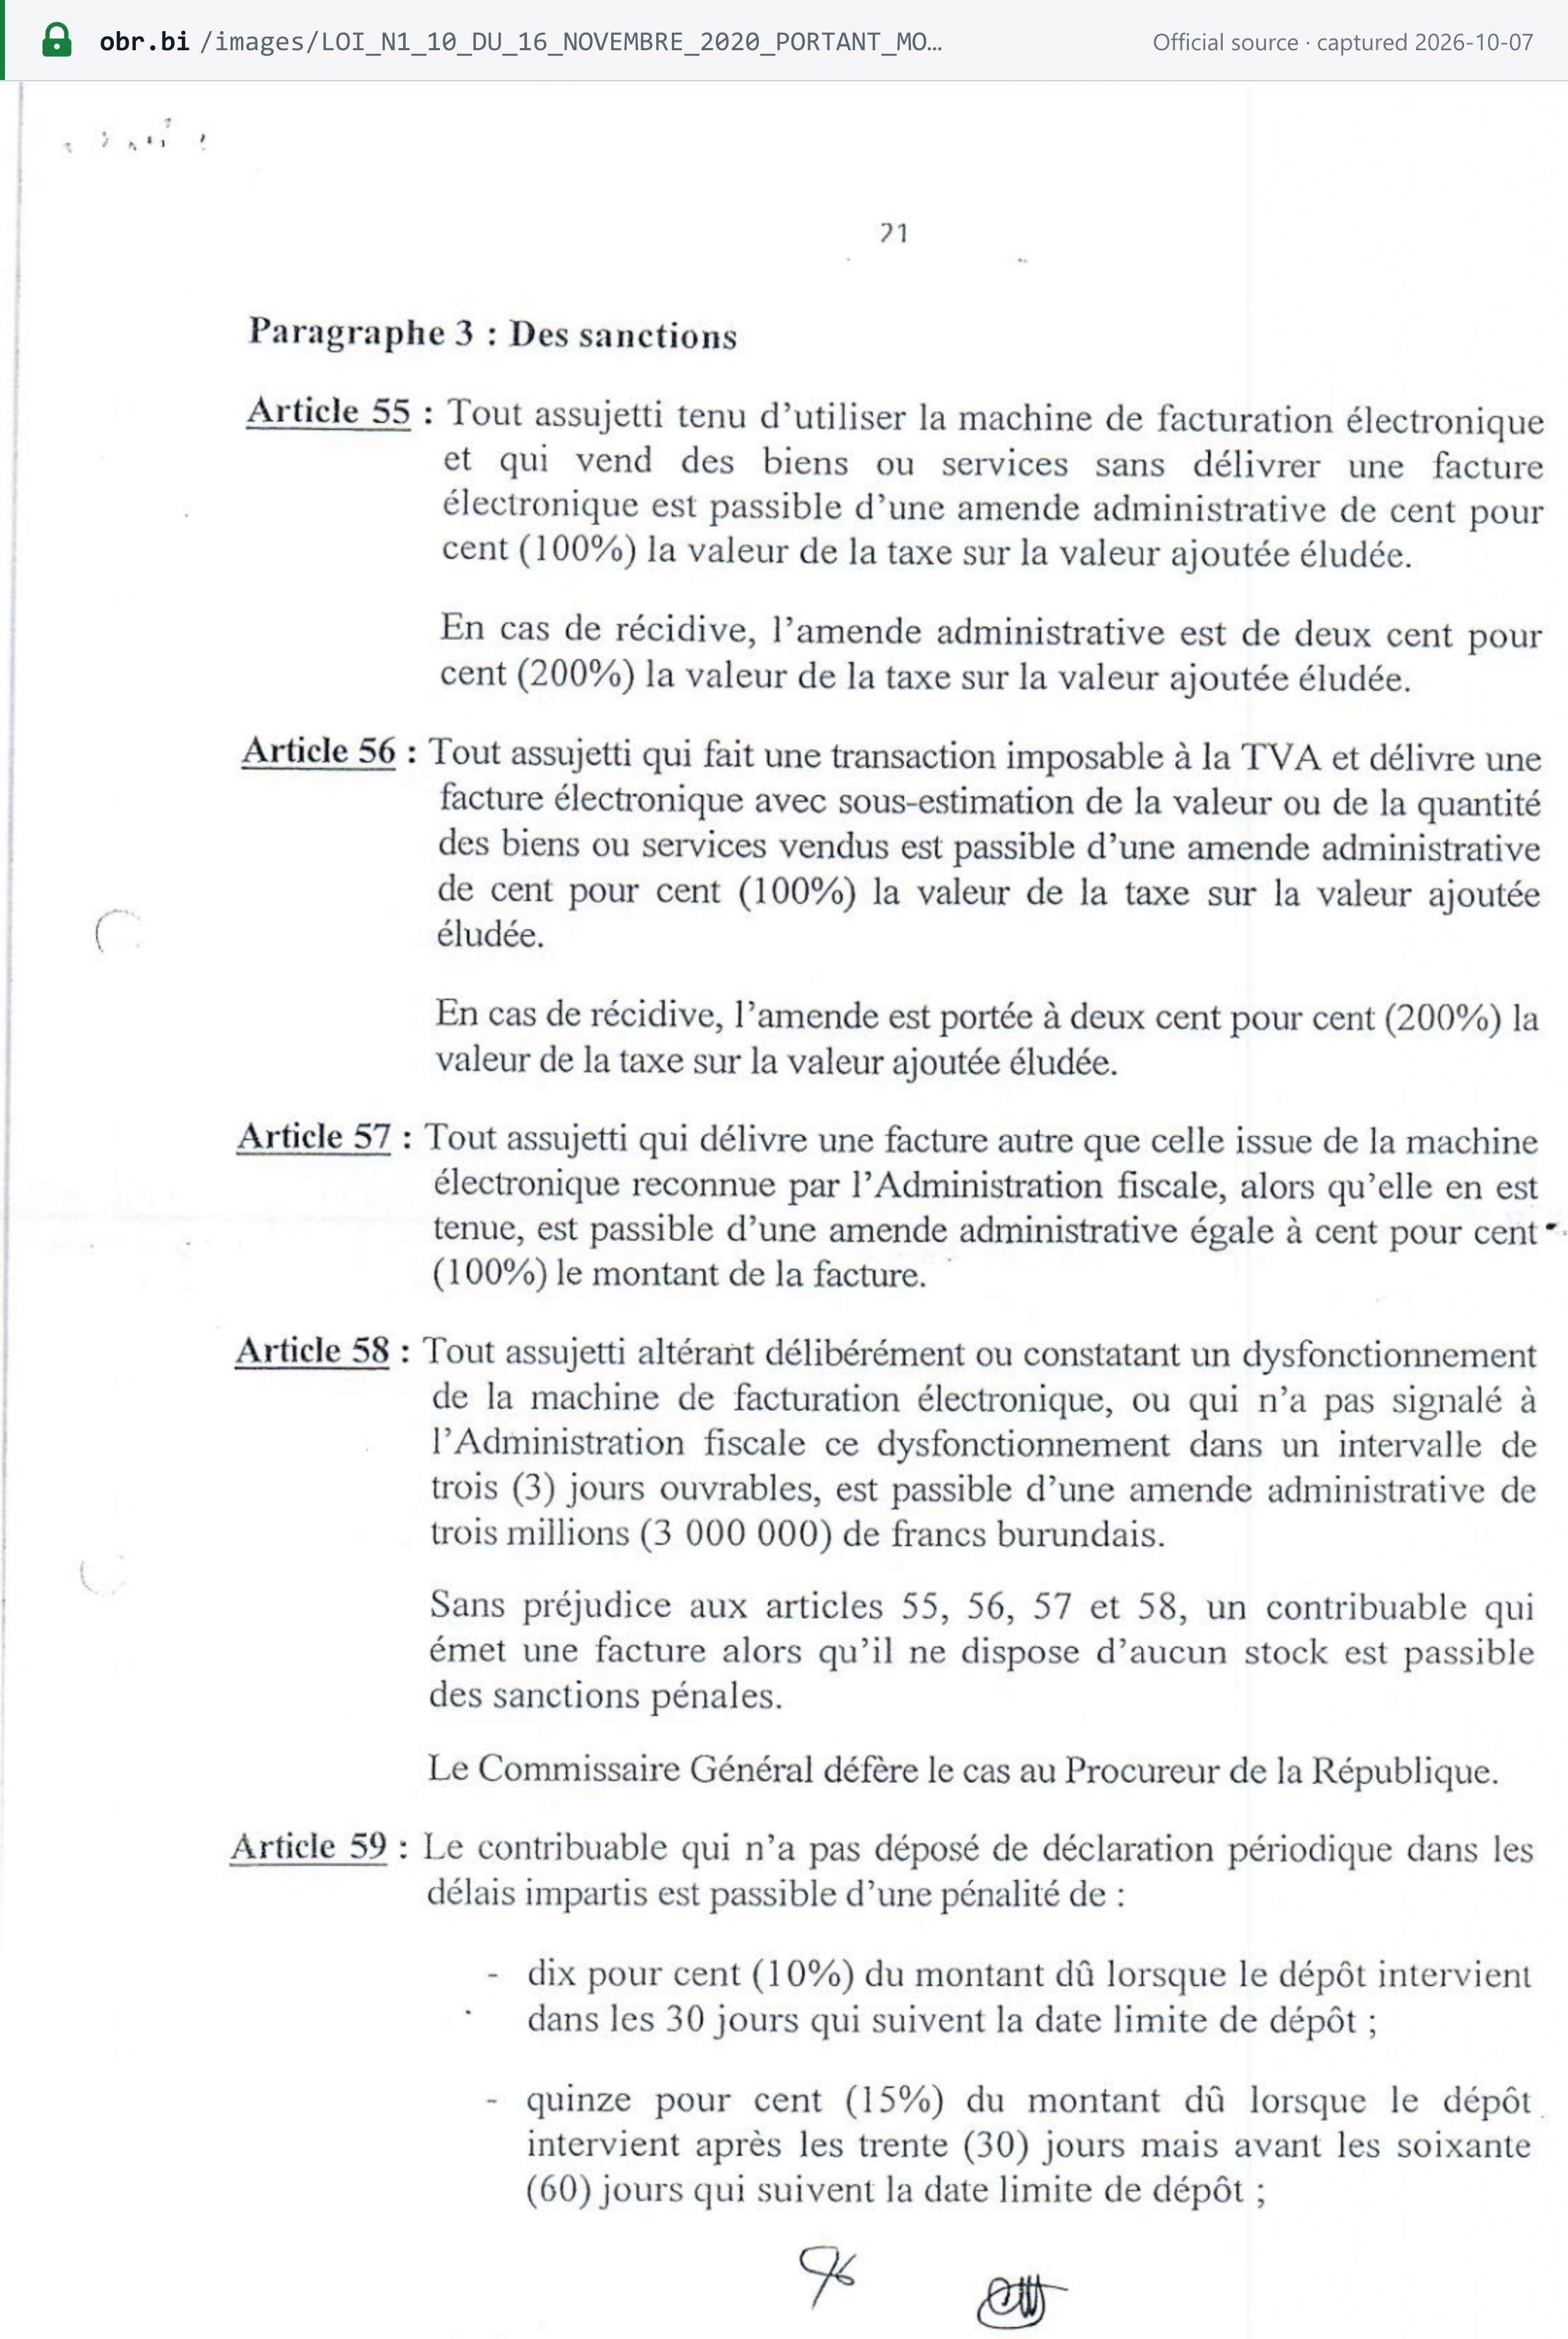
| Vente sans émission d'une facture électronique | 100 % de la TVA éludée ; 200 % en cas de récidive | loi TVA art. 55 |
| Facture électronique mentionnant une valeur minorée | 100 % ; 200 % en cas de récidive | loi TVA art. 56 |
| Facture non émise depuis la machine reconnue | 100 % du montant de la facture | loi TVA art. 57 ; loi de finances art. 268 |
| Manipulation de la machine, ou dysfonctionnement non signalé dans les 3 jours ouvrables | 3 000 000 BIF | loi TVA art. 58 |
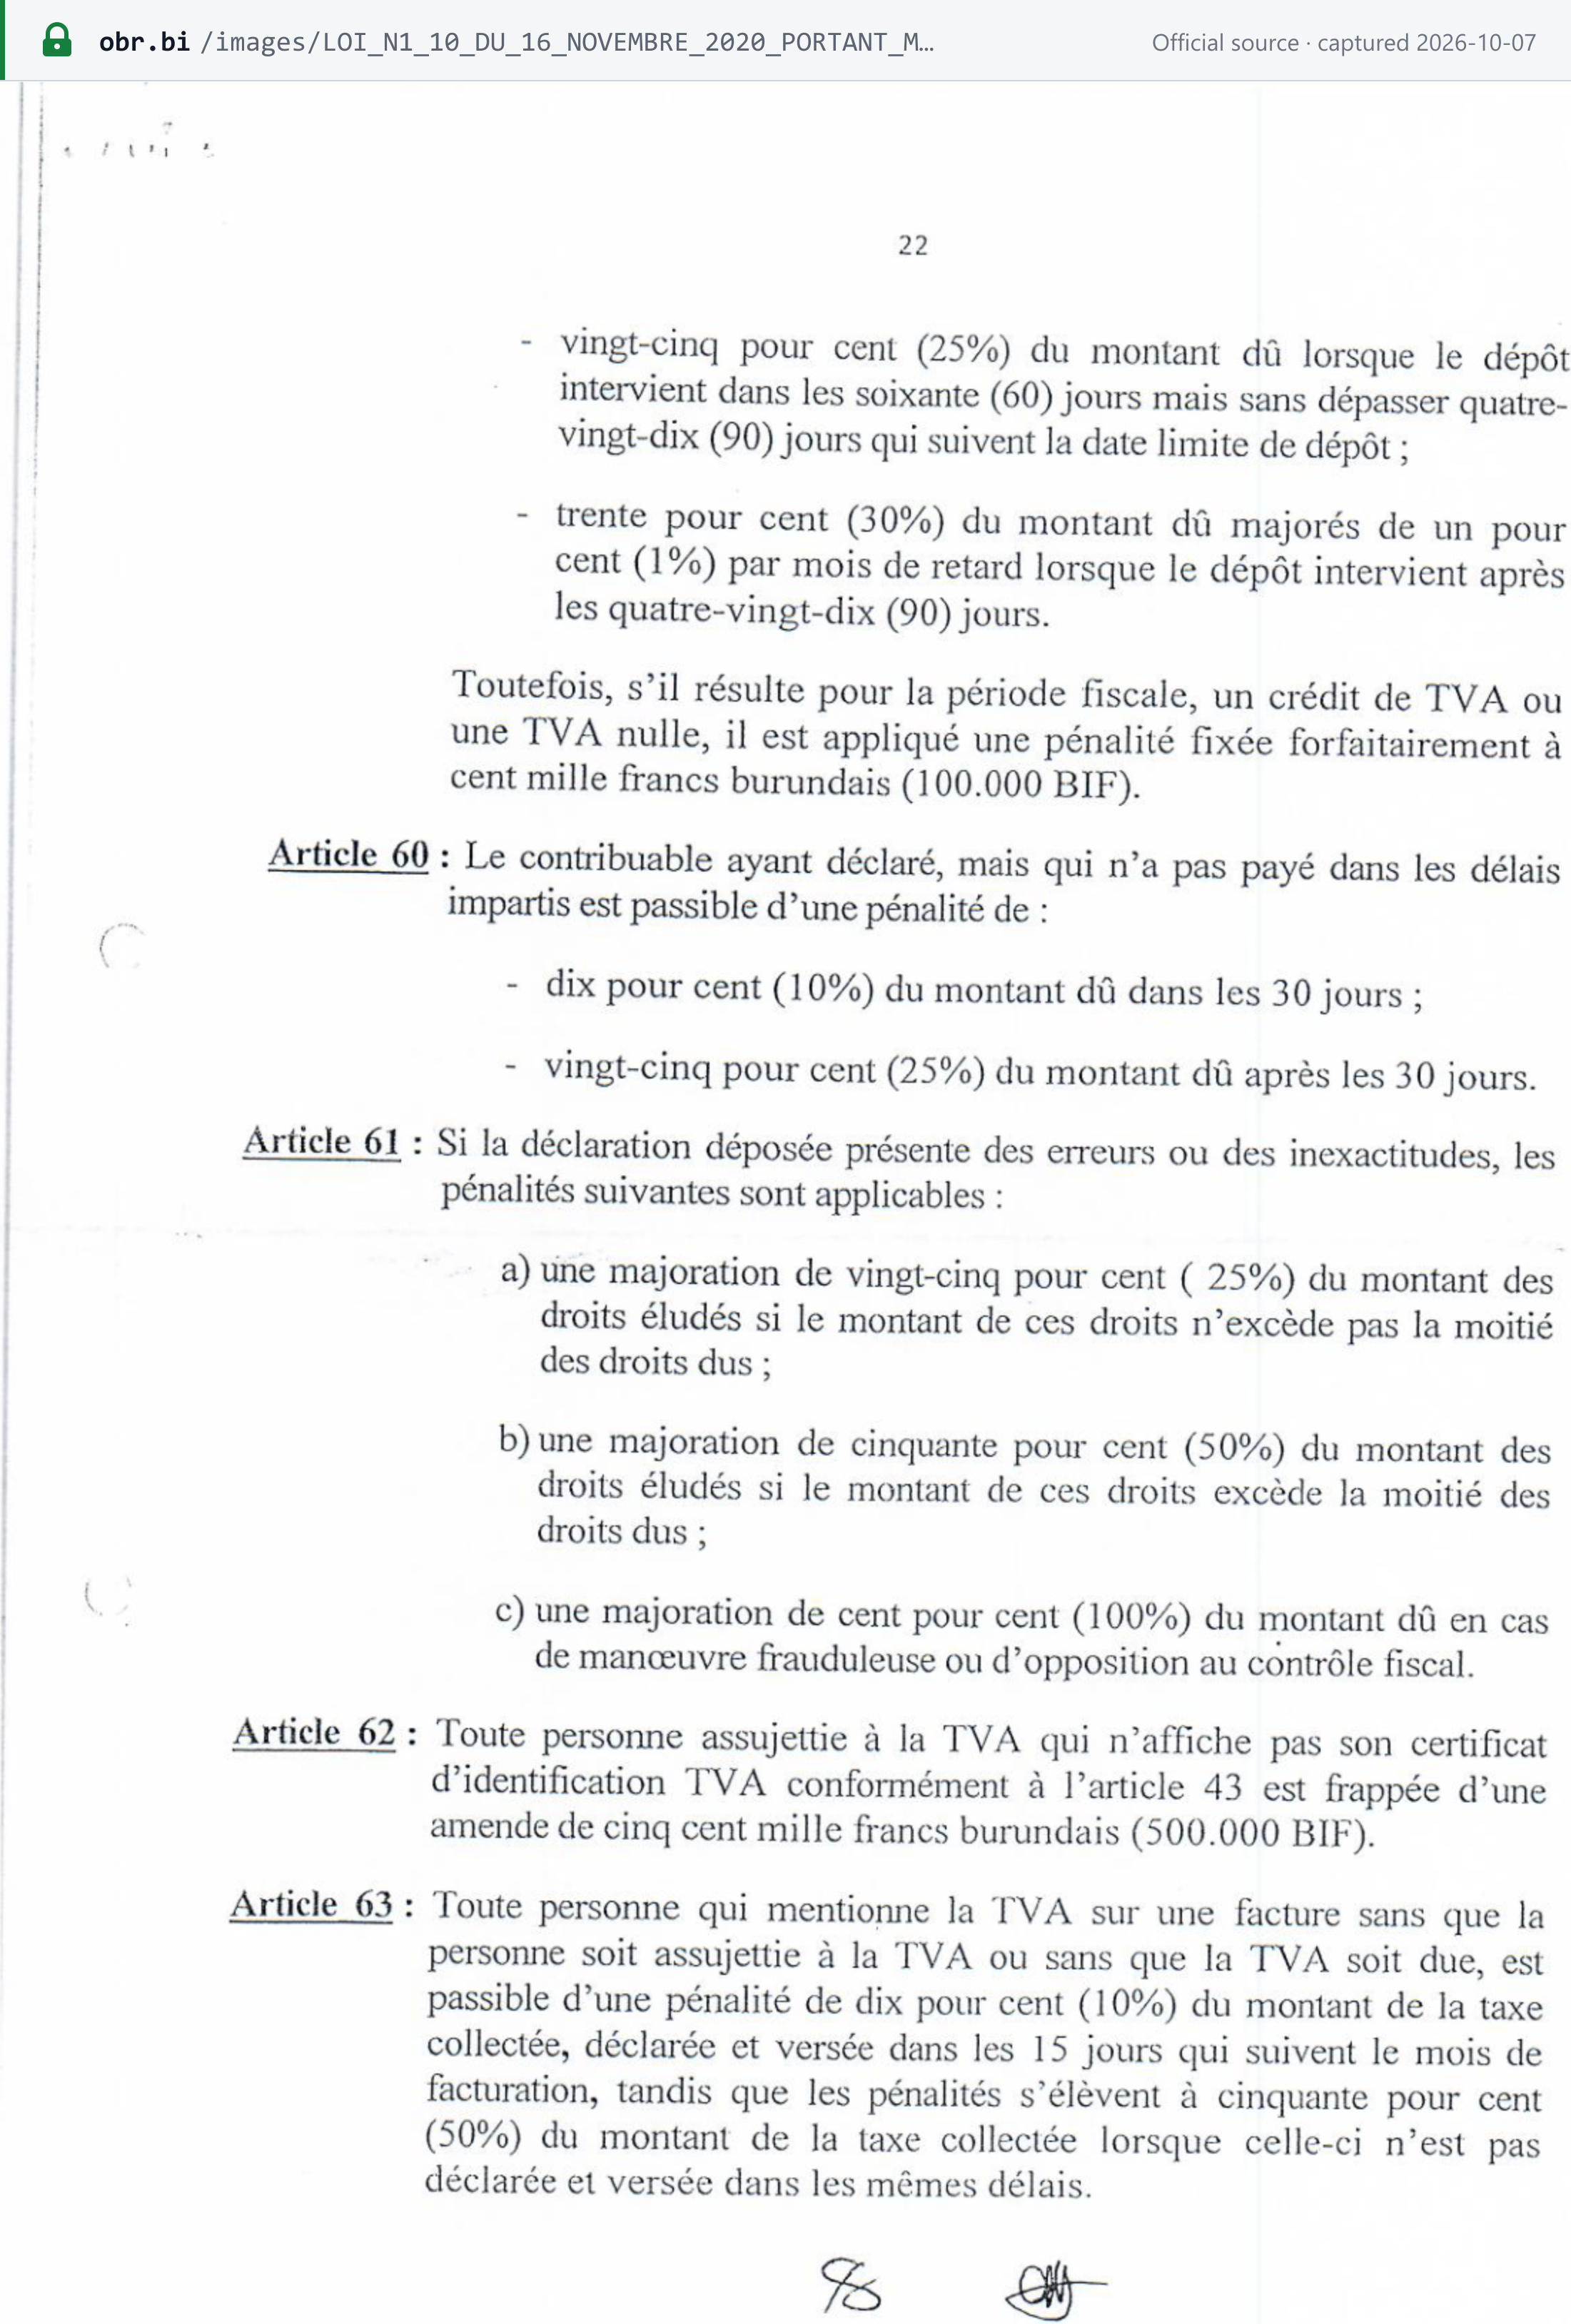
| Déclaration de TVA tardive | 10 % (jusqu'à 30 jours de retard) · 15 % (31 à 60) · 25 % (61 à 90) · 30 % plus 1 % par mois (au-delà de 90). 100 000 BIF forfaitaires si la déclaration est créditrice ou néant | loi TVA art. 59 |
| Paiement tardif de la TVA déclarée | 10 % dans les 30 jours ; 25 % au-delà | loi TVA art. 60 |
| Erreurs dans la déclaration | +25 % (erreur jusqu'à la moitié de l'impôt dû) · +50 % (plus de la moitié) · +100 % (fraude ou obstruction) | loi TVA art. 61 |
| Certificat d'assujettissement non affiché | 500 000 BIF | loi TVA art. 62 |
| TVA mentionnée sur une facture par une personne non assujettie ou non redevable | 10 % si elle est déclarée et payée dans les 15 jours suivant le mois de facturation ; sinon 50 % | loi TVA art. 63 |
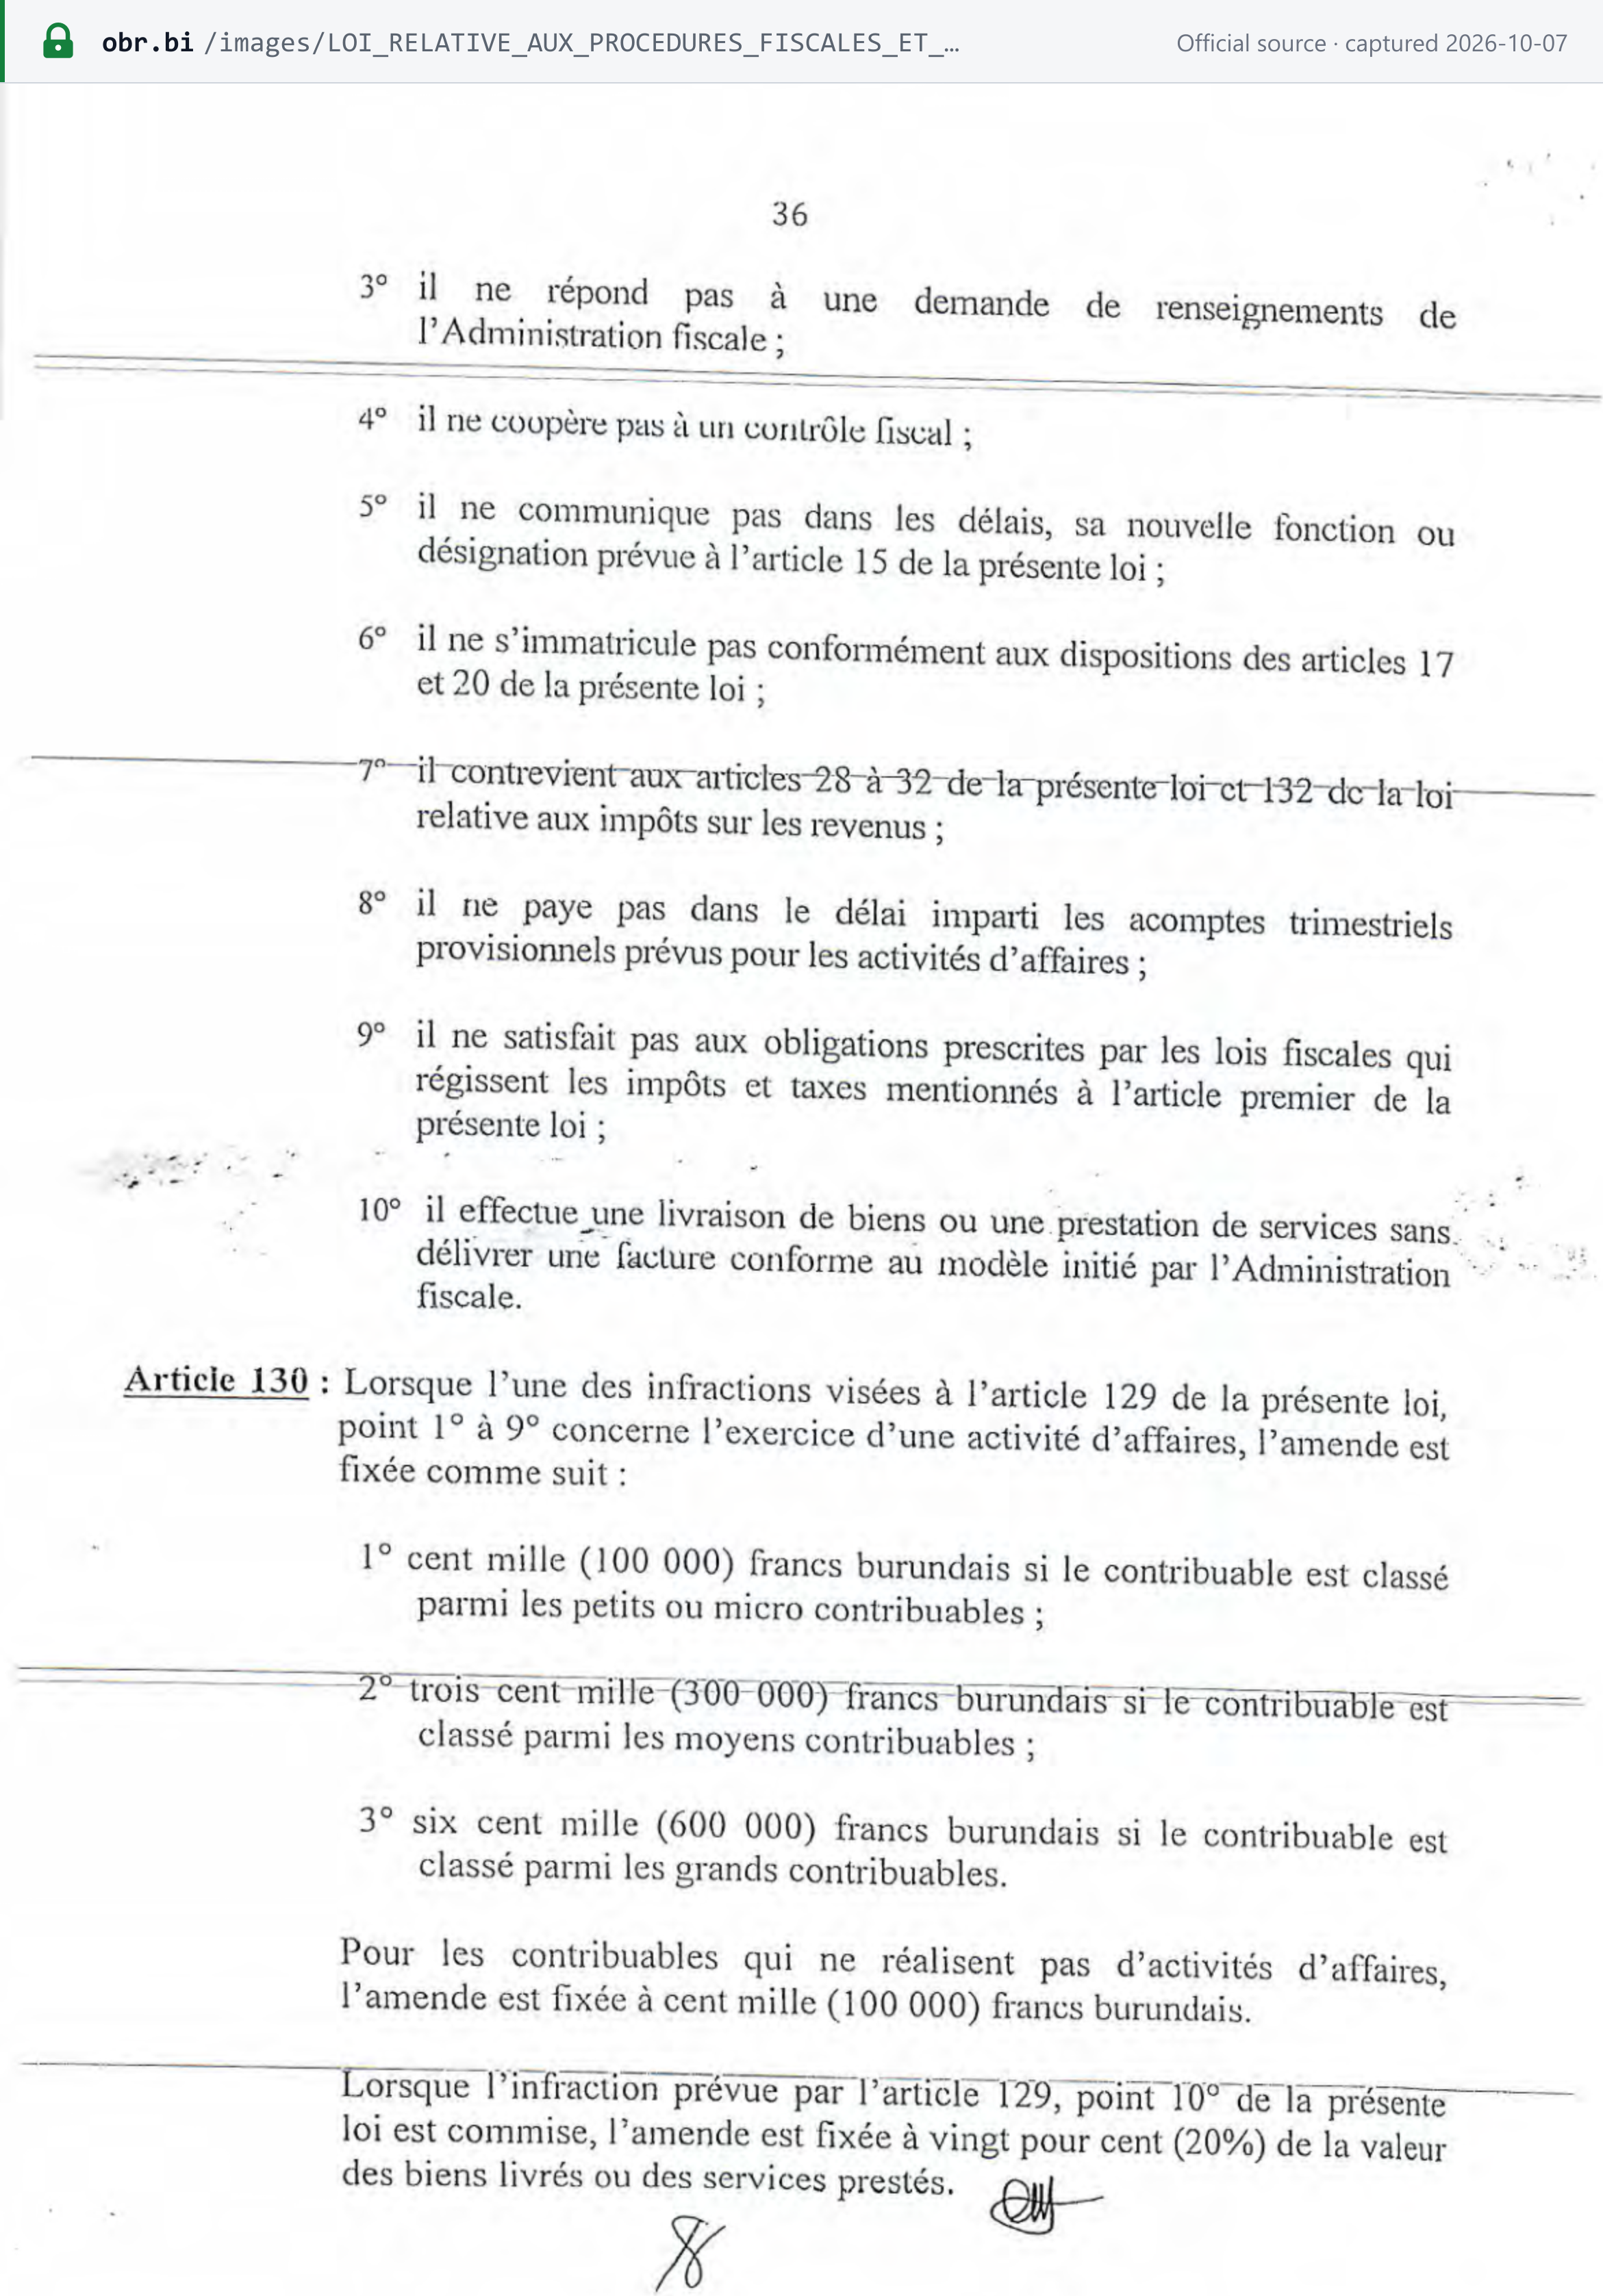
| Autres infractions procédurales (LPF art. 129 1° à 9°) | 100 000 BIF (petits et micro-contribuables) · 300 000 BIF (moyens) · 600 000 BIF (grands) · 100 000 BIF (non-commerçants) | LPF art. 130 |
| Livraison sans facture conforme au modèle officiel (art. 129 10°) | 20 % de la valeur des biens ou services | LPF art. 130 |
| Paiement tardif (général) | 10 % | LPF art. 131 |
| Sous-estimation de l'impôt | 5 %, 10 %, 20 % ou 50 %, selon la tranche | LPF art. 132 |
| Taxation d'office | 75 % | LPF art. 133 |
| Intérêts de retard | Le taux fixé par ordonnance ministérielle le premier jour de chaque exercice fiscal, majoré de 1,5 point ; intérêts simples, mensuels, tout mois entamé étant dû en entier | LPF art. 126 |
Le taux d'intérêt 2026/2027 est fixé par ordonnance ministérielle, et non par la LPF elle-même (au 7 octobre 2026). La loi de finances 2026/2027 exclut par ailleurs toute remise ou tout échelonnement pour les impôts collectés ou retenus à la source (art. 263). Elle instaure un contrôle exceptionnel en matière de fraude, dont l'imposition est immédiatement exécutoire (art. 102), et prévoit un délai de reprise de trois ans (art. 251). [3]
Questions fréquentes
Notre fournisseur nous a remis une facture papier ou sur tableur. Pouvons-nous tout de même déduire la TVA au Burundi ?
Pas pour 2026/2027. L'article 99 de la loi de finances 2026/2027 n'admet la TVA en déduction ou en remboursement que si elle figure sur une facture électronique envoyée à l'Electronic Billing Management System (EBMS) de l'OBR au moment de l'établissement de la facture, et une facture de plus de 500 000 BIF doit en outre avoir une traçabilité bancaire ou électronique. L'article 268 ajoute qu'une dépense figurant sur une facture non envoyée à l'EBMS au moment de son établissement n'est pas non plus déductible fiscalement. [3]
Notre chiffre d'affaires est inférieur à 25 millions de BIF. Pouvons-nous tout de même être assujettis à la TVA au Burundi ?
Oui. En vertu de l'article 271 de la loi de finances 2026/2027, un contribuable dont les achats locaux et/ou les importations dépassent 50 000 000 BIF au cours d'un exercice fiscal est assujetti d'office à la TVA et entre dans la catégorie des moyens ou grands contribuables, hors valeur des investissements et des effets personnels. Il en va de même d'un contribuable détenant un stock de matières premières, de produits finis ou semi-finis ou de marchandises d'une valeur supérieure à 50 000 000 BIF. [3]
Nous avons contesté la décision de l'OBR nous déclarant assujettis à la TVA. Devons-nous facturer la TVA pendant le recours ?
Oui. Dans un communiqué daté du 24 juillet 2026, l'OBR a indiqué aux contribuables ayant contesté leur assujettissement à la TVA pour 2026/2027 que, malgré le recours, ils restent tenus de facturer, de déclarer et de payer la TVA. Le même communiqué rappelle que la TVA est déclarée et payée au plus tard le 15 du mois qui suit celui de la facturation. [5]
Une société étrangère nous vend des logiciels ou des prestations de conseil. Qui paie la TVA burundaise ?
Le client burundais. En vertu de l'article 54 de la loi TVA, lorsqu'un non-résident sans représentant au Burundi preste des services réputés faits au Burundi, le bénéficiaire, qu'il soit assujetti ou non, doit retenir la TVA et la reverser à l'administration fiscale, quel que soit le montant. Les services électroniques et de télécommunication initiés, consommés ou exploités au Burundi sont réputés y être fournis (article 9). [1]
Pourquoi ne pouvons-nous plus reporter notre crédit de TVA ?
Un crédit qui n'a pas été demandé en remboursement au cours du mois suivant la troisième période créditrice consécutive ne peut plus être reporté sur les périodes ultérieures. Le crédit lui-même n'est pas perdu : l'article 101 de la loi de finances 2026/2027 maintient le droit d'en demander le remboursement, sous réserve du délai de trois ans de l'article 33 de la loi TVA. L'OBR applique l'interdiction du report depuis le 1er janvier 2025, en vertu de l'article 72 de la Loi n°1/27 du 30 décembre 2024, et l'article 101 la reprend. Par ailleurs, la TVA sur le logement, les réceptions, les repas et les déplacements n'est jamais déductible (article 21 de la loi TVA), et depuis le 1er juillet 2026 la TVA figurant sur des factures fournisseurs non envoyées à l'EBMS ne l'est pas non plus. [3] [10]
Que faire si notre machine de facturation électronique tombe en panne ?
Signalez le dysfonctionnement à l'OBR dans les trois jours ouvrables : l'article 58 de la loi TVA inflige au contribuable une amende de 3 000 000 BIF s'il ne le fait pas, ou s'il manipule délibérément la machine. La FAQ de l'OBR sur la facturation électronique autorise les factures manuelles pendant une panne, à condition d'en informer immédiatement l'OBR et de saisir ensuite les factures dans le système. [1] [7]
Sites web importants
Au 7 octobre 2026, les pages HTML de l'OBR renvoient une erreur. Les liens PDF ci-dessous fonctionnent ; les liens vers les portails sont fournis uniquement à titre de repère.
| Site | Objet |
|---|---|
| OBR — Office Burundais des Recettes | Page d'accueil de l'administration fiscale (pages HTML actuellement en erreur) |
| Portail Umutangakori | Télédéclaration et télépaiement de la TVA et des autres impôts (obligatoire pour les grands et moyens contribuables) |
| OBR — Immatriculation des contribuables | Informations sur l'immatriculation au NIF |
| OBR — Manuel des procédures d'immatriculation (PDF) | Procédures d'immatriculation et listes de documents antérieures à e-KORI |
| OBR — e-KORI | Immatriculation en ligne au NIF et vérification publique « Contrôle de NIF en ligne » |
| easybusiness.bi (Agence de Développement du Burundi) | Guichet unique de création d'entreprise ; l'immatriculation fiscale est ensuite transmise à e-KORI |
| OBR — EBMS | Système de facturation électronique : dispositions légales, guide de connexion, FAQ, procédure en cas de panne de machine |
| OBR — Modèle officiel de facture, français (PDF) · kirundi (PDF) | La présentation de facture exigée par l'OBR |
| OBR — Vérification des documents | Ancien outil de vérification des documents émis par l'OBR, avec une option « NIF contribuable » ; e-KORI propose désormais aussi une vérification des documents (« Contrôle des documents émis par l'OBR ») |
| OBR — Formulaires fiscaux | Formulaires de déclaration et d'immatriculation |
| OBR — Lois et règlements · Ordonnances | Textes juridiques, y compris les ordonnances ministérielles |
| OBR — ASYCUDA World | Déclarations en douane et TVA à l'importation |
L'OBR propose également une ligne d'assistance gratuite au 500 (FAQ de l'OBR, Q14). [14] Pour la facturation électronique, la FAQ de l'OBR sur la facturation électronique indique le tél. 22 28 24 59 et l'adresse facturation.electronique@obr.gov.bi. Il n'existe aucun outil officiel de consultation des taux ; les taux figurent à l'art. 19 de la loi TVA et dans la loi de finances.
Changements récents
- 24/07/2026 — Communiqué de l'OBR : un recours contre l'assujettissement à la TVA au titre de l'article 271 ne suspend pas l'obligation de facturer, de déclarer et de payer la TVA, due au plus tard le 15 du mois suivant. (OBR)
- 01/07/2026 — Immatriculation obligatoire à la TVA à partir de 25 000 000 BIF de chiffre d'affaires taxable au cours d'un exercice comptable, sur option à partir de 5 000 000 BIF, et assujettissement d'office lorsque les achats, les importations ou le stock dépassent 50 000 000 BIF (loi de finances 2026/2027 art. 271). (OBR) — voir l'événement
- 01/07/2026 — Sucre taxé au taux de 10 %, avec suppression de sa taxe de consommation (loi de finances art. 90). (OBR) — voir l'événement
- 01/07/2026 — TVA déductible uniquement sur les factures envoyées à l'EBMS lors de leur établissement, avec traçabilité bancaire ou électronique au-delà de 500 000 BIF ; les importateurs doivent disposer d'un système de facturation électronique reconnu (loi de finances art. 99 et 100). (OBR) — voir l'événement
- 01/07/2026 — Obligation d'utiliser une machine de facturation électronique étendue à toute personne tenant une comptabilité simplifiée ou complète ; dépenses figurant sur des factures hors EBMS rendues non déductibles (loi de finances art. 268). (OBR)
- 01/07/2026 — Les articles 98 et 101 de la loi de finances reprennent le régime des encaissements pour les fournisseurs de l'État et l'interdiction de reporter les crédits de TVA non demandés en remboursement après trois périodes créditrices (en vigueur depuis le 1er janvier 2025) ; le droit de demander le remboursement est maintenu. (OBR) — voir l'événement
Pour la chronologie complète, consultez les changements fiscaux au Burundi sur Lookuptax.
Liens de référence
- OBR — Loi n°1/10 du 16 novembre 2020 portant modification de la Loi n°1/12 du 29 juillet 2013 relative à la TVA (loi TVA, PDF numérisé)
- OBR — Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales (PDF numérisé)
- OBR — Loi de finances 2026/2027, Loi n°1/10 du 30 juin 2026 (loi de finances, PDF numérisé)
- OBR — Format Facture TVA (modèle officiel de facture, version à jour)
- OBR — Communiqué aux contribuables, 24 juillet 2026 (recours contre l'assujettissement à la TVA, date limite)
- OBR — Manuel des procédures d'immatriculation des contribuables
- OBR — Foire aux questions, facturation électronique (15 septembre 2022) — copie archivée
- OBR — Modèle de facture en kirundi
- OBR — Communiqué aux contribuables sur l'EBMS, avec la spécification d'interfaçage v0.1 (janvier 2022) — copie archivée
- OBR — Communiqué sur les crédits de TVA (6 mars 2025) — copie archivée
- Ordonnance ministérielle n°540/1377 du 31/10/2023 sur le portail Umutangakori — copie archivée
- OBR — Communiqué sur les accusés de réception de l'EBMS (22 mars 2024) — copie archivée
- OBR — Communiqué aux contribuables disposant de leurs propres machines de facturation électronique (19 septembre 2025) — copie archivée
- OBR — Page FAQ — copie archivée (août 2026)
- OBR — FAQ e-KORI : nouvelles voies d'immatriculation
À voir aussi sur Lookuptax :
- Guide du NIF burundais
- Seuils d'immatriculation à la TVA dans le monde
- Taux d'imposition dans le monde
- État de la facturation électronique et des réseaux dans le monde
- L'autoliquidation expliquée
- TVA sur les services numériques des fournisseurs non résidents
- Vérifier un numéro de TVA — bases officielles par pays