Guide de la TVA (IVA) au Chili
| FICHE PRATIQUE | |
|---|---|
| Code pays | CL |
| Nom de la taxe | Taxe sur la valeur ajoutée — Impuesto al Valor Agregado (IVA) |
| Administration fiscale | Servicio de Impuestos Internos (SII) |
Vue d'ensemble
Le Chili prélève une taxe sur la valeur ajoutée — en espagnol Impuesto al Valor Agregado (IVA), l'équivalent chilien de la TVA — en vertu du titre II de la Ley sobre Impuesto a las Ventas y Servicios (LIVS), le Decreto Ley 825 de 1974. L'article 1 institue « un impuesto sobre las ventas y servicios, que se regirá por las normas de la presente ley ». Le texte consolidé est publié par la Biblioteca del Congreso Nacional (BCN Ley Chile). [1]
Les taxes additionnelles ne sont pas de l'IVA. Le titre III de la même loi prévoit des taxes additionnelles et spéciales distinctes, par exemple sur les produits de luxe et les boissons. Elles s'appliquent en plus de l'IVA, et non à sa place, et ne constituent pas des taux réduits d'IVA (voir Taux). [1]
Administration. L'IVA est administrée par le Servicio de Impuestos Internos (SII). L'impôt est payé à la Tesorería General de la República (TGR), et l'IVA à l'importation est perçue par le Servicio Nacional de Aduanas (douane). La procédure, les intérêts, les sanctions et les infractions relèvent du Código Tributario (D.L. 830 de 1974). [1] [2]
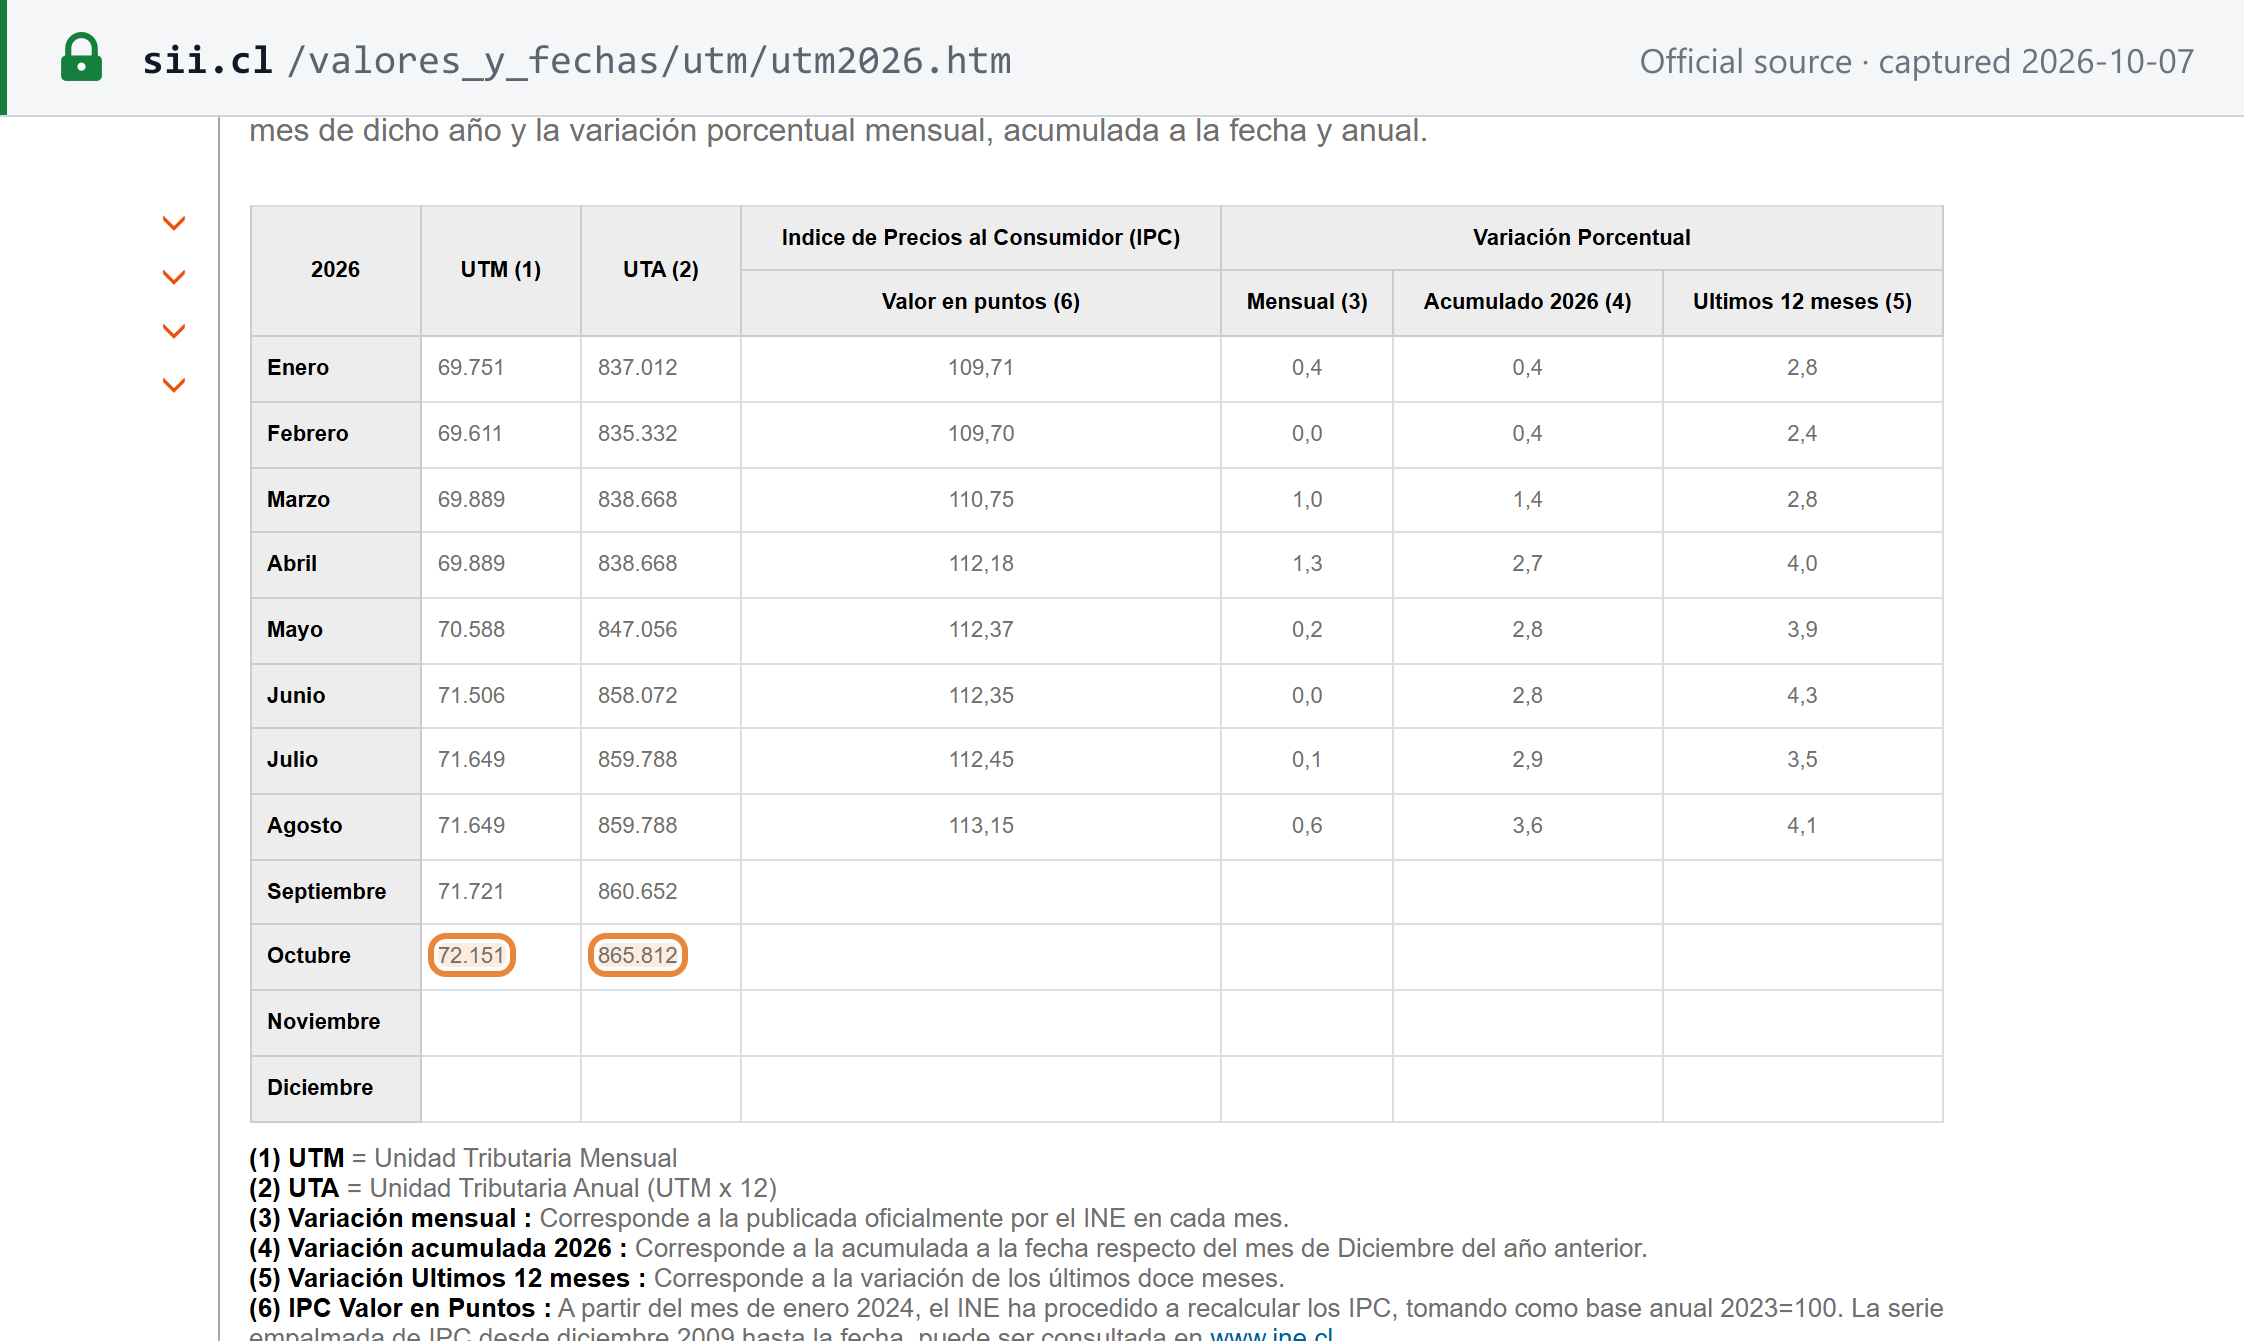
Devise et période d'imposition. Les montants sont exprimés en pesos chiliens (CLP). Les sanctions sont fixées en unités fiscales : l'UTM mensuelle et l'UTA annuelle. Pour octobre 2026, le SII publie UTM = 72 151 CLP et UTA = 865 812 CLP. La période d'imposition est le mois calendaire : « Por "periodo tributario", un mes calendario, salvo que esta ley o la Dirección Nacional de Impuestos Internos señale otro diferente » (LIVS art. 2 N°5). Les non-résidents relevant de l'IVA Digital peuvent opter pour un trimestre (voir Règles transfrontalières). [1] [26]
Niveaux d'imposition. L'IVA est un impôt national unique. La LIVS fixe un seul taux (art. 14) et ne prévoit aucune IVA régionale ou municipale (au 2026-10-07). [1]
Pour le RUT en détail, consultez le guide du numéro fiscal chilien (RUT) de Lookuptax. Pour un système voisin, voir le guide de la TVA (IVA) en Argentine.
Immatriculation
Qui doit s'immatriculer
Sont redevables les personnes qui réalisent des ventes, fournissent des services ou effectuent d'autres opérations imposables en vertu de la LIVS (art. 3). Un « vendedor » est une personne qui vend de manière habituelle (art. 2 N°3). Un « prestador de servicios » est toute personne qui fournit des services « en forma habitual o esporádica » (art. 2 N°4). [1]
La démarche comporte deux étapes :
- S'inscrire au RUT avant de commencer. Article 51 de la LIVS : « las personas que inicien actividades susceptibles de originar impuestos de esta ley, deberán solicitar su inscripción en el Rol Unico Tributario, antes de dar comienzo a dichas actividades. » [1]
- Déposer la declaración de inicio de actividades dans les deux mois suivant le début de l'activité (Código Tributario art. 68) : « deberán presentar al Servicio, dentro de los dos meses siguientes a aquél en que comiencen sus actividades, una declaración jurada sobre dicha iniciación. » [2]
Seuil d'immatriculation
Aucun. L'assujettissement commence dès la première opération imposable (LIVS arts. 3 et 51). La LIVS ne fixe aucun seuil de chiffre d'affaires ou de valeur pour l'immatriculation (au 2026-10-07). [1]
Immatriculation des non-résidents
Pas de seuil non plus. La réponse dépend de la qualité du client :
- Ventes à des non-assujettis (B2C). L'article 35 A place tout non-résident qui vend des biens ou fournit des services à des personnes au Chili « que no sean contribuyentes de los impuestos establecidos en esta ley » dans le régime simplifié (IVA Digital). L'article ne prévoit aucun minimum, pas plus que le portail IVA Digital du SII ni ses FAQ (au 2026-10-07). [1] [4]
- Ventes à des assujettis à l'IVA (B2B). Le régime simplifié ne s'applique pas. Pour les services, c'est le client chilien qui autoliquide l'IVA (voir Entreprises étrangères vendant au Chili).
- Avec un établissement au Chili. Une agence ou un établissement stable d'une entité étrangère s'inscrit au RUT et déclare son inicio de actividades selon la procédure ordinaire (voir Comment s'immatriculer).
L'immatriculation à l'IVA Digital s'effectue en ligne sur sii.cl/vat au moyen d'un formulaire bilingue : [5] [3]
- Après vérification de l'adresse électronique, le SII délivre un User Number, et non un RUT : « After verification, a Tax ID Number called User Number will be sent which will enable the business to create a password. »
- Aucun représentant chilien n'est nécessaire : « Is it necessary for the company to have a contact person in Chile? No. It is enough for the company to register an official contact at the time of Registration. »
- La devise (USD, EUR ou CLP) et la périodicité de déclaration (mensuelle ou trimestrielle) sont choisies lors de l'immatriculation. Le portail indique que toute modification « deberá ser solicitado entre el 21 de enero y el 31 de enero de cada año » (doit être demandée entre le 21 et le 31 janvier de chaque année).
Numéro d'identification fiscale
Le numéro d'immatriculation est le RUT (Rol Único Tributario) : un nombre suivi d'un chiffre de contrôle. La facture spécimen du SII l'imprime avec des séparateurs de milliers et un chiffre de contrôle précédé d'un trait d'union, par exemple « R.U.T.: 69.507.000-4 » (un RUT de test du SII). Le manuel d'impression du SII exige que le RUT de l'émetteur figure « con separador de miles ». [10]
| Identifiant | Format | Titulaires |
|---|---|---|
| RUT | Chiffres + trait d'union + chiffre de contrôle, p. ex. 69.507.000-4 | Résidents, entités chiliennes, agences et établissements stables |
| User Number IVA Digital | Numérique, délivré par le SII | Non-résidents relevant du régime simplifié |
L'algorithme du chiffre de contrôle, ainsi que la relation entre le RUT et le RUN des personnes physiques, sont présentés dans le guide du numéro fiscal chilien (RUT) de Lookuptax. Pour contrôler un numéro, voir comment vérifier un RUT au Chili ou utilisez le validateur de RUT chilien de Lookuptax.
Comment s'immatriculer
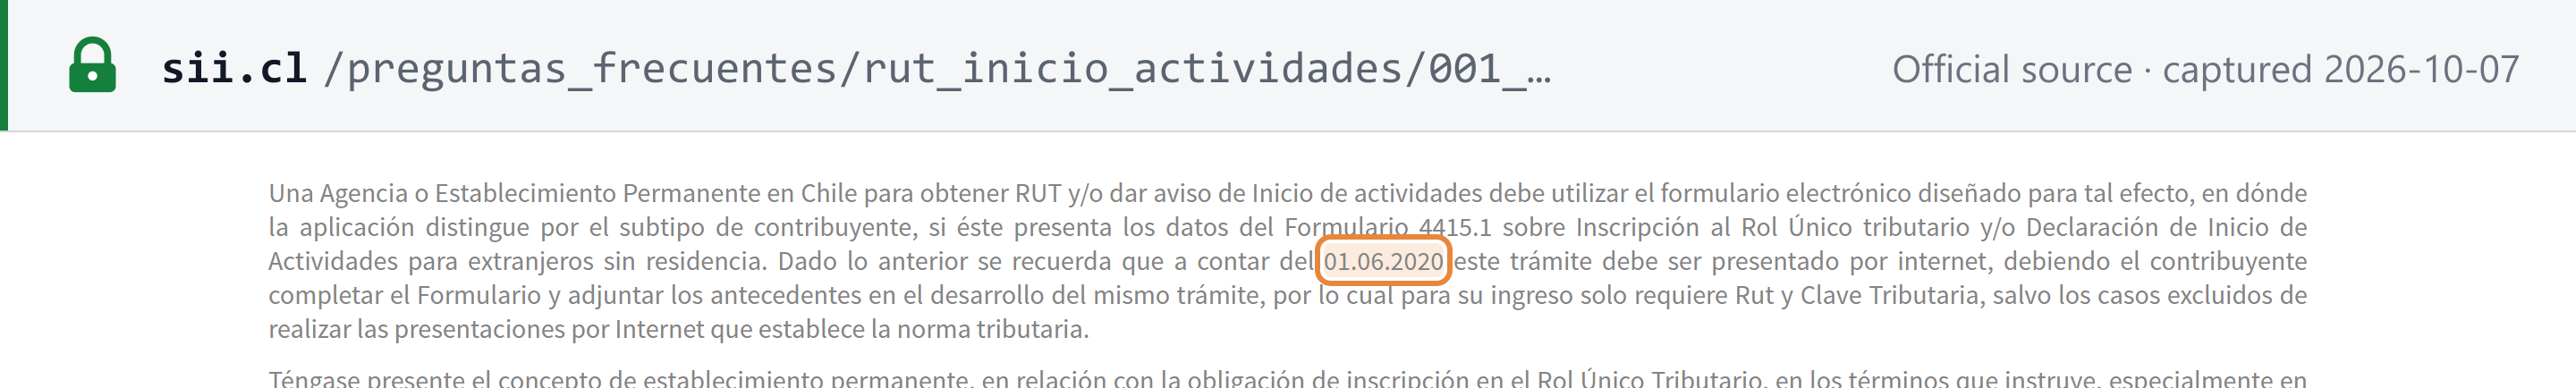
- Formulaire et canal. L'inscription au RUT et l'inicio de actividades utilisent le Formulario 4415. Le SII précise que depuis le 1er juin 2020 la démarche « debe ser presentado por internet », au moyen du RUT et de la Clave Tributaria, sauf dans les cas exclus par la loi. [31] [7]
- Agences et établissements étrangers. Ils utilisent le même formulaire électronique, qui recueille les données du Formulario 4415.1, la version destinée aux « extranjeros sin residencia ». La FAQ du SII a été mise à jour le 4 juin 2026. [7]
- Délai de traitement. Les pages d'immatriculation du SII ne publient aucun délai de traitement (au 2026-10-07).
Immatriculation volontaire
Sans objet. Il n'existe pas de voie volontaire, faute de seuil en dessous duquel se situer : toute personne qui commence une activité imposable doit s'inscrire (LIVS art. 51 ; Código Tributario art. 68). [1]
Radiation
- Término de giro. Un contribuable qui cesse son activité doit en informer le SII « a través de la carpeta tributaria electrónica del contribuyente », joindre un bilan de clôture et payer l'impôt « dentro de los dos meses siguientes a la fecha de término de su giro o de sus actividades » (Código Tributario art. 69). [2]
- À l'initiative du SII. Le SII peut également prononcer lui-même le término de giro. La Résolution 117 du SII du 2 septembre 2026 l'a fait pour les contribuables présentant 36 périodes d'imposition ou plus sans opérations, en application du dernier alinéa de l'article 69. [29]
Immatriculation de groupe
Non disponible. La LIVS ne contient aucune disposition relative aux groupes TVA (au 2026-10-07). [1]
Taux
| Taux | S'applique à | En vigueur |
|---|---|---|
| 19 % (taux normal et seul taux d'IVA) | Toutes les ventes, prestations de services et importations imposables | Depuis le 1er octobre 2003 (Ley 19.888) ; LIVS art. 14 |
| Exonération avec récupération de la taxe d'amont | Exportations de biens (art. 12 D) et services qualifiés d'exportations par la douane (art. 12 E N°16) | Voir Exonérations |
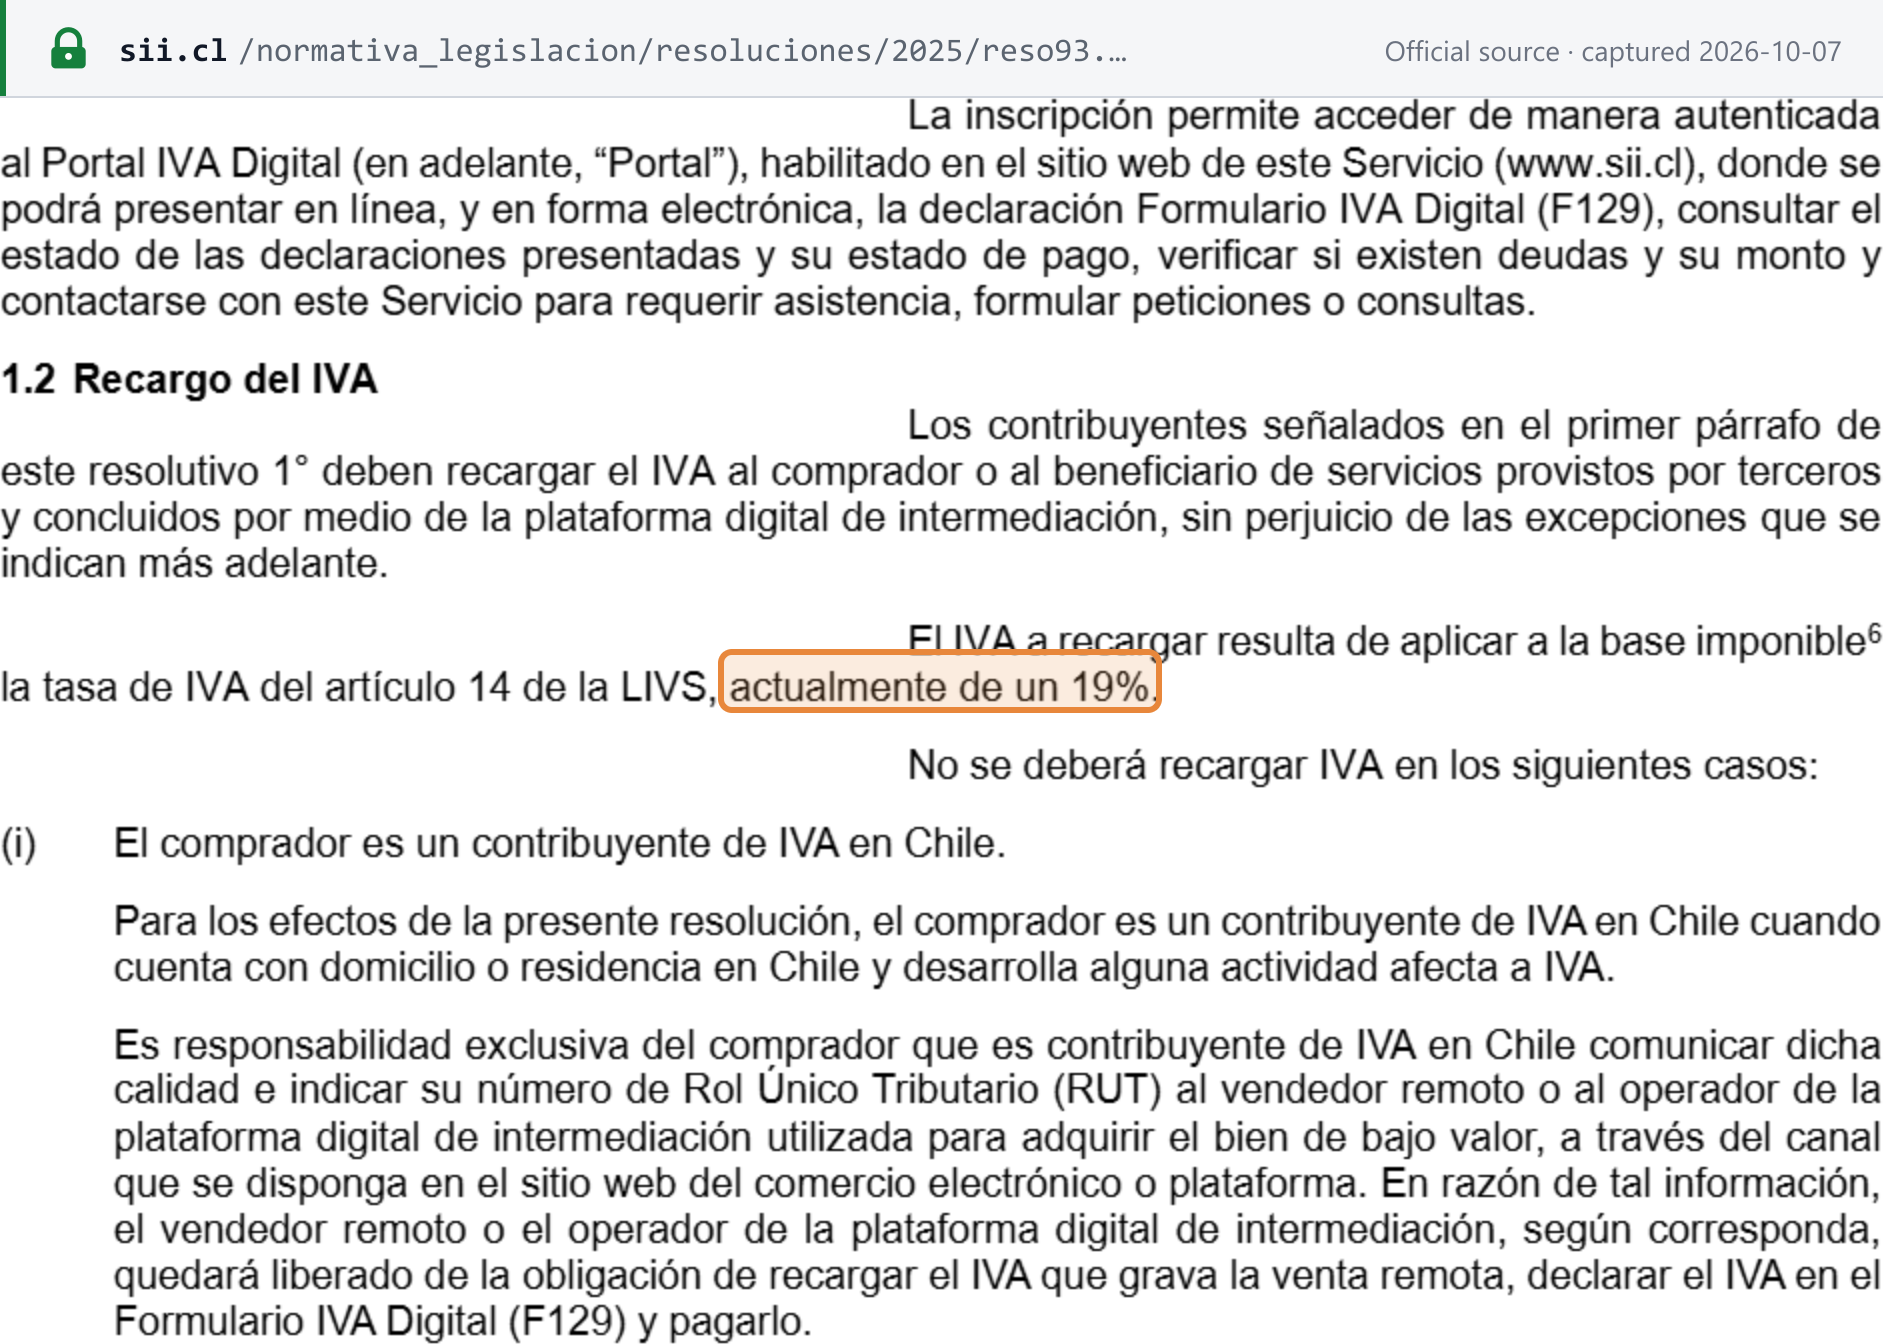
Article 14 de la LIVS : « Los contribuyentes afectos a las disposiciones del presente Título pagarán el impuesto con una tasa de 19% sobre la base imponible. » [1] Le SII applique le même chiffre : dans sa Résolution 93 de 2025, il décrit le taux de l'article 14 comme « actualmente de un 19% ». [13]
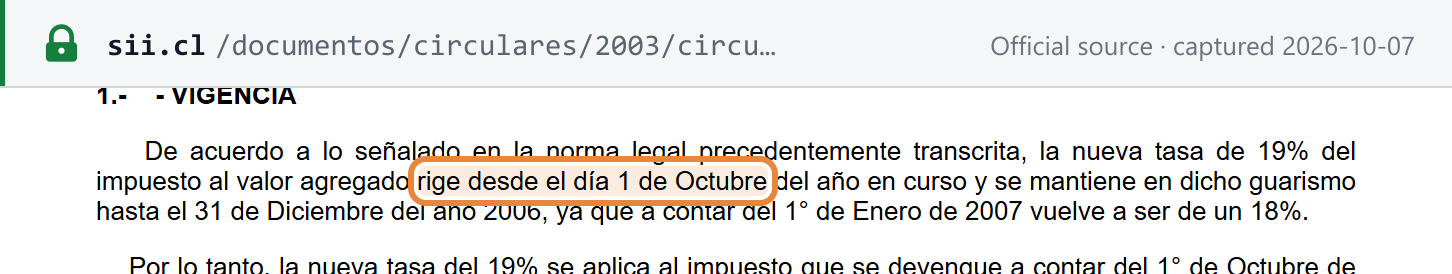
Taux normal — 19 %. Le taux a été porté à 19 % par la Ley 19.888 (Diario Oficial, 13 août 2003). Circulaire 47 du SII du 12 septembre 2003 : « la nueva tasa de 19% del impuesto al valor agregado rige desde el día 1 de Octubre del año en curso ». La Ley 19.888 prévoyait initialement un retour à 18 % à compter du 1er janvier 2007. L'article 14 actuel fixe le taux à 19 % sans date d'expiration. [8] [1]
Aucun taux d'IVA réduit ni nul. L'article 14 fixe un taux unique, et la LIVS ne prévoit aucun autre taux d'IVA, abstraction faite des régimes de substitution (au 2026-10-07). Les exportations sont exonérées avec récupération de l'IVA d'amont (art. 12 D combiné à l'art. 36) ; en pratique, elles fonctionnent donc comme un taux zéro. [1]
Taxes additionnelles s'ajoutant à l'IVA. Le titre III prévoit des taxes distinctes qui s'appliquent en plus des 19 %. Dans le format des documents électroniques du SII, par exemple, le code de taxe 23 correspond à l'« IMPUESTO ADICIONAL Art 37 Letras a, b, c » au « Tasa del 15% » sur les articles en or, en platine et en ivoire, la joaillerie et les pierres précieuses, ainsi que les fourrures fines. Ces taxes ne sont pas des taux réduits d'IVA ; elles sont prévues au titre III de la LIVS. [9]
Taux futurs annoncés. Aucun, au 2026-10-07 : les résolutions du SII de 2026, jusqu'à la Résolution 135 du 2 octobre 2026, ne contiennent aucune modification de taux. [29]
Pour comparer le Chili avec d'autres juridictions, consultez le tableau des taux d'imposition mondiaux et le tableau des seuils d'immatriculation à la TVA de Lookuptax.
Règles transfrontalières
Importations et exportations
- Importations de biens. Les importations sont imposables « tengan o no el carácter de habituales » (art. 8 a), et l'importateur est le redevable (art. 11 a). La base est la valeur en douane ou, à défaut, la valeur CAF, majorée des droits de douane (art. 16 a). La douane perçoit l'IVA : « Las Aduanas no autorizarán el retiro de los bienes del recinto aduanero sin que se les acredite previamente la cancelación del respectivo tributo » (art. 9 b). [1]
- Biens de faible valeur vendus à distance (500 USD ou moins), depuis le 25 octobre 2025. Les biens situés à l'étranger, achetés à distance auprès d'un non-résident par une personne non assujettie à l'IVA, sont réputés situés au Chili lorsqu'ils sont destinés au Chili, si leur prix, frais accessoires compris, « no exceda de USD 500 o su equivalente en moneda nacional » (art. 4). Le vendeur ou la plateforme facture l'IVA via l'IVA Digital. L'importation elle-même est alors exonérée d'IVA et de droits de douane, à condition que l'IVA « fue efectivamente cobrado por el vendedor o plataforma digital » (art. 12 B N°18). [1]
- Date de départ. Le portail du SII a annoncé qu'à compter du 25 octobre 2025, l'IVA s'appliquerait aux ventes de biens de faible valeur situés à l'étranger et expédiés au Chili, achetés à distance par l'intermédiaire de plateformes numériques d'intermédiation ou auprès de vendeurs directs sans domicile ni résidence au Chili. [3]
- Par article. La Résolution 84 du SII du 10 juillet 2025 applique le plafond de 500 USD à « el precio del artículo o ítem, individualmente considerado », y compris l'expédition, l'assurance et l'emballage facturés pour cet article. Elle impose également l'immatriculation des plateformes et des sociétés de réexpédition. [12]
- Exportations. Les biens exportés sont exonérés (art. 12 D), et les exportateurs récupèrent l'IVA d'amont afférente à leur activité d'exportation (art. 36) : « Los exportadores tendrán derecho a recuperar el impuesto de este Título que se les hubiere recargado al adquirir bienes o utilizar servicios destinados a su actividad de exportación. » Les services fournis à des non-résidents ne sont exonérés que « siempre que el Servicio Nacional de Aduanas califique dichos servicios como exportación » (art. 12 E N°16). [1]
- Autoliquidation sur les services importés. Un assujetti chilien à l'IVA qui reçoit un service d'un prestataire résident à l'étranger est lui-même le redevable (art. 11 e). Voir l'explication de l'autoliquidation de Lookuptax. [1]
Produits et services numériques
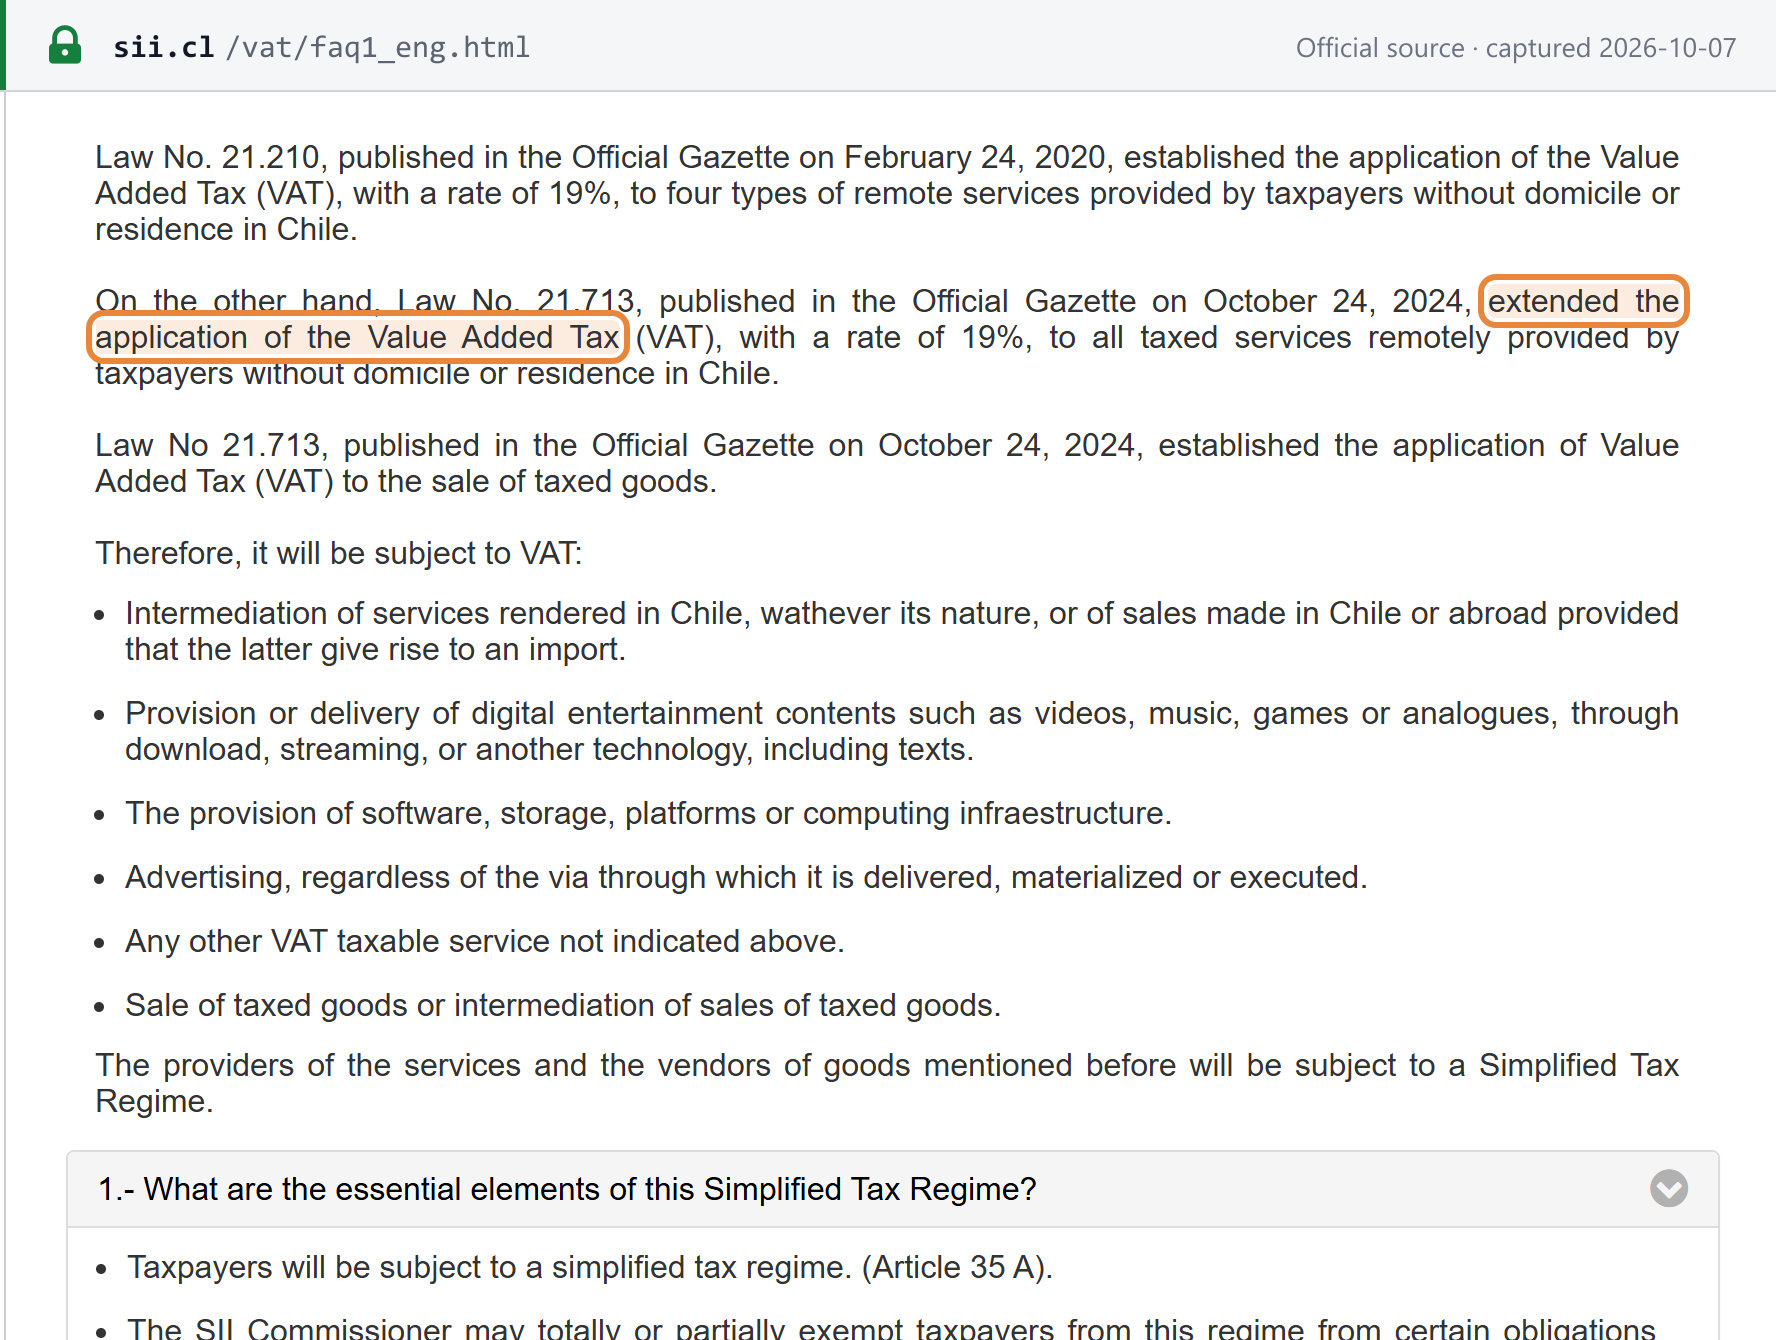
- Champ d'application. La Ley 21.210 (Diario Oficial, 24 février 2020) a soumis à l'IVA au taux de 19 % quatre catégories de services à distance fournis par des non-résidents : l'intermédiation, le divertissement numérique, les logiciels, le stockage et l'infrastructure informatique, ainsi que la publicité. La Ley 21.713 (Diario Oficial, 24 octobre 2024) a étendu la taxe à tous les services imposables fournis à distance par des non-résidents et aux ventes de biens imposables. Le SII : « Law No. 21.713, published in the Official Gazette on October 24, 2024, extended the application of the Value Added Tax (VAT), with a rate of 19%, to all taxed services remotely provided by taxpayers without domicile or residence in Chile. » Le portail fait remonter la règle visant tous les services à novembre 2024 et celle visant les biens au 25 octobre 2025. [4] [3]
- Seuil. Aucun (voir Immatriculation des non-résidents).
- Règles du régime. Le régime simplifié n'ouvre droit à aucun crédit d'amont, et les fournisseurs n'émettent aucun document fiscal : ils « no tendrán derecho a crédito fiscal y se encontrarán liberados de la obligación de emitir documentos tributarios por sus operaciones » (art. 35 C). La période est « un periodo de uno o tres meses seguidos, a elección del contribuyente » (art. 35 D). Les fournisseurs déclarent et paient « hasta el día 20 del primer mes siguiente » (art. 35 E) au moyen du Formulario 129. [1]
- Paiement. Le paiement peut être effectué en USD, en EUR ou en CLP. Les paiements en devises passent par SWIFT : « In code 70, the User Number must be registered, followed by the name of the form, tax period and Folio. For example: 556545253-F129-202006-853201533. » Le champ 71-A est renseigné avec OUR. Une déclaration ne peut pas être rectifiée en ligne à la baisse (« you cannot amend a tax return for an amount less than previously declared »). [6]
- Prestataires non immatriculés. Si un non-résident n'a pas adhéré au régime simplifié, le SII peut ordonner aux émetteurs de cartes et systèmes de paiement similaires de facturer, retenir et reverser l'IVA sur les paiements qui lui sont destinés (art. 3, dernier alinéa). Le portail IVA Digital renvoie à une liste des sociétés étrangères non immatriculées (« Nómina Empresas Extranjeras No Inscritas »). [1] [3]
- Jeux d'argent en ligne. La Résolution 69 de 2026 du SII a fait entrer les plateformes de jeux d'argent offshore dans l'IVA Digital (Formulario 129), y compris pour les 36 périodes précédentes. Voir la fiche de l'événement. [30]
Voir aussi l'explication de Lookuptax sur la TVA sur les services numériques fournis par des prestataires non résidents.
Entreprises étrangères vendant au Chili — B2B et B2C
- B2C (à des non-assujettis) — le vendeur étranger s'immatricule. Le non-résident s'immatricule à l'IVA Digital et facture 19 % sur les services à distance et sur les biens de faible valeur de 500 USD ou moins (arts. 35 A et 4). Il n'émet aucun document fiscal chilien (art. 35 C). [1]
- B2B (à des assujettis à l'IVA) — le client autoliquide. Pour les services, le client chilien est le redevable : « El beneficiario del servicio que sea un contribuyente del impuesto de este Título, siempre que la prestación sea realizada por un prestador domiciliado o residente en el extranjero » (art. 11 e). Le régime simplifié ne s'applique pas, car l'article 35 A ne couvre que les acheteurs non assujettis. [1]
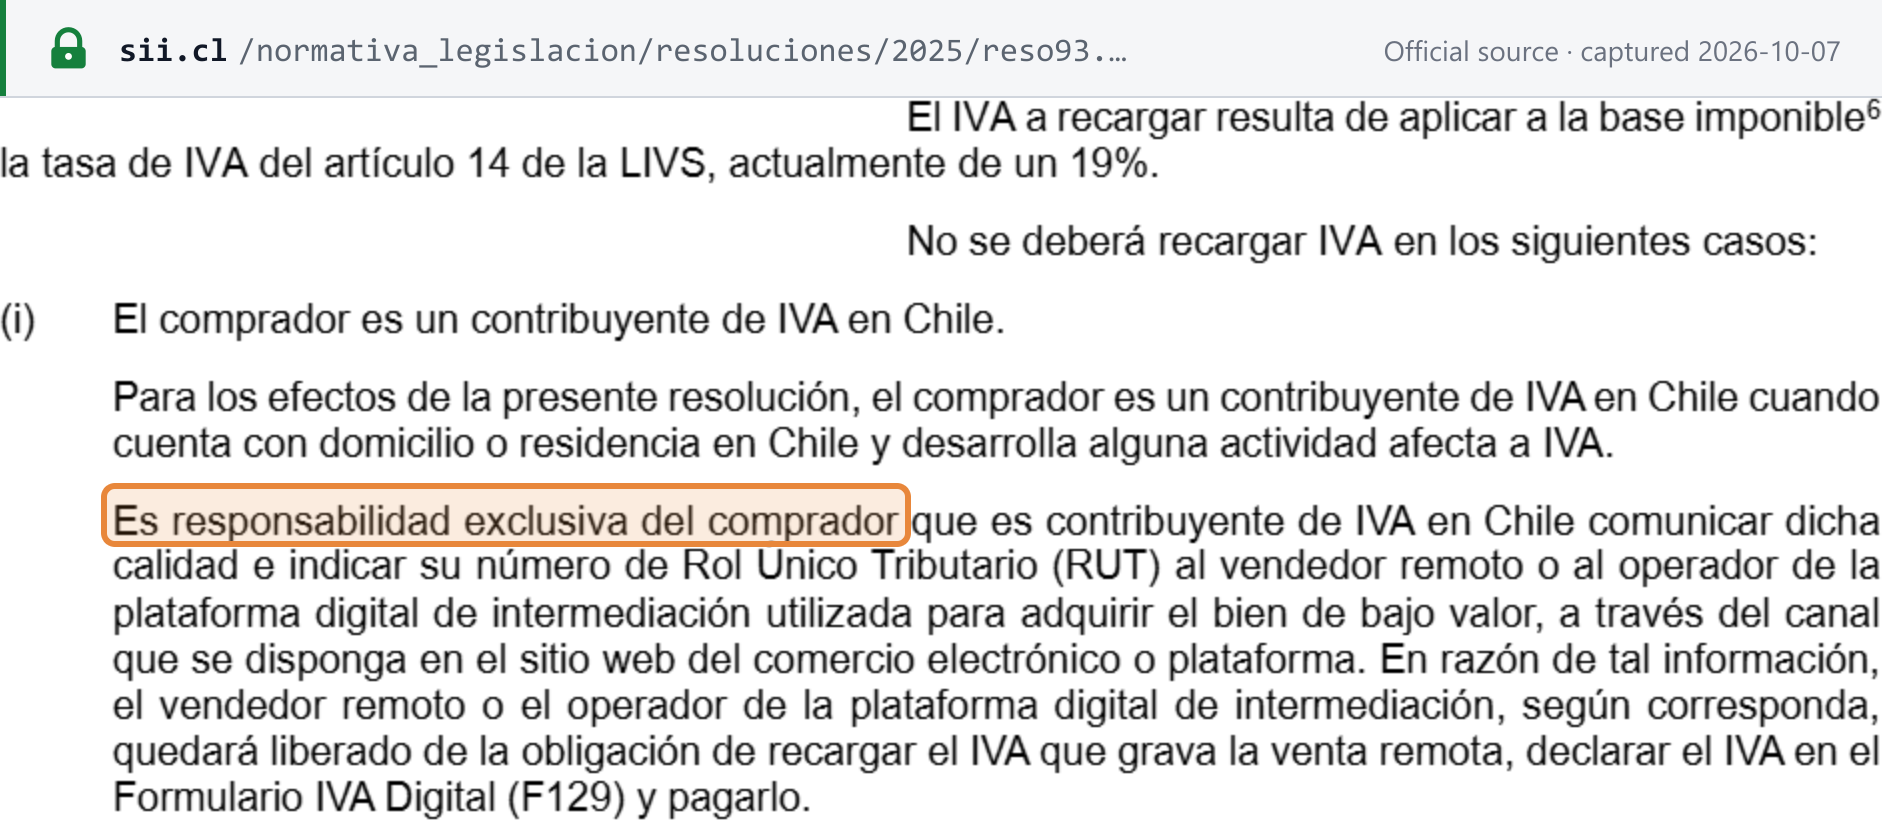
- Biens de faible valeur et ventes via plateformes en B2B. Résolution 93 du SII du 30 juillet 2025 : « No se deberá recargar IVA en los siguientes casos: (i) El comprador es un contribuyente de IVA en Chile. » La charge de prouver cette qualité incombe à l'acheteur : « Es responsabilidad exclusiva del comprador que es contribuyente de IVA en Chile comunicar dicha calidad e indicar su número de Rol Único Tributario (RUT) al vendedor remoto o al operador de la plataforma digital de intermediación utilizada para adquirir el bien de bajo valor ». [13]
- Biens de plus de 500 USD, ou biens détenus au Chili. Les biens dépassant le plafond sont imposés à l'importation, l'importateur étant le redevable (arts. 8 a et 11 a). Une entreprise étrangère qui vend des biens situés au Chili est un vendeur ordinaire et s'inscrit au RUT avant de commencer (art. 51).
Responsabilité des places de marché / plateformes en tant que fournisseur présumé
Applicable depuis le 25 octobre 2025. L'article 3 bis, ajouté par la Ley 21.713 (Diario Oficial du 24 octobre 2024), fait de l'opérateur d'une plateforme numérique d'intermédiation un redevable « como si fuera un vendedor habitual del bien o prestador del servicio que se concluye a través de la plataforma digital que opere y siempre que se trate de una operación gravada ». [1]
- Pas lorsqu'un assujetti intervient. La règle ne s'applique pas « cuando el servicio subyacente sea prestado o el bien sea vendido por o a un contribuyente de esta ley ».
- Plusieurs plateformes. Seule la plateforme « que autorice o procese el pago de la operación gravada » est redevable.
- Les opérateurs non résidents déclarent via le régime simplifié.
- Ce qui n'est pas une plateforme. Les services qui se limitent à la publicité ou au traitement des paiements ne sont pas des plateformes à cet égard.
La retenue par les émetteurs de cartes (art. 3, dernier alinéa) demeure un mécanisme de repli pour les prestataires étrangers non immatriculés. Voir l'explication des règles du fournisseur présumé pour les places de marché de Lookuptax. [1]
Lieu de livraison
- Biens. Les ventes de biens situés au Chili sont imposables quel que soit le lieu de conclusion du contrat (art. 4), auxquelles s'ajoute la règle relative aux biens de faible valeur vendus à distance exposée ci-dessus. [1]
- Services. Les services sont imposables lorsqu'ils sont fournis ou utilisés au Chili (art. 5). [1]
- Un service est fourni au Chili lorsque l'activité y est exercée.
- Un service à distance est présumé utilisé au Chili si, au moment de sa souscription ou de son paiement, au moins deux des éléments suivants désignent le Chili : l'adresse IP ou une autre géolocalisation de l'appareil ; la carte, le compte bancaire ou un autre moyen de paiement ; l'adresse de facturation ; l'indicatif pays de la carte SIM.
Exigences en matière de facturation
Les règles de facturation figurent aux articles 52 à 58 de la LIVS. La couche technique est fixée par les règles du SII : le Formato DTE (format XML, v2.2), l'Instructivo Técnico relatif à l'émission des documents et le Manual de Muestras Impresas (représentation imprimée, v4.0). Le SII publie un spécimen imprimé officiel, reproduit ci-dessous. [1] [9] [10]
Exclusivement électronique. Article 54 : « Las facturas, facturas de compra, guías de despacho, boletas de ventas y servicios, liquidaciones facturas y notas de débito y crédito que deban emitir los contribuyentes, consistirán exclusivamente en documentos electrónicos emitidos en conformidad a la ley, sin perjuicio de las excepciones legales pertinentes. » Le papier n'est autorisé qu'à titre exceptionnel : [1]
- les lieux dépourvus de couverture de données ou d'électricité ;
- les zones déclarées sinistrées, par résolution du SII (voir Statut de la facturation électronique) ;
- les guías de despacho dans l'agriculture et la sylviculture, la pêche artisanale et l'exploitation minière à petite échelle.
Un document pour chaque opération. Chaque opération, imposable ou non, nécessite un document fiscal (art. 52). [1]
Mentions obligatoires
Le Manual de Muestras Impresas détermine les mentions du document imprimé et leur emplacement. Le Formato DTE v2.2 fournit les balises XML correspondantes. [10] [9]
| N° | Zone | Champ | Balise XML |
|---|---|---|---|
| 1 | Émetteur (en haut à gauche) | Razón social (dénomination sociale) complète | RznSoc |
| 2 | Émetteur | Giro (activité économique), non abrégé | GiroEmis |
| 3 | Émetteur | Adresse et comuna du siège ; adresses des succursales facultatives, mais celles-ci doivent être enregistrées auprès du SII | DirOrigen, CmnaOrigen |
| 4 | Encadré du document (en haut à droite) | RUT de l'émetteur, avec des points « . » comme séparateurs de milliers | RUTEmisor |
| 5 | Encadré du document | Type de document en espagnol, en majuscules (p. ex. FACTURA ELECTRÓNICA) | TipoDTE |
| 6 | Encadré du document | Numéro de folio, issu d'une plage autorisée par le SII | Folio |
| 7 | Sous l'encadré | Bureau du SII dont relève le siège (p. ex. « S.I.I. - SANTIAGO CENTRO ») | — |
| 8 | En-tête | Date d'émission | FchEmis (AAAA-MM-JJ) |
| 9 | Destinataire | Dénomination sociale, RUT, giro, adresse et comuna | RznSocRecep, RUTRecep, GiroRecep, DirRecep, CmnaRecep |
| 10 | Références (le cas échéant) | Type du document référencé (en toutes lettres), folio, date et motif | Bloc Referencia |
| 11 | Détail | Lignes : code, description, quantité, unité, prix unitaire, remise de ligne (en montant), valeur | Bloc Detalle |
| 12 | Totaux | Montant net, montant exonéré (le cas échéant), IVA avec indication du taux, total | MntNeto, MntExe, TasaIVA, IVA, MntTotal |
| 13 | Pied de page | Timbre électronique (code-barres PDF417), la mention « Timbre electrónico SII », la résolution d'autorisation et « Verifique documento: www.sii.cl » | TED |
| 14 | Pied de page, copia cedible uniquement | Encadré d'acuse de recibo (nom, RUT, date, lieu, signature), le texte de la Ley 19.983 et le mot « CEDIBLE » | — |
Points du manuel à retenir :
- Taux d'IVA sur le document. « En el totalizador de IVA debe siempre incorporar la tasa (19% o la vigente a la fecha). »
- Giro complet. « Giro: Se deben registrar las Actividades económicas inscritas por el contribuyente y/o la Glosa descriptiva, la cual no debe estar abreviada. »
- Mention du timbre. Sous le timbre figurent « Timbre electrónico SII » et « Res. XX de AAAA », où XX et AAAA sont le numéro et l'année de la résolution autorisant l'émetteur à émettre des documents électroniques, puis « Verifique documento: www.sii.cl ».
Codes des types de documents (TipoDTE, Formato DTE v2.2) : 33 Factura Electrónica ; 34 Factura No Afecta o Exenta Electrónica ; 43 Liquidación-Factura Electrónica ; 46 Factura de Compra Electrónica ; 52 Guía de Despacho Electrónica ; 56 Nota de Débito Electrónica ; 61 Nota de Crédito Electrónica ; 110 Factura de Exportación. [9]
Délai d'émission
Article 55 de la LIVS : [1]
- Biens. La factura est émise « en el mismo momento en que se efectúe la entrega real o simbólica de las especies » — lors de la livraison réelle ou symbolique.
- Services. Elle est émise « en el mismo período tributario en que la remuneración se perciba o se ponga, en cualquier forma, a disposición del prestador del servicio » — au cours de la période d'imposition pendant laquelle le paiement est reçu ou mis à disposition.
- Report. L'émission peut être reportée « hasta el décimo día posterior a la terminación del período en que se hubieren realizado las operaciones » (jusqu'au 10e jour suivant la fin de la période), mais la facture doit être datée de la période de l'opération.
- Guía de despacho. Si les biens sont transportés avant l'émission de la factura, une guía de despacho (bon de livraison) est émise lors de la livraison, et la factura ultérieure mentionne son numéro et sa date.
- Les boletas sont émises lors de la livraison pour les biens, et lors du paiement pour les services.
Numérotation et séquence
Chaque DTE porte un folio issu d'une plage que le SII autorise au moyen d'un Código de Autorización de Folios (CAF). L'Instructivo Técnico : « Todo documento electrónico debe estar numerado con un folio único y estar firmado en forma electrónica en su totalidad, incluyendo el timbre ». Les folios doivent être attribués « rigurosamente en forma unívoca para cada documento » — strictement un par document. [11]
Notes de crédit et de débit
- Quand elles sont requises. L'article 57 impose des notes de crédit « por los descuentos o bonificaciones otorgados con posterioridad a la facturación » (remises ou bonifications accordées après facturation) ainsi que pour les retours et les services annulés. Il impose des notes de débit « por aumentos del impuesto facturado » (augmentations de la taxe facturée). [1]
- Délai de six mois. Un retour de biens ou une annulation de service ne réduit la taxe collectée que s'il intervient dans un délai de six mois (art. 21 N°2, renvoyant à l'art. 70). [1]
- Références. Une note fait référence au document d'origine : « Los campos mínimos de referencia son: Nombre completo del documento de referencia, Folio, fecha y motivo. » [10]
Devise et langue
- Devise. Les factures intérieures sont libellées en pesos. L'Oficio 1794 de 2017 du SII, citant la Circulaire 12 de 1991, exige que les prix unitaires, les totaux par article, l'IVA et le total final soient exprimés « siempre en moneda nacional ». Les valeurs en devises peuvent figurer dans la zone de détail, « con indicación del tipo de cambio utilizado que será el vigente al del día de la emisión de la factura » — avec le taux de change en vigueur à la date d'émission. Les documents d'exportation comportent un champ de devise (
TpoMoneda). [15] [9] - Langue. Les noms des documents sont imprimés « sólo en español, sin traducción » (uniquement en espagnol, sans traduction). Les livres comptables « deberán ser llevados en lengua castellana » (Código Tributario art. 17). [10] [2]
Types de documents
| Document | Utilisation | Référence |
|---|---|---|
| Factura electrónica (33) / exenta (34) | Opérations avec d'autres vendeurs, importateurs et prestataires de services (B2B), « incluso respecto de sus ventas o servicios exentos » | LIVS art. 53 a |
| Boleta electrónica | Tous les autres cas (B2C), y compris pour les ventes exonérées | art. 53 b |
| Factura de compra (46) | Émise par l'acheteur lorsque le SII lui a transféré l'IVA (cambio de sujeto) | art. 3 ; Manual §1.4 |
| Guía de despacho (52) | Transport de biens avant l'émission de la factura | art. 55 |
| Nota de crédito / débito (61 / 56) | Corrections après facturation | art. 57 |
| Factura de exportación (110) | Exportations | Formato DTE |
Pas de minimum pour les boletas. La Résolution 60 de 2023 du SII a fixé le montant minimal d'émission d'une boleta à « $1 (un peso) » à compter du 1er juillet 2023 ; chaque vente nécessite donc une boleta. (La boleta de honorarios est un document distinct relevant de l'impôt sur le revenu, destiné aux professionnels indépendants, et non un document d'IVA.) [14]
Autofacturation
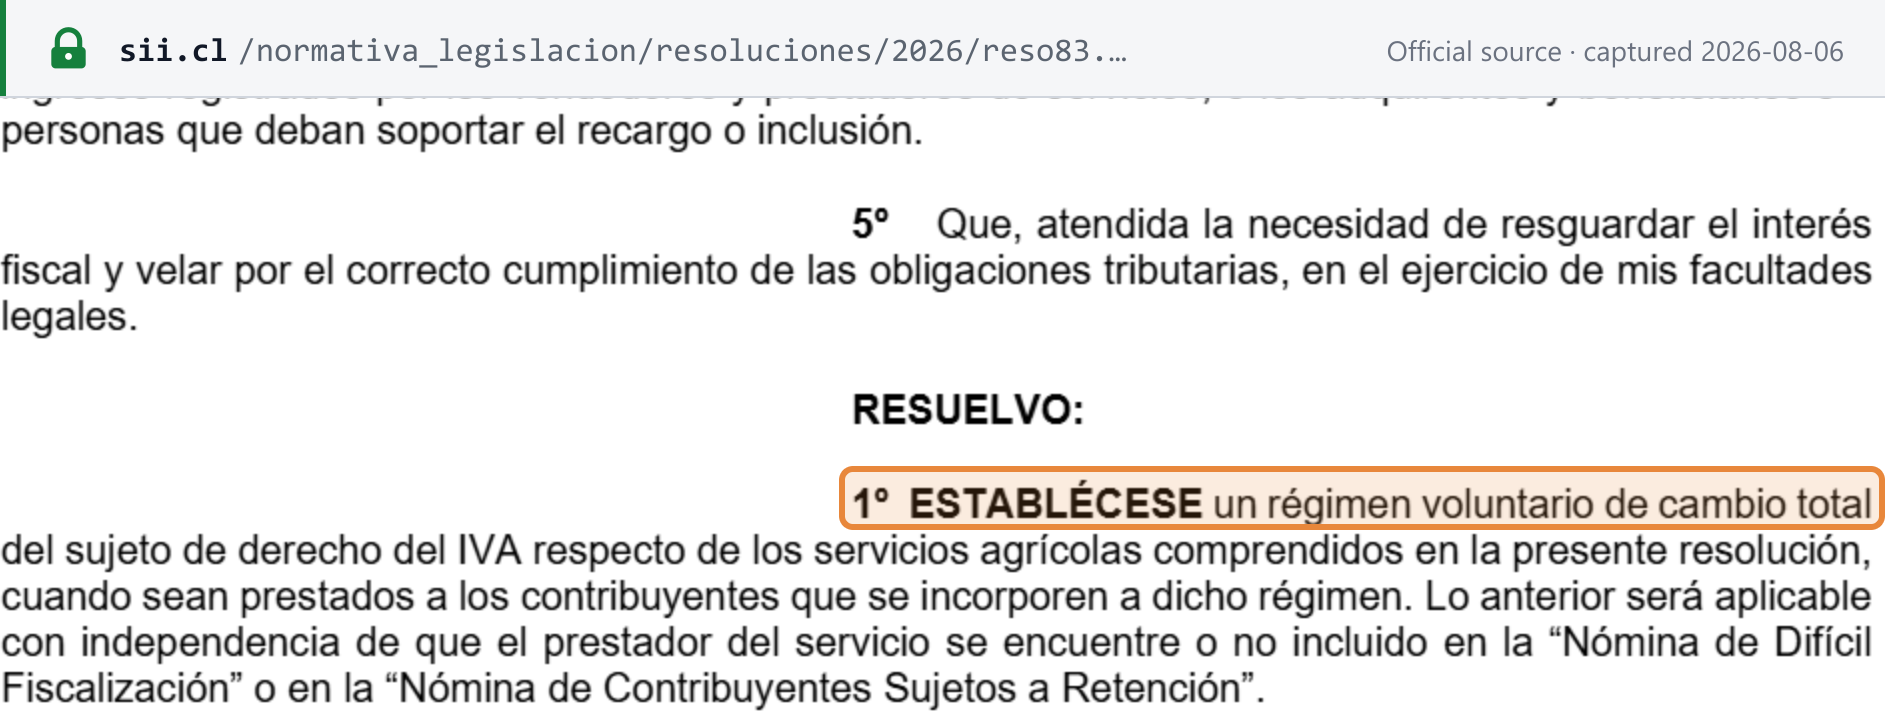
Possible, au moyen de la factura de compra. En vertu de l'article 3, le SII peut transférer la redevabilité de l'IVA à l'acheteur, pour tout ou partie du taux (« también sólo por una parte de la tasa del impuesto »). L'acheteur émet alors une factura de compra, qui « se debe confeccionar de acuerdo al formato de cambio de sujeto del Impuesto al Valor Agregado y debe llevar copia cedible ». La Résolution 83 de 2026 du SII en est un exemple récent. Elle a institué un régime volontaire pour les services agricoles dans lequel la totalité de l'IVA est transférée à l'acheteur, documentée par une factura de compra et retenue à 100 %. [1] [10] [28]
Conservation et piste d'audit
- Conservation. « Los duplicados de las facturas y los originales de las boletas a que se refiere este párrafo deberán ser conservados por los respectivos contribuyentes durante seis años » (LIVS art. 58). Les livres et documents sont également conservés pendant toute la durée du délai de contrôle du SII (Código Tributario art. 17). Ce délai est de trois ans, ou de six ans en l'absence de déclaration ou lorsque la déclaration était frauduleusement inexacte (art. 200). [1] [2]
- Piste d'audit. Chaque DTE porte un folio autorisé par CAF, un timbre électronique et une signature numérique couvrant l'ensemble du document. Le timbre est imprimé sous forme de code-barres PDF417 : « El Timbre Electrónico del DTE consiste en una firma electrónica, sobre los campos que se definen como representativos del documento e incluyendo el Código de Autorización de Folios proporcionado por el SII. » [11]
- Registro de Compras y Ventas. Le SII enregistre chaque DTE émis ou reçu « en forma automatizada y cronológica » dans un registre électronique, le Registro de Compras y Ventas (art. 59). [1]
- Acceptation par l'acheteur. Le crédit d'IVA de l'acheteur naît au cours de la période de l'acuse de recibo (art. 23 N°7). La facture est irrévocablement acceptée à moins que l'acheteur ne la conteste « dentro de los ocho días corridos siguientes a su recepción » (Ley 19.983 art. 3). [1] [27]
Spécimen de facture conforme
Le SII publie un spécimen imprimé officiel de Factura Electrónica dans son Manual de Muestras Impresas (version 4.0, juillet 2014), section 1.7, page 16 : « Se adjunta ejemplo de una muestra impresa de Factura Electrónica en tipo de formato hoja ». Il est reproduit ci-dessous. Les parties et les RUT sont des données de test du SII, et non de véritables contribuables. [10]
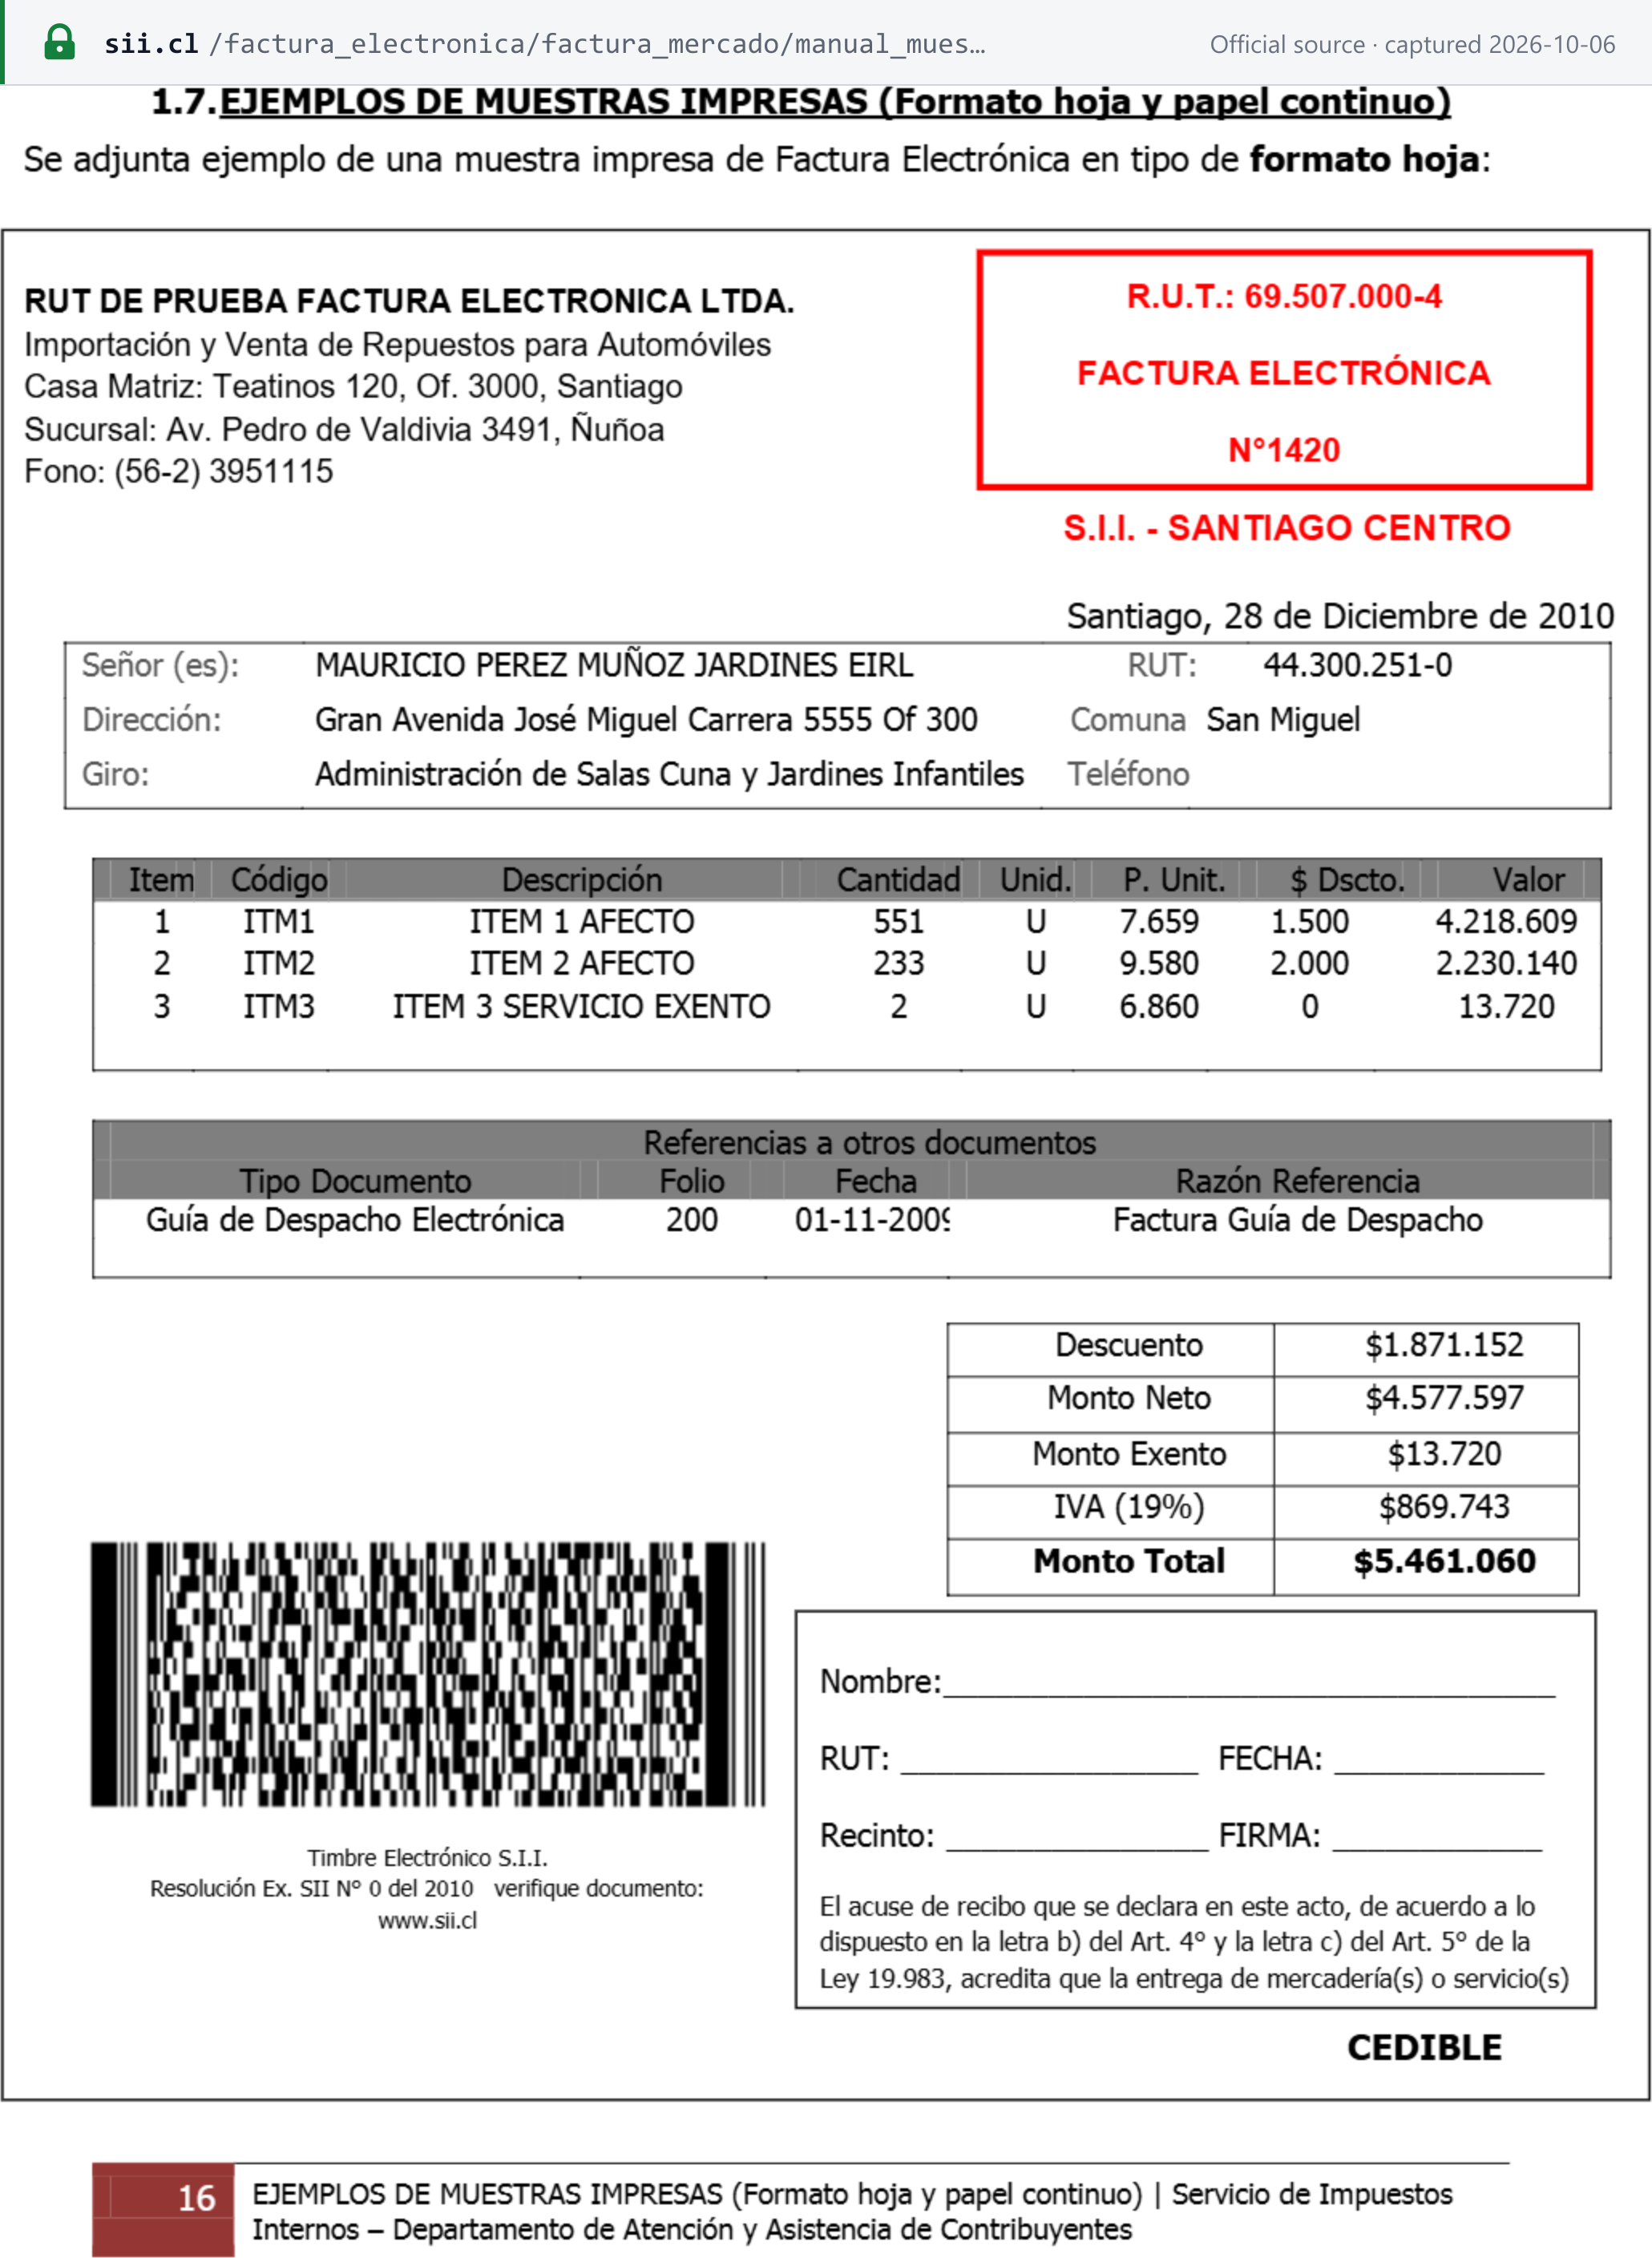
Correspondance entre le spécimen et les mentions obligatoires (les numéros renvoient au tableau ci-dessus) :
- Émetteur (1–3) — « RUT DE PRUEBA FACTURA ELECTRONICA LTDA. », son giro (« Importación y Venta de Repuestos para Automóviles »), le siège (Casa Matriz) et une succursale (Sucursal).
- Encadré du document (4–6) — un encadré rouge contenant « R.U.T.: 69.507.000-4 », « FACTURA ELECTRÓNICA » et « N°1420 », avec « S.I.I. - SANTIAGO CENTRO » en dessous (7).
- Date et destinataire (8–9) — « Santiago, 28 de Diciembre de 2010 » ; la dénomination, le RUT, l'adresse, la comuna et le giro du destinataire.
- Détail (11) — deux lignes imposables et une ligne de service exonéré, chacune avec code, description, quantité, unité, prix unitaire, montant de la remise et valeur.
- Références (10) — une Guía de Despacho Electrónica, folio 200.
- Totaux (12) — Descuento $1.871.152 ; Monto Neto $4.577.597 ; Monto Exento $13.720 ; IVA (19%) $869.743 ; Monto Total $5.461.060. Tels qu'imprimés : les deux lignes imposables (4.218.609 + 2.230.140) diminuées de la remise donnent le montant net ; 19 % du montant net correspondent à l'IVA ; et net + exonéré + IVA donne le total.
- Pied de page (13–14) — le timbre PDF417 avec « Timbre Electrónico S.I.I. » et la mention de la résolution et de vérification, puis l'encadré d'acuse de recibo avec le texte de la Ley 19.983 et « CEDIBLE ».
Le spécimen date de 2010. Il illustre la mise en page ; il ne reflète pas les règles ultérieures telles que le minimum de 1 CLP pour les boletas (2023) ou les validations de la Résolution 121 (2026).
Statut de la facturation électronique
Statut (au 2026-10-07) : obligatoire. Les facturas (B2B) et les boletas (B2C) doivent être des documents électroniques (DTE) en vertu des articles 53 à 54 de la LIVS. La LIVS ne prévoit pas de volet B2G distinct : l'État est lui-même soumis à la taxe (art. 6) et reçoit des facturas comme tout autre acheteur. [1]
- Système. Chaque DTE est un document XML au format du SII. Il est signé, transmis au SII, échangé avec le destinataire et enregistré dans le Registro de Compras y Ventas. Les entreprises émettent via le système de facturation gratuit du SII (« Sistema de Facturación Gratuito del SII ») ou via un logiciel du marché ou développé en interne (« Sistema de Facturación de Mercado »), qui doit obtenir la certification du SII. [17]
- Calendrier B2B. La Ley 20.727 (publiée le 31 janvier 2014) a rendu les facturas électroniques obligatoires neuf mois après sa publication pour les grandes entreprises ; le SII a retenu le 1er novembre 2014. Pour les petites entreprises (Ley 20.416), le délai était de 30 mois (zones urbaines) ou de 36 mois (zones rurales) après la publication, et pour les micro-entreprises de 36 mois (zones urbaines) ou de 48 mois (zones rurales). [16] [17]
- Calendrier B2C. Les boletas électroniques sont devenues obligatoires le « 1° de enero del 2021 para los que ya son facturadores electrónicos, y 1° de marzo 2021 para los que no son facturadores electrónicos » (Résolution 74 de 2020, modifiée par la Ley 21.256). [18]
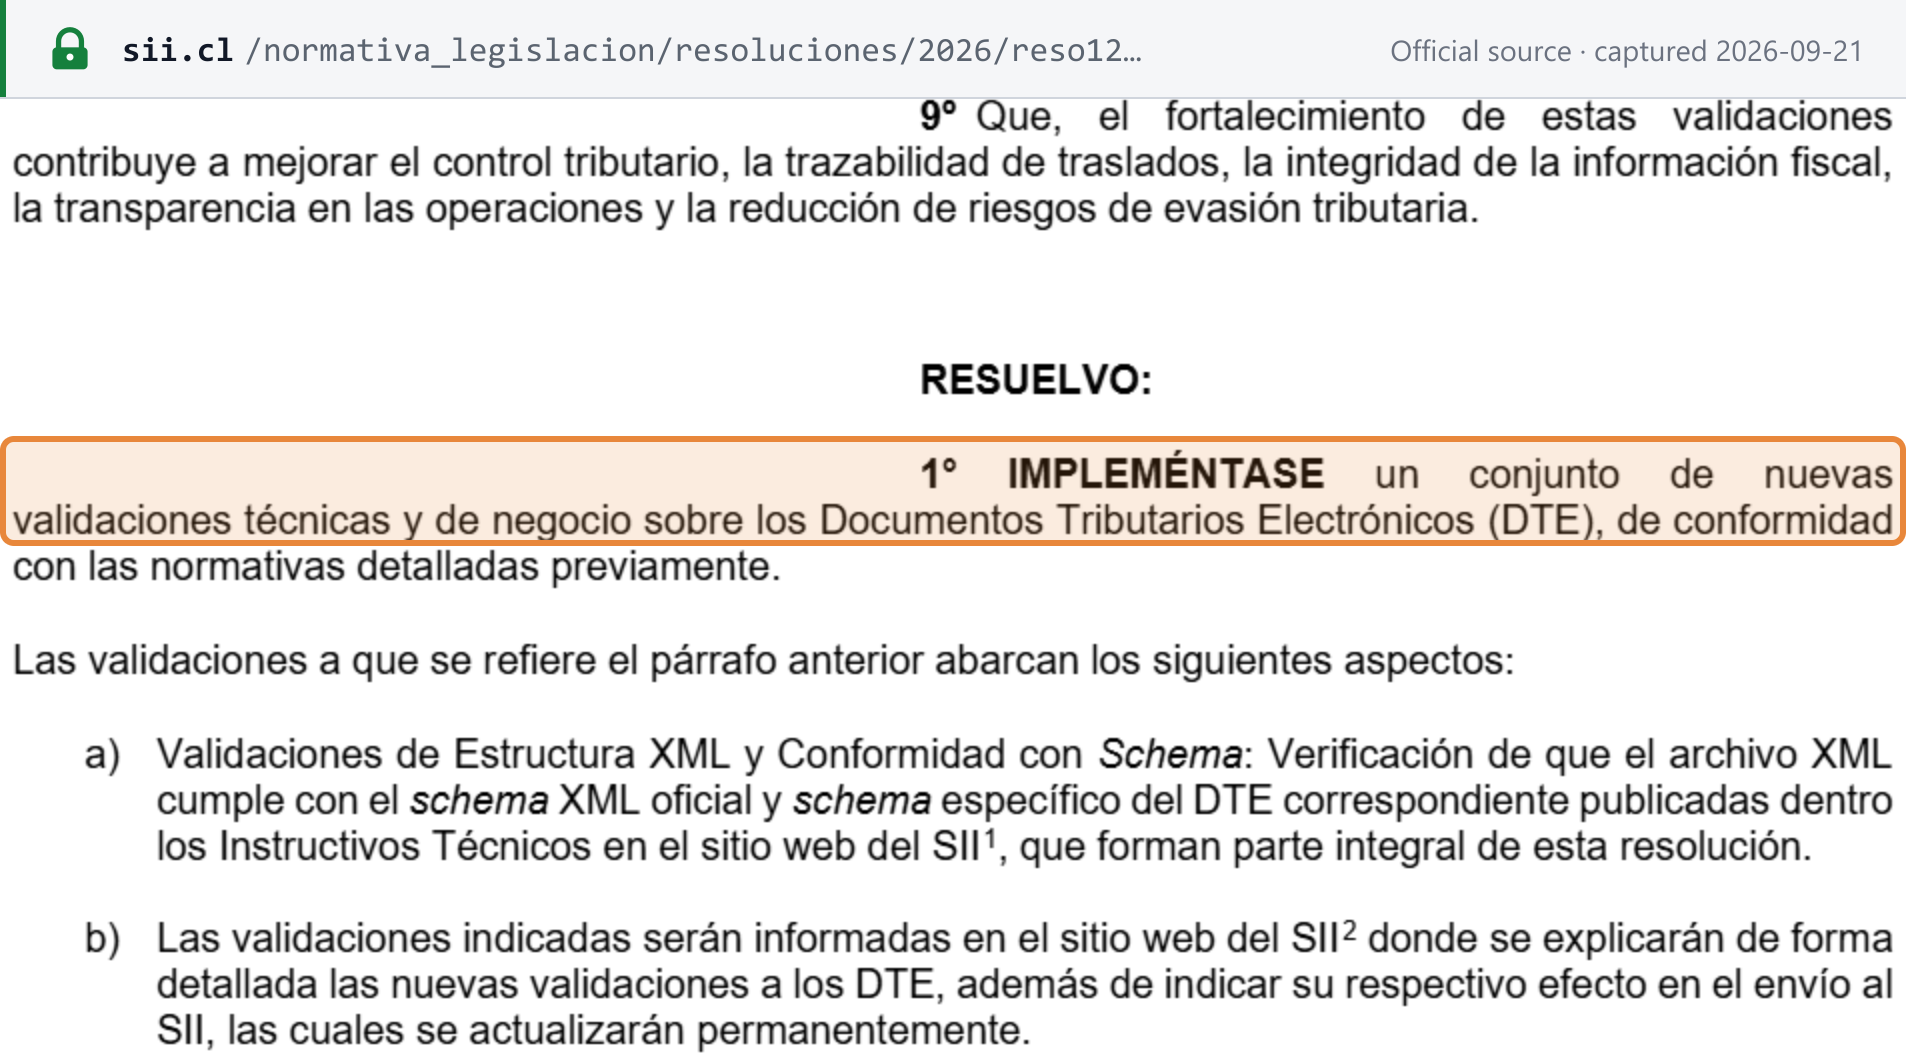
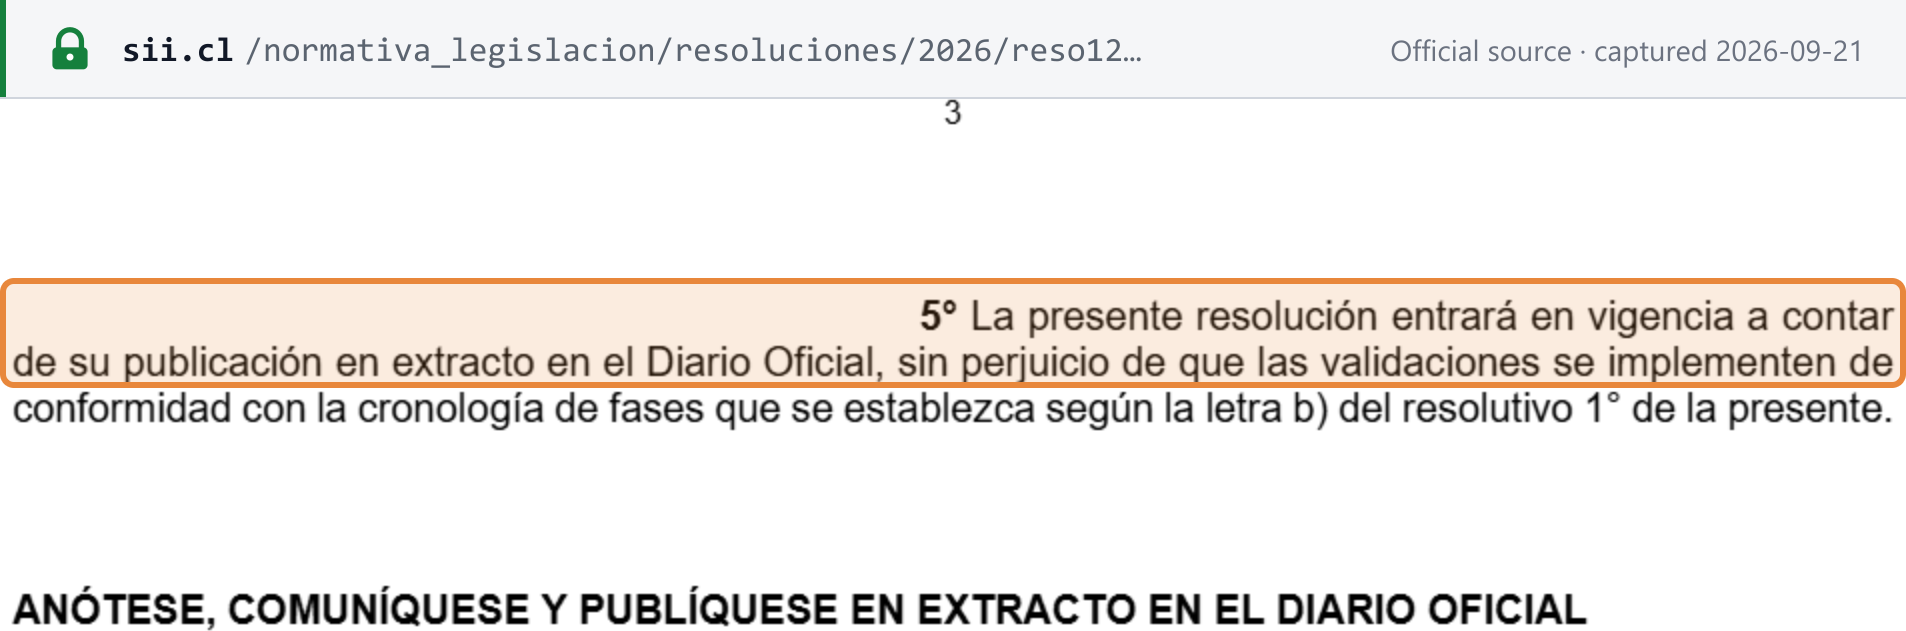
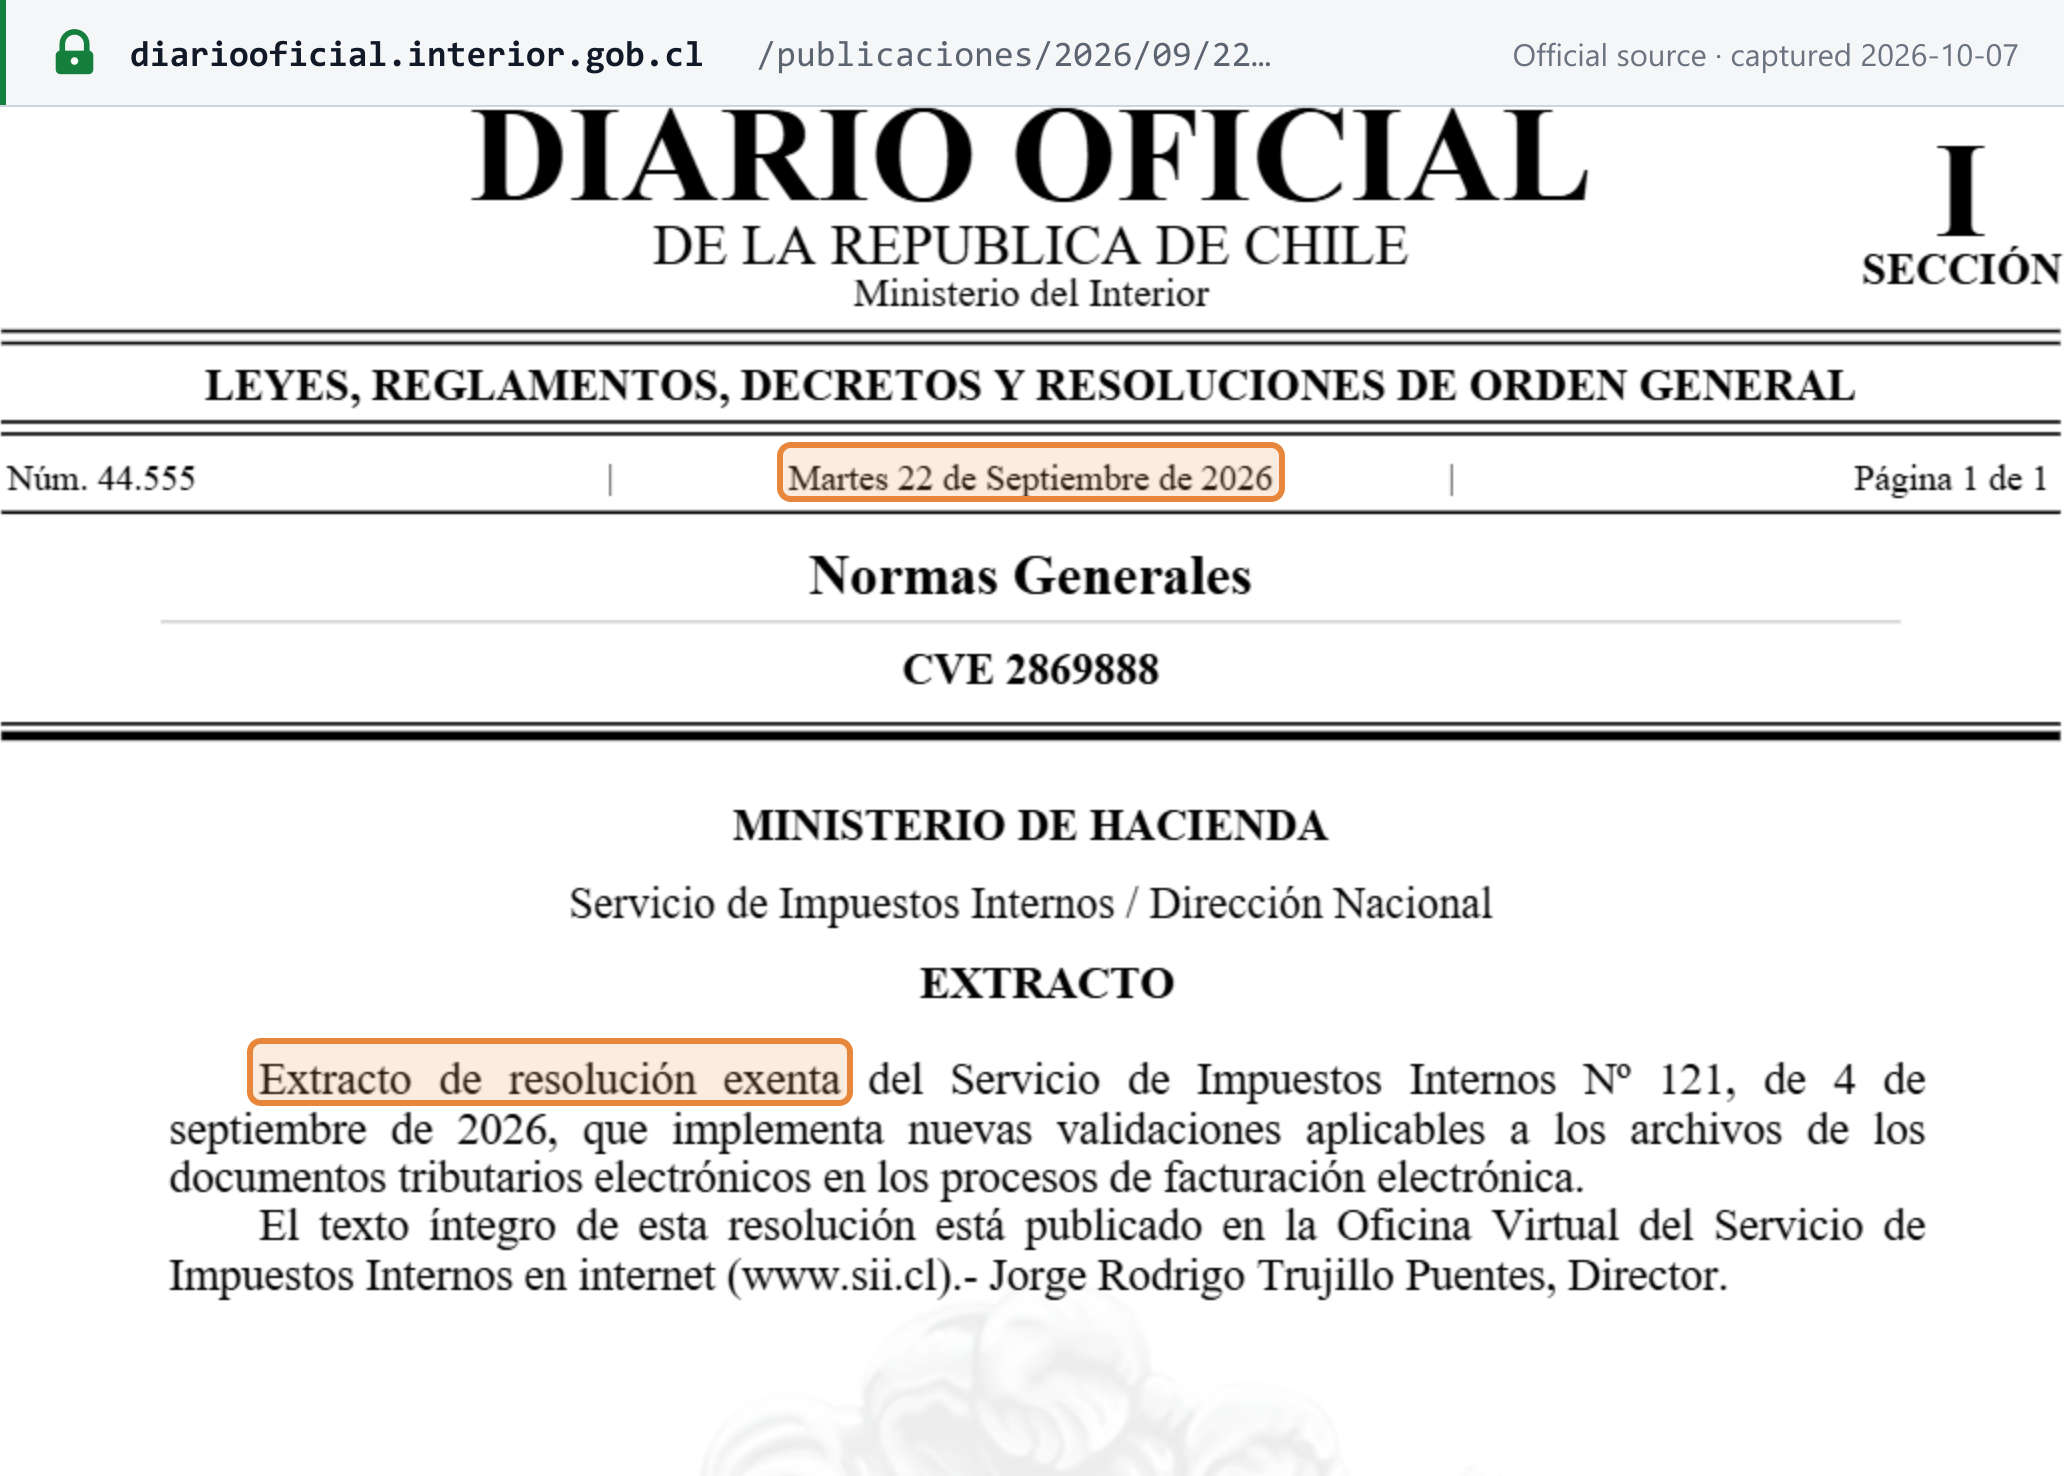
- Nouvelles validations (Résolution 121 de 2026). La Résolution 121 du SII du 4 septembre 2026 ajoute des validations techniques et métier du XML, avec trois résultats de réception : Aceptado, Aceptado con reparos (accepté avec défauts) et Rechazado. Son extrait a été publié au Diario Oficial n° 44.555 le 22 septembre 2026 ; elle est donc en vigueur, les différentes validations étant mises en œuvre progressivement selon un calendrier que le SII doit publier. Voir la fiche de l'événement. [19] [20]
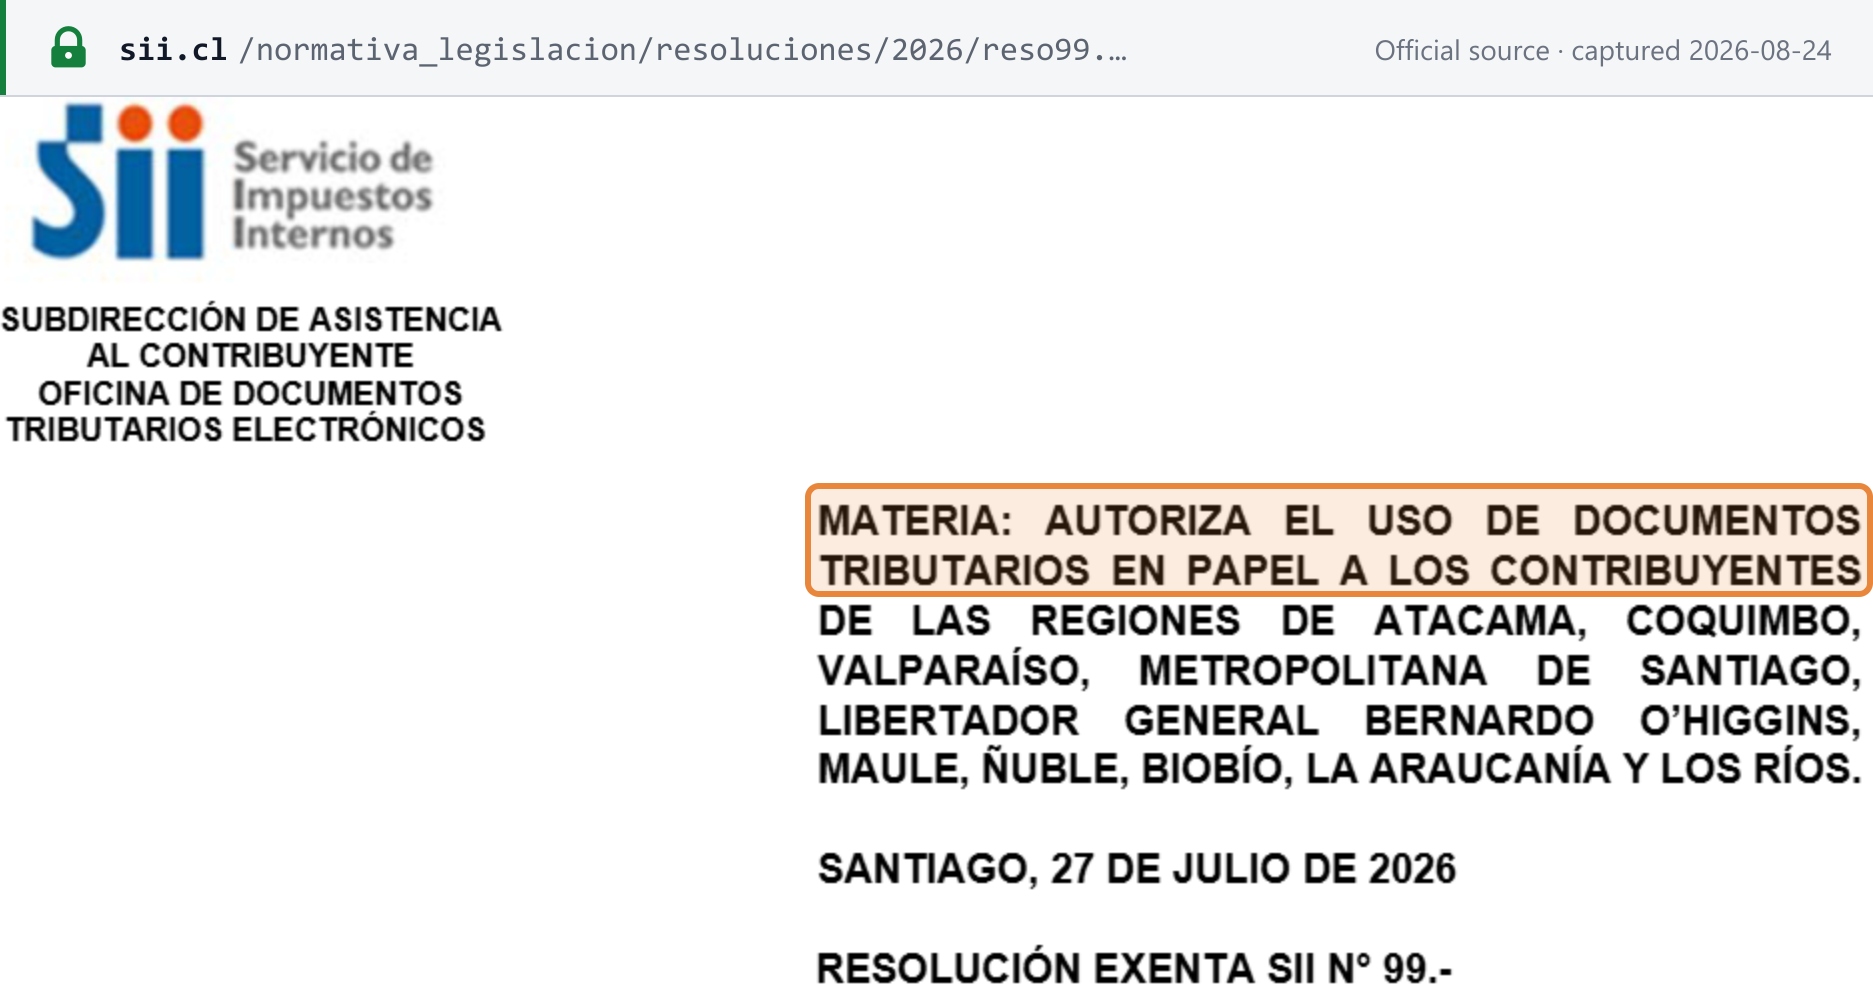
- Exception papier dans les zones sinistrées (Résolution 99 de 2026). Elle autorise les documents fiscaux papier pendant 12 mois dans dix régions déclarées zones sinistrées, en vertu du pouvoir conféré par l'article 54. Voir la fiche de l'événement. [21]
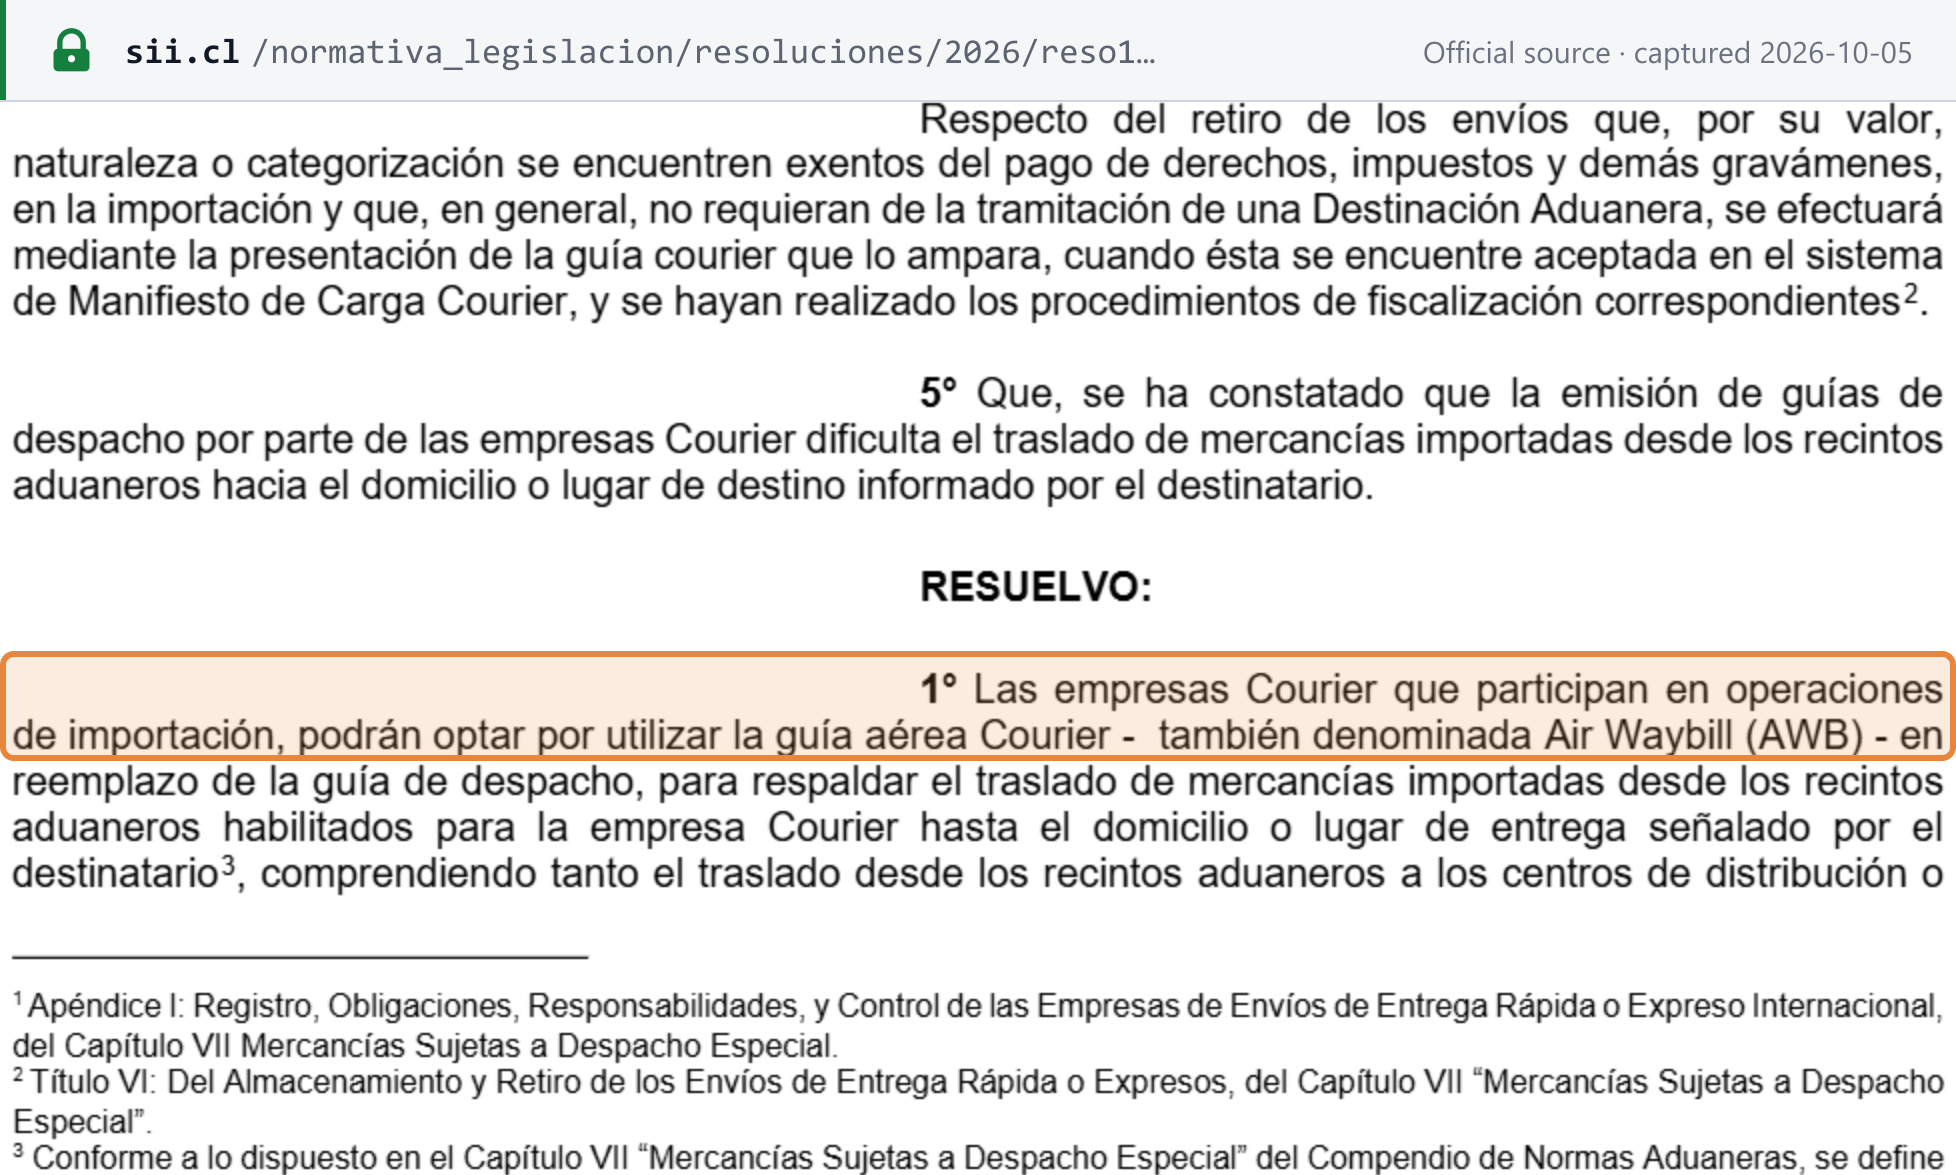
- AWB des transporteurs express (Résolution 134 de 2026). Les sociétés de messagerie express peuvent utiliser la lettre de transport aérien (AWB) au lieu de la guía de despacho pour acheminer les marchandises importées de la douane jusqu'au destinataire. La Résolution 134 entre en vigueur à la publication de son extrait au Diario Oficial. Voir la fiche de l'événement. [22]
Pour l'ensemble des règles DTE — types de documents, schéma XML, timbre electrónico, délai d'acceptation, certification et sanctions — consultez le guide de la facturation électronique au Chili (DTE du SII). Pour comparer le Chili avec d'autres juridictions, consultez le tableau des statuts et réseaux de facturation électronique de Lookuptax.
Déclaration et paiement
Fréquence des déclarations
Mensuelle, pour tout assujetti à l'IVA. La période d'imposition est le mois calendaire (art. 2 N°5). La déclaration mensuelle, le Formulario 29, déclare « el monto total de las operaciones realizadas en el mes anterior, incluso las exentas de impuesto » — l'ensemble des opérations du mois, y compris les opérations exonérées (art. 64). L'option trimestrielle n'existe que pour les non-résidents relevant de l'IVA Digital (art. 35 D). [1]
Date limite de déclaration
- Le 12, selon la loi. Les impôts sont payés « hasta el día 12 de cada mes, los impuestos devengados en el mes anterior » (art. 64). [1]
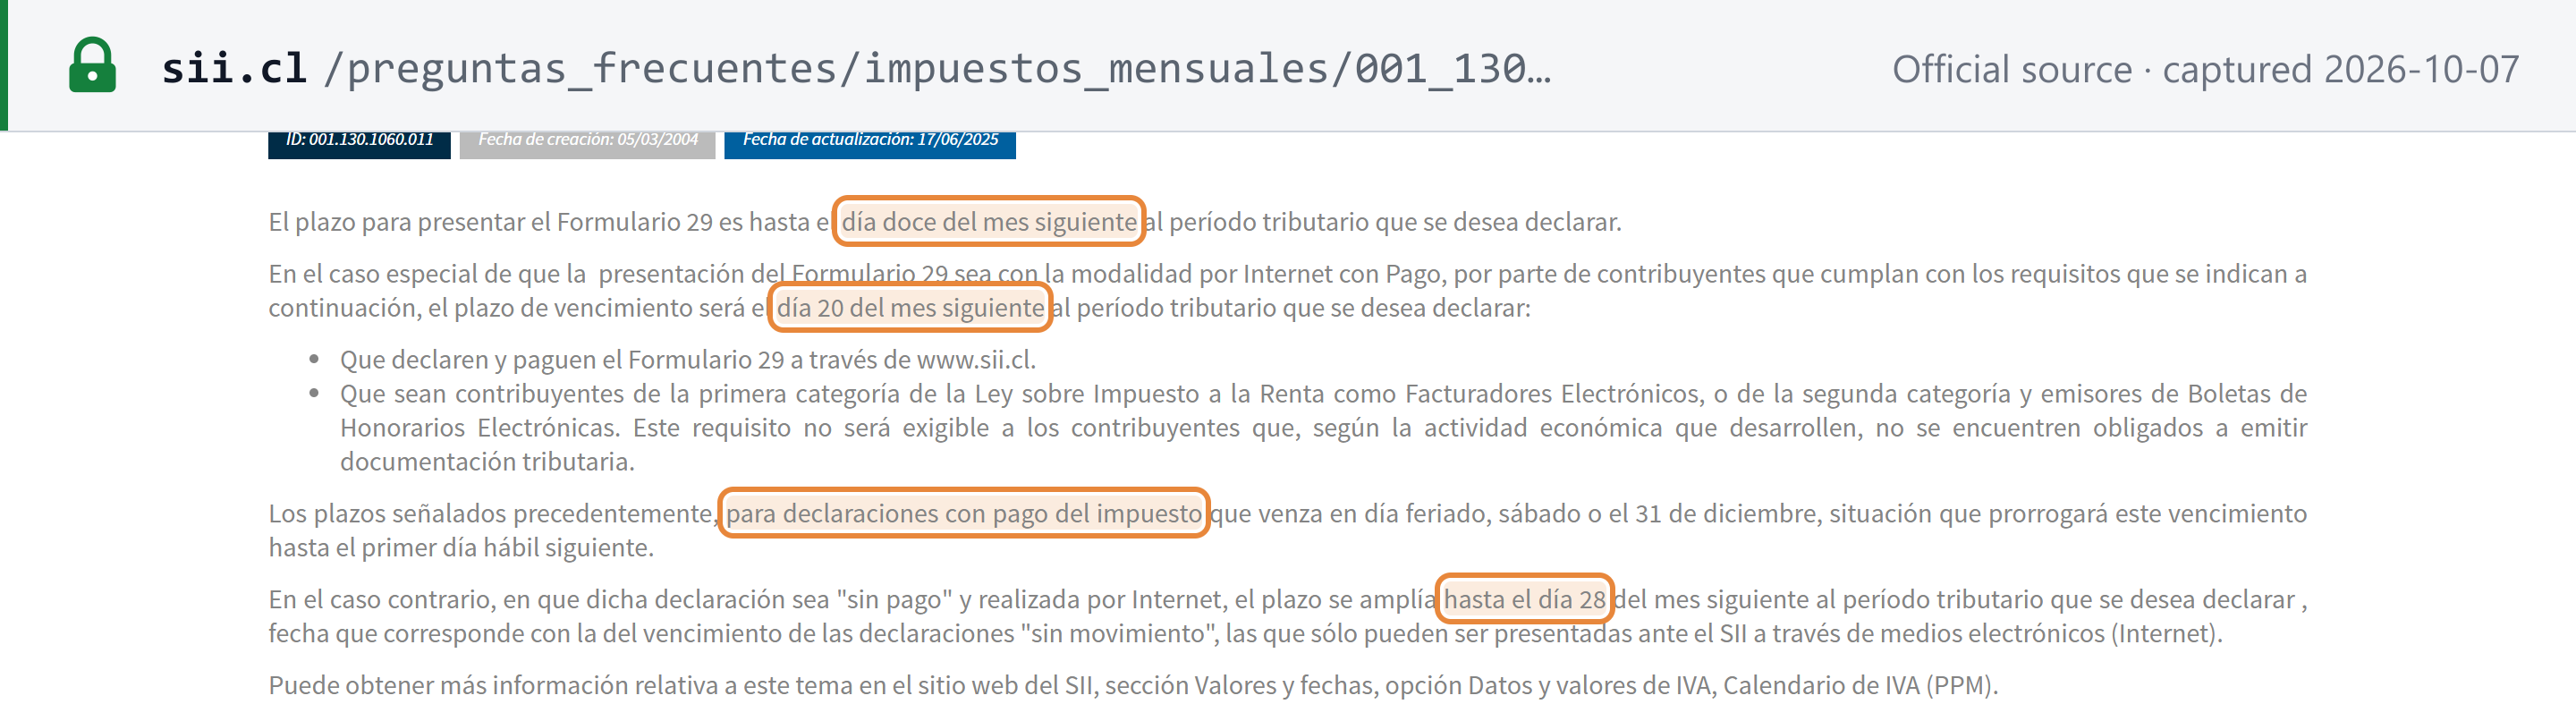
- Le 20, si vous déclarez et payez en ligne en tant qu'émetteur de factures électroniques (ou, pour les contribuables de deuxième catégorie, en tant qu'émetteur de boletas de honorarios électroniques) : « el plazo de vencimiento será el día 20 del mes siguiente al período tributario que se desea declarar ». [23] [24]
- Le 28, pour les déclarations en ligne sans paiement (« sin pago » et « sin movimiento ») : « el plazo se amplía hasta el día 28 del mes siguiente ». [23]
- Week-ends et jours fériés. Pour les déclarations avec paiement de l'impôt (« declaraciones con pago del impuesto »), une échéance tombant un samedi, un jour férié ou le 31 décembre est reportée au jour ouvrable suivant. [23]
- IVA Digital (Formulario 129). Dû au plus tard le 20 du mois suivant la période mensuelle ou trimestrielle (art. 35 E). Une période sans opérations ne nécessite aucun Formulario 129. [1] [6]
Date et modalités de paiement
Le paiement s'effectue en même temps que la déclaration (« Declaración Mensual y Pago Simultáneo ») ; la date de paiement est donc la date de déclaration indiquée ci-dessus. L'impôt est payé à la Tesorería, en ligne ou auprès des banques agréées (art. 64). [1]
Report de paiement pour les PME. Un contribuable « cuyo promedio anual de los ingresos de su giro no supere las 100.000 unidades de fomento en los últimos tres años calendario » peut reporter le paiement intégral de l'IVA d'un mois « hasta dos meses después » (art. 64, troisième alinéa). Les conditions comprennent l'inscription aux notifications par courrier électronique et l'absence de retards répétés. [1]
Déclarations complémentaires
- Pas d'état récapitulatif distinct des ventes ou des achats. Le SII constitue automatiquement le Registro de Compras y Ventas à partir des DTE (art. 59). Les contribuables ne le complètent que pour les documents non électroniques et pour les documents électroniques dont le détail n'est pas transmis au SII. [1]
- Les déclarations annuelles sous serment (declaraciones juradas) ont des échéances fixées chaque année. Par exemple, la Résolution 135 du 2 octobre 2026 fixe les dates pour l'année fiscale 2027. La plupart d'entre elles relèvent de l'impôt sur le revenu. [29]
Récupération de la TVA d'amont et éléments exclus
- Crédit. Le crédit d'amont correspond à l'IVA facturée sur les factures d'achat, ou payée à l'importation, en lien avec l'activité (art. 23 N°1). [1]
- Aucun crédit pour une utilisation exonérée. « No procede el derecho al crédito fiscal por la importación o adquisición de bienes o la utilización de servicios que se afecten a hechos no gravados por esta ley o a operaciones exentas o que no guarden relación directa con la actividad del vendedor » (art. 23 N°2). L'utilisation mixte donne lieu à un prorata (N°3). [1]
- Exclusion : véhicules. Aucun crédit sur l'importation, l'achat ou le crédit-bail d'« automóviles, station wagons y similares », ni sur leur carburant, leurs lubrifiants, leurs pièces détachées et leurs réparations, « salvo que el giro o actividad habitual del contribuyente sea la venta o el arrendamiento de dichos bienes » (N°4). [1]
- Exclusion : fausses factures. Une facture dont la fausseté est établie ultérieurement fait perdre le crédit, sauf si l'acheteur prouve le paiement par chèque ou virement et satisfait à d'autres exigences de preuve (N°5). [1]
- Rattachement. Pour les facturas électroniques, le crédit naît au cours de la période de l'acuse de recibo, ou de la réception réputée acquise (N°7). [1]
Remboursements
- Le crédit excédentaire est reporté. Un solde non utilisé « se acumulará a los créditos que tengan su origen en el período tributario inmediatamente siguiente », réévalué en fonction de l'inflation par sa conversion en UTM (arts. 26–27). Il n'existe pas de remboursement général en numéraire, sauf en vertu des articles 27 bis, 27 ter et 36. [1]
- Immobilisations. Un crédit excédentaire résultant de l'acquisition d'immobilisations, accumulé sur au moins deux périodes consécutives, peut être imputé sur d'autres impôts ou remboursé par la Tesorería (art. 27 bis). [1]
- Les exportateurs récupèrent l'IVA d'amont en vertu de l'article 36 (voir Importations et exportations).
- Non-résidents. La LIVS ne prévoit aucun dispositif de remboursement de l'IVA pour les entreprises non établies au Chili, et les fournisseurs relevant du régime simplifié n'ont pas de crédit d'amont (art. 35 C). [1]
- Créances irrécouvrables. Il n'existe pas d'allègement général au titre des créances irrécouvrables. L'article 27 ter prévoit un allègement limité : un créancier partie à une procédure de réorganisation en vertu de la Ley de Reorganización y Liquidación de Activos de Empresas y Personas peut imputer l'IVA facturée sur des factures impayées émises à l'égard de débiteurs d'un Acuerdo de Reorganización sur d'autres impôts, ou en obtenir le remboursement par la Tesorería. [1]
Exonérations
Opérations exonérées
Les exonérations figurent à l'article 12 (biens, importations et services exonérés) et à l'article 13 (personnes et institutions exonérées). L'article 12 a été modifié en dernier lieu par la Ley 21.806 (art. 90, Diario Oficial du 5 février 2026), qui a ajouté l'article 12 A N°7 : les biens meubles d'occasion vendus par des organismes caritatifs à but non lucratif, lorsque les biens proviennent exclusivement des dons qu'ils reçoivent et que l'organisme est inscrit dans un registre spécial du SII. Sélection tirée du texte consolidé, au 2026-10-07 : [1]
- Revenus financiers : « Los intereses provenientes de operaciones e instrumentos financieros y de créditos de cualquier naturaleza » (art. 12 E N°10).
- Location de biens immobiliers non meublés, avec des exceptions (art. 12 E N°11).
- Professionnels indépendants : revenus relevant des articles 42 et 48 de la loi relative à l'impôt sur le revenu, c'est-à-dire des professionnels indépendants et des sociétés professionnelles (art. 12 E N°8).
- Soins de santé ambulatoires sans hébergement, restauration ni hospitalisation : « Los servicios de laboratorio no se incluyen en esta exención » (art. 12 E N°20). Prestations de santé financées par FONASA ou une ISAPRE, dans la limite du tarif FONASA (art. 12 E N°19).
- Services exportés qualifiés comme tels par la douane (art. 12 E N°16), et recettes en devises des hôtels provenant de touristes étrangers (art. 12 E N°17).
- Biens : biens exportés (art. 12 D) ; véhicules à moteur d'occasion, avec des exceptions (art. 12 A N°1).
- Institutions de l'article 13 : les radiodiffuseurs, sauf pour la publicité ; les entreprises de transport de passagers, « sólo respecto de los ingresos provenientes del transporte de pasajeros » ; les établissements d'enseignement, pour leurs recettes d'enseignement ; et les hôpitaux publics et universitaires.
Exonéré ne signifie pas taux zéro. Une opération intérieure exonérée ne supporte pas d'IVA, et l'IVA sur les coûts correspondants ne peut pas être récupérée (art. 23 N°2). Une entreprise réalisant les deux types d'opérations applique un prorata. Les exportations sont également exonérées, mais avec récupération en vertu de l'article 36 ; elles constituent donc l'équivalent fonctionnel d'un taux zéro. Les opérations exonérées requièrent néanmoins une factura ou une boleta (art. 53) et sont déclarées sur le Formulario 29 (art. 64). [1]
Régimes spéciaux
- Forfait mensuel pour les petites entreprises (art. 29). Les petits commerçants, artisans et petits prestataires de services vendant à des consommateurs, selon ce que détermine le SII, peuvent payer « sobre la base de una cuota fija mensual ». Les personnes morales ne peuvent pas en bénéficier (art. 35). [1]
- Changement de redevable (art. 3). Le SII peut transférer la redevabilité à l'acheteur, qui retient l'IVA et émet une factura de compra. La Résolution 83 de 2026 en est un exemple (voir Autofacturation). [1]
- Report de paiement pour les PME (art. 64), voir Date et modalités de paiement.
- Ferias libres (Párrafo 7° ter, arts. 35 J–Ñ). Les personnes physiques qui vendent des biens sur les marchés de plein air (ferias libres) munies d'une autorisation municipale peuvent opter pour une taxe de substitution de 1,5 % sur les ventes réglées par des moyens électroniques agréés, sans aucune déduction et sans crédit d'amont (art. 35 K). [1]
- Zones franches. L'article 3 vise la retenue sur les biens importés « desde los recintos de Zonas Francas » ; le régime des zones franches lui-même est fixé par la Ley de Zonas Francas, distincte.
- Régime de la marge pour les biens d'occasion. La LIVS n'en prévoit aucun (au 2026-10-07).
Infractions et sanctions
Le Código Tributario (art. 97) définit à la fois les infractions pénales et les amendes administratives. Les intérêts de retard relèvent de l'article 53. Les amendes sont fixées en pourcentage de l'impôt, ou en UTM et UTA. Les montants en pesos ci-dessous utilisent les valeurs d'octobre 2026 (UTM 72 151 CLP ; UTA 865 812 CLP). [2] [26]
Infractions
| Infraction (Código Tributario art. 97) | Comportement | Sanction |
|---|---|---|
| Fraude fiscale (N°4, ¶1) | Déclarations frauduleusement fausses ou incomplètes, dissimulation dans les livres, réutilisation de factures ou de boletas déjà utilisées, autres comportements frauduleux | Amende de 100 % à 300 % de l'impôt éludé, plus presidio menor en su grado máximo (emprisonnement) |
| Majoration frauduleuse des crédits d'IVA (N°4, ¶2) | Augmentation des crédits d'amont par des moyens frauduleux | Presidio menor máximo à presidio mayor mínimo, plus 100 % à 300 % |
| Remboursements frauduleux (N°4, ¶3) | Obtention de remboursements par fraude | Jusqu'à presidio mayor medio, plus 100 % à 400 % |
| Faux documents (N°4, ¶5) | Fabrication, vente ou fourniture de fausses guías, facturas, notes ou boletas | Presidio menor medio et amende pouvant atteindre 40 UTA ; si l'acte vise à commettre une fraude, presidio menor máximo et jusqu'à 100 UTA |
| Omission frauduleuse de déclarations (N°5) | Omission intentionnelle de déclarations déterminant l'impôt | 50 % à 300 % de l'impôt, plus presidio menor medio à máximo |
| Défaut répété d'émission de documents (N°10, ¶3) | Deux infractions ou plus en trois ans | Presidio ou relegación menor máximo |
Sur les faux documents : « El que confeccione, venda o facilite, a cualquier título, guías de despacho, facturas, notas de débito, notas de crédit o boletas falsas, con o sin timbre del Servicio, será sancionado con la pena de presidio menor en su grado medio y multa de hasta 40 unidades tributarias anuales » (N°4). [2]
Sanctions
| Manquement (Código Tributario art. 97) | Amende | Octobre 2026, CLP |
|---|---|---|
| Immatriculation tardive ou absente, et autres déclarations ne déterminant pas d'impôt (N°1) | 1 UTM à 1 UTA | 72 151 à 865 812 |
| Dépôt tardif d'une déclaration déterminant l'impôt (N°2) | 10 % de l'impôt en cas de retard n'excédant pas cinq mois, puis +2 % par mois ou fraction de mois, plafonné à 30 % | — |
| Paiement tardif des impôts retenus ou facturés, y compris l'IVA (N°11) | 10 %, puis +2 % par mois, plafonné à 30 % ; 20 % pouvant aller jusqu'à 60 % lorsque le SII constate l'omission lors d'un contrôle | — |
| Défaut d'émission, ou de transmission électronique, de factures, guías, notes ou boletas (N°10) | 50 % à 500 % du montant de l'opération, minimum 2 UTM, maximum 40 UTA, plus fermeture pouvant aller jusqu'à 20 jours | 144 302 à 34 632 480 |
| Déclaration erronée ou incomplète (N°3) | 5 % à 20 % de la différence d'impôt, sauf preuve de diligence | — |
| Entrave à un contrôle (N°6) | 1 UTM à 1 UTA (plafonds plus élevés pour les grands contribuables) | 72 151 à 865 812 |
Remarques sur le tableau :
- Dépôt tardif (N°2). L'amende est de « diez por ciento de los impuestos que resulten de la liquidación, siempre que dicho retardo u omisión no sea superior a 5 meses », majorée « en un dos por ciento por cada mes o fracción de mes de retardo, no pudiendo exceder el total de ella del treinta por ciento ». Elle ne s'applique pas lorsque l'amende pour paiement tardif du N°11 s'applique et que la déclaration ne pouvait pas être déposée sans paiement.
- Défaut d'émission de documents (N°10). La fermeture peut s'étendre à « el sitio en internet o del sitio dentro de la plataforma virtual o digital a través de la cual el contribuyente realiza el ejercicio de la actividad comercial » — le site web ou la boutique sur la place de marché.
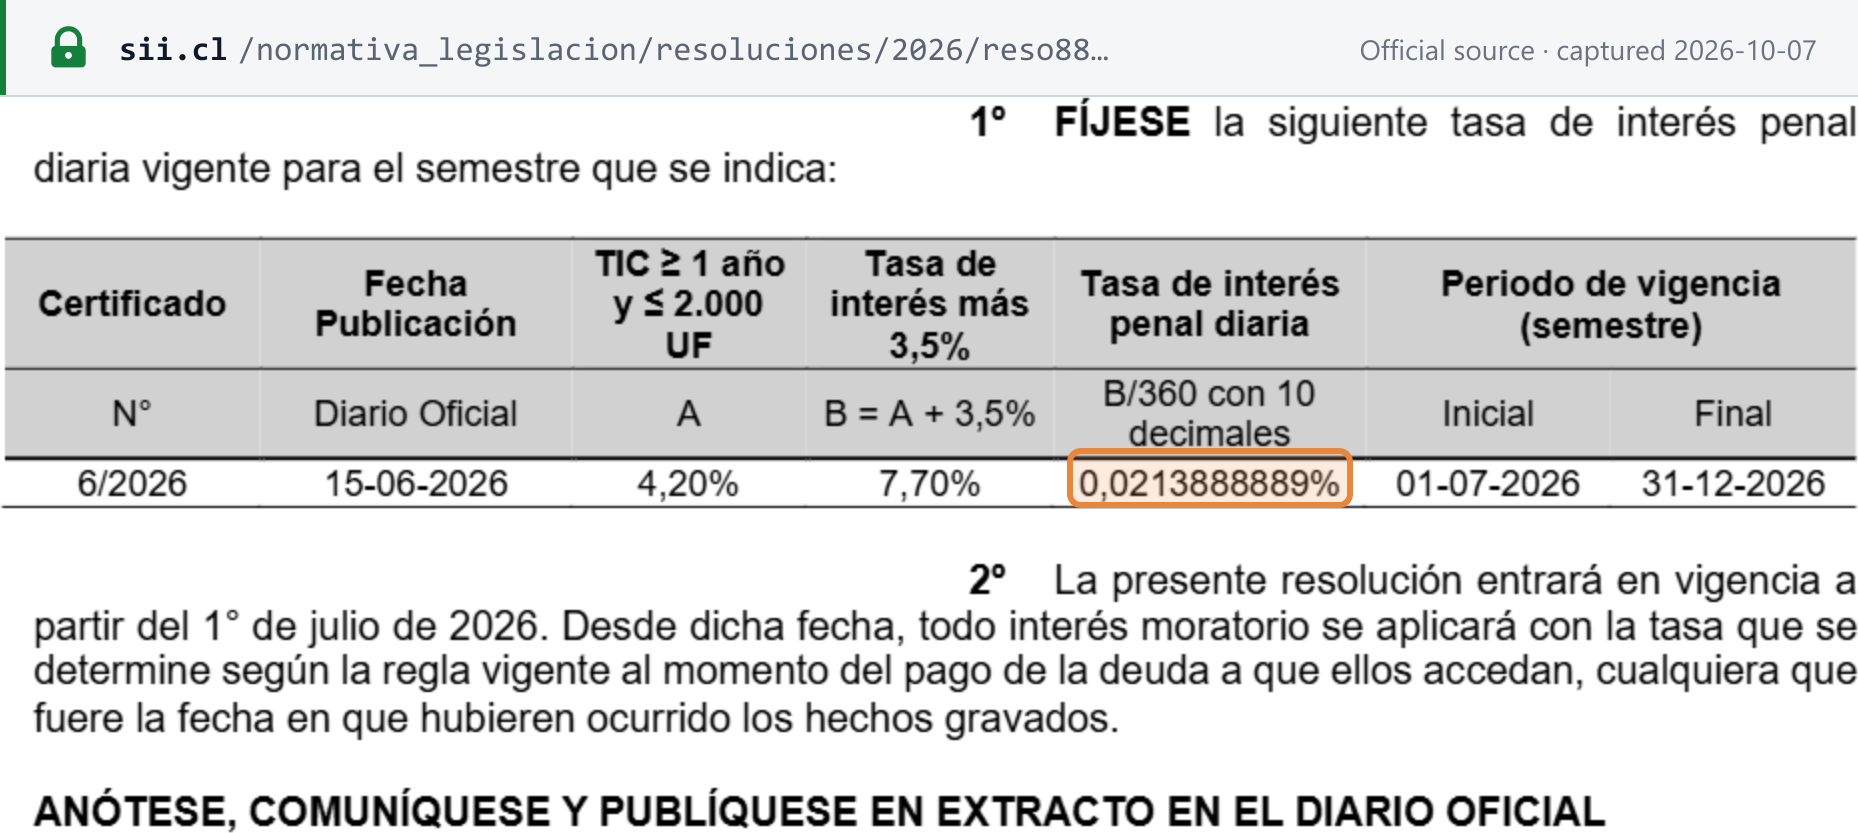
Intérêts de retard. L'impôt impayé est réévalué en fonction de l'inflation (IPC) et porte un intérêt pénal journalier. L'article 53, modifié par la Ley 21.713, le fixe au tasa de interés corriente de la Comisión para el Mercado Financiero pour les opérations réajustables d'un an ou plus, jusqu'à 2 000 UF, « incrementada en 3,5% ». Le SII fixe le taux chaque semestre. Du 1er juillet au 31 décembre 2026, il s'élève à 7,70 % par an (4,20 % + 3,5 %), appliqué à raison de 0,0213888889 % par jour (Résolution 88 du SII du 26 juin 2026). Pour le premier semestre 2026, il était de 0,0220000000 % par jour (taux de base de 4,42 % ; Résolution 205 de 2025). L'ancien taux mensuel forfaitaire ne s'applique plus. [2] [25]
Questions fréquentes
Nous sommes une société SaaS étrangère qui vend à des entreprises chiliennes. Devons-nous facturer l'IVA chilienne ?
Non, lorsque le client est assujetti à l'IVA. Le régime simplifié IVA Digital de l'article 35 A de la Ley sobre Impuesto a las Ventas y Servicios ne couvre que les ventes et services fournis à des personnes qui ne sont pas assujetties à l'IVA. Lorsqu'un assujetti chilien à l'IVA achète un service à un prestataire résident à l'étranger, c'est le client chilien qui est redevable et qui autoliquide lui-même l'IVA (article 11 e). Pour les biens de faible valeur et les ventes via plateformes, la Résolution 93 de 2025 du SII prévoit que le vendeur ne doit pas facturer d'IVA à un acheteur assujetti à l'IVA, et qu'il incombe exclusivement à l'acheteur d'informer le vendeur ou la plateforme de sa qualité et de son RUT. Un client professionnel qui ne s'identifie jamais peut se voir facturer une IVA qu'il ne pourra pas récupérer. [1] [13]
Existe-t-il un seuil de ventes avant qu'un vendeur étranger doive s'immatriculer à l'IVA Digital ?
Aucun seuil n'est fixé. L'article 35 A s'applique à tout non-résident qui vend des biens ou fournit des services à des non-assujettis chiliens, et ni l'article, ni le portail IVA Digital du SII, ni ses FAQ ne prévoient de minimum (au 2026-10-07). Le fournisseur s'immatricule en ligne sur sii.cl/vat, reçoit un User Number au lieu d'un RUT et n'a besoin d'aucune personne de contact au Chili. [1] [5]
Notre Formulario 29 mensuel est-il dû le 12 ou le 20 ?
Le délai légal est le 12 du mois suivant (article 64). Le SII le reporte au 20 pour les contribuables qui déclarent et paient en ligne et qui sont émetteurs de factures électroniques, et au 28 pour les déclarations en ligne sans paiement dû. Pour les déclarations avec paiement de l'impôt, une échéance tombant un samedi, un jour férié ou le 31 décembre est reportée au jour ouvrable suivant. [23]
Pouvons-nous émettre une factura chilienne en dollars américains ?
Pas pour une vente intérieure. La Circulaire 12 de 1991 du SII, reprise dans l'Oficio 1794 de 2017, exige que les prix unitaires, le total de chaque article, l'IVA et le total final soient exprimés en pesos chiliens. Les valeurs en dollars peuvent figurer dans la zone de détail, accompagnées du taux de change en vigueur le jour de l'émission de la facture. Les documents d'exportation comportent leur propre champ de devise. [15]
Notre facture électronique nous est revenue du SII avec le statut Aceptado con reparos. Est-elle valable ?
Oui, elle est acceptée, mais avec des défauts à corriger. La Résolution 121 du SII du 4 septembre 2026 a introduit de nouvelles validations techniques et métier du XML avec trois résultats de réception : Aceptado, Aceptado con reparos et Rechazado. La résolution a pris effet à la publication de son extrait au Diario Oficial le 22 septembre 2026, les différentes validations étant mises en œuvre progressivement selon un calendrier que le SII doit publier. Un logiciel qui distingue seulement les documents acceptés des documents rejetés passera à côté de l'avertissement. [19] [20]
Quand notre client chilien peut-il imputer l'IVA figurant sur notre facture comme crédit ?
Au cours de la période pendant laquelle le client délivre l'acuse de recibo, ou pendant laquelle les biens ou services sont réputés reçus (article 23 N°7). En vertu de la Ley 19.983, une facture est irrévocablement acceptée à moins que le client ne la conteste dans un délai de huit jours calendaires à compter de sa réception. Cette règle de rattachement ne s'applique pas aux services. [1] [27]
Pouvons-nous déduire l'IVA sur une voiture de société au Chili ?
Non, sauf si la vente ou la location de véhicules constitue votre activité. L'article 23 N°4 refuse le crédit sur l'importation, l'achat ou le crédit-bail d'automobiles, de breaks et de véhicules similaires, ainsi que sur leur carburant, leurs lubrifiants, leurs pièces détachées et leurs réparations. [1]
Sites web importants
| Site | Objet |
|---|---|
| SII — accueil et connexion Mi SII | Connexion avec RUT et Clave Tributaria ; inscription au RUT et inicio de actividades en ligne (Formulario 4415) ; dépôt et paiement du Formulario 29 |
| SII — aide sur le RUT et l'inicio de actividades | Comment s'inscrire en ligne et déclarer le début d'activité |
| SII — portail IVA Digital | Immatriculation des non-résidents (User Number), dépôt et paiement du Formulario 129, liste des sociétés étrangères non immatriculées |
| SII — services de factura electrónica | Système de facturation gratuit du SII, certification des logiciels du marché, folios CAF |
| SII — index de la réglementation sur la facturation électronique | Résolutions et documents techniques relatifs aux DTE |
| SII — Registro de Compras y Ventas | Consulter et compléter le registre des achats et des ventes constitué à partir des DTE (connexion requise) |
| SII — échéances du Formulario 29 | Dates limites de la déclaration mensuelle (le 12, le 20, le 28) |
| SII — valeurs UTM et UTA 2026 | Valeurs mensuelles des unités fiscales utilisées pour calculer les amendes |
| Tesorería General de la República | Paiements et remboursements d'impôts |
| Servicio Nacional de Aduanas | IVA à l'importation et dédouanement |
| BCN Ley Chile — D.L. 825 | Texte consolidé officiel de la loi sur l'IVA |
Le SII ne publie aucun service distinct de consultation des taux (au 2026-10-07) ; le taux unique de 19 % figure à l'article 14 du D.L. 825. Pour contrôler un RUT, consultez le guide de vérification du RUT et le validateur de RUT chilien de Lookuptax.
Modifications récentes
- 2026-09-30 — Résolution 134 du SII : les sociétés de messagerie express peuvent utiliser la lettre de transport aérien (AWB) au lieu de la guía de despacho pour les marchandises importées ; entrée en vigueur à la publication de son extrait au Diario Oficial. (SII) — voir l'événement
- 2026-09-22 — Publication au Diario Oficial de l'extrait de la Résolution 121 du SII, qui met en vigueur de nouvelles validations XML des DTE et le résultat « Aceptado con reparos ». (Diario Oficial) — voir l'événement
- 2026-07-27 — Résolution 99 du SII : documents fiscaux papier autorisés pendant 12 mois dans dix régions déclarées zones sinistrées. (SII) — voir l'événement
- 2026-07-01 — Intérêts de retard pour le second semestre 2026 fixés à 7,70 % par an (0,0213888889 % par jour). (Résolution 88 du SII)
- 2026-06-23 — Résolution 83 du SII : changement total et volontaire de redevable (factura de compra, IVA retenue à 100 %) pour les services agricoles. (SII) — voir l'événement
- 2026-06-02 — Résolution 69 du SII : les plateformes offshore de jeux d'argent en ligne paient l'IVA Digital (Formulario 129), y compris pour les 36 périodes précédentes. (SII) — voir l'événement
- 2025-10-25 — IVA facturée sur les ventes à distance de biens de faible valeur (500 USD ou moins) par les vendeurs et plateformes étrangers. (SII)
Pour la chronologie complète, consultez les modifications fiscales au Chili sur Lookuptax.
Liens de référence
- BCN Ley Chile — D.L. 825, Ley sobre Impuesto a las Ventas y Servicios (texte consolidé)
- BCN Ley Chile — D.L. 830, Código Tributario (texte consolidé)
- SII — portail IVA Digital
- SII — FAQ IVA Digital 1 : le régime simplifié
- SII — FAQ IVA Digital 2 : immatriculation
- SII — FAQ IVA Digital 3 : déclarations et paiement
- SII — FAQ : RUT et inicio de actividades pour les agences et établissements stables
- SII — Circulaire 47 du 12 septembre 2003, le taux de 19 %
- SII — Formato de Documentos Tributarios Electrónicos, v2.2
- SII — Manual de Muestras Impresas, v4.0 (juillet 2014)
- SII — Instructivo Técnico de emisión de DTE
- SII — Résolution 84 du 10 juillet 2025, biens de faible valeur
- SII — Résolution 93 du 30 juillet 2025, biens de faible valeur et plateformes
- SII — Résolution 60 de 2023, montant minimal de la boleta
- SII — Oficio 1794 de 2017, factures en monnaie nationale
- BCN Ley Chile — Ley 20.727 (factura electrónica)
- SII — FAQ sur la Ley 20.727
- SII — FAQ : dates d'obligation de la boleta électronique
- Diario Oficial n° 44.555, 22 septembre 2026 — extrait de la Résolution 121 du SII
- SII — Résolution 121 du 4 septembre 2026, validations des DTE
- SII — Résolution 99 du 27 juillet 2026, documents papier dans les zones sinistrées
- SII — Résolution 134 de 2026, AWB des sociétés de messagerie express
- SII — FAQ : échéances du Formulario 29
- SII — FAQ : qui peut déposer le Formulario 29 au plus tard le 20
- SII — Résolution 88 du 26 juin 2026, intérêts de retard pour le second semestre 2026
- SII — valeurs UTM et UTA, 2026
- BCN Ley Chile — Ley 19.983 (la factura comme titre exécutoire ; acuse de recibo)
- SII — Résolution 83 de 2026, changement volontaire de redevable pour les services agricoles
- SII — Index des résolutions de 2026
- SII — Actualité du 3 juin 2026 : Résolution 69 sur les plateformes de jeux d'argent en ligne
- SII — FAQ : inscription au RUT et inicio de actividades en ligne
Pages Lookuptax associées :
- Guide du numéro fiscal chilien (RUT)
- Guide de la facturation électronique au Chili (DTE du SII)
- Comment vérifier un RUT au Chili
- Validateur de RUT chilien
- TVA sur les services numériques fournis par des prestataires non résidents
- Règles du fournisseur présumé pour les places de marché
- L'autoliquidation expliquée
- Statuts et réseaux de facturation électronique dans le monde
- Taux d'imposition mondiaux
- Seuils d'immatriculation à la TVA dans le monde