Guide de la TVA en Chine
| FICHE PAYS | |
|---|---|
| Code pays | CN |
| Nom de la taxe | Taxe sur la valeur ajoutée (TVA) — 增值税 (zēngzhíshuì) |
| Administration fiscale | Administration fiscale d'État (State Taxation Administration, STA) — 国家税务总局 ; TVA à l'importation perçue par l'Administration générale des douanes |
Aperçu
La Chine continentale prélève la taxe sur la valeur ajoutée (TVA) — en chinois : 增值税 — en vertu de la loi sur la TVA de la République populaire de Chine (中华人民共和国增值税法), adoptée par le Comité permanent de l'Assemblée populaire nationale le 25 décembre 2024 et en vigueur depuis le 1er janvier 2026, date à laquelle elle a remplacé le règlement provisoire sur la TVA (article 38). [1] Le règlement d'application de la loi sur la TVA du Conseil des affaires de l'État (décret n° 826 du Conseil des affaires de l'État, daté du 25 décembre 2025) est entré en vigueur à la même date. [2]
La TVA est perçue par l'Administration fiscale d'État (STA) et ses services fiscaux provinciaux ; la TVA à l'importation est perçue par la douane pour le compte de la STA (loi sur la TVA, article 32). [1] Il s'agit d'un impôt national unique, sans niveau de TVA provincial ou municipal, même si, lorsqu'une unité nationale retient la TVA sur des paiements à des personnes physiques en vertu des Mesures de l'annonce n° 28 de 2026, elle retient les surtaxes applicables en même temps que la TVA (voir Modifications récentes). [11]
La TVA s'ajoute au prix : le montant des ventes s'entend hors TVA, et le montant de TVA doit figurer séparément sur le document de transaction (article 7). Les ventes sont calculées en renminbi (RMB) ; les montants réglés en devises étrangères sont convertis en RMB (article 18). [1] Les périodes d'imposition sont fixées pour chaque contribuable, de 10 jours à un trimestre — voir Déclaration et paiement.
Champ d'application. Ce guide couvre uniquement la Chine continentale. Hong Kong et Macao sont des juridictions fiscales distinctes et ne relèvent pas de la loi sur la TVA.
La transition de 2026 est complétée par une série d'annonces MOF/STA — n° 10 de 2026 (reconduction des exonérations et allègements), n° 25 de 2026 (opérations non taxables et déduction de la TVA d'amont), n° 28 de 2026 (retenue de TVA sur les paiements à des personnes physiques) — et par des modifications des remboursements à l'exportation, comme l'annonce n° 2 de 2026 relative aux batteries. Voir Modifications récentes. Pour la synthèse hebdomadaire couvrant toutes les juridictions, consultez Last Week in Taxes.
Immatriculation
Qui est contribuable. Les unités et les personnes (y compris les entreprises individuelles) qui vendent des biens, des services, des actifs incorporels ou des biens immobiliers en Chine, ou qui importent des biens, sont redevables de la TVA (loi sur la TVA, article 3). [1]
Deux catégories de contribuables. La Chine n'applique pas de seuil d'immatriculation au sens de l'UE. Tout contribuable exerçant une activité relève du système de TVA ; le seuil détermine la catégorie à laquelle il appartient :
- Un petit contribuable (小规模纳税人) est un contribuable dont les ventes annuelles soumises à la TVA ne dépassent pas 5 millions RMB (loi sur la TVA, article 9). Il peut appliquer la méthode simplifiée : ventes multipliées par le taux de prélèvement, sans crédit de TVA d'amont (article 8). [1]
- Un contribuable général (一般纳税人) applique la méthode générale : TVA collectée moins TVA déductible. Les contribuables généraux sont soumis à un régime d'immatriculation (règlement d'application, article 6). [2]
Seuil. Une unité ou une entreprise individuelle dont les ventes taxables annuelles dépassent 5 millions RMB doit s'immatriculer auprès de son administration fiscale compétente comme contribuable général, et applique la méthode générale à compter de la période au cours de laquelle elle a franchi le seuil (règlement d'application, article 36). Le Conseil des affaires de l'État peut ajuster le seuil de 5 millions RMB et doit en rendre compte au Comité permanent de l'APN (loi sur la TVA, article 9). [1] [2]
Immatriculation volontaire. Un petit contribuable doté d'une comptabilité fiable et capable de fournir des informations fiscales exactes peut s'immatriculer comme contribuable général (loi sur la TVA, article 9). Les entreprises le font généralement pour pouvoir déduire la TVA d'amont et émettre des fapiao spéciaux de TVA, que leurs clients peuvent utiliser pour obtenir un crédit de TVA d'amont. Une fois immatriculée comme contribuable général, une entreprise ne peut pas revenir au statut de petit contribuable (règlement d'application, article 36). Les personnes physiques sont toujours des petits contribuables (article 7). [1] [2]
Seuil pour les non-résidents. Sans objet. La loi sur la TVA ne prévoit aucun régime d'immatriculation pour les vendeurs étrangers. Lorsqu'une unité ou une personne étrangère réalise une opération taxable en Chine, l'acheteur retient la TVA, sauf si le vendeur étranger désigne un mandataire national pour déclarer et payer selon les règles du Conseil des affaires de l'État (article 15). Voir Règles transfrontalières. [1]
Numéro d'immatriculation fiscale. Les personnes morales et autres organisations sont identifiées par le code unifié de crédit social à 18 caractères (USCC, 统一社会信用代码). Selon le plan directeur de 2015 du Conseil des affaires de l'État (国发〔2015〕33号), le code comporte cinq parties : un code d'autorité d'enregistrement d'un caractère, un code de type d'entité d'un caractère, un code de division administrative à 6 chiffres, un identifiant d'entité à 9 caractères (l'ancien code d'organisation) et un caractère de contrôle. [7] L'administration fiscale accepte l'USCC dans le champ « numéro d'identification du contribuable » de l'acheteur sur un fapiao : depuis le 1er juillet 2017, un acheteur qui est une entreprise doit communiquer au vendeur son numéro d'identification fiscale ou son USCC, et le vendeur doit l'imprimer sur le fapiao ordinaire de TVA (annonce STA n° 16 de 2017). [8] Pour le format complet, l'algorithme du caractère de contrôle et les identifiants des personnes physiques, consultez le guide du numéro fiscal en Chine. Pour vérifier le code d'un partenaire commercial, utilisez le validateur d'USCI chinois.
Comment s'immatriculer. Un contribuable exerçant une activité de production ou commerciale doit demander son immatriculation fiscale dans les 30 jours suivant la réception de sa licence commerciale (loi sur l'administration et le recouvrement de l'impôt, article 15). [6] L'immatriculation comme contribuable général est déposée auprès de l'administration fiscale compétente selon les procédures fixées par la STA (règlement d'application, article 6). [2]
Radiation. Un contribuable doit demander la radiation de son immatriculation fiscale avant de demander à l'autorité de régulation du marché la radiation de son immatriculation commerciale, et doit déclarer toute modification des informations enregistrées dans les 30 jours (loi sur l'administration et le recouvrement de l'impôt, article 16). Il n'existe aucune possibilité de repasser du statut de contribuable général à celui de petit contribuable (voir ci-dessus). [6]
Immatriculation de groupe. Non disponible au sens d'un regroupement d'entités juridiques distinctes. La disposition la plus proche est la déclaration consolidée par le siège : lorsqu'un siège et ses succursales sont situés dans des comtés ou des villes différents, chacun déclare localement, sauf si les autorités financières et fiscales de niveau provincial ou supérieur approuvent une déclaration consolidée par le siège (loi sur la TVA, article 29(1)). L'approbation est donnée par le MOF et la STA pour les succursales situées dans d'autres provinces, et par les autorités provinciales pour les succursales situées dans la même province (règlement d'application, article 42). [1] [2]
Taux
Taux prévus par l'article 10 de la loi sur la TVA, en vigueur depuis le 1er janvier 2026 : [1]
| Taux | S'applique à |
|---|---|
| 13 % (normal) | Ventes de biens ; services de transformation, de réparation et de remplacement ; location de biens meubles corporels ; importations de biens — sauf si l'un des cas à 9 % ou 0 % ci-dessous s'applique. |
| 9 % | Services de transport, postaux, de télécommunications de base, de construction et de location de biens immobiliers ; ventes de biens immobiliers ; cessions de droits d'usage du sol ; et ventes ou importations de : produits agricoles, huile végétale alimentaire, sel alimentaire ; eau du robinet, chauffage, climatisation, eau chaude, gaz de houille, GPL, gaz naturel, éther diméthylique, biogaz, produits houillers à usage domestique ; livres, journaux, magazines, produits audiovisuels, publications électroniques ; aliments pour animaux, engrais chimiques, pesticides, machines agricoles et films agricoles. |
| 6 % | Autres services et actifs incorporels ne relevant pas des taux de 13 %, 9 % ou 0 % — par exemple les services financiers, informatiques, de conseil et autres services modernes. |
| 0 % | Biens exportés, sauf disposition contraire du Conseil des affaires de l'État ; ventes transfrontalières de services et d'actifs incorporels dans le périmètre fixé par le Conseil des affaires de l'État. |
Services transfrontaliers au taux zéro. Le règlement d'application en dresse la liste (article 9) : services de R&D, de contrats de performance énergétique, de conception, de production et de distribution radiophonique, cinématographique et télévisuelle, de logiciels, de conception et de test de circuits, de systèmes d'information, de gestion des processus métier et d'externalisation offshore vendus à des unités étrangères et consommés entièrement hors de Chine ; technologies cédées à des unités étrangères pour une utilisation entièrement hors de Chine ; et services de transport international, de transport spatial et de réparation à l'étranger. [2]
Taux de prélèvement de la méthode simplifiée. Le taux de prélèvement légal est de 3 % (loi sur la TVA, article 11). [1] L'annonce MOF/STA n° 10 de 2026 reconduit les allègements antérieurs : [3]
- du 1er janvier 2026 au 31 décembre 2027, les petits contribuables paient un taux réduit de 1 % sur toutes les opérations taxables, à l'exception de la vente ou de la location de biens immobiliers et de la cession de droits d'usage du sol ;
- du 1er janvier 2026 au 31 décembre 2027, les contribuables généraux peuvent opter pour la méthode simplifiée au taux de 3 % pour les opérations énumérées, ou de 5 % pour les opérations immobilières énumérées (comme les biens acquis avant le 30 avril 2016 et les anciens projets de promotion immobilière) ;
- un régime de 3 % ramené à 2 % pour les ventes d'immobilisations corporelles usagées et de biens d'occasion, et de 3 % ramené à 1,5 % pour les personnes physiques qui louent un logement.
Lorsqu'un contribuable général opte pour la méthode simplifiée, il ne peut pas changer d'option pendant 36 mois (annonce n° 10 de 2026). [3]
Opérations mixtes. Un contribuable qui réalise des opérations à des taux différents doit les comptabiliser séparément, faute de quoi le taux le plus élevé s'applique (article 12). Une opération unique comportant un élément principal et un élément accessoire suit le taux de l'élément principal (article 13 ; règlement d'application, article 10). [1] [2]
Modifications annoncées. Aucune modification des taux de 13 %, 9 % ou 6 % n'avait été publiée au 2026-10-05. L'allègement à 1 % pour les petits contribuables et le seuil d'exonération mensuel de 100 000 RMB s'appliquent tous deux jusqu'au 31 décembre 2027 en vertu de l'annonce n° 10 de 2026.
Règles transfrontalières
Importations. Les biens importés sont taxés au taux applicable sur la valeur imposable composite : la valeur en douane majorée des droits de douane et de la taxe à la consommation (loi sur la TVA, article 14). Le fait générateur est la date de la déclaration d'importation (article 28), et la TVA est perçue par la douane dans les délais douaniers (articles 30 et 32). [1] Un contribuable général déduit la TVA à l'importation au moyen du certificat spécial de paiement de la TVA à l'importation délivré par la douane (règlement d'application, articles 11–12). [2]
Importations de détail via le commerce électronique transfrontalier. Les biens achetés par des consommateurs via les canaux de vente au détail du commerce électronique transfrontalier sont soumis à une limite de 5 000 RMB par transaction et à une limite annuelle de 26 000 RMB par personne. Une commande d'un article unique supérieure à 5 000 RMB mais dans la limite annuelle peut encore emprunter ce canal, mais les droits de douane, la TVA à l'importation et la taxe à la consommation sont alors perçus intégralement aux taux applicables aux marchandises (财关税〔2018〕49号, à compter du 1er janvier 2019). [12]
Exportations. Les biens exportés sont soumis au taux zéro. Les « biens exportés » sont les biens déclarés en douane qui quittent effectivement la Chine et sont vendus à une unité ou une personne étrangère (règlement d'application, article 8). [2] Un exportateur demande le remboursement ou l'exonération auprès de son administration fiscale compétente (loi sur la TVA, article 33) selon l'une des deux méthodes suivantes (règlement d'application, article 47). [1] [2]
- Exonération-imputation-remboursement (免抵退) : exonération à l'exportation ; la TVA d'amont correspondante est imputée sur la TVA due et tout solde est remboursé.
- Exonération-remboursement (免退) : exonération à l'exportation ; la TVA d'amont correspondante est remboursée.
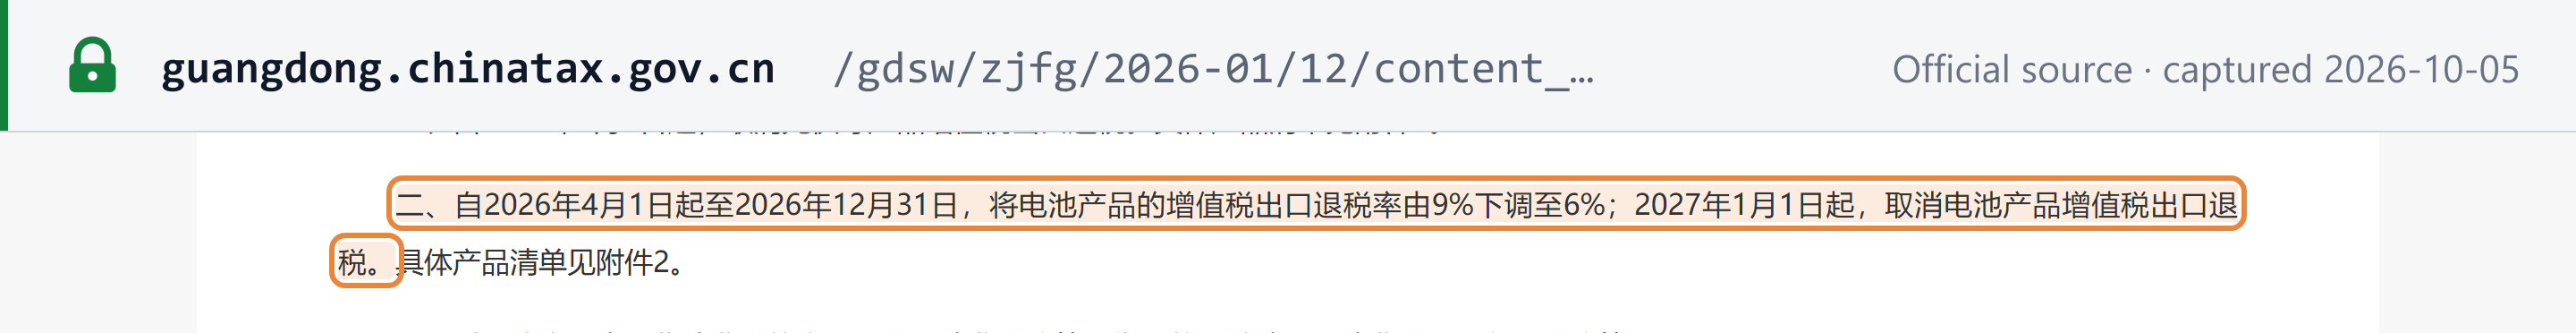
Les remboursements sont calculés au taux de remboursement à l'exportation fixé par le Conseil des affaires de l'État, qui peut être inférieur au taux national, voire nul pour certains produits. L'annonce MOF/STA n° 2 de 2026 a supprimé le remboursement de TVA à l'exportation sur les produits photovoltaïques et assimilés à compter du 1er avril 2026. Elle a ramené le taux de remboursement sur les produits de batteries de 9 % à 6 % du 1er avril au 31 décembre 2026, et le supprime entièrement à compter du 1er janvier 2027. Le taux applicable est déterminé par la date d'exportation figurant sur la déclaration en douane. Voir la fiche de l'événement. [10]
Un exportateur qui laisse passer le délai de demande doit acquitter la TVA comme si les biens avaient été vendus sur le marché national (règlement d'application, article 48). Un exportateur qui renonce au remboursement ou à l'exonération ne peut pas y revenir pendant 36 mois (article 49). [2]
Lieu de livraison. En vertu de l'article 4 de la loi sur la TVA, une opération taxable est réalisée en Chine lorsque : [1]
- biens : le lieu d'expédition ou de situation des biens se trouve en Chine ;
- biens immobiliers et droits sur des ressources naturelles : le bien ou la ressource se trouve en Chine ;
- produits financiers : le produit est émis en Chine, ou le vendeur est une unité ou une personne chinoise ;
- autres services et actifs incorporels : ils sont consommés en Chine, ou le vendeur est une unité ou une personne chinoise.
Un service ou un actif incorporel est « consommé en Chine » lorsqu'un vendeur étranger le vend à une unité ou une personne chinoise (sauf les services consommés sur place hors de Chine), ou lorsqu'il est directement lié à des biens, des biens immobiliers ou des ressources naturelles situés en Chine (règlement d'application, article 4). [2]
Sociétés étrangères vendant en Chine — B2B et B2C.
- B2B : l'acheteur chinois est l'agent de retenue. Il retient la TVA à hauteur du montant des ventes multiplié par le taux, sauf si le vendeur étranger a désigné un mandataire national pour déclarer et payer (loi sur la TVA, article 15). L'obligation de retenue naît le même jour que le fait générateur du vendeur (article 28), et l'agent déclare là où il est établi (article 29(5)). [1] Un acheteur contribuable général déduit la TVA figurant sur le certificat de paiement de l'impôt qu'il obtient (règlement d'application, article 12(3)). [2]
- B2C : l'article 15 applique la même règle de retenue par l'acheteur quel que soit le type d'acheteur, et ni la loi sur la TVA ni le règlement d'application ne prévoient de régime distinct d'immatriculation ou de guichet unique pour les vendeurs étrangers aux consommateurs. Un cas particulier : lorsqu'une unité ou une personne étrangère loue un bien immobilier situé en Chine à une personne physique et dispose d'un mandataire national, c'est le mandataire qui déclare et paie la taxe (règlement d'application, article 35). Aucune règle de la STA précisant comment un vendeur numérique B2C étranger comptabilise la TVA en pratique n'avait été publiée au 5 octobre 2026. [2]
Produits et services numériques. Il n'existe pas de régime distinct pour les services numériques. Les services électroniques et en ligne sont taxés comme des services (généralement à 6 %), et le critère du lieu de livraison de l'article 4 s'applique. [1]
Places de marché / plateformes : responsabilité du fournisseur présumé. Sans objet. La loi sur la TVA et le règlement d'application ne contiennent aucune règle faisant de la plateforme le fournisseur présumé. Les Mesures de retenue de l'annonce n° 28 de 2026 excluent les personnes physiques travaillant via des plateformes internet lorsque la plateforme déclare la TVA pour leur compte en application des règles de déclaration des plateformes (Mesures, article 14). Il s'agit d'un dispositif déclaratif, et non d'une responsabilité de fournisseur présumé. [11]
Exigences en matière de facturation
En Chine, la facture est le fapiao (发票), régi par les mesures administratives sur les fapiao (中华人民共和国发票管理办法, révisées par le décret n° 764 du Conseil des affaires de l'État, en vigueur le 20 juillet 2023). [5] La loi sur la TVA impose aux contribuables d'émettre et d'utiliser les fapiao de TVA conformément à la loi. Les fapiao de TVA peuvent être papier ou électroniques, et les fapiao électroniques ont la même valeur juridique que les fapiao papier (article 34). [1]
Types de documents
- Fapiao spécial de TVA (增值税专用发票). Il indique séparément le montant des ventes et le montant de TVA (règlement d'application, article 5), et constitue le principal justificatif permettant à un acheteur contribuable général de déduire la TVA d'amont (articles 11–12). Il ne doit pas être émis lorsque l'acheteur est une personne physique ou que l'opération est exonérée de TVA (article 37). [2]
- Fapiao ordinaire de TVA (增值税普通发票). Il est émis lorsqu'un fapiao spécial n'est pas nécessaire ou pas autorisé. Lorsque l'acheteur est une entreprise, le vendeur doit y imprimer le numéro d'identification fiscale ou l'USCC de l'acheteur, faute de quoi le fapiao ne peut pas servir de justificatif fiscal (annonce STA n° 16 de 2017). [8]
- Autres justificatifs de déduction : le certificat spécial de paiement de la TVA à l'importation délivré par la douane, les certificats de paiement de l'impôt pour la TVA retenue sur les achats à l'étranger, et les fapiao d'achat et de vente de produits agricoles (règlement d'application, article 11). [2]
La Chine ne connaît pas de catégorie de « facture simplifiée » fondée sur la valeur. La distinction se fait entre fapiao spécial et fapiao ordinaire, selon l'acheteur et l'usage.
Mentions obligatoires
La STA énumère les mentions de base de l'e-fapiao entièrement numérisé (annonce STA n° 11 de 2024, point 3) : [4]
| Champ | Remarques |
|---|---|
| Nom du fapiao | Par ex. « 电子发票(增值税专用发票) » ou « 电子发票(普通发票) ». |
| Numéro du fapiao | 20 chiffres, attribué au niveau national (voir ci-dessous). |
| Date d'émission | |
| Informations sur l'acheteur | Nom et numéro d'identification fiscale / USCC. Obligatoire pour les acheteurs qui sont des entreprises, selon l'annonce STA n° 16 de 2017. |
| Informations sur le vendeur | Nom et numéro d'identification fiscale / USCC. |
| Désignation, spécification/modèle, unité, quantité, prix unitaire, montant | Détail des lignes. |
| Taux de TVA / taux de prélèvement, montant de la taxe | La TVA doit figurer séparément (loi sur la TVA, article 7 ; règlement d'application, article 5). |
| Total, et total TTC | |
| Remarques | Le contenu obligatoire pour certaines activités, comme la construction ou les produits pétroliers raffinés, est généré à partir d'étiquettes d'activité. |
| Émetteur | La personne qui a émis le fapiao. L'émission exige une vérification d'identité sous nom réel (point 7). |
Remises. Une remise ne réduit le montant des ventes que si le prix et la remise figurent séparément dans la colonne « montant » du même fapiao ; à défaut, la TVA est due sur le prix avant remise (annonce n° 25 de 2026, point 10). [9]
Délai d'émission et numérotation
La partie qui reçoit le paiement doit émettre un fapiao à la partie qui paie (mesures administratives sur les fapiao, article 18). Un fapiao doit être émis dans le délai prescrit, dans l'ordre séquentiel et avec tous les champs remplis de manière exacte en une seule fois (article 21). [5] L'émission d'un fapiao détermine également le fait générateur de la TVA : le fait générateur est la date de réception du paiement ou de naissance du droit au paiement, ou la date d'émission du fapiao si elle est antérieure (loi sur la TVA, article 28). [1]
Le numéro de l'e-fapiao comporte 20 chiffres : [4]
- chiffres 1–2 : les deux derniers chiffres de l'année ;
- chiffres 3–4 : le code de région du bureau fiscal provincial de l'émetteur ;
- chiffre 5 : le canal d'émission ;
- chiffres 6–20 : un numéro séquentiel.
Avoirs et notes de débit
Les corrections se font au moyen d'un fapiao rouge (红字发票). Un e-fapiao rouge est émis à la suite de retours, d'erreurs d'émission, de services suspendus ou de rabais sur ventes (annonce STA n° 11 de 2024, point 8). [4]
- Si l'acheteur n'a pas encore confirmé l'usage du fapiao ni ne l'a comptabilisé, l'émetteur émet directement l'e-fapiao rouge.
- Une fois que l'acheteur l'a confirmé ou comptabilisé, l'une ou l'autre partie engage la procédure. L'autre partie doit confirmer un formulaire de confirmation des informations du fapiao rouge dans un délai de 72 heures, faute de quoi le formulaire devient caduc.
- Un acheteur qui a déjà déduit la TVA d'amont doit annuler cette déduction sur la base du formulaire.
Un vendeur qui n'annule pas le fapiao ou n'émet pas le fapiao spécial rouge comme requis ne peut pas réduire sa TVA collectée ni son montant de ventes (règlement d'application, article 38). [2]
Devise et langue
Les ventes sont calculées en RMB (loi sur la TVA, article 18). Pour les ventes en devises, le contribuable peut convertir au cours pivot central du RMB du jour de la vente ou du premier jour du mois, et doit conserver la méthode choisie pendant 12 mois (règlement d'application, article 17). [1] [2] Ce guide n'a identifié aucune règle légale relative à la langue au-delà des formulaires de fapiao en chinois définis par la STA.
Autofacturation
Les mesures administratives sur les fapiao autorisent le payeur à émettre le fapiao au bénéficiaire « dans des circonstances particulières » (article 18). [5] Les fapiao d'achat de produits agricoles et les fapiao d'achat de produits de récupération sont émis par l'acheteur, et sont mentionnés dans les règles de l'e-fapiao (annonce STA n° 11 de 2024, point 8). [4]
Conservation et piste d'audit
- Les souches des fapiao émis doivent être conservées pendant 5 ans (mesures administratives sur les fapiao, article 28). [5]
- Les documents comptables sont conservés soit de manière permanente, soit pendant des durées minimales de 10 ou 30 ans, selon le type de document, en vertu des mesures de gestion des archives comptables (ordonnance MOF/Administration nationale des archives n° 79, article 14). Les documents électroniques qui remplissent les conditions des Mesures peuvent être conservés sous forme électronique uniquement (articles 8–9). [13]
- Piste d'audit. Chaque e-fapiao est en exemplaire unique et n'existe que sous forme numérique. S'il est remis par téléchargement ou impression, il porte automatiquement la mention de son nombre de téléchargements et d'impressions (annonce STA n° 11 de 2024, points 2 et 9). Chaque e-fapiao peut être vérifié gratuitement sur la plateforme nationale de vérification des fapiao (point 11). [4]
À quoi ressemble une facture conforme
La STA a publié les modèles de fapiao en annexe 1 de l'annonce n° 11 de 2024. [4] L'illustration ci-dessous présente les mentions du point 3 dans une mise en page type.
电子发票(增值税专用发票) — e-fapiao entièrement numérisé, fapiao spécial de TVA
| Désignationpoint 3 | Spéc. / modèlepoint 3 | Unitépoint 3 | Qtépoint 3 | Prix unitairepoint 3 | Montantpoint 3 | Tauxloi TVA art. 10 | Taxerègl. appl. art. 5 |
|---|---|---|---|---|---|---|---|
| *Services de conseil* Conseil en implantation sur le marché (fictif) | — | unité | 1 | 10 000,00 | 10 000,00 | 6 % | 600,00 |
- Total (合计) — montant / taxeAnn. 11/2024 point 3
- 10 000,00 RMB / 600,00 RMB
- Total TTC (价税合计)Ann. 11/2024 point 3
- 10 600,00 RMB
- Remarques (备注) : texte libre, plus le contenu obligatoire pour certaines activités (construction, produits pétroliers raffinés, achat de produits de récupération …) généré à partir d'étiquettes d'activité — Ann. 11/2024 point 2.
- Émetteur (开票人) : la personne à l'identité vérifiée qui a émis le fapiao — Ann. 11/2024 points 3 et 7.
- Un fapiao spécial de TVA ne peut pas être émis à une personne physique ni pour une opération exonérée ; un fapiao ordinaire (电子发票(普通发票)) est utilisé à la place — règlement d'application art. 37.
- En cas de téléchargement ou d'impression, la plateforme appose sur le fapiao le nombre de téléchargements et d'impressions — Ann. 11/2024 point 9.
État de la facturation électronique
Statut (au 2026-10-05) : e-fapiao entièrement numérisé généralisé à l'ensemble du pays. La STA a introduit le fapiao électronique entièrement numérisé (全面数字化的电子发票, « 数电发票 ») dans tout le pays à compter du 1er décembre 2024 (annonce STA n° 11 de 2024). Des projets pilotes avaient débuté au Guangdong, à Shanghai et en Mongolie-Intérieure le 1er décembre 2021, avant de s'étendre à l'ensemble du pays. [4]
- Système. L'e-fapiao entièrement numérisé est un type de « fapiao électronique » au sens des mesures administratives sur les fapiao. Ses mentions sont entièrement numérisées, son numéro est attribué au niveau national, et son plafond d'émission est accordé par l'administration fiscale. Ce plafond limite le montant total hors taxe qu'un contribuable peut facturer au cours d'un mois civil et est ajusté en fonction du risque, de la notation de crédit et de l'activité du contribuable. Les données des fapiao circulent automatiquement entre les parties via les comptes fiscaux numériques (points 1 et 6). [4]
- Réseau. L'administration fiscale exploite une plateforme nationale unifiée de services de fapiao électroniques qui émet et reçoit gratuitement les e-fapiao. Les fapiao émis sont remis automatiquement via la plateforme, et peuvent également être envoyés par e-mail, par QR code ou par téléchargement (points 5 et 9). [4]
- Côté acheteur. Un acheteur qui souhaite déduire la TVA d'amont ou demander un remboursement à l'exportation doit confirmer l'usage du fapiao dans son compte fiscal numérique (point 10). [4]
- Format. Les catégories de fapiao comprennent l'e-fapiao (fapiao spécial de TVA), l'e-fapiao (fapiao ordinaire), et les e-fapiao pour les billets d'avion et de train et pour les ventes de véhicules à moteur et de véhicules d'occasion (point 2). Aucun schéma d'échange de type UBL ou Peppol n'avait été publié par la STA au 5 octobre 2026. L'émission passe par la plateforme de la STA plutôt que par un réseau interopérable. [4]
- Papier. Les fapiao papier existent toujours en droit. La loi sur la TVA dispose que les fapiao de TVA « comprennent les fapiao papier et les fapiao électroniques », avec une valeur juridique égale, et que l'État promeut activement les fapiao électroniques (article 34). L'annonce n° 11 de 2024 ne fixe aucune date de suppression des fapiao papier. [1]
Champ d'application. L'e-fapiao s'applique aux fapiao émis par tout contribuable, en B2B comme en B2C. L'identifiant de l'acheteur n'est obligatoire que pour les acheteurs qui sont des entreprises. Aucune règle distincte de facturation électronique B2G n'avait été publiée par la STA au 5 octobre 2026.
Déclaration et paiement
Fréquence des déclarations. L'administration fiscale compétente fixe la période d'imposition de chaque contribuable — 10 jours, 15 jours, un mois ou un trimestre — en fonction du montant de l'impôt dû. Les contribuables qui ne réalisent qu'occasionnellement des opérations taxables peuvent payer opération par opération (loi sur la TVA, article 30). [1] Peuvent opter pour une période trimestrielle (règlement d'application, article 43) : [2]
- les petits contribuables ;
- parmi les contribuables généraux, les banques, sociétés financières, sociétés fiduciaires et coopératives de crédit ;
- les autres contribuables désignés par la STA et le MOF.
Échéances de déclaration et de paiement. Elles découlent des articles 30–31 de la loi sur la TVA. [1]
- Période mensuelle ou trimestrielle : déclarer et payer dans les 15 jours suivant la fin de la période.
- Période de 10 ou 15 jours : verser un acompte dans les 5 jours suivant la fin de chaque période, et déclarer dans les 15 jours à compter du premier jour du mois suivant.
- Importations : selon les délais douaniers.
- Agents de retenue : les mêmes règles s'appliquent lorsqu'ils reversent l'impôt retenu.
Un contribuable qui paie opération par opération doit déclarer au plus tard le 30 juin de l'année suivante dès que ses ventes atteignent le seuil (règlement d'application, article 44). [2]
Seuil d'exonération des petits contribuables. Du 1er janvier 2026 au 31 décembre 2027, un petit contribuable dont les ventes sont inférieures au seuil est exonéré. Au-delà ou au niveau du seuil, la TVA est due sur la totalité du montant (loi sur la TVA, article 23). Le seuil est de : [3] [1]
- 100 000 RMB par mois pour une période mensuelle ;
- 300 000 RMB par trimestre pour une période trimestrielle ;
- 1 000 RMB par opération (ou par jour) pour les contribuables payant opération par opération (annonce n° 10 de 2026, point 1).
Acomptes. Un acompte est exigé pour certaines opérations (règlement d'application, article 45) : [2]
- services de construction réalisés dans plusieurs zones de niveau préfectoral, ou payés d'avance ;
- ventes immobilières sur plan ;
- cessions ou locations de biens immobiliers situés hors du comté du contribuable ;
- certains services pétroliers et gaziers interprovinciaux.
Récupération de la TVA d'amont. La TVA d'amont n'est déductible que sur présentation d'un justificatif de déduction valable : fapiao spécial de TVA, certificat spécial de paiement de la TVA à l'importation délivré par la douane, certificat de paiement de l'impôt, ou fapiao d'achat et de vente de produits agricoles (loi sur la TVA, article 16 ; règlement d'application, articles 11–12). [1] [2]
Éléments exclus du droit à déduction. La TVA d'amont n'est pas déductible sur (loi sur la TVA, article 22) : [1] [2]
- les projets relevant de la méthode simplifiée et les projets exonérés ;
- les pertes anormales (vol, perte ou détérioration dus à une mauvaise gestion ; confiscation pour infraction à la loi) ;
- les achats destinés au bien-être collectif ou à la consommation personnelle, qui incluent les frais de réception d'affaires (règlement d'application, article 20) ;
- la restauration, les services de la vie quotidienne et les services de divertissement consommés directement ;
- les intérêts d'emprunt et les frais de conseil, de dossier et de consultation directement liés, qui ne sont « pour l'instant » pas déductibles (règlement d'application, article 21) ;
- les achats utilisés pour des opérations non taxables procurant un avantage économique hors du champ des articles 3 à 6 de la loi sur la TVA (règlement d'application, article 22).
Les actifs à long terme à usage mixte d'une valeur d'origine jusqu'à 5 millions RMB sont intégralement déductibles. Au-delà, la TVA d'amont est déduite en totalité lors de l'achat puis régularisée année par année (règlement d'application, article 25). [2]
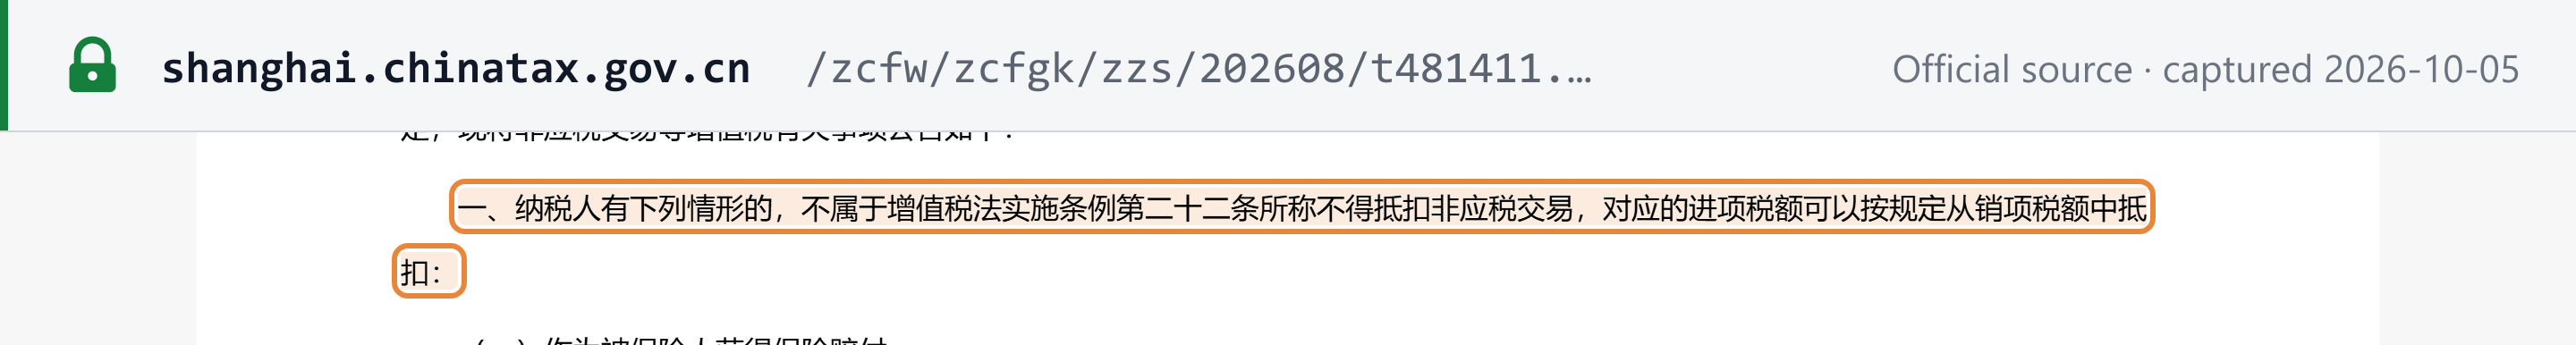
Opérations non taxables (annonce n° 25 de 2026). En vigueur depuis le 1er septembre 2026, l'annonce MOF/STA n° 25 de 2026 définit les éléments qui relèvent de l'exclusion de l'article 22, et s'applique également aux situations du 1er janvier au 31 août 2026 qui n'avaient pas encore été traitées. [9]
- Non exclus — la TVA d'amont correspondante reste déductible : indemnités d'assurance perçues en qualité d'assuré ; dons en numéraire ou en nature reçus ; pénalités contractuelles lorsque le contrat n'a pas été exécuté et qu'aucune opération taxable n'a eu lieu ; services gratuits (autres que les transferts gratuits de produits financiers) ; cession de créances nées des propres opérations taxables du contribuable (autres que les titres) ; et subventions publiques non directement liées au chiffre d'affaires ou aux volumes de vente.
- Exclus : ventes hors du champ taxable national de l'article 4 ; cessions de participations à titre onéreux (autres que les titres) ; dividendes de participations et d'actions ordinaires ; et opérations sur contrats à terme de marchandises (hors livraison physique).
Voir la fiche de l'événement.
Remboursements et report. Lorsque la TVA d'amont excède la TVA collectée, le contribuable peut reporter l'excédent ou en demander le remboursement, selon les règles du Conseil des affaires de l'État (loi sur la TVA, article 21). [1] Les remboursements à l'exportation sont traités dans la section Règles transfrontalières. Ni la loi sur la TVA ni le règlement d'application ne contiennent de disposition générale d'allègement pour créances irrécouvrables. Les retours, rabais et annulations sont traités au moyen de fapiao rouges (règlement d'application, articles 13–14 et 38). [2]
Exonérations
Les exonérations légales sont énumérées à l'article 24 de la loi sur la TVA : [1]
- les ventes par les producteurs agricoles de leurs propres produits agricoles, et les services agricoles connexes ;
- les services médicaux fournis par les établissements médicaux (à l'exclusion des établissements de médecine esthétique à but lucratif, selon l'article 27 du règlement d'application) ;
- les livres anciens et d'occasion, et les ventes par des personnes physiques de leurs propres biens usagés ;
- les instruments importés utilisés directement pour la recherche scientifique, l'expérimentation et l'enseignement ;
- les matériels d'aide importés donnés par des gouvernements étrangers et des organisations internationales ;
- les articles importés par des organisations de personnes handicapées à l'usage des personnes handicapées, et les services fournis par des personnes handicapées ;
- les services de garde des crèches, jardins d'enfants, établissements pour personnes âgées et établissements de services aux personnes handicapées, les services d'agences matrimoniales et les services funéraires ;
- les services d'enseignement diplômant (学历) des établissements scolaires et les services rendus par les étudiants dans le cadre de programmes travail-études ;
- les recettes de droits d'entrée principaux des salles commémoratives, musées, centres culturels, galeries, bibliothèques et lieux similaires, ainsi que des lieux de culte.
L'annonce MOF/STA n° 10 de 2026 reconduit une liste beaucoup plus longue d'exonérations fondées sur des allègements. Certaines s'appliquent à compter du 1er janvier 2026 sans date de fin ; d'autres courent jusqu'au 31 décembre 2027. [3]
Exonéré n'est pas taux zéro. La TVA d'amont afférente aux éléments exonérés n'est pas déductible (loi sur la TVA, article 22(2)). Les exportations et services transfrontaliers au taux zéro restent éligibles au remboursement ou à l'exonération de la TVA d'amont correspondante (article 33 ; règlement d'application, article 47). [1] [2]
Renonciation à une exonération. Un contribuable peut renoncer à un allègement de TVA, par exemple pour pouvoir émettre des fapiao spéciaux et récupérer la TVA d'amont. Après renonciation, il ne peut pas bénéficier du même allègement pendant 36 mois ; les petits contribuables ne sont pas soumis à ce verrouillage (loi sur la TVA, article 27). Un contribuable général dépose une déclaration écrite de renonciation auprès de son administration fiscale (annonce n° 25 de 2026, point 8). [1] [9] Un contribuable exerçant à la fois des activités exonérées et taxables doit comptabiliser séparément les ventes exonérées, faute de quoi il perd l'exonération (article 26). [1]
Régimes particuliers.
- La méthode simplifiée des petits contribuables, avec ses taux de prélèvement de 3 % et 1 % (voir Taux).
- Les options pour la méthode simplifiée ouvertes aux contribuables généraux en vertu de l'annonce n° 10 de 2026.
- La déclaration consolidée par le siège (voir Immatriculation).
- Le Conseil des affaires de l'État peut adopter des allègements de TVA ciblés en faveur des petites et micro-entreprises, des secteurs clés, de l'innovation et de l'emploi, ainsi que des dons caritatifs, et doit en rendre compte au Comité permanent de l'APN (loi sur la TVA, article 25). [1]
Infractions et sanctions
La loi sur la TVA renvoie, pour la responsabilité, à la loi sur l'administration et le recouvrement de l'impôt et aux lois connexes (article 37). [1]
Infractions (les manquements) :
- Fraude fiscale (偷税) : falsifier, modifier, dissimuler ou détruire des livres ou des justificatifs ; surévaluer des charges ou sous-évaluer des recettes ; refuser de déclarer après mise en demeure ; ou déposer une déclaration mensongère, entraînant un défaut ou une insuffisance de paiement de l'impôt (loi sur l'administration et le recouvrement de l'impôt, article 63). La responsabilité pénale s'applique lorsque les faits constituent une infraction pénale. [6]
- Fausse facturation (虚开发票) : émettre, ou faire émettre par un tiers, un fapiao ne correspondant pas à l'activité réelle, pour soi-même ou pour autrui (mesures administratives sur les fapiao, article 21). La responsabilité pénale s'applique lorsque les faits constituent une infraction pénale (article 35). [5]
- Défaut d'émission d'un fapiao lorsqu'il est requis, ou émission en dehors du délai, de l'ordre séquentiel ou des champs prescrits (mesures administratives sur les fapiao, article 33(1)). [5]
- Défaut d'immatriculation, de modification ou de radiation de l'immatriculation fiscale dans les délais (loi sur l'administration et le recouvrement de l'impôt, article 60). [6]
- Les montages dépourvus d'objectif commercial raisonnable qui réduisent, diffèrent ou avancent la TVA peuvent être rectifiés par l'administration fiscale (règlement d'application, article 53). [2]
Sanctions (les montants) :
- Retard de paiement : une majoration de 0,05 % de l'impôt en retard par jour à compter du jour où l'impôt devient exigible (loi sur l'administration et le recouvrement de l'impôt, article 32). [6]
- Retard de déclaration : une amende pouvant atteindre 2 000 RMB, ou 2 000 à 10 000 RMB dans les cas graves (article 62). [6]
- Retard d'immatriculation : une amende pouvant atteindre 2 000 RMB, ou 2 000 à 10 000 RMB dans les cas graves. Si le contribuable ne s'immatricule pas même après injonction, sa licence commerciale peut être révoquée (article 60). [6]
- Fraude fiscale : l'impôt impayé et la majoration sont recouvrés, assortis d'une amende de 50 % à 5 fois l'impôt impayé (article 63). La même amende de 50 % à 5 fois s'applique au défaut de paiement après un délai fixé par l'administration fiscale (article 68). [6]
- Manquements relatifs aux fapiao, tels que la non-émission, l'émission hors délai ou hors séquence, ou une conservation inadéquate : une amende pouvant atteindre 10 000 RMB, et les gains illicites sont confisqués (mesures administratives sur les fapiao, article 33). [5]
- Fausse facturation : les gains illicites sont confisqués. L'amende peut atteindre 50 000 RMB lorsque le montant faussement facturé est inférieur ou égal à 10 000 RMB, et 50 000 à 500 000 RMB au-delà (article 35). [5]
Questions fréquentes
Quels sont les taux de TVA en Chine ?
En vertu de l'article 10 de la loi sur la TVA, en vigueur depuis le 1er janvier 2026, les taux sont les suivants : [1] [3]
- 13 % pour les biens, les services de transformation, de réparation et de remplacement, la location de biens meubles corporels et les importations ;
- 9 % pour le transport, les services postaux, les télécommunications de base, la construction et la location de biens immobiliers, les ventes de biens immobiliers, les droits d'usage du sol, et des biens énumérés tels que les produits agricoles, l'huile alimentaire, les services d'utilité publique, les livres, les aliments pour animaux et les engrais ;
- 6 % pour les autres services et les actifs incorporels ;
- 0 % pour les biens exportés et les services transfrontaliers éligibles.
Les petits contribuables qui appliquent la méthode simplifiée paient un taux de prélèvement de 3 % (article 11). En vertu de l'annonce MOF/STA n° 10 de 2026, ce taux est ramené à 1 % pour la plupart des opérations du 1er janvier 2026 au 31 décembre 2027.
Qu'est-ce qu'un petit contribuable en Chine et à partir de quand une entreprise doit-elle s'immatriculer comme contribuable général ?
Un petit contribuable réalise des ventes taxables annuelles de 5 millions RMB ou moins (loi sur la TVA, article 9). Il peut appliquer la méthode simplifiée : ventes multipliées par le taux de prélèvement, sans crédit de TVA d'amont. [1] [2]
- Une unité ou une entreprise individuelle qui dépasse 5 millions RMB doit s'immatriculer comme contribuable général et appliquer la méthode générale à compter de la période au cours de laquelle elle a franchi le seuil.
- Un petit contribuable doté d'une comptabilité fiable peut s'immatriculer volontairement.
- L'immatriculation comme contribuable général est irréversible : aucun retour en arrière n'est possible (règlement d'application, article 36).
- Les personnes physiques sont toujours des petits contribuables (article 7).
Qu'est-ce que l'e-fapiao entièrement numérisé (数电发票) ?
Il s'agit d'une forme de fapiao électronique au sens des mesures administratives sur les fapiao. Ses mentions sont entièrement numérisées, son numéro est attribué au niveau national, son plafond d'émission est accordé par l'administration fiscale, et ses données circulent automatiquement via les comptes fiscaux numériques. Il a la même valeur juridique qu'un fapiao papier. [4]
La STA l'a généralisé à l'ensemble du pays à compter du 1er décembre 2024 (annonce STA n° 11 de 2024), après des projets pilotes lancés le 1er décembre 2021 au Guangdong, à Shanghai et en Mongolie-Intérieure. Chaque e-fapiao porte un numéro à 20 chiffres et est émis gratuitement via la plateforme nationale de services de fapiao électroniques.
Une société étrangère qui vend des services en Chine doit-elle s'immatriculer à la TVA chinoise ?
La loi sur la TVA ne crée pas de régime d'immatriculation pour les vendeurs étrangers. En vertu de l'article 15, lorsqu'une unité ou une personne étrangère réalise une opération taxable en Chine, l'acheteur est l'agent de retenue. Il retient la TVA à hauteur du montant des ventes multiplié par le taux applicable, sauf si le vendeur étranger désigne un mandataire national pour déclarer et payer. [1] [2]
Un service est consommé en Chine, et donc taxable en Chine, lorsque :
- un vendeur étranger le vend à une unité ou une personne chinoise, sauf si le service est consommé sur place à l'étranger ; ou
- il est directement lié à des biens, des biens immobiliers ou des ressources naturelles situés en Chine (règlement d'application, article 4).
Un acheteur contribuable général qui effectue la retenue peut déduire comme TVA d'amont la TVA figurant sur le certificat de paiement de l'impôt (règlement d'application, article 12).
Quand les déclarations de TVA chinoises doivent-elles être déposées ?
L'administration fiscale fixe la période d'imposition de chaque contribuable : 10 jours, 15 jours, un mois ou un trimestre, en fonction du montant de l'impôt dû (loi sur la TVA, article 30). [1] [2] [6]
- Période mensuelle ou trimestrielle : déclarer et payer dans les 15 jours suivant la fin de la période.
- Période de 10 ou 15 jours : verser un acompte dans les 5 jours suivant la fin de chaque période, et déclarer dans les 15 jours à compter du premier jour du mois suivant (articles 30–31).
- Les périodes trimestrielles sont ouvertes aux petits contribuables ainsi qu'aux banques, sociétés financières, sociétés fiduciaires et coopératives de crédit (règlement d'application, article 43).
Le retard de paiement entraîne une majoration de 0,05 % par jour (loi sur l'administration et le recouvrement de l'impôt, article 32).
Sites web importants
- Administration fiscale d'État (国家税务总局) — l'administration fiscale nationale : publications de politique fiscale, base de données des politiques et réglementations, et liens vers les services fiscaux provinciaux. Le site national est souvent lent depuis l'étranger ; les sites miroirs provinciaux comme STA Shanghai publient les mêmes textes.
- Base de données des politiques et réglementations de la STA — textes officiels des lois fiscales, règlements et annonces MOF/STA.
- Ministère des Finances (财政部) — co-émetteur des annonces de politique de TVA, y compris les modifications des taux de remboursement à l'exportation.
- Plateforme nationale de vérification des fapiao (全国增值税发票查验平台) — vérification gratuite des fapiao émis, y compris les e-fapiao entièrement numérisés (mentionnée dans l'annonce STA n° 11 de 2024, point 11).
- Système national de publicité des informations de crédit des entreprises — le registre du commerce, consultable par nom ou par USCC.
- LookupTax — validateur d'USCI chinois — vérifie le format et le caractère de contrôle d'un USCC à 18 caractères.
L'immatriculation à la TVA, les déclarations et l'émission des e-fapiao s'effectuent via le bureau fiscal électronique (电子税务局) de chaque province, auquel le contribuable accède depuis le site web du service fiscal de sa province (par exemple STA Guangdong). Ce guide ne renvoie pas à une adresse de déclaration nationale unique, car l'accès se fait par province et nécessite un compte enregistré.
Modifications récentes
- 2026-09-03 — L'annonce MOF/STA n° 28 de 2026 a publié les Mesures relatives à la retenue de la TVA par les entités nationales sur les paiements aux personnes physiques. À compter du 1er novembre 2026, une unité nationale qui rémunère une personne physique en Chine (境内自然人) pour des services de R&D, de logiciels, de conception, de conseil, de production radiophonique, cinématographique et télévisuelle, des services culturels ou d'enseignement doit retenir la TVA (ventes multipliées par le taux de prélèvement) et les surtaxes lors du paiement, lorsque le paiement par opération (ou par jour) atteint le seuil par opération (1 000 RMB en vertu de l'annonce n° 10 de 2026) et que la personne physique n'a pas déjà acquitté l'impôt, puis déclarer mensuellement dans les 15 jours du mois suivant. Jusqu'au 31 octobre 2026, les personnes physiques déclarent elles-mêmes en vertu de l'article 44 du règlement d'application. (STA Hainan) — voir l'événement
- 2026-08-27 — L'annonce MOF/STA n° 25 de 2026, en vigueur le 1er septembre 2026, précise quelles « opérations non taxables » excluent la déduction de la TVA d'amont. Les indemnités d'assurance, les dons reçus, les services gratuits, la cession de ses propres créances et les subventions non liées aux volumes ne l'excluent pas ; les cessions de participations, les dividendes et les opérations sur contrats à terme sans livraison l'excluent. Elle couvre également les situations du 1er janvier au 31 août 2026 non encore traitées. (STA Shanghai) — voir l'événement
- 2026-01-08 — L'annonce MOF/STA n° 2 de 2026 a supprimé le remboursement de TVA à l'exportation sur les produits photovoltaïques et assimilés à compter du 1er avril 2026. Elle a ramené le taux de remboursement des produits de batteries de 9 % à 6 % du 1er avril au 31 décembre 2026, et supprime le remboursement de TVA à l'exportation des batteries à compter du 1er janvier 2027. (STA Guangdong) — voir l'événement
Liens de référence
- APN — Loi sur la TVA de la République populaire de Chine (中华人民共和国增值税法), adoptée le 25 décembre 2024, en vigueur le 1er janvier 2026
- Conseil des affaires de l'État — Règlement d'application de la loi sur la TVA (décret n° 826 du Conseil des affaires de l'État)
- MOF — Annonce MOF/STA n° 10 de 2026 (allègements de TVA après l'entrée en vigueur de la loi sur la TVA)
- Bibliothèque réglementaire du Conseil des affaires de l'État — Annonce STA n° 11 de 2024 (généralisation nationale de l'e-fapiao entièrement numérisé)
- Base juridique du MOFCOM — Mesures administratives sur les fapiao (révision de 2023, décret n° 764 du Conseil des affaires de l'État)
- Base de données réglementaire de la STA — Loi sur l'administration et le recouvrement de l'impôt
- Administration nationale de l'énergie (avis du Conseil des affaires de l'État reproduit) — Plan directeur du code unifié de crédit social (国发〔2015〕33号)
- STA Shanghai — Annonce STA n° 16 de 2017 (numéro fiscal ou USCC de l'acheteur sur le fapiao ordinaire)
- STA Shanghai — Annonce MOF/STA n° 25 de 2026 (opérations non taxables et déduction de la TVA d'amont)
- STA Guangdong — Annonce MOF/STA n° 2 de 2026 (remboursements à l'exportation des produits photovoltaïques et des batteries)
- STA Hainan — Annonce MOF/STA n° 28 de 2026, Mesures relatives à la retenue de la TVA par les entités nationales sur les paiements aux personnes physiques (PDF)
- Bibliothèque réglementaire du Conseil des affaires de l'État — 财关税〔2018〕49号 (limites des importations de détail via le commerce électronique transfrontalier)
- MOF — Mesures de gestion des archives comptables (ordonnance MOF/NAA n° 79)
- LookupTax — Guide du numéro fiscal en Chine (USCC et carte d'identité de résident)