Guide de la TVA (IVA) en Colombie
| FICHE PRATIQUE | |
|---|---|
| Code pays | CO |
| Nom de la taxe | Impuesto sobre las ventas (IVA) |
| Administration fiscale | Dirección de Impuestos y Aduanas Nacionales (DIAN) |
Vue d'ensemble
La Colombie prélève l'impuesto sobre las ventas (IVA) — l'équivalent colombien de la TVA (Taxe sur la Valeur Ajoutée) — en vertu du livre III de l'Estatuto Tributario (ET), le Decreto 624 de 1989. Selon l'art. 420 ET, elle s'applique aux ventes de biens corporels meubles et immeubles, aux ventes ou cessions de biens incorporels liés à la propriété industrielle, aux services rendus en Colombie « o desde el exterior », aux importations de biens corporels et aux jeux de hasard autres que les loteries et les jeux exclusivement en ligne. [1]
Administration. L'IVA, le registre fiscal (RUT) et le système de facturation électronique sont gérés par la Dirección de Impuestos y Aduanas Nacionales (DIAN). [4]
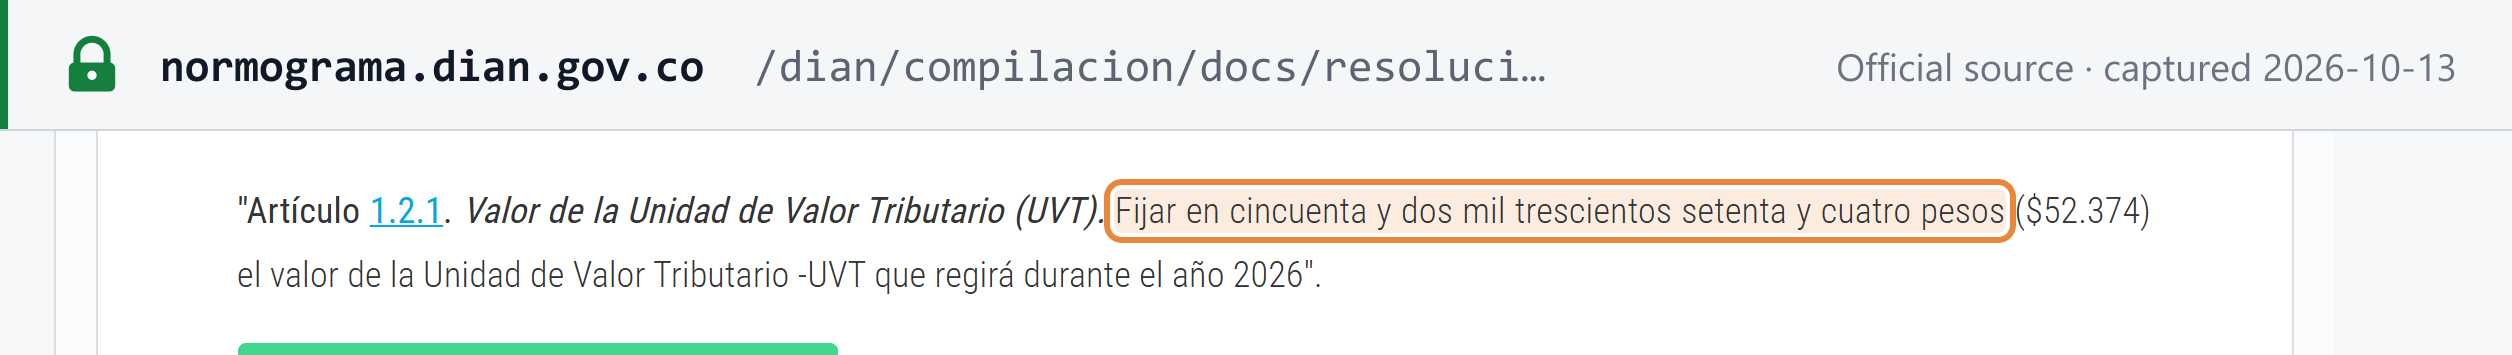
Devise. Les montants sont exprimés en pesos colombiens (COP). La plupart des seuils et des sanctions sont fixés en UVT (Unidad de Valor Tributario), que la DIAN réévalue chaque année. Pour 2026, 1 UVT = 52 374 COP (Resolución 000238 de la DIAN du 15 décembre 2025). [3] Les montants en COP figurant sur cette page sont des conversions à cette valeur 2026 et sont signalés comme tels.
Période d'imposition. Les périodes d'IVA suivent le calendrier : deux mois ou quatre mois, selon l'entreprise (voir Fréquence de déclaration).
Niveaux d'imposition. Aucun. L'IVA est un impôt national unique, sans IVA départementale ni municipale. L'impuesto de industria y comercio (ICA) municipal est un impôt distinct.
Instruments juridiques. En septembre 2025, la DIAN a compilé ses résolutions fiscales dans la Resolución 000227 de 2025, la Resolución Única en Materia Tributaria, Aduanera y Cambiaria. Les résolutions antérieures sur la facturation électronique (Rés. 000165/2023), le documento soporte (Rés. 000167/2021), la paie électronique (Rés. 000013/2021) et les fournisseurs numériques étrangers (Rés. 000051/2018) y sont désormais intégrées et sont citées ci-dessous par leur article de la Rés. 000227/2025, avec l'ancien article entre parenthèses. [20]
Pour les systèmes voisins, consultez les guides du Mexique, du Chili et de l'Argentine.
Immatriculation
Qui doit s'immatriculer
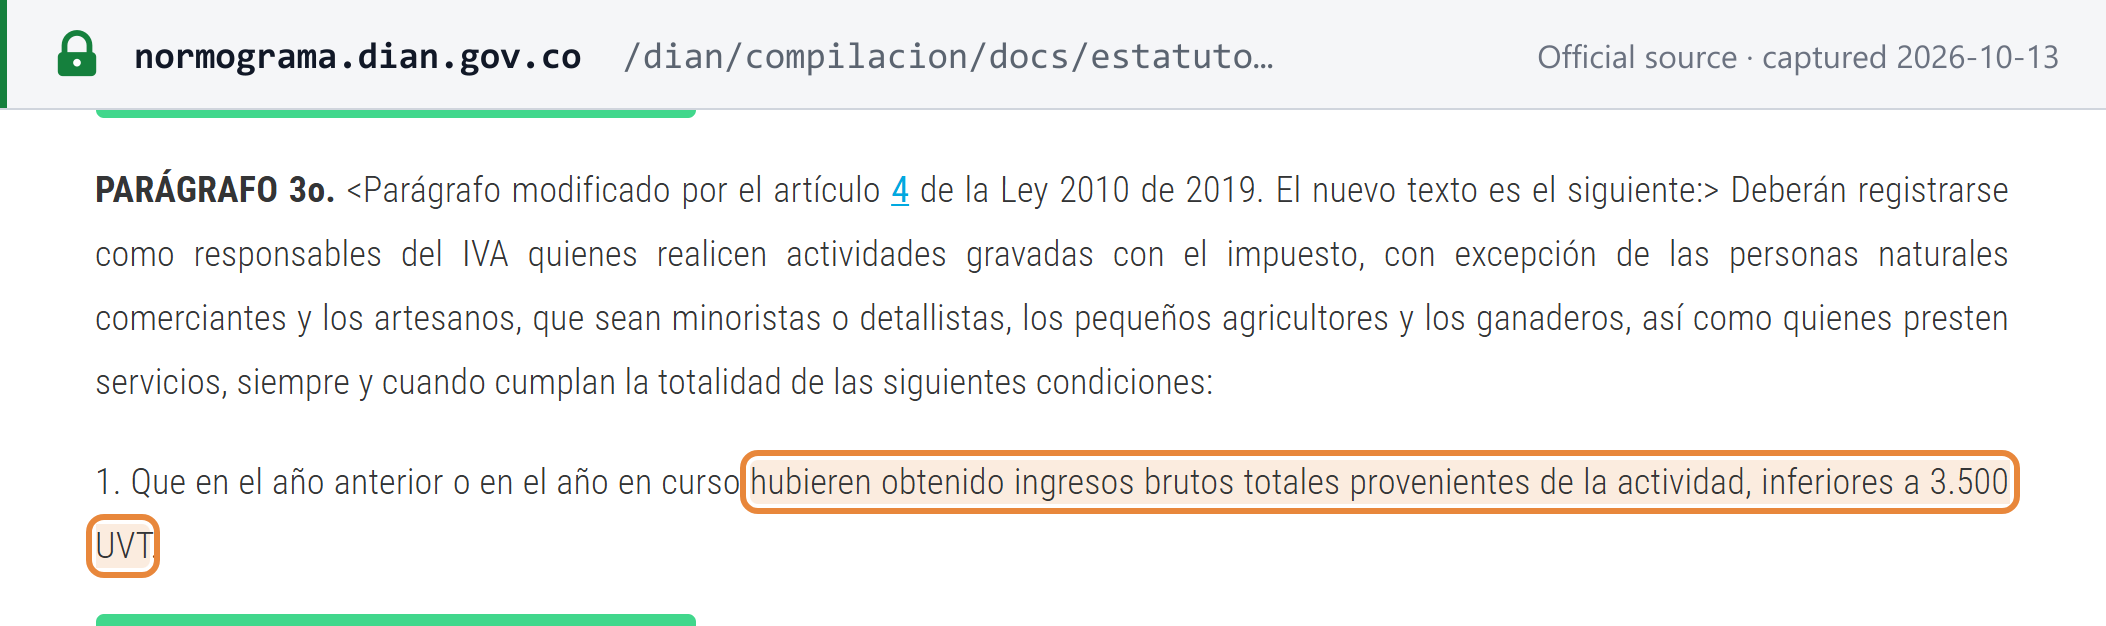
Art. 437 par. 3 ET : « Deberán registrarse como responsables del IVA quienes realicen actividades gravadas con el impuesto » — toute personne exerçant des activités soumises à l'IVA doit s'immatriculer comme responsable de IVA. La seule échappatoire est un ensemble de conditions réservé à certaines personnes physiques : commerçants de détail et artisans, petits agriculteurs et éleveurs, et prestataires de services individuels. [2]
Les consortiums et les groupements temporaires (uniones temporales) sont eux-mêmes responsables lorsqu'ils exercent directement des activités imposables. [2]
Seuil d'immatriculation
- Sociétés et autres personnes morales : aucun seuil. L'exception de l'art. 437 par. 3 ET ne vise que des catégories de personnes physiques.
- Les personnes physiques des catégories énumérées ne restent hors du champ de l'IVA que si elles remplissent les six conditions : [2]
- revenu brut tiré de l'activité inférieur à 3 500 UVT (183 309 000 COP à l'UVT 2026) au cours de l'année précédente ou de l'année en cours ;
- pas plus d'un établissement ;
- aucune franchise ni autre accord d'exploitation de biens incorporels ;
- ne pas être usager des douanes ;
- aucun contrat imposable unique de 3 500 UVT ou plus au cours de l'année précédente ou de l'année en cours ;
- dépôts bancaires et assimilés provenant d'activités imposables ne dépassant pas 3 500 UVT.
- Cocontractants de l'État. Pour les prestataires de services personnes physiques dont les revenus proviennent de contrats avec l'État, les limites sont de 4 000 UVT (209 496 000 COP à l'UVT 2026) (par. 5).
- Mesure. Le revenu brut tiré de l'activité — et pas seulement les opérations imposables — au cours de l'année civile précédente ou de l'année en cours. Une personne sur le point de signer un contrat unique supérieur à 3 500 UVT doit s'immatriculer avant de le signer.
- Régimen Simple. Les personnes physiques relevant du régime SIMPLE dont le revenu brut est inférieur à 3 500 UVT ne sont pas responsables de l'IVA (par. 4).
Immatriculation des non-résidents
Les non-résidents n'ont aucun seuil. Les obligations d'un vendeur étranger dépendent de la nature du client :
- Ventes à des responsables de l'IVA colombiens (B2B) : aucune immatriculation — le client retient l'IVA (voir Sociétés étrangères vendant en Colombie).
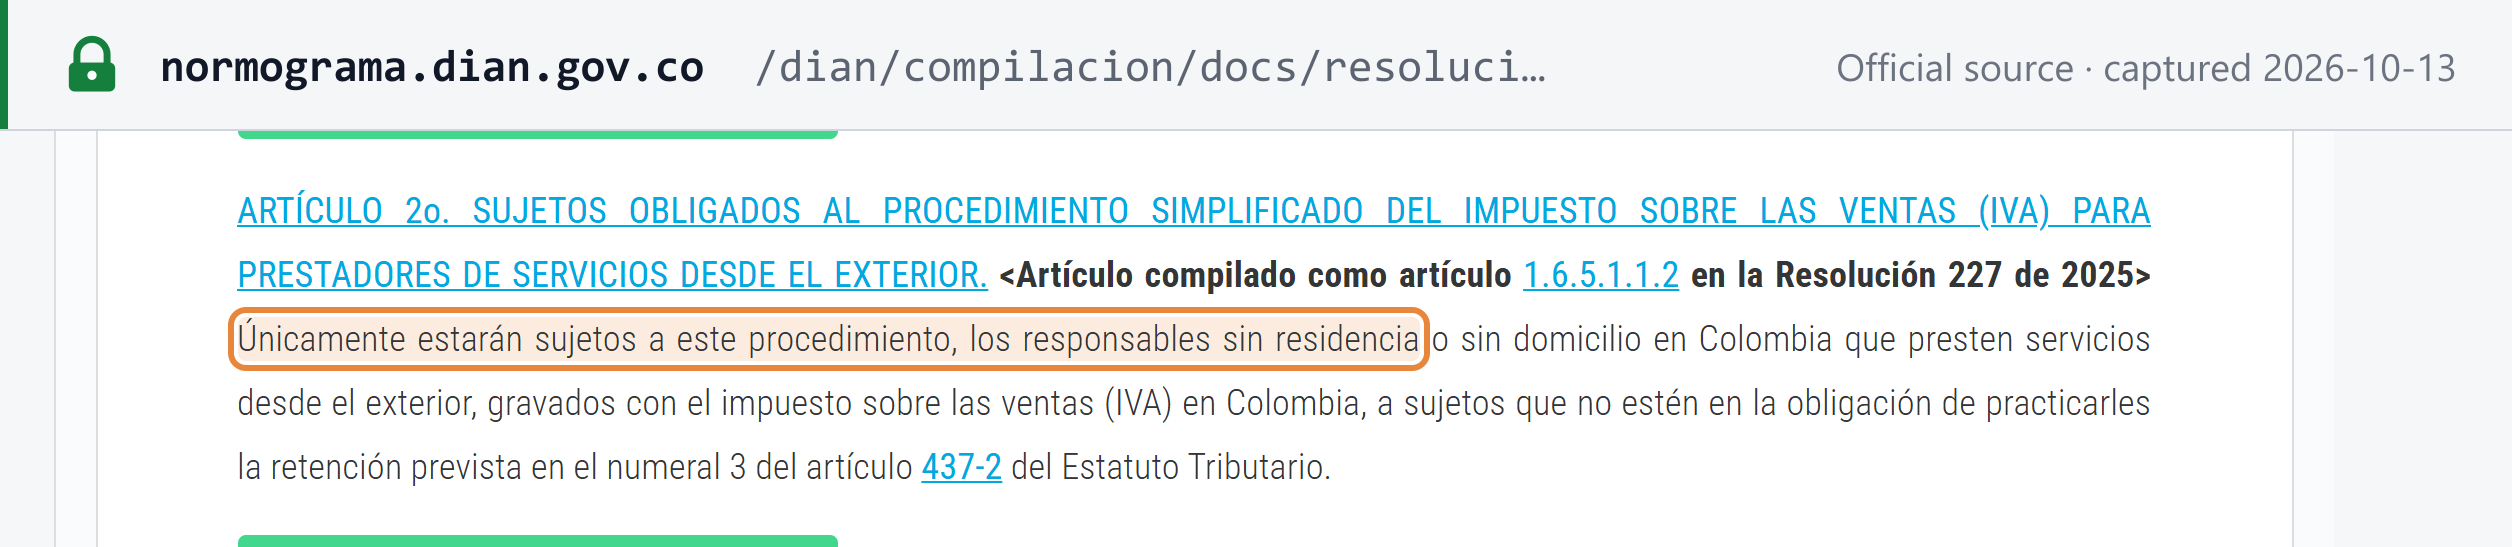
- Ventes de services à des consommateurs et à d'autres clients non tenus de pratiquer la retenue (B2C) : inscription au RUT comme responsable de l'IVA selon la procédure simplifiée applicable aux prestataires de services depuis l'étranger. Rés. 000051/2018 art. 2 (désormais Rés. 000227/2025 art. 1.6.5.1.1.2) : « Únicamente estarán sujetos a este procedimiento, los responsables sin residencia o sin domicilio en Colombia que presten servicios desde el exterior, gravados con el impuesto sobre las ventas (IVA) en Colombia, a sujetos que no estén en la obligación de practicarles la retención ». Le code de responsabilité RUT est le 46 – « IVA prestadores de servicios desde el exterior ». [5]
Les prestataires étrangers immatriculés déclarent tous les deux mois sur un formulaire de la DIAN disponible en espagnol et en anglais ; l'art. 437 par. 2 ET permet de liquider l'impôt dans la déclaration en dollars américains convertis en pesos au taux de change officiel (TRM) du jour du dépôt et du paiement. [2] La demande d'immatriculation passe par le canal « PQSR y Denuncias » de la DIAN. [5]
Numéro d'identification fiscale
« El Número de Identificación Tributaria, NIT, constituye el código de identificación de los inscritos en el RUT » (art. 555-2 ET). [4] Le NIT d'une société comporte jusqu'à 9 chiffres suivis d'un chiffre de contrôle (dígito de verificación, DV) — le propre NIT de la DIAN, affiché sur son site, est le 800.197.268-4. Pour les échéances de déclaration, le DV n'est pas pris en compte (voir Échéance de la déclaration).
Le format, le calcul du chiffre de contrôle et la manière de vérifier un NIT sont décrits dans le guide du numéro fiscal colombien. Pour vérifier un numéro, utilisez le validateur de NIT colombien.
Comment s'immatriculer
L'inscription au RUT (Registro Único Tributario) « deberá cumplirse en forma previa al inicio de la actividad económica » — avant le début de l'activité — auprès de la DIAN, d'une chambre de commerce ou d'une autre entité habilitée, et elle peut être effectuée par voie électronique. [4] Les pièces requises dépendent du type de déclarant et sont énumérées à l'art. 1.6.1.2.11 du Decreto Único Reglamentario 1625 de 2016 (DUR) — pour une personne morale, par exemple, son certificat d'existence et de représentation légale et la pièce d'identité du représentant légal. [13]
Les pages RUT de la DIAN ne publient pas de délai de traitement. Commencez par la page d'inscription et de mise à jour du RUT de la DIAN.
Immatriculation volontaire
Il n'existe pas d'article autonome sur l'immatriculation volontaire, mais l'effet existe : une personne hors du régime qui ajoute l'IVA à ses prix doit alors respecter intégralement les obligations d'un responsable (art. 437 ET, premier parágrafo). [2]
Radiation
« Los responsables del impuesto solo podrán solicitar su retiro del régimen cuando demuestren que en el año fiscal anterior se cumplieron, las condiciones establecidas en la presente disposición » (art. 437 par. 3 ET) — une personne physique ne peut sortir du régime qu'après avoir démontré qu'elle remplissait les six conditions au cours de l'exercice fiscal précédent. [2] La radiation du RUT lui-même relève de l'art. 1.6.1.2.18 du DUR ; [13] les fournisseurs numériques étrangers se radient au titre de l'art. 7 de la Rés. 000051/2018. [5]
Immatriculation de groupe
Non disponible. L'ET ne contient aucune disposition sur le groupement à l'IVA ; le fait que les consortiums et groupements temporaires soient responsables à titre propre ne constitue pas un groupement. Pour le fonctionnement du groupement ailleurs, consultez le groupement TVA expliqué.
Taux
| Taux | Champ d'application |
|---|---|
| 19 % | Taux général, depuis 2017 (art. 468 ET tel que modifié par la Ley 1819 de 2016) |
| 5 % | Biens énumérés (art. 468-1 ET) et services énumérés (art. 468-3 ET) |
| 0 % — exento | Biens et services exonérés avec droit à imputation et à remboursement (art. 477, 478, 481 ET) |
| Excluido | Hors du champ de l'IVA : aucune IVA n'est facturée et l'IVA d'amont ne peut pas être imputée (art. 424, 476 ET) |
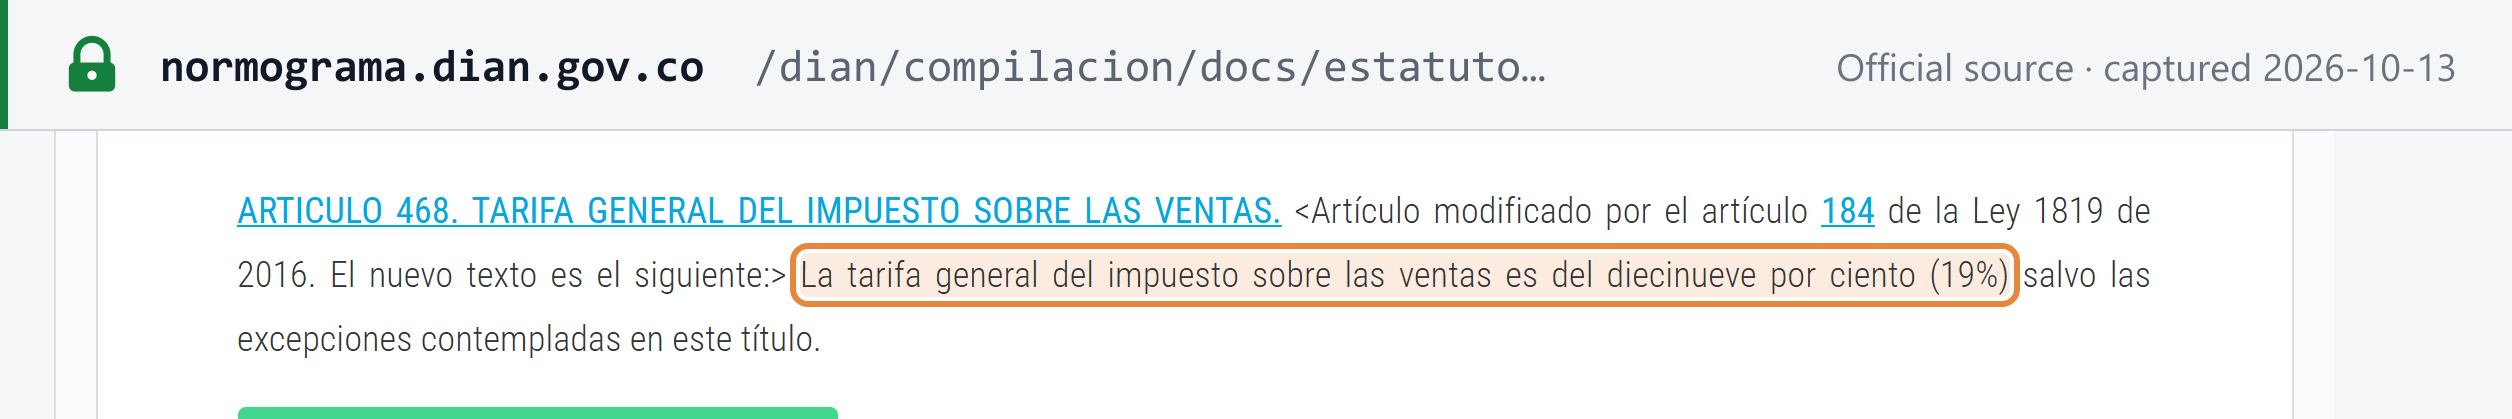
Taux normal. « La tarifa general del impuesto sobre las ventas es del diecinueve por ciento (19%) salvo las excepciones contempladas en este título » (art. 468 ET). À partir de l'année fiscale 2017, un point des recettes est affecté à la santé et à l'éducation. [6]
Taux réduit de 5 %.
- Biens (art. 468-1), énumérés par position tarifaire — par exemple le café (09.01), le blé (10.01), le maïs et le riz industriels, le soja et les huiles végétales brutes. [7]
- Services (art. 468-3) — par exemple l'entreposage de produits agricoles dans des entrepôts sous douane, l'assurance agricole et la médecine prépayée et les plans de santé complémentaires. Les services de surveillance, de nettoyage et de travail temporaire ne sont taxés à 5 % que lorsqu'ils sont fournis par des entités contrôlées par la Superintendencia de Economía Solidaria dont l'objet unique est ces services, et que les services sont exécutés par des personnes handicapées. Le taux de 5 % prévu dans le même article pour les billets d'avion ne s'appliquait que jusqu'au 31 décembre 2022. [8]
Exento n'est pas excluido. La Colombie n'a pas de « taux zéro » désigné en tant que tel ; elle distingue deux catégories, et le vocabulaire fonctionne à l'inverse de celui de la TVA de l'UE :
- Exento (exonéré) = taxé à 0 % avec imputation de l'IVA d'amont et remboursement. Art. 477 : « Están exentos del impuesto sobre las ventas, con derecho a compensación y devolución, los siguientes bienes ». C'est ce que la TVA de l'UE appelle le taux zéro. [9]
- Excluido (exclu) = l'opération « no causa el impuesto » et aucun droit à imputation de l'IVA d'amont ne naît (art. 424, lu avec l'art. 488). C'est ce que la TVA de l'UE appelle une exonération. [10]
Des exemples de chaque catégorie figurent dans la section Exonérations.
Taux futurs annoncés. Aucun adopté au 13 octobre 2026.
Règles transfrontalières
Importations et exportations
- Les importations de biens corporels sont taxées sauf exclusion expresse. La base est la base des droits de douane augmentée des droits de douane eux-mêmes (art. 459 ET). [15] La déclaration d'importation justifie la déduction de l'IVA d'amont (art. 1.6.1.4.12 par. 2 DUR). [13]
- Importations de faible valeur. Les importations postales et express d'une valeur maximale de 200 USD sont exclues de l'IVA uniquement lorsqu'un accord de libre-échange oblige expressément la Colombie à ne pas la percevoir (art. 428 lit. j ET). Il ne s'agit pas d'un seuil de minimis général. [16]
- Les exportations de biens sont exonérées avec droit à remboursement (art. 481 lit. a ET). Les services rendus en Colombie et utilisés exclusivement à l'étranger par des personnes sans activité en Colombie sont exonérés, sous réserve des exigences réglementaires (art. 481 lit. c). [17]
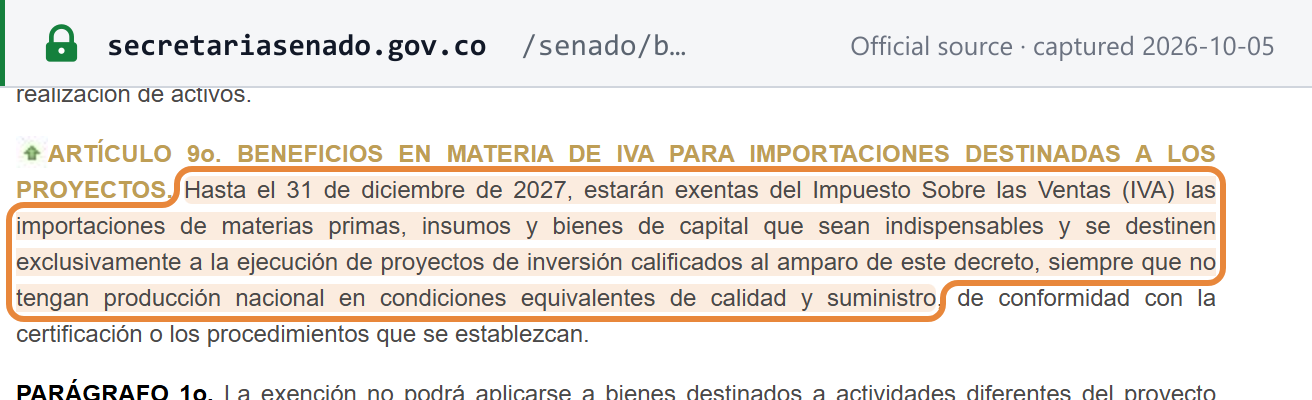
- Zone du séisme. Jusqu'au 31 décembre 2027, les importations de matières premières, d'intrants et de biens d'équipement indispensables aux projets d'investissement qualifiés dans les municipalités touchées sont exonérées (Decreto Legislativo 1413 de 2026, art. 9, voir Modifications récentes). [46]
Lieu de prestation
- Les services et biens incorporels fournis depuis l'étranger sont taxés en Colombie lorsque l'utilisateur ou le destinataire direct y a sa résidence fiscale, son domicile, un établissement stable ou le siège de son activité économique (art. 420 par. 3 ET). [1]
- Les services liés à un bien immobilier sont taxés au lieu de situation du bien ; les services culturels et artistiques, ainsi que les services de chargement et d'entreposage, au lieu de leur exécution matérielle (art. 420 par. 2). [1]
- Les biens sont taxés lors de leur vente en Colombie et à l'importation (art. 420 lit. a et d).
Autoliquidation sur les services de non-résidents
La Colombie applique l'autoliquidation sous la forme d'une retenue. Un responsable de l'IVA colombien qui achète des services imposables à une personne sans résidence ni domicile en Colombie est agent de retenue (art. 437-2 num. 3 ET), et « la retención será equivalente al ciento por ciento (100%) del valor del impuesto » (art. 437-1 par. 1). [11] [12] Le client ne peut imputer cette IVA que si la retenue a effectivement été pratiquée (art. 1.6.1.4.12 par. 1 DUR), [13] et il justifie l'achat par un documento soporte. Voir l'autoliquidation expliquée.
Il existe également une retenue d'IVA interne : les entités publiques, les grandes contribuyentes, les émetteurs de cartes et les acheteurs auprès de contribuables SIMPLE retiennent jusqu'à 50 % de l'IVA — 15 % lorsqu'aucun taux spécial n'a été fixé — et la déclarent mensuellement. [11] Voir les régimes de retenue de TVA.
Produits et services numériques
Les services électroniques et numériques fournis depuis l'étranger à des destinataires colombiens sont des services imposables en vertu de la règle de lieu de prestation ci-dessus — par exemple les contenus audiovisuels, les services de plateforme, la publicité en ligne, l'enseignement à distance et la fourniture de biens incorporels. Au lieu de s'immatriculer, un prestataire qui fournit uniquement de tels services, et qui n'a pas opté pour la déclaration bimestrielle, peut opter pour un régime de retenue : les émetteurs de cartes, les vendeurs de cartes prépayées et les collecteurs d'espèces retiennent l'IVA lorsqu'ils paient le prestataire, et la DIAN dresse par résolution la liste des prestataires concernés (art. 437-2 par. 3 ET). [12] Un prestataire étranger sans résidence fiscale en Colombie n'est pas tenu d'émettre une facture pour les services électroniques ou numériques (art. 437 par. 2 ET). [2] Voir la TVA sur les services numériques fournis par des prestataires non résidents.
La présence économique significative (PES) est une règle d'impôt sur le revenu, pas d'IVA. Depuis le 1er janvier 2024, les non-résidents ayant une PES — une interaction délibérée et systématique avec le marché colombien et un revenu brut de 31 300 UVT ou plus (1 639 306 200 COP à l'UVT 2026) provenant de clients colombiens — sont assujettis à l'impôt sur le revenu (art. 20-3 ET). Cela ne modifie pas l'immatriculation à l'IVA. [14]
Sociétés étrangères vendant en Colombie — B2B et B2C
- Ventes aux entreprises (B2B). Lorsque le client colombien est responsable de l'IVA, le vendeur étranger ne s'immatricule pas : le client retient 100 % de l'IVA, la reverse à la DIAN et émet un documento soporte. [11]
- Ventes aux consommateurs (B2C) — et à tout client non tenu de pratiquer la retenue. Le vendeur étranger de services imposables s'inscrit au RUT (code 46), facture l'IVA et déclare tous les deux mois au plus tard le 10e jour ouvrable du mois suivant, sans seuil. Un prestataire exclusivement numérique peut à la place opter pour la retenue par les émetteurs de cartes. [5] [13]
- Biens. L'IVA sur les biens expédiés vers la Colombie est perçue à l'importation (voir Importations et exportations).
Responsabilité des places de marché et plateformes en tant que fournisseur présumé
Sans objet. La Colombie n'a pas de règle de fournisseur présumé pour les places de marché ; elle perçoit l'IVA sur les services numériques étrangers au moyen du régime de retenue par les émetteurs de cartes décrit ci-dessus. La règle la plus proche visant les plateformes est l'art. 616-1 ET : « Las plataformas de comercio electrónico deberán poner a disposición un servicio que permita la expedición y entrega de la factura electrónica de venta por parte de sus usuarios al consumidor final » — les plateformes doivent offrir à leurs utilisateurs un moyen d'émettre des factures électroniques, et non les émettre en tant que vendeur. [18] Voir les règles de fournisseur présumé des places de marché pour la comparaison avec d'autres pays.
Exigences en matière de facturation
Chaque facture électronique est validée par la DIAN avant même d'exister. « Todas las facturas electrónicas de venta para su reconocimiento tributario deben ser validadas previo a su expedición » par la DIAN, et une facture « solo se entenderá expedida cuando sea validada y entregada al adquirente » (art. 616-1 ET). [18] Tout ce qui suit découle de ce modèle de dédouanement (clearance) (voir aussi Statut de la facturation électronique).
Mentions obligatoires
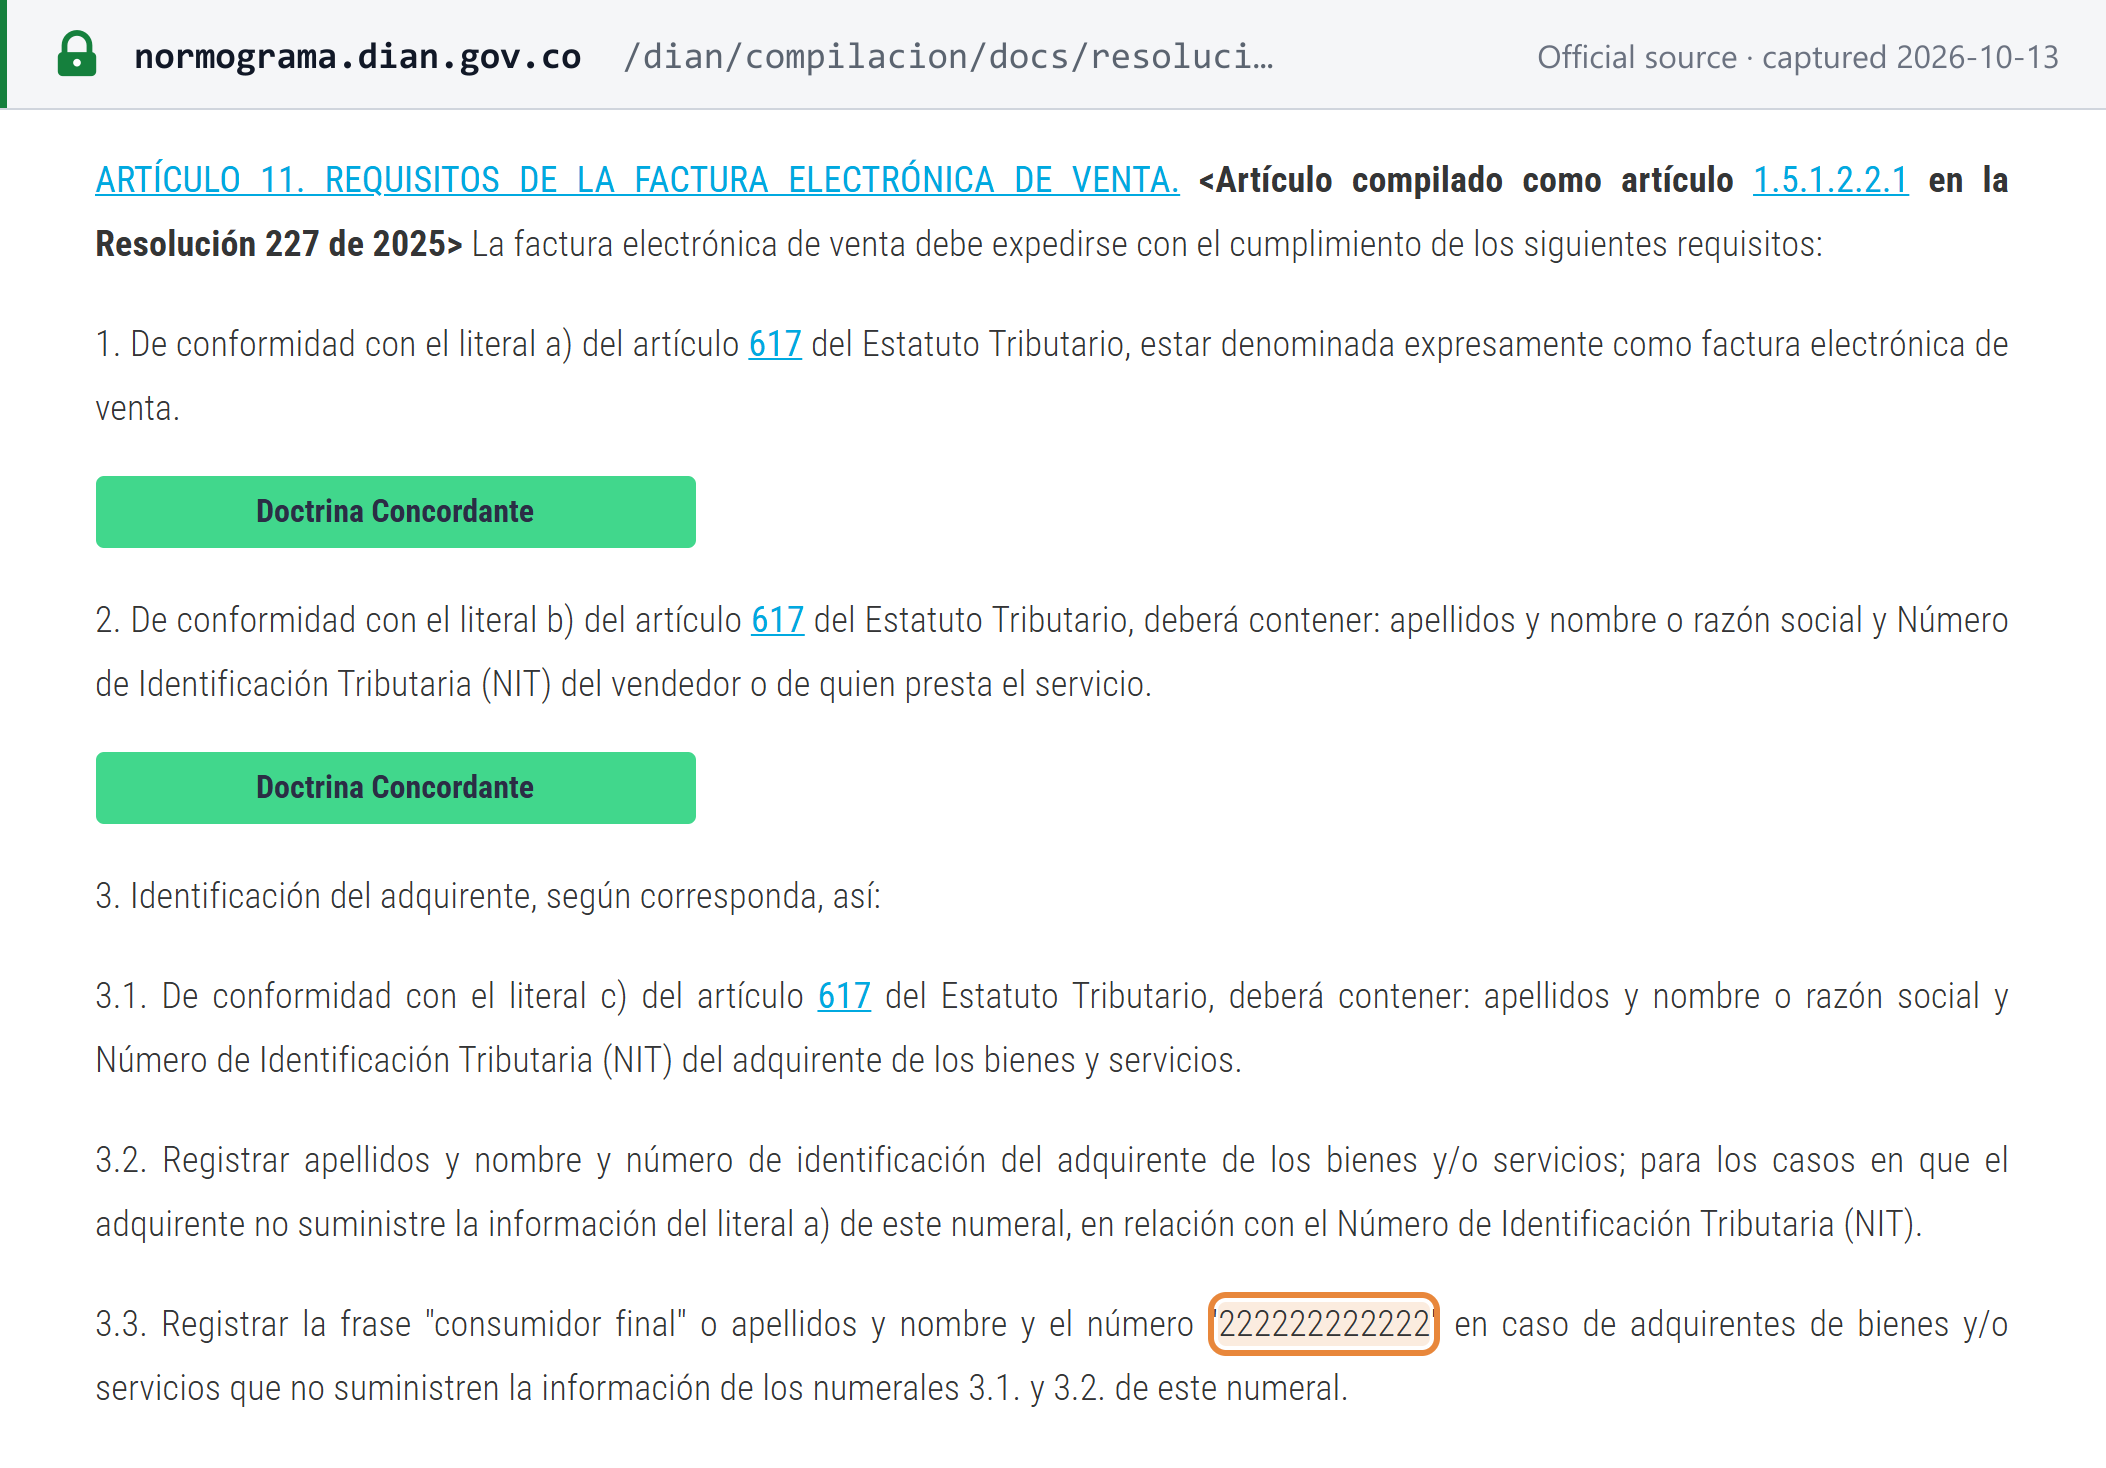
L'art. 1.5.1.2.2.1 de la Rés. 000227/2025 (anciennement Rés. 000165/2023 art. 11) énumère 18 exigences pour la factura electrónica de venta : [19] [20]
| N° | Mention |
|---|---|
| 1 | L'intitulé « factura electrónica de venta » |
| 2 | Nom et NIT du vendeur |
| 3 | Nom et NIT de l'acheteur ; à défaut de NIT, nom et numéro d'identification ; si l'acheteur ne communique aucune donnée, « consumidor final » avec le numéro 222222222222 ; pour les ventes hors établissement à des acheteurs non identifiés, l'adresse de livraison |
| 4 | Numéro consécutif avec un préfixe de 4 caractères alphanumériques au plus, ainsi que la date et la durée de validité de l'autorisation de numérotation de la DIAN |
| 5 | Date et heure de génération |
| 6 | Date et heure d'émission (l'heure de validation) |
| 7 | Remise dans le format de génération, avec le document de validation de la DIAN (« Documento validado por la Dian ») dans le conteneur électronique |
| 8 | Lignes de détail : quantité, unité, description et codes non ambigus |
| 9 | Montant total |
| 10 | Forme de paiement : comptant ou à crédit, et le délai en cas de crédit |
| 11 | Moyen de paiement (pour les ventes au comptant) |
| 12 | Qualité, le cas échéant : agent de retenue de l'IVA, autorretenedor de l'impôt sur le revenu, gran contribuyente, contribuable SIMPLE |
| 13 | Ventilation, avec les taux, de l'IVA, de l'impôt national sur la consommation (INC), de la taxe sur les sacs plastiques, des « impuestos saludables » et de tout autre impôt exigé par la loi |
| 14 | Signature numérique |
| 15 | Le CUFE (Código Único de Factura Electrónica) |
| 16 | L'URL de la DIAN, dans le code QR |
| 17 | Le contenu de l'annexe technique |
| 18 | Nom et NIT de l'éditeur du logiciel, nom du logiciel et prestataire technologique |
Le CUFE « corresponde a un valor alfanumérico obtenido a partir de la aplicación de un procedimiento que utiliza los datos de la factura electrónica de venta » — un code dérivé des données de la facture selon la procédure de l'annexe technique (Rés. 000227/2025 art. 1.5.1.5.2.2, anciennement Rés. 000165/2023 art. 30). [19] La base légale est la liste plus courte de l'art. 617 ET. [21]
Données de l'acheteur. Lorsqu'un acheteur demande une facture à son nom, le vendeur peut lui demander uniquement son nom ou sa raison sociale, le type et le numéro de sa pièce d'identité, et son adresse électronique (Rés. 000165/2023 art. 69 tel que modifié par la Rés. 000202 du 31 mars 2025). [22]
Délai d'émission
Au moment de chaque vente. L'émission « comprende su generación, transmisión, validación y entrega ... por todas y cada una de las operaciones de venta y/o prestación de servicios al momento de efectuarse estas » (Rés. 000227/2025 art. 1.5.1.1.3.1, anciennement Rés. 000165/2023 art. 5). [19] Il n'existe pas de délai de transmission a posteriori pour une facture électronique ordinaire ; les délais de 48 heures ne s'appliquent qu'en cas de contingence (voir Statut de la facturation électronique).
Numérotation et séquence
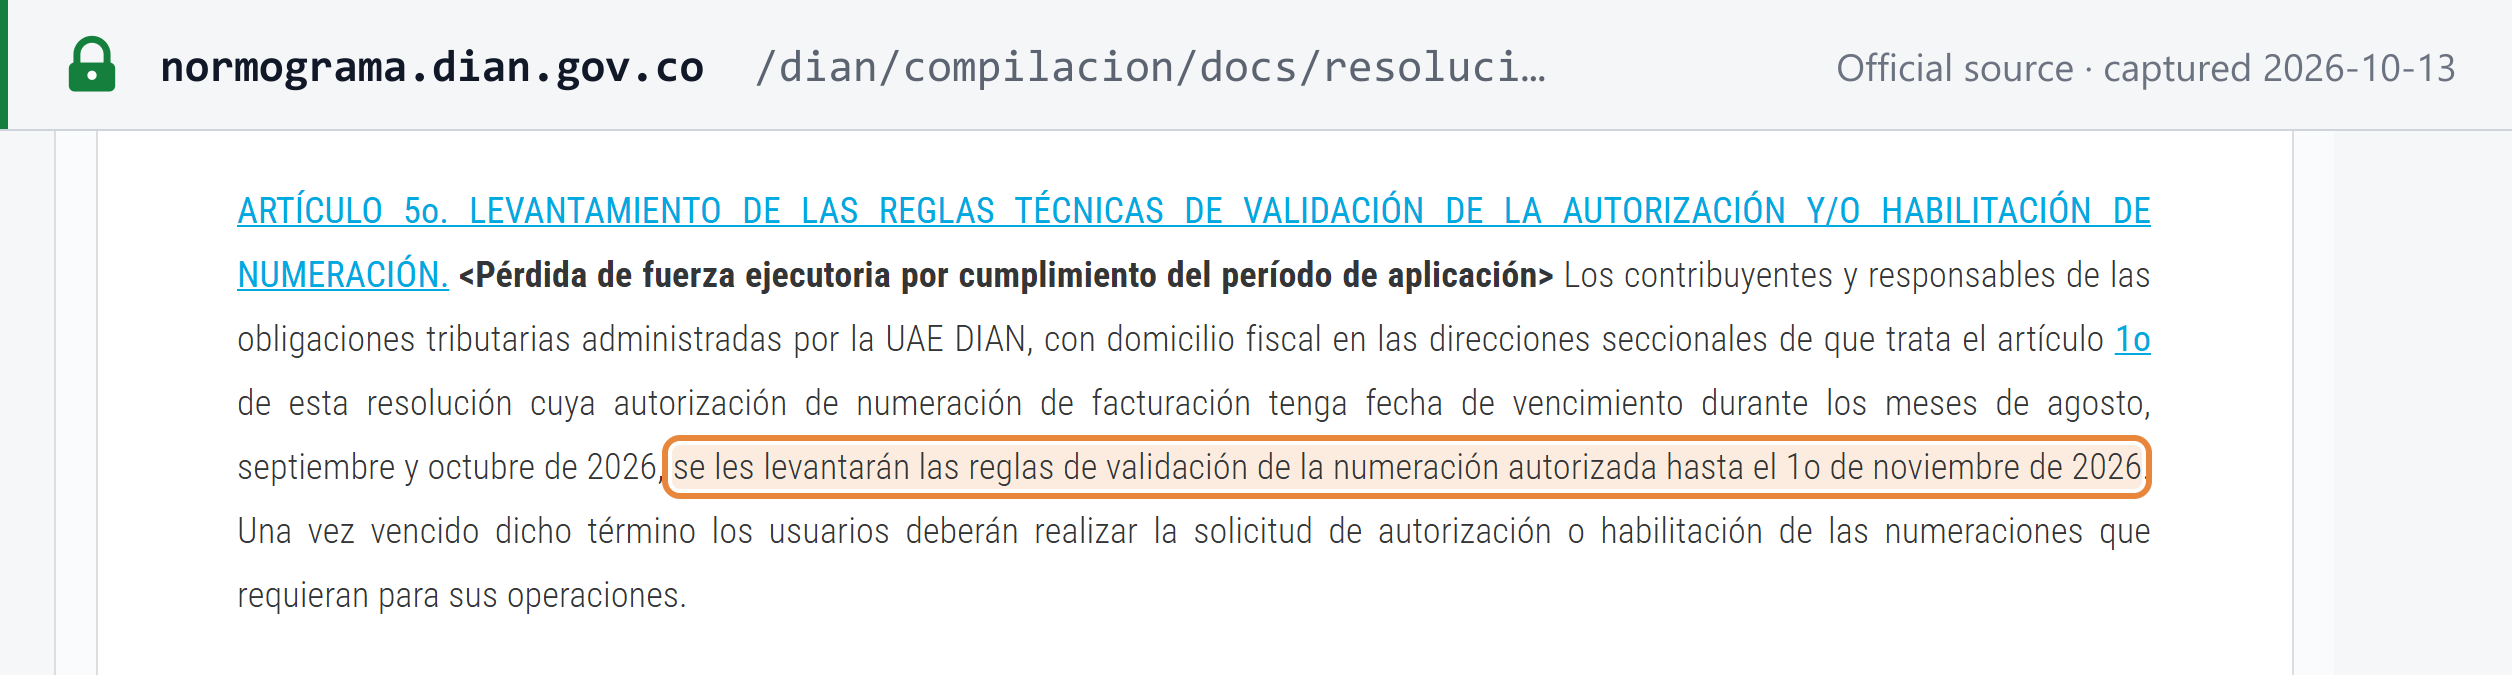
Les factures portent « un número que corresponda a un sistema de numeración consecutiva de facturas de venta » (art. 617 lit. d ET). [21] La DIAN autorise chaque plage, son préfixe et sa durée de validité via son service de numérotation (Rés. 000165/2023 art. 42 à 50, désormais intégrés à la Rés. 000227/2025). Un numéro utilisé mais dont la validation a échoué est annulé (inhabilitado) et sa trace conservée. [19] Jusqu'au 1er novembre 2026, les règles de validation de la numérotation sont levées pour les contribuables de neuf villes sinistrées dont les autorisations ont expiré entre août et octobre 2026 (Rés. DIAN 012017/2026 art. 5, voir Modifications récentes). [48]
Notes de crédit et de débit
Une note de crédit ou de débit dérivée d'une facture électronique doit être intitulée comme telle, porter un numéro consécutif interne, mentionner « el prefijo, el número, el Código Único de Factura Electrónica (CUFE) de las facturas electrónicas de venta a la cual hace referencia » ainsi que la date de génération du CUFE, et comporter son propre CUDE (Código Único de Documento Electrónico) et l'URL du code QR (Rés. 000227/2025 art. 1.5.1.5.6.1, anciennement Rés. 000165/2023 art. 36). [19]
Devise et langue
« Se debe utilizar el idioma español y el peso colombiano en la generación de los documentos que hacen parte del sistema de facturación » — l'espagnol et le peso colombien sont obligatoires, et un montant dans une autre devise ou une seconde langue peut être ajouté (Rés. 000227/2025 art. 1.5.1.11.4, anciennement Rés. 000165/2023 art. 66). [19] Les résolutions sur la facturation ne fixent ni taux de change ni date pour convertir en pesos un montant libellé en devise étrangère.
Types de documents
- Factura electrónica de venta — le document par défaut, pour le B2B, le B2G et le B2C.
- Documentos equivalentes electrónicos — documents équivalents électroniques, tels que le ticket de caisse POS, les factures de services publics, les titres de transport de passagers et billets d'avion, les tickets de jeux, les péages et les billets de spectacle et de cinéma. Le ticket POS électronique a été déployé le 1er mai 2024 (grandes contribuyentes), le 1er juin 2024 (autres déclarants de l'impôt sur le revenu) et le 1er juillet 2024 (tous les autres) ; les autres documents équivalents ont suivi entre septembre et novembre 2024 (Rés. 000165/2023 art. 23 tel que modifié, désormais intégré à la Rés. 000227/2025). [19]
- Limites du ticket POS traditionnel. Il ne peut être émis que « siempre que la venta ... no supere cinco (5) UVT » (261 870 COP à l'UVT 2026), hors taxes ; il ne permet ni la déduction de l'IVA d'amont ni les déductions à l'impôt sur le revenu ; et l'acheteur peut toujours exiger une facture (art. 616-1 par. 2 ET). [18] Dans les considérants de la Rés. 000165/2023, la DIAN indique que le document POS électronique peut être émis pour tout montant et permet de déduire l'IVA d'amont lorsque l'acheteur est entièrement identifié par son nom et son numéro d'identification.
- Documento soporte — voir Autofacturation.
- Nómina electrónica — le document justificatif de paie électronique (voir Statut de la facturation électronique).
Autofacturation
Lorsqu'une entreprise achète auprès d'une personne non tenue de facturer — y compris des non-résidents — et souhaite déduire la charge ou l'IVA d'amont, elle génère un documento soporte en adquisiciones efectuadas a sujetos no obligados a facturar électronique et le transmet à la DIAN pour validation. Il doit être transmis au moment de chaque opération ou, pour les achats cumulés chaque semaine auprès du même fournisseur, « a más tardar el último día hábil de la semana » (Rés. 000227/2025 art. 1.5.2.3.4, anciennement Rés. 000167/2021 art. 10). [23] Un non-résident sans RUT est identifié par le numéro fiscal de son pays d'origine à la place d'un NIT (art. 1.6.1.4.12 num. 3 DUR). [13] Consultez les indications de la DIAN sur le documento soporte.
Conservation et piste d'audit
- Conservation : au moins 5 ans. Les livres, pièces justificatives, justificatifs de retenue et déclarations doivent être conservés « por un período mínimo de cinco (5) años, contados a partir del 1o. de enero del año siguiente al de su elaboración, expedición o recibo » ; lorsque la comptabilité est informatisée, les supports de stockage et les programmes doivent également être conservés (art. 632 ET). [24]
- Archivage électronique. Le XML validé par la DIAN constitue la facture légale ; l'archivage électronique est donc la norme. Les pièces justificatives électroniques doivent rester accessibles et intègres (Rés. 000167/2021 art. 21, en application de la Ley 527 de 1999 art. 12 et 13). [23]
- Piste d'audit. La validation préalable, le CUFE et les plages de numérotation autorisées par la DIAN rendent chaque facture traçable ; les numéros dont la validation échoue sont annulés et leur trace conservée. L'art. 617 ET exige « los medios necesarios para su verificación y auditoría », [21] et les logiciels de suppression de ventes sont sanctionnés par la fermeture (art. 657 num. 2 ET, voir Sanctions).
Un spécimen de facture conforme
La DIAN ne publie pas de spécimen de facture annoté. Ci-dessous, Lookuptax présente les 18 mentions obligatoires pour une vente B2B nationale à deux taux d'IVA. Tous les noms, numéros et montants sont fictifs :
Factura electrónica de venta
| Codenum. 8 | Descriptionnum. 8 | Qté / uniténum. 8 | Prix unitaire (COP) | Montant (COP) | Taux d'IVAnum. 13 |
|---|---|---|---|---|---|
| SPEC-001 | Chaise de bureau | 10 unités | 200 000 | 2 000 000 | 19 % |
| SPEC-002 | Café torréfié, 500 g | 20 unités | 25 000 | 500 000 | 5 % |
- Sous-total
- 2 500 000 COP
- IVA 19 % sur 2 000 000 COPnum. 13
- 380 000 COP
- IVA 5 % sur 500 000 COPnum. 13
- 25 000 COP
- Totalnum. 9
- 2 905 000 COP
- CUFE : CUFE-SPECIMEN-PLACEHOLDER (num. 15). Code QR contenant l'URL de validation de la DIAN (num. 16).
- La signature numérique du vendeur (num. 14) et le contenu de l'annexe technique (num. 17) figurent dans le XML.
- Remise à l'acheteur dans le conteneur électronique avec le « Documento validado por la Dian » de la DIAN (num. 7).
- Le moyen de paiement est requis pour les ventes au comptant (num. 11) ; ce spécimen est une vente à crédit.
- Logiciel : SPECIMEN-ERP de Ejemplo Software S.A.S. (NIT-SPECIMEN-C) ; prestataire technologique NIT-SPECIMEN-D (num. 18).
- Une adresse n'est requise que comme adresse de livraison pour les acheteurs non identifiés lors de ventes hors établissement (num. 3) ; les adresses ci-dessus sont facultatives.
- Intitulé « factura electrónica de venta » (num. 1). Pour un consommateur anonyme, le bloc acheteur indique « consumidor final », 222222222222 (num. 3).
Statut de la facturation électronique
Statut (au 13/10/2026) : obligatoire, dédouanement (clearance) avec validation préalable. Le système colombien est le Sistema de Facturación Electrónica de la DIAN avec validación previa : la DIAN valide chaque facture avant son émission (art. 616-1 ET). [18] Voir les modèles de facturation électronique CTC.
- Format. XML, conformément à l'annexe technique adoptée par la Rés. 000165/2023 (« Versión 1.9 del Anexo Técnico de Factura Electrónica de Venta »). L'annexe publiée avec la Rés. 000042/2020 rejette un document dont le champ de version n'est pas égal à « UBL 2.1 ». [19] [25]
- Qui transmet. L'émetteur, par l'intermédiaire de prestataires technologiques agréés par la DIAN ou du service de facturation gratuit de la DIAN.
- Phases. L'émission est devenue obligatoire par étapes, d'abord pour les assujettis sélectionnés par la DIAN, puis pour tous selon le calendrier de l'art. 20 de la Rés. 000042/2020, qui s'est étendu du 15 juin 2020 au 1er novembre 2020. [25] Ce calendrier a été abrogé par l'art. 70 de la Rés. 000165/2023. Les contribuables qui s'inscrivent au Régimen SIMPLE disposent de deux mois pour commencer à émettre des factures électroniques (Rés. 000227/2025 art. 1.5.1.2.1.1 ; art. 1.6.1.4.28 DUR). [20] [13] Les documents équivalents électroniques ont suivi en 2024 (voir Types de documents).
- Champ d'application. Le B2B, le B2G et le B2C sont tous couverts — les règles relatives à l'acheteur incluent le « consumidor final ».
- Contingence. Si les propres systèmes de l'émetteur tombent en panne, celui-ci émet des factures papier puis les transmet comme factures électroniques « tipo 3 » « dentro de las 48 horas siguientes al momento en que se supera el inconveniente » (Rés. 000227/2025 art. 1.5.1.5.7.1, anciennement Rés. 000165/2023 art. 37). [19] Si ce sont les systèmes de la DIAN qui tombent en panne, la facture peut être émise sans validation préalable et transmise dans les 48 heures suivant la fin de l'interruption (art. 616-1 ET). [18]
- RADIAN. Les factures électroniques constituant des effets négociables (títulos valor) sont enregistrées dans RADIAN ; « Hasta tanto no se realice el registro de las operaciones en el RADIAN, no se hará efectiva la correspondiente cesión de derechos » (art. 616-1 par. 3 ET). Un acheteur à crédit doit envoyer des accusés de réception électroniques avant que la facture ne justifie ses charges et son IVA d'amont (Rés. 000085/2022). [26]
- Paie électronique. Les paiements de salaires sont justifiés par le documento soporte de pago de nómina electrónica, transmis dans les 10 premiers jours du mois suivant le paiement (Rés. 000227/2025 art. 1.5.3.4.1.1, anciennement Rés. 000013/2021). [27]
Pour comparer la Colombie à d'autres pays, consultez le tableau des statuts et réseaux de facturation électronique ainsi que les guides de facturation électronique du Pérou et du Chili.
Déclaration et paiement
Fréquence de déclaration
| Fréquence | Périodes | Qui |
|---|---|---|
| Bimestrielle | janv.–févr., mars–avr., mai–juin, juil.–août, sept.–oct., nov.–déc. | Grandes contribuyentes ; toute personne dont le revenu brut au 31 décembre de l'année précédente atteignait 92 000 UVT ou plus ; responsables relevant des art. 477 et 481 (producteurs de biens exonérés, exportateurs) |
| Quadrimestrielle (cuatrimestral) | janv.–avr., mai–août, sept.–déc. | Toutes les personnes dont le revenu brut de l'année précédente est inférieur à 92 000 UVT |
| Bimestrielle | Comme ci-dessus | Prestataires étrangers de services depuis l'étranger (Rés. 000051/2018 art. 14 ; art. 1.6.1.13.2.30 par. 4 DUR) |
Sources : art. 600 ET pour les deux premières lignes ; [28] Rés. 000051/2018 et DUR pour les prestataires étrangers. [5] [13] Le critère des 92 000 UVT utilise le revenu de l'année précédente à l'UVT de l'année précédente ; il est donc préférable de lire ce seuil en UVT (à l'UVT 2026, il correspondrait à 4 818 408 000 COP). Aucune déclaration n'est due pour une période sans opérations imposables ni ouvrant droit à imputation (art. 601 ET). [49]
Échéance de la déclaration
Le dépôt et le paiement sont dus le même jour, fixé par le dernier chiffre du NIT, sans le chiffre de contrôle : « sin tener en cuenta el dígito de verificación » (art. 1.6.1.13.2.30 et 1.6.1.13.2.31 DUR, tels que remplacés par le Decreto 2229 de 2023 à compter de 2024). [13]
| Dernier chiffre du NIT | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 0 |
|---|---|---|---|---|---|---|---|---|---|---|
| Jour ouvrable du mois suivant la période | 7e | 8e | 9e | 10e | 11e | 12e | 13e | 14e | 15e | 16e |
Les prestataires étrangers de services depuis l'étranger déclarent et paient au plus tard le 10e jour ouvrable du mois suivant chaque période bimestrielle, quel que soit le chiffre du NIT (art. 1.6.1.13.2.30 par. 4 DUR). [13]
Prochaines échéances 2026 (calendrier fiscal 2026 de la DIAN) : [29]
| Déclaration | Échéances (dernier chiffre du NIT 1 → 0) |
|---|---|
| Bimestrielle, sept.–oct. 2026 | 11, 12, 13, 17, 18, 19, 20, 23, 24, 25 novembre 2026 |
| Bimestrielle, nov.–déc. 2026, et quadrimestrielle, sept.–déc. 2026 | 13, 14, 15, 18, 19, 20, 21, 22, 25, 26 janvier 2027 |
| Prestataires de services étrangers, sept.–oct. 2026 | 17 novembre 2026 (tout chiffre) |
| Prestataires de services étrangers, nov.–déc. 2026 | 18 janvier 2027 (tout chiffre) |
Échéance et modalités de paiement
Le même jour que la déclaration. Les déclarations sont déposées et payées via les services en ligne de la DIAN sur dian.gov.co. Les déclarations des prestataires étrangers sont liquidées en dollars américains convertis au TRM du jour du dépôt et du paiement (art. 437 par. 2 ET). [2]
Déclarations complémentaires
- Déclarations de retenue d'IVA. Les agents de retenue déclarent et paient l'IVA retenue mensuellement (art. 1.6.1.13.2.34 DUR). [13]
- Information exogène (información exógena) — déclaration annuelle d'informations sur les tiers, sanctionnée au titre de l'art. 651 ET. [43]
- Les contribuables du Régimen Simple déposent une déclaration d'IVA annuelle consolidée (art. 1.6.1.13.2.51 DUR). [13]
Récupération de l'IVA d'amont et éléments exclus du droit à déduction
- Ce qui est imputable. Uniquement l'IVA sur les achats et importations qui constituent une charge ou une dépense au regard de l'impôt sur le revenu et qui sont utilisés pour des opérations soumises à l'IVA (art. 488 ET). [30] L'IVA sur les intrants utilisés pour des opérations excluido n'est donc pas imputable.
- Immobilisations — exclues. « El impuesto sobre las ventas por la adquisición o importación de activos fijos no otorgará descuento », sauf dans le cadre du régime de l'art. 485-2 pour les biens d'équipement de l'industrie lourde (art. 491 ET). [31]
- Justificatifs. L'achat doit être justifié par une factura electrónica, un document équivalent ouvrant droit à déduction ou un documento soporte ; pour les achats à crédit, les accusés de réception électroniques doivent également avoir été envoyés. L'IVA retenue sur les services de non-résidents n'est imputable qu'une fois la retenue effectuée.
Remboursements
- Qui peut demander un remboursement. Les exportateurs et autres responsables relevant de l'art. 481, les producteurs de biens exonérés au titre de l'art. 477, les responsables ayant subi une retenue d'IVA (« aquellos que hayan sido objeto de retención »), et les fournisseurs taxés à 5 % au titre des art. 468-1 et 468-3 (sur le différentiel de taux, après dépôt de la déclaration d'impôt sur le revenu) (art. 850 par. 1 ET). Les autres responsables reportent leur crédit. [32]
- Délais. Les délais de traitement sont fixés par l'art. 855 ET.
- Non-résidents. L'Estatuto Tributario ne prévoit aucun dispositif de remboursement pour les entreprises non résidentes.
Exonérations
Opérations exonérées (exento) et exclues (excluido)
Exento — 0 % avec imputation et remboursement (art. 477, 478, 481 ET) : [9] [17]
- le bétail sur pied, ainsi que la viande de bœuf, de porc, le poulet et les œufs (art. 477) ;
- les biens exportés et les services exportés éligibles ; les services touristiques fournis à des non-résidents ; les ventes d'intrants aux usagers industriels des zones franches ; l'internet résidentiel pour les strates socio-économiques 1 et 2 (art. 481) ;
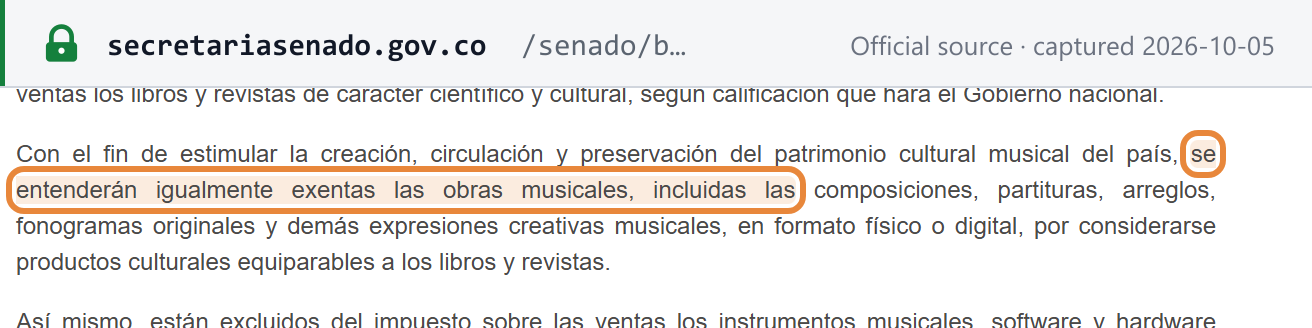
- les livres et revues scientifiques et culturels et, depuis la Ley 2615 de 2026, les œuvres musicales — compositions, partitions, arrangements et phonogrammes originaux, physiques ou numériques (art. 478). [34]
Excluido — hors du champ de l'IVA, sans imputation (art. 424, 476 ET) : [10] [33]
- « Los servicios médicos, odontológicos, hospitalarios, clínicos y de laboratorio, para la salud humana » (art. 476 num. 1) ;
- l'enseignement dispensé par des établissements reconnus ;
- le transport public de passagers ;
- les services publics — énergie, eau, gaz ;
- l'internet résidentiel pour la strate 3 ;
- les biens énumérés à l'art. 424.
Exento n'est pas excluido. Un fournisseur exento facture 0 %, impute l'IVA payée sur ses achats et peut demander un remboursement. Un fournisseur excluido ne facture rien et ne peut pas imputer l'IVA d'amont, car l'art. 488 n'autorise l'imputation que pour les intrants utilisés dans des opérations imposables — l'IVA qu'il paie devient une charge. [30] Si vous êtes habitué à la TVA de l'UE, l'exento fonctionne comme un taux zéro et l'excluido comme une exonération.
Régimes spéciaux
- Régimen Simple de Tributación (SIMPLE). Les contribuables SIMPLE qui exploitent uniquement des magasins et des supérettes (art. 908 num. 1), et les personnes physiques SIMPLE en dessous de 3 500 UVT, ne sont pas responsables de l'IVA ; les acheteurs retiennent l'IVA auprès des fournisseurs SIMPLE (art. 437 par. 4 et 437-2 num. 9 ET). [2] [12]
- Zones franches. Les ventes d'intrants du territoire douanier national aux usagers industriels d'une zona franca sont exonérées (art. 481 lit. e ET). [17]
- Zone du séisme. Exonération à l'importation jusqu'au 31 décembre 2027 pour les projets qualifiés (Decreto Legislativo 1413 de 2026, voir Modifications récentes).
- Secteur musical. Les instruments, logiciels et matériels spécialisés et l'intermédiation de licences de phonogrammes appartenant à des artistes non grand public (sous réserve d'une qualification par le Gouvernement), ainsi que les intrants de lutherie pour les luthiers inscrits au Simus, sont exclus (art. 478 ET tel que réécrit par la Ley 2615 de 2026). [47]
Infractions et sanctions
Infractions
- Défaut de reversement de l'IVA collectée (Código Penal art. 402). « En la misma sanción incurrirá el responsable del impuesto sobre las ventas ... que, teniendo la obligación legal de hacerlo, no consigne las sumas recaudadas por dicho concepto, dentro de los dos (2) meses siguiente a la fecha fijada » pour le dépôt et le paiement. La peine est « prisión de cuarenta (48) [sic] a ciento ocho (108) meses y multa equivalente al doble de lo no consignado sin que supere el equivalente a 1.020.000 UVT ». Le paiement intégral, intérêts compris, met fin aux poursuites. [35]
- Fraude ou évasion fiscale (Código Penal art. 434B). L'omission de revenus, la déclaration de charges fictives ou de crédits indus pour un montant de 100 à 2 500 salaires minimums mensuels (SMMLV) est punie de 36 à 60 mois d'emprisonnement, peine augmentée d'un tiers au-delà de 2 500 SMMLV et de moitié au-delà de 5 000 SMMLV. [36]
- Infractions administratives sanctionnées par la fermeture : absence de facturation, double facturation ou logiciel de suppression de ventes, déclarations ou paiements d'IVA en retard de plus de 3 mois, et défaut d'inscription au RUT avant le début de l'activité (voir ci-dessous).
Sanctions
Les montants en COP sont des conversions à l'UVT 2026 de 52 374 COP.
| Sanction | Montant |
|---|---|
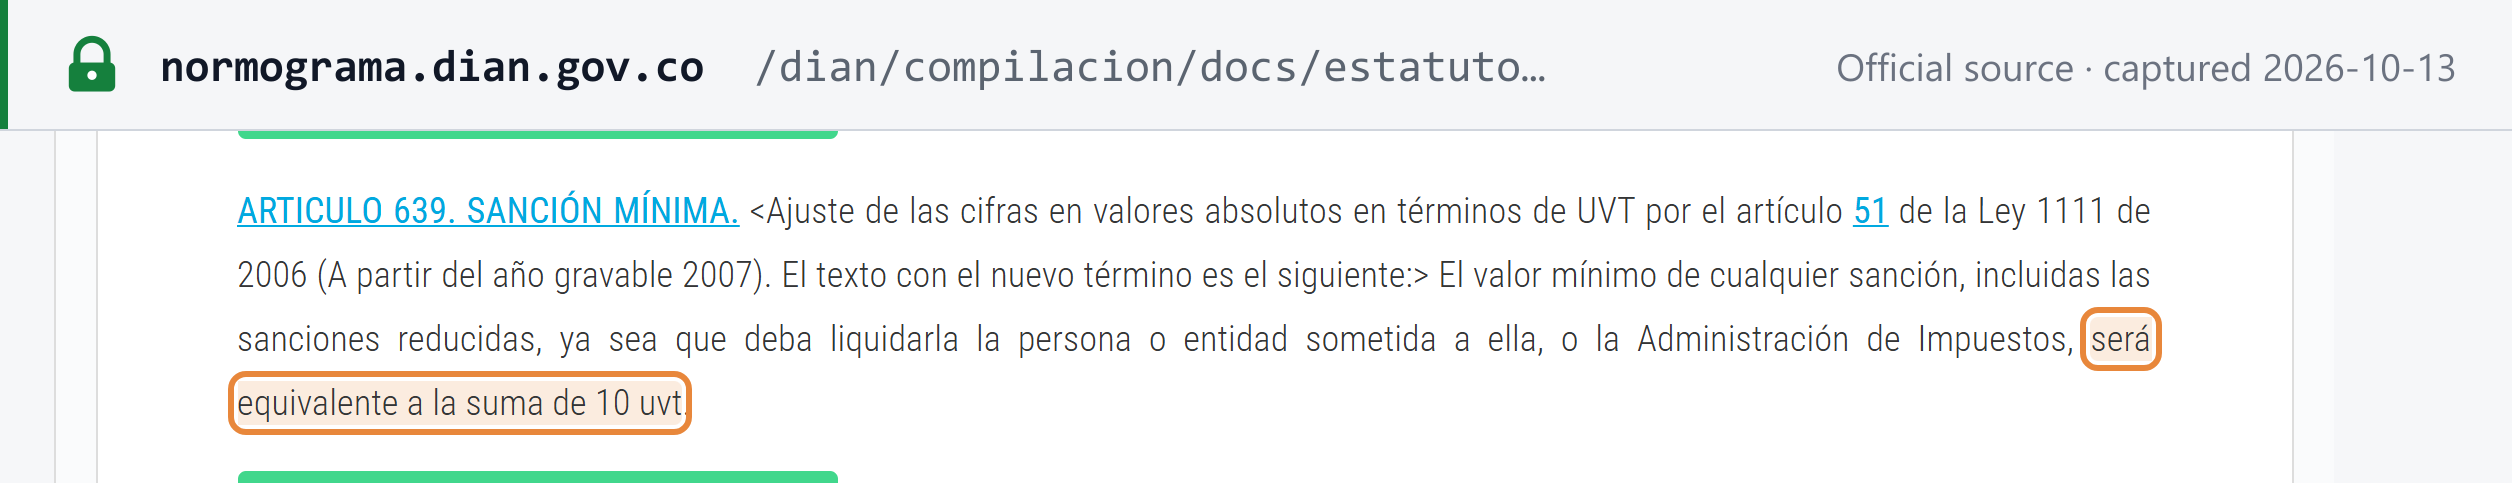
| Sanction minimale | 10 UVT (523 740 COP), y compris pour les sanctions réduites ; les intérêts et certaines sanctions relatives au RUT en sont exclus (art. 639 ET) [37] |
| Dépôt tardif | 5 % de l'impôt dû par mois ou fraction de mois de retard, plafonné à 100 % de l'impôt ; en l'absence d'impôt dû, 0,5 % du revenu brut par mois, plafonné au plus faible de 5 % du revenu, du double du solde créditeur ou de 2 500 UVT (130 935 000 COP) (art. 641 ET) [38] |
| Défaut de déclaration | Pour l'IVA, 10 % des dépôts bancaires ou du revenu brut de la période, ou du revenu brut figurant dans la dernière déclaration d'IVA, le montant le plus élevé étant retenu (art. 643 num. 2 ET) [39] |
| Intérêts de retard | Calculés quotidiennement au taux d'usure du crédit à la consommation certifié par la Superintendencia Financiera, diminué de 2 points (art. 634 et 635 ET). La DIAN publie le taux pour chaque période. [40] |
| Sanction | Montant |
|---|---|
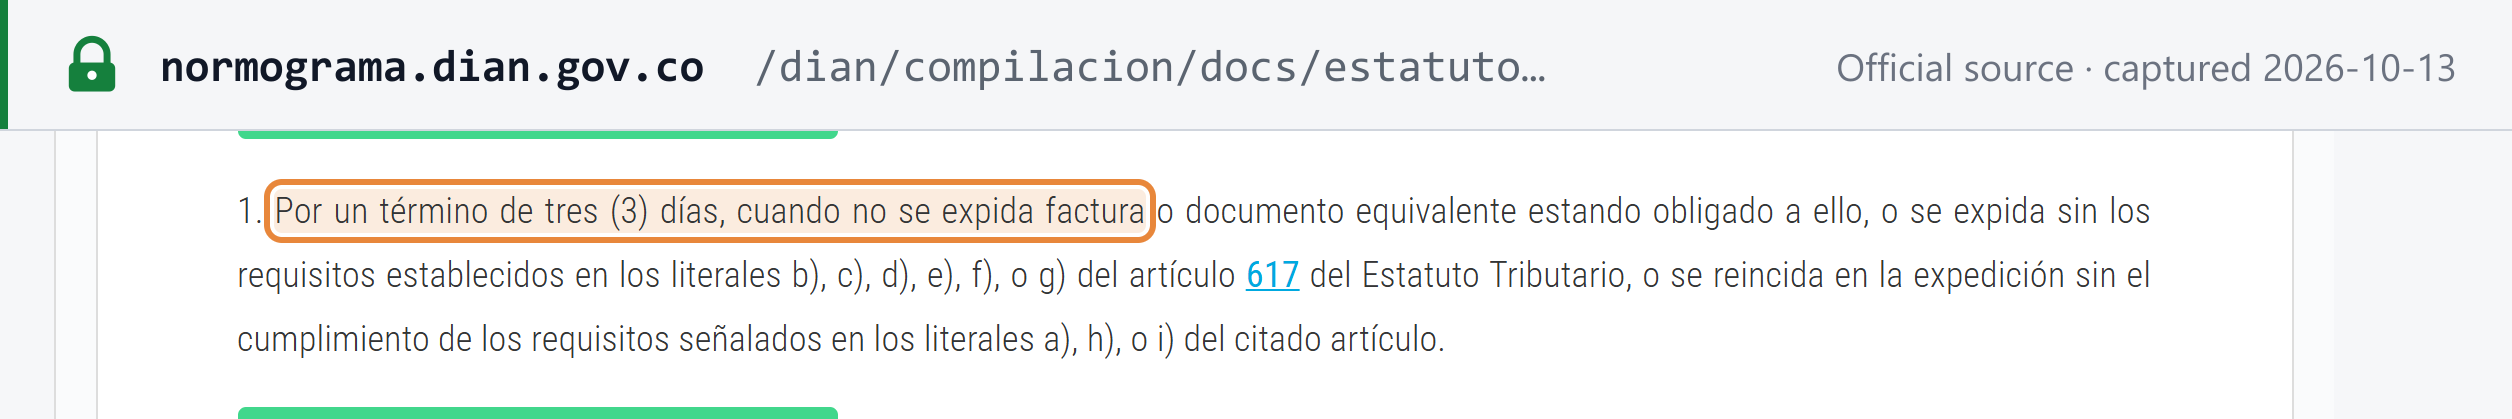
| Facture dépourvue de son intitulé, du NIT de l'imprimeur ou de la mention de la qualité d'agent de retenue (art. 617 lit. a, h, i ET) | 1 % des opérations facturées, plafonné à 950 UVT (49 755 300 COP) ; la récidive entraîne la fermeture (art. 652 ET) [41] |
| Absence de facturation, ou facture dépourvue des mentions de l'art. 617 lit. b à g ET | Fermeture pendant 3 jours — l'établissement est scellé « CERRADO POR LA DIAN » — ou, à la place, une amende de 5 % des revenus d'exploitation du mois précédent (art. 652-1 et 657 num. 1 et par. 6 ET) [42] |
| Sanction | Montant |
|---|---|
| Suppression de ventes ou double facturation ; non-adoption des contrôles techniques requis | Fermeture pendant 3 jours, ou amende de 10 % des revenus d'exploitation du mois précédent (art. 657 num. 2 et 5 ET) [42] |
| Déclarations ou paiements d'IVA en retard de plus de 3 mois | Fermeture pendant 3 jours, ou amende de 15 % des revenus d'exploitation du mois précédent (art. 657 num. 4 ET) [42] |
| Documents de facturation non transmis correctement | Jusqu'à 7 500 UVT (392 805 000 COP) : 1 % des montants non déclarés, 0,7 % des montants déclarés de manière erronée, 0,5 % des montants déclarés tardivement (art. 616-1 ET, en application de l'art. 651) [43] |
| Inscription tardive au RUT | Fermeture pendant 1 jour par mois de retard, ou 1 UVT (52 374 COP) par jour en l'absence d'établissement ; défaut de mise à jour du RUT, 1 UVT par jour (2 UVT pour les changements d'adresse ou d'activité) ; données RUT fausses, 100 UVT (5 237 400 COP) (art. 658-3 ET) [44] |
Le bris des scellés double la durée de fermeture. Les sanctions autoliquidées sont réduites à 50 % en l'absence de récidive au cours des 2 années précédentes, ou à 75 % en l'absence de récidive au cours de l'année précédente, si la DIAN n'a pas encore notifié de griefs (art. 640 ET). [45]
Questions fréquentes
Je vends un logiciel en tant que service (SaaS) depuis l'étranger à des entreprises et à des consommateurs colombiens. Dois-je m'immatriculer à l'IVA ?
Cela dépend du client. Pour les ventes à des entreprises colombiennes responsables de l'IVA, non : le client retient 100 % de l'IVA et justifie l'achat par un documento soporte. Pour les ventes à des consommateurs et à d'autres clients qui ne sont pas tenus de pratiquer la retenue, oui : vous vous inscrivez au RUT avec le code de responsabilité 46, vous déclarez tous les deux mois au plus tard le 10e jour ouvrable du mois suivant, et aucun seuil ne s'applique. Un prestataire qui fournit uniquement des services électroniques ou numériques peut à la place opter pour le régime de retenue par les émetteurs de cartes. Vous n'êtes pas tenu d'émettre une facture électronique colombienne pour les services numériques.
Existe-t-il un seuil d'immatriculation à l'IVA en Colombie ?
Pas pour les sociétés. Seules certaines personnes physiques, comme les commerçants de détail, les artisans, les petits agriculteurs et les prestataires de services individuels, peuvent rester hors du champ de l'IVA, et uniquement si elles remplissent l'ensemble de six conditions, dont un revenu brut tiré de l'activité inférieur à 3 500 UVT au cours de l'année précédente ou de l'année en cours (183 309 000 COP à l'UVT 2026 de 52 374 COP).
Quand une déclaration d'IVA colombienne est-elle due ?
Les déclarations sont bimestrielles si votre revenu brut au 31 décembre de l'année précédente atteignait au moins 92 000 UVT, ou si vous êtes un gran contribuyente ou un exportateur ou producteur de biens exonérés ; sinon, elles sont quadrimestrielles. Le dépôt et le paiement sont dus le même jour, entre le 7e et le 16e jour ouvrable du mois suivant la période, selon le dernier chiffre de votre NIT sans le chiffre de contrôle. Par exemple, la déclaration de septembre à octobre 2026 est due entre le 11 et le 25 novembre 2026.
Puis-je déduire l'IVA figurant sur un ticket de caisse POS ?
Pas sur un ticket de caisse POS traditionnel, qui ne peut être émis que pour des ventes jusqu'à 5 UVT et ne permet pas de déduire l'IVA d'amont. La DIAN indique que le document équivalent POS électronique permet bien de déduire l'IVA d'amont lorsqu'il identifie l'acheteur par son nom et son numéro d'identification. En cas de doute, demandez une factura electrónica de venta : un acheteur peut toujours en exiger une.
Que se passe-t-il si je n'émets pas de facture électronique en Colombie ?
La DIAN peut fermer l'établissement pendant 3 jours, ou l'entreprise peut à la place payer une amende de 5 % des revenus d'exploitation du mois précédent. Une facture dépourvue de son intitulé, du NIT de l'imprimeur ou de la mention de la qualité d'agent de retenue coûte 1 % des opérations facturées, plafonné à 950 UVT. Ne pas transmettre correctement les documents de facturation peut coûter jusqu'à 7 500 UVT.
Quelle est la différence entre exento et excluido dans l'IVA colombienne ?
Une opération exento est taxée à 0 %, et le fournisseur conserve son droit d'imputer l'IVA payée sur ses achats et peut demander un remboursement. Une opération excluido est entièrement hors du champ de l'IVA, et l'IVA payée sur les achats ne peut pas être imputée. C'est l'inverse de l'usage que de nombreux lecteurs font du terme exonéré dans la TVA de l'UE.
Sites web importants
| Site | Objet |
|---|---|
| DIAN — Inscription et mise à jour du RUT | S'inscrire au RUT et obtenir un NIT |
| DIAN — Consulta Estado RUT | Consulter le statut RUT d'un NIT |
| Validateur de NIT colombien | Vérifier le format et le chiffre de contrôle d'un NIT |
| DIAN | Services en ligne pour le dépôt et le paiement des déclarations |
| Calendrier fiscal 2026 de la DIAN (PDF) | Toutes les échéances 2026 par chiffre du NIT |
| DIAN — Sistema de Facturación Electrónica | Système de facturation électronique, habilitation et annexes techniques |
| DIAN — Facturación gratuita | Service de facturation gratuit de la DIAN |
| DIAN — Consulta de documentos electrónicos | Rechercher une facture électronique par son CUFE |
| DIAN — Documento soporte | Indications sur le documento soporte pour les achats auprès de personnes non tenues de facturer |
| DIAN — Règles de facturation électronique | Résolutions en vigueur sur la facturation électronique |
| DIAN Normograma | Compilation par la DIAN de la législation fiscale et des résolutions |
| Estatuto Tributario (Senado) | Texte consolidé de l'ET |
Modifications récentes
- 2026-09-17 — Decreto Legislativo 1413 de 2026, art. 9 : jusqu'au 31 décembre 2027, les importations de matières premières, d'intrants et de biens d'équipement indispensables aux projets d'investissement qualifiés dans les municipalités touchées par le séisme, sans production nationale équivalente, sont exonérées d'IVA. [46] — voir la fiche de l'événement
- 2026-08-13 — Rés. DIAN 012017 de 2026 : pour les contribuables relevant des bureaux de la DIAN de neuf villes (Pereira, Armenia, Manizales, Tuluá, Palmira, Popayán, Quibdó, Buenaventura et Cali) dont l'autorisation de numérotation des factures a expiré en août, septembre ou octobre 2026, « se les levantarán las reglas de validación de la numeración autorizada hasta el 1o de noviembre de 2026 ». L'allègement est automatique. [48]
- 2026-07-29 — La Ley 2615 de 2026, art. 16, a réécrit l'art. 478 ET : les œuvres musicales sont exento, et certains instruments, logiciels, matériels et intrants de lutherie du secteur musical sont excluido. (Senado) — voir la fiche de l'événement
- 2025-12-15 — La Rés. DIAN 000238 de 2025 fixe l'UVT 2026 à 52 374 COP. (DIAN Normograma)
- 2025-09-23 — La Rés. DIAN 000227 de 2025, la Resolución Única, compile et remplace les résolutions fiscales de la DIAN, notamment les Rés. 000165/2023 (facturation électronique), 000167/2021 (documento soporte), 000013/2021 (paie électronique) et 000051/2018 (prestataires étrangers). (DIAN Normograma)
- 2025-03-31 — Rés. DIAN 000202 de 2025 : un vendeur ne peut demander à un acheteur souhaitant une facture à son nom que son nom, le type et le numéro de sa pièce d'identité, et son adresse électronique. (DIAN Normograma)
Pour la chronologie complète, consultez les modifications fiscales en Colombie sur Lookuptax.
Liens de référence
- Estatuto Tributario art. 420 — faits générateurs et lieu de prestation (Senado)
- Estatuto Tributario art. 437 — responsables, conditions d'immatriculation, prestataires étrangers (Senado)
- Rés. DIAN 000238 de 2025 — UVT pour 2026 (Normograma)
- Estatuto Tributario art. 555-2 — RUT et NIT (Senado)
- Rés. DIAN 000051 de 2018 — prestataires étrangers de services depuis l'étranger (Normograma)
- Estatuto Tributario art. 468 — taux général (Senado)
- Estatuto Tributario art. 468-1 — biens à 5 % (Senado)
- Estatuto Tributario art. 468-3 — services à 5 % (Senado)
- Estatuto Tributario art. 477 — biens exonérés (Senado)
- Estatuto Tributario art. 424 — biens exclus (Senado)
- Estatuto Tributario art. 437-1 — taux de retenue d'IVA (Senado)
- Estatuto Tributario art. 437-2 — agents de retenue d'IVA (Senado)
- Decreto Único Reglamentario 1625 de 2016 (DIAN Normograma)
- Estatuto Tributario art. 20-3 — présence économique significative (Senado)
- Estatuto Tributario art. 459 — base imposable des importations (Senado)
- Estatuto Tributario art. 428 — exclusions à l'importation (Senado)
- Estatuto Tributario art. 481 — exonération avec remboursement (Senado)
- Estatuto Tributario art. 616-1 — système de facturation et validation préalable (Senado)
- Rés. DIAN 000165 de 2023 — système de facturation électronique (Normograma)
- Rés. DIAN 000227 de 2025 — Resolución Única en Materia Tributaria, Aduanera y Cambiaria (Normograma)
- Estatuto Tributario art. 617 — mentions obligatoires des factures (Senado)
- Rés. DIAN 000202 de 2025 — données de l'acheteur (Normograma)
- Rés. DIAN 000167 de 2021 — documento soporte (Normograma)
- Estatuto Tributario art. 632 — conservation des documents (Senado)
- Rés. DIAN 000042 de 2020 — calendrier de la facturation électronique (DIAN, PDF)
- Rés. DIAN 000085 de 2022 — RADIAN (Normograma)
- Rés. DIAN 000013 de 2021 — paie électronique (Normograma)
- Estatuto Tributario art. 600 — périodes d'IVA (Senado)
- DIAN — Calendario Tributario 2026 (PDF)
- Estatuto Tributario art. 488 — IVA imputable (Senado)
- Estatuto Tributario art. 491 — immobilisations (Senado)
- Estatuto Tributario art. 850 — remboursements (Senado)
- Estatuto Tributario art. 476 — services exclus (Senado)
- Estatuto Tributario art. 478 — livres, revues et œuvres musicales (Senado)
- Código Penal art. 402 (Senado)
- Código Penal art. 434B (Senado)
- Estatuto Tributario art. 639 — sanction minimale (Senado)
- Estatuto Tributario art. 641 — dépôt tardif (Senado)
- Estatuto Tributario art. 643 — défaut de déclaration (Senado)
- Estatuto Tributario art. 635 — intérêts de retard (Senado)
- Estatuto Tributario art. 652 — factures non conformes (Senado)
- Estatuto Tributario art. 657 — fermeture (Senado)
- Estatuto Tributario art. 651 — sanctions en matière d'information (Senado)
- Estatuto Tributario art. 658-3 — sanctions relatives au RUT (Senado)
- Estatuto Tributario art. 640 — réductions de sanctions (Senado)
- Decreto Legislativo 1413 de 2026 (Senado)
- Ley 2615 de 2026 (Senado)
- Rés. DIAN 012017 de 2026 — allègement en matière de numérotation (Normograma)
- Estatuto Tributario art. 601 — pas de déclaration sans opérations (Senado)
À voir également sur Lookuptax :
- Guide du numéro fiscal colombien (NIT)
- Validateur de NIT colombien
- Seuils d'immatriculation à la TVA dans le monde
- Taux d'imposition dans le monde
- Statut et réseaux de facturation électronique dans le monde
- Modèles de facturation électronique CTC : dédouanement, déclaration et échange
- Régimes de retenue de TVA
- Règles de fournisseur présumé des places de marché
- TVA sur les services numériques fournis par des prestataires non résidents
- Dispositifs fiscaux et caisses enregistreuses certifiées