Guide de la TVA en République du Congo (Congo-Brazzaville)
| FICHE PRATIQUE | |
|---|---|
| Code pays | CG |
| Nom de la taxe | Taxe sur la Valeur Ajoutée (TVA) — Value Added Tax |
| Administration fiscale | Direction Générale des Impôts et des Domaines (DGID) |
Vue d'ensemble
À ne pas confondre avec la République démocratique du Congo (Congo-Kinshasa, code pays CD, TVA de 16 %). Ce guide porte sur la République du Congo (Congo-Brazzaville, CG). Pour la RDC, consultez le guide de la TVA en RD Congo.
La République du Congo prélève la Taxe sur la Valeur Ajoutée (TVA) en vertu de la Loi n° 12-97 du 12 mai 1997 instituant la TVA, « telle que modifiée par les lois de finances subséquentes » (Arrêté 1520, visas). La loi TVA se situe en dehors du Code général des impôts (CGI) codifié : la loi de finances pour 2026 la modifie sous la rubrique « Modifications des textes non codifiés ». [1] [6]
La loi a été réécrite et renumérotée par la Loi n° 39-2023 du 29 décembre 2023 (loi de finances pour 2024, « LF 2024 »), qui a transposé la directive TVA de la CEMAC. Ce guide utilise la numérotation des articles issue de cette réécriture, telle que reproduite dans l'Instruction n° 0339/MEF/DGID/DRC du 18 mars 2024 de la DGID, ainsi que les modifications ultérieures apportées par la Loi n° 47-2024 (LF 2025) et la Loi n° 42-2025 (LF 2026). [2] [3]
Une remarque sur les sources. Le site du ministère des Finances héberge également un « Code général des impôts — Tome 1 ». Son annexe TVA n'est à jour que jusqu'en 2002, et sa numérotation des articles, ses taux et sa date de déclaration ne correspondent plus à la loi. Ne vous y fiez pas. Aucun CGI consolidé à jour n'est publié en ligne : le portail de la DGID elle-même (impots.gouv.cg) était inaccessible et impots.cg affichait une page « site en construction » (vérifié le 22 octobre 2026). Lorsque ce guide n'a pas pu confirmer une règle dans un texte en vigueur, il le signale.
Administration. La TVA est gérée par la Direction Générale des Impôts et des Domaines (DGID), qui relève du Ministère des Finances, du Budget et du Portefeuille Public. Le ministère présente la DGID comme « l'organe technique qui assiste le Ministre dans l'exercice de ses attributions en matière fiscale ». La TVA à l'importation est liquidée par la douane (Direction Générale des Douanes et des Droits Indirects). [17]
Monnaie. Le franc CFA (FCFA, code ISO XAF), commun à la zone CEMAC. L'API de facturation électronique du SFEC accepte les factures en XAF ou en USD. [12]
Période d'imposition. Le mois civil (art. 35).
Superposition. La TVA est nationale, mais des centimes additionnels (CA) de 5 % du montant de la TVA s'y ajoutent. Ils sont recouvrés par l'administration fiscale « au profit des collectivités locales » et « ne donnent pas lieu à déduction » (art. 38 A). Au taux normal, TVA et CA représentent ensemble 18,9 % du prix hors taxes : 18 % + (5 % × 18 %) = 18,9 %. [3]
Pour les systèmes voisins, consultez le guide de la TVA en RD Congo et le guide de la TVA en Angola.
Immatriculation
Qui doit s'immatriculer
Les sociétés sont assujetties à la TVA quel que soit leur chiffre d'affaires ; les personnes physiques seulement à partir de 100 000 000 FCFA. Article 5(1), tel que réécrit par la LF 2024 : « Les personnes morales de droit privé sont, de plein droit, assujetties à la TVA, quel que soit leur chiffre d'affaires annuel. Les personnes physiques sont assujetties à la TVA lorsque leur chiffre d'affaires hors taxes est supérieur ou égal à 100 000 000 de francs. » [3]
Le champ d'application est large. L'article 4 assujettit toute personne qui réalise des opérations imposables de manière habituelle ou occasionnelle, de façon indépendante, dans le cadre d'une activité économique à titre onéreux, « quel que soit le secteur d'activité ». L'État, les collectivités locales et les organismes publics ne sont pas assujettis pour les activités qu'ils exercent en tant qu'autorité publique, mais ils le sont pour les activités économiques exercées dans les mêmes conditions que le secteur privé.
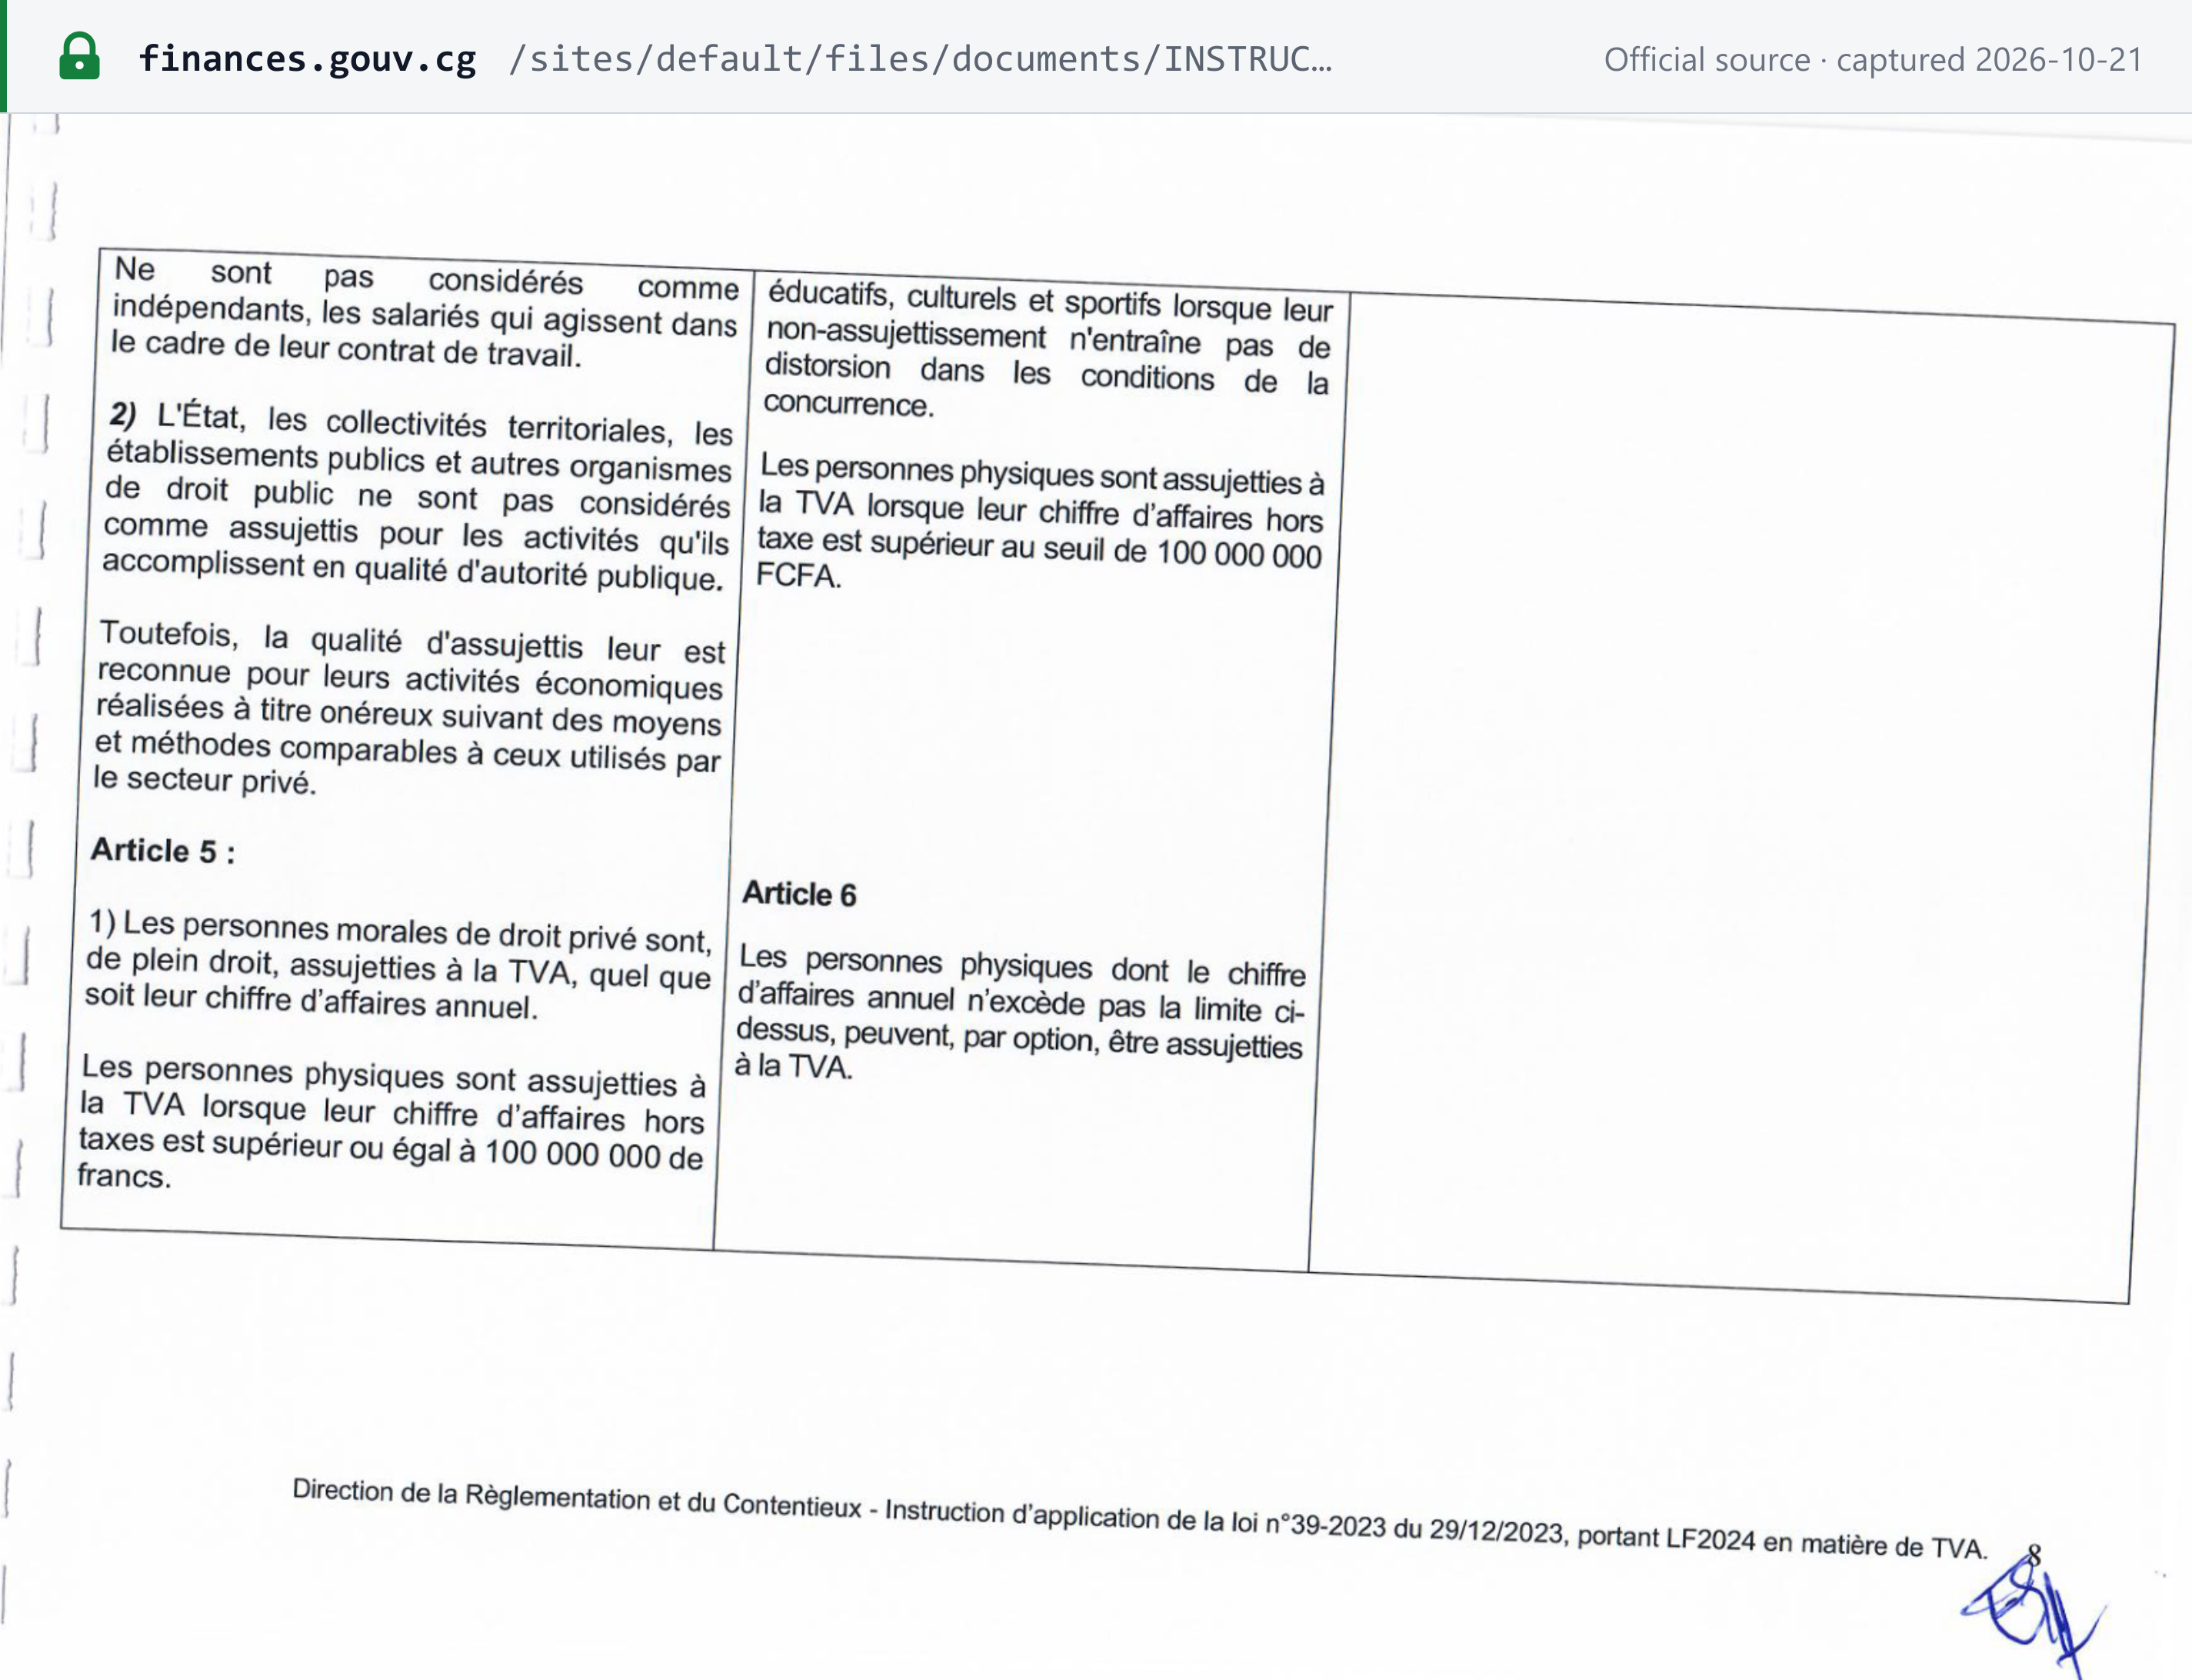 Instantané de la source capturé le 21 octobre 2026 — original
Seuil d'immatriculation
100 000 000 FCFA de chiffre d'affaires annuel hors taxes, pour les seules personnes physiques (au 22 octobre 2026). Il n'existe aucun seuil pour les sociétés.
- Critère. Chiffre d'affaires « supérieur ou égal » à 100 000 000 FCFA. La LF 2024 a remplacé la formulation antérieure « supérieur au seuil ».
- Période de référence. La loi TVA ne la précise pas. Le CGI tel que reproduit dans la LF 2026 (art. 96) rattache le régime du forfait au même « seuil d'assujettissement à la TVA » et y met fin « dès le premier exercice qui suit celui au cours duquel les limites du chiffre d'affaires … sont dépassées » : en pratique, l'exercice comptable.
- En dessous du seuil. Les personnes physiques sont imposées au régime du forfait (impôt global forfaitaire, IGF). La LF 2026 définit le vendeur au forfait comme celui dont le « chiffre d'affaires maximum annuel … est inférieur à 100 millions de FCFA », et précise que ses factures ne comportent aucune ligne de TVA ni de CA. [1]
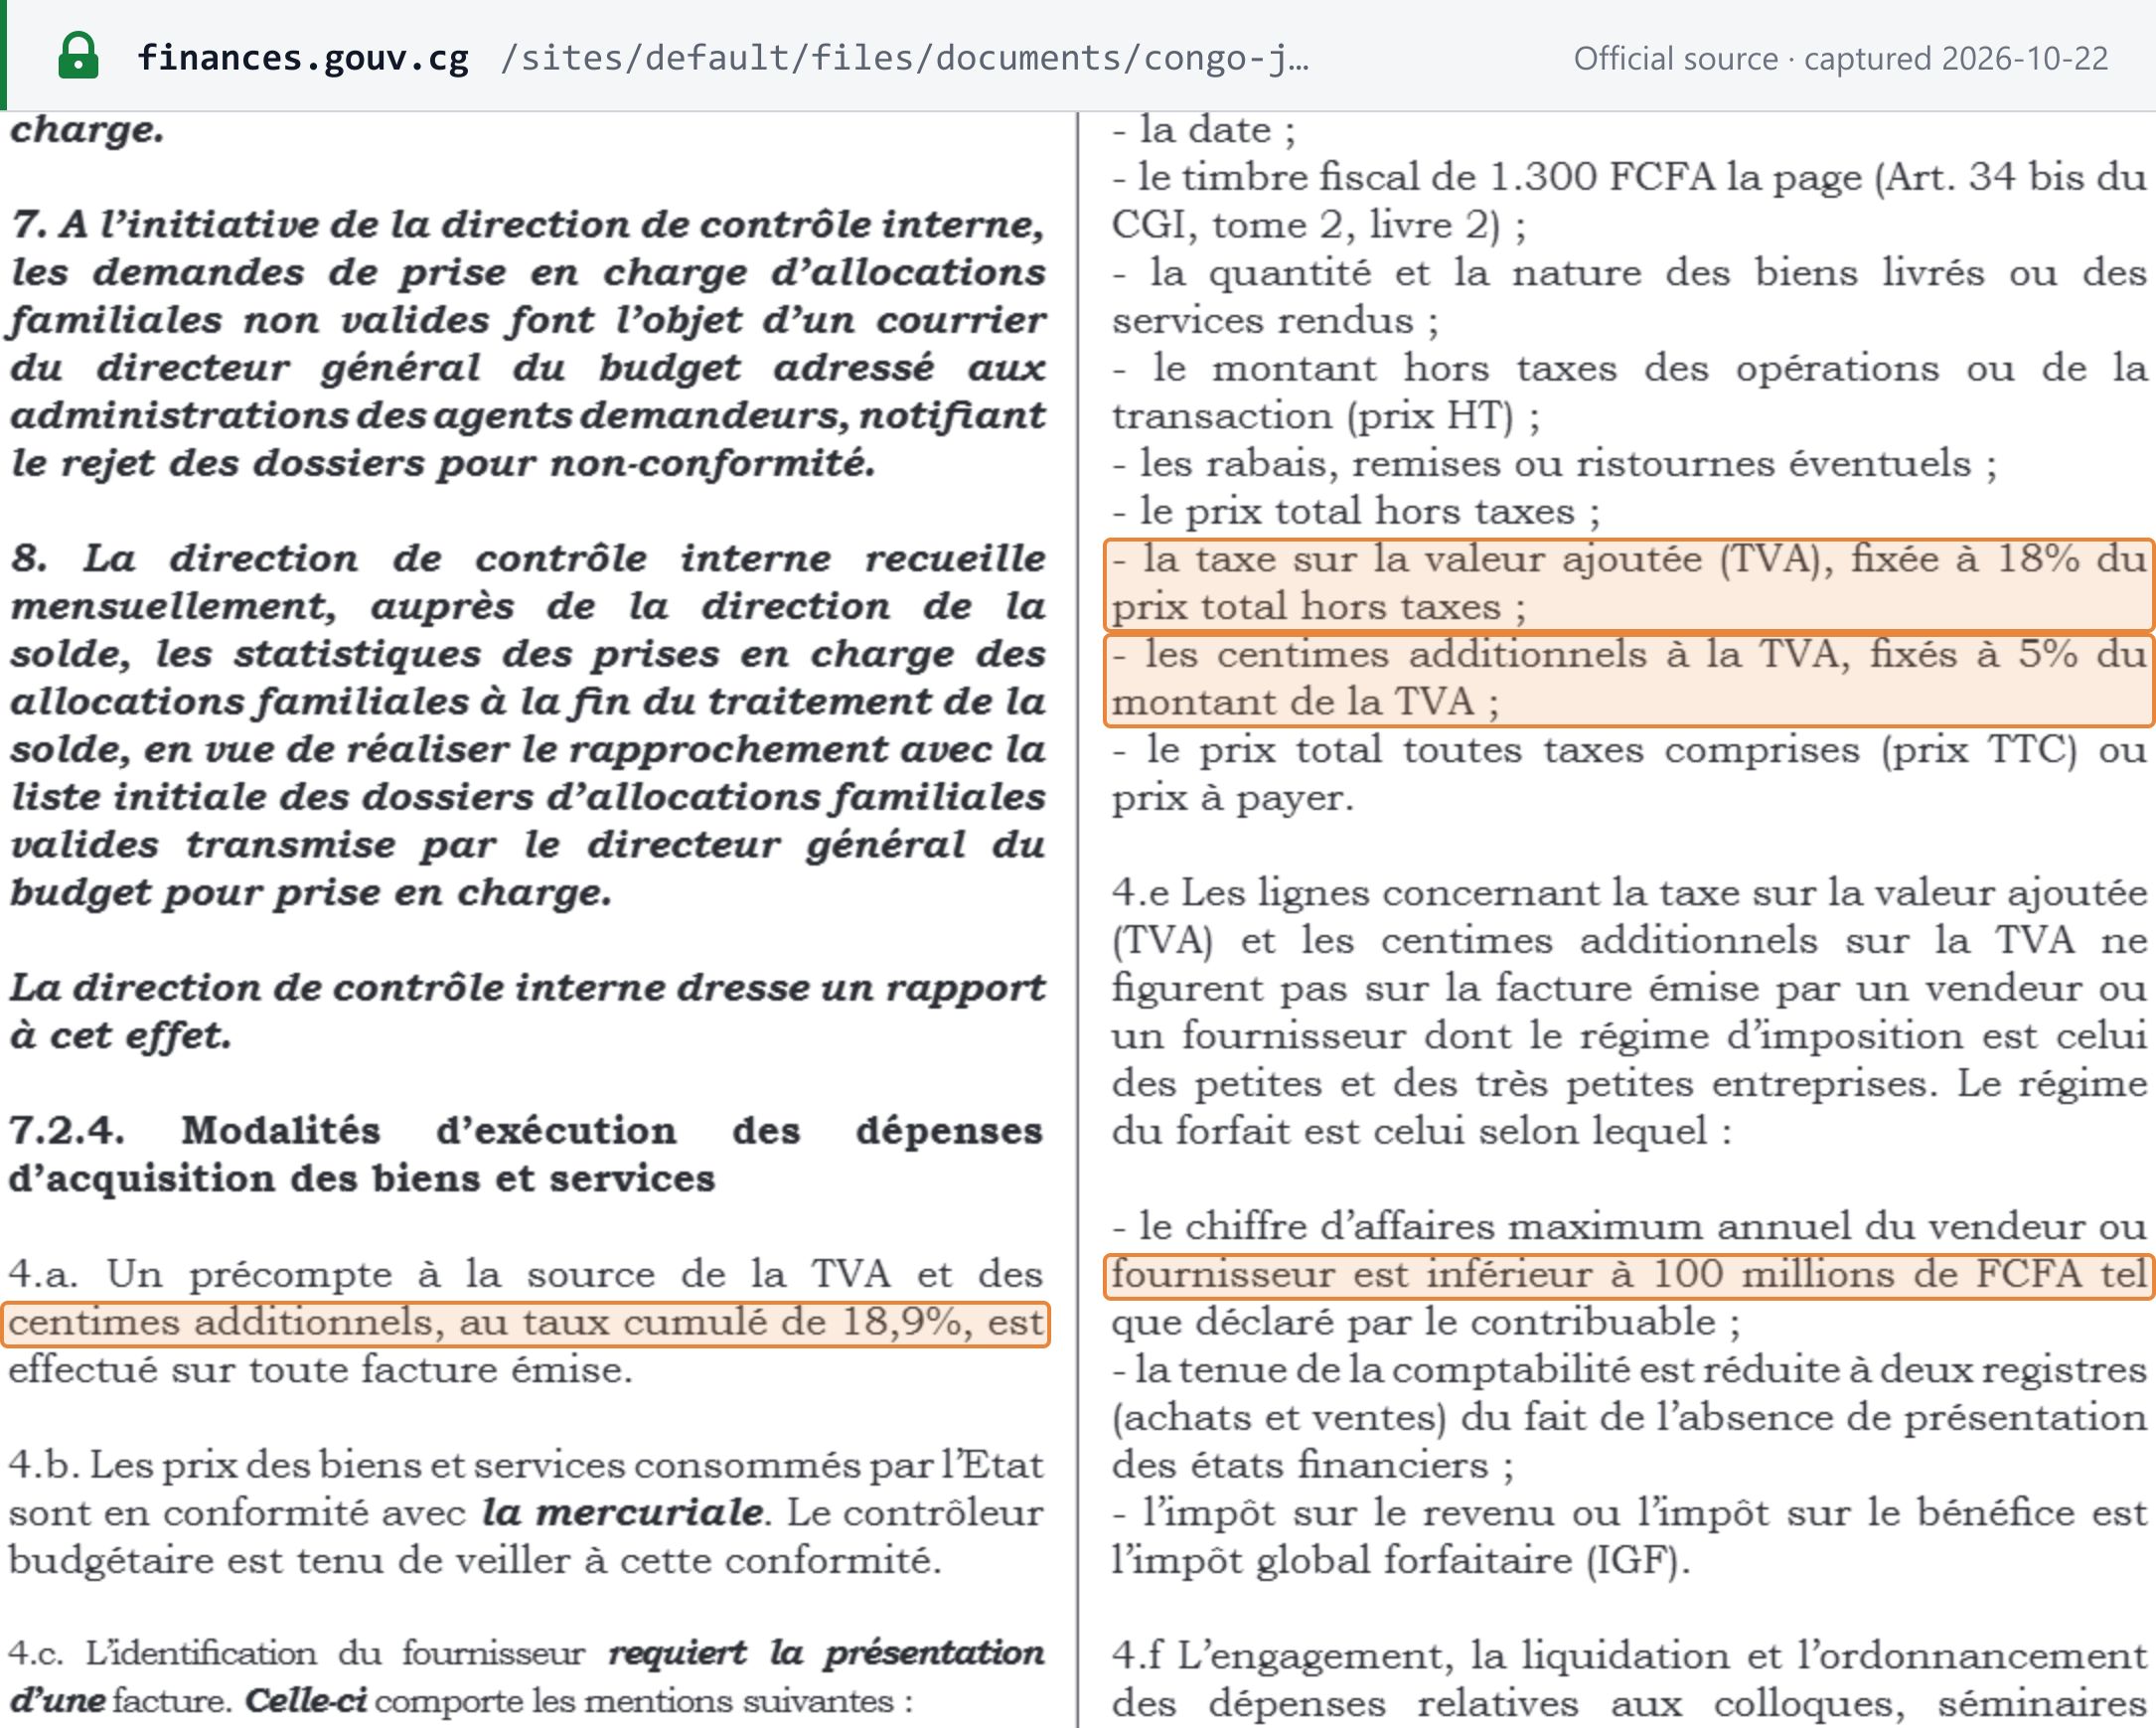 Instantané de la source capturé le 22 octobre 2026 — original
Immatriculation des non-résidents
La loi TVA ne fixe aucun seuil spécifique pour les non-résidents. Un non-résident redevable de la TVA doit désigner « un représentant solvable accrédité, résident sur le territoire congolais », qui doit lui-même être immatriculé à la TVA et qui est solidairement responsable de la taxe (art. 12(1)). À défaut de représentant, la TVA et les éventuelles pénalités « doivent être payées par la personne cliente » (art. 12(2)). Les prestataires non résidents de services numériques font exception : ils s'immatriculent et paient eux-mêmes via la plateforme de l'ARPCE (art. 12(3)). Voir Entreprises étrangères vendant en République du Congo. [3]
Numéro d'identification fiscale
L'identifiant est le NIU — numéro d'identification unique, délivré par l'administration fiscale. « Un redevable ne peut se prévaloir de la qualité d'assujetti qu'après enregistrement et attribution d'un numéro d'identification unique (NIU) » (art. 30). L'article 30 impose également à l'administration de publier en ligne les NIU avec, pour chaque contribuable, sa situation au regard de la TVA, sa dénomination, son adresse et son centre des impôts. Nous n'avons trouvé aucune liste publique de ce type (vérifié le 22 octobre 2026). [3]
Format. Aucune spécification officielle du format ni chiffre de contrôle n'est publiée. La documentation de l'API SFEC exige pour les acheteurs professionnels et publics un NIU de « 16 ou 17 caractères ». Les NIU figurant dans les documents officiels que nous avons consultés comptent 16 ou 17 caractères et commencent par une lettre. Il s'agit de notre constat, non d'une règle officielle. [12] Lookuptax ne dispose pas encore de page ni de validateur pour le numéro fiscal congolais ; pour les recherches officielles dans d'autres pays, voir Vérifier un numéro de TVA.
Comment s'immatriculer
- Constituez l'entreprise auprès de l'ACPCE. L'Agence Congolaise pour la Création des Entreprises est le guichet unique où les fondateurs effectuent, « en un lieu unique et sur un même document », les déclarations exigées par la loi. [19] Ses listes de pièces pour une société demandent le NIU personnel du dirigeant, une pièce d'identité, un justificatif du siège social et les statuts. [16]
- Obtenez le NIU. La qualité d'assujetti à la TVA découle de l'enregistrement et du NIU (art. 30).
- Activez E-TAX. La télédéclaration est accessible depuis www.impots.gouv.cg. Une fois l'espace professionnel activé par la DGID, celle-ci envoie par courriel un « numéro télé-déclarant » et un mot de passe provisoire (guide utilisateur E-TAX v2.3, juillet 2026). [15]
- Enrôlez-vous au SFEC avant de facturer. L'enrôlement demande notamment le NIU, le numéro et la date RCCM, la forme juridique, la résidence fiscale, le régime fiscal, le secteur, la devise et le capital. [10]
Délai d'immatriculation : non confirmé. La LF 2024 a supprimé l'article de la loi TVA consacré à la déclaration d'existence, car cette obligation figure désormais à l'art. 399 quater du Tome 1 du CGI. Le texte en vigueur de cet article n'étant pas publié en ligne, nous ne pouvons indiquer ni le délai ni la pénalité pour immatriculation tardive (vérifié le 22 octobre 2026). Renseignez-vous auprès de la DGID.
Immatriculation volontaire
Ouverte aux personnes physiques dont le chiffre d'affaires est inférieur à 100 000 000 FCFA. Le CGI tel que reproduit dans la LF 2026 (art. 96(2)(a)) prévoit que le contribuable au forfait « qui optent pour assujettissement à la TVA » quitte immédiatement le régime du forfait et passe au régime du réel pour l'impôt sur les bénéfices. L'option permet à l'entreprise de déduire la TVA sur ses achats et d'émettre des factures avec TVA que ses clients professionnels peuvent déduire. Les sociétés n'ont rien à opter : elles sont déjà assujetties. [1]
Radiation
- Personnes physiques. Un contribuable au réel dont le chiffre d'affaires passe sous le seuil ne revient au forfait « que lorsque leur chiffre d'affaires est resté inférieur à cette limite pendant deux exercices successifs » (CGI art. 96(3), LF 2026). [1]
- Sociétés : elles ne peuvent sortir de la TVA en raison de leur chiffre d'affaires, puisqu'elles sont assujetties de plein droit.
- Cessation d'activité. Les crédits de TVA restants sont remboursables aux entreprises qui cessent leur activité (art. 39(3)). Les utilisateurs du SFEC doivent également désactiver leur système de facturation par l'intermédiaire de leur distributeur (Arrêté 1519 art. 11). Les délais de déclaration de cessation prévus par le CGI ne sont pas publiés dans leur version en vigueur.
Immatriculation de groupe
Non disponible, d'après les textes publiés : la loi TVA telle que réécrite par la LF 2024 (l'intégralité de l'Instruction 0339) et les modifications de TVA des LF 2025 et LF 2026 ne contiennent aucune disposition de regroupement ou de consolidation (vérifié le 22 octobre 2026).
Taux
| Taux | S'applique à | Source |
|---|---|---|
| 18 % (taux général) | Toute opération imposable non soumise au taux réduit ou au taux zéro | Loi TVA art. 22(2)(a) |
| + 5 % de la TVA (centimes additionnels) | Perçus sur le montant de la TVA ; 18,9 % au total au taux normal ; non déductibles | art. 38 A ; LF 2026 |
| 5 % (taux réduit) | Biens de consommation courante de l'Annexe 5 (telle que remplacée par la LF 2026) : lait et crème, tomates, riz, farine de blé, sucre, pain, pâtisserie et biscuits, et sel de la position 25.01.00.11 ; gasoil et lubrifiants importés des pays voisins par les sociétés forestières résidentes ; ventes et acquisitions des aménageurs et des entreprises des zones économiques spéciales | art. 22(2)(c) ; LF 2025 ; LF 2026 |
| 0 % (taux zéro) | Exportations de biens imposables déclarées en douane et visées par celle-ci ; transport international et ses accessoires ; ventes locales de bois débité | art. 22(2)(b) |
Taux normal. 18 %, le « taux général … applicable à toutes les opérations taxables à l'exclusion des opérations soumises aux taux réduit et zéro » (art. 22(2)(a)). Il était déjà de 18 % dans la loi de 1997, et la LF 2024 l'a maintenu. La LF 2026, dans ses règles relatives aux achats de l'État, rappelle « la taxe sur la valeur ajoutée (TVA), fixée à 18% du prix total hors taxes » et « les centimes additionnels à la TVA, fixés à 5% du montant de la TVA ». [1] [3]
18 % ou 18,9 % ? Les deux sont officiels. 18 % est le taux de TVA. 18,9 % correspond à la TVA augmentée des centimes additionnels de 5 % calculés sur cette TVA, exprimée en proportion du prix hors taxes. La LF 2026 utilise le chiffre cumulé pour la retenue appliquée par les acheteurs publics : « Un précompte à la source de la TVA et des centimes additionnels, au taux cumulé de 18,9%, est effectué sur toute facture émise ». Les centimes additionnels ne s'appliquent pas dans le régime ARPCE des services numériques fournis par des non-résidents, où le total est de 18 % (voir ci-dessous).
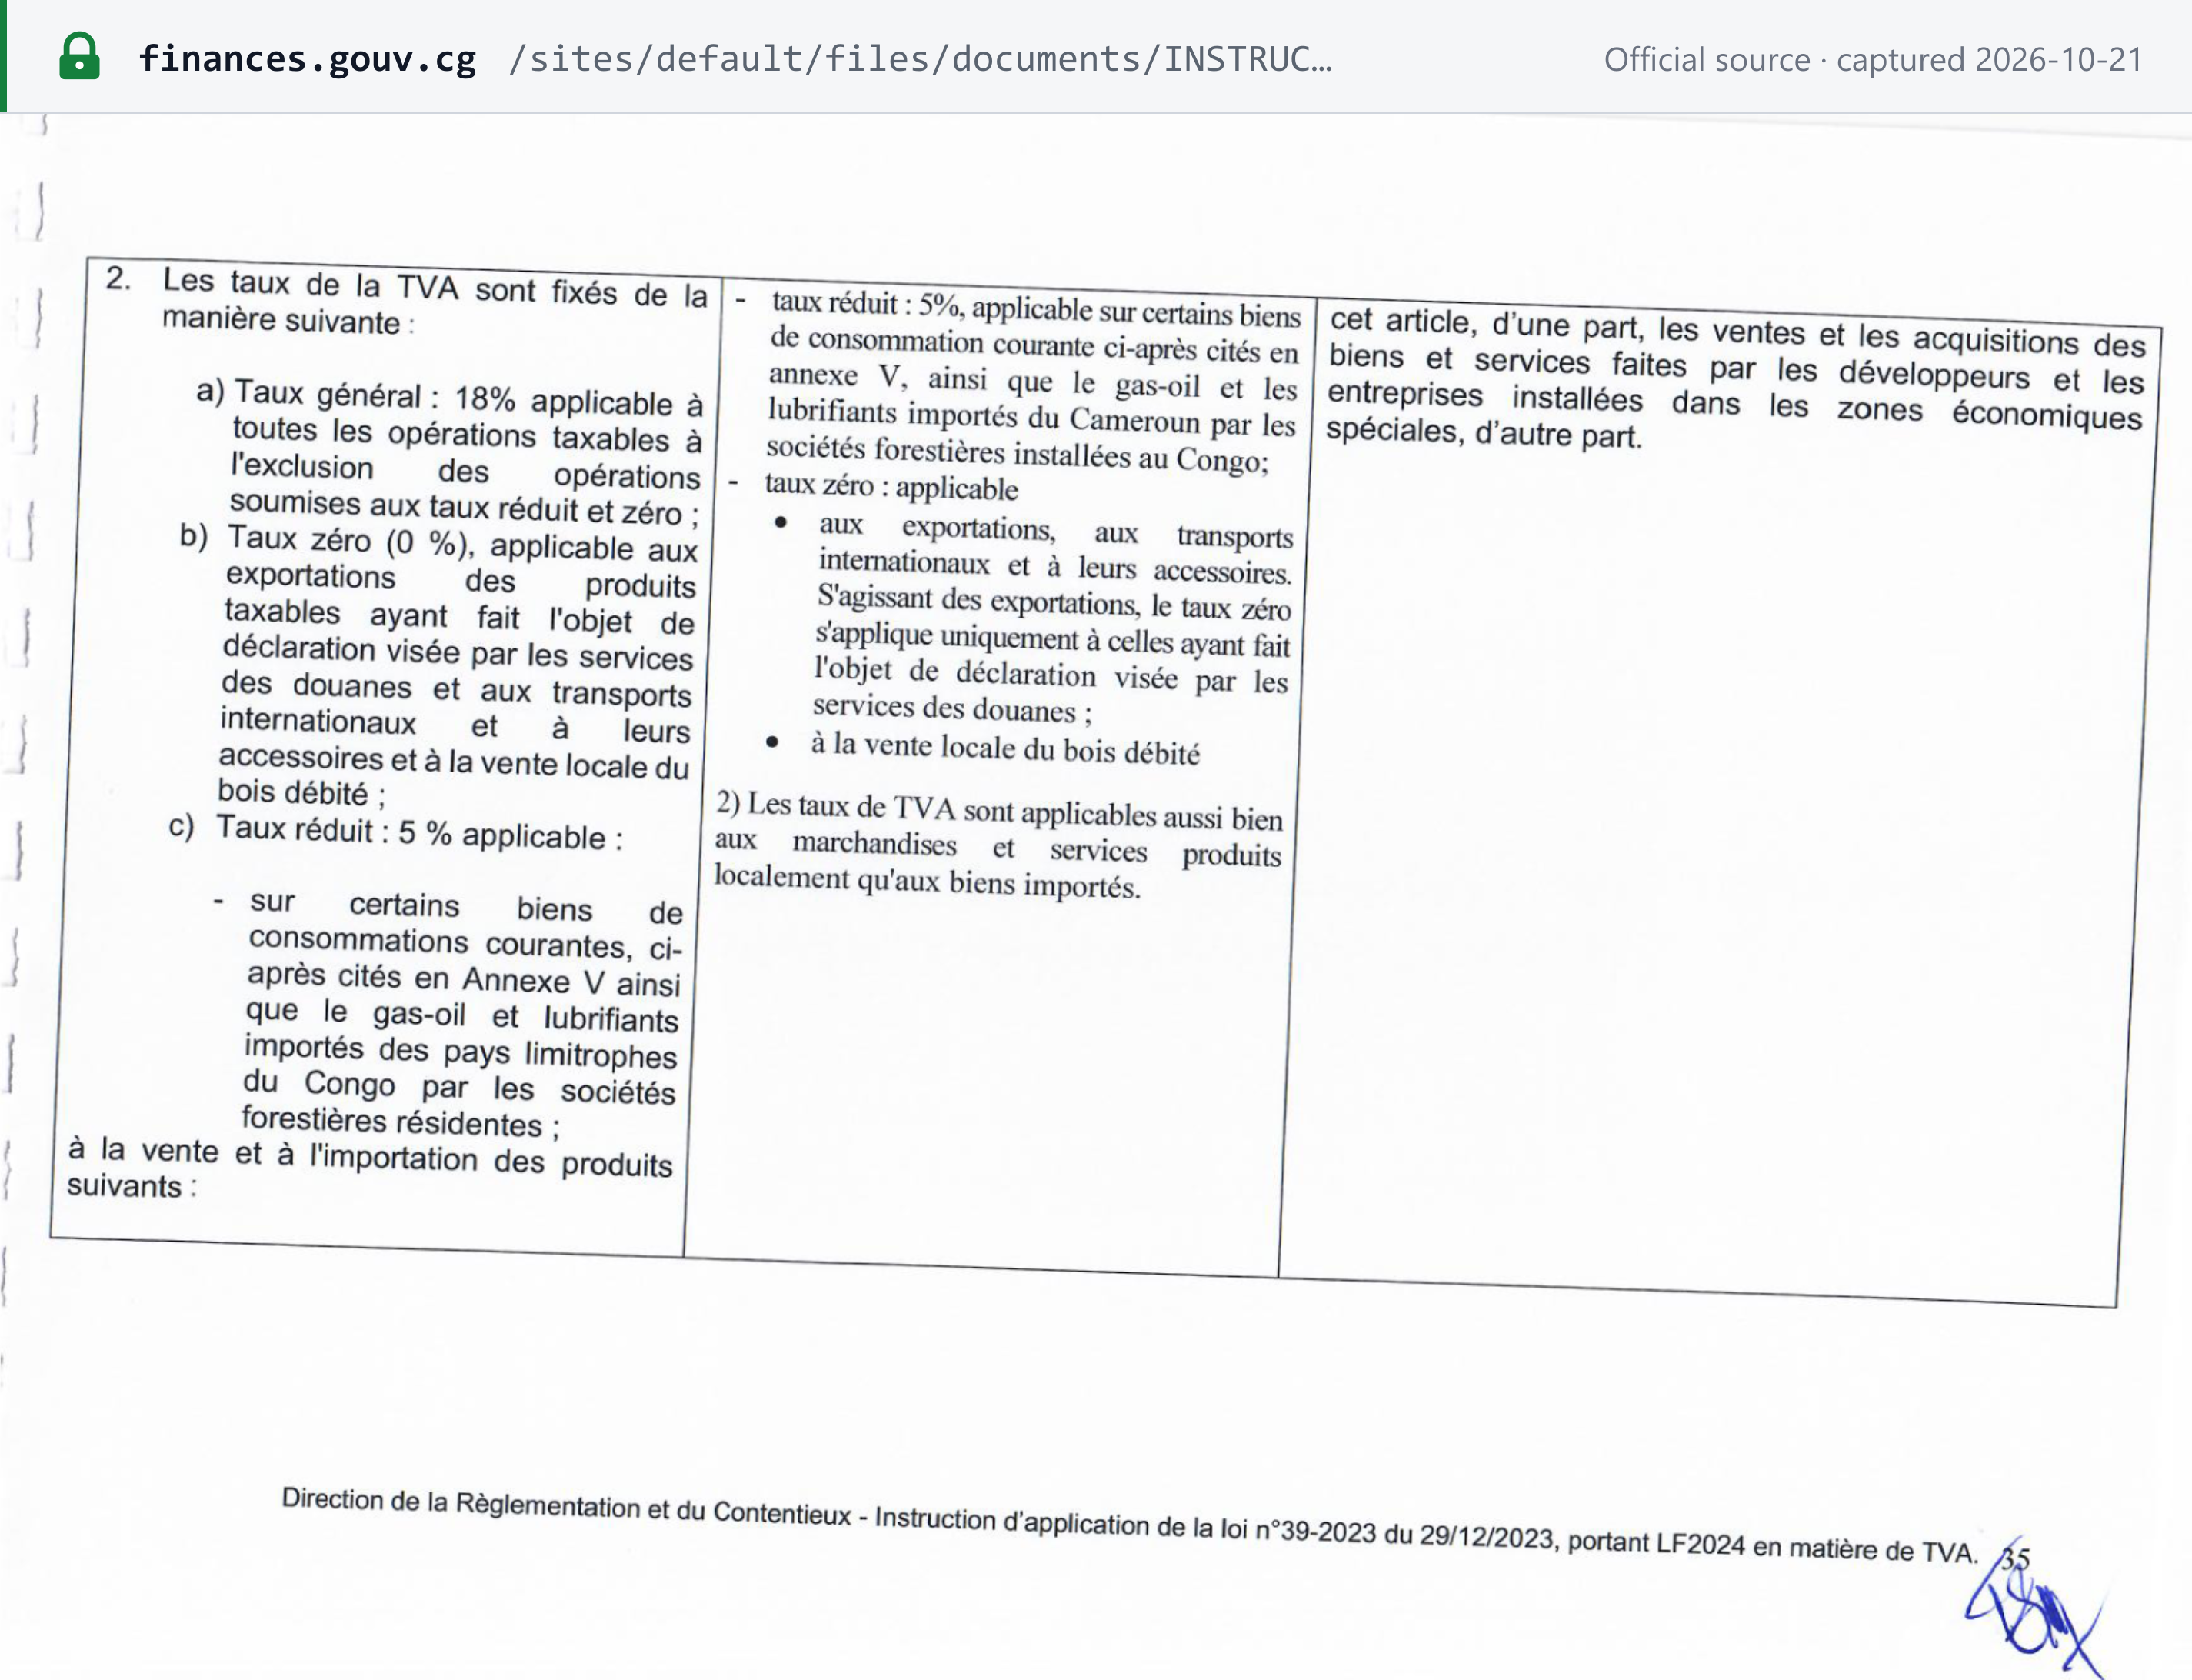 Instantané de la source capturé le 21 octobre 2026 — original
Les listes du taux réduit ont changé deux fois depuis 2024. La LF 2025 a remplacé le tableau des produits figurant dans l'article 22 (lait et crème, pain et pâtisserie, riz, farine de blé) et a retiré les engrais et pesticides agricoles que la LF 2024 avait placés à 5 %. La LF 2026 a remplacé l'Annexe 5 et a transféré les engrais, insecticides et pesticides dans la liste des exonérations de l'Annexe 3. Les engrais et pesticides sont donc exonérés, et non au taux de 5 % ; l'Instruction 0339 p. 36 présente encore la liste de 2024, désormais caduque. Le sel est réparti selon la position tarifaire : la LF 2026 inscrit le « Sel » de la position 25.01.00.11 à 5 % dans l'Annexe 5, et exonère le « Sel » de la position 25.01.00.19 dans l'Annexe 3 (JO spécial 3-2026 p. 78). Vérifiez la position avant de facturer du sel. [1] [2]
Taux futurs. Aucun n'a été annoncé : la LF 2026 a remplacé les listes de biens, mais pas les taux (vérifié le 22 octobre 2026). Le modèle de données des factures du SFEC code les deux mêmes taux positifs, « [T] » 18 % et « [R] » 5 %. [12]
Pour les taux des autres pays, consultez les taux d'imposition mondiaux.
Règles transfrontalières
Importations et exportations
- Importations. La TVA à l'importation « doit être obligatoirement déclarée et versée avant l'enlèvement de la marchandise » (art. 37) ; elle est liquidée par la douane. Elle n'est pas due sur les déclarations placées sous régime douanier suspensif ou en enlèvement direct. Pour la déduire, l'importateur doit disposer d'une déclaration en douane portant son NIU et de la quittance douanière de la TVA acquittée. Les contribuables réalisant des investissements productifs de plus de 100 000 000 FCFA peuvent différer la TVA à l'importation sur ces investissements jusqu'à la date de dépôt de la déclaration du mois suivant.
- De minimis. Les textes de TVA que nous avons consultés n'en fixent aucun (vérifié le 22 octobre 2026). Nous n'avons pas vérifié le code des douanes de la CEMAC. Nous n'avons pas non plus pu confirmer si la douane perçoit les centimes additionnels de 5 % sur la TVA à l'importation.
- Les exportations sont soumises au taux zéro si elles sont déclarées en douane et visées par celle-ci (art. 22(2)(b)). Les exportateurs qui demandent un remboursement joignent les références douanières et la preuve du rapatriement des fonds (art. 35(5)). Les exportateurs réalisant plus de 80 % de leurs ventes à l'étranger « sont autorisés à retenir la TVA qui leur est facturée » sur leurs achats ouvrant droit à déduction (art. 35(6)) : ils suspendent la TVA à la source au lieu d'accumuler un crédit. [3]
Autoliquidation sur les services de non-résidents
La République du Congo n'applique pas d'autoliquidation de type européen. L'article 12 combine un représentant et un report sur le client : un non-résident redevable de la TVA désigne un représentant résident au Congo, immatriculé à la TVA et solidairement responsable avec lui ; à défaut, la TVA et les éventuelles pénalités sont payées « par la personne cliente pour le compte de la personne n'ayant pas dans l'Etat un établissement stable ». Les services immatériels « sont imposables dans le pays d'établissement du preneur » (art. 11(2)) : la plupart des services B2B transfrontaliers achetés par une entreprise congolaise sont donc imposables au Congo et, en pratique, c'est le client qui acquitte la TVA. [3] Consultez l'autoliquidation expliquée pour une comparaison avec d'autres systèmes.
Produits et services numériques
Les prestataires non résidents de services numériques relèvent d'un régime propre, géré avec le régulateur des télécommunications, l'ARPCE. Les services fournis au Congo par l'intermédiaire de plateformes de commerce électronique étrangères ou locales, ainsi que les commissions de ces plateformes, sont imposables au Congo (art. 11(6)). Selon l'art. 12(3), les prestataires non résidents « sont responsables de la TVA y relative » et l'acquittent sur la base de factures établies à partir des données saisies sur la plateforme de l'ARPCE. Ils doivent tenir un registre exact de la TVA qu'ils collectent. [3]
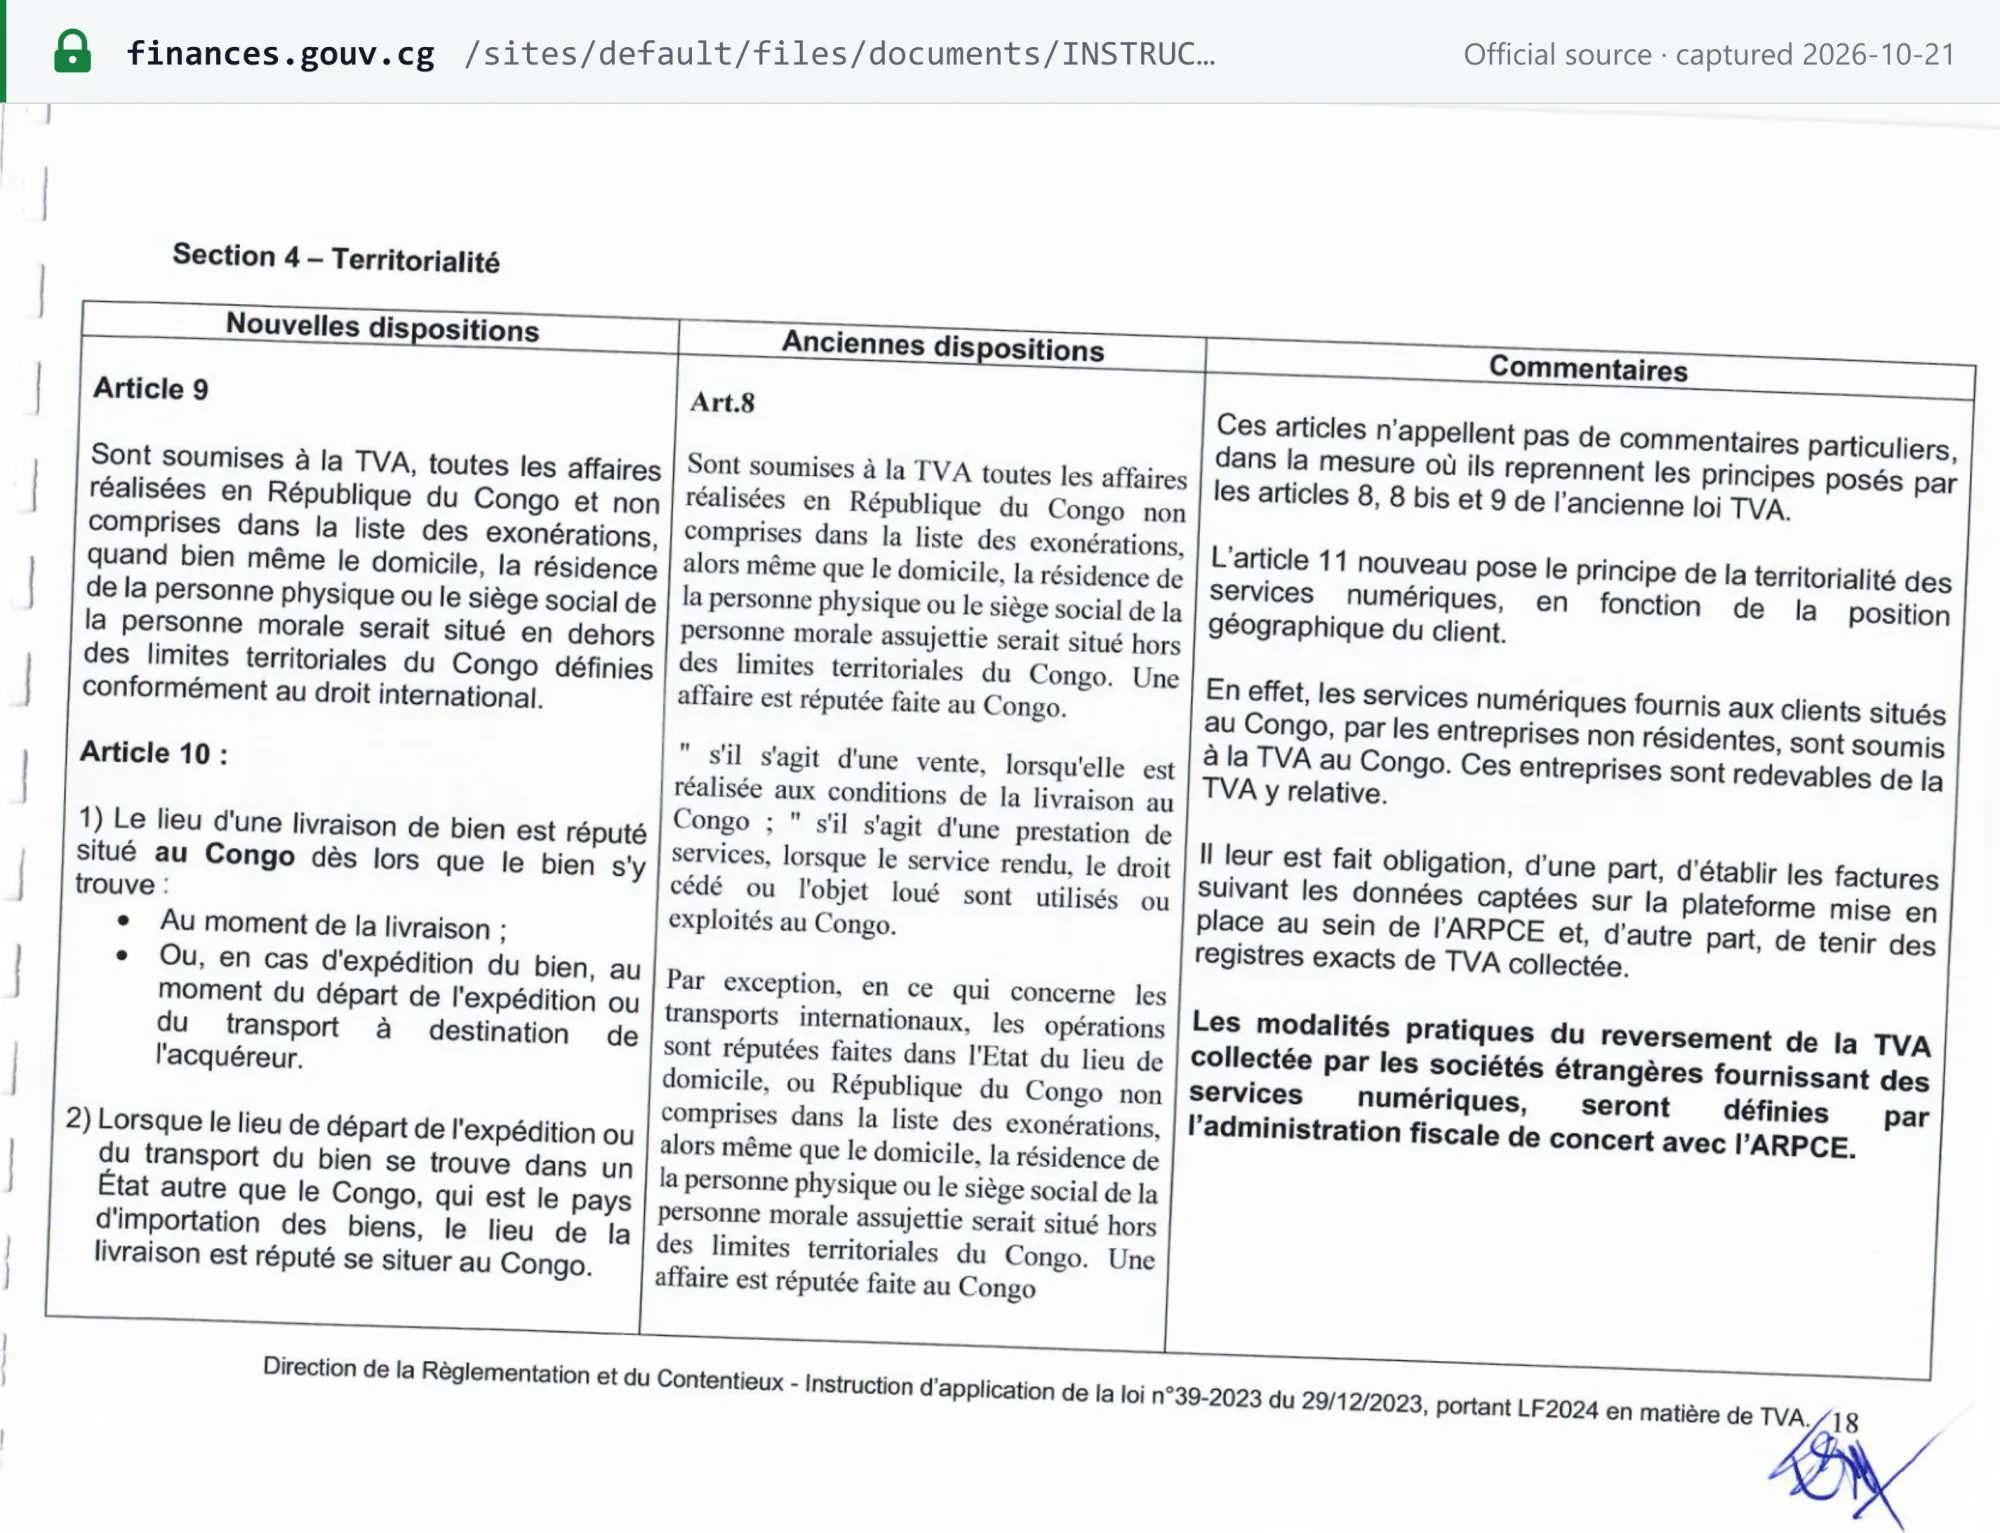 Instantané de la source capturé le 21 octobre 2026 — original
La FAQ de l'ARPCE consacrée au portail (un PDF daté du 29 septembre 2026, disponible dans la rubrique User Guides du portail) en décrit le fonctionnement :
- Champ d'application. Les services numériques fournis à des clients au Congo, en B2C comme en B2B, et les transactions entre plateformes.
- Taux. « A single rate of 18% applies … No additional surtax applies under this regime » (texte original en anglais ; en substance : un taux unique de 18 % s'applique et aucune surtaxe supplémentaire n'est due dans ce régime) : les centimes additionnels de 5 % ne s'ajoutent pas.
- Seuil. Aucun. L'obligation s'applique quel que soit le chiffre d'affaires.
- Représentant. Non requis. L'immatriculation sur le portail attribue un NIU propre à ce régime et ne crée pas d'établissement stable (Note explicative de l'ARPCE N° 001/ARPCE-DG/26).
- Déclarations et paiement. Trimestriels, y compris pour les trimestres sans opération, au plus tard le 20 du mois suivant le trimestre, par virement bancaire international en EUR ou en USD.
- Entrée en vigueur. La collecte a commencé le 1er juillet 2026 ; la première déclaration (T3 2026) était donc due le 20 octobre 2026.
- Registres. Les factures B2B indiquent l'identifiant du client et, le cas échéant, son numéro fiscal congolais ; les registres sont conservés 10 ans. [14]
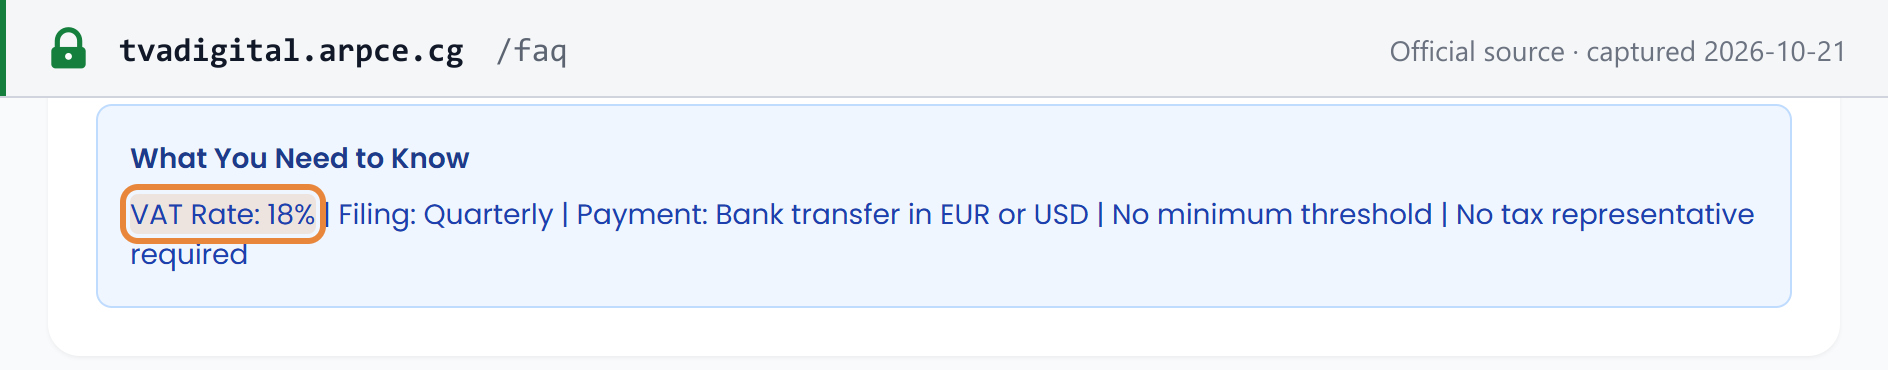 Instantané de la source capturé le 21 octobre 2026 — original
Voir la TVA sur les services numériques fournis par des prestataires non résidents.
Entreprises étrangères vendant en République du Congo — B2B et B2C
La réponse dépend davantage de ce que vous vendez que du type de client.
- Services numériques, en B2B comme en B2C. Le régime ARPCE : immatriculation sur le portail, facturation de 18 %, déclaration trimestrielle. Aucun seuil, aucun représentant.
- Autres services et biens, B2B. Désignez un représentant immatriculé à la TVA au Congo ; à défaut, votre client professionnel congolais paie la TVA et les éventuelles pénalités à votre place (art. 12(2)).
- Autres services et biens, B2C. L'article 12 est le même, mais le report sur le client ne fonctionne que si celui-ci peut déclarer et payer, ce qu'un consommateur ne peut généralement pas faire. Selon notre lecture, un non-résident qui vend des services non numériques à des consommateurs a besoin d'un représentant. Nous n'avons trouvé aucun régime de vente à distance de biens : les biens entrent par la douane et supportent la TVA à l'importation à la frontière (art. 37).
- Facturation électronique SFEC. « Toutes les transactions économiques réalisées sur le territoire congolais sont certifiées par le SFEC, à l'exception de celles impliquant un fournisseur étranger » (art. 34 bis, LF 2025). Le communiqué 07-8 de la DGID fait toutefois entrer dans la première phase tous les fournisseurs des entreprises relevant de l'UGE, de l'UME et de l'USTPG « sans distinction de taille ni de résidence fiscale » ; aucun texte de la DGID ne concilie les deux, confirmez donc votre situation auprès de l'équipe SFEC. [7] [2]
- Ventes à l'État. Les acheteurs publics retiennent la TVA et les centimes additionnels au taux cumulé de 18,9 % sur chaque facture de fournisseur (LF 2026, point 4.a). Voir les régimes de retenue de TVA.
Responsabilité des places de marché / plateformes en tant que fournisseur présumé
Pour les plateformes numériques, la plateforme est redevable de la TVA sur ses propres commissions. Selon l'ARPCE, ces gains sont imposables lorsque l'opérateur de la plateforme, le vendeur ou l'acheteur se trouve au Congo au moment de la transaction, et « the digital services platform is responsible for declaring and remitting the corresponding tax » (texte original en anglais ; en substance : la plateforme de services numériques est chargée de déclarer et de reverser la taxe correspondante) (Note explicative §4.4, telle que reproduite dans la FAQ de l'ARPCE). [14] Nous n'avons trouvé aucune règle faisant d'une place de marché le fournisseur présumé de biens physiques vendus par des vendeurs tiers (vérification de la loi TVA telle que réécrite par la LF 2024, de la LF 2025, de la LF 2026 et des textes de l'ARPCE, le 22 octobre 2026). Voir les règles du fournisseur présumé pour les places de marché.
Lieu d'imposition
- Biens (art. 10). Livrés au Congo si les biens s'y trouvent au moment de la livraison ; pour les biens expédiés, si l'expédition commence au Congo. Les importations en provenance d'un autre État sont réputées livrées au Congo. Les biens installés ou montés par le fournisseur sont livrés au lieu de leur installation.
- Services exécutés matériellement (art. 11(1)) : au lieu de leur exécution. Cela couvre la location de moyens de transport, les services liés aux immeubles, les services culturels, sportifs et éducatifs, les travaux sur biens meubles et les intermédiaires.
- Services immatériels (art. 11(2)) : au lieu d'établissement du preneur. Parmi eux : droits de propriété intellectuelle, publicité, conseil, ingénierie, services comptables et juridiques, traitement de données, services bancaires, financiers et d'assurance, mise à disposition de personnel, télécommunications, radiodiffusion et services fournis par voie électronique. Lorsque le client congolais n'est pas assujetti, le lieu d'imposition redevient l'État du prestataire (art. 11(5)).
- Services de plateformes (art. 11(6)) : les services fournis au Congo par l'intermédiaire de plateformes de commerce électronique, ainsi que les commissions de ces plateformes, sont imposables au Congo. [3]
Exigences de facturation
Deux listes s'appliquent, et une facture conforme respecte les deux. La loi TVA (art. 32, tel que réécrit par la LF 2024) fixe le contenu de base. Depuis le 1er août 2026, pour les entreprises entrant dans le champ du SFEC, chaque facture doit en outre être une facture électronique certifiée émise via le SFEC. L'Arrêté n° 1519/MFBPP-CAB du 9 juillet 2026, art. 8, en énumère les mentions « à peine de nullité ». Tout assujetti doit utiliser le SFEC, et tout client, assujetti ou non, doit exiger une facture certifiée pour l'ensemble de ses achats (art. 34 bis, LF 2025). [2] [5]
Mentions obligatoires
| # | Mention | Loi TVA art. 32(2) | Arrêté 1519 art. 8 |
|---|---|---|---|
| 1 | Date et numéro de la facture, dans une série continue | ✓ | Date et heure issues d'un dispositif d'horodatage qualifié ; numéro séquentiel unique certifié par la PGSFEC |
| 2 | Fournisseur : nom, adresse précise, raison sociale et NIU | ✓ | ✓ (adresse complète) |
| 3 | Numéro d'immatriculation du fournisseur au registre du commerce (RCCM) ou au registre des métiers | ✓ | — |
| 4 | Régime fiscal du fournisseur | ✓ | — |
| 5 | Client : nom, adresse et NIU | ✓ | ✓ — NIU « notamment s'il est autorisé à récupérer la TVA » |
| 6 | Désignation et quantité des biens ou services | ✓ | ✓, avec prix unitaires hors taxes |
| 7 | Taux de TVA, prix hors taxes, montant de la TVA et total toutes taxes comprises | ✓ | ✓ |
| 8 | Mention d'exonération ou de régime particulier, avec référence aux textes applicables | — | ✓ |
| 9 | Références bancaires | ✓ | — |
| 10 | Centre des impôts dont relève le fournisseur | ✓ | — |
| 11 | Signature électronique qualifiée et empreinte numérique de la facture | — | ✓ |
| 12 | Code QR de vérification sur la PGSFEC | — | ✓ |
| 13 | Numéro d'homologation du système SFEC émetteur | — | ✓ |
Une entreprise partiellement exonérée indique, pour chaque opération, le montant non imposable ainsi que le montant imposable, le taux et la TVA (art. 32(3)). Les vendeurs au forfait émettent des factures sans lignes de TVA ni de centimes additionnels (LF 2026, point 4.e) ; la FAQ SFEC précise qu'une telle facture « sera émise sans TVA et mentionnera le régime fiscal applicable ». Factures adressées à l'État. La LF 2026 (point 4.d) énumère ce que doit comporter la facture adressée à l'État par un fournisseur au régime du réel. Outre la date, les quantités, les montants, la TVA et les centimes additionnels, elle doit porter « le timbre fiscal de 1.300 FCFA la page » (CGI Tome 2 art. 34 bis). [1] [3] [10]
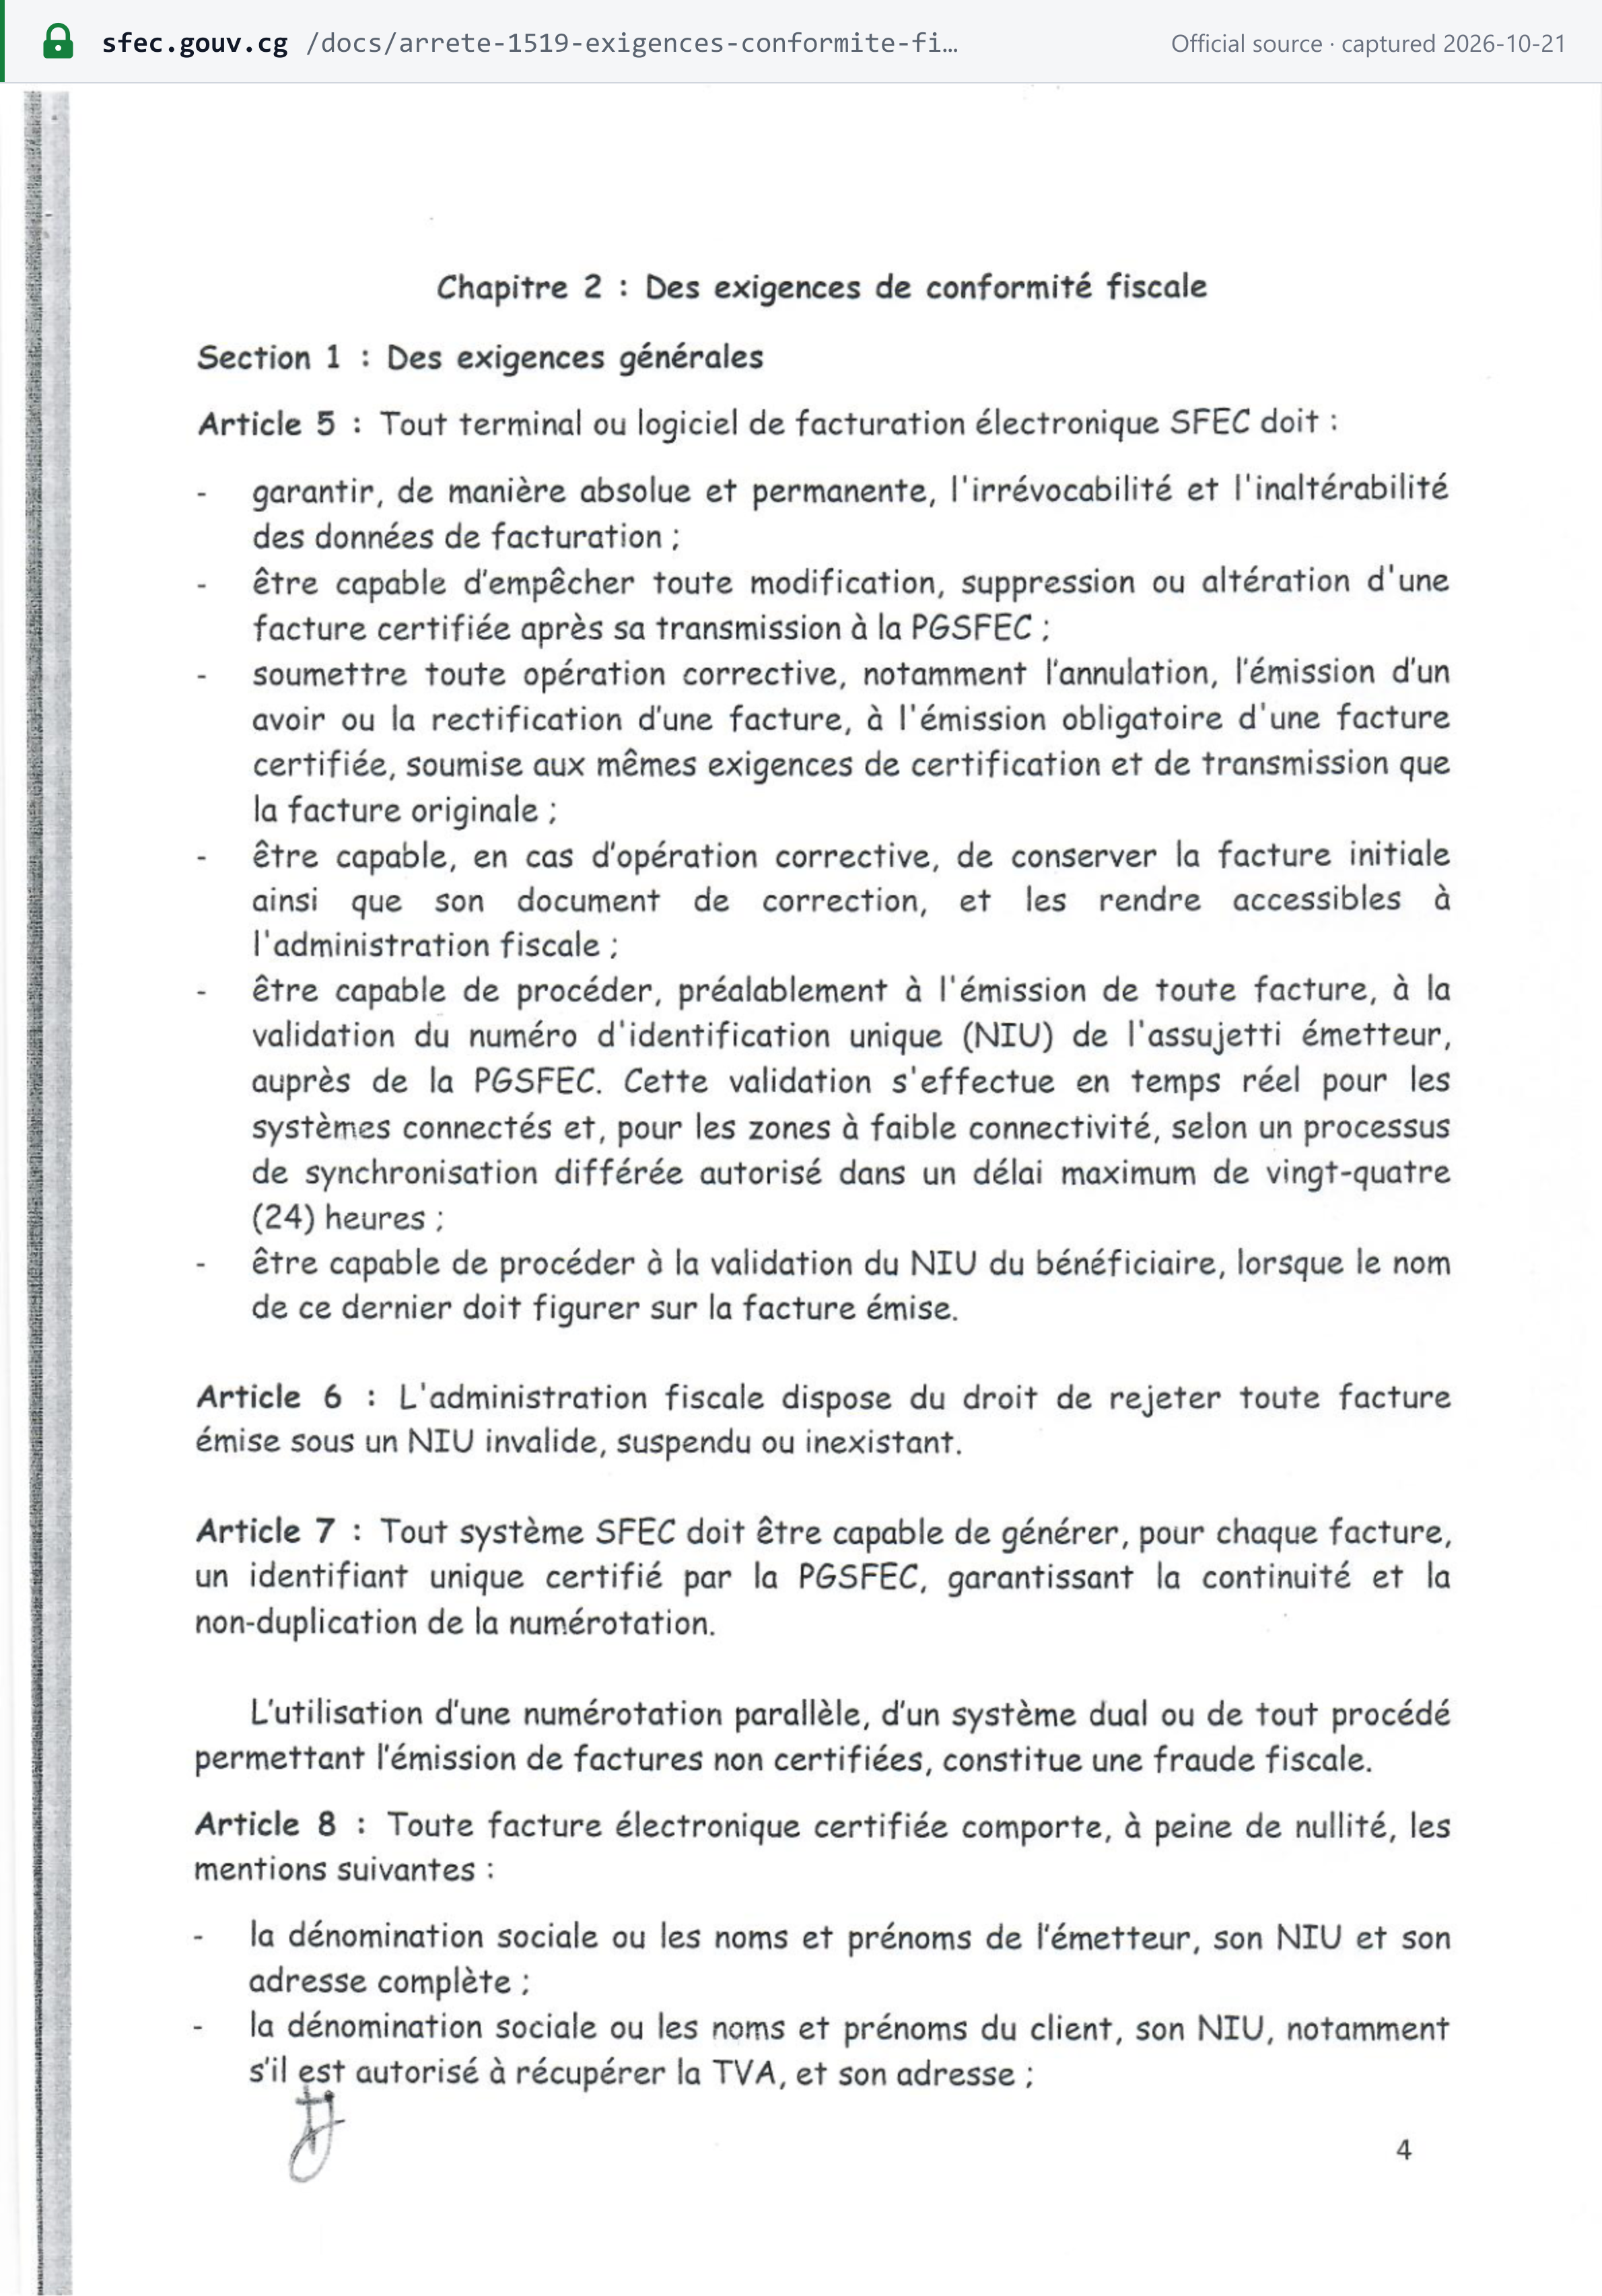 Instantané de la source capturé le 21 octobre 2026 — original
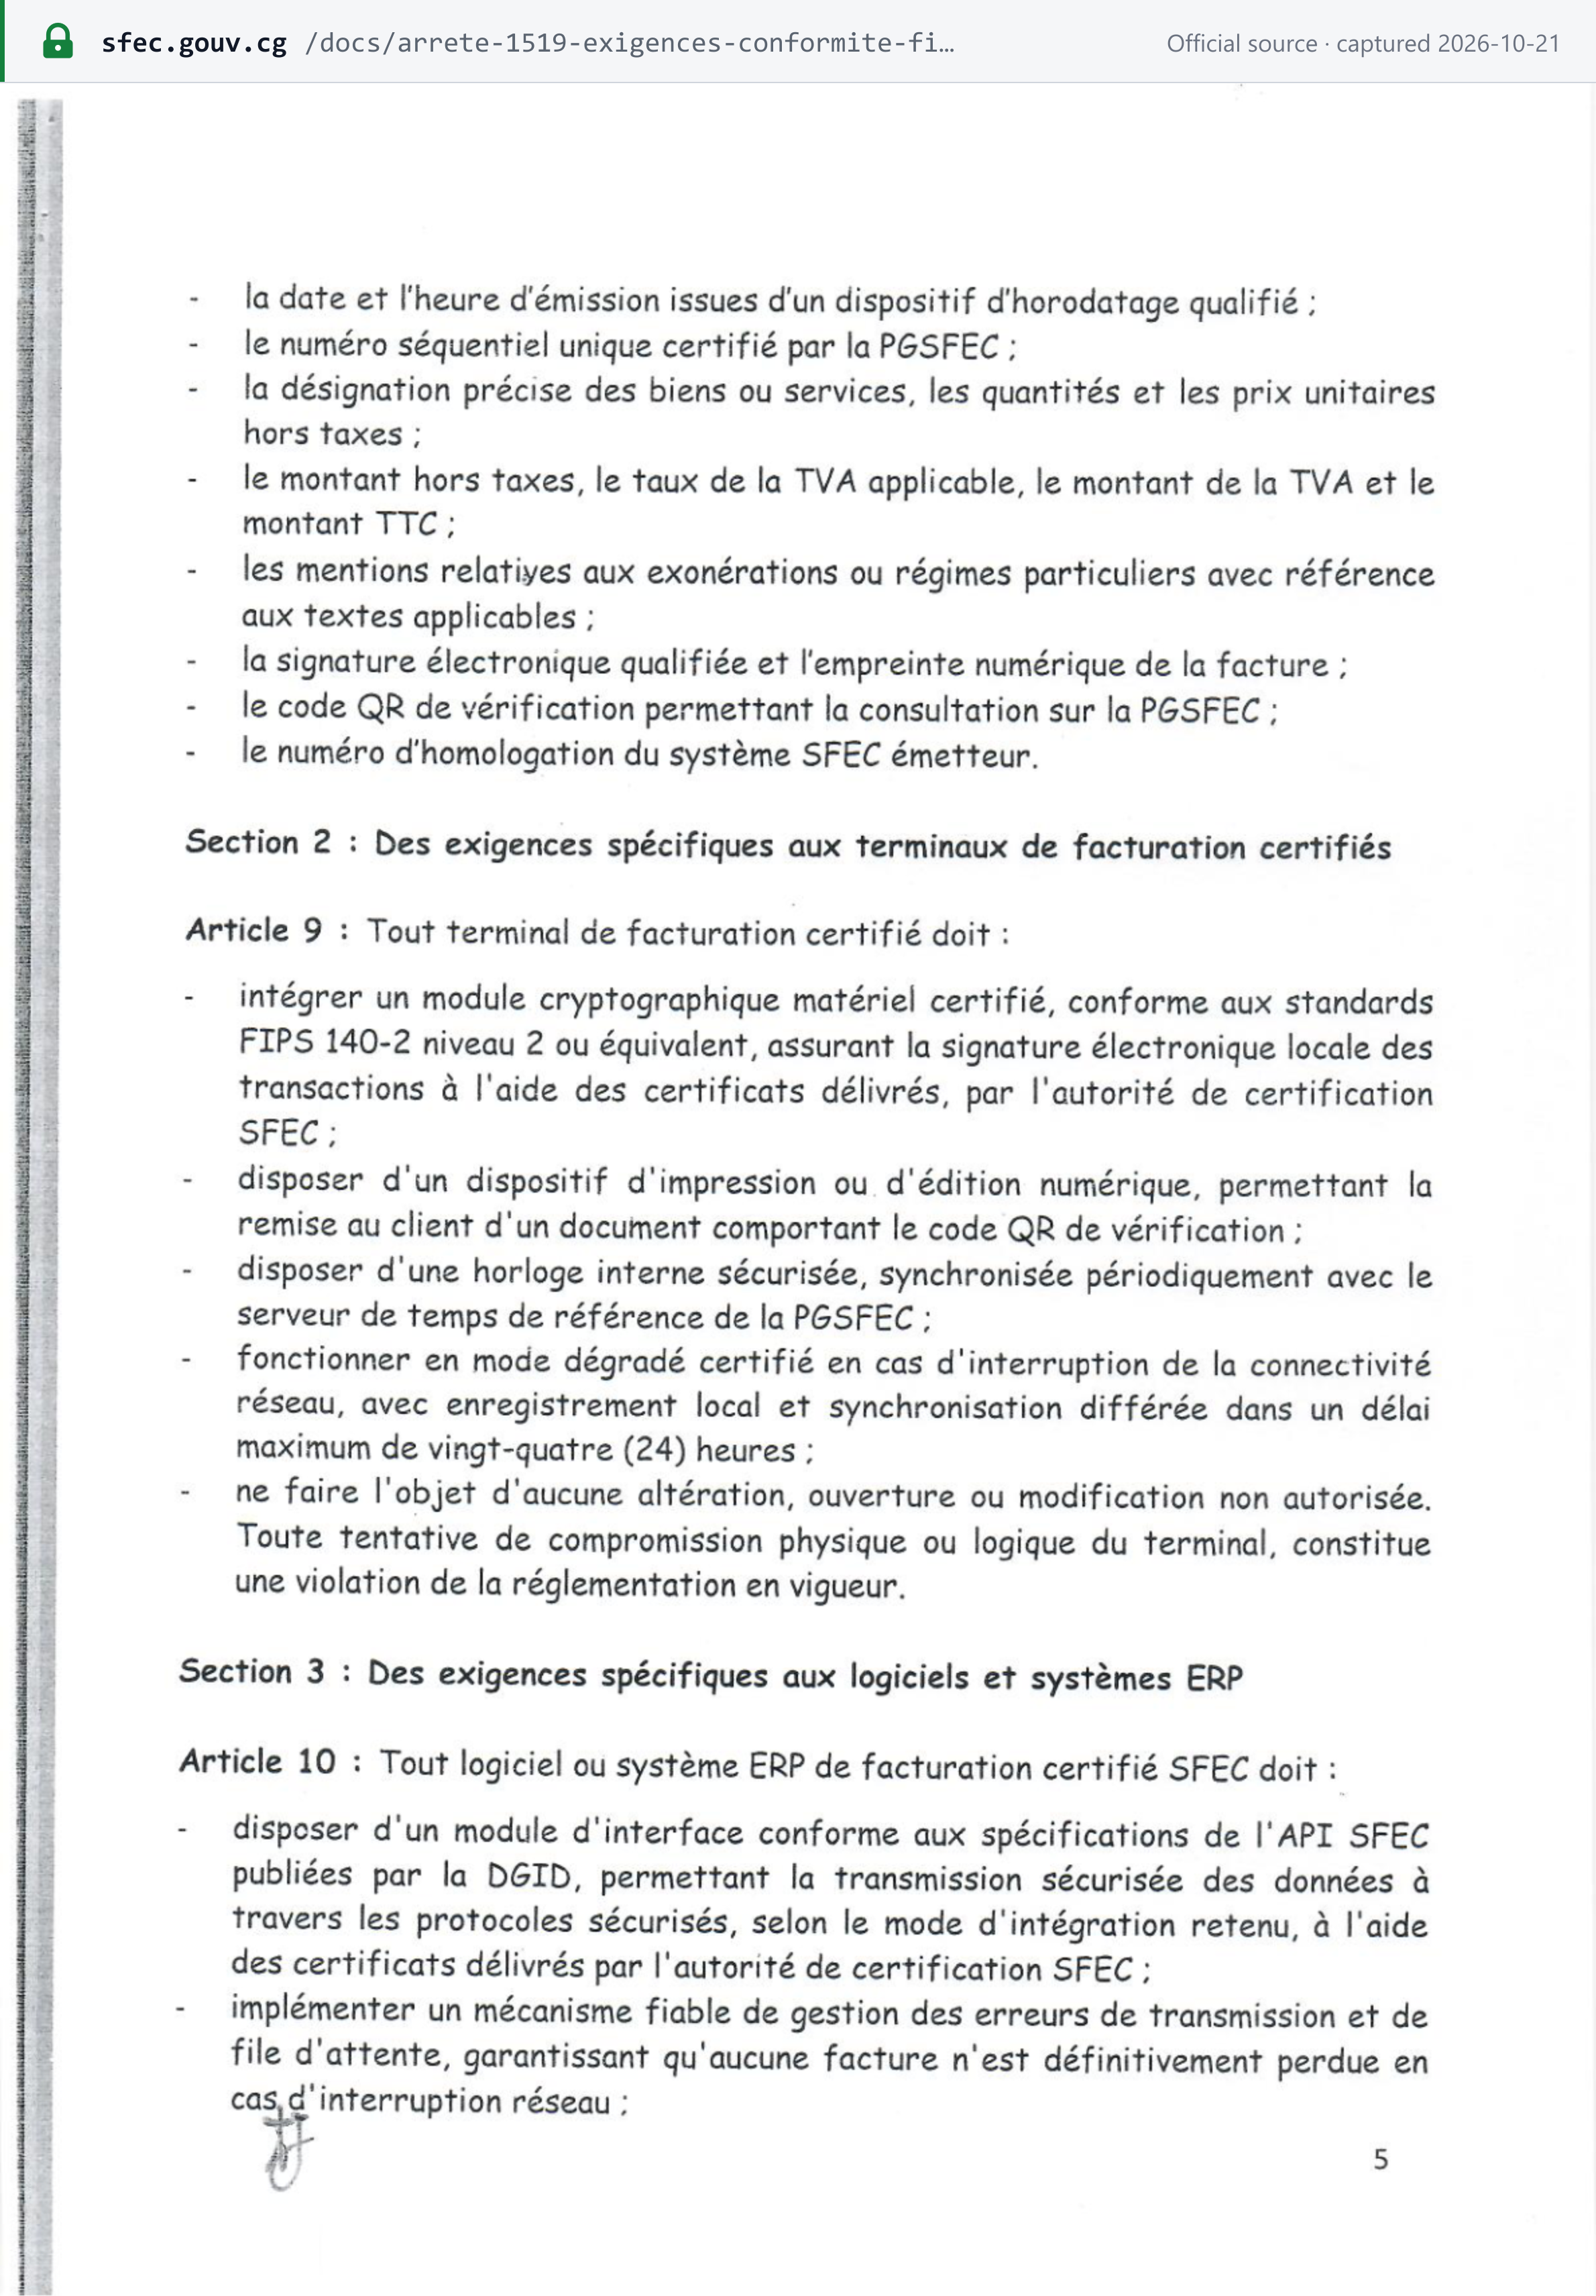 Instantané de la source capturé le 21 octobre 2026 — original
Délai d'émission
À chaque transaction. Une facture certifiée est générée pour chaque transaction et remise au client même s'il ne la demande pas (Décret n° 2026-101 art. 19 ; Arrêté 1519 art. 11). La loi TVA exige une facture pour les biens livrés et les services rendus « ainsi que pour les acomptes perçus » (art. 32(1)) : les acomptes sont donc également facturés. Les textes que nous avons consultés ne fixent aucun délai en jours pour une émission ultérieure (vérifié le 22 octobre 2026). [3] [4]
Numérotation et séquencement
La loi TVA exige « une série continue » (art. 32(2)). Dans le cadre du SFEC, chaque système doit générer pour chaque facture « un identifiant unique certifié par la PGSFEC, garantissant la continuité et la non-duplication de la numérotation ». « L'utilisation d'une numérotation parallèle, d'un système dual ou de tout procédé permettant l'émission de factures non certifiées, constitue une fraude fiscale » (Arrêté 1519 art. 7). [5]
Avoirs et notes de débit
Une facture certifiée n'est jamais modifiée. Une annulation, un avoir ou une correction doit lui-même être émis sous forme de facture certifiée « soumise aux mêmes exigences de certification et de transmission que la facture originale ». Le système conserve à la fois le document d'origine et le document rectificatif à la disposition de l'administration fiscale (Arrêté 1519 art. 5). Dans l'API SFEC, un avoir est une facture de type « creditNote » qui fait référence à la facture de vente d'origine ; la FAQ SFEC admet les avoirs totaux et partiels. [5] [12]
Les règles de correction propres à la loi TVA (art. 29) :
- Ventes annulées ou résiliées. Adressez au client une nouvelle facture qui annule et remplace la facture d'origine.
- Créances irrécouvrables. Lorsque la créance est « réellement et définitivement irrécouvrable », adressez un duplicata de la facture d'origine surchargé du montant impayé hors TVA et de la TVA correspondante, que le client ne peut pas déduire. [3]
Devise et langue
Les montants légaux sont exprimés en FCFA ; le SFEC accepte les factures en XAF ou en USD. La loi TVA, l'Instruction 0339, le Décret 2026-101, les Arrêtés 1519 et 1520 et la LF 2026 ne fixent ni langue de facturation ni règle de conversion des devises pour les factures libellées en devises étrangères (vérifié le 22 octobre 2026). Tous les textes officiels et les champs du SFEC sont en français.
Types de documents
- Facture électronique certifiée — la seule facture valable pour les entreprises entrant dans le champ du SFEC. Le SFEC certifie les « factures et tickets de caisse » : un ticket de caisse est donc une facture certifiée comportant moins d'informations sur le client, et non une catégorie de document distincte. [13]
- Facture de vendeur au forfait — sans lignes de TVA ni de centimes additionnels ; elle mentionne le régime fiscal.
- Avoir — lui-même certifié (voir ci-dessus).
- Facture pro forma — elle « n'est pas une facture définitive » et n'est pas certifiée (FAQ SFEC).
Nous n'avons trouvé ni facture simplifiée ni seuil de valeur en dessous duquel un document allégé serait admis.
Qui est hors du champ du SFEC (Décret 2026-101 art. 2, tel que résumé sur le portail SFEC) : l'État et les collectivités locales pour leurs missions de service public ; les ambassades, missions diplomatiques et organisations internationales pour les transactions non imposables au Congo. Les transactions avec un fournisseur étranger sont également exclues de la certification (art. 34 bis). [11]
Autofacturation
Non prévue : les textes de TVA que nous avons consultés ne contiennent aucune disposition sur l'autofacturation, et l'art. 32 comme l'art. 34 bis mettent l'obligation d'émission à la charge du « fournisseur des biens et services » (vérifié le 22 octobre 2026).
Conservation et piste d'audit
- Conservation : 10 ans. Les documents comptables et pièces justificatives sont conservés « pendant un délai de dix ans après l'année au cours de laquelle les opérations ont été constatées », auxquels s'ajoutent les années pour lesquelles un crédit de TVA a été reporté sans être utilisé (art. 33(3)). Les pièces justificatives des déductions doivent être des originaux. L'Arrêté 1519 art. 12 fixe le même minimum de dix ans pour les données de facturation du SFEC, avec garantie d'intégrité, de confidentialité et de disponibilité.
- Livres. Tenus selon le SYSCOHADA (journal, journaux des ventes et des achats, livre d'inventaire, grand livre, balance), au Congo, au siège social ou au principal établissement (art. 33(1)–(2)).
- Archivage électronique. La PGSFEC stocke les factures certifiées. Nous n'avons trouvé aucune règle interdisant l'archivage exclusivement électronique, et pour une facture SFEC, l'original est la facture électronique certifiée.
- Piste d'audit (Arrêté 1519) :
- les données de facturation doivent être irrévocables et inaltérables, sans aucune modification après transmission (art. 5) ;
- le NIU de l'émetteur est validé auprès de la PGSFEC avant chaque facture : en temps réel, ou dans les 24 heures dans les zones à faible connectivité (art. 5) ;
- les terminaux doivent disposer d'un module cryptographique matériel certifié (FIPS 140-2 niveau 2 ou équivalent) et d'un mode dégradé hors ligne qui se synchronise dans les 24 heures (art. 9) ;
- les logiciels ERP tiennent un journal d'audit interne horodaté de chaque opération sur les données de facturation, avec l'identité de l'opérateur (art. 10) ;
- la DGID peut effectuer des contrôles sur place sans préavis (art. 4). [3] [5]
Un spécimen de facture conforme
La DGID ne publie aucun spécimen de facture annoté. Nous avons cherché sur sfec.gouv.cg (pages d'accueil, conformité, FAQ, ressources et actualités), dans la documentation technique du SFEC, les pages SFEC du ministère, le Décret 2026-101, les Arrêtés 1519 et 1520, l'Instruction 0339, la LF 2025, la LF 2026 et le guide utilisateur E-TAX (22 octobre 2026). Ce que la DGID publie, c'est un exemple de réponse de certification : les données que le SFEC ajoute à chaque facture qu'il certifie.
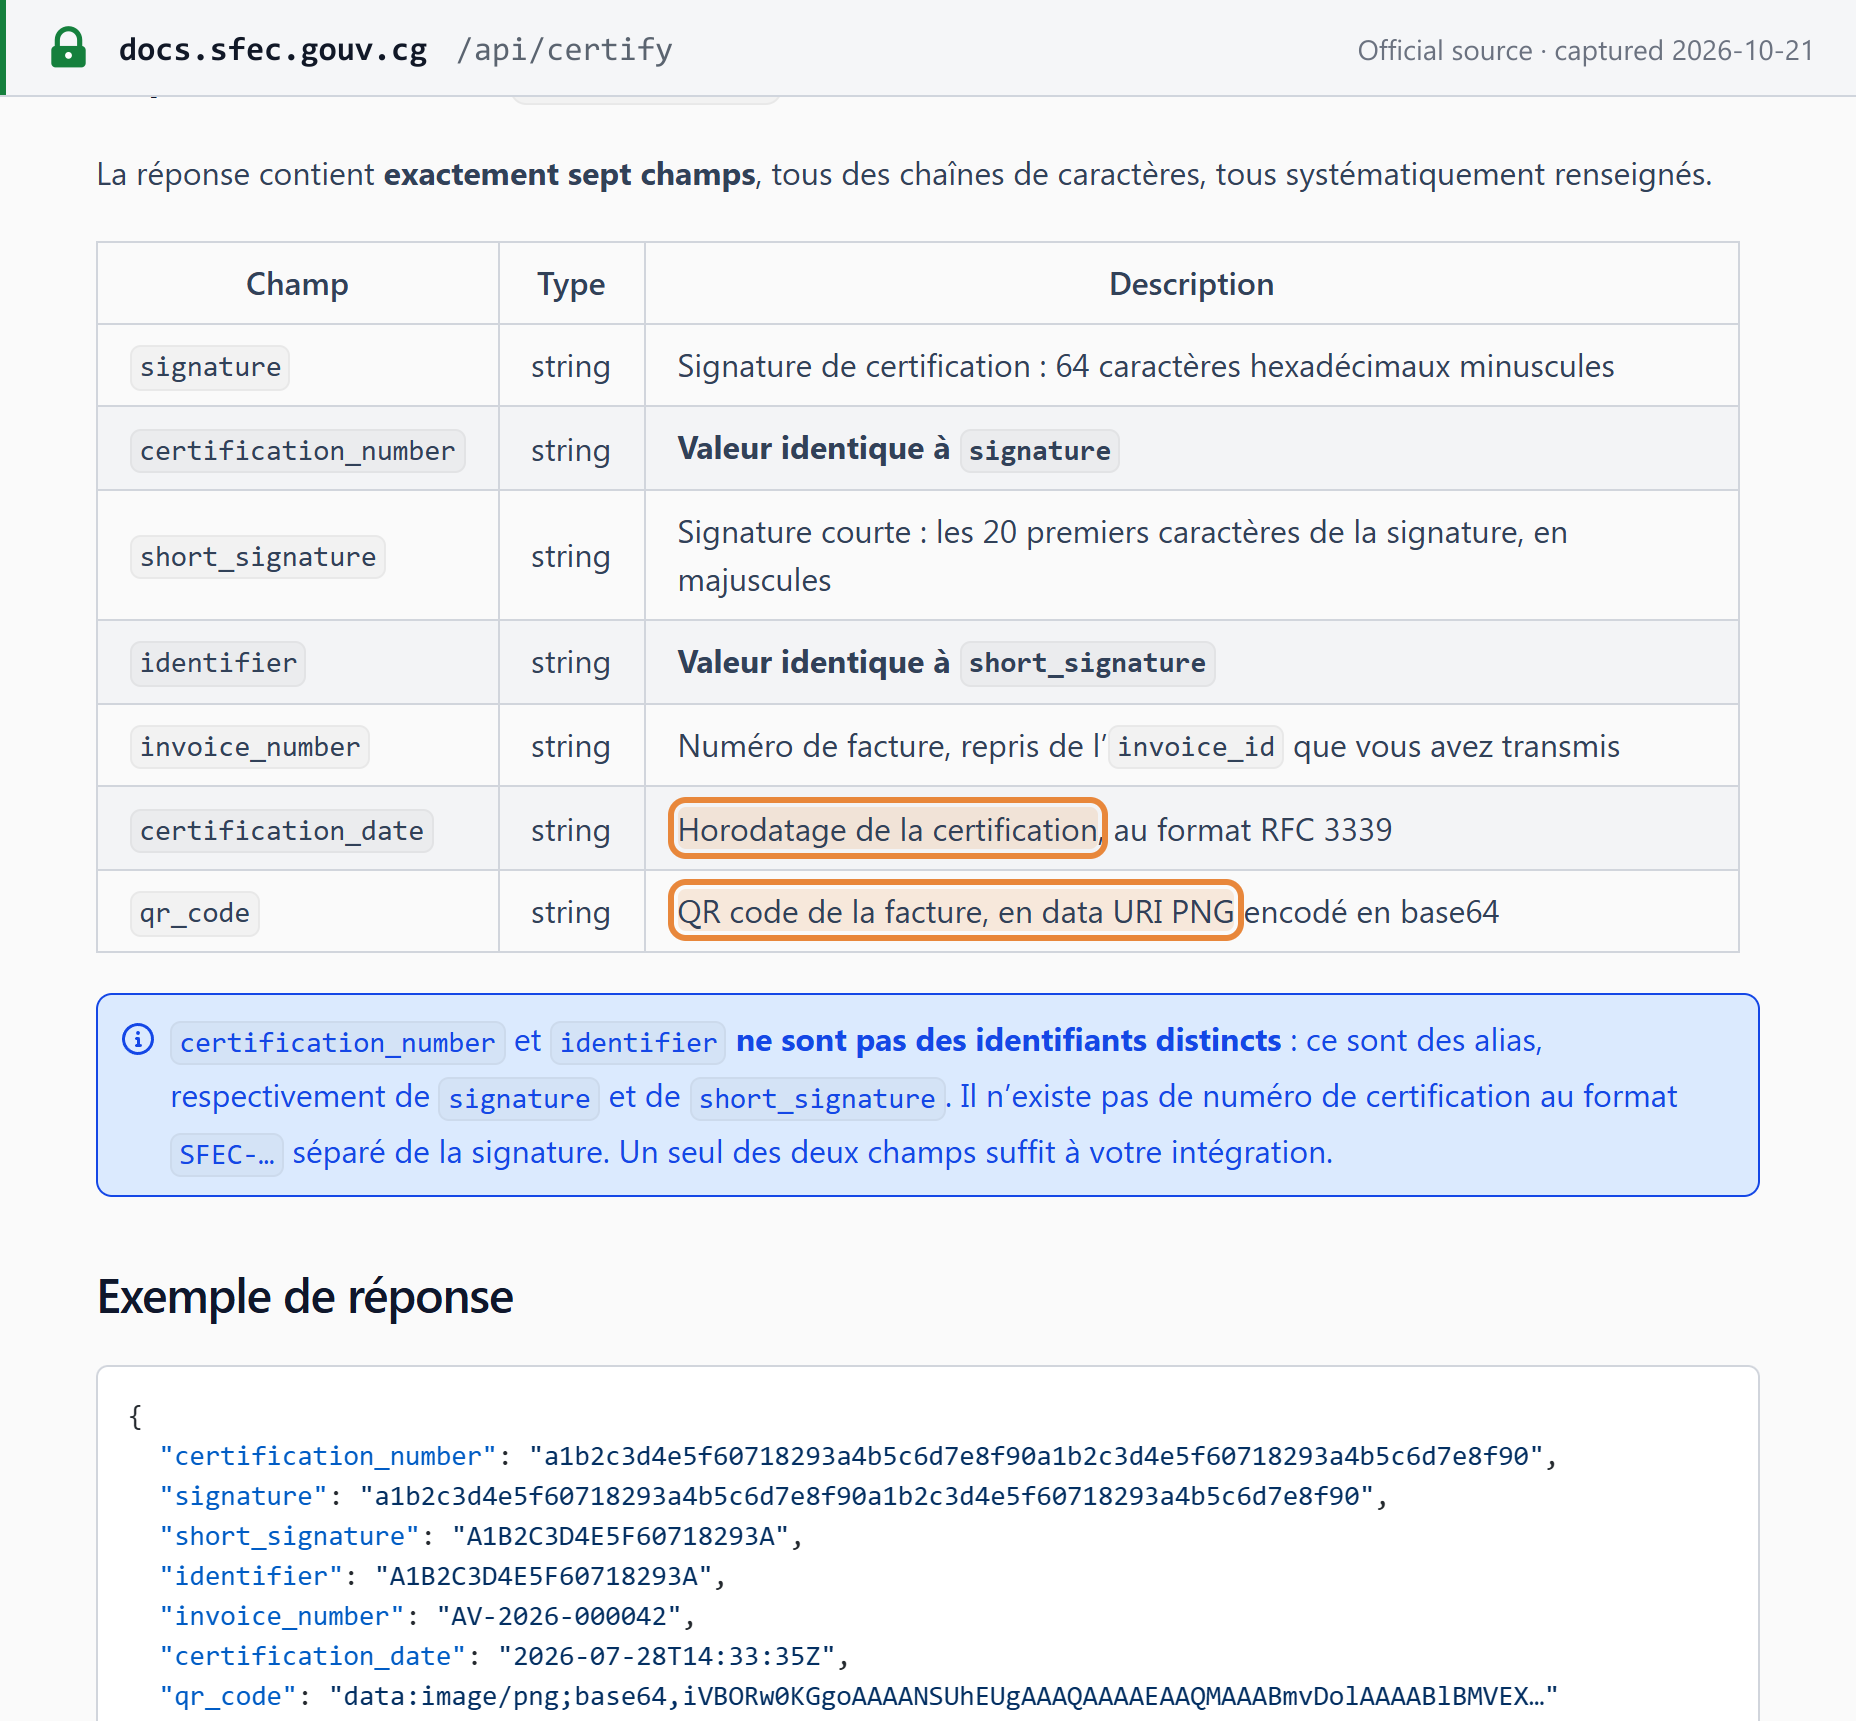 Instantané de la source capturé le 21 octobre 2026 — original
Ci-dessous, Lookuptax présente les mentions de l'art. 32(2) et de l'Arrêté 1519 art. 8 pour une vente B2B nationale fictive au taux de 18 %. Tous les noms, numéros et codes sont fictifs :
Facture électronique certifiée (SFEC) — exemple illustratif
| Désignationart. 32(2) | Qtéart. 32(2) | Prix unitaire HTArr. 1519 art. 8 | Montant HTart. 32(2) |
|---|---|---|---|
| Ramettes de papier A4 | 100 | 3 500 FCFA | 350 000 FCFA |
| Livraison et installation | 1 | 150 000 FCFA | 150 000 FCFA |
- Total hors taxesart. 32(2)
- 500 000 FCFA
- TVA 18 %art. 22(2)(a); art. 32(2)
- 90 000 FCFA
- Centimes additionnels 5 % de la TVAart. 38 A
- 4 500 FCFA
- Total TTCart. 32(2)
- 594 500 FCFA
- Éléments de sécurité générés par le SFEC (Arrêté 1519 art. 8) : signature électronique qualifiée et empreinte numérique SPECIMEN-SIGNATURE · code QR de vérification sur la PGSFEC (non reproduit).
- Références bancaires : Banque Exemple, compte SPECIMEN-0000 — art. 32(2).
- La TVA augmentée des centimes additionnels représente 18,9 % du montant hors taxes. Un acheteur public retient ces 18,9 % à la source (LF 2026). Les centimes additionnels ne sont pas déductibles par le client (art. 38 A).
- Une opération exonérée ou relevant d’un régime particulier doit porter la mention d’exonération avec sa référence légale (Arrêté 1519 art. 8). Un vendeur au forfait émet la facture sans les lignes de TVA et de centimes additionnels (LF 2026).
État de la facturation électronique
Statut (au 22 octobre 2026) : obligatoire et en vigueur depuis le 1er août 2026, par phases selon le segment de contribuables. Le système est le SFEC — Système de Facturation Électronique Certifiée, géré par la DGID au moyen d'une plateforme centrale, la PGSFEC. « En application du décret n°2026-101 du 31 mars 2026, les agents économiques sont tenus, à compter du 1er août 2026, d'émettre leurs factures sous forme électronique certifiée » (portail SFEC). [9]
 Instantané de la source capturé le 22 septembre 2026 — original
- Modèle. Les factures émises via l'API ou e-Facture sont certifiées en ligne par la plateforme de la DGID avant leur réception par l'acheteur, ce qui fonctionne comme un dédouanement (clearance) ; l'API renvoie une signature, une signature courte, un horodatage de certification et un code QR. Les terminaux certifiés signent les factures localement et les transmettent à la PGSFEC, dans les 24 heures en cas de fonctionnement hors ligne. Il n'existe ni étape d'acceptation par l'acheteur ni réseau d'échange. Voir les modèles de facturation électronique CTC. [12]
- Phases par segment de contribuables.
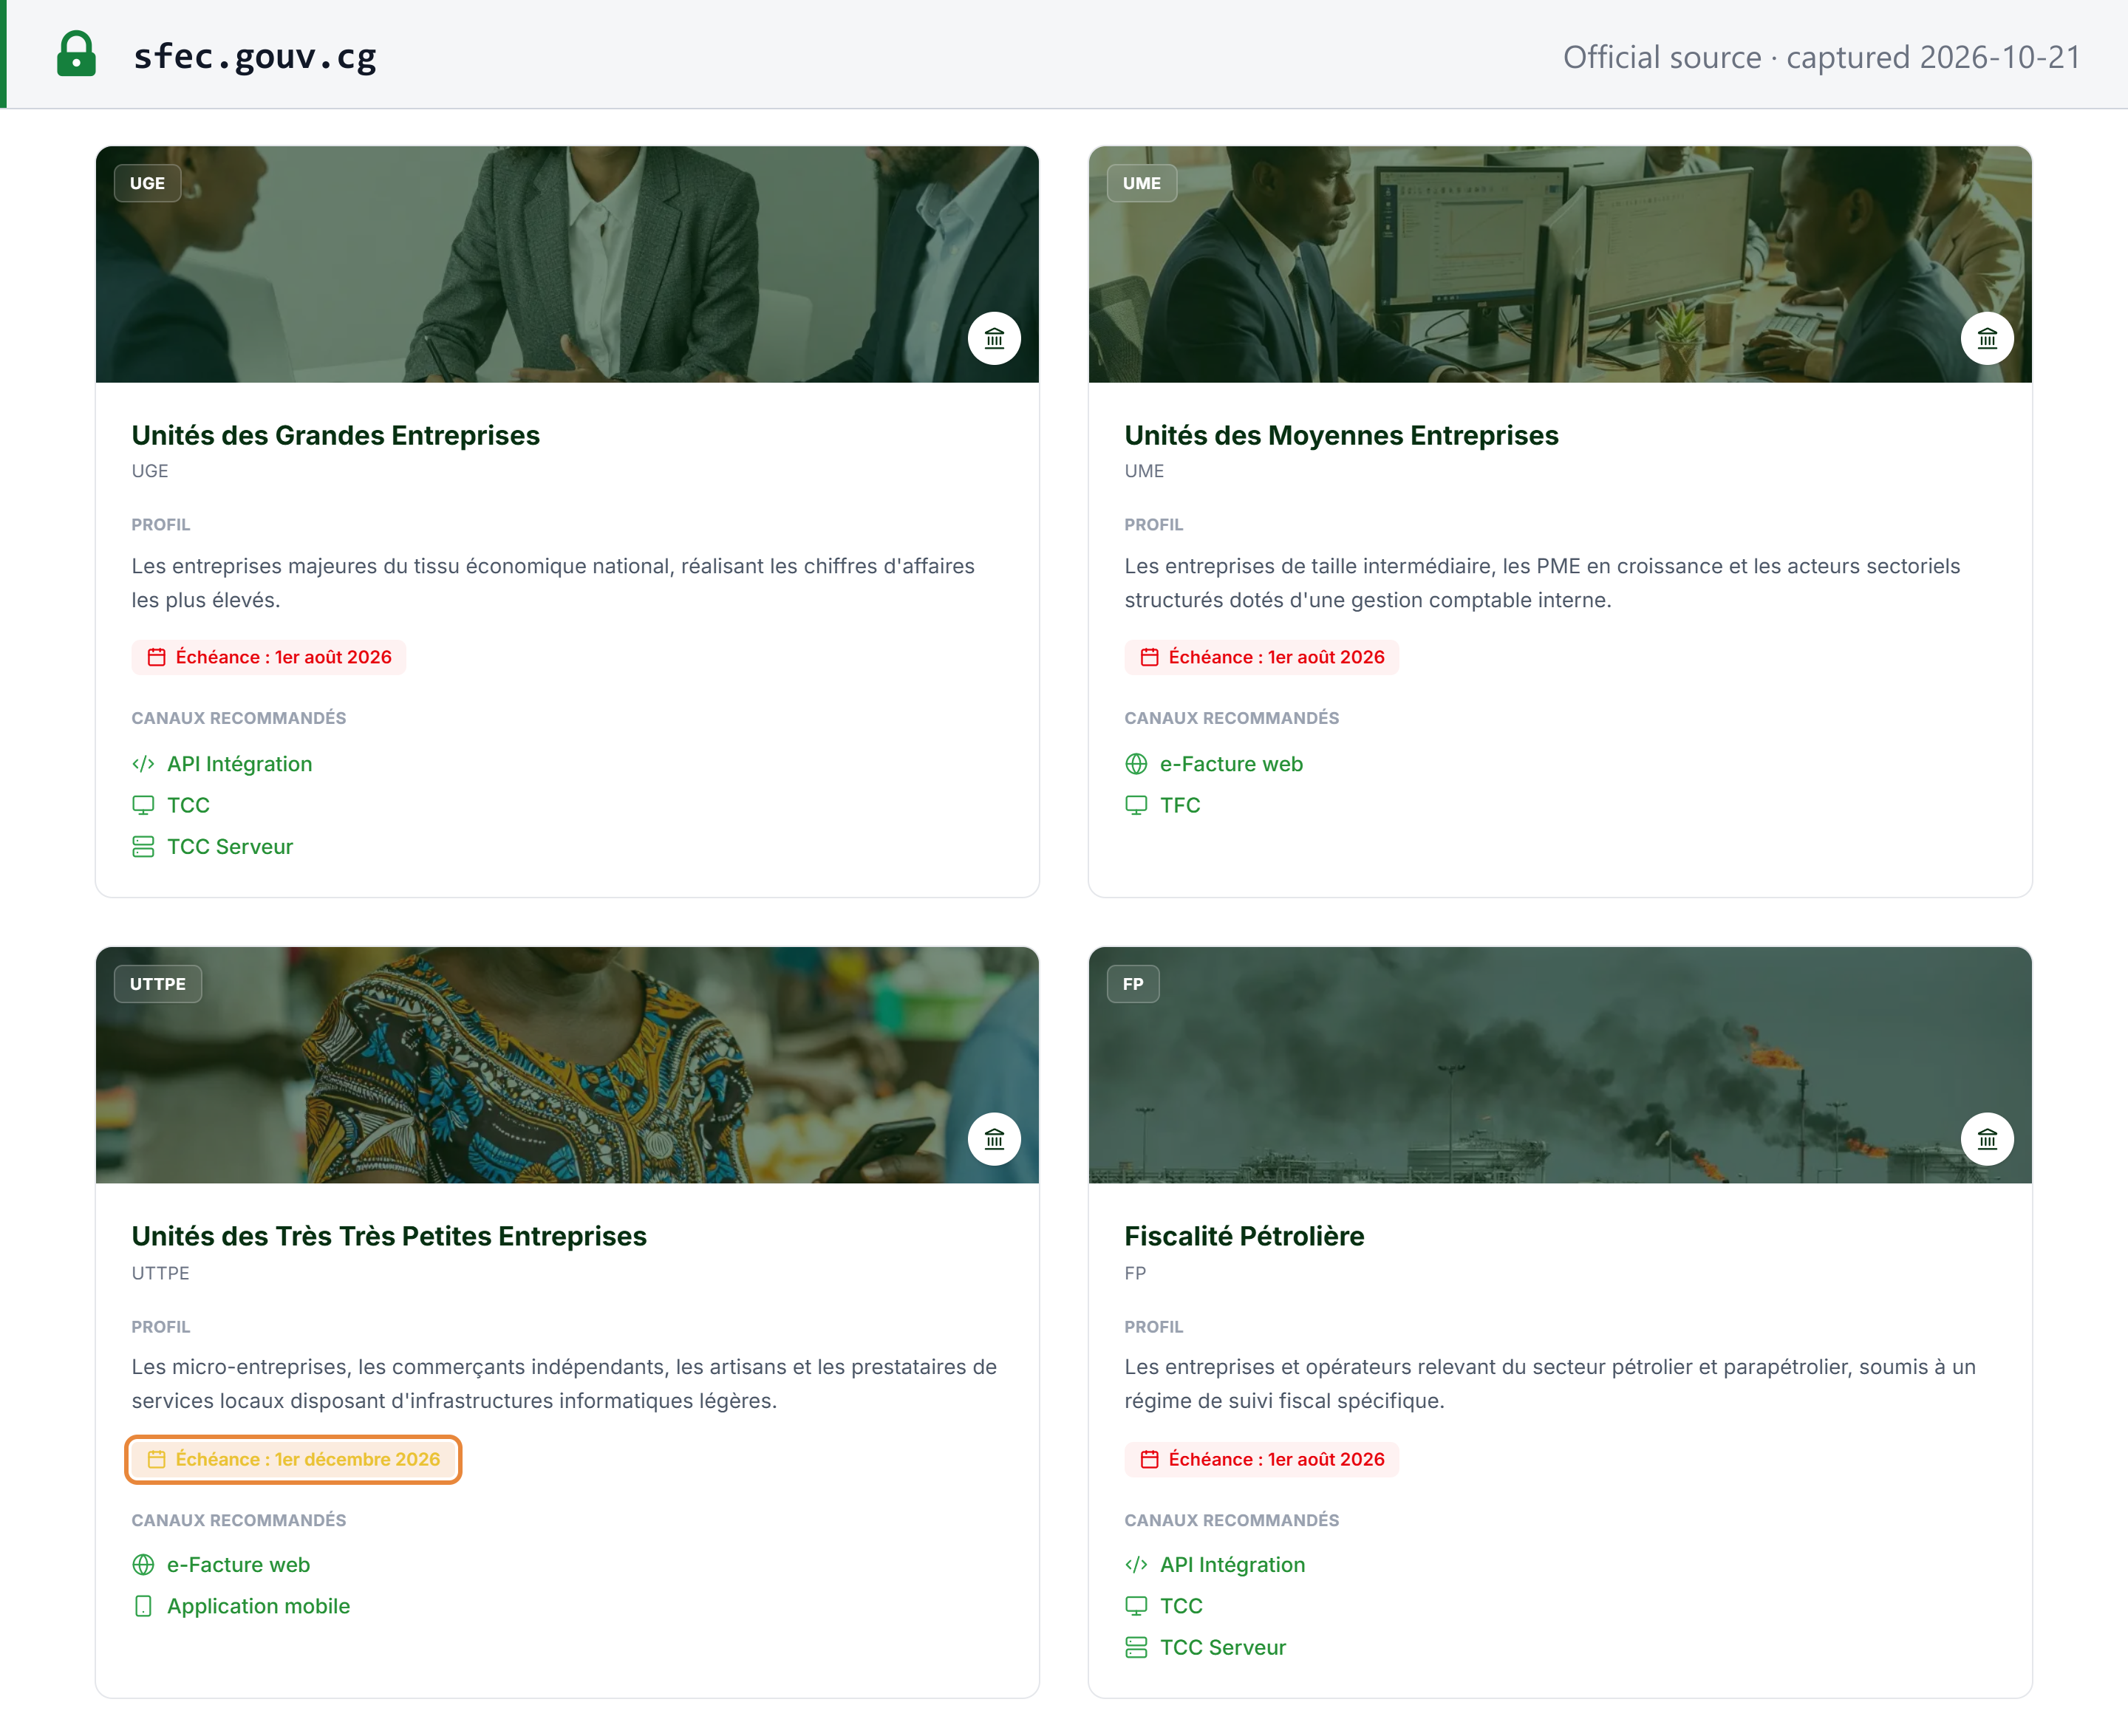
- 1er août 2026 — l'unité des grandes entreprises (UGE), l'unité des moyennes entreprises (UME), l'unité des sous-traitants pétroliers et gaziers (USTPG), « et tous leurs prestataires de services ou fournisseurs de biens, sans distinction de taille ni de résidence fiscale » (communiqué de la DGID N° 07-8/MFBPP/DGID/P.SFEC du 30 juillet 2026). Un petit fournisseur d'une grande entreprise entre donc dans le champ dès le 1er août. Le portail SFEC désigne le segment pétrolier sous l'intitulé « FP — Fiscalité Pétrolière ». [7]
- 1er décembre 2026 — l'unité des très petites entreprises (UTTPE), selon la carte d'échéance du portail SFEC de la DGID. Cette date repose uniquement sur le portail. Aucun décret, arrêté ou communiqué la fixant n'a été publié, et la FAQ SFEC indique que les autres catégories suivent « le calendrier officiel de la DGID ». [9]
- 1er juillet ou 1er août. La page SFEC du ministère indique toujours que les entreprises ont « jusqu'au 1er juillet 2026 » pour se conformer ; un article du ministère du 30 juin 2026 a annoncé le report du lancement au 1er août 2026, et le communiqué 07-8 de la DGID est le premier texte qui fixe expressément le déploiement à compter du 1er août 2026 ; l'Arrêté 1520 du 9 juillet 2026 (Journal officiel n° 29-2026, 16 juillet) retenait déjà cette date comme date butoir de mise en conformité (art. 2 b), art. 4). Aucun décret ni arrêté n'a modifié la date. La même page du ministère indique que le décret accorde aux entreprises « un délai transitoire de trois (3) mois » pour se conformer. [18] [7] [6] [13]
 Instantané de la source capturé le 21 octobre 2026 — original
-
Canaux.
- e-Facture — le portail web gratuit de la DGID (efacture.gouv.cg), également disponible en application mobile.
- API — REST, pour l'intégration aux ERP.
- TFC (terminal de facturation et de certification, selon le développé de la FAQ SFEC) — un terminal de facturation certifié.
- TCC (terminal de contrôle et de certification) — raccordé aux caisses et logiciels existants ; existe également en version TCC Serveur.
Les terminaux et logiciels doivent être homologués par la DGID. Une entreprise ne disposant pas de son propre système de facturation utilise e-Facture (Décret 2026-101 art. 30). Voir les dispositifs fiscaux et caisses enregistreuses certifiées. [4] [9]
-
Formats et normes. L'API fonctionne en JSON sur HTTPS, selon la documentation technique du SFEC. La FAQ SFEC évoque au contraire des factures « au format XML conforme aux normes établies » ; les deux pages officielles divergent, et c'est la spécification technique qu'il faut suivre pour le développement. Aucun texte officiel ne mentionne UBL, CII ou Peppol. [10] [12]
-
Champ d'application. B2B et B2C : toutes les transactions, que le client le demande ou non. B2G : les fournisseurs de l'État émettent des factures SFEC ; l'État et les collectivités locales sont seulement dispensés d'utiliser le SFEC pour leurs propres missions de service public (Décret art. 2). Fournisseurs étrangers : l'art. 34 bis de la loi TVA exclut les transactions impliquant un fournisseur étranger, tandis que le communiqué 07-8 vise les fournisseurs des entreprises relevant de l'UGE, de l'UME et de l'USTPG « sans distinction de taille ni de résidence fiscale » ; aucun texte de la DGID ne concilie les deux. La loi de finances est une loi et prime sur un communiqué de la DGID, lequel montre la manière dont la DGID applique la règle ; les fournisseurs étrangers ont intérêt à confirmer leur situation auprès de l'équipe SFEC. [7] [2]
-
Mesures incitatives à la mise en conformité anticipée (Arrêté n° 1520/MFBPP-CAB art. 4, applicables jusqu'au 31 décembre 2026) :
- entreprises de la phase pilote ayant effectivement émis des factures certifiées : remise de 60 % des pénalités, amendes et intérêts de retard au titre de 2025 et 2026 et mis en recouvrement avant le 1er août 2026, et de 100 % pour tout contrôle ou régularisation spontanée de 2026 fondé sur les données du SFEC ;
- entreprises ayant mis leur facturation en conformité avec le SFEC avant le 1er août 2026 : la même remise de 100 % pour 2026. [6]
Chronologie.
| Date | Étape |
|---|---|
| 27 décembre 2022 | La LF 2023 (Loi n° 77-2022) institue le SFEC, selon la page SFEC du ministère |
| 30 décembre 2024 | LF 2025 (Loi n° 47-2024) : tout assujetti doit utiliser le SFEC ; amende de 50 000 000 FCFA (loi TVA art. 34 bis) |
| 31 mars 2026 | Le Décret n° 2026-101 réglemente le SFEC |
| 30 juin 2026 | Le ministère annonce le report du lancement au 1er août 2026 |
| 9 juillet 2026 | Arrêtés n° 1518 à 1521/MFBPP-CAB : homologation, exigences de conformité (dont les mentions de facture), mesures incitatives, redevances |
| 30 juillet 2026 | Communiqué 07-8 de la DGID : déploiement progressif, d'abord l'UGE, l'UME, l'USTPG et tous leurs fournisseurs |
| 1er août 2026 | Entrée en vigueur de la facturation électronique certifiée pour le premier segment |
| 1er décembre 2026 | UTTPE, selon le portail SFEC (aucun texte trouvé) |
| 31 décembre 2026 | Fin de la remise pour mise en conformité anticipée (Arrêté 1520) |
Pour le détail des canaux, de l'homologation et des redevances, de l'API, des règles hors ligne et des sanctions, consultez le guide de la facturation électronique SFEC en République du Congo. Pour les autres pays, voir l'état de la facturation électronique et des réseaux dans le monde.
Déclaration et paiement
Fréquence de déclaration
Mensuelle, pour tout assujetti à la TVA (art. 35). La loi TVA ne prévoit aucune option trimestrielle ou annuelle selon la tranche de chiffre d'affaires. Les prestataires non résidents de services numériques relevant du régime ARPCE déclarent chaque trimestre (voir Produits et services numériques).
Date limite de déclaration
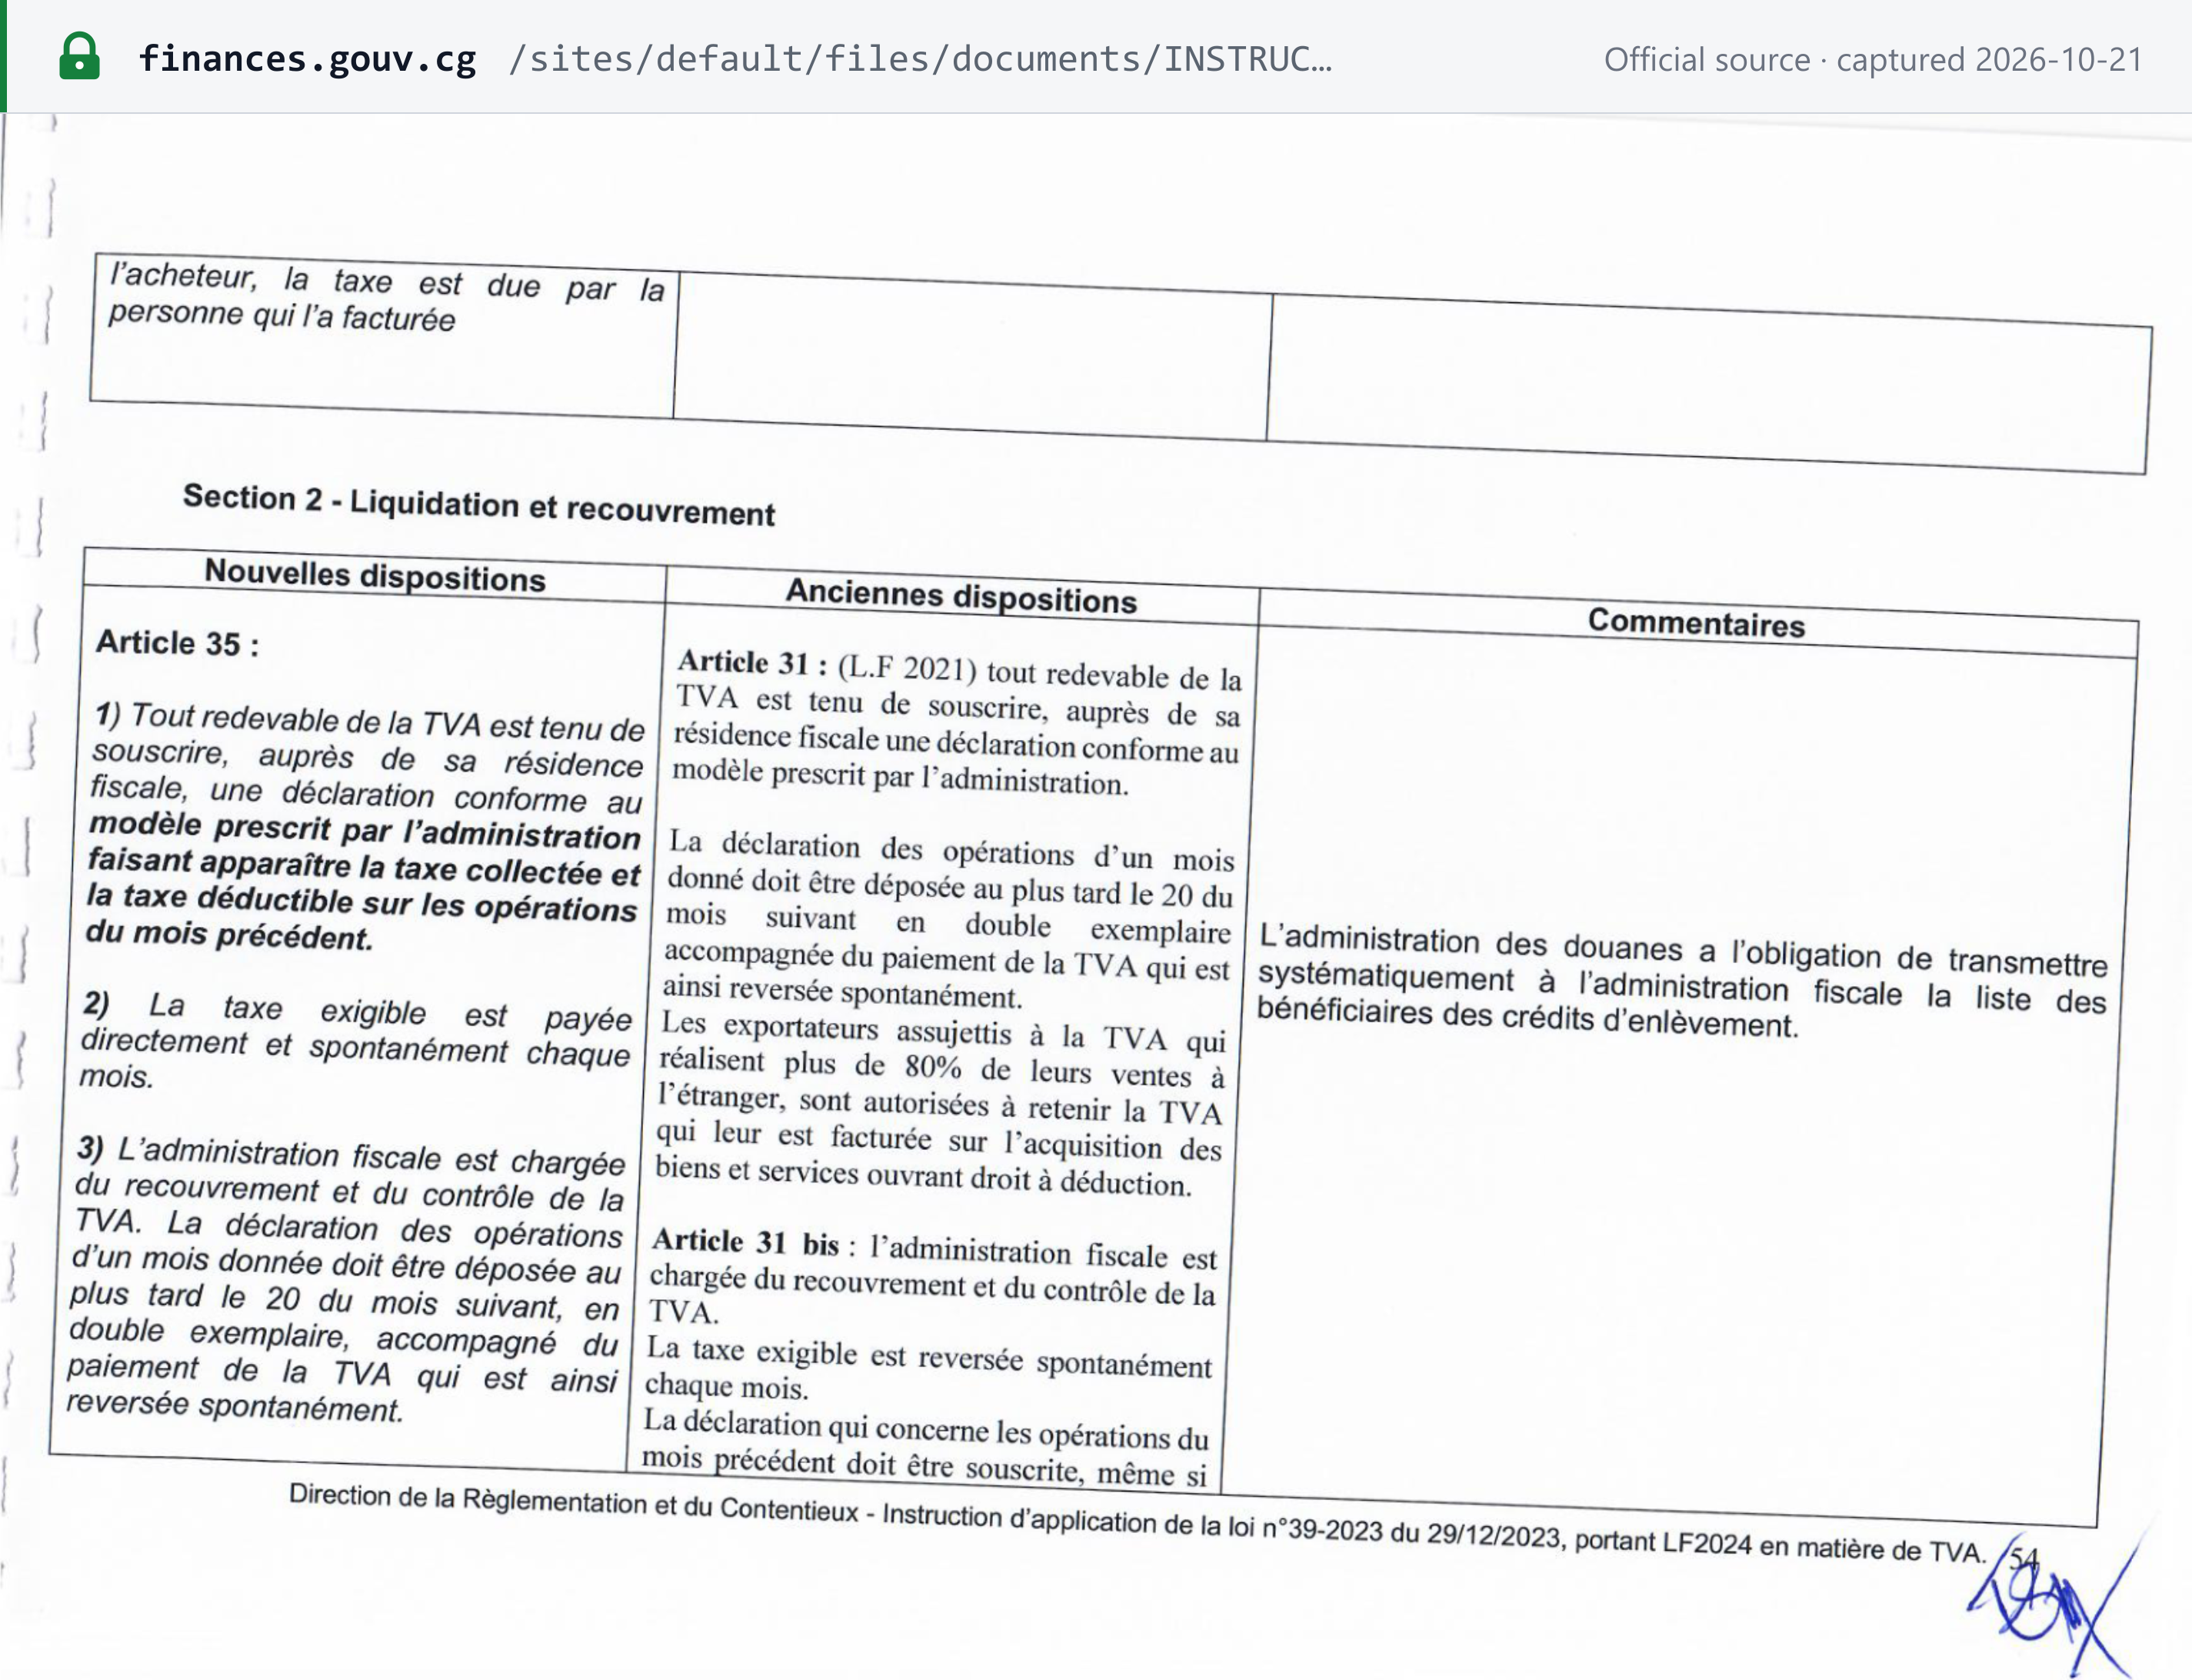
Au plus tard le 20 du mois suivant celui des opérations. Article 35, tel que réécrit par la LF 2024 : « La déclaration des opérations d'un mois donnée doit être déposée au plus tard le 20 du mois suivant, en double exemplaire, accompagné du paiement de la TVA ». Une déclaration portant la mention « NEANT » est due même en l'absence d'activité au cours du mois (art. 35(4)). Le SFEC « ne modifie pas les obligations déclaratives prévues par la législation fiscale » (FAQ SFEC). [3] [10]
 Instantané de la source capturé le 21 octobre 2026 — original
Chaque déclaration est accompagnée d'un état détaillé des déductions (art. 31) indiquant, pour chaque facture fournisseur :
- le nom et le NIU du fournisseur ;
- le numéro, la date et le montant hors taxes de la facture ;
- la TVA et la nature de l'achat ;
- pour les importations, la déclaration en douane et la quittance ;
- depuis la LF 2025, également l'adresse de facturation et « les éléments de sécurité liés au SFEC ».
Sans cet état, les déductions sont refusées. Les contribuables au régime du réel déposent également une déclaration mensuelle des recettes (art. 36). Les textes que nous avons consultés ne précisent pas si l'échéance est reportée lorsque le 20 tombe un week-end ou un jour férié. [2] [3]
Date limite et modalités de paiement
Avec la déclaration, au plus tard le 20 (art. 35). Les déclarations sont déposées sur E-TAX, le système de télédéclaration de la DGID. Son guide utilisateur (v2.3, juillet 2026) couvre la déclaration mensuelle ou trimestrielle des impôts et taxes. [15]
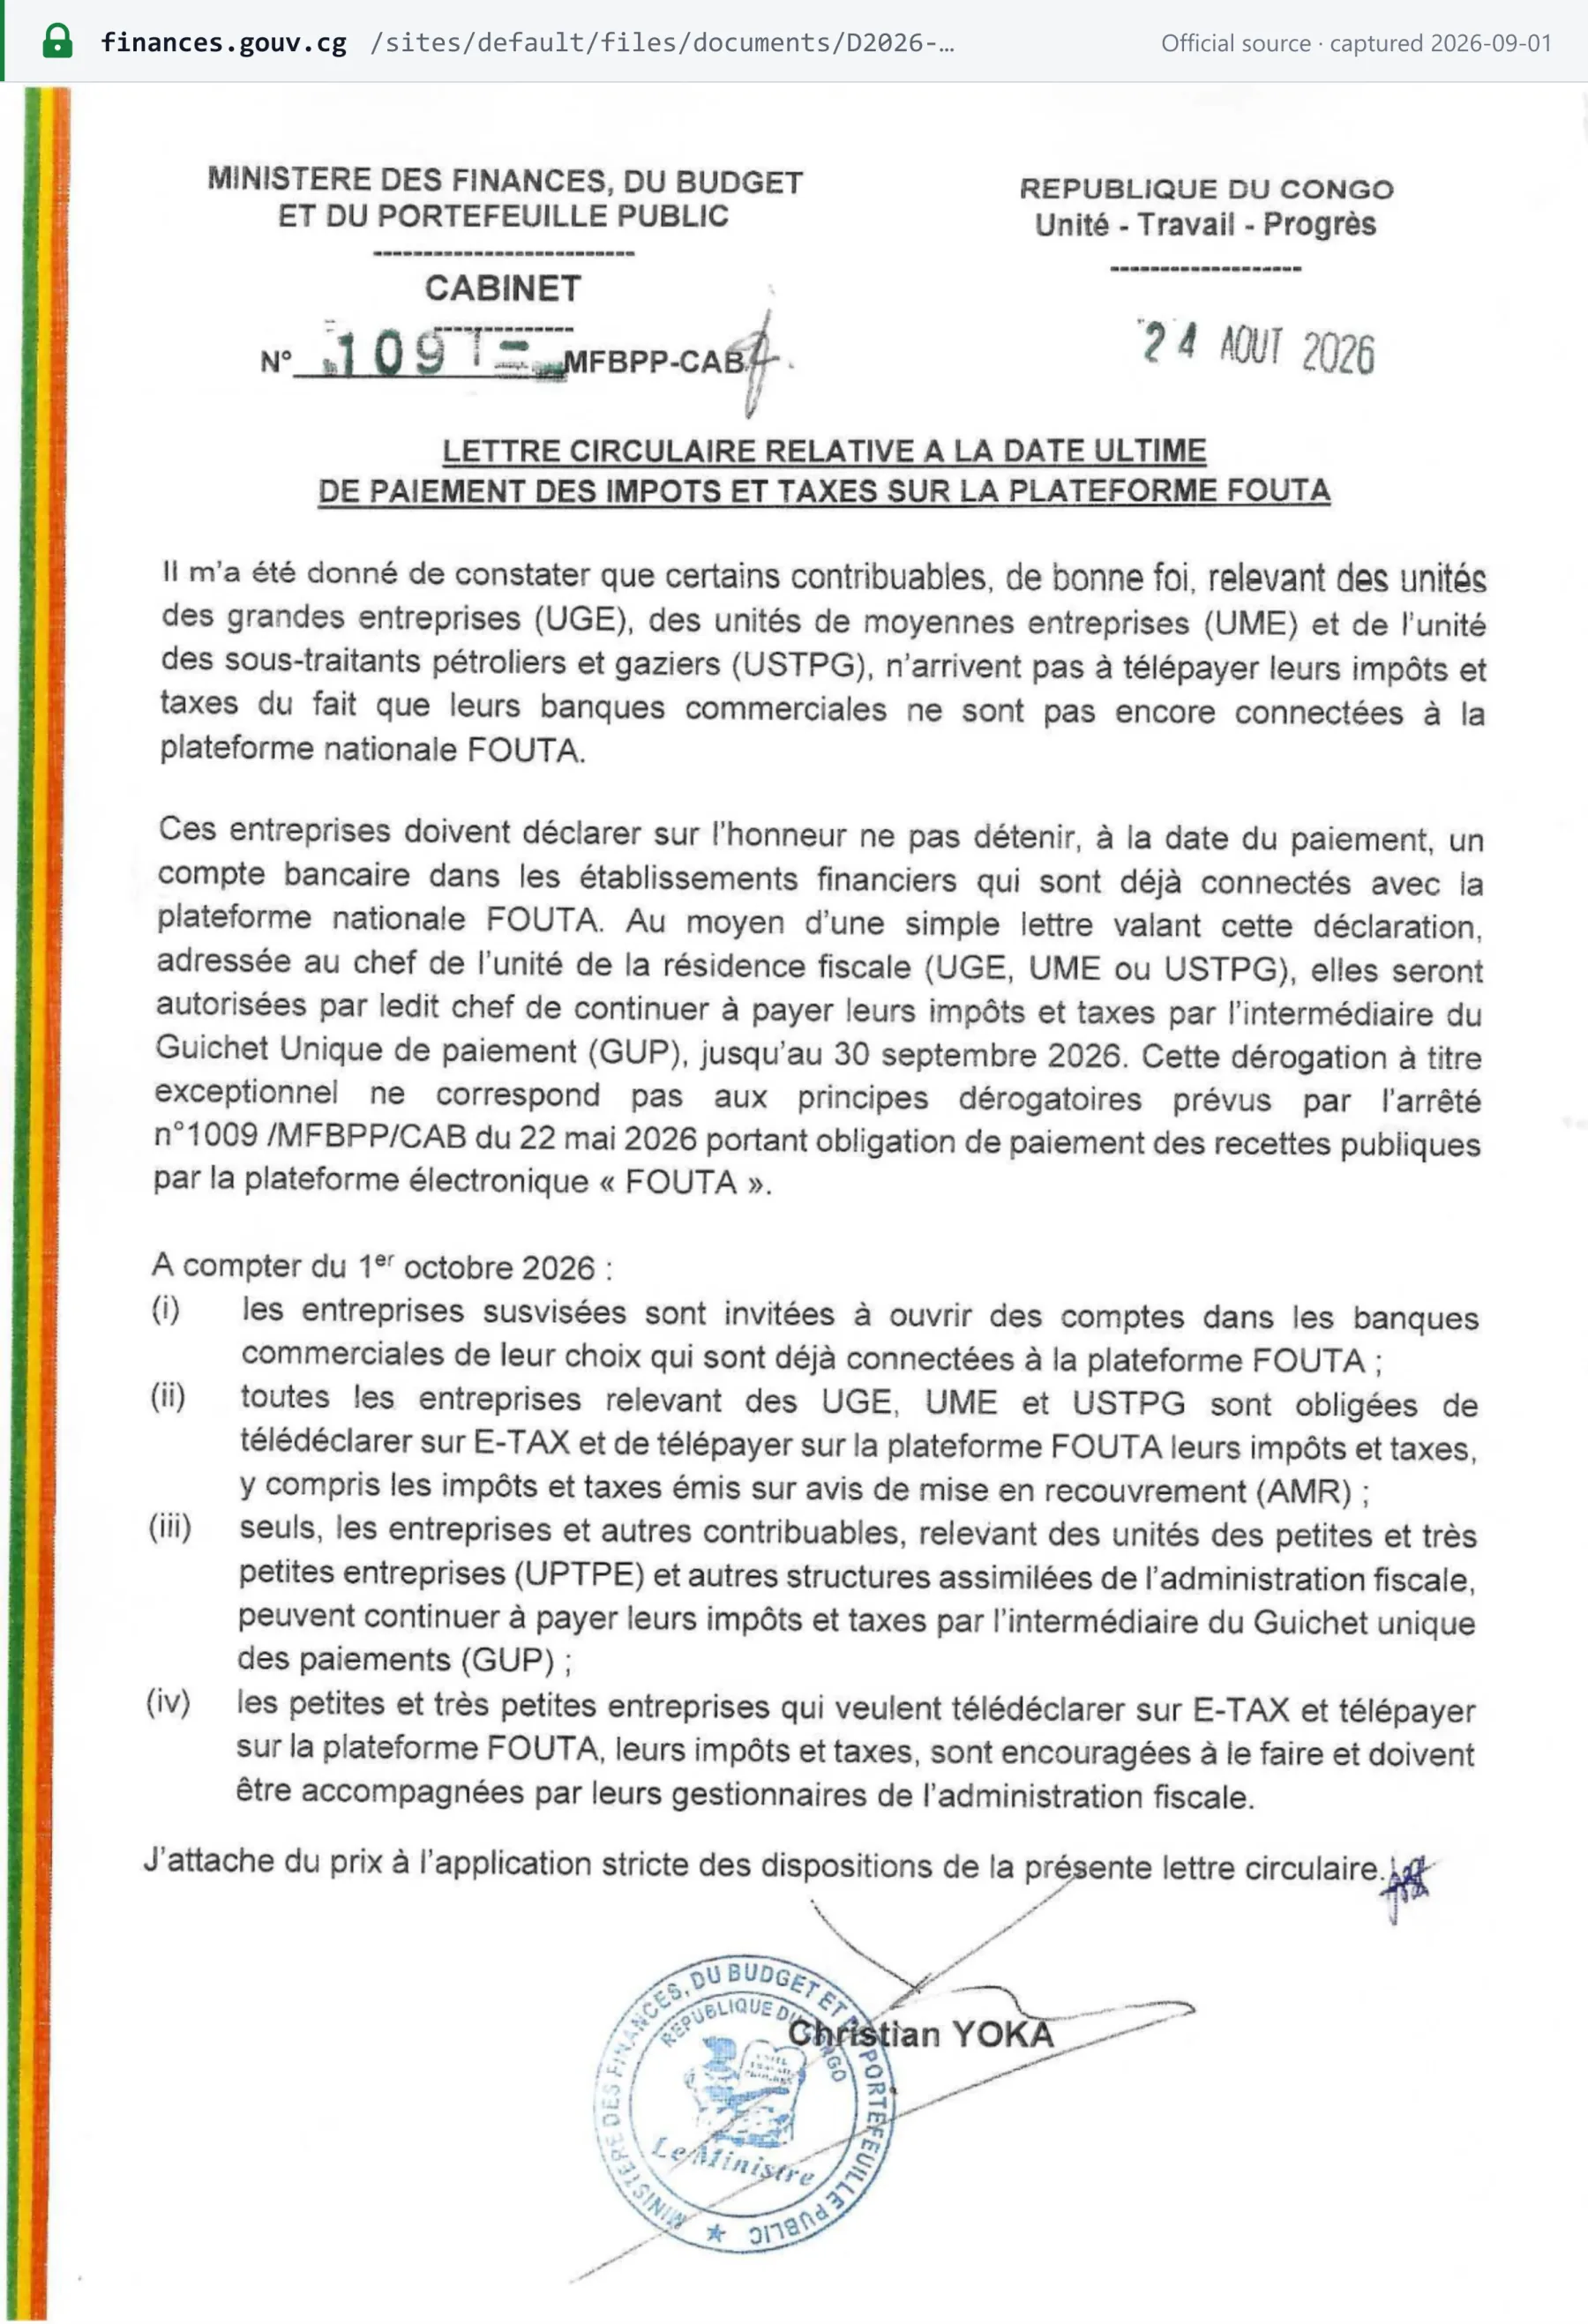
À compter du 1er octobre 2026, toutes les entreprises relevant de l'UGE, de l'UME et de l'USTPG « sont obligées de télédéclarer sur E-TAX et de télépayer sur la plateforme FOUTA » — la plateforme nationale de paiement électronique. Seules les entreprises relevant des unités des petites et très petites entreprises (UPTPE) et les structures assimilées peuvent encore payer au Guichet unique des paiements (GUP), en application de la Lettre circulaire n° 1091/MFBPP-CAB du 24 août 2026. [8]
 Instantané de la source capturé le 1er septembre 2026 — original
Retenue par les acheteurs publics. Les acheteurs publics retiennent la TVA et les centimes additionnels « au taux cumulé de 18,9% » sur chaque facture (LF 2026, règles d'exécution du budget, point 4.a). La TVA à l'importation est payée à la douane avant l'enlèvement des marchandises (art. 37). [1]
Déclarations complémentaires
- État détaillé des déductions joint à chaque déclaration mensuelle (voir ci-dessus), comportant désormais les éléments de sécurité du SFEC.
- Déclaration mensuelle des recettes pour les contribuables au régime du réel (art. 36).
- Il n'existe pas d'équivalent de l'état récapitulatif des livraisons intracommunautaires, et les textes de TVA que nous avons consultés ne prévoient aucune déclaration annuelle de TVA (vérifié le 22 octobre 2026).
Récupération de la TVA déductible et exclusions
Les contribuables immatriculés au régime du réel déduisent la TVA sur les biens et services nécessaires à l'activité et affectés à celle-ci (art. 23). Le droit naît lorsque la taxe devient exigible chez le fournisseur (pour les importations, lors de la mise à la consommation). « La TVA qui a grevé les éléments du prix d'une opération imposable au cours d'un mois donné est déductible au titre de ce mois » (art. 23(4)). La LF 2024 a supprimé l'ancien décalage d'un mois. Délai : « Le droit à déduction est exercé au plus tard jusqu'à la fin de l'année qui suit celle au cours de laquelle la TVA est devenue exigible » ; passé ce délai, la TVA non déduite « est acquise au trésor public » (art. 23(7), Instruction 0339 p. 38). La TVA doit figurer sur une facture émanant d'un fournisseur immatriculé et portant son NIU. Depuis le 1er août 2026, il doit s'agir d'une facture SFEC certifiée lorsque le fournisseur entre dans le champ. Les entreprises partiellement exonérées déduisent selon un prorata fondé sur le chiffre d'affaires (art. 25 à 27). [3]
TVA non déductible (art. 24) :
- frais de logement, d'hébergement, de restauration, de réception et de spectacles, sauf pour les entreprises de tourisme, de restauration et de spectacles ;
- importations réexportées en l'état, et services liés aux biens exclus ;
- produits pétroliers ;
- distributions gratuites de biens à des fins publicitaires ou promotionnelles ;
- fausses factures et fausses déclarations en douane ;
- dépenses payées en espèces au-delà de 200 000 FCFA (LF 2026 ; ce seuil était de 500 000 FCFA sous la LF 2024) ;
- véhicules de tourisme et véhicules mixtes, leur location, leurs pièces, accessoires et services connexes — à l'exception des véhicules routiers comportant plus de huit places outre celle du conducteur et utilisés exclusivement pour le transport du personnel, ainsi que des flottes des entreprises de location de véhicules.
Les centimes additionnels ne sont jamais déductibles (art. 38 A). [1] [3]
Remboursements
L'excédent de TVA déductible constitue un crédit reporté sur les périodes suivantes jusqu'à son imputation (art. 39(1)). Les remboursements de « crédits de TVA dûment justifiés » ne sont accordés qu'aux personnes morales, dans un délai de trois mois à compter de la demande (art. 39(2)). Un délai de deux mois s'applique (art. 39(3)) :
- aux exportateurs réalisant plus de 80 % de leur chiffre d'affaires à l'étranger ;
- aux sociétés en situation de crédit structurel du fait des retenues à la source ;
- aux missions diplomatiques et consulaires, sous réserve de réciprocité ;
- aux entreprises qui cessent leur activité.
Les demandes ne sont recevables que si le contribuable est à jour de l'ensemble de ses obligations fiscales (art. 39(4)). Un crédit dont le remboursement est demandé ne peut pas être reporté, et il est annulé si le remboursement est refusé. Vingt pour cent des recettes de TVA à l'importation sont versés sur un compte séquestre à la BEAC pour financer les remboursements (art. 40). [3]
Nouveauté de la LF 2026. Les contribuables qui présentent un crédit de TVA structurel sur leur déclaration d'octobre doivent procéder à un inventaire physique des stocks et des immobilisations en présence de l'administration fiscale, informée au moins 20 jours à l'avance. À défaut, la loi « annule tout crédit de TVA constaté au 31 décembre » de l'année concernée. [1]
Nous n'avons trouvé aucun dispositif de remboursement pour les non-résidents (vérifié le 22 octobre 2026). L'allègement pour créances irrécouvrables existe au moyen du duplicata de « facture demeurée impayée » (art. 29 ; voir Avoirs et notes de débit).
Exonérations
Opérations exonérées
Les exonérations forment une liste fermée à l'article 7 (tel que réécrit par la LF 2024 et modifié par la LF 2025, l'Annexe 3 ayant été remplacée par la LF 2026). En dehors de cette liste, « aucune exonération ou exemption n'est accordée » au titre d'un dispositif d'incitation à l'investissement, d'une mesure sectorielle ou d'une convention particulière (art. 6). Exemples :
- Finance et immobilier : opérations bancaires et financières (y compris l'intermédiation financière), assurance et réassurance ; mutations d'immeubles par des personnes autres que les promoteurs ; intérêts des prêts extérieurs et des dépôts des non-professionnels.
- Social : soins médicaux, hospitalisation, analyses et prothèses ; produits pharmaceutiques (hors compléments alimentaires et cosmétiques) ; frais de scolarité et de formation des établissements agréés ; journaux et périodiques (hors publicité) ; tranches « sociales » d'eau et d'électricité.
- Biens : ventes de produits extractifs ; produits bruts des agriculteurs, éleveurs, pêcheurs et chasseurs congolais ; eau minérale produite au Congo et gaz butane conditionné au Congo, ainsi que leurs intrants (LF 2025) ; importations de panneaux photovoltaïques par les start-up et les très petites entreprises (LF 2025).
- Produits de première nécessité de l'Annexe 3 (LF 2026) : notamment viandes et volailles, poissons de mer (hors poissons de luxe), poisson salé, blé et maïs, huile végétale, aliments pour nourrissons, aliments pour animaux, quinine, insuline, antibiotiques, engrais, insecticides et pesticides, cahiers et livres, verres correcteurs, fauteuils roulants et matériel médical.
- Autres : jeux de hasard ; timbres-poste et timbres fiscaux à leur valeur faciale ; avitaillement des navires et aéronefs internationaux et transit inter-États ; biens d'occasion vendus par des non-professionnels ; terrains nus ou locaux nus loués par des non-professionnels. [1] [2] [3]
Exonéré ne signifie pas taux zéro. Les exportations, le transport international et les ventes locales de bois débité sont soumis au taux zéro (art. 22) : la TVA sur les achats reste déductible, et les exportateurs peuvent demander des remboursements (art. 39). Les opérations exonérées n'ouvrent aucun droit à déduction de la TVA grevant leurs coûts. Une entreprise qui réalise les deux déduit selon un prorata, dont le numérateur ne comprend que les recettes imposables et les exportations (art. 25 à 27).
Régimes particuliers
- Forfait (IGF) pour les personnes physiques dont le chiffre d'affaires est inférieur à 100 000 000 FCFA : aucune TVA facturée ni déduite, sauf option.
- Zones économiques spéciales : les ventes et acquisitions de biens et services par les aménageurs et les entreprises qui y sont établies sont taxées à 5 % (art. 22(2)(c)).
- Exportateurs au-delà de 80 % : ils peuvent suspendre la TVA sur leurs achats (art. 35(6)).
- Biens d'occasion : imposables lorsqu'ils sont vendus par des professionnels ; exonérés lorsqu'ils sont vendus par des non-professionnels. Nous n'avons trouvé ni régime de la marge ni régime de TVA sur les encaissements dans les textes consultés (vérifié le 22 octobre 2026).
Infractions et sanctions
Infractions
- Non-utilisation du SFEC. « Toute action de nature à violer l'obligation d'utiliser le SFEC » est sanctionnée (art. 34 bis, LF 2025) ; le Décret 2026-101 art. 24 renvoie à cet article pour la non-utilisation.
- Numérotation parallèle, système dual ou tout procédé permettant d'émettre des factures non certifiées : cela « constitue une fraude fiscale » (Arrêté 1519 art. 7).
- Manipulation : retirer ou tenter de retirer les scellés d'un terminal, ou altérer ou tenter d'altérer les données de facturation du SFEC (Décret art. 19). Toute compromission physique ou logique d'un terminal « constitue une violation de la réglementation en vigueur » (Arrêté 1519 art. 9).
- Vente de terminaux ou de logiciels non homologués, ou vente sans agrément de distributeur SFEC (Décret art. 4, 11 et 26).
- Mention de la TVA sur une facture : « Toute personne qui mentionne la TVA sur une facture … est redevable de la taxe du seul fait de sa facturation » (art. 34), même en l'absence de livraison ou de prestation réelle.
- Risque pénal. Les dispositions pénales générales du CGI ne sont pas publiées en ligne dans leur version en vigueur ; nous ne pouvons donc pas indiquer si une peine d'emprisonnement s'applique ni pour quelle durée (vérifié le 22 octobre 2026). [2] [4] [5]
Sanctions
| Manquement | Sanction | Source |
|---|---|---|
| Violation de l'obligation d'utiliser le SFEC | Amende fiscale de 50 000 000 FCFA, et la TVA grevant l'opération non conforme n'est pas déductible | Loi TVA art. 34 bis, LF 2025 (Loi n° 47-2024) |
| Insuffisance de paiement corrigée spontanément, avant toute intervention de l'administration | Intérêt de 0,5 % par jour de retard, plafonné à 20 % du principal ; aucune pénalité | CGI art. 374 ter, LF 2026 |
| Absence d'état détaillé des déductions joint à la déclaration | Déductions refusées | Loi TVA art. 31 |
| Crédit de TVA structurel sans l'inventaire requis | Annulation du crédit de TVA au 31 décembre | Loi TVA, LF 2026 |
| Immatriculation tardive, dépôt tardif, paiement tardif (taux généraux) | Non publiés en ligne dans leur version en vigueur — voir ci-dessous | CGI (texte en vigueur indisponible) |
L'amende de 50 000 000 FCFA a été instituée par la loi de finances pour 2025 (Loi n° 47-2024 du 30 décembre 2024), et non par celle de 2026. Le Décret 2026-101 ne fixe aucun montant ; il renvoie à « l'article 34 bis nouveau de la loi n° 47-2024 ». [2] [4]
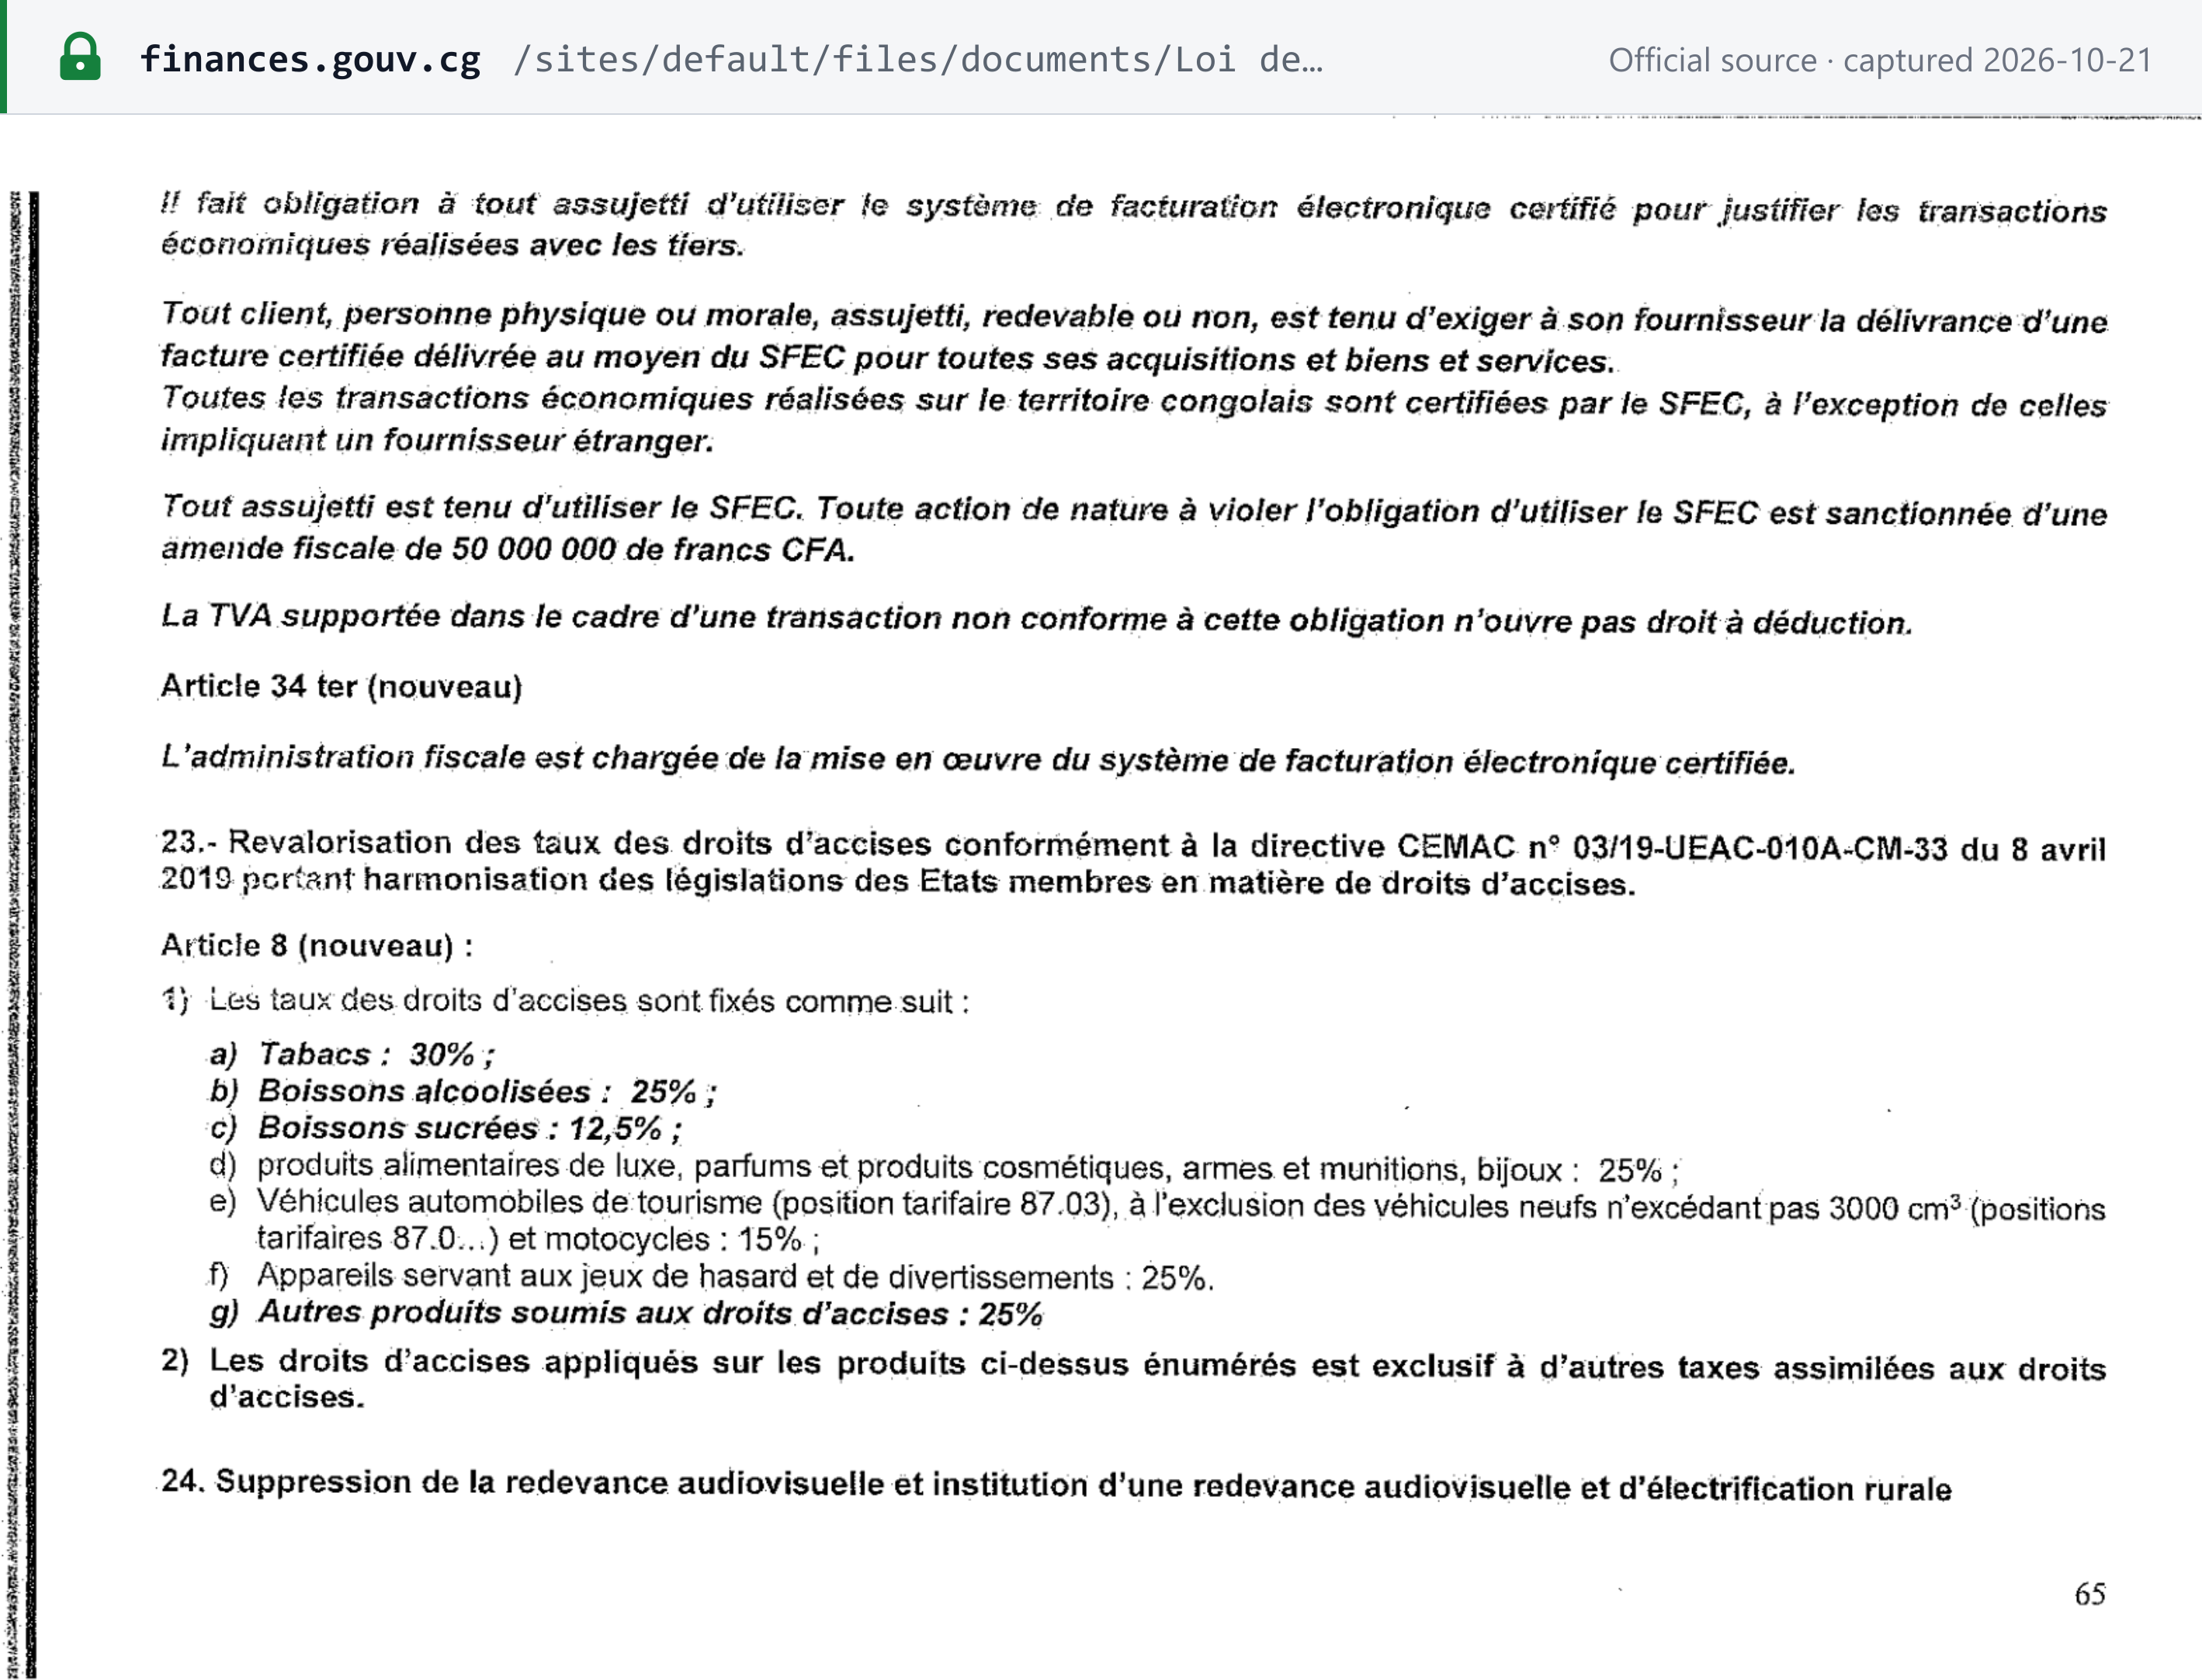 Instantané de la source capturé le 21 octobre 2026 — original
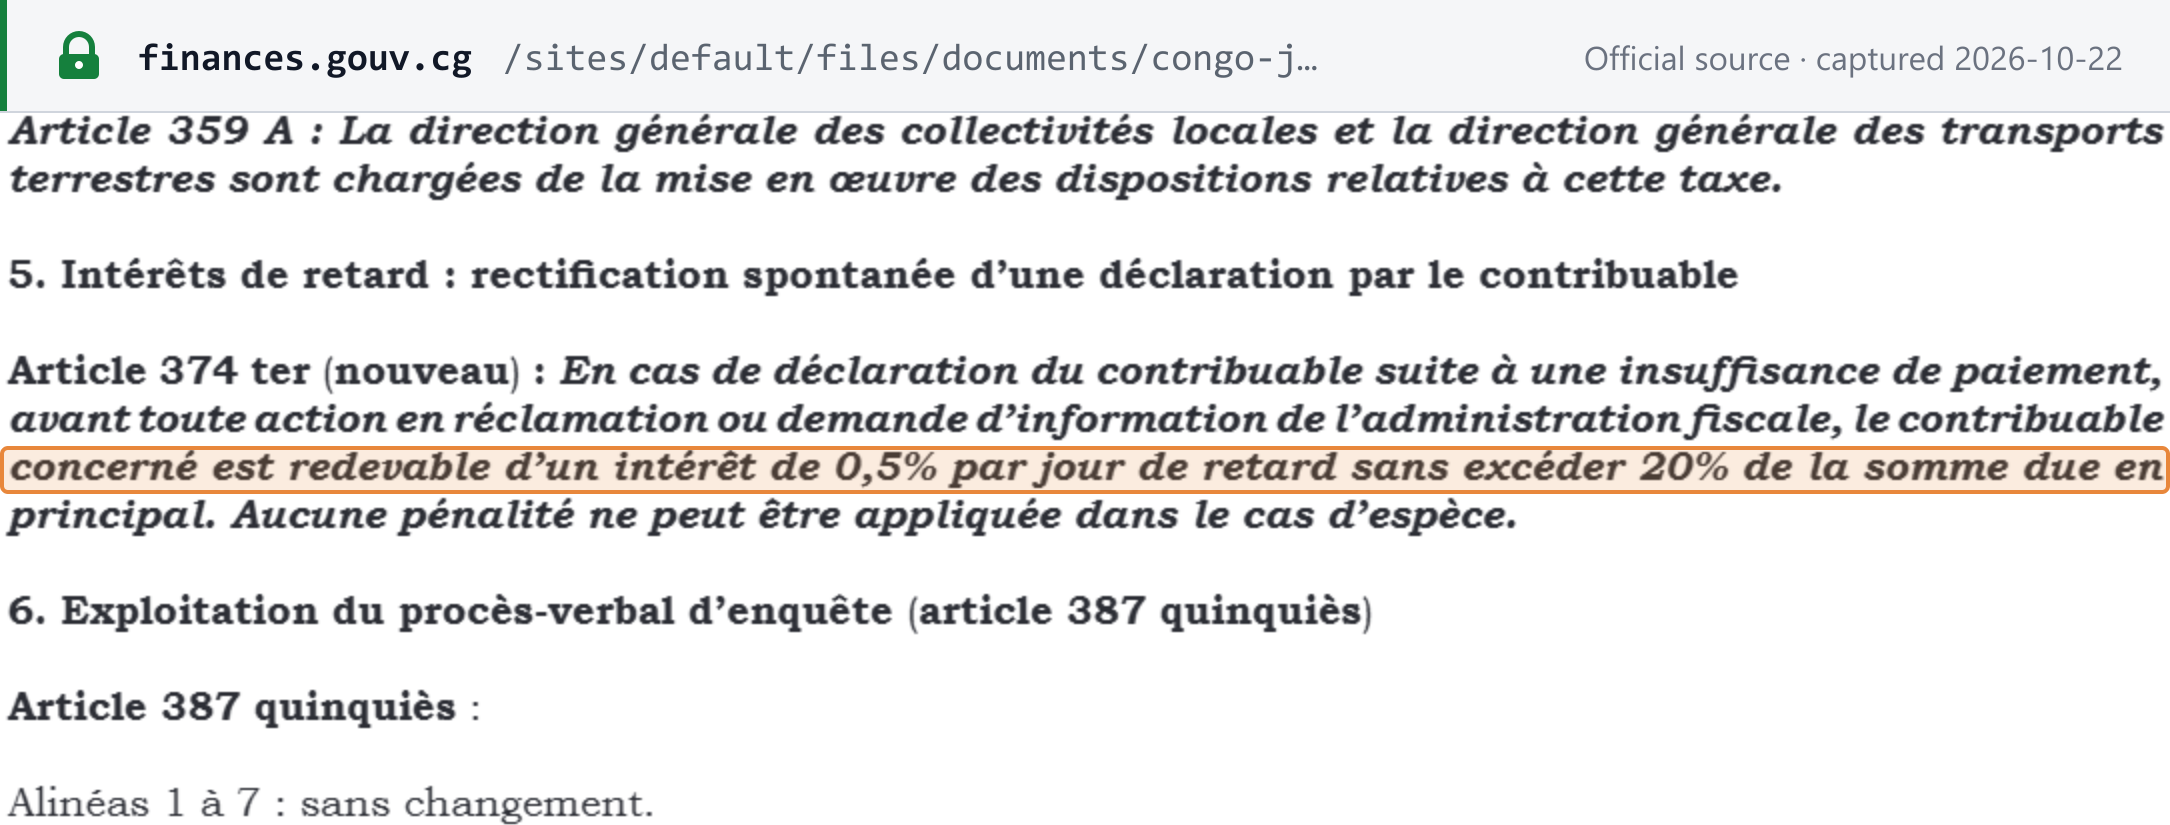 Instantané de la source capturé le 22 octobre 2026 — original
Ce qui n'est pas publié. Les pénalités générales pour immatriculation tardive, dépôt tardif et paiement tardif, ainsi que pour les redressements, figurent dans les articles du CGI consacrés aux sanctions. Ces articles ont été modifiés par les lois de finances récentes ; la LF 2026, par exemple, a ajouté l'art. 374 ter. Aucun texte consolidé à jour du CGI n'est disponible sur les sites officiels que nous avons pu consulter (vérifié le 22 octobre 2026), et le Tome 1 hébergé par le ministère reproduit la version de 2000–2002. Nous ne reprenons pas ces anciens chiffres comme s'ils étaient en vigueur. Renseignez-vous auprès de la DGID sur le taux applicable à votre situation.
Allègement. Jusqu'au 31 décembre 2026, les entreprises ayant rejoint la phase pilote du SFEC ou s'étant mises en conformité avant le 1er août 2026 peuvent obtenir une remise de 100 % des pénalités, amendes et intérêts de retard pour les contrôles et régularisations de 2026 fondés sur les données du SFEC. Les entreprises pilotes bénéficient en outre d'une remise de 60 % de ceux mis à leur charge au titre de 2025 et 2026 et mis en recouvrement avant le 1er août 2026 (Arrêté 1520 art. 4, pris en application de l'art. 451 du CGI). [6]
Questions fréquentes
Un fournisseur congolais nous a adressé une facture ordinaire, non certifiée SFEC, après le 1er août 2026. Pouvons-nous déduire la TVA ?
Non, si le fournisseur entre dans le champ du SFEC. Selon l'article 34 bis de la loi TVA, ajouté par la loi de finances pour 2025, la TVA grevant une opération qui ne respecte pas l'obligation d'utiliser le SFEC n'ouvre pas droit à déduction. La FAQ SFEC de la DGID indique qu'une facture non certifiée reçue d'un fournisseur relevant de l'unité des moyennes entreprises (UME) après le 1er août 2026 n'est pas déductible, et que ces factures doivent être rejetées. Les factures non certifiées des petites entreprises qui ne sont pas encore entrées dans le calendrier de déploiement restent déductibles.
Le chiffre d'affaires de notre société est inférieur à 100 millions FCFA. Devons-nous tout de même nous immatriculer à la TVA en République du Congo ?
Oui, si vous êtes une société. L'article 5 de la loi TVA, tel que réécrit par la loi de finances pour 2024, assujettit de plein droit à la TVA les personnes morales de droit privé, quel que soit leur chiffre d'affaires annuel. Le seuil de 100 000 000 FCFA ne s'applique qu'aux personnes physiques (entrepreneurs individuels) : en dessous, elles sont imposées au régime du forfait et émettent des factures sans lignes de TVA, sauf si elles optent pour la TVA.
Nous sommes une société étrangère qui facture un client au Congo-Brazzaville. Avons-nous besoin du SFEC, et qui paie la TVA ?
L'article 34 bis de la loi TVA exclut de la certification SFEC les opérations impliquant un fournisseur étranger, mais le communiqué 07-8 de la DGID vise les fournisseurs des entreprises relevant de l'UGE, de l'UME et de l'USTPG quelle que soit leur résidence fiscale, et aucun texte de la DGID ne concilie les deux. Pour la TVA elle-même, un non-résident redevable de la TVA doit désigner un représentant solvable accrédité, résident au Congo, lui-même immatriculé à la TVA et solidairement responsable ; à défaut, c'est le client qui paie la TVA et les éventuelles pénalités (article 12). Les prestataires non résidents de services numériques relèvent d'un régime distinct : ils s'immatriculent et paient eux-mêmes 18 % via le portail de l'ARPCE, sans seuil ni représentant.
Le taux de TVA en République du Congo est-il de 18 % ou de 18,9 % ?
Les deux chiffres sont officiels et mesurent des choses différentes. Le taux de TVA est de 18 % du prix hors taxes. En plus de la TVA, des centimes additionnels de 5 % du montant de la TVA sont perçus au profit des collectivités locales, ce qui ajoute 0,9 point : 18 % plus 5 % de 18 % donnent 18,9 % du prix hors taxes. Les centimes additionnels ne sont pas déductibles. Ils ne s'appliquent pas dans le régime ARPCE des services numériques fournis par des non-résidents, où le total est de 18 %.
Le SFEC a-t-il modifié la date limite de déclaration de TVA ?
Non. La FAQ SFEC de la DGID indique que le SFEC ne modifie pas les obligations déclaratives prévues par la législation fiscale. La déclaration mensuelle de TVA et le paiement restent dus au plus tard le 20 du mois suivant celui des opérations (article 35 de la loi TVA), par dépôt sur E-TAX. Depuis le 1er octobre 2026, les grandes et moyennes entreprises ainsi que les sous-traitants pétroliers et gaziers doivent payer via la plateforme de paiement électronique FOUTA.
Sites web importants
| Site | Objet |
|---|---|
| DGID — page du ministère des Finances | Présentation et coordonnées de l'administration fiscale |
| impots.gouv.cg | Portail de la DGID et espace professionnel E-TAX de télédéclaration, cité dans le guide E-TAX. Inaccessible le 22 octobre 2026 |
| Guide utilisateur E-TAX v2.3 (PDF, juillet 2026) | Activation du compte et dépôt des déclarations ; comprend une recherche de NIU pour les professionnels connectés |
| FOUTA | Plateforme nationale de paiement électronique (page du programme ; obligatoire pour l'UGE, l'UME et l'USTPG à compter du 1er octobre 2026) |
| ACPCE | Guichet unique de création d'entreprises, avec les listes de pièces par forme juridique |
| Portail SFEC | Règles de facturation électronique, phases, FAQ et ressources |
| e-Facture | Portail web gratuit de facturation de la DGID (connexion requise) |
| Bac à sable SFEC | Environnement de test ; les factures de test n'ont aucune valeur fiscale |
| Documentation technique SFEC | Intégration API, TCC et TFC |
| Portail TVA des services numériques de l'ARPCE | Immatriculation, déclarations trimestrielles et paiement pour les prestataires non résidents de services numériques |
| Documentation du ministère des Finances | Lois de finances, instructions de la DGID, décrets et arrêtés (recherche possible) |
| Journal officiel | Journal officiel de la République |
| Douanes (DGDDI) | Déclarations d'importation et TVA à l'importation |
Recherche de numéro fiscal. L'article 30 de la loi TVA impose à la DGID de publier en ligne les NIU avec leur situation au regard de la TVA, mais nous n'avons trouvé aucun outil public de recherche (vérifié le 22 octobre 2026). Il n'existe pas d'outil officiel de consultation des taux ; les lois de finances font foi.
Modifications récentes
- 2026-10-01 — Les entreprises de l'UGE, de l'UME et de l'USTPG doivent télédéclarer sur E-TAX et payer exclusivement via FOUTA (Lettre circulaire n° 1091/MFBPP-CAB du 24 août 2026). (Ministère des Finances) — voir l'événement
- 2026-08-01 — Entrée en vigueur de la facturation électronique certifiée SFEC pour l'UGE, l'UME et l'USTPG et tous leurs fournisseurs ; le portail SFEC indique le 1er décembre 2026 pour les très petites entreprises. (DGID) — voir l'événement
- 2026-07-09 — Les Arrêtés n° 1518 à 1521/MFBPP-CAB fixent l'homologation SFEC, les exigences de conformité (dont les mentions obligatoires des factures), les mesures incitatives et les redevances. (Portail SFEC)
- 2026-07-01 — Début de la collecte de la TVA sur les services numériques des non-résidents via le portail de l'ARPCE : 18 %, sans seuil, déclarations trimestrielles. (ARPCE)
- 2026-06-30 — Le lancement du SFEC est reporté du 1er juillet au 1er août 2026. (Ministère des Finances) — voir l'événement
- 2026-03-31 — Le Décret n° 2026-101 réglemente le SFEC. (Portail SFEC) — voir l'événement
- 2026-01-01 — La LF 2026 remplace les listes de biens exonérés et au taux réduit (Annexes 3 et 5), abaisse à 200 000 FCFA le plafond des dépenses en espèces ouvrant droit à déduction et ajoute les intérêts de l'art. 374 ter. (Journal officiel)
Pour la chronologie complète, consultez les évolutions fiscales de la République du Congo sur Lookuptax.
Liens de référence
- Journal officiel, édition spéciale n° 3-2026 du 5 janvier 2026 — Loi n° 42-2025 du 31 décembre 2025, loi de finances pour 2026
- Loi n° 47-2024 du 30 décembre 2024, loi de finances pour 2025
- DGID — Instruction n° 0339/MEF/DGID/DRC du 18 mars 2024, application de la LF 2024 (Loi n° 39-2023) en matière de TVA
- Décret n° 2026-101 du 31 mars 2026 réglementant le SFEC
- Arrêté n° 1519/MFBPP-CAB du 9 juillet 2026 — exigences de conformité fiscale des terminaux et logiciels SFEC
- Arrêté n° 1520/MFBPP-CAB du 9 juillet 2026 — mesures fiscales d'accompagnement du SFEC
- DGID — Communiqué N° 07-8/MFBPP/DGID/P.SFEC du 30 juillet 2026 (déploiement du SFEC)
- Lettre circulaire n° 1091/MFBPP-CAB du 24 août 2026 (paiement via FOUTA)
- DGID — Portail SFEC
- DGID — FAQ SFEC
- DGID — Page conformité du SFEC
- DGID — Documentation technique SFEC, « Certifier une facture »
- Ministère des Finances — Système de facturation électronique certifié (SFEC)
- ARPCE — FAQ, Digital VAT Portal (PDF « FAQ_ARPCE_Digital_VAT_Portal_EN_2026-09-29 », 29 septembre 2026), disponible dans la rubrique User Guides du portail
- DGID — Guide utilisateur E-TAX, Guide Portail Espace Professionnel v2.3 (juillet 2026)
- ACPCE — Créer une société
- Ministère des Finances — Direction Générale des Impôts et des Domaines
- Ministère des Finances — Campagne d'information sur le SFEC, 30 juin 2026 (lancement reporté au 1er août 2026)
- ACPCE — Missions
À lire également sur Lookuptax :
- Guide de la TVA en RD Congo — l'autre Congo (Kinshasa)
- Seuils d'immatriculation à la TVA dans le monde
- Taux d'imposition mondiaux
- État de la facturation électronique et des réseaux dans le monde
- Les modèles de facturation électronique CTC expliqués
- Les dispositifs fiscaux et caisses enregistreuses certifiées expliqués
- Les régimes de retenue de TVA
- L'autoliquidation expliquée
- La TVA sur les services numériques fournis par des prestataires non résidents
- Les règles du fournisseur présumé pour les places de marché
- Noms de la TVA par pays
- Comment s'immatriculer à la TVA, à la taxe de vente ou à la GST
- Vérifier un numéro de TVA — bases officielles par pays