Guide de la TVA (PDV) en Croatie
| FICHE PRATIQUE | |
|---|---|
| Code pays | HR |
| Nom de la taxe | Taxe sur la valeur ajoutée (porez na dodanu vrijednost, PDV) |
| Administration fiscale | Ministère des Finances, administration fiscale (Porezna uprava) |
Vue d'ensemble
La Croatie prélève la taxe sur la valeur ajoutée (en croate : porez na dodanu vrijednost, PDV) en vertu de la Zakon o porezu na dodanu vrijednost (loi sur la TVA), publiée au Narodne novine (NN) 73/2013 et modifiée à de nombreuses reprises depuis, en dernier lieu par la NN 48/2026. Elle est administrée par le ministère des Finances, administration fiscale (Porezna uprava), Boškovićeva 5, 10 000 Zagreb. La page TVA de Porezna uprava, mise à jour le 15 mai 2026, recense les modifications successives de la loi jusqu'à la NN 48/26. [1]
Devise. Tous les montants sont exprimés en euros (EUR). La Croatie a adopté l'euro le 1er janvier 2023, et la NN 113/2022 a converti en euros, à compter de cette date, tous les montants en kunas figurant dans la loi sur la TVA. [5]
Période d'imposition. La période d'imposition est le mois civil. Un assujetti dont les livraisons de l'année précédente, TVA comprise, étaient inférieures à 110 000 EUR peut déclarer trimestriellement (art. 84(2), tel que modifié par la NN 114/2023 à compter du 1er janvier 2024). L'option trimestrielle ne s'applique pas à un assujetti qui réalise des opérations intracommunautaires, et un assujetti non établi immatriculé à la TVA en Croatie déclare mensuellement (art. 84(3)–(4), tel que modifié par la NN 143/2014). [6] [22]
Niveaux d'imposition. Le PDV est un impôt national unique, sans TVA régionale ni municipale. Des taxes locales, comme la taxe sur la consommation (porez na potrošnju), existent mais ne constituent pas de la TVA.
Immatriculation
Qui doit s'immatriculer
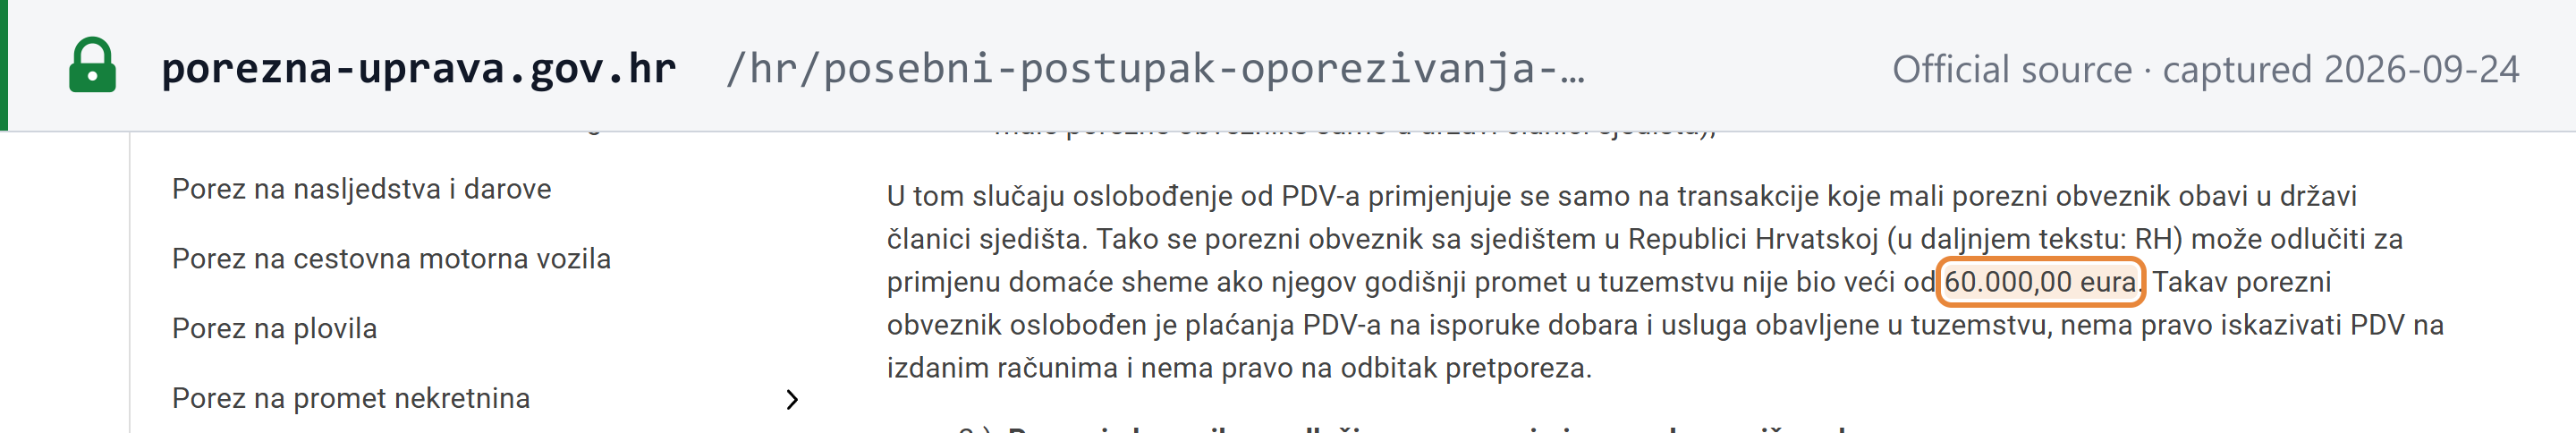
Un assujetti établi en Croatie est exonéré de TVA au titre du régime des petites entreprises tant que son chiffre d'affaires national annuel ne dépasse pas 60 000 EUR. Le chiffre d'affaires correspond à la valeur des livraisons hors TVA sur l'année civile (art. 89.a et 90(1) de la loi sur la TVA, tels que remplacés par la NN 152/2024 à compter du 1er janvier 2025 ; le seuil était auparavant de 40 000 EUR). L'exonération cesse « dès le moment » où le seuil est dépassé (art. 90.f(2)). [3]
- Dépassement du seuil en cours d'année. L'entreprise est inscrite au registre de la TVA à compter du premier jour suivant le jour où elle a dépassé 60 000 EUR. Elle doit en informer son bureau de Porezna uprava dans un délai de 8 jours en déposant le formulaire P-PDV. À défaut, le bureau l'immatricule d'office à compter de la même date (art. 186(1) et (5)–(7) du règlement d'application de la TVA, tel que remplacé par la NN 16/2025). [4]
- Pas d'échéance distincte au 15 janvier. Certaines anciennes instructions de Porezna uprava destinées aux artisans indiquent encore que l'immatriculation est due au plus tard le 15 janvier suivant une année de dépassement du seuil ; le règlement en vigueur (art. 186, tel que remplacé par la NN 16/2025) ne prévoit aucune date de ce type — l'immatriculation court à compter du lendemain du dépassement du seuil, avec la notification sous 8 jours indiquée ci-dessus. [4]
Seuil d'immatriculation
| Fait générateur | Seuil | Période de mesure | Remarques |
|---|---|---|---|
| Résidents (régime national des petites entreprises) | 60 000 EUR | Année civile, livraisons hors TVA | Immatriculation à compter du lendemain du dépassement ; notification sous 8 jours (art. 186 du règlement). [3] [4] |
| Entreprises établies dans un autre État membre de l'UE | Peuvent bénéficier de l'exonération croate si leur chiffre d'affaires dans l'UE ≤ 100 000 EUR et leurs livraisons en Croatie ≤ 60 000 EUR | Année civile | Régime transfrontalier des PME, depuis le 1er janvier 2025 (art. 90(2)). [3] |
| Entreprises établies hors de l'UE | Aucun | — | Ne peuvent pas bénéficier du régime des petites entreprises (art. 186.d(1) du règlement). [4] |
Immatriculation des non-résidents
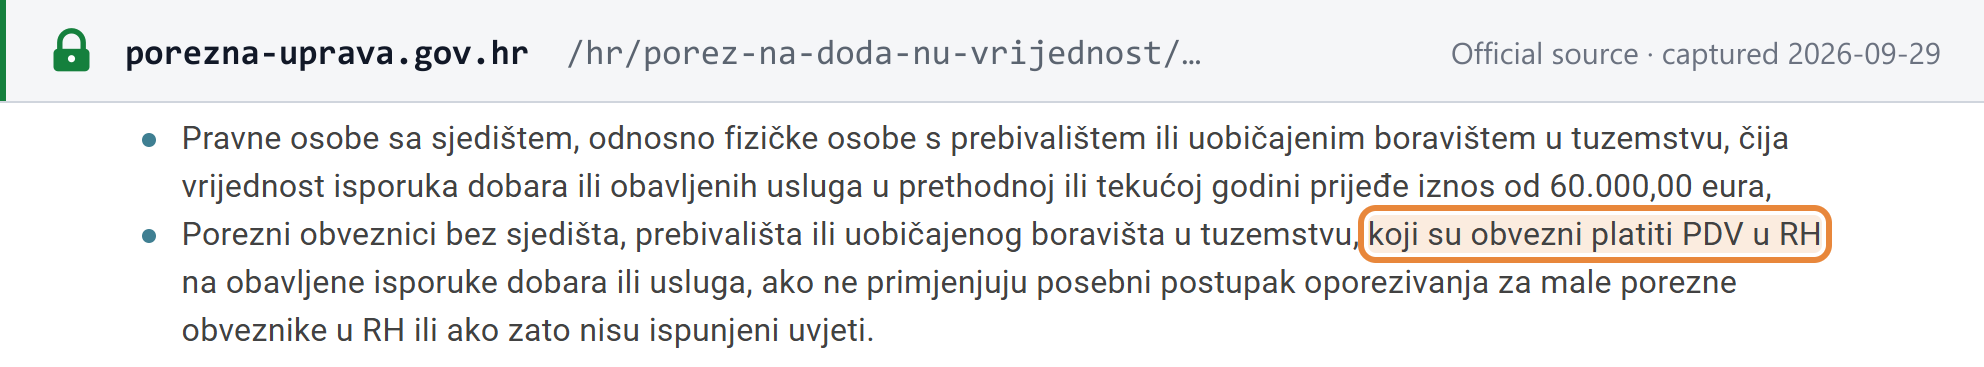
Il n'existe aucun seuil d'immatriculation pour une entreprise établie hors de Croatie, sauf si elle remplit les conditions du régime des petites entreprises, ce que seules les entreprises établies dans l'UE peuvent faire. Porezna uprava cite parmi les personnes tenues de s'immatriculer : « Porezni obveznici bez sjedišta, prebivališta ili uobičajenog boravišta u tuzemstvu, koji su obvezni platiti PDV u RH na obavljene isporuke dobara ili usluga, ako ne primjenjuju posebni postupak oporezivanja za male porezne obveznike u RH ili ako zato nisu ispunjeni uvjeti » (les assujettis sans siège, domicile ou résidence habituelle en Croatie qui sont redevables de la TVA en Croatie sur leurs livraisons de biens ou prestations de services, s'ils n'appliquent pas le régime des petites entreprises en Croatie ou n'en remplissent pas les conditions). Le règlement ferme ce régime aux entreprises de pays tiers : « Porezni obveznik koji ima sjedište, prebivalište ili uobičajeno boravište u trećoj zemlji ne može primjenjivati posebni postupak oporezivanja iz članka 90. Zakona » (art. 186.d(1)). [1] [4]
Représentant fiscal (art. 126 de la loi sur la TVA). [2]
- Une entreprise établie dans un autre État membre de l'UE peut désigner un représentant fiscal (porezni zastupnik).
- Une entreprise établie hors de l'UE doit en désigner un uniquement si la Croatie n'a pas conclu avec son pays d'accords d'assistance mutuelle « d'une portée similaire » à la directive 2010/24/UE et au règlement (UE) n° 904/2010. Il ne s'agit pas d'une exigence automatique pour toute entreprise établie hors de l'UE.
- Même dans ce cas, aucun représentant n'est requis pour une entreprise qui utilise le régime OSS non-UE (art. 119, point 1) ou qui n'effectue en Croatie que des transports routiers internationaux occasionnels de voyageurs (art. 126(2), deuxième phrase, tel que modifié par la NN 138/2020). [24]
- Le représentant doit être établi en Croatie et est tenu de la TVA en qualité de garant-payeur (jamac platac).
Numéro d'identification fiscale
Le numéro de TVA croate (PDV-ID) est le numéro d'identification personnel à 11 chiffres (OIB) précédé du préfixe « HR ». Art. 77(6) de la loi sur la TVA : « PDV identifikacijski broj je osobni identifikacijski broj (OIB) kojemu se dodaje predznak »HR«. » [2]
Pour le format de l'OIB, son chiffre de contrôle et un exemple détaillé, consultez le guide du numéro fiscal croate (OIB et PDV-ID) de Lookuptax. Pour contrôler un numéro, utilisez le validateur d'OIB croate de Lookuptax ou consultez comment vérifier un numéro de TVA de l'UE dans VIES.
Comment s'immatriculer
L'immatriculation est demandée au moyen du formulaire P-PDV auprès du bureau compétent de Porezna uprava (art. 186(7) du règlement). Le canal en ligne est ePorezna, qui nécessite une connexion. Pour les personnes étrangères, Porezna uprava indique : « P-PDV Form (Application for Registration for VAT Purposes) and PDV Form (VAT Return) are available in English and German » (le formulaire P-PDV de demande d'immatriculation à la TVA et le formulaire PDV de déclaration de TVA sont disponibles en anglais et en allemand). [4] [13]
Délai de traitement. Le seul délai légal identifié concerne l'immatriculation volontaire : la demande est réputée acceptée si Porezna uprava ne rend aucune décision dans un délai de 8 jours (art. 90.h). Porezna uprava ne publie pas de délai de traitement pour l'immatriculation des non-résidents. [3]
Immatriculation volontaire
Possible. Une nouvelle entreprise peut s'immatriculer dès le début de son activité, « najkasnije prije prve isporuke dobara i usluga » (au plus tard avant la première livraison de biens et prestation de services). [12]
Une entreprise relevant du régime des petites entreprises peut opter pour l'imposition normale à la TVA ; elle doit alors l'appliquer pendant l'année civile en cours et l'année civile suivante (art. 90.h). La raison habituelle de cette option est la TVA déductible : une petite entreprise « nema pravo iskazivati PDV na izdanim računima i nema pravo na odbitak pretporeza » (n'a pas le droit de faire apparaître la TVA sur les factures émises ni de déduire la TVA d'amont) (art. 90.g). [3]
Radiation
L'art. 186.e du règlement (NN 16/2025) prévoit deux voies : [4]
- Sur demande, au plus tard le 15 janvier. Un assujetti immatriculé peut en faire la demande écrite à son bureau au plus tard le 15 janvier de l'année en cours si deux conditions sont réunies : « a) u prethodnoj kalendarskoj godini ostvario je promet manji od iznosa propisanog u članku 90. stavku 1. Zakona, i b) u prethodnoj kalendarskoj godini nije upisan u registar obveznika PDV-a. » (a) au cours de l'année civile précédente, son chiffre d'affaires était inférieur au montant prévu à l'art. 90(1) de la loi [60 000 EUR], et b) au cours de l'année civile précédente, il n'a pas été inscrit au registre de la TVA.)
- D'office. Un assujetti qui n'exerce aucune activité économique pendant plus d'une année civile est radié du registre ; Porezna uprava peut radier un assujetti plus tôt s'il participe à une fraude.
Immatriculation de groupe
Non disponible. La loi sur la TVA (NN 73/2013 telle que modifiée jusqu'à la NN 48/2026) ne contient aucune disposition relative aux groupes TVA (vérifié le 29/09/2026).
Taux
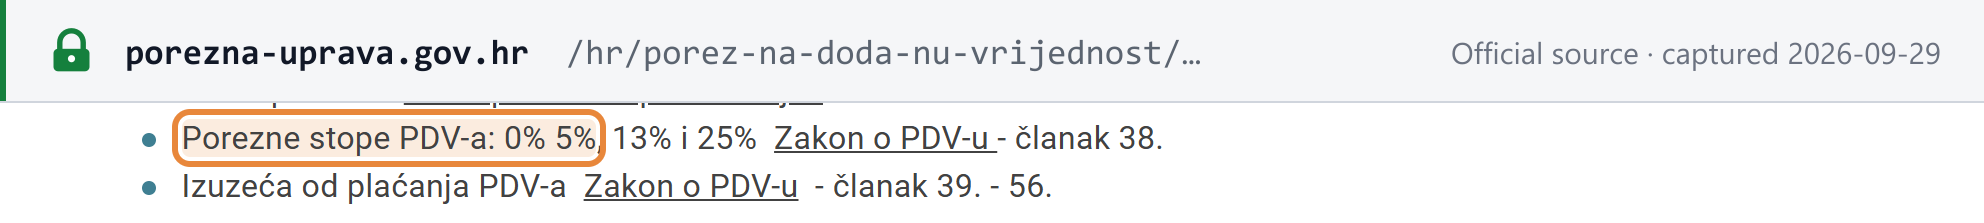
Porezna uprava recense quatre taux : « Porezne stope PDV-a: 0% 5%, 13% i 25% » (art. 38 de la loi sur la TVA). [1]
| Taux | S'applique à (exemples) | Base légale et date d'effet |
|---|---|---|
| 25 % (normal) | Toutes les livraisons imposables non mentionnées ailleurs | Art. 38(1). 25 % depuis le 1er mars 2012 (relevé de 23 % par la NN 22/2012) ; rédaction actuelle fixée par la NN 39/2022. [8] [9] |
| 13 % (réduit) | Hébergement hôtelier et similaire, campings ; journaux et périodiques hors liste à 5 % ; sièges auto pour enfants et couches ; produits menstruels ; distribution publique d'eau (hors eau en bouteille) ; électricité ; gaz naturel et chauffage urbain ; bois de chauffage, granulés, briquettes et plaquettes ; collecte publique des déchets municipaux ; urnes et cercueils ; préparation et service de repas et de desserts | Art. 38(3), NN 39/2022 ; point (i) (collecte des déchets) remplacé par la NN 152/2024. [9] [3] |
| 5 % (réduit) | Tous les pains ; lait (hors yaourt, kéfir, lait chocolaté et autres produits laitiers) et substituts du lait maternel ; livres et manuels professionnels, scientifiques, artistiques, culturels et éducatifs ; médicaments autorisés ; billets de cinéma, de concert, d'événements sportifs et culturels ; aliments pour bébés ; huiles et graisses alimentaires, beurre et margarine ; viande, poisson, légumes, fruits et fruits à coque frais ou réfrigérés ; œufs frais ; plants et semences ; engrais et pesticides ; aliments pour animaux (hors aliments pour animaux de compagnie) | Art. 38(2), NN 39/2022, en vigueur depuis le 1er avril 2022. [9] |
| 5 % (temporaire) | Gaz naturel ; chauffage fourni par des centrales thermiques ; bois de chauffage, granulés, briquettes et plaquettes | Art. 38(4)–(5), jusqu'au 31 mars 2027 (NN 32/2026). [10] |
| 0 % | Livraison et installation de panneaux solaires sur les maisons individuelles, les locaux d'habitation et les bâtiments d'intérêt public, ainsi qu'à proximité de ceux-ci | Art. 38(6), ajouté par la NN 113/2022, en vigueur depuis le 1er octobre 2022. [5] |
| Exonéré (pas de TVA, pas de déduction de la TVA d'amont) | Voir Exonérations | — |
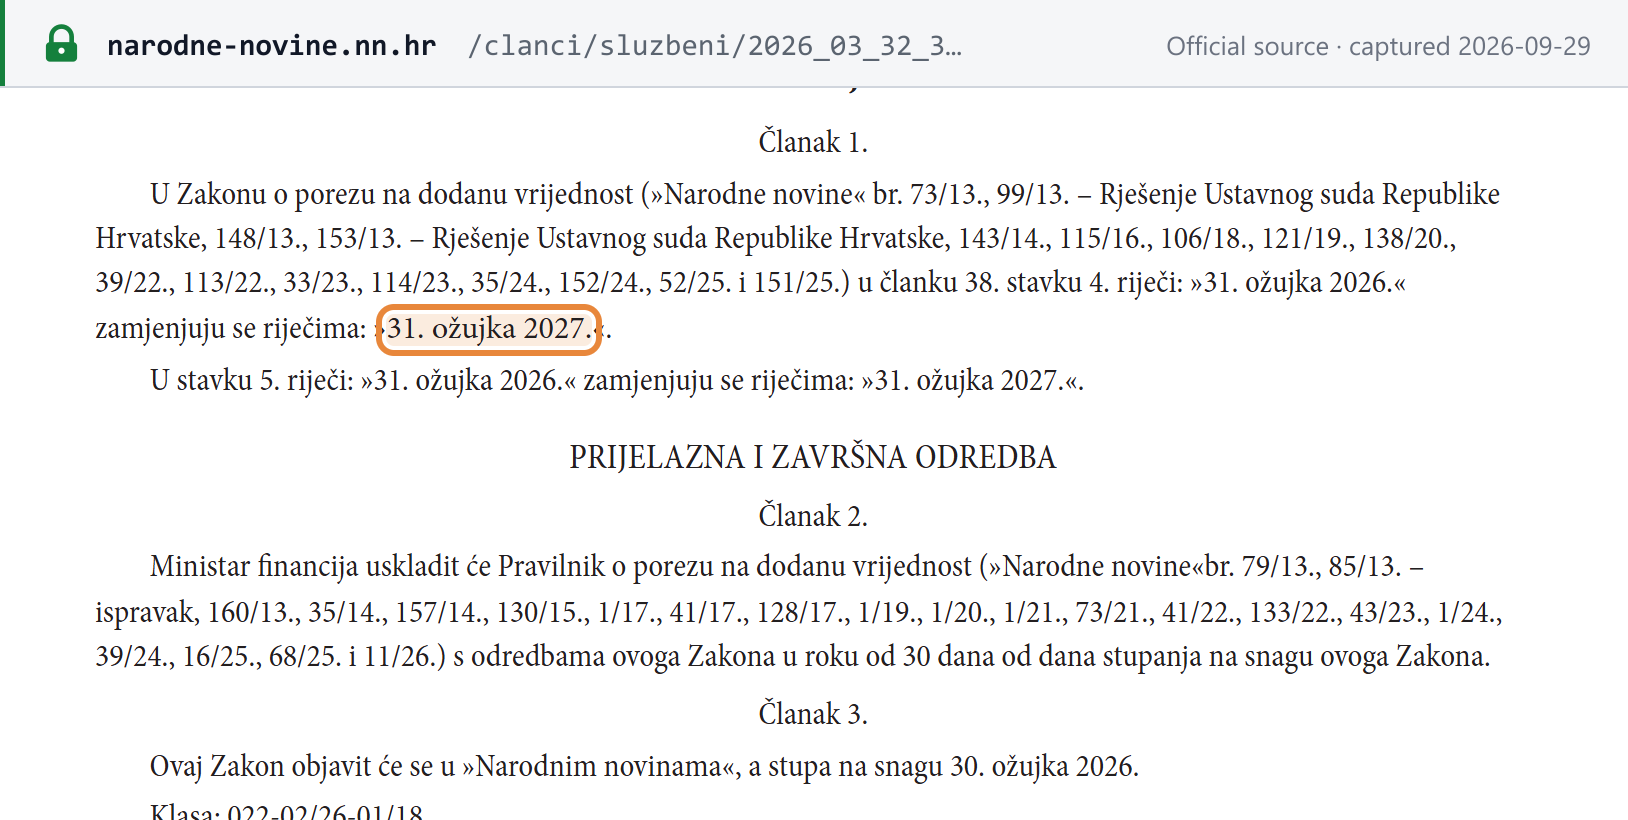
Le taux temporaire de 5 % sur l'énergie s'applique jusqu'au 31 mars 2027. La loi sur la TVA classe le gaz naturel, le chauffage urbain et le bois de chauffage au taux de 13 %, mais l'art. 38(4) et (5) les taxe à 5 % pendant une période déterminée. La NN 32/2026 a remplacé « 31. ožujka 2026. » par « 31. ožujka 2027. » dans les deux paragraphes, et est entrée en vigueur le 30 mars 2026. Cette période a été prolongée chaque année depuis 2023 (NN 33/2023, NN 35/2024, NN 52/2025, NN 32/2026). [10]
Le taux de 0 % est un véritable taux, et non une exonération. Art. 38(6) : « PDV se obračunava i plaća po stopi od 0% na isporuku i ugradnju solarnih ploča na privatne stambene objekte, prostore za stanovanje te javne i druge zgrade koje se koriste za aktivnosti od javnog interesa te isporuku i ugradnju solarnih ploča u blizini takvih objekata, prostora i zgrada. » Le fournisseur conserve son droit à déduction de la TVA d'amont. [5]
Taux futurs annoncés. Aucune modification de taux n'est programmée. Depuis le 9 mai 2026, un nouvel art. 38.a (NN 48/2026) permet au gouvernement de fixer, par décret et pour une durée limitée, le taux de TVA applicable aux produits énergétiques soumis à accise, dans des circonstances particulières et notamment en cas de perturbation du marché de l'énergie. La loi ne fixe ni plancher ni plafond pour ce taux. Aucun décret pris en application de l'art. 38.a n'avait été publié au Narodne novine lors de la vérification du 29/09/2026. [11]
Pas une modification de TVA : l'accise sur les carburants. Le Conseil de l'UE a autorisé la Croatie à réduire l'accise sur les carburants en dessous du minimum de l'UE du 1er août 2026 au 31 janvier 2027. Il s'agit d'une mesure d'accise qui ne modifie aucun taux de TVA. [19]
Pour comparer la Croatie avec d'autres juridictions, consultez le tableau des taux d'imposition mondiaux et le tableau des seuils d'immatriculation à la TVA de Lookuptax.
Règles transfrontalières
Importations et exportations
- Importations de biens. La TVA à l'importation est perçue au taux applicable aux mêmes biens sur le marché intérieur : « Na uvoz dobara primjenjuje se stopa PDV-a koja se za takva dobra primjenjuje u tuzemstvu » (art. 37(4), NN 152/2024, à compter du 1er janvier 2025). Elle est due par l'importateur ou le débiteur douanier (art. 75(1), point 2), dans le délai de paiement des droits de douane. Un importateur immatriculé à la TVA disposant d'un droit à déduction intégral peut à la place déclarer la TVA à l'importation comme une dette dans sa déclaration de TVA, en le demandant dans la déclaration en douane (art. 76(8), tel que modifié par la NN 138/2020). Ce report ne s'applique pas aux déclarations relatives aux envois de faible valeur ni aux marchandises en envois postaux (art. 76(10)). [3] [2] [24]
- Importations de faible valeur. Les envois d'une valeur intrinsèque jusqu'à 150 EUR peuvent relever de l'IOSS (guichet unique à l'importation) ou du régime particulier à l'importation. Dans le cadre du régime particulier, la TVA est déclarée dans une déclaration mensuelle déposée au plus tard le dernier jour du mois au titre du mois précédent et payée dans le délai applicable aux droits de douane. [14] Voir l'explication de l'IOSS de Lookuptax.
- Exportations. Les exportations sont exonérées avec droit à déduction de la TVA d'amont. Les biens emportés dans les bagages personnels d'un voyageur non-UE ne sont exonérés que si le voyageur n'a pas de résidence dans l'UE, si la livraison dépasse 100 EUR TVA comprise, si les biens quittent l'UE dans un délai de trois mois suivant le mois de la livraison et s'il existe une preuve d'exportation visée par la douane. [1]
- Autoliquidation sur les services importés. Un assujetti croate, ou une personne morale non assujettie immatriculée à la TVA, autoliquide la TVA sur les services B2B généraux reçus d'un prestataire sans siège, domicile ou résidence habituelle en Croatie (art. 75(1), point 6). La TVA autoliquidée est réputée payée si la dette figure dans la déclaration de TVA (art. 76(4)). [2] Voir l'explication de l'autoliquidation de Lookuptax.
Produits et services numériques
Les services de télécommunications, de radiodiffusion et les services fournis par voie électronique en B2C sont imposés au lieu où se trouve le consommateur (art. 26). Un fournisseur établi en Croatie applique la TVA croate à ses services électroniques B2C transfrontaliers et à ses ventes à distance intracommunautaires tant que ces ventes restent inférieures ou égales à 10 000 EUR (hors TVA) au cours de l'année civile en cours et de l'année précédente (art. 26.a(1)(c) : rédaction selon la NN 138/2020, montant selon la NN 113/2022). Un fournisseur établi hors de l'UE n'a aucun seuil : il s'immatricule en Croatie ou utilise le régime OSS non-UE. [24] [5] [14]
Entreprises étrangères vendant en Croatie — B2B et B2C
- B2B : le client croate acquitte généralement la TVA. Pour les services B2B généraux, le client croate autoliquide (art. 75(1), point 6). Pour les autres livraisons imposables en Croatie effectuées par un fournisseur qui n'y est ni établi ni immatriculé à la TVA, la TVA est payée par le client s'il est assujetti ou s'il s'agit d'une personne morale immatriculée à la TVA (art. 75(2), tel que modifié par la NN 106/2018). La facture doit porter la mention « prijenos porezne obveze » ou « reverse charge » (art. 79(7)). [23] [2]
- B2C : le vendeur s'immatricule ou utilise l'OSS/IOSS. Un vendeur non établi redevable de la TVA croate doit s'immatriculer (voir Immatriculation des non-résidents). L'OSS et l'IOSS sont facultatifs : « Primjena navedenih postupaka predstavlja mogućnost, a ne obvezu poreznih obveznika. » Un vendeur qui ne les utilise pas doit « registrirati se za potrebe PDV-a u svakoj državi članici u kojoj je mjesto oporezivanja isporuka koje obavljaju » (s'immatriculer à la TVA dans chaque État membre où ses livraisons sont imposables). [1] [14] Voir l'explication de l'OSS de Lookuptax.
Responsabilité des places de marché / plateformes en tant que fournisseur présumé
Applicable. Une interface électronique (place de marché, plateforme ou portail) est considérée comme le fournisseur lorsqu'elle facilite (1) les ventes à distance de biens importés de pays tiers en envois d'une valeur intrinsèque jusqu'à 150 EUR, et (2) les livraisons de biens à l'intérieur de l'UE par un vendeur établi hors de l'UE à des consommateurs (art. 7.b : rédaction selon la NN 138/2020, montant selon la NN 113/2022). [24] [5] Voir l'explication des règles du fournisseur présumé pour les places de marché de Lookuptax.
Lieu de livraison
- Services, B2B (art. 17(1)). Fournis au lieu du siège du client : « Mjestom obavljanja usluga poreznom obvezniku koji djeluje kao takav smatra se mjesto sjedišta tog poreznog obveznika. »
- Services, B2C (art. 17(2)). Fournis au lieu du siège du prestataire : « Mjestom obavljanja usluga osobi koja nije porezni obveznik smatra se mjesto u kojem porezni obveznik koji obavlja usluge ima sjedište. »
- Exceptions (art. 18 à 26). Les biens immobiliers, les événements, le transport, les services de restauration et les services B2C de télécommunications, de radiodiffusion et électroniques obéissent à des règles propres. Depuis le 1er janvier 2025, les services d'événements virtuels fournis à des consommateurs sont imposés au lieu où se trouve le client (art. 21(4), NN 152/2024).
- Biens. Les ventes à distance intracommunautaires suivent la règle des 10 000 EUR ci-dessus.
Exigences en matière de facturation
Les règles de facturation figurent aux art. 78 à 82 de la loi sur la TVA. Les tickets de caisse fiscalisés en temps réel, ainsi que les eRačun entre entreprises, ajoutent des exigences au titre de la loi sur la fiscalisation (Zakon o fiskalizaciji, NN 89/2025).
Mentions obligatoires
Une facture complète doit comporter les mentions suivantes (art. 79(1)–(2) de la loi sur la TVA, NN 73/2013) : [2]
| N° | Mention obligatoire | Référence légale |
|---|---|---|
| 1 | Numéro et date d'émission de la facture | Art. 79(1), point 1 |
| 2 | Nom, adresse et OIB ou PDV-ID du fournisseur | Art. 79(1), point 2 |
| 3 | Nom, adresse et OIB ou PDV-ID du client | Art. 79(1), point 3 |
| 4 | Quantité (ou étendue) et dénomination commerciale usuelle des biens ; nature et quantité des services | Art. 79(1), point 4 |
| 5 | Date de la livraison, ou de l'encaissement d'un acompte, lorsqu'elle diffère de la date d'émission | Art. 79(1), point 5 |
| 6 | Prix unitaire hors TVA, ou contrepartie, ventilés par taux de TVA | Art. 79(1), point 6 |
| 7 | Remises et rabais non inclus dans le prix unitaire | Art. 79(1), point 7 |
| 8 | Taux de TVA | Art. 79(1), point 8 |
| 9 | Montant de TVA par taux | Art. 79(1), point 9 |
| 10 | Total de la contrepartie et de la TVA | Art. 79(1), point 10 |
| 11 | L'OIB dans tous les cas ; le PDV-ID pour les opérations intracommunautaires | Art. 79(2) |
Mentions conditionnelles. [2]
- Opérations exonérées : citer la disposition d'exonération et n'indiquer que la contrepartie totale, sans taux ni montant de TVA (art. 79(3)).
- Autoliquidation : « prijenos porezne obveze » ou « reverse charge » (art. 79(7)).
- Autofacturation : « samoizdavanje računa » (art. 79(6)).
- Agences de voyages et régimes de la marge : la mention prescrite « posebni postupak oporezivanja » (art. 79(4)–(5)).
Délai d'émission
Pour les livraisons intracommunautaires de biens et pour les services B2B dont la TVA est acquittée par le client établi dans un autre État membre, la facture doit être émise au plus tard le 15 du mois suivant le mois du fait générateur (art. 78). La loi sur la TVA ne fixe aucun délai général pour les factures nationales (vérifié le 29/09/2026). Pour les opérations B2B nationales relevant de la Fiskalizacija 2.0, l'eRačun est fiscalisé lors de son émission ; voir Statut de la facturation électronique. [2]
Numérotation et séquence
La loi sur la TVA exige un numéro de facture (art. 79(1), point 1). Pour les tickets de caisse fiscalisés, la loi sur la fiscalisation (art. 9) impose un numéro en trois parties : numéro séquentiel / code de l'établissement / numéro de l'appareil d'émission. La partie numérique « mora slijediti neprekinuti numerički redoslijed, bez praznina » (doit suivre une séquence numérique continue, sans interruption) par établissement ou par appareil, et les règles de séquence doivent être fixées dans un acte interne présenté lors d'un contrôle fiscal. [15]
Notes de crédit et de débit
« Svaka isprava ili obavijest koja mijenja prvobitni račun i koja se izričito i nedvojbeno odnosi na njega smatra se računom » (tout document ou avis qui modifie la facture initiale et qui s'y réfère de manière spécifique et non équivoque est considéré comme une facture) (art. 78). Une facture simplifiée peut être utilisée pour un tel document rectificatif (art. 79(12)) ; elle doit faire référence à la facture initiale et aux éléments modifiés. [2] [3]
Types de documents
- Facture complète. Les mentions de l'art. 79(1) ci-dessus.
- Facture simplifiée. Autorisée lorsque le montant de la facture ne dépasse pas 100 EUR, lorsque le document rectifie une facture antérieure ou lorsque l'émetteur relève du régime des petites entreprises (art. 79(12), tel que reformulé par la NN 152/2024 à compter du 1er janvier 2025). Elle n'est pas autorisée pour les livraisons intracommunautaires dont la TVA est acquittée par le client (art. 79(13)). [3]
- Ticket de caisse fiscalisé (B2C). Outre les mentions de la facture, un ticket fiscalisé doit indiquer l'heure d'émission, le code de l'opérateur, le mode de paiement, l'identifiant unique de facture (JIR), le code de protection de l'émetteur (ZKI) et un code QR (art. 7(1) de la loi sur la fiscalisation). [15]
Autofacturation
Autorisée lorsque les parties en sont convenues et qu'il existe une procédure d'acceptation de chaque facture par le fournisseur (art. 78). La facture doit porter la mention « samoizdavanje računa » (art. 79(6)). [2]
Devise et langue
- Devise. Les montants de la facture sont exprimés en euros. Ils peuvent également être indiqués dans une autre devise, à condition que la TVA due soit indiquée en euros au taux de change de l'art. 36(2) (art. 81). La NN 113/2022 a remplacé « kune » par « eure » à l'art. 36(2). [5]
- Langue. Les articles de la loi sur la TVA relatifs à la facturation (art. 78 à 82) ne fixent aucune exigence linguistique (vérifié le 29/09/2026). L'art. 79(7) autorise expressément la mention anglaise « reverse charge ».
Conservation, factures électroniques et piste d'audit
- Conservation. Les factures émises et reçues, les documents rectificatifs, les justificatifs d'importation et d'exportation, les documents d'exonération et les calculs de TVA doivent être conservés pendant les durées fixées par la loi générale sur les impôts (Opći porezni zakon), sur papier ou sous forme électronique (art. 82 de la loi sur la TVA). [2]
- eRačun. Les eRačun émis et reçus sont conservés sous leur forme originale pendant six ans à compter de la fin de l'année d'émission, à condition d'avoir été fiscalisés (art. 35(1) de la loi sur la fiscalisation). [15]
- Factures électroniques et consentement. Une facture électronique nécessite le consentement du destinataire (art. 80(1)). À compter du 1er janvier 2026, ce consentement n'est pas requis lorsque la loi sur la fiscalisation rend l'eRačun obligatoire (nouvel art. 80(2), NN 151/2025). [7]
- Intégrité. L'authenticité de l'origine, l'intégrité du contenu et la lisibilité doivent être garanties de l'émission jusqu'à la fin de la durée de conservation, que la facture soit sur papier ou électronique. Cela peut être assuré par l'EDI, une signature électronique avancée ou tout contrôle de gestion établissant un lien entre la facture et la livraison (art. 80). [2]
- Piste d'audit des tickets. Numérotation continue par établissement ou par appareil, documentée dans un acte interne (art. 9 de la loi sur la fiscalisation), et code de l'opérateur sur chaque ticket (art. 7). [15]
Spécimen de facture
Spécimen officiel pour les tickets B2C. Porezna uprava publie un exemple annoté de ticket de caisse fiscalisé, qui identifie le numéro de facture, l'heure d'émission, le mode de paiement, le code de l'opérateur, le ZKI, le JIR et le code QR. [16]
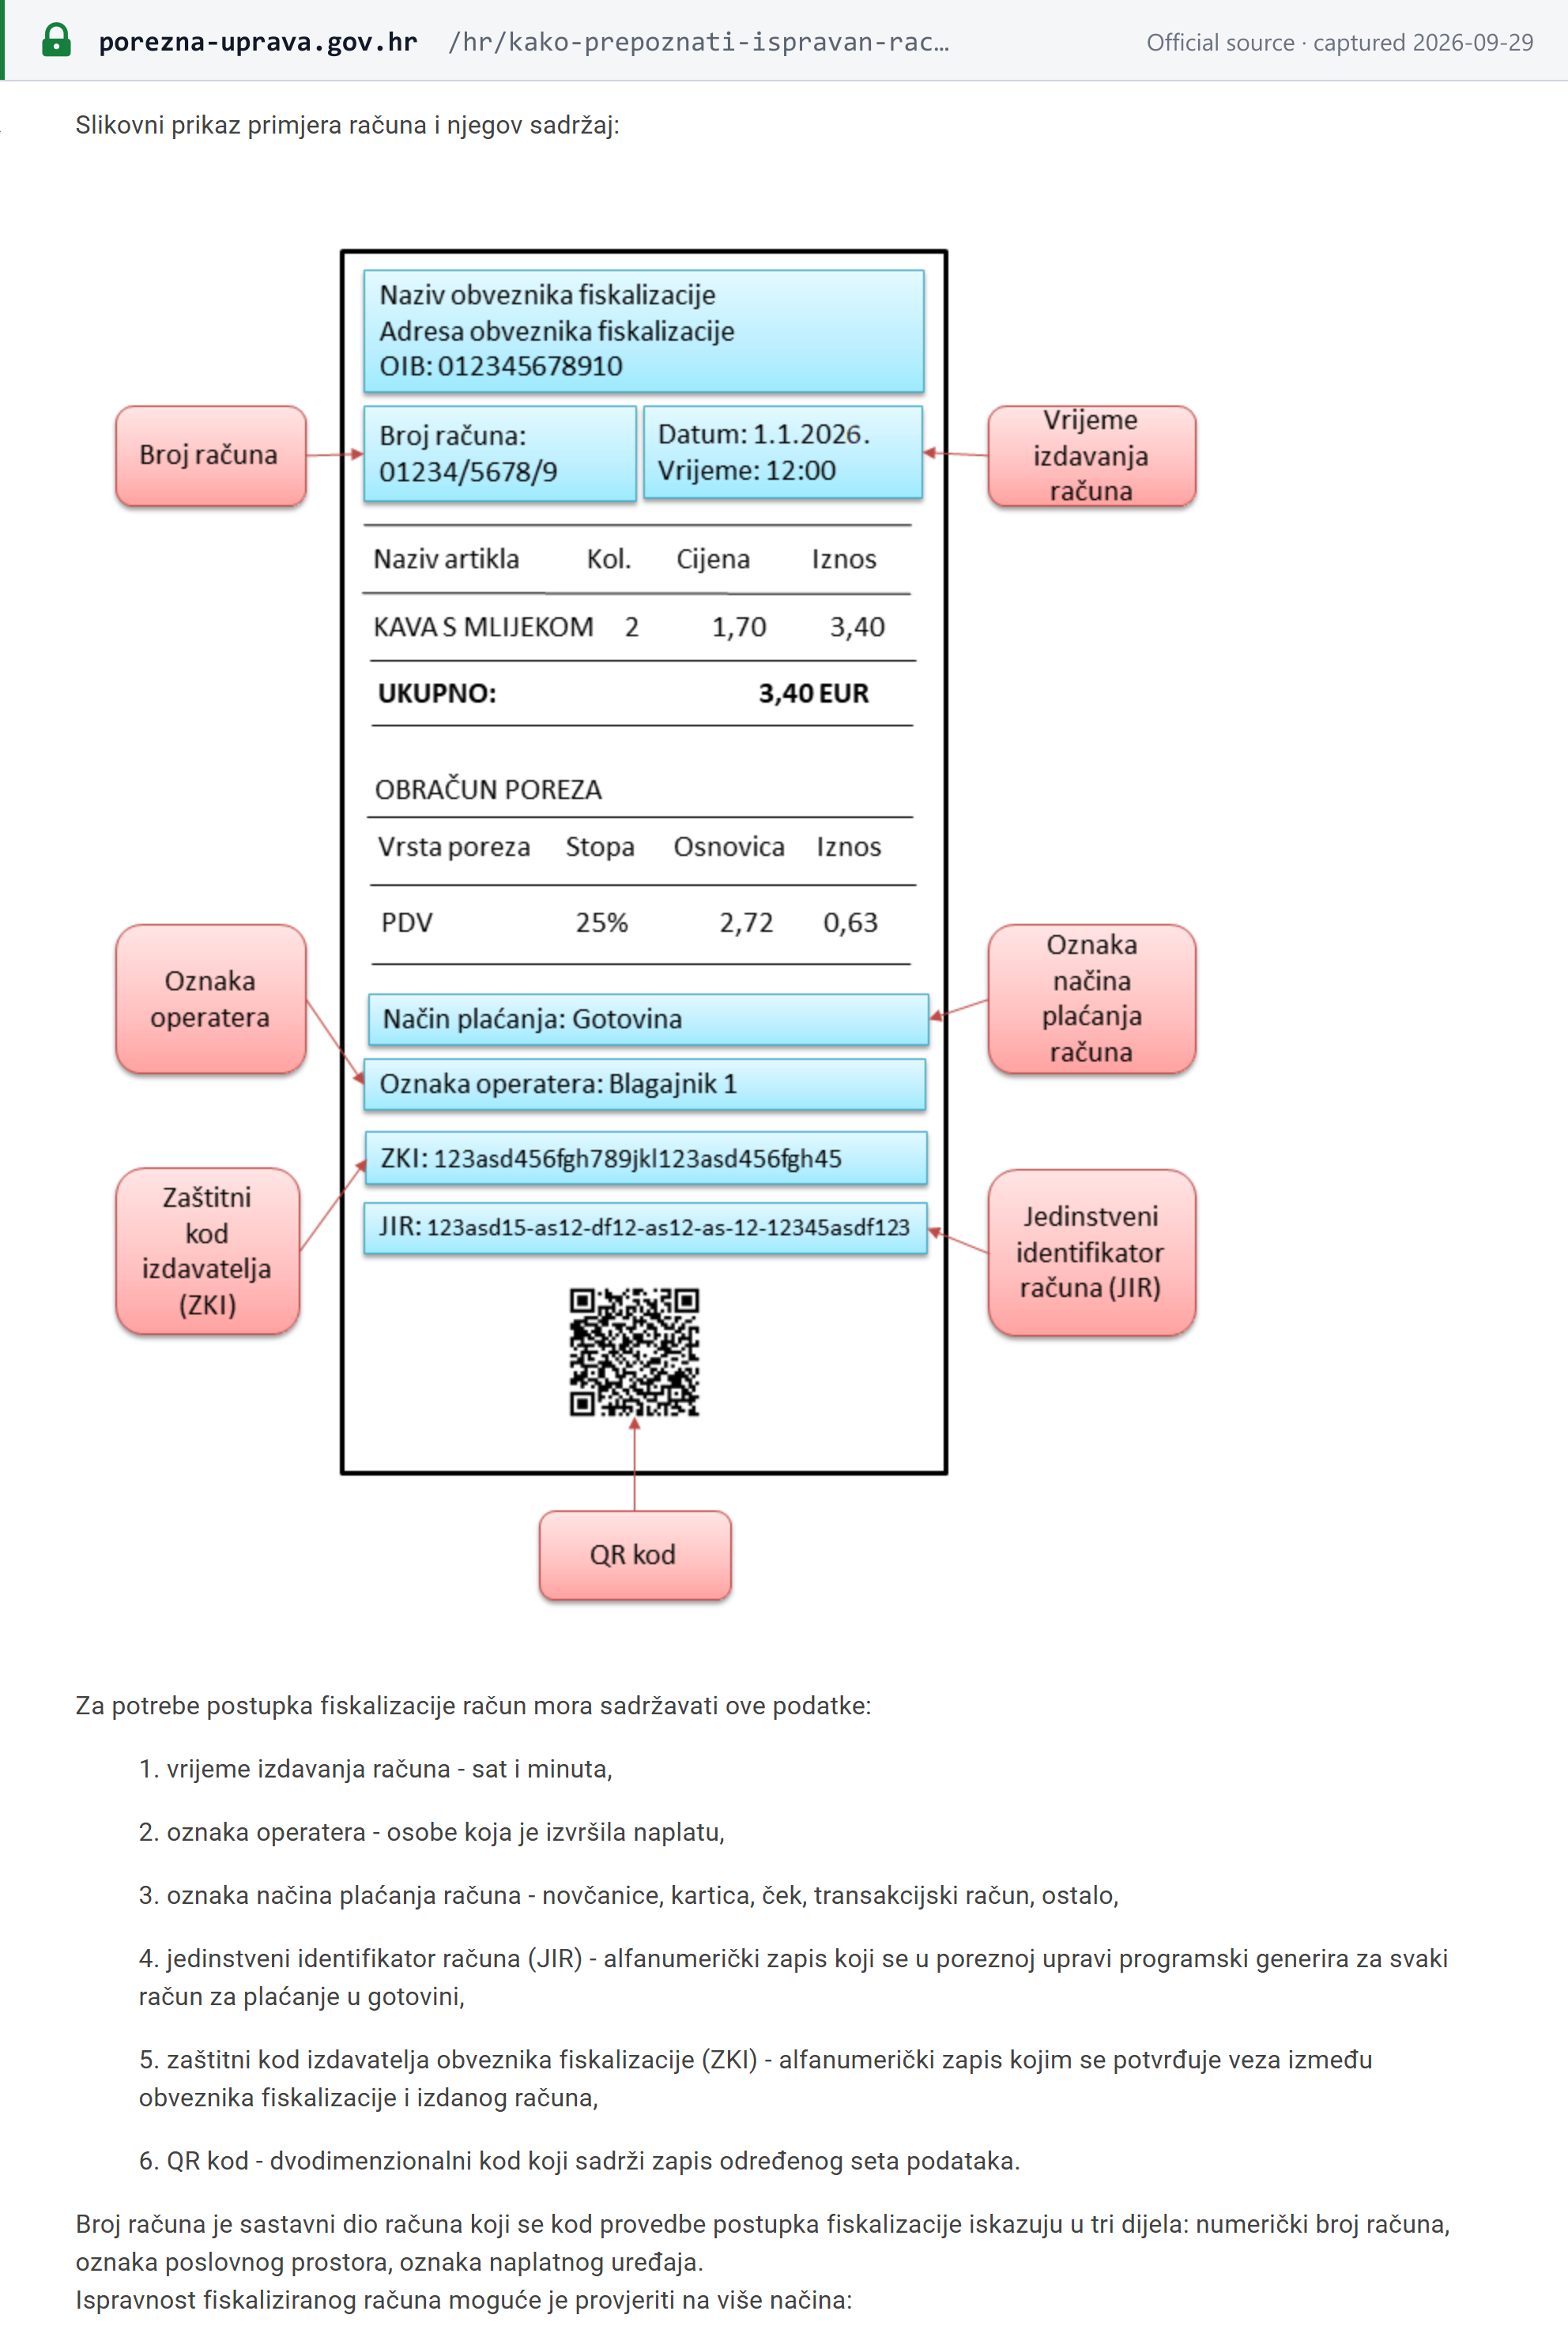
Les chiffres de l'exemple ne sont pas cohérents : il indique une TVA de 0,63 sur une base de 2,72 à 25 %, alors que 25 % de 2,72 font 0,68. Utilisez-le pour la mise en page, pas pour les calculs.
La liste des modes de paiement de cette page mentionne encore les chèques (« ček »). La loi sur la fiscalisation énumère « novčanice, kartica, transakcijski račun, ostalo » (billets, carte, compte de transaction, autre) (art. 7(1), point 3). [15]
Facture B2B illustrative. Aucun spécimen officiel de facture de TVA B2B n'ayant été trouvé, l'exemple ci-dessous a été établi par Lookuptax à partir de l'art. 79(1).
Račun (Facture)
| DésignationArt. 79(1) pt 4 | QuantitéArt. 79(1) pt 4 | Prix unitaire (HT)Art. 79(1) pt 6 | Montant (HT) |
|---|---|---|---|
| Chaises de bureau | 10 | 120,00 EUR | 1 200,00 EUR |
- Remise non incluse dans le prix unitaireArt. 79(1) pt 7
- 0,00 EUR
- Base imposable à 25 %Art. 79(1) pt 6
- 1 200,00 EUR
- Taux de TVAArt. 79(1) pt 8
- 25 %
- Montant de TVA à 25 %Art. 79(1) pt 9
- 300,00 EUR
- Total TTCArt. 79(1) pt 10
- 1 500,00 EUR
- Les montants sont exprimés en euros ; une autre devise peut être ajoutée si la TVA est également indiquée en euros — art. 81.
- Pour une livraison intracommunautaire, le PDV-ID (HR + OIB) est indiqué et la facture est émise au plus tard le 15 du mois suivant la livraison — art. 78 et 79(2).
- Lorsque le client acquitte la TVA, la facture porte la mention « prijenos porezne obveze » ou « reverse charge » — art. 79(7).
- Une livraison exonérée cite la disposition d'exonération et n'indique que la contrepartie totale — art. 79(3).
Statut de la facturation électronique
Statut (au 29/09/2026) : obligatoire et progressive (Fiskalizacija 2.0 / eRačun). Cette section propose une synthèse ; l'ensemble des règles figure dans le guide de la facturation électronique en Croatie (Fiskalizacija 2.0) de Lookuptax. [15]
| Périmètre | Obligation | À compter du |
|---|---|---|
| B2B et B2G, phase 1 | Les assujettis à la TVA établis en Croatie émettent, reçoivent et fiscalisent des eRačun structurés pour les opérations nationales | 1er janvier 2026 |
| Phase 2 | Les contribuables soumis à l'impôt sur le revenu ou à l'impôt sur les bénéfices non immatriculés à la TVA et les organismes publics non immatriculés à la TVA doivent également émettre (art. 38(1), points 2–3, de la loi sur la fiscalisation) | 1er janvier 2027 |
| B2C | Fiscalisation en temps réel des tickets de caisse ; à compter du 1er janvier 2027, les certificats de fiscalisation peuvent provenir de tout prestataire figurant sur une liste de confiance eIDAS (NN 97/2026) [20] | En vigueur |
| Entreprises non établies immatriculées à la TVA | Hors champ : aucune obligation d'émettre, de recevoir ou de fiscaliser des eRačun (FAQ de Porezna uprava) [21] | — |
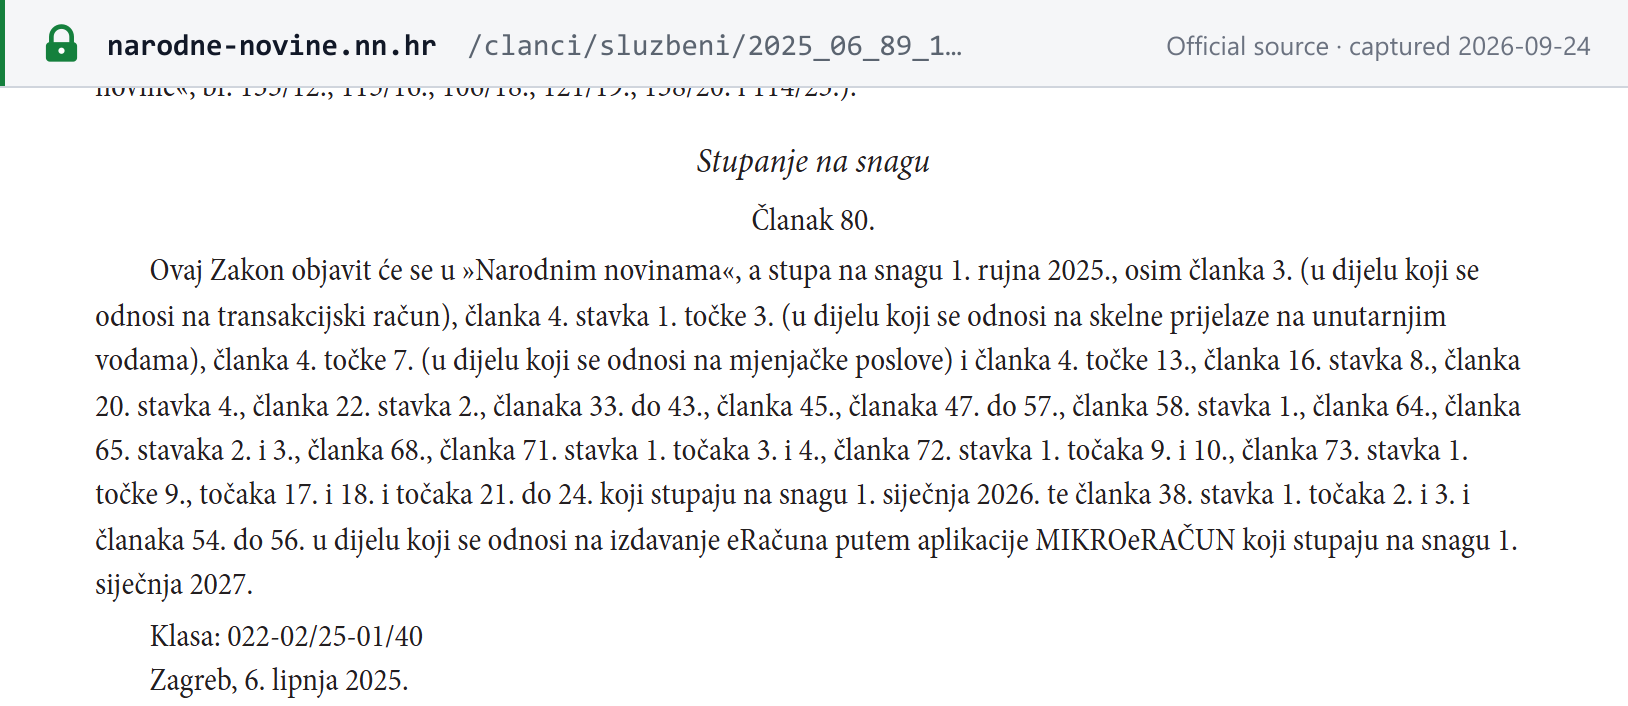
Format et réseau. EN 16931 avec la CIUS croate (CIUS-HR), échangée via le réseau national eRačun ; Porezna uprava propose l'application gratuite MIKROeRAČUN. Ne confondez pas l'échéance du e-reporting eRačun (le 20 du mois suivant) avec l'échéance de la déclaration de TVA (le dernier jour du mois suivant). Le guide de la facturation électronique détaille les formats, les points d'accès, les obligations de déclaration et les sanctions.
Voir aussi l'état de la facturation électronique et des réseaux dans le monde de Lookuptax.
Déclaration et paiement
La déclaration de TVA, la déclaration des acquisitions intracommunautaires et des services reçus, ainsi que l'état récapitulatif sont désormais dus au plus tard le dernier jour du mois suivant la période d'imposition, et non plus le 20. La NN 151/2025 a introduit ce changement à compter du 1er janvier 2026. Les déclarations de la dernière période d'imposition de 2025 suivaient encore les anciennes échéances. [7]
Fréquence des déclarations
Mensuelle par défaut. Trimestrielle lorsque les livraisons de l'année précédente, TVA comprise, étaient inférieures à 110 000 EUR, sauf pour les assujettis qui réalisent des opérations intracommunautaires. Un assujetti non établi immatriculé à la TVA croate déclare mensuellement. Voir Vue d'ensemble. [6]
Date limite de déclaration
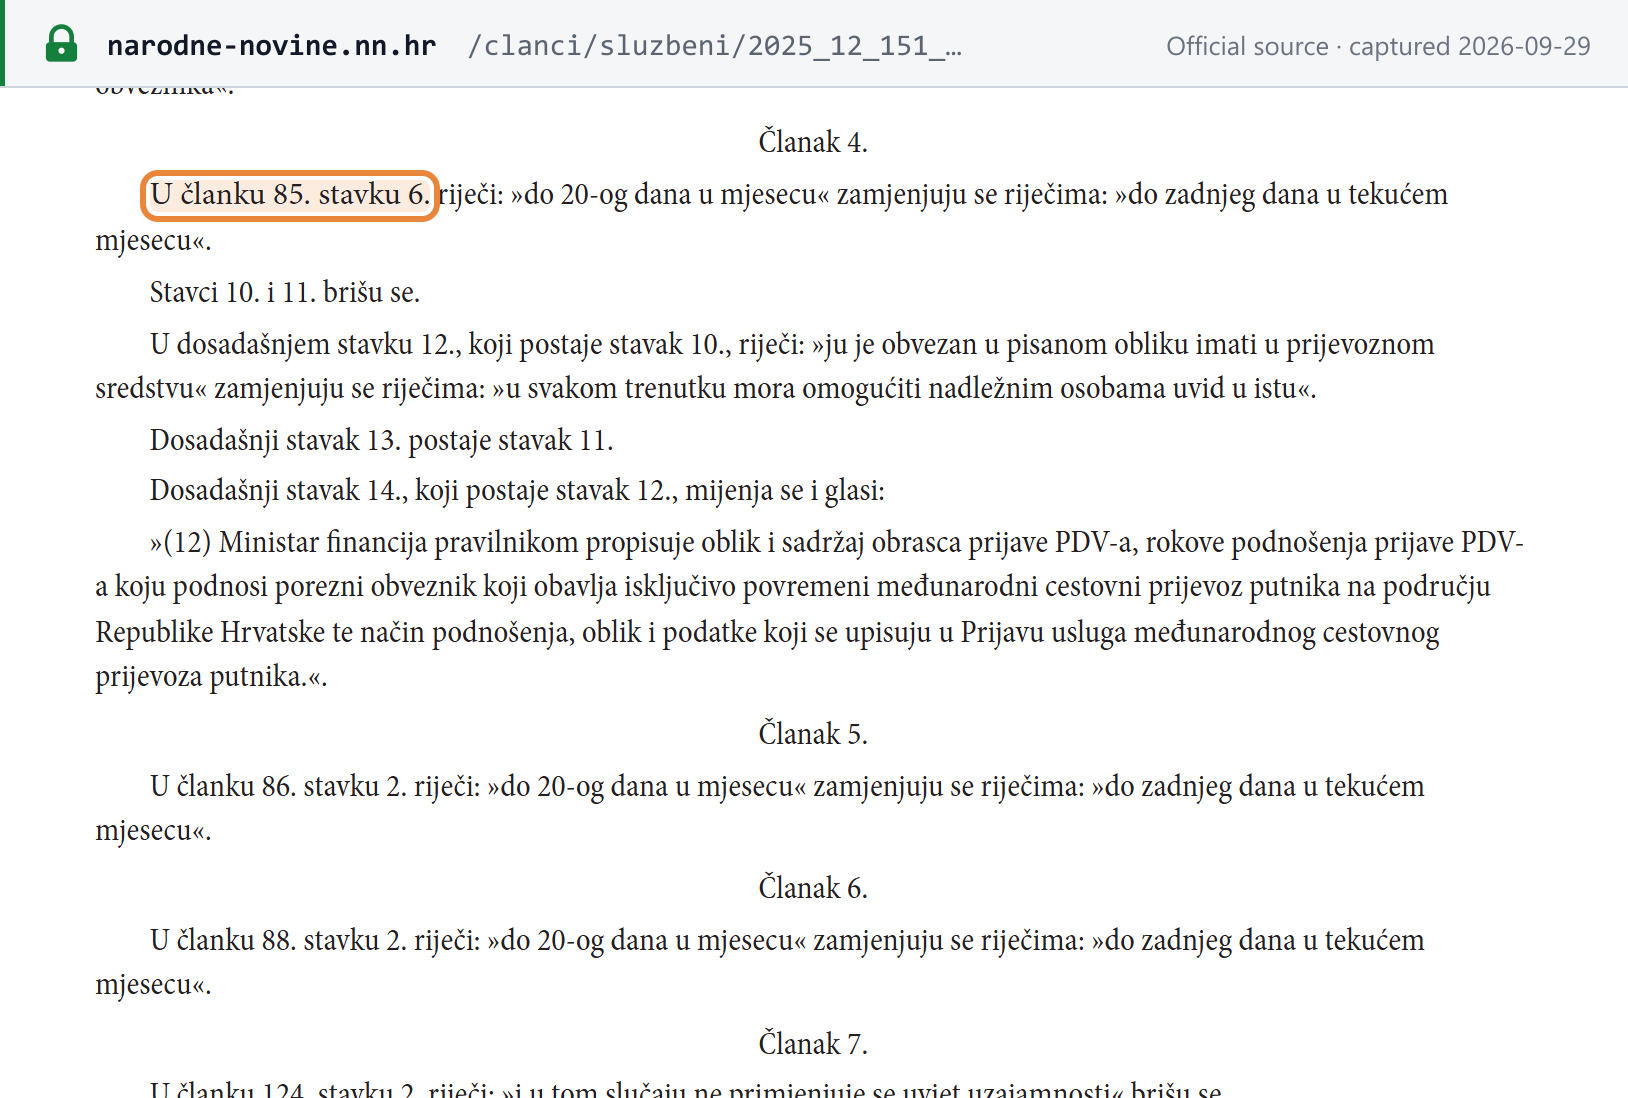
La déclaration de TVA (formulaire PDV) est due au plus tard le dernier jour du mois suivant la période d'imposition, qu'elle soit mensuelle ou trimestrielle. Art. 4 de la NN 151/2025 : « U članku 85. stavku 6. riječi: »do 20-og dana u mjesecu« zamjenjuju se riječima: »do zadnjeg dana u tekućem mjesecu« » (à l'art. 85(6), « au plus tard le 20 du mois » est remplacé par « au plus tard le dernier jour du mois en cours »). Une déclaration est due même pour une période sans livraison imposable. [7] [12]
Date et modalités de paiement
La TVA est payée au plus tard le dernier jour du mois suivant la période d'imposition : depuis 2026, les échéances de déclaration et de paiement coïncident donc. Porezna uprava : « PDV se plaća do posljednjeg dana u mjesecu koji slijedi po proteku razdoblja oporezivanja (mjesečnog ili tromjesečnog). » Le paiement est effectué sur le compte de paiement prescrit (art. 76 de la loi sur la TVA). La TVA autoliquidée est réputée payée lorsqu'elle figure dans la déclaration (art. 76(4)). [1] [2]
Déclarations complémentaires
Toutes reportées au dernier jour du mois suivant à compter du 1er janvier 2026 (art. 1, 5 et 6 de la NN 151/2025) : [7]
| Déclaration | Contenu | Base légale |
|---|---|---|
| Déclaration des acquisitions intracommunautaires et des services reçus | Acquisitions de biens et services reçus d'autres États membres | Art. 86(2) |
| État récapitulatif (zbirna prijava) | Livraisons intracommunautaires de biens et prestations de services, stocks sous contrat de dépôt (call-off stock) et opérations triangulaires ; déposé pour des périodes mensuelles | Art. 88(2) |
| Liste relative aux régimes douaniers 42/63 | Livraisons intracommunautaires subséquentes de biens importés sous ces régimes | Art. 44(3) |
Pour le contexte, consultez le guide VIES et Intrastat de Lookuptax.
Récupération de la TVA d'amont et éléments exclus
- Frais de représentation (reprezentacija) : aucune déduction. Cela couvre l'accueil et les cadeaux offerts aux partenaires commerciaux, leurs vacances, leurs activités sportives et de loisirs, ainsi que la location de voitures, de bateaux, d'aéronefs et de maisons de vacances à leur intention (art. 61(1) de la loi sur la TVA, tel que remplacé par la NN 115/2016 à compter du 1er janvier 2017). [25]
- Voitures particulières : 50 % non déductibles. Porezna uprava : 50 % de la TVA d'amont sur l'achat ou la location de voitures particulières (catégorie M1, huit places au plus en plus du conducteur), y compris l'ensemble des biens et services liés, ne sont pas déductibles. L'ancien plafond de valeur de 53 089,12 EUR a été supprimé à compter du 1er janvier 2019. [1]
Remboursements
- Résidents. L'excédent de TVA d'amont peut être remboursé ou reporté. Si un remboursement est demandé, Porezna uprava doit le verser « u roku od 30 dana od dana predaje prijave PDV-a, a najkasnije u roku od 90 dana od dana pokretanja poreznog nadzora » (dans un délai de 30 jours à compter du dépôt de la déclaration, et au plus tard dans un délai de 90 jours à compter du début d'un contrôle fiscal). [1]
- Entreprises établies hors de l'UE. Une entreprise sans siège, établissement stable, domicile ou résidence habituelle dans l'UE peut, sous certaines conditions, récupérer la TVA facturée sur les biens et services qui lui sont fournis en Croatie ou sur ses importations. [1]
- Entreprises établies dans l'UE. Récupération via la procédure européenne de remboursement de la TVA ; voir la page EU VAT refund de Porezna uprava.
- Créances irrécouvrables. Non traitées dans ce guide.
Exonérations
Opérations exonérées
L'art. 40(1) de la loi sur la TVA exonère, sans droit à déduction de la TVA d'amont, notamment : l'assurance et la réassurance ; l'octroi de crédits et de prêts ; les livraisons de bâtiments après leur première occupation, lorsque plus de deux ans se sont écoulés depuis celle-ci ; les terrains autres que les terrains à bâtir ; et la location de locaux d'habitation. Les exonérations d'intérêt général (médicales, éducatives, sociales, culturelles et similaires) figurent à l'art. 39. [2]
Exonéré n'est pas synonyme de 0 %. Un fournisseur exonéré ne facture pas de TVA et ne peut pas déduire la TVA d'amont afférente à ces livraisons. Sa facture doit citer la disposition d'exonération et ne doit indiquer ni taux ni montant de TVA (art. 79(3)). La livraison de panneaux solaires à 0 % (art. 38(6)) est imposable à 0 %, de sorte que le fournisseur conserve son droit à déduction. Les exportations et les livraisons intracommunautaires de biens sont exonérées avec droit à déduction. [2] [5]
Régimes spéciaux
- Régime des petites entreprises. Chiffre d'affaires national jusqu'à 60 000 EUR : pas de TVA facturée, pas de déduction (art. 90 et 90.g). Depuis le 1er janvier 2025, le régime transfrontalier des PME de l'UE s'applique également : son numéro d'exonération est l'OIB suivi du suffixe « EX » (art. 90(6)), et la déclaration trimestrielle est due dans le mois suivant la fin du trimestre (art. 90.b(2)). [3] Voir l'explication du régime de TVA des PME de l'UE de Lookuptax.
- Comptabilité de caisse (postupak oporezivanja prema naplaćenim naknadama). Ouverte aux assujettis établis en Croatie dont les livraisons de l'année précédente n'ont pas dépassé 2 000 000 EUR hors TVA (art. 125.i(1) : rédaction selon la NN 143/2014, montant selon la NN 113/2022). La TVA est exigible à l'encaissement. [22] [5]
- Régimes de la marge. Biens d'occasion, objets d'art, de collection et d'antiquité (art. 95 et suivants), et agences de voyages (art. 91), chacun assorti d'une mention obligatoire sur la facture (art. 79(4)–(5)). [2]
- Zones franches. Non traitées dans ce guide.
Infractions et sanctions
Infractions
- Contraventions (prekršaji) prévues par la loi sur la TVA, art. 130 et 131. Les comportements visés comprennent : le défaut de déclaration d'un changement ou d'une cessation d'activité, ou de demande d'un PDV-ID (art. 130(1), point 3) ; une facture dépourvue des mentions prescrites (art. 130(1), point 4) ; la non-émission ou l'émission tardive d'une facture ; le non-paiement ou le paiement tardif de la TVA ; et le défaut de dépôt ou le dépôt tardif de la déclaration de TVA. La NN 151/2025 a reformulé l'infraction de dépôt tardif : « ne podnese ili ne podnese u propisanom roku nadležnoj ispostavi Porezne uprave prijavu PDV-a (članak 85. stavak 6.) » (art. 131(1), point 10). [2] [7]
- Infractions à la loi sur la fiscalisation. Le fait de ne pas émettre, recevoir ou fiscaliser un eRačun (art. 71), et les manquements dans la fiscalisation des tickets de caisse (art. 72). [15]
- Infraction pénale : fraude fiscale (art. 256 du code pénal). Le fait de fournir des informations fausses ou incomplètes, ou de ne pas déclarer, afin d'éluder l'impôt, lorsque l'impôt éludé dépasse 2 654,46 EUR, est puni de six mois à cinq ans d'emprisonnement. La fraude de grande ampleur est punie de un à dix ans. Le seuil en euros a remplacé celui de 20 000 HRK à compter du 1er janvier 2023 (NN 114/2022). [17] [18]
Sanctions
| Manquement | Amende | Source |
|---|---|---|
| Infractions de l'art. 130 (manquements liés à l'immatriculation et au PDV-ID, mentions de facture manquantes, etc.) | Assujetti 130 à 26 540 EUR ; personne responsable au sein d'une personne morale 60 à 5 300 EUR | Art. 130 de la loi sur la TVA, montants fixés par la NN 113/2022 [5] |
| Infractions de l'art. 131 (déclaration ou paiement tardif ou manquant, défaut de facturation, etc.) | Assujetti 260 à 66 360 EUR ; personne responsable 130 à 6 630 EUR | Art. 131 de la loi sur la TVA, montants fixés par la NN 113/2022 [5] |
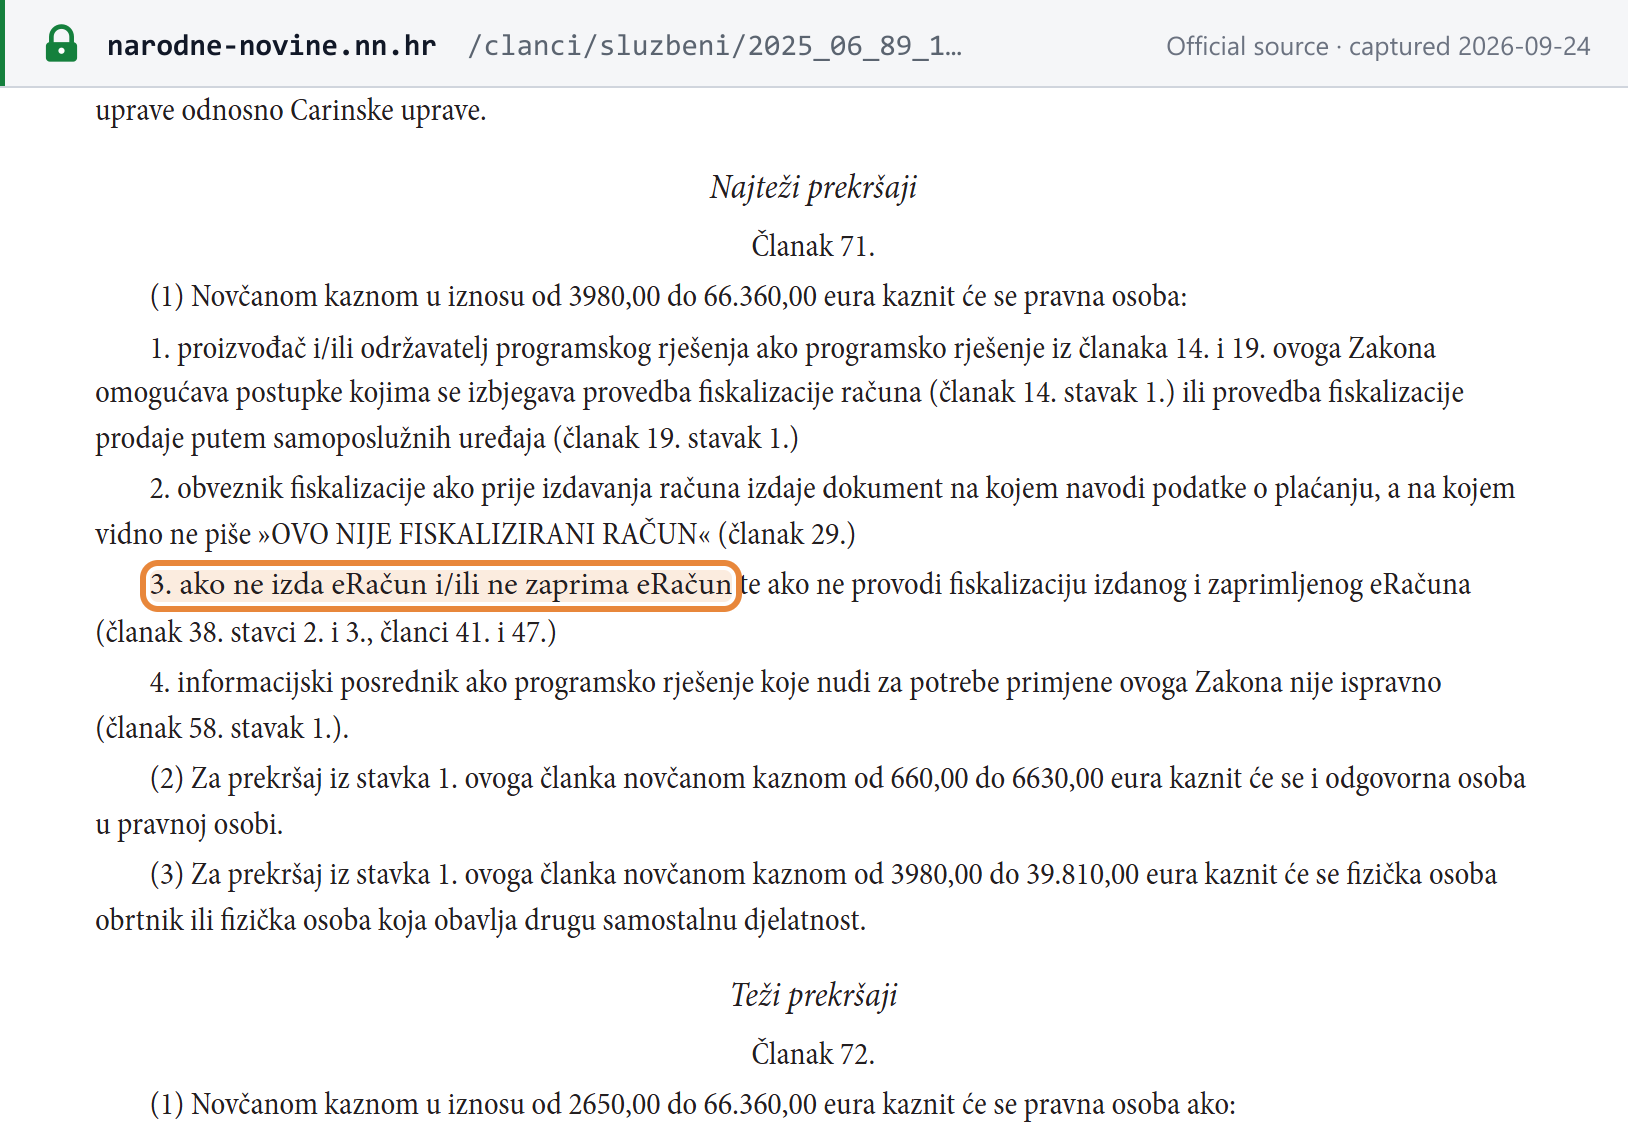
| Non-émission, non-réception ou non-fiscalisation d'un eRačun | Personne morale 3 980 à 66 360 EUR ; personne responsable 660 à 6 630 EUR ; artisan ou travailleur indépendant 3 980 à 39 810 EUR | Art. 71 de la loi sur la fiscalisation [15] |
| Immatriculation tardive | Immatriculation d'office à compter du lendemain du dépassement du seuil (art. 186(6) du règlement), assortie de l'amende de l'art. 130 | [4] |
| Paiement tardif | Des intérêts sont appliqués en vertu de la loi générale sur les impôts ; leur taux n'est pas traité dans ce guide. | — |
Porezna uprava a indiqué qu'aucune procédure contraventionnelle au titre de la loi sur la fiscalisation ne serait engagée pendant la phase initiale de son application ; voir le guide de la facturation électronique.
Questions fréquentes
La déclaration de TVA croate est-elle toujours due le 20 du mois suivant ?
Non. Depuis le 1er janvier 2026, la NN 151/2025 a reporté l'échéance de l'art. 85(6) de la loi sur la TVA du 20 au dernier jour du mois suivant la période d'imposition. Le même texte a reporté au dernier jour du mois suivant la déclaration des acquisitions et des services reçus d'autres États membres de l'UE (art. 86(2)), l'état récapitulatif (art. 88(2)) et la liste relative aux régimes douaniers 42/63 (art. 44(3)). La TVA est également payée au plus tard le dernier jour du mois suivant. Les déclarations de la dernière période d'imposition de 2025 suivaient encore les anciennes échéances. Ne confondez pas cette échéance avec celle du e-reporting eRačun prévue par la loi sur la fiscalisation, fixée au 20 du mois suivant, qui constitue une obligation distincte. [7]
Nous sommes une société établie hors de l'UE qui vend à des consommateurs en Croatie. Existe-t-il un seuil d'immatriculation en dessous duquel nous pouvons rester ?
Non. Le seuil de 60 000 EUR relève du régime des petites entreprises, et le règlement d'application de la TVA (art. 186.d(1)) précise qu'une entreprise établie dans un pays tiers ne peut pas bénéficier de ce régime. Porezna uprava indique qu'une entreprise sans siège, domicile ou résidence habituelle en Croatie, redevable de la TVA croate sur ses livraisons, doit s'immatriculer, sauf si elle applique le régime des petites entreprises. En pratique, un vendeur établi hors de l'UE qui vend à des consommateurs croates s'immatricule en Croatie ou utilise les régimes facultatifs OSS ou IOSS. Une entreprise établie hors de l'UE ne doit désigner un représentant fiscal que si la Croatie n'a conclu avec son pays aucun accord d'assistance mutuelle d'une portée similaire à la directive 2010/24/UE et au règlement 904/2010 (art. 126(2) de la loi sur la TVA). [1] [4]
Le gaz, le chauffage urbain et le bois de chauffage sont-ils taxés à 13 % ou à 5 % en Croatie ?
À 5 %, jusqu'au 31 mars 2027. La loi sur la TVA classe le gaz naturel, le chauffage fourni par des centrales thermiques ainsi que le bois de chauffage, les granulés, les briquettes et les plaquettes au taux de 13 % (art. 38(3)(g)-(h)), mais l'art. 38(4) et (5) applique à ces livraisons un taux temporaire de 5 %. La NN 32/2026 a reporté la date de fin de ces deux paragraphes du 31 mars 2026 au 31 mars 2027, avec effet au 30 mars 2026. Cette période a été prolongée chaque année depuis 2023. [10]
La Croatie applique-t-elle un taux de TVA de 0 %, et est-ce la même chose qu'une exonération ?
Oui, la Croatie applique un taux de 0 %, et non, ce n'est pas une exonération. Depuis le 1er octobre 2022, la livraison et l'installation de panneaux solaires sur les maisons individuelles, les locaux d'habitation et les bâtiments d'intérêt public, ainsi qu'à proximité de ceux-ci, sont taxées à 0 % (art. 38(6) de la loi sur la TVA, ajouté par la NN 113/2022). Une livraison à 0 % est imposable, de sorte que le fournisseur conserve son droit à déduction de la TVA déductible. Les opérations exonérées au titre de l'art. 40, comme l'assurance, le crédit et la location de logements, n'ouvrent pas droit à déduction, et la facture doit citer la disposition d'exonération sans indiquer de taux ni de montant de TVA (art. 79(3)). [5]
Nous sommes une société étrangère immatriculée à la TVA croate. Devons-nous émettre des eRačun dans le cadre de la Fiskalizacija 2.0 ?
Non. La FAQ de Porezna uprava sur la facturation électronique indique qu'un assujetti immatriculé à la TVA sans siège, domicile ou résidence habituelle en Croatie n'est pas tenu d'émettre, de recevoir ou de fiscaliser des eRačun au titre de la loi sur la fiscalisation. L'obligation d'émission de l'art. 38(1) de la loi sur la fiscalisation s'applique aux assujettis à la TVA établis en Croatie à compter du 1er janvier 2026, et aux contribuables soumis à l'impôt sur le revenu ou à l'impôt sur les bénéfices non immatriculés à la TVA ainsi qu'aux organismes publics à compter du 1er janvier 2027. Vos obligations ordinaires de facturation au titre de la loi sur la TVA restent applicables. [21]
Sites web importants
Vérifiés le 29/09/2026, sauf mention contraire.
| Site | Objet |
|---|---|
| ePorezna | Demandes d'immatriculation en ligne, dépôt des déclarations et des états récapitulatifs (connexion requise) |
| Vérification du registre de la TVA (Provjera obveznika u sustavu PDV-a) | Vérifier si une entreprise croate est immatriculée à la TVA |
| Vérification des numéros de TVA étrangers | Instructions de Porezna uprava pour vérifier les numéros de TVA de l'UE |
| Formulaires (obrasci) | Formulaire d'immatriculation P-PDV, déclaration PDV et autres formulaires |
| TVA pour les personnes étrangères | Instructions en anglais ; formulaires P-PDV et PDV en anglais et en allemand |
| OSS et IOSS | Immatriculation et instructions pour les régimes particuliers de l'UE |
| Remboursements de TVA et EU VAT refund | Procédures de remboursement |
| Présentation de la TVA | Synthèse de Porezna uprava sur les taux, l'immatriculation et les déclarations |
| Portail de la fiscalisation et MIKROeRAČUN | Fiscalisation des eRačun et des tickets de caisse |
| Vérifier un ticket de caisse | Vérification d'un ticket fiscalisé par code QR ou application |
| Narodne novine | Journal officiel : la loi sur la TVA et tous les textes modificatifs |
| Administration des douanes | TVA à l'importation et déclarations en douane |
Voir aussi le validateur d'OIB croate de Lookuptax.
Modifications récentes
- 2026-09-02 — Publication de la NN 97/2026 : le règlement modifié sur la fiscalisation des tickets de caisse accepte les certificats de tout prestataire figurant sur une liste de confiance eIDAS, en vigueur le 1er janvier 2027. Les certificats délivrés auparavant restent valables jusqu'à leur expiration. (Narodne novine) — voir l'événement
- 2026-08-01 — Accise, pas TVA : l'autorisation du Conseil de l'UE permettant à la Croatie de réduire l'accise sur les carburants en dessous des minima de l'UE s'applique du 1er août 2026 au 31 janvier 2027. Aucun taux de TVA n'a été modifié. (Conseil de l'UE) — voir l'événement
- 2026-05-09 — Entrée en vigueur de la NN 48/2026 : le nouvel art. 38.a permet au gouvernement de fixer par décret, pour une durée limitée, le taux de TVA sur les produits énergétiques soumis à accise. Aucun décret n'avait été publié au 29/09/2026. (Narodne novine)
- 2026-03-30 — Entrée en vigueur de la NN 32/2026 : le taux temporaire de 5 % sur le gaz naturel, le chauffage urbain et le bois de chauffage est prolongé jusqu'au 31 mars 2027. (Narodne novine)
- 2026-01-01 — Entrée en vigueur de la NN 151/2025 : la déclaration de TVA, la déclaration des acquisitions intracommunautaires et l'état récapitulatif passent du 20 au dernier jour du mois suivant, et le consentement du destinataire n'est plus requis pour les eRačun obligatoires. La phase 1 de la Fiskalizacija 2.0 démarre le même jour. (Narodne novine)
- 2025-01-01 — Entrée en vigueur de la NN 152/2024 : le seuil des petites entreprises passe de 40 000 EUR à 60 000 EUR, le régime transfrontalier des PME de l'UE démarre et les cas de recours à la facture simplifiée sont élargis. (Narodne novine)
À venir — modifications programmées qui ne sont pas encore entrées en vigueur :
- 2027-01-01 — Phase 2 de la Fiskalizacija 2.0 : les contribuables soumis à l'impôt sur le revenu ou à l'impôt sur les bénéfices non immatriculés à la TVA et les organismes publics doivent également émettre des eRačun ; les règles de la NN 97/2026 relatives aux certificats s'appliquent. (Narodne novine) — voir l'événement
- 2027-03-31 — Fin du taux temporaire de 5 % sur le gaz naturel, le chauffage urbain et le bois de chauffage, sauf nouvelle prolongation. (Narodne novine)
Pour la chronologie complète, consultez les modifications fiscales en Croatie sur Lookuptax.
Liens de référence
- Porezna uprava — Porez na dodanu vrijednost (présentation de la TVA, mise à jour le 15 mai 2026)
- Narodne novine 73/2013 — Zakon o porezu na dodanu vrijednost (loi sur la TVA, texte initial)
- Narodne novine 152/2024 — modifications de la loi sur la TVA en vigueur le 1er janvier 2025
- Narodne novine 16/2025 — modifications du règlement d'application de la TVA (Pravilnik o PDV-u)
- Narodne novine 113/2022 — modifications de la loi sur la TVA (conversion en euros, panneaux solaires à 0 %)
- Narodne novine 114/2023 — modifications de la loi sur la TVA (seuil trimestriel de 110 000 EUR)
- Narodne novine 151/2025 — modifications de la loi sur la TVA en vigueur le 1er janvier 2026 (échéances de déclaration)
- Narodne novine 22/2012 — taux normal relevé à 25 %
- Narodne novine 39/2022 — modifications de la loi sur la TVA (taux de l'art. 38)
- Narodne novine 32/2026 — taux de 5 % sur l'énergie prolongé jusqu'au 31 mars 2027
- Narodne novine 48/2026 — nouvel art. 38.a (TVA sur les produits énergétiques par décret)
- Porezna uprava — Obrtnici : 3. Porez na dodanu vrijednost
- Porezna uprava — VAT for foreign persons (TVA pour les personnes étrangères)
- Porezna uprava — Posebni postupak oporezivanja PDV-a (OSS)
- Narodne novine 89/2025 — Zakon o fiskalizaciji (loi sur la fiscalisation)
- Porezna uprava — Kako prepoznati ispravan račun? (ticket de caisse annoté)
- Narodne novine 125/2011 — Kazneni zakon (code pénal)
- Narodne novine 114/2022 — modifications du code pénal (seuils en euros)
- Conseil de l'UE — ST-10873/26, dérogation en matière d'accise sur les carburants pour la Croatie (PDF)
- Narodne novine 97/2026 — règlement modifié sur la fiscalisation des tickets de caisse
- Porezna uprava — FAQ sur l'émission, la réception et la fiscalisation des eRačun
- Narodne novine 143/2014 — modifications de la loi sur la TVA (périodes d'imposition, comptabilité de caisse)
- Narodne novine 106/2018 — modifications de la loi sur la TVA (art. 75(2))
- Narodne novine 138/2020 — modifications de la loi sur la TVA (paquet e-commerce, report de la TVA à l'importation, représentant fiscal)
- Narodne novine 115/2016 — modifications de la loi sur la TVA (restrictions de déduction de l'art. 61)
Pages Lookuptax associées
- Guide du numéro fiscal croate (OIB et PDV-ID)
- Guide de la facturation électronique en Croatie (Fiskalizacija 2.0)
- Comment vérifier un numéro de TVA de l'UE dans VIES
- Validateur d'OIB croate
- Régime de TVA des PME de l'UE
- Guichet unique TVA (OSS)
- Taux d'imposition mondiaux
- Seuils d'immatriculation à la TVA dans le monde