Guide de la TVA (moms) au Danemark
| FICHE PRATIQUE | |
|---|---|
| Code pays | DK |
| Nom de la taxe | Taxe sur la valeur ajoutée (TVA) — Merværdiafgift (moms) |
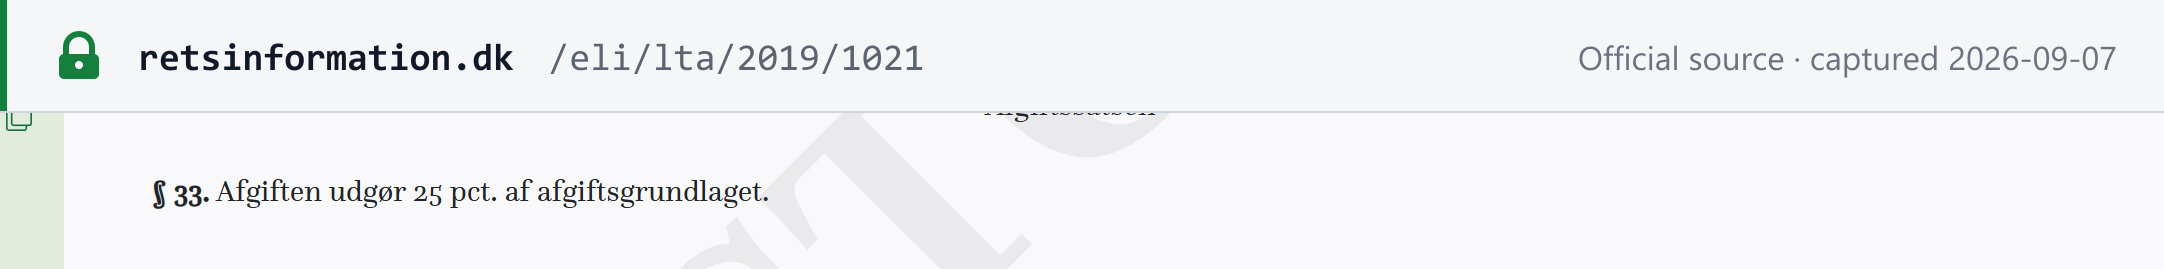
| Taux normal | 25 % — aucun taux réduit, un taux de 0 % pour les journaux |
| Administration fiscale | Skattestyrelsen (Agence fiscale danoise) |
| Seuil d'immatriculation | 50 000 DKK (entreprises établies au Danemark et entreprises de l'UE titulaires d'un numéro EX) |
Vue d'ensemble
Le Danemark prélève la taxe sur la valeur ajoutée — merværdiafgift, couramment appelée moms — en vertu de la Momsloven (actuellement codifiée sous forme de LBK, tenue à jour sur retsinformation.dk), administrée par Skattestyrelsen (l'Agence fiscale danoise), qui relève du ministère des Impôts (Skatteministeriet). [1]
Devise. Sauf indication contraire, tous les montants de ce guide sont exprimés en couronnes danoises (DKK). Le Danemark est un État membre de l'UE mais conserve sa propre monnaie et n'a pas adopté l'euro.
Niveaux d'imposition. La moms danoise est un impôt national unique — il n'existe aucune TVA distincte au niveau des États, des régions ou des communes. Le territoire danois de la TVA couvre le Danemark continental ainsi que ses eaux territoriales et son espace aérien ; il n'inclut pas les îles Féroé ni le Groenland, qui appliquent chacun leur propre système de fiscalité indirecte en dehors du territoire TVA de l'UE. [1]
Période d'imposition. La période de TVA (afgiftsperiode) est mensuelle, trimestrielle ou semestrielle selon le chiffre d'affaires — voir Déclaration et paiement.
Le point à bien comprendre d'emblée. Le Danemark applique un taux unique de 25 % à presque tout — il n'a aucun taux réduit général. La seule exception est un véritable taux de 0 % pour les journaux publiés au moins une fois par mois. L'affirmation largement répandue selon laquelle le Danemark appliquerait également un taux zéro aux livres est erronée : le projet de loi qui l'aurait prévu (L 125) est devenu caduc lors de la convocation des élections législatives de 2026, et les livres restent taxés à 25 %. Voir Taux.
 Instantané de la source capturé le 2026-09-07 — original
Immatriculation
Qui doit s'immatriculer
En vertu de la momsloven § 47, tout assujetti (afgiftspligtig person) exerçant une activité de livraison de biens ou de prestation de services doit se déclarer auprès de Skattestyrelsen en vue de son immatriculation. Cette obligation ne s'applique pas à une entreprise qui ne fournit que des biens ou services exonérés au titre du § 13 (voir Exonérations), ni à une entreprise qui ne livre que des biens placés en suspension de droits dans le port franc de Copenhague, dans un entrepôt douanier ou dans un entrepôt d'accise. [1]
Seuil d'immatriculation
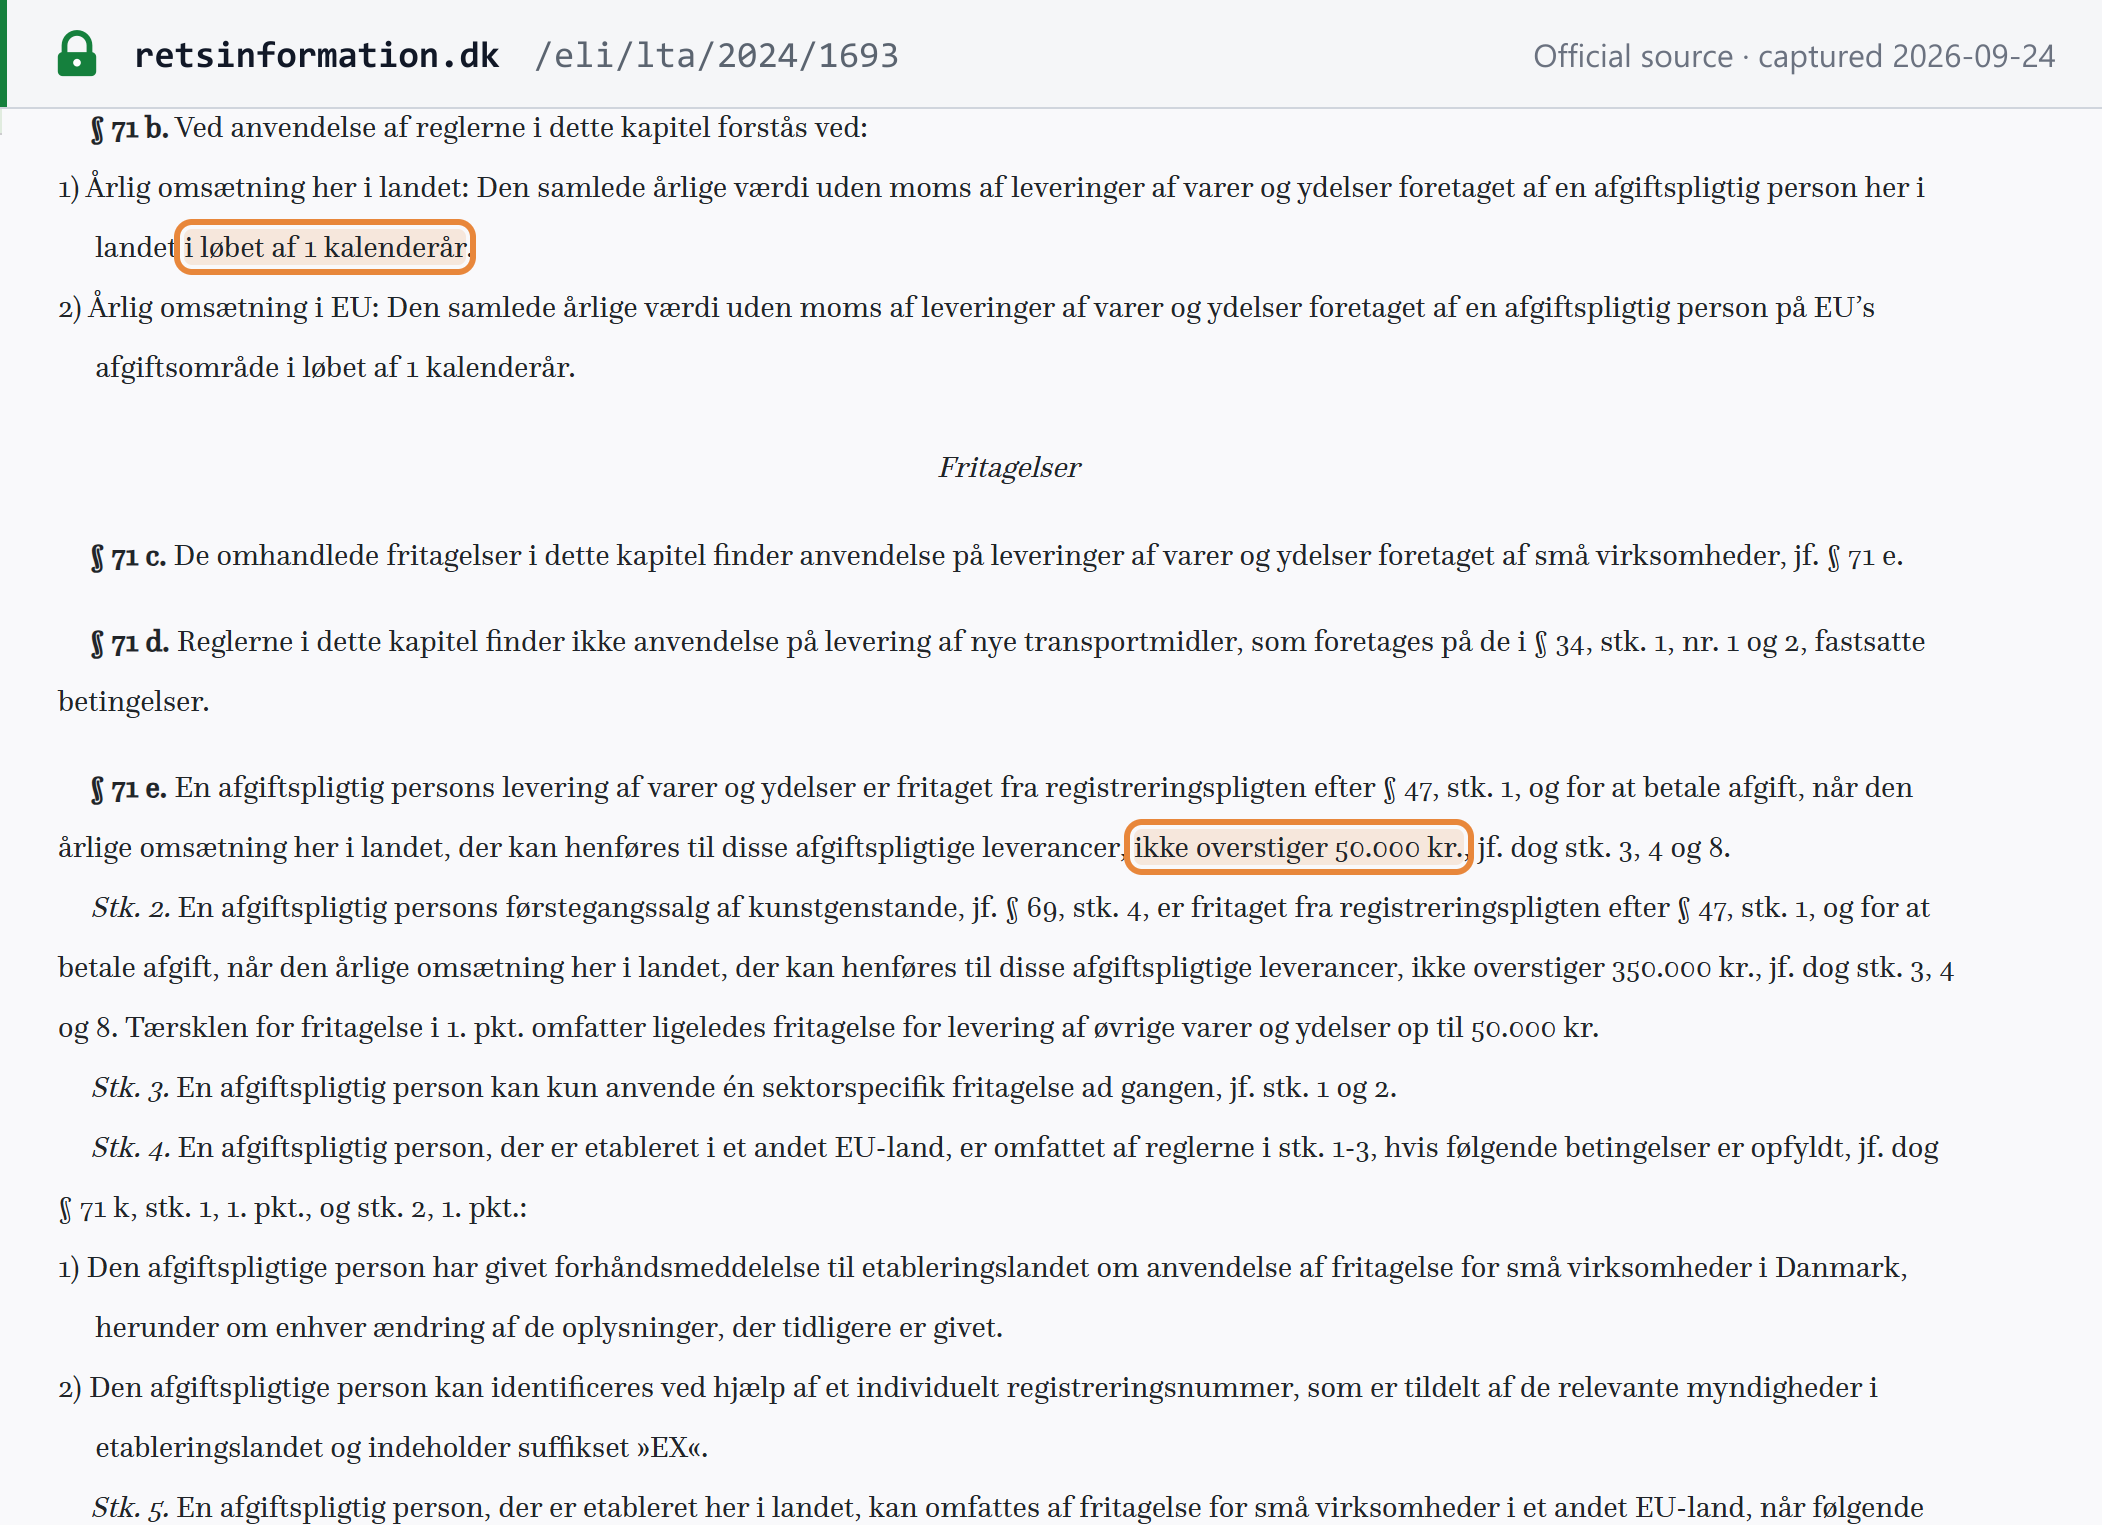
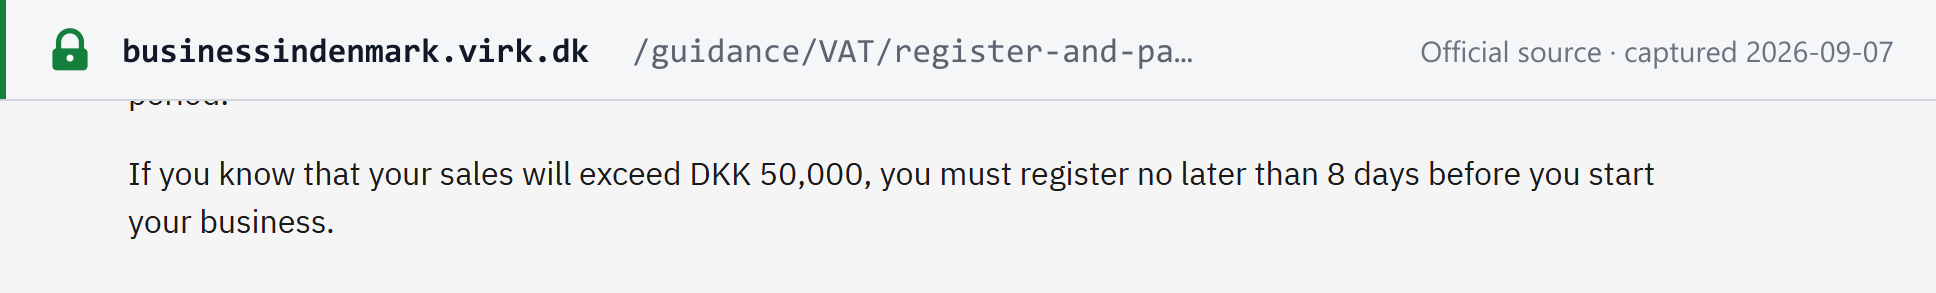
50 000 DKK, calculés par année civile (« i løbet af 1 kalenderår », momsloven § 71 b, nr. 1), pour les entreprises établies au Danemark (momsloven § 71 e, stk. 1, tel qu'inséré par la Lov nr. 1693/2024). En deçà de ce montant, une entreprise établie au Danemark n'est pas tenue de s'immatriculer — mais l'immatriculation est toujours obligatoire, quel que soit le chiffre d'affaires, pour une entreprise danoise qui livre des moyens de transport neufs vers un autre pays de l'UE. [1] Les lignes directrices de l'Autorité danoise des entreprises énoncent clairement le délai : si vous savez que vos ventes dépasseront 50 000 DKK, vous devez vous immatriculer au plus tard 8 jours avant le début de votre activité. [2]
 Instantané de la source capturé le 2026-09-24 — original
 Instantané de la source capturé le 2026-09-07 — original
Proposition, et non loi. Un avant-projet de loi soumis à consultation (publié le 28 août 2026) porterait le seuil à 350 000 DKK pour les cessions de licences sur des œuvres d'art protégées par le droit d'auteur, à compter du 1er juillet 2027. Il étendrait aux licences la limite existante de 350 000 DKK applicable aux premières ventes d'œuvres d'art ; les artistes qui concèdent des licences sur leurs propres œuvres sont déjà exonérés, de sorte que la modification concerne surtout des tiers tels que les héritiers et les sociétés de gestion collective. Le seuil de 50 000 DKK ci-dessus reste la règle en vigueur. Voir Modifications récentes.
Immatriculation des non-résidents
Le seuil de 50 000 DKK ne s'applique pas aux entreprises hors UE. Une entreprise établie dans un autre État membre de l'UE et titulaire d'un numéro EX peut bénéficier de la franchise (momsloven § 71 e, stk. 4, Lov nr. 1693/2024) ; seules les entreprises hors UE ne disposent d'aucun seuil : un assujetti hors UE qui réalise une opération taxable dont le lieu d'imposition est le Danemark doit s'immatriculer quel que soit son chiffre d'affaires, sauf si le client est redevable de la taxe au titre de l'autoliquidation (§ 47, stk. 2, dernière phrase). [1]
Un assujetti établi hors de l'UE, dans un pays avec lequel le Danemark ne dispose d'aucun instrument d'assistance mutuelle équivalent à celui de l'UE, doit s'immatriculer par l'intermédiaire d'une personne résidant au Danemark ou d'une entreprise établie au Danemark — un représentant fiscal — et le représentant et l'entreprise étrangère sont solidairement responsables de la TVA (§ 47, stk. 2 et § 46, stk. 8). La même exigence de représentation s'applique lorsque l'entreprise étrangère réalise des acquisitions intracommunautaires de biens. [1]
Numéro d'immatriculation fiscale
Le numéro de TVA danois est le numéro CVR (pour les entités établies au Danemark) ou le SE-nummer (généralement pour les entreprises étrangères sans établissement au Danemark), chacun composé de 8 chiffres, précédé du préfixe DK pour l'identifiant TVA de l'UE (par ex. DK28866984). Pour le format complet, la clé de contrôle et des exemples détaillés, consultez notre guide des numéros fiscaux au Danemark, et utilisez le validateur CVR pour le Danemark ou notre page comment vérifier un numéro CVR pour en contrôler un.
Comment s'immatriculer
Les entreprises établies au Danemark s'immatriculent via le portail Start Virksomhed / Virk.dk d'Erhvervsstyrelsen, qui attribue le numéro CVR ; l'immatriculation à la TVA s'effectue dans le cadre de la même procédure. Les entreprises étrangères sans établissement au Danemark s'immatriculent directement auprès de Skattestyrelsen. Une fois immatriculée, l'entreprise reçoit un mot de passe pour TastSelv Erhverv (ou E-tax for businesses), qui doit être activé dans un délai de 30 jours et sert à la déclaration et au paiement. [2]
Immatriculation volontaire
Possible. Une entreprise établie au Danemark dont le chiffre d'affaires est inférieur au seuil de 50 000 DKK peut choisir de s'immatriculer — les lignes directrices d'Erhvervsstyrelsen indiquent clairement qu'en dessous du seuil, l'immatriculation est « up to you » (à votre discrétion). Une entreprise immatriculée volontairement doit facturer, déclarer et payer la TVA comme toute autre entreprise immatriculée, même tant qu'elle reste sous le seuil — cela peut valoir la peine pour récupérer la TVA déductible sur ses dépenses. [2]
Radiation
Une entreprise doit informer Skattestyrelsen dans les 8 jours suivant la cessation de son activité taxable (momsloven § 47, stk. 7) ; les lignes directrices officielles présentent la règle de la même manière — radiation dans les 8 jours suivant l'arrêt de l'activité, le même numéro de TVA pouvant être réattribué si l'entreprise reprend ultérieurement son activité. [1] [2] La radiation a une conséquence financière : la vente des actifs restants de l'entreprise, ou la simple radiation alors qu'elle détient des actifs ayant donné lieu à déduction de la TVA d'amont, est traitée comme une livraison taxable présumée (§ 8), et toute période de régularisation des biens d'investissement encore en cours sur des équipements, des biens immobiliers ou des travaux immobiliers (5 ans pour les équipements/services, 10 ans pour les biens immobiliers, en vertu des §§ 43–44) est accélérée — la régularisation restante est due à la radiation au lieu d'être étalée sur le reste de la période.
Immatriculation de groupe
Possible (fællesregistrering). En vertu de la momsloven § 47, stk. 4, deux assujettis ou plus exerçant exclusivement des activités soumises à immatriculation peuvent, sur demande, être immatriculés comme une seule entité aux fins de la TVA. Skattestyrelsen peut également autoriser un groupe à inclure des entités sans activité soumise à immatriculation à la TVA, mais uniquement lorsqu'une entité (la société mère) détient, directement ou indirectement, la totalité des parts des autres, et que tous les membres sont établis au Danemark. La demande doit être présentée au moins 1 mois avant la date de prise d'effet souhaitée de l'immatriculation de groupe. [1]
Taux
| Taux | Base légale | S'applique à |
|---|---|---|
| 25 % taux normal | momsloven § 33 | Tout ce qui n'est pas couvert par une exonération ou par le taux de 0 % ci-dessous — en vigueur depuis le 1er janvier 1992. |
| 0 % (véritable taux zéro) | momsloven § 34, stk. 1, nr. 18 | Journaux, y compris les journaux électroniques, publiés au moins une fois par mois. |
| Exonération avec droit à déduction | momsloven § 34 (autres éléments) | Exportations hors de l'UE, livraisons intracommunautaires à des clients de l'UE immatriculés à la TVA et autres opérations énumérées — économiquement équivalentes à un taux zéro (sans TVA, avec maintien du droit à déduction), mais structurées dans la loi comme une exonération plutôt que comme un taux. |
Le Danemark n'a pratiquement aucun taux réduit. Contrairement à presque tous les autres États membres de l'UE, le Danemark n'a pas adopté de tranche de taux réduit au titre de la directive TVA de l'UE : les denrées alimentaires, les livres, les repas au restaurant, l'hébergement hôtelier, le transport intérieur de passagers et les catégories similaires soumises à un taux réduit ailleurs dans l'UE sont tous taxés au taux plein de 25 % au Danemark. La seule exception à véritable taux zéro concerne les journaux au titre du § 34, stk. 1, nr. 18. [3]
Historique du taux. La doctrine juridique de Skattestyrelsen (Den juridiske vejledning, D.A.9) indique que le taux est de 25 % (20 % du prix TTC) de manière continue depuis le 1er janvier 1992, contre 22 % entre 1980 et 1991. [3]
Taux futurs annoncés — le taux zéro sur les livres devenu caduc
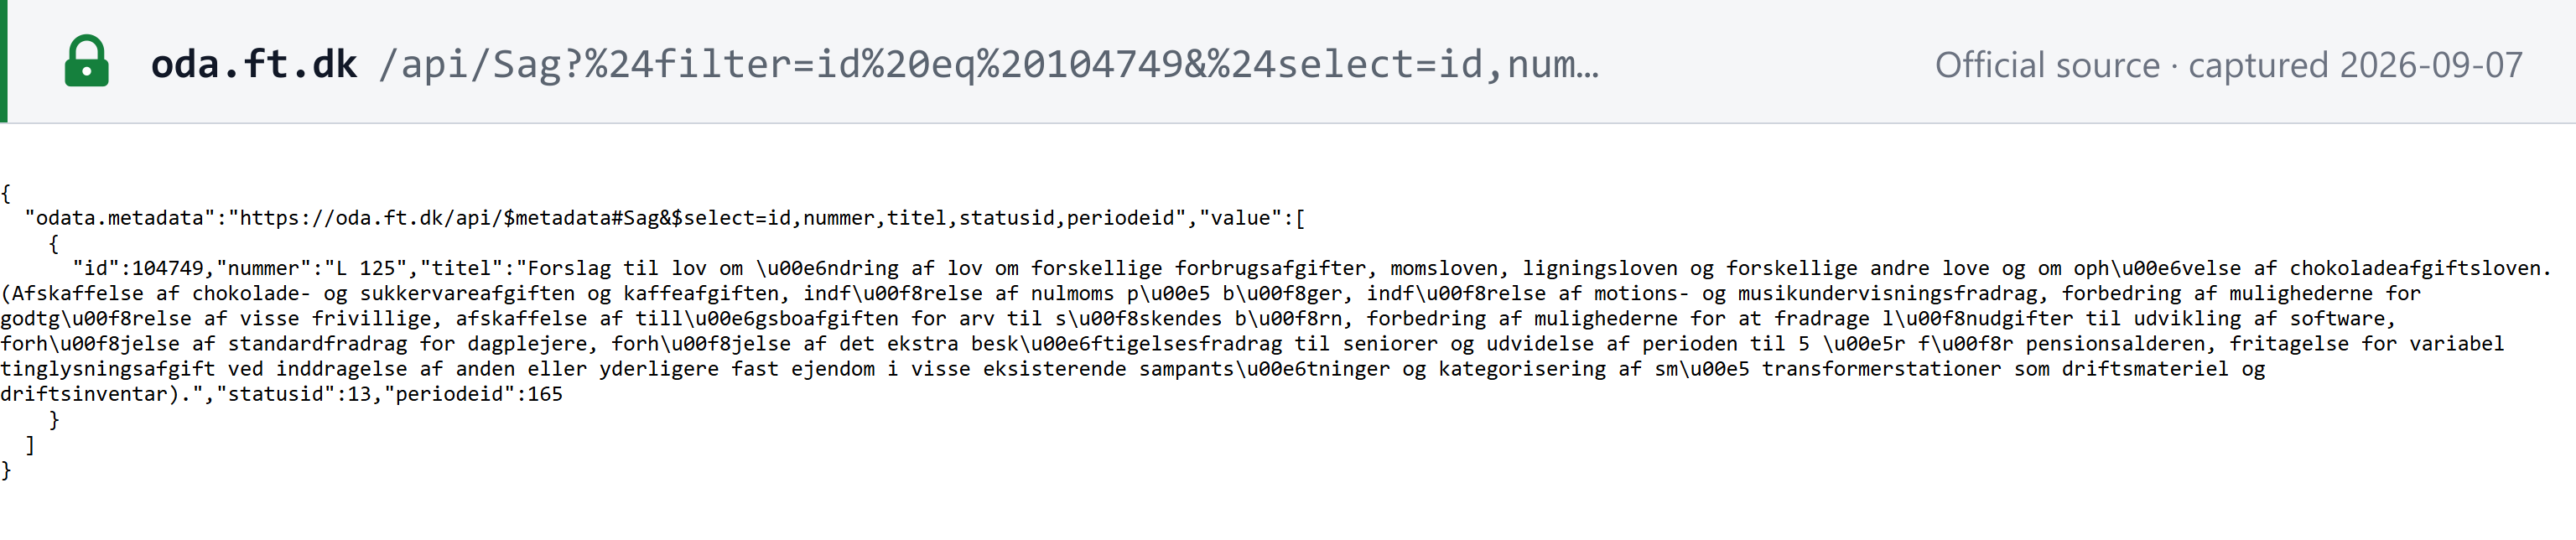
Ne citez pas ceci comme une loi en vigueur ou à venir. Un projet de loi du gouvernement, le Lovforslag L 125 (Folketinget, session 2025-26, 1. samling), a été présenté (« fremsat ») le 25 février 2026. Il aurait notamment inséré un taux de TVA de 0 % sur les livres au § 34, stk. 1, nr. 18, aux côtés des journaux, avec prise d'effet le 1er juillet 2026. Le Premier ministre a convoqué des élections législatives le lendemain de la présentation du projet ; selon la procédure parlementaire danoise, tout projet de loi non encore adopté devient caduc (bortfalder) lorsque des élections sont convoquées. L 125 est devenu caduc avec le reste de ce paquet législatif et n'a jamais été adopté. Au 2026-09-07, nous n'avons trouvé aucun projet de loi réintroduit sur ce sujet devant le nouveau Folketing. Les livres restent taxés au taux normal de 25 %. [4] [4a] (ft.dk bloque les requêtes automatisées ; l'API de données ouvertes du Folketing enregistre l'affaire 104749 avec le statut Bortfaldet — caduc — et sans lovnummer, ce qui confirme qu'elle n'a jamais été adoptée.)
 Instantané de la source capturé le 2026-09-07 — original
Nous n'avons pas pu consulter ft.dk directement (le site renvoie une erreur HTTP 403 aux requêtes automatisées) ; ce récit repose donc sur l'intitulé officiel et les métadonnées du projet de loi tels qu'indexés, recoupés avec des publications professionnelles contemporaines (Deloitte, BDO, FSR et Grakom décrivent tous la même chronologie — L 125 présenté le 25 février 2026, élections convoquées le 26 février 2026, projet devenu caduc). Nous n'avons trouvé aucune source contredisant ce récit.
Règles transfrontalières
Importations et exportations
Importations. La TVA sur les biens importés de pays tiers à l'UE est due par l'importateur (momsloven § 46, stk. 6) ; elle est liquidée par Toldstyrelsen (l'Agence danoise des douanes) au moment de l'importation, sur la base de la valeur en douane.
Exportations. Les biens livrés par une entreprise danoise (ou pour son compte) vers une destination hors de l'UE sont exonérés avec droit à déduction (momsloven § 34, stk. 1, nr. 5) — sans TVA, avec maintien du droit à déduction de la TVA d'amont, ce qui équivaut économiquement à un taux zéro.
Livraisons intracommunautaires. Une livraison de biens expédiés à une entreprise immatriculée à la TVA dans un autre pays de l'UE est également exonérée avec droit à déduction (§ 34, stk. 1, nr. 1).
Autoliquidation sur les services importés
En vertu de la momsloven § 46, stk. 1, nr. 3, lorsqu'une entreprise établie au Danemark reçoit des services relevant du § 16, stk. 1 (la règle générale du lieu de prestation en B2B) d'un prestataire non établi au Danemark, le destinataire danois — s'il s'agit d'une entreprise immatriculée ou d'une personne morale non assujettie immatriculée à la TVA — doit autoliquider la TVA. Le recours à l'autoliquidation est obligatoire même si le prestataire étranger se trouve être titulaire d'un numéro de TVA danois (§ 46 a). [1]
Produits et services numériques
Les services fournis par voie électronique, les services de télécommunications et de radiodiffusion suivent les règles de l'UE relatives au lieu de prestation : les prestations B2B sont imposées là où le client professionnel est établi (règle générale, avec autoliquidation si le prestataire est étranger) ; les prestations B2C sont imposées là où se trouve le consommateur particulier. Un prestataire étranger de ces services B2C peut éviter de s'immatriculer dans chaque pays de l'UE en recourant à l'OSS (One Stop Shop, guichet unique) — voir ci-dessous. En deçà d'un montant cumulé de 10 000 EUR par année civile (hors taxes), une entreprise établie dans un seul État membre de l'UE peut continuer d'appliquer le taux de TVA de son pays d'origine au lieu de celui du client ; au-delà, le taux du pays de destination s'applique dès le premier euro. [5]
Sociétés étrangères vendant au Danemark — B2B et B2C
Les réponses sont très différentes et ne doivent pas être confondues :
- B2B. Une entreprise étrangère qui fournit des services à un client danois immatriculé à la TVA n'a généralement pas besoin de s'immatriculer — l'autoliquidation prévue au § 46, stk. 1, nr. 3 transfère la redevabilité au client, et le § 47, stk. 2 dispense expressément le prestataire étranger de l'obligation d'immatriculation « dans la mesure où le destinataire est redevable du paiement ». Les livraisons de biens sont différentes : une entreprise étrangère qui réalise une livraison de biens taxable dont le lieu d'imposition est le Danemark, lorsque l'entreprise danoise n'autoliquide pas la taxe, doit toujours s'immatriculer au Danemark.
- B2C. Aucune autoliquidation n'est possible à l'égard d'un consommateur particulier ; une entreprise étrangère qui réalise une opération B2C taxable dont le lieu d'imposition est le Danemark doit donc en principe s'immatriculer et facturer elle-même la moms danoise, dès la première opération — sous réserve du seuil cumulé de 10 000 EUR à l'échelle de l'UE et du régime OSS pour les services numériques éligibles et les ventes à distance intracommunautaires de biens.
Responsabilité des places de marché et plateformes en tant que fournisseur présumé
En tant qu'État membre de l'UE, le Danemark applique la règle européenne du fournisseur présumé pour les interfaces électroniques (article 14 bis de la directive TVA 2006/112/CE, telle que modifiée par la directive (UE) 2017/2455) : une place de marché en ligne qui facilite certaines ventes B2C — biens de faible valeur (≤ 150 EUR) importés de pays tiers à l'UE, et ventes de biens d'un État membre à un autre réalisées par un vendeur établi hors de l'UE — est traitée comme si elle avait elle-même reçu et livré les biens, et doit acquitter la TVA. Nous n'avons pas vérifié de manière indépendante l'article précis de la momsloven danoise qui transpose cette règle européenne ; elle s'applique en tout état de cause au Danemark en tant que règle européenne transposée à l'identique dans l'ensemble de l'UE. [5]
Lieu d'imposition
Biens (momsloven, kapitel 4) : en principe, le lieu de départ du transport vers le client, ou le lieu où se trouvent les biens s'ils ne sont pas transportés, sous réserve des règles particulières relatives aux ventes à distance et aux biens installés ou montés. Services : la règle générale B2B impose la prestation là où le client professionnel est établi ; la règle générale B2C l'impose là où le prestataire est établi, avec des exceptions énumérées — les services fournis par voie électronique, de télécommunications et de radiodiffusion aux consommateurs sont imposés là où se trouve le consommateur. [1]
Exigences en matière de facturation
Mentions obligatoires
Le § 58, stk. 1 de la Momsbekendtgørelsen (l'arrêté d'application sur la TVA) exige que chaque facture (y compris un afregningsbilag établi par autofacturation) comporte : [6]
| N° | Mention obligatoire |
|---|---|
| 1 | Date d'émission |
| 2 | Un numéro séquentiel, fondé sur une ou plusieurs séries, identifiant la facture |
| 3 | Le numéro d'immatriculation de l'entreprise immatriculée (le vendeur) |
| 4 | Les nom et adresse de l'entreprise immatriculée et de l'acheteur |
| 5 | La quantité et la nature des biens livrés, ou l'étendue et la nature des services fournis |
| 6 | La date de livraison ou d'achèvement, ou la date de paiement d'un acompte, si cette date est déterminée et diffère de la date d'émission |
| 7 | La base d'imposition, le prix unitaire hors taxe, ainsi que les remises, ristournes ou rabais éventuels non déjà inclus dans le prix unitaire |
| 8 | Le taux de taxe applicable |
| 9 | Le montant de la taxe due |
Tout document ou avis qui modifie la facture initiale ou y fait référence de manière spécifique et non équivoque est lui-même traité comme une facture (§ 58, stk. 2).
Délai d'émission
La momsloven § 52a exige une facture pour chaque livraison de biens ou prestation de services, ainsi qu'une facture distincte pour tout acompte, mais ne fixe aucun nombre de jours après l'opération pour les factures purement nationales — nous avons vérifié et n'avons trouvé aucun délai général de ce type dans la loi. Un délai spécifique s'applique en revanche aux opérations transfrontalières : une facture relative à une livraison intracommunautaire de biens exonérée, ou à une prestation de services B2B transfrontalière pour laquelle le client acquitte la taxe au titre du § 16, stk. 1, doit être émise au plus tard le 15e jour du mois suivant celui de l'opération (momsloven § 52b). [1]
Numérotation et séquence
Le numéro de facture doit être séquentiel, fondé sur une ou plusieurs séries, et suffisant pour identifier la facture — l'arrêté n'impose ni une série unique ininterrompue ni un format particulier (momsbekendtgørelsen § 58, stk. 1, nr. 2). [6]
Avoirs et notes de débit
Le droit danois de la TVA ne connaît pas d'instrument « avoir » distinct de la règle générale de rectification : tout document ou avis qui modifie la facture initiale ou y fait référence de manière spécifique et non équivoque vaut facture (momsbekendtgørelsen § 58, stk. 2). La momsloven § 52a, stk. 5 exige une kreditnota (avoir) en cas de retour de marchandises ou lorsque le fournisseur réduit ultérieurement le prix après l'émission de la facture, et une facture complémentaire lorsqu'un paiement supplémentaire est dû par la suite. [1] [6]
Devise et langue
Une facture peut indiquer les montants dans n'importe quelle devise, à condition que le montant de la TVA soit également indiqué en couronnes danoises ou en euros (momsbekendtgørelsen § 97, stk. 2). La comptabilité elle-même peut être tenue en DKK, en EUR ou dans une autre devise étrangère pertinente pour l'entreprise au titre de la loi sur la comptabilité. Le taux de conversion est le dernier taux publié au moment du fait générateur ; une entreprise peut utiliser le taux DKK/EUR de la Banque centrale européenne, ou à défaut le taux douanier, et son choix l'engage pour au moins 2 ans. [6] Skattestyrelsen peut, à des fins de contrôle, exiger qu'une facture soit traduite en danois lorsque le lieu d'imposition est le Danemark ou que le destinataire est établi au Danemark (momsbekendtgørelsen § 71).
Types de documents
- Facture normale — mentions de la momsbekendtgørelsen § 58, ci-dessus.
- Facture simplifiée — pour les opérations de 3 000 DKK ou moins, ou pour un document qui modifie la facture initiale ou y fait référence au titre du § 58, stk. 2, une entreprise peut émettre une facture simplifiée indiquant : la date d'émission ; un numéro séquentiel ; le numéro d'immatriculation, le nom et l'adresse du vendeur ; la quantité et la nature des biens/services ; le montant total et la taxe due, ou les informations nécessaires pour la calculer — par exemple la mention que la taxe représente 20 % du total ; et, pour un document rectificatif, une référence spécifique et non équivoque à la facture initiale (momsbekendtgørelsen § 66, stk. 1).
- Ticket de caisse (kassebon) — les détaillants vendant principalement à des consommateurs particuliers peuvent émettre une facture simplifiée ou un ticket de caisse au lieu d'une facture complète, sous réserve des conditions et seuils supplémentaires prévus au § 66.
- Autofacturation (afregningsbilag) — voir ci-dessous.
Autofacturation
Autorisée. Le client peut émettre la facture (afregningsbilag) au nom du fournisseur lorsque les parties ont conclu un accord préalable prévoyant une procédure d'acceptation de chaque facture par le fournisseur (momsloven § 52a, stk. 3). Le document d'autofacturation doit respecter les mêmes exigences de contenu qu'une facture ordinaire, porter la mention « selvfakturering » ou « self-billing », et indiquer le numéro d'immatriculation de l'acheteur (momsbekendtgørelsen § 70). [1] [6]
Conservation et piste d'audit
5 ans à compter de la fin de l'exercice comptable auquel se rapportent les pièces, pour les documents comptables en général (loi sur la comptabilité, § 12) et pour les factures et pièces comptables relatives à la TVA en particulier (momsbekendtgørelsen § 92, stk. 1) — cette règle s'applique même aux entreprises sous le seuil d'immatriculation de 50 000 DKK. Les tickets de caisse du commerce de détail ne doivent être conservés que 1 an à compter de la signature des comptes annuels. Les pièces justifiant une régularisation des biens d'investissement immobiliers doivent être conservées 10 ans à compter de l'acquisition ou des travaux d'amélioration (§ 92, stk. 3), et les pièces relatives aux régimes particuliers OSS doivent être conservées 10 ans à compter de la fin de l'année de l'opération (momsloven § 66h). [6]
Une facture, papier ou électronique, doit voir son authenticité d'origine, l'intégrité de son contenu et sa lisibilité garanties depuis son émission jusqu'à la fin de la période de conservation (momsbekendtgørelsen § 68, stk. 1) ; une entreprise décide elle-même de la manière d'assurer ces garanties, mais les exigences de la loi sur la comptabilité relatives au transaktionsspor (piste des transactions, reliant chaque écriture aux comptes de fin d'exercice) et au kontrolspor (piste d'audit, reliant chaque écriture à sa pièce justificative) s'appliquent en parallèle (loi sur la comptabilité, §§ 8–9). Toute correction apportée à une pièce justificative doit laisser clairement visibles à la fois le contenu initial et la modification.
Spécimen de facture conforme
Aucune autorité danoise ne publie de spécimen de facture annoté — la momsbekendtgørelsen § 58 énumère les mentions obligatoires mais n'impose aucune mise en page. Le modèle ci-dessous a été conçu par LookupTax pour montrer l'emplacement de chaque mention ; tous les noms, numéros et montants sont fictifs.
Faktura — facture
| Varens/ydelsens artnr. 5 | Mængde | Enhedspris ekskl. moms | Momssats | Beløb ekskl. moms |
|---|---|---|---|---|
| Kontorreoler, model Fjord | 8 stk. | 1.450,00 kr. | 25 % | 11.600,00 kr. |
| Montering på adressen | 6 timer | 650,00 kr. | 25 % | 3.900,00 kr. |
- Beløb ekskl. momsnr. 7
- 15.500,00 kr.
- Moms (25%)nr. 8–9
- 3.875,00 kr.
- Beløb inkl. moms
- 19.375,00 kr.
- En deçà de 3 000 DKK, ou pour un document qui se borne à modifier la facture initiale ou à y faire référence, une facture simplifiée au titre de la momsbekendtgørelsen § 66 peut être utilisée à la place — voir Types de documents ci-dessus.
- Une facture établie par autofacturation (afregningsbilag) doit porter la mention « selvfakturering » ou « self-billing » ainsi que le numéro d’immatriculation de l’acheteur (§ 70), le document étant établi par l’acheteur et non par le vendeur.
- Pour une prestation de services transfrontalière soumise à l’autoliquidation vers un autre pays de l’UE, la facture doit au contraire indiquer que le client acquitte la taxe, par exemple « omvendt betalingspligt, køber afregner momsen » ou « reverse charge, buyer settles the VAT » (§ 62), sans taux ni montant de TVA danoise.
- Les journaux taxés au taux de 0 % (§ 34, stk. 1, nr. 18) feraient apparaître « 0 % » dans la colonne du taux au lieu de 25 % — ce spécimen correspond à une livraison nationale ordinaire au taux normal.
État de la facturation électronique
Au 2026-09-30, le Danemark applique une obligation B2G de longue date et aucune obligation B2B ou B2C. Les systèmes de comptabilité numérique doivent pouvoir envoyer et recevoir des factures électroniques et, depuis le 29 septembre 2026, les systèmes enregistrés doivent inscrire par défaut leurs clients à la facturation électronique. Pour une vue d'ensemble complète, consultez notre guide de la facturation électronique au Danemark.
- B2G — obligatoire. Le Danemark impose la facturation électronique aux clients du secteur public depuis 2005, via Nemhandel, l'infrastructure danoise de facturation électronique, en utilisant le format danois OIOUBL aux côtés du format paneuropéen Peppol BIS 3.0 (les deux réseaux sont interopérables). Les destinataires — publics ou privés — s'inscrivent au Nemhandelsregistret (NHR), identifiés par leur numéro CVR, leur SE-nummer ou leur GLN. [7]
- B2B — aucune obligation légale générale. Aucune loi n'impose que chaque facture B2B soit envoyée sous forme de facture électronique structurée via Nemhandel ou Peppol. L'arrêté sur la TVA permet toujours à une entreprise de n'émettre des factures électroniques qu'à un destinataire qui les accepte (momsbekendtgørelsen, BEK nr. 1435/2023, § 68, stk. 4). [6]
- La comptabilité numérique est une exigence liée mais distincte. La loi sur la comptabilité (Lov om bogføring, LOV nr. 700 af 24. maj 2022) impose à une entreprise tenue de déposer des comptes annuels, ou dont le chiffre d'affaires net dépasse 300 000 DKK au cours de deux exercices consécutifs, de tenir sa comptabilité dans un système de comptabilité numérique soit enregistré auprès d'Erhvervsstyrelsen, soit satisfaisant de manière autonome aux exigences de la loi (§§ 15–16). Ces exigences comprennent la prise en charge par le système de l'envoi et de la réception automatiques de factures électroniques (§ 15, stk. 1, nr. 3) — le logiciel doit être compatible avec la facturation électronique, ce qui ne revient pas à exiger légalement que chaque facture transite par Nemhandel. Les entreprises qui ne déposent pas de comptes annuels sont soumises à cette exigence en vertu du BEK nr. 297/2025, en vigueur depuis le 1er janvier 2026, à compter de leur premier exercice postérieur à cette date, si leur chiffre d'affaires net a dépassé 300 000 DKK au cours de deux exercices consécutifs. [8] [12]
- L'inscription par défaut est désormais en vigueur. Le BEK nr. 811/2026, publié le 28 septembre 2026 et en vigueur depuis le 29 septembre 2026, impose aux fournisseurs de systèmes de comptabilité numérique enregistrés d'informer leurs clients non encore inscrits qu'ils seront inscrits à la facturation électronique, sauf s'ils s'y opposent activement dans un délai de quatre semaines, et de les inscrire dans les quatre semaines suivant cette échéance. Les clients existants passent par cette procédure après le contrôle d'identité MitID applicable à compter du 1er mars 2027 ; le verrouillage des données de l'expéditeur issues du CVR suivra le 1er janvier 2028. Lorsqu'un utilisateur facture manuellement, le système doit l'alerter clairement si le destinataire est inscrit au Nemhandelsregistret et peut recevoir une facture électronique. L'inscription n'oblige pas une entreprise à n'utiliser que des factures électroniques. La règle a fait l'objet d'une consultation du 1er juillet au 17 août 2026 (consultation 71305), époque à laquelle l'entrée en vigueur était prévue au 1er janvier 2027. [11] [10]
- Format. OIOUBL 2.1 (norme XML nationale danoise) et Peppol BIS 3.0, tous deux acheminés via Nemhandel/Peppol.
- Champ d'application. B2G obligatoire ; B2B et B2C facultatifs.
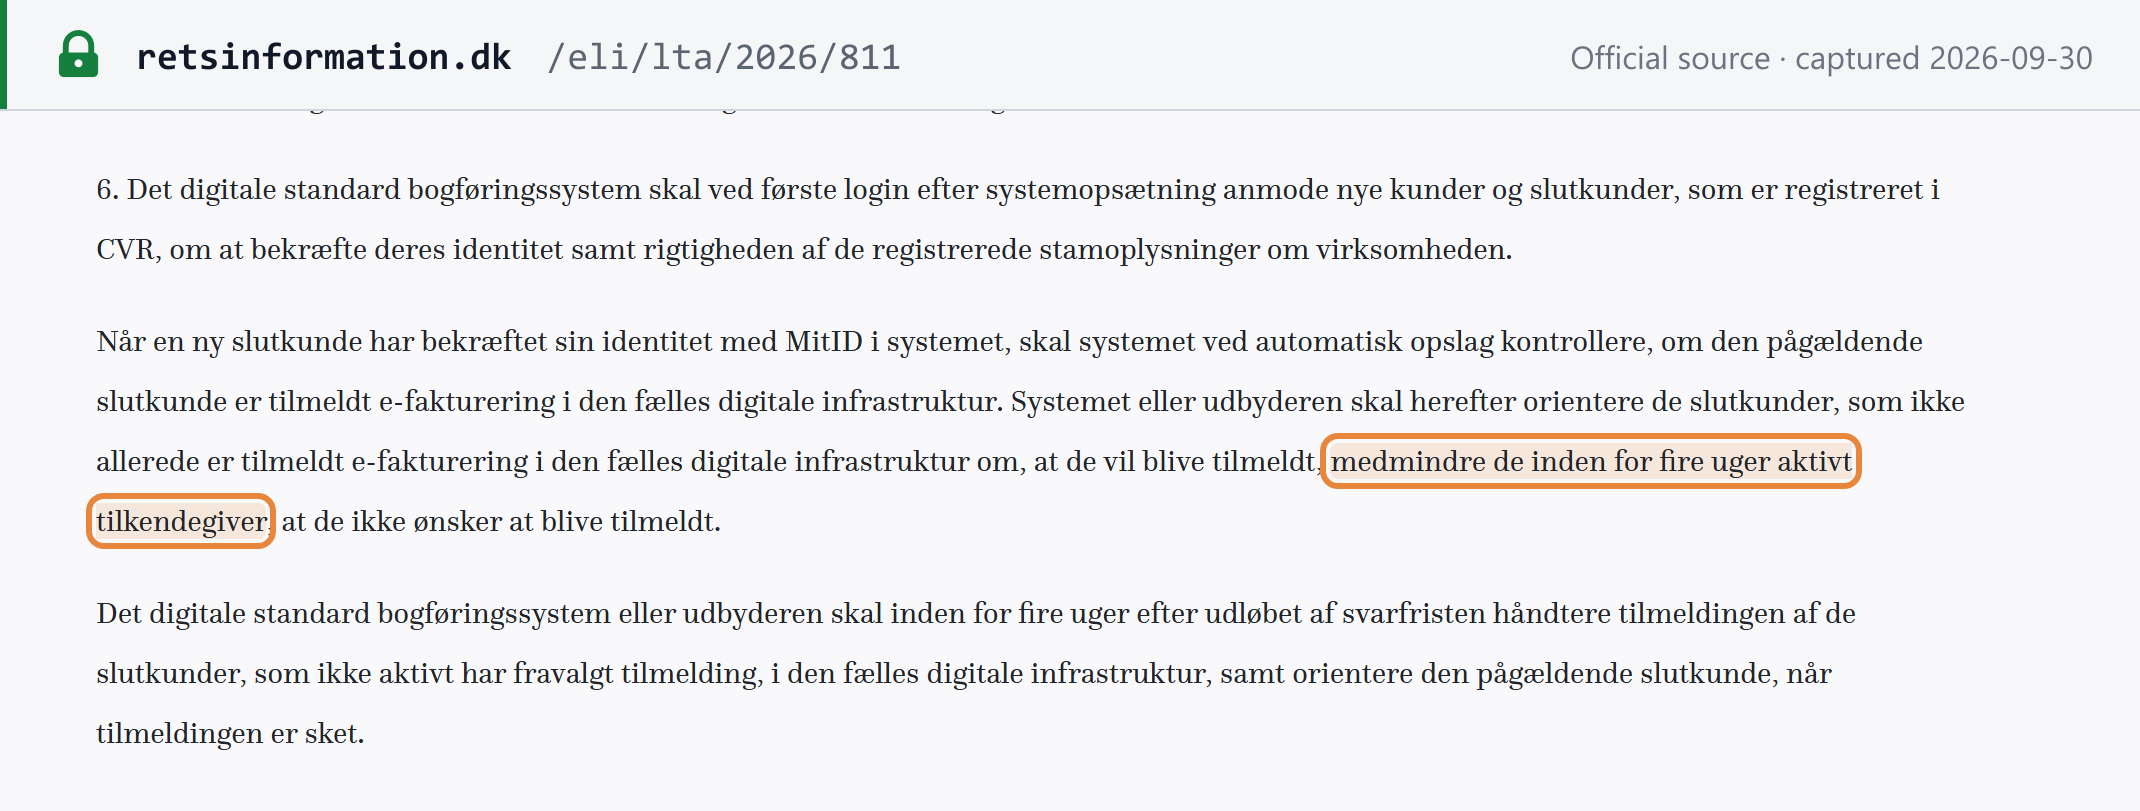 Instantané de la source capturé le 2026-09-30 — original
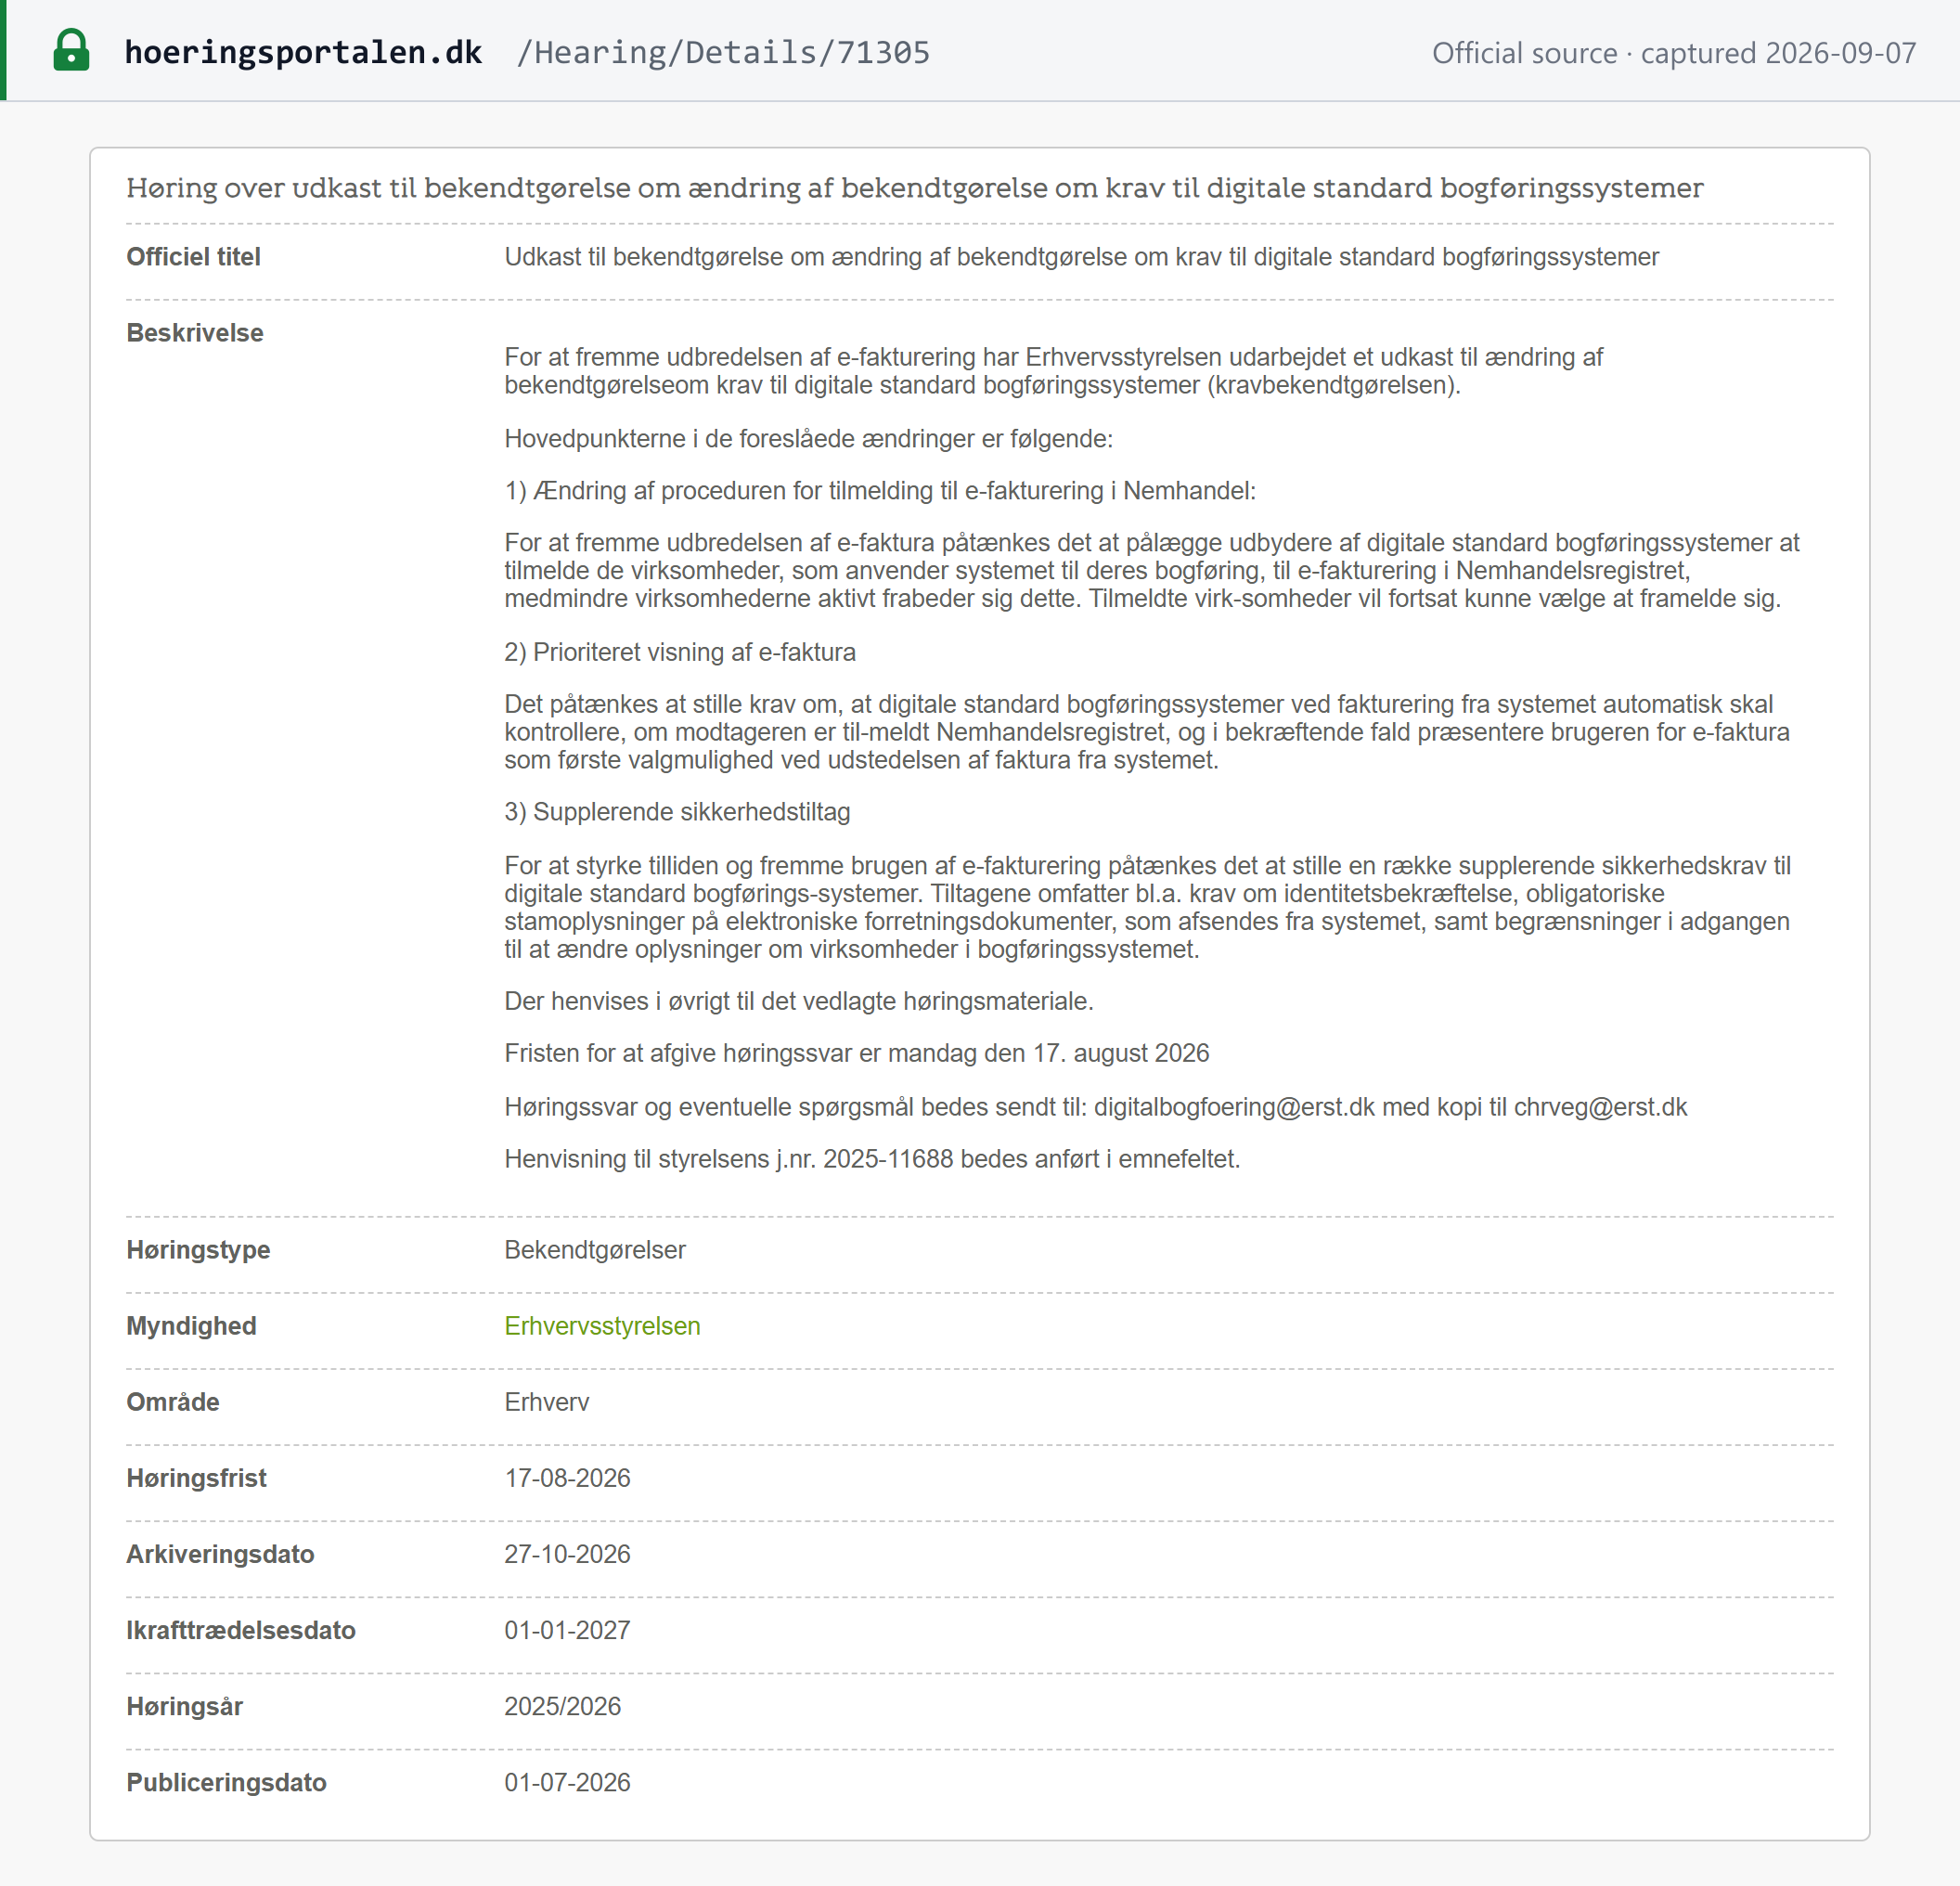 Instantané de la source capturé le 2026-09-07 — original
Déclaration et paiement
Périodicité des déclarations
Fixée par la momsloven § 57, en fonction du total des opérations taxables de l'entreprise sur l'année : [1]
| Opérations taxables annuelles | Période | Date limite de déclaration |
|---|---|---|
| Plus de 50 millions DKK | Mensuelle | Le 25 du mois suivant (pour juin : 1 mois et 17 jours après la fin de la période) |
| Plus de 5 millions DKK, jusqu'à 50 millions DKK | Trimestrielle | Le 1er du troisième mois suivant la fin du trimestre |
| 5 millions DKK ou moins | Semestrielle (1er/2e semestre de l'année civile) | Le 1er du troisième mois suivant la fin du semestre |
Une entreprise nouvellement immatriculée est placée par défaut sous le régime de la période trimestrielle, sauf si ses opérations taxables annuelles prévues dépassent 55 millions DKK, auquel cas elle est immatriculée en régime mensuel dès le départ (§ 47, stk. 6). Une entreprise peut demander à passer à une période plus courte que celle requise par son chiffre d'affaires ; le passage à une période plus longue ne prend effet qu'à compter du 1er janvier suivant une période complète de 12 mois de déclarations et paiements effectués dans les délais, et une entreprise qui change de période ne peut pas demander un nouveau changement avant 2 ans.
Date limite de déclaration
Voir le tableau ci-dessus — les dates limites courent à compter de la fin de la période de TVA, et non d'une date calendaire fixe, et varient selon la durée de la période.
Date limite et modalités de paiement
Le paiement est dû à la même date que la déclaration, et s'effectue par voie électronique via TastSelv Erhverv.
Déclarations complémentaires
Une entreprise immatriculée qui fournit des biens ou des services vers un autre pays de l'UE lorsque le client acquitte la taxe sur les services au titre du § 16, stk. 1 doit déposer périodiquement des états récapitulatifs (EU sales lists) auprès de Skattestyrelsen (momsloven § 54). Les entreprises qui utilisent les régimes particuliers OSS déposent une déclaration OSS trimestrielle distincte, due au plus tard à la fin du mois suivant la fin du trimestre civil — le 30 avril pour le premier trimestre, et ainsi de suite — qu'une opération éligible ait été réalisée ou non au cours de la période (§ 66 g). L'ancien délai de « 20 jours » relevait du régime MOSS antérieur à juillet 2021 et ne s'applique plus.
Déduction de la TVA d'amont et exclusions
La TVA déductible est en principe récupérable lorsque les biens ou services sont utilisés pour les opérations taxables de l'entreprise. La déduction est refusée pour la TVA grevant : les cadeaux (au-delà d'un montant minime) ; l'hébergement des salariés, les résidences de vacances et dépenses similaires ; les frais de divertissement, de restauration, de représentation et les cadeaux en général ; ainsi que l'acquisition et l'utilisation de voitures particulières conçues pour transporter 9 personnes ou moins — sous réserve d'une déduction partielle de 25 % sur les frais de restaurant strictement professionnels, et de règles spécifiques de déduction partielle pour les voitures particulières prises en location et utilisées à au moins 10 % pour des activités professionnelles taxables. [1]
Remboursements
Lorsque la TVA déductible excède la TVA collectée au titre d'une période, l'excédent est remboursé. Les entreprises étrangères non immatriculées au Danemark peuvent récupérer la TVA danoise sur les dépenses engagées au Danemark via le mécanisme européen de remboursement transfrontalier (pour les demandeurs établis dans l'UE) ou une procédure équivalente de remboursement pour les entreprises hors UE, sous réserve de réciprocité. Nous n'avons pas vérifié de manière indépendante les délais de traitement actuels des remboursements de TVA danoise et préférons les omettre plutôt que de reprendre un chiffre non sourcé.
Exonérations
Opérations exonérées
La momsloven § 13 exonère de TVA une liste longue et limitative d'opérations, notamment : les soins hospitaliers et l'exercice de la médecine (y compris les soins dentaires) ; les services d'aide sociale et de garde d'enfants/de prise en charge des personnes âgées ; l'enseignement scolaire et la formation continue ; les activités éligibles des associations à but non lucratif et des organismes sportifs ; les activités culturelles (bibliothèques, musées, zoos) ; les œuvres de création des auteurs et artistes eux-mêmes ; la location et le crédit-bail de biens immobiliers (avec des exceptions pour les hôtels, les locations de courte durée, les emplacements de camping, de stationnement ou publicitaires et les box de stockage) ; la plupart des ventes de biens immobiliers existants (les bâtiments neufs et les terrains à bâtir ne sont pas exonérés) ; l'assurance et la réassurance ; les services financiers de base (prêts, paiements, change, titres, gestion de fonds) ; les loteries et jeux d'argent ; le service postal universel ; les timbres à leur valeur faciale ; le transport de passagers ; les services funéraires ; les manifestations caritatives et les ventes des boutiques caritatives remplissant certaines conditions ; ainsi que l'or d'investissement. [1]
Exonéré n'est pas taux zéro
Une opération exonérée au titre du § 13 n'ouvre aucun droit à déduction de la TVA d'amont sur les dépenses engagées pour la réaliser. Elle se distingue ainsi du taux de 0 % applicable aux journaux, ou du régime d'exonération avec droit à déduction des exportations et des livraisons intracommunautaires au titre du § 34, qui préservent tous deux l'intégralité du droit à déduction. Une entreprise réalisant à la fois des opérations exonérées et des opérations taxables doit répartir la TVA d'amont entre elles.
Régimes spéciaux
- Immatriculation de groupe (fællesregistrering) — voir Immatriculation.
- Immatriculation volontaire sous le seuil de 50 000 DKK — voir Immatriculation.
- OSS/IOSS — voir Règles transfrontalières et Déclaration et paiement.
- Régime de la marge pour les biens d'occasion, les œuvres d'art, les antiquités et les objets de collection — momsloven, kapitel 17 : seule la marge du négociant est taxée, et non le prix de vente total ; nous n'avons pas vérifié d'autres détails pour ce guide.
- Zones franches et entrepôts douaniers/d'accise — les biens placés dans le port franc de Copenhague, dans un entrepôt douanier ou dans un entrepôt d'accise peuvent être livrés sans que la TVA devienne exigible à ce stade (§ 34, stk. 1, nr. 19, et l'exclusion de l'immatriculation prévue au § 47).
Infractions et sanctions
Infractions
La momsloven § 81 érige en infraction, lorsqu'ils sont commis intentionnellement ou par négligence grave, le fait de : fournir des informations fausses ou trompeuses, ou dissimuler des informations, utiles au contrôle de la TVA ; enfreindre certaines dispositions relatives à l'immatriculation, à la facturation, à la comptabilité, à la déclaration ou à la notification ; ne pas respecter les délais de déclaration prévus au § 62 ; omettre la notification ou ne pas respecter le délai de notification des ventes de moyens de transport neufs prévu au § 65 ; émettre une facture délibérément fausse ou tout autre justificatif faux susceptible de servir de base à une déclaration de TVA ; ou acheter sciemment des biens ou services dans des conditions indiquant que le fournisseur n'acquittera pas la TVA. La fraude délibérée, ainsi que la poursuite d'une activité soumise à immatriculation après refus ou retrait de l'immatriculation, sont passibles d'une amende ou d'une peine d'emprisonnement pouvant aller jusqu'à 1 an et 6 mois, sauf si une peine plus lourde s'applique en vertu du § 289 du Code pénal. [1]
Sanctions
- Non-respect d'une injonction formelle (par ex. de remédier à un manquement en matière d'immatriculation) — Skattestyrelsen peut infliger des astreintes journalières d'au moins 1 000 DKK par jour jusqu'à ce que l'injonction soit respectée (§ 77).
- Des frais de 65 DKK s'appliquent aux lettres de relance adressées à une entreprise qui n'a pas déposé ses états récapitulatifs (§ 54, stk. 3).
- Fraude intentionnelle ou par négligence grave, fausse facturation ou relations commerciales avec un fournisseur dont on sait qu'il fraude la TVA — amende ou emprisonnement jusqu'à 1 an et 6 mois, sauf si une peine plus lourde du Code pénal s'applique (§ 81, stk. 3–5).
- Nous n'avons pas vérifié de manière indépendante, pour ce guide, l'existence d'un barème général et distinct de sanctions administratives pour immatriculation ou déclaration tardive (par opposition aux infractions pénales ci-dessus) et préférons omettre des montants précis plutôt que de reprendre un chiffre non sourcé ; consultez les lignes directrices actuelles de Skattestyrelsen avant de vous fier à un montant précis de pénalité de retard.
Questions fréquentes
Le Danemark applique-t-il un taux de TVA réduit aux denrées alimentaires, aux livres ou aux articles pour enfants ?
Non. Le Danemark est l'un des rares pays de l'UE à n'avoir pratiquement aucun taux de TVA réduit — la momsloven § 33 fixe un taux unique de 25 % qui s'applique uniformément à la quasi-totalité des biens et services, denrées alimentaires et articles pour enfants compris. La seule exception est un véritable taux de 0 % prévu au § 34, stk. 1, nr. 18, pour les journaux publiés au moins une fois par mois, y compris les journaux électroniques — inséré dans la loi pour soutenir la presse, et non dans le cadre d'une tranche générale de taux réduit. Ne le confondez pas avec un taux réduit autorisé par l'UE : le Danemark a choisi de n'en adopter aucun.
J'ai entendu dire que le Danemark allait appliquer un taux zéro aux livres — puis-je déjà y vendre des livres sans TVA ?
Non — ce projet de loi est devenu caduc, et les livres restent soumis au taux normal de 25 %. Le Lovforslag L 125 (2025-26, 1. samling), qui aurait ajouté un taux de 0 % sur les livres au § 34, stk. 1, nr. 18, a été présenté au Folketing le 25 février 2026. Le Premier ministre a convoqué des élections législatives le lendemain et, selon la procédure parlementaire danoise, tout projet de loi non encore adopté devient caduc lorsque des élections sont convoquées — L 125 est devenu caduc avec le reste de son paquet législatif. Le taux proposé, qui aurait pris effet le 1er juillet 2026, n'est jamais devenu loi. Si vous voyez L 125 cité comme fondement juridique pour des livres à taux zéro, il s'agit d'une proposition caduque, et non du droit en vigueur.
Dois-je m'immatriculer à la moms danoise en tant que petite entreprise non résidente vendant au Danemark ?
Presque certainement oui, et immédiatement — sauf si vous êtes établi dans un autre État membre de l'UE et titulaire d'un numéro EX, le seuil de 50 000 DKK ne s'applique pas à vous. La momsloven § 71 e, stk. 1 dispense une entreprise d'immatriculation tant que son chiffre d'affaires annuel au Danemark, calculé par année civile (§ 71 b, nr. 1), ne dépasse pas 50 000 DKK, et le § 71 e, stk. 4 permet à une entreprise établie dans un autre État membre de l'UE titulaire d'un numéro EX de bénéficier de la même franchise ; les entreprises hors UE ne disposent d'aucun seuil de ce type. [Lov nr. 1693/2024] Une entreprise non résidente qui réalise des opérations B2C taxables dont le lieu d'imposition est le Danemark doit s'immatriculer dès sa première opération, sauf si un mécanisme d'autoliquidation ou un régime particulier tel que l'OSS s'applique. Les services B2B fournis à un client danois immatriculé à la TVA sont généralement soumis à l'autoliquidation, de sorte que l'obligation d'immatriculation dépend de la qualité de votre client : entreprise immatriculée ou consommateur particulier.
Je suis une société hors UE qui vend au Danemark — ai-je besoin d'un représentant fiscal danois ?
Cela dépend de votre lieu d'établissement. La momsloven § 47, stk. 2 impose à un assujetti établi hors de l'UE, dans un pays avec lequel le Danemark ne dispose d'aucun instrument d'assistance mutuelle équivalent à celui de l'UE, de s'immatriculer par l'intermédiaire d'une personne résidant au Danemark ou d'une entreprise établie au Danemark — en pratique, un représentant fiscal, solidairement responsable de la TVA avec vous. La même exigence s'applique si vous réalisez des acquisitions intracommunautaires de biens. Elle ne s'applique pas lorsque votre client danois est redevable de la TVA à votre place (autoliquidation), et les entreprises établies dans l'UE, ou dans un pays lié par un accord d'assistance mutuelle équivalent, s'immatriculent directement sans avoir besoin de représentant.
Les changements danois de 2026 en matière de facturation électronique — NemHandel est-il désormais obligatoire pour mes factures B2B ?
Non, et deux choses distinctes sont ici confondues. Premièrement, la loi sur la comptabilité (LOV nr. 700 af 24. maj 2022) impose aux entreprises tenues de déposer des comptes annuels, ou dont le chiffre d'affaires net dépasse 300 000 DKK au cours de deux exercices consécutifs, de tenir leur comptabilité dans un système de comptabilité numérique — les entreprises sans obligation de comptes annuels y sont soumises en vertu du BEK nr. 297/2025, en vigueur depuis le 1er janvier 2026. Ce système doit pouvoir envoyer et recevoir automatiquement des factures électroniques, mais la loi n'oblige pas à faire passer chaque facture B2B par Nemhandel. Deuxièmement, le BEK nr. 811/2026, en vigueur depuis le 29 septembre 2026, impose aux fournisseurs de systèmes de comptabilité enregistrés d'inscrire leurs clients à la facturation électronique, sauf si ceux-ci s'y opposent dans un délai de quatre semaines ; les clients existants passent par cette procédure après le contrôle d'identité MitID applicable à compter du 1er mars 2027. L'inscription n'oblige pas une entreprise à envoyer ou à accepter uniquement des factures électroniques, et l'arrêté sur la TVA (BEK nr. 1435/2023, § 68) permet toujours à une entreprise de n'émettre des factures électroniques qu'à un destinataire qui les accepte. La véritable obligation danoise ne concerne que le secteur public (B2G), en place depuis 2005. Consultez notre guide de la facturation électronique au Danemark.
Sites web importants
| Site | Objet |
|---|---|
| Skattestyrelsen — skat.dk | Taux, lignes directrices, immatriculation à la TVA des entreprises étrangères, connexion à TastSelv Erhverv |
| TastSelv Erhverv / E-tax for businesses | Déposer les déclarations de TVA, consulter et payer les impositions |
| Erhvervsstyrelsen / Virk.dk — Start Virksomhed | Immatriculer une entreprise danoise et obtenir un numéro CVR |
| Business in Denmark | Lignes directrices en anglais simple à l'intention des entreprises étrangères sur l'immatriculation, la déclaration et le paiement de la TVA danoise |
| Det Centrale Virksomhedsregister (recherche CVR) | Recherche et vérification gratuites d'un numéro CVR danois |
| Nemhandelsregistret (NHR) | S'inscrire pour envoyer ou recevoir des factures électroniques via Nemhandel/Peppol |
| Toldstyrelsen | Douane et TVA à l'importation |
| EU VIES | Vérifier un numéro de TVA danois (ou de tout autre pays de l'UE) pour les opérations transfrontalières |
Modifications récentes
Évolutions datées et de source officielle de la TVA danoise et des règles de conformité connexes. Les éléments disposant d'une fiche d'événement renvoient vers celle-ci ; les autres sont cités directement à partir de leurs sources officielles. Les projets de loi et avant-projets soumis à consultation sont mentionnés à titre de suivi uniquement et n'ont pas force de loi.
- 2026-09-29 — Entrée en vigueur du BEK nr. 811/2026 (publié le 28 septembre 2026) : les fournisseurs de systèmes de comptabilité numérique enregistrés doivent inscrire leurs clients à la facturation électronique, sauf si ceux-ci s'y opposent dans un délai de quatre semaines ; contrôles d'identité MitID à compter du 1er mars 2027. La facturation électronique reste facultative en B2B. Voir le guide de la facturation électronique au Danemark. (retsinformation.dk)
- 2026-08-28 — Avant-projet de loi soumis à consultation (Skatte- og Vækstministeriet, J.nr. 2025-5042) visant à transposer une partie de la directive ViDA : du 1er janvier 2027 jusqu'à l'entrée en vigueur d'autres règles le 1er juillet 2028, les livraisons de gaz, d'électricité et de froid seraient traitées comme des ventes à distance de biens, de sorte qu'un fournisseur pourrait recourir à une immatriculation unique au guichet unique (One Stop Shop). Un projet, et non une loi ; les observations étaient attendues pour le 25 septembre 2026. (fiche d'événement, høringsportalen.dk)
- 2026-08-28 — Le même avant-projet de loi restreindrait l'exonération des biens et services fournis en lien étroit avec une activité exonérée lorsque l'opération concurrence directement des entreprises redevables de la TVA, et étendrait le régime de la marge aux œuvres d'art achetées avec TVA, avec une prise d'effet proposée au 1er janvier 2027. Un projet, et non une loi. (fiche d'événement, høringsportalen.dk)
- 2026-08-28 — Le même avant-projet de loi relèverait le seuil d'immatriculation à la TVA pour les cessions de licences sur des œuvres d'art protégées par le droit d'auteur de 50 000 DKK à 350 000 DKK, avec une prise d'effet proposée au 1er juillet 2027. Un projet, et non une loi ; le seuil actuel de 50 000 DKK reste en vigueur. (fiche d'événement, høringsportalen.dk)
- 2026-07-01 — Erhvervsstyrelsen a soumis à consultation (jusqu'au 17 août 2026) un projet de modification de l'arrêté relatif aux systèmes de comptabilité numérique standard, en vertu duquel les fournisseurs inscriraient les utilisateurs professionnels à la facturation électronique au registre Nemhandel, sauf opposition de leur part ; la page de consultation indiquait le 1er janvier 2027 comme date d'entrée en vigueur proposée. Ce projet a été remplacé par le BEK nr. 811/2026, en vigueur depuis le 29 septembre 2026 (voir ci-dessus). (fiche d'événement, høringsportalen.dk)
- 2026-03-24 — Réunion du nouveau Folketing à la suite des élections législatives danoises de 2026, convoquées le 26 février 2026 — l'événement qui a rendu caduc le projet L 125 (qui aurait appliqué un taux zéro aux livres). (ft.dk)
- 2026-02-25 — Présentation du Lovforslag L 125 (2025-26, 1. samling), comprenant un taux de TVA de 0 % sur les livres proposé — devenu caduc le lendemain lors de la convocation des élections, et jamais adopté. (ft.dk)
- 2026-01-01 — Entrée en vigueur du BEK nr. 297/2025 : les entreprises sans obligation de comptes annuels dont le chiffre d'affaires net dépasse 300 000 DKK au cours de deux exercices consécutifs deviennent soumises à l'exigence de comptabilité numérique de la loi sur la comptabilité à compter de leur premier exercice postérieur à cette date. (retsinformation.dk)
Liens de référence
- Momsloven — Bekendtgørelse af lov om merværdiafgift (retsinformation.dk, tenue à jour)
- Momsbekendtgørelsen — BEK nr. 1435 af 29/11/2023 om merværdiafgift (retsinformation.dk)
- Lov om bogføring — loi sur la comptabilité, LOV nr. 700 af 24/05/2022 (retsinformation.dk)
- Skattestyrelsen — Den juridiske vejledning, D.A.9 Momssatsen ML § 33
- BEK nr. 297 af 20/03/2025 — comptabilité numérique pour les entreprises sans obligation de comptes annuels (retsinformation.dk)
- BEK nr. 811 af 22/09/2026 — inscription par défaut à la facturation électronique (retsinformation.dk)
- Erhvervsstyrelsen — consultation publique sur la modification relative aux systèmes de comptabilité numérique (stade du projet)
- Lookuptax — guide de la facturation électronique au Danemark (Nemhandel, OIOUBL, Peppol)
- Folketinget — L 125, 2025-26, 1. samling, som fremsat
- Business in Denmark (Erhvervsstyrelsen) — s'immatriculer et payer la TVA
- Nemhandel — lignes directrices sur le Nemhandelsregistret (NHR)
- Commission européenne — guichet unique TVA (One Stop Shop)
- Lookuptax — guide des numéros fiscaux au Danemark (CPR, CVR, SE-nummer)
- Lookuptax — comment vérifier un numéro CVR danois
Pour les identifiants fiscaux danois, consultez notre guide des numéros fiscaux au Danemark. Pour vérifier un numéro CVR/de TVA danois, consultez comment vérifier un numéro CVR au Danemark ou utilisez notre validateur CVR pour le Danemark. Pour la vérification transfrontalière à l'échelle de l'UE, consultez notre guide de vérification de la TVA dans l'UE.