Guide de la TVA aux Émirats arabes unis
| FICHE PRATIQUE | |
|---|---|
| Code pays | AE |
| Nom de la taxe | Taxe sur la valeur ajoutée (TVA) — Value Added Tax (VAT) |
| Administration fiscale | Federal Tax Authority (FTA) |
Présentation générale
Les Émirats arabes unis prélèvent une taxe sur la valeur ajoutée (TVA) au taux normal de 5 % sur les livraisons et importations de biens et de services. La TVA a été instaurée par le décret-loi fédéral n° 8 de 2017, entré en vigueur le 1er janvier 2018 (article 85) ; le taux normal de 5 % est fixé par l'article 3 du décret-loi. [1] La TVA est administrée par l'Autorité fédérale des impôts (Federal Tax Authority, FTA). [2]
Les EAU ont également instauré un impôt fédéral sur les sociétés (Corporate Tax) pour les exercices ouverts à compter du 1er juin 2023, mais ce guide porte sur la TVA et la conformité en matière de fiscalité indirecte.
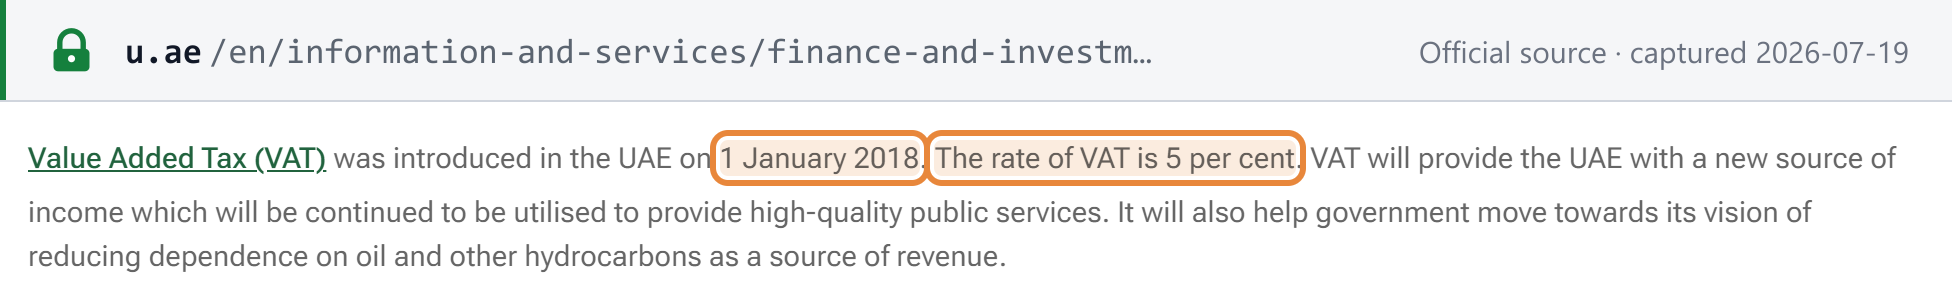 Capture de la source réalisée le 19 juillet 2026 — original (u.ae — le portail du gouvernement des EAU)
TRN et immatriculation
L'immatriculation à la TVA s'effectue en ligne sur la plateforme EmaraTax de la FTA. Après approbation, l'entreprise reçoit un numéro d'enregistrement fiscal (Tax Registration Number, TRN), qui apparaît dans le tableau de bord du compte e-Services du contribuable ; le délai de traitement annoncé par la FTA est de 20 jours ouvrables à compter de la réception d'une demande complète. [1]
- Immatriculation obligatoire — 375 000 AED. Une entreprise résidente aux EAU doit s'immatriculer si la valeur totale de ses opérations imposables et de ses importations a dépassé 375 000 AED au cours des 12 derniers mois, ou s'il est prévu qu'elle dépasse ce montant dans les 30 jours suivants. Ce seuil ne s'applique pas aux entreprises étrangères — les non-résidents réalisant des opérations imposables aux EAU doivent s'immatriculer quel que soit le montant. [2]
- Immatriculation volontaire — 187 500 AED. Une entreprise peut s'immatriculer volontairement si ses opérations imposables et ses importations, ou ses dépenses imposables, ont dépassé 187 500 AED au cours des 12 derniers mois. [2]
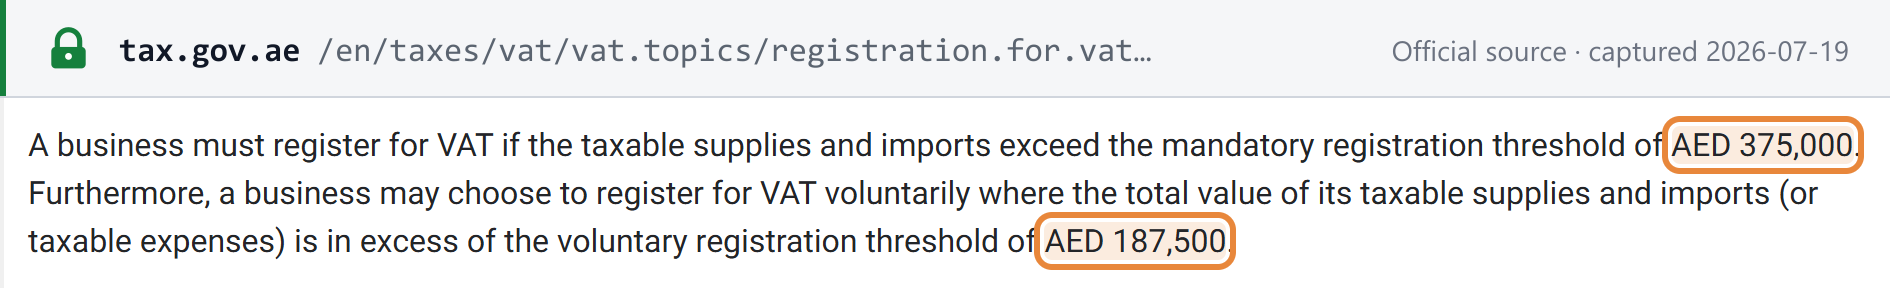 Capture de la source réalisée le 19 juillet 2026 — original (Federal Tax Authority)
Vous pouvez vérifier un TRN émirien avec notre validateur de TRN des Émirats arabes unis.
Taux de TVA
- Taux normal : 5 % — s'applique à la plupart des livraisons et importations de biens et de services (article 3 du décret-loi fédéral n° 8 de 2017). [1]
- Taux zéro : 0 % — l'article 45 du décret-loi soumet notamment au taux zéro : les exportations directes ou indirectes hors des États d'application (Implementing States) ; le transport international de passagers et de marchandises ; la livraison de certains moyens de transport (aériens, maritimes, terrestres) et des biens et services connexes ; les métaux précieux d'investissement ; la première livraison de bâtiments résidentiels dans les 3 ans suivant leur achèvement ; la livraison ou l'importation de pétrole brut et de gaz naturel ; certains services d'enseignement (établissements publics ou financés par l'État) ; et les services de santé préventifs et de base. [1]
- Exonérations — l'article 46 exonère : certains services financiers ; la livraison de bâtiments résidentiels (autre que la première livraison au taux zéro) ; les terrains nus ; et le transport local de passagers. Les fournisseurs d'opérations exonérées ne peuvent pas récupérer la TVA déductible sur les coûts correspondants. [1]
- Zones franches et zones désignées (Designated Zones) — une zone franche n'est pas, par défaut, hors du champ de la TVA émirienne. Seules les zones figurant sur la liste des zones désignées du Conseil des ministres [3] qui remplissent les conditions de l'article 51(1) du règlement d'exécution bénéficient d'un traitement particulier, et uniquement pour certaines livraisons de biens ; les services y sont taxés à 5 %, comme sur le territoire continental (règlement d'exécution, art. 51(6)). [4] Consultez Zones franches des EAU et zones désignées en matière de TVA pour la liste de Dubaï et des exemples chiffrés.
Droit d'accise (distinct de la TVA)
Les EAU prélèvent également un droit d'accise (Excise Tax), un impôt distinct de la TVA, en vertu du décret-loi fédéral n° 7 de 2017 relatif au droit d'accise, sur les produits du tabac, les boissons énergisantes, les boissons gazeuses, les boissons sucrées, ainsi que les dispositifs électroniques pour fumer et les liquides qui y sont utilisés. Il est administré par la FTA mais obéit à ses propres règles d'immatriculation, de prix plancher et de calcul — une modification d'un prix d'accise (Excise Price) ne touche ni le taux de TVA de 5 % ni les seuils d'immatriculation à la TVA décrits ci-dessus.
La décision du Conseil des ministres n° 137 de 2026, publiée le 24 juillet 2026, abroge la décision du Conseil des ministres n° 55 de 2019 et fixe de nouveaux prix d'accise minimaux — la base sur laquelle le droit d'accise est calculé, et non une modification du taux lui-même — pour les produits du tabac et, pour la première fois, pour les liquides utilisés dans les dispositifs et outils électroniques pour fumer. À compter du 1er septembre 2026, le prix d'accise de ces produits ne peut être inférieur à : [1]
- 0,4 AED par cigarette (classique ou à tabac chauffé électriquement)
- 0,1 AED par gramme de tabac à narguilé, de tabac prêt à l'emploi et de produits similaires
- 1 AED par ml de liquide utilisé dans les dispositifs et outils électroniques pour fumer, qu'il contienne ou non de la nicotine — une catégorie nouvellement réglementée, sans prix plancher antérieur
Le prix d'accise lui-même reste déterminé conformément à l'article 11 de la décision du Conseil des ministres n° 197 de 2025 ; la décision n° 137 ne fait que fixer le plancher en dessous duquel il ne peut descendre, de sorte qu'un prix déclaré ne peut sous-évaluer la base imposable. Les importateurs, producteurs et négociants de produits du tabac et de e-liquides immatriculés au droit d'accise doivent recalculer leur prix d'accise déclaré au regard de ces planchers à compter du 1er septembre 2026. Cette mesure est sans rapport avec la décision de la FTA n° 13 de 2026 présentée ci-dessous, un instrument distinct portant sur la vérification des fournisseurs en matière de TVA déductible.
Directives de la FTA sur les opérations fiscales
Outre le décret-loi sur la TVA et son règlement d'exécution, l'Autorité fédérale des impôts publie des directives sur les opérations fiscales (Directives on Tax Transactions) sur son portail législatif. Cinq directives de 2026 y ont été publiées, toutes en juillet 2026 — dont trois (n° 3, 4 et 5) entre la mi-juillet et la fin juillet : [1]
| Directive | Objet | Date |
|---|---|---|
| N° 1 de 2026 | Services d'expertise judiciaire | 10 juillet 2026 (date de publication sur le portail) ; émise le 8 juillet 2026 |
| N° 2 de 2026 | Régularisations de la TVA collectée et de la TVA déductible à la suite de la sortie d'un assujetti d'un groupe TVA | 10 juillet 2026 (date de publication sur le portail) ; émise le 8 juillet 2026 ; en vigueur à compter du 1er août 2026 |
| N° 3 de 2026 | Méthode de conversion de la valeur des monnaies numériques en dirhams des EAU | 17 juillet 2026 (date de publication sur le portail) ; émise le 14 juillet 2026 |
| N° 4 de 2026 | Frais et charges faisant partie du contrat d'assurance vie et du contrat de réassurance vie | 14 juillet 2026 (signature) |
| N° 5 de 2026 | Méthode de détermination de la valeur des prestations de services réputées effectuées | 20 juillet 2026 (signature) |
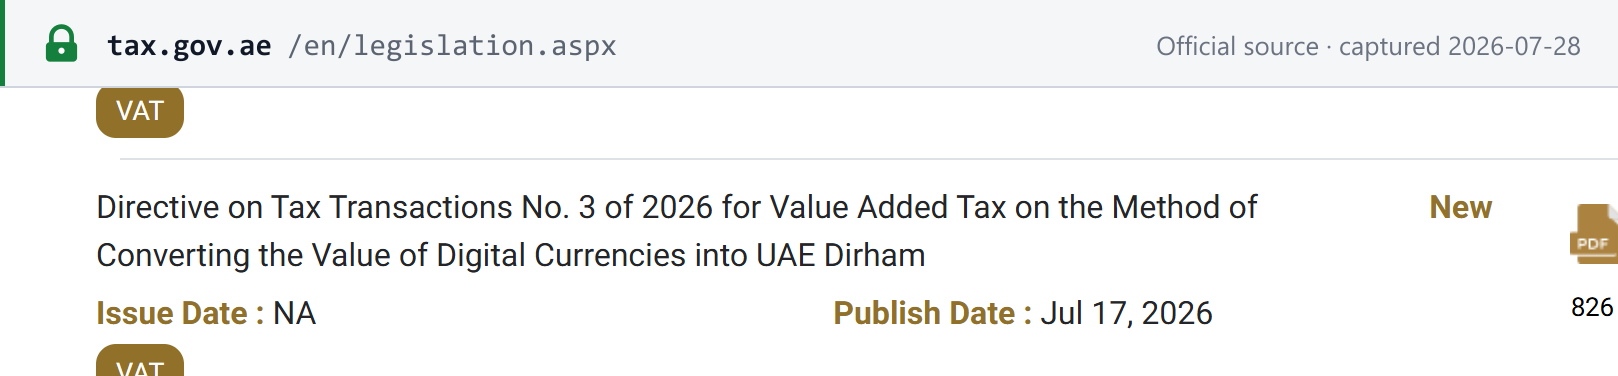 Capture de la source réalisée le 28/07/2026 — original
Les dates du tableau correspondent, pour les n° 1 et 2, à la date d'émission (Issue Date) du portail ; pour les n° 3, 4 et 5, le champ Issue Date du portail indique NA, de sorte que ce guide cite plutôt la date de signature imprimée sur la dernière page de chaque directive (donnée à la fois dans le calendrier hégirien et dans le calendrier grégorien) : la directive n° 3 est signée le 14 juillet 2026 (29 Muharram 1448H), la directive n° 4 est signée le 14 juillet 2026 (29 Muharram 1448H) et la directive n° 5 est signée le 20 juillet 2026 (6 Safar 1448H). [1] [2] [3] [4]
Le bloc de signature de la directive n° 3 indique « Issued on 29 Muharram 1448H Corresponding to 14 July 2026 » ; la date de publication du 17 juillet 2026 affichée sur le portail législatif de la FTA correspond à sa mise en ligne, et non à son émission. Les n° 1 et 2 portent sur le portail une date d'émission (Issue Date) du 10 juillet 2026, identique à leur date de publication ; leurs propres blocs de signature (chacun daté dans les calendriers hégirien et grégorien) indiquent 8 juillet 2026 dans les deux cas — la directive n° 1 indique « Issued on 23 Muharram 1448H, Corresponding to 8 July 2026 », dans une formulation identique à celle du bloc de la n° 2.
La directive n° 1 de 2026 (services d'expertise judiciaire), émise le 8 juillet 2026, prévoit que lorsqu'une personne physique ou morale inscrite au tableau des experts (Roster of Experts) auprès du ministère de la Justice, d'une autorité judiciaire locale ou d'un centre d'arbitrage (un « Expert judiciaire ») est désignée par une juridiction compétente pour fournir des services d'expertise, ces services sont fournis dans le cadre d'une activité économique (Business) aux EAU et constituent des opérations imposables (Taxable Supplies) au sens des articles 1 et 2 de la loi sur la TVA. Toute somme perçue par l'Expert judiciaire pour ces services constitue la contrepartie d'une prestation de services au sens de l'article 1. L'Expert judiciaire doit respecter l'ensemble des obligations fiscales prévues par la loi, y compris l'immatriculation à la TVA en vertu de l'article 13 de la loi sur la TVA et de l'article 7 du règlement d'exécution de la TVA lorsque les conditions d'immatriculation sont remplies et qu'il n'est pas déjà immatriculé — et la perception de la contrepartie auprès d'une entité publique ne modifie pas le traitement fiscal de l'opération. [5]
La directive n° 2 de 2026 (régularisations de la TVA collectée et de la TVA déductible à la suite de la sortie d'un assujetti d'un groupe TVA), émise le 8 juillet 2026, est en vigueur à compter du 1er août 2026. Lorsqu'une personne cesse d'être membre d'un groupe TVA (Tax Group) mais reste assujettie immatriculée à la TVA (Registrant), et que des régularisations portent sur des opérations imposables réalisées ou des dépenses imposables engagées par cette personne avant sa sortie du groupe — opérations ou dépenses précédemment déclarées dans les déclarations fiscales du groupe TVA lui-même —, l'assujetti doit effectuer ces régularisations dans ses propres déclarations fiscales, conformément à la loi sur la TVA et à son règlement d'exécution. Les régularisations comprennent les réductions de la valeur d'opérations imposables précédemment déclarées et les réductions de la valeur de dépenses imposables dont la TVA déductible a précédemment été récupérée par le biais des déclarations du groupe TVA. L'assujetti doit conserver les pièces justificatives et les registres démontrant que les régularisations se rapportent à des opérations ou dépenses imposables déclarées avant sa sortie du groupe TVA. [4]
La directive n° 3 de 2026 (signée le 14 juillet 2026) est celle à appliquer si vous percevez une contrepartie en monnaie numérique. La TVA émirienne est comptabilisée en dirhams : la méthode de conversion que vous appliquez alimente donc directement vos montants de TVA collectée, les montants de vos factures fiscales et votre tenue des registres. Lisez la directive publiée sur le portail législatif de la FTA (tax.gov.ae) et alignez votre méthode de conversion et de documentation sur celle-ci avant votre prochaine déclaration de TVA — plusieurs synthèses de tiers diffusées depuis la publication décrivent un mécanisme de conversion précis que la fiche publiée par la FTA n'énonce pas elle-même ; ne paramétrez donc pas un moteur fiscal à partir de ces sources. [1]
La directive n° 4 de 2026 (signée le 14 juillet 2026) prévoit que les services liés à un contrat d'assurance vie ou de réassurance vie sont considérés comme faisant partie de l'opération exonérée de TVA d'assurance vie, à condition que les trois conditions suivantes soient réunies : les services sont nécessaires à la réalisation de cette opération ; ils sont directement liés à la fourniture ou au transfert de propriété du contrat ; et leur contrepartie fait partie intégrante de la contrepartie totale due au titre du contrat — conformément à l'article 42 du règlement d'exécution de la TVA. Les frais de gestion, d'administration ou d'exécution d'un contrat d'assurance ou de réassurance vie relèvent de ce type de charge. Un service de nature indépendante, ou pour lequel une contrepartie distincte est facturée, demeure une opération imposable distincte. Les assureurs et réassureurs doivent confronter leurs barèmes de frais et charges à ce critère de rattachement plutôt que de présumer une exonération générale pour tout ce qui est facturé comme frais d'assurance vie. [2]
La directive n° 5 de 2026 (signée le 20 juillet 2026) fixe la méthode d'évaluation d'une prestation de services réputée effectuée (deemed supply) au sens de l'article 37 de la loi sur la TVA : la valeur correspond au total des coûts — directs et indirects — sur lesquels l'assujetti a supporté de la TVA déductible pour réaliser cette prestation. Le mécanisme : (1) déterminer la valeur normale de marché des services (ou de services comparables, lorsque la valeur normale de marché de la prestation réputée effectuée elle-même ne peut être déterminée) ; (2) retrancher l'élément de marge en divisant cette valeur normale de marché par (1 + la marge bénéficiaire nette) — en utilisant la marge propre de l'assujetti pour l'exercice précédent, ou la moyenne du secteur lorsque la marge propre de l'assujetti ne peut être déterminée ; (3) calculer le pourcentage du total des coûts de l'assujetti pour cet exercice précédent ayant supporté de la TVA déductible ; et (4) appliquer ce pourcentage au coût total estimé issu de l'étape (2). Le montant obtenu constitue la valeur, au sens de l'article 37, de la prestation réputée effectuée. [3]
Décisions de la FTA sur la TVA déductible et la tenue des registres
Indépendamment des directives ci-dessus — qui précisent la manière dont la TVA s'applique à certaines opérations —, la FTA publie des décisions (Decisions) numérotées qui imposent des obligations procédurales. Trois des décisions de 2026 concernent directement la conformité en matière de TVA, et deux d'entre elles conditionnent le droit à déduction lui-même.
Décision n° 13 de 2026 — vérification des fournisseurs avant la déduction de la TVA
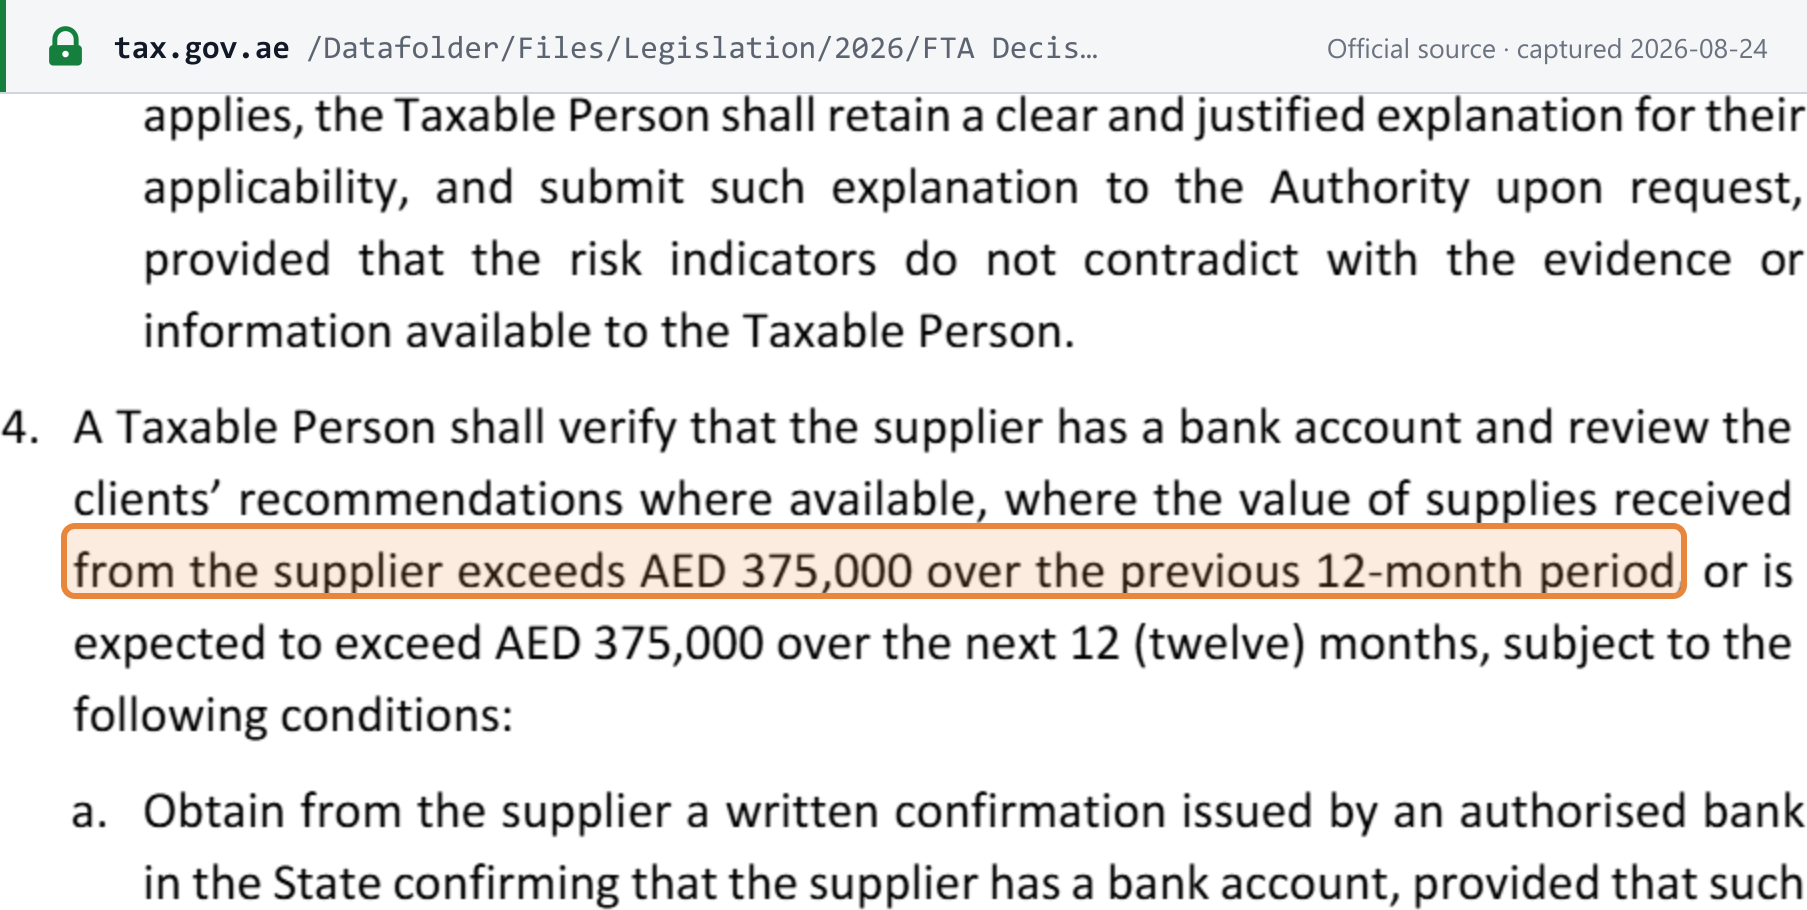
Publiée le 22 juillet 2026, en vigueur le 1er octobre 2026. Elle subordonne la récupération de la TVA déductible à des contrôles documentés des fournisseurs, en fixant les mesures, procédures et conditions qu'un assujetti doit remplir pour vérifier la validité et l'intégrité des opérations reçues avant de déduire la TVA en application de l'article 54 bis de la loi sur la TVA : [6]
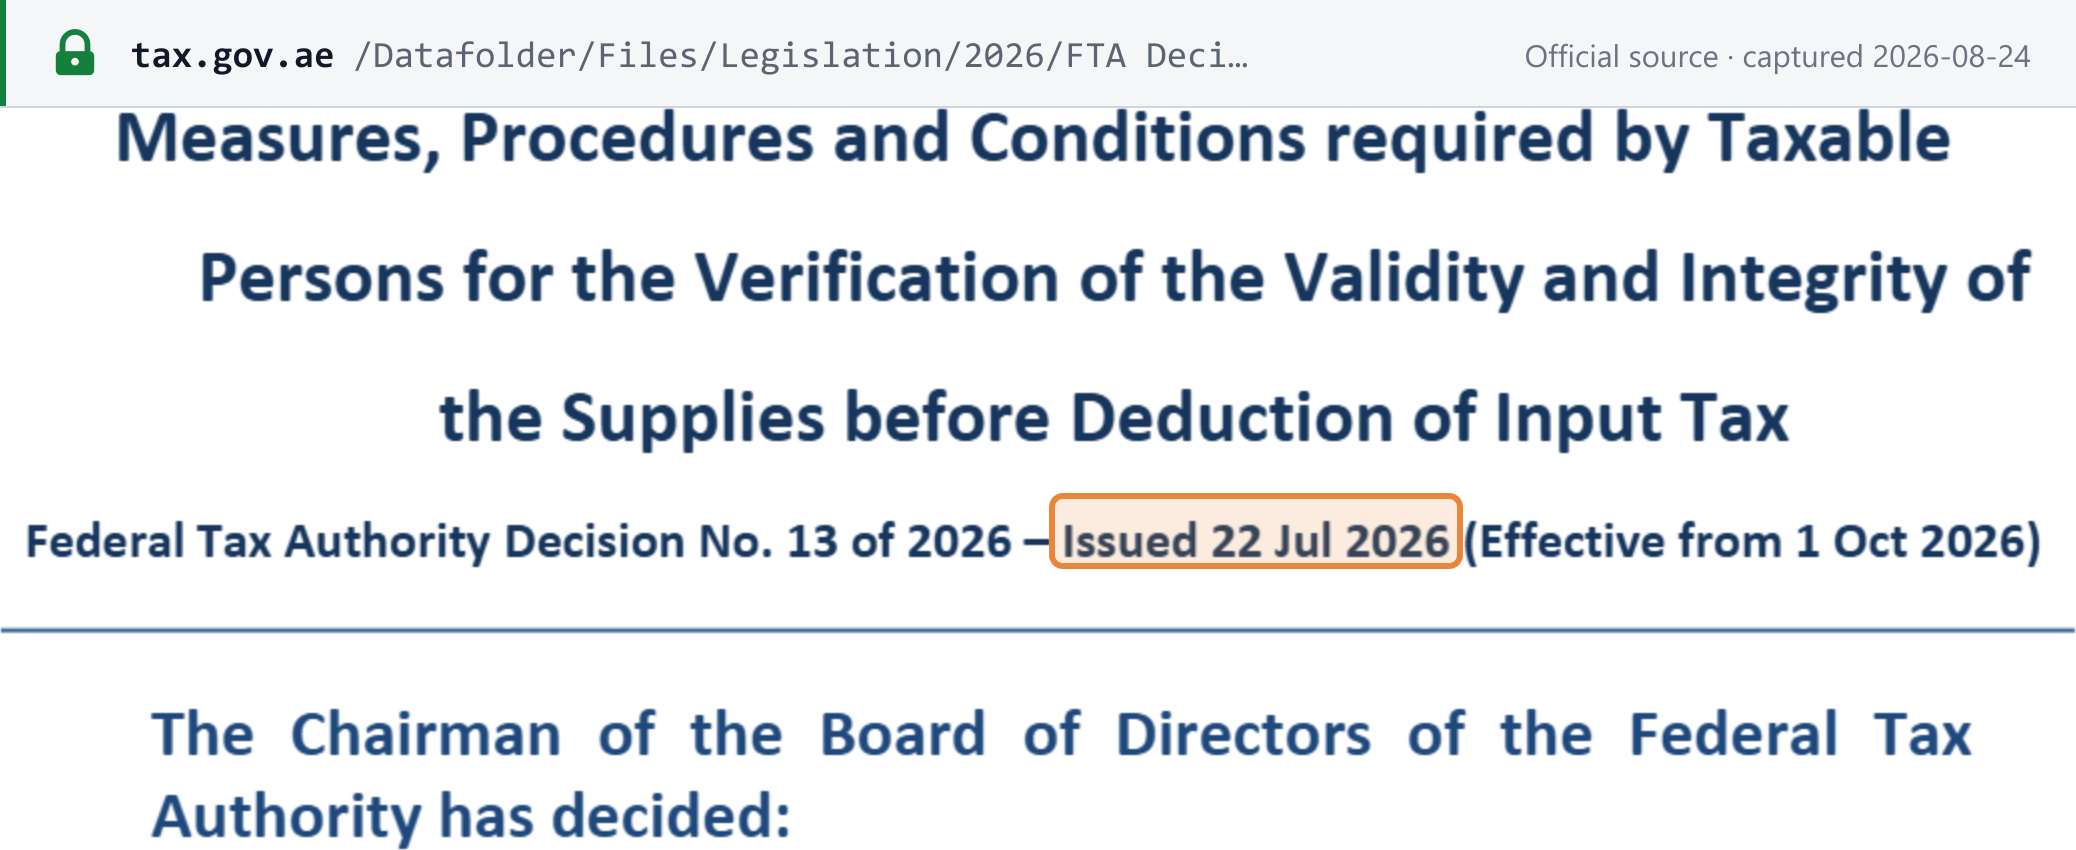 Capture de la source réalisée le 24/08/2026 — original
La décision n° 13 applique l'« Article 54(bis) of the VAT Law », mais le PDF consolidé du décret-loi fédéral n° 8 de 2017 publié sur le portail de la FTA n'est consolidé que jusqu'au décret-loi fédéral n° 18 de 2022 et ne contient aucun article 54 bis. Les archives de la FTA mentionnent séparément une modification en vigueur depuis le 30 octobre 2024 que la consolidation en ligne n'a pas intégrée. L'obligation repose sur le texte même de la décision n° 13 ; un lecteur qui suivrait le lien vers la loi sur la TVA pour vérifier n'y trouvera pas cet article.
Article 2 – Champ d'application : Aux fins de l'application des dispositions de l'article 54(bis) de la loi sur la TVA, les dispositions de la présente décision s'appliquent aux assujettis en ce qui concerne la vérification de la validité et de l'intégrité des opérations qu'ils reçoivent avant la déduction de la TVA déductible. (traduction libre)
Ce que couvre la vérification :
| Contrôle | Détail |
|---|---|
| Identité du fournisseur — personne physique | Pièce d'identité valide, notamment une carte d'identité émirienne (Emirates ID) ou un passeport, ainsi qu'une rencontre avec le fournisseur en personne ou à distance avant la réalisation de l'opération (art. 3(1)) |
| Identité du fournisseur — personne morale | Vérifier la constitution de la société dans des bases de données officielles ou obtenir le certificat de constitution, et identifier séparément le dirigeant, mandataire ou salarié habilité au moyen de son Emirates ID ou de son passeport (art. 3(1)) |
| Établissement | Vérifier l'existence d'un établissement effectif par des moyens électroniques appropriés ou par une visite sur place, et sa compatibilité avec les activités du fournisseur (art. 3(2)) |
| Indicateurs de risque | Trois, chacun chiffré (art. 3(3)(a)) : adresse modifiée plus de deux fois au cours des 12 derniers mois ; salariés clés remplacés plus de deux fois au cours des 12 derniers mois ; opérations disproportionnées par rapport à la taille et à l'historique de l'entreprise. Si l'un d'eux s'applique, conserver une explication justifiée et la produire sur demande |
| Compte bancaire | Une confirmation écrite inconditionnelle d'une banque agréée dans l'État lorsque les opérations reçues de ce fournisseur dépassent 375 000 AED au cours des 12 derniers mois ou devraient dépasser ce montant au cours des 12 prochains — assortie d'un examen des avis publics et de la couverture médiatique concernant le fournisseur (art. 3(4)) |
| L'opération elle-même | Plausibilité commerciale ; authenticité et origine des biens et droit du fournisseur d'en disposer ; et paiement de la contrepartie par voie électronique, les espèces n'étant admises que pour un motif commercial documenté dans les limites des seuils légaux (art. 4) |
| Fréquence | Lors de la première relation, puis à nouveau en cas de relations récurrentes lorsque le fournisseur n'a pas été vérifié au cours des 12 derniers mois (art. 5(1)) |
| Documentation | Chaque étape documentée et conservée, dans le cadre d'une politique documentée désignant les personnes chargées de la mise en œuvre, de l'examen et de la supervision des contrôles (art. 5(4)) |
 Capture de la source réalisée le 24/08/2026 — original
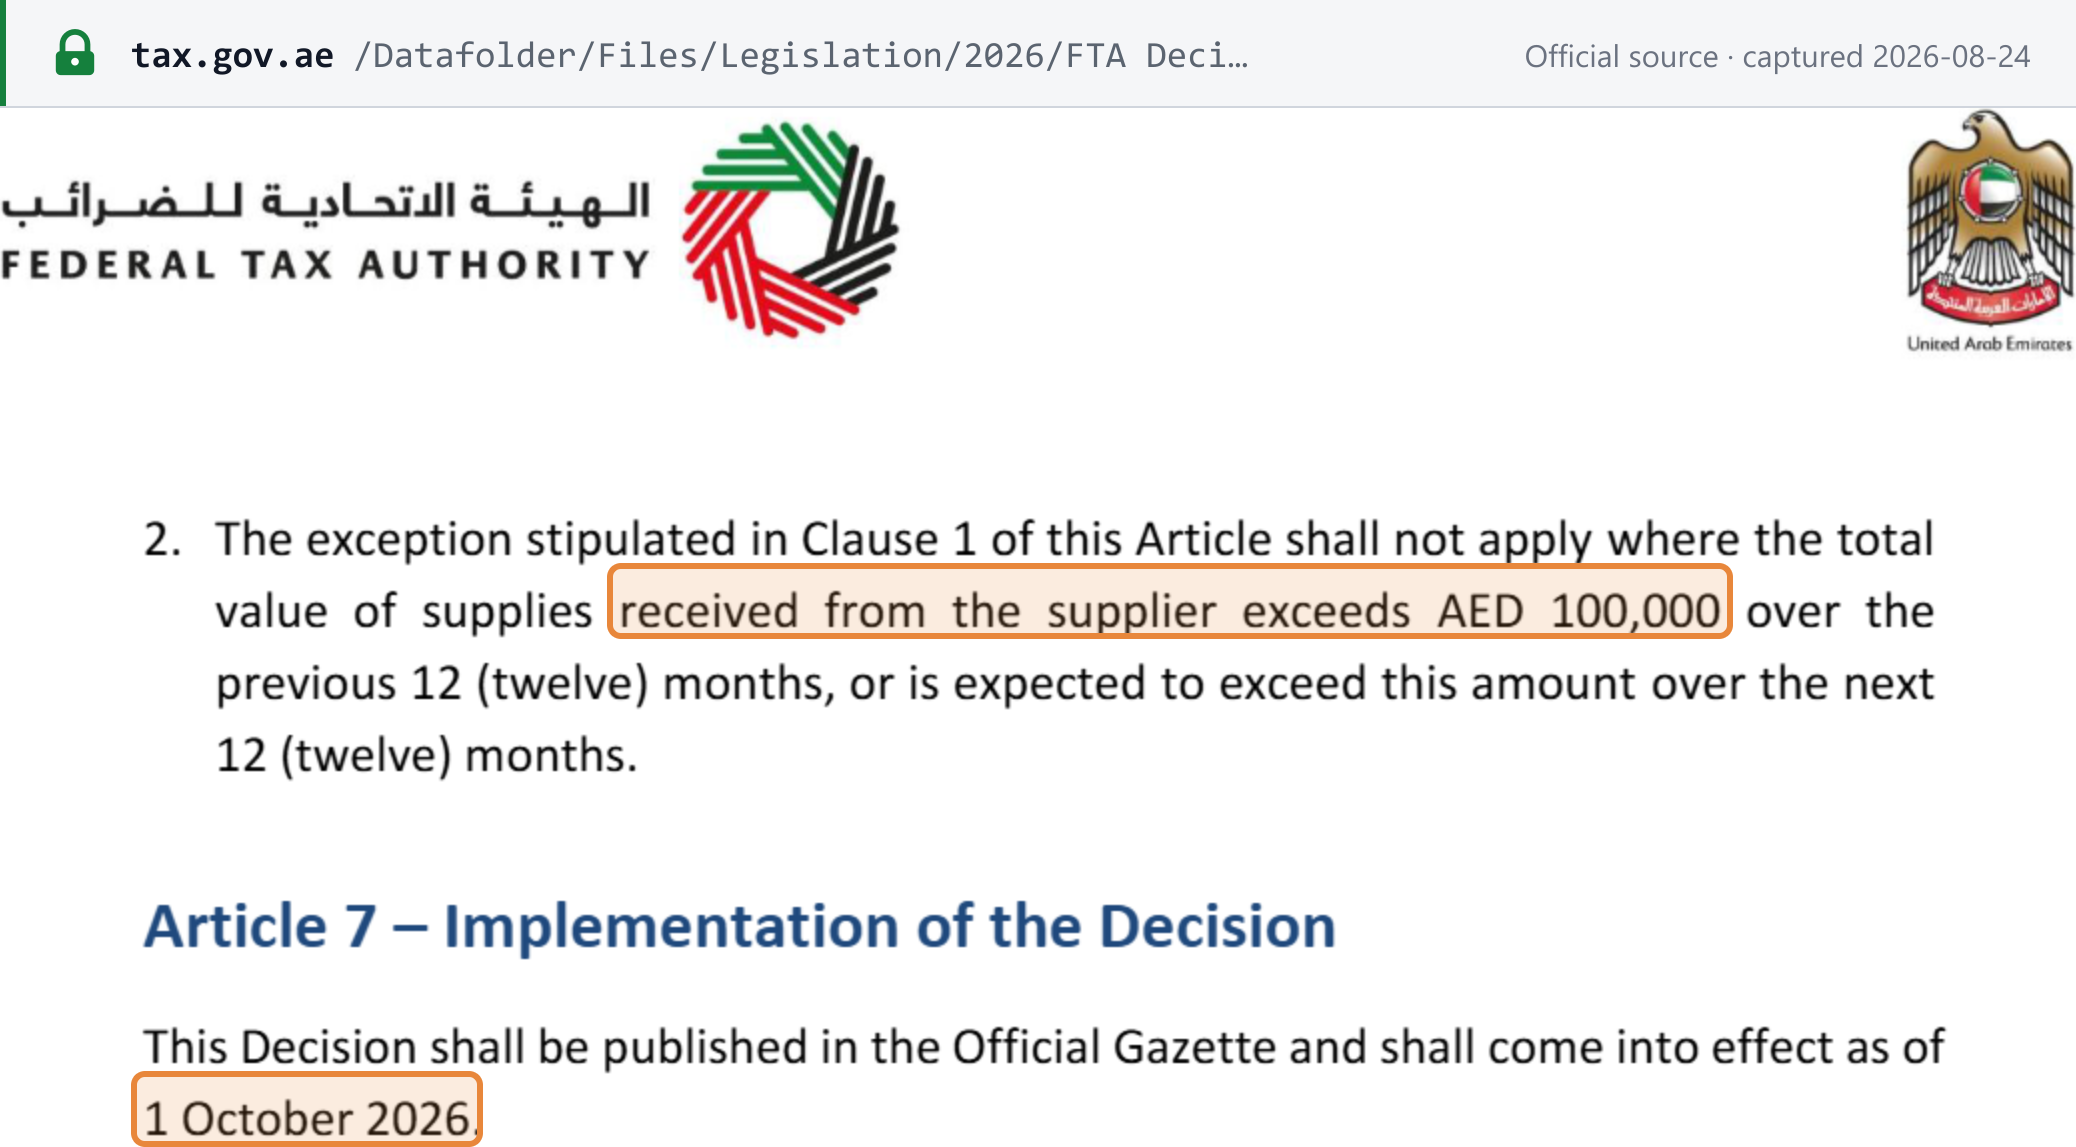
Le seuil de minimis, et le piège qu'il recèle. L'article 6(1) permet à un assujetti de ne pas appliquer ces mesures lorsque la contrepartie de l'opération imposable, hors TVA, est inférieure à 10 000 AED. Mais l'article 6(2) neutralise entièrement cette exception :
L'exception prévue à l'alinéa 1 du présent article ne s'applique pas lorsque la valeur totale des opérations reçues du fournisseur dépasse 100 000 AED au cours des 12 (douze) derniers mois, ou devrait dépasser ce montant au cours des 12 (douze) prochains mois. (traduction libre)
L'allègement s'apprécie donc par opération et est plafonné par fournisseur. Un acheteur qui prévoit 9 000 AED d'achats mensuels auprès d'un même fournisseur — chacun inférieur à 10 000 AED — anticipe 108 000 AED sur les 12 prochains mois (12 × 9 000) : l'exception ne s'applique donc jamais, pas même à la première opération ; un acheteur qui ne l'avait pas anticipé perd l'exception dès que le total des 12 derniers mois dépasse 100 000 AED — l'inverse du fonctionnement habituel d'un seuil par opération, et la raison pour laquelle un contrôle effectué uniquement au niveau de la facture ne permettra pas de l'appliquer correctement.
 Capture de la source réalisée le 24/08/2026 — original
Le changement concret porte sur la répartition de la charge de la preuve. La déduction de la TVA a toujours exigé une facture fiscale valide ; à compter du 1er octobre, elle exige également la preuve que vous avez examiné qui l'a émise, et que cette preuve a été conservée. Comme la décision impose de documenter chaque étape, le contrôle doit être intégré au processus achats-paiements (purchase-to-pay) plutôt que reposer sur le jugement d'un acheteur — et le seuil de 375 000 AED est suffisamment bas pour viser des relations commerciales ordinaires, et pas seulement des relations inhabituelles. Consultez la fiche de l'événement.
Décision n° 4 de 2026 — tenue électronique des registres comptables
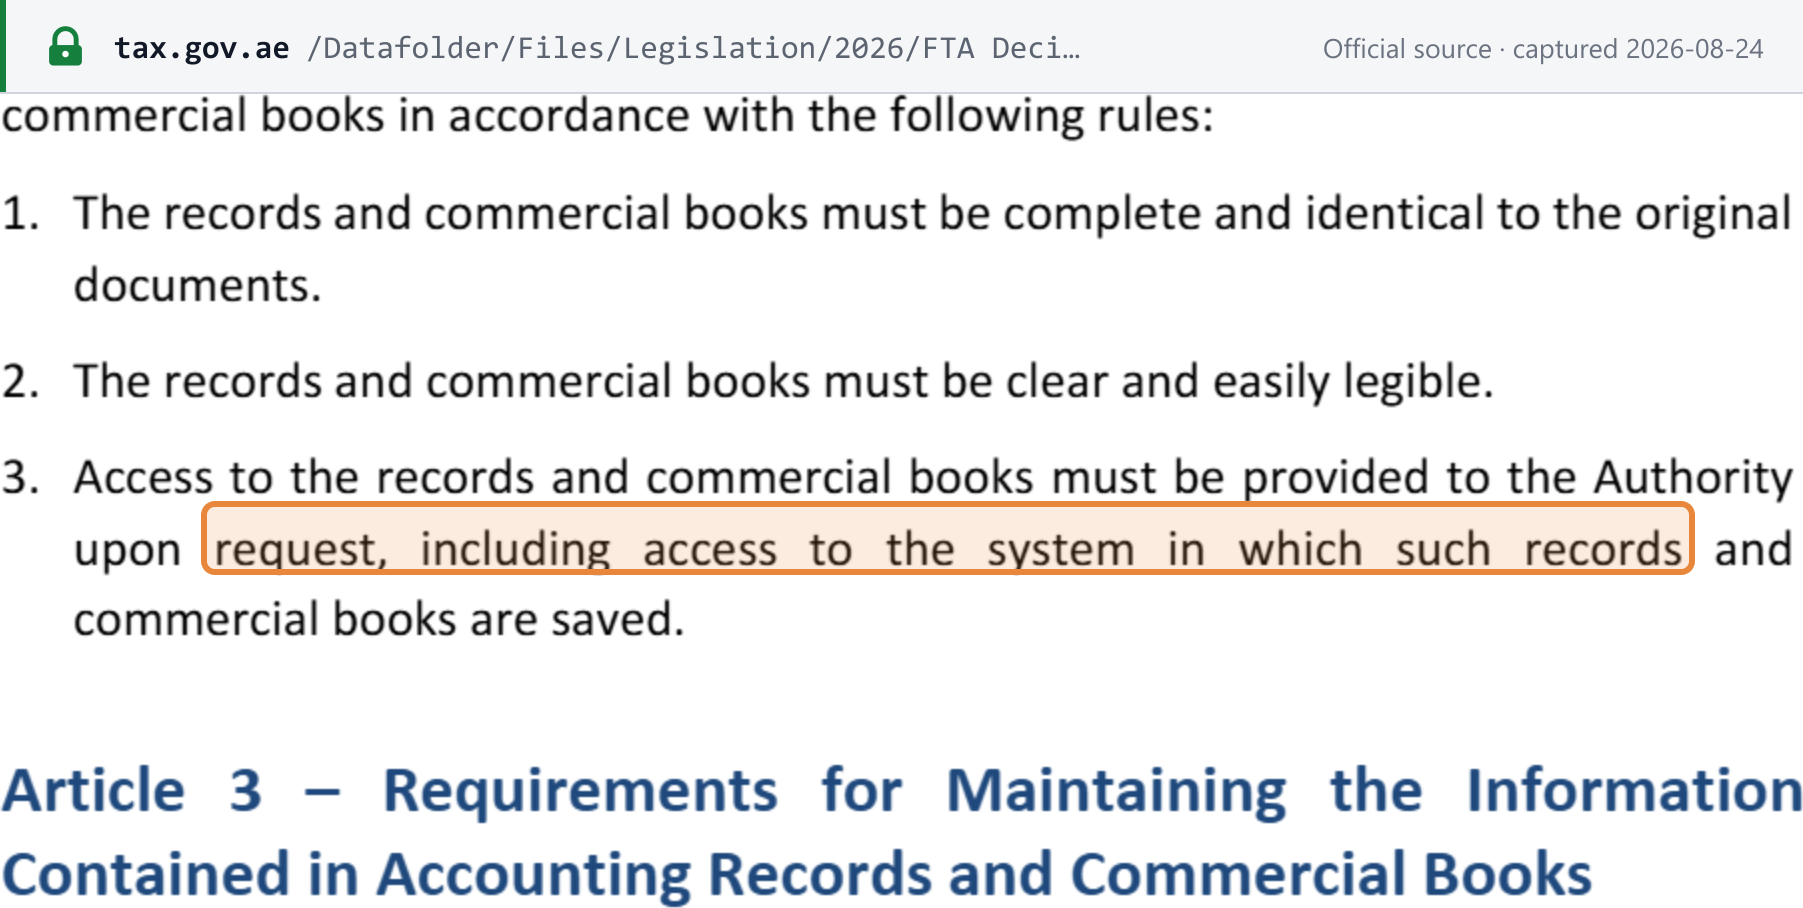
Publiée le 2 juin 2026, en vigueur le 30 juillet 2026. Elle fixe les règles de conservation des informations contenues dans les registres comptables et les livres de commerce sous forme de copies électroniques ou de photocopies plutôt que d'originaux : [7]
Toute personne est tenue de conserver les informations contenues dans les registres comptables et les livres de commerce conformément aux règles suivantes : 1. Les registres et livres de commerce doivent être complets et identiques aux documents originaux. 2. Les registres et livres de commerce doivent être clairs et facilement lisibles. 3. L'accès aux registres et livres de commerce doit être fourni à l'Autorité sur demande, y compris l'accès au système dans lequel ces registres et livres de commerce sont enregistrés. (traduction libre)
La tenue des registres par un tiers est autorisée, mais l'assujetti en reste juridiquement responsable. L'exigence la plus contraignante est la troisième : un registre complet et lisible, mais protégé par une clé de chiffrement ou un mot de passe que l'Autorité ne peut obtenir, ne satisfait pas à la décision, et l'obligation s'étend à l'accès au système, et non à la seule exportation des fichiers. Si vous recourez à un archivage externe, vérifiez que votre contrat vous permet de fournir cet accès à la demande. La décision est prise en application du décret-loi fédéral n° 28 de 2022 relatif aux procédures fiscales : elle vise donc tous les assujettis immatriculés, et pas seulement ceux immatriculés à la TVA. Consultez la fiche de l'événement.
 Capture de la source réalisée le 24/08/2026 — original
Décision n° 17 de 2026 — récupération de la TVA sur les dépenses liées aux salariés
Publiée le 9 septembre 2026, en vigueur le 1er octobre 2026. Elle fixe les cas et conditions de récupération de la TVA déductible sur les biens ou services acquis pour les salariés à titre gratuit lorsqu'une obligation contractuelle ou une politique documentée l'exige, en application de l'article 53(1)(c)(2) du règlement d'exécution de la TVA (décision du Conseil des ministres n° 52 de 2017). L'article 2 couvre le transport des salariés, la nourriture et les boissons, le logement (y compris le logement temporaire des nouveaux arrivants), les services de téléphonie mobile et d'internet et le stationnement, chacun sous réserve de conditions énumérées. [11]
Autoliquidation sur les déchets métalliques (décision du Conseil des ministres n° 153 de 2025)
La clarification publique de la FTA en matière de TVA VATP047 (octobre 2026) explique l'autoliquidation applicable aux livraisons de déchets métalliques (Metal Scrap) entre assujettis immatriculés à la TVA en vertu de la décision du Conseil des ministres n° 153 de 2025, qui s'applique aux déchets métalliques livrés à compter du 14 janvier 2026. Le destinataire acquitte la TVA sur les livraisons de déchets métalliques destinés à la revente ou à la transformation, sous réserve des conditions de la décision, et le fournisseur comme le destinataire doivent satisfaire à des exigences de conformité supplémentaires avant la date de l'opération. Lorsque les conditions ne sont pas remplies, le fournisseur acquitte la TVA et le destinataire ne peut pas récupérer la TVA déductible correspondante en vertu de l'article 54(1)(a) et (b) de la loi sur la TVA. [12]
Décision du Conseil des ministres n° 149 de 2026 — modifications du règlement d'exécution
La décision du Conseil des ministres n° 149 de 2026, signée le 1er septembre 2026, modifie neuf dispositions du règlement d'exécution de la TVA (décision du Conseil des ministres n° 52 de 2017) et en ajoute deux nouvelles. L'article 3 en fixe l'entrée en vigueur : la décision prend effet le 1er octobre 2026, à l'exception du nouveau mécanisme de prorata de déduction de la TVA (article 55, alinéas 6 et 7, et nouvel alinéa 19), qui ne s'applique qu'à compter du premier exercice fiscal (Tax Year) commençant après le 1er octobre 2027. [1]
Article 3 : 1. La présente décision est publiée au Journal officiel et entre en vigueur le 1er octobre 2026. 2. Par dérogation à l'alinéa 1 du présent article, les dispositions des alinéas 6 et 7 de l'article 55, et de l'alinéa 19 de l'article 55 de la présente décision, entrent en vigueur à compter du premier exercice fiscal commençant après le 1er octobre 2027. (traduction libre)
| Disposition modifiée/ajoutée | Entrée en vigueur | Ce qui change |
|---|---|---|
| Article 29, alinéa 5 | 1er oct. 2026 | Le « prix d'achat » utilisé pour évaluer une livraison de biens réputée effectuée inclut désormais expressément les coûts ou frais engagés pour acheter le bien, lorsque la TVA sur ces coûts/frais est elle-même non récupérable en vertu de l'article 54 du décret-loi. |
| Article 41, alinéa 4 | 1er oct. 2026 | Le taux zéro applicable aux produits médicaux est redéfini autour de tout produit médical désigné par une décision du Conseil des ministres (au lieu d'une liste figée dans le règlement), ainsi que des biens fournis dans le cadre de services de santé au taux zéro qui sont nécessaires à cette prestation. |
| Article 52, alinéa 2 | 1er oct. 2026 | Le critère de présence « hors de l'État » pour le lieu de l'opération : une personne n'est considérée comme située hors des EAU que si elle y est présente moins de 30 jours et que cette présence n'est pas effectivement liée à l'opération. |
| Article 53, alinéa 1(c)(1)–(2) | 1er oct. 2026 | Restreint les cas dans lesquels le logement des salariés fourni par l'employeur échappe à l'exclusion du droit à déduction applicable aux avantages obligatoires des salariés — le logement obligatoire n'est réintégré que lorsqu'une décision ou directive du ministère des Ressources humaines et de l'Émiratisation l'exige expressément, ou en vertu d'une politique contractuelle/documentée répondant aux conditions de l'Autorité. |
| Article 55, alinéas 6 et 7 (remplacés) et nouvel alinéa 19 | Premier exercice fiscal après le 1er oct. 2027 | Réécrit le mécanisme de prorata de déduction de la TVA : la TVA liée aux opérations visées à l'article 54(1)/l'article 57 est récupérable en totalité ; les autres TVA suivent la règle par défaut du décret-loi ; la TVA à usage mixte est répartie selon une formule de pourcentage du total des opérations, arrondie au nombre entier le plus proche. Le nouvel alinéa 19 instaure une formule de prorata distincte pour les entités publiques et les organismes caritatifs, fondée sur le rapport entre la TVA récupérable et la TVA totale (récupérable + non récupérable) de la période d'imposition. |
| Article 57, alinéa 1 | 1er oct. 2026 | Reformule le seuil du régime des biens d'investissement (Capital Asset Scheme) : un bien d'investissement est un actif professionnel d'un coût de 5 000 000 AED ou plus (hors taxe) dont la durée d'utilité estimée est de 10 ans ou plus pour un bâtiment, ou de 5 ans ou plus pour tout autre bien d'investissement. |
| Article 60, alinéa 1(a) | 1er oct. 2026 | Une note de crédit fiscale (Tax Credit Note) doit désormais afficher clairement les mots « Tax Credit Note » — une nouvelle mention expresse qui s'ajoute aux règles existantes sur les notes de crédit décrites dans Devise, arrondi et corrections ci-dessous. |
| Nouvel article 4, alinéa 6 | 1er oct. 2026 | Opération composite : une opération comportant plusieurs éléments ne peut pas être traitée comme plusieurs opérations lorsque ces éléments sont interdépendants et indissociables par nature et sur le plan économique — il s'agit d'une opération composite unique, imposée selon son élément principal. |
| Nouvel article 54, alinéa 3 | 1er oct. 2026 | La TVA ne peut pas être récupérée sur une opération dépassant un seuil de valeur qui reste à fixer par le ministre des Finances, lorsque la contrepartie est payée ou destinée à être payée en espèces — sous réserve des contrôles que la décision du ministre précisera. Aucun montant de seuil n'a encore été publié ; surveillez la décision ministérielle d'application avant le 1er octobre 2026. |
Exigences de facturation
Une facture fiscale doit être émise et remise dans un délai de 14 jours calendaires à compter de la date de chaque opération imposable. Pour le fournisseur, elle fixe la date de l'opération et la période d'imposition au titre de laquelle la TVA collectée est comptabilisée ; pour le destinataire, elle constitue la principale pièce justificative du droit à récupération de la TVA. [5]
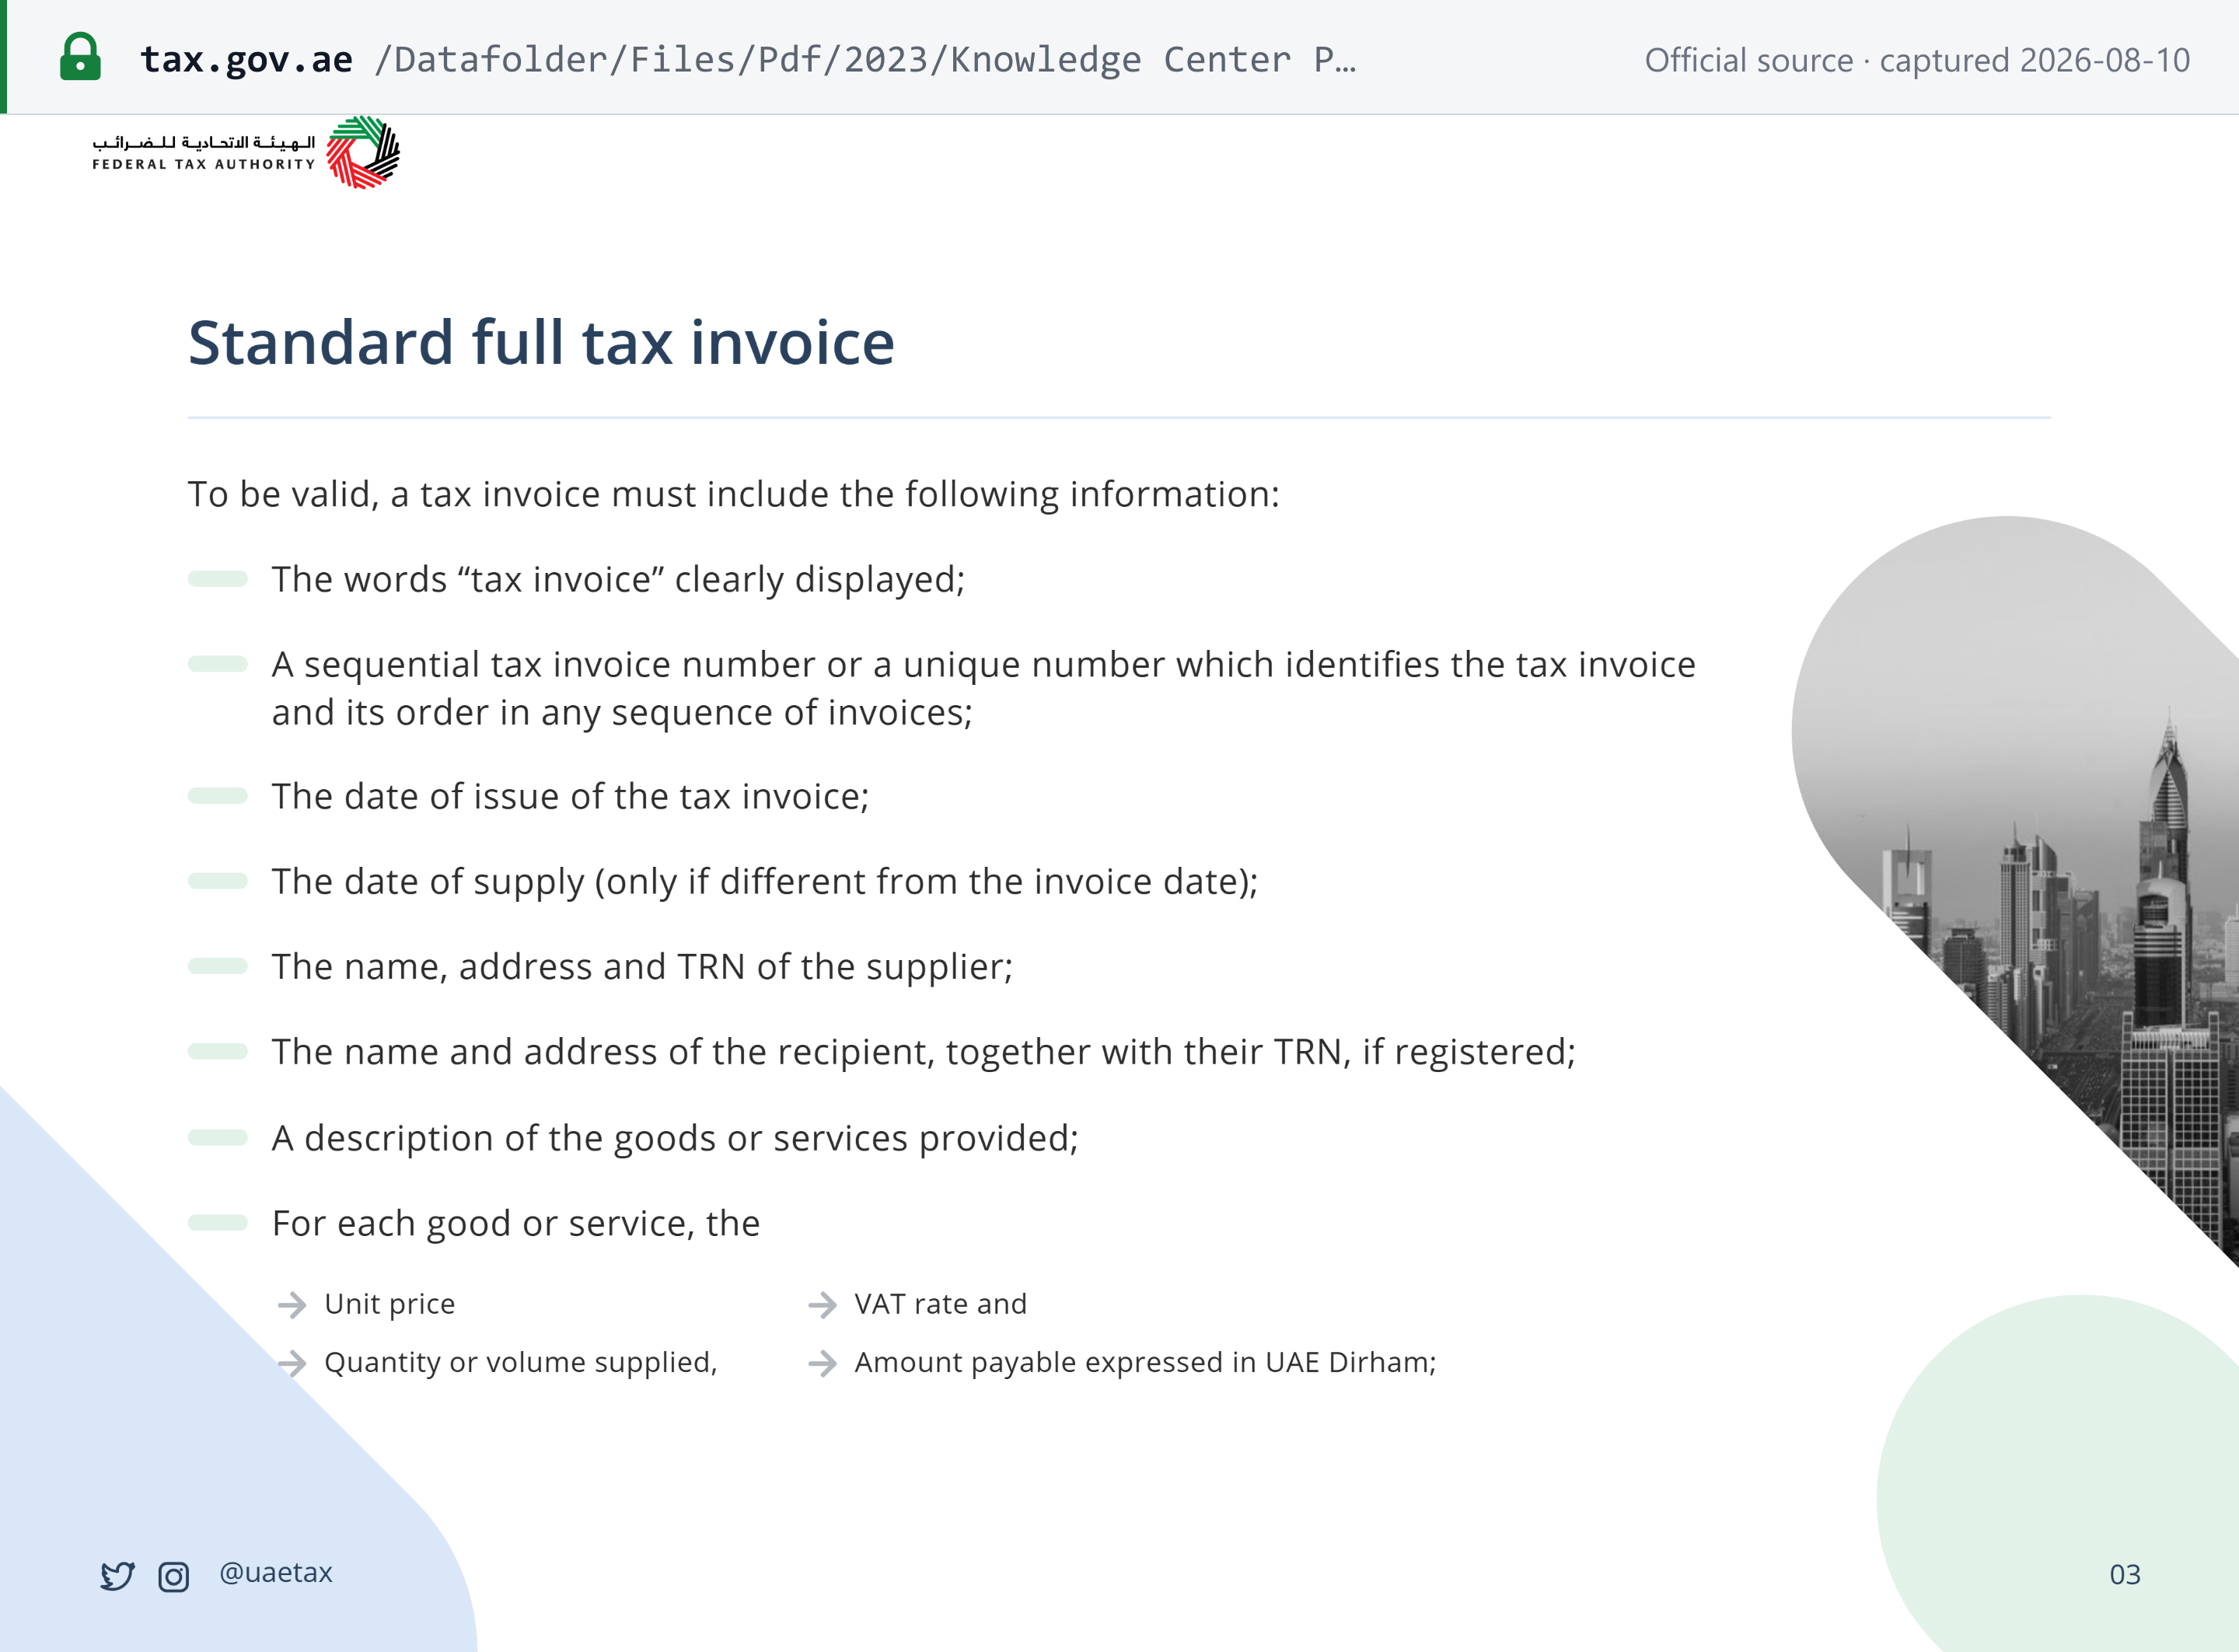
Facture fiscale complète standard
| Information obligatoire | Remarques |
|---|---|
| La mention « tax invoice » clairement affichée | — |
| Un numéro de facture fiscale séquentiel, ou un numéro unique identifiant la facture et son rang dans toute séquence | — |
| Date d'émission | — |
| Date de l'opération | Uniquement si elle diffère de la date de la facture |
| Nom, adresse et TRN du fournisseur | — |
| Nom et adresse du destinataire, ainsi que son TRN s'il est immatriculé | — |
| Description des biens ou services fournis | — |
| Pour chaque bien ou service : prix unitaire, quantité ou volume fourni, taux de TVA et montant dû exprimé en dirhams des EAU | Par ligne |
| Montant brut dû exprimé en dirhams des EAU | — |
| Le montant de toute remise accordée | — |
| TVA totale exprimée en dirhams des EAU, ainsi que le taux de change appliqué et la source de ce taux | La source du taux de change doit figurer sur la facture |
| Lorsque l'autoliquidation interne s'applique : une mention indiquant que le client est tenu d'acquitter la TVA, ainsi qu'une référence à la disposition applicable de la loi fédérale sur la TVA | Une simple mention « autoliquidation » ne suffit pas — citez la disposition |
 Capture de la source réalisée le 10/08/2026 — original
Facture fiscale simplifiée
Un assujetti peut émettre une facture fiscale simplifiée au lieu d'une facture complète dans l'un des cas suivants : [5]
- le destinataire n'est pas immatriculé à la TVA ; ou
- le destinataire est immatriculé et la contrepartie (prix TTC) est inférieure ou égale à 10 000 AED.
Exemples chiffrés de la FTA elle-même : un particulier qui achète pour 40 000 AED de vêtements → une facture simplifiée suffit (destinataire non immatriculé). Un magasin immatriculé qui achète pour 10 001 AED de vêtements → une facture complète est obligatoire (destinataire immatriculé, au-delà du seuil).
Une facture fiscale simplifiée doit contenir au minimum : la mention « tax invoice » en évidence ; le nom, l'adresse et le TRN du fournisseur ; la date d'émission ; une description suffisante pour identifier les biens ou services ; et la contrepartie totale ainsi que la TVA facturée.
Autofacturation (factures fiscales établies par le destinataire)
Le destinataire peut émettre la facture fiscale pour le compte du fournisseur, à condition que toutes les conditions suivantes soient réunies : le destinataire est immatriculé à la TVA ; les parties conviennent par écrit que le fournisseur n'émettra pas de facture fiscale ; la facture satisfait à toutes les exigences d'une facture fiscale complète standard ; et elle affiche clairement les mots « buyer-created tax invoice ». [5]
Devise, arrondi et corrections
- Les factures émises en devise étrangère doivent être converties en dirhams des EAU au moyen d'un taux de change approuvé par la Banque centrale. [5]
- Lorsque le montant de TVA comporte une fraction de fils, il doit être arrondi au fils le plus proche. [5]
- Les erreurs sont corrigées au moyen de notes de crédit fiscales ou de factures fiscales complémentaires — et non par une nouvelle émission de la facture d'origine. [5] À compter du 1er octobre 2026, une note de crédit fiscale doit également afficher clairement les mots « Tax Credit Note » (décision du Conseil des ministres n° 149 de 2026, modifiant l'article 60(1)(a) du règlement d'exécution) — voir Décision du Conseil des ministres n° 149 de 2026 ci-dessus. [6]
Factures électroniques, factures récapitulatives et exceptions
- Une facture fiscale peut être émise par voie électronique à condition qu'une copie en soit conservée de manière sécurisée conformément aux exigences de tenue des registres, et que l'authenticité de l'origine et l'intégrité du contenu soient garanties. (Il s'agit de la règle de TVA préexistante ; elle est distincte du futur régime obligatoire de facturation électronique décrit dans la section Facturation électronique ci-dessous.) [5]
- Une facture fiscale mensuelle récapitulative doit être émise lorsque le fournisseur réalise plus d'une opération au profit de la même personne au cours d'un même mois civil. [5]
- Aucune facture fiscale n'est requise pour une opération entièrement soumise au taux zéro lorsque des registres suffisants permettent d'en établir les détails. Lorsque l'émission d'une facture est véritablement impraticable, un assujetti peut demander à la FTA une dérogation administrative. [5]
À quoi ressemble une facture conforme
Le ministère des Finances publie un exemple commenté de facture fiscale électronique (Electronic Tax Invoice) — la version lisible par l'humain de la facture structurée PINT AE — présentant les blocs vendeur et acheteur (chacun avec TRN, numéro et type d'immatriculation légale, nom de l'autorité, adresse et adresse électronique), les identifiants Peppol de processus métier et de spécification, l'en-tête de la facture, un tableau des lignes, une ventilation de la TVA et la cascade des totaux jusqu'au montant total à payer. [8]
Considérez-le comme une illustration des données requises, et non comme une mise en page imposée : les EAU imposent les champs et la spécification PINT AE, et non une présentation visuelle — et les contribuables ne peuvent pas ajouter leurs propres champs facultatifs dans PINT AE. [8]
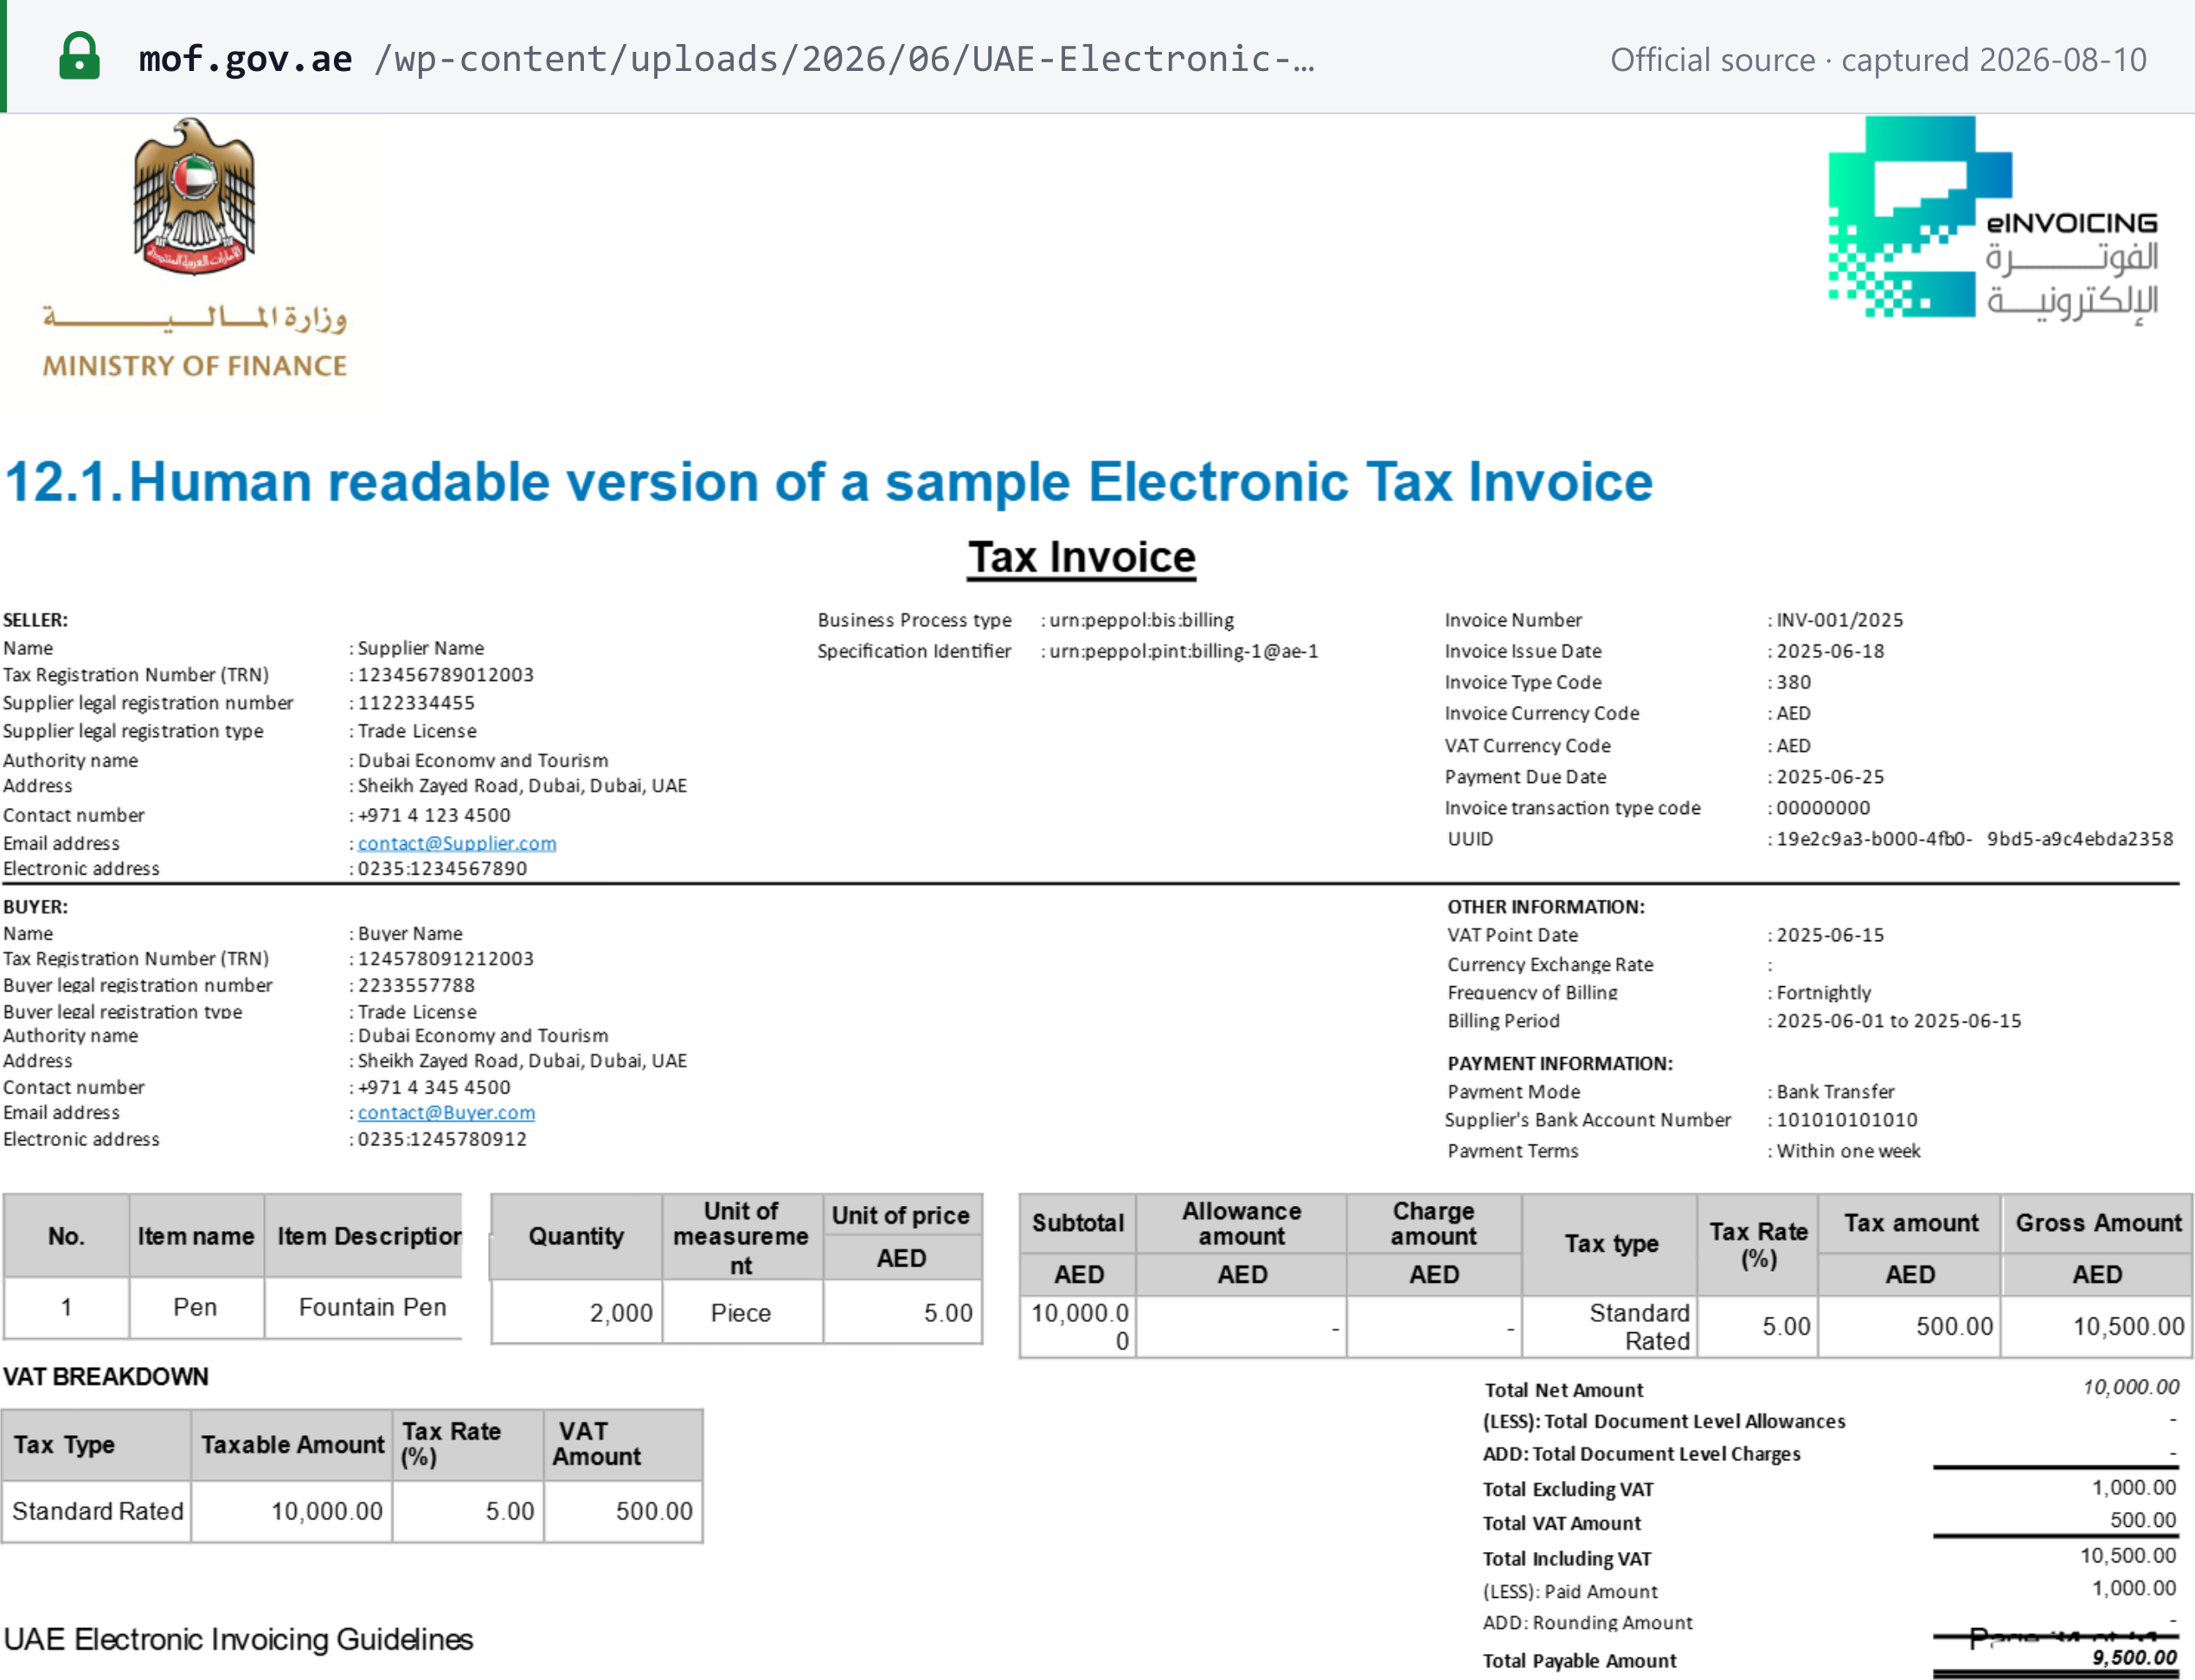 Capture de la source réalisée le 10/08/2026 — original
Autres textes de référence : décision de la FTA n° 4 de 2018 relative aux factures fiscales, décision de la FTA n° 7 de 2019 relative aux factures fiscales et aux notes de crédit fiscales, et clarification publique en matière de TVA VATP006.
Facturation électronique
Pour le déploiement complet — phases, champ d'application et exclusions, format PINT AE, intégration auprès d'un ASP et sanctions —, consultez notre guide de la facturation électronique aux EAU.
Les EAU déploient un système national de facturation électronique (Electronic Invoicing System) fondé sur un modèle décentralisé de contrôle continu des transactions et d'échange (Decentralised Continuous Transaction Control and Exchange, DCTCE) — une architecture Peppol à cinq coins dans laquelle le fournisseur (coin 1) et l'acheteur (coin 4) échangent leurs factures par l'intermédiaire de prestataires de services accrédités (Accredited Service Providers, ASP) (coins 2 et 3), les données fiscales étant transmises à la FTA (coin 5). Les factures électroniques sont échangées au format XML fondé sur la spécification Peppol PINT AE. [1]
Cadre juridique. Le système est encadré par la décision ministérielle n° 243 de 2025 (champ d'application et obligations du système de facturation électronique) et la décision ministérielle n° 244 de 2025 (calendrier de mise en œuvre), complétées par la décision ministérielle n° 64 de 2025 (accréditation des ASP) et la décision du Conseil des ministres n° 106 de 2025 (infractions et sanctions). En 2026, le ministère des Finances a adopté des modifications ciblées : la décision ministérielle n° 66 de 2026 modifie la décision 244, et la décision ministérielle n° 56 de 2026 modifie la décision 64. [1] [2]
Lancement du modèle à 4 coins (avril 2026). Le 21 avril 2026, le ministère des Finances a lancé le modèle de facturation électronique à 4 coins (eInvoicing 4-Corner model), facultatif : les entreprises choisissent un prestataire de services accrédité par le ministère des Finances via le système EmaraTax de la FTA, finalisent leur intégration et commencent à échanger des factures électroniques structurées entre le coin 1 et le coin 4, en amont de la mise en service de la transmission fiscale (coin 5) et du pilote de juillet. [3]
Phase pilote et phase volontaire (à compter du 1er juillet 2026). La facturation électronique a débuté le 1er juillet 2026 avec un programme pilote réservé à un groupe sélectionné de contribuables ayant accepté par écrit d'y participer ; le ministère des Finances a annoncé le lancement pilote du modèle à 5 coins le 26 juin 2026. Toutes les entreprises, quel que soit leur chiffre d'affaires, peuvent mettre en œuvre la facturation électronique à titre volontaire à compter du 1er juillet 2026 — les sanctions administratives ne s'appliquent qu'à compter de la date de mise en œuvre obligatoire propre à chaque entreprise. [4] [5]
Calendrier obligatoire. En vertu de la décision ministérielle n° 244 de 2025 telle que modifiée : [2] [5]
| Entité | Chiffre d'affaires annuel | Désignation de l'ASP au plus tard le | Mise en œuvre de la facturation électronique à compter du |
|---|---|---|---|
| Entreprise | ≥ 50 000 000 AED | 30 octobre 2026 (reporté du 31 juillet 2026) | 1er janvier 2027 |
| Entreprise | < 50 000 000 AED | 31 mars 2027 | 1er juillet 2027 |
| Entité publique | Sans objet | 31 mars 2027 | 1er octobre 2027 |
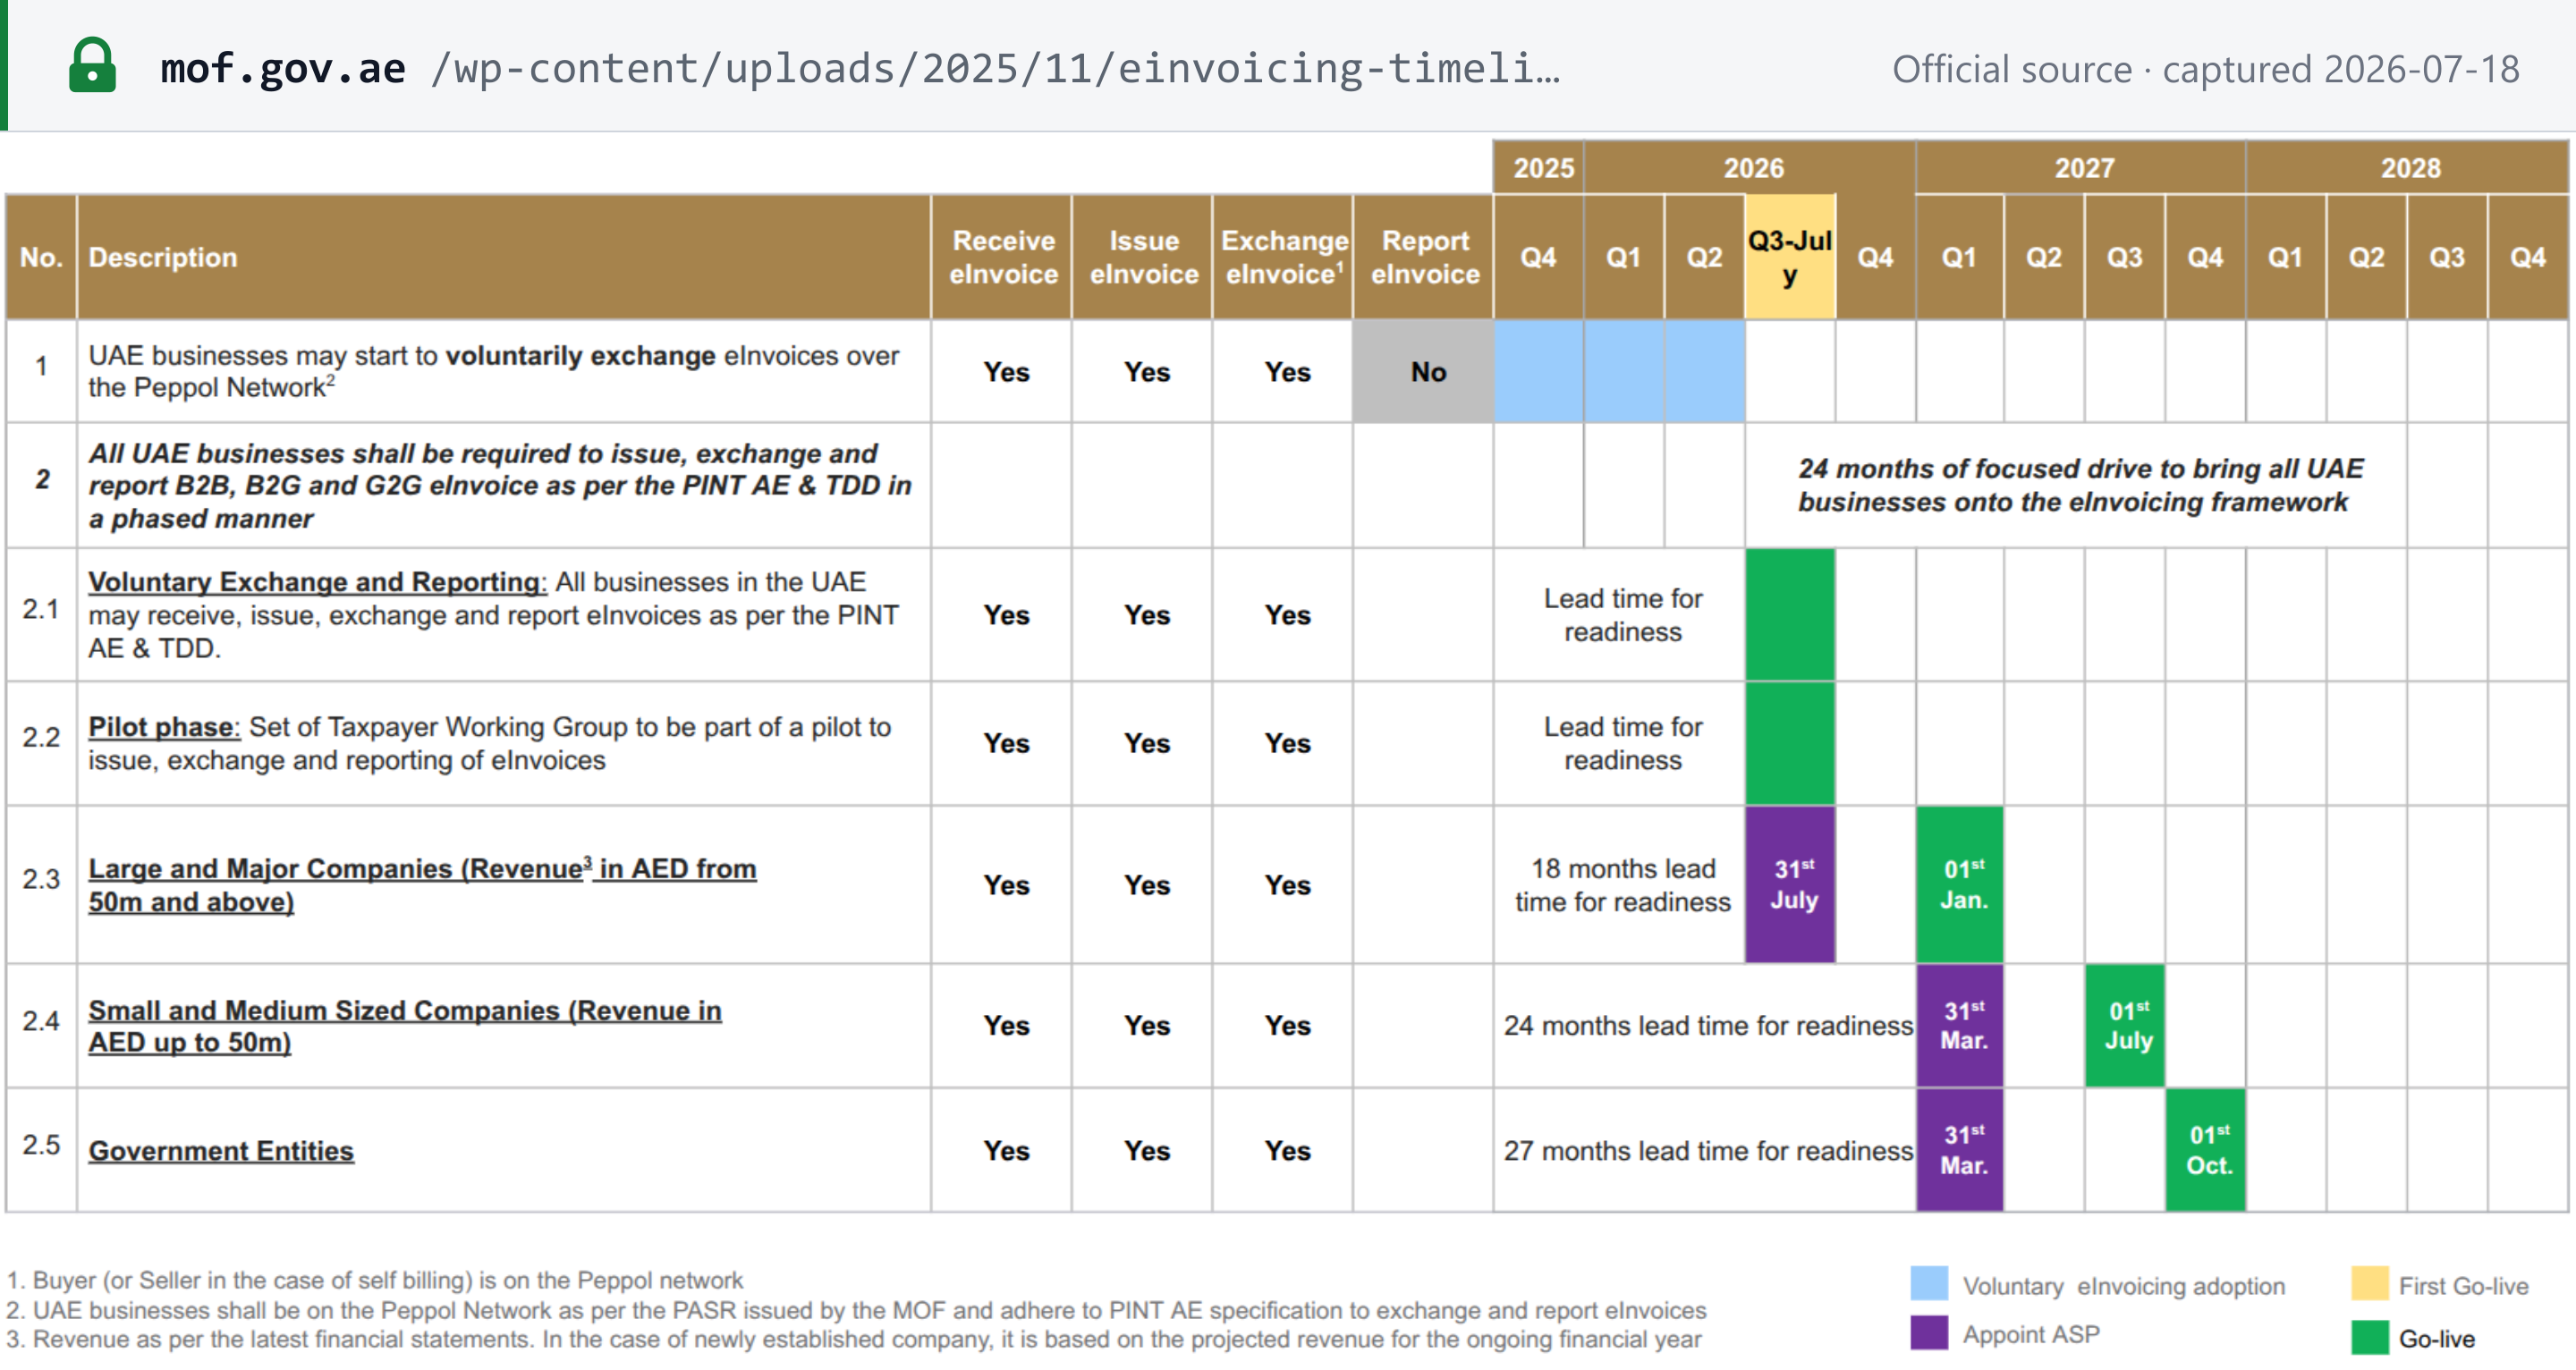 Capture de la source réalisée le 18 juillet 2026 — original (ministère des Finances des EAU) ; le report au 30 octobre 2026 de la date de désignation de l'ASP résulte de l'annonce des modifications de mai 2026 :
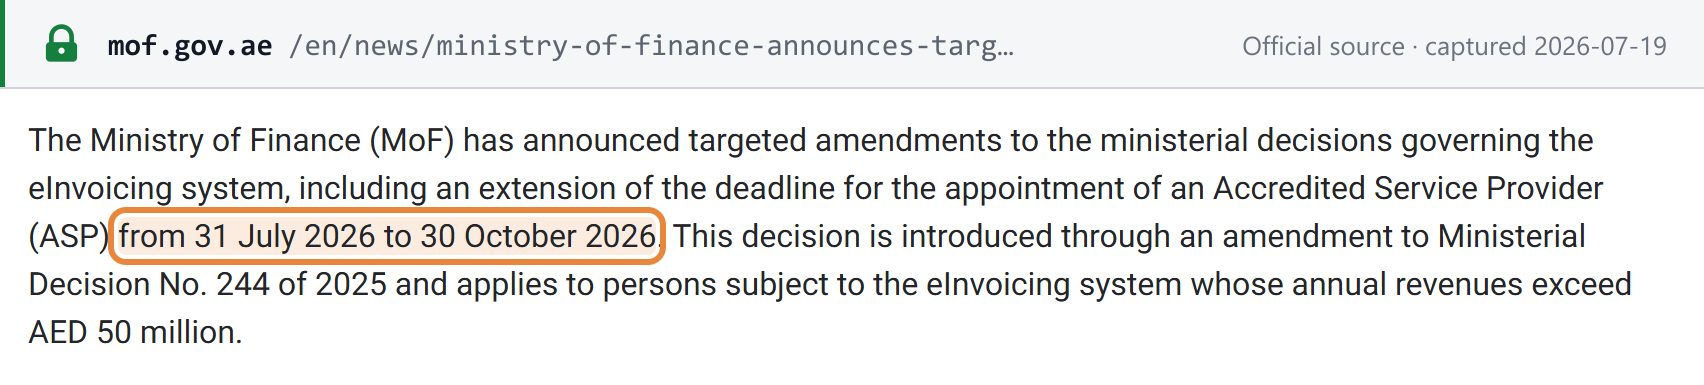 Capture de la source réalisée le 19 juillet 2026 — original (ministère des Finances des EAU)
Revérifié le 3 août 2026 directement sur le texte législatif : la republication consolidée par le ministère des Finances de la décision ministérielle n° 244 de 2025 comporte une note de bas de page sur l'article 5(1)(a) — « Paragraph amended as per Ministerial Decision No. 66 of 2026 » — confirmant que la date limite de désignation de l'ASP pour le seuil de ≥ 50 000 000 AED est le 30 octobre 2026 (avec une mise en œuvre obligatoire à compter du 1er janvier 2027) et que les phases applicables aux entreprises sous le seuil de 50 millions d'AED et aux entités publiques figurant dans le tableau ci-dessus sont inchangées. [6]
Champ d'application. La facturation électronique s'applique aux opérations B2B et B2G (y compris G2B et G2G), indépendamment du statut d'immatriculation à la TVA. Les opérations réalisées au profit de consommateurs (B2C) sont hors champ — il n'existe aucune obligation d'émettre une facture électronique pour une opération réalisée au profit d'un consommateur. Les opérations entre membres d'un même groupe TVA entrent dans le champ mais bénéficient d'un délai de grâce de 24 mois à compter du 1er janvier 2027. Une personne entrant dans le champ doit désigner un seul ASP pour l'émission et la réception ; l'identifiant de participant Peppol attribué par la FTA est 0235 suivi du TIN à 10 chiffres de la personne. [5]
Évolutions récentes
Évolutions datées et de source officielle de la TVA et de la facturation électronique aux EAU, de la plus récente à la plus ancienne. L'historique complet figure dans notre fil d'actualités fiscales mondiales.
- 2026-10-01 — La décision de la FTA n° 17 de 2026 (publiée le 9 septembre 2026) entre en vigueur ; elle fixe les cas et conditions de récupération de la TVA déductible sur les dépenses liées aux salariés (transport, nourriture et boissons, logement y compris le logement temporaire des nouveaux arrivants, services de téléphonie mobile et d'internet, stationnement) en application de la décision du Conseil des ministres n° 52 de 2017, article 53(1)(c)(2). Voir Décision n° 17 de 2026. (UAE Federal Tax Authority) — voir l'événement
- 2026-10-01 — La décision du Conseil des ministres n° 149 de 2026 (signée le 1er septembre 2026) entre en vigueur et modifie le règlement d'exécution de la TVA : définition du prix d'achat pour les livraisons réputées effectuées, taux zéro des produits médicaux, critère de présence de 30 jours « hors de l'État » pour le lieu de l'opération, exclusion du droit à déduction pour le logement des salariés, reformulation du seuil du régime des biens d'investissement (5 000 000 AED), nouvelle obligation d'affichage de la mention « Tax Credit Note », traitement des opérations composites à éléments multiples interdépendants, et restriction du droit à déduction en cas de paiement en espèces dont le seuil reste à fixer. Le nouveau mécanisme de prorata de déduction (article 55, alinéas 6, 7 et nouvel alinéa 19) est reporté au premier exercice fiscal commençant après le 1er octobre 2027. (UAE Ministry of Finance) — voir le numéro
- 2026-10-01 — La décision de la FTA n° 13 de 2026 (publiée le 22 juillet 2026) fait de la vérification documentée des fournisseurs une condition préalable de la déduction de la TVA en vertu de l'article 54 bis de la loi sur la TVA : contrôles d'identité différenciés selon le type de fournisseur, vérification d'un établissement effectif, trois indicateurs de risque chiffrés, confirmation inconditionnelle d'une banque agréée dans l'État lorsque les opérations reçues d'un fournisseur dépassent 375 000 AED au cours des 12 derniers mois ou devraient les dépasser au cours des 12 prochains, paiement par voie électronique, et conservation des preuves dans le cadre d'une politique documentée. Une exception par opération s'applique en dessous de 10 000 AED hors TVA — mais elle disparaît entièrement lorsque les opérations reçues de ce fournisseur dépassent 100 000 AED sur 12 mois. (Federal Tax Authority) — voir la fiche de l'événement et le numéro
- 2026-10 — La clarification publique de la FTA en matière de TVA VATP047 (octobre 2026) explique l'autoliquidation sur les déchets métalliques entre assujettis immatriculés à la TVA en vertu de la décision du Conseil des ministres n° 153 de 2025, applicable aux livraisons effectuées à compter du 14 janvier 2026 ; lorsque les conditions ne sont pas remplies, le fournisseur acquitte la TVA et le destinataire ne peut pas récupérer la TVA déductible correspondante (article 54(1)(a) et (b)). Voir Autoliquidation sur les déchets métalliques. (UAE Federal Tax Authority) — voir l'événement
- 2026-09-01 — La décision du Conseil des ministres n° 137 de 2026 (droit d'accise, publiée le 24 juillet 2026, abrogeant la décision du Conseil des ministres n° 55 de 2019) est entrée en vigueur : nouveaux prix d'accise minimaux pour les produits du tabac et, pour la première fois, pour les liquides utilisés dans les dispositifs et outils électroniques pour fumer — au moins 0,4 AED par cigarette, 0,1 AED par gramme de tabac à narguilé/tabac prêt à l'emploi, et 1 AED par ml de e-liquide. Il s'agit d'une modification du droit d'accise, distincte de la TVA et de la décision de la FTA n° 13 de 2026 ci-dessus. (UAE Federal Tax Authority / Ministry of Finance) — voir le numéro
- 2026-08-01 — La directive de la FTA sur les opérations fiscales n° 2 de 2026 (émise le 8 juillet 2026) entre en vigueur : une personne qui cesse d'être membre d'un groupe TVA mais reste assujettie immatriculée à la TVA doit effectuer dans ses propres déclarations fiscales les régularisations relatives aux opérations imposables réalisées ou aux dépenses imposables engagées avant sa sortie du groupe TVA, et conserver les pièces justificatives. (UAE Federal Tax Authority) — voir le numéro
- 2026-07-30 — La décision de la FTA n° 4 de 2026 (publiée le 2 juin 2026) fixe les règles de conservation des registres comptables et des livres de commerce sous forme de copies électroniques : complets et identiques aux originaux, clairs et facilement lisibles, et accessibles à l'Autorité sur demande, y compris l'accès au système dans lequel ils sont stockés. La tenue par un tiers est autorisée, mais l'assujetti en reste responsable. (Federal Tax Authority) — voir la fiche de l'événement et le numéro
- 2026-07-20 — La directive de la FTA sur les opérations fiscales n° 5 de 2026 (signée le 20 juillet 2026) fixe la méthode d'évaluation, au sens de l'article 37, des prestations de services réputées effectuées : valeur normale de marché des services (ou de services comparables), diminuée de la marge bénéficiaire (marge nette propre de l'assujetti, ou moyenne du secteur), puis pondérée par le rapport entre les coûts ayant supporté de la TVA déductible et le total des coûts. (UAE Federal Tax Authority) — voir le numéro
- 2026-07-14 — La directive de la FTA sur les opérations fiscales n° 3 de 2026 relative à la Méthode de conversion de la valeur des monnaies numériques en dirhams des EAU est signée le 14 juillet 2026 (29 Muharram 1448H) selon son propre bloc de signature final ; la date de publication du 17 juillet 2026 sur le portail législatif de la FTA correspond à sa mise en ligne. Elle est accompagnée de la directive n° 4 de 2026 (signée le 14 juillet 2026, frais et charges des contrats d'assurance vie et de réassurance vie) et de la directive n° 5 de 2026 (signée le 20 juillet 2026, évaluation des prestations de services réputées effectuées) ; elles font suite aux directives n° 1 et 2 de 2026 (toutes deux émises le 8 juillet 2026, services d'expertise judiciaire et régularisations de TVA collectée/déductible après la sortie d'un assujetti d'un groupe TVA) — cinq directives de 2026 au total. (UAE Federal Tax Authority) — voir la fiche de l'événement et le numéro
- 2026-07-14 — La directive de la FTA sur les opérations fiscales n° 4 de 2026 (signée le 14 juillet 2026) prévoit que les frais et charges liés à un contrat d'assurance vie ou de réassurance vie font partie de l'opération exonérée de TVA d'assurance vie lorsqu'ils sont nécessaires à cette opération et directement liés à celle-ci, et que leur contrepartie fait partie intégrante de la contrepartie totale du contrat, conformément à l'article 42 du règlement d'exécution de la TVA ; les services facturés séparément restent des opérations imposables distinctes. (UAE Federal Tax Authority) — voir le numéro
- 2026-07-13 — Consolidation du corpus de règles sur la facturation électronique aux EAU : la décision ministérielle n° 66 de 2026 modifie la décision ministérielle n° 244 de 2025 (date limite de désignation de l'ASP fixée au 30 octobre 2026 pour les entreprises de 50 millions d'AED et plus ; mise en service obligatoire inchangée au 1er janvier 2027) et la décision ministérielle n° 56 de 2026 modifie les règles d'accréditation des ASP, parallèlement aux lignes directrices sur la facturation électronique V1.1 du ministère des Finances (datées du 1er juin 2026). (UAE Ministry of Finance) — voir le numéro
- 2026-07-08 — La directive de la FTA sur les opérations fiscales n° 1 de 2026 (date de publication sur le portail : 10 juillet 2026 ; émise le 8 juillet 2026 selon le propre bloc de signature de la directive) confirme que les experts judiciaires immatriculés à la TVA désignés par une juridiction, une autorité judiciaire ou un centre d'arbitrage réalisent des opérations imposables au sens des articles 1 et 2 de la loi sur la TVA lorsqu'ils fournissent des services d'expertise, et doivent s'immatriculer à la TVA en vertu de l'article 13 dès que les conditions sont remplies. (UAE Federal Tax Authority) — voir la fiche de l'événement et le numéro
- 2026-07-01 — La phase pilote du système de facturation électronique (modèle à 5 coins) a démarré avec un groupe sélectionné de contribuables ; l'adoption volontaire est ouverte à toute entreprise à compter de la même date. (UAE Ministry of Finance) — voir le numéro
- 2026-05-10 — Le ministère des Finances a annoncé des modifications ciblées des décisions sur la facturation électronique, reportant la date limite de désignation d'un prestataire de services accrédité pour les entreprises dont le chiffre d'affaires annuel atteint ou dépasse 50 millions d'AED du 31 juillet 2026 au 30 octobre 2026 ; la mise en service obligatoire reste fixée au 1er janvier 2027. (UAE Ministry of Finance) — voir le numéro
- 2026-04-21 — Le ministère des Finances a lancé le modèle de facturation électronique à 4 coins, facultatif : les entreprises peuvent désigner un prestataire de services accrédité par le ministère des Finances via le système EmaraTax de la FTA et commencer à échanger des factures électroniques structurées. (UAE Ministry of Finance) — voir le numéro
Liens de référence
- Décision du Conseil des ministres n° 149 de 2026 — modification du règlement d'exécution de la TVA (ministère des Finances des EAU)
- Federal Tax Authority — TVA
- FTA — Immatriculation à la TVA (seuils)
- FTA — Service d'immatriculation à la TVA (EmaraTax)
- Décret-loi fédéral n° 8 de 2017 et ses modifications (FTA)
- FTA — Liste des zones désignées (fichier daté du 21 septembre 2021)
- FTA — règlement d'exécution de la TVA consolidé (décision du Conseil des ministres n° 52 de 2017, telle que modifiée)
- Portail législatif de la FTA — directives sur les opérations fiscales
- Directive sur les opérations fiscales n° 1 de 2026 — services d'expertise judiciaire (FTA)
- Directive sur les opérations fiscales n° 2 de 2026 — régularisations de la TVA collectée et de la TVA déductible à la suite de la sortie d'un assujetti d'un groupe TVA (FTA)
- Directive sur les opérations fiscales n° 3 de 2026 — méthode de conversion de la valeur des monnaies numériques en dirhams des EAU (FTA)
- Décision de la FTA n° 13 de 2026 — mesures, procédures et conditions de vérification de la validité et de l'intégrité des opérations avant la déduction de la TVA
- Décision de la FTA n° 4 de 2026 — règles et exigences relatives à la tenue électronique des registres comptables et des livres de commerce
- Décision ministérielle n° 244 de 2025 relative à la mise en œuvre du système de facturation électronique, telle que modifiée par la décision ministérielle n° 66 de 2026 (republication consolidée, FTA)
- Directive sur les opérations fiscales n° 4 de 2026 — frais et charges des contrats d'assurance vie et de réassurance vie (FTA)
- Directive sur les opérations fiscales n° 5 de 2026 — évaluation des prestations de services réputées effectuées (FTA)
- Ministère des Finances — programme de facturation électronique (eInvoicing)
- Lignes directrices sur la facturation électronique aux EAU V1.1 (juin 2026)
- Décision du Conseil des ministres n° 137 de 2026 — prix d'accise des produits du tabac et des liquides utilisés dans les dispositifs et outils électroniques pour fumer (FTA)
Foire aux questions
Qui doit s'immatriculer à la TVA aux EAU, et quels sont les seuils ?
Une entreprise résidente aux EAU doit s'immatriculer dès lors que la valeur totale de ses opérations imposables et de ses importations a dépassé 375 000 AED au cours des 12 derniers mois, ou devrait dépasser ce montant dans les 30 jours suivants. L'immatriculation volontaire est possible à partir de 187 500 AED (opérations imposables et importations, ou dépenses imposables). Le seuil obligatoire ne s'applique pas aux entreprises étrangères. L'immatriculation s'effectue sur la plateforme EmaraTax de la FTA, et le demandeur dont le dossier est approuvé reçoit un numéro d'enregistrement fiscal (TRN). [1] [2]
Quand la facturation électronique devient-elle obligatoire pour mon entreprise ?
Par phases, selon le chiffre d'affaires, conformément à l'article 5 de la décision ministérielle n° 244 de 2025 telle que modifiée par la décision ministérielle n° 66 de 2026. Un pilote a débuté le 1er juillet 2026, l'adoption volontaire étant ouverte à tous à compter de cette date. Les entreprises dont le chiffre d'affaires annuel est ≥ 50 millions d'AED doivent désigner un prestataire de services accrédité au plus tard le 30 octobre 2026 (date reportée du 31 juillet 2026) et mettre en œuvre la facturation électronique à compter du 1er janvier 2027. Les entreprises sous le seuil de 50 millions d'AED doivent désigner un ASP au plus tard le 31 mars 2027 et la mettre en œuvre à compter du 1er juillet 2027 ; les entités publiques doivent également désigner un ASP au plus tard le 31 mars 2027 et la mettre en œuvre à compter du 1er octobre 2027. Confirmé lors de cette vérification directement sur la republication consolidée de la décision ministérielle 244/2025 portant la note de bas de page relative à la modification par la décision ministérielle 66/2026. [1] [2] [3]
Les opérations B2C sont-elles couvertes par l'obligation de facturation électronique aux EAU ?
Non. Le système couvre les opérations B2B et B2G (y compris G2B et G2G). Les opérations réalisées au profit de consommateurs sont hors champ, et il n'existe aucune obligation d'émettre une facture électronique pour une opération B2C — les règles habituelles de facturation fiscale en matière de TVA prévues par le décret-loi continuent toutefois de s'appliquer. [1]
Quelle est la différence entre les opérations au taux zéro et les opérations exonérées en matière de TVA aux EAU ?
Dans les deux cas, aucune TVA n'est facturée (0 %), mais les fournisseurs d'opérations au taux zéro (article 45 : exportations, transport international, métaux précieux d'investissement, première livraison de bâtiments résidentiels dans les 3 ans, pétrole brut et gaz naturel, certains services d'enseignement et de santé) peuvent récupérer la TVA déductible, tandis que les fournisseurs d'opérations exonérées (article 46 : certains services financiers, autres livraisons résidentielles, terrains nus, transport local de passagers) ne peuvent pas récupérer la TVA déductible sur les coûts correspondants. [1]
La TVA est-elle due sur les honoraires des services d'expertise judiciaire aux EAU ?
Oui. En vertu de la directive de la FTA sur les opérations fiscales n° 1 de 2026, émise le 8 juillet 2026, lorsqu'une juridiction, une autorité judiciaire locale ou un centre d'arbitrage désigne une personne inscrite au tableau des experts (Roster of Experts) auprès du ministère de la Justice (un « Expert judiciaire ») pour fournir des services d'expertise, ces services sont considérés comme fournis dans le cadre d'une activité économique aux EAU et constituent des opérations imposables (Taxable Supplies) au sens des articles 1 et 2 de la loi sur la TVA. Toute somme perçue par l'Expert judiciaire pour ces services constitue la contrepartie d'une opération. L'Expert judiciaire doit respecter l'ensemble des obligations de TVA qui en découlent — y compris l'immatriculation en vertu de l'article 13 de la loi sur la TVA et de l'article 7 du règlement d'exécution de la TVA, lorsque les conditions d'immatriculation sont remplies et qu'il n'est pas déjà immatriculé. La perception de la contrepartie auprès d'une entité publique ne modifie pas le traitement fiscal. [1]
Que deviennent les régularisations de TVA lorsqu'une personne quitte un groupe TVA aux EAU ?
En vertu de la directive de la FTA sur les opérations fiscales n° 2 de 2026, émise le 8 juillet 2026 et en vigueur à compter du 1er août 2026, une personne qui cesse d'être membre d'un groupe TVA mais reste assujettie immatriculée à la TVA doit effectuer dans ses propres déclarations fiscales les régularisations relatives aux opérations imposables réalisées ou aux dépenses imposables engagées avant sa sortie du groupe TVA, lorsque ces opérations ou dépenses ont été précédemment déclarées dans les déclarations fiscales du groupe TVA lui-même. Cela couvre les réductions de la valeur d'opérations imposables précédemment déclarées et les réductions de la valeur de dépenses imposables dont la TVA déductible a précédemment été récupérée par le biais des déclarations du groupe TVA. L'assujetti doit conserver les pièces justificatives et les registres démontrant que les régularisations se rapportent à des opérations ou dépenses imposables antérieures à sa sortie. [1]
Comment convertir en AED une contrepartie perçue en monnaie numérique pour la TVA aux EAU ?
La FTA a traité cette question dans la directive sur les opérations fiscales n° 3 de 2026, « Method of Converting the Value of Digital Currencies into UAE Dirham » (méthode de conversion de la valeur des monnaies numériques en dirhams des EAU), signée le 14 juillet 2026 (29 Muharram 1448H) selon son propre bloc de signature final ; le portail législatif de la FTA sur tax.gov.ae indique séparément une date de publication au 17 juillet 2026, qui correspond à sa mise en ligne et non à son émission. La directive publiée est la source faisant autorité sur la méthode requise — consultez-la avant d'intégrer une règle de conversion dans votre moteur fiscal, car plusieurs synthèses de tiers largement diffusées décrivent un mécanisme que la fiche publiée par la FTA n'énonce pas. Elle a été publiée en même temps que la directive n° 4 de 2026 (signée le 14 juillet 2026, frais et charges faisant partie des contrats d'assurance vie et de réassurance vie) et la directive n° 5 de 2026 (signée le 20 juillet 2026, méthode de détermination de la valeur des prestations de services réputées effectuées), et fait suite aux directives n° 1 et 2 de 2026 (toutes deux émises le 8 juillet 2026) — cinq directives de 2026 au total. Si vous percevez une contrepartie en monnaie numérique, alignez votre conversion en AED et votre tenue des registres sur la directive n° 3 avant votre prochaine déclaration de TVA. [1]
Comment la directive n° 4 de 2026 traite-t-elle les frais et charges des contrats d'assurance vie en matière de TVA aux EAU ?
La directive sur les opérations fiscales n° 4 de 2026, signée le 14 juillet 2026, considère les services liés à un contrat d'assurance vie ou de réassurance vie comme faisant partie de l'opération exonérée de TVA d'assurance vie, à condition que ces services soient nécessaires à la réalisation de cette opération, soient directement liés à la fourniture ou au transfert de propriété du contrat, et que leur contrepartie fasse partie intégrante de la contrepartie totale due au titre du contrat — conformément à l'article 42 du règlement d'exécution de la TVA. Les frais de gestion, d'administration ou d'exécution du contrat relèvent de ce critère. Un service de nature indépendante, ou pour lequel une contrepartie distincte est facturée, demeure une opération imposable distincte. [1]
Comment la valeur d'une prestation de services réputée effectuée est-elle calculée selon la directive n° 5 de 2026 ?
La directive sur les opérations fiscales n° 5 de 2026, signée le 20 juillet 2026, fixe la méthode d'évaluation d'une prestation de services réputée effectuée au sens de l'article 37 de la loi sur la TVA : la valeur est égale au total des coûts directs et indirects sur lesquels l'assujetti a supporté de la TVA déductible. La méthode : déterminer la valeur normale de marché des services (ou de services comparables, si elle ne peut être déterminée) ; retrancher l'élément de marge en divisant cette valeur par (1 + la marge bénéficiaire nette de l'assujetti, ou la moyenne du secteur lorsque la marge propre de l'assujetti ne peut être déterminée) ; calculer le pourcentage du total des coûts ayant supporté de la TVA déductible ; et appliquer ce pourcentage au coût obtenu après retrait de la marge. [1]
Le nouveau prix d'accise minimal des liquides de cigarette électronique aux EAU modifie-t-il le taux de TVA ?
Non — le droit d'accise et la TVA sont deux impôts distincts aux EAU, et cette modification ne concerne que le droit d'accise. La décision du Conseil des ministres n° 137 de 2026, publiée le 24 juillet 2026 et abrogeant la décision du Conseil des ministres n° 55 de 2019, fixe de nouveaux prix d'accise minimaux, en vigueur à compter du 1er septembre 2026, pour les produits du tabac et, pour la première fois, pour les liquides utilisés dans les dispositifs et outils électroniques pour fumer : au moins 0,4 AED par cigarette, 0,1 AED par gramme de tabac à narguilé ou de tabac prêt à l'emploi, et 1 AED par ml de e-liquide, qu'il contienne ou non de la nicotine. La décision fixe un plancher sous la base sur laquelle le droit d'accise est calculé (conformément à l'article 11 de la décision du Conseil des ministres n° 197 de 2025) — elle ne modifie ni le taux normal de TVA de 5 %, ni les seuils d'immatriculation à la TVA, ni aucune autre règle de TVA présentée sur cette page. [1]
Que change la décision du Conseil des ministres n° 149 de 2026 en matière de TVA aux EAU à compter du 1er octobre 2026 ?
La décision du Conseil des ministres n° 149 de 2026, signée le 1er septembre 2026, modifie le règlement d'exécution de la TVA et prend effet le 1er octobre 2026 pour la plupart de ses modifications : la définition du prix d'achat pour les livraisons réputées effectuées, le taux zéro des produits médicaux, le critère de présence de 30 jours « hors de l'État » pour le lieu de l'opération, l'exclusion du droit à déduction pour le logement des salariés, la reformulation du seuil de 5 000 000 AED du régime des biens d'investissement, une nouvelle obligation d'afficher ces mots sur une note de crédit fiscale (Tax Credit Note), le traitement des opérations composites à éléments multiples interdépendants, et une restriction du droit à déduction en cas de paiement en espèces au-delà d'un seuil de valeur que le ministre des Finances n'a pas encore fixé. Le nouveau mécanisme de prorata de déduction de la TVA (article 55, alinéas 6, 7 et nouvel alinéa 19) est reporté au premier exercice fiscal commençant après le 1er octobre 2027. Consultez la section Décision du Conseil des ministres n° 149 de 2026 ci-dessus pour le détail complet. [1]
Qu'est-ce que le modèle à cinq coins (PINT AE), et qu'est-ce qui a été lancé en avril 2026 ?
La facturation électronique aux EAU repose sur un modèle Peppol à cinq coins : fournisseur (C1) → ASP du fournisseur (C2) → ASP de l'acheteur (C3) → acheteur (C4), les deux ASP transmettant les données fiscales à la FTA (C5). Les factures sont au format XML standard des EAU conforme à la spécification PINT AE. Le 21 avril 2026, le ministère des Finances a lancé l'échange à 4 coins facultatif (C1–C4, sans transmission à la FTA) afin que les entreprises puissent s'intégrer auprès d'un prestataire de services accrédité via EmaraTax avant le pilote du 1er juillet 2026. [1] [2]
Pour en savoir plus sur les identifiants fiscaux des EAU, consultez notre guide du numéro fiscal aux Émirats arabes unis. Pour vérifier un TRN émirien, consultez notre guide de vérification du TRN aux EAU ou utilisez le validateur de TRN. Pour l'obligation de facturation électronique dans son intégralité, consultez La facturation électronique aux EAU.