Guide de la TVA en République démocratique du Congo (RDC)
| FICHE PRATIQUE | |
|---|---|
| Code pays | CD |
| Nom de la taxe | Taxe sur la Valeur Ajoutée (TVA) — Value Added Tax |
| Administration fiscale | Direction Générale des Impôts (DGI) |
Vue d'ensemble
À ne pas confondre avec la République du Congo (Congo-Brazzaville, code pays CG), qui dispose de son propre régime de TVA — voir le guide de la TVA en République du Congo.
La République démocratique du Congo prélève la taxe sur la valeur ajoutée (TVA) en vertu de l'Ordonnance-loi n° 10/001 du 20 août 2010 (la « loi TVA »). Son article 1er l'institue comme « un impôt général sur la consommation dénommé « taxe sur la valeur ajoutée » ». Elle a remplacé l'ancien impôt sur le chiffre d'affaires et a été modifiée par la plupart des lois de finances depuis 2013. La DGI la présente comme une taxe frappant tous les biens et services « de toutes origines, consommés ou utilisés en RDC ». [1] [3]
Trois autres textes comptent autant que la loi TVA :
- Décret n° 011/42 du 22 novembre 2011 — le décret d'application de la TVA : mesure du chiffre d'affaires, représentants, services en ligne, déclarations et remboursements.
- Décret n° 23/10 du 03 mars 2023 — la facture normalisée et les dispositifs électroniques fiscaux qui l'émettent.
- Loi n° 004/2003 du 13 mars 2003 portant réforme des procédures fiscales (la « LPF ») — le Numéro Impôt, les délais de reprise, les pénalités générales et les infractions.
La DGI publie ces quatre textes dans son Code des Impôts consolidé, mis à jour au 10 juillet 2023, que ce guide cite par numéro de page. Cette édition n'est consolidée que jusqu'à la loi de finances n° 22/071 (2023). Les lois de finances ultérieures — dont la Loi de finances n° 25/060 du 29 décembre 2025 pour l'exercice 2026, qui selon la DGI a modifié à la fois la loi TVA et la LPF — ne sont publiées sous forme consolidée sur aucun site officiel que nous avons pu consulter (vérifié le 21 octobre 2026). Lorsqu'une règle a pu évoluer depuis juillet 2023, ce guide le signale. [1] [19]
Administration. La TVA est gérée par la Direction Générale des Impôts (DGI). À l'importation, la TVA est perçue par la douane (DGDA) : « A l’importation, la taxe sur la valeur ajoutée est perçue par l’Administration des Douanes » (loi TVA art. 62). [1]
Monnaie. Tous les montants légaux sont exprimés en francs congolais (CDF, « FC »). Les remboursements de TVA sont versés sur un compte « libellé en Franc congolais » (Arrêté ministériel n° 018 du 18 mars 2016). [1]
Période d'imposition. Le mois civil (loi TVA art. 60).
Niveaux d'imposition. La TVA est un impôt national unique. La loi TVA ne prévoit aucune TVA provinciale ou locale.
Pour les régimes voisins, consultez le guide de la TVA au Burundi, le guide de la TVA en Tanzanie, le guide de la TVA en Ouganda et le guide de la TVA en Angola.
Immatriculation
Qui doit s'immatriculer
Toute personne physique ou morale — y compris l'État, les provinces, les entités territoriales décentralisées (ETD) et les établissements publics — qui réalise des opérations imposables de manière indépendante, à titre habituel ou occasionnel, et dont le chiffre d'affaires annuel atteint le seuil ci-dessous, est assujettie à la TVA (loi TVA art. 13 et 14). Les importations sont imposables « quelle que soit leur valeur » (art. 12) : le seuil ne dispense donc pas un importateur de la TVA à l'importation. [1]
Seuil d'immatriculation
80 000 000 CDF de chiffre d'affaires annuel. Article 14 : « Les personnes morales et physiques sont assujetties à la taxe sur la valeur ajoutée lorsqu’elles réalisent un chiffre d’affaires annuel égal ou supérieur à 80.000.000 de Francs congolais. » [1]
- Base de calcul. Le chiffre d'affaires hors TVA (Décret 011/42 art. 42).
- Période de référence. Le chiffre d'affaires de l'année précédente pour une entreprise existante ; le chiffre d'affaires prévisionnel pour une entreprise nouvelle (Décret art. 43).
- Franchissement du seuil en cours d'année. Déposer une déclaration d'assujettissement à la TVA « avant le quinze du mois qui suit celui au cours duquel ce seuil a été dépassé » (loi TVA art. 55).
- Modifications. Le ministre des Finances peut modifier le seuil par arrêté (art. 14).
La page TVA de la DGI et son dépliant TVA d'août 2025 reprennent tous deux le montant de 80 000 000 CDF (vérifié le 21 octobre 2026). Les entreprises en dessous de ce seuil acquittent l'impôt forfaitaire sur les bénéfices et profits (IBP) dans le cadre du régime des Centres d'Impôts Synthétiques : un communiqué de la DGI du 20 janvier 2026 y rattache les chiffres d'affaires supérieurs à 10 millions CDF et inférieurs à 80 millions CDF. [2] [3] [16]
Professions libérales. La page TVA et le dépliant de la DGI indiquent que les professions libérales sont assujetties « sans considération de leur chiffre d’affaires ». Or le Code des Impôts publié par la DGI elle-même signale la disposition du décret qui fonde cette règle (Décret art. 44) comme caduque depuis la loi de finances n° 15/021 du 31 décembre 2015, et l'article 14 dans sa version modifiée ne prévoit aucune exception. Selon notre lecture, le seuil de 80 000 000 CDF s'applique donc également à elles au regard de la loi. Si vous exercez une profession libérale en dessous du seuil, faites confirmer votre situation par votre centre des impôts de la DGI. [1] [3]
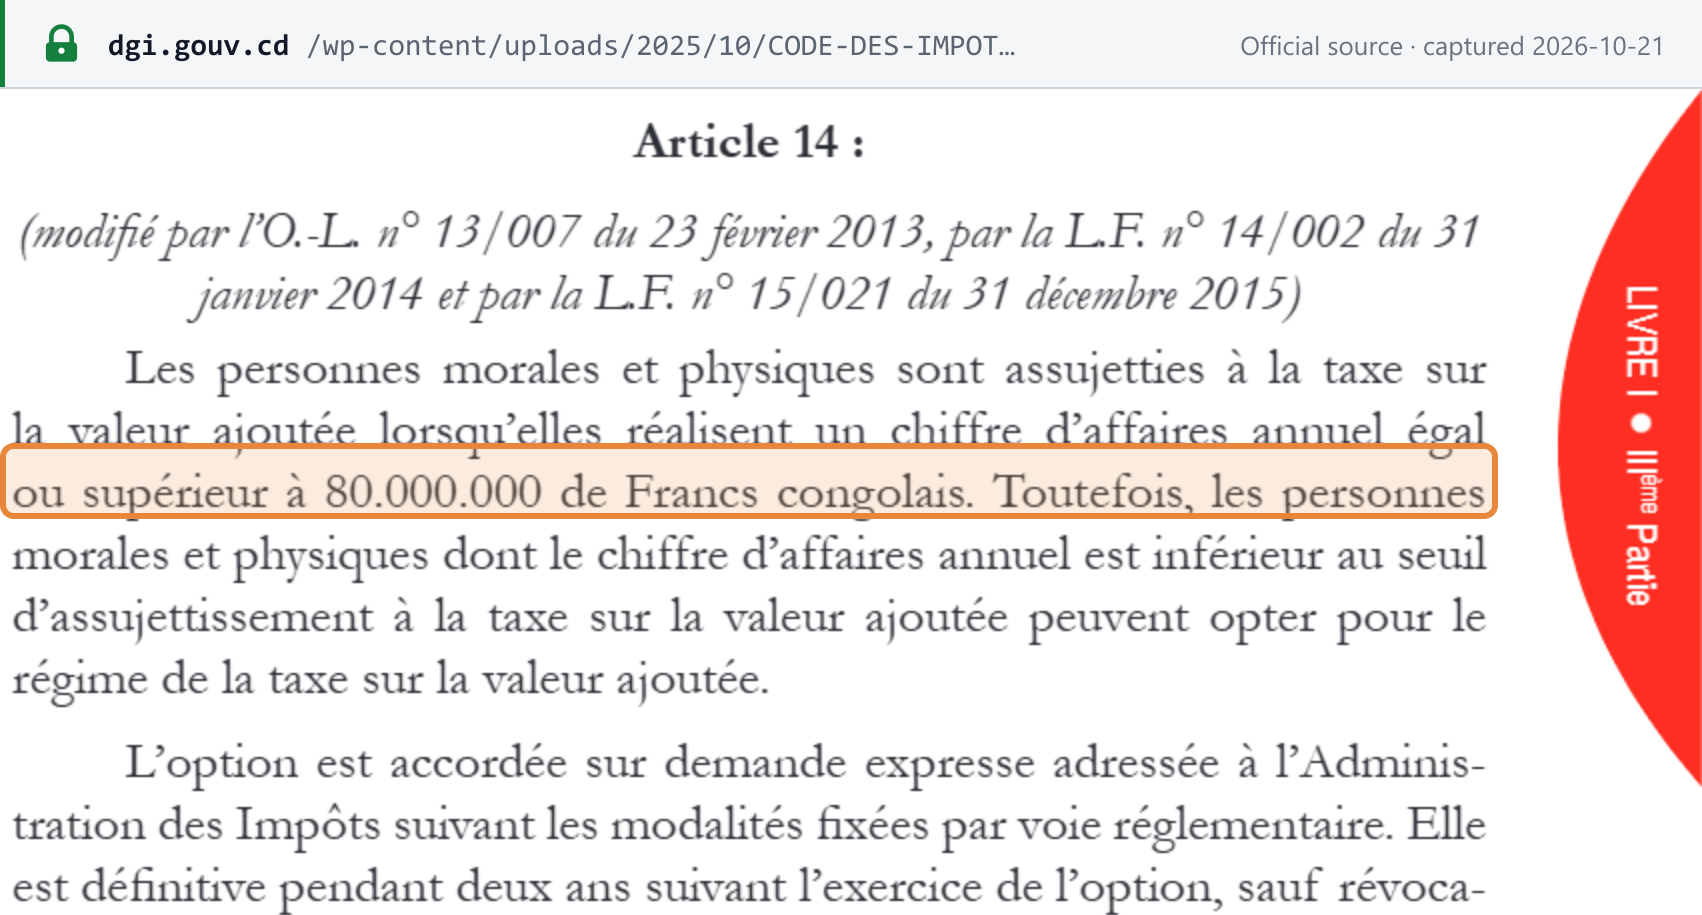 Capture de la source effectuée le 21 octobre 2026 — original
Immatriculation des non-résidents
La loi TVA ne fixe aucun seuil distinct pour les non-résidents. Les importations, y compris les services importés, sont imposables « quelle que soit leur valeur », sous réserve de l'article 14 (art. 12). Un non-résident redevable de la TVA doit désigner un représentant agréé résidant en RDC ; à défaut, c'est son client qui paie la TVA. Voir Sociétés étrangères vendant en RDC ci-dessous.
Numéro d'identification fiscale
Tout contribuable doit disposer d'un Numéro Impôt (NIF), demandé « dans les quinze jours qui suivent le début de ses activités » (LPF art. 1). La DGI ne l'attribue qu'après avoir certifié la localisation effective du contribuable, et toute modification doit être déclarée dans les 15 jours (LPF art. 2). L'article 54 de la loi TVA mentionne un « numéro TVA » distinct attribué par arrêté ; nous n'avons trouvé aucun arrêté de ce type et, en pratique, c'est le Numéro Impôt qui figure sur les factures et les déclarations. [1]
Format. La DGI ne publie aucune spécification de format ni clé de contrôle. Les numéros imprimés dans les documents de la DGI — le propre numéro de la DGI, « A 0707219 F », et ceux des fournisseurs figurant sur sa liste des systèmes de facturation agréés — suivent le schéma d'une lettre, sept chiffres et une lettre. Il s'agit de notre constat, et non d'une règle officielle. [2] [14] Lookuptax ne propose pas encore de page ni d'outil de validation pour le numéro fiscal de la RDC ; pour les recherches officielles dans d'autres pays, voir Vérifier un numéro de TVA.
Comment s'immatriculer
- Numéro Impôt. Faites la demande dans les 15 jours suivant le début de l'activité. Les demandes peuvent être déposées en ligne sur le portail e-NIF de la DGI, qui propose également une recherche de NIF.
- Immatriculation à la TVA. Déposez la déclaration d'assujettissement « avant le début de ses activités » (loi TVA art. 54). L'article 130 du Décret accorde à une entreprise nouvelle un délai jusqu'au 15e jour suivant le début de l'activité, et à une entreprise existante un délai de 15 jours à compter de la réception de l'avis d'assujettissement de la DGI. Le formulaire officiel est accessible depuis la page TVA de la DGI ; il mentionne une troisième échéance, le 15 du mois suivant celui du début de l'activité. La date prévue par la loi (avant le début de l'activité) est la plus sûre à retenir. [1] [15]
- Dispositif électronique fiscal. Avant de facturer, inscrivez-vous pour obtenir un dispositif électronique fiscal (physique, ou en ligne via e-DEF) — voir État de la facturation électronique.
Le dépôt tardif de la déclaration d'assujettissement est sanctionné par une amende de 500 000 CDF (loi TVA art. 69).
Le bouton « Commencer mon immatriculation » de la page d'accueil de la DGI renvoie vers immatriculation.gouv.cd, qui gère l'immatriculation des plaques de véhicules. Il ne s'agit pas de l'immatriculation des entreprises ni de l'immatriculation à la TVA.
Immatriculation volontaire
Possible. Une entreprise en dessous du seuil peut opter pour la TVA sur demande expresse adressée à la DGI. « Elle est définitive pendant deux ans suivant l’exercice de l’option, sauf révocation de l’Administration des Impôts » (art. 14). L'option permet à l'entreprise de déduire la TVA déductible et de facturer la TVA à des clients professionnels en mesure de la récupérer. [1]
Radiation
Il n'existe pas de sortie immédiate. Une entreprise dont le chiffre d'affaires passe sous le seuil « conserve sa qualité les deux années suivant celle de la constatation de la diminution de son chiffre d’affaires » (art. 14). Une entreprise qui cesse son activité dépose une déclaration de cessation dans les 15 jours (Décret art. 143 ; LPF art. 2). Un crédit de TVA encore détenu au moment de la perte de la qualité d'assujetti est imputé sur d'autres impôts, et le solde éventuel est remboursé (art. 65). [1]
Immatriculation de groupe
Non disponible en RDC : ni la loi TVA consolidée ni le Décret 011/42 ne contiennent de disposition sur le groupement TVA (vérifié le 21 octobre 2026). L'option de déduction par secteurs distincts de l'article 49 s'applique au sein d'un même assujetti et ne constitue pas un groupement.
Taux
| Taux | S'applique à | Source |
|---|---|---|
| 16 % (normal) | Toute opération imposable ne relevant pas du taux réduit ni du taux zéro | Loi TVA art. 35 |
| 8 % (réduit, selon la consolidation de 2023) | 24 lignes tarifaires de produits de base énumérées — notamment la viande bovine, porcine et de volaille, le tilapia et le chinchard congelés, le poisson séché ou salé, le riz, le sucre, les préparations pour nourrissons, le lait concentré, l'eau de table en bouteille, le sel iodé, le savon de ménage et les allumettes — ainsi que les billets d'avion sur les vols intérieurs | Loi TVA art. 35 |
| 5 % et 1 % (groupes de facturation à partir de 2026) | Introduits en application de la loi de finances n° 25/060 pour 2026 ; la DGI n'a pas publié la liste des biens relevant de chaque taux | Communiqué de la DGI du 25 février 2026 |
| 0 % | Exportations et opérations assimilées à des exportations (art. 7 : aéronefs et navires, transit, marchandises sous régimes suspensifs, transport de marchandises exportées) | Loi TVA art. 35 |
Taux normal. 16 % depuis que la TVA a remplacé l'impôt sur le chiffre d'affaires. Article 35 : « taux normal : 16% applicable à toutes les opérations imposables à l’exclusion des opérations soumises au taux réduit ou au taux zéro ». Le dépliant TVA de la DGI d'août 2025 reprend les trois taux — 16 %, 8 % et 0 % — comme le montre la capture ci-dessous. [1] [2]
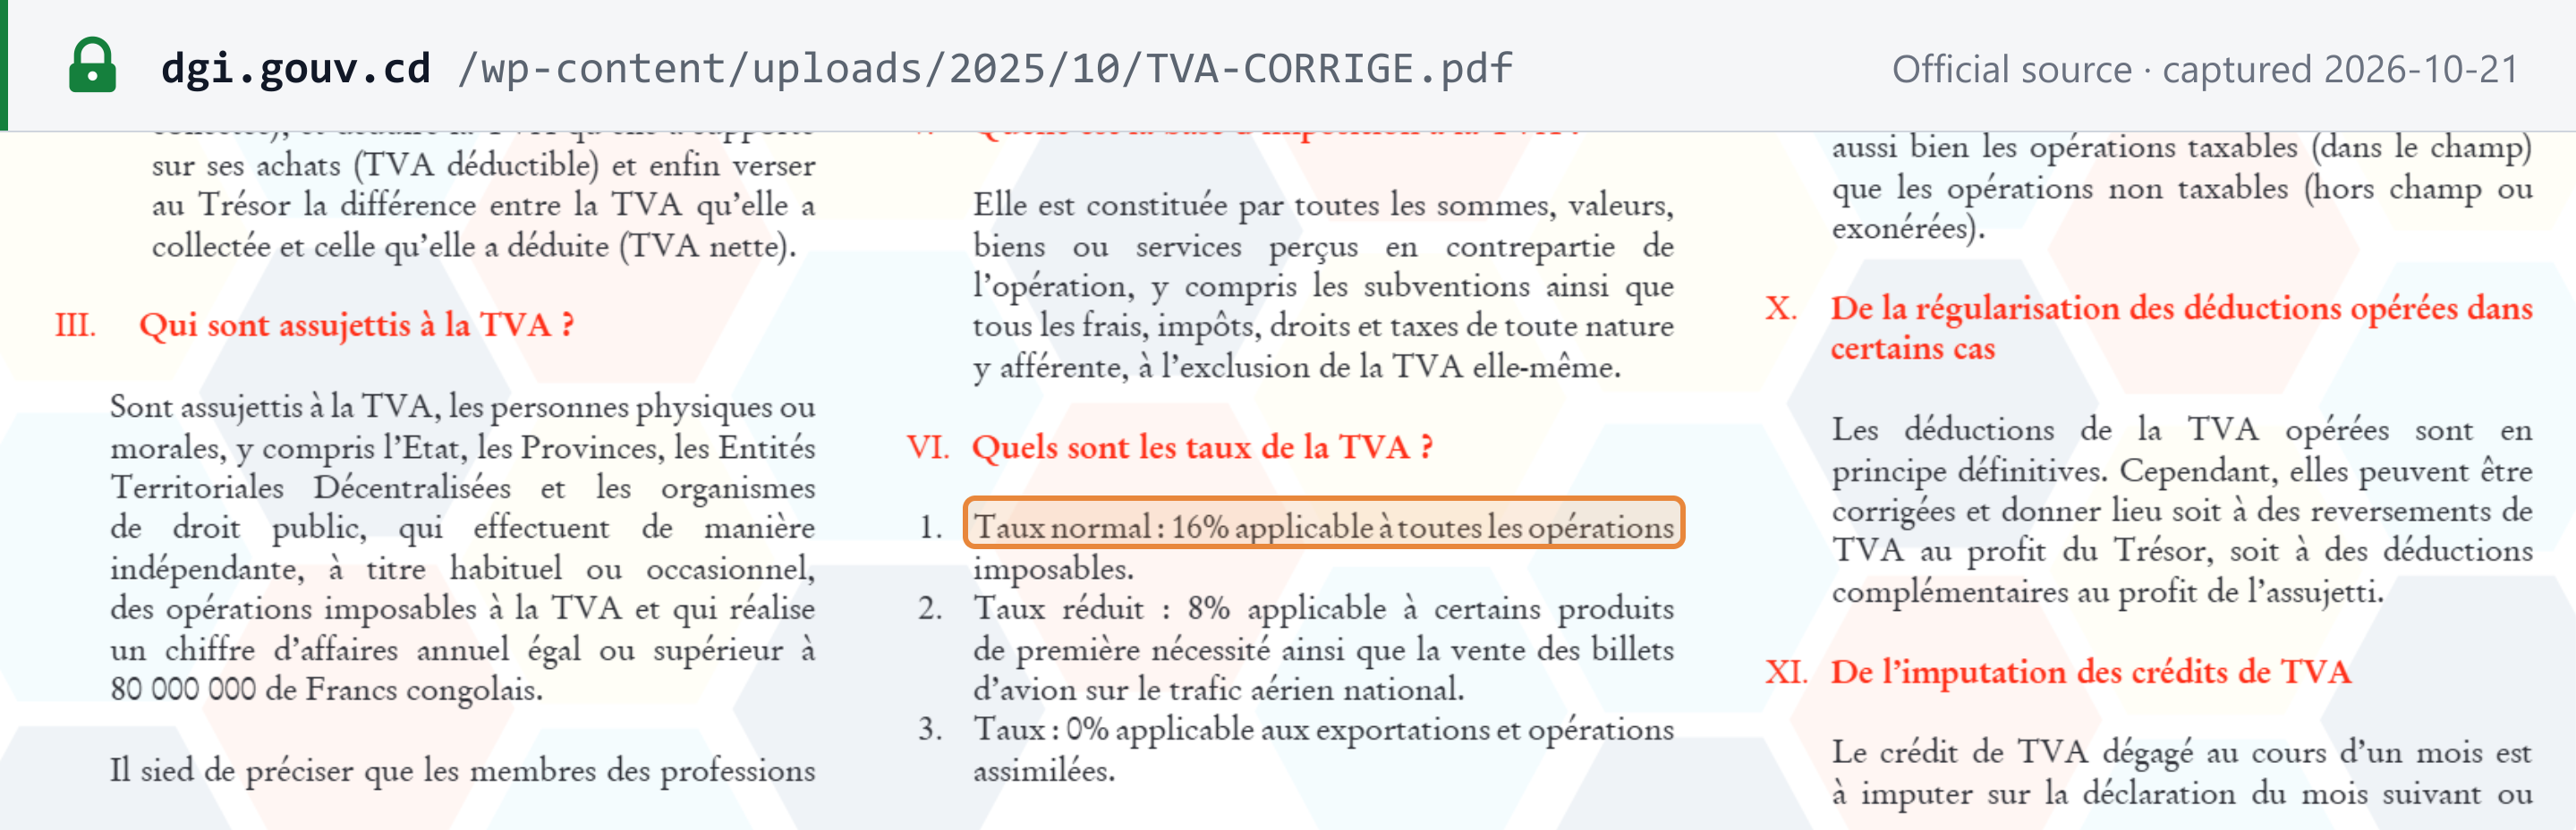 Capture de la source effectuée le 21 octobre 2026 — original
Le taux réduit en 2026. En application de la loi de finances n° 25/060 pour 2026, le Communiqué officiel N° 01/010 de la DGI du 25 février 2026 a modifié les groupes de taxation utilisés par les systèmes de facturation certifiés : le groupe C « TAXABLE A 8 % » devient « TAXABLE 5 % », le groupe des marchés publics à 8 % passe à 5 %, et deux nouveaux groupes à 1 % sont ajoutés. Le communiqué ne précise ni quels biens relèvent de chaque groupe, ni à partir de quelle date. La loi de finances elle-même n'est disponible sur aucun site officiel que nous avons pu consulter (vérifié le 21 octobre 2026). Considérez donc le taux de 16 % comme acquis, et faites confirmer par la DGI le taux réduit applicable à un produit donné avant de le facturer. [8]
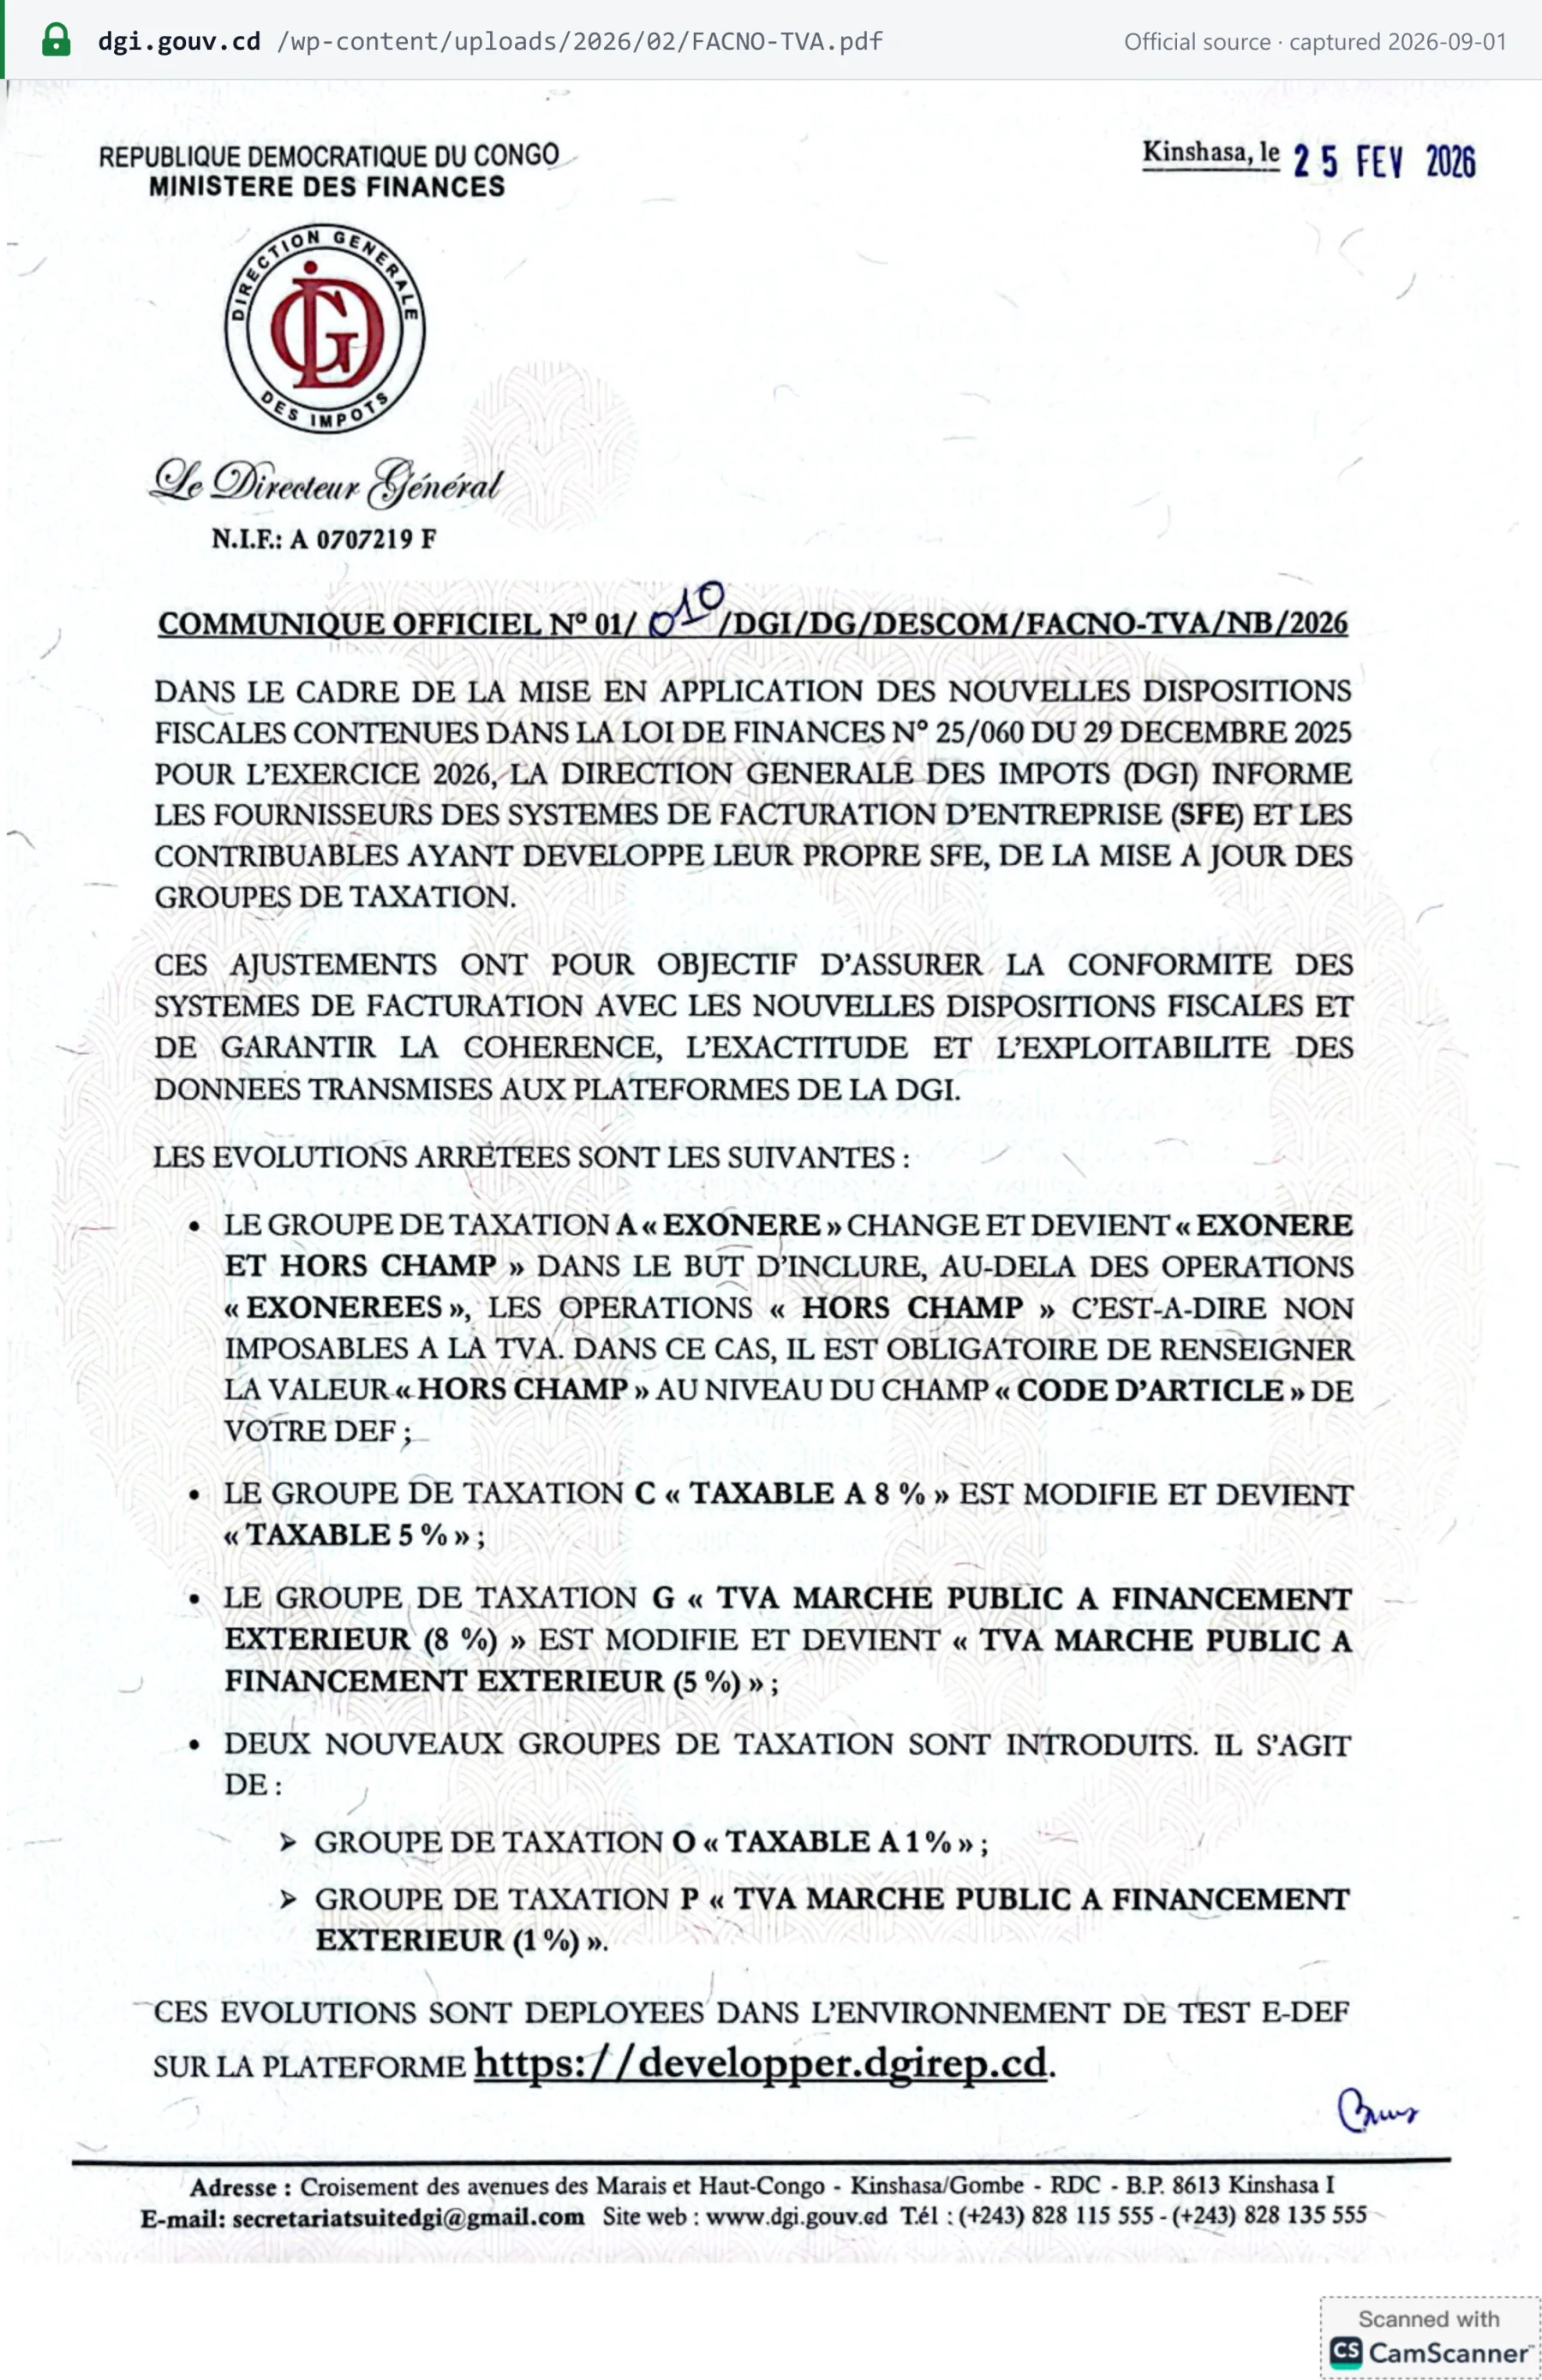 Capture de la source effectuée le 1er septembre 2026 — original
Suspensions par décret. Le Code des Impôts recense plusieurs décrets qui suspendent la perception de la TVA : sur une liste de produits de première nécessité (Décret n° 22/30 du 15 octobre 2022, modifié en 2023), sur certains biens liés au ciment et à l'immobilier (Décret n° 22/31), sur les importations d'équipements aéronautiques et sur l'électricité. Le projet de budget citoyen 2026 du ministère du Budget indique que le gouvernement « a supprimé la TVA sur certains produits alimentaires comme le lait et le sucre ». Les listes en vigueur n'ont pas été publiées avec ces sources : vérifiez-les auprès de la DGI. [1] [18]
Pour les taux des autres pays, consultez les taux fiscaux dans le monde.
Règles transfrontalières
Importations et exportations
- Les importations sont imposables « quelle que soit leur valeur » (art. 12) : il n'existe aucun seuil de minimis. La base d'imposition est la valeur CAF majorée des droits d'entrée et des éventuels droits d'accises (art. 27). La TVA « doit être déclarée et versée avant l’enlèvement de la marchandise » (art. 61) et elle est perçue par la douane. Elle est déductible sur la base de la déclaration de mise à la consommation (art. 38). Les sociétés minières en phase d'exploitation déclarent la TVA sur les importations éligibles (hors produits pétroliers) auprès de la DGI à l'échéance déclarative suivante au lieu de la payer à la frontière (art. 62 ; Arrêté ministériel n° 015 du 15 avril 2022).
- Les exportations sont soumises au taux zéro (art. 35). Les déductions de taxe d'amont afférentes aux exportations ne sont « définitivement acquises » qu'une fois que les documents douaniers prouvent la sortie des marchandises et que le produit des exportations a été rapatrié conformément à la réglementation des changes (art. 39). [1]
Autoliquidation sur les services de non-résidents
La RDC ne connaît pas d'autoliquidation générale de type européen. L'article 23 combine plutôt un représentant et un report de la charge sur le client. Un non-résident redevable de la TVA désigne un représentant agréé résidant en RDC, qui est solidairement responsable. À défaut, « la taxe sur la valeur ajoutée et, le cas échéant, les pénalités y afférentes sont payées par la personne cliente ». Pour une entreprise congolaise qui achète des services à l'étranger, l'effet pratique est proche d'une autoliquidation, mais la loi le conçoit comme une responsabilité subsidiaire du client. Un service importé est « le service reçu de l’étranger par des résidents » (Décret 011/42 art. 29). [1]
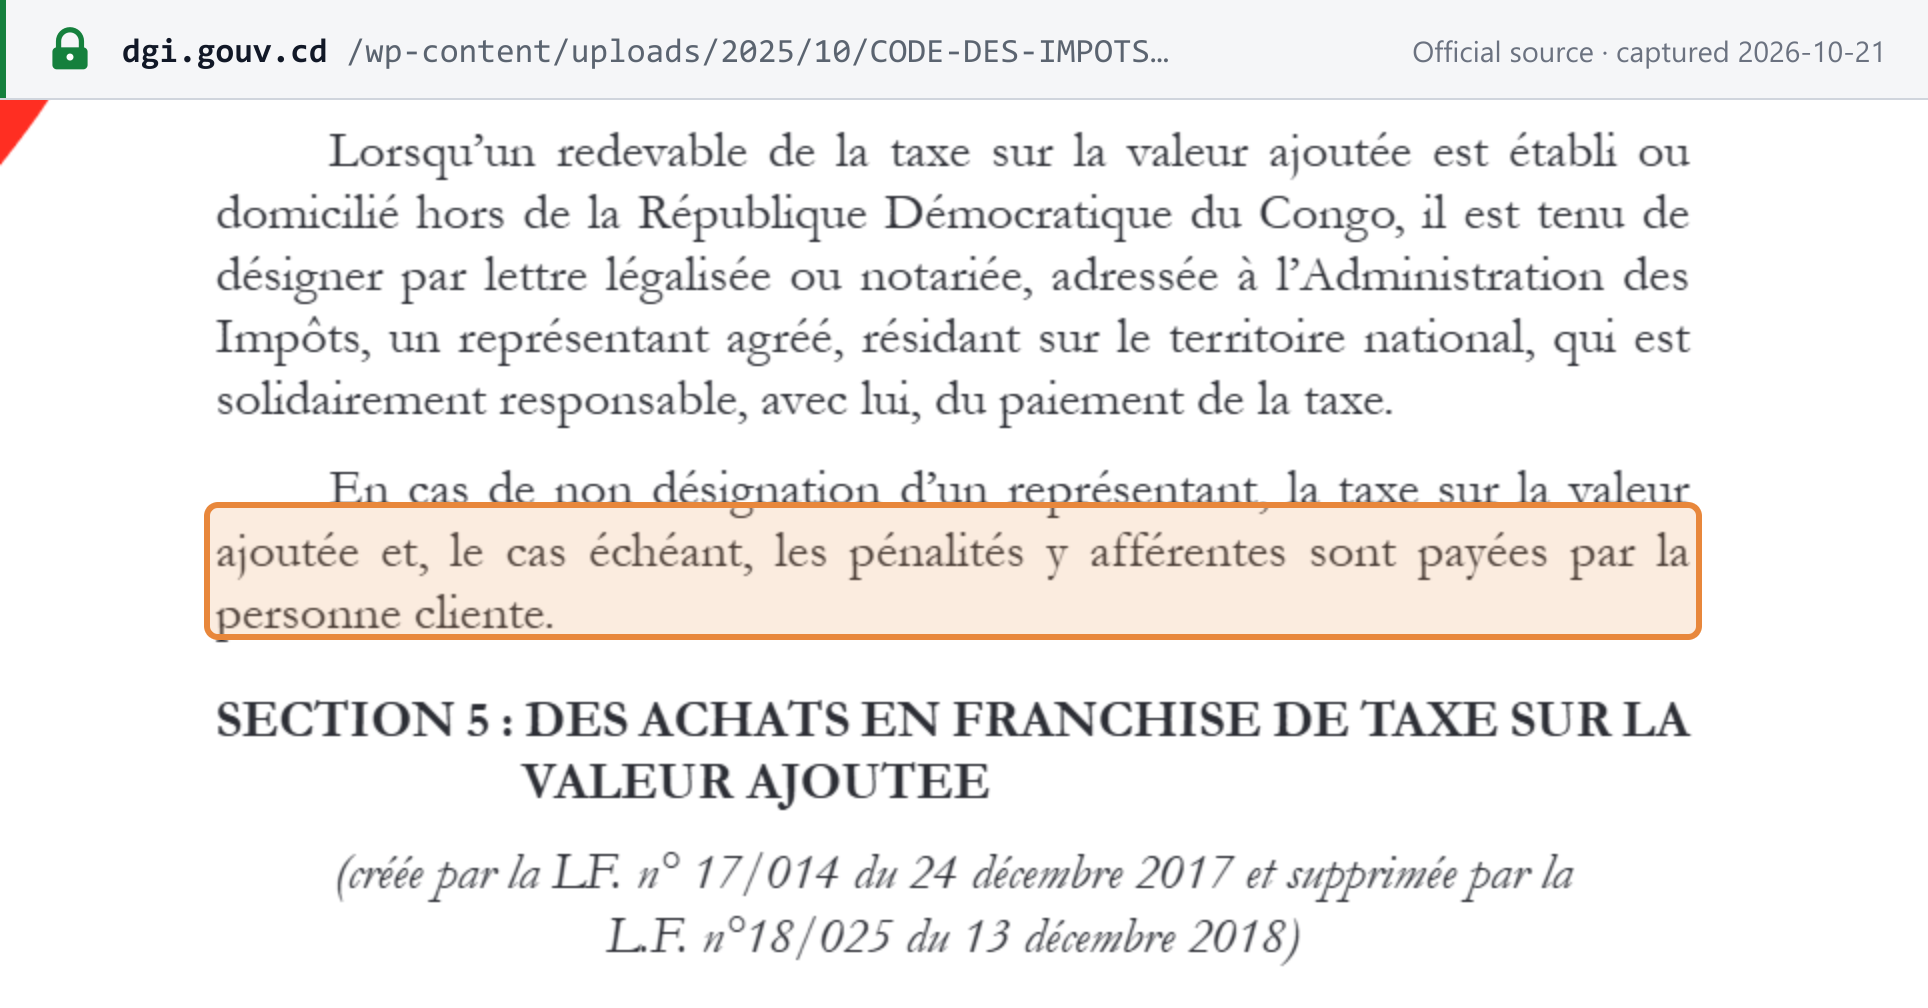 Capture de la source effectuée le 21 octobre 2026 — original
Consultez l'autoliquidation expliquée pour une comparaison avec d'autres régimes.
Produits et services numériques
Les services en ligne entrent dans le champ de la taxe. L'article 23 du Décret 011/42 définit « les services électroniques fournis en ligne par des entreprises résidentes et non résidentes » : fourniture et hébergement de sites internet, logiciels en ligne et leurs mises à jour, images, textes et informations, bases de données, musique, films et jeux, livres et publications numérisés, enseignement à distance, et maintenance à distance de programmes et d'équipements. Un service est fourni en RDC lorsqu'il y est utilisé ou exploité (loi TVA art. 22, 3°) ; le service en ligne d'un non-résident utilisé en RDC est donc imposable à 16 %, par l'intermédiaire d'un représentant, le client étant redevable à titre subsidiaire. [1]
La DGI ne publie aucun canal d'immatriculation dédié ni régime simplifié pour les fournisseurs numériques non résidents (vérifié sur sa page TVA, ses communiqués 2025–2026 et ses index d'instructions, le 21 octobre 2026). Voir la TVA sur les services numériques fournis par des prestataires non résidents.
Sociétés étrangères vendant en RDC — B2B et B2C
La loi ne distingue pas le B2B du B2C : l'article 23 s'applique à tout non-résident « redevable » de la TVA.
- B2B. Désignez un représentant ; à défaut, votre client professionnel congolais paie la TVA et les éventuelles pénalités à votre place.
- B2C. Le report sur le client ne fonctionne que si celui-ci peut déclarer et payer, ce qu'un consommateur ne peut généralement pas faire. La DGI n'a publié aucune orientation sur le B2C ; selon notre lecture, un non-résident qui vend à des consommateurs a besoin d'un représentant pour acquitter la TVA.
- Seuil. La loi n'en fixe aucun propre aux non-résidents. Les importations, y compris les services importés, sont imposables « quelle que soit leur valeur », sous réserve de l'article 14 (art. 12). [1]
Le représentant est désigné par lettre légalisée ou notariée adressée à la DGI dans les 15 jours suivant le début de l'activité. Un seul représentant est autorisé par non-résident, et la DGI statue dans un délai de 10 jours ouvrables, son silence valant agrément (Arrêté ministériel n° 067 du 29 novembre 2011). La responsabilité solidaire, la règle du représentant unique et le report sur le client sont repris aux articles 39 à 41 du Décret 011/42.
Responsabilité des places de marché / plateformes en tant que fournisseur présumé
Non prévue. Ni la loi TVA, ni le Décret 011/42, ni les communiqués 2025–2026 de la DGI ne contiennent de règle de fournisseur présumé pour les plateformes (vérifié le 21 octobre 2026). Les seuls mécanismes de retenue sont nationaux : le Trésor retient la TVA sur les livraisons à l'État, et les sociétés minières la retiennent sur les livraisons effectuées par des entreprises entièrement détenues par l'État (art. 53). Voir les règles de fournisseur présumé applicables aux places de marché.
Lieu de livraison
- Territorialité. Toutes les opérations réalisées en RDC sont imposables, même lorsque le domicile, la résidence ou le siège social de l'assujetti se trouve à l'étranger (art. 21).
- Biens. Livrés en RDC s'ils s'y trouvent au moment de la vente (art. 22, 1°).
- Travaux immobiliers. Réalisés en RDC s'ils y sont exécutés (art. 22, 2°).
- Services. Fournis en RDC « lorsque le service rendu, le droit cédé ou l’objet loué, sont utilisés ou exploités au pays » (art. 22, 3°). Il s'agit d'un critère d'utilisation et d'exploitation effectives, et non d'un critère fondé sur le lieu d'établissement du prestataire. [1]
Exigences en matière de facturation
Tout assujetti à la TVA qui livre un autre assujetti, ou qui lui demande un acompte, « doit lui délivrer une facture normalisée produite par les dispositifs électroniques fiscaux ou un document en tenant lieu » (loi TVA art. 58, modifié par la loi de finances n° 22/071). Depuis le 1er décembre 2025, l'obligation d'émettre et d'exiger une facture normalisée s'applique à toutes les transactions commerciales (voir État de la facturation électronique). Les entreprises privées, les ONG, les organismes publics de dépense et les entreprises publiques ne peuvent accepter que des factures normalisées (Décret 23/10 art. 27). [1] [4]
Mentions obligatoires
L'article 26 du Décret n° 23/10 énumère douze mentions obligatoires, que la page de la DGI consacrée à la réforme reprend (en y ajoutant le numéro d'immatriculation au registre du commerce du vendeur, le RCCM) :
| N° | Mention | Décret 23/10 art. 26 |
|---|---|---|
| 1 | Vendeur ou prestataire : nom ou raison sociale, adresse exacte et Numéro Impôt | a) |
| 2 | Client : nom ou raison sociale, adresse exacte et Numéro Impôt du client | b) |
| 3 | Date de la facture et numéro de série | c) |
| 4 | Désignation et quantité des biens ou services | d) |
| 5 | Prix unitaire et prix total par type de biens, services ou travaux (montants taxables présentés séparément des montants non taxables justifiés) | e) |
| 6 | Prix hors TVA | f) |
| 7 | Taux de TVA appliqué et montant de TVA correspondant | g) |
| 8 | Montant non taxable de l'opération | h) |
| 9 | Total toutes taxes comprises | i) |
| 10 | Montant des autres impôts et taxes éventuels | j) |
| 11 | Numéro d'identification du dispositif électronique fiscal (DEF) utilisé | k) |
| 12 | Code d'authentification de la transaction délivré par le DEF, et code QR | l) |
Un « document tenant lieu » doit comporter toutes les mentions sauf la 11 et la 12. L'Arrêté ministériel n° 044 du 30 décembre 2024 fixe la liste des documents admis ; il est cité dans un communiqué de la DGI du 4 décembre 2025, mais n'est pas publié sur le site de la DGI (vérifié le 21 octobre 2026). [1] [7]
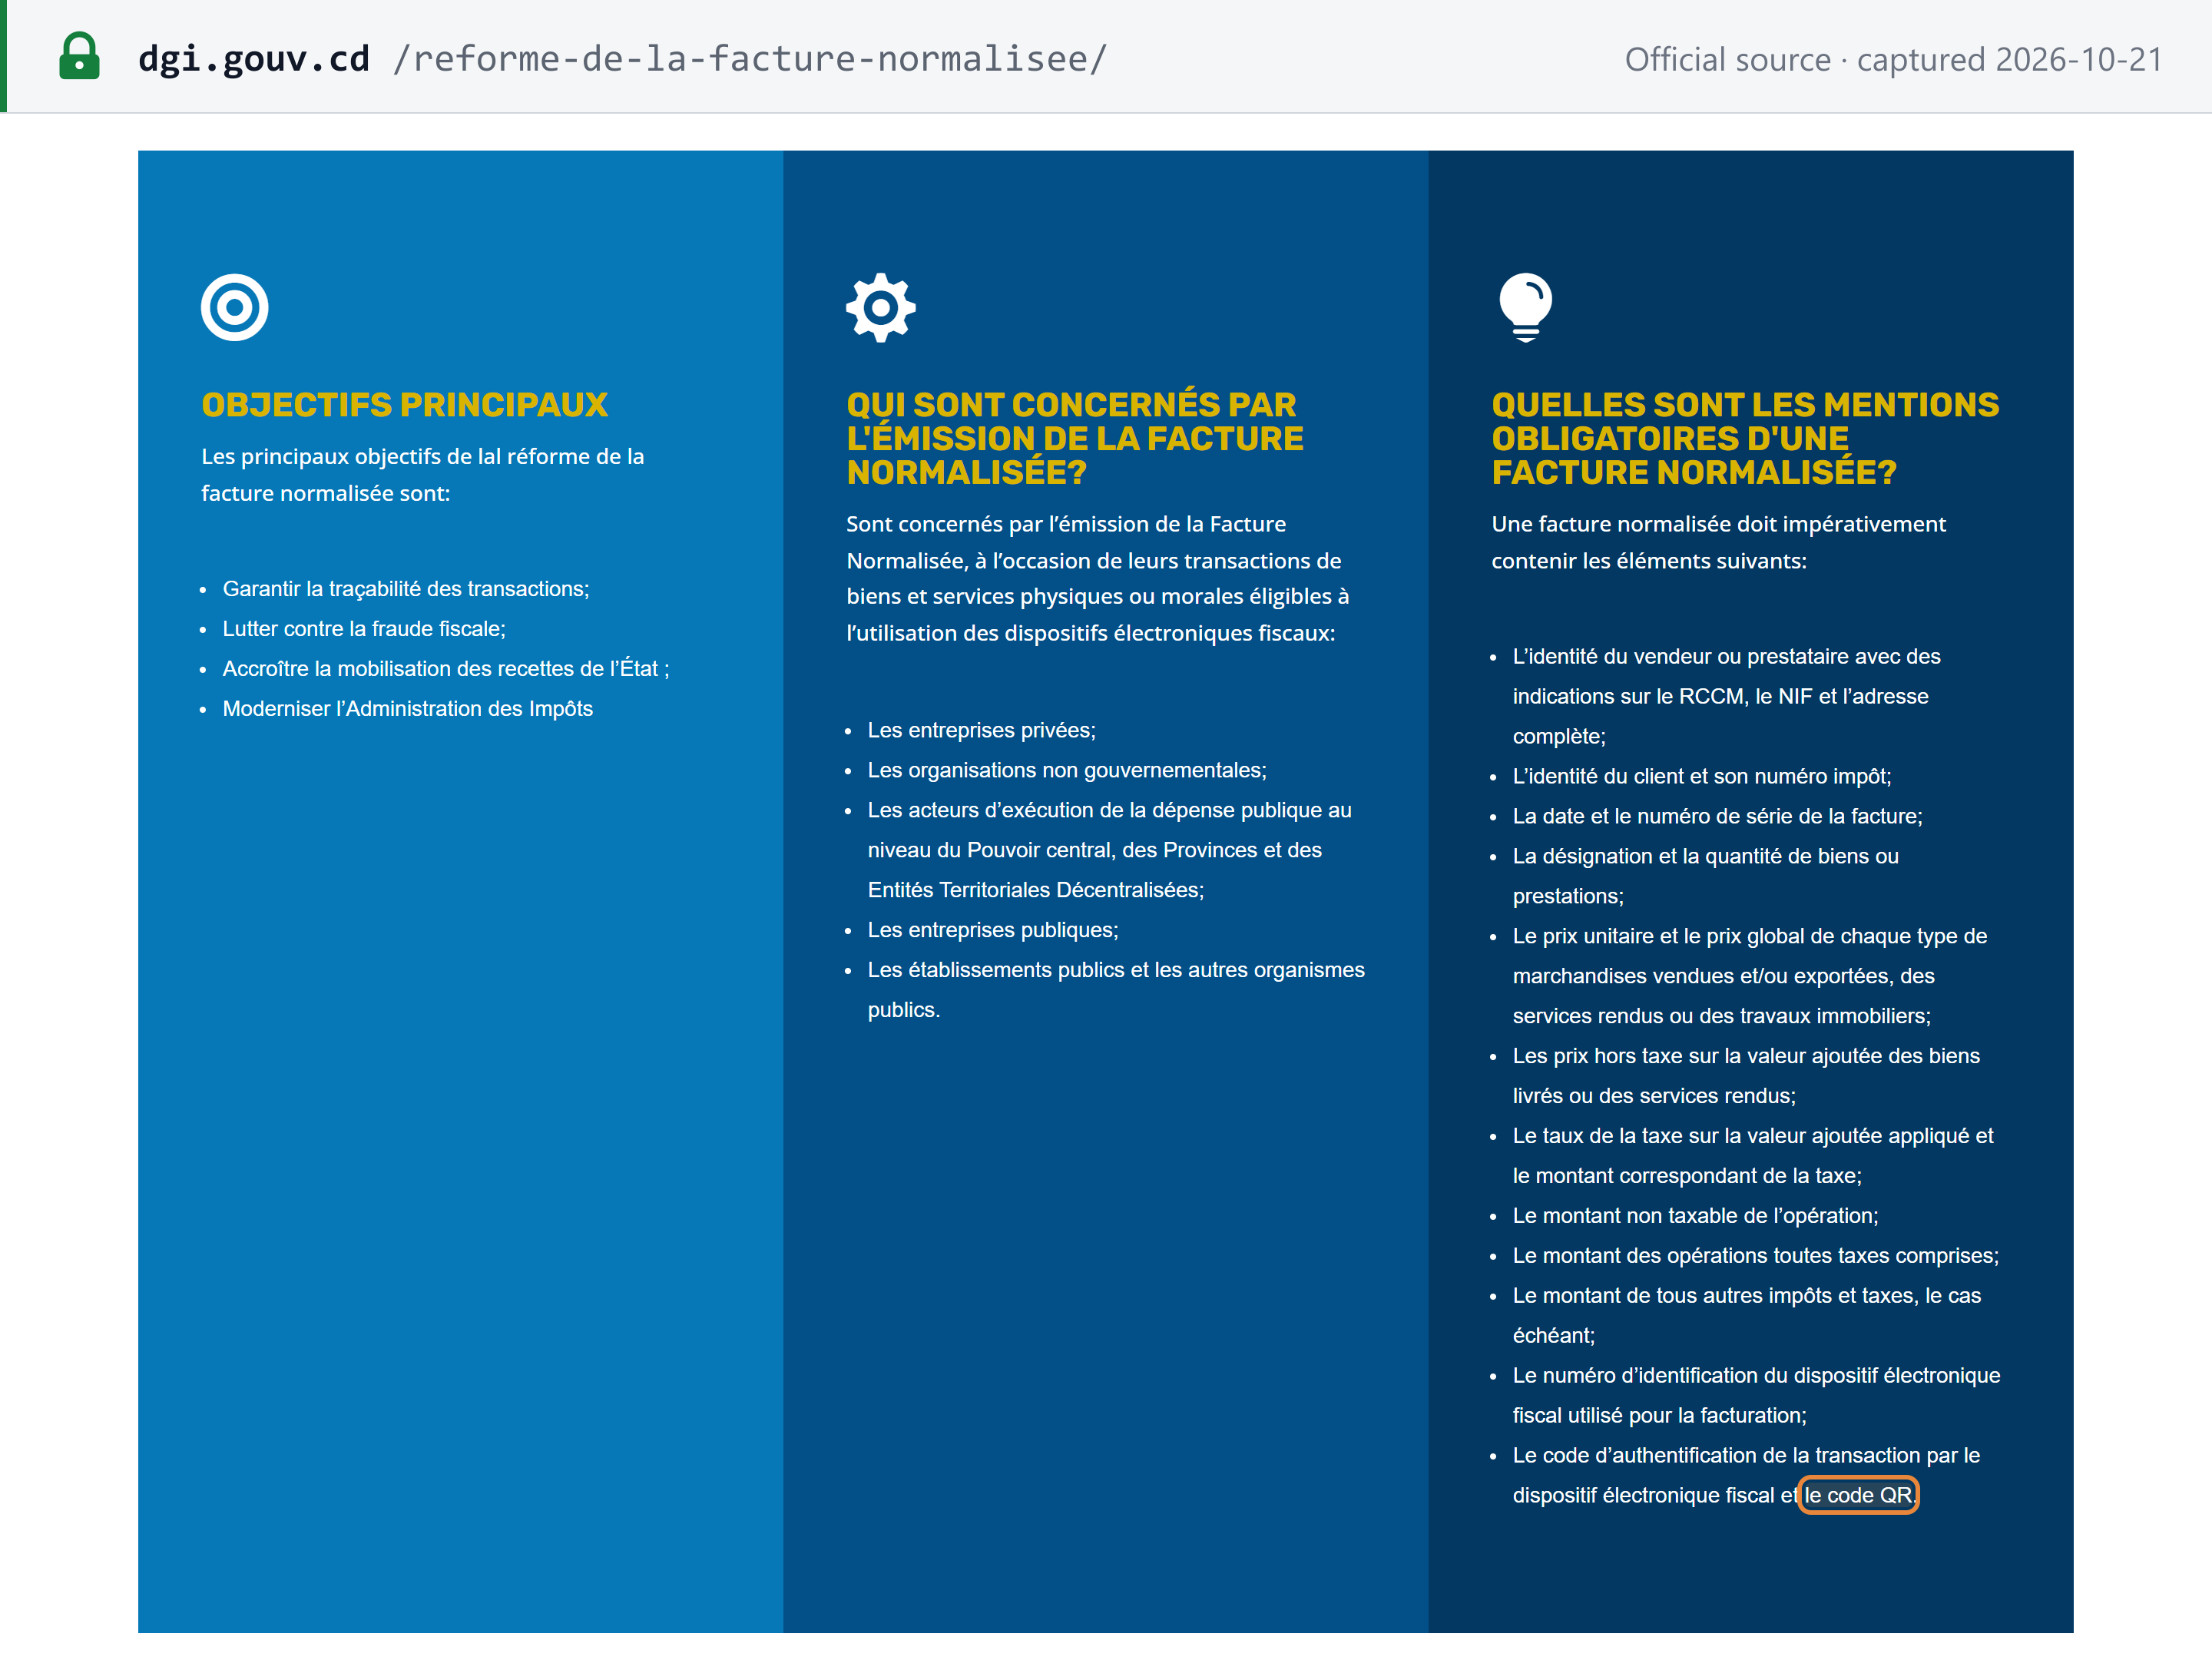 Capture de la source effectuée le 21 octobre 2026 — original
Chaque mention omise est sanctionnée par une amende de 750 000 CDF pour une société et de 250 000 CDF pour une personne physique (LPF art. 97 bis).
Délai d'émission
Au moment de la transaction : la facture est émise « lors de chaque transaction » (art. 59 quater ; Arrêté ministériel n° 033 du 23 octobre 2023 art. 3). Il n'existe aucun délai d'émission différée. Les ventes qui n'ont pas pu être facturées pendant une coupure de connexion doivent être régularisées par des factures normalisées dans les 48 heures, et les ventes non facturées constatées lors d'un contrôle de la DGI dans les 7 jours suivant la notification (AM 033 art. 7). Chaque caisse doit afficher la mention « EXIGEZ LA FACTURE NORMALISEE ». [12]
Numérotation et séquence
Chaque facture porte un numéro de série (art. 26 c), généré avec ses éléments de sécurité par le dispositif électronique fiscal. Les factures annulées sont conservées dans le carnet ou le fichier de factures « selon l’ordre chronologique de numérotation » (Décret 011/42 art. 127). [1]
Avoirs et notes de débit
Une facture normalisée « ne peut être annulée ou corrigée autrement que par l’émission d’une facture d’avoir normalisée » (Circulaire n° 004 du 30 décembre 2024). L'avoir porte les mêmes éléments de sécurité que la facture — code QR, code DEF/DGI et numéro de série unique du dispositif (NID) — et doit :
- se rapporter à une facture d'origine réelle (sauf pour les remises portant sur plusieurs factures et les avoirs relatifs à des frais préfinancés par des tiers) ;
- ne pas dépasser, en cumul, le montant de la facture d'origine ;
- indiquer et justifier son motif ;
- reprendre le même client, les mêmes articles et les mêmes groupes de taxation que la facture d'origine.
Pour un avoir établi au profit d'un particulier, enregistrez ses coordonnées et conservez une copie de sa pièce d'identité. Tenez un registre spécial des avoirs. Les avoirs qui ne respectent pas ces règles sont traités comme des factures fictives. [10]
Pour une créance irrécouvrable, le vendeur adresse au client un duplicata de la facture surchargé de la mention « FACTURE DEMEUREE IMPAYEE POUR LA SOMME DE … », et le client doit reverser la TVA qu'il a déduite (loi TVA art. 52 ; Décret art. 127). [1]
Monnaie et langue
Non précisées dans les textes TVA. Ni la loi TVA, ni le Décret 011/42, ni le Décret 23/10, ni l'AM 033 ne fixent de monnaie de facturation, de langue ou de règle de conversion des devises (vérifié le 21 octobre 2026). Les montants légaux, les déclarations et les remboursements sont tous exprimés en francs congolais.
Types de documents
- Facture normalisée — émise par un dispositif électronique fiscal, avec les éléments de sécurité.
- Document tenant lieu — un document de substitution sans les éléments du dispositif, pour les cas énumérés par l'AM 044/2024.
- Facture d'avoir normalisée — l'avoir normalisé.
- Facture d'autolivraison — une facture normalisée à soi-même sert de justificatif pour déduire la TVA sur une livraison à soi-même (art. 38).
Nous n'avons trouvé ni facture simplifiée ni seuil de montant en dessous duquel un document allégé serait admis.
Qui est dispensé d'utiliser un dispositif électronique fiscal (Circulaire n° 005 du 30 décembre 2024) : l'État, les provinces, les ETD et les établissements publics ; les missions diplomatiques et les organisations internationales ; les petites entreprises hors du champ de la TVA relevant du régime de l'IBP ; les agriculteurs, éleveurs et maraîchers qui vendent leur propre production non transformée (et non les intermédiaires) ; les particuliers qui louent des biens non meublés à des particuliers ; les régies publiques de distribution d'eau et d'électricité ; les banques et institutions de microfinance agréées par la banque centrale ; et les compagnies aériennes étrangères qui ne vendent que leurs propres produits. Les autres peuvent demander à la DGI une dispense temporaire, qui « ne peut excéder une période de deux (02) mois ». [11]
Autofacturation
Non prévue : les textes TVA consultés ne contiennent aucune disposition relative à l'autofacturation (vérifié le 21 octobre 2026).
Conservation et piste d'audit
- Conservation. Les textes TVA ne fixent aucune durée explicite en années. La DGI peut procéder à des redressements « au titre de l’exercice en cours et de quatre années précédentes » (LPF art. 43) : conservez donc les factures et les registres au moins pendant l'exercice en cours plus quatre ans. Les livres doivent être tenus en RDC, au siège social ou au principal établissement, ou auprès du représentant fiscal, et les pièces justificatives des déductions doivent être des originaux (loi TVA art. 57). Les utilisateurs d'unités de facturation autonomes (UF) doivent utiliser du papier thermique restant lisible pendant au moins quatre ans (AM 033 art. 8).
- Piste d'audit. Les systèmes de facturation « doivent en outre respecter les critères d’inaltérabilité, de sécurisation, de conservation et d’archivage des données » (art. 59 quater). L'Arrêté ministériel n° 016 du 27 février 2025 précise ces critères pour les systèmes de facturation d'entreprise homologués : les corrections sont elles-mêmes enregistrées, les clôtures journalières, mensuelles et annuelles sont conservées, et des archives sont constituées au moins une fois par an avec garantie de leur intégrité. [1] [13]
Spécimen de facture conforme
La DGI ne publie aucun spécimen officiel de facture normalisée. Nous avons cherché dans le Code des Impôts, les arrêtés ministériels et circulaires relatifs à la réforme, les communiqués 2025–2026 sur la facturation électronique, la liste des systèmes de facturation agréés, la médiathèque de la DGI et le portail e-DEF (21 octobre 2026) ; les images de factures présentes sur le site de la DGI sont des illustrations décoratives, et non des modèles. Ci-dessous, Lookuptax présente les douze mentions de l'article 26 du Décret 23/10 pour une vente B2B nationale illustrative au taux de 16 %. Tous les noms, numéros et codes sont fictifs :
Facture normalisée — exemple illustratif
| Désignationart. 26 d | Qtéart. 26 d | Prix unitaire HTart. 26 e | Prix total HTart. 26 e, f |
|---|---|---|---|
| Ramettes de papier A4 | 200 | 3 000 CDF | 600 000 CDF |
| Livraison | 1 | 200 000 CDF | 200 000 CDF |
- Total hors TVAart. 26 f
- 800 000 CDF
- TVA 16 %art. 26 g
- 128 000 CDF
- Montant non taxableart. 26 h
- 0 CDF
- Autres impôts et taxesart. 26 j
- 0 CDF
- Total toutes taxes comprisesart. 26 i
- 928 000 CDF
- Éléments de sécurité imprimés par le dispositif électronique fiscal (art. 26 k et l) : numéro du DEF DEF-SPECIMEN-0001 · code d'authentification DEF/DGI SPECIMEN-CODE · code QR (non reproduit).
- Un document de substitution (document tenant lieu) comporte les mêmes mentions, à l'exception du numéro du DEF, du code d'authentification et du code QR — art. 26, dernier alinéa.
- Le total est inférieur à 1 000 000 CDF. Une transaction de 1 000 000 CDF ou plus entre assujettis à la TVA doit être payée par chèque, virement ou carte bancaire, faute de quoi le client perd le droit à déduction de la TVA — loi TVA art. 59 bis et 74 bis.
État de la facturation électronique
Statut (au 21 octobre 2026) : obligatoire pour tous les assujettis à la TVA depuis le 1er décembre 2025. Chaque facture est une facture normalisée émise au moyen d'un dispositif électronique fiscal (DEF) relié à la DGI. La DGI définit la facture normalisée comme « un document commercial électronique, doté des éléments de sécurité », émis « à l’aide d’un Dispositif Électronique Fiscal qui est directement relié à l’Administration des Impôts ». Le 5 octobre 2026, elle a indiqué que l'obligation « est pleinement effective » maintenant que les moratoires ont pris fin, et que ses services mènent des contrôles de conformité sur l'ensemble du territoire. [4] [9]
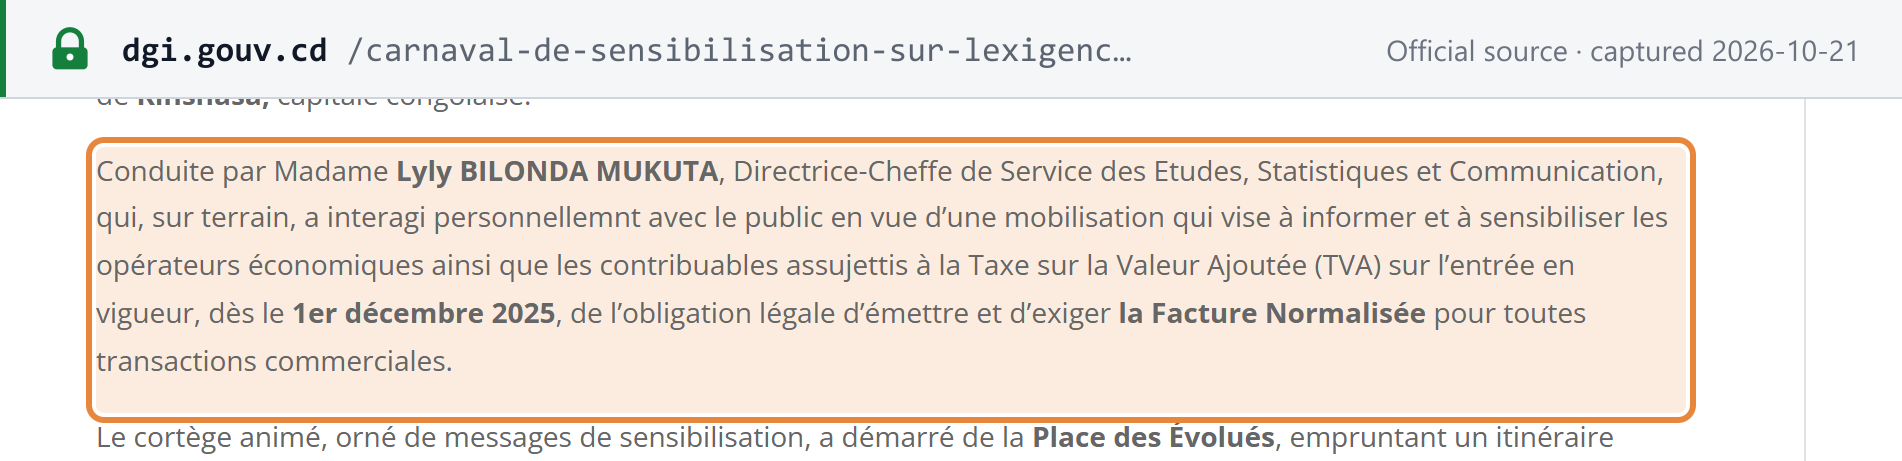 Capture de la source effectuée le 21 octobre 2026 — original
-
Modèle. Déclaration en temps réel au moyen d'un dispositif certifié : les dispositifs sont « connectés au système informatique de l’Administration des Impôts » (art. 59 quater) et les dispositifs physiques transmettent par le réseau mobile (AM 033 art. 8). Nous n'avons trouvé aucune description par la DGI d'une validation préalable à l'émission : il ne s'agit donc pas d'un modèle de validation préalable (clearance). Voir les modèles de facturation électronique CTC et les dispositifs électroniques fiscaux.
-
Dispositifs (Décret 23/10 art. 4 à 10) :
- UF (unité de facturation) — un appareil de facturation physique autonome ;
- MCF (module de contrôle de facturation) — rattaché à un système de facturation d'entreprise (SFE) homologué par la DGI ;
- e-UF — la facturation en ligne gratuite de la DGI pour les entreprises sans logiciel de facturation ;
- e-MCF — le module de contrôle en ligne pour les entreprises disposant d'un SFE homologué.
Les versions en ligne fonctionnent sur la plateforme e-DEF de la DGI. Les systèmes homologués reçoivent un identifiant ISF et les dispositifs un NID (AM 016/2025). La DGI publie la liste des SFE homologués et des fournisseurs de DEF agréés ; la plus récente est datée du 4 septembre 2026. [13] [14]
-
Phases selon la taille du contribuable. Aucune : une date unique, le 1er décembre 2025, pour tous les assujettis à la TVA (Communiqué officiel N° 01/050 de la DGI du 2 octobre 2025 : « la date de l’effectivité de l’obligation d’émission et d’exigence d’une facture normalisée … est fixée au 1er décembre 2025 »). [6]
-
Formats et normes. Chaque facture porte le numéro du dispositif, le code d'authentification DEF/DGI et un code QR. La DGI ne publie aucun format XML, UBL ou Peppol ; sa spécification technique se trouve sur un environnement pour développeurs qui était inaccessible le 21 octobre 2026.
-
Champ d'application. B2B et B2C : toutes les transactions. B2G : les organismes publics de dépense et les entreprises publiques ne peuvent accepter que des factures normalisées, tandis que les établissements publics qui vendent sont eux-mêmes dispensés d'utiliser un dispositif (Circulaire 005/2024).
Calendrier.
| Date | Étape |
|---|---|
| 23 juin 2017 | La loi de finances n° 17/005 crée l'obligation d'utiliser un dispositif électronique fiscal, la date de démarrage devant être fixée par arrêté |
| 28 décembre 2022 | La loi de finances n° 22/071 introduit la facture normalisée, l'homologation des SFE et les pénalités correspondantes |
| 3 mars 2023 | Le Décret n° 23/10 réglemente la facture normalisée |
| 23 octobre 2023 | Arrêtés ministériels n° 033 (conditions d'utilisation des dispositifs électroniques fiscaux) et 034 (agrément et commercialisation des dispositifs et systèmes) |
| 30 décembre 2024 | Circulaires n° 004 (avoirs) et 005 (champ d'application et dispenses) ; AM 044 (documents tenant lieu) |
| 27 février 2025 | L'AM 016 modifie les règles d'agrément et d'homologation |
| 2 octobre 2025 | La DGI fixe la date de démarrage au 1er décembre 2025 |
| 1er décembre 2025 | Entrée en vigueur de l'obligation d'émettre et d'exiger la facture normalisée pour tous les assujettis à la TVA |
| 4 décembre 2025 | DGI : les déductions de décembre 2025 non appuyées par des factures normalisées seront redressées, à l'issue d'un délai de régularisation de 20 jours |
| 25 février 2026 | Groupes de taxation mis à jour pour la loi de finances n° 25/060 (5 % et 1 %) |
| 5 octobre 2026 | DGI : le ministre a annoncé la fin des moratoires et l'obligation est « pleinement effective » ; contrôles de conformité sur l'ensemble du territoire |
Pour les autres pays, consultez l'état de la facturation électronique et les réseaux dans le monde.
Déclaration et paiement
Fréquence de déclaration
Mensuelle, pour tous les assujettis à la TVA. Les textes TVA ne prévoient aucune option trimestrielle ou annuelle selon la tranche de chiffre d'affaires.
Date limite de déclaration
Au plus tard le 15 du mois qui suit celui de la réalisation des opérations : « Tout redevable de la taxe sur la valeur ajoutée est tenu de souscrire chaque mois, au plus tard le quinze du mois qui suit celui de la réalisation des opérations, une déclaration conforme au modèle prescrit par l’Administration » (loi TVA art. 60). Une déclaration est due même en l'absence d'opérations, avec la mention « Néant ». Chaque déclaration doit être accompagnée d'un relevé détaillé des déductions listant chaque facture fournisseur (nom et Numéro Impôt du fournisseur, numéro, date et montant de la facture, TVA, ainsi que nature et quantité de l'achat) ; à défaut, les déductions sont réintégrées après une mise en demeure de cinq jours (art. 56). [1]
La loi ne reporte pas l'échéance lorsque le 15 tombe un week-end ou un jour férié. La DGI publie chaque mois la date exacte dans un communiqué — par exemple, le jeudi 15 octobre 2026 pour les déclarations de septembre 2026. [17]
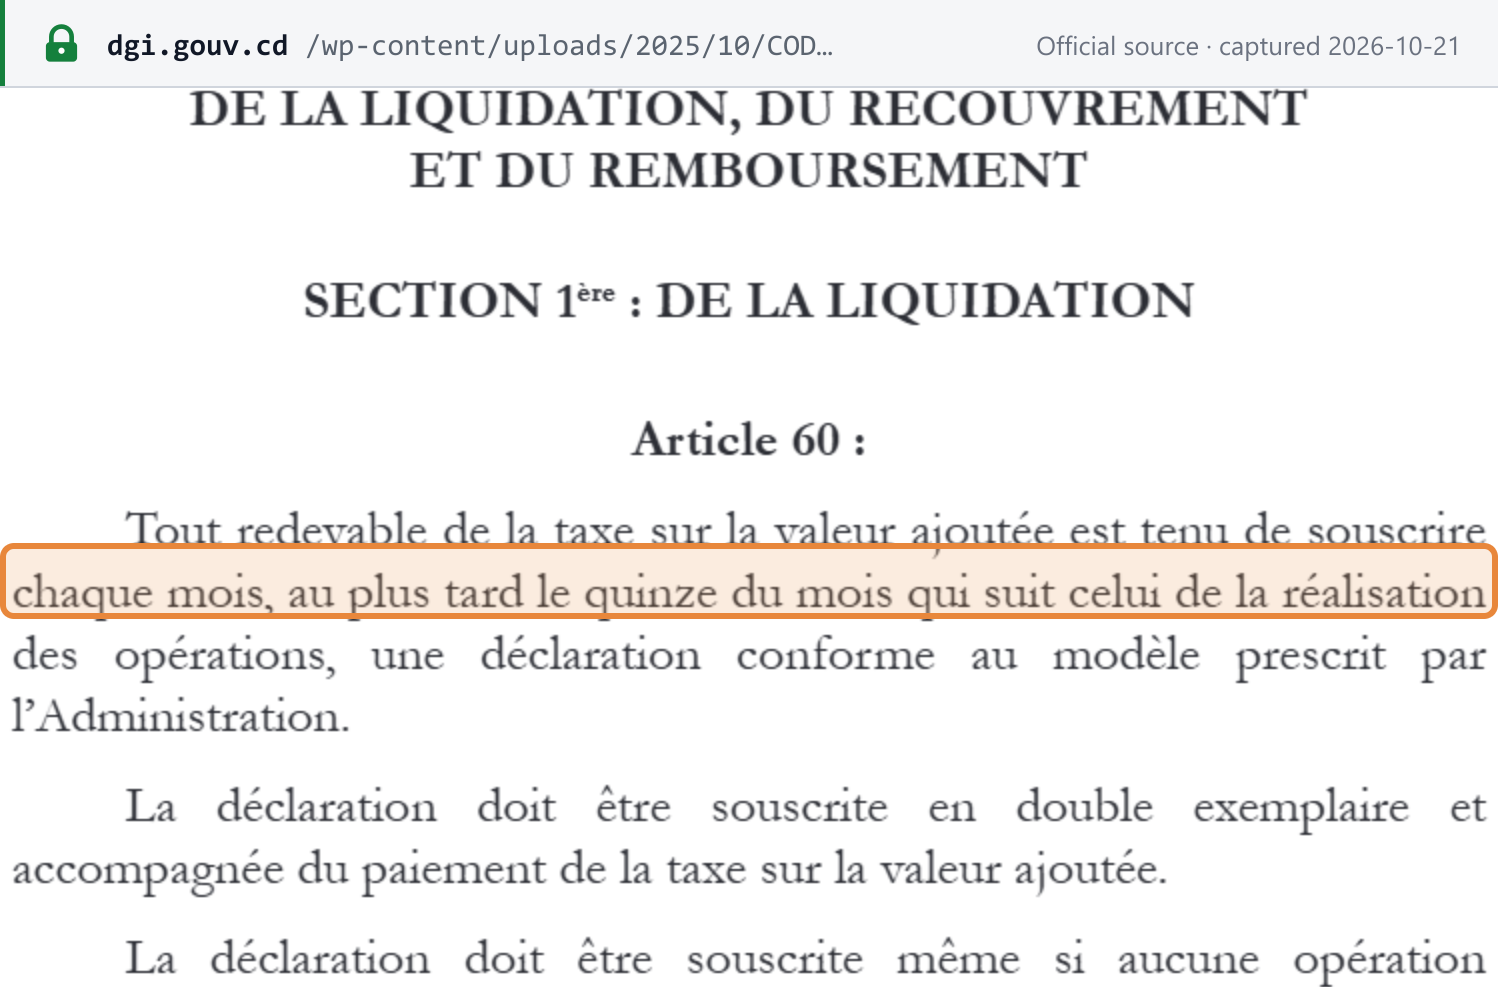 Capture de la source effectuée le 21 octobre 2026 — original
Date limite et modalités de paiement
Avec la déclaration : la déclaration « doit être souscrite en double exemplaire et accompagnée du paiement de la taxe sur la valeur ajoutée » (art. 60) ; le paiement est donc également dû au plus tard le 15. La télédéclaration sur le portail i-impôts de la DGI est utilisée par les contribuables gérés par la direction des grandes entreprises (DGE), les centres des impôts (CDI) et certains Centres d'Impôts Synthétiques. Les autres contribuables téléchargent les formulaires officiels sur le site de la DGI et les déposent auprès de leur centre des impôts, par courriel ou sur papier, selon les modalités indiquées dans les communiqués mensuels de la DGI. [17]
La TVA à l'importation est payée à la douane avant l'enlèvement des marchandises (art. 61).
Relevés complémentaires
- Listes annuelles des clients et des fournisseurs. Toute personne physique ou morale soumise à l'impôt sur les bénéfices 2025 et assujettie à la TVA, exonérée ou non, dépose chaque année une liste de ses clients et une liste de ses fournisseurs (LPF art. 47 bis et 47 ter). La liste des clients a été instaurée par la loi de finances n° 24/011 du 20 décembre 2024, avec une première échéance au 31 mars 2025, pour les fabricants, importateurs et grossistes. Le communiqué de la DGI pour 2026 adresse les deux listes à tous les assujettis à la TVA soumis à l'impôt sur les bénéfices et fixe l'échéance au 31 mars 2026. Les télédéclarants déposent en ligne ; les autres utilisent les formulaires disponibles sur le site de la DGI. [20]
- TVA retenue. La TVA retenue par le Trésor ou par les sociétés minières est déclarée sur des annexes distinctes (art. 53).
- Il n'existe pas d'équivalent de l'état récapitulatif des livraisons intracommunautaires de l'UE.
Récupération de la TVA déductible et exclusions
Le droit à déduction naît lorsque la taxe devient exigible et doit être exercé « jusqu’au 31 décembre de l’année qui suit celle au cours de laquelle la taxe est devenue exigible » (art. 37). Il nécessite une facture normalisée, ou un document tenant lieu mentionnant le Numéro Impôt du fournisseur, ou, pour les importations, la déclaration de mise à la consommation (art. 38). [1]
TVA déductible exclue (art. 41 et 42) :
- frais de logement, d'hébergement, de restauration, de réception et de spectacles, location de véhicules de tourisme et transport de personnes — sauf pour les entreprises de tourisme, de restauration et de spectacles agissant dans le cadre de leur activité taxable ;
- biens utilisés par des tiers, des dirigeants ou le personnel ;
- produits pétroliers, sauf pour la revente en gros, la production d'électricité, les installations industrielles fixes et les compagnies aériennes ; les autres usages sont plafonnés à 50 % ;
- véhicules de tourisme, ainsi que leur location, leurs pièces et leurs services — sauf les bus de transport du personnel de dix places ou plus, les flottes de transport public et les sociétés de location de voitures ;
- TVA figurant sur une facture émise en dehors des dispositifs électroniques fiscaux par une personne tenue de les utiliser ;
- transactions de 1 000 000 CDF ou plus entre assujettis à la TVA non payées par chèque, virement ou carte bancaire (art. 59 bis et 74 bis).
Les entreprises réalisant à la fois des opérations taxables et exonérées déduisent selon un prorata, arrondi à l'unité supérieure, calculé provisoirement sur la base de l'année précédente et arrêté définitivement au 31 mars (art. 43 à 45). Les déductions relatives aux biens d'investissement sont régularisées sur cinq ans pour les biens meubles et sur vingt ans pour les immeubles (art. 50).
Remboursements
La règle générale est le report : « Le crédit d’impôt ne peut pas faire l’objet d’un remboursement au profit de l’assujetti et ne peut être cédé » (art. 63). Les remboursements ne sont ouverts qu'aux catégories suivantes (art. 64) :
- les exportateurs, dans la limite de 16 % des exportations du mois ;
- les entreprises réalisant des investissements nouveaux en immobilisations, pour des projets d'au moins 1 000 000 000 CDF ;
- les sociétés minières et pétrolières en phase de recherche ou de développement et de construction ;
- les entreprises qui cessent leur activité ;
- les organismes publics entièrement détenus par l'État dont la TVA a été retenue.
La demande est déposée avec la déclaration mensuelle sur le formulaire officiel ; un dossier incomplet est renvoyé dans les 7 jours et le contribuable dispose de 3 mois pour le compléter (Décret art. 144 et 145). Les remboursements sont versés par virement bancaire sur un compte en CDF dans un délai de 30, 60 ou 90 jours selon la catégorie de risque du contribuable (Arrêté ministériel n° 018 du 18 mars 2016). Il n'existe aucun dispositif de remboursement pour les non-résidents. [1] [2]
Exonérations
Opérations exonérées
Les exonérations constituent une liste fermée figurant aux articles 15 à 19 : « En dehors des opérations reprises aux articles 15 à 19 ci-dessus, aucune exonération ou exemption en matière de la taxe sur la valeur ajoutée ne peut être accordée par des textes particuliers » (art. 20). Exemples :
- Biens et importations (art. 15) : biens d'occasion vendus par un utilisateur qui n'a pas pu déduire la TVA les ayant grevés ; timbres fiscaux ; intrants agricoles énumérés ; cessions d'immeubles par des non-promoteurs ; organes et sang humains, et prothèses ; bateaux et filets de pêche ; produits pharmaceutiques et matériel médical énumérés ; moustiquaires ; cercueils ; équipements miniers et pétroliers avant la phase d'exploitation ; importations de blé, de maïs et de leurs farines, et ventes locales de blé, de pain, de maïs et de ces farines ; ventes locales d'animaux vivants ; équipements de démarrage importés par les entreprises nouvelles ; œuvres d'art originales vendues par l'artiste.
- Services (art. 17) : journaux et livres (hors publicité) ; frais de scolarité des établissements agréés ; soins et analyses médicaux ; transport de malades ; services funéraires ; transport aérien international ; intérêts des prêts d'investissement, du crédit-bail, du crédit agricole et des découverts ; crédits de microfinance ; location de logements non meublés par des non-promoteurs ; primes d'assurance et de réassurance vie et santé.
- Également exonérés : les activités soumises à un impôt spécifique exclusif, comme les billets d'entrée, les mutations soumises aux droits d'enregistrement et les gains de jeux de hasard (art. 18) ; ainsi que les missions diplomatiques et les organisations internationales, sous réserve de réciprocité (art. 19). [1]
Exonéré n'est pas synonyme de taux zéro. Les exportations à 0 % conservent un droit à déduction intégral. Les opérations exonérées n'ouvrent aucun droit à déduction : « aucun droit à déduction n’est ouvert pour les assujettis qui effectuent des opérations exonérées » (Décret 011/42 art. 98). Une entreprise réalisant les deux types d'opérations applique le prorata.
Régimes particuliers
- Les négociants en biens d'occasion acquittent la TVA sur leur marge pour les biens achetés à des non-assujettis (art. 31).
- Les agences de voyages appliquent un régime de la marge et ne peuvent pas déduire les coûts achetés (art. 32 et 33).
- Les transitaires et commissionnaires en douane sont imposés sur leur rémunération, déduction faite des débours justifiés (art. 34).
- Les prestations de services et travaux sont imposées selon les encaissements — la TVA est due à la réception du paiement (art. 25). La DGI peut autoriser l'imposition d'après les débits (art. 26), et les factures doivent alors porter la mention « Autorisation d’acquitter la TVA d’après les débits ».
- Les zones franches sont hors du territoire douanier ; les biens qui en sortent pour être mis à la consommation sont imposés sur leur valeur à la sortie (art. 24 et 27).
- Les petites entreprises ne bénéficient d'aucun régime forfaitaire de TVA : en dessous de 80 000 000 CDF, elles sont hors du champ de la TVA et acquittent l'IBP, sauf option.
- Les sociétés minières en phase d'exploitation déclarent la TVA à l'importation dans leur déclaration (art. 62).
Infractions et pénalités
Infractions
Les infractions fiscales commises dans une intention frauduleuse manifeste sont punissables « sans préjudice des peines portées aux articles 124 et 127 du Code Pénal » (LPF art. 101). Elles comprennent l'omission volontaire de déclarer, la dissimulation de sommes imposables, les écritures comptables fictives ou inexactes, l'obstruction à l'action de l'administration fiscale, l'organisation d'insolvabilité et le défaut de reversement d'un impôt perçu en qualité de redevable légal — ce qui couvre la TVA facturée aux clients. L'amende est égale à l'impôt éludé, doublée en cas de récidive ; les poursuites sont engagées par le ministère public sur requête d'un agent de la DGI. La LPF elle-même ne prévoit aucune peine d'emprisonnement ; elle renvoie au Code pénal. [1]
Les comportements propres à la TVA sont sanctionnés « sans préjudice des poursuites pénales » : facturation indue de la TVA, factures fausses ou falsifiées, et altération d'un système de facturation. Le défaut répété d'émission de factures normalisées peut entraîner une fermeture administrative de trois mois et une interdiction de séjour pour les dirigeants étrangers (art. 74 sexies). L'exercice d'une activité sans Numéro Impôt entraîne une fermeture provisoire (LPF art. 98).
Pénalités
Tous les montants sont ceux consolidés dans le Code des Impôts du 10 juillet 2023. La loi de finances n° 25/060 a modifié la loi TVA et la LPF pour 2026, et son texte n'était disponible sur aucun site officiel que nous avons pu consulter (vérifié le 21 octobre 2026).
| Manquement | Pénalité | Source |
|---|---|---|
| Dépôt tardif de la déclaration d'assujettissement à la TVA | 500 000 CDF | Loi TVA art. 69 |
| Déclaration tardive faisant apparaître un crédit / déclaration néant | 1 500 000 CDF et perte de 10 % du crédit / 500 000 CDF | art. 69 bis |
| Paiement tardif de l'impôt déclaré | 2 % par mois, tout mois commencé étant compté en entier | LPF art. 91 |
| Déclaration tardive régularisée avant mise en demeure | 25 % de l'impôt déclaré | LPF art. 89 |
| Redressement | 20 % de l'impôt éludé (40 % en cas de récidive) ; 50 % en cas de taxation d'office (100 % en cas de récidive) ; intérêts de 2 % par mois, plafonnés à 50 % | LPF art. 89 |
| Transaction sans facture normalisée | 5 fois la TVA non facturée, avec un minimum de 10 000 000 CDF par facture ; en cas de récidive, 10 fois le montant non facturé, avec un minimum de 50 000 000 CDF par facture, et fermeture possible de trois mois | Loi TVA art. 74 sexies |
| Non-utilisation d'un dispositif électronique fiscal | 10 000 000 CDF | art. 74 quater |
| Altération délibérée d'un dispositif électronique fiscal | 5 000 000 CDF ; triplée en cas de récidive | art. 74 quinquies |
| Tout autre manquement aux règles relatives aux dispositifs électroniques fiscaux | 10 000 000 CDF | art. 74 decies |
| Altération d'un système de facturation, ou usurpation d'identité pour émettre des factures | 10 000 000 CDF par facture | art. 74 octies |
| Logiciel de facturation non homologué (fournisseur, éditeur ou développeur interne) | 50 000 000 CDF ; 100 000 000 CDF en cas de récidive | art. 74 nonies |
| Chaque mention obligatoire manquante sur une facture | 750 000 CDF (sociétés) / 250 000 CDF (personnes physiques) par omission | LPF art. 97 bis |
| Absence d'émission de facture | 2 fois l'impôt en jeu ; triplée en cas de récidive | Loi TVA art. 72 |
| Émission d'une fausse facture, ou utilisation d'une facture falsifiée pour déduire la TVA | 3 fois la TVA | art. 71 |
| Facturation indue de la TVA | 3 fois la TVA indûment facturée | art. 70 |
| Défaut de retenue de la TVA | Amende égale à la TVA non retenue | art. 74 ter |
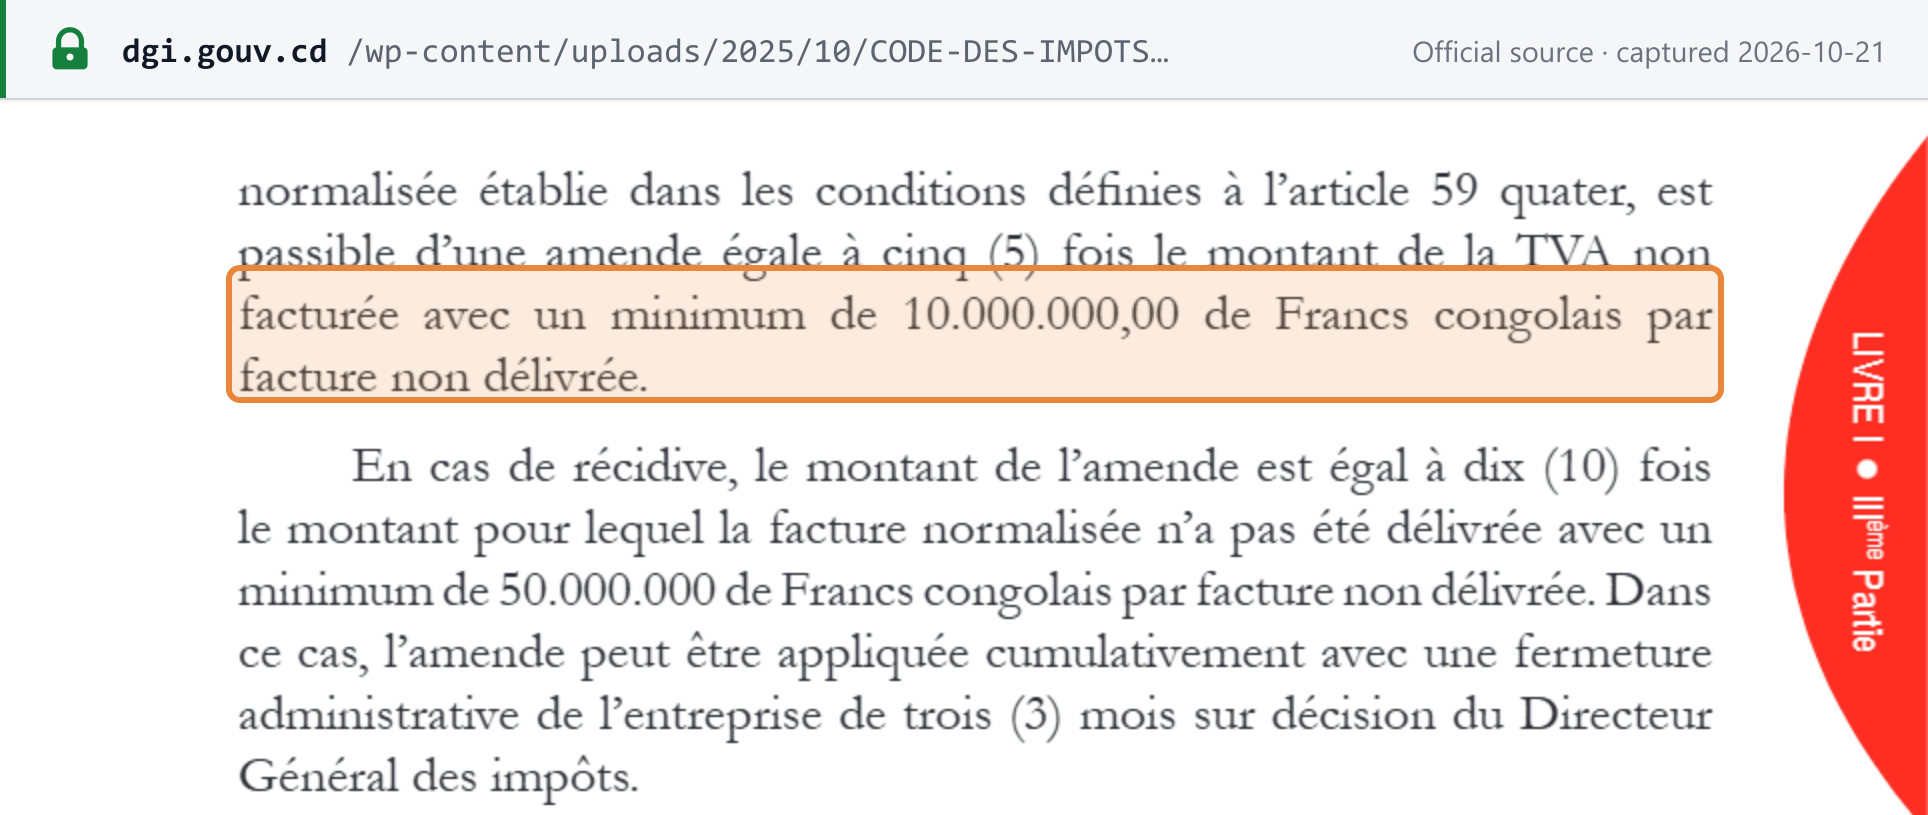 Capture de la source effectuée le 21 octobre 2026 — original
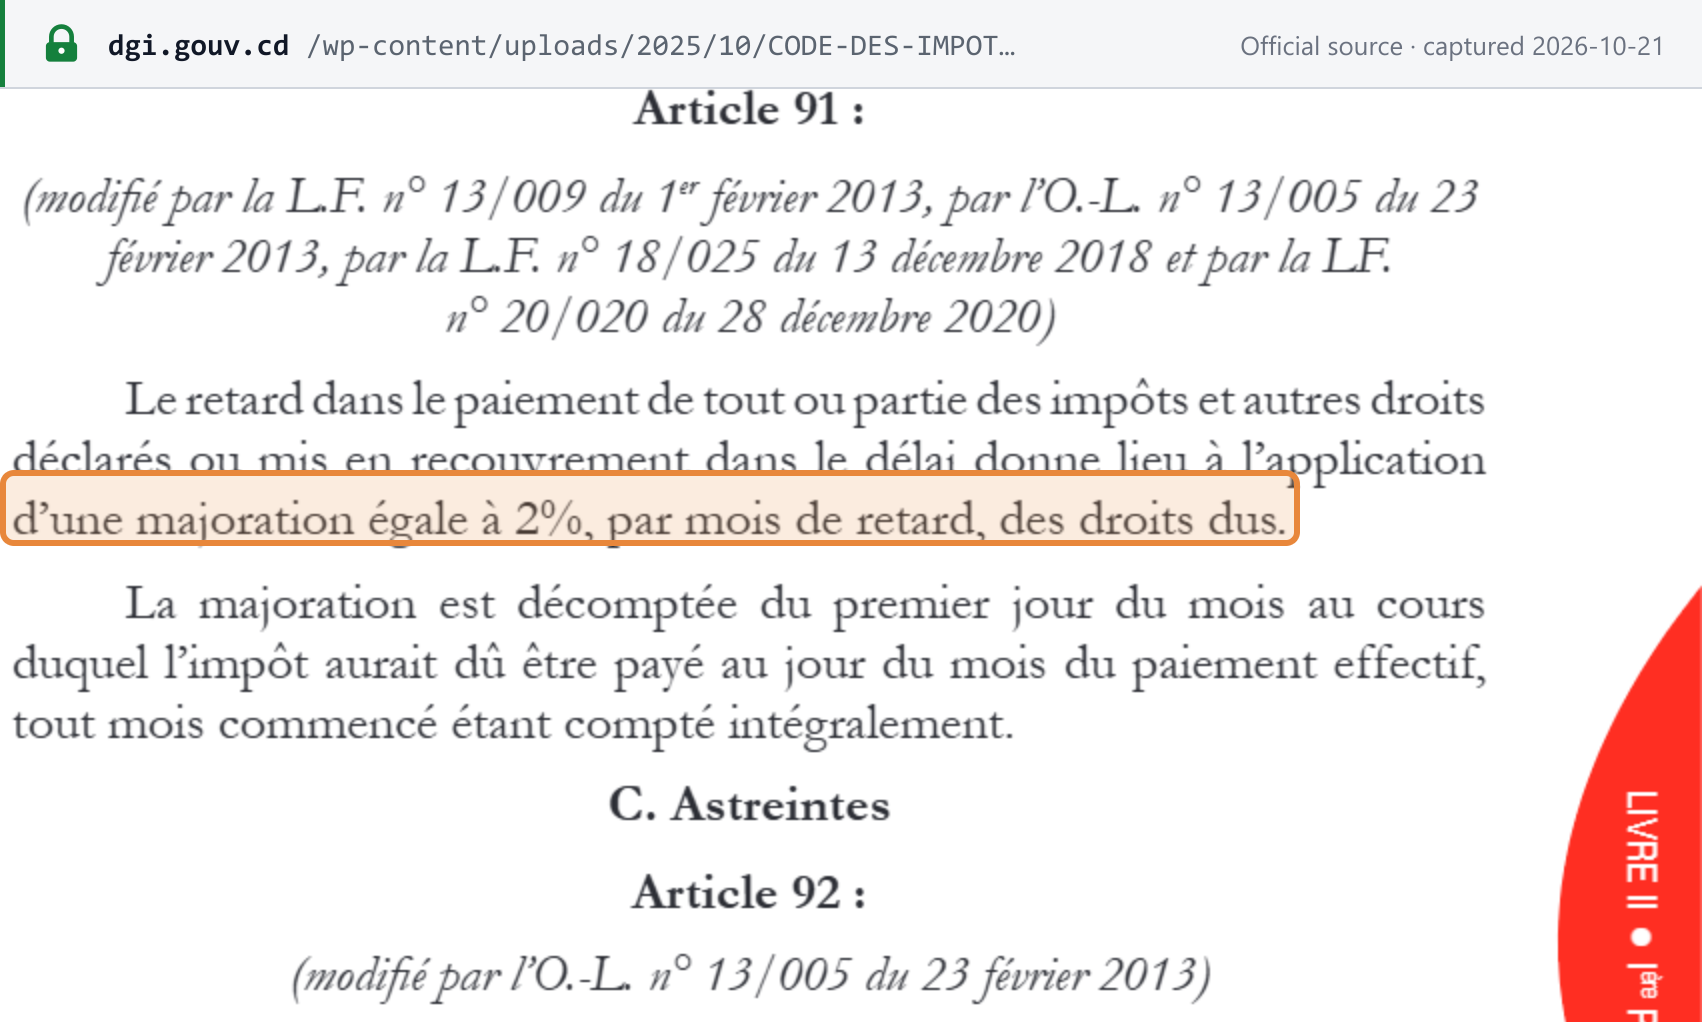 Capture de la source effectuée le 21 octobre 2026 — original
Questions fréquentes
Notre fournisseur en RDC nous a remis une facture ordinaire, et non une facture normalisée. Pouvons-nous déduire la TVA ?
Non. L'article 42 de la loi TVA exclut la déduction de la TVA figurant sur une facture émise en dehors des dispositifs électroniques fiscaux (DEF) par une personne tenue de les utiliser. Le communiqué de la DGI du 4 décembre 2025 a annoncé que les déductions de décembre 2025 non appuyées par une facture normalisée seraient redressées à l'issue d'un délai de régularisation de 20 jours, et le 5 octobre 2026 la DGI a confirmé que, les moratoires ayant pris fin, l'obligation est pleinement effective.
Nous utilisons déjà un ERP. Avons-nous quand même besoin d'un dispositif électronique fiscal en RDC ?
Oui. Tout assujetti à la TVA doit émettre ses factures au moyen d'un dispositif électronique fiscal relié à la DGI. Une entreprise disposant de son propre logiciel de facturation doit faire homologuer ce logiciel par la DGI en tant que système de facturation d'entreprise (SFE) et le relier à un module de contrôle de facturation (MCF) ou à sa version en ligne (e-MCF). Une entreprise sans logiciel de facturation peut utiliser l'e-UF, l'outil en ligne gratuit de la DGI, sur la plateforme e-DEF.
Nous sommes une société étrangère qui vend des logiciels ou des services à des clients en RDC. Qui paie la TVA ?
Un non-résident redevable de la TVA congolaise doit désigner un représentant agréé résidant en RDC, par lettre légalisée ou notariée adressée à la DGI, et ce représentant est solidairement responsable de la taxe (article 23 de la loi TVA). À défaut de représentant, la TVA et les éventuelles pénalités sont payées par le client. Les services en ligne fournis par des entreprises non résidentes entrent expressément dans le champ de la taxe (article 23 du Décret 011/42), et la loi ne fixe aucun seuil distinct pour les non-résidents.
Quand la déclaration de TVA est-elle due en RDC si le 15 tombe un week-end ?
La loi TVA indique seulement que la déclaration et le paiement sont dus au plus tard le 15 du mois qui suit celui de la réalisation des opérations. Elle ne précise pas ce qui se passe lorsque le 15 tombe un week-end ou un jour férié. La DGI publie chaque mois un communiqué indiquant l'échéance exacte : consultez sa page des communiqués officiels.
Pouvons-nous obtenir le remboursement de notre crédit de TVA en RDC ?
Uniquement si vous relevez de l'une des catégories de l'article 64 de la loi TVA : exportateurs (dans la limite de 16 % des exportations du mois), entreprises réalisant des investissements nouveaux d'au moins 1 000 000 000 CDF, sociétés minières et pétrolières en phase de recherche ou de développement, entreprises qui cessent leur activité et organismes publics entièrement détenus par l'État dont la TVA a été retenue. Tous les autres reportent leur crédit ; l'article 63 précise qu'il ne peut être ni remboursé ni cédé.
Sites web importants
| Site | Objet |
|---|---|
| DGI — Direction Générale des Impôts | Page d'accueil de l'administration fiscale |
| DGI — page TVA | Règles de TVA, formulaires d'assujettissement et de déclaration, dépliant TVA et registre publié des assujettis à la TVA |
| e-NIF | Demande de Numéro Impôt en ligne, avec recherche de NIF |
| i-impôts | Déclaration et paiement en ligne (grandes entreprises, centres des impôts et certains contribuables des CIS) ; vérifie également les attestations de situation fiscale |
| e-DEF | Plateforme de la DGI pour les dispositifs électroniques fiscaux en ligne (e-UF, e-MCF) |
| DGI — Réforme de la facture normalisée | Règles, arrêtés ministériels et circulaires sur la facture normalisée |
| Systèmes de facturation et dispositifs agréés (PDF, 4 septembre 2026) | SFE homologués et fournisseurs de DEF agréés |
| DGI — Communiqués officiels | Échéances déclaratives mensuelles et annonces relatives à la facturation électronique |
| SYGDEF | Système de la DGI pour les dispositifs électroniques fiscaux (connexion par compte), cité dans la Circulaire 005/2024 et dans le communiqué de la DGI du 5 octobre 2026, aux côtés de son application mobile « FACNO RDC » permettant de vérifier les factures normalisées |
| DGI — Authentification de documents | Vérifie les documents émis par la DGI par code QR ou par numéro |
| DGDA — Douane | Déclarations d'importation et TVA à l'importation |
| Journal officiel | Journal officiel (inaccessible le 21 octobre 2026) |
Il n'existe aucun outil officiel de consultation des taux ; le dépliant TVA de la DGI constitue son propre résumé des taux.
Modifications récentes
- 2026-10-05 — La DGI indique que, les moratoires ayant été levés par le ministre, l'obligation d'émettre et de délivrer une facture normalisée est pleinement effective, avec des contrôles de conformité sur l'ensemble du territoire. (DGI) — voir l'événement
- 2026-03-23 — Les listes annuelles des clients et des fournisseurs sont désormais dues par tous les assujettis à la TVA soumis à l'impôt sur les bénéfices, au plus tard le 31 mars 2026 (LPF art. 47 bis et 47 ter). (DGI)
- 2026-02-25 — Groupes de taxation mis à jour pour la loi de finances n° 25/060 : le groupe à 8 % passe à 5 % et un nouveau groupe à 1 % est ajouté. (DGI) — voir l'événement
- 2025-12-01 — La facture normalisée, émise au moyen d'un dispositif électronique fiscal, devient obligatoire pour tous les assujettis à la TVA. (DGI)
Pour la chronologie complète, consultez les modifications fiscales en RDC sur Lookuptax.
Liens de référence
- DGI — Code des Impôts, mis à jour au 10 juillet 2023 (loi TVA, Décret 011/42, Décret 23/10 et loi relative aux procédures fiscales)
- DGI — La TVA : notions essentielles à retenir (dépliant TVA, août 2025)
- DGI — Taxe sur la valeur ajoutée (page TVA)
- DGI — Réforme de la facture normalisée
- DGI — Campagne de sensibilisation sur l'obligation de facture normalisée à partir du 1er décembre 2025 (actualité, novembre 2025)
- DGI — Communiqué officiel N° 01/050 du 2 octobre 2025 (date de démarrage)
- DGI — Communiqué officiel N° 01/059 du 4 décembre 2025 (modalités pratiques)
- DGI — Communiqué officiel N° 01/010 du 25 février 2026 (groupes de taxation)
- DGI — Communiqué du 5 octobre 2026 (obligation pleinement effective)
- Circulaire ministérielle n° 004 du 30 décembre 2024 (avoirs normalisés)
- Circulaire ministérielle n° 005 du 30 décembre 2024 (champ d'application et dispenses)
- Arrêté ministériel n° 033 du 23 octobre 2023 (conditions d'utilisation des dispositifs électroniques fiscaux)
- Arrêté ministériel n° 016 du 27 février 2025 (agrément et homologation)
- DGI — SFE homologués et DEF agréés, au 4 septembre 2026
- DGI — Formulaire de déclaration d'assujettissement à la TVA
- DGI — Communiqué officiel N° 01/005 du 20 janvier 2026 (Centres d'Impôts Synthétiques)
- DGI — Communiqué sur l'échéance du 15 octobre 2026
- Ministère du Budget — Budget citoyen 2026
- DGI — Séance d'échanges sur les innovations de la loi de finances n° 25/060 pour 2026 (janvier 2026)
- DGI — Communiqué officiel N° 01/015 du 23 mars 2026 (listes des clients et des fournisseurs)
Sur Lookuptax :
- Seuils d'immatriculation à la TVA dans le monde
- Taux fiscaux dans le monde
- État de la facturation électronique et réseaux dans le monde
- Les dispositifs électroniques fiscaux et caisses enregistreuses certifiées expliqués
- L'autoliquidation expliquée
- La TVA sur les services numériques fournis par des prestataires non résidents
- Comment s'immatriculer à la TVA, à la taxe de vente ou à la GST
- Vérifier un numéro de TVA — recherches officielles par pays