Guide de la TVA (DPH) en République tchèque
| FICHE PRATIQUE | |
|---|---|
| Code pays | CZ |
| Nom de la taxe | Taxe sur la valeur ajoutée — Daň z přidané hodnoty (DPH) |
| Administration fiscale | Administration financière de la République tchèque — Finanční správa České republiky |
Vue d'ensemble
La République tchèque prélève une taxe sur la valeur ajoutée — en tchèque daň z přidané hodnoty (DPH), l'équivalent tchèque de la TVA — en vertu de la loi n° 235/2004 Sb., relative à la taxe sur la valeur ajoutée (zákon o dani z přidané hodnoty). Ce guide suit le texte consolidé en vigueur depuis le 1er janvier 2026, dernière version publiée dans le Recueil officiel des lois, e-Sbírka. La procédure, les délais et la plupart des sanctions relèvent du Code de procédure fiscale, loi n° 280/2009 Sb. (daňový řád). [1] [2]
Administration. La DPH est administrée par l'Administration financière de la République tchèque (Finanční správa České republiky) : la Direction générale des finances (Generální finanční ředitelství, GFŘ) et les bureaux des impôts régionaux (finanční úřady). La douane (Celní správa) administre la TVA à l'importation, sauf lorsqu'un assujetti à la TVA déclare lui-même la TVA à l'importation (§ 93(1)(b)). [1]
Devise. Les montants de ce guide sont exprimés en couronnes tchèques (CZK, Kč). Une facture peut être établie dans une autre devise, mais la TVA qui y figure doit être indiquée « v české měně » — en monnaie tchèque (§ 29(1)(l)). [1]
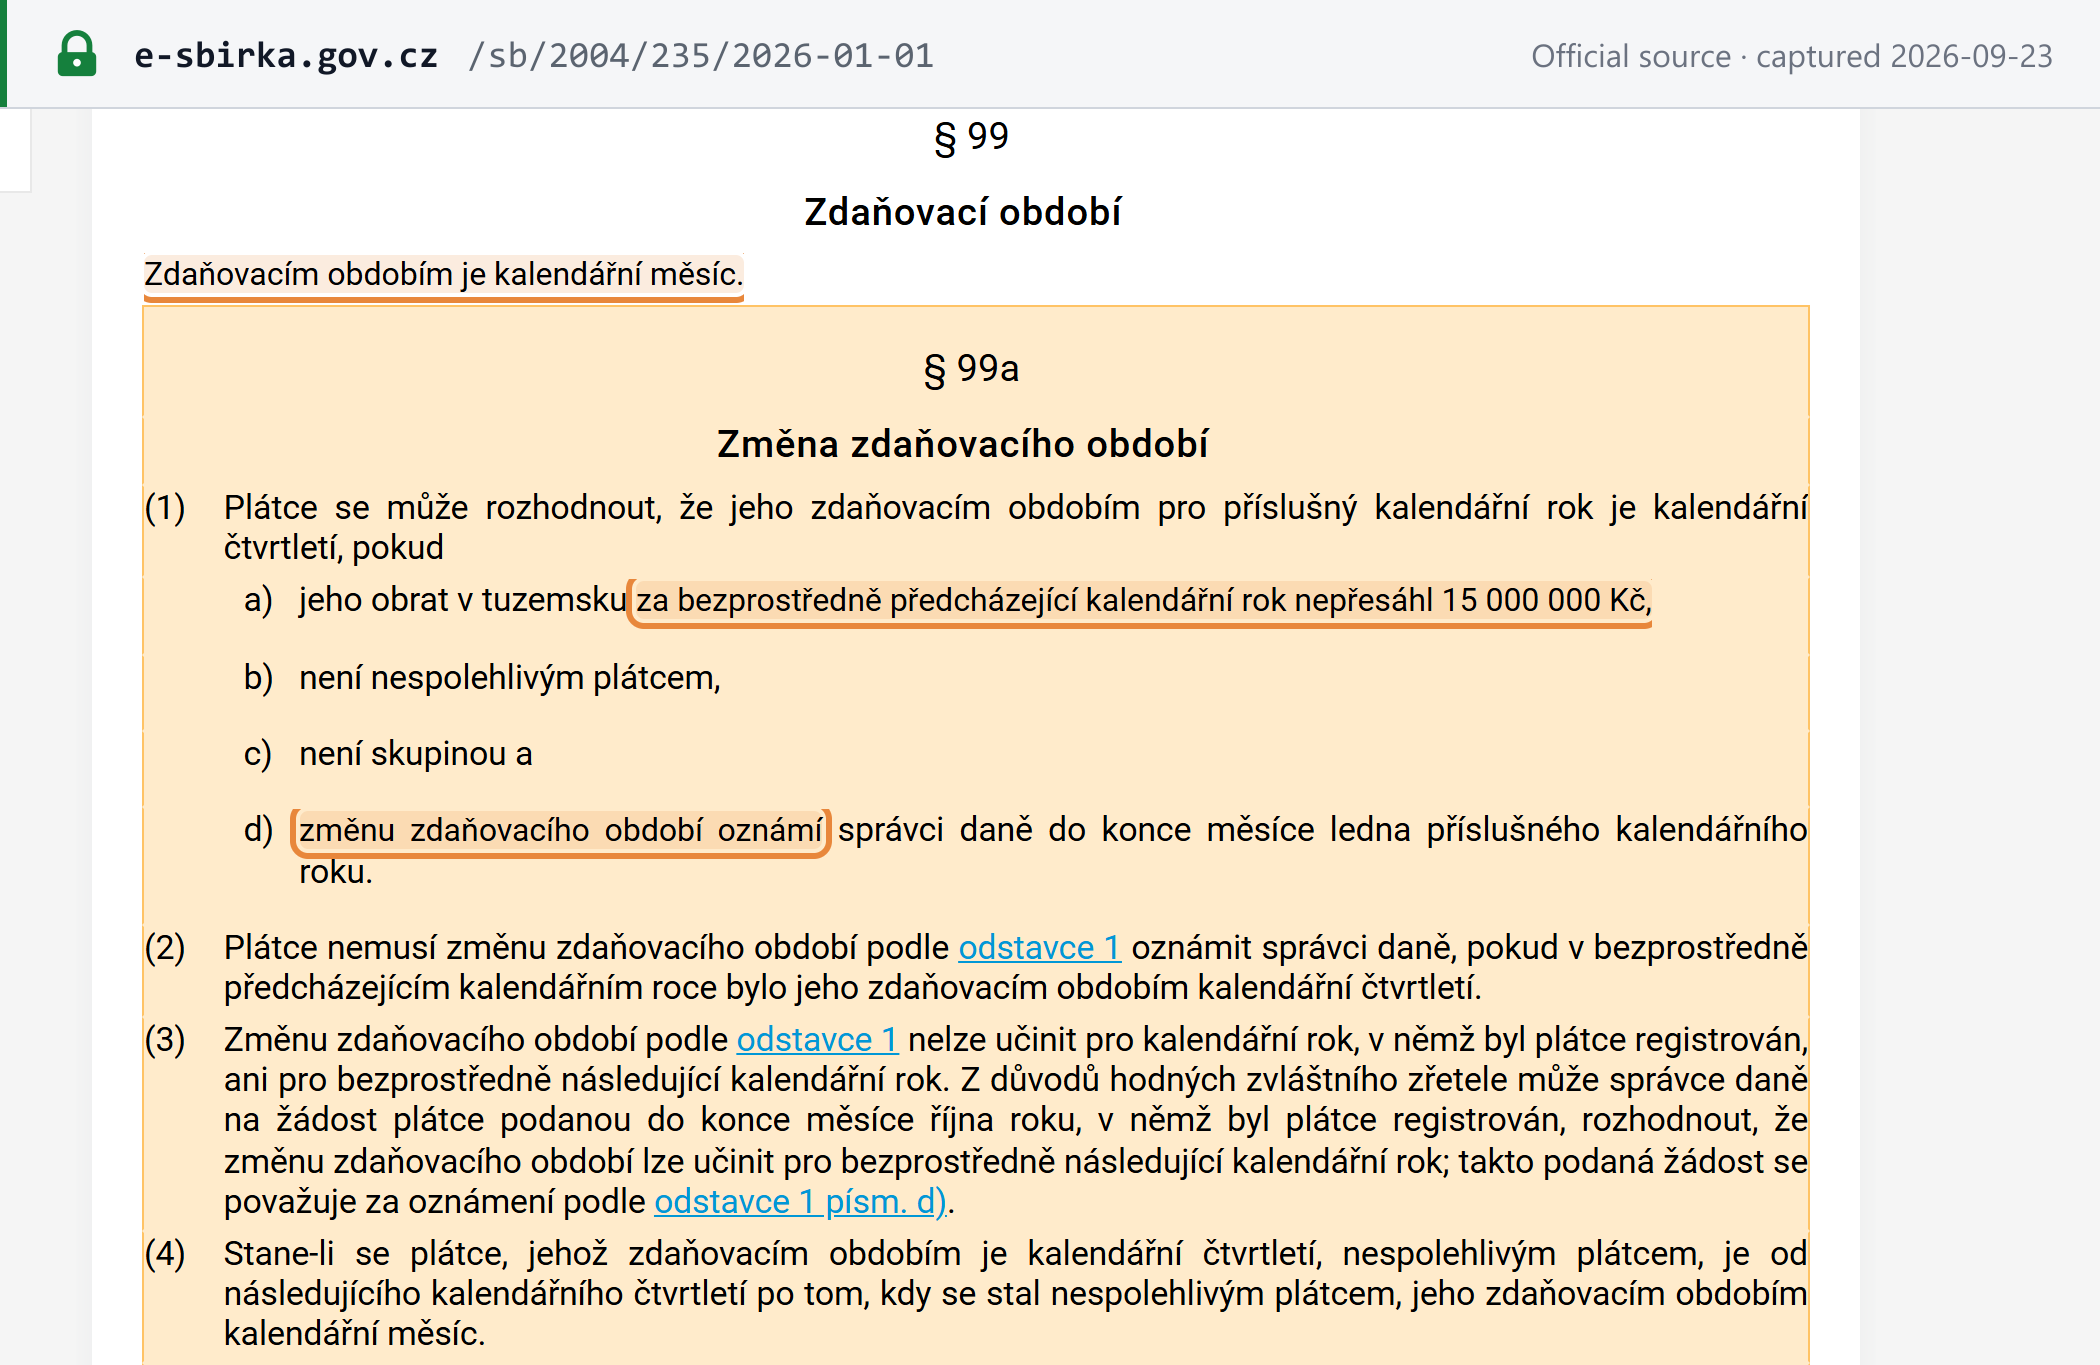
Période d'imposition. « Zdaňovacím obdobím je kalendářní měsíc » — la période d'imposition est le mois civil (§ 99). Un assujetti peut opter pour le trimestre civil aux conditions exposées dans la section Déclaration et paiement. [1]
Niveaux d'imposition. La DPH est un impôt national unique. La loi sur la TVA ne crée aucun niveau régional ou municipal de TVA. [1]
Immatriculation
Une entreprise immatriculée est un assujetti à la TVA (plátce). Une entreprise qui s'immatricule uniquement pour acquitter la TVA sur des services transfrontaliers est une personne identifiée (identifikovaná osoba), dont le cas est traité ci-dessous.
Qui doit s'immatriculer
Une personne imposable ayant son siège en République tchèque devient assujettie à la TVA de plein droit dès que son chiffre d'affaires national franchit les seuils du § 6. Depuis le 1er janvier 2025, le critère est l'année civile : [1]
« (1) Osoba povinná k dani se sídlem v tuzemsku … je plátcem od prvního dne kalendářního roku bezprostředně následujícího po kalendářním roce, ve kterém její obrat v tuzemsku překročil částku 2 000 000 Kč. »
(Une personne imposable ayant son siège en République tchèque … est assujettie à compter du premier jour de l'année civile qui suit immédiatement l'année civile au cours de laquelle son chiffre d'affaires national a dépassé 2 000 000 CZK.)
| Chiffre d'affaires national de l'année civile | Devient assujetti à la TVA | Référence |
|---|---|---|
| Supérieur à 2 000 000 CZK | À compter du 1er janvier de l'année suivante | § 6(1) |
| Supérieur à 2 000 000 CZK, et l'entreprise opte pour un démarrage anticipé dans une demande déposée dans les délais | À compter du lendemain du franchissement de 2 000 000 CZK | § 6(2)(a) |
| Supérieur à 2 536 500 CZK | À compter du lendemain du franchissement de 2 536 500 CZK | § 6(2)(b) |
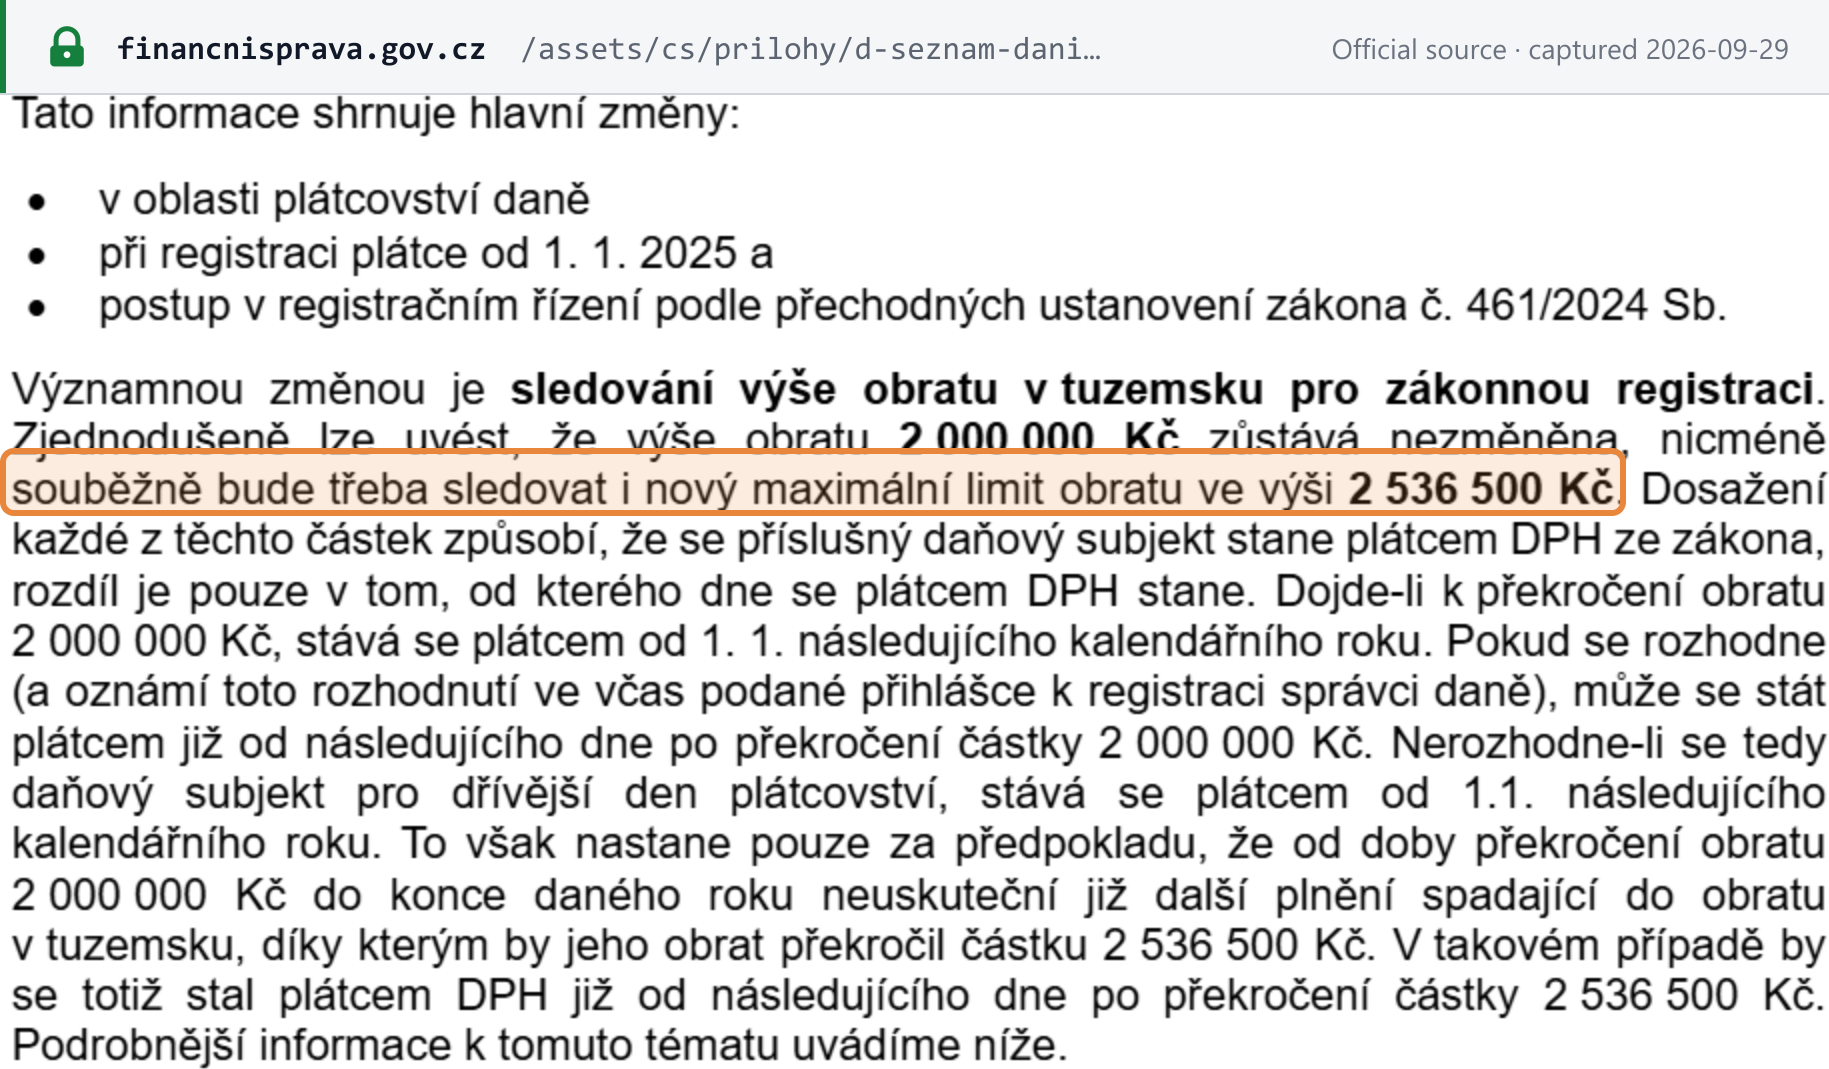
La note d'information de la GFŘ sur les modifications de 2025 le résume ainsi : le montant de 2 000 000 CZK est inchangé, mais une nouvelle limite maximale de 2 536 500 CZK doit être surveillée en parallèle ; l'atteinte de l'un ou l'autre rend l'entreprise assujettie à la TVA de plein droit, la seule différence étant la date à partir de laquelle elle le devient. [3]
Ce qui compte comme chiffre d'affaires. Le chiffre d'affaires national (obrat v tuzemsku) correspond à la contrepartie, hors TVA, des opérations dont le lieu de livraison ou de prestation est situé en République tchèque et qui sont taxables (ou le seraient sans l'exonération des petites entreprises), exonérées avec droit à déduction, ou constituent des opérations financières, d'assurance et immobilières exonérées, sauf si celles-ci sont accessoires et occasionnelles (§ 4a(1)). Les cessions d'actifs immobilisés en sont exclues, sauf si elles font partie intégrante de l'activité habituelle de l'entreprise (§ 4a(3)). [1]
Historique. Jusqu'au 31 décembre 2024, le critère était un chiffre d'affaires supérieur à 2 000 000 CZK sur au plus 12 mois consécutifs précédents (§ 6(1), version 2024). Le montant lui-même était passé de 1 000 000 CZK à 2 000 000 CZK le 1er janvier 2023 ; la loi n° 461/2024 Sb. a ensuite remplacé le critère glissant par l'année civile et ajouté le déclencheur de 2 536 500 CZK à compter du 1er janvier 2025. [21] [6] [4]
Personnes identifiées. Une entreprise qui n'est pas assujettie devient une personne identifiée lorsque, par exemple, elle achète auprès d'un fournisseur étranger des services sur lesquels elle doit acquitter la TVA, ou fournit des services B2B imposés dans un autre État membre. Elle doit déposer sa demande dans les 15 jours suivant la date à laquelle elle le devient (§ 97), et ne dépose une déclaration que pour les mois au cours desquels elle est redevable de la taxe. [1]
Immatriculation des non-résidents
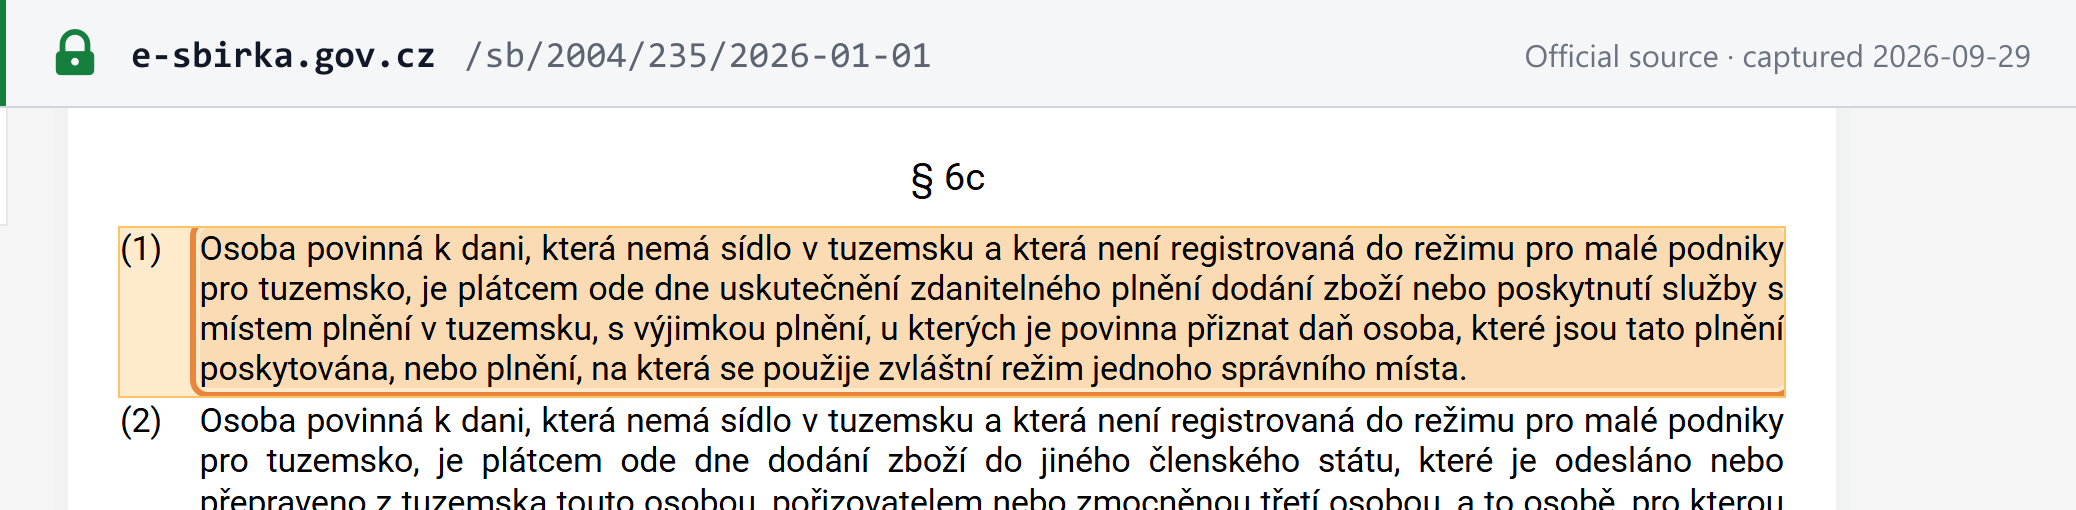
Il n'existe aucun seuil pour une entreprise sans siège tchèque. Aux termes du § 6c(1), une personne imposable qui n'a pas de siège en République tchèque (et ne relève pas du régime des petites entreprises) devient assujettie à compter du jour de sa première livraison de biens ou prestation de services taxable dont le lieu est situé en République tchèque, à l'exception des opérations pour lesquelles le client doit déclarer la taxe et des opérations déclarées via le guichet unique (OSS). Elle devient également assujettie dès sa première livraison intracommunautaire de biens expédiés depuis la République tchèque, et dès son premier transfert de ses propres biens hors du pays (§ 6c(2)–(3)). [1]
- Délai. La demande doit être déposée dans les 10 jours ouvrables suivant le jour où l'entreprise est devenue assujettie (§ 94(4)). [1]
- Bureau compétent. Pour toute personne imposable sans siège, résidence ni établissement tchèque, il s'agit du bureau des impôts de la région de Moravie-Silésie (Finanční úřad pro Moravskoslezský kraj) (§ 93a(2)). [1]
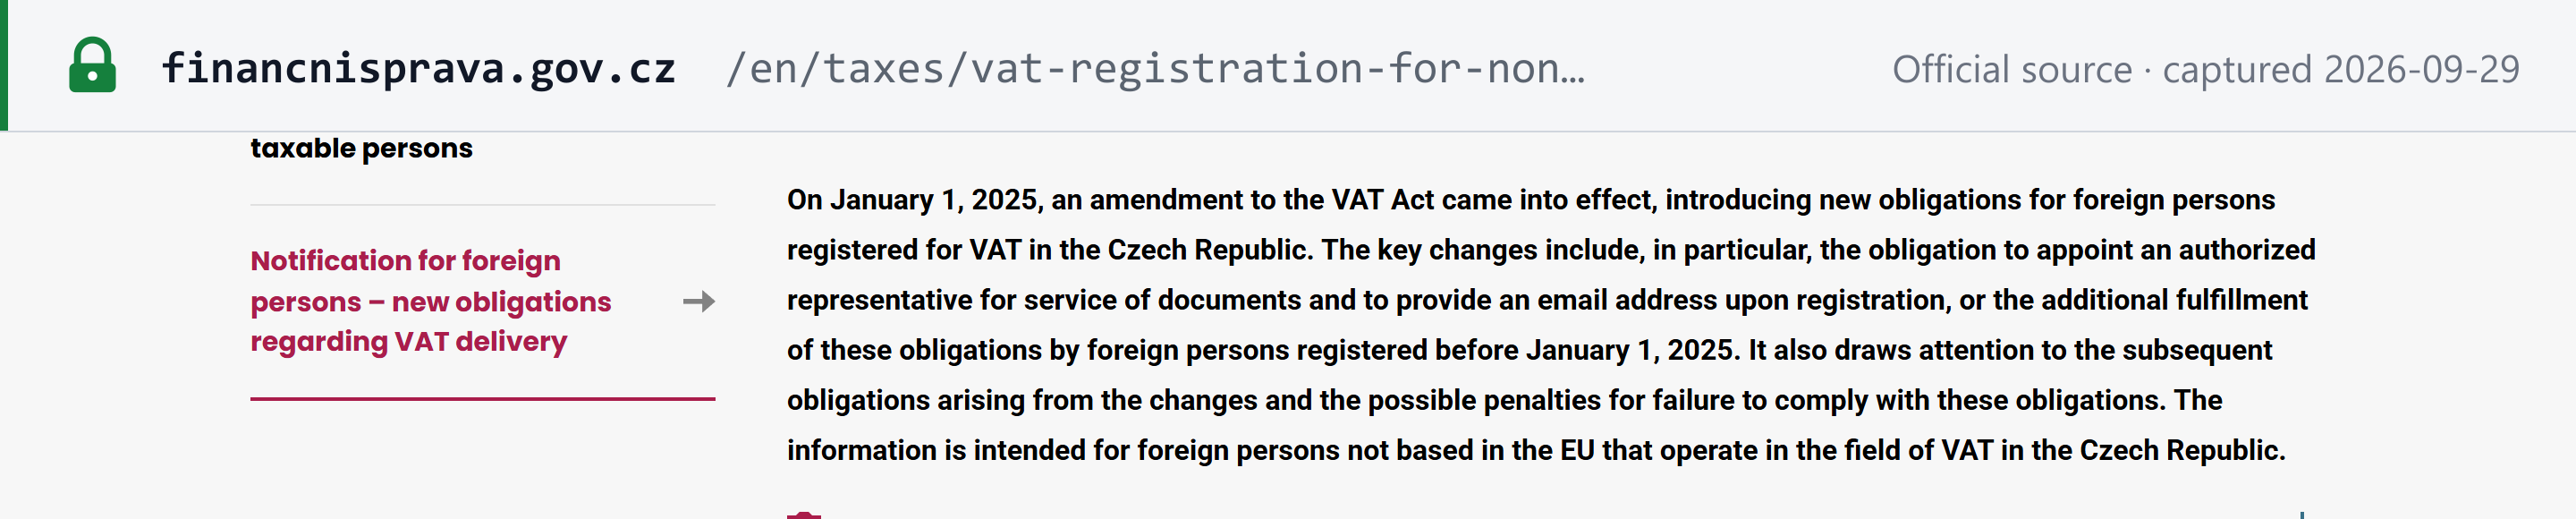
- Mandataire pour la signification et adresse électronique, depuis 2025. Une personne étrangère — c'est-à-dire sans siège ni établissement dans l'UE (§ 4(1)(g)) — doit désigner un mandataire pour la signification (zmocněnec pro doručování) disposant d'une boîte de données légale, au plus tard à la date limite d'immatriculation, à moins qu'elle ne dispose de sa propre boîte de données (§ 98b(1)). Elle doit également indiquer une adresse électronique dans sa demande (§ 96(3)). Le défaut de désignation du mandataire, ou sa désignation tardive, coûte 1 000 CZK par jour (§ 98b(3)). [1] [7]
- Pas d'immatriculation pour les ventes B2B autoliquidées. Les opérations réalisées au profit d'assujettis tchèques pour lesquelles le client déclare la TVA ne déclenchent pas l'immatriculation — voir Entreprises étrangères vendant en République tchèque.
Numéro d'identification fiscale
Le numéro de TVA tchèque est le DIČ (daňové identifikační číslo, numéro d'identification fiscale) précédé du préfixe CZ. Pour une personne morale, il se compose de CZ suivi de son IČO à 8 chiffres (numéro d'identification de la société) ; pour une personne physique, de CZ suivi de 9 ou 10 chiffres. L'administration fiscale publie, dans le registre en ligne des assujettis et des personnes identifiées, le DIČ, le nom et le siège de chaque assujetti, les comptes bancaires qu'il a désignés pour publication, et l'indication qu'il n'a ni siège ni établissement tchèque (§ 98) ; la décision déclarant un assujetti non fiable y est également publiée (§ 106ac(4)). Pour le format en détail, consultez le guide du numéro fiscal en République tchèque de Lookuptax. [1]
Pour contrôler un cocontractant, voir comment vérifier un DIČ en République tchèque ou utilisez le validateur de DIČ tchèque de Lookuptax.
Comment s'immatriculer
- Où. La demande (přihláška k registraci) et toute modification des données d'immatriculation « pouze elektronicky lze podat » — ne peuvent être déposées que par voie électronique (§ 101a(2)), via le portail fiscal MOJE daně ou une boîte de données. [1]
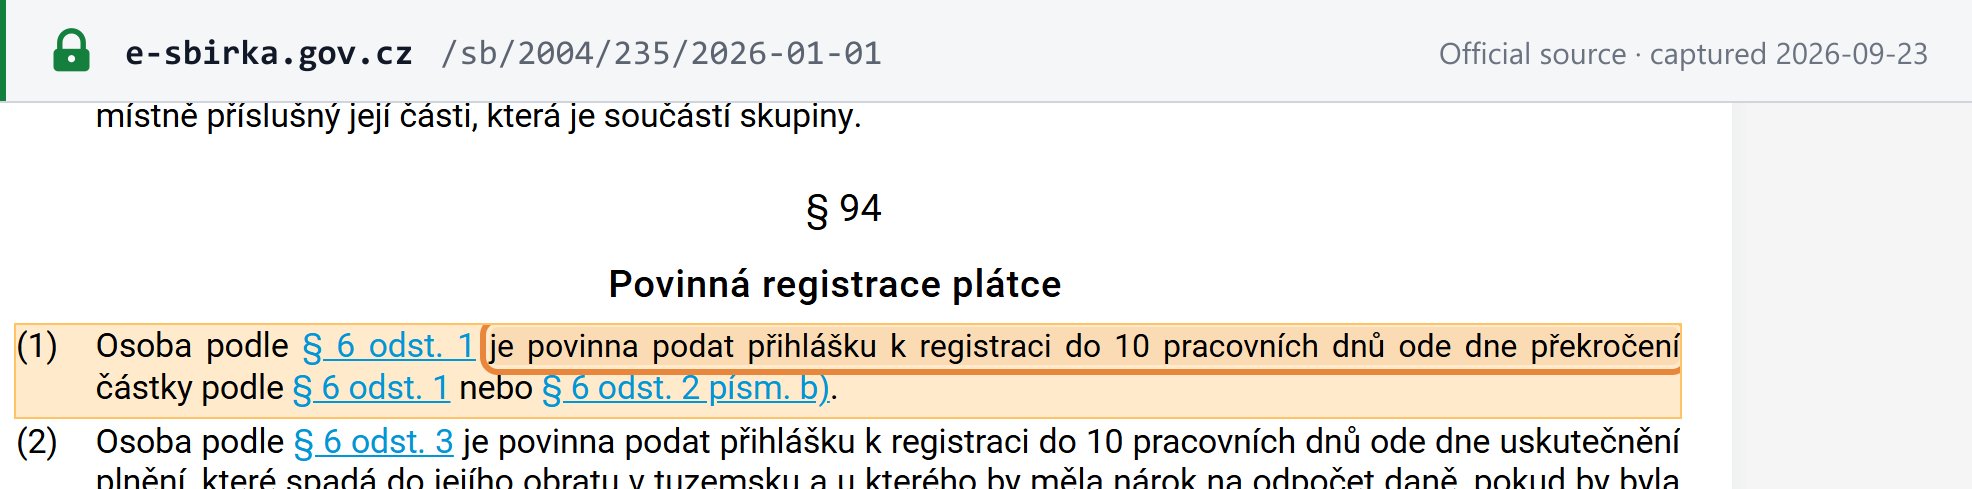
- Délai. Dans les 10 jours ouvrables suivant le jour où le chiffre d'affaires dépasse 2 000 000 CZK ou 2 536 500 CZK (§ 94(1)) ; 15 jours pour une personne identifiée (§ 97). [1]
- Calendrier. La qualité d'assujetti obligatoire naît de plein droit aux dates indiquées dans le tableau ci-dessus, et non à la date de la décision d'immatriculation. Lorsqu'une entreprise dépose sa demande au plus tard le 30 septembre parce qu'elle a franchi 2 000 000 CZK sans opter pour un démarrage anticipé, l'administration fiscale vérifie les données dans un délai de 30 jours (§ 97b(1)) et rend la décision d'immatriculation avant la fin de l'année civile, mais pas avant le 1er décembre (§ 97b(4)). Une entreprise immatriculée volontairement devient assujettie à compter du lendemain de la notification de la décision d'immatriculation (§ 6f(1)). [1] [1]
- Documents. La loi sur la TVA prescrit le formulaire électronique, l'adresse électronique pour les personnes étrangères et la désignation du mandataire pour la signification ; la liste des pièces jointes pour chaque type de demandeur fait partie du formulaire d'immatriculation sur MOJE daně.
Immatriculation volontaire
Possible. Une personne imposable ayant un siège ou un établissement en République tchèque qui réalise, ou réalisera, des opérations ouvrant droit à déduction peut s'immatriculer quel que soit son chiffre d'affaires (§ 6f(1)). Une entreprise sans siège tchèque qui réalisera des opérations tchèques ouvrant droit à déduction, et ne relève pas du régime des petites entreprises, peut également s'immatriculer (§ 6f(2)). Une personne non fiable ne peut pas déposer de demande (§ 94a(1)). La raison habituelle de s'immatriculer volontairement est de récupérer la TVA déductible avant d'atteindre le seuil, ou de répondre aux attentes de clients B2B qui exigent des factures avec TVA. [1]
Radiation
- Sur demande, assujetti établi. L'administration fiscale annule l'immatriculation d'un assujetti ayant son siège en République tchèque qui n'est pas un groupe, lorsqu'au moins une année civile s'est écoulée depuis qu'il est devenu assujetti et que son chiffre d'affaires n'a dépassé 2 000 000 CZK ni au cours de l'année civile précédente ni au cours de l'année civile en cours (§ 106(4)(a)). [1]
- Sur demande, assujetti volontaire. Après au moins 6 mois en tant qu'assujetti, si son chiffre d'affaires est resté dans la limite de 2 000 000 CZK (§ 106(6)). [1]
- Sur demande, assujetti non établi. Après 2 mois consécutifs sans opération taxable tchèque autre que celles que le client autoliquide ou celles déclarées via l'OSS, et sans livraison intracommunautaire de biens exonérée ; les opérations réalisées en tant qu'intermédiaire dans une opération triangulaire ne sont pas prises en compte (§ 106(4)(b)). [1]
- D'office. Par exemple, lorsque l'assujetti n'a réalisé aucune opération entrant dans le chiffre d'affaires au cours de l'année civile précédente (§ 106(2)), ou manque gravement à ses obligations (§ 106(3)). [1]
Immatriculation en groupe
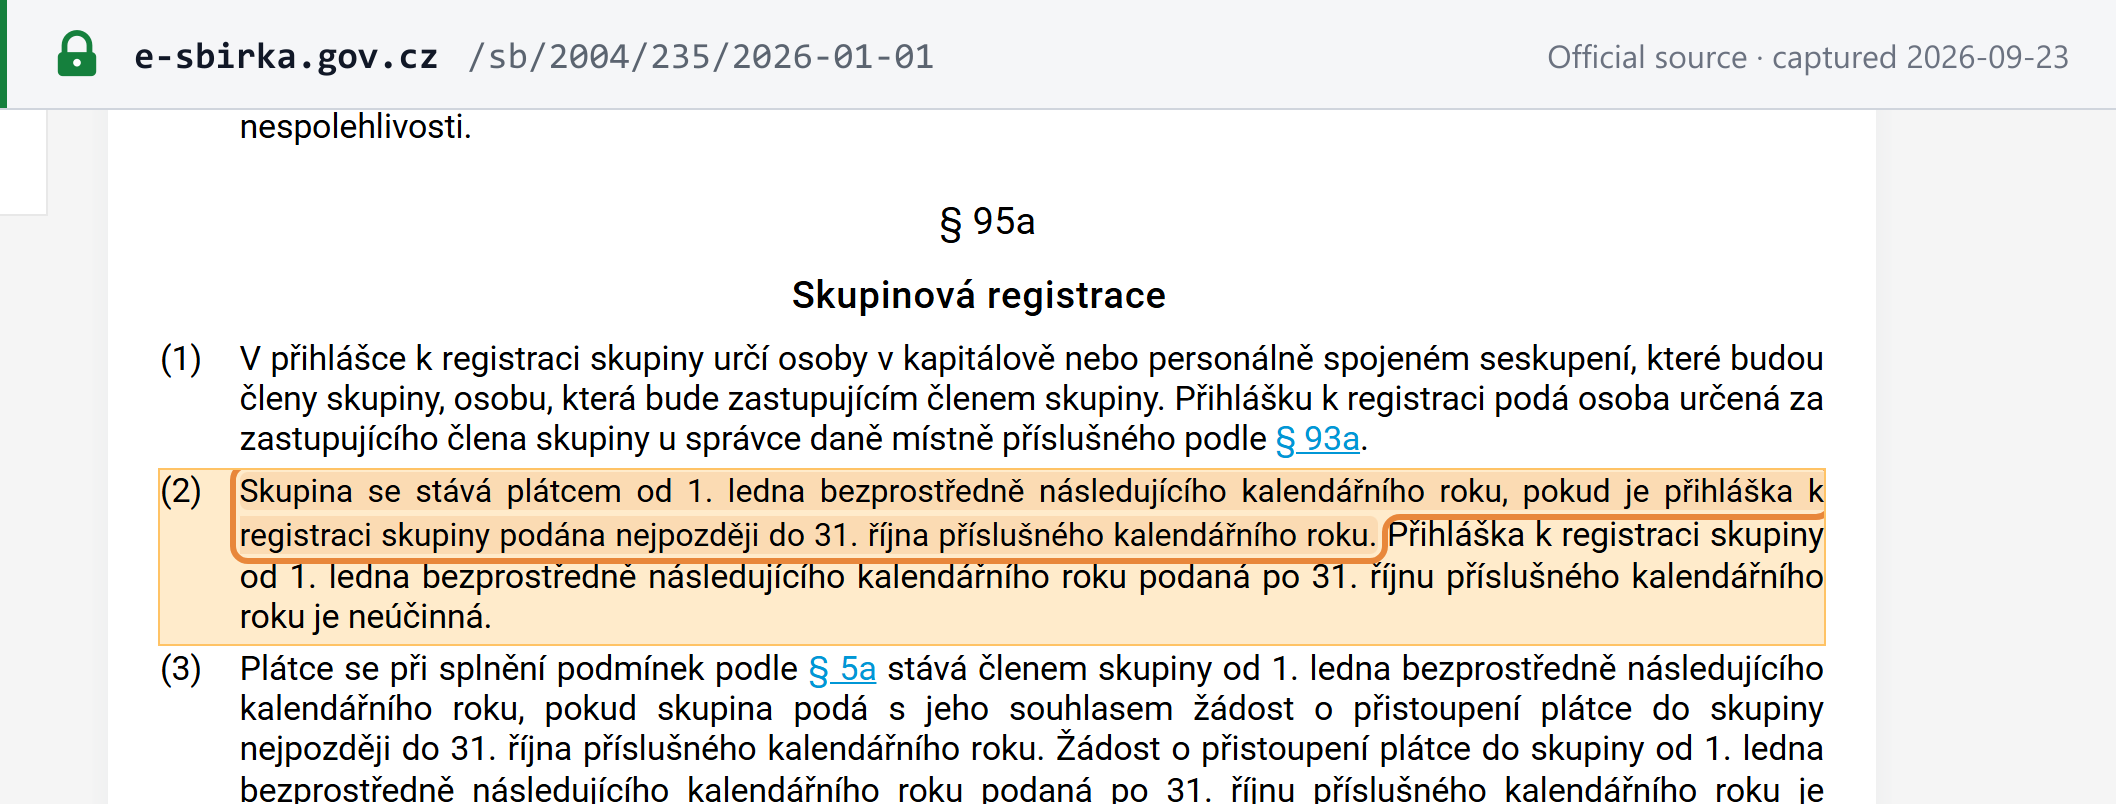
Possible. Des personnes liées par des liens personnels, ou capitalistiques lorsque la participation au capital social ou aux droits de vote est d'au moins 40 %, peuvent constituer un groupe TVA (skupina) ; chaque membre doit avoir un siège ou un établissement en République tchèque (§ 5a(1)). La demande doit être déposée au plus tard le 31 octobre pour que le groupe devienne assujetti à compter du 1er janvier ; une demande ultérieure est sans effet (§ 95a(2)). Le calendrier 2026 de l'administration financière reporte cette date, qui tombe un week-end, au 2 novembre 2026. [1] [20]
Taux
| Taux | S'applique à | En vigueur |
|---|---|---|
| 21 % (normal) | Toute opération taxable ne bénéficiant pas du taux réduit | Depuis le 1er janvier 2013 [1] |
| 12 % (réduit) | Biens de l'annexe 3, chaleur et froid, et services de l'annexe 2 — voir ci-dessous | Depuis le 1er janvier 2024 [5] |
| Exonéré avec droit à déduction | Exportations, livraisons intracommunautaires, livres — l'équivalent du taux zéro ; voir ci-dessous | — |
| Exonéré sans droit à déduction | Voir Exonérations | — |
§ 47(1) : « U zdanitelného plnění nebo přijaté úplaty se uplatňuje a) základní sazba daně ve výši 21 %, nebo b) snížená sazba daně ve výši 12 % » — une opération taxable ou un paiement reçu est soumis au taux normal de 21 % ou au taux réduit de 12 %. Le taux applicable est celui en vigueur le jour où naît l'obligation de déclarer la taxe (§ 47(2)). [1]
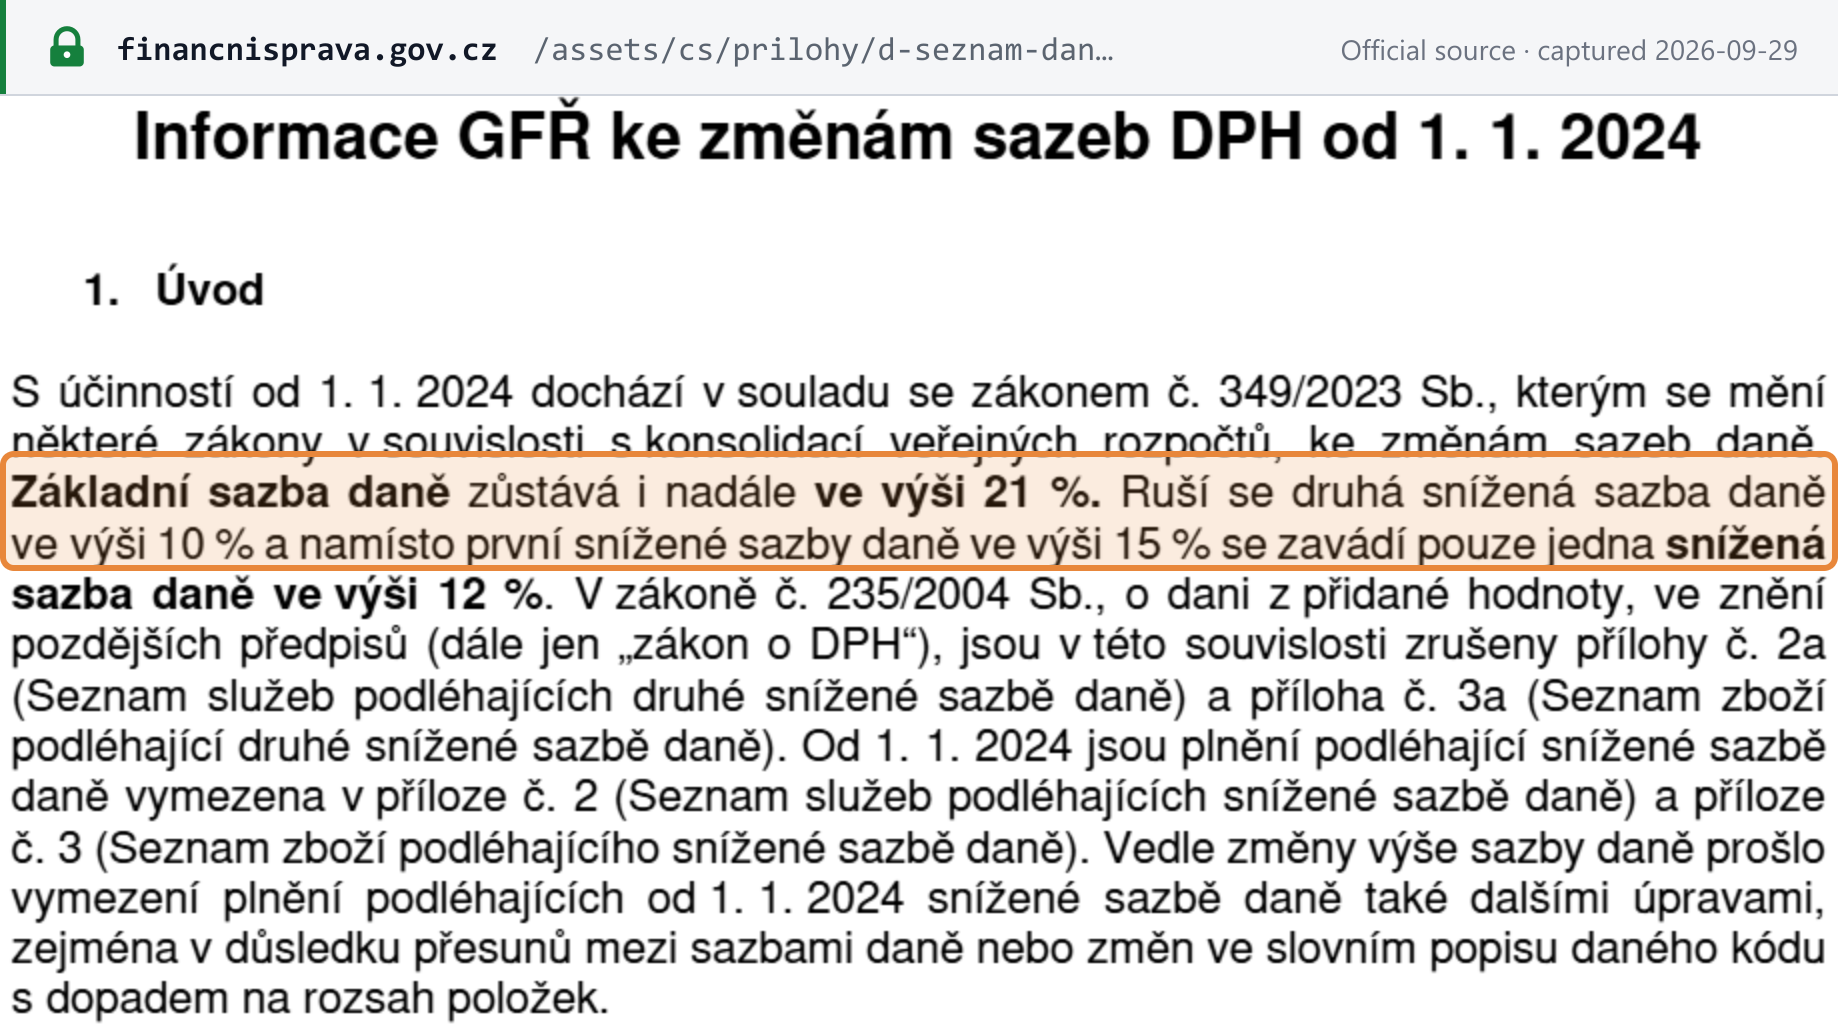
L'évolution des taux. Les taux étaient de 20 % et 14 % en 2012, puis de 21 % et 15 % à compter du 1er janvier 2013 ; un second taux réduit de 10 % s'est appliqué jusqu'à la fin de 2023. Au 1er janvier 2024, la loi n° 349/2023 Sb. (le paquet de consolidation des finances publiques) a maintenu le taux normal à 21 %, supprimé le taux de 10 % et remplacé le taux de 15 % par un taux réduit unique de 12 %. [5] [1]
Ce que couvre le taux de 12 %. Les biens énumérés à l'annexe 3, la chaleur et le froid, et les services énumérés à l'annexe 2 (§ 47(3)–(4)). Exemples : [1]
- Biens (annexe 3) : denrées alimentaires et aliments pour animaux — mais les boissons et l'eau en sont exclues, à l'exception des « boissons sélectionnées » (lait, produits laitiers liquides et substituts végétaux du lait) ; eau potable du robinet ; produits pharmaceutiques ; journaux et périodiques ; dispositifs médicaux énumérés ; lunettes et verres.
- Services (annexe 2) : distribution d'eau et assainissement ; transport public régulier de voyageurs ; hébergement ; restauration — sauf le service de boissons autres que l'eau potable et les boissons sélectionnées, qui restent à 21 % ; accès aux manifestations culturelles, musées, zoos et cinémas ; manifestations et installations sportives ; soins de santé et action sociale ; services funéraires ; saunas.
- Construction et livraison de logements sociaux (§§ 48a–49).
Passés à 21 % en 2024. Notamment : coiffure ; réparation de chaussures, de vêtements et de bicyclettes ; nettoyage à domicile ; fleurs coupées ; bois de chauffage ; transport aérien régulier de voyageurs ; prospectus. [5]
Taux zéro. La loi sur la TVA ne prévoit aucun taux de 0 %. Les exportations, les livraisons intracommunautaires, les services fournis à des pays tiers et le transport international de voyageurs sont en revanche exonérés avec droit à déduction (§ 63(1)). Les livres et services similaires, y compris les livres numériques, sont exonérés avec droit à déduction depuis le 1er janvier 2024 (§ 71i) ; auparavant, ils étaient imposés à 10 %. [1] [5]
Taux futurs annoncés. Aucune modification du taux de 21 % ou de 12 % n'avait été adoptée ni publiée au 29 septembre 2026 : la loi sur la TVA ne dispose d'aucune version consolidée postérieure au 1er janvier 2026. Une modification du champ du taux de 12 % est adoptée pour le 1er janvier 2027 : la troisième partie de la loi sur l'enregistrement des ventes (Sněmovní tisk 189, signée par le Président le 17 septembre 2026 et transmise pour publication au Recueil des lois le 1er octobre 2026) modifie l'annexe 2 de sorte que la rubrique de restauration au taux réduit couvre le service des boissons non alcoolisées en général (boissons alcoolisées exclues), en remplacement de la limitation actuelle à l'eau potable et aux boissons sélectionnées. D'ici là, le texte ci-dessus s'applique. [14] [1]
Pour comparer la République tchèque avec d'autres juridictions, consultez le tableau des taux d'imposition mondiaux et le tableau des seuils d'immatriculation à la TVA de Lookuptax.
Règles transfrontalières
Entreprises étrangères vendant en République tchèque — B2B et B2C
La réponse dépend de la qualité du client.
B2B — en général, pas d'immatriculation tchèque. Lorsque le fournisseur n'est pas établi en République tchèque, c'est le client tchèque qui déclare la TVA (§ 108(3)) : [1]
- un assujetti ou une personne identifiée le fait pour les services relevant des §§ 9–10d, pour les biens livrés avec installation ou montage par un fournisseur non immatriculé, et pour les biens livrés via les réseaux de gaz et d'électricité ;
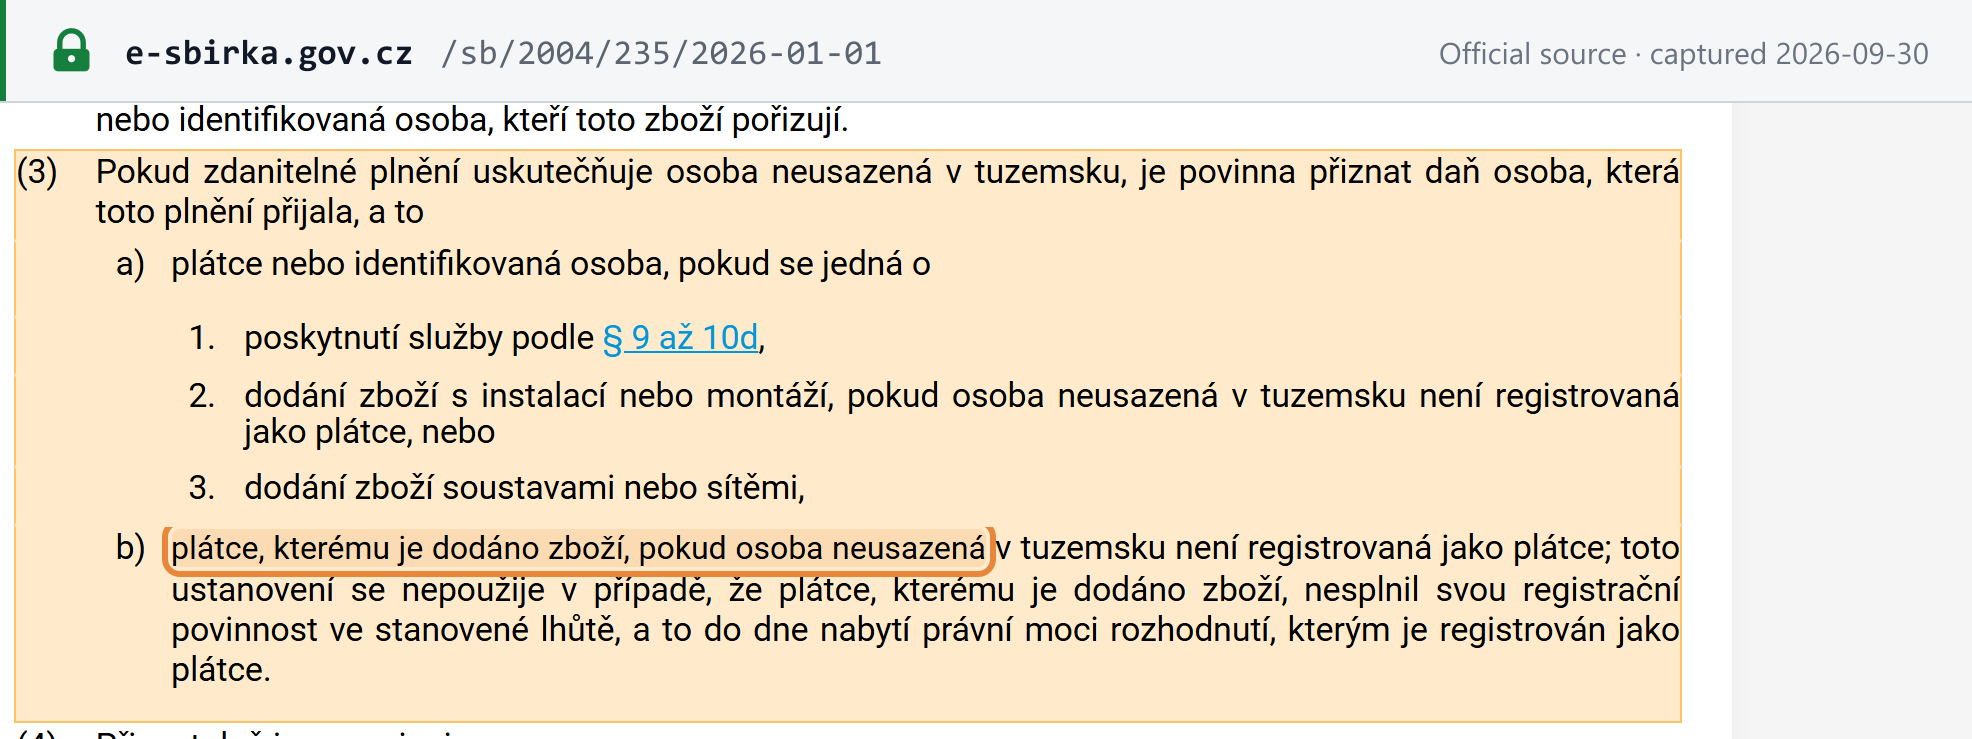
- un assujetti le fait pour toute livraison de biens qui lui est faite par un fournisseur non établi qui n'est pas immatriculé comme assujetti tchèque — sauf tant que l'acheteur lui-même ne s'est pas immatriculé dans les délais, jusqu'à ce que sa décision d'immatriculation devienne définitive (§ 108(3)(b)).
Ainsi, une entreprise étrangère qui vend des biens situés en République tchèque à des assujettis tchèques à la TVA n'a pas à s'immatriculer pour ces ventes : le § 6c(1) exclut les opérations autoliquidées du déclenchement de l'immatriculation. Le fournisseur étranger émet néanmoins la facture (§ 28(4)), portant la mention « daň odvede zákazník » (taxe à acquitter par le client) (§ 29(2)(c)). Voir l'explication de l'autoliquidation de Lookuptax. [1]
B2C — immatriculation dès la première vente, ou recours à un régime OSS. Un vendeur non établi qui réalise une opération au profit d'un consommateur situé en République tchèque devient assujetti dès sa première opération de ce type, sans aucun seuil, à moins de déclarer l'opération via le guichet unique (§ 6c(1)). Les ventes à distance de biens depuis un autre État membre, ainsi que les services B2C de télécommunications, de radiodiffusion et électroniques, sont localisés en République tchèque dès que le seuil européen de 10 000 EUR est dépassé au cours de l'année civile en cours ou précédente (§ 8(2)(c), § 8(3)) ; en deçà, le vendeur peut opter pour cette localisation (§ 8(4)). [1]
Produits et services numériques
Les services de télécommunications, de radiodiffusion et fournis par voie électronique à des clients non assujettis sont fournis là où se trouve le client (§ 10i(1)). Un fournisseur de l'UE les comptabilise, avec ses ventes à distance intracommunautaires de biens, pour le seuil de 10 000 EUR mentionné ci-dessus. Un fournisseur établi hors de l'UE n'a aucun seuil : il facture la TVA tchèque dès la première vente et la déclare via le régime non-UE de l'OSS ou s'immatricule en République tchèque. Voir le guide de Lookuptax sur la TVA sur les services numériques fournis par des prestataires non résidents. [1]
Les régimes OSS en République tchèque. Trois régimes sont disponibles : le régime de l'Union (režim EU), le régime non-UE (režim mimo EU) et le régime d'importation (dovozní režim, IOSS, guichet unique à l'importation) pour les envois d'une valeur intrinsèque ne dépassant pas 150 EUR. L'administration financière souligne que le recours à l'OSS « není povinné » — n'est pas obligatoire. Lorsque la République tchèque est l'État membre d'identification, l'administration compétente est le bureau des impôts de la région de Moravie-du-Sud, service territorial de Brno I (Finanční úřad pro Jihomoravský kraj, Územní pracoviště pro Brno I) (§ 110a(3)). Les déclarations OSS et IOSS sont dues avant la fin du mois suivant la période et — contrairement à la déclaration nationale — la date n'est pas reportée lorsqu'elle tombe un week-end ou un jour férié (§ 110zc). Voir le guide du guichet unique (OSS) et le guide de l'IOSS de Lookuptax. [8] [1]

Places de marché / responsabilité des plateformes en tant que fournisseur présumé
S'applique. Une interface électronique est réputée acheter et revendre les biens lorsqu'elle facilite (§ 13a) : [1]
- des ventes à distance de biens importés d'une valeur intrinsèque ne dépassant pas 150 EUR ; ou
- des livraisons de biens par une personne étrangère (établie hors de l'UE) à des personnes non assujetties dans l'UE.
Voir l'explication des règles de fournisseur présumé applicables aux places de marché de Lookuptax.
Importations et exportations
- Importations par un assujetti à la TVA. Lorsque la douane met les biens en libre pratique, l'assujetti déclare la TVA à l'importation dans sa propre déclaration pour la période concernée (§ 23(2)) ; la douane ne la perçoit pas. La décision douanière tient lieu de document fiscal (§ 33). [1]
- Importations par un non-assujetti. La TVA est payée à la douane (§ 108(5)(a)). [1]
- Envois de faible valeur. Jusqu'à 150 EUR, via l'IOSS ou le régime particulier du § 110, en vertu duquel la déclaration en douane complémentaire est déposée mensuellement. [1]
- Exportations. Exonérées avec droit à déduction (§ 63(1)(c), § 66). Les livraisons intracommunautaires de biens sont exonérées avec droit à déduction et déclarées dans l'état récapitulatif. [1]
- Services importés. Autoliquidés par l'assujetti tchèque ou la personne identifiée (§ 108(3)(a)(1)). [1]
Autoliquidation interne
Entre deux assujettis tchèques, c'est l'acheteur qui déclare la TVA sur : l'or (§ 92b) ; les déchets et débris énumérés à l'annexe 5 (§ 92c) ; les biens immobiliers lorsque le vendeur opte pour la taxation (§ 92d) ; les travaux de construction et de montage relevant des codes CZ-CPA 41–43, ainsi que la mise à disposition de personnel pour ces travaux (§ 92e) ; et, en vertu du décret gouvernemental n° 361/2014 Sb. (§ 92f), les quotas d'émission de gaz à effet de serre, les certificats d'électricité, l'électricité et le gaz livrés à des négociants, les services de communications électroniques de gros, et — lorsque la base d'imposition de l'ensemble de ces biens dans l'opération dépasse 100 000 CZK — les céréales et cultures techniques, les métaux, les téléphones mobiles, les circuits intégrés, les ordinateurs portables et tablettes, et les consoles de jeux vidéo. L'autoliquidation ne peut pas être appliquée si l'une des parties n'est pas publiée comme assujettie dans le registre le jour de l'opération (§ 92a(6)). [1] [17]
Lieu de l'opération
- Biens sans transport. Là où se trouvent les biens au moment de la livraison (§ 7(1)). [1]
- Biens avec transport. Là où commence le transport (§ 7(2)) ; les ventes à distance suivent le § 8. [1]
- Services, B2B. « Místem plnění při poskytnutí služby osobě povinné k dani … je místo, kde má tato osoba sídlo » — là où le client professionnel a son siège, ou l'établissement stable auquel le service est fourni (§ 9(1)). [1]
- Services, B2C. Là où le prestataire a son siège (§ 9(2)). [1]
- Des règles particulières pour les biens immobiliers, le transport, les manifestations, les services électroniques aux consommateurs et d'autres cas prévalent (§ 9(4), § 10i). [1]
Mentions obligatoires des factures
Le document fiscal (daňový doklad) est régi par les §§ 26–35a de la loi sur la TVA. Il peut être sur papier ou électronique ; un document électronique requiert le consentement du client (§ 26(3)). [1]
Contenu obligatoire
« Daňový doklad musí obsahovat tyto údaje » — un document fiscal doit comporter les mentions suivantes (§ 29(1)) : [1]
| # | Mention obligatoire | Référence légale |
|---|---|---|
| a | Désignation du fournisseur — nom (avec, le cas échéant, le complément de nom) et siège | § 29(1)(a), § 29(4) |
| b | DIČ du fournisseur | § 29(1)(b) |
| c | Désignation du client | § 29(1)(c) |
| d | DIČ du client | § 29(1)(d) |
| e | Numéro du document (evidenční číslo daňového dokladu) | § 29(1)(e) |
| f | Étendue et objet de l'opération | § 29(1)(f) |
| g | Date d'émission | § 29(1)(g) |
| h | Date de l'opération taxable ou du paiement reçu, lorsqu'elle diffère de la date d'émission | § 29(1)(h) |
| i | Prix unitaire hors TVA, et toute remise non incluse dans celui-ci | § 29(1)(i) |
| j | Base d'imposition | § 29(1)(j) |
| k | Taux de TVA | § 29(1)(k) |
| l | Montant de la TVA, en monnaie tchèque | § 29(1)(l) |
Mentions conditionnelles (§ 29(2)) : la référence à l'exonération ; « vystaveno zákazníkem » lorsque le client émet la facture ; « daň odvede zákazník » lorsque le client déclare la taxe ; les données d'un moyen de transport neuf ; et la mention relative à l'opération triangulaire. Peuvent être omis (§ 29(3)) : un DIČ qui n'a pas été attribué, ainsi que le taux et le montant de la TVA sur les opérations exonérées ou autoliquidées. [1]
La liste de la loi sur la TVA ne comprend pas l'IČO (numéro d'identification de la société) ; d'autres lois régissant les documents commerciaux peuvent l'exiger.
Délai d'émission
- Règle générale : « Daňový doklad musí být vystaven do 15 dnů ode dne, kdy vznikla povinnost přiznat daň, nebo přiznat plnění » — dans les 15 jours suivant le jour où est née l'obligation de déclarer la taxe (ou l'opération) (§ 28(8)). [1]
- Livraisons intracommunautaires de biens exonérées, et services B2B imposés dans un autre État membre ou un pays tiers : dans les 15 jours suivant la fin du mois de l'opération (§ 28(9)). [1]
- Facture récapitulative pour un mois civil : dans les 15 jours suivant la fin du mois (§ 31b(2)). [1]
- Le fournisseur doit faire des efforts raisonnables pour remettre le document au client dans le délai (§ 28(11)). [1]
Numérotation et séquence
Chaque document fiscal porte un evidenční číslo — un numéro de document (§ 29(1)(e)). La loi sur la TVA ne prescrit aucun format pour ce numéro ni aucune règle imposant une numérotation sans rupture. [1]
Avoirs et notes de débit
Lorsque la base d'imposition change, l'assujetti émet un document fiscal rectificatif (opravný daňový doklad) et fait des efforts raisonnables pour le remettre au client dans les 15 jours (§ 42(5)). Il doit mentionner les deux parties et leurs DIČ, les numéros du document initial et du document rectificatif, le motif de la rectification, les écarts de base d'imposition, de TVA et de total, ainsi que la date de l'événement justifiant la rectification (§ 45(1)). Une rectification à la baisse est déclarée au titre de la période au cours de laquelle les efforts de remise ont été effectués (§ 42(6)) ; le taux et le taux de change de l'opération initiale s'appliquent (§ 42(7)) ; et les rectifications sont possibles jusqu'à la fin de la septième année civile suivant l'année de l'opération initiale (§ 42(8)). [1]
Devise et langue
- Devise. Toute devise est admise, mais le montant de la TVA doit être exprimé en CZK (§ 29(1)(l)). Les devises étrangères sont converties au cours du marché des changes de la Banque nationale tchèque ou au taux de référence de la Banque centrale européenne, selon celui qu'utilise la personne qui effectue la conversion, le jour où naît l'obligation de déclarer la taxe (§ 4(8)). [1]
- Langue. La loi sur la TVA ne fixe aucune règle de langue pour les factures, mais la personne qui conserve le document doit en fournir une traduction en tchèque à la demande de l'administration fiscale (§ 35(5)). [1]
Types de documents
| Document | Quand il est utilisé | Référence |
|---|---|---|
| Document fiscal complet | Un assujetti livrant une autre personne imposable ou une personne morale non imposable (sauf opérations exonérées sans droit à déduction), et les autres cas énumérés au § 28(1) | § 28(1), § 29 |
| Document fiscal simplifié (zjednodušený daňový doklad) | Lorsque le total de l'opération ne dépasse pas 10 000 CZK. Non autorisé pour les livraisons intracommunautaires exonérées, les ventes à distance à destination de la République tchèque, les opérations autoliquidées ou certaines ventes de tabac. Peut omettre le nom et le DIČ du client, le prix unitaire, la base d'imposition et le montant de la TVA ; si la TVA est omise, il indique le prix total. | § 30, § 30a |
| Document fiscal récapitulatif (souhrnný daňový doklad) | Plusieurs opérations au profit d'un même client au cours d'un mois civil | § 31b |
| Échéanciers de versements et de paiements | Lorsqu'ils comportent les mentions de la facture | §§ 31, 31a |
| Document d'autoconsommation (doklad o použití) | Utilisation privée ou étrangère à l'entreprise | § 32 |
| Décision douanière | Importations | § 33 |
| Document fiscal rectificatif | Modifications de la base d'imposition | § 45 |
Le § 28(1)(a) ne vise que les personnes imposables et les personnes morales non imposables ; une opération au profit d'un particulier n'exige donc pas en soi de document fiscal. [1] [1]
Autofacturation
Autorisée par accord. Une autre personne, y compris le client, peut émettre le document fiscal « na základě jejich ujednání » — sur la base de leur accord — et a alors les mêmes droits et obligations que le fournisseur ; l'administration fiscale peut lui demander de prouver l'accord (§ 28(10)). Le document porte la mention « vystaveno zákazníkem » (§ 29(2)(b)), et le fournisseur reste responsable de l'exactitude de ses données et de l'émission dans les délais (§ 26(4)). [1]
Conservation et piste d'audit
- Conservation. « Daňové doklady se uchovávají po dobu 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo » — 10 ans à compter de la fin de la période d'imposition au cours de laquelle l'opération a eu lieu (§ 35(2)). [1]
- Lieu. Une personne établie en République tchèque qui conserve les documents les garde sur place, sauf s'ils sont conservés avec un accès à distance permanent ; elle doit informer préalablement l'administration fiscale s'ils sont stockés à l'étranger (§ 35(3)–(4)). [1]
- Archivage électronique. Les documents papier peuvent être convertis sous forme électronique et conservés uniquement sous cette forme ; les données prouvant l'intégrité doivent également être conservées (§ 35a). [1]
- Piste d'audit. L'authenticité de l'origine, l'intégrité du contenu et la lisibilité doivent être garanties de l'émission jusqu'à la fin de la période de conservation (§ 34(1)) — au moyen de contrôles internes « vytvářejících spolehlivou vazbu mezi daňovým dokladem a daným plněním » (créant un lien fiable entre le document fiscal et l'opération) (§ 34(3)) ou, pour les documents électroniques, d'une signature électronique reconnue, d'un cachet électronique reconnu ou de l'EDI (§ 34(4)). La loi n'impose aucune exigence de hash, de QR code ou de numéro d'enregistrement pour les factures. [1]
Spécimen de facture conforme
L'administration financière ne publie aucun spécimen de facture annoté. La présentation ci-dessous est une illustration propre à Lookuptax des mentions du § 29(1) pour une opération B2B nationale. Tous les noms, numéros et montants qui y figurent sont fictifs :
Faktura — daňový doklad (Facture fiscale)
| Désignation§ 29(1)(f) | Quantité§ 29(1)(f) | Prix unitaire (HT)§ 29(1)(i) | Taux de TVA§ 29(1)(k) | Montant (HT) |
|---|---|---|---|---|
| Conseil informatique (heures) | 10 | 2 500,00 CZK | 21 % | 25 000,00 CZK |
| Restauration pour atelier | 1 | 5 000,00 CZK | 12 % | 5 000,00 CZK |
- Base d'imposition à 21 %§ 29(1)(j)
- 25 000,00 CZK
- TVA à 21 %§ 29(1)(l)
- 5 250,00 CZK
- Base d'imposition à 12 %§ 29(1)(j)
- 5 000,00 CZK
- TVA à 12 %§ 29(1)(l)
- 600,00 CZK
- Total TTC
- 35 850,00 CZK
- Les montants de TVA doivent être indiqués en couronnes tchèques même si le reste de la facture est établi dans une autre devise — § 29(1)(l) ; conversion au taux de la CNB ou de la BCE — § 4(8).
- Lorsque le client déclare la taxe, la facture porte la mention « daň odvede zákazník » et peut omettre le taux et le montant de la TVA — § 29(2)(c), § 29(3) ; lorsque le client l'émet, « vystaveno zákazníkem » — § 29(2)(b).
- La restauration est à 12 %, mais les boissons servies avec elle autres que l'eau potable et les boissons sélectionnées sont à 21 % — annexe 2.
- Une version électronique requiert le consentement du client — § 26(3). Le client ne devrait payer que sur un compte bancaire publié pour le fournisseur dans le registre des assujettis à la TVA — § 109(2)(c).
Statut de la facturation électronique
Statut (au 29/09/2026) : aucune obligation de facturation électronique B2B ou B2C ni plateforme de dédouanement (clearance) ; B2G en réception seule depuis 2019/2020. Pour le détail, consultez le guide de la facturation électronique en République tchèque (ISDOC) de Lookuptax et, pour les autres pays, le tableau du statut de la facturation électronique et des réseaux.
- B2B et B2C — facultatif. « S použitím daňového dokladu v elektronické podobě musí souhlasit osoba, pro kterou se plnění uskutečňuje » — le client doit consentir à un document fiscal électronique (§ 26(3)). [1]
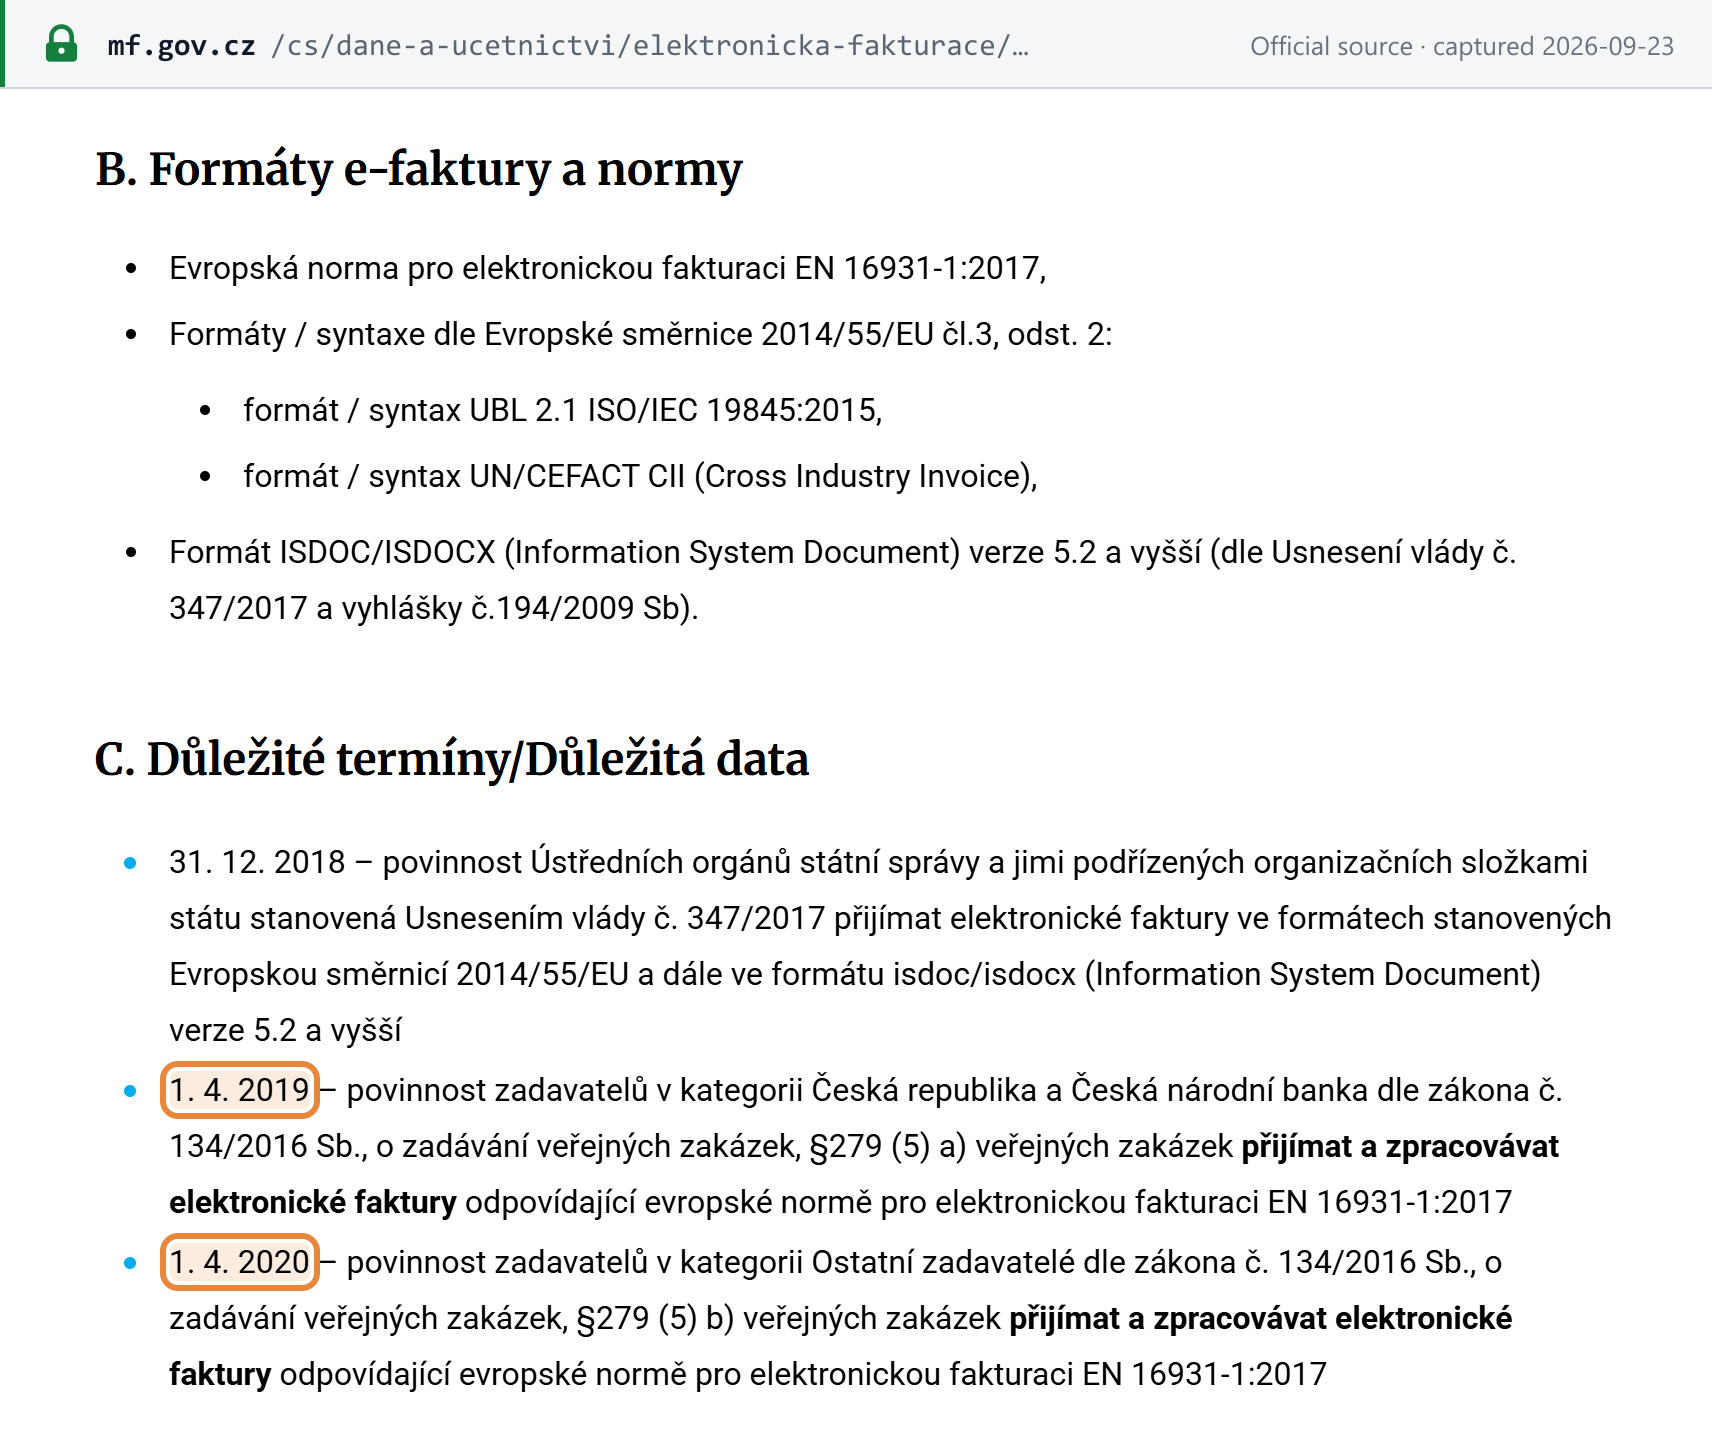
- B2G — les pouvoirs publics doivent accepter, les fournisseurs ne sont pas tenus d'envoyer. Un pouvoir adjudicateur « nesmí odmítnout elektronickou fakturu » (ne peut pas refuser une facture électronique) dont le format est conforme à la norme européenne (§ 221 de la loi sur les marchés publics, n° 134/2016 Sb.). Cette règle s'applique depuis le 1er avril 2019 à l'État et à la Banque nationale tchèque, et depuis le 1er avril 2020 à tous les autres pouvoirs adjudicateurs. Les fournisseurs ne sont pas tenus d'utiliser la facturation électronique. [12] [11]
- Formats. Selon le ministère des Finances, les pouvoirs publics doivent accepter les factures électroniques conformes à l'EN 16931 au format UBL 2.1 ou UN/CEFACT CII, ainsi qu'au format national ISDOC/ISDOCX, version 5.2 ou supérieure. [11]
- L'état de contrôle relève de la déclaration, pas de la facturation électronique. Depuis 2016, les assujettis déclarent périodiquement leurs opérations dans le kontrolní hlášení — voir Déclaration et paiement.
- ViDA. La directive européenne « La TVA à l'ère numérique » (ViDA) fait de la facturation électronique la règle par défaut pour les opérations B2B intracommunautaires à compter du 1er juillet 2030. Le document parlementaire 218, un projet de loi du gouvernement modifiant la loi sur la TVA pour transposer les premiers éléments de la directive ViDA, est examiné par la Chambre des députés : première lecture le 14 juillet 2026, recommandation d'adoption par la commission budgétaire le 17 septembre 2026, et deuxième lecture proposée pour la session débutant le 13 octobre 2026. Il prévoirait qu'une personne imposable immatriculée au guichet unique de l'UE est réputée avoir opté pour les règles de l'OSS et permettrait aux livraisons de gaz, d'électricité, de chaleur et de froid d'être traitées comme des ventes à distance OSS à compter du 1er janvier 2027, et abrogerait le régime des stocks sous contrat de dépôt (§ 18) à compter du 1er juillet 2028, avec une utilisation transitoire jusqu'au 30 juin 2029 ; il n'a franchi ni la deuxième ni la troisième lecture. Voir le guide ViDA de Lookuptax. [22]
Régime connexe : enregistrement des ventes EET 2.0 (pas de la facturation électronique)
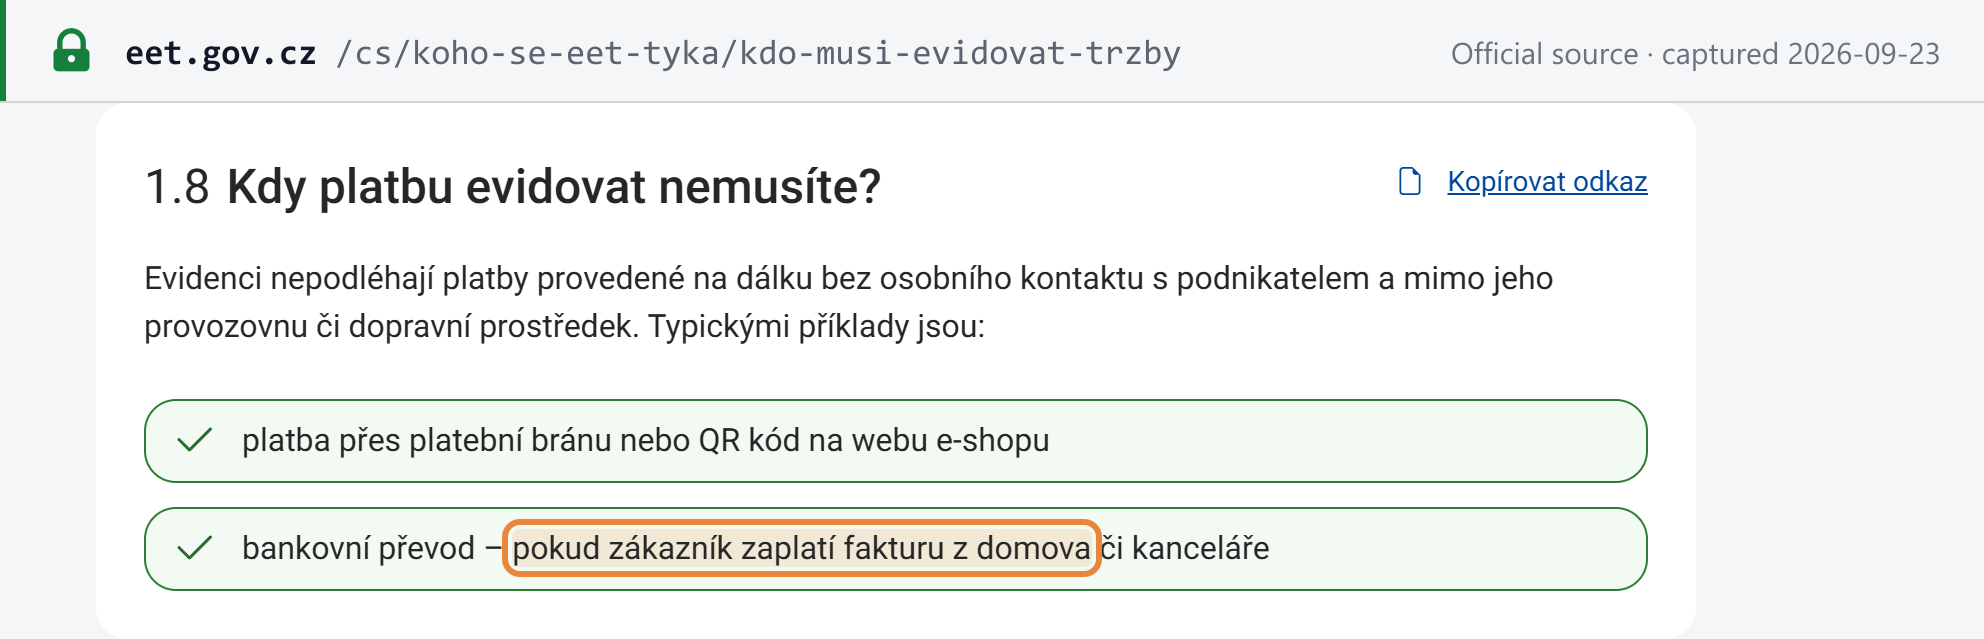
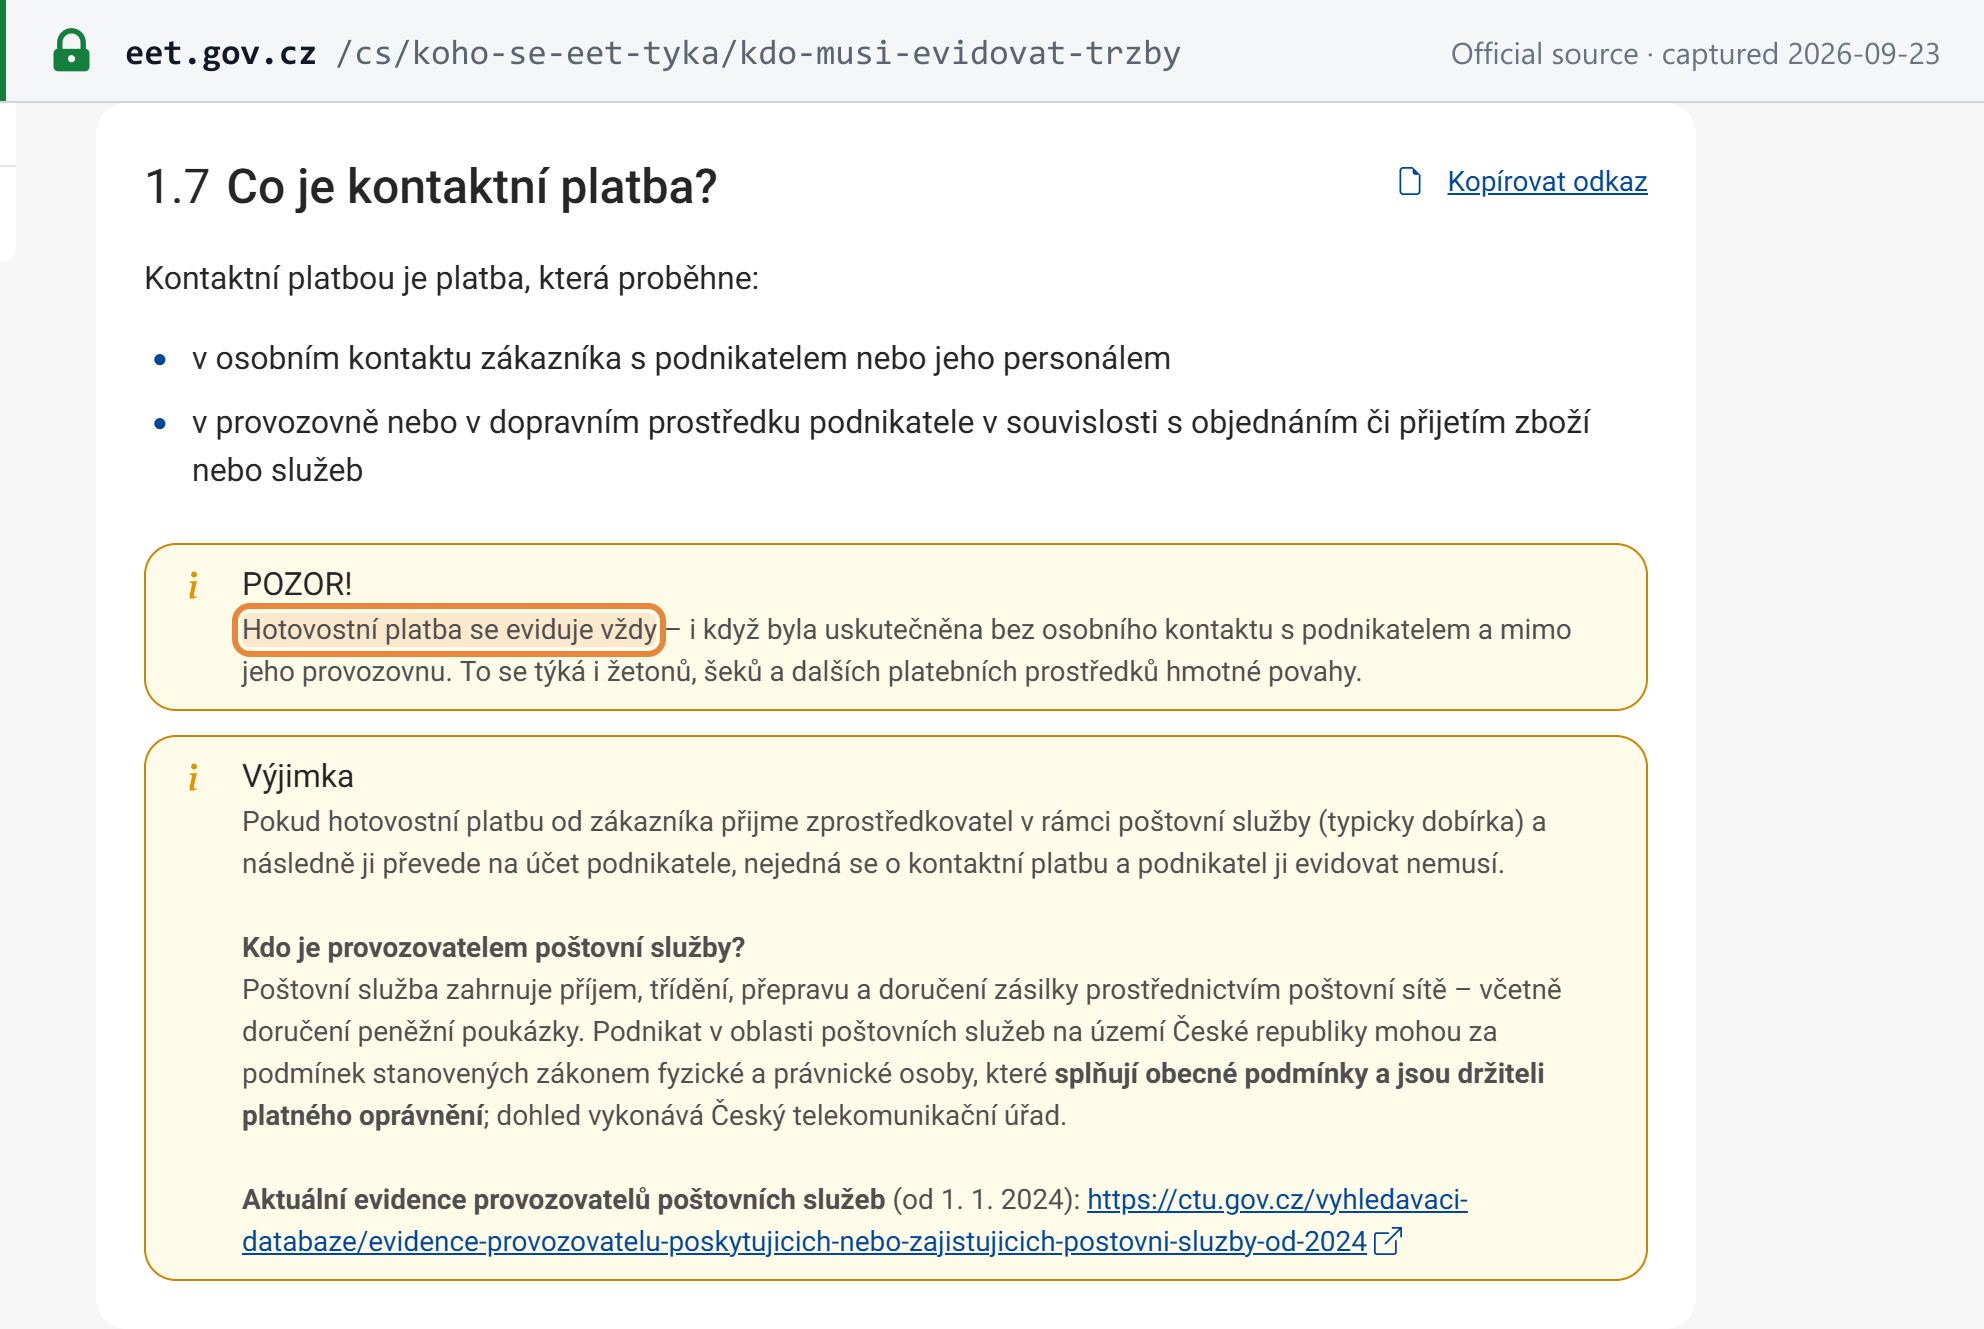
L'EET 2.0 (evidence tržeb) est un régime d'enregistrement des ventes en temps réel pour les contribuables soumis à l'impôt sur le revenu des personnes physiques et à l'impôt sur les sociétés, et non un système de facturation électronique de la TVA. À compter du 1er janvier 2027, chaque vente enregistrée est transmise à l'administration financière au moment où elle a lieu, avec un minimum de données et aucun montant de TVA. Les espèces sont toujours enregistrées, même lorsqu'elles sont versées sans contact personnel, de même que les jetons, chèques et autres moyens de paiement physiques ; le paiement contre remboursement via un service postal fait exception. Les autres paiements effectués à distance, sans contact personnel — comme une passerelle de paiement sur une boutique en ligne, ou un client réglant une facture par virement bancaire depuis son domicile ou son bureau — en sont exclus. Le Président a signé la loi le 17 septembre 2026 ; elle a été transmise pour publication au Recueil des lois le 1er octobre 2026 ; elle n'y avait pas encore été publiée à cette date. [13] [14] [23]
Déclaration et paiement
Fréquence des déclarations
Mensuelle par défaut (§ 99). Un assujetti peut opter pour le trimestre civil si son chiffre d'affaires de l'année civile précédente n'a pas dépassé 15 000 000 CZK, s'il n'est ni un assujetti non fiable ni un groupe, et s'il en informe l'administration fiscale avant la fin janvier. Le trimestre n'est pas disponible au cours de l'année civile d'immatriculation ni l'année suivante (§ 99a). [1]
Date limite de déclaration
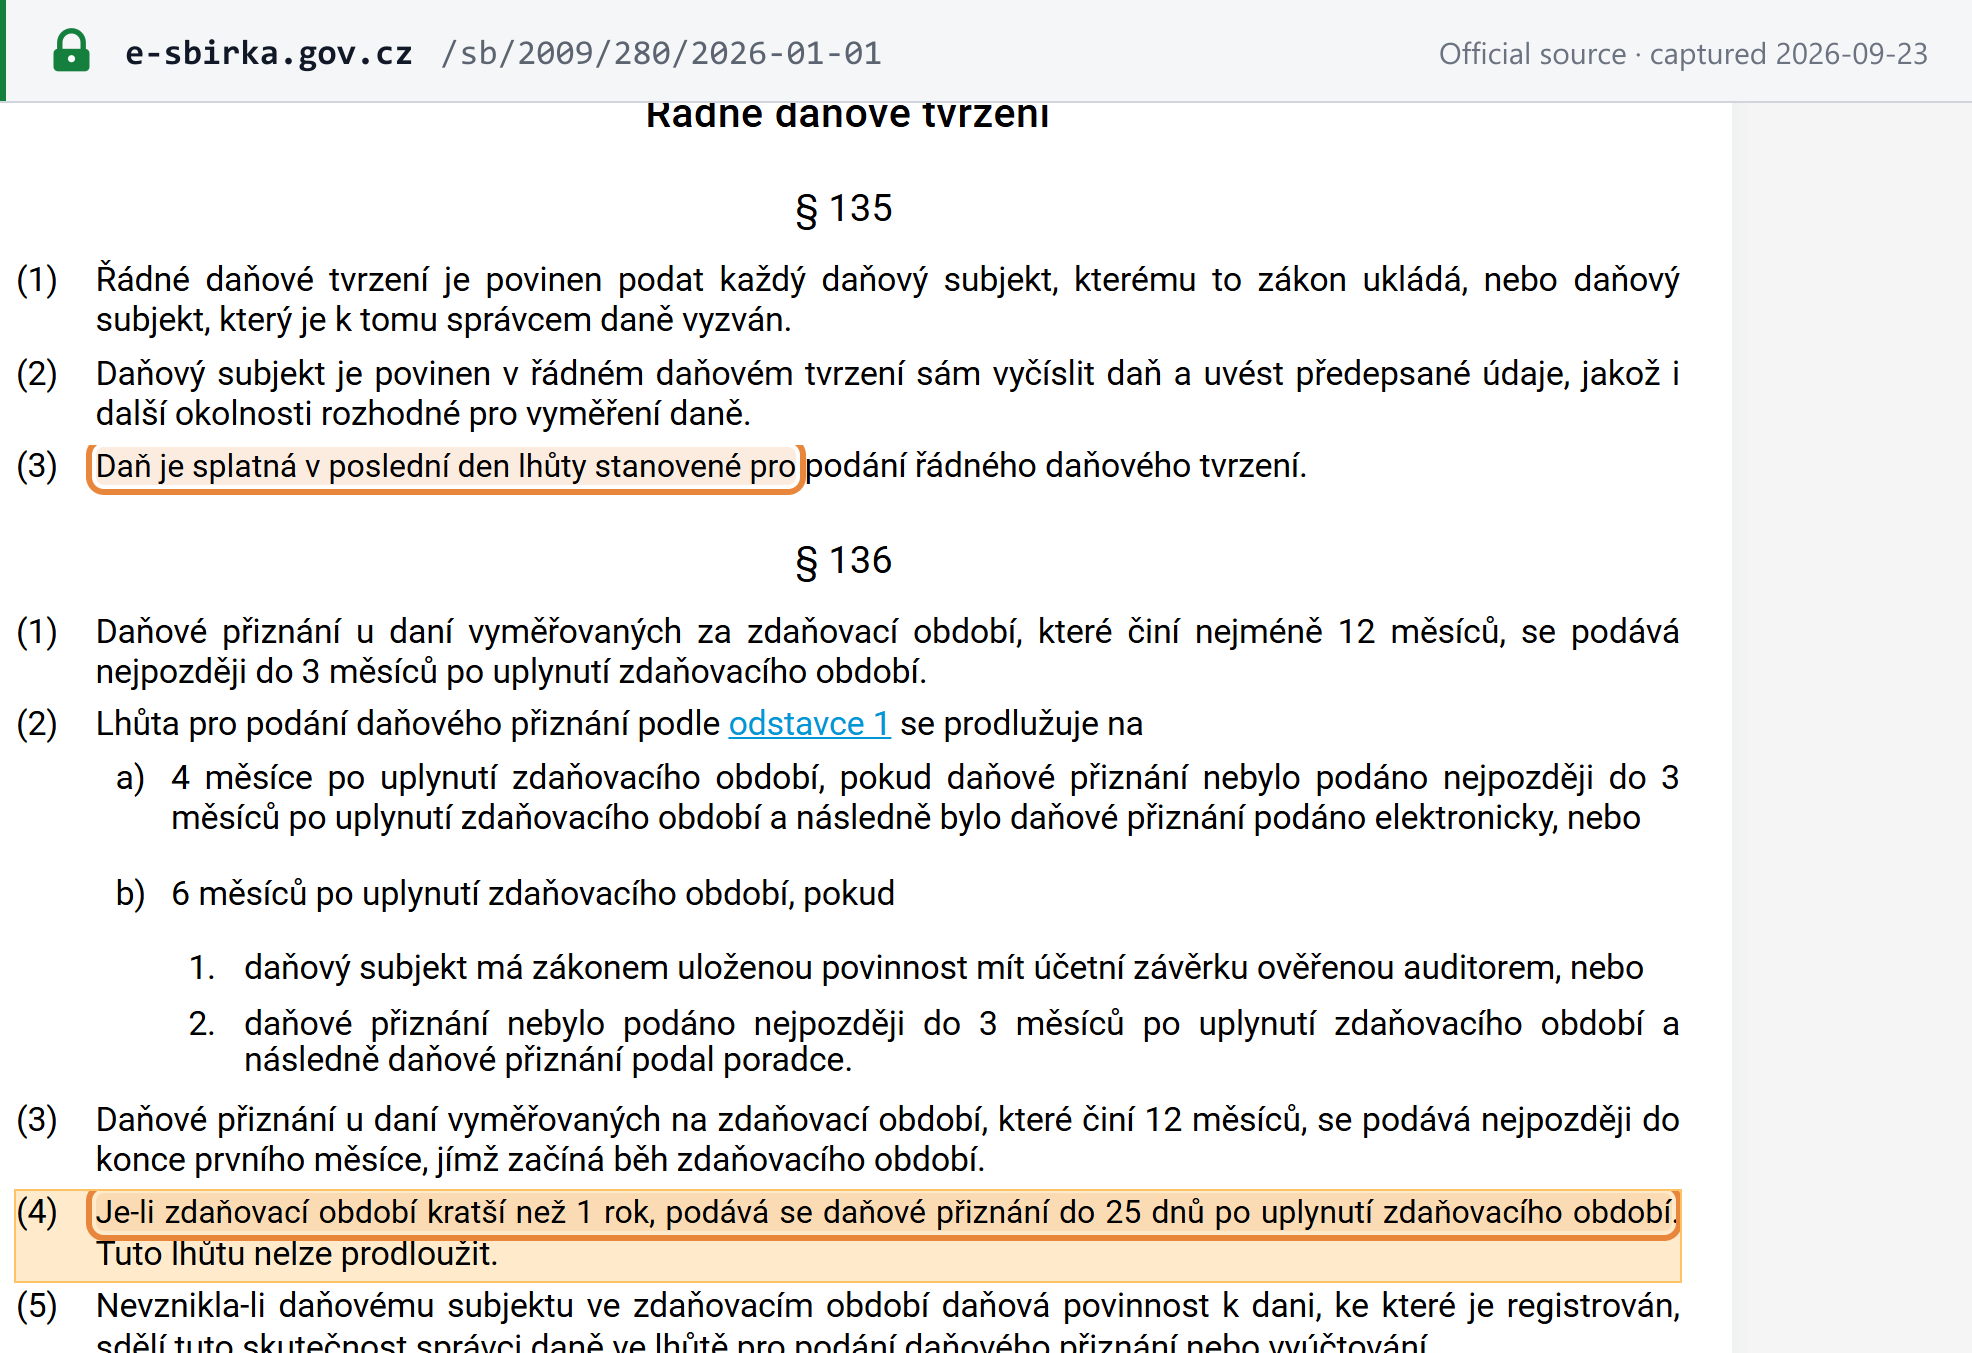
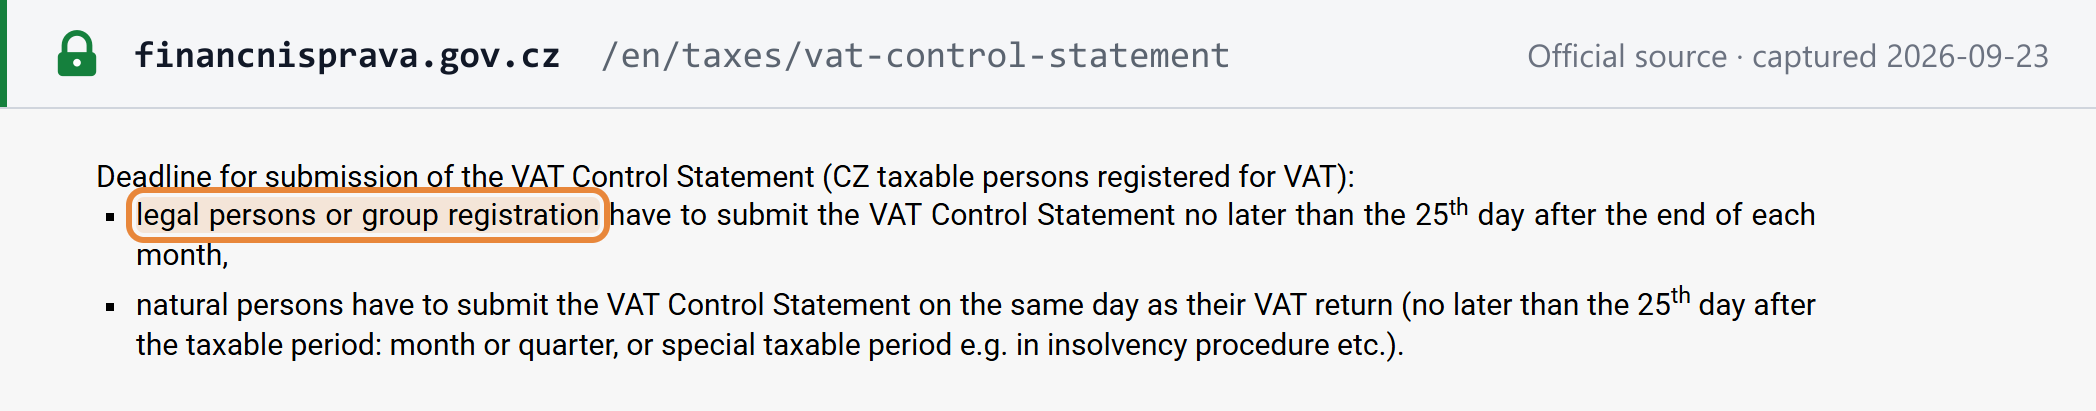
La déclaration de TVA (přiznání k DPH) doit être déposée dans les 25 jours suivant la fin de la période d'imposition, et ce délai ne peut pas être prorogé (Code de procédure fiscale, § 136(4)). Un délai qui tombe un samedi, un dimanche ou un jour férié est reporté au jour ouvrable suivant (§ 33(4)) — la déclaration de septembre 2026 est donc due le 26 octobre 2026 — mais les dates de l'OSS, de l'IOSS et du régime des PME ne sont pas reportées. [2] [20]
- Uniquement par voie électronique. La déclaration, l'état de contrôle et l'état récapitulatif doivent être déposés par voie électronique dans le format et la structure prescrits ; un dépôt effectué de toute autre manière est sans effet (§ 101a(1), (4)). Un PDF envoyé par courriel ne constitue pas un dépôt. [1]
- Déclarations néant. Un assujetti établi en République tchèque dépose une déclaration pour chaque période, même en l'absence d'opérations (§ 101(3)) ; un assujetti non établi ne dépose que pour les périodes comportant une activité (§ 101(4)). [1]
- Aucune déclaration annuelle de TVA.
Date et modalités de paiement
« Daň je splatná v poslední den lhůty stanovené pro podání řádného daňového tvrzení » — la TVA est exigible le dernier jour du délai de dépôt (Code de procédure fiscale, § 135(3)) ; le paiement et la déclaration sont donc dus en même temps. Le paiement est effectué sur le compte du bureau des impôts compétent ; ce guide ne mentionne pas les numéros de compte. [2]
Déclarations complémentaires
| Déclaration | Qui et quoi | Échéance |
|---|---|---|
| Kontrolní hlášení (état de contrôle TVA) | Un assujetti ayant réalisé au cours de la période des opérations couvertes par le § 101c ; en l'absence de telles opérations, aucun état n'est déposé. Les personnes morales le déposent mensuellement, même si elles déposent des déclarations trimestrielles ; les personnes physiques le déposent avec leur déclaration. | 25 jours après la fin du mois (personnes morales) ; ne peut pas être prorogé — § 101e |
| Souhrnné hlášení (état récapitulatif) | Livraisons intracommunautaires de biens, stocks sous contrat de dépôt, opérations triangulaires et services B2B relevant du § 9(1). Les déclarants de services uniquement soumis à des déclarations trimestrielles peuvent le déposer trimestriellement. | 25 jours après la fin du mois — § 102(5)–(6) |
| Déclarations OSS / IOSS | Utilisateurs des régimes du guichet unique | Fin du mois suivant la période, sans report en cas de week-end — § 110zc |
Récupération de la TVA déductible et éléments exclus
- Conditions. La TVA d'amont est déductible sur les achats utilisés pour des opérations taxables, des opérations exonérées avec droit à déduction et des opérations étrangères énumérées (§ 72(1)) ; l'assujetti doit détenir un document fiscal (§ 73(1)(a)). Un document auquel manquent certaines mentions peut être complété par d'autres preuves (§ 73(5)). Une utilisation mixte donne lieu à une déduction partielle (§ 72(9)). [1]
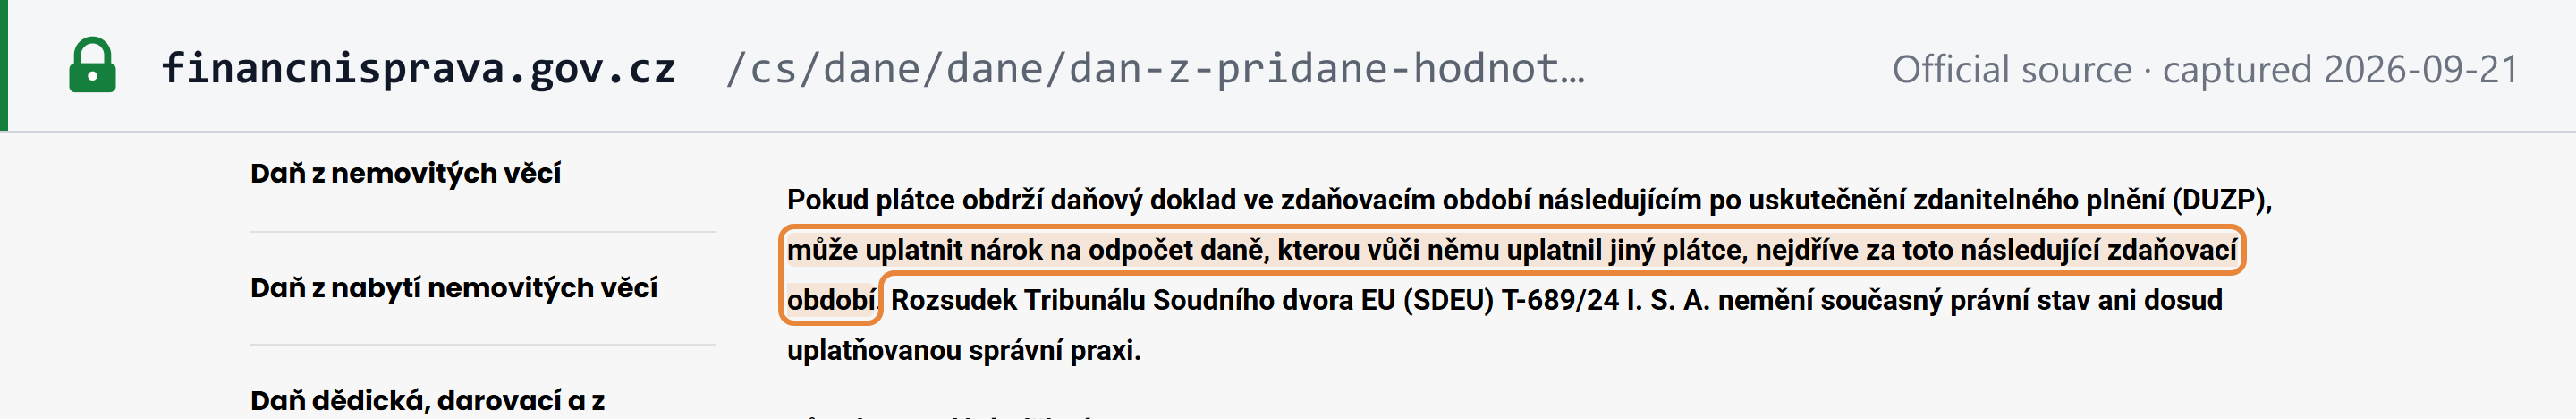
- Moment. « Plátce je oprávněn uplatnit nárok na odpočet daně nejdříve za zdaňovací období, ve kterém jsou splněny podmínky » — au plus tôt au titre de la période au cours de laquelle les conditions sont remplies (§ 73(2)). La communication de l'administration financière du 13 avril 2026 confirme qu'une facture reçue au cours d'une période ultérieure est déductible au plus tôt au titre de cette période ultérieure. [1] [15]
- Délai. Le droit à déduction s'éteint à la fin de la deuxième année civile suivant l'année au cours de laquelle il est né (§ 73(3)). [1]
- Frais de représentation (reprezentace) : aucune déduction sur les achats utilisés pour des frais de représentation non déductibles au titre de l'impôt sur le revenu (§ 72(6)). [1]
- Voitures particulières. La TVA d'amont sur l'acquisition d'une voiture particulière sélectionnée détenue comme actif immobilisé est plafonnée à 420 000 CZK par véhicule (§ 72(3)) ; les ambulances, corbillards, véhicules de transport sous licence et véhicules de sport sont exclus de la définition (§ 72(10)). Le plafond a été introduit le 1er janvier 2024. La même loi (Sněmovní tisk 189) abroge les règles de déduction relatives aux voitures particulières des § 72(3), (4), (10) et § 77a à compter du 1er janvier 2027. [1]
- Biens donnés. En vertu des orientations de la GFŘ appliquées depuis le 1er juillet 2026, les biens ayant perdu leur valeur commerciale peuvent être donnés sans régularisation de la TVA déduite. [16]
Remboursements
- Excédent de déduction (nadměrný odpočet). Un trop-perçu remboursable qui en résulte est remboursé sans demande : dans les 15 jours suivant la notification de l'avis d'imposition, ou dans les 30 jours suivant le jour où l'avis d'imposition est réputé remis lorsqu'il n'est pas notifié — le cas habituel pour une déclaration acceptée (Code de procédure fiscale, § 155b(3)). [2]
- Avance pendant la vérification. Pendant que l'administration fiscale vérifie une demande, l'assujetti peut recevoir une avance (záloha) sur la partie non contestée si celle-ci atteint 50 000 CZK (Code de procédure fiscale, § 174a ; loi sur la TVA, § 105a). [2]
- Intérêts sur un remboursement tardif. Ils courent au-delà de 4 mois à compter de la date limite de déclaration, à la moitié du taux des intérêts de retard (Code de procédure fiscale, § 254a). [2]
- Les entreprises de l'UE demandent le remboursement de la TVA tchèque via le portail de leur État d'établissement ; l'administration tchèque compétente est le bureau des impôts de la capitale Prague (§ 82b(1)). Les assujettis tchèques demandent le remboursement de la TVA d'autres États membres au plus tard le 30 septembre de l'année suivante (§ 82(3)). [1]
- Entreprises hors UE : « Daň se vrací na základě principu vzájemnosti » — uniquement sous condition de réciprocité (§ 83(3)), pour une entreprise ne réalisant aucune opération tchèque autre que celles énumérées au § 83(1) ; la demande doit être déposée avant la fin de l'année civile suivant l'année de l'opération (§ 83(5)). [1]
- Créances irrécouvrables. Le créancier peut réduire la base d'imposition d'une créance irrécouvrable faisant l'objet d'une procédure d'exécution, d'insolvabilité ou de succession (§ 46(1)). Une procédure pour les petites créances couvre les créances jusqu'à 10 000 CZK TVA comprise, impayées depuis au moins 6 mois, après deux mises en demeure écrites, dans la limite de 20 000 CZK par débiteur et par an (§ 46(1)(i)). À compter du 1er janvier 2027 (Sněmovní tisk 189, signée le 17 septembre 2026), la limite passe à 20 000 CZK par créance, le délai d'impayé à 3 mois, et le plafond annuel cumulé par débiteur à 100 000 CZK TVA comprise ; le délai de 6 mois du § 74b(3) pour la régularisation par le débiteur de sa déduction de TVA passe également à 3 mois. Le délai général est de 3 ans à compter de la fin de la période de l'opération (§ 46(5)). [1]
Assujettis non fiables et responsabilité solidaire
C'est le contrôle qui sous-tend chaque cycle achats-paiements tchèque.
Assujetti non fiable. L'administration fiscale décide qu'un assujetti qui manque gravement à ses obligations est un nespolehlivý plátce (§ 106a(1)) ; un non-assujetti peut être déclaré personne non fiable (§ 106aa). La décision est susceptible de recours dans un délai de 15 jours, avec effet suspensif, et est publiée dans le registre des assujettis (§ 106ac(4)). Un assujetti non fiable est contraint à des périodes mensuelles et peut demander la levée de ce statut après un an sans manquement grave. [1]
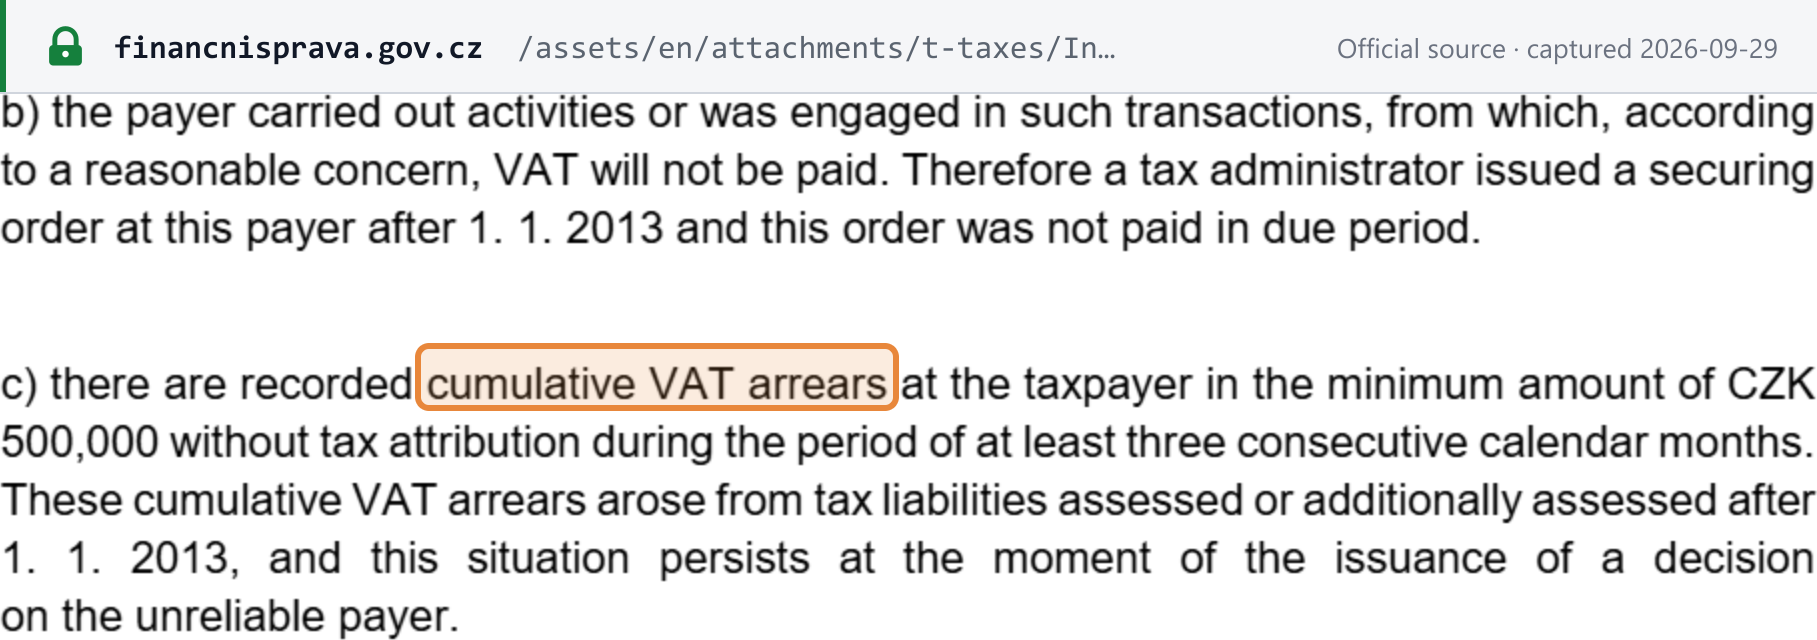
La loi ne définit pas le « manquement grave ». La GFŘ publie neuf critères, de (a) à (i). Quatre reposent sur le montant de 500 000 CZK : une imposition par estimation d'au moins 500 000 CZK ; des arriérés de TVA cumulés d'au moins 500 000 CZK pendant au moins trois mois civils consécutifs ; une déduction réduite d'au moins 500 000 CZK et restée impayée ; et une TVA collectée majorée d'au moins 500 000 CZK et restée impayée. Les autres portent sur une ordonnance de garantie impayée, des impositions répétées par estimation, le défaut de coopération, des défauts de dépôt répétés et de fausses données d'immatriculation. Chacun constitue un critère distinct. [9]
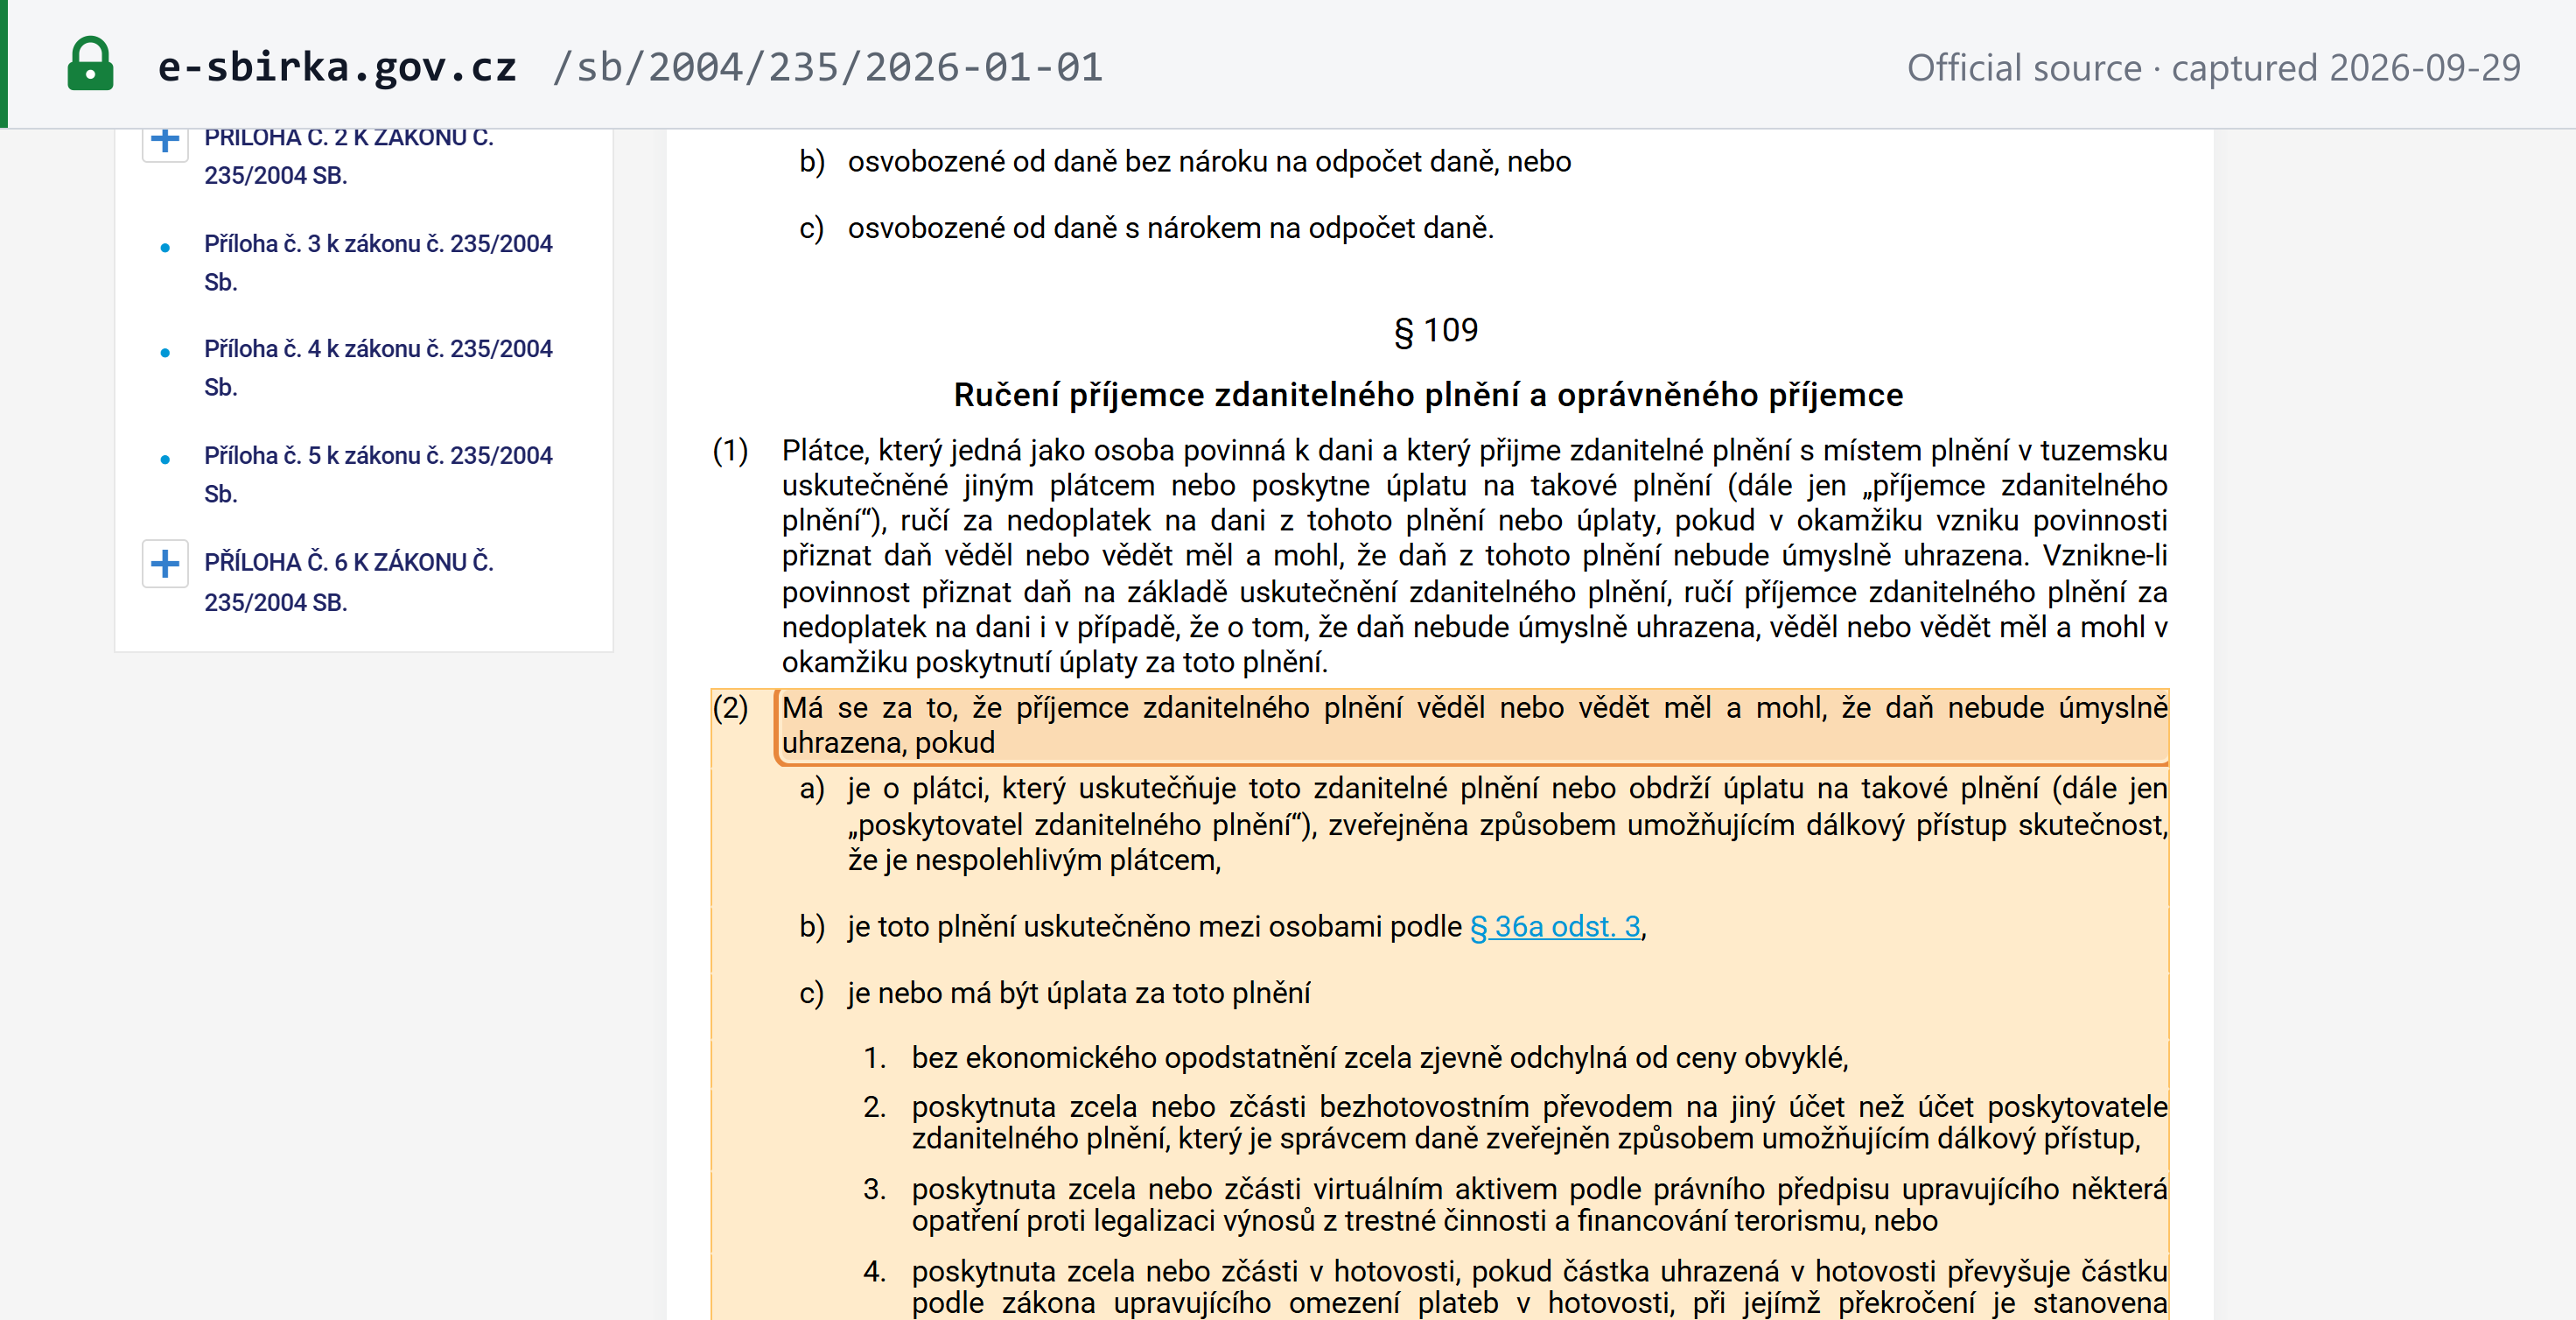
Responsabilité solidaire, réécrite à compter du 1er janvier 2025. Un assujetti qui bénéficie en République tchèque d'une opération taxable réalisée par un autre assujetti est garant (ručí) de la TVA impayée du fournisseur sur cette opération « pokud v okamžiku vzniku povinnosti přiznat daň věděl nebo vědět měl a mohl, že daň z tohoto plnění nebude úmyslně uhrazena » — si, au moment où la taxe est devenue exigible, il savait, ou aurait dû et pu savoir, que la taxe ne serait délibérément pas acquittée (§ 109(1)). Le bénéficiaire est présumé avoir su — présomption réfragable (« má se za to ») — dans chacun des cas distincts suivants (§ 109(2)) : [1]
- le fournisseur est publié comme assujetti non fiable (§ 109(2)(a)) ;
- les parties sont des personnes liées (§ 109(2)(b)) ;
- le prix s'écarte manifestement du prix du marché sans justification économique, ou est payé en tout ou partie par virement sur un compte non publié dans le registre, quel que soit le montant, ou en actifs virtuels, ou en espèces au-delà du plafond légal des paiements en espèces (§ 109(2)(c)) ;
- un fournisseur de carburant n'est pas publié comme distributeur de carburant enregistré (§ 109(2)(d)).
Chaque déclencheur suffit à lui seul : un statut d'assujetti non fiable publié, ou un paiement sur un compte non publié. Jusqu'en 2024, la loi rendait l'acheteur responsable de plein droit, sans critère de connaissance, en cas de paiement sur un compte non publié seulement au-delà du double du plafond des paiements en espèces, et en cas d'achat auprès d'un assujetti non fiable publié ; ce seuil de montant et le déclencheur lié aux comptes étrangers ont disparu. L'acheteur peut toujours verser la TVA directement au bureau des impôts du fournisseur en vertu du § 109a. [1] [21]
Exonérations
Opérations exonérées
- Exonérées sans droit à déduction (§ 51(1)) : services postaux de base ; radiodiffusion publique ; services financiers (§ 54) ; services de retraite ; assurance (§ 55) ; livraisons de terrains et de bâtiments anciens ; location de biens immobiliers (§ 56a) ; enseignement (§ 57) ; services et biens de santé (§ 58) ; aide sociale ; jeux d'argent ; et autres opérations énumérées. Une option pour la taxation existe pour les terrains, les bâtiments et les locations. [1]
- Exonérées avec droit à déduction (§ 63(1)) : livraisons intracommunautaires de biens, exportations, services fournis à des pays tiers, transport international de voyageurs, livres, et autres. [1]
Exonéré n'est pas taux zéro. Une entreprise qui réalise des opérations exonérées sans droit à déduction ne facture pas de TVA et ne peut pas récupérer la TVA sur les achats utilisés pour ces opérations, car le droit à déduction ne couvre que les utilisations énumérées au § 72(1). Une entreprise qui réalise des opérations exonérées avec droit à déduction ne facture pas non plus de TVA, mais conserve son droit à déduction. Une utilisation mixte donne lieu à une déduction partielle (§ 72(9)). [1]
Régimes spéciaux
- Franchise des petites entreprises. Les opérations d'une entreprise établie en République tchèque qui n'est pas assujettie sont exonérées (§ 50(1)) — l'envers du seuil de 2 000 000 CZK. Le régime transfrontalier des PME de l'UE s'applique depuis 2025 (§§ 109bb–109bt) : les entreprises d'autres États membres peuvent l'utiliser en République tchèque, et les entreprises tchèques qui l'utilisent à l'étranger déposent des notifications trimestrielles. Voir le guide du régime TVA des PME de l'UE de Lookuptax. [1]
- Régime de la marge pour les biens d'occasion, les œuvres d'art, les objets de collection et les antiquités (§ 90) ; une marge globale par période est admise pour les articles achetés au plus 1 000 CZK pièce (§ 90(4)). [1]
- Régime des agences de voyages, obligatoire pour un prestataire qui traite avec le client en son nom propre (§ 89(1)). [1]
- Or d'investissement (§ 92). [1]
- TVA sur les encaissements — aucune. La loi sur la TVA ne prévoit aucun régime de TVA sur les encaissements. [1]
Infractions et sanctions
Infractions
- La fraude fiscale est un délit pénal. En vertu du § 240 du Code pénal (loi n° 40/2009 Sb.), quiconque élude l'impôt, TVA comprise, « ve větším rozsahu » (dans une mesure plus importante), ou obtient frauduleusement un avantage fiscal, encourt de 6 mois à 3 ans d'emprisonnement ou une interdiction d'exercer (§ 240(1)). La peine est de 2 à 8 ans lorsque l'infraction est commise avec au moins deux autres personnes ou dans une mesure considérable (§ 240(2)), et de 5 à 10 ans dans une large mesure, ou dans une mesure considérable au sein d'un groupe organisé opérant dans plusieurs États (§ 240(3)). La préparation est punissable (§ 240(4)). [18]
- Manquements administratifs. Défaut d'immatriculation (Code de procédure fiscale, § 247a(1)(a)) ; dépôt tardif ou absence de dépôt de la déclaration (§ 250) ; dépôt tardif ou absence de dépôt de l'état de contrôle (loi sur la TVA, § 101h) ; entrave à l'administration fiscale (§ 247 ; loi sur la TVA, § 101h(4)) ; et, pour les personnes étrangères, défaut de désignation d'un mandataire pour la signification (loi sur la TVA, § 98b). [2]
- Faire figurer la TVA sur un document rend l'émetteur redevable de son paiement, qu'elle soit due ou non (loi sur la TVA, § 108(4)(g)). [1]
Sanctions
| Risque | Montant | Référence |
|---|---|---|
| Défaut d'immatriculation (toute obligation d'immatriculation) | Amende jusqu'à 500 000 CZK | Code de procédure fiscale, § 247a(1)(a) |
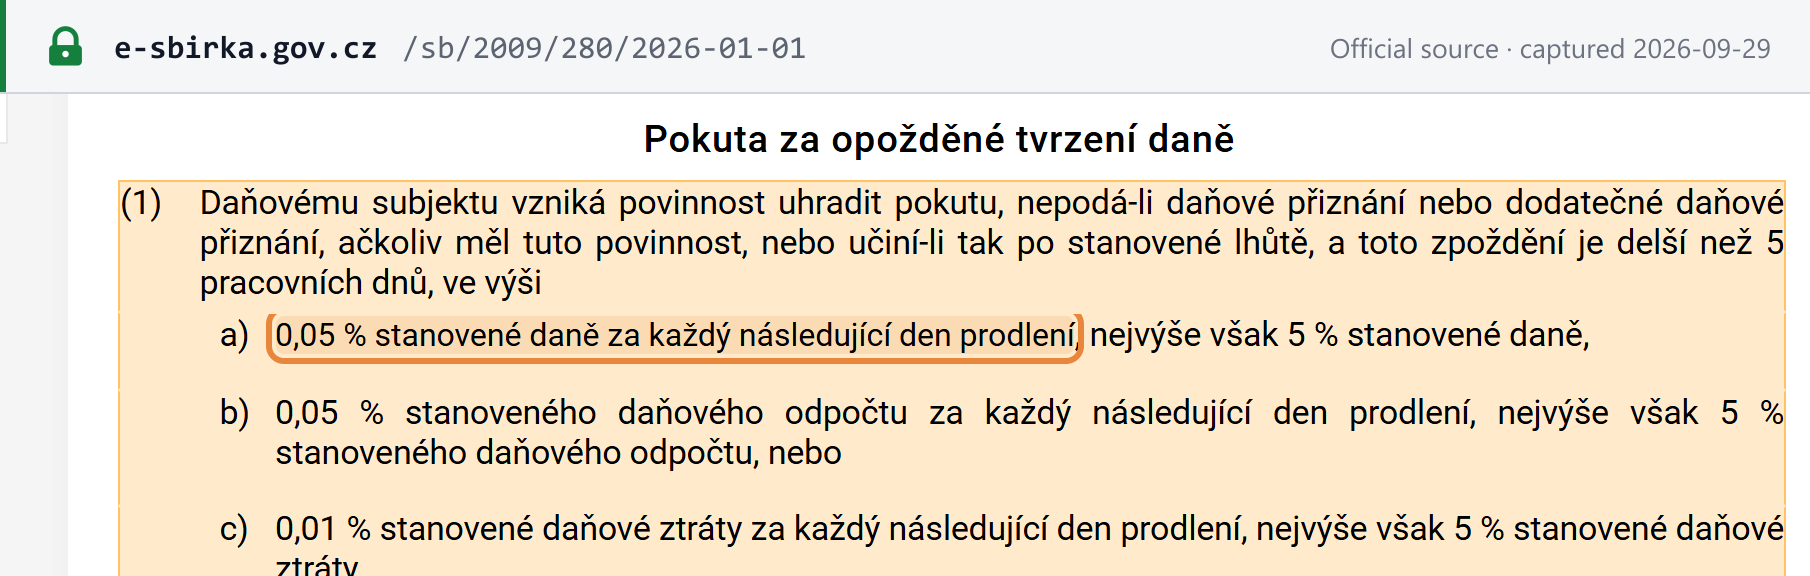
| Déclaration tardive | 0,05 % de la taxe établie par jour, plafonnée à 5 %, lorsque le retard dépasse 5 jours ouvrables ; non appliquée en deçà de 1 000 CZK ; au moins 500 CZK si la déclaration n'est jamais déposée ; jamais plus de 300 000 CZK ; réduite de moitié si la déclaration est déposée dans les 30 jours suivant la date limite et qu'il s'agit du seul dépôt tardif de l'année | § 250(1), (3)–(5), (7) |
| Déclaration tardive faisant état d'un excédent de déduction | 0,05 % de la déduction par jour, plafonnée à 5 % | § 250(1)(b) |
| Redressement par l'administration fiscale | Pénalité (penále) de 20 % du supplément de taxe ou de la réduction de la déduction ; aucune lorsque le redressement résulte de la déclaration rectificative de l'assujetti lui-même | § 251(1), (4) |
| Paiement tardif | Intérêts à compter du 4e jour suivant la date d'échéance, au taux repo de la Banque nationale tchèque en vigueur le premier jour du semestre civil majoré de 8 points de pourcentage par an | § 252(2), (4) ; règlement gouvernemental n° 351/2013 Sb., § 2(1) |
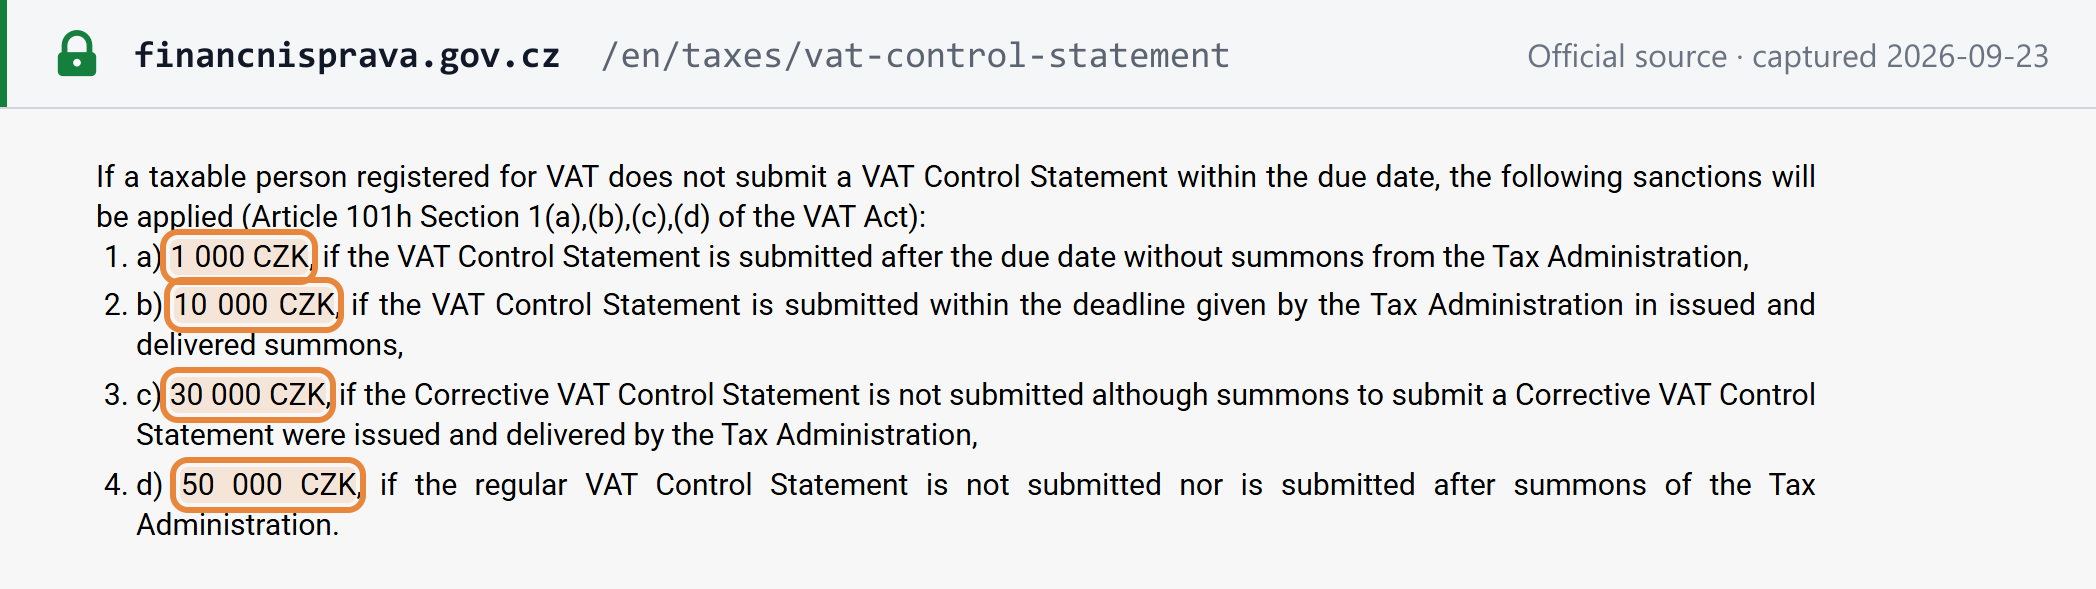
| État de contrôle | Montants forfaitaires de 1 000 / 10 000 / 30 000 / 50 000 CZK selon le type de manquement ; niveaux 2 à 4 réduits de moitié pour les personnes physiques, les déclarants trimestriels et les s.r.o. unipersonnelles détenues par une personne physique ; jusqu'à 50 000 CZK en l'absence de correction après mise en demeure ; jusqu'à 500 000 CZK en cas d'entrave grave ; aucune amende pour le premier retard de type 1 000 CZK ou de type 10 000 CZK au cours d'une année civile | Loi sur la TVA, § 101h(1)–(4), § 101j |
| Absence de mandataire pour la signification (personne étrangère) | 1 000 CZK par jour | Loi sur la TVA, § 98b(3) |
| Entrave / non-respect d'une mise en demeure | Amende de procédure jusqu'à 500 000 CZK | Code de procédure fiscale, § 247(2) |
| Défaut d'émission d'une facture conforme | La loi sur la TVA ne prévoit aucune amende spécifique aux factures | — |
Le taux repo évolue, de sorte que le taux d'intérêt change chaque semestre ; consultez le site de la Banque nationale tchèque pour connaître le taux en vigueur le premier jour du semestre concerné.
Questions fréquentes
Notre chiffre d'affaires tchèque a dépassé 2 000 000 CZK en octobre — devons-nous facturer la TVA dès le lendemain ?
Pas par défaut. Aux termes du § 6(1) de la loi sur la TVA, dans sa rédaction en vigueur depuis le 1er janvier 2025, une entreprise établie en République tchèque dont le chiffre d'affaires national dépasse 2 000 000 CZK au cours d'une année civile devient assujettie à la TVA à compter du 1er janvier de l'année suivante. Elle doit néanmoins demander son immatriculation dans les 10 jours ouvrables suivant le franchissement de ce montant (§ 94(1)). Deux cas avancent cette date : si le chiffre d'affaires dépasse 2 536 500 CZK au cours de la même année civile, vous devenez assujetti dès le lendemain (§ 6(2)(b)) ; et vous pouvez choisir de devenir assujetti dès le lendemain du franchissement de 2 000 000 CZK en l'indiquant dans une demande déposée dans les délais (§ 6(2)(a)). Le critère est l'année civile, et non une période glissante de 12 mois. [1] [3]
Nous sommes une société allemande qui vend des marchandises depuis un entrepôt tchèque à des assujettis tchèques à la TVA — devons-nous nous immatriculer à la TVA en République tchèque ?
Pas pour ces ventes. Lorsqu'un fournisseur qui n'est pas établi en République tchèque et n'y est pas immatriculé comme assujetti livre des biens à un assujetti tchèque à la TVA, c'est le client qui déclare la TVA (§ 108(3)(b)), et le § 6c(1) exclut ces livraisons du déclenchement de l'immatriculation. Vous devez vous immatriculer, sans aucun seuil, dès votre première opération que le client n'autoliquide pas, comme une vente à un consommateur non déclarée via le guichet unique (OSS), et dès votre première livraison intracommunautaire ou votre premier transfert de vos propres biens expédiés depuis la République tchèque (§ 6c(2)–(3)). La demande est déposée par voie électronique dans les 10 jours ouvrables suivant la date à laquelle vous devenez assujetti (§ 94(4)). [1] [1]
Notre fournisseur tchèque nous demande de payer sur un nouveau compte bancaire — est-ce un risque en matière de TVA ?
Oui. Depuis le 1er janvier 2025, un assujetti à la TVA est responsable de la TVA impayée de son fournisseur si, au moment où la taxe est devenue exigible, il savait, ou aurait dû et pu savoir, que la taxe ne serait délibérément pas acquittée (§ 109(1)). Cette connaissance est présumée, sauf preuve contraire de votre part, lorsque le prix est payé en tout ou partie par virement sur un compte que l'administration fiscale n'a pas publié dans le registre des assujettis à la TVA (§ 109(2)(c)(2)), quel que soit le montant. Elle est également présumée, de manière distincte, lorsque le fournisseur est publié comme assujetti non fiable (§ 109(2)(a)). Vérifiez le statut du fournisseur et ses comptes publiés dans le registre avant de payer. [1]
Nous déclarons la TVA trimestriellement — pourquoi l'administration fiscale nous inflige-t-elle une amende pour un état de contrôle manquant ?
Parce qu'un assujetti personne morale dépose l'état de contrôle (kontrolní hlášení) mensuellement, dans les 25 jours suivant la fin du mois, quelle que soit la périodicité de sa déclaration de TVA (§ 101e(1)), pour chaque mois au cours duquel il réalise des opérations couvertes par l'état (§ 101c) ; seules les personnes physiques le déposent avec leur déclaration. Les amendes sont forfaitaires : 1 000 CZK pour un dépôt tardif effectué sans mise en demeure, 10 000 CZK pour un dépôt effectué seulement après mise en demeure, 30 000 CZK pour l'absence de dépôt en réponse à une mise en demeure de modifier, compléter ou confirmer des données, et 50 000 CZK pour l'absence de dépôt après une mise en demeure de déposer (§ 101h(1)). Aucune amende n'est due pour le premier retard de type 1 000 CZK, ni pour le premier retard de type 10 000 CZK, au cours d'une année civile (§ 101j). [1] [10]
L'EET 2.0 est-elle une obligation de facturation électronique ?
Non. L'EET 2.0 est un régime d'enregistrement des ventes pour les contribuables soumis à l'impôt sur le revenu des personnes physiques et à l'impôt sur les sociétés : à compter du 1er janvier 2027, chaque vente enregistrée est transmise à l'administration financière au moment où elle a lieu. Les espèces sont toujours enregistrées, même lorsqu'elles sont versées sans contact personnel ; les autres paiements effectués à distance, comme un client réglant une facture par virement bancaire depuis son domicile ou son bureau, en sont exclus, et le régime n'enregistre aucun montant de TVA. Le Président a signé la loi le 17 septembre 2026 ; elle a été transmise pour publication au Recueil des lois le 1er octobre 2026. La République tchèque n'impose aucune obligation de facturation électronique B2B ou B2C : une facture électronique requiert le consentement du client (loi sur la TVA, § 26(3)), et les pouvoirs adjudicateurs publics ne peuvent pas refuser une facture électronique conforme à la norme européenne EN 16931. [13] [14] [1] [12]
Nous sommes un éditeur de logiciels américain qui vend des abonnements à des consommateurs tchèques — que devons-nous faire ?
Facturez la TVA tchèque dès la première vente : les services fournis par voie électronique aux consommateurs sont imposés là où se trouve le client (§ 10i), et aucun seuil d'immatriculation ne s'applique à une entreprise sans siège tchèque (§ 6c(1)). Vous pouvez soit déclarer les ventes via le régime non-UE du guichet unique (OSS), soit vous immatriculer directement. Si vous vous immatriculez directement, le bureau compétent est le bureau des impôts de la région de Moravie-Silésie (§ 93a(2)) et, depuis le 1er janvier 2025, une personne étrangère sans siège ni établissement dans l'UE doit désigner, au plus tard à la date limite d'immatriculation, un mandataire pour la signification disposant d'une boîte de données légale, à moins qu'elle ne dispose de sa propre boîte de données, et indiquer une adresse électronique dans sa demande. Le défaut de désignation du mandataire coûte 1 000 CZK par jour (§ 98b). [1] [7]
Pouvons-nous émettre des factures en euros à des clients tchèques ?
Oui, mais le montant de la TVA figurant sur la facture doit être indiqué en couronnes tchèques (§ 29(1)(l)). Convertissez-le au cours du marché des changes de la Banque nationale tchèque ou au taux de référence de la Banque centrale européenne, selon celui qu'utilise la personne qui effectue la conversion, en vigueur le jour où naît l'obligation de déclarer la taxe (§ 4(8)). La loi sur la TVA ne fixe aucune règle de langue pour les factures, mais l'administration fiscale peut demander une traduction en tchèque d'une facture émise dans une langue étrangère (§ 35(5)). [1]
Sites web importants
| Site | Objet |
|---|---|
| MOJE daně | Portail fiscal : immatriculation à la TVA, déclarations, état de contrôle et état récapitulatif (formulaires électroniques EPO) |
| Registre des assujettis à la TVA — Subjekty DPH | Vérifier un DIČ, le statut d'assujetti non fiable et les comptes bancaires publiés du fournisseur avant de payer |
| VIES | Vérification des numéros de TVA intracommunautaires |
| Administration financière — TVA (DPH) | Orientations et actualités sur la TVA |
| Immatriculation des personnes non établies (EN) | Immatriculation d'une entreprise étrangère, y compris les règles de 2025 relatives au mandataire pour la signification |
| État de contrôle TVA (EN) | Qui dépose le kontrolní hlášení, délais et amendes |
| Guichet unique (OSS / IOSS) | Inscription et déclarations au titre des régimes OSS |
| Calendrier fiscal | Dates de déclaration et de paiement de l'année, reports de week-end appliqués |
| Douane tchèque | TVA à l'importation pour les non-assujettis |
| e-Sbírka — loi sur la TVA | Texte consolidé officiel de la loi n° 235/2004 Sb. |
| EET 2.0 | Enregistrement des ventes à partir de 2027 (impôt sur le revenu, pas TVA) |
| Ministère des Finances — facturation électronique | Formats de facture électronique acceptés et règles d'acceptation B2G |
Voir aussi le validateur de DIČ tchèque de Lookuptax et le guide comment vérifier un DIČ.
Modifications récentes
- 17/09/2026 — Le Président a signé la loi EET 2.0 sur l'enregistrement des ventes (contribuables soumis à l'impôt sur le revenu, entrée en vigueur générale le 1er janvier 2027) ; elle a été transmise pour publication au Recueil des lois le 1er octobre 2026. Il ne s'agit pas de facturation électronique de la TVA. La loi modifie également la loi sur la TVA à compter du 1er janvier 2027 : les boissons non alcoolisées servies en restauration passent au taux de 12 %, les limites relatives aux créances irrécouvrables sont relevées à 20 000 CZK par créance (100 000 CZK par débiteur et par an, délai de 3 mois) et les règles de déduction relatives aux voitures sélectionnées sont abrogées. (Chambre des députés) — voir l'événement — voir l'événement : boissons en restauration — voir l'événement : créances irrécouvrables et voitures
- 01/07/2026 — Les orientations de la GFŘ s'appliquent à compter de cette date : les biens ayant perdu leur valeur commerciale peuvent être donnés sans régularisation de la TVA déduite. (Finanční správa) — voir l'événement
- 13/04/2026 — L'administration financière a confirmé qu'une facture reçue au cours d'une période ultérieure est déductible au plus tôt au titre de cette période. (Finanční správa) — voir l'événement
- 01/01/2025 — Application de la loi n° 461/2024 Sb. : critère de seuil par année civile et déclencheur du lendemain à 2 536 500 CZK ; 10 jours ouvrables pour s'immatriculer ; limite de la déclaration trimestrielle relevée à 15 000 000 CZK ; responsabilité solidaire du § 109 réécrite autour d'un critère de connaissance et de présomptions ; mandataire pour la signification et adresse électronique pour les personnes étrangères hors UE ; régime des PME de l'UE. (Finanční správa)
- 01/01/2024 — Application de la loi n° 349/2023 Sb. : taux de 21 % et 12 % (taux de 10 % supprimé, taux de 15 % remplacé par 12 %) ; livres exonérés avec droit à déduction. (Finanční správa)
- 01/01/2023 — Le seuil d'immatriculation est passé de 1 000 000 CZK à 2 000 000 CZK. (Finanční správa)
Programmé, adopté : à compter du 1er janvier 2027, la loi sur l'enregistrement des ventes (Sněmovní tisk 189) étend le taux de 12 % en restauration aux boissons non alcoolisées en général, relève les limites relatives aux créances irrécouvrables à 20 000 CZK par créance et 100 000 CZK par débiteur et par an avec un délai de 3 mois, et abroge les règles de déduction relatives aux voitures particulières sélectionnées. (Chambre des députés) — voir l'événement : boissons en restauration — voir l'événement : créances irrécouvrables et voitures
En attente, pas encore en vigueur : le document parlementaire 218, un projet de loi du gouvernement modifiant la loi sur la TVA pour transposer les premiers éléments de ViDA (OSS à compter du 1er janvier 2027, abrogation des stocks sous contrat de dépôt à compter du 1er juillet 2028), attend sa deuxième lecture à la Chambre des députés, proposée pour la session débutant le 13 octobre 2026. (Chambre des députés) — voir l'événement
Pour la chronologie complète, voir les modifications fiscales en République tchèque sur Lookuptax.
Liens de référence
- e-Sbírka — loi n° 235/2004 Sb., relative à la taxe sur la valeur ajoutée, version consolidée au 1er janvier 2026
- e-Sbírka — loi n° 280/2009 Sb., Code de procédure fiscale, version consolidée au 1er janvier 2026
- GFŘ — Information sur les modifications de la qualité d'assujetti à la TVA et de l'immatriculation au 1er janvier 2025, réf. 11977/25 (PDF)
- Finanční správa — Modifications de la qualité d'assujetti à la TVA et de l'immatriculation au 1er janvier 2025
- GFŘ — Information sur les changements de taux de TVA au 1er janvier 2024 (PDF)
- Finanční správa — Modification relevant le seuil d'immatriculation à 2 000 000 CZK au 1er janvier 2023
- Finanční správa — Avis aux personnes étrangères (EN)
- Finanční správa — Guichet unique (OSS)
- GFŘ — Information sur les assujettis à la TVA non fiables (EN, PDF)
- Finanční správa — État de contrôle TVA (EN)
- Ministère des Finances — Facturation électronique, informations de base
- e-Sbírka — loi n° 134/2016 Sb., relative aux marchés publics, § 221
- EET 2.0 — Qui doit enregistrer ses ventes
- Chambre des députés — Document 189 (EET 2.0), historique législatif
- Finanční správa — Communication sur le moment de la déduction de la TVA
- Finanční správa — Règles de TVA applicables aux dons de biens, 2026
- e-Sbírka — décret gouvernemental n° 361/2014 Sb., autoliquidation étendue
- e-Sbírka — loi n° 40/2009 Sb., Code pénal, § 240
- e-Sbírka — règlement gouvernemental n° 351/2013 Sb., relatif aux taux d'intérêt
- Finanční správa — Calendrier fiscal
- e-Sbírka — loi n° 235/2004 Sb., version au 1er janvier 2024
- Chambre des députés — Document 218 (modification de la loi sur la TVA), historique législatif
- EET 2.0 — Communiqué de presse : le Président a signé la loi EET 2.0
Pages Lookuptax associées :
- Guide du numéro fiscal en République tchèque (DIČ)
- Comment vérifier un DIČ en République tchèque
- Guide de la facturation électronique en République tchèque (ISDOC)
- Validateur de DIČ tchèque
- Guide de la TVA en Slovaquie
- VIES et Intrastat
- Les listes TVA expliquées
- Statut de la facturation électronique et réseaux dans le monde