Diretrizes do GST no Butão
| FICHA TÉCNICA | |
|---|---|
| Código do país | BT |
| Nome do imposto | Goods and Services Tax (GST) |
| Autoridade fiscal | Department of Revenue and Customs (DRC), Ministry of Finance |
Visão geral
O Butão cobra um Goods and Services Tax (GST) com base no GST Act of Bhutan 2020 (em dzongkha: འབྲུག་གི་ཅ་ཆས་དང་ཞབས་ཏོག་ཁྲལ་གྱི་ བཅའ་ཁྲིམས་ ༢༠༢༠ ཅན་མ།). É um imposto de alíquota única baseado no destino: "This Act imposes GST in accordance with the destination principle, under which GST is imposed only on consumption in Bhutan" (s.68). O GST incide "on taxable supplies and taxable imports" (s.12). [1]
Em vigor desde 1º de janeiro de 2026. A lei foi aprovada em 2020, mas sua entrada em vigor foi adiada. O GST (Amendment) Act of Bhutan 2022 suspendeu os capítulos de apuração, pagamento, restituição e registro até que "the goods and services tax system is ready". O GST (Amendment) Act of Bhutan 2025 fixou então o início em 1º de janeiro de 2026, e uma cláusula de salvaguarda diz que a lei "shall not apply retroactively". O GST substituiu o Sales Tax previsto no Sales Tax, Customs and Excise Act 2000 no mesmo dia. A notificação do DRC de 27 de abril de 2026 menciona "the implementation of the Goods and Services Tax (GST) Act of Bhutan on January 1, 2026, and the simultaneous cessation of Sales Tax". As GST Rules 2026 emitidas pelo Ministério das Finanças também entram em vigor em 1º de janeiro de 2026 (regra 2). [1] [2] [8] [12]
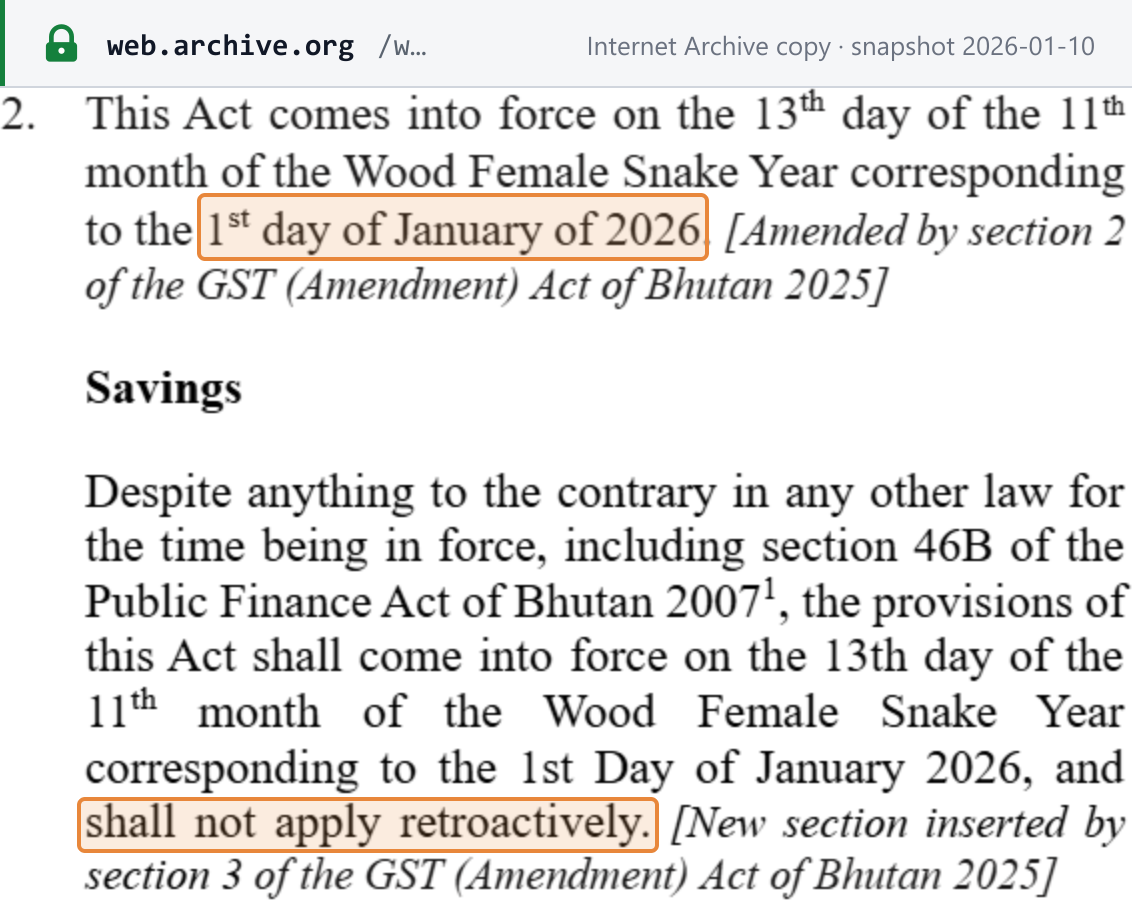 Captura da fonte feita em 21/10/2026 a partir da cópia do Internet Archive (snapshot de 10/01/2026) — cópia arquivada · URL oficial
Fontes. As seções são citadas como "GST Act s.X" a partir da consolidação do DRC de setembro de 2025, que incorpora as leis de alteração de 2021, 2022 e 2025. O texto em dzongkha é o oficial, mas "in the event of any difference in the technical interpretation between the Dzongkha and the English texts, the English text shall be regarded as equally authoritative" (s.336).
Autoridade. "The Department of Revenue and Customs under the Ministry shall be the authority for the implementation and administration of this Act" (s.7). O Department of Revenue and Customs (DRC) também administra a alfândega e arrecada o GST sobre importações no desembaraço aduaneiro (s.47).
Moeda. O Ngultrum (Nu., BTN). Os totais das faturas e o GST devem ser indicados em Ngultrum (GST Rules r.185(6)–(7)).
Período de apuração. Um mês civil, por padrão (s.337(105)). Períodos trimestrais estão disponíveis mediante aprovação para contribuintes menores, e as entidades governamentais que não sejam empresas estatais usam semestres (veja Declaração e pagamento).
Camadas. Nenhuma. "This Act extends to the whole of Bhutan" (s.4), e nem a lei nem as regras preveem qualquer GST subnacional. O imposto especial de consumo (excise) é um tributo separado: a antiga Parte II da lei, o Excise Equalization Tax, foi revogada pelo Excise Tax Act of Bhutan 2025, e este guia não trata do excise.
Para os sistemas vizinhos, consulte o guia do GST da Índia e o guia do IVA do Nepal. Para saber como o imposto é chamado em outros países, veja nomes do IVA, GST e imposto sobre vendas por país.
Registro
Quem deve se registrar
Uma pessoa deve se registrar no GST "within thirty days of the following month" se qualquer um dos três testes for atendido (GST Act s.57):
- o faturamento foi igual ou superior ao limite de faturamento para registro nos doze meses anteriores;
- o faturamento foi igual ou superior à metade do limite nos seis meses anteriores; ou
- com base em fundamentos razoáveis, espera-se que o faturamento anual atinja o limite nos próximos doze meses.
Os testes 1 e 2 não se aplicam se o DRC estiver convencido de que o faturamento ficará abaixo do limite nos próximos doze meses (s.58). O DRC também pode registrar uma pessoa de ofício quando tiver provas objetivas (s.61). As entidades governamentais se registram "irrespective of turnover" (s.59). [1]
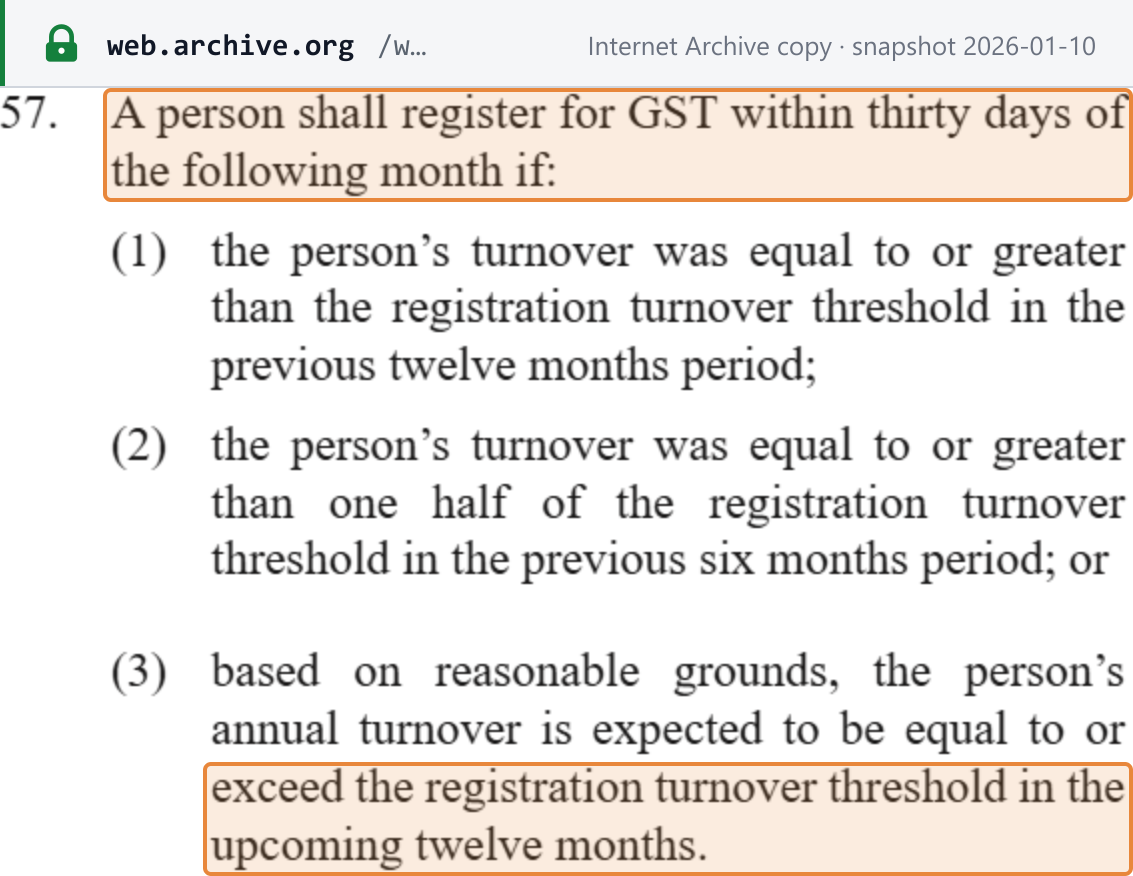 Captura da fonte feita em 21/10/2026 a partir da cópia do Internet Archive (snapshot de 10/01/2026) — cópia arquivada · URL oficial
Limite de registro
Nu. 5.000.000 de faturamento para registro por ano. Schedule II: "The registration turnover threshold shall be Ngultrum 5,000,000 per annum as prescribed in the rules and regulations under this Act." O teste de seis meses da s.57(2) é, portanto, de Nu. 2.500.000. [1]
- O que conta (GST Rules r.6). O valor de todas as operações realizadas no curso da atividade econômica, mais os serviços B2B importados recebidos. As alienações de bens do ativo imobilizado e a venda de um negócio em continuidade ficam de fora.
- Pessoas físicas (r.7). Todos os negócios de uma pessoa física são somados, onde quer que estejam localizados. Um negócio de propriedade conjunta é uma pessoa separada e é testado com base em seu próprio faturamento.
- Resumo do DRC. O "Easy Guide" do DRC diz: "Any business with an annual turnover of Nu. 5 million or more must register for GST". [2] [3]
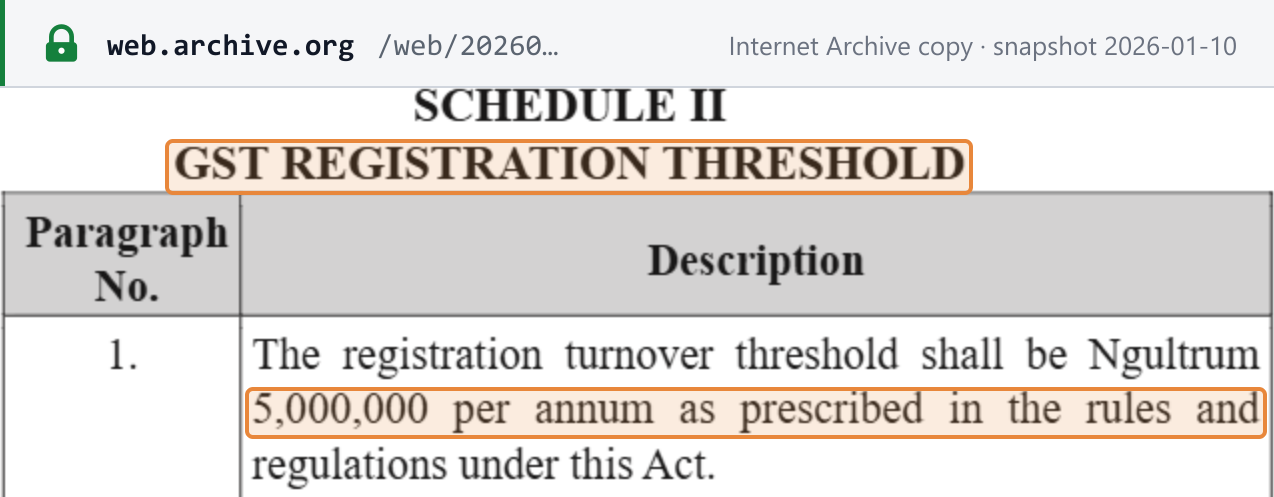 Captura da fonte feita em 21/10/2026 a partir da cópia do Internet Archive (snapshot de 10/01/2026) — cópia arquivada · URL oficial
A campanha de transição de 2025. Para a mudança ao GST, o DRC registrou de ofício as empresas existentes com base em suas declarações de imposto de renda de 2024, sem necessidade de requerimento: "you are not required to submit a separate registration application. The Department of Revenue and Customs (DRC) will register your business based on your 2024 Income Tax return filing" (notificação do DRC DRC/GST/1/2025-2026/194, de 19 de agosto de 2025, um documento digitalizado somente em imagem). O DRC informou que os certificados de registro seriam emitidos pelo portal BITS. [4]
Para outros países, veja limites de registro do IVA no mundo.
Registro de não residentes
A lei não fixa um limite específico para não residentes. A seção 57 e o Schedule II se referem a "a person", e nem a lei nem as regras dizem se os serviços B2C importados de um não residente contam para o teste de Nu. 5.000.000. O que a lei estabelece:
- Representante de GST. "Unless otherwise allowed by the Department", um não residente que não tem estabelecimento fixo no Butão, realiza uma operação tributável e é responsável pelo GST sobre ela deve nomear um representante de GST no Butão (r.122; Act s.145). O representante deve ser um residente, uma pessoa com estabelecimento fixo ou um representante licenciado, com doze meses de bom histórico de conformidade (r.125). Ele solicita o registro e paga o GST e eventuais penalidades (r.126). O DRC pode exigir garantia (r.124).
- Via simplificada para serviços B2C. Um não residente que presta apenas serviços B2C importados pode optar pelo registro simplificado e pelas declarações simplificadas. Nesse caso, não pode creditar o imposto nas aquisições e pode ter de nomear uma pessoa de contato no Butão (r.129).
Veja Empresas estrangeiras que vendem para o Butão. [2]
Número de identificação fiscal
O número de registro do GST é o número do contribuinte, que o DRC chama de TPN ("Taxpayer Identification Number (TPN)" no Easy Guide). O TPN consta de toda fatura fiscal (r.185(3)). Um contribuinte com registro cancelado volta a se registrar "using the same taxpayer number" (r.40). Os TPNs são emitidos pelo sistema de contribuintes RAMIS do DRC, acessível a partir da página inicial do DRC como "TPN Registration". [2] [3]
Formato. O DRC não publica regra de formato, comprimento ou dígito verificador para o TPN. Para consultas oficiais em outros países, veja Verificar um número de IVA.
Como se registrar
- Obtenha um TPN. Se a empresa não tiver um, inscreva-se como contribuinte no DRC pelo RAMIS.
- Solicite o registro no GST "electronically or in such form and manner as prescribed by the Department" (r.23). O Easy Guide do DRC diz: "Applications are made through the Bhutan Integrated Taxation System (BITS) portal." O prazo é o da s.57: em até trinta dias do mês seguinte. Uma pessoa que será obrigada a se registrar em até 30 dias após passar a existir pode fazer a solicitação assim que existir (r.21).
- O DRC decide em até 15 dias a partir de um pedido completo, ou 30 dias no caso de registro por divisão (r.25). Uma pessoa que fez a solicitação dentro do prazo não é "taxable person" até que o DRC analise o pedido (r.27).
- Data de efeito. No registro obrigatório, a mais tardia entre a data em que a pessoa passou a ser obrigada e a data indicada na notificação do DRC (r.29). No registro voluntário, o primeiro dia do mês seguinte à notificação, ou uma data posterior solicitada pelo requerente (r.30).
Nem a lei nem as regras listam os documentos exigidos. O DRC deve "maintain and publish" uma lista das pessoas registradas, indicando o nome, o nome comercial, o número de registro e a data de efeito de cada uma (r.31). Não encontramos nenhuma consulta pública a essa lista. [2] [3]
Deixar de se registrar custa Nu. 10.000 na primeira infração; a reincidência é uma infração de GST (r.262). Para o processo geral em outros países, veja como se registrar no IVA, imposto sobre vendas ou GST.
Registro voluntário
Disponível, mas somente acima de Nu. 2.500.000. Uma pessoa não obrigada a se registrar pode se registrar voluntariamente se seu faturamento para registro nos últimos 12 meses "exceeds the voluntary registration threshold" e o DRC estiver convencido de que ela consegue cumprir as obrigações (r.8). O limite voluntário é "a registration turnover of Nu. 2,500,000 in the previous 12-month period" (r.285(18)). O Easy Guide do DRC usa a formulação "Nu. 2.5 million or more"; a regra diz "exceeds". Um contribuinte voluntário deve permanecer registrado por pelo menos dois anos (r.9). O registro permite que a empresa recupere o imposto nas aquisições e emita faturas fiscais que seus clientes empresariais podem usar para creditar o imposto. [2]
Cancelamento do registro
- Solicite em até 30 dias após encerrar definitivamente as operações (r.33). Uma pessoa que deixou de ser obrigada ao registro também pode solicitar (r.34).
- O DRC deve cancelar se a pessoa estiver registrada há pelo menos 24 meses consecutivos, e pode cancelar se o prazo for menor (r.35). O DRC também cancela quando não há atividade econômica (r.36), e pode cancelar por falta de registros contábeis, declarações não confiáveis ou informações falsas (r.37).
- Após o cancelamento, deixe de emitir faturas fiscais e "file a final GST return and pay all amounts due under the Act within 30 days from the end of the last tax period". Solicite qualquer restituição dentro dos mesmos 30 dias (r.39).
- O estoque existente sobre o qual foi creditado imposto gera um ajuste a maior (Act s.111). [1] [2]
Registro de grupo
Disponível, assim como o registro por divisão.
- Registro de grupo (rr.10–17). Duas ou mais pessoas registradas sob controle comum podem se registrar como grupo se cada uma for residente ou tiver estabelecimento no Butão, não estiver em atraso, tiver o mesmo período de apuração, não integrar outro grupo e não estiver sob registro por divisão (r.14). A solicitação deve ser feita pelo menos 30 dias antes da data em que o grupo passará a valer. Um membro representante apresenta as declarações. As operações entre os membros "are disregarded", e "all group members are jointly and severally liable" (r.17).
- Registro por divisão (rr.18–20). Uma empresa cujas divisões mantêm contabilidade independente pode registrá-las separadamente. Cada divisão permanece registrada, qualquer que seja seu próprio faturamento, se as divisões em conjunto ultrapassarem o limite (r.20). [2]
Alíquotas
| Alíquota | Aplica-se a | Fonte |
|---|---|---|
| 5% (padrão, e a única alíquota positiva) | Todas as operações tributáveis e importações tributáveis de bens e serviços que não sejam de alíquota zero ou isentas | GST Act Schedule I, s.16 |
| 0% (alíquota zero) | Operações do Schedule V: exportações de bens, serviços utilizados ou fruídos fora do Butão, transporte internacional e os demais casos listados em Regras transfronteiriças; o imposto nas aquisições continua recuperável (s.29) | GST Act s.28, Schedule V |
| Isenta (sem GST, sem crédito nas aquisições) | Schedule IV: serviços financeiros, educação, saúde, aluguéis residenciais e os bens básicos listados — veja Isenções | GST Act s.26, Schedule IV |
Alíquota padrão: 5%, desde 1º de janeiro de 2026. Schedule I: "Other than the zero rate prescribed in Schedule V, the applicable GST rate on taxable supplies and taxable imports of goods and services shall be 5%", conforme alterado pela s.67 do GST (Amendment) Act of Bhutan 2025. A alíquota entrou em vigor junto com o imposto em 1º de janeiro de 2026. O Easy Guide do DRC a resume como "Most goods and services: Taxed at 5%". [1] [3]
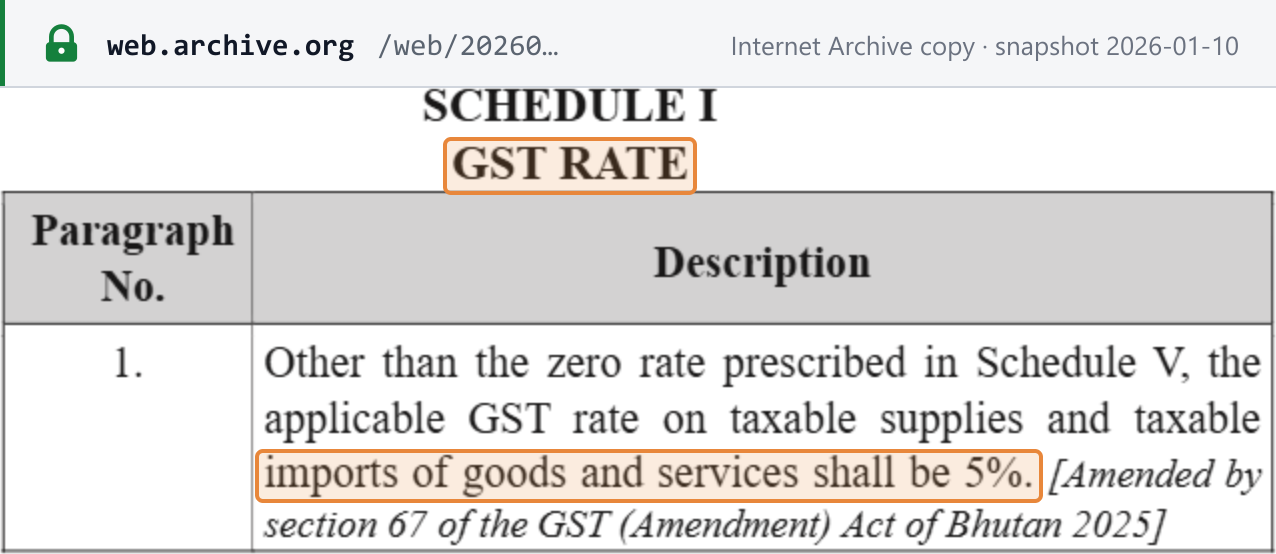 Captura da fonte feita em 21/10/2026 a partir da cópia do Internet Archive (snapshot de 10/01/2026) — cópia arquivada · URL oficial
Alíquotas reduzidas. Nenhuma. O Schedule I fixa uma única alíquota positiva, e nem a lei nem as regras contêm outra.
O que os 5% substituíram. As alíquotas do Sales Tax previstas no Schedule 1 do Tax Act of Bhutan 2022 foram revogadas a partir de 1º de janeiro de 2026 (a cláusula de revogação inserida após a s.2, e a s.5). "Sales tax shall not be payable on an import, sale or other transaction to the extent that it is subject to GST" (Schedule X para 4). [1]
Os preços devem incluir o GST. Anunciar, exibir ou cotar preços sem o GST é uma infração administrativa: Nu. 5.000 e, depois, Nu. 10.000 (s.264(4); r.262).
Alíquotas futuras anunciadas. Nenhuma; o DRC não anunciou mudança de alíquota.
Para as alíquotas de outros países, veja alíquotas de impostos no mundo.
Regras transfronteiriças
Importações e exportações
- Importações de bens. O importador é o responsável (s.14(2)), e "GST payable on a taxable import shall be paid at the time of customs clearance" nos termos do Customs Act of Bhutan 2017 (s.47). A base é o valor aduaneiro mais o imposto de importação, seguro e frete e outros tributos e taxas (s.23). A regra 272 diz que o valor para o GST "shall be customs value including excise tax, customs duty and any other fees and charges at the time of import".
- Diferimento. Fabricantes e processadores aprovados cujas declarações mostram regularmente um valor líquido negativo podem diferir o GST de importação para a declaração, mediante garantia (s.168; rr.89–95).
- Importações de baixo valor. Não há de minimis geral. Presentes enviados por correio ou courier ficam livres de GST quando "the total invoice value does not exceed Nu.10,000", desde que sejam para uso pessoal do destinatário, em quantidades não comerciais e não contenham álcool (r.49). Amostras grátis têm alívio próprio (r.50).
- A admissão temporária tem alívio (s.167; r.87). "Refund of GST shall not be allowed on re-export of goods" (s.171).
- As exportações têm alíquota zero. Os bens se qualificam quando declarados para exportação nos termos do Customs Act e efetivamente exportados. As vendas de um vendedor duty-free licenciado a um turista também contam (Schedule V para 2). Fabricantes e exportadores com valores líquidos negativos regulares podem pedir restituição sem aguardar o período de transporte do saldo (r.61). [1] [2]
Outras operações com alíquota zero (Schedule V).
- Serviços prestados a um cliente fora do Butão que os utiliza ou frui fora do Butão, a menos que se relacionem a imóveis no Butão ou sejam executados sobre bens no Butão (para 9).
- Serviços executados fora do Butão (para 8).
- Propriedade intelectual para uso fora do Butão (para 10).
- Telecomunicações entre operadoras (para 11).
- Transporte internacional (para 12).
- O primeiro fornecimento de metal precioso refinado a um negociante (para 13).
Inversão do sujeito passivo sobre serviços importados
Sim, no B2B. Para "a taxable supply of imported Business to Business (B2B) services", a pessoa responsável é "the purchaser" (s.14(3)). Considera-se que o cliente incorre tanto no imposto debitado quanto no imposto creditado, podendo aproveitar o crédito desde que tenha apurado o imposto debitado (s.33). Um cliente B2B é uma pessoa tributável que adquire os serviços para sua atividade econômica em um estabelecimento fixo no Butão (s.337(46)). Os serviços B2B importados também contam para o faturamento para registro do próprio cliente (r.6(1)(b)). [1]
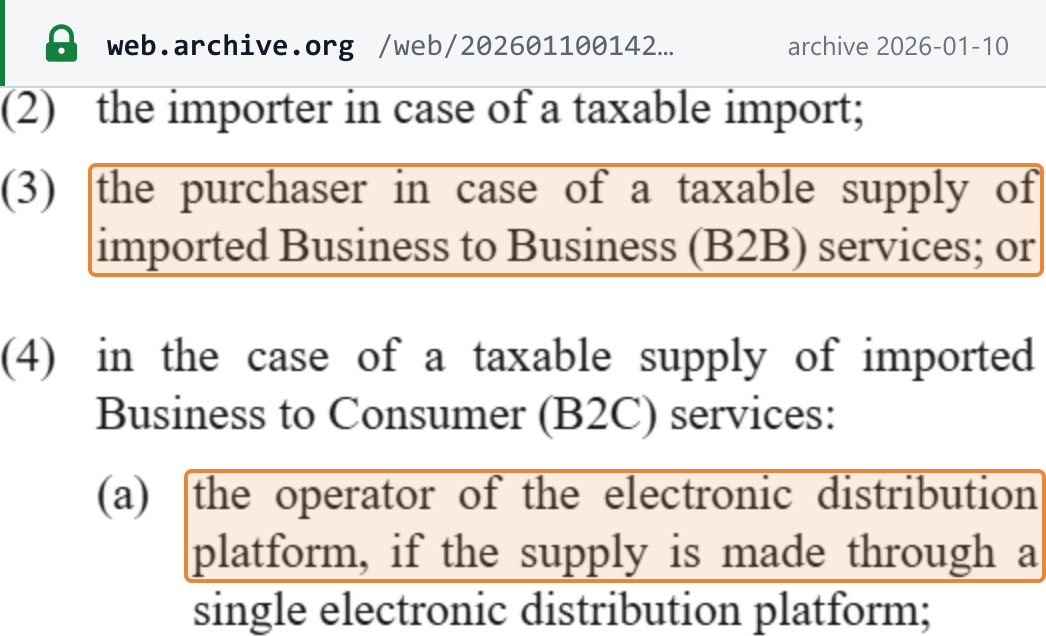 Captura da fonte feita em 21/10/2026 a partir da cópia do Internet Archive (snapshot de 10/01/2026) — cópia arquivada · URL oficial
Veja a inversão do sujeito passivo explicada.
Produtos e serviços digitais
Os "electronic services" são alcançados quando entregues por uma rede de telecomunicações (s.337(24)). A lista abrange:
- sites, hospedagem de sites e manutenção remota;
- software e suas atualizações;
- moedas virtuais;
- imagens, textos e informações;
- acesso a bancos de dados;
- pacotes de autoaprendizagem;
- música, filmes e jogos;
- transmissões e eventos;
- "any other supplies that are imported B2C services" realizados por comunicação eletrônica.
Qualquer serviço B2C importado, e não apenas um serviço eletrônico, é tributado a 5% quando prestado a um consumidor butanês: um residente que não está registrado, ou que está registrado mas não compra para o seu negócio (s.337(10)). Um destinatário é considerado consumidor butanês se seu endereço de contato e de cobrança estiver no Butão, juntamente com a localização do banco pagador ou o país de emissão do cartão de pagamento (r.130). A lei não estabelece nenhum limite específico para fornecedores digitais. [1] [2]
Veja IVA sobre serviços digitais de fornecedores não residentes.
Empresas estrangeiras que vendem para o Butão — B2B e B2C
-
Serviços B2B. O cliente empresarial butanês faz a autoliquidação pela inversão do sujeito passivo (s.14(3), s.33). O fornecedor estrangeiro não cobra GST butanês.
-
Serviços B2C. A responsabilidade é do lado estrangeiro. Nos termos da s.14(4), a pessoa responsável é:
- o operador da plataforma eletrônica de distribuição, se a operação passar por uma única plataforma;
- o operador determinado segundo as regras, se houver mais de uma plataforma envolvida;
- o fornecedor, se nenhuma plataforma for usada.
A pessoa responsável pode usar a via simplificada de registro e declaração, sem crédito nas aquisições (r.129), ou se registrar integralmente por meio de um representante de GST (r.122).
-
Bens. Os bens entregues a compradores butaneses são importações, de modo que o importador paga o GST na alfândega (s.14(2), s.47). Os bens que um não residente instala ou monta no Butão constituem uma operação realizada no Butão (s.74(2)(b)).
-
Limite. A lei não estabelece nenhum limite específico para não residentes (veja Registro de não residentes). [1] [2]
Responsabilidade de marketplaces / plataformas como fornecedor presumido
Sim, para serviços. O operador de uma plataforma eletrônica de distribuição é responsável pelo GST sobre os serviços B2C importados prestados por meio dela (s.14(4)(a)). Uma plataforma é um site, portal, gateway, loja virtual ou marketplace que permite a pessoas realizar operações com clientes por via eletrônica e que não se destina apenas ao processamento de pagamentos (s.337(23)). Quando há várias plataformas envolvidas, a r.170 define a ordem:
- o operador que concordou por escrito em ser tratado como fornecedor;
- caso contrário, o primeiro operador a receber ou autorizar a cobrança;
- caso contrário, o primeiro operador a autorizar a entrega.
A lei não tem regra equivalente para bens vendidos por marketplaces; os bens importados são tributados na fronteira. Veja regras de fornecedor presumido para marketplaces. [1] [2]
Local da operação
- Residentes. "A supply by a resident shall be treated as a supply made in Bhutan" (s.72). A alíquota zero do Schedule V retira então da incidência as exportações e as operações consumidas no exterior (s.69).
- Não residentes com estabelecimento fixo no Butão. Uma operação realizada por meio desse estabelecimento fixo é realizada no Butão (s.73).
- Outros não residentes (s.74). Estas operações são realizadas no Butão:
- imóveis no Butão;
- bens entregues ou disponibilizados no Butão, ou ali instalados ou montados;
- serviços de utilidade pública fornecidos por meio de uma rede a uma pessoa no Butão;
- serviços executados fisicamente no Butão ou relacionados a imóveis no Butão;
- serviços B2B e B2C importados.
- Não residente registrado para cliente registrado. O serviço é prestado no Butão (s.76), a menos que o cliente o adquira por meio de um estabelecimento fixo no exterior (s.77). [1]
Requisitos da fatura
"A registered person who makes a taxable supply shall issue a serially numbered tax invoice for every supply" (GST Act s.209). Os detalhes estão no Capítulo 17 das GST Rules 2026. [1] [2]
Conteúdo obrigatório
A regra 185 exige "a serially numbered true and correct tax invoice including pre-printed or e-invoice", que deve incluir:
| # | Elemento | Quando | GST Rules |
|---|---|---|---|
| — | Número de série | sempre | r.185 caput; Act s.209 |
| 1 | As palavras "tax invoice", em local de destaque | sempre | r.185(1) |
| 2 | Data de emissão | sempre | r.185(2) |
| 3 | Nome, número do contribuinte (TPN) e endereço do fornecedor | sempre | r.185(3) |
| 4 | Descrição, quantidade e outras especificações relevantes do que é fornecido | sempre | r.185(4) |
| 5 | Qualquer desconto oferecido | quando oferecido | r.185(5) |
| 6 | Contraprestação total e o GST nela incluído, em Ngultrum | sempre | r.185(6) |
| 7 | Contraprestação total e GST expressos em Ngultrum | fatura em outra moeda | r.185(7) |
| 8 | Nome e número do contribuinte do cliente | cliente registrado | r.185(8) |
| 9 | Nome, endereço e número do contribuinte (se houver) ou número do CID/passaporte do cliente, e qualquer desconto à vista | operação com pessoa não registrada acima de Nu. 50.000 | r.185(9) |
| — | Linhas isentas, de alíquota zero e tributáveis diferenciadas, com um total bruto para cada uma | faturas mistas | r.186 |
Uma fatura com defeito não é nula, mas "such a tax invoice cannot be used to support an input tax credit" (r.187). Existe apenas um original; uma substituta deve ser marcada como cópia (r.188). [2]
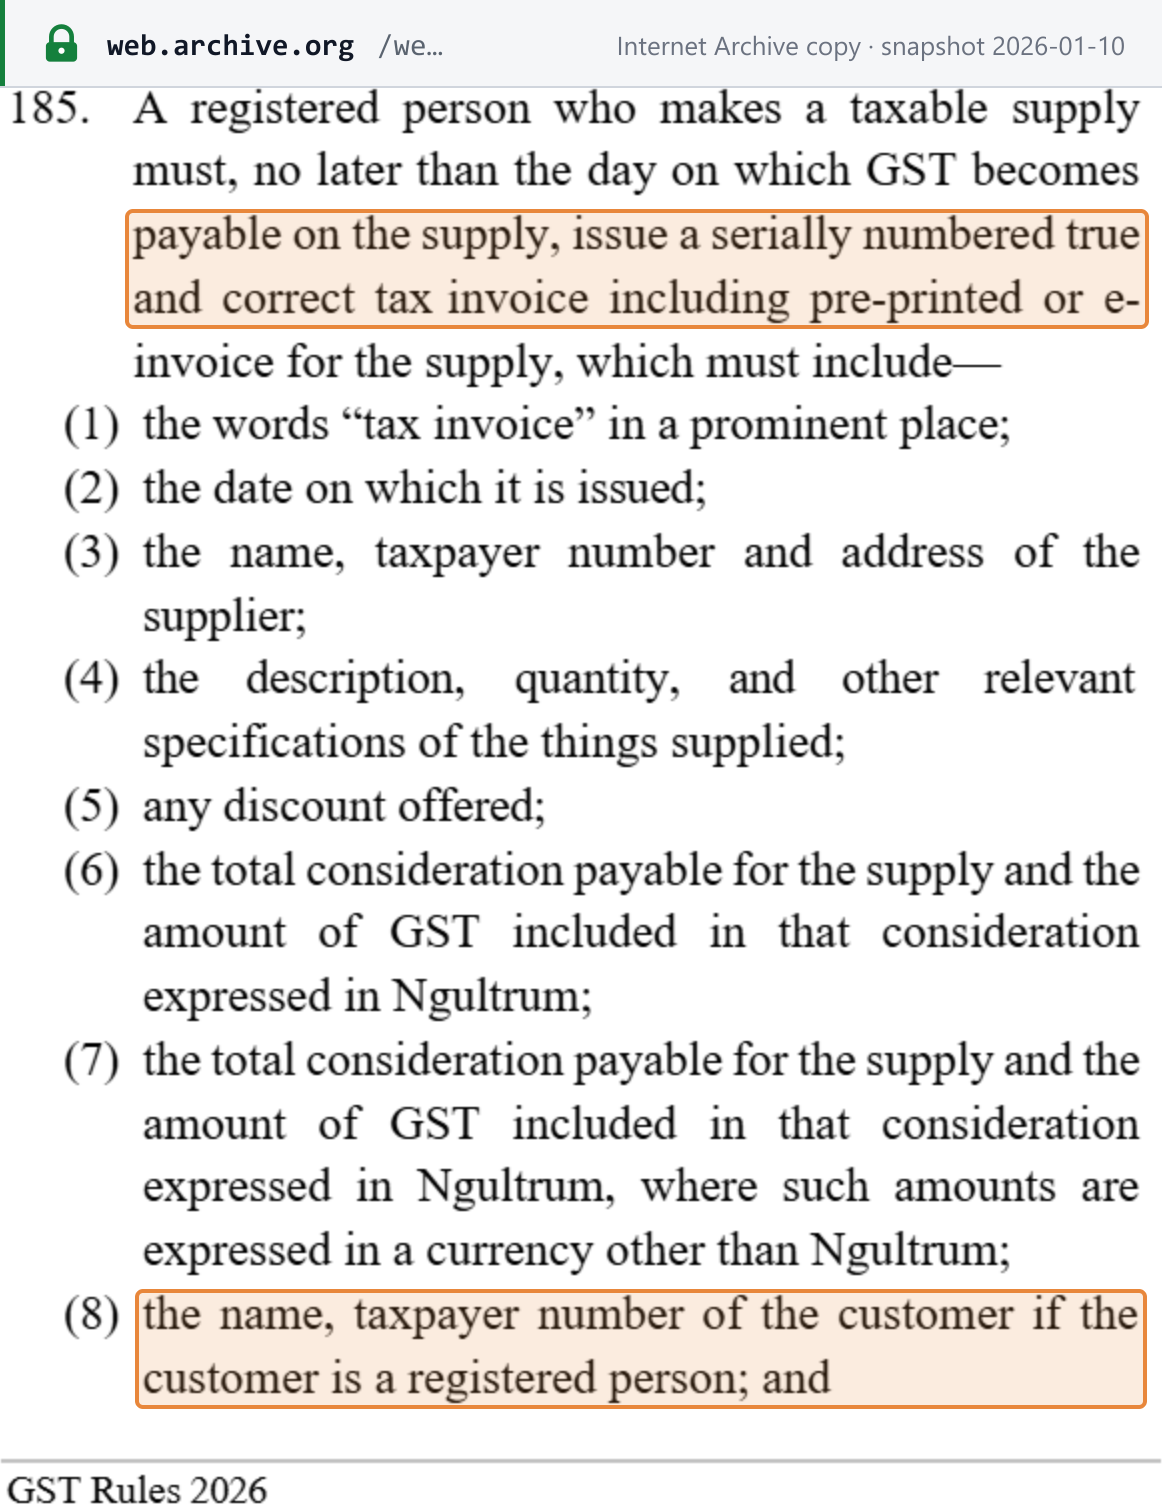 Captura da fonte feita em 21/10/2026 a partir da cópia do Internet Archive (snapshot de 10/01/2026) — cópia arquivada · URL oficial
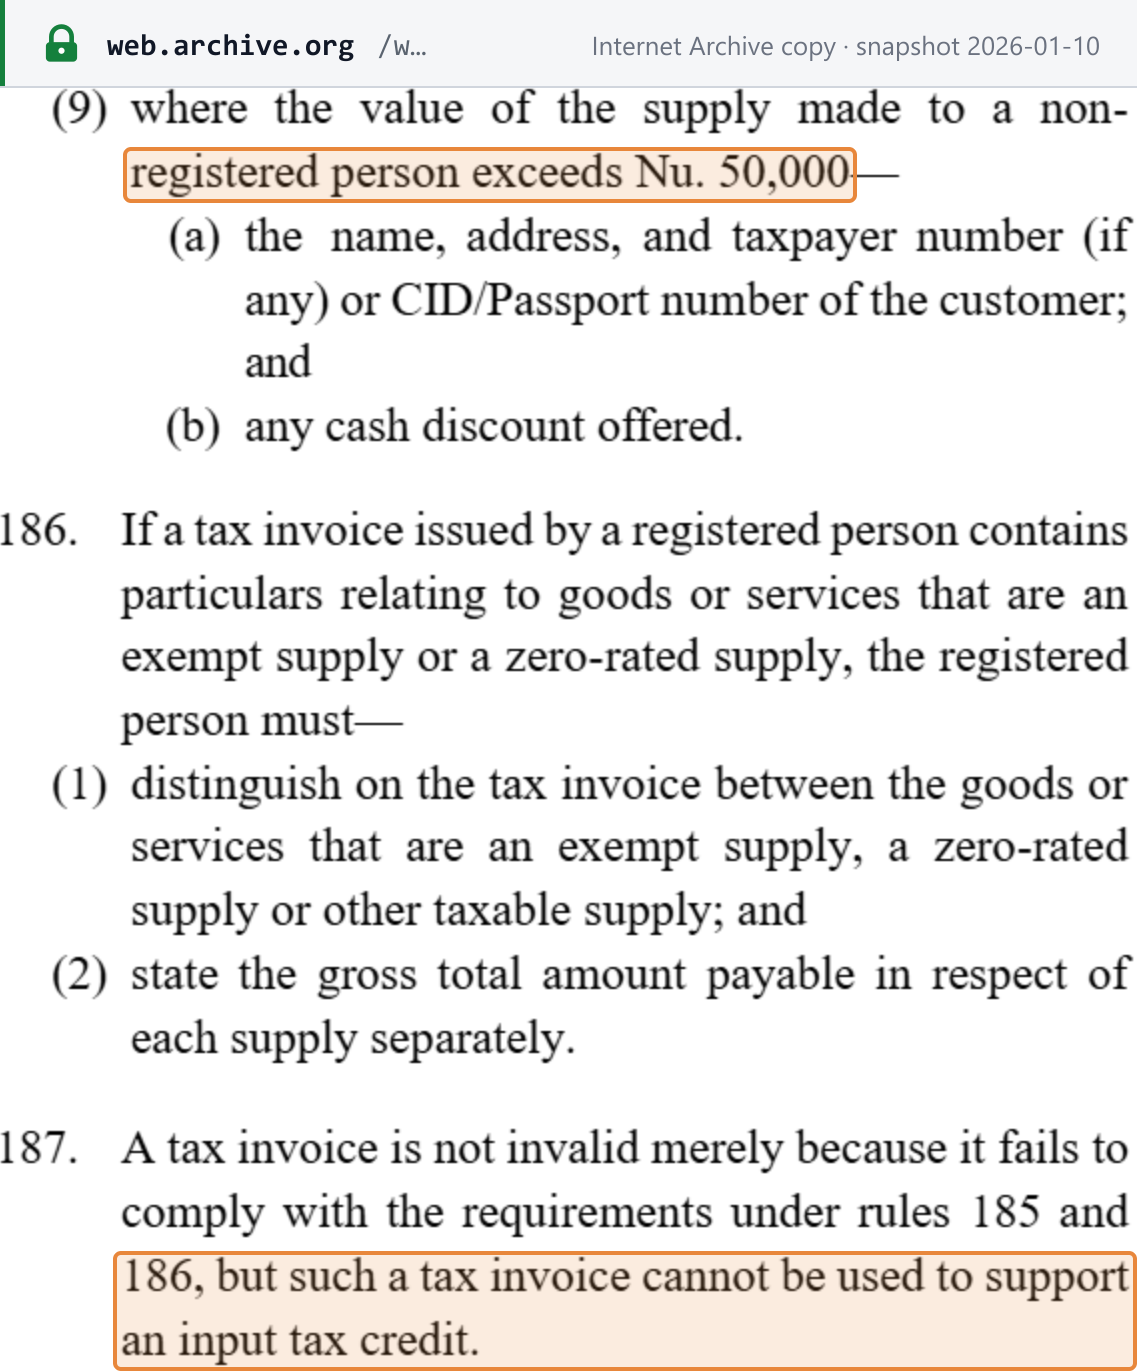 Captura da fonte feita em 21/10/2026 a partir da cópia do Internet Archive (snapshot de 10/01/2026) — cópia arquivada · URL oficial
Deixar de emitir uma fatura fiscal custa Nu. 5.000 e, em caso de reincidência, Nu. 10.000 (s.264(1); r.262).
Prazo de emissão
Até o dia em que o GST se torna devido (r.185). O GST se torna devido na data mais próxima entre a emissão da fatura e o pagamento de qualquer parte da contraprestação (s.81). Nas operações progressivas ou periódicas, é a mais próxima entre a fatura, o pagamento ou a data de vencimento (s.82). O cliente pode solicitar uma fatura não emitida em até três meses depois de o GST se tornar devido, e o fornecedor deve emiti-la em até 15 dias a partir da solicitação (rr.195–197). [1] [2]
Numeração e sequência
As faturas devem ter "serially numbered" (s.209; r.185). As faturas emitidas pelo comprador precisam de "a serially printed number" (r.200(6)(b)). As regras não prescrevem um formato específico para a série.
Notas de crédito e de débito
O Butão usa um único documento para os dois sentidos: a adjustment note (nota de ajuste). O fornecedor a emite "within seven days of becoming aware of the event" (s.89(1)(b); da mesma forma, s.88(1)(b)). Os eventos de ajuste são cancelamentos, alterações na contraprestação, devoluções de mercadorias e alterações que tornam uma operação tributável ou não tributável (s.337(2)). Nos termos da r.190, a nota deve conter:
- as palavras "adjustment note" em local de destaque;
- a data de emissão;
- o nome, o número do contribuinte e o endereço do fornecedor;
- a natureza do evento de ajuste e a operação a que se refere;
- o efeito sobre o GST devido;
- o nome e o número do contribuinte do cliente, se o cliente for registrado.
Uma fatura fiscal retificada pode servir como nota de ajuste (r.191). Sem uma nota conforme, não há ajuste a menor (s.91; r.192). Créditos incobráveis não exigem nota (r.194). O alívio exige que a dívida esteja vencida há mais de dois anos, além de falência ou esgotamento das tentativas de cobrança, e uma baixa contábil (s.97). [1] [2]
Moeda e idioma
- Moeda. Ngultrum. Uma fatura em outra moeda também deve indicar o total e o GST em Ngultrum (r.185(7)).
- Taxa de conversão: nenhuma prescrita. O aviso do DRC de agosto de 2025 orientava as empresas a usar a taxa vigente no final do período de apuração. A notificação do Ministério das Finanças de 31 de dezembro de 2025 registra que essa disposição "had already been removed" da r.185(7) e exclui uma cópia remanescente dela da r.190(6). As regras alteradas, portanto, não fixam taxa de conversão; confirme com o DRC a taxa a utilizar. [7]
- Idioma. Não há regra sobre o idioma da fatura. Os documentos entregues ao DRC em idioma diferente do dzongkha ou do inglês devem ser traduzidos pela própria pessoa (s.334).
Tipos de documento
- Tax invoice (fatura fiscal). O único tipo de fatura. Pode ser pré-impressa ou eletrônica (r.185).
- Adjustment note (nota de ajuste). Para créditos e débitos (r.190).
- Buyer-created tax invoice (fatura fiscal emitida pelo comprador). Para a autofaturação (r.200).
Não há fatura simplificada nem limite de valor para um documento mais simples. O valor que importa é Nu. 50.000: acima dele, a fatura para um comprador não registrado deve identificar o comprador (r.185(9)). Somente os contribuintes registrados no GST podem cobrar GST. Um não registrado que o cobra comete uma infração, como o DRC lembrou às empresas em 5 de janeiro de 2026. [2] [6]
Autofaturação
Permitida, como "Buyer Created Tax Invoice" (r.200). As condições:
- um acordo por escrito com cada fornecedor;
- o destinatário determina o valor da operação;
- o destinatário entrega uma cópia ao fornecedor e guarda outra por pelo menos cinco anos;
- o destinatário atualiza trimestralmente sua lista de fornecedores.
Cada uma dessas faturas deve conter todos os elementos da r.185, um número impresso em série, as palavras "Buyer Created Tax Invoice" e a declaração "The tax shown is the output tax payable to the Department of Revenue and Customs". Os agentes podem emitir ou receber faturas em nome e com o TPN do mandante depois que o mandante tiver entregado ao DRC uma lista de seus agentes nomeados (rr.198–199). [2]
Guarda de documentos e trilha de auditoria
- Guarda: cinco anos. Os registros "shall be retained for a period of five years from the end of the relevant tax period and shall be produced if required by the Department" (s.211). O DRC pode exigir um prazo maior mediante notificação (s.212; r.203).
- O que guardar. As faturas fiscais e notas de ajuste emitidas e recebidas, e os documentos aduaneiros de importações e exportações, "original or copy, as appropriate, in such form and manner as may be required by the Department" (r.202).
- Arquivamento exclusivamente eletrônico. Nem a lei nem as regras o autorizam ou proíbem. As faturas eletrônicas (r.185) e as cópias (r.202) são aceitas, mas nenhum formato é fixado.
- Trilha de auditoria. Nenhuma regra de inviolabilidade, hash ou dispositivo fiscal vai além de "serially numbered true and correct". Os fiscais do DRC podem inspecionar, copiar e extrair dados dos registros com a aprovação do Director (ss.274–275), e exigir registros mediante notificação (s.276).
- Penalidade. Deixar de manter registros custa Nu. 5.000 e, depois, Nu. 10.000 (r.262). [1] [2]
Modelo de fatura conforme
O DRC não publica um modelo oficial de fatura fiscal, e as regras não têm anexo de formulários. Abaixo, a Lookuptax apresenta os elementos da regra 185 para uma venda B2B doméstica ilustrativa a 5%. Todos os nomes, números e valores são fictícios:
Fatura fiscal (tax invoice) — ilustrativa
| Descriçãor.185(4) | Qtd.r.185(4) | Preço unitário (sem GST)r.185(4) | Valor (sem GST)r.185(6) |
|---|---|---|---|
| Cadeiras de escritório, modelo EX-1 | 10 | Nu. 4.000 | Nu. 40.000 |
| Entrega e montagem | 1 | Nu. 20.000 | Nu. 20.000 |
- Descontor.185(5)
- Nu. 0
- Valor sem GSTr.185(6)
- Nu. 60.000
- GST 5%r.185(6); Act Sch I
- Nu. 3.000
- Contraprestação total (GST incluído)r.185(6)
- Nu. 63.000
- Todos os valores em Ngultrum. Uma fatura com preços em outra moeda também deve mostrar o total e o GST em Ngultrum — r.185(7).
- Se vendida a um comprador não registrado, esta fatura (acima de Nu. 50.000) também precisaria do nome, endereço e número do contribuinte do comprador, ou do número do CID/passaporte, e de qualquer desconto à vista — r.185(9).
- Uma fatura que mistura linhas tributáveis, de alíquota zero e isentas deve separá-las e indicar um total bruto para cada uma — r.186.
- O total está acima de Nu. 50.000, portanto no máximo Nu. 50.000 dele pode ser pago em dinheiro em espécie — Act s.322; r.248.
Status da nota fiscal eletrônica
Status (em 22/10/2026): sem obrigatoriedade. As faturas eletrônicas são permitidas, não obrigatórias: a regra 185 aceita uma fatura fiscal "pre-printed or e-invoice". Nem o GST Act nem as GST Rules 2026 preveem clearance, comunicação em tempo real, números de registro de faturas, QR codes nas faturas ou dispositivos fiscais. Os avisos do DRC de agosto de 2025 a junho de 2026 não anunciam nada disso. [2]
- Sistema e rede. Nenhum para faturas. O Bhutan Integrated Taxation System (BITS) é o portal do DRC para registro, declarações e pagamentos, e não uma rede de troca de faturas. O Easy Guide do DRC diz que as declarações são apresentadas "by logging in and entering sales and purchase details". [3]
- Fases, formatos e padrões. Não se aplica.
- Abrangência. B2B, B2G e B2C: nenhuma obrigatoriedade.
- Não é uma regra de faturamento. A notificação do DRC de 20 de maio de 2026 sobre QR codes trata das contas bancárias que as empresas usam para receber pagamentos por QR, nos termos do Income Tax Act of Bhutan 2025. Não é uma exigência de QR code na fatura.
Veja modelos de nota fiscal eletrônica CTC para saber como outros países fazem, e status e redes de nota fiscal eletrônica no mundo.
Declaração e pagamento
Periodicidade da declaração
| Contribuinte | Período de apuração | Base |
|---|---|---|
| Padrão (todo contribuinte registrado) | Mensal (mês civil) | Act s.337(105) |
| Faturamento para registro não superior ao limite obrigatório de Nu. 5.000.000, mediante solicitação | Trimestral (trimestre civil) | Rules r.68–70 |
| Entidade governamental que não seja empresa estatal | Semestral (1º de janeiro–30 de junho, 1º de julho–31 de dezembro) | Rules r.166–167 |
A declaração trimestral é opcional e exige aprovação do DRC: "a person may apply to the Department … to account for and pay GST on a quarterly basis, provided that the registration turnover of the person does not exceed the compulsory registration turnover threshold" (r.68). Na prática, isso significa os contribuintes voluntários na faixa de Nu. 2.500.000–5.000.000. Quem declara trimestralmente volta ao regime mensal quando o faturamento ultrapassa, ou provavelmente ultrapassará, Nu. 5.000.000 (r.71). O aviso do DRC de agosto de 2025 apresentava as faixas em uma tabela; as regras fazem da opção trimestral uma solicitação, e não uma mudança automática. [1] [2] [4]
Prazo da declaração
Em até 30 dias após o final de cada período de apuração, para qualquer periodicidade: "A taxable person shall, no later than thirty days after the end of each tax period, file a GST return reflecting the person’s net amount for the period" (s.38). As entidades governamentais usam os mesmos 30 dias após cada semestre (r.167(2)). O adiamento da declaração e do pagamento pode ser solicitado antes do vencimento em caso de circunstâncias alheias ao controle da pessoa. A penalidade por atraso no pagamento continua correndo a partir do vencimento original (rr.41–42). [1]
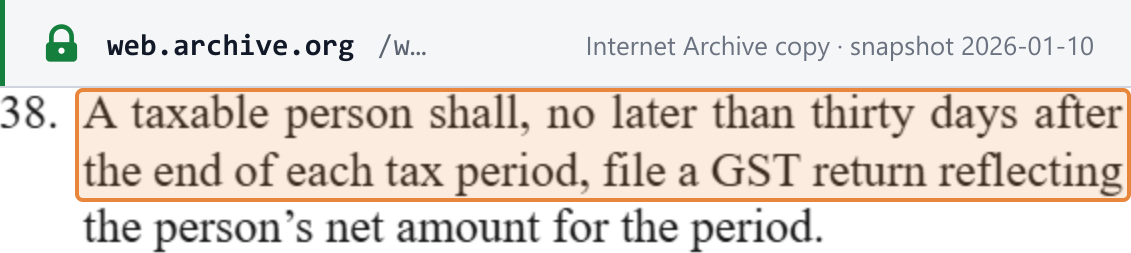 Captura da fonte feita em 21/10/2026 a partir da cópia do Internet Archive (snapshot de 10/01/2026) — cópia arquivada · URL oficial
Retificação da declaração. Para aumentar o valor líquido, em até cinco anos (s.40). Para reduzi-lo, em até um ano (s.41).
Prazo e forma de pagamento
Junto com a declaração. Um valor líquido positivo "shall be paid by the taxable person at the time of filing the GST return" (s.46). O GST de importação é pago no desembaraço aduaneiro (s.47). As entidades governamentais que não sejam empresas estatais também devem repassar o GST que arrecadam "by the following working day" (r.167(1)).
Forma. O Easy Guide do DRC diz que o pagamento pode ser feito "online through the BITS portal, via mobile banking apps, or at bank counters". O aviso do DRC de 30 de dezembro de 2025 tirou do ar seu sistema de receitas BIRMS para preparar "for the implementation of the new taxes (GST and Excise Tax)". Os parcelamentos normalmente vão até 12 meses e nunca passam de 24 (r.231). [3] [13]
Listagens adicionais
Nenhuma. Nem a lei nem as regras exigem uma declaração anual de GST ou uma listagem separada de vendas ou compras. Os dados de vendas e compras são informados na declaração periódica no BITS.
Recuperação do imposto nas aquisições e itens vedados
O imposto nas aquisições é creditável quando os bens ou serviços são adquiridos para a atividade econômica e para a realização de operações tributáveis (s.32). O crédito deve ser aproveitado no período da fatura ou do pagamento, o que ocorrer primeiro, ou em qualquer período que termine nos 12 meses seguintes (ss.85–86). O requerente deve ter os documentos em mãos ao apresentar a declaração (s.87), e uma fatura com defeito não pode fundamentar o crédito (r.187). O imposto sobre bens comprados nos três meses anteriores ao registro, para revenda ou para uso como matéria-prima, pode ser creditado (s.107). [1]
Vedados (s.34), salvo quando fornecidos como remuneração de empregados (s.35):
- entretenimento, a menos que oferecer entretenimento seja a atividade da empresa;
- associações a clubes, associações e sociedades;
- operações de loteria;
- veículos de passageiros, e bens ou serviços usados diretamente em conexão com eles.
Pagamentos em espécie acima de Nu. 50.000. Para qualquer parcela da contraprestação de uma operação tributável, no máximo Nu. 50.000 podem ser pagos ou aceitos em dinheiro em espécie (s.322; r.248). O comprador que paga mais em espécie perde o crédito nessa compra (s.324), e o vendedor que aceita perde o crédito do imposto relativo a essa operação (s.325).
Isenção parcial. O imposto nas aquisições é rateado entre operações tributáveis e isentas (s.36). Por uma regra de de minimis, o imposto relacionado a operações isentas é tratado como tributável quando as operações isentas do período não ultrapassam o menor valor entre Nu. 30.000 (o valor mensal, ou a média mensal para quem declara trimestralmente) e 5% do total das operações (r.59).
Sem crédito de transição. "No transitional credit shall be available for sales tax paid on goods purchased and held in stock prior to January 1, 2026" (notificação do DRC de 19 de agosto de 2025). [4]
Restituições
- Crédito excedente. Um valor líquido negativo é transportado para o período seguinte ou restituído mediante solicitação (ss.53–55). A restituição pode ser pedida após três períodos mensais consecutivos, ou um período trimestral, de transporte do saldo (rr.65, 67). É imediata quando o registro é cancelado ou a atividade cessa (r.66), e está disponível sem espera para fabricantes e exportadores cujas declarações mostram regularmente um valor líquido negativo (r.61). O pedido deve ser feito em até um ano da apresentação da declaração (r.63).
- Prazo. O DRC "shall, pay the tax refund to the taxpayer no later than 30 days after the refund application is filed" (s.303), após compensar outras dívidas tributárias (s.302). As restituições em atraso rendem juros simples de 5% ao ano (r.233). Os pagamentos em excesso devem ser reclamados em até um ano (s.304).
- Turistas. Os visitantes recebem a restituição na saída, somente pelo aeroporto internacional (r.147). Eles devem comprar bens no valor de pelo menos Nu. 50.000, com GST, por fatura, e levá-los para fora do Butão (r.148). É descontada uma taxa administrativa de 5% (r.149). O DRC iniciou o programa em 6 de fevereiro de 2026, com um balcão de restituição no Aeroporto Internacional de Paro.
- Diplomatas e organizações internacionais pedem restituição mediante solicitação (ss.154–156).
- Empresas não residentes. Não há programa de restituição para elas, e os não residentes na via simplificada B2C não podem creditar o imposto nas aquisições (r.129).
- Alívio de créditos incobráveis. Veja Notas de crédito e de débito (s.97). [1] [2] [9]
Contratos que abrangem 1º de janeiro de 2026
A notificação do DRC DRC/GST/15/2026/392, de 27 de abril de 2026, trata dos contratos que atravessam a mudança do Sales Tax. O GST se aplica à parcela fornecida a partir de 1º de janeiro de 2026. As faturas emitidas ou os pagamentos recebidos em 2025 por operações realizadas em 2026 pertencem ao primeiro período de apuração de 2026. [8]
Isenções
Operações isentas
"GST shall not be applicable on an exempt supply or exempt import as prescribed under Schedule IV of this Act" (s.26). Somente o Parlamento pode alterar as listas (s.30). Nenhuma isenção pode ser concedida por promessa ou concessão administrativa (ss.308–309).
- Operações isentas (Schedule IV-A):
- terras agrícolas;
- locações residenciais;
- vendas de imóveis residenciais, exceto a primeira venda de imóveis novos ou a revenda em até dois anos de ocupação residencial;
- repasses de custos de associações de proprietários;
- serviços financeiros, "except to the extent that a specific fee (not being a life insurance premium) is charged";
- vendas de negócios em continuidade tratadas como uma única operação (s.116);
- serviços de educação;
- serviços de saúde.
- Educação e saúde, em detalhe (rr.43–48). Abrangidos: currículos formais em instituições licenciadas, com refeições, hospedagem e administração para alunos matriculados; e cuidados médicos essenciais, odontológicos não estéticos, de maternidade, enfermagem e reabilitação. Não isentos: aulas opcionais ou cobradas separadamente, reforço escolar e aulas de enriquecimento; serviços a pessoas não matriculadas; procedimentos cosméticos, estéticos ou eletivos; spa, academia e terapias alternativas não reconhecidas.
- Importações isentas (Schedule IV-B):
- reimportações qualificadas;
- bens em trânsito ou transbordo;
- importações isentas por força de acordo ratificado;
- doações para socorro em desastres naturais;
- bens pessoais de servidores butaneses que retornam de missão no exterior;
- franquias de bagagem.
- Bens isentos, domésticos e importados (Schedule IV-C), listados pelo código da Bhutan Trade Classification. Conforme alterada em 2026, a lista abrange:
- manteiga fresca;
- arroz, inclusive arroz descascado, integral e vermelho;
- óleos de cozinha (de soja, amendoim, oliva, palma, girassol, coco, colza e mostarda, linhaça, milho, gergelim e outros óleos e gorduras vegetais);
- sal;
- cadeiras de rodas, inclusive motorizadas;
- absorventes higiênicos, absorventes internos e fraldas. [1] [2] [10]
Isenções em outras leis. O Schedule IV não é a única fonte de alívio do GST: leis separadas também podem conceder isenções de GST. Um exemplo é o Renewable Energy Tax Exemption Act of Bhutan 2026, sobre o qual o DRC emitiu uma notificação pública em 25 de junho de 2026. Confirme seu alcance com o DRC. [14]
As inclusões de 2026. Manteiga fresca, outras categorias de arroz, outros óleos de cozinha e cadeiras de rodas automáticas foram incluídos no Schedule IV(C) pelo GST (Amendment) Act of Bhutan 2026. A Public Notification do DRC DRC/STD/GST/50/2026/429, de 25 de junho de 2026, orientou as empresas a deixar de cobrar GST sobre esses itens a partir da meia-noite de 25 de junho de 2026. Seu Addendum DRC/GST/50/2026/430, de 26 de junho de 2026, esclareceu então que a lei de alteração entrou em vigor em 18 de maio de 2026. A isenção, portanto, "is deemed to have legally commenced on 18/05/2026"; 25 de junho de 2026 é apenas a data em que a cobrança cessou. O GST pago sobre esses itens desde 18 de maio de 2026 pode ser ajustado como crédito do imposto nas aquisições na declaração mensal. A lei consolidada de setembro de 2025 ainda não mostra essas inclusões. [10] [11]
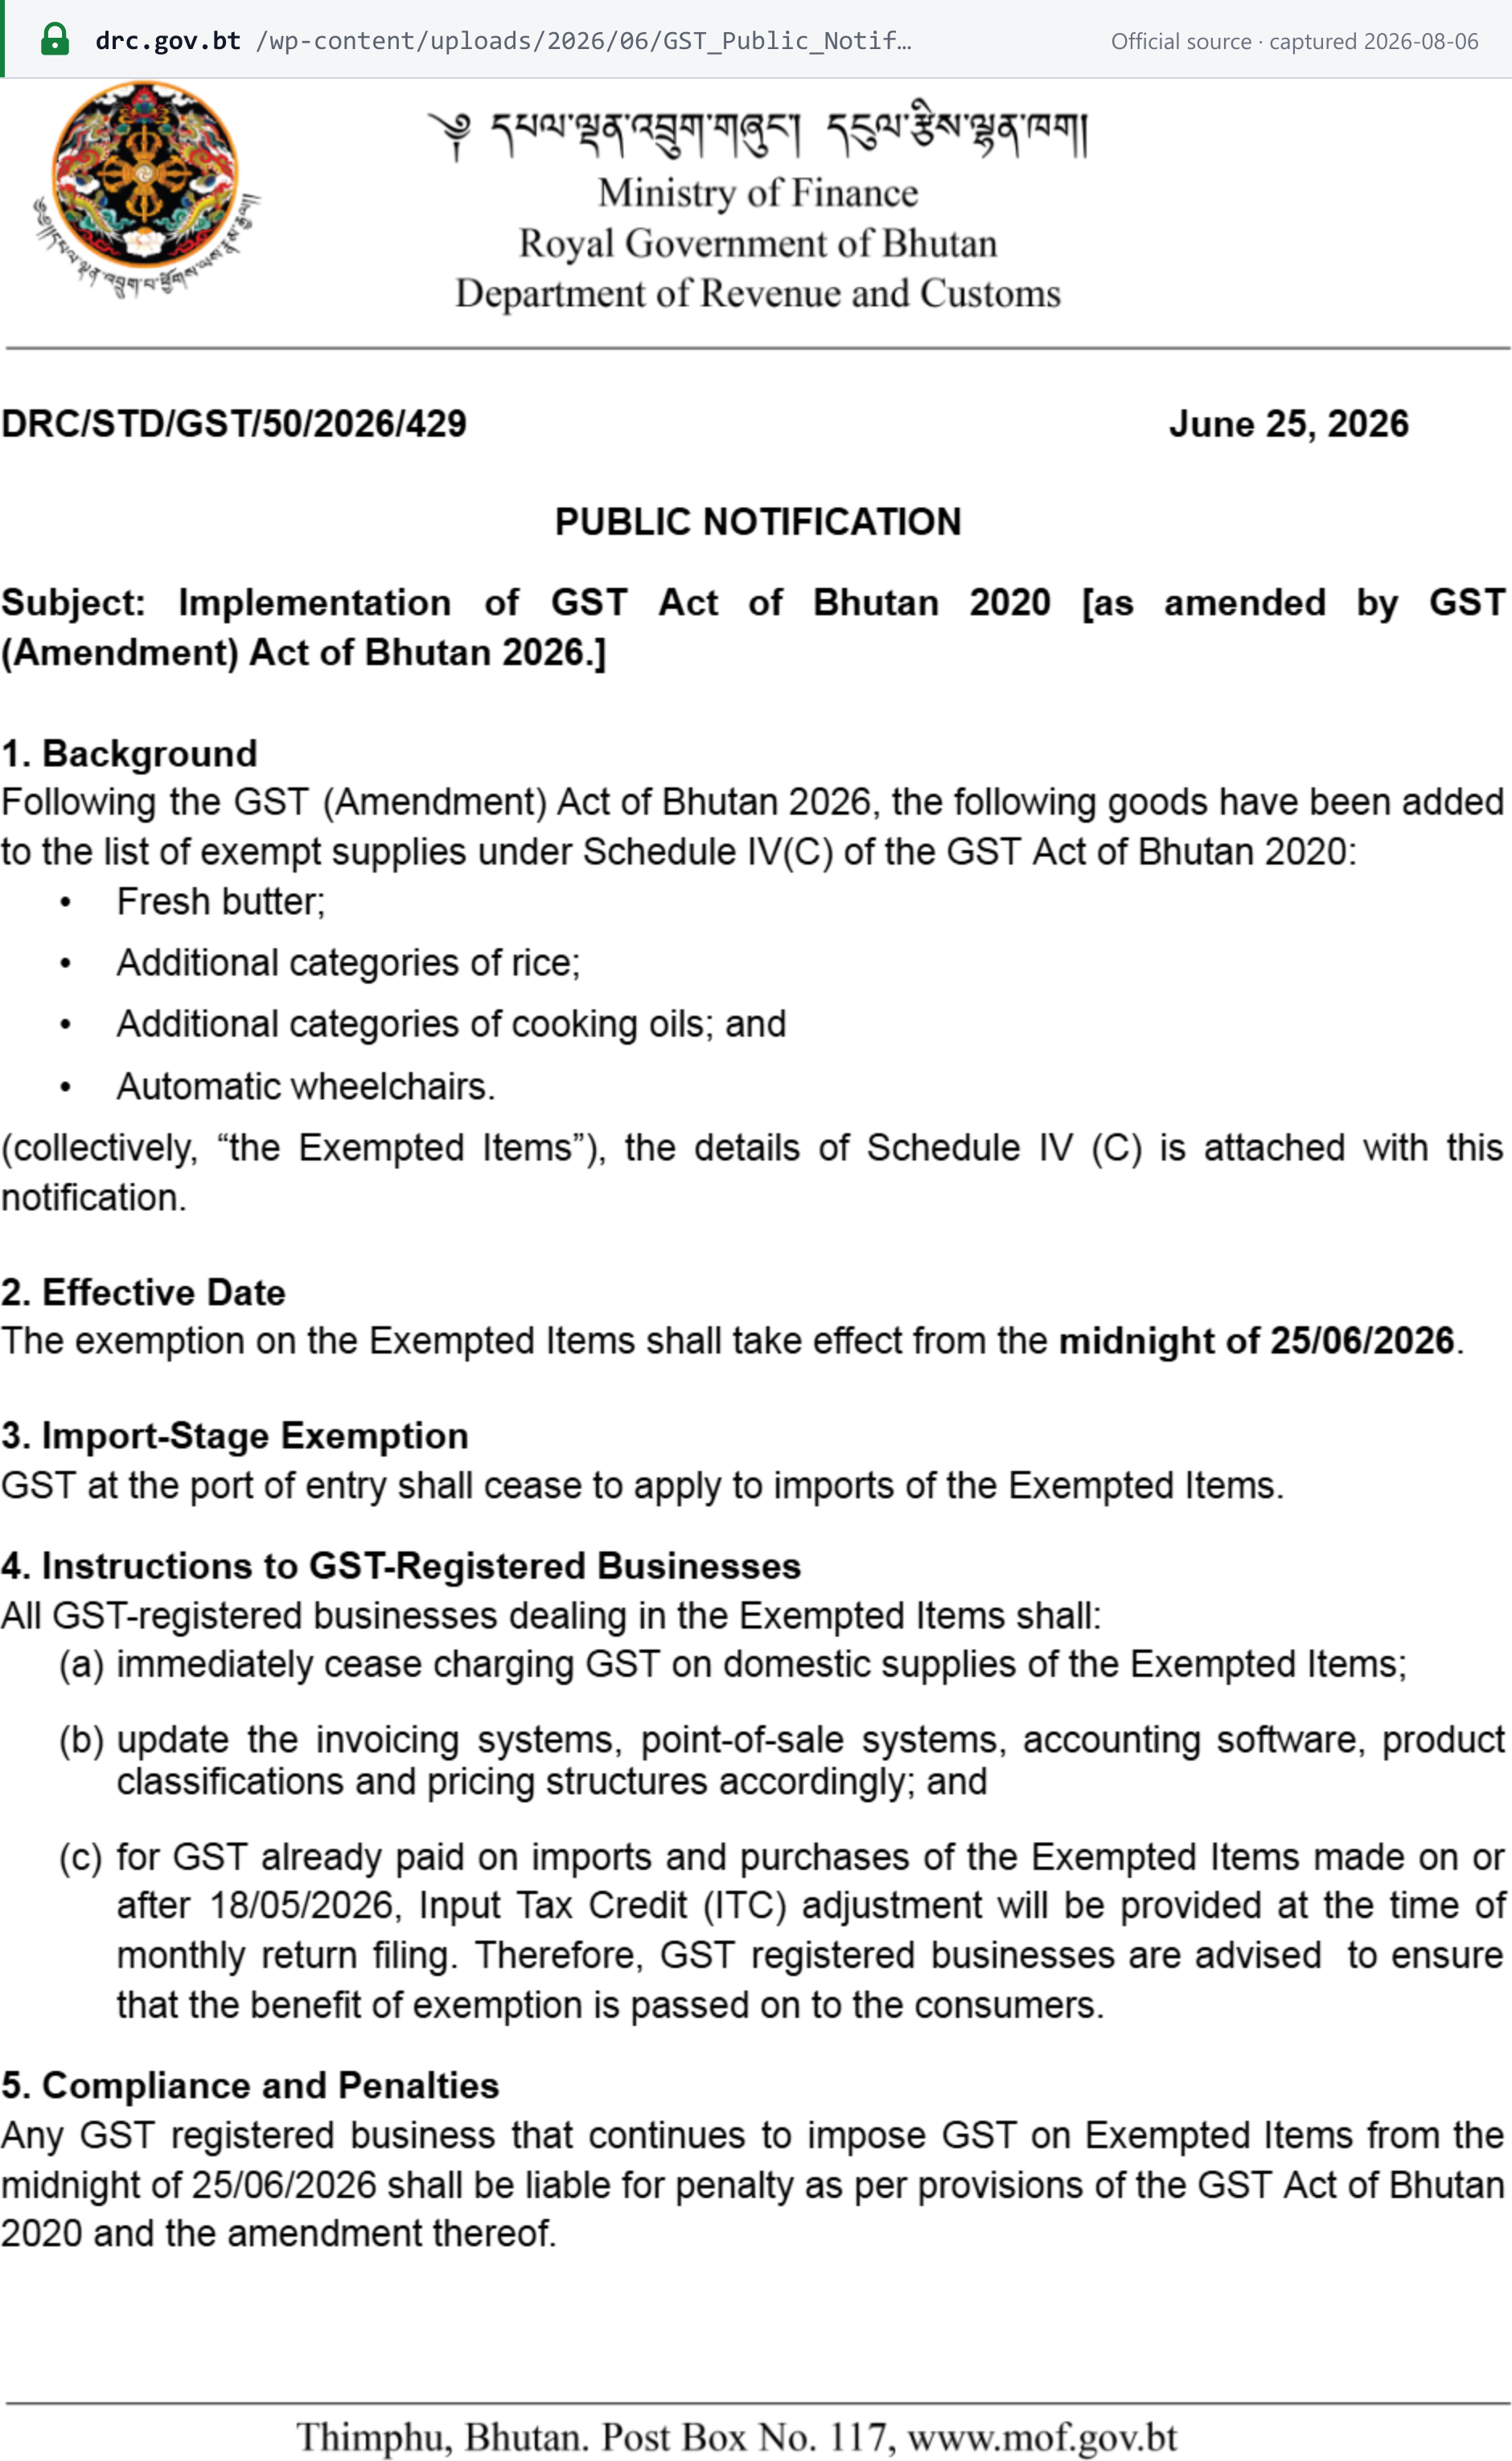 Captura da fonte feita em 06/08/2026 — original
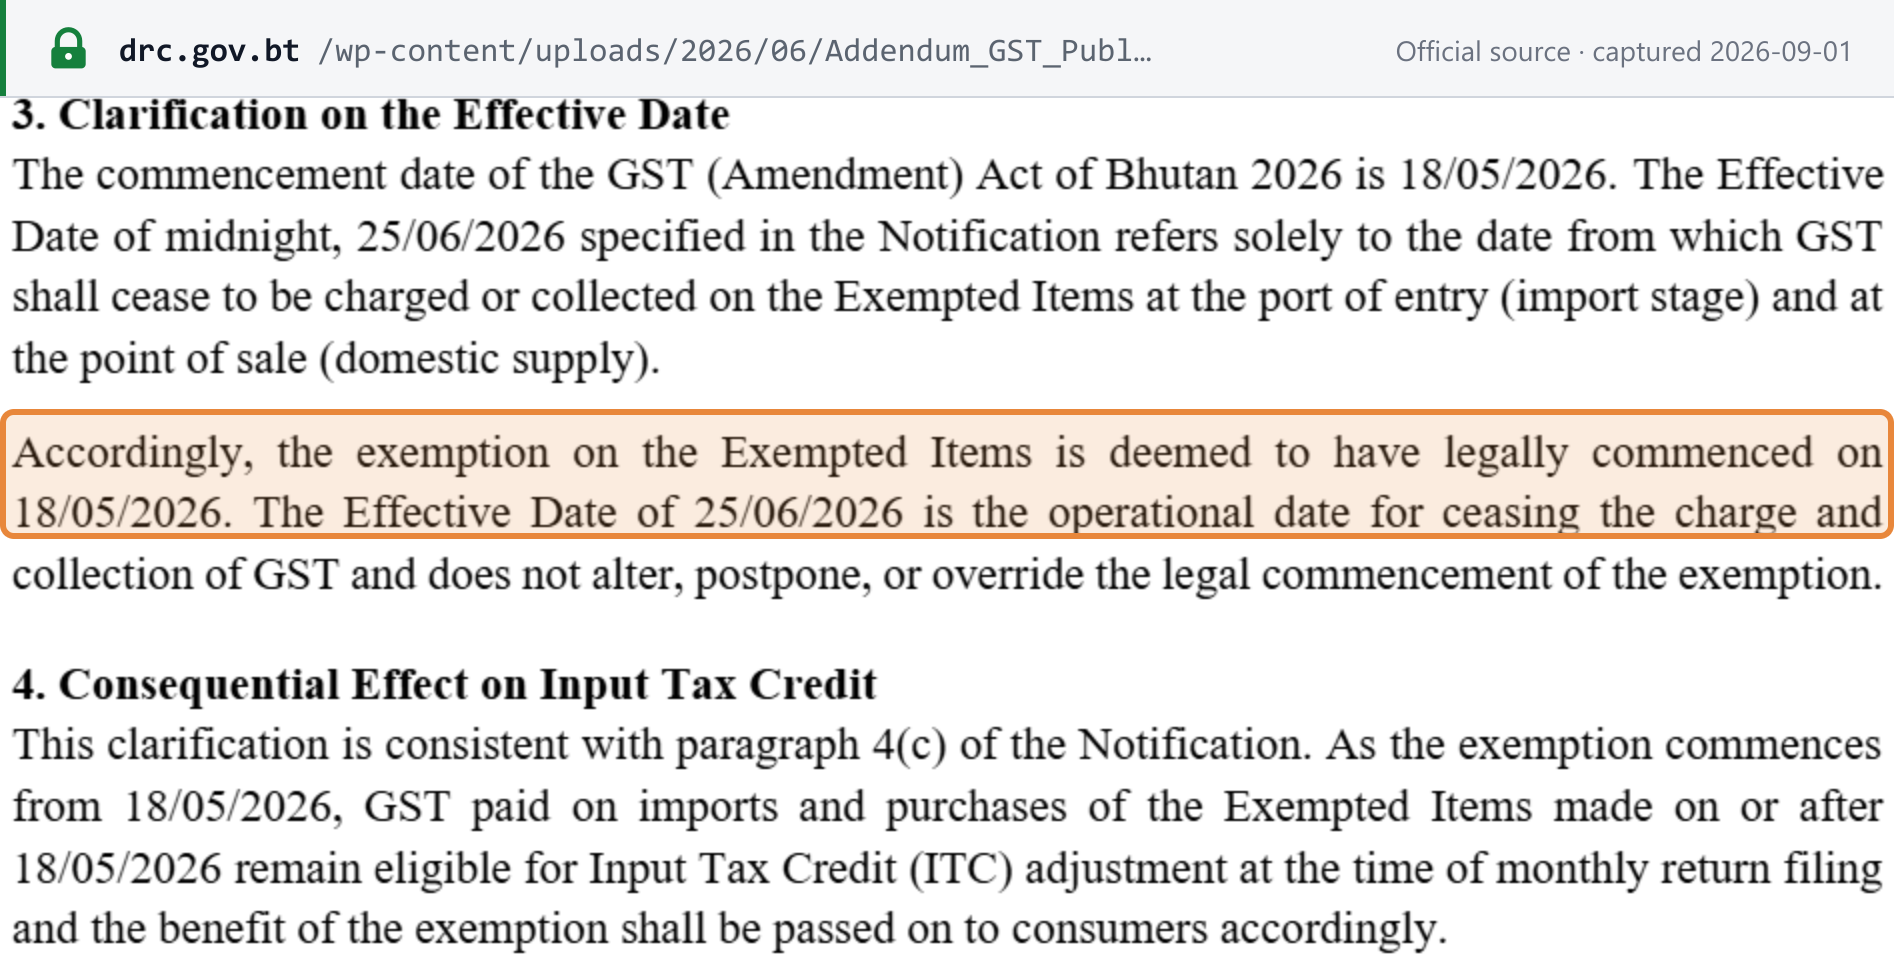 Captura da fonte feita em 01/09/2026 — original
Isenta não é o mesmo que alíquota zero. O fornecedor de operações isentas não tem crédito do imposto nas aquisições: "The supplier or importer shall not be entitled to input tax credits to the extent that an acquisition or import is for the purpose of making an exempt supply" (s.27). O fornecedor de operações com alíquota zero mantém o crédito integral (s.29). Quando uma operação é ao mesmo tempo isenta e de alíquota zero, aplica-se a alíquota zero (s.31).
Regimes especiais
- Bens usados. Um comerciante que compra bens usados para revenda tem direito a um ajuste a menor igual à fração de imposto do preço de compra (ss.136–137). Não se trata de um regime de margem.
- Agentes de viagem. As operações de turismo butanês realizadas por um agente de viagem não residente e não registrado não são realizadas no Butão (s.151). As operações de turismo no exterior de um agente residente são tributadas sobre uma margem calculada segundo as regras (ss.149–153).
- Vendedores duty-free. As vendas a turistas têm alíquota zero (Schedule V para 2(2)).
- Entidades governamentais. Períodos semestrais, repasse do GST arrecadado no dia útil seguinte e nenhum crédito nas aquisições (rr.166–168).
- Não previstos: regime de alíquota fixa ou para pequenas empresas (além do registro voluntário e da declaração trimestral), regime de caixa ou regime de zona franca ou ZEE no GST Act ou nas regras. [1] [2]
Infrações e penalidades
Infrações
As infrações de GST estão previstas na s.265, com as penalidades no Schedule VII-C e na r.263:
| Infração (s.265) | Penalidade |
|---|---|
| (1) Sonegar ou tentar sonegar GST, ou obter fraudulentamente um benefício | O dobro do valor do imposto |
| (2) Criar ou manter intencionalmente registros falsos | O dobro do valor do imposto |
| (3) Destruir registros para sonegar GST | O dobro do valor do imposto |
| (4) Fazer intencionalmente uma declaração falsa ou enganosa em uma declaração de GST, causando insuficiência de recolhimento ou crédito ou restituição em excesso | O dobro do valor do imposto |
| (5) Deixar intencionalmente de apresentar a declaração em três ou mais ocasiões | Nu. 20.000 por omissão |
| (6) Declarar falsamente que uma pessoa está registrada no GST, ou que um preço inclui GST | De Nu. 50.000 até Nu. 1.000.000 |
| (7) Pagar ou aceitar dinheiro em espécie acima do limite de Nu. 50.000 (s.322) | O dobro do valor do imposto |
| (8) Qualquer outra violação da lei ou das regras | De Nu. 50.000 até Nu. 1.000.000 |
Quando a penalidade administrativa por conduta semelhante for maior, aplica-se a maior (Schedule VII-C para 2). Uma pessoa não pode ser penalizada administrativamente e também por infração pelo mesmo ato (s.266).
Exposição criminal. Se o DRC constatar indícios de crime, ele encaminha suas conclusões "to the Office of the Attorney General for Prosecution" (s.268). O GST Act em si não fixa pena de prisão.
Os poderes de fiscalização incluem:
- buscas, com ou sem mandado (ss.271–272);
- apreensão e confisco (ss.286–288);
- notificações de penhora junto a terceiros (s.244);
- ordens de proibição de saída do país, com ordem judicial (s.249);
- retenção de certidões de regularidade fiscal (s.250);
- suspensão de licença (s.251);
- bloqueio da movimentação de mercadorias (s.254).
Uma pessoa com três períodos sem declaração ou sem pagamento pode ser classificada como contribuinte inadimplente (r.223). [1] [2]
Penalidades
- Atraso no pagamento: 15% ao ano, calculados diariamente sobre o imposto em aberto desde a data em que se tornou devido até o pagamento (Schedule VII-A, conforme alterado pela s.73 do GST (Amendment) Act of Bhutan 2025; s.262). Não incide sobre penalidades (s.261) e continua correndo durante um parcelamento aprovado (s.263) ou um adiamento da declaração (r.42(2)).
- As penalidades administrativas vão "from Ngultrum 5,000 to Ngultrum 500,000", nos valores prescritos pelas regras (Schedule VII-B; s.264; r.262).
| Violação (s.264) | Primeira | Segunda ou posterior |
|---|---|---|
| (1)(a) Deixar de se registrar | Nu. 10.000 | Infração de GST nos termos da s.265(8) |
| (1)(b)–(m) Deixar de comunicar alterações, solicitar o cancelamento, apresentar a declaração, fornecer documentos, manter registros, prestar informações, comparecer, colaborar, emitir fatura fiscal, emitir nota de ajuste ou cumprir uma notificação de penhora ou outra notificação | Nu. 5.000 | Nu. 10.000 |
| (2) Participar de um esquema alcançado pela norma geral antielisão | Nu. 250.000 | Nu. 500.000 |
| (3) Deixar o Butão em violação a uma ordem de proibição de saída | Nu. 100.000 | Nu. 200.000 |
| (4) Anunciar, exibir ou cotar preços sem o GST | Nu. 5.000 | Nu. 10.000 |
| (5) Uma declaração falsa ou enganosa que cause insuficiência de recolhimento ou crédito ou restituição em excesso | Nu. 200.000 | Nu. 400.000 |
| (7) Qualquer outra violação | Nu. 10.000 | Nu. 20.000 |
As penalidades podem ser dispensadas por meio de um comitê independente em caso de causas alheias ao controle do contribuinte, atrasos do DRC ou dificuldade excessiva (s.267; rr.264–268). [1] [2]
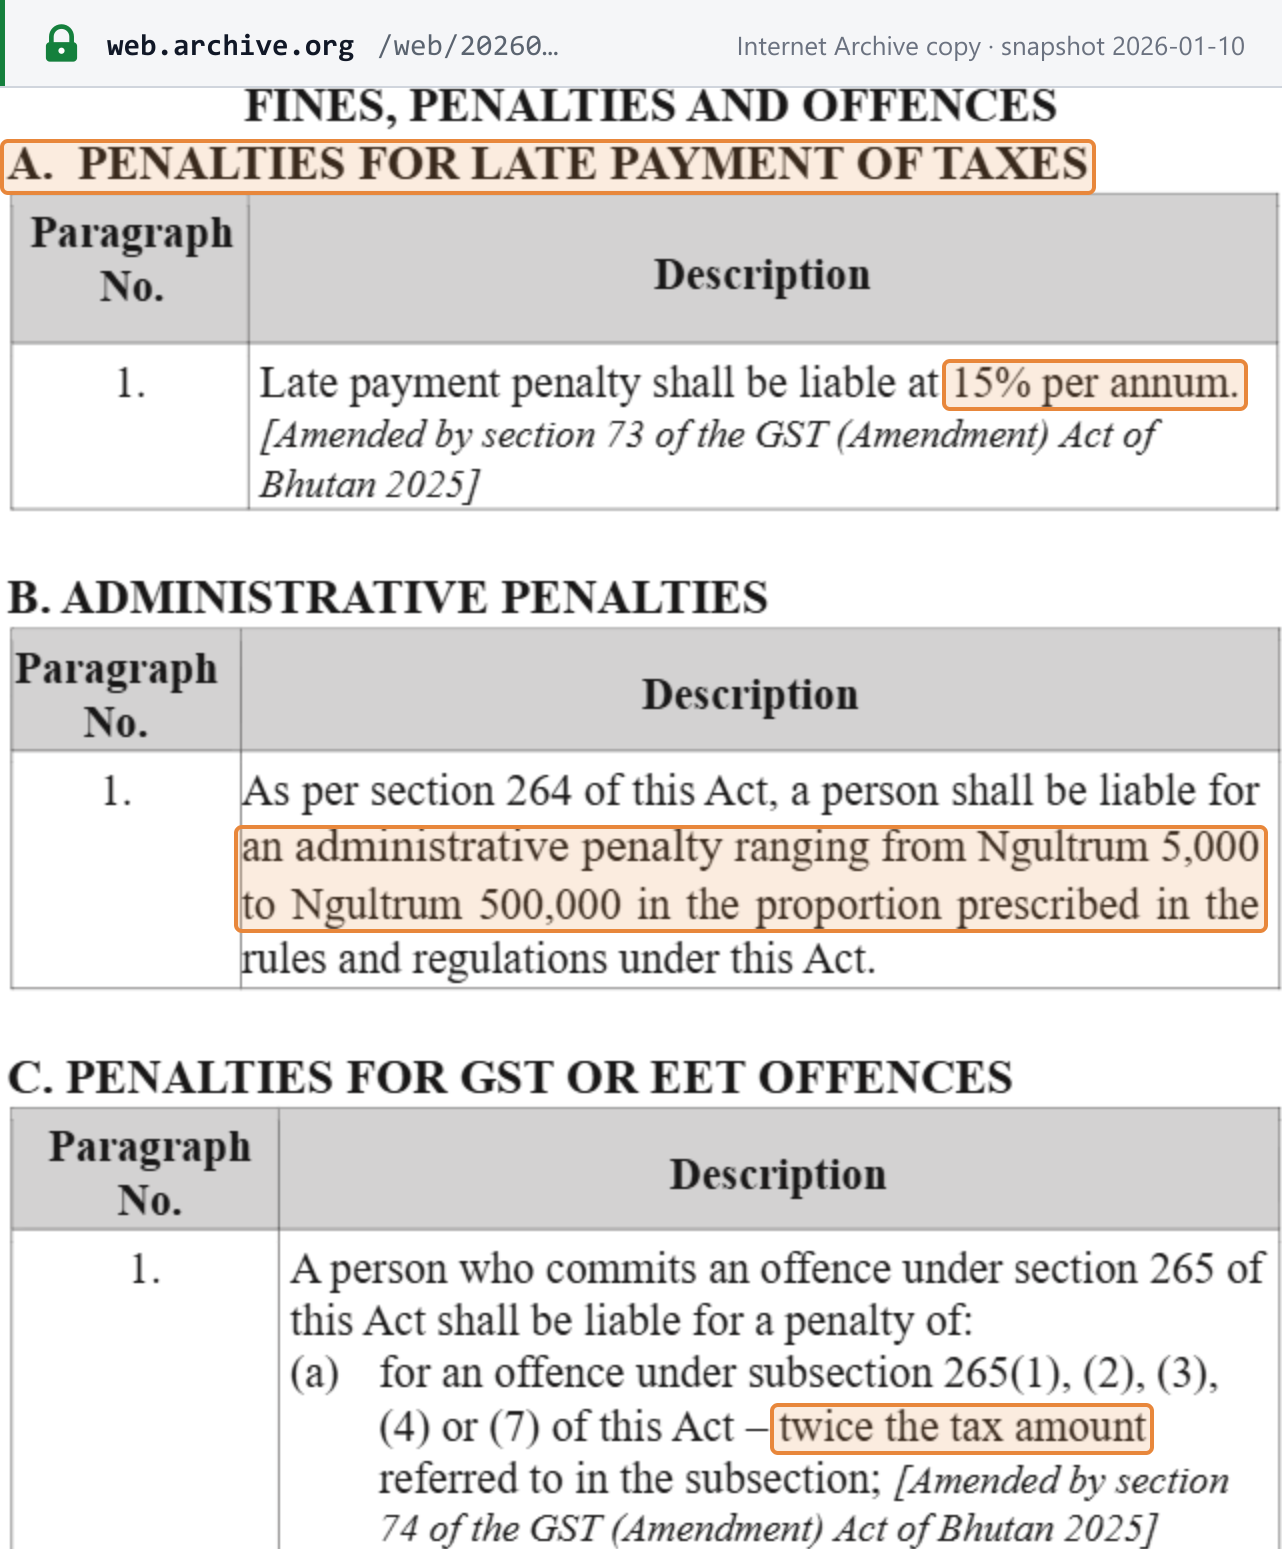 Captura da fonte feita em 21/10/2026 a partir da cópia do Internet Archive (snapshot de 10/01/2026) — cópia arquivada · URL oficial
Perguntas frequentes
Nosso faturamento está abaixo de Nu. 5 milhões. Ainda podemos cobrar GST no Butão?
Não, a menos que vocês estejam registrados. Somente empresas registradas no Department of Revenue and Customs (DRC) como contribuintes do GST podem cobrar e arrecadar GST; o DRC afirmou isso em sua notificação pública de 5 de janeiro de 2026. Declarar falsamente que está registrado, ou que um preço inclui GST, é uma infração de GST nos termos da seção 265(6) do GST Act, com penalidade de Nu. 50.000 a Nu. 1.000.000. Se vocês quiserem cobrar GST e creditar o imposto nas aquisições, podem solicitar o registro voluntário quando o faturamento dos últimos 12 meses ultrapassar Nu. 2.500.000 (GST Rules 2026, regra 8).
Somos uma empresa estrangeira de SaaS ou streaming com clientes butaneses. Quem apura o GST?
Depende do cliente. Nos serviços B2B importados, o próprio cliente empresarial butanês apura o GST pela inversão do sujeito passivo (seção 14(3) e seção 33 do GST Act). Nos serviços B2C importados, o operador da plataforma eletrônica de distribuição é o responsável se a venda passar por uma plataforma; caso contrário, o responsável é o fornecedor estrangeiro (seção 14(4)). Um não residente que presta apenas serviços B2C importados pode optar pelo registro simplificado e pelas declarações simplificadas, mas então não pode creditar o imposto nas aquisições (GST Rules 2026, regra 129). A lei não fixa um limite de registro específico para não residentes.
Podemos creditar o Sales Tax pago sobre o estoque mantido em 1º de janeiro de 2026?
Não. A notificação do DRC de 19 de agosto de 2025 diz que não há crédito de transição para o sales tax pago sobre mercadorias compradas e mantidas em estoque antes de 1º de janeiro de 2026, e que os tributos pagos no sistema anterior não podem ser aproveitados como crédito do imposto nas aquisições no GST.
Que taxa de câmbio usamos em uma fatura em USD ou INR no Butão?
As GST Rules 2026 exigem que o total e o GST sejam indicados em Ngultrum quando a fatura está em outra moeda (regra 185(7)), mas não prescrevem mais uma taxa de conversão. Um aviso anterior do DRC mencionava a taxa vigente no final do período de apuração; a notificação do Ministério das Finanças de 31 de dezembro de 2025 registra que essa disposição foi removida. Confirme com o DRC a taxa a utilizar.
Podemos aceitar dinheiro em espécie em uma venda acima de Nu. 50.000 no Butão?
Não. O dinheiro em espécie só pode ser pago ou aceito em uma operação tributável até Nu. 50.000 (seção 322 do GST Act e GST Rules 2026, regra 248). O comprador que paga mais em espécie perde o crédito do imposto nessa compra (seção 324), e pagar ou aceitar dinheiro em espécie acima do limite é uma infração de GST punida com penalidade equivalente ao dobro do valor do imposto (seção 265(7) e Schedule VII-C).
Sites importantes
| Site | Finalidade |
|---|---|
| DRC — Department of Revenue and Customs | Página inicial da autoridade fiscal; avisos e notícias sobre o GST |
| DRC — Goods and Services Tax (GST) | Central do GST: a lei, as regras e as notificações do DRC |
| DRC — Easy Guide for Businesses and Consumers | Guia do DRC em linguagem simples (em inglês) sobre registro, alíquotas, faturas, declarações e isenções |
| Bhutan Integrated Taxation System (BITS) | O portal do GST para registro, declarações e pagamento; acesse-o pelo site do DRC |
| RAMIS — taxpayer registration | Registro do TPN (com link na página inicial do DRC) |
| BIRMS | Sistema de pagamento de receitas do DRC (com link na página inicial do DRC) |
| Electronic Customs Management System | Declarações aduaneiras, onde o GST de importação é pago (com link na página inicial do DRC) |
| Central de atendimento do DRC | Ligação gratuita 3999 (conforme indicado nos avisos do DRC) |
Não encontramos nenhuma consulta pública de pessoas registradas, nenhuma ferramenta de consulta de alíquotas (a tabela de alíquotas do Easy Guide é um resumo do próprio DRC) e nenhum portal de nota fiscal eletrônica.
Mudanças recentes
- 26/06/2026 — Addendum do DRC DRC/GST/50/2026/430: as isenções do Schedule IV(C) entraram legalmente em vigor em 18 de maio de 2026; 25 de junho de 2026 foi apenas a data em que a cobrança cessou, e o GST pago desde 18 de maio pode ser ajustado como crédito do imposto nas aquisições. (DRC) — veja o evento
- 25/06/2026 — O GST (Amendment) Act of Bhutan 2026 inclui manteiga fresca, outras categorias de arroz, outros óleos de cozinha e cadeiras de rodas automáticas no Schedule IV(C); o GST deixa de ser cobrado sobre esses itens a partir da meia-noite de 25 de junho de 2026 (DRC/STD/GST/50/2026/429). (DRC) — veja o evento
- 27/04/2026 — Notificação do DRC DRC/GST/15/2026/392 sobre contratos que abrangem 1º de janeiro de 2026: o GST se aplica à parcela fornecida a partir dessa data. (DRC)
- 06/02/2026 — Começam as restituições de GST a turistas, em um balcão no Aeroporto Internacional de Paro (DRC/GST/50/2026/1352). (DRC)
- 01/01/2026 — O GST substitui o Sales Tax (DRC/STD/GST/50/2025/997), com a alíquota única de 5% e o limite de registro de Nu. 5.000.000 fixados pelos Schedules I e II do GST Act. (aviso do DRC · GST Act)
- 31/12/2025 — O Ministério das Finanças registra que a regra de conversão cambial pelo final do período foi removida das GST Rules 2026. (MoF/DRC)
Para a cronologia completa, veja as mudanças tributárias do Butão na Lookuptax.
Links de referência
- DRC — Consolidação do GST Act of Bhutan 2020 e suas alterações (setembro de 2025; incorpora as leis de alteração de 2021, 2022 e 2025)
- Ministry of Finance — GST Rules 2026
- DRC — Easy Guide for Businesses and Consumers
- DRC — Notificação DRC/GST/1/2025-2026/194, de 19 de agosto de 2025 (preparação para o GST)
- DRC — Public Notification DRC/STD/GST/50/2025/997, de 19 de dezembro de 2025 (introdução do GST)
- DRC — Public Notification DRC/STD/GST/50/2026/1087, de 5 de janeiro de 2026 (cobrança do GST por empresas registradas)
- Ministry of Finance — Notificação sobre a alteração das GST Rules (31 de dezembro de 2025)
- DRC — Notificação DRC/GST/15/2026/392, de 27 de abril de 2026 (contratos em andamento)
- DRC — Public Notification DRC/GST/50/2026/1352, de 6 de fevereiro de 2026 (restituições a turistas)
- DRC — Public Notification DRC/STD/GST/50/2026/429, de 25 de junho de 2026 (inclusões no Schedule IV(C))
- DRC — Addendum DRC/GST/50/2026/430, de 26 de junho de 2026 (vigência em 18 de maio de 2026)
- GST (Amendment) Act of Bhutan 2022
- DRC — Public Notification DRC/RAAD/BIRMS-01/2025-2026/1054, de 30 de dezembro de 2025 (indisponibilidade do BIRMS para o início do GST)
- DRC — Public Notification sobre o Renewable Energy Tax Exemption Act of Bhutan 2026 (25 de junho de 2026)
Relacionados na Lookuptax:
- Limites de registro do IVA no mundo
- Alíquotas de impostos no mundo
- Status e redes de nota fiscal eletrônica no mundo
- A inversão do sujeito passivo explicada
- IVA sobre serviços digitais de fornecedores não residentes
- Regras de fornecedor presumido para marketplaces
- Como se registrar no IVA, imposto sobre vendas ou GST
- Guia do GST da Índia
- Verificar um número de IVA — consultas oficiais por país