Diretrizes do imposto sobre vendas e do imposto sobre serviços em Cuba
| FICHA TÉCNICA | |
|---|---|
| Código do país | CU |
| Nome do imposto | Impuesto sobre las Ventas (imposto sobre vendas, bens) e Impuesto sobre los Servicios (imposto sobre serviços) — sem IVA |
| Autoridade fiscal | Oficina Nacional de Administración Tributaria (ONAT) |
Visão geral
Cuba não tem IVA. O país cobra dois impostos distintos sobre o faturamento: o Impuesto sobre las Ventas (imposto sobre vendas) nas vendas de bens e o Impuesto sobre los Servicios (imposto sobre serviços) nos serviços. Ambos incidem sobre o valor bruto — o imposto sobre vendas sobre "el importe total de las ventas de los bienes gravados" (Ley 113, art. 135), o imposto sobre serviços sobre "el total de los ingresos que generen los servicios prestados" (art. 148). Os capítulos da Ley 113 sobre esses impostos (arts. 132–153) não contêm nenhuma disposição de crédito, dedução ou restituição do imposto pago nas compras, de modo que o imposto se acumula em cascata: cada vendedor da cadeia o paga novamente sobre todo o seu faturamento. Termos como "IVA sobre as compras (crédito)", "alíquota zero" ou "número de IVA" não se aplicam. [1]
A imprensa noticiou a passagem para um imposto sobre valor agregado (impuesto al valor agregado, IVA) com implantação gradual da fatura eletrônica, mas, em 22/10/2026, não há na Gaceta Oficial nenhuma norma, alíquota ou data para nenhum dos dois. Até que haja, as regras abaixo são a lei.
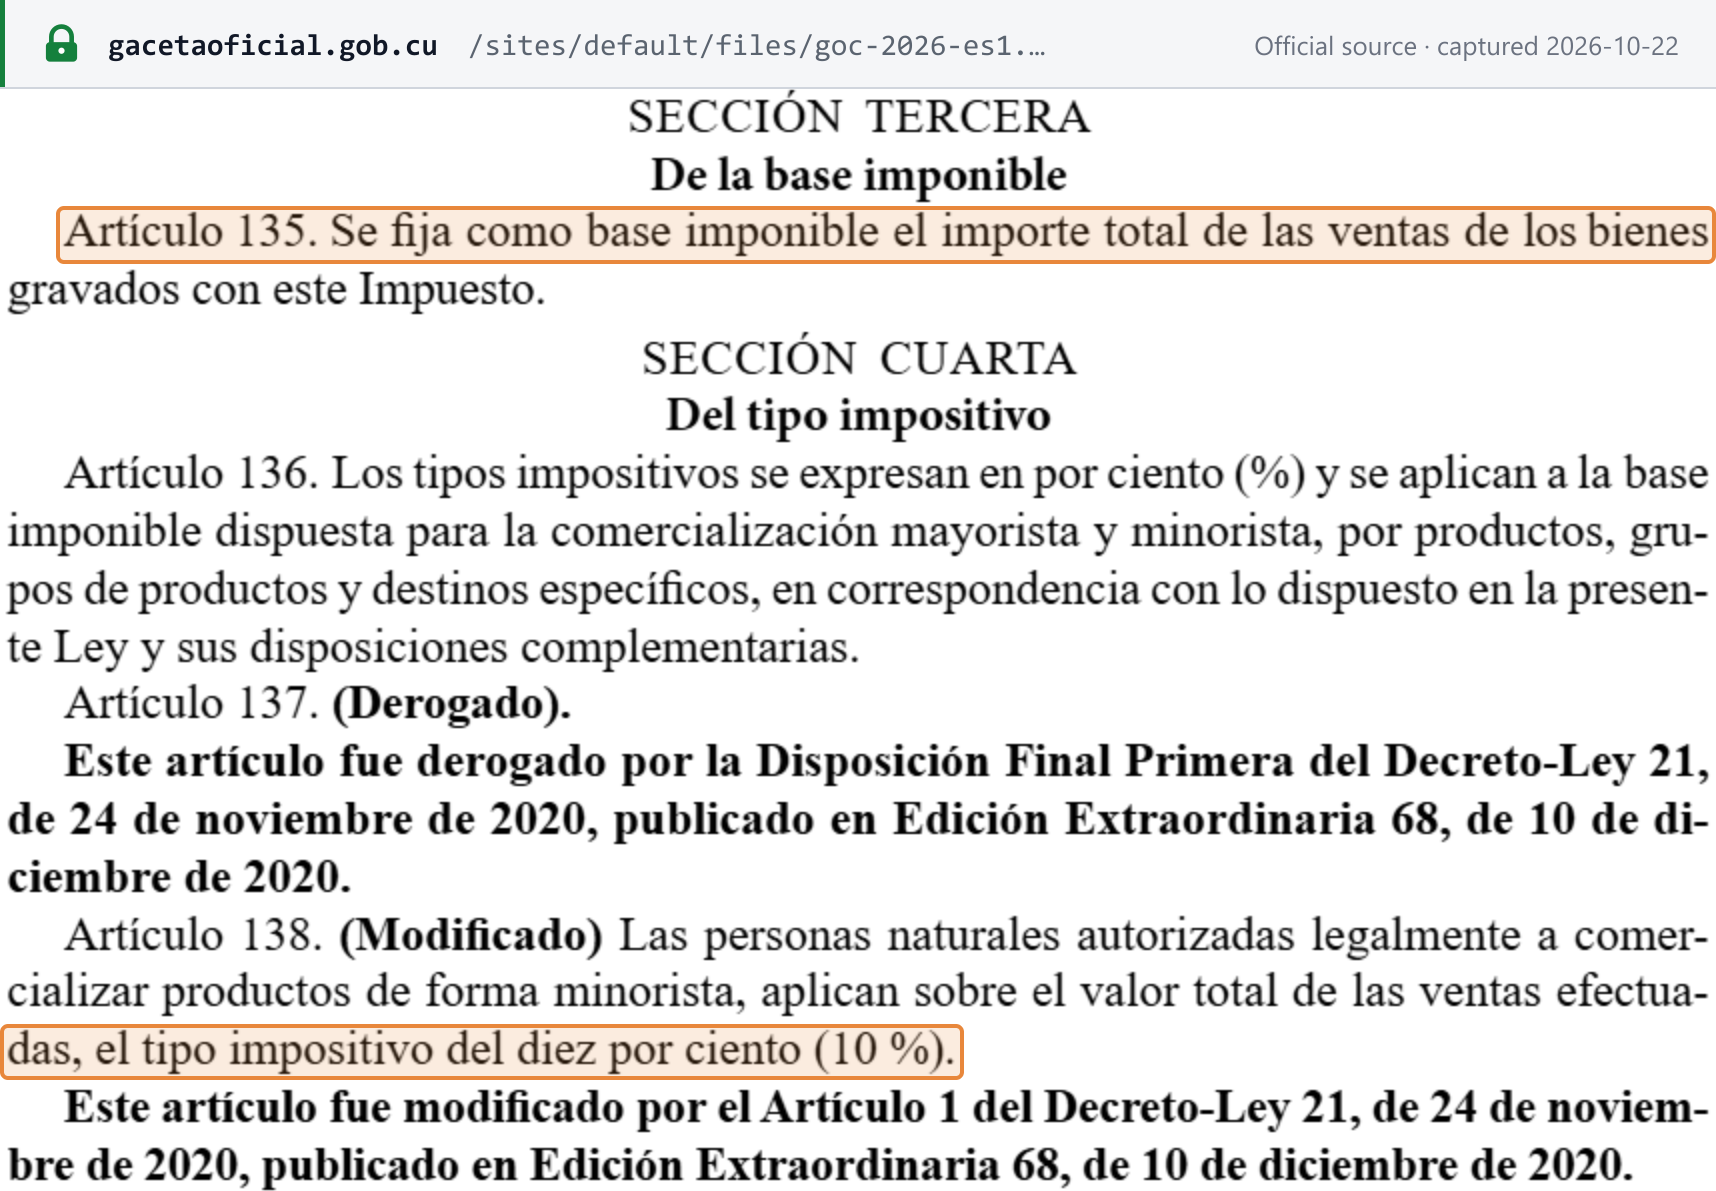 Instantâneo da fonte capturado em 22/10/2026 — original
A lei. A Ley 113/2012 "Del Sistema Tributario" cria os dois impostos, e seu regulamento, o Decreto 308/2012, fixa os procedimentos. A Gaceta Oficial publicou o texto oficial concordado de ambos, consolidado até a Ley 181/2025, o Decreto-Ley 107/2025 e o Decreto 131/2025, na Edición Especial nº 1 de 12/01/2026 ("ES1"). As alíquotas de cada ano são fixadas pela lei anual do Orçamento do Estado — para 2026, a Ley 181/2025 "Del Presupuesto del Estado para el año 2026" (GOC Ordinaria 99 de 29/12/2025). [1] [2]
Um terceiro imposto adicional. O Impuesto Especial a Productos y Servicios (imposto especial sobre produtos e serviços, um imposto seletivo) "se aplica en adición a los impuestos sobre las Ventas o los Servicios" (Ley 113, art. 141). O Ministério de Finanças e Preços o aplica a produtos específicos ao longo do ano (Ley 181, art. 69) — veja Alíquotas.
Autoridade. Os impostos são administrados pela Oficina Nacional de Administración Tributaria (ONAT); a alfândega (a Aduana General de la República) é a outra administração tributária operacional. O Ministro de Finanças e Preços "es la máxima autoridad de la Administración Tributaria" (Ley 113, art. 387). [1]
Moeda. Os impostos são pagos em pesos cubanos (CUP). O Decreto-Ley 107/2025 (GOC Ordinaria 97 de 23/12/2025) determina que os impostos antes pagáveis em pesos conversíveis ou em moeda livremente conversível sejam pagos em CUP, e autoriza o Conselho de Ministros e o Ministro de Finanças e Preços a exigir o pagamento de determinados impostos em moneda libremente convertible (MLC). As vendas no varejo e os serviços autorizados em MLC são tributados conforme dispuser o Ministro (Ley 181, art. 59). [5] [2]
Período de apuração. O exercício fiscal é o ano civil (Ley 113, art. 5 b); os impostos sobre vendas e sobre serviços são calculados e pagos mensalmente (veja Declaração e pagamento).
Níveis de governo. Ambos são impostos nacionais; não há imposto sobre vendas provincial nem municipal. O art. 63 da Ley 181 cede a arrecadação de duas rubricas aos orçamentos municipais — o imposto sobre vendas no varejo de cigarros, charutos e fósforos, e o imposto sobre serviços de telecomunicações — sem alterar quem os administra. [2]
Para um sistema vizinho com IVA, veja o guia da República Dominicana.
Registro
Quem deve se registrar
Todo contribuinte. O art. 393 a) da Ley 113 obriga os contribuintes a "inscribirse en el Registro de Contribuyentes, salvo las excepciones que para ello se disponga en las normas complementarias", e o art. 18 do Decreto 308 o repete: "Los contribuyentes están obligados a inscribirse en el Registro de Contribuyentes". A sujeição ao imposto sobre vendas ou sobre serviços decorre do exercício da atividade tributada — vender bens ou prestar serviços com base em uma licença ou autorização —, e não do alcance de um valor de faturamento. [1]
Limite de registro
Não se aplica — Cuba não tem limite de registro. A Ley 113, o Decreto 308 e a Ley 181/2025 não contêm nenhum limite monetário para o registro nem para os impostos sobre vendas e sobre serviços. O registro é desencadeado pela autorização para operar:
- Prazo: 15 dias corridos (Decreto 308, art. 20) —
- pessoas físicas, a partir da emissão das autorizações, licenças, permissões ou filiações "que originen su obligación de tributar";
- pessoas jurídicas, a partir da notificação de sua inscrição no registro constitutivo (para sociedades, o Registro Mercantil).
- Prazo de atendimento da ONAT: 5 dias corridos depois de receber os documentos (art. 22).
- Onde: no escritório da ONAT do domicilio legal do contribuinte, pessoalmente ou por meio de um representante legalmente credenciado (art. 24).
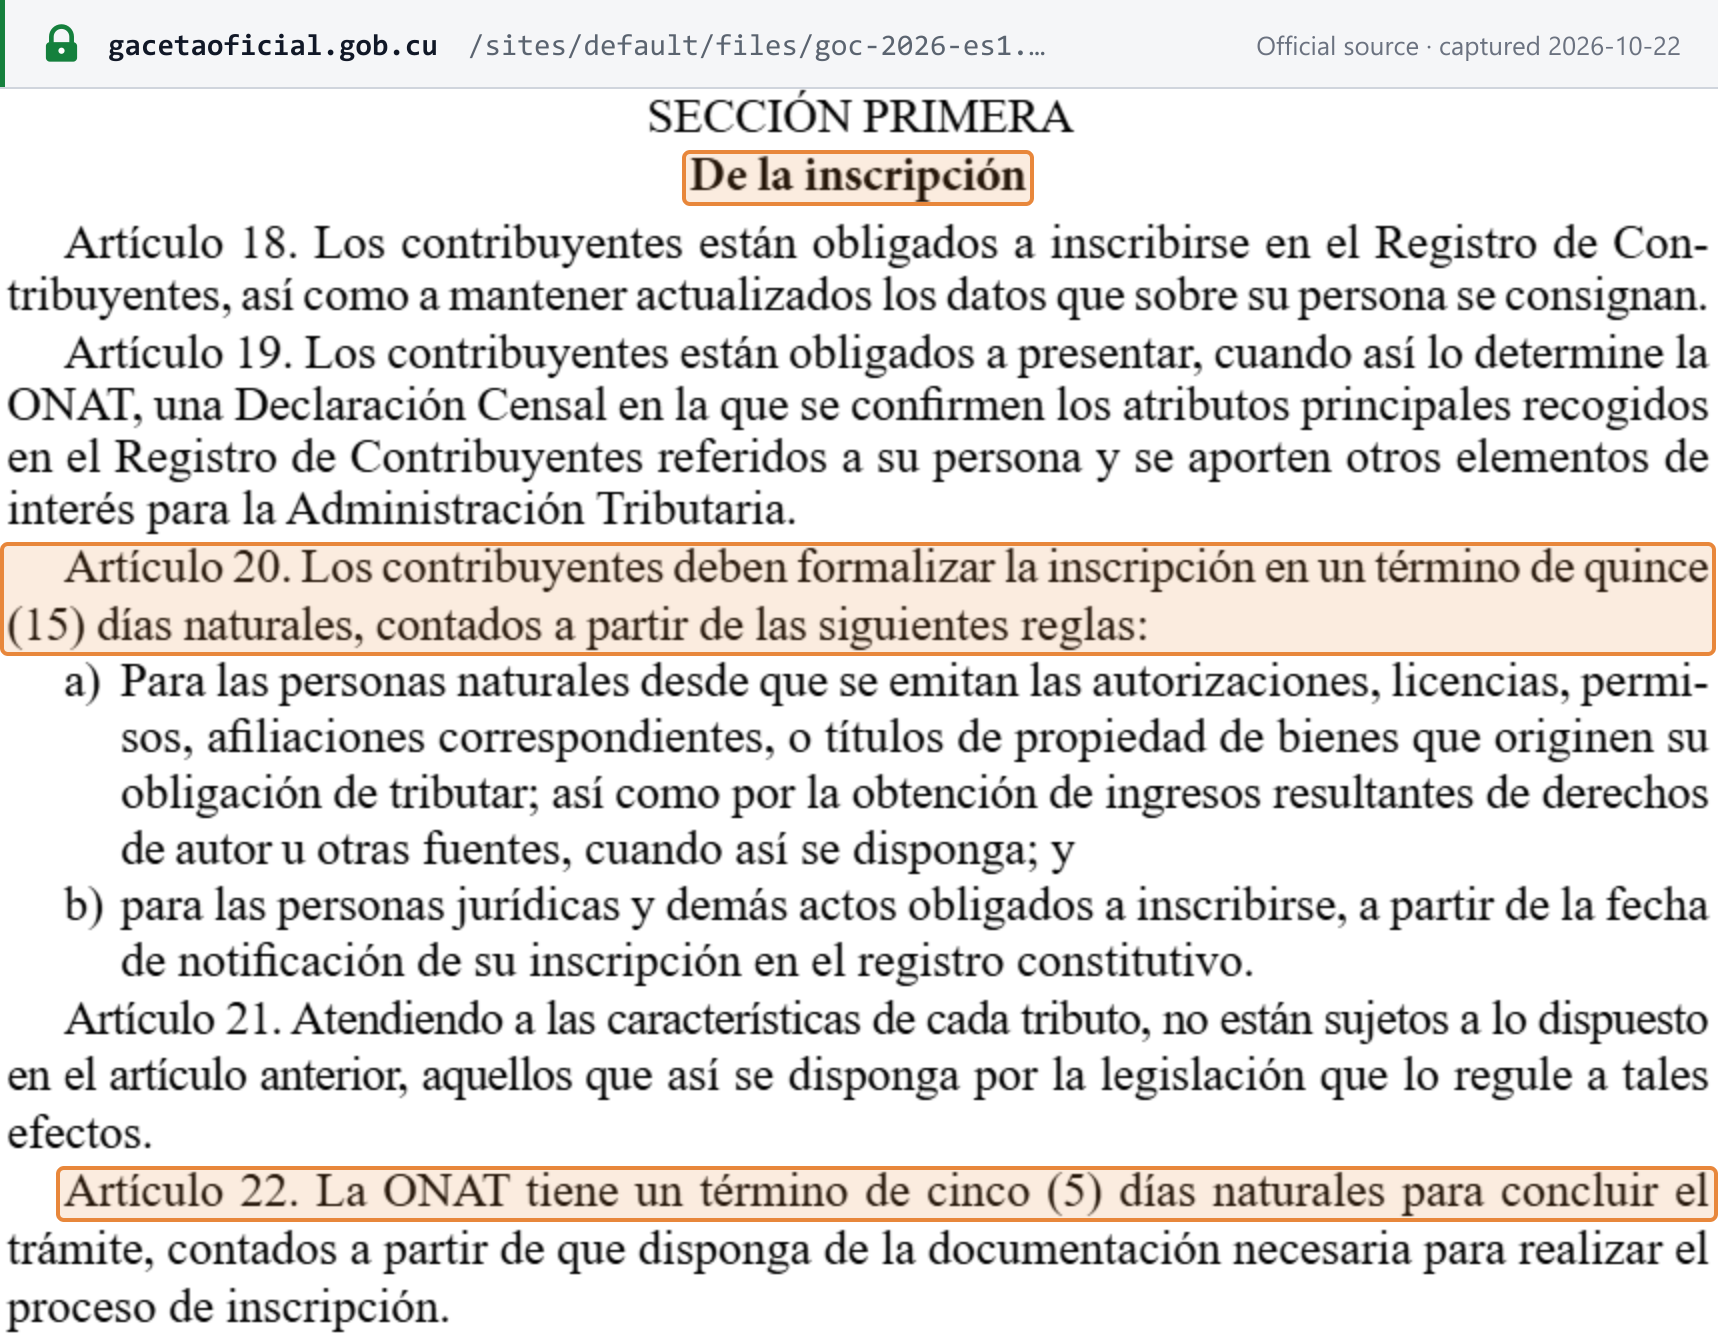 Instantâneo da fonte capturado em 22/10/2026 — original
Registro de não residentes
A Ley 113 e o Decreto 308 não têm regime de registro para não residentes nem limite para vendedores estrangeiros. As pessoas físicas estrangeiras têm os mesmos direitos e deveres tributários que os cubanos, e uma pessoa jurídica estrangeira, "cuando operen por mediación de un establecimiento permanente en el territorio nacional", deve nomear uma pessoa física ou jurídica residente em Cuba para representá-la perante a administração tributária (Ley 113, art. 9). Filiais, agentes e escritórios de representação de empresas estrangeiras pagam o imposto de selo de registro mais alto (abaixo). Veja Regras transfronteiriças. [1]
Número de identificação fiscal
No registro, a ONAT atribui um Número de Identificación Tributaria (NIT). A Resolução 162/2025 da ONAT o torna obrigatório "en la declaración y pago de impuestos, en la emisión de facturas, en la apertura de cuentas bancarias y en la formalización de contratos". Para pessoas jurídicas, ele tem 11 dígitos: dois para a forma organizacional, depois "00", depois um número sequencial de seis dígitos e, por fim, um dígito de controle. Para pessoas físicas, o NIT "coincide con el número de identidad permanente". A resolução não publica nenhum algoritmo de dígito verificador e deu aos contribuintes 180 dias a partir de sua entrada em vigor para incorporar o NIT aos seus sistemas. [5]
Para identificadores, acesso ao portal e a declaração anual, veja o guia de identificação fiscal de Cuba. A Lookuptax não tem validador para Cuba, e nem a ONAT nem o Ministério de Finanças e Preços publicam uma consulta pública de NIT.
Como se registrar
Onde cada categoria de contribuinte se registra, conforme publicado pela ONAT (página de registro, julho de 2024):
- Trabalhadores autônomos (trabajadores por cuenta propia, TCP) — na ventanilla única (balcão único de atendimento) do município de residência indicado em sua carteira de identidade.
- Micro, pequenas e médias empresas (MIPYMES) e cooperativas não agropecuárias (CNA) — por meio da Plataforma de Actores Económicos (PAE) do Ministério da Economia e Planejamento. Para as CNA, a Gaceta fixa o prazo: 15 dias corridos a partir da inscrição no Registro Mercantil (Res. 307/2023 do MFP, Trigésimo Primero).
- Outras pessoas físicas — artistas e criadores do setor cultural e seu pessoal de apoio, comunicadores sociais e designers, funcionários de filiais estrangeiras e outros — no escritório municipal da ONAT.
- Outras pessoas jurídicas — empresas estatais, empresas mistas, cooperativas agropecuárias, empresas estrangeiras e outras entidades — também no escritório municipal da ONAT. [14] [6]
Documentos (ONAT, julho de 2024): para pessoas físicas, o documento de identidade, a licença ou (para TCP) a Planilla de Solicitud de Proyecto de Trabajo, uma procuração quando um representante faz o pedido, uma declaração dos trabalhadores contratados e dos coproprietários e a filiação à seguridade social; para pessoas jurídicas, a certidão de inscrição no registro constitutivo, a escritura protocolada, a procuração do representante e uma declaração das dependências. Ambos também informam suas contas bancárias.
Imposto de selo. A inscrição no Registro de Contribuyentes custa CUP 30,00 (Grupo 1) ou CUP 750,00 (Grupo 2), e uma certidão CUP 20,00 ou 500,00 (Ley 113, Anexo 4, numeral 23). A página da ONAT de julho de 2024 coloca no grupo de CUP 30 as pessoas físicas residentes, as entidades estatais, as sociedades 100% de capital cubano, os veículos de investimento estrangeiro sob a Ley 118, os usuários da Zona Especial de Desenvolvimento Mariel, as cooperativas, as MIPYMES e as associações, e no grupo de CUP 750 as pessoas físicas não residentes e as filiais, agentes e escritórios de representação de empresas estrangeiras. [1] [14]
As novas MIPYMES ficam isentas dos impostos sobre vendas e sobre serviços (e do imposto sobre lucros, do imposto sobre a força de trabalho e da contribuição para o desenvolvimento local) no mês em que se registram na ONAT (Res. 306/2023 do MFP, Duodécimo). As antigas isenções iniciais de seis e doze meses foram retiradas a partir de 2024. [6]
Registro voluntário
Não se aplica. O registro é obrigatório para todo contribuinte e não há limite abaixo do qual ficar, portanto não há nada a que aderir; a Ley 113 e o Decreto 308 não contêm nenhuma disposição sobre registro voluntário.
Alterações e cancelamento do registro
- Alterações nos dados cadastrais devem ser formalizadas na ONAT em até 30 dias corridos (Decreto 308, art. 25). [1]
- O cancelamento (baja) decorre de uma das causas do art. 45 — entre elas a extinção, a fusão, o falecimento, a saída definitiva do país, a "conclusión de actividades gravadas", o fechamento ou a retirada da licença como sanção tributária e a não renovação da licença. [1]
- Em uma baja, a ONAT verifica a situação do contribuinte e exige qualquer dívida pendente (art. 54). [1]
Registro de grupo
Não disponível. O Decreto 308 não tem disposição sobre agrupamento. Uma pessoa jurídica que opera a partir de vários estabelecimentos se registra como contribuyente principal e declara suas dependências, mas cada dependência ainda se registra em seu próprio domicílio (art. 30), e o contribuinte principal tem 45 dias corridos para comprovar que isso foi feito (art. 31). Trata-se de registro de filiais, não de um grupo fiscal. [1]
Alíquotas
As alíquotas para 2026 são fixadas pela Ley 181/2025, arts. 58–69 (a lei orçamentária de 2026), além de resoluções do Ministério de Finanças e Preços (MFP) para atividades específicas. Não existe uma categoria geral de "alíquota reduzida": cada 5% é uma bonificación específica vinculada a uma atividade. [2]
| Alíquota | Aplica-se a | Fonte |
|---|---|---|
| 10% (geral) | Pessoas jurídicas, nas vendas de bens no varejo e nos serviços à população | Ley 181 art. 58 |
| 10% | MIPYMES, cooperativas não agropecuárias e projetos de desenvolvimento local, sobre o total de suas vendas e serviços | Ley 181 art. 60 |
| 10% | Pessoas físicas, incluídos os autônomos | Ley 181 art. 61; Res. 271/2024 do MFP art. 19 |
| 10% | Associações, fundações e outras formas associativas, nas vendas e serviços à população | Ley 181 art. 62 |
| 5% | Serviços de telecomunicações da Empresa de Telecomunicaciones de Cuba (ETECSA) — imposto sobre serviços | Ley 181 art. 64 |
| 10% / 5% | Varejo de produtos agropecuários nos mercados: 10%; 5% quando os conselhos provinciais ou municipais fixam preços máximos ou acordados, ou para produtos com preço fixado centralmente — a partir de 01/01/2026 | Res. 348/2025 do MFP, Primero–Segundo |
| 5% | Varejo dos produtos do Anexo Único da resolução por meio dos estabelecimentos do projeto "Mercado del Barrio" — a partir de 04/08/2026 | Res. 161/2026 do MFP, Primero |
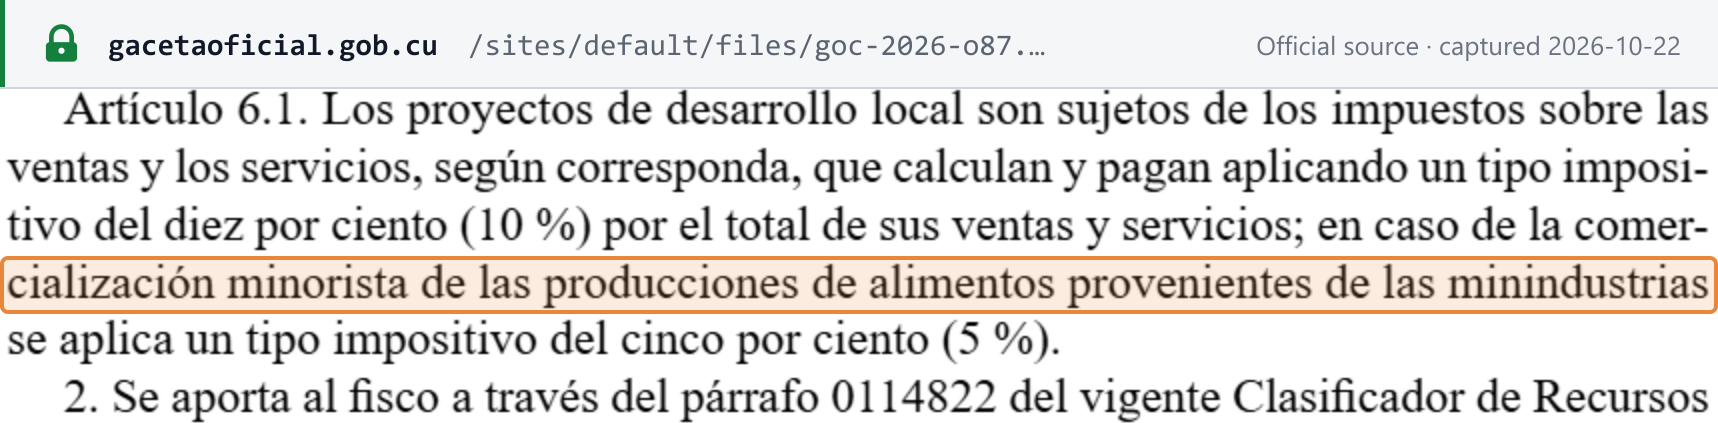
| 10% / 5% | Projetos de desenvolvimento local: 10% sobre o total das vendas e serviços; 5% no varejo de alimentos de suas miniindústrias — publicada em 21/10/2026 | Res. 202/2026 do MFP art. 6.1 |
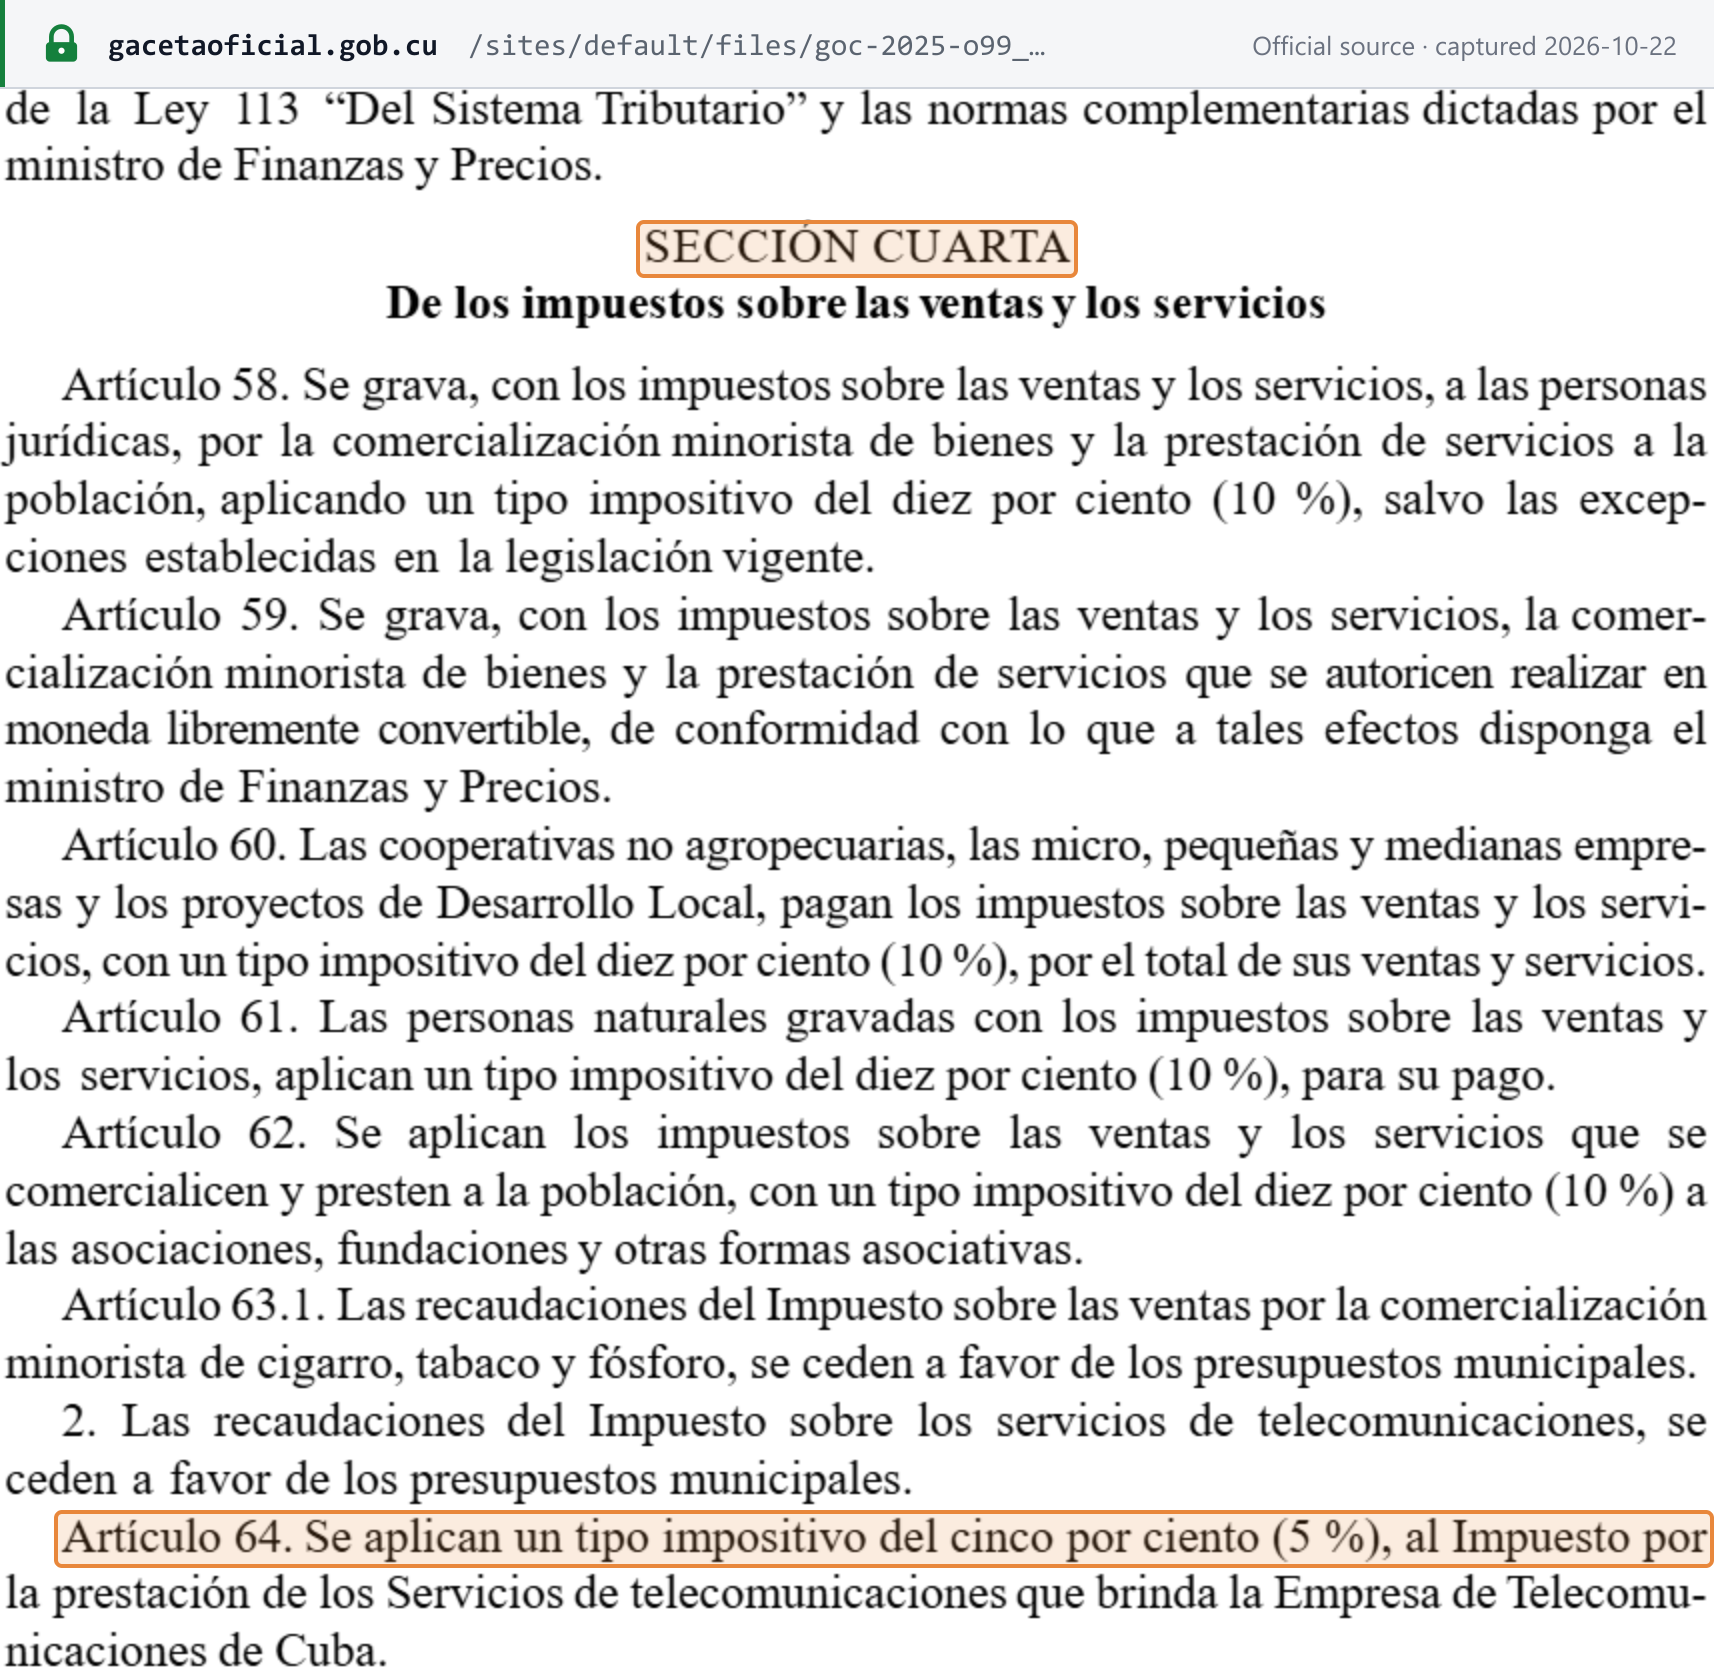 Instantâneo da fonte capturado em 22/10/2026 — original
Os 10% na própria Ley 113. Desde o Decreto-Ley 21/2020 (GOC Extraordinaria 68 de 10/12/2020), a Ley 113 também fixa diretamente 10% para as pessoas físicas que vendem no varejo (art. 138, mostrado no instantâneo da Visão geral) e para as entidades que prestam serviços à população (art. 150). A lei orçamentária reafirma e amplia essas alíquotas a cada ano. [1]
Os trabalhadores autônomos (TCP) pagam os impostos sobre vendas e sobre serviços mensalmente, a 10% de sua receita mensal. As receitas de comissões de agentes de telecomunicações e de agentes de seguros não estão sujeitas a eles, e os pescadores comerciais e os artistas contratados seguem regras próprias (Res. 271/2024, art. 19). O imposto pago por canais de pagamento eletrônico dá direito a uma bonificación de 3% (art. 7). [7] [7]
Mercado del Barrio. A Res. 161/2026 concede "una bonificación, consistente en la aplicación de un tipo impositivo del cinco por ciento (5 %)" no varejo dos produtos listados por meio dos estabelecimentos vinculados ao projeto e certificados por sua entidade controladora, em vigor desde a publicação em 04/08/2026. [8]
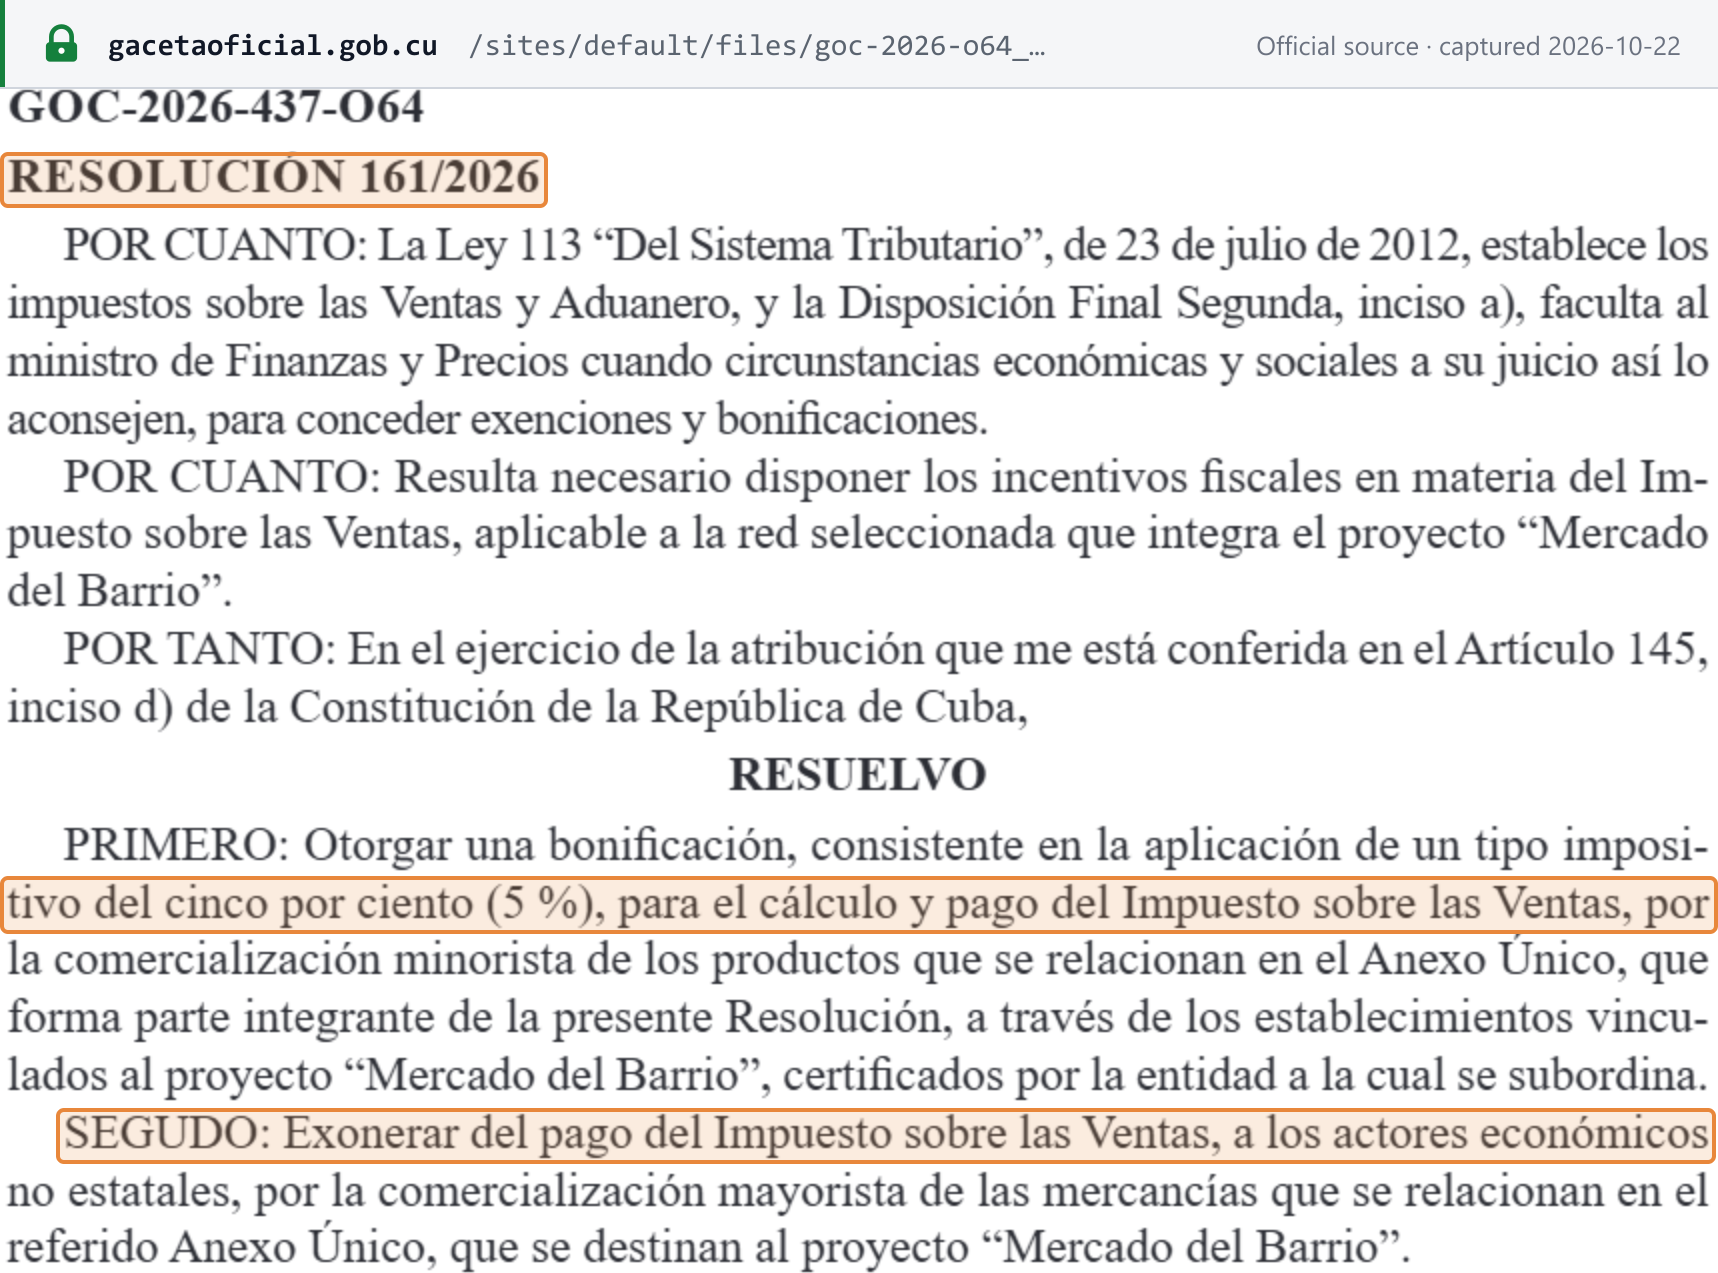 Instantâneo da fonte capturado em 22/10/2026 — original
Projetos de desenvolvimento local. A Res. 202/2026, publicada na GOC Ordinaria 87 em 21/10/2026, fixa suas alíquotas de 10% e 5% e a rubrica orçamentária à qual pagam. A resolução não indica data de entrada em vigor; foi assinada em 09/09/2026. [10]
 Instantâneo da fonte capturado em 22/10/2026 — original
Itens não tributados e isentos estão listados em Isenções; não há alíquota zero.
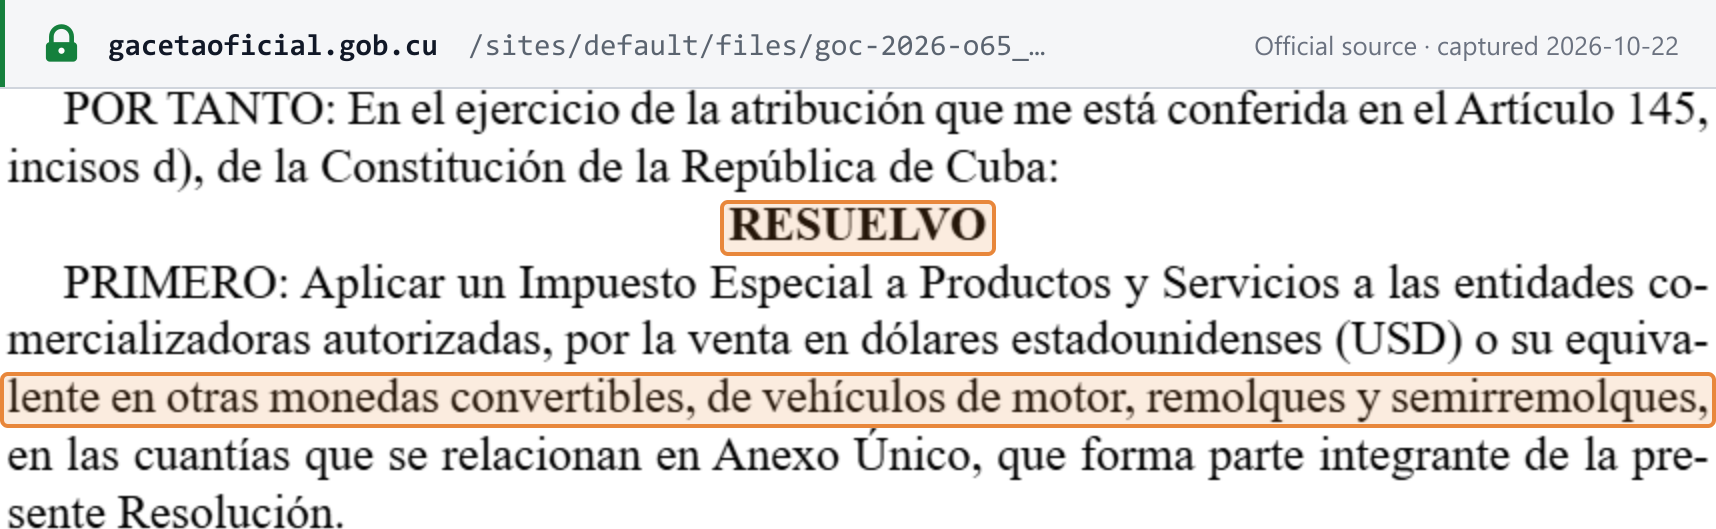
O imposto seletivo adicional. O Impuesto Especial a Productos y Servicios é aplicado produto a produto. Em 2026, a Res. 172/2026 do MFP (GOC Ordinaria 65 de 04/08/2026) o aplica às entidades comerciais autorizadas "por la venta en dólares estadounidenses (USD) o su equivalente en otras monedas convertibles, de vehículos de motor, remolques y semirremolques", nos valores de seu anexo; e o resumo da Gaceta sobre a Res. 56/2026 do MFP descreve um imposto seletivo sobre as importações de cerveja e bebidas alcoólicas. [13] [15]
 Instantâneo da fonte capturado em 22/10/2026 — original
Alíquotas futuras anunciadas. Nenhuma. Não há na Gaceta Oficial nenhuma alíquota, lei ou data para um imposto sobre valor agregado.
Para as alíquotas de outros países, veja as alíquotas de impostos no mundo.
Regras transfronteiriças
Importações e exportações
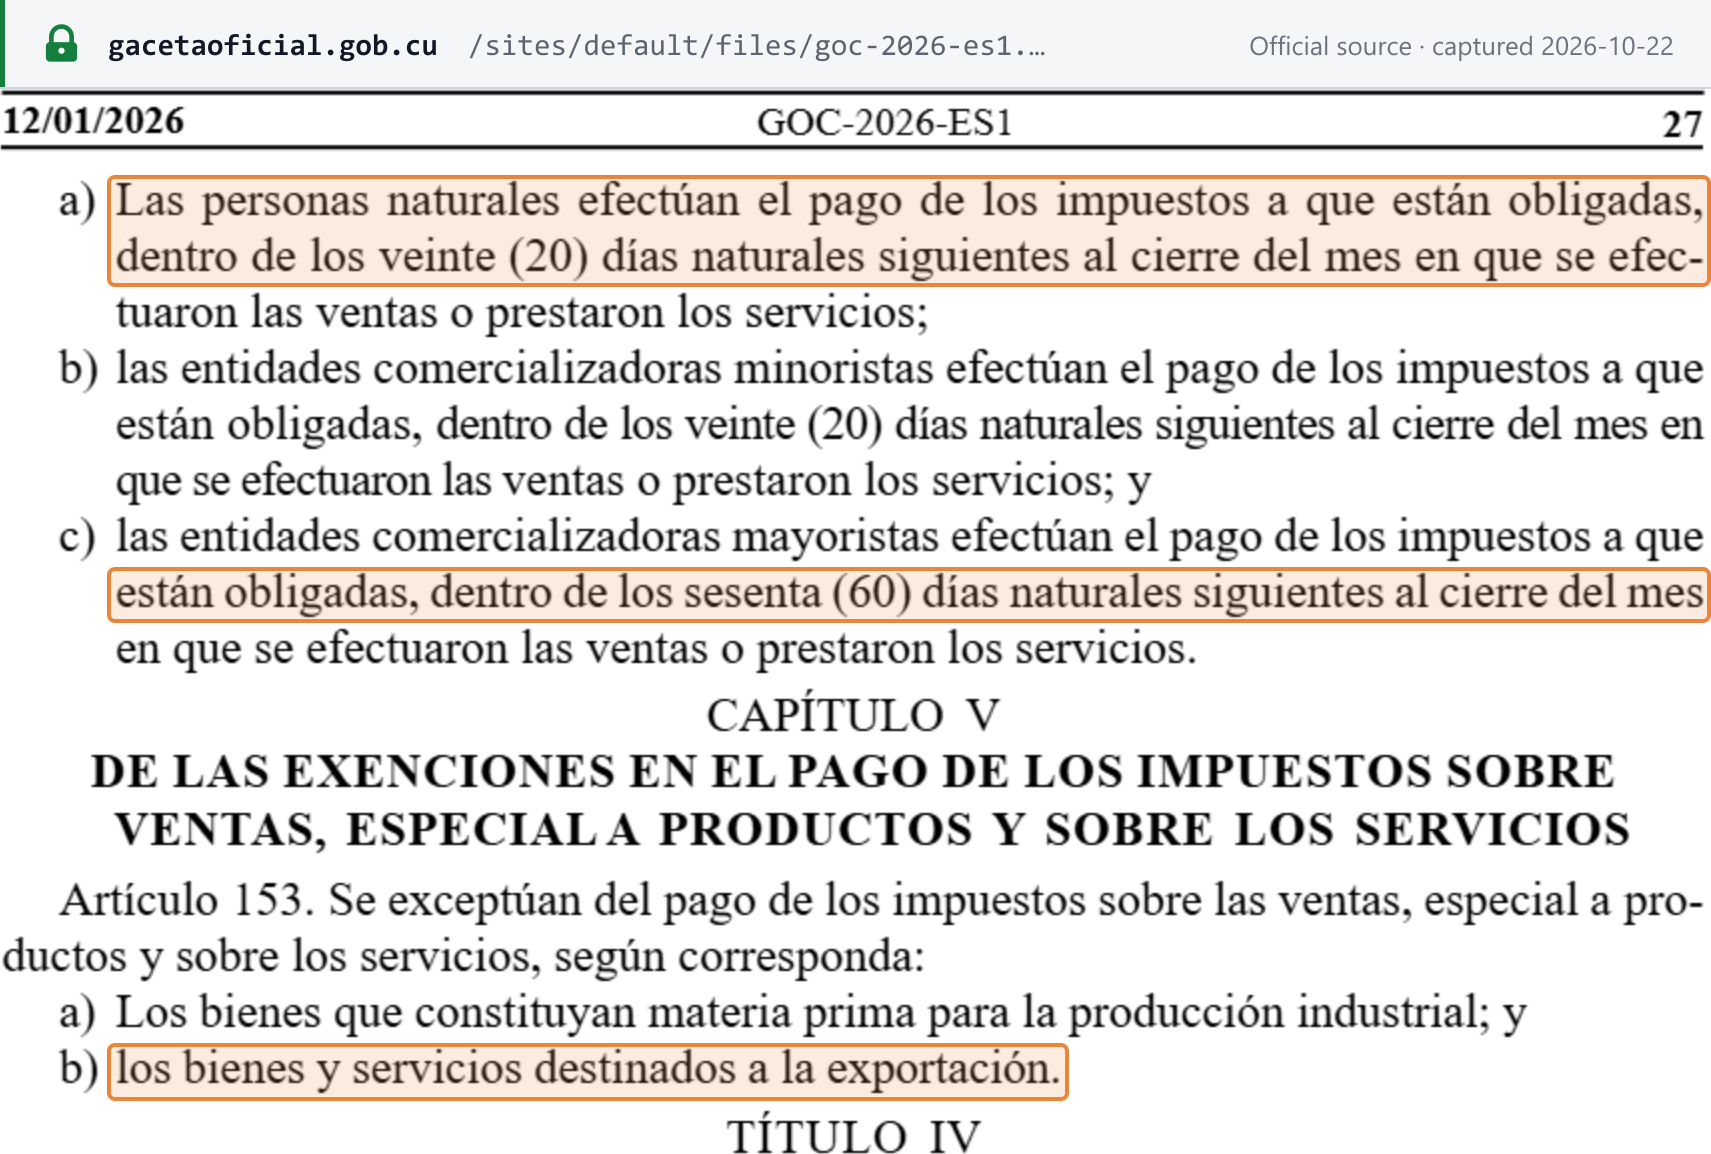
- Exportações. Os bens e serviços "destinados a la exportación" são excetuados dos impostos sobre vendas, especial e sobre serviços (Ley 113, art. 153 b) — veja o instantâneo em Declaração e pagamento.
- Importações. A entrada de mercadorias está sujeita ao Impuesto Aduanero (imposto aduaneiro), cobrado pela alfândega por meio da tarifa (arts. 282–284). O imposto sobre vendas alcança os bens importados quando são vendidos em Cuba: o art. 132 abrange os bens "importados o producidos". A Ley 113 não prevê imposto sobre vendas cobrado pela alfândega na importação. [1]
Inversão do sujeito passivo em serviços importados
A Ley 113 não prevê inversão do sujeito passivo. O imposto sobre serviços alcança os serviços "que se presten en el territorio nacional" (art. 146), e seus contribuintes são aqueles "que presten los servicios gravados" (art. 147). Nenhum artigo torna um cliente cubano responsável pelo imposto sobre serviços de um prestador estrangeiro. Separadamente, uma pessoa jurídica cubana que paga rendimentos a uma empresa estrangeira sem estabelecimento permanente é solidariamente responsável pela dívida tributária sobre esses rendimentos (art. 128) — uma regra do imposto de renda, não do imposto sobre vendas. Veja a explicação sobre a inversão do sujeito passivo para saber como outros sistemas tratam disso. [1]
Produtos e serviços digitais
A Ley 113 e o Decreto 308 não têm disposição sobre serviços digitais, nem canal de registro para fornecedores digitais não residentes, nem limite. Compare com o IVA sobre serviços digitais prestados por fornecedores não residentes.
Empresas estrangeiras que vendem para Cuba — B2B e B2C
- B2B. Nenhuma regra específica. Uma empresa estrangeira que opera por meio de um estabelecimento permanente se registra por meio de um representante residente (art. 9) e é tributada como qualquer outra pessoa jurídica. Para um fornecedor sem presença em Cuba, a Ley 113 não fixa obrigação de registro e não transfere o imposto ao cliente cubano.
- B2C. Nenhum regime de registro para vendedores remotos não residentes, e nenhum limite. [1]
Responsabilidade de marketplaces / plataformas como fornecedor presumido
A Ley 113 não tem disposição sobre fornecedor presumido. Veja as regras de marketplaces como fornecedor presumido.
Local da operação
Não há regras específicas. Os bens são tributados quando vendidos em Cuba (art. 132); os serviços, quando prestados "en el territorio nacional" (art. 146).
Requisitos da fatura
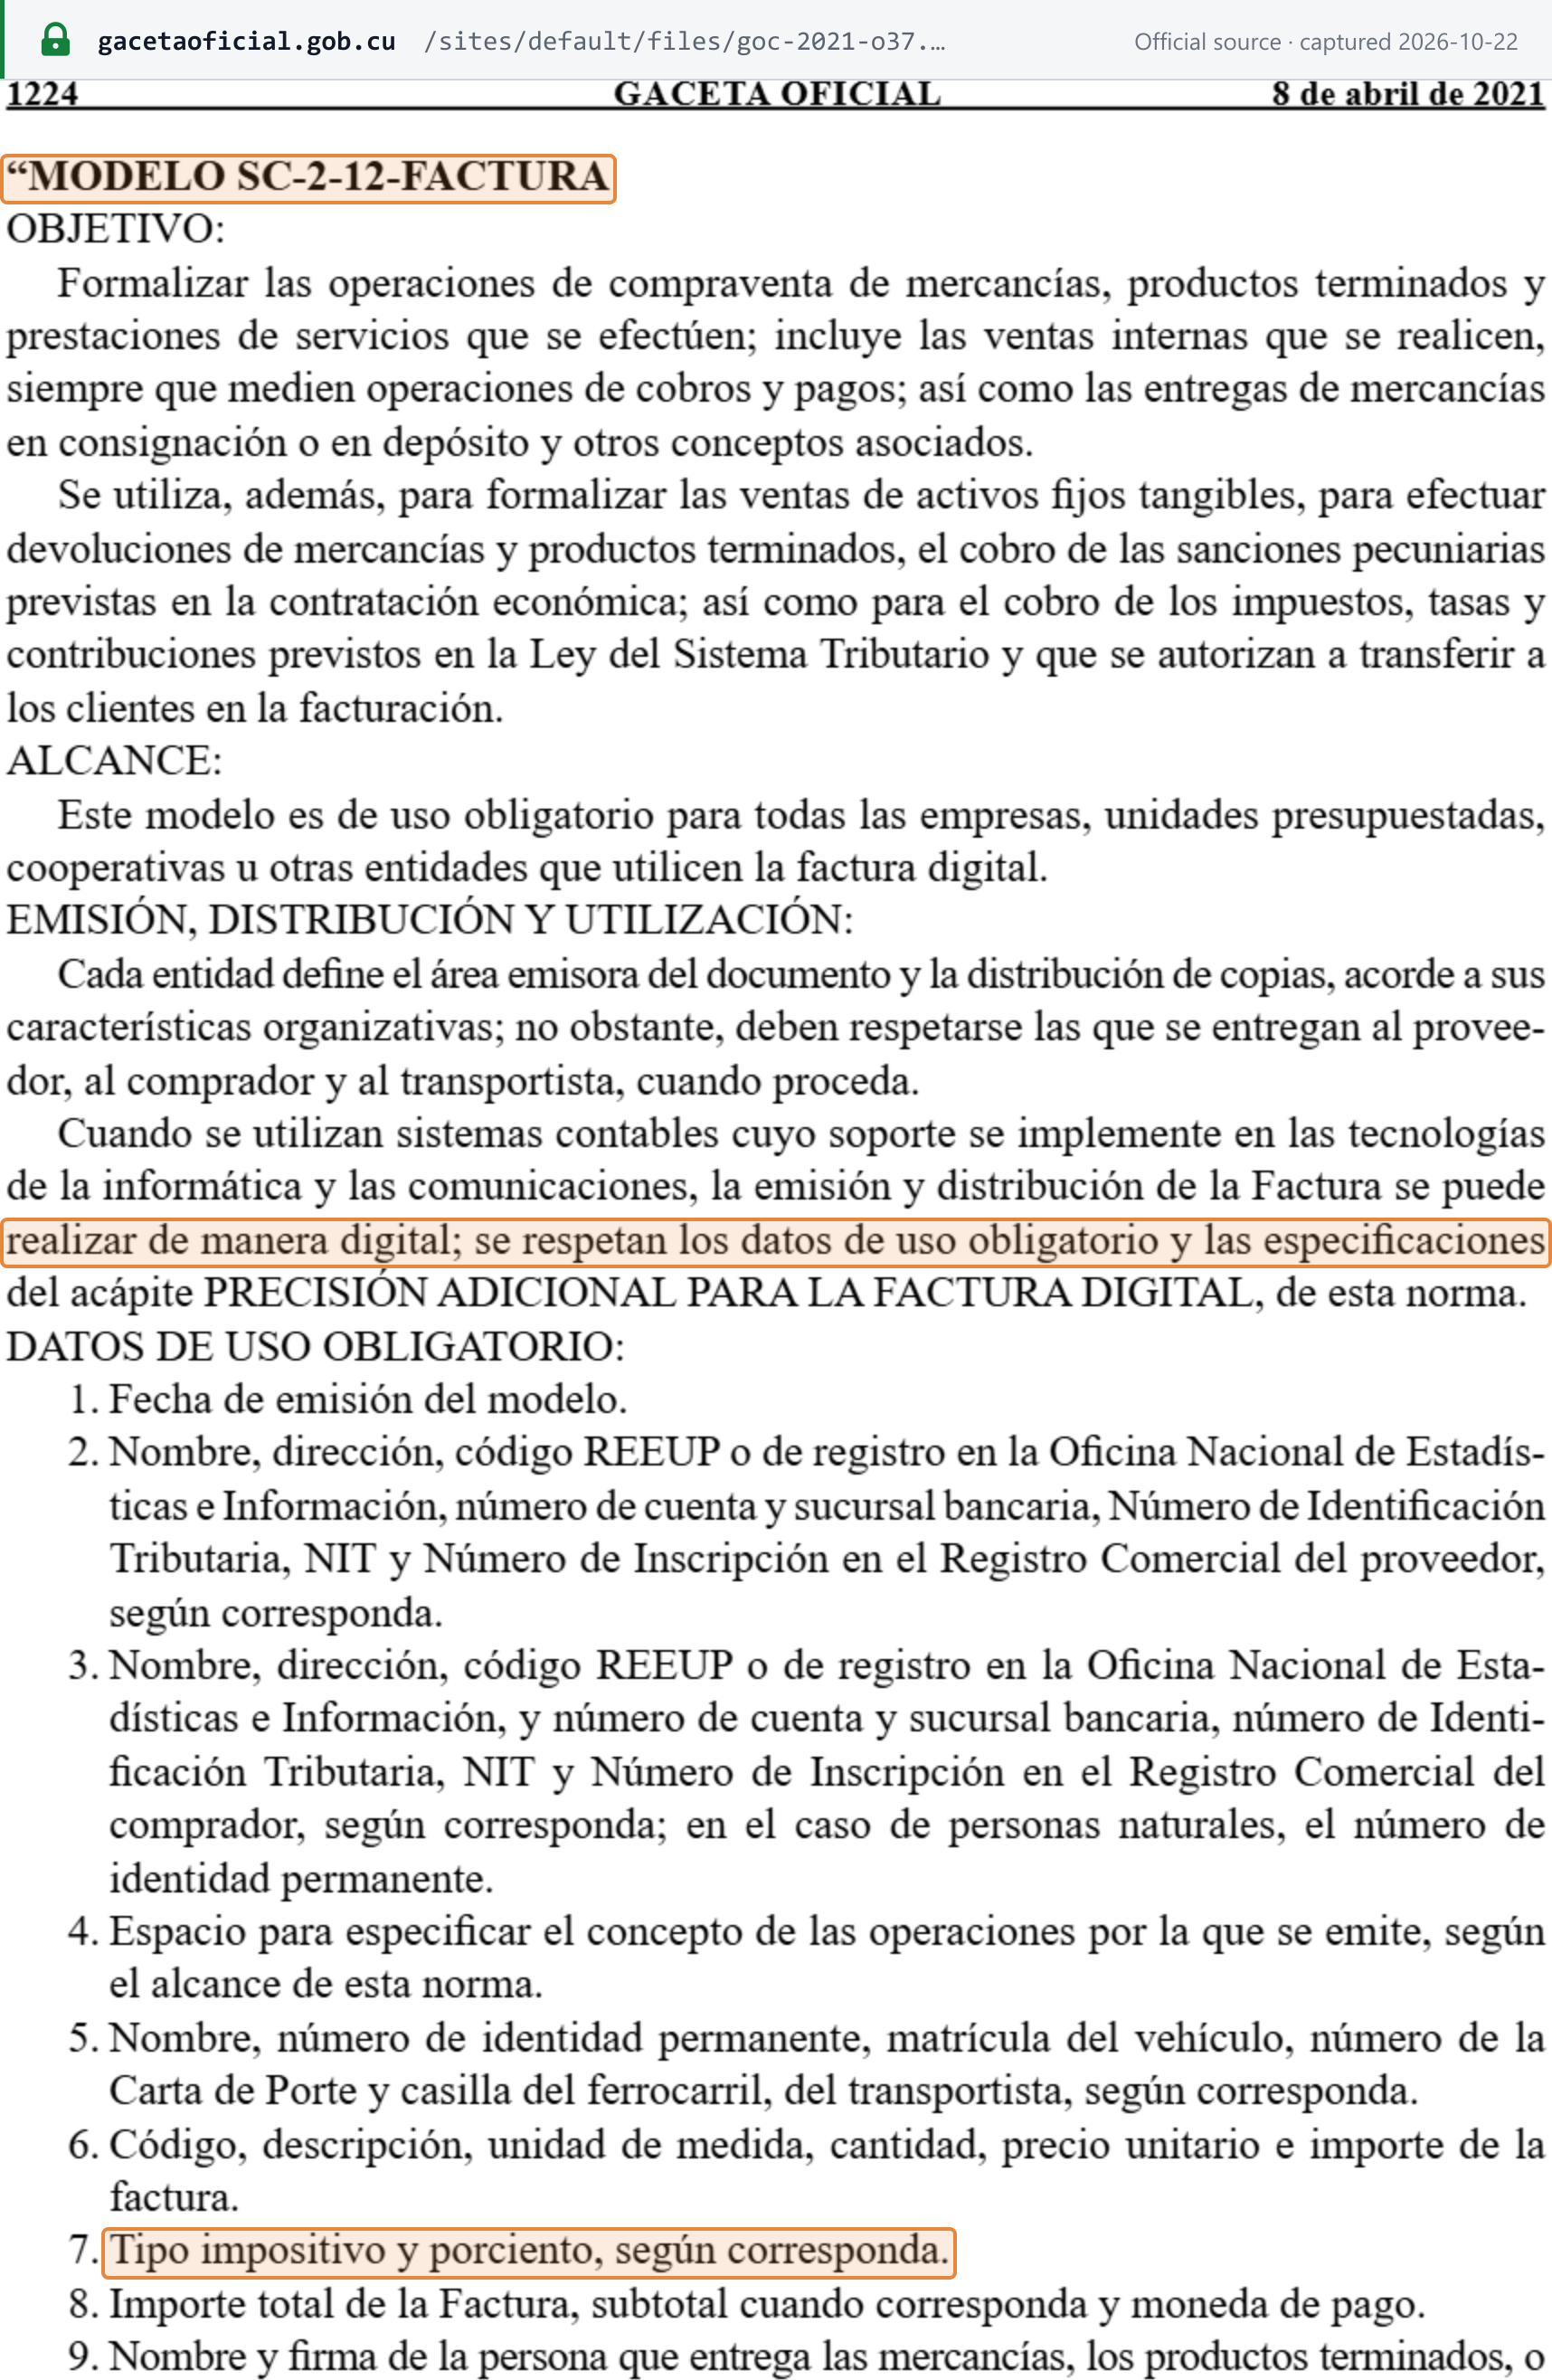
A fatura é o Modelo SC-2-12 "Factura", definido pela Resolución 11/2007 do MFP, substituída pela Resolución 55/2021 (GOC Ordinaria 37 de 08/04/2021). Ela formaliza as vendas de bens e serviços e as entregas em consignação, e também é usada nas vendas de ativos fixos, nas devoluções de mercadorias, na cobrança de penalidades contratuais e para "el cobro de los impuestos, tasas y contribuciones previstos en la Ley del Sistema Tributario y que se autorizan a transferir a los clientes en la facturación". A página da norma na Gaceta para a Res. 55/2021 não lista nenhuma norma que a altere ou revogue ("Normas que la modifican: No existen referencias de normas"). [3] [17]
Abrangência. A Res. 55/2021 estabelece: "Este modelo es de uso obligatorio para todas las empresas, unidades presupuestadas, cooperativas u otras entidades que utilicen la factura digital." Ela não diz expressamente se as MIPYMES e os trabalhadores autônomos devem usar o layout SC-2-12; de qualquer forma, eles devem indicar seu NIT nas faturas (Res. 162/2025 da ONAT).
Conteúdo obrigatório
Os treze "datos de uso obligatorio" da Factura (Res. 55/2021):
| # | Dado | Res. 55/2021 |
|---|---|---|
| 1 | Data de emissão | dato 1 |
| 2 | Fornecedor: nome, endereço, código REEUP (ou registro na ONEI), conta bancária e agência, NIT, número do Registro Comercial, conforme o caso | dato 2 |
| 3 | Comprador: os mesmos dados; para pessoas físicas, o número de identidade permanente | dato 3 |
| 4 | O conceito da operação | dato 4 |
| 5 | Transportador: nome, número de identidade, placa do veículo, número do conhecimento de transporte (Carta de Porte) e vagão ferroviário, conforme o caso | dato 5 |
| 6 | Itens: código, descrição, unidade de medida, quantidade, preço unitário e valor | dato 6 |
| 7 | Alíquota ("Tipo impositivo y porciento, según corresponda") | dato 7 |
| 8 | Total da fatura, subtotal quando aplicável, e moeda de pagamento | dato 8 |
| 9 | Nome e assinatura de quem entrega os bens ou notifica os demais conceitos, e a data | dato 9 |
| 10 | Nome e assinatura de quem recebe os bens, o serviço ou o pagamento, e a data | dato 10 |
| 11 | Nome e assinatura do transportador e data de recebimento, conforme o caso | dato 11 |
| 12 | Nome e assinatura de quem contabiliza a fatura e a registra no controle de estoque | dato 12 |
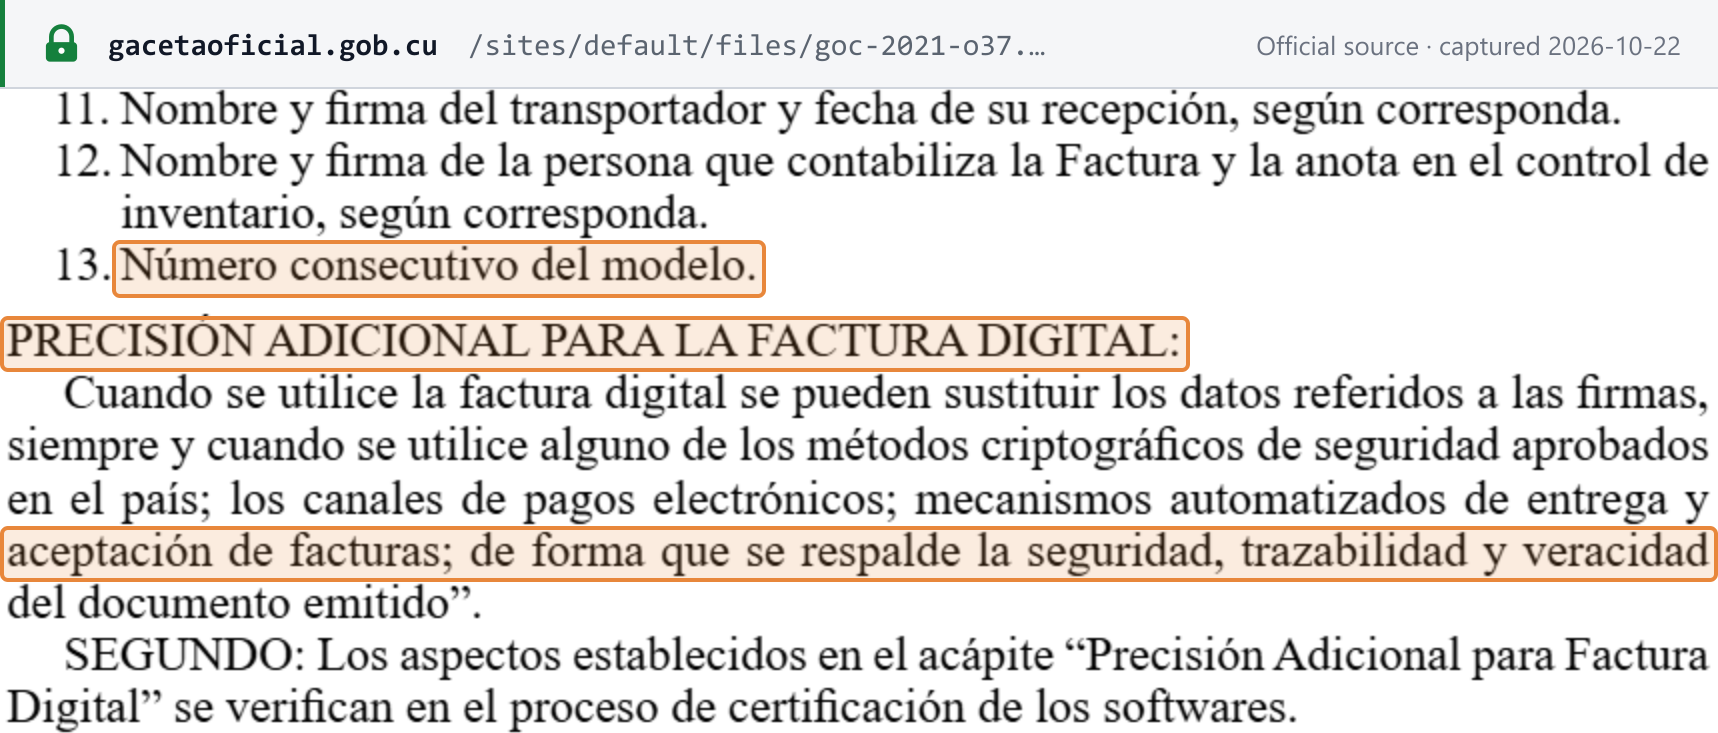
| 13 | Número sequencial do modelo | dato 13 |
 Instantâneo da fonte capturado em 22/10/2026 — original
 Instantâneo da fonte capturado em 22/10/2026 — original
Prazo de emissão
A Res. 11/2007 e a Res. 55/2021 não fixam número de dias. Quando a fatura não pode ser emitida na entrega, o Modelo SC-2-11 "Conduce" (nota de entrega) serve "como documento provisional en los casos en que no existan condiciones para efectuar la facturación en el momento de efectuar la entrega"; ele também cobre entregas parciais que uma Factura posterior consolida (Res. 11/2007). [4]
Numeração e sequência
Cada Factura traz o "Número consecutivo del modelo" (dato 13). Nenhuma outra regra de sequência é publicada.
Notas de crédito e de débito
As normas do MFP não têm modelo de nota de crédito nem de nota de débito. A Res. 55/2021 usa a própria Factura "para efectuar devoluciones de mercancías y productos terminados".
Moeda e idioma
A Factura deve indicar a moeda de pagamento (dato 8). A Res. 11/2007 e a Res. 55/2021 não fixam exigência de idioma nem regra de taxa de câmbio para faturas em moeda estrangeira. O próprio imposto é pago em CUP, salvo se o pagamento em MLC for autorizado (veja a Visão geral).
Tipos de documento
- Factura (SC-2-12) — em papel ou digital.
- Conduce (SC-2-11) — nota de entrega e documento provisório.
- Certificação do comprador — uma cooperativa não agropecuária que compra de fornecedores "que no emitan documentos justificantes" deve ela mesma certificar a compra, indicando no mínimo o nome do vendedor, o domicílio fiscal, o NIT, o valor, a data, a descrição, a forma de pagamento e a conta bancária (Res. 307/2023, Vigesimoctavo). [6]
A Res. 55/2021 revogou a Instrucción 15 do MFP, de 16/06/2006, para unificar as regras da fatura "con independencia de su forma de emisión". As normas do MFP não preveem fatura simplificada, nem limite de valor para um documento mais simples, nem regra sobre recibos de varejo para TCP ou MIPYMES.
Autofaturamento
Não previsto como tal. A certificação do comprador cooperativo acima é o equivalente mais próximo.
Guarda e trilha de auditoria
- Guarda: 5 anos. Livros, registros, comprovantes, cópias das declarações, recibos de pagamento e os demais documentos exigidos devem ser conservados "en condiciones de auditabilidad o cualquier otra acción de fiscalización, por un término de cinco (5) años" (Ley 113, art. 393 d).
- Registros eletrônicos. Quando a contabilidade é mantida eletronicamente, os suportes e "los programas respectivos" devem ser mantidos em funcionamento por cinco anos, e todos os registros automatizados devem ser fornecidos (art. 393 e).
- Acesso da fiscalização. Os funcionários da ONAT podem usar os próprios programas do contribuinte para extrair informações (art. 393 g).
- Penalidade. Não conservar livros, registros e "facturas de venta" por cinco anos custa 50–70 cuotas (pessoas físicas) ou 60–100 cuotas (pessoas jurídicas) (Decreto 308, art. 119 c).
Não é publicada nenhuma exigência de inviolabilidade ou de hash para faturas em papel; uma fatura digital só precisa de um método criptográfico aprovado quando substitui as assinaturas. [1]
Um modelo de fatura em conformidade
O MFP não publica nenhum modelo oficial da Factura. A Res. 55/2021 e a Res. 11/2007 são apenas texto — listas de dados sem imagem de formulário — e a lista de formulários da ONAT traz formulários de declaração, mas nenhum modelo de fatura. Abaixo, a Lookuptax dispõe os treze dados para uma venda doméstica ilustrativa. Todos os nomes, números e códigos são fictícios:
Factura (Modelo SC-2-12) — ilustrativa
| Códigodato 6 | Descripcióndato 6 | U/Mdato 6 | Cantidaddato 6 | Precio unitariodato 6 | Importedato 6 |
|---|---|---|---|---|---|
| EJ-001 | Resmas de papel | U | 100 | CUP 400.00 | CUP 40,000.00 |
| EJ-002 | Cajas de cartón | U | 50 | CUP 200.00 | CUP 10,000.00 |
- Subtotaldato 8
- CUP 50,000.00
- Tipo impositivo y porcientodato 7
- Impuesto sobre las Ventas — 10 %
- Importe total de la Facturadato 8
- CUP 50,000.00
- Moneda de pagodato 8
- CUP
- Transportador (dato 5): nome, número de identidade, placa do veículo e número da Carta de Porte — omitidos aqui porque o comprador retira as mercadorias.
- Blocos de assinatura, cada um com nome, assinatura e data: entregue por (dato 9) · recebido por (dato 10) · transportador (dato 11) · contabilizado por (dato 12). Uma Factura digital pode substituir as assinaturas por um método criptográfico aprovado, canais de pagamento eletrônico ou mecanismos automatizados de entrega e aceite.
- O modelo mostra apenas a alíquota (dato 7): o imposto sobre vendas incide sobre as vendas brutas do vendedor. A Res. 55/2021 também permite que a Factura cobre impostos “que se autorizan a transferir a los clientes”; quando essa autorização existe, o imposto apareceria em uma linha própria.
Situação da fatura eletrônica
Situação: sem obrigatoriedade de fatura eletrônica e sem sistema de validação prévia (clearance) ou de informação em tempo real. A Res. 55/2021 permite uma Factura digital: quando os sistemas contábeis funcionam com tecnologia da informação, "la emisión y distribución de la Factura se puede realizar de manera digital", respeitando os mesmos dados obrigatórios. Uma Factura digital só pode dispensar os campos de assinatura se usar um método de segurança criptográfico aprovado, canais de pagamento eletrônico ou mecanismos automatizados de entrega e aceite que garantam "la seguridad, trazabilidad y veracidad del documento emitido", e esses recursos são verificados na certificação do software contábil (Res. 55/2021, Segundo). Ambos os pontos aparecem nos instantâneos das regras da fatura acima. [3]
- Sistema e rede. Nenhum publicado: nenhum portal, rede, formato ou esquema.
- Fases por porte do contribuinte. Nenhuma.
- Formatos e padrões. Nenhum prescrito além dos treze dados.
- Abrangência. B2B, B2G e B2C igualmente: a emissão digital é opcional para todos.
Nenhuma norma na Gaceta Oficial torna obrigatória a fatura eletrônica. Veja os modelos de fatura eletrônica CTC para entender como seria uma obrigatoriedade, e a situação da nota fiscal eletrônica e das redes no mundo para outros países.
Declaração e pagamento
Periodicidade
Mensal, para todas as categorias de contribuintes: os impostos são calculados sobre as vendas ou receitas de serviços de cada mês e pagos após o encerramento do mês. Nenhuma opção trimestral ou anual é publicada.
Data de vencimento do pagamento
A regra legal é o art. 152 da Ley 113:
| Contribuinte | Vencimento |
|---|---|
| Pessoas físicas (incluídos os TCP) | Em até 20 dias corridos após o encerramento do mês em que as vendas foram realizadas ou os serviços prestados |
| Entidades comerciais varejistas | Em até 20 dias corridos |
| Entidades comerciais atacadistas | Em até 60 dias corridos |
 Instantâneo da fonte capturado em 22/10/2026 — original
Regras específicas por regime:
- Cooperativas não agropecuárias (CNA): mensalmente, em até 20 dias corridos após o fim do mês, na rubrica orçamentária 011452 (Res. 307/2023, Decimonoveno).
- MIPYMES: 10% sobre o total da receita mensal (Res. 306/2023, Segundo); nenhum dia específico é indicado, portanto aplica-se o art. 152.
- Autônomos (TCP): mensalmente (Res. 271/2024, art. 19), com a bonificación de 3% pelo pagamento eletrônico.
- Varejo agropecuário nos mercados: diariamente, ao operador do mercado, mediante declaração juramentada diária; nos demais pontos de venda, até o dia 20 do mês seguinte (Res. 348/2025, Tercero–Séptimo).
- Fins de semana: um prazo que termina em um sábado passa para o dia útil seguinte (Ley 113, art. 448). [1] [6] [2]
Forma de declaração e pagamento
O pagamento é feito em agências bancárias ou em outros escritórios autorizados, na rubrica ("párrafo") do Clasificador de Recursos Financieros do Orçamento do Estado indicada por cada norma — por exemplo, 011452 para as CNA e 0114822 para os projetos de desenvolvimento local. O Portal Tributario da ONAT, em onat.gob.cu, é acessado com o NIT e a senha do contribuinte. [16] O nome e o número do formulário mensal, e se a obrigação mensal é uma declaração juramentada separada ou apenas um pagamento, não constam da Ley 113 nem do Decreto 308. A Declaración Jurada anual é uma declaração do imposto de renda (imposto de renda pessoal ou imposto sobre lucros), não uma declaração do imposto sobre vendas.
Cobrança de dívidas definitivas. Desde a Res. 126/2026 do MFP (GOC Ordinaria 53 de 18/06/2026, em vigor 30 dias após a publicação), a ONAT pode apresentar ao banco do contribuinte uma "orden de cobro sin aceptación", e a dívida "se debita de la cuenta bancaria fiscal o de la cuenta corriente" até ser paga integralmente. [11]
Declarações adicionais
Nenhuma. A Ley 113 e o Decreto 308 não preveem declaração anual do imposto sobre vendas nem relação de vendas ou de compras.
Recuperação do imposto pago nas compras e itens vedados
Não se aplica. A base é a venda ou receita bruta (arts. 135 e 148) e a Ley 113 não tem mecanismo de crédito, portanto não há imposto creditado a recuperar nem lista de itens vedados.
Restituições
Apenas de valores pagos indevidamente ou em excesso (ingresos indebidos): os contribuintes têm direito à restituição de "las cantidades ingresadas indebidamente" (art. 426), o pedido prescreve um ano após o pagamento (art. 429), e a ONAT pode compensar créditos reconhecidos com dívidas tributárias (art. 427). Não há restituição de saldo credor nem regime de restituição para não residentes. [1]
Isenções
Operações não tributadas e isentas
Pela Ley 181/2025 para 2026:
- Não sujeitos ao imposto sobre vendas: livros, jornais, revistas e materiais educacionais e científicos, e outros materiais para o desenvolvimento educacional e cultural da população (art. 65).
- Não sujeita ao imposto sobre serviços: a transmissão de eletricidade pelas empresas da Unión Eléctrica (art. 66).
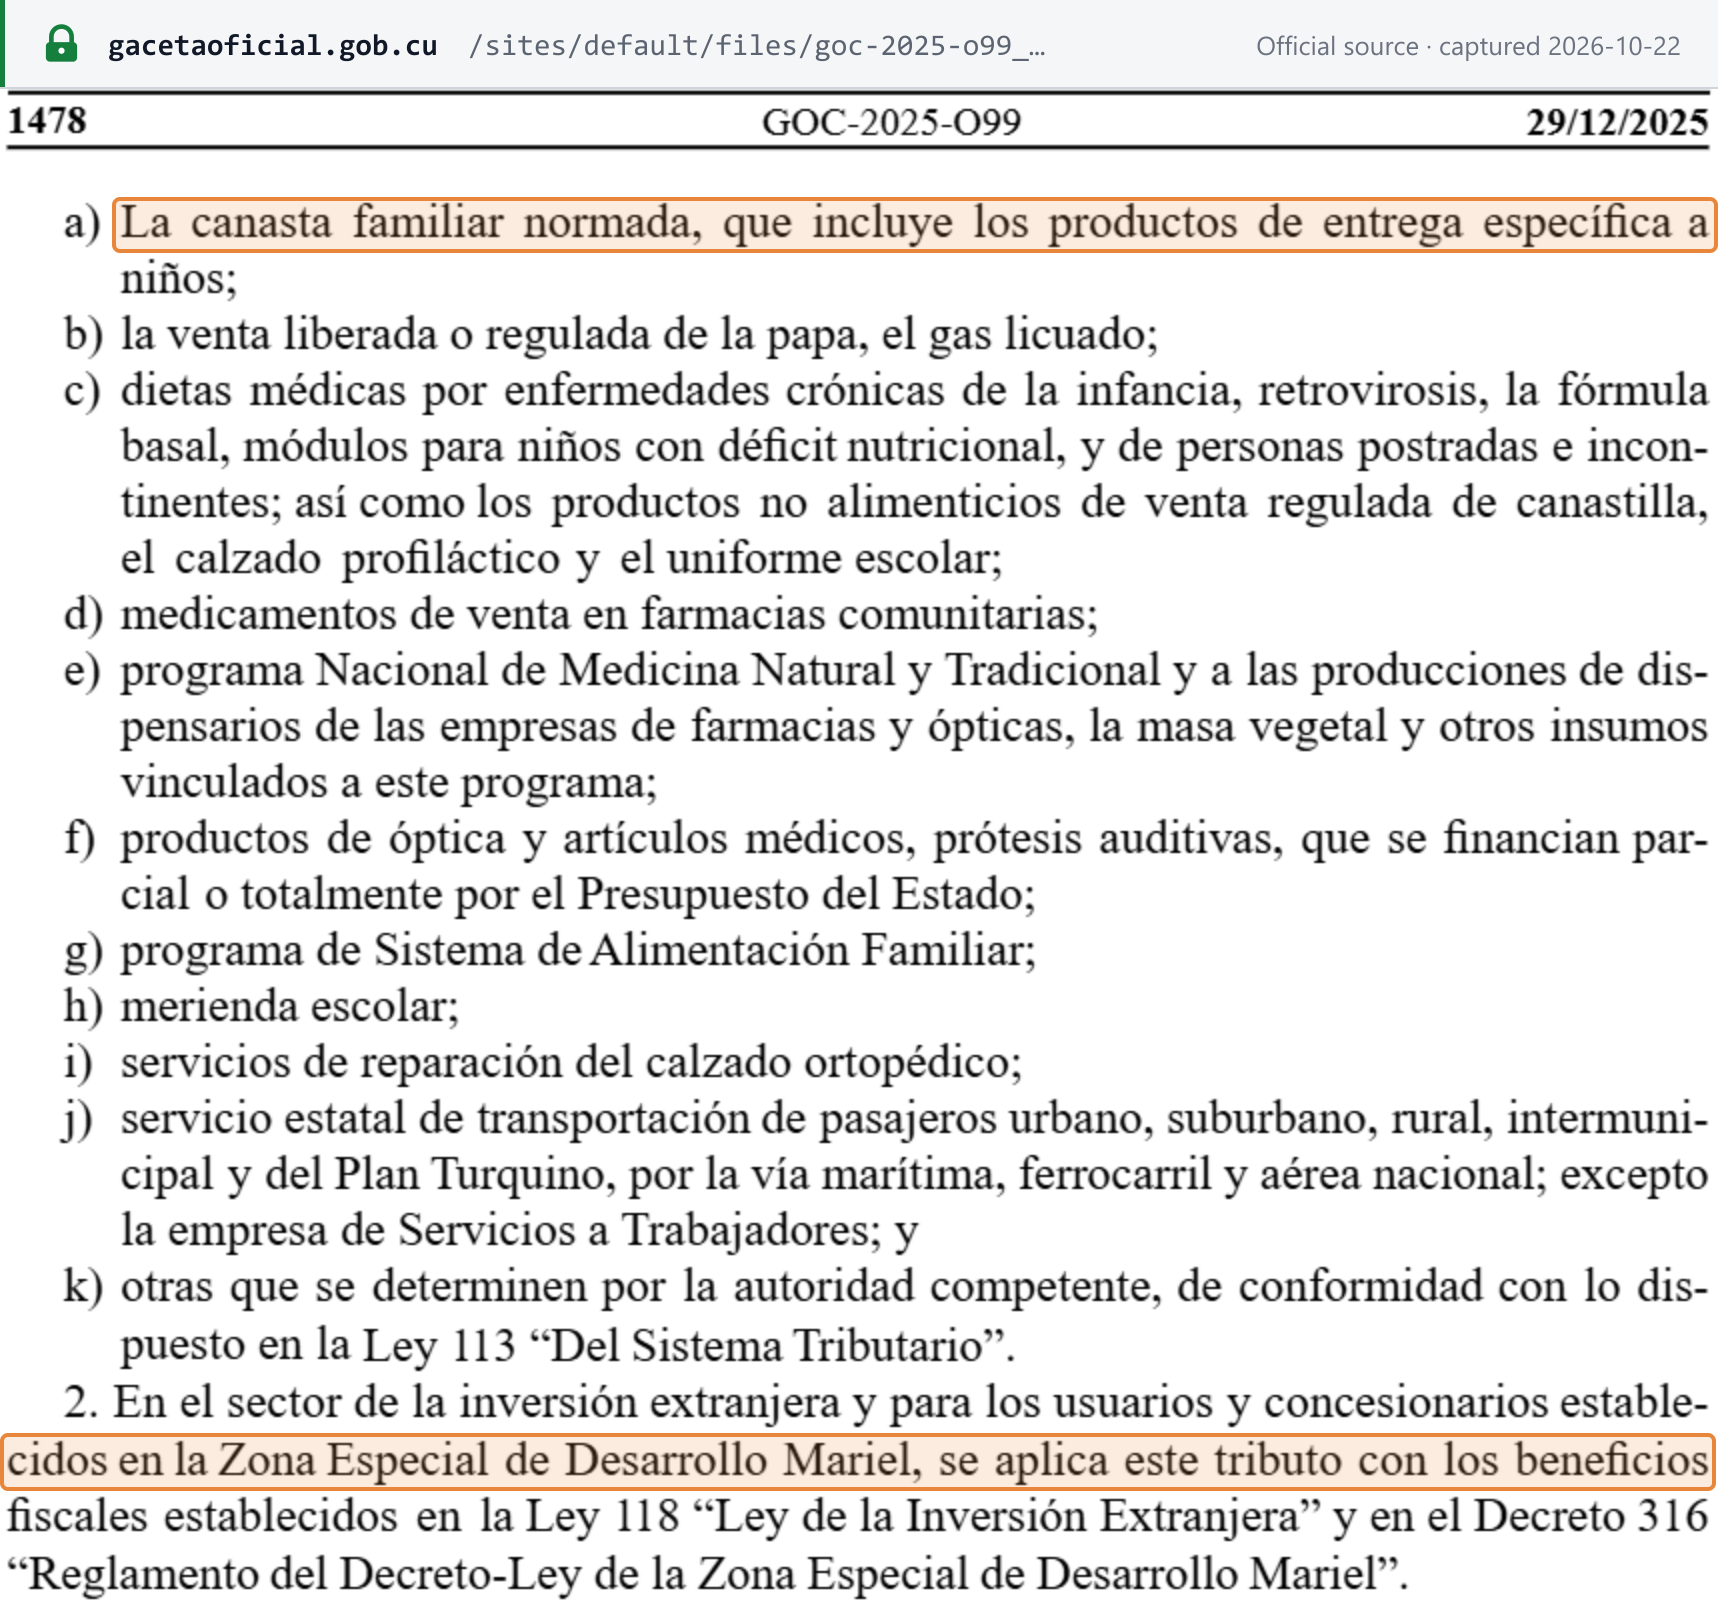
- Exonerados do imposto sobre vendas no varejo e do imposto sobre serviços (art. 67.1): a cesta familiar racionada (canasta familiar normada); batata e gás liquefeito; dietas médicas e produtos infantis e médicos listados; medicamentos vendidos nas farmácias comunitárias; medicina natural e tradicional; artigos ópticos e médicos financiados pelo Orçamento do Estado; o programa alimentar familiar; a alimentação escolar; o conserto de calçados ortopédicos; o transporte estatal de passageiros; e outros determinados pela autoridade competente. [2]
 Instantâneo da fonte capturado em 22/10/2026 — original
Em caráter permanente, o art. 153 da Ley 113 excetua os bens que são matéria-prima para a produção industrial e os bens e serviços para exportação (instantâneo em Declaração e pagamento).
Isento não é alíquota zero — e aqui nenhum dos dois tem consequência sobre o imposto pago nas compras. Como nenhum imposto pago nas compras é jamais creditado, uma venda isenta ou não tributada simplesmente não suporta imposto; não há crédito a manter ou perder.
Isenções específicas no atacado em 2026
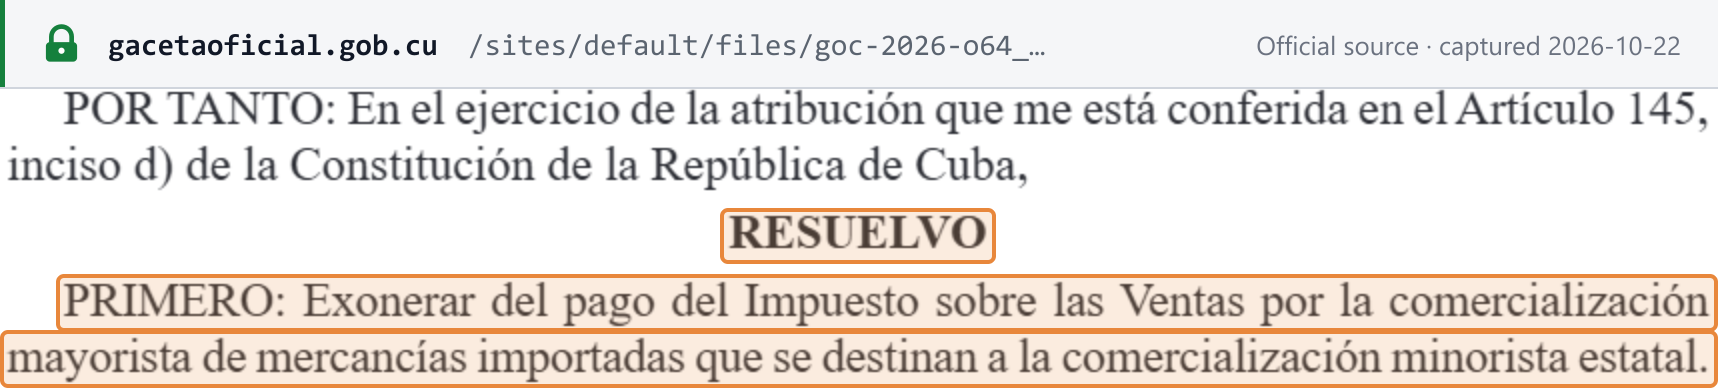
- Mercadorias importadas para o varejo estatal. Res. 160/2026, Primero: "Exonerar del pago del Impuesto sobre las Ventas por la comercialización mayorista de mercancías importadas que se destinan a la comercialización minorista estatal." O atacadista comprova o benefício perante a ONAT com as faturas correspondentes (Segundo). Em vigor desde a publicação, em 04/08/2026. [8]
- Bens do Mercado del Barrio. Res. 161/2026, Segundo: os atores econômicos não estatais ficam isentos no atacado dos bens do anexo destinados ao projeto (instantâneo em Alíquotas).
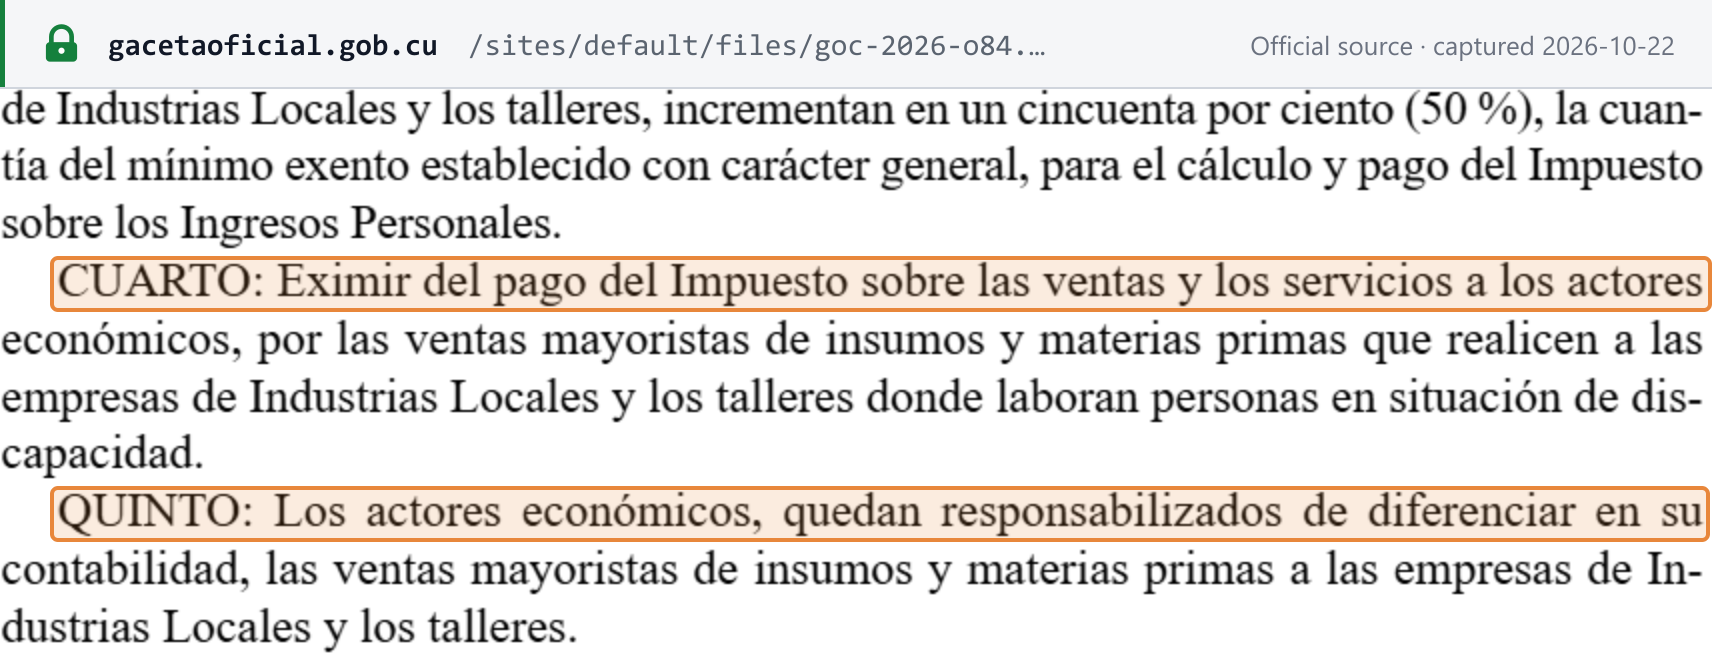
- Insumos para Industrias Locales e oficinas de pessoas com deficiência. Res. 201/2026, Cuarto (GOC Ordinaria 84 de 07/10/2026, em vigor desde a publicação): os atores econômicos ficam isentos dos impostos sobre vendas e sobre serviços no atacado de insumos e matérias-primas destinados às empresas de Industrias Locales e às oficinas que empregam pessoas com deficiência, e devem separar essas vendas em sua contabilidade (Quinto). [9]
 Instantâneo da fonte capturado em 22/10/2026 — original
 Instantâneo da fonte capturado em 22/10/2026 — original
Regimes especiais
- Investimento estrangeiro e Zona Especial de Desenvolvimento Mariel (ZED Mariel): os impostos se aplicam "con los beneficios fiscales" da Ley 118 e do Decreto 316 (Ley 181, art. 67.2); esses benefícios estão fora do escopo deste guia.
- Agropecuária: as alíquotas do imposto sobre vendas de produtos agropecuários são fixadas anualmente pela lei orçamentária (Ley 113, art. 375) — para 2026, a Res. 348/2025 (veja Alíquotas).
- Projetos de desenvolvimento local: 10% / 5% pela Res. 202/2026.
- Recém-formados não alocados pelo plano de distribuição de graduados que se tornam TCP: isentos dos impostos sobre vendas, especial (seletivo), sobre serviços e de renda pessoal no primeiro ano de atividade, contado a partir da data de conclusão dos estudos (Res. 271/2024, art. 14.1).
- Áreas remotas: os conselhos municipais podem, em caráter excepcional, reduzir em até 35% o imposto sobre vendas e sobre serviços dos TCP em áreas rurais e montanhosas de difícil acesso (art. 15.3).
- Novas MIPYMES: isentas no mês do registro (veja Como se registrar).
- Regime de caixa, regimes de margem, regimes de valor fixo: nenhum na Ley 113 para esses impostos. [1] [7]
Infrações e penalidades
Infrações
O Código Penal (Ley 151/2022) trata dos crimes contra a fazenda pública:
- Evasão fiscal (art. 319.1): evadir ou recusar-se a pagar um tributo depois que o lançamento se tornou definitivo, o pagamento foi exigido e o prazo expirou — 1 a 3 anos de prisão, ou multa de 300 a 1.000 cuotas, ou ambas; 2 a 5 anos, ou 500 a 1.000 cuotas, ou ambas, quando o orçamento do Estado sofre prejuízo grave (art. 319.2).
- Falsificação ou ocultação (art. 320.1): falsificar, ocultar ou alterar informações de relevância tributária, ou qualquer outro ardil para evadir — 2 a 5 anos, ou 500 a 1.000 cuotas, ou ambas; 3 a 8 anos com prejuízo grave.
- Tributos retidos ou cobrados e não repassados (art. 322): 2 a 5 anos, ou 500 a 1.000 cuotas, ou ambas.
- A ação penal pelos arts. 319 e 320 exige representação do representante da ONAT (art. 323.1), e a administração tributária cobra a dívida paralelamente (Ley 113, art. 436). [12]
Uma cuota de multa penal vale entre CUP 10 e 200, fixada pelo tribunal de acordo com a renda do infrator (Código Penal, art. 40.2–3). É uma unidade diferente da cuota de multa tributária abaixo. [12]
Penalidades
As multas tributárias por descumprimento de obrigações formais são expressas em cuotas: entre 10 e 100 cuotas, cada uma valendo CUP 100 a 1.000 "según se disponga en la Ley Anual del Presupuesto del Estado o mediante disposición del ministro de Finanzas y Precios" (Ley 113, art. 439). A Ley 181/2025 não fixa valor para a cuota, de modo que uma multa só pode ser indicada como essa faixa.
| Infração | Penalidade | Fonte |
|---|---|---|
| Pagamento em atraso (recargo por mora) | 2% se pago em até 30 dias úteis após o vencimento; 5% em até 60 dias úteis; depois 0,1% por dia, até 40% do principal | Ley 113 art. 425, conforme alterado pelo DL 107/2025 |
| Cobrança executiva (recargo de apremio) | 5% da dívida | art. 424 |
| Não pagar o imposto, total ou parcialmente, no prazo | Multa de até 40% do principal mais o acréscimo devido ou pago com atraso | art. 438 |
| Não registrado, ou dados cadastrais não atualizados no prazo | 10–50 cuotas (pessoas físicas) / 20–60 cuotas (pessoas jurídicas) | Decreto 308 art. 119 a) |
| Livros, registros e faturas de venda não conservados por 5 anos | 50–70 / 60–100 cuotas | art. 119 c) |
| Declarações e outras informações não apresentadas, ou apresentadas com atraso | 20–40 / 30–50 cuotas | art. 119 f) |
| Falsificar, ocultar ou alterar documentação tributária | 50–100 / 60–100 cuotas | art. 119 j) |
| Outros deveres formais | 10–20 cuotas | art. 119 l) |
O Decreto 308 não prevê penalidade específica pela não emissão de fatura; isso se enquadra na multa residual de 10–20 cuotas por "otros deberes formales" (art. 119 l). Além das multas, as sanções incluem a perda de benefícios fiscais e o fechamento temporário ou definitivo de estabelecimentos ou a retirada da licença (Ley 113, art. 440). [1] [5]
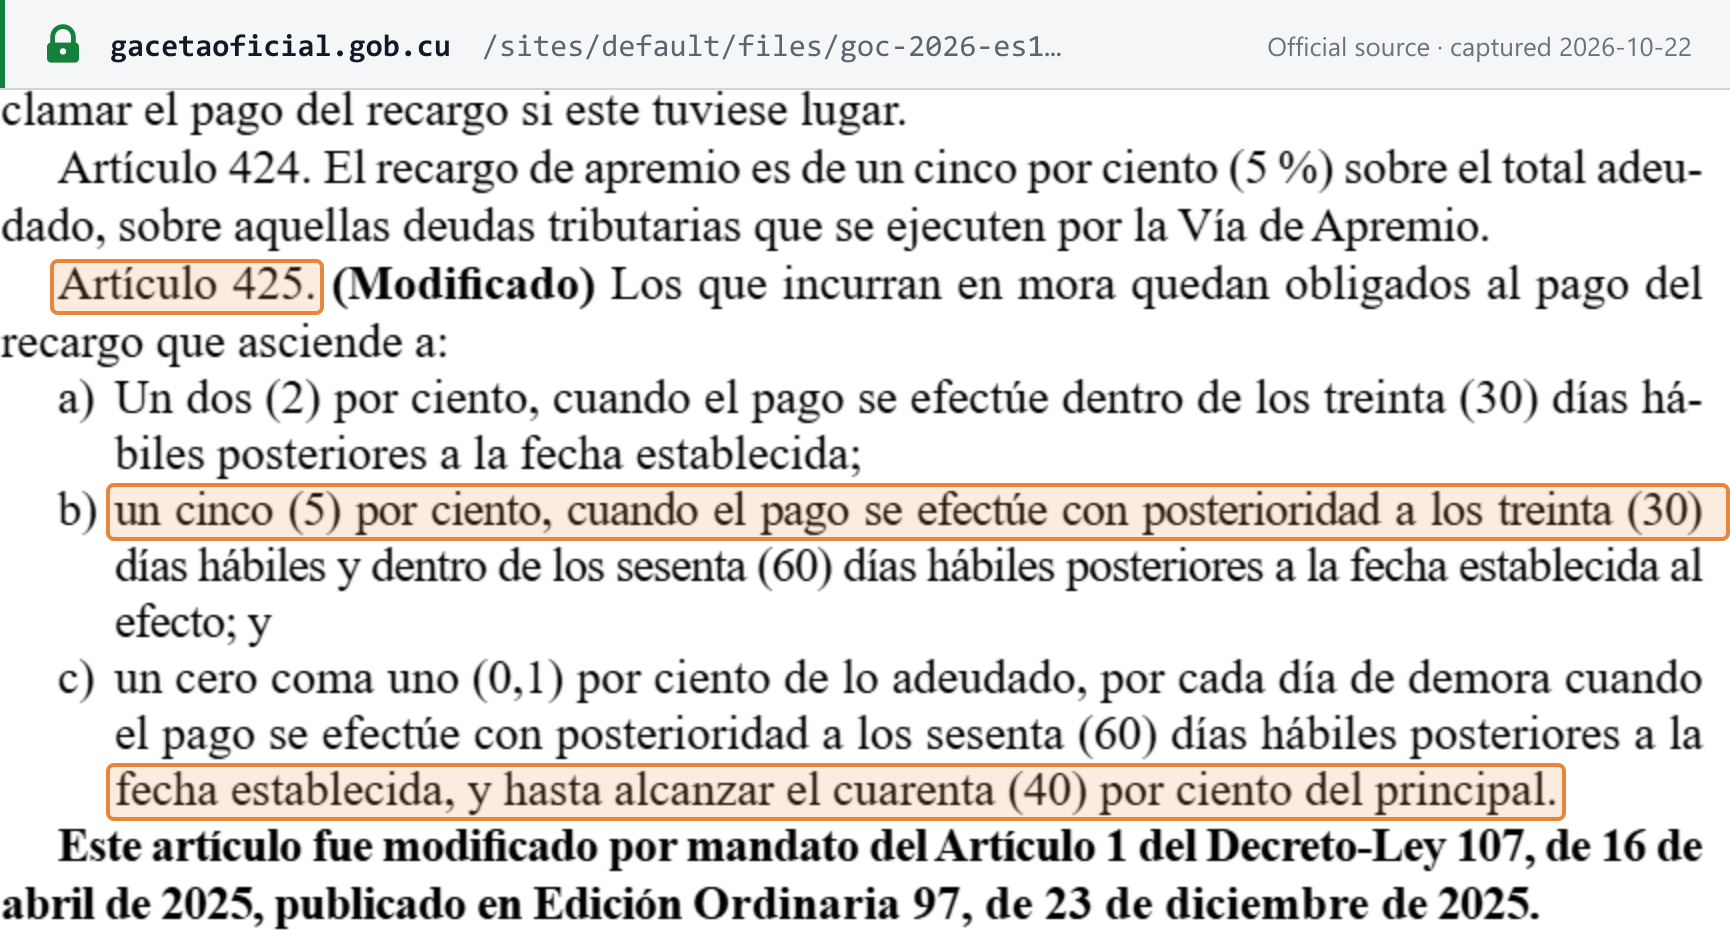 Instantâneo da fonte capturado em 22/10/2026 — original
Perguntas frequentes
Cuba tem IVA? Podemos recuperar o imposto que pagamos nas compras?
Não. Cuba não tem imposto sobre valor agregado. O país cobra o Impuesto sobre las Ventas (imposto sobre vendas) nas vendas de bens e o Impuesto sobre los Servicios (imposto sobre serviços) nos serviços, cada um incidindo sobre o valor total das vendas ou das receitas de serviços (artigos 135 e 148 da Ley 113). A Ley 113 não contém nenhum mecanismo de crédito do imposto pago nas compras, de modo que o imposto se acumula em cascata ao longo da cadeia de fornecimento. Nenhuma lei ou resolução que institua um imposto sobre valor agregado foi publicada na Gaceta Oficial.
Existe um limite de faturamento abaixo do qual uma empresa cubana não precisa se registrar?
Não. Todo contribuinte deve se inscrever no Registro de Contribuyentes da ONAT em até 15 dias corridos: as pessoas físicas a partir da licença ou autorização que gera a obrigação tributária, as pessoas jurídicas a partir da notificação de sua inscrição no registro constitutivo (artigos 18 e 20 do Decreto 308). A Ley 113, o Decreto 308 e a Ley 181 não fixam nenhum limite monetário de registro para o imposto sobre vendas ou sobre serviços.
Nossa MIPYME vende no atacado a outras empresas. Isso é tributado?
Sim. Para 2026, o artigo 60 da Ley 181 tributa as MIPYMES, as cooperativas não agropecuárias e os projetos de desenvolvimento local à alíquota de 10% sobre o total de suas vendas e serviços, incluído o atacado. Há isenções específicas para o atacado de mercadorias importadas destinadas ao varejo estatal (Resolução 160/2026), para o atacado, por atores não estatais, dos bens listados para o projeto Mercado del Barrio (Resolução 161/2026) e para o atacado de insumos e matérias-primas destinados às empresas de Industrias Locales e às oficinas de pessoas com deficiência (Resolução 201/2026).
Quando vence o imposto mensal sobre vendas ou sobre serviços em Cuba?
As pessoas físicas e as entidades varejistas pagam em até 20 dias corridos após o encerramento do mês em que realizaram as vendas ou prestaram os serviços; as entidades atacadistas têm 60 dias corridos (artigo 152 da Ley 113). Um prazo que termina em um sábado passa para o dia útil seguinte (artigo 448).
As faturas cubanas precisam ser eletrônicas?
Não. A Resolução 55/2021 do MFP permite uma Factura digital, que deve conter os mesmos dados obrigatórios. Seus campos de assinatura podem ser substituídos por um método criptográfico aprovado, por canais de pagamento eletrônico ou por mecanismos automatizados de entrega e aceite, verificados na certificação do software contábil. Nenhuma norma na Gaceta Oficial torna a fatura eletrônica obrigatória ou cria um sistema de validação prévia (clearance).
Somos uma empresa estrangeira que vende software ou serviços a clientes cubanos. Precisamos nos registrar?
A Ley 113 não publica nenhum regime de registro, limite ou inversão do sujeito passivo para fornecedores não residentes, nem nenhuma regra para serviços digitais. O imposto sobre serviços recai sobre quem presta serviços tributados no território nacional (artigos 146 e 147), e uma pessoa jurídica estrangeira que opera por meio de um estabelecimento permanente em Cuba deve nomear um representante residente em Cuba (artigo 9).
Quanto custa pagar com atraso o imposto cubano sobre vendas ou sobre serviços?
Um acréscimo de 2% se pago em até 30 dias úteis após o vencimento, de 5% se pago em até 60 dias úteis e, depois disso, de 0,1% por dia até 40% do principal (artigo 425 da Ley 113, conforme alterado pelo Decreto-Ley 107). A falta de pagamento também pode acarretar uma multa de até 40% do principal mais o acréscimo (artigo 438).
Sites importantes
| Site | Finalidade |
|---|---|
| ONAT — Oficina Nacional de Administración Tributaria | Autoridade fiscal; o Portal Tributario para declaração, pagamento e acesso à conta (login com NIT e senha) |
| Plataforma de Actores Económicos (MEP) | Registro de MIPYMES e cooperativas não agropecuárias |
| Escritórios municipais da ONAT e ventanillas únicas | Registro de trabalhadores autônomos, outras pessoas físicas e outras pessoas jurídicas |
| Gaceta Oficial de la República de Cuba | As leis e resoluções, incluindo as alíquotas de cada ano (busca em /es/search/node/) |
| Ministerio de Finanzas y Precios | Notícias do ministério e listas de normas tributárias |
| Aduana General de la República | Alfândega: declarações de importação e imposto aduaneiro |
Não há ferramenta oficial de consulta de alíquotas, nem serviço público de verificação de NIT, nem portal de fatura eletrônica.
Alterações recentes
- 21/10/2026 — Res. 202/2026 do MFP: os projetos de desenvolvimento local pagam os impostos sobre vendas e sobre serviços a 10%, e 5% no varejo de alimentos de suas miniindústrias. (Gaceta Oficial)
- 07/10/2026 — Res. 201/2026 do MFP: o atacado de insumos e matérias-primas para as empresas de Industrias Locales e as oficinas de pessoas com deficiência fica isento dos impostos sobre vendas e sobre serviços. (Gaceta Oficial)
- 11/08/2026 — Entra em vigor a Res. 172/2026 do MFP: novos valores do Impuesto Especial a Productos y Servicios sobre as vendas de veículos automotores em moeda conversível. (Gaceta Oficial) — veja o evento
- 04/08/2026 — Res. 161/2026 do MFP: imposto sobre vendas de 5% no varejo dos produtos listados por meio dos estabelecimentos do Mercado del Barrio, e isenção no atacado para os atores não estatais que os abastecem. (Gaceta Oficial) — veja o evento
- 04/08/2026 — Res. 160/2026 do MFP: o atacado de mercadorias importadas destinadas ao varejo estatal fica exonerado do imposto sobre vendas. (Gaceta Oficial) — veja o evento
- 18/06/2026 — Publicada a Res. 126/2026 do MFP: a ONAT pode cobrar dívidas tributárias definitivas por débito direto na conta bancária do contribuinte, a partir de 30 dias após a publicação. (Gaceta Oficial)
- 01/01/2026 — Entram em vigor as alíquotas da Ley 181/2025 para 2026 (10% geral, 5% para as telecomunicações da ETECSA) e as alíquotas agropecuárias da Res. 348/2025 do MFP (10% / 5%). (Gaceta Oficial)
- 23/12/2025 — Publicado o Decreto-Ley 107/2025: nova escala de acréscimos por atraso no pagamento e pagamento dos impostos em CUP. (Gaceta Oficial)
Para a cronologia completa, veja as alterações tributárias de Cuba na Lookuptax.
Links de referência
- Gaceta Oficial Edición Especial nº 1 de 12/01/2026 — textos concordados da Ley 113/2012 "Del Sistema Tributario" e do Decreto 308/2012
- Gaceta Oficial Ordinaria nº 99 de 29/12/2025 — Ley 181/2025 "Del Presupuesto del Estado para el año 2026" e Resolución 348/2025 do MFP
- Gaceta Oficial Ordinaria nº 37 de 08/04/2021 — Resolución 55/2021 do MFP (Modelo SC-2-12 Factura e a fatura digital)
- Gaceta Oficial Ordinaria nº 15 de 12/02/2007 — Resolución 11/2007 do MFP (modelos, incluindo o SC-2-11 Conduce)
- Gaceta Oficial Ordinaria nº 97 de 23/12/2025 — Decreto-Ley 107/2025, Decreto 131/2025 e Resolución 162/2025 da ONAT (NIT)
- Gaceta Oficial Ordinaria nº 5 de 2024 — Resoluciones 306/2023 (MIPYMES) e 307/2023 (cooperativas não agropecuárias) do MFP
- Gaceta Oficial Ordinaria nº 78 de 19/08/2024 — Resolución 271/2024 do MFP (trabalhadores autônomos)
- Gaceta Oficial Ordinaria nº 64 de 04/08/2026 — Resoluciones 160/2026 e 161/2026 do MFP
- Gaceta Oficial Ordinaria nº 84 de 07/10/2026 — Resolución 201/2026 do MFP
- Gaceta Oficial Ordinaria nº 87 de 21/10/2026 — Resolución 202/2026 do MFP (projetos de desenvolvimento local)
- Gaceta Oficial Ordinaria nº 53 de 18/06/2026 — Resolución 126/2026 do MFP (cobrança de dívidas tributárias)
- Gaceta Oficial Ordinaria nº 93 de 01/09/2022 — Ley 151/2022, Código Penal
- Gaceta Oficial Ordinaria nº 65 de 04/08/2026 — Resolución 172/2026 do MFP (imposto seletivo sobre veículos)
- ONAT — Inscripción en el Registro de Contribuyentes (página de registro, julho de 2024)
- Gaceta Oficial — página da norma Resolución 56/2026 do MFP
- ONAT — página inicial e login do Portal Tributario (arquivada em 16/06/2026)
- Gaceta Oficial — página da norma Resolución 55/2021 do MFP
Relacionados na Lookuptax:
- Guia de identificação fiscal de Cuba — Carné de Identidad e NIT
- Alíquotas de impostos no mundo
- Limites de registro de IVA no mundo
- Situação da nota fiscal eletrônica e das redes no mundo
- Como os países chamam seu IVA, GST ou imposto sobre vendas
- Como se registrar para IVA, imposto sobre vendas ou GST
- Inversão do sujeito passivo explicada