Diretrizes do ITBIS na República Dominicana
| FICHA TÉCNICA | |
|---|---|
| Código do país | DO |
| Nome do imposto | ITBIS — Impuesto sobre Transferencias de Bienes Industrializados y Servicios |
| Autoridade fiscal | DGII (Dirección General de Impuestos Internos) |
Visão geral
O imposto sobre valor agregado da República Dominicana é o ITBIS — Impuesto sobre Transferencias de Bienes Industrializados y Servicios (imposto sobre transferências de bens industrializados e serviços). A DGII o descreve como "un impuesto general al consumo tipo valor agregado" (um imposto geral sobre o consumo do tipo valor agregado) que incide sobre a transferência e a importação de bens industrializados e sobre a prestação de serviços. Cada contribuinte cobra ITBIS sobre as suas vendas e deduz o ITBIS que pagou sobre as suas compras. Este guia reflete as regras vigentes em 14 de outubro de 2026. [1]
Autoridade. O ITBIS é administrado pela Dirección General de Impuestos Internos (DGII): "Este impuesto será administrado por la Dirección General de Impuestos Internos" (Código Tributário, artigo 351). O ITBIS sobre importações é apurado e pago juntamente com os direitos aduaneiros. [2]
Legislação. O Código Tributário (Código Tributario, Lei 11-92), Título III, artigos 335 a 360, regulamentado pelo Regulamento 293-11 e pelas normas gerais da DGII (Normas Generales). [2] [12]
O que é tributado. Conforme o artigo 335: a transferência de bens industrializados, a importação de bens industrializados e a prestação e locação de serviços. [2] A DGII lista como não sujeitos ao ITBIS: bens imóveis; dinheiro, títulos e ações; transferências de direitos autorais, de propriedade industrial, licenças e outros direitos que não envolvam um bem móvel tangível; e arrendamentos de direitos ou intangíveis. [3]
Moeda. Peso dominicano (DOP, escrito RD$).
Período de apuração. "El período fiscal es el mes calendario" (o período de apuração é o mês civil; artigo 353). [2]
Níveis. O ITBIS é um imposto nacional único. Não existe IVA provincial ou municipal.
Para sistemas vizinhos, veja o guia do IVA do México e o guia do IVA da Colômbia.
Registro
Quem deve se registrar
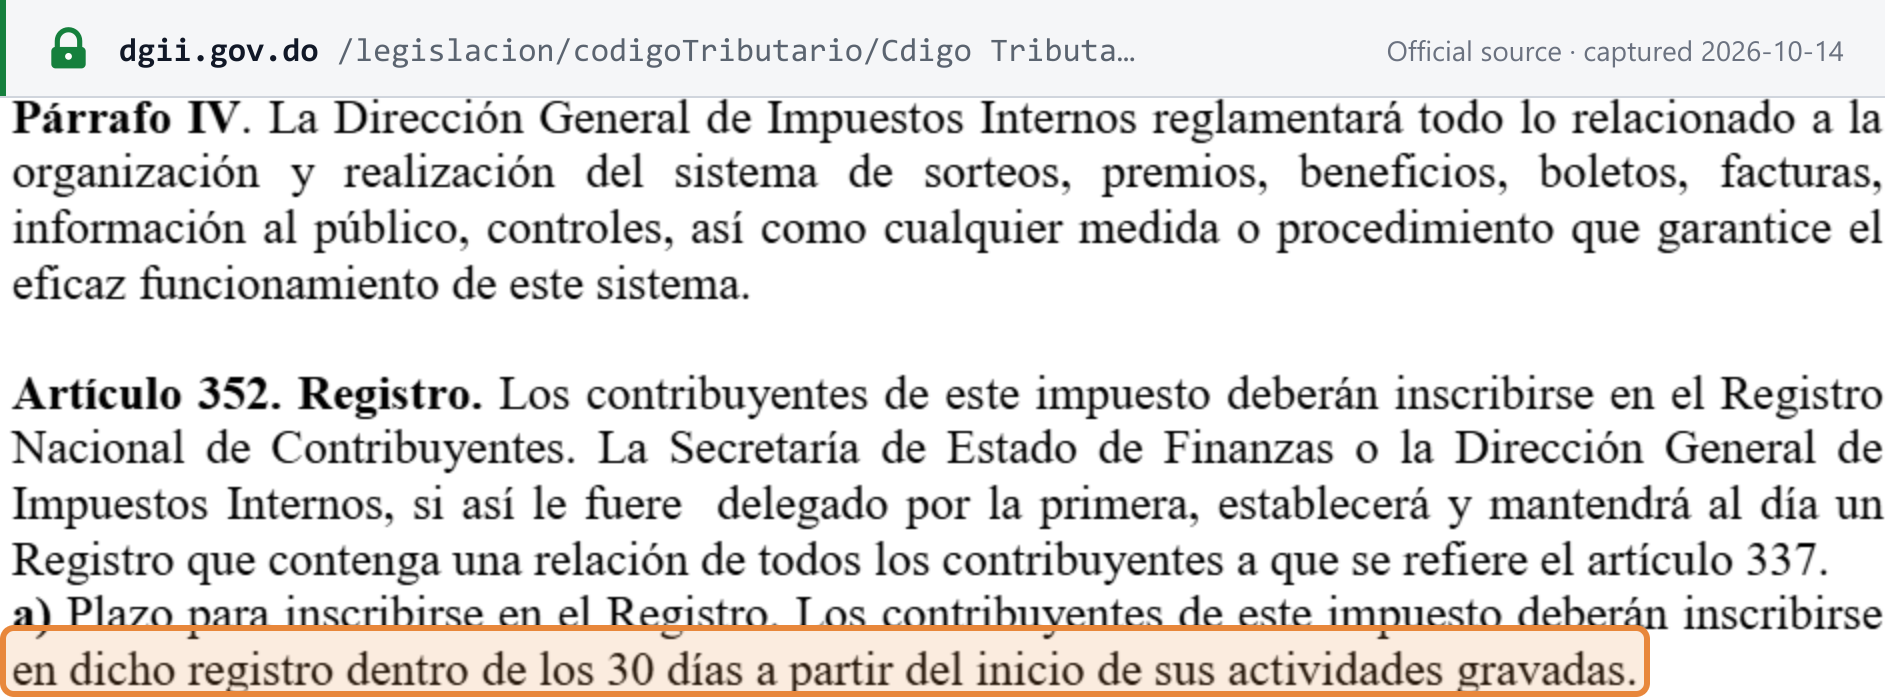
São contribuintes do ITBIS as pessoas físicas, as sociedades e as empresas, "nacionales o extranjeras" (dominicanas ou estrangeiras), que transferem bens industrializados no exercício de uma atividade industrial ou comercial, que importam bens tributados ou que prestam serviços tributados (artigo 337). Elas devem se inscrever no Registro Nacional de Contribuyentes (RNC) "dentro de los 30 días a partir del inicio de sus actividades gravadas" (dentro de 30 dias a partir do início das suas atividades tributadas; artigo 352). [2]
Quem fornece apenas bens ou serviços isentos não é contribuinte do ITBIS, e o ITBIS que paga sobre as suas compras é um custo (veja Isenções). [12]
Limite de registro
Nenhum. O Título III do Código Tributário não fixa limite de faturamento para o ITBIS: a obrigação de se registrar nasce com o início das atividades tributadas, qualquer que seja o seu valor. [2]
Registro de não residentes
O Código trata pessoas dominicanas e estrangeiras da mesma forma, sem limite. Uma empresa estrangeira que realiza operações no país registra uma entidade local ou uma filial: os seus documentos constitutivos devem ser traduzidos para o espanhol, apostilados e registrados na Câmara de Comércio antes do pedido de RNC. [2] [4]
Não existe regime de registro no ITBIS para fornecedores estrangeiros de serviços remotos ou digitais (veja Produtos e serviços digitais). Os importadores não registrados suportam uma percepção do ITBIS na alfândega (veja Importações e exportações).
Número de identificação fiscal
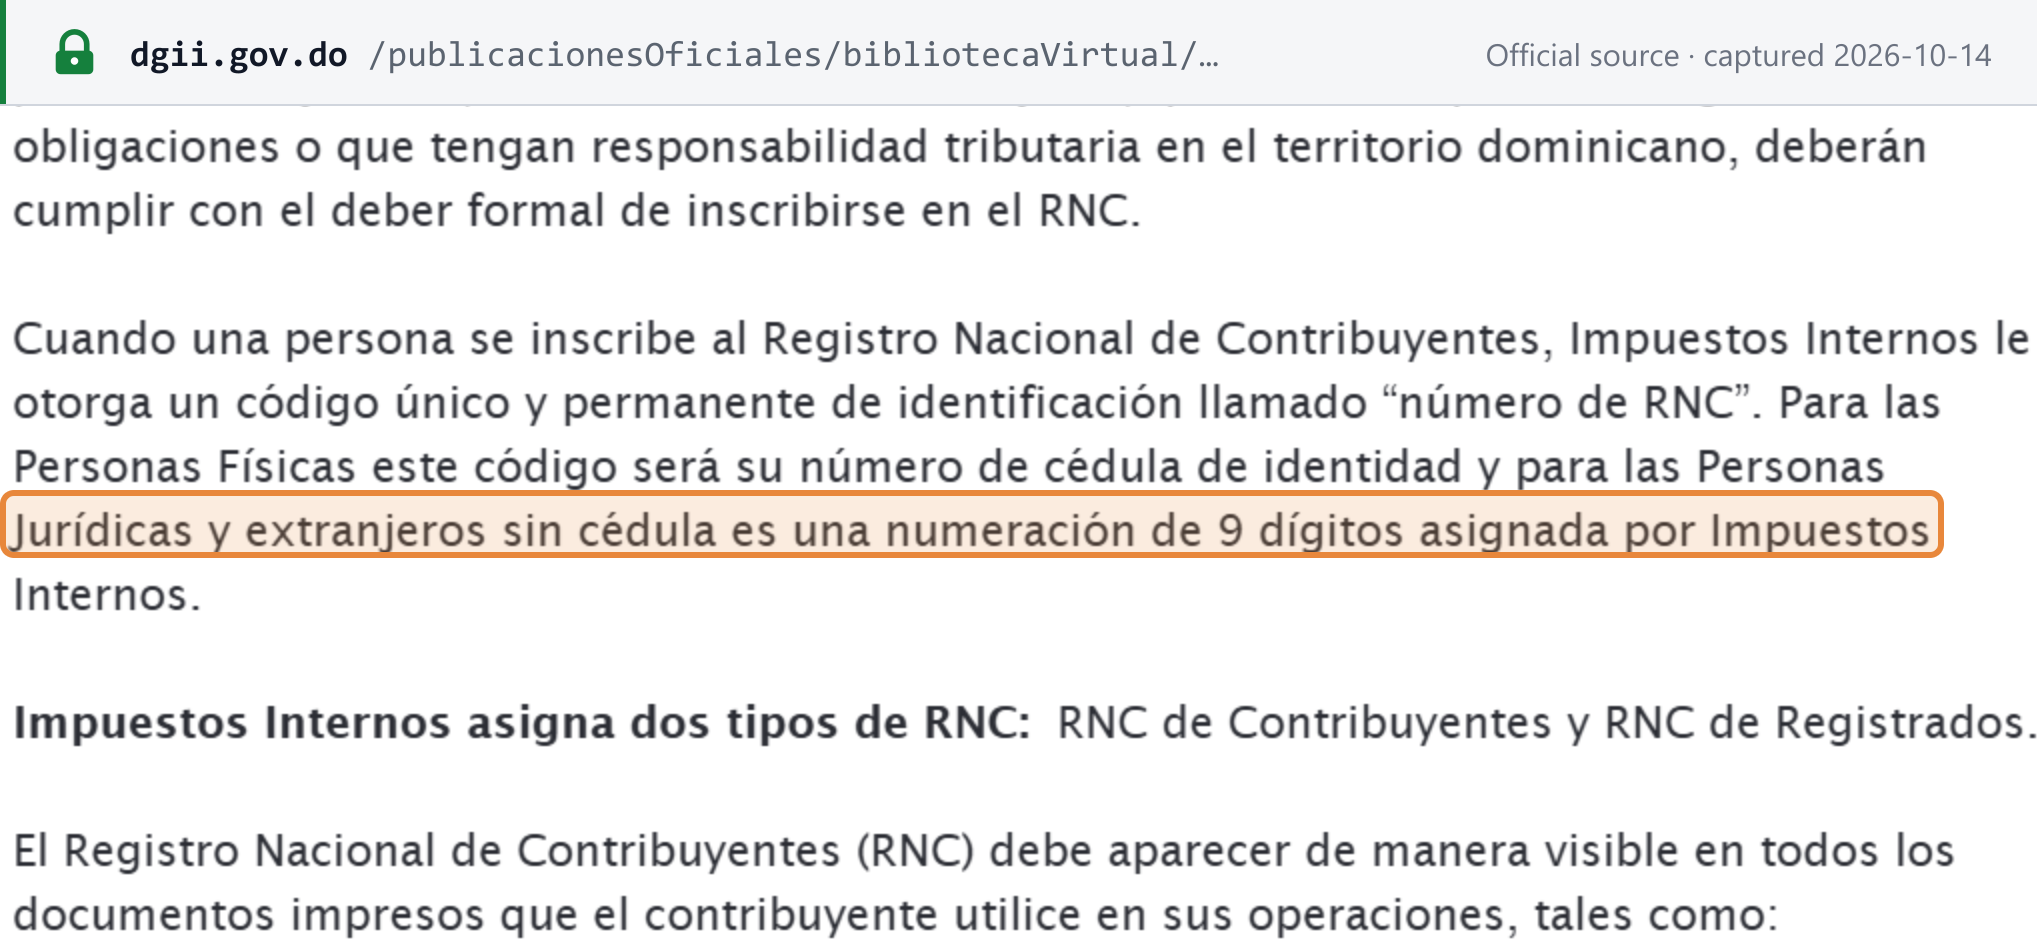
O RNC é o número de contribuinte da DGII. "Para las Personas Físicas este código será su número de cédula de identidad y para las Personas Jurídicas y extranjeros sin cédula es una numeración de 9 dígitos asignada por Impuestos Internos" — para pessoas físicas, é a cédula de 11 dígitos; para pessoas jurídicas, e para estrangeiros sem cédula, é um número de 9 dígitos atribuído pela DGII. O primeiro dígito de um RNC de 9 dígitos indica o tipo: 1 para pessoa jurídica com fins lucrativos, 4 para pessoa jurídica sem fins lucrativos, 5 para pessoa física estrangeira. [4]
A DGII distingue os contribuyentes (com obrigações acessórias recorrentes) dos registrados (titulares que realizam apenas procedimentos ocasionais, como uma transação de veículo ou imóvel, uma restituição ou um pagamento pontual). O RNC deve constar de toda fatura. [5] [4]
Confira um RNC com o validador de RNC da República Dominicana ou veja como verificar um RNC no portal da DGII.
Como se registrar
Você pode solicitar um RNC de três formas: on-line, pela Oficina Virtual (OFV) da DGII; presencialmente, em uma administração local da DGII; ou pelo guichê único de constituição de empresas Formalízate. [4]
As pessoas jurídicas apresentam o Formulário RC-02 com: [4]
- o certificado do Registro Mercantil (registro comercial);
- o estatuto registrado na Câmara de Comércio, indicando o responsável pelas obrigações tributárias;
- os documentos de identidade ou passaportes dos sócios;
- o comprovante de pagamento do imposto de 1% sobre a constituição de sociedades. A DGII observa que a Lei 30-26 (artigo 58) revoga esse imposto a partir de 2027.
A data de início das operações declarada "nunca podrá exceder de 60 días contados desde la fecha de solicitud" (nunca poderá ser superior a 60 dias após o pedido). A DGII pode registrar, sem aviso prévio, qualquer titular de Registro Mercantil que não tenha concluído a inscrição no RNC em 60 dias. [4]
Um novo contribuinte que solicita autorização para emitir comprovantes fiscais recebe a resposta da DGII "en un plazo máximo de diez (10) días laborales" (em um prazo máximo de dez dias úteis; Norma General 06-2018, artigo 3, parágrafo II). [6] Os novos inscritos também devem aderir ao sistema e-CF dentro de 120 dias (veja Status da nota fiscal eletrônica).
Registro voluntário
Não se aplica. Como não há limite, toda empresa que inicia atividades tributadas já é obrigada a se registrar, de modo que não há nada a que optar.
Cancelamento do registro
- Definitivo (dado de baja). Aplica-se na dissolução ou liquidação de uma pessoa jurídica, entre outros casos listados, incluindo a pessoa jurídica que esteja suspensa há três anos consecutivos sem operações, dívidas ou ativos. Apresenta-se o Formulário RC-02 com a declaração final do imposto de renda, a ata de dissolução registrada na Câmara de Comércio e uma carta de garantia com firma reconhecida em cartório. O encerramento deve ser comunicado "en un plazo de sesenta (60) días contados a partir del acta de la asamblea de liquidación" (dentro de 60 dias a partir da ata de liquidação). Após a data de cessação declarada, o contribuinte "no podrá solicitar ni emitir NCF" (não poderá solicitar nem emitir comprovantes fiscais). [4]
- Cessação temporária (cese temporal). Uma pausa aprovada das operações "por un periodo máximo de tres (3) años" (por no máximo três anos). [4]
Registro em grupo
Não disponível. O Código não prevê agrupamento voluntário para fins de IVA. O artigo 337 funciona no sentido inverso: a administração tributária pode exigir que pessoas sob controle comum que realizam operações tributadas sejam tratadas "como un solo contribuyente" (como um único contribuinte), e uma pessoa física que é proprietária, controla ou administra vários negócios tributados é um único contribuinte. [2]
Alíquotas
| Alíquota | Aplica-se a |
|---|---|
| 18% | Alíquota geral: transferências, importações e serviços tributados |
| 16% | Alíquota reduzida: iogurte e manteiga, café, gorduras comestíveis de origem animal e vegetal, açúcar, cacau e chocolate |
| 0% | Bens exportados, com dedução e restituição do ITBIS creditado |
| Isento | Bens listados no artigo 343 e serviços listados no artigo 344 (veja Isenções) |
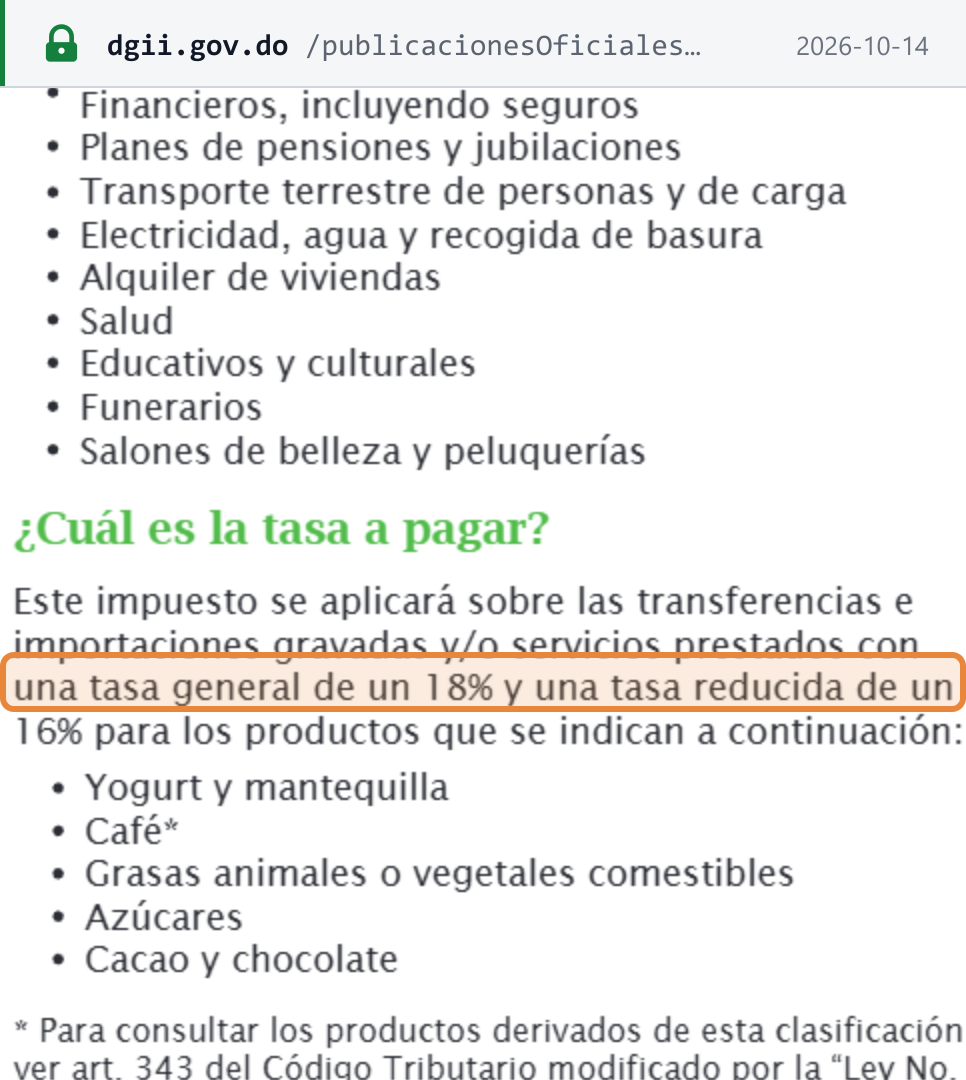
Alíquota geral: 18%. Alíquota reduzida: 16%. O guia do ITBIS da DGII (edição de julho de 2026): "Este impuesto se aplicará sobre las transferencias e importaciones gravadas y/o servicios prestados con una tasa general de un 18% y una tasa reducida de un 16%" para iogurte e manteiga, café, gorduras comestíveis de origem animal ou vegetal, açúcares, e cacau e chocolate. [1] A tabela de alíquotas da DGII traz as mesmas alíquotas, além da "tasa 0% para los exportadores". [7]
A lista de 16% é fechada e definida por posição tarifária no artigo 345 do Código: iogurte (0403.10.00) e os demais produtos da posição 0403.90.00 ("Los demás"); manteiga; café torrado ou descafeinado e sucedâneos que contenham café; gorduras e óleos comestíveis de origem animal e vegetal (óleos de soja, amendoim, palma, girassol, coco e milho) e margarina; açúcar de cana e de beterraba; cacau em pó e chocolate em barras ou blocos. O artigo 345 fixa para esses bens 8% em 2013, 11% em 2014 e 13% em 2015, e 16% a partir de 2016. [2]
O artigo 345 ainda mantém o texto da alíquota geral da Lei 253-12, que programava uma redução para 16% a partir de 2015, condicionada a uma meta de arrecadação tributária. A orientação atual da DGII aplica 18%. O artigo 341 do Código consolidado está impresso como "16%*", com uma nota do editor que remete ao artigo 345; leia os dois em conjunto. [2] [1]
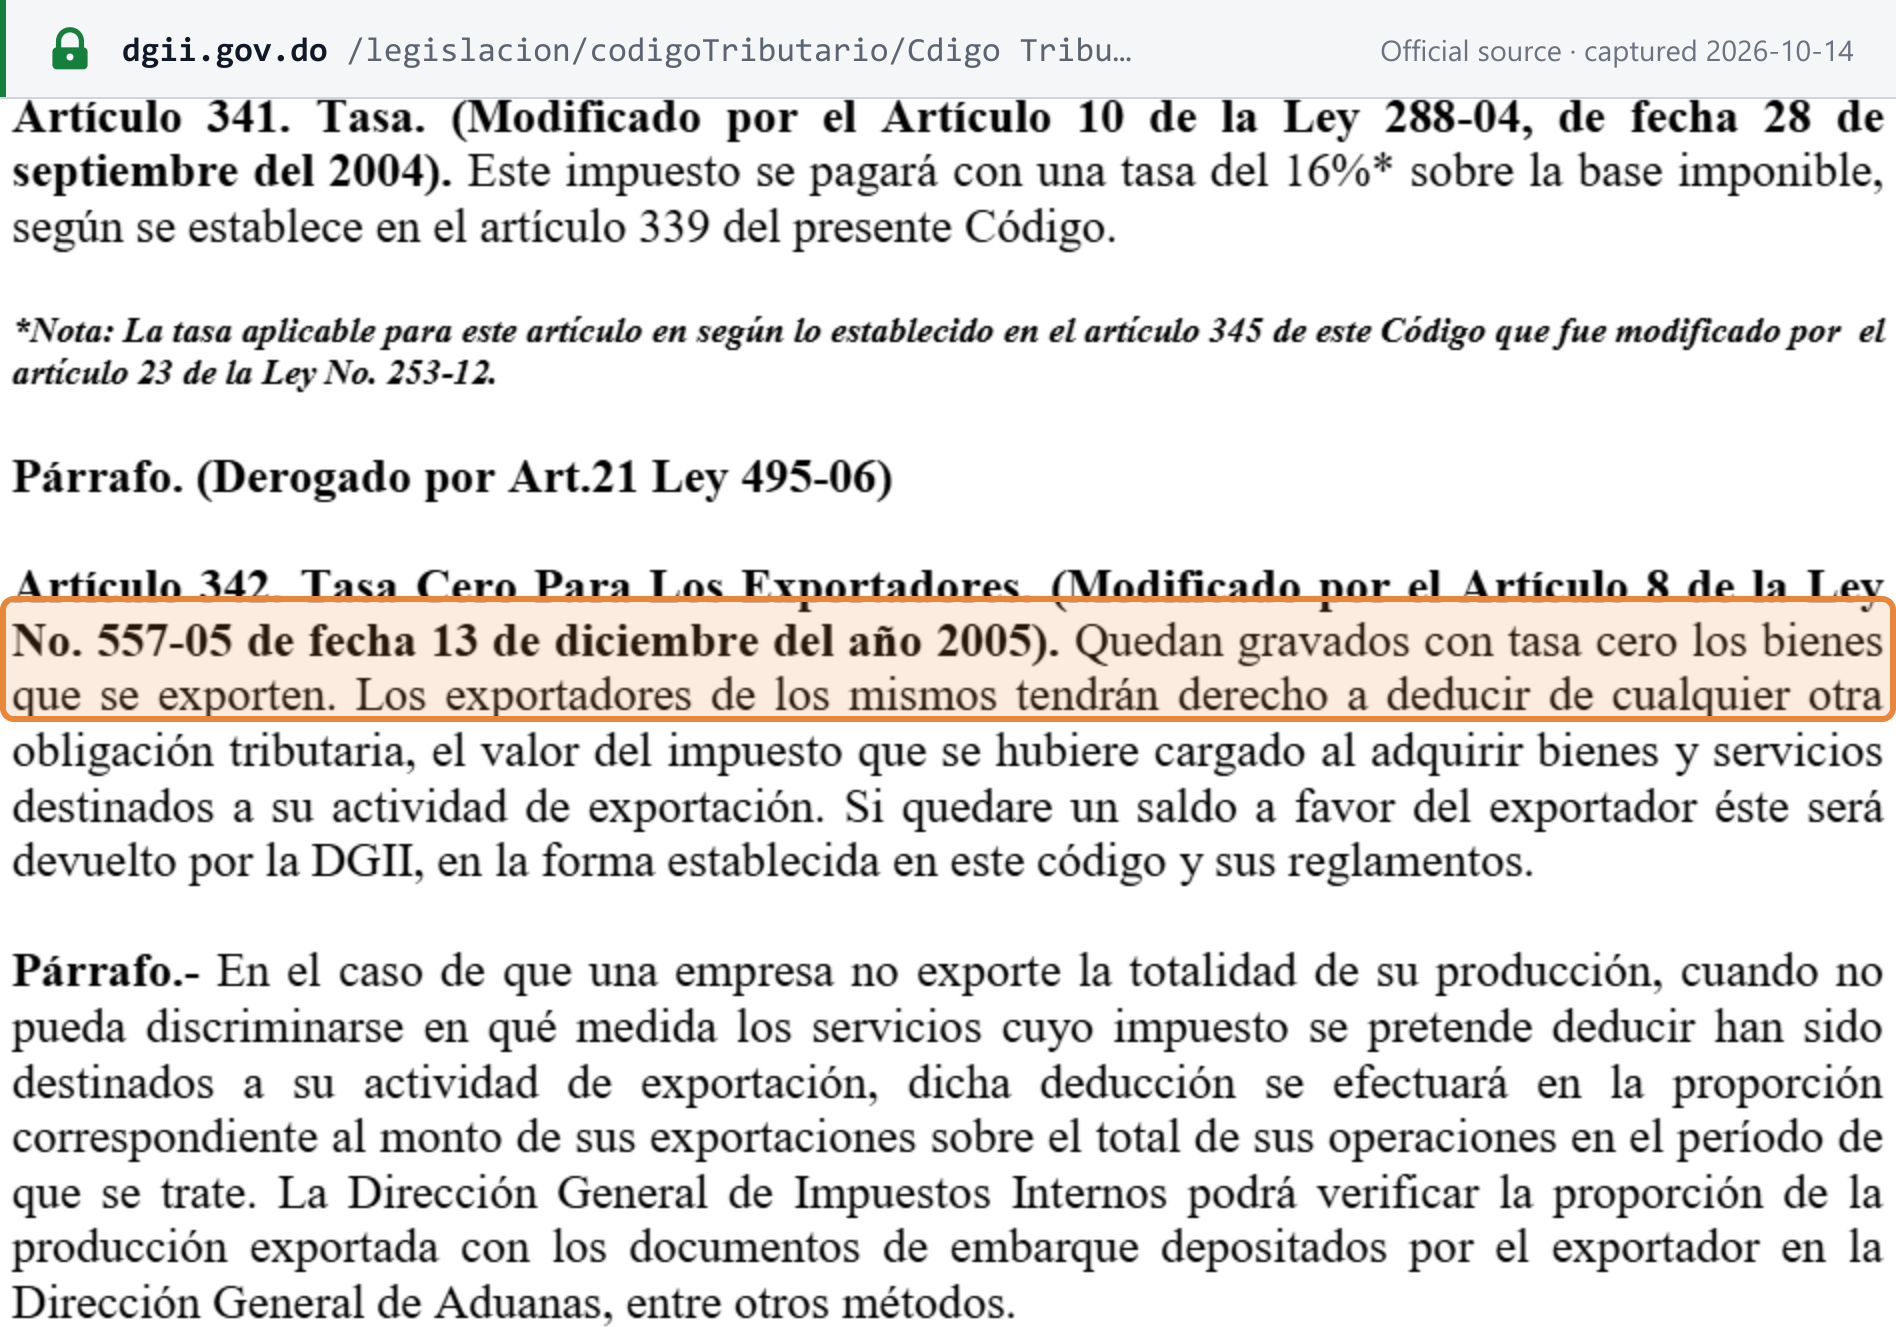
Alíquota zero. "Quedan gravados con tasa cero los bienes que se exporten" (os bens exportados são tributados à alíquota zero; artigo 342). [2]
Mudanças anunciadas. Nenhuma alteração das alíquotas do ITBIS foi promulgada. A Lei 30-26 (promulgada em 18 de junho de 2026) altera as listas de isenções, não as alíquotas, e o calendário de medidas da Lei 30-26 da DGII (Aviso 10-26) não inclui nenhum item de alíquota do ITBIS. [8] [9]
Regras transfronteiriças
Importações e exportações
Importação de bens. "En el caso de la importación de bienes el impuesto se liquidará y pagará conjuntamente con los impuestos aduaneros correspondientes" (artigo 354): o ITBIS sobre importações é apurado e pago juntamente com os direitos aduaneiros. A base de cálculo é o valor aduaneiro mais todos os tributos incidentes sobre a importação (artigo 339). Um importador registrado deduz como imposto creditado o ITBIS pago na alfândega (artigo 346). [2]
Percepção do ITBIS sobre importadores informais (Lei 30-26). O artigo 34 da Lei 30-26 (promulgada em 18 de junho de 2026; em vigor a partir da sua promulgação e publicação, nos termos do artigo 62) acrescenta ao Código o artigo 354-1: [9]
- Importador informal é a pessoa não inscrita no RNC que exerce uma atividade econômica que a torna contribuinte do ITBIS.
- A alfândega aplica uma percepção do ITBIS na declaração aduaneira de um importador informal.
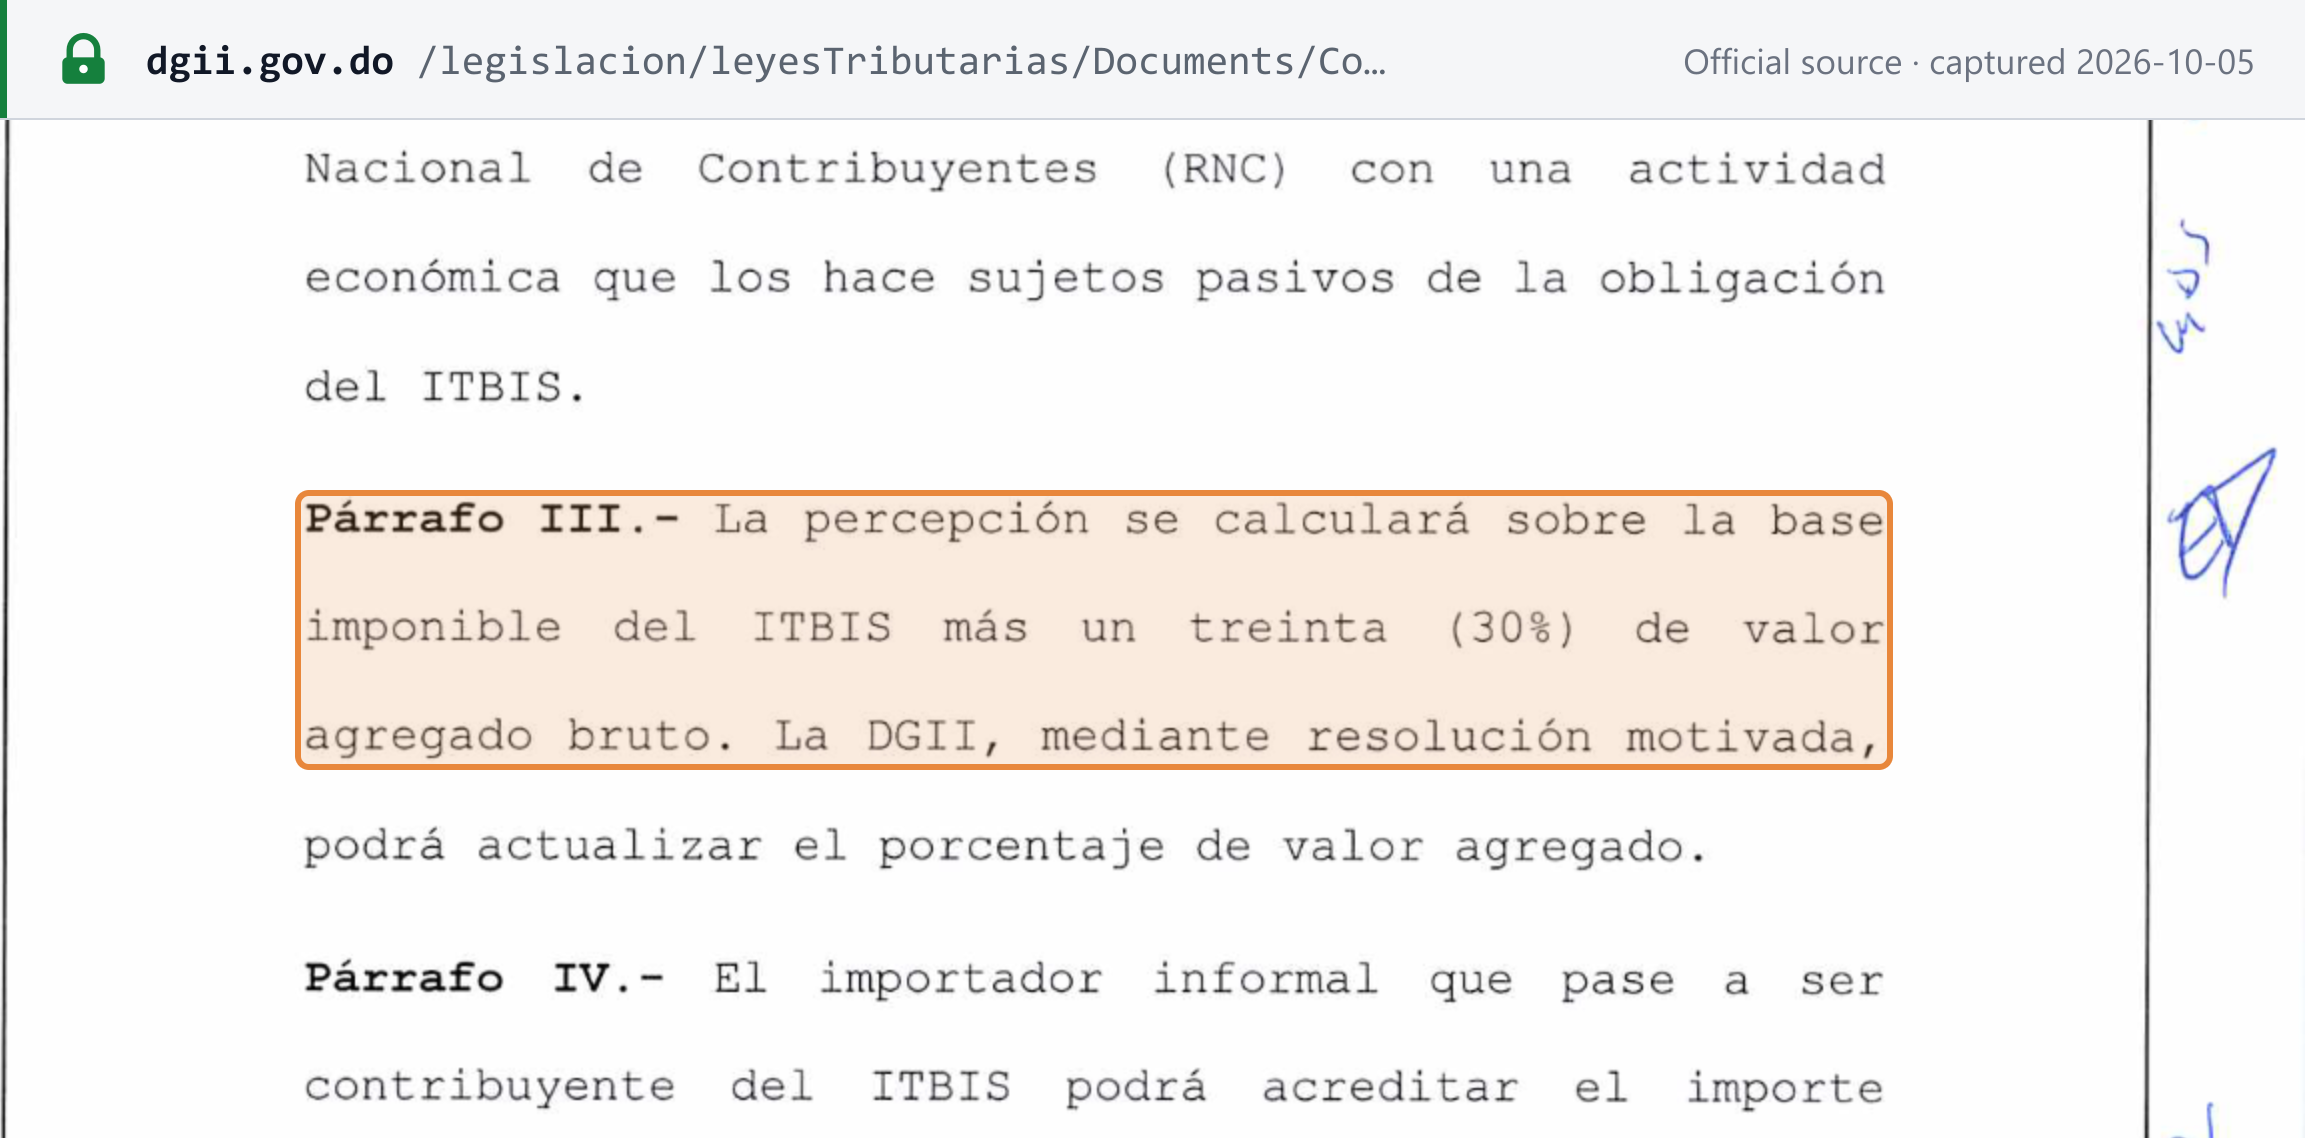
- "La percepción se calculará sobre la base imponible del ITBIS más un treinta (30%) de valor agregado bruto" — a base é a base de cálculo do ITBIS mais 30% de valor agregado bruto. A DGII pode atualizar o percentual por resolução fundamentada.
- Um importador informal que se registre posteriormente pode creditar a percepção em períodos não prescritos. A DGII e a alfândega devem editar normas conjuntas de aplicação.
Exportações. Os bens exportados são tributados à alíquota zero, e os exportadores podem deduzir o ITBIS pago nas compras destinadas à atividade exportadora "de cualquier otra obligación tributaria" (de qualquer outra obrigação tributária), com restituição de eventual saldo (artigo 342; veja Restituições). Os exportadores que também vendem no mercado interno rateiam o seu imposto creditado. [2]
Serviços exportados. A alíquota zero do artigo 342 abrange bens. Os serviços exportados são isentos, e não tributados à alíquota zero: o Regulamento 293-11 os inclui entre os serviços isentos (artigo 14, alínea j) quando o serviço é prestado a partir do território dominicano e utilizado e consumido exclusivamente no exterior por uma pessoa que não é domiciliada nem residente no país e que paga com renda de fonte estrangeira. A DGII entendeu que um serviço executado e utilizado na República Dominicana para um cliente estrangeiro é tributado, e não exportado (Consulta 9-2022). [12] [37] As exportações de bens são documentadas com um comprovante de exportação (e-CF tipo 46), enquanto "los servicios exportados serán sustentados en facturas de consumo" (os serviços exportados são documentados com faturas de consumo; Norma General 05-19, artigo 10). [10]
Zonas francas. Os bens transferidos do território nacional para uma zona franca industrial são tratados como exportados, e os bens que saem de uma zona franca para o território nacional, como importados (artigo 357). As importações de insumos e equipamentos por empresas de zona franca são isentas (artigo 343). [2]
Produtos e serviços digitais
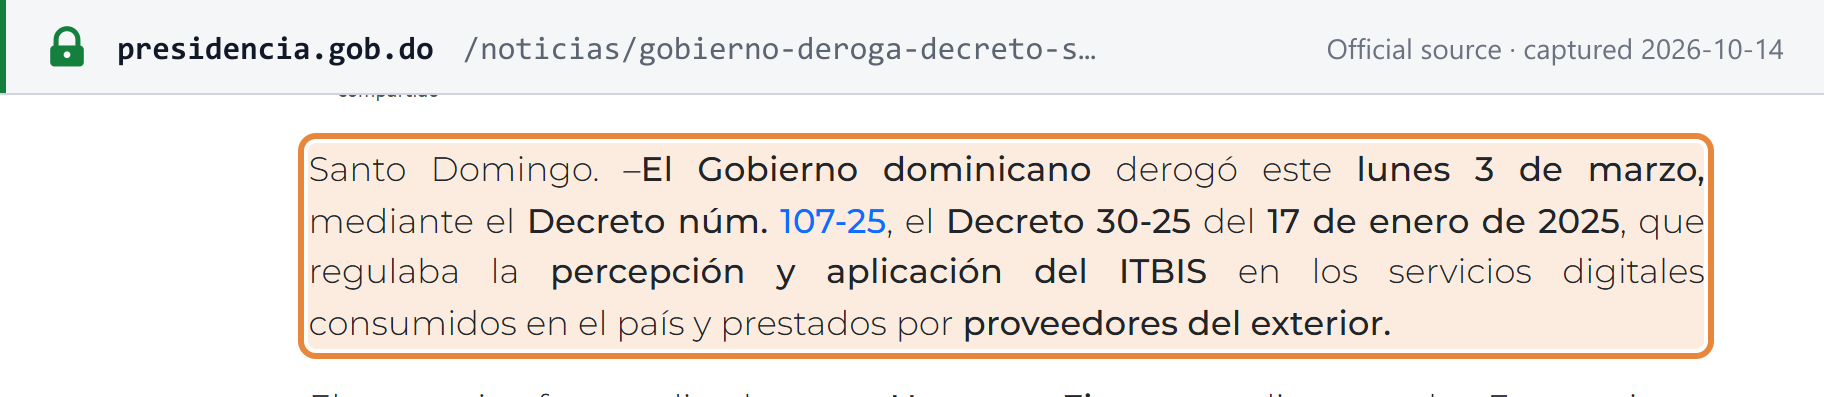
Não se cobra ITBIS sobre serviços digitais prestados do exterior. O Decreto 30-25, de 17 de janeiro de 2025, regulamentava uma percepção do ITBIS sobre serviços digitais consumidos no país e prestados por fornecedores estrangeiros. O governo o revogou em 3 de março de 2025: "El Gobierno dominicano derogó este lunes 3 de marzo, mediante el Decreto núm. 107-25, el Decreto 30-25". [11] O capítulo do ITBIS da Lei 30-26 (artigos 34 a 39) não contém nenhuma disposição sobre serviços digitais. [9]
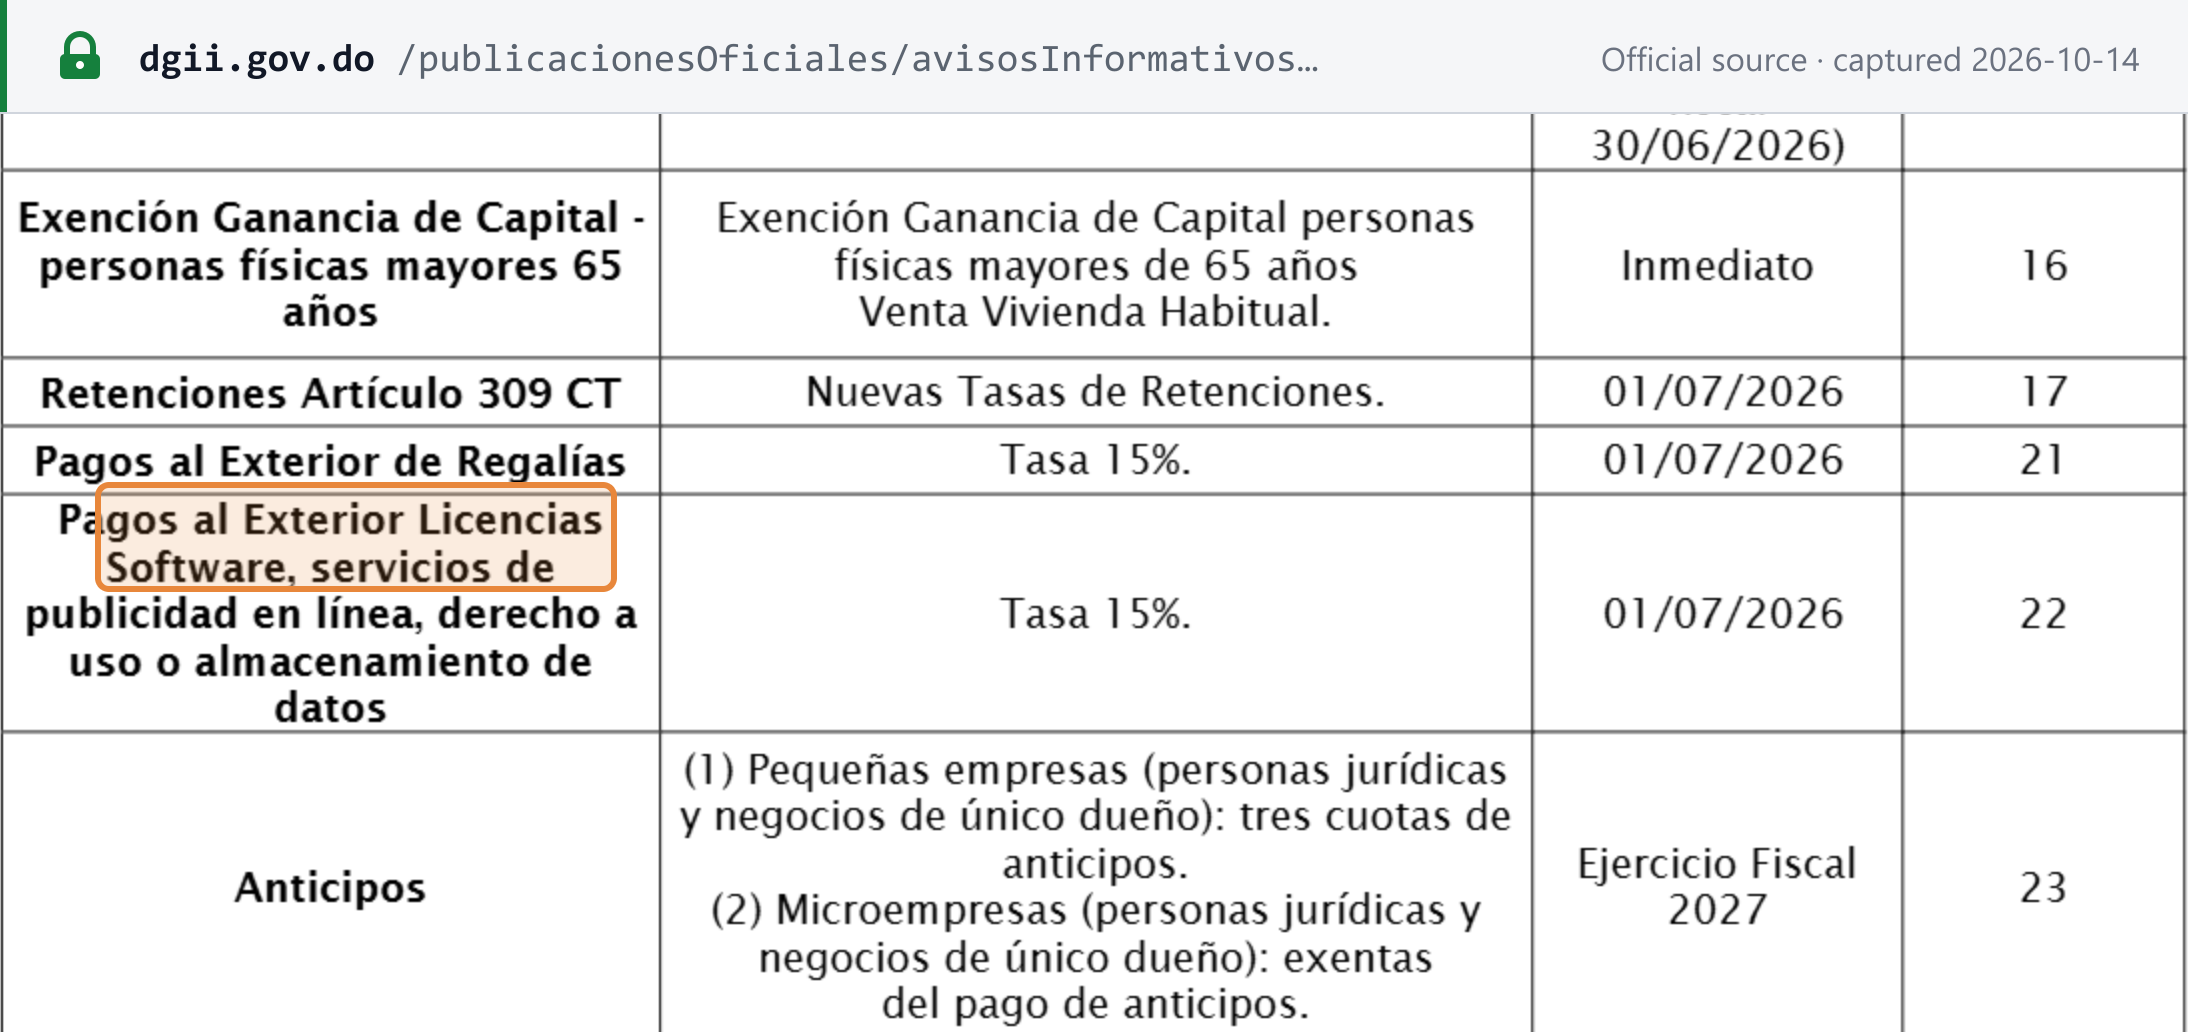
Os 15% a partir de 1º de julho de 2026 são imposto de renda, e não ITBIS. O artigo 22 da Lei 30-26 (novo artigo 305-2 do Código) obriga quem paga a não residentes por "licencias de software, servicios de publicidad en linea, derecho a uso o almacenamiento de datos" (licenças de software, publicidade on-line e uso ou armazenamento de dados) a reter 15% do valor bruto como pagamento definitivo do imposto de renda. O calendário da DGII fixa a sua vigência a partir de 1º de julho de 2026. O agente de retenção é quem paga ou credita o valor ("Quienes paguen o acrediten en cuenta"). Trata-se de uma retenção do imposto de renda, e não de uma cobrança de ITBIS. [9] [8]
Veja IVA sobre serviços digitais de fornecedores não residentes para saber como outros países os tributam.
Empresas estrangeiras que vendem para a República Dominicana — B2B e B2C
- Bens (B2B e B2C): o importador registrado na declaração aduaneira paga o ITBIS na alfândega. Um importador não inscrito no RNC também suporta a percepção da Lei 30-26 sobre a base acrescida de 30%. [2] [9]
- Serviços remotos a consumidores (B2C): não há mecanismo de registro ou de cobrança para fornecedores estrangeiros; o Decreto 30-25 foi revogado em 3 de março de 2025. [11]
- Serviços remotos a empresas (B2B): o crédito de imposto do comprador dominicano abrange apenas o ITBIS pago a fornecedores locais e na alfândega (artigo 346). Sobre o pagamento ao exterior, as obrigações do comprador são de imposto de renda: ele emite um comprovante de Pagos al Exterior (e-CF tipo 47) para a renda de fonte dominicana paga a um não residente sobre a qual deve reter integralmente o imposto de renda, e informa o pagamento no Formato 609. Para licenças de software, publicidade on-line e dados, a retenção é de 15% a partir de 1º de julho de 2026. [2] [10] [9]
Responsabilidade de marketplaces e plataformas como fornecedor presumido
Não se aplica: nem o Título III do Código Tributário nem a Lei 30-26 tornam um marketplace ou uma plataforma responsável pelo ITBIS sobre as vendas realizadas por meio dele. O mecanismo mais próximo é a retenção e a percepção que as credenciadoras de cartões e os subcredenciadores de pagamento aplicam aos comerciantes nacionais conforme a Norma General 06-23 (veja Retenção do ITBIS). [2] [9] Veja as regras de fornecedor presumido para marketplaces.
Local da prestação
- Bens são tributados na transferência no país e na importação (artigo 335). [2]
- O transporte internacional de passageiros por via aérea e marítima é tributado "cuando el pasaje haya sido adquirido en la República Dominicana" (quando a passagem tiver sido adquirida na República Dominicana), e uma passagem adquirida no exterior é tributada quando a viagem começa na República Dominicana (Regulamento 293-11, artigo 3). [12]
- Outros serviços: o Título III do Código não contém nenhum artigo geral sobre o local da prestação de serviços.
Requisitos da fatura
Toda operação, tributada ou isenta, deve ser documentada com um comprobante fiscal (comprovante fiscal) que contenha um número autorizado pela DGII, e o ITBIS deve aparecer separado do preço (artigo 355). [2] Os comprovantes em papel levam um NCF da série "B"; os comprovantes eletrônicos (e-CF) levam um e-NCF da série "E". O faturamento eletrônico é obrigatório e está substituindo o papel por grupo de contribuintes (veja Status da nota fiscal eletrônica).
Tipos de documento
| Tipo de e-CF | Documento | Quando é usado |
|---|---|---|
| 31 | Factura de Crédito Fiscal | Vendas a empresas; comprova os custos e o ITBIS creditado do comprador |
| 32 | Factura de Consumo | Vendas a consumidores finais; sem direito a crédito |
| 33 | Nota de Débito | Aumenta um comprovante anterior |
| 34 | Nota de Crédito | Reduz ou anula um comprovante anterior |
| 41 | Compras | Emitido pelo comprador ao comprar de uma pessoa não inscrita como contribuinte |
| 43 | Gastos Menores | Pequenas despesas de pessoal |
| 44 | Regímenes Especiales | Vendas a entidades de regimes especiais e de zonas francas |
| 45 | Gubernamental | Vendas ao governo |
| 46 | Exportaciones | Vendas de exportação |
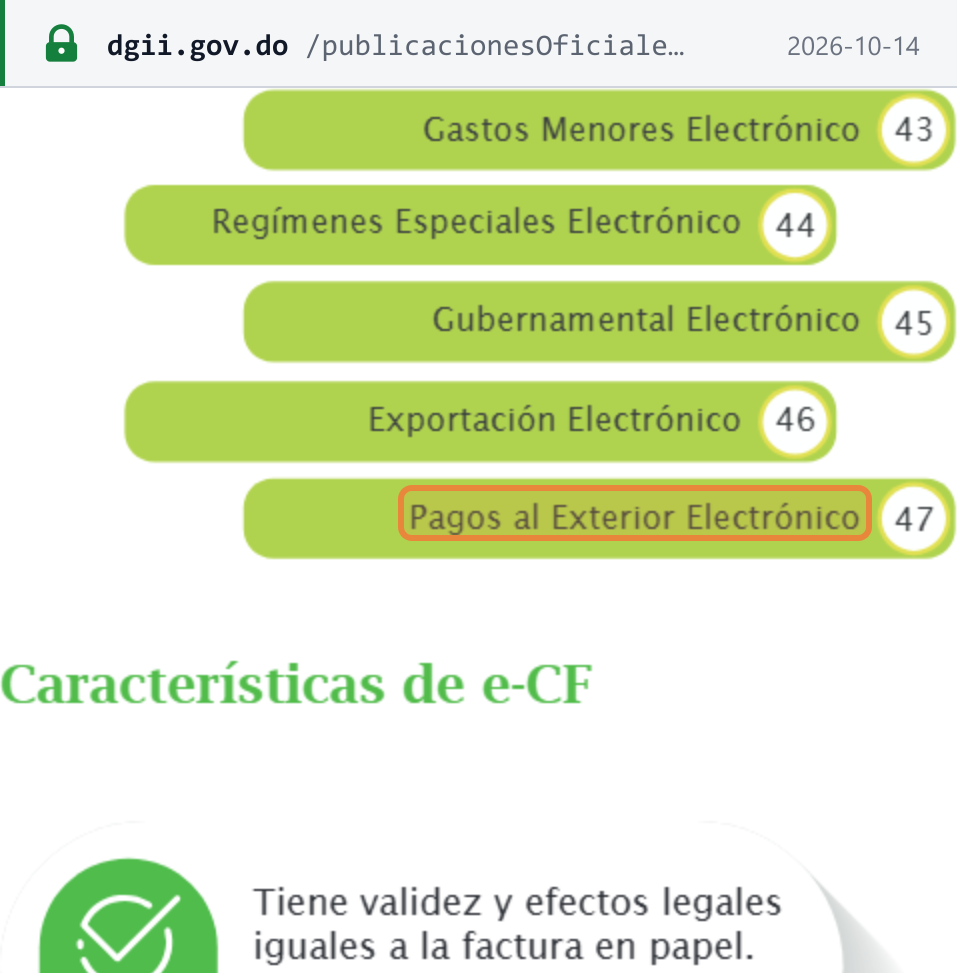
| 47 | Pagos al Exterior | Renda de fonte dominicana paga a não residentes |
Os tipos básicos são fixados pelo Decreto 254-06 (artigo 4); os códigos dos tipos e os seus usos constam do guia de faturamento eletrônico da DGII e da Norma General 05-19. A escolha depende de quem é o comprador, e não do valor: não existe limite de valor que permita uma fatura simplificada. [14] [13] [10]
Conteúdo obrigatório
O Decreto 254-06 (artigos 7 a 9) fixa o conteúdo de um comprovante fiscal, e a Norma General 06-2018 (artigo 7), o seu leiaute: [14] [6]
| Bloco | Campo |
|---|---|
| Documento | Tipo de documento (crédito fiscal ou consumo); NCF ou e-NCF; data de validade da sequência (apenas crédito fiscal); em uma nota de crédito ou débito, o NCF que ela modifica |
| Emitente | RNC; razão social conforme registrada; nome fantasia; ponto de emissão (filial); data de emissão |
| Comprador | RNC e razão social (crédito fiscal e notas) |
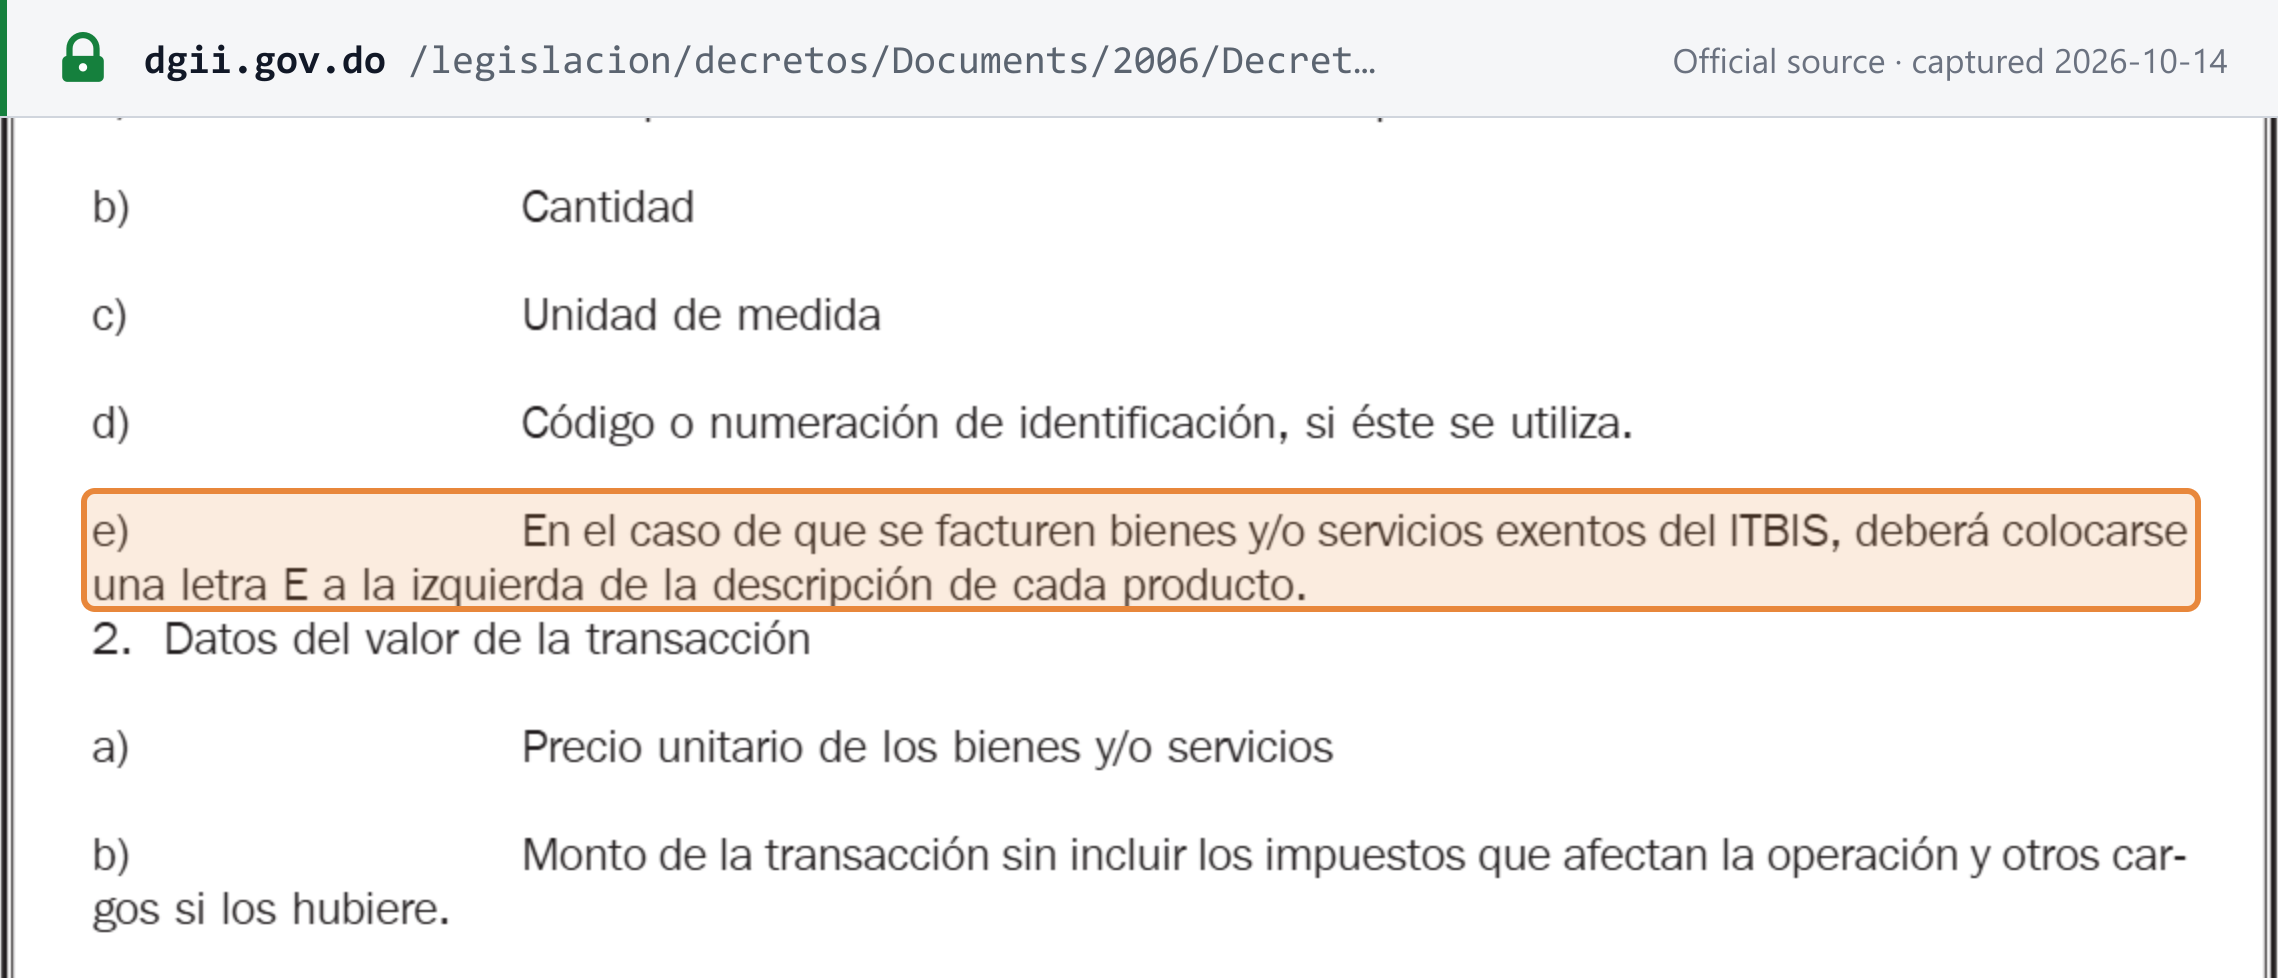
| Linhas | Descrição, quantidade e unidade de medida; código do item, quando usado; preço unitário; um "E" à esquerda de cada item isento de ITBIS |
| Totais | Valor líquido antes dos impostos; descontos e acréscimos; ITBIS, imposto seletivo (ISC) e qualquer outro encargo, cada um destacado separadamente; total geral |
| Vias | Cada via indica a quem se destina (original para o comprador, cópia para o emitente) |
Decreto 254-06: "En el caso de que se facturen bienes y/o servicios exentos del ITBIS, deberá colocarse una letra E a la izquierda de la descripción de cada producto" (quando forem faturados bens ou serviços isentos de ITBIS, deve-se colocar a letra E à esquerda da descrição de cada item). [14]
Um e-CF também deve conter, nos termos do artigo 18 da Lei 32-23, a identificação do documento, o emitente, o comprador ou receptor, os bens ou serviços, o valor da transação, os impostos, a "fecha y hora de la firma digital" (data e hora da assinatura digital) e a assinatura digital. [19] O comprador que não recebe e-CF eletronicamente recebe uma representação impressa (RI) com código QR e código de segurança. [13]
Prazo de emissão
O fato gerador (artigo 338) ocorre: [2]
- Bens: na emissão da fatura ou documento equivalente, ou na entrega, se esta ocorrer antes.
- Serviços: no primeiro dos seguintes eventos: a fatura, a conclusão do serviço ou o pagamento.
Toda operação, tributada ou isenta, precisa de um comprovante fiscal (artigo 355). Se uma venda for desfeita dentro de 30 dias e os bens forem devolvidos, a obrigação tributária é anulada (artigo 338). [2]
Numeração e sequência
- Um e-NCF é composto de "E" seguido do tipo de e-CF com dois dígitos e de uma sequência de dez dígitos: 13 caracteres no total (por exemplo,
E310000000001). [13] [15] - A DGII autoriza as sequências. Uma sequência autorizada é válida por até dois anos civis, contando o ano da autorização (Norma General 06-2018, artigo 6). [6] As sequências não utilizadas autorizadas em 2024 caducaram em 1º de janeiro de 2026 (Aviso 29-25). [16]
Notas de crédito e de débito
As notas de crédito e de débito só podem ser emitidas ao mesmo comprador do comprovante original e devem indicar o NCF que modificam (Decreto 254-06, artigos 4 e 9). [14] Depois que um e-CF é enviado à DGII, ele só pode ser corrigido por uma nota de crédito ou de débito eletrônica, e o seu cancelamento também exige uma nota de crédito eletrônica (Decreto 587-24, artigo 11). [17]
Moeda e idioma
Os livros "deben ser llenados en lengua castellana" (devem ser escriturados em espanhol; Código Tributário, artigo 50). [18]
Autofaturamento
Não existe autofaturamento geral entre empresas registradas. O Comprobante de Compras emitido pelo comprador (B11 / e-CF tipo 41) é usado ao comprar de uma pessoa não inscrita como contribuinte. O comprador deve primeiro verificar no portal da DGII que o vendedor não está inscrito, e "la retención del cien por ciento (100%) del valor del ITBIS facturado aplicará en todos los casos en que se emita este tipo de comprobante" (retém-se 100% do ITBIS sempre que esse comprovante for emitido; Norma General 05-19, artigo 7). [10]
Guarda de documentos e trilha de auditoria
- Guarda: 10 anos. Os contribuintes devem conservar os seus livros, registros, comprovantes "o cualquier documento, físico o electrónico" (ou qualquer documento, físico ou eletrônico) "por un período de diez (10) años" (Código Tributário, artigo 50). [18]
- Prazo de fiscalização: 3 anos. O poder da DGII de lançar o tributo prescreve em três anos (Código Tributário, artigo 21). O prazo de guarda de 10 anos é mais longo que o prazo de fiscalização. [18]
- Trilha de auditoria do e-CF. Todo e-CF é assinado digitalmente e validado pela DGII, que devolve um TrackID e um status: aceito, aceito condicionalmente, rejeitado ou em processamento (Lei 32-23, artigos 19 e 20). Modificar um e-CF depois de assinado e enviado à DGII é uma infração, assim como deixar de conservar a representação impressa (artigo 26). [19]
Modelo de fatura em conformidade
A DGII publica um modelo oficial: a página 6 do seu guia de faturamento eletrônico (Guía 6) mostra um modelo de representação impressa de uma Factura de Crédito Fiscal eletrônica, com a indicação "Este modelo de RI es exclusivo para fines ilustrativos" (este modelo de RI é exclusivamente para fins ilustrativos). [13] Ele apresenta, de cima para baixo:
- a razão social e o nome fantasia do emitente, a filial, o RNC e o endereço;
- o título do documento, o e-NCF (
E310000000001), a data de validade da sequência e a data de emissão; - a razão social e o RNC do comprador;
- colunas de linhas para quantidade, descrição, unidade, preço, ITBIS e valor;
- totais do subtotal tributado (Subtotal Gravado), do ITBIS total e do total;
- o código QR, o código de segurança e a data da assinatura digital.
Os nomes e os RNCs nele são valores ilustrativos da própria DGII, e não de um contribuinte real.
Status da nota fiscal eletrônica
Status: obrigatória, em fases por grupo de contribuintes. Os grandes contribuintes nacionais, os grandes contribuintes locais e os contribuintes médios já devem emitir e-CF; os pequenos, os micro e os não classificados devem implementá-la até 15 de novembro de 2026.
- Base legal. A Lei 32-23 sobre faturamento eletrônico, promulgada em 16 de maio de 2023, e o seu regulamento, o Decreto 587-24, de 10 de outubro de 2024. [20] [17] [28] [26]
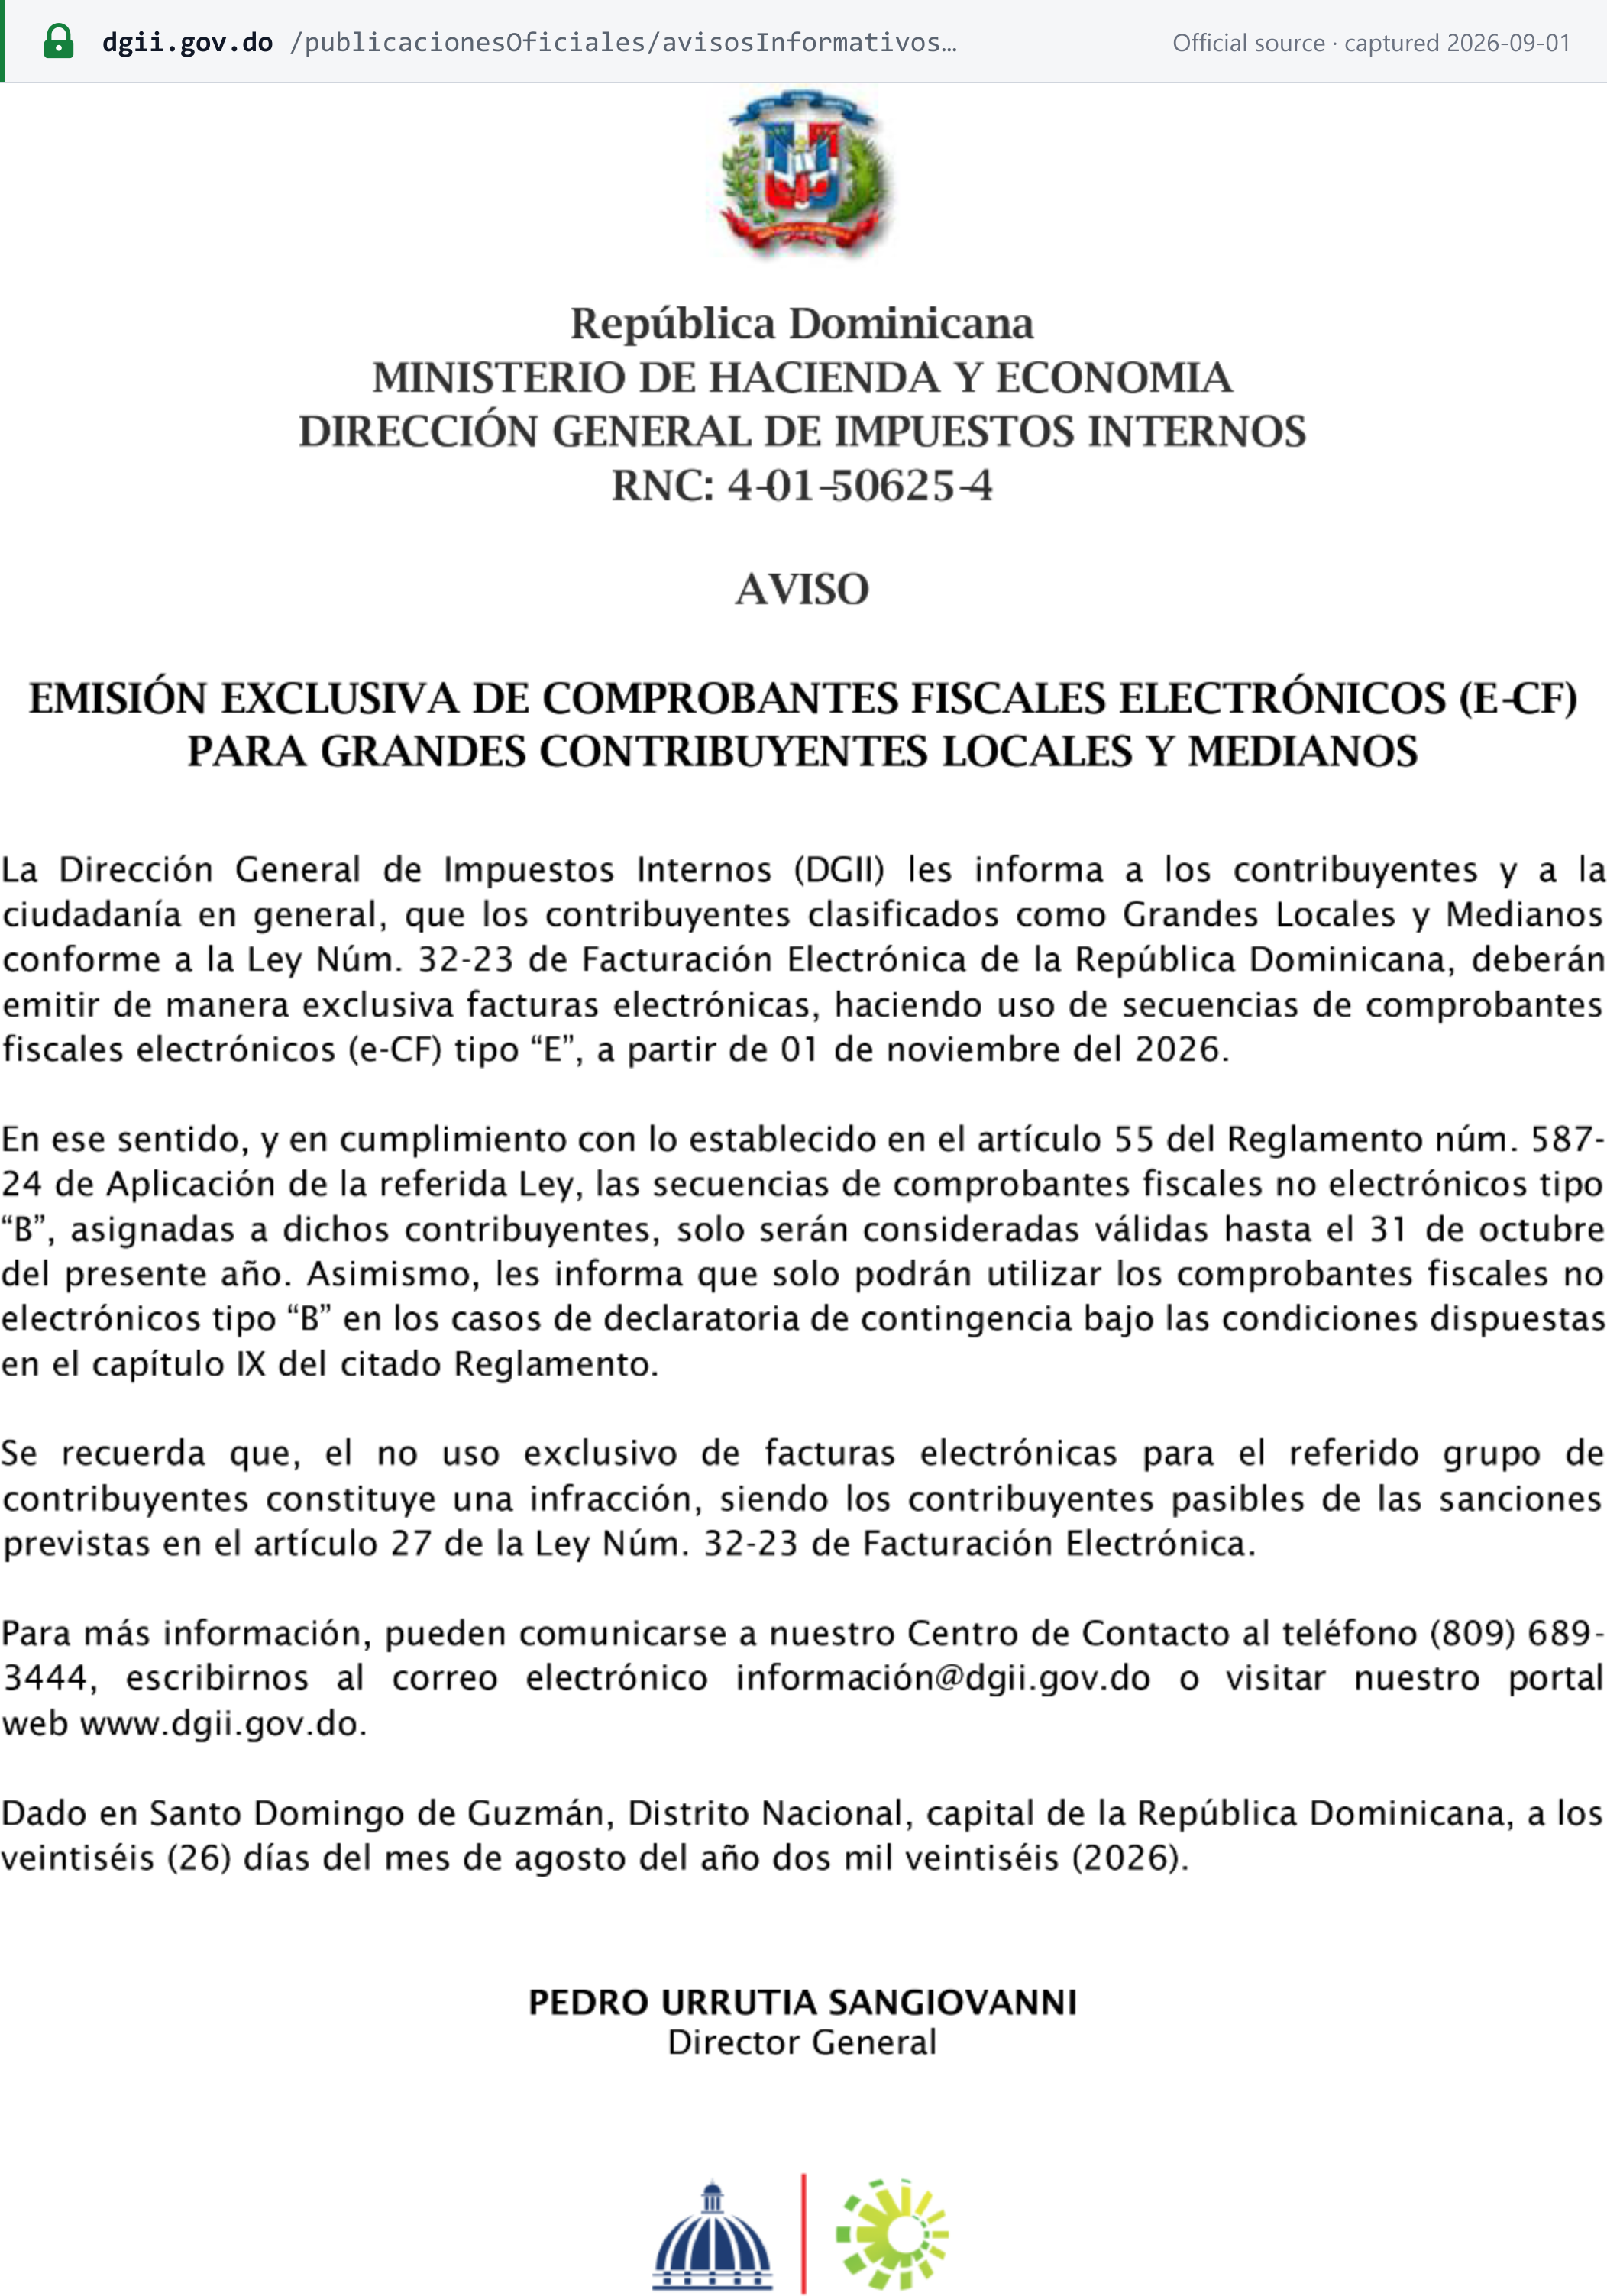
- Abrangência. Todos os domiciliados no país que transferem bens ou prestam serviços (Lei 32-23, artigo 2). B2B, B2C (e-CF tipo 32) e B2G (tipo 45) estão todos abrangidos. Os comprovantes B em papel continuam utilizáveis apenas pelos grupos que ainda estão dentro da sua janela de transição — os grandes contribuintes locais e os médios até 31 de outubro de 2026, e os pequenos, micro e não classificados, cujo prazo de implementação é 15 de novembro de 2026 — e, fora isso, apenas em uma contingência declarada (veja o cronograma abaixo). [19]
- Modelo. Validação prévia (clearance) pelo próprio sistema da DGII, e não Peppol. O emitente assina o e-CF em XML e o envia à DGII por web service; a DGII o valida e devolve um TrackID e um status; o emitente então entrega o XML a um receptor eletrônico, ou uma RI com código QR a qualquer outro destinatário; o receptor envia um aviso de recebimento e uma aprovação ou rejeição comercial à DGII e ao emitente. Enviar e-CF em qualquer formato diferente de XML é uma infração. [19]
- Assinatura. Um certificado digital para procedimentos tributários emitido por uma entidade de certificação credenciada pelo INDOTEL. [13]
- Como emitir. Com um sistema próprio certificado pela DGII, com um provedor de serviços certificado pela DGII ou com o Facturador Gratuito da DGII, disponível para contribuintes que emitem até 150 faturas por mês. Todo emitente passa pela certificação da DGII antes de emitir. [13]
Cronograma por grupo de contribuintes (Lei 32-23, artigo 37, e avisos da DGII):
| Grupo | Prazo legal | Prorrogação | Somente e-CF |
|---|---|---|---|
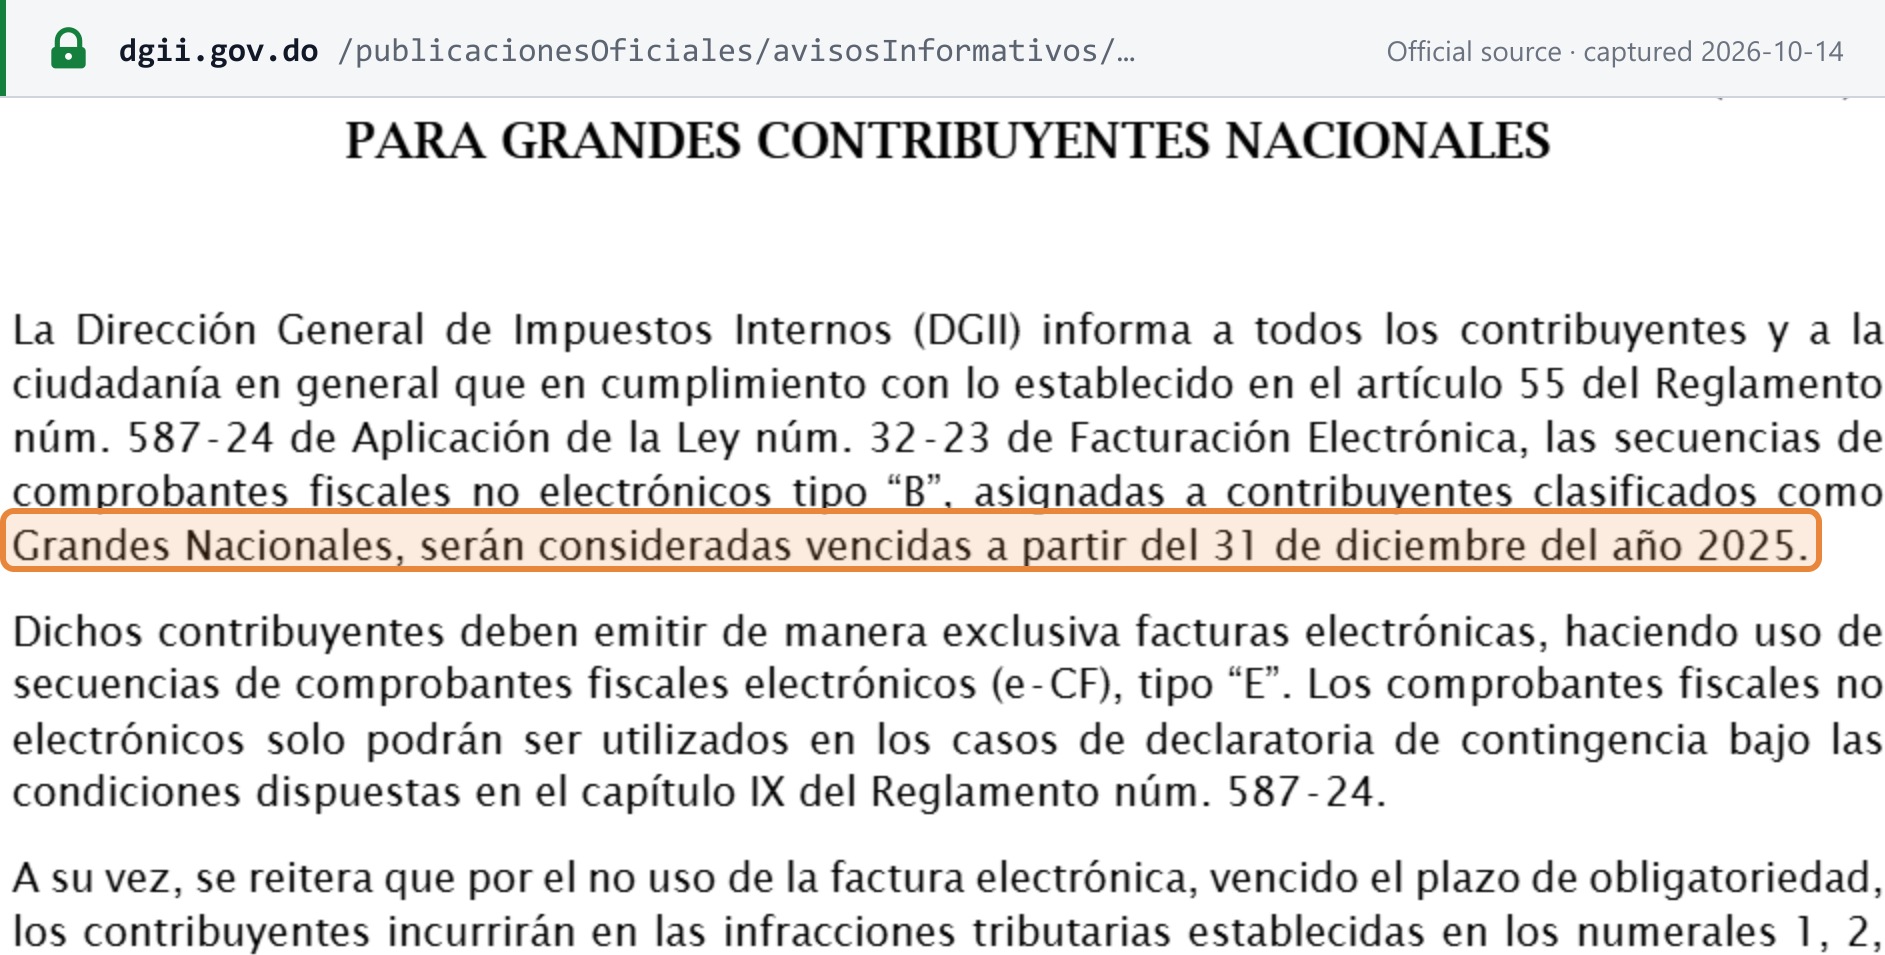
| Grandes Contribuyentes Nacionales | 12 meses a partir da lei: 15 de maio de 2024 | Caso a caso, até 120 dias (Aviso 08-24) | As sequências B em papel caducaram a partir de 31 de dezembro de 2025 (Aviso 25-25) |
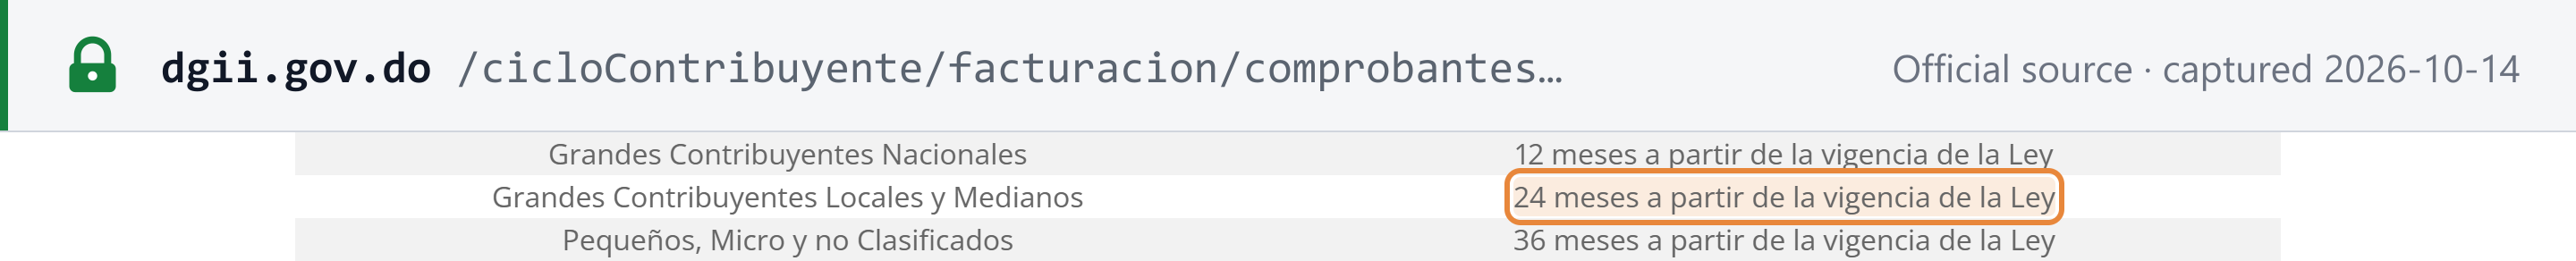
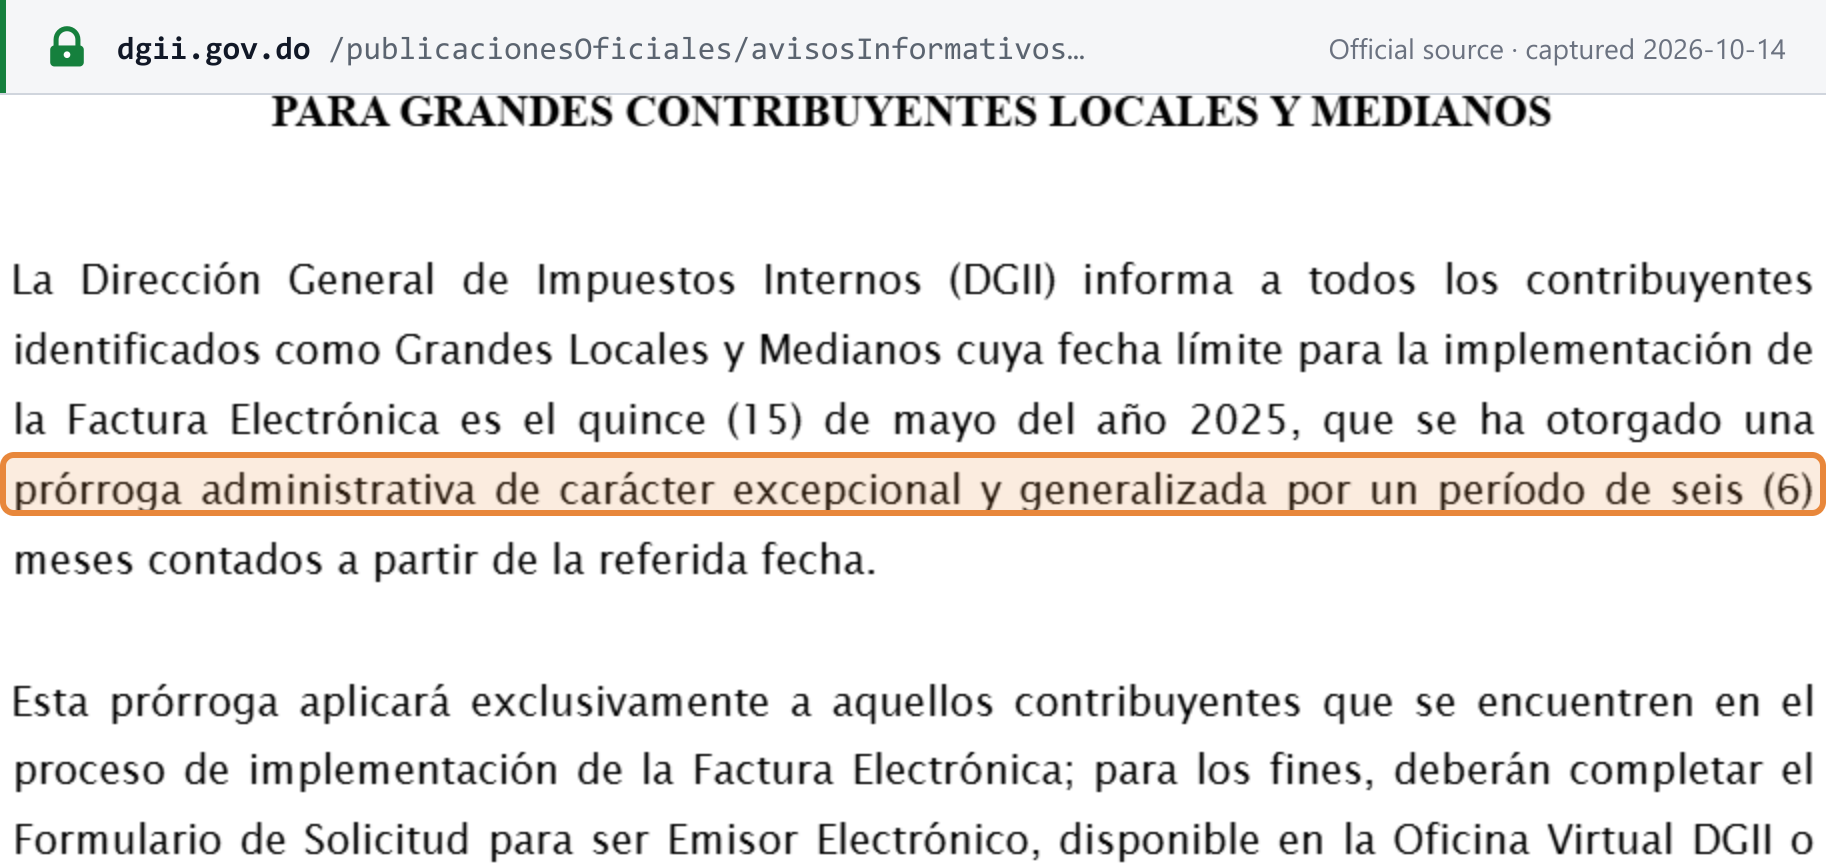
| Grandes Contribuyentes Locales y Medianos | 24 meses: 15 de maio de 2025 | Seis meses, até 15 de novembro de 2025 (Aviso 12-25) | Sequências B válidas apenas até 31 de outubro de 2026; somente e-CF a partir de 1º de novembro de 2026 (Aviso 14-26) |
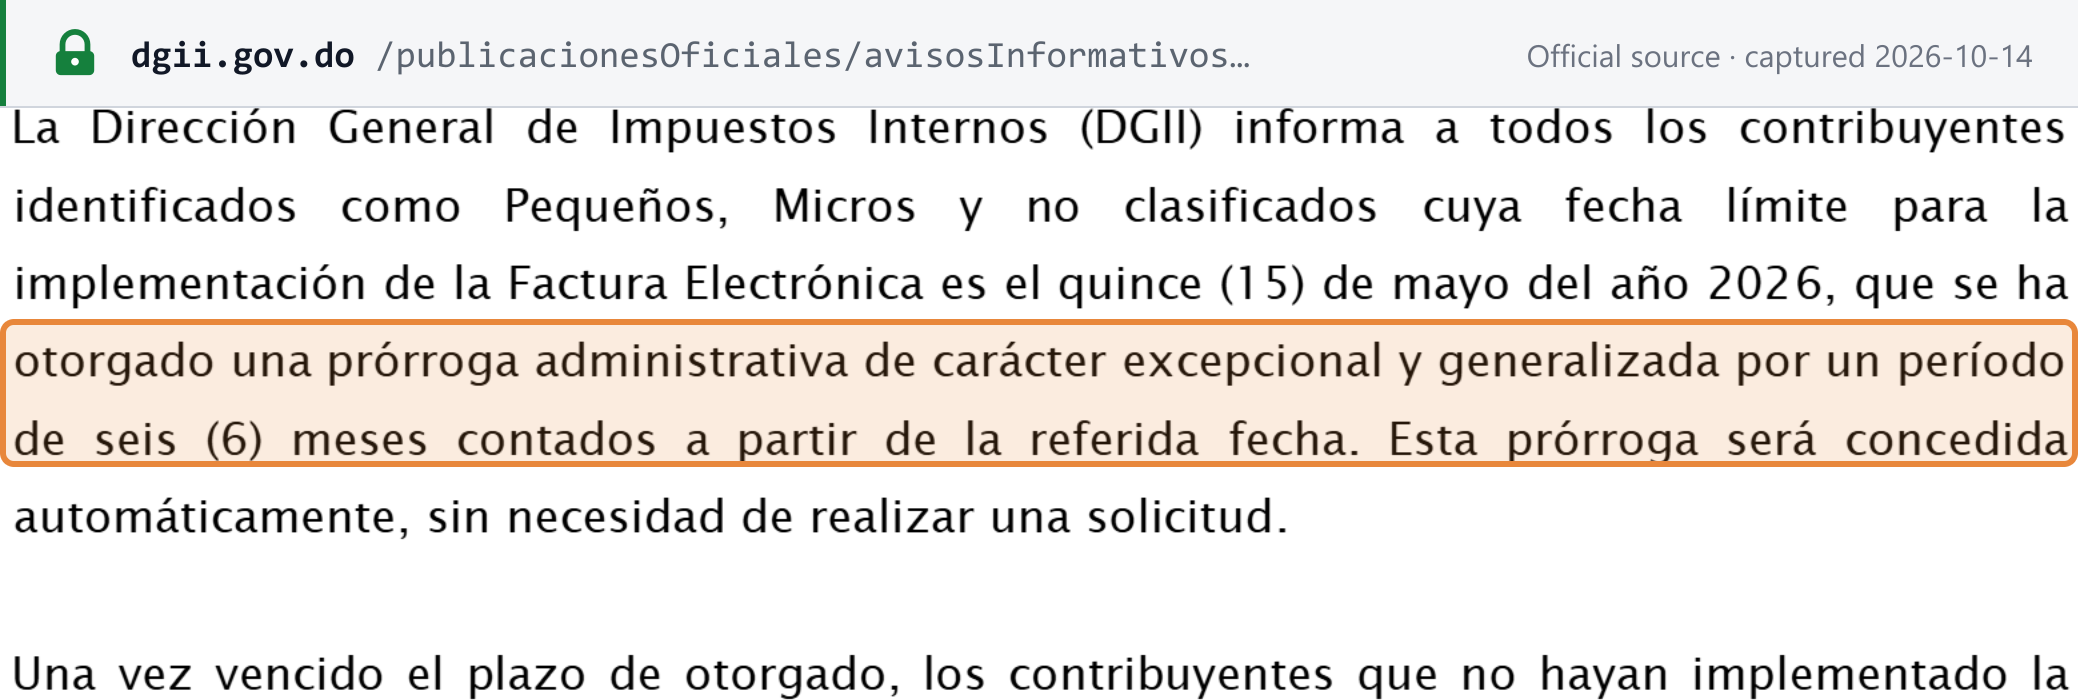
| Pequeños, Micro y no Clasificados | 36 meses: 15 de maio de 2026 (Aviso 14-25) | Seis meses, automática, até 15 de novembro de 2026 (Aviso 06-26) | Nenhuma data anunciada ainda |
- Grandes contribuintes locais e médios. A prorrogação de seis meses do Aviso 12-25 aplicou-se apenas aos contribuintes que já estavam implementando o faturamento eletrônico, que precisavam concluir o pedido para se tornarem emissores eletrônicos. O Aviso 14-26 (26 de agosto de 2026) fixou então o fim do papel: esses contribuintes "deberán emitir de manera exclusiva facturas electrónicas … a partir de 01 de noviembre del 2026", e as suas sequências B "solo serán consideradas válidas hasta el 31 de octubre" de 2026. Depois disso, os comprovantes B só podem ser usados em uma contingência declarada. [21] [25]
- Pequenos, micro e não classificados. O Aviso 06-26 (6 de maio de 2026) concedeu "una prórroga administrativa de carácter excepcional y generalizada por un período de seis (6) meses" a partir de 15 de maio de 2026, "concedida automáticamente, sin necesidad de realizar una solicitud" (concedida automaticamente, sem necessidade de pedido). O prazo é, portanto, 15 de novembro de 2026. [24]
- Novos inscritos. Um contribuinte que se registra após o prazo do seu grupo tem 120 dias a partir do registro para aderir; quem se registra pouco antes do prazo recebe uma prorrogação para completar 120 dias (Decreto 587-24, artigo 7). [17]
- Prorrogações. O Decreto 587-24 (artigo 8) permite uma única prorrogação, de no máximo seis meses, e nenhuma para o contribuinte que não iniciou a implementação; a prorrogação do Aviso 06-26 é diferente, uma prorrogação administrativa geral e excepcional que a DGII concedeu automaticamente a todo o grupo de pequenos, micro e não classificados. [17] [24]
Para ver a República Dominicana ao lado de outros países, consulte a tabela de status e redes de nota fiscal eletrônica.
Declaração e pagamento
Periodicidade da declaração
Mensal para todo contribuinte do ITBIS. O período de apuração é o mês civil, e o Título III não prevê opção trimestral nem por faixa de faturamento. Os contribuintes do regime simplificado seguem as regras próprias desse regime (veja Regimes especiais). [2]
Prazo da declaração
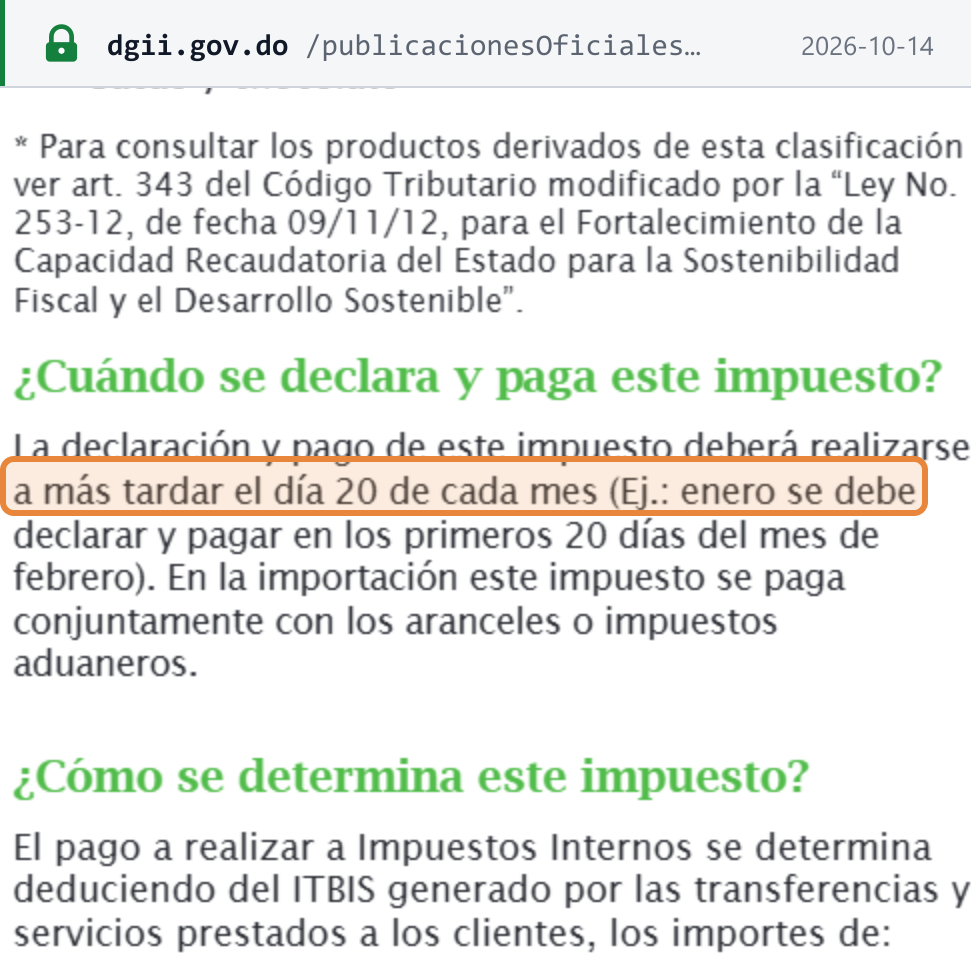
A declaração do ITBIS, Formulário IT-1, "deberá ser presentada en el transcurso de los primeros veinte (20) días de cada mes, aun cuando no exista impuesto a pagar" — nos primeiros 20 dias do mês seguinte, mesmo quando não houver imposto a pagar (artigo 353). [2] A DGII: "La declaración y pago de este impuesto deberá realizarse a más tardar el día 20 de cada mes (Ej.: enero se debe declarar y pagar en los primeros 20 días del mes de febrero)." [1]
A DGII ocasionalmente altera um prazo: o Aviso 05-26 transferiu o prazo de pagamento de março de 2026 de segunda-feira, 20 de abril, para terça-feira, 21 de abril de 2026, após uma indisponibilidade do sistema. [31]
Prazo e forma de pagamento
O pagamento vence junto com a declaração, até o dia 20. Você pode pagar nos caixas dos bancos, pelo internet banking ou nas administrações locais da DGII; nas administrações locais, os pagamentos acima de RD$ 15.000 devem ser feitos com cheque administrativo ou visado. O ITBIS sobre importações é pago com os direitos aduaneiros. [1]
Informações adicionais
- Os formatos de dados 606 (compras), 607 (vendas) e 608 (comprovantes anulados) vencem até o dia 15 de cada mês. "Los Formatos 606, 607 y 608 deben ser remitidos antes de la declaración del ITBIS, aun cuando no haya operaciones" (devem ser enviados antes da declaração do ITBIS, mesmo quando não houver operações). [1] [30]
- O 609 informa os pagamentos por serviços do exterior, mensalmente. A DGII publica modelos para os quatro formatos. [29] [1]
- Declaração anual. Não existe declaração anual do ITBIS. Os agentes de retenção apresentam uma declaração anual de retenções (Código Tributário, artigo 50). [18]
Retenção do ITBIS
Muitos compradores retêm parte ou a totalidade do ITBIS sobre as suas compras e o recolhem à DGII. Para o fornecedor, os valores retidos são pagamentos por conta na sua IT-1. [1]
| Pagador → beneficiário | Retido | Base legal |
|---|---|---|
| Empresa → empresa: serviços profissionais (engenharia, arquitetura, contabilidade, auditoria, jurídicos, informática, administração, design, consultoria) e locação de bens móveis | 30% do ITBIS faturado | Norma General 02-05, conforme alterada pela 07-09 [33] [34] |
| Empresa → empresa: serviços de segurança e vigilância | 100% | Norma General 07-09 [34] |
| Companhias aéreas e hotéis → comissões de agências de viagens; seguradoras → corretores | 100% | Norma General 02-05, artigo 6 [33] |
| Sociedades e empresas individuais → pessoas físicas que prestam serviços tributados | 100% | Regulamento 293-11, artigo 25 [3] |
| Qualquer comprador → pessoa não inscrita como contribuinte (Comprobante de Compras) | 100% | Norma General 05-19, artigo 7 [10] |
| Compradores → fornecedores do regime simplificado (RST) | 100% | Guía 7 da DGII [1] |
| Construtoras que compram serviços tributados | 100% de pessoas físicas; 30% de empresas | Revista ITBIS da DGII [3] |
| Pessoas jurídicas → entidades sem fins lucrativos, por publicidade ou outros serviços tributados | 100% | Guía 7 da DGII [1] |
| Credenciadoras de cartões, subcredenciadores de pagamento e entidades de pagamento eletrônico → comerciantes | 2% do valor faturado; percepção de 18% se o comerciante não estiver registrado, estiver suspenso, baixado ou apenas na condição de registrado e a transação individual superar RD$ 300.000 | Norma General 06-23, artigo 4 [35] |
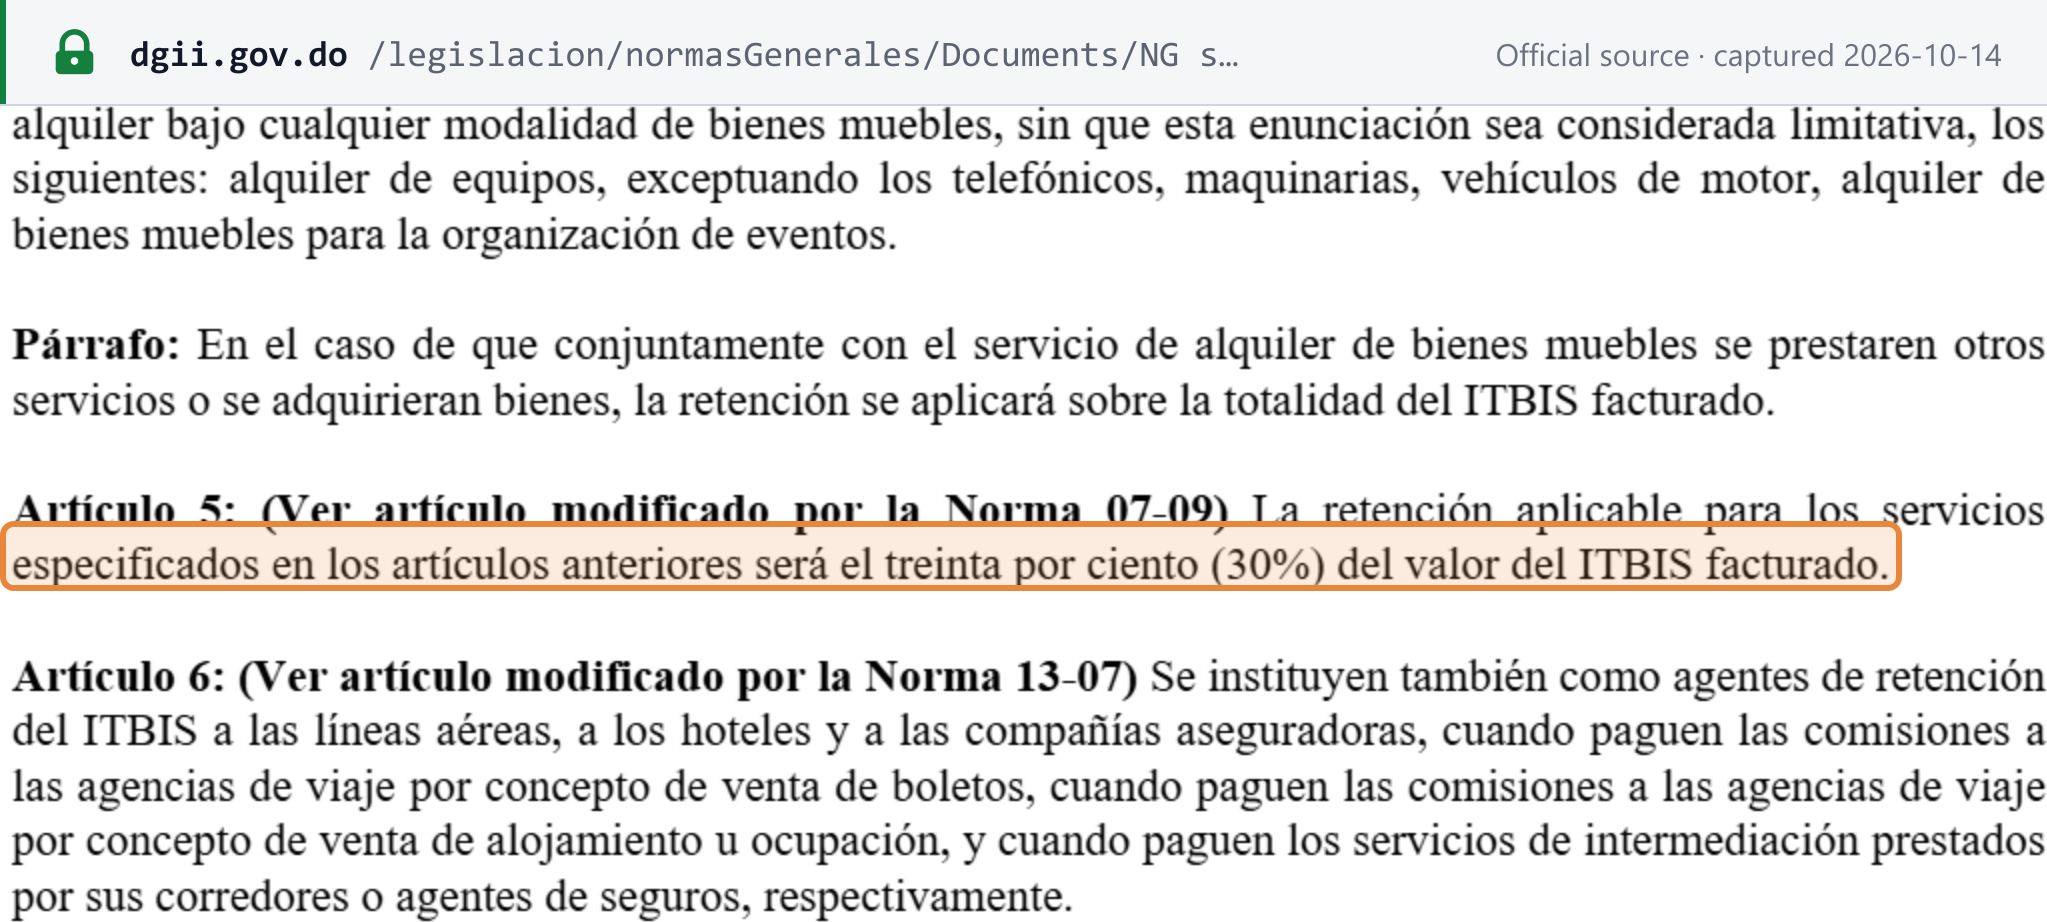
NG 02-05, artigo 5: "La retención aplicable para los servicios especificados en los artículos anteriores será el treinta por ciento (30%) del valor del ITBIS facturado." [33]
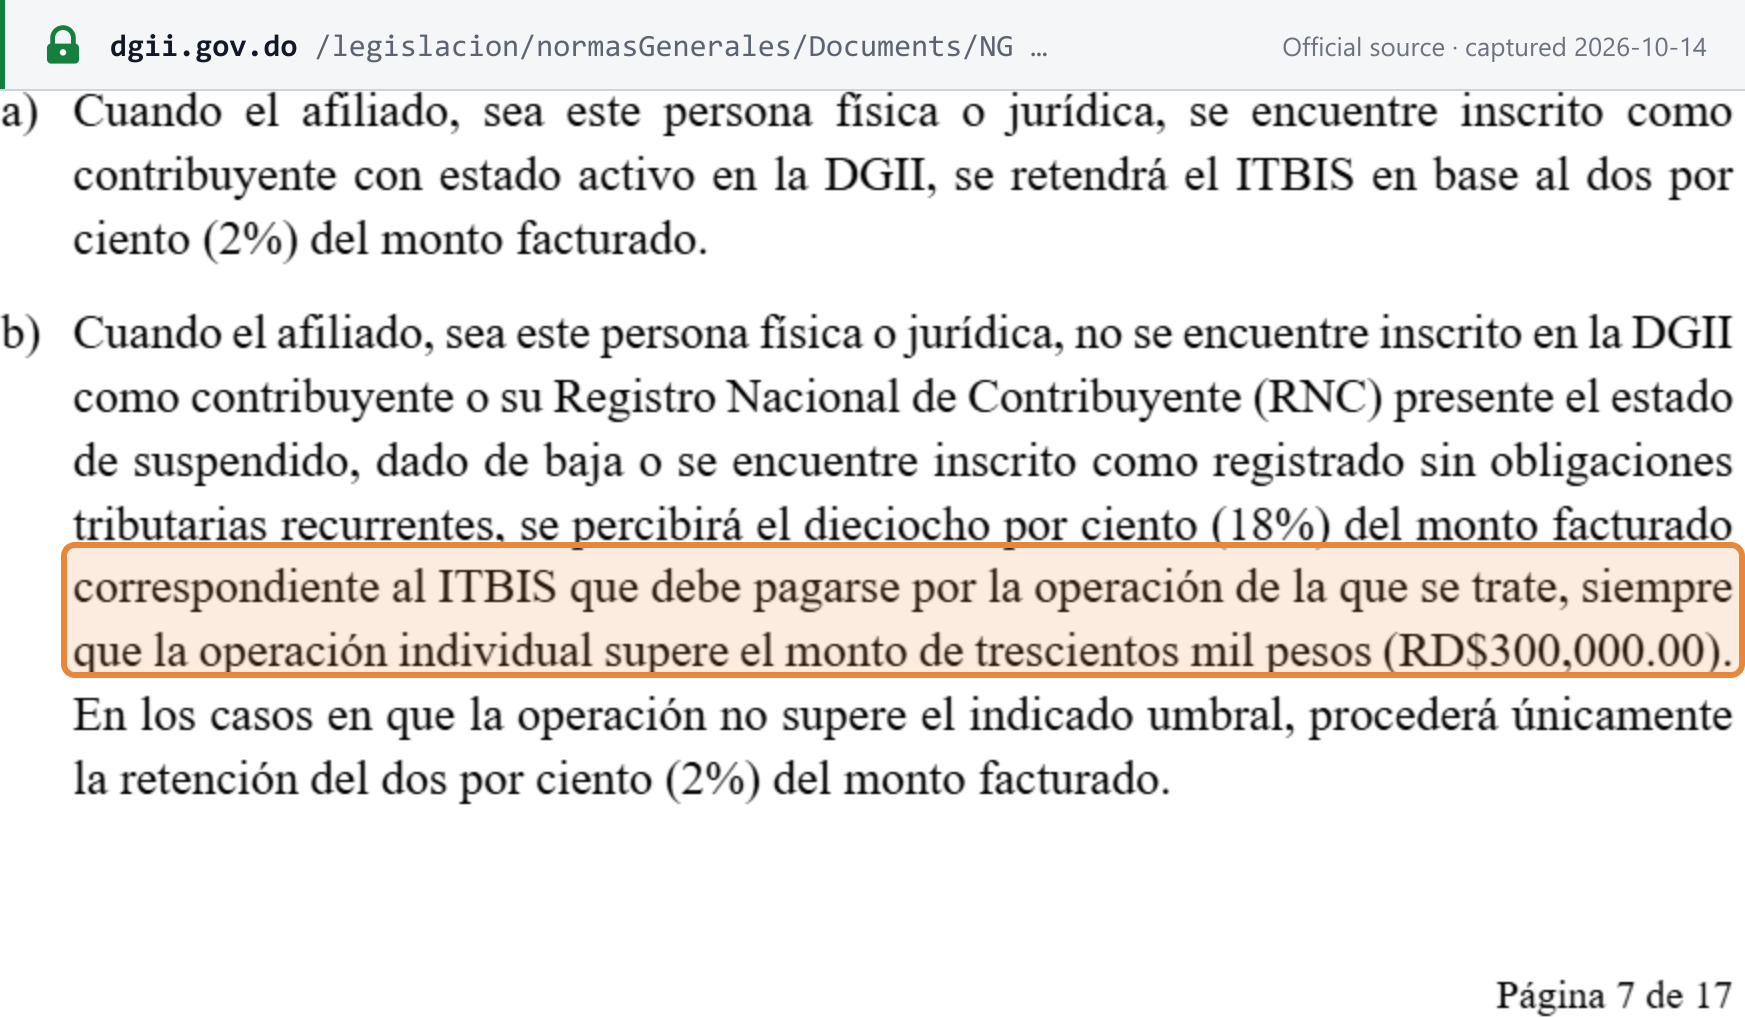
Pagamentos com cartão (Norma General 06-23, 3 de outubro de 2023). Para comerciantes sem situação ativa no RNC, "se percibirá el dieciocho por ciento (18%) del monto facturado … siempre que la operación individual supere el monto de trescientos mil pesos (RD$300,000.00). En los casos en que la operación no supere el indicado umbral, procederá únicamente la retención del dos por ciento (2%)." As credenciadoras de cartões declaram e recolhem semanalmente, toda sexta-feira, referente ao período de sexta a quinta-feira. [35]
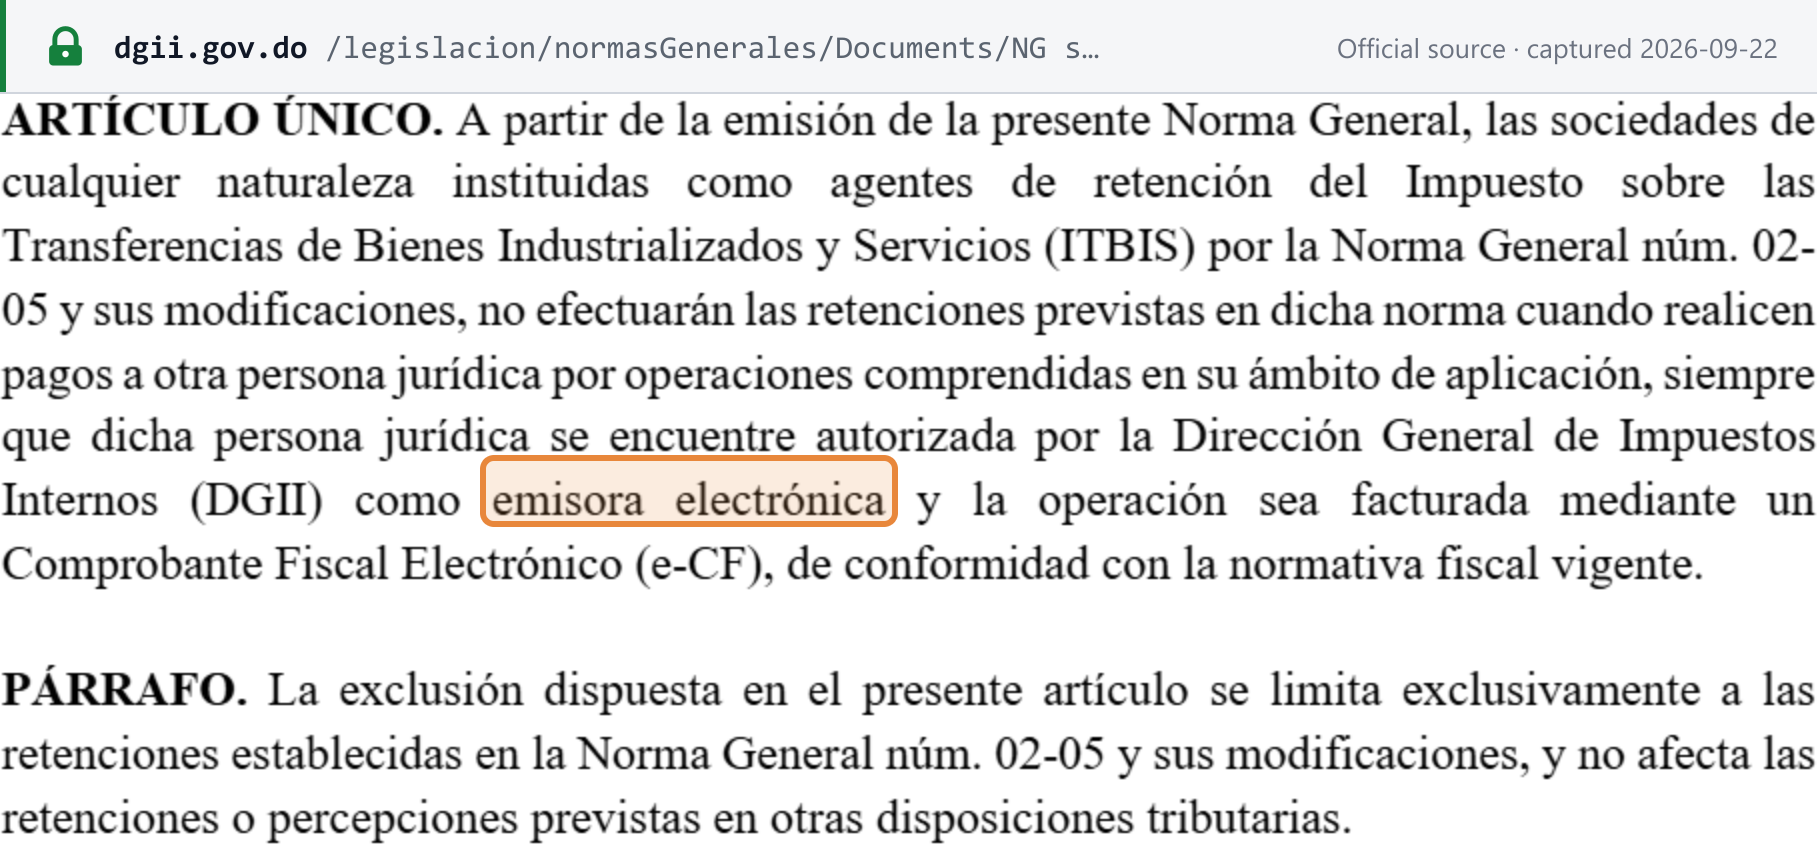
Sem retenção empresarial de 30% ou 100% sobre pagamentos a emissores de e-CF (Norma General 02-2026). A partir da sua emissão, em 16 de setembro de 2026, as empresas que atuam como agentes de retenção nos termos da Norma General 02-05 "no efectuarán las retenciones previstas en dicha norma" quando pagam a outra pessoa jurídica que a DGII autorizou como emissora eletrônica e a operação é faturada com um e-CF. A exclusão "se limita exclusivamente a las retenciones establecidas en la Norma General núm. 02-05" e não afeta outras retenções ou percepções, como o regime dos cartões, os pagamentos a pessoas físicas ou os comprovantes de Compras. [32]
Veja regimes de retenção do IVA e o registro do evento.
Recuperação do imposto creditado e itens vedados
O contribuinte deduz o ITBIS pago no mesmo período a fornecedores locais e na alfândega (artigo 346), e trata o ITBIS que lhe foi retido como pagamento por conta. [2] A DGII fixa estas condições: [1]
- a despesa é dedutível para fins de imposto de renda e está amparada por uma fatura com NCF;
- o ITBIS está destacado separadamente do preço;
- a compra é informada no 606.
O imposto creditado usado tanto para operações tributadas quanto para isentas é rateado (artigo 349). Vedado: o ITBIS sobre bens que passam a integrar um ativo da Categoria 1 (edificações) nunca pode ser deduzido (artigo 336). Não há vedação específica para automóveis ou despesas de representação no Título III; a condição de dedutibilidade para o imposto de renda decide esses casos. [2]
Restituições
- Residentes. O excedente de ITBIS creditado é transportado para os meses seguintes (artigo 350). [2]
- Exportadores podem pedir a restituição ou a compensação dos seus créditos de imposto "dentro de un plazo de seis (6) meses" (dentro de um prazo de seis meses). A DGII tem dois meses para decidir; se não o fizer, "el silencio de la Administración surtirá los mismos efectos que la autorización" (o silêncio equivale à aprovação), e o exportador pode compensar o crédito com qualquer tributo, exceto os tributos retidos de terceiros. [2]
- Não residentes. O Título III não contém regime de restituição do ITBIS para empresas estrangeiras não registradas.
Isenções
Operações isentas
Os bens isentos são uma lista fechada de posições tarifárias no artigo 343. Incluem: animais vivos; carnes e peixes frescos, refrigerados e congelados; leite, ovos e mel, e laticínios que não sejam iogurte e manteiga; frutas e hortaliças não processadas; cereais e farinhas; café verde e cacau em grão; alimentos infantis, massas e pão; água natural e mineral; combustíveis; medicamentos; fertilizantes e agroquímicos; livros e material didático; cadeiras de rodas e próteses articulares. Também são isentas as importações sob franquias de viajantes e diplomáticas, a admissão temporária e os insumos e equipamentos importados por empresas de zona franca. [2] [1]
Os serviços isentos (artigo 344): serviços financeiros, incluindo seguros; previdência; transporte terrestre de pessoas e de cargas; eletricidade, água e coleta de lixo; aluguel residencial; saúde; educação e cultura; serviços funerários; e salões de beleza e cabeleireiros. [2]
Mudanças pela Lei 30-26 (promulgada em 18 de junho de 2026; em vigor a partir da promulgação e publicação, artigo 62): [9]
- O artigo 36 acrescenta subposições tarifárias à lista de isenções do artigo 343, incluindo produtos asfálticos, caminhões de bombeiros, caminhões de lixo e ambulâncias.
- O artigo 38 acrescenta leite fresco, água natural e massas ao artigo 343, parágrafo III, que isenta os insumos adquiridos pelos produtores desses bens. Ele não altera o tratamento dos próprios bens.
- O artigo 39 permite que esses produtores deduzam o ITBIS pago sobre os seus insumos: "dicho ITBIS podrá ser deducido del impuesto cobrado en el periodo fiscal en que se trate".
Isento não é alíquota zero. Quem fornece apenas bens ou serviços isentos não é contribuinte do ITBIS, e "el ITBIS pagado … deberá ser llevado a su costo" (o ITBIS que paga deve ser tratado como custo; Regulamento 293-11, artigo 5). [12] Já o exportador cobra 0% e deduz ou recupera o seu ITBIS creditado (artigo 342). [2]
Regimes especiais
- Regime simplificado (RST) — atual. O Régimen Simplificado de Tributación do Decreto 265-19, em vigor desde o exercício fiscal de 2019, determina o imposto de renda e o ITBIS com base na receita bruta ou nas compras. [36]
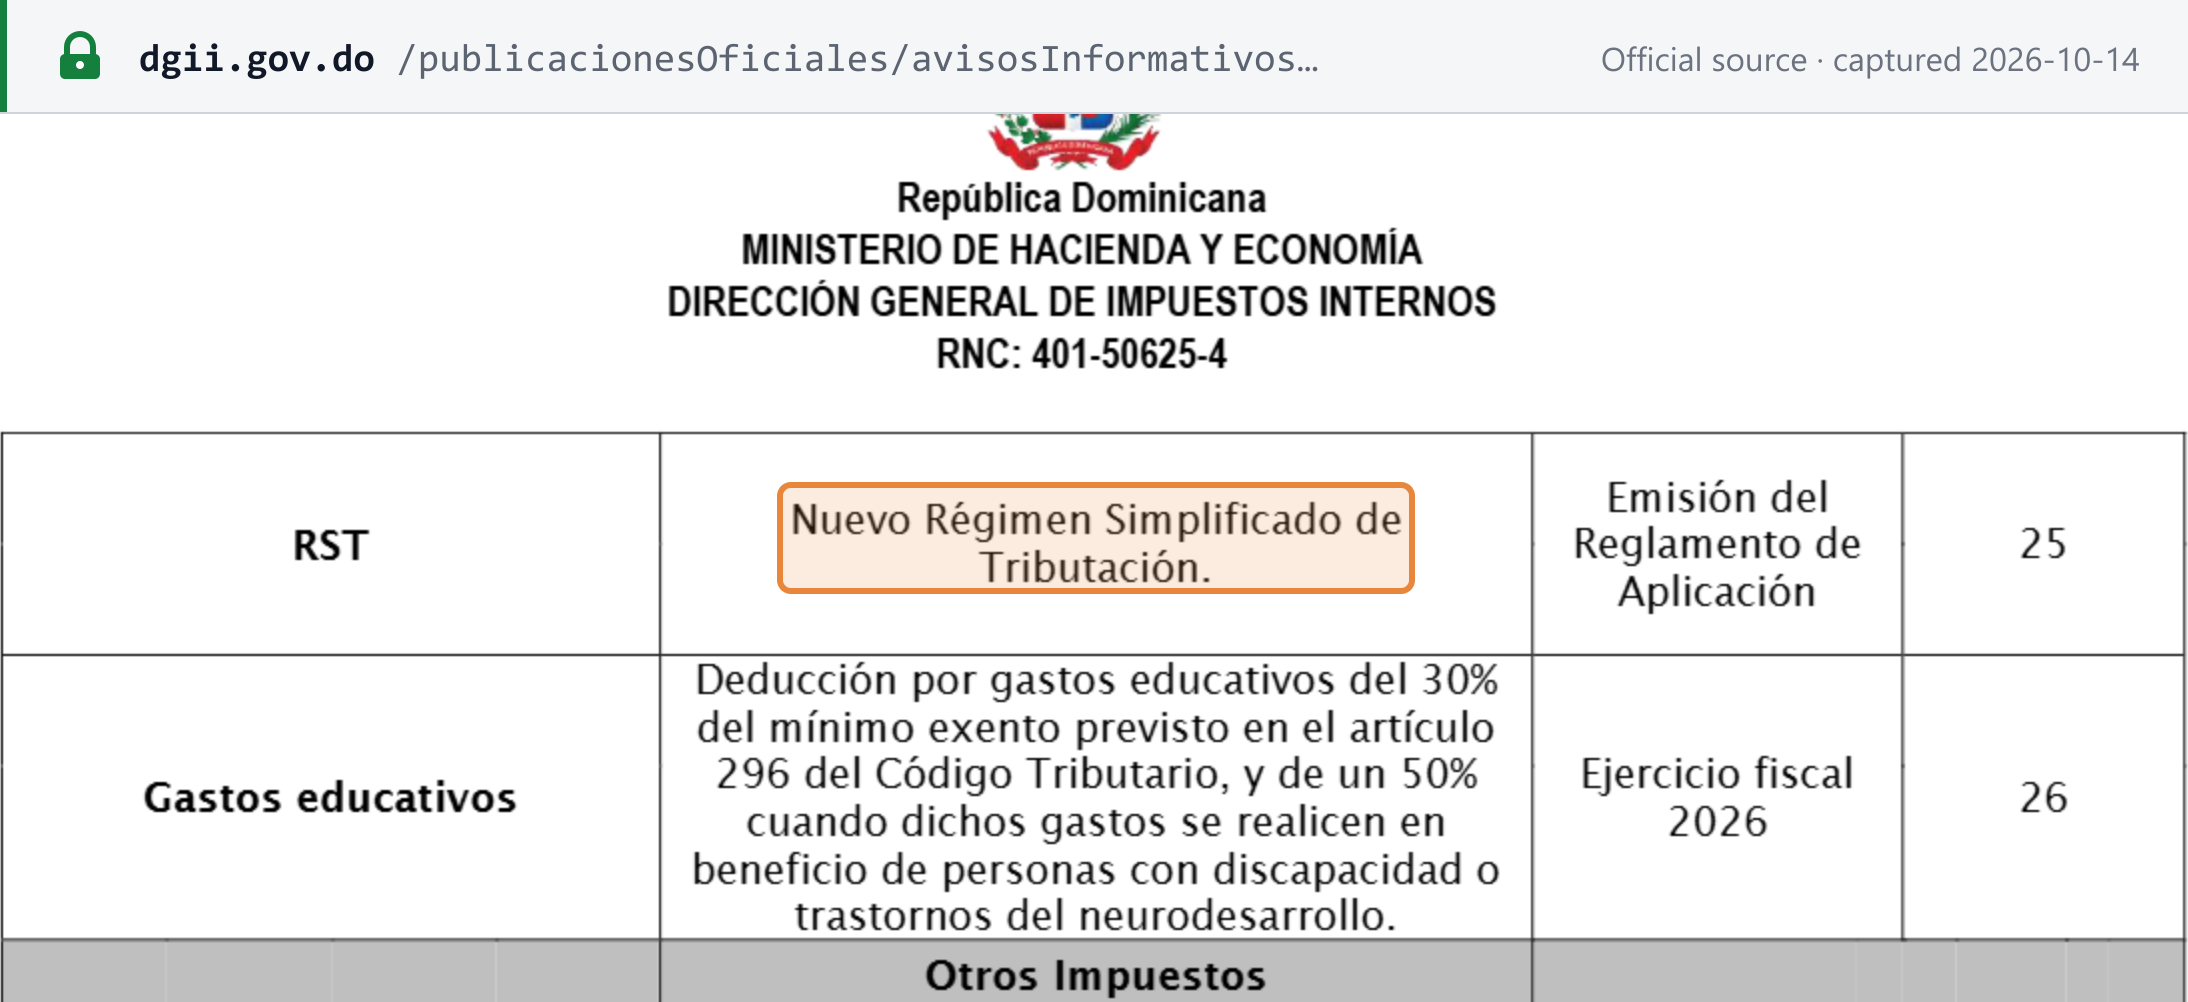
- Regime simplificado — novo, pendente de regulamentação. A Lei 30-26 (artigo 25, novo artigo 290 do Código) cria um novo RST voluntário, com autorização prévia da DGII solicitada até 31 de dezembro. A modalidade por receita está aberta a pessoas jurídicas e empresas individuais que vendem a consumidores finais com receita bruta de até RD$ 30.000.000, e a profissionais, ofícios independentes e agricultura até RD$ 15.000.000; a modalidade por compras está aberta ao comércio com compras e importações de até RD$ 60.000.000. Os valores são corrigidos anualmente pela inflação, e o artigo 35 aplica o regime às obrigações de ITBIS dos seus integrantes. O calendário da DGII indica como início a "Emisión del Reglamento de Aplicación" — ele só produz efeitos depois que o seu regulamento for editado. [9] [8]
- Zonas francas. As vendas para zonas francas industriais são tratadas como exportações, e as importações de insumos e equipamentos pelas zonas francas são isentas (veja Importações e exportações).
Infrações e penalidades
Infrações
- Descumprimento de deveres formais (Código Tributário, artigo 254): deixar de se registrar, deixar de escriturar livros, recusar acesso à DGII, deixar de declarar e recusar-se a emitir comprovantes fiscais ou a conservar as suas cópias. [18]
- Evasão (artigos 248 e 249): apresentar uma declaração falsa ou inexata, ou deixar de pagar total ou parcialmente o tributo. [18]
- Fraude fiscal (defraudación) (artigos 236 e 237): inclui lançar números falsos nos livros e não recolher no prazo o tributo retido ou percebido. Presume-se o dolo quando o tributo evadido supera RD$ 100.000. Prisão de seis dias a dois anos aplica-se à reincidência, à fraude acima de RD$ 100.000 em um período e aos agentes de retenção ou de percepção que não recolhem o tributo (artigo 239). [18]
- Infrações de faturamento eletrônico (Lei 32-23, artigo 26) incluem não usar faturas eletrônicas, emitir sem autorização da DGII, não ter certificado válido, modificar um e-CF assinado, enviar em formato diferente de XML, não conservar a RI, emitir e-CF não validados pela DGII e enviar com atraso à DGII. [19]
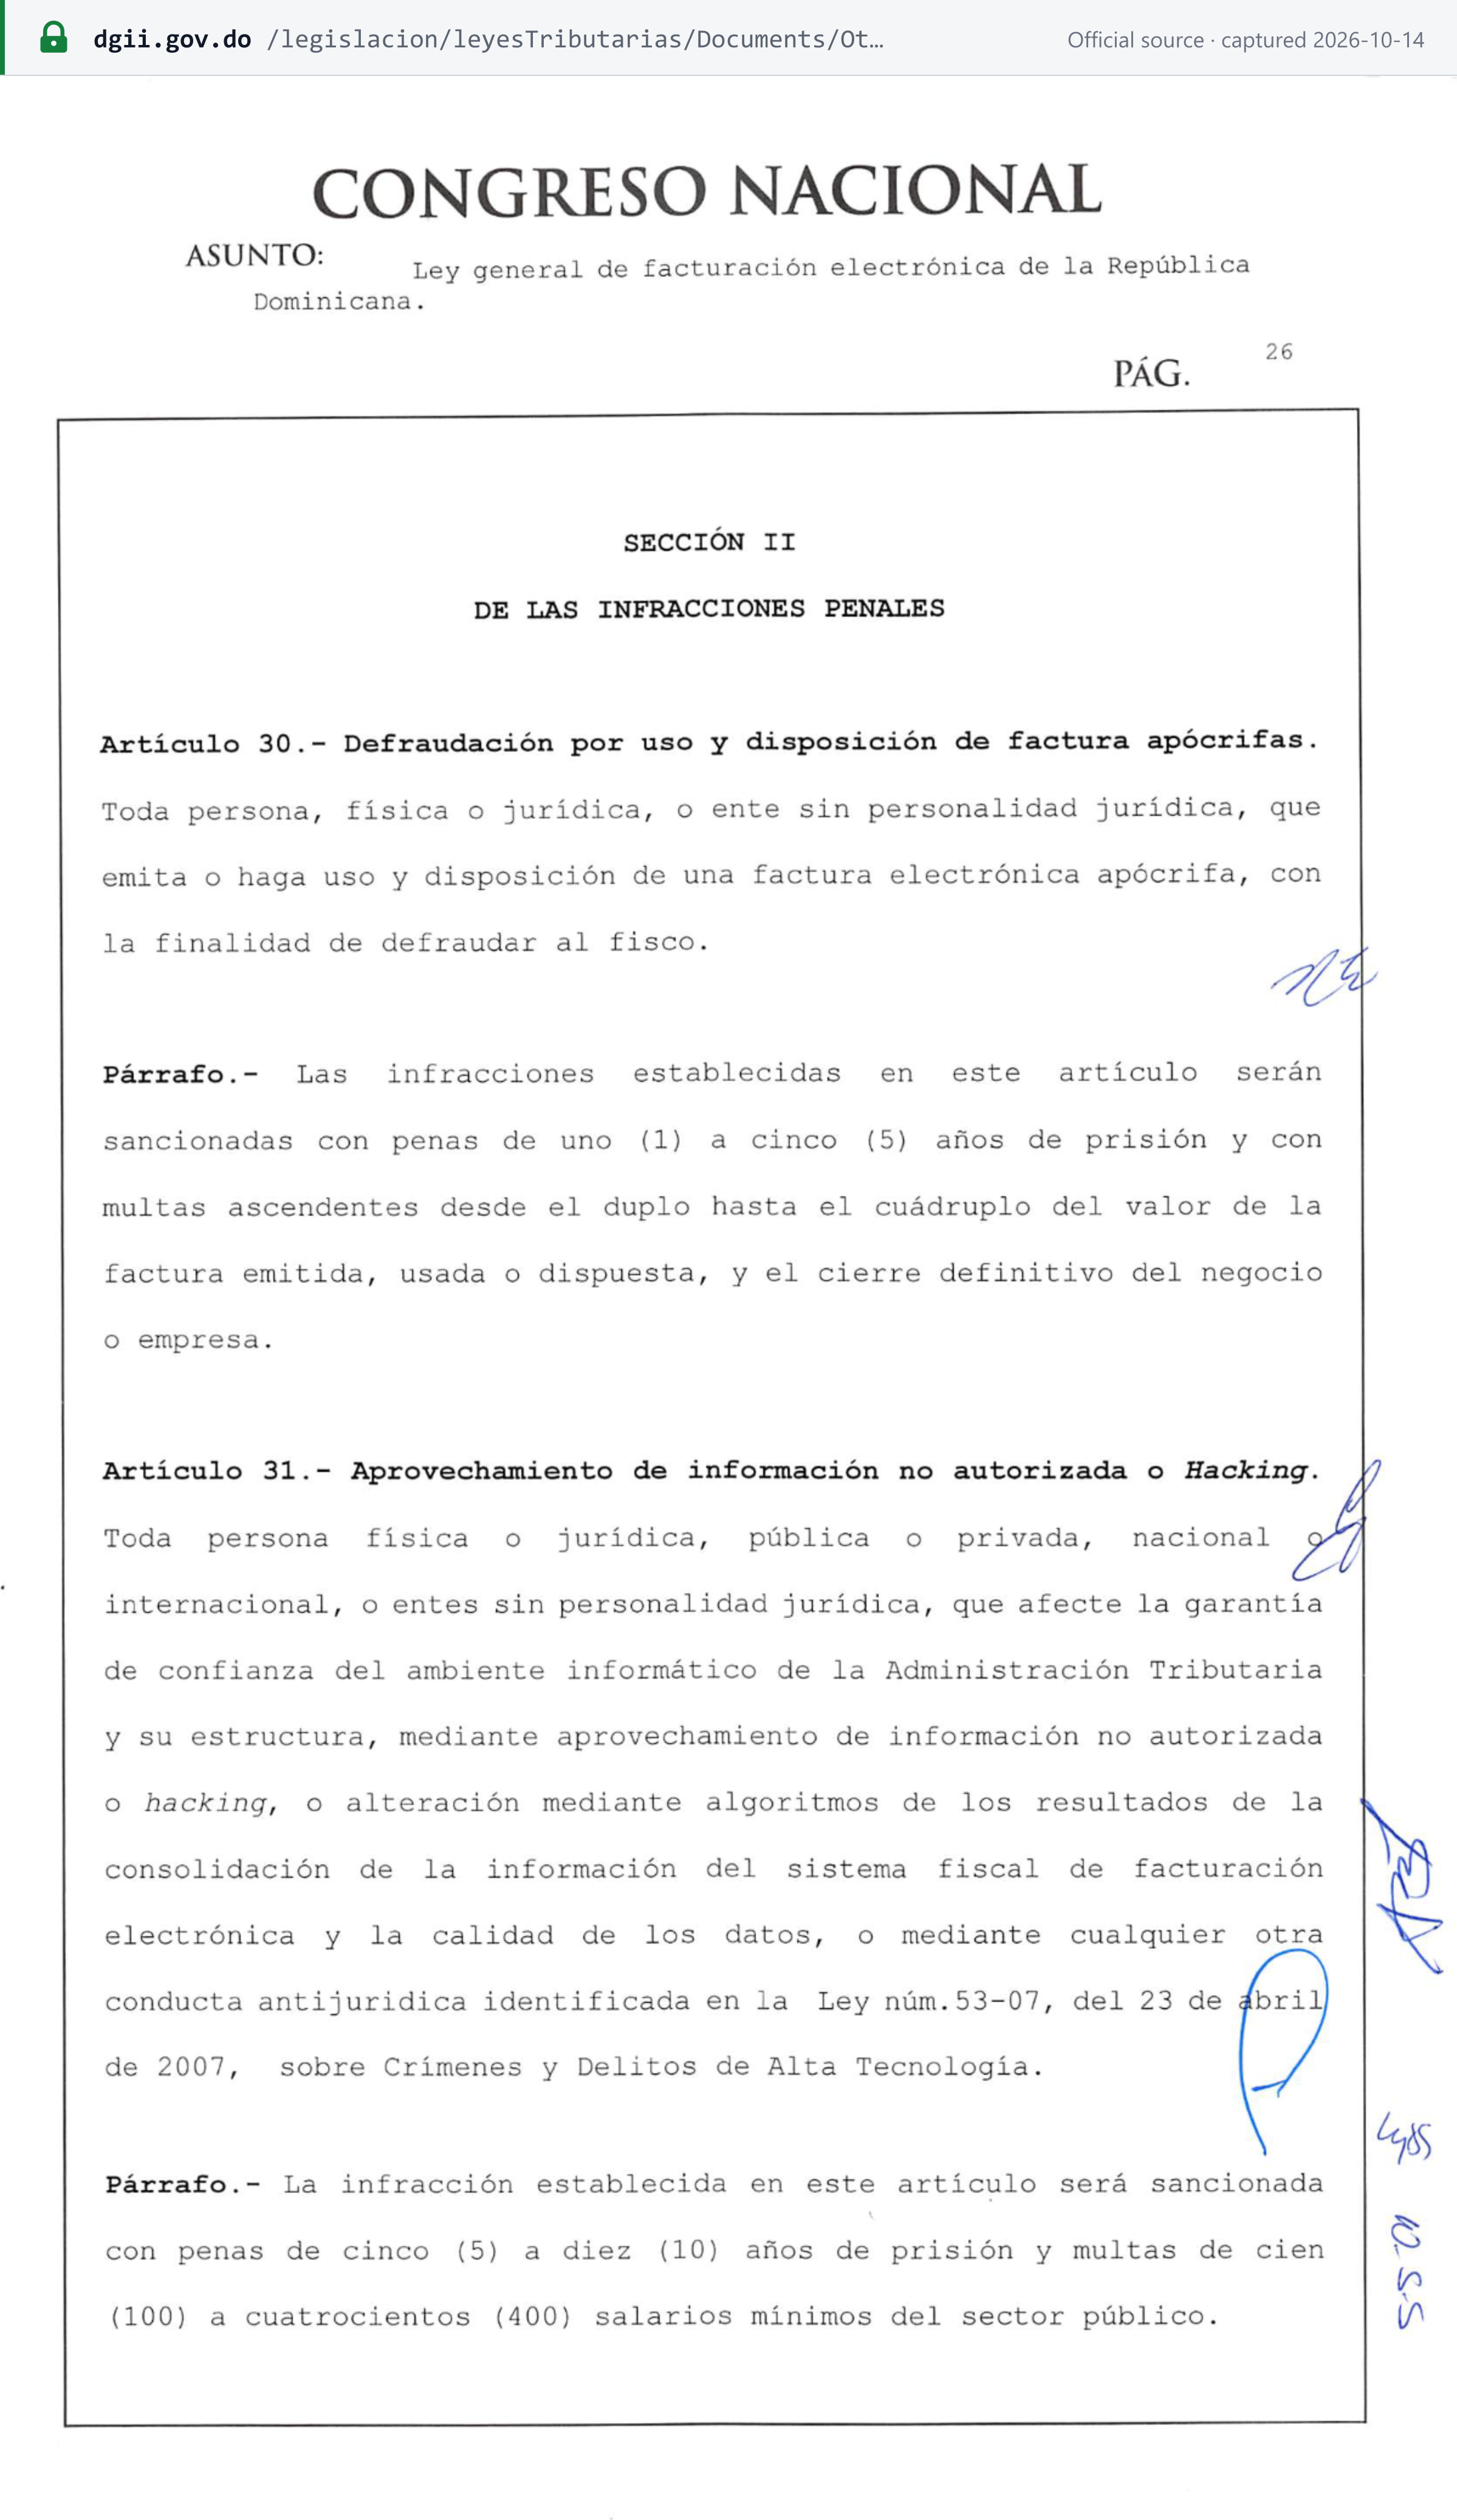
- Faturas eletrônicas falsas. Emitir ou usar uma fatura eletrônica apócrifa para fraudar é punido com um a cinco anos de prisão, multa de duas a quatro vezes o valor da fatura e o fechamento definitivo do estabelecimento (Lei 32-23, artigo 30). Ataques ao sistema de faturamento eletrônico são punidos com cinco a dez anos (artigo 31). [19]
Penalidades
| Infração | Penalidade | Base legal |
|---|---|---|
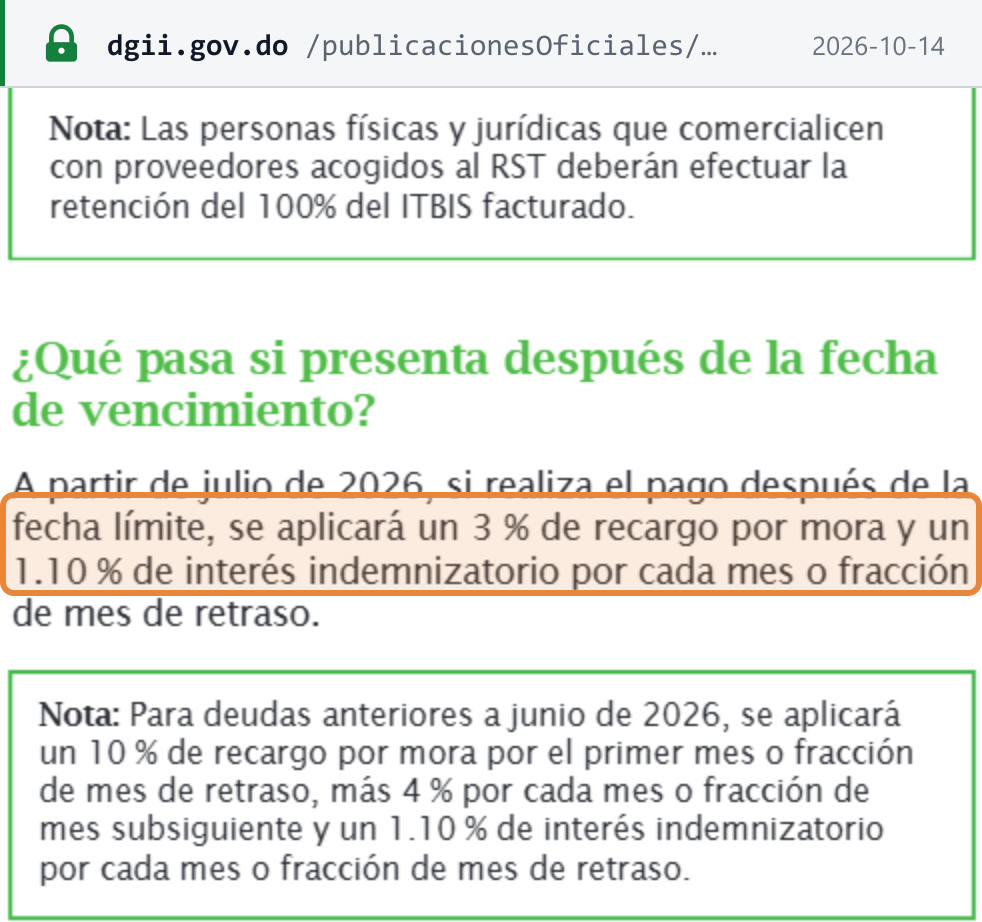
| Pagamento em atraso (a partir de julho de 2026) | Sobretaxa de 3% por mês ou fração de mês, limitada a 100% do tributo; aplica-se igualmente aos agentes de retenção | Lei 30-26, artigo 7 (artigo 252 do Código); para os agentes de retenção, artigo 5 (artigo 26, parágrafo VI, do Código) [9] |
| Juros compensatórios | 1,10% por mês ou fração de mês | Guía 7 da DGII [1] |
| Descumprimento de deveres formais (declaração em atraso, falta de registro, não emissão de comprovante em conformidade) | 5 a 30 salários mínimos; até 0,25% adicional da receita declarada no ano anterior por falhas na prestação de informações; podem ser acrescidos fechamento ou suspensão | Artigo 257 do Código [18] |
| Infrações de faturamento eletrônico | Infrações 1–15 sancionadas pelo artigo 257 do Código; transmissão em atraso (16) pelo artigo 205 | Lei 32-23, artigos 27–28 [19] |
| Evasão | Até 2 vezes o tributo omitido | Artigo 250 do Código [18] |
| Fraude fiscal, e agentes de retenção que se apropriam do tributo retido | 2 a 10 vezes o tributo, além de confisco, fechamento por até dois meses e cancelamento de licenças por até seis meses | Artigo 239 do Código [18] |
O guia da DGII resume assim as regras sobre pagamento em atraso: "A partir de julio de 2026, si realiza el pago después de la fecha límite, se aplicará un 3 % de recargo por mora y un 1.10 % de interés indemnizatorio por cada mes o fracción de mes de retraso." Para dívidas mais antigas, observa: "Para deudas anteriores a junio de 2026, se aplicará un 10 % de recargo por mora por el primer mes o fracción de mes de retraso, más 4 % por cada mes o fracción de mes subsiguiente." [1] A Lei 30-26 também substitui a fórmula dos juros pela taxa média anual de empréstimos dos bancos múltiplos mais 30 pontos-base, fixada no início de cada ano; o calendário da DGII aplica a nova fórmula a partir de janeiro de 2027. O pagamento espontâneo reduz a sobretaxa em 90%, 70%, 50% ou 30%, conforme a fase, exceto em casos de fraude. [9] [8]
Parcelamentos. A Lei 30-26 (novo artigo 17-1 do Código) permite acordos de pagamento com entrada mínima de 15%, garantia e parcelas mensais, em no máximo 12 meses, ou 24 meses para dívidas que abranjam mais de 12 meses. [9]
Perguntas frequentes
A alíquota do ITBIS é de 18% ou de 16%?
As duas existem. A alíquota geral é de 18% e se aplica à maioria dos bens tributados, das importações e dos serviços. A alíquota reduzida de 16% se aplica apenas a uma lista fechada de bens: iogurte e manteiga, café, gorduras e óleos comestíveis de origem animal e vegetal, açúcar, e cacau e chocolate. Os bens exportados são tributados a 0%. O artigo 345 do Código Tributário ainda contém um texto antigo que anunciava a redução da alíquota geral para 16%, mas a orientação atual da DGII aplica 18%.
O meu fornecedor emite e-CF. Ainda retenho 30% do ITBIS da sua fatura?
Não, se o fornecedor for uma empresa que a DGII autorizou como emissora eletrônica e a operação for faturada com um e-CF. Desde a Norma General 02-2026 (16/09/2026), as empresas deixam de aplicar, nesse caso, as retenções da Norma General 02-05, que incluem a retenção de 30% sobre serviços profissionais e locação de bens móveis. A mudança abrange apenas a Norma General 02-05. Outras retenções e percepções continuam, como a retenção de 100% sobre pagamentos a pessoas físicas e a retenção sobre pagamentos com cartão prevista na Norma General 06-23.
Somos um contribuinte médio e já emitimos e-CF. Podemos continuar usando as nossas faturas B em papel?
Somente até 31/10/2026. Conforme o Aviso 14-26 da DGII, os contribuintes classificados como Grandes Locales y Medianos devem emitir exclusivamente e-CF a partir de 01/11/2026, e as suas sequências B em papel valem apenas até 31/10/2026. Depois disso, os comprovantes B só podem ser usados quando uma contingência tiver sido declarada nos termos do Decreto 587-24.
Os fornecedores estrangeiros de streaming ou SaaS precisam cobrar ITBIS dos clientes dominicanos?
Não há cobrança de ITBIS em vigor sobre serviços digitais prestados do exterior. O Decreto 30-25, de 17/01/2025, a teria introduzido, mas o Decreto 107-25 o revogou em 03/03/2025. Separadamente, a partir de 01/07/2026, a Lei 30-26 obriga quem paga ou credita a não residentes valores por licenças de software, publicidade on-line e uso ou armazenamento de dados a reter 15%. Esses 15% são imposto de renda que o pagador deve reter, e não ITBIS.
O que são os 18% cobrados sobre pagamentos com cartão a alguns comerciantes?
Conforme a Norma General 06-23, as credenciadoras de cartões, os subcredenciadores de pagamento e outras entidades de pagamento eletrônico retêm 2% do valor faturado nos pagamentos a comerciantes com RNC ativo. Se o comerciante não estiver registrado, estiver suspenso, baixado ou apenas na condição de registrado, elas cobram 18% do valor faturado como percepção do ITBIS, mas somente quando a transação individual superar RD$ 300.000. Abaixo desse valor, aplica-se apenas a retenção de 2%.
Registramos o nosso RNC depois do prazo de e-CF do nosso grupo. Quando devemos começar a emitir e-CF?
Dentro de 120 dias a partir da data do seu registro. O Decreto 587-24 concede aos contribuintes que se registram após o prazo do seu grupo 120 dias, contados do registro, para aderir ao modelo de faturamento eletrônico. Os contribuintes que se registram pouco antes do prazo do seu grupo recebem uma prorrogação para que também tenham 120 dias.
Quando vence a declaração mensal do ITBIS e preciso entregá-la se não houver imposto a pagar?
A declaração IT-1 é apresentada e paga nos primeiros 20 dias do mês seguinte, e deve ser apresentada mesmo quando não houver imposto a pagar. Antes dela, os formatos de dados 606 (compras), 607 (vendas) e 608 (comprovantes anulados) vencem até o dia 15, também quando não houve operações.
Sites importantes
| Site | Finalidade |
|---|---|
| DGII Oficina Virtual (OFV) | Registrar um RNC, apresentar a IT-1 e os formatos de dados, e pagar |
| Formalízate | Guichê único para constituir e registrar uma empresa |
| Consulta de RNC da DGII | Consultar um RNC ou uma cédula e a sua situação |
| Validador de RNC da República Dominicana | Conferir o formato de um RNC com a Lookuptax |
| Consulta de NCF / e-NCF da DGII | Verificar se o número de um comprovante fiscal é válido |
| Central do e-CF da DGII | Requisitos do faturamento eletrônico, certificação e provedores |
| Contribuintes obrigados a implementar o e-CF | Calendário de implementação e listas por grupo |
| Facturador Gratuito | Ferramenta gratuita de e-CF da DGII para pequenos emitentes |
| Modelos dos formatos de dados | Modelos para o 606, 607, 608 e 609 |
| Tabela de alíquotas do ITBIS da DGII | As alíquotas geral, reduzida e zero |
| Dirección General de Aduanas | Alfândega, onde se paga o ITBIS sobre importações |
Mudanças recentes
- 2026-09-16 — A Norma General 02-2026 pôs fim às retenções do ITBIS da Norma General 02-05 sobre pagamentos a pessoas jurídicas autorizadas como emissoras eletrônicas que faturam com e-CF. (DGII) — veja o evento
- 2026-08-26 — Aviso 14-26: os Grandes Locales y Medianos devem emitir exclusivamente e-CF a partir de 1º de novembro de 2026; as suas sequências B em papel valem apenas até 31 de outubro de 2026. (DGII) — veja o evento
- 2026-07-01 — A sobretaxa por pagamento em atraso passou a ser de 3% por mês ou fração de mês, limitada a 100% (Lei 30-26). (DGII)
- 2026-06-18 — Promulgada a Lei 30-26: percepção do ITBIS sobre importadores informais (base acrescida de 30%), extensão do regime simplificado ao ITBIS pendente de regulamentação e acréscimos às listas de isenções. (DGII) — veja o evento
- 2026-05-06 — Aviso 06-26: prorrogação automática de seis meses do prazo do e-CF para pequenos, micro e não classificados, até 15 de novembro de 2026. (DGII) — veja o evento
- 2025-12-31 — As sequências B em papel dos Grandes Contribuyentes Nacionales caducaram; eles emitem somente e-CF. (DGII)
Para a cronologia completa, veja as mudanças tributárias da República Dominicana na Lookuptax.
Links de referência
- DGII — Guía del Contribuyente No. 7: ITBIS (PDF)
- DGII — Código Tributário, Título III: ITBIS (PDF)
- DGII — Revista ITBIS (PDF)
- DGII — Revista del Registro Nacional de Contribuyentes (PDF)
- DGII — Registro no RNC
- DGII — Norma General 06-2018 sobre comprovantes fiscais (PDF)
- DGII — Alíquotas do ITBIS (PDF)
- DGII — Aviso 10-26: calendário de implementação da Lei 30-26 (PDF)
- DGII — Lei 30-26 (PDF)
- DGII — Norma General 05-2019 sobre comprovantes fiscais (PDF)
- Presidencia de la República — revogação do Decreto 30-25 pelo Decreto 107-25
- DGII — Regulamento 293-11 (PDF)
- DGII — Guía del Contribuyente No. 6: faturamento eletrônico (PDF)
- DGII — Decreto 254-06 (PDF)
- DGII — Aviso 24-19 (PDF)
- DGII — Aviso 29-25 (PDF)
- DGII — Decreto 587-24 (PDF)
- DGII — Código Tributário, Título I (PDF)
- DGII — Lei 32-23 sobre faturamento eletrônico (PDF)
- DGII — Contribuintes obrigados a implementar o faturamento eletrônico
- DGII — Aviso 12-25 (PDF)
- DGII — Aviso 14-25 (PDF)
- DGII — Aviso 25-25 (PDF)
- DGII — Aviso 06-26 (PDF)
- DGII — Aviso 14-26 (PDF)
- DGII — Marco legal do e-CF
- DGII — Aviso 08-24 (PDF)
- DGII — Aviso 20-24 (PDF)
- DGII — Modelos dos formatos de dados
- DGII — Infográfico do ITBIS (PDF)
- DGII — Aviso 05-26 (PDF)
- DGII — Norma General 02-2026 (PDF)
- DGII — Norma General 02-05 (PDF)
- DGII — Norma General 07-09 (PDF)
- DGII — Norma General 06-23 (PDF)
- DGII — Régimen Simplificado de Tributación (RST)
- DGII — Consulta técnica 9-2022: ITBIS sobre manutenção de banco de dados para um cliente estrangeiro (PDF)
Relacionados na Lookuptax: