Diretrizes do IVA em Angola
| FICHA TÉCNICA | |
|---|---|
| Código do país | AO |
| Nome do imposto | Imposto sobre valor agregado — Imposto sobre o Valor Acrescentado (IVA) |
| Autoridade fiscal | Administração Geral Tributária (AGT) |
Visão geral
O imposto sobre valor agregado de Angola é o Imposto sobre o Valor Acrescentado (IVA). Ele incide sobre as transmissões de bens e prestações de serviços localizadas em Angola e sobre as importações de bens.
Autoridade. O IVA é administrado pela Administração Geral Tributária (AGT), que gere tanto as repartições fiscais quanto a alfândega; por isso, o IVA sobre as importações é cobrado no desembaraço aduaneiro. Registro, declarações, pagamento e fatura eletrônica são feitos pelo Portal do Contribuinte da AGT.
Legislação. O Código do IVA (Código do Imposto sobre o Valor Acrescentado, «CIVA») foi aprovado pela Lei n.º 7/19, de 24 de Abril, e alterado e republicado pela Lei n.º 14/23, de 28 de Dezembro. As leis orçamentárias anuais o alteram ainda mais; a lei do orçamento de 2026, Lei n.º 14/25, de 30 de Dezembro (OGE 2026), mudou as regras dos regimes e acrescentou uma alíquota de 5% para equipamentos industriais. [1] [2] A faturação e a fatura eletrônica são regidas pelo Regime Jurídico das Facturas, aprovado pelo Decreto Presidencial n.º 71/25, de 20 de Março. [3]
Níveis. Um único imposto nacional, sem camada provincial ou municipal. A única variação territorial é o regime especial da Província de Cabinda, tributado a 1% (veja Alíquotas).
Moeda. Kwanza (AOA, escrito «Kz»). Os valores em moeda estrangeira são convertidos pela taxa de venda do Banco Nacional de Angola (BNA) na data em que o imposto se torna exigível (CIVA art. 17.º n.º 8). [1]
Período de apuração. O mês civil. Os contribuintes devem «entregar mensalmente a declaração periódica» relativa às operações do mês anterior (CIVA art. 32.º n.º 1 c)). [1]
Este guia apresenta a legislação e a prática publicada pela AGT em 14 de outubro de 2026.
Para o sistema português, no qual a terminologia angolana se baseia, consulte o guia do IVA em Portugal.
Registro
Quem deve se registrar
Quem exerce uma atividade econômica em Angola deve registrar-se na AGT e obter um NIF (Número de Identificação Fiscal). A declaração de início de actividade é apresentada eletronicamente 15 dias antes do início da atividade (CIVA art. 43.º n.º 1). [1]
Limite de registro
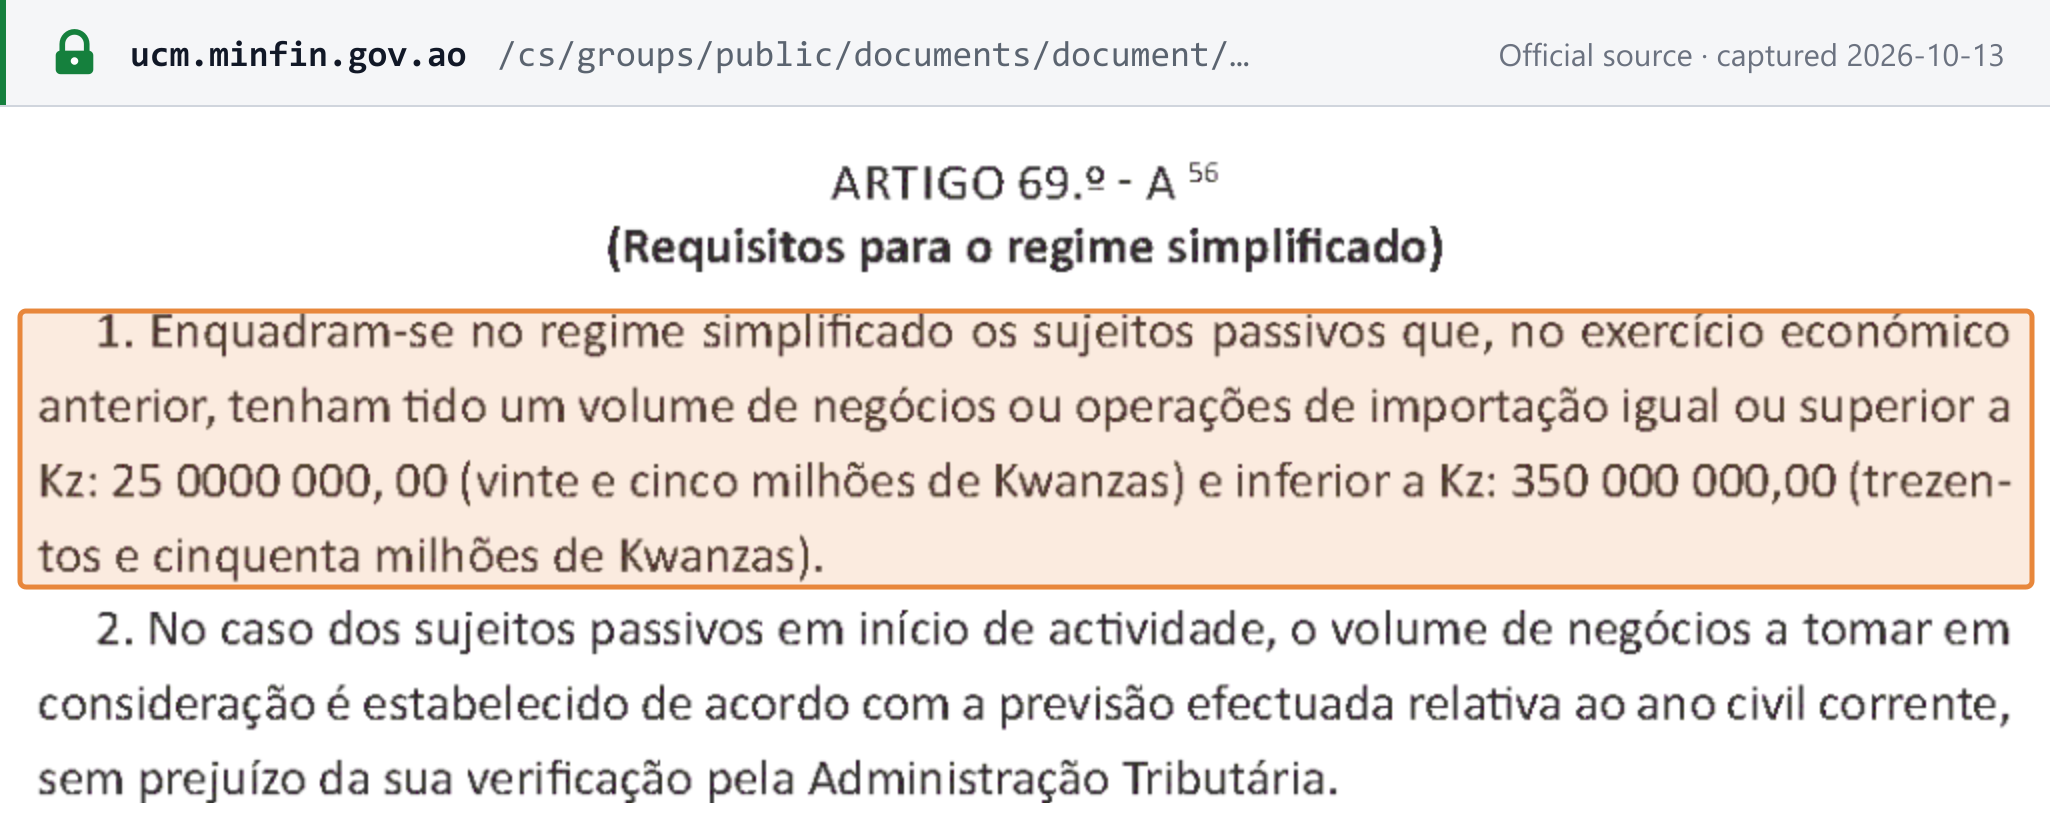
Angola não tem limite de faturamento para o registro: toda empresa se registra. O faturamento (ou as importações) do exercício anterior determina qual regime do IVA se aplica: [1] [5]
| Regime | Faturamento ou importações, exercício anterior | Tratamento |
|---|---|---|
| Exclusão | Abaixo de Kz 25.000.000 | Não cobra IVA; as faturas trazem a menção «IVA — Regime de Exclusão» |
| Simplificado | De Kz 25.000.000 até, sem incluir, Kz 350.000.000 | 7% sobre o faturamento efetivamente recebido; 10% do imposto suportado é dedutível; declaração simplificada mensal |
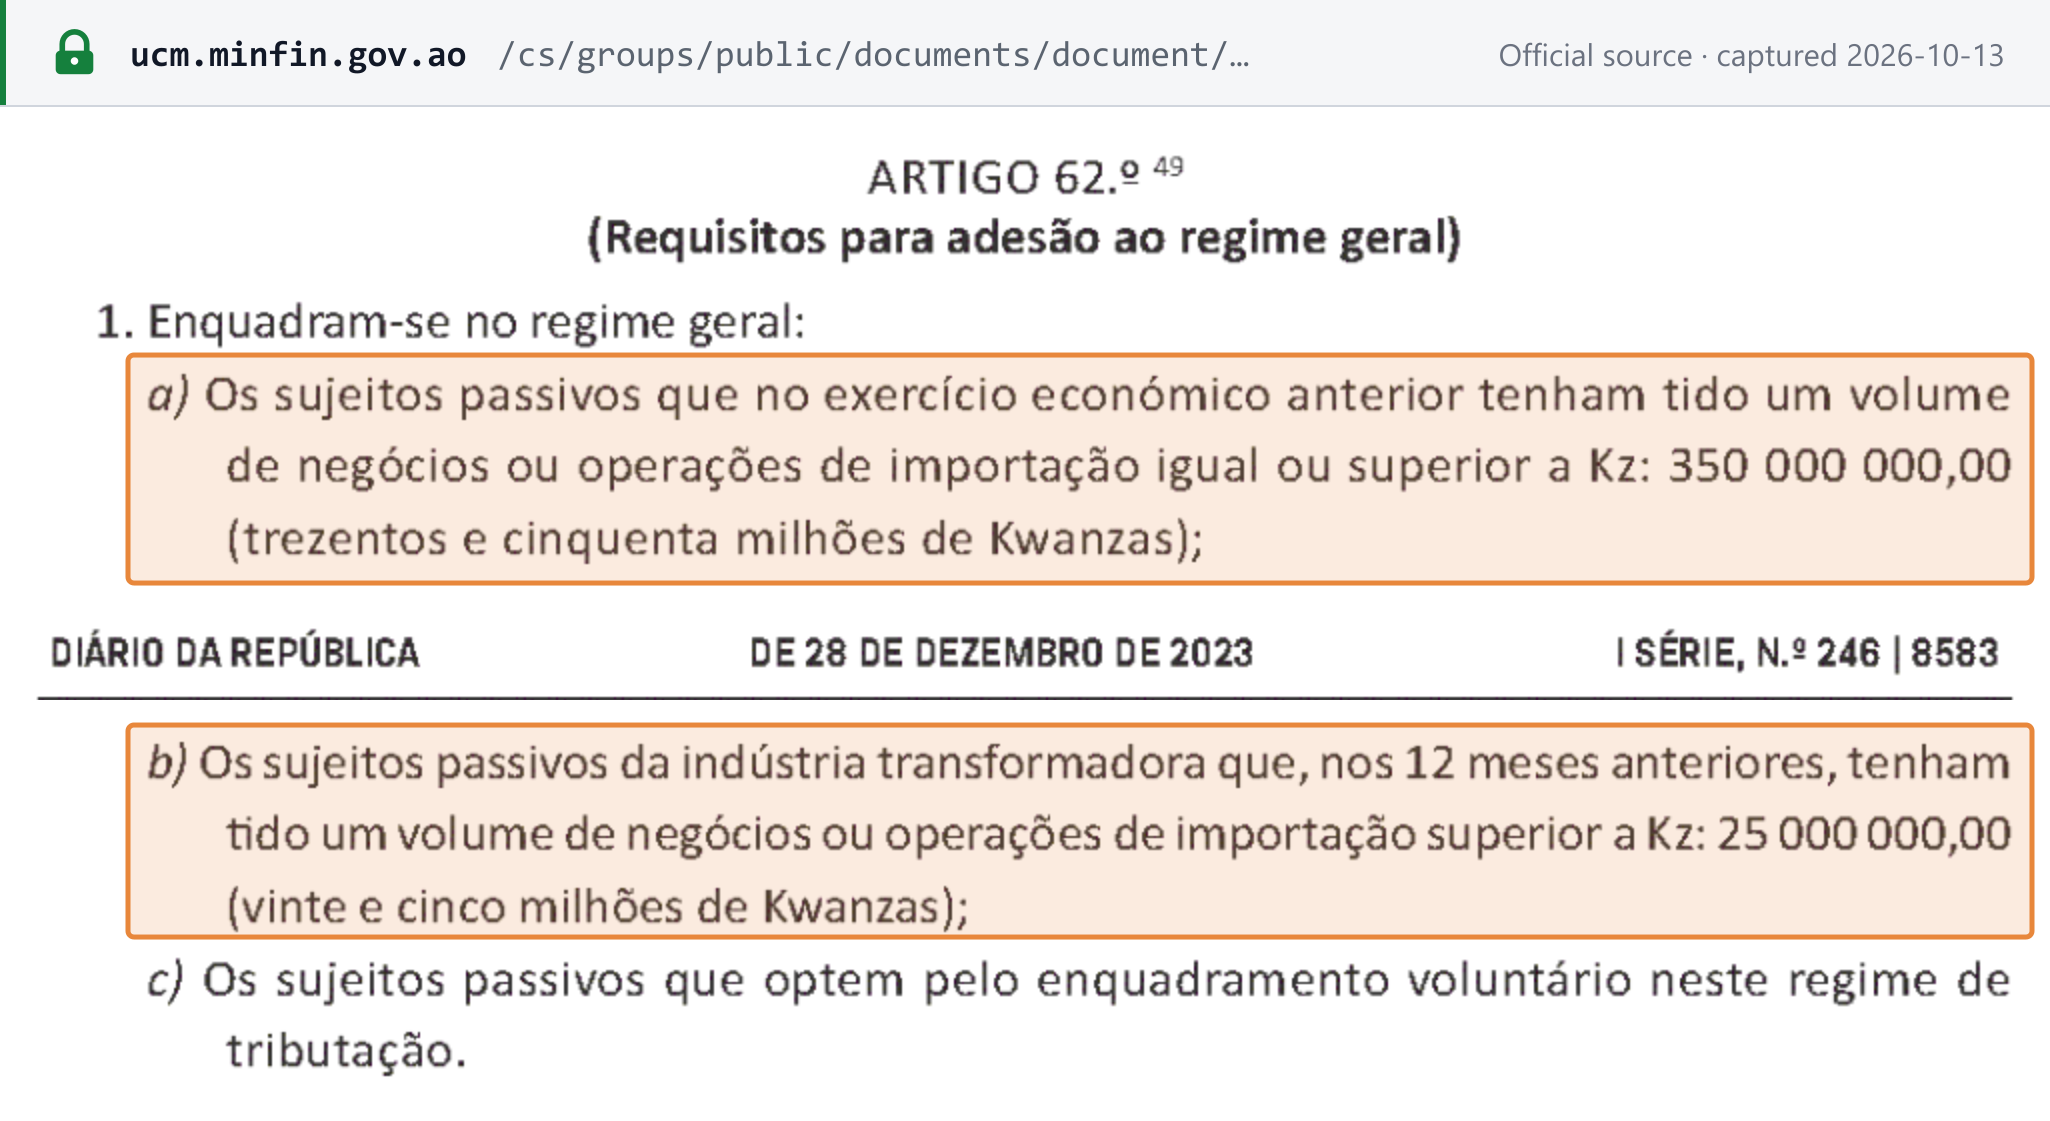
| Geral | Kz 350.000.000 ou mais | IVA completo: cobra IVA nas faturas e deduz o imposto suportado |
- Também no regime geral: os fabricantes cujo faturamento ou importações nos 12 meses anteriores ultrapassaram Kz 25.000.000, e qualquer contribuinte que opte por ele (CIVA art. 62.º).
- Apenas os contribuintes do regime geral cobram IVA na fatura: «A liquidação do imposto na factura compete exclusivamente aos sujeitos passivos do regime geral do IVA» (art. 34.º n.º 4).
- Mudança de regime (a partir de 2026). O contribuinte cujo faturamento ultrapassa um limite deve mudar de regime até o final do mês seguinte; se não o fizer, a AGT pode alterar o regime por conta própria (Lei 14/25 art. 23.º n.ºs 2–3). [2]
Registro de não residentes
Não há limite específico para não residentes, e o que uma empresa estrangeira deve fazer depende do que vende e para quem (veja Empresas estrangeiras vendendo para Angola):
- Serviços a sujeitos passivos angolanos (B2B): o cliente angolano apura o IVA pela inversão do sujeito passivo, de modo que o fornecedor estrangeiro não se registra para essas operações (CIVA art. 29.º n.º 2).
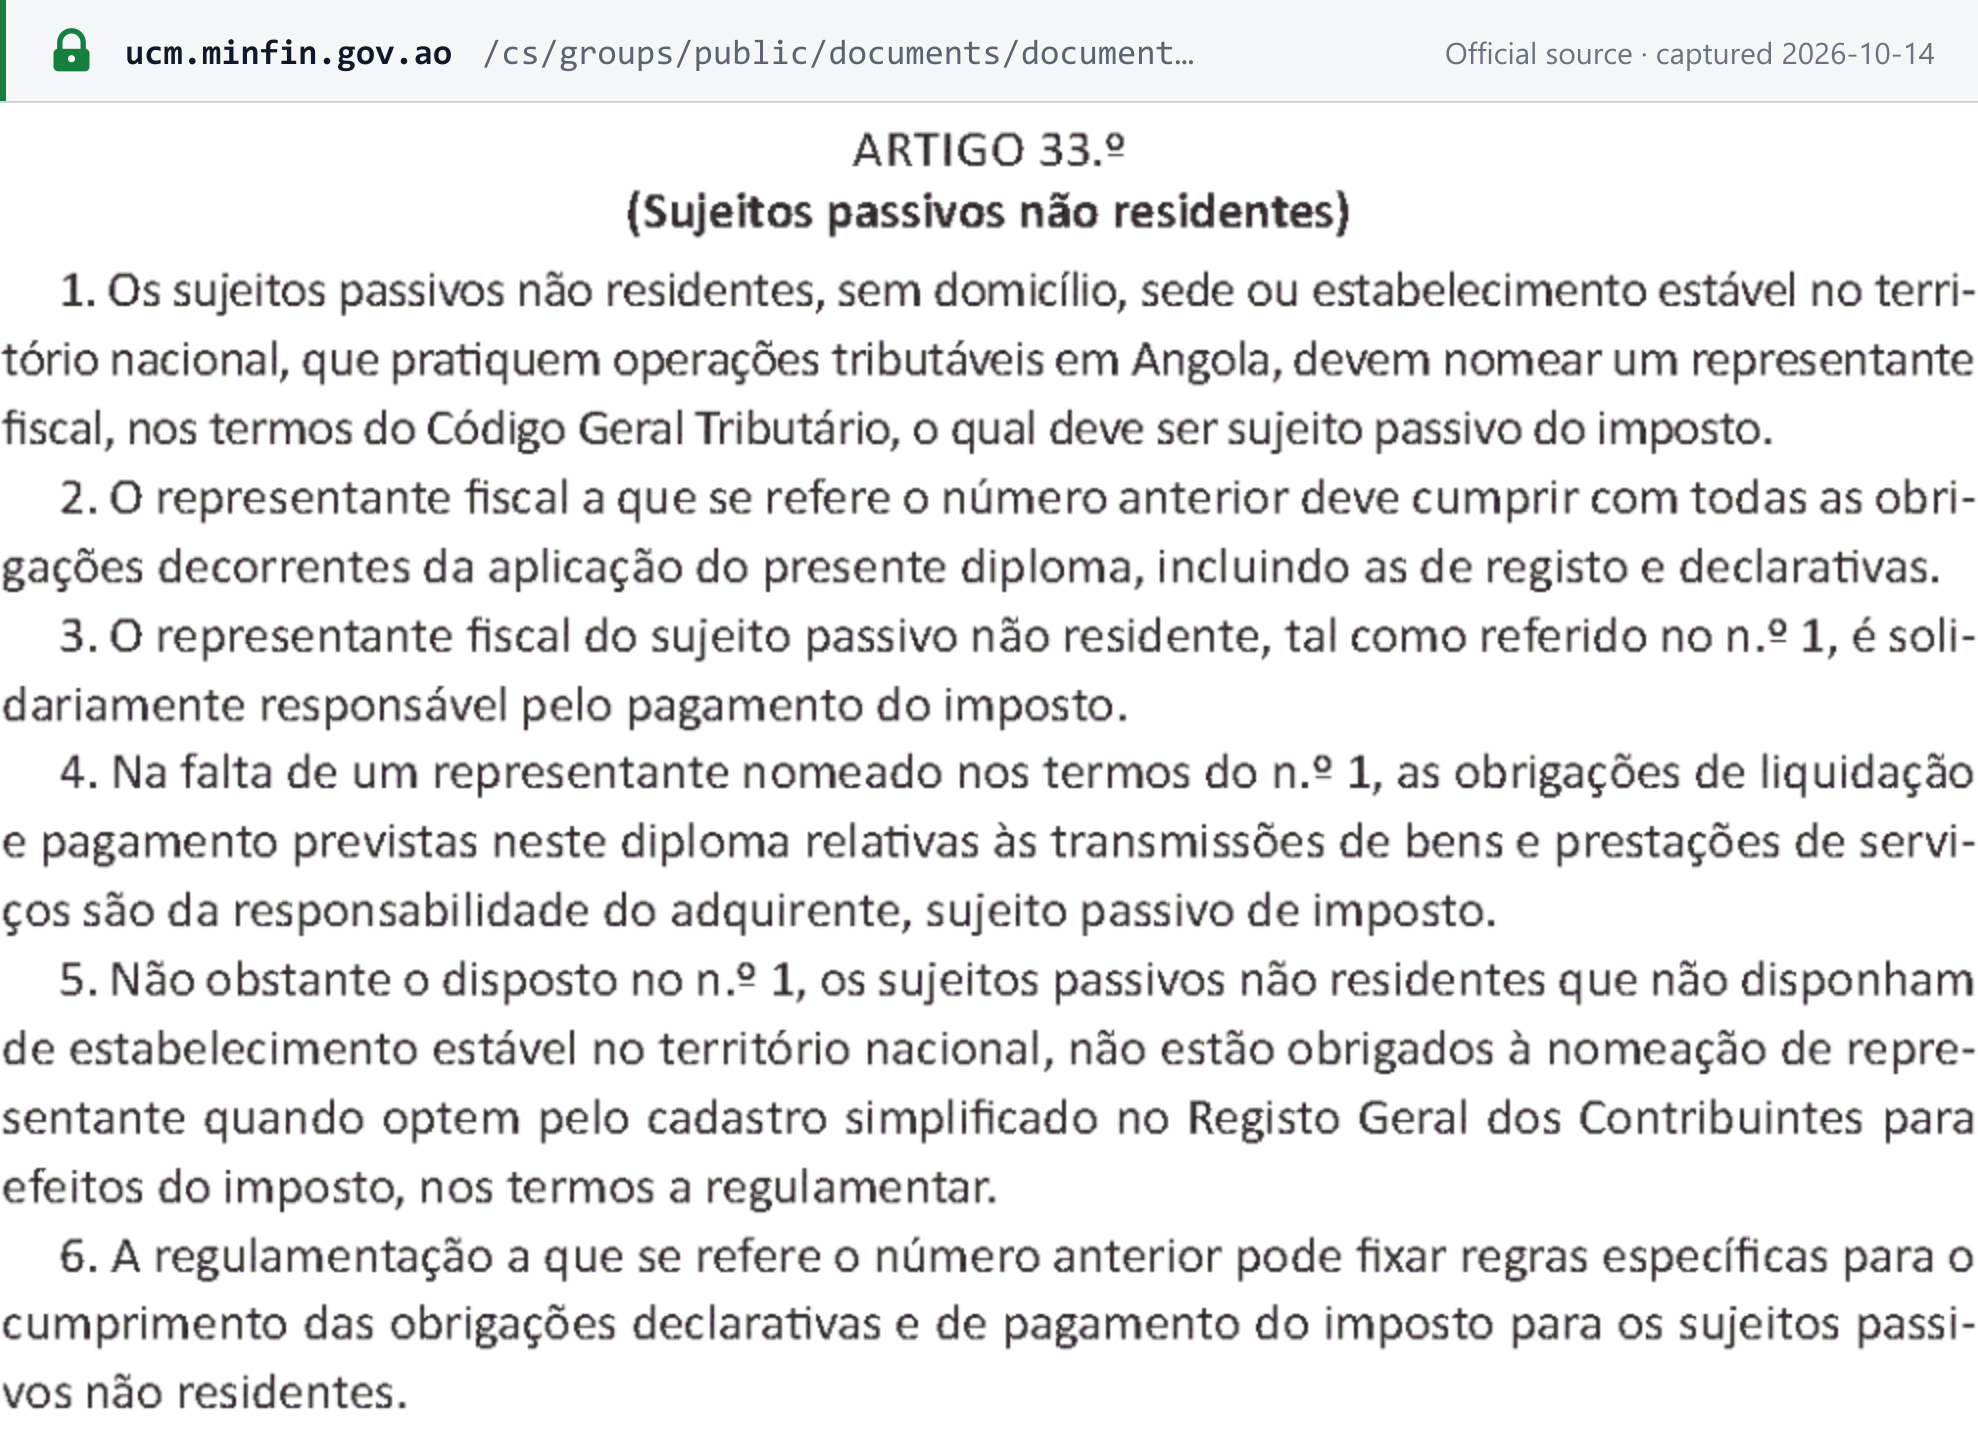
- Quaisquer outras operações tributáveis em Angola, inclusive para consumidores: «Os sujeitos passivos não residentes … que pratiquem operações tributáveis em Angola, devem nomear um representante fiscal» — os não residentes que realizam operações tributáveis em Angola devem nomear um representante fiscal, que deve ser ele próprio contribuinte do IVA e é solidariamente responsável pelo imposto (art. 33.º n.ºs 1–3).
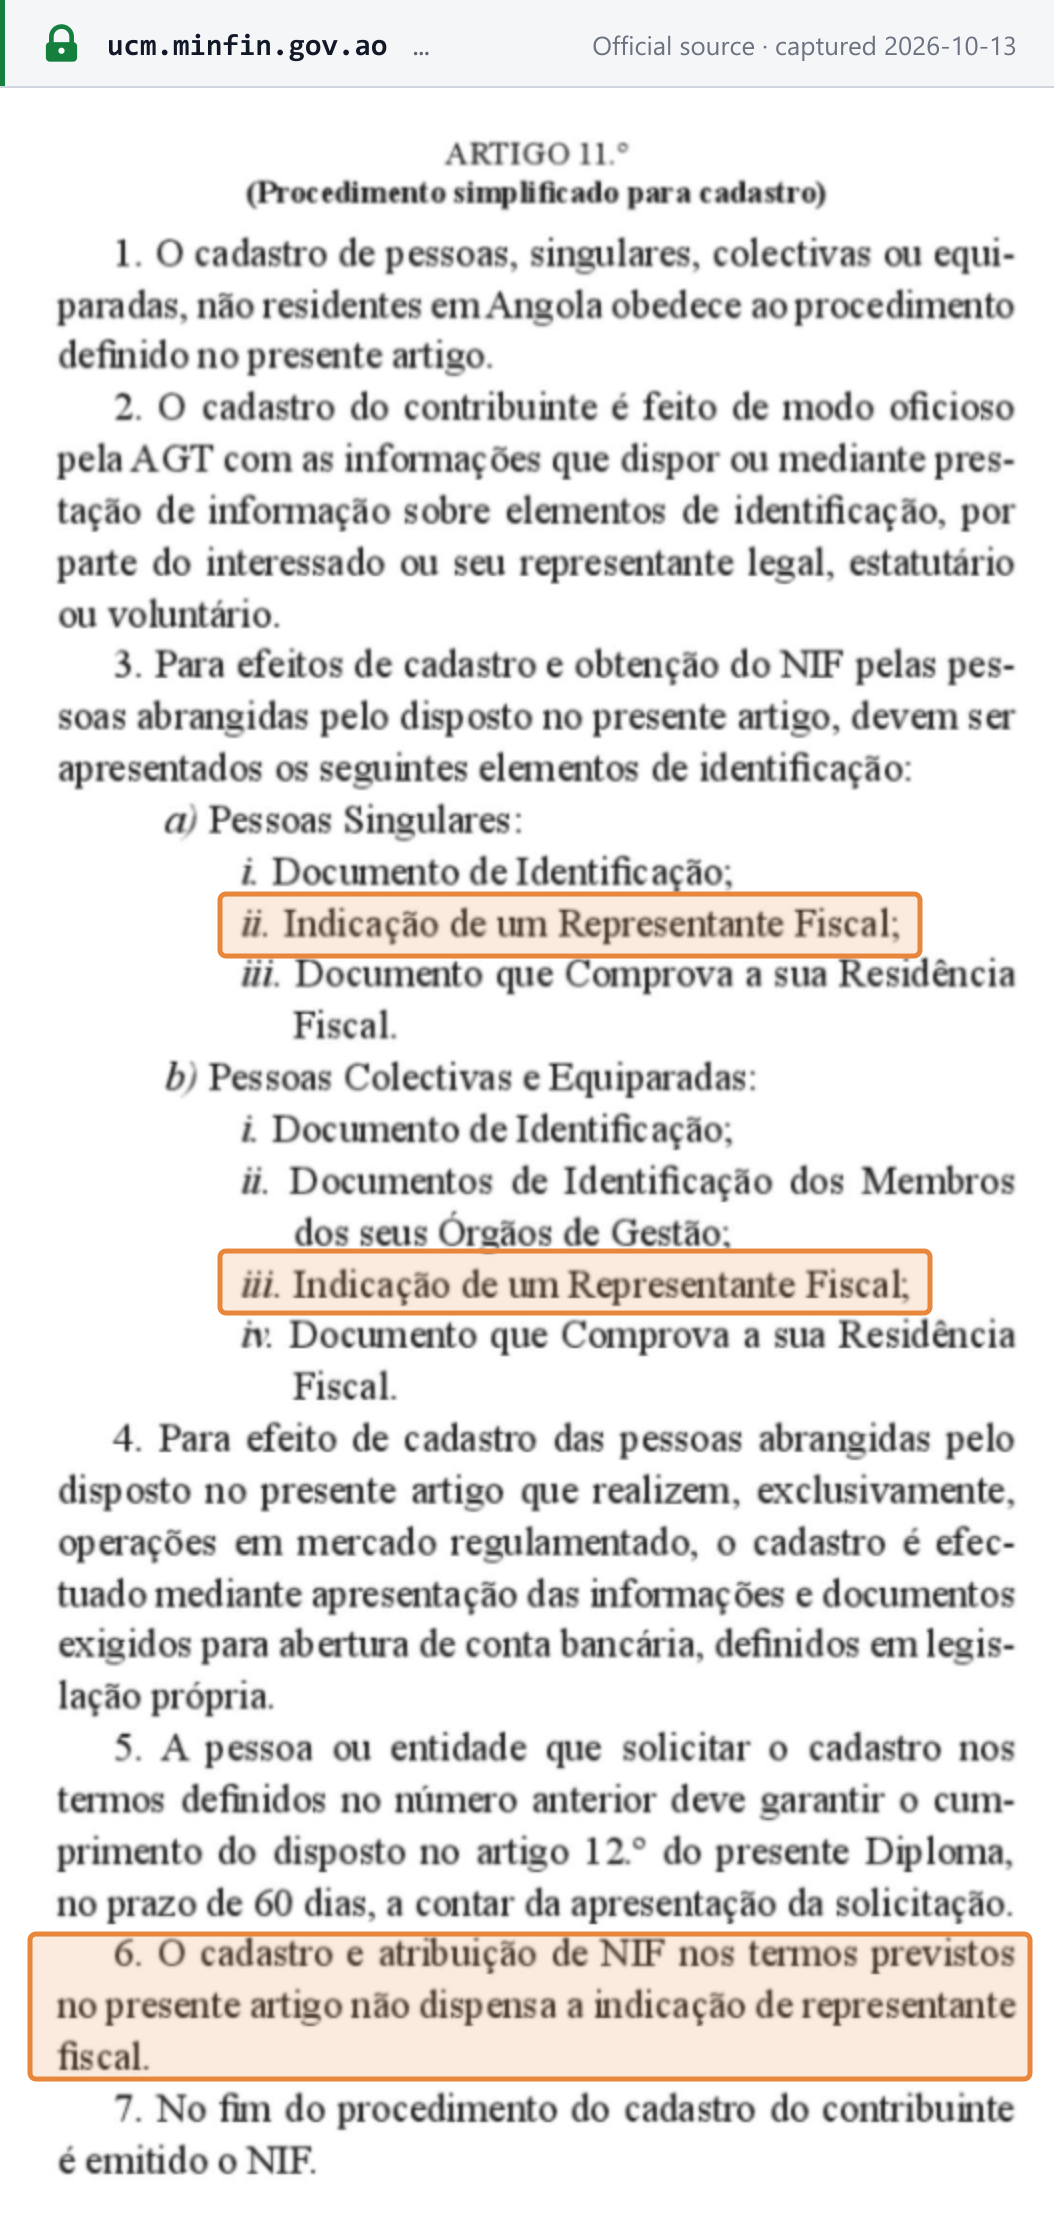
Para obter um NIF, a pessoa física ou jurídica não residente deve indicar um representante fiscal, e o registro não afasta essa obrigação (Decreto Presidencial 245/21 art. 11.º). [1] [14]
Número de identificação fiscal
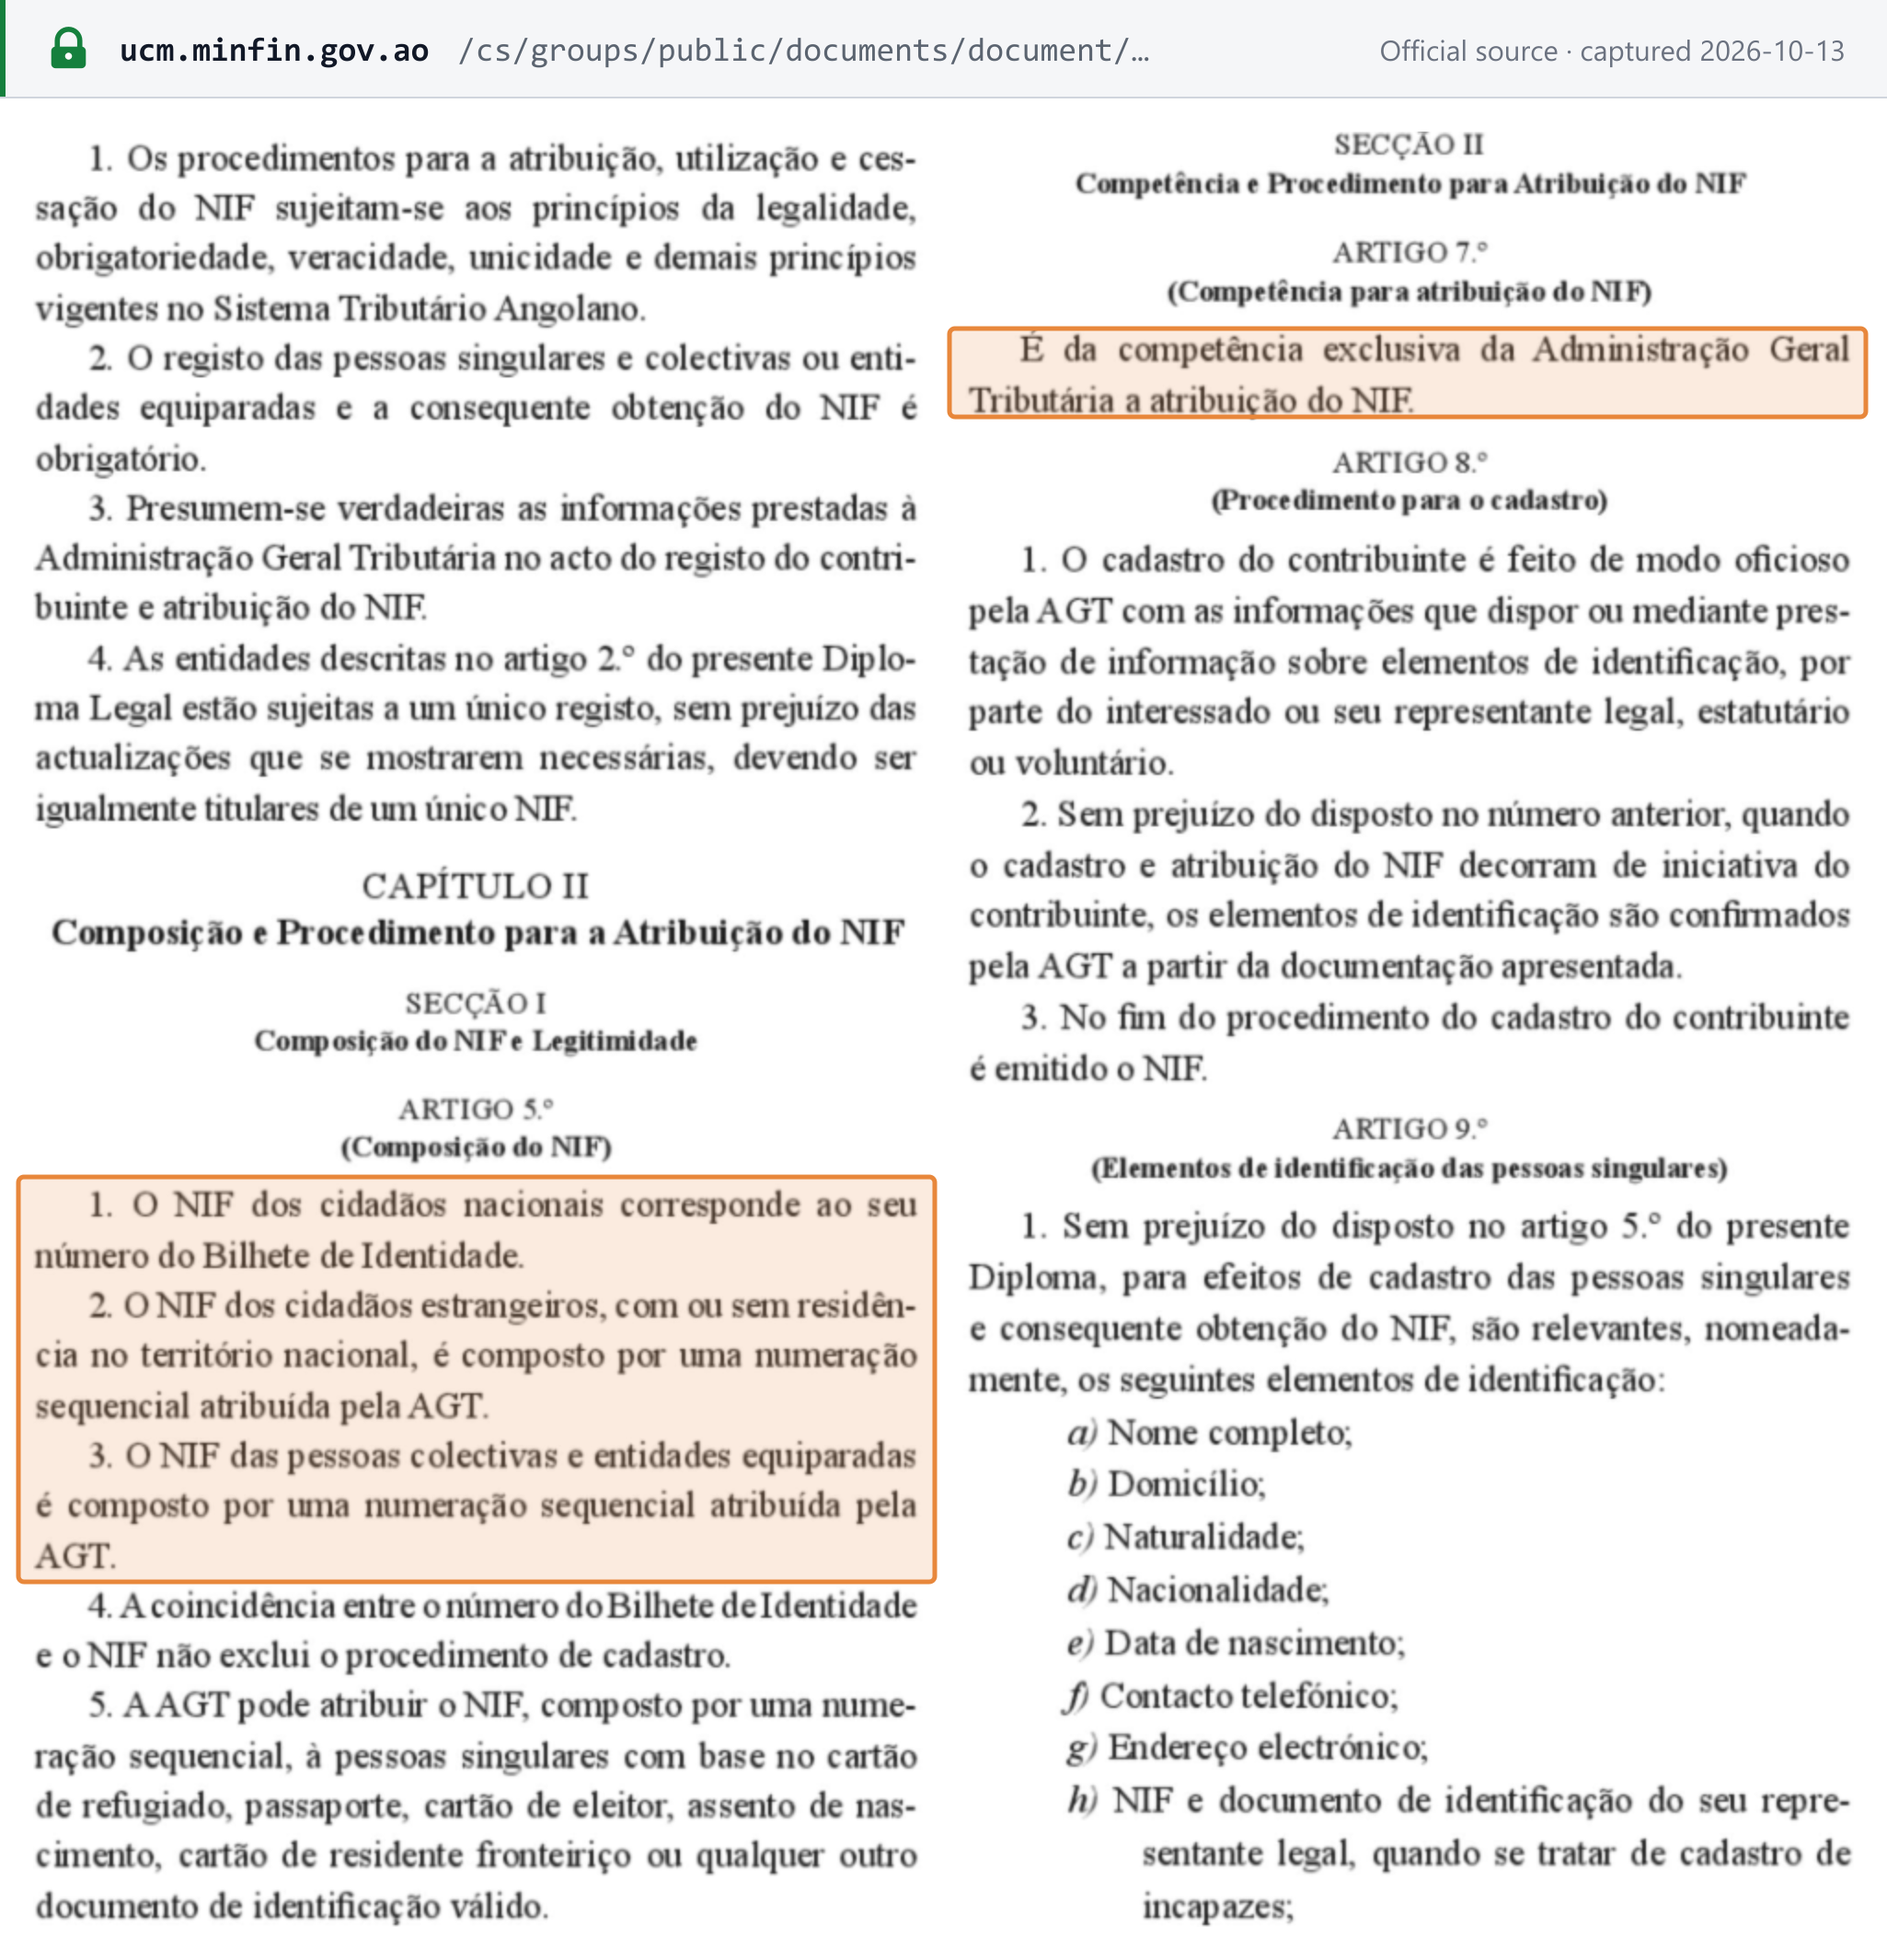
Angola não tem um número de IVA separado: a empresa é identificada pelo seu NIF, e o seu regime do IVA é um campo do cadastro do NIF. Somente a AGT atribui NIFs (Decreto Presidencial 245/21 art. 7.º). Para os cidadãos angolanos, o NIF é o número do Bilhete de Identidade; pessoas físicas estrangeiras e empresas recebem um número sequencial atribuído pela AGT (art. 5.º). [14]
Para o formato do NIF, o funcionamento da suspensão e como consultar um número, veja o guia do número de identificação fiscal de Angola, ou verifique o formato de um NIF com o validador de NIF de Angola.
Como se registrar
O registro e a declaração de início de atividade são apresentados eletronicamente pelo Portal do Contribuinte. As alterações dos dados cadastrais são comunicadas em até 15 dias por meio de uma declaração de alteração (CIVA art. 45.º n.º 2). [1]
Registro voluntário
O contribuinte abaixo de Kz 350.000.000 pode optar pelo regime geral (CIVA art. 62.º n.º 1 c)), o que lhe permite cobrar IVA e deduzir integralmente o imposto suportado. O contribuinte que faz essa opção deve permanecer no regime geral por pelo menos 5 anos (art. 61.º n.º 3). [1]
Cancelamento do registro
- Prazo: a declaração de cessação é apresentada eletronicamente «no prazo de 30 dias a contar da data de cessação» — em até 30 dias após o encerramento da atividade (CIVA art. 46.º n.º 1).
- Cessação presumida: ausência de atividade tributável por dois anos consecutivos (os bens remanescentes da empresa são então considerados transmitidos), esgotamento dos bens da empresa ou transmissão da empresa (art. 46.º n.º 2).
- De ofício: a AGT pode declarar a cessação por conta própria (art. 46.º n.º 3).
- Reembolso de crédito: na cessação, um crédito de IVA pode ser reembolsado sem espera (art. 26.º n.º 3 a)).
Registro de grupo
Não disponível. O Código do IVA, republicado pela Lei 14/23, não contém nenhuma disposição sobre agrupamento para efeitos de IVA: cada contribuinte se registra e declara individualmente.
Alíquotas
| Alíquota | Aplica-se a |
|---|---|
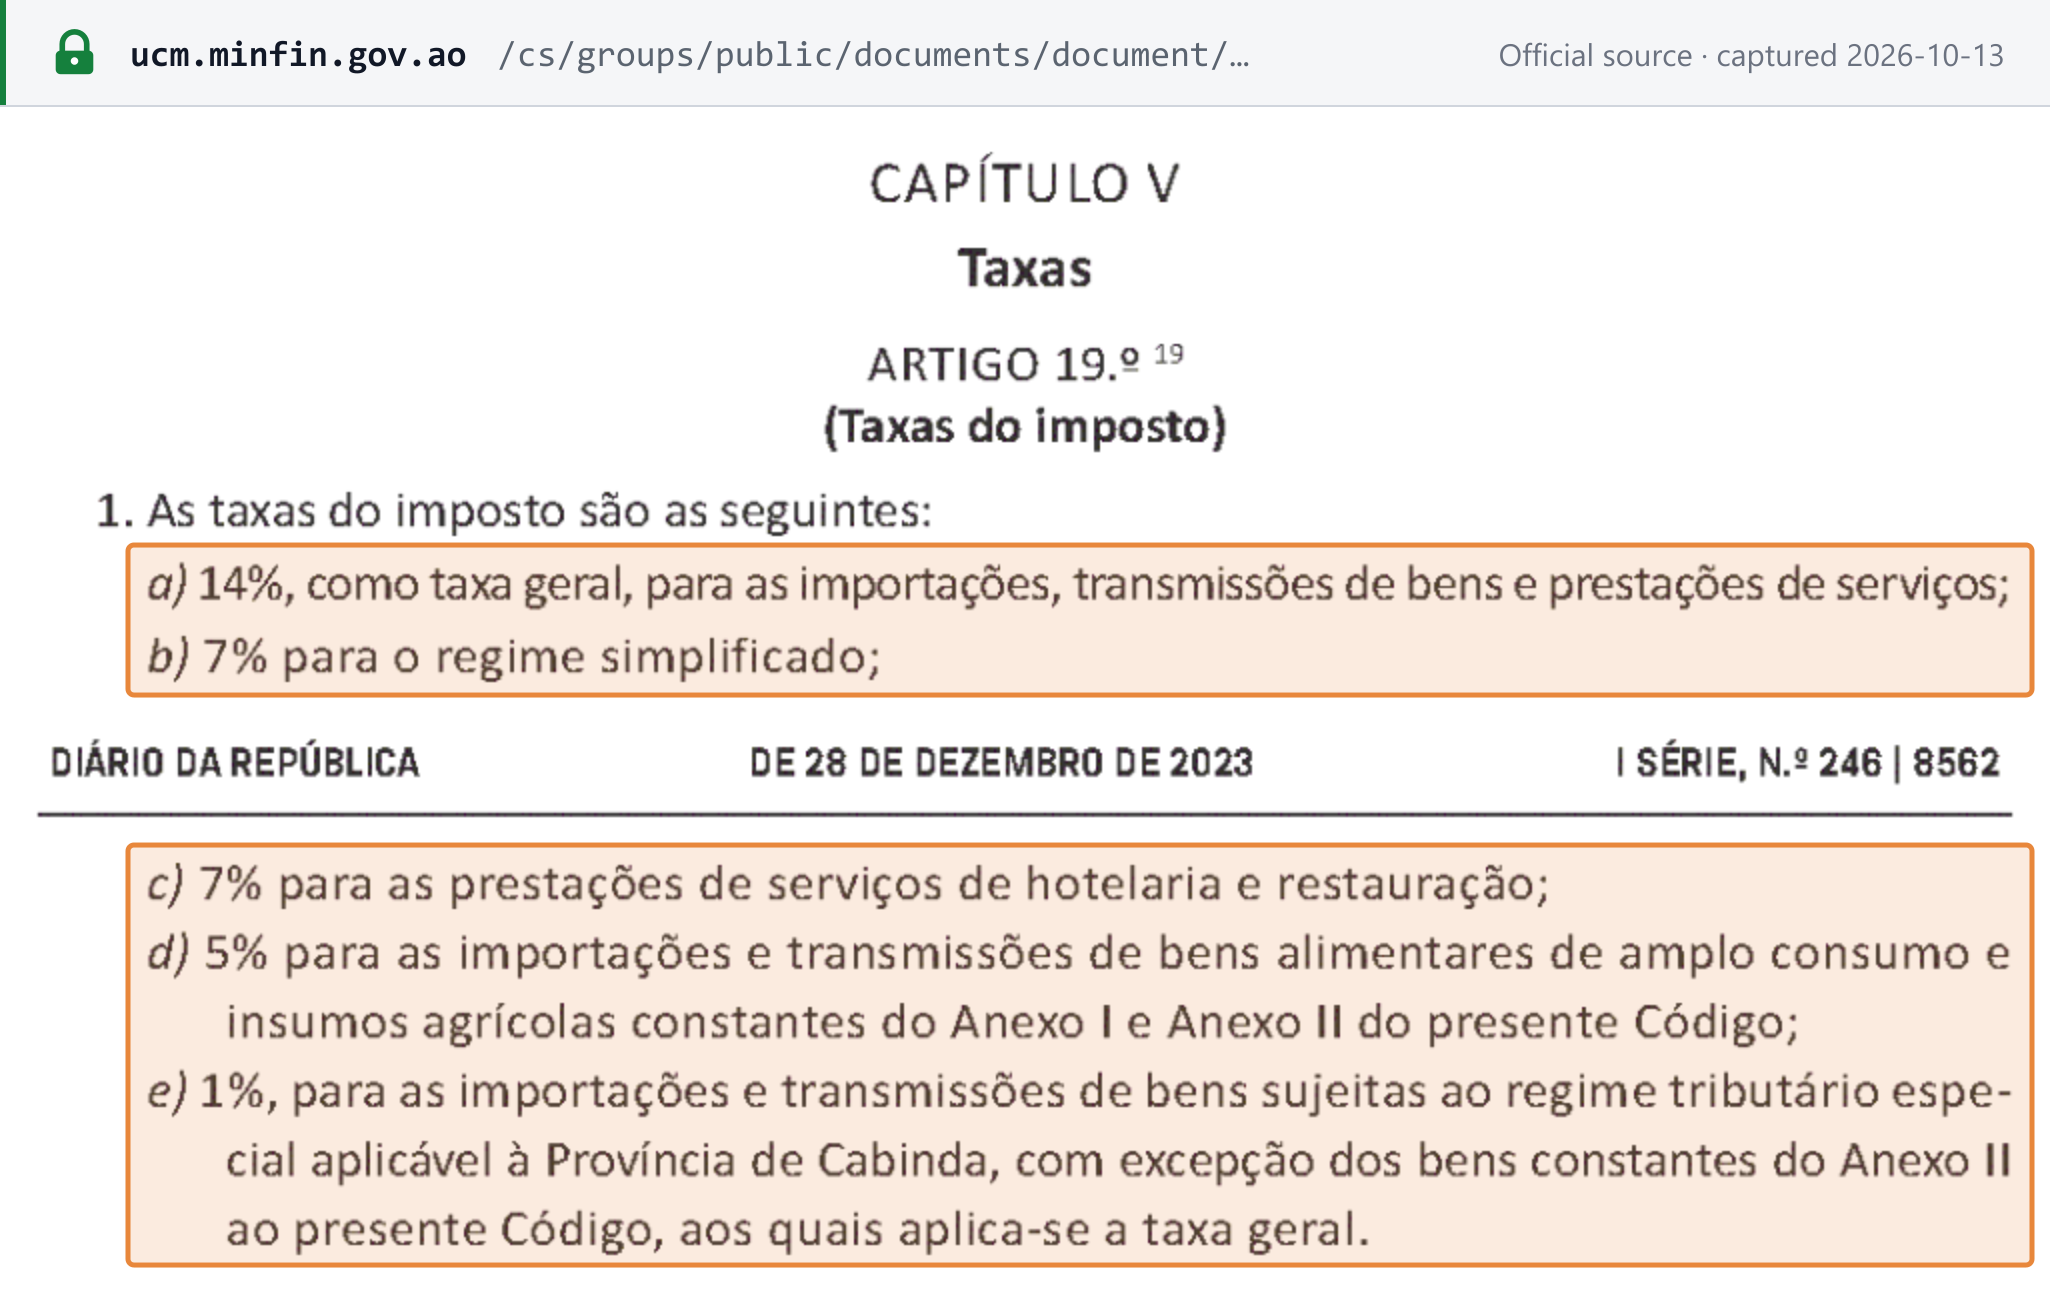
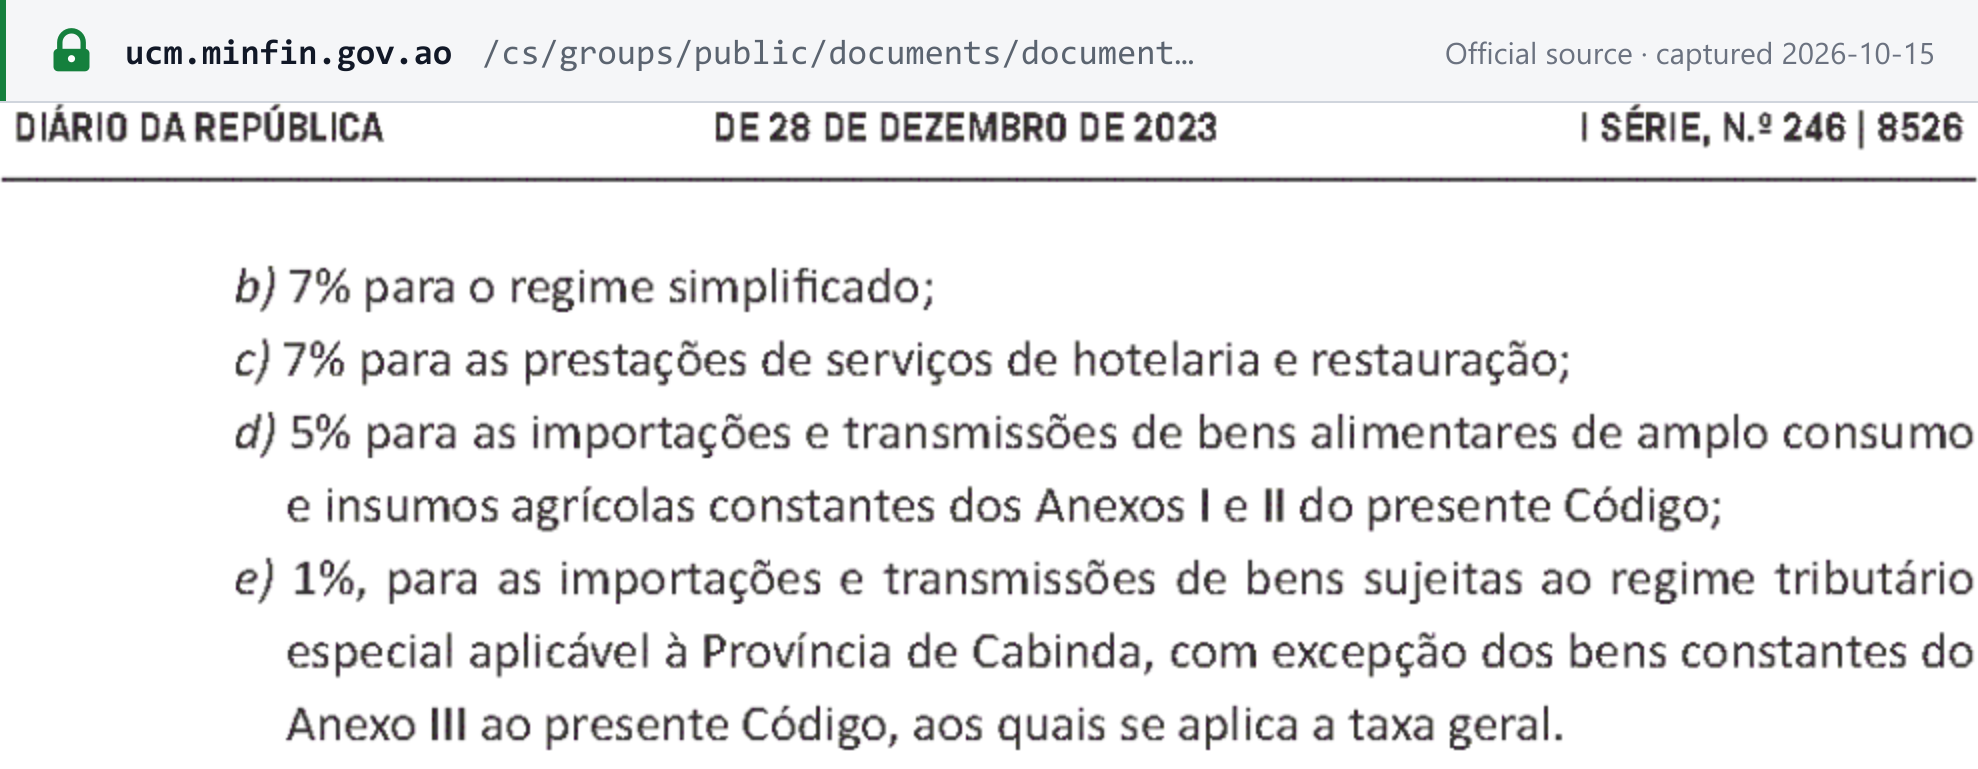
| 14% (taxa geral) | Importações, transmissões de bens e prestações de serviços não abrangidas por outra alíquota |
| 7% | Todas as operações dos contribuintes do regime simplificado, sobre o faturamento recebido |
| 7% | Serviços de hotelaria e restauração, somente por prestadores que cumpram quatro condições (abaixo) |
| 5% | Alimentos básicos e insumos agrícolas listados nos Anexos I e II do Código do IVA |
| 5% | Equipamentos industriais importados ou fornecidos pelo seu fabricante (a partir de 2026) |
| 1% | Importações e transmissões no regime especial da Província de Cabinda, exceto os bens do Anexo III (como álcool, tabaco, joias, veículos e armas), que pagam 14% |
Alíquota geral de 14%. «14%, como taxa geral, para as importações, transmissões de bens e prestações de serviços» (CIVA art. 19.º n.º 1 a)).
Hotéis e restaurantes a 7%. A alíquota reduzida «apenas é aplicada pelos prestadores dos referidos serviços que cumpram cumulativamente» — aplica-se somente aos prestadores que cumpram todas as quatro condições a seguir (art. 19.º n.º 2):
- todos os imóveis de sua propriedade ou utilizados na atividade estão registrados;
- todos os veículos automotores de sua propriedade ou utilizados na atividade estão registrados;
- emitem faturas por meio de sistemas de faturação eletrônica;
- entregaram as declarações fiscais dos anos anteriores.
Alimentos básicos e insumos agrícolas a 5%. O Anexo I («Bens alimentares de Amplo Consumo») lista alimentos como carne, peixe (exceto tubarão, salmão e bacalhau), leite, ovos, hortaliças, frutas, cereais, farinha, óleo de cozinha (exceto azeite de oliva), açúcar, massas, pão, água e sal. O Anexo II lista os insumos agrícolas.
Equipamentos industriais a 5%. A lei do orçamento de 2026 tributa a 5% os equipamentos industriais importados ou fornecidos pelo fabricante, sujeitos à verificação da AGT (Lei 14/25 art. 23.º n.º 1). A Circular 01/GACA/GJ/AGT/2026 da AGT a limita aos equipamentos «que tenham como finalidade potenciar a indústria nacional» — destinados a fortalecer a indústria nacional — e exige um cadastro atualizado que mostre uma atividade industrial, além de um alvará industrial e uma ficha técnica. [2] [5]
Sem alíquota zero. Angola não tem alíquota de 0%. As exportações são isentas com direito à dedução, o que tem o mesmo efeito (veja Isenções).
Mudanças anunciadas. Nenhuma. A lei do orçamento de 2026 mantém inalterada a alíquota de 14%.
Regras transfronteiriças
Importações e exportações
Importações de bens. O IVA incide sobre o valor aduaneiro acrescido dos direitos e demais encargos e das despesas acessórias até o primeiro destino em Angola (CIVA art. 18.º), e «é pago nos serviços aduaneiros competentes no acto do desembaraço alfandegário» — é pago à alfândega no desembaraço (art. 30.º n.º 4). As importações isentas (art. 14.º) incluem os bens cuja transmissão interna é isenta, o ouro e a moeda importados pelo BNA, os bens humanitários e de socorro em catástrofes, os bens destinados a operações petrolíferas e mineiras e as doações ao Estado. [1]
Encomendas por courier e postais. Os bens enviados por operadores postais ou de courier expresso podem ser desembaraçados em um procedimento simplificado a uma taxa fixa de 16% (taxa forfetária) quando valem até Kz 1.500.000; os bens acima desse valor são declarados no regime aduaneiro geral (Lei 14/25 art. 28.º n.ºs 2–3; Circular 01/GACA/GJ/AGT/2026 da AGT, ponto 11). [2] [5]
Exportações. «As transmissões de bens expedidos ou transportados com destino ao estrangeiro pelo exportador» são isentas (art. 15.º n.º 1 a)), com direito à dedução do imposto suportado (art. 22.º n.º 3 b) i.). O mesmo se aplica ao fornecimento para navios e aeronaves e ao transporte internacional. A prova são os documentos aduaneiros apropriados ou declarações emitidas pelo cliente indicando o destino dos bens ou serviços; sem eles, o fornecedor deve o IVA (art. 32.º n.ºs 3–4). [1]
Zonas francas e entrepostos aduaneiros. Os bens são isentos enquanto permanecem no regime (art. 16.º).
Serviços do exterior. O cliente angolano sujeito passivo apura o IVA sobre os serviços adquiridos de um não residente (veja abaixo).
Produtos e serviços digitais
Os serviços são tributados em Angola quando o cliente tem ali o seu domicílio, sede ou estabelecimento estável (CIVA art. 10.º n.º 1), e «as prestações de serviços utilizadas ou cuja exploração efectiva ocorra em território nacional, são sempre tributáveis» — os serviços utilizados ou efetivamente explorados em Angola são sempre tributáveis (art. 10.º n.º 4). As vendas a distância de bens no comércio eletrônico internacional se localizam em Angola quando o comprador está estabelecido no país ou quando o pagamento tem origem em Angola ou passa por uma instituição financeira angolana (art. 9.º n.º 5). [1]
Sem limite. O Código do IVA não fixa limite de faturamento para vendedores estrangeiros. Veja IVA sobre serviços digitais prestados por fornecedores não residentes.
Empresas estrangeiras vendendo para Angola — B2B e B2C
- Venda de serviços a empresas angolanas (B2B). Quando o fornecedor é um não residente sem estabelecimento estável em Angola e o cliente é sujeito passivo, «o imposto é devido por esse mesmo adquirente» — o cliente deve o IVA pela inversão do sujeito passivo (CIVA art. 29.º n.º 2). Um cliente do regime simplificado autoliquida a 7% (art. 69.º-C n.º 3). O cliente lança essas faturas manualmente no anexo de fornecedores (anexo de fornecedores) da sua declaração. O fornecedor estrangeiro não se registra para essas operações. [1] [9]
- Operações tributáveis em Angola, inclusive para consumidores (B2C). Um não residente sem domicílio, sede ou estabelecimento estável deve nomear um representante fiscal, que deve ser contribuinte do IVA, cumpre todas as obrigações do IVA e é solidariamente responsável pelo imposto (art. 33.º n.ºs 1–3). Se nenhum for nomeado, o cliente sujeito passivo assume as obrigações de liquidar e pagar o imposto (n.º 4). As faturas emitidas pelo representante indicam o seu NIF e endereço (art. 34.º n.º 3).
- Cadastro simplificado. O art. 33.º n.º 5 permite que um não residente sem estabelecimento estável se registre por meio de um cadastro simplificado em vez de nomear um representante, «nos termos a regulamentar» — em termos a definir por regulamento. O art. 77.º permite que vendedores não residentes de comércio eletrônico entreguem, sem penalidade, o IVA que cobraram antes da implementação do sistema de cadastro simplificado («antes da implementação do sistema de cadastro simplificado»).
Veja inversão do sujeito passivo explicada.
Responsabilidade de marketplaces e plataformas como fornecedor presumido
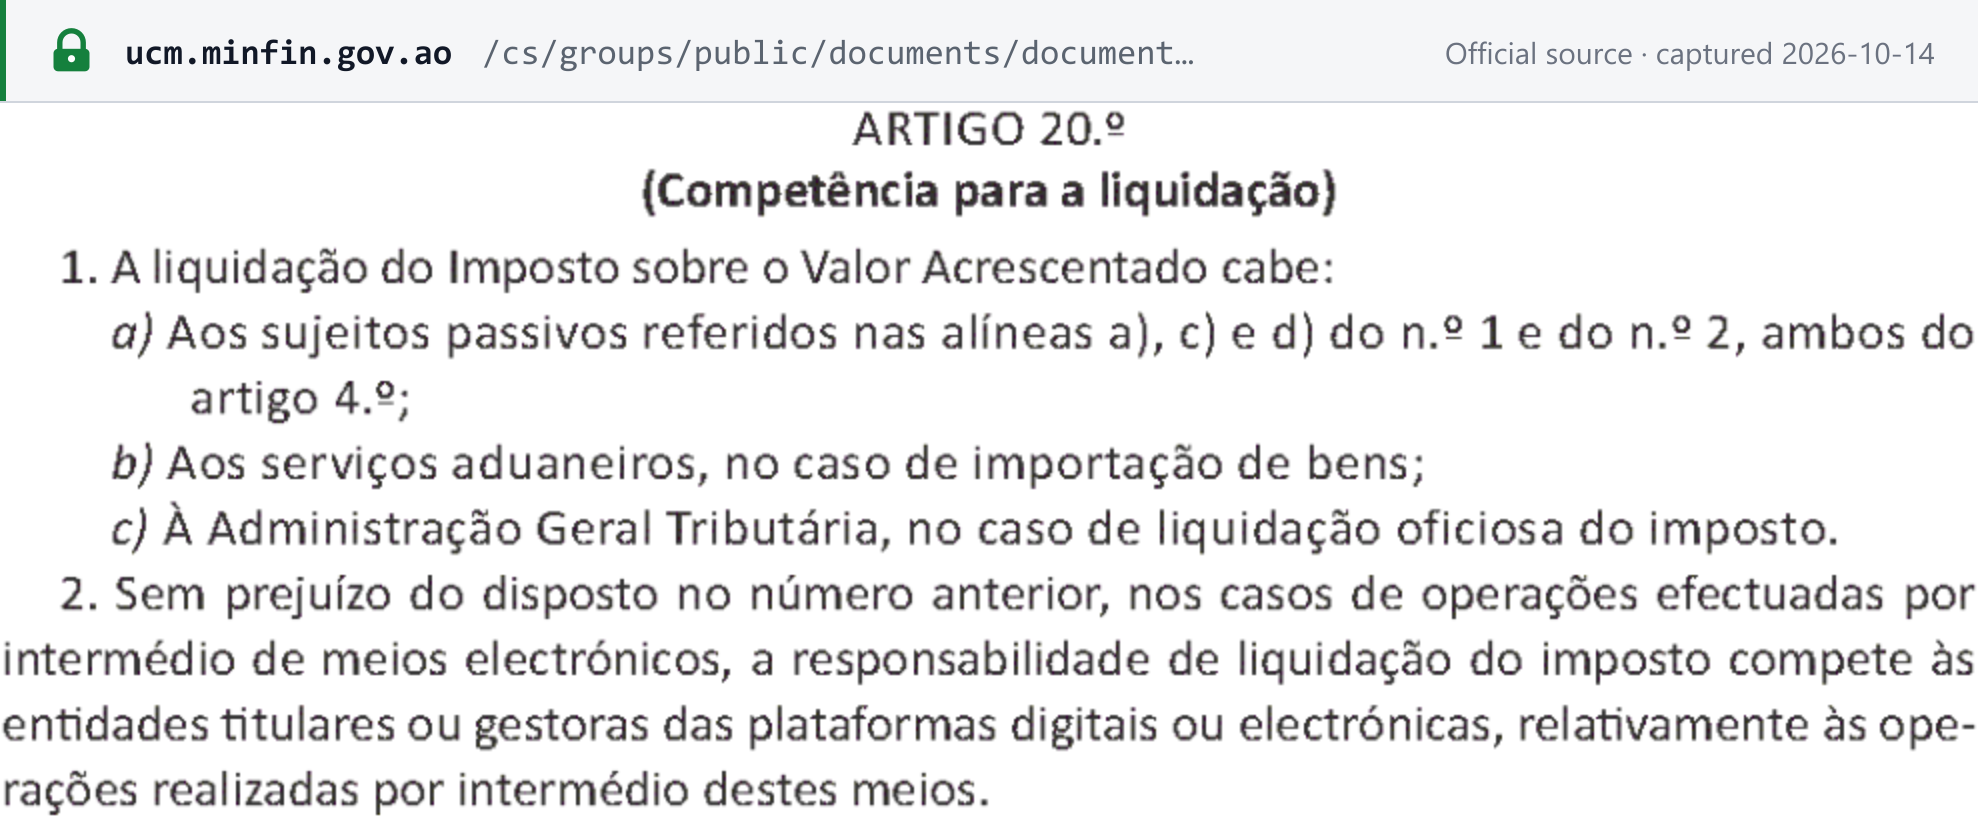
Nas operações realizadas por meios eletrônicos, «a responsabilidade de liquidação do imposto compete às entidades titulares ou gestoras das plataformas digitais ou electrónicas» — o titular ou gestor da plataforma digital liquida o IVA (CIVA art. 20.º n.º 2) e também é responsável por entregá-lo (art. 29.º n.º 6). O Código não fixa limite para essa regra. [1]
Veja regras de fornecedor presumido para marketplaces.
Local da operação
- Bens: onde os bens se encontram quando se inicia o transporte para o cliente, ou onde são colocados à disposição do cliente. As vendas a distância do comércio eletrônico internacional se localizam em Angola conforme descrito acima (art. 9.º).
- Serviços, regra geral: «quando nele o adquirente possui domicílio, sede ou estabelecimento estável» — onde o cliente tem o seu domicílio, sede ou estabelecimento estável (art. 10.º n.º 1).
- Sempre localizados em Angola (art. 10.º n.º 2): serviços relacionados a imóveis situados em Angola; serviços de hotelaria e restauração ali executados; trabalhos sobre bens móveis; transporte de passageiros no trecho angolano; meios de transporte ali colocados à disposição; e serviços culturais, desportivos e educacionais ali executados.
- Utilização e fruição: os serviços utilizados ou efetivamente explorados em Angola são sempre tributáveis (art. 10.º n.º 4).
Requisitos das faturas
«É obrigatória a emissão de factura em todas as transmissões de bens, prestações de serviços, adiantamento ou pagamentos antecipados» — a fatura é obrigatória em toda transmissão de bens ou prestação de serviços, e em todo adiantamento ou pagamento antecipado, localizados em Angola (Decreto Presidencial 71/25 art. 4.º n.º 1). [3]
Como as faturas são emitidas:
- Regime geral e simplificado: por meio de software de faturação validado pela AGT (art. 7.º n.º 1).
- Regime de exclusão: software validado, talões de faturas de tipografias autorizadas pela AGT ou o Portal do Contribuinte, limitado a 300 faturas e outros documentos por ano (arts. 7.º n.º 2 e 9.º).
- Falha de equipamento: com autorização da AGT, podem ser usados talões de faturas impressos por até 45 dias corridos (art. 7.º n.º 6).
Conteúdo obrigatório
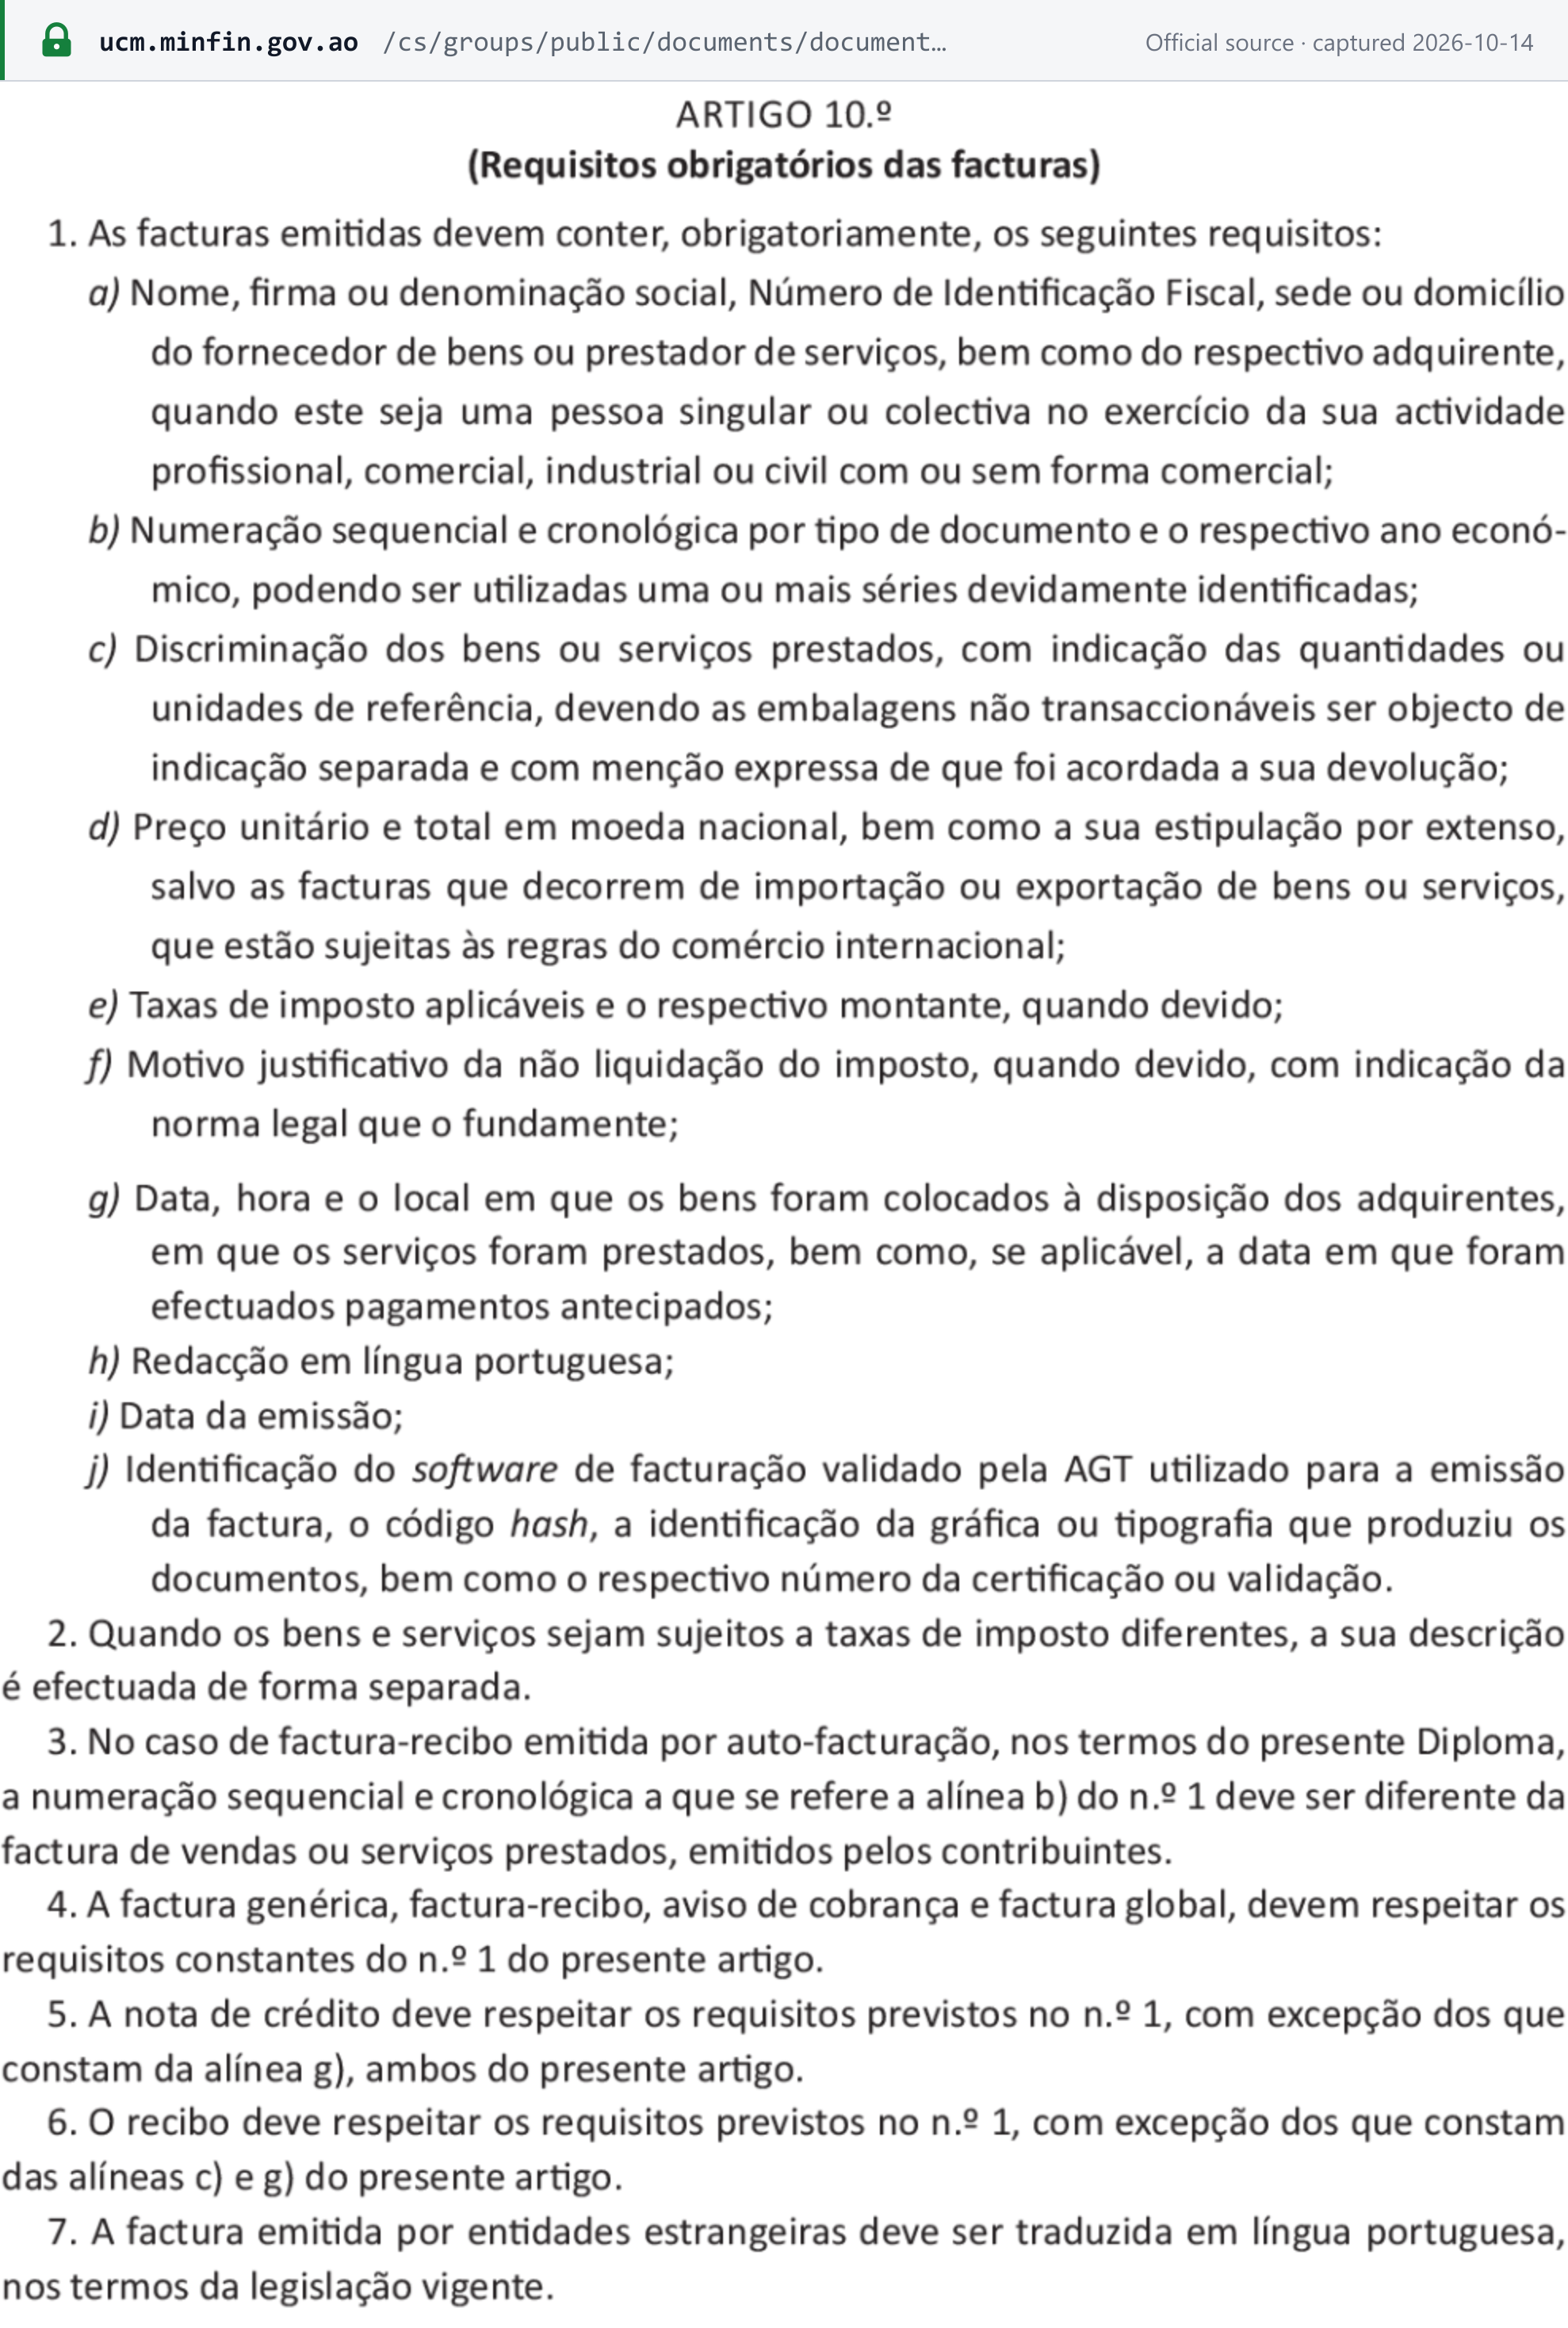
«As facturas emitidas devem conter, obrigatoriamente, os seguintes requisitos» — toda fatura deve conter (Decreto Presidencial 71/25 art. 10.º n.º 1): [3]
| Art. 10.º n.º 1 | Campo |
|---|---|
| a) | Nome, NIF e sede ou domicílio do fornecedor, e do cliente quando este atua no exercício de atividade empresarial ou profissional |
| b) | Numeração sequencial e cronológica por tipo de documento e ano econômico; são permitidas várias séries identificadas |
| c) | Descrição dos bens ou serviços, com quantidades ou unidades; embalagens não retornáveis indicadas separadamente |
| d) | Preço unitário e total em kwanza, também por extenso — exceto nas faturas de importação e exportação |
| e) | Alíquota(s) aplicada(s) e o valor do imposto |
| f) | Quando não é cobrado imposto, o motivo, com a indicação do dispositivo legal |
| g) | Data, hora e local em que os bens foram colocados à disposição ou os serviços prestados, e a data de qualquer pagamento antecipado |
| h) | Língua portuguesa |
| i) | Data de emissão |
| j) | O software de faturação validado pela AGT utilizado, o seu código hash, a tipografia de eventuais talões pré-impressos e o número de certificação ou validação |
Outras regras do art. 10.º:
- As linhas tributadas a alíquotas diferentes são indicadas separadamente (n.º 2).
- A factura genérica, a factura-recibo, o aviso de cobrança e a factura global devem cumprir os mesmos requisitos (n.º 4).
- As notas de crédito podem omitir a alínea g), e os recibos as alíneas c) e g) (n.ºs 5–6).
- «A factura emitida por entidades estrangeiras deve ser traduzida em língua portuguesa» — as faturas de entidades estrangeiras devem ser traduzidas para o português (n.º 7).
Outras menções obrigatórias: «IVA — Regime Simplificado» ou «IVA — Regime de Exclusão» para os contribuintes desses regimes; «original» na primeira impressão e «2.ª via, em conformidade com a original» na reimpressão (art. 7.º n.ºs 4–5); «Auto-Facturação» nas faturas autoemitidas (art. 12.º); e os recibos devem indicar qualquer imposto retido, inclusive o IVA cativo (art. 6.º n.º 3). [3]
Prazo de emissão
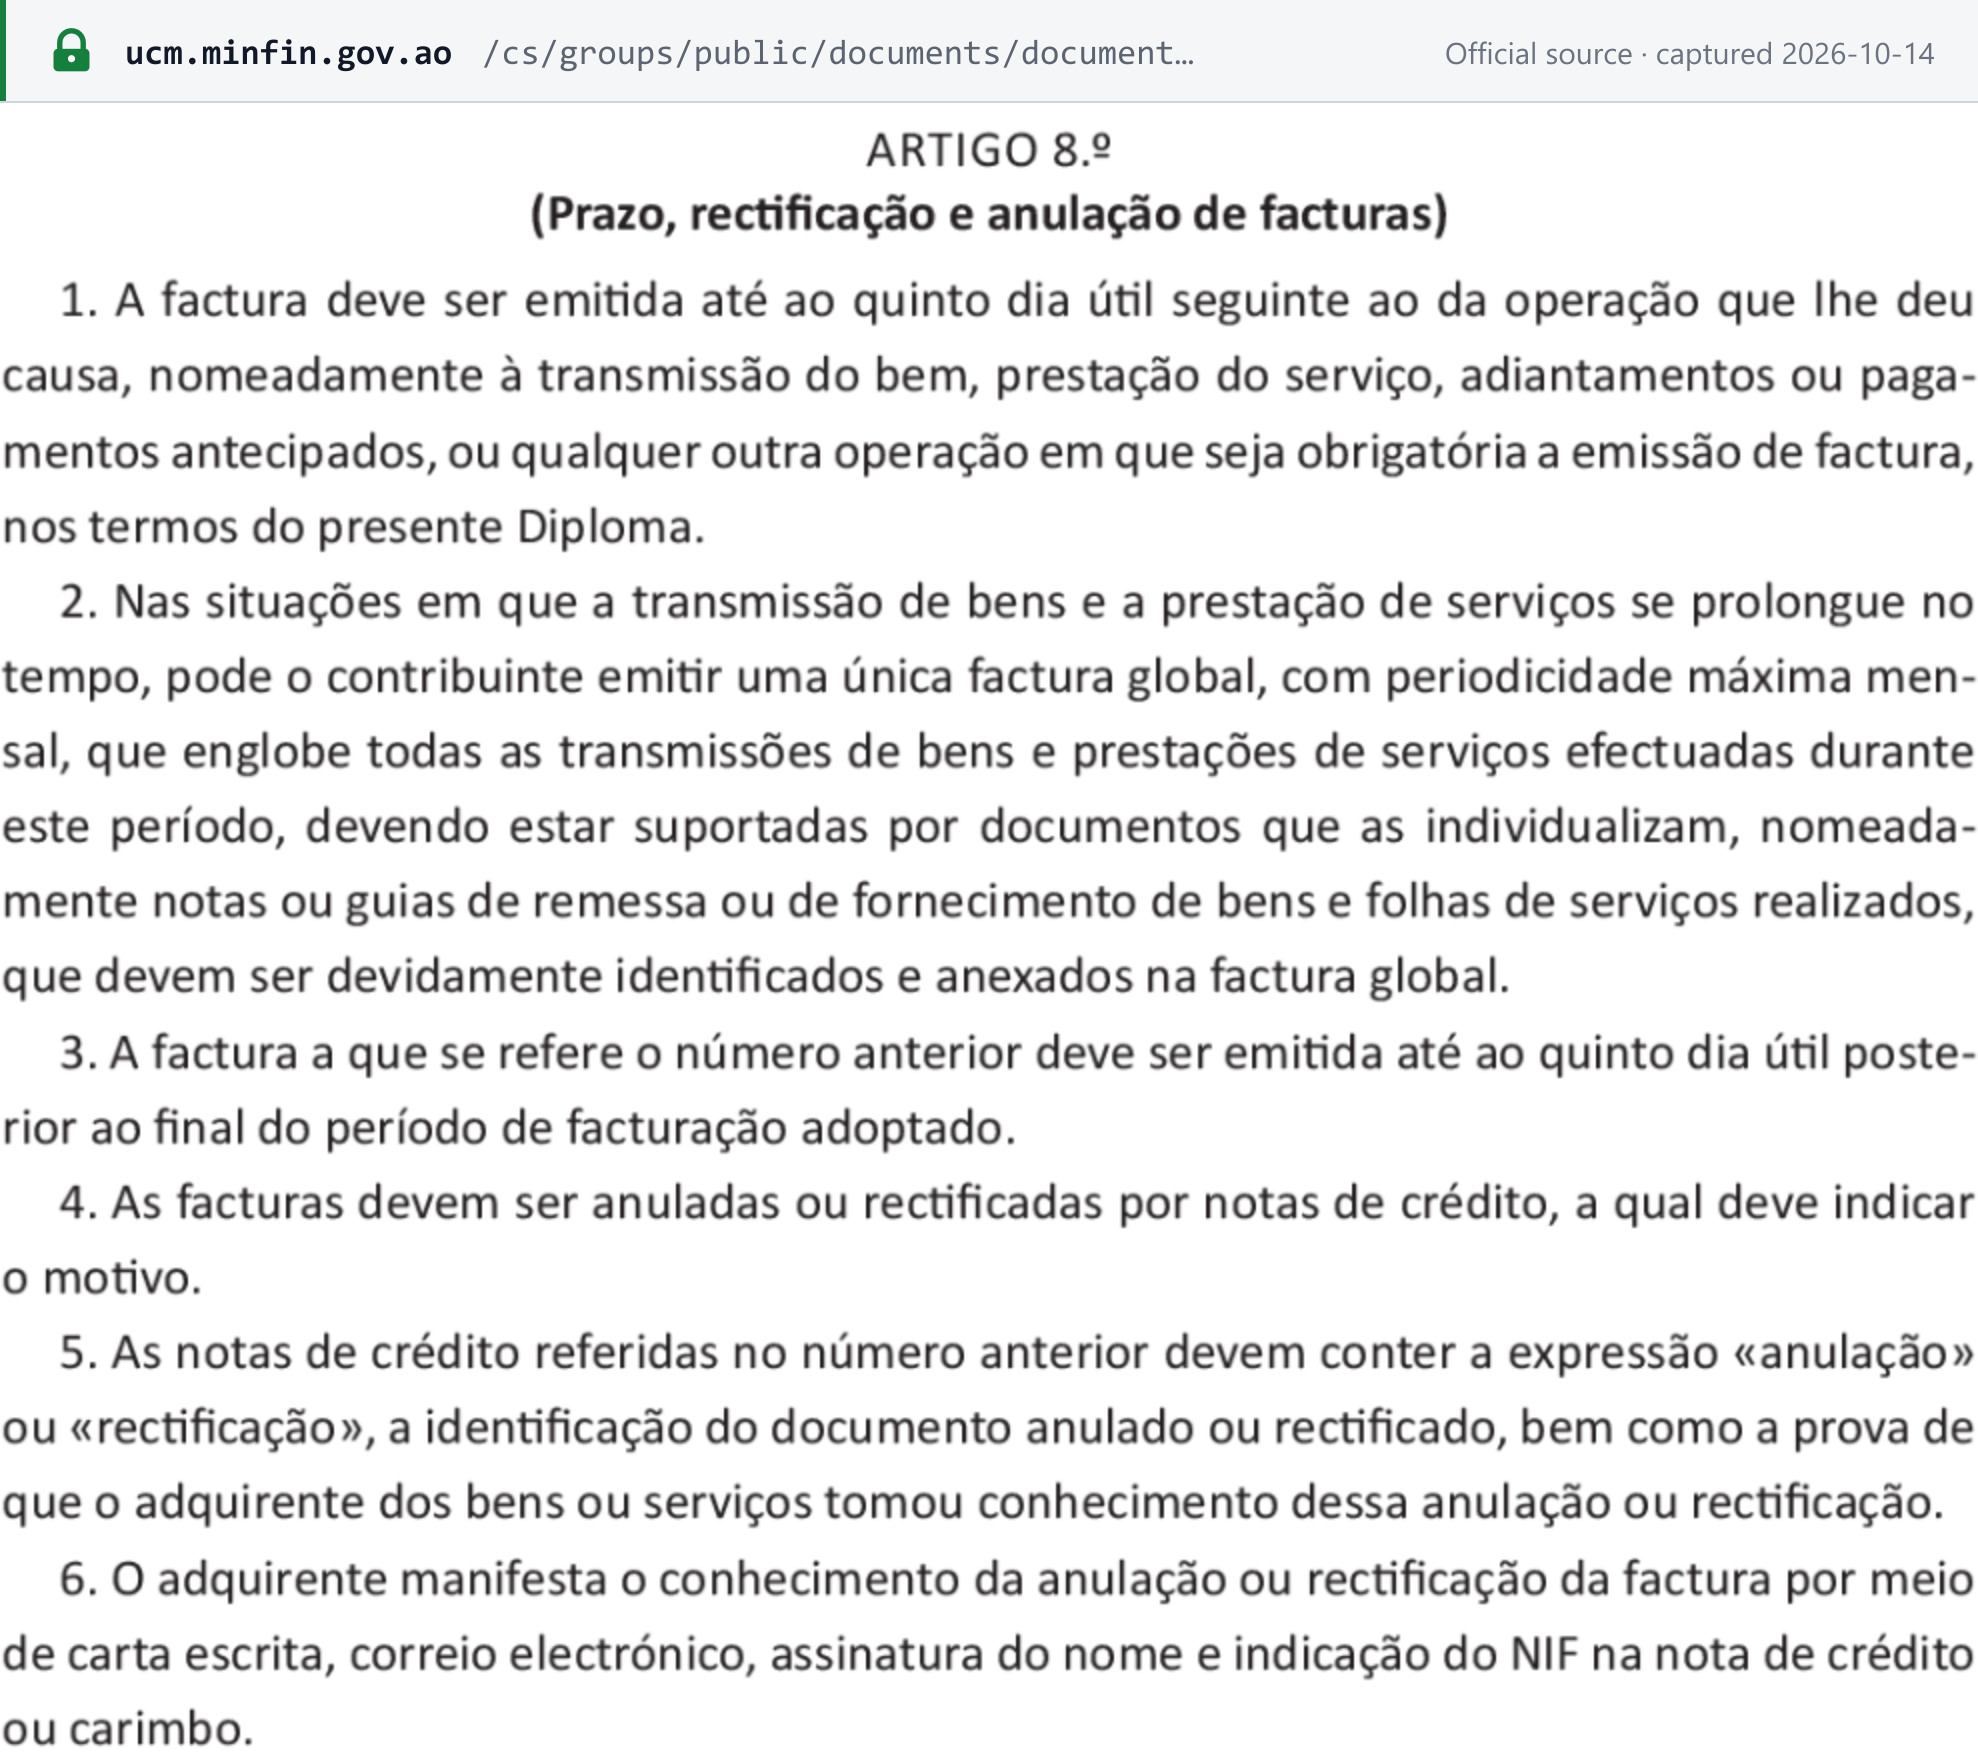
«A factura deve ser emitida até ao quinto dia útil seguinte ao da operação» — a fatura deve ser emitida até o quinto dia útil após a operação (transmissão, adiantamento ou pagamento antecipado) (art. 8.º n.º 1). Para operações continuadas, admite-se uma única fatura global que abranja no máximo um mês, desde que respaldada por guias de remessa ou folhas de serviço, a ser emitida até o quinto dia útil após o fim do período (art. 8.º n.ºs 2–3). [3]
Numeração e sequência
As faturas são numeradas de forma sequencial e cronológica por tipo de documento e ano econômico, em uma ou mais séries identificadas (art. 10.º n.º 1 b)). No software de fatura eletrônica, a AGT gera as séries (Decreto Executivo 683/25 art. 4.º). As faturas de uma série não comunicada à AGT são consideradas não emitidas (Decreto Presidencial 71/25 art. 35.º n.º 4). [3] [4]
Notas de crédito e de débito
- As notas de crédito são a única forma de anular ou corrigir uma fatura (art. 8.º n.º 4). A nota de crédito indica o motivo, a palavra «anulação» ou «rectificação», o documento que anula ou corrige e a prova de que o cliente tomou conhecimento — uma carta, um e-mail, a assinatura e o NIF do cliente na nota de crédito ou o seu carimbo (n.ºs 5–6). Presume-se o conhecimento do cliente se ele regularizar o imposto a favor do Estado (n.º 7).
- Exceção: um erro na identificação das partes pode ser anulado no software validado sem nota de crédito, assim como uma fatura nunca enviada ao cliente (n.ºs 8–9). As faturas de adiantamento são regularizadas por nota de crédito (n.º 10).
- As notas de débito não têm IVA. São usadas quando não é devida fatura, para vales multiúso e para custos refaturados em nome de terceiros (arts. 3.º m) e 4.º).
- As regularizações do IVA seguem o CIVA art. 48.º.
Moeda e idioma
- Moeda: preços em kwanza e por extenso (art. 10.º n.º 1 d)); as faturas de importação e exportação seguem as regras do comércio internacional. Um valor tributável em moeda estrangeira é convertido pela taxa de venda do BNA na data em que o imposto se torna exigível (CIVA art. 17.º n.º 8). [1]
- Idioma: português (art. 10.º n.º 1 h)).
Tipos de documento
- Documentos equivalentes a fatura (todos sujeitos ao art. 10.º n.º 1): factura, factura-recibo, factura genérica, factura global e aviso de cobrança.
- Não são faturas: faturas pró-forma, guias de remessa, notas de encomenda, orçamentos, notas de crédito e notas de débito (art. 4.º n.º 9).
- Não há limite de valor para fatura simplificada. Apenas três tipos de venda a pessoas físicas são dispensados da fatura (art. 5.º): máquinas de venda automática, bilhetes ao portador e vendedores ambulantes licenciados — e mesmo assim «a dispensa não afasta a obrigação da emissão de Talão de Venda/Factura-Recibo»: um talão de venda ou fatura-recibo continua sendo devido se solicitado.
- Os recibos são obrigatórios para todo pagamento, salvo se já tiver sido emitido um documento que sirva de recibo (art. 6.º).
Autofaturação
As entidades residentes em Angola que mantêm contabilidade podem autofaturar quando adquirem, de pessoas físicas que não podem emitir faturas, bens do setor primário (agricultura, silvicultura, pesca, pecuária, artesanato), bens manufaturados ou serviços. O regime também abrange o Estado e os bens sujeitos a registro adquiridos de pessoas físicas que os utilizaram por mais de 6 meses (Decreto Presidencial 71/25 art. 11.º). O documento traz a menção «Auto-Facturação» e tem sua própria série de numeração (arts. 10.º n.º 3 e 12.º). [3]
Conservação e trilha de auditoria
- Conservação. Os contribuintes devem conservar todas as faturas e documentos fiscalmente relevantes, bem como os registros do seu processamento informático, «nos prazos estabelecidos no Código Geral Tributário» — pelos prazos fixados no Código Geral Tributário (art. 26.º n.º 1).
- O arquivamento eletrônico é permitido. As cópias de segurança devem estar disponíveis para consulta imediata, e o arquivo deve garantir a integridade, detectar qualquer alteração ou destruição, recuperar-se de incidentes e produzir cópias legíveis (arts. 26.º–27.º).
- Trilha de auditoria (art. 22.º). O sistema de faturação deve controlar a integridade, detectar alterações não autorizadas, permitir cópias de segurança e deixar de funcionar se a sua integridade for comprometida até que o produtor apresente um relatório técnico. Deve dar à AGT acesso controlado e exportações exatas dos dados, qualquer que seja a versão do software. O contribuinte conserva a documentação técnica do sistema (modelo e dicionário de dados, ciclos operacionais, controles).
- Acesso da AGT (art. 23.º). A AGT pode inspecionar no local, acessar diretamente o software ou exigir os dados em formato digital padrão. Se o software ou o arquivo estiver hospedado fora de Angola, o contribuinte deve fornecer esse acesso a partir de Angola (n.º 3).
- Bloqueio por falta de comunicação. O software de fatura eletrônica deve bloquear novas faturas após mais de 60 dias sem comunicação com a AGT (art. 17.º n.º 5).
Modelo de fatura em conformidade
A AGT não publica um modelo anotado de fatura; o Decreto Executivo 683/25 define a fatura eletrônica como uma estrutura de dados JSON, e não como um layout impresso. Abaixo, a Lookuptax apresenta os elementos do art. 10.º do Decreto Presidencial 71/25 para uma prestação de serviços interna no regime geral, vendida a um banco comercial, que retém 50% do IVA. Todos os nomes, números e valores são fictícios:
FACTURA
| DescriçãoArt 10.1 c) | Qtd.Art 10.1 c) | Preço unitário (Kz)Art 10.1 d) | AlíquotaArt 10.1 e) | Total (Kz)Art 10.1 d) |
|---|---|---|---|---|
| Serviços de consultoria em TI, setembro de 2026 | 1 | 1.000.000,00 | 14% | 1.000.000,00 |
- Valor tributávelArt 10.1 d)
- Kz 1.000.000,00
- IVA 14%Art 10.1 e)
- Kz 140.000,00
- TotalArt 10.1 d)
- Kz 1.140.000,00
- Por extensoArt 10.1 d)
- um milhão, cento e quarenta mil kwanzas
- Emitida com o software de faturação validado pela AGT "SpecimenSoft 1.0", certificado n.º SPECIMEN/AGT/0000, extrato do hash XXXX (Art 10.1 j)).
- O cliente é um banco comercial, que retém 50% do IVA (IVA cativo, CIVA art. 21.º n.º 2): ele paga Kz 1.070.000,00 e o recibo deve indicar os Kz 70.000,00 retidos (Art 6.3).
- Se uma linha fosse isenta, a fatura indicaria o motivo e citaria o dispositivo legal em vez de uma alíquota (Art 10.1 f)).
- Emitida até o quinto dia útil após a operação (Art 8.1).
Status da fatura eletrônica
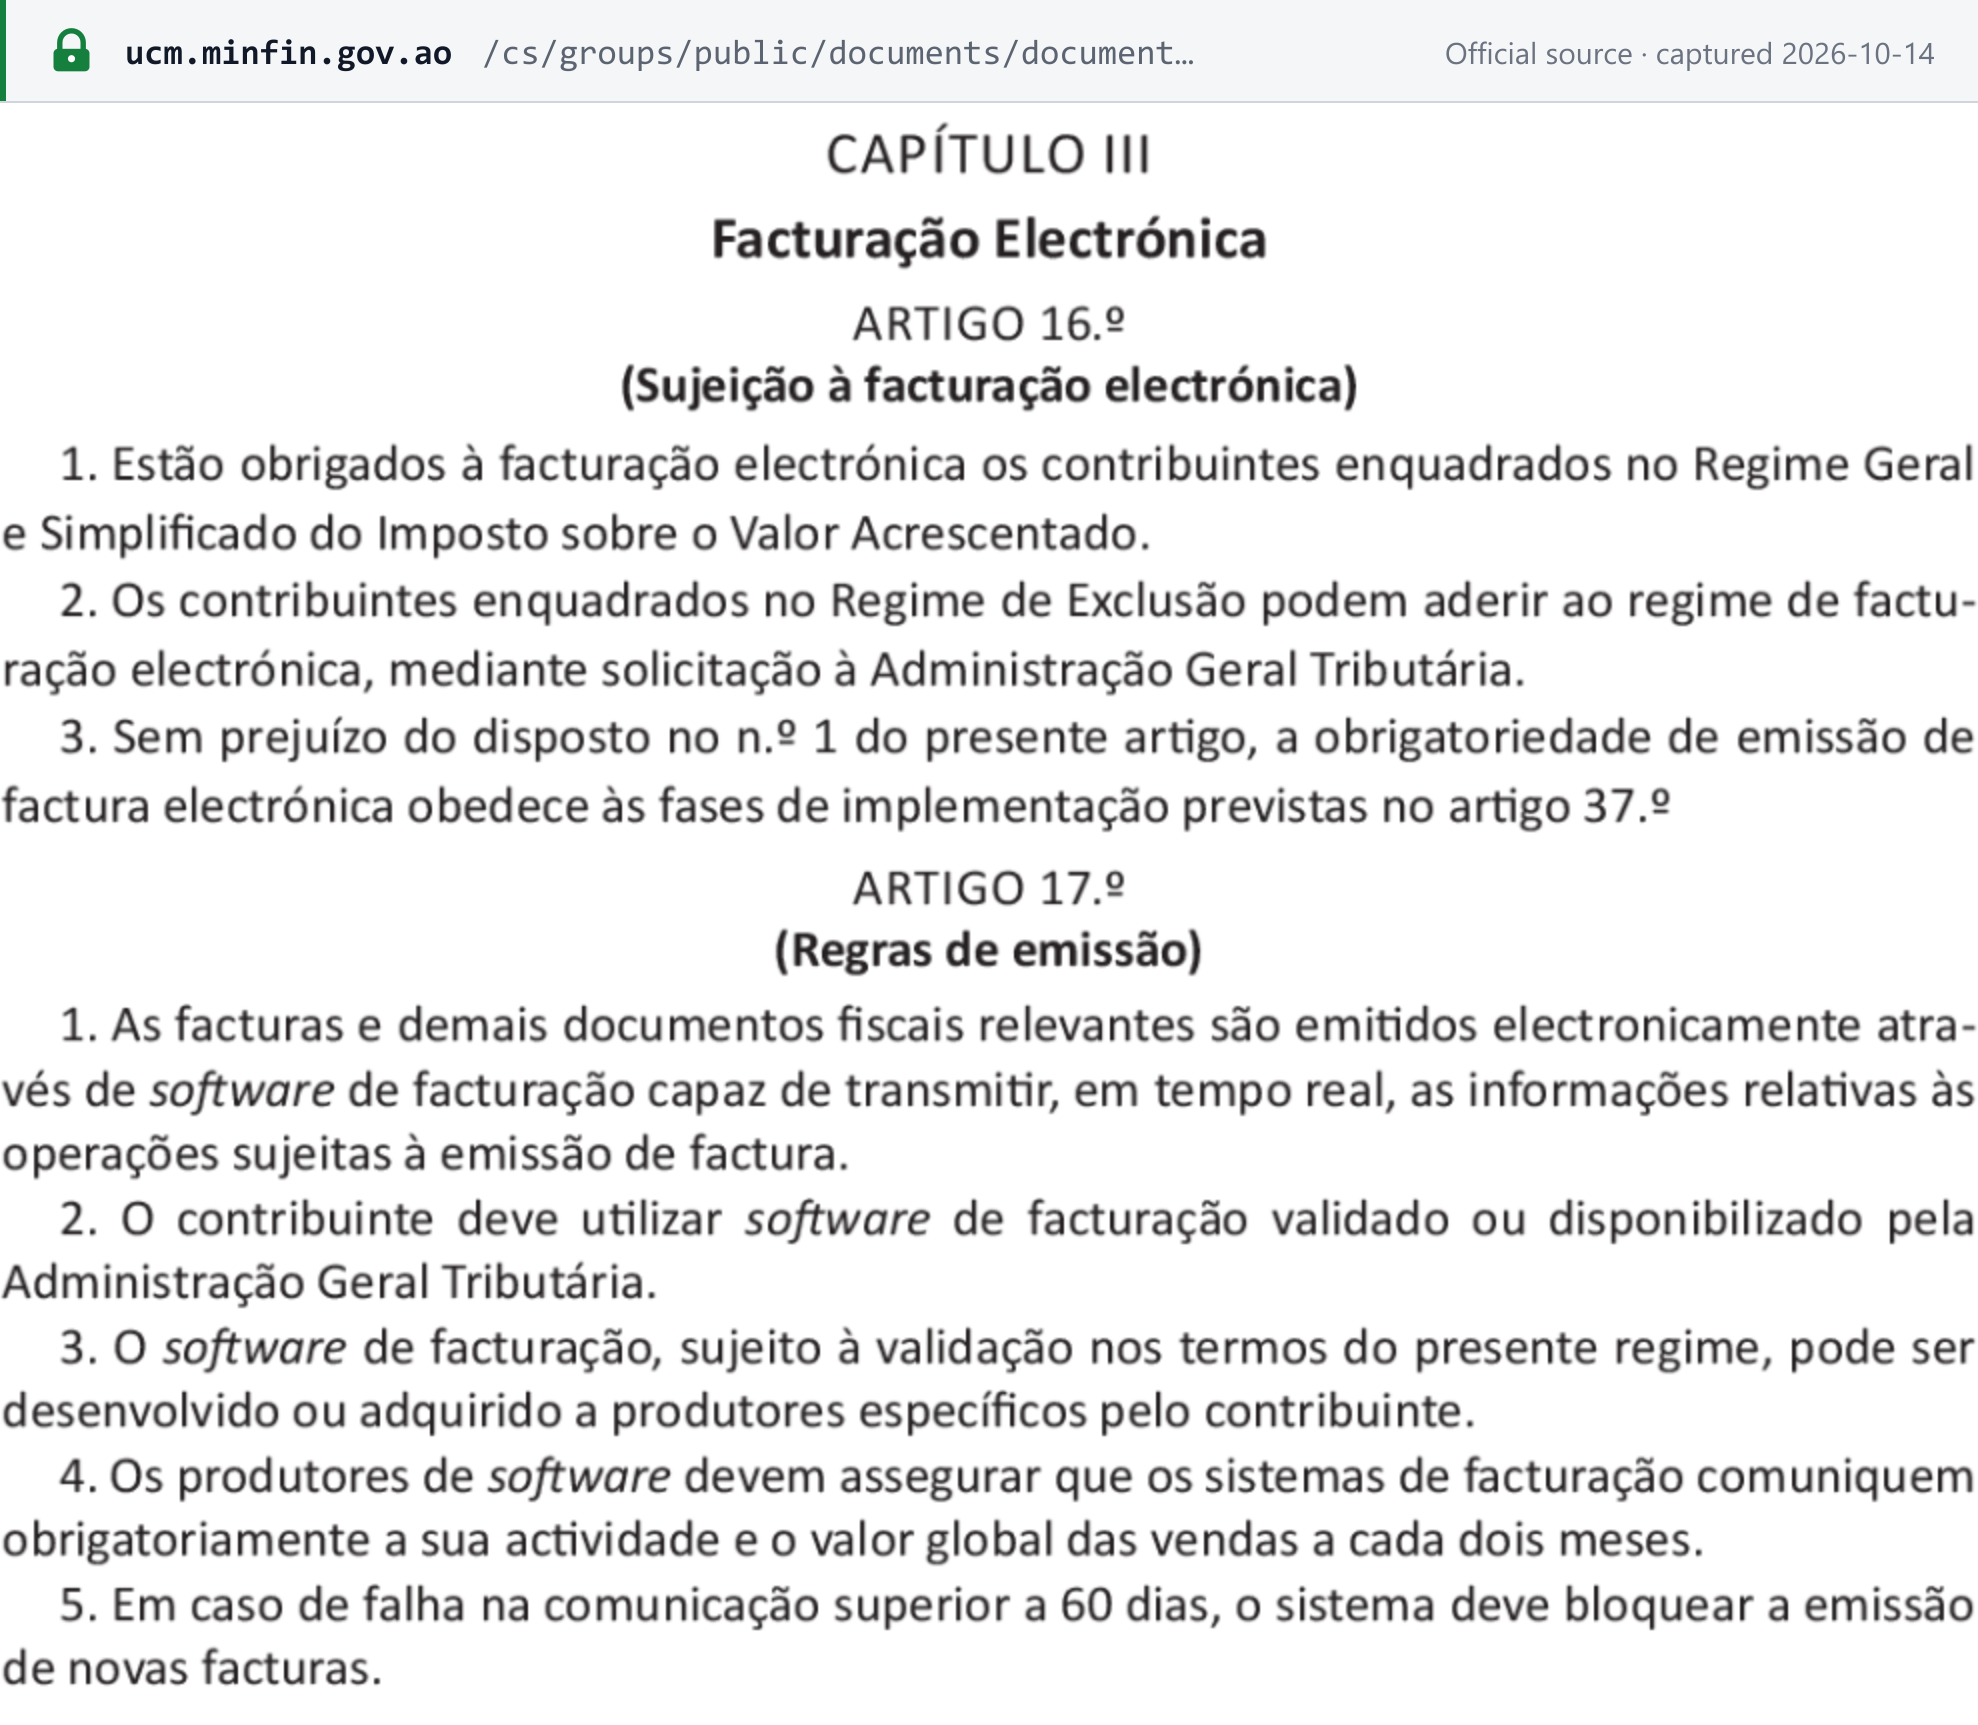
Status: obrigatória em fases, em um modelo de comunicação em tempo real. As faturas são emitidas em software validado pela AGT «capaz de transmitir, em tempo real» — capaz de transmitir os dados da fatura à AGT em tempo real (Decreto Presidencial 71/25 art. 17.º n.º 1) — ou no Portal do Contribuinte. [3]
| Fase | Quem | A partir de |
|---|---|---|
| 1 | Contribuintes da 1.ª e da 2.ª Repartição Fiscal dos Grandes Contribuintes (inscritos automaticamente) e fornecedores do Estado | 1º de janeiro de 2026 |
| 2 | Todos os contribuintes dos regimes geral e simplificado do IVA | 1º de janeiro de 2027 |
| Opcional | Contribuintes do regime de exclusão, mediante solicitação à AGT | — |
AGT, 2 de outubro de 2026: «Aplicável desde 1 de Janeiro de 2026 aos Grandes Contribuintes e aos fornecedores do Estado, a obrigatoriedade estende-se, a partir de 1 de Janeiro de 2027, a todos os contribuintes enquadrados nos Regimes Geral e Simplificado do IVA.» Em 6 de maio de 2026, a presidência da AGT afirmou que «não haverá prorrogação do prazo» — o prazo não será prorrogado. [6] [15]
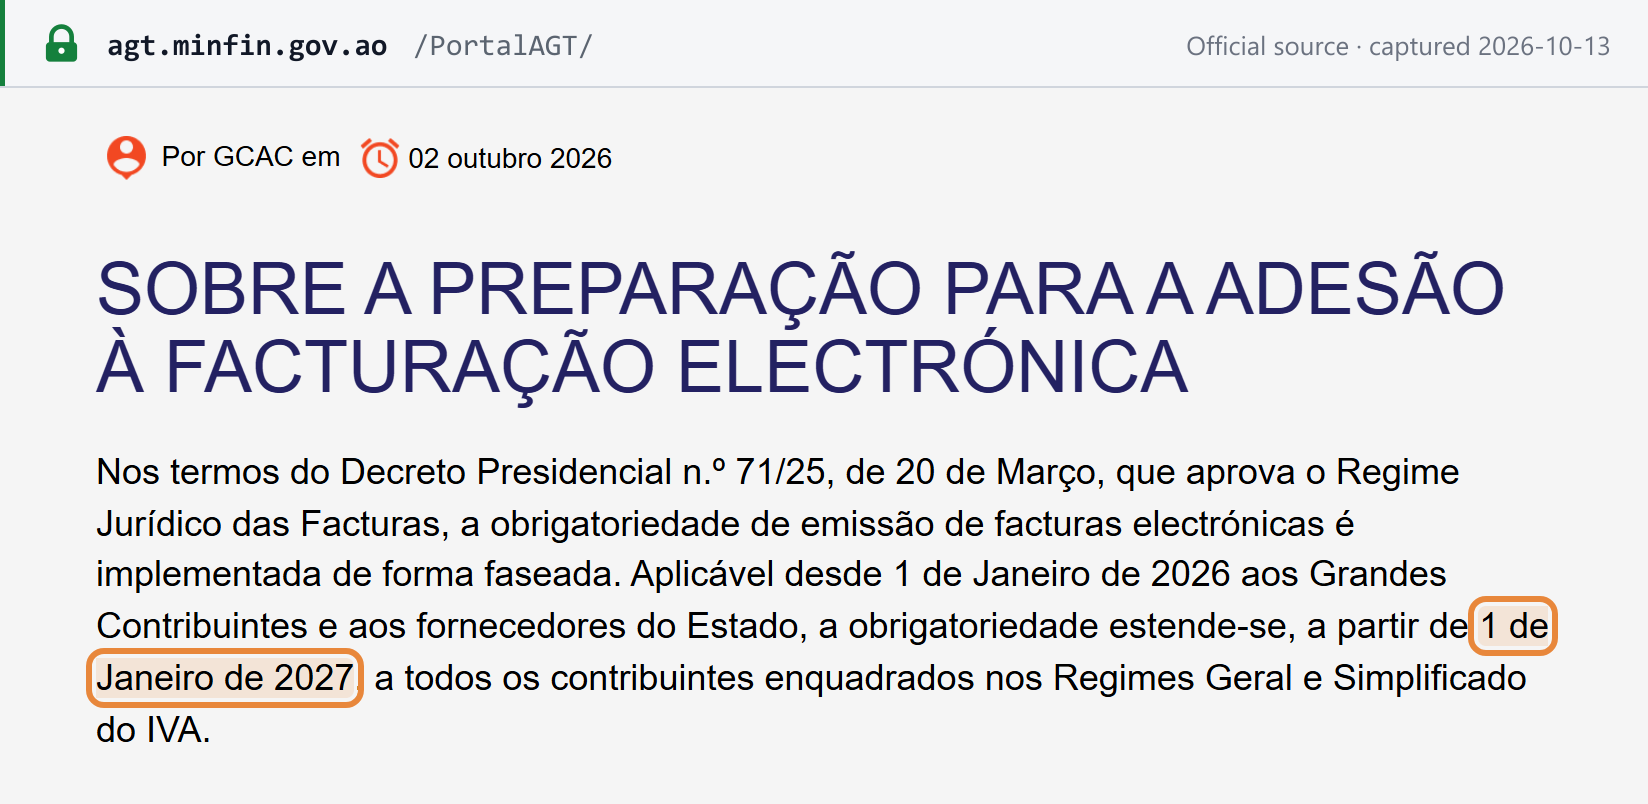
- Abrangência. A obrigação recai sobre o emitente, de modo que, uma vez abrangido, o contribuinte a cumpre em todas as faturas que emite — B2B, B2G e B2C. Os contribuintes do regime de exclusão podem aderir mediante solicitação à AGT (art. 16.º n.º 2); a AGT considera o contribuinte que adere plenamente vinculado à obrigação. [7]
- Formato. Web services JSON definidos no Decreto Executivo n.º 683/25, de 22 de Agosto, Anexo I. O serviço «Solicitar Registo de Factura Electrónica» contém campos como
schemaVersion,submissionGUID,taxRegistrationNumber,submissionTimeStampesoftwareInfo; é assinado com um JWS (jwsSoftwareSignature) usando a chave privada do produtor do software; cada chamada contém no máximo 30 faturas; e a numeração dos documentos segue a numeração do SAF-T (AO). [4] - Contingência. Emissão offline no software quando a conexão com a AGT falha, marcada como emitida em contingência (art. 18.º), ou talões impressos autorizados pela AGT por até 45 dias em caso de falha de equipamento (art. 7.º n.º 6).
- SAF-T. Os contribuintes dos regimes geral e simplificado que emitem faturas eletrônicas «estão dispensados da submissão dos Ficheiros Normativos de Inspecção Tributária (SAF-T)» — deixam de enviar o arquivo SAF-T de faturação (AGT, 24 de março de 2026). O SAF-T de contabilidade (até 10 de abril) e o arquivo de inventário (até 15 de fevereiro) continuam sendo exigidos (art. 24.º n.º 1 d)–e)). [8]
- Sanções. Aplicam-se as multas de faturação (veja Infrações e penalidades), e os fornecedores do Estado que não cumprem são impedidos de fornecer ao Estado e sofrem restrições no sistema de gestão financeira do Estado (SIGFE). [7]
- Adesão. Em 7 de maio de 2026, a AGT informou cerca de 46.000 empresas emitindo faturas eletrônicas e cerca de 400.000 faturas comunicadas a ela por dia. [15]
Para Angola ao lado de outros países, veja a tabela de status e redes da nota fiscal eletrônica e, para entender como a comunicação em tempo real difere do modelo de autorização prévia (clearance), os modelos CTC de fatura eletrônica.
Declaração e pagamento
Periodicidade da declaração
Mensal, tanto no regime geral quanto no simplificado. Os contribuintes do regime geral apresentam a declaração periódica (Modelo 7); os do regime simplificado apresentam uma declaração simplificada. A declaração é devida mesmo sem operações (CIVA art. 32.º n.º 2), e a declaração apresentada sem os seus anexos e mapas de regularização «considera-se não entregue» (art. 32.º n.º 5). [1]
Prazo da declaração
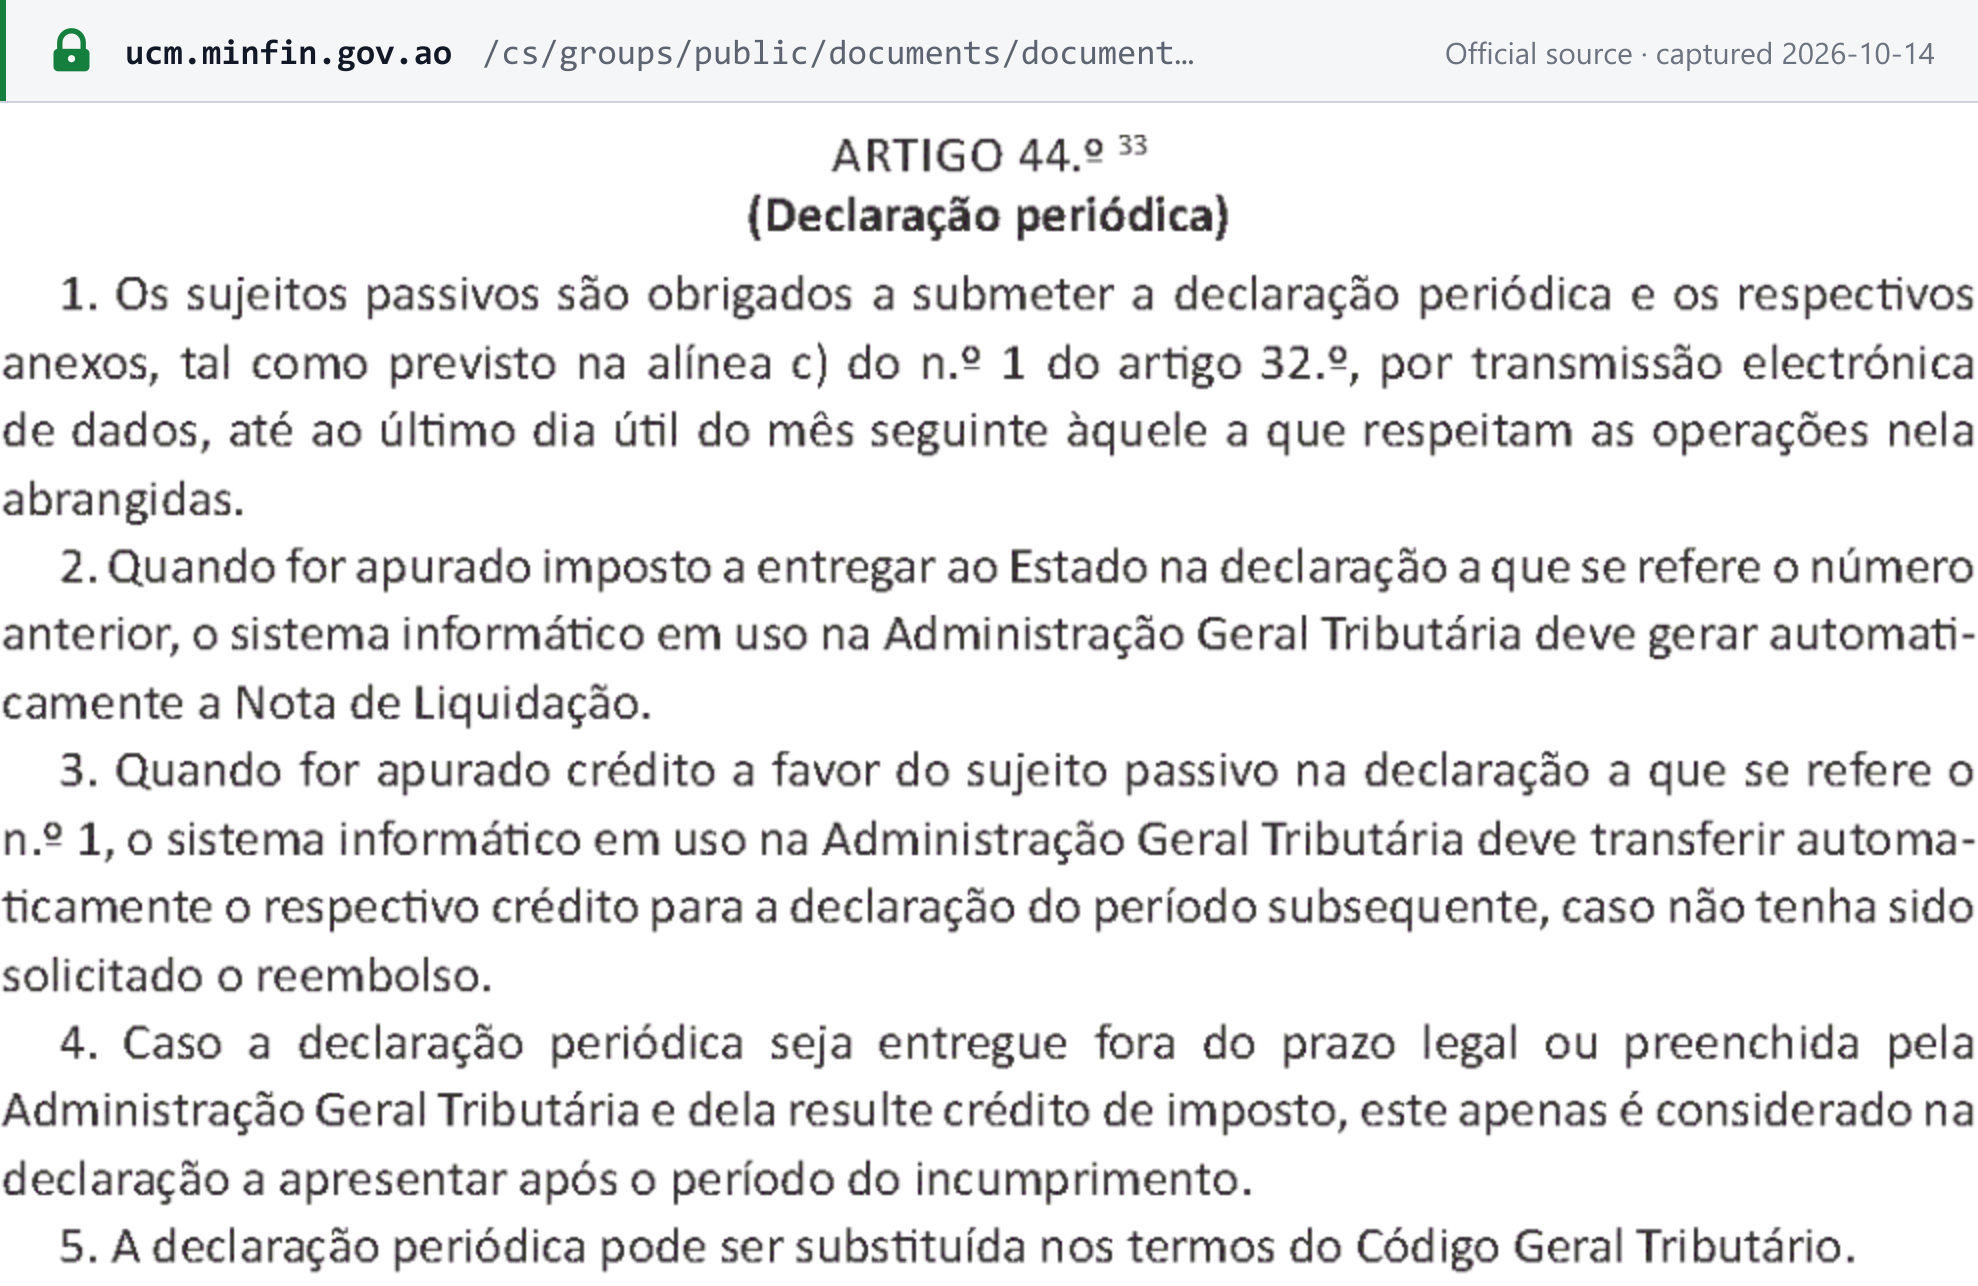
A regra legal. A declaração periódica e os seus anexos são apresentados eletronicamente «até ao último dia útil do mês seguinte àquele a que respeitam as operações» — até o último dia útil do mês seguinte ao das operações (CIVA art. 44.º n.º 1). A apresentação gera automaticamente a guia de pagamento (Nota de Liquidação), e um crédito é transportado para a declaração seguinte, salvo se for pedido o reembolso (art. 44.º n.ºs 2–3). [1]
Prorrogações pontuais em 2026. A AGT prorrogou prazos específicos do regime geral, sem penalidades:
- as obrigações com vencimento em 15 de abril de 2026 puderam ser cumpridas até 30 de abril de 2026; [11]
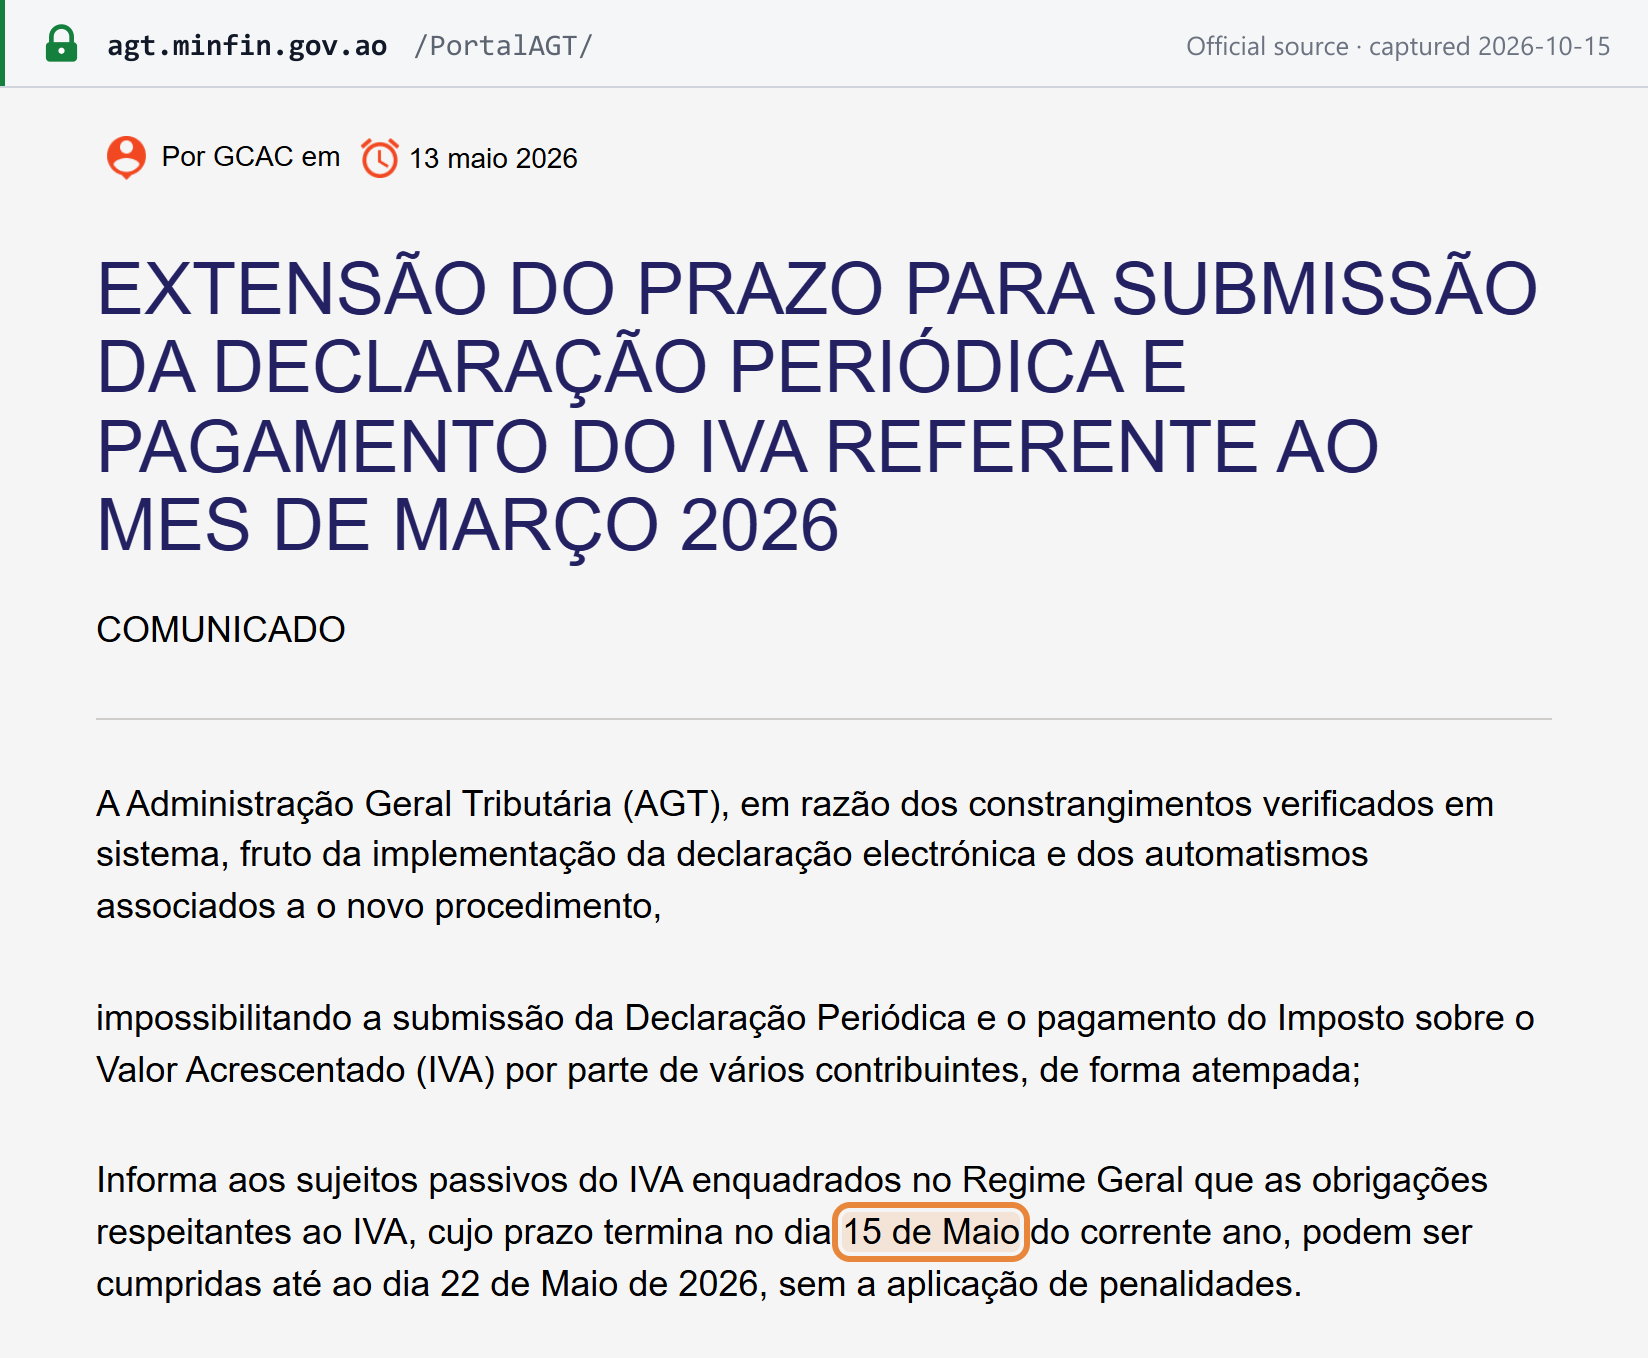
- para a declaração e o pagamento de março de 2026, as obrigações com vencimento em 15 de maio de 2026 puderam ser cumpridas até 22 de maio de 2026. [10]
Esses comunicados indicam 15 de abril e 15 de maio como prazos originais, que diferem da data do último dia útil prevista no Código; a AGT não publicou o fundamento. [10] [11]
A AGT anuncia essas prorrogações em seu site e no Portal do Contribuinte.
Prazo e forma de pagamento
O IVA é pago no mesmo prazo da declaração: «até ao último dia útil do mês seguinte» (CIVA art. 30.º n.º 1), por meio da Nota de Liquidação gerada na apresentação; as prorrogações pontuais de 2026 mencionadas acima abrangeram tanto o pagamento quanto a declaração. A declaração e o pagamento são eletrônicos, pelo Portal do Contribuinte. O IVA sobre as importações é pago à alfândega no desembaraço (art. 30.º n.º 4). [1]
Listagens adicionais
- Anexo de fornecedores. Pré-preenchido a partir dos arquivos SAF-T e das faturas eletrônicas dos fornecedores. Para cada fatura, o contribuinte escolhe deduzir, não deduzir, diferir ou rejeitar; o diferimento dura no máximo 12 meses, após os quais a dedução é perdida. O envio automático é obrigatório para todo o regime geral, exceto as sociedades de investimento petrolífero (AGT, 26 de fevereiro de 2026). [12]
- Lançadas manualmente: as faturas de serviços de fornecedores estrangeiros sem estabelecimento em Angola e as faturas com IVA cativo (AGT, 1º de junho de 2026). [9]
- Arquivos anuais: o SAF-T de contabilidade do ano anterior até 10 de abril, e o arquivo de inventário em 31 de dezembro até 15 de fevereiro (Decreto Presidencial 71/25 art. 24.º n.º 1 d)–e)). [3]
IVA cativo (retenção pelo cliente)
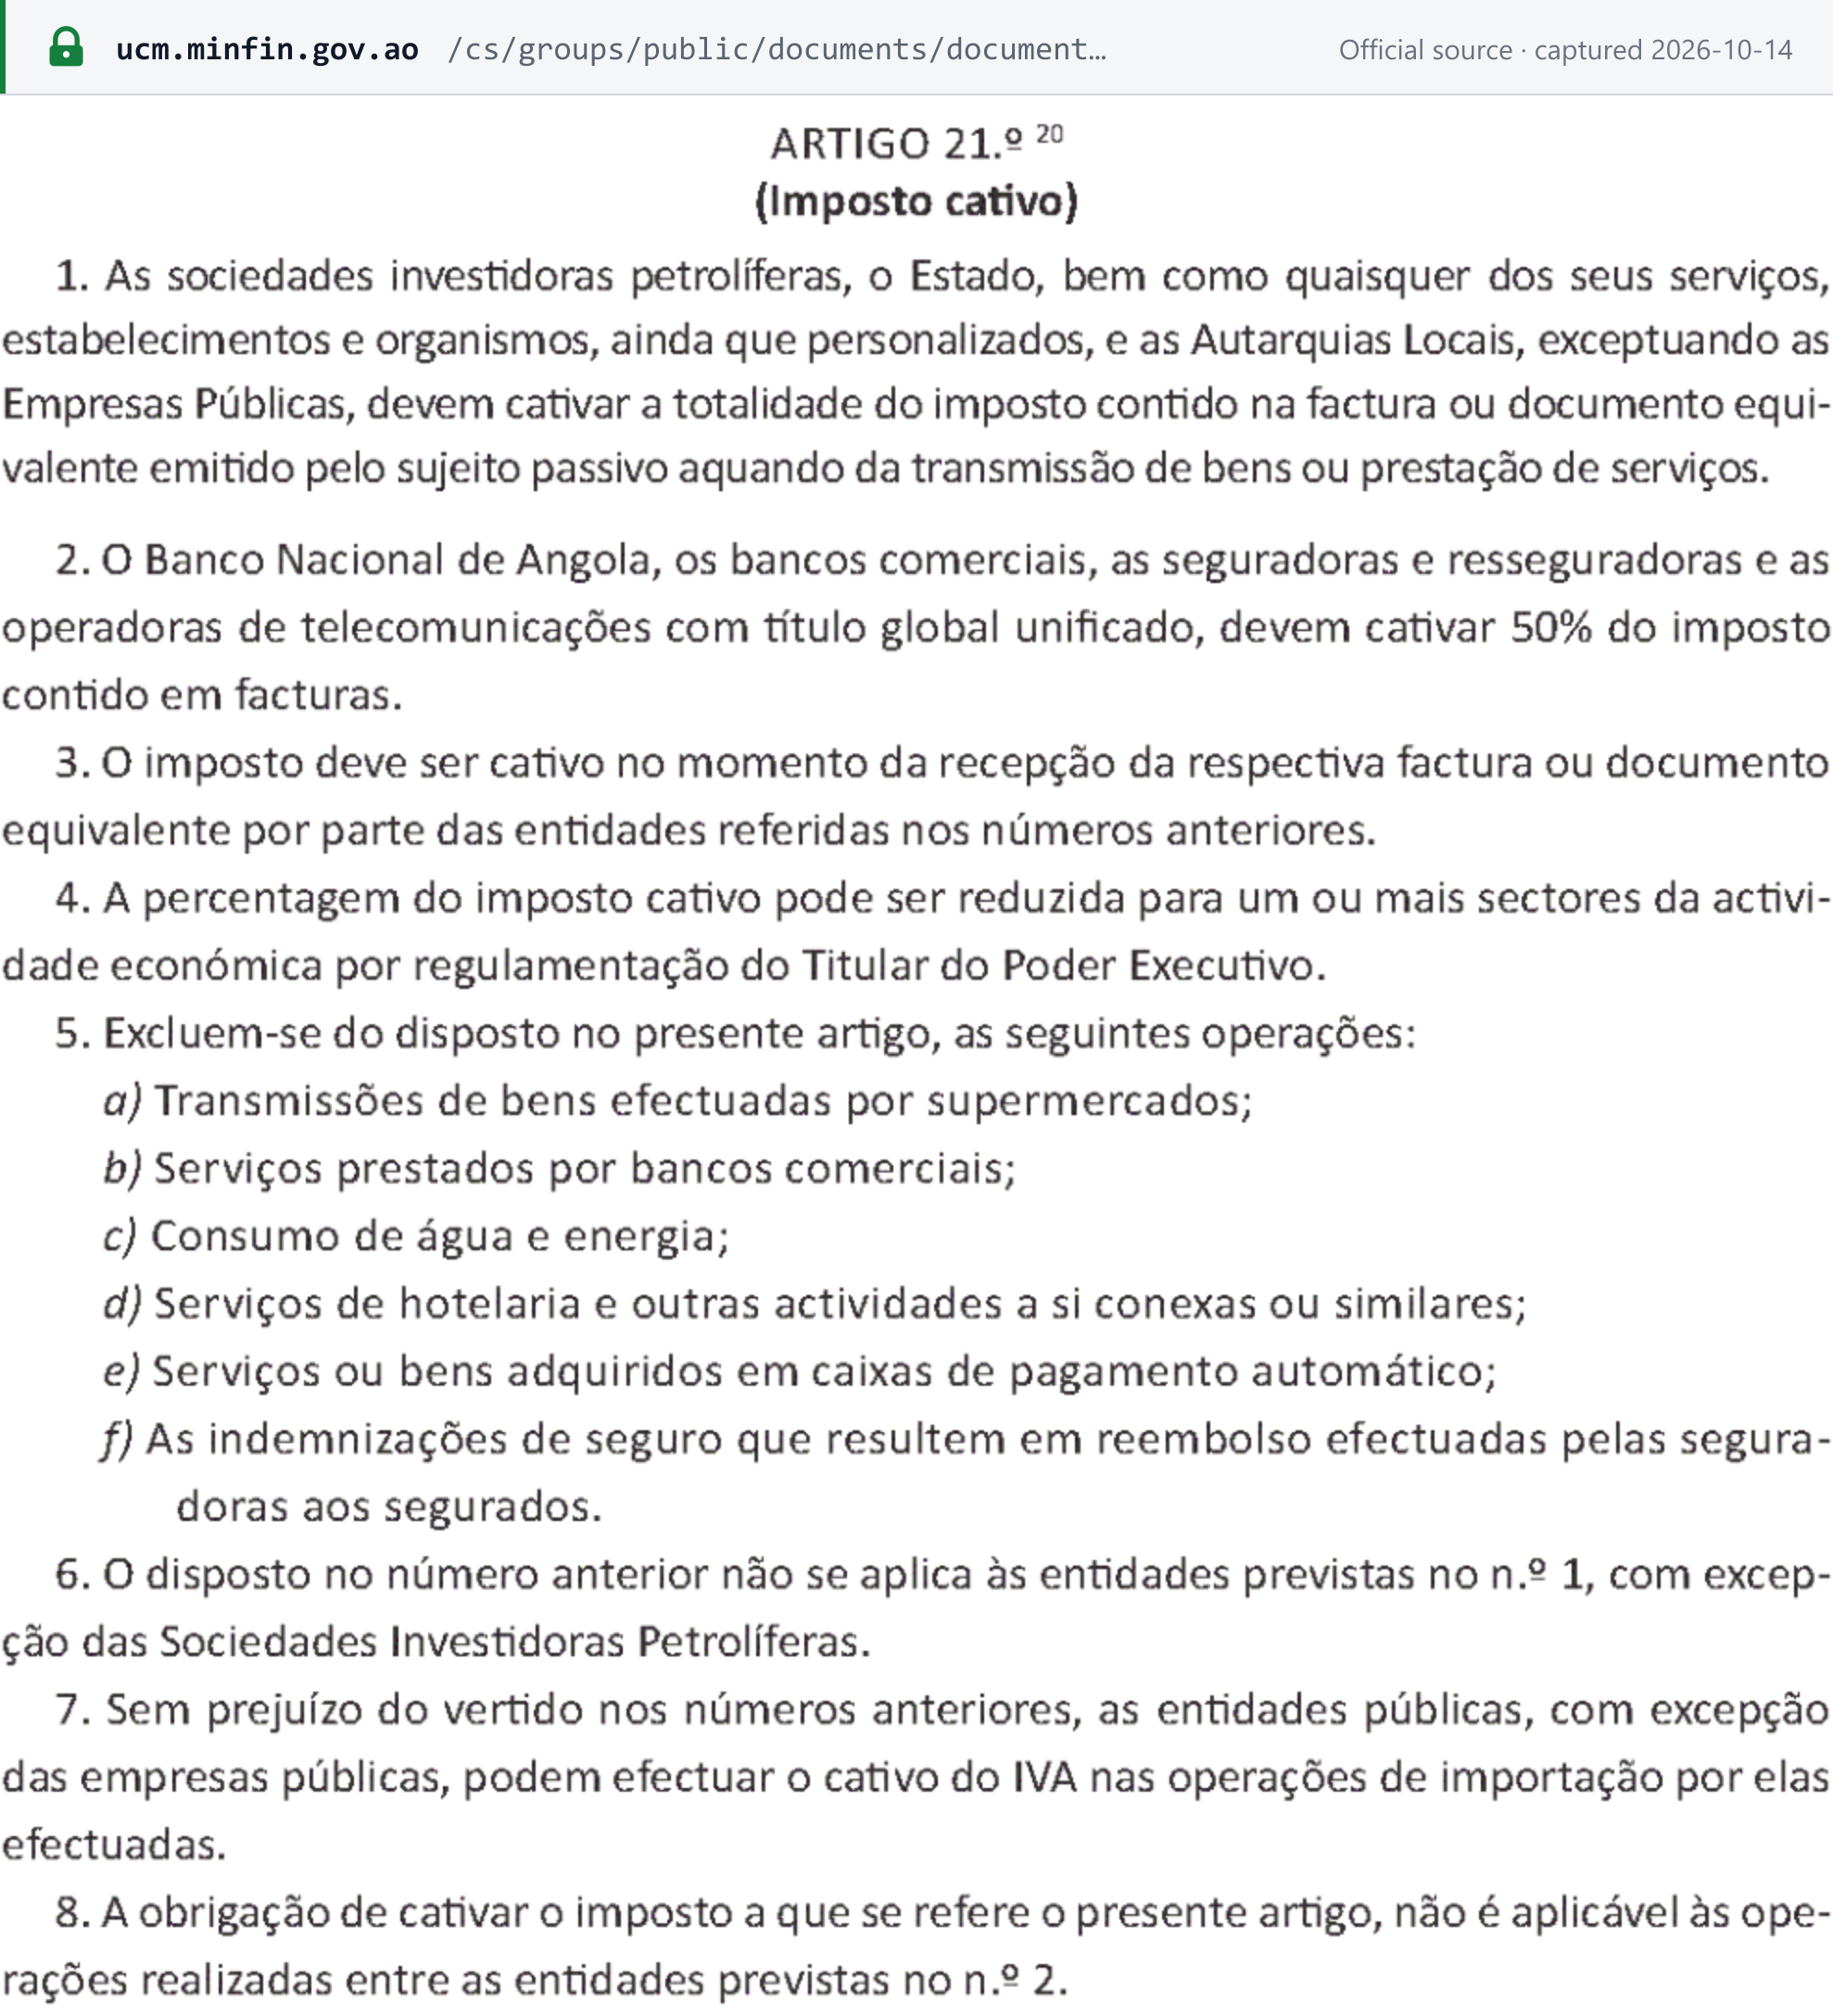
Angola obriga certos clientes a reter o IVA das faturas que recebem (CIVA art. 21.º): [1]
| Cliente | Retém |
|---|---|
| Sociedades de investimento petrolífero, o Estado e seus serviços e organismos, e as autarquias locais (não as empresas públicas) | 100% do IVA da fatura |
| Banco Nacional de Angola, bancos comerciais, seguradoras e resseguradoras e operadoras de telecomunicações com licença global unificada | 50% do IVA da fatura (não nas operações entre si) |
- Quando: no recebimento da fatura (n.º 3).
- Excluídos da retenção (n.º 5): bens vendidos por supermercados, serviços de bancos comerciais, água e energia, serviços de hotelaria, compras em terminais de pagamento automático e indenizações de seguros. Essas exclusões se aplicam aos retentores de 50% e às sociedades de investimento petrolífero, não ao Estado nem às autarquias locais (n.º 6).
- Lado do fornecedor: o fornecedor deduz o IVA retido na declaração do período em que emitiu a fatura (art. 22.º n.º 6), e o seu recibo deve indicar o valor retido. Se o cliente não retiver, o próprio fornecedor paga o IVA (art. 29.º n.º 5).
- Lado do retentor: o IVA retido é entregue até o último dia útil do mês seguinte (art. 31.º n.º 1).
- Fornecedores do regime simplificado: o Estado retém sobre os pagamentos a eles feitos pelo SIGFE (art. 69.º-D).
Veja regimes de retenção do IVA.
Recuperação do imposto suportado e itens vedados
- Documentos: o imposto suportado só é dedutível com base em documentos em nome e com o NIF do contribuinte — faturas do regime geral e comprovantes de importação (CIVA art. 23.º n.º 3).
- Prazo: a dedução é feita na declaração do período da fatura ou do período seguinte (art. 23.º n.º 2), e em até 12 meses a partir da fatura.
- Pro rata: o contribuinte com operações tributáveis e isentas deduz conforme o faturamento anual, arredondado para cima; com 98% ou mais, todo o imposto suportado é dedutível (art. 27.º).
- Regime simplificado: apenas 10% do imposto suportado é dedutível (art. 69.º-C n.º 4).
- Vedados (art. 24.º n.º 1): a aquisição, locação, seguro, utilização e reparação de automóveis de passageiros («viaturas de turismo»), embarcações de recreio, helicópteros, aviões e motocicletas; alojamento, alimentação, bebidas e despesas de representação; e tabaco. A vedação deixa de se aplicar quando o item é revendido em uma operação tributável (n.º 2). As sociedades de investimento petrolífero têm a sua própria lista, mais ampla (art. 25.º).
Reembolsos
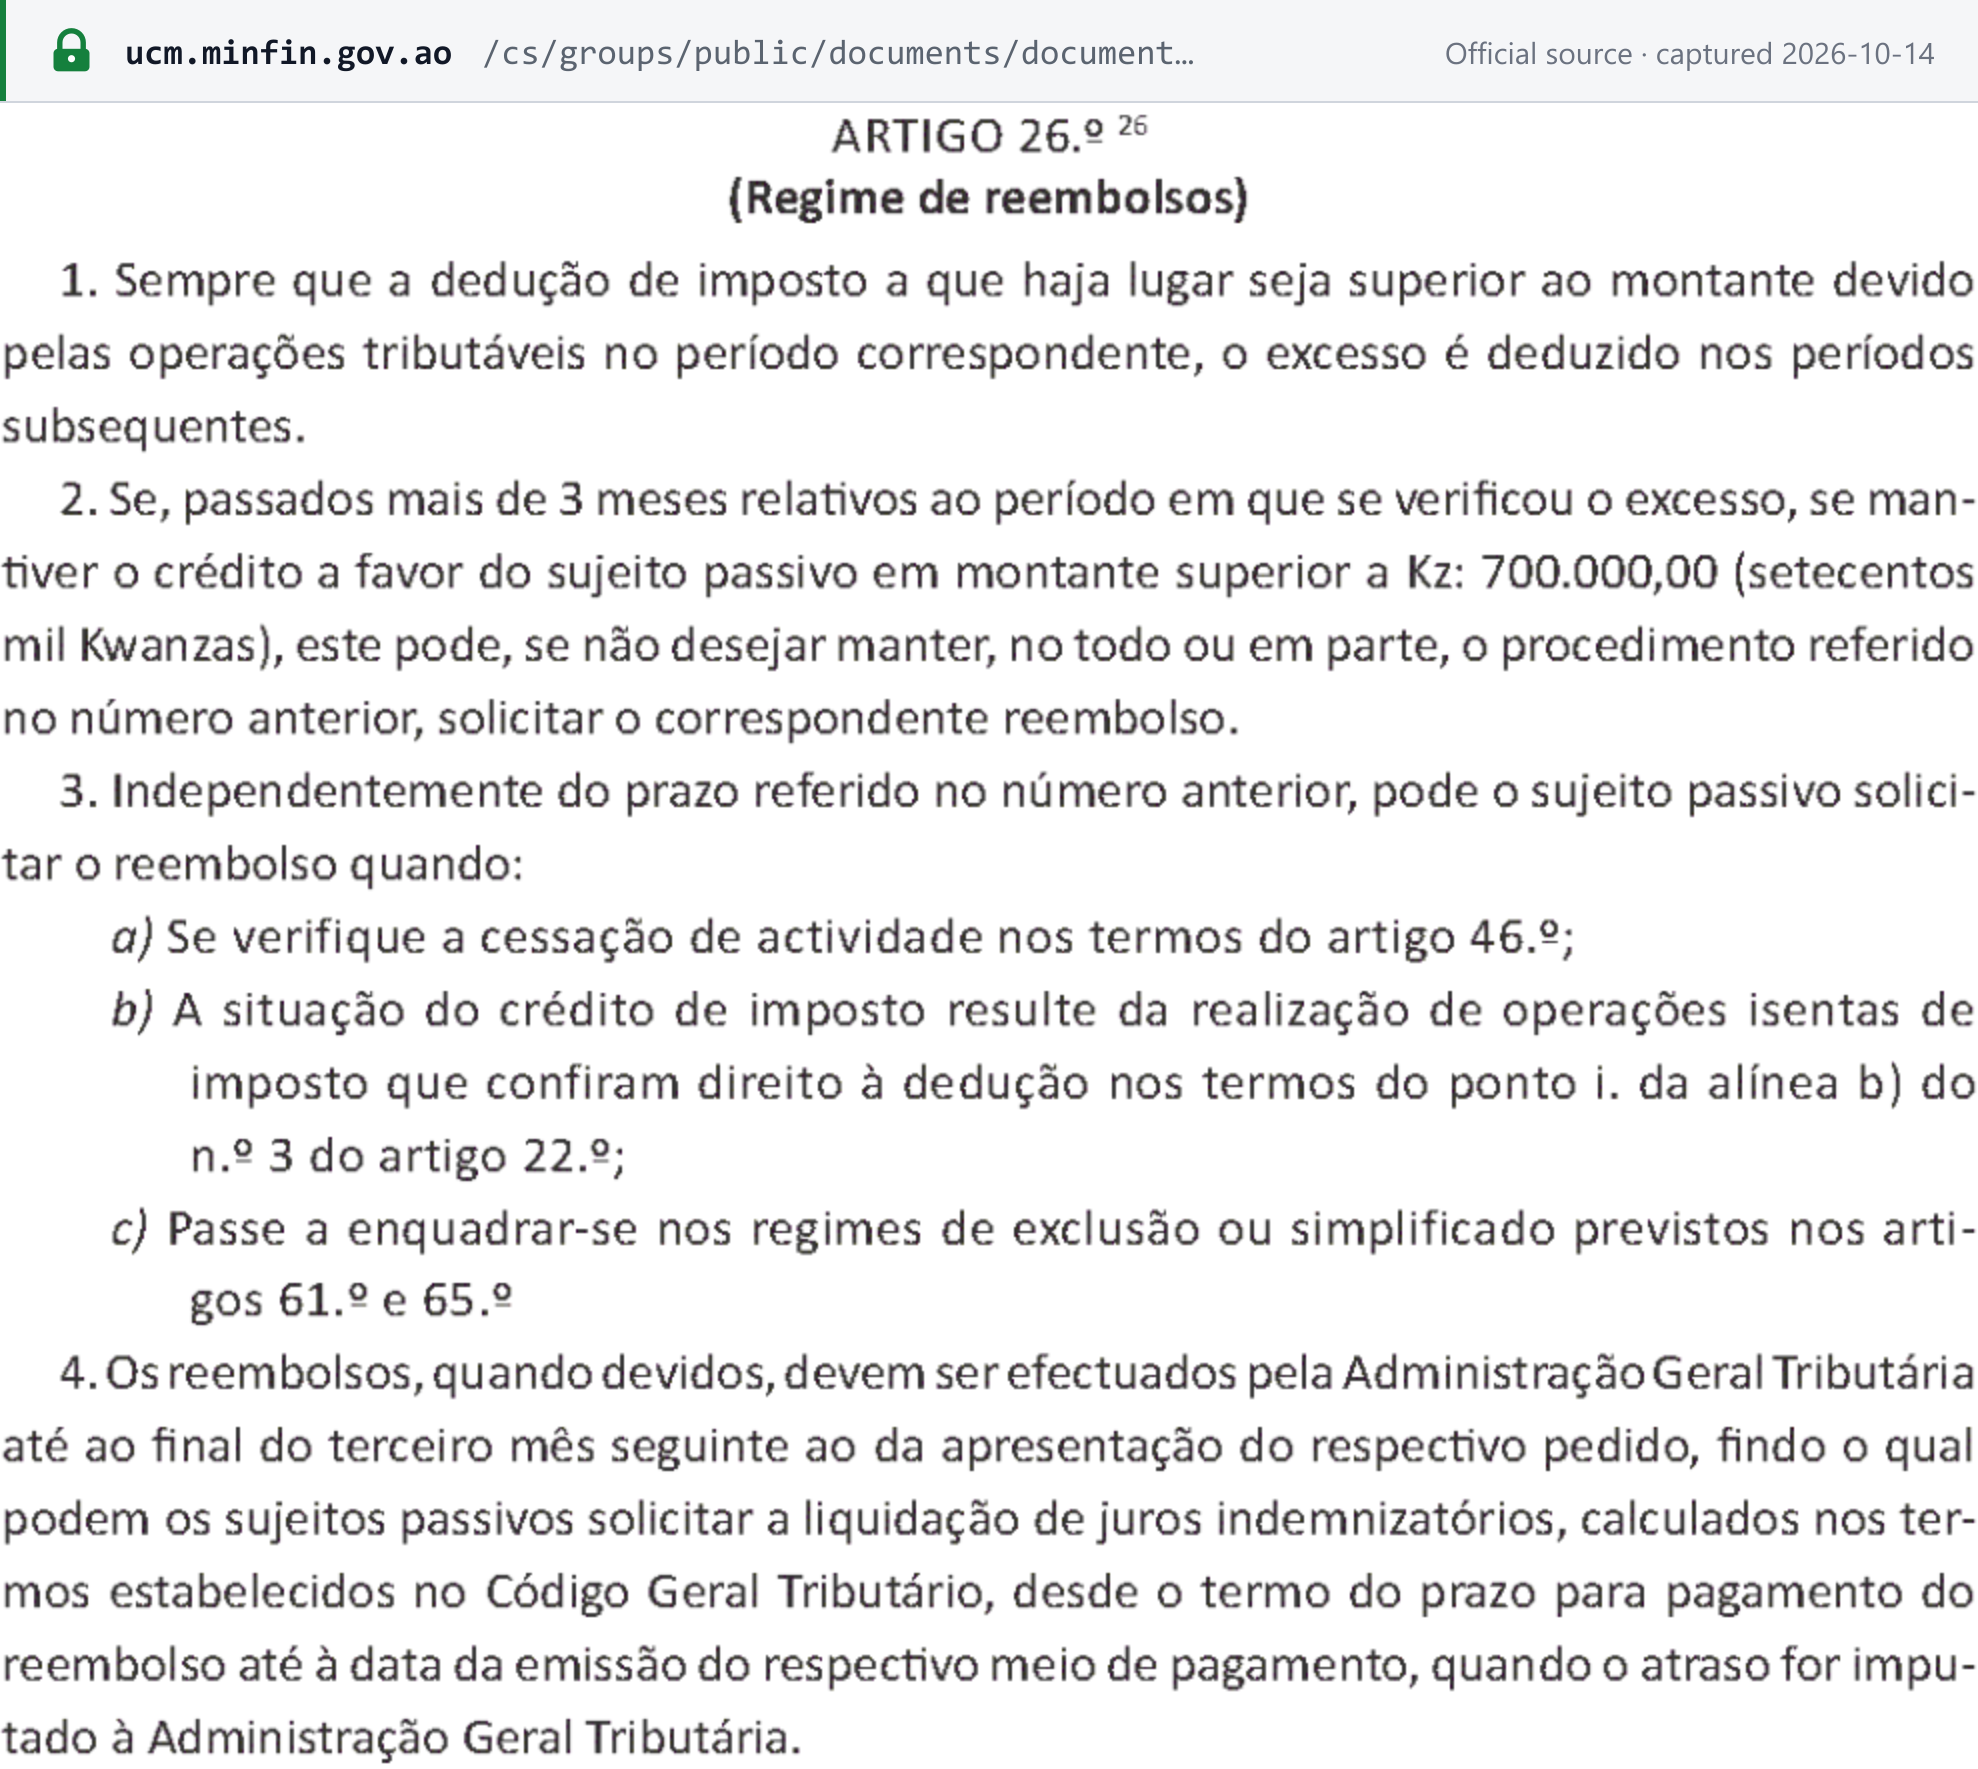
- Regra geral: o excesso de imposto suportado é transportado para os períodos seguintes (CIVA art. 26.º n.º 1).
- Pedido de reembolso: se, mais de 3 meses após o período do excesso, o crédito ainda for superior a Kz 700.000, o contribuinte pode pedir o reembolso (art. 26.º n.º 2).
- A qualquer momento: na cessação da atividade, quando o crédito resulta de exportações ou de outras operações isentas com direito à dedução, ou na passagem para o regime de exclusão ou simplificado (art. 26.º n.º 3).
- Prazo da AGT: «até ao final do terceiro mês seguinte ao da apresentação do respectivo pedido» — até o final do terceiro mês após o pedido; depois disso, o contribuinte pode exigir juros indenizatórios se a AGT tiver causado o atraso (art. 26.º n.º 4). A AGT pode suspender o prazo por 30 dias enquanto aguarda documentos (n.º 5), ou por até mais 6 meses se suspeitar de crime tributário (n.º 9).
- Forma: em dinheiro ou por certificado de crédito fiscal (n.º 7).
- Regime simplificado: o reembolso só pode ser pedido após 12 meses (n.º 10).
- Não residentes: o Código do IVA não prevê regime de reembolso para empresas estrangeiras não registradas em Angola.
Em 2026, 20% da arrecadação do IVA é depositada em uma Conta de Reembolso específica (Lei 14/25 art. 9.º n.º 5). [2]
Isenções
Operações isentas
Isentas sem direito à dedução (CIVA art. 12.º n.º 1) — exemplos: [1]
- medicamentos e equipamentos médicos (Anexo IV); produtos de apoio a pessoas com deficiência, braille e auxílios visuais e auditivos;
- livros, inclusive livros digitais, exceto os pornográficos;
- locação de imóveis, exceto alojamento hoteleiro e similares, e transmissões de imóveis;
- transporte público de passageiros e transporte em ambulância;
- intermediação financeira (Anexo VI), exceto os serviços remunerados por comissão; seguros de saúde, e seguros e resseguros de vida;
- produtos petrolíferos (Anexo V);
- educação, e serviços médicos que não sejam estéticos.
Opção pela tributação. Disponível apenas para medicamentos e livros (art. 12.º n.º 2); uma vez feita, vincula por 5 anos (art. 13.º n.º 4).
Novidade para 2026. «Ficam isentas do Imposto sobre o Valor Acrescentado e Imposto de Selo as transacções efectuadas através de plataformas de pagamento e transferências instantâneas móveis devidamente autorizadas pelo Banco Nacional de Angola» — os pagamentos e transferências instantâneas por plataformas de pagamento móvel autorizadas pelo BNA são isentos de IVA e de imposto de selo (Lei 14/25 art. 35.º). [2]
Isento não é alíquota zero. O imposto suportado só é dedutível nas operações tributadas e nas exportações e demais operações dos arts. 15.º e 16.º (art. 22.º n.º 3). Assim, uma operação do art. 12.º não tem IVA e o IVA das compras utilizadas para realizá-la não pode ser recuperado, enquanto uma exportação não tem IVA e mantém a dedução integral. Os contribuintes do regime geral cujas operações são todas isentas sem dedução pagam, em vez disso, 1% de imposto de selo sobre as suas receitas (art. 74.º). [1]
Regimes especiais
- Regimes simplificado e de exclusão para pequenas e médias empresas (veja Registro).
- Cabinda: as importações e transmissões no regime especial da Província de Cabinda são tributadas a 1%, exceto os bens do Anexo III, que pagam a alíquota geral (art. 19.º n.º 1 e), alterado pela Lei 14/23 art. 1).
- Zonas francas e entrepostos aduaneiros: isentos enquanto os bens permanecem no regime (art. 16.º).
- Regime da margem para bens em segunda mão, objetos de arte, de coleção e antiguidades adquiridos para revenda de pessoas não sujeitas passivas identificadas: imposto sobre a diferença entre o preço de venda e o preço de compra (art. 17.º n.º 3 f)).
- Setor petrolífero: IVA cativo de 100%, vedação própria de deduções (art. 25.º) e importações isentas para operações petrolíferas e mineiras (art. 14.º).
- Equipamentos industriais: para equipamentos industriais importados ou fornecidos pelo fabricante, o IVA pode ser diferido por até 12 meses sem acréscimos quando o equipamento se destina ao início da atividade («para início de actividade», art. 78.º n.º 1), ou pago em até 12 prestações mensais sem acréscimos, haja ou não início de atividade (art. 78.º n.º 2); a alíquota de 5% se aplica a partir de 2026.
Infrações e penalidades
Infrações
Os crimes tributários — fraude fiscal (fraude fiscal), fraude fiscal qualificada, inclusive o uso de faturas de operações que não ocorreram, e abuso de confiança fiscal (abuso de confiança fiscal), como reter o IVA cobrado ou retido em vez de entregá-lo ao Estado — são definidos e punidos, inclusive com prisão, pelo Código Geral Tributário (Lei n.º 21/14 na redação original, arts. 172.º–179.º). [13]
Outras condutas ilícitas, punidas com as multas abaixo: não emitir fatura, emitir faturas em software não validado pela AGT ou em séries não comunicadas a ela, não apresentar a declaração e não reter ou não entregar o IVA cativo. A fraude no sorteio de prêmios de faturas é encaminhada para processo criminal (Decreto Presidencial 71/25 art. 33.º).
Penalidades
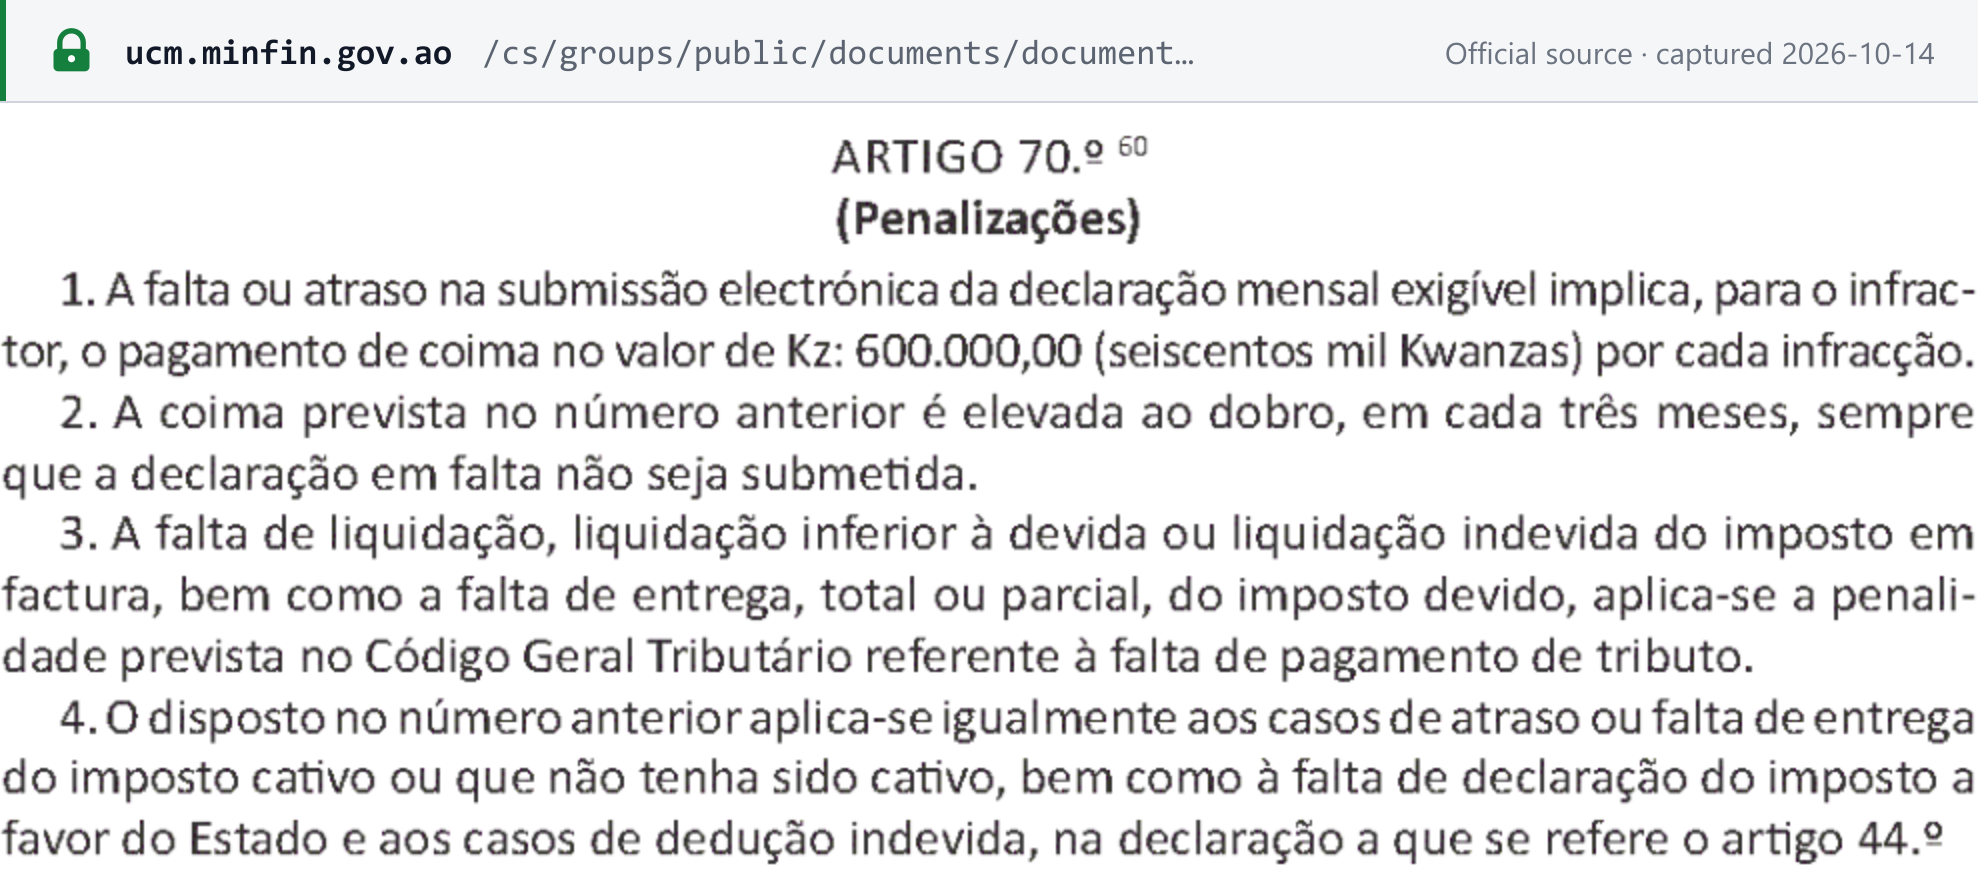
Declarações e pagamento (Código do IVA art. 70.º).
- Declaração mensal atrasada ou não apresentada: multa de Kz 600.000 por infração, dobrada a cada três meses em que a declaração permanecer em falta (n.ºs 1–2).
- Liquidação a menor, falta de pagamento, pagamento atrasado ou não pagamento do IVA cativo, ou dedução indevida: aplica-se a penalidade do Código Geral Tributário por falta de pagamento do imposto (n.ºs 3–4).
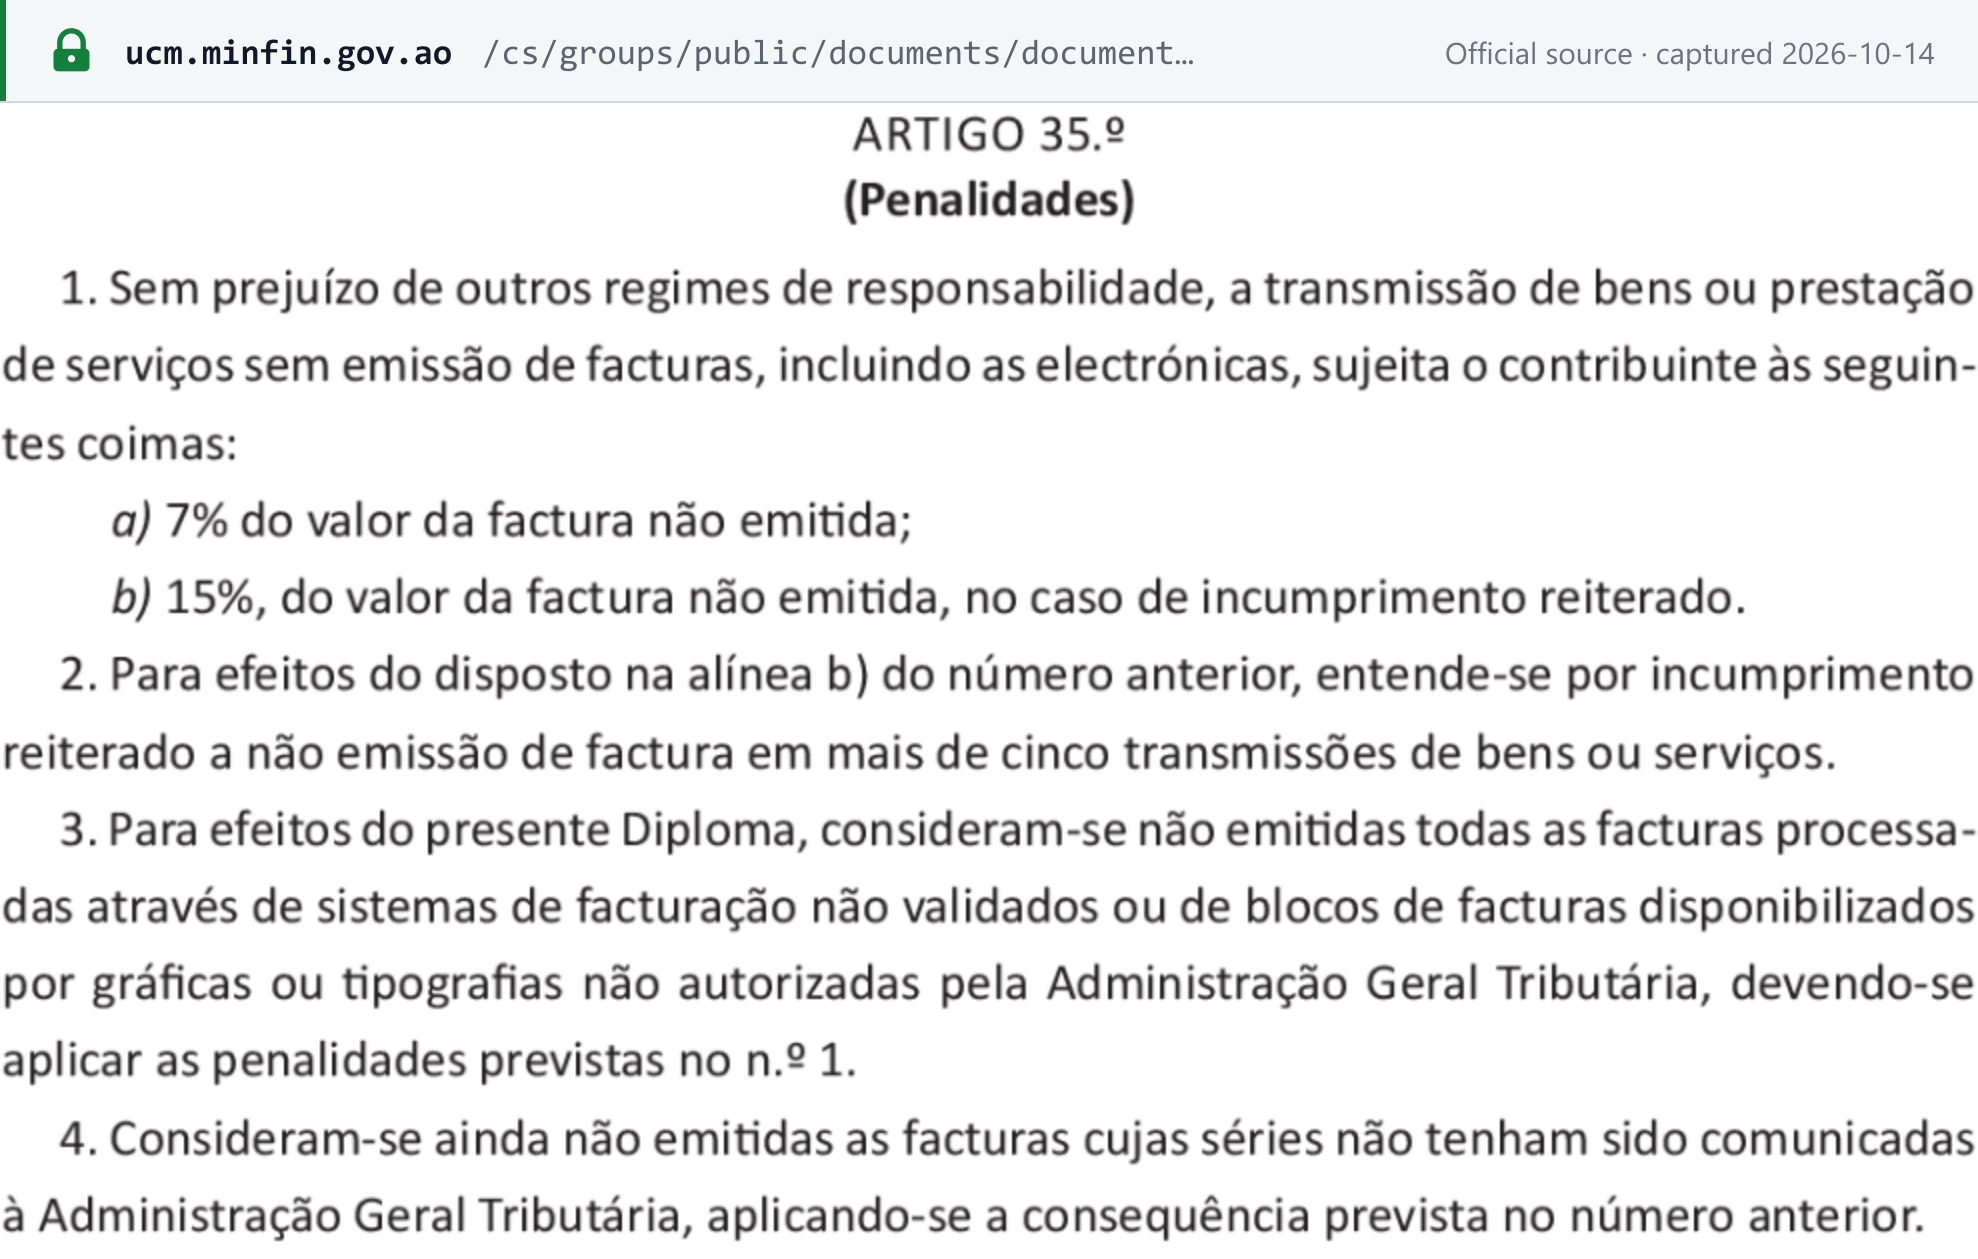
Faturação (Decreto Presidencial 71/25 art. 35.º). [3]
| Infração | Multa | Art. 35.º |
|---|---|---|
| Fatura não emitida, inclusive faturas eletrônicas | 7% do valor da fatura não emitida | n.º 1 a) |
| Não emissão reiterada (mais de cinco operações) | 15% do valor da fatura não emitida | n.º 1 b), n.º 2 |
| Fatura que omite ou indica incorretamente o preço, o NIF, o endereço, o nome do emitente ou o software validado | 5% por fatura | n.º 8 a) |
| Fatura que omite ou indica incorretamente qualquer outro elemento | 1% por fatura | n.º 8 b) |
| Fatura atrasada (após o quinto dia útil) | 0,2% de cada fatura | n.º 10 |
| Ausência de recibos ou falta de arquivamento | 1% por fatura | n.º 9 |
| Omissões no SAF-T, ou ausência de SAF-T por mais de 3 períodos consecutivos | 7% | n.ºs 11–12 |
| Falha do SAF-T causada pelo produtor do software | Kz 600.000 por período, cobrados do produtor | n.º 13 |
- Consideradas não emitidas: as faturas de software não validado, de tipografias não autorizadas ou em séries não comunicadas à AGT são consideradas não emitidas, de modo que se aplica a multa de 7% ou 15% (n.ºs 3–4).
- Primeira infração: as penalidades são reduzidas à metade na primeira violação do decreto (n.º 15).
Regras do NIF. As entidades que violam o regime do NIF estão sujeitas a multa de Kz 200.000 (Decreto Presidencial 245/21). [14]
Perguntas frequentes
Nosso cliente é o Estado ou uma empresa petrolífera e pagou nossa fatura sem o IVA. Isso está correto?
Sim. Nos termos do artigo 21 do Código do IVA, as sociedades de investimento petrolífero, o Estado e seus serviços e as autarquias locais (mas não as empresas públicas) retêm a totalidade do IVA das faturas que recebem. O Banco Nacional de Angola, os bancos comerciais, as seguradoras e resseguradoras e as operadoras de telecomunicações com licença global unificada retêm 50%. Você deduz o valor retido na declaração do período em que emitiu a fatura, e o seu recibo deve indicá-lo.
Existe um limite de registro para o IVA em Angola?
Não no sentido de um faturamento abaixo do qual você permanece sem registro. Quem exerce uma atividade econômica deve registrar-se na AGT e ter um NIF. O faturamento ou as importações do exercício anterior determinam o regime do IVA: abaixo de Kz 25.000.000 você fica no regime de exclusão e não cobra IVA; de Kz 25.000.000 até menos de Kz 350.000.000 você fica no regime simplificado e paga 7% sobre o faturamento recebido; a partir de Kz 350.000.000 você fica no regime geral e cobra IVA nas suas faturas.
Somos uma empresa estrangeira de software que vende para empresas angolanas. Precisamos nos registrar para o IVA?
Não para os serviços que vocês prestam do exterior a sujeitos passivos angolanos. Quando o fornecedor é não residente sem estabelecimento estável em Angola, o próprio cliente empresarial angolano apura o IVA pela inversão do sujeito passivo (artigo 29(2) do Código do IVA); um cliente do regime simplificado aplica 7%. Um não residente que realiza operações tributáveis em Angola deve nomear um representante fiscal, que é solidariamente responsável pelo imposto (artigo 33).
E se vendermos serviços digitais a consumidores angolanos?
Os serviços utilizados ou efetivamente explorados em Angola são sempre tributáveis no país. Um não residente que realiza operações tributáveis em Angola deve nomear um representante fiscal angolano, solidariamente responsável pelo imposto. O artigo 33(5) do Código do IVA prevê, em alternativa, um cadastro simplificado para não residentes sem estabelecimento estável, em termos a definir por regulamento. Quando a venda é feita por meio de uma plataforma digital, o titular ou gestor da plataforma liquida e paga o IVA.
Quando precisamos emitir faturas eletrônicas?
Segundo a AGT, a fatura eletrônica se aplica desde 1º de janeiro de 2026 aos contribuintes da 1.ª e da 2.ª Repartição Fiscal dos Grandes Contribuintes e aos fornecedores do Estado, e a partir de 1º de janeiro de 2027 a todos os contribuintes dos regimes geral e simplificado do IVA. Os contribuintes do regime de exclusão podem aderir voluntariamente.
Ainda precisamos enviar o SAF-T se emitimos faturas eletrônicas?
Não o arquivo SAF-T de faturação: a AGT anunciou em 24 de março de 2026 que os contribuintes dos regimes geral e simplificado que emitem faturas eletrônicas deixam de enviá-lo. O SAF-T anual de contabilidade do ano anterior (prazo: 10 de abril) e o arquivo de inventário em 31 de dezembro (prazo: 15 de fevereiro) continuam sendo exigidos.
Podemos faturar em dólares americanos?
Os preços devem ser indicados em kwanza e também por extenso, exceto nas faturas de importação e exportação, que seguem as regras do comércio internacional. Quando o valor tributável está em moeda estrangeira, ele é convertido pela taxa de venda do Banco Nacional de Angola na data em que o imposto se torna exigível.
Qual é o prazo da declaração do IVA?
O Código do IVA fixa o último dia útil do mês seguinte ao das operações, tanto para a declaração quanto para o pagamento. A AGT ocasionalmente prorroga prazos específicos: em 2026, prorrogou as obrigações com vencimento em 15 de abril para 30 de abril, e as obrigações de março de 2026 com vencimento em 15 de maio para 22 de maio. Os comunicados da AGT indicam 15 de abril e 15 de maio como prazos originais, que diferem da data prevista no Código; a AGT não publicou o fundamento.
Podemos recuperar o IVA sobre carros da empresa ou refeições de funcionários?
Não. O artigo 24 do Código do IVA veda a dedução do imposto sobre automóveis de passageiros, embarcações de recreio, helicópteros, aviões e motocicletas (incluindo locação, seguro e reparação), sobre alojamento, alimentação, bebidas e despesas de representação, e sobre tabaco, salvo se o bem for revendido em uma operação tributável.
Sites importantes
| Site | Finalidade |
|---|---|
| Portal do Contribuinte | Registrar-se, apresentar a declaração do IVA (Modelo 7), pagar, aderir à fatura eletrônica, emitir faturas no regime de exclusão e verificar a situação do seu NIF |
| AGT — Consultar NIF | Consulta pública de NIF da AGT (protegida por verificação reCAPTCHA) |
| Guia do utilizador do Modelo 7 (PDF) | Guia da AGT para o preenchimento da declaração periódica do regime geral |
| Lista de software de fatura eletrônica certificado (PDF) | Lista da AGT de software de faturação validado, outubro de 2026 |
| Simulador tributário da AGT | Simulador de impostos e direitos aduaneiros da AGT |
| Guiché Único da Empresa | Balcão único para a constituição de empresas |
| AGT | Notícias, avisos, biblioteca de legislação; apoio ao contribuinte pelo (+244) 923 167 010 ou apoio.agt@minfin.gov.ao |
| Validador de NIF de Angola | Verifique o formato de um NIF com a Lookuptax |
Mudanças recentes
- 2026-10-02 — A AGT confirma que a fatura eletrônica se estende a todos os contribuintes dos regimes geral e simplificado do IVA a partir de 1º de janeiro de 2027. (AGT)
- 2026-06-01 — AGT: a declaração periódica é pré-preenchida no dia 1º de cada mês a partir das faturas eletrônicas e dos arquivos SAF-T; as faturas de serviços estrangeiros e de IVA cativo são lançadas manualmente. (AGT)
- 2026-05-13 — A AGT prorroga o prazo do IVA do regime geral de 15 de maio de 2026 (operações de março de 2026) para 22 de maio de 2026. (AGT)
- 2026-03-24 — A AGT dispensa os emissores de faturas eletrônicas dos regimes geral e simplificado do envio do arquivo SAF-T de faturação. (AGT)
- 2026-02-26 — A AGT torna obrigatório o envio automático do anexo de fornecedores para o regime geral e limita o diferimento de faturas a 12 meses. (AGT)
- 2026-01-01 — A fatura eletrônica torna-se obrigatória para os grandes contribuintes e fornecedores do Estado. (AGT)
- 2026-01-01 — Entra em vigor o OGE 2026 (Lei 14/25): mudança de regime até o final do mês seguinte, IVA de 5% sobre equipamentos industriais dos fabricantes e isenção dos pagamentos móveis. (Lei 14/25)
Para a cronologia completa, veja as mudanças fiscais de Angola na Lookuptax.
Links de referência
- Código do IVA, republicado pela Lei n.º 14/23, de 28 de Dezembro (Diário da República I Série n.º 246, PDF)
- Lei n.º 14/25, de 30 de Dezembro — Orçamento Geral do Estado (OGE) 2026 (PDF)
- Decreto Presidencial n.º 71/25, de 20 de Março — Regime Jurídico das Facturas (PDF)
- Decreto Executivo n.º 683/25, de 22 de Agosto — regras técnicas da fatura eletrônica (PDF)
- Circular da AGT n.º 01/GACA/GJ/AGT/2026 — medidas fiscais do OGE 2026 (PDF)
- AGT — Sobre a preparação para a adesão à facturação electrónica (2 de outubro de 2026)
- AGT — fatura eletrônica em vigor para grandes contribuintes e fornecedores do Estado (5 de janeiro de 2026)
- AGT — dispensa do SAF-T para contribuintes que emitem faturas eletrônicas (24 de março de 2026)
- AGT — pré-preenchimento da declaração periódica e anexo de fornecedores (1º de junho de 2026)
- AGT — prorrogação do prazo da declaração do IVA de março de 2026 (13 de maio de 2026)
- Portal do Contribuinte — prorrogação do prazo do IVA de 15 de abril de 2026
- AGT — anexo de fornecedores e envio automático (26 de fevereiro de 2026)
- Código Geral Tributário, Lei n.º 21/14, de 22 de Outubro (PDF)
- Decreto Presidencial n.º 245/21 — regime do NIF (PDF)
- AGT — adesão à fatura eletrônica e não prorrogação do prazo (7 de maio de 2026)
Relacionados na Lookuptax:
- Guia do número de identificação fiscal de Angola (NIF)
- Validador de NIF de Angola
- Inversão do sujeito passivo explicada
- Regimes de retenção do IVA
- SAF-T explicado
- Modelos CTC de fatura eletrônica
- Alíquotas de impostos no mundo
- Limites de registro do IVA no mundo
- Status e redes da nota fiscal eletrônica no mundo