Diretrizes do IVA (Impuesto al Valor Agregado) na Argentina
| FICHA TÉCNICA | |
|---|---|
| Código do país | AR |
| Nome do imposto | Impuesto al Valor Agregado (IVA) |
| Autoridade fiscal | Agencia de Recaudación y Control Aduanero (ARCA), antiga AFIP |
Visão geral
A Argentina cobra o imposto sobre valor agregado como Impuesto al Valor Agregado (IVA), um tributo nacional. O texto vigente é a Ley de Impuesto al Valor Agregado, texto ordenado en 1997, aprovada pelo Decreto 280/97. O artigo 1º institui o imposto «en todo el territorio de la Nación» — em todo o território nacional — sobre as vendas internas de bens móveis; as obras, locações e prestações de serviços realizadas na Argentina; as importações definitivas de bens; os serviços prestados no exterior e utilizados na Argentina quando o tomador é contribuinte inscrito; e os serviços digitais prestados por não residentes e utilizados na Argentina. [1]
Autoridade. O IVA, a alfândega e o Monotributo são administrados pela Agencia de Recaudación y Control Aduanero (ARCA), que substituiu a AFIP pelo Decreto 953/2024. As resoluções da ARCA (resoluciones generales, «RG») regulamentam a lei; o procedimento, as penalidades e os juros estão na Ley 11.683 (texto ordenado 1998). A ARCA ainda serve a maioria de seus microsites a partir dos antigos domínios afip.gob.ar, com o mesmo conteúdo de arca.gob.ar. [7] [2]
Moeda. Todos os valores deste guia estão em pesos argentinos (ARS); a lei e as páginas da ARCA os escrevem com «$». A fatura pode ser emitida em moeda estrangeira — veja Moeda e idioma.
Período de apuração. Artigo 27: o imposto «se liquidará y abonará por mes calendario sobre la base de declaración jurada efectuada en formulario oficial» — é apurado e pago por mês civil com base em declaração juramentada no formulário oficial. Contribuintes com atividade exclusivamente agropecuária podem optar por pagar por exercício anual, opção que vincula por três anos. Nas importações definitivas, o IVA é apurado e pago junto com os direitos de importação. [1]
Camadas. O IVA é um imposto nacional único; não existe IVA provincial. As províncias e a Cidade de Buenos Aires cobram seu próprio imposto sobre o faturamento (impuesto sobre los ingresos brutos, IIBB), que não é um IVA e não gera crédito. Ele está fora do escopo deste guia, mas aparece em toda fatura: a RG 1415 exige como campo obrigatório o número de inscrição do emissor no IIBB, ou as palavras «no contribuyente». As alíquotas provinciais do IIBB e os regimes de retenção não são tratados aqui. [3]
Registro
Quem deve se registrar
O artigo 4º define os sujeitos passivos pelo que fazem, e não pelo quanto vendem: «Son sujetos pasivos del impuesto quienes» — são sujeitos passivos do imposto aqueles que vendem habitualmente bens móveis; compram ou vendem em nome próprio por conta de terceiros; importam definitivamente; constroem; «Presten servicios gravados» (prestam serviços tributados); locam bens tributados; recebem serviços do exterior utilizados na Argentina; atuam como representantes ou intermediários locais de fornecedores estrangeiros, na qualidade de substitutos tributários; ou recebem serviços digitais do exterior. [1]
Uma empresa enquadrada no artigo 4º tem duas formas de estar no sistema:
- Responsable inscripto (RI) — inscrito no IVA pelo regime geral (Régimen General), cobrando e creditando IVA e declarando mensalmente. Sociedades (SA, SRL e similares) sempre se inscrevem aqui.
- Monotributo (Régimen Simplificado para Pequeños Contribuyentes) — regime simplificado para pequenos contribuintes pessoas físicas. Segundo a ARCA: «El monotributo es un régimen para pequeños contribuyentes, que unifica el pago de IVA y Ganancias con los aportes jubilatorios y la obra social» — ele substitui o IVA e o imposto de renda (Ganancias) por um único pagamento mensal que também cobre as contribuições previdenciárias e de saúde. O contribuinte do Monotributo não cobra IVA nem recupera nenhum. [19]
O Monotributo é vedado a quem ultrapassar o teto da categoria K abaixo, «Realizaste importaciones de cosas muebles y/o servicios para su comercialización posterior, durante los últimos 12 meses» (importou bens ou serviços para revenda nos últimos 12 meses), exercer mais de três atividades ou unidades de negócio, ou vender um item acima do preço unitário máximo. Quem não se enquadrar deve se inscrever no regime geral. [19]
Limite de registro
Não se aplica — não existe limite de registro no IVA. O artigo 4º define os sujeitos passivos pela atividade, e a Ley de IVA não contém nenhum valor de faturamento que dispare a obrigação. A única linha de porte no sistema é o teto do Monotributo: a pessoa física abaixo dele pode escolher o regime simplificado em vez de se inscrever como responsable inscripto.
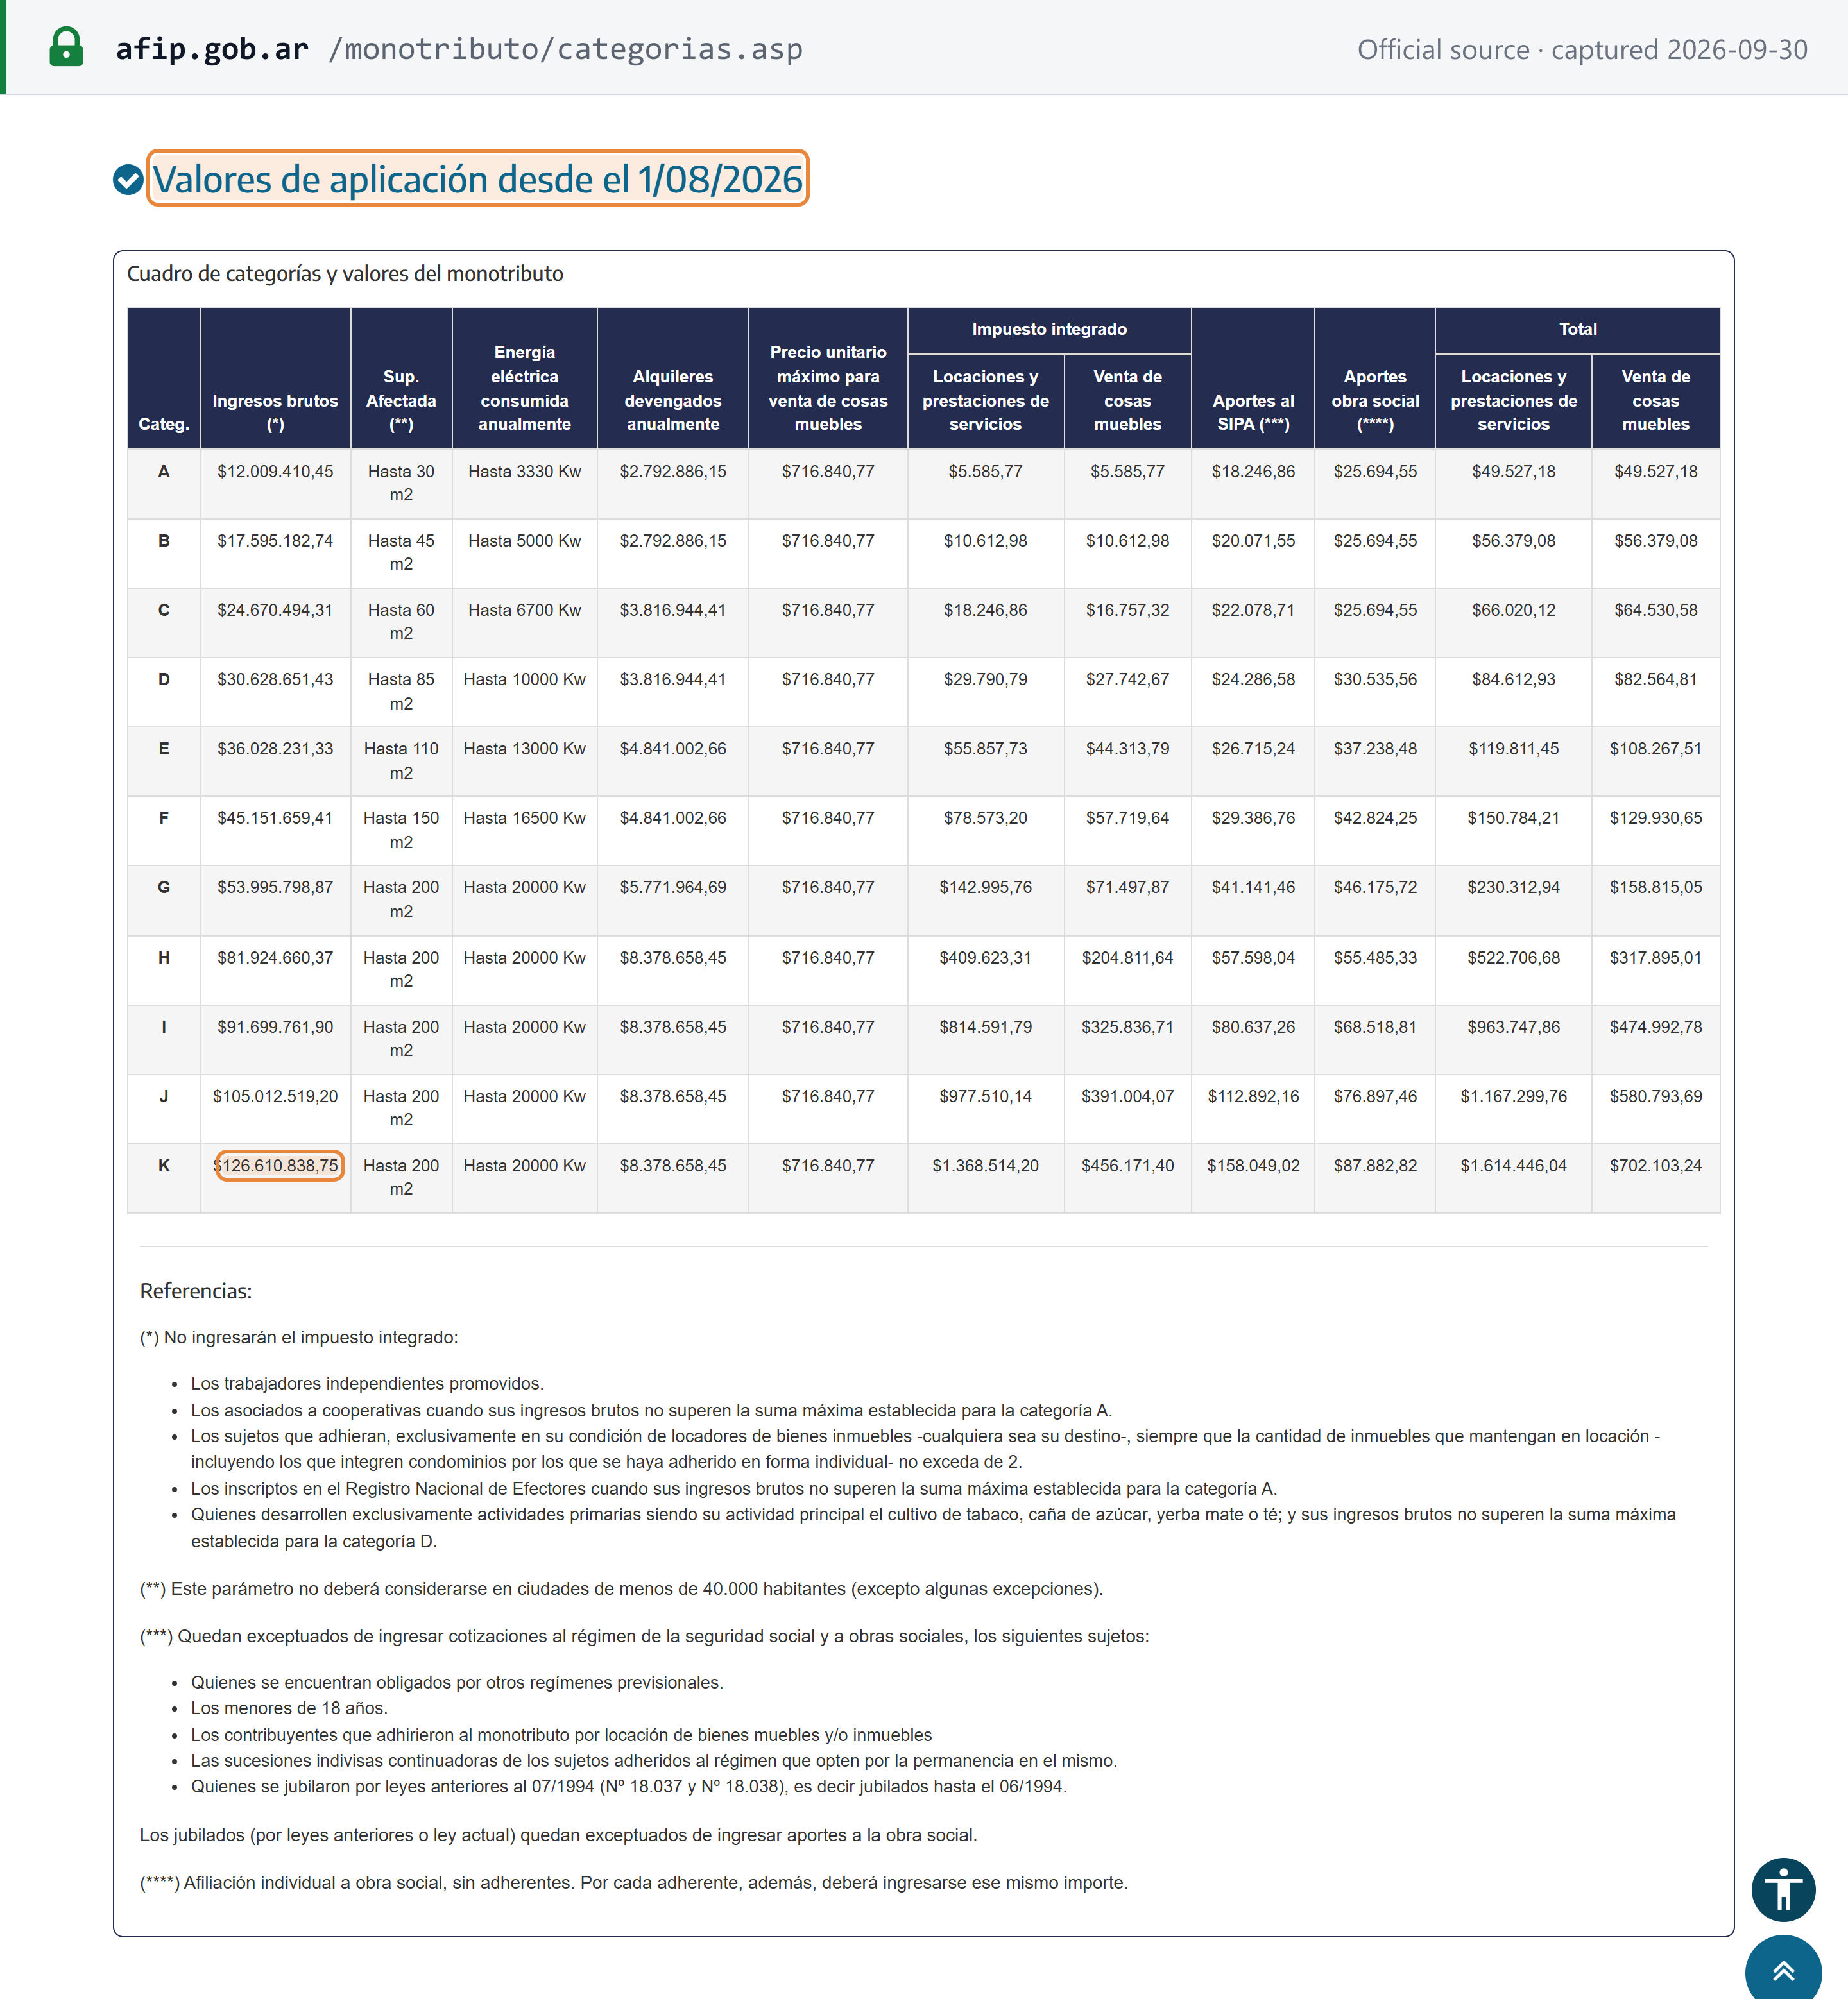
Categorias do Monotributo a partir de 1º de agosto de 2026. A tabela de valores vigentes da ARCA, «Valores de aplicación desde el 1/08/2026», fixa onze categorias por receita bruta anual. O pagamento mensal combina o imposto integrado com as contribuições previdenciárias (SIPA) e de saúde (obra social): [5]
| Categoria | Receita bruta anual de até (ARS) | Pagamento mensal, serviços (ARS) | Pagamento mensal, venda de bens (ARS) |
|---|---|---|---|
| A | 12.009.410,45 | 49.527,18 | 49.527,18 |
| B | 17.595.182,74 | 56.379,08 | 56.379,08 |
| C | 24.670.494,31 | 66.020,12 | 64.530,58 |
| D | 30.628.651,43 | 84.612,93 | 82.564,81 |
| E | 36.028.231,33 | 119.811,45 | 108.267,51 |
| F | 45.151.659,41 | 150.784,21 | 129.930,65 |
| G | 53.995.798,87 | 230.312,94 | 158.815,05 |
| H | 81.924.660,37 | 522.706,68 | 317.895,01 |
| I | 91.699.761,90 | 963.747,86 | 474.992,78 |
| J | 105.012.519,20 | 1.167.299,76 | 580.793,69 |
| K | 126.610.838,75 | 1.614.446,04 | 702.103,24 |
- Outros tetos. O preço unitário máximo de venda de bens é de ARS 716.840,77 em todas as categorias. A tabela também limita a área do estabelecimento (30 m² na categoria A até 200 m²), o consumo de energia elétrica (3.330 a 20.000 kW por ano) e o aluguel anual (ARS 2.792.886,15 a 8.378.658,45).
- Atualização duas vezes por ano. Página de parâmetros da ARCA: a receita bruta «es el monto máximo que se puede facturar por año. Este valor se actualiza dos veces al año, considerando la variación del Índice de Precios al Consumidor (IPC)» — é o valor máximo que pode ser faturado por ano, atualizado duas vezes por ano pelo índice de preços ao consumidor. A próxima atualização está prevista a partir de 1º de fevereiro de 2027. [19]
- Recategorização e exclusão. Os contribuintes se recategorizam todo fevereiro e agosto com base nos números dos últimos 12 meses: «El trámite puede realizarse hasta el día 5 de febrero o de agosto». Ultrapassar o teto da categoria K, os limites de área, aluguel ou preço unitário, ou realizar vendas sem fatura, entre outras causas, exclui o contribuinte, e «no se podrá volver al régimen hasta que hayan transcurrido 3 años calendario» — não há retorno ao regime por três anos civis. [19]
- Passagem para o regime geral. O contribuinte que sai ou é excluído do Monotributo pode somar ao seu primeiro crédito de IVA «el impuesto que les fuera facturado en los 12 meses anteriores» — o IVA que lhe foi faturado nos 12 meses anteriores, por compras relacionadas à atividade, desde que sua receita bruta nesses 12 meses não tenha superado 50% do teto de vendas de microempresa. [19]
 Captura da fonte realizada em 30/09/2026 — original
Registro de não residentes
Não se aplica como regime de IVA — não há limite para não residentes nem registro simplificado de não residentes (Ley de IVA). Em vez disso, a lei atribui o imposto à parte argentina:
- Serviços do exterior a um responsable inscripto: o tomador autoliquida (artigo 1º, d, e artigo 4º).
- Serviços digitais do exterior a consumidores: o intermediário de pagamento argentino cobra o imposto, ou o tomador o paga (artigo 1º, e; RG 4240).
- Representantes ou intermediários locais de fornecedores estrangeiros que prestam serviços tributados na Argentina são substitutos tributários (artigo 4º, h).
- Bens: o importador paga na alfândega.
Veja Empresas estrangeiras que vendem para a Argentina. Uma empresa estrangeira que queira operar na Argentina em nome próprio registra uma sucursal ou representação permanente na Inspección General de Justicia (IGJ) nos termos do artigo 118 da Ley General de Sociedades 19.550 e, em seguida, obtém um CUIT como pessoa jurídica. [20]
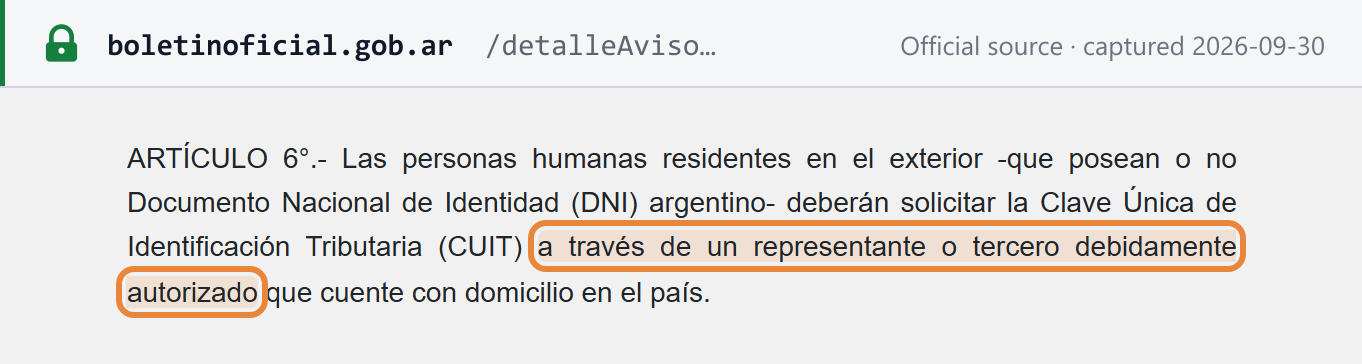
Pessoas físicas não residentes agora obtêm o CUIT por meio de um representante local. RG 5803/2025, art. 6º: «Las personas humanas residentes en el exterior -que posean o no Documento Nacional de Identidad (DNI) argentino- deberán solicitar la Clave Única de Identificación Tributaria (CUIT) a través de un representante o tercero debidamente autorizado que cuente con domicilio en el país» — as pessoas físicas residentes no exterior, com ou sem DNI argentino, devem solicitar o CUIT por meio de um representante ou terceiro devidamente autorizado com domicílio na Argentina. O pedido é feito pelo serviço «Presentaciones Digitales» da ARCA. [6]
 Captura da fonte realizada em 30/09/2026 — original
A CDI não é mais emitida para pessoas físicas. A RG 5803 extinguiu o procedimento da CDI (Clave de Identificación) para pessoas físicas e sucessões indivisas e o substituiu pelo CUIT; seus considerandos declaram o objetivo de «dejar sin efecto el procedimiento de solicitud de la Clave de Identificación (CDI) para personas humanas y sucesiones indivisas», e o art. 33, b) é a disposição operativa sobre «Las Claves de Identificación (CDI) otorgadas en el marco de la Resolución General N° 3.995 (DGI)». As CDIs existentes continuam válidas apenas até que o titular precise alterar seus dados cadastrais. A CDI subsiste somente para missões diplomáticas e entidades similares sem motivo fiscal para ter um CUIT. A RG 5803 se aplica desde 2 de março de 2026. [6]
Número de identificação fiscal
O número do contribuinte é o CUIT (Clave Única de Identificación Tributaria): 11 dígitos, escritos NN-NNNNNNNN-N — um prefixo de tipo de dois dígitos, uma base de oito dígitos (o número do DNI, no caso de pessoas físicas) e um dígito verificador módulo 11. Não existe número de IVA separado: o CUIT identifica o contribuinte para o IVA, o imposto de renda e a alfândega, e seu registro cadastral mostra se o titular é responsable inscripto, contribuinte do Monotributo ou isento.
Para os prefixos, o algoritmo do dígito verificador e um exemplo resolvido, veja o guia do número de identificação fiscal da Argentina (CUIT) da Lookuptax. Para conferir a inscrição de um fornecedor, veja como verificar um CUIT, e confira o formato de um número com o validador de CUIT da Argentina.
Como se registrar
A RG 5803/2025 unificou os procedimentos de inscrição, alteração e cancelamento, com efeitos a partir de 2 de março de 2026: «Esta resolución general entrará en vigencia el 2 de marzo de 2026». [6]
- Obtenha um CUIT.
- Pessoas físicas com DNI solicitam on-line pelo serviço Inscripción digital da ARCA ou pelo aplicativo ARCA Móvil. Pessoas sem DNI com residência em trâmite, sucessões indivisas, titulares de DNI sem data de validade e menores concluem o procedimento presencialmente.
- Sociedades: «La solicitud de inscripción la debe realizar el representante legal de la sociedad, a través del servicio con clave fiscal "Inscripción y Modificación de Personas Jurídicas"» — o representante legal faz o pedido por esse serviço com Clave Fiscal, anexando documentos digitais autenticados em cartório. O CUIT é notificado no domicílio fiscal eletrônico da sociedade (Domicilio Fiscal Electrónico). A sociedade em formação tem 90 dias, prorrogáveis uma vez por mais 90, para comprovar sua constituição definitiva. [24]
- Inscreva-se no IVA. No Sistema Registral, menu «Registro Tributario», escolha «Alta de impuestos», depois o mês e o ano da inscrição e o imposto: «El sistema mostrará una pantalla de confirmación del trámite realizado y se podrá ver e imprimir el Formulario 420/T» — o sistema confirma a inscrição e emite o Formulário 420/T. [24]
- Credenciais. Esses serviços exigem Clave Fiscal de nível de segurança 3 ou superior.
- Monotributo. As pessoas físicas que optam pelo regime simplificado se inscrevem no portal do Monotributo; a ARCA afirma que «Todos los trámites necesarios son 100% gratuitos» — todos os trâmites necessários são gratuitos. [19]
Prazo. A ARCA não publica prazo de processamento para a inscrição no CUIT ou no IVA.
Registro voluntário
Não se aplica como tal — sem limite, não existe situação abaixo do limite da qual sair por registro voluntário. A escolha real cabe à pessoa física abaixo dos tetos do Monotributo, para quem o regime simplificado é opcional (ARCA: «Podés ser monotributista si:» — você pode ser monotributista se…). Essa pessoa pode se inscrever como responsable inscripto; um motivo comum é recuperar o IVA creditado e cobrar o IVA destacado em faturas classe A, que os clientes empresariais podem creditar. [19]
Cancelamento do registro
- Quando. O cancelamento deve ser solicitado quando cessa a atividade que exigiu a inscrição e, separadamente para cada imposto, quando cessa sua causa. O responsable inscripto pode sair do IVA depois de realizados todos os bens vinculados à atividade tributada (RG 5803, art. 21).
- Prazo. RG 5803, art. 22: o cancelamento «deberá ser solicitada ante este Organismo hasta el último día hábil del mes siguiente a aquel en que se produzca el cese definitivo» — até o último dia útil do mês seguinte à cessação definitiva, com efeito a partir do período fiscal seguinte. Até lá, as obrigações formais continuam correndo.
- Como. No Sistema Registral, menu «Registro Tributario», escolha «F 420/T Baja de Impuestos/Regímenes» e, em seguida, o motivo e a data da cessação. [6] [24]
- Declaração final. Não há declaração final especial prevista além da F.2051 mensal do último período de atividade (RG 5803 e RG 5705).
Registro de grupo
Não disponível. A Ley de IVA define os sujeitos passivos individualmente (artigo 4º) e não contém disposição de agrupamento; as páginas do regime geral da ARCA não descrevem nenhuma. [1]
Alíquotas
| Alíquota | Aplica-se a | Base legal |
|---|---|---|
| 21% — alíquota geral | Todas as operações e importações tributadas não listadas em outra parte; vigente desde 1º de abril de 1995 | Ley de IVA art. 28, primeiro parágrafo [1] |
| 27% — alíquota majorada | Gás, energia elétrica, água medida e telecomunicações fornecidos fora de residências a um cliente responsable inscripto ou do Monotributo | Ley de IVA art. 28, segundo parágrafo |
| 10,5% — alíquota reduzida (50% da alíquota geral) | Alimentos, produtos agropecuários, moradia, serviços financeiros, transporte, serviços médicos e bens de capital listados — veja abaixo | Ley de IVA art. 28, quarto parágrafo |
| Alíquotas escalonadas: 2,5%, 5%, 10,5% ou 21% | Espaço publicitário vendido por editoras de jornais, revistas e notícias digitais, conforme o faturamento da editora | Artigo seguinte ao art. 28 |
| Isento (sem IVA, sem crédito — exceto exportações) | Veja Isenções | Ley de IVA arts. 7 e 8 |
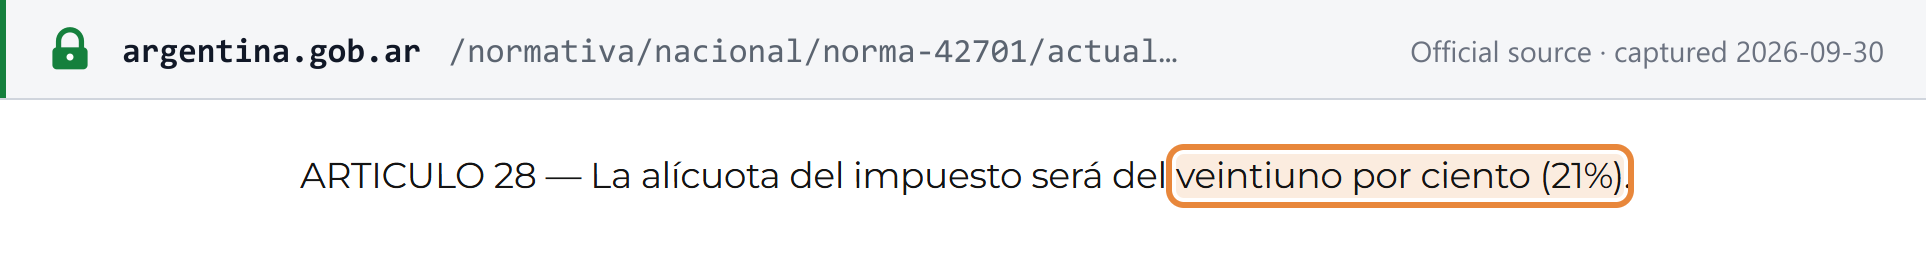
Alíquota geral: 21%. Artigo 28: «La alícuota del impuesto será del veintiuno por ciento (21%).» A tabela de histórico de alíquotas do texto consolidado mostra a alíquota geral em 21% desde 1º de abril de 1995; uma alíquota temporária de 19% vigorou de 18 de novembro de 2002 a 17 de janeiro de 2003. [1]
 Captura da fonte realizada em 30/09/2026 — original
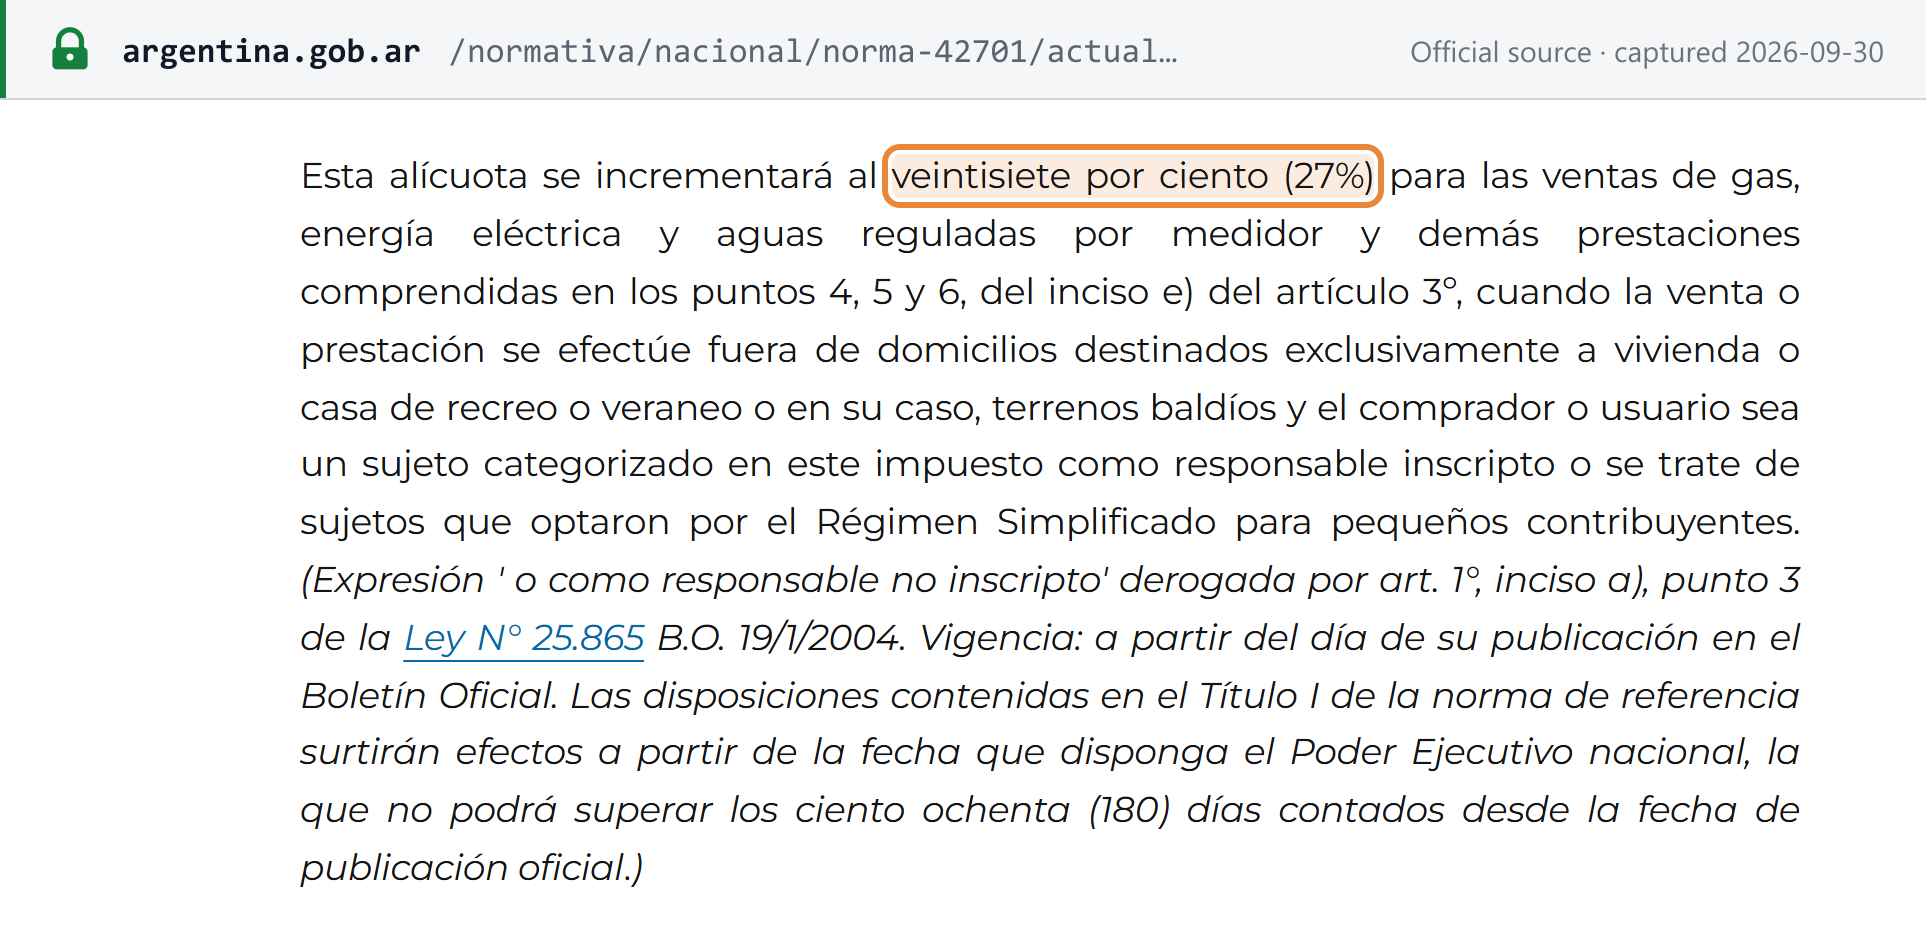
Alíquota majorada: 27%. A alíquota sobe «al veintisiete por ciento (27%) para las ventas de gas, energía eléctrica y aguas reguladas por medidor y demás prestaciones comprendidas en los puntos 4, 5 y 6, del inciso e) del artículo 3º» — para as vendas de gás, energia elétrica e água medida e os serviços do artigo 3º, e), pontos 4, 5 e 6, que incluem telecomunicações — quando o fornecimento é feito fora de imóveis destinados exclusivamente a moradia, casa de veraneio ou terreno baldio, e o comprador é responsable inscripto ou optou pelo Monotributo. Os mesmos fornecimentos a residências e consumidores permanecem em 21%. [1]
 Captura da fonte realizada em 30/09/2026 — original
Alíquota reduzida: 10,5%. Artigo 28: «Estarán alcanzados por una alícuota equivalente al cincuenta por ciento (50%) de la establecida en el primer párrafo» — os itens listados são tributados a 50% da alíquota geral. Entre eles: [1]
- Alimentos e agropecuária: gado vivo e outros animais listados, e carne fresca; frutas e hortaliças frescas, refrigeradas ou congeladas que não tenham sido cozidas ou processadas; grãos (exceto arroz) e leguminosas secas; farinha de trigo; pão e produtos de panificação não embalados; mel a granel; e serviços de trabalho agrícola, como semeadura, colheita e aplicação de agroquímicos.
- Moradia: obras de construção de edifícios destinados a moradia.
- Finanças: juros e comissões de empréstimos concedidos por entidades financeiras regidas pela Ley 21.526 a responsables inscriptos.
- Bens de capital: os bens listados nas planilhas anexas.
- Transporte: «Los servicios de taxímetros, remises con chofer y todos los demás servicios de transporte de pasajeros, terrestres, acuáticos o aéreos, realizados en el país» — táxis, carros com motorista e demais transportes domésticos de passageiros não isentos pelo artigo 7º, h), 12.
- Saúde: serviços médicos de cooperativas, mútuas e planos de saúde pré-pagos que não sejam isentos.
- Energia: vendas de gás liquefeito de petróleo; e, desde 2026, «La provisión de energía eléctrica utilizada en sistemas y/o equipos de riego con destino al sector agroindustrial» — energia elétrica usada em sistemas de irrigação agroindustrial, incluída pelo artigo 189 da Ley 27.802 (Boletín Oficial de 6 de março de 2026), com efeitos a partir do primeiro dia do mês seguinte à entrada em vigor dessa lei.
Alíquotas escalonadas sobre publicidade em jornais. Pelo artigo que se segue ao artigo 28, substituído pela Ley 27.701 com efeitos a partir de 1º de janeiro de 2023, as editoras de jornais, revistas e notícias digitais cobram IVA sobre o espaço publicitário a uma alíquota definida por seu faturamento anual: [1]
| Faturamento anual da editora (faixas conforme promulgadas) | Alíquota |
|---|---|
| Até ARS 250.000.000 | 2,5% |
| Acima de ARS 250.000.000 até ARS 500.000.000 | 5% |
| Acima de ARS 500.000.000 até ARS 1.000.000.000 | 10,5% |
| Acima de ARS 1.000.000.000 | 21% |
As faixas de faturamento são os valores conforme promulgados; elas são indexadas desde 1º de janeiro de 2024, portanto confira as faixas vigentes antes de aplicá-las. O mesmo artigo tributa a 10,5% os serviços de distribuição de jornais e revistas prestados às editoras.
Alíquota zero. Não se aplica — não há alíquota de 0% em vigor. A última, de 0% sobre alimentos básicos para consumidores pelo Decreto 567/2019, vigorou até 31 de dezembro de 2019. As exportações são isentas com recuperação do imposto creditado (artigos 8º, d, e 43), o que funciona como alíquota zero: veja Importações e exportações.
Alíquotas futuras anunciadas. Nenhuma promulgada até 30/09/2026. A alteração mais recente do artigo 28 é o item da Ley 27.802 sobre energia elétrica para irrigação, mencionado acima.
Para comparar a Argentina com outras jurisdições, veja a tabela de alíquotas de impostos mundiais e a tabela de limites de registro de IVA da Lookuptax.
Regras transfronteiriças
Importações e exportações
- Importação de bens. As importações definitivas são tributadas (artigo 1º, c), e o IVA é apurado e pago junto com os direitos de importação (artigo 27). A alfândega também cobra uma percepção de IVA — um adiantamento por conta do IVA do importador — no momento da importação definitiva, nos termos da RG 2937/2010: «Establécese un régimen de percepción del impuesto al valor agregado, que se hará efectivo en el momento de la importación definitiva de cosas muebles gravadas». Pelo artigo 7º de seu texto vigente, a percepção é de 20% para bens sujeitos à alíquota geral («VEINTE POR CIENTO (20%), cuando se trate de operaciones de importación definitiva de las mercaderías que se encuentren alcanzadas por la alícuota general») e de 10% para bens sujeitos à alíquota reduzida. Aplica-se aos responsables inscriptos e aos importadores que não comprovem condição de isento ou não alcançado, com exceções como bens importados para uso pessoal de pessoa física. O importador a credita em sua declaração mensal. As importações dos bens listados em um anexo transitório estão excluídas da percepção até 31 de dezembro de 2026 (RG 5868/2026). [10]
- Exportações: isentas, com recuperação. O artigo 8º, d) isenta «Las exportaciones». O artigo 43 permite que os exportadores creditem o IVA «que por bienes, servicios y locaciones que destinaren efectivamente a las exportaciones … les hubiera sido facturado» — faturado a eles sobre bens e serviços destinados às exportações — contra seu IVA restante; o excedente é compensado com outros tributos da ARCA, restituído ou transferido, limitado à alíquota do IVA aplicada sobre o valor exportado. As restituições são solicitadas pelo Sistema Integral de Recupero (SIR) da ARCA, código de regime 404, formulário F 8147 (RG 5879/2026). [1] [15]
- Exportação de serviços. Artigo 1º, b): os serviços prestados na Argentina «cuya utilización o explotación efectiva se lleve a cabo en el exterior» — cuja utilização efetiva ocorre no exterior — não são considerados realizados na Argentina e recebem o tratamento de exportação do artigo 43. As exportações são faturadas na classe E — veja Tipos de documento.
- Serviços importados: o tomador inscrito paga. Os serviços prestados no exterior e utilizados na Argentina são tributados quando o tomador é responsable inscripto (artigo 1º, d), e o tomador é o sujeito passivo. Agenda de vencimentos da ARCA: «Determinación e Ingreso dentro de los 10 días hábiles siguientes de perfeccionado el hecho imponible» — o tomador apura e paga o imposto dentro de 10 dias úteis do fato gerador (RG 549). O artigo 12 permite tomar o crédito apenas «en el período fiscal inmediato siguiente» — no período fiscal seguinte. [1] [8]
Produtos e serviços digitais
O artigo 1º, e) tributa os serviços digitais prestados por não residente e utilizados na Argentina por tomador que não seja responsable inscripto. Não há limite. [1] [9]
- O que é alcançado. Os serviços digitais listados no artigo 3º, e), 21, m). A lista de conceitos da ARCA inclui, por exemplo, «La concesión, a Título oneroso, del derecho a comercializar un bien o servicio en un sitio de Internet que funcione como un mercado en línea» (a concessão, a título oneroso, do direito de vender em um marketplace on-line). [9]
- Onde são utilizados. ARCA: «Los servicios digitales prestados por un sujeto residente o domiciliado en el exterior se entenderán, en todos los casos, realizados en el exterior» — eles são sempre considerados prestados no exterior. A utilização na Argentina é presumida pelo endereço IP ou pelo código de país do chip SIM, pelo endereço de cobrança ou pelo endereço registrado no banco ou na emissora de cartão do tomador. [9]
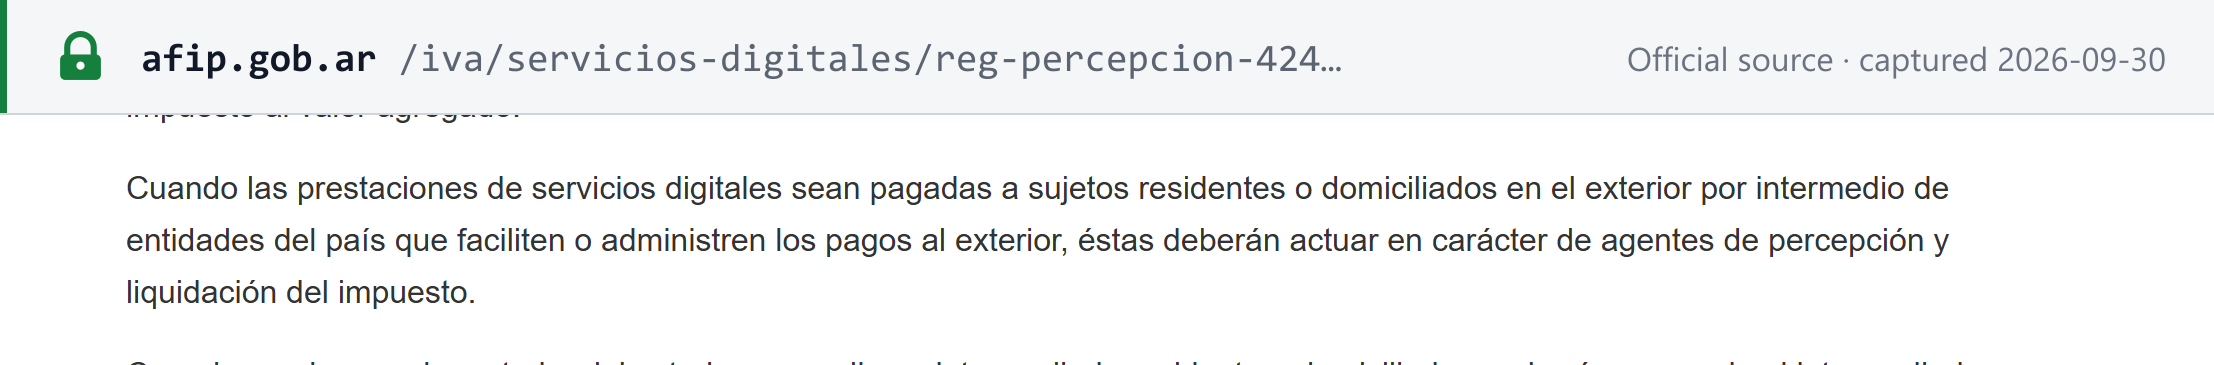
- Quem cobra (RG 4240/2018). «Cuando las prestaciones de servicios digitales sean pagadas a sujetos residentes o domiciliados en el exterior por intermedio de entidades del país que faciliten o administren los pagos al exterior, éstas deberán actuar en carácter de agentes de percepción y liquidación del impuesto» — as entidades argentinas que processam o pagamento ao exterior (emissoras de cartões, bancos, agregadores de pagamento) cobram os 21% por percepção. No cartão de crédito, a percepção ocorre na data de pagamento da fatura do cartão; no cartão de débito, na data do débito. Os agentes recolhem o valor pelo sistema SICORE da ARCA.
- A lista de fornecedores. A ARCA publica a lista de fornecedores estrangeiros de serviços digitais cujos pagamentos geram a percepção — a versão «vigente para operaciones a partir de septiembre 2025» aplica-se às operações a partir de setembro de 2025. Para os fornecedores da seção B da lista, os intermediários cobram apenas sobre pagamentos de até USD 10 (RG 4240, art. 4º). [9]
- Caso contrário, o tomador paga. Quando nenhum intermediário local cobra, «el prestatario deberá ingresar el gravamen correspondiente hasta el último día del mes en que se efectuó el pago al prestador del exterior, mediante volante electrónico de pago» — o tomador paga o imposto até o último dia do mês do pagamento, com uma guia eletrônica de pagamento.
- Tomadores inscritos que compram serviços digitais autoliquidam pelo artigo 1º, d), como em qualquer serviço importado.
 Captura da fonte realizada em 30/09/2026 — original
Empresas estrangeiras que vendem para a Argentina — B2B e B2C
O fornecedor estrangeiro não se registra no IVA em nenhum destes casos; o imposto é cobrado do lado argentino: [1] [9]
- Bens para empresas (B2B). O importador argentino paga o IVA de importação e a percepção da RG 2937 na alfândega.
- Serviços, inclusive digitais, para empresas inscritas (B2B). O tomador responsable inscripto autoliquida pelo artigo 1º, d) dentro de 10 dias úteis (RG 549). O fornecedor estrangeiro emite sua própria fatura e não tem obrigação de IVA argentino.
- Serviços digitais para consumidores (B2C). O intermediário de pagamento argentino cobra 21% pela RG 4240, ou o consumidor paga.
- Bens para consumidores (B2C). Os bens passam pela alfândega, onde o importador — o consumidor — paga.
- Outros serviços para consumidores (B2C). Serviços que não são digitais nem prestados a um responsable inscripto ficam fora do artigo 1º, d) e do artigo 1º, e); a Ley de IVA não estabelece regra que os tribute quando prestados no exterior.
A empresa estrangeira que opera na Argentina por meio de uma sucursal ou representação registra esse estabelecimento e segue as regras domésticas.
Responsabilidade de marketplaces / plataformas como fornecedor presumido
Não se aplica — a Argentina não tem regra de fornecedor presumido (Ley de IVA e RG 4240). A cobrança sobre serviços digitais estrangeiros recai sobre os intermediários de pagamento como agentes de percepção, e não sobre os marketplaces como fornecedores. A própria comissão da plataforma por vendas em um marketplace on-line é, ela mesma, um serviço digital tributado; a venda subjacente não é transferida para a plataforma. [9]
Local da operação
- Bens. Tributados quando «situadas o colocadas en el territorio del país» — situados ou colocados na Argentina (artigo 1º, a); importações, na importação definitiva (artigo 1º, c).
- Serviços. Tributados quando prestados na Argentina (artigo 1º, b). As telecomunicações internacionais são consideradas realizadas na Argentina na medida em que seu preço seja atribuível à empresa ali localizada. Os serviços prestados na Argentina mas utilizados no exterior são tratados como exportações; os serviços prestados no exterior e utilizados na Argentina são tributados no tomador inscrito (artigo 1º, d).
- Serviços digitais de não residentes seguem a localização do tomador, presumida por IP, SIM, dados de cobrança ou bancários (artigo 1º, e; veja acima).
As regras de courier e de importações de baixo valor são matérias aduaneiras fora do escopo deste guia.
Requisitos da fatura
As regras de faturamento da Argentina estão na RG 1415/2003, alterada mais recentemente pela RG 5866/2026, cujo Anexo II lista o que todo documento deve conter. A maioria das faturas hoje é eletrônica, e cada uma precisa de um código de autorização da ARCA (CAE) antes de produzir efeitos fiscais — veja Status da nota fiscal eletrônica. A primeira pergunta em qualquer fatura argentina é a sua classe (A, B, C ou E), que depende da condição perante o IVA do emissor e do cliente.
Tipos de documento
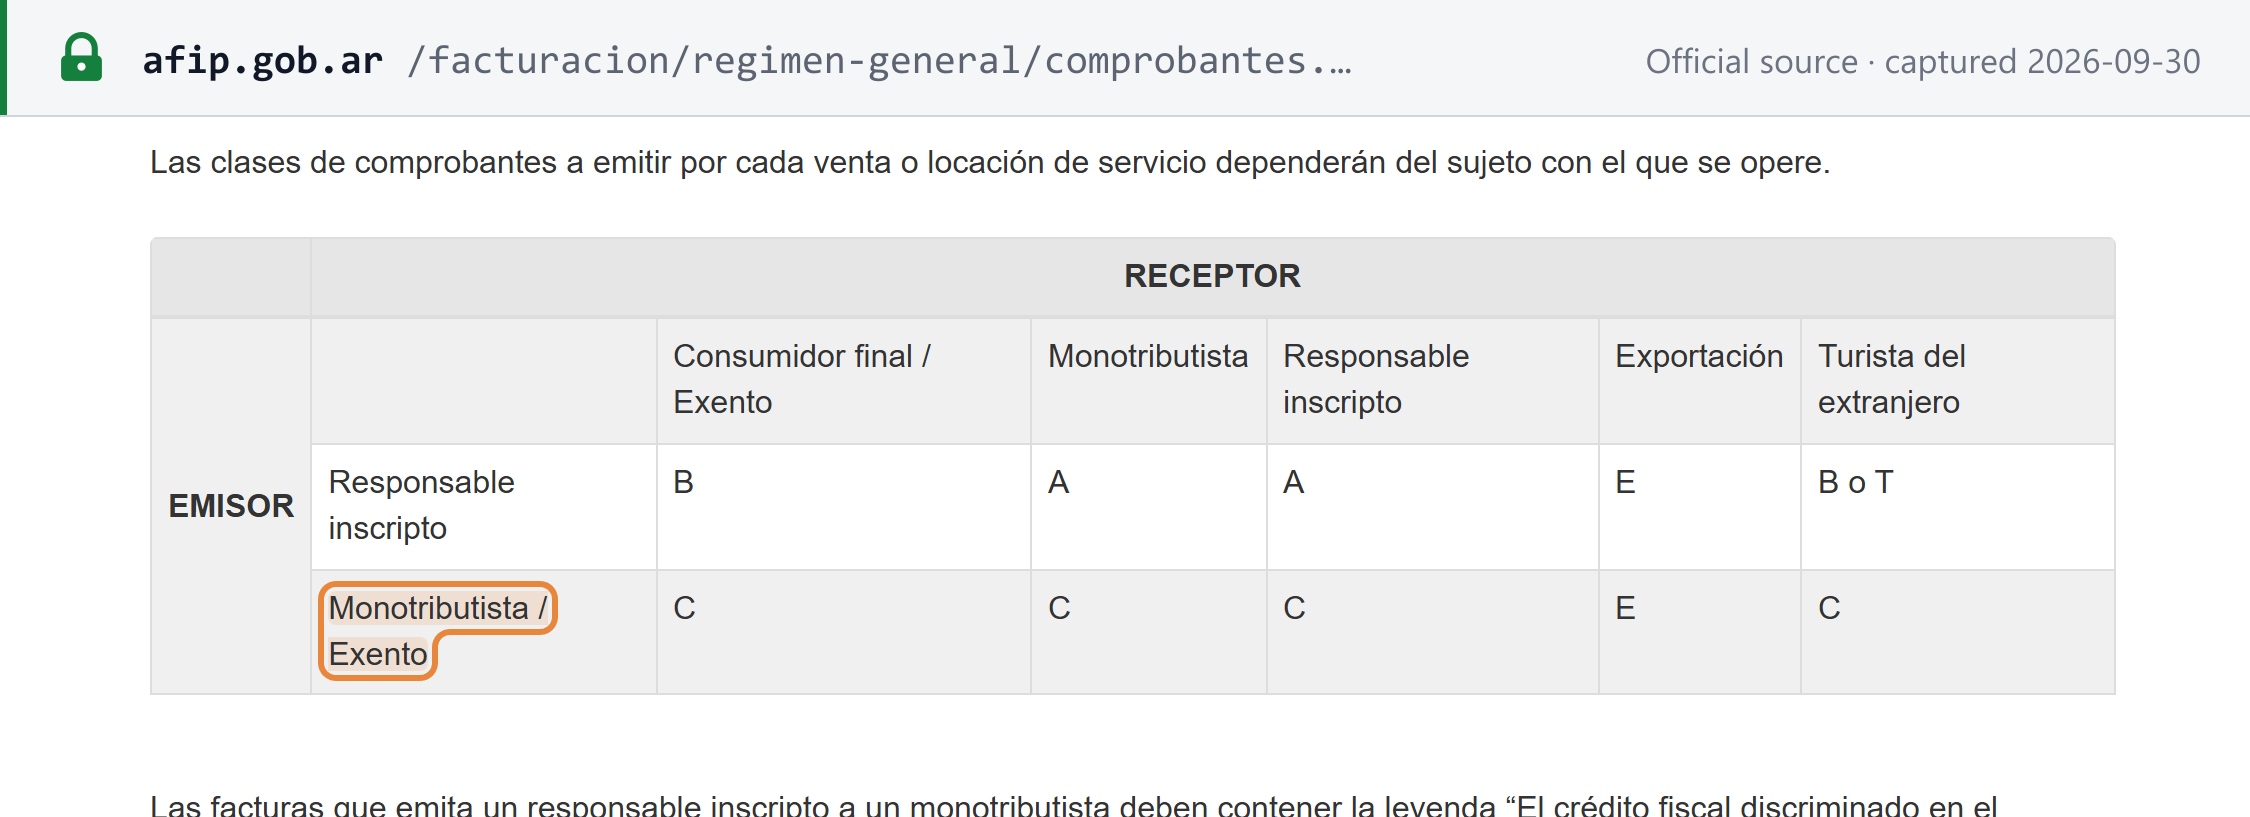
Tabela de classes da ARCA, por emissor e cliente: [4]
| Emissor ↓ / Cliente → | Consumidor final, isento ou não alcançado | Monotributo | Responsable inscripto | Exportação | Turista estrangeiro |
|---|---|---|---|---|---|
| Responsable inscripto | B | A | A | E | B ou T |
| Monotributo ou isento de IVA | C | C | C | E | C |
- Classe A — emitida por um responsable inscripto a outro responsable inscripto ou a um cliente do Monotributo, com o IVA destacado. A combinação com o Monotributo é classe A desde a RG 5003/2021, que determinou que os vendedores inscritos emitam classe «“A” por sus operaciones con sujetos adheridos al Régimen Simplificado … -en lugar de comprobantes clase “B”-» — classe A em vez de classe B. Essas faturas devem trazer a legenda «El crédito fiscal discriminado en el presente comprobante, solo podrá ser computado a efectos del Régimen de Sostenimiento e Inclusión Fiscal para Pequeños Contribuyentes de la Ley Nº 27.618» — o IVA destacado só pode ser computado no regime da Ley 27.618. [17]
- Variantes da classe A. A ARCA pode exigir que um emissor use a classe A «con leyenda Pago en CBU informada» (pagamento apenas na conta bancária informada) ou «con leyenda Operación sujeta a retención». Esta última substituiu a classe M a partir de 1º de dezembro de 2025 (RG 5762). O responsable inscripto que recebe uma fatura «operación sujeta a retención» retém 100% do IVA e 6% de imposto de renda.
- Classe B — emitida por um responsable inscripto «por operaciones realizadas con consumidores finales, sujetos exentos en dicho impuesto, sujetos no alcanzados, sujetos no categorizados y con turistas del extranjero» — a consumidores finais, clientes isentos, não alcançados e não categorizados e a turistas estrangeiros. O cliente não tem direito a crédito. Desde 1º de abril de 2025, o IVA contido no preço é mostrado em um bloco de transparência — veja Transparência fiscal ao consumidor.
- Classe C — emitida por emissores do Monotributo e isentos de IVA em todas as suas operações, exceto exportações; nenhum IVA é destacado.
- Classe E — exportações de bens e serviços.
- Outros documentos. Tíquetes de controladores fiscais (caixas registradoras homologadas pela ARCA) e documentos de liquidação emitidos pelo comprador em setores listados — veja Autofaturamento.
- Sem fatura simplificada. Não existe fatura com dados reduzidos para valores baixos: toda classe traz o conteúdo do Anexo II, com identificação mais leve do cliente na classe B abaixo de ARS 10.000.000.
 Captura da fonte realizada em 30/09/2026 — original
Conteúdo obrigatório
RG 1415, Anexo II, Apartado A: «DATOS QUE DEBEN CONTENER LOS COMPROBANTES CLASE "A", "B", "C" o "E"» — os dados que os documentos das classes A, B, C e E devem conter, no texto vigente após a RG 5866/2026: [3]
| # | Conteúdo exigido | Anexo II, Apartado A |
|---|---|---|
| 1 | Nome ou razão social do emissor e endereço comercial | I |
| 2 | CUIT do emissor | I |
| 3 | Número de IIBB do emissor (imposto provincial sobre o faturamento), ou «no contribuyente» | I a) 4 |
| 4 | Legenda da condição perante o IVA do emissor: «IVA RESPONSABLE INSCRIPTO», «IVA EXENTO», «NO RESPONSABLE IVA», «RESPONSABLE MONOTRIBUTO», «MONOTRIBUTO TRABAJADOR INDEPENDIENTE PROMOVIDO» ou «MONOTRIBUTISTA SOCIAL» | I |
| 5 | Data de início das atividades do emissor, sob o título «INICIO DE ACTIVIDADES» | I |
| 6 | Letra da classe (A, B, C ou E) com o código do tipo de documento, e «ORIGINAL» ou «DUPLICADO» | I |
| 7 | Número: 13 dígitos, ponto de venda mais número sequencial — veja Numeração e sequência | V 4 |
| 8 | Data de emissão e os números de eventuais notas de remessa (remitos) relacionadas | I |
| 9 | Código de autorização «precedido de la sigla “C.A.I. N° ....”, “C.A.E. N° ….” o “C.A.E.A. N° …..”» com sua data de vencimento («Fecha de Vto.») | I a) 10 |
| 10 | Dados do cliente conforme a condição: responsable inscripto — nome, endereço, CUIT e «IVA RESPONSABLE INSCRIPTO»; cliente do Monotributo — o mesmo com sua legenda do Monotributo; isento ou não alcançado — «IVA EXENTO» ou «NO RESPONSABLE IVA»; não categorizado — «SUJETO NO CATEGORIZADO» | II |
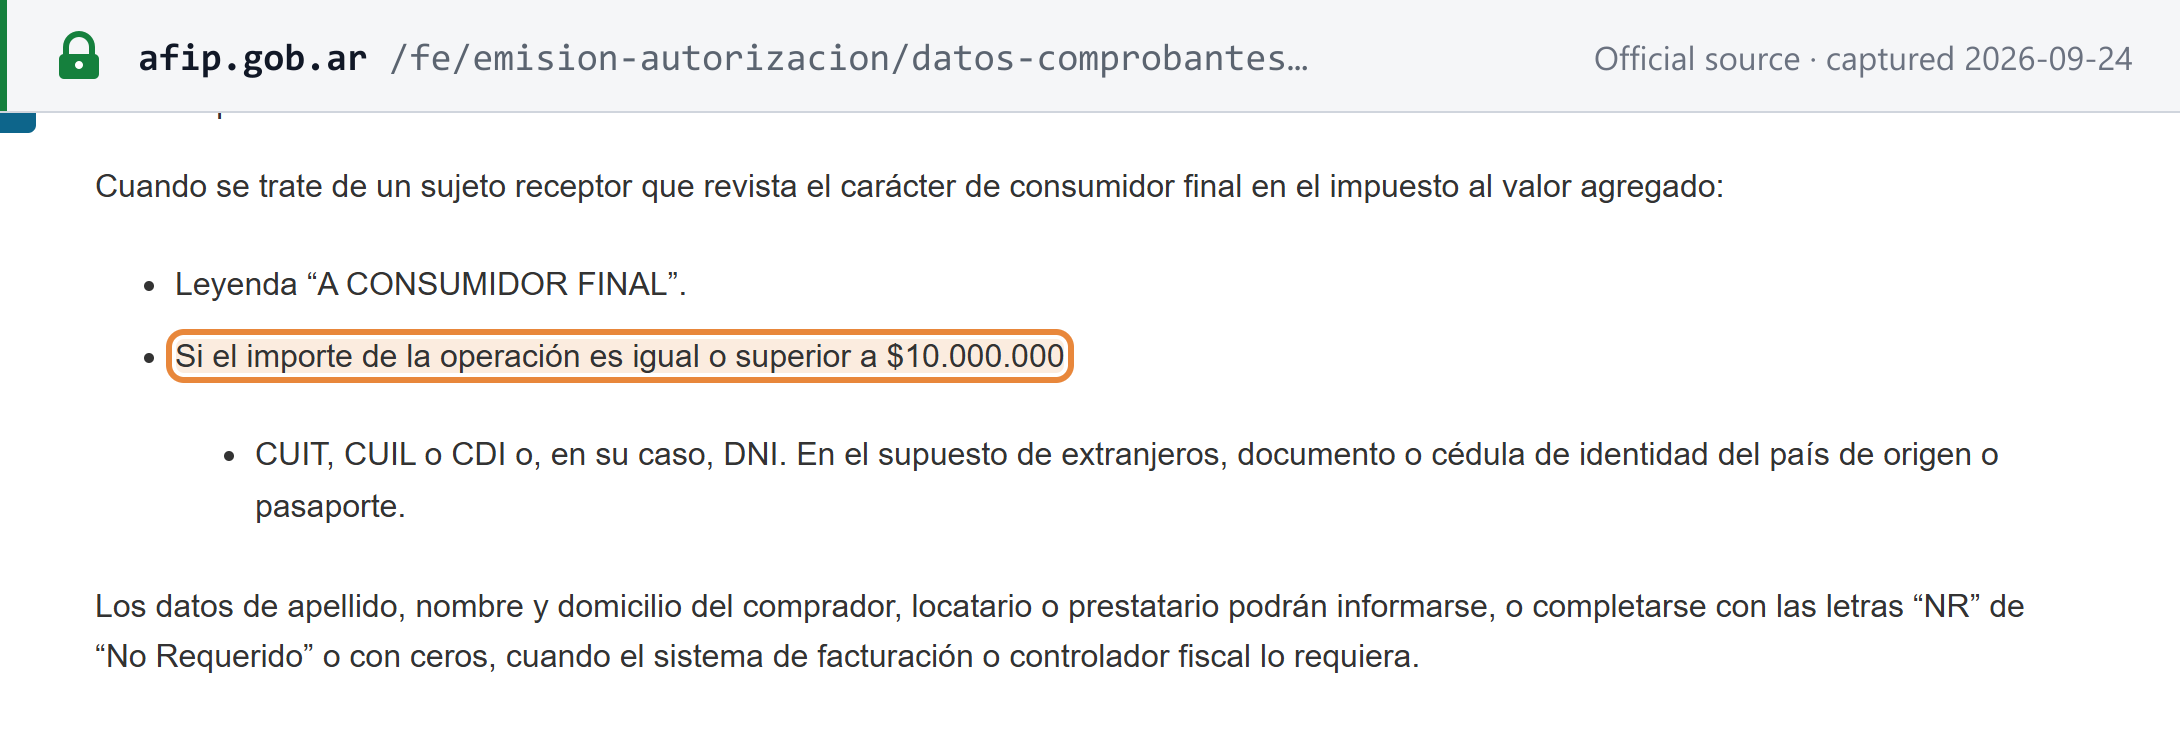
| 11 | Vendas a consumidores: «A CONSUMIDOR FINAL»; o documento de identidade do comprador apenas quando a operação for de ARS 10.000.000 ou mais; nome e endereço podem ser «NR»; o CUIT do comprador, em qualquer valor, se o comprador o solicitar | II d) |
| 12 | Exportações: o identificador fiscal do comprador estrangeiro (ou um CUIT) e «IVA EXENTO OPERACION DE EXPORTACION» | II |
| 13 | Descrição, quantidade, preço unitário e preço total; códigos são permitidos com um catálogo assinado | III |
| 14 | Em operações em moeda estrangeira, a taxa de câmbio utilizada | III d) |
| 15 | Tratamento do IVA: para cliente responsable inscripto ou do Monotributo, a alíquota, o valor do IVA, outros tributos não incluídos no preço líquido e eventual percepção; para clientes isentos, não alcançados ou consumidores, o IVA contido na operação | IV a) 1 e 2 |
| 16 | O emissor do Monotributo nunca destaca IVA: «en ningún caso corresponderá efectuar discriminación alguna del impuesto al valor agregado» | IV b) |
Identificação do consumidor a partir de ARS 10.000.000. Anexo II, II d) 2: «Si el importe de la operación es igual o superior a PESOS DIEZ MILLONES ($10.000.000.-): Documento Nacional de Identidad (DNI), Código Único de Identificación Laboral (CUIL) o Clave de Identificación (CDI)» — e, para estrangeiros, seu documento de identidade ou passaporte. A RG 5866 fixou esse limite a partir de 1º de julho de 2026. O anexo ainda menciona a CDI, identificador legado para pessoas físicas desde a RG 5803/2025. Para conferir um DNI, veja como verificar um DNI na Argentina.
 Captura da fonte realizada em 24/09/2026 — original
Transparência fiscal ao consumidor
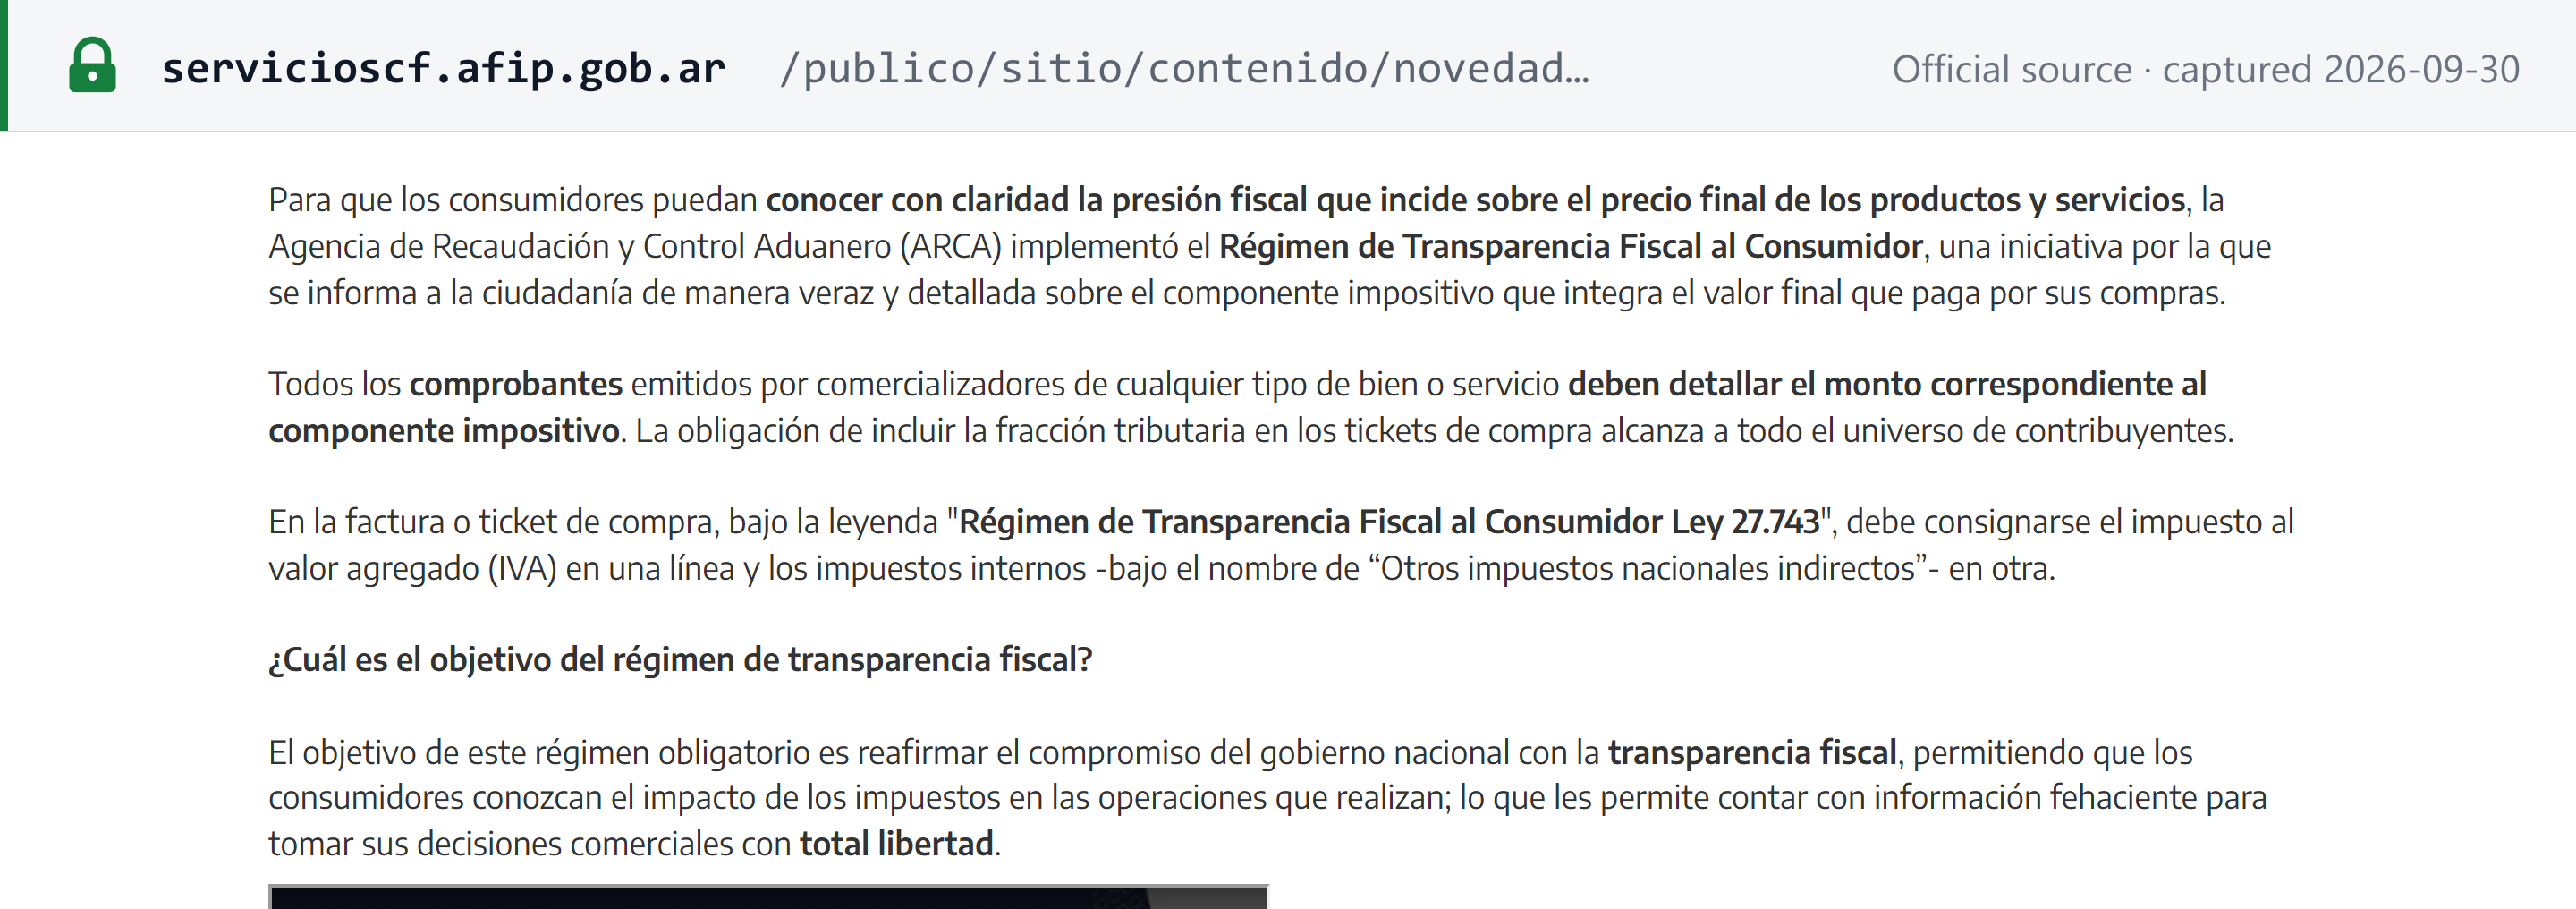
Desde 1º de abril de 2025, as faturas de um responsable inscripto a consumidores mostram o IVA que contêm. A Ley 27.743 (Boletín Oficial de 8 de julho de 2024) reescreveu o artigo 39 da Ley de IVA: «Cuando un responsable inscripto realice ventas, locaciones o prestaciones de servicios gravadas a consumidores finales, deberá discriminar en la factura o documento equivalente el gravamen que recae sobre la operación» — o responsable inscripto que vende a consumidores finais deve destacar o imposto na fatura. [1]
- O bloco. A RG 5614/2024 acrescenta à RG 1415 um bloco intitulado «Régimen de Transparencia Fiscal al Consumidor (Ley 27.743)», com uma linha «IVA Contenido» e, abaixo dela, «Otros Impuestos Nacionales Indirectos» (impostos seletivos), cada uma com seu valor, posicionado no canto inferior esquerdo. [13]
- Prazos. Grandes empresas a partir de 1º de janeiro de 2025. Para os demais, foi opcional a partir de 1º de janeiro de 2025, «siendo obligatorio su cumplimiento a partir del 1 de abril del citado año» — obrigatório a partir de 1º de abril de 2025 (RG 5614, art. 6º, b).
- Sem crédito. O consumidor continua sem direito a crédito; o bloco é informativo.
- Inscritos no Monotributo. A segunda frase do artigo 39 aplica «el mismo criterio» — o mesmo critério — às operações com sujeitos isentos, «incluyendo a aquellos … inscriptos en el Régimen Simplificado» — inclusive os inscritos no Monotributo — sem dizer se como emissores ou como clientes; a ARCA afirma que a obrigação de mostrar o componente tributário «alcanza a todo el universo de contribuyentes» — alcança todos os contribuintes. A RG 1415, Anexo II, IV b) ainda diz que o emissor do Monotributo não destaca o IVA na fatura; por isso, siga a orientação atual da ARCA sobre como o bloco aparece nos documentos classe C. [1] [21]
 Captura da fonte realizada em 30/09/2026 — original
Prazo de emissão
RG 1415, art. 13: as faturas «deberán ser emitidos y entregados en los momentos que, para cada operación se indican» — devem ser emitidas e entregues nos momentos que o artigo fixa para cada tipo de operação (venda de bens, serviços, serviços contínuos, locações, adiantamentos, serviços públicos); verifique no artigo o momento exato para a sua operação. [3]
Nas vendas a consumidores finais, o documento é entregue ou disponibilizado no momento da operação. O fato gerador para bens é a entrega, a emissão da fatura ou ato equivalente, o que ocorrer primeiro (Ley de IVA, artigo 5º, a).
Numeração e sequência
Anexo II, Apartado A, V 4: «Numeración consecutiva y progresiva: Tendrá TRECE (13) dígitos». [3]
- Os primeiros 5 dígitos identificam o ponto de venda (00001 a 99998).
- Os últimos 8 dígitos são o número da fatura, começando em 00000001 e correndo «en forma consecutiva, progresiva e independiente por cada punto de venta o emisión, cada clase (“A”, “B”, “C” o “E”) y tipo de comprobante» — de forma consecutiva e independente por ponto de venda, por classe e por tipo de documento.
- Uma mudança de CUIT, nome ou condição perante o IVA reinicia a numeração em 00000001.
- Um novo ponto de venda deve ser comunicado com pelo menos 3 dias úteis de antecedência, e «Cuando se ingrese la baja de un punto de venta, el mismo no podrá volver a utilizarse» — um ponto de venda cancelado nunca pode ser reutilizado (RG 1415, art. 47).
Notas de crédito e débito
RG 1415, Anexo IV: as notas de crédito e débito «que se emitan en concepto de descuentos, bonificaciones, quitas, devoluciones, rescisiones, intereses, etc., se ajustarán a los requisitos que se deben cumplir con relación a los comprobantes emitidos por las operaciones originarias» — por descontos, bonificações, abatimentos, devoluções, rescisões, juros e similares, cumprem os mesmos requisitos do documento original, na mesma classe. Como uma fatura eletrônica autorizada não pode ser cancelada depois de concedido o CAE, os erros são corrigidos com uma nota de crédito e uma nova fatura. Descontos e devoluções ajustam o IVA do período em que são concedidos (Ley de IVA, artigo 12, b). [3]
Moeda e idioma
- Moeda. A fatura pode ser emitida em moeda estrangeira. Anexo II, III d): «En los casos de operaciones realizadas en moneda extranjera se consignará en el comprobante que se emita el tipo de cambio utilizado» — a fatura indica a taxa de câmbio utilizada. Quando a operação é faturada e liquidada na mesma moeda estrangeira, a taxa é a cotação vendedora do Banco de la Nación Argentina no fechamento do dia útil anterior, que o sistema de faturamento eletrônico da ARCA preenche (RG 5616/2024). [3]
- Idioma. A RG 1415 fixa as legendas em espanhol («ORIGINAL», «A CONSUMIDOR FINAL», as legendas de condição perante o IVA); ela não contém cláusula geral de idioma para o restante do documento.
Autofaturamento
Não previsto como mecanismo geral. A RG 1415 não tem autorização geral de autofaturamento. Ela prevê documentos emitidos pelo comprador em casos listados, como a «Compra de bienes usados a consumidores finales para su reventa» — compra de bens usados de consumidores para revenda (art. 23, b, 2) — e os documentos de liquidação (liquidaciones) usados nos setores de grãos, pecuária, leite, cana-de-açúcar e tabaco. [3]
Guarda de documentos e trilha de auditoria
- Guarda. Decreto 1397/79, art. 48: os contribuintes «deberán conservar los comprobantes y documentos que acrediten las operaciones vinculadas a la materia imponible, por un término que se extenderá hasta cinco (5) años después de operada la prescripción del período fiscal a que se refieran» — guardam comprovantes e documentos até cinco anos após a prescrição do período fiscal. A obrigação se estende aos agentes de retenção e percepção. [14]
- Prescrição. Para contribuintes inscritos, os poderes da ARCA prescrevem em cinco anos (Ley 11.683, art. 56, substituído pela Ley 27.799), reduzidos a três anos quando o contribuinte inscrito apresentou sua declaração no prazo, nas condições que o artigo estabelece. O prazo de guarda, portanto, conta a partir dessa data, e não da emissão. [11]
- Trilha de auditoria. A integridade vem da autorização prévia, e não de uma cadeia de hashes: toda fatura eletrônica precisa de um CAE emitido pela ARCA antes de produzir efeitos fiscais; a numeração é sequencial por ponto de venda e classe; os pontos de venda são pré-cadastrados e nunca reutilizados; toda fatura eletrônica traz um QR code que remete à ARCA; e qualquer pessoa pode conferir o CAE de uma fatura no serviço público «Constatación de comprobantes» da ARCA. As faturas emitidas e recebidas também são pré-carregadas na declaração mensal de IVA — veja Declaração e pagamento.
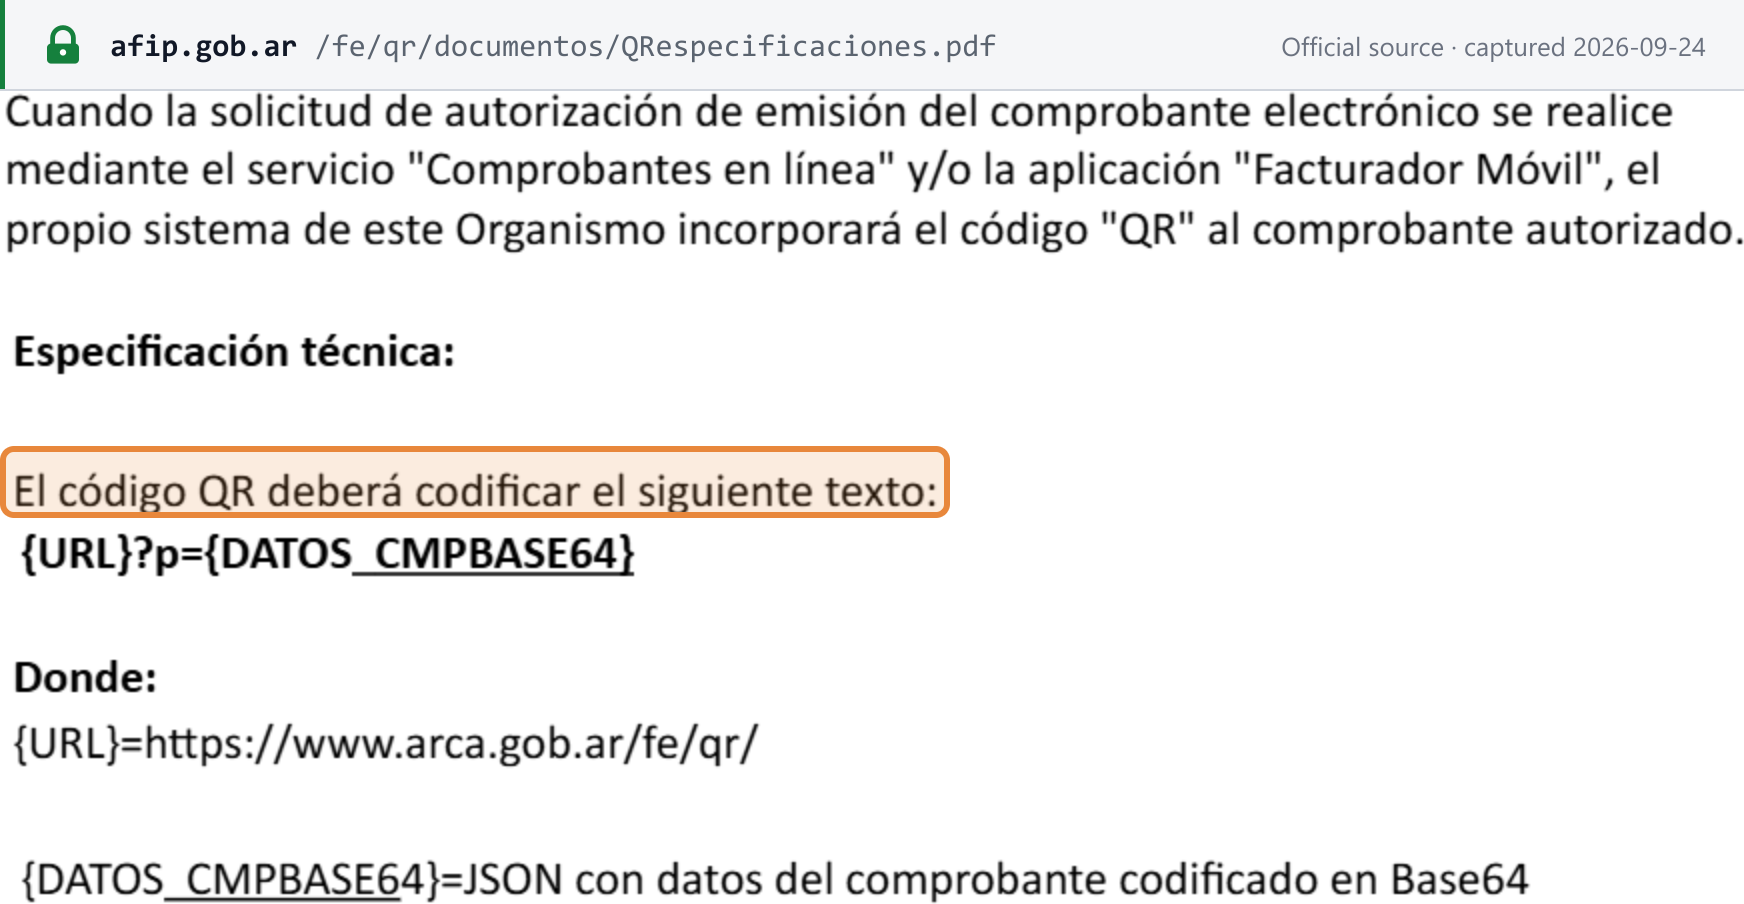 Captura da fonte realizada em 24/09/2026 — original
Modelo de fatura em conformidade
A ARCA não publica modelo comentado de fatura classe A ou classe B em seus microsites de faturamento eletrônico, faturamento ou IVA. O que a RG 1415 prescreve é onde alguns campos ficam (Anexo II, Apartado B): o detalhamento do IVA para clientes inscritos vem após os itens, «debiendo estar dispuestos en forma vertical u horizontal», e o bloco de transparência fica no canto inferior esquerdo. [13]
O layout abaixo é uma ilustração própria da Lookuptax de uma fatura classe B a consumidor final emitida por um responsable inscripto, com rótulos em português. Todos os nomes, números e valores são fictícios:
Factura B — eletrônica, a consumidor final
| DescriçãoAnexo II A.III | Qtd.Anexo II A.III | Preço unitárioAnexo II A.III | ValorAnexo II A.III |
|---|---|---|---|
| Serviço de manutenção de equipamentos (fictício) | 1 | ARS 121.000,00 | ARS 121.000,00 |
- TotalAnexo II A.III
- ARS 121.000,00
- Régimen de Transparencia Fiscal al Consumidor (Ley 27.743) — IVA ContenidoAnexo II B g) 1; Ley de IVA art. 39
- ARS 21.000,00
- Otros Impuestos Nacionales IndirectosAnexo II B g) 1
- ARS 0,00
- C.A.E. N° SPECIMEN-CAE-0000 — Fecha de Vto. del CAE 25/10/2026: o código de autorização que a ARCA retorna para esta fatura, com sua data de vencimento — Anexo II A.I a) 10.
- QR code que remete à ARCA, com os dados da fatura — RG 4892/2020.
- O valor do IVA Contenido é 21/121 do preço: o consumidor não tem direito a crédito; o bloco é informativo — RG 5614/2024.
- Em uma fatura classe A a um cliente responsable inscripto ou do Monotributo, o bloco do cliente traria nome, endereço, CUIT e condição perante o IVA, e os totais mostrariam separadamente o valor líquido, a alíquota e o valor do IVA — Anexo II A.II e A.IV a) 1. Para um cliente do Monotributo, acrescenta-se a legenda da Ley 27.618.
Status da nota fiscal eletrônica
Status (em 30/09/2026): obrigatória, com autorização em tempo real, para B2B, B2C e B2G. Responsables inscriptos, emissores isentos de IVA e contribuintes do Monotributo documentam suas vendas domésticas com faturas eletrônicas pela RG 4291/2018 (o Régimen de Emisión de Comprobantes Electrónicos) e/ou tíquetes de controladores fiscais. A regra da ARCA: «Los comprobantes electrónicos no tendrán efectos fiscales frente a terceros hasta que este Organismo otorgue el CAE» — as faturas eletrônicas não produzem efeitos fiscais até que a ARCA conceda o CAE. Não há limite de faturamento. O guia de nota fiscal eletrônica da Argentina da Lookuptax trata do regime por completo; em resumo:
- Sistema. Os próprios web services SOAP da ARCA — WSFEv1 para as classes A, B e C, WSMTXCA com detalhamento de itens, WSFEXv1 para exportações classe E — além das ferramentas web «Comprobantes en línea» e «Facturador Móvil». Não é Peppol e não usa os formatos UBL ou CII. O QR code é obrigatório em toda fatura eletrônica (RG 4892/2020).
- CAEA apenas para contingências desde 1º de agosto de 2026. O código de autorização antecipado (CAEA) agora só pode ser usado em contingências; o CAE por fatura é a regra (RG 5782 e RG 5785/2025, adiadas pela RG 5852/2026).
- A RG 5866/2026, em vigor desde 1º de julho de 2026, reorganizou o regime: identificação do consumidor a partir de ARS 10.000.000, fatura mensal consolidada opcional para empresas financeiras, de seguros e de cartões, e entrada escalonada desses setores de 1º de setembro de 2026 a 1º de março de 2027.
- Novos grupos obrigados. Os contribuintes do Monotributo social e promovido devem emitir faturas eletrônicas a partir de 1º de novembro de 2026, e os contribuintes fora do IVA (no alcanzados), a partir de 1º de março de 2027 (RG 5893/2026).
- Camada B2B para grandes empresas. A micro, pequena ou média empresa (MiPyME) que vende a uma grande empresa deve emitir uma Factura de Crédito Electrónica (FCE MiPyME) pela Ley 27.440 em operações de ARS 5.549.862 ou mais (desde 14 de abril de 2026).
- B2G. Os fornecedores do setor público nacional emitem apenas faturas eletrônicas, pela mesma autorização CAE.
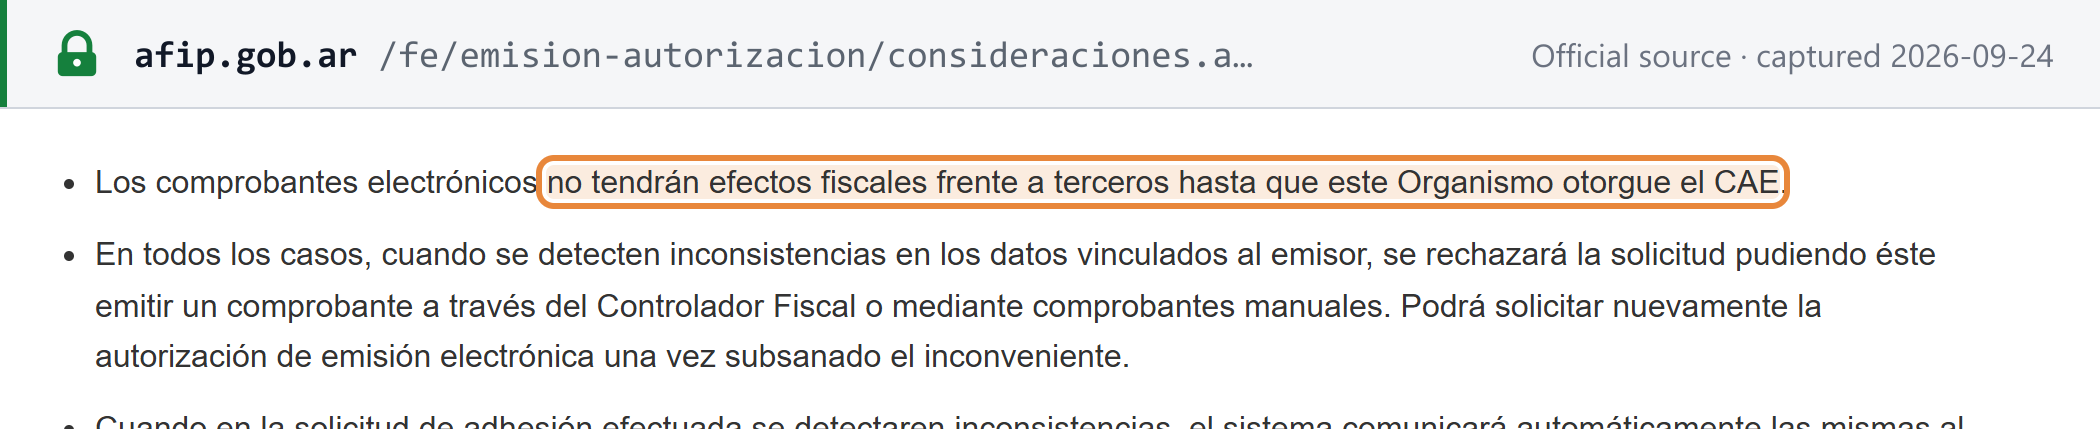 Captura da fonte realizada em 24/09/2026 — original
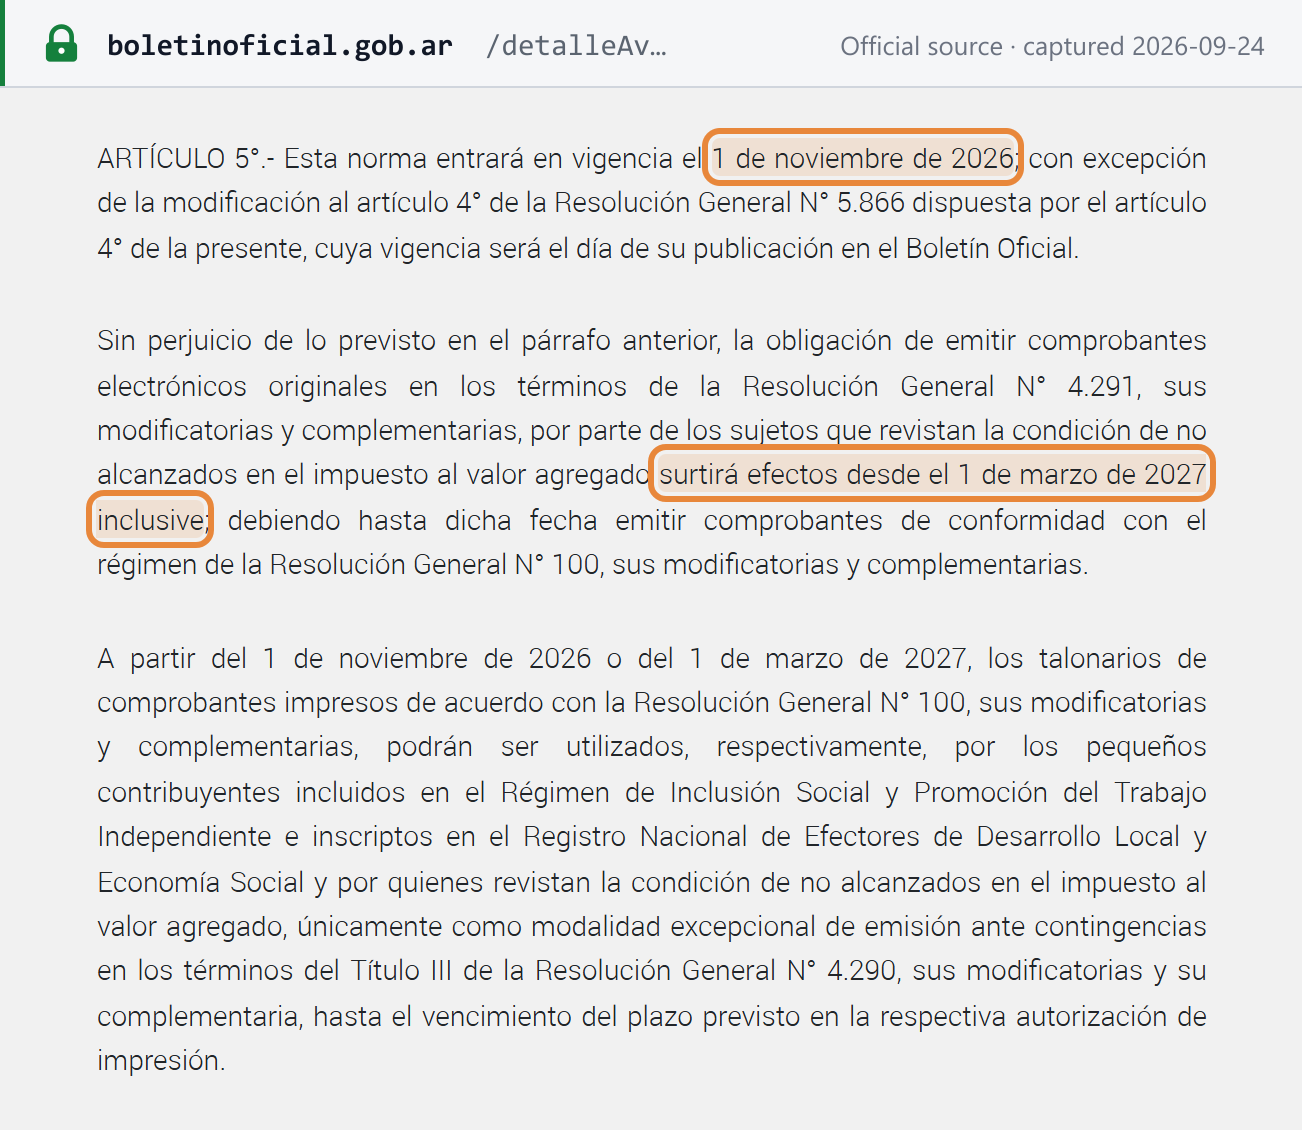 Captura da fonte realizada em 24/09/2026 — original
Para comparar a Argentina com outras obrigatoriedades, veja a tabela de status da nota fiscal eletrônica e redes da Lookuptax.
Declaração e pagamento
Frequência de declaração
Mensal para todo responsable inscripto, sem faixas de faturamento (Ley de IVA, art. 27). Contribuintes exclusivamente agropecuários podem optar pela apuração anual. Os contribuintes do Monotributo não apresentam declaração de IVA; em vez disso, pagam o valor mensal do Monotributo. [1]
Prazo da declaração
- O formulário: F.2051 «IVA Simple». RG 5705/2025, art. 2º: a declaração juramentada mensal F. 2051 «deberá efectuarse a través del servicio denominado “PORTAL IVA”» — é apresentada pelo serviço Portal IVA da ARCA (Clave Fiscal nível 3 ou superior). ARCA: «Desde el período fiscal noviembre 2025, inclusive, el “IVA Simple” es obligatorio, tanto para las declaraciones juradas originales como para las rectificativas» — obrigatório a partir do período de novembro de 2025 para declarações originais e retificadoras. Foi opcional de junho a outubro de 2025; os períodos até maio de 2025 permanecem nos formulários antigos (F.731/F.810, F.2002 «IVA por actividad» e F.2082 «IVA Listo»). [7]
- Dados pré-carregados. O sistema carrega as faturas emitidas e recebidas que a ARCA possui e as retenções e percepções informadas pelos agentes pelos sistemas SIRE e SICORE; o contribuinte as valida e ajusta antes de apresentar. [23]
- Declarações sem movimento. «La obligación de efectuar la registración debe cumplirse incluso cuando no se hayan efectuado operaciones» — um período sem operações também é registrado, como «SIN MOVIMIENTO». [23]
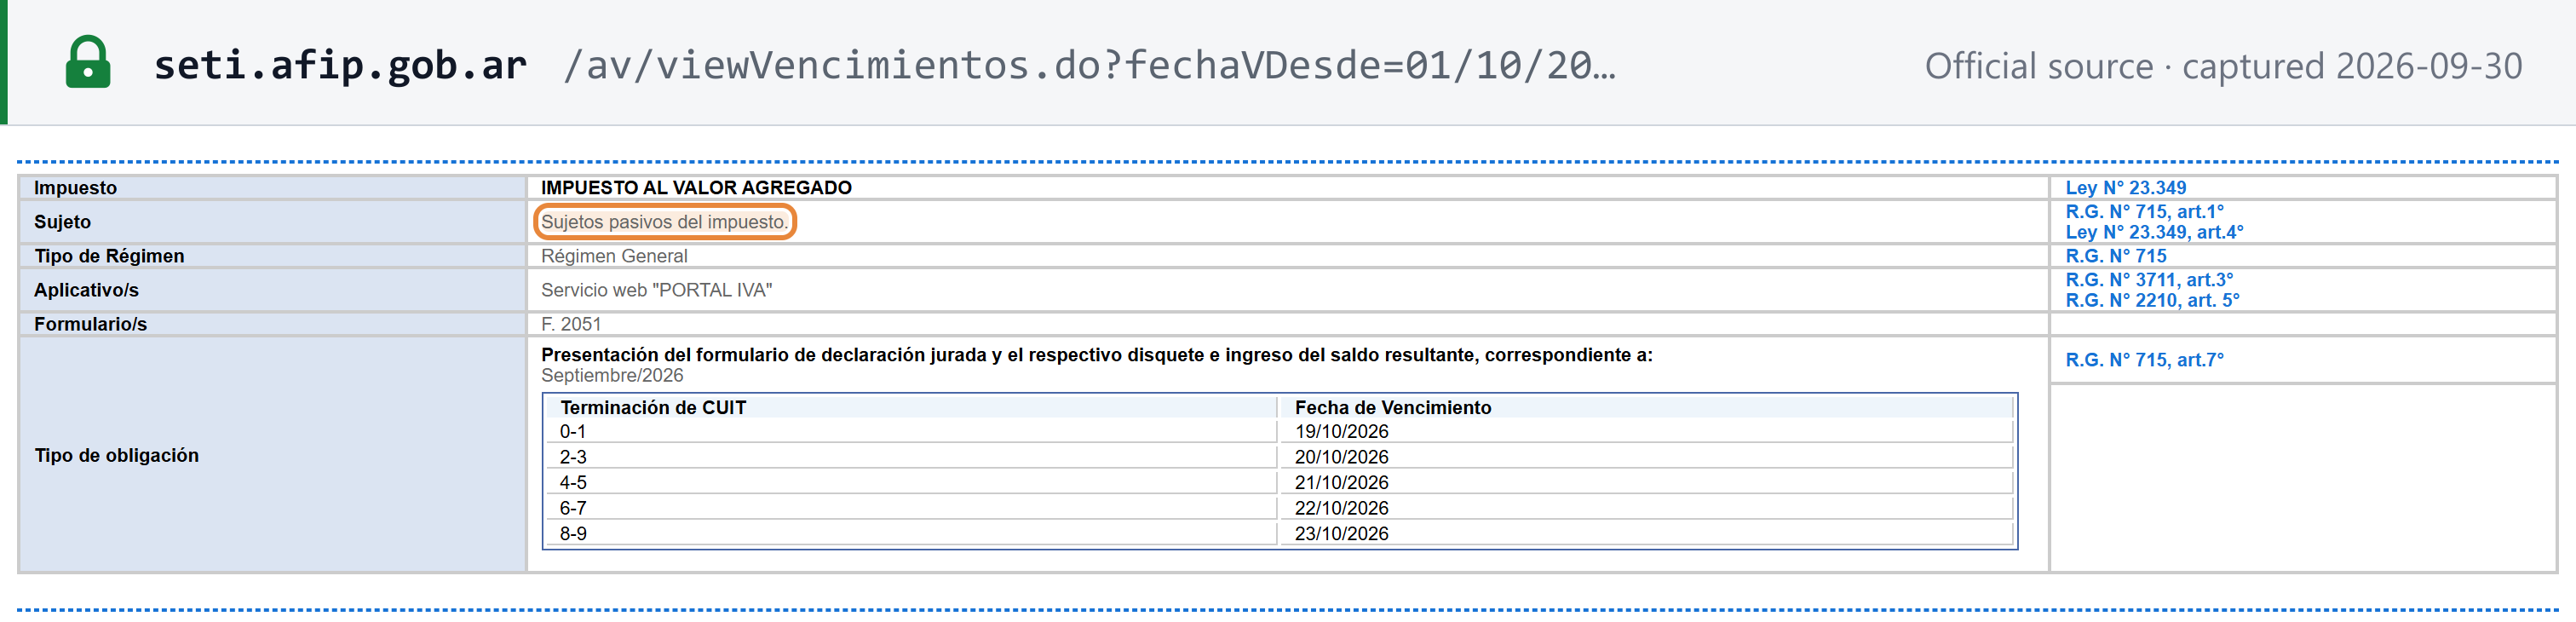
- O vencimento. A RG 5705, art. 5º, vincula a declaração e o pagamento à Agenda General de Vencimientos anual da ARCA, escalonada pelo último dígito do CUIT. A regra: no mês seguinte ao período, na data correspondente ao dígito final do CUIT. Os dias exatos mudam a cada mês por causa de fins de semana e feriados. Para o período de setembro de 2026: [8]
| CUIT termina em | Vencimento da declaração e do pagamento |
|---|---|
| 0 ou 1 | 19 de outubro de 2026 |
| 2 ou 3 | 20 de outubro de 2026 |
| 4 ou 5 | 21 de outubro de 2026 |
| 6 ou 7 | 22 de outubro de 2026 |
| 8 ou 9 | 23 de outubro de 2026 |
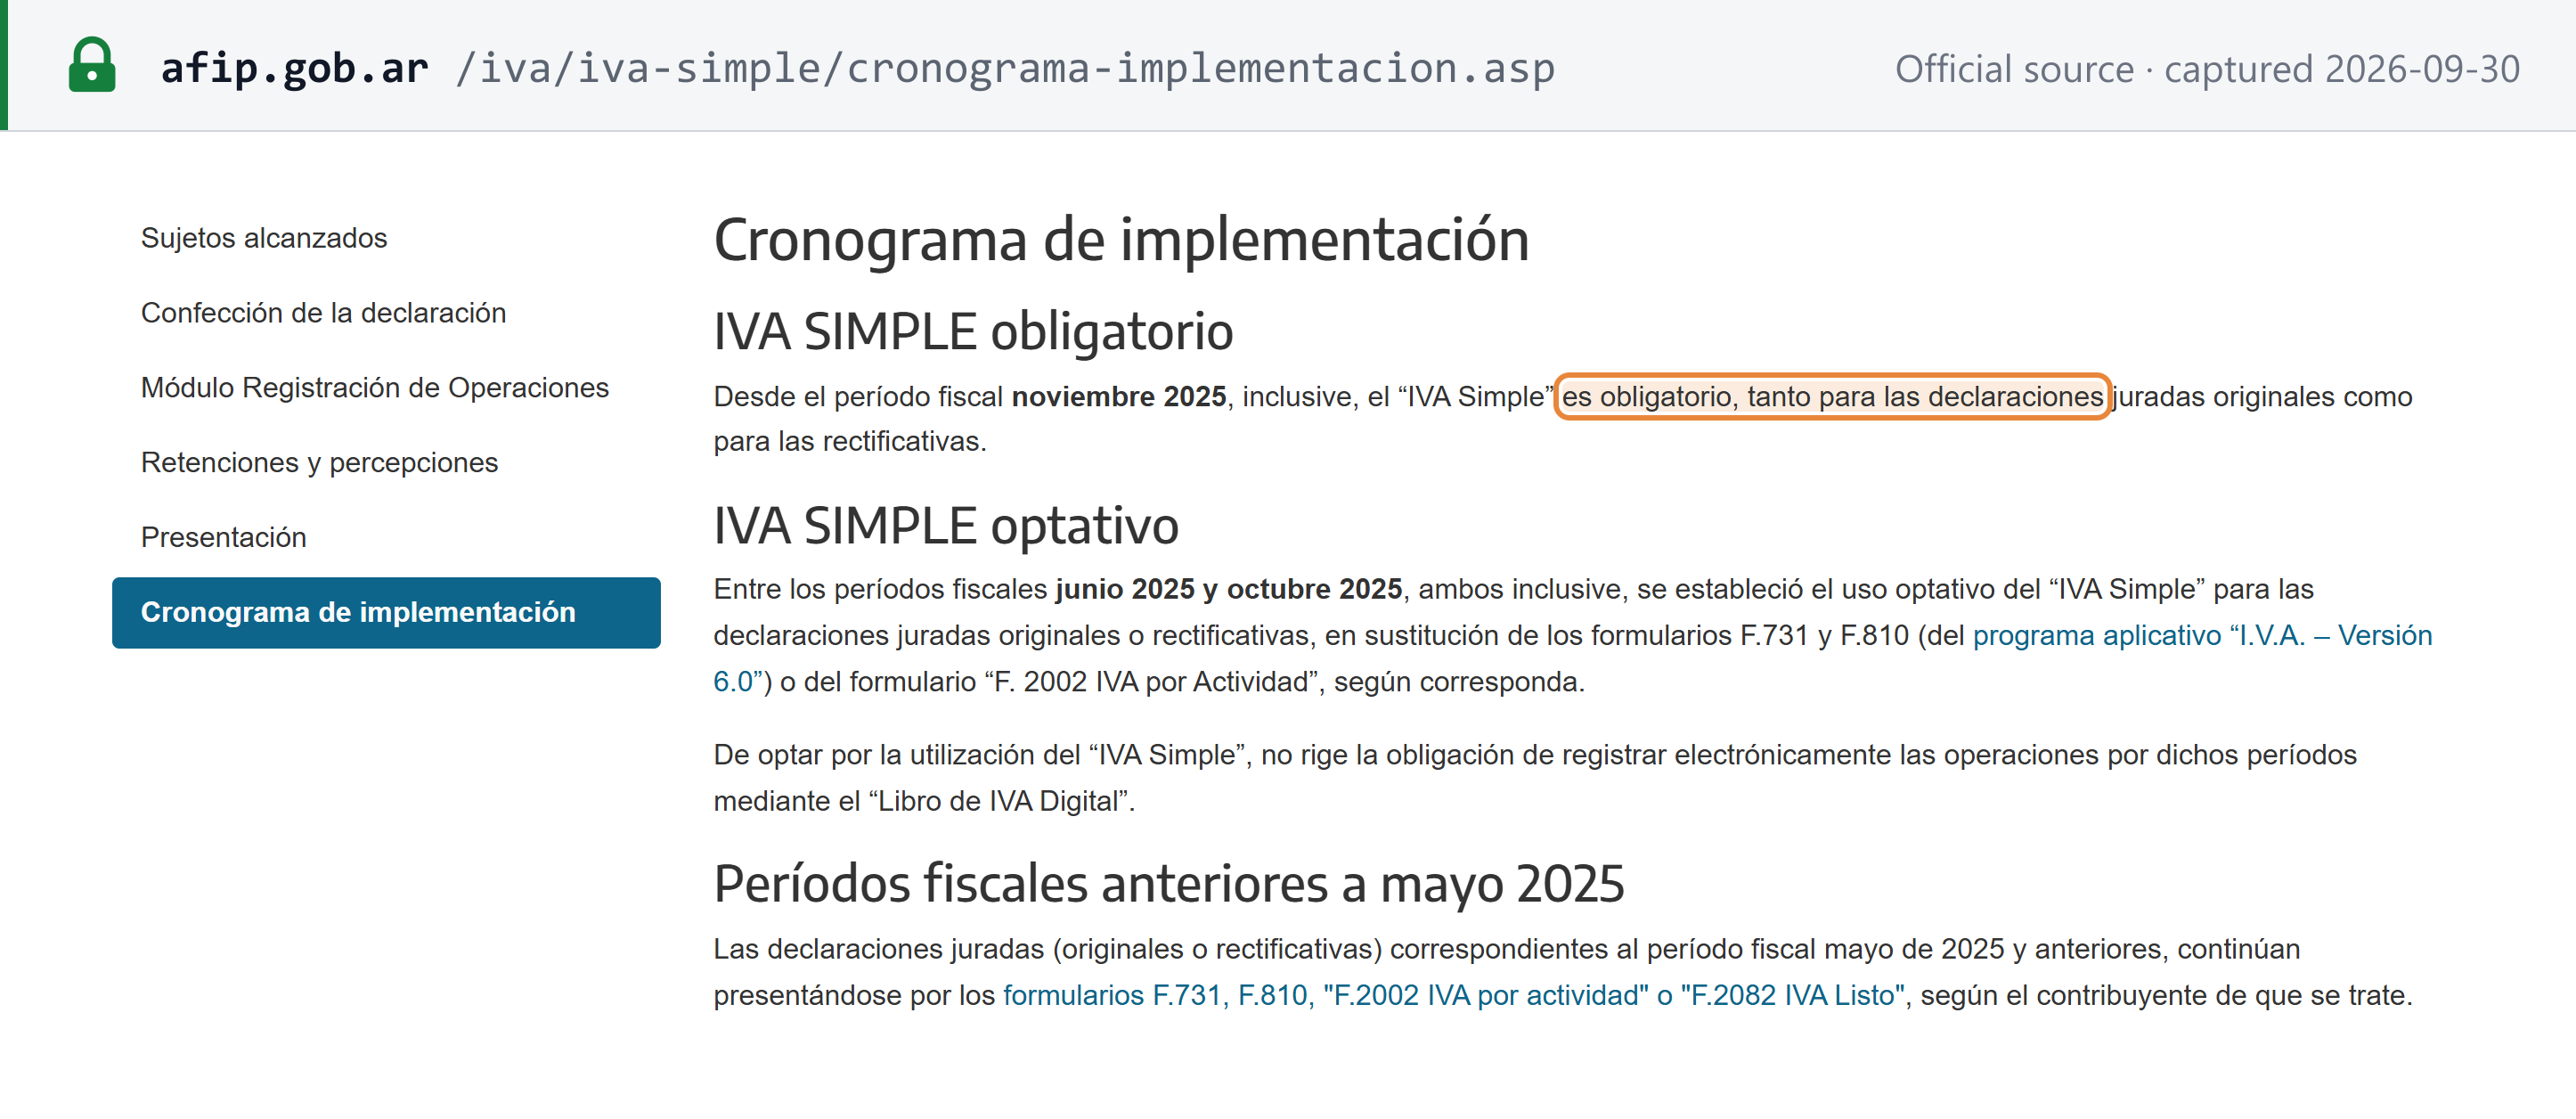 Captura da fonte realizada em 30/09/2026 — original
 Captura da fonte realizada em 30/09/2026 — original
Prazo e forma de pagamento
- Mesma data da declaração. O saldo é pago na data de vencimento da F.2051 acima, «conforme las formas de pago autorizadas actualmente vigentes» — pelos meios de pagamento autorizados da ARCA, listados em sua página «Cómo pagar impuestos». [23]
- Micro e pequenas empresas pagam depois. Os titulares de certificado MiPyME na faixa micro ou pequena apresentam a declaração na data normal, mas pagam o saldo do período de dois meses antes: na agenda de outubro de 2026, apresentam setembro de 2026 e pagam «Julio/2026» nas mesmas datas por dígito do CUIT (RG 4010). [8]
- Serviços importados são pagos dentro de 10 dias úteis do fato gerador (RG 549), e o IVA de importação na alfândega — veja Regras transfronteiriças.
Declarações complementares
- Sem listagem separada de vendas ou compras. A F.2051 incorpora o livro de compras e vendas (seu módulo «Registración electrónica de operaciones»). A Argentina não tem equivalente à declaração recapitulativa (EC sales list).
- Agentes de retenção e percepção informam pelo SIRE — «Es un sistema para que los agentes de retención y/o percepción de los regímenes de la seguridad social, del IVA y del Impuesto a las Ganancias, puedan informar el detalle de las operaciones y emitir los certificados correspondientes» — e pelo SICORE no F. 744; em outubro de 2026, as declarações SICORE de setembro venceram em 9, 13 e 14 de outubro conforme o dígito do CUIT. [22]
- Libro de IVA Digital. A agenda de outubro de 2026 da ARCA ainda lista «Registración y presentación del "Libro de IVA Digital"» para os responsables inscriptos. A RG 5705 dispensou os usuários do IVA Simple dessa obrigação apenas de junho a outubro de 2025, e nem a RG 5705 nem as páginas do IVA Simple da ARCA esclarecem se ele ainda deve ser apresentado separadamente da F.2051; confirme com a ARCA para o seu caso.
- Regimes de informação setoriais listados na agenda (cartões de débito, restituições de hotéis a turistas e outros) aplicam-se às empresas envolvidas.
Retenções e percepções
A Argentina arrecada grande parte do IVA antecipadamente por meio de retenções (retenciones, feitas pelos pagadores) e percepções (percepciones, feitas pelos vendedores, pela alfândega e pelas emissoras de cartões), que o contribuinte depois credita em sua declaração mensal: [22]
- a percepção aduaneira sobre importações (RG 2937) e a percepção sobre serviços digitais (RG 4240), descritas acima;
- a retenção de 100% sobre faturas classe A marcadas «operación sujeta a retención»;
- regimes de percepção sobre clientes não categorizados e regimes setoriais de retenção (grãos, leite, mel, cana-de-açúcar, algodão, lã e outros) listados na agenda da ARCA.
As retenções são creditadas na declaração do período em que foram sofridas. As percepções «pueden ser computadas en la declaración jurada del período fiscal en el que se practicó la percepción o, en su caso, en la correspondiente a alguno de los 5 períodos fiscales inmediatos siguientes» — nesse período ou em qualquer dos cinco períodos seguintes (RG 5750).
Recuperação do imposto creditado e itens bloqueados
Artigo 12: «Sólo darán lugar a cómputo del crédito fiscal las compras o importaciones definitivas, las locaciones y las prestaciones de servicios en la medida en que se vinculen con las operaciones gravadas» — o IVA creditado só é aproveitável na medida em que se relacione com operações tributadas. Bloqueados, total ou parcialmente: [1]
- Automóveis. O crédito é limitado ao IVA sobre um custo de ARS 20.000, líquido de IVA — valor inalterado desde 2001, que na prática bloqueia quase todo o crédito —, salvo se o carro for mercadoria para revenda ou o núcleo da atividade tributada (locação, táxis, carros com motorista, viajantes comerciais).
- Hospitalidade e serviços pessoais. Os serviços do artigo 3º, e), pontos 1, 2, 3, 12, 13, 15 e 16: restaurantes e bares, hotéis, hospedagens por hora, banhos e massagens, piscinas e academias, cabeleireiros e salões de beleza, estacionamentos e garagens.
- Vestuário, exceto roupas de trabalho.
- Uso misto. Quando os insumos servem a operações tributadas e isentas e não podem ser atribuídos, o crédito é rateado pela proporção tributada (artigo 13).
- Momento. O crédito sobre serviços importados entra no período seguinte (artigo 12); o IVA creditado em uma fatura classe A que a ARCA sinaliza com inconsistências do cliente no momento do CAE não gera crédito.
Restituições
- Saldo credor doméstico: transportado. Artigo 24: o saldo a favor do contribuinte «sólo deberá aplicarse a los débitos fiscales correspondientes a los ejercicios fiscales siguientes» — somente contra o IVA debitado futuro. A exceção é a parcela proveniente de retenções e percepções sofridas, que pode ser compensada com outros tributos, restituída ou transferida. [1]
- Bens de capital. O IVA creditado sobre bens de capital, exceto automóveis, que ainda integre o saldo credor após seis períodos consecutivos é restituído (artigo seguinte ao artigo 24).
- Exportadores. Pelo SIR, código de regime 404, formulário F 8147 — veja Importações e exportações.
- Exploração mineral. O IVA sobre investimentos em mineração (Ley 24.196, art. 14 bis) é recuperado pelo SIR, código de regime 006, formulário F 8147, nos termos da RG 5879/2026 (Boletín Oficial de 23 de julho de 2026): «resultará de aplicación obligatoria a partir del período de solicitud de recupero marzo 2026, inclusive» — obrigatória a partir do período de solicitação de março de 2026. [15]
- Turistas estrangeiros podem recuperar o IVA sobre bens listados e certos serviços de hotelaria (artigo seguinte ao artigo 43).
- Empresas não residentes. A Ley de IVA não prevê regime de restituição para empresas estrangeiras sem operações na Argentina.
Este guia não trata dos regimes gerais de retenção de IVA (alíquotas e designação de agentes) nem do alívio por créditos incobráveis.
Isenções
Operações isentas
As isenções estão listadas no artigo 7º (bens e serviços) e no artigo 8º (importações). Entre elas: [1]
- Publicações: livros, folhetos, jornais e revistas, inclusive assinaturas de notícias digitais (art. 7º, a); e «El acceso y/o la descarga de libros digitales» — acesso e download de livros digitais (7º, h, 29).
- Bens básicos: água comum e leite simples vendido a consumidores ou ao Estado (7º, f).
- Selos, cédulas e ouro para investimento de entidades oficiais (7º, b, 7º, d); aeronaves de passageiros e de carga (7º, g).
- Educação: serviços de escolas particulares que integram o currículo oficial e são reconhecidos como tal (7º, h, 3).
- Saúde: serviços médicos e paramédicos cobertos por planos de saúde (obras sociales), dentro dos limites do artigo (7º, h, 7).
- Transporte: «Los servicios de taxímetros y remises con chofer, realizados en el país, siempre que el recorrido no supere los CIEN KILOMETROS (100 km.)» — táxis e carros com motorista em trajetos de até 100 km (7º, h, 12); e «El transporte internacional de pasajeros y cargas … el que tendrá el tratamiento del artículo 43» — transporte internacional de passageiros e cargas, que mantém o crédito de exportação (7º, h, 13).
- Serviços financeiros: operações listadas, como depósitos bancários e certos juros (7º, h, 16).
- Moradia: locação residencial ao inquilino e à família, arrendamentos rurais e locações ao Estado (7º, h, 22).
- Serviços públicos do Estado (7º, h, 1) e serviço doméstico (7º, h, 17).
- Exportações (art. 8º, d) e importações com franquias aduaneiras (art. 8º, a–c).
Isento não é alíquota zero
O IVA creditado sobre operações isentas não é aproveitável. O artigo 12 permite crédito apenas sobre insumos «en la medida en que se vinculen con las operaciones gravadas» — na medida em que se relacionem com operações tributadas — e o artigo 13 rateia os insumos mistos. Uma empresa isenta, portanto, arca com o IVA sobre seus custos. A exceção são as exportações e os serviços equiparados, como o transporte internacional, que são isentos mas mantêm o direito de recuperar o IVA creditado pelo artigo 43. [1]
Regimes especiais
- Monotributo — o regime simplificado para pequenos contribuintes pessoas físicas; veja Limite de registro.
- Diferimento de pagamento para micro e pequenas empresas (RG 4010) — veja Prazo e forma de pagamento.
- Regimes de margem, de bens usados e de regime de caixa. A Ley de IVA não prevê regime geral de margem nem de regime de caixa. As compras de bens usados de consumidores são documentadas pelo comprador — veja Autofaturamento.
- Zonas francas. As importações de zonas francas para o território aduaneiro geral estão sujeitas à percepção da RG 2937; o regime de zonas francas em si e o regime especial da Terra do Fogo estão fora do escopo deste guia.
Infrações e penalidades
Infrações
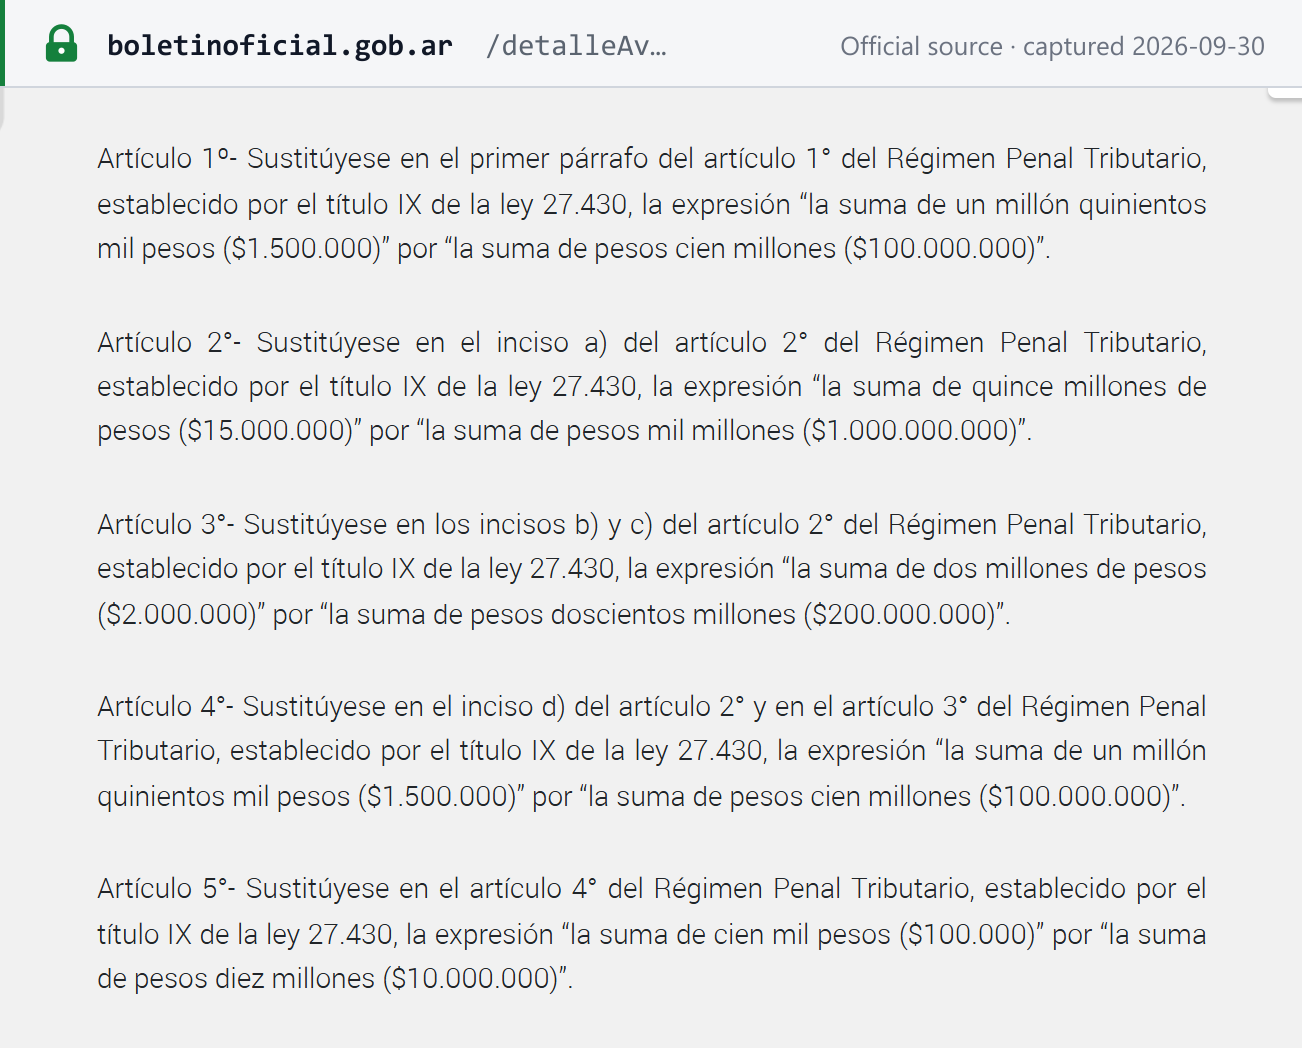
Crimes (Régimen Penal Tributario, Título IX da Ley 27.430). A Ley 27.799 elevou os limites a partir de 2 de janeiro de 2026: [16] [11]
| Crime | Limite | Pena |
|---|---|---|
| Evasão simples (art. 1º) — sonegar tributo por declarações enganosas, ocultação maliciosa ou outro ardil | Valor sonegado acima de ARS 100.000.000 por tributo e por ano | 2 a 6 anos de prisão |
| Evasão agravada (art. 2º) | Valor acima de ARS 1.000.000.000, ou uso de interpostas pessoas e outras circunstâncias listadas | 3 anos e meio a 9 anos de prisão |
| Apropriação indébita por agente de retenção ou percepção (art. 4º) — não depositar o tributo retido ou percebido dentro de 30 dias corridos do vencimento | Valor acima de ARS 10.000.000 por mês | 2 a 6 anos de prisão |
 Captura da fonte realizada em 30/09/2026 — original
Artigo 1º: «Será reprimido con prisión de dos (2) a seis (6) años el obligado que mediante declaraciones engañosas, ocultaciones maliciosas, o cualquier otro ardid o engaño … evadiere total o parcialmente el pago de tributos … siempre que el monto evadido excediere la suma de pesos cien millones ($100.000.000) por cada tributo y por cada ejercicio anual». A Ley 27.799 também impede a ARCA de apresentar denúncia penal quando o tributo sonegado e os juros forem pagos nas condições que ela estabelece, e indexa os valores anualmente pelo índice UVA a partir de 1º de janeiro de 2027.
Infrações administrativas que não são apenas multas:
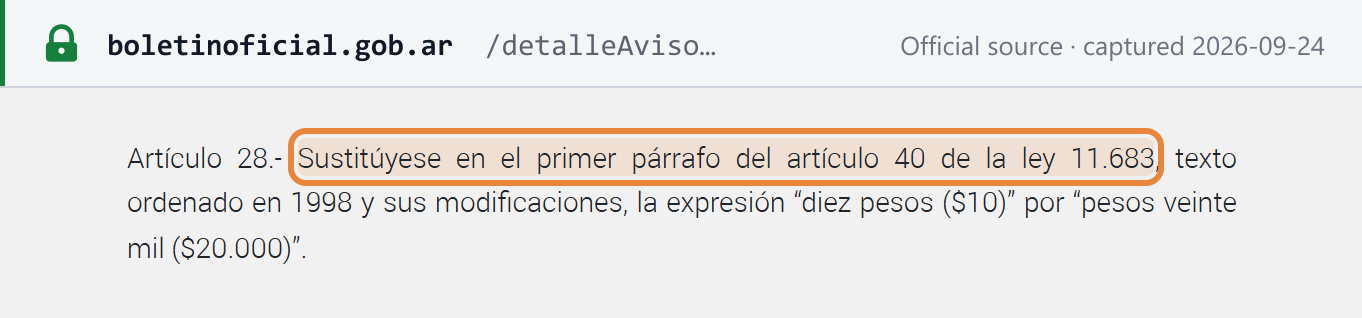
- Deixar de emitir faturas na forma exigida pela ARCA, quando os bens ou serviços superam ARS 20.000, é punido com fechamento do estabelecimento por 2 a 6 dias, em dobro em caso de reincidência dentro de dois anos (Ley 11.683, art. 40, a), limite elevado pela Ley 27.799, art. 28). [2]
- Irregularidades de faturamento que não chegam à não emissão, como dados defeituosos, enquadram-se na multa por descumprimento de deveres formais abaixo (art. 39).
- Operações sem fatura também são causa de exclusão do Monotributo (veja Limite de registro).
- O uso indevido dos modos de contingência da fatura eletrônica pode levar a ARCA a vedar a emissão eletrônica por um ano civil — veja o guia de nota fiscal eletrônica.
 Captura da fonte realizada em 24/09/2026 — original
Penalidades
Valores da Ley 11.683 alterada pela Ley 27.799 (Boletín Oficial de 2 de janeiro de 2026); a partir de 1º de janeiro de 2027, os valores fixos são atualizados anualmente pelo índice UVA. [2] [11]
| Infração | Penalidade | Ley 11.683 |
|---|---|---|
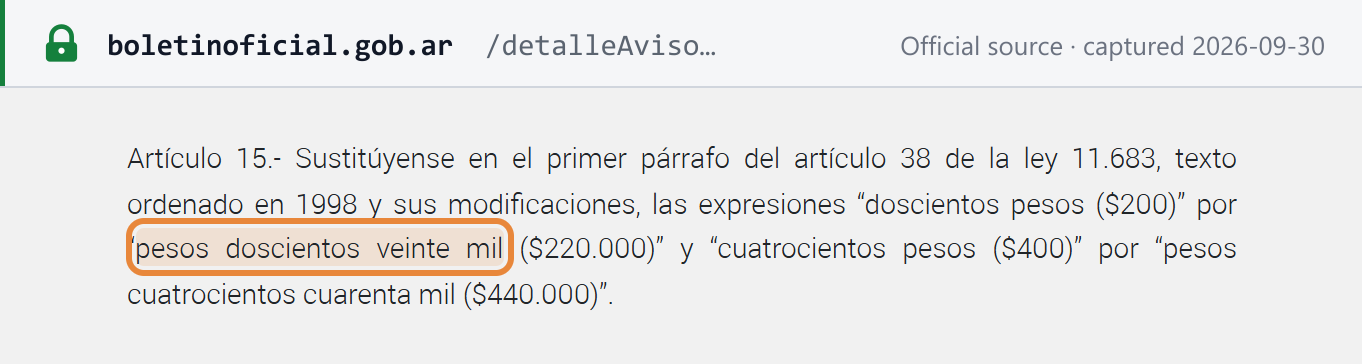
| Apresentação em atraso de declaração | ARS 220.000; ARS 440.000 para sociedades e associações constituídas na Argentina e para estabelecimentos permanentes de pessoas estrangeiras. Reduzida à metade, e não computada como antecedente, se a multa for paga e a declaração apresentada dentro de 15 dias da notificação da ARCA | art. 38 |
| Descumprimento de deveres formais (inclusive faturas defeituosas) | ARS 150.000 a ARS 2.500.000 | art. 39 |
| Não emissão de faturas (acima de ARS 20.000) | Fechamento por 2 a 6 dias | art. 40 |
| Omissão — recolher a menor por declaração faltante ou inexata, ou agente que deixa de reter ou perceber | 100% do tributo omitido; 200% quando se trata de transações com pessoas domiciliadas no exterior; em reincidência, 200% (300% no caso transfronteiriço) | art. 45 |
| Fraude (defraudación) — declarações enganosas ou ocultação maliciosa | 2 a 6 vezes o tributo sonegado | art. 46 |
| Agentes que mantêm em seu poder o tributo retido ou percebido após o vencimento | 2 a 6 vezes o valor retido | art. 48 |
Artigo 38: a declaração em atraso «será sancionada, sin necesidad de requerimiento previo, con una multa de pesos doscientos veinte mil ($220.000), la que se elevará a pesos cuatrocientos cuarenta mil ($440.000)» para sociedades — a multa se aplica automaticamente, sem notificação prévia.
 Captura da fonte realizada em 30/09/2026 — original
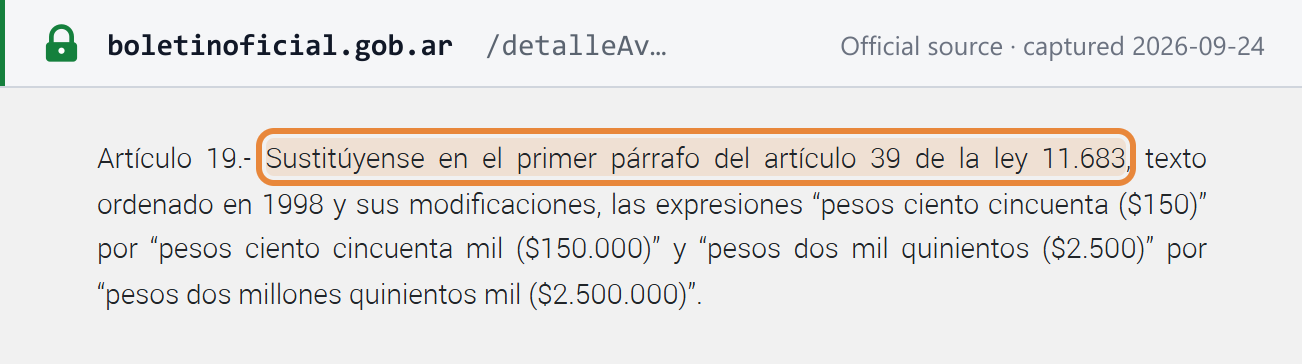 Captura da fonte realizada em 24/09/2026 — original
Correção voluntária. O contribuinte que não seja reincidente e apresente a declaração faltante ou retificada antes de ser notificado de uma ordem de fiscalização «quedará exento de responsabilidad infraccional» — fica isento de responsabilidade pela infração (art. 49), com reduções graduais em fases posteriores do processo.
Juros (em 30/09/2026). O tributo não pago gera juros compensatórios a partir do vencimento, sem necessidade de notificação (art. 37), de 2,75% ao mês; os valores em cobrança judicial geram juros punitórios (art. 52) de 3,50% ao mês. Ambas as taxas foram fixadas pela Resolución 3/2024 do Ministério da Economia, substituída pela Resolución 823/2025, com efeitos a partir de 1º de julho de 2025: «Establécese la tasa de interés resarcitorio prevista en el artículo 37 de la Ley N° 11.683 … en el dos coma setenta y cinco por ciento (2,75%) mensual». Os juros sobre restituições aos contribuintes são de 0,50% ao mês. [12] [25]
Perguntas frequentes
Somos responsable inscripto e vendemos a um cliente do Monotributo. Emitimos Factura A ou Factura B?
Factura A. Desde a RG 5003/2021, o responsable inscripto emite faturas classe A, e não classe B, aos clientes do regime simplificado do Monotributo, e a tabela de classes de fatura da ARCA indica a classe A para essa combinação. A fatura mostra a alíquota e o valor do IVA e deve trazer a legenda de que o IVA destacado só pode ser computado para fins do regime da Ley 27.618. A classe B é para consumidores finais, clientes isentos e não alcançados e turistas estrangeiros (que também podem receber um documento classe T). [4] [17]
Qual é o formulário da declaração mensal de IVA e quando vence?
Os responsables inscriptos apresentam a declaração F.2051 IVA Simple pelo serviço Portal IVA da ARCA. Ela é obrigatória desde o período de novembro de 2025, para declarações originais e retificadoras, nos termos da RG 5705/2025. A declaração e o pagamento vencem no mês seguinte ao período, em data definida pelo último dígito do CUIT: para o período de setembro de 2026, de 19 de outubro de 2026 para CUITs terminados em 0 ou 1 até 23 de outubro de 2026 para CUITs terminados em 8 ou 9. A declaração sem movimento continua obrigatória. Os antigos formulários F.731, F.2002 e F.2082 aplicam-se apenas a períodos anteriores. [7] [8]
Quais são os limites do Monotributo atualmente?
A partir de 1º de agosto de 2026, a tabela de categorias do Monotributo da ARCA vai da A (receita bruta anual de até ARS 12.009.410,45) à K (até ARS 126.610.838,75), com preço unitário máximo de venda de bens de ARS 716.840,77. Os tetos são atualizados duas vezes por ano, em fevereiro e agosto, pelo índice de preços ao consumidor; por isso, consulte a página de categorias da ARCA antes de utilizá-los após janeiro de 2027. Quem ultrapassar o teto da categoria K não pode usar o Monotributo e deve se inscrever no regime geral. [5] [19]
Somos uma empresa estrangeira de software que vende a consumidores na Argentina. Precisamos nos registrar no IVA?
Não existe via de registro para um fornecedor estrangeiro de serviços digitais. Pela RG 4240/2018, quando um consumidor argentino paga a um não residente por serviços digitais por meio de uma entidade local que administra pagamentos ao exterior, como uma emissora de cartões ou um banco, essa entidade cobra o IVA de 21% como agente de percepção. Quando nenhum intermediário local o cobra, o cliente deve pagar o imposto até o último dia do mês do pagamento. Se o cliente for responsable inscripto, ele autoliquida o IVA sobre o serviço importado, dentro de 10 dias úteis do fato gerador (RG 549). [9] [8]
Por que nossas faturas a consumidores agora mostram uma linha de IVA Contenido?
A Ley 27.743 reescreveu o artigo 39 da Ley de IVA para que o responsable inscripto que vende a consumidores finais destaque o IVA na fatura. A RG 5614/2024 a regulamenta: a fatura traz um bloco intitulado Régimen de Transparencia Fiscal al Consumidor (Ley 27.743), com uma linha para IVA Contenido e outra para Otros Impuestos Nacionales Indirectos. Foi opcional a partir de 1º de janeiro de 2025 e é obrigatório para todos os responsables inscriptos desde 1º de abril de 2025. O consumidor continua sem direito a crédito fiscal. [1] [13]
Podemos recuperar o IVA de um carro da empresa ou de um jantar de negócios?
Em grande parte, não. O artigo 12 da Ley de IVA limita o crédito sobre automóveis ao IVA correspondente a ARS 20.000 de custo, líquido de IVA, valor inalterado desde 2001; na prática, quase todo o crédito fica bloqueado, salvo se o carro for mercadoria para revenda ou o núcleo da atividade tributada, como locação ou táxi. O IVA sobre restaurantes e bares, hotéis, academias e piscinas, cabeleireiros e estacionamentos não é creditável, e o mesmo vale para roupas que não sejam de trabalho. [1]
Nosso saldo credor de IVA não para de crescer. Podemos pedir a restituição?
Normalmente, não em dinheiro. Pelo artigo 24 da Ley de IVA, o saldo técnico a favor é transportado para compensar o IVA debitado futuro. As exceções são os exportadores, que recuperam o IVA creditado vinculado às exportações pelo Sistema Integral de Recupero da ARCA (SIR, código de regime 404); o IVA creditado sobre bens de capital, exceto automóveis, que ainda integre o saldo após seis períodos consecutivos; e os saldos formados por retenções e percepções sofridas, que podem ser compensados, restituídos ou transferidos. [1] [15]
Qual é a multa por apresentar a declaração de IVA em atraso?
O artigo 38 da Ley 11.683, alterado pela Ley 27.799 a partir de 2 de janeiro de 2026, pune a declaração em atraso com multa de ARS 220.000, ou ARS 440.000 para sociedades e associações constituídas na Argentina e para estabelecimentos permanentes de pessoas estrangeiras. A multa cai pela metade se o contribuinte a pagar e apresentar a declaração faltante dentro de 15 dias da notificação da ARCA. O imposto não pago também gera juros compensatórios de 2,75% ao mês, taxa em vigor desde 1º de julho de 2025. [11] [12]
Um não residente ainda pode obter uma CDI?
Pessoa física, não. A RG 5803/2025, em vigor desde 2 de março de 2026, extinguiu o procedimento da CDI (Clave de Identificación) para pessoas físicas e sucessões indivisas e o substituiu pelo CUIT. As CDIs existentes continuam válidas apenas até que o titular precise alterar seus dados cadastrais. A pessoa física não residente, com ou sem DNI argentino, solicita o CUIT por meio de um representante ou terceiro autorizado com domicílio na Argentina. [6]
Sites importantes
| Site | Finalidade |
|---|---|
| Inscripción digital | Obter um CUIT on-line (pessoas físicas com DNI) |
| Régimen General | Inscrever uma sociedade, incluir o IVA («alta de impuestos») e cancelar o registro, pelo Sistema Registral |
| Monotributo · categorias vigentes | Aderir ao regime simplificado e consultar os tetos das categorias |
| IVA Simple | Apresentar a declaração mensal F.2051 pelo Portal IVA |
| Agenda de vencimientos | Vencimentos, filtrados por imposto e dígito final do CUIT |
| Cómo pagar impuestos — IVA | Pagar o saldo |
| Constancia de inscripción | Conferir a inscrição de um CUIT e sua condição perante o IVA |
| Constatación de comprobantes | Conferir se o CAE de uma fatura foi concedido |
| Facturas apócrifas | Base de dados da ARCA de emissores de faturas não confiáveis |
| Factura electrónica | Microsite de faturamento eletrônico da ARCA |
| Factura de Crédito Electrónica MiPyME | O regime FCE para vendas de MiPyMEs a grandes empresas |
| Servicios digitales — lista de fornecedores | Fornecedores estrangeiros de serviços digitais alcançados pela percepção da RG 4240 |
| SIRE | Declarações e certificados de retenção e percepção |
| IGJ — registro de sociedade estrangeira | Registrar uma sucursal ou representação de sociedade estrangeira |
| InfoLEG | A Ley de IVA consolidada, incluindo as alíquotas do artigo 28 |
Para o CUIT em si, veja o guia do número de identificação fiscal da Argentina, como verificar um CUIT, como verificar um DNI e o validador de CUIT da Lookuptax. Para o regime completo de faturamento eletrônico, veja o guia de nota fiscal eletrônica da Argentina.
Mudanças recentes
- 31/08/2026 — Publicada a RG 5893/2026: o faturamento eletrônico passa a ser obrigatório para os contribuintes do Monotributo social e promovido a partir de 1º de novembro de 2026 e para os contribuintes fora do IVA a partir de 1º de março de 2027. (Boletín Oficial) — veja o evento
- 01/08/2026 — Novas categorias do Monotributo: teto da categoria K de ARS 126.610.838,75 de receita bruta anual; preço unitário máximo de ARS 716.840,77. (ARCA)
- 01/08/2026 — O CAEA passa a ser apenas para contingências e o CAE por fatura torna-se a regra (RG 5782 e RG 5785/2025, adiadas pela RG 5852/2026). (Boletín Oficial) — veja o evento
- 23/07/2026 — RG 5879/2026: a recuperação do IVA sobre investimentos em mineração passa para o SIR (código de regime 006), obrigatória a partir do período de solicitação de março de 2026. (Argentina.gob.ar)
- 01/07/2026 — Entra em vigor a RG 5866/2026: reorganiza o faturamento eletrônico, fixa a identificação do consumidor a partir de ARS 10.000.000 e revoga a RG 5824/2026. (Boletín Oficial) — veja o evento
- 06/03/2026 — A Ley 27.802 inclui a energia elétrica para irrigação agroindustrial na alíquota de 10,5%, a partir do primeiro dia do mês seguinte à sua entrada em vigor. (InfoLEG)
- 02/03/2026 — Entra em vigor a RG 5803/2025: inscrição unificada no CUIT; a CDI é extinta para pessoas físicas; pessoas físicas não residentes obtêm o CUIT por meio de um representante local. (Boletín Oficial)
- 02/01/2026 — A Ley 27.799 eleva os valores das penalidades e os limites penais: declaração em atraso ARS 220.000/440.000; evasão simples acima de ARS 100.000.000. (Boletín Oficial)
Para a cronologia completa, veja as mudanças tributárias da Argentina na Lookuptax.
Links de referência
- Ley de Impuesto al Valor Agregado, texto ordenado 1997 (Decreto 280/97) — texto consolidado (InfoLEG)
- Ley 11.683 de Procedimiento Tributario, t.o. 1998 — texto consolidado (InfoLEG)
- RG 1415/2003 — regime de faturamento e registros, consolidado (ARCA Biblioteca Electrónica)
- ARCA — Comprobantes: classes de fatura por emissor e cliente
- ARCA — Monotributo, montos y categorías vigentes
- RG 5803/2025 — inscrição, CUIT e CDI (Boletín Oficial, 24 de dezembro de 2025)
- ARCA — cronograma de implementação do IVA Simple · RG 5705/2025 (ARCA Biblioteca Electrónica)
- ARCA — Agenda de vencimientos, outubro de 2026
- ARCA — serviços digitais: percepção da RG 4240 · quem é obrigado · conceitos · lista de fornecedores · RG 4240/2018 (ARCA Biblioteca Electrónica)
- RG 2937/2010 — percepção de IVA na importação, consolidada (ARCA Biblioteca Electrónica)
- Ley 27.799 (Boletín Oficial, 2 de janeiro de 2026)
- Resolución 3/2024 (Ministerio de Economía) — taxas de juros, texto atualizado (Argentina.gob.ar)
- RG 5614/2024 — Régimen de Transparencia Fiscal al Consumidor (Boletín Oficial, 13 de dezembro de 2024)
- Decreto 1397/79 — regulamentação da Ley 11.683, art. 48 (InfoLEG)
- RG 5879/2026 — Sistema Integral de Recupero (Argentina.gob.ar)
- Ley 27.430, Título IX — Régimen Penal Tributario (InfoLEG)
- RG 5003/2021 — faturas classe A a clientes do Monotributo (Boletín Oficial, 2 de junho de 2021)
- Ley de IVA — texto consolidado (Argentina.gob.ar Normativa)
- ARCA — Monotributo: ¿Qué es? · parâmetros · recategorização · exclusão · passagem para o regime geral · primeiros passos
- IGJ — registro de sociedade constituída no exterior (Argentina.gob.ar)
- ARCA — notícia sobre o Régimen de Transparencia Fiscal al Consumidor
- ARCA — SIRE · IVA Simple: retenções e percepções
- ARCA — IVA Simple: preparação da declaração · apresentação e pagamento · especificações especiais, declarações sem movimento
- ARCA — etapas de inscrição de sociedades · inscrições tributárias · cancelamento
- Resolución 823/2025 (Ministerio de Economía) — taxas de juros (Argentina.gob.ar)
Páginas relacionadas da Lookuptax:
- Guia do CUIT da Argentina (número de identificação fiscal)
- Como verificar um CUIT na Argentina
- Como verificar um DNI na Argentina
- Nota fiscal eletrônica na Argentina — factura electrónica da ARCA e autorização CAE
- Alíquotas de impostos mundiais
- Limites de registro de IVA no mundo
- Status da nota fiscal eletrônica e redes no mundo