Diretrizes do IVA na Áustria
| FICHA TÉCNICA | |
|---|---|
| Código do país | AT |
| Nome do imposto | Umsatzsteuer (USt) — Imposto sobre Valor Agregado (IVA) |
| Autoridade fiscal | Bundesministerium für Finanzen (BMF), operando por meio do Finanzamt Österreich |
Visão geral
A Áustria cobra o Umsatzsteuer (USt) — Imposto sobre Valor Agregado — nos termos do Umsatzsteuergesetz 1994 (UStG 1994). O portal empresarial conjunto do BMF/BMAW, o USP (Unternehmensserviceportal), estabelece a regra de sujeição de forma direta: "Umsatzsteuerpflichtig sind in Österreich grundsätzlich alle Unternehmen," sendo que existe empresa (Unternehmer) sempre que "eine gewerbliche oder berufliche Tätigkeit selbständig ausgeübt wird" — uma atividade comercial ou profissional exercida de forma independente. [1]
Autoridade administradora. O IVA é administrado pelo Bundesministerium für Finanzen (BMF), operacionalmente por meio do Finanzamt Österreich — a repartição fiscal nacional única criada pela reforma das repartições fiscais de 2020 — e declarado pelo portal fiscal eletrônico FinanzOnline. As orientações voltadas aos contribuintes são publicadas em conjunto pelo BMF e pelo Bundesministerium für Arbeit und Wirtschaft em usp.gv.at. [1]
Moeda. Todos os valores deste guia estão em euro (EUR, €).
Base do período fiscal. O período de apuração do IVA (Veranlagungszeitraum) é o ano civil. O período das declarações antecipadas (Voranmeldungszeitraum) é mensal por padrão, ou trimestral para empresas abaixo de um limite de faturamento — veja Declaração e pagamento.
Camadas. O IVA austríaco é um único imposto federal. Não existe camada de IVA estadual (Land) ou municipal nem adicional regional — todas as alíquotas e limites deste guia se aplicam uniformemente aos nove Bundesländer, com uma única exceção territorial restrita (veja Alíquotas). Como Estado-Membro da UE, a UStG 1994 implementa a Directive 2006/112/EC, de modo que o mecanismo em nível da UE — fornecimentos intracomunitários, inversão do sujeito passivo transfronteiriça, OSS/IOSS — se aplica aqui como em todo o mercado único.
O que a Áustria tem de diferente. Três características não têm equivalente próximo na maioria das jurisdições pares da UE cobertas neste site: uma alíquota de 19% aplicável apenas dentro dos enclaves de Jungholz e Mittelberg (veja Alíquotas); um limite Kleinunternehmer que mudou tanto de valor quanto de forma de medição em 2025 (veja Registro); e uma inversão doméstica do sujeito passivo aplicada de forma mais ampla do que na maioria dos Estados da UE, estendendo-se aos serviços de construção (Bauleistungen) (veja Regras transfronteiriças).
Registro
Quem deve se registrar
Um Unternehmer — qualquer pessoa que exerça de forma independente uma atividade comercial ou profissional — está no âmbito do IVA austríaco desde a primeira operação tributável. [1] Não existe um limite de registro separado que determine se a atividade é tributável — o limite Kleinunternehmer abaixo é uma isenção disponível para empresas estabelecidas na Áustria, e não uma permissão para operar sem tributação até que seja atingido. Uma empresa sem estabelecimento na Áustria não tem nenhum valor mínimo equivalente (veja abaixo).
Limite de registro
| Gatilho | Limite | Período de medição | Observações |
|---|---|---|---|
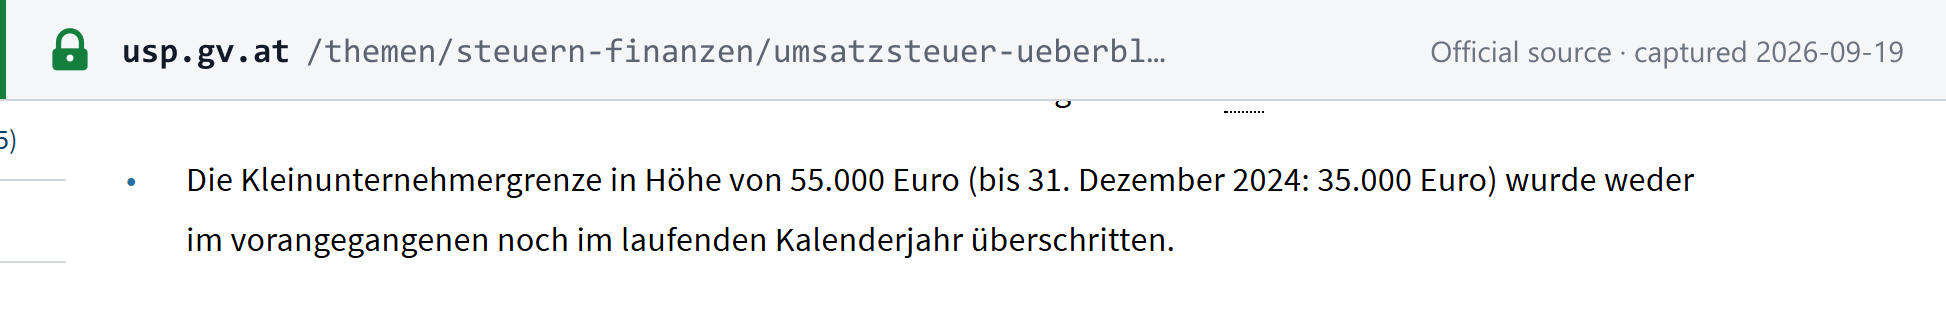
| Isenção Kleinunternehmer — empresa estabelecida na Áustria (§ 6 Abs. 1 Z 27 UStG) | €55.000, contando a contraprestação total acordada | Não ultrapassado nem no ano civil anterior nem no corrente | Acima dos €35.000 líquidos, em vigor desde 1º de janeiro de 2025, nos termos do § 6 Abs. 1 Z 27 UStG 1994 conforme reformulado pelo Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024), com o valor de €55.000 fixado pelo Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024). Medido pela contraprestação total acordada (USP: "es ist das gesamte vereinbarte Entgelt zu berücksichtigen"; § 6 Abs. 1 Z 27 UStG) — nenhum IVA fictício é deduzido antes, ao contrário da regra anterior a 2025. Aplica-se uma faixa de tolerância de 10%: ultrapassar €55.000 em ≤10% (até €60.500) em um ano civil preserva a isenção até o fim do ano, mas a encerra a partir de 1º de janeiro do ano seguinte; ultrapassar em mais de 10% anula a isenção retroativamente, a partir da operação que rompeu o limite e para todas as operações seguintes nesse mesmo ano. [2] |
| Empresa não estabelecida na Áustria | Zero | — | A obrigação de registro surge a partir da primeira operação tributável. Este é o valor que os leitores mais costumam supor igual ao limite Kleinunternehmer — e não é. [1] |
| Regime transfronteiriço de PMEs da UE | €55.000 de faturamento na Áustria e €100.000 de faturamento em toda a UE, ambos simultaneamente | Ano civil corrente ou anterior | Desde 1º de janeiro de 2025, aberto apenas a empresas estabelecidas em outro Estado-Membro da UE, e somente depois que sua autoridade fiscal de origem tiver emitido um número de identificação de PME com o sufixo "-EX" — a isenção austríaca vale a partir dessa data de emissão, não do pedido. [3] |
Número de registro fiscal
O identificador de IVA da Áustria para operações intra-UE é o UID (Umsatzsteuer-Identifikationsnummer): formato ATU + 8 dígitos (^ATU\d{8}$), verificado via VIES ou FinanzOnline. Para o passo a passo completo do formato, o Abgabenkontonummer (Steuernummer) e o Firmenbuchnummer relacionados, e erros comuns de formatação em ERPs, veja o guia do número fiscal da Áustria da Lookuptax. Para conferir o número de uma contraparte, use o validador de UID da Áustria.
Como se registrar
Empresas não residentes que precisam cobrar IVA austríaco fazem o pedido a uma única repartição centralizada — Finanzamt Österreich, Dienststelle Graz-Stadt, e não ao Finanzamt local mais próximo — apresentando o Formulário Verf 19 com os documentos comprobatórios pelo correio. O prazo típico de processamento é de 7 a 8 semanas; não há prazo legal que obrigue uma emissão mais rápida. Um UID recém-emitido leva alguns dias úteis adicionais para ser propagado ao VIES — faturar com um UID antes que o VIES possa confirmá-lo anula o direito de dedução do imposto da contraparte. [5]
Registro voluntário
Disponível. Uma empresa abaixo do limite Kleinunternehmer pode renunciar à isenção (Verzicht auf die Kleinunternehmerbefreiung / Regelbesteuerung) para optar pela sujeição plena ao IVA — normalmente para recuperar o imposto creditado sobre investimentos iniciais significativos. Algumas fontes publicadas indicam que a renúncia vincula a empresa por um mínimo de cinco anos civis nos termos do § 6 Abs. 3 UStG 1994. O próprio formulário U12 do BMF diz literalmente: "Die Erklärung bindet dieden Unternehmerin mindestens für fünf Kalenderjahre." O retorno à isenção exige uma revogação expressa, com efeito a partir do início de um ano civil, a ser apresentada até 31 de janeiro desse ano. [U12]
Cancelamento do registro
O formulário Verf 25 do BMF — Fragebogen anlässlich der Aufgabe einer gewerblichen oder beruflichen Tätigkeit — é o questionário para encerramento de atividade, a ser devolvido ao Finanzamt no prazo de um mês; ele também desencadeia o cancelamento do número UID. [Verf25]
Uma empresa que encerra suas atividades deve notificar o Finanzamt — obrigatoriamente, qualquer que seja o motivo: "Gibt jemand seine unternehmerische Tätigkeit auf — egal aus welchen Gründen —, muss diese Tatsache dem zuständigen Finanzamt mitgeteilt werden." Empresários individuais apresentam a notificação intitulada "Finanzamt-Anzeige Einzelunternehmen", que pode ser entregue pessoalmente, pelo correio, por fax ou via FinanzOnline. [6] Paralelamente, uma empresa em encerramento normalmente também precisa: devolver ou suspender a licença comercial (Gewerbeberechtigung); solicitar a baixa no Firmenbuch (sociedades); notificar a previdência social (SVS) no prazo de um mês; e dar baixa nos funcionários. A fonte deste guia não indicou um formulário numerado específico de cancelamento (a designação "Verf25" é relatada por algumas fontes secundárias, mas não está confirmada em página oficial) nem um prazo fixo para a declaração final de IVA — trate ambos como questões em aberto, e não como fatos estabelecidos, até que sejam confirmados.
Registro em grupo
Disponível, como Umsatzsteuergruppe (Organschaft). O instrumento é identificado como o § 2 Abs. 2 Z 2 UStG 1994, que transpõe o Artigo 11 da Diretiva de IVA da UE: uma entidade integrada financeira, econômica e organizacionalmente à empresa de outro empresário deixa de ser sujeito passivo independente, o grupo é tratado como um único empresário (Organträger), e as operações entre membros do grupo ficam fora do âmbito do IVA como operações internas não tributáveis, restritas às operações domésticas. Essa citação provém de comentário jurídico secundário, e não de um texto do RIS consultado de forma independente — confirme diretamente a redação atual do § 2 UStG antes de se apoiar em detalhes de casos-limite.
Alíquotas
| Alíquota | Aplica-se a | Base legal e data de vigência |
|---|---|---|
| 20% (padrão) | Todo fornecimento tributável que não seja especificamente reduzido, de alíquota zero ou isento | Antiga e inalterada. [8] |
| 10% (reduzida) | Aluguel residencial; hospedagem e alimentação (sujeitas a condições); livros e jornais; transporte público; serviços médicos e de cuidados; alimentos listados no Anlage 1 | Anlage 1 da UStG 1994. [8] |
| 13% (reduzida) | Animais vivos, plantas e lenha; apresentações artísticas; ingressos de cinema, circo, teatro e zoológico; ingressos para eventos esportivos; vinho de uvas frescas vendido pela própria exploração agrícola produtora | Anlage 2 da UStG 1994. [8] |
| 4,9% (superreduzida) | Alimentos básicos especificados: pão, manteiga, ovos, leite, arroz, farinha e sêmola de trigo, a maioria das hortaliças frescas e congeladas, maçãs, peras e frutas de caroço (CN 0808/0809 — não bananas, cítricos ou frutas vermelhas), iogurte, sal de cozinha, massas simples. Fornecimentos de hotelaria e restauração estão excluídos. | Em vigor desde 1º de julho de 2026. Corroborada por duas fontes oficiais independentes: a própria página de alíquotas do USP ("Der 4,9-prozentige Steuersatz gilt für ausgewählte Nahrungsmittel, wie z.B. Brot, Butter, Eier, Milch") e o registro do próprio Parlamento austríaco sobre a confirmação da alteração pelo Bundesrat em 3 de junho de 2026. [8] [9] |
| 19% (apenas Jungholz e Mittelberg) | Todos os fornecimentos realizados nos dois enclaves alpinos por um empresário com sede, residência habitual ou estabelecimento comercial ali, em lugar da alíquota padrão comum de 20%. As alíquotas reduzidas de 10%/13% continuam valendo normalmente dentro dos enclaves. Vendas e locações de veículos voltam a 20% quando o comprador ou locatário estiver estabelecido em outra parte da Áustria. | § 10 Abs. 4 UStG 1994. Jungholz (Tirol) e Mittelberg (no Kleinwalsertal, Vorarlberg) são acessíveis na prática apenas pelo território alemão e são tratados, para esse fim, como dentro do território aduaneiro de IVA alemão, de modo que a alíquota acompanha a alíquota padrão alemã inalterada de 19%, e não os 20% da Áustria. [7] |
| Isento | Veja Isenções — nenhum IVA cobrado, nenhuma recuperação de imposto creditado | § 6 UStG 1994. |
Nota de atualidade sobre a alíquota de 19% dos enclaves. O instantâneo do documento do RIS citado acima para o § 10 UStG 1994 está datado como vigente no período de 1º de janeiro a 31 de dezembro de 2020 — o RIS versiona esse dispositivo por intervalo de datas de alteração, e não como uma página única permanente, e não foi possível resolver um identificador NOR com data atual dentro do orçamento. Nenhuma mudança no mecanismo de Jungholz/Mittelberg foi relatada desde 2020, e ele acompanha a própria alíquota alemã inalterada de 19%, por isso este guia trata o valor como atual com alta confiança — mas um leitor que dependa dele para uma operação específica deve consultar novamente a "tagesaktuelle Fassung" do § 10 UStG em ogd.ris.bka.gv.at antes de se apoiar nele.
Alíquotas futuras anunciadas. Nenhuma para os valores de 20%, 13% ou 10%. A alíquota superreduzida de 4,9% acima já está em vigor na data de atualização deste guia.
Regras transfronteiriças
Importações e exportações
O responsável pelo IVA na importação é, em geral, o importador registrado. A partir de 1º de janeiro de 2027, as repartições da Administração Financeira Federal (Ämter der Bundesfinanzverwaltung) ganham um novo poder de fiscalização: havendo suspeita de infração financeira nos termos do § 80 FinStrG relacionada à importação de mercadorias, elas podem, por decisão (Bescheid), determinar a cobrança obrigatória do IVA na importação nos termos do § 26 Abs. 3 Z 2 UStG 1994 alterado, por até dois anos, em vez de permitir o tratamento comum de contabilização diferida. Isso foi promulgado pelo Budgetbegleitgesetz 2027-2028, publicado como BGBl. I Nr. 62/2026 em 29 de julho de 2026. [27]
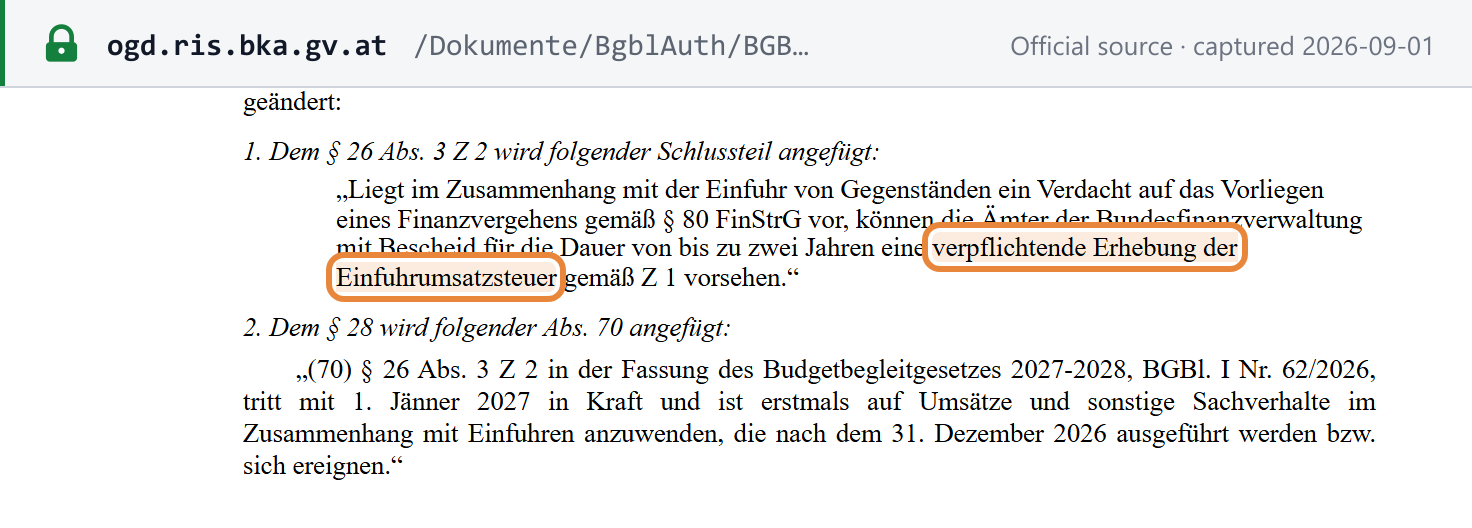 Instantâneo da fonte capturado em 01/09/2026 — original
Inversão do sujeito passivo em serviços do exterior. Quando um fornecedor sem sede ou estabelecimento na Áustria presta um serviço a um empresário austríaco, o destinatário austríaco em geral autoliquida o IVA como responsável — o mecanismo comum de inversão do sujeito passivo B2B descrito na mesma orientação oficial que trata das categorias domésticas de inversão abaixo. [10]
Inversão doméstica do sujeito passivo — mais ampla do que na maioria dos Estados da UE. Além do caso transfronteiriço, a Áustria transfere a responsabilidade pelo IVA ao destinatário doméstico em várias categorias enumeradas no § 19 Abs. 1a–1e UStG 1994 e em dois regulamentos de execução: o Schrott-Umsatzsteuerverordnung (sucata metálica) e o Umsatzsteuerbetrugsbekämpfungsverordnung (regulamento de prevenção à fraude no IVA — telefones celulares, circuitos integrados, certificados de emissão de gases de efeito estufa e gás/eletricidade em determinados casos). [10]
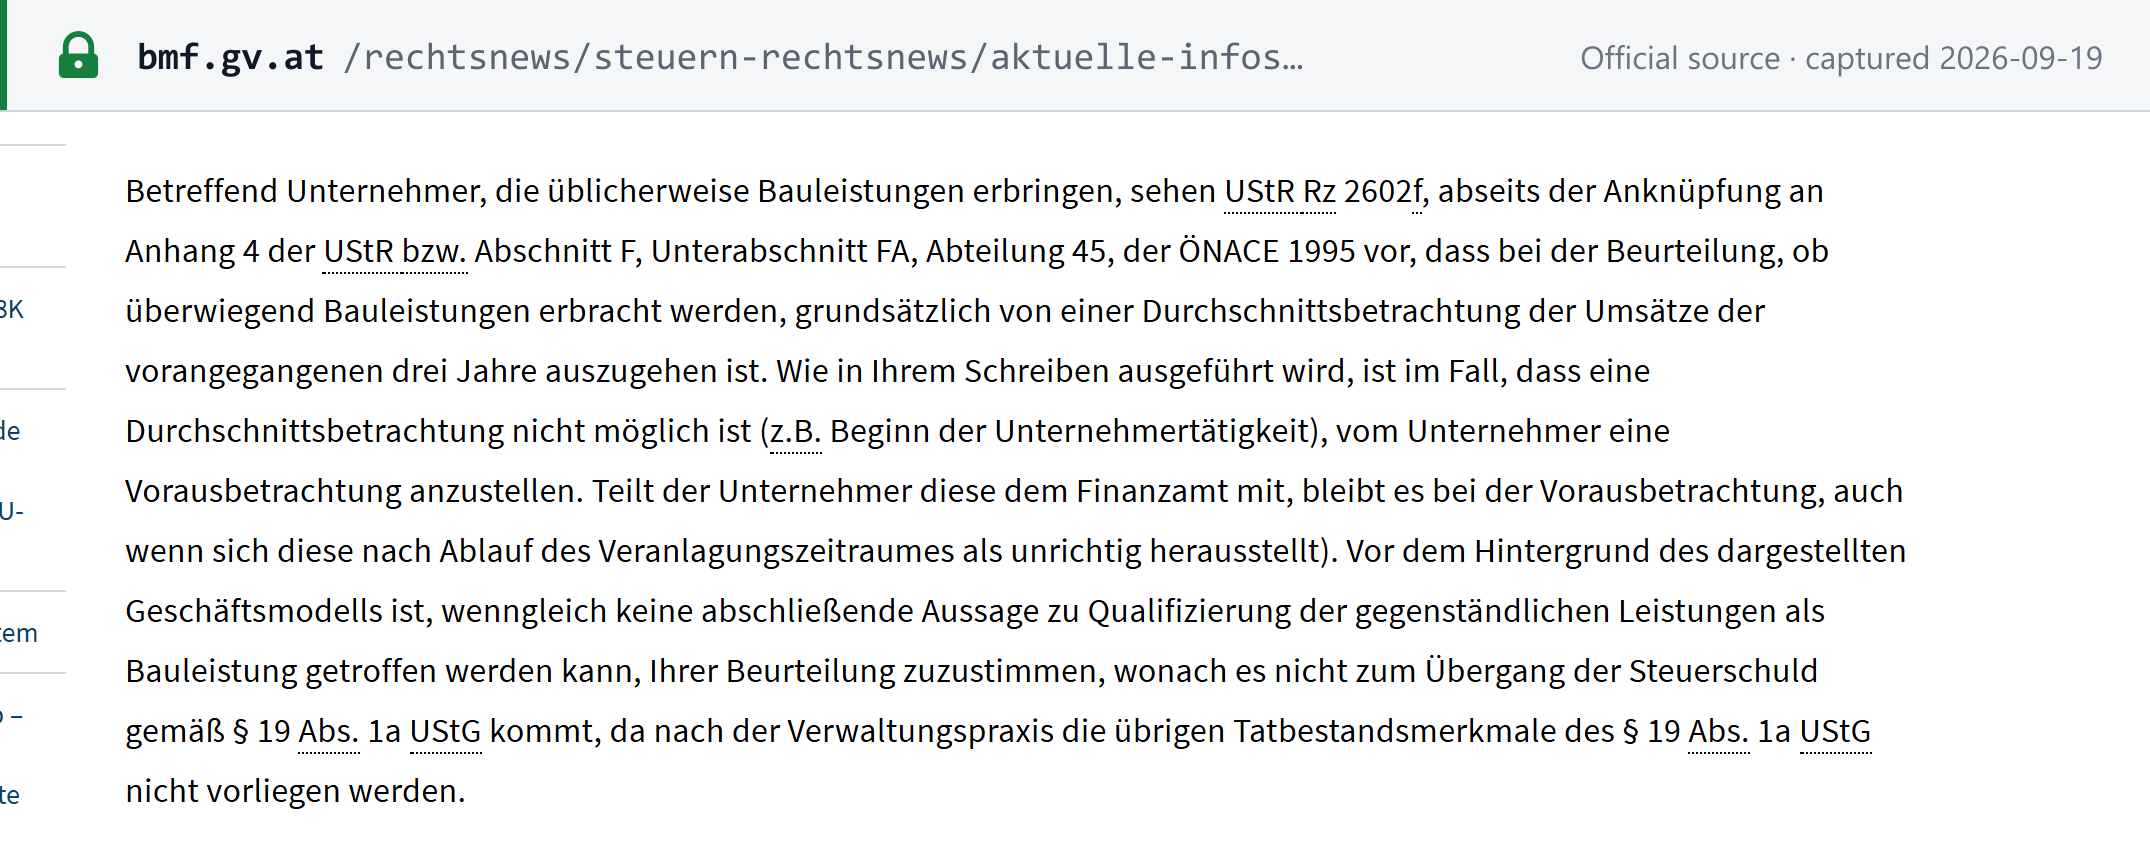
Serviços de construção (Bauleistungen) — § 19 Abs. 1a UStG. O destinatário passa a responder pelo IVA quando ele próprio foi contratado para prestar serviços de construção, ou quando ele próprio habitual/predominantemente presta serviços de construção — verificado pela média de faturamento de três anos, com o limite em mais de 50% de faturamento de construção: "Bei Bauleistungen kommt es zum Übergang der Steuerschuld, wenn die Empfängerin/der Empfänger selbst mit der Bauleistung beauftragt wurde oder üblicherweise selbst Bauleistungen erbringt" e "[ist] grundsätzlich von einer Durchschnittsbetrachtung der Umsätze der vorangegangenen drei Jahre auszugehen." A nota fiscal é emitida sem IVA, deve conter os UIDs de ambas as partes e deve trazer o aviso de inversão do sujeito passivo — a redação padrão é "Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)." [10] [11]
Produtos e serviços digitais
Serviços digitais, de telecomunicações e de radiodifusão seguem o regime de local de prestação e de balcão único (One Stop Shop) da UE, transposto nas disposições Binnenmarkt da UStG. Para vendas à distância B2C intra-UE e serviços digitais, a linha divisória prática é o limite transfronteiriço combinado de €10.000 da UE no regime OSS — abaixo dele, um fornecedor estabelecido em um único Estado-Membro pode continuar tributando em seu Estado de origem; acima dele, o fornecimento é tributado onde o cliente está. O valor de €10.000 está confirmado como limite em nível de Diretiva da UE, mas não reproduziu de forma independente o próprio texto de transposição austríaco no Binnenmarkt Anhang da UStG; trate o valor como correto em substância até que haja nova citação doméstica.
Empresas estrangeiras vendendo para a Áustria — B2B e B2C
- B2B — serviços. Quando um fornecedor estrangeiro não tem sede nem estabelecimento na Áustria, o destinatário empresarial austríaco em geral autoliquida o IVA pelo mecanismo de inversão do sujeito passivo descrito acima; o fornecedor estrangeiro não precisa se registrar na Áustria para essa operação. [10]
- B2C. Não há inversão do sujeito passivo, pois um consumidor não pode autoliquidar. Um vendedor estrangeiro sem estabelecimento na Áustria que realize fornecimentos B2C para a Áustria em geral deve se registrar quando passar a ser responsável — para vendas à distância intra-UE de bens, o limite combinado de €10.000 da UE (veja acima) determina se se aplica o IVA austríaco ou o IVA do Estado de origem do vendedor; acima dele, é necessário o registro no OSS em qualquer Estado-Membro ou o registro direto na Áustria.
- Qualquer outro fornecimento tributável realizado na Áustria por um vendedor não estabelecido não tem limite algum — a obrigação de registro surge a partir da primeira operação (veja Registro), e um vendedor não estabelecido na UE deve ainda nomear um representante fiscal (veja Representante fiscal).
Responsabilidade de marketplace / plataforma como fornecedor presumido
O operador de uma interface eletrônica (marketplace, plataforma ou portal) é considerado o fornecedor — e passa a responder pelo IVA — (a) nas vendas à distância de importação em que o valor de cada remessa não ultrapassa €150, e (b) nos fornecimentos de bens intra-UE intermediados para empresas não estabelecidas na UE a não sujeitos passivos. Base legal: § 3 Abs. 3a UStG 1994, que implementa o Artigo 5d do Regulamento de Execução 282/2011 da UE, com obrigações de registro nos termos do § 18 Abs. 1/12 UStG que exigem guarda por 10 anos dos registros de operações da plataforma. [12]
Imposto sobre entrega de encomendas (Paketsteuer)
A partir de 1º de outubro de 2026, aplica-se um imposto sobre entrega de encomendas de EUR 2 por encomenda na entrega doméstica de encomendas realizada no âmbito de vendas à distância de bens, nos termos do Paketsteuergesetz promulgado pelo Budgetbegleitgesetz 2027-2028 (BGBl. I Nr. 62/2026, publicado em 29 de julho de 2026). Aplica-se a vendedores à distância cuja receita de vendas à distância na Áustria ultrapassou EUR 100 milhões no ano anterior, e os marketplaces online são responsáveis quando forem o fornecedor presumido segundo a regra de atribuição própria e mais ampla do Paketsteuergesetz — uma venda à distância intermediada por plataforma conta para o próprio limite de EUR 100 milhões da plataforma. Essa regra é mais ampla do que a regra de fornecedor presumido do IVA descrita acima, que abrange apenas importações de até EUR 150 e fornecimentos intra-UE de vendedores não estabelecidos na UE. O imposto sobre encomendas é separado e adicional ao IVA normal sobre o fornecimento subjacente. [28]
Local da prestação
A UStG 1994 da Áustria transpõe a divisão geral da Diretiva da UE: bens expedidos ou transportados são fornecidos onde a expedição começa; bens não movimentados são fornecidos onde estão localizados no momento do fornecimento; serviços B2B são em geral tributados onde o cliente empresarial está estabelecido, e serviços B2C são em geral tributados onde o fornecedor está estabelecido, sujeitos às regras específicas prevalentes (bens imóveis, transporte de passageiros, eventos, restaurantes e serviços de alimentação, locação de veículos de curto prazo e serviços de telecomunicações/radiodifusão/eletrônicos a consumidores) que a Diretiva estende a todos os Estados-Membros. Os números de artigo específicos da Áustria sobre local da prestação não têm fonte aqui; confirme os casos-limite diretamente na UStG antes de se apoiar neles.
Requisitos da nota fiscal
Conteúdo obrigatório
O § 11 UStG 1994 estabelece a lista de conteúdo obrigatório da nota fiscal completa:
| Campo | Conteúdo exigido |
|---|---|
| Fornecedor | Nome e endereço do empresário que fornece/presta |
| Destinatário | Nome e endereço; o UID do destinatário é exigido adicionalmente quando a nota fiscal ultrapassa €10.000 brutos |
| Bens/serviços | Quantidade e designação comercial dos bens, ou natureza e extensão dos serviços |
| Data | A data da entrega ou da outra prestação (ou o período abrangido) |
| Contraprestação | A contraprestação líquida (Entgelt), discriminada por alíquota |
| Alíquota | A(s) alíquota(s) aplicável(is) |
| Valor do imposto | Indicado separadamente do valor líquido |
| Data de emissão | — |
| Número da nota fiscal | Um número sequencial, atribuído de forma única |
| UID do próprio fornecedor | — |
Citações da fonte: "den Namen und die Anschrift des liefernden oder leistenden Unternehmers," "die Menge und die handelsübliche Bezeichnung der gelieferten Gegenstände," "den Tag der Lieferung oder der sonstigen Leistung," "das Ausstellungsdatum." [13]
Nota fiscal simplificada (Kleinbetragsrechnung). Abaixo de €400 brutos (valor elevado a partir de um patamar inferior com efeito em 1º de março de 2014), exigem-se apenas o nome e o endereço do fornecedor, uma descrição dos bens ou serviços, a data e um valor bruto combinado com a alíquota — dados do destinatário, o UID do fornecedor ou do destinatário, um número de nota fiscal e a separação entre valor líquido e imposto não são exigidos. [13]
Prazo de emissão
Regra geral: em até seis meses após a operação — "innerhalb von sechs Monaten nach Ausführung des Umsatzes." Serviços B2B transfronteiriços em que o destinatário é o responsável pelo IVA: até o dia 15 do mês seguinte ao mês da prestação — "spätestens am fünfzehnten Tag des Kalendermonates, der auf den Kalendermonat folgt." [13]
Numeração e sequência
O § 11 UStG exige um número de nota fiscal sequencial, que identifique a nota fiscal de forma única, como um dos elementos obrigatórios listados acima. [13]
Notas de crédito e de débito
Não confirmado em texto oficial atual: o dispositivo austríaco vigente sobre notas fiscais de correção, em um texto atualizado do RIS; entende-se em geral que o § 16 UStG 1994 rege os ajustes da base de cálculo e do imposto creditado correspondente quando a contraprestação muda, é cancelada ou um fornecimento é devolvido, mas isso não foi verificado de forma independente. Confirme diretamente antes de se apoiar na mecânica de uma correção específica.
Moeda e idioma
Para notas fiscais não denominadas em EUR, o valor do imposto deve ser indicado adicionalmente em euro, usando um método de conversão compatível com o § 20 Abs. 6 UStG: "ist der Steuerbetrag nach Anwendung einer dem § 20 Abs. 6 entsprechenden Umrechnungsmethode zusätzlich in Euro anzugeben." [13] As fontes deste guia não confirmaram um idioma obrigatório para a nota fiscal.
Tipos de documento
A Áustria distingue a nota fiscal do § 11 completa descrita acima da Kleinbetragsrechnung (nota fiscal simplificada), permitida abaixo do limite de €400 brutos. [13] As notas fiscais com inversão do sujeito passivo — por exemplo, pela regra de construção Bauleistungen — têm o requisito adicional de que os UIDs de ambas as partes e o aviso expresso de inversão do sujeito passivo constem do documento (veja Regras transfronteiriças).
Autofaturamento
Não documentado. Não foi localizada nenhuma fonte oficial austríaca sobre um dispositivo oficial austríaco de autofaturamento; ele não é afirmado aqui, em vez de ser presumido.
Guarda e trilha de auditoria
Livros, registros e comprovantes devem ser guardados por sete anos nos termos do § 132 Abs. 1 da Bundesabgabenordnung (BAO), e por mais tempo enquanto forem relevantes para processos fiscais pendentes; o armazenamento em suportes de dados é permitido se for garantida uma reprodução completa e fiel (§ 132 Abs. 2). [29]
Modelo de nota fiscal em conformidade
O BMF e o USP não publicam nenhum modelo oficial anotado de nota fiscal. O layout abaixo é da própria Lookuptax, construído a partir da lista de conteúdo obrigatório do § 11 UStG acima. Todos os nomes, números e valores são fictícios:
Rechnung (nota fiscal com IVA)
| Descrição | Quantidade | Valor líquido (sem IVA) |
|---|---|---|
| Móveis de escritório — mesas | 10 unidades | EUR 4.500,00 |
- Contraprestação líquida (Entgelt)
- EUR 4.500,00
- IVA a 20%
- EUR 900,00
- Valor total devido
- EUR 5.400,00
- O UID do destinatário só é obrigatório quando a nota fiscal ultrapassa €10.000 brutos — este exemplo o mostra mesmo assim, como boa prática em um fornecimento B2B.
- Abaixo de €400 brutos, a Áustria permite uma Kleinbetragsrechnung simplificada: nome/endereço do fornecedor, uma descrição, a data e um valor bruto combinado com a alíquota, sem exigência de número de nota fiscal, UID ou separação entre valor líquido e imposto.
- Uma nota fiscal de serviços de construção (Bauleistungen) sob a inversão doméstica do sujeito passivo mostraria, em vez disso, os dois UIDs, nenhum IVA cobrado e o aviso legal "Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)".
Status da nota fiscal eletrônica
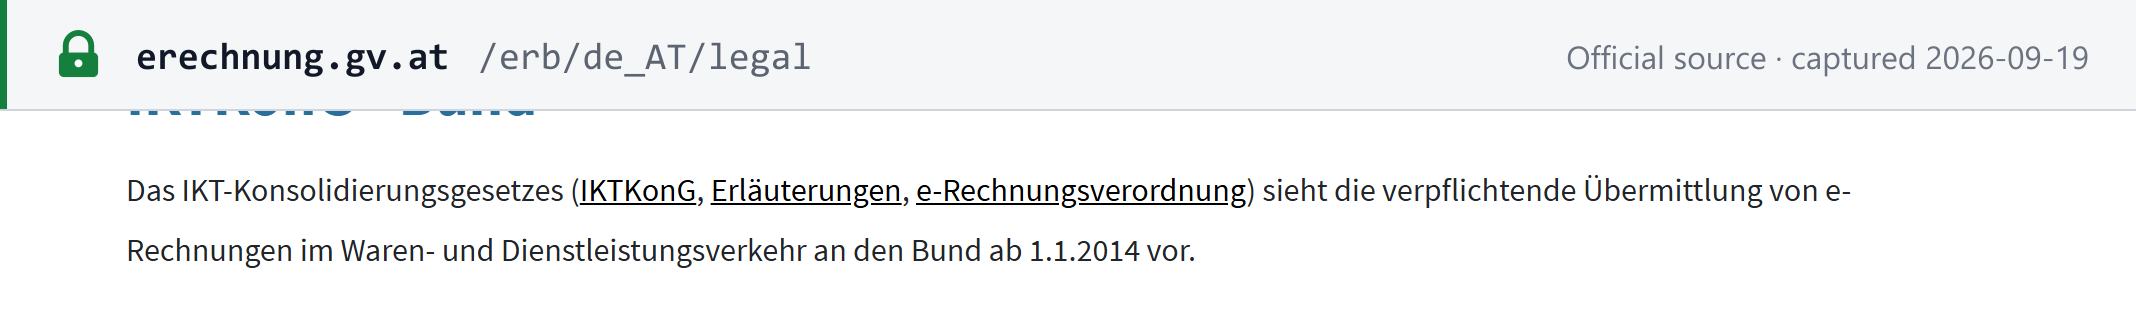
B2G — obrigatória desde 1º de janeiro de 2014. Fornecedores de órgãos do governo federal (Bund) devem enviar notas fiscais eletrônicas, obrigação estendida — na medida do tecnicamente viável — até a contratados estrangeiros de órgãos federais: "Die verpflichtende Übermittlung von e-Rechnungen im Waren- und Dienstleistungsverkehr an den Bund ab 1.1.2014" e "Ausländische Vertragspartner von Bundesdienststellen sind nach Maßgabe der technischen Möglichkeit zur Ausstellung und Übermittlung von e-Rechnungen verpflichtet." Base legal: o IKT-Konsolidierungsgesetz (IKTKonG). Portal: e-Rechnung.gv.at, operado pelo BMF; as notas fiscais entram pelo Business Service Portal (USP) — cujo administrador precisa de ID Austria ou EU Login — ou pela rede Peppol, que dispensa conta no USP. [30] [31] Formatos aceitos: ebInterface (o padrão XML nacional próprio da Áustria, versões 4.3 a 6.1) e UBL 2.1 / Peppol BIS Billing 3.0. [32] Veja o guia de nota fiscal eletrônica da Áustria. [14]
B2B — não existe obrigatoriedade. Na data de atualização deste guia, 20 de setembro de 2026, a página jurídica oficial do e-Rechnung.gv.at e o BMF não publicam nenhuma obrigação de nota fiscal eletrônica B2B. A Áustria não adotou legislação de implementação para uma obrigatoriedade doméstica B2B de controle contínuo de transações. Alguns comentários de consultorias preveem uma futura proposta B2B baseada em Peppol alinhada ao pacote ViDA da UE, com estimativas de prazo relatadas que vão de 2027 ao início da década de 2030 — nada disso respaldado por legislação austríaca adotada, e nada disso é afirmado aqui como fato. Para o cronograma da UE em nível de diretiva no qual qualquer futura obrigatoriedade B2B austríaca se encaixaria, veja o artigo da Lookuptax ViDA — IVA na Era Digital, explicado. [14]
Declaração e pagamento
Periodicidade da declaração
O período da declaração antecipada de IVA (Umsatzsteuervoranmeldung, UVA) é mensal por padrão. Empresas cujo faturamento nos termos do § 1 Abs. 1 Z 1–2 UStG não ultrapassou €100.000 no ano civil anterior declaram trimestralmente: "Für Unternehmer, deren Umsätze nach § 1 Abs. 1 Z 1 und 2 im vorangegangenen Kalenderjahr 100.000 Euro nicht überstiegen haben, ist das Kalendervierteljahr der Voranmeldungszeitraum." [15]
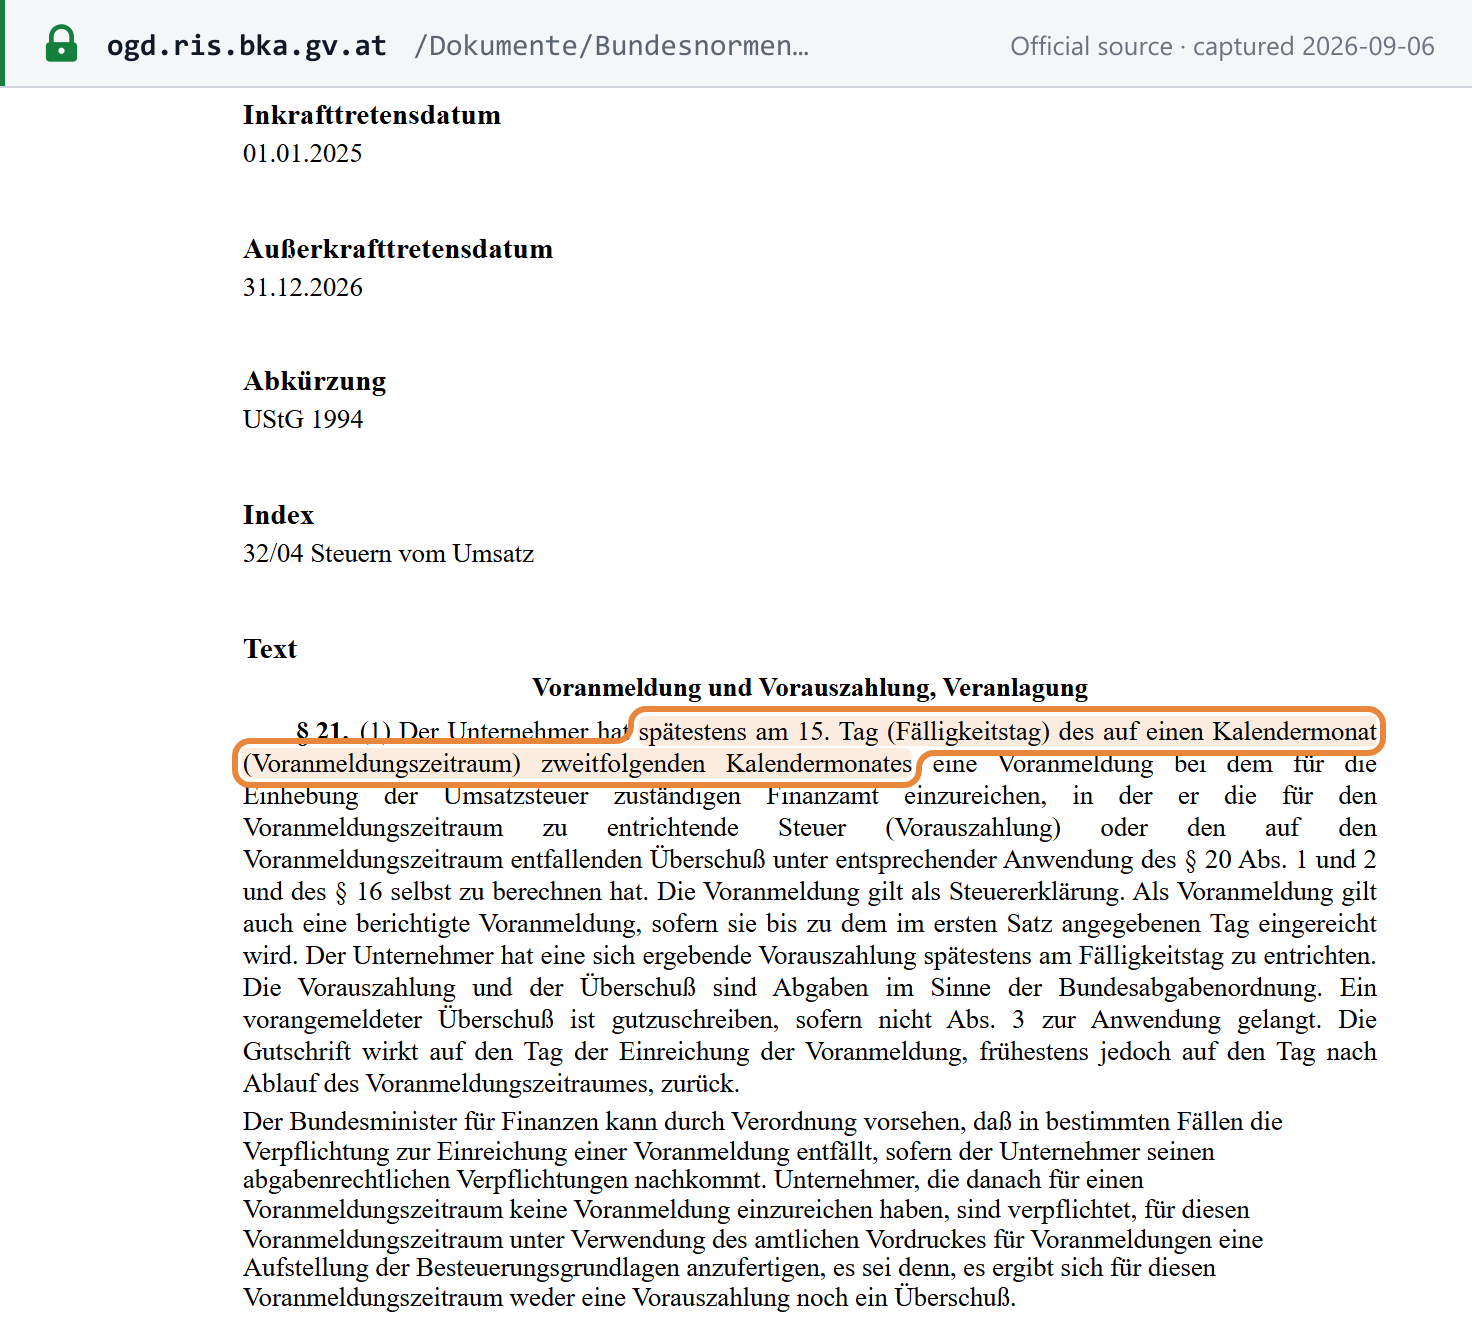 Instantâneo da fonte capturado em 06/09/2026 — original
Vencimento da declaração e pagamento
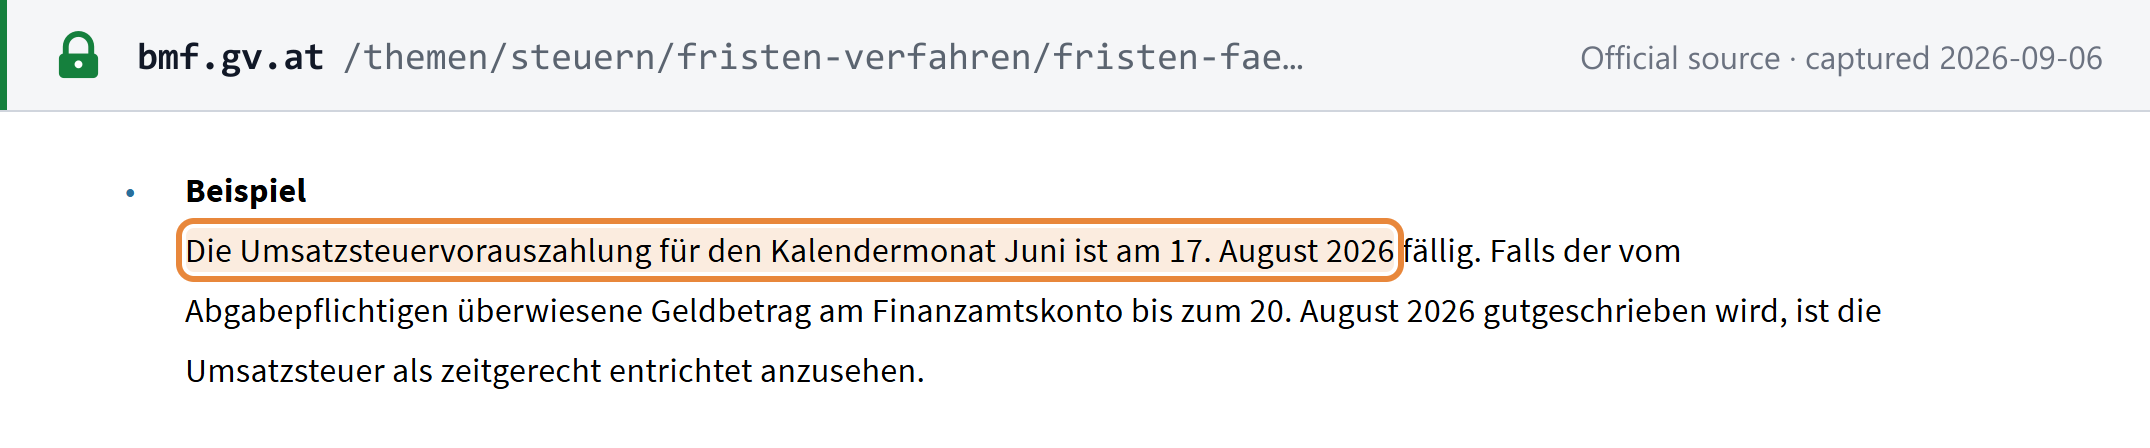
Tanto a declaração quanto o pagamento vencem até o dia 15 do segundo mês civil seguinte ao período da declaração: "Der Unternehmer hat spätestens am 15. Tag (Fälligkeitstag) des auf einen Kalendermonat (Voranmeldungszeitraum) zweitfolgenden Kalendermonates eine Voranmeldung... einzureichen." Exemplo prático do próprio BMF: o pagamento antecipado referente ao mês civil de junho vence em 15 de agosto, mostrado em sua ilustração de 2026 como vencendo em 17 de agosto depois de aplicado o adiamento por fim de semana/feriado descrito abaixo. [15] [16]
 Instantâneo da fonte capturado em 06/09/2026 — original
Adiamento de prazos por fim de semana e feriado
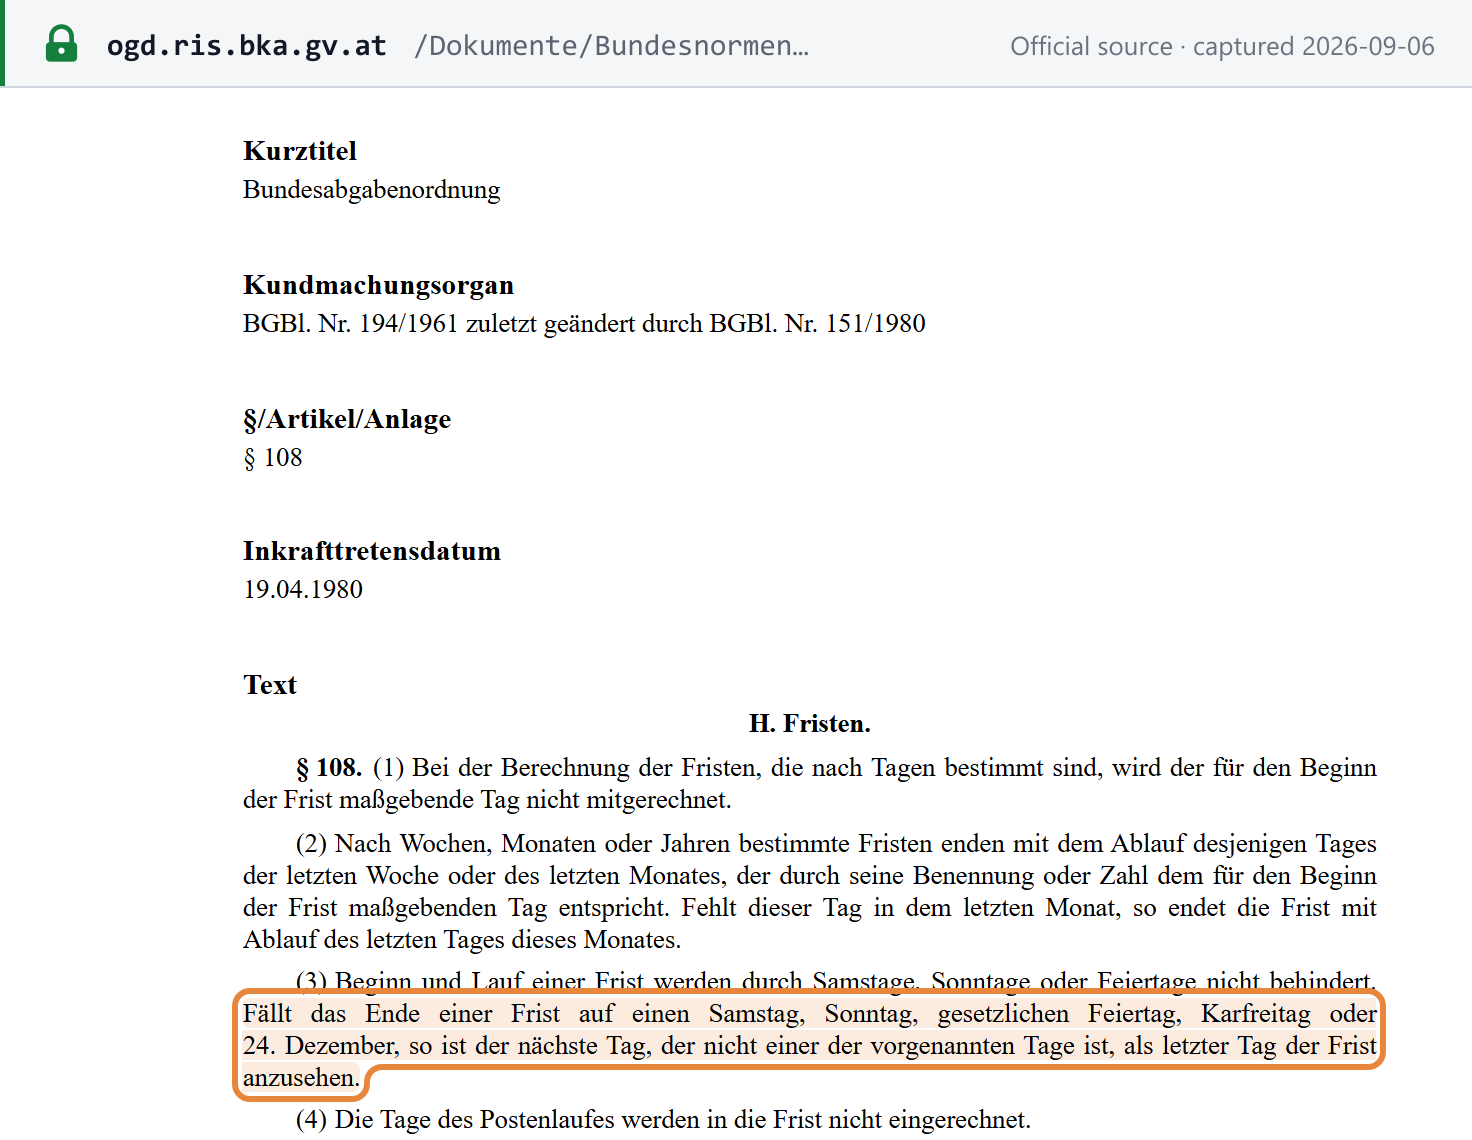
Quando um prazo de declaração ou pagamento cai em sábado, domingo, feriado legal, Sexta-feira Santa ou 24 de dezembro, ele passa para o próximo dia que não seja nenhum desses — BAO § 108 Abs. 3 para prazos de declaração e § 210 Abs. 3 para vencimentos de pagamento (excluindo direitos de importação/exportação). A Sexta-feira Santa não é feriado legal desde que foi retirada da lista de feriados pelo BGBl. I Nr. 22/2019, após a decisão Cresco Investigation do TJUE — e mesmo assim ainda adia um prazo fiscal, uma verdadeira armadilha para quem se baseia em um calendário genérico de feriados austríacos. O § 211 Abs. 2 concede aos pagamentos uma tolerância adicional de três dias: atrasados, mas sem consequência legal, embora a data de vencimento em si não mude. [17] [18]
 Instantâneo da fonte capturado em 06/09/2026 — original
Declaração anual
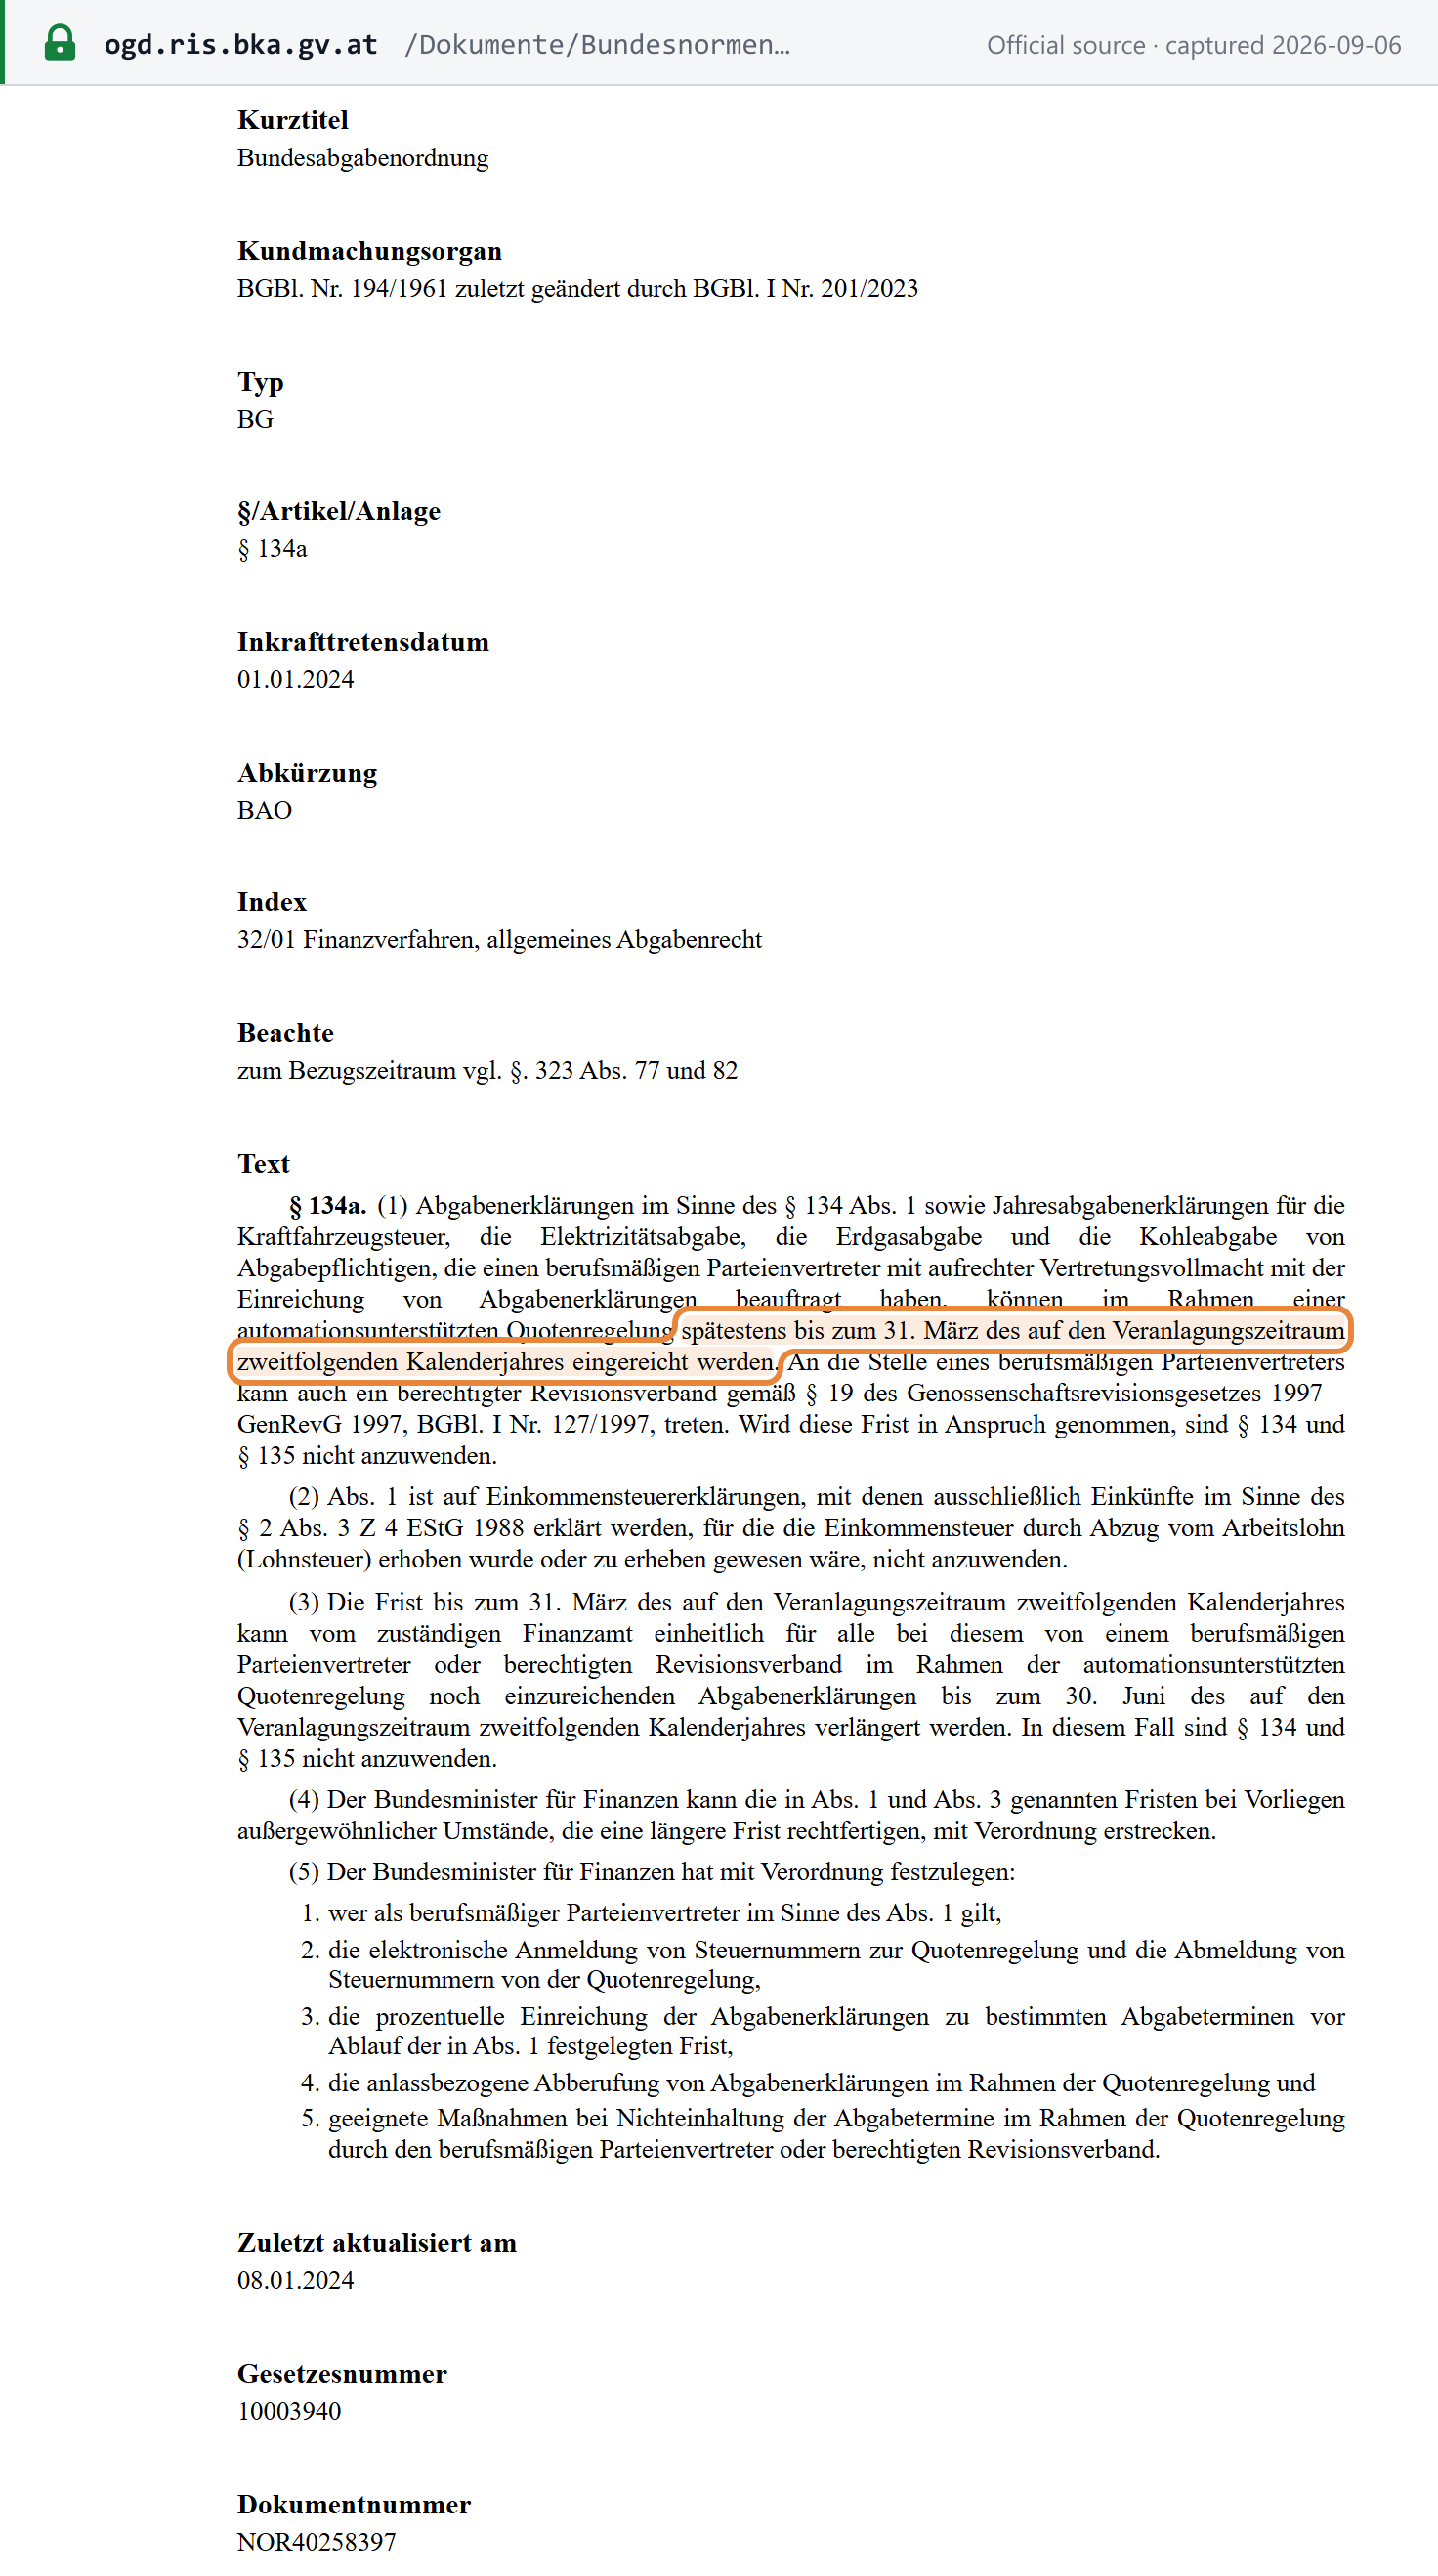
Prazo padrão: final de abril do ano seguinte, ou final de junho quando apresentada eletronicamente (BAO § 134 Abs. 1). Quando um consultor fiscal profissional representa o contribuinte, o regime automatizado de cotas (Quotenregelung, BAO § 134a) estende o prazo para 31 de março do segundo ano civil seguinte ao período de apuração — assim, a declaração de 2025 vence em 31 de março de 2027 — e, quando isso se aplica, as datas comuns dos §§ 134/135 deixam de valer por completo para esse contribuinte. A repartição fiscal pode ainda prorrogar até 30 de junho para toda a carteira de clientes de um consultor. [19] [20]
 Instantâneo da fonte capturado em 06/09/2026 — original
Declarações adicionais — declaração recapitulativa e OSS
A Zusammenfassende Meldung (ZM) — a declaração recapitulativa de vendas intracomunitárias — vence até o final do mês seguinte ao período de referência; os declarantes trimestrais da UVA seguem também o seu período de declaração antecipada para a ZM (UStG 1994 Anhang (Binnenmarkt) Art. 21 Abs. 3). [21] As declarações e pagamentos do OSS (One Stop Shop, balcão único) vencem até o último dia do mês seguinte ao período de referência, que é o trimestre civil (UStG Art. 25a Abs. 3). [22]
Recuperação de imposto creditado e itens bloqueados
Automóveis de passageiros com motor a combustão (Personenkraftwagen) são comumente apontados como sujeitos a um bloqueio geral do imposto creditado nos termos do § 12 Abs. 2 Z 2 lit. b UStG — nenhum IVA creditado recuperável na aquisição, nas parcelas de leasing ou nos custos de operação — com exceções para veículos de autoescola, veículos de demonstração, veículos mantidos exclusivamente para revenda comercial, veículos usados pelo menos 80% para transporte comercial de passageiros ou locação, e veículos com emissões de CO2 de 0 g/km (veículos elétricos a bateria ficam fora do bloqueio). Despesas de representação empresarial sem finalidade predominantemente publicitária (Repräsentationsaufwendungen), presentes e convites também são comumente apontados como excluídos da recuperação do imposto creditado. A base legal aqui se apoia em síntese secundária de consultoria tributária, e não em uma página do USP ou do RIS consultada de forma independente — confirme diretamente antes de se apoiar em casos-limite.
Restituições
Não abordado aqui. Não foi identificada fonte oficial para o mecanismo de prazo de crédito/restituição para residentes nem para a via de restituição de IVA da Áustria para não residentes (o processo equivalente à 13ª Diretiva da UE para requerentes de fora da UE). Sinalizado aqui como lacuna real, em vez de contornado.
Isenções
Fornecimentos isentos
O catálogo de isenções da UStG 1994 (§ 6 Abs. 1) segue as categorias harmonizadas da UE previstas na Diretiva de IVA — comumente incluindo serviços financeiros e de seguros, operações imobiliárias e locação (com opção de tributação disponível nos termos do § 6 Abs. 2), serviços médicos e hospitalares, educação e atividades culturais e beneficentes de pequeno porte, entre outras. A lista completa do § 6 não é reproduzida aqui a partir de fonte oficial; trate os títulos de categoria acima como corretos em linhas gerais até que haja nova citação.
Isento não é alíquota zero
Um fornecimento isento não tem IVA cobrado nem recuperação de imposto creditado sobre os custos usados para realizá-lo — uma posição estruturalmente diferente (e menos favorável) da de um fornecimento com alíquota zero, que continua sendo tributável e mantém a recuperação integral do imposto creditado.
Regimes especiais
A isenção para pequenas empresas Kleinunternehmer é tratada por completo em Registro — não é repetida aqui. Outros regimes especiais austríacos não são abordados aqui (regime de caixa, regimes de margem, regras setoriais); sinalizado como lacuna, em vez de presumido.
Infrações e penalidades
Infrações
A sonegação fiscal dolosa (Abgabenhinterziehung, § 33 FinStrG) — incluindo a violação dolosa das obrigações de divulgação e veracidade da UVA nos termos do § 21 UStG — é punível com multa de até 200% (o dobro) do imposto sonegado: "bis zum Doppelten des hinterzogenen Steuerbetrages." [23] As fontes deste guia apresentaram valores contraditórios de pena de prisão para casos processados judicialmente — uma página oficial do BMF indica até 4 anos, ao lado de até 3 meses de prisão substitutiva pelo não pagamento de multa administrativa, enquanto uma fonte secundária separada citou até 2 anos — e esta página não conseguiu conciliar a divergência (que pode refletir uma divisão entre a Finanzstrafbehörde administrativa e os tribunais criminais, condicionada por um limite de valor que não foi confirmado). Nenhuma pena de prisão é indicada nesta página até essa conciliação; o valor de multa de 200% acima é sólido e tem fonte independente. Este guia também não localizou uma enumeração oficial distinta de infrações baseadas em conduta (falta de registro, falta de emissão de nota fiscal em conformidade, emissão de nota fiscal falsa) separada das disposições de sonegação do § 33 FinStrG e dos acréscimos da BAO abaixo — sinalizado como lacuna para pesquisa adicional.
Para a Abgabenhinterziehung processada judicialmente nos termos do § 33 FinStrG, a pena máxima de prisão é de até quatro anos. Um valor aparente de dois anos em circulação corresponde à lei anterior a 2019: o BGBl I 2019/62 elevou o máximo de dois para quatro anos com efeito a partir de 23 de julho de 2019, de modo que o número menor está superado, e não é uma leitura alternativa. Em processos administrativos (não judiciais), a prisão substitutiva pelo não pagamento de multa é limitada a três meses. [BMF]
Penalidades
Pagamento em atraso (Säumniszuschlag, BAO § 217). Um primeiro acréscimo de 2% do valor não pago se aplica a partir do dia seguinte ao vencimento: "Der erste Säumniszuschlag beträgt 2% des nicht zeitgerecht entrichteten Abgabenbetrages." Um segundo e um terceiro acréscimo de 1% cada se aplicam se o valor continuar sem pagamento mais de três meses depois de se tornar exigível, e novamente três meses após o surgimento da obrigação do segundo acréscimo — uma exposição total máxima de 4%. Nenhum primeiro acréscimo é cobrado se o atraso for de cinco dias ou menos e o contribuinte não tiver tido nenhum débito em atraso nos seis meses anteriores (a "Respirofrist", § 217 Abs. 5). [24]
Declaração em atraso (Verspätungszuschlag, BAO § 135). Relatado como até 10% do imposto apurado quando o atraso na declaração é injustificável, sem cobrança de acréscimos abaixo de €50. Esse valor é corroborado por espelhos secundários de bases de dados jurídicas do texto do RIS, e não por uma página do RIS consultada de forma independente — trate-o como de alta confiança, mas não verificado de forma independente.
Representante fiscal para empresas não estabelecidas na UE
Um empresário não estabelecido na UE que realize fornecimentos tributáveis na Áustria deve nomear um representante fiscal estabelecido na Áustria (§ 27 UStG 1994), a menos que o destinatário assuma a responsabilidade nos termos do § 27 Abs. 4, ou que a Áustria tenha um acordo de assistência mútua com o país de origem do empresário de alcance comparável às Diretivas da UE 2010/24/EU e 2011/16/EU. Os representantes fiscais autorizados são Wirtschaftstreuhänder (consultores fiscais/empresariais), Rechtsanwälte (advogados) e Notare (notários) estabelecidos na Áustria, além de transitários (Spediteure): "Zugelassene Fiskalvertreter sind Wirtschaftstreuhänder, Rechtsanwälte und Notare mit Wohnsitz oder Sitz im Inland sowie Spediteure." Qualquer outro empresário estabelecido na Áustria pode ser aprovado pela repartição fiscal de Graz-Stadt mediante pedido. Nos termos do § 27 Abs. 4, quando um não residente presta serviços tributáveis e o destinatário (um órgão público ou empresário) deixa de reter ou recolher o IVA devido, o próprio destinatário passa a responder pelo déficit resultante — "haftet er für den hiedurch entstehenden Steuerausfall." [25]
Confirmação de UID — Stufe 1 e Stufe 2
Para o formato do número ATU em si, veja Registro e o guia do número fiscal da Áustria da Lookuptax. O UID-Bestätigungsverfahren (procedimento de confirmação do número de IVA) da Áustria funciona em dois níveis: o Stufe 1 confirma apenas que um UID emitido por outro Estado-Membro é válido no momento — "Hier wird lediglich die Gültigkeit einer von einem anderen Mitgliedstaat vergebenen UID-Nummer überprüft." O Stufe 2 confirma adicionalmente esse UID em relação ao nome e endereço de uma contraparte específica, sendo recomendado para novas relações comerciais ou quando houver dúvida sobre a exatidão dos dados informados — "meist nur dann sinnvoll, wenn Zweifel an der Richtigkeit der Angaben... bestehen oder wenn mit einer Geschäftspartnerin/einem Geschäftspartner erstmals Geschäftsbeziehungen aufgenommen werden." Para empresas austríacas, a consulta é feita pelo FinanzOnline; o equivalente no âmbito da UE é o VIES. [26]
Perguntas frequentes
O limite Kleinunternehmer passou para €55.000 — ele é medido em valor bruto ou líquido, e o que acontece se eu ultrapassá-lo por pouco?
Conta-se a contraprestação total acordada (USP: "es ist das gesamte vereinbarte Entgelt zu berücksichtigen"; § 6 Abs. 1 Z 27 UStG), e é a faixa de tolerância que pega a maioria das empresas no limite. Desde 1º de janeiro de 2025, o limite da isenção Kleinunternehmer é de €55.000 de faturamento anual, acima dos €35.000 anteriores, nos termos do § 6 Abs. 1 Z 27 UStG 1994 conforme reformulado pelo Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024), com o valor de €55.000 fixado pelo Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024). A própria orientação do USP é direta — a isenção se aplica quando o limite não foi ultrapassado nem no ano civil anterior nem no corrente e, de forma crucial, "es ist das gesamte vereinbarte Entgelt zu berücksichtigen" — conta a contraprestação total acordada, sem dedução prévia de IVA fictício, ao contrário do teste em base líquida anterior a 2025. Uma faixa de tolerância de 10% decide então o que acontece em caso de ultrapassagem: ultrapasse €55.000 em 10% ou menos (até €60.500) em um ano civil e a isenção se mantém até o fim desse ano, mas é perdida a partir de 1º de janeiro do ano seguinte; ultrapasse em mais de 10% e a isenção cai retroativamente — a partir da operação que cruzou o limite e para todas as operações posteriores nesse mesmo ano. [2]
Sou uma empresa da UE abaixo dos dois limites — posso vender para a Áustria sem um UID austríaco?
Sim, desde 1º de janeiro de 2025 — mas dois tetos distintos precisam ser respeitados ao mesmo tempo, e eles não correspondem ao limite doméstico austríaco. Uma empresa estabelecida em outro Estado-Membro da UE pode aplicar a isenção para pequenas empresas da Áustria às suas vendas austríacas sem se registrar para um UID austríaco completo, desde que seu faturamento na Áustria não ultrapasse €55.000 no ano corrente ou no anterior e seu faturamento total na UE não ultrapasse €100.000 no ano corrente ou no anterior. O mecanismo passa pelo seu Estado-Membro de origem, não pela Áustria: você notifica primeiro a sua própria autoridade fiscal, e ela emite um número de identificação de PME com o sufixo "-EX" — a isenção austríaca só vale depois que esse número for efetivamente emitido, não a partir da data do pedido. [3]
Minha empresa está fisicamente localizada em Jungholz — por que minha nota fiscal mostra 19% em vez dos 20% da Áustria?
Porque Jungholz e Mittelberg são tratados como parte do território aduaneiro de IVA alemão, e não por erro. Ambos são enclaves alpinos — Jungholz no Tirol, Mittelberg no Kleinwalsertal, em Vorarlberg — acessíveis na prática apenas pelo território alemão, e o § 10 Abs. 4 UStG 1994 responde reduzindo a alíquota para 19% nos fornecimentos realizados ali por uma empresa com sede, residência habitual ou estabelecimento comercial em um dos dois enclaves. Esses 19% acompanham a alíquota padrão alemã, que permanece inalterada — é a Áustria aplicando a alíquota da Alemanha dentro do território aduaneiro alemão, não um desconto sobre os 20% austríacos. As alíquotas reduzidas austríacas de 10% e 13% continuam valendo normalmente dentro dos enclaves; a alíquota reduzida alemã de 7% não se aplica em Jungholz nem em Mittelberg. Uma exceção inverte todo o mecanismo: vendas e locações de veículos voltam aos 20% comuns sempre que o comprador ou locatário estiver estabelecido em outra parte da Áustria. [7]
Sou subempreiteiro em uma obra na Áustria — devo cobrar IVA na minha nota fiscal ao empreiteiro principal?
Geralmente não — quem recolhe é o destinatário, não você. Nos termos do § 19 Abs. 1a UStG 1994, os serviços de construção (Bauleistungen) transferem a responsabilidade pelo IVA ao destinatário sempre que ele próprio tiver sido contratado para prestar serviços de construção na mesma obra, ou quando ele próprio habitualmente prestar serviços de construção. A orientação oficial usa a média de faturamento de três anos para decidir o segundo critério: faturamento de construção superior a 50% dessa média trienal torna o destinatário responsável. Quando a regra se aplica, você emite a nota fiscal sem IVA, indica os números UID de ambas as partes e imprime o aviso legal — "Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)" — em vez de cobrar o IVA você mesmo. [10] [11]
A Áustria tem obrigatoriedade de nota fiscal eletrônica — isso significa que agora preciso emitir notas fiscais eletrônicas estruturadas B2B para meus clientes?
Não — e essa é a leitura equivocada mais comum das regras austríacas de nota fiscal eletrônica. A Áustria exige faturamento eletrônico para órgãos do governo federal desde 1º de janeiro de 2014, por meio do portal e-Rechnung.gv.at, nos formatos ebInterface ou Peppol BIS Billing 3.0 — e essa obrigação se estende, na medida do tecnicamente viável, até a contratados estrangeiros que faturam diretamente para órgãos federais. Nada disso é uma obrigatoriedade B2B. Na data de atualização deste guia, a Áustria não adotou legislação de implementação exigindo notas fiscais eletrônicas estruturadas entre empresas comuns. Comentários de consultorias preveem uma futura proposta B2B baseada em Peppol alinhada ao cronograma do ViDA da UE, mas as estimativas de prazo publicadas variam muito e nada disso é lei austríaca promulgada — veja o guia do ViDA da Lookuptax para os marcos em nível de diretiva nos quais qualquer futura obrigatoriedade se encaixaria. [14]
Quando exatamente vence o IVA de junho, e a Sexta-feira Santa adia prazos fiscais austríacos mesmo não sendo feriado?
No dia 15 do segundo mês civil após o período — assim, a declaração antecipada e o pagamento de junho vencem ambos em 15 de agosto, passando para 17 de agosto no próprio exemplo prático do BMF para 2026. O § 21 Abs. 1 UStG 1994 estabelece a regra mensal geral; empresas cujo faturamento não ultrapassou €100.000 no ano civil anterior declaram trimestralmente, nos termos do mesmo parágrafo. Quanto ao adiamento em si: sim, a Sexta-feira Santa adia um prazo fiscal austríaco, embora não seja feriado legal desde que o BGBl. I Nr. 22/2019 a revogou após a decisão Cresco Investigation do TJUE. O BAO § 108 Abs. 3 (declaração) e o § 210 Abs. 3 (pagamento) adiam um prazo que caia em sábado, domingo, feriado legal, Sexta-feira Santa ou 24 de dezembro para o próximo dia que não seja nenhum desses — um conjunto mais amplo do que a lista real de feriados da Áustria. O § 211 Abs. 2 acrescenta uma tolerância adicional de três dias para pagamentos. [15] [16] [17]
Sou uma empresa dos EUA vendendo para a Áustria — preciso nomear um representante fiscal?
Na maioria dos casos, sim. O § 27 UStG 1994 exige que um empresário não estabelecido na UE que realize fornecimentos tributáveis na Áustria nomeie um representante fiscal estabelecido na Áustria, a menos que o destinatário assuma a responsabilidade nos termos do § 27 Abs. 4, ou que a Áustria tenha um acordo de assistência mútua com o seu país de origem de alcance comparável às Diretivas 2010/24/EU e 2011/16/EU da própria UE. Os representantes elegíveis são restritos por definição: Wirtschaftstreuhänder (consultores fiscais e empresariais), Rechtsanwälte (advogados) e Notare (notários) estabelecidos na Áustria, além de transitários (Spediteure); qualquer outro empresário estabelecido na Áustria pode solicitar aprovação individual à repartição fiscal de Graz-Stadt. O risco de errar também recai sobre a outra parte da operação: quando um não residente presta serviços tributáveis e o destinatário deixa de reter e recolher o IVA devido, o próprio destinatário passa a responder pelo déficit. [25]
Sites importantes
| Site | Finalidade |
|---|---|
| FinanzOnline | Registro, entrega da UVA, pagamento e consultas do UID-Bestätigungsverfahren |
| USP — Unternehmensserviceportal | Orientações oficiais empresariais/fiscais sobre registro, limites e regras transfronteiriças |
| BMF — Bundesministerium für Finanzen | Política da autoridade fiscal, formulários e orientações sobre alíquotas |
| e-Rechnung.gv.at | Portal de nota fiscal eletrônica B2G da Áustria |
| RIS — Rechtsinformationssystem des Bundes | Legislação austríaca consolidada (UStG, BAO) |
| Firmenbuch via JustizOnline | Consulta ao registro comercial austríaco |
| Validação de número de IVA no VIES da UE | Confirmação transfronteiriça de UID |
Veja também o próprio validador de UID da Áustria da Lookuptax.
Mudanças recentes
- 01/10/2026 — Nos termos do § 132a BAO, o comprovante eletrônico de um pagamento em dinheiro registrado em caixa registradora pode ser fornecido enviando-o à esfera de controle imediata do destinatário (por exemplo, por e-mail ou aplicativo) ou permitindo que o destinatário o leia no local com um dispositivo (por exemplo, um QR code na tela). A obrigação de emissão do comprovante continua independentemente do valor, e o cliente ou um servidor da autoridade fiscal mantém o direito a um comprovante em papel, que pode ser solicitado até o fim do expediente do dia da operação. (BMF; comunicado à imprensa do BMF, 29 de setembro de 2026) — veja o registro do evento
- 01/07/2026 — Quando o imposto sobre uma aquisição intracomunitária é calculado e pago por um Parteienvertreter nos termos do § 11(5) NoVAG 1991, a declaração fiscal do adquirente pode ser dispensada (novo segundo parágrafo do Art. 21 parágrafo 2 do Anexo da UStG 1994, Binnenmarktregelung, via Art. 2 do Budgetmaßnahmengesetz 2026, BGBl. I Nr. 43/2026); aplica-se a fornecimentos e outros fatos posteriores a 30 de junho de 2026. (Rechtsinformationssystem des Bundes) — veja o registro do evento
- 01/07/2026 — Uma nova alíquota superreduzida de IVA de 4,9% entrou em vigor para alimentos básicos especificados — pão, manteiga, ovos, leite, arroz, farinha e sêmola de trigo, a maioria das hortaliças frescas e congeladas, maçãs, peras e frutas de caroço (CN 0808/0809), iogurte, sal de cozinha e massas simples — abaixo dos 10% anteriores. Fornecimentos de hotelaria e restauração estão excluídos. Confirmada pelo Bundesrat em 3 de junho de 2026. (Parlament Österreich) — veja o registro do evento
- 01/01/2025 — O limite Kleinunternehmer subiu para €55.000 (de €35.000 líquidos), contando a contraprestação total acordada, medida sem dedução de IVA fictício, nos termos do § 6 Abs. 1 Z 27 UStG 1994 conforme reformulado pelo Abgabenänderungsgesetz 2024 (BGBl. I Nr. 113/2024), com o valor de €55.000 fixado pelo Progressionsabgeltungsgesetz 2025 (BGBl. I Nr. 144/2024); na mesma data, o regime transfronteiriço de PMEs da UE foi estendido às vendas austríacas de empresas estabelecidas na UE, sob os tetos duplos de €55.000 / €100.000. (USP)
Próximas — mudanças programadas que ainda não entraram em vigor:
- 01/01/2027 (programada) — As repartições da Administração Financeira Federal (Ämter der Bundesfinanzverwaltung) ganham o poder de determinar a cobrança obrigatória do IVA na importação por até dois anos quando houver suspeita de infração financeira nos termos do § 80 FinStrG relacionada a uma importação, nos termos do § 26 Abs. 3 Z 2 UStG 1994 alterado (Budgetbegleitgesetz 2027-2028, BGBl. I Nr. 62/2026, publicado em 29 de julho de 2026). (Rechtsinformationssystem des Bundes) — veja o registro do evento
- 01/10/2026 — Um novo imposto sobre entrega de encomendas de EUR 2 se aplica por encomenda nas entregas domésticas realizadas no âmbito de vendas à distância de bens, para vendedores à distância com receita de vendas à distância na Áustria superior a EUR 100 milhões no ano anterior (marketplaces responsáveis segundo a regra própria de fornecedor presumido do Paketsteuergesetz), nos termos do Paketsteuergesetz (Budgetbegleitgesetz 2027-2028, BGBl. I Nr. 62/2026). (BMF) — veja o evento e a edição
Links de referência
- USP — Umsatzsteuerpflicht (visão geral da sujeição ao IVA)
- USP — Kleinunternehmer (isenção para pequenas empresas)
- USP — Kleinunternehmerbefreiung für EU-Unternehmen (regime transfronteiriço de PMEs da UE)
- USP (EN) — Umsatzsteuer-Identifikationsnummer (registro de UID para empresas estrangeiras)
- USP — UID-Bestätigungsverfahren (confirmação do número de IVA Stufe 1 / Stufe 2)
- USP — Betriebsauflösung Einzelunternehmen (cancelamento do registro)
- USP — Steuersätze und Steuerbefreiungen der Umsatzsteuer (alíquotas)
- Parlament Österreich — alíquota superreduzida de 4,9%, confirmação pelo Bundesrat
- USP — Reverse Charge
- BMF — Bauleistungen und Reverse Charge
- USP — Aufzeichnungspflichten für Plattformen (regras de fornecedor presumido para plataformas)
- Rechtsinformationssystem des Bundes (RIS) — § 10 UStG 1994 (alíquotas, incl. Jungholz/Mittelberg)
- RIS — § 11 UStG 1994 (requisitos da nota fiscal)
- RIS — § 21 UStG 1994 (declarações antecipadas, UVA)
- RIS — BAO § 108 (adiamento de prazos de declaração)
- RIS — BAO § 211 (tolerância de pagamento)
- RIS — BAO § 134 (declaração anual)
- RIS — BAO § 134a (Quotenregelung)
- RIS — UStG 1994 Anhang (Binnenmarkt) Art. 21 (declaração recapitulativa)
- RIS — UStG 1994 Art. 25a (OSS)
- RIS — BAO § 217 (Säumniszuschlag)
- BMF — Höhe der Strafen (penalidades por infrações financeiras)
- RIS — § 27 UStG 1994 (representante fiscal)
- RIS — BGBl. I Nr. 62/2026 (cobrança obrigatória do IVA na importação, a partir de 2027)
- BMF — Parcel Delivery Tax: Overview and FAQs
- BMF — Fristen und Fälligkeiten
- e-Rechnung.gv.at — Base legal
- Lookuptax — Guia do Número Fiscal e do UID da Áustria
- Lookuptax — Como verificar um número de IVA no VIES (toda a UE)
- Lookuptax — ViDA, IVA na Era Digital, explicado
- Lookuptax — Status da nota fiscal eletrônica e as redes no mundo