Diretrizes de IVA no Azerbaijão
| FICHA TÉCNICA | |
|---|---|
| Código do país | AZ |
| Nome do imposto | Imposto sobre Valor Agregado (IVA) — Əlavə dəyər vergisi (ƏDV) |
| Autoridade fiscal | Serviço Estatal de Impostos vinculado ao Ministério da Economia (Dövlət Vergi Xidməti) |
Visão geral
O Azerbaijão cobra o Imposto sobre Valor Agregado (IVA) — em azerbaijano: Əlavə dəyər vergisi (ƏDV) — nos termos do Capítulo XI (Artigos 153–181) do Código Tributário da República do Azerbaijão (Vergi Məcəlləsi, adotado em 11 de julho de 2000), cujo texto consolidado é publicado no registro jurídico do Ministério da Justiça, e-qanun.az. [1] O imposto é administrado pelo Serviço Estatal de Impostos vinculado ao Ministério da Economia (Dövlət Vergi Xidməti), sendo o IVA na importação cobrado pelas autoridades aduaneiras (Artigo 177.4). [2] [1]
O IVA incide sobre fornecimentos de bens, obras e serviços no Azerbaijão, sobre importações tributáveis e sobre a margem comercial aplicada na venda a varejo de produtos agrícolas (Artigo 159.1). Trata-se de um imposto nacional único: os tributos municipais são administrados separadamente pelos municípios (Artigo 33.9), mas não existe uma camada regional ou municipal de IVA. A alíquota é de 18% (veja Alíquotas), os valores são expressos em manat azerbaijano (AZN) e o IVA é apurado a cada mês civil (Artigo 178). [1]
Duas características moldam quase todas as operações. Primeiro, o momento do fornecimento é, em regra, o momento do pagamento, e não o da entrega (Artigo 166.1). Segundo, o IVA sobre as compras só é recuperável quando o preço é pago por transferência bancária e o IVA é pago na conta de depósito de IVA do fornecedor (Artigo 175.1) — veja Declaração e pagamento. [1]
As mudanças recentes dizem respeito ao regime de comércio eletrônico de não residentes: a Lei nº 355-VIIQD, de 13 de fevereiro de 2026, reformulou o Artigo 33.8-1 com um gatilho de registro de USD 10.000, e a Resolução nº 295 do Gabinete, de 14 de setembro de 2026, alinhou a ela as Regras de execução. Veja Alterações recentes.
Registro
Quem deve se registrar. Uma pessoa que exerce atividade empresarial deve solicitar o registro de IVA no prazo de 10 dias a contar do primeiro dia do mês seguinte ao mês em que suas operações tributáveis ultrapassarem AZN 200.000 (computadas em qualquer mês ou meses de um período de 12 meses consecutivos; Artigos 155.1 e 157.3.1); o mesmo se aplica a empresas de comércio e de alimentação que não utilizam a opção de imposto simplificado do Artigo 218.1 (Artigo 155.1). Uma única operação ou contrato de valor superior a AZN 200.000 é, por si só, uma operação tributável pelo IVA, e a pessoa deve solicitar o registro antes do dia em que ela for realizada. Os produtores de bens sujeitos a imposto especial de consumo e de bens sujeitos a marcação obrigatória, bem como as empresas de construção civil que não utilizam o imposto simplificado, são contribuintes do IVA independentemente do faturamento e fazem a solicitação junto com seu registro estatal ou fiscal (Artigos 154.6 e 155.1). Os importadores são contribuintes do IVA sobre suas importações tributáveis (Artigo 154.3). [1]
Limite. AZN 200.000 de operações tributáveis em qualquer mês de um período móvel de 12 meses (Artigo 155.1). O registro produz efeitos no primeiro dia do mês seguinte; no caso do gatilho de contrato único, antes do dia da operação (Artigo 157.3.1). No varejo e nos serviços prestados a pessoas não registradas nas autoridades fiscais, o faturamento recebido por pagamento sem dinheiro em terminal POS é computado com um coeficiente de 0,5 para aferição do limite (Artigo 155.1-1). [1]
Limite para não residentes. Aplicam-se duas regras distintas:
- Os fornecimentos de um não residente contam para o limite de AZN 200.000 somente se realizados por meio de um estabelecimento permanente no Azerbaijão (Artigo 155.2). Sem ele, os serviços B2B são tributados pela inversão do sujeito passivo descrita em Regras transfronteiriças. [1]
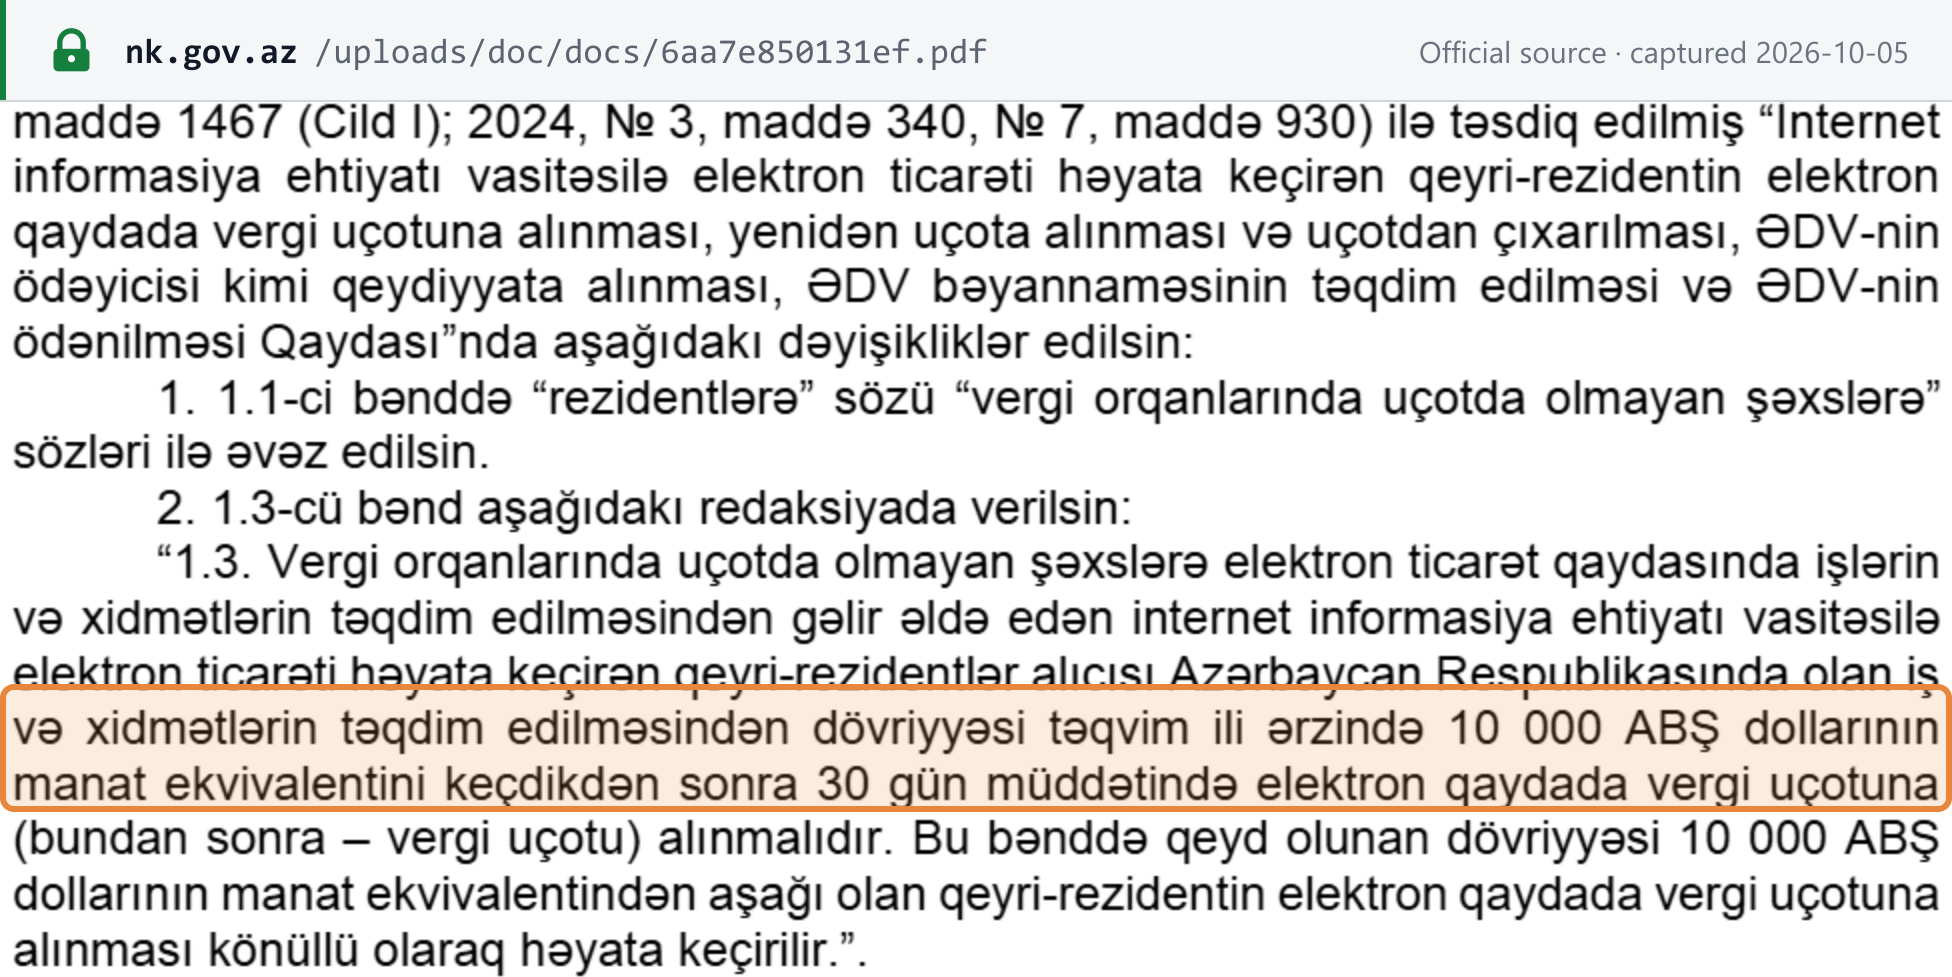
- Um fornecedor não residente de comércio eletrônico de obras e serviços a pessoas não registradas nas autoridades fiscais deve se registrar eletronicamente no prazo de 30 dias após seu faturamento com fornecimentos a compradores no Azerbaijão ultrapassar o equivalente em manats a USD 10.000 em um ano civil; abaixo desse valor o registro é voluntário (Artigo 33.8-1, reformulado pela Lei nº 355-VIIQD; refletido no ponto 1.3 das Regras do Gabinete, conforme alteradas pela Resolução nº 295). Essa pessoa é contribuinte do IVA (Artigo 154.7). [1] [3]
Número de registro fiscal. Todo contribuinte é identificado por seu VÖEN (Vergi ödəyicisinin eyniləşdirmə nömrəsi), um número de identificação do contribuinte usado para todos os tributos; não existe um número de IVA separado. Segundo a comunicação do Serviço Estatal de Impostos à OCDE, ele tem dez dígitos: dois para a unidade administrativa territorial, seis para um número sequencial, um nono calculado por algoritmo e um décimo que indica a natureza jurídica (1 para pessoas jurídicas, 2 para pessoas físicas). A notificação de registro de IVA informa o nome do contribuinte, a data em que o registro produz efeitos e seu VÖEN (Artigo 157.2). [1] [4] Para a estrutura e o dígito verificador, consulte o guia do VÖEN do Azerbaijão da Lookuptax; para verificar uma contraparte, use o validador de VÖEN do Azerbaijão ou siga como verificar um VÖEN.
Como se registrar. O pedido de registro de IVA obrigatório ou voluntário é feito no formulário definido pela autoridade executiva competente. A autoridade fiscal inscreve a pessoa no registro estatal de contribuintes do IVA e emite a notificação de registro no máximo 5 dias úteis após o pedido (Artigo 157.2). Quando a autoridade identifica um contribuinte que deveria ter se registrado e não o fez, ela o registra de ofício (Artigo 157.5). Os fornecedores não residentes de comércio eletrônico se registram on-line pelo portal de comércio eletrônico do Serviço Estatal de Impostos, ecommerce.e-taxes.gov.az. [1] [5]
Registro voluntário. Uma empresa que não é obrigada a se registrar pode fazê-lo voluntariamente (Artigo 156.1); o registro produz efeitos no primeiro dia do período de apuração seguinte ao mês do pedido (Artigo 157.3.2). O registro permite a recuperação do IVA sobre as compras e a emissão de notas fiscais eletrônicas de imposto, que uma pessoa não registrada não pode emitir (Artigo 176.1). [1]
Cancelamento do registro. Um contribuinte do IVA que deixa de realizar operações tributáveis deve solicitar o cancelamento do registro, que produz efeitos no dia em que essas operações cessam totalmente (Artigo 158.1). Separadamente, um contribuinte do IVA cujas operações tributáveis não ultrapassaram AZN 100.000 nos 12 meses civis completos anteriores pode solicitar o cancelamento a qualquer momento após um ano de seu último registro, com efeitos no dia do pedido (Artigo 158.2). Os bens mantidos no momento do cancelamento são tratados como fornecidos em uma operação tributável (Artigo 159.6), e uma declaração final é devida no prazo de 30 dias quando uma pessoa jurídica é liquidada ou um empresário individual encerra suas atividades (Artigo 177.2). [1]
Registro em grupo. Não disponível. O Capítulo XI do Código Tributário (Artigos 153–181) não contém nenhuma disposição sobre grupos de IVA; cada pessoa se registra individualmente. A única regra de agrupamento é que uma atividade conjunta exercida sem a constituição de uma pessoa jurídica é tratada como uma pessoa distinta para fins de IVA, registrada pelo participante que mantém sua contabilidade (Artigos 154.5 e 155.3). (Verificado em 05/10/2026.) [1]
Alíquotas
| Alíquota | Aplica-se a |
|---|---|
| 18% (padrão) | O valor de cada operação tributável e de cada importação tributável (Artigo 173.1). [1] |
| 0% (alíquota zero) | A lista fechada do Artigo 165.1, incluindo: exportações de bens e dos serviços listados no Artigo 168.1.5; fornecimentos de bens a lojas francas (duty-free); transporte internacional e de trânsito de bens e passageiros (exceto serviços postais internacionais), e obras e serviços diretamente ligados a voos internacionais e de trânsito; fornecimentos para uso oficial de organizações internacionais acreditadas e de missões diplomáticas e consulares, sujeitos a reciprocidade (Artigo 165.2); bens e serviços financiados por doações estrangeiras; fornecimentos de ouro e outros valores ao Banco Central; e reparo de navios e outras embarcações encomendado por um não residente. [1] |
| Isento | A lista do Artigo 164.1 — veja Isenções. [1] |
O Azerbaijão não tem alíquota reduzida nem superreduzida: o Artigo 173 estabelece a alíquota única de 18%. Os vendedores a varejo de produtos agrícolas produzidos no Azerbaijão calculam o IVA sobre a margem comercial, e não sobre o preço total, e, a partir de 1º de janeiro de 2022 e por cinco anos, essa base de margem também abrange as vendas no atacado e no varejo de produtos agrícolas locais e importados (exceto produtos de pescado importados), sujeitas a contabilidade separada e documentação eletrônica das compras e vendas (Artigos 153.2–153.3, 159.1 e 174.3–174.4). Isso altera a base de cálculo, não a alíquota. [1]
Restituições de IVA ao consumidor. Os consumidores pessoas físicas recebem de volta parte do IVA sobre determinadas compras no varejo e em serviços de alimentação e outros serviços: 17,5% do IVA pago por meio de pagamento sem dinheiro e 5% do IVA pago em dinheiro, e 50% do IVA pago por meio de pagamento sem dinheiro em serviços de teatro, cinema, museu e concertos sinfônicos (Artigo 165.5). Trata-se de restituições aos consumidores, não de alíquotas cobradas pelo vendedor. [1]
Regras transfronteiriças
Importações. As importações de bens são tributáveis, salvo se isentas; bens em trânsito, bens importados temporariamente e bens que, nos termos da legislação aduaneira, não são tratados como importados para consumo interno não constituem importações para fins de IVA (Artigo 159.3). O valor tributável é o valor aduaneiro acrescido dos tributos e direitos devidos na importação (Artigo 162.1), e o IVA na importação é calculado e cobrado pelas autoridades aduaneiras segundo o procedimento aplicável aos direitos aduaneiros (Artigo 177.4). Os documentos de importação emitidos pela alfândega que comprovam o IVA pago dão direito ao crédito do imposto, qualquer que seja a forma de pagamento (Artigo 175.10). [1]
Exportações. As exportações de bens, e dos serviços listados no Artigo 168.1.5, têm alíquota zero (Artigo 165.1.3), e o IVA sobre as compras relativas a operações com alíquota zero é recuperável (Artigo 175.7). [1]
Inversão do sujeito passivo em serviços importados. Quando um não residente não registrado para o IVA realiza obras ou presta serviços no Azerbaijão a um agente fiscal — qualquer pessoa registrada para o IVA (Artigo 169.2) —, o IVA é cobrado à alíquota de 18% sobre o valor a pagar ao não residente, sendo o momento do fornecimento o momento do pagamento (Artigos 169.1 e 169.3). Um agente registrado para o IVA recolhe esse imposto com sua declaração do mês da operação, e o documento de pagamento passa a ser a nota fiscal eletrônica que fundamenta seu crédito (Artigo 169.4). Um agente não registrado para o IVA paga no prazo de 7 dias após pagar o não residente e apresenta uma declaração de IVA até o dia 20 do mês seguinte (Artigos 169.5 e 169.7). As reservas por comércio eletrônico de serviços de hotelaria no exterior e de passagens aéreas estão excluídas dessa regra (Artigo 169.1). [1]
Empresas estrangeiras que vendem no país — B2B vs. B2C.
- B2B (para uma empresa azerbaijana registrada para o IVA): aplica-se a inversão do sujeito passivo acima; o cliente contabiliza o IVA como agente fiscal, e os fornecimentos do não residente não contam para o limite de AZN 200.000, a menos que realizados por meio de um estabelecimento permanente (Artigo 155.2). [1]
- B2C (para pessoas não registradas nas autoridades fiscais): um fornecedor não residente de comércio eletrônico de obras e serviços deve se registrar eletronicamente no prazo de 30 dias após ultrapassar o equivalente em manats a USD 10.000 de faturamento no ano civil com compradores no Azerbaijão (Artigo 33.8-1). Uma vez registrado, ele calcula e paga o próprio IVA em vez de tê-lo retido (Artigo 169.8), e paga até o último dia do mês seguinte a cada período de apuração (Artigo 177.1.4). Até que se registre, o prestador local de serviços de pagamento (ou a filial azerbaijana de um prestador estrangeiro) que processa o pagamento do comprador calcula o IVA e o recolhe ao orçamento a partir dos recursos do comprador (Artigo 169.3). O Serviço Estatal de Impostos afirma que os bancos não retêm IVA sobre pagamentos a fornecedores registrados. [1] [6]
Produtos e serviços digitais. Os serviços fornecidos por computador, internet e outras redes eletrônicas, correio eletrônico ou meios semelhantes, a concessão de direitos de uso dessas redes e as obras e serviços fornecidos por vendedores de comércio eletrônico consideram-se fornecidos no local em que o destinatário está localizado ou registrado (Artigo 168.1.5). A orientação do Serviço Estatal de Impostos sobre as Regras do Gabinete descreve o âmbito do comércio eletrônico como incluindo e-books, jogos virtuais, downloads de software e veiculação de publicidade, e considera que o comprador está no Azerbaijão quando se verifica qualquer um de quatro indicadores: pagamento por meio de um banco no Azerbaijão, a localização do comprador, o endereço IP do dispositivo ou o código de país da operadora móvel. [1] [7] A Resolução nº 295, de 14 de setembro de 2026, acrescenta o ponto 1.4-1 às Regras: os serviços de consultoria, jurídicos, financeiros, contábeis, de design e de engenharia fornecidos por e-mail ou outros meios interativos, o ensino e o treinamento on-line em tempo real e a reserva on-line de ingressos para eventos científicos, educacionais, culturais, esportivos e de entretenimento não são serviços de comércio eletrônico para fins do Artigo 33.8-1. O mesmo texto agora faz parte do próprio Artigo 33.8-1. Veja o registro do evento. [3] [1]
Responsabilidade de marketplaces / plataformas como fornecedor presumido. Este guia não encontrou no Capítulo XI nenhuma disposição que torne um marketplace on-line o fornecedor presumido dos bens ou serviços nele vendidos por terceiros. O regime de comércio eletrônico atribui a obrigação ao vendedor não residente de obras e serviços, cabendo aos prestadores de serviços de pagamento cobrar o IVA quando o vendedor não está registrado (Artigos 33.8-1 e 169.3). (Verificado em 05/10/2026.) [1]
Local do fornecimento. Bens: fornecidos onde são entregues; quando os bens são expedidos ou transportados, onde começa a expedição ou o transporte; quando o fornecedor os instala ou monta, onde são instalados (Artigo 167). Obras e serviços: nesta ordem de prioridade (Artigo 168.2), onde está localizado o imóvel, para serviços a ele relacionados; onde as obras sobre bens móveis são efetivamente realizadas; onde os serviços culturais, artísticos, educacionais, esportivos e semelhantes são efetivamente prestados; onde o transporte efetivamente ocorre; onde o destinatário está localizado ou registrado, para os serviços listados no Artigo 168.1.5 (direitos de propriedade intelectual, serviços de consultoria, jurídicos, contábeis, de engenharia, de publicidade e de processamento de dados, cessão de pessoal, locação de bens móveis, telecomunicações, radiodifusão, serviços eletrônicos e comércio eletrônico); e, nos demais casos, onde o fornecedor exerce sua atividade (Artigos 168.1.1–168.1.6). [1]
Requisitos da nota fiscal
Os contribuintes registrados para o IVA documentam os fornecimentos com notas fiscais eletrônicas de imposto (elektron vergi hesab-fakturası, Artigo 176) e notas fiscais / guias de remessa eletrônicas (elektron qaimə-faktura, Artigo 71-1), ambas emitidas pelo sistema eletrônico do Serviço Estatal de Impostos. Uma pessoa não registrada para o IVA não tem o direito de emitir nota fiscal eletrônica de imposto (Artigo 176.1). [1]
Conteúdo obrigatório
O Artigo 176.2 lista os elementos de uma nota fiscal eletrônica de imposto, que é um formulário de controle estrito elaborado no modelo definido pela autoridade executiva competente:
| Campo obrigatório | Disposição |
|---|---|
| Nome do contribuinte (fornecedor) e do comprador (cliente) | Artigo 176.2.1 |
| Número de identificação (VÖEN) do contribuinte e do comprador | Artigo 176.2.2 |
| Descrição dos bens expedidos, das obras realizadas ou dos serviços prestados | Artigo 176.2.3 |
| Contraprestação da operação tributável e volume da operação | Artigo 176.2.4 |
| Valor do imposto especial de consumo, para bens sujeitos a esse imposto | Artigo 176.2.5 |
| IVA devido sobre a operação | Artigo 176.2.6 |
| Data de emissão | Artigo 176.2.7 |
| Número da nota fiscal | Artigo 176.2.8 |
| Nome da autoridade fiscal que emitiu a notificação de registro de IVA, e a data e o número da notificação | Artigo 176.2.9 |
| Cargo, sobrenome, nome e patronímico do responsável que assinou a nota fiscal | Artigo 176.2.10 |
Prazo de emissão e numeração
Uma nota fiscal eletrônica de imposto deve ser emitida no máximo 5 dias após a expedição dos bens, a realização das obras ou a prestação dos serviços (Artigo 176.3). A qaimə-faktura eletrônica segue os prazos do Artigo 71-1.1: no momento da expedição dos bens, para a maioria das operações com bens; no prazo de 5 dias a contar do documento de entrega, para bens não encomendados previamente, e da execução, para obras e serviços; antes do início do transporte, para transporte internacional; no início de cada mês civil, para serviços regulares e contínuos; no prazo de 3 dias, para devoluções e ajustes de faturamento. [1] Os números das notas fiscais são atribuídos no sistema do Serviço Estatal de Impostos; o Código exige o número como elemento obrigatório (Artigo 176.2.8) e deixa as regras sobre forma, aplicação e contabilização das notas fiscais eletrônicas a cargo da autoridade executiva (Artigos 71-1.2 e 176.3-1). [1]
Notas de crédito e de débito
As correções são feitas com tipos específicos de qaimə-faktura eletrônica, e não com notas de crédito separadas: um para devoluções de bens (Artigo 71-1.5.2) e outro para ajustes do faturamento tributável nos termos do Artigo 163 (Artigo 71-1.5.3), cada um emitido no prazo de 3 dias a contar da devolução ou do ajuste (Artigo 71-1.1.4). O Código também prevê tipos para fornecimentos por agentes e comissionários e devoluções a eles, bens enviados para processamento ou armazenagem, movimentações internas de bens sujeitos a imposto especial de consumo, vendas com marca de exportação e adiantamentos recebidos (Artigo 71-1.5). [1]
Moeda e idioma
Quando os documentos contábeis de um contribuinte são redigidos em idioma estrangeiro, as autoridades fiscais exigem uma tradução oficial para o azerbaijano (Artigo 71.3). O capítulo de IVA do Código Tributário não estabelece regra de conversão cambial para contraprestações em moeda estrangeira; confirme com um assessor as regras aplicáveis sobre a taxa do Banco Central. [1]
Notas fiscais simplificadas
Para fornecimentos no varejo a compradores que não são contribuintes do IVA, pode ser emitida uma qaimə-faktura, uma qaimə-faktura eletrônica, um recibo ou um cupom em vez de uma nota fiscal eletrônica de imposto (Artigo 176.4). Os documentos que registram operações em dinheiro não dão direito ao crédito de IVA, e o crédito apropriado com base neles é inválido. As liquidações em dinheiro com o público devem passar por máquinas registradoras ou formulários de controle estrito (Artigo 58.7). [1]
Guarda de documentos
Os documentos contábeis, incluindo dados em formato eletrônico e em papel, devem ser mantidos plenamente legíveis por no mínimo 5 anos (Artigo 71.4). O prazo geral de prescrição para infrações tributárias é de 3 anos a contar da infração (Artigo 56.1). [1]
Como é uma nota fiscal em conformidade
Nenhum modelo anotado do Serviço Estatal de Impostos é citado aqui. A ilustração abaixo apresenta os elementos do Artigo 176.2 em forma de documento; o layout é da própria LookupTax.
Nota fiscal eletrônica de imposto (elektron vergi hesab-fakturası) — ilustração
| Bens, obras ou serviçosArt. 176.2.3 | VolumeArt. 176.2.4 | ContraprestaçãoArt. 176.2.4 | IVA 18%Arts. 173.1, 176.2.6 |
|---|---|---|---|
| Serviço de manutenção de equipamentos (fictício) | 1 | AZN 1.000,00 | AZN 180,00 |
- Contraprestação sem IVAArt. 176.2.4
- AZN 1.000,00
- IVA devidoArt. 176.2.6
- AZN 180,00
- Total
- AZN 1.180,00
- Assinada pelo responsável: cargo, sobrenome, nome e patronímico — Art. 176.2.10.
- Valor do imposto especial de consumo exibido apenas para bens sujeitos a esse imposto — Art. 176.2.5.
- Para que o comprador credite os AZN 180,00, o preço é pago por transferência bancária e o IVA na conta de depósito de IVA do fornecedor — Art. 175.1.
Status da nota fiscal eletrônica
Status (em 05/10/2026): documentos eletrônicos obrigatórios por meio do sistema próprio da autoridade fiscal; sem rede no estilo Peppol.
- Sistema. As notas fiscais eletrônicas de imposto (Artigo 176) e as qaimə-faktura eletrônicas (Artigo 71-1) são emitidas pelo sistema eletrônico do Serviço Estatal de Impostos, em formulários e segundo regras definidos pela autoridade executiva competente (Artigos 71-1.2 e 176.3-1). A entrega de bens sem qaimə-faktura eletrônica, quando o Código a exige, é sancionada (Artigo 58.13). [1]
- Formatos e padrões. O Código prescreve o conteúdo e deixa a forma a cargo da autoridade executiva; este guia não encontrou nenhuma exigência de UBL, Peppol BIS ou outro formato internacional.
- Âmbito. B2B: notas fiscais eletrônicas de imposto e qaimə-faktura, vinculadas à recuperação do IVA sobre as compras (Artigos 175 e 176). B2C / varejo: recibos de máquina registradora ou formulários de controle estrito para liquidações em dinheiro com o público (Artigo 58.7), com a opção de qaimə-faktura, recibo ou cupom para fornecimentos no varejo a não contribuintes do IVA (Artigo 176.4). B2G: este guia não encontrou no Código Tributário nenhuma obrigação específica de nota fiscal eletrônica B2G; as compras de entidades com participação estatal majoritária e de organizações orçamentárias seguem as regras da conta de depósito de IVA do Artigo 175.8. [1]
- Implantação gradual. Não se aplica nenhum cronograma por porte do contribuinte; a obrigação decorre do registro de IVA.
Declaração e pagamento
Periodicidade da declaração. Mensal. O período de apuração do IVA é o mês civil (Artigo 178). [1]
Prazo da declaração. A declaração de IVA é apresentada até o dia 20 do mês seguinte ao período de apuração (Artigo 177.2). Na liquidação de uma pessoa jurídica ou no encerramento das atividades de um empresário individual, a declaração é apresentada no prazo de 30 dias (Artigo 177.2). [1]
Prazo e forma de pagamento. O IVA é pago dentro do prazo da declaração de cada período de apuração (Artigo 177.1.3). Os não residentes registrados para comércio eletrônico nos termos do Artigo 33.8-1 pagam até o último dia do mês seguinte ao período de apuração (Artigo 177.1.4). O IVA na importação é cobrado pela alfândega (Artigo 177.4). Os compradores que são contribuintes do IVA, as pessoas jurídicas com mais de 50% de capital estatal e as organizações orçamentárias transferem o IVA destacado nas notas fiscais eletrônicas para a conta de depósito de IVA, assim como os compradores de imóveis residenciais e não residenciais de empresas de construção (Artigo 175.8). [1] A partir de 1º de janeiro de 2027, por quatro anos, os contribuintes do setor privado não ligado a petróleo e gás poderão transferir recursos da conta de depósito de IVA para o Fundo Estatal de Proteção Social, nas condições definidas pela autoridade designada (Artigo 175.8, terceira frase, acrescentada pela Lei nº 445-VIIQD, de 13 de julho de 2026, publicada em 28 de julho de 2026). [1]
Recuperação do imposto sobre as compras e itens vedados. O IVA sobre as compras é creditado quando o preço é pago da conta bancária ou de pagamento do comprador para a do fornecedor e o IVA na conta de depósito de IVA (Artigo 175.1), devendo o IVA ser depositado na conta de depósito no prazo de um dia útil após o pagamento do preço (Artigo 175.1.3). As compras de uso misto e parcialmente isentas são rateadas (Artigos 175.2 e 175.4). Não é permitido crédito para: despesas listadas no Artigo 109.3 (exceto as dos Artigos 109.4 e 119.2) (Artigo 175.3); compras de pessoas que realizam apenas operações isentas ou não tributáveis, e compras financiadas pelo orçamento do Estado (Artigo 175.6); recibos, cupons, documentos de operações em dinheiro e notas fiscais eletrônicas emitidas irregularmente (Artigo 175.9); documentos de operações sem bens reais (Artigo 175.11); e, por cinco anos a partir de 1º de janeiro de 2022, produtos agrícolas adquiridos por comerciantes atacadistas e varejistas (Artigo 175.12, sujeito à opção de importação do Artigo 175.13). [1]
Restituições. Quando o IVA creditável excede o IVA debitado, um contribuinte com pelo menos 50% de seu faturamento tributável à alíquota zero no período recebe o excedente no prazo de 20 dias a contar do pedido (Artigo 179.1); os demais contribuintes o recebem no máximo 4 meses após seu pedido eletrônico (Artigo 179.2). Para contribuintes classificados como de risco, esses prazos só começam a correr após a conclusão das fiscalizações e controles tributários correspondentes (Artigo 179.4). Estrangeiros e apátridas podem pedir a restituição do IVA sobre bens adquiridos para fins não comerciais segundo um procedimento do Gabinete (Artigo 165.3). Este guia não encontrou no Capítulo XI nenhuma disposição de alívio para créditos incobráveis; em vez disso, o Artigo 166.1.3 trata um crédito a receber decorrente de um fornecimento como pago, e portanto tributável, quando expira seu prazo de prescrição. [1]
Isenções
O Artigo 164.1 lista os fornecimentos e importações isentos. Os exemplos incluem: serviços financeiros, incluindo o arrendamento mercantil financeiro (164.1.2); fornecimentos e importações de moeda nacional ou estrangeira e de valores mobiliários (164.1.3); determinados produtos de mídia e livros (exceto e-books) e conjuntos de livros didáticos (164.1.7); edição, publicação e impressão de mídia, livros e livros didáticos (164.1.8); serviços funerários (164.1.9); transporte de passageiros por metrô (164.1.12); educação pré-escolar paga (164.1.13); fornecimentos de ações ou quotas de participação (164.1.17); vendas por produtores agrícolas de sua própria produção (164.1.18); ajuda humanitária e beneficente (164.1.20–164.1.21); bens importados para uma zona econômica especial, exceto bens sujeitos a imposto especial de consumo (164.1.24); aeronaves civis e peças importadas para a aviação civil (164.1.38); serviços veterinários privados (164.1.58); e importações de obras de arte, peças de coleção e antiguidades mediante confirmação do Ministério da Cultura (164.1.64). [1]
A isenção do Artigo 164.1.64 foi acrescentada pela Lei nº 355-VIIQD; a Resolução nº 268 do Gabinete, de 8 de setembro de 2026, aprova sua lista de códigos de mercadorias e aplica-se a partir de 1º de janeiro de 2026. Veja o registro do evento. [1] [8]
Territórios libertados. As importações de determinadas máquinas, equipamentos tecnológicos, instalações, matérias-primas e materiais para determinadas atividades econômicas nos territórios libertados da ocupação estão isentas de IVA e de direitos aduaneiros nos termos da Resolução nº 269 do Gabinete, de 5 de agosto de 2023. A Resolução nº 264, de 8 de setembro de 2026, acrescenta linhas de atividade a essa lista, incluindo a criação de bovinos e búfalos, a piscicultura de água doce, o processamento de carne, pescado, gorduras, laticínios, rações e vinho, e a produção farmacêutica. Veja o registro do evento. [9]
Isento não é o mesmo que alíquota zero. Uma pessoa que realiza apenas fornecimentos isentos ou não tributáveis não pode creditar o IVA sobre suas compras (Artigo 175.6), e uma pessoa que realiza fornecimentos tributáveis e isentos credita apenas a parcela correspondente ao seu faturamento tributável, salvo se mantiver registros separados (Artigo 175.4). As operações com alíquota zero são operações tributáveis, e o IVA sobre as compras a elas relativas é creditado integralmente (Artigo 175.7). [1]
Regimes especiais. As empresas abaixo do limite de IVA podem estar sujeitas, em vez disso, ao imposto simplificado (Artigo 218); as zonas econômicas especiais e a base de margem agrícola foram tratadas acima. Uma comparação completa do imposto simplificado está fora do âmbito deste guia de IVA.
Infrações e penalidades
Infrações. A sonegação de tributos em montante significativo (acima de AZN 50.000 até AZN 200.000) é crime nos termos do Artigo 213.1 do Código Penal, punível com multa de duas a três vezes o dano, trabalho corretivo de até dois anos ou prisão de até três anos. A sonegação por grupo organizado ou em montante elevado (acima de AZN 200.000 até AZN 500.000) acarreta de três a cinco anos de prisão ou multa de três vezes o dano (Artigo 213.2), e a sonegação em montante especialmente elevado (acima de AZN 500.000) acarreta de cinco a sete anos ou multa de quatro vezes o dano (Artigo 213.3). O infrator primário nos termos dos Artigos 213.1–213.2 que paga integralmente o dano fica isento de responsabilidade penal. [10] Nos termos do Código Tributário, as condutas sancionadas incluem operar sem o registro de IVA obrigatório, emitir notas fiscais eletrônicas de imposto sem estar registrado, entregar bens sem a qaimə-faktura eletrônica exigida e efetuar liquidações com o público sem máquina registradora (Artigos 58.4, 58.5, 58.7 e 58.13). [1]
Penalidades. Nos termos do Código Tributário: [1]
- Pagamento em atraso — juros de 0,1% ao dia sobre o imposto não pago (Artigo 59.1); para valores apurados em fiscalização, os juros correm por todo o período de atraso, mas não por mais de um ano (Artigo 59.2).
- Declaração em atraso — AZN 40 por não apresentar uma declaração de impostos no prazo sem motivo justificado (Artigo 57.1).
- Subdeclaração ou sonegação — 50% do imposto subdeclarado ou sonegado (Artigo 58.1).
- Falta de pedido de inscrição fiscal — AZN 200 (Artigo 58.2).
- Operar sem o registro de IVA obrigatório — 50% do IVA devido por todo o período sem registro (Artigo 58.4).
- Emitir nota fiscal eletrônica de imposto antes de o registro produzir efeitos ou após seu cancelamento — 100% do IVA destacado na nota fiscal (Artigo 58.5).
- Não pagar o IVA na conta de depósito no prazo de um dia útil após o pagamento do preço — 50% do IVA pago em atraso (Artigo 58.6).
- Entregar bens sem a qaimə-faktura eletrônica exigida — 10% do preço de venda no primeiro caso em um ano civil, 20% no segundo, 40% no terceiro e seguintes (Artigo 58.13).
Perguntas frequentes
Qual é a alíquota padrão de IVA no Azerbaijão?
18% sobre o valor de cada operação tributável e de cada importação tributável (Artigo 173.1). Não há alíquota reduzida; as alternativas são a alíquota zero para as operações do Artigo 165 (principalmente exportações de bens e de serviços do Artigo 168.1.5, e transporte internacional e de trânsito) e as isenções do Artigo 164. [1]
Qual é o limite de registro de IVA no Azerbaijão?
Solicite o registro no prazo de 10 dias a contar do primeiro dia do mês seguinte ao mês em que as operações tributáveis ultrapassarem AZN 200.000 (em um período de 12 meses consecutivos); o registro produz efeitos no primeiro dia do mês seguinte (Artigos 155.1 e 157.3.1). Uma única operação ou contrato acima de AZN 200.000 exige registro antes do dia em que for realizada. O registro voluntário está disponível abaixo do limite (Artigo 156.1). [1]
Os prestadores estrangeiros de serviços digitais precisam se registrar para o IVA no Azerbaijão?
Sim, a partir do momento em que ultrapassam USD 10.000. Um não residente sem estabelecimento permanente que vende obras e serviços por comércio eletrônico a pessoas não registradas nas autoridades fiscais deve se registrar eletronicamente no prazo de 30 dias após seu faturamento no ano civil com compradores no Azerbaijão ultrapassar o equivalente em manats a USD 10.000; abaixo disso, o registro é voluntário (Artigo 33.8-1, conforme reformulado pela Lei nº 355-VIIQD). Ele então calcula e paga o próprio IVA (Artigo 169.8), até o último dia do mês seguinte a cada período de apuração (Artigo 177.1.4). Até que se registre, o prestador local de serviços de pagamento cobra o IVA a partir dos recursos do comprador (Artigo 169.3). A Resolução nº 295, de 14 de setembro de 2026, exclui os serviços de consultoria, jurídicos, financeiros, contábeis, de design e de engenharia prestados por e-mail ou outros meios interativos, o ensino e o treinamento on-line em tempo real e a reserva on-line de ingressos para eventos. [1] [3]
Quando vencem as declarações e os pagamentos de IVA no Azerbaijão?
O período de apuração é o mês civil (Artigo 178). A declaração é apresentada até o dia 20 do mês seguinte e o imposto é pago dentro do mesmo prazo (Artigos 177.1.3 e 177.2). Os não residentes registrados para comércio eletrônico pagam até o último dia do mês seguinte (Artigo 177.1.4). O IVA na importação é cobrado pela alfândega (Artigo 177.4). [1]
Por que o crédito de IVA está vinculado à conta de depósito de IVA no Azerbaijão?
O IVA sobre as compras só é creditado quando o preço é pago por transferência bancária ao fornecedor e o IVA é pago na conta de depósito de IVA do fornecedor (Artigo 175.1), no prazo de um dia útil após o pagamento do preço constante da nota fiscal eletrônica (Artigo 175.1.3). Descumprir esse prazo custa 50% do IVA pago em atraso (Artigo 58.6), e recibos, cupons e documentos de operações em dinheiro nunca dão direito ao crédito (Artigo 175.9). [1]
Sites importantes
- Serviço Estatal de Impostos — site principal — notícias, orientações, legislação e porta de entrada para os serviços on-line.
- Repartição Fiscal na Internet — e-taxes.gov.az — a repartição fiscal on-line do Serviço Estatal de Impostos para os serviços eletrônicos dos contribuintes, incluindo as notas fiscais eletrônicas.
- Portal de IVA para não residentes de comércio eletrônico — ecommerce.e-taxes.gov.az — registro eletrônico, novo registro e cancelamento de registro, declarações e pagamento para fornecedores não residentes de comércio eletrônico (suporte: ecommerce@taxes.gov.az). [5]
- e-qanun.az — registro jurídico do Ministério da Justiça — o Código Tributário consolidado e as leis que o alteram.
- Gabinete de Ministros — resoluções — resoluções de execução, como as de nº 264, 268 e 295 de 2026.
- LookupTax — validador de VÖEN do Azerbaijão — verifica o formato do VÖEN de uma contraparte.
Alterações recentes
As datas abaixo são as datas de adoção ou publicação de cada instrumento; as datas de vigência, quando diferentes, constam do texto.
- 14/09/2026 — A Resolução nº 295 do Gabinete altera as Regras aprovadas pela Resolução nº 387, de 30 de outubro de 2023, para fornecedores não residentes de comércio eletrônico: as Regras passam a abranger fornecimentos a pessoas não registradas nas autoridades fiscais, o registro é devido no prazo de 30 dias após ultrapassar o equivalente em manats a USD 10.000 em um ano civil (voluntário abaixo disso), e o novo ponto 1.4-1 exclui os serviços profissionais prestados por e-mail, o ensino on-line em tempo real e a reserva on-line de ingressos para eventos. (Gabinete de Ministros) — veja o evento
- 08/09/2026 — A Resolução nº 268 do Gabinete aprova a lista de códigos de mercadorias de obras de arte, peças de coleção e antiguidades cuja importação é isenta de IVA mediante confirmação do Ministério da Cultura, com aplicação a partir de 1º de janeiro de 2026. (Gabinete de Ministros) — veja o evento
- 08/09/2026 — A Resolução nº 264 do Gabinete amplia a lista de atividades e bens cuja importação para os territórios libertados é isenta de IVA e de direitos aduaneiros (Resolução nº 269 de 2023). (Gabinete de Ministros) — veja o evento
- 13/08/2026 — O Serviço Estatal de Impostos anuncia que o registro eletrônico se torna obrigatório a partir de setembro de 2026 para prestadores não residentes de serviços digitais com faturamento anual no Azerbaijão acima de USD 10.000, e que os prestadores registrados calculam, declaram e pagam o IVA eles mesmos. (Serviço Estatal de Impostos) — veja o evento
- 23/02/2026 — É publicada a Lei nº 355-VIIQD, de 13 de fevereiro de 2026, que altera o Código Tributário e as leis sobre bancos e sobre a tarifa aduaneira; ela reformula o Artigo 33.8-1 com o gatilho de registro de USD 10.000, e suas disposições sobre comércio eletrônico de não residentes entram em vigor em 23 de agosto de 2026. (e-qanun.az) — veja o evento
Links de referência
- e-qanun.az — Código Tributário da República do Azerbaijão (texto consolidado)
- e-qanun.az — Lei nº 355-VIIQD, de 13 de fevereiro de 2026
- e-qanun.az — Código Penal da República do Azerbaijão
- Gabinete de Ministros — Resolução nº 295, de 14 de setembro de 2026
- Gabinete de Ministros — Resolução nº 268, de 8 de setembro de 2026
- Gabinete de Ministros — Resolução nº 264, de 8 de setembro de 2026
- Serviço Estatal de Impostos — Registro eletrônico de não residentes que realizam comércio eletrônico
- Serviço Estatal de Impostos — Novas regras para não residentes que realizam comércio eletrônico (27 de novembro de 2023)
- Serviço Estatal de Impostos — Mais quatro empresas internacionais registradas para o IVA (13 de agosto de 2026)
- OCDE — Ficha informativa sobre o TIN do Azerbaijão
- LookupTax — Guia do VÖEN do Azerbaijão
- LookupTax — Como verificar um VÖEN no Azerbaijão
- LookupTax — Cronologia de alterações fiscais do Azerbaijão