Diretrizes do IVA na Bélgica
| FICHA TÉCNICA | |
|---|---|
| Código do país | BE |
| Nome do imposto | Imposto sobre Valor Agregado (IVA) — TVA (taxe sur la valeur ajoutée) / btw (belasting over de toegevoegde waarde) |
| Autoridade fiscal | SPF Finances / FOD Financiën (Serviço Público Federal Finanças) |
Visão geral
A Bélgica cobra o imposto sobre valor agregado. Em francês, ele é a taxe sur la valeur ajoutée (TVA); em neerlandês, a belasting over de toegevoegde waarde (btw). A lei é o Code de la taxe sur la valeur ajoutée / Wetboek van de belasting over de toegevoegde waarde, criado pela Lei de 3 de julho de 1969 (Royal Decree No. 20, art. 2: "la loi du 3 juillet 1969 créant le Code de la taxe sur la valeur ajoutée" — "a lei de 3 de julho de 1969 que cria o Código do IVA"). Ele é administrado pelo Serviço Público Federal Finanças — SPF Finances / FOD Financiën. [1] [13]
Textos legais. As citações da legislação vêm dos textos consolidados do SPF Finances no Fisconetplus, atualizados até o Moniteur belge de 31 de agosto de 2026. O texto autêntico é o do Moniteur belge. As citações estão em francês, com tradução para o português.
Moeda. Todos os valores estão em euros (EUR). O Royal Decree No. 1 exige que o IVA total da nota fiscal seja expresso na moeda nacional: "Le montant total des taxes à payer ou à régulariser doit être exprimé dans la monnaie nationale de l'Etat membre qui détermine les règles applicables à l'émission des factures" ("o valor total do imposto a pagar ou a regularizar deve ser expresso na moeda nacional do Estado-Membro cujas regras regem a emissão das notas fiscais", art. 5 § 1er, 9°). [14]
Períodos de apuração. As declarações são entregues por mês civil ou por trimestre civil — consulte Declaração e pagamento.
Níveis de tributação. O IVA é um imposto federal, sem alíquota regional ou municipal. O Rei fixa as alíquotas por decreto real deliberado em Conselho de Ministros: "Par arrêté délibéré en Conseil des Ministres, le Roi fixe les taux et arrête la répartition des biens et des services entre ces taux" ("por decreto deliberado em Conselho de Ministros, o Rei fixa as alíquotas e distribui os bens e serviços entre elas", VAT Code art. 37 § 1er). [2]
Os decretos de alíquotas devem ser confirmados por lei. Pelo art. 37 § 2, um decreto de alíquotas é considerado como nunca tendo produzido efeitos se não for confirmado por lei em até doze meses de sua publicação no Moniteur belge: "Lesdits arrêtés sont censés n'avoir jamais produit leurs effets s'ils n'ont pas été confirmés par la loi dans les douze mois de la date de leur publication au Moniteur belge." Isso é relevante para as mudanças de alíquota de 1º de março de 2026 (consulte Alíquotas). [2]
Registro
Quem deve se registrar
A regra de sujeição é a definição de sujeito passivo (assujetti) no VAT Code art. 4 § 1er: "Est un assujetti quiconque effectue, dans l'exercice d'une activité économique, d'une manière habituelle et indépendante, à titre principal ou à titre d'appoint, avec ou sans esprit de lucre, des livraisons de biens ou des prestations de services visées par le présent Code, quel que soit le lieu où s'exerce l'activité économique." Em português: qualquer pessoa que, no exercício de uma atividade econômica, de forma habitual e independente, como atividade principal ou acessória, com ou sem fins lucrativos, realize fornecimentos de bens ou prestações de serviços abrangidos pelo Código, onde quer que essa atividade seja exercida. [3]
O VAT Code art. 50 § 1er define então quem recebe um número de IVA "comprenant les lettres BE" ("contendo as letras BE"): [4]
- 1° todo sujeito passivo estabelecido na Bélgica, exceto os que realizam apenas operações isentas pelo art. 44 sem direito a dedução, as pessoas tributadas pelos arts. 8 e 8bis e os usuários do regime transfronteiriço de pequenas empresas da UE;
- 2° pessoas jurídicas não sujeitas passivas e pessoas que realizam apenas operações isentas cujas aquisições intracomunitárias de bens excedam EUR 11.200 ("le seuil de 11.200 euros visé à l'article 25ter, § 1er, alinéa 2, 2°"), ou que optem pelo registro;
- 3° todo sujeito passivo não estabelecido na Bélgica que seja devedor do IVA belga sobre operações que deem direito a dedução — consulte Registro de não residentes.
Limite de registro
A Bélgica não tem limite de registro de IVA. Um sujeito passivo estabelecido na Bélgica solicita a identificação para o IVA antes de iniciar suas atividades, qualquer que seja seu faturamento. Uma exceção restrita: o art. 50 § 4 não atribui número de IVA a uma pessoa física na franquia cujas únicas operações sejam prestações de serviços por meio de uma plataforma aprovada. [4]
O valor de EUR 25.000, muitas vezes chamado de limite belga, é outra coisa: a franquia para pequenas empresas (régime de la franchise de taxe / vrijstellingsregeling). Ela é opcional. Isenta as operações da empresa do IVA; não dispensa a empresa da identificação. VAT Code art. 56ter § 1er: "Les assujettis établis en Belgique dont le chiffre d'affaires annuel réalisé en Belgique ne dépasse pas 25.000 euros, peuvent bénéficier du régime de la franchise de taxe pour les livraisons de biens et les prestations de services qu'ils effectuent en Belgique." Em português: os sujeitos passivos estabelecidos na Bélgica cujo faturamento anual na Bélgica não exceda EUR 25.000 podem utilizar a franquia para as operações que realizam na Bélgica. [5]
Mudança proposta (ainda não é lei). O projeto de lei DOC 56 1593, aprovado pela Câmara dos Representantes em 17 de setembro de 2026, elevaria em seu artigo 26 esse teto para EUR 26.000 em 2027, EUR 27.000 em 2028, EUR 28.000 em 2029, EUR 29.000 em 2030 e EUR 30.000 em 2031 e anos seguintes, a partir de 1º de janeiro de 2027. O mesmo cronograma se aplicaria ao teto de faturamento belga para empresas estabelecidas em outro Estado da UE (art. 56ter § 2). Em 5 de outubro de 2026, o projeto ainda não havia sido publicado no Moniteur belge; portanto, os tetos de EUR 25.000 indicados aqui são os que estão em vigor. (Câmara dos Representantes)
| Item | Regra | Fonte |
|---|---|---|
| Limite de registro (empresas estabelecidas) | Nenhum — identificar-se antes de iniciar a atividade | VAT Code arts. 4, 50 § 1er; SPF Finances [4] [11] |
| Limite de registro (empresas não estabelecidas) | Nenhum — identificar-se assim que for devedor do IVA belga sobre uma operação com direito a dedução, salvo se usar apenas o OSS não-UE ou o IOSS | VAT Code art. 50 § 1er, 3° [4] |
| Franquia para pequenas empresas (isenção opcional) | Faturamento anual na Bélgica ≤ EUR 25.000 sem IVA, por ano civil; reduzido proporcionalmente aos dias de 1º de janeiro até o início da atividade no primeiro ano | VAT Code art. 56ter § 1er (texto a partir de 1º de março de 2026) [5] |
| Franquia para empresas estabelecidas em outro Estado da UE | Faturamento na UE ≤ EUR 100.000 ("le chiffre d'affaires annuel dans l'Union de l'assujetti ne dépasse pas 100.000 euros") e faturamento belga ≤ EUR 25.000 (o projeto DOC 56 1593 elevaria esse teto junto com o § 1 a partir de 2027; ainda não é lei), após notificação prévia ao seu Estado-Membro de estabelecimento (a empresa é identificada com um número com sufixo EX) | VAT Code art. 56ter § 2 [5] |
| Aquisições intracomunitárias por pessoas jurídicas não sujeitas passivas e pessoas que realizam apenas operações isentas | Identificação acima de EUR 11.200 | VAT Code art. 50 § 1er, 2° [4] |
A franquia tem um custo e exclusões. Quem usa a franquia não pode deduzir o imposto creditado: "Les assujettis qui bénéficient de la franchise de taxe ne peuvent pas déduire la taxe ayant grevé les biens et les services qu'ils utilisent pour effectuer leurs opérations en franchise de taxe" (VAT Code art. 56bis § 4). Pelo art. 56bis § 2 (texto a partir de 2 de março de 2026), ela não está disponível para unidades de IVA, para empresas que realizam habitualmente obras de construção (travail immobilier), para empresas obrigadas a emitir comprovante de caixa registradora (ticket de caisse, por exemplo em hotéis e restaurantes) nem para empresas que fornecem habitualmente sucata e resíduos. [6]
Janelas de entrada. Uma empresa que se qualifique pode entrar na franquia em 1º de janeiro, 1º de abril, 1º de julho ou 1º de outubro do ano civil seguinte. Ela faz o pedido antes de 15 de dezembro, 15 de março, 15 de junho ou 15 de setembro, respectivamente (Royal Decree No. 19 de 15 de dezembro de 2024, art. 3 § 2: "…à compter du 1er janvier, du 1er avril, du 1er juillet ou du 1er octobre de l'année civile qui suit… avant le 15 décembre de l'année civile en cours ou avant le 15 mars, le 15 juin ou le 15 septembre de l'année civile qui suit"). [7]
Retorno após optar por sair. Uma empresa que deixa a franquia pelo regime normal fica impedida de voltar por um período. Royal Decree No. 19, art. 5 § 5, segundo parágrafo: "L'assujetti ne peut revenir au régime de la franchise de taxe avant le 1er janvier de la deuxième année qui suit celle au cours de laquelle l'option visée à l'alinéa 1er a pris cours" — ela não pode voltar antes de 1º de janeiro do segundo ano seguinte àquele em que sua opção produziu efeitos. [7]
Registro de não residentes
Não há limite para empresas não estabelecidas na Bélgica. O VAT Code art. 50 § 1er, 3° (a partir de 1º de janeiro de 2025) atribui número de IVA a "tout assujetti non établi en Belgique qui : a) effectue des opérations visées par le Code lui ouvrant un droit à déduction pour lesquelles il est redevable de la taxe en Belgique en vertu des articles 51 et 52, à l'exception des assujettis qui n'effectuent que des opérations pour lesquelles ils se prévalent du régime particulier visé au titre XII, chapitre 6, section 2 ou 4, de la directive 2006/112/CE". Em português: todo sujeito passivo não estabelecido na Bélgica que realize operações que lhe deem direito a dedução e pelas quais seja devedor do imposto na Bélgica, exceto os que realizam apenas operações no OSS não-UE ou no IOSS. O gatilho é a sujeição ao imposto, não um valor. [4]
Representantes — exigidos da maioria dos vendedores de fora da UE, não de todos. O VAT Code art. 55 § 1er (texto a partir de 11 de dezembro de 2023) exige que um sujeito passivo não estabelecido na UE tenha um representante responsável (représentant responsable) estabelecido na Bélgica, aprovado antes de sua primeira operação tributável na Bélgica. A obrigação tem três exceções previstas no próprio artigo: [8]
- operações pelas quais o cliente belga deve o IVA nos termos do art. 51 § 2, primeiro parágrafo, 1°, 2°, 5° e 6° (a inversão do sujeito passivo);
- operações nos regimes especiais dos arts. 58ter e 58quinquies (o OSS não-UE e o IOSS);
- um vendedor cuja sede ou estabelecimento estável esteja em um país com o qual exista um instrumento jurídico de assistência mútua "ayant une portée similaire à celle prévue par la directive 2010/24/UE et par le règlement (UE) n° 904/2010" — de alcance semelhante ao da Diretiva 2010/24/UE e do Regulamento (UE) n.º 904/2010.
O OSS da União (art. 58quater) não está nessa lista: um vendedor de fora da UE que usa o OSS da União e não realiza nenhuma outra operação tributável na Bélgica, exceto as sujeitas à inversão do sujeito passivo, ainda deve nomear um representante (art. 55 § 1er, segundo parágrafo: "autre que celles pour lesquelles le cocontractant est redevable"). Uma empresa estabelecida em outro Estado da UE pode nomear um representante, mas não é obrigada (art. 55 § 2). Além de um representante nomeado individualmente, o art. 55 § 3 prevê um representante global pré-aprovado. [8] O FAQ de nota fiscal eletrônica do SPF Finances (pergunta 25) observa que um representante globalmente responsável usa "the specific VAT identification number allocated for this purpose with initials BE0796.5 or BE0796.6" (o número de identificação de IVA específico atribuído para esse fim, com as iniciais BE0796.5 ou BE0796.6). [15]
Garantia. Royal Decree No. 31 de 2 de abril de 2002, art. 3 §§ 2–3 (texto a partir de 1º de outubro de 2021): "Le montant de la sûreté visée au paragraphe 2 est fixé à dix p.c. du solde des taxes dues, pour une période de douze mois civils" … "ne peut être ni inférieur à 7.500 euros ni supérieur à un million d'euros." Em português: a garantia é de 10% do saldo de IVA devido em doze meses civis, com mínimo de EUR 7.500 e máximo de EUR 1.000.000. O mesmo artigo também rege os intermediários do IOSS. [9]
Número de identificação fiscal
Um número de IVA belga é BE seguido do número de empresa de dez dígitos do Banco-Cruzamento de Empresas (BCE / KBO). O mesmo número de empresa é o endereço das empresas belgas na rede Peppol para a nota fiscal eletrônica obrigatória. O modelo de nota fiscal mínima do Business Expert Group afirma: "we use the Crossroads Bank for Enterprises (CBE) number as mandatory unique identification for a Belgian company (0208). Other identifications (e.g. Belgian VAT number as 9925) are possible if they are declared on the Peppol network" (usamos o número do Banco-Cruzamento de Empresas como identificação única obrigatória de uma empresa belga (0208); outras identificações, como o número de IVA belga (9925), são possíveis se declaradas na rede Peppol). [20]
O formato do número, os dígitos verificadores e o numéro national pessoal são tratados no guia de identificação fiscal da Bélgica da Lookuptax. Para verificar uma contraparte, consulte como verificar um número de IVA belga e como verificar um número de empresa belga, ou use o validador de número de IVA belga da Lookuptax.
Como se registrar
O registro tem duas etapas. Primeiro, a empresa é inscrita no Banco-Cruzamento de Empresas (BCE / KBO). Em seguida, ela apresenta um pedido de identificação para o IVA (formulário 604A). Segundo o SPF Finances: "Introduisez votre demande d'identification à la TVA minimum deux jours après l'inscription de votre entreprise dans la BCE, mais avant de débuter votre activité économique" — apresente o pedido de identificação para o IVA pelo menos dois dias após a inscrição da empresa no BCE, mas antes de iniciar a atividade econômica. As alterações são comunicadas "dans un délai d'un mois en rentrant une déclaration modificative d'une identification à la TVA (formulaire 604B)" — no prazo de um mês, no formulário 604B (SPF Finances, conforme consultado em 23 de agosto de 2026). [11]
Registro voluntário
Disponível. VAT Code art. 50 § 3: "Un numéro d'identification à la T.V.A. peut également être attribué à d'autres assujettis" — um número de IVA também pode ser atribuído a outros sujeitos passivos. Quem usa a franquia e deseja recuperar o imposto creditado pode optar pelo regime normal, sujeito ao período de impedimento descrito acima. [4]
Cancelamento do registro
- Encerramento. SPF Finances: "Complétez dans le mois la déclaration de cessation d'activité (formulaire 604C)" — entregue o formulário de encerramento 604C dentro do mês (SPF Finances, conforme consultado em 23 de agosto de 2026). [11]
- Listagem final de clientes. Uma empresa que perde a condição de sujeito passivo, ou que passa a realizar apenas operações isentas pelo art. 44, entrega sua listagem de clientes "dans les trois mois de cette modification ou de cette perte" — no prazo de três meses da alteração (Royal Decree No. 23, art. 1er § 3). [12]
- Limite para cancelamento. Não se aplica — não há limite de registro abaixo do qual cair. Uma empresa que se qualifique para a franquia pode, em vez disso, entrar nela em uma das janelas acima.
Registro de grupo
Disponível como unidade de IVA (unité TVA / btw-eenheid), para pessoas estabelecidas na Bélgica estreitamente vinculadas nos planos financeiro, econômico e organizacional (VAT Code art. 4 § 2; Royal Decree No. 55 de 9 de março de 2007). O art. 1 § 1er do decreto começa assim: "Dans la mesure où ils sont établis en Belgique, peuvent être considérés comme un seul assujetti … les assujettis … qui remplissent les conditions cumulatives suivantes : 1° ils sont étroitement liés sur le plan financier." A unidade recebe um número BE e cada membro, um subnúmero (VAT Code art. 50 § 1er, 6°). Unidades de IVA não podem usar a franquia para pequenas empresas. [10] [4]
Alíquotas
O Royal Decree No. 20 de 20 de julho de 1970, art. 1er, fixa quatro alíquotas: "Le taux normal de la taxe sur la valeur ajoutée applicable aux biens et services visés par le Code est fixé à 21 p.c.. Par dérogation à l'alinéa 1er, la taxe est perçue au taux réduit de : a) 6 p.c. en ce qui concerne les biens et services énumérés au tableau A … b) 12 p.c. en ce qui concerne les biens et services énumérés au tableau B … c) 0 p.c. en ce qui concerne les biens et services énumérés au tableau C de l'annexe au présent arrêté." Em português: a alíquota padrão é de 21%; os bens e serviços listados nas Tabelas A, B e C do anexo são tributados a 6%, 12% e 0%. Tudo o que não está listado em uma tabela é tributado a 21%. [13]
| Alíquota | Exemplos (rubricas do anexo ao Royal Decree No. 20) | Vigência |
|---|---|---|
| 21% (padrão) | Todos os bens e serviços não listados nas Tabelas A, B ou C — incluindo, desde 1º de março de 2026, os produtos fitofarmacêuticos e, desde 29 de julho de 2025, o carvão e outros combustíveis sólidos | Em vigor (em 23 de setembro de 2026) |
| 12% (Tabela B) | Serviços de restaurante e de alimentação, excluindo bebidas ("Les services de restaurant et de restauration, à l'exclusion de la fourniture de boissons"); hotéis e campings; margarina; certos pneus agrícolas; habitação de política social | Em vigor; hotéis e campings a 12% a partir de 1º de março de 2026 |
| 6% (Tabela A) | Animais vivos; carne; leite, laticínios, ovos e mel; outros gêneros alimentícios; fornecimento de água; eletricidade, gás natural usado como combustível e calor por redes de aquecimento, apenas em contratos residenciais desde 1º de julho de 2023 ("dans le cadre du contrat de consommation non-professionnelle"); medicamentos e dispositivos médicos; jornais, periódicos e livros; obras de arte, objetos de coleção e antiguidades; transporte; manutenção e reparo; direitos autorais e apresentações de concertos e espetáculos; reforma, reparo e manutenção de residências particulares ocupadas pela primeira vez pelo menos dez anos antes da primeira nota fiscal (rubrica XXXI: "la transformation, la rénovation, la réhabilitation, l'amélioration, la réparation ou l'entretien"; construções novas não estão abrangidas); demolição e reconstrução de residências; pequenos serviços de reparo | Em vigor |
| 6% (temporária) | Fornecimento e instalação de bombas de calor para aquecimento em edifícios residenciais ou junto a eles, fornecidos e faturados a um consumidor final, em residência particular ocupada pela primeira vez menos de dez anos antes da primeira nota fiscal ("bâtiment d'habitation dont la première occupation a eu lieu au cours d'une année civile qui précède de moins de dix ans la première facture"); a bomba deve atender aos critérios de emissões e de etiqueta energética da UE (art. 1quater/1 § 2) | 1º de janeiro de 2026 a 31 de dezembro de 2030 |
| 0% (Tabela C) | Periódicos de notícias impressos qualificados ("Publications périodiques") destinados ao público em geral, não predominantemente publicitários, produzidos por uma redação profissional de jornalistas e publicados pelo menos 48 vezes por ano ("au minimum quarante-huit fois par an"); o § 3 estende a alíquota às publicações digitais qualificadas | Desde 1º de abril de 2019 (decreto real de 13 de abril de 2019, M.B. 26 de abril de 2019) |
A alíquota de 0% é uma verdadeira alíquota zero. Ela é uma alíquota do art. 1er; portanto, o fornecedor cobra 0% e mantém o direito a dedução. Isso é diferente de uma operação isenta pelo VAT Code art. 44 — consulte Isenções.
Mudanças de 1º de março de 2026
Um decreto real de 14 de fevereiro de 2026 (Numac 2026001322), adotado "dans le cadre de l'accord budgétaire pluriannuel" (no âmbito do acordo orçamentário plurianual), alterou o anexo a partir de 1º de março de 2026. O decreto consolidado registra a alteração como "Modifie à partir du 01.03.2026" e cita quatro rubricas: Tabela A, rubricas XII e XXX; Tabela B, rubricas III e IV. [13]
| Operação | Antes de 1º de março de 2026 | A partir de 1º de março de 2026 | Texto do decreto |
|---|---|---|---|
| Hotéis e campings — hospedagem mobiliada com ou sem café da manhã; locais de camping | 6% (Tabela A, XXX) | 12% (Tabela B, IV) | Tabela A: "XXX. Hôtels, camping. Abrogé à partir du 01.03.2026". Tabela B: "IV. Hôtels, camping / Rétabli à partir du 01.03.2026 / 1. La fourniture de logements meublés, avec ou sans petit-déjeuner. 2. La mise à disposition d'emplacements pour le camping." |
| Produtos fitofarmacêuticos (phytopharmacie) | 12% (Tabela B, III) | 21% | "III. Phytopharmacie. Abrogé à partir du 01.03.2026". Os fertilizantes permanecem a 6%, "à l'exclusion de ceux qui sont mélangés à des produits phytopharmaceutiques" — exceto os misturados com produtos fitofarmacêuticos (Tabela A, XII, 8°). |
Pelo VAT Code art. 37 § 2, esse decreto deve ser confirmado por lei em até doze meses de sua publicação no Moniteur belge; caso contrário, é considerado como nunca tendo produzido efeitos (consulte Visão geral).
Outras mudanças datadas
- Carvão e combustíveis sólidos: 12% → 21% a partir de 29 de julho de 2025. A Tabela B, rubrica VIII "Combustibles", foi revogada pelo art. 54 da Lei de 18 de julho de 2025 (M.B. 29 de julho de 2025, Numac 2025005578) "à partir du 29.07.2025". [13]
- Bombas de calor: 6% de 1º de janeiro de 2026 a 31 de dezembro de 2030. Art. 1quater/1 (decreto real de 18 de dezembro de 2025): "à partir du 1er janvier 2026 jusqu'au 31 décembre 2030, sont soumis au taux réduit de six p.c., les travaux immobiliers ayant pour objet la livraison avec installation de pompes à chaleur destinées au chauffage … dans, sur ou à proximité immédiate de bâtiments d'habitation". Sistemas híbridos combinados com um aquecedor não elétrico no mesmo circuito hidrônico estão excluídos (§ 1er). O § 2 estabelece as condições relativas ao cliente, à residência e à bomba indicadas na tabela acima. [13]
Alíquotas futuras anunciadas. A única mudança futura datada no Royal Decree No. 20 é o fim da alíquota das bombas de calor após 31 de dezembro de 2030 (em 23 de setembro de 2026).
Para ver a Bélgica ao lado de outras jurisdições, consulte a tabela de alíquotas de impostos no mundo e a tabela de limites de registro de IVA da Lookuptax.
Regras transfronteiriças
Importações e exportações
- Importação de bens. O IVA de importação é declarado no documento de importação. Um documento de importação com dados inexatos sobre a natureza ou a quantidade dos bens ou sobre o preço gera "une amende égale à deux fois le montant de cette taxe, avec un minimum de 50 EUR" — uma multa de duas vezes o imposto, com mínimo de EUR 50 (VAT Code art. 70 § 3). [17]
- Exportações e fornecimentos intracomunitários são isentos com direito a dedução: o VAT Code art. 45 § 1er permite a dedução para "des opérations exonérées en vertu des articles 39 à 42" (exportações, fornecimentos intracomunitários, transporte internacional e serviços relacionados). [28]
Produtos e serviços digitais
Uma empresa não estabelecida na Bélgica que vende serviços, inclusive serviços prestados por via eletrônica, ou realiza vendas à distância de bens a consumidores belgas pode usar o One-Stop Shop (OSS) da UE (balcão único) ou o Import One-Stop Shop (IOSS) (balcão único de importação). Uma empresa que usa apenas o OSS não-UE ou o IOSS fica excluída da identificação belga pelo VAT Code art. 50 § 1er, 3° (citado acima). [4]
Mudanças propostas do ViDA (ainda não são lei). O projeto de lei DOC 56 1718, aprovado pela Comissão de Finanças e Orçamento da Câmara em 23 de setembro de 2026 (11 votos a favor, 2 abstenções; relatório da comissão e texto aprovado publicados em 2 de outubro de 2026), aplicaria as regras do IVA na Era Digital (VAT in the Digital Age) a partir de 1º de janeiro de 2027 e de 1º de julho de 2029. Segundo os documentos da comissão, ele encerraria a simplificação do call-off stock para transferências após 30 de junho de 2028 (com regras de transição até 30 de junho de 2029), estenderia a regra do fornecedor presumido das plataformas eletrônicas a outras categorias de compradores e excluiria os usuários da franquia para pequenas empresas do regime de importação (IOSS, VAT Code art. 58quinquies). Em 5 de outubro de 2026, ainda não havia ocorrido a votação em plenário. (Câmara dos Representantes)
Quando a Bélgica é o Estado-Membro de identificação, a página do OSS em neerlandês dizia: "De aangiften worden per kwartaal ingediend. De kwartaalaangifte moet worden ingediend vóór het einde van de maand die volgt op dat kwartaal (april, juli, oktober, januari)" — as declarações do OSS são trimestrais e vencem antes do fim do mês seguinte ao trimestre (abril, julho, outubro, janeiro) (FOD Financiën, conforme consultado em 23 de agosto de 2026). As declarações do IOSS são mensais. [18]
Empresas estrangeiras que vendem para a Bélgica — B2B e B2C
- Serviços B2B — em geral o cliente belga recolhe o IVA, e o fornecedor estrangeiro não se registra. As regras de emissão da nota fiscal aplicáveis dependem de onde está o fornecedor. Pelo VAT Code art. 53decies § 1er, segundo parágrafo, 1°, quando um fornecedor não estabelecido na Bélgica realiza uma operação pela qual o cliente belga deve o IVA, a nota fiscal segue as regras do Estado-Membro do fornecedor, a menos que o próprio cliente emita a nota fiscal (autofaturação). [40] Quando uma nota fiscal está sujeita às regras belgas e o cliente deve o IVA, o Royal Decree No. 1, art. 5 § 1er, exige o número de IVA do cliente para serviços B2B (4° a): "le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu") e a menção "Autoliquidation" em lugar da alíquota e do valor do IVA (9°bis: "la mention " Autoliquidation " en lieu et place de l'indication des taux et du montant total des taxes dues lorsque la taxe est due par le cocontractant"). [14]
- Bens B2B localizados na Bélgica — situação diferente. Um vendedor não estabelecido que seja ele próprio devedor do IVA belga sobre a operação deve se identificar (VAT Code art. 50 § 1er, 3°) e, se estiver estabelecido fora da UE, em geral precisa de um representante (art. 55 § 1er). Consulte Registro de não residentes. [4] [8]
- B2C — OSS ou IOSS; caso contrário, identificação belga. O vendedor recolhe ele mesmo o IVA, por meio do OSS/IOSS ou, quando for devedor fora desses regimes, por meio de um número de IVA belga (VAT Code art. 50 § 1er, 3°). Uma empresa estabelecida em outro Estado da UE com faturamento na UE de no máximo EUR 100.000 e faturamento belga de no máximo EUR 25.000 pode, em vez disso, usar a franquia belga, após notificação prévia ao seu Estado-Membro de estabelecimento (a empresa é identificada com um número com sufixo EX) (VAT Code art. 56ter § 2). [5]
Inversão do sujeito passivo doméstica em obras de construção
Royal Decree No. 1, art. 20 § 1er: "le cocontractant de l'assujetti établi en Belgique qui effectue une des opérations indiquées au paragraphe 2, acquitte la taxe due en raison de cette opération lorsqu'il est lui-même un assujetti tenu au dépôt de la déclaration visée à l'article 53, § 1er, alinéa 1er, 2°, du Code." § 2: "Est visé tout travail immobilier au sens de l'article 19 § 2, du Code." Em português: nas obras de construção prestadas por um sujeito passivo estabelecido na Bélgica, o cliente paga o IVA quando ele próprio é um sujeito passivo que entrega declarações periódicas de IVA. O parágrafo 4 do artigo foi substituído a partir de 1º de janeiro de 2024. [14]
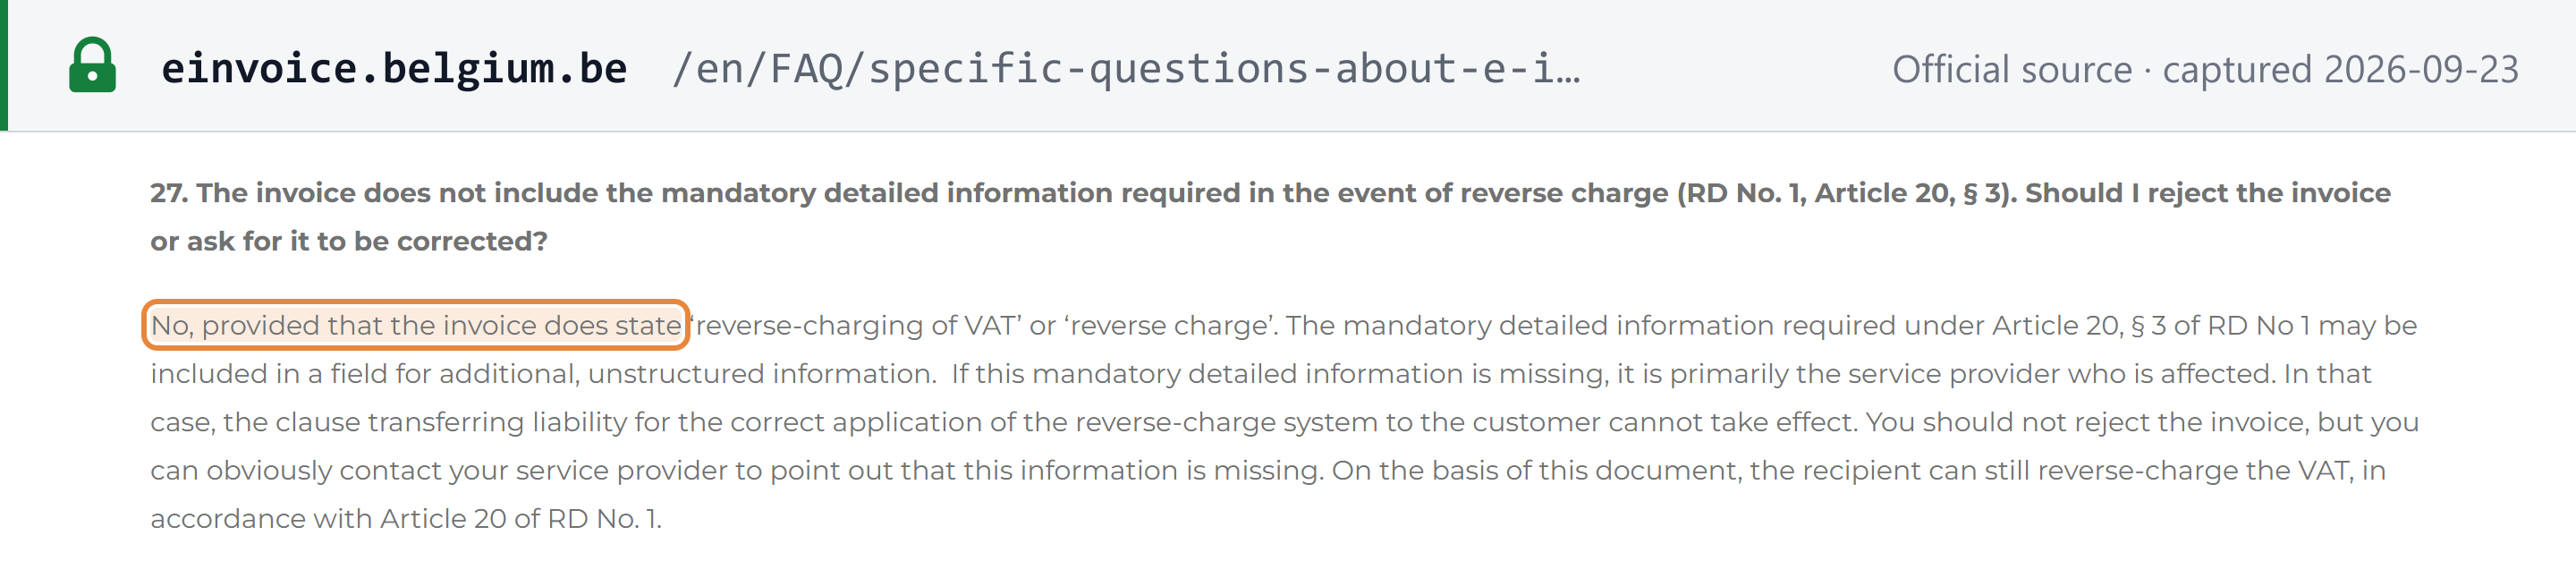
Quanto à redação, o FAQ de nota fiscal eletrônica do SPF Finances (pergunta 27) diz que o cliente não precisa rejeitar uma nota fiscal sem o texto completo do art. 20 § 3, "provided that the invoice does state 'reverse-charging of VAT' or 'reverse charge'" (desde que a nota fiscal indique «inversão do sujeito passivo do IVA» ou «inversão do sujeito passivo»). A redação detalhada pode ficar em um campo de texto livre. [15]
Responsabilidade de marketplaces e plataformas como fornecedor presumido
Aplica-se, como nas regras da UE. VAT Code art. 13bis (a partir de 1º de julho de 2021): [16]
- § 1er — um sujeito passivo que facilita, por meio de uma interface eletrônica como um marketplace, plataforma ou portal, vendas à distância de bens importados de territórios ou países terceiros "contenus dans des envois d'une valeur intrinsèque ne dépassant pas 150 euros" (em remessas de valor intrínseco não superior a EUR 150) "est réputé avoir reçu et livré ces biens lui-même" (é considerado como tendo recebido e fornecido ele próprio os bens).
- § 2 — o mesmo se aplica quando a interface facilita o fornecimento de bens dentro da UE por um sujeito passivo não estabelecido na UE a uma pessoa que não é sujeito passivo.
Local da operação
As regras de local da operação para bens e para serviços estão estabelecidas no VAT Code. [1]
Requisitos da nota fiscal
As regras de faturamento estão no Royal Decree No. 1, principalmente nos arts. 1 a 13quater. O art. 5 § 1er começa assim: "La facture et le document visé à l'article 2 portent les mentions suivantes :" — a nota fiscal deve conter as seguintes menções. As notas fiscais entre empresas belgas sujeitas ao IVA também devem ser notas fiscais eletrônicas estruturadas desde 1º de janeiro de 2026 — consulte Situação da nota fiscal eletrônica. [14]
Conteúdo obrigatório
Royal Decree No. 1, art. 5 § 1er (texto atual, incluindo o ponto 10°quater acrescentado a partir de 1º de janeiro de 2025): [14]
| Ponto | Campo obrigatório | Redação do decreto |
|---|---|---|
| 1° | Data de emissão e número sequencial único | "la date à laquelle ils sont respectivement émis ou établi et un numéro séquentiel, basé sur une ou plusieurs séries qui identifie ces documents de façon unique" |
| 2° | Nome do fornecedor, endereço da sede social ou administrativa e número de IVA | "le nom ou la dénomination sociale du fournisseur de biens ou du prestataire de services, l'adresse de son siège administratif ou social et son numéro d'identification à la T.V.A." |
| 2°bis | Para fornecedor não estabelecido: seu representante belga | "l'identité et l'adresse de ce représentant responsable et l'indication de sa qualité" |
| 3° | Nome, endereço e número de IVA do cliente | "le nom ou la dénomination sociale, l'adresse et le numéro d'identification à la T.V.A. … du cocontractant" |
| 3°bis | Para cliente não estabelecido devedor do imposto: seu representante belga | como no 2°bis |
| 4° | Número de IVA do cliente para serviços B2B, fornecimentos intracomunitários e operações triangulares | "le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu" |
| 5° | Data do fato gerador ou do pagamento, se diferente da data de emissão | "dans la mesure où une telle date est déterminée et différente de la date de l'émission de la facture" |
| 6° | Descrição e quantidade | "la dénomination usuelle des biens livrés et des services fournis et leur quantité ainsi que l'objet des services" |
| 7° | Para meios de transporte: dados do veículo | "la marque, le modèle, la cylindrée, la puissance du moteur et le numéro de châssis" |
| 8° | Por alíquota ou isenção: base de cálculo, preço unitário, descontos | "pour chaque taux ou exemption, la base d'imposition, le prix unitaire hors taxe, ainsi que les escomptes, rabais ou ristournes éventuels" |
| 9° | Alíquotas e IVA total (IVA total em euros) | "l'indication des taux de la taxe et le montant total des taxes à payer ou à régulariser" |
| 9°bis | Inversão do sujeito passivo | a menção "Autoliquidation" em lugar das alíquotas e do IVA total |
| 9°ter | Autofaturação | a menção "Autofacturation" quando o cliente emite a nota fiscal pelo fornecedor |
| 10° | Fundamento da isenção | "l'indication de la disposition pertinente de la directive ou de la disposition nationale correspondante" |
| 10°bis | Agências de viagens | "Régime particulier - Agences de voyages" |
| 10°ter | Regimes de margem | "Régime particulier - Biens d'occasion", "Régime particulier - Objets d'art", "Régime particulier - Objets de collection et d'antiquité" |
| 10°quater | Franquia para pequenas empresas | "Régime particulier de la franchise de taxe" |
| 11° | Referência a documentos anteriores | "une référence à la pièce ou aux pièces antérieures" |
| 12° | Qualquer outra menção exigida pelo Código | "toutes autres mentions prescrites en exécution du Code" |
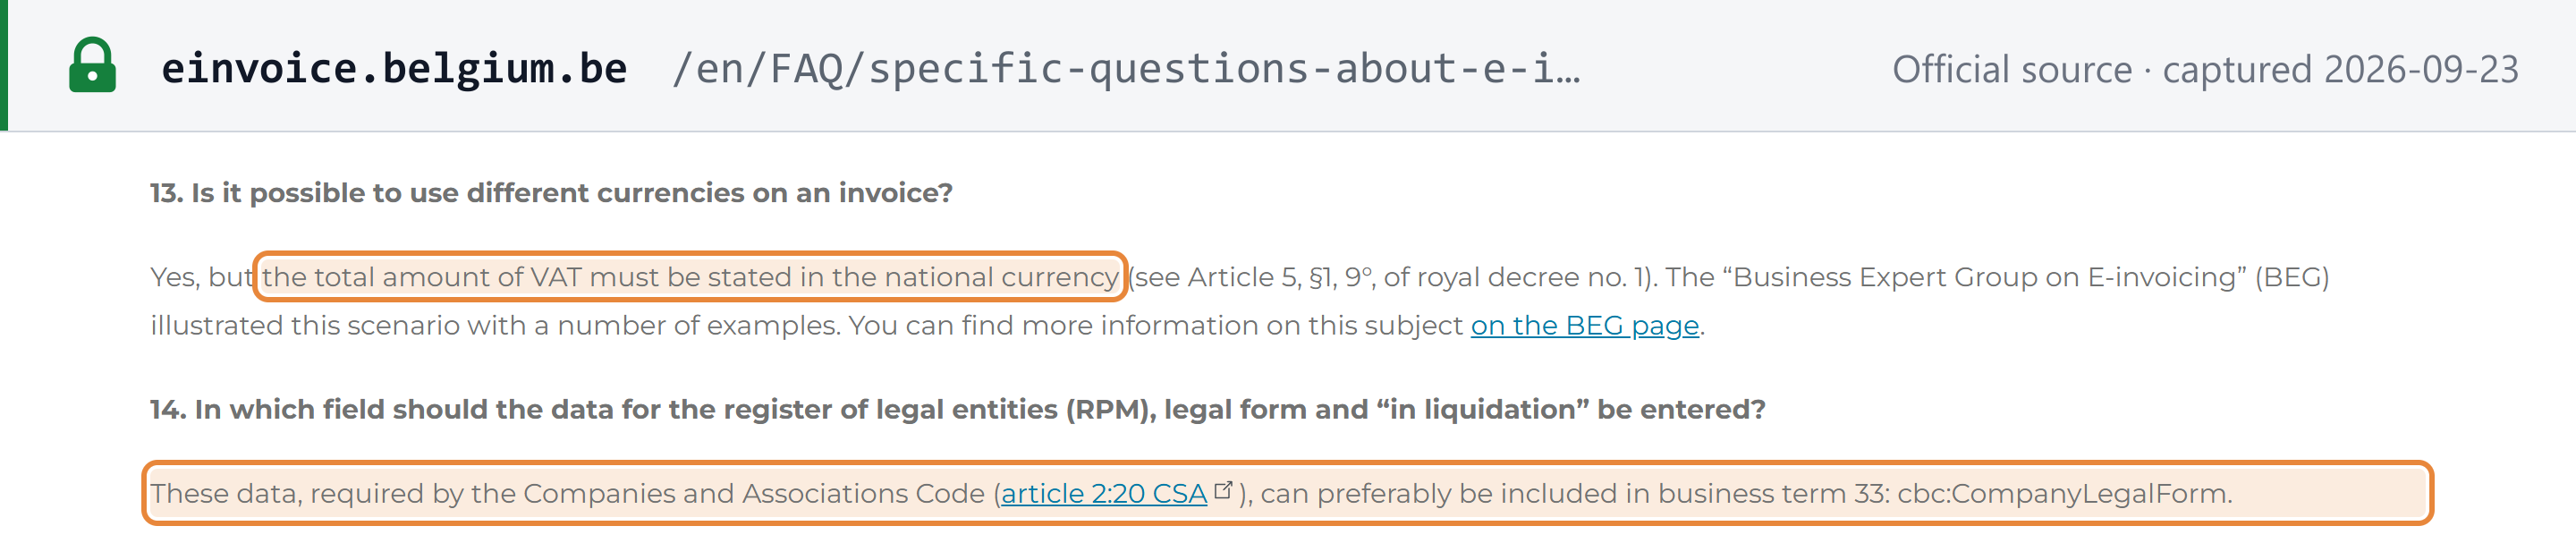
Menções do direito societário. O direito societário e o direito econômico belgas acrescentam outras menções. O modelo de nota fiscal mínima do Business Expert Group (abaixo) relaciona o nome do vendedor, o endereço da sede, o número de empresa, a forma jurídica, o registro de pessoas jurídicas (RPM / RPR) e os dados de contato ao art. 2:20 do Código das Sociedades e Associações (CSA / WVV) e ao art. III.25 do Código de Direito Econômico (CDE / WER). Ele explica: "The table contains mandatory elements based on Belgian legislation (Royal Decree 1, Economic law and Society law)" (a tabela contém elementos obrigatórios com base na legislação belga). O FAQ de nota fiscal eletrônica do SPF Finances (pergunta 14) acrescenta que os dados de RPM, forma jurídica e "em liquidação", "required by the Companies and Associations Code (article 2:20 CSA), can preferably be included in business term 33: cbc:CompanyLegalForm" (exigidos pelo art. 2:20 do CSA, podem preferencialmente ser incluídos no business term 33). [20] [15]
Prazo de emissão
Até o dia 15 do mês seguinte ao fato gerador. Royal Decree No. 1, art. 4 § 1er (a partir de 1º de janeiro de 2016): "La facture et le document visé à l'article 3, sont respectivement émis ou établis au plus tard le quinzième jour du mois qui suit celui au cours duquel est intervenu le fait générateur de la taxe conformément aux articles 16 et 22 du Code." O mesmo prazo se aplica aos fornecimentos intracomunitários isentos (§ 2) e aos extratos sucessivos (§ 3). [14]
Notas fiscais para pessoas físicas são exigidas apenas nos casos listados no art. 1er do decreto, por exemplo meios de transporte novos e obras de construção.
Numeração e sequência
Um número sequencial único, "basé sur une ou plusieurs séries" — baseado em uma ou mais séries (art. 5 § 1er, 1°). As notas fiscais simplificadas também têm número sequencial (art. 13). [14]
Notas de crédito e de débito
As correções são feitas com um documento retificativo (document rectificatif). Royal Decree No. 1, art. 12 (texto a partir de 1º de janeiro de 2026): "Un document rectificatif au sens de l'article 53, § 2, alinéa 3 ou § 2bis, alinéa 3, du Code, doit être émis ou établi lorsque, après leur émission ou établissement, la facture ou un des documents visés … doivent être corrigés." § 3: "Le document rectificatif visé aux paragraphes 1er et 2 porte une référence à la facture ou au document à rectifier" — ele deve fazer referência à nota fiscal que corrige. [14]
A correção de uma nota fiscal eletrônica estruturada é ela própria uma nota fiscal eletrônica estruturada. O FAQ do SPF Finances (pergunta 23) permite que uma nota de crédito de 2026 relativa a uma nota fiscal em PDF de 2025 continue em PDF "as long as the customer accepts this (Art. 56, § 2 (4) of the VAT Code)" (desde que o cliente aceite). [15]
Moeda e idioma
- Moeda. Qualquer moeda pode ser usada, mas o IVA total deve estar em euros. FAQ do SPF Finances (pergunta 13): "Yes, but the total amount of VAT must be stated in the national currency (see Article 5, §1, 9°, of royal decree no. 1)" (sim, mas o valor total do IVA deve ser indicado na moeda nacional). O Business Expert Group publica exemplos práticos (casos de teste 10 e 11, "Invoice in USD and EUR vat"). [15] [21]
- Taxa de câmbio. O VAT Code art. 27 § 2 (texto atual a partir de 1º de julho de 2021) converte valores em moeda estrangeira pela "le dernier cours indicatif de l'euro publié par la Banque centrale européenne" — a taxa de referência do euro mais recente publicada pelo Banco Central Europeu. Para moedas que o BCE não cota, aplica-se a taxa mais recente do Banco Nacional da Bélgica. Uma taxa acordada entre as partes, ou indicada no contrato ou na nota fiscal, aplica-se em seu lugar se o preço for efetivamente pago a essa taxa. Para as declarações do OSS e do IOSS, o art. 27 § 3 usa a taxa do BCE do último dia do período de declaração. O art. 27 foi substituído a partir de 1º de janeiro de 2013; o § 3 foi alterado pela última vez a partir de 1º de julho de 2021. [45]
- Idioma. As menções legais devem estar no idioma da região do fornecedor. O modelo do Business Expert Group afirma: "In Belgium, all legal wording is supposed to be expressed in the language of the region where the operating location of the supplier or service provider is located (article 52 of RD of 18/07/1966 holding the usage of languages in administrative matters)" (na Bélgica, todas as menções legais devem ser expressas no idioma da região onde se localiza o estabelecimento do fornecedor ou prestador). [20]
Tipos de documento
| Documento | Quando é usado | Fonte |
|---|---|---|
| Nota fiscal completa | Padrão para operações com sujeitos passivos | Royal Decree No. 1, art. 5 |
| Nota fiscal simplificada | Nota fiscal de EUR 100 ou menos sem IVA; documento equiparado a nota fiscal; nota fiscal de usuário da franquia. Não se aplica a fornecimentos intracomunitários, vendas à distância, operações triangulares nem operações com inversão do sujeito passivo | Royal Decree No. 1, art. 13 |
| Documento retificativo | Ajustes a crédito e a débito | Royal Decree No. 1, art. 12 |
| Nota fiscal de autofaturação | Emitida pelo cliente, com a menção "Autofacturation" | Royal Decree No. 1, art. 5 § 1er, 9°ter |
| Comprovante de caixa registradora (ticket de caisse) | Hotéis e restaurantes que usam um sistema de caixa registrado, nos termos de um decreto real específico de 30 de dezembro de 2009 | Decreto real de 30 de dezembro de 2009 |
Nota fiscal simplificada, Royal Decree No. 1, art. 13 (a partir de 1º de janeiro de 2025): "Les assujettis sont autorisés à émettre une facture simplifiée dans les cas suivants : 1° lorsque le montant de la facture n'est pas supérieur à 100 euros, hors taxe sur la valeur ajoutée; … 4° lorsque l'assujetti bénéficie du régime de la franchise de taxe". Ela ainda deve indicar a data e o número sequencial; o nome, o endereço e o número de IVA do fornecedor; o número de IVA ou o nome e o endereço do cliente; "l'identification du type de biens livrés ou des services prestés"; e "l'indication, par taux, de la base d'imposition et le montant total des taxes dues". Entre empresas belgas sujeitas ao IVA, a nota fiscal simplificada também segue "(at least) via the Peppol-BIS format" (pelo menos no formato Peppol-BIS) (FAQ, pergunta 18). [14] [15]
Autofaturação
Permitida, com acordo prévio e aceitação de cada nota fiscal de autofaturação, e com a menção "Autofacturation" (art. 5 § 1er, 9°ter). Na rede Peppol, o FAQ do SPF Finances (pergunta 22) diz: "Peppol provides a separate document type (self-billing invoice/self-billing credit note) … Please note: A prior agreement is still required, as is acceptance of each self-billing invoice or self-billing credit note." (A Peppol oferece um tipo de documento separado para nota fiscal e nota de crédito de autofaturação; o acordo prévio continua obrigatório, assim como a aceitação de cada documento.) [14] [15]
Guarda e trilha de auditoria
As notas fiscais são guardadas por sete anos — não dez. VAT Code art. 60 § 3: "Les factures et copies de factures visées au paragraphe 1er doivent être conservées pendant sept ans à compter du 1er janvier de l'année qui suit leur date d'émission" — sete anos a partir de 1º de janeiro do ano seguinte à data da nota fiscal. [19]
O prazo mudou duas vezes:
- A Lei de 20 de novembro de 2022 (art. 103, M.B. 30 de novembro de 2022) o elevou para dez anos ("pendant dix ans") a partir de 1º de janeiro de 2023.
- O art. 97 da Lei de 18 de dezembro de 2025 (M.B. 30 de dezembro de 2025, Numac 2025009647) restabeleceu os sete anos retroativamente a partir de 1º de janeiro de 2023. O texto atual do art. 60 aplica-se retroativamente desde 1º de janeiro de 2023; seu histórico de alterações diz "Art. 60, à partir du 01.01.2023 *rétroactif (Art. 97, L 18.12.2025, M.B. 30.12.2025, Numac: 2025009647)".
Muitos guias escritos entre 2023 e 2025 ainda falam em dez anos. [19]
- Onde. Os sujeitos passivos estabelecidos na Bélgica guardam as cópias das notas fiscais emitidas e todas as notas fiscais recebidas na Bélgica, a menos que sejam armazenadas eletronicamente com acesso completo e on-line a partir da Bélgica: "…doivent être conservées sur le territoire belge, lorsque cette conservation n'est pas effectuée sous un format électronique garantissant en Belgique un accès complet et en ligne aux données concernées" (art. 60 § 2). É permitido o armazenamento em papel ou eletrônico.
- Trilha de auditoria. Art. 60 § 5: "L'authenticité de l'origine, l'intégrité du contenu et la lisibilité d'une facture, que celle-ci se présente sur papier ou sous format électronique, doivent être assurées à compter du moment de son émission et jusqu'à la fin de sa période de conservation." Cada sujeito passivo escolhe como: "Tout contrôle de gestion qui établit une piste d'audit fiable entre une facture et une livraison de biens ou une prestation de services, est de nature à donner cette assurance" — qualquer controle de gestão que crie uma trilha de auditoria confiável entre uma nota fiscal e uma operação é suficiente. O VAT Code e o Royal Decree No. 1 não exigem hash, assinatura nem QR code para notas fiscais B2B (em 23 de setembro de 2026). [19]
Um modelo de nota fiscal em conformidade
O Business Expert Group on E-invoicing (BEG) publica um modelo anotado, Scenario 1 — "Minimal legal + technical invoice" (nota fiscal mínima legal e técnica), no portal governamental de nota fiscal eletrônica. O BEG foi lançado em 2016 por iniciativa da FEB; seu comitê diretor reúne federações empresariais com o FPS Finance, o FPS BOSA e o FPS Economy. O modelo é uma nota fiscal de três linhas (uma a 6%, uma a 21% e uma isenta) apresentada em forma de tabela. Para cada campo, ele indica o business term e o ID da EN 16931 (por exemplo, BT-1 número da nota fiscal, BT-2 data de emissão, BT-7 data do fato gerador, BT-5 moeda, BT-31 número de IVA do vendedor, BT-34 endpoint do vendedor, BT-30 ID de registro legal, BT-33 forma jurídica), se o campo é obrigatório, a base legal belga ("RD1", "Art.2:20 … WVV", "WER Art. III.25") e o elemento UBL da Peppol. Uma versão em XML é publicada junto. [20] [21]
Sua finalidade declarada: "This scenario holds a simple invoice containing the legal required elements. This means it contains the minimum set of the mandatory legal elements described in KB/AR 1 article 5 + 13ter, WER, WVV and the mandatory elements of the Peppol BIS v3 Billing standard which is based on the European Norm 16931." (Este cenário traz uma nota fiscal simples com os elementos legalmente exigidos, ou seja, o conjunto mínimo de elementos legais obrigatórios descritos no KB/AR 1 artigo 5 + 13ter, WER, WVV e os elementos obrigatórios do padrão Peppol BIS v3 Billing, baseado na Norma Europeia 16931.) E: "The main goal of this document is to provide clarity where to include information that is required by Belgian regulation." (O principal objetivo deste documento é esclarecer onde incluir as informações exigidas pela regulamentação belga.) O layout abaixo é a representação da Lookuptax do conjunto de campos desse modelo, com a base legal impressa ao lado de cada campo. Todos os nomes, números e valores são fictícios:
Facture / Factuur / Invoice (nota fiscal)
| DescriçãoRD 1 art. 5 § 1er, 6° | QuantidadeRD 1 art. 5 § 1er, 6° | Preço unitário (sem IVA)RD 1 art. 5 § 1er, 8° | Alíquota de IVARD 1 art. 5 § 1er, 9° | Valor (sem IVA) |
|---|---|---|---|---|
| Livros impressos | 10 | EUR 20,00 | 6% | EUR 200,00 |
| Cadeiras de escritório | 4 | EUR 150,00 | 21% | EUR 600,00 |
| Serviço isento | 1 | EUR 300,00 | Isento | EUR 300,00 |
- Base de cálculo a 6%RD 1 art. 5 § 1er, 8°
- EUR 200,00
- IVA a 6%RD 1 art. 5 § 1er, 9°
- EUR 12,00
- Base de cálculo a 21%RD 1 art. 5 § 1er, 8°
- EUR 600,00
- IVA a 21%RD 1 art. 5 § 1er, 9°
- EUR 126,00
- Valor isentoRD 1 art. 5 § 1er, 8°
- EUR 300,00
- IVA total (em EUR)RD 1 art. 5 § 1er, 9°
- EUR 138,00
- Total com IVA
- EUR 1.238,00
- Linha isenta: a nota fiscal cita o dispositivo de isenção aplicável da Diretiva do IVA ou do VAT Code belga — RD 1 art. 5 § 1er, 10°. O dispositivo foi deixado genérico aqui.
- Operações com inversão do sujeito passivo indicam "Autoliquidation" em vez da alíquota e do IVA — RD 1 art. 5 § 1er, 9°bis. Um usuário da franquia indica "Régime particulier de la franchise de taxe" em vez do IVA — 10°quater.
- Entre empresas belgas sujeitas ao IVA, esta nota fiscal é enviada como nota fiscal eletrônica estruturada Peppol BIS (UBL) pela rede Peppol; o Business Expert Group publica o XML do Scenario 1.
Situação da nota fiscal eletrônica
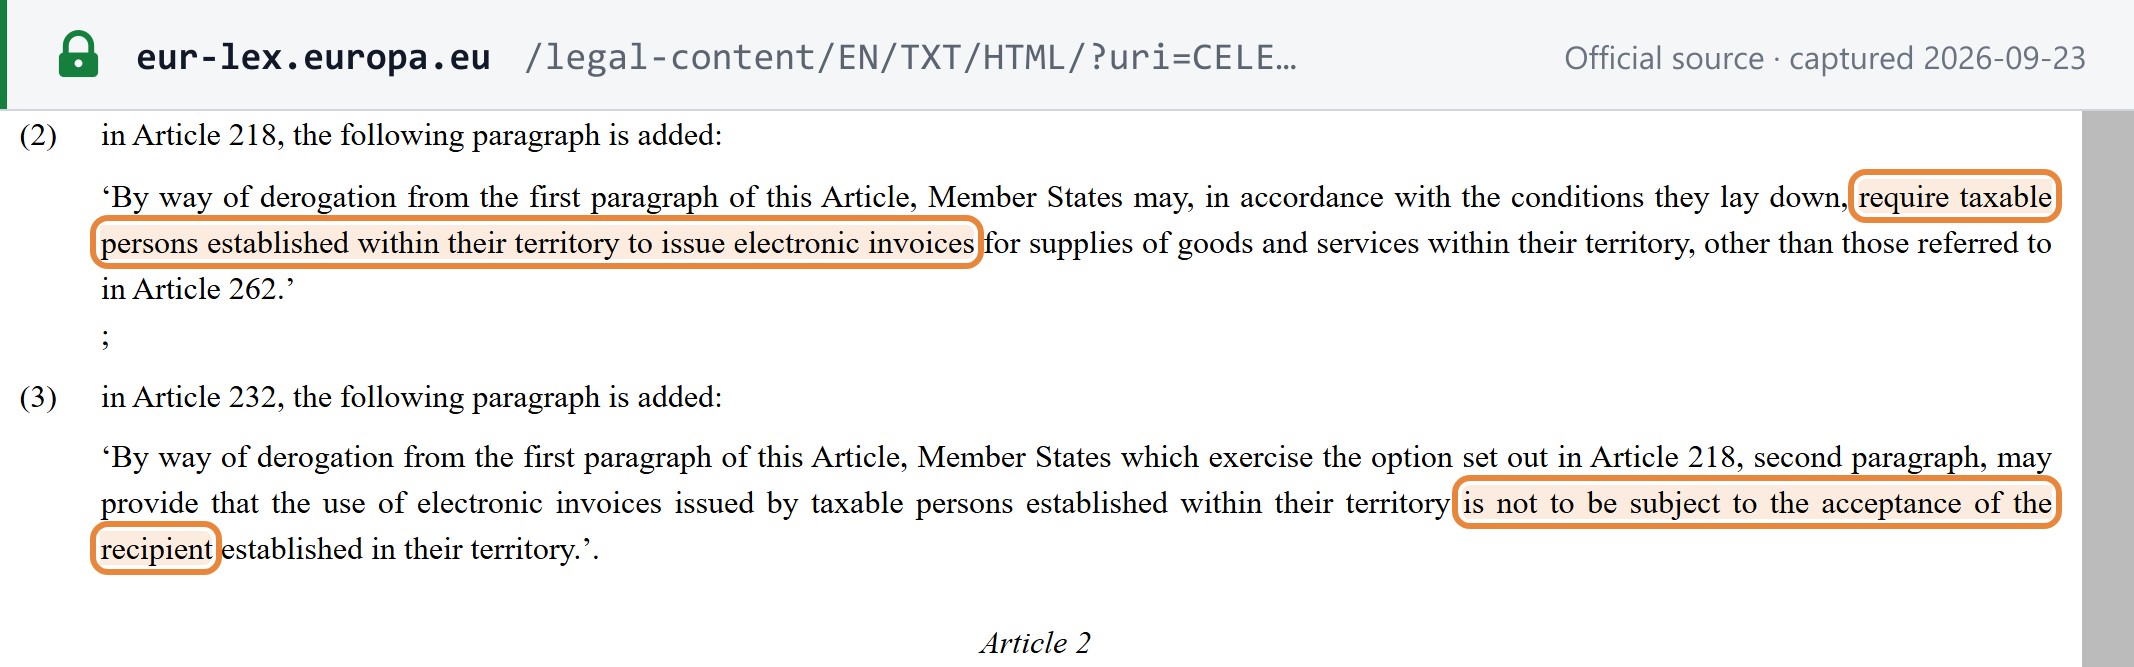
Situação (em 23/09/2026): nota fiscal eletrônica estruturada B2B obrigatória desde 1º de janeiro de 2026; o e-reporting está em fase de anteprojeto de lei. Desde 1º de janeiro de 2026, as empresas belgas sujeitas ao IVA devem emitir e receber notas fiscais eletrônicas estruturadas nas operações B2B domésticas, no formato Peppol BIS (UBL) pela rede Peppol. Outro formato em conformidade com a EN 16931 só é permitido mediante acordo entre as partes (Royal Decree No. 1, art. 13ter: "1° en conformité avec la norme européenne sur la facturation électronique … concrétisées dans le format Peppol BIS dans la version UBL ; 2° via le réseau de transmission Peppol"). [14] [37] Em 18 de julho de 2026, o Conselho de Ministros aprovou um anteprojeto de lei que introduz o reporte eletrônico (e-reporting) e extingue a listagem anual de clientes; ainda não é lei (consulte o registro do evento). [38] No nível da UE, a Diretiva (UE) 2025/516 do Conselho (ViDA) acrescentou parágrafos aos Artigos 218 e 232 da Diretiva do IVA, de modo que um Estado-Membro agora pode exigir notas fiscais eletrônicas das empresas estabelecidas em seu território, sem a aceitação do destinatário, e não precisa mais de uma derrogação especial para isso. [22] Abrangência, exclusões, adesão e a escala de multas são tratadas no guia de nota fiscal eletrônica na Bélgica da Lookuptax (em inglês).
Para ver a Bélgica ao lado de outras obrigatoriedades, consulte a tabela de situação e redes de nota fiscal eletrônica e o guia da Peppol da Lookuptax.
Declaração e pagamento
Periodicidade da declaração
Mensal por padrão; trimestral para empresas menores. O Royal Decree No. 1, art. 17 § 2 (texto em vigor desde 10 de janeiro de 2026, alterado pelo decreto real de 17 de dezembro de 2025, M.B. 31 de dezembro de 2025), permite a declaração trimestral quando o faturamento anual sem IVA não excede EUR 2.500.000: "… déclaration trimestrielle … lorsque le chiffre d'affaires annuel, hors taxe sur la valeur ajoutée, n'excède pas 2.500.000 euros pour l'ensemble de son activité économique." [23]
Uma empresa obrigada a entregar listagem intracomunitária mensal não pode usar o regime trimestral. Um declarante trimestral que deixe de cumprir as condições passa às declarações mensais no fim daquele trimestre e deve comunicar a mudança até o dia 10 do mês seguinte (art. 17 § 3).
Prazo da declaração
| Declarante | Vencimento | Fins de semana e feriados |
|---|---|---|
| Mensal | "au plus tard le vingtième jour qui suit le mois auquel elle se rapporte" — até o dia 20 do mês seguinte | Passa para o próximo dia útil |
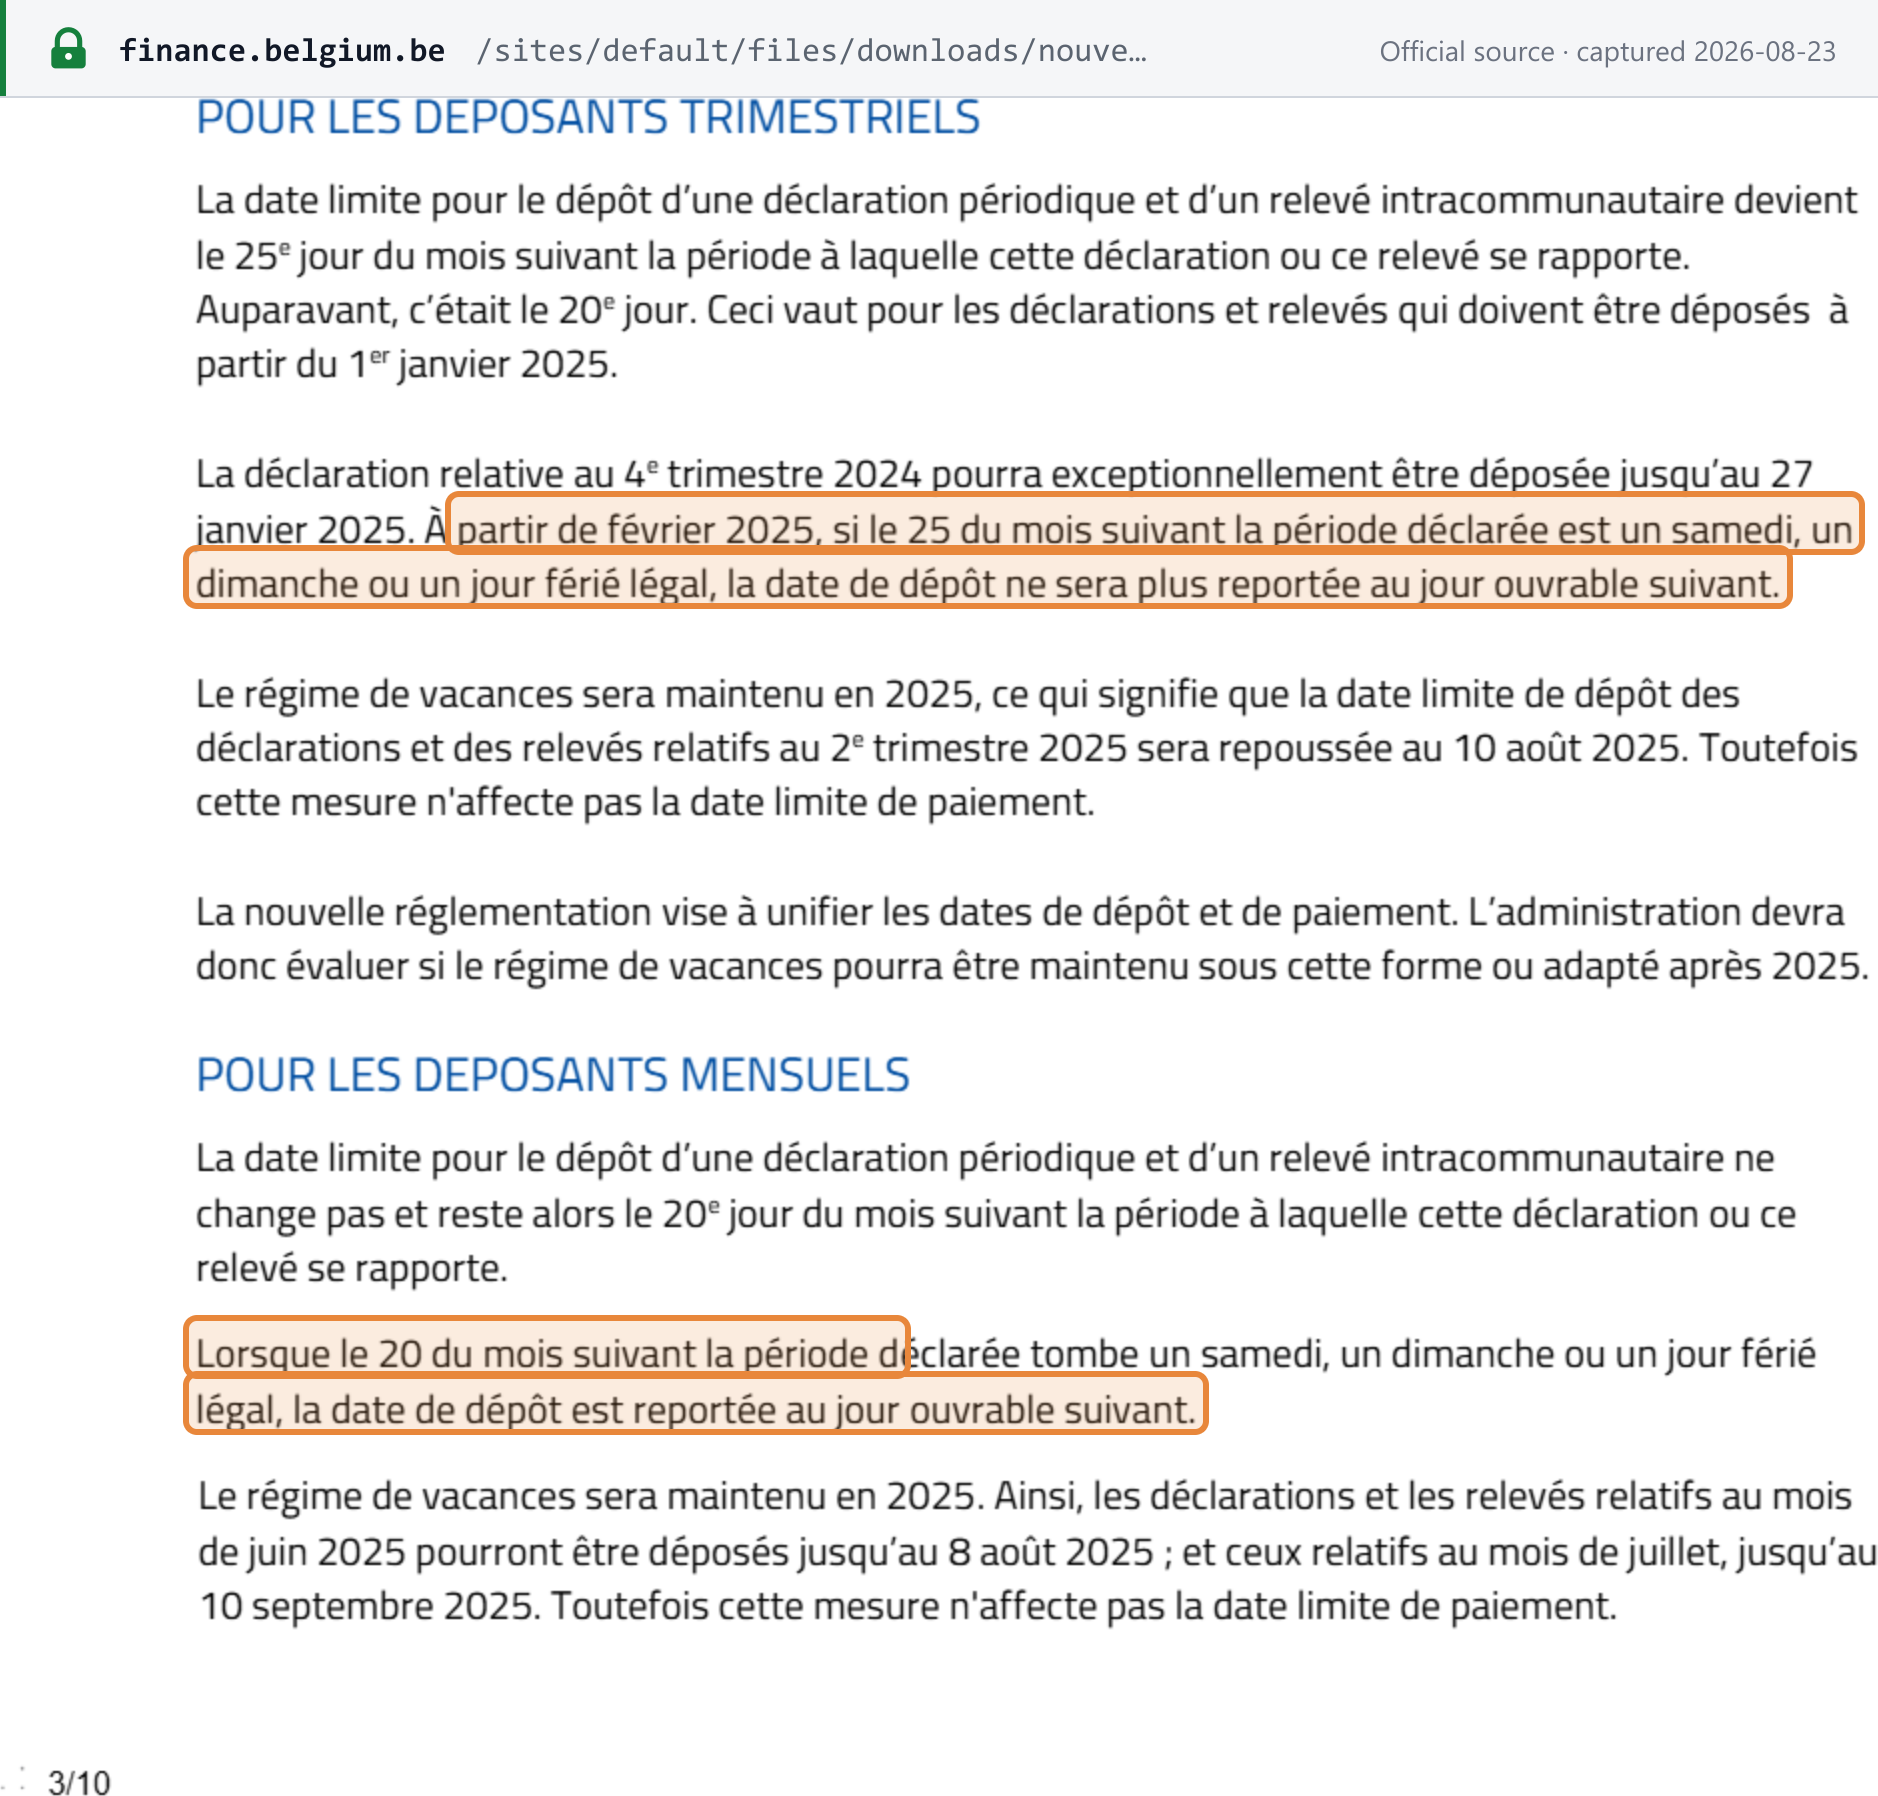
| Trimestral | "au plus tard le vingt-cinquième jour du mois qui suit chaque trimestre civil" — até o dia 25 do mês seguinte ao trimestre | Não é prorrogado |
A data trimestral passou do dia 20 para o dia 25 para as declarações com vencimento a partir de 1º de janeiro de 2025 (art. 17 § 2). A regra de fim de semana se divide entre as duas datas, como explica a nota de orientação do SPF Finances sobre a nova cadeia do IVA. [23] [39]
Não há mais pagamentos antecipados. As antecipações trimestrais foram extintas a partir de 1º de abril de 2017, e a antecipação de dezembro a partir de 10 de abril de 2021. [23]
Prazo e forma de pagamento
As mesmas datas da declaração. SPF Finances: "Ces dates correspondent au moment où le montant doit être arrivé sur le compte bancaire BTW-TVA BE41 6792 0036 4210" — o dinheiro deve ter chegado à conta do IVA BE41 6792 0036 4210 até essa data (SPF Finances, conforme consultado em 23 de agosto de 2026). [24]
A conta-provisão do IVA. O VAT Code art. 83bis institui o Compte-provisions T.V.A. (conta-provisão / provisierekening), em vigor desde 1º de fevereiro de 2025. Os créditos de IVA não restituídos vão para ela (consulte Restituições). O SPF Finances a tornou visível no MyMinfin em 1º de maio de 2026 (SPF Finances, conforme consultado em 23 de agosto de 2026) — consulte o registro do evento. [43] [25]
A declaração substitutiva
Se uma declaração periódica não for entregue, a administração pode estimar o IVA. VAT Code art. 53 § 1erter: [26]
- Quando. A administração envia "une proposition de déclaration de substitution en cas de non-dépôt dans le délai requis de la déclaration … à l'expiration d'un délai de trois mois suivant la période de déclaration" — uma proposta de declaração substitutiva, três meses após o fim do período de declaração.
- Quanto. Ela "reprend le montant de taxe dû le plus élevé indiqué dans les déclarations … relatives aux douze mois qui précèdent" — o maior valor de IVA devido informado nas declarações dos doze meses anteriores. Caso contrário, "la proposition de déclaration de substitution … fixe le montant de taxe dû à 2.100 euros" — um mínimo de EUR 2.100.
- Notificação. Ela "est notifiée par pli simple … et produit ses effets le troisième jour ouvrable suivant le jour de la remise de ce pli au prestataire du service postal universel" — é enviada por correio simples e produz efeitos no terceiro dia útil após a postagem.
- Como interromper. Entregue a declaração faltante "dans un délai d'un mois à compter de la date d'effet de la notification"; "Le dépôt de cette déclaration met fin à la procédure de déclaration de substitution" — a entrega dentro de um mês encerra o procedimento.
- Impugnação. Depois que a declaração substitutiva se torna definitiva, o sujeito passivo "est autorisé à introduire une réclamation à l'encontre de cette déclaration dans un délai de six mois" — pode apresentar reclamação no prazo de seis meses (Royal Decree No. 1, art. 17bis § 1er, texto a partir de 10 de janeiro de 2026). [14]
Listagens adicionais
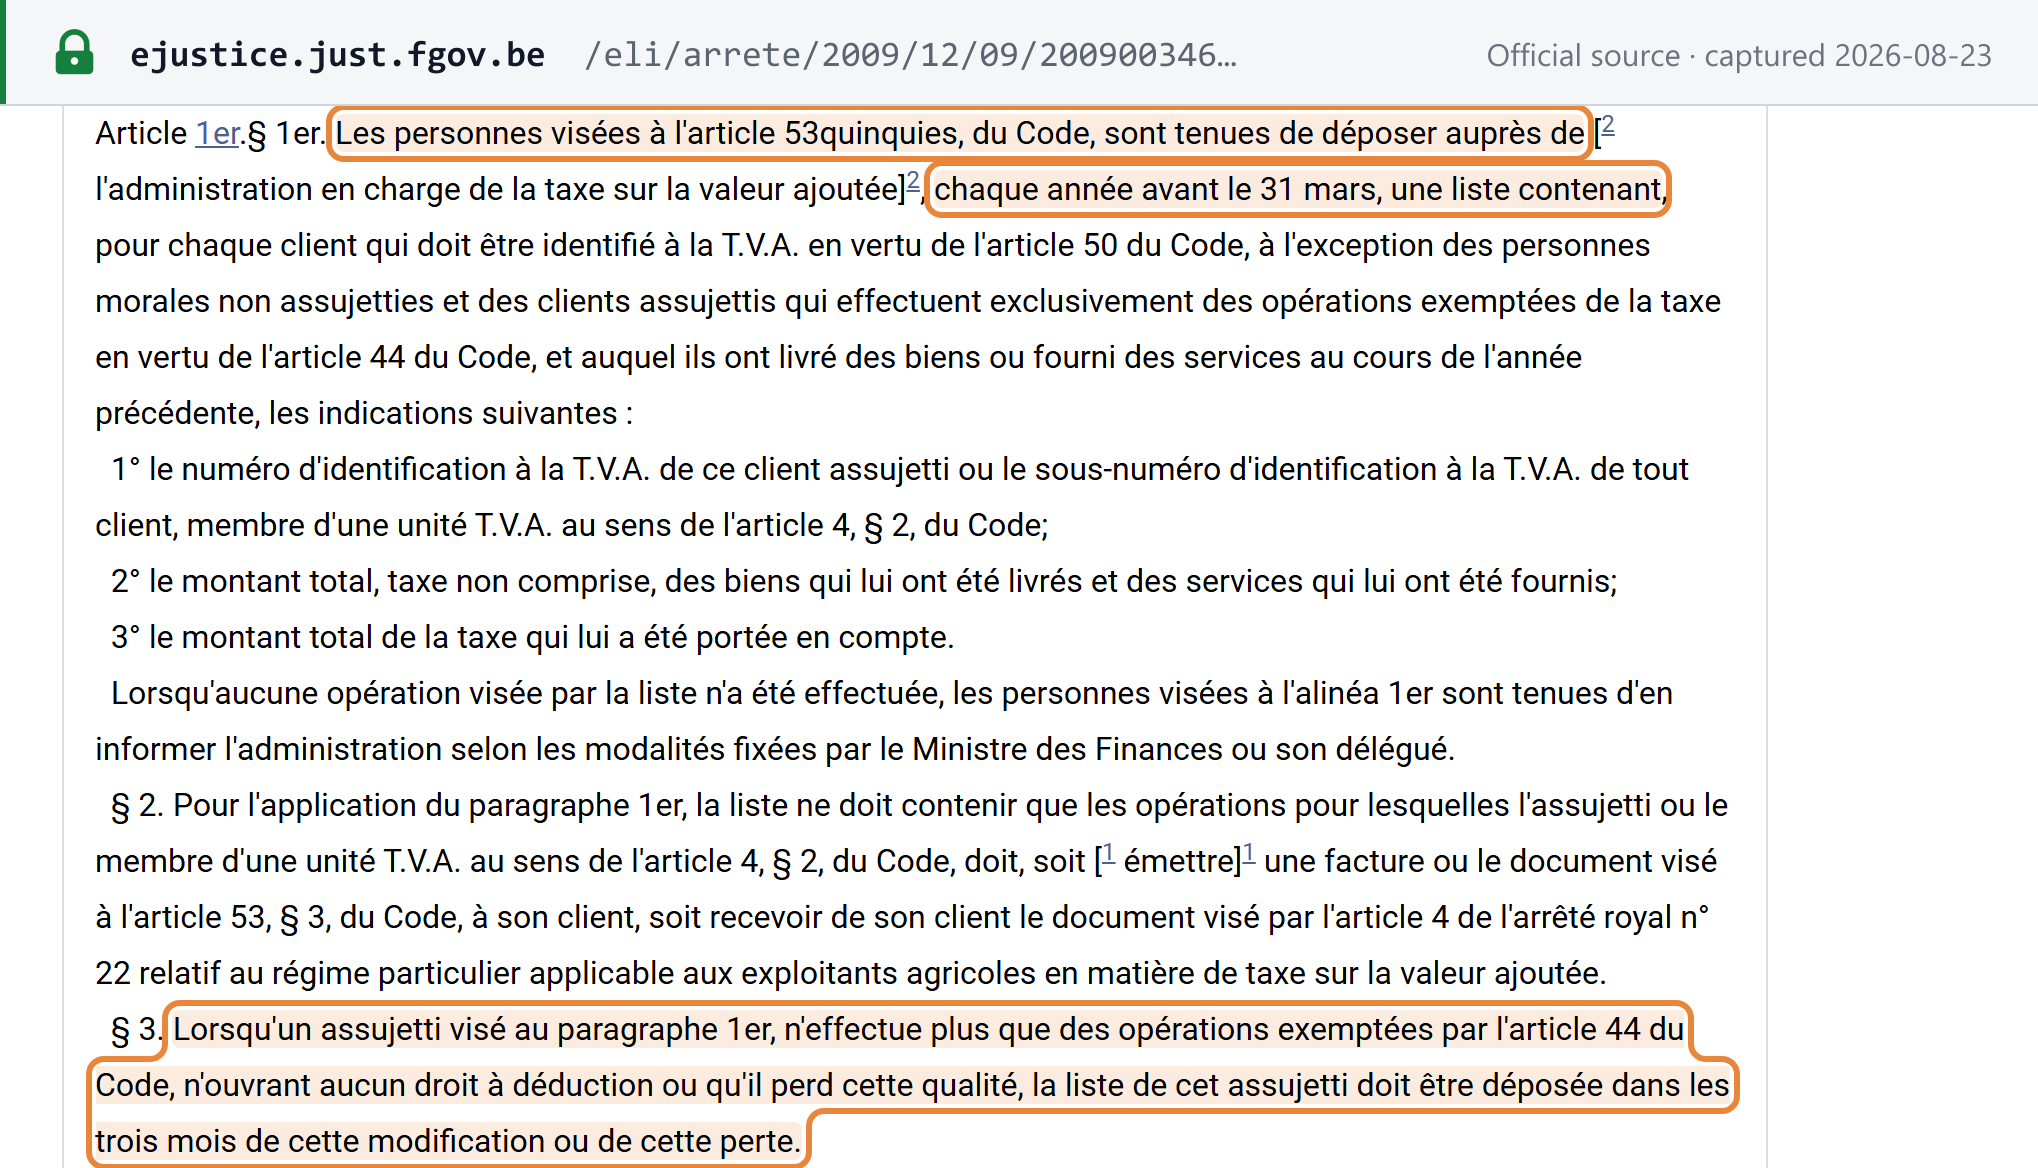
- Listagem anual de clientes (formulário 725). Royal Decree No. 23, art. 1er § 1er: os contribuintes entregam "chaque année avant le 31 mars, une liste" — antes de 31 de março de cada ano — com cada cliente identificado para o IVA belga a quem forneceram no ano anterior. No encerramento, a listagem vence em três meses (§ 3). Um anteprojeto de lei aprovado pelo Conselho de Ministros em 18 de julho de 2026 extinguiria a listagem; ainda não é lei. [12]
- Listagem intracomunitária (relevé intracommunautaire). Mensal, até o dia 20; ou trimestral, até o dia 25, quando os fornecimentos intracomunitários de bens não excedem EUR 50.000 no trimestre e em cada um dos quatro trimestres anteriores. Não se entrega listagem sem movimento (Royal Decree No. 50 de 11 de dezembro de 2019). [44]
- Relatório de faturamento da franquia. O usuário da franquia informa seu faturamento belga do ano civil anterior: "L'assujetti visé à l'alinéa 1er communique ces informations au plus tard le 31 mars qui suit l'année civile visée à l'alinéa 1er" — até 31 de março (VAT Code art. 56quinquies § 2). [27]
- Regime transfronteiriço de pequenas empresas da UE — relatório trimestral. Uma empresa belga que usa a franquia em outros Estados-Membros informa "dans un délai d'un mois à compter de la fin du trimestre civil" — no prazo de um mês após o fim de cada trimestre. A ultrapassagem do limite de faturamento de EUR 100.000 na UE deve ser comunicada "dans un délai de quinze jours ouvrables" — no prazo de quinze dias úteis (VAT Code art. 56quinquies § 1er, a partir de 1º de janeiro de 2025). [27]
Recuperação do imposto creditado e itens bloqueados
VAT Code art. 45 (texto a partir de 1º de janeiro de 2025): [28]
- Recuperável. "Tout assujetti peut déduire de la taxe dont il est redevable, les taxes ayant grevé les biens et les services qui lui ont été fournis … dans la mesure où il les utilise pour effectuer : 1° des opérations taxées ; 2° des opérations exonérées en vertu des articles 39 à 42" — o IVA sobre insumos usados em operações tributadas e em exportações, fornecimentos intracomunitários e transporte internacional (§ 1er).
- Automóveis — limitado a 50%. "…la déduction ne peut dépasser en aucun cas 50 p.c. des taxes qui ont été acquittées" (§ 2). O limite não se aplica, entre outros, a veículos acima de 3.500 kg, furgões leves (camionnettes), motocicletas, veículos mantidos para revenda ou para locação ao público e táxis.
- Bloqueado. "Ne sont pas déductibles, les taxes ayant grevé : 1° les livraisons et les acquisitions intracommunautaires de tabacs manufacturés; 2° … boissons spiritueuses autres que celles qui sont destinées à être revendues …; 3° les frais de logement, de nourriture et de boissons … 4° les frais de réception" — tabaco manufaturado; bebidas destiladas não destinadas à revenda; hospedagem, alimentação e bebidas; e despesas de recepção (§ 3).
A dedução exige uma nota fiscal regular — para as operações abrangidas pela obrigatoriedade, uma nota fiscal eletrônica estruturada —, embora o FAQ do SPF Finances (pergunta 24) diga que o direito a dedução não é negado quando as condições materiais são atendidas. [15]
Restituições
- Crédito de residentes. VAT Code art. 76 § 1er (texto a partir de 20 de fevereiro de 2026): o excedente é restituído "au plus tard à la fin du troisième mois suivant la période de déclaration … lorsque l'assujetti ou son représentant responsable … en fait la demande expresse" — até o fim do terceiro mês após o período de declaração, mediante pedido expresso. Ele só é restituído se as declarações dos seis meses anteriores e do período atual tiverem sido entregues no prazo. Caso contrário, ou sem pedido, o crédito vai para a conta-provisão: "Lorsque l'excédent visé à l'alinéa 1er ne fait pas l'objet d'une demande de restitution, ou lorsque les conditions de la restitution ne sont pas en tout ou en partie remplies, celui-ci est inscrit sur le Compte-provisions T.V.A. de l'assujetti". [29]
Isenções
Operações isentas
O VAT Code art. 44 (texto a partir de 3 de novembro de 2022) isenta, entre outras: [30]
- serviços de cuidados à pessoa prestados por profissionais de saúde listados ("Sont exemptées de la taxe, les prestations de soins à la personne effectuées dans le cadre de leur profession ou pratique par les personnes suivantes :", § 1er);
- fornecimentos de bens imóveis ("les livraisons de biens immeubles par nature", § 3), exceto edifícios novos fornecidos até o fim do segundo ano após a primeira ocupação, que são tributados;
- a locação de bens imóveis, com exceções tributadas no art. 44 § 3, 2°: locações não residenciais de seis meses ou menos; vagas de estacionamento e espaços de armazenagem; locais de camping; hospedagem mobiliada do tipo hoteleiro por menos de três meses; instalações portuárias e aeroportuárias; equipamentos fixos; leasing imobiliário; cofres; e locações comerciais quando as partes optam pela tributação;
- serviços financeiros e de seguros.
Isento não é alíquota zero
Na Bélgica, os dois têm resultados opostos para o imposto creditado:
- Isento pelo art. 44 — em regra, sem dedução. As operações do art. 44 em geral não dão direito a dedução. A exceção é o art. 44 § 3, 4° a 10° (principalmente serviços financeiros e de seguros) quando o cliente está estabelecido fora da UE ou o serviço está diretamente ligado a bens exportados da UE (art. 45 § 1er, 4° e 5°: "4° des opérations visées à l'article 44, § 3, 4° à 10°, à condition que le cocontractant soit établi en dehors de la Communauté"). Uma empresa que realiza apenas operações do art. 44 nem sequer recebe número de IVA: o art. 50 § 1er, 1° exclui os "assujettis qui n'effectuent que des livraisons de biens ou des prestations de services qui sont exemptées en vertu de l'article 44 et qui ne leur ouvrent aucun droit à déduction". [28] [4]
- Isento pelos arts. 39 a 42, ou com alíquota zero — dedução mantida. Exportações e fornecimentos intracomunitários são isentos com dedução. Os periódicos de notícias qualificados são tributados a 0% pela Tabela C, de modo que seu editor também mantém a dedução (consulte Alíquotas).
As empresas que realizam tanto operações tributadas quanto operações do art. 44 fazem o rateio do imposto creditado.
Regimes especiais
- Franquia para pequenas empresas — EUR 25.000; sem dedução do imposto creditado; menção na nota fiscal "Régime particulier de la franchise de taxe". Consulte Limite de registro.
- Regime de margem para bens de segunda mão, obras de arte, objetos de coleção e antiguidades — Royal Decree No. 53 de 23 de dezembro de 1994, nos termos do VAT Code art. 58. O art. 1 define bens de segunda mão como "les biens meubles corporels susceptibles de remploi, en l'état ou après réparation, autres que des objets d'art, de collection ou d'antiquité, et autres que des métaux précieux, des pierres précieuses et des perles". O revendedor não pode deduzir o IVA sobre bens no regime (VAT Code art. 45 § 5), e a nota fiscal traz a menção do art. 5 § 1er, 10°ter. [31]
- Regime forfetário (régime du forfait) — Royal Decree No. 2 de 19 de dezembro de 2018. As bases forfetárias para donos de cafés estão no Royal Decree No. 2bis de 7 de dezembro de 2025 (M.B. 19 de dezembro de 2025). Ele substituiu o decreto de 2022 anulado pelo Conselho de Estado em 18 de outubro de 2024 e foi alterado por um decreto real de 7 de maio de 2026. Suas bases forfetárias aplicam-se às operações "à partir du 1er janvier 2020 jusqu'au 31 décembre 2026" — de 1º de janeiro de 2020 a 31 de dezembro de 2026 (art. 31). [41]
- Regime agrícola — VAT Code art. 57.
- Agências de viagens — um regime de margem com a menção na nota fiscal "Régime particulier - Agences de voyages" (art. 5 § 1er, 10°bis). [14]
- Regime de caixa — não se aplica. Nem o VAT Code nem seus decretos reais preveem um regime geral de caixa (em 23 de setembro de 2026). [32]
Infrações e penalidades
O IVA belga tem duas exposições distintas. As infrações penais são processadas perante os tribunais. As multas administrativas (amendes fiscales) são aplicadas pelo SPF Finances. VAT Code art. 72: "A l'exception de celles qui figurent aux articles 73, 73bis et 73quater, toutes les amendes prévues dans le présent Code sont des amendes fiscales" — todas as multas do Código são administrativas, exceto as dos arts. 73, 73bis e 73quater. [34]
Infrações
Fraude penal de IVA — VAT Code art. 73, reescrito a partir de 1º de setembro de 2026. O art. 15 da Lei de 16 de maio de 2024 (M.B. 21 de junho de 2024, Numac 2024005238) substituiu o art. 73 para alinhá-lo ao novo Código Penal. O novo texto diz: "Sera puni d'une peine d'emprisonnement de niveau 2 telle que prévue à l'article 36 du Code pénal celui qui, dans une intention frauduleuse ou à dessein de nuire, contrevient aux dispositions du présent Code ou des arrêtés pris pour son exécution. Par dérogation aux articles 38 et 52, § 1er, du Code pénal, le juge peut prononcer une amende de 2.000 euros à 4.000.000 euros comme peine accessoire." [33]
Em português:
- Conduta. Violar o VAT Code ou seus decretos de execução com intenção fraudulenta ou com o propósito de causar dano.
- Pena. Prisão de nível 2 nos termos do art. 36 do Código Penal, e o tribunal pode acrescentar uma multa de EUR 2.000 a EUR 4.000.000.
- Fraude grave. Prisão de nível 3, organizada ou não. A fraude é sempre grave quando está ligada a pelo menos dois Estados-Membros e causa um prejuízo de pelo menos EUR 10.000.000: "La fraude fiscale est en tout cas considérée grave lorsque les infractions visées à l'alinéa 1er sont en lien avec le territoire d'au moins deux Etats membres et entraînent un préjudice d'un montant total d'au moins 10.000.000 euros."
- Data de início. "La date d'entrée en vigueur initialement prévue, à savoir le 8 avril 2026, a été reportée au 1er septembre 2026 par l'article 252 de la loi du 30 mars 2026 (M.B. du 2 avril 2026, NUMAC 2026002492)" — adiada de 8 de abril de 2026 para 1º de setembro de 2026.
A duração da prisão em cada nível é fixada pelo art. 36 do novo Código Penal. A mesma lei também reescreveu os arts. 73bis a 73decies (documentos falsos e infrações correlatas).
Infrações administrativas. As condutas que geram multa administrativa incluem: não pagar o imposto ou pagá-lo com atraso; deduzir IVA não dedutível; não emitir nota fiscal ou emiti-la com menções erradas (a multa é devida tanto pelo fornecedor quanto pelo cliente); documentos de importação inexatos; documentos de exportação superestimados; e qualquer outra violação do Código (VAT Code arts. 70 e 71). [17]
Penalidades
Multas proporcionais (VAT Code art. 70, texto a partir de 11 de dezembro de 2023). O Código fixa o máximo; o Royal Decree No. 41 o reduz conforme as circunstâncias. [17] [35]
| Falta | Máximo no Código | Escala aplicada |
|---|---|---|
| Falta de pagamento ou pagamento em atraso | "une amende égale à deux fois la taxe éludée ou payée tardivement" — duas vezes o imposto (art. 70 § 1er) | Reduzida pela escala do Royal Decree No. 41 |
| Dedução indevida | "une amende égale au double du montant de cette taxe" — duas vezes o imposto (§ 1bis) | Reduzida pela escala do Royal Decree No. 41 |
| Nota fiscal não emitida, ou inexata quanto ao número de identificação de IVA, ao nome ou ao endereço das partes ("des parties intéressées à l'opération"), à natureza ou quantidade dos bens ou serviços, ou ao preço | "une amende égale à deux fois la taxe due sur l'opération, avec un minimum de 50 euros" — duas vezes o imposto, com mínimo de EUR 50, devida pelo fornecedor e pelo cliente, cada um; dispensada em irregularidades puramente acidentais (§ 2). Outras menções ausentes se enquadram nas multas fixas abaixo | Royal Decree No. 41, Tabela C: nota fiscal não emitida, 60% do imposto quando o IVA ainda não era exigível, 100% quando era; menções ausentes ou erradas, 100% |
| Documento de importação inexato | Duas vezes o imposto, mínimo de EUR 50 (§ 3) | — |
Multas fixas (VAT Code art. 70 § 4). Outras violações geram "une amende fiscale non proportionnelle de 50 euros à 5.000 euros par infraction", graduada por decreto real. A escala está no anexo ao Royal Decree No. 44 de 9 de julho de 2012 (texto alterado a partir de 10 de janeiro de 2026): [17] [36]
| Falta | Multa |
|---|---|
| Declaração periódica não entregue | EUR 500 por declaração (primeira infração), EUR 1.250 (segunda), EUR 2.500 (terceira), EUR 5.000 (seguintes) |
| Declaração periódica entregue com atraso — até cinco meses, ou entregue a tempo de encerrar um procedimento de declaração substitutiva | "100 EUR par déclaration et par mois … de retard avec un maximum de 500 EUR" — EUR 100 por declaração por mês, até EUR 500; qualquer fração de mês conta como mês inteiro |
| Declaração periódica incorreta | EUR 80 se puramente acidental; caso contrário, EUR 500 |
| Periodicidade de declaração errada / procedimento de declaração errado | EUR 250 / EUR 400 |
| Declaração do OSS ou do IOSS, declaração especial, relatórios do regime de pequenas empresas | Não entregue: EUR 1.000. Em atraso: EUR 100 por mês, até EUR 1.000 |
| Listagem anual de clientes | "Non-dépôt 3.000 EUR par liste" — EUR 3.000 se não entregue. Atraso de até 3 meses: EUR 50 para listagem sem movimento; caso contrário, "25 EUR par client à reprendre avec un minimum de 75 EUR et un maximum de 1.500 EUR". Atraso de até 9 meses: EUR 150 para listagem sem movimento; caso contrário, EUR 75 por cliente (mín. EUR 225, máx. EUR 2.250). Mais de 9 meses: EUR 3.000 |
| Listagem intracomunitária | Não entregue: EUR 3.000 (parte 1), EUR 1.500 (parte 2). Atraso de até 2 meses: EUR 25 por cliente (parte 1), mín. EUR 75, máx. EUR 1.500 |
| Nota fiscal não emitida no prazo (seção 2, I.A), ou outras obrigações de faturamento (I.B) | EUR 50 por nota fiscal até EUR 500 (primeira infração); EUR 125 até EUR 1.250 (segunda); EUR 250 até EUR 5.000 (seguintes). Apenas para outras obrigações de faturamento (I.B): EUR 25 por nota fiscal (mínimo EUR 50, máximo EUR 250) em uma primeira infração puramente acidental ou que não cause prejuízo ao Tesouro |
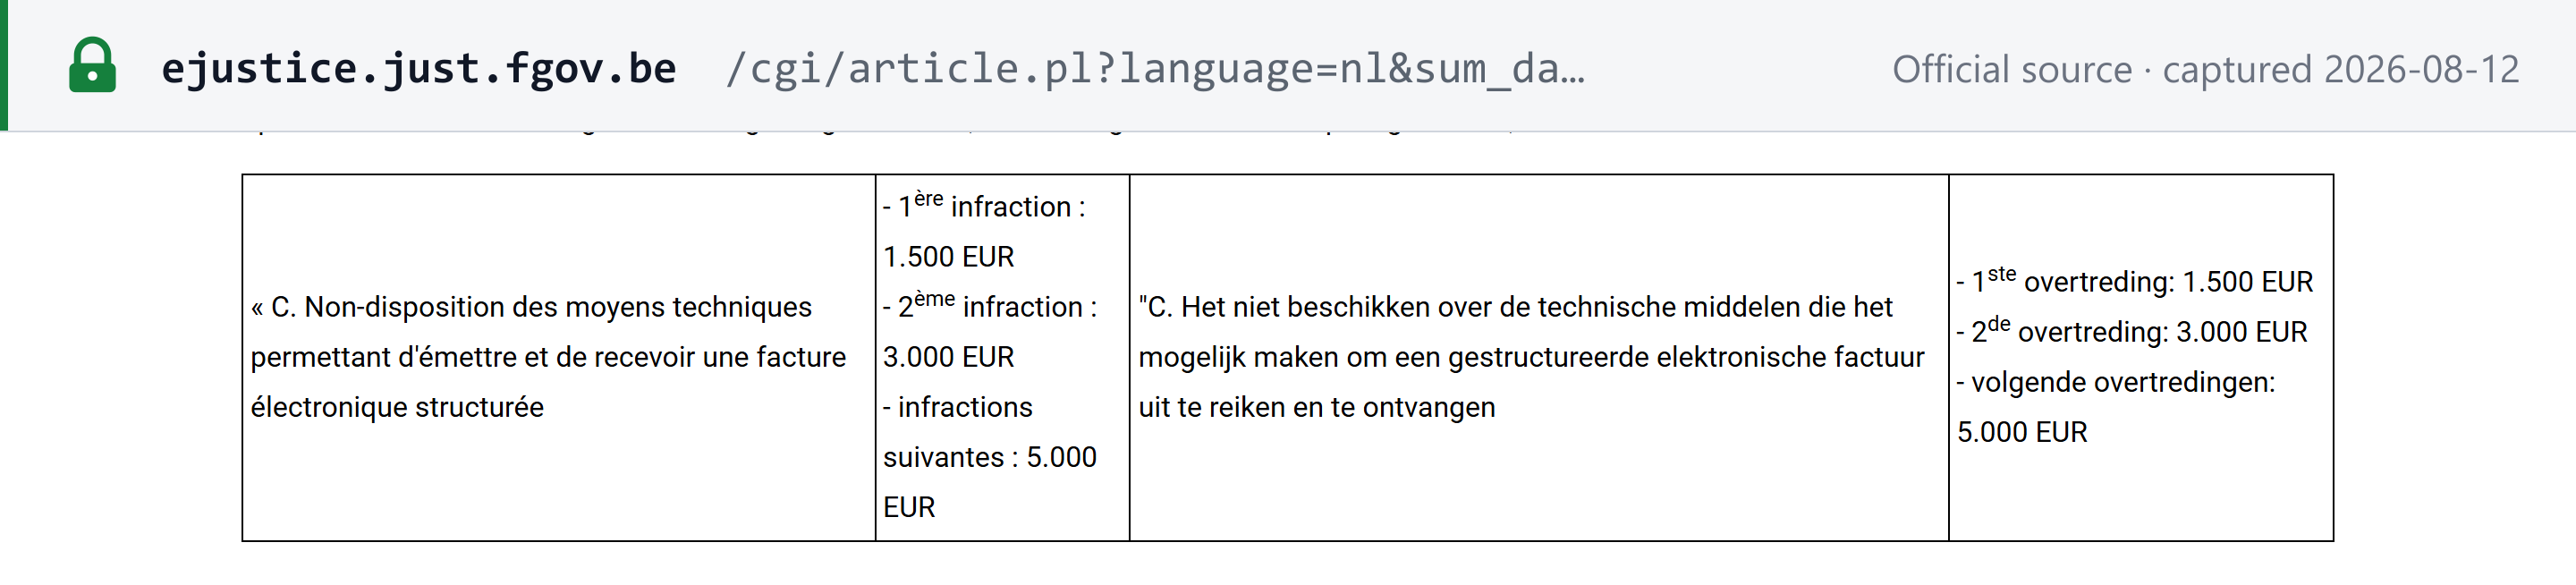
| Ausência de meios técnicos para enviar e receber notas fiscais eletrônicas estruturadas | EUR 1.500 (primeira), EUR 3.000 (segunda), EUR 5.000 (seguintes); uma segunda infração ou posterior só conta se constatada pelo menos três meses após a anterior |
Duas regras valem para toda a escala. Quando a violação foi cometida para sonegar imposto, "le montant de l'amende la plus élevée prévu pour cette infraction est doublé sans pouvoir dépasser 5.000 euros par infraction" — a maior multa prevista para essa violação é dobrada, até EUR 5.000 (art. 2). As infrações anteriores contam por quatro anos ("pendant une période de quatre années", art. 3). [36]
Juros de mora. O VAT Code art. 91 § 1er (texto a partir de 9 de março de 2026) fixa a taxa como a taxa do art. 2 § 2/1, primeiro parágrafo, 1° da lei de 5 de maio de 1865 "augmenté de 4 points" — acrescida de 4 pontos percentuais — e "toute fraction de mois est comptée pour un mois entier": qualquer fração de mês conta como mês inteiro. [42]
Perguntas frequentes
Existe limite de registro de IVA na Bélgica?
Não. Uma empresa estabelecida na Bélgica solicita a identificação para o IVA antes de iniciar suas atividades, e uma empresa estabelecida no exterior deve se identificar assim que dever IVA belga sobre uma operação que dê direito a dedução, a menos que utilize apenas o OSS não-UE ou o IOSS. O valor de EUR 25.000 é a franquia opcional para pequenas empresas, que isenta as operações da empresa, mas não a dispensa da identificação.
Consulte Limite de registro.
Por quanto tempo as notas fiscais devem ser guardadas na Bélgica — sete ou dez anos?
Sete anos a partir de 1º de janeiro do ano seguinte à data da nota fiscal (VAT Code art. 60 § 3). Uma lei de 20 de novembro de 2022 havia elevado o prazo para dez anos a partir de 1º de janeiro de 2023, mas o artigo 97 da Lei de 18 de dezembro de 2025 restabeleceu os sete anos retroativamente a partir dessa data.
Consulte Guarda e trilha de auditoria.
Qual alíquota de IVA se aplica a hospedagens em hotéis na Bélgica?
12% desde 1º de março de 2026, contra 6% antes, nos termos de um decreto real de 14 de fevereiro de 2026. Os serviços de restaurante e de alimentação também estão a 12%. O fornecimento de bebidas está excluído dessa rubrica.
Consulte Mudanças de 1º de março de 2026.
Somos uma empresa estabelecida fora da UE que vende bens na Bélgica. Precisamos de um representante fiscal?
Em geral, sim. Um sujeito passivo estabelecido fora da UE deve ter um representante responsável aprovado antes de sua primeira operação tributável na Bélgica (VAT Code art. 55 § 1er), a menos que suas operações estejam sujeitas à inversão do sujeito passivo para o cliente ou sejam declaradas no OSS não-UE ou no IOSS (arts. 58ter e 58quinquies), ou que opere a partir de um país com um instrumento jurídico de assistência mútua de alcance semelhante ao da Diretiva 2010/24/UE e do Regulamento (UE) n.º 904/2010. A garantia é de 10% do saldo de IVA devido em doze meses civis, com mínimo de EUR 7.500 e máximo de EUR 1.000.000.
Consulte Registro de não residentes.
Podemos emitir nota fiscal para um cliente belga em dólares americanos?
Sim. A nota fiscal pode estar em outra moeda, mas o valor total do IVA deve ser indicado em euros (Royal Decree No. 1, art. 5 § 1er, 9°). A conversão usa a taxa de referência do euro mais recente publicada pelo Banco Central Europeu, ou a taxa do Banco Nacional da Bélgica para moedas que o BCE não cota, salvo se uma taxa tiver sido acordada entre as partes ou indicada no contrato ou na nota fiscal e o preço for efetivamente pago a essa taxa (VAT Code art. 27 § 2).
Consulte Moeda e idioma.
Perdemos o prazo de uma declaração de IVA belga. O que acontece?
Uma declaração entregue com no máximo cinco meses de atraso, ou a tempo de encerrar um procedimento de declaração substitutiva, custa EUR 100 por mês de atraso, até EUR 500; uma declaração nunca entregue custa EUR 500 na primeira infração, chegando a EUR 5.000 nas seguintes. Três meses após o fim do período, a administração pode propor uma declaração substitutiva com o maior valor de IVA devido nos doze meses anteriores, com mínimo de EUR 2.100. Entregar a declaração faltante dentro de um mês dessa notificação encerra o procedimento.
Consulte A declaração substitutiva.
Uma pequena empresa na franquia de EUR 25.000 ainda tem obrigações de IVA?
Sim. Ela informa seu faturamento belga do ano anterior até 31 de março, inclui nas notas fiscais a menção Régime particulier de la franchise de taxe em vez de destacar o IVA e não pode deduzir o IVA sobre seus custos. Também está sujeita à obrigação de nota fiscal eletrônica estruturada B2B em vigor desde 1º de janeiro de 2026.
Consulte Limite de registro.
Quando vence a declaração trimestral de IVA belga?
Até o dia 25 do mês seguinte ao trimestre; as declarações mensais vencem até o dia 20 do mês seguinte (Royal Decree No. 1, art. 17). Segundo orientação do SPF Finances, um dia 20 que caia em sábado, domingo ou feriado passa para o próximo dia útil, mas o dia 25 não.
Consulte Prazo da declaração.
Sites importantes
| Site | Finalidade |
|---|---|
| SPF Finances — início, alteração ou encerramento de atividade | Identificação para o IVA (formulário 604A), alterações (604B) e encerramento (604C) |
| Intervat | Entrega de declarações de IVA, listagens e declarações do OSS |
| SPF Finances — pagamento do IVA | Pagamento do IVA na conta BE41 6792 0036 4210 (SPF Finances, conforme consultado em 23 de agosto de 2026) |
| SPF Finances — conta-provisão do IVA | A conta-provisão exibida no MyMinfin |
| Validação de número de IVA no VIES | Verificação de um número de IVA belga ou de outro país da UE |
| Consulta pública do BCE | Verificação de um número de empresa no Banco-Cruzamento de Empresas |
| Fisconetplus | Base de dados jurídica do SPF Finances: o VAT Code, os decretos reais e as alíquotas |
| Portal de nota fiscal eletrônica e autoverificação de abrangência | A obrigação de nota fiscal eletrônica B2B e se ela se aplica a você |
| Business Expert Group | Modelos de nota fiscal e mapeamentos de campos Peppol |
Consulte também o validador de número de IVA belga da própria Lookuptax.
Mudanças recentes
- 2026-10-02 — A Câmara dos Representantes publicou o relatório da comissão e o texto aprovado do projeto de lei DOC 56 1718, que sua Comissão de Finanças e Orçamento aprovou em 23 de setembro de 2026 (11 votos a favor, 2 abstenções). O projeto altera o VAT Code para aplicar as regras do IVA na Era Digital (VAT in the Digital Age) a partir de 1º de janeiro de 2027 e de 1º de julho de 2029 (transposição parcial da Diretiva (UE) 2025/516), incluindo a extinção gradual da simplificação do call-off stock (transferências após 30 de junho de 2028 deixam de se qualificar; as regras de transição terminam em 30 de junho de 2029). Ainda não é lei: em 5 de outubro de 2026, não havia ocorrido a votação em plenário. (Câmara dos Representantes da Bélgica) — consulte o registro do evento
- 2026-09-17 — O plenário da Câmara dos Representantes aprova o projeto de lei DOC 56 1593 ("lagere kosten II en diverse bepalingen"), cujo artigo 26 elevaria o teto da franquia para pequenas empresas do VAT Code art. 56ter de EUR 25.000 para EUR 26.000 em 2027, aumentando EUR 1.000 por ano até EUR 30.000 em 2031 e anos seguintes, a partir de 1º de janeiro de 2027; o mesmo cronograma se aplicaria ao teto de faturamento belga para usuários da franquia estabelecidos na UE (art. 56ter § 2). Ainda não é lei: o projeto havia sido submetido à sanção real e, em 5 de outubro de 2026, ainda não estava publicado no Moniteur belge; portanto, EUR 25.000 continua sendo o teto em vigor. (Câmara dos Representantes da Bélgica) — consulte o registro do evento
- 2026-09-01 — O crime de IVA do VAT Code art. 73 é substituído: prisão de nível 2 do Código Penal (nível 3 para fraude grave) e multa facultativa de EUR 2.000 a EUR 4.000.000. A data de início foi adiada de 8 de abril de 2026 pela Lei de 30 de março de 2026. (SPF Finances — Fisconetplus)
- 2026-07-18 — O Conselho de Ministros aprova um anteprojeto de lei que introduz o reporte eletrônico e extingue a listagem anual de clientes. Ainda não é lei. (Notícias do governo federal belga) — consulte o registro do evento
- 2026-05-01 — A conta-provisão do IVA passa a ser visível no MyMinfin (SPF Finances, conforme consultado em 23 de agosto de 2026). (SPF Finances) — consulte o registro do evento
- 2026-03-01 — Decreto real de 14 de fevereiro de 2026: hotéis e campings passam de 6% para 12%; produtos fitofarmacêuticos passam de 12% para 21%. (SPF Finances — Fisconetplus)
- 2026-01-10 — A declaração trimestral de IVA fica disponível sempre que o faturamento anual sem IVA não exceda EUR 2.500.000 para o conjunto da empresa; é eliminado o teto adicional anterior de EUR 250.000 sobre fornecimentos de produtos energéticos, telefones celulares, computadores e veículos automotores sujeitos a registro (Arrêté royal de 17 de dezembro de 2025 que altera o Royal Decree No. 1, art. 17 § 2). (SPF Finances — Fisconetplus) — consulte o evento · edição
- 2026-01-01 — A nota fiscal eletrônica estruturada B2B pela rede Peppol torna-se obrigatória entre empresas belgas sujeitas ao IVA. No mesmo dia, começa uma alíquota temporária de 6% para bombas de calor em residências; ela vigora até 31 de dezembro de 2030. (Portal de nota fiscal eletrônica do SPF Finances; Fisconetplus)
- 2025-12-30 — É publicada a Lei de 18 de dezembro de 2025. Seu art. 97 restabelece o prazo de guarda das notas fiscais de sete anos, retroativamente a partir de 1º de janeiro de 2023. (SPF Finances — Fisconetplus)
- 2025-07-29 — O carvão e outros combustíveis sólidos passam de 12% para 21% (Lei de 18 de julho de 2025, art. 54). (SPF Finances — Fisconetplus)
Próximos marcos: 31 de dezembro de 2026, o fim das bases forfetárias para donos de cafés do Royal Decree No. 2bis; 31 de dezembro de 2030, o fim da alíquota das bombas de calor. Para a cronologia completa, consulte as mudanças fiscais da Bélgica na Lookuptax.
Links de referência
Os documentos do Fisconetplus são os textos consolidados do SPF Finances, atualizados até o Moniteur belge de 31 de agosto de 2026.
- VAT Code — sumário (Fisconetplus)
- VAT Code, art. 37 — alíquotas fixadas por decreto real (Fisconetplus)
- VAT Code, art. 4 — sujeitos passivos (Fisconetplus)
- VAT Code, art. 50 — identificação para o IVA (Fisconetplus)
- VAT Code, art. 56ter — franquia para pequenas empresas (Fisconetplus)
- VAT Code, art. 56bis — exclusões da franquia e ausência de dedução (Fisconetplus)
- Royal Decree No. 19 de 15 de dezembro de 2024 — procedimento da franquia (Fisconetplus)
- VAT Code, art. 55 — representantes de sujeitos passivos não estabelecidos (Fisconetplus)
- Royal Decree No. 31 de 2 de abril de 2002 — garantia do representante (Fisconetplus)
- Royal Decree No. 55 de 9 de março de 2007 — unidades de IVA (Fisconetplus)
- SPF Finances — início, alteração ou encerramento de atividade (formulários 604A, 604B, 604C)
- Royal Decree No. 23 de 9 de dezembro de 2009 — listagem anual de clientes (Fisconetplus)
- Royal Decree No. 20 de 20 de julho de 1970 — alíquotas de IVA e Tabelas A, B, C (Fisconetplus)
- Royal Decree No. 1 — notas fiscais, declarações, inversão do sujeito passivo, formato da nota fiscal eletrônica (Fisconetplus)
- SPF Finances — FAQ de nota fiscal eletrônica, perguntas específicas
- VAT Code, art. 13bis — interfaces eletrônicas (Fisconetplus)
- VAT Code, art. 70 — multas proporcionais e fixas (Fisconetplus)
- FOD Financiën — OSS (Intervat)
- VAT Code, art. 60 — guarda das notas fiscais (Fisconetplus)
- Business Expert Group — Scenario 1, nota fiscal mínima legal e técnica (DOCX) e seu XML
- Business Expert Group — visão geral dos casos de teste e cenários
- Diretiva (UE) 2025/516 do Conselho (ViDA) — EUR-Lex
- Royal Decree No. 1, art. 17 — prazos de declaração e declaração trimestral (Fisconetplus)
- SPF Finances — pagamento do IVA e juros de mora
- SPF Finances — conta-provisão do IVA
- VAT Code, art. 53 — declarações e declaração substitutiva (Fisconetplus)
- VAT Code, art. 56quinquies — relatórios da franquia (Fisconetplus)
- VAT Code, art. 45 — direito a dedução (Fisconetplus)
- VAT Code, art. 76 — restituição de créditos de IVA (Fisconetplus)
- VAT Code, art. 44 — operações isentas (Fisconetplus)
- Royal Decree No. 53 de 23 de dezembro de 1994 — regime de margem (Fisconetplus)
- Decretos reais do IVA — sumário (Fisconetplus)
- VAT Code, art. 73 — crime tributário, texto a partir de 1º de setembro de 2026 (Fisconetplus)
- VAT Code, art. 72 — multas administrativas e penais (Fisconetplus)
- Royal Decree No. 41 — escala de multas proporcionais (Fisconetplus)
- Royal Decree No. 44 de 9 de julho de 2012 — escala de multas fixas (Fisconetplus)
- SPF Finances — portal de nota fiscal eletrônica
- Conselho de Ministros de 18 de julho de 2026 (notícias do governo federal belga)
- SPF Finances — nota de orientação sobre a nova cadeia do IVA, 31 de janeiro de 2025 (PDF)
- VAT Code, art. 53decies — regras de faturamento de qual Estado-Membro se aplicam (Fisconetplus)
- Royal Decree No. 2bis de 7 de dezembro de 2025 — bases forfetárias para donos de cafés (Fisconetplus)
- VAT Code, art. 91 — juros de mora (Fisconetplus)
- VAT Code, art. 83bis — conta-provisão do IVA (Fisconetplus)
- Royal Decree No. 50 de 11 de dezembro de 2019 — listagem intracomunitária (Fisconetplus)
- VAT Code, art. 27 — taxas de câmbio (Fisconetplus)
Páginas da Lookuptax sobre a Bélgica e o panorama geral:
- Lookuptax — Guia de identificação fiscal da Bélgica
- Lookuptax — Como verificar um número de IVA belga
- Lookuptax — Como verificar um número de empresa belga
- Lookuptax — Nota fiscal eletrônica na Bélgica (em inglês)
- Lookuptax — Guia de nota fiscal eletrônica Peppol
- Lookuptax — Situação da nota fiscal eletrônica e redes no mundo
- Lookuptax — Limites de registro de IVA no mundo
- Lookuptax — Alíquotas de impostos no mundo
- Lookuptax — Mudanças fiscais na Bélgica