Diretrizes do IVA na Bolívia
| FICHA TÉCNICA | |
|---|---|
| Código do país | BO |
| Nome do imposto | Impuesto al Valor Agregado (IVA) |
| Autoridade fiscal | Servicio de Impuestos Nacionales (SIN) |
Visão geral
A Bolívia cobra o Imposto sobre Valor Agregado — o Impuesto al Valor Agregado (IVA) — com base na Ley N° 843 (Título I, Texto Ordenado vigente), administrado pelo Servicio de Impuestos Nacionales (SIN). O IVA incide sobre vendas de bens móveis situados em território boliviano, contratos de obras e prestação de serviços ou qualquer outro fornecimento, e importações definitivas. [1]
A alíquota geral e única é de 13% (Artigo 15 da Ley N° 843). [1] Um ponto crucial: esses 13% são atualmente aplicados "por dentro" — considerados já embutidos no preço faturado, em vez de somados a ele —, o que gera uma alíquota efetiva sobre o preço antes do imposto (líquido) de aproximadamente 14,94% (13 ÷ 87). O próprio anúncio do SIN sobre o projeto de alívio tributário que se tornou a Ley N° 1733 descreveu exatamente esse mecanismo e esse número. [2]
A reforma "por fuera" pendente — Ley N° 1733
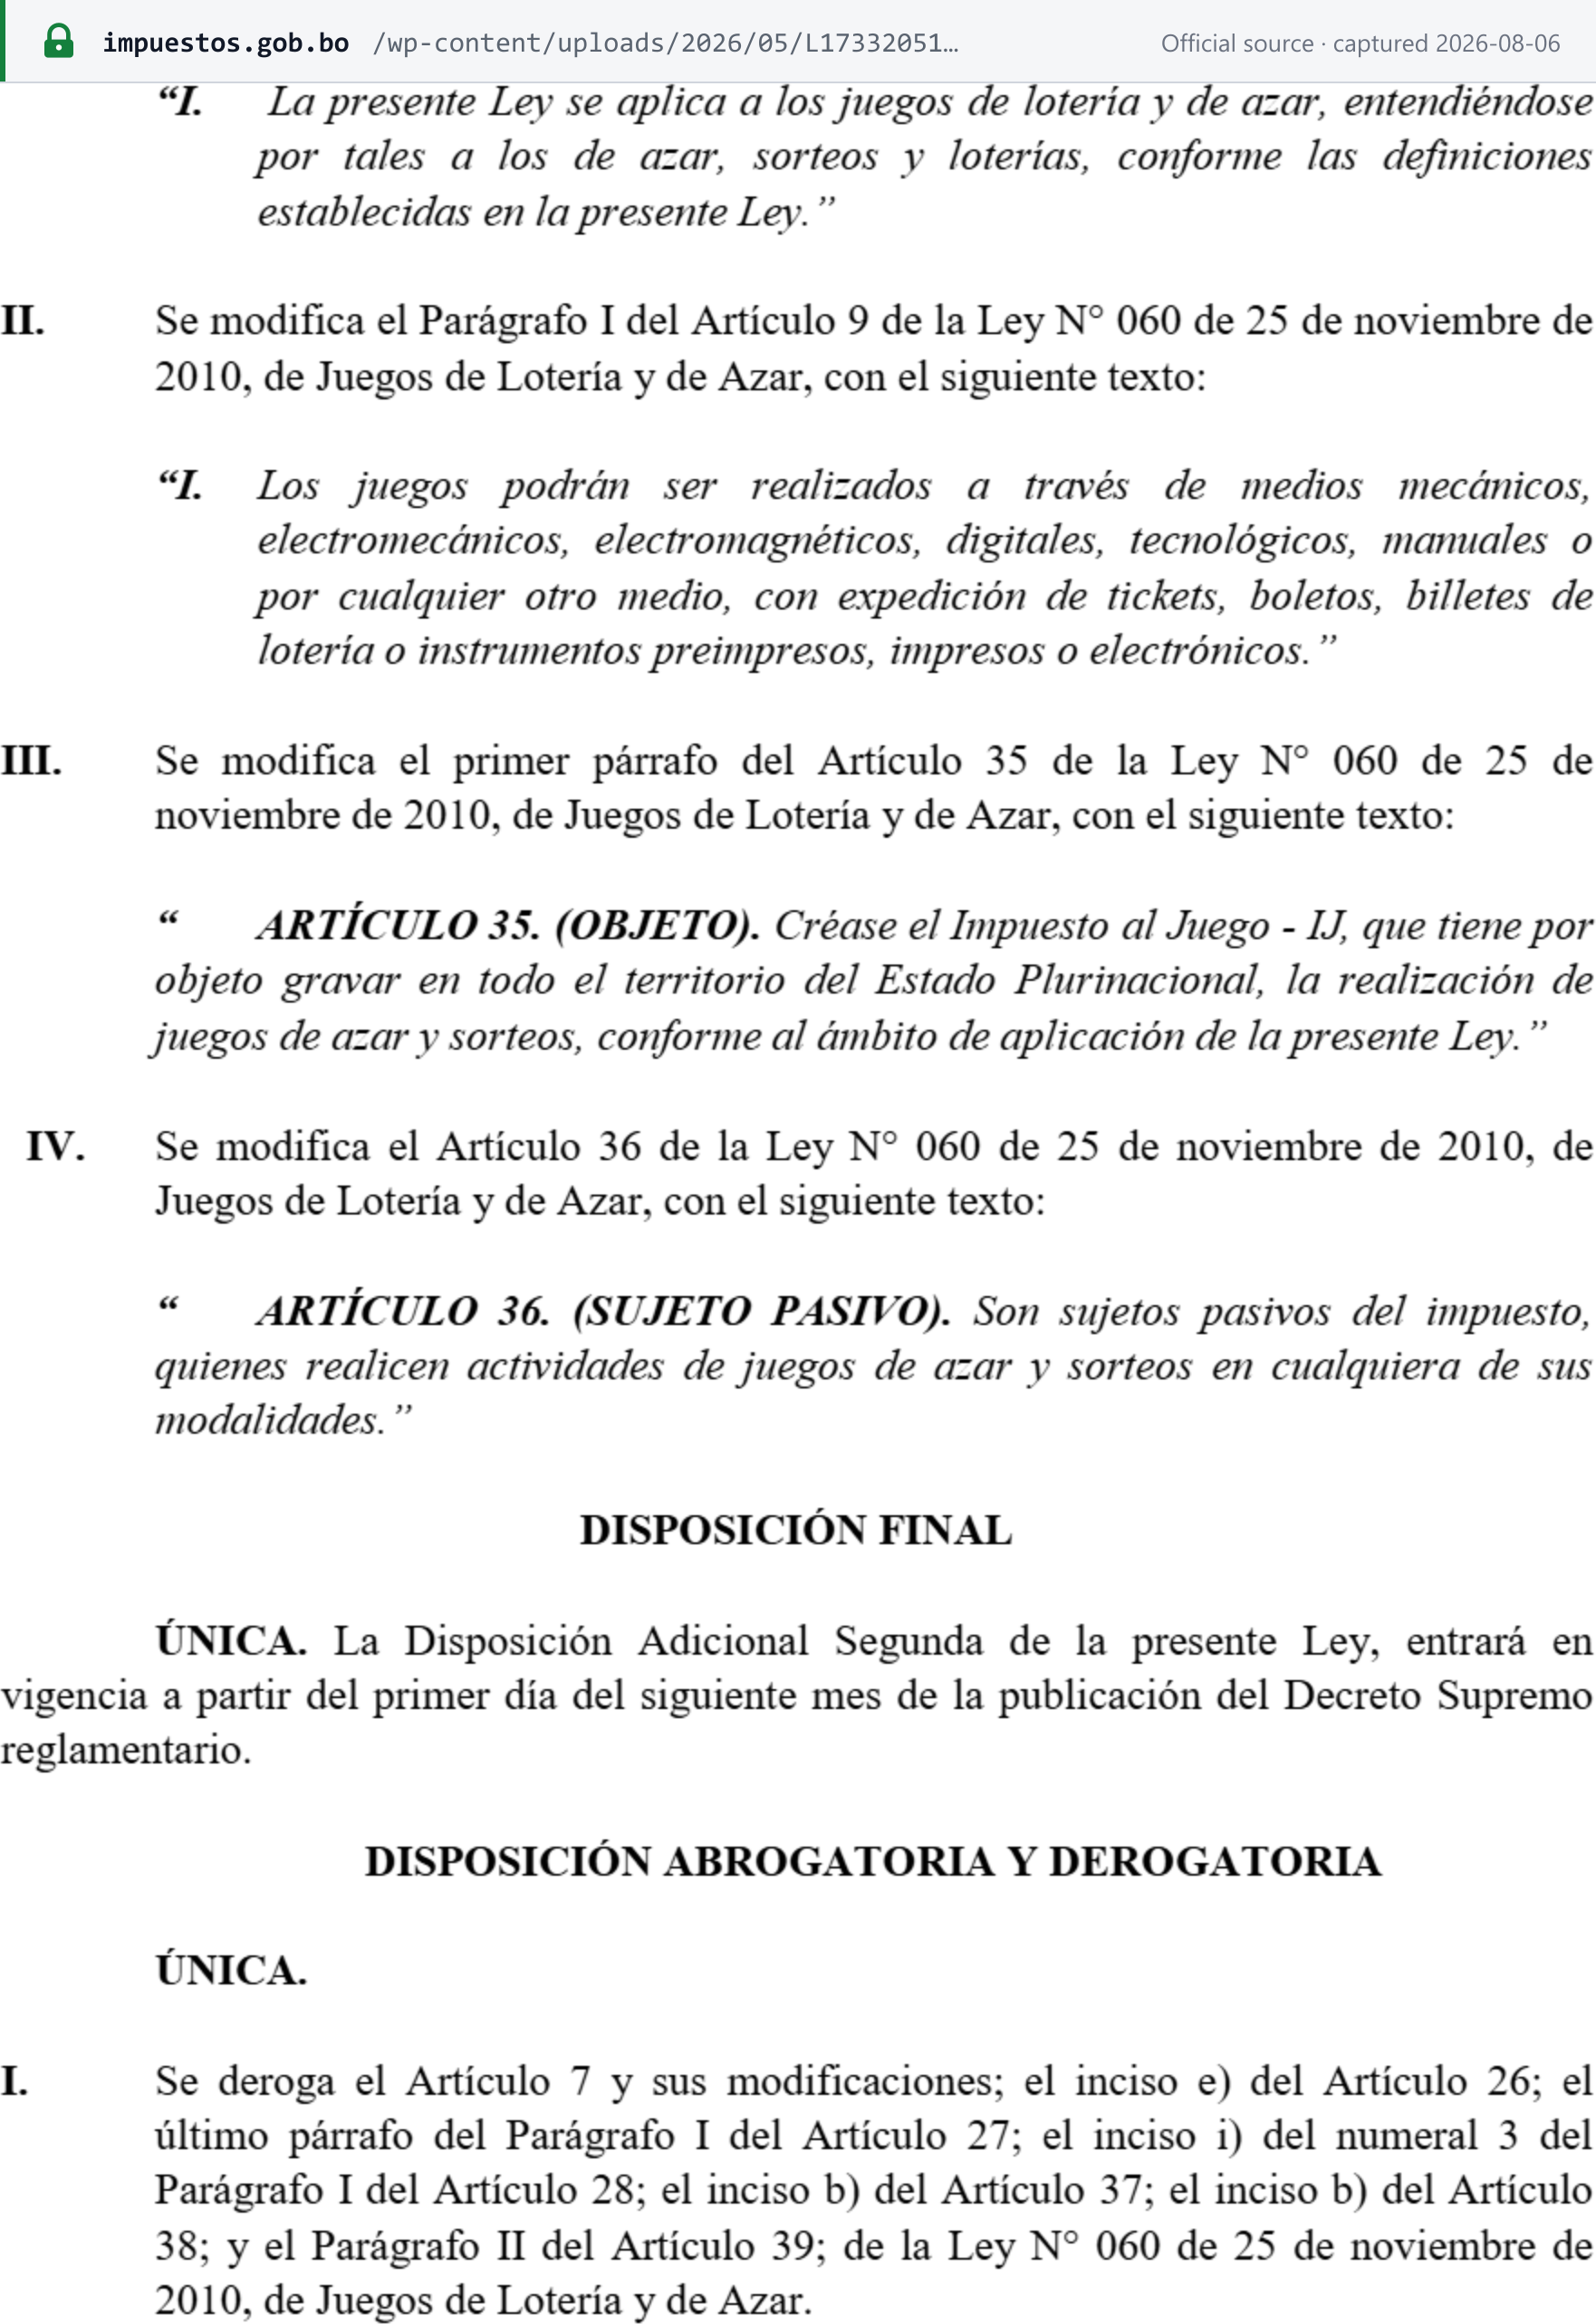
A Ley N° 1733 (Ley de Alivio Tributario), promulgada em 27 de maio de 2026, reescreve o Artigo 5 da Ley N° 843 para que o IVA seja calculado sobre o preço líquido e destacado separadamente na nota fiscal ("por fuera"), encerrando o método embutido/"por dentro" — esta é a maior mudança no horizonte do IVA boliviano. [3]
A própria Disposición Final Única da Ley N° 1733 estabelece que essa mudança específica (sua Disposición Adicional Segunda) "entrará en vigencia a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario" — ela só produz efeitos a partir do primeiro dia do mês seguinte à publicação de um Decreto Supremo regulamentador. Nenhum Decreto Supremo regulamentando a Ley N° 1733 havia sido localizado até 07/10/2026. Portanto, o método "por fuera" ainda não está em vigor — as notas fiscais devem continuar sendo emitidas pelo método atual "por dentro" (13% nominal / ~14,94% efetivo) até que o SIN ou a Gaceta Oficial confirmem a publicação do decreto. [3]
 Captura da fonte realizada em 06/08/2026 — original
Independentemente de quando a própria reforma "por fuera" entrar em vigor, o SIN já começou a ajustar o Sistema de Facturación para a Ley N° 1733. A Resolución Normativa de Directorio N° 102600000034 (La Paz, 1º de setembro de 2026) publicou a versão 0.0 do Anexo Técnico Ley N° 1733 na seção "Información Técnica Guías de Uso y Consultas" de impuestos.gob.bo, e seu Artigo 2 exige que todo contribuinte com sistema de software de faturamento próprio ou de provedor cumpra esse Anexo Técnico para iniciar os testes em ambiente piloto e obter a autorização subsequente, em uma janela que se abriu em 1º de outubro de 2026 e vai até 16 de novembro de 2026. Até que a RND que implementa as mudanças no Sistema de Facturación seja publicada e entre em vigor, a RND N° 102100000011 continua plenamente aplicável. [7]
A Ley N° 1733 também, separadamente e já com efeitos desde a sua própria promulgação (suas disposições de remissão/regularização não dependem de decreto), perdoa determinadas dívidas tributárias anteriores a 2018 e de 2020 e reduz o prazo geral de prescrição da administração tributária para quatro (4) anos (alterando o Artigo 59 do Código Tributario Boliviano, Ley N° 2492). [3]
Outros tributos nacionais além do IVA
As empresas do regime geral também pagam o Impuesto a las Transacciones (IT), a uma alíquota geral de 3% sobre a receita bruta (Ley N° 843, Artigos 72 e 75), e o Impuesto sobre las Utilidades de las Empresas (IUE), a 25% do lucro líquido tributável (Artigo 50). O IUE pago anualmente é compensado mensalmente como pagamento por conta ("pago a cuenta") do IT até se esgotar (Artigo 77) — de modo que um contribuinte lucrativo e em dia com o IUE normalmente deve pouco ou nenhum IT em dinheiro. [1]
Crédito de IVA sobre combustíveis restabelecido a 100%
Pela RND N° 102600000012, de 13 de abril de 2026 (publicada em 14 de abril), o SIN restabeleceu o crédito fiscal integral (100%) do IVA nas notas fiscais de compra de gasolina e diesel, eliminando um limite anterior que permitia creditar apenas 70% do imposto creditado sobre combustíveis — todo o IVA pago em uma nota fiscal de combustível agora é recuperável. [4]
Revogada a obrigação de relatórios periódicos do setor hoteleiro
A Resolución Normativa de Directorio (RND) N° 102600000035, de 2 de setembro de 2026, revoga a RND N° 102000000030 (4 de novembro de 2020) e elimina a obrigação acessória do setor de hospedagem de apresentar relatórios periódicos de informações adicionais. A norma revogada abrangia "hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte" — hotéis e apart-hotéis, hostels e pensões residenciais, outras acomodações, cabanas/refúgios de férias e outros estabelecimentos de pernoite em geral (a redação do próprio SIN é uma lista aberta com uma cláusula geral, não limitada às cinco categorias nomeadas). [5]
Os contribuintes abrangidos pela norma revogada ainda devem apresentar um relatório final, referente ao período de julho–agosto de 2026; nenhum outro relatório periódico desse tipo é exigido após essa entrega. [5]
Identificação fiscal / inscrição no NIT
A Bolívia identifica os contribuintes com um único Número de Identificación Tributaria (NIT), emitido pelo SIN por meio do Padrón Nacional de Contribuyentes Biométrico Digital (PBD-11), regido pela RND N° 10-0009-11. [1]
Como se registrar:
- Acesse
impuestos.gob.bo, selecione "SIAT en Línea" e depois "Padrón Biométrico Digital". - Crie uma conta de inscrição com um endereço de e-mail e uma senha.
- Digitalize e anexe os documentos exigidos para o tipo de requerente (uma pessoa física precisa de documento de identidade e comprovante de domicílio fiscal/habitual; uma pessoa jurídica precisa dos documentos de constituição e de representação legal).
- Compareça a um atendimento presencial de verificação biométrica em um escritório do SIN para concluir a inscrição.
- O SIN atribui o NIT após a aprovação. [1] [2]
A inscrição no Padrón Biométrico Digital é obrigatória para todas as pessoas físicas e jurídicas, empresas unipessoais e espólios indivisos, nacionais ou estrangeiros, que exerçam atividade econômica tributável na Bolívia — ela é acionada pela própria atividade, e não por um limite de faturamento, ao contrário dos limites de registro no IVA adotados em muitos outros países. Veja Limites de registro abaixo para os regimes simplificados que alguns pequenos contribuintes podem usar em vez do Régimen General. [1]
Os documentos emitidos em uma modalidade de faturamento on-line (Electrónica en Línea, Computarizada en Línea ou Portal Web en Línea) contêm um código QR / Código Único de Facturación (CUF) verificável, que pode ser conferido com os registros do SIN pelas opções publicadas em impuestos.gob.bo. [3]
Mudanças on-line de tipo de contribuinte e de regime, e certidões do RNC
A RND N° 102600000031, emitida em 13 de agosto de 2026, altera a RND N° 102500000017 sobre o Registro Nacional de Contribuyentes (RNC). Os contribuintes agora podem solicitar, on-line ou presencialmente, a mudança de tipo de contribuinte — entre Persona Natural e Empresa Unipersonal — e a mudança de regime — entre os regimes simplificados e especiais e o Régimen General. Um novo Capítulo V cria serviços eletrônicos, por meio da Oficina Virtual Tributaria em impuestos.gob.bo, para consultar a situação do NIT, certificar a inscrição no RNC e certificar a não posse de NIT — cada um com um código QR verificável. A Resolução entrou em vigor na data de sua publicação, 15 de agosto de 2026. Nenhuma ação é necessária além do acompanhamento. [4]
Limites de registro
Não há limite mínimo de faturamento para o regime geral: qualquer pessoa que exerça comércio, indústria, profissão, negócio ou que alugue bens ou preste serviços na Bolívia deve se inscrever no NIT e, se sua atividade for tributada pela Ley N° 843, cobrar IVA. [1]
Em vez disso, a Bolívia direciona os contribuintes muito pequenos para regimes simplificados alternativos, em vez de condicionar o Régimen General à receita. O mais bem documentado deles é o Régimen Tributario Simplificado (RTS), disponível para pequenos comerciantes, artesãos e vendedores de alimentos cujo capital do negócio não ultrapasse Bs 60.000, nos termos dos Decretos Supremos N° 24484, N° 27924 e N° 3698. Os contribuintes do RTS pagam uma cota bimestral fixa por categoria de capital, em vez de se registrar no IVA pelo Régimen General: [2]
| Categoria | Capital (Bs) | Pagamento bimestral (Bs) |
|---|---|---|
| 1 | 12.001 – 15.000 | 47 |
| 2 | 15.001 – 18.700 | 90 |
| 3 | 18.701 – 23.500 | 147 |
| 4 | 23.501 – 29.500 | 158 |
| 5 | 29.501 – 37.000 | 200 |
| 6 | 37.001 – 60.000 | 350 |
O contribuinte cujo capital ultrapasse Bs 60.000 (Categoria 6) deve migrar para o Régimen General — inscrever um NIT para fins de IVA e começar a emitir documentos fiscais no Sistema de Facturación. [2] A Bolívia também mantém regimes simplificados separados para o setor de transporte (Sistema Tributario Integrado) e para pequenos produtores agropecuários (Régimen Agropecuario Unificado).
Alíquotas
| Alíquota | Aplica-se a |
|---|---|
| 13% (nominal, "por dentro") | A única alíquota geral do IVA sobre praticamente todas as vendas tributáveis de bens, contratos de obras, serviços e importações definitivas (Ley N° 843, Art. 15). [1] |
| ~14,94% (alíquota efetiva atual) | Como os 13% são calculados "por dentro" (embutidos no preço) em vez de somados a ele, a carga efetiva sobre o preço líquido antes do imposto é de 13 ÷ 87 ≈ 14,94% — até que a reforma "por fuera" da Ley N° 1733 entre em vigor (veja acima). [2] |
| Desonerado do IVA debitado | Exportações (Artigo 11, Ley N° 843) — o exportador fica liberado do débito do imposto e ainda pode recuperar o crédito correspondente. [1] |
| Isento (lista restrita) | Bens importados por pessoal/entidades diplomáticas acreditadas e bens de viajantes de boa-fé dentro dos limites da tarifa aduaneira (Artigo 14, Ley N° 843). [1] |
Compras de combustível: pela RND N° 102600000012, de 13 de abril de 2026 (publicada em 14 de abril), o crédito fiscal do IVA nas notas fiscais de gasolina e diesel é 100% creditável, acima do limite anterior de 70%. [3]
Requisitos da nota fiscal
As regras centrais de conformidade do IVA na Bolívia estão no Sistema de Facturación, estabelecido pela RND N° 102100000011 (11 de agosto de 2021, com alterações periódicas) — os detalhes da emissão importam muito aqui, porque grande parte da conformidade diária com o IVA depende de emitir corretamente o documento fiscal. [1]
Conteúdo obrigatório
| Campo obrigatório | Observações |
|---|---|
| Data de emissão | Registrada conforme as regras da modalidade; alguns formatos prevalorados/pré-pagos podem omiti-la. |
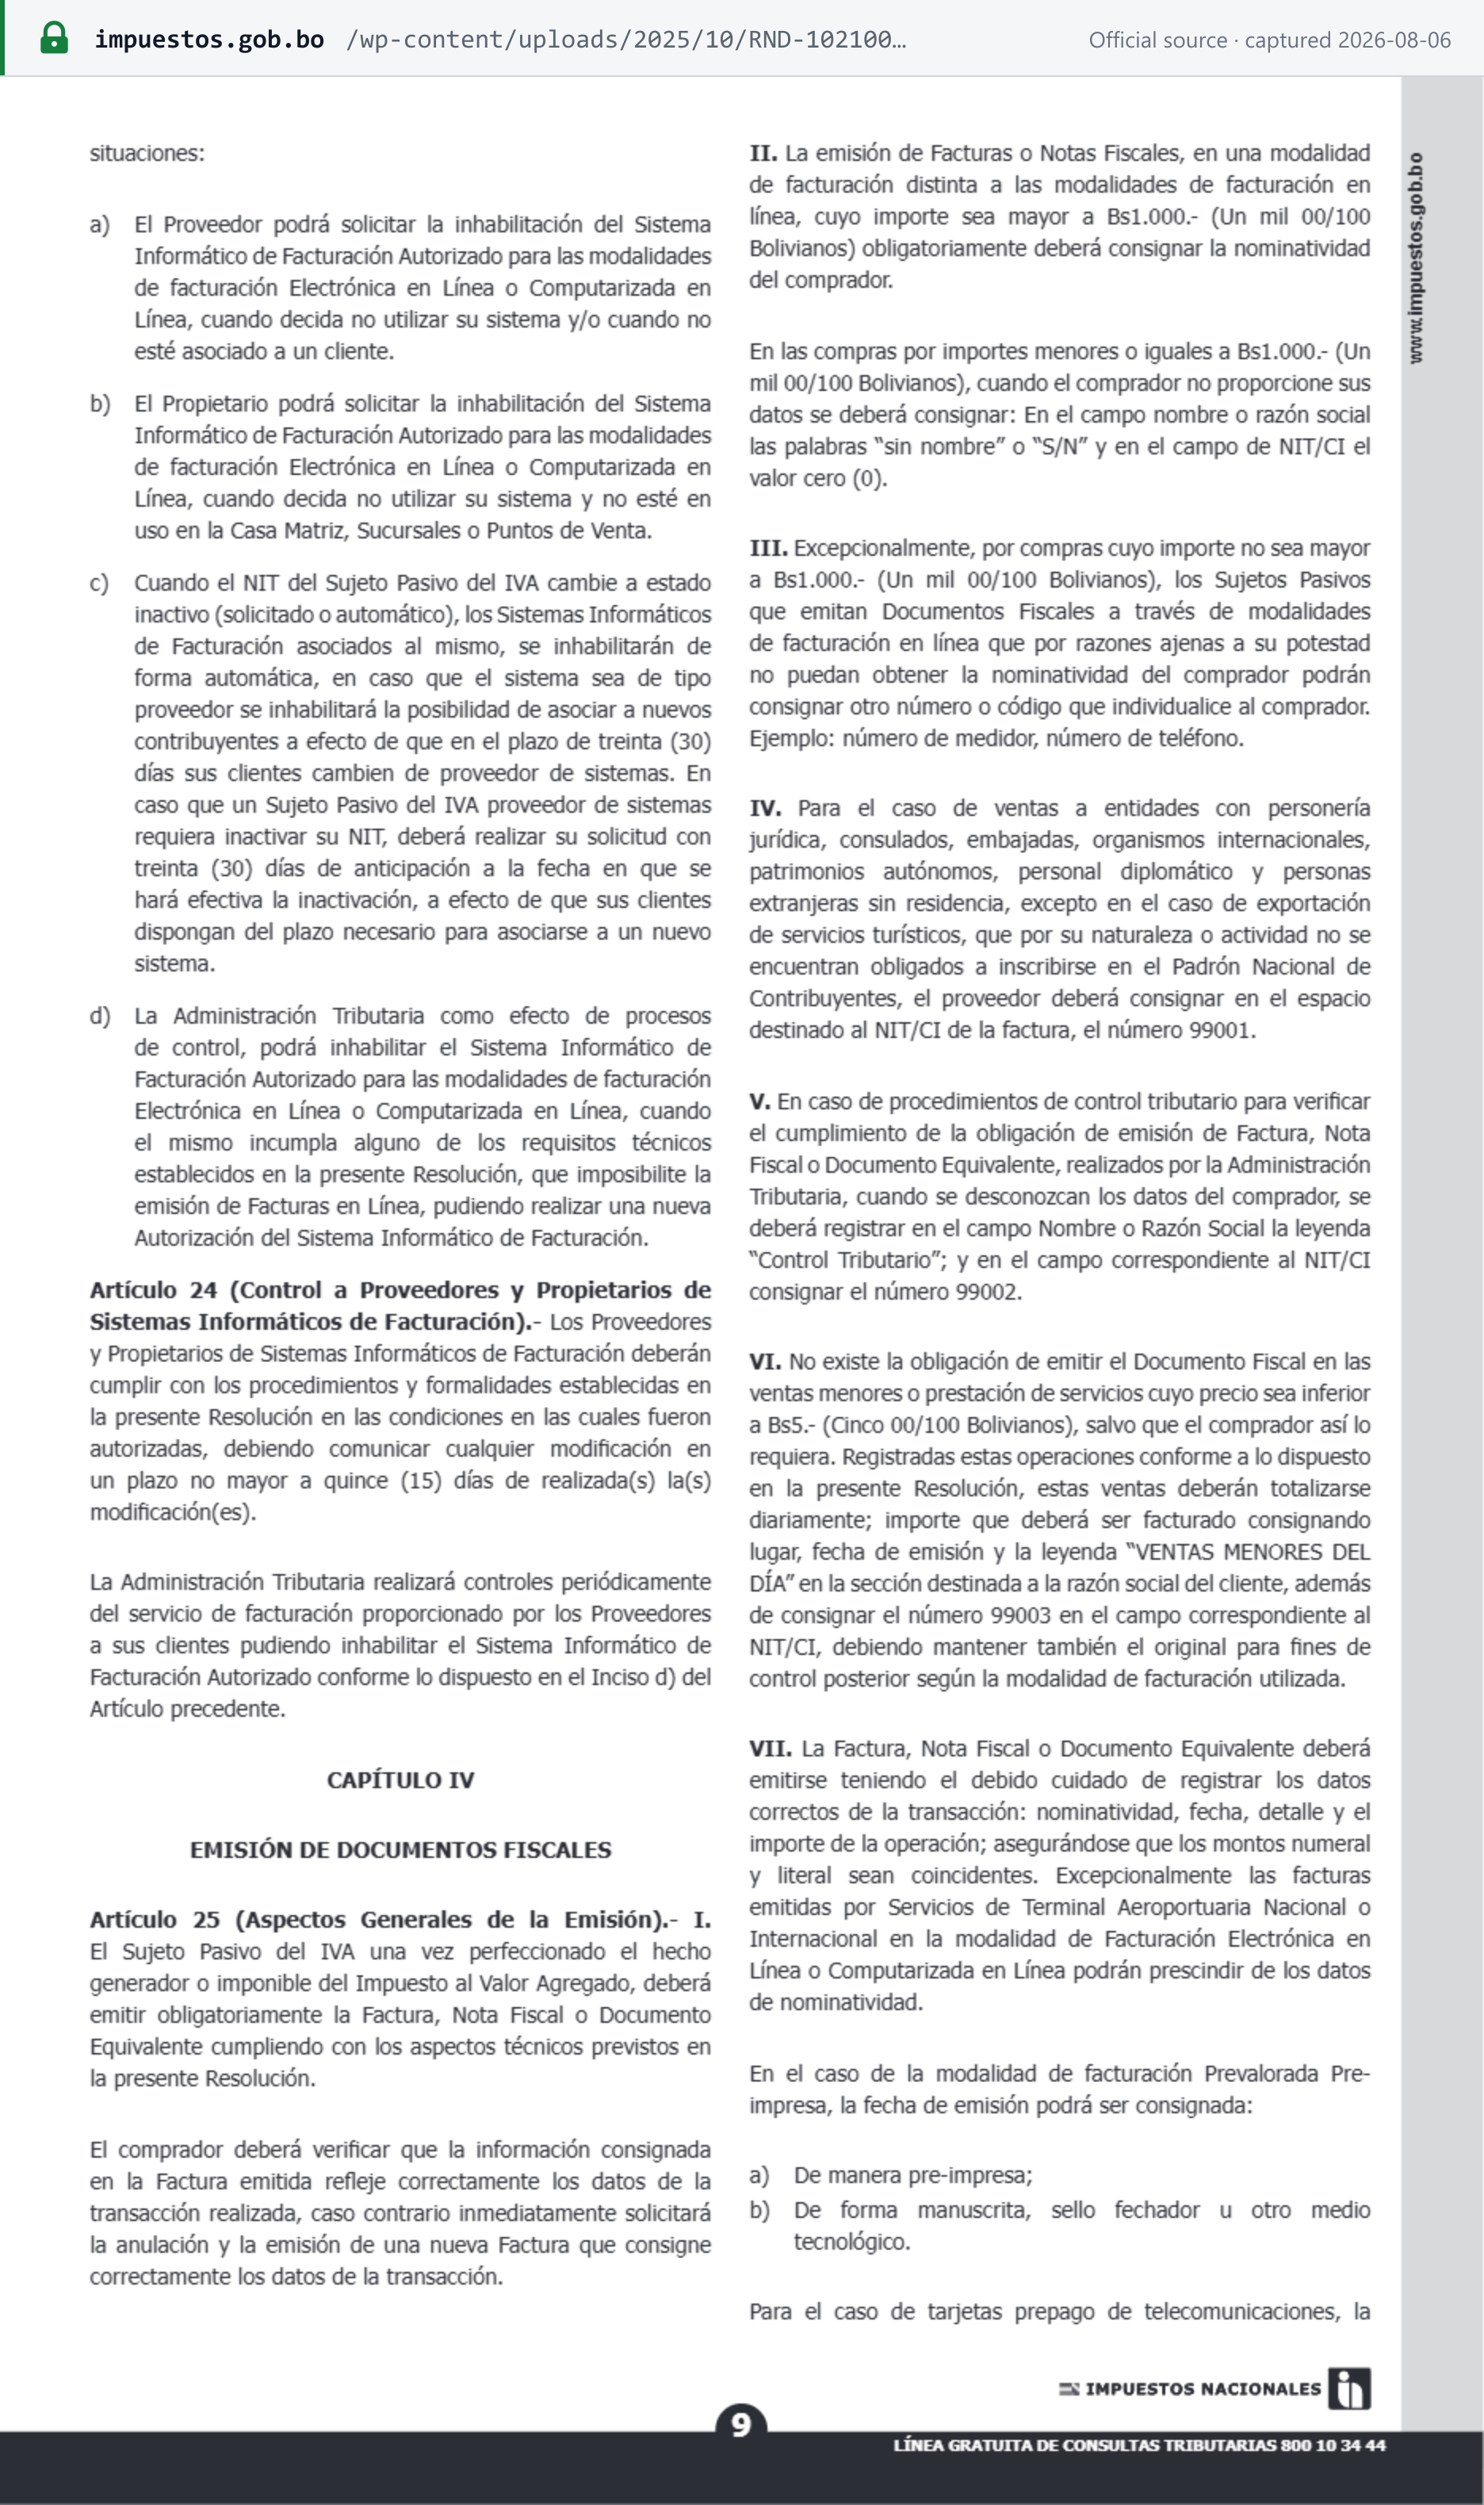
| Nome e NIT/CI do comprador | Exigidos integralmente somente quando o valor da nota fiscal ultrapassa Bs 1.000. Até Bs 1.000, se o comprador não informar seus dados, o vendedor registra "sin nombre"/"S/N" e NIT 0. |
| Descrição detalhada, quantidade, preço unitário e subtotal (bens) ou detalhamento/descrição e subtotal (serviços) | Os valores numéricos e por extenso devem coincidir. |
| Tributos aplicáveis | IVA e, quando for o caso, ICE, IEHD ou IPJ, discriminados separadamente. |
| Autorização / Código de Control ou CUF | Código de controle alfanumérico (modalidades off-line) ou Código Único de Facturación com código QR (modalidades on-line), que individualiza o documento. |
| Tipo de Cambio Oficial (TCO) para operações em moeda estrangeira | Desde 16 de julho de 2026 (publicação da RND N° 102600000026), a taxa de câmbio oficial diária do Banco Central de Bolivia na data da operação, conforme a RND N° 102600000026 (veja Moeda abaixo). |
 Captura da fonte realizada em 06/08/2026 — original
O Artigo 25(VI) dispensa vendas ou serviços inferiores a Bs 5 de qualquer exigência de documento, salvo se o comprador solicitar um (os totais diários são então lançados em uma linha "VENTAS MENORES DEL DÍA" com NIT 99003), e o Artigo 25(VIII) permite que restaurantes e vendedores semelhantes da modalidade Manual escrevam "Consumo" em vez de um detalhamento item a item em contas de Bs 300 ou menos. [1]
Como é uma nota fiscal em conformidade
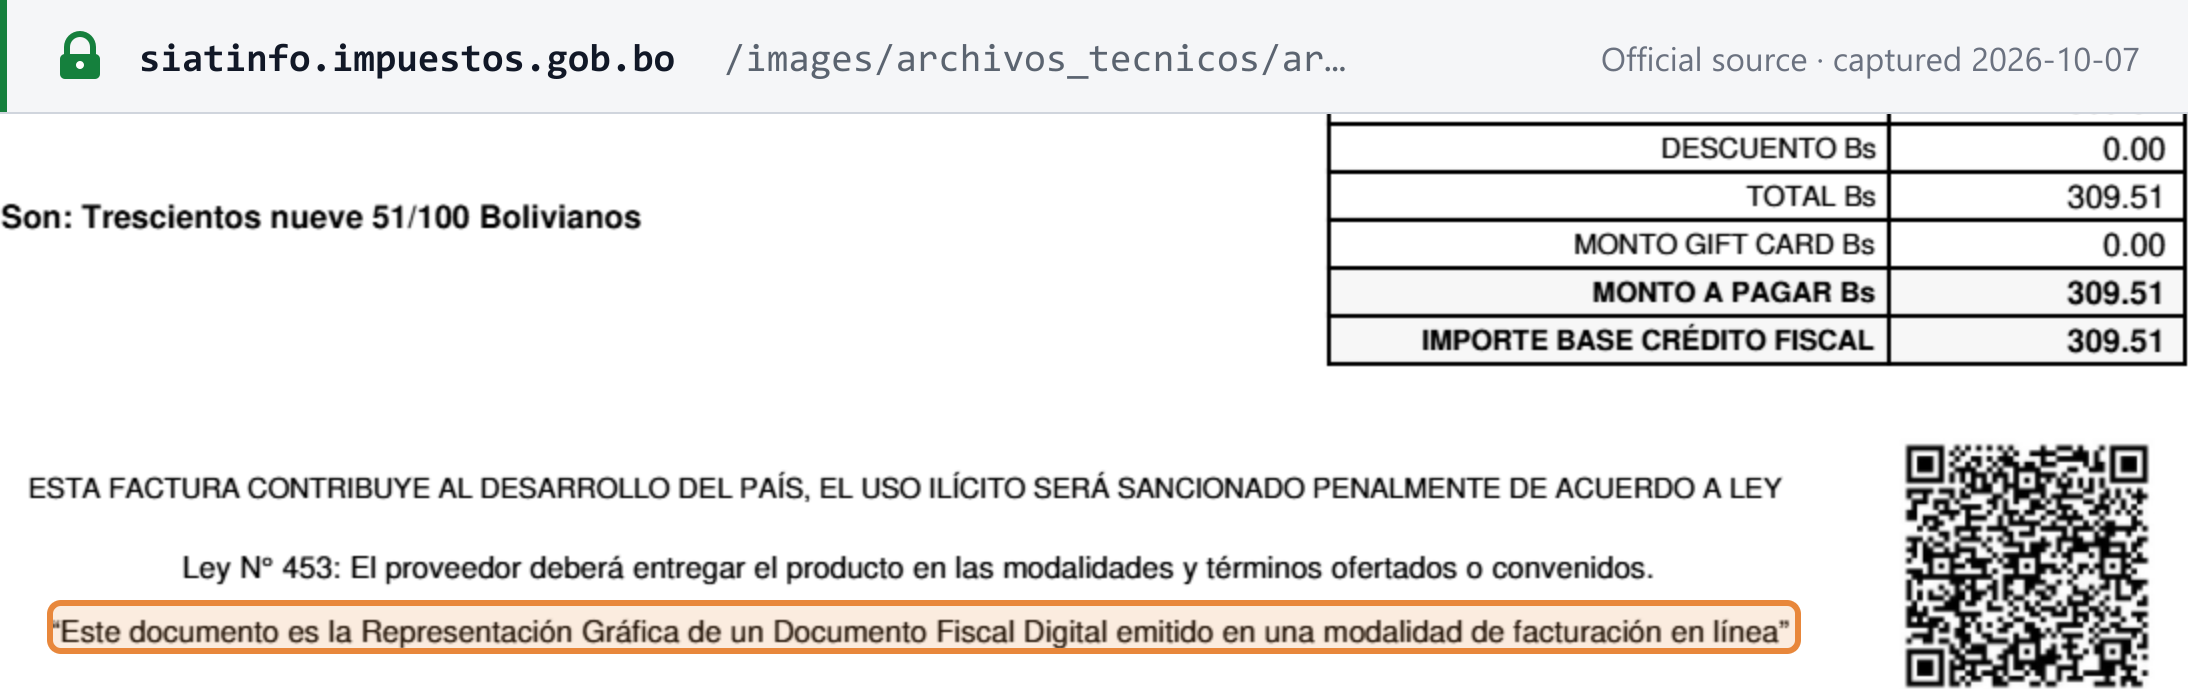
A Bolívia é uma das poucas jurisdições que publicam um formato gráfico modelo para cada tipo de documento. O Artigo 69 da RND 102100000011 prevê que os modelos dos formatos dos documentos fiscais e sua representación gráfica sejam publicados no Anexo Técnico no site do SIN, e o SIN disponibiliza um PDF de "Formato Gráfico" junto com o XML/XSD de cada tipo. [1] [6]
O modelo da Factura de Compra y Venta mostra o NIT, o número da nota fiscal e o código de autorización, o bloco do comprador, uma tabela de itens com sete colunas, a sequência de totais até o importe base crédito fiscal, o código QR, a legenda da Ley 453 e o rodapé obrigatório "Este documento es la Representación Gráfica de un Documento Fiscal Digital emitido en una modalidad de facturación en línea". Ele traz a marca d'água SIN VALOR LEGAL. [6]
Ao contrário da maioria dos países deste conjunto de guias, a Bolívia também impõe restrições ao documento físico: o Artigo 69 permite apenas campos adicionais, o Artigo 70 fixa limites de tamanho e o Artigo 71 fixa a cor e a gramatura do papel, um tamanho mínimo de fonte de 8 pontos e proíbe o itálico. [1]
 Captura da fonte realizada em 06/08/2026 — original
Prazos de emissão (por modalidade)
| Modalidade | Prazo para emissão |
|---|---|
| Portal Web en Línea, Computarizada en Línea, Electrónica en Línea | No mesmo dia da operação |
| Manual | 180 dias (720 dias para aluguéis) |
| Computarizada SFV | 180 dias |
| Prevalorada | 360 dias (720 dias para telecomunicações; dia do evento para espetáculos públicos) |
| Factura por Contingencia | 360 dias |
[1] Em nenhuma modalidade há obrigação de diferir a emissão para um período fiscal posterior àquele em que ocorreu o fato gerador.
Cancelamento, notas de crédito/débito e correções tardias
- Um documento fiscal validamente registrado em uma modalidade on-line pode ter o status alterado para "ANULADO" até o dia 9 do mês seguinte (Artigo 38.II da RND N° 102100000011, alterado pela RND N° 102100000021), e somente quando a operação subjacente nunca tiver ocorrido. [1]
- Desde 15 de julho de 2026, a RND N° 102600000025 (datada de 13 de julho de 2026, em vigor na publicação) acrescenta um procedimento formal para cancelar um documento fiscal após esse prazo: o contribuinte apresenta um pedido com documentação comprobatória à sua Gerencia Distrital/GRACO e, quando o documento já tiver sido incluído em uma declaração de impostos apresentada (DDJJ), o SIN o resolve (aprovação ou rejeição, notificada pela caixa postal tributária do contribuinte) em até seis meses; caso contrário, o pedido é tratado no mesmo dia no GRACO ou no escritório distrital. Uma regra de transição permite que pedidos referentes a documentos emitidos antes desta RND utilizem o novo processo até 30 de novembro de 2026. [2]
- As Notas de Crédito-Débito ajustam o débito/crédito fiscal quando bens ou serviços são devolvidos ou uma operação acordada é rescindida; as Notas de Conciliación corrigem o valor faturado (por exemplo, em serviços públicos) dentro de 12 meses da nota fiscal original. [1]
Moeda
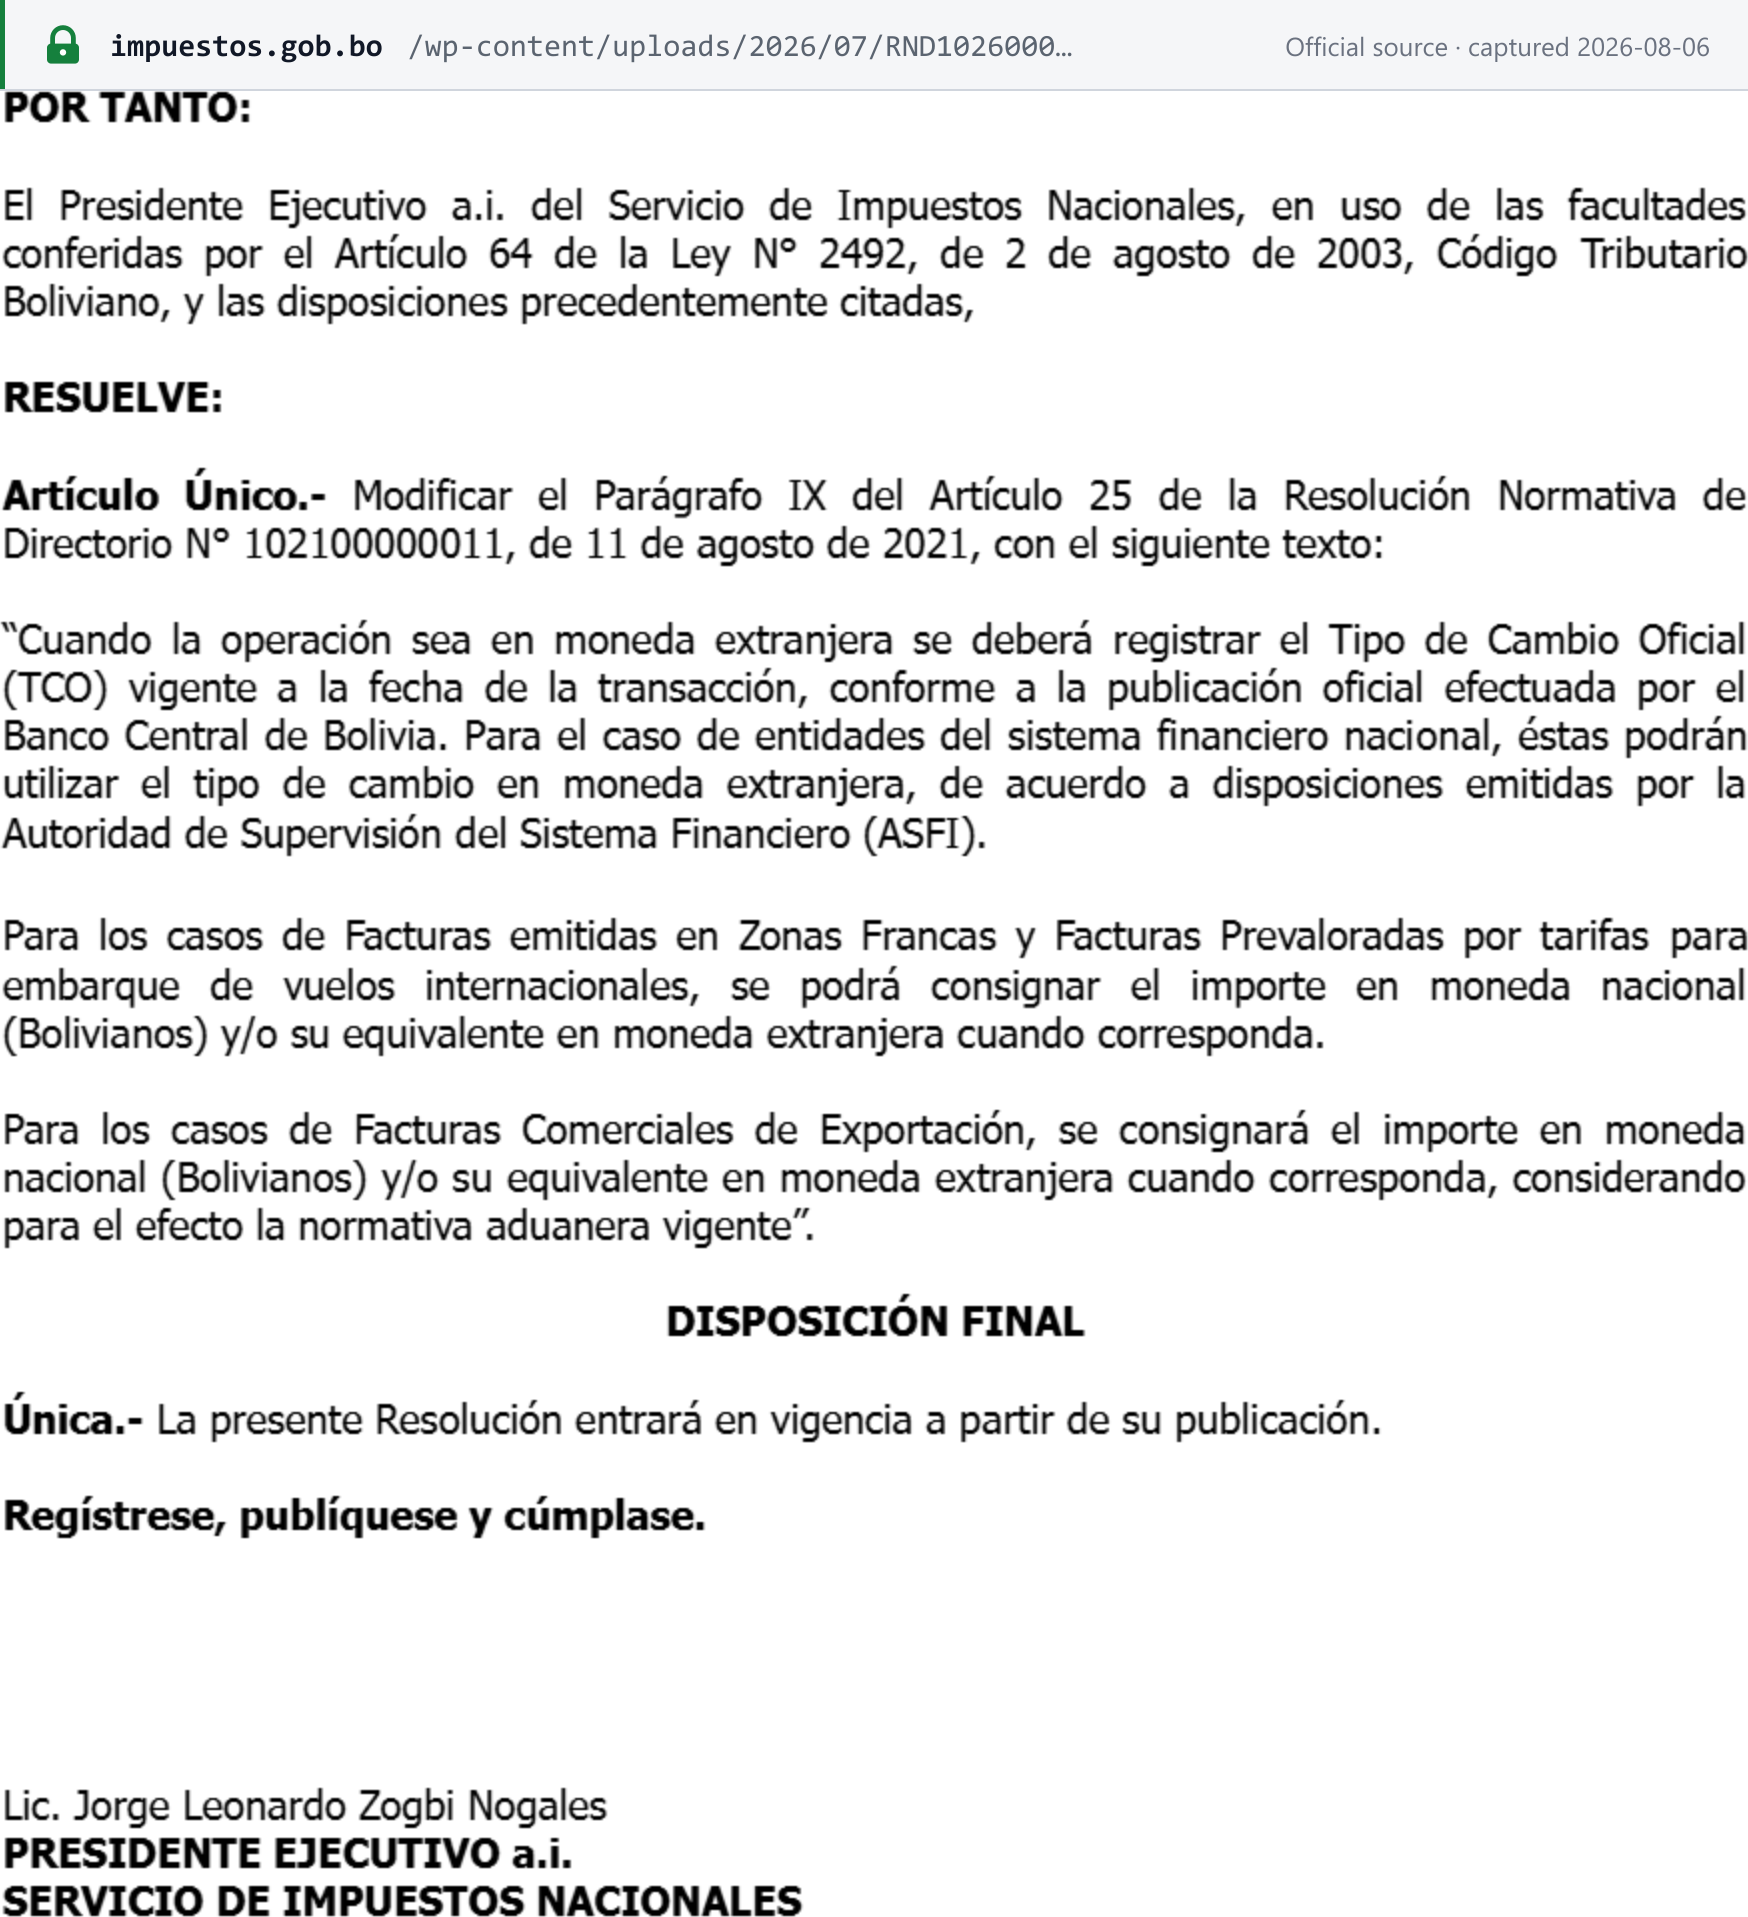
Desde 16 de julho de 2026, a RND N° 102600000026 (datada de 15 de julho de 2026, em vigor na publicação) altera o Artigo 25(IX) da RND N° 102100000011 para que um documento fiscal em moeda estrangeira registre o Tipo de Cambio Oficial (TCO) publicado pelo Banco Central de Bolivia (BCB) para a data da operação — após a adoção pela Bolívia de um regime de câmbio flexível pela Resolución Ministerial N° 245 e pela Resolución de Directorio N° 88/2026 do BCB (ambas de 26 de junho de 2026). Instituições financeiras reguladas podem, em vez disso, utilizar a taxa de câmbio definida pelas regras da ASFI. Notas fiscais de exportação, notas fiscais de zona franca e tarifas prevaloradas de voos internacionais ainda podem indicar Bolivianos e/ou seu equivalente em moeda estrangeira conforme as regras aduaneiras. [3]
 Captura da fonte realizada em 06/08/2026 — original
Guarda de documentos
Os documentos fiscais (e, quando cancelados, o original marcado "ANULADO") devem ser guardados durante o prazo de prescrição da administração tributária previsto no Código Tributario Boliviano — agora de quatro (4) anos, após a alteração do Artigo 59 da Ley N° 2492 pela Ley N° 1733 (essa mudança na prescrição, ao contrário da reforma "por fuera" do IVA, não depende de um decreto pendente). [1] [4]
Formato técnico
Os documentos emitidos em uma modalidade on-line devem ser gerados e transmitidos como um XML Documento Fiscal Digital, autenticado com assinatura digital (Electrónica en Línea) ou com um hash/huella digital (Computarizada en Línea), seguindo o anexo técnico que o SIN publica em impuestos.gob.bo. Veja Situação da nota fiscal eletrônica abaixo para o cronograma da obrigatoriedade. [1]
Situação da nota fiscal eletrônica (Sistema de Facturación)
A Bolívia não opera uma rede no estilo Peppol ou EN 16931; seu Sistema de Facturación (RND N° 102100000011) define seis modalidades, três delas on-line: [1]
| Modalidade | Descrição |
|---|---|
| Facturación Electrónica en Línea | Documentos XML com assinatura digital, emitidos por um sistema de faturamento autorizado (próprio ou de terceiros). |
| Facturación Computarizada en Línea | Documentos autenticados por hash/impressão digital, emitidos por um sistema autorizado, usando as credenciais do próprio contribuinte. |
| Facturación Portal Web en Línea | Portal web gratuito do SIN em impuestos.gob.bo, aberto a todos os contribuintes do IVA mediante adesão. |
| Facturación Computarizada (SFV) | Modalidade transitória baseada em software, herdada do antigo Sistema de Facturación Virtual. |
| Facturación Manual | Documentos pré-impressos, preenchidos à mão, de uma gráfica autorizada (máx. 300 por atividade/estabelecimento). |
| Facturación Prevalorada | Documentos com preço prefixado (bens e serviços de preço fixo/alto volume), pré-impressos ou on-line. |
O SIN atribui uma modalidade a cada contribuinte e designa as modalidades on-line por resolução (anteriormente em "grupos" numerados), com base em critérios como atividade econômica, volume de faturamento e exposição ao comércio eletrônico. [1] A RND N° 102600000038 (30 de setembro de 2026) revogou as RND N° 102400000004, 102400000005, 102400000012 e 102400000025 e suas alterações, que haviam designado o nono ao décimo segundo grupos de contribuintes (Grupos 9 a 12) para implementar uma modalidade de faturamento on-line. Isso elimina os prazos de implementação dos Grupos 9–12, incluindo a janela de dupla modalidade até 30 de setembro de 2026 e a data de 1º de outubro de 2026 a partir da qual somente a modalidade on-line seria permitida, fixadas por último pela RND N° 102600000007 (23 de março de 2026). Em seu lugar, o SIN atribuirá periodicamente uma modalidade de faturamento on-line aos contribuintes do IVA que não haviam implementado nenhuma modalidade on-line na data da publicação. A resolução apresenta como motivo a aplicação da Ley N° 1733 (IVA calculado sobre o preço líquido de venda e destacado separadamente no documento fiscal). [2] Ela não diz qual modalidade esses contribuintes utilizam nesse meio-tempo; quando o regime começou, em 2021, o Artigo 10 da RND N° 102100000011 permitiu que os contribuintes mantivessem sua modalidade autorizada até que o SIN atribuísse uma nova. Para o cronograma completo dos grupos, formatos e adesão, veja Nota fiscal eletrônica na Bolívia.
Duas alterações de julho de 2026 detalham ainda mais as regras on-line: a RND N° 102600000026 (em vigor desde 16 de julho de 2026) exige que documentos em moeda estrangeira em qualquer modalidade registrem a taxa de câmbio oficial diária do BCB (veja Moeda), e a RND N° 102600000025 (em vigor desde 15 de julho de 2026) acrescenta um procedimento formal de cancelamento tardio para documentos fiscais após o prazo normal de anulação até o dia 9 do mês seguinte (veja Cancelamento, notas de crédito/débito e correções tardias). [3] [4]
Anexo Técnico Ley N° 1733: testes piloto obrigatórios, de 1º de outubro a 16 de novembro de 2026
Separadamente das atribuições de modalidades on-line acima, a RND N° 102600000034 (La Paz, 1º de setembro de 2026) disponibilizou o Anexo Técnico Ley N° 1733, versão 0.0, na seção "Información Técnica Guías de Uso y Consultas" do site do SIN, como parte dos ajustes ao Sistema de Facturación vinculados à reforma da Ley N° 1733. Seu Artigo 2 exige que todo contribuinte que opere um sistema de software de faturamento próprio ou de provedor cumpra esse Anexo Técnico para iniciar os testes em ambiente piloto e obter a nova autorização, na janela que se abriu em 1º de outubro de 2026 e vai até 16 de novembro de 2026. Uma única Disposição Adicional mantém o marco normativo, técnico e operacional da RND N° 102100000011 plenamente vigente e obrigatório até que seja publicada a RND que implementa essas mudanças no Sistema de Facturación. [7]
Homologação de produtos/serviços com as atividades econômicas do RNC
Separadamente das atribuições de modalidades on-line acima, o SIN também exige que os contribuintes homologuem — alinhem — os produtos e serviços em seus sistemas de faturamento com as classificações de atividade econômica registradas para eles no Registro Nacional de Contribuyentes (RNC). A RND N° 102600000028, datada de 29 de julho de 2026 e publicada (e em vigor) em 30 de julho de 2026, prorroga esse prazo de homologação para 30 de outubro de 2026. É a mais recente de uma série de prorrogações do prazo fixado inicialmente pela RND N° 102500000018 (31 de outubro de 2025), a última delas pela RND N° 102600000017 (31 de julho de 2026). [5]
Mudanças recentes
- 2026-10-01 (abertura do prazo) — A RND N° 102600000034 (1º de setembro de 2026) publicou a versão 0.0 do Anexo Técnico Ley N° 1733 e exige que todo contribuinte com sistema de faturamento próprio ou de provedor conclua os testes em ambiente piloto e a nova autorização na janela que se abriu em 1º de outubro de 2026 e vai até 16 de novembro de 2026; a RND N° 102100000011 permanece plenamente vigente até a publicação da RND regulamentadora. (Servicio de Impuestos Nacionales) — veja a edição
- 2026-09-30 — A RND N° 102600000038 revogou as RND N° 102400000004, 102400000005, 102400000012 e 102400000025 e suas alterações, que designavam o nono ao décimo segundo grupos de contribuintes para implementar uma modalidade de faturamento on-line, eliminando a janela de dupla modalidade até 30 de setembro de 2026 e a data de 1º de outubro de 2026 para uso exclusivo da modalidade on-line fixadas pela RND N° 102600000007 (23 de março de 2026); em vez disso, o SIN atribuirá periodicamente uma modalidade on-line aos contribuintes do IVA que não haviam implementado nenhuma. (Servicio de Impuestos Nacionales) — veja o evento
- 2026-09-02 — A RND N° 102600000035 revogou a RND N° 102000000030 (4 de novembro de 2020), eliminando a obrigação acessória de hotéis, apart-hotéis, hostels/residenciales, outras acomodações, cabanas/refúgios de férias e outros estabelecimentos de pernoite de apresentar relatórios periódicos de informações adicionais; os contribuintes abrangidos ainda devem apresentar um relatório final referente ao período de julho–agosto de 2026. (Servicio de Impuestos Nacionales) — veja a edição
- 2026-08-15 — A RND N° 102600000031 (13 de agosto de 2026) alterou a RND N° 102500000017 sobre o Registro Nacional de Contribuyentes: os contribuintes agora podem solicitar a mudança de tipo de contribuinte (Persona Natural / Empresa Unipersonal) ou de regime (regimes simplificados/especiais / Régimen General) on-line ou presencialmente, e um novo Capítulo V cria serviços eletrônicos para consulta da situação do NIT e certidões de inscrição/não posse no RNC, cada uma com código QR verificável. (Servicio de Impuestos Nacionales) — veja a edição
- 2026-07-30 — O SIN publicou a RND N° 102600000028 (datada de 29 de julho de 2026), prorrogando para 30 de outubro de 2026 o prazo para os contribuintes homologarem os produtos e serviços em seus sistemas de faturamento com as classificações de atividade econômica do Registro Nacional de Contribuyentes (RNC), alterando prazos originalmente fixados pela RND N° 102500000018 e pela RND N° 102600000017. (Servicio de Impuestos Nacionales) — veja a edição
- 2026-07-16 — A RND N° 102600000026 (datada de 15 de julho de 2026, em vigor na publicação) alterou o Artigo 25(IX) da RND N° 102100000011 (Sistema de Facturación): documentos fiscais em moeda estrangeira agora devem registrar o Tipo de Cambio Oficial publicado diariamente pelo Banco Central de Bolivia, após a adoção pela Bolívia de um regime de câmbio flexível (Resolución Ministerial N° 245 e Resolución de Directorio N° 88/2026 do BCB, ambas de 26 de junho de 2026). (Servicio de Impuestos Nacionales) — veja a edição
- 2026-07-15 — A RND N° 102600000025 (datada de 13 de julho de 2026, em vigor na publicação) alterou o Artigo 38(II) da RND N° 102100000011: os contribuintes agora podem solicitar o cancelamento tardio de um documento fiscal após o prazo normal do dia 9 do mês seguinte, resolvido pelo SIN em até seis meses; uma regra de transição estende essa possibilidade a documentos emitidos anteriormente, até 30 de novembro de 2026. (Servicio de Impuestos Nacionales) — veja a edição
- 2026-05-27 — Promulgada a Ley N° 1733 (Ley de Alivio Tributario), reformando o Artigo 5 da Ley N° 843 para passar o IVA do método "por dentro" (13% embutido, ~14,94% efetivo) para o "por fuera" (13% somado ao preço líquido) — ainda não está em vigor, dependendo da publicação de um Decreto Supremo regulamentador (nenhum localizado até 07/10/2026). A mesma lei também perdoa determinadas dívidas tributárias anteriores a 2018/de 2020 e reduz o prazo de prescrição tributária para 4 anos, ambas as medidas já em vigor. (Gaceta Oficial del Estado Plurinacional de Bolivia; texto da lei também publicado em impuestos.gob.bo)
- 2026-04-13 — O SIN restabeleceu o crédito fiscal integral (100%) do IVA nas notas fiscais de compra de gasolina e diesel, eliminando um limite anterior que permitia creditar apenas 70% do imposto creditado. (Servicio de Impuestos Nacionales)
Links de referência
- Servicio de Impuestos Nacionales — Ley N° 843 y Decretos Reglamentarios, Texto Ordenado (IVA Art. 1–18, IT Art. 72–78, IUE Art. 50–51)
- Servicio de Impuestos Nacionales — RND N° 102100000011, Sistema de Facturación (modalidades, requisitos, plazos)
- Servicio de Impuestos Nacionales — RND N° 102600000026: emisión de documentos fiscales en operaciones con moneda extranjera (15 de julho de 2026)
- Servicio de Impuestos Nacionales — RND N° 102600000025: procedimiento de anulación fuera de plazo (13 de julho de 2026)
- Servicio de Impuestos Nacionales — Ley N° 1733, Ley de Alivio Tributario (27 de maio de 2026)
- Gaceta Oficial del Estado Plurinacional de Bolivia — Ley N° 1733
- Servicio de Impuestos Nacionales — comunicado de imprensa: dos meses más para la homologación de productos y servicios con actividades económicas del RNC, RND N° 102600000028 (30 de julho de 2026)
- Servicio de Impuestos Nacionales — comunicado de imprensa: 100% del crédito fiscal en facturas de combustible (13 de abril de 2026)
- Servicio de Impuestos Nacionales — comunicado de imprensa: proyecto de ley transparenta el IVA y fija tasa efectiva real del 13% (19 de fevereiro de 2026)
- Servicio de Impuestos Nacionales — comunicado de imprensa: ampliación de plazo para facturación en línea al 30 de septiembre 2026, RND N° 102600000007 (25 de março de 2026)
- Servicio de Impuestos Nacionales — RND N° 10-0009-11: Padrón Nacional de Contribuyentes Biométrico Digital
- Servicio de Impuestos Nacionales — RND N° 102600000031: cambio de tipo de contribuyente/régimen y certificaciones del RNC (13 de agosto de 2026)
- Servicio de Impuestos Nacionales — comunicado de imprensa: se elimina el reporte de información adicional del sector hotelero, RND N° 102600000035 (2 de setembro de 2026)
- Servicio de Impuestos Nacionales / SIAT — Régimen Tributario Simplificado (RTS): categorías y montos
- Servicio de Impuestos Nacionales — SIAT en Línea (registro, facturación y consultas)
- Servicio de Impuestos Nacionales — RND N° 102600000034: Anexo Técnico Ley N° 1733, ajustes al Sistema de Facturación (1º de setembro de 2026)
Perguntas frequentes
Qual é a alíquota padrão do IVA na Bolívia, e ela é calculada "por dentro" ou "por fuera"?
A Ley N° 843 estabelece uma única alíquota geral de IVA de 13% (Artigo 15). Hoje esses 13% ainda são aplicados "por dentro" — considerados já incluídos no preço faturado, em vez de somados a ele —, o que gera uma alíquota efetiva sobre o preço líquido antes do imposto de aproximadamente 14,94% (13 ÷ 87). O próprio SIN descreveu exatamente esse mecanismo e esse número em seu anúncio de fevereiro de 2026 sobre o que se tornou a Ley N° 1733. A Ley N° 1733, promulgada em 27 de maio de 2026, acabará com o método "por dentro" e passará ao "por fuera" (13% sobre o preço líquido, destacado separadamente) — mas somente depois que o Decreto Supremo regulamentador for publicado, e nenhum decreto desse tipo havia sido localizado até 07/10/2026. Até lá, as notas fiscais continuam sendo emitidas pelo método atual. [1] [2]
A mudança do IVA "por dentro" para "por fuera" prevista na Ley N° 1733 já está em vigor?
Não. A Disposición Final Única da Ley N° 1733 vincula sua Disposición Adicional Segunda (a reescrita "por fuera" do Artigo 5 da Ley N° 843) a um evento futuro: a entrada em vigor "a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario." Nenhum Decreto Supremo regulamentando a Ley N° 1733 havia sido localizado até 07/10/2026. Continue emitindo notas fiscais "por dentro" a 13% nominal / ~14,94% efetivo até que o SIN ou a Gaceta Oficial confirmem a publicação. [1]
Como obter um NIT para se registrar no IVA na Bolívia?
Faça a inscrição on-line em impuestos.gob.bo por meio de "SIAT en Línea" > "Padrón Biométrico Digital" (RND N° 10-0009-11): crie uma conta de inscrição, anexe os documentos exigidos para o seu tipo de requerente e, em seguida, compareça a um atendimento biométrico presencial em um escritório do SIN. O SIN então emite o NIT. A inscrição é obrigatória para qualquer pessoa física ou jurídica que exerça atividade econômica tributável — ela é acionada pela atividade, e não por um limite de faturamento. Pequenos comerciantes abaixo de um limite de capital de Bs 60.000 podem, em vez disso, se inscrever no regime simplificado RTS — veja Limites de registro. [1]
O que uma factura boliviana válida deve conter, e quando os dados do comprador podem ser omitidos?
Nos termos do Artigo 25 da RND N° 102100000011, a factura deve indicar a data, a descrição detalhada/quantidade/preço unitário e o subtotal (ou o detalhamento do serviço), valores numéricos e por extenso coincidentes, os tributos aplicáveis e — somente acima de Bs 1.000 — o nome e o NIT/CI do comprador (até Bs 1.000, compradores não identificados podem ser registrados como "sin nombre"/"S/N" com NIT 0). Nenhum documento é exigido para vendas inferiores a Bs 5, salvo se solicitado, e restaurantes podem escrever "Consumo" em contas da modalidade Manual de Bs 300 ou menos. Desde 16 de julho de 2026, as notas fiscais em moeda estrangeira também devem indicar a taxa de câmbio oficial do Banco Central de Bolivia (RND N° 102600000026). [1] [2]
O que é o Anexo Técnico Ley N° 1733, e qual é o prazo de 1º de outubro a 16 de novembro de 2026?
A Resolución Normativa de Directorio N° 102600000034 (La Paz, 1º de setembro de 2026) publicou a versão 0.0 do Anexo Técnico Ley N° 1733 na seção "Información Técnica Guías de Uso y Consultas" de impuestos.gob.bo, como parte dos ajustes ao Sistema de Facturación vinculados à reforma da Ley N° 1733. O Artigo 2 exige que todo contribuinte que opere um sistema de software de faturamento próprio ou de provedor cumpra esse Anexo Técnico para iniciar os testes em ambiente piloto e obter a autorização subsequente, de 1º de outubro a 16 de novembro de 2026. Isso se aplica a todo operador de sistema de faturamento. Até que a RND que implementa as mudanças no Sistema de Facturación seja publicada e entre em vigor, a RND N° 102100000011 permanece plenamente vigente e obrigatória. [1]
A nota fiscal eletrônica é obrigatória na Bolívia?
Cada vez mais, mas não de forma universal. O Sistema de Facturación oferece três modalidades on-line — Electrónica en Línea, Computarizada en Línea e Portal Web en Línea — ao lado das modalidades Manual, Prevalorada e da modalidade transitória Computarizada SFV. O SIN atribui uma modalidade a cada contribuinte. A RND N° 102600000038 (30 de setembro de 2026) revogou as resoluções que designavam o nono ao décimo segundo grupos de contribuintes (Grupos 9–12) para implementar uma modalidade on-line, incluindo a data de 1º de outubro de 2026 a partir da qual somente a modalidade on-line seria permitida. Em vez disso, o SIN atribuirá periodicamente uma modalidade on-line aos contribuintes do IVA que não haviam implementado nenhuma modalidade on-line na data da publicação; a resolução não diz qual modalidade esses contribuintes utilizam nesse meio-tempo (guia completo). Desde 16 de julho de 2026, documentos em moeda estrangeira em qualquer modalidade devem indicar a taxa de câmbio oficial do BCB. [1]
O setor hoteleiro boliviano ainda precisa apresentar relatórios periódicos de informações adicionais ao SIN?
Não, após o relatório de julho–agosto de 2026. A RND N° 102600000035 (2 de setembro de 2026) revoga a RND N° 102000000030 (4 de novembro de 2020) e elimina a obrigação acessória do setor de hospedagem — a redação do próprio SIN abrange "hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte" (hotéis e apart-hotéis, hostels e pensões residenciais, outras acomodações, cabanas/refúgios de férias e outros estabelecimentos de pernoite em geral — uma lista aberta, não limitada às cinco categorias nomeadas) — de apresentar relatórios periódicos de informações adicionais. Os contribuintes abrangidos pela norma revogada ainda devem apresentar um relatório final, referente ao período de julho–agosto de 2026, após o qual nenhum outro relatório desse tipo é exigido. [1]