Diretrizes de IVA na Bulgária
| FICHA TÉCNICA | |
|---|---|
| Código do país | BG |
| Nome do imposto | Imposto sobre Valor Agregado (IVA) — данък върху добавената стойност (ДДС) |
| Autoridade fiscal | Agência Nacional de Receitas (Национална агенция за приходите, НАП) |
Visão geral
A Bulgária cobra o imposto sobre valor agregado — данък върху добавената стойност (ДДС) — com base na Lei do Imposto sobre Valor Agregado (Закон за данък върху добавената стойност, ЗДДС), promulgada no Diário Oficial (State Gazette) nº 63, de 4 de agosto de 2006, e em vigor desde 1º de janeiro de 2007. [1]
Autoridade administradora. A Agência Nacional de Receitas (Национална агенция за приходите, НАП / NRA). Os pedidos de registro são apresentados à "diretoria territorial competente da Agência Nacional de Receitas" (art. 101(1) da Lei do IVA), e as declarações e pagamentos também são feitos a ela (arts. 89 e 125). A alfândega arrecada o IVA sobre bens importados (art. 90). [1]
Moeda. A Bulgária usa o euro desde 1º de janeiro de 2026, à taxa de conversão fixa e irrevogável de EUR 1 = BGN 1,95583. [3] Os limites da Lei do IVA foram reescritos em euros a partir dessa data. Seus artigos sobre penalidades ainda indicam os valores em levs (лв.). Nos termos do art. 11(2) da Lei de Introdução do Euro, os valores em levs nos instrumentos jurídicos existentes "são considerados valores em euros" à taxa oficial, convertidos e arredondados ao centavo conforme seus arts. 12–13. Por isso, este guia apresenta cada penalidade em BGN, como a Lei a indica, e identifica qualquer valor em EUR como uma conversão à taxa fixa. [4]
Período de apuração. Art. 87(2) da Lei do IVA: "Данъчният период е едномесечен за всички регистрирани лица и съвпада с календарния месец освен в случаите по глава осемнадесета" — o período de apuração é de um mês-calendário para todas as pessoas registradas, exceto nos regimes especiais OSS/IOSS do capítulo 18. Consulte Declaração e pagamento. [1]
Níveis de tributação. O IVA é um imposto nacional único. A Lei do IVA é uma lei nacional única, sem alíquota regional ou municipal. [1]
Registro
Quem deve se registrar
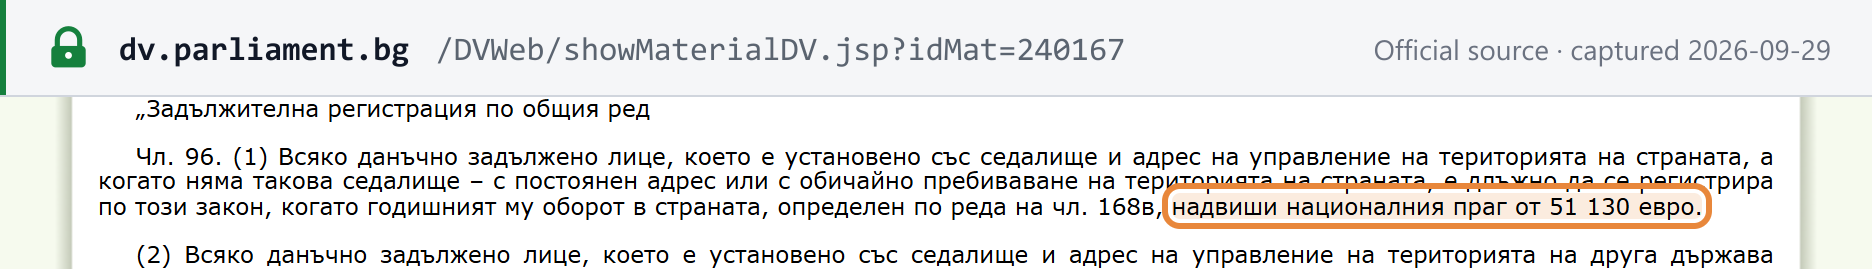
Um sujeito passivo estabelecido na Bulgária — pela sede e escritório registrado ou, na falta destes, pelo endereço permanente ou residência habitual — deve se registrar quando seu faturamento anual no país ultrapassa o limite nacional de EUR 51.130 (art. 96(1) da Lei do IVA, conforme reescrito pelo Diário Oficial nº 115/2025 a partir de 1º de janeiro de 2026): "е длъжно да се регистрира по този закон, когато годишният му оборот в страната, определен по реда на чл. 168в, надвиши националния праг от 51 130 евро". [2]
O que conta e em qual período. O "faturamento anual no país" é medido no ano-calendário, e não em um período móvel de 12 meses. O art. 168в(1) o define como o total das bases de cálculo dos fornecimentos "извършените през календарната година" (realizados durante o ano-calendário) com local de fornecimento na Bulgária. São computados: [2]
- fornecimentos tributáveis, incluindo fornecimentos intracomunitários de bens;
- fornecimentos isentos com direito a dedução (fornecimentos à alíquota zero);
- serviços financeiros (art. 46) e serviços de seguros (art. 47);
- fornecimentos isentos de bens imóveis.
Os fornecimentos financeiros, de seguros e imobiliários ficam de fora quando são acessórios, assim como as vendas de ativos imobilizados da própria empresa (art. 168в(2)).
Limite de registro
| Gatilho | Limite | Período de medição | Fonte |
|---|---|---|---|
| Registro obrigatório — estabelecido na Bulgária | EUR 51.130 (desde 1º de janeiro de 2026; verificado em 29/09/2026) | Ano-calendário | Art. 96(1), Diário Oficial nº 115/2025 [2] |
| Empresa da UE que utiliza o regime de PMEs da UE na Bulgária | Faturamento búlgaro acima de EUR 51.130, ou faturamento na UE acima de EUR 100.000 | Ano-calendário | Art. 96(2) [2] |
| Outros vendedores não estabelecidos | Nenhum — registro antes do primeiro fornecimento tributável na Bulgária | — | Art. 96(3)–(4); consulte Registro de não residentes |
| Aquisições intracomunitárias por pessoas jurídicas não registradas | EUR 10.000 em aquisições | Ano-calendário | Art. 99(2)–(3) [1] |
Como se chegou a esse limite. O art. 96(1) previa BGN 166.000 até 31 de março de 2025. A Lei do Orçamento do Estado de 2025 (Diário Oficial nº 26, de 27 de março de 2025, § 24) substituiu-o por BGN 100.000 a partir de 1º de abril de 2025. O Diário Oficial nº 115/2025 então o reformulou como EUR 51.130 a partir de 1º de janeiro de 2026; BGN 100.000 à taxa fixa equivalem a EUR 51.129,19, e o legislador fixou o valor em EUR 51.130. [5] [2]
| Período | Limite do art. 96(1) | Instrumento |
|---|---|---|
| Até 31 de março de 2025 | BGN 166.000 | Lei do IVA antes da alteração de 2025 |
| 1º de abril – 31 de dezembro de 2025 | BGN 100.000 | Diário Oficial nº 26/2025, § 24 |
| A partir de 1º de janeiro de 2026 | EUR 51.130 | Diário Oficial nº 115/2025 |
| A partir de 1º de janeiro de 2027 — proposto, não é lei | EUR 75.000 | Projeto do Ministério das Finanças de 23 de setembro de 2026 |
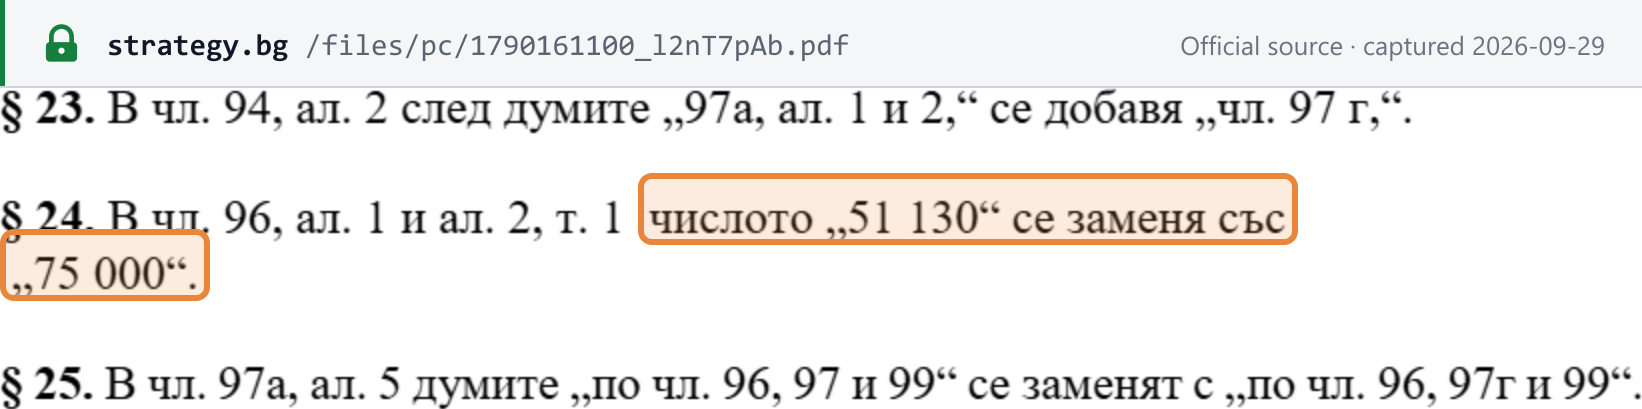
Aumento proposto para EUR 75.000. O projeto do Ministério das Finanças que altera a Lei do IVA, publicado em 23 de setembro de 2026 para consulta pública até 23 de outubro de 2026, substituiria "51 130" por "75 000" no art. 96(1) e (2) a partir de 1º de janeiro de 2027 (§ 24 do projeto). Trata-se de uma proposta: ainda precisa ser aprovada pelo Conselho de Ministros e adotada pela Assembleia Nacional. [6] [7]
Obrigação de registro proposta para vendas de edifícios novos (art. 97g) — não é lei. O mesmo projeto acrescentaria um art. 97g: um sujeito passivo que, em um ano-calendário, realize fornecimentos tributáveis na Bulgária de edifícios novos (ou partes deles, terrenos contíguos e direitos reais sobre eles), ou de direitos de propriedade ou de construção sobre um lote de terreno regularizado, teria de se registrar, com o pedido devido pelo menos 7 dias antes de o IVA sobre o fornecimento se tornar exigível. Pessoas físicas só seriam abrangidas quando atuassem como sujeitos passivos em uma atividade econômica independente. Uma pessoa registrada apenas com base no art. 97g não teria direito a crédito do IVA de entrada sobre outros fornecimentos e não poderia destacar IVA em notas fiscais de outros fornecimentos. Entrada em vigor proposta em 1º de janeiro de 2027; as regras de registro atuais acima permanecem inalteradas. [6] [7]
Prazo do pedido e data de registro
- Pessoas estabelecidas apresentam o pedido "в 7-дневен срок от датата на надвишаване на националния праг" — no prazo de 7 dias a contar da data em que o limite é ultrapassado (art. 96(6)(1)).
- Pessoas não estabelecidas apresentam o pedido no máximo 7 dias antes de o IVA sobre seu primeiro fornecimento tributável na Bulgária se tornar exigível (art. 96(6)(2)).
- Data de registro. No registro por ultrapassagem do limite, é o dia seguinte àquele em que o limite foi ultrapassado (art. 103(1)). O IVA é, portanto, devido a partir de então, embora o ato de registro seja emitido depois.
- Notas fiscais do intervalo. Para os fornecimentos realizados entre o dia seguinte à ultrapassagem do limite e a notificação do ato de registro, as notas fiscais devem ser emitidas no máximo 5 dias após a notificação do ato (art. 113(4), segunda frase, nova a partir de 1º de janeiro de 2026).
Registro de não residentes
Não há limite de faturamento para vendedores não estabelecidos na Bulgária, exceto para as empresas da UE que utilizam lá o regime de PMEs da UE (consulte a tabela acima). Aplicam-se duas regras: [2]
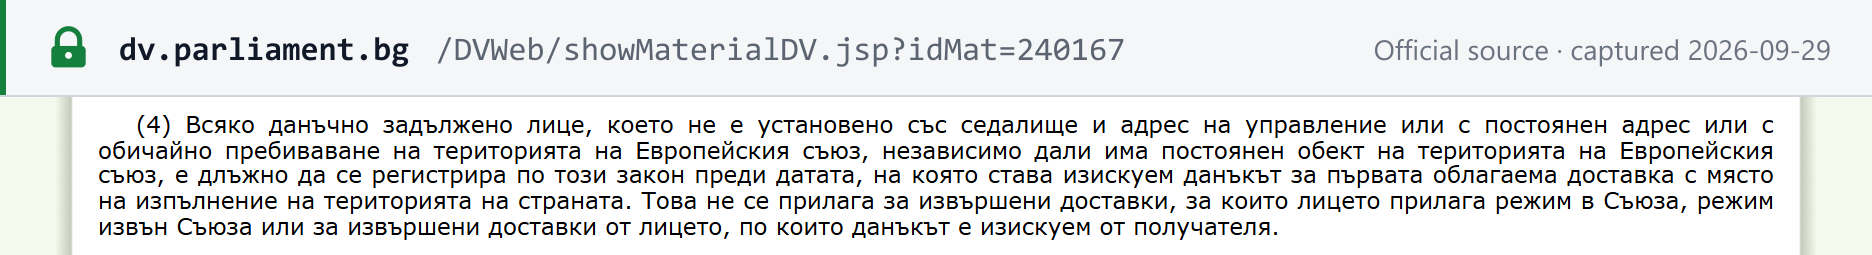
- Estabelecidos fora da UE (art. 96(4)): devem se registrar "преди датата, на която става изискуем данъкът за първата облагаема доставка с място на изпълнение на територията на страната" — antes da data em que o IVA sobre seu primeiro fornecimento tributável na Bulgária se torna exigível.
- Estabelecidos em outro Estado da UE sem o regime de PMEs da UE na Bulgária (art. 96(3)): registram-se nas mesmas bases, antes de seu primeiro fornecimento tributável.
Nenhuma das regras se aplica a fornecimentos declarados no regime OSS da União ou extra-União (ou IOSS), nem a fornecimentos em que o cliente é o responsável pelo IVA.
Representante credenciado. Uma pessoa estrangeira não estabelecida na Bulgária que deva se registrar o faz "чрез акредитиран представител" — por meio de um representante credenciado (art. 133(2)). Isso não se aplica a uma pessoa estabelecida em outro Estado-Membro da UE, ou em um país terceiro com o qual a UE tenha um acordo de assistência mútua de alcance semelhante à Diretiva 2010/24/EU e ao Regulamento (EU) No 904/2010. Essa pessoa se registra pelas regras gerais e pode nomear um representante, se desejar (art. 133(6)). [1]
Número de identificação fiscal
No registro, a Agência Nacional de Receitas atribui um número de identificação de IVA precedido pelas letras "BG" (art. 94(2), conforme reescrito pelo Diário Oficial nº 115/2025). [2] A Lei do IVA não define os dígitos que vêm em seguida. Para a estrutura dos identificadores da Bulgária, consulte o guia de identificação fiscal da Bulgária da Lookuptax. Para verificar o número de uma contraparte, consulte como verificar um número de IVA na Bulgária ou use o validador de número de IVA da Bulgária da Lookuptax.
Como se registrar
Apresente o pedido de registro no formulário prescrito à diretoria territorial competente da Agência Nacional de Receitas (art. 101(1)). "Заявлението може да се подаде по електронен път" — o pedido pode ser apresentado eletronicamente nos termos do Código de Procedimento Tributário e Previdenciário (art. 101(3)), pelo portal de serviços eletrônicos da NRA. A Agência verifica os fundamentos e emite o ato de registro, ou uma recusa fundamentada, "в срок 7 дни от подаване на заявлението" — no prazo de 7 dias a partir do pedido (art. 101(6)). [1]
Os documentos a anexar são definidos pelo Regulamento de Aplicação da Lei (art. 101(4)) e não são abordados neste guia.
Registro voluntário
Disponível. Art. 100(1): "Всяко данъчно задължено лице, за което не са налице условията за задължителна регистрация по чл. 96, ал. 1, има право да се регистрира по този закон" — todo sujeito passivo que não preencha as condições de registro obrigatório tem direito a se registrar. Uma empresa pode se registrar voluntariamente para recuperar o IVA de entrada. As pessoas jurídicas também podem optar por se registrar para suas aquisições intracomunitárias (art. 100(2)). [1]
Cancelamento do registro
- Facultativo. Uma pessoa registrada com base no art. 96(1)–(3) pode cancelar o registro quando o fundamento do registro obrigatório deixar de existir (art. 108(1)(1)). Mas, desde 1º de janeiro de 2026, uma pessoa que ultrapassou o limite no ano anterior não pode cancelar o registro por esse fundamento até o fim do ano-calendário em curso (art. 108(5)). [2]
- Registrados de fora da UE (art. 96(4)) podem cancelar o registro quando não tiverem realizado fornecimentos tributáveis na Bulgária no período de apuração em curso e nos 12 anteriores (art. 108(1)(5)). [1]
- Obrigatório. O art. 107 lista os fundamentos, entre eles o falecimento, a exclusão do registro e a extinção de uma pessoa jurídica. [1]
- Declaração final e ativos em estoque. O imposto do último período antes do cancelamento do registro deve ser pago até o fim do mês seguinte ao mês em que essa declaração era devida (art. 89(2)).
- Pedido tardio. Deixar de pedir o cancelamento do registro no prazo é uma infração nos termos do art. 178 — consulte Infrações e penalidades.
Registro de grupo
Não disponível. Não existe grupo de IVA na Bulgária: a Lei do IVA não tem disposição sobre agrupamento. O art. 132, segundo o qual uma joint venture sem personalidade jurídica se registra nas mesmas bases que seu sócio registrado, não é um regime de agrupamento. [1]
Alíquotas
| Alíquota | Aplica-se a | Redação atual em vigor |
|---|---|---|
| 20% (padrão) | Fornecimentos tributáveis com local de fornecimento na Bulgária, importações de bens e aquisições intracomunitárias tributáveis, salvo previsão expressa de alíquota reduzida ou zero (art. 66 da Lei do IVA) | Art. 66 conforme alterado pelo Diário Oficial nº 52/2022, a partir de 1º de julho de 2022 [1] |
| 9% (reduzida) | Hospedagem em hotéis e similares, incluindo hospedagem de férias e locais para camping ou trailers; livros (impressos ou eletrônicos, incluindo livros didáticos, livros infantis ilustrados e de colorir e partituras) e jornais e periódicos, exceto conteúdo publicitário ou predominantemente de vídeo ou música; alimentos para bebês e crianças pequenas, fraldas para bebês e artigos semelhantes de higiene infantil listados no Anexo 4 (art. 66a) | 1º de janeiro de 2023 (Diário Oficial nº 102/2022) [9] |
| 0% (isento com direito a dedução) | Fornecimentos do capítulo três da Lei, como exportações de bens para países terceiros (art. 28) e transporte internacional, além de fornecimentos intracomunitários de bens (art. 53) e dos fornecimentos dos arts. 64a, 140, 146 e 173 (art. 66b) | [1] |
| Isento (sem IVA, sem recuperação do imposto de entrada) | Consulte Isenções | — |
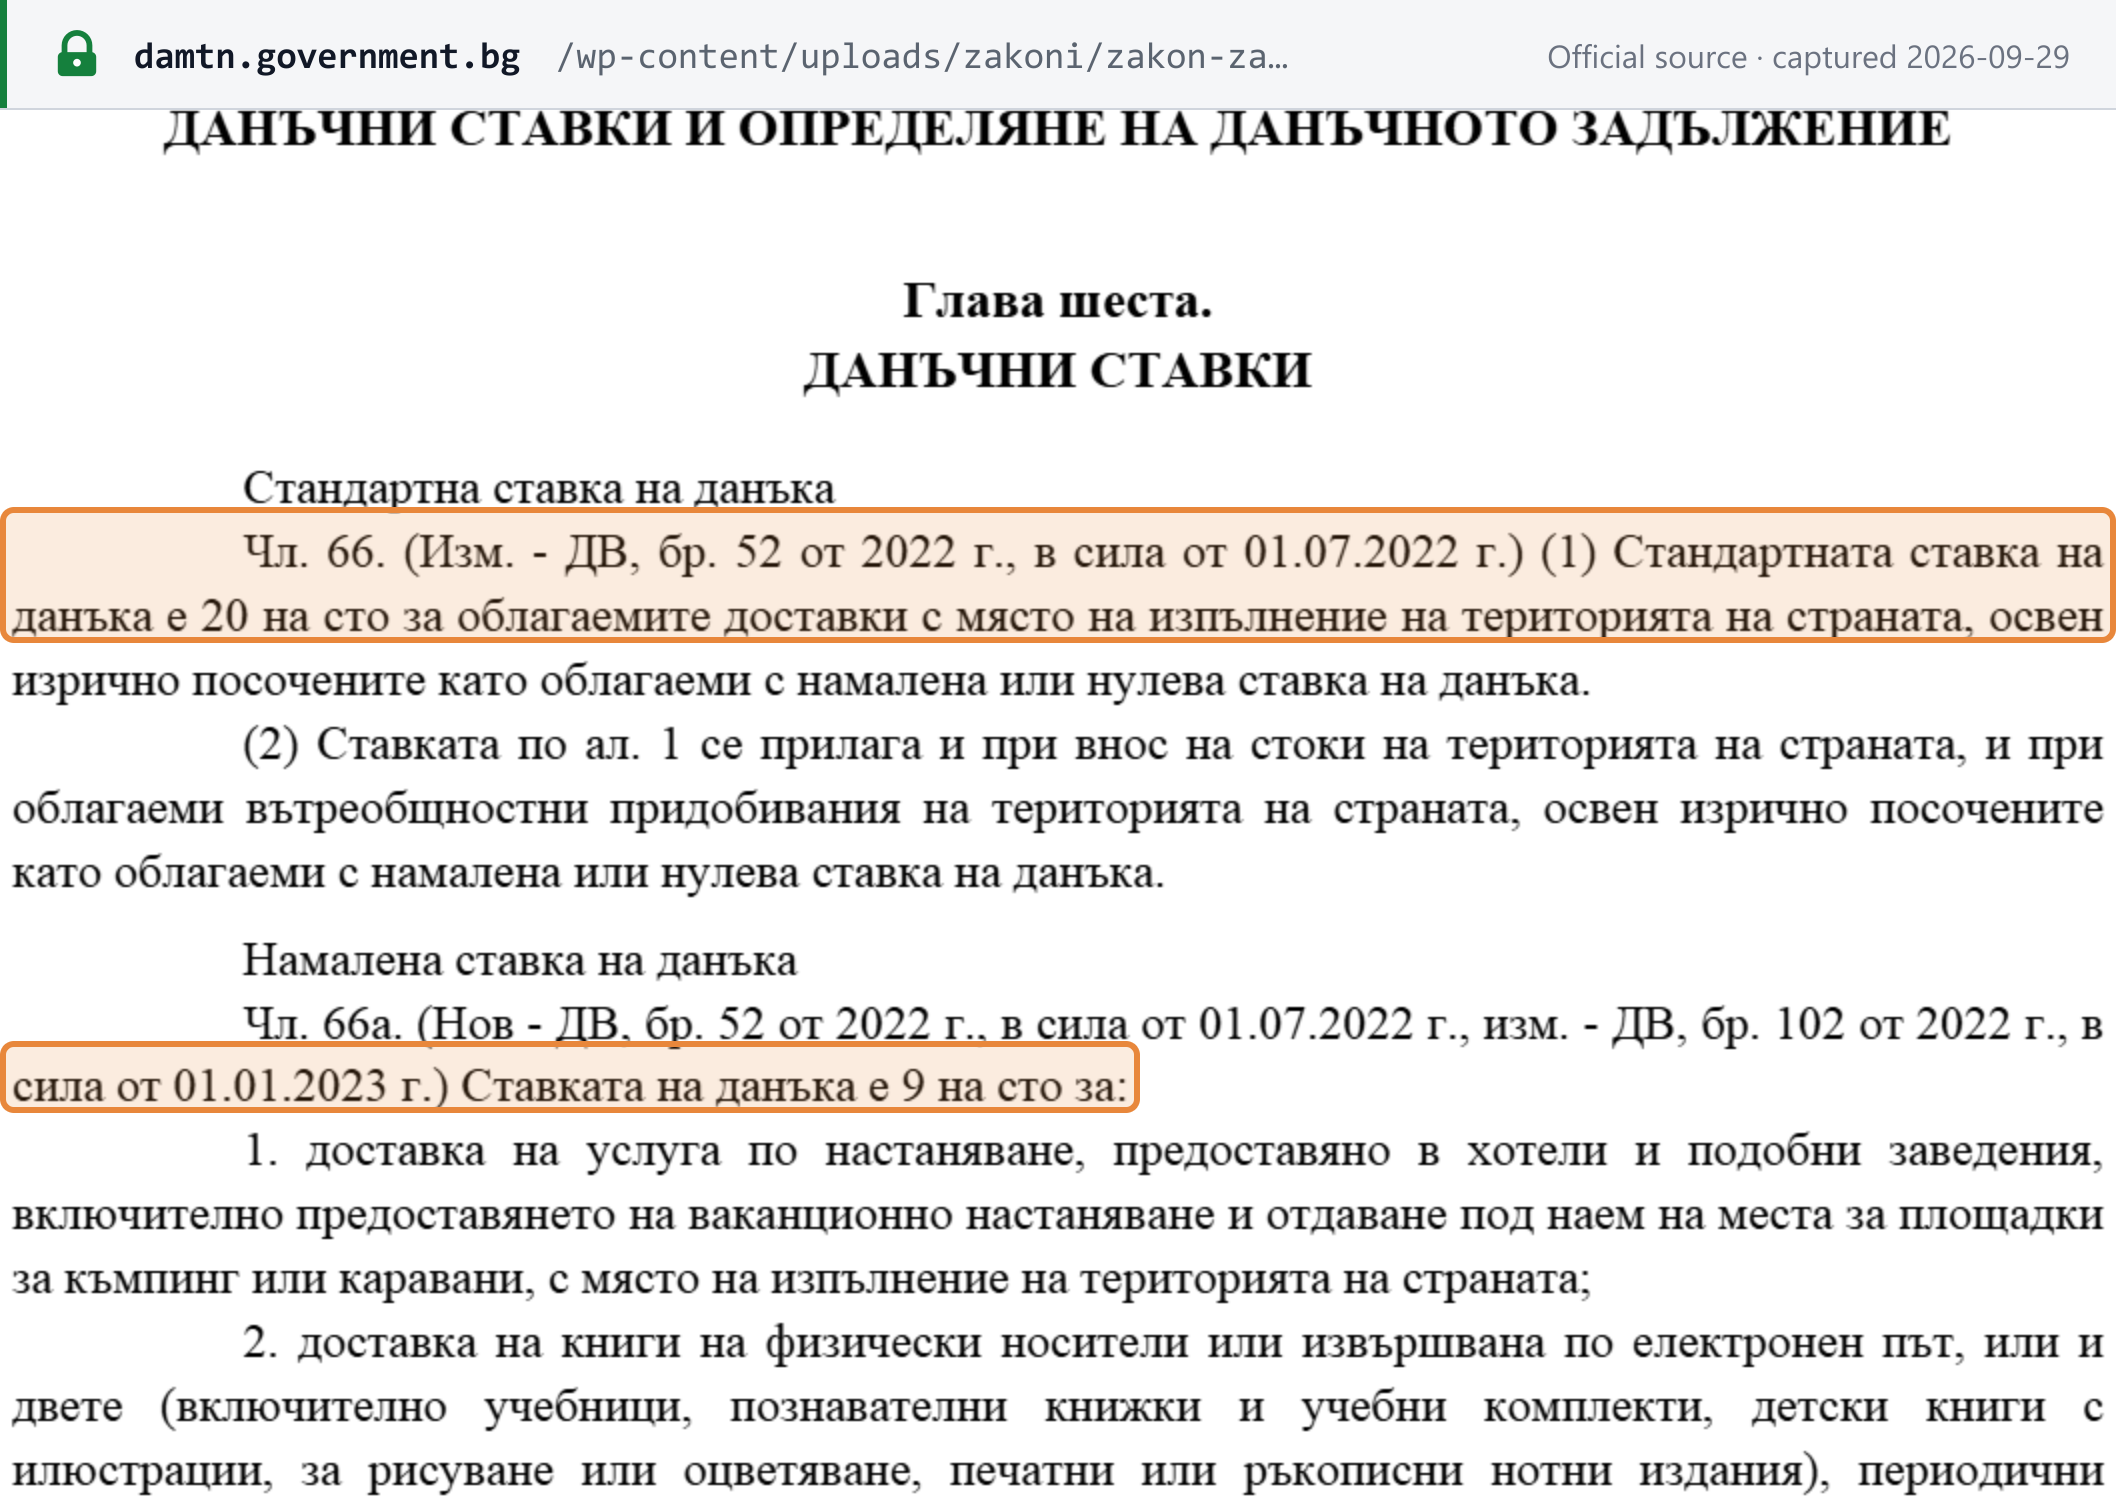
Art. 66(1) da Lei do IVA: "Стандартната ставка на данъка е 20 на сто за облагаемите доставки с място на изпълнение на територията на страната" — a alíquota padrão é de 20 por cento para fornecimentos tributáveis com local de fornecimento na Bulgária. O art. 66a começa assim: "Ставката на данъка е 9 на сто за:" — a alíquota é de 9 por cento para as três categorias listadas acima. (Verificado em 29/09/2026.) A tabela de alíquotas de IVA da Comissão Europeia também mostra 20% padrão e 9% reduzida para a Bulgária, sem alíquota superreduzida nem alíquota intermediária (parking rate) (página verificada pela última vez pela Comissão em 13 de julho de 2026). [1] [10]
Serviços de restaurante e de alimentação (catering) não constam da lista de 9% do art. 66a atual, portanto são tributados a 20%. [9]
Alíquota zero. A Lei a define como "освобождаване с право на приспадане на данъчен кредит чрез прилагане на нулева ставка" — isenção com direito a dedução do imposto de entrada, mediante aplicação de alíquota zero (art. 66b). [1]
Alíquotas superreduzidas e intermediárias (parking rates). Não aplicável — a Lei tem apenas os arts. 66 (20%), 66a (9%) e 66b (0%).
Alíquotas futuras anunciadas. Nenhuma promulgada. O projeto do Ministério das Finanças de 23 de setembro de 2026 mantém os arts. 66–66b inalterados. Ele acrescentaria uma alíquota zero para fornecimentos isentos nos termos do art. 20 do Regulamento (EU) 2025/1106 (contratações de defesa), em um novo art. 173(16); trata-se de uma proposta, não de lei. [6]
Para comparar a Bulgária com outras jurisdições, consulte a tabela de alíquotas de impostos mundiais e a tabela de limites de registro de IVA da Lookuptax.
Regras transfronteiriças
Empresas estrangeiras vendendo para a Bulgária — B2B e B2C
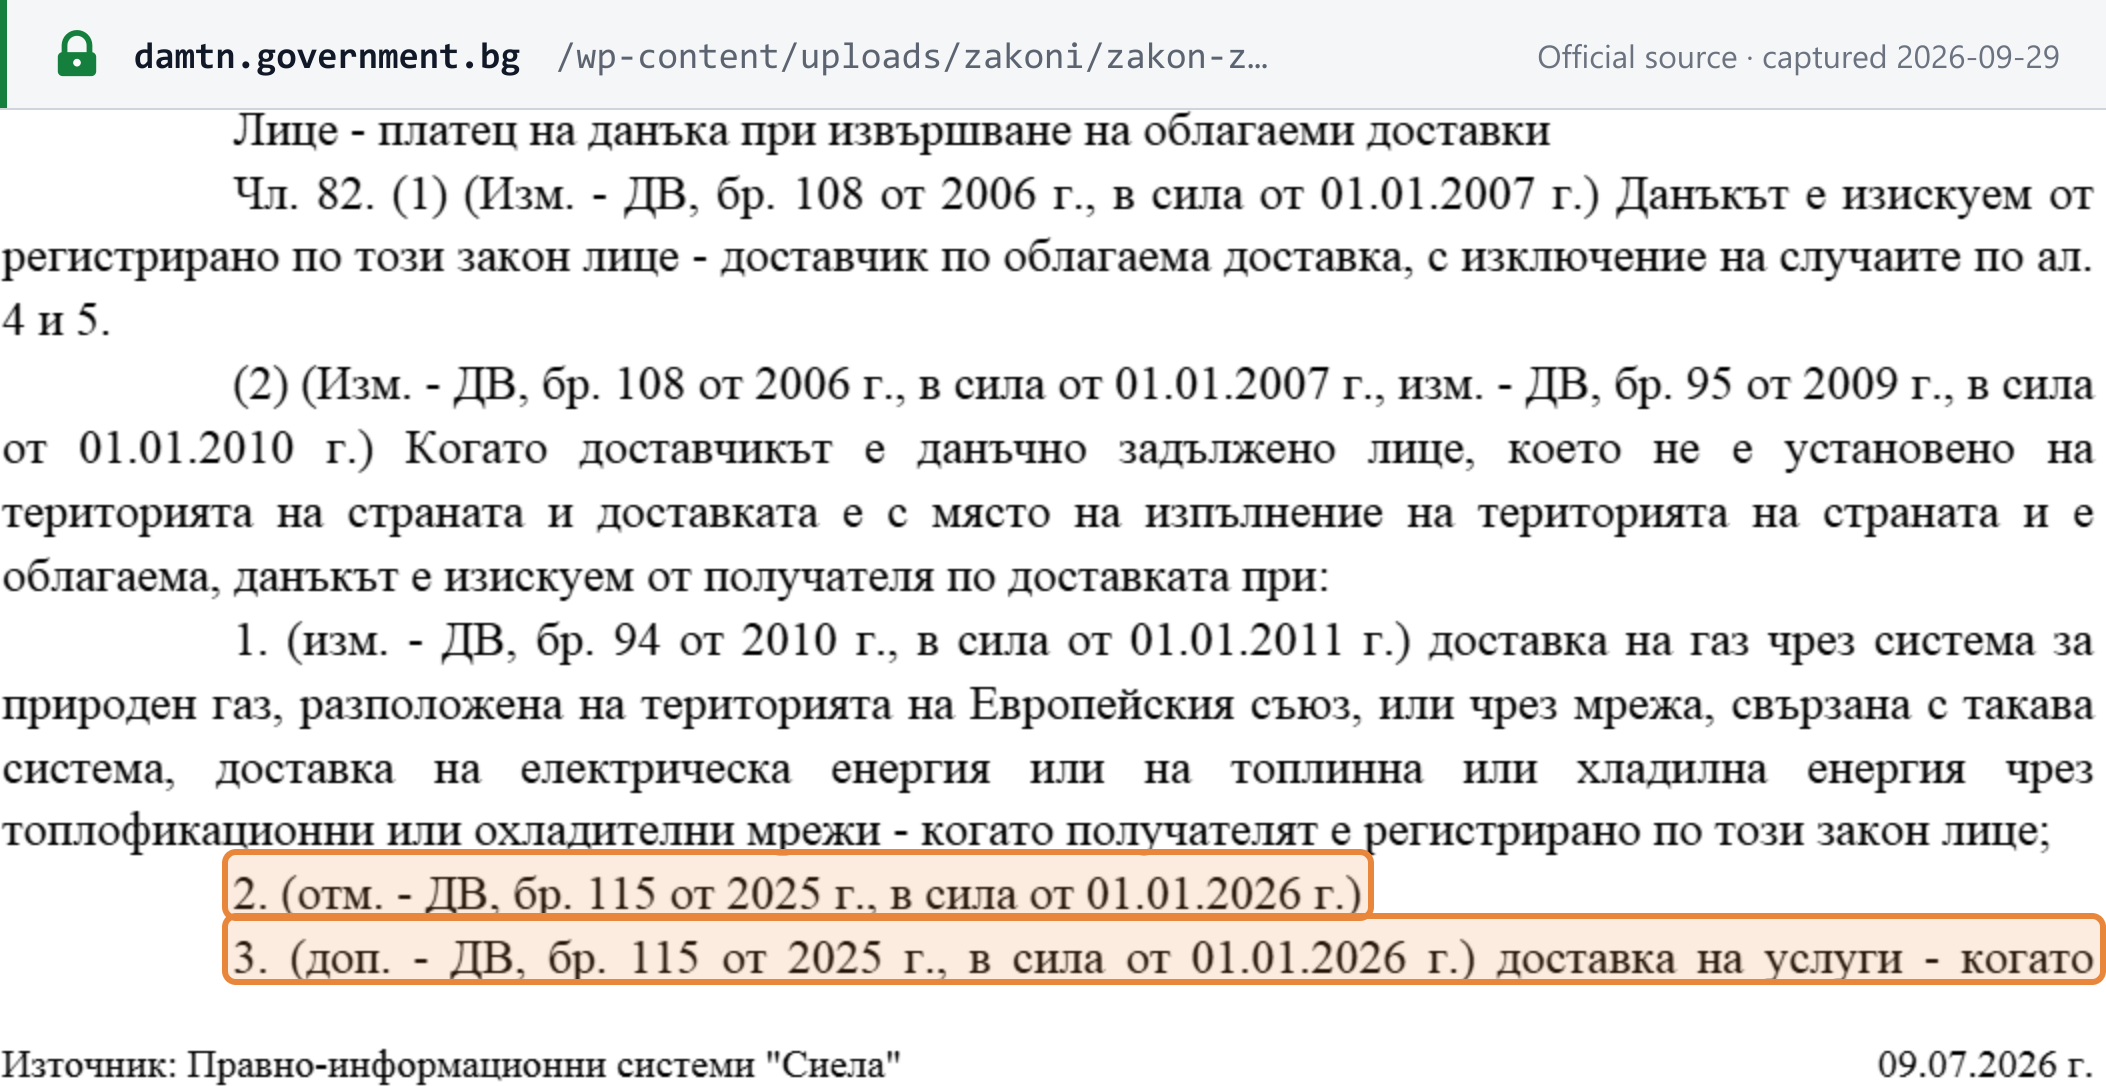
O Diário Oficial nº 115/2025 revogou o art. 82(2)(2) da Lei do IVA a partir de 1º de janeiro de 2026. Essa disposição tornava um cliente búlgaro registrado para o IVA responsável pelo IVA sobre bens fornecidos a ele, na Bulgária, por um vendedor não estabelecido na Bulgária. Um vendedor estrangeiro de bens localizados na Bulgária — estoque local vendido a empresas búlgaras, por exemplo — deve agora se registrar na Bulgária e cobrar ele mesmo o IVA búlgaro. Os serviços entre empresas continuam sujeitos à inversão do sujeito passivo.
Proposto, não é lei: o § 17 do projeto do Ministério das Finanças de 23 de setembro de 2026 acrescentaria o art. 82(2)(4), tornando o cliente responsável pelos fornecimentos que fornecedores registrados não estabelecidos faturem nos termos do novo art. 113(18), a partir de 1º de janeiro de 2028 — o que restabeleceria, em grande parte, a inversão do sujeito passivo sobre bens. [6] [2] [1]
O art. 82(2) da Lei consolidada dispõe agora, para um fornecedor não estabelecido na Bulgária que realize um fornecimento tributável com local de fornecimento na Bulgária: [1]
- gás pelo sistema de gás natural, eletricidade e aquecimento ou refrigeração pelas redes, a um cliente registrado — o cliente é o responsável;
- "(отм. - ДВ, бр. 115 от 2025 г., в сила от 01.01.2026 г.)" — revogado pelo Diário Oficial nº 115/2025, em vigor desde 1º de janeiro de 2026;
- "доставка на услуги - когато получателят е данъчно задължено лице" — serviços, quando o cliente é sujeito passivo — o cliente é o responsável, exceto quando o fornecedor está registrado na Bulgária para o regime de PMEs da UE.
A resposta depende do que é vendido e para quem:
| Fornecimento por um vendedor não estabelecido | Quem contabiliza o IVA búlgaro | O vendedor se registra na Bulgária? |
|---|---|---|
| Serviços B2B (local de fornecimento na Bulgária) | O cliente empresarial búlgaro, por inversão do sujeito passivo (art. 82(2)(3)) | Não, para esses fornecimentos |
| Bens B2B localizados na Bulgária | O vendedor — desde 1º de janeiro de 2026 | Sim, antes do primeiro fornecimento (art. 96(3)–(4)) |
| Serviços eletrônicos B2C e vendas intracomunitárias à distância por um vendedor da UE | IVA do país de origem até EUR 10.000 em toda a UE; IVA búlgaro acima disso | Pelo OSS da União, ou por um registro búlgaro |
| Fornecimentos B2C por um vendedor de fora da UE | O vendedor | Sim, antes do primeiro fornecimento — a menos que utilize o OSS extra-União ou o IOSS (art. 96(4)) |
Uma empresa búlgara que recebe serviços sujeitos à inversão do sujeito passivo deve ela própria estar registrada: o art. 97a(1) cria essa obrigação, e o art. 97a(4) exige o pedido no máximo 7 dias antes de o IVA sobre o fornecimento se tornar exigível. [1] Para entender o mecanismo, consulte o explicativo sobre inversão do sujeito passivo da Lookuptax.
Produtos e serviços digitais
Os serviços de telecomunicações, de radiodifusão e prestados por via eletrônica a consumidores são tributados onde o consumidor se encontra (art. 21(6)). Um vendedor da UE estabelecido em um Estado-Membro continua cobrando o IVA de seu país de origem sobre esses serviços, e sobre as vendas intracomunitárias de bens à distância, enquanto o total desses fornecimentos em toda a UE permanecer dentro de EUR 10.000 tanto no ano-calendário em curso quanto no anterior. Art. 20b(1): "не надвишава през текущата календарна година и не е надвишавала през предходната календарна година 10 000 евро". O fornecimento que ultrapassa o limite é tributado na Bulgária (art. 20b(3)), e o vendedor o declara pelo OSS da União ou por um registro búlgaro. Um vendedor de fora da UE não tem limite: ele se registra antes de seu primeiro fornecimento, a menos que utilize o OSS extra-União. [1]
Consulte os guias da Lookuptax sobre o balcão único (One-Stop Shop), o balcão único de importação (Import One-Stop Shop) e o IVA sobre serviços digitais para fornecedores não residentes.
Marketplace / responsabilidade da plataforma como fornecedor presumido
Aplica-se. O operador de uma interface eletrônica é considerado, ao mesmo tempo, fornecedor e destinatário dos bens quando facilita: [1]
- vendas intracomunitárias de bens à distância por um vendedor estabelecido fora da UE;
- vendas à distância de bens importados de países terceiros em remessas de valor intrínseco não superior a EUR 150;
- vendas domésticas na Bulgária, por um vendedor estabelecido fora da UE, a consumidores.
Art. 14a(6): "се счита за доставчик и получател, като се приема, че са налице едновременно две доставки" — o operador é considerado fornecedor e destinatário, presumindo-se que dois fornecimentos ocorrem ao mesmo tempo. Consulte o explicativo da Lookuptax sobre o fornecedor presumido em marketplaces.
Importações e exportações
- Importações de bens. O IVA de importação, a 20% ou 9%, é lançado pela alfândega. O importador ou seu representante aduaneiro o paga na conta da Agência Aduaneira, e a alfândega só libera os bens "след заплащане или обезпечаване на начисления данък" — após o pagamento ou a garantia do imposto (art. 90(1), (3)). [1]
- Remessas de baixo valor. Aplicam-se as regras da UE para remessas de até EUR 150, incluindo o IOSS (art. 14a(5)). A Lei do IVA não estabelece um valor mínimo (de minimis) búlgaro separado para o IVA; as regras de direitos aduaneiros não são abordadas neste guia.
- Exportações. Os bens expedidos ou transportados da Bulgária para um país terceiro pelo fornecedor ou por sua conta são tributados à alíquota zero (art. 28). [1]
- Inversão do sujeito passivo sobre serviços importados. Um cliente empresarial búlgaro contabiliza o IVA sobre serviços de um fornecedor não estabelecido (art. 82(2)(3)) — veja acima.
- Aquisições intracomunitárias. Uma pessoa jurídica não registrada deve se registrar quando suas aquisições intracomunitárias ultrapassam EUR 10.000 no ano-calendário (art. 99(2)–(3)). [1]
Local de fornecimento
- Serviços — B2B (art. 21(2)): onde o cliente estabeleceu sua atividade — "мястото, където получателят е установил независимата си икономическа дейност".
- Serviços — B2C (art. 21(1)): onde o fornecedor estabeleceu sua atividade. Serviços B2B usados exclusivamente para fins privados seguem a regra B2C (art. 21(3)).
- Exceções (arts. 21(4)–(6)): bens imóveis, transporte, eventos e serviços de telecomunicações, de radiodifusão e eletrônicos prestados a consumidores têm regras próprias.
- Bens. As regras de local de fornecimento de bens começam no art. 17 e não são abordadas neste guia.
Requisitos da nota fiscal
As regras sobre notas fiscais estão nos arts. 113–122 da Lei do IVA. O Diário Oficial nº 115/2025 alterou várias delas a partir de 1º de janeiro de 2026, e a Lei de Introdução do Euro mudou a exigência de moeda de levs para euros na mesma data. [2] [4]
Conteúdo obrigatório
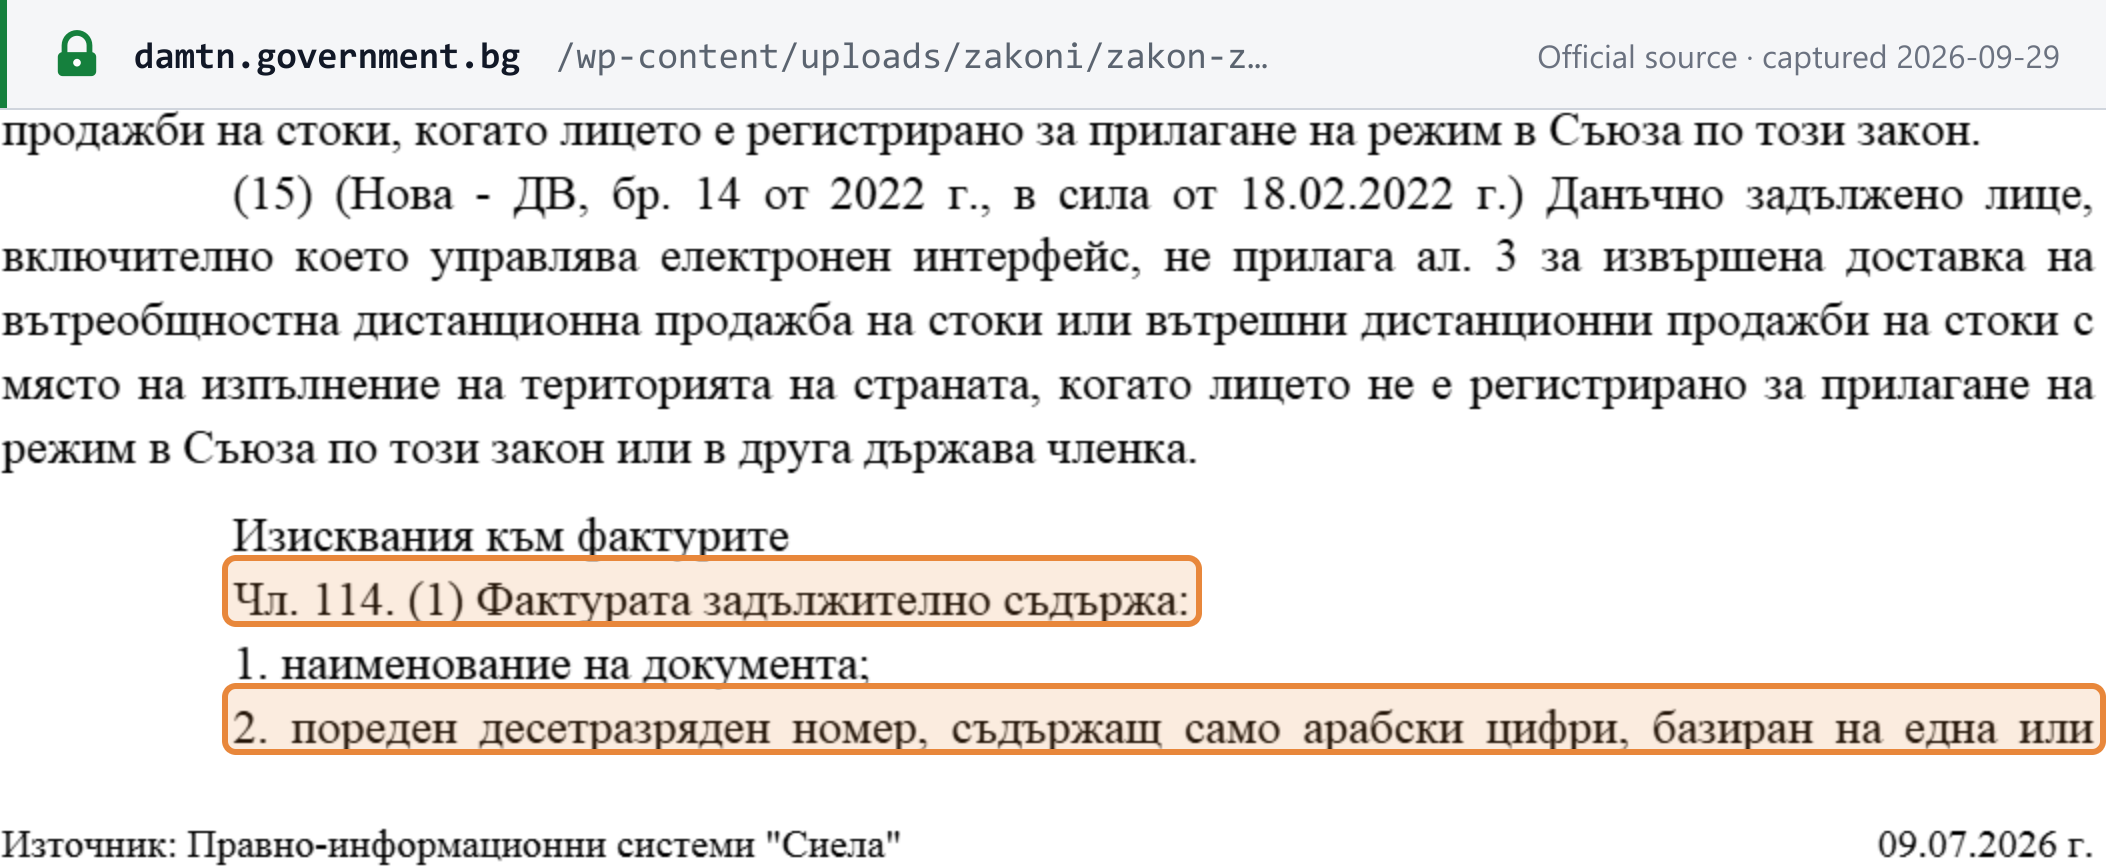
Art. 114(1): "Фактурата задължително съдържа:" — a nota fiscal deve conter os elementos a seguir. O item 6 foi revogado em 2010. [1]
| # | Campo obrigatório | Base legal |
|---|---|---|
| 1 | Nome do documento ("Фактура") | Art. 114(1)(1) |
| 2 | Número sequencial de 10 dígitos, apenas algarismos arábicos, em uma ou mais séries, que identifique a nota fiscal de forma única | Art. 114(1)(2) |
| 3 | Data de emissão | Art. 114(1)(3) |
| 4 | Nome e endereço do fornecedor | Art. 114(1)(4) |
| 5 | Número de IVA do fornecedor (art. 94(2)), ou seu número "EX" do regime de PMEs da UE, ou — se o fornecedor não estiver registrado para o IVA — seu identificador nos termos do art. 84 do Código de Procedimento Tributário e Previdenciário | Art. 114(1)(5) |
| 7 | Nome e endereço do cliente | Art. 114(1)(7) |
| 8 | Número de IVA do cliente, número EX ou identificador do Código de Procedimento; o número de IVA de outro Estado-Membro em que o cliente esteja registrado; ou outro identificador exigido pelo Estado do cliente | Art. 114(1)(8) |
| 9 | Quantidade e tipo dos bens, ou tipo de serviço | Art. 114(1)(9) |
| 10 | Data do fato gerador, ou a data de recebimento do pagamento | Art. 114(1)(10) |
| 11 | Preço unitário sem IVA e a base de cálculo, além dos descontos comerciais não incluídos no preço unitário | Art. 114(1)(11) |
| 12 | Alíquota do IVA — e, para alíquota zero, sua base legal; a base legal para a não cobrança do IVA | Art. 114(1)(12) |
| 13 | Valor do IVA | Art. 114(1)(13) |
| 14 | Valor a pagar, se diferente da base de cálculo mais o IVA | Art. 114(1)(14) |
| 15 | Para fornecimentos intracomunitários de meios de transporte novos, as circunstâncias que os caracterizam como novos | Art. 114(1)(15) |
Quando o cliente é o responsável pelo IVA, a nota fiscal não indica o valor do IVA nem a alíquota. Art. 114(4): "във фактурата се вписва "обратно начисляване", както и основанието за това" — a nota fiscal traz as palavras "обратно начисляване" (inversão do sujeito passivo) e a respectiva base legal. [1]
Prazo de emissão
- Regra geral — art. 113(4): "Фактурата се издава задължително не по-късно от 5 дни от датата на възникване на данъчното събитие за доставката" — no máximo 5 dias a partir do fato gerador. Para um adiantamento, no máximo 5 dias a partir do recebimento do pagamento.
- Fornecimentos intracomunitários — até o dia 15 do mês seguinte ao mês do fato gerador (art. 113(5)).
- Notas fiscais consolidadas — dois ou mais fornecimentos cujo IVA se torne devido no mesmo período de apuração podem ser cobertos por uma única nota fiscal, emitida no máximo até o último dia desse mês (art. 113(13)).
- Após o registro por ultrapassagem do limite — consulte Prazo do pedido e data de registro.
Numeração e sequência
Toda nota fiscal traz um número de dez dígitos composto apenas de algarismos arábicos — "пореден десетразряден номер, съдържащ само арабски цифри". A numeração pode seguir uma ou mais séries, "conforme as necessidades de controle" da empresa, e deve identificar a nota fiscal de forma única (art. 114(1)(2)). Um número como INV-2026-001 não está em conformidade; 0000000123 está. A Lei nada diz sobre lacunas na sequência. [1]
Notas de crédito e de débito
Quando a base de cálculo muda ou um fornecimento faturado é cancelado, o fornecedor deve emitir uma nota vinculada à nota fiscal (art. 115(1)): [1]
- uma nota de débito (дебитно известие) para um aumento;
- uma nota de crédito (кредитно известие) para uma redução ou um cancelamento (art. 115(3)).
A nota é emitida no máximo 5 dias após o evento (art. 115(2)). Além dos elementos do art. 114, ela indica o número e a data da nota fiscal a que se refere e o motivo de sua emissão (art. 115(4)).
Moeda e idioma
- Moeda. Art. 114(5): "Сумите по фактурата могат да бъдат посочени в която и да е валута, при условие че данъчната основа и размерът на данъка се посочат в евро" — os valores podem estar em qualquer moeda, desde que a base de cálculo e o IVA sejam indicados em euros. Antes de 1º de janeiro de 2026, a exigência era em levs. [1] [4]
- Taxa de câmbio. Os valores em moeda estrangeira são convertidos pela "última taxa de câmbio publicada pelo Banco Central Europeu no momento em que o imposto se torna exigível" (art. 26(6)). [1]
- Idioma. A própria Lei do IVA não estabelece regra de idioma. A orientação da Comissão Europeia sobre o OSS para a Bulgária afirma: "If the supplier is established in Bulgaria, the invoice should be in Bulgarian. It can be issued in several languages provided that one of them is Bulgarian." (Se o fornecedor estiver estabelecido na Bulgária, a nota fiscal deve estar em búlgaro. Pode ser emitida em vários idiomas, desde que um deles seja o búlgaro.) Essa página está parcialmente desatualizada — ainda diz que os valores devem ser indicados em BGN. [11]
Tipos de documento
| Documento | Quando é usado | Base legal |
|---|---|---|
| Nota fiscal (фактура) | Padrão para todo fornecimento tributável a uma empresa | Arts. 113–114 |
| Nota fiscal simplificada | Base de cálculo mais IVA até EUR 100, ou fornecedor que utiliza um regime de PMEs. Pode omitir os itens 12, 14 e 15. Não disponível para fornecimentos tributados em outro Estado-Membro, fornecimentos intracomunitários ou vendas à distância. | Art. 114(7), Diário Oficial nº 115/2025 |
| Nota de débito ou de crédito (известие) | Alteração da base de cálculo, ou cancelamento | Art. 115 |
| Protocolo (протокол) | Documento de autoliquidação, por exemplo para fornecimentos sujeitos à inversão do sujeito passivo e aquisições intracomunitárias | Art. 117 |
| Cupom fiscal | Vendas no varejo, emitido por um dispositivo fiscal registrado | Art. 118 |
| Nota fiscal consolidada | Vários fornecimentos cujo IVA se torna devido no mesmo mês | Art. 113(13) |
Art. 114(7)(2), conforme reescrito a partir de 1º de janeiro de 2026: "сумата на данъчната основа и данъкът не превишават 100 евро" — a base de cálculo e o imposto não ultrapassam EUR 100. Não é necessário emitir nota fiscal para fornecimentos a pessoas físicas não contribuintes (art. 113(3)(1)), a menos que o cliente a solicite (art. 113(6)). [2] [1]
Bill of supply (documento de fornecimento sem imposto). Não aplicável — a Lei do IVA não define esse documento.
Autofaturamento
Permitido. Art. 113(11): o cliente pode emitir notas fiscais e notas em nome e por conta do fornecedor "ако има предварително споразумение между двете страни и при условие че е налице процедура за приемане на всяка фактура" — se houver um acordo prévio entre as partes e um procedimento para o fornecedor aceitar cada nota fiscal ou nota. O fornecedor também pode autorizar por escrito um terceiro a emitir suas notas fiscais (art. 113(7)). [1]
Guarda e trilha de auditoria
- Guarda. Art. 121(1): os documentos fiscais emitidos e recebidos são mantidos "до 5 години след изтичане на давностния срок за погасяване на публичното задължение" — até 5 anos após o término do prazo prescricional da obrigação tributária que comprovam, em sua forma original. Não se trata de 5 anos fixos: o próprio prazo prescricional é definido pelo Código de Procedimento Tributário e Previdenciário e não é abordado neste guia. [1]
- Armazenamento eletrônico é permitido. Os dados que comprovam a autenticidade e a integridade devem ser mantidos com os documentos (art. 121(2)). Quando o armazenamento oferece acesso on-line, a Agência Nacional de Receitas — e as autoridades de outros Estados-Membros onde o IVA é devido — devem ter acesso eletrônico (art. 122). [1]
- Trilha de auditoria. A empresa garante a autenticidade da origem, a integridade do conteúdo e a legibilidade desde a emissão até o fim da guarda (art. 114(6)). Ela o faz "чрез всякакъв контрол на стопанската дейност, който създава надеждна одитна следа" — por meio de qualquer controle da atividade empresarial que crie uma trilha de auditoria confiável entre a nota fiscal e o fornecimento (art. 114(10)). Para notas fiscais eletrônicas, a assinatura eletrônica qualificada e o EDI são as tecnologias citadas como exemplo (art. 114(11)). [1]
- Notas fiscais eletrônicas. Permitidas somente se o cliente as aceitar "с писмено или мълчаливо съгласие" — por consentimento escrito ou tácito (art. 114(9)). Consulte Status da nota fiscal eletrônica. [1]
Modelo de nota fiscal em conformidade
Nem a Lei do IVA nem o Diário Oficial publicam um modelo de nota fiscal comentado. O layout abaixo é uma ilustração própria da Lookuptax dos elementos do art. 114(1). Todos os nomes, números e valores são fictícios:
Фактура — Nota fiscal
| Bem ou serviçoArt. 114(1)(9) | QuantidadeArt. 114(1)(9) | Preço unitário sem IVAArt. 114(1)(11) | Valor sem IVA |
|---|---|---|---|
| Mesas de escritório | 10 | EUR 250,00 | EUR 2.500,00 |
- Desconto comercial não incluído no preço unitárioArt. 114(1)(11)
- EUR 0,00
- Base de cálculo (em EUR)Art. 114(1)(11), 114(5)
- EUR 2.500,00
- Alíquota do IVAArt. 114(1)(12)
- 20%
- IVA (em EUR)Art. 114(1)(13), 114(5)
- EUR 500,00
- Valor a pagarArt. 114(1)(14)
- EUR 3.000,00
- O número deve ter exatamente dez algarismos arábicos — sem letras, prefixos ou separadores (Art. 114(1)(2)).
- A nota fiscal é emitida no máximo 5 dias após o fato gerador (Art. 113(4)).
- Se a nota fiscal estiver em outra moeda, a base de cálculo e o IVA ainda devem ser indicados em euros, convertidos pela última taxa do BCE publicada quando o IVA se tornou exigível (Arts. 114(5), 26(6)).
- Para um fornecimento à alíquota zero ou sujeito à inversão do sujeito passivo, a nota fiscal indica a base legal da alíquota zero ou da não cobrança do IVA em vez de um valor de IVA (Art. 114(1)(12)).
- Uma versão eletrônica só pode ser enviada se o cliente aceitar notas fiscais eletrônicas por consentimento escrito ou tácito (Art. 114(9)).
Status da nota fiscal eletrônica
Status (em 30/09/2026): não há obrigatoriedade B2B nem B2C; os compradores públicos devem aceitar notas fiscais eletrônicas EN 16931 desde 1º de novembro de 2019. Um projeto de lei propõe a nota fiscal eletrônica estruturada obrigatória a partir de 1º de janeiro de 2028; está em consulta pública até 23 de outubro de 2026 e não é lei.
Hoje. A Bulgária não tem obrigatoriedade de nota fiscal eletrônica B2B ou B2C, nem sistema de autorização prévia (clearance) ou de reporte em tempo real em vigor. As notas fiscais eletrônicas são permitidas quando o cliente as aceita por consentimento escrito ou tácito (art. 114(9) da Lei do IVA). [1] B2G, em vigor: desde 1º de novembro de 2019, as entidades adjudicantes devem aceitar e processar notas fiscais eletrônicas que atendam à EN 16931 (art. 115a da Lei de Contratações Públicas, inserido pelo Diário Oficial 86/2018); os fornecedores não são obrigados a enviá-las. (Agência de Contratações Públicas — ЗОП consolidada) Para os canais B2G, o formato e o projeto na íntegra, consulte o guia de nota fiscal eletrônica da Bulgária da Lookuptax.
O projeto — proposto, não é lei. Em 23 de setembro de 2026, o Ministério das Finanças publicou no portal de consultas públicas um projeto de lei que altera a Lei do IVA (consulta 12733, aberta até 23 de outubro de 2026). Ele ainda precisa ser aprovado pelo Conselho de Ministros e adotado pela Assembleia Nacional, e qualquer um dos pontos abaixo pode mudar. [7] [6] Conforme redigido:
- Quem e o quê. Um fornecedor registrado para o IVA e estabelecido na Bulgária deve emitir uma nota fiscal eletrônica estruturada, e notas estruturadas, para fornecimentos com local de fornecimento na Bulgária, incluindo adiantamentos, quando o cliente estiver estabelecido na Bulgária e for um sujeito passivo, uma pessoa jurídica não contribuinte, ou o Estado ou um órgão estatal ou local (art. 113(16) do projeto). Os fornecedores estabelecidos não registrados também devem fazê-lo para fornecimentos a órgãos públicos (art. 113(17)).
- Fora do escopo. Fornecimentos intracomunitários e operações triangulares; fornecedores registrados, mas não estabelecidos na Bulgária, que continuam emitindo notas fiscais comuns (art. 113(18)); e vendas documentadas por cupons fiscais estendidos (art. 118(24)).
- Quando. As disposições sobre nota fiscal eletrônica entrariam em vigor em 1º de janeiro de 2028 para todos os abrangidos — o projeto não prevê implantação escalonada por porte. A penalidade pela não emissão de nota fiscal eletrônica estruturada (novo art. 182a) se aplicaria a partir de 1º de julho de 2028 (§ 105 do projeto).
- Modelo de autorização prévia (clearance). A nota fiscal eletrônica estruturada deve atender à norma europeia de faturamento eletrônico e à lista de sintaxes previstas na Diretiva 2014/55/EU (EN 16931). Ela deve conter um código de conformidade único do sistema nacional de informação para notas fiscais eletrônicas estruturadas e reporte digital da Agência Nacional de Receitas (НИССЕФ), e só é considerada emitida quando esse código é gerado (art. 120a(1), (3) do projeto). Os dados enviados por outros softwares vão para a Agência "незабавно в реално време" — imediatamente, em tempo real (art. 120g(1)) — e um documento rejeitado deve ser corrigido em 48 horas (art. 120g(3)). O consentimento do cliente deixaria de ser necessário (art. 120d(1)).
- Campos adicionais. O código NC para bens ou o código UN/CEFACT para serviços, e a(s) conta(s) bancária(s) do fornecedor (art. 120a(2) do projeto).
- Declarações pré-preenchidas. A Agência pré-preencheria a declaração mensal de IVA a partir dos dados das notas fiscais eletrônicas e da alfândega até o dia 2 do mês seguinte (art. 125(3), (15), (18) do projeto), e os livros de vendas e de compras seriam extintos (§ 44 do projeto, que revoga o art. 124(1)–(6)).
- Consequências. O comprador não teria direito a deduzir o IVA de entrada sobre um fornecimento para o qual o fornecedor era obrigado a emitir uma nota fiscal eletrônica estruturada, mas não o fez (art. 70(7) do projeto), e um produtor de software cujo código bloqueie a transmissão de dados ao sistema nacional estaria sujeito a multas de EUR 10.000–20.000 para pessoas físicas ou de EUR 50.000–100.000 para pessoas jurídicas (art. 192b do projeto), ambos a partir de 1º de janeiro de 2028.
- Regras técnicas. Ficam a cargo de um decreto do Ministro das Finanças a ser editado em até 6 meses após a promulgação, e está prevista uma janela de testes de 6 meses antes da entrada em produção, mas sua data de início não está definida porque o § 103 do projeto remete a um inexistente § 104, item 1 (§§ 103–104 do projeto). O projeto não prevê procedimento de contingência para quando o sistema nacional estiver indisponível.
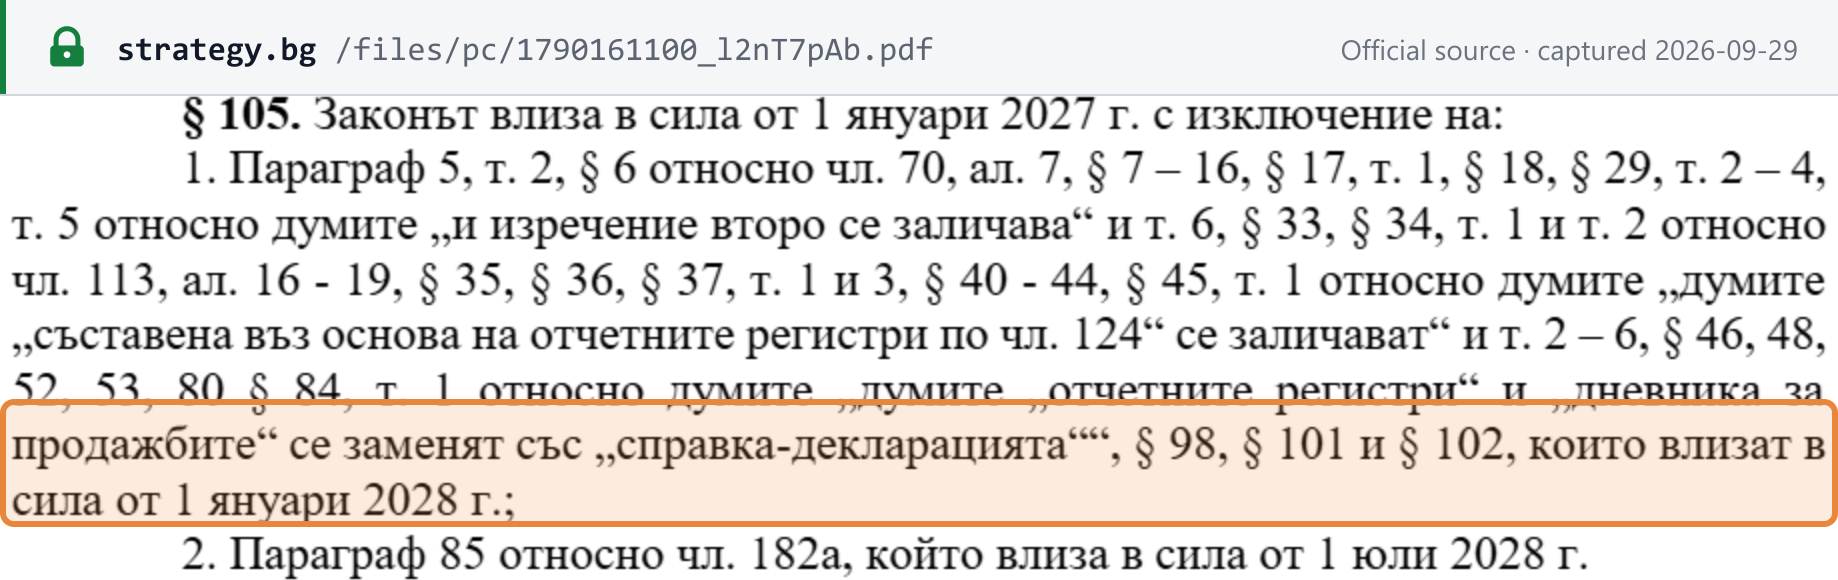
O SAF-T é uma obrigação separada — e é lei. Não o confunda com a nota fiscal eletrônica. O Diário Oficial nº 26/2025 acrescentou um Arquivo Padrão de Auditoria Fiscal (Standard Audit File for Tax) ao Código de Procedimento Tributário e Previdenciário (novo capítulo 8b, arts. 71з–71к). Ele é apresentado mensalmente até o fim do mês seguinte — o Diário Oficial nº 65/2025 (§ 17) substituiu o "dia 14" original do art. 71к(1) por "o fim" —, com os ativos apresentados anualmente e os estoques mediante solicitação, e está sendo implantado gradualmente conforme o porte da empresa: [5] [12]
| A partir de | Quem deve apresentar pela primeira vez (segundo o Diário Oficial nº 26/2025) |
|---|---|
| 1º de janeiro de 2026 | Grandes empresas com vendas líquidas em 2023 acima de BGN 300.000.000 ou receitas tributárias acima de BGN 3.500.000 |
| 1º de janeiro de 2027 | Grandes, médias e pequenas empresas que atinjam os mesmos limites em 2024 |
| 1º de janeiro de 2028 | Vendas líquidas em 2025 acima de BGN 15.000.000 ou receitas acima de BGN 1.500.000 |
| 1º de janeiro de 2029 | Todas as grandes, médias e pequenas empresas (situação em 31 de dezembro de 2026) |
| 1º de janeiro de 2030 | Todos os demais abrangidos |
Esses são os valores conforme promulgados em 2025. Consulte o explicativo sobre o SAF-T da Lookuptax.
Para comparar a Bulgária com outras obrigatoriedades, consulte a tabela de status e redes de nota fiscal eletrônica e o guia do ViDA da Lookuptax.
Declaração e pagamento
Frequência de declaração
Mensal para todas as pessoas registradas. O período de apuração é de um mês-calendário (art. 87(2) da Lei do IVA), qualquer que seja o porte da empresa. A Lei não oferece opção trimestral ou anual; apenas os regimes especiais OSS e IOSS do capítulo 18 têm outros períodos. [1]
Prazo da declaração
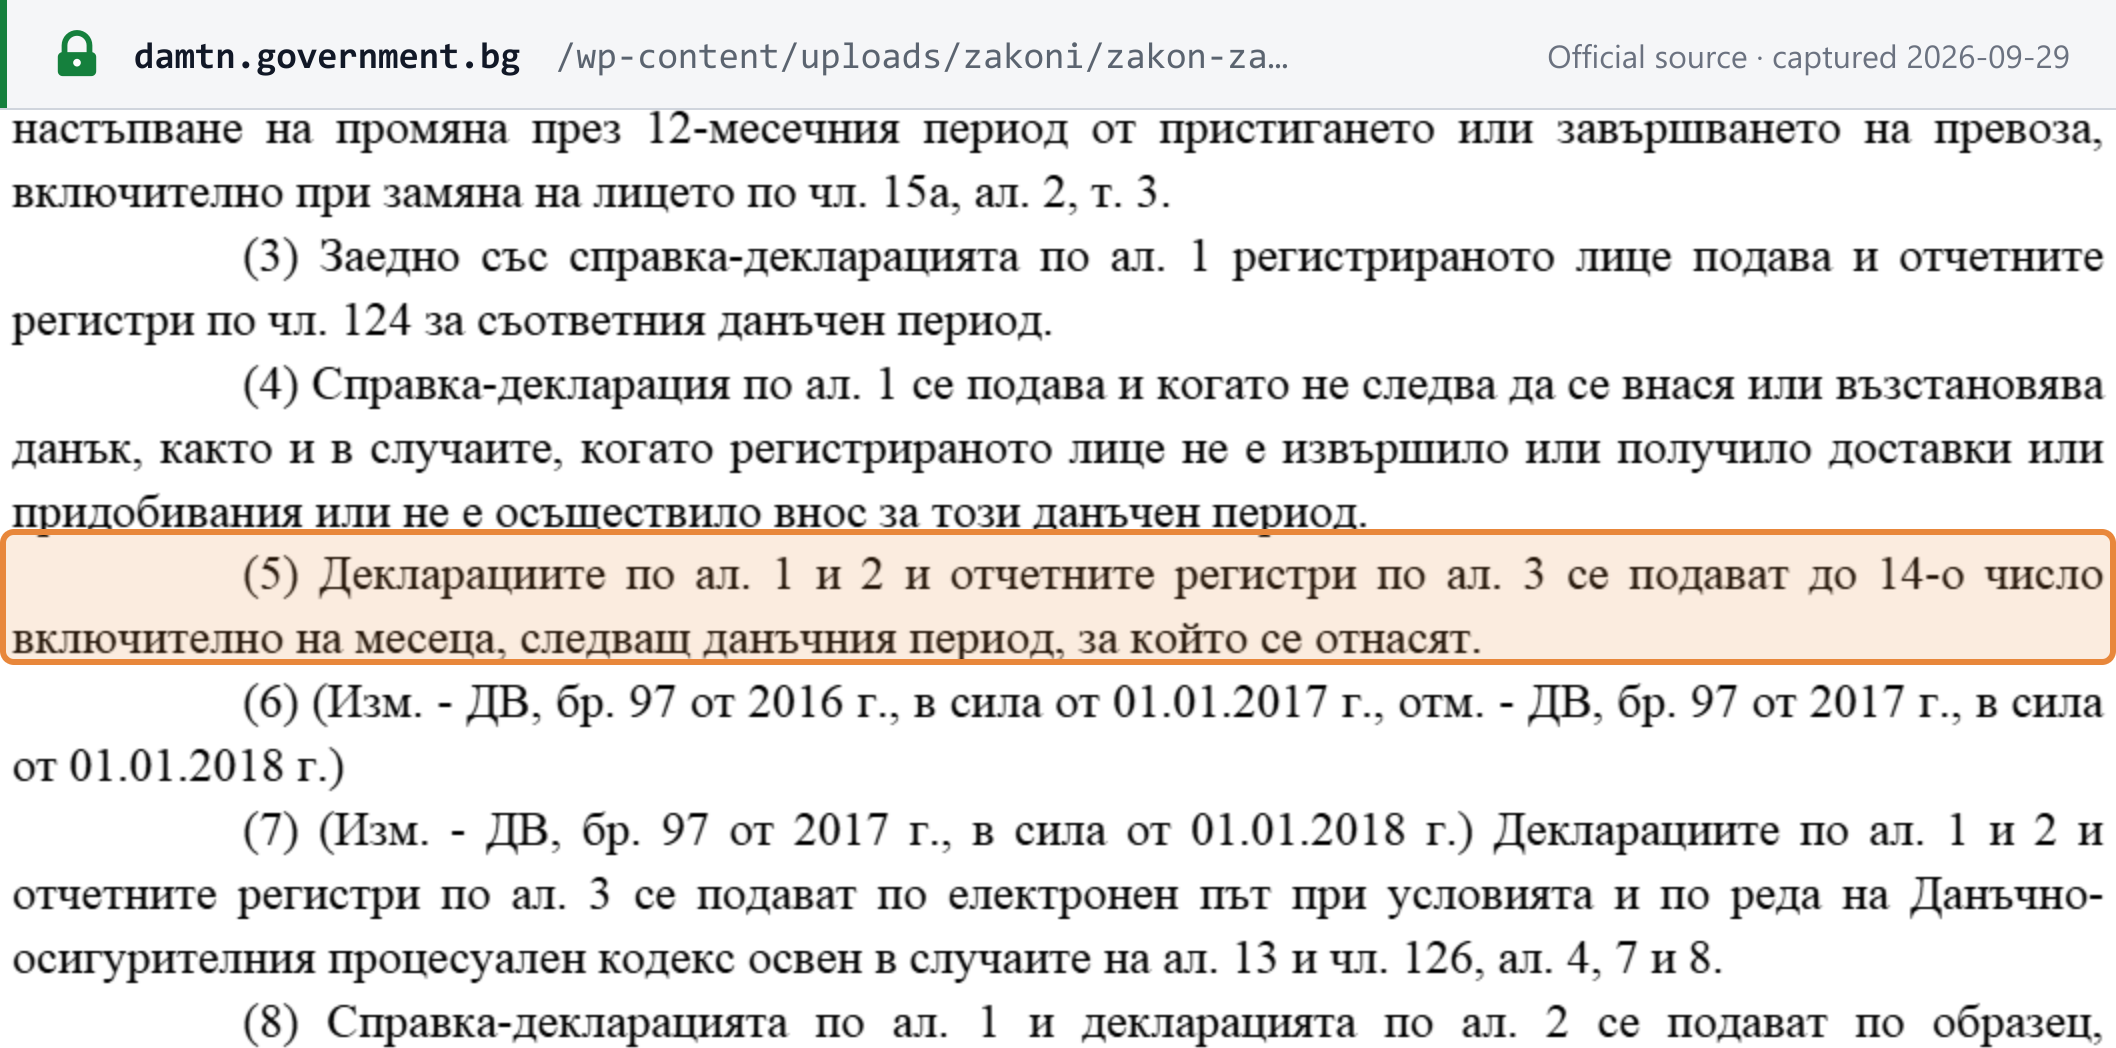
Art. 125(5): "Декларациите по ал. 1 и 2 и отчетните регистри по ал. 3 се подават до 14-о число включително на месеца, следващ данъчния период, за който се отнасят" — a declaração de IVA, a declaração VIES e os livros são apresentados até o dia 14 (inclusive) do mês seguinte ao período de apuração. Eles são apresentados eletronicamente (art. 125(7)). A declaração é devida "mesmo quando não há imposto a pagar ou a restituir" e em um mês sem fornecimentos, aquisições ou importações (art. 125(4)). [1]
Prazo e forma de pagamento
O IVA a pagar é recolhido na conta da diretoria territorial competente da Agência Nacional de Receitas "в срока за подаване на справка-декларацията" — dentro do prazo de apresentação da declaração, ou seja, até o dia 14 (art. 89(1)). Para o último período de apuração antes do cancelamento do registro, o imposto vence no fim do mês seguinte ao mês em que essa declaração era devida (art. 89(2)). Os juros de mora são definidos por uma lei separada e não são abordados neste guia. [1]
Declarações adicionais
- Declaração VIES — mensal, até o dia 14, para os períodos com fornecimentos intracomunitários de bens, operações triangulares ou serviços B2B tributados em outro Estado-Membro (art. 125(2), (5)).
- Livros de vendas e de compras — apresentados com cada declaração (arts. 124, 125(3)). O projeto de 23 de setembro de 2026 os extinguiria a partir de 1º de janeiro de 2028 (proposto).
- SAF-T — um arquivo mensal separado nos termos do Código de Procedimento Tributário e Previdenciário, implantado gradualmente a partir de 2026 — consulte Status da nota fiscal eletrônica.
- Declaração anual de IVA — não aplicável; a Lei do IVA não a prevê.
[1] Para entender como funcionam as declarações da UE, consulte o guia de VIES e Intrastat da Lookuptax.
Recuperação do imposto de entrada e itens vedados
Não há direito a dedução do imposto de entrada quando os bens ou serviços são usados para (art. 70(1)): [1]
- fornecimentos isentos nos termos do capítulo quatro da Lei;
- fornecimentos gratuitos, ou atividades alheias à atividade econômica da pessoa;
- "представителни или развлекателни цели" — representação ou entretenimento;
- a aquisição ou importação de automóveis de passageiros e motocicletas, e os custos de manutenção, reparo, melhoria e operação, incluindo peças de reposição, combustível e lubrificantes.
A vedação relativa a veículos não se aplica quando os veículos são usados exclusivamente para serviços de transporte ou de segurança, serviços de táxi, locação, serviços de courier ou ensino de direção, ou são mantidos para revenda (art. 70(2)). Os fornecimentos realizados nos regimes de PMEs também não dão direito a dedução (art. 70(6)). [1] [2]
Restituições
- Residentes — via padrão. Um crédito de IVA é primeiro compensado com outras obrigações cobradas pela Agência Nacional de Receitas. O saldo é então deduzido do IVA a pagar nos dois períodos de apuração consecutivos seguintes, e o que restar é compensado ou restituído em até 30 dias após a apresentação da última dessas declarações (art. 92(1)).
- Residentes — via rápida. A restituição em até 30 dias após a declaração está disponível nos casos listados — por exemplo, quando os fornecimentos à alíquota zero ultrapassaram 30% de todos os fornecimentos tributáveis nos 12 meses anteriores (art. 92(3)(1)).
- Não residentes. O IVA pago na Bulgária é restituído a empresas estabelecidas e registradas para o IVA em outro Estado-Membro da UE, e a empresas estabelecidas fora da UE que estejam registradas para o IVA em seu próprio país com base na reciprocidade (art. 81(1)).
- Alívio para créditos incobráveis. Desde 1º de janeiro de 2023, um fornecedor registrado pode reduzir a base de cálculo e o IVA de um crédito incobrável decorrente de um fornecimento tributável na Bulgária quando todas as condições do art. 126a forem atendidas (Diário Oficial nº 102/2022).
Isenções
Fornecimentos isentos
O capítulo quatro da Lei do IVA isenta, entre outros: [1]
- assistência à saúde prestada por estabelecimentos médicos (art. 39);
- serviços sociais e seguridade social (art. 40);
- educação (art. 41);
- determinados serviços culturais (art. 42) e fornecimentos por entidades religiosas (art. 43);
- arrecadação de recursos por organizações sem fins lucrativos (art. 44);
- terrenos, edifícios que não são novos e locação residencial a pessoas físicas que não sejam comerciantes (art. 45(1), (3), (4));
- serviços financeiros (art. 46) e seguros (art. 47);
- jogos de azar — "Освободена доставка е организирането на хазартни игри по смисъла на Закона за хазарта" (art. 48);
- o serviço postal universal e os selos postais (art. 49).
O fornecedor pode optar por tributar os fornecimentos de terrenos, edifícios antigos e locação residencial (art. 45(7)).
Isento não é o mesmo que alíquota zero. Um fornecimento à alíquota zero é, nas palavras da Lei, uma "освобождаване с право на приспадане" — uma isenção com direito a dedução do imposto de entrada (art. 66b). O fornecedor cobra 0% e recupera o IVA sobre seus custos. Um fornecimento isento do capítulo quatro não tem IVA, e o imposto de entrada sobre os custos usados para ele não é dedutível (art. 70(1)(1)). [1]
Regimes especiais
-
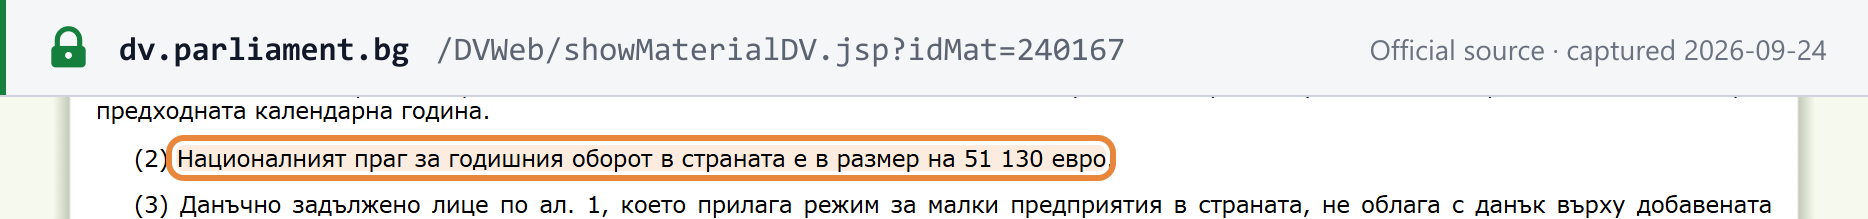
Regime doméstico de pequenas empresas (a partir de 1º de janeiro de 2026). Uma empresa estabelecida cujo faturamento búlgaro não tenha ultrapassado o limite nacional de EUR 51.130 no ano-calendário em curso nem no anterior não cobra IVA sobre seus fornecimentos (art. 168d). Art. 168d(2): "Националният праг за годишния оборот в страната е в размер на 51 130 евро." Nenhum IVA de entrada é dedutível (art. 70(6)). [2]
-
Regime de PMEs da UE (Diretiva (EU) 2020/285, a partir de 1º de janeiro de 2026). Uma empresa búlgara pode usar a isenção em outros Estados-Membros, e uma empresa da UE pode usá-la na Bulgária, sujeito ao teto de faturamento na UE de EUR 100.000 (arts. 168e–168l). As notas fiscais no regime da UE trazem o número "EX" do fornecedor (art. 114(13)–(14)). Consulte o explicativo sobre o regime de PMEs da UE da Lookuptax. [2]
-
Regime de caixa. As pessoas registradas cujo faturamento anual búlgaro não tenha ultrapassado EUR 500.000 no ano-calendário em curso ou no anterior podem contabilizar o IVA quando o pagamento é recebido, na proporção do pagamento (art. 151a(1)–(2), Diário Oficial nº 115/2025). As condições incluem a inexistência de débitos tributários em aberto. [2]
-
Regimes de margem e ouro para investimento. A Lei tem um regime de margem para operadores turísticos (capítulo 16), um regime de margem para bens de segunda mão, obras de arte, objetos de coleção e antiguidades (capítulo 17) e um regime especial para ouro para investimento (capítulo 19). Seus detalhes estão fora do escopo deste guia.
Infrações e penalidades
Infrações
O capítulo 26 da Lei do IVA define as condutas a seguir como infração administrativa. A Lei aplica multa (глоба) a pessoas físicas que não sejam comerciantes e impõe uma "sanção patrimonial" (имуществена санкция) a pessoas jurídicas e empresários individuais. [1]
- deixar de pedir o registro ou o cancelamento do registro no prazo (art. 178);
- deixar de apresentar a declaração de IVA ou a declaração VIES, ou apresentá-la com atraso (art. 179);
- deixar de cobrar o IVA no prazo, inclusive por não ter se registrado no prazo (art. 180(1)–(2));
- deixar de enviar os dados dos livros, ou enviar dados que divergem dos livros (art. 181);
- deixar de emitir um documento fiscal, ou de registrar um documento emitido ou recebido, e assim subdeclarar o imposto a pagar ou superestimar uma restituição (art. 182);
- emitir um documento que destaca IVA sem estar registrado (art. 183).
A responsabilidade penal por sonegação fiscal está fora da Lei do IVA, no Código Penal, e não é abordada neste guia.
Penalidades
A Lei indica suas penalidades em levs. Nos termos da Lei de Introdução do Euro (art. 11(2)), elas são lidas como valores em euros à taxa fixa de 1,95583. A coluna em EUR é uma conversão da Lookuptax a essa taxa, arredondada ao centavo — não é um valor impresso na Lei. [1] [4]
| Art. | Infração | Valor legal (BGN) | ≈ EUR, convertido a 1,95583 |
|---|---|---|---|
| 178(1) | Pedido de registro ou de cancelamento do registro não apresentado no prazo | BGN 500 – 5.000 | EUR 255,65 – 2.556,46 |
| 179(1) | Declaração de IVA ou declaração VIES não apresentada, ou apresentada com atraso | BGN 500 – 10.000 | EUR 255,65 – 5.112,92 |
| 180(1) | IVA não cobrado no prazo (também quando não registrado, 180(2)) | O IVA não cobrado, mínimo de BGN 500; reincidência: o dobro do IVA, mínimo de BGN 1.000 | Mínimo de EUR 255,65; reincidência, mínimo de EUR 511,29 |
| 180(3) | … cobrado com atraso, em até 6 meses | 5% do IVA, mínimo de BGN 200 (reincidência: BGN 400) | Mínimo de EUR 102,26 (EUR 204,52) |
| 180(4) | … cobrado com atraso, após 6 e em até 18 meses | 10% do IVA, mínimo de BGN 400 (reincidência: BGN 800) | Mínimo de EUR 204,52 (EUR 409,03) |
| 181(1)–(2) | Dados dos livros não enviados, ou divergentes dos livros | BGN 500 – 10.000; reincidência BGN 1.000 – 20.000 | EUR 255,65 – 5.112,92; reincidência EUR 511,29 – 10.225,84 |
| 182(1) | Documento fiscal não emitido ou não registrado, subdeclarando o imposto | O IVA correspondente, mínimo de BGN 1.000 | Mínimo de EUR 511,29 |
| 182(2) | … emitido ou registrado no período seguinte | 25% do IVA, mínimo de BGN 250 | Mínimo de EUR 127,82 |
| 183(1)–(2) | Pessoa não registrada destacando IVA em um documento | O IVA destacado, mínimo de BGN 1.000; reincidência: o dobro do IVA, mínimo de BGN 5.000 | Mínimo de EUR 511,29; reincidência, mínimo de EUR 2.556,46 |
O art. 178(1) fixa a sanção "в размер от 500 до 5000 лв." (BGN 500 a 5.000), e o art. 179(1) "в размер от 500 до 10 000 лв." (BGN 500 a 10.000). [1]
Juros de mora. Não indicados — consulte Prazo e forma de pagamento.
Penalidades propostas em EUR — não é lei. O projeto do Ministério das Finanças de 23 de setembro de 2026 reformularia as penalidades em euros, com faixas separadas para pessoas físicas e para pessoas jurídicas. O art. 178, por exemplo, passaria a EUR 250–2.500 para pessoas físicas e EUR 500–5.000 para pessoas jurídicas. Ele também acrescentaria o art. 182a, a partir de 1º de julho de 2028: deixar de emitir uma nota fiscal eletrônica estruturada custaria o IVA não cobrado, com mínimo de EUR 750 para pessoas físicas ou de EUR 1.500 para pessoas jurídicas e empresários individuais. Trata-se de propostas. [6]
Perguntas frequentes
Mantemos estoque na Bulgária e o vendemos do exterior a empresas búlgaras registradas para o IVA — nossos clientes ainda podem aplicar a inversão do sujeito passivo?
Não desde 1º de janeiro de 2026. O Diário Oficial (State Gazette) nº 115/2025 revogou o artigo 82(2)(2) da Lei do IVA, que tornava o cliente búlgaro responsável pelo IVA sobre bens fornecidos por um vendedor não estabelecido na Bulgária. Um vendedor estrangeiro de bens com local de fornecimento na Bulgária agora cobra ele mesmo o IVA búlgaro e deve se registrar antes de seu primeiro fornecimento tributável: o artigo 96(4) abrange os vendedores estabelecidos fora da UE, e o artigo 96(3) abrange os vendedores da UE que não utilizam o regime de PMEs da UE na Bulgária. Os serviços entre empresas são diferentes: nos termos do artigo 82(2)(3), o cliente empresarial búlgaro continua contabilizando o IVA, a menos que o fornecedor esteja registrado na Bulgária para o regime de PMEs da UE. Os fornecimentos de gás e eletricidade pelas redes a clientes registrados também continuam sujeitos à inversão do sujeito passivo (artigo 82(2)(1)). [2]
Nosso faturamento ultrapassou EUR 51.130 no meio do ano — a partir de quando cobramos o IVA búlgaro?
A partir do dia seguinte àquele em que o limite foi ultrapassado. O artigo 96(1) da Lei do IVA mede o faturamento no ano-calendário, e não em um período móvel de 12 meses. Você deve apresentar o pedido à Agência Nacional de Receitas no prazo de 7 dias a contar da data em que o limite foi ultrapassado (artigo 96(6)), e a data de registro é o dia seguinte a essa data (artigo 103), embora o ato de registro seja emitido depois; a Agência tem 7 dias a partir do pedido para emiti-lo (artigo 101(6)). Para os fornecimentos realizados entre o dia seguinte à ultrapassagem do limite e a notificação do ato de registro, as notas fiscais devem ser emitidas no máximo 5 dias após a notificação do ato (artigo 113(4)). [2]
Nosso ERP numera as notas fiscais como INV-2026-001 — isso é válido na Bulgária?
Não. O artigo 114(1)(2) da Lei do IVA exige um número sequencial de dez dígitos contendo apenas algarismos arábicos. A numeração pode seguir uma ou mais séries, conforme as necessidades de controle da empresa, e deve identificar a nota fiscal de forma única. Letras, prefixos e separadores não são permitidos, portanto INV-2026-001 não está em conformidade. A própria Lei do IVA nada diz sobre lacunas na sequência. [1]
A nota fiscal eletrônica é obrigatória na Bulgária?
Ainda não. Em 29 de setembro de 2026 não há obrigatoriedade de nota fiscal eletrônica nem sistema de autorização prévia (clearance): uma nota fiscal eletrônica só pode ser usada se o destinatário a aceitar por consentimento escrito ou tácito (artigo 114(9) da Lei do IVA). Em 23 de setembro de 2026, o Ministério das Finanças publicou um projeto de lei, em consulta pública até 23 de outubro de 2026, que exigiria que os fornecedores registrados para o IVA e estabelecidos na Bulgária emitissem notas fiscais eletrônicas estruturadas, autorizadas por um sistema da Agência Nacional de Receitas, para fornecimentos domésticos a empresas búlgaras, pessoas jurídicas não contribuintes e órgãos públicos a partir de 1º de janeiro de 2028. O projeto ainda precisa ser aprovado pelo Conselho de Ministros e adotado pela Assembleia Nacional, e suas datas e seu escopo podem mudar. [7]
Uma pequena empresa pode apresentar as declarações de IVA búlgaras trimestralmente?
Não. Nos termos do artigo 87(2) da Lei do IVA, o período de apuração é de um mês-calendário para todas as pessoas registradas; apenas os regimes especiais OSS e IOSS têm períodos diferentes. A declaração mensal de IVA, a declaração VIES quando devida e os livros de vendas e de compras são apresentados eletronicamente até o dia 14 do mês seguinte (artigo 125), e qualquer IVA a pagar vence na mesma data (artigo 89). A declaração é devida mesmo em um mês sem fornecimentos. [1]
Podemos emitir nota fiscal a um cliente búlgaro em dólares americanos?
Sim. O artigo 114(5) da Lei do IVA permite valores da nota fiscal em qualquer moeda, desde que a base de cálculo e o IVA também sejam indicados em euros. O valor em euros é determinado pela última taxa de câmbio publicada pelo Banco Central Europeu no momento em que o IVA se torna exigível (artigo 26(6)). Antes de 1º de janeiro de 2026, esses valores tinham de ser indicados em levs. [1]
Sites importantes
| Site | Finalidade |
|---|---|
| Portal de serviços eletrônicos da NRA | Pedidos de registro de IVA, declarações, declarações VIES, livros, envio do SAF-T e pagamentos |
| Agência Nacional de Receitas | Site principal da Agência, com orientações e formulários |
| Consulta de número de IVA no VIES da UE | Verificação de um número de IVA búlgaro ou de outro país da UE |
| Balcão único (One-Stop Shop) da UE — Bulgária | Informações sobre OSS e IOSS para vendedores B2C transfronteiriços (parcialmente desatualizadas) |
| Diário Oficial (State Gazette) | Texto oficial das leis que alteram a Lei do IVA |
| Consulta pública 12733 | O projeto do Ministério das Finanças sobre nota fiscal eletrônica e o limite de EUR 75.000; comentários até 23 de outubro de 2026 |
| Agência Aduaneira | IVA de importação e declarações aduaneiras |
| Registro Comercial | Consulta do EIK de uma empresa |
Ainda não existe portal de nota fiscal eletrônica: o sistema nacional do projeto (НИССЕФ) não tem endereço publicado. Consulte o guia de nota fiscal eletrônica da Bulgária para a plataforma B2G CAIS EOP. Consulte também o validador de número de IVA da Bulgária e o guia de verificação de número de IVA da UE da própria Lookuptax.
Alterações recentes
- 23/09/2026 — Proposto, não é lei. O mesmo projeto também tributaria à alíquota zero os fornecimentos isentos nos termos do art. 20 do Regulamento (EU) 2025/1106 (instrumento de defesa SAFE), novo art. 173(16), aplicável de 29 de maio de 2025 até a entrada em vigor da lei, e criaria uma obrigação de registro (art. 97g) para sujeitos passivos que vendam edifícios novos ou direitos de construção; ambas as disposições entrariam em vigor em 1º de janeiro de 2027 (as partes do projeto sobre nota fiscal eletrônica a partir de 1º de janeiro de 2028 e o art. 182a a partir de 1º de julho de 2028). (Ministério das Finanças) — consulte evento: projeto de alíquota zero para defesa SAFE — consulte evento: projeto de registro para edifícios novos
- 23/09/2026 — Proposto, não é lei. O Ministério das Finanças publicou um projeto de lei que altera a Lei do IVA para consulta pública até 23 de outubro de 2026. Ele tornaria a nota fiscal eletrônica estruturada, autorizada pela Agência Nacional de Receitas, obrigatória para fornecedores registrados para o IVA e estabelecidos na Bulgária a partir de 1º de janeiro de 2028 (penalidade a partir de 1º de julho de 2028), e elevaria o limite de registro de EUR 51.130 para EUR 75.000 a partir de 1º de janeiro de 2027. (Ministério das Finanças) — consulte evento: projeto de nota fiscal eletrônica — consulte evento: projeto de limite de EUR 75.000 — consulte edição
- 01/01/2026 — A Bulgária adotou o euro (EUR 1 = BGN 1,95583), e o Diário Oficial nº 115/2025 entrou em vigor. Ele reformulou o limite de registro como EUR 51.130 com base no ano-calendário, fixou um prazo de 7 dias para o pedido, introduziu os regimes doméstico e da UE para PMEs, fixou o limite da nota fiscal simplificada em EUR 100 e o teto do regime de caixa em EUR 500.000, e revogou a inversão do sujeito passivo sobre bens fornecidos por vendedores não estabelecidos (art. 82(2)(2)). Os valores da nota fiscal agora também devem ser indicados em euros. (Diário Oficial)
- 01/01/2026 — A apresentação do SAF-T começou para o primeiro grupo de grandes empresas, nos termos do Diário Oficial nº 26/2025. (Diário Oficial)
- 01/04/2025 — O limite de registro caiu de BGN 166.000 para BGN 100.000 (Diário Oficial nº 26/2025, § 24). (Diário Oficial)
Próximas — alterações programadas que ainda não entraram em vigor:
- 01/01/2027 — O SAF-T se estende ao segundo grupo (Diário Oficial nº 26/2025). O limite de EUR 75.000 e a obrigação de registro para edifícios novos do art. 97g também começariam nessa data se o projeto for adotado, assim como a alíquota zero SAFE do art. 173(16), que o projeto aplica retroativamente a 29 de maio de 2025 (proposto).
- 01/01/2028 — A nota fiscal eletrônica estruturada começaria se o projeto for adotado (proposto); o SAF-T se estende ao terceiro grupo (lei).
Para a cronologia completa, consulte as alterações fiscais da Bulgária na Lookuptax.
Links de referência
O texto consolidado da Lei do IVA é citado a partir da consolidação Ciela republicada por damtn.government.bg; a edição do Diário Oficial que a altera é citada como a lei.
- ДАМТН — Lei do IVA consolidada (Закон за данък върху добавената стойност), consolidação Ciela de 9 de julho de 2026, atualizada até o Diário Oficial nº 115/2025 (PDF, búlgaro)
- Diário Oficial nº 115, de 30 de dezembro de 2025 — lei que altera a Lei do IVA (búlgaro)
- Comissão Europeia, Access2Markets — a Bulgária adota o euro em 1º de janeiro de 2026
- Diário Oficial — Lei de Introdução do Euro (Закон за въвеждане на еврото в Република България) (búlgaro)
- Diário Oficial nº 26, de 27 de março de 2025 — Lei do Orçamento do Estado de 2025: limite de registro e SAF-T (búlgaro)
- Diário Oficial nº 65, de 8 de agosto de 2025 — lei que altera a Lei de Introdução do Euro, § 17: SAF-T devido até o fim do mês seguinte (búlgaro)
- Ministério das Finanças — projeto de lei que altera a Lei do IVA, 23 de setembro de 2026 (PDF, búlgaro)
- Portal de consultas públicas — consulta 12733 sobre o projeto de alteração da Lei do IVA (búlgaro)
- Ministério das Finanças — exposição de motivos do projeto (PDF, búlgaro)
- Diário Oficial nº 102/2022 — alteração da alíquota reduzida, art. 66a (búlgaro)
- Comissão Europeia, Your Europe — alíquotas de IVA nos países da UE
- Comissão Europeia — regras nacionais de IVA do OSS: Bulgária
- Lookuptax — Guia de identificação fiscal da Bulgária
- Lookuptax — Como verificar um número de IVA na Bulgária
- Lookuptax — Explicativo sobre o regime de PMEs da UE
- Lookuptax — Explicativo sobre o SAF-T
- Lookuptax — Guia do ViDA
- Lookuptax — Guia de nota fiscal eletrônica da Bulgária
- Lookuptax — Status e redes de nota fiscal eletrônica no mundo
- Lookuptax — Limites de registro de IVA no mundo
- Lookuptax — Alíquotas de impostos no mundo