Diretrizes do IVA no Burundi
| FICHA INFORMATIVA | |
|---|---|
| Código do país | BI |
| Nome do imposto | Imposto sobre Valor Agregado — Taxe sur la Valeur Ajoutée (TVA) |
| Autoridade tributária | Office Burundais des Recettes (OBR) |
Visão geral
O Burundi cobra o Imposto sobre Valor Agregado — Taxe sur la Valeur Ajoutée (TVA), em kirundi itagisi nyongeragaciro — com base na Loi n°1/10 du 16 novembre 2020 (a "lei do IVA"). Trata-se de uma reformulação completa, em 73 artigos, da lei do IVA de 2013, que entrou em vigor seis meses após a promulgação (art. 72). A lei do IVA descreve o tributo como "un impôt général sur la consommation, proportionnel au prix des biens et services", cobrado sobre as importações e "jusqu'au commerce de détail" (art. 1). [1] [8]
Outras duas leis são tão importantes quanto a lei do IVA:
- Lei de procedimentos tributários — Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales (a "LPF"): registro, escrituração, guarda de documentos, infrações e penalidades gerais. [2]
- Lei de Finanças 2026/2027 — Loi n°1/10 du 30 juin 2026 (a "Lei de Finanças"), em vigor desde 1º de julho de 2026 (art. 277). Cada lei de finanças anual fixa os limites de registro e altera as regras do IVA para aquele exercício orçamentário. [3]
As três são publicadas pela OBR como PDFs digitalizados, sem camada de texto. As referências de página abaixo são números de página do PDF, que coincidem com os números impressos.
Autoridade. O tributo é administrado pelo Office Burundais des Recettes (OBR) — "Administration fiscale : l'Office Burundais des Recettes" (lei do IVA, art. 2 b). Em 07/10/2026, todas as páginas HTML do obr.bi retornam um "Application Instantiation Error"; os PDFs em obr.bi/images/ continuam carregando. Quando a OBR removeu um PDF, este guia cita uma cópia arquivada do próprio arquivo da OBR no Internet Archive e a identifica como tal.
Moeda. Os valores estão em francos burundianos (BIF). Os comunicados da OBR costumam usar FBU para a mesma moeda.
Período de apuração. Um mês civil: "La taxe est déclarée par période imposable qui est … fixée à un mois" (lei do IVA, art. 52). O exercício orçamentário e da lei de finanças vai de 1º de julho a 30 de junho. [1]
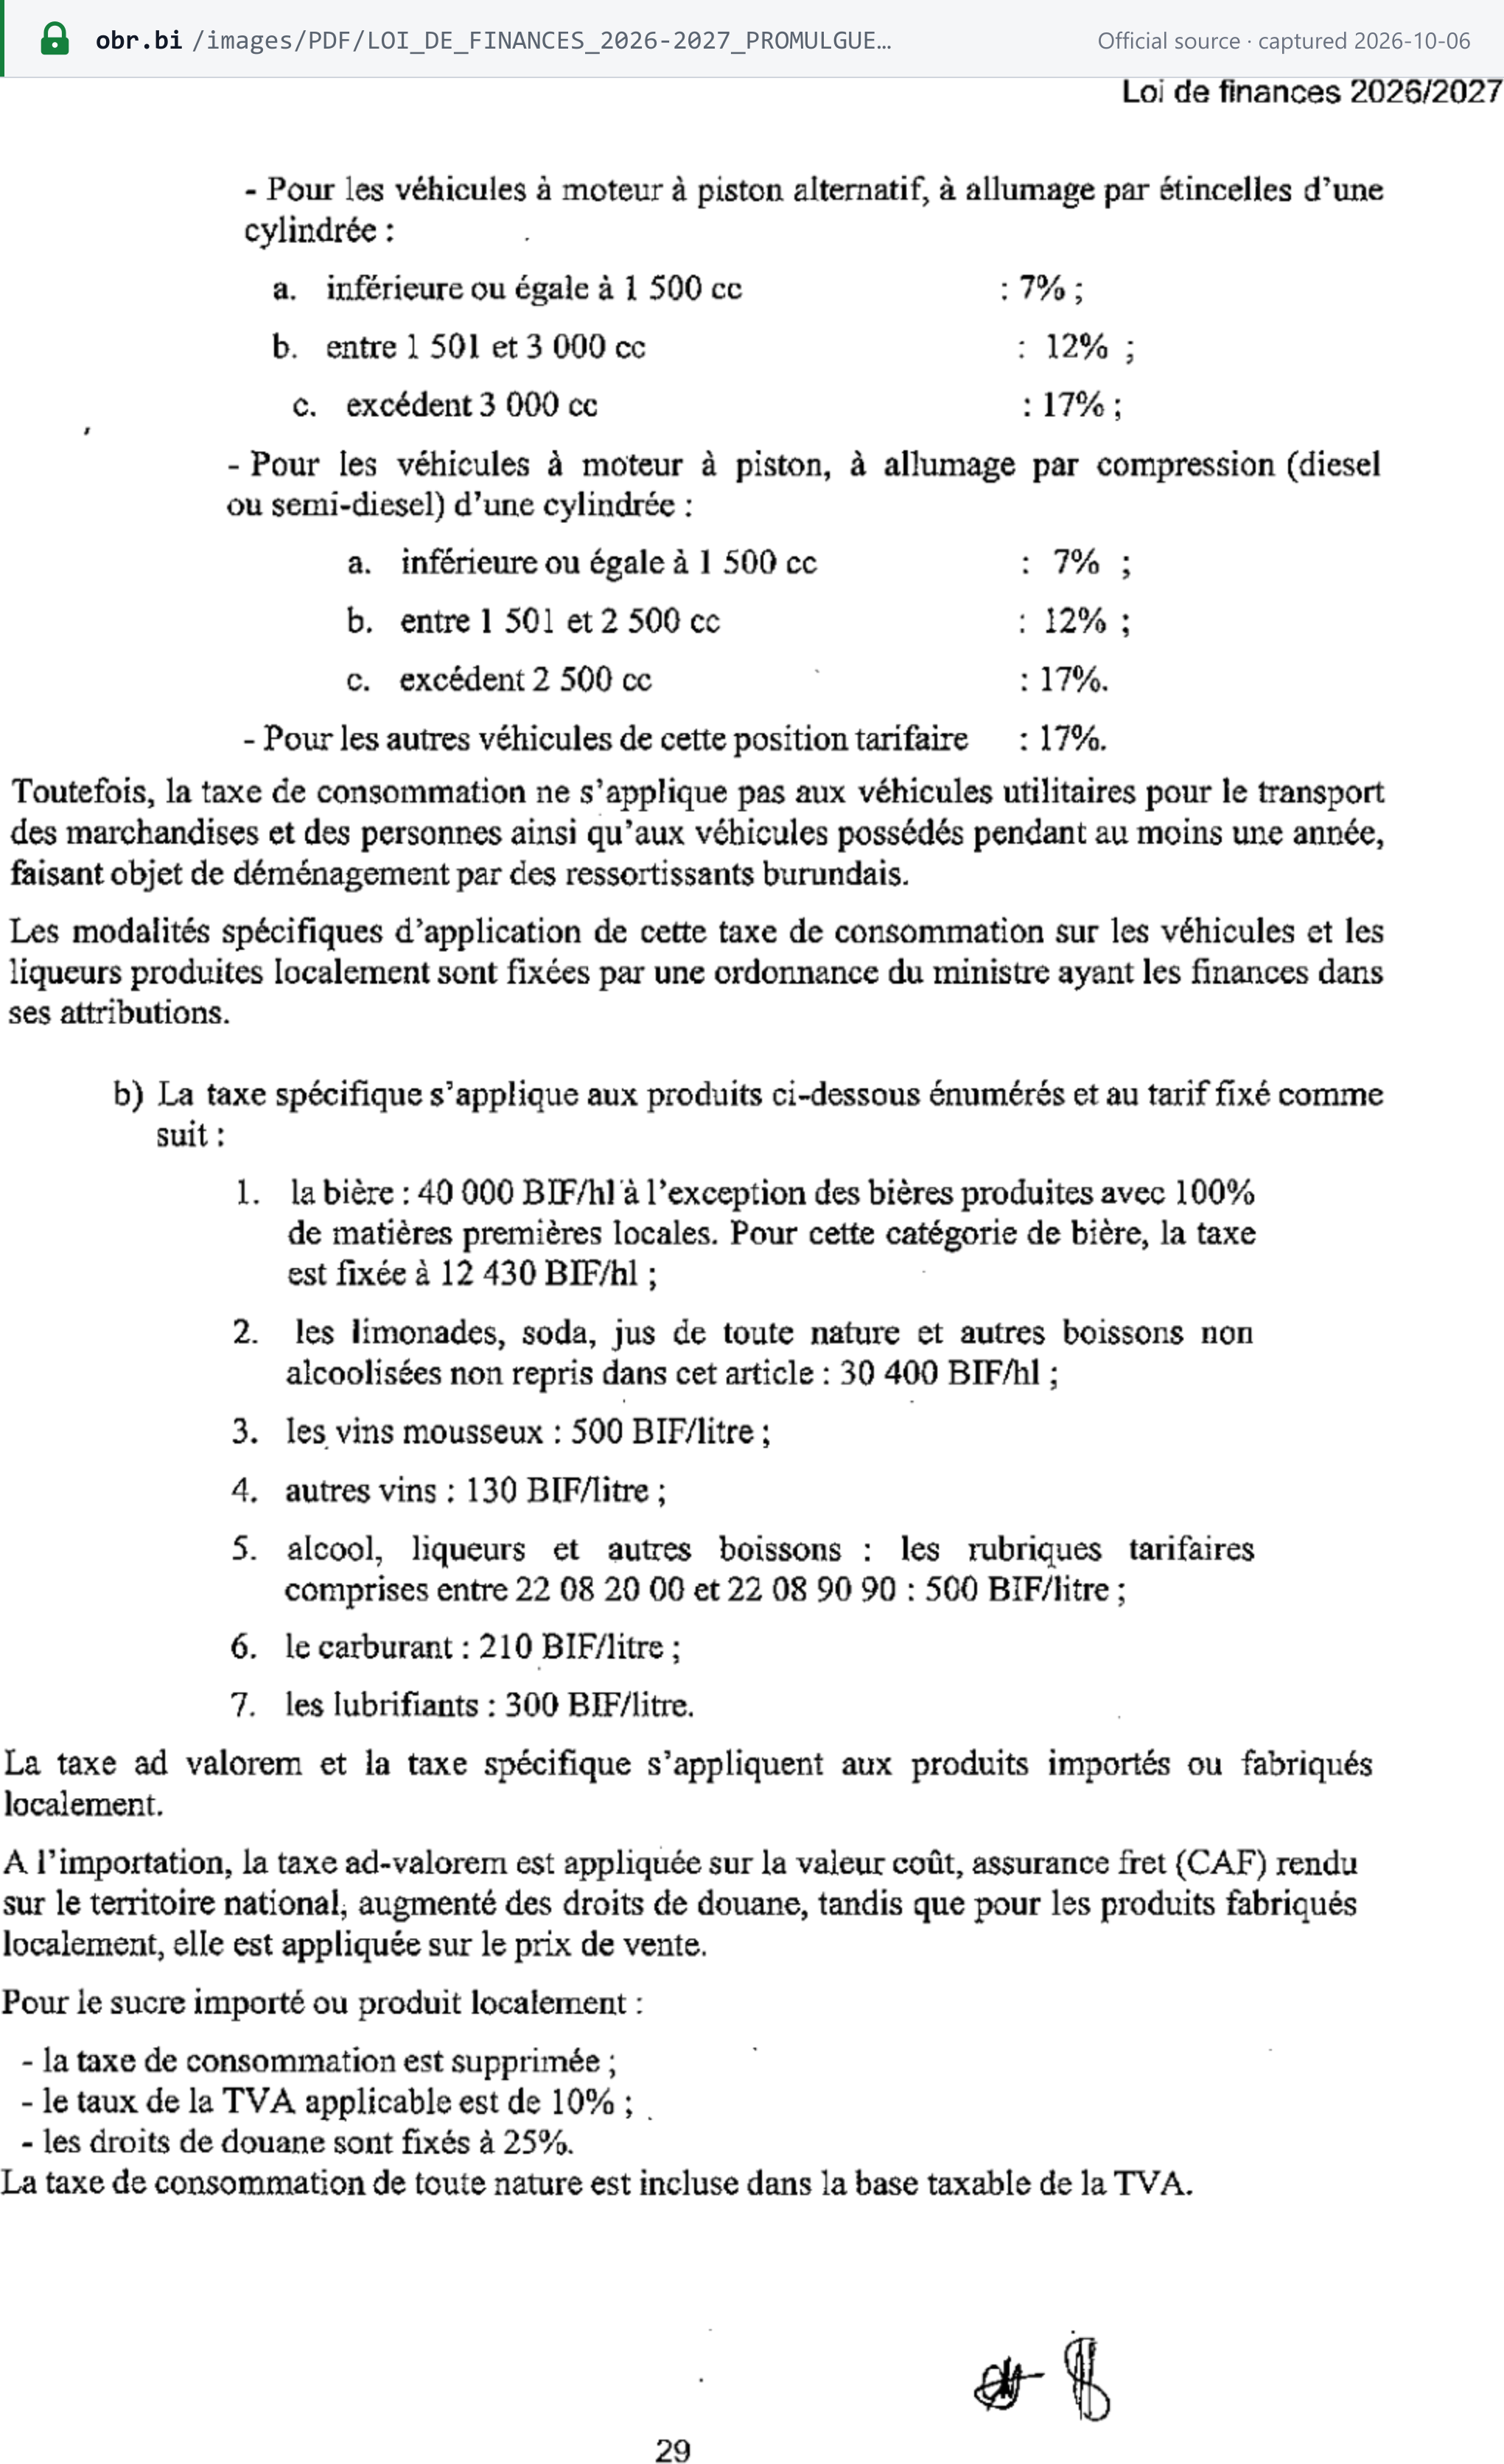
Camadas. O IVA é um tributo nacional único. Uma taxe de consommation separada, do tipo imposto seletivo, existe paralelamente e integra a base de cálculo do IVA: "La taxe de consommation de toute nature est incluse dans la base taxable de la TVA" (Lei de Finanças, art. 90, p. 29). A lei do IVA e a Lei de Finanças não preveem IVA regional ou municipal. [3]
Para os sistemas vizinhos da África Oriental, consulte o guia do IVA da Tanzânia e o guia do IVA do Quênia.
Registro
Quem deve se registrar
O Burundi tem duas etapas de registro:
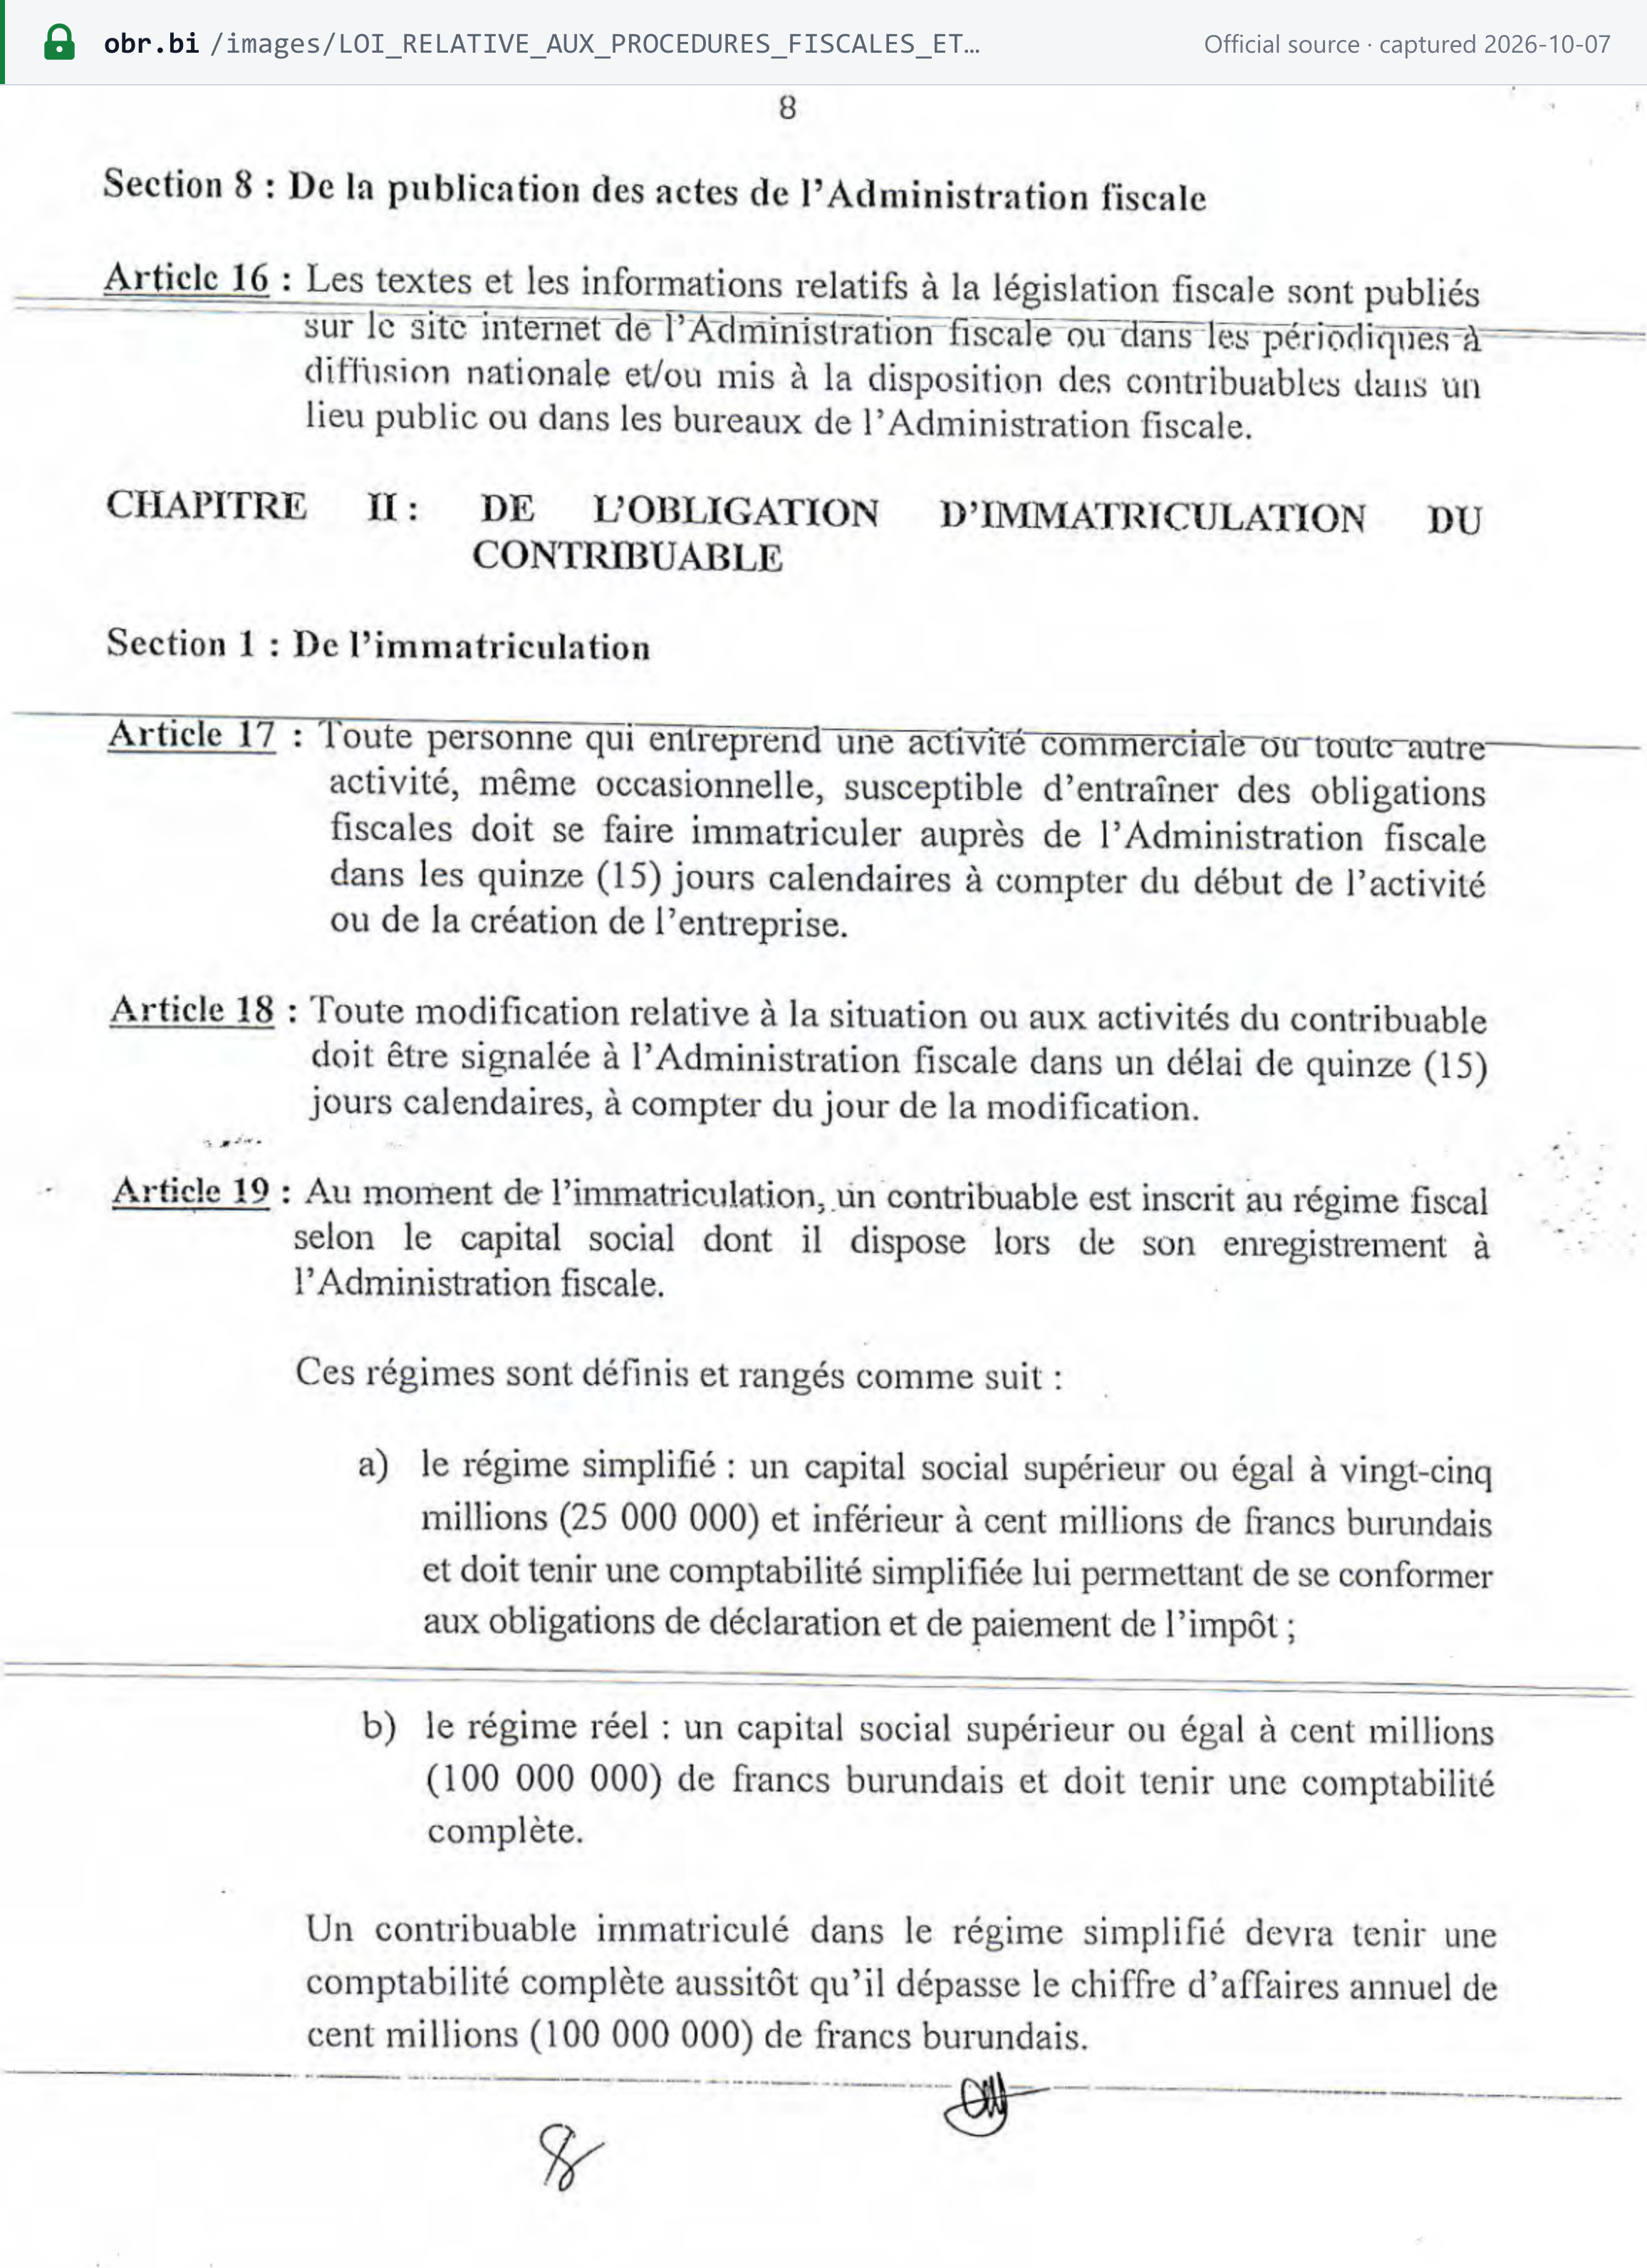
- Inscrição fiscal (NIF). Quem inicia uma atividade comercial ou de outra natureza, mesmo ocasional, "susceptible d'entraîner des obligations fiscales" deve se inscrever na administração tributária em até 15 dias corridos do início da atividade ou da constituição da empresa (LPF, art. 17). As alterações devem ser comunicadas em até 15 dias (art. 18). [2]
- Registro no IVA. Quem atinge o limite obrigatório indicado abaixo passa a ser contribuinte do IVA ("assujetti d'office").
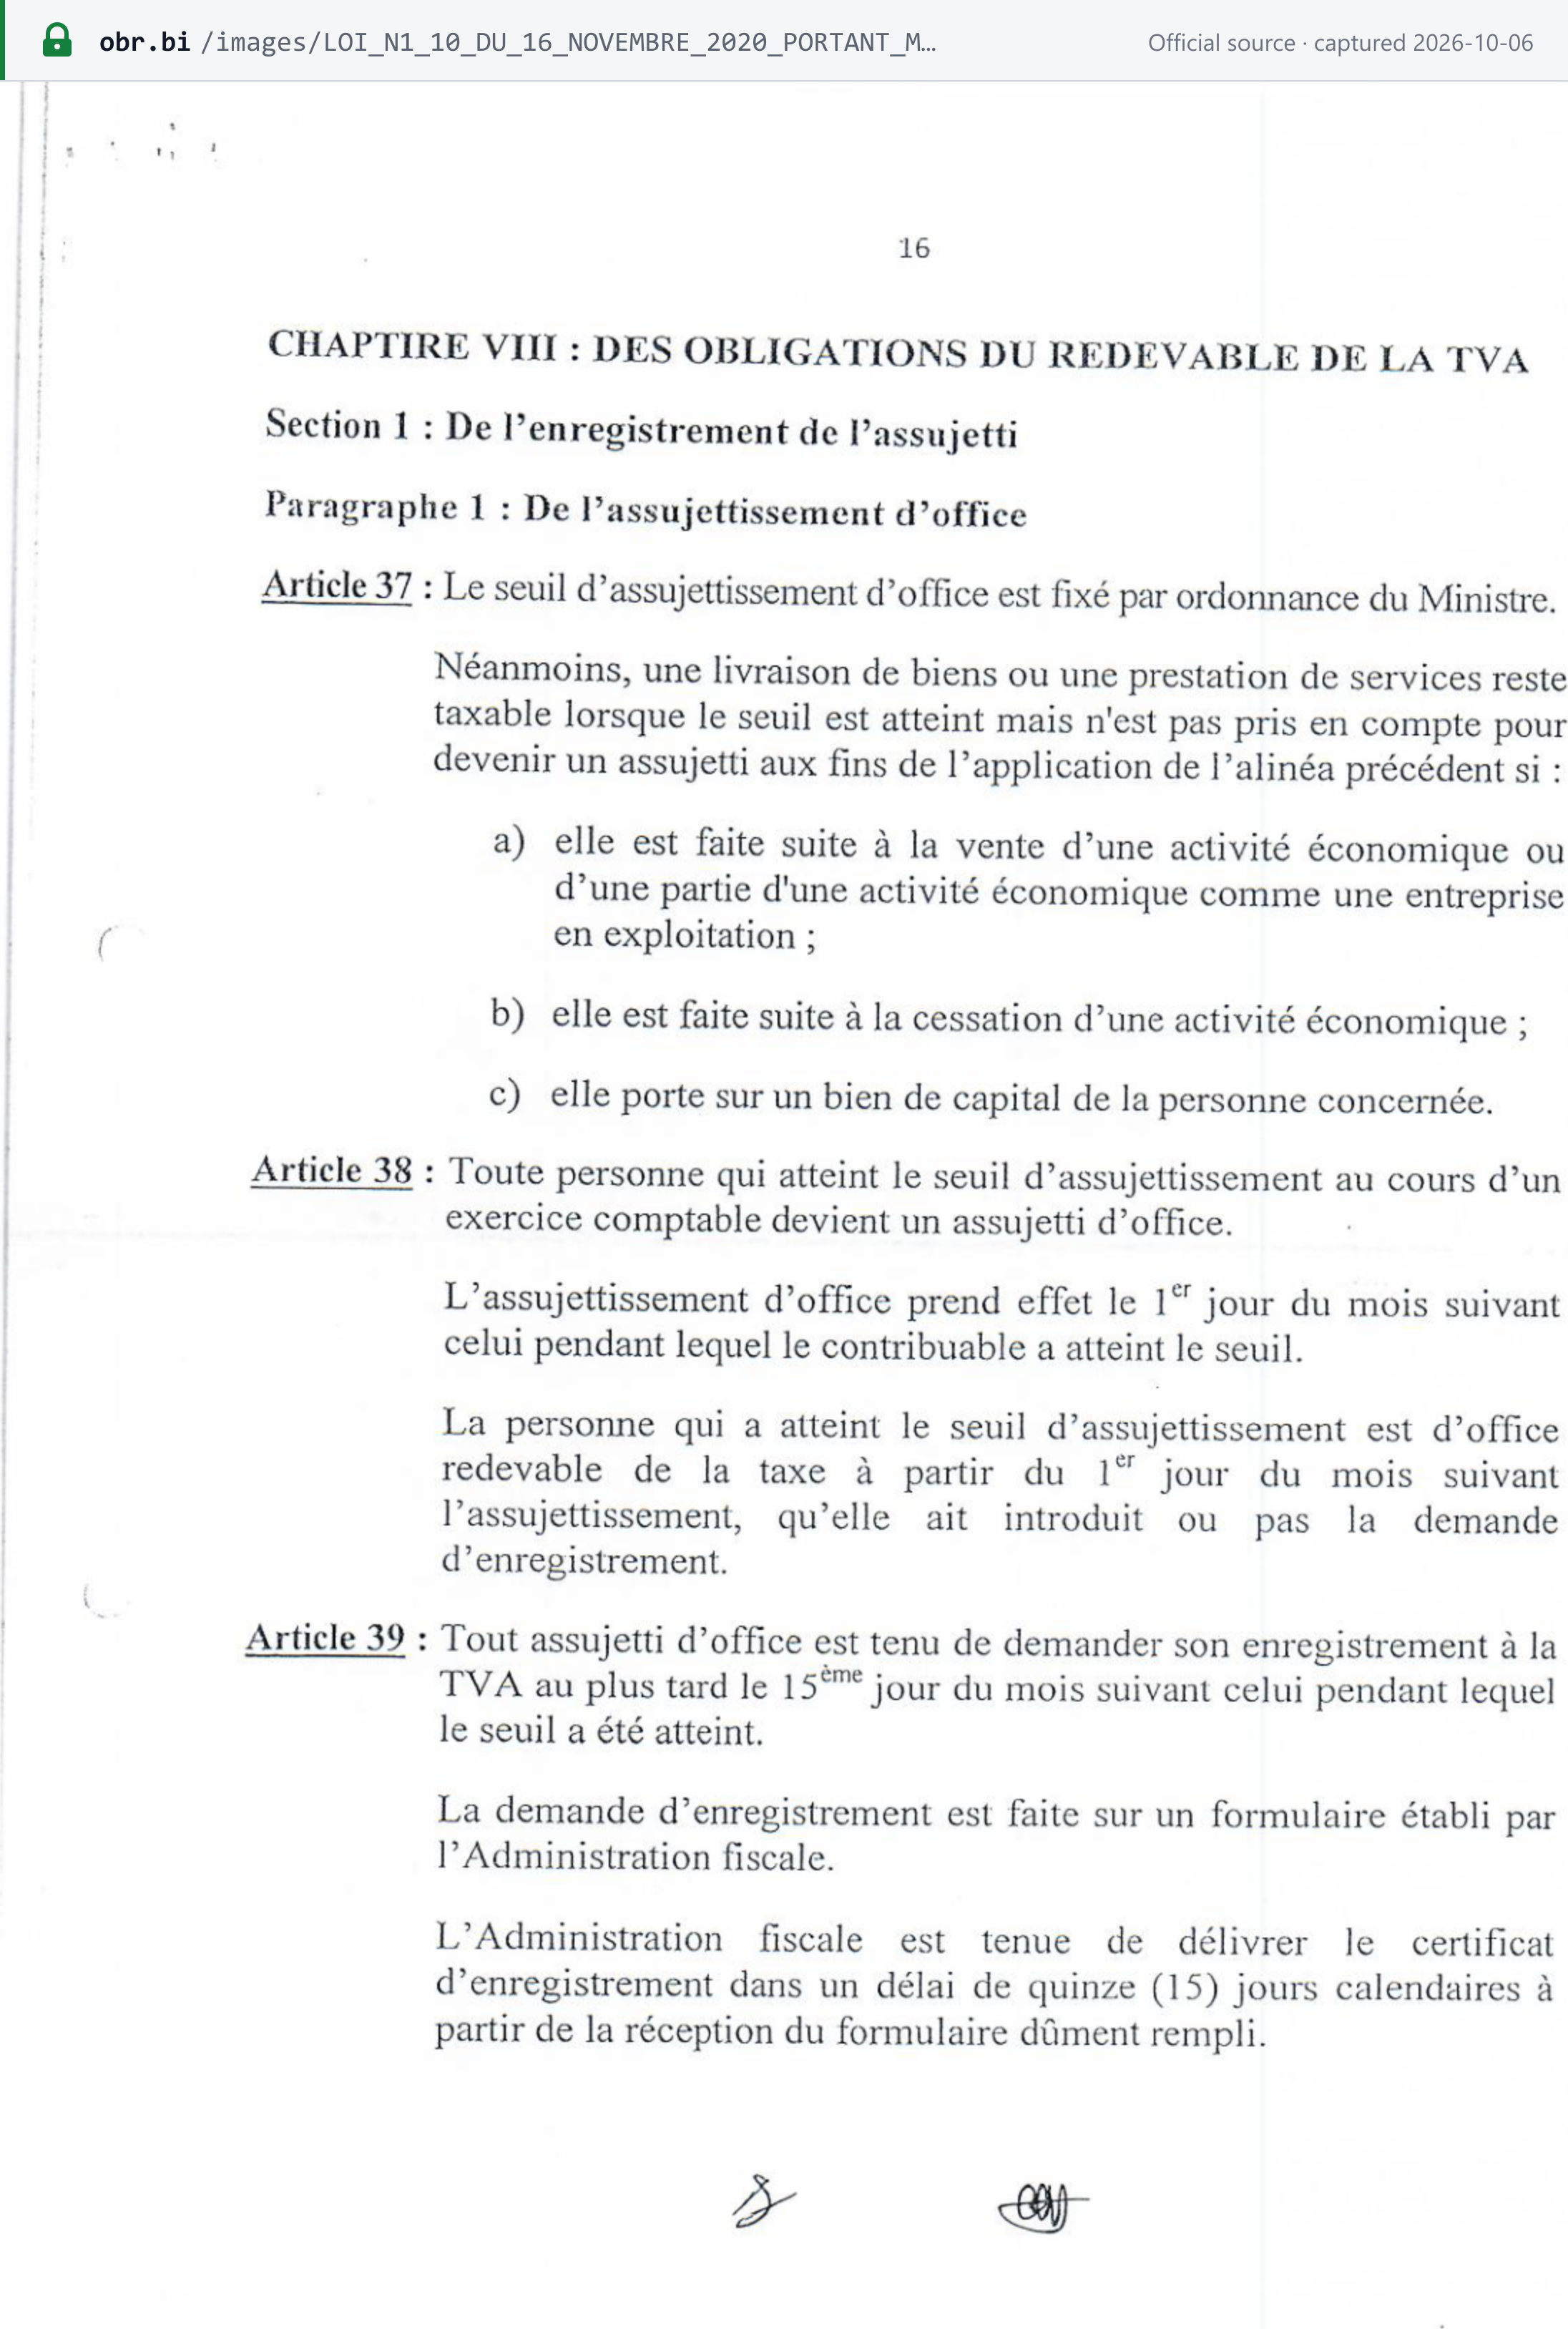
A sujeição não espera o pedido. "La personne qui a atteint le seuil d'assujettissement est d'office redevable de la taxe à partir du 1er jour du mois suivant l'assujettissement, qu'elle ait introduit ou pas la demande d'enregistrement" (lei do IVA, art. 38). [1]
Limite de registro
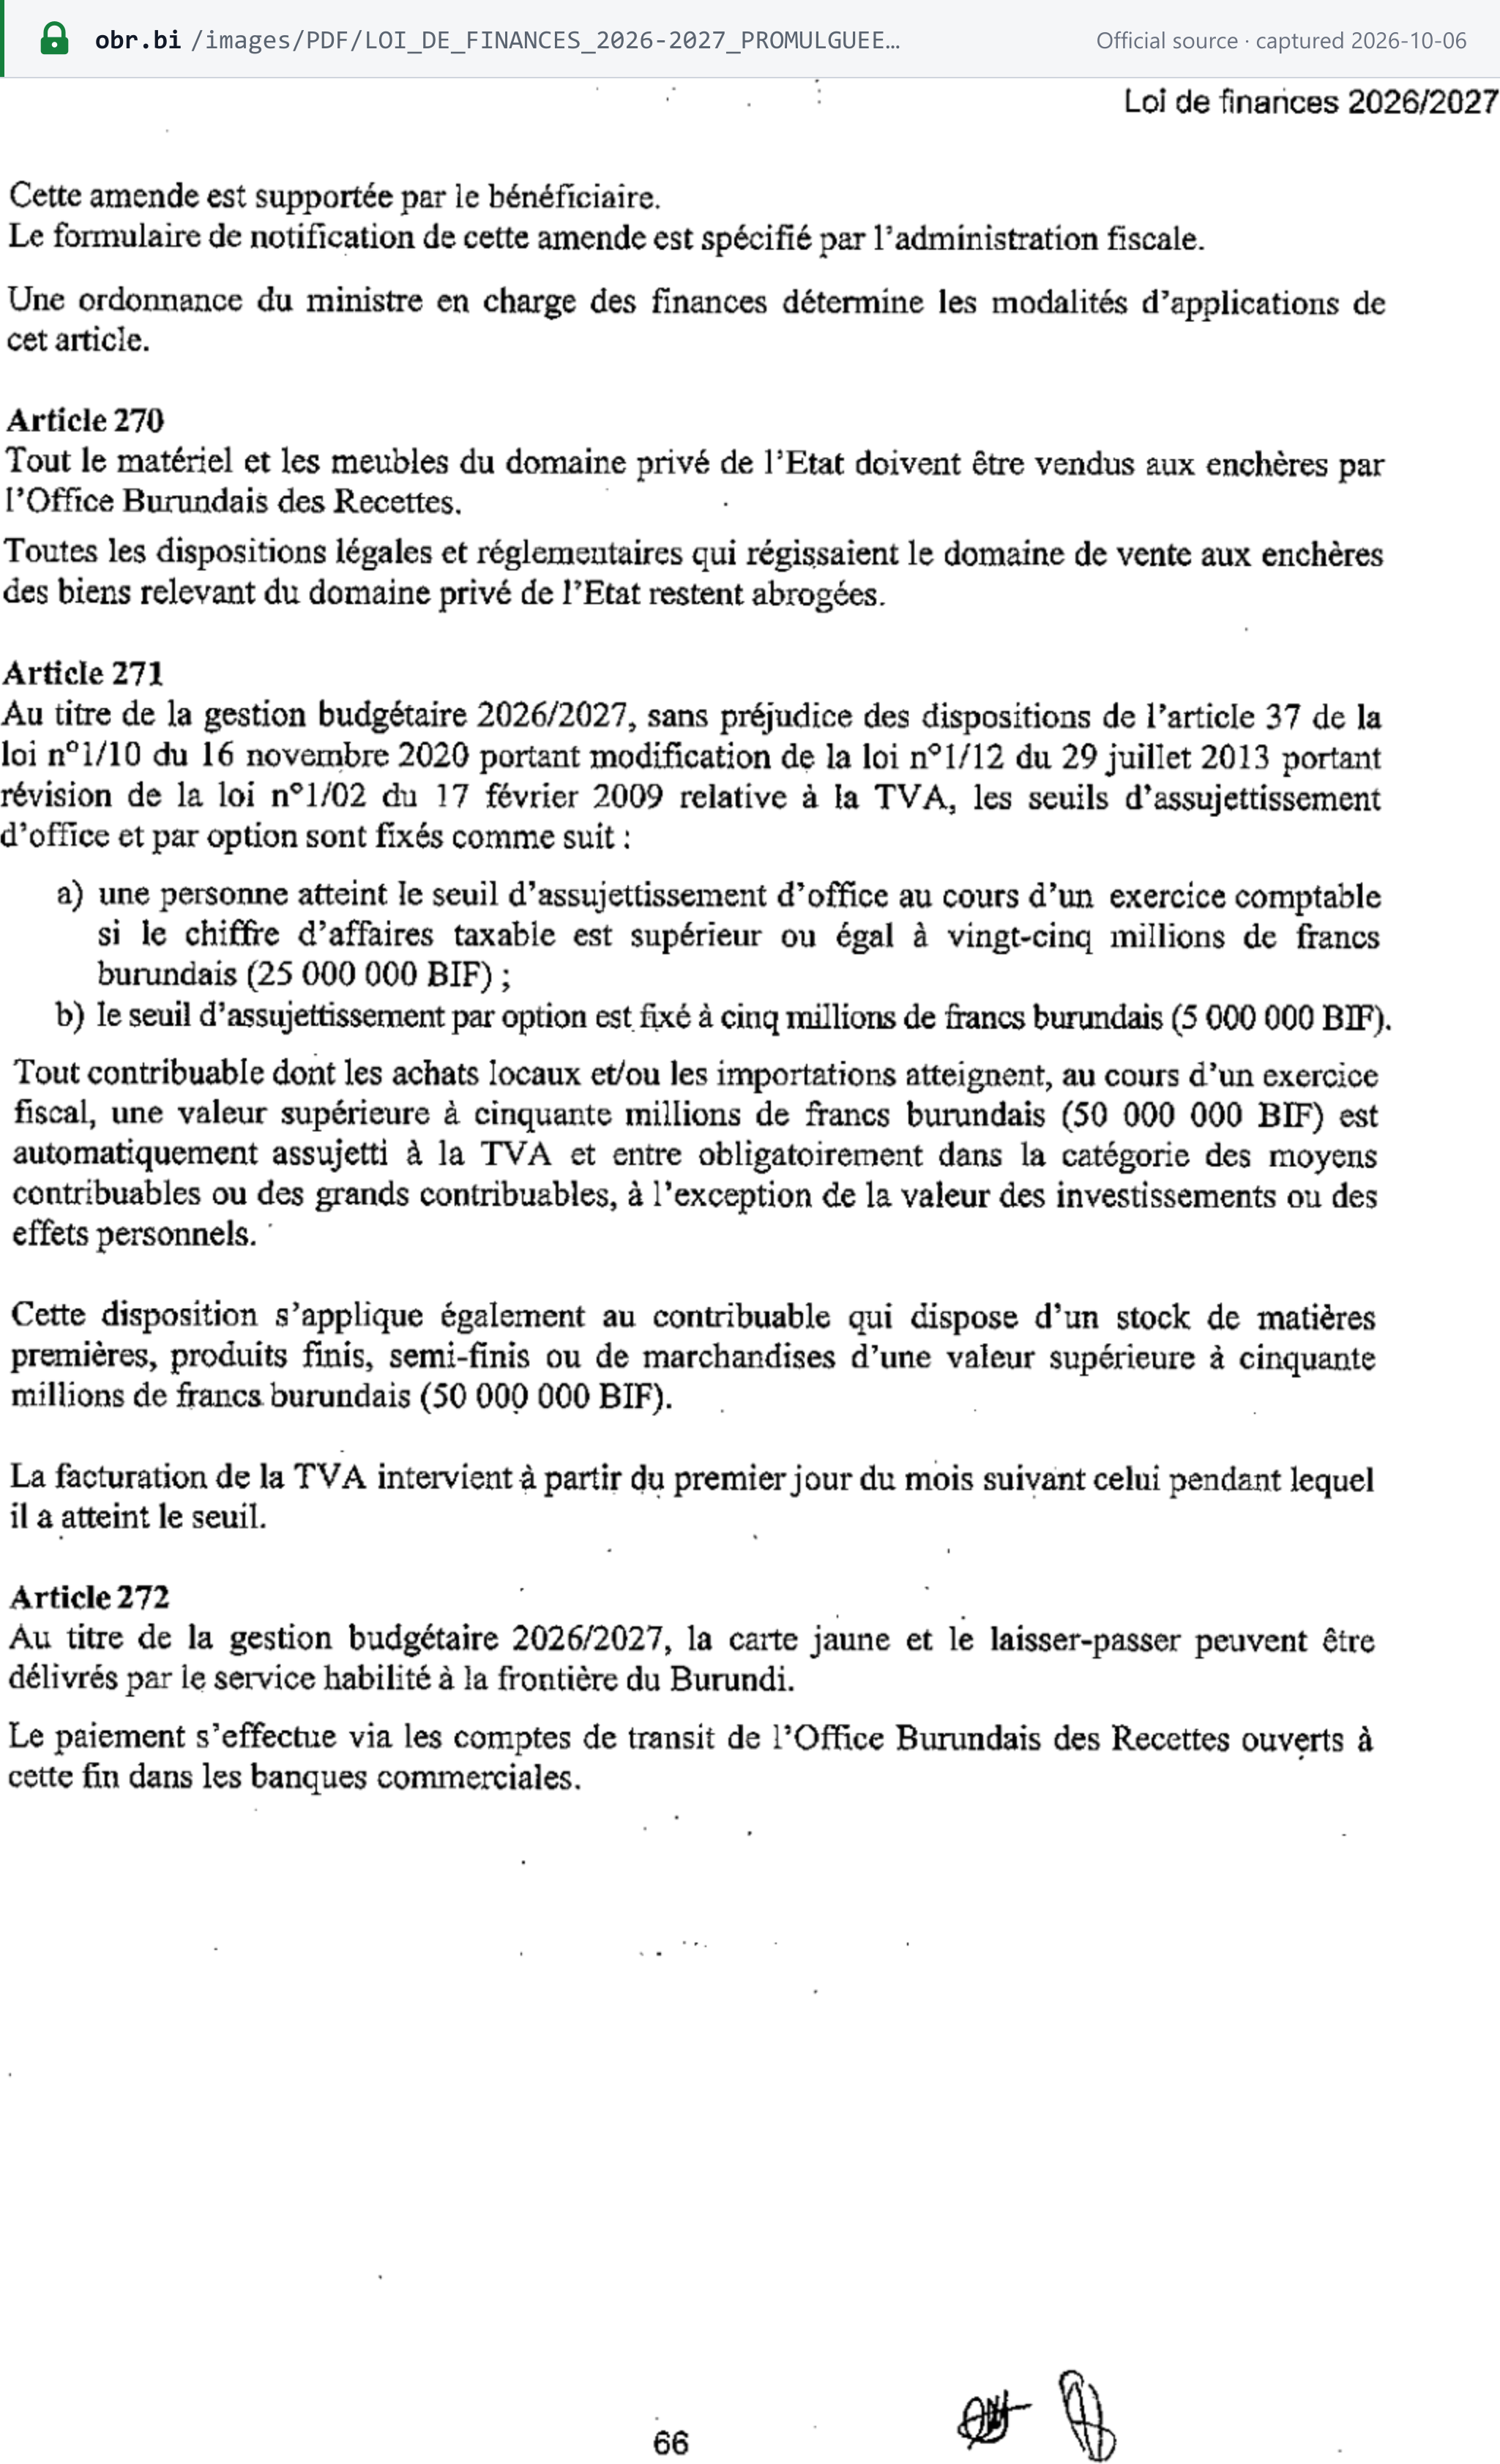
Para o exercício orçamentário 2026/2027 (em 07/10/2026), o artigo 271 da Lei de Finanças (p. 66) estabelece: [3]
| Gatilho | Valor | Efeito |
|---|---|---|
| Faturamento tributável em um exercício contábil ("au cours d'un exercice comptable") | BIF 25.000.000 ou mais | Registro obrigatório no IVA |
| Registro opcional | BIF 5.000.000 | Limite para registro voluntário |
| Compras locais e/ou importações em um exercício fiscal (excluídos investimentos e bens pessoais) | Mais de BIF 50.000.000 | Sujeição automática ao IVA e passagem obrigatória à categoria de médio ou grande contribuinte |
| Estoque de matérias-primas, produtos acabados ou semiacabados ou mercadorias | Mais de BIF 50.000.000 | O mesmo que acima |
"a) une personne atteint le seuil d'assujettissement d'office au cours d'un exercice comptable si le chiffre d'affaires taxable est supérieur ou égal à vingt-cinq millions de francs burundais (25 000 000 BIF) ; b) le seuil d'assujettissement par option est fixé à cinq millions de francs burundais (5 000 000 BIF)." (Lei de Finanças, art. 271)
- O período de apuração é o exercício contábil, e não 12 meses móveis.
- O IVA começa no primeiro dia do mês seguinte àquele em que o limite é atingido: "La facturation de la TVA intervient à partir du premier jour du mois suivant celui pendant lequel il a atteint le seuil" (art. 271, último parágrafo; lei do IVA, art. 38).
- Os limites são fixados a cada ano. O artigo 271 se aplica "au titre de la gestion budgétaire 2026/2027". Verifique a próxima Lei de Finanças antes de se basear nesses valores após 30 de junho de 2027.
- A OBR confirmou os limites do artigo 271 em comunicado de 24 de julho de 2026 (ref. 540/92/CG/01/4947/EM/2026). [5]
Registro de não residentes
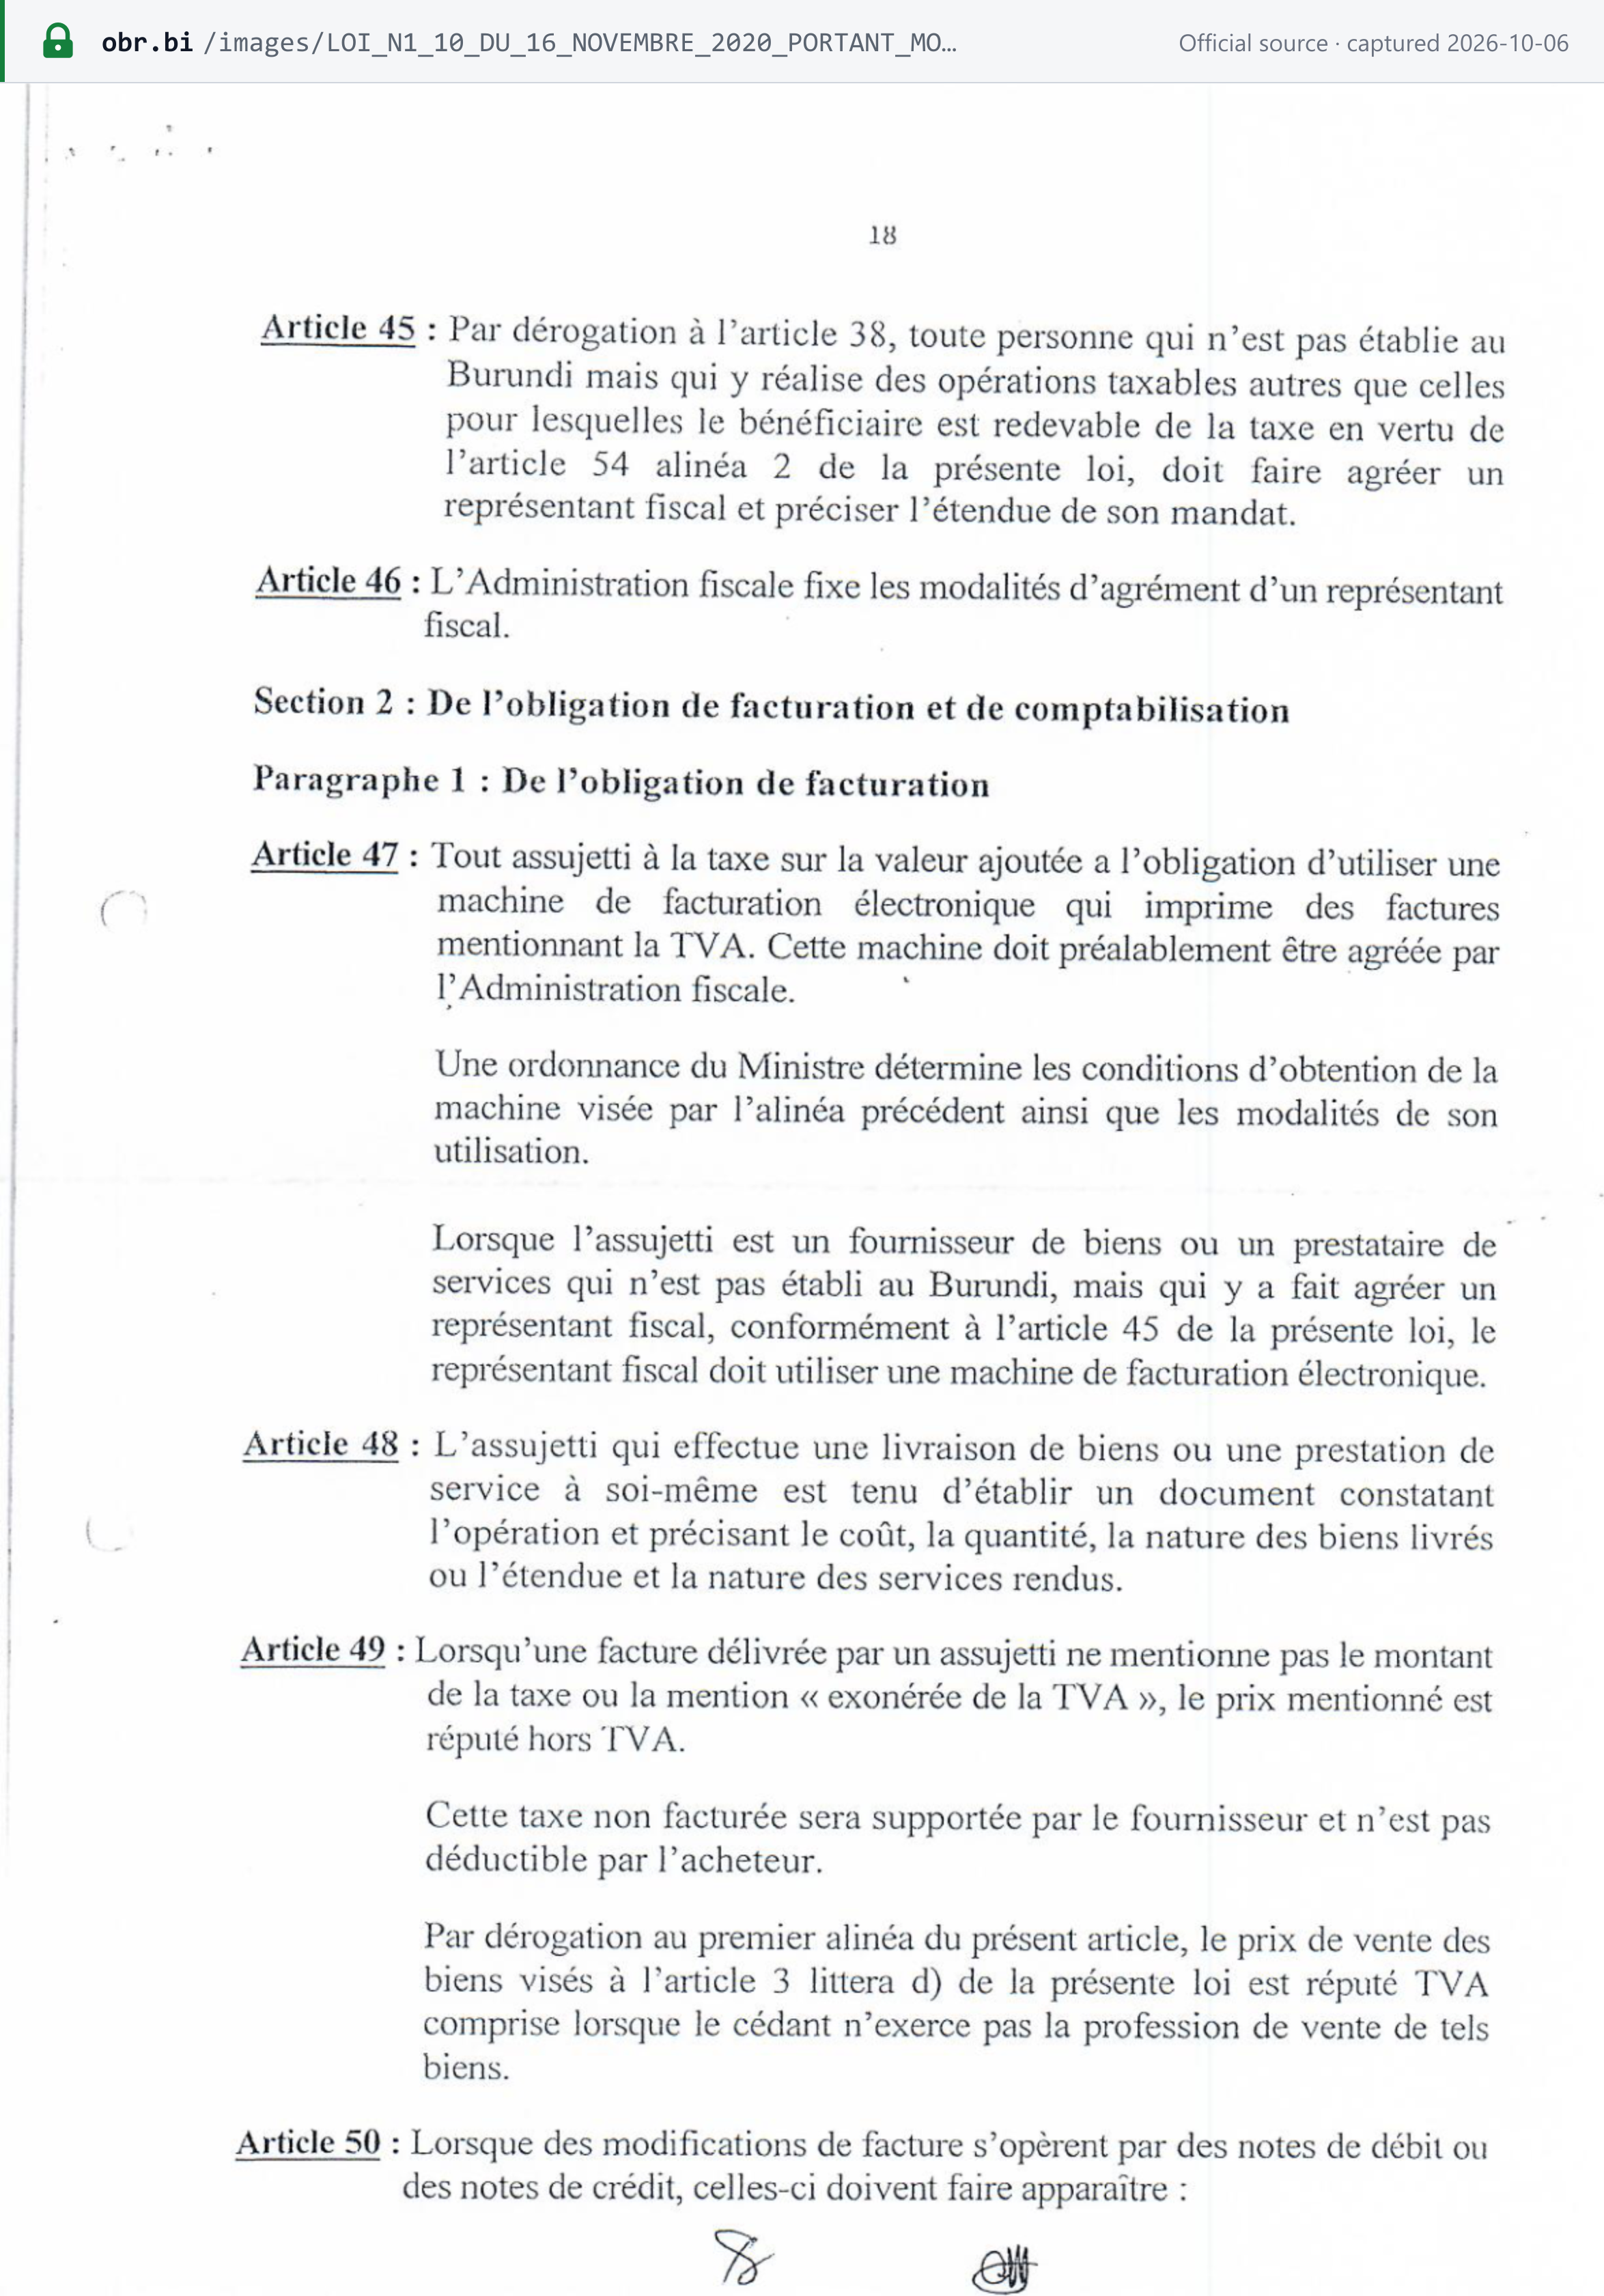
Para o não residente, não há limite. Quem não está estabelecido no Burundi, mas realiza ali operações tributáveis, deve nomear um representante fiscal aprovado. A única exceção são as operações em que o cliente burundiano apura ele próprio o IVA (art. 54 al. 2; veja Regras transfronteiriças). A regra se aplica "par dérogation à l'article 38", de modo que o limite de faturamento não tem nenhum papel: [1]
"Par dérogation à l'article 38, toute personne qui n'est pas établie au Burundi mais qui y réalise des opérations taxables autres que celles pour lesquelles le bénéficiaire est redevable de la taxe en vertu de l'article 54 alinéa 2 de la présente loi, doit faire agréer un représentant fiscal et préciser l'étendue de son mandat." (lei do IVA, art. 45)
O próprio representante fiscal deve usar uma máquina de faturamento eletrônico (art. 47 al. 3).
Número de identificação fiscal
O número fiscal é o NIF (Numéro d'Identification Fiscale). A OBR o atribui a toda pessoa inscrita "à utiliser pour tous les types d'impôts" (LPF, art. 21), de modo que um único NIF abrange o IVA e todos os demais tributos. O NIF deve constar das declarações e dos documentos comerciais (art. 22), e os bancos devem registrá-lo para seus correntistas (art. 22 al. 2). [2]
Formato. O comprimento, a estrutura e um eventual dígito verificador do NIF não estão definidos na LPF, na lei do IVA, no manual de inscrição da OBR nem na especificação de interface do EBMS de janeiro de 2022 (em 07/10/2026). O EBMS tem uma função checkTin para confirmar a validade de um NIF. Essa função faz parte da interface de faturamento eletrônico e não é uma consulta pública; para a verificação pública do NIF no portal e-KORI da OBR, veja Como verificar no guia do TIN do Burundi. [9]
A maioria dos exemplos usados pela própria OBR são números de 10 dígitos que começam com 4, como 4005864068 — uma observação, não uma regra oficial. Consulte o guia do TIN do Burundi para detalhes sobre o NIF.
Como se registrar
-
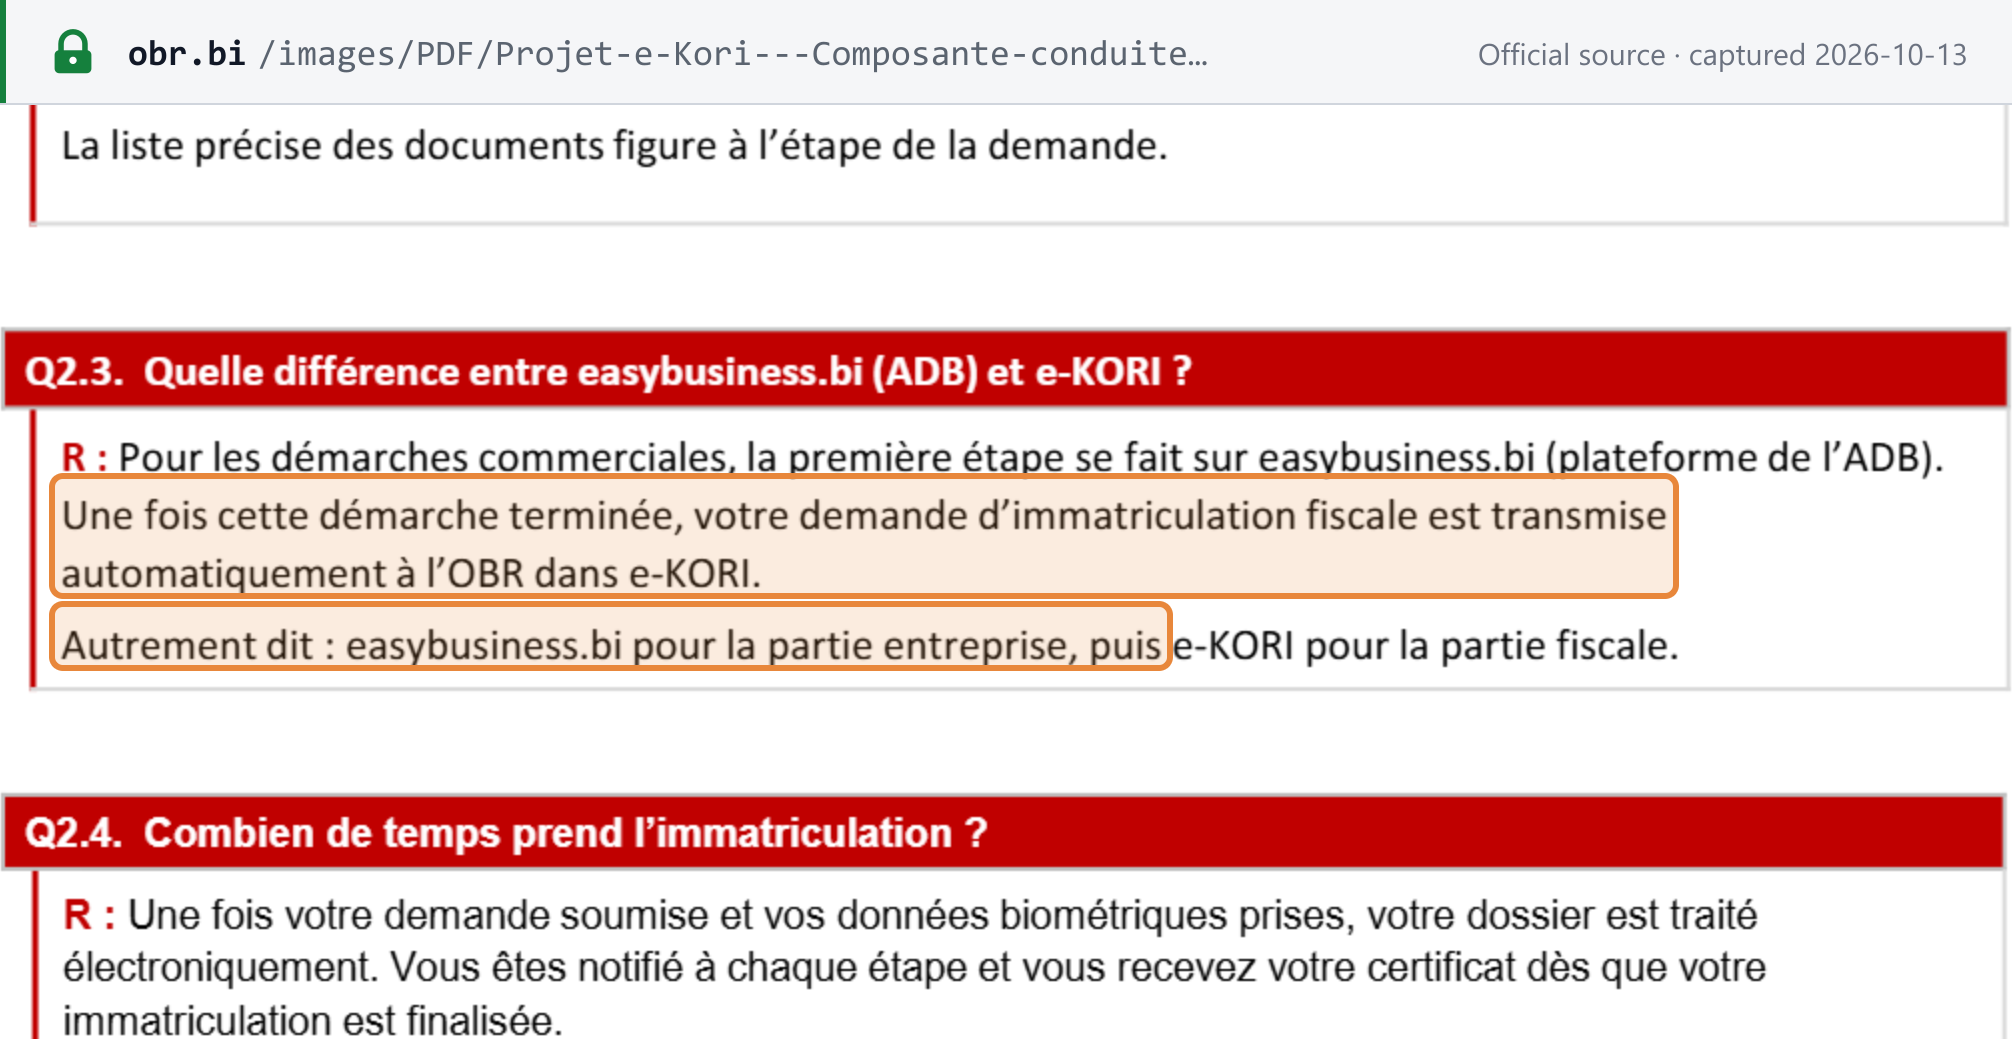
NIF. A inscrição agora é feita on-line pelo portal e-KORI da OBR. Empresas com atividade comercial começam pelo balcão único da Agência de Desenvolvimento do Burundi, easybusiness.bi, e a inscrição fiscal passa então à OBR no e-KORI; pessoas físicas fornecem impressões digitais e foto na OBR, e o certificado é enviado por e-mail. A inscrição fiscal (o NIF) é gratuita, e os NIFs existentes continuam válidos. [15]
-
Documentos (manual de inscrição da OBR anterior ao e-KORI; o e-KORI agora mostra a lista exata durante o pedido, e as fotos são tiradas biometricamente na OBR):
- pessoas físicas: extrato do registro comercial, carteira de identidade nacional ou passaporte, duas fotos coloridas;
- empresas: estatuto, extrato do registro comercial, documentos de identidade dos três principais acionistas, duas fotos do sócio único;
- associações: estatuto e um "texte d'engagement". [6]
-
Registro no IVA. Quem atinge o limite faz o pedido "au plus tard le 15ème jour du mois suivant celui pendant lequel le seuil a été atteint". A OBR deve emitir o certificado de registro em até 15 dias corridos do recebimento do formulário completo (lei do IVA, art. 39). O certificado deve ficar exposto (art. 43); deixar de expô-lo custa BIF 500.000 (art. 62). [1]
Regimes contábeis. A LPF vincula o regime de escrituração ao capital social (art. 19): [2]
- Régime simplifié: capital de BIF 25.000.000 até BIF 100.000.000; contabilidade simplificada.
- Régime réel: capital de BIF 100.000.000 ou mais; contabilidade completa.
O contribuinte do regime simplificado deve manter contabilidade completa assim que seu faturamento ultrapassar BIF 100.000.000. As categorias de contribuintes (pequeno, médio, grande) são fixadas por portaria ministerial (art. 23); nenhuma cópia dessa portaria foi encontrada entre os PDFs publicados pela OBR (em 07/10/2026).
Registro voluntário
Disponível, a partir de BIF 5.000.000 de faturamento em 2026/2027 (Lei de Finanças, art. 271 b). Nos termos do art. 41 da lei do IVA, o requerente deve: [1]
- exercer uma atividade econômica real de forma independente;
- ter atingido o limite opcional;
- manter contabilidade completa;
- ter um endereço estável; e
- ter cumprido suas obrigações declaratórias no ano anterior.
A OBR responde em até 30 dias (art. 42). O motivo habitual para optar é a recuperação do imposto creditado. O IVA pago a um fornecedor não registrado não é dedutível (art. 21 c), e os compradores devem verificar se o fornecedor está registrado (art. 32), de modo que clientes registrados podem preferir fornecedores registrados.
Cancelamento do registro
- Voluntário. Após 24 meses consecutivos abaixo do limite obrigatório ou opcional, o contribuinte pode pedir o cancelamento do registro, a partir do mês seguinte a esse período (lei do IVA, art. 67). Um pedido por escrito também é possível em caso de força maior.
- Em até 15 dias do cancelamento, o contribuinte devolve o certificado do IVA, apresenta uma declaração final e paga o imposto líquido ainda devido (art. 68 al. 2).
- De ofício. A OBR também pode cancelar o registro de um contribuinte por iniciativa própria (art. 69). [1]
Registro de grupo
Não disponível. A lei do IVA (arts. 1–73) não contém nenhuma disposição sobre grupos de IVA. (Verificado em 06/10/2026.)
Alíquotas
| Alíquota | Aplica-se a | Fonte |
|---|---|---|
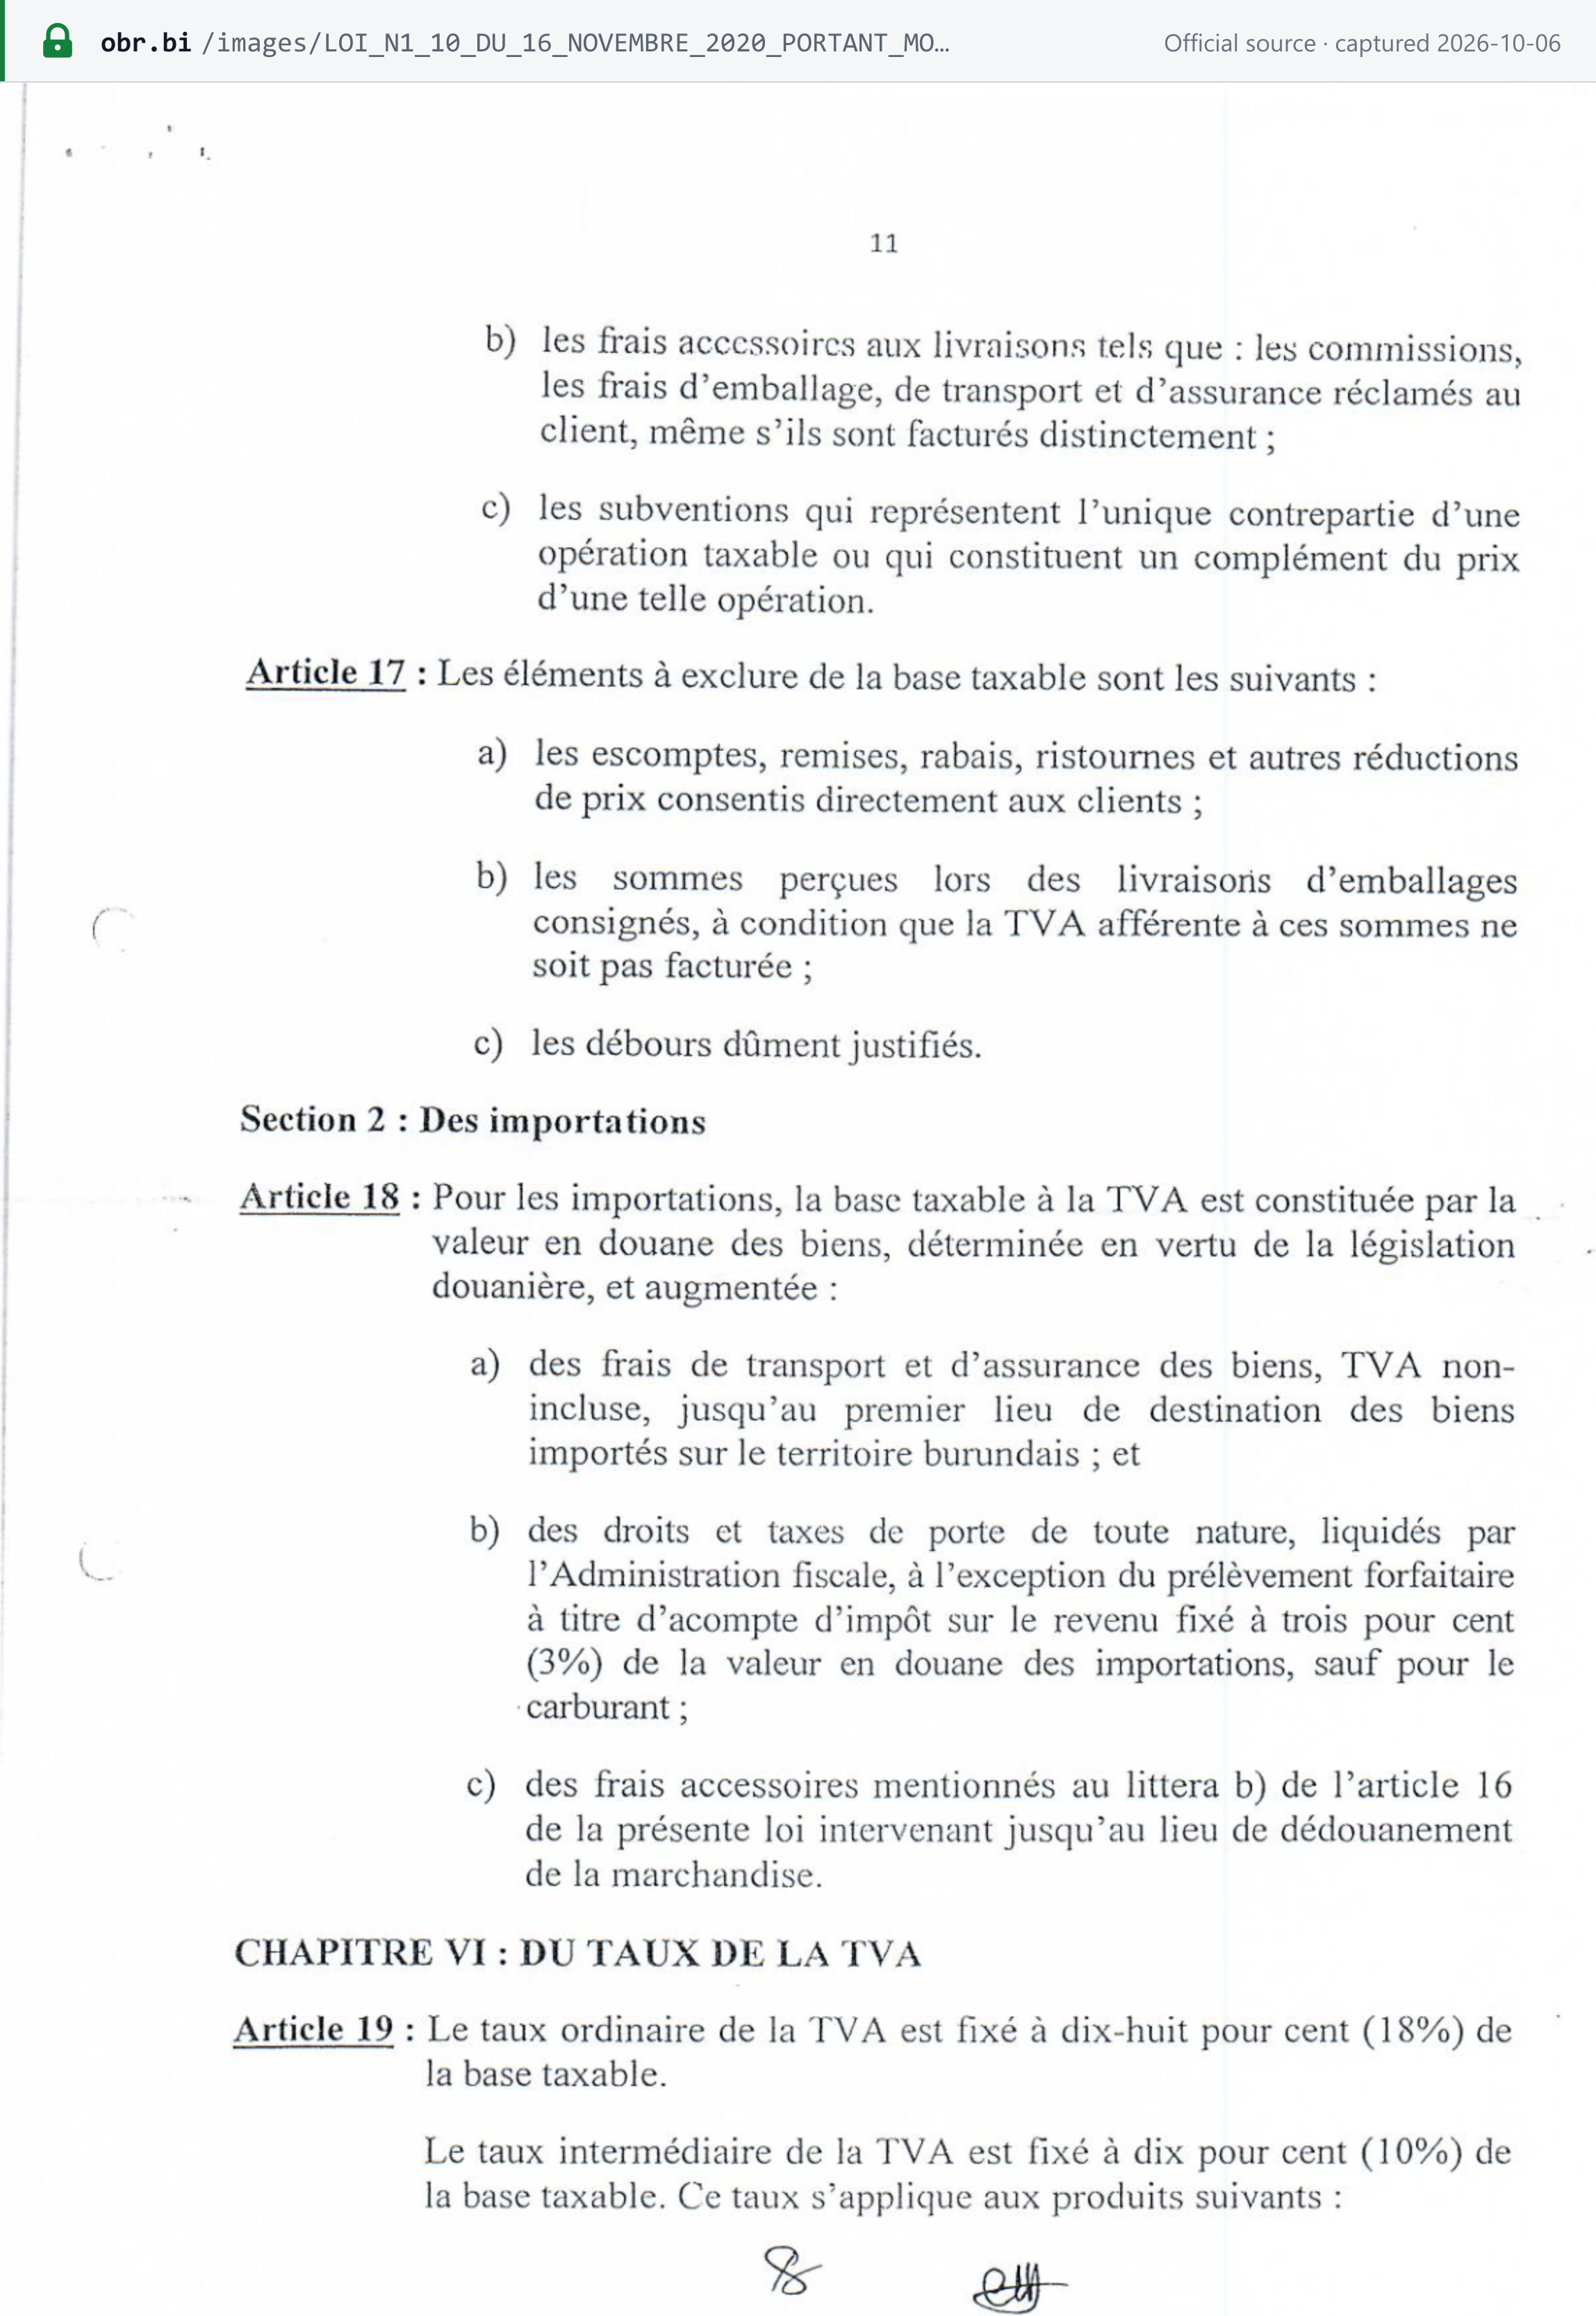
| 18% (alíquota ordinária, taux ordinaire) | Todas as operações e importações tributáveis às quais não se aplica outra alíquota | Lei do IVA, art. 19 |
| 10% (alíquota intermediária, taux intermédiaire) | Insumos agrícolas; produtos agrícolas processados no Burundi; importações e compras locais de gêneros alimentícios de uma lista fixada por portaria ministerial; produtos e serviços de hotéis | Lei do IVA, art. 19 |
| 10% — açúcar | Açúcar importado ou produzido localmente, a partir de 1º de julho de 2026 | Lei de Finanças, art. 90 |
| 0% (taux particulier) | Exportações e operações assimiladas; serviços de transporte internacional, exceto serviços acessórios; operações intermediárias sobre bens destinados à exportação | Lei do IVA, art. 19 |
Alíquotas vigentes em 07/10/2026. [1] [3]
"Le taux ordinaire de la TVA est fixé à dix-huit pour cent (18%) de la base taxable. Le taux intermédiaire de la TVA est fixé à dix pour cent (10%) de la base taxable." (lei do IVA, art. 19)
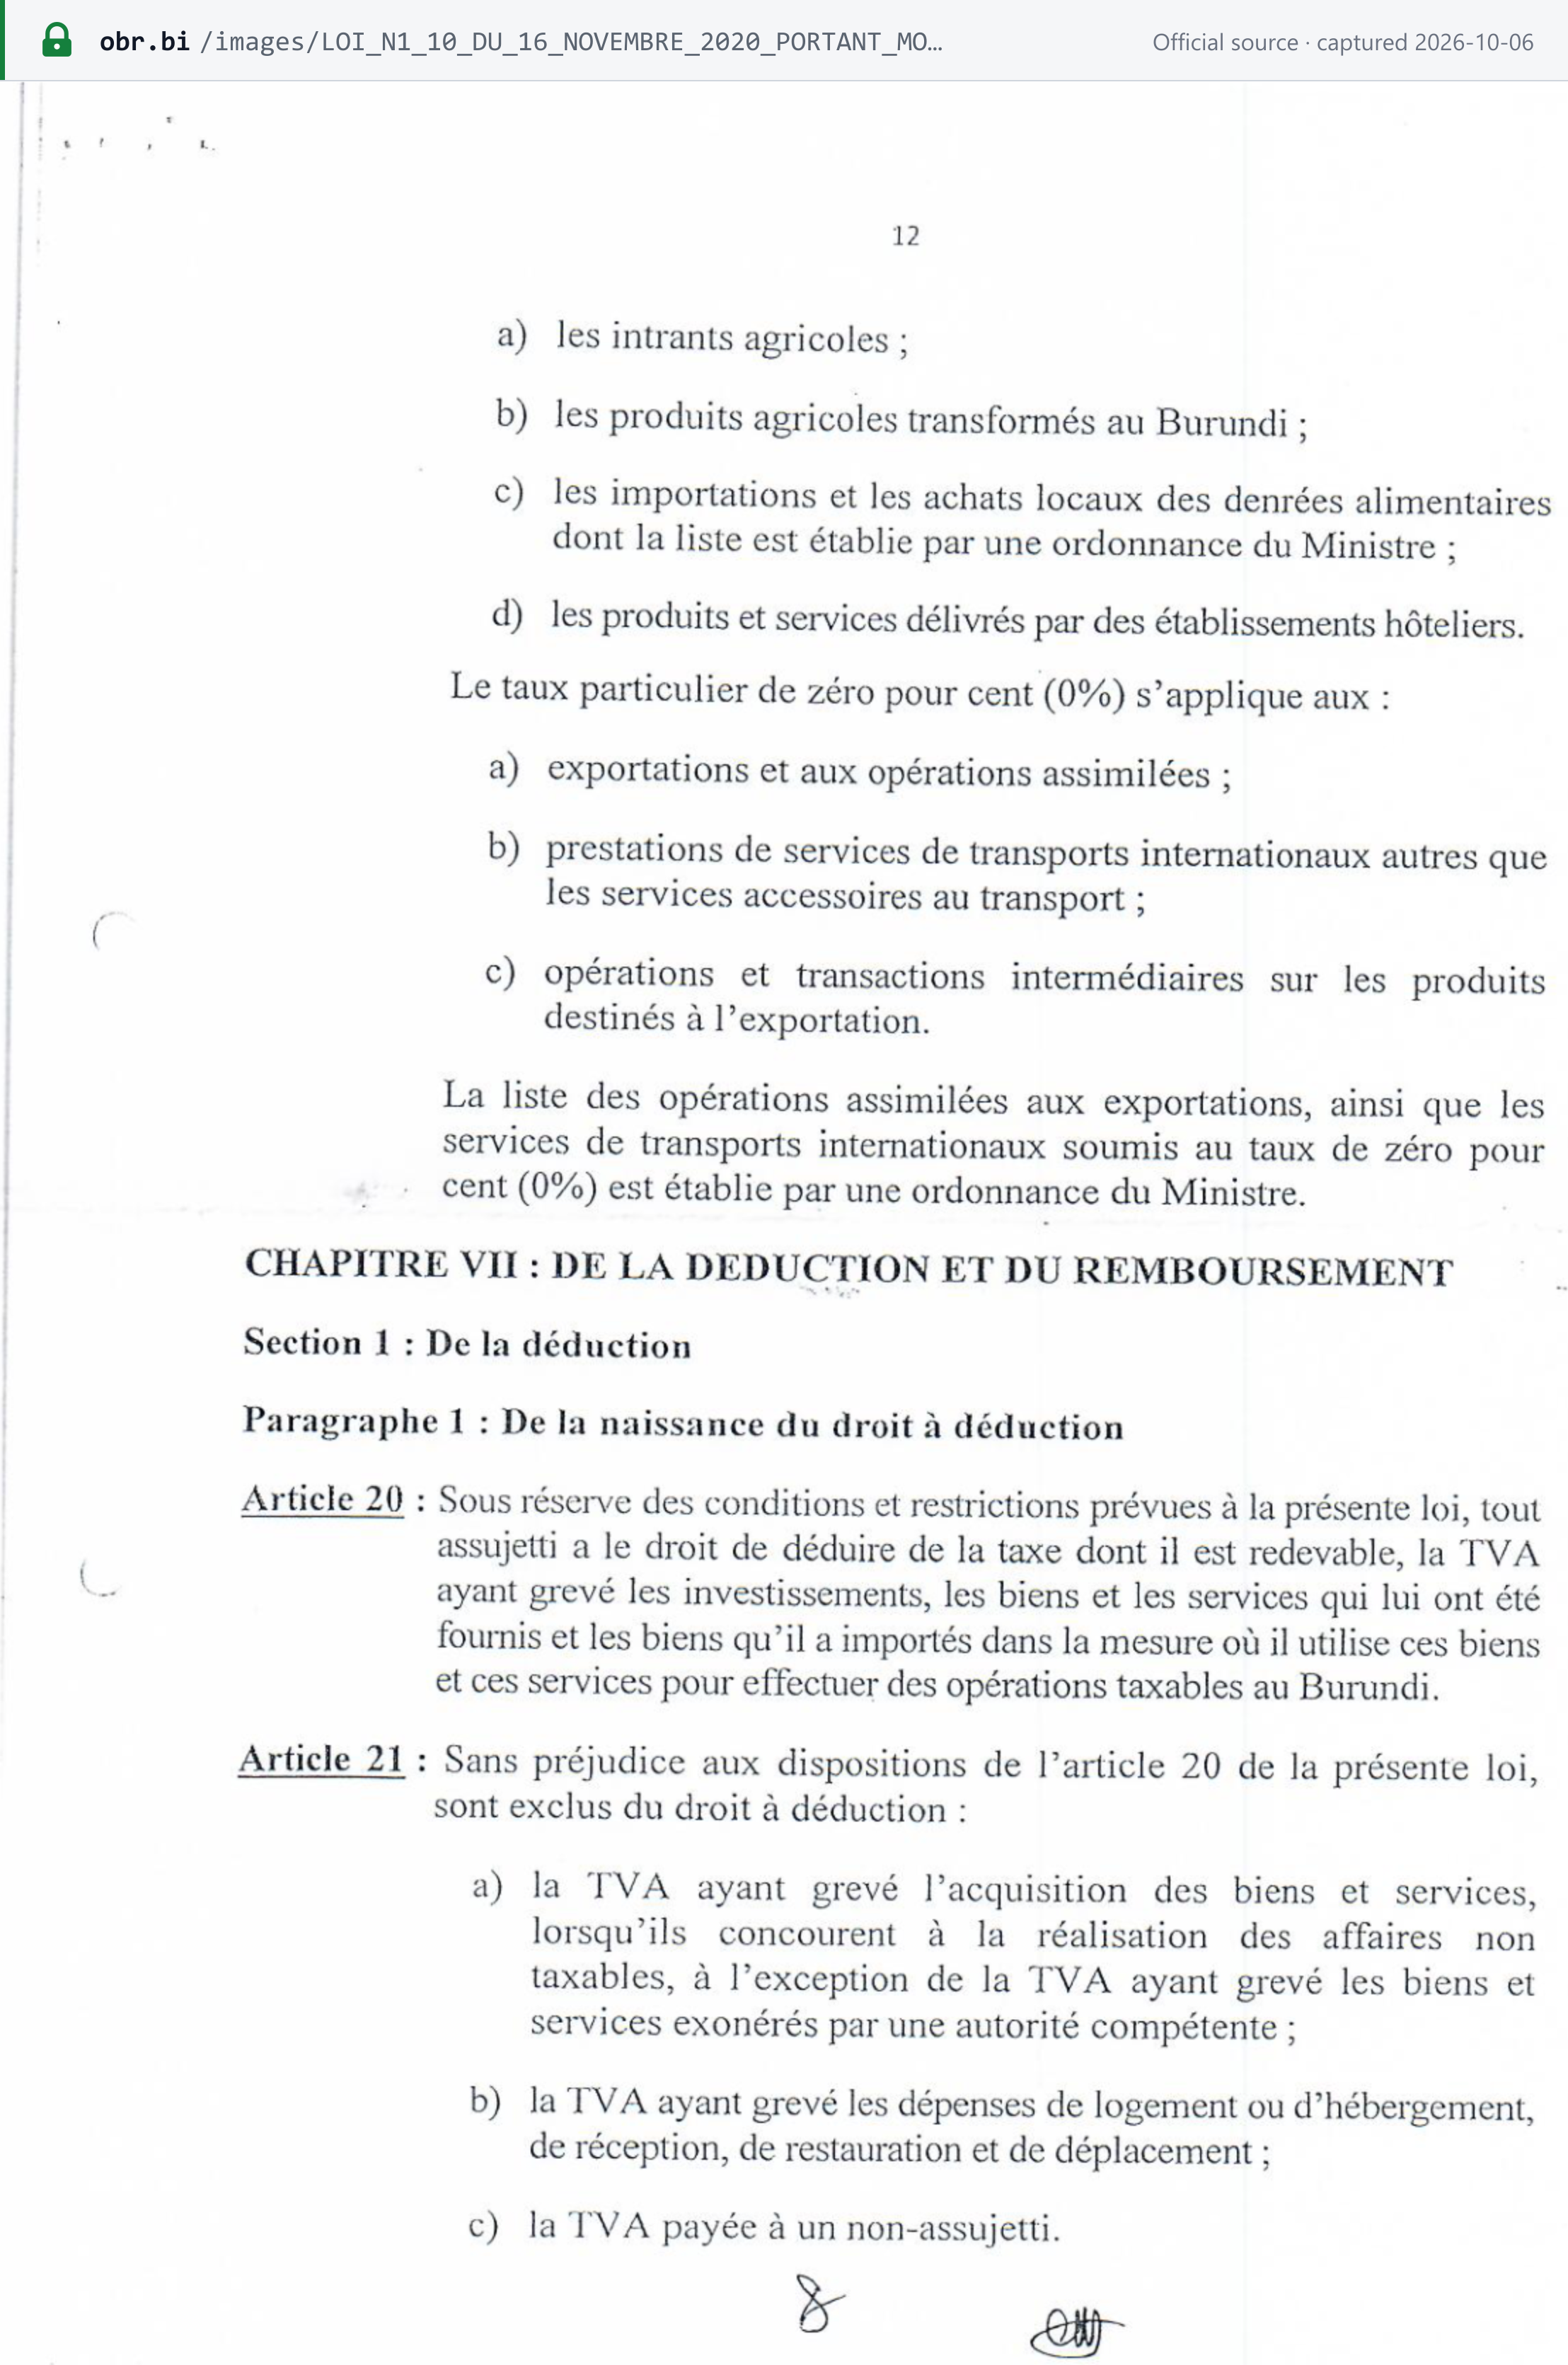
A lei de 2020 substitui a lei do IVA anterior, a Loi n°1/12 du 29 juillet 2013 (título da Loi n°1/10 de 16 de novembro de 2020). A lista de gêneros alimentícios a 10% é fixada por portaria ministerial, e não pela própria lei (em 07/10/2026).
Açúcar (Lei de Finanças, art. 90, p. 29). "Pour le sucre importé ou produit localement : - la taxe de consommation est supprimée ; - le taux de la TVA applicable est de 10% ; - les droits de douane sont fixés à 25%." [3]
Alíquotas futuras anunciadas. Nenhuma encontrada nas pp. 26–33 e 60–67 da Lei de Finanças (verificado em 06/10/2026).
Regras transfronteiriças
Importações e exportações
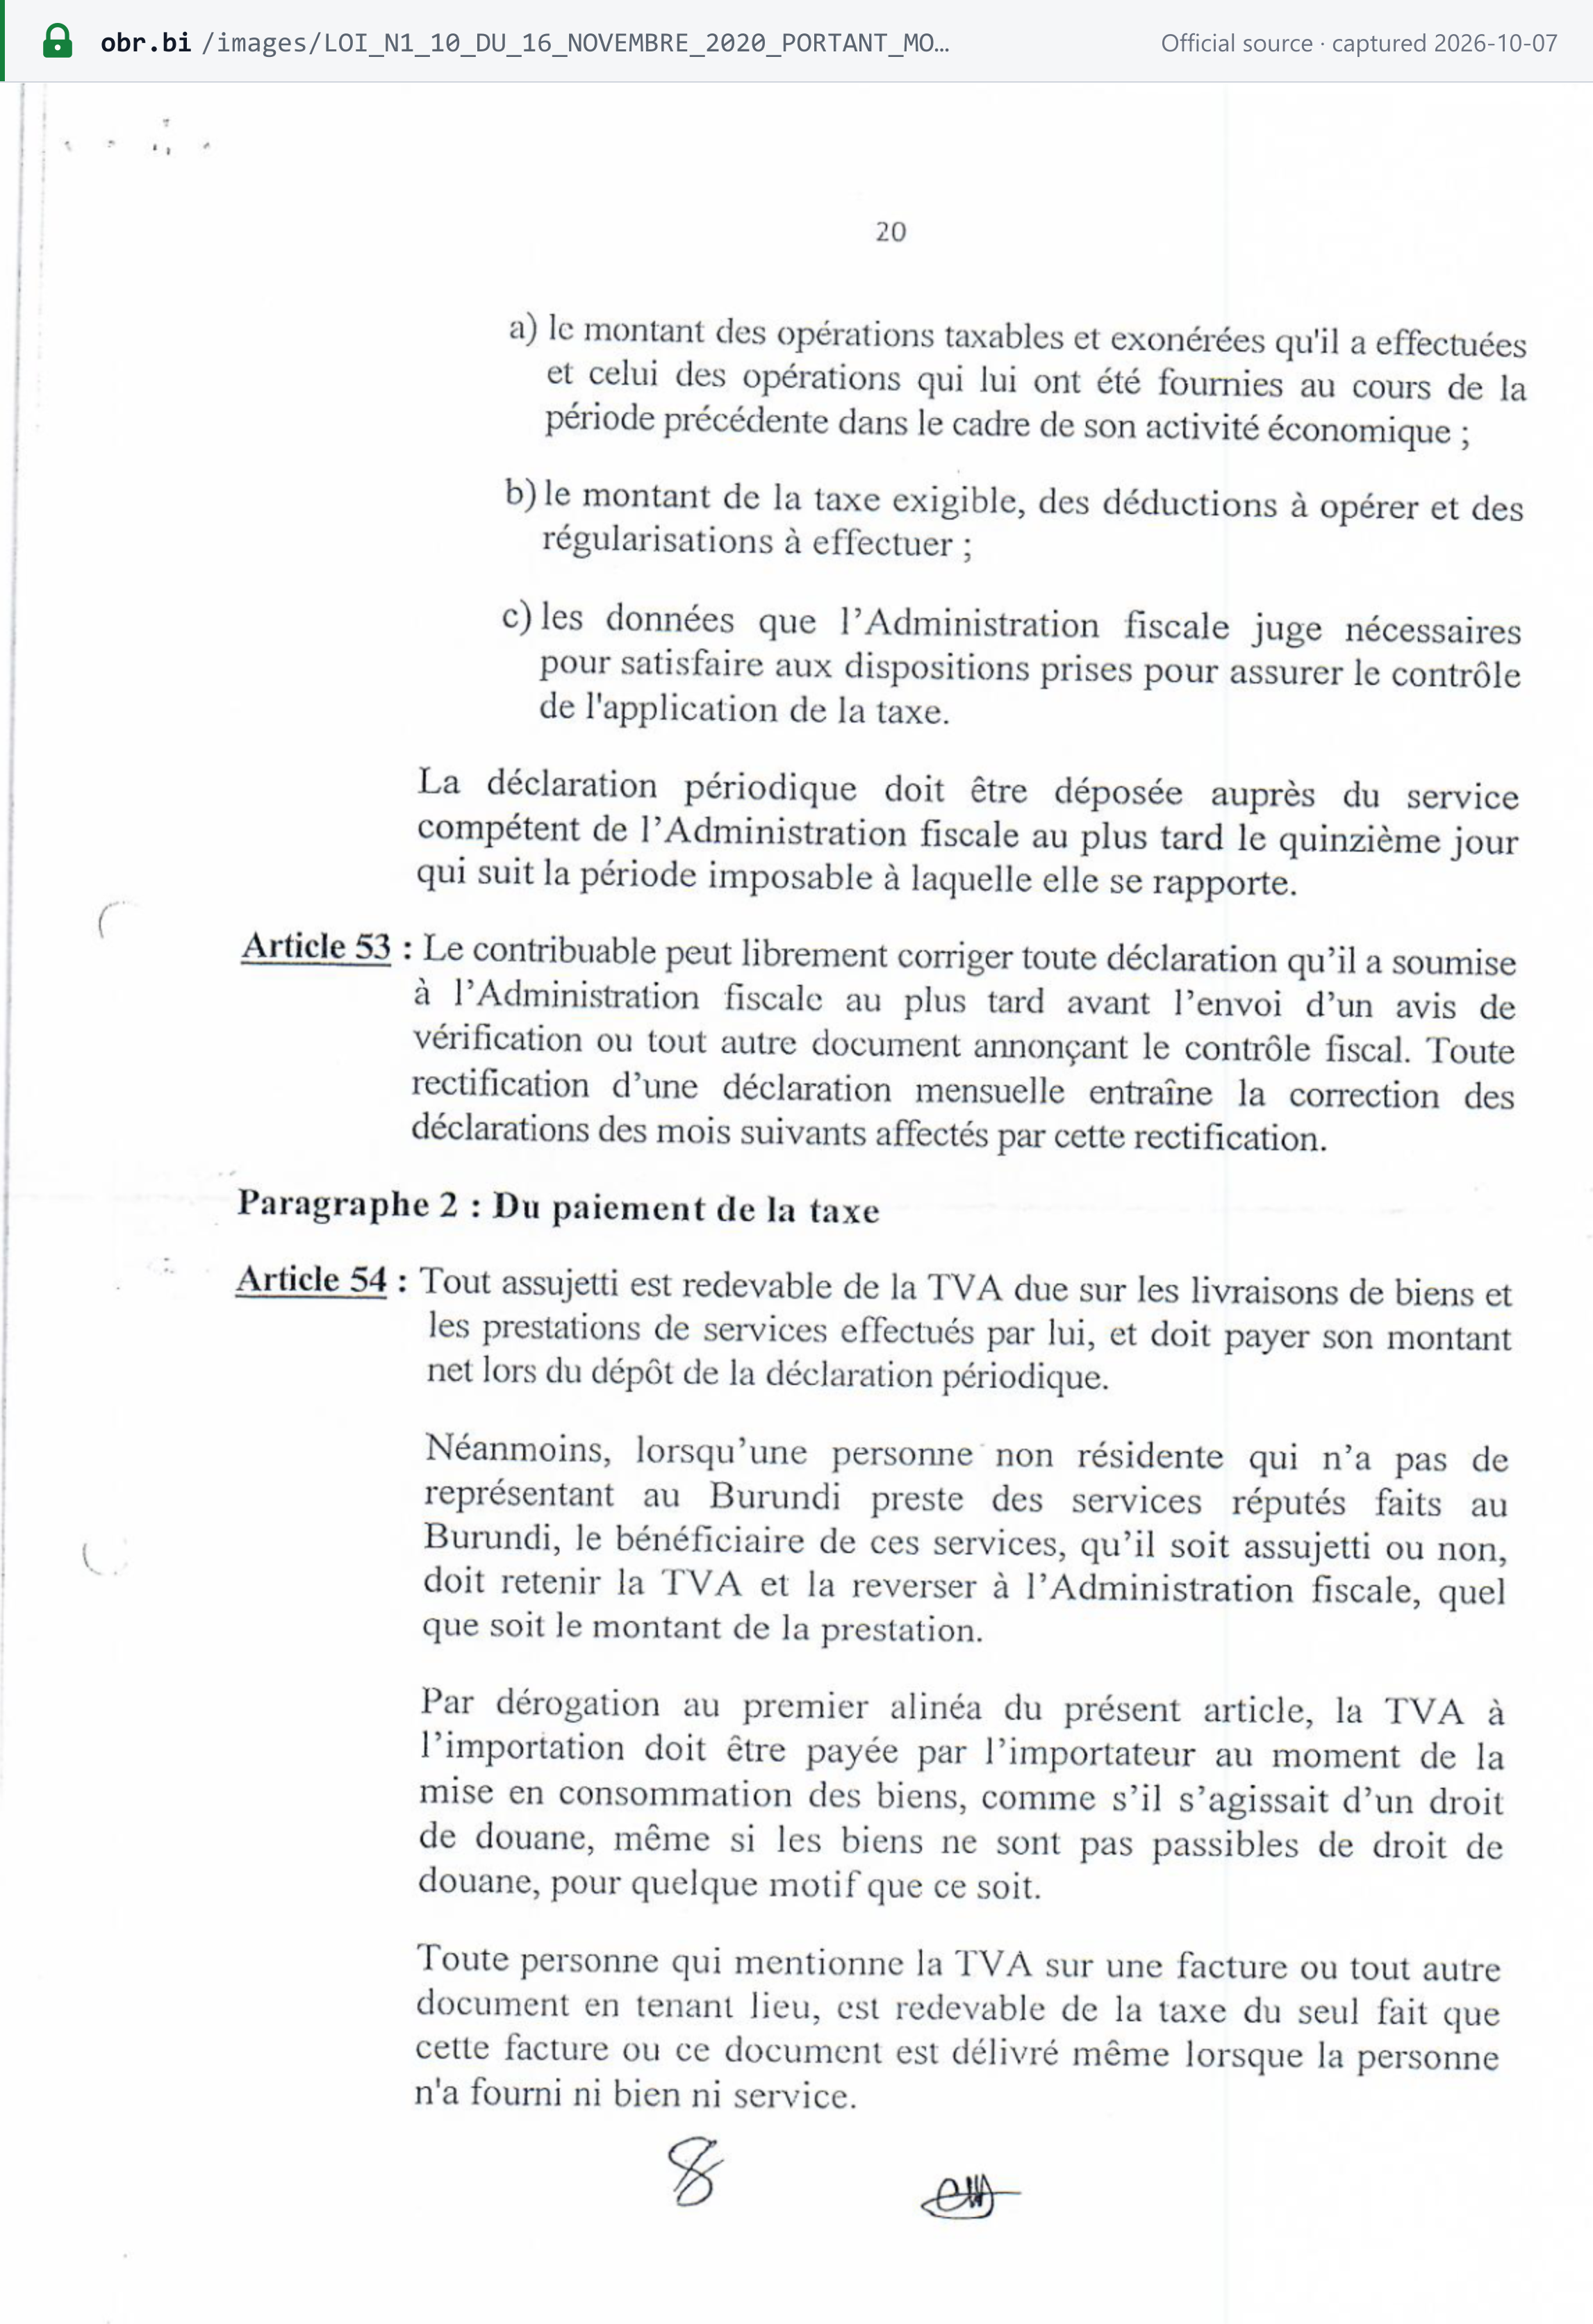
- As importações são tributáveis, seja quem for o importador (lei do IVA, art. 3 b). O IVA torna-se exigível quando os bens são despachados para consumo (art. 12 d), e "la TVA à l'importation doit être payée par l'importateur au moment de la mise en consommation des biens, comme s'il s'agissait d'un droit de douane" (art. 54 al. 3). [1]
- Base de cálculo na importação (art. 18): o valor aduaneiro, mais transporte e seguro até o primeiro destino no Burundi, mais os direitos e tributos de importação. A antecipação de 3% do imposto de renda sobre importações fica fora da base, exceto para combustíveis. Para derivados de petróleo, o art. 97 da Lei de Finanças fixa a base no valor CIF mais direitos e taxas portuárias. [3]
- Importações com isenção aduaneira sob regime de franquia aduaneira são isentas (art. 10 m). Para deduzir o IVA de importação, o importador precisa de um documento de importação em seu nome que comprove o pagamento (art. 22 b).
- De minimis. A lei do IVA e os artigos da Lei de Finanças sobre o IVA não preveem nenhuma desoneração para importações de baixo valor (verificado em 06/10/2026).
- Sistema de faturamento eletrônico dos importadores. "Tout importateur de marchandises ou matières premières destinées à la revente ou à l'usage industriel, doit prouver qu'il possède un système de facturation électronique reconnue par l'administration fiscale" (Lei de Finanças, art. 100, p. 32). Antes disso, em comunicado de 19 de setembro de 2025, a OBR informou aos contribuintes que usam sistemas de faturamento próprios que quem não tivesse atualizado seu módulo de gestão de estoque até 20 de outubro de 2025 "ne pourra plus dédouaner ses marchandises". [3] [13]
- As exportações têm alíquota zero, e o exportador mantém o direito de deduzir o imposto creditado (arts. 19–20). O FAQ da OBR lista uma licença de funcionamento, uma fatura comercial, um certificado fiscal e um comprovante de pagamento bancário das taxas de exportação. [14]
Inversão do sujeito passivo em serviços de não residentes
"Néanmoins, lorsqu'une personne non résidente qui n'a pas de représentant au Burundi preste des services réputés faits au Burundi, le bénéficiaire de ces services, qu'il soit assujetti ou non, doit retenir la TVA et la reverser à l'Administration fiscale, quel que soit le montant de la prestation." (lei do IVA, art. 54 al. 2)
O cliente retém o IVA qualquer que seja o valor e esteja ou não registrado no IVA. Um cliente registrado pode deduzir o IVA depois de pagá-lo, com base na fatura (art. 22 c). [1] Para entender como o mecanismo funciona em geral, consulte a explicação sobre a inversão do sujeito passivo da Lookuptax.
Produtos e serviços digitais
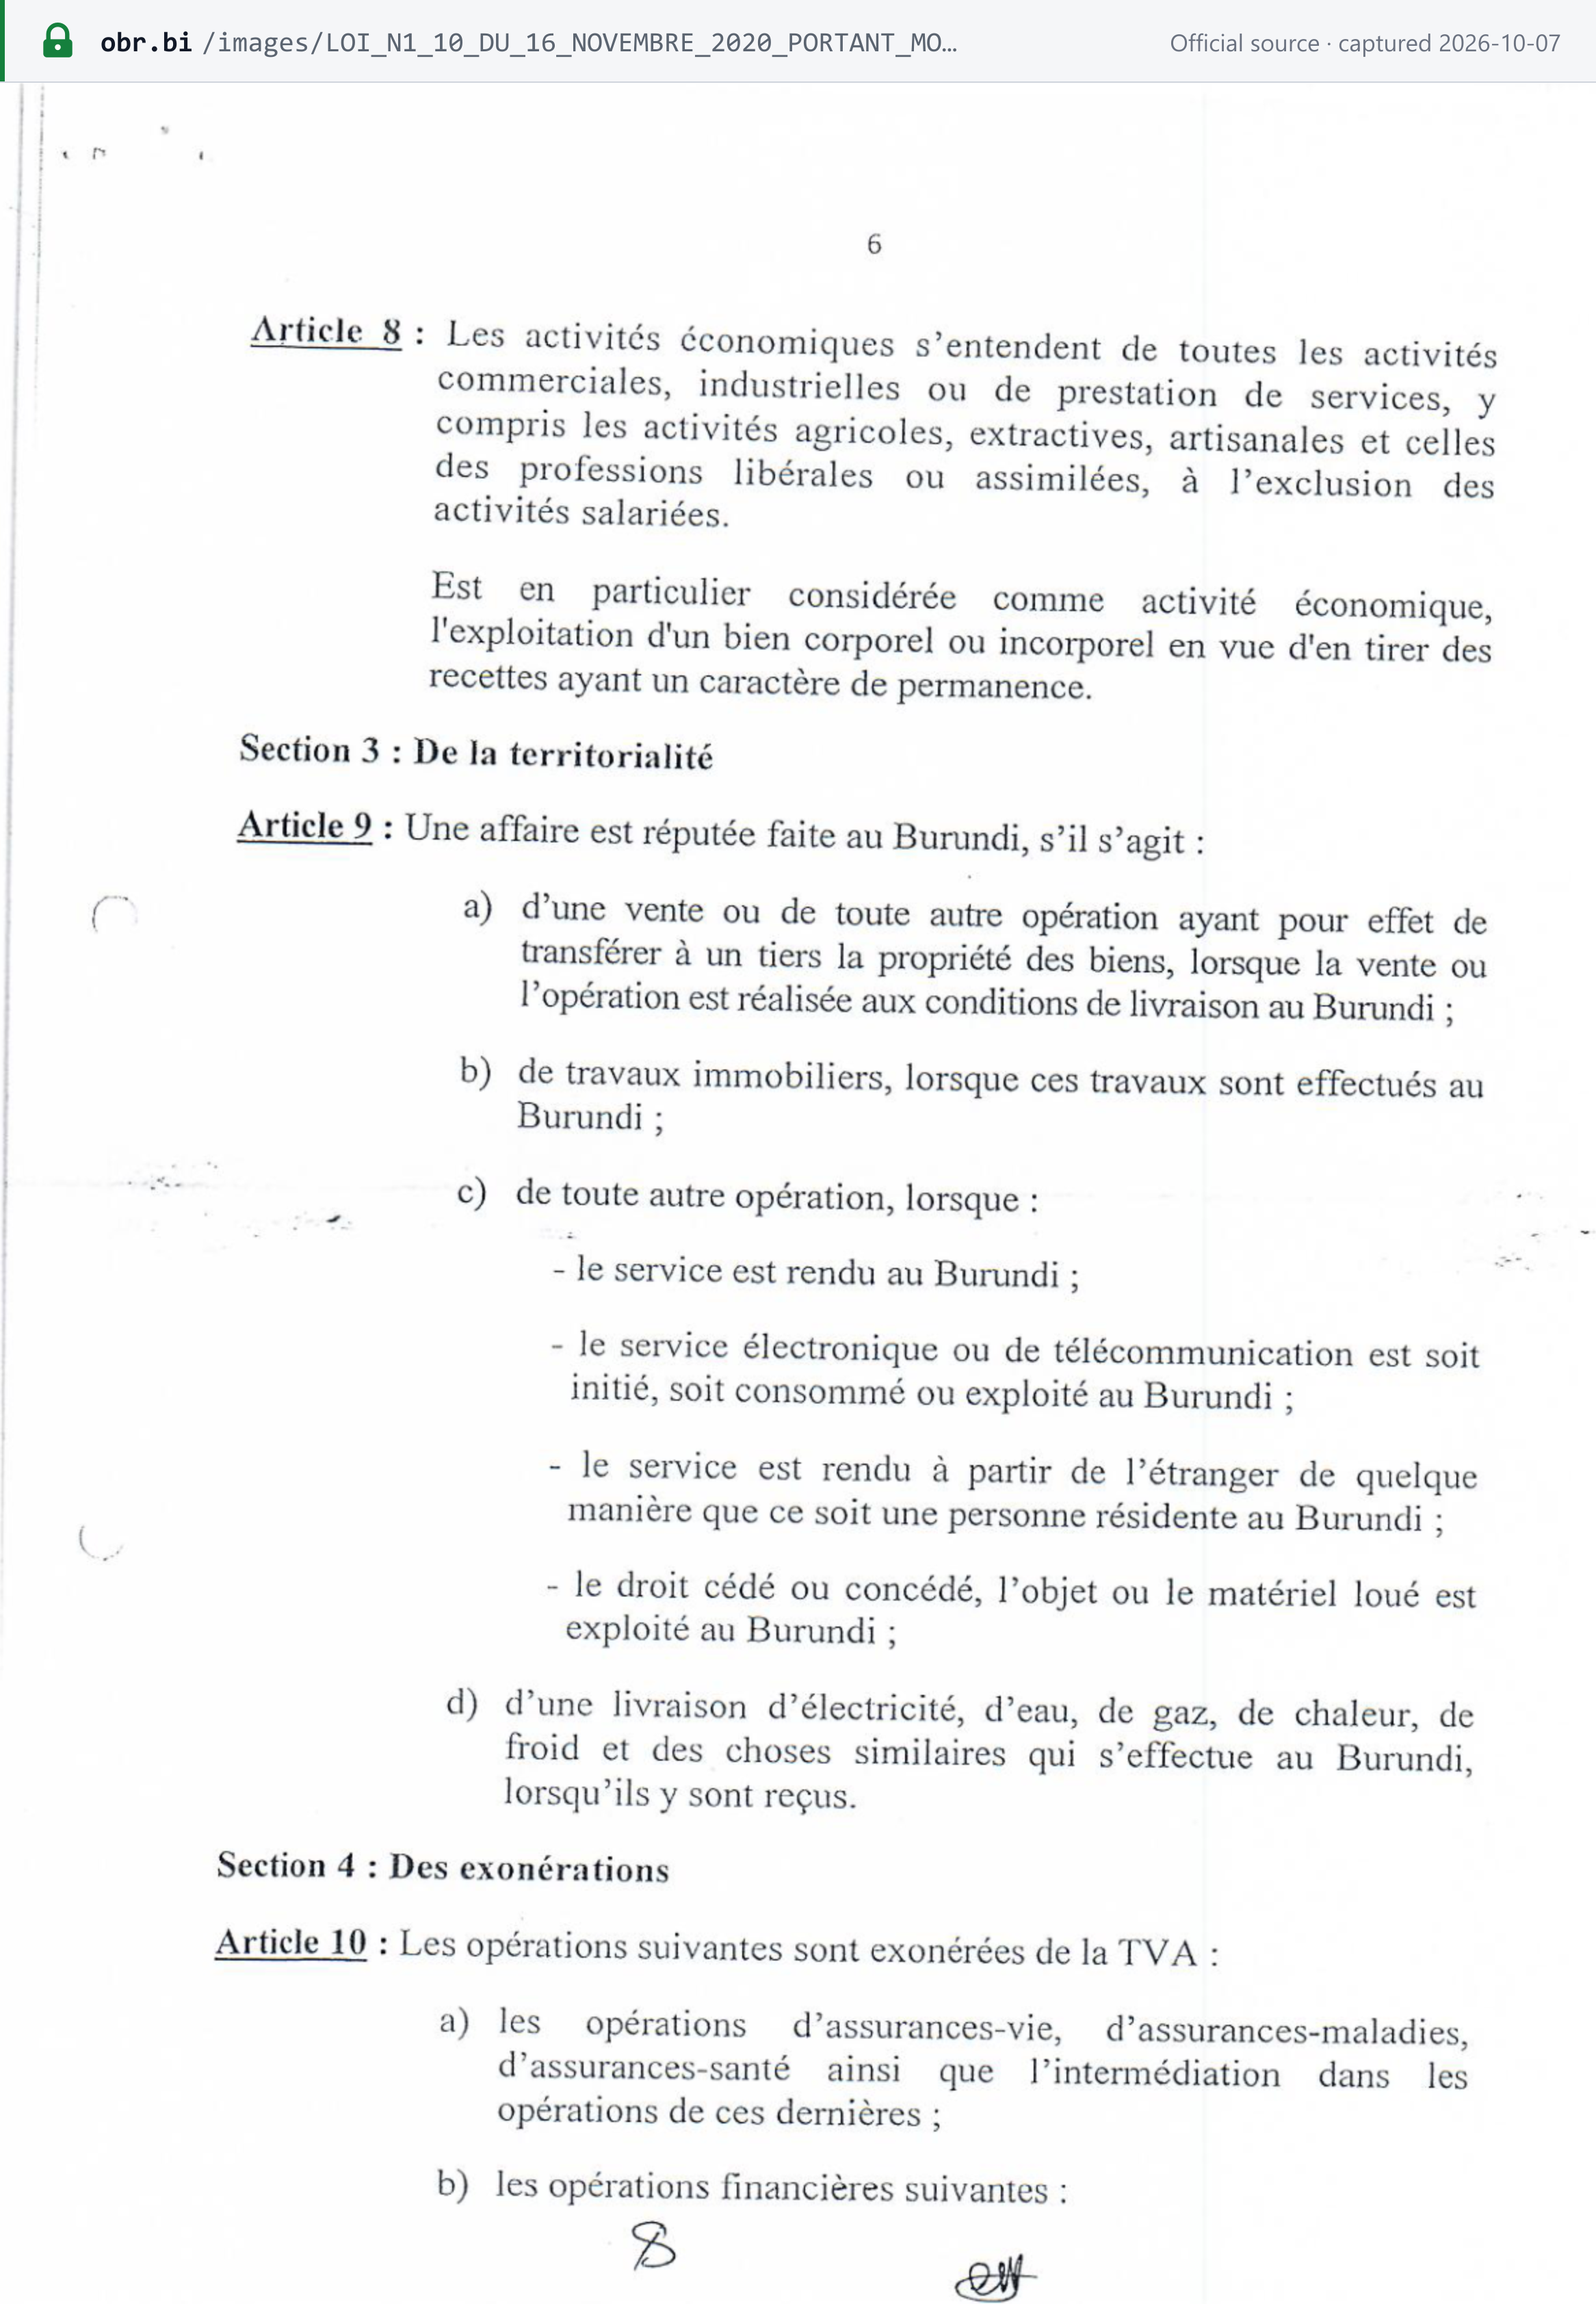
Os serviços eletrônicos e de telecomunicações são considerados prestados no Burundi quando são "soit initié, soit consommé ou exploité au Burundi" (art. 9 c). O art. 2 h define os serviços eletrônicos de modo a incluir hospedagem, manutenção remota, software e suas atualizações, conteúdo audiovisual, bancos de dados, jogos, inclusive de azar, e ensino a distância. [1]
Nem a lei do IVA nem os artigos da Lei de Finanças sobre o IVA preveem um regime simplificado de registro para fornecedores digitais não residentes (verificado em 06/10/2026). A obrigação legal de apurar o IVA sobre esses serviços recai sobre o tomador burundiano, nos termos do art. 54 al. 2. A OBR não publica orientações sobre como isso é exigido de consumidores pessoas físicas. Para ver como outros países tributam esses serviços, consulte o guia da Lookuptax sobre o IVA em serviços digitais de fornecedores não residentes.
Empresas estrangeiras que vendem para o Burundi — B2B e B2C
| Operação realizada por não residente | Quem apura o IVA |
|---|---|
| Serviços a uma empresa (B2B) | O cliente burundiano retém e recolhe o IVA (art. 54 al. 2). O fornecedor não precisa de representante fiscal para essas operações (exceção do art. 45) |
| Serviços, inclusive eletrônicos, a um consumidor (B2C) | Pela lei, também o tomador: o art. 54 al. 2 se aplica "qu'il soit assujetti ou non". Não existe regime de registro para não residentes |
| Bens e outras operações tributáveis no Burundi | O fornecedor, por meio de um representante fiscal aprovado que usa uma máquina de faturamento eletrônico (arts. 45, 47) |
| Bens importados por um cliente burundiano | O importador paga o IVA de importação no despacho para consumo (art. 54 al. 3) |
Responsabilidade de marketplaces / plataformas como fornecedor presumido
Não aplicável. A lei do IVA e a Lei de Finanças 2026/2027 não contêm nenhuma regra de fornecedor presumido para marketplaces ou plataformas (verificado em 06/10/2026).
Local da operação
Uma operação é considerada realizada no Burundi (art. 9): [1]
- Bens: quando a venda ou outra transferência de propriedade é feita com condições de entrega no Burundi.
- Obras de construção: quando a obra é executada no Burundi.
- Serviços e outras operações, quando:
- o serviço é prestado no Burundi;
- um serviço eletrônico ou de telecomunicações é iniciado, consumido ou utilizado no Burundi;
- o serviço é prestado do exterior a uma pessoa residente no Burundi; ou
- um direito cedido, ou um objeto ou equipamento alugado, é utilizado no Burundi.
- Serviços de utilidade pública: onde são recebidos.
Requisitos da fatura
O Burundi regula tanto a forma da fatura quanto o modo como ela é emitida:
- O modelo. O imposto creditado só é dedutível com "une facture conforme au modèle établi par l'administration fiscale" (lei do IVA, art. 22 a). Fornecer sem "une facture conforme au modèle initié par l'Administration fiscale" é uma infração (LPF, art. 129 10°). [1] [2]
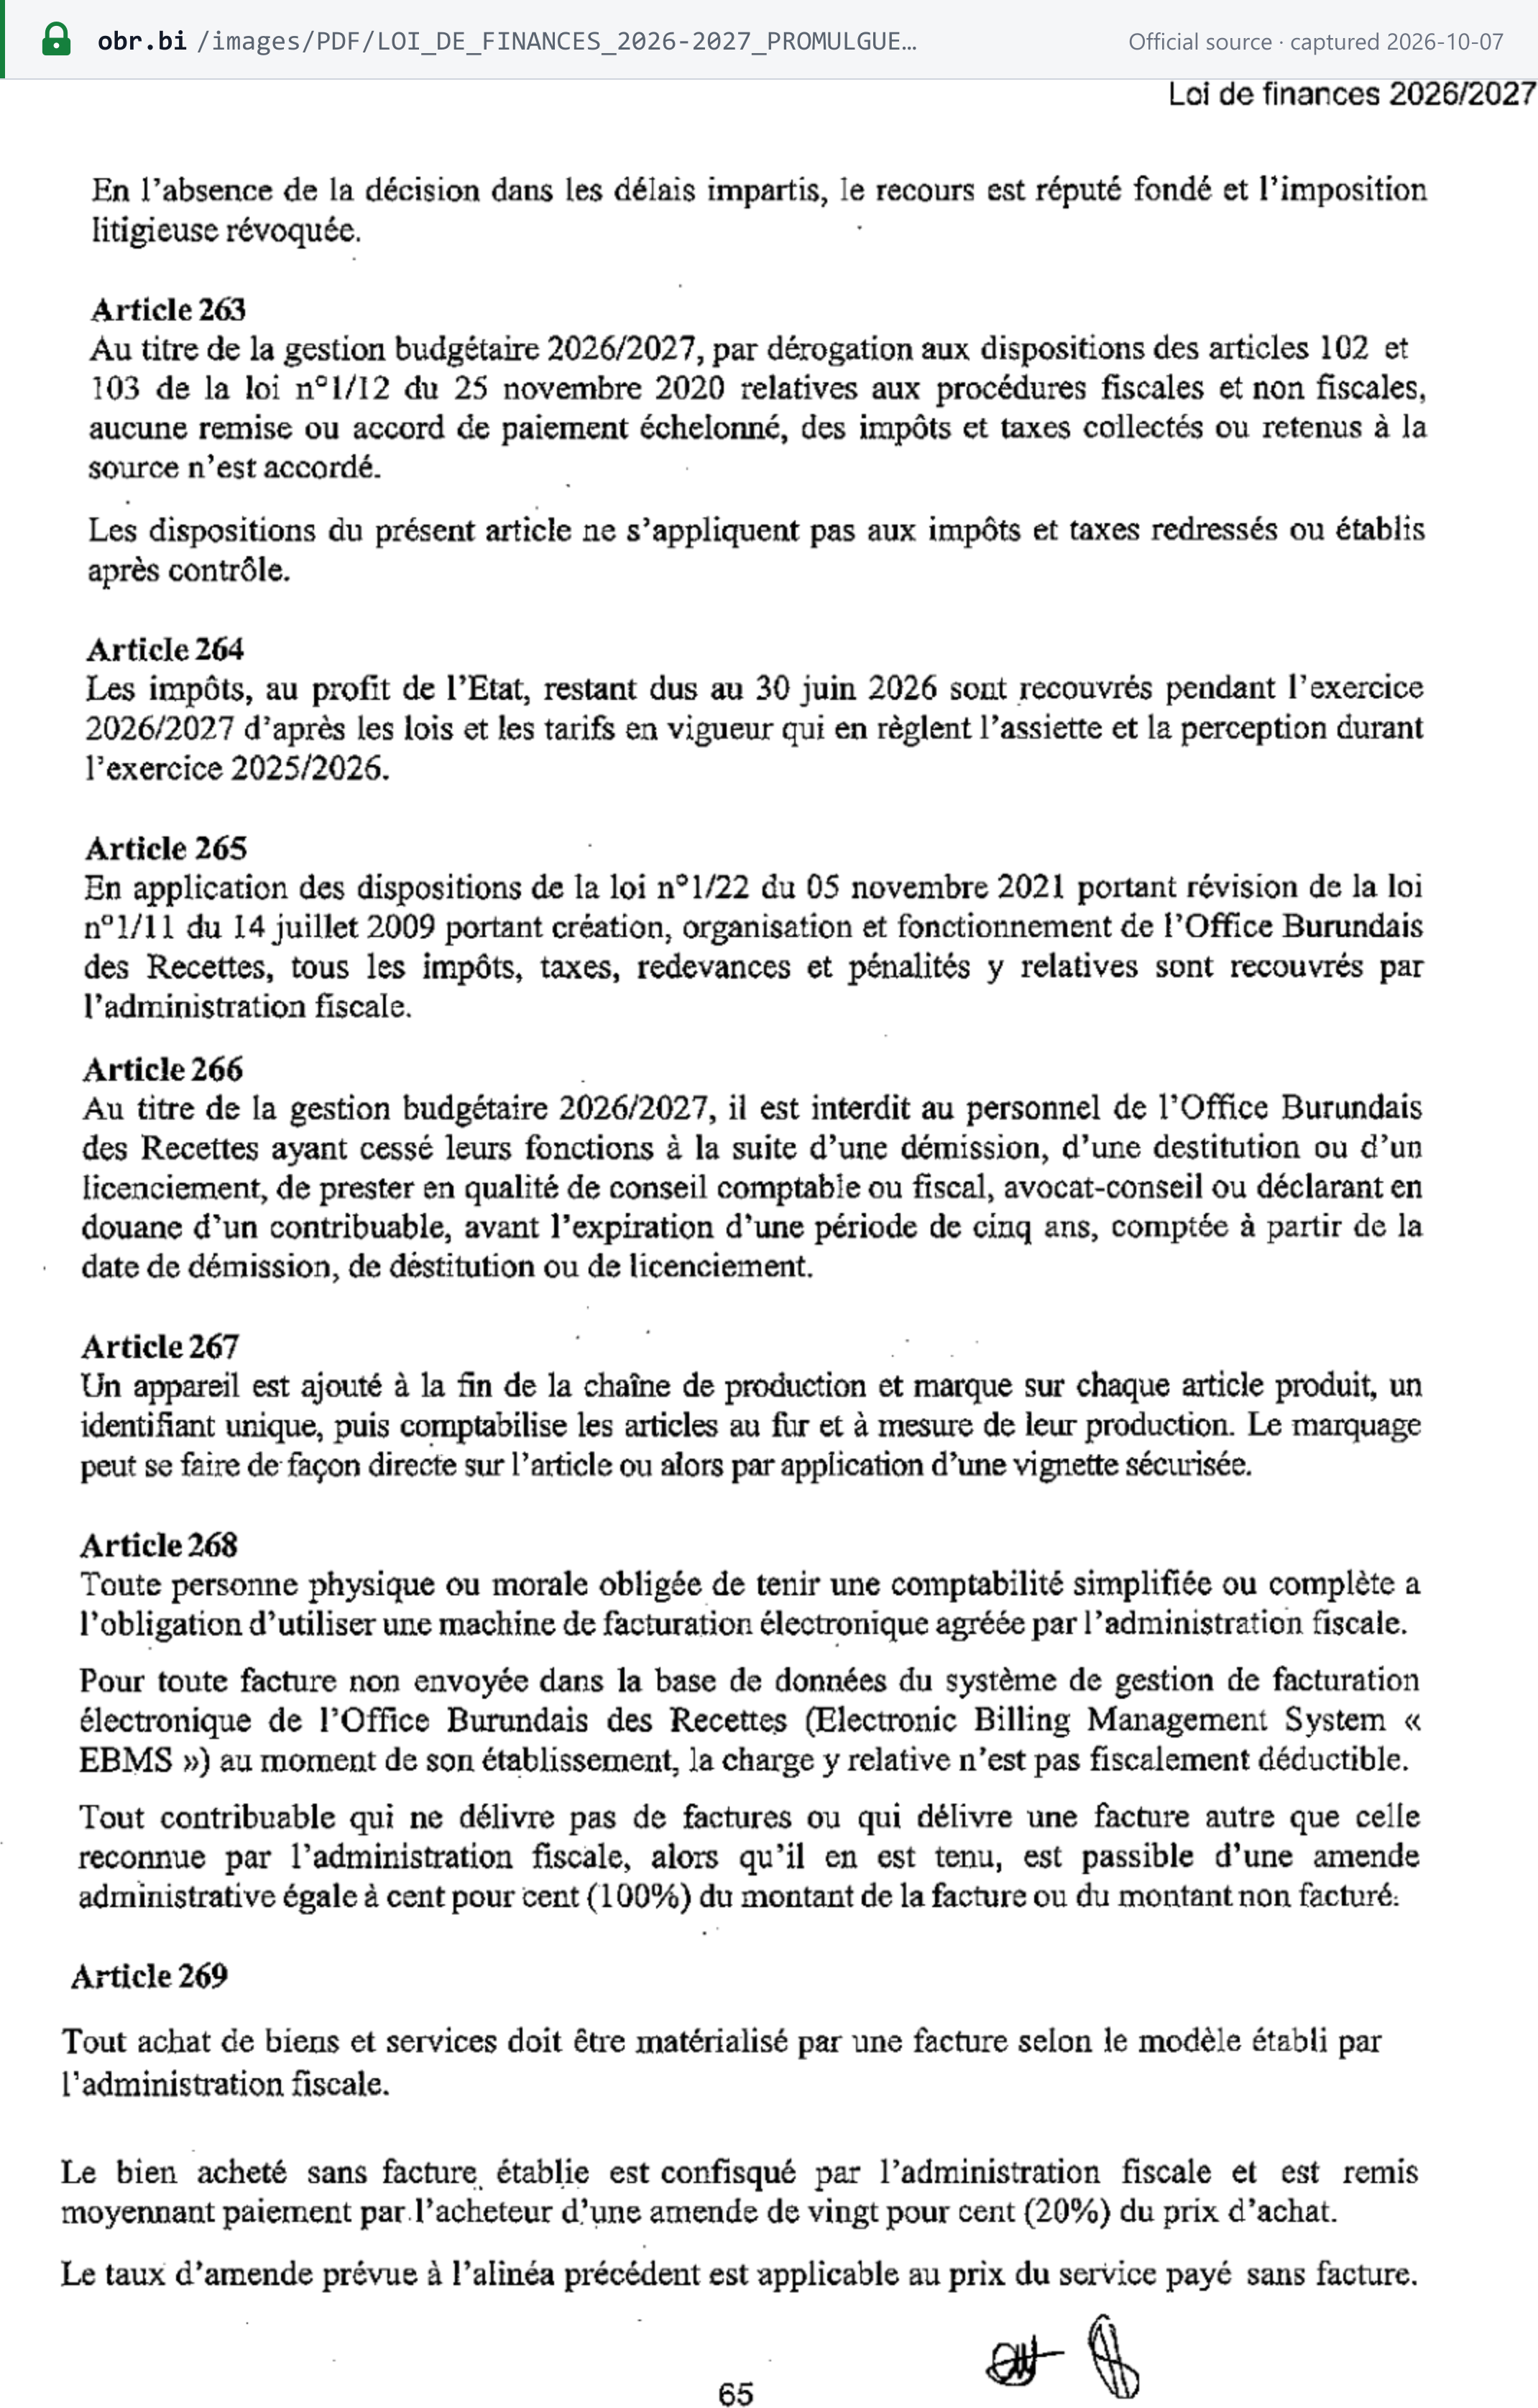
- Toda compra. Desde 1º de julho de 2026, "Tout achat de biens et services doit être matérialisé par une facture selon le modèle établi par l'administration fiscale" (Lei de Finanças, art. 269). [3]
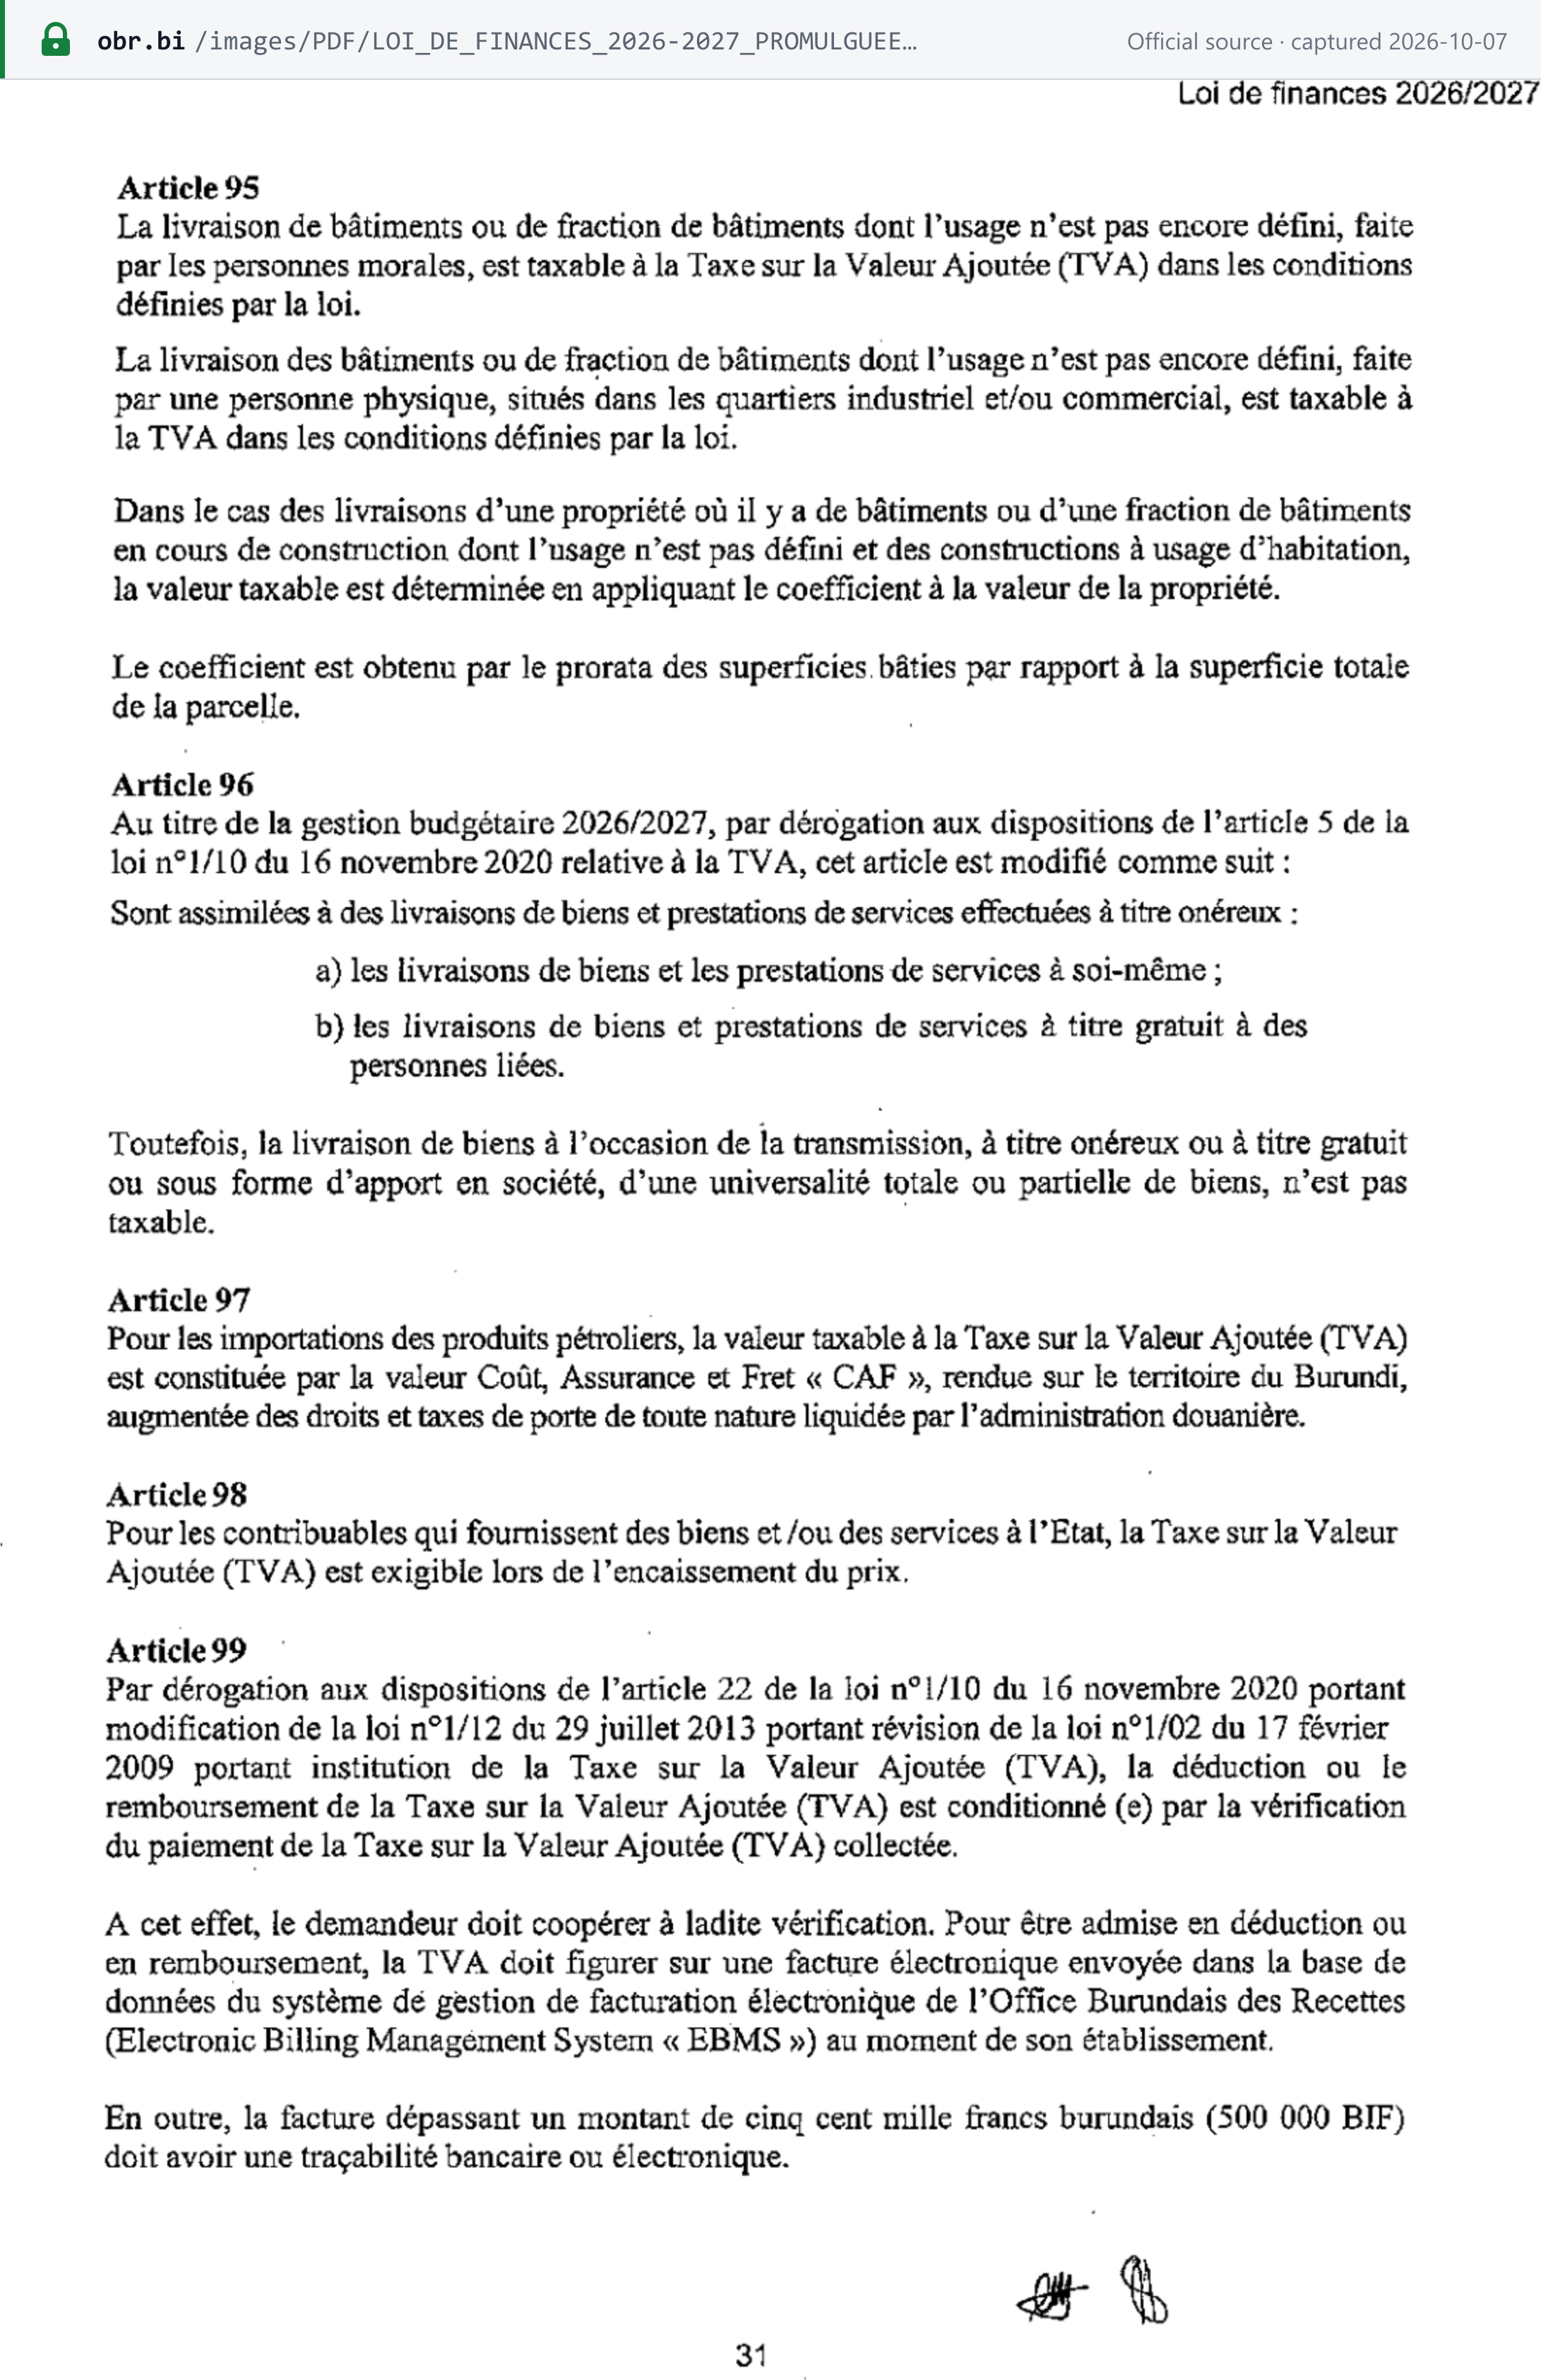
- A máquina. "Tout assujetti à la taxe sur la valeur ajoutée a l'obligation d'utiliser une machine de facturation électronique qui imprime des factures mentionnant la TVA. Cette machine doit préalablement être agréée par l'Administration fiscale" (lei do IVA, art. 47). A partir de 1º de julho de 2026, o art. 268 da Lei de Finanças estende a obrigação a toda pessoa obrigada a manter contabilidade simplificada ou completa. Veja Situação da nota fiscal eletrônica. [1]
Conteúdo obrigatório
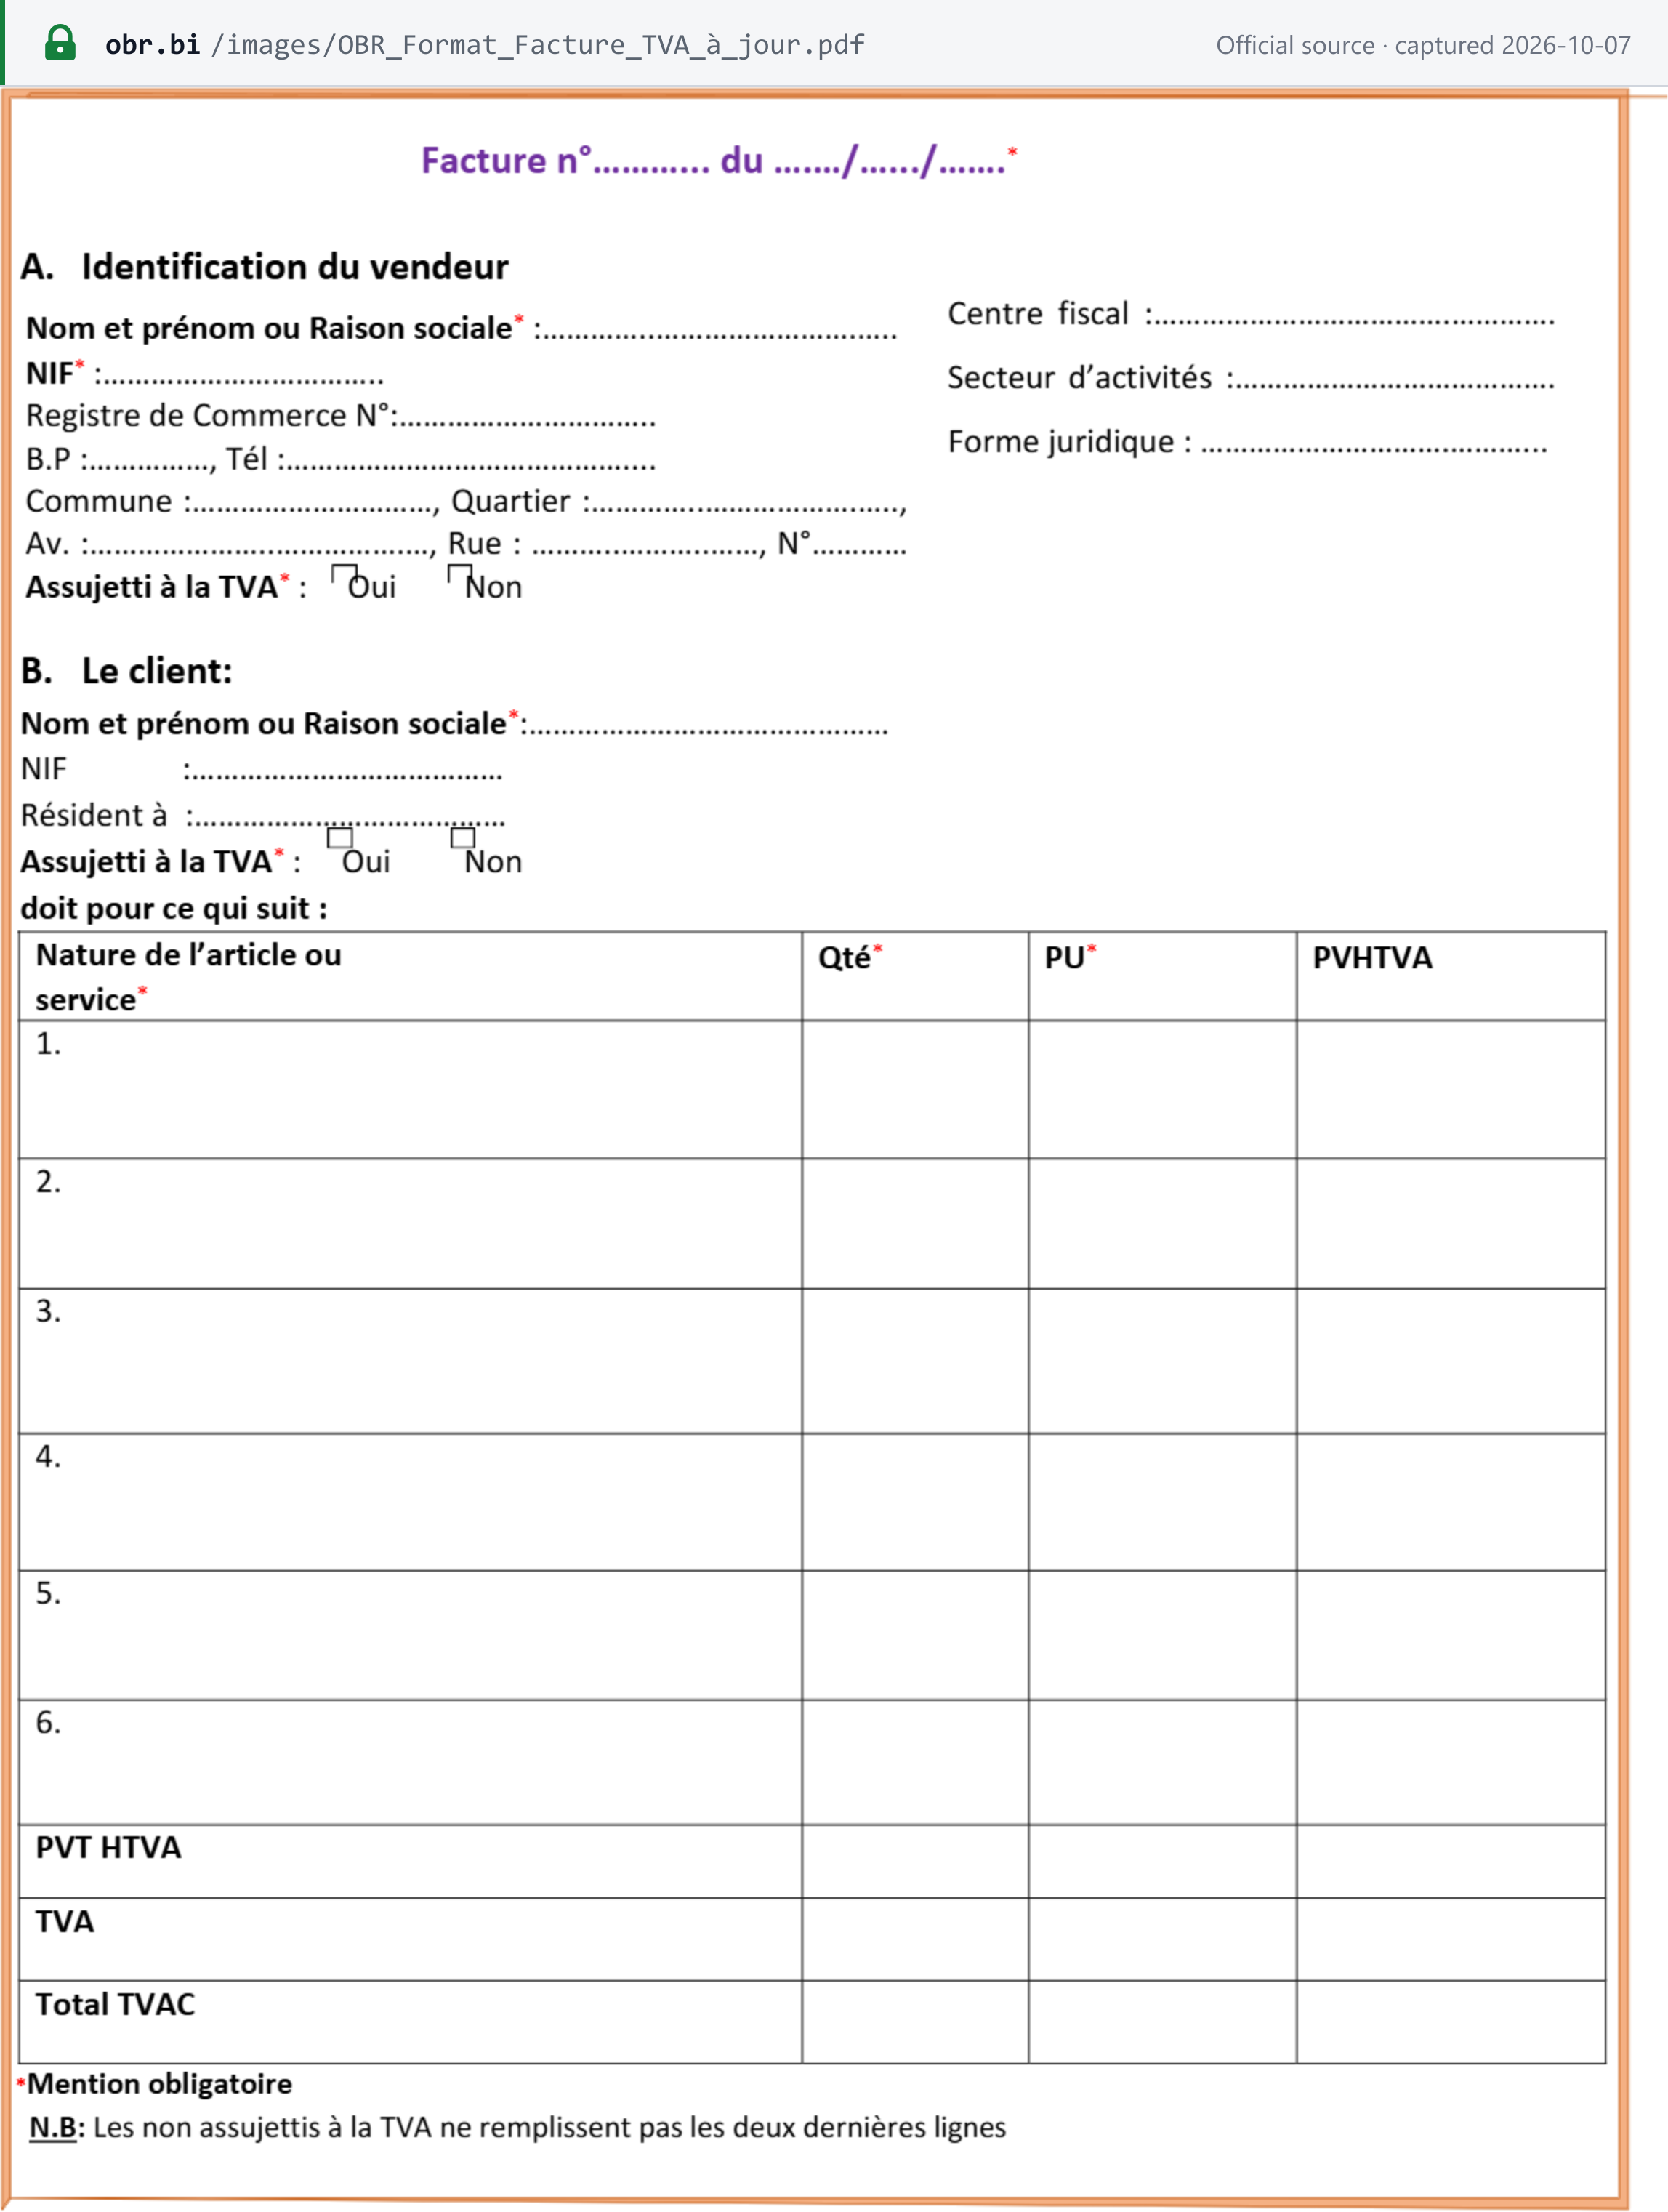
A OBR publica um modelo oficial de fatura do IVA ("Format Facture TVA", versão atual). Ele marca os campos obrigatórios com um asterisco ("*Mention obligatoire"). [4]
| Bloco | Campo | Obrigatório (*) |
|---|---|---|
| Cabeçalho | Facture n° … du …/…/… (número e data) | Sim |
| A. Vendedor (Identification du vendeur) | Nome ou razão social (Nom et prénom ou Raison sociale) | Sim |
| NIF | Sim | |
| Número do registro comercial | — | |
| Caixa postal, telefone | — | |
| Endereço: comuna, bairro, avenida, rua, número | — | |
| Registrado no IVA: sim / não (Assujetti à la TVA : Oui / Non) | Sim | |
| Centro fiscal (Centre fiscal), setor de atividade, forma jurídica | — | |
| B. Cliente (Le client) | Nome ou razão social | Sim |
| NIF | — | |
| Residente em (Résident à) | — | |
| Registrado no IVA: sim / não | Sim | |
| Linhas | Natureza do bem ou serviço | Sim |
| Quantidade (Qté) | Sim | |
| Preço unitário (PU) | Sim | |
| Preço sem IVA (PVHTVA) | — | |
| Totais | Total sem IVA (PVT HTVA), IVA (TVA), total com IVA (Total TVAC) | — |
A nota de rodapé do modelo: "N.B: Les non assujettis à la TVA ne remplissent pas les deux dernières lignes" — o vendedor não registrado no IVA deixa em branco as linhas do IVA e do total com IVA. A OBR também publica o modelo em kirundi. [8]
Preços sem IVA destacado são considerados sem IVA. "Lorsqu'une facture délivrée par un assujetti ne mentionne pas le montant de la taxe ou la mention « exonérée de la TVA », le prix mentionné est réputé hors TVA. Cette taxe non facturée sera supportée par le fournisseur et n'est pas déductible par l'acheteur" (lei do IVA, art. 49). Uma exceção: para os bens do art. 3 d, o preço é considerado com IVA incluído quando o vendedor não atua no comércio desses bens (art. 49, último parágrafo). E IVA destacado é IVA devido: quem destaca IVA em uma fatura o deve, mesmo que nada tenha sido fornecido (art. 54 al. 4). [1]
Prazo de emissão
Não há prazo em dias após a operação. A fatura deve chegar ao EBMS "au moment de son établissement" — quando é emitida (Lei de Finanças, arts. 99 e 268). O FAQ de faturamento eletrônico da OBR acrescenta: "L'envoi des données doit être automatique dès qu'une facture est validée dans le système." [3] [7]
Numeração e sequência
O modelo exige um número de fatura ("Facture n°"), e as notas de crédito e de débito devem trazer um número "dans une série continue" (lei do IVA, art. 50 a). A lei do IVA não estabelece uma regra separada de série contínua para as próprias faturas (verificado em 06/10/2026). Na prática, a máquina ou o sistema aprovado numera cada fatura: a assinatura da fatura no EBMS termina com o número da fatura. [9]
Notas de crédito e de débito
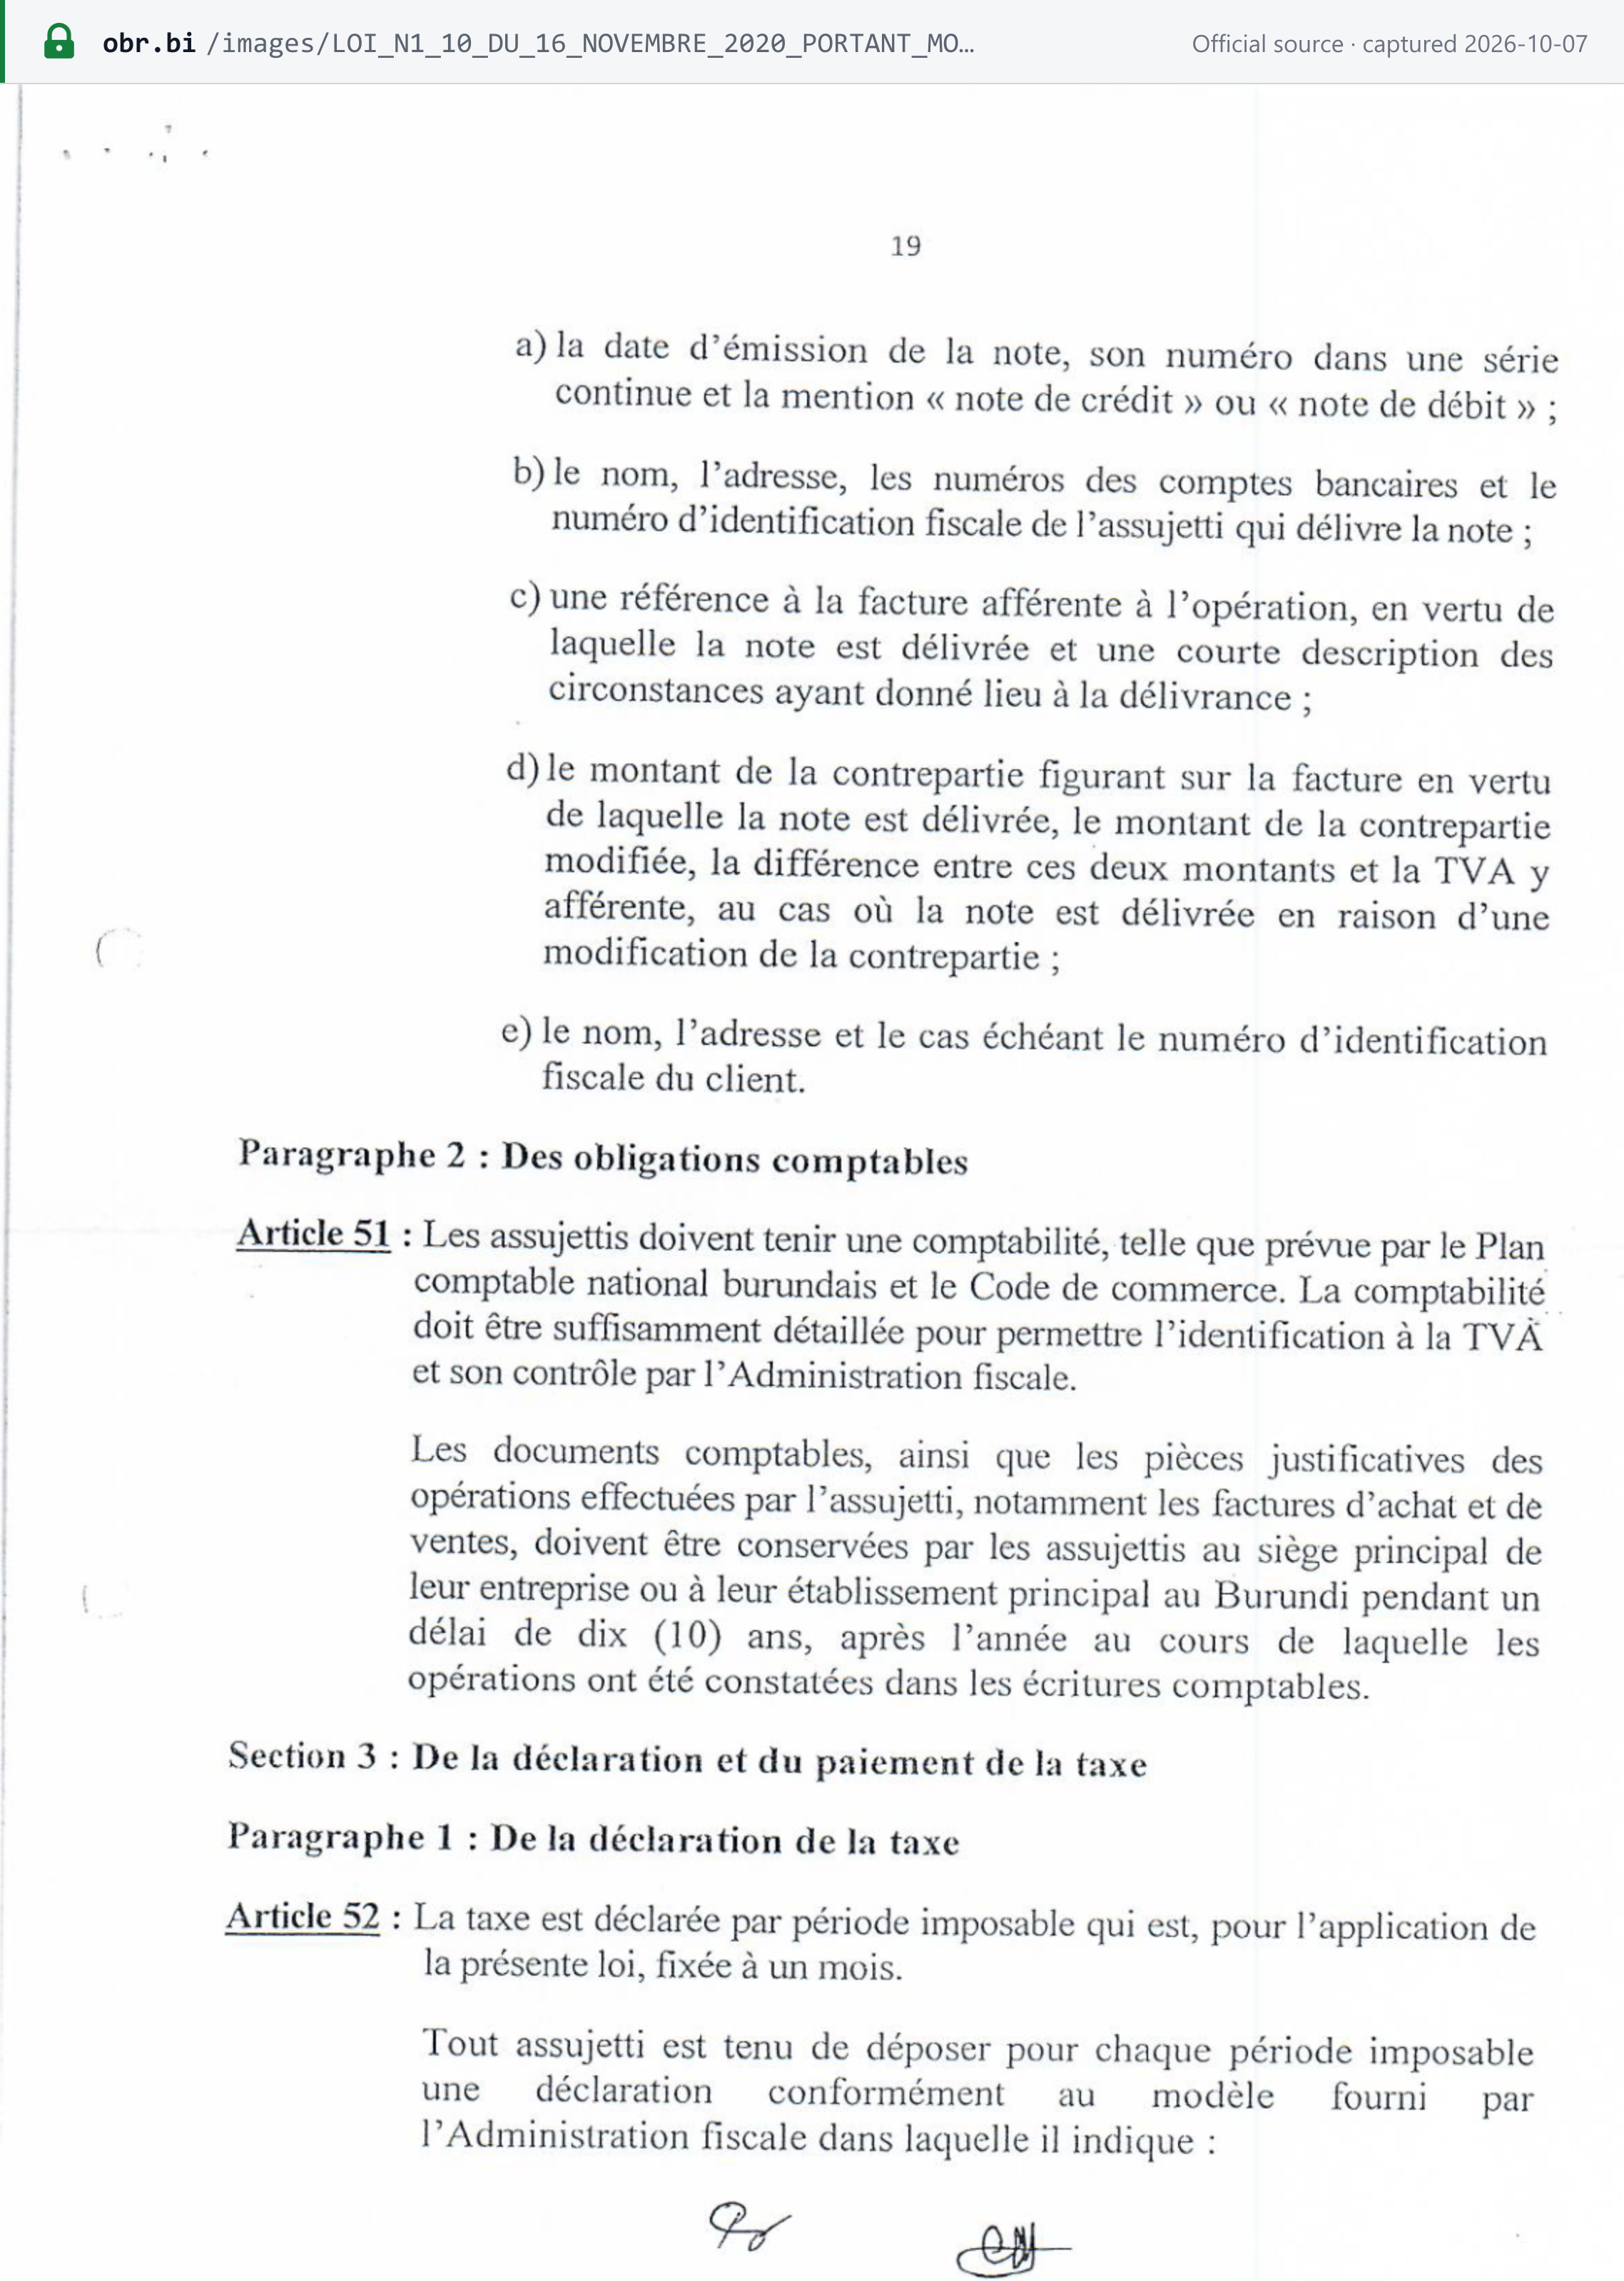
Nos termos do art. 50 da lei do IVA, uma nota de crédito ou de débito deve indicar: [1]
- a data de emissão, seu número em uma série contínua e as palavras "note de crédit" ou "note de débit";
- o nome, o endereço, os números de conta bancária e o NIF do emitente;
- uma referência à fatura original e uma breve descrição do motivo da emissão da nota;
- quando o preço muda, o valor original, o valor revisado, a diferença e o IVA sobre essa diferença;
- o nome, o endereço e, quando aplicável, o NIF do cliente.
No EBMS, uma fatura cancelada é marcada com o tipo "FA" (facture annulée), com um campo cancelled_invoice_ref que aponta para ela. A especificação de interface não descreve nenhum tipo de fatura separado para notas de crédito. [9]
Moeda e idioma
Não há regra. Nem a lei do IVA, nem a LPF, nem a Lei de Finanças 2026/2027 estabelecem moeda, idioma ou regra de conversão de moeda estrangeira para as faturas (em 07/10/2026). Os modelos oficiais da OBR estão em francês e em kirundi.
Tipos de documento
- Fatura completa do IVA no modelo da OBR, emitida por uma máquina ou sistema aprovado. É o único documento que fundamenta a dedução do imposto creditado.
- Fatura de não registrado: o mesmo modelo, sem as linhas do IVA e do total com IVA (nota de rodapé do modelo).
- Fatura simplificada: a lei do IVA não prevê formato nem limite de valor para fatura simplificada (verificado em 06/10/2026).
- Bancos e outras empresas que não emitem faturas não emitem faturas por suas operações, mas enviam os dados das transações ao EBMS no formato da OBR (FAQ de faturamento eletrônico, Q6). [7]
Autofaturamento
Não previsto. A lei do IVA não contém nenhuma disposição sobre autofaturamento (verificado em 06/10/2026).
Guarda e trilha de auditoria
- Guarda: 10 anos. Os documentos contábeis e comprovantes, "notamment les factures d'achat et de ventes", são mantidos "au siège principal de leur entreprise ou à leur établissement principal au Burundi pendant un délai de dix (10) ans, après l'année au cours de laquelle les opérations ont été constatées dans les écritures comptables" (lei do IVA, art. 51 al. 2). A LPF também fixa 10 anos a partir do fim do exercício fiscal, em instalações no Burundi (art. 32). [1] [2]
- Arquivamento apenas eletrônico: a lei do IVA e a LPF não dizem se um arquivo sem papel atende a essas regras (em 07/10/2026).
- Integridade. O FAQ de faturamento eletrônico da OBR exige que a fatura eletrônica garanta a autenticidade de sua origem, a integridade de seu conteúdo ("qui ne doit pas être modifiable") e sua legibilidade. [7]
- Confirmação de recebimento. Desde 1º de junho de 2024, o EBMS recusa faturas de sistemas próprios dos contribuintes que não consigam processar sua confirmação de recebimento (comunicado da OBR de 22 de março de 2024). [12]
- Assinatura. Cada fatura do EBMS traz uma assinatura no formato
<NIF>/<system id>/<date and time>/<invoice number>, que vincula o documento ao emitente e ao momento da emissão. [9]
Um modelo de fatura em conformidade
O próprio modelo da OBR, reproduzido acima, é o espécime oficial. Abaixo, a Lookuptax preenche os campos desse modelo para uma venda B2B doméstica ilustrativa a 18%. Todos os nomes, números e valores são fictícios:
Facture — fatura do IVA (modelo OBR)
| Nature de l'article ou service* | Qté* | PU* | PVHTVA |
|---|---|---|---|
| Ciment, sac de 50 kg | 10 | BIF 40.000 | BIF 400.000 |
| Livraison sur chantier | 1 | BIF 100.000 | BIF 100.000 |
- PVT HTVA
- BIF 500.000
- TVA (18%)Lei do IVA, art. 19
- BIF 90.000
- Total TVAC
- BIF 590.000
- * Mention obligatoire — os campos marcados com asterisco no modelo da OBR são obrigatórios.
- O vendedor não registrado no IVA deixa em branco as linhas TVA e Total TVAC (nota de rodapé do modelo). Se um vendedor registrado não destacar o IVA, o preço é considerado sem IVA e o vendedor arca com o IVA — lei do IVA, art. 49.
- Emitida por uma máquina ou sistema de faturamento eletrônico aprovado e enviada ao EBMS no momento da emissão (lei do IVA, art. 47; Lei de Finanças, arts. 99, 268). O EBMS acrescenta uma assinatura da fatura no formato NIF/system id/date-time/invoice number.
- O total com IVA de BIF 590.000 está acima de BIF 500.000, então o cliente precisa de uma trilha de pagamento bancário ou eletrônico para deduzir o IVA — Lei de Finanças, art. 99.
Situação da nota fiscal eletrônica
Situação (em 07/10/2026): obrigatória. Todo contribuinte do IVA deve usar uma máquina de faturamento eletrônico aprovada pela OBR (machine de facturation électronique, MFE / EBM), nos termos do art. 47 da lei do IVA. A partir de 1º de julho de 2026, a obrigação abrange também toda pessoa obrigada a manter contabilidade simplificada ou completa (Lei de Finanças, art. 268). As máquinas enviam cada fatura ao Electronic Billing Management System (EBMS) da OBR. [1] [3]
- Modelo. Reporte em tempo real: o comunicado da OBR de janeiro de 2022 sobre o EBMS descreve a "transfert des données, en temps réel, vers les serveurs de l'OBR". Nenhuma fonte da OBR descreve aprovação prévia das faturas antes da emissão, portanto trata-se de reporte em tempo real, e não de liberação (clearance). [9]
- Como cumprir (FAQ de faturamento eletrônico, Q7): conecte seu próprio software de faturamento ao EBMS pela interface da OBR ou compre uma máquina aprovada pela OBR. As condições para obter e usar uma máquina são fixadas pela portaria ministerial n°540/678 de 4 de julho de 2022 (FAQ Q4). A OBR não hospeda mais essa portaria em seu site (em 07/10/2026). [7]
- Formato. Uma interface web em JSON, com funções para login, inclusão de fatura, consulta de fatura e verificação de NIF (especificação de interface de janeiro de 2022). Não é UBL nem Peppol. [9]
- Abrangência. Todas as vendas de um contribuinte abrangido — B2B, B2G e B2C. A OBR não publicou fases separadas por tipo de cliente (verificado em 06/10/2026). Em setembro de 2022, o FAQ da OBR incluía "tous les contribuables exerçant les activités génératrices des revenus", exceto os contribuintes com declarações trimestrais, que entrariam "progressivement". Bancos e empresas semelhantes enviam dados de transações em vez de faturas (FAQ Q6). [7]
- Interrupções. Se a máquina ou a conexão falhar, o contribuinte pode emitir faturas manuais, deve avisar a OBR imediatamente e lança as faturas posteriormente (FAQ Q11). Uma falha deve ser comunicada em até três dias úteis (lei do IVA, art. 58). [7]
Imposto creditado apenas em faturas do EBMS (a partir de 1º de julho de 2026). Lei de Finanças, art. 99, p. 31: [3]
"Pour être admise en déduction ou en remboursement, la TVA doit figurer sur une facture électronique envoyée dans la base de données du système de gestion de facturation électronique de l'Office Burundais des Recettes (Electronic Billing Management System « EBMS ») au moment de son établissement. En outre, la facture dépassant un montant de cinq cent mille francs burundais (500 000 BIF) doit avoir une traçabilité bancaire ou électronique."
| Data | Etapa |
|---|---|
| Lei do IVA de 2020 (art. 47) | Máquina de faturamento eletrônico aprovada obrigatória para todo contribuinte do IVA |
| 4 de julho de 2022 | A portaria ministerial n°540/678 fixa as condições para obter e usar a máquina |
| 15 de setembro de 2022 | FAQ da OBR: todos os contribuintes com atividades geradoras de renda abrangidos, exceto os que declaram trimestralmente, que entram progressivamente |
| 1º de junho de 2024 | Os sistemas próprios dos contribuintes devem processar as confirmações de recebimento do EBMS, ou suas faturas são rejeitadas [12] |
| 20 de outubro de 2025 | Usuários de sistemas próprios devem ter atualizado seu módulo de estoque, ou não poderão desembaraçar mercadorias na alfândega [13] |
| 1º de julho de 2026 | Lei de Finanças 2026/2027: imposto creditado apenas em faturas do EBMS e regra de rastreabilidade acima de BIF 500.000 (art. 99); importadores devem ter um sistema reconhecido (art. 100); obrigação estendida a todos os contribuintes com escrituração, e despesas fora do EBMS não dedutíveis (art. 268) |
A Lookuptax ainda não tem um guia dedicado à nota fiscal eletrônica no Burundi. Para ver o Burundi ao lado de outras jurisdições, consulte a tabela de situação e redes de nota fiscal eletrônica da Lookuptax.
Declaração e pagamento
Periodicidade da declaração
Mensal. O período de apuração é de um mês para todo contribuinte do IVA (lei do IVA, art. 52). A lei não prevê opção trimestral ou anual para o IVA. [1]
Prazo da declaração
A declaração vence até o dia 15 do mês seguinte ao período de apuração: "La déclaration périodique doit être déposée auprès du service compétent de l'Administration fiscale au plus tard le quinzième jour qui suit la période imposable à laquelle elle se rapporte" (art. 52). A declaração pode ser retificada sem custo antes de um aviso de fiscalização (art. 53). [1]
Prazo e forma de pagamento
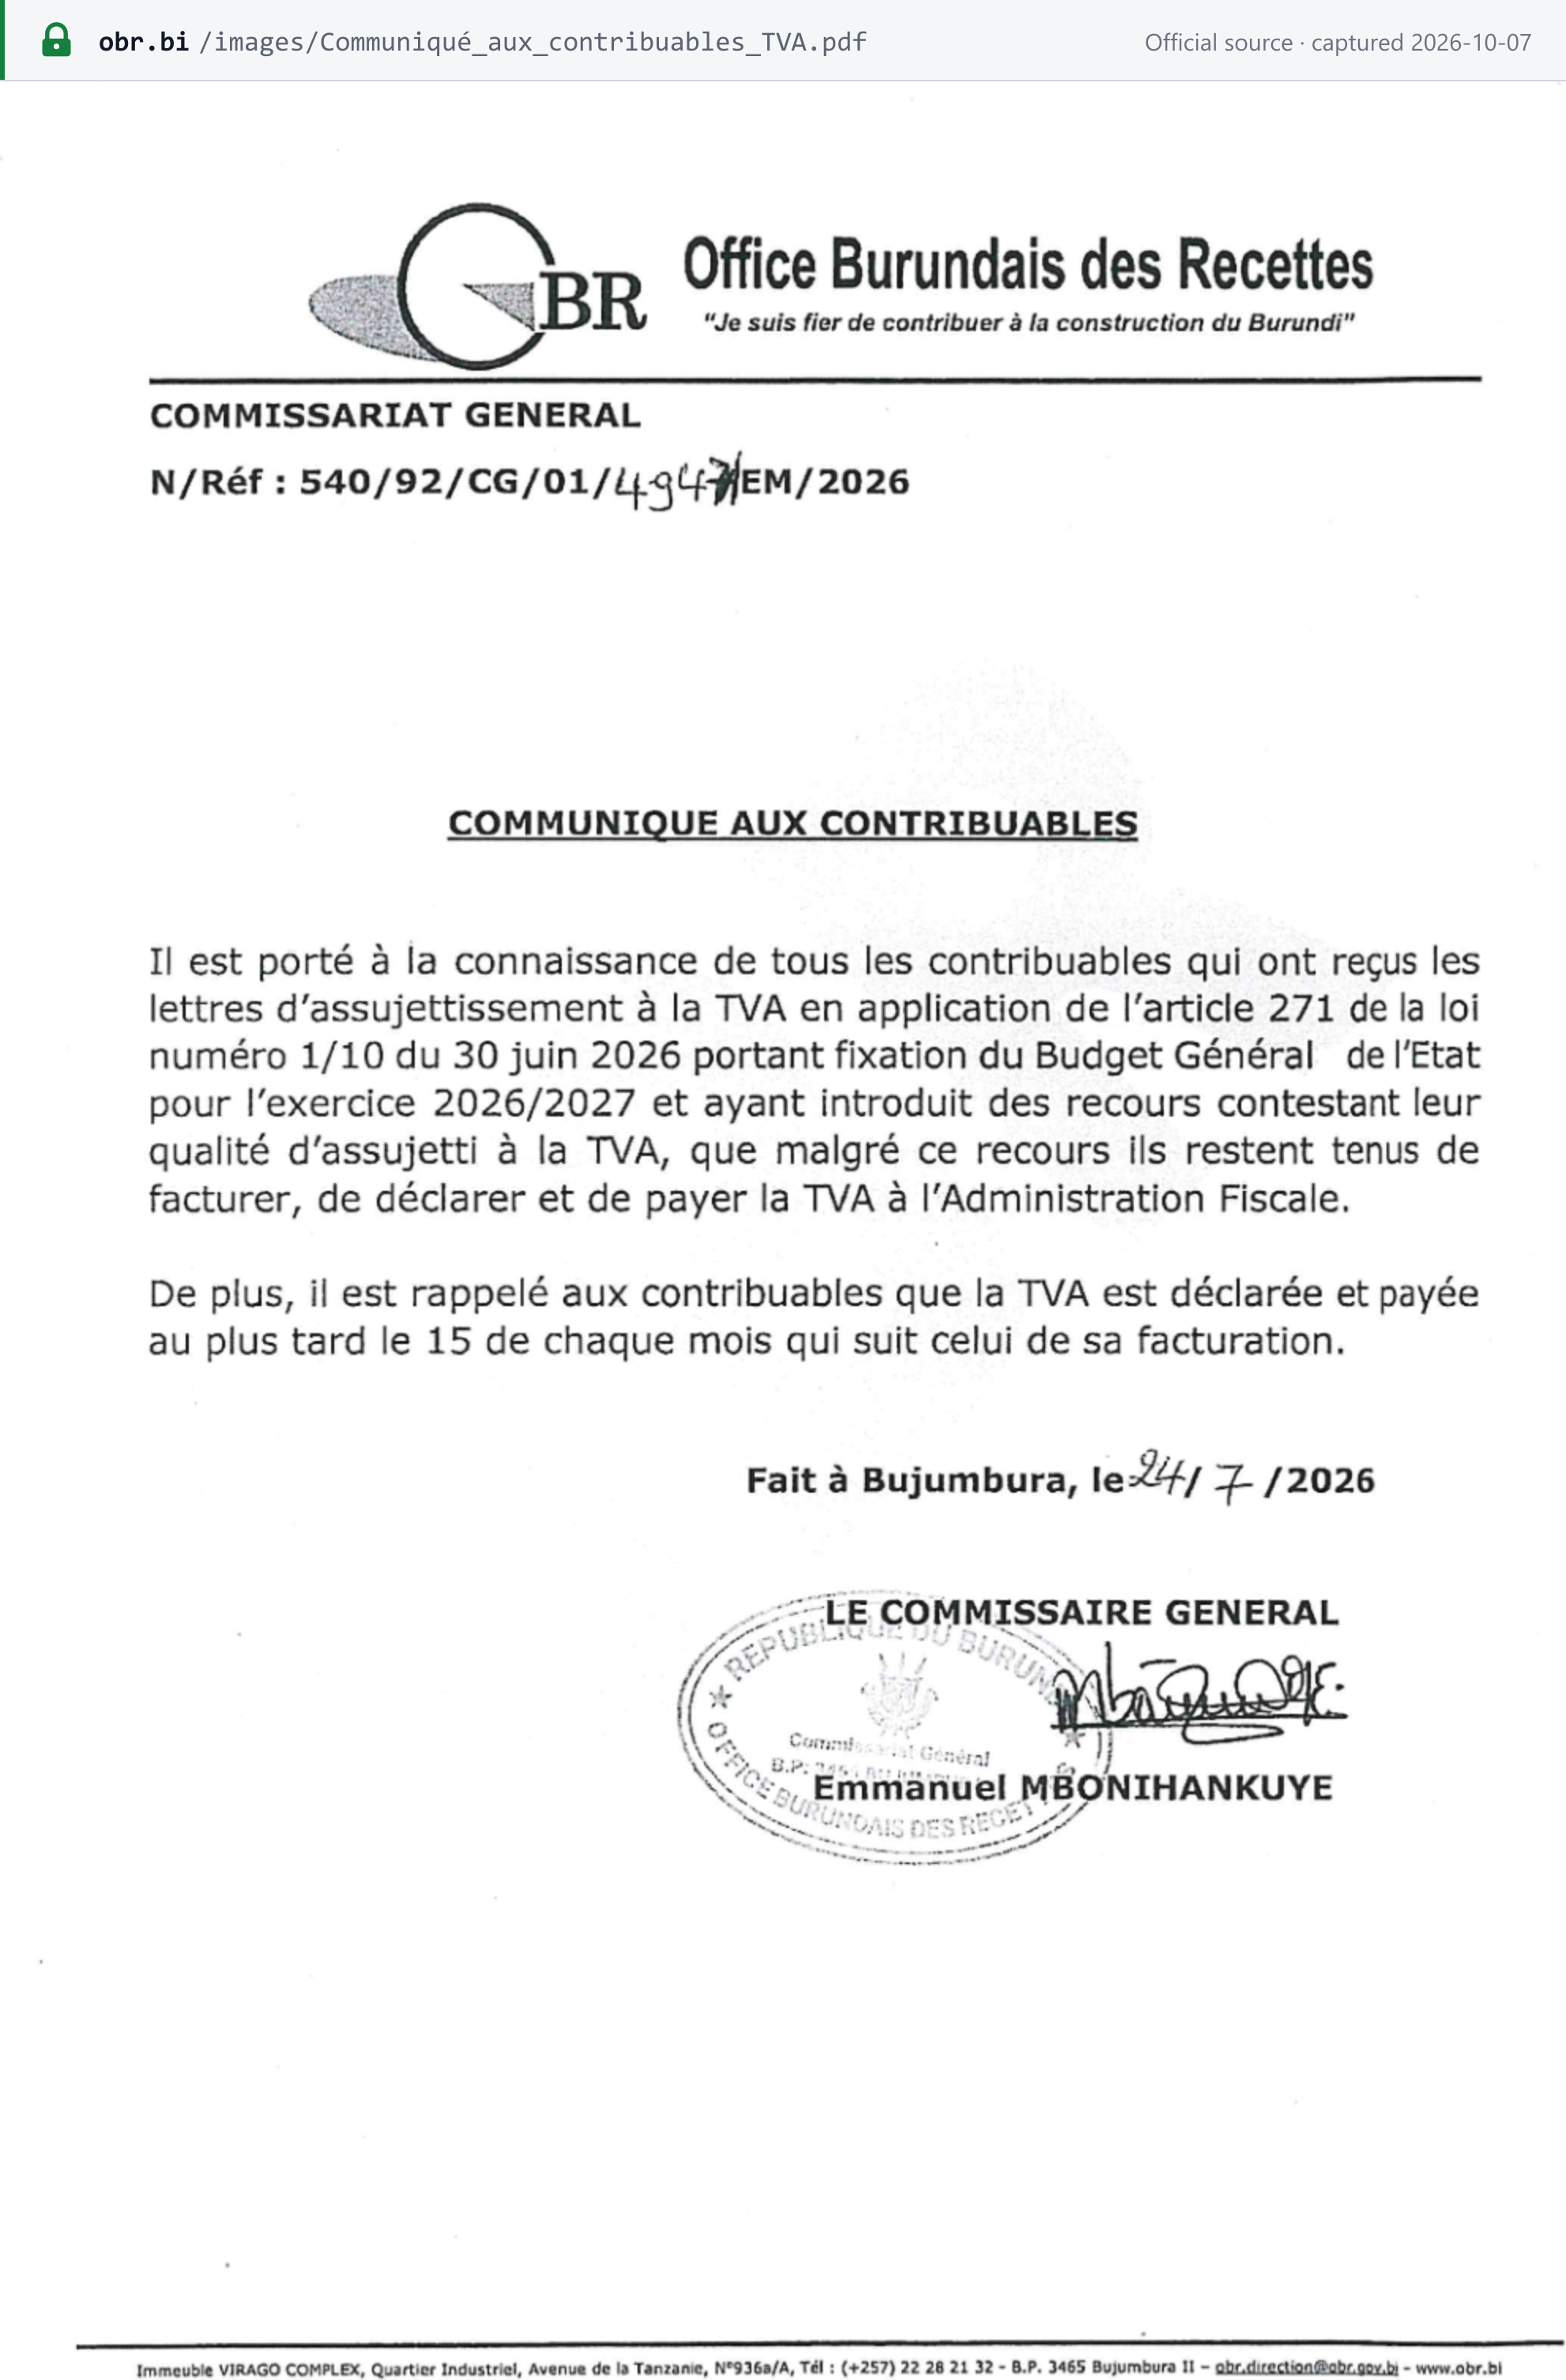
- Mesmo dia da declaração. O IVA também é pago até o dia 15 (art. 54 al. 1). A OBR reiterou isso em 24 de julho de 2026: "la TVA est déclarée et payée au plus tard le 15 de chaque mois qui suit celui de sa facturation". [5]
- Um recurso não suspende o IVA. O mesmo comunicado diz que os contribuintes que contestam sua sujeição ao IVA em 2026/2027 "restent tenus de facturer, de déclarer et de payer la TVA". [5]
- Declaração eletrônica. Grandes e médios contribuintes devem declarar e pagar pelo portal Umutangakori. Ordonnance ministérielle n°540/1377 du 31/10/2023: "Ils sont tenus d'utiliser le portail « UMUTANGAKORI » pour la déclaration et le paiement des impôts et taxes" (art. 4). A força maior deve ser comunicada em até 48 horas (art. 6), e a declaração em papel é permitida durante uma indisponibilidade do portal (art. 7). [11]
- Regime de caixa para alguns fornecedores. O IVA sobre serviços torna-se devido quando o preço é recebido, com opção de apurar pelas faturas (art. 12 b, e). Os fornecedores do Estado também apuram no recebimento do preço (art. 12 f). O art. 98 da Lei de Finanças reafirma essa regra para 2026/2027; não a introduz. [1] [3]
Relações adicionais
Os prestadores de serviços e os fornecedores do Estado, que apuram pelo regime de caixa, apresentam uma relação mensal das faturas não pagas (art. 12). A lei do IVA não prevê declaração anual do IVA nem relação de vendas e compras (verificado em 06/10/2026). [1]
Recuperação do imposto creditado e itens vedados
O imposto creditado é dedutível nos termos do art. 20, com uma fatura que siga o modelo da OBR (art. 22 a). A partir de 1º de julho de 2026, a fatura também deve ter sido enviada ao EBMS no momento da emissão, e uma fatura acima de BIF 500.000 deve ter uma trilha de pagamento bancário ou eletrônico (Lei de Finanças, art. 99). Vedados pelo art. 21: [1]
- IVA sobre bens e serviços usados em atividades não tributáveis, exceto o IVA sobre bens e serviços isentados por autoridade competente;
- IVA sobre hospedagem ou alojamento, recepções, refeições e viagens;
- IVA pago a uma pessoa não registrada no IVA.
O IVA sobre derivados de petróleo vendidos a preços regulados não é dedutível (art. 66). Empresas com operações tributáveis e isentas deduzem pro rata (art. 23). Os compradores devem verificar se o fornecedor está registrado no IVA (art. 32).
Restituições
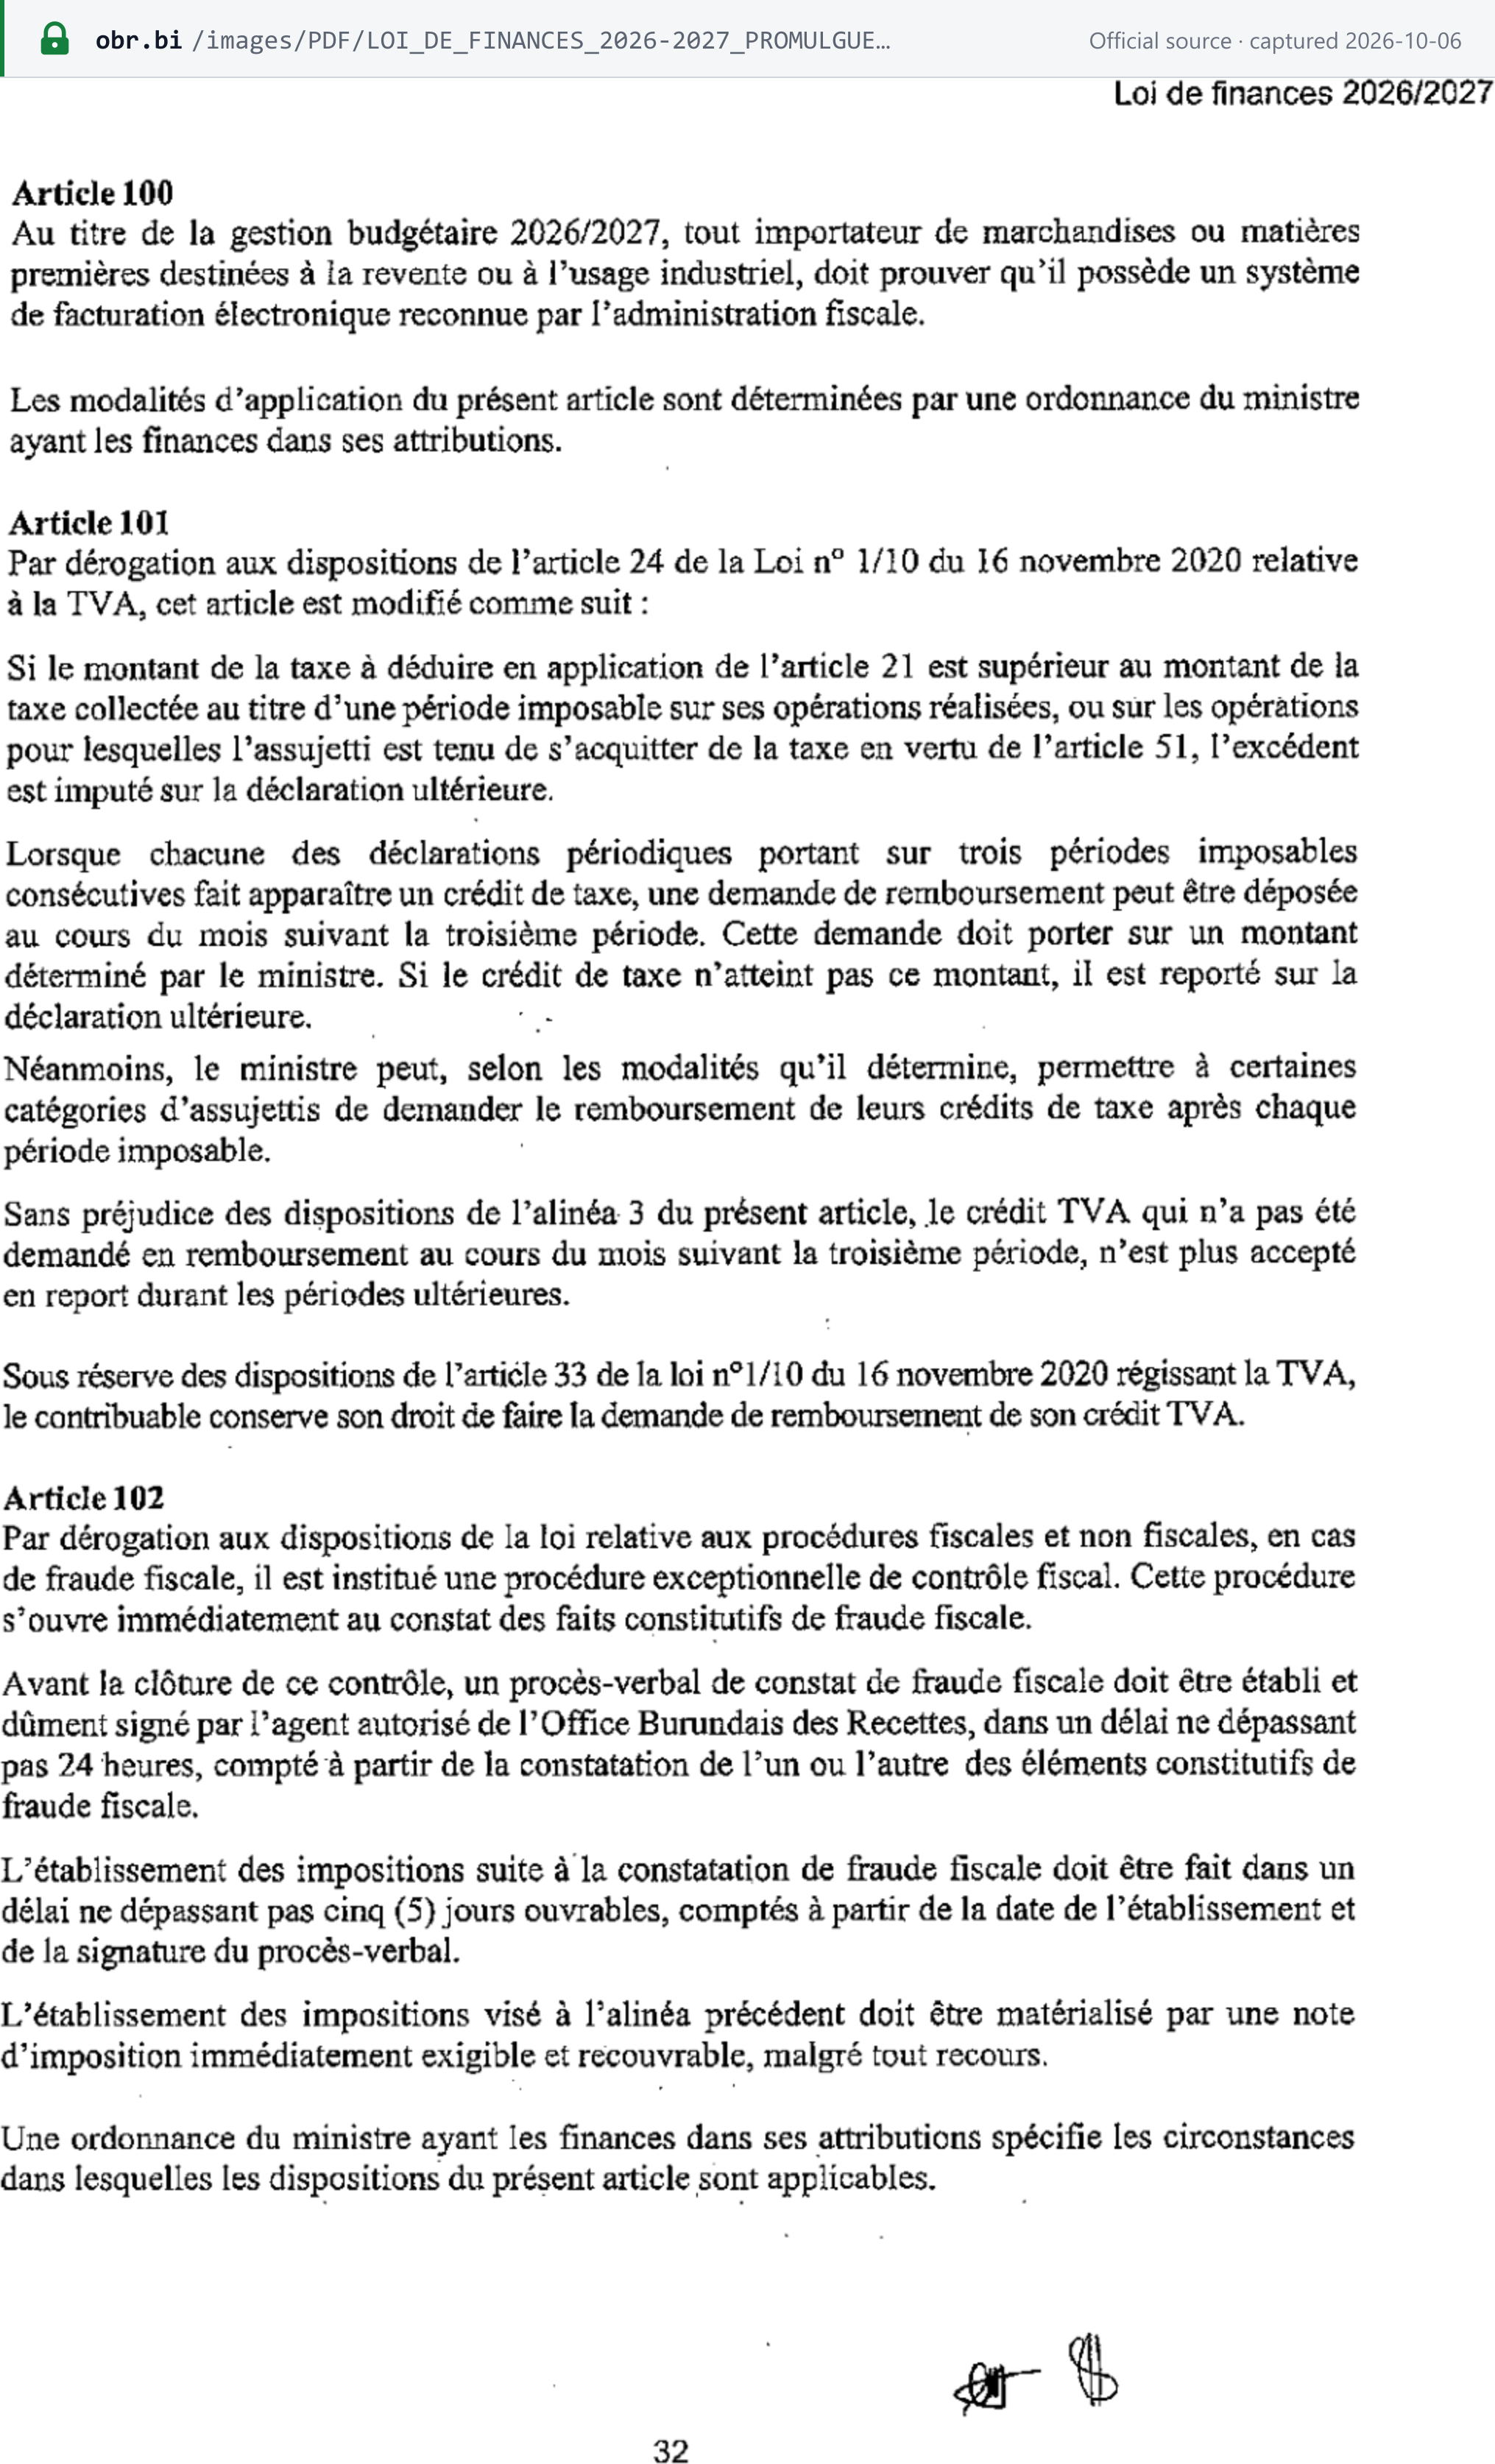
- Créditos. O crédito excedente é transportado. Após três períodos credores consecutivos, o contribuinte pode pedir a restituição no mês seguinte ao terceiro, acima de um valor mínimo fixado por portaria ministerial (art. 24, na redação dada pelo art. 101 da Lei de Finanças). O mínimo não consta da própria lei (em 07/10/2026). [3]
- Sem transporte após a janela do pedido. "Le crédit TVA qui n'a pas été demandé en remboursement au cours du mois suivant la troisième période, n'est plus accepté en report durant les périodes ultérieures" (Lei de Finanças, art. 101 al. 4). O crédito não se perde: o último parágrafo do artigo mantém o direito de pedir sua restituição, sujeito ao prazo de três anos do art. 33 da lei do IVA. O artigo 101 reafirma a vedação ao transporte: a OBR a aplica desde 1º de janeiro de 2025, com base no art. 72 al. 5 da Loi n°1/27 du 30 décembre 2024 (comunicado da OBR ref. 540/92/CG/01/1833/EM/2025 de 6 de março de 2025). [10]
- Prazos. O pedido pode ser apresentado a partir do dia 15 (lei do IVA, art. 27). A OBR deve pagar "dans 90 jours calendaires à compter du lendemain du dépôt du dossier complet de la demande" (art. 28). As restituições só são feitas a contribuintes em dia com suas declarações e são compensadas com débitos tributários (art. 30). O direito à restituição prescreve em três anos (art. 33). [1]
- Não residentes. Os viajantes têm direito à restituição (art. 31), nas condições fixadas por portaria ministerial. Missões diplomáticas e ONGs conveniadas pagam o IVA e o recuperam (arts. 10 i–j, 25). A lei não tem um regime geral de restituição para empresas estrangeiras.
- Créditos incobráveis. Nenhuma desoneração. A lei do IVA permite apenas os ajustes do art. 35 b (verificado em 06/10/2026).
Isenções
Operações isentas
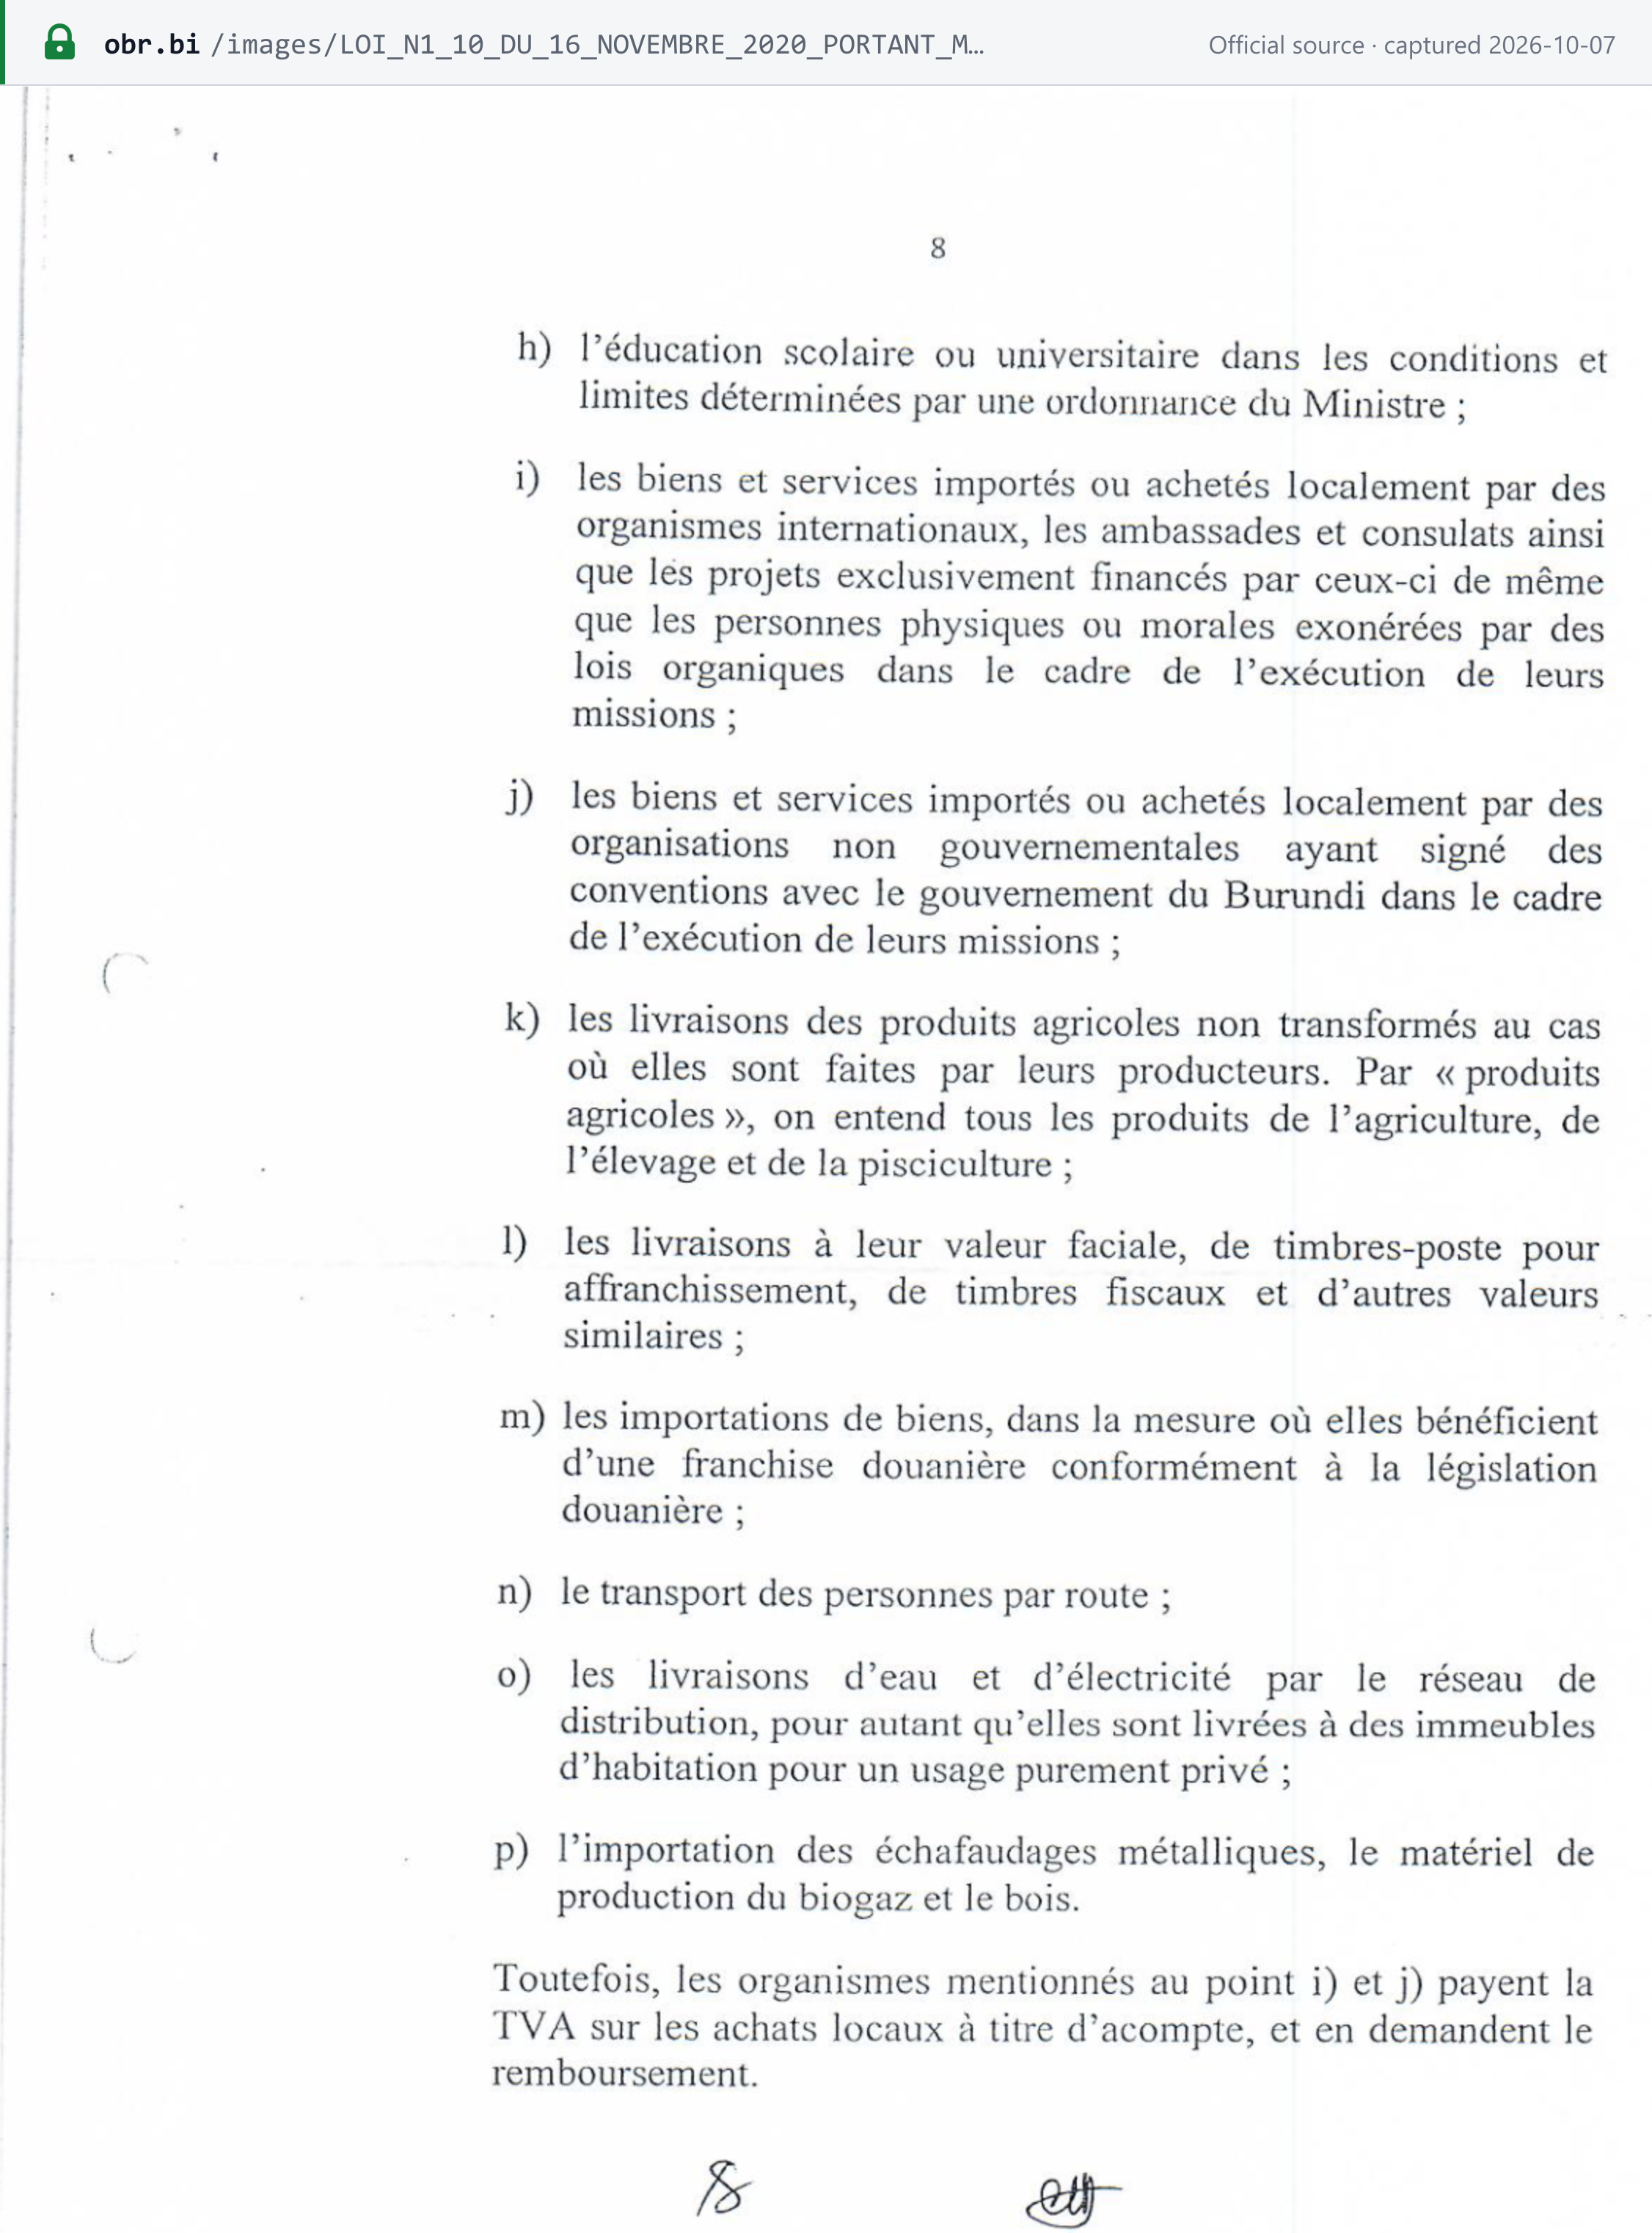
O art. 10 da lei do IVA isenta, entre outros: [1]
- (a) seguros de vida, de saúde e de doença;
- (b) crédito (exceto a execução de garantias), câmbio, valores mobiliários, produtos de investimento bancário e intermediação financeira. As operações bancárias tributáveis são listadas por portaria ministerial;
- (c) arrendamento sem opção de compra;
- (d) edifícios e terrenos residenciais e (e) terrenos não edificados, exceto lotes urbanizados;
- (f) locação de imóveis, exceto estacionamento, armazenagem, hotelaria e locações mobiliadas de até três meses, e locações não residenciais;
- (g) cuidados médicos e medicamentos e (h) educação, dentro dos limites fixados pelo artigo;
- (i) organizações internacionais, embaixadas e seus projetos e (j) ONGs conveniadas;
- (k) produtos agrícolas não processados vendidos por seus produtores;
- (l) selos postais pelo valor de face;
- (m) importações sob regime de franquia aduaneira;
- (n) transporte rodoviário de passageiros;
- (o) água e eletricidade fornecidas a residências particulares;
- (p) andaimes metálicos, equipamentos de biogás e madeira importados.
Mudanças de 2026/2027. Para o exercício orçamentário, a Lei de Finanças torna tributáveis: [3]
- as operações com edifícios de uso misto ("les livraisons des bâtiments à usage mixte sont taxables à la TVA", art. 247);
- edifícios cujo uso não está definido (art. 95);
- doações de edifícios não residenciais ou de terrenos não edificados entre partes relacionadas, exceto parentes em primeiro grau (art. 246).
Isenta não é o mesmo que alíquota zero. Uma operação isenta não tem IVA, mas o fornecedor não pode deduzir o imposto creditado sobre seus custos (art. 21 a). Uma operação com alíquota zero — uma exportação, por exemplo — também não tem IVA, e o fornecedor mantém seu direito de dedução (arts. 19–20). Assim, um exportador pode ficar em posição de restituição, enquanto um banco ou uma escola isentos arcam com o imposto creditado como custo.
Regimes especiais
- A transferência de um estabelecimento em funcionamento está fora do campo de incidência do IVA (arts. 5–6). As indenizações de seguro seguem o art. 65.
- Regime de caixa: para serviços e fornecedores do Estado (art. 12 b, e, f; veja Prazo e forma de pagamento).
- Nenhum outro regime especial: não há regime de margem, regime de tributação por estimativa ou de IVA para pequenas empresas, nem regime de IVA para zonas francas. Nem a lei do IVA nem os artigos da Lei de Finanças sobre o IVA preveem algum (em 07/10/2026). Abaixo do limite de BIF 25.000.000, a empresa simplesmente permanece não registrada, a menos que se aplique o gatilho de BIF 50.000.000 em compras ou estoque.
Infrações e penalidades
Infrações
- Infrações tributárias (LPF, art. 129): [2]
- declaração em atraso; falta de declaração ou de retenção na fonte;
- não responder a um pedido de informações ou não cooperar com uma fiscalização;
- não comunicar uma mudança de função;
- falta de inscrição (arts. 17, 20);
- descumprimento das regras de escrituração (arts. 28–32);
- parcelas trimestrais não pagas e outras obrigações;
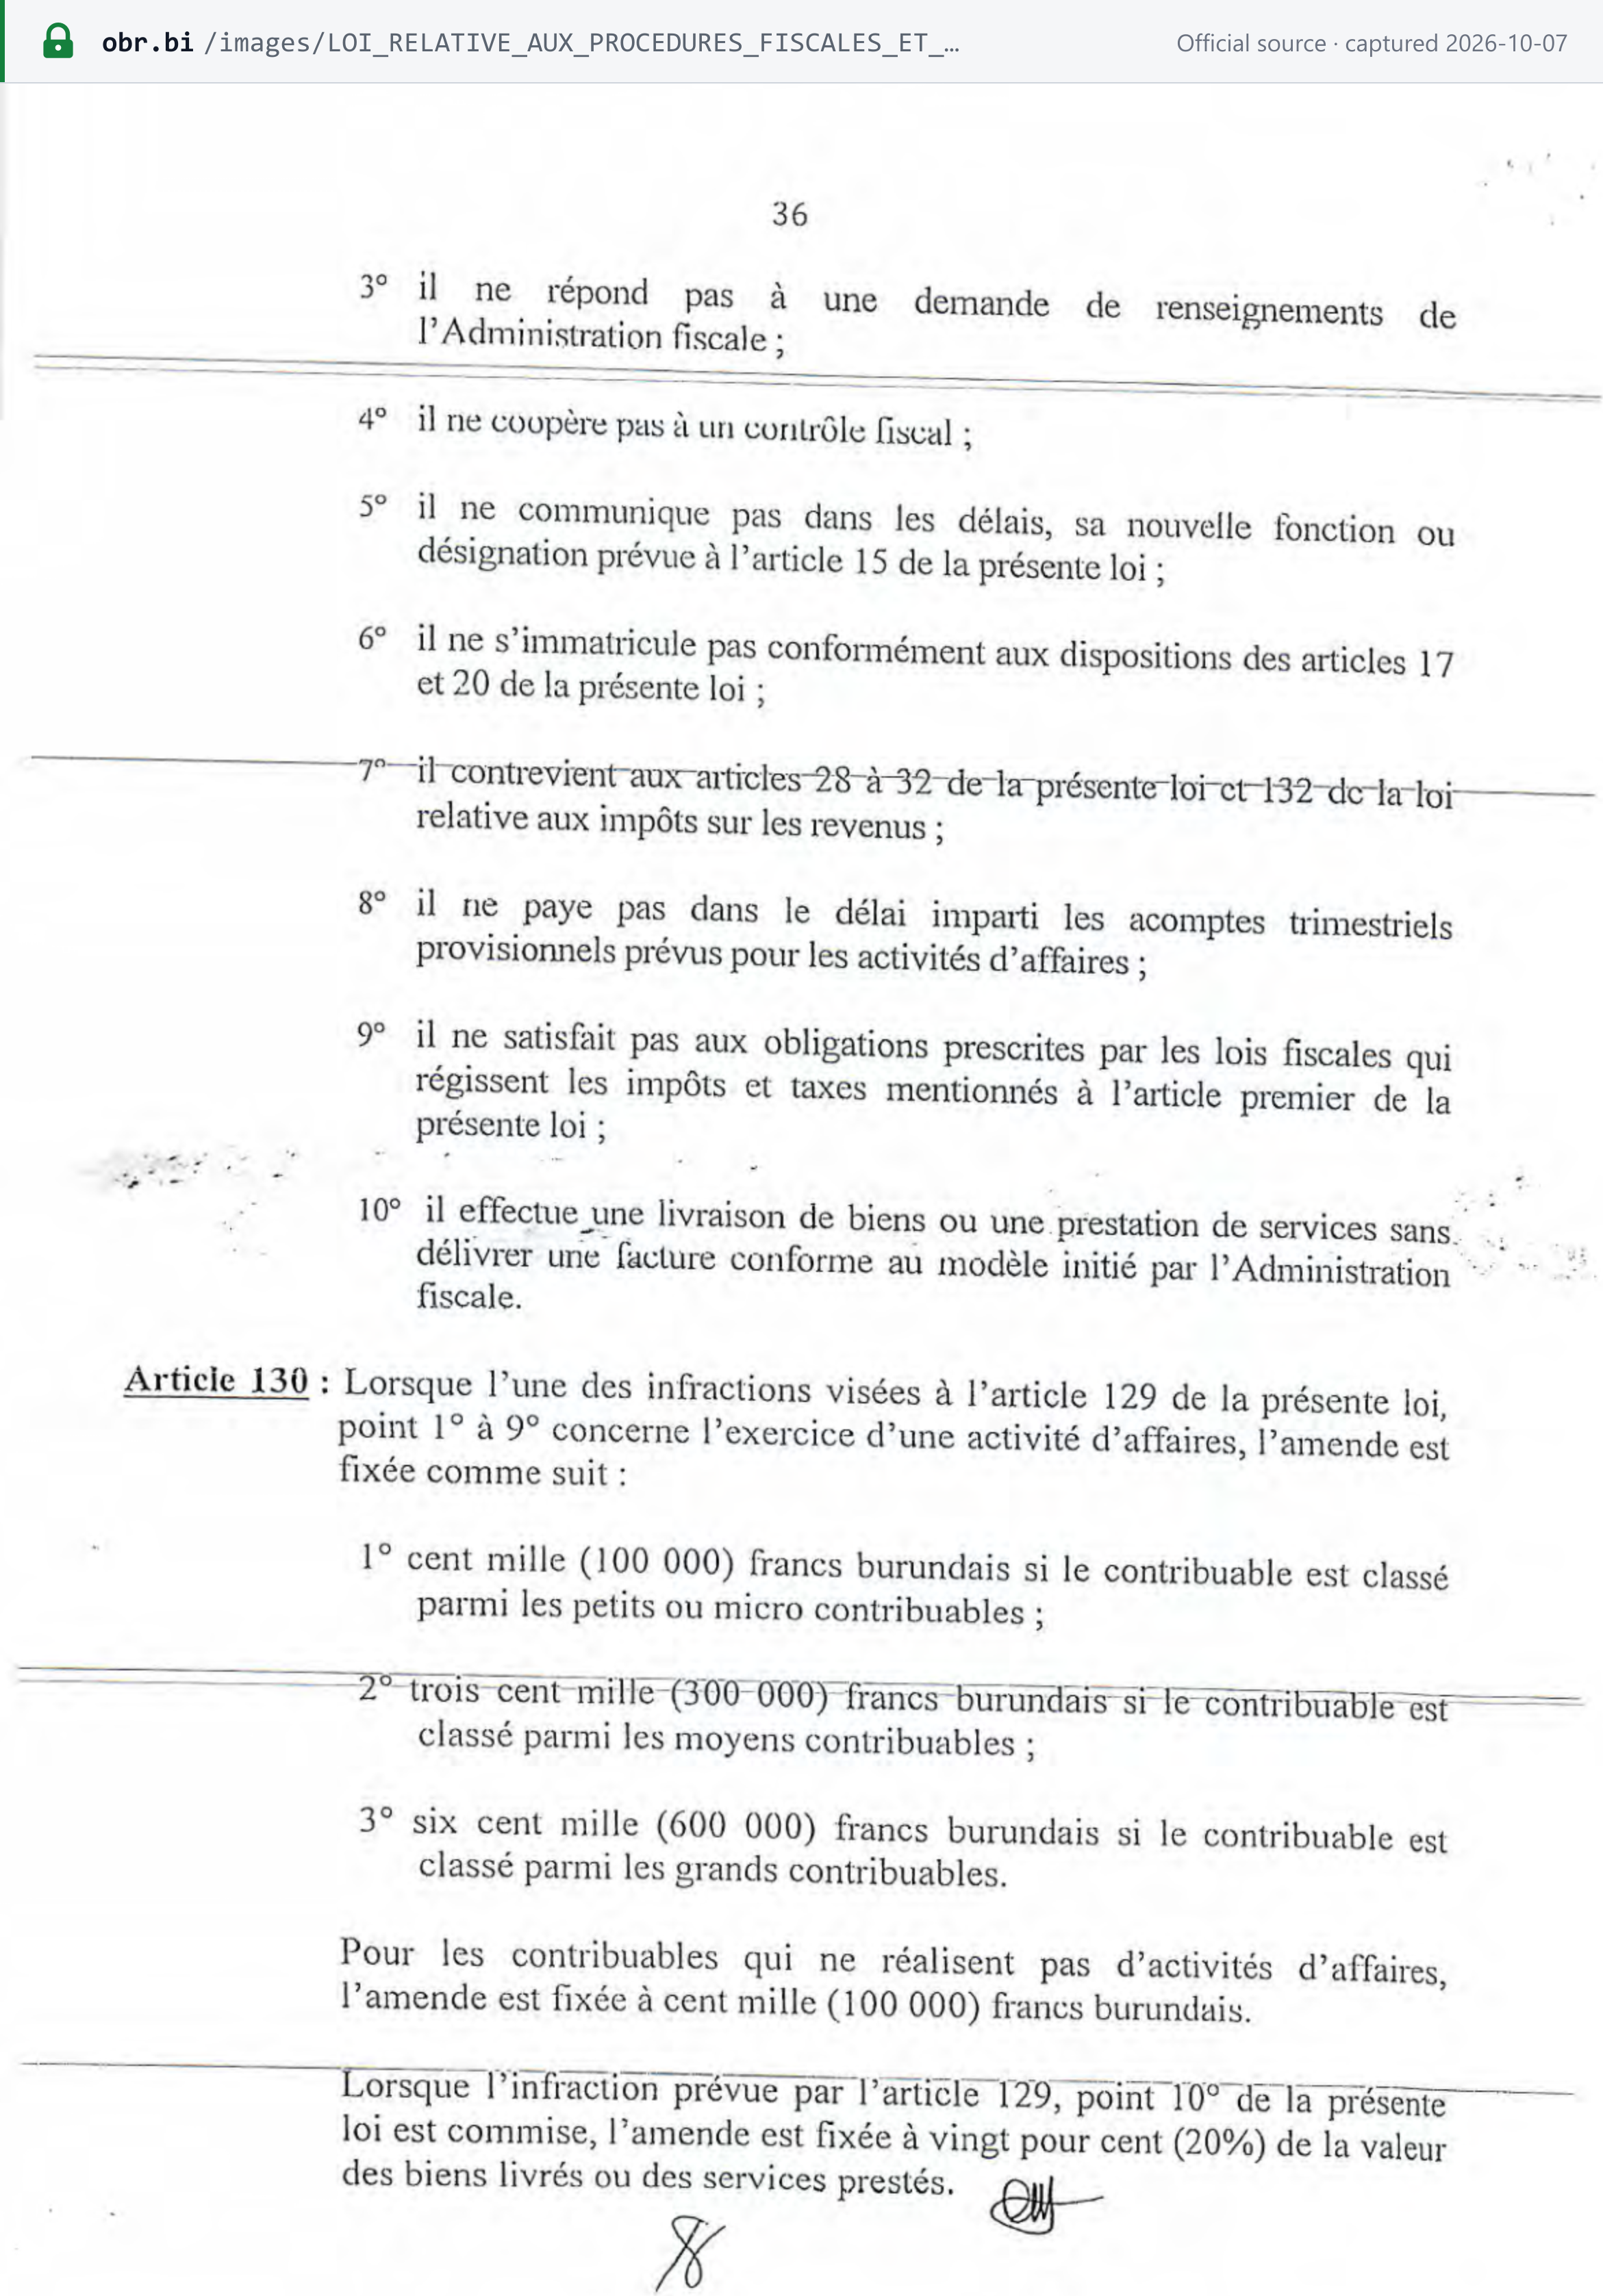
- 10° fornecer bens ou serviços "sans délivrer une facture conforme au modèle initié par l'Administration fiscale".
- Fraude. Multa de 100% do imposto sonegado (LPF, art. 134), com aplicação do Código Penal (art. 135). O Comissário-Geral pode encaminhar o caso ao Ministério Público (art. 138). A ação penal é possível até o fim do quinto ano (art. 139), e as penalidades dobram em caso de reincidência em cinco anos (art. 140). Embaraço à fiscalização e cumplicidade sujeitam-se às mesmas penalidades (art. 143).
- Faturar sem estoque. "Un contribuable qui émet une facture alors qu'il ne dispose d'aucun stock est passible des sanctions pénales" — o Comissário-Geral encaminha o caso ao Ministério Público (lei do IVA, art. 58). [1]
- Comprar sem fatura. A partir de 1º de julho de 2026, os bens são apreendidos e só são devolvidos depois que o comprador paga uma multa de 20%. O mesmo se aplica aos serviços (Lei de Finanças, art. 269). [3]
- Sanções acessórias:
- suspensão de licitações públicas e publicação dos reincidentes (LPF, art. 144);
- fechamento do estabelecimento do inadimplente (art. 146);
- fechamento por recusa a verificações de conformidade (Lei de Finanças, art. 245).
- Prisão. A lei do IVA, a LPF e a Lei de Finanças não fixam, elas próprias, pena de prisão. A exposição penal decorre do encaminhamento ao Ministério Público nos termos do Código Penal (em 07/10/2026).
Penalidades
As penalidades específicas do IVA estão na lei do IVA, e as penalidades procedimentais gerais, na LPF. Nenhuma das duas leis diz qual prevalece quando ambas puderem se aplicar. Os pagamentos são imputados primeiro aos juros, depois às multas e, por fim, ao imposto (LPF, art. 127). Valores vigentes em 07/10/2026: [1] [2]
| Conduta | Penalidade | Fonte |
|---|---|---|
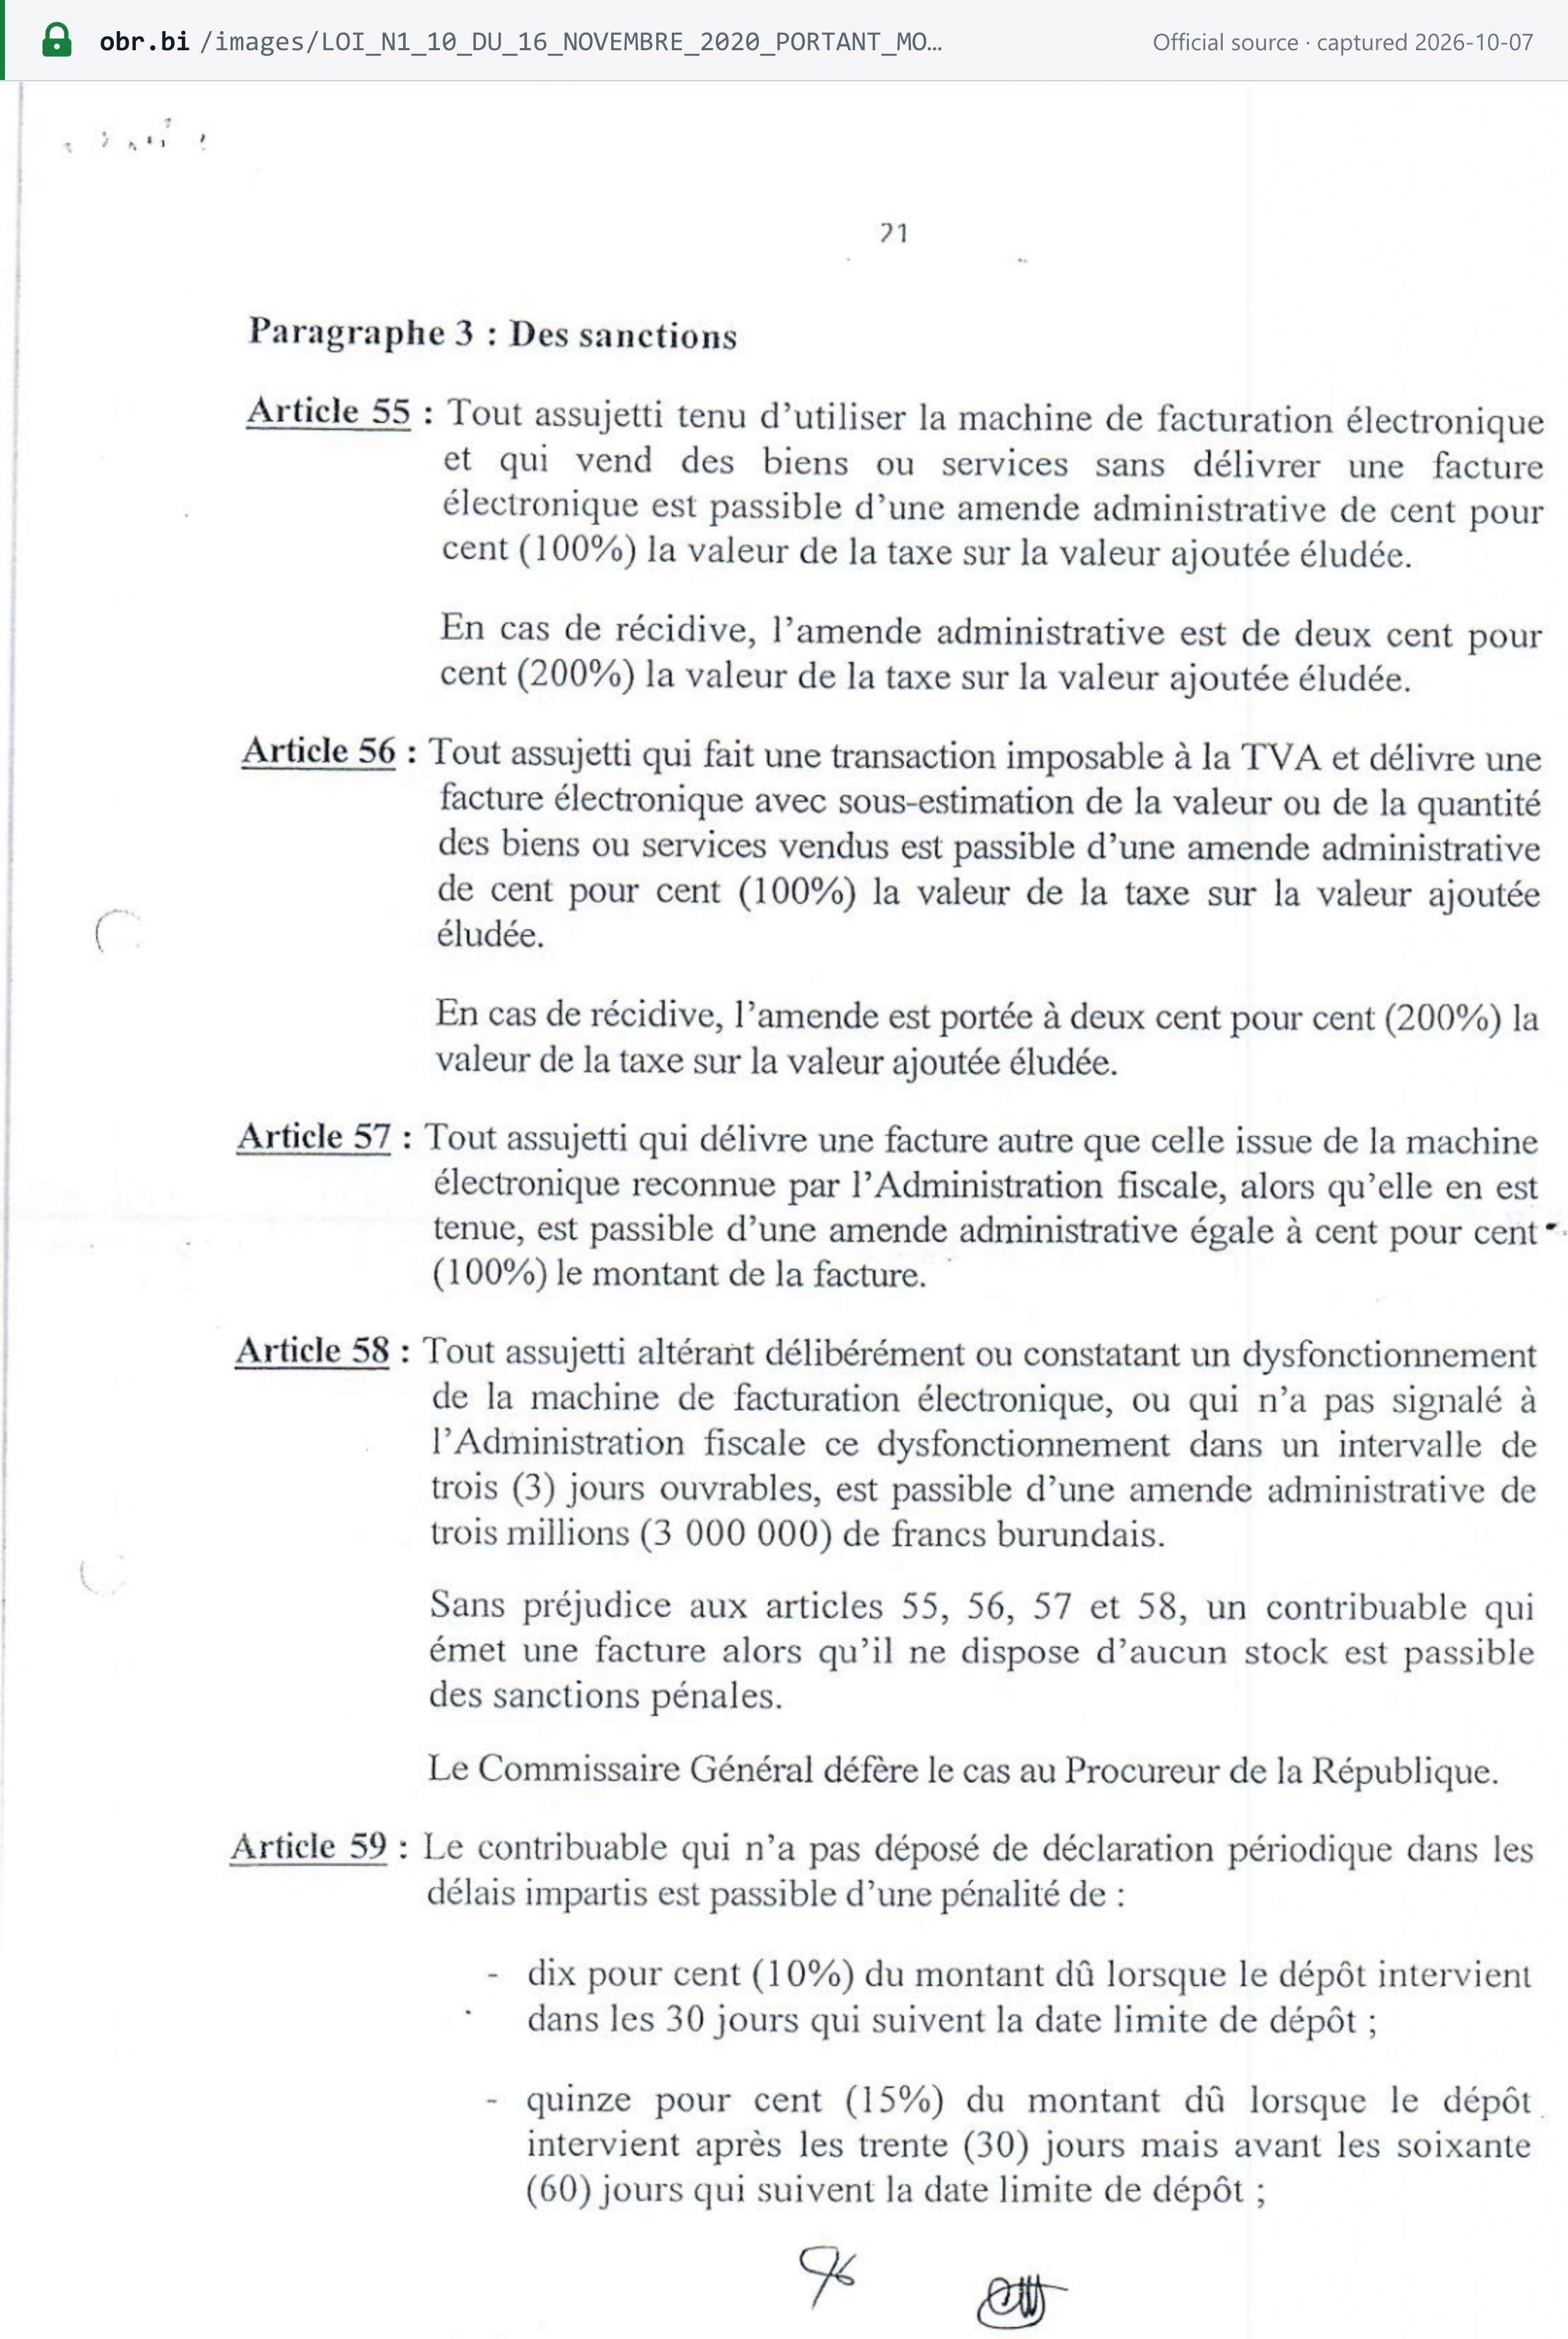
| Vender sem emitir fatura eletrônica | 100% do IVA sonegado; 200% em caso de reincidência | Lei do IVA, art. 55 |
| Fatura eletrônica com valor subdeclarado | 100%; 200% em caso de reincidência | Lei do IVA, art. 56 |
| Fatura não emitida pela máquina reconhecida | 100% do valor da fatura | Lei do IVA, art. 57; Lei de Finanças, art. 268 |
| Adulterar a máquina ou não comunicar uma falha em até 3 dias úteis | BIF 3.000.000 | Lei do IVA, art. 58 |
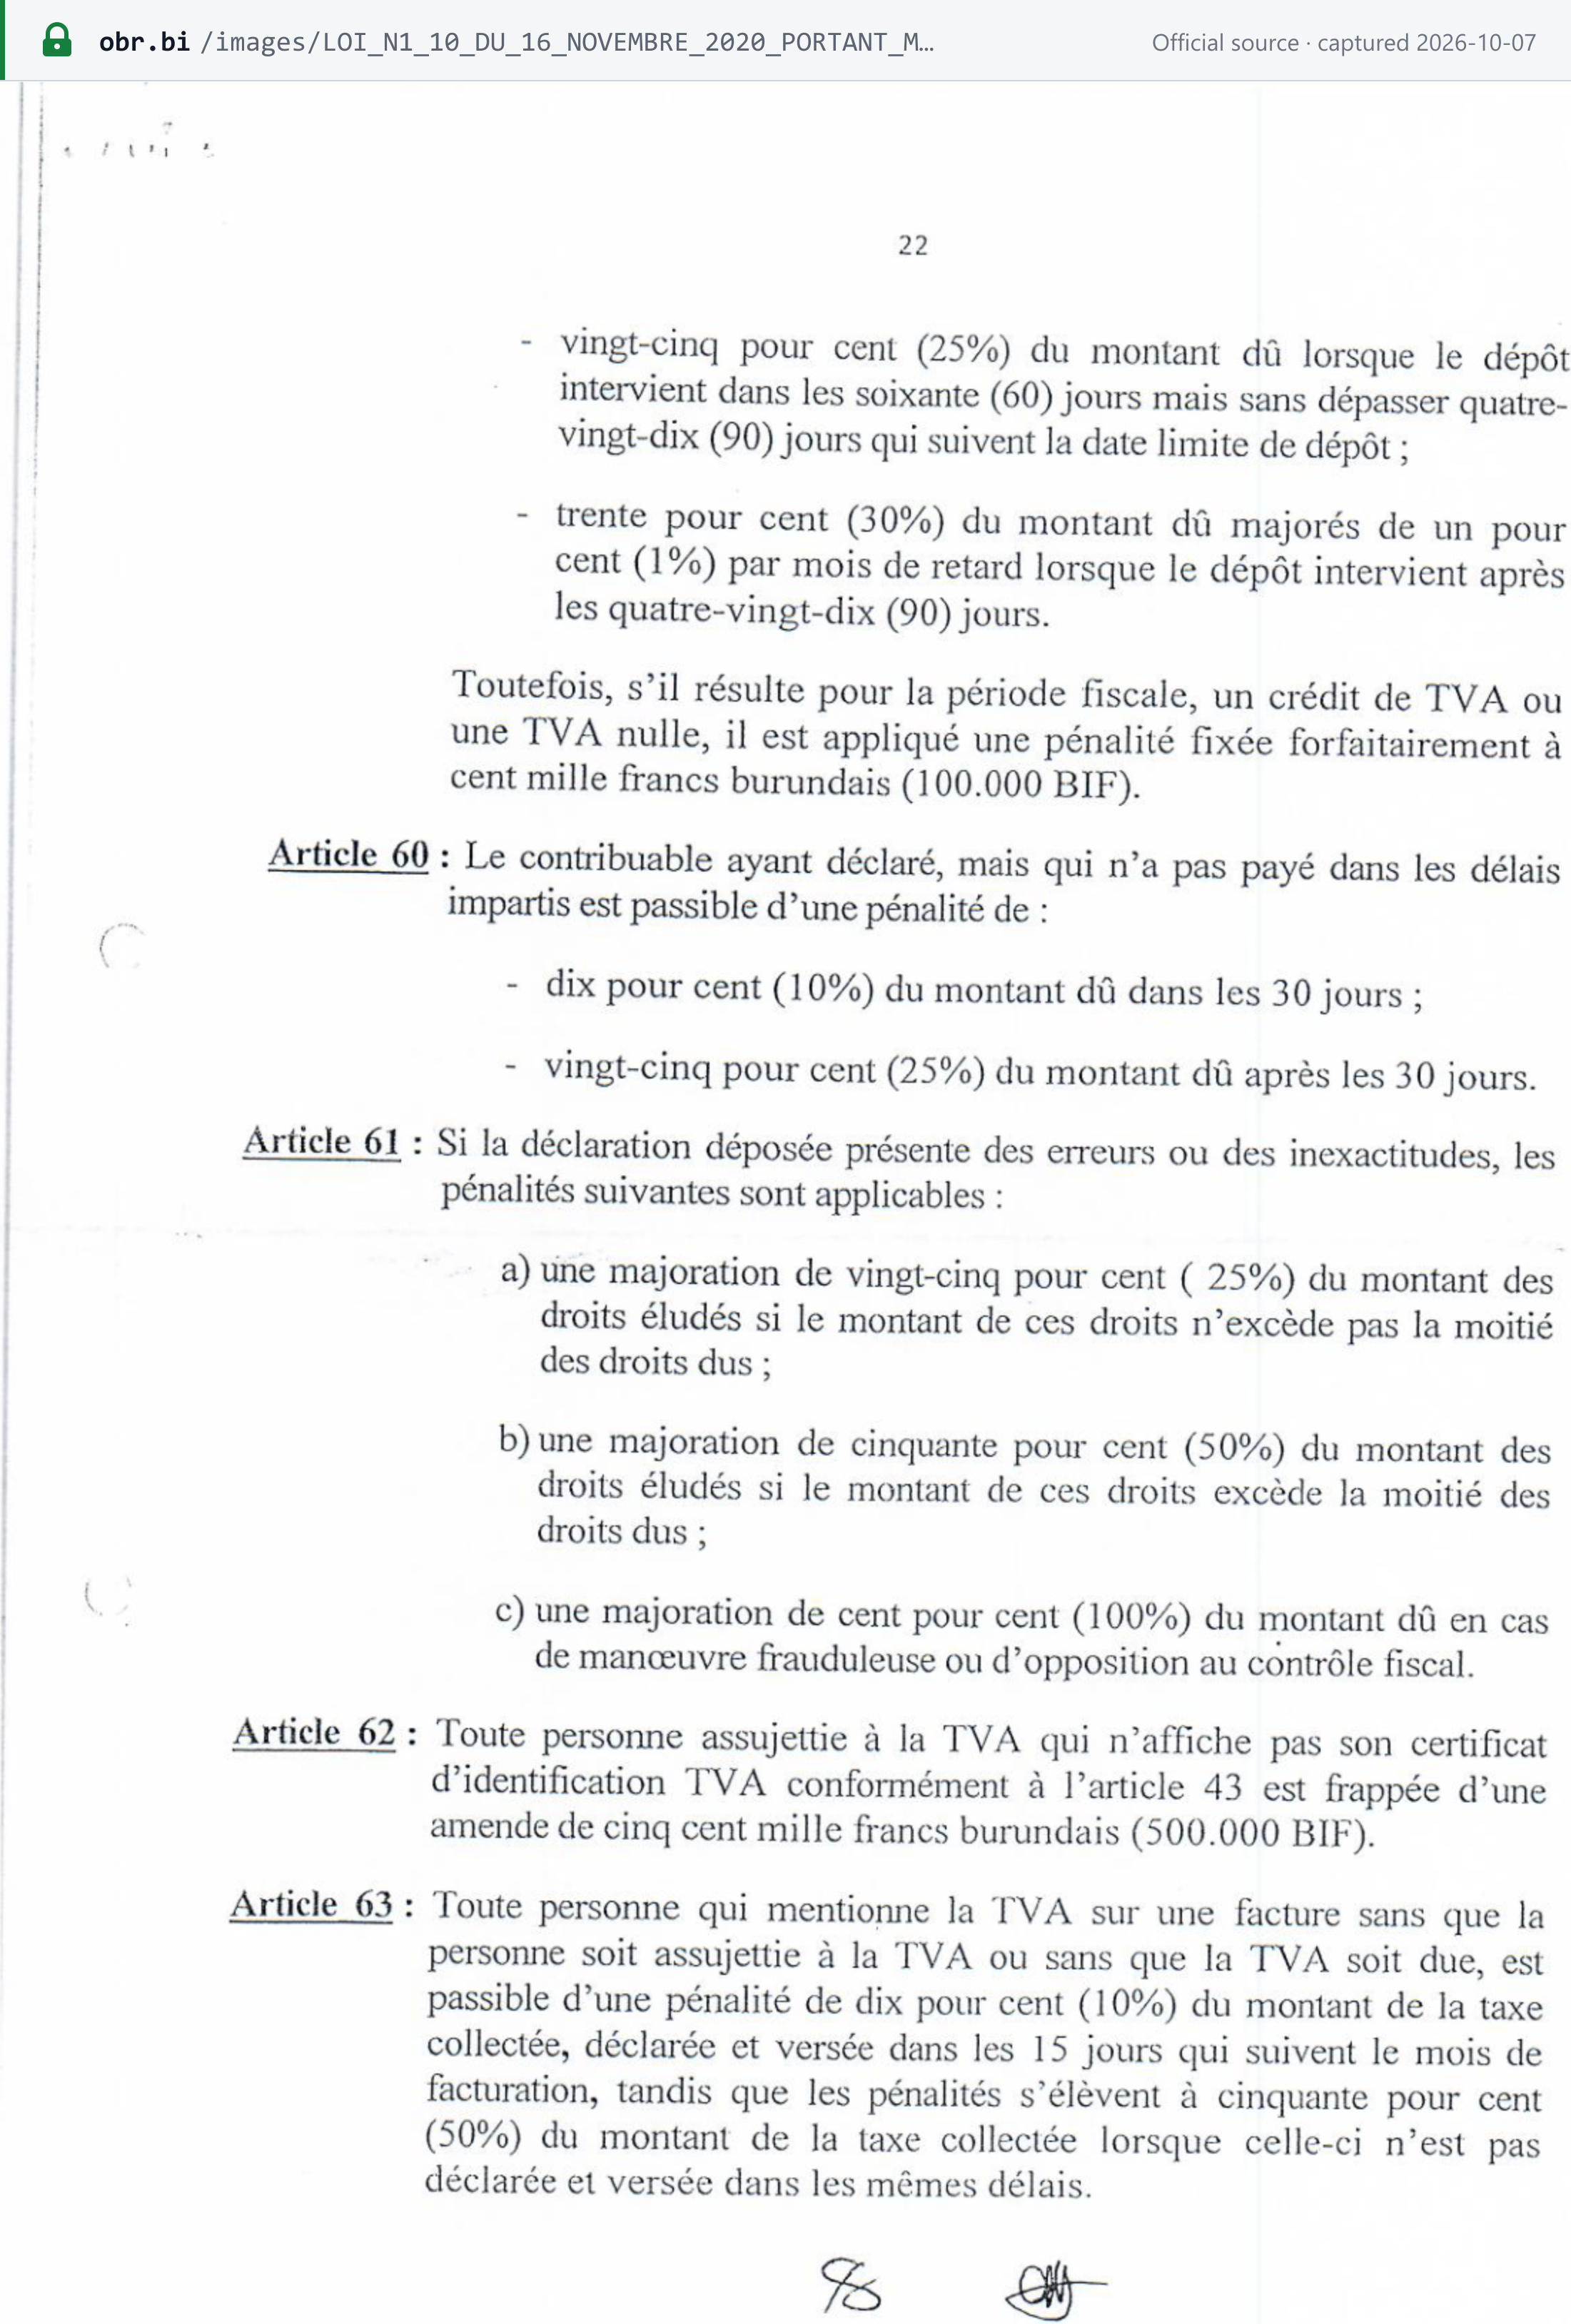
| Declaração do IVA em atraso | 10% (até 30 dias de atraso) · 15% (31–60) · 25% (61–90) · 30% mais 1% ao mês (mais de 90). BIF 100.000 fixos se a declaração apresentar crédito ou for zerada | Lei do IVA, art. 59 |
| Pagamento em atraso do IVA declarado | 10% em até 30 dias; 25% depois | Lei do IVA, art. 60 |
| Erros na declaração | +25% (erro de até metade do imposto devido) · +50% (mais da metade) · +100% (fraude ou embaraço à fiscalização) | Lei do IVA, art. 61 |
| Certificado de registro não exposto | BIF 500.000 | Lei do IVA, art. 62 |
| IVA destacado em fatura por pessoa não registrada ou não sujeita | 10% se declarado e pago em até 15 dias após o mês do faturamento; caso contrário, 50% | Lei do IVA, art. 63 |
| Outras infrações procedimentais (LPF, art. 129 1°–9°) | BIF 100.000 (pequenos e microcontribuintes) · BIF 300.000 (médios) · BIF 600.000 (grandes) · BIF 100.000 (não empresariais) | LPF, art. 130 |
| Fornecer sem fatura no modelo oficial (art. 129 10°) | 20% do valor dos bens ou serviços | LPF, art. 130 |
| Pagamento em atraso (geral) | 10% | LPF, art. 131 |
| Subavaliação do imposto | 5%, 10%, 20% ou 50%, por faixa | LPF, art. 132 |
| Lançamento de ofício | 75% | LPF, art. 133 |
| Juros de mora | A taxa fixada por portaria ministerial no primeiro dia de cada exercício fiscal, mais 1,5 ponto; juros simples, mensais, com frações de mês contadas como mês inteiro | LPF, art. 126 |
A taxa de juros de 2026/2027 é fixada por portaria ministerial, e não pela própria LPF (em 07/10/2026). A Lei de Finanças 2026/2027 também veda a remissão ou o parcelamento de tributos cobrados ou retidos (art. 263). Ela institui uma fiscalização excepcional de fraude cujo lançamento é imediatamente exigível (art. 102) e fixa um prazo de três anos para a revisão de lançamentos (art. 251). [3]
Perguntas frequentes
Nosso fornecedor nos entregou uma fatura em papel ou em planilha. Ainda podemos deduzir o IVA no Burundi?
Não em 2026/2027. O artigo 99 da Lei de Finanças 2026/2027 só permite deduzir ou restituir o IVA que conste de uma fatura eletrônica enviada ao Electronic Billing Management System (EBMS) da OBR no momento da emissão da fatura, e uma fatura acima de BIF 500.000 também precisa ser rastreável por meio de um pagamento bancário ou eletrônico. O artigo 268 acrescenta que uma despesa registrada em uma fatura não enviada ao EBMS no momento da emissão também não é dedutível para fins fiscais. [3]
Nosso faturamento está abaixo de BIF 25 milhões. Ainda podemos ser contribuintes do IVA no Burundi?
Sim. Nos termos do artigo 271 da Lei de Finanças 2026/2027, o contribuinte cujas compras locais e/ou importações excedam BIF 50.000.000 em um exercício fiscal torna-se automaticamente contribuinte do IVA e passa à categoria de médio ou grande contribuinte, excluído o valor dos investimentos e dos bens pessoais. O mesmo se aplica ao contribuinte que mantenha estoque de matérias-primas, produtos acabados ou semiacabados ou mercadorias com valor superior a BIF 50.000.000. [3]
Recorremos da decisão da OBR que nos considerou contribuintes do IVA. Temos de cobrar IVA enquanto o recurso está pendente?
Sim. Em comunicado de 24 de julho de 2026, a OBR informou aos contribuintes que contestaram sua sujeição ao IVA para 2026/2027 que, apesar do recurso, continuam obrigados a faturar, declarar e pagar o IVA. O mesmo comunicado lembra que o IVA é declarado e pago até o dia 15 do mês seguinte ao mês do faturamento. [5]
Uma empresa estrangeira nos vende software ou serviços de consultoria. Quem paga o IVA do Burundi?
O cliente burundiano. Nos termos do artigo 54 da lei do IVA, quando um não residente sem representante no Burundi presta serviços considerados realizados no Burundi, o tomador, seja ou não registrado no IVA, deve reter o IVA e recolhê-lo à administração tributária, qualquer que seja o valor. Os serviços eletrônicos e de telecomunicações iniciados, consumidos ou utilizados no Burundi são considerados prestados no país (artigo 9). [1]
Por que não podemos mais transportar nosso crédito de IVA para períodos seguintes?
Um crédito cuja restituição não seja solicitada no mês seguinte ao terceiro período credor consecutivo não pode mais ser transportado para períodos posteriores. O crédito em si não se perde: o artigo 101 da Lei de Finanças 2026/2027 mantém o direito de pedir sua restituição, sujeito ao prazo de três anos do artigo 33 da lei do IVA. A OBR aplica a vedação ao transporte desde 1º de janeiro de 2025, com base no artigo 72 da Loi n°1/27 de 30 de dezembro de 2024, e o artigo 101 a reafirma. Além disso, o IVA sobre hospedagem, recepções, refeições e viagens nunca é dedutível (artigo 21 da lei do IVA) e, a partir de 1º de julho de 2026, também não é dedutível o IVA de faturas de fornecedores que não foram enviadas ao EBMS. [3] [10]
E se nossa máquina de faturamento eletrônico quebrar?
Comunique a falha à OBR em até três dias úteis: o artigo 58 da lei do IVA aplica multa de BIF 3.000.000 ao contribuinte que não o fizer ou que adulterar deliberadamente a máquina. O FAQ de faturamento eletrônico da OBR permite faturas manuais durante a interrupção, desde que a OBR seja avisada imediatamente e as faturas sejam lançadas no sistema posteriormente. [1] [7]
Sites importantes
Em 07/10/2026, as páginas HTML da OBR retornam erro. Os links de PDF abaixo carregam; os links de portais são fornecidos apenas para navegação.
| Site | Finalidade |
|---|---|
| OBR — Office Burundais des Recettes | Página inicial da autoridade tributária (páginas HTML atualmente com erro) |
| Portal Umutangakori | Declaração e pagamento eletrônicos do IVA e de outros tributos (obrigatório para grandes e médios contribuintes) |
| OBR — Inscrição de contribuintes | Informações sobre a inscrição no NIF |
| OBR — Manual de procedimentos de inscrição (PDF) | Procedimentos de inscrição anteriores ao e-KORI e listas de documentos |
| OBR — e-KORI | Inscrição on-line no NIF e a verificação pública "Contrôle de NIF en ligne" |
| easybusiness.bi (Agência de Desenvolvimento do Burundi) | Balcão único de registro de empresas; a inscrição fiscal passa então ao e-KORI |
| OBR — EBMS | Sistema de faturamento eletrônico: disposições legais, guia de conexão, FAQ, procedimento em caso de falha da máquina |
| OBR — Modelo oficial de fatura, francês (PDF) · Kirundi (PDF) | O layout de fatura exigido pela OBR |
| OBR — Verificação de documentos | Verificação legada de documentos emitidos pela OBR, com uma opção "NIF contribuable"; o e-KORI agora também oferece uma verificação de documentos ("Contrôle des documents émis par l'OBR") |
| OBR — Formulários fiscais | Formulários de declaração e de inscrição |
| OBR — Leis e regulamentos · Portarias | Textos legais, incluindo portarias ministeriais |
| OBR — ASYCUDA World | Declarações aduaneiras e IVA de importação |
A OBR também mantém uma central de atendimento gratuita no 500 (FAQ da OBR, Q14). [14] Para faturamento eletrônico, o FAQ de faturamento eletrônico da OBR indica o tél. 22 28 24 59 e facturation.electronique@obr.gov.bi. Não há ferramenta oficial de consulta de alíquotas; as alíquotas estão no art. 19 da lei do IVA e na Lei de Finanças.
Mudanças recentes
- 24/07/2026 — Comunicado da OBR: um recurso contra a sujeição ao IVA nos termos do artigo 271 não suspende a obrigação de faturar, declarar e pagar o IVA, que vence até o dia 15 do mês seguinte. (OBR)
- 01/07/2026 — Registro obrigatório no IVA com BIF 25.000.000 de faturamento tributável em um exercício contábil, opcional a partir de BIF 5.000.000, além de sujeição automática quando compras, importações ou estoque excedem BIF 50.000.000 (Lei de Finanças 2026/2027, art. 271). (OBR) — veja o evento
- 01/07/2026 — Açúcar tributado à alíquota de 10%, com a abolição de sua taxe de consommation (Lei de Finanças, art. 90). (OBR) — veja o evento
- 01/07/2026 — Imposto creditado dedutível apenas em faturas enviadas ao EBMS na emissão, com rastreabilidade bancária ou eletrônica acima de BIF 500.000; os importadores devem ter um sistema de faturamento eletrônico reconhecido (Lei de Finanças, arts. 99–100). (OBR) — veja o evento
- 01/07/2026 — Obrigação da máquina de faturamento eletrônico estendida a todos os que mantêm contabilidade simplificada ou completa; despesas em faturas fora do EBMS tornam-se não dedutíveis (Lei de Finanças, art. 268). (OBR)
- 01/07/2026 — Os arts. 98 e 101 da Lei de Finanças reafirmam o regime de caixa para fornecedores do Estado e a vedação ao transporte de créditos de IVA cuja restituição não foi pedida após três períodos credores (em vigor desde 1º de janeiro de 2025); o direito de pedir a restituição permanece. (OBR) — veja o evento
Para a cronologia completa, consulte as mudanças tributárias do Burundi na Lookuptax.
Links de referência
- OBR — Loi n°1/10 du 16 novembre 2020 portant modification de la Loi n°1/12 du 29 juillet 2013 relative à la TVA (lei do IVA, PDF digitalizado)
- OBR — Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales (PDF digitalizado)
- OBR — Loi de finances 2026/2027, Loi n°1/10 du 30 juin 2026 (Lei de Finanças, PDF digitalizado)
- OBR — Format Facture TVA (modelo oficial de fatura, versão atual)
- OBR — Communiqué aux contribuables, 24 de julho de 2026 (recursos contra a sujeição ao IVA, prazo de vencimento)
- OBR — Manuel des procédures d'immatriculation des contribuables
- OBR — Foire aux questions, facturation électronique (15 de setembro de 2022) — cópia arquivada
- OBR — Modelo de fatura em kirundi
- OBR — Communiqué aux contribuables sobre o EBMS, com a especificação de interface v0.1 (janeiro de 2022) — cópia arquivada
- OBR — Comunicado sobre créditos de IVA (6 de março de 2025) — cópia arquivada
- Ordonnance ministérielle n°540/1377 du 31/10/2023 sobre o portal Umutangakori — cópia arquivada
- OBR — Comunicado sobre as confirmações de recebimento do EBMS (22 de março de 2024) — cópia arquivada
- OBR — Comunicado aos contribuintes com máquinas de faturamento eletrônico próprias (19 de setembro de 2025) — cópia arquivada
- OBR — Página de FAQs — cópia arquivada (agosto de 2026)
- OBR — FAQ do e-KORI: novos caminhos de inscrição
Relacionados na Lookuptax: