Diretrizes do IVA (Impuesto al Valor Agregado) no Chile
| FICHA TÉCNICA | |
|---|---|
| Código do país | CL |
| Nome do imposto | Imposto sobre Valor Agregado — Impuesto al Valor Agregado (IVA) |
| Autoridade fiscal | Servicio de Impuestos Internos (SII) |
Visão geral
O Chile cobra o Imposto sobre Valor Agregado — em espanhol, Impuesto al Valor Agregado (IVA) — com base no Título II da Ley sobre Impuesto a las Ventas y Servicios (LIVS), o Decreto Ley 825 de 1974. O artigo 1 institui "un impuesto sobre las ventas y servicios, que se regirá por las normas de la presente ley". O texto consolidado é publicado pela Biblioteca del Congreso Nacional (BCN Ley Chile). [1]
Os impostos adicionais não são IVA. O Título III da mesma lei cobra impostos adicionais e especiais separados sobre, por exemplo, artigos de luxo e bebidas. Eles são cobrados além do IVA, não em seu lugar, e não são alíquotas reduzidas de IVA (veja Alíquotas). [1]
Autoridade. O IVA é administrado pelo Servicio de Impuestos Internos (SII). O imposto é pago à Tesorería General de la República (TGR), e o IVA sobre importações é arrecadado pelo Servicio Nacional de Aduanas (alfândega). O procedimento, os juros, as penalidades e as infrações estão no Código Tributario (D.L. 830 de 1974). [1] [2]
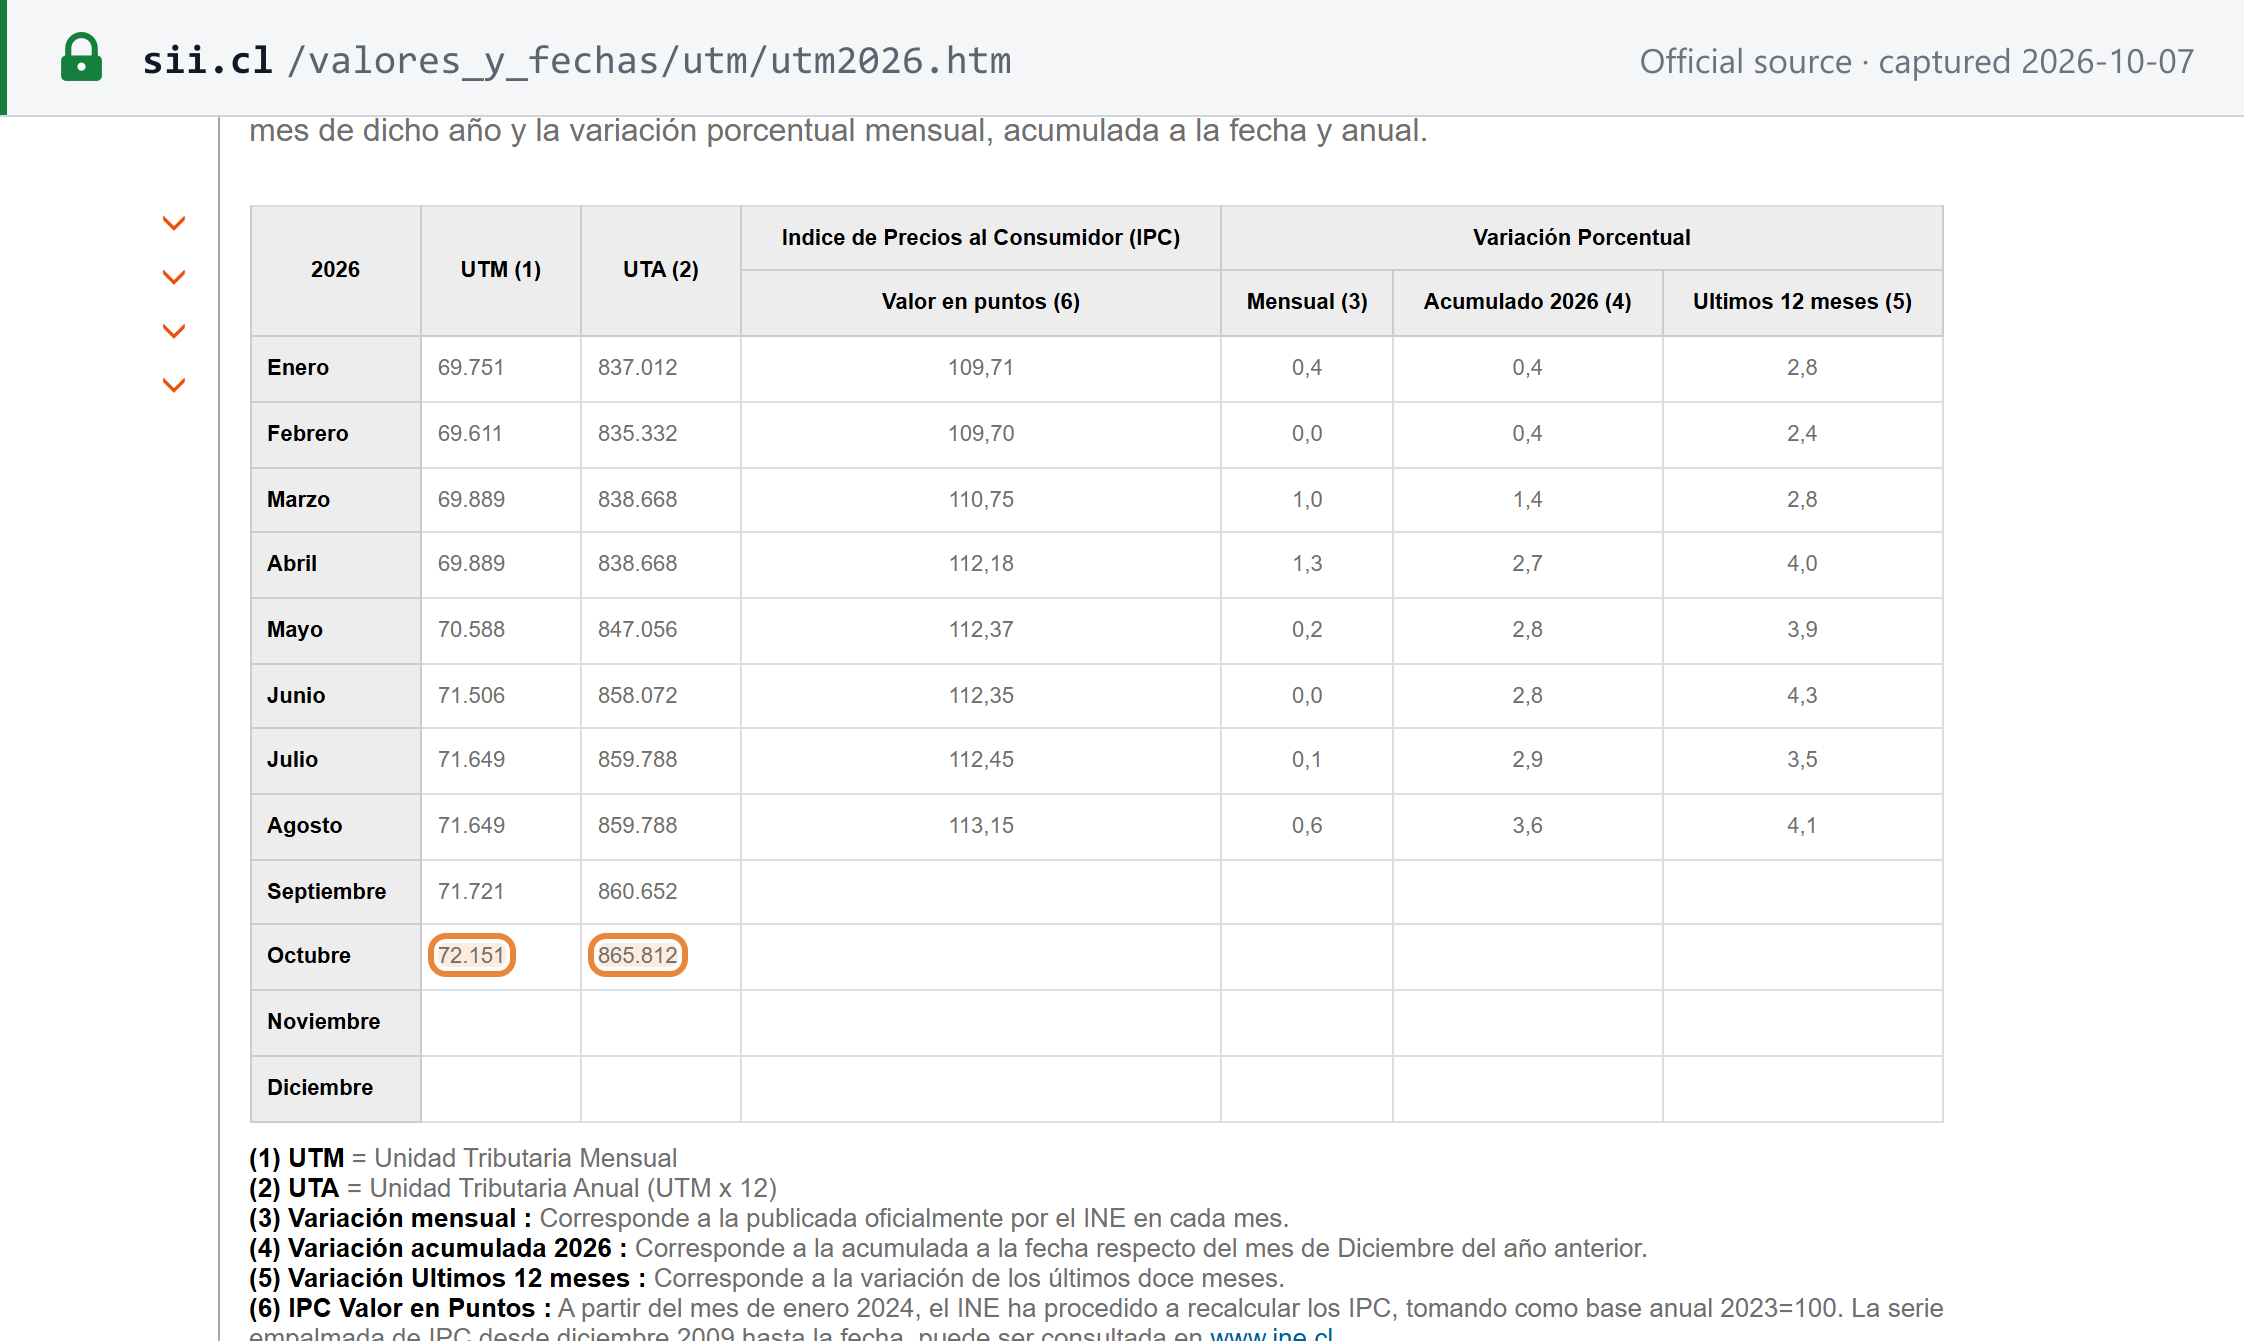
Moeda e período de apuração. Os valores são em pesos chilenos (CLP). As penalidades são fixadas em unidades tributárias: a UTM mensal e a UTA anual. Para outubro de 2026, o SII publica UTM = CLP 72.151 e UTA = CLP 865.812. O período de apuração é o mês civil: "Por "periodo tributario", un mes calendario, salvo que esta ley o la Dirección Nacional de Impuestos Internos señale otro diferente" (LIVS art. 2 N°5). Os não residentes no IVA Digital podem optar por um trimestre (veja Regras transfronteiriças). [1] [26]
Níveis de tributação. O IVA é um imposto nacional único. A LIVS fixa uma única alíquota (art. 14) e não prevê IVA regional ou municipal (em 07/10/2026). [1]
Para o RUT em detalhe, veja o guia do RUT do Chile da Lookuptax. Para um sistema vizinho, veja o guia do IVA da Argentina.
Registro
Quem deve se registrar
São contribuintes as pessoas que realizam vendas, prestam serviços ou executam outras operações tributadas pela LIVS (art. 3). Um "vendedor" é quem vende com habitualidade (art. 2 N°3). Um "prestador de servicios" é qualquer pessoa que presta serviços "en forma habitual o esporádica" (art. 2 N°4). [1]
Há duas etapas:
- Inscrever-se no RUT antes de começar. Artigo 51 da LIVS: "las personas que inicien actividades susceptibles de originar impuestos de esta ley, deberán solicitar su inscripción en el Rol Unico Tributario, antes de dar comienzo a dichas actividades." [1]
- Apresentar a declaración de inicio de actividades em até dois meses após o início (Código Tributario art. 68): "deberán presentar al Servicio, dentro de los dos meses siguientes a aquél en que comiencen sus actividades, una declaración jurada sobre dicha iniciación." [2]
Limite de registro
Nenhum. A obrigação começa com a primeira operação tributada (LIVS arts. 3 e 51). A LIVS não fixa nenhum limite de faturamento ou de valor para o registro (em 07/10/2026). [1]
Registro de não residentes
Também sem limite. A resposta depende de quem é o cliente:
- Vendas a não contribuintes (B2C). O artigo 35 A coloca todo não residente que vende bens ou presta serviços a pessoas no Chile "que no sean contribuyentes de los impuestos establecidos en esta ley" no regime simplificado (IVA Digital). O artigo não estabelece nenhum mínimo, e nem o portal e as perguntas frequentes do IVA Digital do SII (em 07/10/2026). [1] [4]
- Vendas a contribuintes do IVA (B2B). O regime simplificado não se aplica. Para serviços, o cliente chileno apura o IVA (veja Empresas estrangeiras que vendem para o Chile).
- Com estabelecimento no Chile. Uma agência ou estabelecimento permanente de uma entidade estrangeira se inscreve no RUT e declara o inicio de actividades da forma ordinária (veja Como se registrar).
O registro no IVA Digital é feito on-line em sii.cl/vat por meio de um formulário bilíngue: [5] [3]
- Após a verificação do e-mail, o SII emite um User Number, e não um RUT: "After verification, a Tax ID Number called User Number will be sent which will enable the business to create a password."
- Não é necessário representante chileno: "Is it necessary for the company to have a contact person in Chile? No. It is enough for the company to register an official contact at the time of Registration."
- A moeda (USD, EUR ou CLP) e o período de declaração (mensal ou trimestral) são escolhidos no registro. O portal informa que qualquer alteração "deberá ser solicitado entre el 21 de enero y el 31 de enero de cada año" (deve ser solicitada entre 21 e 31 de janeiro de cada ano).
Número de identificação fiscal
O número de registro é o RUT (Rol Único Tributario): um número seguido de um dígito verificador. A fatura modelo do SII o imprime com separadores de milhar e dígito verificador separado por hífen, por exemplo "R.U.T.: 69.507.000-4" (um RUT de teste do SII). O manual de impressão do SII exige o RUT do emissor "con separador de miles". [10]
| Identificador | Formato | Quem o possui |
|---|---|---|
| RUT | Dígitos + hífen + dígito verificador, p. ex. 69.507.000-4 | Residentes, entidades chilenas, agências e estabelecimentos permanentes |
| User Number do IVA Digital | Numérico, emitido pelo SII | Não residentes no regime simplificado |
O algoritmo do dígito verificador e a relação entre o RUT e o RUN pessoal são tratados no guia do RUT do Chile da Lookuptax. Para conferir um número, veja como verificar um RUT no Chile ou use o validador de RUT do Chile da Lookuptax.
Como se registrar
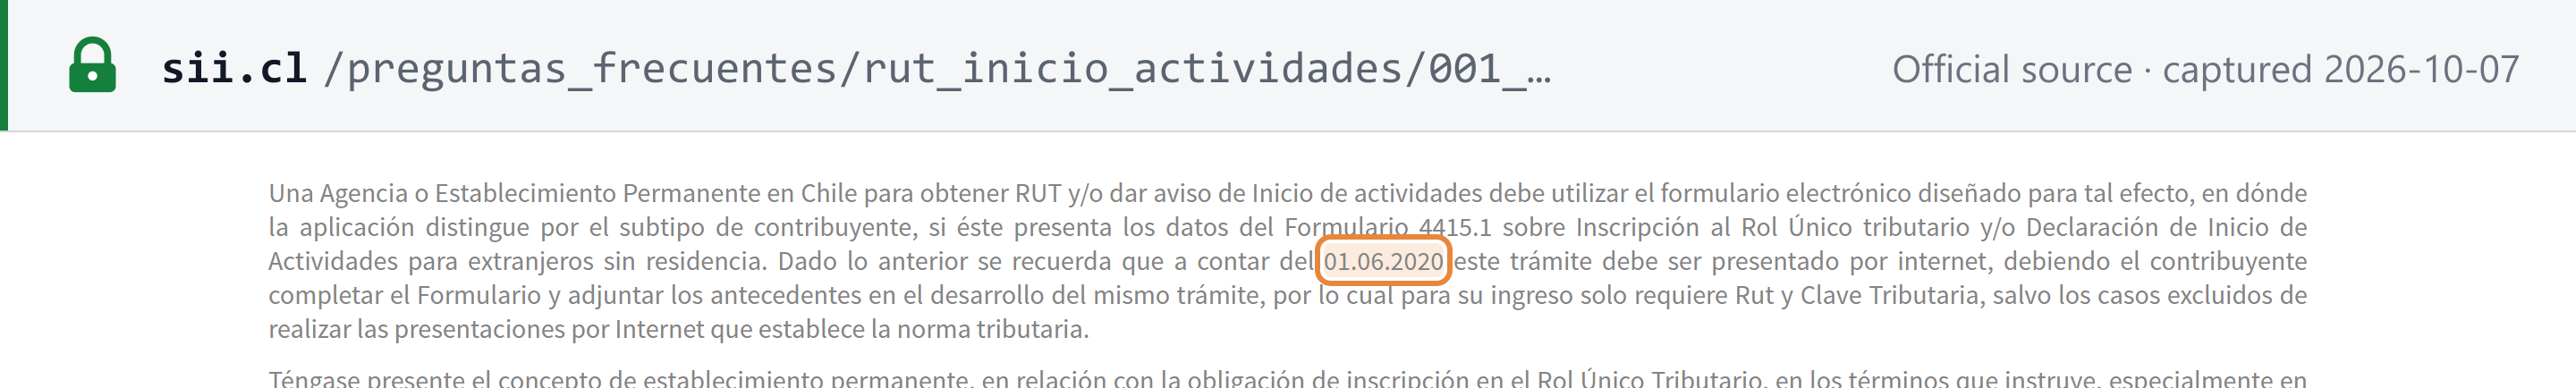
- Formulário e canal. A inscrição no RUT e o inicio de actividades usam o Formulario 4415. O SII informa que, desde 1º de junho de 2020, o procedimento "debe ser presentado por internet", com o RUT e a Clave Tributaria, salvo nos casos que a lei exclui. [31] [7]
- Agências e estabelecimentos estrangeiros. Usam o mesmo formulário eletrônico, que coleta os dados do Formulario 4415.1, a versão para "extranjeros sin residencia". A pergunta frequente do SII foi atualizada em 4 de junho de 2026. [7]
- Prazo de processamento. As páginas de registro do SII não publicam prazo de processamento (em 07/10/2026).
Registro voluntário
Não se aplica. Não existe via voluntária porque não há limite abaixo do qual se possa ficar: todos que iniciam uma atividade tributada devem se inscrever (LIVS art. 51; Código Tributario art. 68). [1]
Cancelamento do registro
- Término de giro. O contribuinte que encerra a atividade deve comunicar o SII "a través de la carpeta tributaria electrónica del contribuyente", anexar um balanço de encerramento e pagar o imposto "dentro de los dos meses siguientes a la fecha de término de su giro o de sus actividades" (Código Tributario art. 69). [2]
- Pelo SII. O próprio SII também pode declarar o término de giro. A Resolução 117 de 2 de setembro de 2026 do SII fez isso para contribuintes com 36 ou mais períodos de apuração sem operações, com base no último parágrafo do artigo 69. [29]
Registro de grupo
Não disponível. A LIVS não contém nenhuma disposição sobre agrupamento para fins de IVA (em 07/10/2026). [1]
Alíquotas
| Alíquota | Aplica-se a | Vigência |
|---|---|---|
| 19% (padrão, e a única alíquota de IVA) | Todas as vendas, serviços e importações tributados | Desde 1º de outubro de 2003 (Ley 19.888); LIVS art. 14 |
| Isento com recuperação do imposto creditado | Exportações de bens (art. 12 D) e serviços qualificados como exportação pela alfândega (art. 12 E N°16) | Veja Isenções |
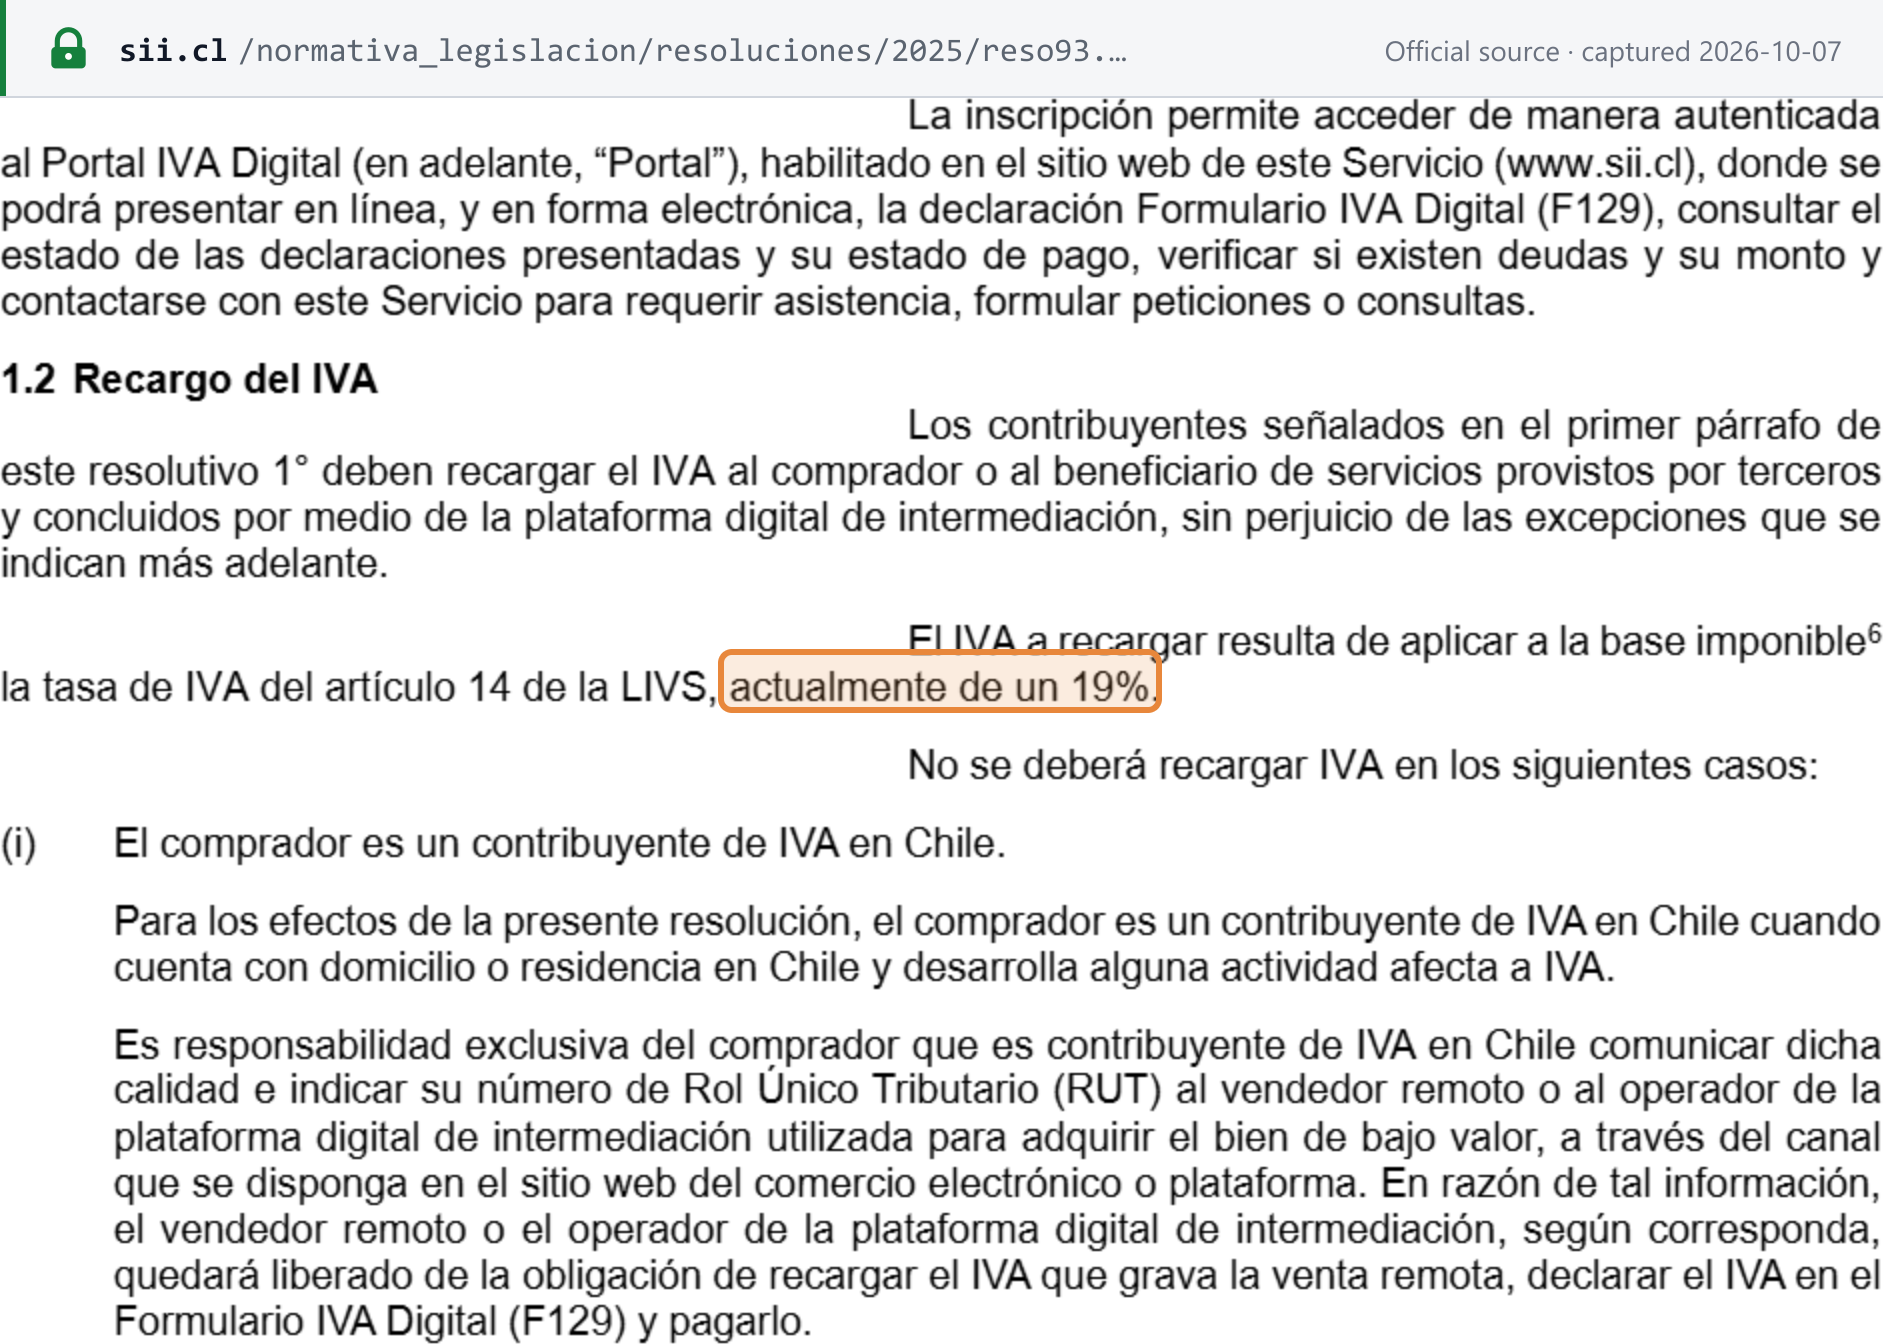
Artigo 14 da LIVS: "Los contribuyentes afectos a las disposiciones del presente Título pagarán el impuesto con una tasa de 19% sobre la base imponible." [1] O SII aplica o mesmo número: na Resolução 93 de 2025, descreve a alíquota do artigo 14 como "actualmente de un 19%". [13]
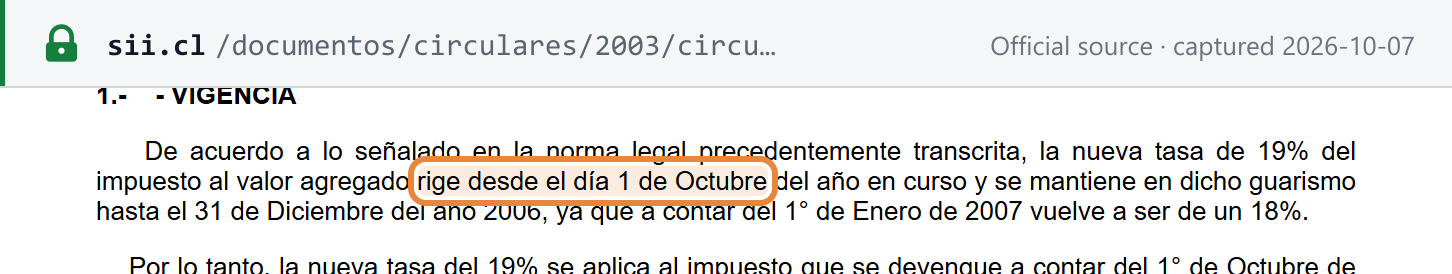
Alíquota padrão — 19%. A alíquota subiu para 19% com a Ley 19.888 (Diario Oficial, 13 de agosto de 2003). Circular 47 de 12 de setembro de 2003 do SII: "la nueva tasa de 19% del impuesto al valor agregado rige desde el día 1 de Octubre del año en curso". A Ley 19.888 previa originalmente o retorno a 18% a partir de 1º de janeiro de 2007. O artigo 14 atual fixa 19% sem data de término. [8] [1]
Sem alíquota reduzida ou zero de IVA. O artigo 14 fixa uma única alíquota, e a LIVS não fixa nenhuma outra alíquota de IVA, à parte os regimes substitutivos (em 07/10/2026). As exportações são isentas com recuperação do IVA creditado (art. 12 D com o art. 36), de modo que, na prática, funcionam como uma alíquota zero. [1]
Impostos adicionais além do IVA. O Título III cobra impostos separados que incidem além dos 19%. No formato de documentos eletrônicos do SII, por exemplo, o código de imposto 23 é o "IMPUESTO ADICIONAL Art 37 Letras a, b, c" a uma "Tasa del 15%" sobre artigos de ouro, platina e marfim, joias e pedras preciosas, e peles finas. Esses impostos não são alíquotas reduzidas de IVA; estão previstos no Título III da LIVS. [9]
Alíquotas futuras anunciadas. Nenhuma, em 07/10/2026: as resoluções do SII de 2026, até a Resolução 135 de 2 de outubro de 2026, não contêm alteração de alíquota. [29]
Para comparar o Chile com outras jurisdições, veja a tabela de alíquotas de impostos no mundo e a tabela de limites de registro de IVA da Lookuptax.
Regras transfronteiriças
Importações e exportações
- Importações de bens. As importações são tributadas "tengan o no el carácter de habituales" (art. 8 a), e o importador é o contribuinte (art. 11 a). A base é o valor aduaneiro ou, na sua falta, o valor CIF, mais os direitos aduaneiros (art. 16 a). A alfândega arrecada o IVA: "Las Aduanas no autorizarán el retiro de los bienes del recinto aduanero sin que se les acredite previamente la cancelación del respectivo tributo" (art. 9 b). [1]
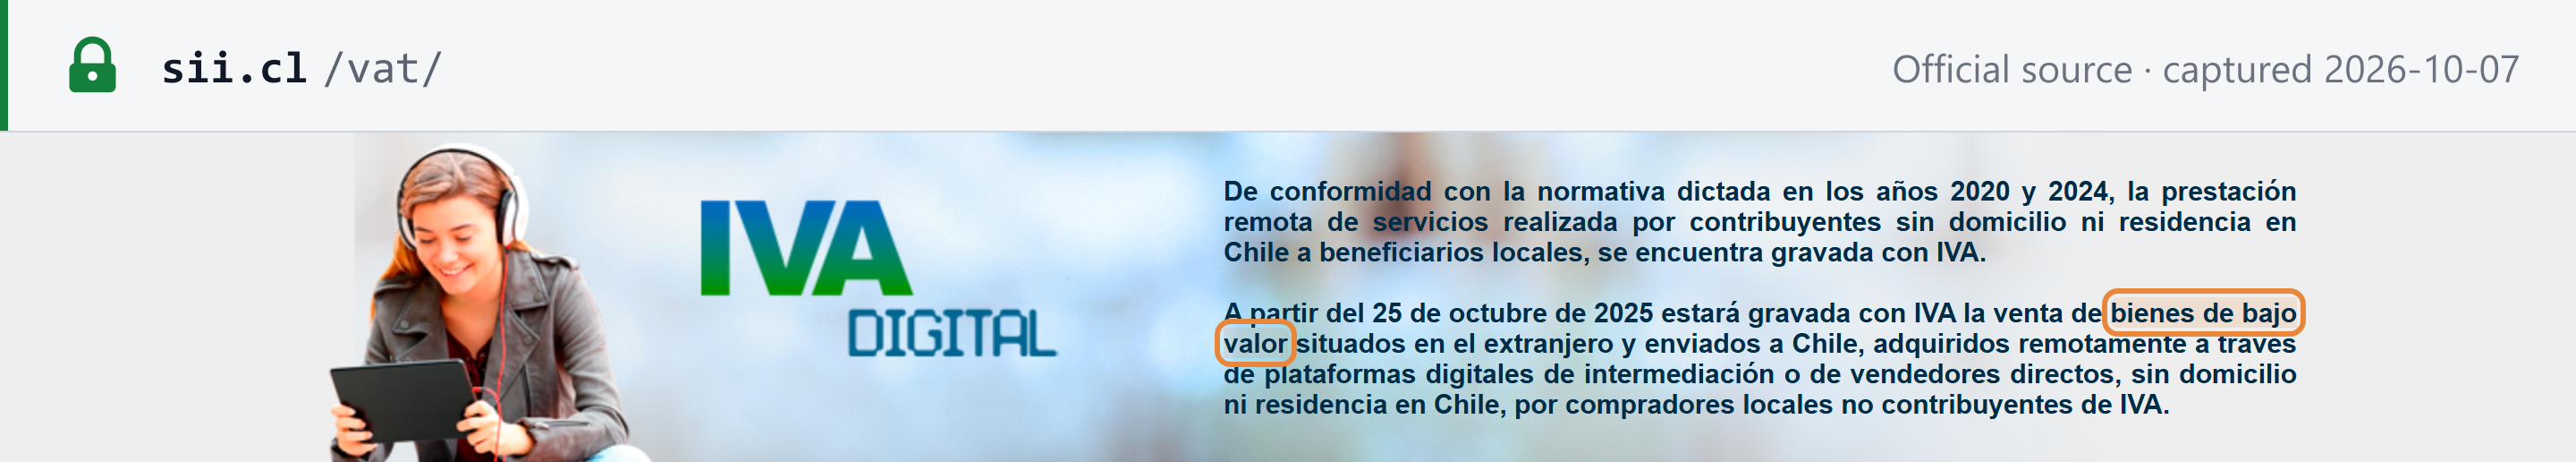
- Bens remotos de baixo valor (USD 500 ou menos), desde 25 de outubro de 2025. Bens no exterior comprados à distância de um não residente por alguém que não é contribuinte do IVA são considerados situados no Chile quando destinados ao Chile, se o seu preço, incluídos os encargos acessórios, "no exceda de USD 500 o su equivalente en moneda nacional" (art. 4). O vendedor ou a plataforma cobra o IVA por meio do IVA Digital. A importação em si fica então isenta de IVA e de direitos aduaneiros, desde que o IVA "fue efectivamente cobrado por el vendedor o plataforma digital" (art. 12 B N°18). [1]
- Data de início. O portal do SII anunciou que, a partir de 25 de outubro de 2025, o IVA passaria a incidir sobre vendas de bens de baixo valor situados no exterior e enviados ao Chile, comprados à distância por meio de plataformas digitais de intermediação ou de vendedores diretos sem domicílio ou residência no Chile. [3]
- Por item. A Resolução 84 de 10 de julho de 2025 do SII aplica o teto de USD 500 a "el precio del artículo o ítem, individualmente considerado", incluindo frete, seguro e embalagem cobrados por esse item. Ela também exige o registro de plataformas e de empresas de redespacho. [12]
- Exportações. Os bens exportados são isentos (art. 12 D), e os exportadores recuperam o IVA creditado na sua atividade de exportação (art. 36): "Los exportadores tendrán derecho a recuperar el impuesto de este Título que se les hubiere recargado al adquirir bienes o utilizar servicios destinados a su actividad de exportación." Os serviços a não residentes são isentos apenas "siempre que el Servicio Nacional de Aduanas califique dichos servicios como exportación" (art. 12 E N°16). [1]
- Inversão do sujeito passivo em serviços importados. Um contribuinte chileno do IVA que recebe um serviço de um prestador residente no exterior é ele próprio o contribuinte (art. 11 e). Veja a explicação sobre a inversão do sujeito passivo da Lookuptax. [1]
Produtos e serviços digitais
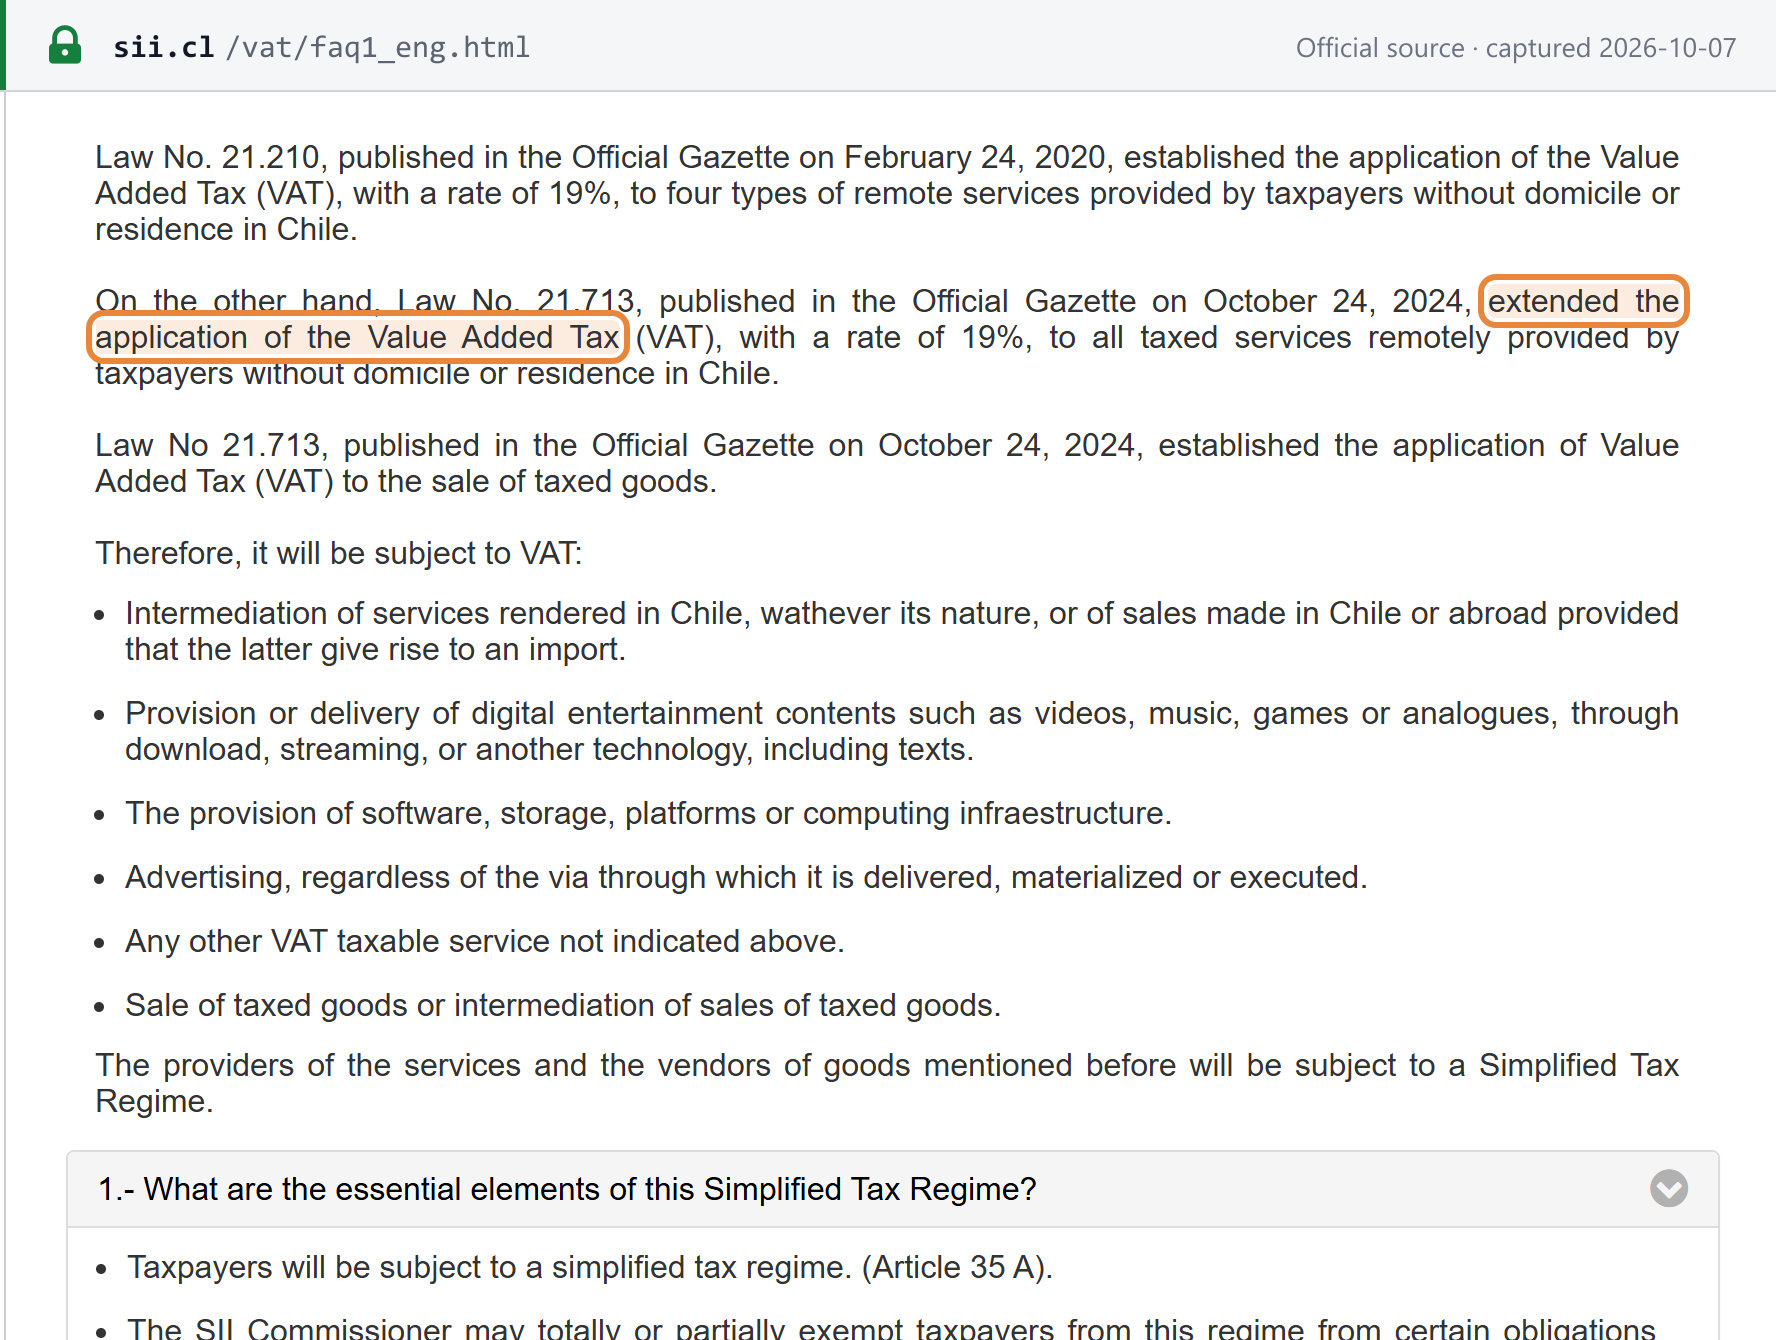
- Âmbito. A Ley 21.210 (Diario Oficial, 24 de fevereiro de 2020) tributou a 19% quatro tipos de serviço remoto quando prestados por não residentes: intermediação, entretenimento digital, software, armazenamento e infraestrutura de TI, e publicidade. A Ley 21.713 (Diario Oficial, 24 de outubro de 2024) estendeu o imposto a todos os serviços tributados prestados remotamente por não residentes e às vendas de bens tributados. O SII: "Law No. 21.713, published in the Official Gazette on October 24, 2024, extended the application of the Value Added Tax (VAT), with a rate of 19%, to all taxed services remotely provided by taxpayers without domicile or residence in Chile." O portal data a regra de todos os serviços a partir de novembro de 2024 e a regra dos bens a partir de 25 de outubro de 2025. [4] [3]
- Limite. Nenhum (veja Registro de não residentes).
- Regras do regime. O regime simplificado não dá direito a crédito, e os fornecedores não emitem documentos tributários: eles "no tendrán derecho a crédito fiscal y se encontrarán liberados de la obligación de emitir documentos tributarios por sus operaciones" (art. 35 C). O período é "un periodo de uno o tres meses seguidos, a elección del contribuyente" (art. 35 D). Os fornecedores declaram e pagam "hasta el día 20 del primer mes siguiente" (art. 35 E) no Formulario 129. [1]
- Pagamento. O pagamento pode ser feito em USD, EUR ou CLP. Os pagamentos em moeda estrangeira são feitos via SWIFT: "In code 70, the User Number must be registered, followed by the name of the form, tax period and Folio. For example: 556545253-F129-202006-853201533." O campo 71-A é preenchido com OUR. Uma declaração não pode ser retificada on-line para um valor menor ("you cannot amend a tax return for an amount less than previously declared"). [6]
- Fornecedores não registrados. Se um não residente não aderiu ao regime simplificado, o SII pode ordenar que emissores de cartões e sistemas de pagamento similares cobrem, retenham e paguem o IVA sobre os pagamentos feitos a ele (art. 3, parágrafo final). O portal do IVA Digital traz o link para uma lista de empresas estrangeiras não registradas ("Nómina Empresas Extranjeras No Inscritas"). [1] [3]
- Jogos de azar on-line. A Resolução 69 de 2026 do SII incluiu as plataformas de apostas offshore no IVA Digital (Formulario 129), incluindo os 36 períodos anteriores. Veja o registro do evento. [30]
Veja também a explicação da Lookuptax sobre o IVA sobre serviços digitais prestados por fornecedores não residentes.
Empresas estrangeiras que vendem para o Chile — B2B e B2C
- B2C (a não contribuintes) — o vendedor estrangeiro se registra. O não residente se registra no IVA Digital e cobra 19% sobre serviços remotos e sobre bens de baixo valor de USD 500 ou menos (arts. 35 A e 4). Ele não emite documentos tributários chilenos (art. 35 C). [1]
- B2B (a contribuintes do IVA) — o cliente apura. Para serviços, o cliente chileno é o contribuinte: "El beneficiario del servicio que sea un contribuyente del impuesto de este Título, siempre que la prestación sea realizada por un prestador domiciliado o residente en el extranjero" (art. 11 e). O regime simplificado não se aplica, porque o artigo 35 A abrange apenas compradores que não são contribuintes. [1]
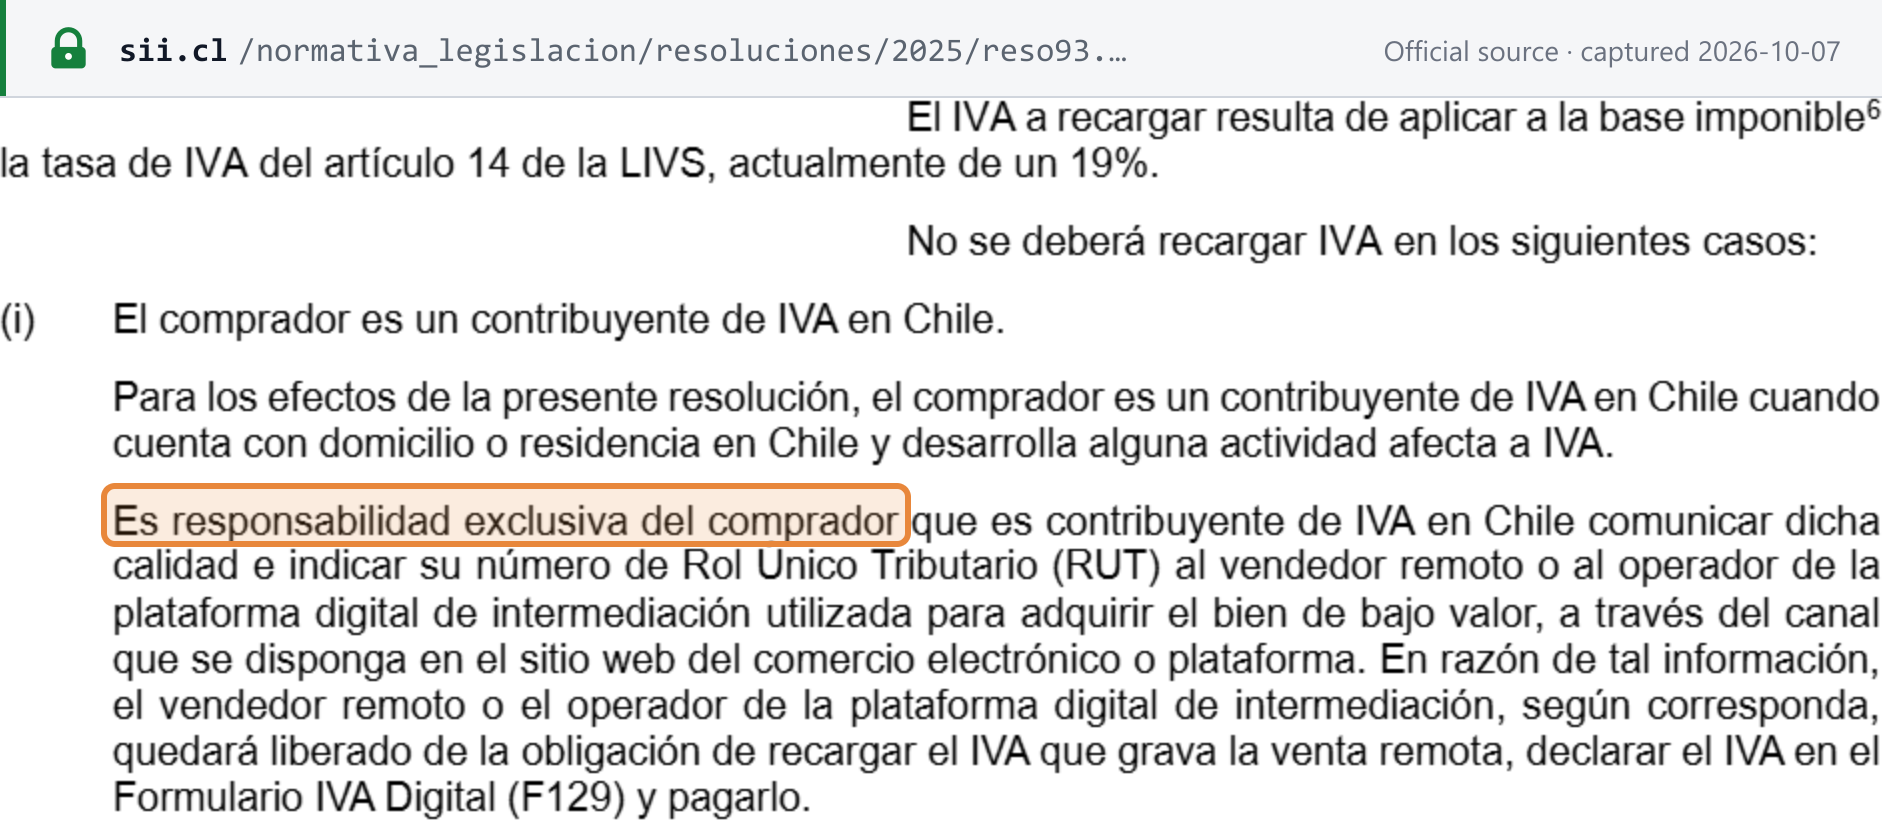
- Bens de baixo valor e vendas por plataformas em B2B. Resolução 93 de 30 de julho de 2025 do SII: "No se deberá recargar IVA en los siguientes casos: (i) El comprador es un contribuyente de IVA en Chile." O ônus de comprovar essa condição é do comprador: "Es responsabilidad exclusiva del comprador que es contribuyente de IVA en Chile comunicar dicha calidad e indicar su número de Rol Único Tributario (RUT) al vendedor remoto o al operador de la plataforma digital de intermediación utilizada para adquirir el bien de bajo valor". [13]
- Bens acima de USD 500, ou bens mantidos no Chile. Os bens acima do teto são tributados na importação, com o importador como contribuinte (arts. 8 a e 11 a). Uma empresa estrangeira que vende bens situados no Chile é um vendedor comum e se inscreve no RUT antes de começar (art. 51).
Responsabilidade de marketplaces / plataformas como fornecedor presumido
Aplica-se desde 25 de outubro de 2025. O artigo 3 bis, incluído pela Ley 21.713 (Diario Oficial 24 de outubro de 2024), torna o operador de uma plataforma digital de intermediação contribuinte "como si fuera un vendedor habitual del bien o prestador del servicio que se concluye a través de la plataforma digital que opere y siempre que se trate de una operación gravada". [1]
- Não quando há um contribuinte envolvido. A regra não se aplica "cuando el servicio subyacente sea prestado o el bien sea vendido por o a un contribuyente de esta ley".
- Mais de uma plataforma. Somente a plataforma "que autorice o procese el pago de la operación gravada" é a contribuinte.
- Operadores não residentes apuram por meio do regime simplificado.
- Não são plataformas. Serviços que apenas fazem publicidade ou processam pagamentos não são plataformas para esse fim.
A retenção pelos emissores de cartões (art. 3, parágrafo final) continua sendo uma alternativa subsidiária para fornecedores estrangeiros não registrados. Veja a explicação sobre marketplaces como fornecedor presumido da Lookuptax. [1]
Local da operação
- Bens. As vendas de bens situados no Chile são tributadas independentemente de onde o contrato seja celebrado (art. 4), além da regra dos bens remotos de baixo valor acima. [1]
- Serviços. Os serviços são tributados quando prestados ou utilizados no Chile (art. 5). [1]
- Um serviço é prestado no Chile quando a atividade é realizada no Chile.
- Presume-se que um serviço remoto é utilizado no Chile se, no momento da contratação ou do pagamento, pelo menos dois destes elementos apontam para o Chile: o endereço IP ou outra geolocalização do dispositivo; o cartão, a conta bancária ou outro meio de pagamento; o endereço de cobrança; o código de país do cartão SIM.
Requisitos da fatura
As regras de faturamento estão nos artigos 52–58 da LIVS. A camada técnica é definida pelas normas do SII: o Formato DTE (formato XML, v2.2), o Instructivo Técnico para emissão de documentos e o Manual de Muestras Impresas (representação impressa, v4.0). O SII publica um modelo impresso oficial, mostrado abaixo. [1] [9] [10]
Somente eletrônica. Artigo 54: "Las facturas, facturas de compra, guías de despacho, boletas de ventas y servicios, liquidaciones facturas y notas de débito y crédito que deban emitir los contribuyentes, consistirán exclusivamente en documentos electrónicos emitidos en conformidad a la ley, sin perjuicio de las excepciones legales pertinentes." O papel é permitido apenas por exceção: [1]
- locais sem cobertura de dados ou sem energia elétrica;
- zonas declaradas de catástrofe, por resolução do SII (veja Status da nota fiscal eletrônica);
- guías de despacho na agricultura e silvicultura, na pesca artesanal e na mineração de pequena escala.
Um documento para cada operação. Toda operação exige um documento tributário, seja tributada ou não (art. 52). [1]
Conteúdo obrigatório
O Manual de Muestras Impresas define o que o documento impresso contém e onde. O Formato DTE v2.2 fornece as tags XML correspondentes. [10] [9]
| # | Zona | Campo | Tag XML |
|---|---|---|---|
| 1 | Emissor (canto superior esquerdo) | Razón social (razão social) completa | RznSoc |
| 2 | Emissor | Giro (atividade econômica), sem abreviação | GiroEmis |
| 3 | Emissor | Endereço e comuna da matriz; endereços das filiais opcionais, mas devem estar registrados no SII | DirOrigen, CmnaOrigen |
| 4 | Quadro do documento (canto superior direito) | RUT do emissor, com separadores de milhar "." | RUTEmisor |
| 5 | Quadro do documento | Tipo de documento em espanhol, em maiúsculas (p. ex. FACTURA ELECTRÓNICA) | TipoDTE |
| 6 | Quadro do documento | Número do folio, de uma faixa autorizada pelo SII | Folio |
| 7 | Abaixo do quadro | Unidade do SII da matriz (p. ex. "S.I.I. - SANTIAGO CENTRO") | — |
| 8 | Cabeçalho | Data de emissão | FchEmis (AAAA-MM-DD) |
| 9 | Receptor | Razão social, RUT, giro, endereço e comuna | RznSocRecep, RUTRecep, GiroRecep, DirRecep, CmnaRecep |
| 10 | Referências (se houver) | Tipo do documento referenciado (por extenso), folio, data e motivo | Bloco Referencia |
| 11 | Detalhe | Linhas: código, descrição, quantidade, unidade, preço unitário, desconto da linha (como valor), valor | Bloco Detalle |
| 12 | Totais | Valor líquido, valor isento (se houver), IVA com a alíquota indicada, total | MntNeto, MntExe, TasaIVA, IVA, MntTotal |
| 13 | Rodapé | Timbre eletrônico (código de barras PDF417), a legenda "Timbre electrónico SII", a resolução autorizadora e "Verifique documento: www.sii.cl" | TED |
| 14 | Rodapé, somente na copia cedible | Quadro de acuse de recibo (nome, RUT, data, local, assinatura), o texto da Ley 19.983 e a palavra "CEDIBLE" | — |
Pontos do manual que merecem destaque:
- Alíquota do IVA no documento. "En el totalizador de IVA debe siempre incorporar la tasa (19% o la vigente a la fecha)."
- Giro por extenso. "Giro: Se deben registrar las Actividades económicas inscritas por el contribuyente y/o la Glosa descriptiva, la cual no debe estar abreviada."
- Legenda do timbre. Abaixo do timbre vão "Timbre electrónico SII" e "Res. XX de AAAA", em que XX e AAAA são o número e o ano da resolução que autoriza o emissor a emitir documentos eletrônicos, seguidos de "Verifique documento: www.sii.cl".
Códigos de tipo de documento (TipoDTE, Formato DTE v2.2): 33 Factura Electrónica; 34 Factura No Afecta o Exenta Electrónica; 43 Liquidación-Factura Electrónica; 46 Factura de Compra Electrónica; 52 Guía de Despacho Electrónica; 56 Nota de Débito Electrónica; 61 Nota de Crédito Electrónica; 110 Factura de Exportación. [9]
Prazo de emissão
Artigo 55 da LIVS: [1]
- Bens. A factura é emitida "en el mismo momento en que se efectúe la entrega real o simbólica de las especies" — na entrega real ou simbólica.
- Serviços. É emitida "en el mismo período tributario en que la remuneración se perciba o se ponga, en cualquier forma, a disposición del prestador del servicio" — no período de apuração em que o pagamento é recebido ou colocado à disposição.
- Diferimento. A emissão pode ser adiada "hasta el décimo día posterior a la terminación del período en que se hubieren realizado las operaciones" (até o 10º dia após o fim do período), mas a fatura deve ser datada no período da operação.
- Guía de despacho. Se os bens forem transportados antes da emissão da factura, emite-se uma guía de despacho (nota de remessa) na entrega, e a factura posterior cita o seu número e data.
- Boletas são emitidas na entrega, para bens, e no pagamento, para serviços.
Numeração e sequência
Todo DTE leva um folio de uma faixa que o SII autoriza por meio de um Código de Autorización de Folios (CAF). O Instructivo Técnico: "Todo documento electrónico debe estar numerado con un folio único y estar firmado en forma electrónica en su totalidad, incluyendo el timbre". Os folios devem ser atribuídos "rigurosamente en forma unívoca para cada documento" — estritamente um por documento. [11]
Notas de crédito e débito
- Quando são exigidas. O artigo 57 exige notas de crédito "por los descuentos o bonificaciones otorgados con posterioridad a la facturación" (descontos ou bonificações após o faturamento) e para devoluções e serviços cancelados. Exige notas de débito "por aumentos del impuesto facturado" (aumentos do imposto faturado). [1]
- Limite de seis meses. Uma devolução de bens ou o cancelamento de um serviço reduz o imposto debitado somente se ocorrer dentro de seis meses (art. 21 N°2, com remissão ao art. 70). [1]
- Referências. A nota faz referência ao documento original: "Los campos mínimos de referencia son: Nombre completo del documento de referencia, Folio, fecha y motivo." [10]
Moeda e idioma
- Moeda. As faturas domésticas são em pesos. O Oficio 1794 de 2017 do SII, citando a Circular 12 de 1991, exige que os preços unitários, os totais por item, o IVA e o total final estejam "siempre en moneda nacional". Os valores em moeda estrangeira podem ser mostrados na área de detalhe, "con indicación del tipo de cambio utilizado que será el vigente al del día de la emisión de la factura" — com a taxa de câmbio vigente na data de emissão. Os documentos de exportação têm um campo de moeda (
TpoMoneda). [15] [9] - Idioma. Os nomes dos documentos são impressos "sólo en español, sin traducción" (somente em espanhol, sem tradução). Os livros contábeis "deberán ser llevados en lengua castellana" (Código Tributario art. 17). [10] [2]
Tipos de documento
| Documento | Quando é usado | Fonte |
|---|---|---|
| Factura electrónica (33) / exenta (34) | Operações com outros vendedores, importadores e prestadores de serviços (B2B), "incluso respecto de sus ventas o servicios exentos" | LIVS art. 53 a |
| Boleta electrónica | Todos os demais casos (B2C), também para vendas isentas | art. 53 b |
| Factura de compra (46) | Emitida pelo comprador quando o SII transferiu o IVA para ele (cambio de sujeto) | art. 3; Manual §1.4 |
| Guía de despacho (52) | Transporte de bens antes da emissão da factura | art. 55 |
| Nota de crédito / débito (61 / 56) | Correções após o faturamento | art. 57 |
| Factura de exportación (110) | Exportações | Formato DTE |
Sem valor mínimo para boletas. A Resolução 60 de 2023 do SII fixou o valor mínimo para emissão de boleta em "$1 (un peso)" a partir de 1º de julho de 2023, de modo que toda venda exige uma boleta. (A boleta de honorarios é um documento separado do imposto de renda para profissionais autônomos, não um documento do IVA.) [14]
Autofaturamento
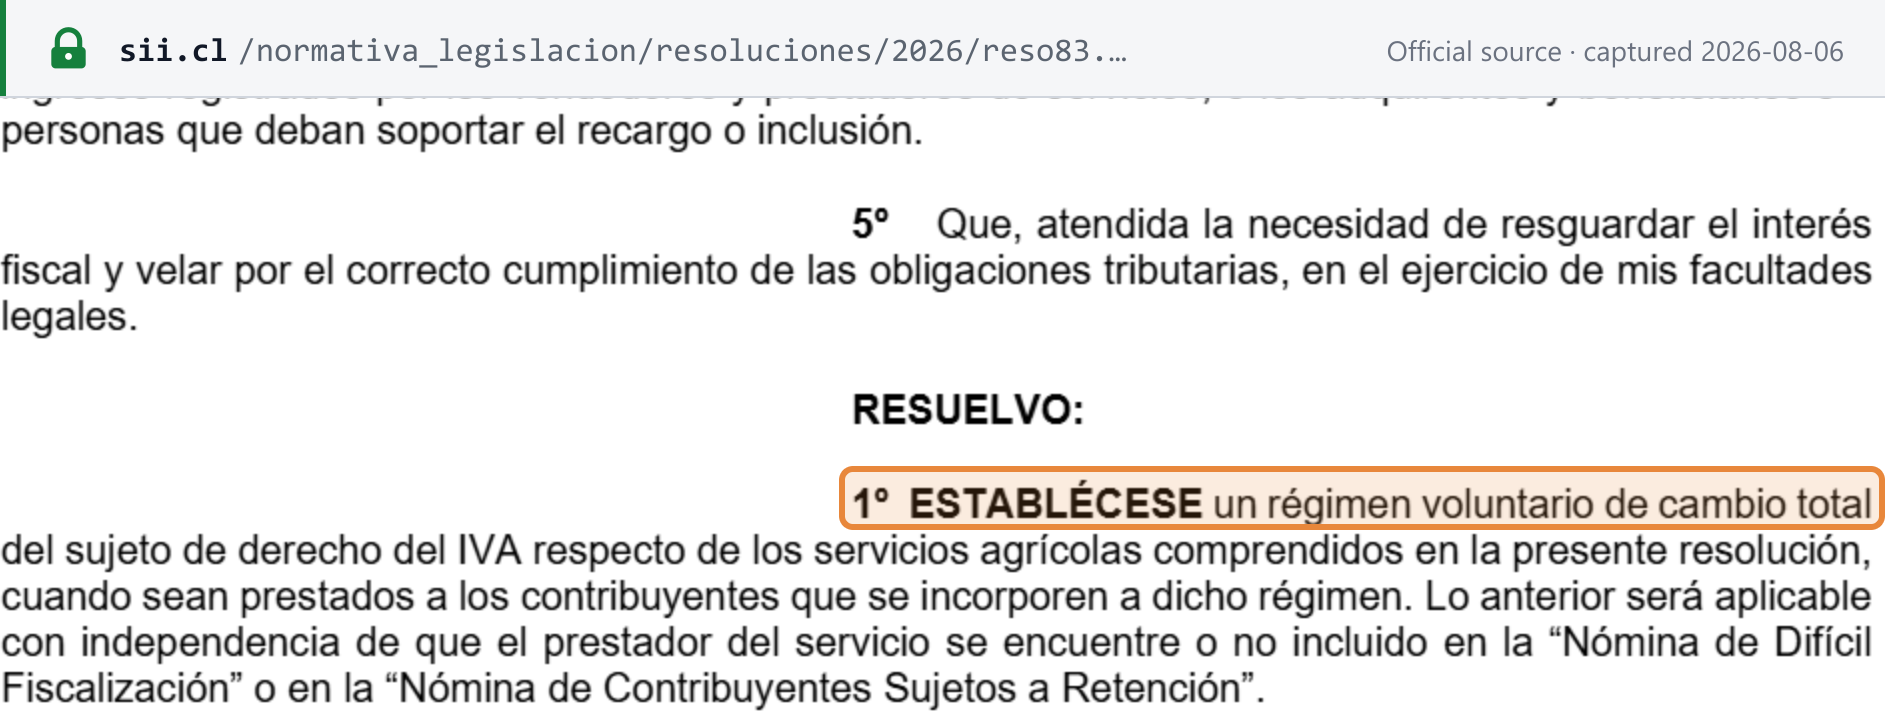
Disponível, por meio da factura de compra. Pelo artigo 3, o SII pode transferir a responsabilidade pelo IVA ao comprador, por toda a alíquota ou parte dela ("también sólo por una parte de la tasa del impuesto"). O comprador então emite uma factura de compra, que "se debe confeccionar de acuerdo al formato de cambio de sujeto del Impuesto al Valor Agregado y debe llevar copia cedible". A Resolução 83 de 2026 do SII é um exemplo recente. Ela criou um regime voluntário para serviços agrícolas em que todo o IVA é transferido ao comprador, documentado com uma factura de compra e retido em 100%. [1] [10] [28]
Guarda de documentos e trilha de auditoria
- Guarda. "Los duplicados de las facturas y los originales de las boletas a que se refiere este párrafo deberán ser conservados por los respectivos contribuyentes durante seis años" (LIVS art. 58). Os livros e documentos também são mantidos enquanto corre o prazo de revisão do SII (Código Tributario art. 17). Esse prazo é de três anos, ou de seis anos quando não foi apresentada declaração ou a declaração foi maliciosamente falsa (art. 200). [1] [2]
- Trilha de auditoria. Todo DTE leva um folio autorizado por CAF, um timbre eletrônico e uma assinatura digital do documento completo. O timbre é impresso como código de barras PDF417: "El Timbre Electrónico del DTE consiste en una firma electrónica, sobre los campos que se definen como representativos del documento e incluyendo el Código de Autorización de Folios proporcionado por el SII." [11]
- Registro de Compras y Ventas. O SII registra todo DTE emitido ou recebido "en forma automatizada y cronológica" em um registro eletrônico, o Registro de Compras y Ventas (art. 59). [1]
- Aceite do comprador. O crédito de IVA do comprador surge no período do acuse de recibo (art. 23 N°7). A fatura é aceita de forma irrevogável, a menos que o comprador a reclame "dentro de los ocho días corridos siguientes a su recepción" (Ley 19.983 art. 3). [1] [27]
Modelo de fatura em conformidade
O SII publica um modelo impresso oficial de Factura Electrónica no seu Manual de Muestras Impresas (versão 4.0, julho de 2014), seção 1.7, página 16: "Se adjunta ejemplo de una muestra impresa de Factura Electrónica en tipo de formato hoja". Ele é reproduzido abaixo. As partes e os RUTs são dados de teste do próprio SII, não contribuintes reais. [10]
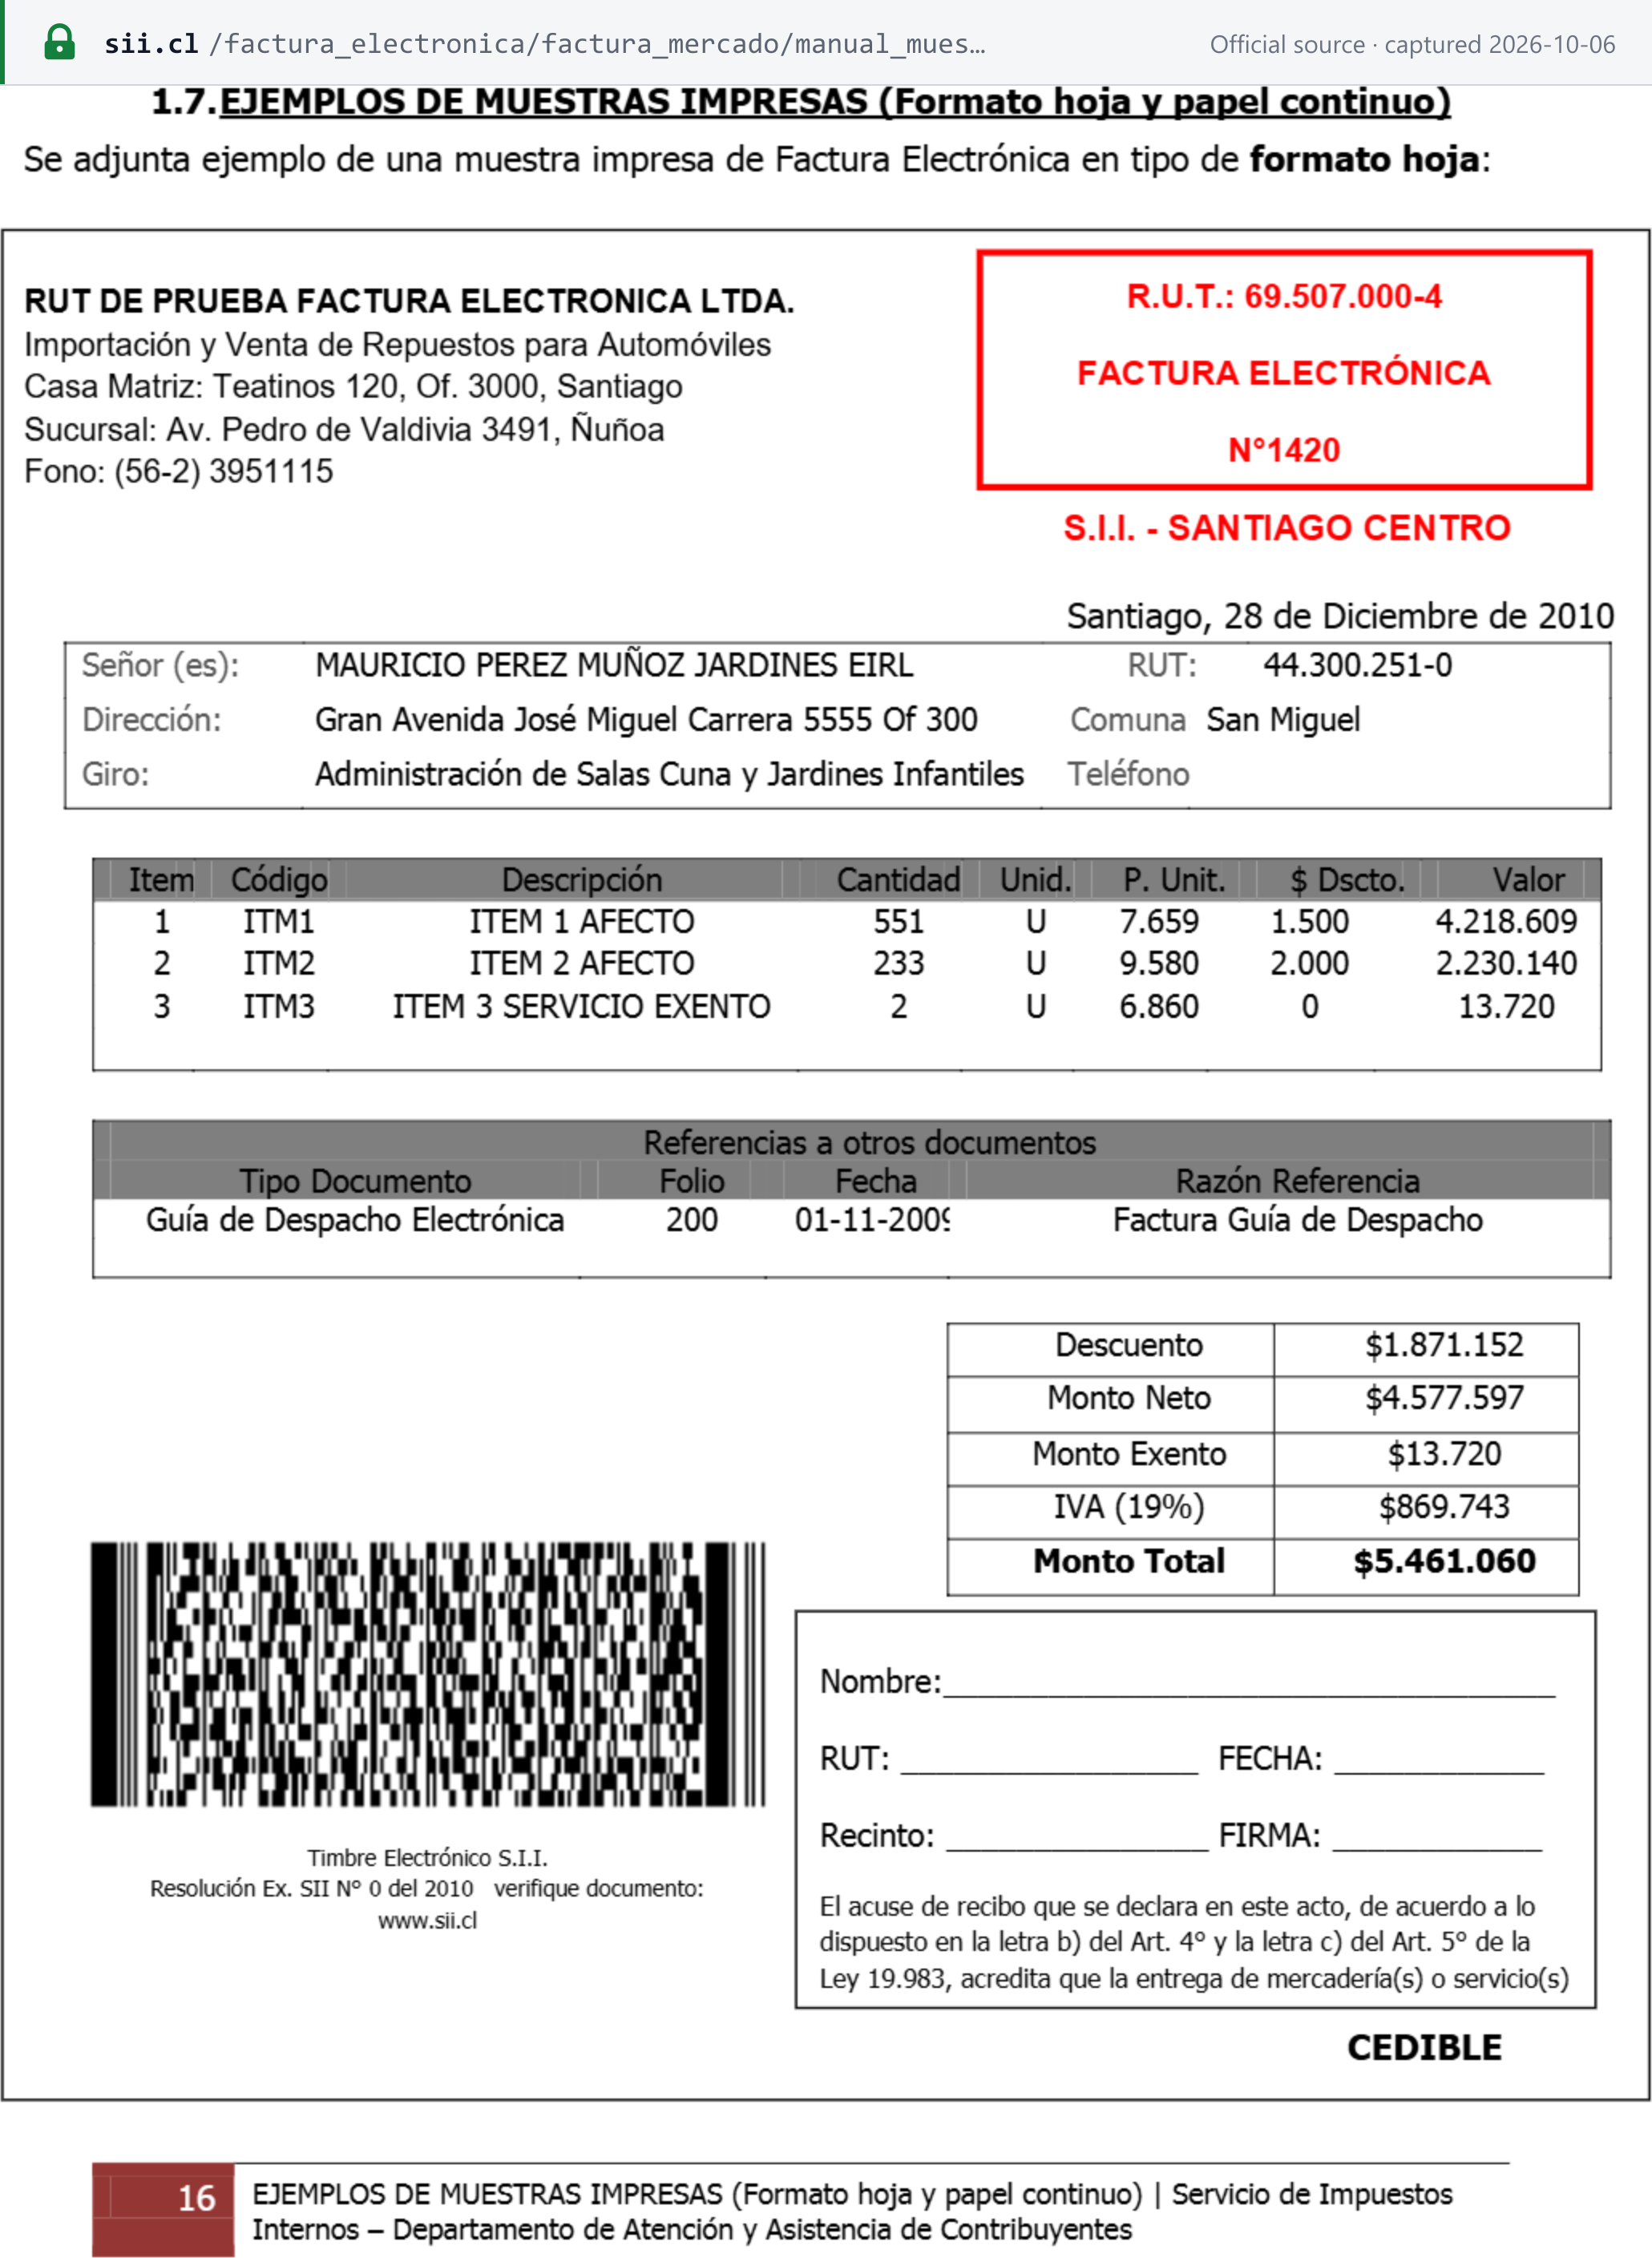
Como o modelo corresponde ao conteúdo obrigatório (os números se referem à tabela acima):
- Emissor (1–3) — "RUT DE PRUEBA FACTURA ELECTRONICA LTDA.", o seu giro ("Importación y Venta de Repuestos para Automóviles"), a matriz (Casa Matriz) e uma filial (Sucursal).
- Quadro do documento (4–6) — um quadro vermelho com "R.U.T.: 69.507.000-4", "FACTURA ELECTRÓNICA" e "N°1420", com "S.I.I. - SANTIAGO CENTRO" abaixo (7).
- Data e receptor (8–9) — "Santiago, 28 de Diciembre de 2010"; o nome, RUT, endereço, comuna e giro do receptor.
- Detalhe (11) — duas linhas tributadas e uma linha de serviço isento, cada uma com código, descrição, quantidade, unidade, preço unitário, valor do desconto e valor.
- Referências (10) — uma Guía de Despacho Electrónica, folio 200.
- Totais (12) — Descuento $1.871.152; Monto Neto $4.577.597; Monto Exento $13.720; IVA (19%) $869.743; Monto Total $5.461.060. Conforme impresso: as duas linhas tributadas (4.218.609 + 2.230.140) menos o desconto resultam no valor líquido; 19% do valor líquido é o IVA; e líquido + isento + IVA é o total.
- Rodapé (13–14) — o timbre PDF417 com "Timbre Electrónico S.I.I." e a legenda da resolução e de verificação, seguido do quadro de acuse de recibo com o texto da Ley 19.983 e "CEDIBLE".
O modelo é de 2010. Ele mostra o layout; não reflete regras posteriores, como o mínimo de CLP 1 para boletas (2023) ou as validações da Resolução 121 (2026).
Status da nota fiscal eletrônica
Status (em 07/10/2026): obrigatória. As facturas (B2B) e as boletas (B2C) devem ser documentos eletrônicos (DTE) nos termos dos artigos 53–54 da LIVS. A LIVS não tem uma trilha B2G separada: o próprio Estado está sujeito ao imposto (art. 6) e recebe facturas como qualquer outro comprador. [1]
- Sistema. Todo DTE é um documento XML no formato do SII. Ele é assinado, enviado ao SII, trocado com o receptor e registrado no Registro de Compras y Ventas. As empresas emitem pelo sistema gratuito de faturamento do SII ("Sistema de Facturación Gratuito del SII") ou por software de mercado ou próprio ("Sistema de Facturación de Mercado"), que deve passar pela certificação do SII. [17]
- Cronograma B2B. A Ley 20.727 (publicada em 31 de janeiro de 2014) tornou as facturas eletrônicas obrigatórias nove meses após a publicação para as grandes empresas; o SII fixou 1º de novembro de 2014. Para as empresas menores (Ley 20.416), o prazo foi de 30 meses (urbanas) ou 36 meses (rurais) após a publicação, e para as microempresas, de 36 meses (urbanas) ou 48 meses (rurais). [16] [17]
- Cronograma B2C. As boletas eletrônicas tornaram-se obrigatórias em "1° de enero del 2021 para los que ya son facturadores electrónicos, y 1° de marzo 2021 para los que no son facturadores electrónicos" (Resolução 74 de 2020, modificada pela Ley 21.256). [18]
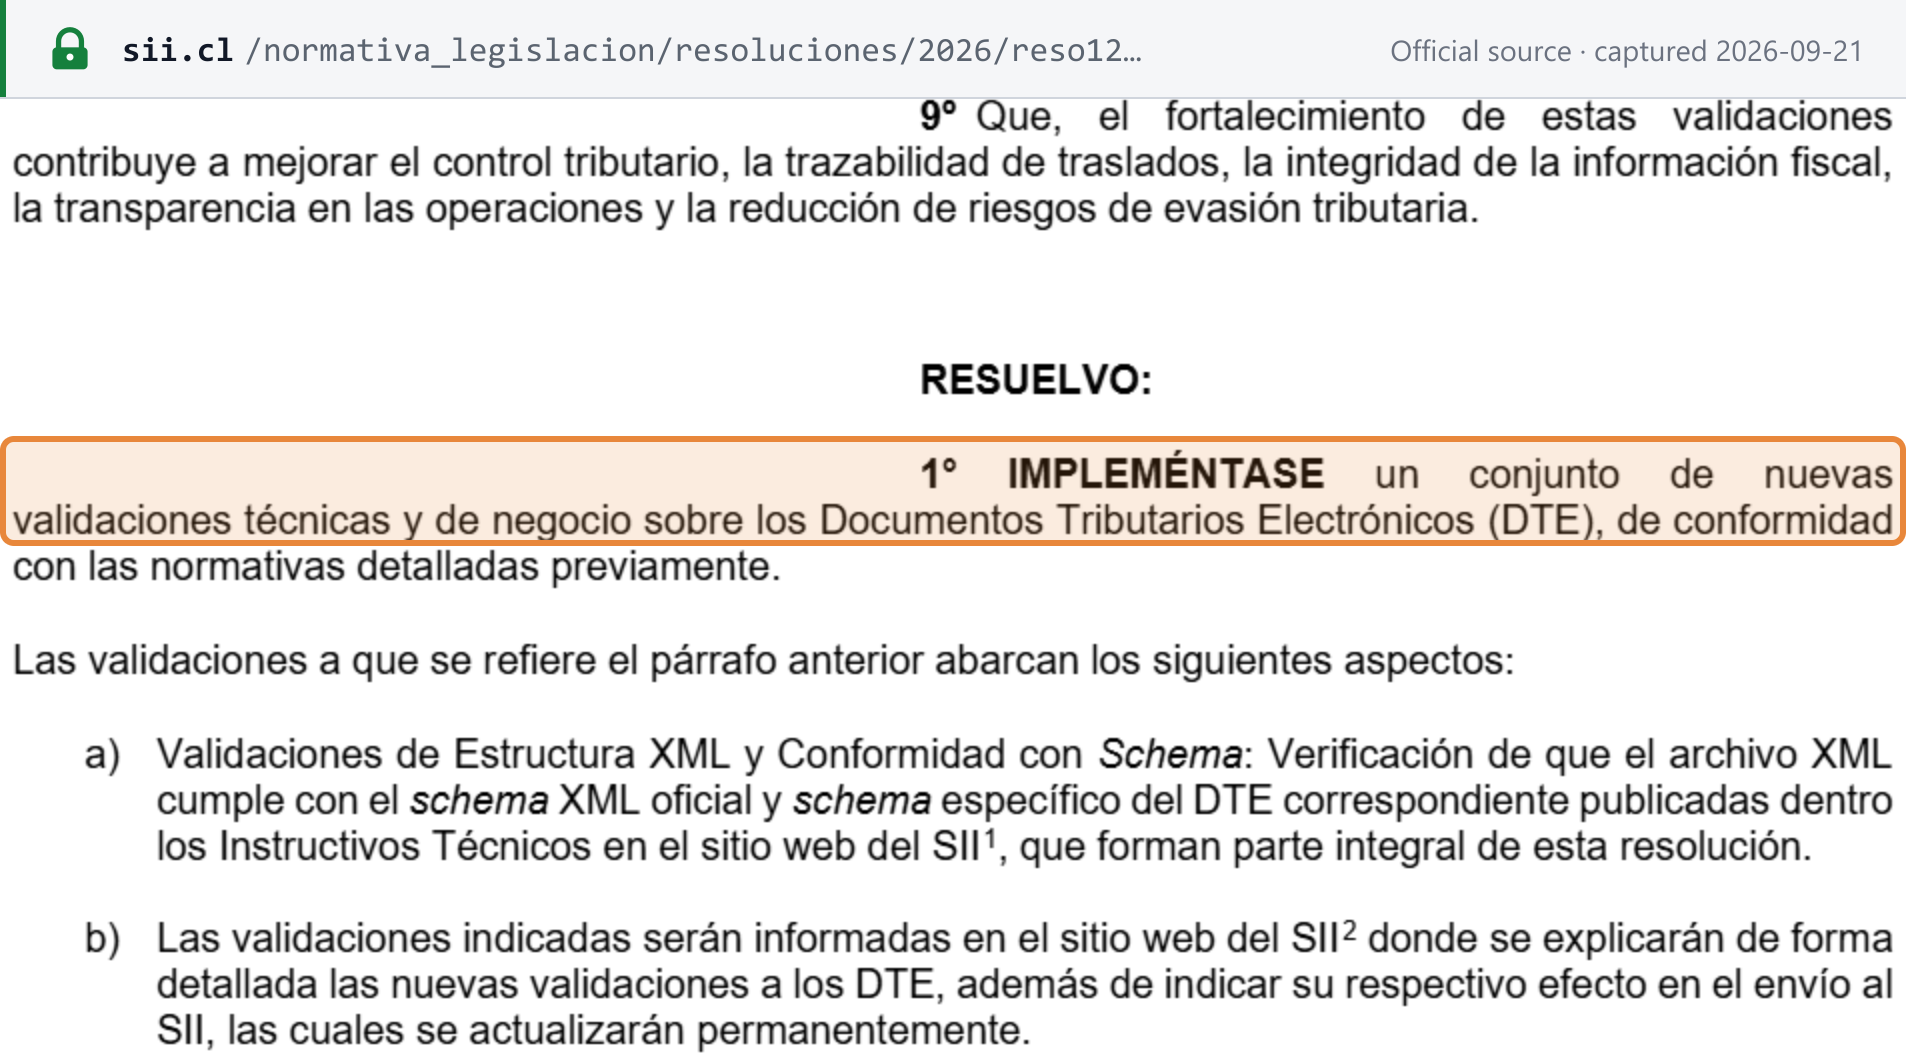
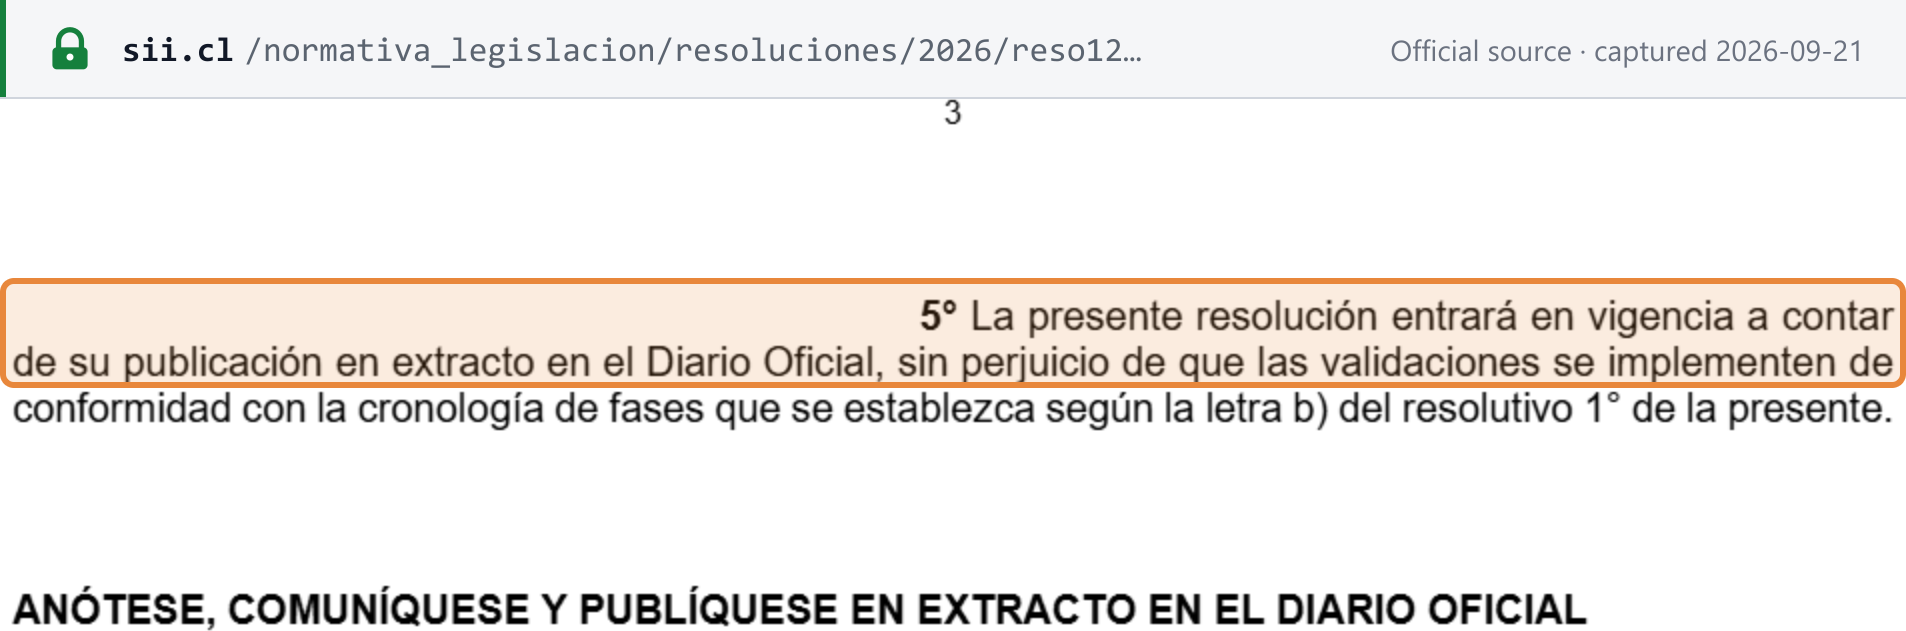
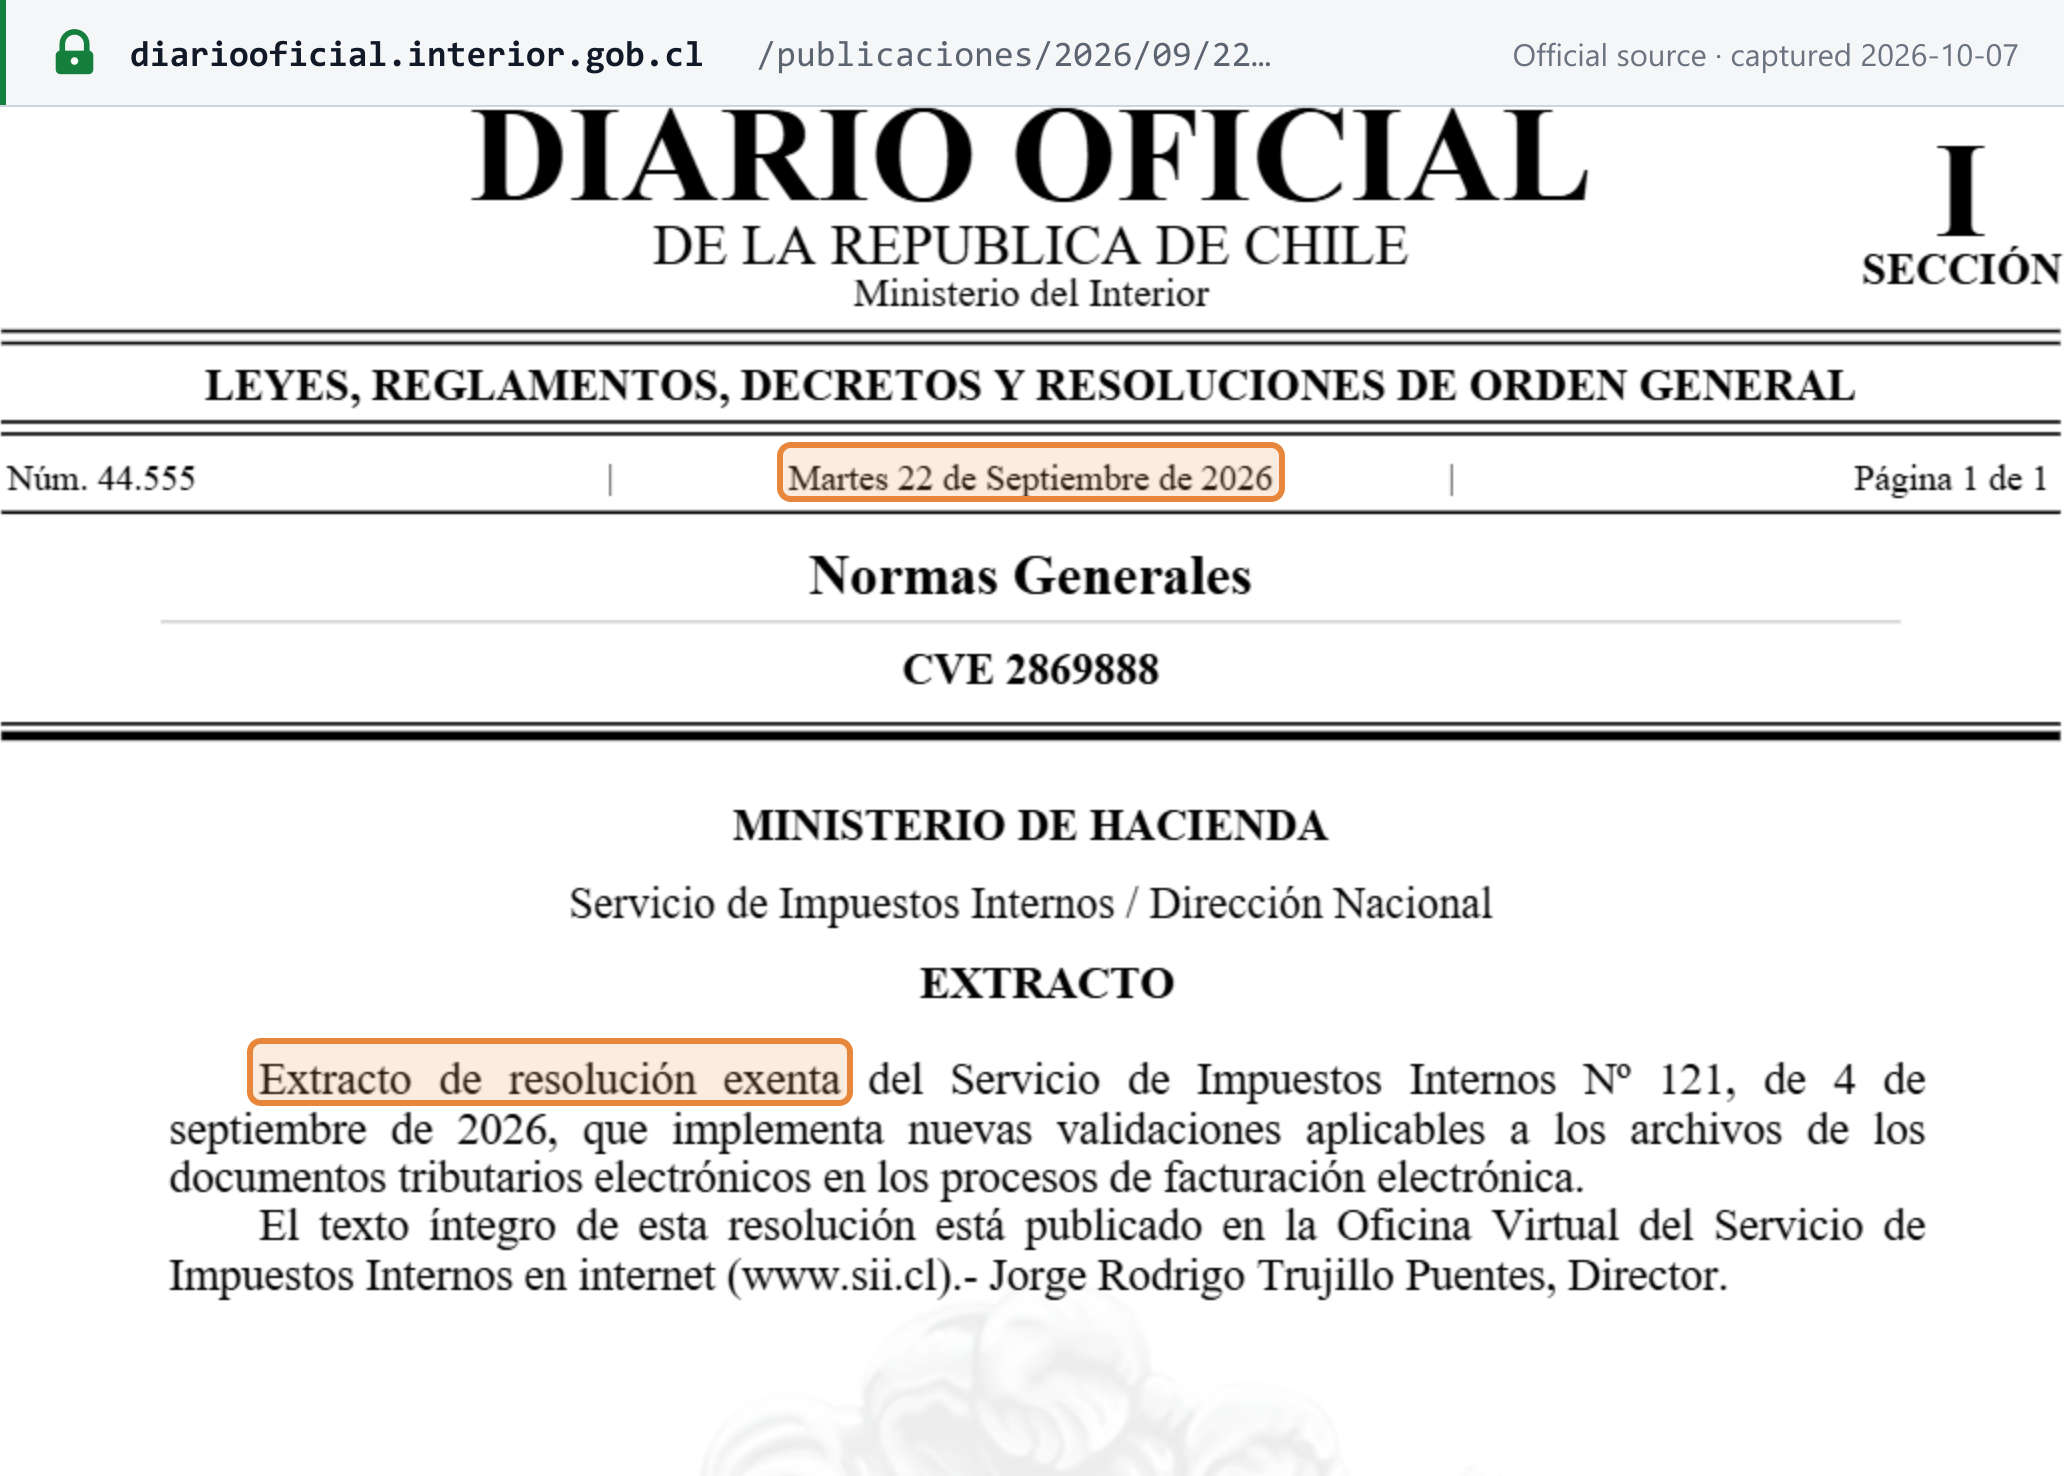
- Novas validações (Resolução 121 de 2026). A Resolução 121 de 4 de setembro de 2026 do SII acrescenta validações técnicas e de negócio do XML, com três resultados de recepção: Aceptado, Aceptado con reparos (aceito com defeitos) e Rechazado. O seu extrato foi publicado no Diario Oficial nº 44.555 em 22 de setembro de 2026, portanto ela está em vigor; as validações individuais são implantadas em fases conforme um cronograma que o SII ainda vai publicar. Veja o registro do evento. [19] [20]
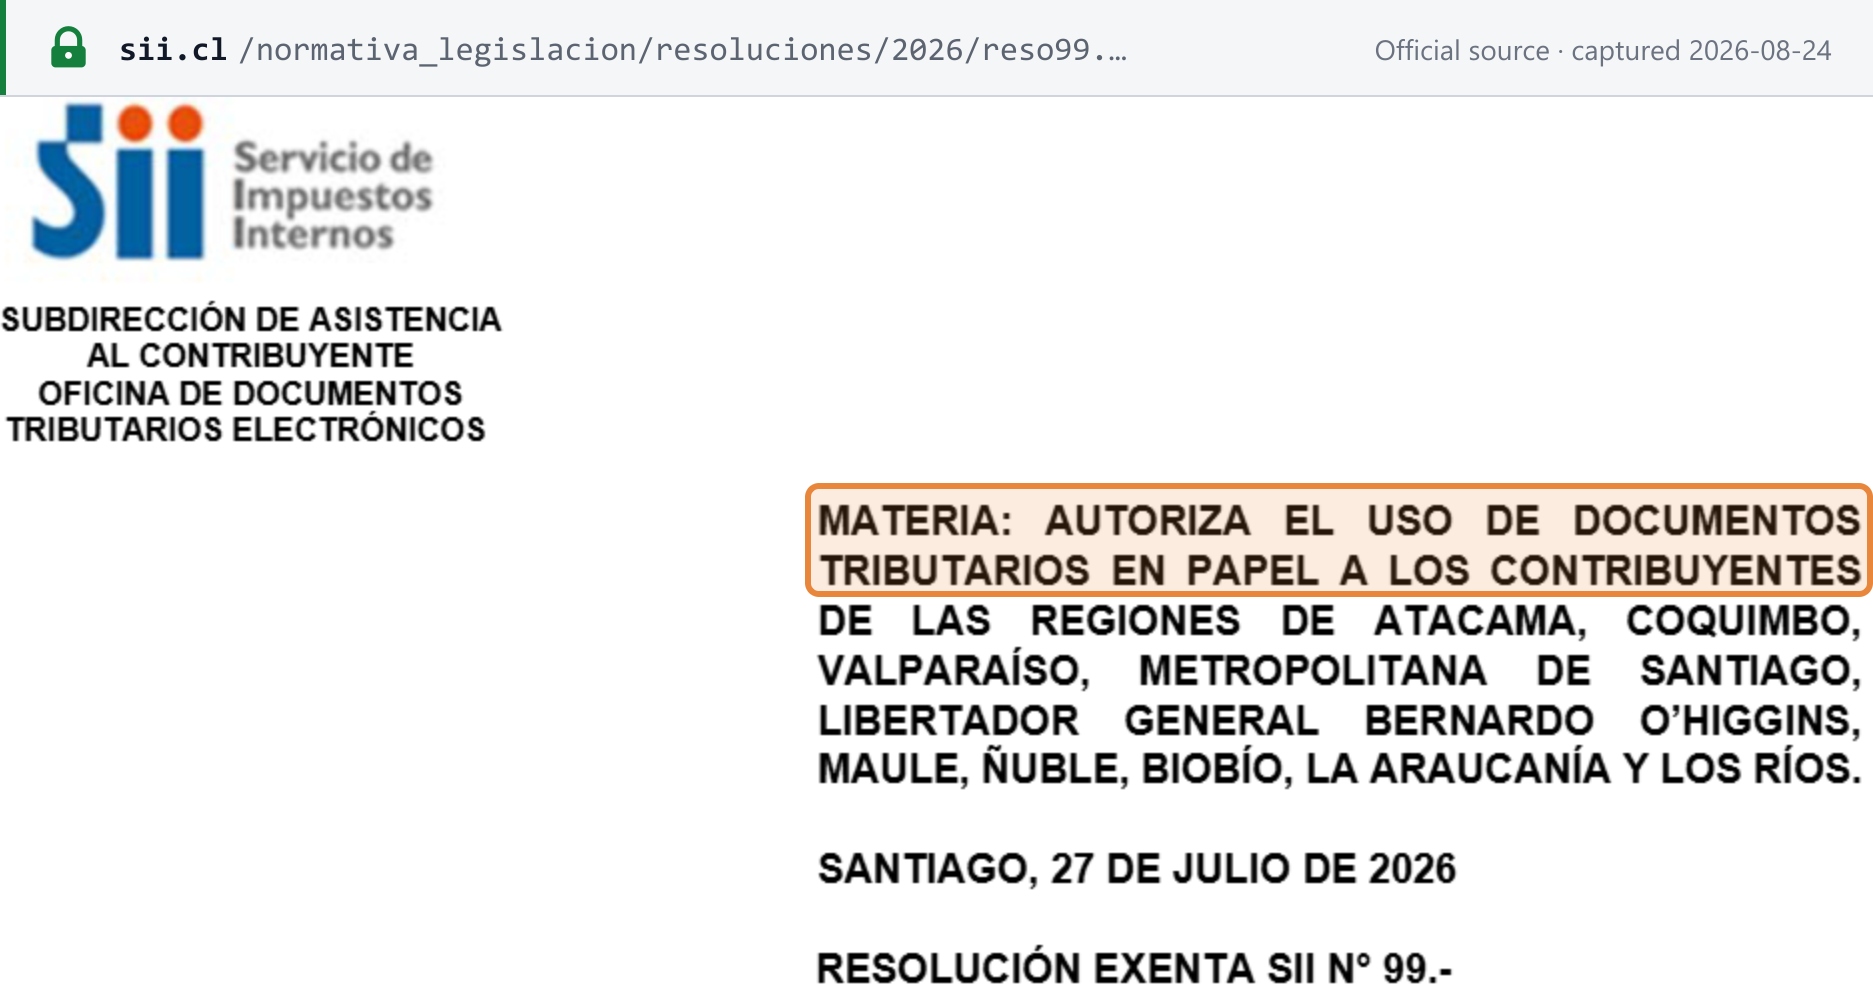
- Exceção do papel em zonas de catástrofe (Resolução 99 de 2026). Autoriza documentos tributários em papel por 12 meses em dez regiões declaradas zonas de catástrofe, com base no poder do artigo 54. Veja o registro do evento. [21]
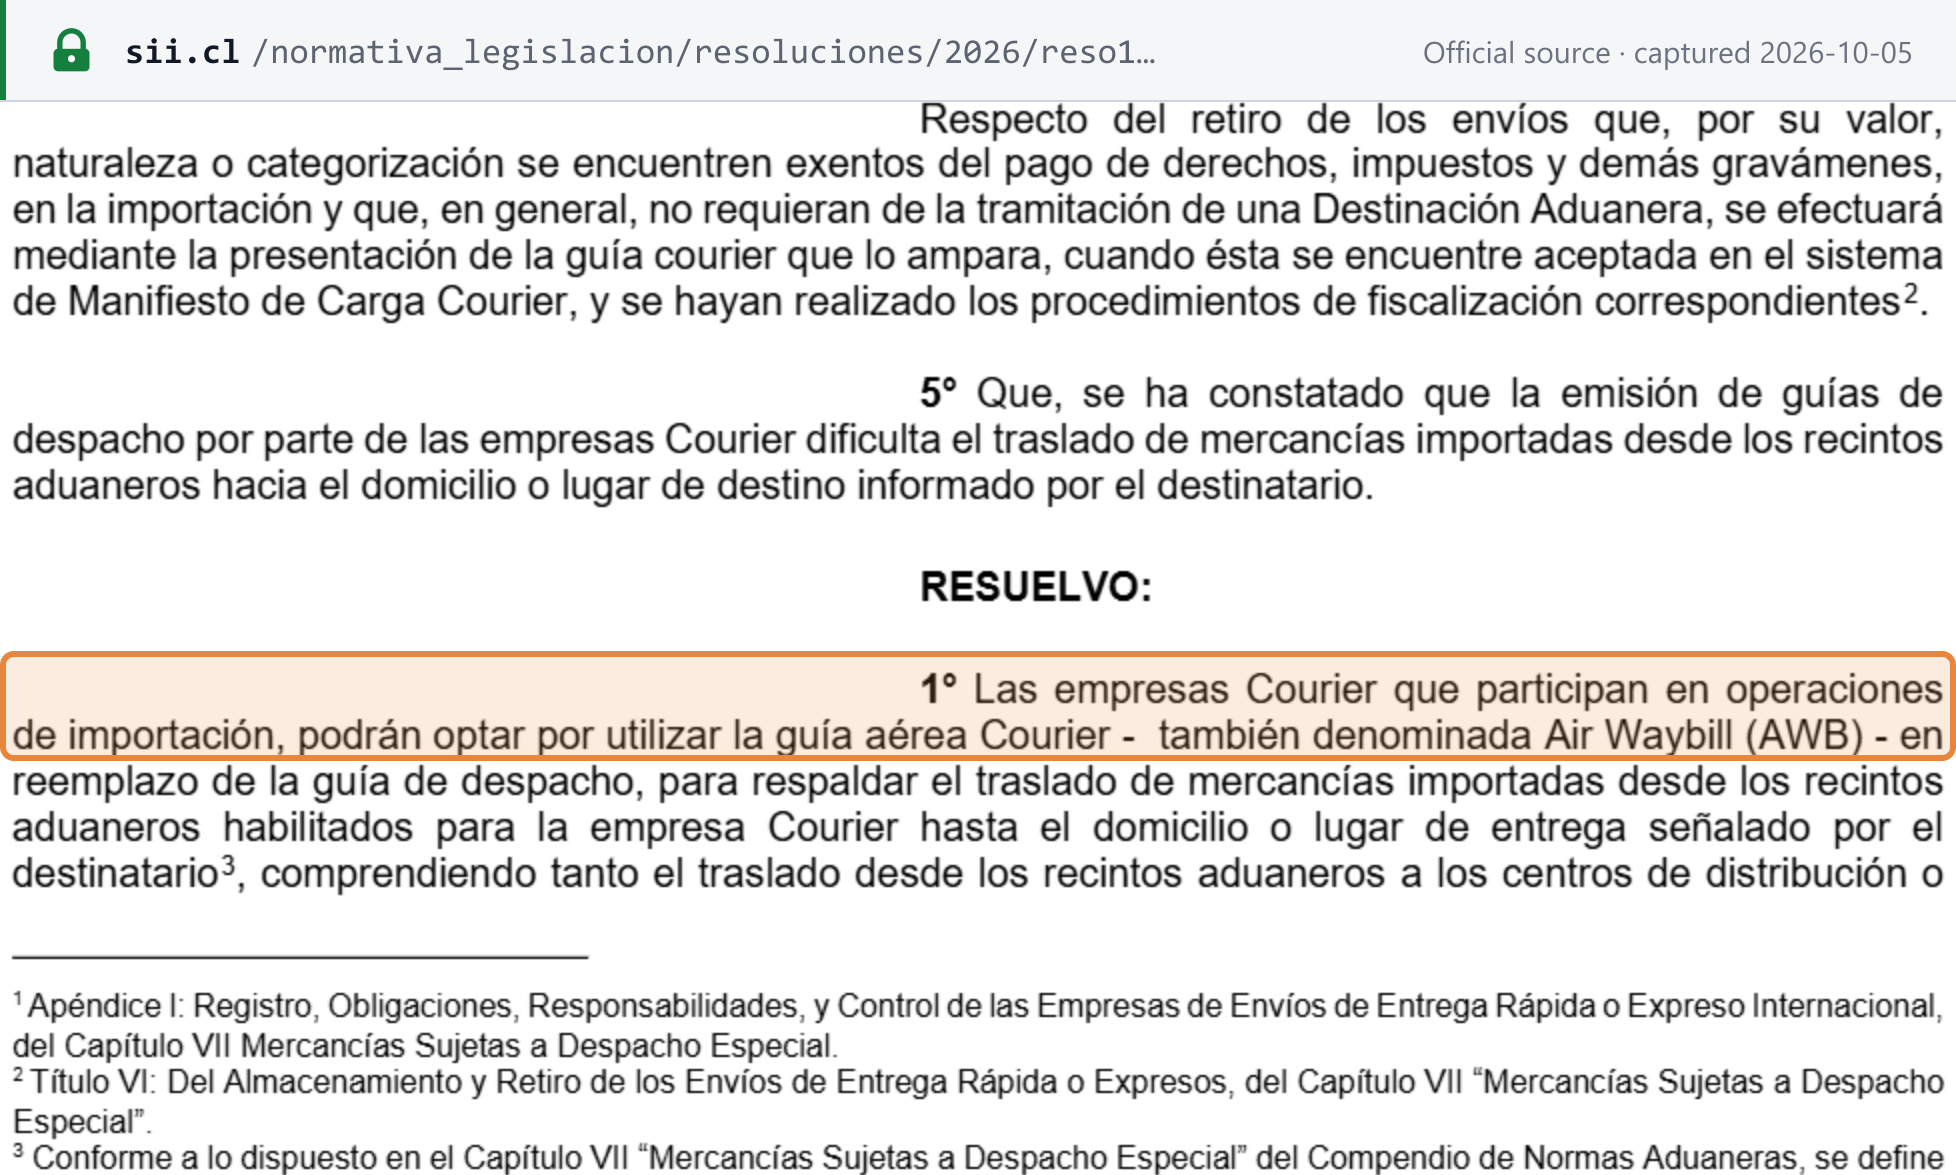
- AWB de courier (Resolução 134 de 2026). As empresas de courier podem usar o conhecimento aéreo (air waybill) em vez da guía de despacho para transportar bens importados da alfândega até o destinatário. A Resolução 134 entra em vigor com a publicação do seu extrato no Diario Oficial. Veja o registro do evento. [22]
Para as regras completas do DTE — tipos de documento, esquema XML, timbre eletrônico, prazo de aceite, certificação e penalidades — veja o guia de nota fiscal eletrônica do Chile (SII DTE). Para comparar o Chile com outras jurisdições, veja a tabela de status e redes de nota fiscal eletrônica da Lookuptax.
Declaração e pagamento
Frequência de declaração
Mensal, para todo contribuinte do IVA. O período de apuração é o mês civil (art. 2 N°5). A declaração mensal, o Formulario 29, declara "el monto total de las operaciones realizadas en el mes anterior, incluso las exentas de impuesto" — todas as operações do mês, inclusive as isentas (art. 64). A opção trimestral existe apenas para não residentes no IVA Digital (art. 35 D). [1]
Prazo da declaração
- Dia 12, por lei. Os impostos são pagos "hasta el día 12 de cada mes, los impuestos devengados en el mes anterior" (art. 64). [1]
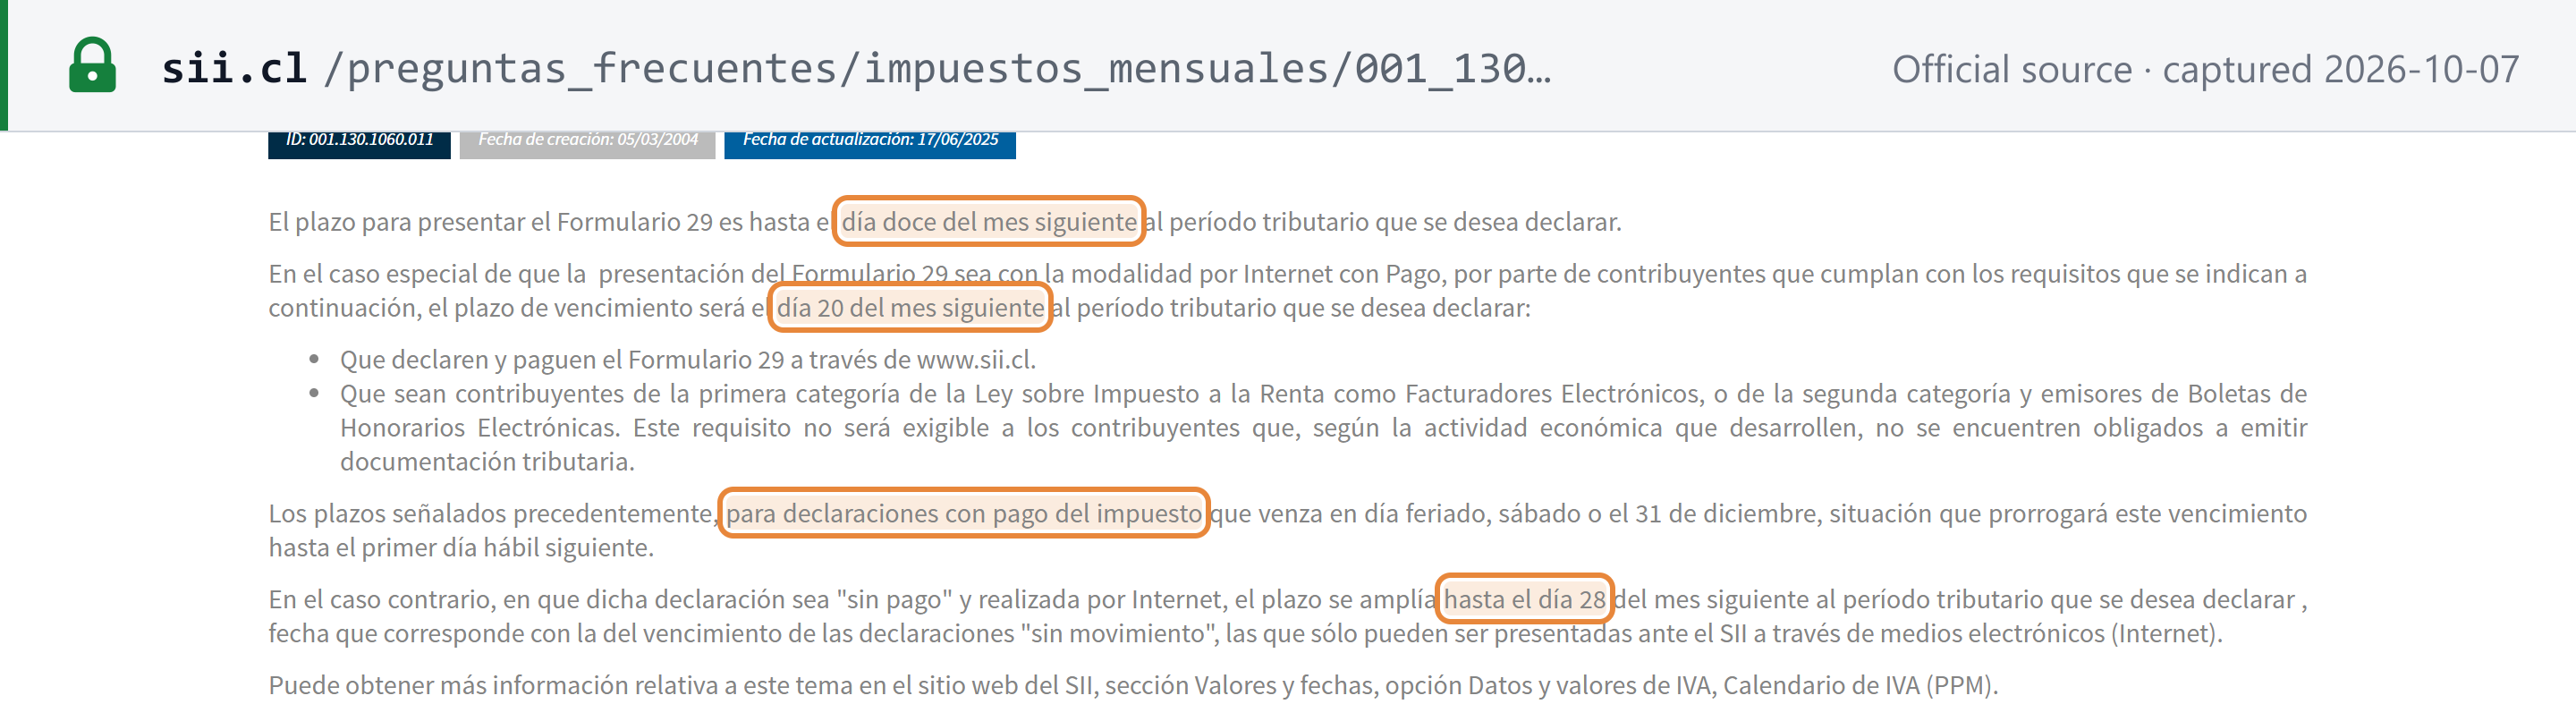
- Dia 20, se você declara e paga on-line como emissor eletrônico de faturas (ou, para contribuintes da segunda categoria, como emissor de boletas de honorarios eletrônicas): "el plazo de vencimiento será el día 20 del mes siguiente al período tributario que se desea declarar". [23] [24]
- Dia 28, para declarações on-line sem pagamento ("sin pago" e "sin movimiento"): "el plazo se amplía hasta el día 28 del mes siguiente". [23]
- Fins de semana e feriados. Para declarações com pagamento do imposto ("declaraciones con pago del impuesto"), um vencimento em um sábado, um feriado ou em 31 de dezembro passa para o próximo dia útil. [23]
- IVA Digital (Formulario 129). Vence até o dia 20 do mês seguinte ao período mensal ou trimestral (art. 35 E). Um período sem operações não exige Formulario 129. [1] [6]
Prazo e forma de pagamento
O pagamento é feito junto com a declaração ("Declaración Mensual y Pago Simultáneo"), de modo que a data de pagamento é a data de declaração acima. O imposto é pago à Tesorería, on-line ou por meio de bancos autorizados (art. 64). [1]
Diferimento do pagamento para PMEs. Um contribuinte "cuyo promedio anual de los ingresos de su giro no supere las 100.000 unidades de fomento en los últimos tres años calendario" pode adiar o pagamento integral do IVA de um mês "hasta dos meses después" (art. 64, terceiro parágrafo). As condições incluem o cadastro para notificações por e-mail e não ter atrasos reiterados. [1]
Declarações complementares
- Sem relação separada de vendas ou compras. O SII monta o Registro de Compras y Ventas automaticamente a partir dos DTEs (art. 59). Os contribuintes o completam apenas para documentos não eletrônicos e para documentos eletrônicos cujo detalhe não é informado ao SII. [1]
- Declarações juramentadas anuais (declaraciones juradas) têm vencimentos fixados a cada ano. Por exemplo, a Resolução 135 de 2 de outubro de 2026 fixa as datas para o ano tributário de 2027. A maioria delas são declarações do imposto de renda. [29]
Recuperação do imposto creditado e itens bloqueados
- Crédito. O crédito é o IVA cobrado nas faturas de compra, ou pago nas importações, relacionado ao negócio (art. 23 N°1). [1]
- Sem crédito para uso isento. "No procede el derecho al crédito fiscal por la importación o adquisición de bienes o la utilización de servicios que se afecten a hechos no gravados por esta ley o a operaciones exentas o que no guarden relación directa con la actividad del vendedor" (art. 23 N°2). O uso misto é rateado (N°3). [1]
- Bloqueado: automóveis. Não há crédito na importação, compra ou arrendamento de "automóviles, station wagons y similares", nem no seu combustível, lubrificantes, peças de reposição e reparos, "salvo que el giro o actividad habitual del contribuyente sea la venta o el arrendamiento de dichos bienes" (N°4). [1]
- Bloqueado: faturas falsas. Uma fatura posteriormente considerada falsa perde o crédito, a menos que o comprador comprove o pagamento por cheque ou transferência e cumpra outras provas (N°5). [1]
- Momento. Para facturas eletrônicas, o crédito surge no período do acuse de recibo, ou do recebimento presumido (N°7). [1]
Restituições
- O crédito excedente é transportado. Um saldo não utilizado "se acumulará a los créditos que tengan su origen en el período tributario inmediatamente siguiente", corrigido pela inflação por meio da conversão em UTM (arts. 26–27). Não há restituição geral em dinheiro, exceto pelos artigos 27 bis, 27 ter e 36. [1]
- Ativo imobilizado. Um crédito excedente decorrente da compra de ativo imobilizado, acumulado por pelo menos dois períodos consecutivos, pode ser compensado com outros impostos ou restituído pela Tesorería (art. 27 bis). [1]
- Exportadores recuperam o IVA creditado pelo artigo 36 (veja Importações e exportações).
- Não residentes. A LIVS não prevê nenhum regime de restituição de IVA para empresas não estabelecidas no Chile, e os fornecedores no regime simplificado não têm crédito (art. 35 C). [1]
- Créditos incobráveis. Não há alívio geral para créditos incobráveis. O artigo 27 ter dá um alívio limitado: um credor em um procedimento de reorganização sob a Ley de Reorganización y Liquidación de Activos de Empresas y Personas pode compensar o IVA cobrado em faturas não pagas emitidas a devedores de um Acuerdo de Reorganización com outros impostos, ou obter a sua restituição pela Tesorería. [1]
Isenções
Operações isentas
As isenções estão no artigo 12 (bens, importações e serviços isentos) e no artigo 13 (pessoas e instituições isentas). O artigo 12 foi alterado pela última vez pela Ley 21.806 (art. 90, Diario Oficial 5 de fevereiro de 2026), que acrescentou o artigo 12 A N°7: bens móveis usados vendidos por entidades beneficentes sem fins lucrativos, quando os bens provêm exclusivamente de doações que recebem e a entidade está inscrita em um registro especial do SII. Uma seleção do texto consolidado, em 07/10/2026: [1]
- Receitas financeiras: "Los intereses provenientes de operaciones e instrumentos financieros y de créditos de cualquier naturaleza" (art. 12 E N°10).
- Locação de imóveis não mobiliados, com exceções (art. 12 E N°11).
- Profissionais autônomos: rendimentos dos artigos 42 e 48 da Lei do Imposto de Renda, ou seja, profissionais autônomos e sociedades de profissionais (art. 12 E N°8).
- Serviços ambulatoriais de saúde sem hospedagem, alimentação ou internação: "Los servicios de laboratorio no se incluyen en esta exención" (art. 12 E N°20). Prestações de saúde financiadas pelo FONASA ou ISAPRE, até a tarifa do FONASA (art. 12 E N°19).
- Serviços de exportação qualificados como tal pela alfândega (art. 12 E N°16), e as receitas em moeda estrangeira de hotéis provenientes de turistas estrangeiros (art. 12 E N°17).
- Bens: bens exportados (art. 12 D); veículos automotores usados, com exceções (art. 12 A N°1).
- Instituições do artigo 13: emissoras de rádio e TV, exceto quanto à publicidade; empresas de transporte de passageiros, "sólo respecto de los ingresos provenientes del transporte de pasajeros"; estabelecimentos de ensino, quanto às receitas de ensino; e hospitais do Estado e universitários.
Isento não é alíquota zero. Uma operação doméstica isenta não tem IVA, e o IVA sobre os custos relacionados não pode ser recuperado (art. 23 N°2). Uma empresa com os dois tipos de operação faz o rateio. As exportações também são isentas, mas com recuperação pelo artigo 36, de modo que são o equivalente funcional de uma alíquota zero. As operações isentas ainda exigem factura ou boleta (art. 53) e são declaradas no Formulario 29 (art. 64). [1]
Regimes especiais
- Cota fixa para pequenas empresas (art. 29). Pequenos comerciantes, artesãos e pequenos prestadores de serviços que vendem a consumidores, conforme determinado pelo SII, podem pagar "sobre la base de una cuota fija mensual". Pessoas jurídicas não podem utilizá-la (art. 35). [1]
- Mudança de sujeito (art. 3). O SII pode transferir a responsabilidade ao comprador, que retém o IVA e emite uma factura de compra. A Resolução 83 de 2026 é um exemplo (veja Autofaturamento). [1]
- Diferimento do pagamento para PMEs (art. 64), veja Prazo e forma de pagamento.
- Ferias libres (Párrafo 7° ter, arts. 35 J–Ñ). Pessoas físicas que vendem bens em feiras livres (ferias libres) com permissão municipal podem optar por um imposto substitutivo de 1,5% sobre as vendas pagas por meios eletrônicos autorizados, sem qualquer dedução e sem crédito (art. 35 K). [1]
- Zonas francas. O artigo 3 se refere à retenção sobre bens importados "desde los recintos de Zonas Francas"; o regime de zona franca em si é definido pela Ley de Zonas Francas, separada.
- Regime de margem para bens usados. A LIVS não tem nenhum (em 07/10/2026).
Infrações e penalidades
O Código Tributario (art. 97) define tanto os crimes quanto as multas administrativas. Os juros de mora estão no artigo 53. As multas são fixadas como percentual do imposto, ou em UTM e UTA. Os valores em pesos abaixo usam os valores de outubro de 2026 (UTM CLP 72.151; UTA CLP 865.812). [2] [26]
Infrações
| Infração (Código Tributario art. 97) | Conduta | Sanção |
|---|---|---|
| Fraude fiscal (N°4, ¶1) | Declarações maliciosamente falsas ou incompletas, ocultação nos livros, reutilização de faturas ou boletas já utilizadas, outras condutas fraudulentas | Multa de 100%–300% do imposto sonegado, mais presidio menor en su grado máximo (prisão) |
| Aumento malicioso de créditos de IVA (N°4, ¶2) | Aumentar os créditos por meios fraudulentos | Presidio menor máximo a presidio mayor mínimo, mais 100%–300% |
| Restituições fraudulentas (N°4, ¶3) | Obter restituições mediante fraude | Até presidio mayor medio, mais 100%–400% |
| Documentos falsos (N°4, ¶5) | Confeccionar, vender ou fornecer guías, facturas, notas ou boletas falsas | Presidio menor medio e multa de até 40 UTA; se feito para cometer fraude, presidio menor máximo e até 100 UTA |
| Omissão maliciosa de declarações (N°5) | Omitir, com dolo, declarações que determinam imposto | 50%–300% do imposto, mais presidio menor medio a máximo |
| Falta reiterada de emissão de documentos (N°10, ¶3) | Duas ou mais infrações em três anos | Presidio ou relegación menor máximo |
Sobre documentos falsos: "El que confeccione, venda o facilite, a cualquier título, guías de despacho, facturas, notas de débito, notas de crédit o boletas falsas, con o sin timbre del Servicio, será sancionado con la pena de presidio menor en su grado medio y multa de hasta 40 unidades tributarias anuales" (N°4). [2]
Penalidades
| Infração (Código Tributario art. 97) | Multa | Outubro de 2026, CLP |
|---|---|---|
| Registro em atraso ou ausente, e outras declarações que não determinam imposto (N°1) | 1 UTM a 1 UTA | 72.151 a 865.812 |
| Declaração em atraso que determina imposto (N°2) | 10% do imposto se até cinco meses de atraso, depois +2% por mês ou fração de mês, com teto de 30% | — |
| Pagamento em atraso de impostos retidos ou cobrados, inclusive o IVA (N°11) | 10%, depois +2% por mês, com teto de 30%; de 20% subindo até 60% quando o SII constata a omissão em fiscalização | — |
| Falta de emissão, ou de envio eletrônico, de faturas, guías, notas ou boletas (N°10) | 50%–500% da operação, mínimo de 2 UTM, máximo de 40 UTA, mais fechamento de até 20 dias | 144.302 a 34.632.480 |
| Declaração errada ou incompleta (N°3) | 5%–20% da diferença de imposto, salvo comprovação de diligência | — |
| Obstrução de fiscalização (N°6) | 1 UTM a 1 UTA (tetos maiores para grandes contribuintes) | 72.151 a 865.812 |
Notas sobre a tabela:
- Declaração em atraso (N°2). A multa é de "diez por ciento de los impuestos que resulten de la liquidación, siempre que dicho retardo u omisión no sea superior a 5 meses", acrescida "en un dos por ciento por cada mes o fracción de mes de retardo, no pudiendo exceder el total de ella del treinta por ciento". Ela não se aplica quando incide a multa por pagamento em atraso do N°11 e a declaração não podia ser apresentada sem pagamento.
- Falta de emissão de documentos (N°10). O fechamento pode se estender a "el sitio en internet o del sitio dentro de la plataforma virtual o digital a través de la cual el contribuyente realiza el ejercicio de la actividad comercial" — o site ou a loja no marketplace.
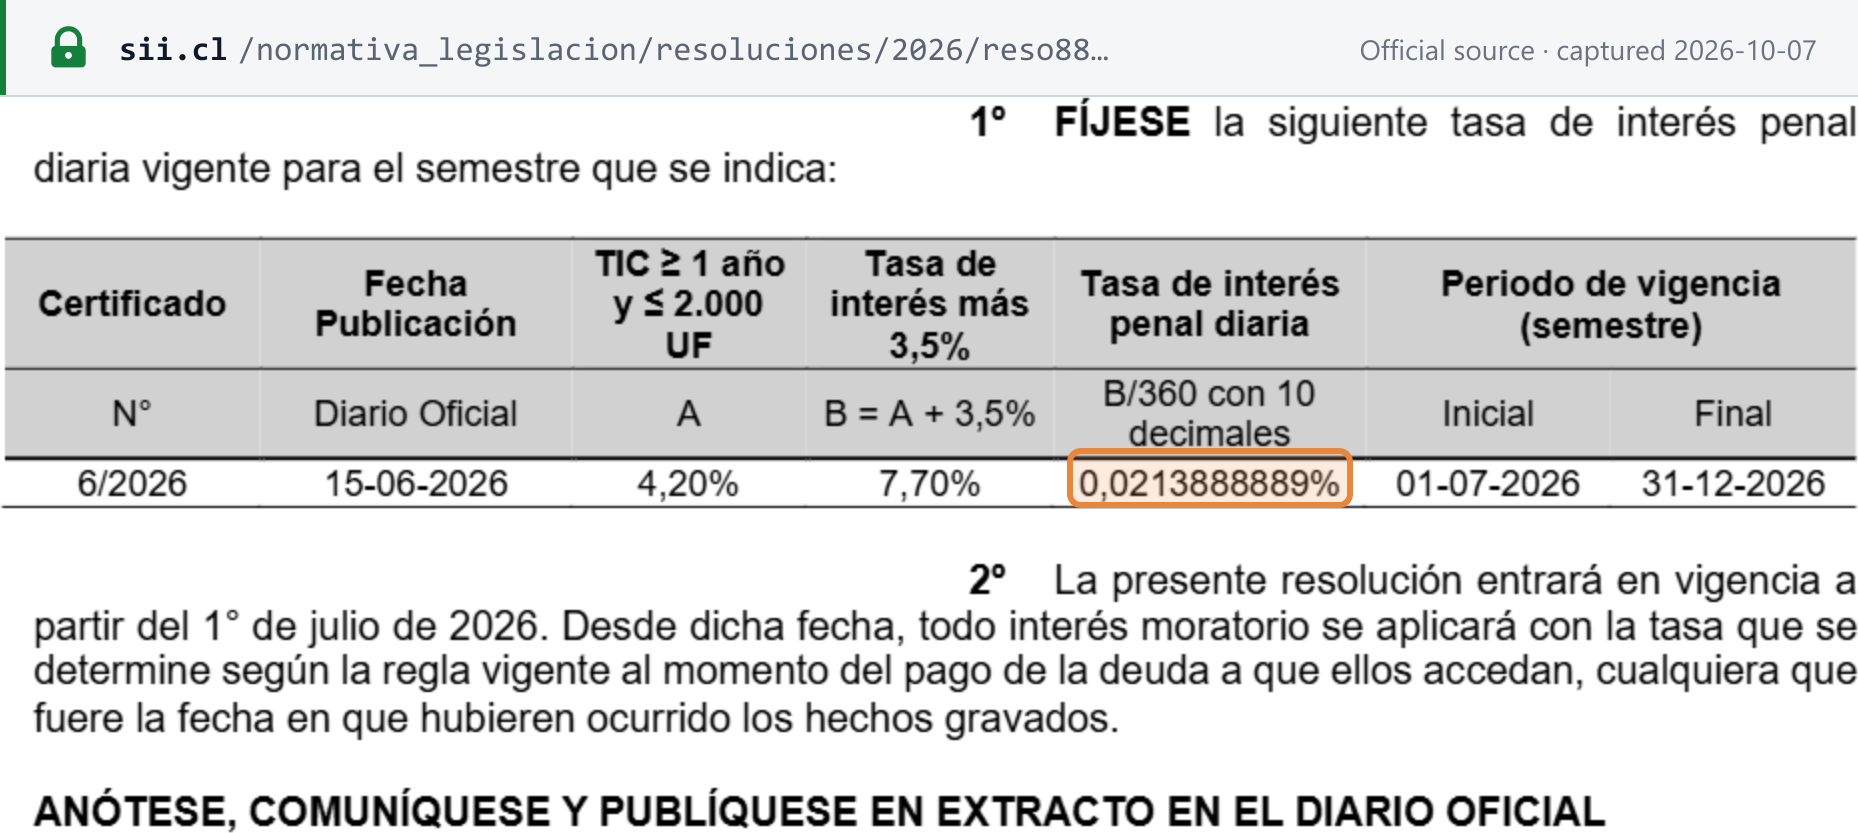
Juros de mora. O imposto não pago é corrigido pela inflação (IPC) e incide juros penais diários. O artigo 53, alterado pela Ley 21.713, fixa-os na tasa de interés corriente da Comisión para el Mercado Financiero para operações reajustáveis de um ano ou mais, até 2.000 UF, "incrementada en 3,5%". O SII fixa a taxa a cada semestre. De 1º de julho a 31 de dezembro de 2026, ela é de 7,70% ao ano (4,20% + 3,5%), aplicada como 0,0213888889% ao dia (Resolução 88 de 26 de junho de 2026 do SII). No primeiro semestre de 2026, era de 0,0220000000% ao dia (taxa base de 4,42%; Resolução 205 de 2025). A antiga taxa mensal fixa não se aplica mais. [2] [25]
Perguntas frequentes
Somos uma empresa estrangeira de SaaS que vende a empresas chilenas. Cobramos o IVA chileno?
Não, quando o cliente é contribuinte do IVA. O regime simplificado do IVA Digital, previsto no artigo 35 A da Ley sobre Impuesto a las Ventas y Servicios, abrange apenas vendas e serviços a pessoas que não são contribuintes do IVA. Quando um contribuinte chileno do IVA compra um serviço de um fornecedor residente no exterior, o próprio cliente chileno é o contribuinte e apura o IVA (artigo 11 e). Para bens de baixo valor e vendas por plataformas, a Resolução 93 de 2025 do SII determina que o vendedor não deve cobrar IVA de um comprador que seja contribuinte do IVA, e é responsabilidade exclusiva do comprador informar ao vendedor ou à plataforma essa condição e o seu RUT. Um cliente empresarial que nunca se identifica pode acabar pagando um IVA que não consegue recuperar. [1] [13]
Existe um limite de vendas antes que um vendedor estrangeiro precise se registrar no IVA Digital?
Nenhum limite é fixado. O artigo 35 A se aplica a todo não residente que vende bens ou presta serviços a não contribuintes chilenos, e nem o artigo nem o portal e as perguntas frequentes do IVA Digital do SII estabelecem um mínimo (em 07/10/2026). O fornecedor se registra on-line em sii.cl/vat, recebe um User Number em vez de um RUT e não precisa de uma pessoa de contato no Chile. [1] [5]
O nosso Formulario 29 mensal vence no dia 12 ou no dia 20?
O prazo legal é o dia 12 do mês seguinte (artigo 64). O SII o estende até o dia 20 para contribuintes que declaram e pagam on-line e são emissores eletrônicos de faturas, e até o dia 28 para declarações on-line sem pagamento devido. Para declarações com pagamento do imposto, um prazo que cai em um sábado, um feriado ou em 31 de dezembro passa para o próximo dia útil. [23]
Podemos emitir uma factura chilena em dólares americanos?
Não em uma venda doméstica. A Circular 12 de 1991 do SII, reiterada no Oficio 1794 de 2017, exige que os preços unitários, o total de cada item, o IVA e o total final sejam expressos em pesos chilenos. Os valores em dólares podem ser mostrados na área de detalhe, junto com a taxa de câmbio vigente no dia da emissão da fatura. Os documentos de exportação têm o seu próprio campo de moeda. [15]
A nossa fatura eletrônica voltou do SII como Aceptado con reparos. Ela é válida?
Sim, ela é aceita, mas com defeitos a corrigir. A Resolução 121 de 4 de setembro de 2026 do SII introduziu novas validações técnicas e de negócio do XML com três resultados de recepção: Aceptado, Aceptado con reparos e Rechazado. A resolução entrou em vigor quando o seu extrato foi publicado no Diario Oficial em 22 de setembro de 2026, com as validações individuais implantadas em fases conforme um cronograma que o SII ainda vai publicar. Um software que só distingue aceito de rejeitado deixará de perceber o alerta. [19] [20]
Quando o nosso cliente chileno pode usar o IVA da nossa fatura como crédito?
No período em que o cliente dá o acuse de recibo, ou em que os bens ou serviços são considerados recebidos (artigo 23 N°7). Pela Ley 19.983, uma fatura é aceita de forma irrevogável, a menos que o cliente a reclame dentro de oito dias corridos do seu recebimento. A regra de momento não se aplica a serviços. [1] [27]
Podemos deduzir o IVA de um carro da empresa no Chile?
Não, a menos que vender ou alugar veículos seja a sua atividade. O artigo 23 N°4 nega o crédito na importação, compra ou arrendamento de automóveis, station wagons e veículos similares, e no seu combustível, lubrificantes, peças de reposição e reparos. [1]
Sites importantes
| Site | Finalidade |
|---|---|
| SII — página inicial e login no Mi SII | Login com RUT e Clave Tributaria; inscrição on-line no RUT e inicio de actividades (Formulario 4415); declaração e pagamento do Formulario 29 |
| SII — ajuda sobre RUT e inicio de actividades | Como se inscrever on-line e declarar o início de atividades |
| SII — portal do IVA Digital | Registro de não residentes (User Number), declaração e pagamento do Formulario 129, lista de empresas estrangeiras não registradas |
| SII — serviços de factura electrónica | Sistema gratuito de faturamento do SII, certificação de software de mercado, folios CAF |
| SII — índice de normas de nota fiscal eletrônica | Resoluções e documentos técnicos do DTE |
| SII — Registro de Compras y Ventas | Consultar e completar o registro de compras e vendas montado a partir dos DTEs (requer login) |
| SII — prazos do Formulario 29 | Vencimentos da declaração mensal (dias 12, 20 e 28) |
| SII — valores de UTM e UTA de 2026 | Valores mensais das unidades tributárias usados para calcular multas |
| Tesorería General de la República | Pagamentos de impostos e restituições |
| Servicio Nacional de Aduanas | IVA na importação e desembaraço aduaneiro |
| BCN Ley Chile — D.L. 825 | Texto consolidado oficial da lei do IVA |
O SII não publica um serviço separado de consulta de alíquotas (em 07/10/2026); a alíquota única de 19% está no artigo 14 do D.L. 825. Para conferir um RUT, veja o guia de verificação do RUT e o validador de RUT do Chile da Lookuptax.
Mudanças recentes
- 30/09/2026 — Resolução 134 do SII: as empresas de courier podem usar o conhecimento aéreo (AWB) em vez da guía de despacho para bens importados; entra em vigor com a publicação do seu extrato no Diario Oficial. (SII) — veja o evento
- 22/09/2026 — Extrato da Resolução 121 do SII publicado no Diario Oficial, colocando em vigor as novas validações XML do DTE e o resultado "Aceptado con reparos". (Diario Oficial) — veja o evento
- 27/07/2026 — Resolução 99 do SII: documentos tributários em papel autorizados por 12 meses em dez regiões de zona de catástrofe. (SII) — veja o evento
- 01/07/2026 — Juros de mora do segundo semestre de 2026 fixados em 7,70% ao ano (0,0213888889% ao dia). (Resolução 88 do SII)
- 23/06/2026 — Resolução 83 do SII: mudança total voluntária de sujeito (factura de compra, 100% do IVA retido) para serviços agrícolas. (SII) — veja o evento
- 02/06/2026 — Resolução 69 do SII: plataformas offshore de apostas on-line pagam o IVA Digital (Formulario 129), incluindo os 36 períodos anteriores. (SII) — veja o evento
- 25/10/2025 — IVA cobrado sobre vendas remotas de bens de baixo valor (USD 500 ou menos) por vendedores estrangeiros e plataformas. (SII)
Para a cronologia completa, veja as mudanças tributárias do Chile na Lookuptax.
Links de referência
- BCN Ley Chile — D.L. 825, Ley sobre Impuesto a las Ventas y Servicios (consolidada)
- BCN Ley Chile — D.L. 830, Código Tributario (consolidado)
- SII — portal do IVA Digital
- SII — perguntas frequentes do IVA Digital 1: o regime simplificado
- SII — perguntas frequentes do IVA Digital 2: registro
- SII — perguntas frequentes do IVA Digital 3: declarações e pagamento
- SII — pergunta frequente: RUT e inicio de actividades para agências e estabelecimentos permanentes
- SII — Circular 47 de 12 de setembro de 2003, a alíquota de 19%
- SII — Formato de Documentos Tributarios Electrónicos, v2.2
- SII — Manual de Muestras Impresas, v4.0 (julho de 2014)
- SII — Instructivo Técnico de emisión de DTE
- SII — Resolução 84 de 10 de julho de 2025, bens de baixo valor
- SII — Resolução 93 de 30 de julho de 2025, bens de baixo valor e plataformas
- SII — Resolução 60 de 2023, valor mínimo da boleta
- SII — Oficio 1794 de 2017, faturas em moeda nacional
- BCN Ley Chile — Ley 20.727 (factura electrónica)
- SII — perguntas frequentes sobre a Ley 20.727
- SII — pergunta frequente: datas de obrigatoriedade da boleta eletrônica
- Diario Oficial nº 44.555, 22 de setembro de 2026 — extrato da Resolução 121 do SII
- SII — Resolução 121 de 4 de setembro de 2026, validações do DTE
- SII — Resolução 99 de 27 de julho de 2026, documentos em papel em zonas de catástrofe
- SII — Resolução 134 de 2026, AWB de courier
- SII — pergunta frequente: prazos do Formulario 29
- SII — pergunta frequente: quem pode declarar o Formulario 29 até o dia 20
- SII — Resolução 88 de 26 de junho de 2026, juros de mora do segundo semestre de 2026
- SII — valores de UTM e UTA, 2026
- BCN Ley Chile — Ley 19.983 (a factura como título executivo; acuse de recibo)
- SII — Resolução 83 de 2026, mudança voluntária de sujeito para serviços agrícolas
- SII — índice das resoluções de 2026
- SII — Notícia, 3 de junho de 2026: Resolução 69 sobre plataformas de apostas on-line
- SII — pergunta frequente: inscrição no RUT e inicio de actividades on-line
Páginas relacionadas da Lookuptax:
- Guia do RUT do Chile
- Guia de nota fiscal eletrônica do Chile (SII DTE)
- Como verificar um RUT no Chile
- Validador de RUT do Chile
- IVA sobre serviços digitais prestados por fornecedores não residentes
- Regras de marketplaces como fornecedor presumido
- Inversão do sujeito passivo explicada
- Status e redes de nota fiscal eletrônica no mundo
- Alíquotas de impostos no mundo
- Limites de registro de IVA no mundo