Diretrizes de IVA na China
| FICHA TÉCNICA | |
|---|---|
| Código do país | CN |
| Nome do imposto | Imposto sobre Valor Agregado (IVA) — 增值税 (zēngzhíshuì) |
| Autoridade fiscal | Administração Estatal de Tributação (State Taxation Administration, STA) — 国家税务总局; o IVA na importação é cobrado pela Administração Geral das Alfândegas |
Visão geral
A China continental cobra o Imposto sobre Valor Agregado (IVA) — em chinês, 增值税 — nos termos da Lei do IVA da República Popular da China (中华人民共和国增值税法), aprovada pelo Comitê Permanente da Assembleia Popular Nacional em 25 de dezembro de 2024 e em vigor desde 1º de janeiro de 2026, quando substituiu o Regulamento Provisório do IVA (Artigo 38). [1] O Regulamento de Aplicação da Lei do IVA do Conselho de Estado (Decreto do Conselho de Estado nº 826, de 25 de dezembro de 2025) entrou em vigor na mesma data. [2]
O IVA é arrecadado pela Administração Estatal de Tributação (STA) e por seus serviços fiscais provinciais; o IVA na importação é cobrado pela alfândega em nome da STA (Lei do IVA, Artigo 32). [1] Trata-se de um imposto nacional único, sem uma camada provincial ou municipal de IVA, embora, quando uma entidade nacional retém o IVA sobre pagamentos a pessoas físicas nos termos das Medidas do Comunicado nº 28 de 2026, ela retenha os tributos adicionais aplicáveis junto com o IVA (consulte Mudanças recentes). [11]
O IVA é cobrado por fora do preço: o valor da venda exclui o IVA, e o valor do IVA deve ser destacado separadamente no documento da operação (Artigo 7). As vendas são calculadas em renminbi (RMB); valores liquidados em moeda estrangeira são convertidos para RMB (Artigo 18). [1] Os períodos de apuração são definidos por contribuinte, de 10 dias até um trimestre — consulte Declaração e pagamento.
Escopo. Este guia abrange somente a China continental. Hong Kong e Macau são jurisdições fiscais distintas e não estão abrangidas pela Lei do IVA.
A transição de 2026 está sendo detalhada por uma série de comunicados do MOF/STA — nº 10 de 2026 (manutenção de isenções e benefícios), nº 25 de 2026 (operações não tributáveis e dedução do imposto creditado), nº 28 de 2026 (retenção de IVA sobre pagamentos a pessoas físicas) — e por mudanças nas restituições na exportação, como o nº 2 de 2026 para baterias. Consulte Mudanças recentes. Para o resumo semanal de todas as jurisdições, consulte Last Week in Taxes.
Registro
Quem é contribuinte. Entidades e pessoas físicas (incluindo empresas individuais) que vendem bens, serviços, ativos intangíveis ou imóveis dentro da China, ou que importam bens, são contribuintes do IVA (Lei do IVA, Artigo 3). [1]
Duas classes de contribuinte. A China não adota um limite de registro no sentido da UE. Todo contribuinte empresarial está no sistema do IVA; o limite decide a qual classe ele pertence:
- Um contribuinte de pequeno porte (小规模纳税人) é aquele cujas vendas anuais sujeitas ao IVA não excedem RMB 5 milhões (Lei do IVA, Artigo 9). Ele pode usar o método simplificado: vendas multiplicadas pela alíquota de cobrança, sem crédito do imposto pago na entrada (Artigo 8). [1]
- Um contribuinte geral (一般纳税人) usa o método geral: imposto debitado menos imposto creditado. Os contribuintes gerais estão sujeitos a um sistema de registro (Regulamento de Aplicação, Artigo 6). [2]
Limite. Uma entidade ou empresa individual cujas vendas tributáveis anuais excedam RMB 5 milhões deve se registrar como contribuinte geral perante sua autoridade fiscal competente e passa a usar o método geral a partir do período em que ultrapassou o limite (Regulamento de Aplicação, Artigo 36). O Conselho de Estado pode ajustar o limite de RMB 5 milhões e deve comunicar a mudança ao Comitê Permanente da APN (Lei do IVA, Artigo 9). [1] [2]
Registro voluntário. Um contribuinte de pequeno porte com contabilidade adequada, capaz de fornecer informações fiscais precisas, pode se registrar como contribuinte geral (Lei do IVA, Artigo 9). As empresas geralmente fazem isso para poder deduzir o IVA pago na entrada e emitir fapiao especiais de IVA, que seus clientes podem usar para o crédito do imposto. Uma vez registrada como contribuinte geral, a empresa não pode voltar à condição de pequeno porte (Regulamento de Aplicação, Artigo 36). Pessoas físicas são sempre contribuintes de pequeno porte (Artigo 7). [1] [2]
Limite para não residentes. Não se aplica. A Lei do IVA não tem regime de registro para vendedores estrangeiros. Quando uma entidade ou pessoa física estrangeira realiza uma operação tributável dentro da China, o comprador retém o IVA, a menos que o vendedor estrangeiro nomeie um agente nacional para declarar e pagar conforme as regras do Conselho de Estado (Artigo 15). Consulte Regras transfronteiriças. [1]
Número de registro fiscal. Pessoas jurídicas e outras organizações são identificadas pelo Código Unificado de Crédito Social (USCC, 统一社会信用代码) de 18 caracteres. Segundo o plano diretor de 2015 do Conselho de Estado (国发〔2015〕33号), o código tem cinco partes: um código de 1 caractere da autoridade de registro, um código de 1 caractere do tipo de entidade, um código de 6 dígitos da divisão administrativa, um identificador de 9 caracteres da entidade (o antigo código de organização) e um caractere verificador. [7] As autoridades fiscais aceitam o USCC no campo «número de identificação do contribuinte» do comprador em um fapiao: desde 1º de julho de 2017, o comprador pessoa jurídica deve informar ao vendedor seu número de identificação do contribuinte ou USCC, e o vendedor deve imprimi-lo no fapiao comum de IVA (Comunicado STA nº 16 de 2017). [8] Para o formato completo, o algoritmo do caractere verificador e os identificadores de pessoas físicas, consulte o guia de identificação fiscal da China. Para verificar o código de uma contraparte, use o validador de USCI da China.
Como se registrar. O contribuinte que exerce atividade de produção ou comércio deve solicitar o registro fiscal em até 30 dias após receber sua licença comercial (Lei de Administração e Cobrança de Tributos, Artigo 15). [6] O registro como contribuinte geral é apresentado à autoridade fiscal competente conforme os procedimentos definidos pela STA (Regulamento de Aplicação, Artigo 6). [2]
Cancelamento do registro. O contribuinte deve solicitar o cancelamento de seu registro fiscal antes de solicitar à autoridade de regulação de mercado o cancelamento de seu registro empresarial, e deve comunicar alterações nos dados cadastrais em até 30 dias (Lei de Administração e Cobrança de Tributos, Artigo 16). Não há caminho de volta da condição de contribuinte geral para a de pequeno porte (veja acima). [6]
Registro de grupo. Não disponível no sentido de agrupar pessoas jurídicas distintas. A disposição mais próxima é a declaração consolidada pela matriz: quando a matriz e suas filiais estão em condados ou cidades diferentes, cada uma declara localmente, a menos que as autoridades fiscais e financeiras de nível provincial ou superior aprovem a declaração consolidada pela matriz (Lei do IVA, Artigo 29(1)). A aprovação cabe ao MOF e à STA para filiais em outras províncias e às autoridades provinciais para filiais na mesma província (Regulamento de Aplicação, Artigo 42). [1] [2]
Alíquotas
Alíquotas previstas no Artigo 10 da Lei do IVA, em vigor desde 1º de janeiro de 2026: [1]
| Alíquota | Aplica-se a |
|---|---|
| 13% (padrão) | Vendas de bens; serviços de processamento, reparo e substituição; locação de bens móveis tangíveis; importações de bens — salvo quando se aplica um dos itens de 9% ou 0% abaixo. |
| 9% | Serviços de transporte, postais, de telecomunicações básicas, de construção e de locação de imóveis; vendas de imóveis; transferências de direitos de uso da terra; e vendas ou importações de: produtos agrícolas, óleo vegetal comestível, sal de cozinha; água encanada, aquecimento, refrigeração, água quente, gás de carvão, GLP, gás natural, éter dimetílico, biogás, produtos de carvão de uso doméstico; livros, jornais, revistas, produtos audiovisuais, publicações eletrônicas; rações, fertilizantes químicos, agrotóxicos, máquinas agrícolas e filme agrícola. |
| 6% | Demais serviços e ativos intangíveis não sujeitos a 13%, 9% ou 0% — por exemplo, serviços financeiros, de TI, de consultoria e outros serviços modernos. |
| 0% | Bens exportados, salvo disposição em contrário do Conselho de Estado; vendas transfronteiriças de serviços e ativos intangíveis dentro do escopo definido pelo Conselho de Estado. |
Serviços transfronteiriços com alíquota zero. O Regulamento de Aplicação os enumera (Artigo 9): serviços de P&D, contratos de desempenho energético, design, produção e distribuição de rádio/cinema/TV, software, projeto e teste de circuitos, sistemas de informação, gestão de processos de negócios e terceirização offshore vendidos a entidades estrangeiras e consumidos inteiramente fora da China; tecnologia transferida a entidades estrangeiras para uso inteiramente fora da China; e serviços de transporte internacional, transporte espacial e reparo no exterior. [2]
Alíquotas de cobrança no método simplificado. A alíquota de cobrança legal é de 3% (Lei do IVA, Artigo 11). [1] O Comunicado MOF/STA nº 10 de 2026 mantém os benefícios anteriores: [3]
- de 1º de janeiro de 2026 a 31 de dezembro de 2027, os contribuintes de pequeno porte pagam uma alíquota reduzida de 1% sobre todas as operações tributáveis, exceto venda ou locação de imóveis e transferência de direitos de uso da terra;
- de 1º de janeiro de 2026 a 31 de dezembro de 2027, os contribuintes gerais podem optar pelo método simplificado a 3% para operações listadas, ou a 5% para operações imobiliárias listadas (como imóveis adquiridos antes de 30 de abril de 2016 e projetos antigos de incorporação imobiliária);
- um tratamento de 3% reduzido para 2% para vendas de ativos fixos usados e bens de segunda mão, e de 3% reduzido para 1,5% para pessoas físicas que alugam moradias.
Depois que um contribuinte geral opta pelo método simplificado, ele não pode mudar por 36 meses (Comunicado nº 10 de 2026). [3]
Operações mistas. O contribuinte que realiza fornecimentos sujeitos a alíquotas diferentes deve contabilizá-los separadamente, sob pena de aplicação da alíquota mais alta (Artigo 12). Uma operação única com um elemento principal e um acessório segue a alíquota do elemento principal (Artigo 13; Regulamento de Aplicação, Artigo 10). [1] [2]
Mudanças anunciadas. Nenhuma alteração nas alíquotas de 13%, 9% ou 6% havia sido publicada até 05/10/2026. O benefício de 1% para contribuintes de pequeno porte e o limite de isenção mensal de RMB 100.000 vigoram até 31 de dezembro de 2027, nos termos do Comunicado nº 10 de 2026.
Regras transfronteiriças
Importações. Os bens importados são tributados à alíquota aplicável sobre o preço tributável composto: o valor aduaneiro mais o imposto de importação e o imposto sobre consumo (Lei do IVA, Artigo 14). O fato gerador é a data da declaração de importação (Artigo 28), e o IVA é cobrado pela alfândega dentro dos prazos aduaneiros (Artigos 30 e 32). [1] O contribuinte geral deduz o IVA na importação usando o comprovante especial de pagamento do IVA na importação emitido pela alfândega (Regulamento de Aplicação, Artigos 11–12). [2]
Importações no varejo do comércio eletrônico transfronteiriço. Os bens comprados por consumidores por meio de canais de varejo do comércio eletrônico transfronteiriço estão sujeitos a um limite por operação de RMB 5.000 e a um limite anual de RMB 26.000 por pessoa. Um pedido de item único acima de RMB 5.000, mas dentro do limite anual, ainda pode usar o canal, porém o imposto de importação, o IVA na importação e o imposto sobre consumo passam a ser cobrados integralmente às alíquotas aplicáveis aos bens (财关税〔2018〕49号, a partir de 1º de janeiro de 2019). [12]
Exportações. Os bens exportados têm alíquota zero. «Bens exportados» são bens declarados à alfândega que efetivamente saem da China e são vendidos a uma entidade ou pessoa física estrangeira (Regulamento de Aplicação, Artigo 8). [2] O exportador solicita a restituição ou a isenção à sua autoridade fiscal competente (Lei do IVA, Artigo 33) por um de dois métodos (Regulamento de Aplicação, Artigo 47). [1] [2]
- Isenção-compensação-restituição (免抵退): isenção na exportação; o imposto creditado relacionado é compensado com o IVA devido e qualquer saldo é restituído.
- Isenção-restituição (免退): isenção na exportação; o imposto creditado relacionado é restituído.
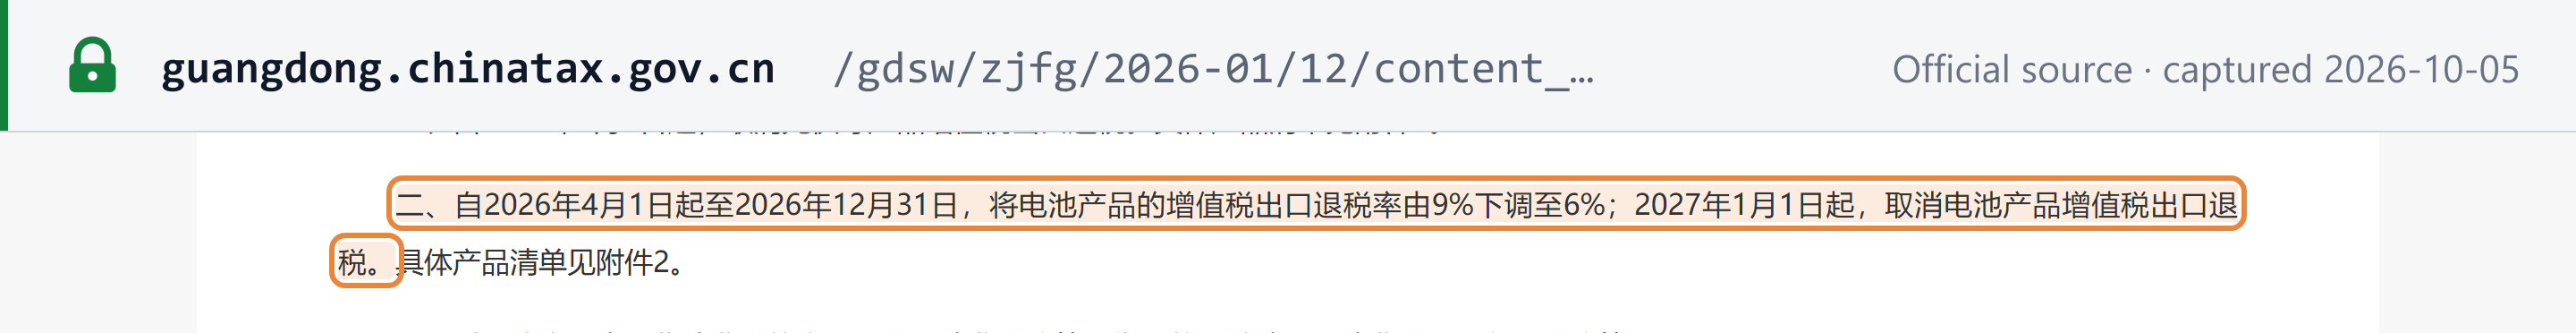
As restituições são calculadas à alíquota de restituição na exportação definida pelo Conselho de Estado, que pode ser inferior à alíquota interna ou nula para determinados produtos. O Comunicado MOF/STA nº 2 de 2026 cancelou a restituição de IVA na exportação de produtos fotovoltaicos e similares a partir de 1º de abril de 2026. Ele reduziu a alíquota de restituição de produtos de bateria de 9% para 6% de 1º de abril a 31 de dezembro de 2026, e a cancela totalmente a partir de 1º de janeiro de 2027. A alíquota aplicável é definida pela data de exportação constante da declaração aduaneira. Consulte o registro do evento. [10]
O exportador que perde o prazo de solicitação deve pagar o IVA como se os bens tivessem sido vendidos no mercado interno (Regulamento de Aplicação, Artigo 48). O exportador que renuncia à restituição ou à isenção não pode voltar a ela por 36 meses (Artigo 49). [2]
Local do fornecimento. Nos termos do Artigo 4 da Lei do IVA, uma operação tributável ocorre dentro da China quando: [1]
- bens: o local de expedição ou de localização dos bens está na China;
- imóveis e direitos sobre recursos naturais: o imóvel ou o recurso está na China;
- produtos financeiros: o produto é emitido na China, ou o vendedor é uma entidade ou pessoa física chinesa;
- demais serviços e ativos intangíveis: são consumidos na China, ou o vendedor é uma entidade ou pessoa física chinesa.
Um serviço ou ativo intangível é «consumido na China» quando um vendedor estrangeiro o vende a uma entidade ou pessoa física chinesa (exceto serviços consumidos no local, fora da China), ou quando está diretamente relacionado a bens, imóveis ou recursos naturais na China (Regulamento de Aplicação, Artigo 4). [2]
Empresas estrangeiras vendendo para a China — B2B e B2C.
- B2B: o comprador chinês é o agente de retenção. Ele retém o IVA calculado sobre o valor da venda multiplicado pela alíquota, a menos que o vendedor estrangeiro tenha nomeado um agente nacional para declarar e pagar (Lei do IVA, Artigo 15). A obrigação de retenção surge no mesmo dia do fato gerador do vendedor (Artigo 28), e o agente declara no local onde está estabelecido (Artigo 29(5)). [1] O comprador contribuinte geral deduz o IVA indicado no comprovante de pagamento de imposto que obtém (Regulamento de Aplicação, Artigo 12(3)). [2]
- B2C: o Artigo 15 aplica a mesma regra de retenção pelo comprador qualquer que seja o tipo de comprador, e nem a Lei do IVA nem o Regulamento de Aplicação contêm um regime separado de registro ou de balcão único para vendedores estrangeiros a consumidores. Um caso especial: quando uma entidade ou pessoa física estrangeira loca um imóvel na China a uma pessoa física e tem um agente nacional, o agente declara e paga o imposto (Regulamento de Aplicação, Artigo 35). Nenhuma norma da STA que defina como um vendedor digital estrangeiro B2C contabiliza o IVA na prática havia sido publicada até 5 de outubro de 2026. [2]
Produtos e serviços digitais. Não há regime separado para serviços digitais. Os serviços eletrônicos e online são tributados como serviços (em geral a 6%), e aplica-se o teste de local do fornecimento do Artigo 4. [1]
Marketplace / responsabilidade da plataforma como fornecedor presumido. Não se aplica. A Lei do IVA e o Regulamento de Aplicação não contêm nenhuma regra que torne a plataforma o fornecedor presumido. As Medidas de retenção do Comunicado nº 28 de 2026 excluem pessoas físicas que atuam por meio de plataformas de internet quando a plataforma declara o IVA por elas segundo as regras de declaração por plataformas (Medidas, Artigo 14). Isso é um mecanismo de declaração, não uma responsabilidade de fornecedor presumido. [11]
Requisitos da nota fiscal
A nota fiscal da China é o fapiao (发票), regido pelas Medidas Administrativas sobre Fapiao (中华人民共和国发票管理办法, revisadas pelo Decreto do Conselho de Estado nº 764, em vigor desde 20 de julho de 2023). [5] A Lei do IVA exige que os contribuintes emitam e usem os fapiao de IVA de forma lícita. Os fapiao de IVA podem ser em papel ou eletrônicos, e os fapiao eletrônicos têm o mesmo efeito jurídico dos em papel (Artigo 34). [1]
Tipos de documento
- Fapiao especial de IVA (增值税专用发票). Ele destaca separadamente o valor da venda e o valor do IVA (Regulamento de Aplicação, Artigo 5) e é o principal documento que permite ao comprador contribuinte geral deduzir o imposto creditado (Artigos 11–12). Ele não pode ser emitido quando o comprador é pessoa física ou quando a operação é isenta de IVA (Artigo 37). [2]
- Fapiao comum de IVA (增值税普通发票). É emitido quando um fapiao especial não é necessário ou não é permitido. Quando o comprador é pessoa jurídica, o vendedor deve imprimir nele o número de identificação do contribuinte ou o USCC do comprador; caso contrário, o fapiao não pode ser usado como documento fiscal (Comunicado STA nº 16 de 2017). [8]
- Outros documentos de dedução: o comprovante especial de pagamento do IVA na importação emitido pela alfândega, os comprovantes de pagamento de imposto referentes ao IVA retido sobre compras do exterior e os fapiao de compra e venda de produtos agrícolas (Regulamento de Aplicação, Artigo 11). [2]
A China não tem uma categoria de «nota fiscal simplificada» baseada em valor. A divisão é entre fapiao especial e fapiao comum, de acordo com o comprador e o uso.
Conteúdo obrigatório
A STA enumera os elementos básicos de face do fapiao eletrônico totalmente digitalizado (Comunicado STA nº 11 de 2024, item 3): [4]
| Campo | Observações |
|---|---|
| Nome do fapiao | Por exemplo, «电子发票(增值税专用发票)» ou «电子发票(普通发票)». |
| Número do fapiao | 20 dígitos, atribuído nacionalmente (veja abaixo). |
| Data de emissão | |
| Informações do comprador | Nome e número de identificação do contribuinte / USCC. Obrigatório para compradores pessoas jurídicas, conforme o Comunicado STA nº 16 de 2017. |
| Informações do vendedor | Nome e número de identificação do contribuinte / USCC. |
| Nome do item, especificação/modelo, unidade, quantidade, preço unitário, valor | Detalhamento por item. |
| Alíquota / alíquota de cobrança, valor do imposto | O IVA deve ser destacado separadamente (Lei do IVA, Artigo 7; Regulamento de Aplicação, Artigo 5). |
| Total e total com imposto | |
| Observações | O conteúdo obrigatório para atividades específicas, como construção ou derivados de petróleo, é gerado a partir de marcadores de atividade. |
| Emitente | A pessoa que emitiu o fapiao. A emissão exige verificação de identidade com nome real (item 7). |
Descontos. Um desconto reduz o valor da venda somente se o preço e o desconto forem indicados separadamente na coluna «valor» do mesmo fapiao; caso contrário, o IVA incide sobre o preço sem desconto (Comunicado nº 25 de 2026, item 10). [9]
Prazo de emissão e numeração
A parte que recebe o pagamento deve emitir um fapiao para a parte que paga (Medidas Administrativas sobre Fapiao, Artigo 18). O fapiao deve ser emitido dentro do prazo prescrito, em sequência e com todos os campos preenchidos de forma verdadeira e de uma só vez (Artigo 21). [5] A emissão de um fapiao também fixa o fato gerador do IVA: o fato gerador é a data em que o pagamento é recebido ou em que surge o direito ao pagamento, ou a data de emissão do fapiao, se anterior (Lei do IVA, Artigo 28). [1]
O número do fapiao eletrônico tem 20 dígitos: [4]
- dígitos 1–2: os dois últimos dígitos do ano;
- dígitos 3–4: o código de região do escritório fiscal provincial do emitente;
- dígito 5: o canal de emissão;
- dígitos 6–20: um número sequencial.
Notas de crédito e de débito
As correções são feitas com um fapiao em vermelho (红字发票). Um fapiao eletrônico em vermelho é emitido após devoluções, erros de emissão, serviços suspensos ou abatimentos de venda (Comunicado STA nº 11 de 2024, item 8). [4]
- Se o comprador ainda não confirmou o uso do fapiao nem o registrou na contabilidade, o emitente emite diretamente o fapiao eletrônico em vermelho.
- Depois que o comprador o confirmou ou registrou, qualquer das partes inicia o processo. A outra parte deve confirmar um Formulário de Confirmação de Informações do Fapiao em Vermelho em até 72 horas, ou o formulário perde a validade.
- O comprador que já deduziu o imposto creditado deve estorná-lo com base no formulário.
O vendedor que não anula o fapiao ou não emite o fapiao especial em vermelho conforme exigido não pode reduzir seu imposto debitado nem o valor de suas vendas (Regulamento de Aplicação, Artigo 38). [2]
Moeda e idioma
As vendas são calculadas em RMB (Lei do IVA, Artigo 18). Para vendas em moeda estrangeira, o contribuinte pode converter pela taxa central de paridade do RMB do dia da venda ou do primeiro dia do mês, e deve manter o método escolhido por 12 meses (Regulamento de Aplicação, Artigo 17). [1] [2] Este guia não encontrou nenhuma regra legal sobre idioma além dos formulários de fapiao em chinês definidos pela STA.
Autofaturamento
As Medidas Administrativas sobre Fapiao permitem que o pagador emita o fapiao para o recebedor «em circunstâncias especiais» (Artigo 18). [5] Os fapiao de compra de produtos agrícolas e os fapiao de compra de sucata são emitidos pelo comprador e estão previstos nas regras do fapiao eletrônico (Comunicado STA nº 11 de 2024, item 8). [4]
Guarda e trilha de auditoria
- Canhotos dos fapiao emitidos devem ser guardados por 5 anos (Medidas Administrativas sobre Fapiao, Artigo 28). [5]
- Registros contábeis são guardados permanentemente ou por prazos mínimos de 10 ou 30 anos, conforme o tipo de registro, nos termos das Medidas de Gestão de Arquivos Contábeis (Ordem MOF/Administração Nacional de Arquivos nº 79, Artigo 14). Registros eletrônicos que atendam às condições das Medidas podem ser guardados somente em formato eletrônico (Artigos 8–9). [13]
- Trilha de auditoria. Cada fapiao eletrônico é de via única e existe somente em formato digital. Se for entregue por download ou impressão, é automaticamente marcado com suas contagens de download e impressão (Comunicado STA nº 11 de 2024, itens 2 e 9). Todo fapiao eletrônico pode ser verificado gratuitamente na plataforma nacional de verificação de fapiao (item 11). [4]
Como é uma nota fiscal em conformidade
A STA publicou os modelos de fapiao como Anexo 1 do Comunicado nº 11 de 2024. [4] A ilustração abaixo dispõe os elementos de face do item 3 em um layout típico.
电子发票(增值税专用发票) — fapiao eletrônico totalmente digitalizado, fapiao especial de IVA
| Nome do itemitem 3 | Especificação / modeloitem 3 | Unidadeitem 3 | Qtd.item 3 | Preço unitárioitem 3 | Valoritem 3 | AlíquotaLei do IVA art. 10 | ImpostoReg. Aplic. art. 5 |
|---|---|---|---|---|---|---|---|
| *Serviços de consultoria* Assessoria para entrada no mercado (fictícia) | — | item | 1 | 10.000,00 | 10.000,00 | 6% | 600,00 |
- Total (合计) — valor / impostoCom. 11/2024 item 3
- RMB 10.000,00 / RMB 600,00
- Total com imposto (价税合计)Com. 11/2024 item 3
- RMB 10.600,00
- Observações (备注): texto livre, mais o conteúdo obrigatório para atividades especiais (construção, derivados de petróleo, compra de sucata …) gerado a partir de marcadores de atividade — Com. 11/2024 item 2.
- Emitente (开票人): a pessoa com identidade verificada que emitiu o fapiao — Com. 11/2024 itens 3 e 7.
- Um fapiao especial de IVA não pode ser emitido para pessoa física nem para um fornecimento isento; nesse caso usa-se um fapiao comum (电子发票(普通发票)) — Regulamento de Aplicação art. 37.
- Se baixado ou impresso, a plataforma marca na face as contagens de download e impressão — Com. 11/2024 item 9.
Status da nota fiscal eletrônica
Status (em 05/10/2026): fapiao eletrônico totalmente digitalizado implantado em todo o país. A STA introduziu o fapiao eletrônico totalmente digitalizado (全面数字化的电子发票, «数电发票») em todo o país a partir de 1º de dezembro de 2024 (Comunicado STA nº 11 de 2024). Os projetos-piloto haviam começado em Guangdong, Xangai e Mongólia Interior em 1º de dezembro de 2021 e se espalharam pelo país. [4]
- Sistema. O fapiao eletrônico totalmente digitalizado é um tipo de «fapiao eletrônico» previsto nas Medidas Administrativas sobre Fapiao. Seus elementos de face são totalmente digitalizados, seu número é atribuído nacionalmente e sua cota de emissão é concedida pela autoridade fiscal. A cota limita o valor total, sem impostos, que o contribuinte pode faturar em um mês-calendário e é ajustada conforme o risco, a classificação de crédito e a atividade do contribuinte. Os dados do fapiao fluem automaticamente entre as partes por meio de contas digitais fiscais (itens 1 e 6). [4]
- Rede. As autoridades fiscais operam uma plataforma nacional unificada de serviços de fapiao eletrônico que emite e recebe fapiao eletrônicos gratuitamente. Os fapiao emitidos são entregues automaticamente pela plataforma e também podem ser enviados por e-mail, QR code ou download (itens 5 e 9). [4]
- Lado do comprador. O comprador que deseja deduzir o IVA creditado ou solicitar uma restituição na exportação deve confirmar o uso do fapiao em sua conta digital fiscal (item 10). [4]
- Formato. As categorias de fapiao incluem o fapiao eletrônico (fapiao especial de IVA), o fapiao eletrônico (fapiao comum) e fapiao eletrônicos para passagens aéreas e ferroviárias e para vendas de veículos automotores e de carros usados (item 2). Nenhum esquema de intercâmbio no estilo UBL ou Peppol havia sido publicado pela STA até 5 de outubro de 2026. A emissão ocorre pela plataforma da STA, e não por uma rede interoperável. [4]
- Papel. O fapiao em papel ainda existe na lei. A Lei do IVA diz que os fapiao de IVA «incluem fapiao em papel e fapiao eletrônicos» com igual efeito jurídico, e que o Estado promove ativamente os fapiao eletrônicos (Artigo 34). O Comunicado nº 11 de 2024 não fixa data para a extinção do fapiao em papel. [1]
Escopo. O fapiao eletrônico aplica-se aos fapiao emitidos por qualquer contribuinte, tanto B2B quanto B2C. O identificador do comprador é obrigatório somente para compradores pessoas jurídicas. Nenhuma regra separada de nota fiscal eletrônica B2G havia sido publicada pela STA até 5 de outubro de 2026.
Declaração e pagamento
Frequência de declaração. A autoridade fiscal competente define o período de apuração de cada contribuinte — 10 dias, 15 dias, um mês ou um trimestre — de acordo com o valor do imposto devido. Contribuintes que realizam operações tributáveis apenas ocasionalmente podem pagar por operação (Lei do IVA, Artigo 30). [1] Podem usar um período trimestral (Regulamento de Aplicação, Artigo 43): [2]
- os contribuintes de pequeno porte;
- entre os contribuintes gerais, os bancos, as financeiras, as sociedades fiduciárias e as cooperativas de crédito;
- outros contribuintes indicados pela STA e pelo MOF.
Prazos de declaração e pagamento. Seguem os Artigos 30–31 da Lei do IVA. [1]
- Período mensal ou trimestral: declarar e pagar em até 15 dias após o término do período.
- Período de 10 ou 15 dias: antecipar o pagamento em até 5 dias após o término de cada período e declarar em até 15 dias a partir do primeiro dia do mês seguinte.
- Importações: conforme os prazos aduaneiros.
- Agentes de retenção: aplicam-se as mesmas regras quando recolhem o imposto retido.
O contribuinte que paga por operação deve declarar até 30 de junho do ano seguinte quando suas vendas atingirem o limite (Regulamento de Aplicação, Artigo 44). [2]
Limite de isenção para contribuintes de pequeno porte. De 1º de janeiro de 2026 a 31 de dezembro de 2027, o contribuinte de pequeno porte cujas vendas estejam abaixo do limite é isento. No limite ou acima dele, o IVA é devido sobre o valor total (Lei do IVA, Artigo 23). O limite é: [3] [1]
- RMB 100.000 por mês para período mensal;
- RMB 300.000 por trimestre para período trimestral;
- RMB 1.000 por operação (ou por dia) para contribuintes que pagam por operação (Comunicado nº 10 de 2026, item 1).
Pagamentos antecipados. O pagamento antecipado é exigido para determinadas operações (Regulamento de Aplicação, Artigo 45): [2]
- serviços de construção entre áreas de nível de prefeitura, ou pagos antecipadamente;
- pré-vendas de imóveis;
- transferências ou locações de imóveis fora do condado do contribuinte;
- determinados serviços de petróleo e gás entre províncias.
Recuperação do imposto creditado. O imposto creditado só é deduzido mediante um documento de dedução válido: fapiao especiais de IVA, comprovantes especiais de pagamento do IVA na importação emitidos pela alfândega, comprovantes de pagamento de imposto ou fapiao de compra e venda de produtos agrícolas (Lei do IVA, Artigo 16; Regulamento de Aplicação, Artigos 11–12). [1] [2]
Itens vedados. O imposto creditado não é dedutível sobre (Lei do IVA, Artigo 22): [1] [2]
- projetos no método simplificado e projetos isentos;
- perdas anormais (furto, perda ou deterioração por má gestão; confisco por violação da lei);
- compras para bem-estar coletivo ou consumo pessoal, que incluem despesas de representação comercial (Regulamento de Aplicação, Artigo 20);
- serviços de alimentação, serviços cotidianos a residentes e serviços de entretenimento consumidos diretamente;
- juros sobre empréstimos e taxas de assessoria, de processamento e de consultoria diretamente relacionadas, que não são dedutíveis «por enquanto» (Regulamento de Aplicação, Artigo 21);
- compras usadas em operações não tributáveis que geram benefício econômico fora dos Artigos 3–6 da Lei do IVA (Regulamento de Aplicação, Artigo 22).
Ativos de longo prazo de uso misto com valor original de até RMB 5 milhões são integralmente dedutíveis. Acima disso, o imposto creditado é deduzido integralmente na compra e depois ajustado ano a ano (Regulamento de Aplicação, Artigo 25). [2]
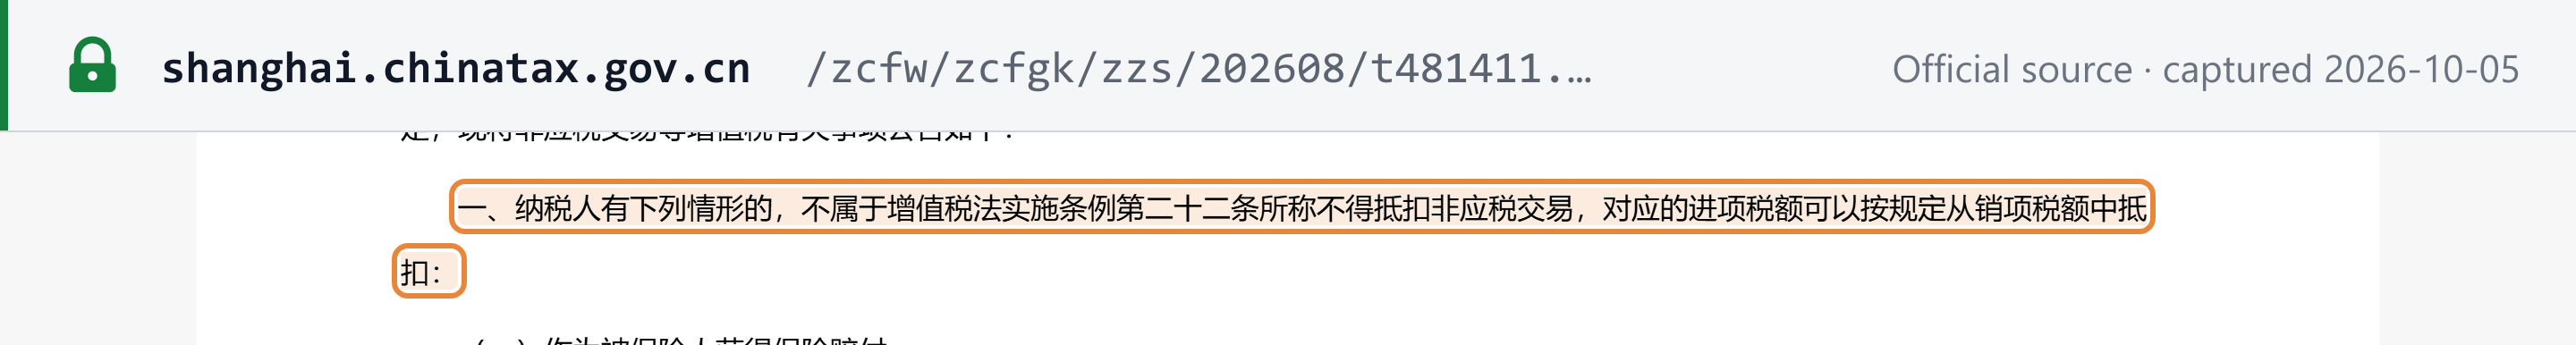
Operações não tributáveis (Comunicado nº 25 de 2026). Em vigor desde 1º de setembro de 2026, o Comunicado MOF/STA nº 25 de 2026 define quais itens se enquadram na vedação do Artigo 22 e também se aplica a matérias de 1º de janeiro a 31 de agosto de 2026 que ainda não haviam sido resolvidas. [9]
- Não vedados — o imposto creditado relacionado continua dedutível: indenizações de seguro recebidas na condição de segurado; doações recebidas em dinheiro ou em espécie; multas contratuais quando o contrato não foi executado e nenhuma operação tributável ocorreu; serviços gratuitos (exceto transferências gratuitas de produtos financeiros); cessão de recebíveis decorrentes das próprias operações tributáveis do contribuinte (exceto valores mobiliários); e subsídios fiscais não vinculados diretamente à receita ou ao volume de vendas.
- Vedados: vendas fora do escopo tributável interno do Artigo 4; transferências onerosas de participações societárias (exceto valores mobiliários); dividendos de participações societárias e de ações ordinárias; e negociação de futuros de commodities (exceto com entrega física).
Consulte o registro do evento.
Restituições e transporte de saldo. Quando o imposto creditado excede o imposto debitado, o contribuinte pode transportar o excedente para períodos seguintes ou solicitar a restituição, conforme as regras do Conselho de Estado (Lei do IVA, Artigo 21). [1] As restituições na exportação são tratadas em Regras transfronteiriças. Nem a Lei do IVA nem o Regulamento de Aplicação contêm uma disposição geral de alívio para créditos incobráveis. Devoluções, abatimentos e cancelamentos são tratados por meio de fapiao em vermelho (Regulamento de Aplicação, Artigos 13–14 e 38). [2]
Isenções
As isenções legais estão listadas no Artigo 24 da Lei do IVA: [1]
- vendas de produtos agrícolas próprios por produtores agrícolas e serviços agrícolas relacionados;
- serviços médicos prestados por instituições médicas (excluindo instituições de medicina estética com fins lucrativos, conforme o Artigo 27 do Regulamento de Aplicação);
- livros antigos e de segunda mão, e vendas de bens usados próprios por pessoas físicas;
- instrumentos importados usados diretamente em pesquisa científica, experimentos e ensino;
- materiais de ajuda importados doados por governos estrangeiros e organizações internacionais;
- artigos importados por organizações de pessoas com deficiência para uso de pessoas com deficiência, e serviços prestados por pessoas físicas com deficiência;
- serviços de cuidado de creches, jardins de infância, instituições de cuidado de idosos e de atendimento a pessoas com deficiência, serviços de intermediação matrimonial e serviços funerários;
- serviços de educação formal com diploma reconhecido (学历) prestados por escolas e serviços de trabalho-estudo de estudantes;
- receitas de ingresso na entrada principal de memoriais, museus, centros culturais, galerias, bibliotecas e locais similares, e de locais religiosos.
O Comunicado MOF/STA nº 10 de 2026 mantém uma lista bem mais longa de isenções baseadas em benefícios. Algumas se aplicam a partir de 1º de janeiro de 2026 sem data de término; outras vigoram até 31 de dezembro de 2027. [3]
Isento não é alíquota zero. O imposto creditado atribuível a itens isentos não é dedutível (Lei do IVA, Artigo 22(2)). As exportações e os serviços transfronteiriços com alíquota zero continuam elegíveis à restituição ou isenção do imposto creditado relacionado (Artigo 33; Regulamento de Aplicação, Artigo 47). [1] [2]
Renúncia a uma isenção. O contribuinte pode renunciar a um benefício de IVA, por exemplo para poder emitir fapiao especiais e recuperar o imposto creditado. Após a renúncia, não pode usar o mesmo benefício por 36 meses; os contribuintes de pequeno porte estão dispensados dessa trava (Lei do IVA, Artigo 27). O contribuinte geral apresenta uma declaração escrita de renúncia à sua autoridade fiscal (Comunicado nº 25 de 2026, item 8). [1] [9] O contribuinte com atividades isentas e tributáveis deve contabilizar as vendas isentas separadamente, ou perde a isenção (Artigo 26). [1]
Regimes especiais.
- O método simplificado do contribuinte de pequeno porte, com suas alíquotas de cobrança de 3% e 1% (consulte Alíquotas).
- As opções pelo método simplificado para contribuintes gerais nos termos do Comunicado nº 10 de 2026.
- A declaração consolidada pela matriz (consulte Registro).
- O Conselho de Estado pode adotar benefícios de IVA direcionados a micro e pequenas empresas, setores-chave, inovação e emprego, e doações beneficentes, e deve comunicá-los ao Comitê Permanente da APN (Lei do IVA, Artigo 25). [1]
Infrações e penalidades
A Lei do IVA remete a responsabilidade à Lei de Administração e Cobrança de Tributos e às leis correlatas (Artigo 37). [1]
Infrações (a conduta):
- Sonegação fiscal (偷税): falsificar, adulterar, ocultar ou destruir livros ou documentos; superestimar despesas ou subestimar receitas; recusar-se a declarar após notificação; ou apresentar declaração falsa, resultando em imposto não pago ou pago a menor (Lei de Administração e Cobrança de Tributos, Artigo 63). Aplica-se responsabilidade penal quando a conduta constitui crime. [6]
- Emissão de fapiao falso (虚开发票): emitir, ou providenciar que alguém emita, um fapiao que não corresponde à operação real, para si ou para terceiros (Medidas Administrativas sobre Fapiao, Artigo 21). Aplica-se responsabilidade penal quando a conduta constitui crime (Artigo 35). [5]
- Não emissão de fapiao quando exigido, ou emissão fora do prazo, da sequência ou dos campos prescritos (Medidas Administrativas sobre Fapiao, Artigo 33(1)). [5]
- Falta de registro, alteração ou cancelamento do registro fiscal no prazo (Lei de Administração e Cobrança de Tributos, Artigo 60). [6]
- Arranjos sem propósito comercial razoável que reduzem, diferem ou antecipam o IVA podem ser ajustados pela autoridade fiscal (Regulamento de Aplicação, Artigo 53). [2]
Penalidades (os valores):
- Pagamento em atraso: acréscimo moratório de 0,05% do imposto em atraso por dia a partir do dia em que o imposto vence (Lei de Administração e Cobrança de Tributos, Artigo 32). [6]
- Declaração em atraso: multa de até RMB 2.000, ou de RMB 2.000–10.000 em casos graves (Artigo 62). [6]
- Registro em atraso: multa de até RMB 2.000, ou de RMB 2.000–10.000 em casos graves. Se o contribuinte não se registrar mesmo após ser intimado, sua licença comercial pode ser revogada (Artigo 60). [6]
- Sonegação fiscal: o imposto não pago e o acréscimo moratório são cobrados, mais uma multa de 50% a 5 vezes o imposto não pago (Artigo 63). A mesma multa de 50% a 5 vezes aplica-se à falta de pagamento após prazo fixado pela autoridade fiscal (Artigo 68). [6]
- Infrações relativas a fapiao, como não emissão, emissão fora do prazo ou da sequência, ou guarda inadequada: multa de até RMB 10.000, e eventuais ganhos ilícitos são confiscados (Medidas Administrativas sobre Fapiao, Artigo 33). [5]
- Emissão de fapiao falso: os ganhos ilícitos são confiscados. A multa é de até RMB 50.000 quando o valor faturado falsamente for de RMB 10.000 ou menos, e de RMB 50.000–500.000 acima disso (Artigo 35). [5]
Perguntas frequentes
Quais são as alíquotas de IVA na China?
Nos termos do Artigo 10 da Lei do IVA, em vigor desde 1º de janeiro de 2026, as alíquotas são: [1] [3]
- 13% para bens, serviços de processamento, reparo e substituição, locação de bens móveis tangíveis e importações;
- 9% para transporte, serviços postais, telecomunicações básicas, construção e locação de imóveis, vendas de imóveis, direitos de uso da terra e bens listados, como produtos agrícolas, óleo comestível, serviços de utilidade pública, livros, rações e fertilizantes;
- 6% para os demais serviços e ativos intangíveis;
- 0% para bens exportados e serviços transfronteiriços qualificados.
Os contribuintes de pequeno porte no método simplificado pagam uma alíquota de cobrança de 3% (Artigo 11). Nos termos do Comunicado MOF/STA nº 10 de 2026, ela é reduzida para 1% para a maioria das operações de 1º de janeiro de 2026 a 31 de dezembro de 2027.
O que é um contribuinte de pequeno porte na China e quando uma empresa deve se registrar como contribuinte geral?
Um contribuinte de pequeno porte tem vendas tributáveis anuais de RMB 5 milhões ou menos (Lei do IVA, Artigo 9). Ele pode usar o método simplificado: vendas multiplicadas pela alíquota de cobrança, sem crédito do imposto pago na entrada. [1] [2]
- Uma entidade ou empresa individual que excede RMB 5 milhões deve se registrar como contribuinte geral e usar o método geral a partir do período em que ultrapassou o limite.
- Um contribuinte de pequeno porte com contabilidade adequada pode se registrar voluntariamente.
- O registro como contribuinte geral é de mão única: não há retorno (Regulamento de Aplicação, Artigo 36).
- Pessoas físicas são sempre contribuintes de pequeno porte (Artigo 7).
O que é o fapiao eletrônico totalmente digitalizado (数电发票)?
É uma forma de fapiao eletrônico prevista nas Medidas Administrativas sobre Fapiao. Seus elementos de face são totalmente digitalizados, seu número é atribuído nacionalmente, sua cota de emissão é concedida pela autoridade fiscal e seus dados fluem automaticamente por meio de contas digitais fiscais. Ele tem o mesmo efeito jurídico do fapiao em papel. [4]
A STA o implantou em todo o país a partir de 1º de dezembro de 2024 (Comunicado STA nº 11 de 2024), após projetos-piloto iniciados em 1º de dezembro de 2021 em Guangdong, Xangai e Mongólia Interior. Cada fapiao eletrônico tem um número de 20 dígitos e é emitido gratuitamente por meio da plataforma nacional de serviços de fapiao eletrônico.
Uma empresa estrangeira que vende serviços para a China precisa se registrar no IVA chinês?
A Lei do IVA não cria um regime de registro para vendedores estrangeiros. Nos termos do Artigo 15, quando uma entidade ou pessoa física estrangeira realiza uma operação tributável na China, o comprador é o agente de retenção. Ele retém o IVA calculado sobre o valor da venda multiplicado pela alíquota aplicável, a menos que o vendedor estrangeiro nomeie um agente nacional para declarar e pagar. [1] [2]
Um serviço é consumido na China, e portanto tributável no país, quando:
- um vendedor estrangeiro o vende a uma entidade ou pessoa física chinesa, salvo se o serviço for consumido no local, no exterior; ou
- está diretamente relacionado a bens, imóveis ou recursos naturais na China (Regulamento de Aplicação, Artigo 4).
O comprador contribuinte geral que retém o imposto pode creditar o IVA indicado no comprovante de pagamento de imposto como imposto creditado (Regulamento de Aplicação, Artigo 12).
Quando vencem as declarações de IVA na China?
A autoridade fiscal define o período de apuração de cada contribuinte: 10 dias, 15 dias, um mês ou um trimestre, conforme o valor do imposto devido (Lei do IVA, Artigo 30). [1] [2] [6]
- Período mensal ou trimestral: declarar e pagar em até 15 dias após o término do período.
- Período de 10 ou 15 dias: antecipar o pagamento em até 5 dias após o término de cada período e declarar em até 15 dias a partir do primeiro dia do mês seguinte (Artigos 30–31).
- Os períodos trimestrais estão disponíveis para contribuintes de pequeno porte e para bancos, financeiras, sociedades fiduciárias e cooperativas de crédito (Regulamento de Aplicação, Artigo 43).
O pagamento em atraso gera um acréscimo moratório de 0,05% por dia (Lei de Administração e Cobrança de Tributos, Artigo 32).
Sites importantes
- Administração Estatal de Tributação (国家税务总局) — a autoridade fiscal nacional: publicações de normas, a base de dados de políticas e regulamentos e links para os serviços fiscais provinciais. O site nacional costuma ser lento fora da China; espelhos provinciais como a STA de Xangai trazem os mesmos textos normativos.
- Base de dados de políticas e regulamentos da STA — textos oficiais de leis tributárias, regulamentos e comunicados do MOF/STA.
- Ministério das Finanças (财政部) — coemissor dos comunicados de política de IVA, incluindo as mudanças nas alíquotas de restituição na exportação.
- Plataforma Nacional de Verificação de Fapiao (全国增值税发票查验平台) — verificação gratuita de fapiao emitidos, incluindo fapiao eletrônicos totalmente digitalizados (prevista no Comunicado STA nº 11 de 2024, item 11).
- Sistema Nacional de Publicidade de Informações de Crédito Empresarial — o registro empresarial, pesquisável por nome ou USCC.
- LookupTax — validador de USCI da China — verifica o formato e o caractere verificador de um USCC de 18 caracteres.
O registro no IVA, a declaração e a emissão de fapiao eletrônicos são feitos pelo escritório fiscal eletrônico (电子税务局) de cada província, que o contribuinte acessa pelo site do serviço fiscal da sua província (por exemplo, a STA de Guangdong). Este guia não indica um único URL nacional de declaração, porque o acesso é feito por província e exige uma conta registrada.
Mudanças recentes
- 03/09/2026 — O Comunicado MOF/STA nº 28 de 2026 publicou as Medidas para Retenção de IVA por Entidades Nacionais sobre Pessoas Físicas. A partir de 1º de novembro de 2026, uma entidade nacional que paga a uma pessoa física na China (境内自然人) por serviços de P&D, software, design, consultoria, produção de rádio/cinema/TV, cultura ou educação deve reter o IVA (vendas multiplicadas pela alíquota de cobrança) e os tributos adicionais no pagamento, quando o pagamento por operação (ou por dia) atingir o limite por operação (RMB 1.000 nos termos do Comunicado nº 10 de 2026) e a pessoa física ainda não tiver pago o imposto, e declarar mensalmente em até 15 dias do mês seguinte. Até 31 de outubro de 2026, as pessoas físicas fazem a autodeclaração nos termos do Artigo 44 do Regulamento de Aplicação. (STA de Hainan) — consulte o evento
- 27/08/2026 — O Comunicado MOF/STA nº 25 de 2026, em vigor desde 1º de setembro de 2026, lista quais «operações não tributáveis» vedam a dedução do imposto creditado. Indenizações de seguro, doações recebidas, serviços gratuitos, cessão de recebíveis próprios e subsídios não vinculados ao volume não vedam a dedução; transferências de participações societárias, dividendos e negociação de futuros sem entrega vedam. Ele também abrange matérias de 1º de janeiro a 31 de agosto de 2026 ainda não resolvidas. (STA de Xangai) — consulte o evento
- 08/01/2026 — O Comunicado MOF/STA nº 2 de 2026 cancelou a restituição de IVA na exportação de produtos fotovoltaicos e similares a partir de 1º de abril de 2026. Ele reduziu a alíquota de restituição de produtos de bateria de 9% para 6% de 1º de abril a 31 de dezembro de 2026, e extingue a restituição de IVA na exportação de baterias a partir de 1º de janeiro de 2027. (STA de Guangdong) — consulte o evento
Links de referência
- APN — Lei do IVA da República Popular da China (中华人民共和国增值税法), aprovada em 25 de dezembro de 2024, em vigor desde 1º de janeiro de 2026
- Conselho de Estado — Regulamento de Aplicação da Lei do IVA (Decreto do Conselho de Estado nº 826)
- MOF — Comunicado MOF/STA nº 10 de 2026 (benefícios de IVA após a entrada em vigor da Lei do IVA)
- Biblioteca de políticas do Conselho de Estado — Comunicado STA nº 11 de 2024 (implantação nacional do fapiao eletrônico totalmente digitalizado)
- Base jurídica do MOFCOM — Medidas Administrativas sobre Fapiao (revisão de 2023, Decreto do Conselho de Estado nº 764)
- Base de dados de políticas da STA — Lei de Administração e Cobrança de Tributos
- Administração Nacional de Energia (reprodução de aviso do Conselho de Estado) — plano diretor do Código Unificado de Crédito Social (国发〔2015〕33号)
- STA de Xangai — Comunicado STA nº 16 de 2017 (ID do contribuinte ou USCC do comprador no fapiao comum)
- STA de Xangai — Comunicado MOF/STA nº 25 de 2026 (operações não tributáveis e dedução do imposto creditado)
- STA de Guangdong — Comunicado MOF/STA nº 2 de 2026 (restituições na exportação de produtos fotovoltaicos e baterias)
- STA de Hainan — Comunicado MOF/STA nº 28 de 2026, Medidas para Retenção de IVA por Entidades Nacionais sobre Pessoas Físicas (PDF)
- Biblioteca de políticas do Conselho de Estado — 财关税〔2018〕49号 (limites de importação no varejo do comércio eletrônico transfronteiriço)
- MOF — Medidas de Gestão de Arquivos Contábeis (Ordem MOF/NAA nº 79)
- LookupTax — guia de identificação fiscal da China (USCC e documento de identidade de residente)