Diretrizes do IVA (impuesto sobre las ventas) na Colômbia
| FICHA TÉCNICA | |
|---|---|
| Código do país | CO |
| Nome do imposto | Impuesto sobre las ventas (IVA) |
| Autoridade fiscal | Dirección de Impuestos y Aduanas Nacionales (DIAN) |
Visão geral
A Colômbia cobra o impuesto sobre las ventas (IVA) com base no Livro III do Estatuto Tributario (ET), o Decreto 624 de 1989. Nos termos do art. 420 do ET, ele incide sobre as vendas de bens tangíveis móveis e imóveis, as vendas ou cessões de intangíveis ligados à propriedade industrial, os serviços prestados na Colômbia "o desde el exterior", as importações de bens tangíveis e os jogos de azar, exceto loterias e jogos exclusivamente on-line. [1]
Autoridade. O IVA, o cadastro tributário (RUT) e o sistema de nota fiscal eletrônica são administrados pela Dirección de Impuestos y Aduanas Nacionales (DIAN). [4]
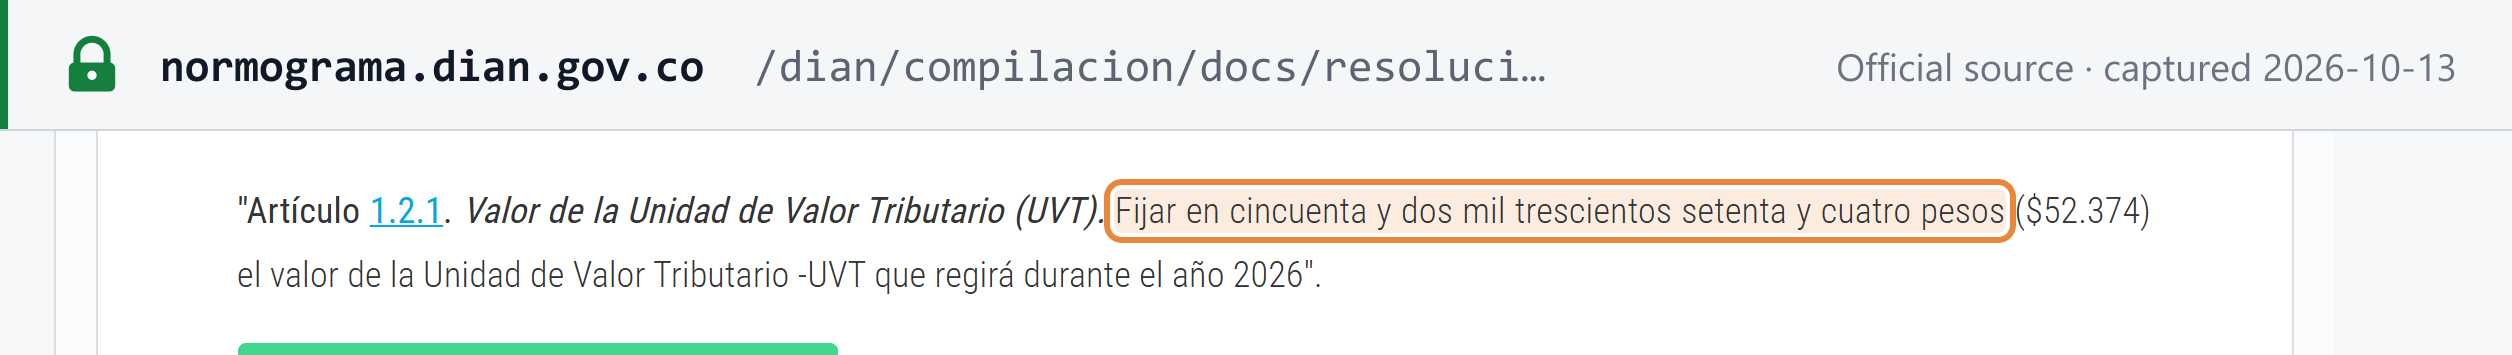
Moeda. Os valores são em pesos colombianos (COP). A maioria dos limites e das penalidades é fixada em UVT (Unidad de Valor Tributario), que a DIAN reajusta todo ano. Para 2026, 1 UVT = COP 52.374 (Resolución 000238 da DIAN, de 15 de dezembro de 2025). [3] Os valores em COP nesta página são conversões por esse valor de 2026 e estão indicados como tal.
Período de apuração. Os períodos do IVA seguem o calendário civil: dois ou quatro meses, conforme a empresa (veja Frequência de declaração).
Níveis de tributação. Nenhum. O IVA é um imposto nacional único, sem IVA departamental ou municipal. O impuesto de industria y comercio (ICA), municipal, é um imposto separado.
Instrumentos legais. Em setembro de 2025, a DIAN compilou as suas resoluções tributárias na Resolución 000227 de 2025, a Resolución Única en Materia Tributaria, Aduanera y Cambiaria. Resoluções anteriores sobre nota fiscal eletrônica (Res. 000165/2023), o documento soporte (Res. 000167/2021), a folha de pagamento eletrônica (Res. 000013/2021) e os fornecedores digitais estrangeiros (Res. 000051/2018) agora estão dentro dela e são citadas abaixo pelo artigo da Res. 000227/2025, com o artigo antigo entre parênteses. [20]
Para sistemas vizinhos, veja os guias do México, do Chile e da Argentina.
Registro
Quem deve se registrar
ET art. 437 par. 3: "Deberán registrarse como responsables del IVA quienes realicen actividades gravadas con el impuesto" — quem realiza atividades tributadas pelo IVA deve se registrar como responsable de IVA. A única saída é um conjunto de condições para certas pessoas físicas: comerciantes varejistas e artesãos, pequenos agricultores e pecuaristas, e prestadores de serviços individuais. [2]
Os consórcios e as uniões temporárias (uniones temporales) são eles próprios responsables quando realizam diretamente atividades tributadas. [2]
Limite de registro
- Empresas e outras pessoas jurídicas: sem limite. A exceção do art. 437 par. 3 do ET menciona apenas categorias de pessoas físicas.
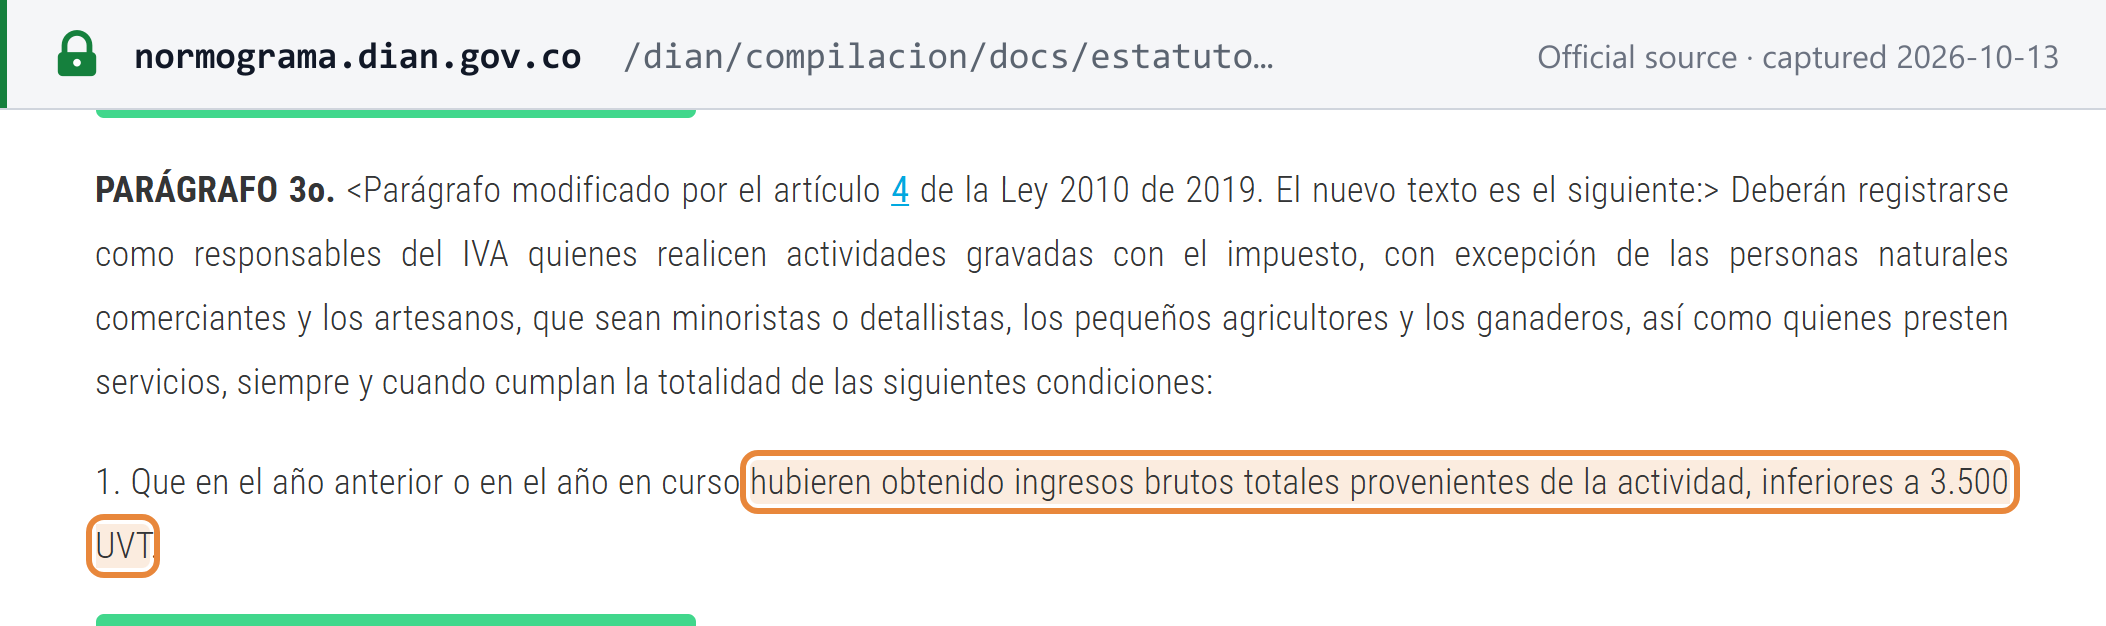
- Pessoas físicas das categorias listadas ficam fora do IVA somente se cumprirem todas as seis condições: [2]
- receita bruta da atividade inferior a 3.500 UVT (COP 183.309.000 com a UVT de 2026) no ano anterior ou no ano corrente;
- no máximo um estabelecimento;
- nenhuma franquia ou outro acordo de exploração de intangíveis;
- não ser usuário aduaneiro;
- nenhum contrato tributado individual de 3.500 UVT ou mais no ano anterior ou no corrente;
- depósitos bancários e similares provenientes de atividades tributadas não superiores a 3.500 UVT.
- Contratados do Estado. Para prestadores de serviços pessoas físicas cuja receita provém de contratos com o Estado, os limites são de 4.000 UVT (COP 209.496.000 com a UVT de 2026) (par. 5).
- Apuração. Receita bruta da atividade — não apenas das operações tributadas — no ano civil anterior ou no corrente. Quem está prestes a assinar um único contrato acima de 3.500 UVT deve se registrar antes de assiná-lo.
- Régimen Simple. As pessoas físicas no regime SIMPLE com receita bruta inferior a 3.500 UVT não são responsables de IVA (par. 4).
Registro de não residentes
Os não residentes não têm limite. O que um vendedor estrangeiro deve fazer depende de quem é o cliente:
- Vendas a responsables de IVA colombianos (B2B): sem registro — o cliente retém o IVA (veja Empresas estrangeiras que vendem para a Colômbia).
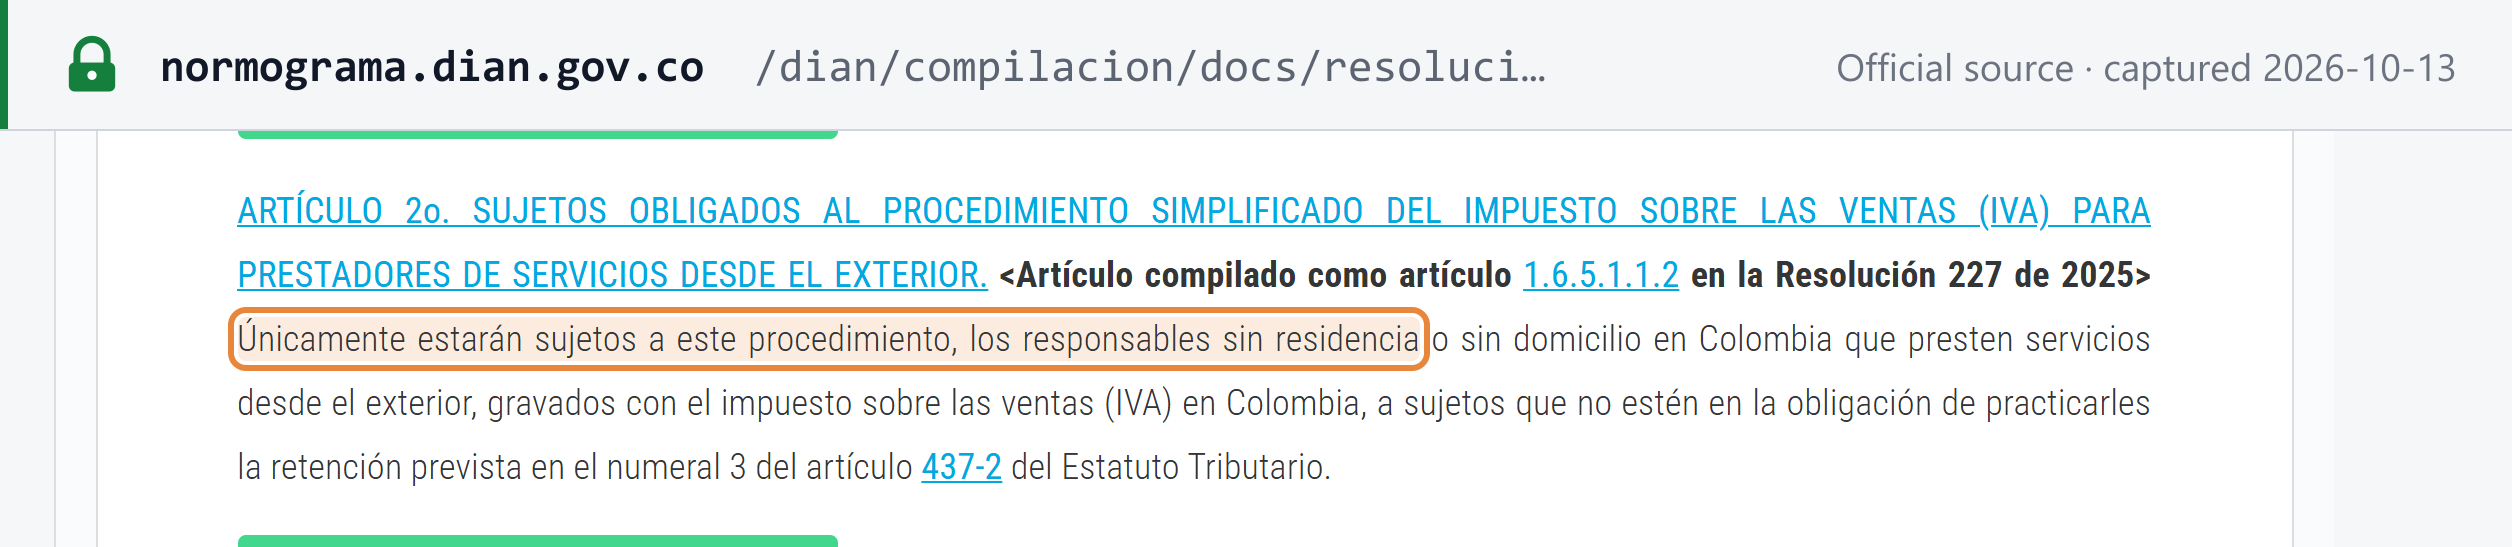
- Vendas de serviços a consumidores e a outros clientes não obrigados a reter (B2C): registro no RUT como responsable de IVA pelo procedimento simplificado para prestadores de serviços do exterior. Res. 000051/2018 art. 2 (hoje Res. 000227/2025 art. 1.6.5.1.1.2): "Únicamente estarán sujetos a este procedimiento, los responsables sin residencia o sin domicilio en Colombia que presten servicios desde el exterior, gravados con el impuesto sobre las ventas (IVA) en Colombia, a sujetos que no estén en la obligación de practicarles la retención". O código de responsabilidade no RUT é o 46 – "IVA prestadores de servicios desde el exterior". [5]
Os fornecedores estrangeiros registrados declaram bimestralmente em um formulário da DIAN disponível em espanhol e em inglês; o art. 437 par. 2 do ET permite que a declaração liquide o imposto em dólares americanos convertidos para pesos pela taxa de câmbio oficial (TRM) do dia da declaração e do pagamento. [2] O pedido de registro é feito pelo canal "PQSR y Denuncias" da DIAN. [5]
Número de identificação fiscal
"El Número de Identificación Tributaria, NIT, constituye el código de identificación de los inscritos en el RUT" (ET art. 555-2). [4] O NIT de uma empresa tem até 9 dígitos seguidos de um dígito verificador (dígito de verificación, DV) — o próprio NIT da DIAN, impresso no seu site, é 800.197.268-4. Para os prazos de declaração, o DV é ignorado (veja Prazo da declaração).
O formato, o cálculo do dígito verificador e como verificar um NIT estão no guia do número de identificação fiscal da Colômbia. Para conferir um número, use o validador de NIT da Colômbia.
Como se registrar
A inscrição no RUT (Registro Único Tributario) "deberá cumplirse en forma previa al inicio de la actividad económica" — antes de a empresa iniciar as atividades — na DIAN, em uma câmara de comércio ou em outra entidade autorizada, e pode ser feita eletronicamente. [4] Os documentos dependem do tipo de inscrito e estão listados no art. 1.6.1.2.11 do Decreto Único Reglamentario 1625 de 2016 (DUR) — para uma pessoa jurídica, por exemplo, o certificado de existência e representação legal e o documento de identidade do representante legal. [13]
As páginas do RUT da DIAN não publicam um prazo de processamento. Comece pela página de inscrição e atualização do RUT da DIAN.
Registro voluntário
Não há um artigo específico sobre registro voluntário, mas o efeito existe: uma pessoa fora do regime que acrescenta IVA aos seus preços passa a ter de cumprir integralmente as obrigações de um responsable (ET art. 437, primeiro parágrafo). [2]
Cancelamento do registro
"Los responsables del impuesto solo podrán solicitar su retiro del régimen cuando demuestren que en el año fiscal anterior se cumplieron, las condiciones establecidas en la presente disposición" (ET art. 437 par. 3) — uma pessoa física só pode sair depois de demonstrar que cumpriu as seis condições no ano fiscal anterior. [2] O cancelamento do próprio RUT segue o art. 1.6.1.2.18 do DUR; [13] os fornecedores digitais estrangeiros cancelam nos termos do art. 7 da Res. 000051/2018. [5]
Registro em grupo
Não disponível. O ET não tem disposição sobre agrupamento para fins de IVA; o fato de consórcios e uniões temporárias serem responsables por direito próprio não é agrupamento. Para ver como o agrupamento funciona em outros países, veja a explicação sobre agrupamento de IVA.
Alíquotas
| Alíquota | Aplica-se a |
|---|---|
| 19% | Alíquota geral, desde 2017 (ET art. 468, alterado pela Ley 1819 de 2016) |
| 5% | Bens listados (ET art. 468-1) e serviços listados (ET art. 468-3) |
| 0% — exento | Bens e serviços isentos com direito a crédito e restituição (ET arts. 477, 478, 481) |
| Excluido | Fora do IVA: não se cobra IVA e o imposto creditado não pode ser aproveitado (ET arts. 424, 476) |
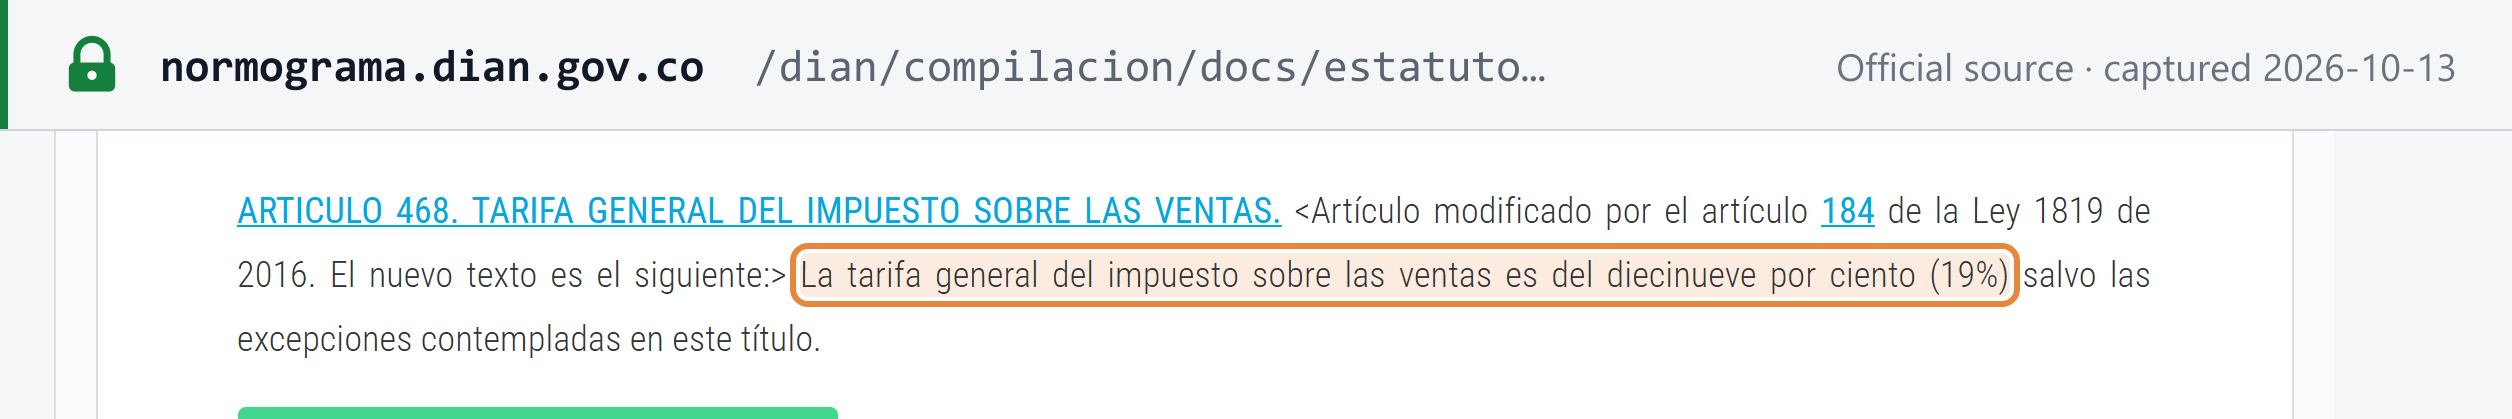
Alíquota padrão. "La tarifa general del impuesto sobre las ventas es del diecinueve por ciento (19%) salvo las excepciones contempladas en este título" (ET art. 468). A partir do ano fiscal de 2017, um ponto da arrecadação é destinado à saúde e à educação. [6]
Alíquota reduzida de 5%.
- Bens (art. 468-1), listados por posição tarifária — por exemplo café (09.01), trigo (10.01), milho e arroz industriais, soja em grão e óleos vegetais brutos. [7]
- Serviços (art. 468-3) — por exemplo armazenagem de produtos agrícolas em armazéns gerais, seguro agrícola e medicina pré-paga e planos complementares de saúde. Os serviços de vigilância, limpeza e trabalho temporário ficam em 5% somente quando prestados por entidades supervisionadas pela Superintendencia de Economía Solidaria cujo objeto exclusivo sejam esses serviços, e os serviços são executados por pessoas com deficiência. A alíquota de 5% para passagens aéreas no mesmo artigo vigorou apenas até 31 de dezembro de 2022. [8]
Exento não é excluido. A Colômbia não tem uma "alíquota zero" com nome próprio; em vez disso, separa duas categorias, e o vocabulário funciona ao contrário do IVA da UE:
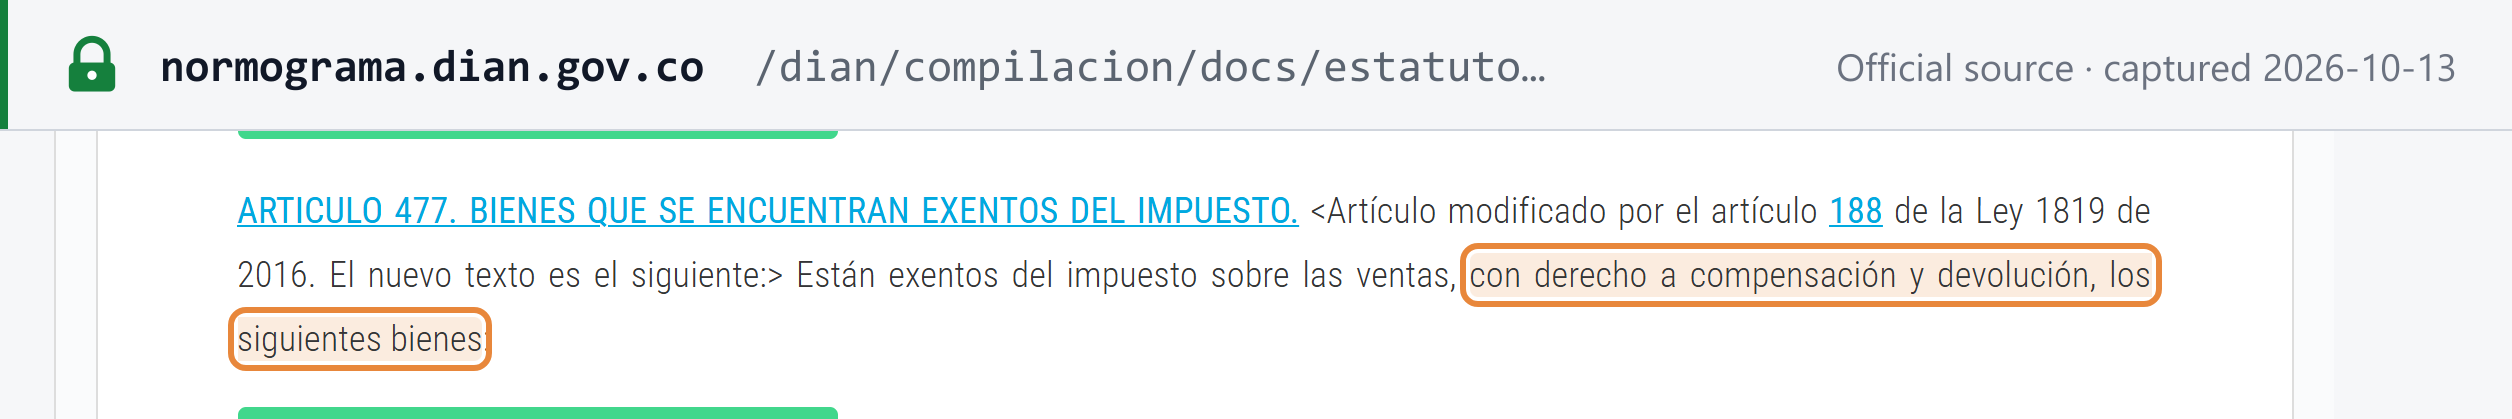
- Exento (isento) = tributado a 0% com crédito do imposto creditado e restituição. Art. 477: "Están exentos del impuesto sobre las ventas, con derecho a compensación y devolución, los siguientes bienes". É o que o IVA da UE chama de alíquota zero. [9]
- Excluido (excluído) = a operação "no causa el impuesto" e não gera crédito do imposto creditado (art. 424, combinado com o art. 488). É o que o IVA da UE chama de isenção. [10]
Há exemplos de cada um em Isenções.
Alíquotas futuras anunciadas. Nenhuma promulgada em 13 de outubro de 2026.
Regras transfronteiriças
Importações e exportações
- As importações de bens tangíveis são tributadas, salvo exclusão expressa. A base é a base dos direitos aduaneiros mais os próprios direitos aduaneiros (ET art. 459). [15] A declaração de importação respalda o crédito do imposto creditado (DUR art. 1.6.1.4.12 par. 2). [13]
- Importações de baixo valor. As importações postais e expressas de valor até USD 200 ficam excluídas do IVA somente quando um acordo de livre comércio obriga expressamente a Colômbia a não cobrá-lo (ET art. 428 lit. j). Não é um de minimis geral. [16]
- As exportações de bens são isentas com direito a restituição (ET art. 481 lit. a). Os serviços prestados na Colômbia e utilizados exclusivamente no exterior por pessoas sem negócios na Colômbia são isentos, sujeitos aos requisitos regulamentares (art. 481 lit. c). [17]
- Zona do terremoto. Até 31 de dezembro de 2027, as importações de matérias-primas, insumos e bens de capital indispensáveis para projetos de investimento qualificados nos municípios afetados são isentas (Decreto Legislativo 1413 de 2026, art. 9, veja Mudanças recentes). [46]
Local da prestação
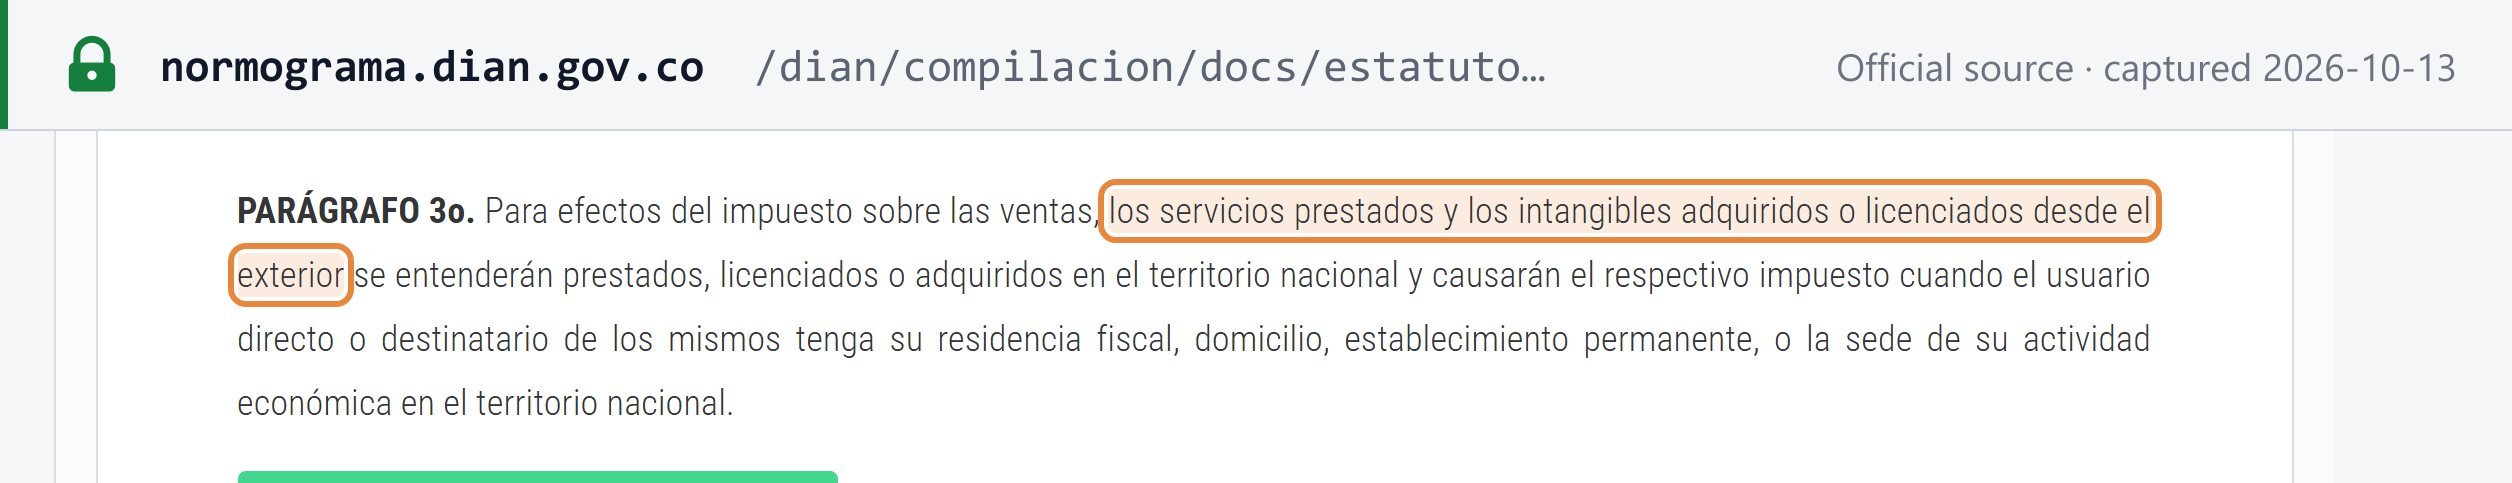
- Os serviços e intangíveis do exterior são tributados na Colômbia quando o usuário ou destinatário direto tem a sua residência fiscal, domicílio, estabelecimento permanente ou sede de atividade econômica na Colômbia (ET art. 420 par. 3). [1]
- Os serviços relacionados a imóveis são tributados onde o imóvel está localizado; os serviços culturais e artísticos e os serviços de carga e armazenagem, onde são fisicamente executados (art. 420 par. 2). [1]
- Os bens são tributados na venda na Colômbia e na importação (art. 420 lits. a e d).
Inversão do sujeito passivo em serviços de não residentes
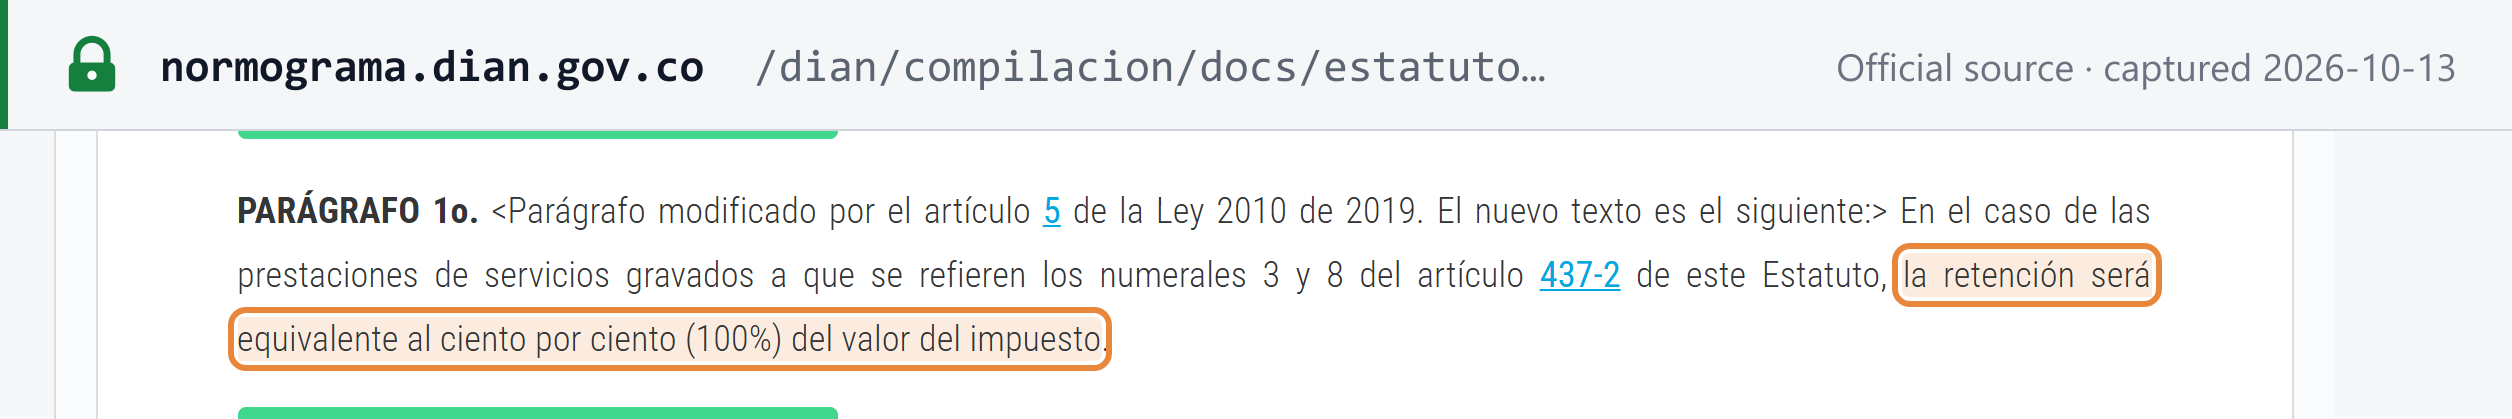
A Colômbia aplica a inversão do sujeito passivo na forma de retenção. Um responsable de IVA colombiano que contrata serviços tributados de uma pessoa sem residência ou domicílio na Colômbia é agente de retenção (ET art. 437-2 num. 3), e "la retención será equivalente al ciento por ciento (100%) del valor del impuesto" (art. 437-1 par. 1). [11] [12] O cliente só pode creditar esse IVA se a retenção tiver sido efetivamente realizada (DUR art. 1.6.1.4.12 par. 1), [13] e respalda a compra com um documento soporte. Veja a explicação sobre a inversão do sujeito passivo.
Também existe retenção de IVA no mercado interno: entidades do Estado, grandes contribuyentes, emissores de cartões e compradores de contribuintes do SIMPLE retêm até 50% do IVA — 15% quando não foi fixada uma alíquota especial — e a declaram mensalmente. [11] Veja regimes de retenção de IVA.
Produtos e serviços digitais
Os serviços eletrônicos e digitais prestados do exterior a destinatários colombianos são serviços tributados pela regra de local da prestação acima — por exemplo conteúdo audiovisual, serviços de plataforma, publicidade on-line, ensino a distância e o fornecimento de intangíveis. Em vez de se registrar, um fornecedor que presta apenas esses serviços, e que não optou pela declaração bimestral, pode optar por um regime de retenção: os emissores de cartões, os vendedores de cartões pré-pagos e os arrecadadores de dinheiro retêm o IVA quando pagam o fornecedor, e a DIAN lista os fornecedores abrangidos por resolução (ET art. 437-2 par. 3). [12] Um fornecedor estrangeiro sem residência fiscal na Colômbia não precisa emitir fatura por serviços eletrônicos ou digitais (ET art. 437 par. 2). [2] Veja IVA sobre serviços digitais prestados por fornecedores não residentes.
A presença econômica significativa (PES) é uma regra do imposto de renda, não do IVA. Desde 1º de janeiro de 2024, os não residentes com PES — interação deliberada e sistemática com o mercado colombiano e receita bruta de 31.300 UVT ou mais (COP 1.639.306.200 com a UVT de 2026) proveniente de clientes colombianos — estão sujeitos ao imposto de renda (ET art. 20-3). Isso não altera o registro no IVA. [14]
Empresas estrangeiras que vendem para a Colômbia — B2B e B2C
- Vendas a empresas (B2B). Quando o cliente colombiano é responsable de IVA, o vendedor estrangeiro não se registra: o cliente retém 100% do IVA, recolhe-o à DIAN e emite um documento soporte. [11]
- Vendas a consumidores (B2C) — e a qualquer cliente não obrigado a reter. O vendedor estrangeiro de serviços tributados se registra no RUT (código 46), cobra IVA e declara bimestralmente até o 10º dia útil do mês seguinte, sem limite. Um fornecedor exclusivamente digital pode, em vez disso, optar pela retenção pelos emissores de cartões. [5] [13]
- Bens. O IVA sobre bens enviados à Colômbia é arrecadado na importação (veja Importações e exportações).
Responsabilidade de marketplaces / plataformas como fornecedor presumido
Não aplicável. A Colômbia não tem regra de fornecedor presumido para marketplaces; ela arrecada o IVA sobre serviços digitais estrangeiros pelo regime de retenção pelos emissores de cartões descrito acima. A regra mais próxima para plataformas é o art. 616-1 do ET: "Las plataformas de comercio electrónico deberán poner a disposición un servicio que permita la expedición y entrega de la factura electrónica de venta por parte de sus usuarios al consumidor final" — as plataformas devem oferecer aos seus usuários um meio de emitir notas fiscais eletrônicas, e não emiti-las como vendedoras. [18] Veja as regras de marketplaces como fornecedor presumido para a comparação com outros países.
Requisitos da fatura
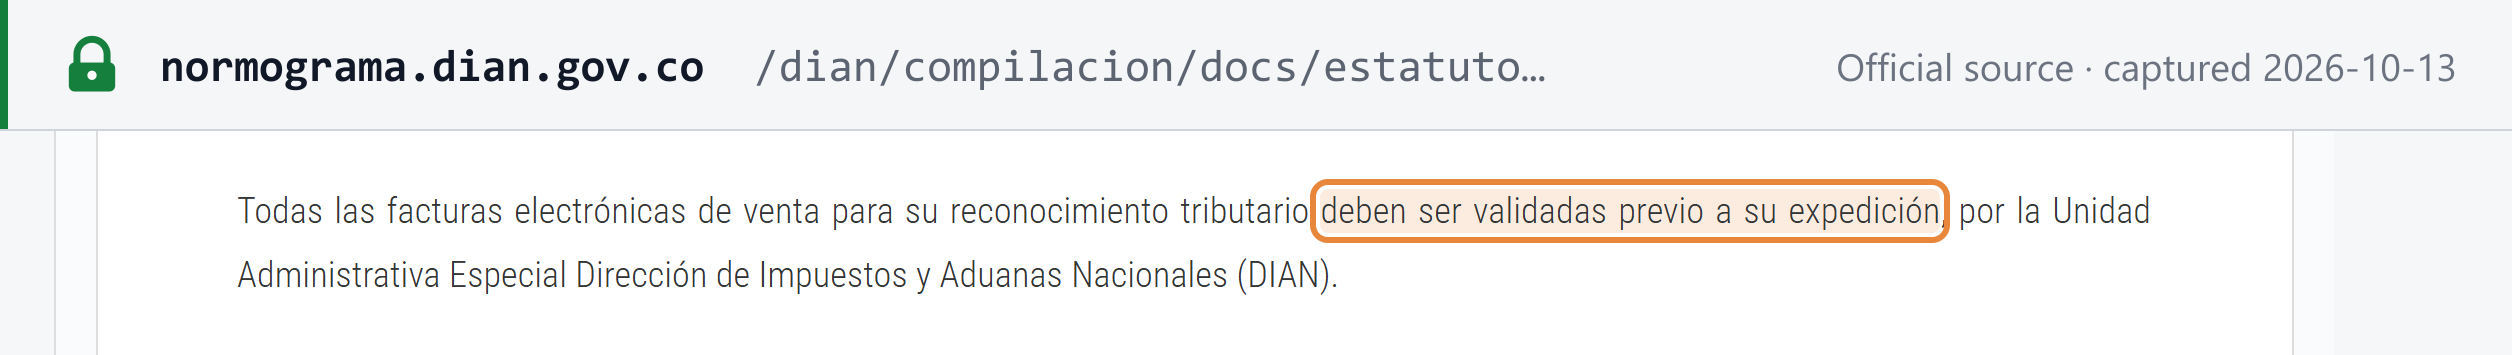
Toda nota fiscal eletrônica é validada pela DIAN antes de existir. "Todas las facturas electrónicas de venta para su reconocimiento tributario deben ser validadas previo a su expedición" pela DIAN, e uma fatura "solo se entenderá expedida cuando sea validada y entregada al adquirente" (ET art. 616-1). [18] Tudo o que segue decorre desse modelo de validação prévia (veja também Status da nota fiscal eletrônica).
Conteúdo obrigatório
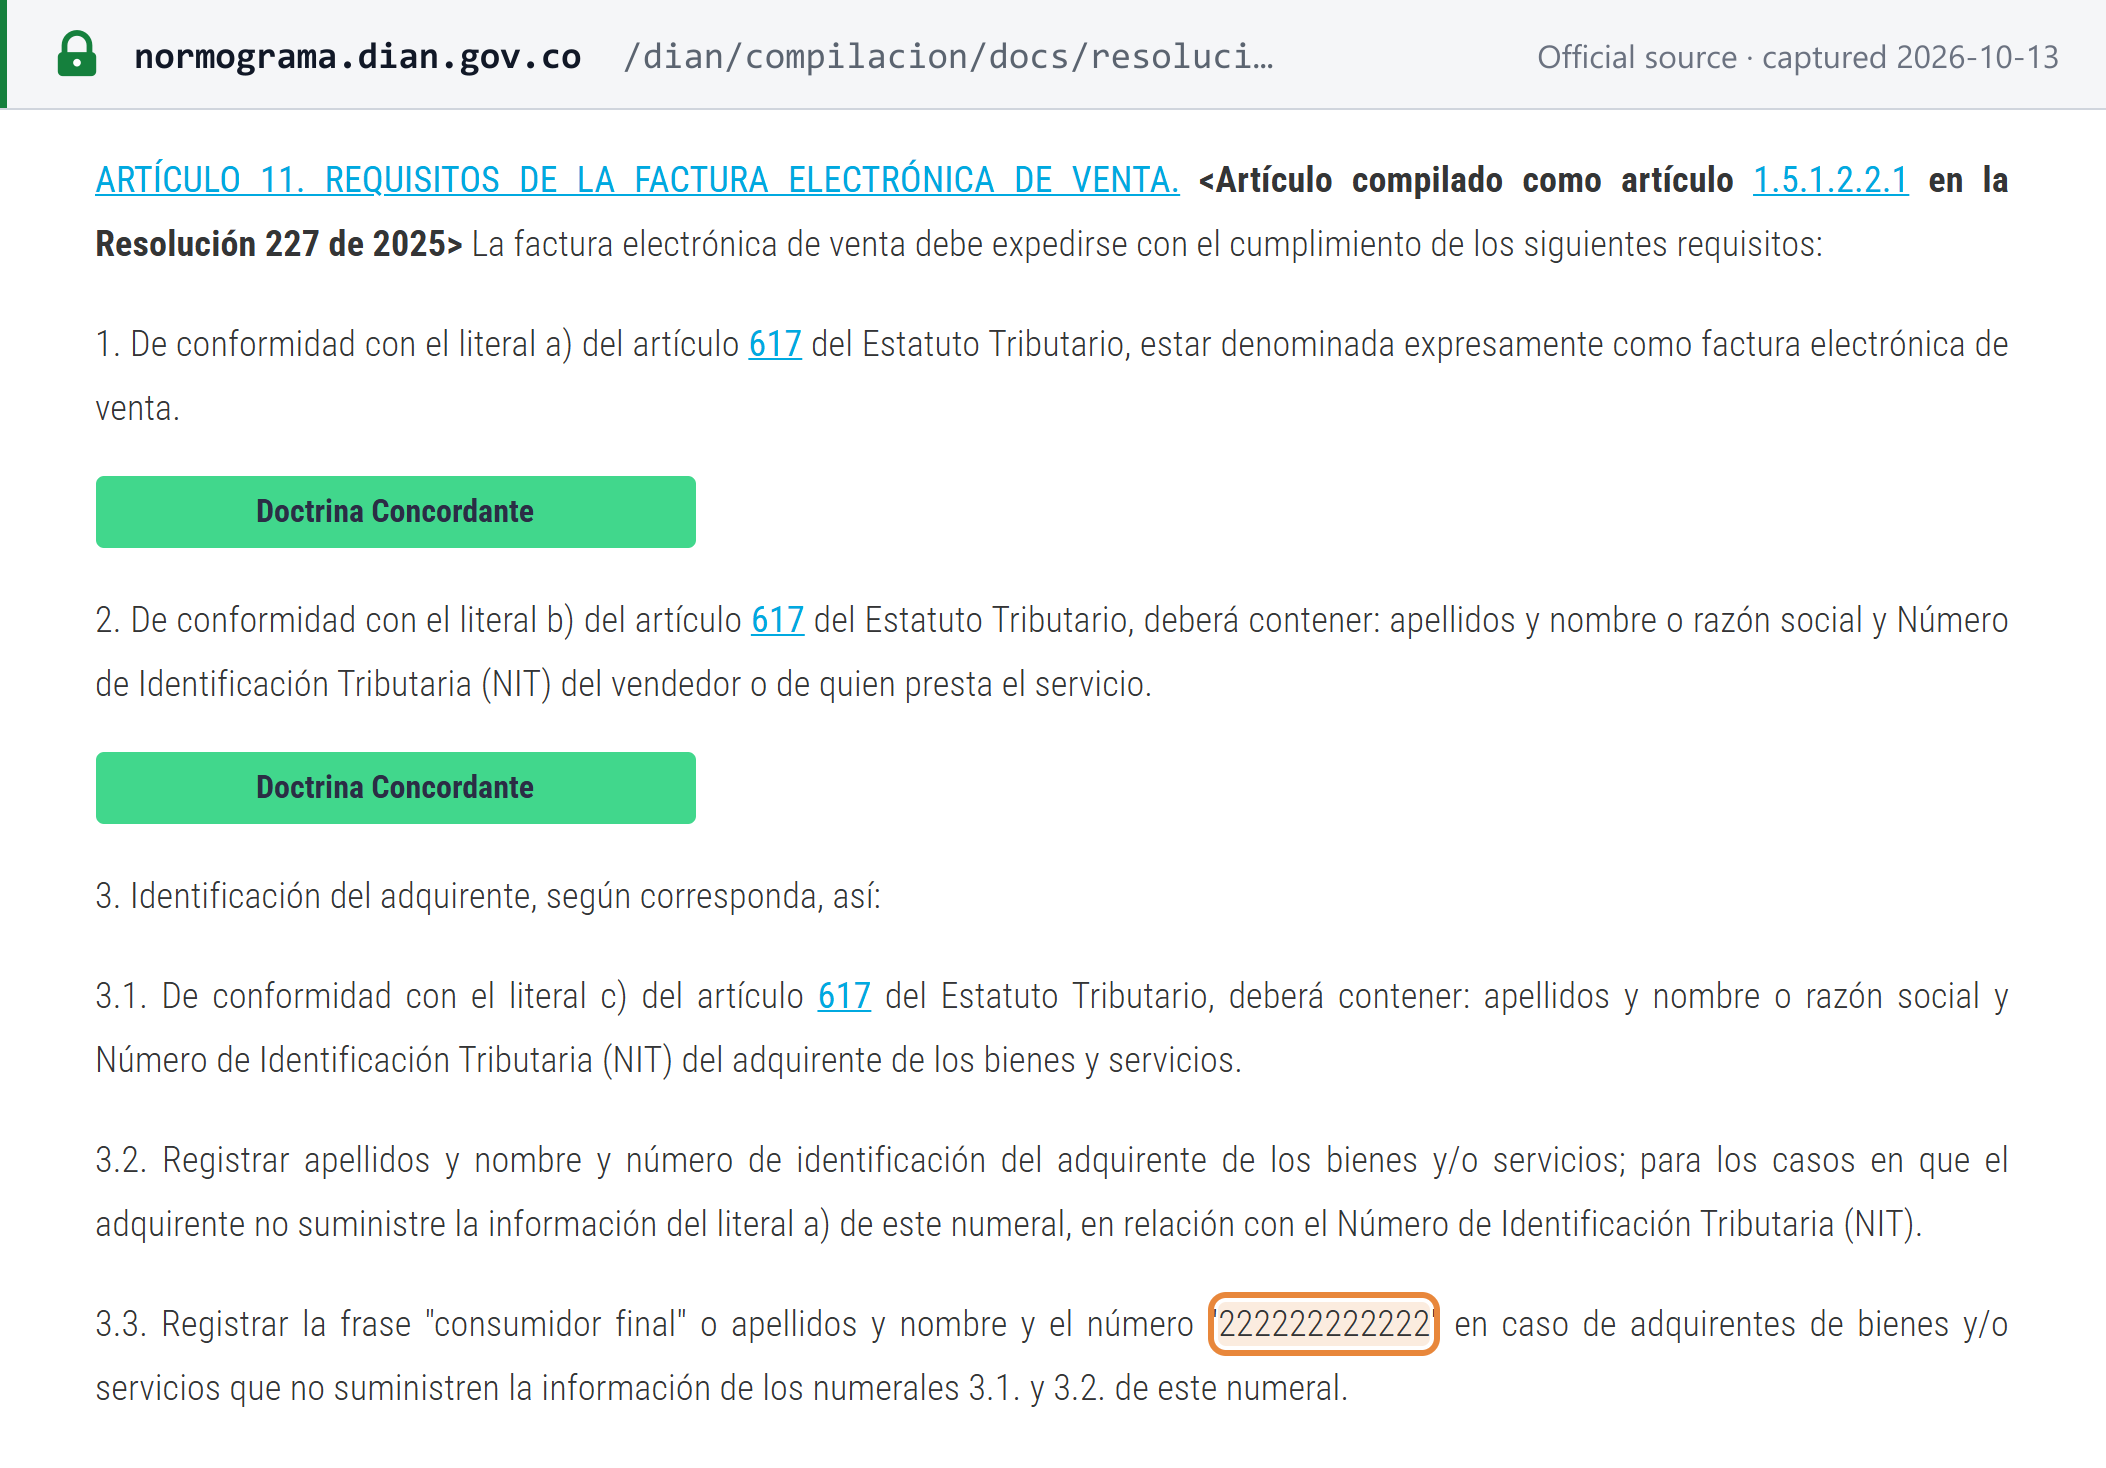
O art. 1.5.1.2.2.1 da Res. 000227/2025 (antigo art. 11 da Res. 000165/2023) lista 18 requisitos para a factura electrónica de venta: [19] [20]
| Nº | Campo |
|---|---|
| 1 | O título "factura electrónica de venta" |
| 2 | Nome e NIT do vendedor |
| 3 | Nome e NIT do comprador; sem NIT, nome e número de identificação; se o comprador não fornecer dados, "consumidor final" com o número 222222222222; para vendas fora do estabelecimento a compradores não identificados, o endereço de entrega |
| 4 | Número consecutivo com prefixo de até 4 caracteres alfanuméricos, e a data e a vigência da autorização de numeração da DIAN |
| 5 | Data e hora de geração |
| 6 | Data e hora de emissão (o momento da validação) |
| 7 | Entrega no formato de geração, com o documento de validação da DIAN ("Documento validado por la Dian") no contêiner eletrônico |
| 8 | Itens: quantidade, unidade, descrição e códigos inequívocos |
| 9 | Valor total |
| 10 | Forma de pagamento: à vista ou a prazo, e o prazo se for a prazo |
| 11 | Meio de pagamento (para vendas à vista) |
| 12 | Condição, quando aplicável: agente de retenção de IVA, autorretentor do imposto de renda, gran contribuyente, contribuinte do SIMPLE |
| 13 | Discriminação, com as alíquotas, do IVA, do imposto nacional sobre o consumo (INC), do imposto sobre sacolas plásticas, dos "impuestos saludables" e de qualquer outro imposto exigido por lei |
| 14 | Assinatura digital |
| 15 | O CUFE (Código Único de Factura Electrónica) |
| 16 | A URL da DIAN, no QR code |
| 17 | O conteúdo do anexo técnico |
| 18 | Nome e NIT do fabricante do software, o nome do software e o provedor de tecnologia |
O CUFE "corresponde a un valor alfanumérico obtenido a partir de la aplicación de un procedimiento que utiliza los datos de la factura electrónica de venta" — um código derivado dos dados da fatura pelo procedimento do anexo técnico (Res. 000227/2025 art. 1.5.1.5.2.2, antigo art. 30 da Res. 000165/2023). [19] A base legal é a lista mais curta do art. 617 do ET. [21]
Dados do comprador. Quando um comprador pede uma fatura em seu próprio nome, o vendedor pode pedir apenas o nome ou a razão social, o tipo e o número de identificação, e o e-mail (Res. 000165/2023 art. 69, alterado pela Res. 000202 de 31 de março de 2025). [22]
Prazo de emissão
No momento de cada venda. A emissão "comprende su generación, transmisión, validación y entrega ... por todas y cada una de las operaciones de venta y/o prestación de servicios al momento de efectuarse estas" (Res. 000227/2025 art. 1.5.1.1.3.1, antigo art. 5 da Res. 000165/2023). [19] Não há janela de transmissão posterior para uma nota fiscal eletrônica comum; as janelas de 48 horas aplicam-se apenas em contingências (veja Status da nota fiscal eletrônica).
Numeração e sequência
As faturas trazem "un número que corresponda a un sistema de numeración consecutiva de facturas de venta" (ET art. 617 lit. d). [21] A DIAN autoriza cada faixa, o seu prefixo e a sua vigência por meio do seu serviço de numeração (Res. 000165/2023 arts. 42–50, hoje na Res. 000227/2025). Um número que foi consumido, mas não passou na validação, é inutilizado (inhabilitado) e o seu rastro é mantido. [19] Até 1º de novembro de 2026, as regras de validação da numeração estão suspensas para contribuintes de nove cidades afetadas por desastres cujas autorizações venceram entre agosto e outubro de 2026 (Res. 012017/2026 da DIAN, art. 5, veja Mudanças recentes). [48]
Notas de crédito e de débito
Uma nota de crédito ou de débito derivada de uma nota fiscal eletrônica deve ter esse título, um número consecutivo interno, citar "el prefijo, el número, el Código Único de Factura Electrónica (CUFE) de las facturas electrónicas de venta a la cual hace referencia" mais a data de geração do CUFE, e trazer o seu próprio CUDE (Código Único de Documento Electrónico) e a URL do QR code (Res. 000227/2025 art. 1.5.1.5.6.1, antigo art. 36 da Res. 000165/2023). [19]
Moeda e idioma
"Se debe utilizar el idioma español y el peso colombiano en la generación de los documentos que hacen parte del sistema de facturación" — o espanhol e o peso colombiano são obrigatórios, e um valor em outra moeda ou um segundo idioma podem ser acrescentados (Res. 000227/2025 art. 1.5.1.11.4, antigo art. 66 da Res. 000165/2023). [19] As resoluções de faturamento não fixam uma taxa de câmbio nem uma data para converter um valor em moeda estrangeira para pesos.
Tipos de documento
- Factura electrónica de venta — o documento padrão, para B2B, B2G e B2C.
- Documentos equivalentes electrónicos — documentos equivalentes eletrônicos, como o tíquete de caixa registradora POS, as contas de serviços públicos, as passagens de transporte de passageiros e aéreas, os bilhetes de jogos, os pedágios e os ingressos de espetáculos e cinema. O tíquete POS eletrônico foi implantado em 1º de maio de 2024 (grandes contribuyentes), 1º de junho de 2024 (demais declarantes do imposto de renda) e 1º de julho de 2024 (todos os demais); os outros documentos equivalentes vieram entre setembro e novembro de 2024 (Res. 000165/2023 art. 23, conforme alterado, hoje na Res. 000227/2025). [19]
- Limites do tíquete POS tradicional. Ele só pode ser emitido "siempre que la venta ... no supere cinco (5) UVT" (COP 261.870 com a UVT de 2026), sem impostos; não respalda o imposto creditado nem deduções do imposto de renda; e o comprador sempre pode exigir uma fatura (ET art. 616-1 par. 2). [18] Nos considerandos da Res. 000165/2023, a DIAN afirma que o documento POS eletrônico pode ser emitido para qualquer valor e respalda o imposto creditado quando o comprador está plenamente identificado pelo nome e pelo número de identificação.
- Documento soporte — veja Autofaturamento.
- Nómina electrónica — o documento de suporte da folha de pagamento eletrônica (veja Status da nota fiscal eletrônica).
Autofaturamento
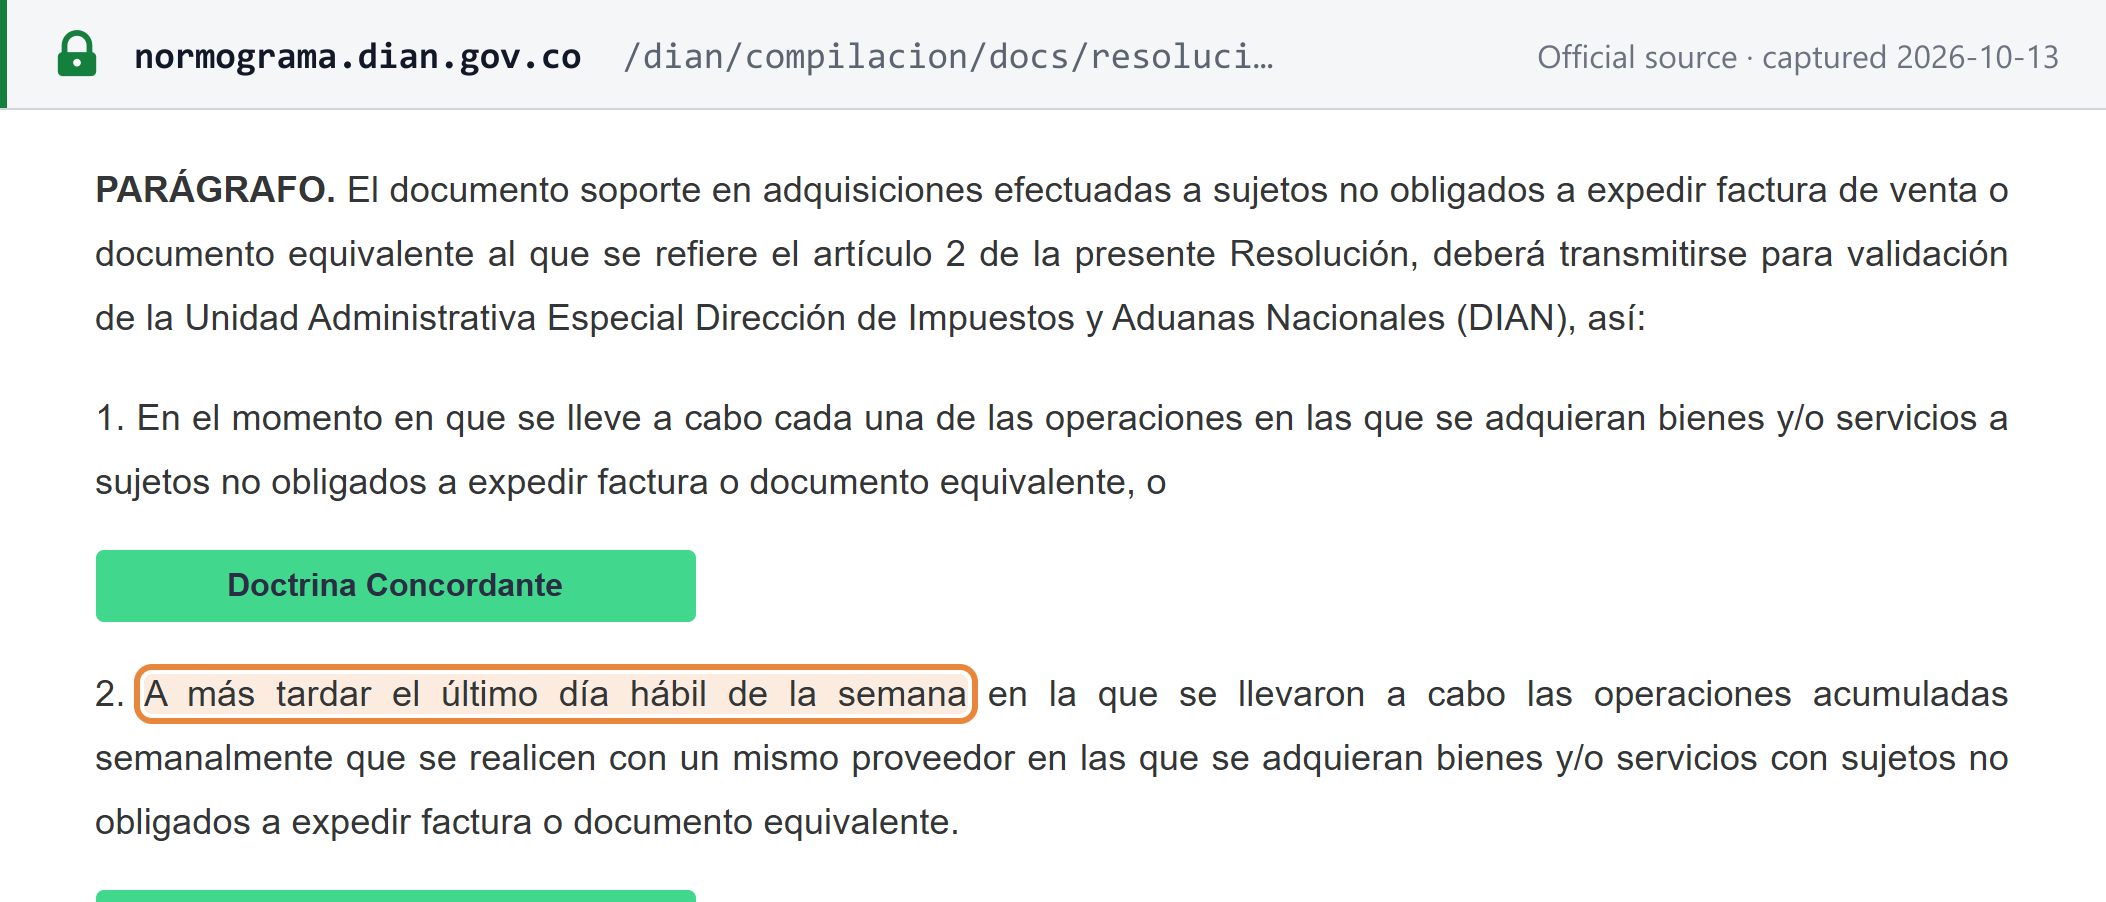
Quando uma empresa compra de alguém não obrigado a faturar — inclusive não residentes — e quer deduzir o custo ou o imposto creditado, ela gera um documento soporte en adquisiciones efectuadas a sujetos no obligados a facturar eletrônico e o transmite à DIAN para validação. Ele deve ser transmitido no momento de cada operação ou, para compras acumuladas semanalmente com o mesmo fornecedor, "a más tardar el último día hábil de la semana" (Res. 000227/2025 art. 1.5.2.3.4, antigo art. 10 da Res. 000167/2021). [23] Um não residente sem RUT é identificado pelo número de identificação fiscal do seu país de origem em lugar do NIT (DUR art. 1.6.1.4.12 num. 3). [13] Veja as orientações da DIAN sobre o documento soporte.
Guarda e trilha de auditoria
- Guarda: no mínimo 5 anos. Livros, documentos de suporte, comprovantes de retenção e declarações devem ser guardados "por un período mínimo de cinco (5) años, contados a partir del 1o. de enero del año siguiente al de su elaboración, expedición o recibo"; quando a contabilidade é informatizada, os meios de armazenamento e os programas também devem ser guardados (ET art. 632). [24]
- Arquivamento eletrônico. O XML validado pela DIAN é a fatura legal, de modo que o armazenamento eletrônico é a regra; os documentos de suporte eletrônicos devem permanecer acessíveis e íntegros (Res. 000167/2021 art. 21, aplicando os arts. 12–13 da Ley 527 de 1999). [23]
- Trilha de auditoria. A validação prévia, o CUFE e as faixas de numeração autorizadas pela DIAN tornam cada fatura rastreável; os números que não passam na validação são inutilizados com o seu rastro mantido. O art. 617 do ET exige "los medios necesarios para su verificación y auditoría", [21] e o software de supressão de vendas é punido com fechamento (ET art. 657 num. 2, veja Penalidades).
Um modelo de fatura em conformidade
A DIAN não publica um modelo de fatura comentado. Abaixo, a Lookuptax apresenta os 18 campos obrigatórios para uma venda doméstica B2B com duas alíquotas de IVA. Todos os nomes, números e valores são fictícios:
Factura electrónica de venta
| Códigonum. 8 | Descriçãonum. 8 | Qtd. / unidadenum. 8 | Preço unitário (COP) | Valor (COP) | Alíquota de IVAnum. 13 |
|---|---|---|---|---|---|
| SPEC-001 | Cadeira de escritório | 10 unidades | 200.000 | 2.000.000 | 19% |
| SPEC-002 | Café torrado, 500 g | 20 unidades | 25.000 | 500.000 | 5% |
- Subtotal
- COP 2.500.000
- IVA 19% sobre COP 2.000.000num. 13
- COP 380.000
- IVA 5% sobre COP 500.000num. 13
- COP 25.000
- Totalnum. 9
- COP 2.905.000
- CUFE: CUFE-SPECIMEN-PLACEHOLDER (num. 15). QR code com a URL de validação da DIAN (num. 16).
- A assinatura digital do vendedor (num. 14) e o conteúdo do anexo técnico (num. 17) ficam no XML.
- Entregue ao comprador no contêiner eletrônico com o 'Documento validado por la Dian' da DIAN (num. 7).
- O meio de pagamento é obrigatório em vendas à vista (num. 11); este modelo é uma venda a prazo.
- Software: SPECIMEN-ERP da Ejemplo Software S.A.S. (NIT-SPECIMEN-C); provedor de tecnologia NIT-SPECIMEN-D (num. 18).
- O endereço é obrigatório apenas como endereço de entrega para compradores não identificados em vendas fora do estabelecimento (num. 3); os endereços acima são opcionais.
- Título "factura electrónica de venta" (num. 1). Para um consumidor anônimo, o bloco do comprador indica "consumidor final", 222222222222 (num. 3).
Status da nota fiscal eletrônica
Status (em 13/10/2026): obrigatória, modelo de validação (clearance) com validação prévia. O sistema da Colômbia é o Sistema de Facturación Electrónica da DIAN com validación previa: a DIAN valida cada fatura antes de ela ser emitida (ET art. 616-1). [18] Veja os modelos de nota fiscal eletrônica CTC.
- Formato. XML, conforme o anexo técnico adotado pela Res. 000165/2023 ("Versión 1.9 del Anexo Técnico de Factura Electrónica de Venta"). O anexo publicado com a Res. 000042/2020 rejeita um documento cujo campo de versão não seja igual a "UBL 2.1". [19] [25]
- Quem envia. O emissor, por meio de provedores de tecnologia autorizados pela DIAN ou do serviço gratuito de faturamento da DIAN.
- Fases. A emissão tornou-se obrigatória em fases, primeiro para os sujeitos selecionados pela DIAN, depois para todos, conforme o calendário do art. 20 da Res. 000042/2020, que foi de 15 de junho de 2020 a 1º de novembro de 2020. [25] Esse calendário foi revogado pelo art. 70 da Res. 000165/2023. Os contribuintes que se inscrevem no Régimen SIMPLE têm dois meses para começar a emitir notas fiscais eletrônicas (Res. 000227/2025 art. 1.5.1.2.1.1; DUR art. 1.6.1.4.28). [20] [13] Os documentos equivalentes eletrônicos vieram em 2024 (veja Tipos de documento).
- Abrangência. B2B, B2G e B2C estão todos abrangidos — as regras sobre o comprador incluem o "consumidor final".
- Contingência. Se os sistemas do próprio emissor falharem, ele emite faturas em papel e depois as transmite como notas fiscais eletrônicas "tipo 3" "dentro de las 48 horas siguientes al momento en que se supera el inconveniente" (Res. 000227/2025 art. 1.5.1.5.7.1, antigo art. 37 da Res. 000165/2023). [19] Se os sistemas da DIAN falharem, a fatura pode ser emitida sem validação prévia e transmitida em até 48 horas após o fim da interrupção (ET art. 616-1). [18]
- RADIAN. As notas fiscais eletrônicas que são títulos de crédito (títulos valor) são registradas no RADIAN; "Hasta tanto no se realice el registro de las operaciones en el RADIAN, no se hará efectiva la correspondiente cesión de derechos" (ET art. 616-1 par. 3). Um comprador a prazo deve enviar as confirmações eletrônicas de recebimento antes que a fatura respalde os seus custos e o imposto creditado (Res. 000085/2022). [26]
- Folha de pagamento eletrônica. Os pagamentos da folha são respaldados pelo documento soporte de pago de nómina electrónica, transmitido nos primeiros 10 dias do mês seguinte ao pagamento (Res. 000227/2025 art. 1.5.3.4.1.1, antiga Res. 000013/2021). [27]
Para ver a Colômbia ao lado de outros países, veja a tabela de status e redes de nota fiscal eletrônica e os guias de nota fiscal eletrônica do Peru e do Chile.
Declaração e pagamento
Frequência de declaração
| Frequência | Períodos | Quem |
|---|---|---|
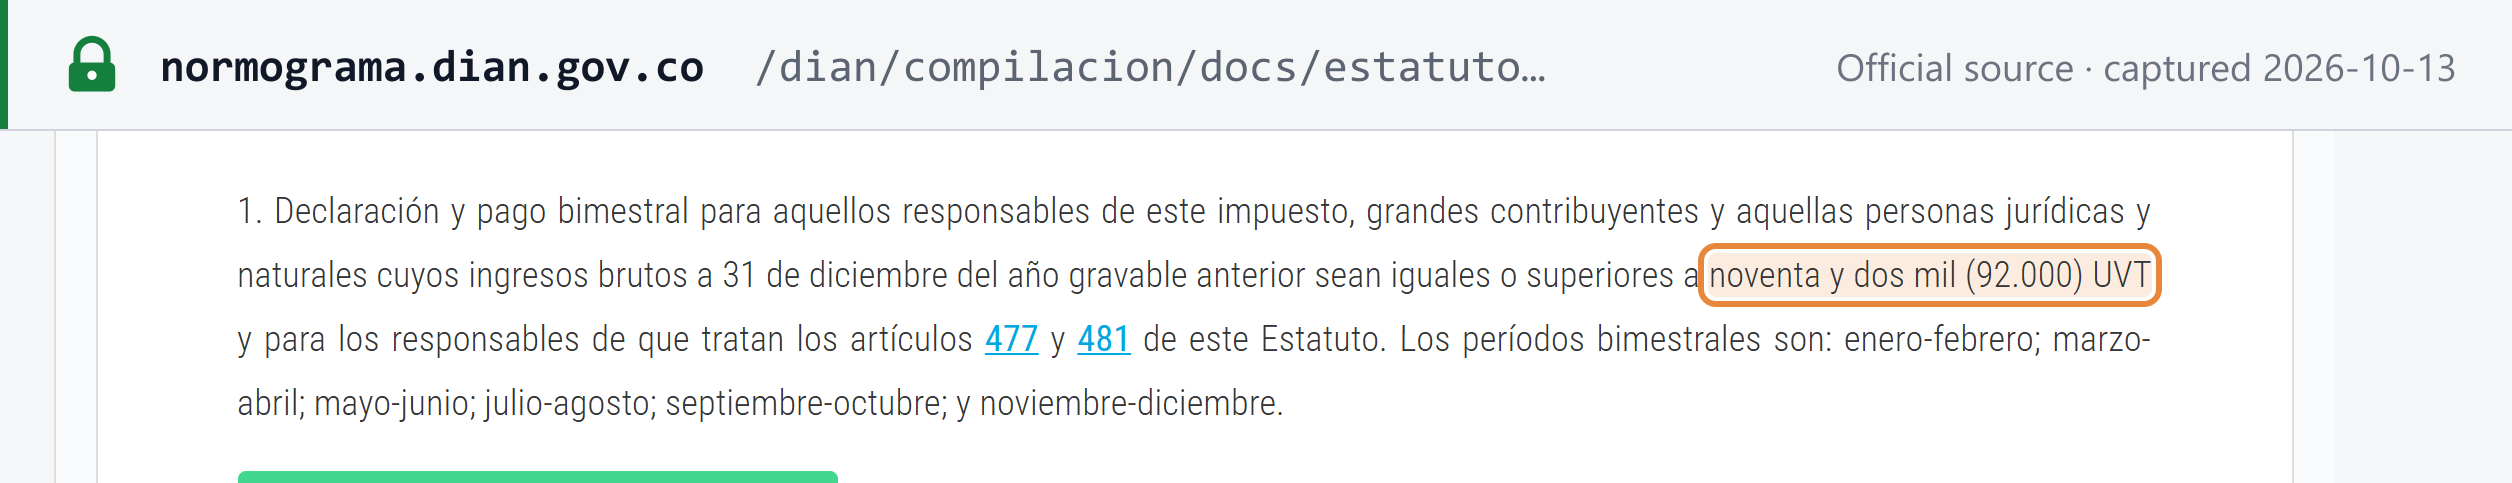
| Bimestral | jan–fev, mar–abr, mai–jun, jul–ago, set–out, nov–dez | Grandes contribuyentes; quem teve receita bruta em 31 de dezembro do ano anterior de 92.000 UVT ou mais; responsables nos termos dos arts. 477 e 481 (produtores de bens isentos, exportadores) |
| Quadrimestral (cuatrimestral) | jan–abr, mai–ago, set–dez | Todos com receita bruta do ano anterior inferior a 92.000 UVT |
| Bimestral | Como acima | Fornecedores estrangeiros de serviços do exterior (Res. 000051/2018 art. 14; DUR art. 1.6.1.13.2.30 par. 4) |
Fontes: art. 600 do ET para as duas primeiras linhas; [28] a Res. 000051/2018 e o DUR para os fornecedores estrangeiros. [5] [13] O teste das 92.000 UVT usa a receita do ano anterior pela UVT do ano anterior, de modo que o limite é mais bem lido em UVT (com a UVT de 2026 seria COP 4.818.408.000). Não há declaração a apresentar em um período sem operações tributadas ou que gerem crédito (ET art. 601). [49]
Prazo da declaração
A declaração e o pagamento vencem no mesmo dia, definido pelo último dígito do NIT, sem o dígito verificador: "sin tener en cuenta el dígito de verificación" (DUR arts. 1.6.1.13.2.30 e 1.6.1.13.2.31, substituídos pelo Decreto 2229 de 2023 a partir de 2024). [13]
| Último dígito do NIT | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 0 |
|---|---|---|---|---|---|---|---|---|---|---|
| Dia útil do mês seguinte ao período | 7º | 8º | 9º | 10º | 11º | 12º | 13º | 14º | 15º | 16º |
Os fornecedores estrangeiros de serviços do exterior declaram e pagam até o 10º dia útil do mês seguinte a cada período bimestral, qualquer que seja o dígito do NIT (DUR art. 1.6.1.13.2.30 par. 4). [13]
Próximas datas de 2026 (calendário tributário 2026 da DIAN): [29]
| Declaração | Vencimentos (último dígito do NIT 1 → 0) |
|---|---|
| Bimestral, set–out 2026 | 11, 12, 13, 17, 18, 19, 20, 23, 24, 25 de novembro de 2026 |
| Bimestral, nov–dez 2026, e quadrimestral, set–dez 2026 | 13, 14, 15, 18, 19, 20, 21, 22, 25, 26 de janeiro de 2027 |
| Fornecedores estrangeiros de serviços, set–out 2026 | 17 de novembro de 2026 (qualquer dígito) |
| Fornecedores estrangeiros de serviços, nov–dez 2026 | 18 de janeiro de 2027 (qualquer dígito) |
Prazo e forma de pagamento
No mesmo dia da declaração. As declarações são apresentadas e pagas pelos serviços on-line da DIAN em dian.gov.co. As declarações dos fornecedores estrangeiros são liquidadas em dólares americanos convertidos pela TRM do dia da declaração e do pagamento (ET art. 437 par. 2). [2]
Declarações complementares
- Declarações de retenção de IVA. Os agentes de retenção declaram e recolhem o IVA retido mensalmente (DUR art. 1.6.1.13.2.34). [13]
- Informação exógena (información exógena) — declaração anual de informações de terceiros, sancionada pelo art. 651 do ET. [43]
- Os contribuintes do Régimen Simple apresentam uma declaração anual consolidada de IVA (DUR art. 1.6.1.13.2.51). [13]
Recuperação do imposto creditado e itens bloqueados
- O que gera crédito. Apenas o IVA sobre compras e importações que contam como custo ou despesa para o imposto de renda e são utilizadas em operações tributadas pelo IVA (ET art. 488). [30] Por isso, o IVA sobre insumos utilizados em operações excluidas não gera crédito.
- Ativo imobilizado — bloqueado. "El impuesto sobre las ventas por la adquisición o importación de activos fijos no otorgará descuento", exceto no regime do art. 485-2 para bens de capital da indústria pesada (ET art. 491). [31]
- Documentação. A compra precisa de uma factura electrónica, de um documento equivalente que respalde deduções ou de um documento soporte; nas compras a prazo, as confirmações eletrônicas de recebimento também devem ter sido enviadas. O IVA retido sobre serviços de não residentes só gera crédito depois de a retenção ter sido realizada.
Restituições
- Quem pode pedir restituição. Os exportadores e demais responsables do art. 481, os produtores de bens isentos nos termos do art. 477, os responsables que sofreram retenção de IVA ("aquellos que hayan sido objeto de retención") e os fornecedores tributados a 5% nos termos dos arts. 468-1 e 468-3 (sobre a diferença de alíquota, depois de apresentar a declaração do imposto de renda) (ET art. 850 par. 1). Os demais responsables transportam o saldo credor para os períodos seguintes. [32]
- Prazos. Os prazos de processamento estão fixados no art. 855 do ET.
- Não residentes. O Estatuto Tributario não tem regime de restituição para empresas não residentes.
Isenções
Operações isentas (exento) e excluídas (excluido)
Exento — 0% com crédito e restituição (ET arts. 477, 478, 481): [9] [17]
- gado vivo e carne bovina, suína, de frango e ovos (art. 477);
- bens exportados e serviços exportados que se qualificam; serviços turísticos a não residentes; vendas de insumos a usuários industriais de zonas francas; internet residencial para os estratos socioeconômicos 1 e 2 (art. 481);
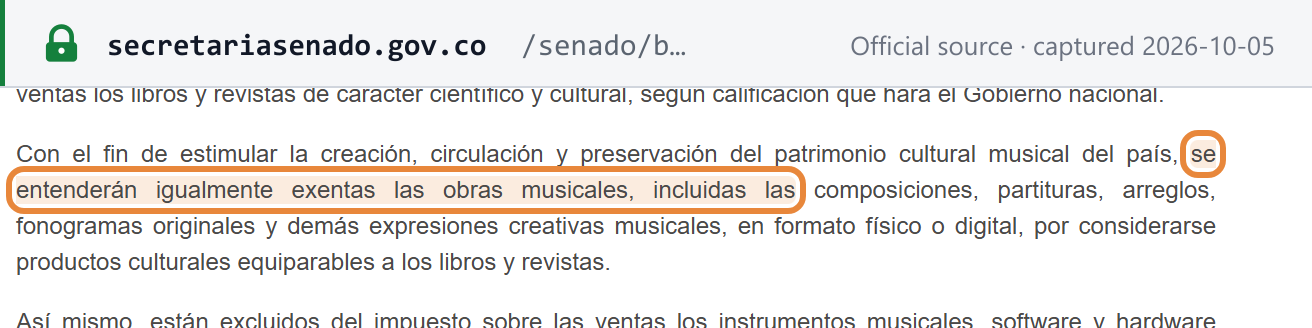
- livros e revistas científicos e culturais e, desde a Ley 2615 de 2026, obras musicais — composições, partituras, arranjos e fonogramas originais, físicos ou digitais (art. 478). [34]
Excluido — fora do IVA, sem crédito (ET arts. 424, 476): [10] [33]
- "Los servicios médicos, odontológicos, hospitalarios, clínicos y de laboratorio, para la salud humana" (art. 476 num. 1);
- educação prestada por instituições reconhecidas;
- transporte público de passageiros;
- serviços públicos — energia, água, gás;
- internet residencial para o estrato 3;
- os bens listados no art. 424.
Exento não é excluido. Um fornecedor exento cobra 0%, credita o IVA que pagou nos insumos e pode pedir restituição. Um fornecedor excluido não cobra nada e não pode creditar o imposto creditado, porque o art. 488 só permite créditos de insumos utilizados em operações tributadas — o IVA que ele paga vira custo. [30] Se você está acostumado ao IVA da UE, o exento funciona como a alíquota zero e o excluido funciona como uma isenção.
Regimes especiais
- Régimen Simple de Tributación (SIMPLE). Os contribuintes do SIMPLE que só operam lojas e minimercados (art. 908 num. 1), e as pessoas físicas do SIMPLE abaixo de 3.500 UVT, não são responsables de IVA; os compradores retêm o IVA de fornecedores do SIMPLE (ET arts. 437 par. 4 e 437-2 num. 9). [2] [12]
- Zonas francas. As vendas de insumos do território aduaneiro nacional a usuários industriais de uma zona franca são isentas (ET art. 481 lit. e). [17]
- Zona do terremoto. Isenção na importação até 31 de dezembro de 2027 para projetos qualificados (Decreto Legislativo 1413 de 2026, veja Mudanças recentes).
- Setor musical. Instrumentos, software e hardware especializados e a intermediação de licenciamento de fonogramas de propriedade de artistas não massivos (sujeitos à qualificação pelo Governo), e os insumos de luteria para fabricantes registrados no Simus, são excluídos (ET art. 478, reescrito pela Ley 2615 de 2026). [47]
Infrações e penalidades
Infrações
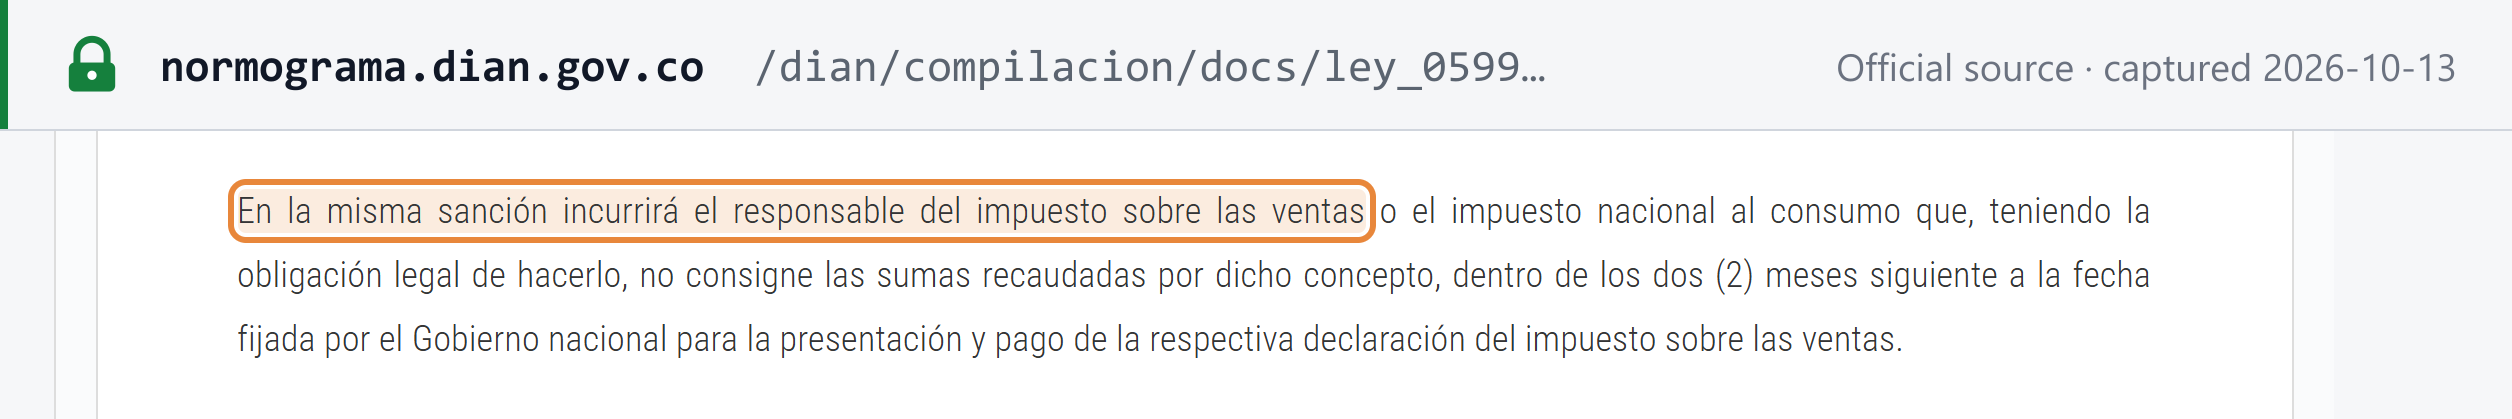
- Não recolher o IVA cobrado (Código Penal art. 402). "En la misma sanción incurrirá el responsable del impuesto sobre las ventas ... que, teniendo la obligación legal de hacerlo, no consigne las sumas recaudadas por dicho concepto, dentro de los dos (2) meses siguiente a la fecha fijada" para a declaração e o pagamento. A pena é "prisión de cuarenta (48) [sic] a ciento ocho (108) meses y multa equivalente al doble de lo no consignado sin que supere el equivalente a 1.020.000 UVT". O pagamento integral, com juros, extingue o processo. [35]
- Fraude ou evasão fiscal (Código Penal art. 434B). Omitir receitas, declarar custos fictícios ou pleitear créditos indevidos de 100 a 2.500 salários mínimos mensais (SMMLV) é punido com 36 a 60 meses de prisão, aumentados em um terço acima de 2.500 SMMLV e pela metade acima de 5.000 SMMLV. [36]
- Infrações administrativas punidas com fechamento: não faturar, faturamento em duplicidade ou software de supressão de vendas, declarações ou pagamentos de IVA com mais de 3 meses de atraso, e não se inscrever no RUT antes de iniciar as atividades (veja abaixo).
Penalidades
Os valores em COP são conversões pela UVT de 2026 de COP 52.374.
| Penalidade | Valor |
|---|---|
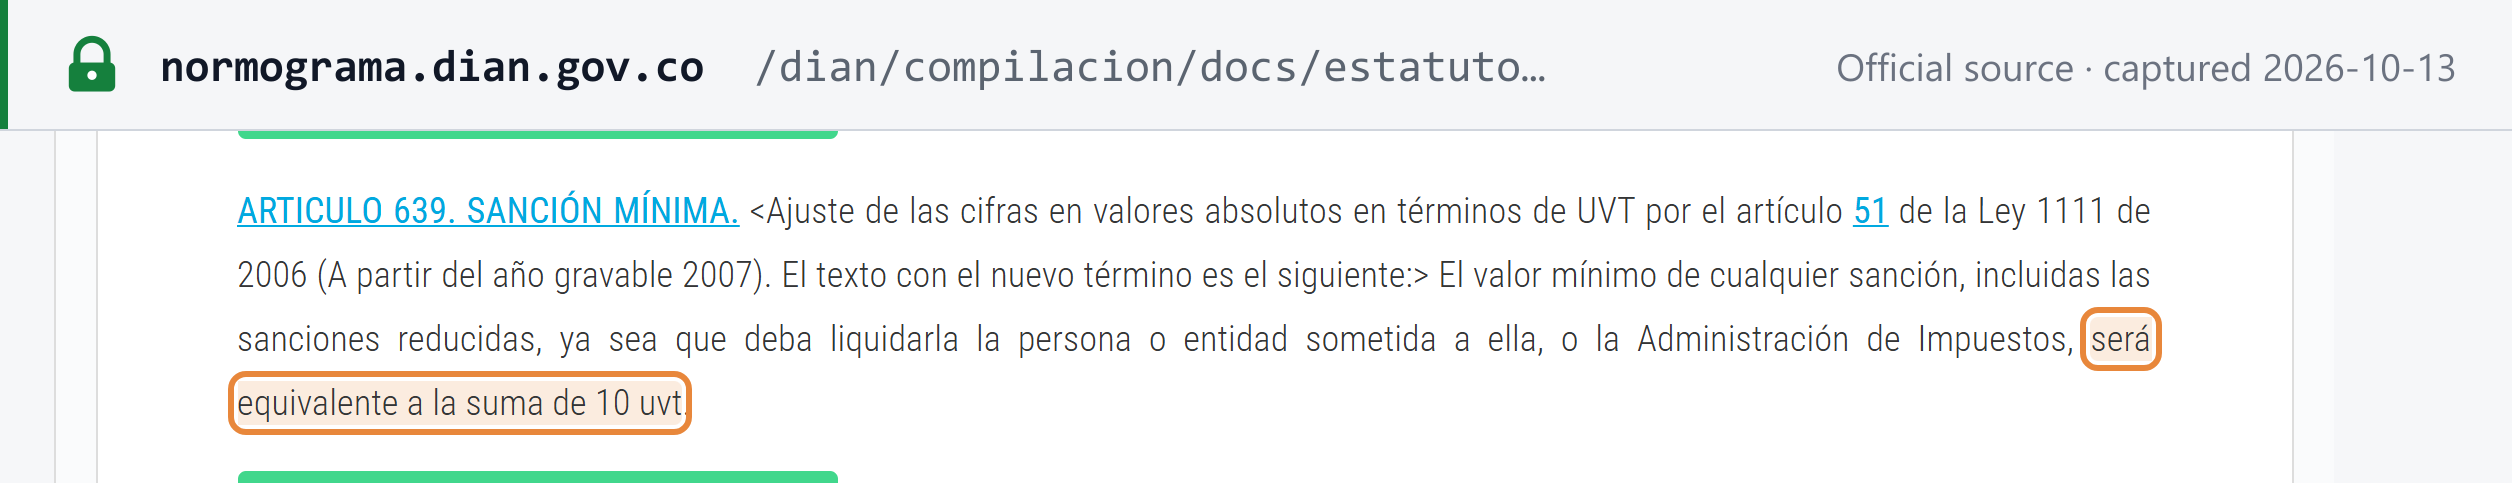
| Penalidade mínima | 10 UVT (COP 523.740), inclusive para penalidades reduzidas; os juros e algumas penalidades do RUT ficam de fora (ET art. 639) [37] |
| Declaração em atraso | 5% do imposto devido por mês ou fração de mês de atraso, com teto de 100% do imposto; sem imposto devido, 0,5% da receita bruta por mês, com teto no menor valor entre 5% da receita, o dobro do saldo credor ou 2.500 UVT (COP 130.935.000) (ET art. 641) [38] |
| Falta de declaração | Para o IVA, 10% dos depósitos bancários ou da receita bruta do período, ou da receita bruta da última declaração de IVA, o que for maior (ET art. 643 num. 2) [39] |
| Juros de mora | Cobrados diariamente pela taxa de usura do crédito ao consumo certificada pela Superintendencia Financiera, menos 2 pontos (ET arts. 634–635). A DIAN publica a taxa de cada período. [40] |
| Penalidade | Valor |
|---|---|
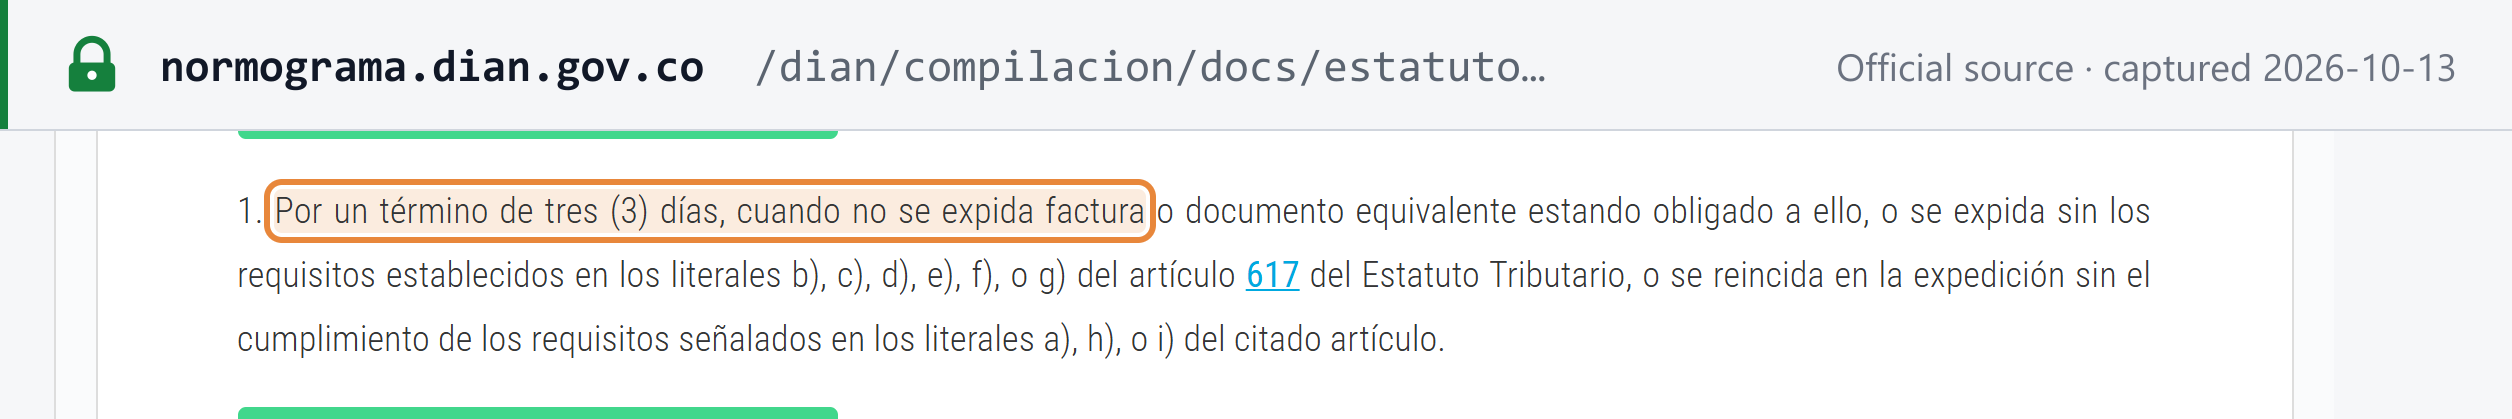
| Fatura sem o título, o NIT do impressor ou a condição de agente de retenção (ET art. 617 lits. a, h, i) | 1% das operações faturadas, com teto de 950 UVT (COP 49.755.300); a reincidência leva ao fechamento (ET art. 652) [41] |
| Não faturar, ou fatura sem as alíneas b–g do art. 617 do ET | Fechamento por 3 dias — o estabelecimento é lacrado com "CERRADO POR LA DIAN" — ou, em vez disso, multa de 5% da receita operacional do mês anterior (ET arts. 652-1 e 657 num. 1 e par. 6) [42] |
| Penalidade | Valor |
|---|---|
| Supressão de vendas ou faturamento em duplicidade; não adoção dos controles técnicos exigidos | Fechamento por 3 dias, ou multa de 10% da receita operacional do mês anterior (ET art. 657 nums. 2 e 5) [42] |
| Declarações ou pagamentos de IVA com mais de 3 meses de atraso | Fechamento por 3 dias, ou multa de 15% da receita operacional do mês anterior (ET art. 657 num. 4) [42] |
| Documentos de faturamento não transmitidos corretamente | Até 7.500 UVT (COP 392.805.000): 1% dos valores não informados, 0,7% dos valores informados incorretamente, 0,5% dos valores informados com atraso (ET art. 616-1, aplicando o art. 651) [43] |
| Inscrição tardia no RUT | Fechamento por 1 dia por mês de atraso, ou 1 UVT (COP 52.374) por dia quando não há estabelecimento; falta de atualização do RUT, 1 UVT por dia (2 UVT para mudanças de endereço ou de atividade); dados falsos no RUT, 100 UVT (COP 5.237.400) (ET art. 658-3) [44] |
A violação dos lacres dobra o fechamento. As penalidades autoliquidadas são reduzidas a 50% sem reincidência nos 2 anos anteriores, ou a 75% sem reincidência no ano anterior, se a DIAN ainda não tiver formulado acusações (ET art. 640). [45]
Perguntas frequentes
Vendo software como serviço do exterior para empresas e consumidores colombianos. Preciso me registrar no IVA?
Depende do cliente. Nas vendas a empresas colombianas que são responsables de IVA, não: o cliente retém 100% do IVA e respalda a compra com um documento soporte. Nas vendas a consumidores e a outros clientes que não são obrigados a reter, sim: você se registra no RUT com o código de responsabilidade 46, declara bimestralmente até o 10º dia útil do mês seguinte, e não há limite. Um fornecedor que presta apenas serviços eletrônicos ou digitais pode, em vez disso, optar pelo regime de retenção pelos emissores de cartões. Você não precisa emitir uma nota fiscal eletrônica colombiana para serviços digitais.
Existe um limite de registro no IVA na Colômbia?
Não para empresas. Apenas certas pessoas físicas, como comerciantes varejistas, artesãos, pequenos agricultores e prestadores de serviços individuais, podem ficar fora do IVA, e somente se cumprirem todas as seis condições, entre elas uma receita bruta da atividade inferior a 3.500 UVT no ano anterior ou no ano corrente (COP 183.309.000 com a UVT de 2026 de COP 52.374).
Quando vence a declaração de IVA colombiana?
As declarações são bimestrais se a sua receita bruta em 31 de dezembro do ano anterior foi de pelo menos 92.000 UVT, ou se você é um gran contribuyente ou um exportador ou produtor de bens isentos; caso contrário, são quadrimestrais. A declaração e o pagamento vencem no mesmo dia, entre o 7º e o 16º dia útil do mês seguinte ao período, conforme o último dígito do seu NIT sem o dígito verificador. Por exemplo, a declaração de setembro a outubro de 2026 vence entre 11 e 25 de novembro de 2026.
Posso deduzir o IVA que aparece em um tíquete de POS?
Não em um tíquete tradicional de caixa registradora POS, que só pode ser emitido para vendas de até 5 UVT e não respalda o imposto creditado. A DIAN afirma que o documento equivalente POS eletrônico respalda, sim, o imposto creditado quando identifica o comprador pelo nome e pelo número de identificação. Na dúvida, peça uma factura electrónica de venta: o comprador sempre pode exigi-la.
O que acontece se eu não emitir uma nota fiscal eletrônica na Colômbia?
A DIAN pode fechar o estabelecimento por 3 dias, ou a empresa pode, em vez disso, pagar uma multa de 5% da receita operacional do mês anterior. Uma fatura sem o título, o NIT do impressor ou a condição de agente de retenção custa 1% das operações faturadas, com teto de 950 UVT. Não transmitir corretamente os documentos de faturamento pode custar até 7.500 UVT.
Qual é a diferença entre exento e excluido no IVA colombiano?
Uma operação exenta é tributada a 0%, e o fornecedor mantém o direito de creditar o IVA pago nos insumos e pode pedir restituição. Uma operação excluida fica totalmente fora do IVA, e o IVA pago nos insumos não pode ser creditado. É o inverso de como muitos leitores usam a palavra isento no IVA da UE.
Sites importantes
| Site | Finalidade |
|---|---|
| DIAN — inscrição e atualização do RUT | Inscrever-se no RUT e obter um NIT |
| DIAN — Consulta Estado RUT | Consultar a situação de um NIT no RUT |
| Validador de NIT da Colômbia | Conferir o formato e o dígito verificador de um NIT |
| DIAN | Serviços on-line para apresentar e pagar declarações |
| Calendário tributário 2026 da DIAN (PDF) | Todos os vencimentos de 2026 por dígito do NIT |
| DIAN — Sistema de Facturación Electrónica | Sistema de nota fiscal eletrônica, habilitação e anexos técnicos |
| DIAN — Facturación gratuita | Serviço gratuito de faturamento da DIAN |
| DIAN — Consulta de documentos electrónicos | Consultar uma nota fiscal eletrônica pelo CUFE |
| DIAN — Documento soporte | Orientações sobre o documento soporte para compras de quem não emite fatura |
| DIAN — normas de nota fiscal eletrônica | Resoluções vigentes sobre nota fiscal eletrônica |
| DIAN Normograma | Compilação da legislação tributária e das resoluções da DIAN |
| Estatuto Tributario (Senado) | Texto consolidado do ET |
Mudanças recentes
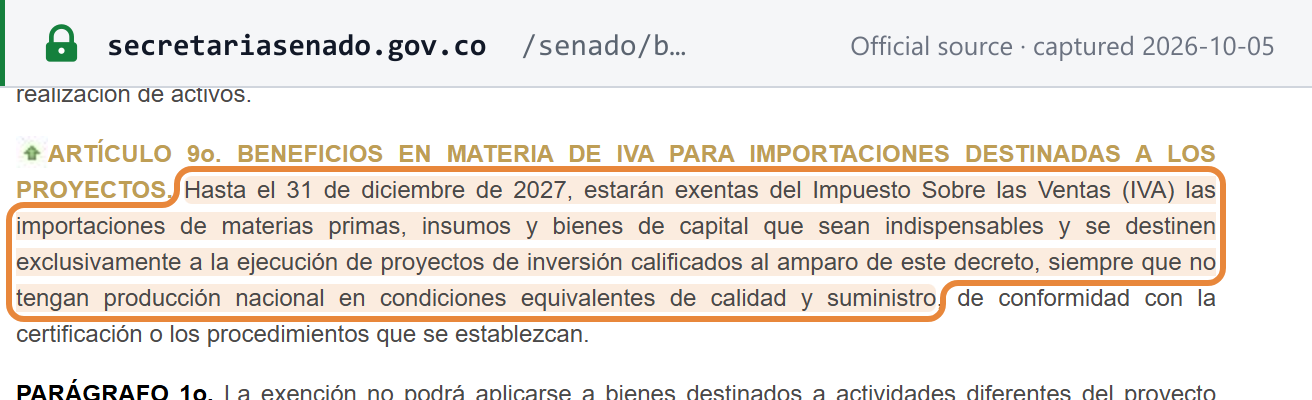
- 17/09/2026 — Decreto Legislativo 1413 de 2026, art. 9: até 31 de dezembro de 2027, as importações de matérias-primas, insumos e bens de capital indispensáveis para projetos de investimento qualificados nos municípios afetados pelo terremoto, sem produção nacional equivalente, são isentas de IVA. [46] — veja o registro do evento
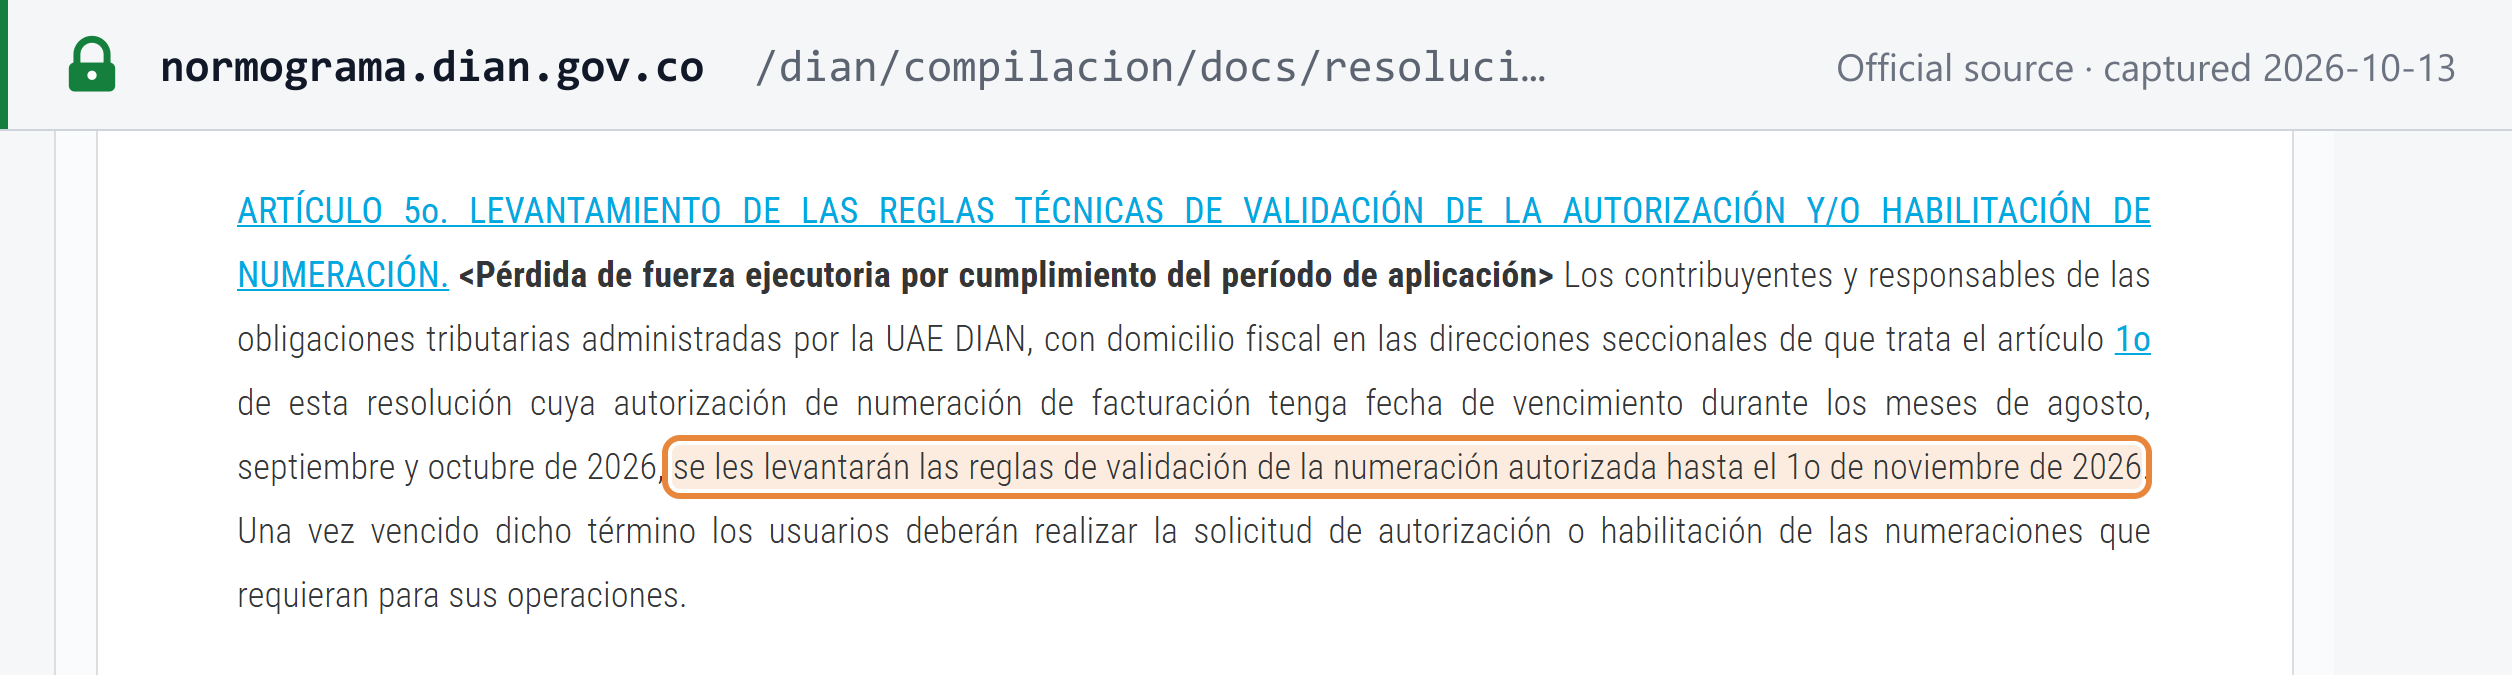
- 13/08/2026 — Res. 012017 de 2026 da DIAN: para os contribuintes das unidades da DIAN em nove cidades (Pereira, Armenia, Manizales, Tuluá, Palmira, Popayán, Quibdó, Buenaventura e Cali) cuja autorização de numeração de faturas venceu em agosto, setembro ou outubro de 2026, "se les levantarán las reglas de validación de la numeración autorizada hasta el 1o de noviembre de 2026". O alívio é automático. [48]
- 29/07/2026 — Ley 2615 de 2026, art. 16, reescreveu o art. 478 do ET: as obras musicais são exentas, e certos instrumentos, softwares, hardwares e insumos de luteria do setor musical são excluidos. (Senado) — veja o registro do evento
- 15/12/2025 — A Res. 000238 de 2025 da DIAN fixa a UVT de 2026 em COP 52.374. (DIAN Normograma)
- 23/09/2025 — A Res. 000227 de 2025 da DIAN, a Resolución Única, compila e substitui as resoluções tributárias da DIAN, incluindo as Res. 000165/2023 (nota fiscal eletrônica), 000167/2021 (documento soporte), 000013/2021 (folha de pagamento eletrônica) e 000051/2018 (fornecedores estrangeiros). (DIAN Normograma)
- 31/03/2025 — Res. 000202 de 2025 da DIAN: o vendedor pode pedir ao comprador que quer uma fatura em seu nome apenas o nome, o tipo e o número de identificação, e o e-mail. (DIAN Normograma)
Para a cronologia completa, veja as mudanças tributárias da Colômbia na Lookuptax.
Links de referência
- Estatuto Tributario art. 420 — fatos geradores e local da prestação (Senado)
- Estatuto Tributario art. 437 — responsables, condições de registro, fornecedores estrangeiros (Senado)
- Res. 000238 de 2025 da DIAN — UVT para 2026 (Normograma)
- Estatuto Tributario art. 555-2 — RUT e NIT (Senado)
- Res. 000051 de 2018 da DIAN — fornecedores estrangeiros de serviços do exterior (Normograma)
- Estatuto Tributario art. 468 — alíquota geral (Senado)
- Estatuto Tributario art. 468-1 — bens a 5% (Senado)
- Estatuto Tributario art. 468-3 — serviços a 5% (Senado)
- Estatuto Tributario art. 477 — bens isentos (Senado)
- Estatuto Tributario art. 424 — bens excluídos (Senado)
- Estatuto Tributario art. 437-1 — alíquotas de retenção de IVA (Senado)
- Estatuto Tributario art. 437-2 — agentes de retenção de IVA (Senado)
- Decreto Único Reglamentario 1625 de 2016 (DIAN Normograma)
- Estatuto Tributario art. 20-3 — presença econômica significativa (Senado)
- Estatuto Tributario art. 459 — base de cálculo nas importações (Senado)
- Estatuto Tributario art. 428 — exclusões na importação (Senado)
- Estatuto Tributario art. 481 — isentos com restituição (Senado)
- Estatuto Tributario art. 616-1 — sistema de faturamento e validação prévia (Senado)
- Res. 000165 de 2023 da DIAN — sistema de faturamento eletrônico (Normograma)
- Res. 000227 de 2025 da DIAN — Resolución Única en Materia Tributaria, Aduanera y Cambiaria (Normograma)
- Estatuto Tributario art. 617 — requisitos da fatura (Senado)
- Res. 000202 de 2025 da DIAN — dados do comprador (Normograma)
- Res. 000167 de 2021 da DIAN — documento soporte (Normograma)
- Estatuto Tributario art. 632 — guarda de documentos (Senado)
- Res. 000042 de 2020 da DIAN — calendário da nota fiscal eletrônica (DIAN, PDF)
- Res. 000085 de 2022 da DIAN — RADIAN (Normograma)
- Res. 000013 de 2021 da DIAN — folha de pagamento eletrônica (Normograma)
- Estatuto Tributario art. 600 — períodos do IVA (Senado)
- DIAN — Calendario Tributario 2026 (PDF)
- Estatuto Tributario art. 488 — IVA que gera crédito (Senado)
- Estatuto Tributario art. 491 — ativo imobilizado (Senado)
- Estatuto Tributario art. 850 — restituições (Senado)
- Estatuto Tributario art. 476 — serviços excluídos (Senado)
- Estatuto Tributario art. 478 — livros, revistas e obras musicais (Senado)
- Código Penal art. 402 (Senado)
- Código Penal art. 434B (Senado)
- Estatuto Tributario art. 639 — penalidade mínima (Senado)
- Estatuto Tributario art. 641 — declaração em atraso (Senado)
- Estatuto Tributario art. 643 — falta de declaração (Senado)
- Estatuto Tributario art. 635 — juros de mora (Senado)
- Estatuto Tributario art. 652 — faturas sem os requisitos (Senado)
- Estatuto Tributario art. 657 — fechamento (Senado)
- Estatuto Tributario art. 651 — penalidades de informação (Senado)
- Estatuto Tributario art. 658-3 — penalidades do RUT (Senado)
- Estatuto Tributario art. 640 — redução de penalidades (Senado)
- Decreto Legislativo 1413 de 2026 (Senado)
- Ley 2615 de 2026 (Senado)
- Res. 012017 de 2026 da DIAN — alívio na numeração (Normograma)
- Estatuto Tributario art. 601 — sem declaração quando não há operações (Senado)
Relacionados na Lookuptax:
- Guia do número de identificação fiscal da Colômbia (NIT)
- Validador de NIT da Colômbia
- Limites de registro de IVA no mundo
- Alíquotas de impostos no mundo
- Status e redes de nota fiscal eletrônica no mundo
- Modelos de nota fiscal eletrônica CTC: clearance, reporte e intercâmbio
- Regimes de retenção de IVA
- Regras de marketplaces como fornecedor presumido
- IVA sobre serviços digitais prestados por fornecedores não residentes
- Dispositivos fiscais e caixas registradoras certificadas