Diretrizes do IVA (TVA) na República do Congo (Congo-Brazzaville)
| FICHA TÉCNICA | |
|---|---|
| Código do país | CG |
| Nome do imposto | Imposto sobre Valor Agregado — Taxe sur la Valeur Ajoutée (TVA) |
| Autoridade fiscal | Direction Générale des Impôts et des Domaines (DGID) |
Visão geral
Não confundir com a República Democrática do Congo (Congo-Kinshasa, código de país CD, IVA de 16%). Este guia trata da República do Congo (Congo-Brazzaville, CG). Para a RDC, consulte o guia do IVA da RD Congo.
A República do Congo cobra o Imposto sobre Valor Agregado — Taxe sur la Valeur Ajoutée (TVA) — com base na Loi n° 12-97 du 12 mai 1997, que institui o IVA, "telle que modifiée par les lois de finances subséquentes" (Arrêté 1520, visas). A lei do IVA fica fora do Code général des impôts (CGI) codificado: a lei de finanças de 2026 a altera sob o título "Modifications des textes non codifiés". [1] [6]
A lei foi reescrita e renumerada pela Loi n° 39-2023 du 29 décembre 2023 (lei de finanças de 2024, "LF 2024"), que transpôs a diretiva do IVA da CEMAC. Este guia usa a numeração de artigos dessa reescrita, conforme reproduzida na Instruction n° 0339/MEF/DGID/DRC de 18/03/2024 da DGID, e as alterações posteriores da Loi n° 47-2024 (LF 2025) e da Loi n° 42-2025 (LF 2026). [2] [3]
Uma observação sobre as fontes. O site do Ministério das Finanças também hospeda um "Code général des impôts — Tome 1". O anexo do IVA desse documento só está atualizado até 2002, e sua numeração de artigos, suas alíquotas e sua data de declaração já não correspondem à lei. Não se baseie nele. Nenhum CGI consolidado atual está publicado on-line: o próprio portal da DGID (impots.gouv.cg) não pôde ser acessado e impots.cg exibia uma página "site en construction" (verificado em 22/10/2026). Quando este guia não conseguiu confirmar uma regra no texto vigente, isso é dito expressamente.
Autoridade. O IVA é administrado pela Direction Générale des Impôts et des Domaines (DGID), vinculada ao Ministère des Finances, du Budget et du Portefeuille Public. O Ministério descreve a DGID como "l'organe technique qui assiste le Ministre dans l'exercice de ses attributions en matière fiscale". O IVA na importação é lançado pela alfândega (Direction Générale des Douanes et des Droits Indirects). [17]
Moeda. O franco CFA (FCFA, código ISO XAF), comum a toda a zona da CEMAC. A API de nota fiscal eletrônica do SFEC aceita faturas em XAF ou USD. [12]
Período de apuração. O mês civil (art. 35).
Camadas. O IVA é nacional, mas centimes additionnels (CA) de 5% do valor do IVA são cobrados sobre ele. Eles são arrecadados pela administração tributária "au profit des collectivités locales" e "ne donnent pas lieu à déduction" (art. 38 A). Na alíquota geral, IVA mais CA chegam a 18,9% do preço sem impostos: 18% + (5% × 18%) = 18,9%. [3]
Para os sistemas vizinhos, consulte o guia do IVA da RD Congo e o guia do IVA de Angola.
Registro
Quem deve se registrar
As empresas são contribuintes do IVA qualquer que seja o faturamento; as pessoas físicas, somente a partir de FCFA 100.000.000. Artigo 5(1), na redação da LF 2024: "Les personnes morales de droit privé sont, de plein droit, assujetties à la TVA, quel que soit leur chiffre d'affaires annuel. Les personnes physiques sont assujetties à la TVA lorsque leur chiffre d'affaires hors taxes est supérieur ou égal à 100 000 000 de francs." [3]
O alcance é amplo. O artigo 4 torna contribuinte qualquer pessoa que realize operações tributáveis de forma habitual ou ocasional, de modo independente, no âmbito de uma atividade econômica onerosa, "quel que soit le secteur d'activité". O Estado, as coletividades locais e os órgãos públicos não são contribuintes pelo que fazem como poder público, mas são pelas atividades econômicas exercidas nas mesmas condições que o setor privado.
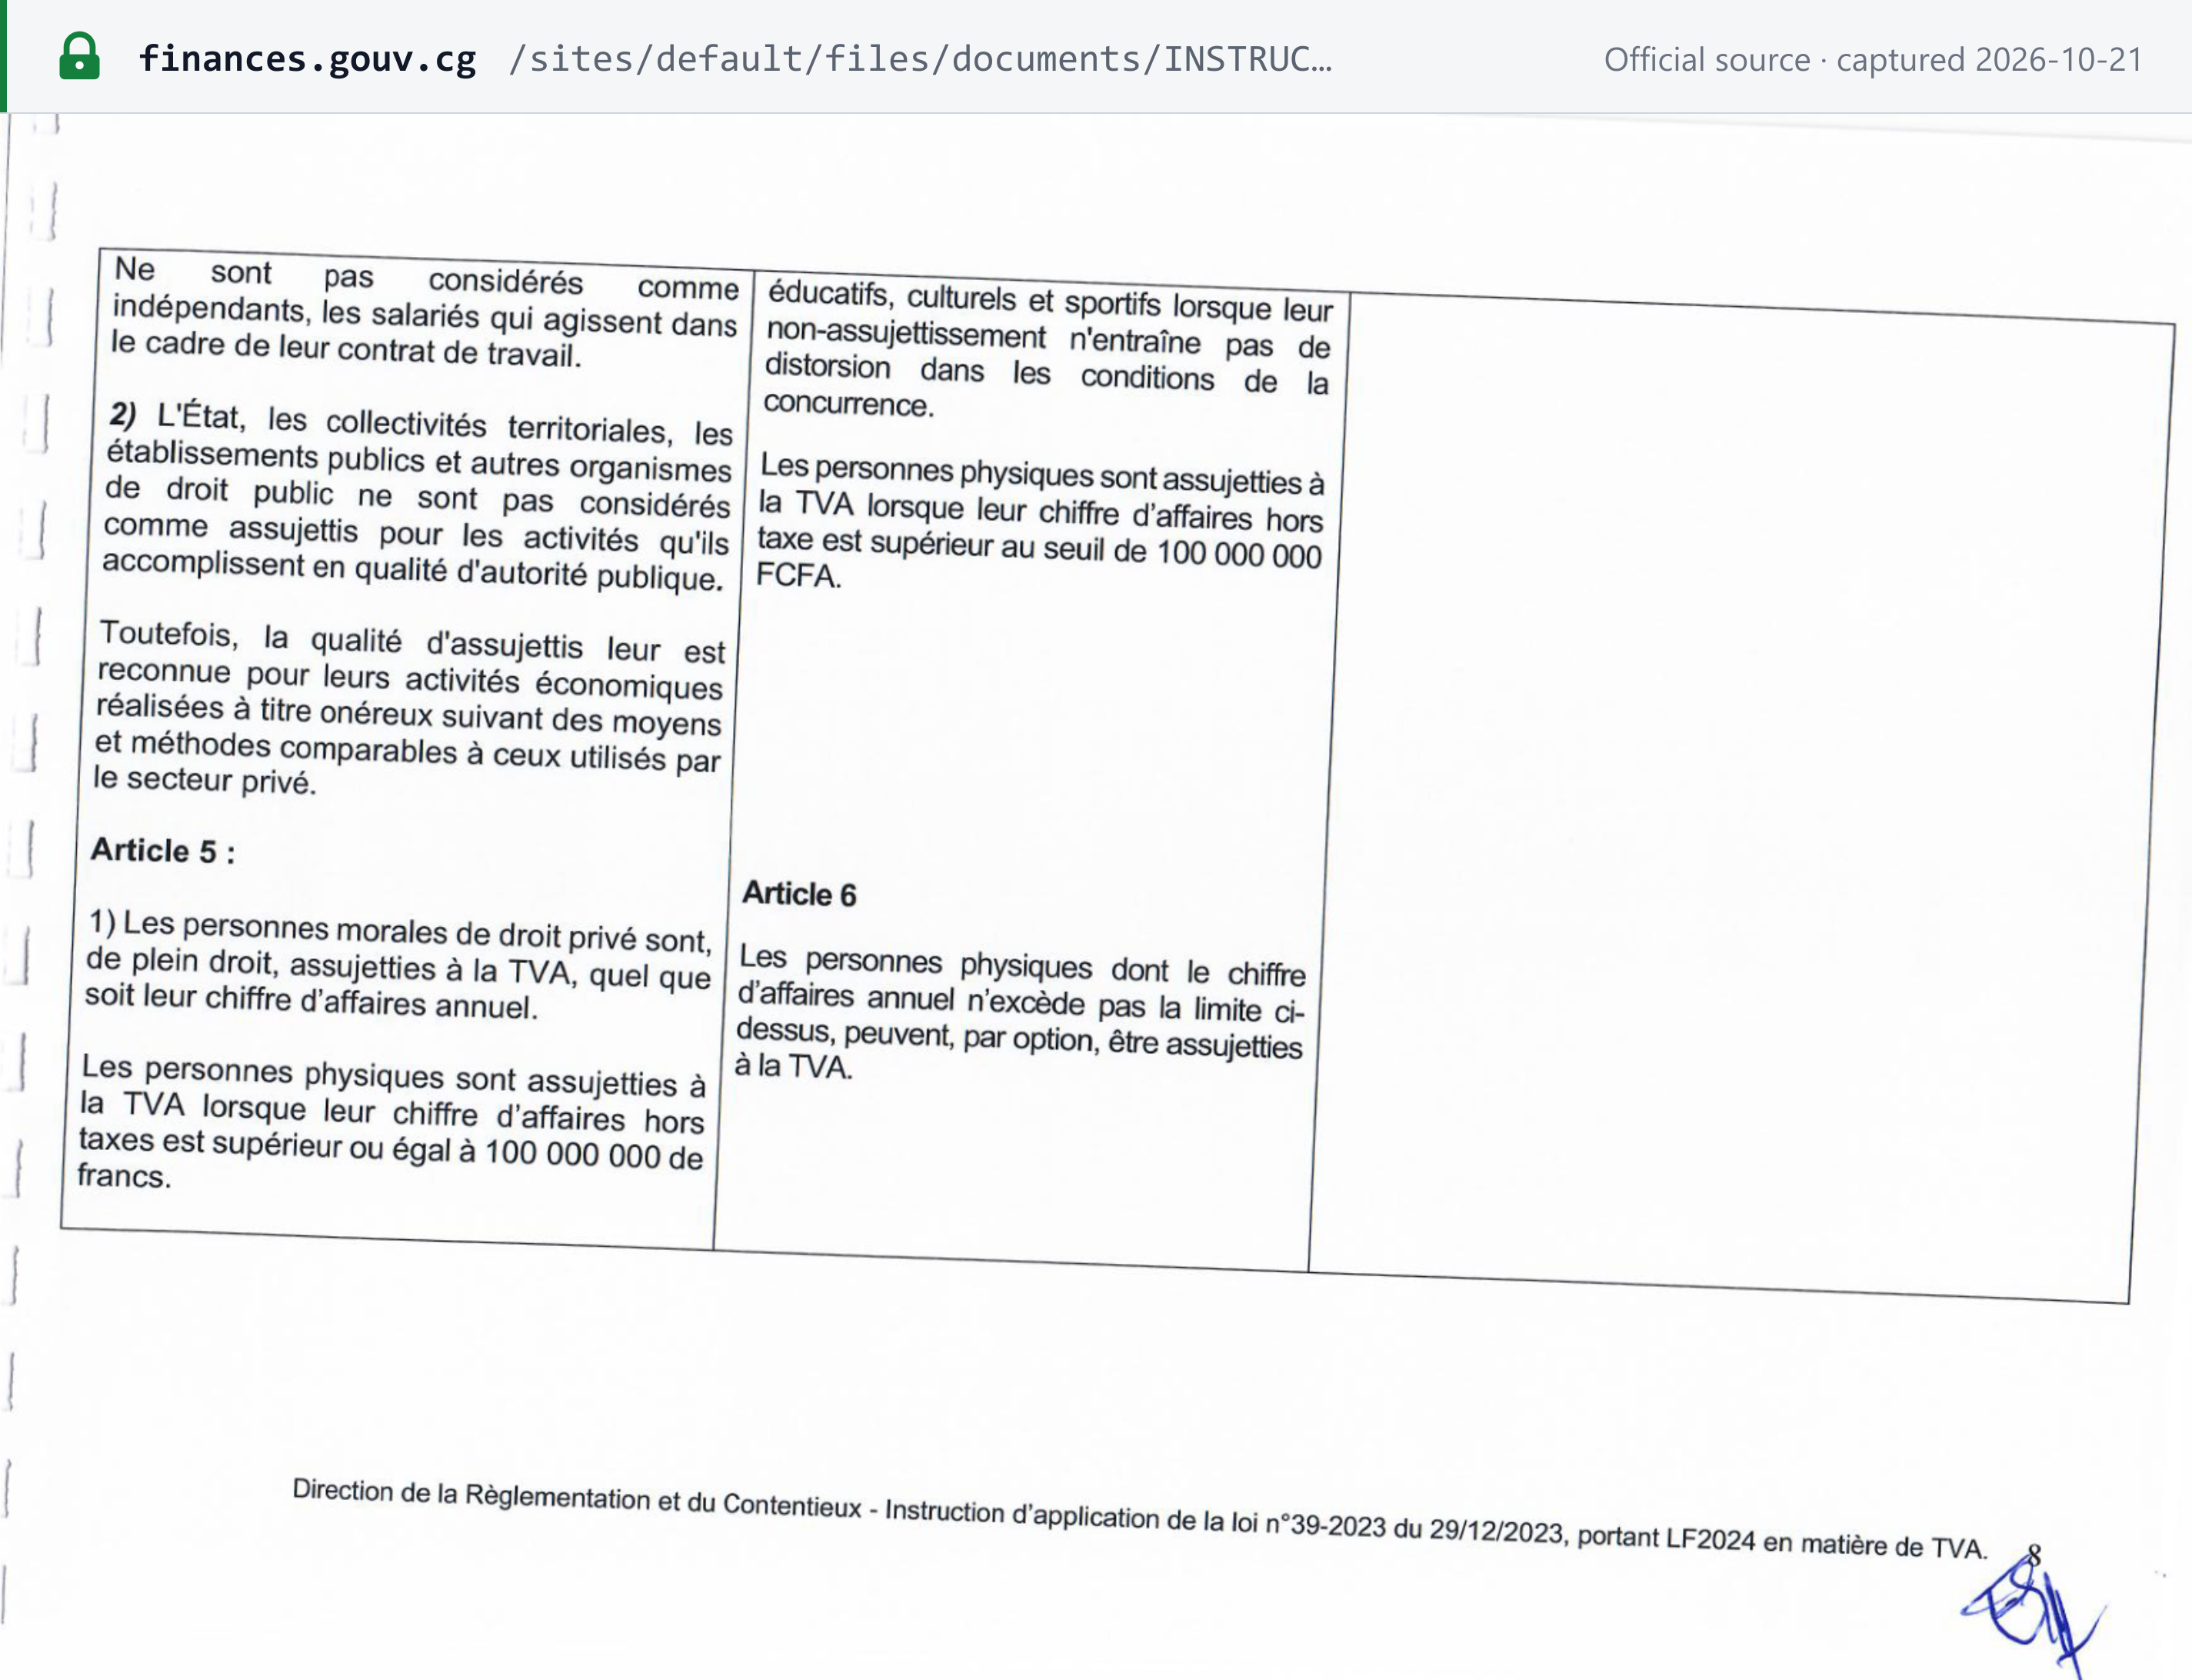 Captura da fonte feita em 21/10/2026 — original
Limite de registro
FCFA 100.000.000 de faturamento anual sem impostos, apenas para pessoas físicas (em 22/10/2026). Não há limite para empresas.
- Critério. Faturamento "supérieur ou égal" a FCFA 100.000.000. A LF 2024 alterou a redação, que antes era "supérieur au seuil".
- Período de apuração do limite. A lei do IVA não diz. O CGI, tal como publicado na LF 2026 (art. 96), vincula o regime do forfait ao mesmo "seuil d'assujettissement à la TVA" e o encerra "dès le premier exercice qui suit celui au cours duquel les limites du chiffre d'affaires … sont dépassées": na prática, o exercício financeiro.
- Abaixo do limite. As pessoas físicas são tributadas pelo regime do forfait (impôt global forfaitaire, IGF). A LF 2026 define o vendedor no forfait como aquele cujo "chiffre d'affaires maximum annuel … est inférieur à 100 millions de FCFA" e determina que suas faturas não trazem linhas de IVA nem de CA. [1]
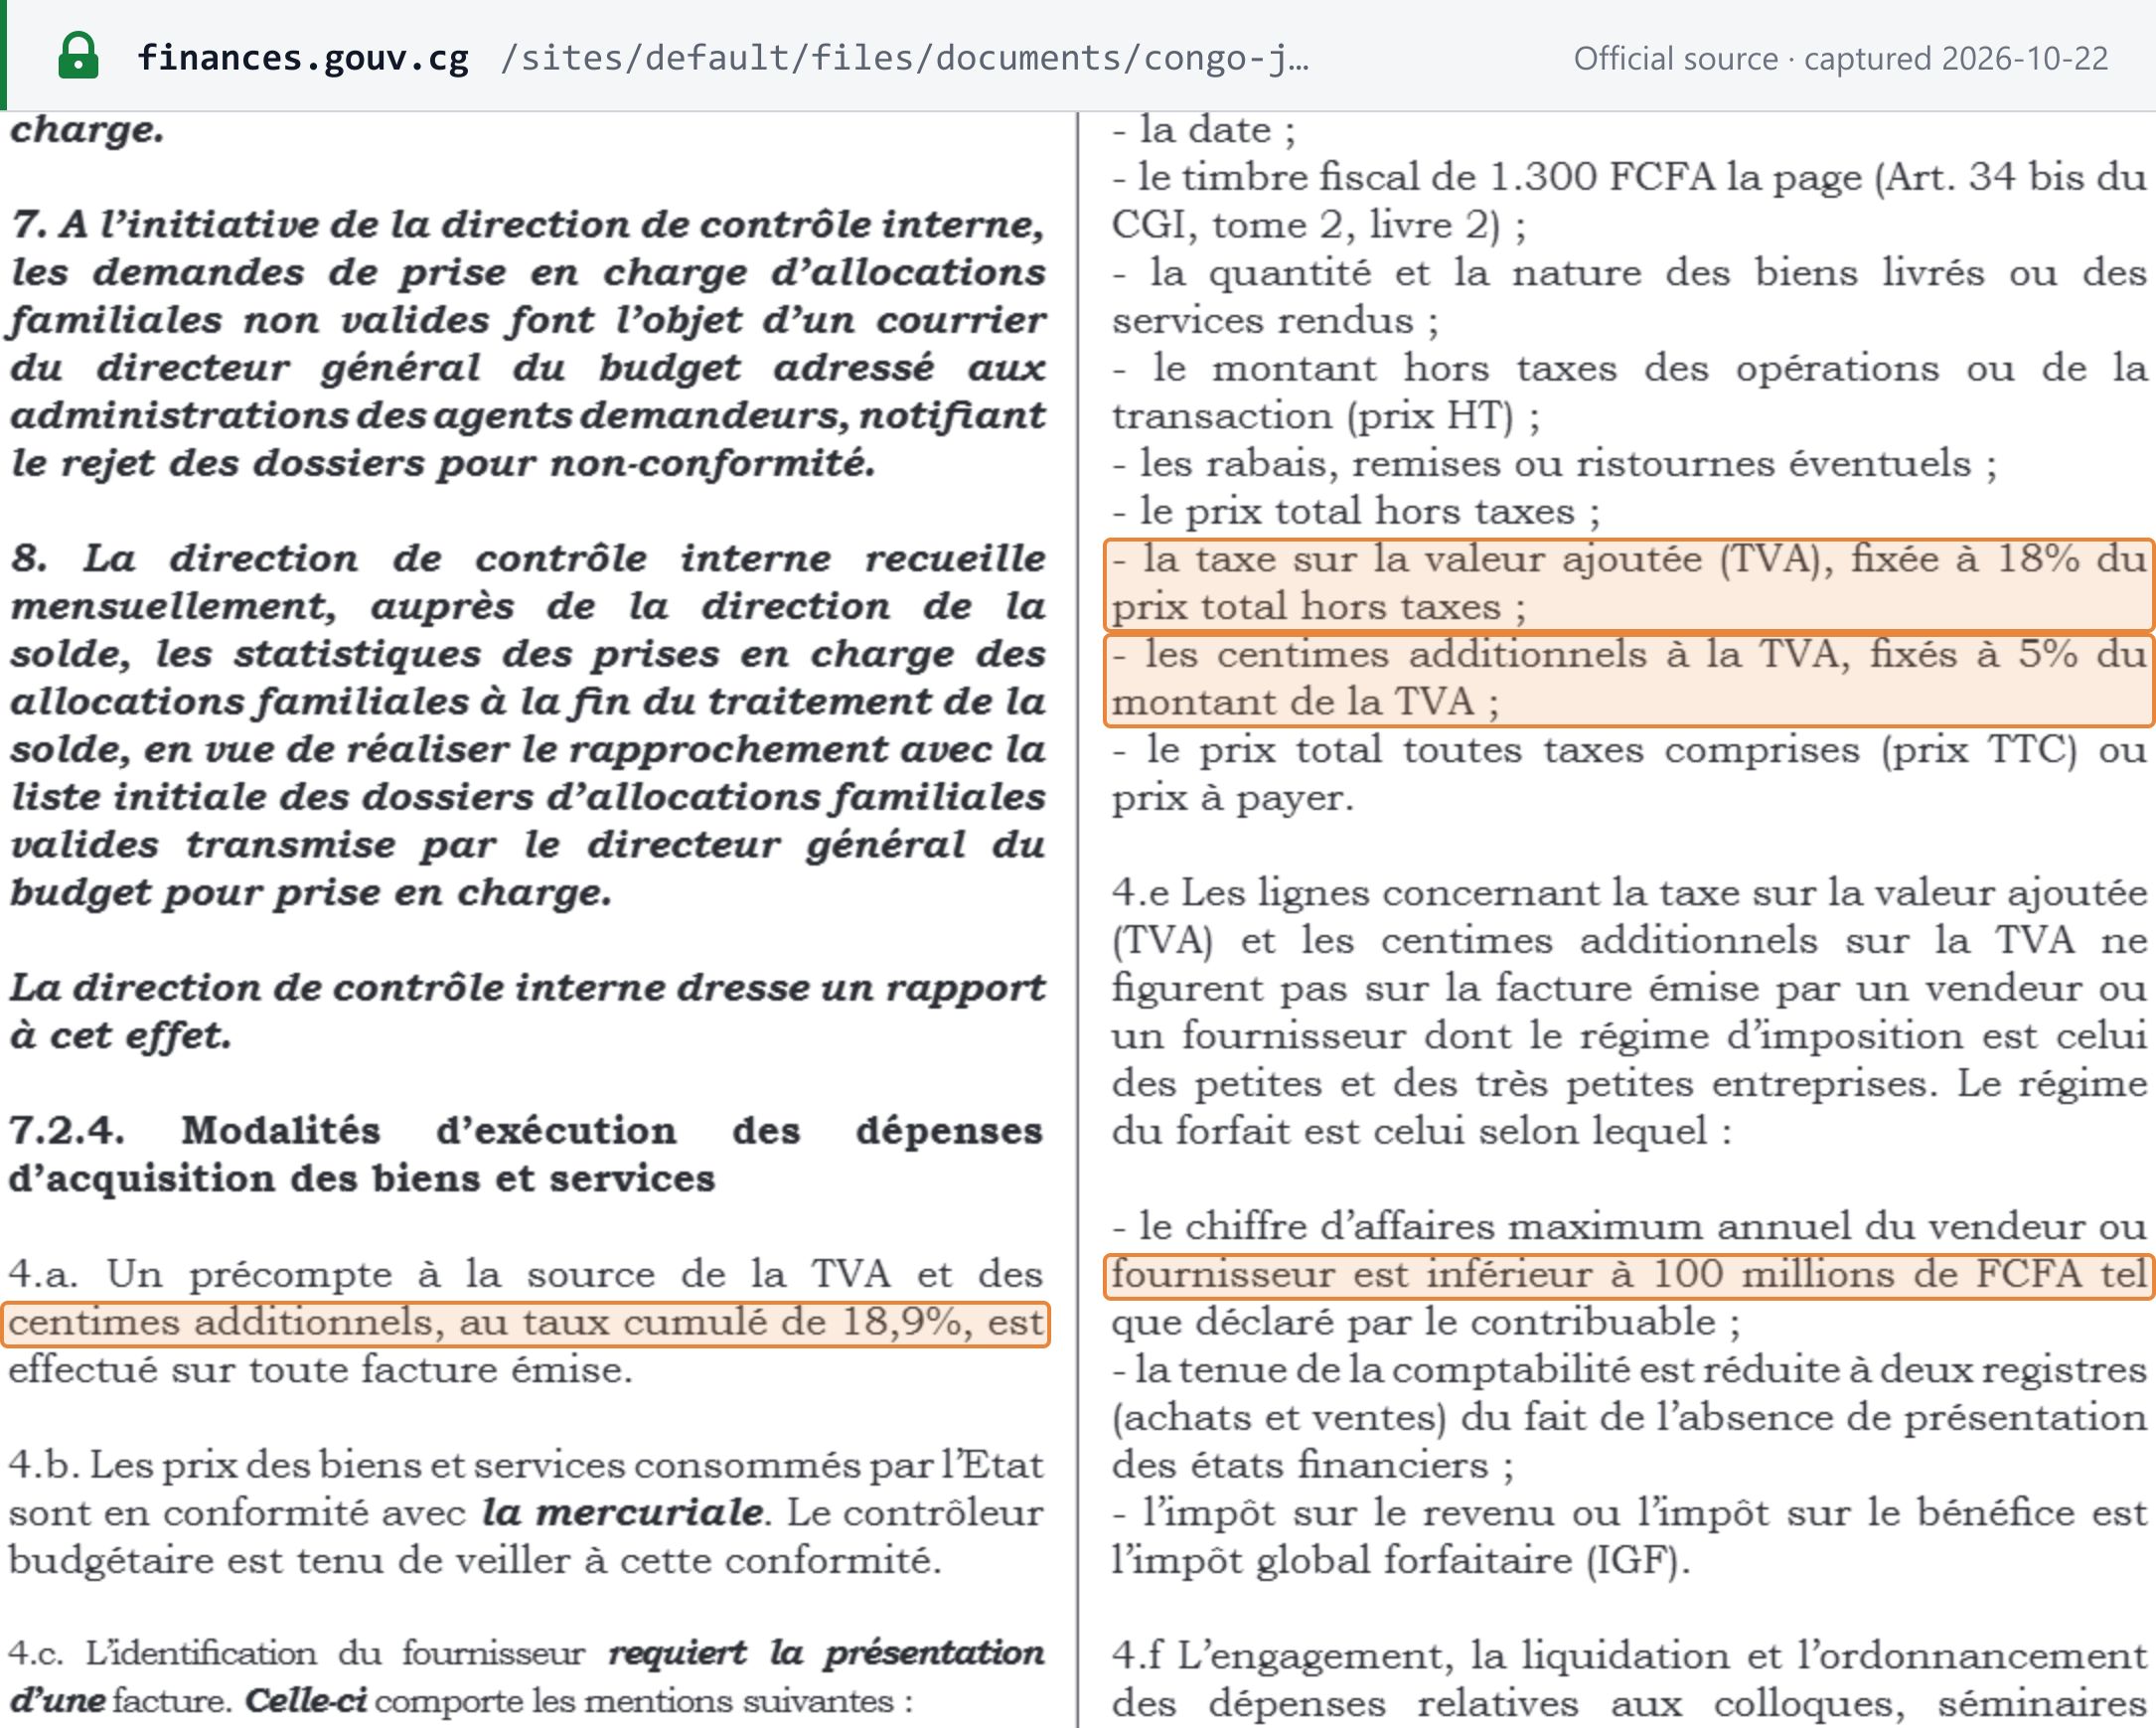 Captura da fonte feita em 22/10/2026 — original
Registro de não residentes
A lei do IVA não fixa limite específico para não residentes. Um não residente contribuinte do IVA deve nomear "un représentant solvable accrédité, résident sur le territoire congolais", que deve ser ele próprio registrado no IVA e é solidariamente responsável pelo imposto (art. 12(1)). Se nenhum representante for nomeado, o IVA e eventuais penalidades "doivent être payées par la personne cliente" (art. 12(2)). Os prestadores não residentes de serviços digitais são a exceção: eles se registram e pagam por conta própria pela plataforma da ARPCE (art. 12(3)). Consulte Empresas estrangeiras que vendem para a República do Congo. [3]
Número de identificação fiscal
O identificador é o NIU — numéro d'identification unique (número de identificação único), emitido pela administração tributária. "Un redevable ne peut se prévaloir de la qualité d'assujetti qu'après enregistrement et attribution d'un numéro d'identification unique (NIU)" (art. 30). O artigo 30 também obriga a administração a publicar os NIUs on-line com a situação de cada contribuinte no IVA, nome, endereço e repartição fiscal. Não encontramos essa lista pública (verificado em 22/10/2026). [3]
Formato. Não há especificação oficial de formato nem dígito verificador publicados. A documentação da API do SFEC exige, para compradores empresariais e governamentais, um NIU do comprador de "16 ou 17 caractères". Os NIUs impressos nos documentos oficiais que lemos têm 16 ou 17 caracteres e começam com uma letra. Trata-se de uma observação nossa, não de uma regra oficial. [12] A Lookuptax ainda não tem página nem validador para o identificador fiscal do Congo; para consultas oficiais em outros países, consulte Verificar um número de IVA.
Como se registrar
- Constitua a empresa pela ACPCE. A Agence Congolaise pour la Création des Entreprises é o balcão único em que os fundadores fazem, "en un lieu unique et sur un même document", as declarações exigidas por lei. [19] As listas de documentos para uma sociedade pedem o NIU pessoal do dirigente, documento de identidade, comprovante da sede social e o estatuto. [16]
- Obtenha o NIU. A condição de contribuinte do IVA decorre do registro e do NIU (art. 30).
- Ative o E-TAX. A declaração on-line é acessada por www.impots.gouv.cg. Quando a DGID ativa o espaço profissional, envia por e-mail um "numéro télé-déclarant" e uma senha provisória (guia do usuário do E-TAX v2.3, julho de 2026). [15]
- Faça a adesão ao SFEC antes de faturar. A adesão pede, entre outros dados, o NIU, o número e a data do RCCM, a forma jurídica, a residência fiscal, o regime tributário, o setor, a moeda e o capital. [10]
Prazo de registro: não confirmado. A LF 2024 suprimiu o artigo da própria lei do IVA sobre a déclaration d'existence, porque a obrigação agora consta do art. 399 quater do CGI Tome 1. O texto vigente desse artigo não está publicado on-line, por isso não podemos informar o prazo nem a penalidade por registro tardio (verificado em 22/10/2026). Consulte a DGID.
Registro voluntário
Disponível para pessoas físicas abaixo de FCFA 100.000.000. O CGI, tal como publicado na LF 2026 (art. 96(2)(a)), diz que o contribuinte do forfait "qui optent pour assujettissement à la TVA" sai imediatamente do regime do forfait e passa ao regime real para o imposto sobre os lucros. A opção permite ao negócio deduzir o IVA das compras e emitir faturas com IVA que seus clientes empresariais podem deduzir. As empresas não têm o que optar: já são contribuintes. [1]
Cancelamento do registro
- Pessoas físicas. Um contribuinte do regime real cujo faturamento caia abaixo do limite só volta ao forfait "que lorsque leur chiffre d'affaires est resté inférieur à cette limite pendant deux exercices successifs" (art. 96(3) do CGI, LF 2026). [1]
- Empresas não podem sair do IVA em razão do faturamento, pois são contribuintes de pleno direito.
- Encerramento das atividades. Os créditos de IVA remanescentes são reembolsáveis às empresas que encerram as atividades (art. 39(3)). Os usuários do SFEC também devem desativar seu sistema de faturamento por meio do distribuidor (Arrêté 1519 art. 11). Os prazos da declaração de encerramento do CGI não estão publicados em sua forma vigente.
Registro de grupo
Não disponível, até onde os textos publicados mostram: a lei do IVA na redação da LF 2024 (toda a Instruction 0339) e as alterações do IVA da LF 2025 e da LF 2026 não contêm nenhuma disposição de agrupamento ou consolidação (verificado em 22/10/2026).
Alíquotas
| Alíquota | Aplica-se a | Fonte |
|---|---|---|
| 18% (taux général) | Toda operação tributável não sujeita à alíquota reduzida ou zero | Lei do IVA art. 22(2)(a) |
| + 5% do IVA (centimes additionnels) | Cobrados sobre o valor do IVA; 18,9% no total na alíquota geral; não dedutíveis | art. 38 A; LF 2026 |
| 5% (taux réduit) | Bens de consumo corrente do Annexe 5 (substituído pela LF 2026): leite e creme de leite, tomates, arroz, farinha de trigo, açúcar, pão, produtos de confeitaria e biscoitos, e sal da posição 25.01.00.11; óleo diesel (gas-oil) e lubrificantes importados de países vizinhos por empresas florestais residentes; vendas e aquisições de incorporadores e empresas em zonas econômicas especiais | art. 22(2)(c); LF 2025; LF 2026 |
| 0% (taux zéro) | Exportações de bens tributáveis declaradas à alfândega e por ela visadas; transporte internacional e seus acessórios; vendas locais de madeira serrada (bois débité) | art. 22(2)(b) |
Alíquota geral. 18%, o "taux général … applicable à toutes les opérations taxables à l'exclusion des opérations soumises aux taux réduit et zéro" (art. 22(2)(a)). Já era de 18% na lei de 1997, e a LF 2024 a manteve. A LF 2026, em suas regras para as compras do Estado, reafirma "la taxe sur la valeur ajoutée (TVA), fixée à 18% du prix total hors taxes" e "les centimes additionnels à la TVA, fixés à 5% du montant de la TVA". [1] [3]
18% ou 18,9%? Ambos são oficiais. 18% é a alíquota do IVA. 18,9% é o IVA mais os 5% de centimes additionnels sobre esse IVA, como proporção do preço sem impostos. A LF 2026 usa o número combinado para a retenção aplicada pelos compradores estatais: "Un précompte à la source de la TVA et des centimes additionnels, au taux cumulé de 18,9%, est effectué sur toute facture émise". Os centimes additionnels não se aplicam no regime da ARPCE para serviços digitais de não residentes, em que o total é de 18% (veja abaixo).
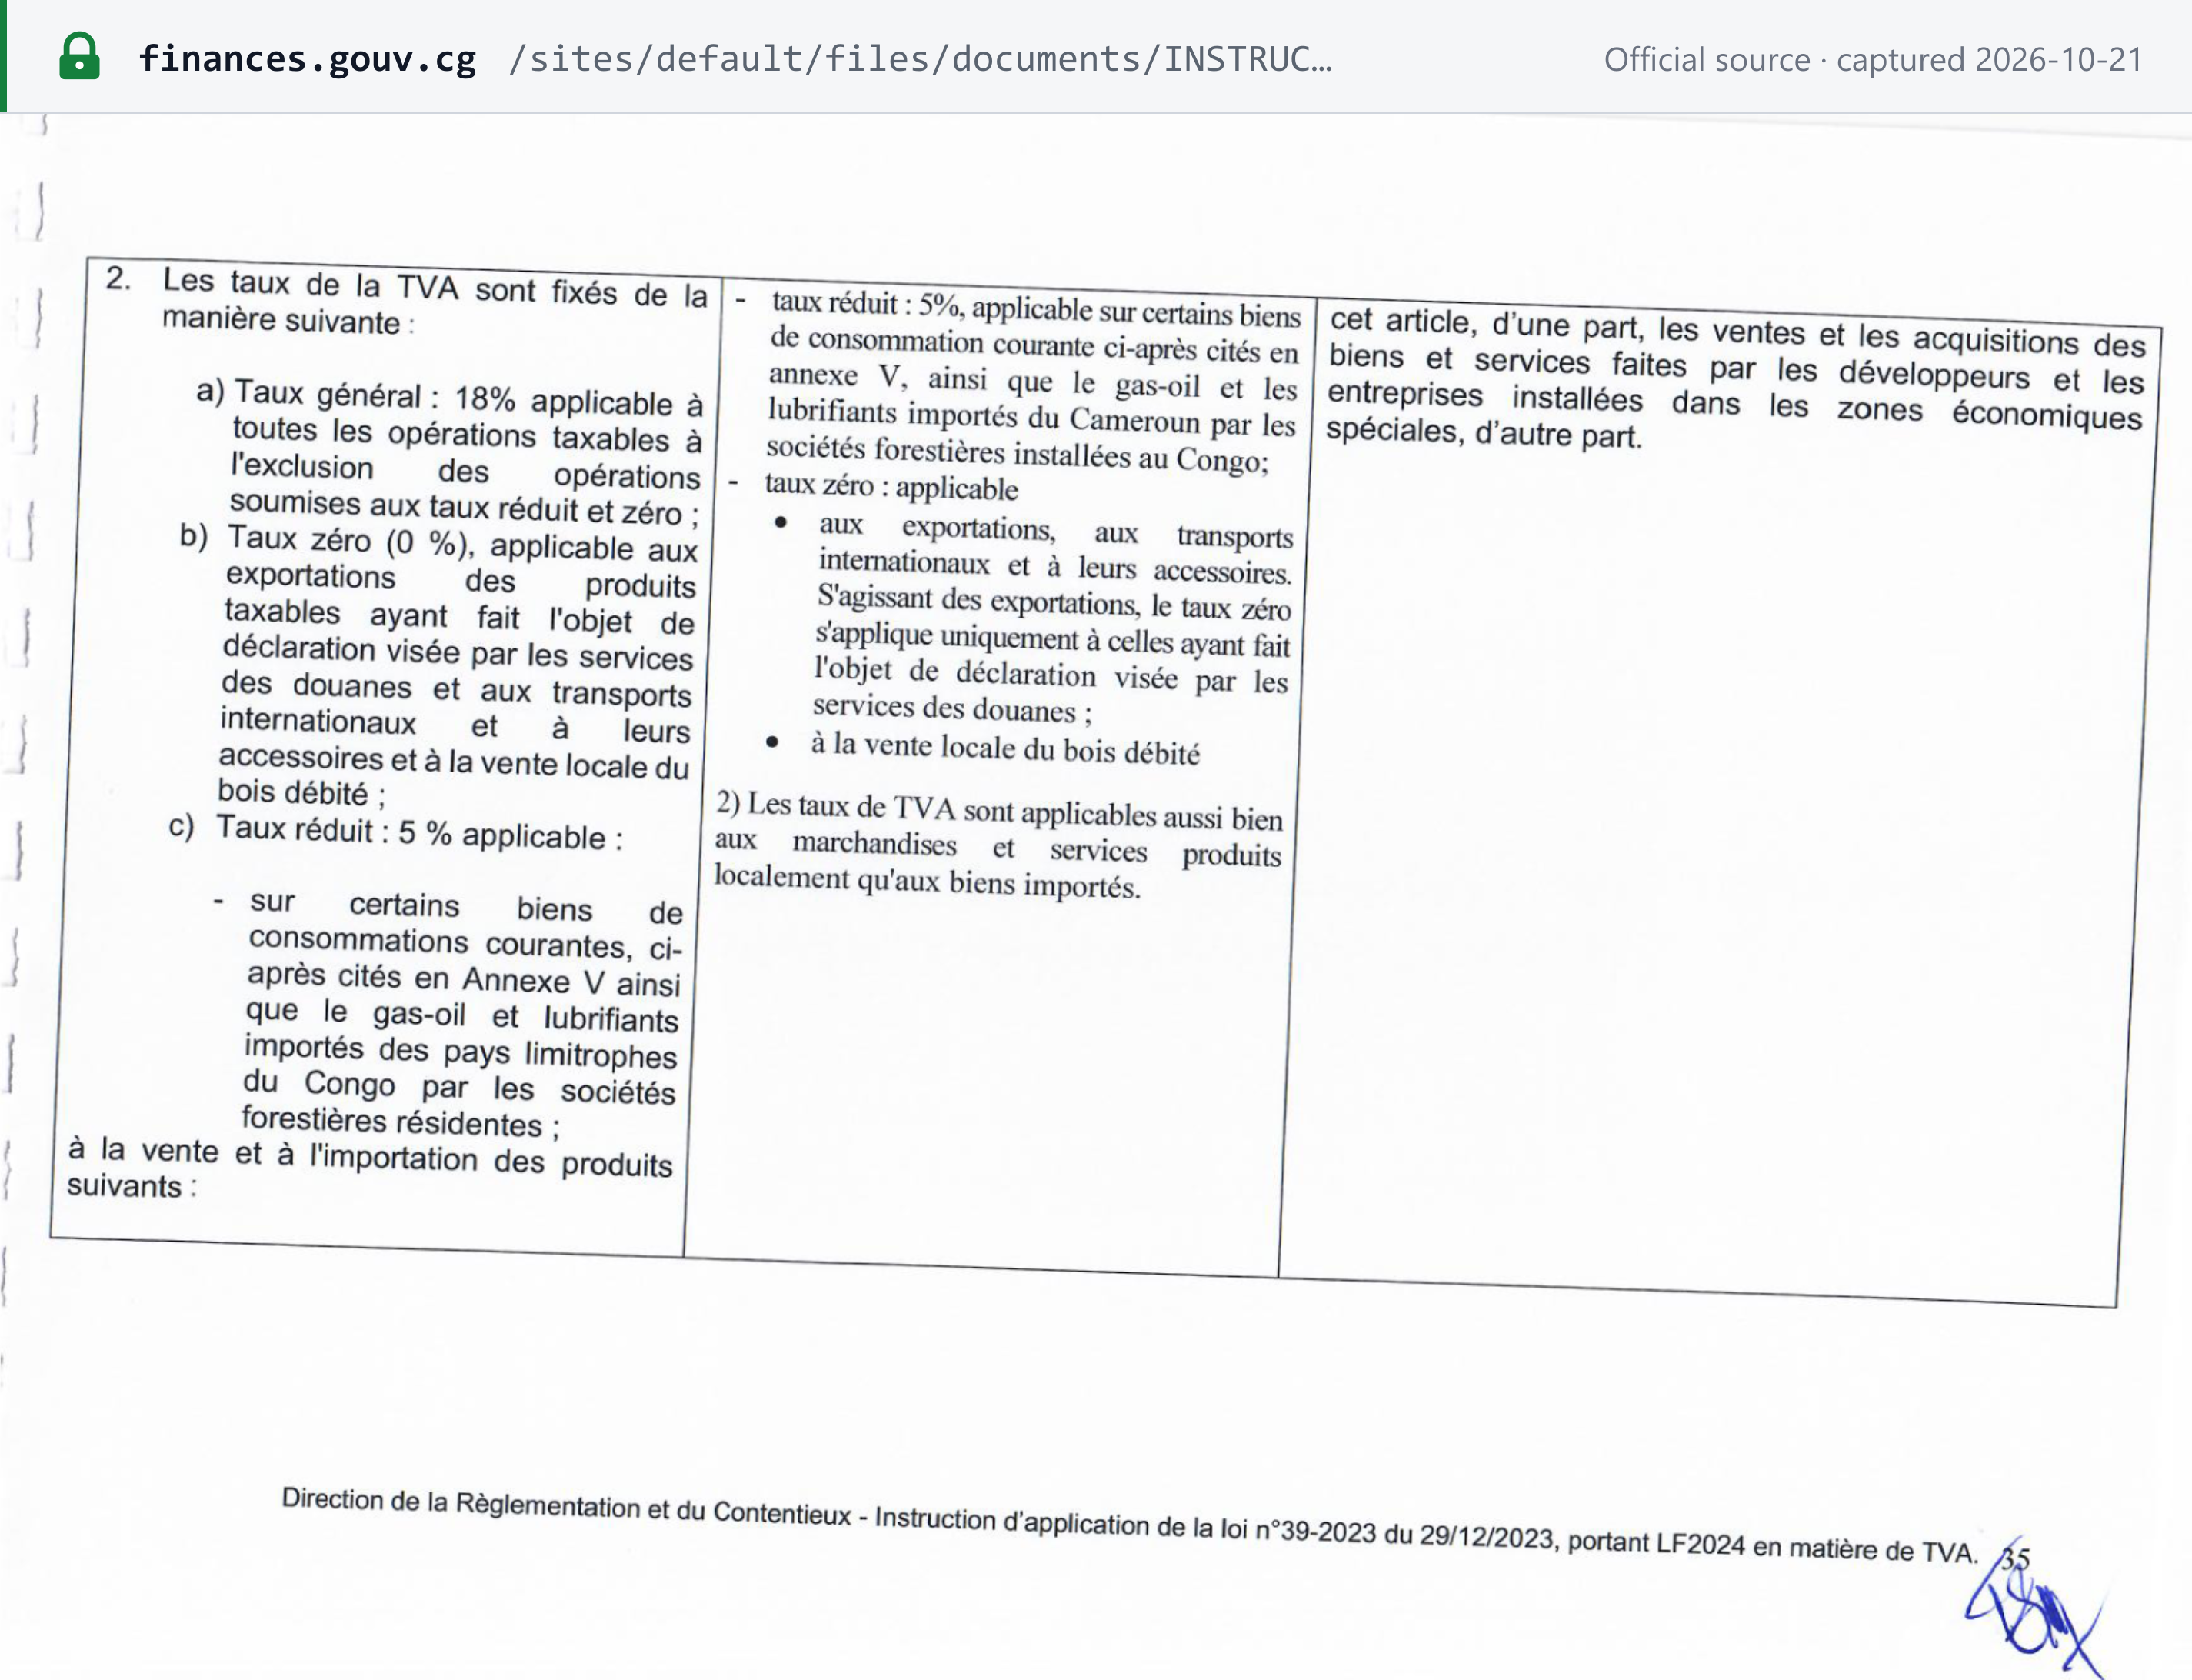 Captura da fonte feita em 21/10/2026 — original
As listas da alíquota reduzida mudaram duas vezes desde 2024. A LF 2025 substituiu a tabela de produtos dentro do artigo 22 (leite e creme de leite, pão e confeitaria, arroz, farinha de trigo) e retirou os fertilizantes e pesticidas agrícolas que a LF 2024 havia colocado a 5%. A LF 2026 substituiu o Annexe 5 e transferiu fertilizantes, inseticidas e pesticidas para a lista de isenções do Annexe 3. Portanto, fertilizantes e pesticidas são isentos, não tributados a 5%; a Instruction 0339 p. 36 ainda mostra a lista superada de 2024. O sal é dividido por posição tarifária: a LF 2026 lista "Sel" na posição 25.01.00.11 a 5% no Annexe 5 e isenta "Sel" na posição 25.01.00.19 no Annexe 3 (JO spécial 3-2026 p. 78). Verifique a posição antes de faturar sal. [1] [2]
Alíquotas futuras. Nenhuma anunciada: a LF 2026 substituiu as listas de bens, mas não as alíquotas (verificado em 22/10/2026). O modelo de dados da fatura do SFEC codifica as mesmas duas alíquotas positivas, "[T]" 18% e "[R]" 5%. [12]
Para as alíquotas de outros países, consulte as alíquotas de impostos no mundo.
Regras transfronteiriças
Importações e exportações
- Importações. O IVA na importação "doit être obligatoirement déclarée et versée avant l'enlèvement de la marchandise" (art. 37) e é lançado pela alfândega. Não é devido nas declarações sob regimes aduaneiros suspensivos ou de retirada direta. Para deduzi-lo, o importador precisa de uma declaração aduaneira com seu NIU e do recibo aduaneiro do IVA pago. Os contribuintes que realizam investimentos produtivos de mais de FCFA 100.000.000 podem diferir o IVA na importação desses bens até a data de entrega da declaração do mês seguinte.
- De minimis. Os textos do IVA que lemos não fixam nenhum (verificado em 22/10/2026). Não verificamos o código aduaneiro da CEMAC. Também não conseguimos confirmar se a alfândega cobra os 5% de centimes additionnels sobre o IVA na importação.
- As exportações têm alíquota zero se declaradas à alfândega e por ela visadas (art. 22(2)(b)). Os exportadores que pedem reembolso anexam as referências aduaneiras e a comprovação da repatriação dos fundos (art. 35(5)). Os exportadores que realizam mais de 80% de suas vendas no exterior "sont autorisés à retenir la TVA qui leur est facturée" sobre suas compras dedutíveis (art. 35(6)): eles suspendem o IVA na fonte em vez de acumular crédito. [3]
Inversão do sujeito passivo em serviços de não residentes
A República do Congo não tem inversão do sujeito passivo no modelo da UE. O artigo 12 combina um representante com uma responsabilidade subsidiária do cliente: o não residente contribuinte do IVA nomeia um representante registrado no IVA e residente no Congo, solidariamente responsável com ele; na falta deste, o IVA e eventuais penalidades são pagos "par la personne cliente pour le compte de la personne n'ayant pas dans l'Etat un établissement stable". Como os serviços imateriais "sont imposables dans le pays d'établissement du preneur" (art. 11(2)), a maior parte dos serviços B2B transfronteiriços adquiridos por uma empresa congolesa é tributada no Congo e, na prática, o cliente recolhe o IVA. [3] Consulte a explicação sobre a inversão do sujeito passivo para ver a comparação com outros sistemas.
Produtos e serviços digitais
Os prestadores não residentes de serviços digitais têm um regime próprio, operado com a reguladora de telecomunicações ARPCE. Os serviços prestados no Congo por meio de plataformas de comércio eletrônico estrangeiras ou locais, e as comissões dessas plataformas, são tributáveis no Congo (art. 11(6)). Pelo art. 12(3), os prestadores não residentes "sont responsables de la TVA y relative" e a pagam com base em faturas geradas a partir dos dados registrados na plataforma da ARPCE. Eles devem manter registros precisos do IVA que cobram. [3]
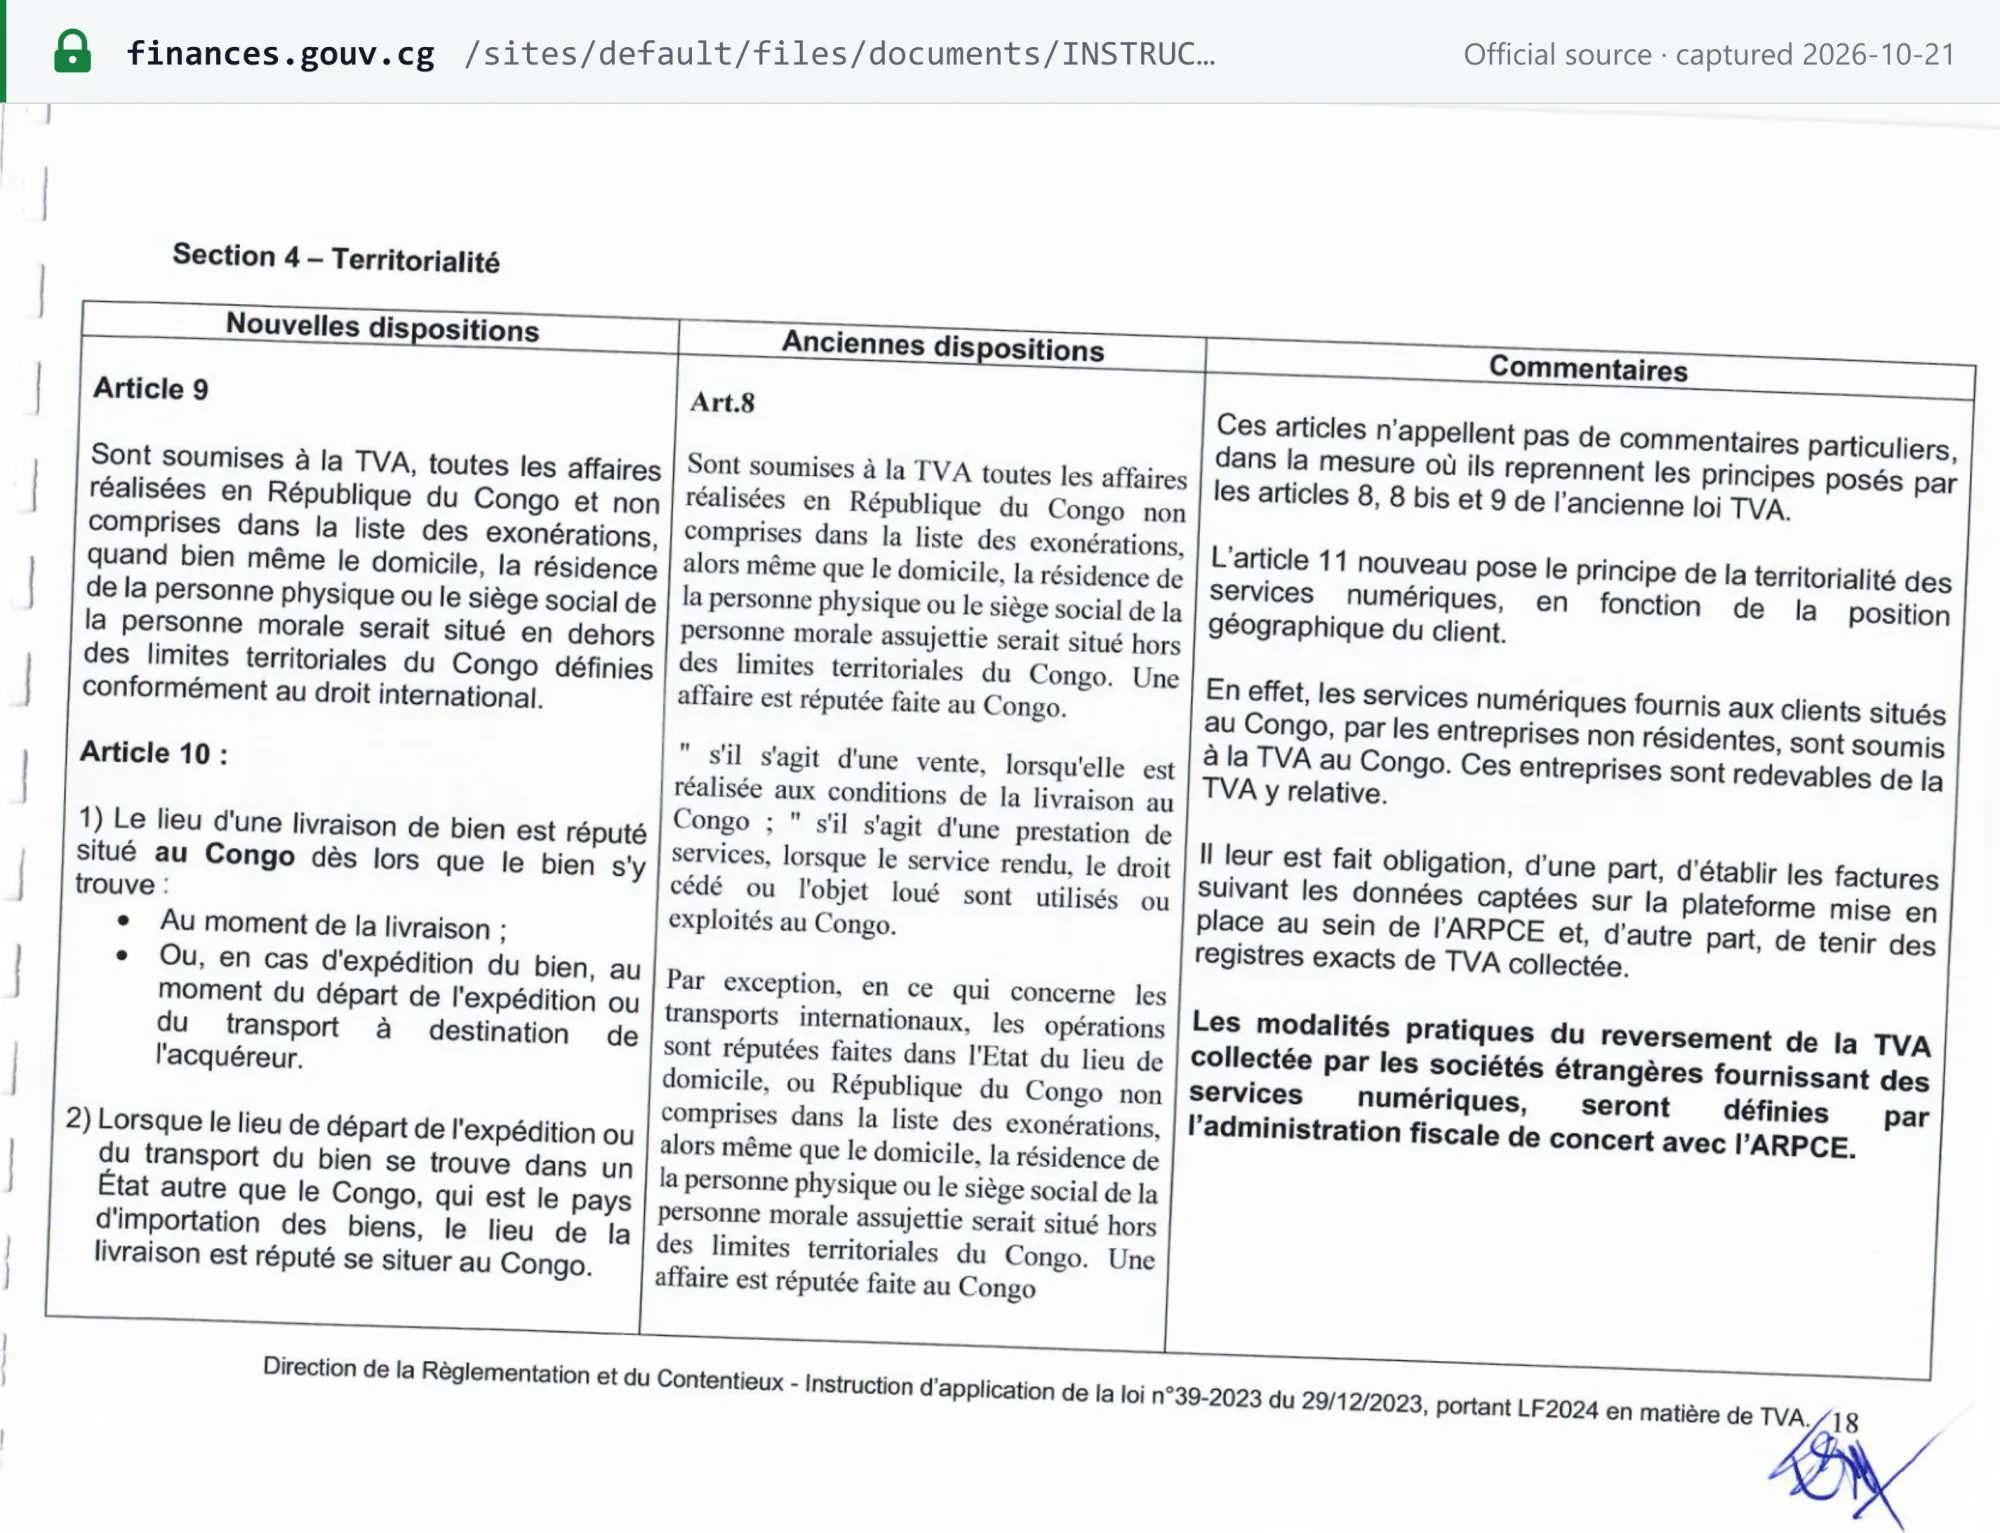 Captura da fonte feita em 21/10/2026 — original
O FAQ da ARPCE sobre o portal (um PDF datado de 29/09/2026, disponível na seção User Guides do portal) explica o funcionamento:
- Escopo. Serviços digitais a clientes no Congo, tanto B2C quanto B2B, e transações entre plataformas.
- Alíquota. "Aplica-se uma alíquota única de 18% … Nenhuma sobretaxa adicional se aplica neste regime": os 5% de centimes additionnels não são acrescentados.
- Limite. Nenhum. A obrigação se aplica qualquer que seja o faturamento.
- Representante. Não exigido. O registro no portal fornece um NIU para este regime e não cria estabelecimento permanente (ARPCE Explanatory Note N° 001/ARPCE-DG/26).
- Declarações e pagamento. Trimestrais, inclusive trimestres sem movimento, até o dia 20 do mês seguinte ao trimestre, pagas por transferência bancária internacional em EUR ou USD.
- Início. A cobrança começou em 1º de julho de 2026, de modo que a primeira declaração (3º trimestre de 2026) venceu em 20/10/2026.
- Registros. As faturas B2B mostram o identificador do cliente e seu número fiscal congolês, quando houver; os registros são mantidos por 10 anos. [14]
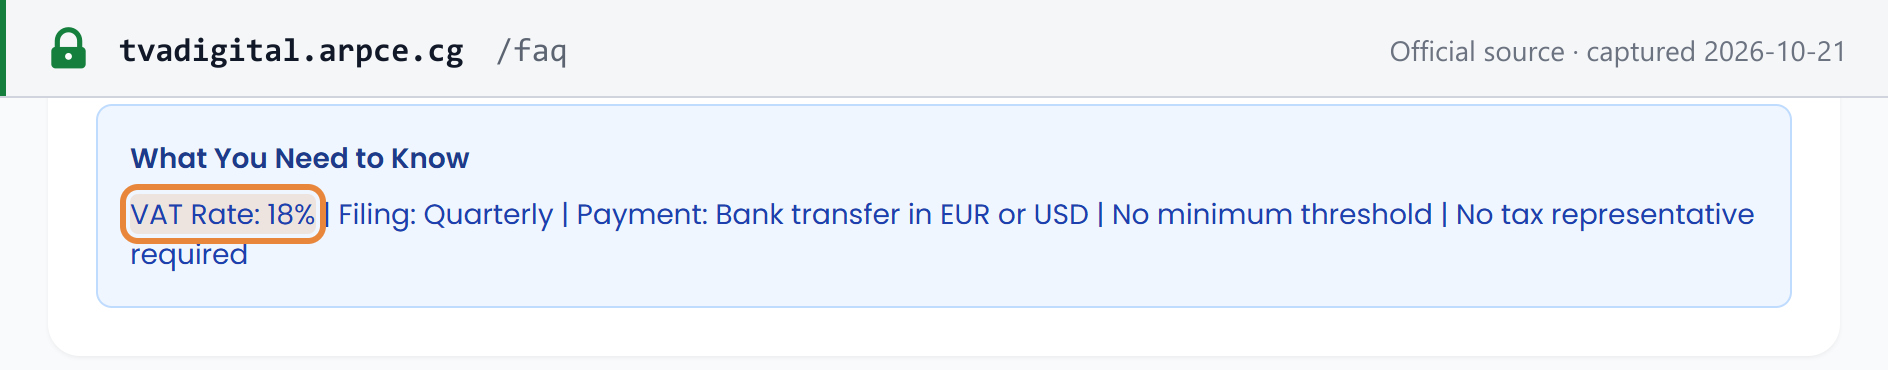 Captura da fonte feita em 21/10/2026 — original
Consulte IVA sobre serviços digitais de fornecedores não residentes.
Empresas estrangeiras que vendem para a República do Congo — B2B e B2C
A resposta depende mais do que você vende do que de quem é o seu cliente.
- Serviços digitais, tanto B2B quanto B2C. O regime da ARPCE: registre-se no portal, cobre 18% e declare trimestralmente. Sem limite, sem representante.
- Outros serviços e bens, B2B. Nomeie um representante registrado no IVA no Congo, ou o seu cliente empresarial congolês pagará o IVA e eventuais penalidades por você (art. 12(2)).
- Outros serviços e bens, B2C. O artigo 12 é o mesmo, mas a responsabilidade subsidiária do cliente só funciona quando o cliente pode declarar e pagar, o que um consumidor em geral não pode. Nossa leitura é que um não residente que vende serviços não digitais a consumidores precisa de um representante. Não encontramos regime de vendas a distância para bens: os bens entram pela alfândega e suportam o IVA na importação na fronteira (art. 37).
- Nota fiscal eletrônica SFEC. "Toutes les transactions économiques réalisées sur le territoire congolais sont certifiées par le SFEC, à l'exception de celles impliquant un fournisseur étranger" (art. 34 bis, LF 2025). O comunicado 07-8 da DGID, no entanto, inclui na primeira fase todos os fornecedores das empresas UGE, UME e USTPG "sans distinction de taille ni de résidence fiscale"; nenhum texto da DGID concilia os dois, portanto confirme sua situação com a equipe do SFEC. [7] [2]
- Vendas ao Estado. Os compradores estatais retêm o IVA e os centimes additionnels à alíquota combinada de 18,9% sobre toda fatura de fornecedor (LF 2026, ponto 4.a). Consulte regimes de retenção do IVA.
Responsabilidade de marketplaces e plataformas como fornecedor presumido
No caso das plataformas digitais, a plataforma é responsável pelo IVA sobre suas próprias comissões. ARPCE: esses ganhos são tributáveis quando o operador da plataforma, o vendedor ou o comprador está no Congo no momento da transação, e "a plataforma de serviços digitais é responsável por declarar e recolher o imposto correspondente" (Explanatory Note §4.4, conforme reproduzida no FAQ da ARPCE). [14] Não encontramos regra que torne um marketplace o fornecedor presumido de bens físicos vendidos por vendedores terceiros (verificados a lei do IVA na redação da LF 2024, a LF 2025, a LF 2026 e os textos da ARPCE, em 22/10/2026). Consulte as regras de fornecedor presumido para marketplaces.
Local da operação
- Bens (art. 10). Entregues no Congo se os bens ali estiverem no momento da entrega; para bens expedidos, se a expedição começar no Congo. As importações de outro Estado são consideradas entregues no Congo. Os bens instalados ou montados pelo fornecedor são entregues onde forem instalados.
- Serviços prestados fisicamente (art. 11(1)): onde forem executados. Isso abrange a locação de meios de transporte, serviços ligados a bens imóveis, serviços culturais, esportivos e educacionais, trabalhos sobre bens móveis e intermediários.
- Serviços imateriais (art. 11(2)): onde o cliente estiver estabelecido. Entre eles: direitos de propriedade intelectual, publicidade, consultoria, engenharia, serviços contábeis e jurídicos, processamento de dados, serviços bancários, financeiros e de seguros, cessão de pessoal, telecomunicações, radiodifusão e serviços prestados por via eletrônica. Quando o cliente congolês não é contribuinte, o local volta a ser o Estado do fornecedor (art. 11(5)).
- Serviços de plataformas (art. 11(6)): os serviços prestados no Congo por meio de plataformas de comércio eletrônico, e as comissões dessas plataformas, são tributáveis no Congo. [3]
Requisitos da fatura
Aplicam-se duas listas, e uma fatura em conformidade contém ambas. A lei do IVA (art. 32, na redação da LF 2024) define o conteúdo básico. Desde 1º de agosto de 2026, para as empresas no escopo do SFEC, toda fatura também deve ser uma nota fiscal eletrônica certificada emitida pelo SFEC. O Arrêté n° 1519/MFBPP-CAB de 09/07/2026, art. 8, lista suas menções "à peine de nullité". Todo contribuinte deve usar o SFEC, e todo cliente, contribuinte ou não, deve exigir uma fatura certificada em todas as suas compras (art. 34 bis, LF 2025). [2] [5]
Conteúdo obrigatório
| # | Menção | Lei do IVA art. 32(2) | Arrêté 1519 art. 8 |
|---|---|---|---|
| 1 | Data e número da fatura, em série contínua | ✓ | Data e hora de um dispositivo qualificado de carimbo de tempo; número sequencial único certificado pela PGSFEC |
| 2 | Fornecedor: nome, endereço preciso, razão social e NIU | ✓ | ✓ (endereço completo) |
| 3 | Número de registro comercial (RCCM) ou registro de ofícios do fornecedor | ✓ | — |
| 4 | Regime tributário do fornecedor | ✓ | — |
| 5 | Cliente: nome, endereço e NIU | ✓ | ✓ — NIU "notamment s'il est autorisé à récupérer la TVA" |
| 6 | Descrição e quantidade dos bens ou serviços | ✓ | ✓, com preços unitários sem impostos |
| 7 | Alíquota do IVA, preço sem impostos, valor do IVA e total com impostos | ✓ | ✓ |
| 8 | Menção de isenção ou de regime especial, citando os textos aplicáveis | — | ✓ |
| 9 | Dados bancários (références bancaires) | ✓ | — |
| 10 | A repartição fiscal à qual o fornecedor está vinculado | ✓ | — |
| 11 | Assinatura eletrônica qualificada e impressão digital (hash) da fatura | — | ✓ |
| 12 | Código QR para verificação na PGSFEC | — | ✓ |
| 13 | Número de homologação do sistema SFEC emissor | — | ✓ |
Uma empresa parcialmente isenta indica, para cada operação, o valor não tributável e o valor tributável, a alíquota e o IVA (art. 32(3)). Os vendedores no forfait emitem faturas sem linhas de IVA nem de centimes additionnels (LF 2026, ponto 4.e); o FAQ do SFEC diz que essa fatura "sera émise sans TVA et mentionnera le régime fiscal applicable". Faturas a compradores estatais. A LF 2026 (ponto 4.d) lista o que deve constar da fatura de um fornecedor do regime real ao Estado. Além da data, das quantidades, dos valores, do IVA e dos centimes additionnels, ela deve trazer "le timbre fiscal de 1.300 FCFA la page" (CGI Tome 2 art. 34 bis). [1] [3] [10]
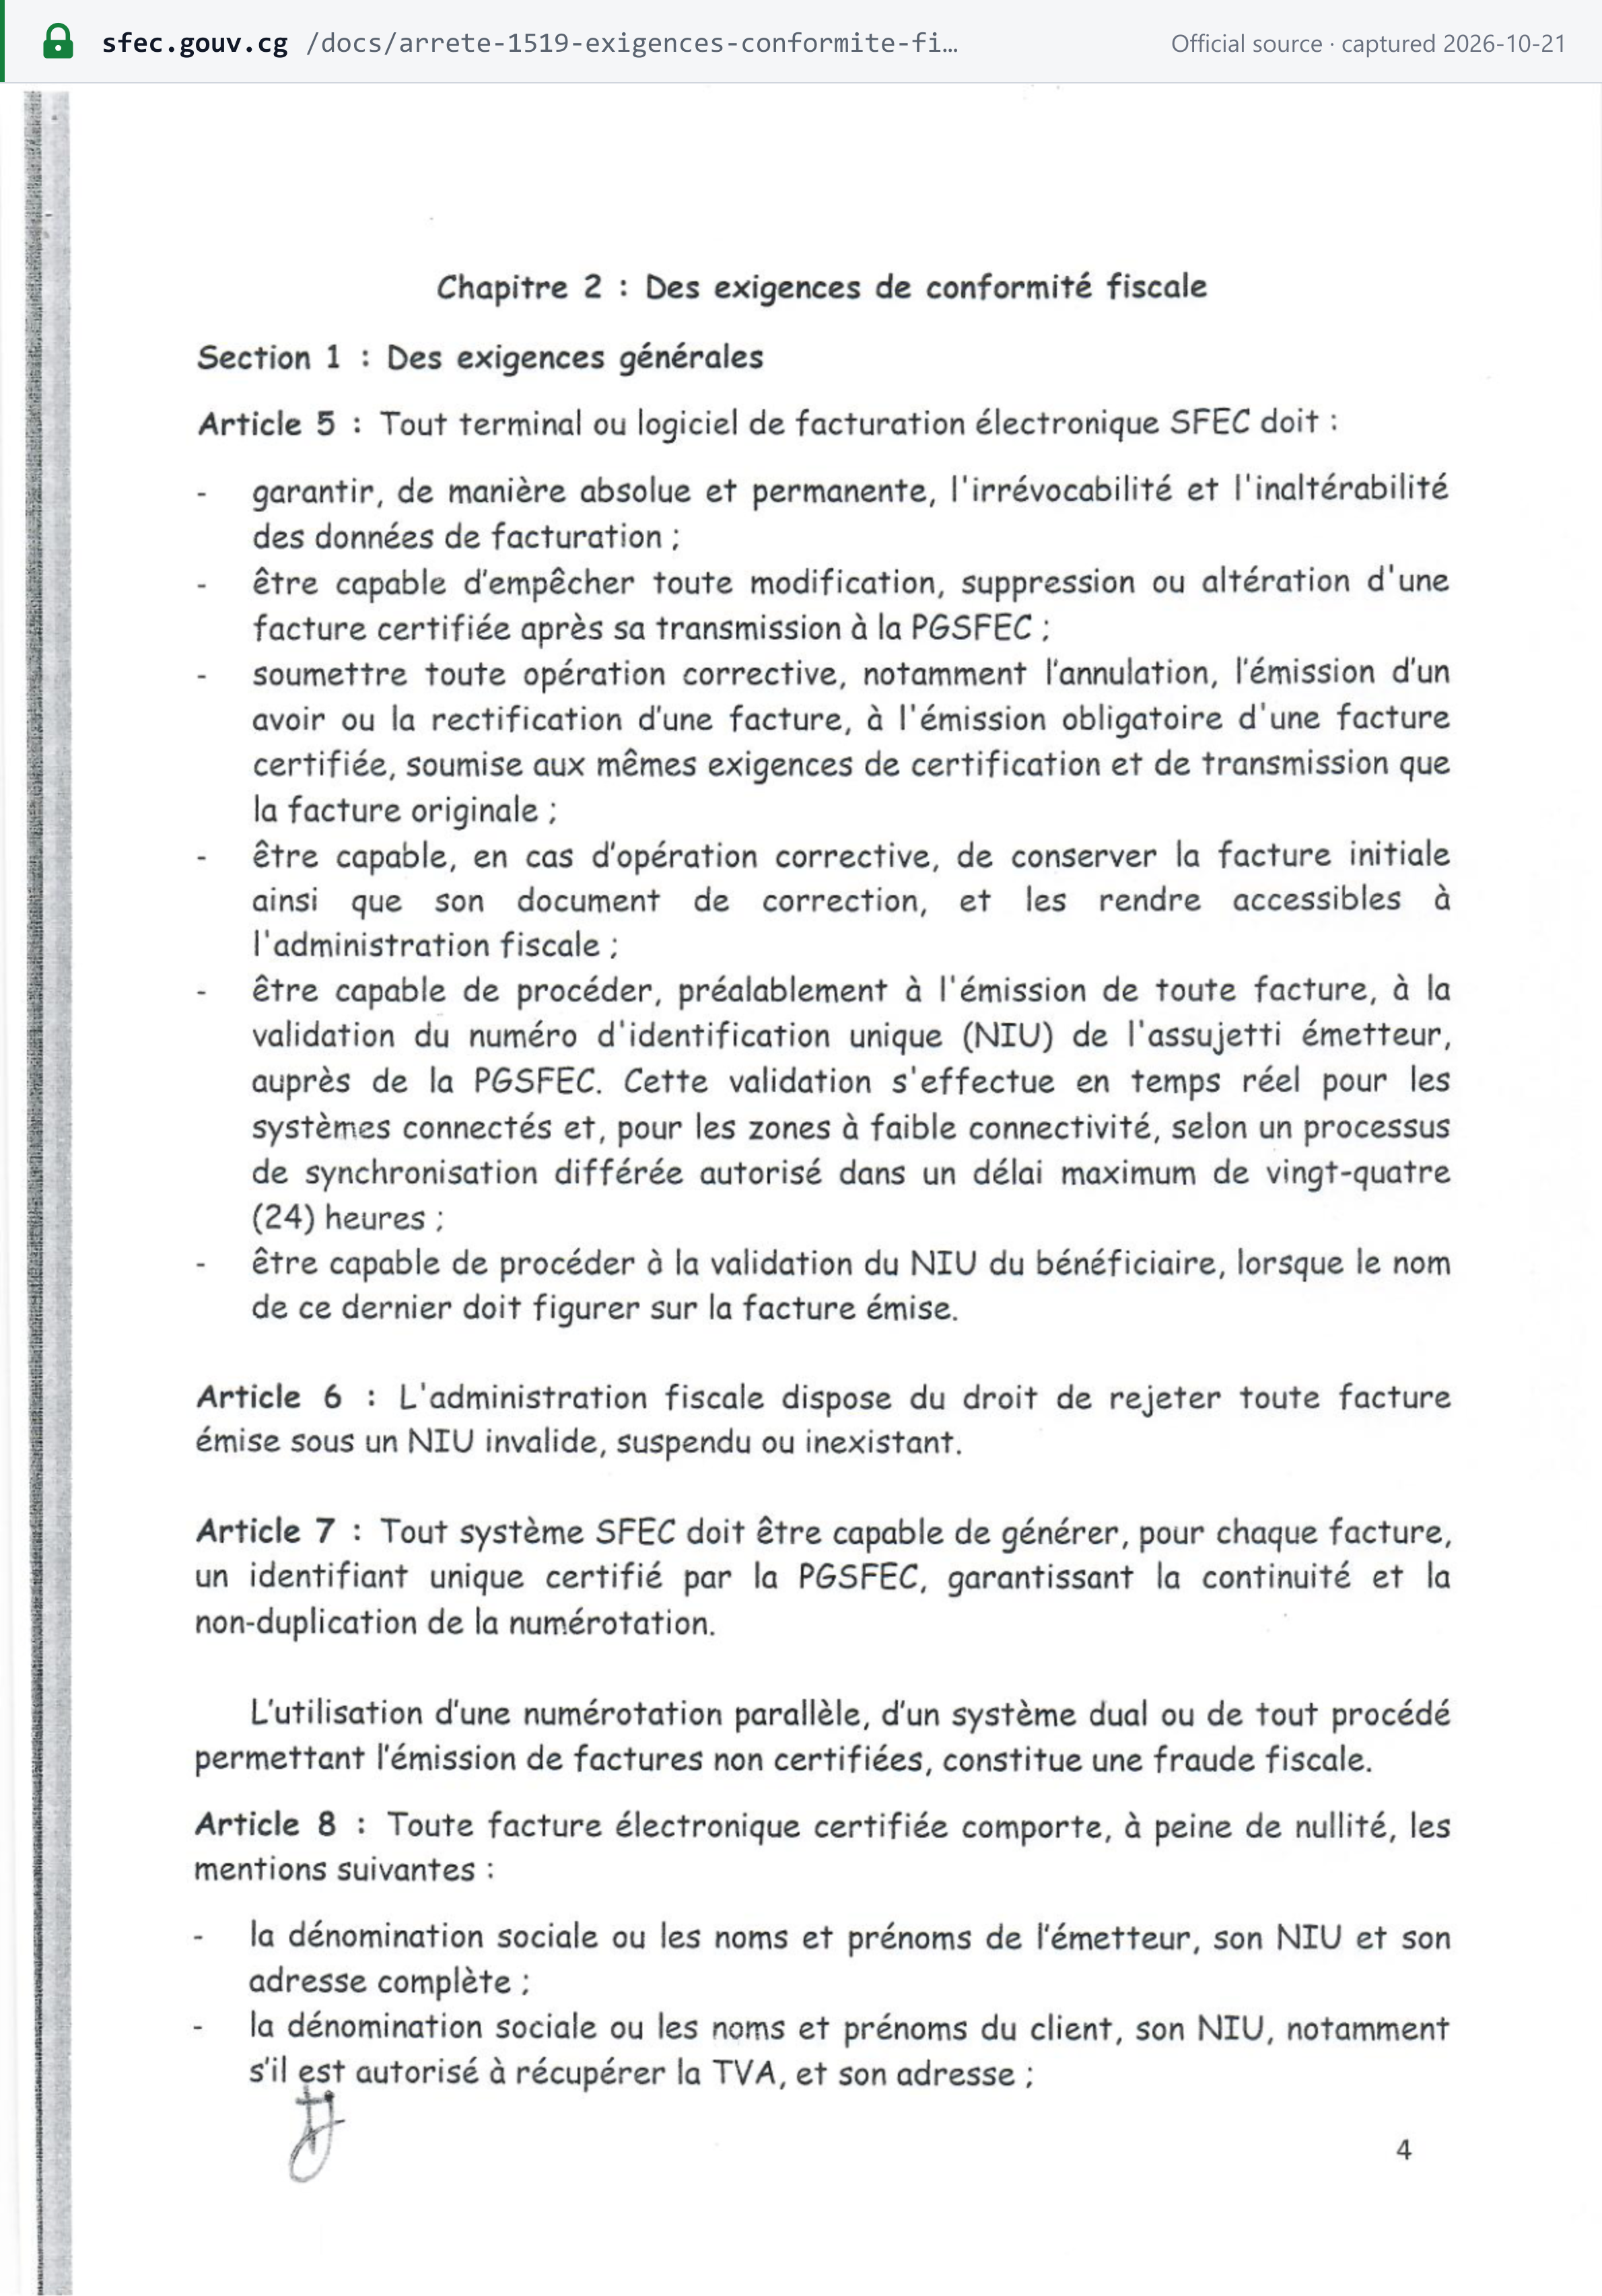 Captura da fonte feita em 21/10/2026 — original
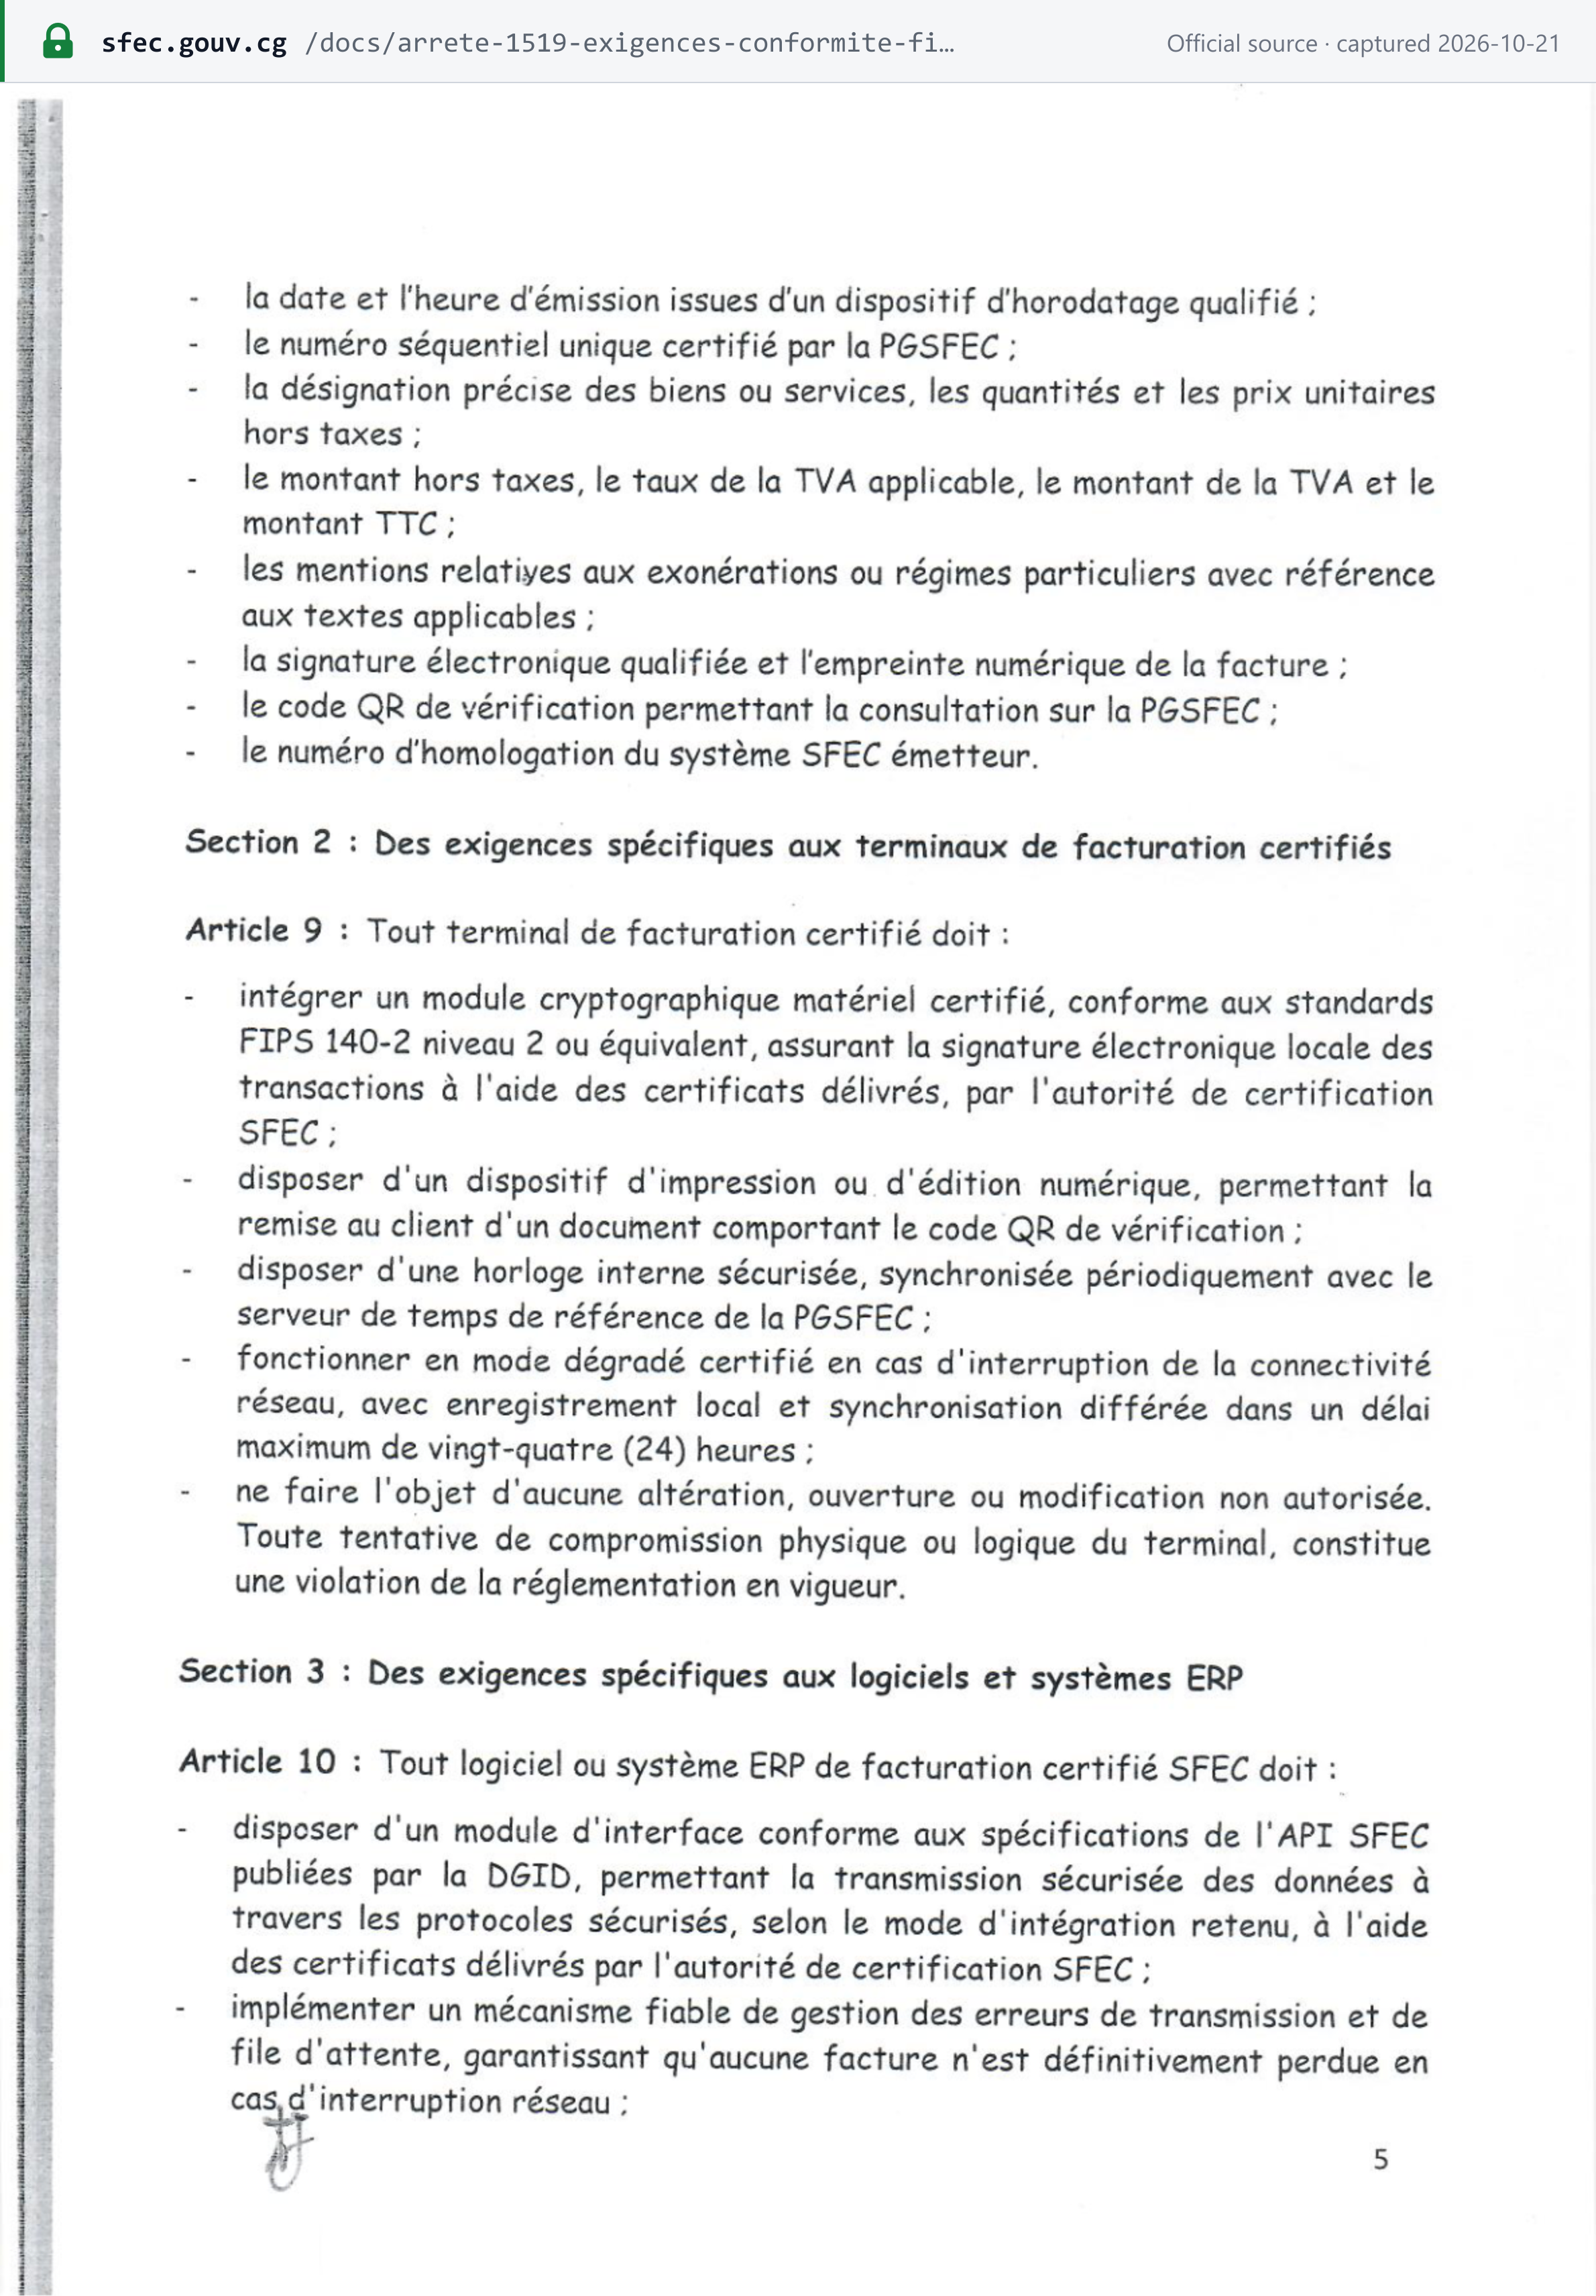 Captura da fonte feita em 21/10/2026 — original
Prazo de emissão
A cada operação. Uma fatura certificada é gerada para cada operação e entregue ao cliente mesmo que ele não a peça (Décret n° 2026-101 art. 19; Arrêté 1519 art. 11). A lei do IVA exige fatura para os bens entregues, os serviços prestados "ainsi que pour les acomptes perçus" (art. 32(1)), de modo que os adiantamentos também são faturados. Os textos que lemos não fixam prazo em dias para emissão posterior (verificado em 22/10/2026). [3] [4]
Numeração e sequência
A lei do IVA exige "une série continue" (art. 32(2)). No SFEC, todo sistema deve gerar para cada fatura "un identifiant unique certifié par la PGSFEC, garantissant la continuité et la non-duplication de la numérotation". "L'utilisation d'une numérotation parallèle, d'un système dual ou de tout procédé permettant l'émission de factures non certifiées, constitue une fraude fiscale" (Arrêté 1519 art. 7). [5]
Notas de crédito e de débito
Uma fatura certificada nunca é editada. O cancelamento, a nota de crédito (avoir) ou a correção devem ser emitidos, eles próprios, como fatura certificada "soumise aux mêmes exigences de certification et de transmission que la facture originale". O sistema conserva tanto o documento original quanto o documento de correção para a administração tributária (Arrêté 1519 art. 5). Na API do SFEC, a nota de crédito é uma fatura do tipo "creditNote" que faz referência à fatura de venda original; o FAQ do SFEC admite notas de crédito totais e parciais. [5] [12]
As regras de correção da própria lei do IVA (art. 29):
- Vendas canceladas ou rescindidas. Envie ao cliente uma nova fatura que cancele e substitua a original.
- Créditos incobráveis. Quando o crédito for "réellement et définitivement irrécouvrable", envie uma segunda via da fatura original com sobreimpressão do valor não pago sem IVA e do IVA correspondente, que o cliente não pode deduzir. [3]
Moeda e idioma
Os valores legais são em FCFA; o SFEC aceita faturas em XAF ou USD. A lei do IVA, a Instruction 0339, o Décret 2026-101, os Arrêtés 1519 e 1520 e a LF 2026 não fixam idioma da fatura nem regra de conversão cambial para faturas em moeda estrangeira (verificado em 22/10/2026). Todos os textos oficiais e campos do SFEC estão em francês.
Tipos de documento
- Fatura certificada (facture électronique certifiée) — a única fatura válida para as empresas no escopo do SFEC. O SFEC certifica "factures et tickets de caisse", portanto um cupom de caixa é uma fatura certificada com menos dados do cliente, não uma categoria de documento à parte. [13]
- Fatura de vendedor no forfait — sem linhas de IVA nem de centimes additionnels; indica o regime tributário.
- Nota de crédito (avoir) — também certificada (veja acima).
- Pró-forma — "n'est pas une facture définitive" e não é certificada (FAQ do SFEC).
Não encontramos fatura simplificada nem valor-limite abaixo do qual seja permitido um documento mais simples.
Quem está fora do SFEC (Décret 2026-101 art. 2, conforme resumido no portal do SFEC): o Estado e as coletividades locais em suas missões de serviço público; embaixadas, missões diplomáticas e organizações internacionais nas operações não tributáveis no Congo. As operações com fornecedor estrangeiro também estão fora da certificação (art. 34 bis). [11]
Autofaturamento
Não previsto: os textos do IVA que lemos não contêm disposição sobre autofaturamento, e tanto o art. 32 quanto o art. 34 bis atribuem o dever de emissão a "le fournisseur des biens et services" (verificado em 22/10/2026).
Guarda de documentos e trilha de auditoria
- Guarda: 10 anos. Os documentos contábeis e comprobatórios são mantidos "pendant un délai de dix ans après l'année au cours de laquelle les opérations ont été constatées", mais os anos em que um crédito de IVA foi transportado e não utilizado (art. 33(3)). Os documentos comprobatórios das deduções devem ser originais. O Arrêté 1519 art. 12 fixa o mesmo mínimo de dez anos para os dados de faturamento do SFEC, com integridade, confidencialidade e disponibilidade garantidas.
- Livros. Escriturados segundo o SYSCOHADA (diário, diários de vendas e de compras, livro de inventário, razão geral, balancete), no Congo, na sede ou no estabelecimento principal (art. 33(1)–(2)).
- Arquivamento eletrônico. A PGSFEC armazena as faturas certificadas. Não encontramos regra que proíba o arquivamento exclusivamente eletrônico e, para uma fatura do SFEC, o original é a nota fiscal eletrônica certificada.
- Trilha de auditoria (Arrêté 1519):
- os dados de faturamento devem ser irrevogáveis e inalteráveis, sem qualquer alteração após a transmissão (art. 5);
- o NIU do emitente é validado junto à PGSFEC antes de cada fatura: em tempo real, ou em até 24 horas nas zonas de baixa conectividade (art. 5);
- os terminais precisam de um módulo criptográfico de hardware certificado (FIPS 140-2 nível 2 ou equivalente) e de um modo degradado off-line que sincroniza em até 24 horas (art. 9);
- os softwares ERP mantêm um registro de auditoria interno, com carimbo de tempo, de toda operação sobre os dados de faturamento, com a identidade do operador (art. 10);
- a DGID pode fiscalizar no local sem aviso prévio (art. 4). [3] [5]
Um modelo de fatura em conformidade
A DGID não publica modelo de fatura comentado. Pesquisamos em sfec.gouv.cg (páginas inicial, de conformidade, de FAQ, de recursos e de notícias), na documentação técnica do SFEC, nas páginas do Ministério sobre o SFEC, no Décret 2026-101, nos Arrêtés 1519 e 1520, na Instruction 0339, na LF 2025, na LF 2026 e no guia do usuário do E-TAX (22/10/2026). O que a DGID publica é um exemplo da resposta de certificação: os dados que o SFEC acrescenta a toda fatura que certifica.
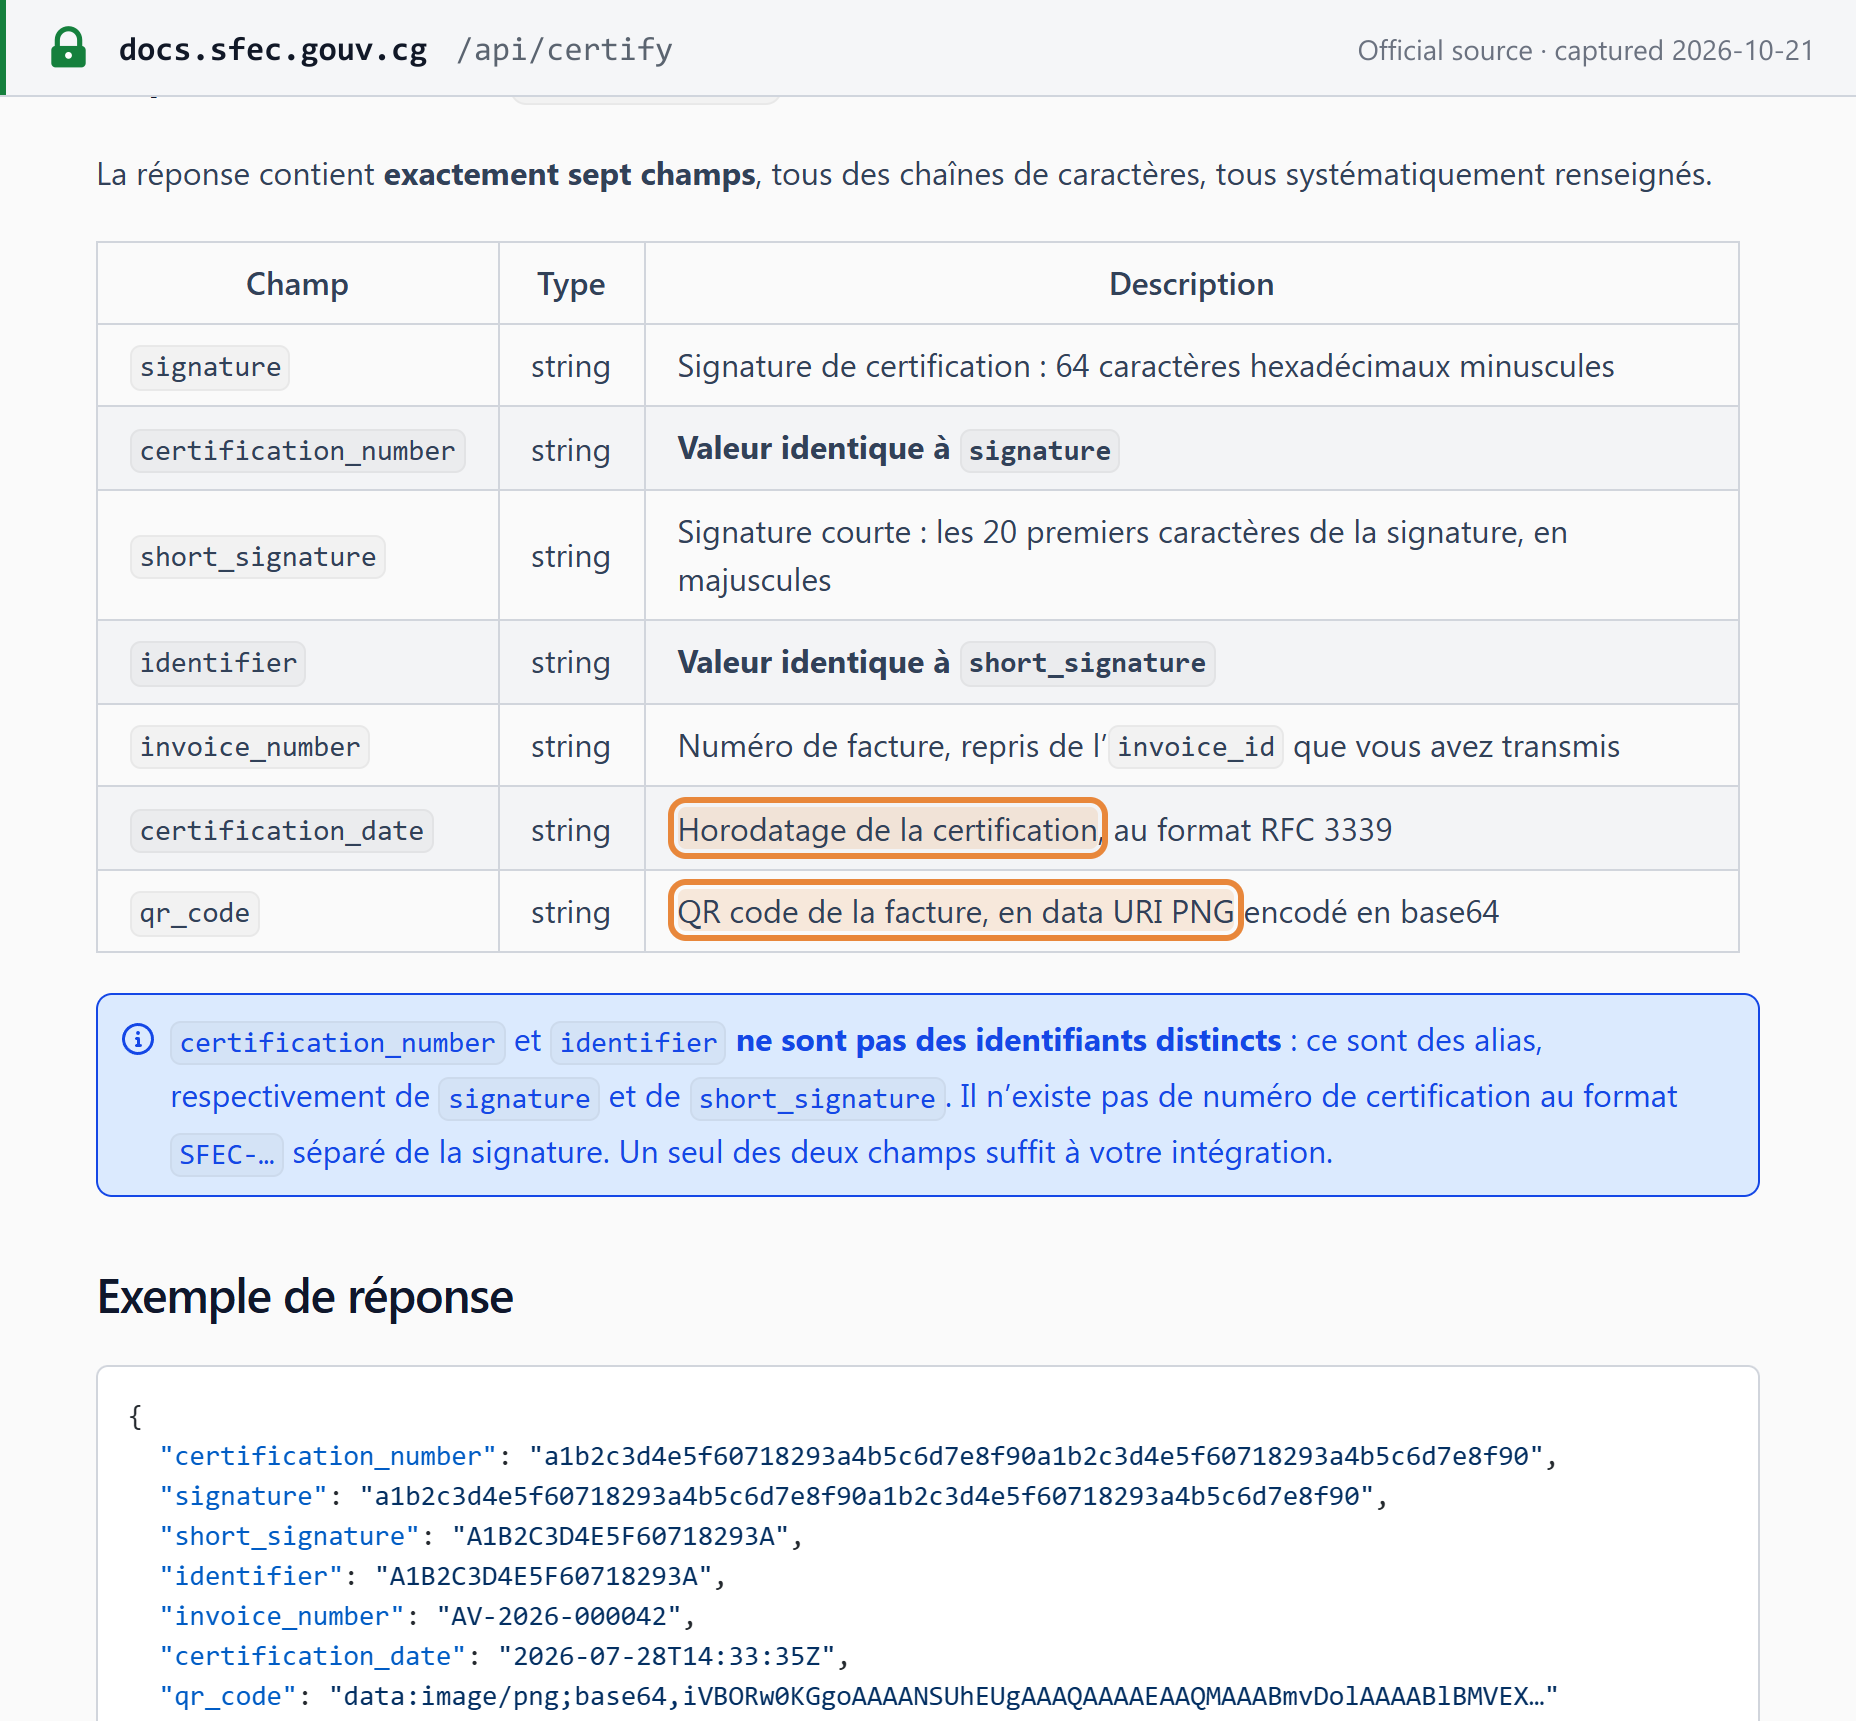 Captura da fonte feita em 21/10/2026 — original
Abaixo, a Lookuptax apresenta as menções do art. 32(2) e do Arrêté 1519 art. 8 para uma venda B2B doméstica ilustrativa a 18%. Todos os nomes, números e códigos são fictícios:
Facture électronique certifiée (SFEC) — ilustrativa
| Désignationart. 32(2) | Qtéart. 32(2) | Prix unitaire HTArr. 1519 art. 8 | Montant HTart. 32(2) |
|---|---|---|---|
| Ramettes de papier A4 | 100 | FCFA 3.500 | FCFA 350.000 |
| Livraison et installation | 1 | FCFA 150.000 | FCFA 150.000 |
- Total hors taxesart. 32(2)
- FCFA 500.000
- TVA 18%art. 22(2)(a); art. 32(2)
- FCFA 90.000
- Centimes additionnels 5% de la TVAart. 38 A
- FCFA 4.500
- Total TTCart. 32(2)
- FCFA 594.500
- Elementos de segurança gerados pelo SFEC (Arrêté 1519 art. 8): assinatura eletrônica qualificada e impressão digital SPECIMEN-SIGNATURE · código QR para verificação na PGSFEC (não reproduzido).
- Références bancaires: Banque Exemple, compte SPECIMEN-0000 — art. 32(2).
- O IVA mais os centimes additionnels correspondem a 18,9% do valor sem impostos. Um comprador estatal retém esses 18,9% na fonte (LF 2026). Os centimes additionnels não são dedutíveis pelo cliente (art. 38 A).
- Uma operação isenta ou sob regime especial deve trazer a menção de isenção com sua referência legal (Arrêté 1519 art. 8). Um vendedor no forfait emite a fatura sem as linhas de IVA e de centimes additionnels (LF 2026).
Status da nota fiscal eletrônica
Status (em 22/10/2026): obrigatória e em vigor desde 1º de agosto de 2026, em fases por segmento de contribuinte. O sistema é o SFEC — Système de Facturation Électronique Certifiée, operado pela DGID por meio de uma plataforma central, a PGSFEC. "En application du décret n°2026-101 du 31 mars 2026, les agents économiques sont tenus, à compter du 1er août 2026, d'émettre leurs factures sous forme électronique certifiée" (portal do SFEC). [9]
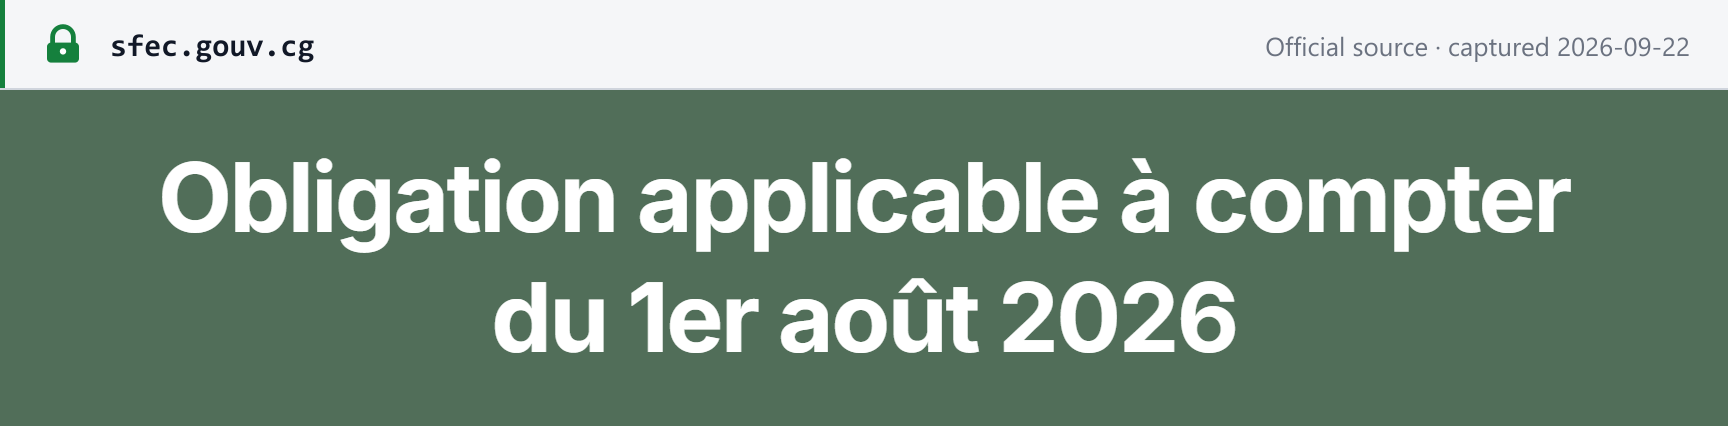 Captura da fonte feita em 22/09/2026 — original
- Modelo. As faturas emitidas pela API ou pelo e-Facture são certificadas on-line pela plataforma da DGID antes que o comprador as receba, o que funciona como um modelo de liberação prévia (clearance); a API retorna uma assinatura, uma assinatura curta, um carimbo de tempo da certificação e um código QR. Os terminais certificados assinam as faturas localmente e as transmitem à PGSFEC, em até 24 horas quando off-line. Não há etapa de aceite pelo comprador nem rede de intercâmbio. Consulte os modelos de nota fiscal eletrônica CTC. [12]
- Fases por segmento de contribuinte.
- 1º de agosto de 2026 — as unidades de grandes empresas (UGE), as unidades de médias empresas (UME), a unidade das subcontratadas do setor de petróleo e gás (USTPG), "et tous leurs prestataires de services ou fournisseurs de biens, sans distinction de taille ni de résidence fiscale" (comunicado da DGID N° 07-8/MFBPP/DGID/P.SFEC de 30/07/2026). Um pequeno fornecedor de uma grande empresa está, portanto, no escopo desde 1º de agosto. O portal do SFEC lista o segmento petrolífero como "FP — Fiscalité Pétrolière". [7]
- 1º de dezembro de 2026 — a unidade das microempresas (UTTPE), segundo o cartão de prazos do portal do SFEC da DGID. Essa data se baseia apenas no portal. Nenhum decreto, arrêté ou comunicado que a fixe foi publicado, e o FAQ do SFEC diz que as demais categorias seguem "le calendrier officiel de la DGID". [9]
- 1º de julho ou 1º de agosto. A página do Ministério sobre o SFEC ainda diz que as empresas têm "jusqu'au 1er juillet 2026" para se adequar; um artigo do Ministério de 30/06/2026 informou que o lançamento passou para 1º de agosto de 2026, e o comunicado 07-8 da DGID é o primeiro texto que fixa expressamente a implantação a partir de 1º de agosto de 2026; o Arrêté 1520 de 09/07/2026 (Journal officiel n° 29-2026, 16 de julho) já usava essa data como marco de conformidade (art. 2 b), art. 4). Nenhum décret ou arrêté alterou a data. A mesma página do Ministério diz que o decreto concede às empresas "un délai transitoire de trois (3) mois" para se adequar. [18] [7] [6] [13]
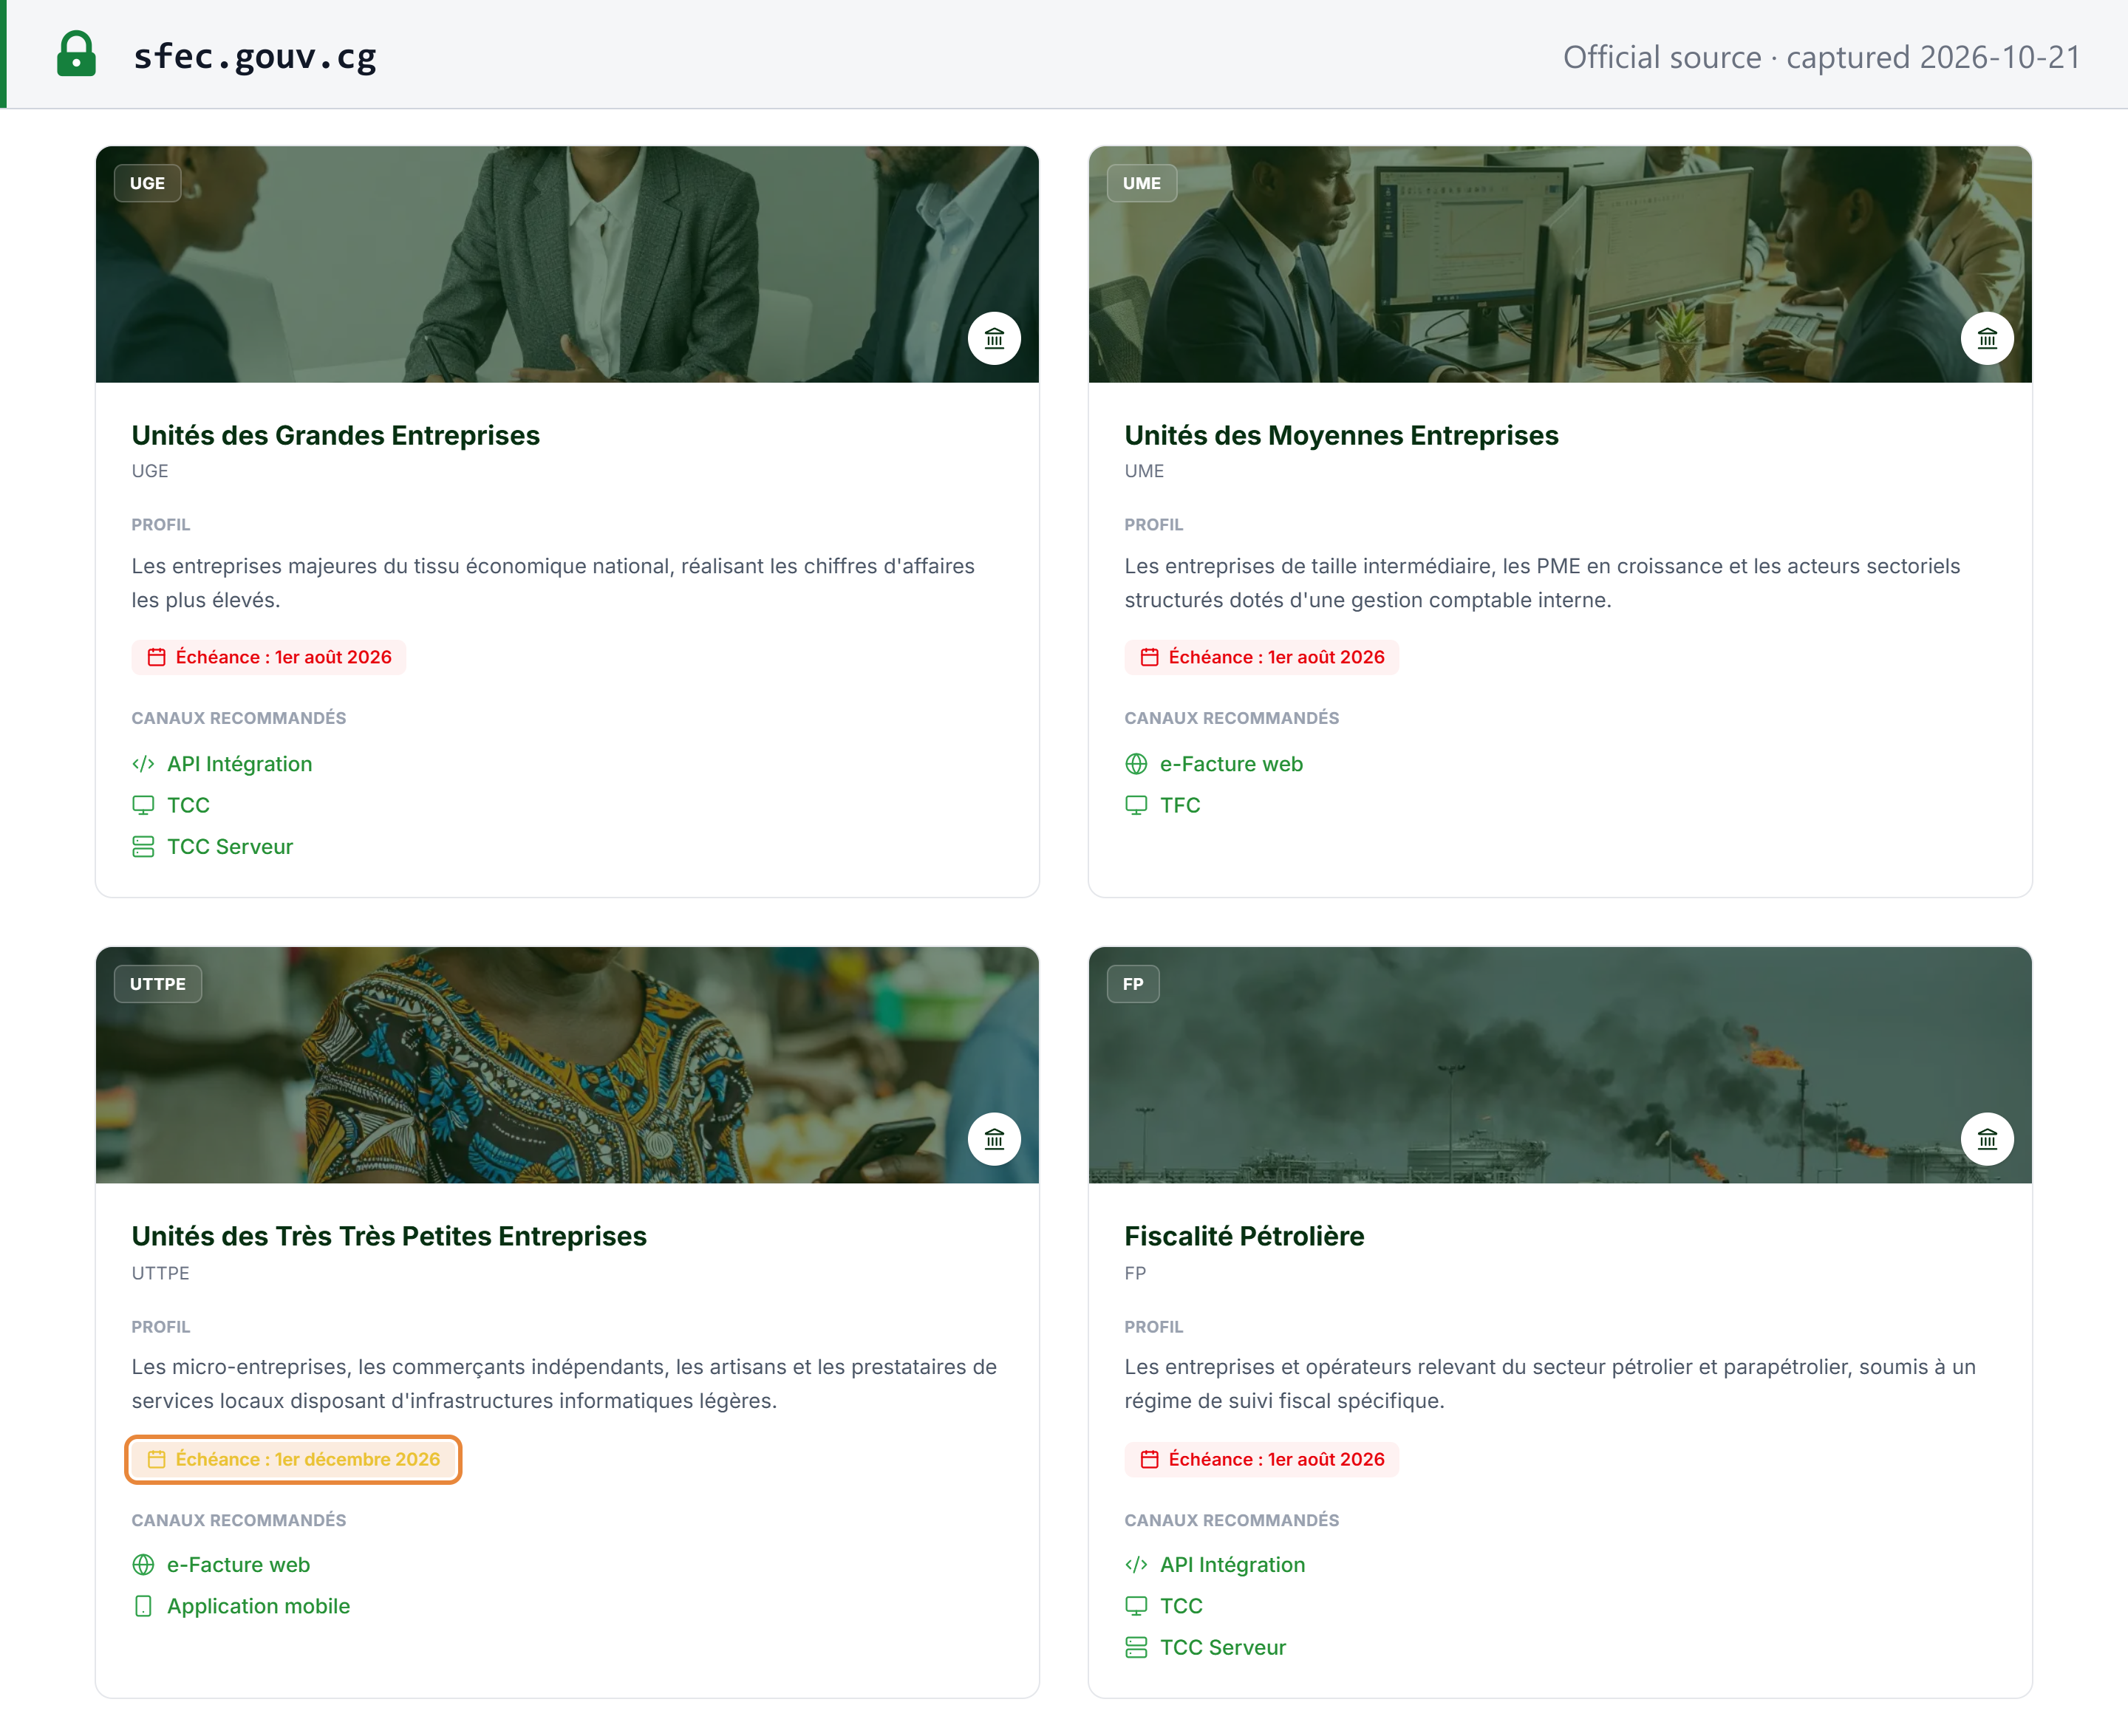 Captura da fonte feita em 21/10/2026 — original
-
Canais.
- e-Facture — o portal web gratuito da DGID (efacture.gouv.cg), também disponível como aplicativo móvel.
- API — REST, para integração com ERP.
- TFC (terminal de facturation et de certification, conforme o desdobramento do FAQ do SFEC) — um terminal de faturamento certificado.
- TCC (terminal de contrôle et de certification) — acoplado a caixas e softwares existentes; também na versão TCC Serveur.
Os terminais e softwares devem ser homologados pela DGID. Uma empresa sem sistema de faturamento próprio usa o e-Facture (Décret 2026-101 art. 30). Consulte dispositivos fiscais e caixas registradoras certificadas. [4] [9]
-
Formatos e padrões. A API usa JSON sobre HTTPS, segundo a documentação técnica do SFEC. O FAQ do SFEC, por sua vez, menciona faturas "au format XML conforme aux normes établies"; as duas páginas oficiais divergem, e a especificação técnica é a que deve orientar o desenvolvimento. Nenhum texto oficial menciona UBL, CII ou Peppol. [10] [12]
-
Escopo. B2B e B2C: toda operação, peça o cliente ou não. B2G: os fornecedores do Estado emitem faturas SFEC; o Estado e as coletividades locais só estão dispensados de usar o SFEC em suas próprias missões de serviço público (Décret art. 2). Fornecedores estrangeiros: o art. 34 bis da lei do IVA excetua as operações que envolvem fornecedor estrangeiro, enquanto o comunicado 07-8 abrange os fornecedores das empresas UGE, UME e USTPG "sans distinction de taille ni de résidence fiscale"; nenhum texto da DGID concilia os dois. A lei de finanças é uma lei e prevalece sobre um comunicado da DGID, que mostra como a DGID está aplicando a regra; os fornecedores estrangeiros devem confirmar sua situação com a equipe do SFEC. [7] [2]
-
Benefícios pela adequação antecipada (Arrêté n° 1520/MFBPP-CAB art. 4, disponíveis até 31/12/2026):
- empresas da fase piloto que efetivamente emitiram faturas certificadas: remissão de 60% das penalidades, multas e juros de mora cobrados relativos a 2025 e 2026 e lançados antes de 1º de agosto de 2026, e de 100% em qualquer fiscalização ou regularização espontânea de 2026 baseada em dados do SFEC;
- empresas que adequaram seu faturamento ao SFEC antes de 1º de agosto de 2026: a mesma remissão de 100% para 2026. [6]
Cronologia.
| Data | Etapa |
|---|---|
| 27/12/2022 | A LF 2023 (Loi n° 77-2022) institui o SFEC, segundo a página do Ministério sobre o SFEC |
| 30/12/2024 | LF 2025 (Loi n° 47-2024): todo contribuinte deve usar o SFEC; multa de FCFA 50.000.000 (lei do IVA art. 34 bis) |
| 31/03/2026 | O Décret n° 2026-101 regulamenta o SFEC |
| 30/06/2026 | O Ministério informa que o lançamento foi adiado para 1º de agosto de 2026 |
| 09/07/2026 | Arrêtés n° 1518 a 1521/MFBPP-CAB: homologação, requisitos de conformidade (incluindo as menções da fatura), incentivos, taxas |
| 30/07/2026 | Comunicado 07-8 da DGID: implantação gradual, primeiro UGE, UME, USTPG e todos os seus fornecedores |
| 01/08/2026 | Nota fiscal eletrônica certificada em vigor para o primeiro segmento |
| 01/12/2026 | UTTPE, segundo o portal do SFEC (nenhum ato normativo encontrado) |
| 31/12/2026 | Fim da remissão pela adequação antecipada (Arrêté 1520) |
Para canais, homologação e taxas, a API, as regras off-line e as penalidades em detalhe, consulte o guia de nota fiscal eletrônica SFEC da República do Congo. Para outros países, consulte o status da nota fiscal eletrônica e redes no mundo.
Declaração e pagamento
Periodicidade da declaração
Mensal, para todo contribuinte do IVA (art. 35). A lei do IVA não oferece opção trimestral ou anual por faixa de faturamento. Os prestadores não residentes de serviços digitais no regime da ARPCE declaram trimestralmente (consulte Produtos e serviços digitais).
Prazo da declaração
Até o dia 20 do mês seguinte ao das operações. Artigo 35, na redação da LF 2024: "La déclaration des opérations d'un mois donnée doit être déposée au plus tard le 20 du mois suivant, en double exemplaire, accompagné du paiement de la TVA". Uma declaração com a menção "NEANT" é devida mesmo quando não houve operações no mês (art. 35(4)). O SFEC "ne modifie pas les obligations déclaratives prévues par la législation fiscale" (FAQ do SFEC). [3] [10]
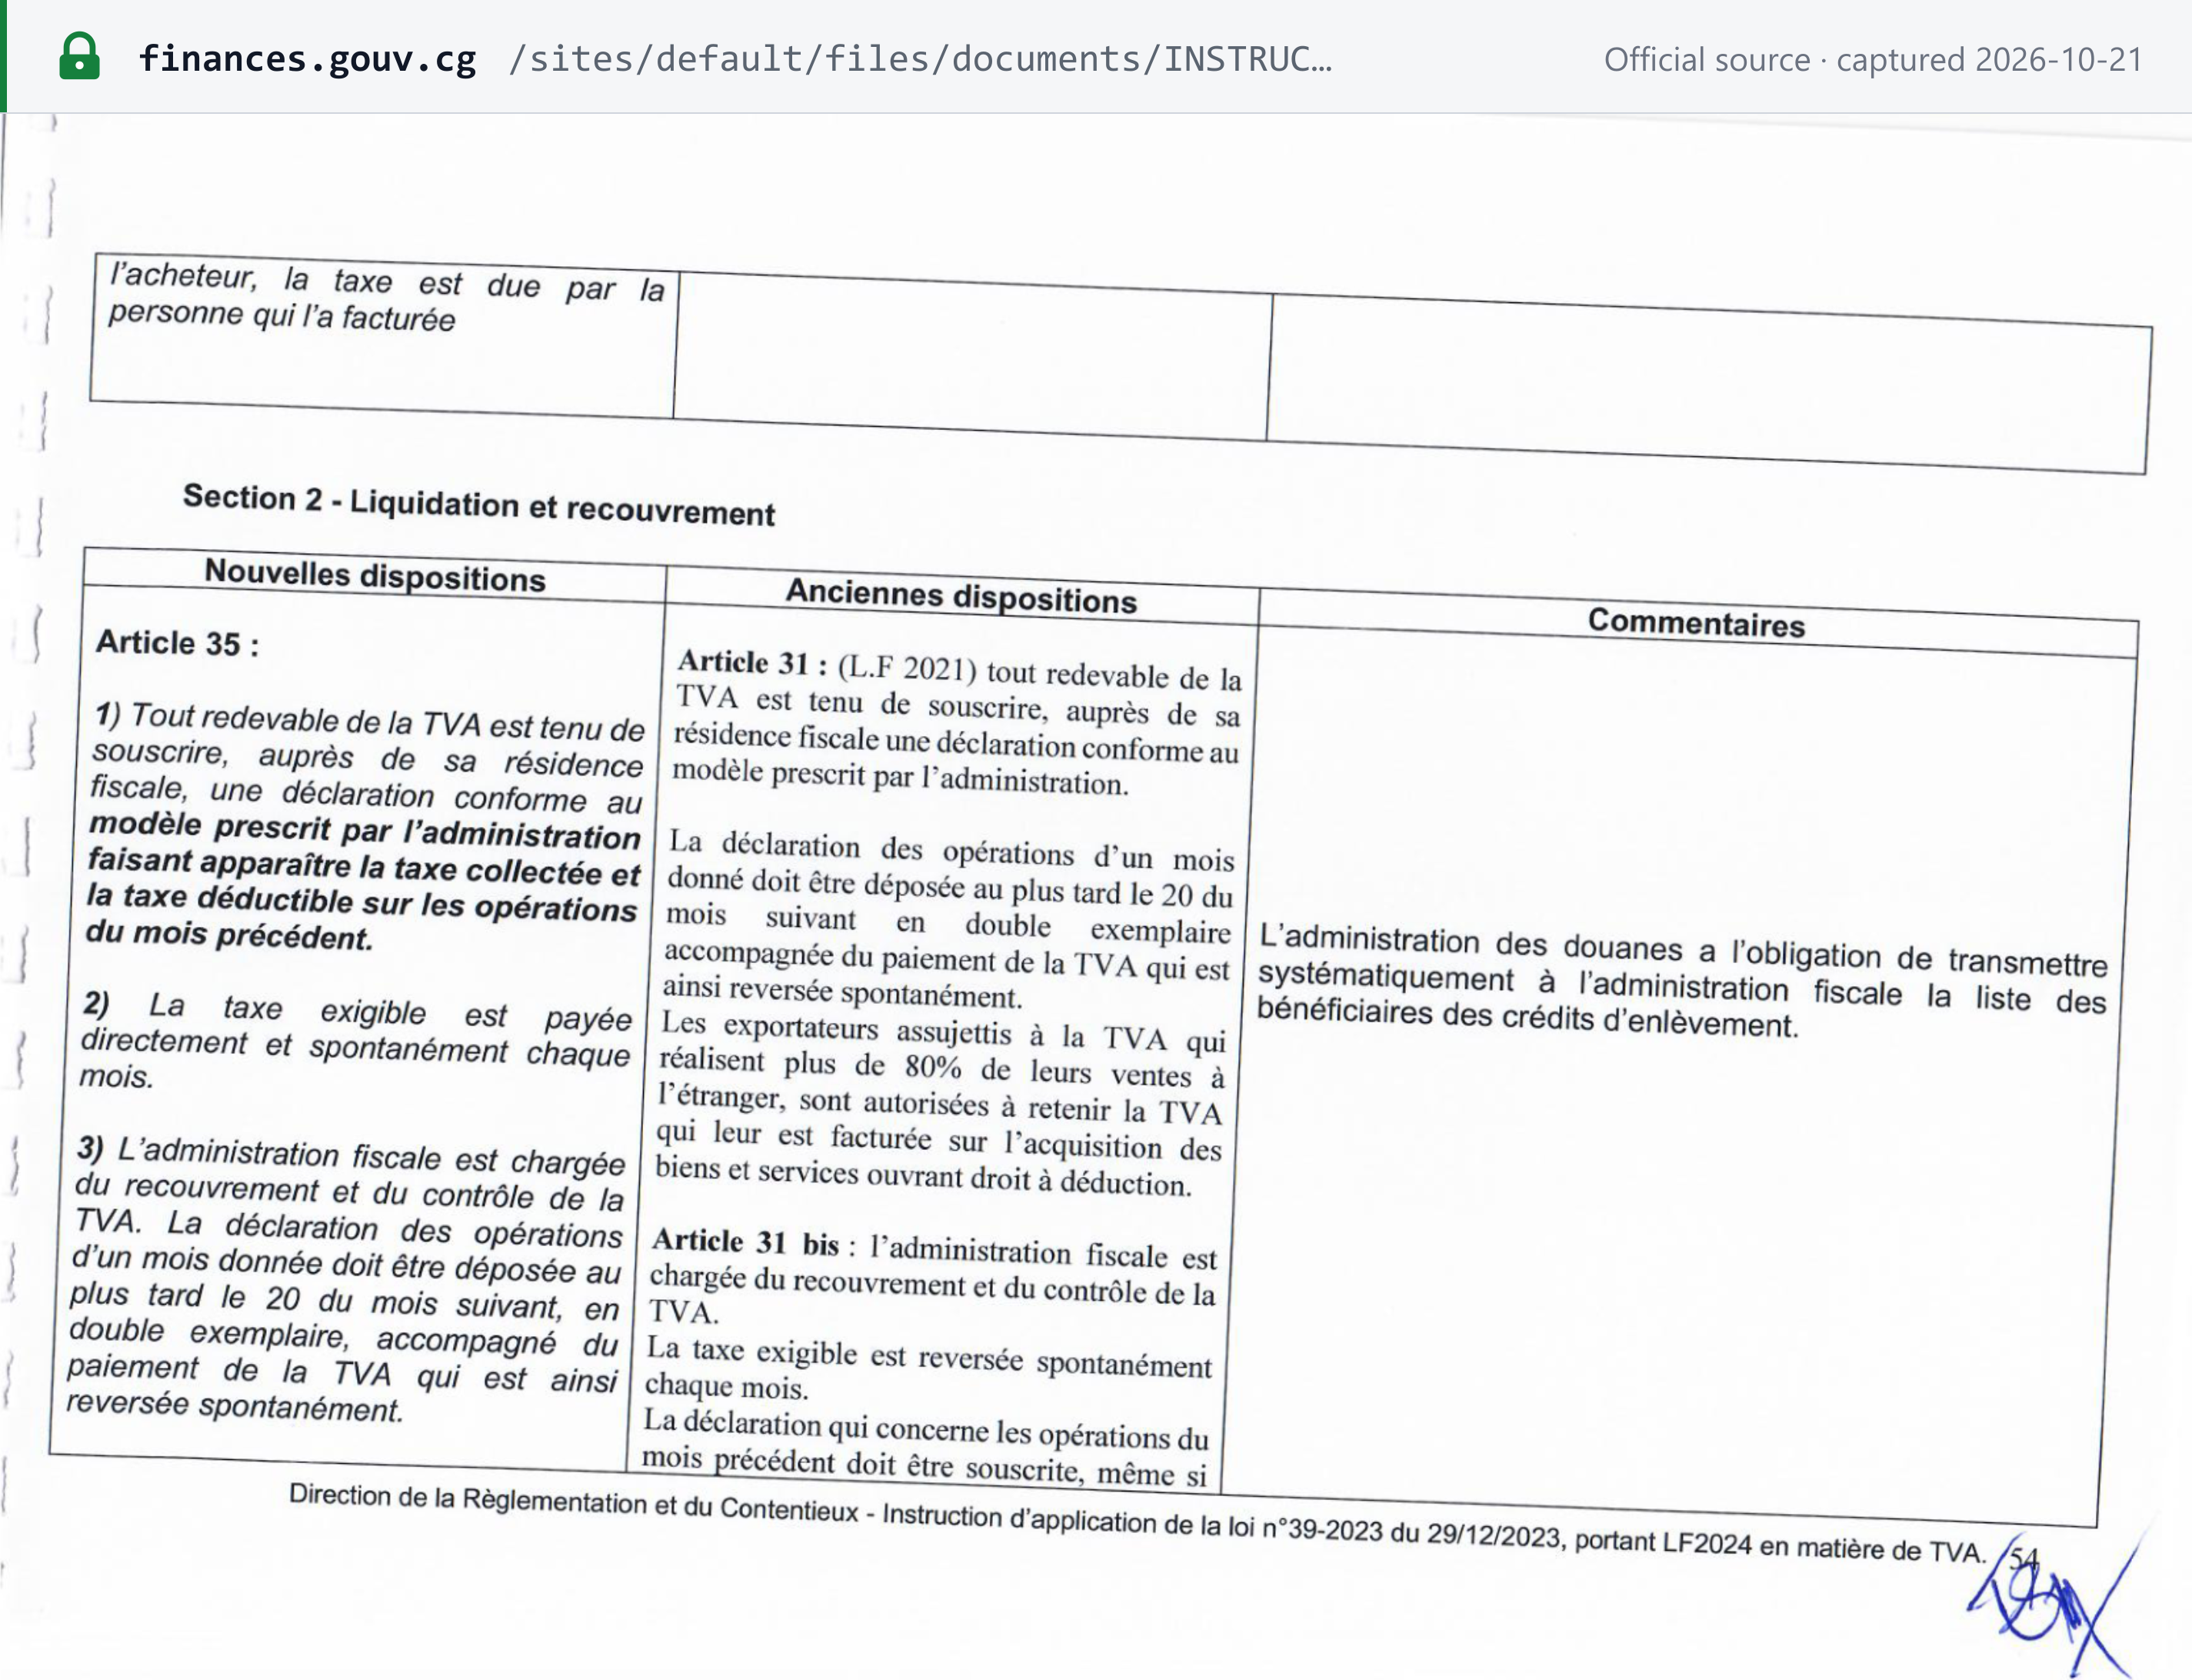 Captura da fonte feita em 21/10/2026 — original
Cada declaração é acompanhada de um demonstrativo detalhado das deduções (art. 31) que lista, para cada fatura de fornecedor:
- o nome e o NIU do fornecedor;
- o número, a data e o valor sem impostos da fatura;
- o IVA e a natureza da compra;
- para importações, a declaração aduaneira e o recibo;
- desde a LF 2025, também o endereço de faturamento e "les éléments de sécurité liés au SFEC".
Sem o demonstrativo, as deduções são glosadas. Os contribuintes do regime real também apresentam uma declaração mensal de receitas (art. 36). Os textos que lemos não dizem se o prazo é prorrogado quando o dia 20 cai em fim de semana ou feriado. [2] [3]
Prazo e forma de pagamento
Com a declaração, até o dia 20 (art. 35). As declarações são enviadas pelo E-TAX, o sistema de declaração on-line da DGID. Seu guia do usuário (v2.3, julho de 2026) abrange a declaração mensal ou trimestral de impostos e taxas. [15]
A partir de 1º de outubro de 2026, todas as empresas das unidades UGE, UME e USTPG "sont obligées de télédéclarer sur E-TAX et de télépayer sur la plateforme FOUTA" — a plataforma nacional de pagamento eletrônico. Somente as empresas das unidades de pequenas e microempresas (UPTPE) e estruturas assemelhadas ainda podem pagar pelo Guichet unique des paiements (GUP), nos termos da Lettre circulaire n° 1091/MFBPP-CAB de 24/08/2026. [8]
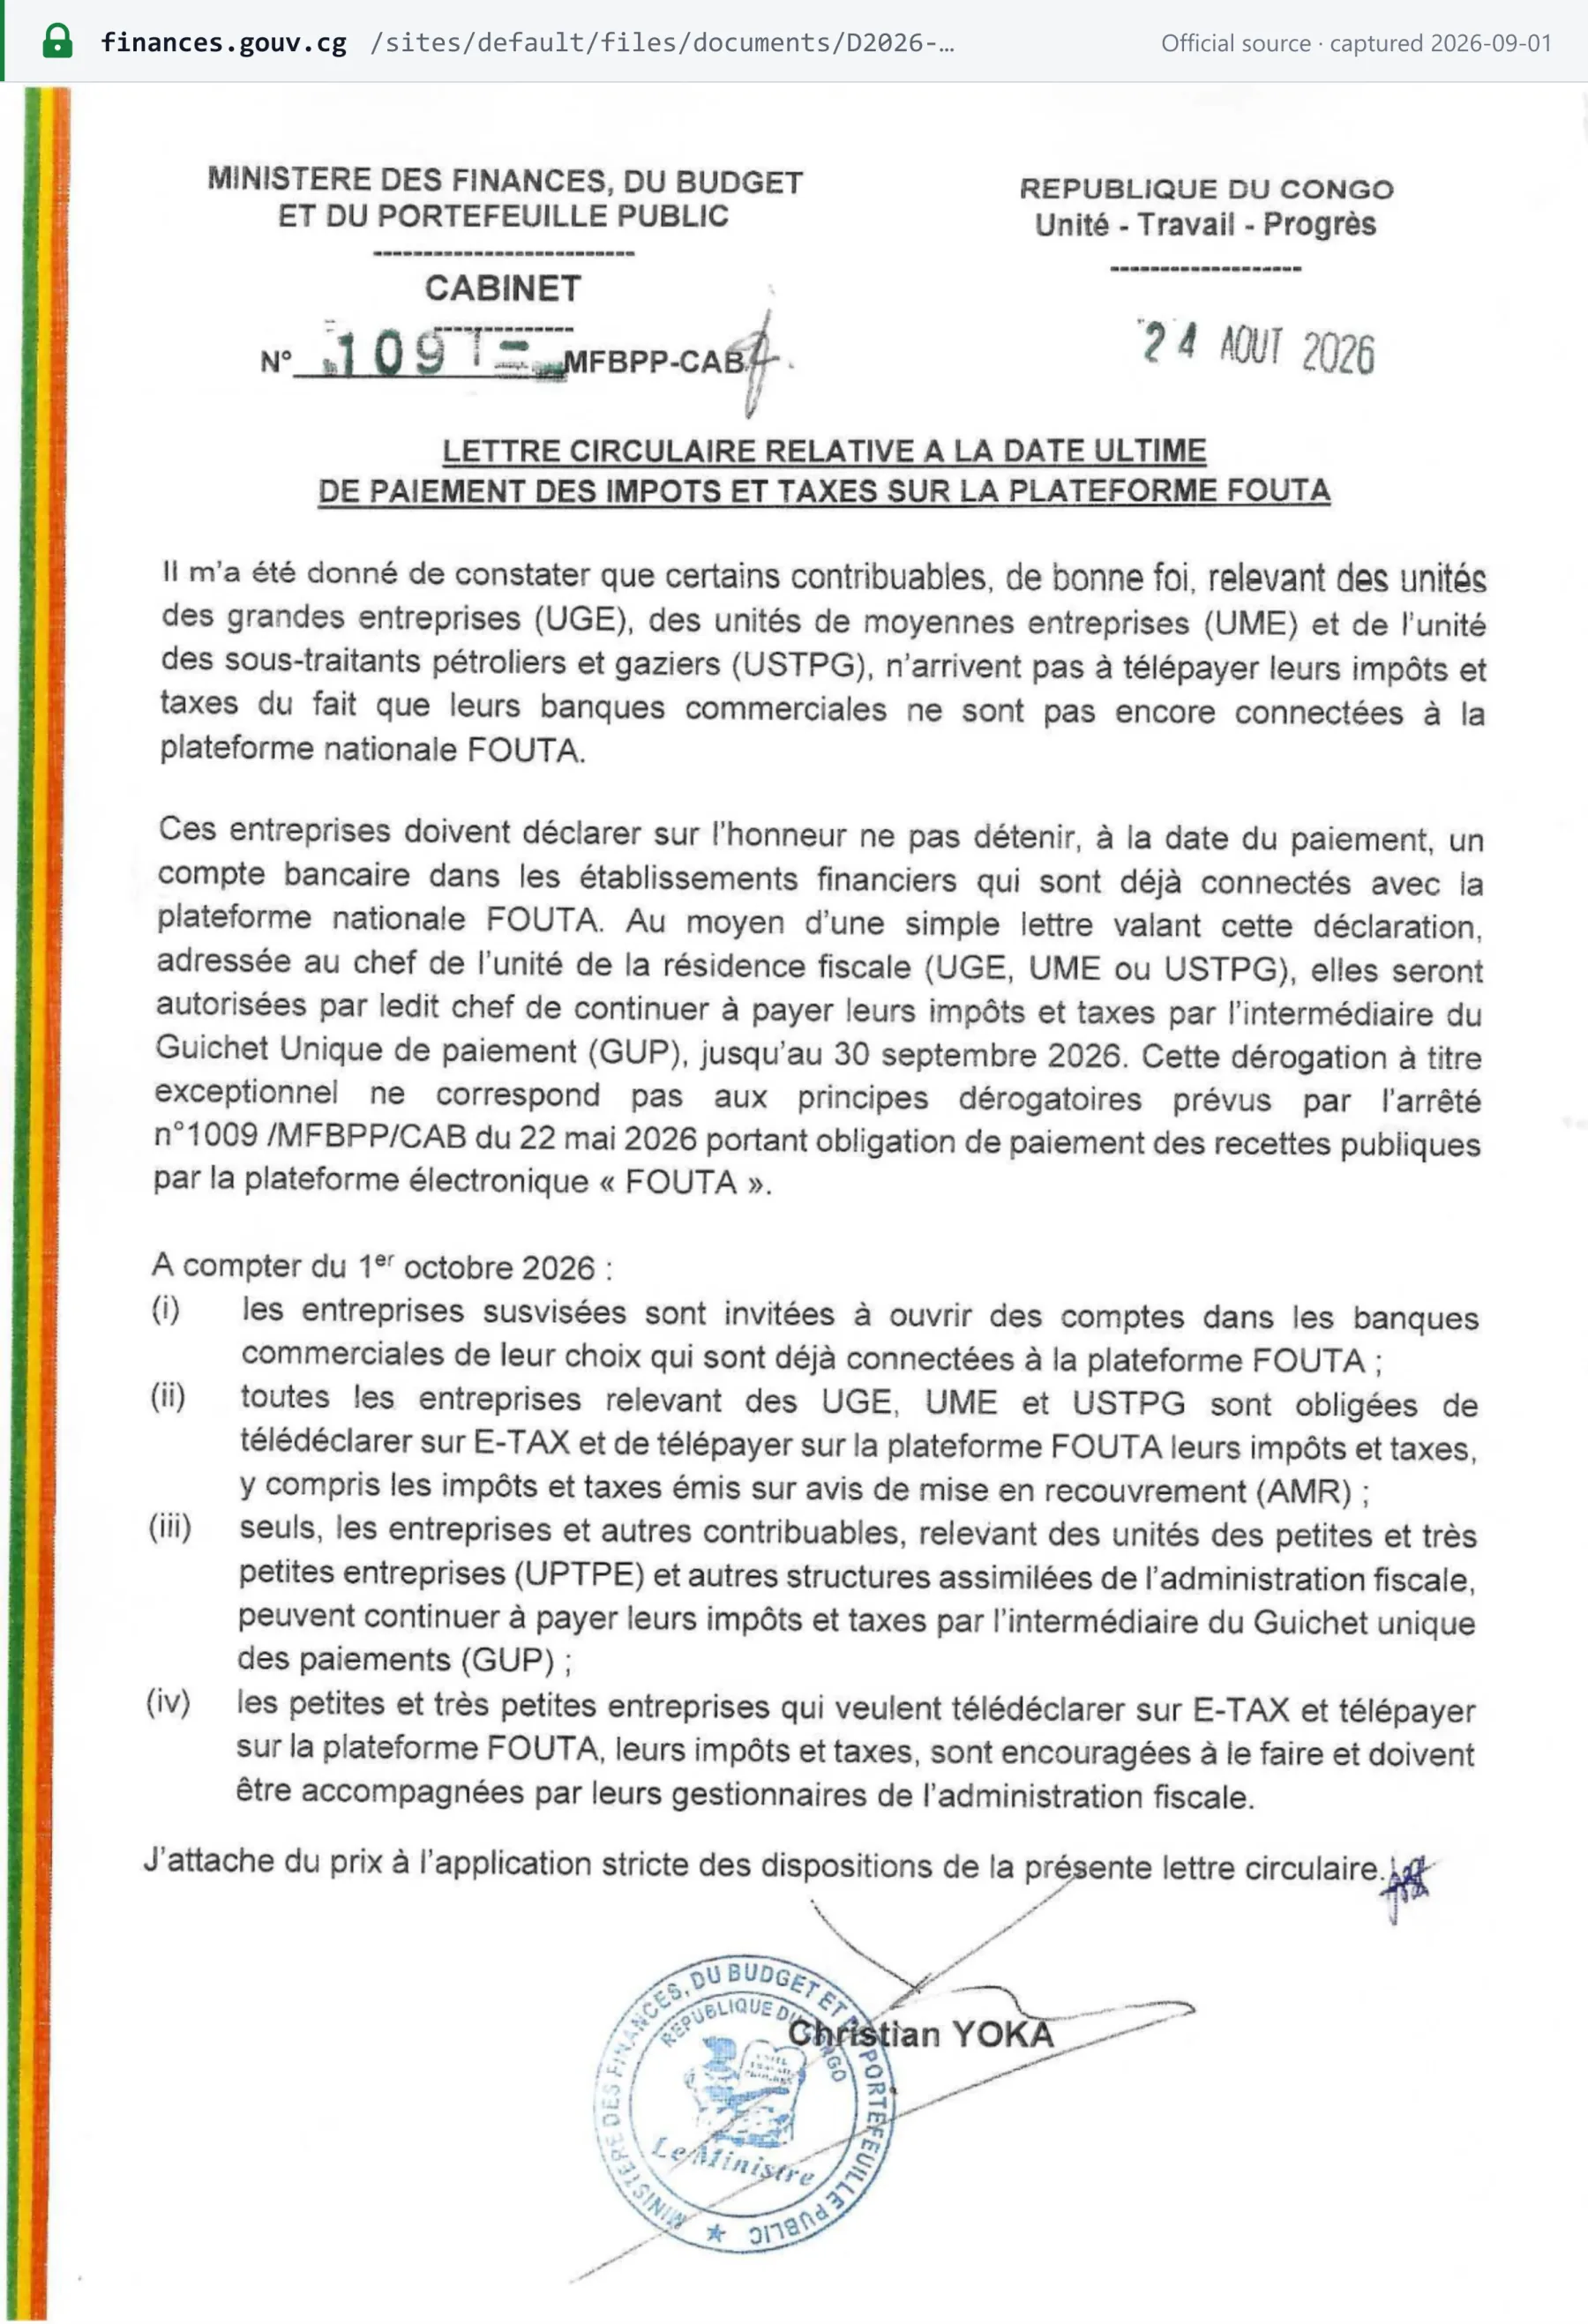 Captura da fonte feita em 01/09/2026 — original
Retenção pelos compradores estatais. Os compradores estatais retêm o IVA e os centimes additionnels "au taux cumulé de 18,9%" sobre toda fatura (LF 2026, regras de execução orçamentária, ponto 4.a). O IVA na importação é pago à alfândega antes da retirada das mercadorias (art. 37). [1]
Declarações complementares
- Demonstrativo detalhado das deduções com cada declaração mensal (veja acima), que agora traz os elementos de segurança do SFEC.
- Declaração mensal de receitas para os contribuintes do regime real (art. 36).
- Não há equivalente à declaração recapitulativa de vendas intracomunitárias (EC sales list), e os textos do IVA que lemos não preveem declaração anual do IVA (verificado em 22/10/2026).
Recuperação do imposto creditado e vedações
Os contribuintes registrados do regime real deduzem o IVA sobre bens e serviços necessários e afetados à atividade (art. 23). O direito nasce quando o imposto se torna exigível no fornecedor (nas importações, no despacho para consumo). "La TVA qui a grevé les éléments du prix d'une opération imposable au cours d'un mois donné est déductible au titre de ce mois" (art. 23(4)). A LF 2024 eliminou a antiga defasagem de um mês. Prazo: "Le droit à déduction est exercé au plus tard jusqu'à la fin de l'année qui suit celle au cours de laquelle la TVA est devenue exigible"; depois disso, o IVA não deduzido "est acquise au trésor public" (art. 23(7), Instruction 0339 p. 38). O IVA deve constar de uma fatura de fornecedor registrado com seu NIU. A partir de 1º de agosto de 2026, deve ser uma fatura certificada SFEC quando o fornecedor estiver no escopo. As empresas parcialmente isentas deduzem por um pro rata baseado no faturamento (arts. 25–27). [3]
IVA das compras não dedutível (art. 24):
- despesas de hospedagem, alojamento, restaurante, recepção e entretenimento, exceto para empresas de turismo, restaurantes e entretenimento;
- importações reexportadas sem uso e serviços ligados a bens cuja dedução é vedada;
- produtos petrolíferos;
- distribuições gratuitas de bens para publicidade ou promoção;
- faturas falsas e declarações aduaneiras falsas;
- despesas pagas em dinheiro acima de FCFA 200.000 (LF 2026; o limite era de FCFA 500.000 na LF 2024);
- veículos de passageiros e de uso misto, sua locação, peças, acessórios e serviços relacionados — exceto veículos rodoviários com mais de oito lugares além do motorista usados exclusivamente para o transporte de pessoal, e as frotas das locadoras de veículos.
Os centimes additionnels nunca são dedutíveis (art. 38 A). [1] [3]
Reembolsos
O excedente de IVA das compras é um crédito transportado para os períodos seguintes até ser utilizado (art. 39(1)). Os reembolsos de "crédits de TVA dûment justifiés" são pagos somente a pessoas jurídicas, em até três meses a contar do pedido (art. 39(2)). Aplica-se um prazo de dois meses a (art. 39(3)):
- exportadores que realizam mais de 80% do faturamento no exterior;
- empresas em posição estrutural de crédito em razão da retenção na fonte;
- missões diplomáticas e consulares, mediante reciprocidade;
- empresas que encerram as atividades.
Os pedidos só são admissíveis se o contribuinte estiver em dia com todas as suas obrigações tributárias (art. 39(4)). Um crédito cujo reembolso foi pedido não pode ser transportado e é cancelado se o reembolso for recusado. Vinte por cento da arrecadação do IVA na importação vão para uma conta de garantia (escrow) no BEAC para financiar os reembolsos (art. 40). [3]
Novidade da LF 2026. Os contribuintes que apresentam crédito estrutural de IVA em sua declaração de outubro devem fazer um inventário físico dos estoques e do ativo imobilizado na presença da administração tributária, notificada com pelo menos 20 dias de antecedência. Se não o fizerem, "annule tout crédit de TVA constaté au 31 décembre" daquele ano. [1]
Não encontramos nenhum regime de reembolso para não residentes (verificado em 22/10/2026). O alívio para créditos incobráveis existe por meio da segunda via da "facture demeurée impayée" (art. 29; consulte Notas de crédito e de débito).
Isenções
Operações isentas
As isenções formam uma lista fechada no artigo 7 (na redação da LF 2024 e alterado pela LF 2025, com o Annexe 3 substituído pela LF 2026). Fora dela, "aucune exonération ou exemption n'est accordée" por incentivo ao investimento, medida setorial ou acordo especial (art. 6). Exemplos:
- Financeiras e imobiliárias: operações bancárias e financeiras (incluindo a intermediação financeira), seguros e resseguros; transmissões de imóveis por pessoas que não sejam incorporadores; juros de empréstimos externos e de depósitos de não profissionais.
- Sociais: cuidados médicos, internação, exames e próteses; produtos farmacêuticos (exceto suplementos alimentares e cosméticos); mensalidades escolares e de formação de estabelecimentos autorizados; jornais e periódicos (exceto publicidade); as faixas "sociais" de água e energia elétrica.
- Bens: vendas de produtos extrativos; produtos brutos de agricultores, criadores, pescadores e caçadores congoleses; água mineral produzida no Congo e gás butano envasado no Congo, com seus insumos (LF 2025); importações de painéis fotovoltaicos por startups e microempresas (LF 2025).
- Produtos de primeira necessidade do Annexe 3 (LF 2026): entre eles carnes e aves, peixes do mar (exceto peixes de luxo), peixe salgado, trigo e milho, óleo vegetal, alimentos infantis, ração animal, quinina, insulina, antibióticos, fertilizantes, inseticidas e pesticidas, cadernos e livros, óculos de correção, cadeiras de rodas e equipamentos médicos.
- Outras: jogos de azar; selos postais e fiscais pelo valor de face; abastecimento da navegação marítima e aérea internacional e trânsito interestadual; bens usados vendidos por não profissionais; terrenos nus ou habitações sem mobília locados por não profissionais. [1] [2] [3]
Isento não é alíquota zero. As exportações, o transporte internacional e as vendas locais de madeira serrada têm alíquota zero (art. 22): o IVA das compras continua dedutível e os exportadores podem pedir reembolso (art. 39). As operações isentas não dão direito a deduzir o IVA sobre seus custos. Uma empresa que realiza ambas deduz por pro rata, com apenas as receitas tributáveis e as exportações no numerador (arts. 25–27).
Regimes especiais
- Forfait (IGF) para pessoas físicas abaixo de FCFA 100.000.000: nenhum IVA cobrado, nenhum deduzido, salvo opção pelo IVA.
- Zonas econômicas especiais: as vendas e aquisições de bens e serviços por incorporadores e empresas ali estabelecidas são tributadas a 5% (art. 22(2)(c)).
- Exportadores acima de 80% podem suspender o IVA sobre suas compras (art. 35(6)).
- Bens usados vendidos por profissionais são tributáveis; os vendidos por não profissionais são isentos. Não encontramos regime de margem nem regime de caixa nos textos lidos (verificado em 22/10/2026).
Infrações e penalidades
Infrações
- Não utilização do SFEC. "Toute action de nature à violer l'obligation d'utiliser le SFEC" é punida (art. 34 bis, LF 2025); o Décret 2026-101 art. 24 remete a não utilização a esse artigo.
- Numeração paralela, sistema duplo ou qualquer procedimento para emitir faturas não certificadas "constitue une fraude fiscale" (Arrêté 1519 art. 7).
- Adulteração: remover ou tentar remover os lacres dos terminais, ou alterar ou tentar alterar os dados de faturamento do SFEC (Décret art. 19). Qualquer comprometimento físico ou lógico de um terminal "constitue une violation de la réglementation en vigueur" (Arrêté 1519 art. 9).
- Venda de terminais ou softwares não homologados, ou venda sem credenciamento como distribuidor SFEC (Décret arts. 4, 11 e 26).
- Destaque de IVA em fatura: "Toute personne qui mentionne la TVA sur une facture … est redevable de la taxe du seul fait de sa facturation" (art. 34), mesmo quando não houve operação real.
- Responsabilidade penal. As disposições penais gerais do CGI não estão publicadas on-line em sua forma vigente, por isso não podemos dizer se há pena de prisão nem por quanto tempo (verificado em 22/10/2026). [2] [4] [5]
Penalidades
| Infração | Penalidade | Fonte |
|---|---|---|
| Violação da obrigação de usar o SFEC | Multa fiscal de FCFA 50.000.000, e o IVA da operação irregular não é dedutível | Lei do IVA art. 34 bis, LF 2025 (Loi n° 47-2024) |
| Recolhimento a menor corrigido espontaneamente, antes de qualquer ação da administração | Juros de 0,5% por dia de atraso, limitados a 20% do principal; sem penalidade | CGI art. 374 ter, LF 2026 |
| Ausência do demonstrativo detalhado das deduções com a declaração | Deduções glosadas | Lei do IVA art. 31 |
| Crédito estrutural de IVA sem o inventário exigido | Crédito de IVA em 31 de dezembro cancelado | Lei do IVA, LF 2026 |
| Registro, declaração ou pagamento em atraso (alíquotas gerais) | Não publicadas on-line em sua forma vigente — veja abaixo | CGI (texto vigente indisponível) |
A multa de FCFA 50.000.000 foi instituída pela lei de finanças de 2025 (Loi n° 47-2024 du 30 décembre 2024), não pela de 2026. O Décret 2026-101 não fixa valor; remete a "l'article 34 bis nouveau de la loi n° 47-2024". [2] [4]
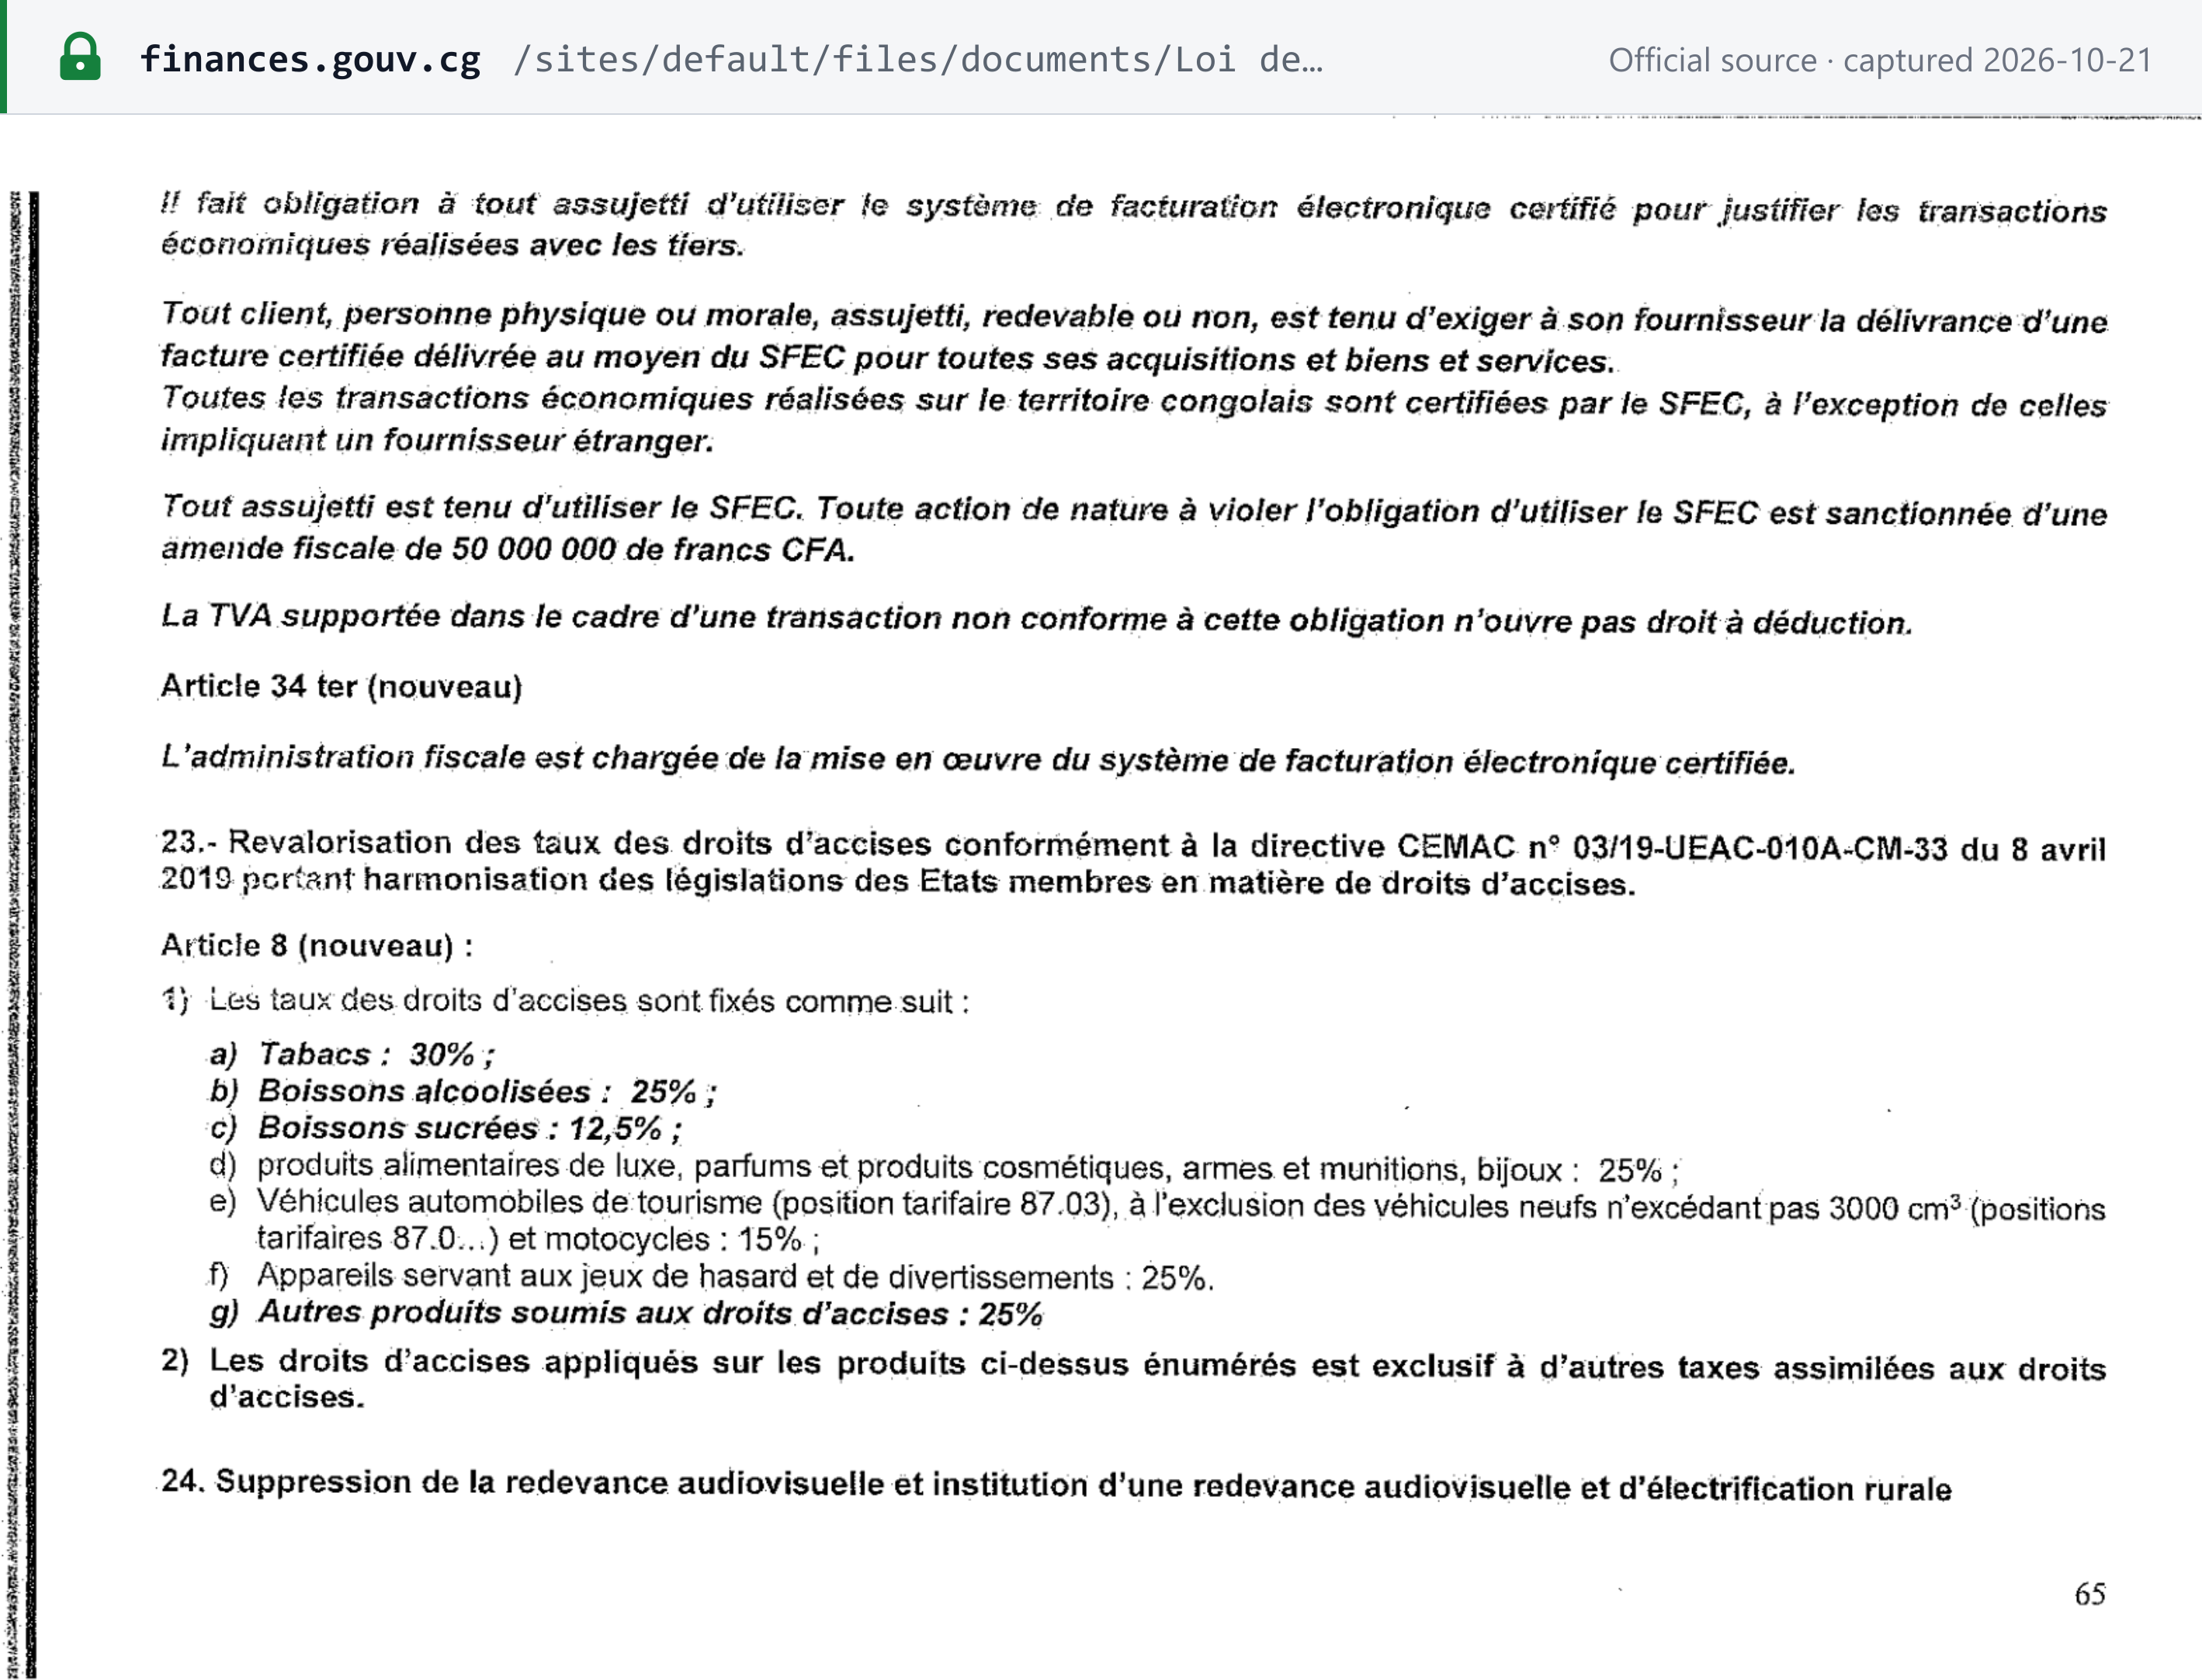 Captura da fonte feita em 21/10/2026 — original
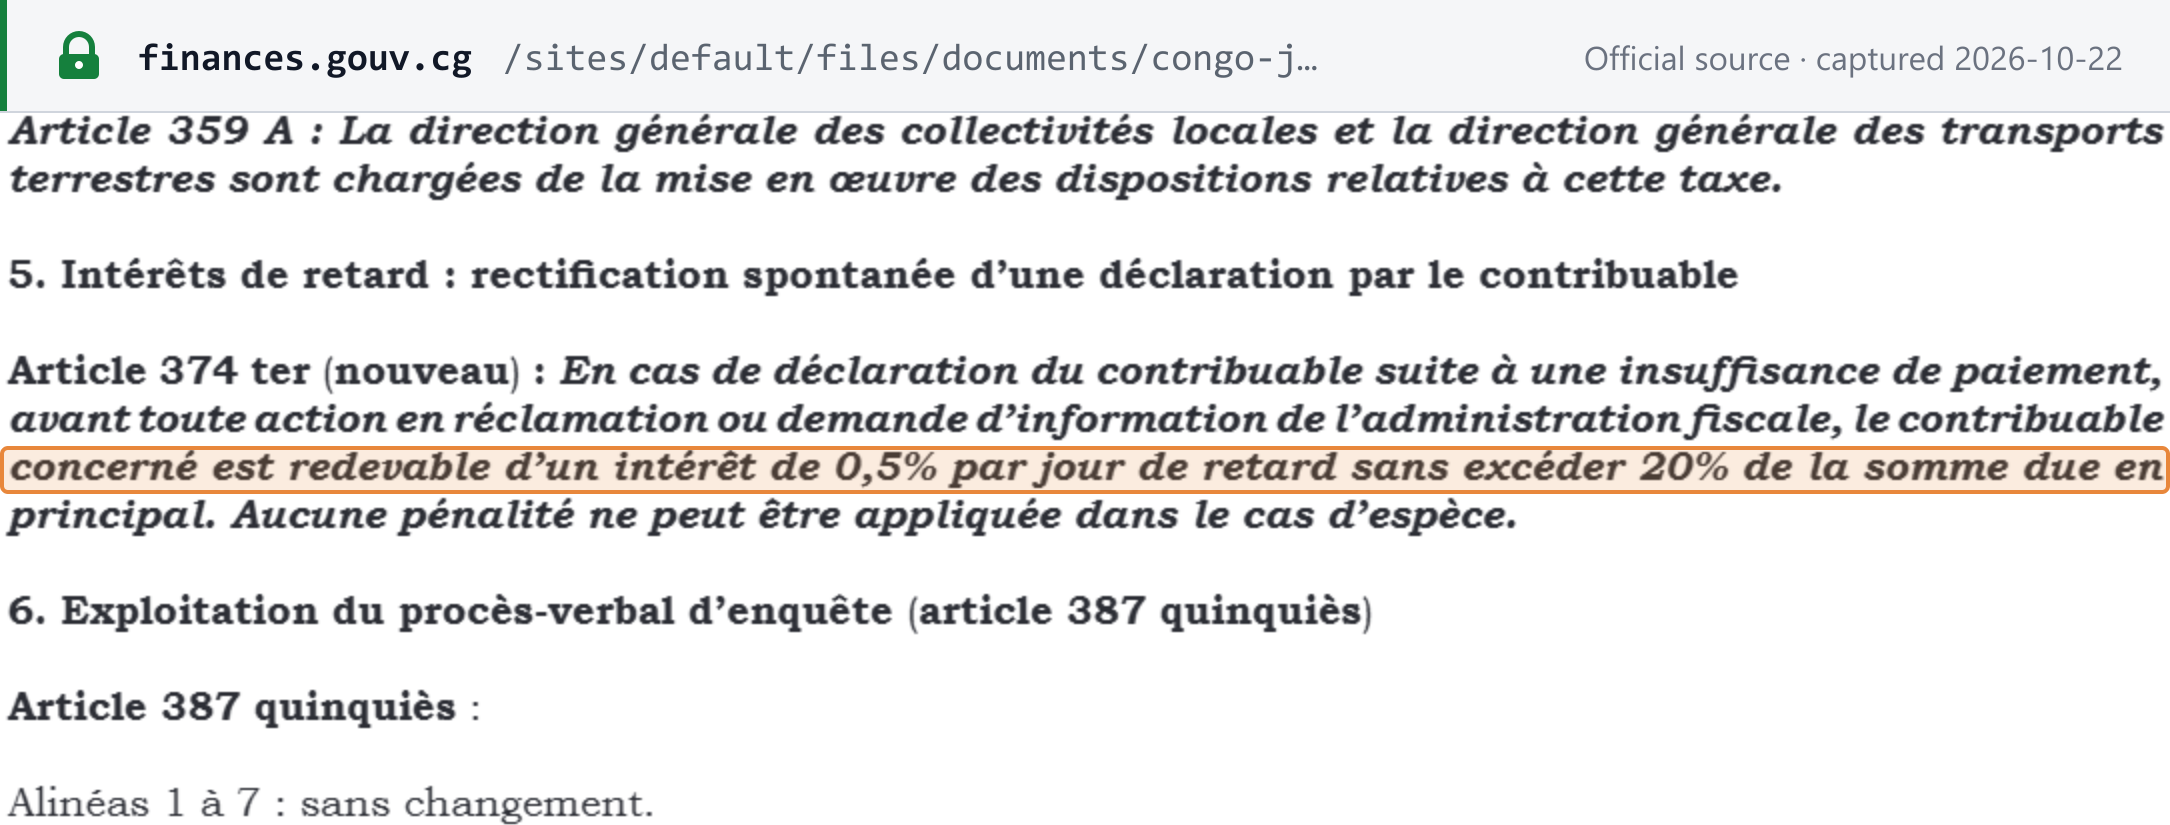 Captura da fonte feita em 22/10/2026 — original
O que não está publicado. As penalidades gerais por registro, declaração e pagamento em atraso, e por lançamentos de ofício, constam dos artigos de penalidades do CGI. Esses artigos foram alterados por leis de finanças recentes; a LF 2026, por exemplo, acrescentou o art. 374 ter. Nenhum texto consolidado vigente do CGI está disponível em qualquer site oficial que conseguimos acessar (verificado em 22/10/2026), e o Tome 1 hospedado pelo Ministério traz a versão de 2000–2002. Não reproduzimos esses números antigos como vigentes. Consulte a DGID sobre a alíquota aplicável ao seu caso.
Alívio. Até 31/12/2026, as empresas que aderiram ao piloto do SFEC ou se adequaram antes de 1º de agosto de 2026 podem obter remissão de 100% das penalidades, multas e juros de mora em fiscalizações e regularizações de 2026 baseadas em dados do SFEC. As empresas do piloto também obtêm remissão de 60% dos valores cobrados relativos a 2025 e 2026 e lançados antes de 1º de agosto de 2026 (Arrêté 1520 art. 4, com base no CGI art. 451). [6]
Perguntas frequentes
Um fornecedor congolês nos enviou uma fatura comum, não certificada pelo SFEC, depois de 1º de agosto de 2026. Podemos deduzir o IVA?
Não, se o fornecedor estiver no escopo do SFEC. Pelo artigo 34 bis da lei do IVA, acrescentado pela lei de finanças de 2025, o IVA incidente sobre uma operação que não cumpre a obrigação de uso do SFEC não dá direito a dedução. O FAQ do SFEC da DGID diz que uma fatura não certificada recebida de um fornecedor média empresa (UME) após 1º de agosto de 2026 não é dedutível e que essas faturas devem ser recusadas. As faturas não certificadas de pequenas empresas ainda não incluídas no cronograma continuam dedutíveis.
O faturamento da nossa empresa é inferior a FCFA 100 milhões. Ainda precisamos nos registrar no IVA na República do Congo?
Sim, se você for uma empresa. O artigo 5 da lei do IVA, na redação dada pela lei de finanças de 2024, torna as pessoas jurídicas de direito privado contribuintes do IVA de pleno direito, qualquer que seja seu faturamento anual. O limite de FCFA 100.000.000 aplica-se apenas a pessoas físicas (empresários individuais): abaixo dele, elas são tributadas pelo regime do forfait e emitem faturas sem linhas de IVA, salvo se optarem pelo IVA.
Somos uma empresa estrangeira que fatura para um cliente em Congo-Brazzaville. Precisamos do SFEC, e quem paga o IVA?
O artigo 34 bis da lei do IVA exclui da certificação SFEC as operações que envolvem um fornecedor estrangeiro, mas o comunicado 07-8 da DGID abrange os fornecedores das empresas UGE, UME e USTPG independentemente da residência fiscal, e nenhum texto da DGID concilia os dois. Quanto ao IVA em si, um não residente contribuinte do IVA deve nomear um representante solvente e credenciado, residente no Congo, que seja ele próprio registrado no IVA e solidariamente responsável; se nenhum for nomeado, o cliente paga o IVA e eventuais penalidades (artigo 12). Os prestadores não residentes de serviços digitais seguem um regime à parte: eles se registram e pagam 18% por conta própria pelo portal da ARPCE, sem limite e sem representante.
A alíquota do IVA na República do Congo é de 18% ou de 18,9%?
Os dois números são oficiais e medem coisas diferentes. A alíquota do IVA é de 18% do preço sem impostos. Sobre o IVA, são cobrados centimes additionnels de 5% do valor do IVA em favor das coletividades locais, o que acrescenta 0,9 ponto: 18% mais 5% de 18% resulta em 18,9% do preço sem impostos. Os centimes additionnels não são dedutíveis. Eles não se aplicam no regime da ARPCE para serviços digitais de não residentes, em que o total é de 18%.
O SFEC alterou o prazo da declaração do IVA?
Não. O FAQ do SFEC da DGID diz que o SFEC não altera as obrigações declaratórias da legislação tributária. A declaração e o pagamento mensais do IVA continuam devidos até o dia 20 do mês seguinte ao das operações (artigo 35 da lei do IVA), com envio pelo E-TAX. Desde 1º de outubro de 2026, as grandes e médias empresas e as subcontratadas do setor de petróleo e gás devem pagar pela plataforma de pagamento eletrônico FOUTA.
Sites importantes
| Site | Finalidade |
|---|---|
| DGID — página do Ministério das Finanças | Descrição e contatos da autoridade fiscal |
| impots.gouv.cg | Portal da DGID e espaço profissional E-TAX para declaração on-line, citado no guia do E-TAX. Não pôde ser acessado em 22/10/2026 |
| Guia do usuário do E-TAX v2.3 (PDF, julho de 2026) | Como ativar a conta e enviar declarações; inclui uma consulta de NIU para profissionais autenticados |
| FOUTA | Plataforma nacional de pagamento eletrônico (página do programa; obrigatória para UGE, UME e USTPG desde 1º de outubro de 2026) |
| ACPCE | Balcão único de constituição de empresas, com listas de documentos por forma jurídica |
| Portal do SFEC | Regras, fases, FAQ e recursos da nota fiscal eletrônica |
| e-Facture | Portal web gratuito de faturamento da DGID (exige login) |
| Sandbox do SFEC | Ambiente de testes; as faturas de teste não têm valor fiscal |
| Documentação técnica do SFEC | Integração da API, do TCC e do TFC |
| Portal de IVA sobre serviços digitais da ARPCE | Registro, declarações trimestrais e pagamento para prestadores não residentes de serviços digitais |
| Documentação do Ministério das Finanças | Leis de finanças, instruções da DGID, decretos e arrêtés (pesquisáveis) |
| Journal officiel | Diário oficial |
| Alfândega (DGDDI) | Declarações de importação e IVA na importação |
Consulta do identificador fiscal. O artigo 30 da lei do IVA obriga a DGID a publicar on-line os NIUs com sua situação no IVA, mas não encontramos consulta pública (verificado em 22/10/2026). Não há ferramenta oficial de consulta de alíquotas; a fonte são as leis de finanças.
Mudanças recentes
- 2026-10-01 — As empresas UGE, UME e USTPG devem declarar pelo E-TAX e pagar exclusivamente pela FOUTA (Lettre circulaire n° 1091/MFBPP-CAB de 24/08/2026). (Ministério das Finanças) — veja o evento
- 2026-08-01 — Nota fiscal eletrônica certificada SFEC em vigor para as unidades UGE, UME e USTPG e todos os seus fornecedores; o portal do SFEC indica 1º de dezembro de 2026 para as microempresas. (DGID) — veja o evento
- 2026-07-09 — Os Arrêtés n° 1518 a 1521/MFBPP-CAB definem a homologação do SFEC, os requisitos de conformidade (incluindo as menções obrigatórias da fatura), os incentivos e as taxas. (Portal do SFEC)
- 2026-07-01 — Começa a cobrança do IVA sobre serviços digitais de não residentes pelo portal da ARPCE: 18%, sem limite, declarações trimestrais. (ARPCE)
- 2026-06-30 — O lançamento do SFEC é adiado de 1º de julho para 1º de agosto de 2026. (Ministério das Finanças) — veja o evento
- 2026-03-31 — O Décret n° 2026-101 regulamenta o SFEC. (Portal do SFEC) — veja o evento
- 2026-01-01 — A LF 2026 substitui as listas de bens isentos e de alíquota reduzida (Annexes 3 e 5), reduz para FCFA 200.000 o limite de dedução de despesas pagas em dinheiro e acrescenta os juros do art. 374 ter. (Journal officiel)
Para a cronologia completa, consulte as mudanças tributárias da República do Congo na Lookuptax.
Links de referência
- Journal officiel, édition spéciale n° 3-2026 du 5 janvier 2026 — Loi n° 42-2025 du 31 décembre 2025, loi de finances pour 2026
- Loi n° 47-2024 du 30 décembre 2024, loi de finances pour 2025
- DGID — Instruction n° 0339/MEF/DGID/DRC du 18 mars 2024, aplicação da LF 2024 (Loi n° 39-2023) ao IVA
- Décret n° 2026-101 du 31 mars 2026 réglementant le SFEC
- Arrêté n° 1519/MFBPP-CAB du 9 juillet 2026 — requisitos de conformidade fiscal para terminais e softwares do SFEC
- Arrêté n° 1520/MFBPP-CAB du 9 juillet 2026 — medidas de apoio fiscal do SFEC
- DGID — Communiqué N° 07-8/MFBPP/DGID/P.SFEC du 30 juillet 2026 (implantação do SFEC)
- Lettre circulaire n° 1091/MFBPP-CAB du 24 août 2026 (pagamento pela FOUTA)
- DGID — Portal do SFEC
- DGID — FAQ do SFEC
- DGID — Página de conformidade do SFEC
- DGID — Documentação técnica do SFEC, «Certifier une facture»
- Ministério das Finanças — Système de facturation électronique certifié (SFEC)
- ARPCE — FAQ, Digital VAT Portal (PDF «FAQ_ARPCE_Digital_VAT_Portal_EN_2026-09-29», 29/09/2026), disponível na seção User Guides do portal
- DGID — Guia do usuário do E-TAX, Guide Portail Espace Professionnel v2.3 (julho de 2026)
- ACPCE — Créer une société
- Ministério das Finanças — Direction Générale des Impôts et des Domaines
- Ministério das Finanças — Campanha de informação sobre o SFEC, 30/06/2026 (lançamento adiado para 1º de agosto de 2026)
- ACPCE — Missions
Relacionados na Lookuptax:
- Guia do IVA da RD Congo — o outro Congo (Kinshasa)
- Limites de registro do IVA no mundo
- Alíquotas de impostos no mundo
- Status da nota fiscal eletrônica e redes no mundo
- Modelos de nota fiscal eletrônica CTC explicados
- Dispositivos fiscais e caixas registradoras certificadas explicados
- Regimes de retenção do IVA
- Inversão do sujeito passivo explicada
- IVA sobre serviços digitais de fornecedores não residentes
- Regras de fornecedor presumido para marketplaces
- Nomes do IVA por país
- Como se registrar no IVA, imposto sobre vendas ou GST
- Verificar um número de IVA — consultas oficiais por país