Diretrizes do IVA (PDV) na Croácia
| FICHA TÉCNICA | |
|---|---|
| Código do país | HR |
| Nome do imposto | Imposto sobre Valor Agregado (porez na dodanu vrijednost, PDV) |
| Autoridade fiscal | Ministério das Finanças, Administração Tributária (Porezna uprava) |
Visão geral
A Croácia cobra o imposto sobre valor agregado (em croata: porez na dodanu vrijednost, PDV) com base na Zakon o porezu na dodanu vrijednost (Lei do IVA), publicada no Narodne novine (NN) 73/2013 e alterada muitas vezes desde então, mais recentemente pela NN 48/2026. O imposto é administrado pelo Ministério das Finanças, por meio da Administração Tributária (Porezna uprava), Boškovićeva 5, 10 000 Zagreb. A página do IVA da Porezna uprava, atualizada em 15 de maio de 2026, lista a cadeia de alterações da Lei até a NN 48/26. [1]
Moeda. Todos os valores estão em euro (EUR). A Croácia adotou o euro em 1º de janeiro de 2023, e a NN 113/2022 converteu em euro, a partir dessa data, todos os valores em kuna da Lei do IVA. [5]
Período de apuração. O período de apuração é o mês civil. Um contribuinte cujas operações do ano anterior, incluindo o IVA, tenham ficado abaixo de EUR 110.000 pode declarar trimestralmente (art. 84(2), na redação da NN 114/2023, a partir de 1º de janeiro de 2024). A opção trimestral não se aplica ao contribuinte que realiza operações intracomunitárias, e o contribuinte não estabelecido registrado no IVA na Croácia declara mensalmente (art. 84(3)–(4), na redação da NN 143/2014). [6] [22]
Camadas. O PDV é um imposto nacional único, sem IVA regional ou municipal. Existem tributos locais, como o imposto sobre o consumo (porez na potrošnju), mas eles não são IVA.
Registro
Quem deve se registrar
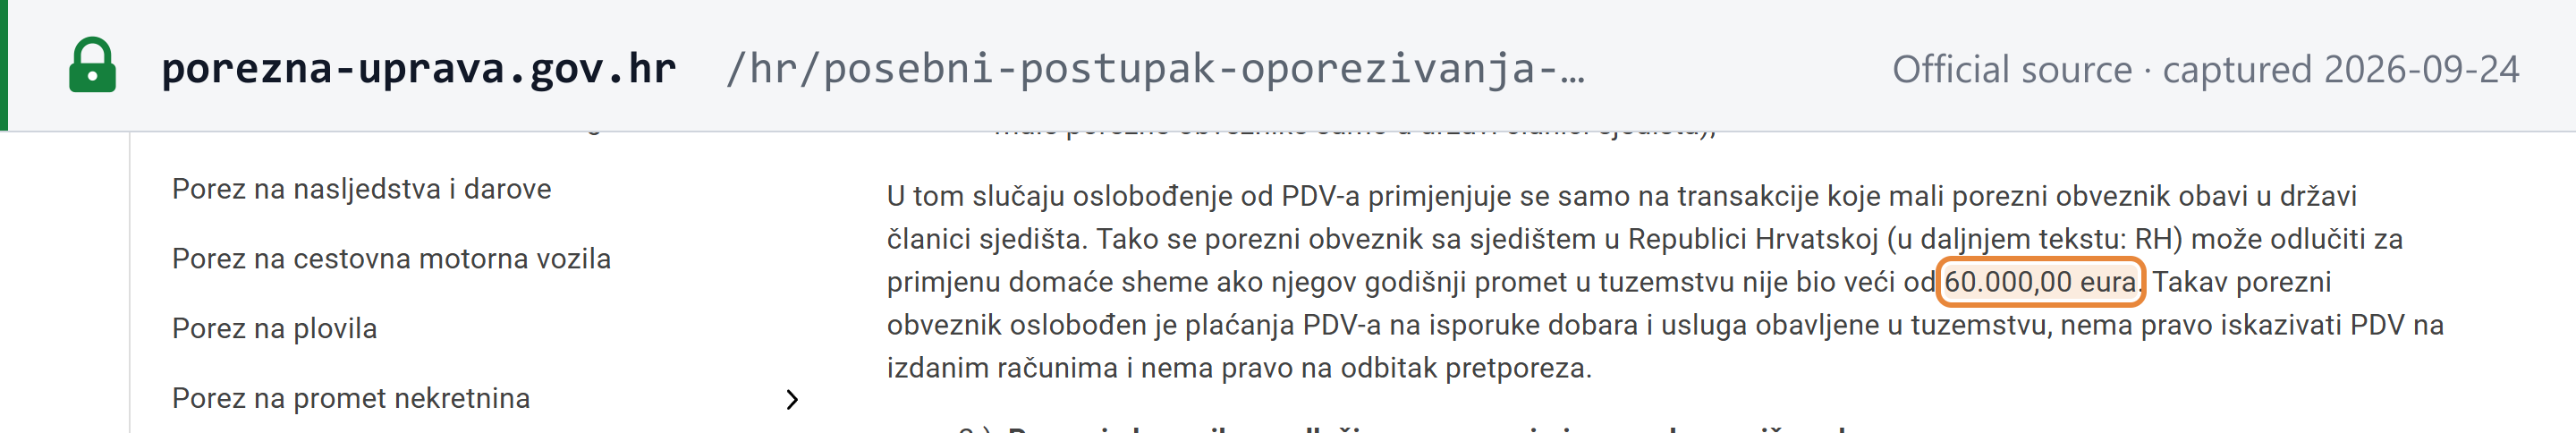
Um sujeito passivo estabelecido na Croácia fica isento do IVA no regime especial para pequenas empresas enquanto o seu faturamento interno anual não ultrapassar EUR 60.000. O faturamento é o valor das operações sem o IVA ao longo do ano civil (arts. 89.a e 90(1) da Lei do IVA, substituídos pela NN 152/2024 a partir de 1º de janeiro de 2025; antes, o limite era de EUR 40.000). A isenção cessa "a partir do momento" em que o limite é ultrapassado (art. 90.f(2)). [3]
- Ultrapassagem do limite durante o ano. A empresa é inscrita no registro do IVA a partir do primeiro dia seguinte ao dia em que ultrapassou EUR 60.000. Ela deve comunicar o fato à sua repartição da Porezna uprava em até 8 dias, apresentando o formulário P-PDV. Se não o fizer, a repartição a registra de ofício a partir da mesma data (art. 186(1) e (5)–(7) do Regulamento do IVA, substituído pela NN 16/2025). [4]
- Não existe um prazo separado de 15 de janeiro. Algumas orientações mais antigas da Porezna uprava para artesãos ainda dizem que o registro deve ser feito até 15 de janeiro após um ano acima do limite; o Regulamento atual (art. 186, substituído pela NN 16/2025) não prevê essa data — o registro vale a partir do dia seguinte à ultrapassagem do limite, com a comunicação de 8 dias mencionada acima. [4]
Limite de registro
| Gatilho | Limite | Período de apuração | Observações |
|---|---|---|---|
| Residentes (regime interno para pequenas empresas) | EUR 60.000 | Ano civil, operações sem o IVA | Registro a partir do dia seguinte à ultrapassagem; comunicação em até 8 dias (art. 186 do Regulamento). [3] [4] |
| Empresas estabelecidas em outro Estado-Membro da UE | Podem usar a isenção croata se o faturamento na UE for ≤ EUR 100.000 e as operações na Croácia forem ≤ EUR 60.000 | Ano civil | Regime transfronteiriço para PMEs, desde 1º de janeiro de 2025 (art. 90(2)). [3] |
| Empresas estabelecidas fora da UE | Nenhum | — | Não podem usar o regime para pequenas empresas (art. 186.d(1) do Regulamento). [4] |
Registro de não residentes
Não existe limite de registro para uma empresa estabelecida fora da Croácia, a menos que ela se qualifique para o regime para pequenas empresas, o que só é possível para empresas estabelecidas na UE. A Porezna uprava lista entre os obrigados ao registro: "Porezni obveznici bez sjedišta, prebivališta ili uobičajenog boravišta u tuzemstvu, koji su obvezni platiti PDV u RH na obavljene isporuke dobara ili usluga, ako ne primjenjuju posebni postupak oporezivanja za male porezne obveznike u RH ili ako zato nisu ispunjeni uvjeti" (sujeitos passivos sem sede, domicílio ou residência habitual na Croácia que são obrigados a pagar o IVA na Croácia sobre as suas operações, se não aplicarem o regime para pequenas empresas na Croácia ou não cumprirem as suas condições). O Regulamento fecha o regime às empresas de países terceiros: "Porezni obveznik koji ima sjedište, prebivalište ili uobičajeno boravište u trećoj zemlji ne može primjenjivati posebni postupak oporezivanja iz članka 90. Zakona" (art. 186.d(1)). [1] [4]
Representante fiscal (art. 126 da Lei do IVA). [2]
- Uma empresa estabelecida em outro Estado-Membro da UE pode nomear um representante fiscal (porezni zastupnik).
- Uma empresa estabelecida fora da UE deve nomear um somente se a Croácia não tiver celebrado com o país dela acordos de assistência mútua "de alcance semelhante" aos da Diretiva 2010/24/UE e do Regulamento (UE) nº 904/2010. Não é uma exigência automática para toda empresa de fora da UE.
- Mesmo nesse caso, não precisa de representante a empresa que usa o regime OSS não-UE (art. 119, ponto 1) nem a que realiza apenas transporte rodoviário internacional ocasional de passageiros na Croácia (art. 126(2), segunda frase, na redação da NN 138/2020). [24]
- O representante deve estar estabelecido na Croácia e responde pelo IVA como garante pagador (jamac platac).
Número de identificação fiscal
O número de IVA croata (PDV-ID) é o número de identificação pessoal de 11 dígitos (OIB) precedido de "HR". Art. 77(6) da Lei do IVA: "PDV identifikacijski broj je osobni identifikacijski broj (OIB) kojemu se dodaje predznak »HR«." [2]
Para o formato do OIB, o dígito verificador e um exemplo prático, veja o guia do número de identificação fiscal da Croácia (OIB e PDV-ID) da Lookuptax. Para conferir um número, use o validador de OIB da Croácia da Lookuptax ou veja como verificar um número de IVA da UE no VIES.
Como se registrar
O registro é solicitado com o formulário P-PDV na repartição competente da Porezna uprava (art. 186(7) do Regulamento). O canal on-line é o ePorezna, que exige login. Para pessoas estrangeiras, a Porezna uprava informa: "P-PDV Form (Application for Registration for VAT Purposes) and PDV Form (VAT Return) are available in English and German" (o formulário P-PDV, pedido de registro para fins de IVA, e o formulário PDV, declaração de IVA, estão disponíveis em inglês e alemão). [4] [13]
Prazo de processamento. O único prazo legal encontrado é o do registro voluntário: o pedido é considerado aprovado se a Porezna uprava não emitir decisão em 8 dias (art. 90.h). A Porezna uprava não publica um prazo de processamento para o registro de não residentes. [3]
Registro voluntário
Disponível. Uma empresa nova pode se registrar no início das atividades, "najkasnije prije prve isporuke dobara i usluga" (no mais tardar antes do primeiro fornecimento de bens e serviços). [12]
Uma empresa no regime para pequenas empresas pode optar pela tributação normal do IVA e deve, então, aplicá-la no ano civil em curso e no seguinte (art. 90.h). O motivo habitual para essa opção é o imposto creditado: uma pequena empresa "nema pravo iskazivati PDV na izdanim računima i nema pravo na odbitak pretporeza" (não tem direito de destacar o IVA nas faturas emitidas nem direito de deduzir o imposto creditado) (art. 90.g). [3]
Cancelamento do registro
O art. 186.e do Regulamento (NN 16/2025) prevê duas vias: [4]
- A pedido, até 15 de janeiro. Um contribuinte registrado pode requerer por escrito à sua repartição, até 15 de janeiro do ano em curso, se cumprir duas condições: "a) u prethodnoj kalendarskoj godini ostvario je promet manji od iznosa propisanog u članku 90. stavku 1. Zakona, i b) u prethodnoj kalendarskoj godini nije upisan u registar obveznika PDV-a." (a) no ano civil anterior o seu faturamento ficou abaixo do valor do art. 90(1) da Lei [EUR 60.000], e b) no ano civil anterior não foi inscrito no registro do IVA.)
- De ofício. O contribuinte que não exerce atividade econômica por mais de um ano civil é excluído do registro; a Porezna uprava pode excluir um contribuinte antes se ele participar de fraude.
Registro de grupo
Não disponível. A Lei do IVA (NN 73/2013, com as alterações até a NN 48/2026) não contém nenhuma disposição sobre grupos de IVA (verificado em 29/09/2026).
Alíquotas
A Porezna uprava lista quatro alíquotas: "Porezne stope PDV-a: 0% 5%, 13% i 25%" (art. 38 da Lei do IVA). [1]
| Alíquota | Aplica-se a (exemplos) | Base legal e data de vigência |
|---|---|---|
| 25% (padrão) | Todas as operações tributáveis não listadas em outra categoria | Art. 38(1). 25% desde 1º de março de 2012 (elevada de 23% pela NN 22/2012); redação atual dada pela NN 39/2022. [8] [9] |
| 13% (reduzida) | Hospedagem em hotéis e similares, campings; jornais e periódicos fora da lista de 5%; cadeirinhas infantis para automóveis e fraldas; produtos menstruais; abastecimento público de água (não engarrafada); eletricidade; gás natural e aquecimento urbano; lenha, pellets, briquetes e cavacos; coleta pública de resíduos urbanos; urnas e caixões; preparo e serviço de alimentos e sobremesas | Art. 38(3), NN 39/2022; alínea (i) (coleta de resíduos) substituída pela NN 152/2024. [9] [3] |
| 5% (reduzida) | Todo tipo de pão; leite (não iogurte, kefir, leite achocolatado ou outros laticínios) e substitutos do leite materno; livros e manuais profissionais, científicos, artísticos, culturais e educativos; medicamentos aprovados; ingressos de cinema, shows, eventos esportivos e culturais; alimentos para bebês; óleos e gorduras comestíveis, manteiga e margarina; carne, peixe, legumes, frutas e nozes frescos ou refrigerados; ovos frescos; mudas e sementes; fertilizantes e pesticidas; ração animal (não alimentos para animais de estimação) | Art. 38(2), NN 39/2022, em vigor desde 1º de abril de 2022. [9] |
| 5% (temporária) | Gás natural; aquecimento fornecido por centrais de aquecimento; lenha, pellets, briquetes e cavacos | Art. 38(4)–(5), até 31 de março de 2027 (NN 32/2026). [10] |
| 0% | Fornecimento e instalação de painéis solares em residências particulares, imóveis residenciais e edifícios de interesse público, e nas proximidades deles | Art. 38(6), incluído pela NN 113/2022, em vigor desde 1º de outubro de 2022. [5] |
| Isento (sem IVA, sem dedução do imposto creditado) | Veja Isenções | — |
A alíquota temporária de 5% sobre energia vale até 31 de março de 2027. A Lei do IVA lista o gás natural, o aquecimento urbano e a lenha a 13%, mas os arts. 38(4) e (5) os tributam a 5% por uma janela fixa. A NN 32/2026 substituiu "31. ožujka 2026." por "31. ožujka 2027." nos dois parágrafos e entrou em vigor em 30 de março de 2026. A janela é prorrogada todos os anos desde 2023 (NN 33/2023, NN 35/2024, NN 52/2025, NN 32/2026). [10]
A alíquota de 0% é uma alíquota de fato, não uma isenção. Art. 38(6): "PDV se obračunava i plaća po stopi od 0% na isporuku i ugradnju solarnih ploča na privatne stambene objekte, prostore za stanovanje te javne i druge zgrade koje se koriste za aktivnosti od javnog interesa te isporuku i ugradnju solarnih ploča u blizini takvih objekata, prostora i zgrada." O fornecedor mantém o direito de deduzir o imposto creditado. [5]
Alíquotas futuras anunciadas. Nenhuma alteração de alíquota está programada. Desde 9 de maio de 2026, um novo art. 38.a (NN 48/2026) permite que o Governo fixe, por decreto e por tempo limitado, a alíquota do IVA sobre produtos energéticos sujeitos a imposto especial de consumo, em circunstâncias especiais e, em particular, em caso de perturbação do mercado de energia. A lei não estabelece piso nem teto para essa alíquota. Nenhum decreto com base no art. 38.a havia sido publicado no Narodne novine na verificação de 29/09/2026. [11]
Não é uma mudança no IVA: imposto especial sobre combustíveis. O Conselho da UE autorizou a Croácia a reduzir o imposto especial de consumo sobre combustíveis para motores abaixo do mínimo da UE de 1º de agosto de 2026 a 31 de janeiro de 2027. Trata-se de uma medida de imposto especial de consumo e não altera nenhuma alíquota do IVA. [19]
Para comparar a Croácia com outras jurisdições, veja a tabela de alíquotas de impostos no mundo e a tabela de limites de registro de IVA da Lookuptax.
Regras transfronteiriças
Importações e exportações
- Importação de bens. O IVA na importação é cobrado à alíquota aplicável aos mesmos bens no mercado interno: "Na uvoz dobara primjenjuje se stopa PDV-a koja se za takva dobra primjenjuje u tuzemstvu" (art. 37(4), NN 152/2024, a partir de 1º de janeiro de 2025). Ele é devido pelo importador ou devedor aduaneiro (art. 75(1), ponto 2), dentro do prazo de pagamento dos direitos aduaneiros. Um importador registrado no IVA com direito pleno à dedução pode, em vez disso, lançar o IVA na importação como débito na sua declaração de IVA, solicitando isso na declaração aduaneira (art. 76(8), na redação da NN 138/2020). Esse diferimento não se aplica às declarações de remessas de baixo valor nem a bens em remessas postais (art. 76(10)). [3] [2] [24]
- Importações de baixo valor. Remessas com valor intrínseco de até EUR 150 podem passar pelo IOSS ou pelo regime especial de importação. No regime especial, o IVA é declarado em uma declaração mensal apresentada até o último dia do mês referente ao mês anterior e pago no prazo dos direitos aduaneiros. [14] Veja a explicação sobre o IOSS da Lookuptax.
- Exportações. As exportações são isentas com direito à dedução do imposto creditado. Os bens levados na bagagem pessoal de um viajante de fora da UE só são isentos se o viajante não tiver residência na UE, a operação ultrapassar EUR 100 com IVA, os bens saírem da UE em até três meses após o mês da operação e houver comprovante de exportação certificado pela alfândega. [1]
- Inversão do sujeito passivo em serviços importados. Um sujeito passivo croata, ou uma pessoa jurídica não sujeito passivo registrada no IVA, autoliquida o IVA sobre serviços B2B gerais recebidos de um fornecedor sem sede, domicílio ou residência habitual na Croácia (art. 75(1), ponto 6). O IVA autoliquidado é considerado pago se o débito constar da declaração de IVA (art. 76(4)). [2] Veja a explicação sobre a inversão do sujeito passivo da Lookuptax.
Produtos e serviços digitais
Os serviços B2C de telecomunicações, radiodifusão e prestados por via eletrônica são tributados onde está o consumidor (art. 26). Um fornecedor estabelecido na Croácia mantém o IVA croata sobre os seus serviços eletrônicos B2C transfronteiriços e as vendas a distância intracomunitárias enquanto essas vendas permanecerem iguais ou inferiores a EUR 10.000 (sem IVA) no ano civil em curso e no anterior (art. 26.a(1)(c): redação conforme a NN 138/2020, valor conforme a NN 113/2022). Um fornecedor estabelecido fora da UE não tem limite: ele se registra na Croácia ou usa o regime OSS não-UE. [24] [5] [14]
Empresas estrangeiras que vendem para a Croácia — B2B e B2C
- B2B: normalmente o cliente croata apura o IVA. Nos serviços B2B gerais, o cliente croata aplica a inversão do sujeito passivo (art. 75(1), ponto 6). Nas demais operações tributáveis na Croácia realizadas por um fornecedor que não está estabelecido nem registrado no IVA no país, o IVA é pago pelo cliente se este for sujeito passivo ou pessoa jurídica registrada no IVA (art. 75(2), na redação da NN 106/2018). A fatura deve conter as palavras "prijenos porezne obveze" ou "reverse charge" (art. 79(7)). [23] [2]
- B2C: o vendedor se registra ou usa o OSS/IOSS. Um vendedor não estabelecido sujeito ao IVA croata deve se registrar (veja Registro de não residentes). O OSS e o IOSS são opcionais: "Primjena navedenih postupaka predstavlja mogućnost, a ne obvezu poreznih obveznika." Um vendedor que não os utiliza deve "registrirati se za potrebe PDV-a u svakoj državi članici u kojoj je mjesto oporezivanja isporuka koje obavljaju" (registrar-se para fins de IVA em cada Estado-Membro onde as suas operações são tributáveis). [1] [14] Veja a explicação sobre o OSS da Lookuptax.
Responsabilidade de marketplaces / plataformas como fornecedor presumido
Aplica-se. Uma interface eletrônica (marketplace, plataforma ou portal) é tratada como fornecedora quando facilita (1) vendas a distância de bens importados de fora da UE em remessas com valor intrínseco de até EUR 150 e (2) fornecimentos de bens dentro da UE por um vendedor estabelecido fora da UE a consumidores (art. 7.b: redação conforme a NN 138/2020, valor conforme a NN 113/2022). [24] [5] Veja a explicação sobre as regras de fornecedor presumido de marketplaces da Lookuptax.
Local da operação
- Serviços, B2B (art. 17(1)). Prestados onde o cliente tem a sede: "Mjestom obavljanja usluga poreznom obvezniku koji djeluje kao takav smatra se mjesto sjedišta tog poreznog obveznika."
- Serviços, B2C (art. 17(2)). Prestados onde o prestador tem a sede: "Mjestom obavljanja usluga osobi koja nije porezni obveznik smatra se mjesto u kojem porezni obveznik koji obavlja usluge ima sjedište."
- Exceções (arts. 18–26). Bens imóveis, eventos, transporte, serviços de restaurante e serviços B2C de telecomunicações, radiodifusão e eletrônicos têm regras próprias. Desde 1º de janeiro de 2025, os serviços de eventos virtuais prestados a consumidores são tributados onde está o cliente (art. 21(4), NN 152/2024).
- Bens. As vendas a distância intracomunitárias seguem a regra dos EUR 10.000 acima.
Requisitos da fatura
As regras de fatura estão nos arts. 78–82 da Lei do IVA. Os recibos fiscalizados em tempo real e o eRačun entre empresas acrescentam requisitos previstos na Lei de Fiscalização (Zakon o fiskalizaciji, NN 89/2025).
Conteúdo obrigatório
Uma fatura completa deve conter os seguintes elementos (art. 79(1)–(2) da Lei do IVA, NN 73/2013): [2]
| # | Campo obrigatório | Citação legal |
|---|---|---|
| 1 | Número da fatura e data de emissão | Art. 79(1), ponto 1 |
| 2 | Nome, endereço e OIB ou PDV-ID do fornecedor | Art. 79(1), ponto 2 |
| 3 | Nome, endereço e OIB ou PDV-ID do cliente | Art. 79(1), ponto 3 |
| 4 | Quantidade (ou extensão) e denominação comercial usual dos bens; tipo e quantidade dos serviços | Art. 79(1), ponto 4 |
| 5 | Data da operação, ou do recebimento de um adiantamento, quando diferente da data de emissão | Art. 79(1), ponto 5 |
| 6 | Preço unitário sem IVA, ou a contraprestação, discriminado por alíquota do IVA | Art. 79(1), ponto 6 |
| 7 | Descontos e abatimentos não incluídos no preço unitário | Art. 79(1), ponto 7 |
| 8 | Alíquota do IVA | Art. 79(1), ponto 8 |
| 9 | Valor do IVA por alíquota | Art. 79(1), ponto 9 |
| 10 | Total da contraprestação mais o IVA | Art. 79(1), ponto 10 |
| 11 | O OIB sempre; o PDV-ID nas operações intracomunitárias | Art. 79(2) |
Menções condicionais. [2]
- Operações isentas: citar o dispositivo de isenção e indicar apenas a contraprestação total, sem alíquota nem valor do IVA (art. 79(3)).
- Inversão do sujeito passivo: "prijenos porezne obveze" ou "reverse charge" (art. 79(7)).
- Autofaturamento: "samoizdavanje računa" (art. 79(6)).
- Agências de viagens e regimes de margem: a menção prescrita "posebni postupak oporezivanja" (art. 79(4)–(5)).
Prazo de emissão
Nos fornecimentos intracomunitários de bens e nos serviços B2B em que o cliente de outro Estado-Membro paga o IVA, a fatura deve ser emitida até o dia 15 do mês seguinte ao mês do fato gerador (art. 78). A Lei do IVA não fixa um prazo geral para as faturas internas (verificado em 29/09/2026). Nas operações B2B internas abrangidas pelo Fiskalizacija 2.0, o eRačun é fiscalizado no momento da emissão; veja Status da nota fiscal eletrônica. [2]
Numeração e sequência
A Lei do IVA exige um número de fatura (art. 79(1), ponto 1). Para os recibos fiscalizados, a Lei de Fiscalização (art. 9) exige um número em três partes: número sequencial / código do estabelecimento / número do dispositivo emissor. A parte numérica "mora slijediti neprekinuti numerički redoslijed, bez praznina" (deve seguir uma sequência numérica ininterrupta, sem lacunas) por estabelecimento ou por dispositivo, e as regras de sequência devem ser definidas em um ato interno apresentado em uma fiscalização tributária. [15]
Notas de crédito e débito
"Svaka isprava ili obavijest koja mijenja prvobitni račun i koja se izričito i nedvojbeno odnosi na njega smatra se računom" (qualquer documento ou aviso que altere a fatura original e se refira a ela de forma expressa e inequívoca é tratado como fatura) (art. 78). Pode-se usar uma fatura simplificada para esse documento de alteração (art. 79(12)), e ela deve fazer referência à fatura original e aos dados alterados. [2] [3]
Tipos de documento
- Fatura completa. Os elementos do art. 79(1) acima.
- Fatura simplificada. Permitida quando o valor da fatura não ultrapassa EUR 100, quando o documento altera uma fatura anterior ou quando o emitente usa o regime para pequenas empresas (art. 79(12), com a nova redação da NN 152/2024 a partir de 1º de janeiro de 2025). Não é permitida nos fornecimentos intracomunitários em que o cliente paga o IVA (art. 79(13)). [3]
- Recibo fiscalizado (B2C). Além dos elementos da fatura, um recibo fiscalizado deve indicar a hora de emissão, o código do operador, a forma de pagamento, o Identificador Único da Fatura (JIR), o código de proteção do emitente (ZKI) e um QR code (art. 7(1) da Lei de Fiscalização). [15]
Autofaturamento
Permitido quando as partes o acordaram e existe um procedimento para que o fornecedor aceite cada fatura (art. 78). A fatura deve indicar "samoizdavanje računa" (art. 79(6)). [2]
Moeda e idioma
- Moeda. Os valores da fatura são expressos em euro. Também podem ser indicados em outra moeda, desde que o IVA devido seja expresso em euro à taxa de câmbio do art. 36(2) (art. 81). A NN 113/2022 substituiu "kune" por "eure" no art. 36(2). [5]
- Idioma. Os artigos da Lei do IVA sobre faturas (arts. 78–82) não estabelecem nenhuma exigência de idioma (verificado em 29/09/2026). O art. 79(7) permite expressamente as palavras em inglês "reverse charge".
Guarda de documentos, faturas eletrônicas e trilha de auditoria
- Guarda. As faturas emitidas e recebidas, os documentos de correção, os comprovantes de importação e exportação, os documentos de isenção e os cálculos do IVA devem ser guardados pelos prazos fixados na Lei Geral Tributária (Opći porezni zakon), em papel ou em formato eletrônico (art. 82 da Lei do IVA). [2]
- eRačun. Os eRačun emitidos e recebidos são guardados na forma original por seis anos a partir do fim do ano de emissão, desde que tenham sido fiscalizados (art. 35(1) da Lei de Fiscalização). [15]
- Faturas eletrônicas e consentimento. Uma fatura eletrônica exige o consentimento do destinatário (art. 80(1)). A partir de 1º de janeiro de 2026, o consentimento não é necessário quando a Lei de Fiscalização torna o eRačun obrigatório (novo art. 80(2), NN 151/2025). [7]
- Integridade. A autenticidade da origem, a integridade do conteúdo e a legibilidade devem ser garantidas desde a emissão até o fim do prazo de guarda, seja em papel, seja em formato eletrônico. Isso pode ser feito por EDI, por assinatura eletrônica avançada ou por qualquer controle empresarial que vincule a fatura à operação (art. 80). [2]
- Trilha de auditoria dos recibos. Numeração sem lacunas por estabelecimento ou dispositivo, documentada em um ato interno (art. 9 da Lei de Fiscalização), e um código do operador em cada recibo (art. 7). [15]
Modelo de fatura
Modelo oficial de recibo B2C. A Porezna uprava publica um exemplo comentado de recibo fiscalizado, identificando o número da fatura, a hora de emissão, a forma de pagamento, o código do operador, o ZKI, o JIR e o QR code. [16]
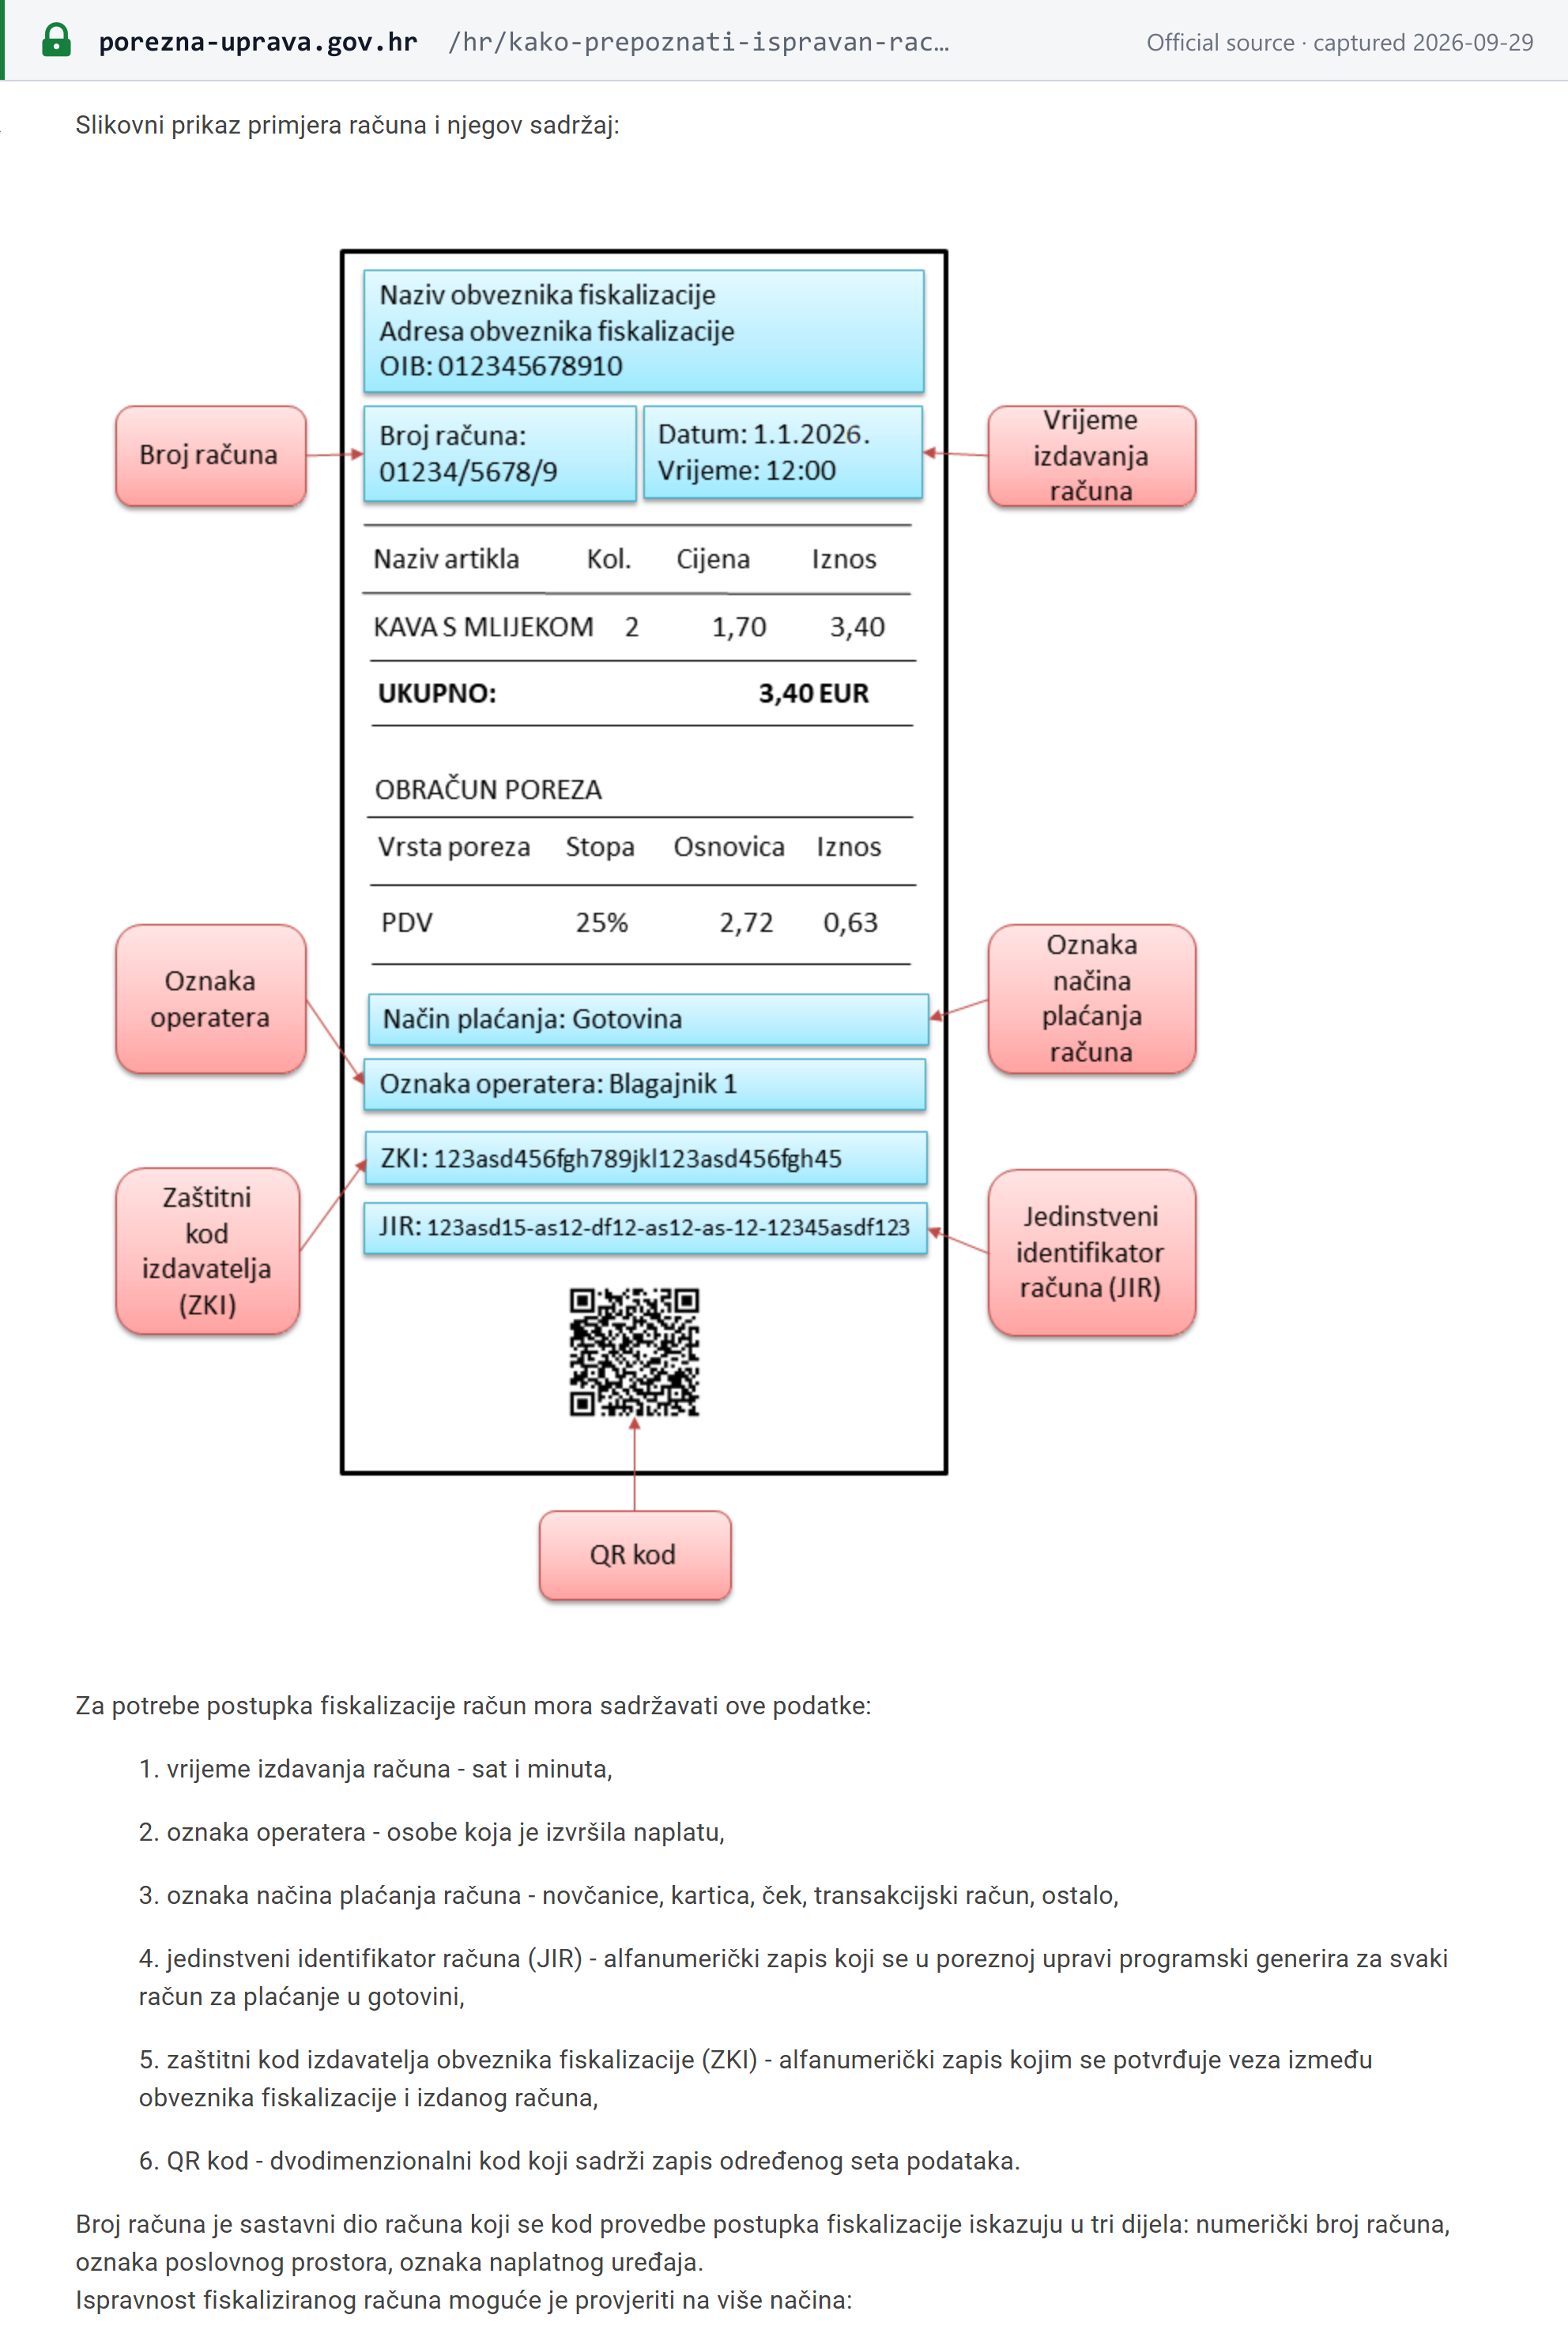
Os próprios números do exemplo não fecham: ele mostra IVA de 0,63 sobre uma base de 2,72 a 25%, mas 25% de 2,72 é 0,68. Use-o pelo layout, não pela aritmética.
A lista de formas de pagamento dessa página também ainda inclui cheques ("ček"). A Lei de Fiscalização lista "novčanice, kartica, transakcijski račun, ostalo" (cédulas, cartão, conta de movimento, outros) (art. 7(1), ponto 3). [15]
Fatura B2B ilustrativa. Não foi encontrado nenhum modelo oficial de fatura B2B de IVA; por isso, o exemplo abaixo foi elaborado pela Lookuptax com base no art. 79(1).
Račun (Fatura)
| DescriçãoArt. 79(1), pt. 4 | QuantidadeArt. 79(1), pt. 4 | Preço unitário (sem IVA)Art. 79(1), pt. 6 | Valor (sem IVA) |
|---|---|---|---|
| Cadeiras de escritório | 10 | EUR 120,00 | EUR 1.200,00 |
- Desconto não incluído no preço unitárioArt. 79(1), pt. 7
- EUR 0,00
- Base tributável a 25%Art. 79(1), pt. 6
- EUR 1.200,00
- Alíquota do IVAArt. 79(1), pt. 8
- 25%
- Valor do IVA a 25%Art. 79(1), pt. 9
- EUR 300,00
- Total com IVAArt. 79(1), pt. 10
- EUR 1.500,00
- Os valores são expressos em euro; outra moeda pode ser acrescentada se o IVA também for expresso em euro — art. 81.
- Em um fornecimento intracomunitário, é indicado o PDV-ID (HR + OIB), e a fatura é emitida até o dia 15 do mês seguinte à operação — arts. 78 e 79(2).
- Quando o cliente paga o IVA, a fatura indica "prijenos porezne obveze" ou "reverse charge" — art. 79(7).
- Uma operação isenta cita o dispositivo de isenção e indica apenas a contraprestação total — art. 79(3).
Status da nota fiscal eletrônica
Status (em 29/09/2026): obrigatória e em fases (Fiskalizacija 2.0 / eRačun). Esta seção é um resumo; as regras completas estão no guia de nota fiscal eletrônica da Croácia (Fiskalizacija 2.0) da Lookuptax. [15]
| Abrangência | Obrigação | A partir de |
|---|---|---|
| B2B e B2G, Fase 1 | Os contribuintes registrados no IVA estabelecidos na Croácia emitem, recebem e fiscalizam eRačun estruturados nas operações internas | 1º de janeiro de 2026 |
| Fase 2 | Os contribuintes do imposto de renda e do imposto sobre o lucro não registrados no IVA e os órgãos públicos não registrados no IVA também devem emitir (art. 38(1), pontos 2–3, da Lei de Fiscalização) | 1º de janeiro de 2027 |
| B2C | Fiscalização dos recibos em tempo real; a partir de 1º de janeiro de 2027, os certificados de fiscalização podem vir de qualquer prestador de uma lista de confiança eIDAS (NN 97/2026) [20] | Em vigor |
| Empresas não estabelecidas registradas no IVA | Fora do âmbito: nenhuma obrigação de emitir, receber ou fiscalizar eRačun (perguntas frequentes da Porezna uprava) [21] | — |
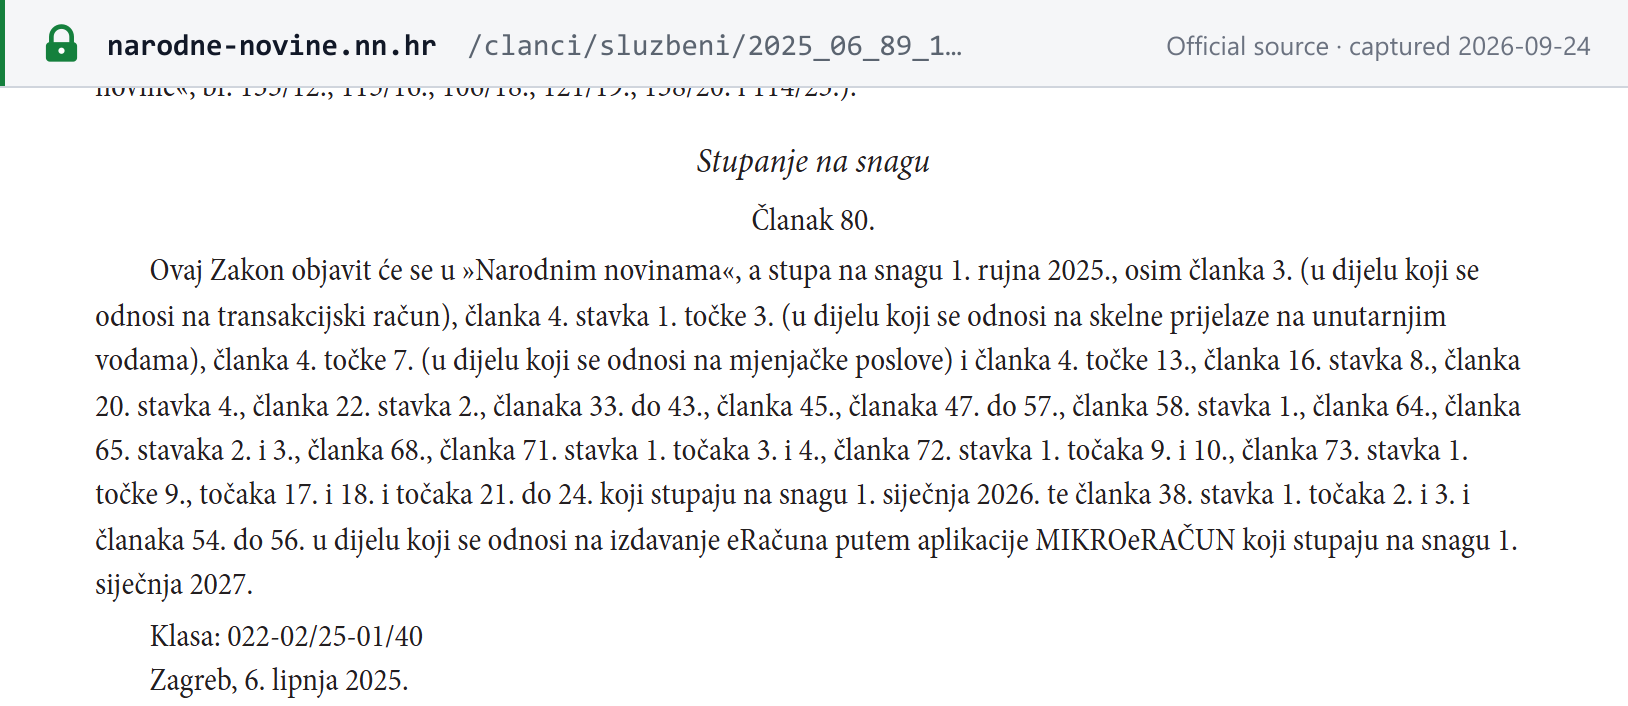
Formato e rede. EN 16931 com a CIUS croata (CIUS-HR), trocada pela rede nacional do eRačun; a Porezna uprava oferece o aplicativo gratuito MIKROeRAČUN. Não confunda o prazo do e-reporting do eRačun (dia 20 do mês seguinte) com o prazo da declaração de IVA (último dia do mês seguinte). O guia de nota fiscal eletrônica trata em detalhe de formatos, pontos de acesso, reporte e penalidades.
Veja também o status da nota fiscal eletrônica e redes no mundo da Lookuptax.
Declaração e pagamento
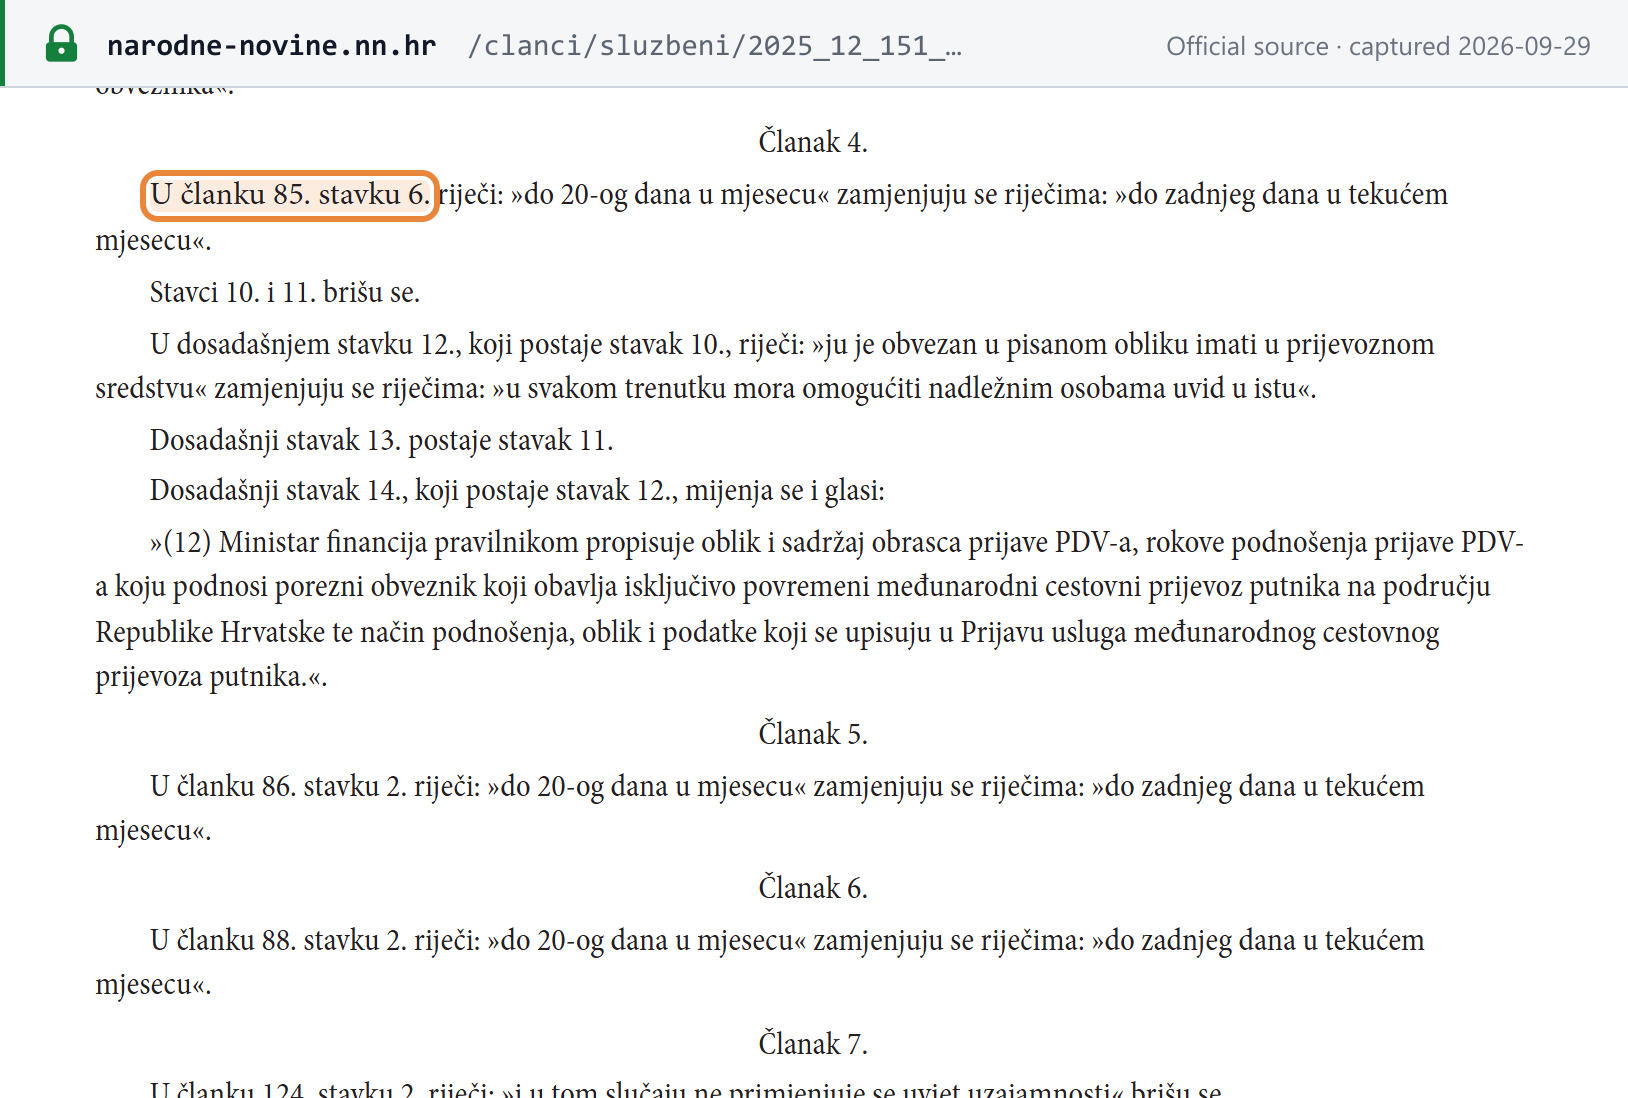
A declaração de IVA, a declaração de aquisições intracomunitárias e de serviços recebidos e a declaração recapitulativa (EC Sales List) agora vencem no último dia do mês seguinte ao período de apuração, e não no dia 20. A NN 151/2025 fez a alteração a partir de 1º de janeiro de 2026. As declarações do último período de apuração de 2025 ainda seguiram os prazos antigos. [7]
Frequência de declaração
Mensal por padrão. Trimestral quando as operações do ano anterior, incluindo o IVA, ficaram abaixo de EUR 110.000, exceto para contribuintes que realizam operações intracomunitárias. Um contribuinte não estabelecido registrado no IVA croata declara mensalmente. Veja Visão geral. [6]
Prazo da declaração
A declaração de IVA (formulário PDV) vence no último dia do mês seguinte ao período de apuração, seja mensal ou trimestral. Art. 4 da NN 151/2025: "U članku 85. stavku 6. riječi: »do 20-og dana u mjesecu« zamjenjuju se riječima: »do zadnjeg dana u tekućem mjesecu«" (no art. 85(6), «até o dia 20 do mês» é substituído por «até o último dia do mês em curso»). A declaração é devida mesmo em um período sem operações tributáveis. [7] [12]
Prazo e forma de pagamento
O IVA é pago até o último dia do mês seguinte ao período de apuração, de modo que, a partir de 2026, os prazos de declaração e de pagamento coincidem. Porezna uprava: "PDV se plaća do posljednjeg dana u mjesecu koji slijedi po proteku razdoblja oporezivanja (mjesečnog ili tromjesečnog)." O pagamento é feito na conta de pagamento prescrita (art. 76 da Lei do IVA). O IVA autoliquidado por inversão do sujeito passivo é considerado pago quando consta da declaração (art. 76(4)). [1] [2]
Declarações complementares
Todas passaram para o último dia do mês seguinte a partir de 1º de janeiro de 2026 (arts. 1, 5 e 6 da NN 151/2025): [7]
| Declaração | O que informa | Base legal |
|---|---|---|
| Declaração de aquisições intracomunitárias e de serviços recebidos | Aquisições de bens e serviços recebidos de outros Estados-Membros | Art. 86(2) |
| Declaração recapitulativa (EC Sales List, zbirna prijava) | Fornecimentos intracomunitários de bens e serviços, estoque em consignação (call-off stock) e operações triangulares; apresentada por períodos mensais | Art. 88(2) |
| Relação dos regimes aduaneiros 42/63 | Fornecimentos intracomunitários subsequentes de bens importados nesses regimes | Art. 44(3) |
Para mais contexto, veja o guia de VIES e Intrastat da Lookuptax.
Recuperação do imposto creditado e itens bloqueados
- Representação (reprezentacija): sem dedução. Abrange hospedagem e presentes para parceiros comerciais, as suas férias, esporte e lazer, e o aluguel de carros, barcos, aeronaves e casas de férias para eles (art. 61(1) da Lei do IVA, substituído pela NN 115/2016 a partir de 1º de janeiro de 2017). [25]
- Automóveis de passageiros: 50% não dedutível. Porezna uprava: 50% do imposto creditado na compra ou no arrendamento de automóveis de passageiros (categoria M1, no máximo oito lugares além do motorista), incluindo todos os bens e serviços relacionados, não pode ser deduzido. O antigo teto de valor de EUR 53.089,12 foi abolido a partir de 1º de janeiro de 2019. [1]
Restituições
- Residentes. O excesso de imposto creditado pode ser restituído ou transportado para períodos seguintes. Se for pedida a restituição, a Porezna uprava deve pagá-la "u roku od 30 dana od dana predaje prijave PDV-a, a najkasnije u roku od 90 dana od dana pokretanja poreznog nadzora" (no prazo de 30 dias da apresentação da declaração e, no mais tardar, em 90 dias do início de uma fiscalização tributária). [1]
- Empresas de fora da UE. Uma empresa sem sede, estabelecimento fixo, domicílio ou residência habitual na UE pode, sob condições prescritas, recuperar o IVA cobrado sobre bens e serviços que lhe foram fornecidos na Croácia ou sobre as suas importações. [1]
- Empresas da UE. Recuperam pelo procedimento de reembolso do IVA da UE; veja a página de reembolso do IVA da UE da Porezna uprava.
- Alívio por créditos incobráveis. Não é tratado neste guia.
Isenções
Operações isentas
O art. 40(1) da Lei do IVA isenta, sem direito à dedução do imposto creditado, entre outros: seguros e resseguros; concessão de crédito e empréstimos; fornecimento de edifícios após a primeira ocupação, quando tiverem decorrido mais de dois anos desde então; terrenos que não sejam terrenos para construção; e locação de imóveis residenciais. As isenções de interesse público (médicas, educacionais, sociais, culturais e similares) estão no art. 39. [2]
Isento não é o mesmo que 0%. Um fornecedor isento não cobra IVA e não pode deduzir o imposto creditado atribuível a essas operações. A sua fatura deve citar o dispositivo de isenção e não pode indicar alíquota nem valor do IVA (art. 79(3)). O fornecimento de painéis solares a 0% (art. 38(6)) é tributado a 0%, de modo que o fornecedor mantém o direito à dedução. As exportações e os fornecimentos intracomunitários de bens são isentos com direito à dedução. [2] [5]
Regimes especiais
- Regime para pequenas empresas. Faturamento interno de até EUR 60.000: sem cobrança de IVA e sem dedução (arts. 90 e 90.g). Desde 1º de janeiro de 2025, aplica-se também o regime transfronteiriço para PMEs da UE: o seu número de isenção é o OIB com o sufixo "EX" (art. 90(6)), e o relatório trimestral vence em até um mês após o fim do trimestre (art. 90.b(2)). [3] Veja a explicação sobre o regime de PMEs do IVA da UE da Lookuptax.
- Regime de caixa (postupak oporezivanja prema naplaćenim naknadama). Aberto aos contribuintes estabelecidos na Croácia cujas operações do ano anterior não ultrapassaram EUR 2.000.000 sem IVA (art. 125.i(1): redação conforme a NN 143/2014, valor conforme a NN 113/2022). O IVA é devido quando o pagamento é recebido. [22] [5]
- Regimes de margem. Bens usados, obras de arte, objetos de coleção e antiguidades (art. 95 e seguintes) e agências de viagens (art. 91), cada um com menção obrigatória na fatura (art. 79(4)–(5)). [2]
- Zonas francas. Não são tratadas neste guia.
Infrações e penalidades
Infrações
- Contravenções da Lei do IVA (prekršaji), arts. 130 e 131. As condutas incluem: deixar de comunicar uma alteração ou o encerramento da atividade, ou de solicitar um PDV-ID (art. 130(1), ponto 3); fatura sem os elementos prescritos (art. 130(1), ponto 4); não emitir fatura ou emiti-la com atraso; não pagar o IVA ou pagá-lo com atraso; e não apresentar a declaração de IVA ou apresentá-la com atraso. A NN 151/2025 deu nova redação à infração de declaração em atraso: "ne podnese ili ne podnese u propisanom roku nadležnoj ispostavi Porezne uprave prijavu PDV-a (članak 85. stavak 6.)" (art. 131(1), ponto 10). [2] [7]
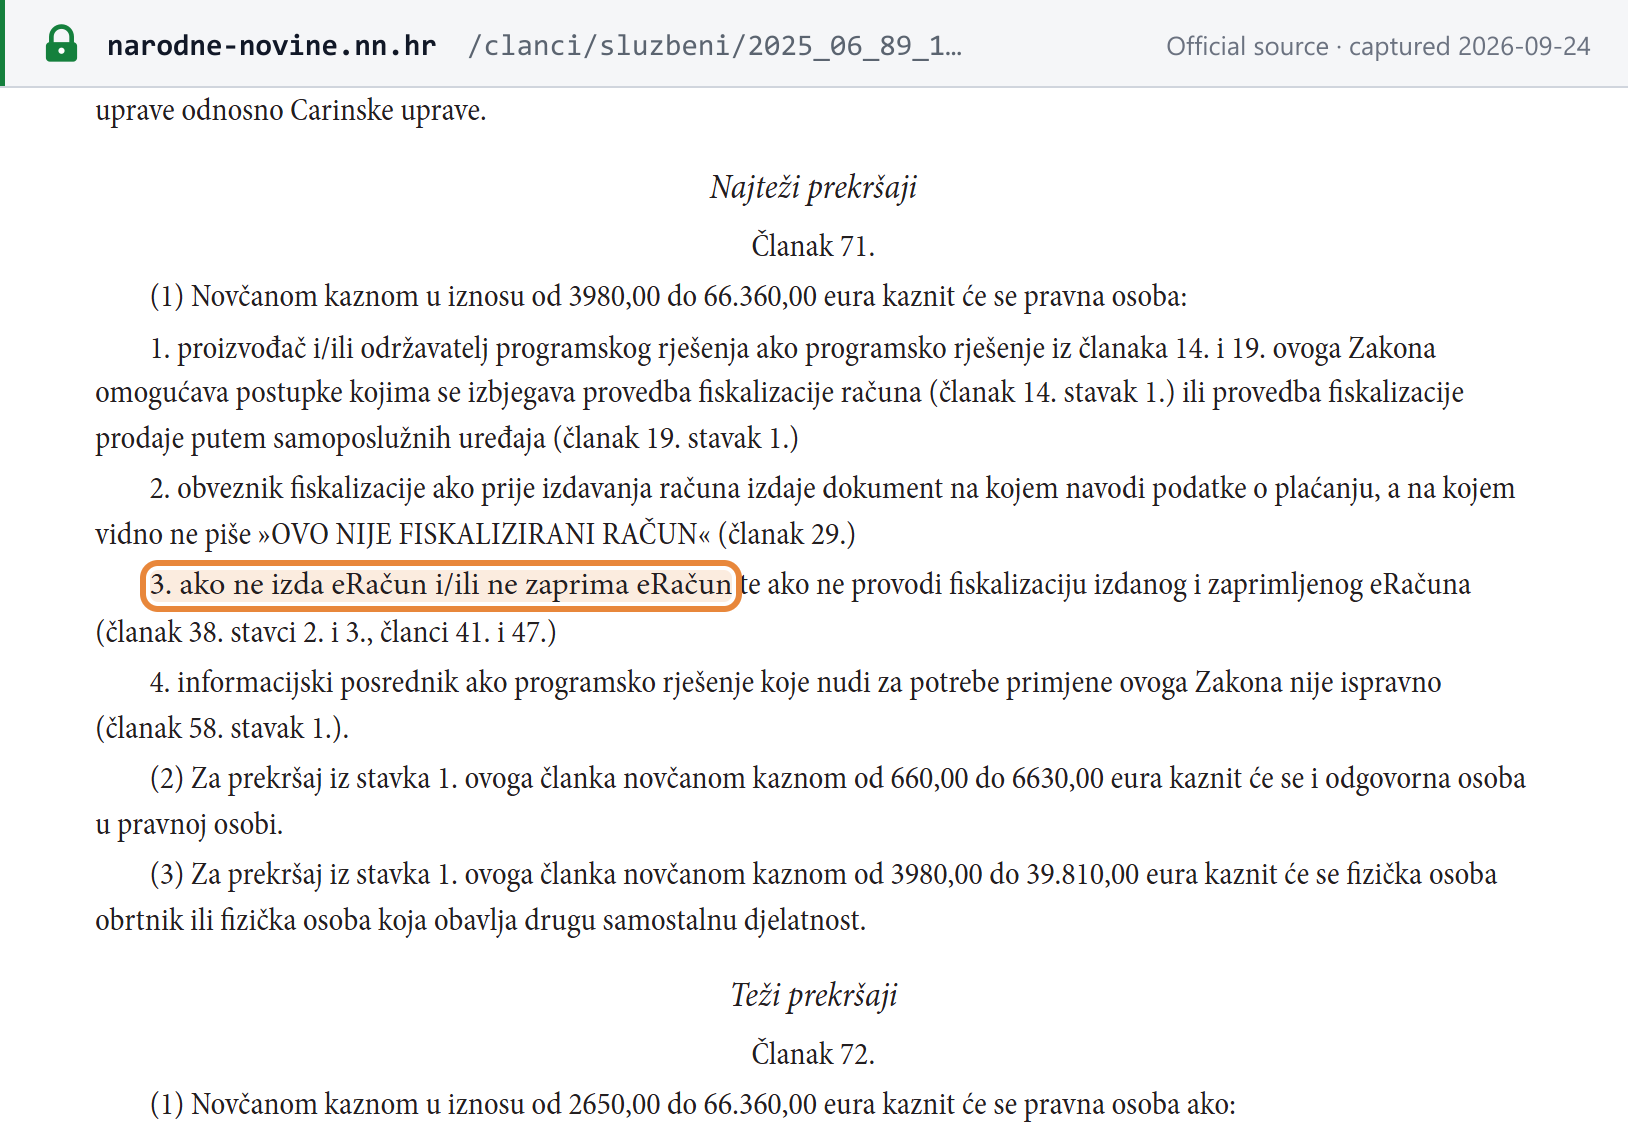
- Infrações da Lei de Fiscalização. Não emitir, receber ou fiscalizar um eRačun (art. 71) e falhas na fiscalização de recibos (art. 72). [15]
- Crime: sonegação fiscal (art. 256 do Código Penal). Prestar informações falsas ou incompletas, ou deixar de informar, para sonegar tributo, quando o tributo sonegado ultrapassa EUR 2.654,46, é punido com seis meses a cinco anos de prisão. A sonegação em grande escala é punida com um a dez anos. O limite em euro substituiu o de HRK 20.000 a partir de 1º de janeiro de 2023 (NN 114/2022). [17] [18]
Penalidades
| Infração | Multa | Fonte |
|---|---|---|
| Infrações do art. 130 (falhas de registro e de PDV-ID, elementos ausentes na fatura, entre outras) | Sujeito passivo EUR 130–26.540; pessoa responsável em uma pessoa jurídica EUR 60–5.300 | Art. 130 da Lei do IVA, valores fixados pela NN 113/2022 [5] |
| Infrações do art. 131 (declaração ou pagamento em atraso ou ausente, falta de emissão de fatura, entre outras) | Sujeito passivo EUR 260–66.360; pessoa responsável EUR 130–6.630 | Art. 131 da Lei do IVA, valores fixados pela NN 113/2022 [5] |
| Não emitir, receber ou fiscalizar um eRačun | Pessoa jurídica EUR 3.980–66.360; pessoa responsável EUR 660–6.630; artesão ou trabalhador autônomo EUR 3.980–39.810 | Art. 71 da Lei de Fiscalização [15] |
| Registro em atraso | Registro de ofício a partir do dia seguinte à ultrapassagem do limite (art. 186(6) do Regulamento), mais a multa do art. 130 | [4] |
| Pagamento em atraso | São cobrados juros nos termos da Lei Geral Tributária; a taxa não é tratada neste guia. | — |
A Porezna uprava declarou que não serão instaurados processos por contravenção com base na Lei de Fiscalização na fase inicial da sua aplicação; veja o guia de nota fiscal eletrônica.
Perguntas frequentes
A declaração de IVA croata ainda vence no dia 20 do mês seguinte?
Não. A partir de 1º de janeiro de 2026, a NN 151/2025 transferiu o prazo do art. 85(6) da Lei do IVA do dia 20 para o último dia do mês seguinte ao período de apuração. O mesmo ato transferiu para o último dia do mês seguinte a declaração de aquisições e de serviços recebidos de outros Estados-Membros da UE (art. 86(2)), a declaração recapitulativa ou EC Sales List (art. 88(2)) e a relação dos regimes aduaneiros 42/63 (art. 44(3)). O IVA também é pago até o último dia do mês seguinte. As declarações do último período de apuração de 2025 ainda seguiram os prazos antigos. Não confunda isso com o prazo do e-reporting do eRačun previsto na Lei de Fiscalização, que é o dia 20 do mês seguinte e constitui uma obrigação distinta. [7]
Somos uma empresa de fora da UE que vende a consumidores na Croácia. Existe um limite de registro abaixo do qual podemos ficar?
Não. O limite de EUR 60.000 pertence ao regime especial para pequenas empresas, e o Regulamento do IVA (art. 186.d(1)) determina que uma empresa estabelecida em um país terceiro não pode usar esse regime. A Porezna uprava afirma que uma empresa sem sede, domicílio ou residência habitual na Croácia que seja obrigada a pagar o IVA croata sobre as suas operações deve se registrar, a menos que aplique o regime para pequenas empresas. Na prática, um vendedor de fora da UE que vende a consumidores croatas se registra na Croácia ou usa os regimes opcionais OSS ou IOSS. Uma empresa de fora da UE só precisa nomear um representante fiscal se a Croácia não tiver com o país dela um acordo de assistência mútua de alcance semelhante ao da Diretiva 2010/24/UE e do Regulamento 904/2010 (art. 126(2) da Lei do IVA). [1] [4]
Gás, aquecimento urbano e lenha são tributados a 13% ou a 5% na Croácia?
A 5%, até 31 de março de 2027. A Lei do IVA lista o gás natural, o aquecimento fornecido por centrais de aquecimento e a lenha, os pellets, os briquetes e os cavacos a 13% (art. 38(3)(g)-(h)), mas os arts. 38(4) e (5) aplicam a essas operações uma alíquota temporária de 5%. A NN 32/2026 transferiu a data final dos dois parágrafos de 31 de março de 2026 para 31 de março de 2027, com efeito a partir de 30 de março de 2026. A janela é prorrogada todos os anos desde 2023. [10]
A Croácia tem uma alíquota de IVA de 0%, e ela equivale a uma isenção?
Sim, a Croácia tem uma alíquota de 0%, e não, ela não é uma isenção. Desde 1º de outubro de 2022, o fornecimento e a instalação de painéis solares em residências particulares, imóveis residenciais e edifícios de interesse público, e nas proximidades deles, são tributados a 0% (art. 38(6) da Lei do IVA, incluído pela NN 113/2022). Uma operação a 0% é tributável, de modo que o fornecedor mantém o direito de deduzir o imposto creditado. As operações isentas do art. 40, como seguros, crédito e locação residencial, não dão direito à dedução, e a fatura deve citar o dispositivo de isenção sem indicar alíquota nem valor do IVA (art. 79(3)). [5]
Somos uma empresa estrangeira registrada no IVA croata. Temos de emitir eRačun no Fiskalizacija 2.0?
Não. As perguntas frequentes da Porezna uprava sobre faturação eletrônica dizem que um contribuinte registrado no IVA sem sede, domicílio ou residência habitual na Croácia não é obrigado a emitir, receber ou fiscalizar eRačun nos termos da Lei de Fiscalização. A obrigação de emissão do art. 38(1) da Lei de Fiscalização se aplica aos contribuintes registrados no IVA estabelecidos na Croácia a partir de 1º de janeiro de 2026 e, a partir de 1º de janeiro de 2027, aos contribuintes do imposto de renda e do imposto sobre o lucro não registrados no IVA e aos órgãos públicos. As suas obrigações normais de faturação previstas na Lei do IVA continuam valendo. [21]
Sites importantes
Verificados em 29/09/2026, salvo indicação em contrário.
| Site | Finalidade |
|---|---|
| ePorezna | Pedidos de registro on-line, apresentação de declarações e relações (login obrigatório) |
| Consulta ao registro do IVA (Provjera obveznika u sustavu PDV-a) | Verificar se uma empresa croata está registrada no IVA |
| Verificação de números de IVA estrangeiros | Orientações da Porezna uprava sobre a verificação de números de IVA da UE |
| Formulários (obrasci) | Formulário de registro P-PDV, declaração PDV e outros formulários |
| IVA para pessoas estrangeiras | Orientações em inglês; formulários P-PDV e PDV em inglês e alemão |
| OSS e IOSS | Registro e orientações sobre os regimes especiais da UE |
| Restituições do IVA e reembolso do IVA da UE | Procedimentos de restituição |
| Visão geral do IVA | Resumo da Porezna uprava sobre alíquotas, registro e declaração |
| Portal da fiscalização e MIKROeRAČUN | eRačun e fiscalização de recibos |
| Verificar um recibo | Verificação de um recibo fiscalizado por QR code ou aplicativo |
| Narodne novine | Diário oficial: a Lei do IVA e todos os atos que a alteram |
| Administração Aduaneira | IVA na importação e declarações aduaneiras |
Veja também o validador de OIB da Croácia da própria Lookuptax.
Mudanças recentes
- 2026-09-02 — NN 97/2026 publicada: o Regulamento alterado de fiscalização de recibos aceita certificados de qualquer prestador de uma lista de confiança eIDAS, em vigor a partir de 1º de janeiro de 2027. Os certificados emitidos antes continuam válidos até expirarem. (Narodne novine) — veja o evento
- 2026-08-01 — Imposto especial de consumo, não IVA: a autorização do Conselho da UE para que a Croácia reduza o imposto especial sobre combustíveis para motores abaixo dos mínimos da UE vale de 1º de agosto de 2026 a 31 de janeiro de 2027. Nenhuma alíquota do IVA mudou. (Conselho da UE) — veja o evento
- 2026-05-09 — NN 48/2026 em vigor: o novo art. 38.a permite que o Governo fixe por decreto, por tempo limitado, a alíquota do IVA sobre produtos energéticos sujeitos a imposto especial de consumo. Nenhum decreto havia sido publicado até 29/09/2026. (Narodne novine)
- 2026-03-30 — NN 32/2026 em vigor: a alíquota temporária de 5% sobre gás natural, aquecimento urbano e lenha é prorrogada até 31 de março de 2027. (Narodne novine)
- 2026-01-01 — NN 151/2025 em vigor: a declaração de IVA, a declaração de aquisições intracomunitárias e a declaração recapitulativa (EC Sales List) passam do dia 20 para o último dia do mês seguinte, e o consentimento do destinatário deixa de ser necessário para o eRačun obrigatório. A Fase 1 do Fiskalizacija 2.0 começa no mesmo dia. (Narodne novine)
- 2025-01-01 — NN 152/2024 em vigor: o limite para pequenas empresas sobe de EUR 40.000 para EUR 60.000, começa o regime transfronteiriço para PMEs da UE e as hipóteses de fatura simplificada são ampliadas. (Narodne novine)
Próximas — mudanças programadas que ainda não entraram em vigor:
- 2027-01-01 — Fase 2 do Fiskalizacija 2.0: os contribuintes do imposto de renda e do imposto sobre o lucro não registrados no IVA e os órgãos públicos também devem emitir eRačun; aplicam-se as regras de certificados da NN 97/2026. (Narodne novine) — veja o evento
- 2027-03-31 — A alíquota temporária de 5% sobre gás natural, aquecimento urbano e lenha termina, a menos que seja prorrogada novamente. (Narodne novine)
Para a cronologia completa, veja as mudanças tributárias da Croácia na Lookuptax.
Links de referência
- Porezna uprava — Porez na dodanu vrijednost (visão geral do IVA, atualizada em 15 de maio de 2026)
- Narodne novine 73/2013 — Zakon o porezu na dodanu vrijednost (Lei do IVA, texto original)
- Narodne novine 152/2024 — alterações da Lei do IVA em vigor desde 1º de janeiro de 2025
- Narodne novine 16/2025 — alterações do Regulamento do IVA (Pravilnik o PDV-u)
- Narodne novine 113/2022 — alterações da Lei do IVA (conversão para o euro, painéis solares a 0%)
- Narodne novine 114/2023 — alterações da Lei do IVA (limite trimestral de EUR 110.000)
- Narodne novine 151/2025 — alterações da Lei do IVA em vigor desde 1º de janeiro de 2026 (prazos de declaração)
- Narodne novine 22/2012 — alíquota padrão elevada para 25%
- Narodne novine 39/2022 — alterações da Lei do IVA (alíquotas do art. 38)
- Narodne novine 32/2026 — alíquota de 5% sobre energia prorrogada até 31 de março de 2027
- Narodne novine 48/2026 — novo art. 38.a (IVA sobre produtos energéticos por decreto)
- Porezna uprava — Obrtnici: 3. Porez na dodanu vrijednost
- Porezna uprava — IVA para pessoas estrangeiras (VAT for foreign persons)
- Porezna uprava — Posebni postupak oporezivanja PDV-a (OSS)
- Narodne novine 89/2025 — Zakon o fiskalizaciji (Lei de Fiscalização)
- Porezna uprava — Kako prepoznati ispravan račun? (recibo comentado)
- Narodne novine 125/2011 — Kazneni zakon (Código Penal)
- Narodne novine 114/2022 — alterações do Código Penal (limites em euro)
- Conselho da UE — ST-10873/26, derrogação do imposto especial sobre combustíveis para a Croácia (PDF)
- Narodne novine 97/2026 — Regulamento alterado de fiscalização de recibos
- Porezna uprava — perguntas frequentes sobre emissão, recebimento e fiscalização do eRačun
- Narodne novine 143/2014 — alterações da Lei do IVA (períodos de apuração, regime de caixa)
- Narodne novine 106/2018 — alterações da Lei do IVA (art. 75(2))
- Narodne novine 138/2020 — alterações da Lei do IVA (pacote do comércio eletrônico, diferimento do IVA na importação, representante fiscal)
- Narodne novine 115/2016 — alterações da Lei do IVA (restrições ao imposto creditado do art. 61)
Páginas relacionadas da Lookuptax
- Guia do número de identificação fiscal da Croácia (OIB e PDV-ID)
- Guia de nota fiscal eletrônica da Croácia (Fiskalizacija 2.0)
- Como verificar um número de IVA da UE no VIES
- Validador de OIB da Croácia
- Regime de PMEs do IVA da UE
- Balcão único do IVA (OSS)
- Alíquotas de impostos no mundo
- Limites de registro de IVA no mundo