Diretrizes do IVA (moms) na Dinamarca
| FICHA TÉCNICA | |
|---|---|
| Código do país | DK |
| Nome do imposto | Imposto sobre Valor Agregado (IVA) — Merværdiafgift (moms) |
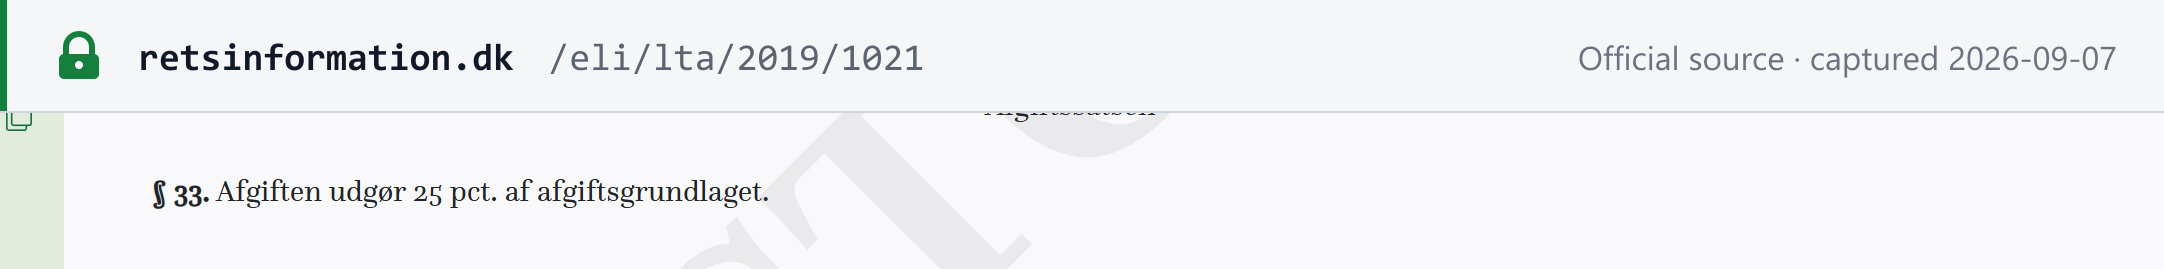
| Alíquota padrão | 25% — sem alíquota reduzida, uma alíquota de 0% para jornais |
| Autoridade fiscal | Skattestyrelsen (Agência Tributária da Dinamarca) |
| Limite de registro | DKK 50.000 (empresas estabelecidas na Dinamarca e empresas da UE com número EX) |
Visão geral
A Dinamarca cobra o Imposto sobre Valor Agregado — merværdiafgift, chamado universalmente de moms — com base na Momsloven (atualmente consolidada como LBK, mantida atualizada no retsinformation.dk), administrado pela Skattestyrelsen (a Agência Tributária da Dinamarca), parte do Ministério da Tributação (Skatteministeriet). [1]
Moeda. Todos os valores deste guia estão em coroas dinamarquesas (DKK), salvo indicação em contrário. A Dinamarca é um Estado-membro da UE, mas mantém a sua própria moeda e não adotou o euro.
Camadas. O moms dinamarquês é um imposto nacional único — não há uma camada separada de IVA estadual, regional ou municipal. A área do IVA dinamarquês abrange a Dinamarca continental e o seu mar territorial e espaço aéreo; ela não inclui as Ilhas Faroé nem a Groenlândia, que mantêm os seus próprios sistemas de tributação indireta fora da área do IVA da UE. [1]
Base do período de apuração. O período do IVA (afgiftsperiode) é mensal, trimestral ou semestral, conforme o faturamento — veja Declaração e pagamento.
O fato a acertar primeiro. A Dinamarca aplica uma alíquota única de 25% a quase tudo — ela não tem alíquota reduzida geral. A única exceção é uma verdadeira alíquota de 0% para jornais publicados pelo menos mensalmente. Uma afirmação amplamente repetida de que a Dinamarca também aplica alíquota zero aos livros está errada: o projeto de lei que faria isso (L 125) caducou quando as eleições gerais de 2026 foram convocadas, e os livros continuam tributados a 25%. Veja Alíquotas.
 Registro da fonte capturado em 07/09/2026 — original
Registro
Quem deve se registrar
Nos termos do § 47 da momsloven, todo sujeito passivo (afgiftspligtig person) que exerça uma atividade de fornecimento de bens ou serviços deve comunicar-se com a Skattestyrelsen para o registro. Isso não se aplica a uma empresa que forneça apenas bens ou serviços isentos nos termos do § 13 (veja Isenções), nem a uma empresa que forneça apenas bens mantidos com suspensão de tributos no Porto Livre de Copenhague, em um entreposto aduaneiro ou em um entreposto fiscal de impostos especiais de consumo. [1]
Limite de registro
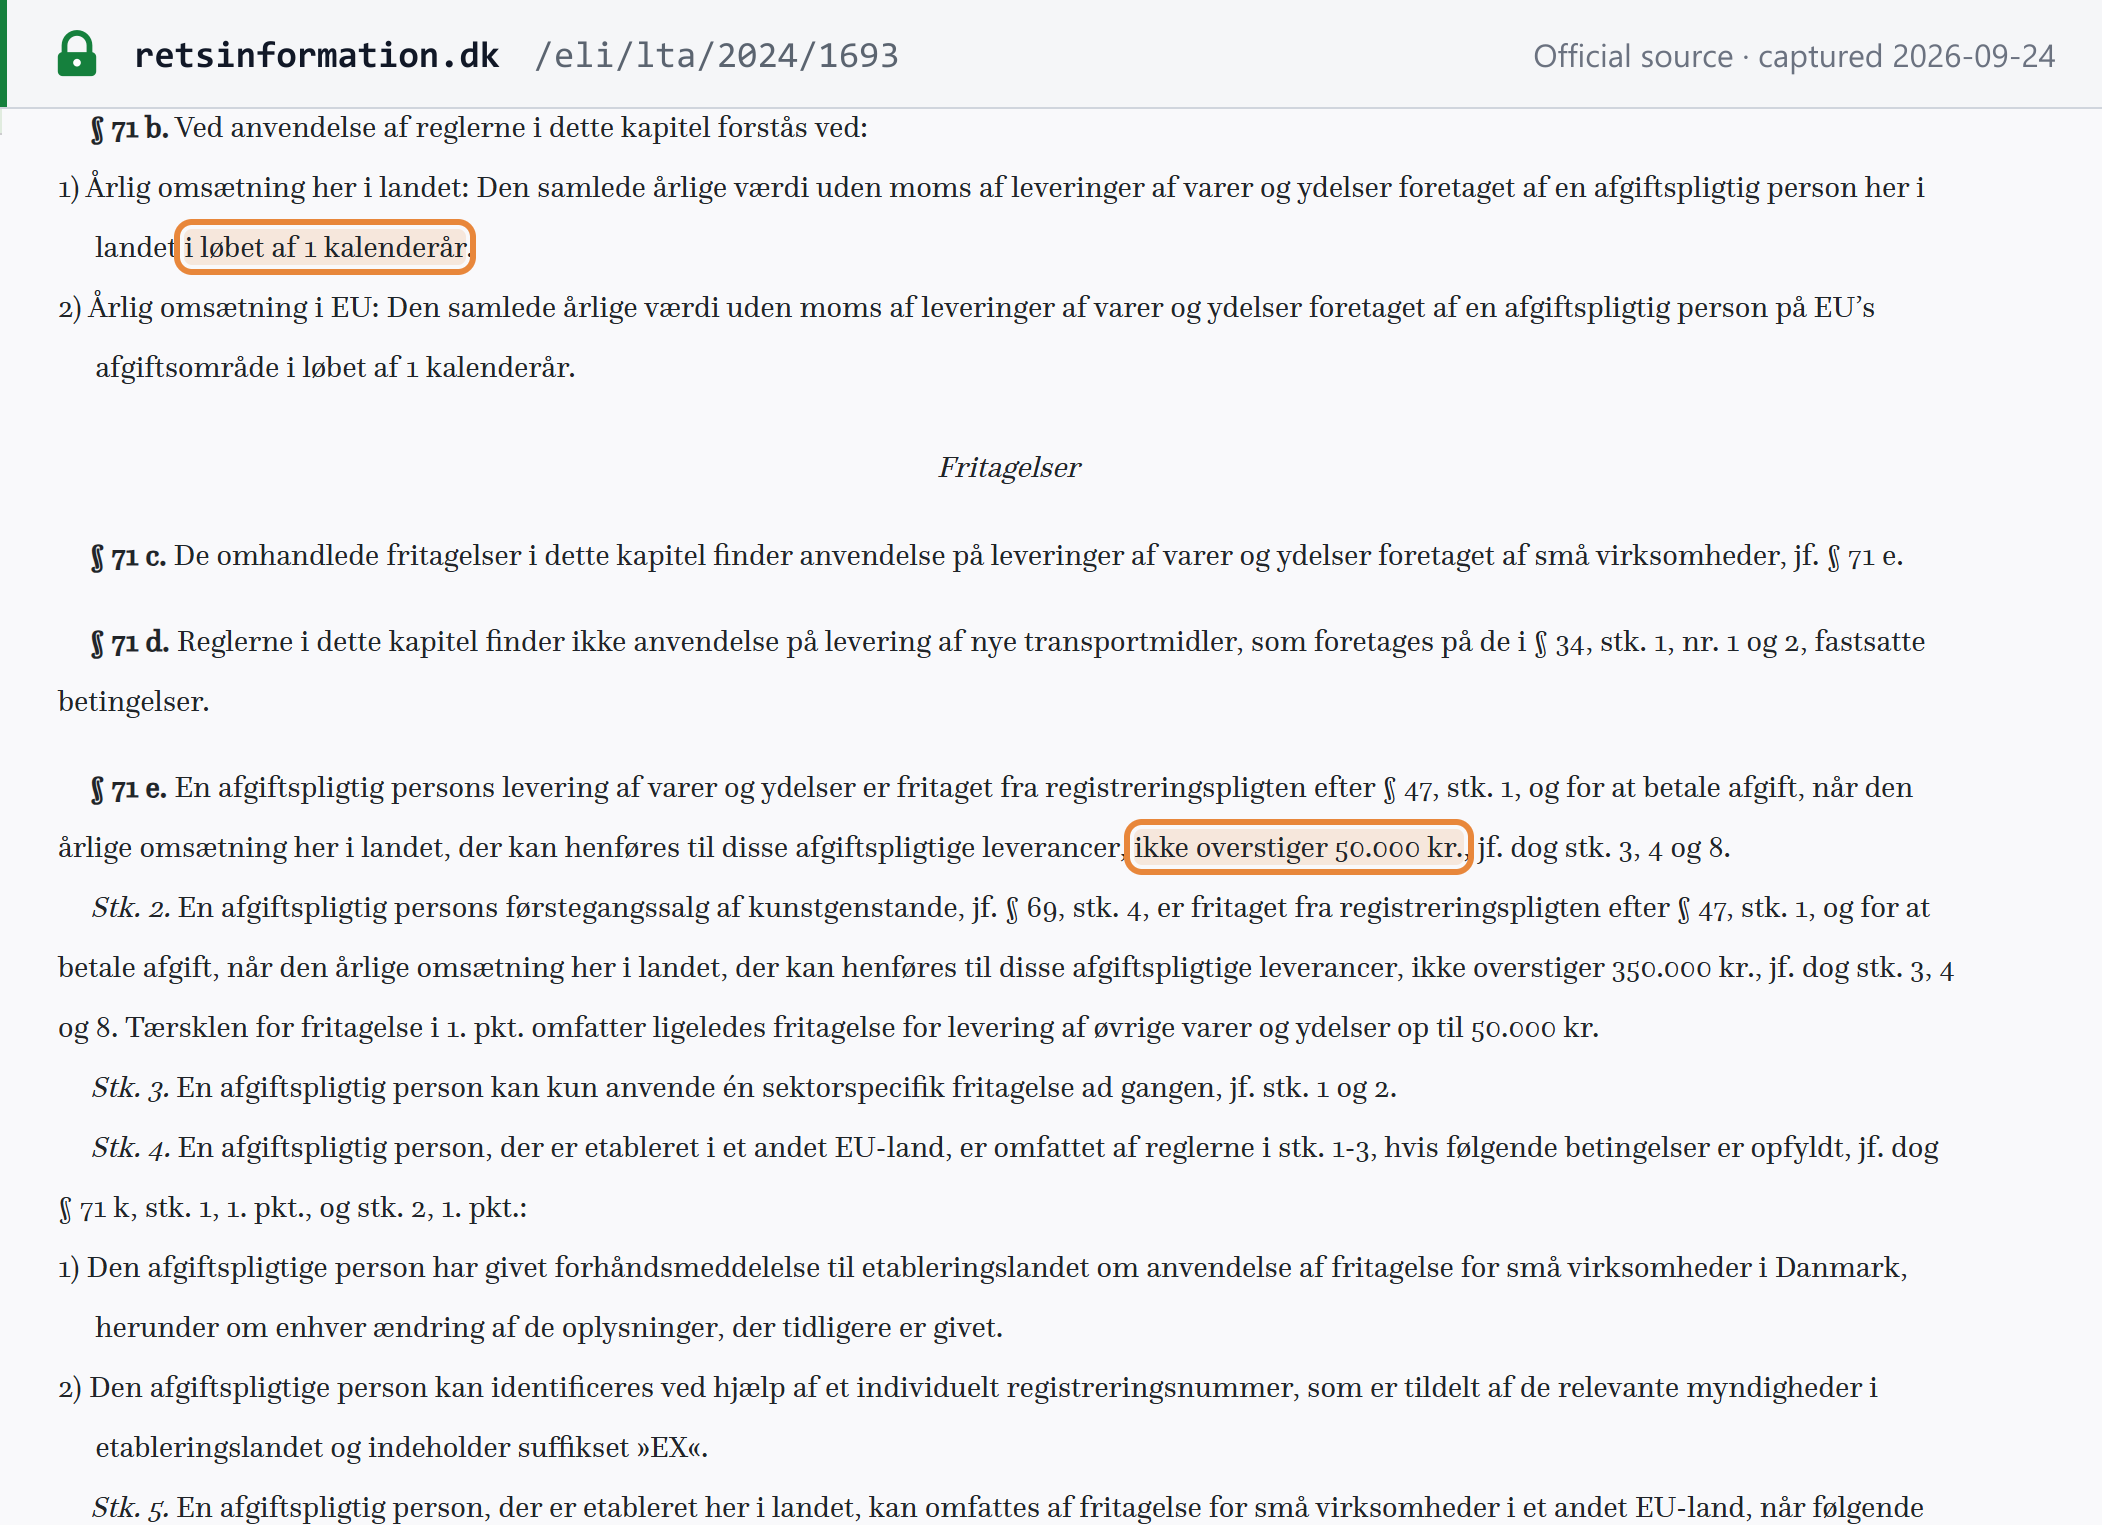
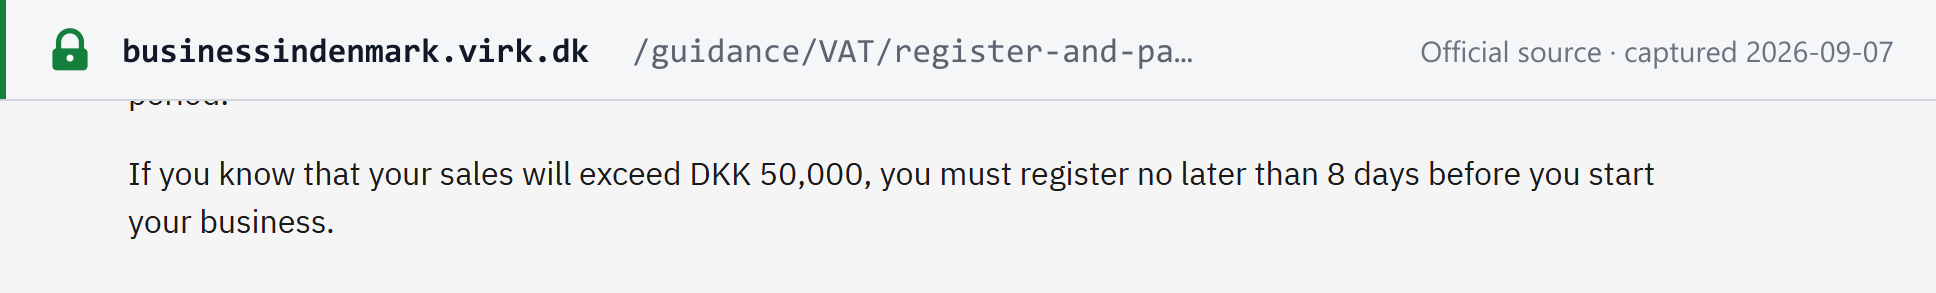
DKK 50.000, apurados por ano civil ("i løbet af 1 kalenderår", momsloven § 71 b, nr. 1), para empresas estabelecidas na Dinamarca (momsloven § 71 e, stk. 1, incluído pela Lov nr. 1693/2024). Abaixo desse valor, uma empresa estabelecida na Dinamarca não precisa se registrar — mas o registro é sempre obrigatório, independentemente do faturamento, para uma empresa dinamarquesa que forneça meios de transporte novos para outro país da UE. [1] A própria orientação da Autoridade Empresarial Dinamarquesa (Erhvervsstyrelsen) informa o prazo com clareza: se você sabe que as suas vendas vão ultrapassar DKK 50.000, deve se registrar até 8 dias antes de iniciar a sua atividade. [2]
 Registro da fonte capturado em 24/09/2026 — original
 Registro da fonte capturado em 07/09/2026 — original
Proposta, não lei. Um anteprojeto de lei em consulta pública (publicado em 28 de agosto de 2026) elevaria o limite para DKK 350.000 no fornecimento de licenças de obras de arte protegidas por direitos autorais, a partir de 1º de julho de 2027. Ele estenderia às licenças o limite já existente de DKK 350.000 para as primeiras vendas de obras de arte; os artistas que licenciam as suas próprias obras já são isentos, de modo que a mudança afeta principalmente terceiros, como herdeiros e sociedades de gestão coletiva. O limite de DKK 50.000 acima continua sendo a regra em vigor. Veja Mudanças recentes.
Registro de não residentes
O limite de DKK 50.000 não se aplica a empresas de fora da UE. Uma empresa estabelecida em outro Estado-membro da UE com número EX pode usar a dispensa (momsloven § 71 e, stk. 4, Lov nr. 1693/2024); apenas as empresas de fora da UE não têm limite: um sujeito passivo de fora da UE que realize uma operação tributável com local de fornecimento na Dinamarca deve se registrar independentemente do faturamento, a menos que o cliente seja responsável pelo imposto por inversão do sujeito passivo (§ 47, stk. 2, última frase). [1]
Um sujeito passivo estabelecido fora da UE, em um país com o qual a Dinamarca não tenha instrumento de assistência mútua equivalente ao da UE, deve se registrar por meio de uma pessoa residente na Dinamarca ou de uma empresa estabelecida na Dinamarca — um representante fiscal —, e o representante e a empresa estrangeira respondem solidariamente pelo IVA (§ 47, stk. 2 e § 46, stk. 8). A mesma exigência de representante vale quando a empresa estrangeira realiza aquisições intracomunitárias de bens. [1]
Número de registro fiscal
O número de IVA dinamarquês é o número CVR (para entidades estabelecidas na Dinamarca) ou o SE-nummer (normalmente para empresas estrangeiras sem estabelecimento na Dinamarca), ambos com 8 dígitos e precedidos de DK no identificador de IVA da UE (por exemplo, DK28866984). Para o formato completo, o dígito verificador e exemplos resolvidos, veja o nosso guia de identificação fiscal da Dinamarca e use o validador de CVR da Dinamarca ou como verificar um número CVR para conferir um número.
Como se registrar
Empresas estabelecidas na Dinamarca se registram pelo portal Start Virksomhed / Virk.dk da Erhvervsstyrelsen, que emite o número CVR; o registro no IVA é concluído no mesmo processo. Empresas estrangeiras sem estabelecimento na Dinamarca se registram diretamente na Skattestyrelsen. Após o registro, a empresa recebe uma senha para o TastSelv Erhverv (ou E-tax for businesses), que deve ser ativada em até 30 dias e é usada para declarar e pagar. [2]
Registro voluntário
Disponível. Uma empresa estabelecida na Dinamarca abaixo do limite de DKK 50.000 pode optar pelo registro — a própria orientação da Erhvervsstyrelsen diz claramente que, abaixo do limite, registrar-se "fica a seu critério". Uma empresa registrada voluntariamente deve cobrar, declarar e pagar o IVA como qualquer outra empresa registrada, mesmo enquanto estiver abaixo do limite — pode valer a pena para recuperar o imposto creditado sobre os custos. [2]
Cancelamento do registro
A empresa deve comunicar a Skattestyrelsen em até 8 dias após encerrar a atividade tributável (momsloven § 47, stk. 7); a orientação oficial apresenta a regra da mesma forma — cancele o registro em até 8 dias após parar, e o mesmo número de IVA pode ser reemitido se a empresa retomar a atividade mais tarde. [1] [2] O cancelamento tem consequência financeira: vender os ativos remanescentes da empresa, ou simplesmente cancelar o registro mantendo ativos sobre os quais o imposto creditado foi deduzido, é tratado como uma operação tributável presumida (§ 8), e qualquer período de ajuste de bens de capital ainda em curso sobre equipamentos, imóveis ou obras em imóveis (5 anos para equipamentos/serviços, 10 anos para imóveis, nos termos dos §§ 43–44) é antecipado — o ajuste restante vence no cancelamento, em vez de ser distribuído pelo restante do período.
Registro de grupo
Disponível (fællesregistrering). Nos termos do § 47, stk. 4, da momsloven, dois ou mais sujeitos passivos que exerçam exclusivamente atividades sujeitas a registro podem, mediante pedido, ser registrados como um só para fins de IVA. A Skattestyrelsen também pode permitir que um grupo inclua entidades sem atividade sujeita a registro no IVA, mas somente quando uma entidade (a controladora) detiver, direta ou indiretamente, todas as ações das demais, e todos os membros estiverem estabelecidos na Dinamarca. O pedido deve ser feito pelo menos 1 mês antes do início do registro de grupo. [1]
Alíquotas
| Alíquota | Base legal | Aplica-se a |
|---|---|---|
| 25% padrão | momsloven § 33 | Tudo o que não estiver coberto por uma isenção ou pela alíquota de 0% abaixo — em vigor desde 1º de janeiro de 1992. |
| 0% (verdadeira alíquota zero) | momsloven § 34, stk. 1, nr. 18 | Jornais, inclusive jornais eletrônicos, publicados pelo menos uma vez por mês. |
| Isenção com direito a crédito | momsloven § 34 (outros itens) | Exportações para fora da UE, fornecimentos intracomunitários a clientes da UE registrados no IVA e outras operações listadas — economicamente equivalente à alíquota zero (sem IVA, preservando a recuperação do imposto creditado), mas estruturada na Lei como isenção, e não como alíquota. |
A Dinamarca praticamente não tem alíquota reduzida. Ao contrário de quase todos os outros Estados-membros da UE, a Dinamarca não adotou uma faixa de alíquotas reduzidas com base na Diretiva do IVA da UE: alimentos, livros, refeições em restaurantes, hospedagem em hotéis, transporte doméstico de passageiros e categorias semelhantes que têm alíquota reduzida em outros países da UE são todos tributados pela alíquota integral de 25% na Dinamarca. A única exceção de alíquota verdadeiramente zero são os jornais, nos termos do § 34, stk. 1, nr. 18. [3]
Histórico da alíquota. A própria orientação jurídica da Skattestyrelsen (Den juridiske vejledning, D.A.9) registra a alíquota de 25% (20% do preço com IVA incluído) de forma contínua desde 1º de janeiro de 1992, acima dos 22% vigentes entre 1980 e 1991. [3]
Alíquotas futuras anunciadas — a alíquota zero para livros que caducou
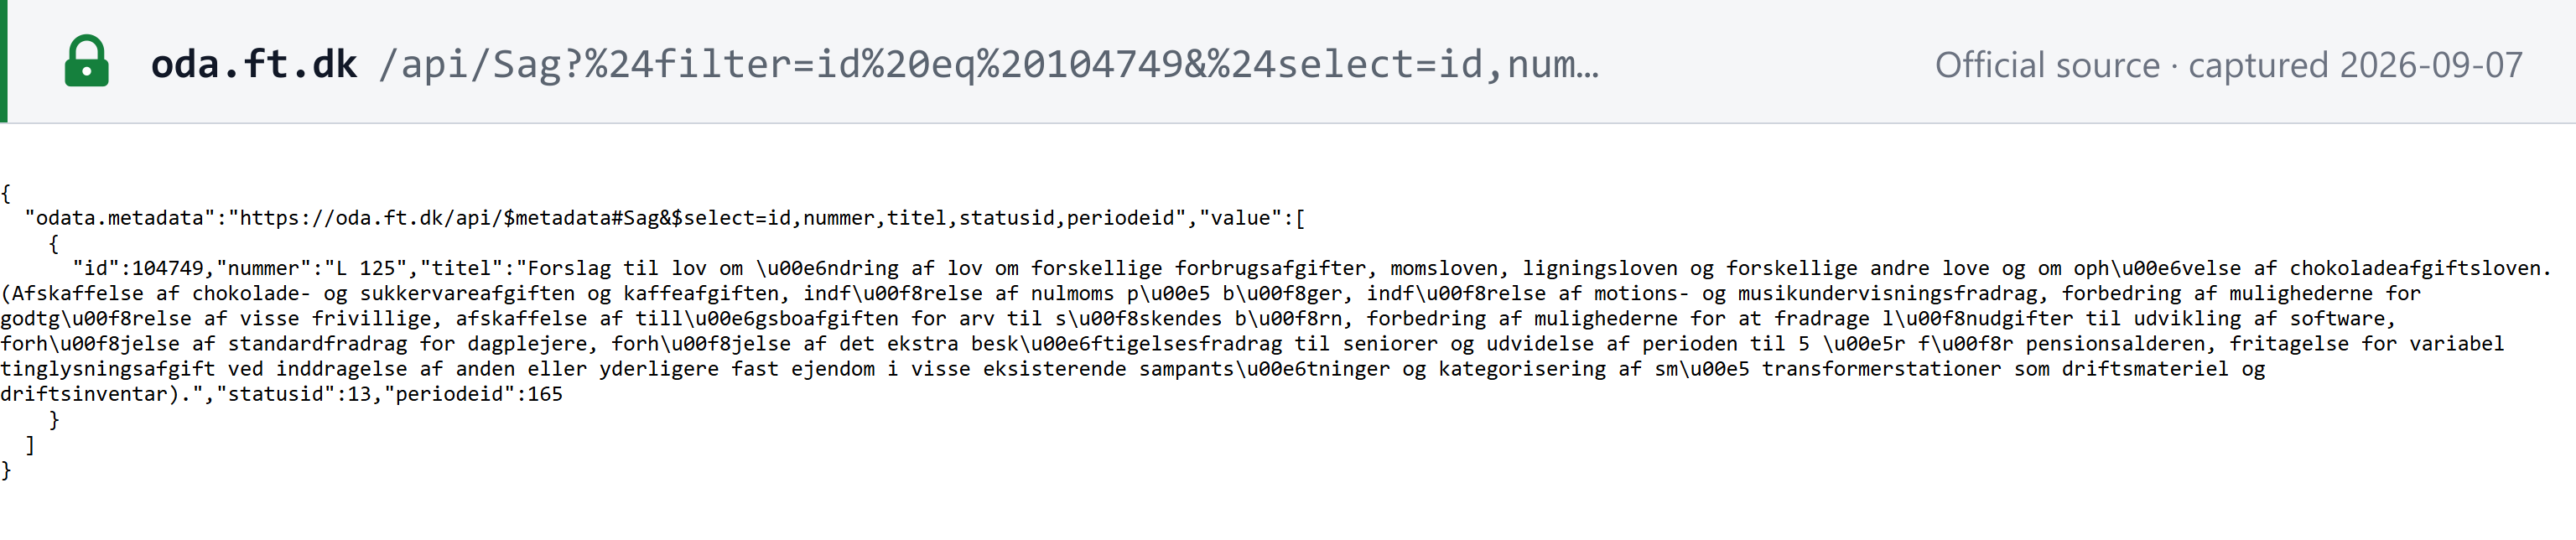
Não cite isto como lei vigente ou futura. Um projeto de lei do governo, o Lovforslag L 125 (Folketinget, sessão 2025-26, 1. samling), foi apresentado ("fremsat") em 25 de fevereiro de 2026. Entre outras medidas, ele teria incluído uma alíquota de IVA de 0% sobre livros no § 34, stk. 1, nr. 18, ao lado dos jornais, com vigência a partir de 1º de julho de 2026. A chefia do governo convocou eleições gerais no dia seguinte à apresentação do projeto; pelo procedimento parlamentar dinamarquês, todo projeto ainda não aprovado caduca (bortfalder) quando eleições são convocadas. O L 125 caducou junto com o restante daquele pacote legislativo e nunca foi promulgado. Em 07/09/2026, não encontramos nenhum projeto reapresentado sobre o tema no novo Folketing. Os livros continuam tributados pela alíquota padrão de 25%. [4] [4a] (O ft.dk bloqueia requisições automatizadas; a API de dados abertos do próprio Folketinget registra o caso 104749 com o status Bortfaldet — caducado — e sem lovnummer, o que confirma que ele nunca foi promulgado.)
 Registro da fonte capturado em 07/09/2026 — original
Não conseguimos acessar o ft.dk diretamente (ele retorna HTTP 403 para requisições automatizadas), de modo que este relato se apoia no título oficial e nos metadados do próprio projeto conforme indexados, cruzados com reportagens profissionais da mesma época (Deloitte, BDO, FSR e Grakom descrevem a mesma sequência — L 125 apresentado em 25 de fevereiro de 2026, eleições convocadas em 26 de fevereiro de 2026, projeto caducado). Não encontramos nenhuma fonte que contradiga isso.
Regras para operações internacionais
Importações e exportações
Importações. O IVA sobre bens importados de fora da UE é devido pelo importador (momsloven § 46, stk. 6) e lançado pela Toldstyrelsen (a Agência Aduaneira da Dinamarca) no momento da importação, com base no valor aduaneiro.
Exportações. Os bens fornecidos por uma empresa dinamarquesa (ou em seu nome) para um local fora da UE são isentos com direito a crédito (momsloven § 34, stk. 1, nr. 5) — sem IVA, preservando a recuperação do imposto creditado, economicamente equivalente à alíquota zero.
Fornecimentos intracomunitários. O fornecimento de bens expedidos a uma empresa registrada no IVA em outro país da UE também é isento com direito a crédito (§ 34, stk. 1, nr. 1).
Inversão do sujeito passivo em serviços importados
Nos termos do § 46, stk. 1, nr. 3, da momsloven, quando uma empresa estabelecida no país recebe serviços abrangidos pelo § 16, stk. 1 (a regra geral de local de fornecimento B2B) de um fornecedor não estabelecido na Dinamarca, o destinatário dinamarquês — se for uma empresa registrada ou uma pessoa jurídica não sujeito passivo registrada no IVA — deve autoliquidar o IVA. O uso da inversão do sujeito passivo é obrigatório mesmo que o fornecedor estrangeiro tenha um número de IVA dinamarquês (§ 46 a). [1]
Produtos e serviços digitais
Os serviços prestados por via eletrônica, de telecomunicações e de radiodifusão seguem as regras de local de fornecimento da UE: as operações B2B são tributadas onde o cliente empresarial está estabelecido (regra geral, com inversão do sujeito passivo se o fornecedor for estrangeiro); as operações B2C são tributadas onde o consumidor final está localizado. Um fornecedor estrangeiro desses serviços B2C pode evitar o registro em cada país da UE usando o OSS (One Stop Shop, o balcão único) — veja abaixo. Abaixo de um total combinado de EUR 10.000 por ano civil (líquido), uma empresa estabelecida em apenas um Estado-membro da UE ainda pode aplicar a alíquota de IVA do seu país de origem em vez da do cliente; acima desse valor, a alíquota do país de destino se aplica desde o primeiro euro. [5]
Empresas estrangeiras que vendem para o país — B2B e B2C
As respostas são muito diferentes e não devem ser confundidas:
- B2B. Uma empresa estrangeira que presta serviços a um cliente dinamarquês registrado no IVA geralmente não precisa se registrar — a inversão do sujeito passivo prevista no § 46, stk. 1, nr. 3 transfere a responsabilidade ao cliente, e o § 47, stk. 2 dispensa expressamente o fornecedor estrangeiro da obrigação de registro "na medida em que o destinatário seja responsável pelo pagamento". O fornecimento de bens é diferente: uma empresa estrangeira que realiza um fornecimento tributável de bens com local de fornecimento na Dinamarca, em que a empresa dinamarquesa não autoliquida o imposto, ainda precisa de registro dinamarquês.
- B2C. Não há inversão do sujeito passivo possível em relação a um consumidor final, de modo que uma empresa estrangeira que realiza uma operação B2C tributável com local de fornecimento na Dinamarca geralmente deve se registrar e cobrar ela mesma o moms dinamarquês, desde a primeira operação — observados o limite combinado de EUR 10.000 da UE e o regime OSS para serviços digitais qualificados e vendas intracomunitárias de bens à distância.
Responsabilidade de marketplaces e plataformas como fornecedor presumido
A Dinamarca, como Estado-membro da UE, aplica a regra da UE do fornecedor presumido para interfaces eletrônicas (artigo 14a da Diretiva do IVA 2006/112/EC, alterada pela Diretiva (EU) 2017/2455): um marketplace on-line que facilita determinadas vendas B2C — bens de baixo valor (≤ EUR 150) importados de fora da UE e vendas de bens dentro da UE por um vendedor de fora da UE — é tratado como se ele próprio tivesse recebido e fornecido os bens, e deve recolher o IVA. Não confirmamos de forma independente qual seção específica da momsloven dinamarquesa implementa essa regra da UE; ela se aplica na Dinamarca de qualquer forma, como regra transposta válida em toda a UE. [5]
Local de fornecimento
Bens (momsloven, kapitel 4): em geral, onde começa o transporte até o cliente, ou onde os bens estão localizados se não forem transportados, observadas as regras especiais de vendas à distância e de instalação e montagem. Serviços: a regra geral B2B tributa a operação onde o cliente empresarial está estabelecido; a regra geral B2C a tributa onde o fornecedor está estabelecido, com exceções listadas — os serviços prestados por via eletrônica, de telecomunicações e de radiodifusão a consumidores são tributados onde o consumidor está localizado. [1]
Requisitos das faturas
Conteúdo obrigatório
O § 58, stk. 1 da Momsbekendtgørelsen (o regulamento do IVA) exige que toda fatura (inclusive um afregningsbilag de autofaturação) contenha: [6]
| # | Campo obrigatório |
|---|---|
| 1 | Data de emissão |
| 2 | Um número sequencial, baseado em uma ou mais séries, que identifique a fatura |
| 3 | O número de registro da empresa registrada (vendedor) |
| 4 | O nome e o endereço da empresa registrada e do comprador |
| 5 | A quantidade e a natureza dos bens, ou o alcance e a natureza dos serviços, fornecidos |
| 6 | A data do fornecimento ou da conclusão, ou a data de pagamento de uma parcela, se essa data for determinada e diferir da data de emissão |
| 7 | A base de cálculo, o preço unitário sem imposto e quaisquer descontos, bonificações ou abatimentos ainda não incluídos no preço unitário |
| 8 | A alíquota aplicável |
| 9 | O valor do imposto devido |
Qualquer documento ou aviso que altere a fatura original ou se refira a ela de forma específica e inequívoca é ele próprio tratado como fatura (§ 58, stk. 2).
Prazo de emissão
O § 52a da momsloven exige uma fatura para todo fornecimento de bens ou serviços, e uma fatura separada para qualquer pagamento antecipado, mas não fixa um número de dias após o fornecimento para faturas puramente domésticas — verificamos e não encontramos nenhum prazo geral desse tipo na Lei. Um prazo específico se aplica, sim, aos casos internacionais: a fatura de um fornecimento intracomunitário isento de bens, ou de um serviço B2B internacional em que o cliente recolhe o imposto nos termos do § 16, stk. 1, deve ser emitida até o 15º dia do mês seguinte ao mês do fornecimento (momsloven § 52b). [1]
Numeração e sequência
O número da fatura deve ser sequencial, baseado em uma ou mais séries, suficiente para identificar a fatura — o regulamento não prescreve uma série única e ininterrupta nem um formato específico (momsbekendtgørelsen § 58, stk. 1, nr. 2). [6]
Notas de crédito e de débito
A legislação dinamarquesa do IVA não tem um instrumento de "nota de crédito" com nome próprio, distinto da regra geral de correção: qualquer documento ou aviso que altere a fatura original ou se refira a ela de forma específica e inequívoca conta como fatura (momsbekendtgørelsen § 58, stk. 2). O § 52a, stk. 5 da momsloven exige uma kreditnota quando os bens são devolvidos ou o fornecedor reduz posteriormente o preço depois de emitida a fatura, e uma fatura adicional quando houver um pagamento adicional posterior. [1] [6]
Moeda e idioma
Uma fatura pode indicar os valores em qualquer moeda, desde que o próprio valor do IVA também seja indicado em coroas dinamarquesas ou em euros (momsbekendtgørelsen § 97, stk. 2). A própria escrituração pode ser mantida em DKK, EUR ou outra moeda estrangeira relevante para a empresa, nos termos da Lei de Escrituração Contábil. A taxa de conversão é a última taxa publicada no momento do fato gerador; a empresa pode usar a taxa DKK/EUR do Banco Central Europeu ou, alternativamente, a taxa aduaneira, e a sua escolha é vinculante por pelo menos 2 anos. [6] A Skattestyrelsen pode, para fins de fiscalização, exigir que uma fatura seja traduzida para o dinamarquês quando o local de fornecimento for a Dinamarca ou o destinatário estiver estabelecido na Dinamarca (momsbekendtgørelsen § 71).
Tipos de documento
- Fatura padrão — com os elementos do § 58 da momsbekendtgørelsen, acima.
- Fatura simplificada — para fornecimentos de DKK 3.000 ou menos, ou para um documento que altere a fatura original ou se refira a ela nos termos do § 58, stk. 2, a empresa pode emitir uma fatura simplificada com: data de emissão; número sequencial; número de registro, nome e endereço do vendedor; quantidade e natureza dos bens/serviços; o valor total e o imposto devido, ou as informações necessárias para calculá-lo — por exemplo, a indicação de que o imposto corresponde a 20% do total; e, no caso de documento de alteração, uma referência específica e inequívoca à fatura original (momsbekendtgørelsen § 66, stk. 1).
- Cupom de caixa (kassebon) — varejistas que vendem principalmente a consumidores finais podem emitir uma fatura simplificada ou um cupom de caixa em vez de uma fatura completa, observadas as demais condições e limites do § 66.
- Autofaturação (afregningsbilag) — veja abaixo.
Autofaturação
Permitida. O cliente pode emitir a fatura (afregningsbilag) em nome do fornecedor quando as partes tiverem um acordo prévio que estabeleça um procedimento pelo qual o fornecedor aprova cada fatura (momsloven § 52a, stk. 3). O documento de autofaturação deve atender aos mesmos requisitos de conteúdo de uma fatura comum, deve trazer as palavras "selvfakturering" ou "self-billing" e deve indicar o número de registro do comprador (momsbekendtgørelsen § 70). [1] [6]
Guarda e trilha de auditoria
5 anos a partir do fim do exercício contábil a que o material se refere, para os registros contábeis em geral (Lei de Escrituração Contábil, § 12) e especificamente para as faturas e o material contábil do IVA (momsbekendtgørelsen § 92, stk. 1) — isso se aplica inclusive a empresas abaixo do limite de registro de DKK 50.000. Os cupons de caixa do varejo só precisam ser guardados por 1 ano a partir da assinatura das demonstrações anuais. Os registros que fundamentam um ajuste de bens de capital sobre imóveis devem ser guardados por 10 anos a partir da aquisição ou da obra de melhoria (§ 92, stk. 3), e os registros dos regimes especiais OSS devem ser guardados por 10 anos a partir do fim do ano da operação (momsloven § 66h). [6]
Uma fatura, em papel ou eletrônica, deve ter garantidas a autenticidade da origem, a integridade do conteúdo e a legibilidade desde a emissão até o fim do período de guarda (momsbekendtgørelsen § 68, stk. 1); a empresa decide por si mesma como garantir isso, mas as exigências de transaktionsspor (trilha da transação, que vincula cada lançamento às demonstrações de fim de exercício) e de kontrolspor (trilha de auditoria, que vincula cada lançamento ao seu comprovante) da Lei de Escrituração Contábil se aplicam em paralelo (Lei de Escrituração Contábil, §§ 8–9). Qualquer correção em um comprovante deve deixar claramente visíveis tanto o conteúdo original quanto a alteração.
Um modelo de fatura em conformidade
Nenhuma autoridade dinamarquesa publica um modelo de fatura comentado — o § 58 da momsbekendtgørelsen lista os elementos obrigatórios, mas não fixa um leiaute. A folha abaixo foi elaborada pela LookupTax para mostrar onde fica cada elemento; todos os nomes, números e valores são fictícios.
Faktura — fatura
| Varens/ydelsens artnr. 5 | Mængde | Enhedspris ekskl. moms | Momssats | Beløb ekskl. moms |
|---|---|---|---|---|
| Kontorreoler, model Fjord | 8 stk. | 1.450,00 kr. | 25 % | 11.600,00 kr. |
| Montering på adressen | 6 timer | 650,00 kr. | 25 % | 3.900,00 kr. |
- Beløb ekskl. momsnr. 7
- 15.500,00 kr.
- Moms (25%)nr. 8–9
- 3.875,00 kr.
- Beløb inkl. moms
- 19.375,00 kr.
- Abaixo de DKK 3.000, ou para um documento que apenas altere a fatura original ou se refira a ela, pode ser usada em vez disso uma fatura simplificada nos termos do § 66 da momsbekendtgørelsen — veja Tipos de documento acima.
- Uma fatura de autofaturação (afregningsbilag) deve trazer "selvfakturering" ou "self-billing" e o número de registro do comprador (§ 70), em vez de o documento ser preparado pelo vendedor.
- Para um serviço internacional com inversão do sujeito passivo destinado a outro país da UE, a fatura deve, em vez disso, informar que o cliente recolhe o imposto, por exemplo "omvendt betalingspligt, køber afregner momsen" ou "reverse charge, buyer settles the VAT" (§ 62), sem indicar alíquota nem valor de IVA dinamarquês.
- Jornais tributados pela alíquota de 0% (§ 34, stk. 1, nr. 18) mostrariam "0%" na coluna da alíquota em vez de 25% — este modelo é um fornecimento doméstico comum, tributado pela alíquota padrão.
Situação da fatura eletrônica
Em 30/09/2026, a Dinamarca tem uma obrigatoriedade B2G de longa data e nenhuma obrigatoriedade B2B ou B2C. Os sistemas de escrituração digital devem ser capazes de enviar e receber faturas eletrônicas e, desde 29 de setembro de 2026, os sistemas registrados devem inscrever os seus clientes na fatura eletrônica por padrão. Para o quadro completo, veja o nosso guia de fatura eletrônica da Dinamarca.
- B2G — obrigatória. A Dinamarca exige a fatura eletrônica para clientes do setor público desde 2005, operada pelo Nemhandel, a infraestrutura dinamarquesa de fatura eletrônica, usando o formato dinamarquês OIOUBL ao lado do formato pan-europeu Peppol BIS 3.0 (as duas redes são interoperáveis). Os destinatários — públicos ou privados — se cadastram no Nemhandelsregistret (NHR), identificados pelo número CVR, pelo SE-nummer ou pelo GLN. [7]
- B2B — sem obrigatoriedade legal geral. Não há lei que exija que toda nota fiscal B2B seja enviada como fatura eletrônica estruturada pelo Nemhandel ou pelo Peppol. O regulamento do IVA ainda permite que uma empresa emita faturas eletrônicas somente para um destinatário que as aceite (momsbekendtgørelsen, BEK nr. 1435/2023, § 68, stk. 4). [6]
- A escrituração digital é uma exigência relacionada, mas separada. A Lei de Escrituração Contábil (Lov om bogføring, LOV nr. 700 af 24. maj 2022) exige que uma empresa obrigada a apresentar relatório anual, ou cujo faturamento líquido ultrapasse DKK 300.000 em dois exercícios consecutivos, mantenha a sua escrituração em um sistema contábil digital que esteja registrado na Erhvervsstyrelsen ou que atenda de forma independente aos requisitos da Lei (§§ 15–16). Esses requisitos incluem que o sistema suporte o envio e o recebimento automáticos de faturas eletrônicas (§ 15, stk. 1, nr. 3) — o software deve ter capacidade de fatura eletrônica, o que não é o mesmo que toda fatura ser legalmente obrigada a passar pelo Nemhandel. As empresas que não apresentam relatório anual passam a cumprir essa exigência nos termos da BEK nr. 297/2025, em vigor desde 1º de janeiro de 2026, a partir do seu primeiro exercício após essa data, se o faturamento líquido tiver ultrapassado DKK 300.000 em dois exercícios consecutivos. [8] [12]
- A inscrição por padrão já está em vigor. A BEK nr. 811/2026, publicada em 28 de setembro de 2026 e em vigor desde 29 de setembro de 2026, exige que os fornecedores de sistemas de escrituração digital registrados informem aos clientes ainda não inscritos que eles serão inscritos na fatura eletrônica, a menos que optem ativamente por sair em até quatro semanas, e que os inscrevam em até quatro semanas após esse prazo. Os clientes existentes passam por isso após a verificação de identidade MitID aplicável a partir de 1º de março de 2027; os dados do remetente bloqueados a partir do CVR vêm em seguida, em 1º de janeiro de 2028. Quando um usuário fatura manualmente, o sistema deve alertá-lo claramente se o destinatário estiver cadastrado no Nemhandelsregistret e puder receber uma fatura eletrônica. A inscrição não obriga a empresa a usar apenas faturas eletrônicas. A regra passou por consulta pública de 1º de julho a 17 de agosto de 2026 (consulta 71305), quando o início previsto era 1º de janeiro de 2027. [11] [10]
- Formato. OIOUBL 2.1 (padrão XML nativo dinamarquês) e Peppol BIS 3.0, ambos trafegando pelo Nemhandel/Peppol.
- Escopo. B2G obrigatória; B2B e B2C voluntárias.
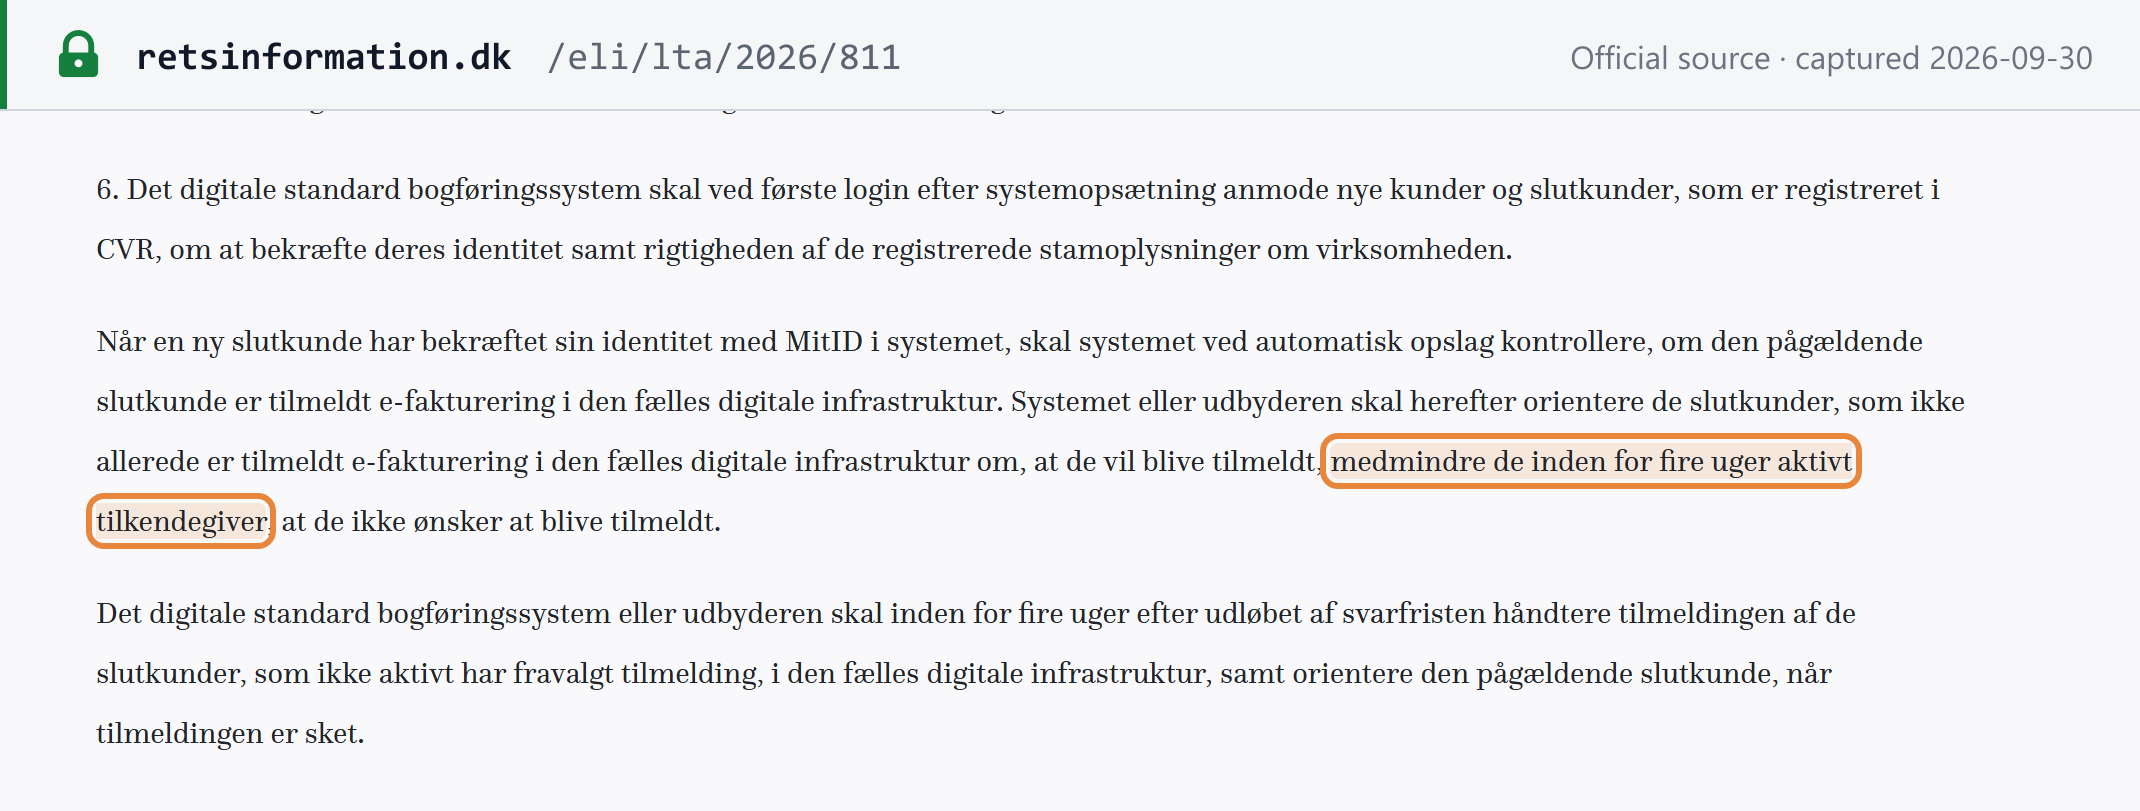 Registro da fonte capturado em 30/09/2026 — original
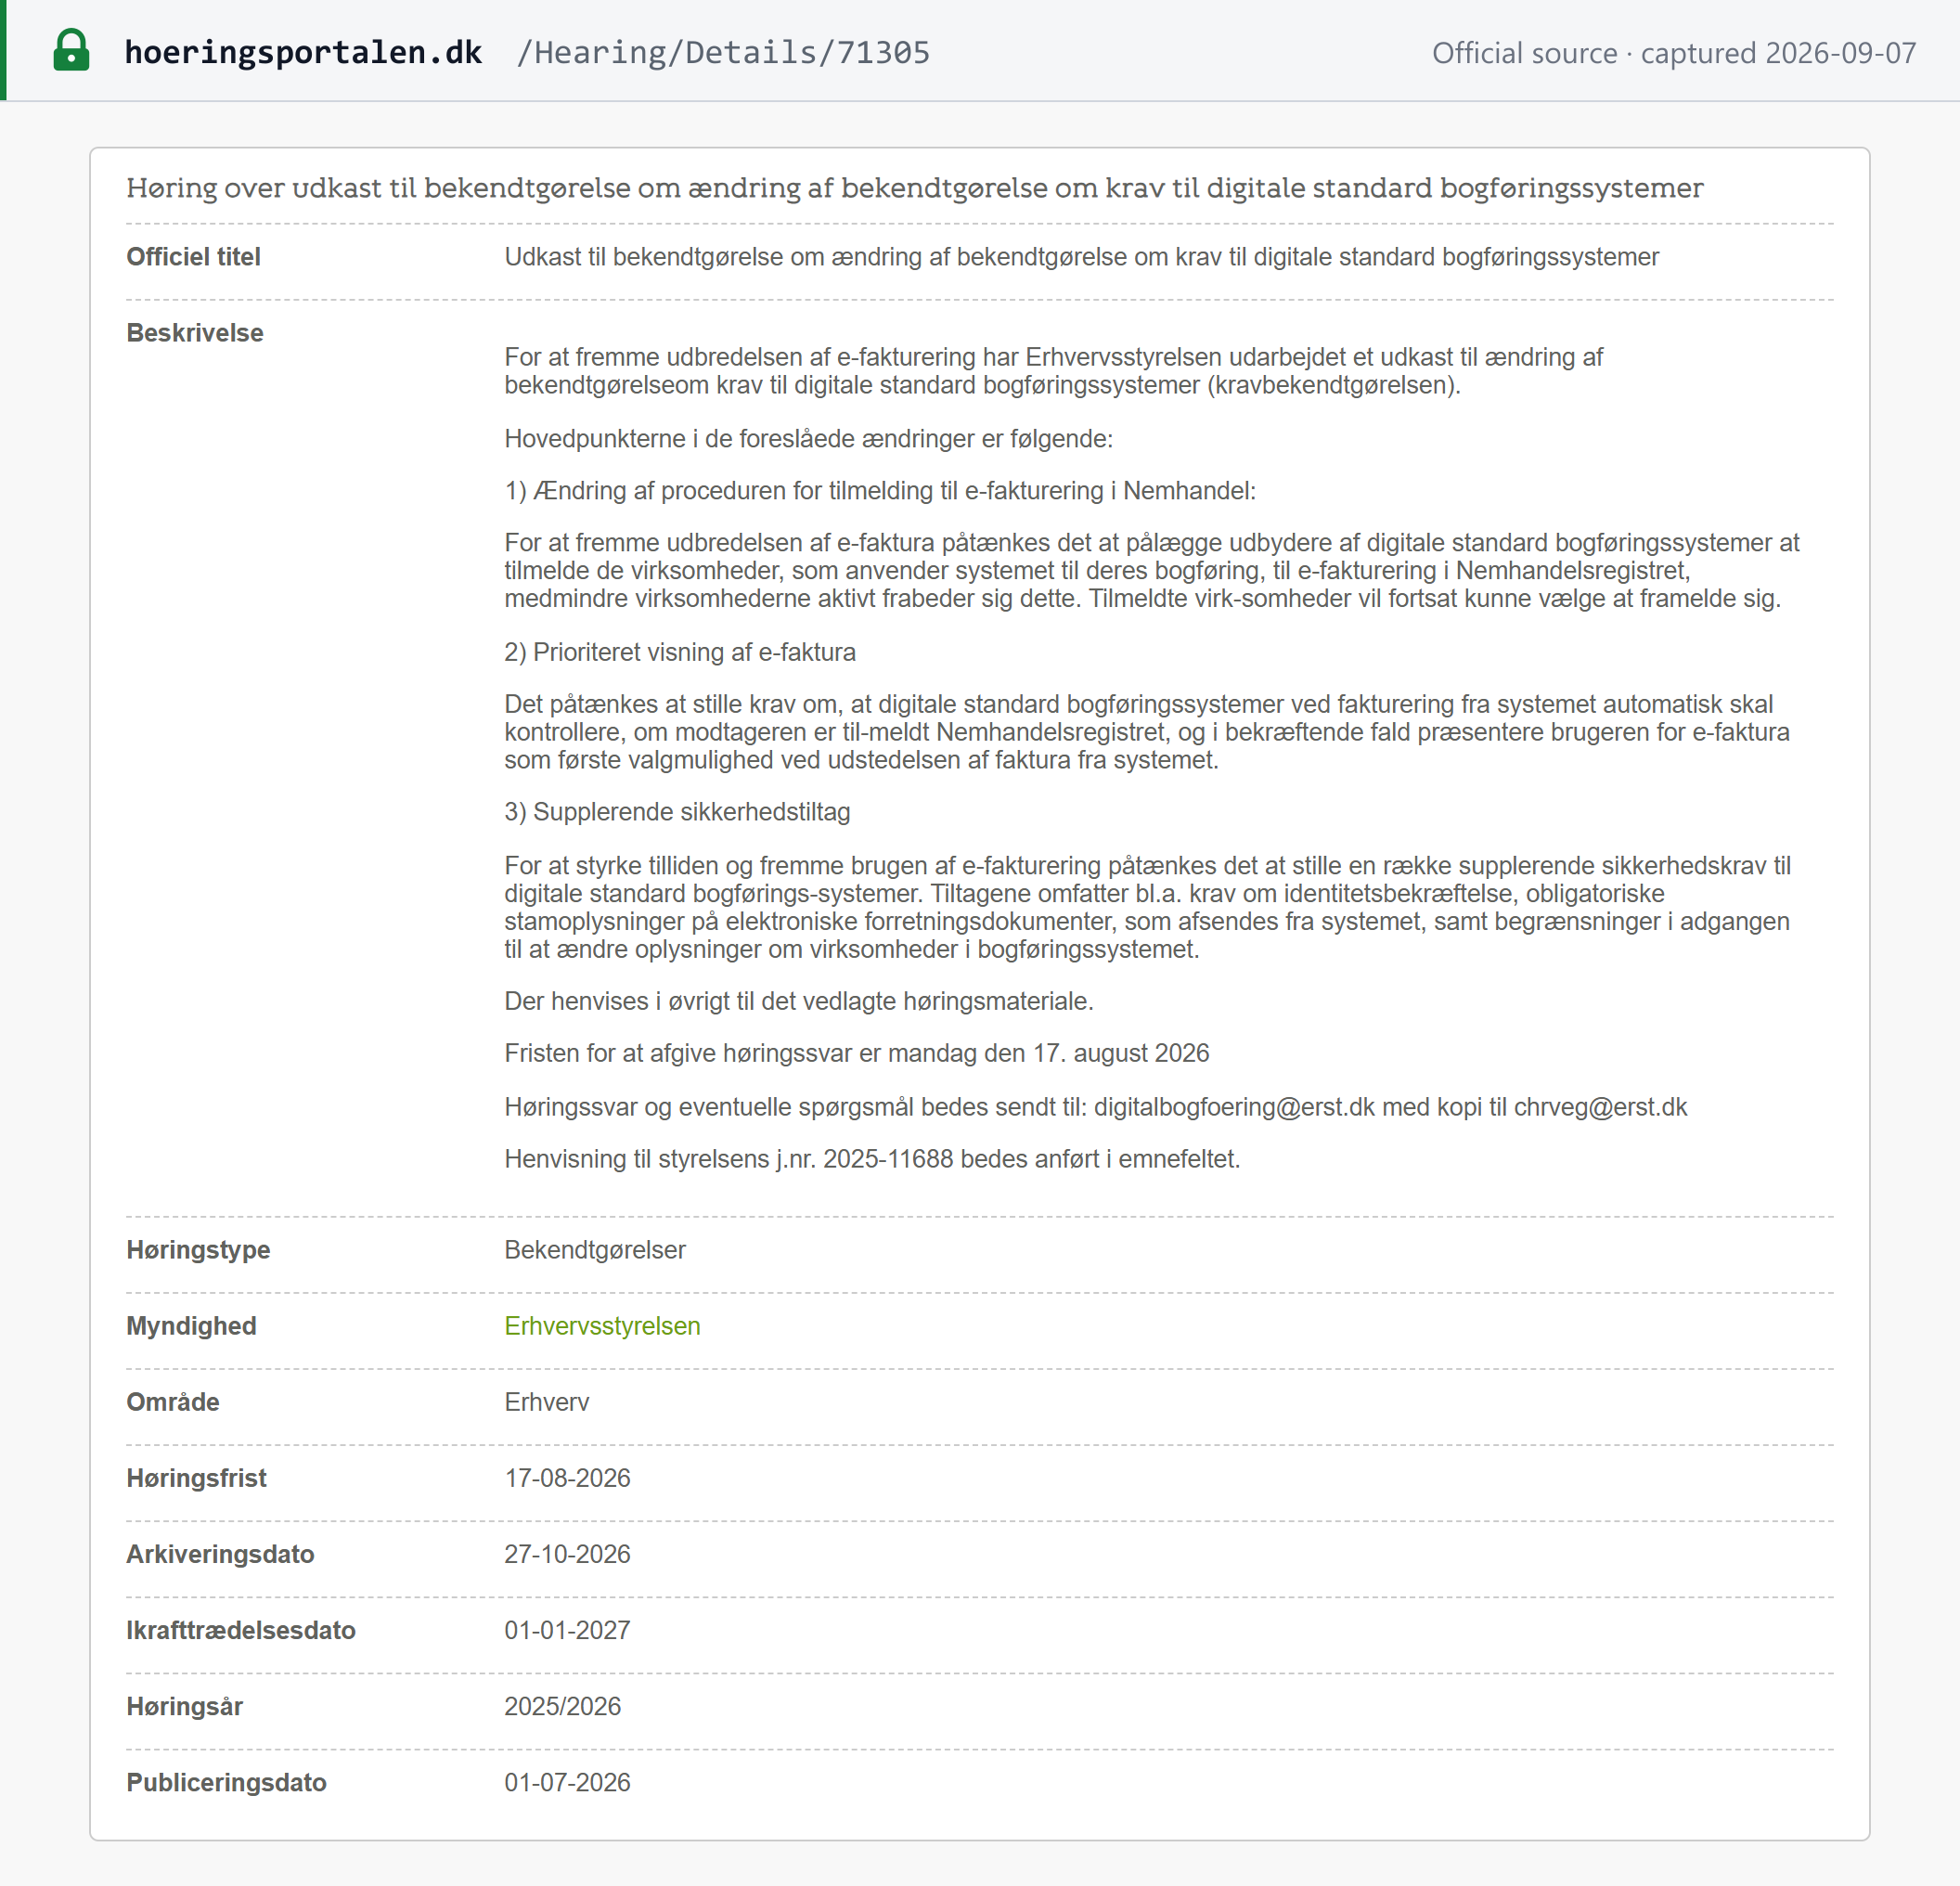 Registro da fonte capturado em 07/09/2026 — original
Declaração e pagamento
Periodicidade da declaração
Definida pelo § 57 da momsloven, com base no total de operações tributáveis da empresa ao longo do ano: [1]
| Operações tributáveis anuais | Período | Vencimento da declaração |
|---|---|---|
| Mais de DKK 50 milhões | Mensal | Dia 25 do mês seguinte (para junho: 1 mês e 17 dias após o fim do período) |
| Mais de DKK 5 milhões, até DKK 50 milhões | Trimestral | Dia 1º do terceiro mês após o fim do trimestre |
| DKK 5 milhões ou menos | Semestral (1º/2º semestre do ano civil) | Dia 1º do terceiro mês após o fim do semestre |
Uma empresa que acaba de se registrar é enquadrada por padrão no período trimestral, a menos que as suas operações tributáveis anuais previstas ultrapassem DKK 55 milhões, caso em que é registrada no período mensal desde o início (§ 47, stk. 6). Uma empresa pode pedir para passar a um período mais curto do que o exigido pelo seu faturamento; a mudança para um período mais longo só produz efeito a partir de 1º de janeiro após um período completo de 12 meses de declarações e pagamentos em dia, e uma empresa que muda de período não pode pedir nova mudança por 2 anos.
Vencimento da declaração
Veja a tabela acima — os vencimentos contam a partir do fim do período do IVA, e não de uma data fixa do calendário, e variam conforme a duração do período.
Vencimento e forma de pagamento
O pagamento vence na mesma data da declaração e é feito eletronicamente pelo TastSelv Erhverv.
Declarações adicionais
Uma empresa registrada que forneça bens ou serviços a outro país da UE em que o cliente recolhe o imposto sobre os serviços nos termos do § 16, stk. 1 deve apresentar periodicamente as declarações recapitulativas da UE (EU sales lists) à Skattestyrelsen (momsloven § 54). As empresas que usam os regimes especiais OSS apresentam uma declaração OSS trimestral separada, com vencimento até o fim do mês seguinte ao término do trimestre civil — 30 de abril para o 1º trimestre, e assim por diante —, independentemente de ter havido alguma operação qualificada no período (§ 66 g). O antigo prazo de "em até 20 dias" pertencia ao regime MOSS anterior a julho de 2021 e não se aplica mais.
Recuperação do imposto creditado e itens vedados
O IVA creditado é, em geral, dedutível quando os bens ou serviços são usados nas operações tributáveis da empresa. A dedução é vedada para o IVA sobre: brindes (acima de um valor mínimo); hospedagem de convidados para funcionários, casas de férias e similares; entretenimento, serviços de restaurante, representação e brindes em geral; e a aquisição e manutenção de automóveis de passageiros projetados para transportar 9 pessoas ou menos — observadas uma dedução parcial de 25% sobre despesas de restaurante estritamente relacionadas à atividade e regras específicas de dedução parcial para automóveis de passageiros arrendados usados pelo menos 10% para fins empresariais tributáveis. [1]
Restituições
Quando o IVA creditado dedutível supera o IVA debitado de um período, o excedente é restituído. Empresas estrangeiras não registradas na Dinamarca podem recuperar o IVA dinamarquês sobre custos incorridos no país pelo mecanismo de restituição transfronteiriça da UE (para requerentes estabelecidos na UE) ou por um procedimento equivalente de restituição para não membros da UE, sujeito à reciprocidade. Não verificamos de forma independente os prazos atuais de processamento das restituições de IVA dinamarquês e os omitimos aqui, em vez de repetir um número sem fonte.
Isenções
Operações isentas
O § 13 da momsloven isenta do IVA uma lista longa e fechada de operações, incluindo: tratamento hospitalar e prática médica (inclusive tratamento odontológico); serviços de assistência social e de cuidado infantil e de idosos; ensino escolar e educação continuada; atividades qualificadas de associações sem fins lucrativos e de entidades esportivas; atividades culturais (bibliotecas, museus, zoológicos); o próprio trabalho criativo de autores e artistas; locação e arrendamento de imóveis (com exceções para hotéis, locações de curta duração, espaços para camping/estacionamento/publicidade e boxes de armazenagem); a maioria das vendas de imóveis existentes (edifícios novos e terrenos para construção não são isentos); seguros e resseguros; serviços financeiros essenciais (empréstimos, pagamentos, câmbio, valores mobiliários, gestão de fundos); loterias e jogos de azar; serviços postais universais; selos pelo valor de face; transporte de passageiros; serviços funerários; eventos beneficentes e vendas em lojas beneficentes que cumpram condições específicas; e ouro para investimento. [1]
Isenção não é alíquota zero
Uma operação isenta nos termos do § 13 não dá direito à dedução do IVA creditado sobre os custos usados para realizá-la. Isso é diferente da alíquota de 0% sobre jornais, ou do tratamento de isenção com direito a crédito das exportações e dos fornecimentos intracomunitários nos termos do § 34, ambos os quais preservam a recuperação integral do imposto creditado. Uma empresa que realiza operações isentas e tributáveis deve ratear o IVA creditado entre elas.
Regimes especiais
- Registro de grupo (fællesregistrering) — veja Registro.
- Registro voluntário abaixo do limite de DKK 50.000 — veja Registro.
- OSS/IOSS — veja Regras para operações internacionais e Declaração e pagamento.
- Regime de margem para bens usados, obras de arte, antiguidades e objetos de coleção — a momsloven, kapitel 17, tributa apenas a margem do revendedor, e não o preço de venda integral; não verificamos mais detalhes para este guia.
- Zonas francas e entrepostos aduaneiros/fiscais — os bens mantidos no Porto Livre de Copenhague, em um entreposto aduaneiro ou em um entreposto fiscal de impostos especiais de consumo podem ser fornecidos sem que o IVA se torne devido naquele momento (§ 34, stk. 1, nr. 19, e a exclusão de registro do § 47).
Infrações e penalidades
Infrações
O § 81 da momsloven tipifica como infração, quando cometida com dolo ou culpa grave: prestar informações falsas ou enganosas, ou omitir informações, relevantes para a fiscalização do IVA; descumprir dispositivos específicos sobre registro, faturamento, contabilidade, declaração ou comunicação; perder os prazos de declaração previstos no § 62; deixar de comunicar, ou descumprir o prazo de comunicação, das vendas de meios de transporte novos previstas no § 65; emitir uma fatura deliberadamente falsa ou outra documentação comprobatória falsa que possa servir de base para uma declaração de IVA; ou comprar conscientemente bens ou serviços em condições que indiquem que o fornecedor não recolherá o IVA. A evasão deliberada, e o exercício de atividade sujeita a registro depois que o registro foi recusado ou cancelado, são punidos com multa ou prisão de até 1 ano e 6 meses, salvo se uma pena mais grave se aplicar nos termos do § 289 do Código Penal. [1]
Penalidades
- Descumprimento de uma ordem formal (por exemplo, para sanar uma irregularidade de registro) — a Skattestyrelsen pode impor multas diárias de pelo menos DKK 1.000 por dia até que a ordem seja cumprida (§ 77).
- Uma taxa de DKK 65 se aplica às cartas de cobrança pela não apresentação das declarações recapitulativas da UE (§ 54, stk. 3).
- Evasão com dolo ou culpa grave, faturamento falso ou negociação com um fornecedor sabidamente sonegador de IVA — multa ou prisão de até 1 ano e 6 meses, salvo se uma pena mais grave do Código Penal se aplicar (§ 81, stk. 3–5).
- Não verificamos de forma independente uma tabela geral e separada de penalidades administrativas por registro ou declaração em atraso (distinta das infrações penais acima) para este guia e omitimos valores específicos, em vez de repetir um número sem fonte; consulte a orientação atual da Skattestyrelsen antes de confiar em uma multa específica por atraso na declaração.
Perguntas frequentes
A Dinamarca tem alíquota reduzida de IVA para alimentos, livros ou artigos infantis?
Não. A Dinamarca é um dos poucos países da UE praticamente sem alíquota reduzida de IVA — o § 33 da momsloven fixa uma alíquota única de 25%, aplicada de modo uniforme a quase todos os bens e serviços, inclusive alimentos e artigos infantis. A única exceção é uma verdadeira alíquota de 0% prevista no § 34, stk. 1, nr. 18, para jornais publicados pelo menos uma vez por mês, inclusive jornais eletrônicos — incluída na Lei para apoiar a indústria jornalística, e não parte de uma faixa geral de alíquotas reduzidas. Não confunda isso com uma alíquota reduzida permitida pela UE: a Dinamarca optou por não adotar nenhuma.
Ouvi dizer que a Dinamarca estava prestes a aplicar alíquota zero aos livros — já posso vender livros sem IVA lá?
Não — esse projeto de lei caducou, e os livros continuam tributados pela alíquota padrão de 25%. O Lovforslag L 125 (2025-26, 1. samling), que teria acrescentado uma alíquota de 0% sobre livros ao § 34, stk. 1, nr. 18, foi apresentado ao Folketing em 25 de fevereiro de 2026. A chefia do governo convocou eleições gerais no dia seguinte e, pelo procedimento parlamentar dinamarquês, todo projeto ainda não aprovado caduca quando eleições são convocadas — o L 125 caducou junto com o restante do seu pacote legislativo. A alíquota proposta, que entraria em vigor em 1º de julho de 2026, nunca virou lei. Se você vir o L 125 citado como fundamento para livros com alíquota zero, a referência descreve uma proposta caducada, e não a lei vigente.
Preciso me registrar no moms dinamarquês sendo uma pequena empresa não residente que vende para a Dinamarca?
Quase certamente sim, e de imediato — a menos que você esteja estabelecido em outro Estado-membro da UE e tenha um número EX, o limite de DKK 50.000 não se aplica a você. O § 71 e, stk. 1 da momsloven dispensa uma empresa do registro enquanto o seu faturamento anual na Dinamarca, apurado por ano civil (§ 71 b, nr. 1), não ultrapassar DKK 50.000, e o § 71 e, stk. 4 permite que uma empresa estabelecida em outro Estado-membro da UE que tenha um número EX use a mesma dispensa; empresas de fora da UE não têm esse limite. [Lov nr. 1693/2024] Uma empresa não residente que realiza operações B2C tributáveis com local de fornecimento na Dinamarca deve se registrar a partir da primeira operação, a menos que se aplique um mecanismo de inversão do sujeito passivo ou um regime especial como o OSS. Serviços B2B prestados a um cliente dinamarquês registrado no IVA costumam, em vez disso, seguir a inversão do sujeito passivo, de modo que o registro depende de o seu cliente ser uma empresa registrada ou um consumidor final.
Sou uma empresa de fora da UE que vende para a Dinamarca — preciso de um representante fiscal dinamarquês?
Depende de onde você está estabelecido. O § 47, stk. 2 da momsloven exige que um sujeito passivo estabelecido fora da UE, em um país com o qual a Dinamarca não tenha instrumento de assistência mútua equivalente ao da UE, se registre por meio de uma pessoa residente na Dinamarca ou de uma empresa estabelecida na Dinamarca — na prática, um representante fiscal, que responde solidariamente com você pelo IVA. A mesma exigência vale se você realizar aquisições intracomunitárias de bens. Ela não se aplica quando o seu cliente dinamarquês passa a ser o responsável pelo IVA (inversão do sujeito passivo), e empresas estabelecidas na UE, ou em um país com acordo de assistência mútua equivalente, se registram diretamente, sem necessidade de representante.
Mudanças de 2026 na fatura eletrônica da Dinamarca — o NemHandel agora é obrigatório para as minhas notas fiscais B2B?
Não, e aqui duas coisas distintas estão sendo confundidas. Primeiro, a Lei de Escrituração Contábil (LOV nr. 700 af 24. maj 2022) exige que empresas obrigadas a apresentar relatórios anuais, ou cujo faturamento líquido ultrapasse DKK 300.000 em dois exercícios consecutivos, mantenham a sua escrituração em um sistema contábil digital — as empresas sem obrigação de relatório anual passam a cumprir essa exigência nos termos da BEK nr. 297/2025, em vigor desde 1º de janeiro de 2026. Esse sistema deve ser capaz de enviar e receber faturas eletrônicas automaticamente, mas a Lei não obriga que toda nota fiscal B2B passe pelo Nemhandel. Segundo, a BEK nr. 811/2026, em vigor desde 29 de setembro de 2026, exige que os fornecedores de sistemas contábeis registrados inscrevam os seus clientes na fatura eletrônica, a menos que eles optem por sair em até quatro semanas; os clientes existentes passam por isso após a verificação de identidade MitID aplicável a partir de 1º de março de 2027. A inscrição não obriga uma empresa a enviar ou aceitar apenas faturas eletrônicas, e o regulamento do IVA (BEK nr. 1435/2023, § 68) ainda permite que uma empresa emita faturas eletrônicas somente para um destinatário que as aceite. A obrigatoriedade efetiva na Dinamarca vale apenas para o setor público (B2G), em vigor desde 2005. Veja o nosso guia de fatura eletrônica da Dinamarca.
Sites importantes
| Site | Finalidade |
|---|---|
| Skattestyrelsen — skat.dk | Alíquotas, orientações, registro no IVA de empresas estrangeiras, acesso ao TastSelv Erhverv |
| TastSelv Erhverv / E-tax for businesses | Apresentar declarações de IVA, consultar e pagar lançamentos |
| Erhvervsstyrelsen / Virk.dk — Start Virksomhed | Registrar uma empresa dinamarquesa e obter um número CVR |
| Business in Denmark | Orientações em inglês simples para empresas estrangeiras sobre registro, declaração e pagamento do IVA dinamarquês |
| Det Centrale Virksomhedsregister (consulta de CVR) | Consulta e verificação gratuitas de um número CVR dinamarquês |
| Nemhandelsregistret (NHR) | Cadastro para enviar ou receber faturas eletrônicas via Nemhandel/Peppol |
| Toldstyrelsen | Alfândega e IVA na importação |
| EU VIES | Verificar um número de IVA dinamarquês (ou de qualquer país da UE) em operações intracomunitárias |
Mudanças recentes
Desenvolvimentos datados e de fonte oficial no IVA dinamarquês e nas regras de conformidade relacionadas. Os itens que têm um registro de evento apontam para ele; os demais são citados diretamente das suas fontes oficiais. Projetos de lei e anteprojetos em consulta são listados apenas para acompanhamento e não são lei.
- 29/09/2026 — A BEK nr. 811/2026 entrou em vigor (publicada em 28 de setembro de 2026): os fornecedores de sistemas de escrituração digital registrados devem inscrever os clientes na fatura eletrônica, a menos que eles optem por sair em até quatro semanas; verificações de identidade MitID a partir de 1º de março de 2027. A fatura eletrônica continua voluntária no B2B. Veja o guia de fatura eletrônica da Dinamarca. (retsinformation.dk)
- 28/08/2026 — Anteprojeto de lei em consulta pública (Skatte- og Vækstministeriet, J.nr. 2025-5042) para implementar partes da Diretiva ViDA: de 1º de janeiro de 2027 até que outras regras entrem em vigor em 1º de julho de 2028, os fornecimentos de gás, eletricidade e refrigeração seriam tratados como vendas de bens à distância, de modo que um fornecedor poderia usar um único registro no One Stop Shop. É um anteprojeto, não lei; os comentários deviam ser enviados até 25 de setembro de 2026. (registro do evento, høringsportalen.dk)
- 28/08/2026 — O mesmo anteprojeto restringiria a isenção de bens e serviços fornecidos em estreita conexão com uma atividade isenta quando o fornecimento concorre diretamente com empresas sujeitas ao IVA, e estenderia o regime de margem às obras de arte adquiridas com IVA, conforme proposto a partir de 1º de janeiro de 2027. É um anteprojeto, não lei. (registro do evento, høringsportalen.dk)
- 28/08/2026 — O mesmo anteprojeto elevaria o limite de registro no IVA para o fornecimento de licenças de obras de arte protegidas por direitos autorais de DKK 50.000 para DKK 350.000, conforme proposto a partir de 1º de julho de 2027. É um anteprojeto, não lei; o limite atual de DKK 50.000 continua em vigor. (registro do evento, høringsportalen.dk)
- 01/07/2026 — A Erhvervsstyrelsen abriu consulta pública (até 17 de agosto de 2026) sobre uma minuta de alteração do regulamento dos sistemas padronizados de escrituração digital, pela qual os fornecedores cadastrariam os usuários empresariais para a fatura eletrônica no registro do Nemhandel, a menos que optassem por sair; a página da consulta indicava 1º de janeiro de 2027 como início proposto. Essa minuta foi superada pela BEK nr. 811/2026, em vigor desde 29 de setembro de 2026 (veja acima). (registro do evento, høringsportalen.dk)
- 24/03/2026 — O novo Folketing foi instalado após as eleições gerais dinamarquesas de 2026, convocadas em 26 de fevereiro de 2026 — o evento que fez caducar o L 125 (o projeto que teria aplicado alíquota zero aos livros). (ft.dk)
- 25/02/2026 — Apresentado o Lovforslag L 125 (2025-26, 1. samling), incluindo a proposta de alíquota de IVA de 0% sobre livros — caducou no dia seguinte, quando as eleições foram convocadas, e nunca foi promulgado. (ft.dk)
- 01/01/2026 — A BEK nr. 297/2025 entrou em vigor: as empresas sem obrigação de relatório anual, com faturamento líquido superior a DKK 300.000 em dois exercícios consecutivos, passam a se sujeitar à exigência de escrituração digital da Lei de Escrituração Contábil a partir do seu primeiro exercício após essa data. (retsinformation.dk)
Links de referência
- Momsloven — Bekendtgørelse af lov om merværdiafgift (retsinformation.dk, sempre atualizada)
- Momsbekendtgørelsen — BEK nr. 1435 af 29/11/2023 om merværdiafgift (retsinformation.dk)
- Lov om bogføring — Lei de Escrituração Contábil, LOV nr. 700 af 24/05/2022 (retsinformation.dk)
- Skattestyrelsen — Den juridiske vejledning, D.A.9 Momssatsen ML § 33
- BEK nr. 297 af 20/03/2025 — escrituração digital para empresas sem obrigação de relatório anual (retsinformation.dk)
- BEK nr. 811 af 22/09/2026 — inscrição por padrão na fatura eletrônica (retsinformation.dk)
- Erhvervsstyrelsen — consulta pública sobre a alteração dos sistemas de escrituração digital (fase de minuta)
- Lookuptax — guia de fatura eletrônica da Dinamarca (Nemhandel, OIOUBL, Peppol)
- Folketinget — L 125, 2025-26, 1. samling, som fremsat
- Business in Denmark (Erhvervsstyrelsen) — registrar-se e pagar o IVA
- Nemhandel — orientações sobre o Nemhandelsregistret (NHR)
- Comissão Europeia — VAT One Stop Shop (balcão único do IVA)
- Lookuptax — guia de identificação fiscal da Dinamarca (CPR, CVR, SE-nummer)
- Lookuptax — como verificar um número CVR dinamarquês
Para os identificadores fiscais dinamarqueses, veja o nosso guia de identificação fiscal da Dinamarca. Para verificar um número CVR/IVA dinamarquês, veja como verificar um número CVR na Dinamarca ou use o nosso validador de CVR da Dinamarca. Para a verificação intracomunitária em toda a UE, veja o nosso guia de verificação de IVA da UE.