Diretrizes do IVA nos Emirados Árabes Unidos
| FICHA INFORMATIVA | |
|---|---|
| Código do país | AE |
| Nome do imposto | Imposto sobre Valor Agregado (IVA) — Value Added Tax (VAT) |
| Autoridade fiscal | Federal Tax Authority (FTA) |
Visão geral
Os Emirados Árabes Unidos cobram o Imposto sobre Valor Agregado (IVA) à alíquota padrão de 5% sobre o fornecimento e a importação de bens e serviços. O IVA foi instituído pelo Decreto-Lei Federal nº 8 de 2017, que entrou em vigor em 1º de janeiro de 2018 (Artigo 85); a alíquota padrão de 5% é fixada pelo Artigo 3 do Decreto-Lei. [1] O IVA é administrado pela Federal Tax Authority (FTA). [2]
Os EAU também instituíram um Imposto de Renda Corporativo federal (Corporate Tax) para exercícios financeiros iniciados em ou após 1º de junho de 2023, mas este guia trata do IVA e da conformidade com os impostos indiretos.
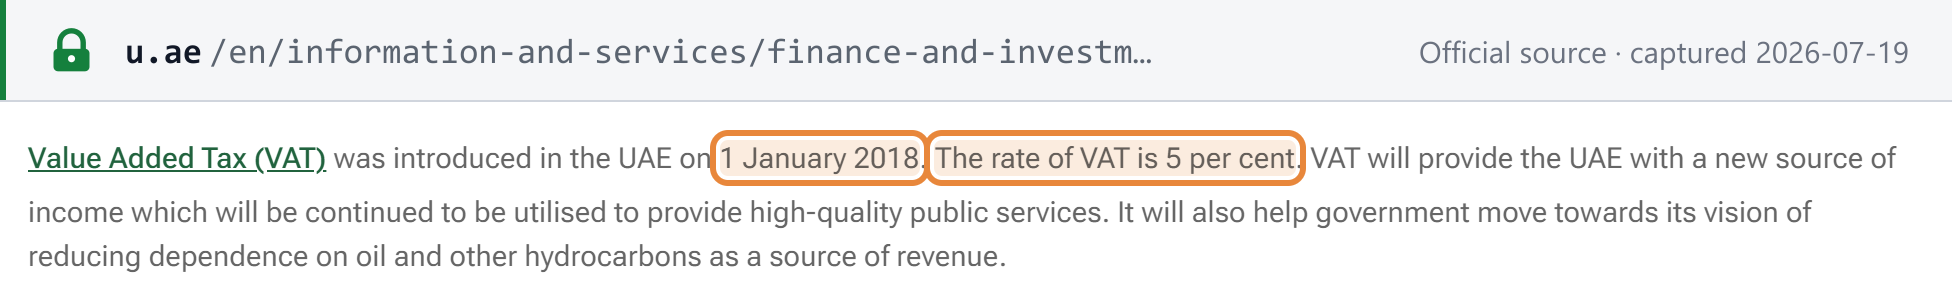 Captura da fonte feita em 19/07/2026 — original (u.ae — portal do governo dos EAU)
TRN e registro
O registro para o IVA é feito online pela plataforma EmaraTax da FTA. Após a aprovação, a empresa recebe um Número de Registro Fiscal (TRN — Tax Registration Number), que aparece no painel da conta de e-Services do contribuinte; o prazo de processamento informado pela FTA é de 20 dias úteis a partir do recebimento de um pedido completo. [1]
- Registro obrigatório — AED 375.000. Uma empresa residente nos EAU deve se registrar se o valor total de seus fornecimentos tributáveis e importações ultrapassou AED 375.000 nos 12 meses anteriores, ou se houver previsão de que o ultrapasse nos próximos 30 dias. Esse limite não se aplica a empresas estrangeiras — não residentes que realizam fornecimentos tributáveis nos EAU devem se registrar independentemente do valor. [2]
- Registro voluntário — AED 187.500. Uma empresa pode se registrar voluntariamente se seus fornecimentos tributáveis e importações, ou suas despesas tributáveis, ultrapassaram AED 187.500 nos 12 meses anteriores. [2]
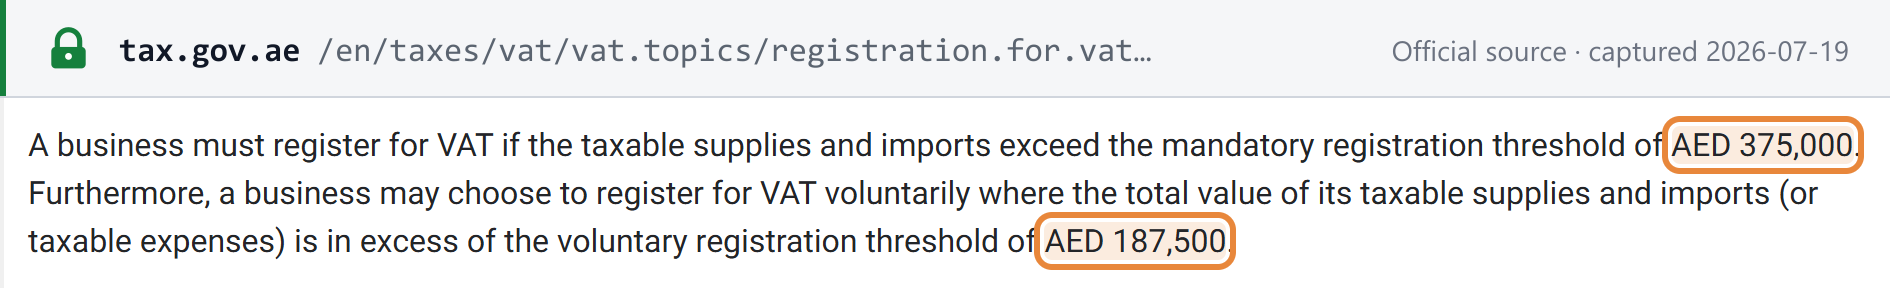 Captura da fonte feita em 19/07/2026 — original (Federal Tax Authority)
Você pode consultar um TRN dos EAU com o nosso validador de TRN dos Emirados Árabes Unidos.
Alíquotas
- Alíquota padrão: 5% — aplica-se à maioria dos fornecimentos e importações de bens e serviços (Artigo 3, Decreto-Lei Federal nº 8 de 2017). [1]
- Alíquota zero: 0% — o Artigo 45 do Decreto-Lei aplica alíquota zero, entre outros, a: exportações diretas ou indiretas para fora dos Estados Implementadores; transporte internacional de passageiros e mercadorias; fornecimento de certos meios de transporte (aéreo, marítimo, terrestre) e bens/serviços relacionados; metais preciosos para investimento; o primeiro fornecimento de edifícios residenciais em até 3 anos após a conclusão; fornecimento ou importação de petróleo bruto e gás natural; serviços específicos de educação (instituições de propriedade ou financiadas pelo governo); e serviços de saúde preventiva e básica. [1]
- Isentos — o Artigo 46 isenta: serviços financeiros específicos; o fornecimento de edifícios residenciais (exceto o primeiro fornecimento com alíquota zero); terrenos sem construção; e transporte local de passageiros. Fornecedores isentos não podem recuperar o IVA creditado sobre os custos relacionados. [1]
- Zonas francas e Zonas Designadas — uma zona franca não fica fora do IVA dos EAU por padrão. Somente as zonas que constam da Lista de Zonas Designadas do Gabinete [3] e que atendem ao Artigo 51(1) do Regulamento Executivo recebem tratamento especial, e ainda assim apenas para certos fornecimentos de bens; os serviços nessas zonas são tributados a 5%, como no território continental (Regulamento Executivo, Art. 51(6)). [4] Consulte Zonas francas dos EAU e Zonas Designadas para fins de IVA (em inglês) para a lista de Dubai e exemplos práticos.
Imposto Seletivo (separado do IVA)
Os EAU também cobram o Imposto Seletivo (Excise Tax), um tributo distinto do IVA, nos termos do Decreto-Lei Federal nº 7 de 2017 sobre o Imposto Seletivo, sobre produtos de tabaco, bebidas energéticas, bebidas gaseificadas, bebidas adoçadas e dispositivos eletrônicos para fumar e os líquidos neles utilizados. Ele é administrado pela FTA, mas tem suas próprias regras de registro, de preço mínimo e de cálculo — uma mudança em um Preço de Excise não afeta a alíquota de IVA de 5% nem os limites de registro do IVA descritos acima.
A Decisão do Gabinete nº 137 de 2026, emitida em 24 de julho de 2026, revoga a Decisão do Gabinete nº 55 de 2019 e fixa novos pisos de Preço de Excise mínimo — a base de cálculo sobre a qual o Imposto Seletivo é calculado, e não uma mudança na alíquota do imposto em si — para produtos de tabaco e, pela primeira vez, para líquidos usados em dispositivos e ferramentas eletrônicos para fumar. A partir de 1º de setembro de 2026, o Preço de Excise desses produtos deve ser não inferior a: [1]
- AED 0,4 por cigarro (comum ou aquecido eletricamente)
- AED 0,1 por grama de tabaco para narguilé, tabaco pronto para uso e produtos similares
- AED 1 por 1 ml de líquido usado em dispositivos e ferramentas eletrônicos para fumar, contenha ou não nicotina — uma categoria recém-regulamentada, sem piso de preço mínimo anterior
O Preço de Excise em si continua a ser determinado nos termos do Artigo 11 da Decisão do Gabinete nº 197 de 2025; a Decisão nº 137 apenas fixa o piso abaixo dele, de modo que um preço declarado não possa subestimar a base de cálculo. Importadores, produtores e comerciantes de produtos de tabaco e de líquido eletrônico registrados no Imposto Seletivo devem recalcular o Preço de Excise declarado com base nesses pisos a partir de 1º de setembro de 2026. Isso não tem relação com a Decisão da FTA nº 13 de 2026, abaixo, um instrumento distinto sobre a verificação de fornecedores para o imposto creditado do IVA.
Diretivas da FTA sobre transações tributárias
Além do Decreto-Lei do IVA e de seu Regulamento Executivo, a Federal Tax Authority publica Diretivas sobre Transações Tributárias (Directives on Tax Transactions) em seu portal de legislação. Cinco diretivas de 2026 foram publicadas ali, todas em julho de 2026 — três delas (nº 3, 4 e 5) entre meados e o fim de julho: [1]
| Diretiva | Assunto | Data |
|---|---|---|
| Nº 1 de 2026 | Serviços de Perito Judicial | 10 de julho de 2026 (Publish Date do portal); emitida em 8 de julho de 2026 |
| Nº 2 de 2026 | Ajustes do Imposto Debitado e do Imposto Creditado após a saída de um Contribuinte Registrado de um Grupo Fiscal | 10 de julho de 2026 (Publish Date do portal); emitida em 8 de julho de 2026; em vigor a partir de 1º de agosto de 2026 |
| Nº 3 de 2026 | Método de Conversão do Valor de Moedas Digitais em Dirham dos EAU | 17 de julho de 2026 (Publish Date do portal); emitida em 14 de julho de 2026 |
| Nº 4 de 2026 | Taxas e Encargos que integram o Contrato de Seguro de Vida e o contrato de resseguro de vida | 14 de julho de 2026 (assinada) |
| Nº 5 de 2026 | Método para Determinar o Valor de Fornecimentos Presumidos de Serviços | 20 de julho de 2026 (assinada) |
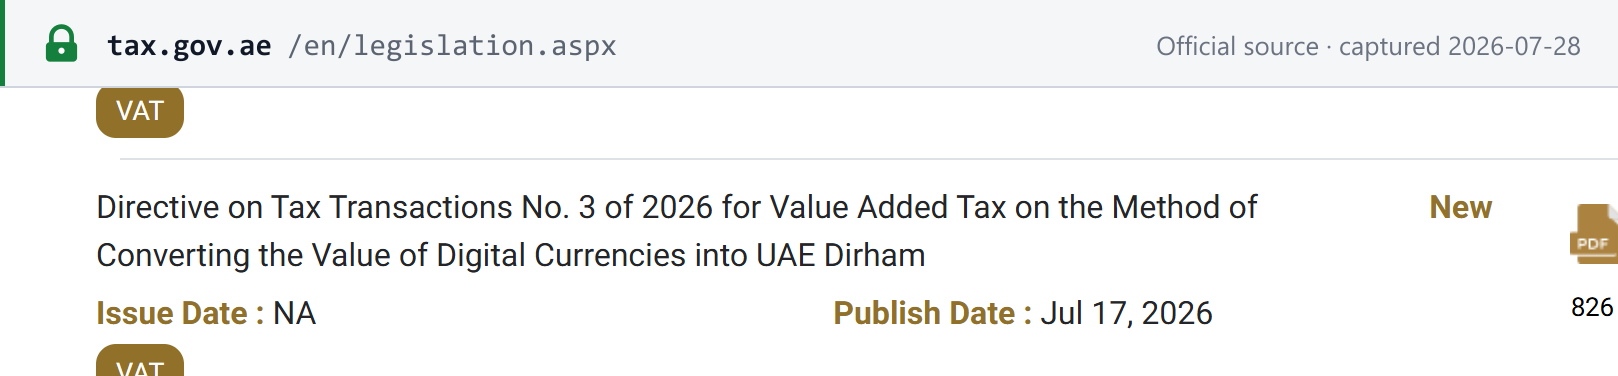 Captura da fonte feita em 2026-07-28 — original
As datas da tabela são, para as nº 1 e 2, a Issue Date (data de emissão) do portal; para as nº 3, 4 e 5, o próprio campo Issue Date do portal mostra NA, por isso este guia cita, em vez disso, a data de assinatura impressa na página final de cada diretiva (informada nos calendários hegírico e gregoriano): a Diretiva nº 3 foi assinada em 14 de julho de 2026 (29 Muharram 1448H), a Diretiva nº 4 foi assinada em 14 de julho de 2026 (29 Muharram 1448H) e a Diretiva nº 5 foi assinada em 20 de julho de 2026 (6 Safar 1448H). [1] [2] [3] [4]
O bloco de assinatura da própria Diretiva nº 3 diz "Issued on 29 Muharram 1448H Corresponding to 14 July 2026"; a Publish Date de 17 de julho de 2026 do portal de legislação da FTA corresponde ao momento em que ela foi publicada, e não ao momento em que foi emitida. As nº 1 e 2 têm no portal uma Issue Date de 10 de julho de 2026, coincidente com a data de publicação; seus próprios blocos de assinatura (cada um datado nos calendários hegírico e gregoriano) mostram 8 de julho de 2026 em ambos os casos — a Diretiva nº 1 diz "Issued on 23 Muharram 1448H, Corresponding to 8 July 2026", com formatação idêntica à do bloco da nº 2.
A Diretiva nº 1 de 2026 (Serviços de Perito Judicial), emitida em 8 de julho de 2026, estabelece que, quando uma pessoa física ou jurídica inscrita no Cadastro de Peritos do Ministério da Justiça, de uma autoridade judicial local ou de um centro de arbitragem (um "Perito Judicial") é nomeada por um tribunal competente para prestar serviços periciais, esses serviços são fornecidos no curso de uma Atividade Empresarial nos EAU e constituem Fornecimentos Tributáveis nos termos dos Artigos 1 e 2 da Lei do IVA. Qualquer valor que o Perito Judicial receba pelos serviços é Contraprestação por um fornecimento de serviços nos termos do Artigo 1. O Perito Judicial deve cumprir todas as obrigações tributárias legalmente previstas, incluindo o registro para o IVA nos termos do Artigo 13 da Lei do IVA e do Artigo 7 do Regulamento Executivo do IVA, quando atendidas as condições de registro e caso ainda não esteja registrado — e o recebimento da contraprestação de uma entidade governamental não altera o tratamento tributário do fornecimento. [5]
A Diretiva nº 2 de 2026 (Ajustes do Imposto Debitado e do Imposto Creditado após a saída de um Contribuinte Registrado de um Grupo Fiscal), emitida em 8 de julho de 2026, está em vigor a partir de 1º de agosto de 2026. Quando uma Pessoa deixa de ser membro de um Grupo Fiscal de IVA, mas continua sendo Contribuinte Registrado no IVA, e há ajustes relativos a Fornecimentos Tributáveis realizados ou Despesas Tributáveis incorridas por essa Pessoa antes de deixar o Grupo Fiscal — quando esses fornecimentos ou despesas tenham sido declarados anteriormente nas Declarações de Impostos do próprio Grupo Fiscal —, o Contribuinte Registrado deve fazer esses ajustes em suas próprias Declarações de Impostos, de acordo com a Lei do IVA e seu Regulamento Executivo. Os ajustes incluem reduções no valor de Fornecimentos Tributáveis declarados anteriormente e reduções no valor de Despesas Tributáveis sobre as quais o Imposto Creditado foi recuperado anteriormente por meio das declarações do Grupo Fiscal. O Contribuinte Registrado deve manter os documentos e registros comprobatórios que demonstrem que os ajustes se referem a Fornecimentos Tributáveis ou Despesas Tributáveis declarados antes de deixar o Grupo Fiscal. [4]
A Diretiva nº 3 de 2026 (assinada em 14 de julho de 2026) é a que exige ação se você recebe contraprestação em moeda digital. O IVA dos EAU é apurado em dirhams, então o método de conversão que você aplica alimenta diretamente os valores do imposto debitado, os valores das faturas fiscais e a manutenção de registros. Leia a diretiva publicada no portal de legislação da FTA (tax.gov.ae) e alinhe seu método de conversão e de documentação a ela antes da próxima declaração de IVA — vários resumos de terceiros em circulação desde a publicação descrevem uma mecânica de conversão específica que a própria listagem publicada pela FTA não menciona, portanto não configure um motor fiscal com base neles. [1]
A Diretiva nº 4 de 2026 (assinada em 14 de julho de 2026) estabelece que os serviços vinculados a um contrato de seguro de vida ou de resseguro de vida são tratados como parte integrante do fornecimento de seguro de vida isento de IVA, desde que todas as três condições sejam atendidas: os serviços são necessários para realizar esse fornecimento; estão diretamente vinculados à prestação ou à transferência da titularidade do contrato; e a contraprestação por eles constitui parte integrante da contraprestação total devida nos termos do contrato — conforme o Artigo 42 do Regulamento Executivo do IVA. As taxas de administração, operação ou execução de um contrato de seguro/resseguro de vida são o tipo de encargo abrangido. Um serviço de natureza independente, ou pelo qual seja cobrada uma contraprestação separada, continua sendo um fornecimento tributável distinto. Seguradoras e resseguradoras devem testar suas tabelas de taxas e encargos com base nesse teste de agrupamento, em vez de presumir uma isenção geral para qualquer cobrança faturada como taxa de seguro de vida. [2]
A Diretiva nº 5 de 2026 (assinada em 20 de julho de 2026) define o método de avaliação de um fornecimento presumido de serviços nos termos do Artigo 37 da Lei do IVA: o valor é o total dos custos — diretos e indiretos — sobre os quais o sujeito passivo incorreu em imposto creditado para realizar esse fornecimento. O mecanismo: (1) determinar o valor de mercado dos serviços (ou de serviços comparáveis, quando o próprio valor de mercado do fornecimento presumido não puder ser determinado); (2) eliminar o componente de lucro dividindo esse valor de mercado por (1 + a margem de lucro líquido) — usando a própria margem do sujeito passivo no exercício financeiro anterior, ou a média vigente do setor quando a margem do próprio sujeito passivo não puder ser determinada; (3) calcular qual percentual dos custos totais do sujeito passivo nesse exercício financeiro anterior suportou imposto creditado; e (4) aplicar esse percentual ao custo total estimado na etapa (2). O valor resultante é o valor do fornecimento presumido nos termos do Artigo 37. [3]
Decisões da FTA sobre imposto creditado e manutenção de registros
Separadamente das Diretivas acima — que interpretam como o IVA se aplica a fornecimentos específicos —, a FTA emite Decisões numeradas que impõem obrigações procedimentais. Três das Decisões de 2026 afetam diretamente a conformidade com o IVA, e duas delas condicionam a própria recuperação do imposto creditado.
Decisão nº 13 de 2026 — verificação de fornecedores antes de deduzir o imposto creditado
Emitida em 22 de julho de 2026, em vigor a partir de 1º de outubro de 2026. Ela condiciona a recuperação do imposto creditado a verificações documentadas de fornecedores, estabelecendo as medidas, os procedimentos e as condições que um sujeito passivo deve cumprir para verificar a validade e a integridade dos fornecimentos recebidos antes de deduzir o imposto creditado nos termos do Artigo 54 bis da Lei do IVA: [6]
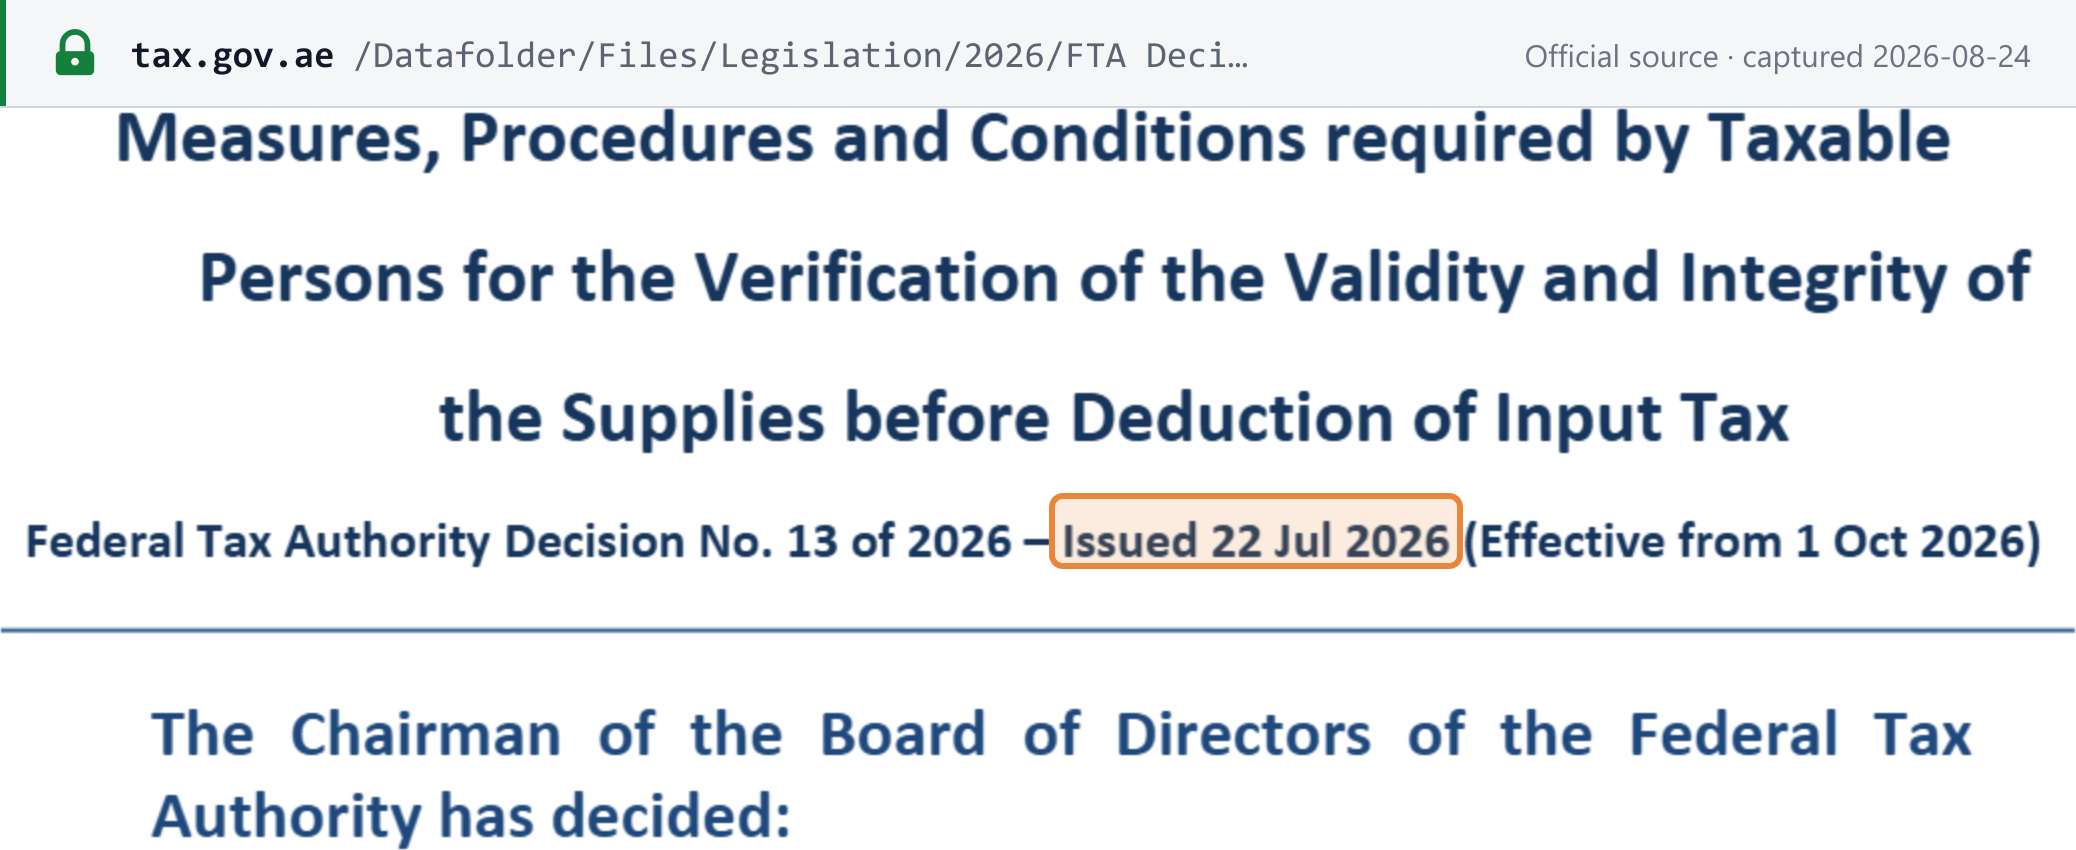 Captura da fonte feita em 2026-08-24 — original
A Decisão nº 13 aplica o "Article 54(bis) of the VAT Law", mas o PDF consolidado do Decreto-Lei Federal nº 8 de 2017 publicado no portal da FTA está consolidado apenas até o Decreto-Lei Federal nº 18 de 2022 e não contém nenhum Artigo 54 bis. O arquivo da FTA lista separadamente uma alteração em vigor desde 30 de outubro de 2024 que a consolidação disponível não incorporou. A obrigação se sustenta no próprio texto da Decisão nº 13; um leitor que siga o link da lei do IVA para conferir não encontrará o artigo lá.
Article 2 – Scope of Application: For the purposes of applying the provisions of Article 54(bis) of the VAT Law, the provisions of this Decision shall apply to the Taxable Persons in relation to the verification of the validity and integrity of the supplies they receive before deduction of Input Tax.
(Tradução livre: Artigo 2 – Âmbito de aplicação: para fins de aplicação do Artigo 54(bis) da Lei do IVA, as disposições desta Decisão aplicam-se aos Sujeitos Passivos em relação à verificação da validade e da integridade dos fornecimentos que recebem antes da dedução do Imposto Creditado.)
O que a verificação abrange:
| Verificação | Detalhe |
|---|---|
| Identidade do fornecedor — pessoa física | Prova de identidade válida, incluindo um Emirates ID ou passaporte, além de uma reunião com o fornecedor presencial ou virtual antes de o fornecimento ser realizado (Art. 3(1)) |
| Identidade do fornecedor — pessoa jurídica | Verificar a constituição por meio de bases de dados oficiais ou obter o certificado de constituição e, separadamente, identificar o diretor, procurador ou empregado autorizado por Emirates ID ou passaporte (Art. 3(1)) |
| Local de atividade | Verificar um local de atividade efetivo por meios eletrônicos adequados ou por visita de campo, e que ele seja compatível com as atividades do fornecedor (Art. 3(2)) |
| Indicadores de risco | Três, cada um quantificado (Art. 3(3)(a)): endereço alterado mais de duas vezes nos 12 meses anteriores; empregados-chave substituídos mais de duas vezes nos 12 meses anteriores; transações desproporcionais ao porte e ao histórico do negócio. Quando um deles se aplicar, mantenha uma explicação justificada e apresente-a mediante solicitação |
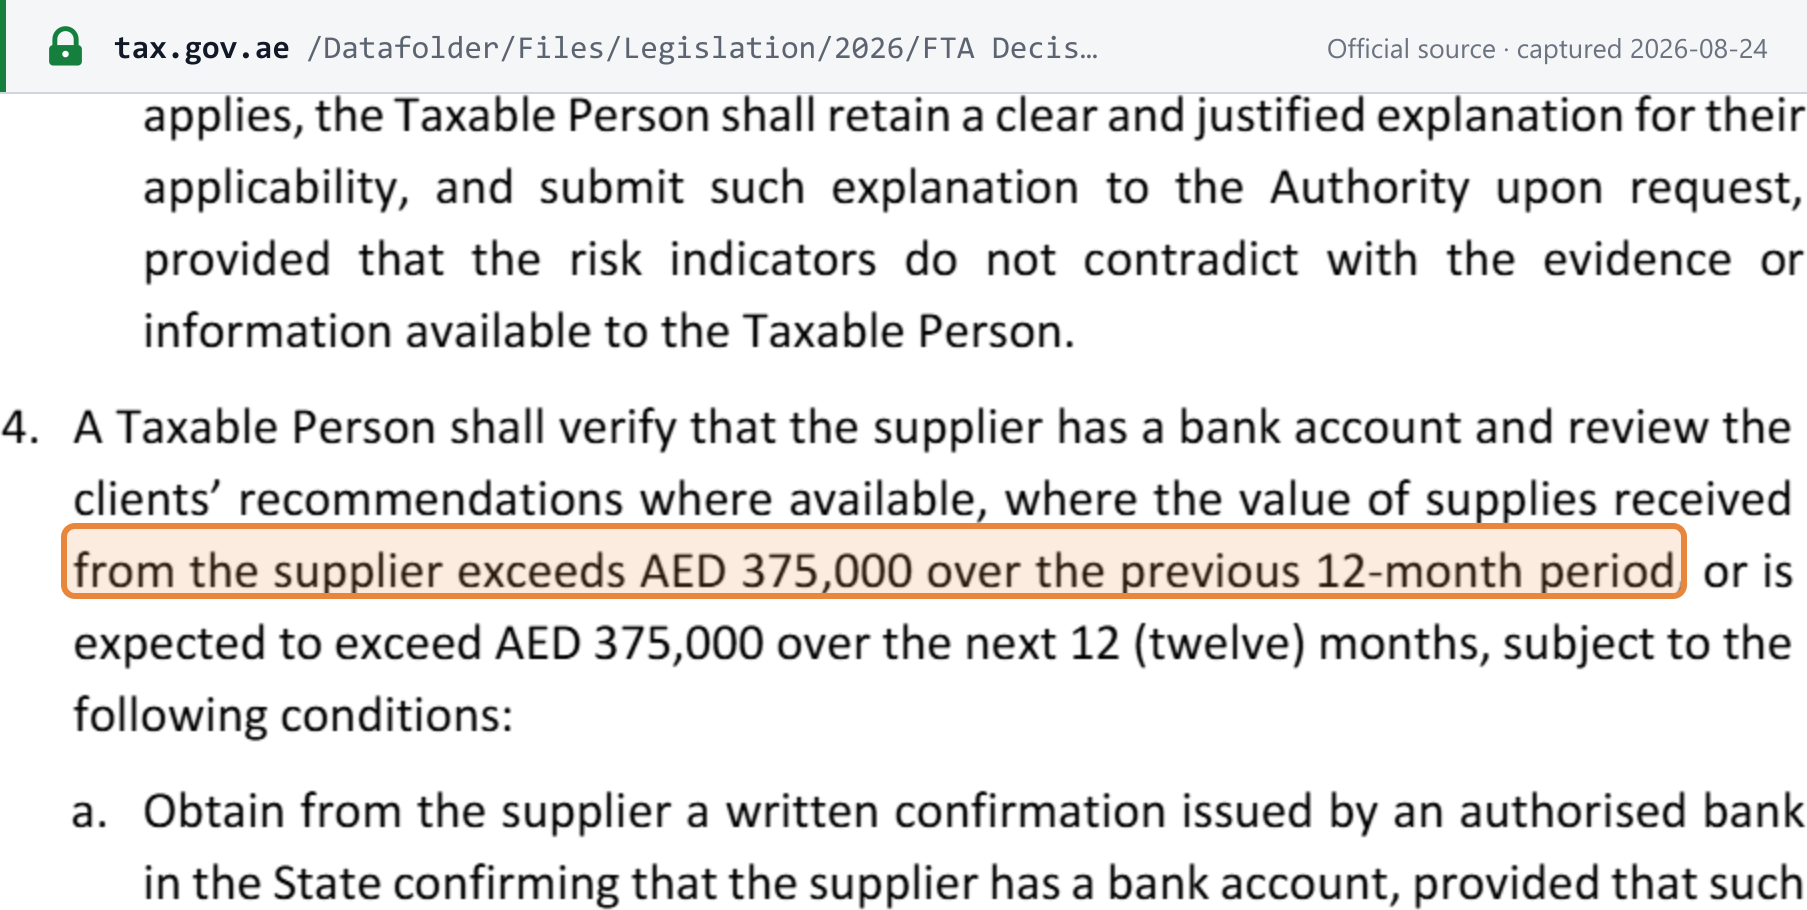
| Conta bancária | Uma confirmação escrita incondicional de um banco autorizado no Estado quando os fornecimentos desse fornecedor ultrapassarem AED 375.000 nos 12 meses anteriores ou houver previsão de que o ultrapassem nos próximos 12 — junto com uma análise das avaliações publicamente disponíveis e da cobertura da mídia sobre o fornecedor (Art. 3(4)) |
| O próprio fornecimento | Plausibilidade comercial; autenticidade e origem dos bens e o direito do fornecedor de dispor deles; e contraprestação paga por meios eletrônicos, sendo o dinheiro em espécie permitido apenas mediante uma razão comercial documentada e dentro dos limites legais (Art. 4) |
| Periodicidade | Na primeira transação e novamente em transações recorrentes quando o fornecedor não tiver sido verificado nos 12 meses anteriores (Art. 5(1)) |
| Documentação | Cada etapa documentada e mantida, conforme uma política documentada que nomeie as pessoas responsáveis por implementar, revisar e supervisionar as verificações (Art. 5(4)) |
 Captura da fonte feita em 2026-08-24 — original
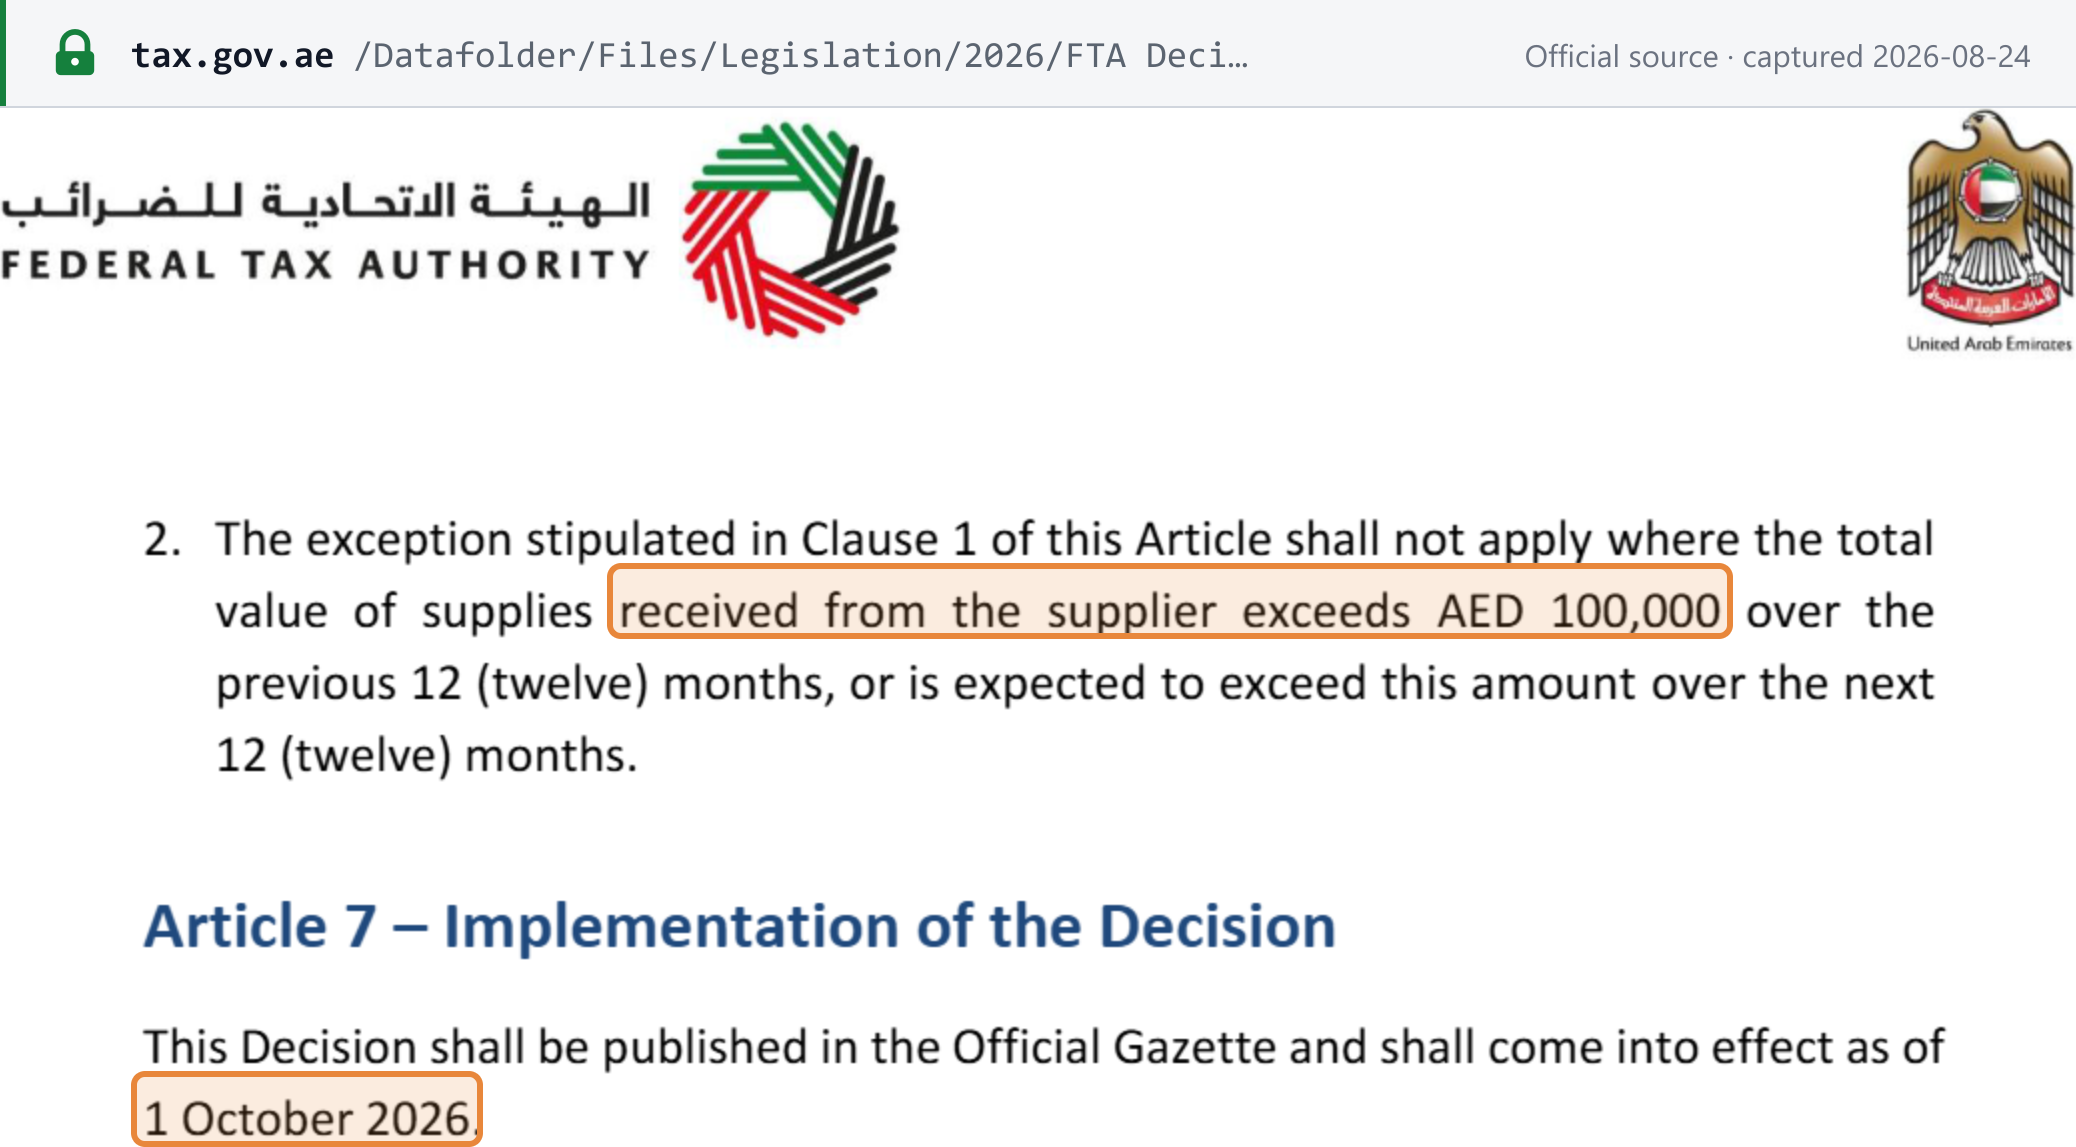
O limite de minimis e a armadilha dentro dele. O Artigo 6(1) permite que o sujeito passivo desconsidere essas medidas quando a contraprestação do fornecimento tributável, sem IVA, for inferior a AED 10.000. Mas o Artigo 6(2) desativa essa exceção por completo:
The exception stipulated in Clause 1 of this Article shall not apply where the total value of supplies received from the supplier exceeds AED 100,000 over the previous 12 (twelve) months, or is expected to exceed this amount over the next 12 (twelve) months.
(Tradução livre: a exceção prevista na Cláusula 1 deste Artigo não se aplica quando o valor total dos fornecimentos recebidos do fornecedor ultrapassar AED 100.000 nos 12 (doze) meses anteriores, ou houver previsão de que ultrapasse esse valor nos próximos 12 (doze) meses.)
Assim, o alívio é por fornecimento e limitado por fornecedor. Um comprador que espera AED 9.000 em fornecimentos mensais de um mesmo fornecedor — cada um abaixo de AED 10.000 — espera AED 108.000 nos próximos 12 meses (12 × 9.000), de modo que a exceção nunca se aplica, nem mesmo ao primeiro fornecimento; um comprador que não previu isso perde a exceção assim que o total dos 12 meses anteriores ultrapassa AED 100.000 — o oposto de como um limite por fornecimento costuma funcionar, e a razão pela qual um teste feito apenas no nível da fatura não implementará isso corretamente.
 Captura da fonte feita em 2026-08-24 — original
A mudança prática está em onde recai o ônus. O imposto creditado sempre exigiu uma fatura fiscal válida; a partir de 1º de outubro, também exige a prova de que você examinou quem a emitiu, e de que essa prova foi guardada. Como a decisão exige que cada etapa seja documentada, a verificação precisa estar no sistema de compras e contas a pagar (purchase-to-pay), e não no julgamento de um comprador — e o gatilho de AED 375.000 é baixo o suficiente para alcançar relações comerciais comuns, e não apenas as incomuns. Consulte o registro do evento.
Decisão nº 4 de 2026 — manutenção eletrônica de registros contábeis
Emitida em 2 de junho de 2026, em vigor a partir de 30 de julho de 2026. Ela estabelece as regras para manter as informações dos registros contábeis e dos livros comerciais como cópias eletrônicas ou fotocópias, em vez dos originais: [7]
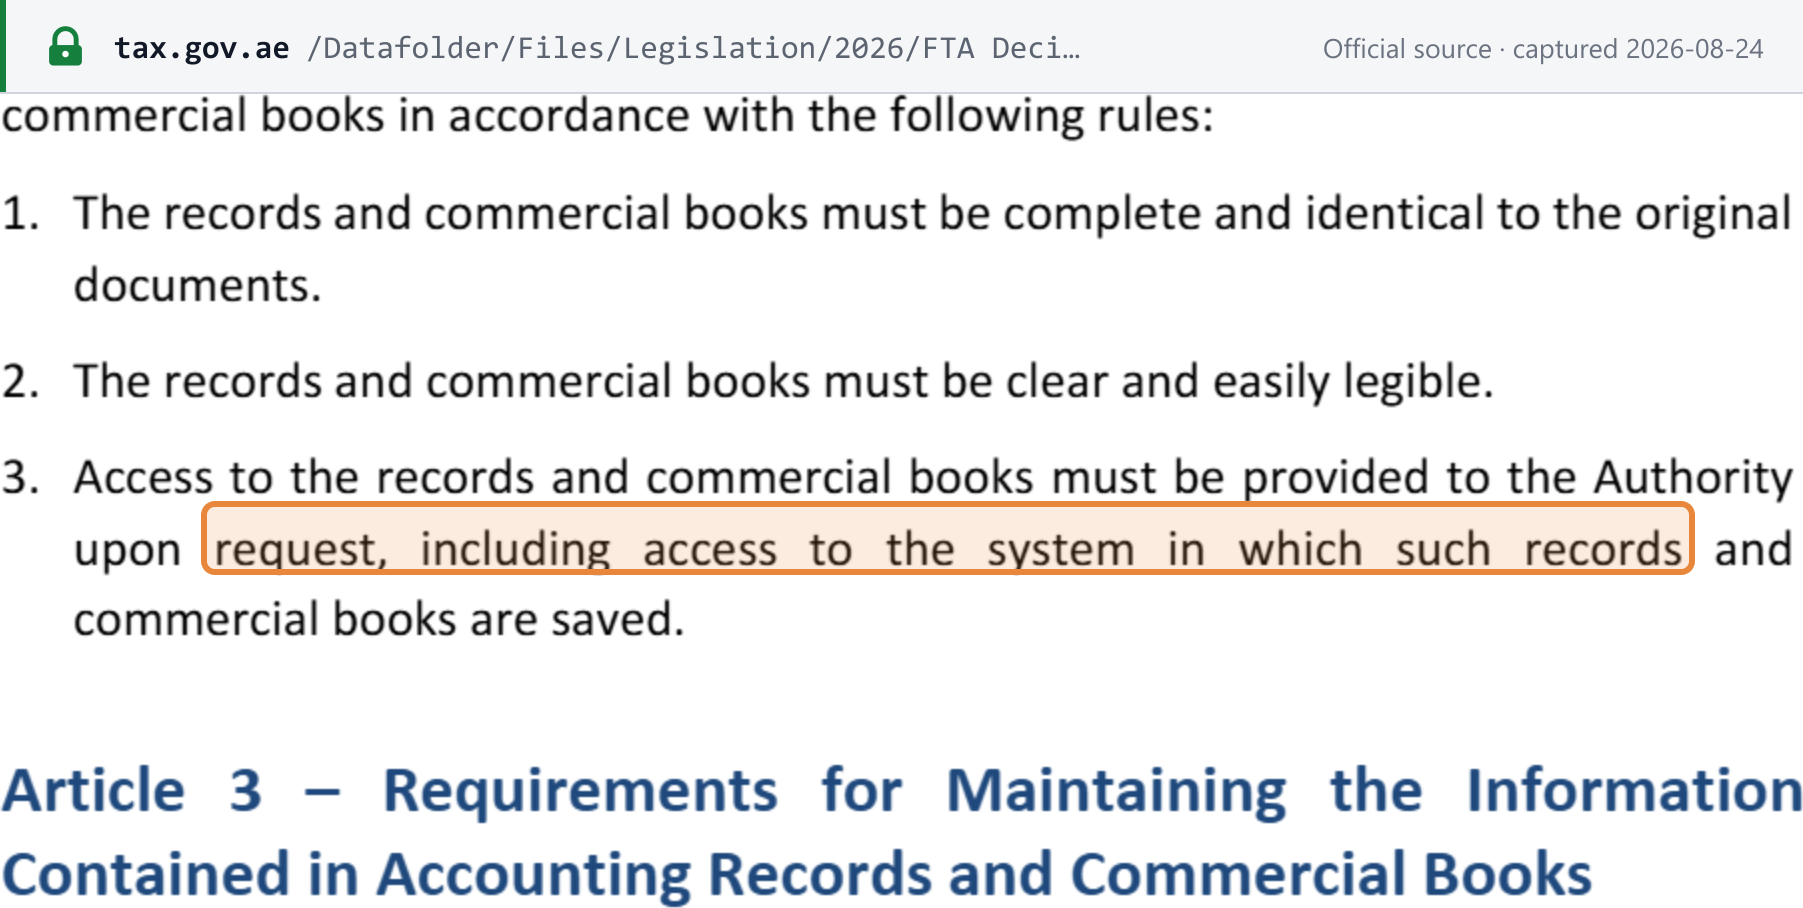
A Person is required to maintain the information contained in accounting records and commercial books in accordance with the following rules: 1. The records and commercial books must be complete and identical to the original documents. 2. The records and commercial books must be clear and easily legible. 3. Access to the records and commercial books must be provided to the Authority upon request, including access to the system in which such records and commercial books are saved.
(Tradução livre: uma Pessoa deve manter as informações contidas nos registros contábeis e nos livros comerciais de acordo com as seguintes regras: 1. Os registros e livros comerciais devem estar completos e idênticos aos documentos originais. 2. Os registros e livros comerciais devem ser claros e facilmente legíveis. 3. O acesso aos registros e livros comerciais deve ser concedido à Autoridade mediante solicitação, incluindo o acesso ao sistema em que esses registros e livros comerciais estão armazenados.)
A manutenção de registros por terceiros é permitida, mas o contribuinte registrado continua legalmente responsável. A exigência mais rigorosa é a terceira: um registro completo e legível, mas protegido por uma chave de criptografia ou senha que a Autoridade não consiga obter, não atende à decisão, e a obrigação se estende a fornecer acesso ao sistema, e não apenas a exportar os arquivos. Se você usa um arquivo externo, verifique se o seu contrato permite oferecer esse acesso sob demanda. A decisão foi editada com base no Decreto-Lei Federal nº 28 de 2022 sobre Procedimentos Tributários, portanto alcança todos os contribuintes registrados, e não apenas os do IVA. Consulte o registro do evento.
 Captura da fonte feita em 2026-08-24 — original
Decisão nº 17 de 2026 — recuperação do imposto creditado sobre despesas com empregados
Emitida em 9 de setembro de 2026, em vigor a partir de 1º de outubro de 2026. Ela estabelece os casos e as condições para recuperar o imposto creditado sobre bens ou serviços adquiridos para empregados sem custo quando uma obrigação contratual ou uma política documentada os exigir, nos termos do Artigo 53(1)(c)(2) do Regulamento Executivo do IVA (Decisão do Gabinete nº 52 de 2017). O Artigo 2 abrange transporte de empregados, alimentos e bebidas, moradia (incluindo moradia temporária para novos contratados), serviços de telefonia móvel e internet e estacionamento, cada um sujeito às condições listadas. [11]
Inversão do sujeito passivo na sucata metálica (Decisão do Gabinete nº 153 de 2025)
O Esclarecimento Público de IVA da FTA VATP047 (outubro de 2026) explica a inversão do sujeito passivo (reverse charge) nos fornecimentos de Sucata Metálica (Metal Scrap) entre contribuintes registrados no IVA, nos termos da Decisão do Gabinete nº 153 de 2025, que se aplica à Sucata Metálica fornecida em ou após 14 de janeiro de 2026. O destinatário recolhe o IVA sobre os fornecimentos de Sucata Metálica para revenda ou processamento, sujeito às condições da Decisão, e o fornecedor e o destinatário devem cumprir exigências adicionais de conformidade antes da data do fornecimento. Quando as condições não são atendidas, o fornecedor recolhe o IVA e o destinatário não pode recuperar o imposto creditado correspondente, nos termos do artigo 54(1)(a) e (b) da Lei do IVA. [12]
Decisão do Gabinete nº 149 de 2026 — alterações ao Regulamento Executivo
A Decisão do Gabinete nº 149 de 2026, assinada em 1º de setembro de 2026, altera nove dispositivos do Regulamento Executivo do IVA (Decisão do Gabinete nº 52 de 2017) e acrescenta dois novos. O Artigo 3 define o início da vigência: a Decisão entra em vigor em 1º de outubro de 2026, exceto o mecanismo revisado de rateio do imposto creditado (Artigo 55, Cláusulas 6 e 7, e a nova Cláusula 19), que se aplica somente a partir do primeiro Ano Fiscal que se iniciar após 1º de outubro de 2027. [1]
Article 3: 1. This Decision shall be published in the Official Gazette and shall be effective from 1 October 2026. 2. Notwithstanding Clause 1 of this Article, the provisions of Clauses 6 and 7 of Article 55, and Clause 19 of Article 55 of this Decision, shall come into effect from the first Tax year commencing after 1 October 2027.
(Tradução livre: Artigo 3: 1. Esta Decisão será publicada no Diário Oficial e entrará em vigor em 1º de outubro de 2026. 2. Não obstante a Cláusula 1 deste Artigo, as disposições das Cláusulas 6 e 7 do Artigo 55, e da Cláusula 19 do Artigo 55 desta Decisão, entrarão em vigor a partir do primeiro Ano Fiscal que se iniciar após 1º de outubro de 2027.)
| Dispositivo alterado/acrescentado | Vigência | O que muda |
|---|---|---|
| Artigo 29, Cláusula 5 | 1º/10/2026 | O "preço de compra" usado para avaliar um fornecimento presumido de bens passa a incluir expressamente quaisquer custos ou taxas incorridos para adquirir o bem, quando o imposto creditado sobre esses custos/taxas for, ele próprio, irrecuperável nos termos do Artigo 54 do Decreto-Lei. |
| Artigo 41, Cláusula 4 | 1º/10/2026 | A alíquota zero para produtos médicos é reformulada em torno de qualquer produto médico especificado em uma decisão do Gabinete (em vez de uma lista fixa no próprio Regulamento), além dos bens fornecidos no âmbito de serviços de saúde com alíquota zero que sejam necessários para esse fornecimento. |
| Artigo 52, Cláusula 2 | 1º/10/2026 | O teste de presença "fora do Estado" para o local do fornecimento: uma pessoa é considerada fora dos EAU somente se estiver presente por menos de 30 dias e essa presença não estiver efetivamente vinculada ao fornecimento. |
| Artigo 53, Cláusula 1(c)(1)–(2) | 1º/10/2026 | Restringe os casos em que a moradia de empregados fornecida pelo empregador fica fora do bloqueio do imposto creditado para benefícios obrigatórios de empregados — a moradia obrigatória só volta a ser admitida quando uma decisão ou diretiva do Ministério de Recursos Humanos e Emiratização a exigir especificamente, ou nos termos de uma política contratual/documentada que atenda às condições da Autoridade. |
| Artigo 55, Cláusulas 6 e 7 (substituídas) e nova Cláusula 19 | Primeiro Ano Fiscal após 1º/10/2027 | Reescreve o mecanismo de rateio do imposto creditado: o imposto creditado vinculado a fornecimentos do Artigo 54(1)/Artigo 57 é recuperável integralmente; os demais impostos creditados seguem a regra geral do Decreto-Lei; o imposto creditado de uso misto é rateado por uma fórmula de percentual sobre o total de fornecimentos, arredondado para o número inteiro mais próximo. A nova Cláusula 19 estabelece uma fórmula de rateio separada para Entidades Governamentais e Instituições de Caridade, baseada na razão entre o imposto creditado recuperável e o total (recuperável + irrecuperável) do Período Fiscal. |
| Artigo 57, Cláusula 1 | 1º/10/2026 | Reformula o limite do Capital Asset Scheme (regime de bens de capital): um Bem de Capital é um ativo empresarial que custa AED 5.000.000 ou mais (sem impostos), com vida útil estimada de 10 anos ou mais para um edifício, ou 5 anos ou mais para qualquer outro bem de capital. |
| Artigo 60, Cláusula 1(a) | 1º/10/2026 | Uma Tax Credit Note (nota de crédito fiscal) deve agora exibir claramente as palavras "Tax Credit Note" — uma nova exigência expressa de campo que se soma às regras existentes de notas de crédito descritas em Moeda, arredondamento e correções abaixo. |
| Novo Artigo 4, Cláusula 6 | 1º/10/2026 | Fornecimento composto: um fornecimento com mais de um componente não pode ser tratado como vários fornecimentos quando os componentes forem interligados e inseparáveis em natureza e substância econômica — trata-se de um único fornecimento composto, tributado de acordo com seu componente principal. |
| Novo Artigo 54, Cláusula 3 | 1º/10/2026 | O imposto creditado não pode ser recuperado em um fornecimento acima de um limite de valor ainda a ser fixado pelo Ministro das Finanças, quando a contraprestação for paga, ou se pretenda pagá-la, em dinheiro — sujeito aos controles que a decisão do Ministro especificará. Nenhum valor de limite foi publicado até agora; acompanhe a decisão ministerial de implementação antes de 1º de outubro de 2026. |
Requisitos da fatura
Uma fatura fiscal (tax invoice) deve ser emitida e entregue em até 14 dias corridos a partir da data de cada fornecimento tributável. Para o fornecedor, ela fixa a data do fornecimento e o período de apuração em que o imposto debitado é contabilizado; para o destinatário, é a principal prova documental que sustenta a recuperação do IVA. [5]
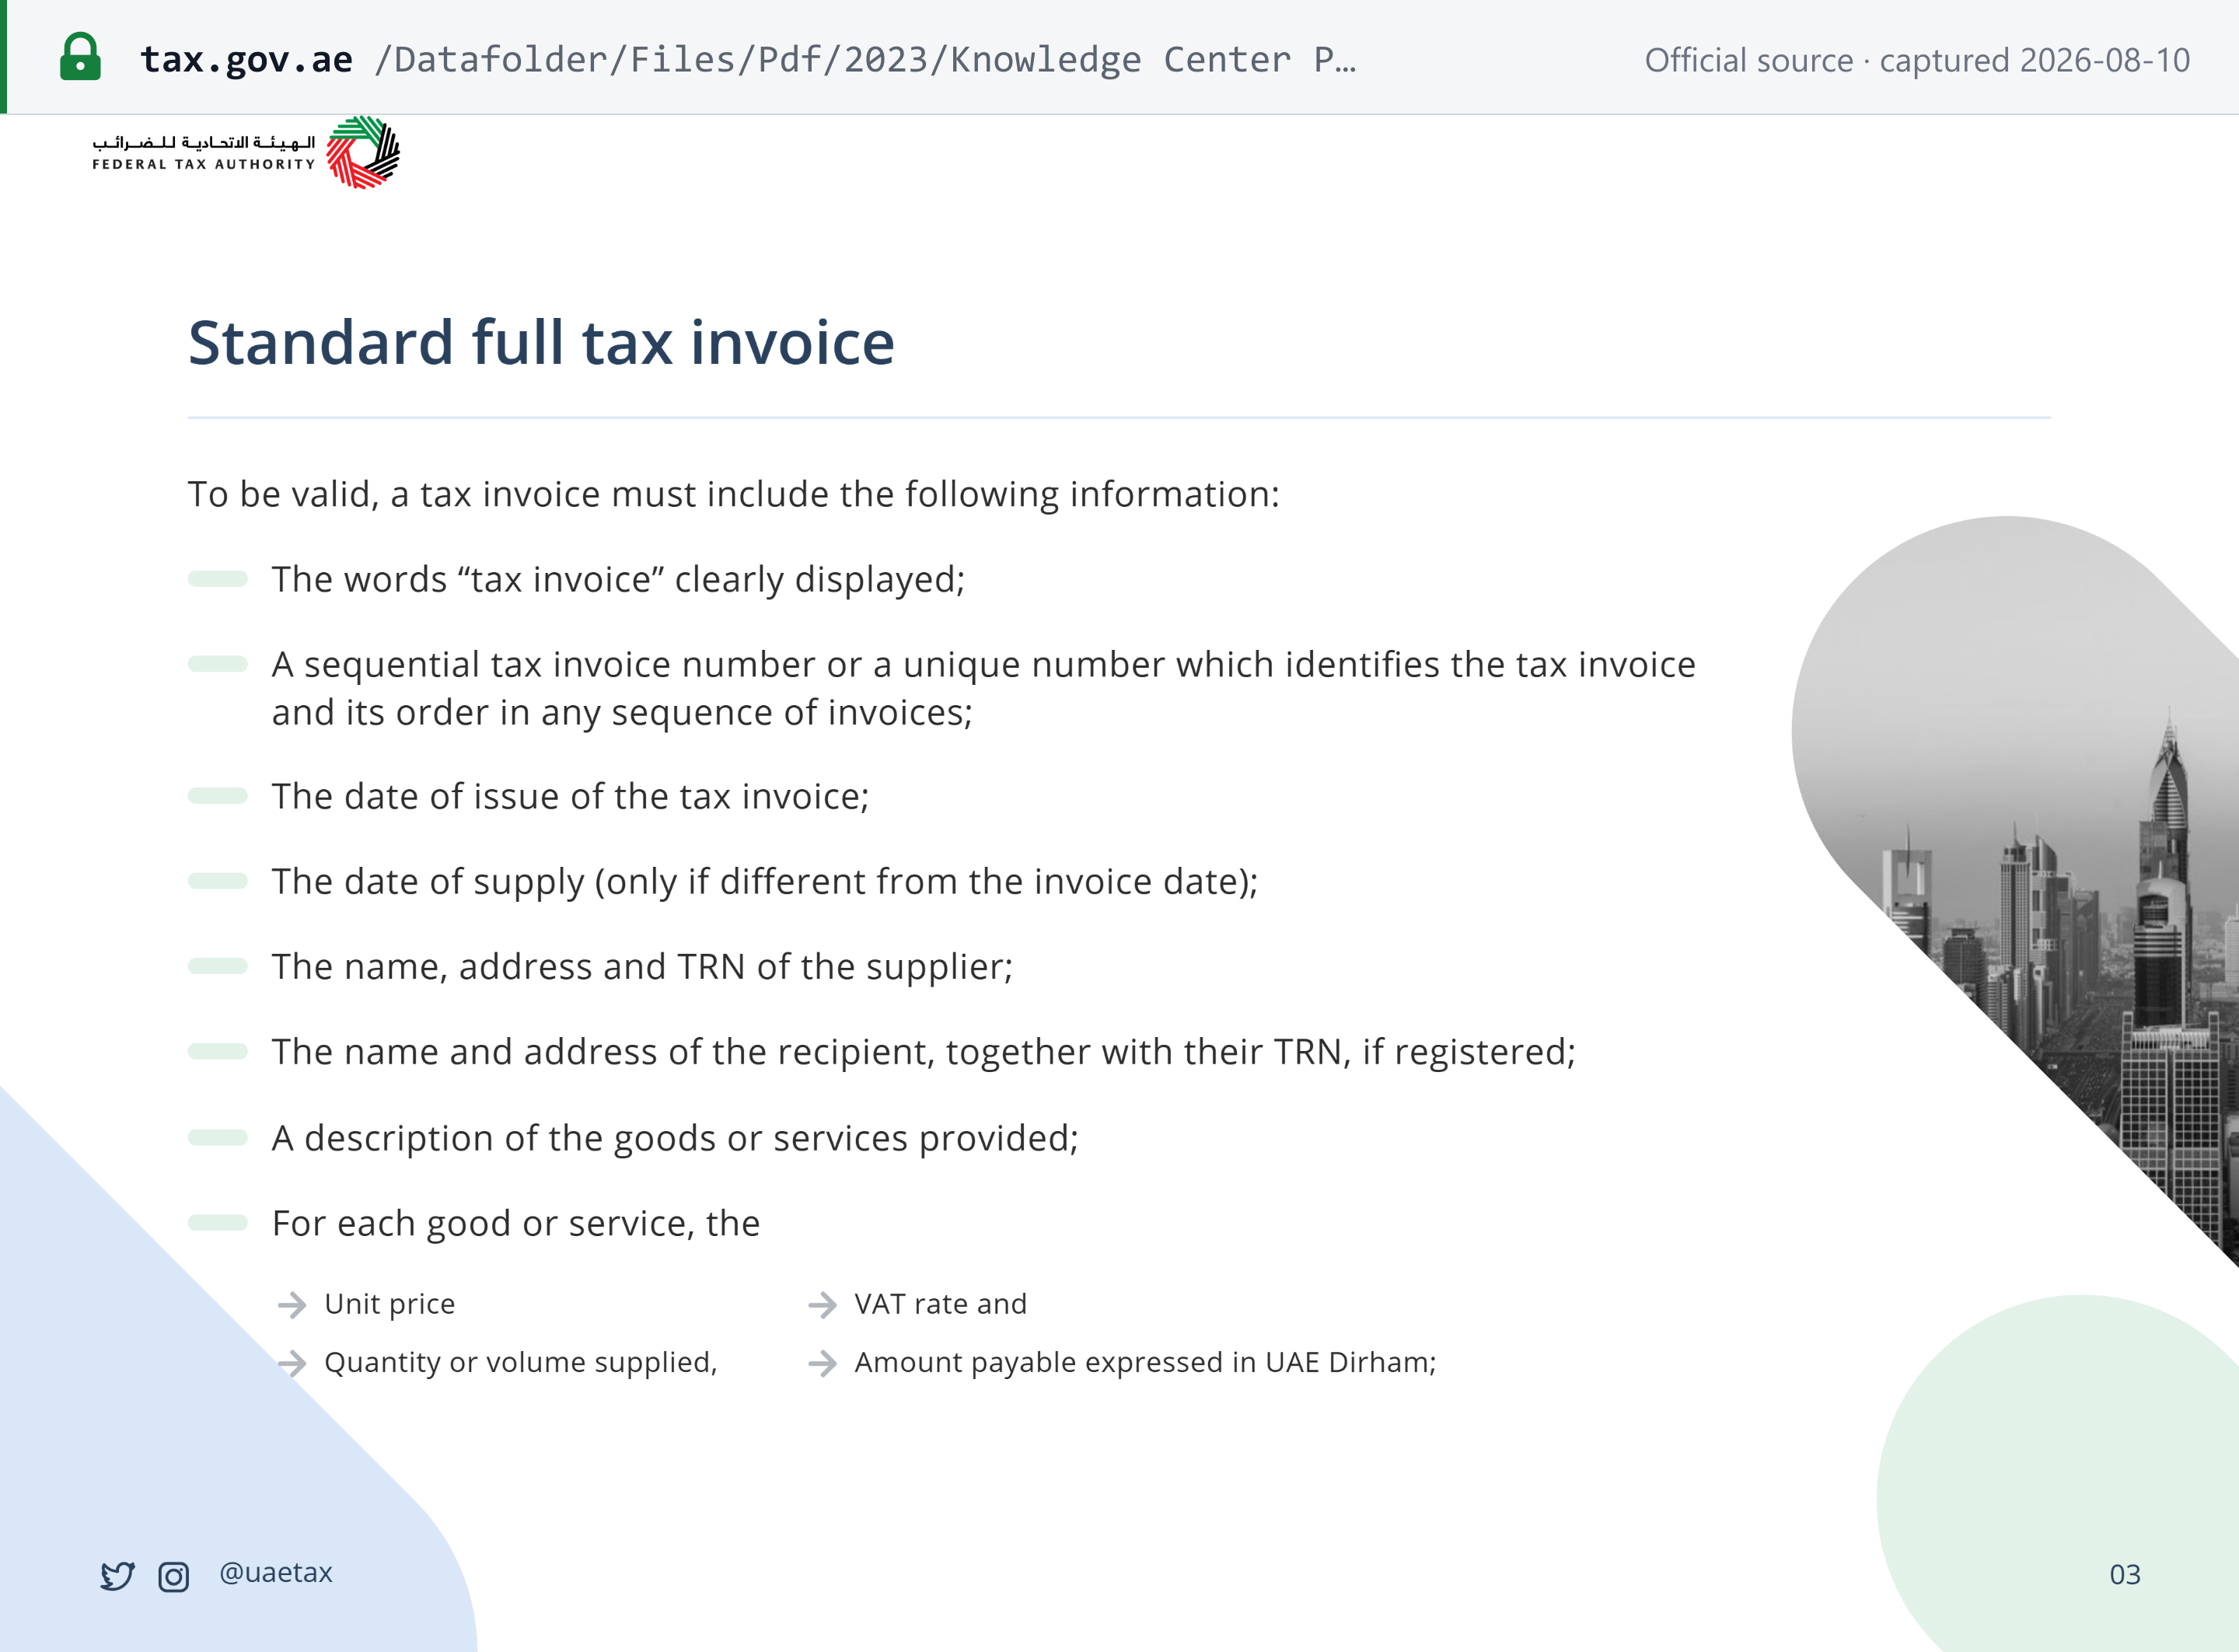
Fatura fiscal completa padrão
| Informação obrigatória | Observações |
|---|---|
| As palavras "tax invoice" exibidas claramente | — |
| Um número sequencial de fatura fiscal, ou um número único que identifique a fatura e sua ordem em qualquer sequência | — |
| Data de emissão | — |
| Data do fornecimento | Somente se for diferente da data da fatura |
| Nome, endereço e TRN do fornecedor | — |
| Nome e endereço do destinatário, junto com seu TRN, se registrado | — |
| Descrição dos bens ou serviços fornecidos | — |
| Para cada bem ou serviço: preço unitário, quantidade ou volume fornecido, alíquota do IVA e valor a pagar expresso em dirham dos EAU | Por item de linha |
| Valor bruto a pagar expresso em dirham dos EAU | — |
| O valor de qualquer desconto concedido | — |
| Total do IVA expresso em dirham dos EAU, junto com a taxa de câmbio aplicada e a fonte dessa taxa | A fonte da taxa de câmbio deve constar da fatura |
| Quando se aplica a inversão do sujeito passivo doméstica (domestic reverse charge): uma declaração de que o cliente deve recolher o IVA, mais uma referência ao dispositivo pertinente da lei federal do IVA | Uma simples nota "reverse charge applies" não basta — cite o dispositivo |
 Captura da fonte feita em 2026-08-10 — original
Fatura fiscal simplificada
Um sujeito passivo pode emitir uma fatura fiscal simplificada em vez de uma completa quando: [5]
- o destinatário não estiver registrado no IVA; ou
- o destinatário estiver registrado e a contraprestação (preço com IVA incluído) for de AED 10.000 ou menos.
Exemplos práticos da própria FTA: uma pessoa física que compra AED 40.000 em roupas → a fatura simplificada é suficiente (destinatário não registrado). Uma loja registrada que compra AED 10.001 em roupas → fatura completa obrigatória (destinatário registrado, acima do limite).
Uma fatura fiscal simplificada deve conter no mínimo: o termo "tax invoice" em local de destaque; o nome, o endereço e o TRN do fornecedor; a data de emissão; uma descrição suficiente para identificar os bens ou serviços; e a contraprestação total e o IVA cobrado.
Autofaturamento (faturas fiscais emitidas pelo destinatário)
O destinatário pode emitir a fatura fiscal em nome do fornecedor, desde que todas as condições a seguir sejam atendidas: o destinatário está registrado no IVA; as partes acordam por escrito que o fornecedor não emitirá fatura fiscal; a fatura atende a todos os requisitos de uma fatura fiscal completa padrão; e exibe claramente as palavras "buyer-created tax invoice". [5]
Moeda, arredondamento e correções
- Faturas emitidas em moeda estrangeira devem ser convertidas em dirham dos EAU usando uma taxa de câmbio aprovada pelo Banco Central. [5]
- Quando o valor do IVA resultar em uma fração de fils, ele deve ser arredondado para o fils mais próximo. [5]
- Os erros são corrigidos por meio de notas de crédito fiscal ou faturas fiscais adicionais — e não pela reemissão do original. [5] A partir de 1º de outubro de 2026, uma nota de crédito fiscal também deve exibir claramente as palavras "Tax Credit Note" (Decisão do Gabinete nº 149 de 2026, que altera o Artigo 60(1)(a) do Regulamento Executivo) — veja Decisão do Gabinete nº 149 de 2026 acima. [6]
Faturas eletrônicas, faturas consolidadas e exceções
- Uma fatura fiscal pode ser emitida eletronicamente, desde que uma cópia seja armazenada com segurança em conformidade com as exigências de manutenção de registros, e que a autenticidade da origem e a integridade do conteúdo sejam garantidas. (Esta é a regra de IVA já existente; ela é distinta do futuro regime obrigatório de nota fiscal eletrônica descrito em Nota fiscal eletrônica abaixo.) [5]
- Uma fatura fiscal mensal consolidada (summary monthly tax invoice) deve ser emitida quando o fornecedor realizar mais de um fornecimento à mesma pessoa no mesmo mês civil. [5]
- Nenhuma fatura fiscal é exigida para um fornecimento integralmente sujeito à alíquota zero quando houver registros suficientes para comprovar seus detalhes. Quando a emissão de uma fatura for de fato impraticável, o sujeito passivo pode solicitar à FTA uma exceção administrativa. [5]
Como é uma fatura em conformidade
O Ministério das Finanças publica um modelo comentado de Fatura Fiscal Eletrônica — a versão legível por pessoas da fatura estruturada PINT AE — mostrando os blocos do vendedor e do comprador (cada um com TRN, número e tipo de registro legal, nome da autoridade, endereço e endereço eletrônico), os identificadores de processo de negócio e de especificação Peppol, o cabeçalho da fatura, uma tabela de itens de linha, um detalhamento do IVA e a sequência de totais até o valor total a pagar. [8]
Trate-o como uma ilustração dos dados exigidos, e não como um leiaute obrigatório: os EAU exigem os campos e a especificação PINT AE, e não um design visual — e os contribuintes não podem acrescentar campos opcionais próprios ao PINT AE. [8]
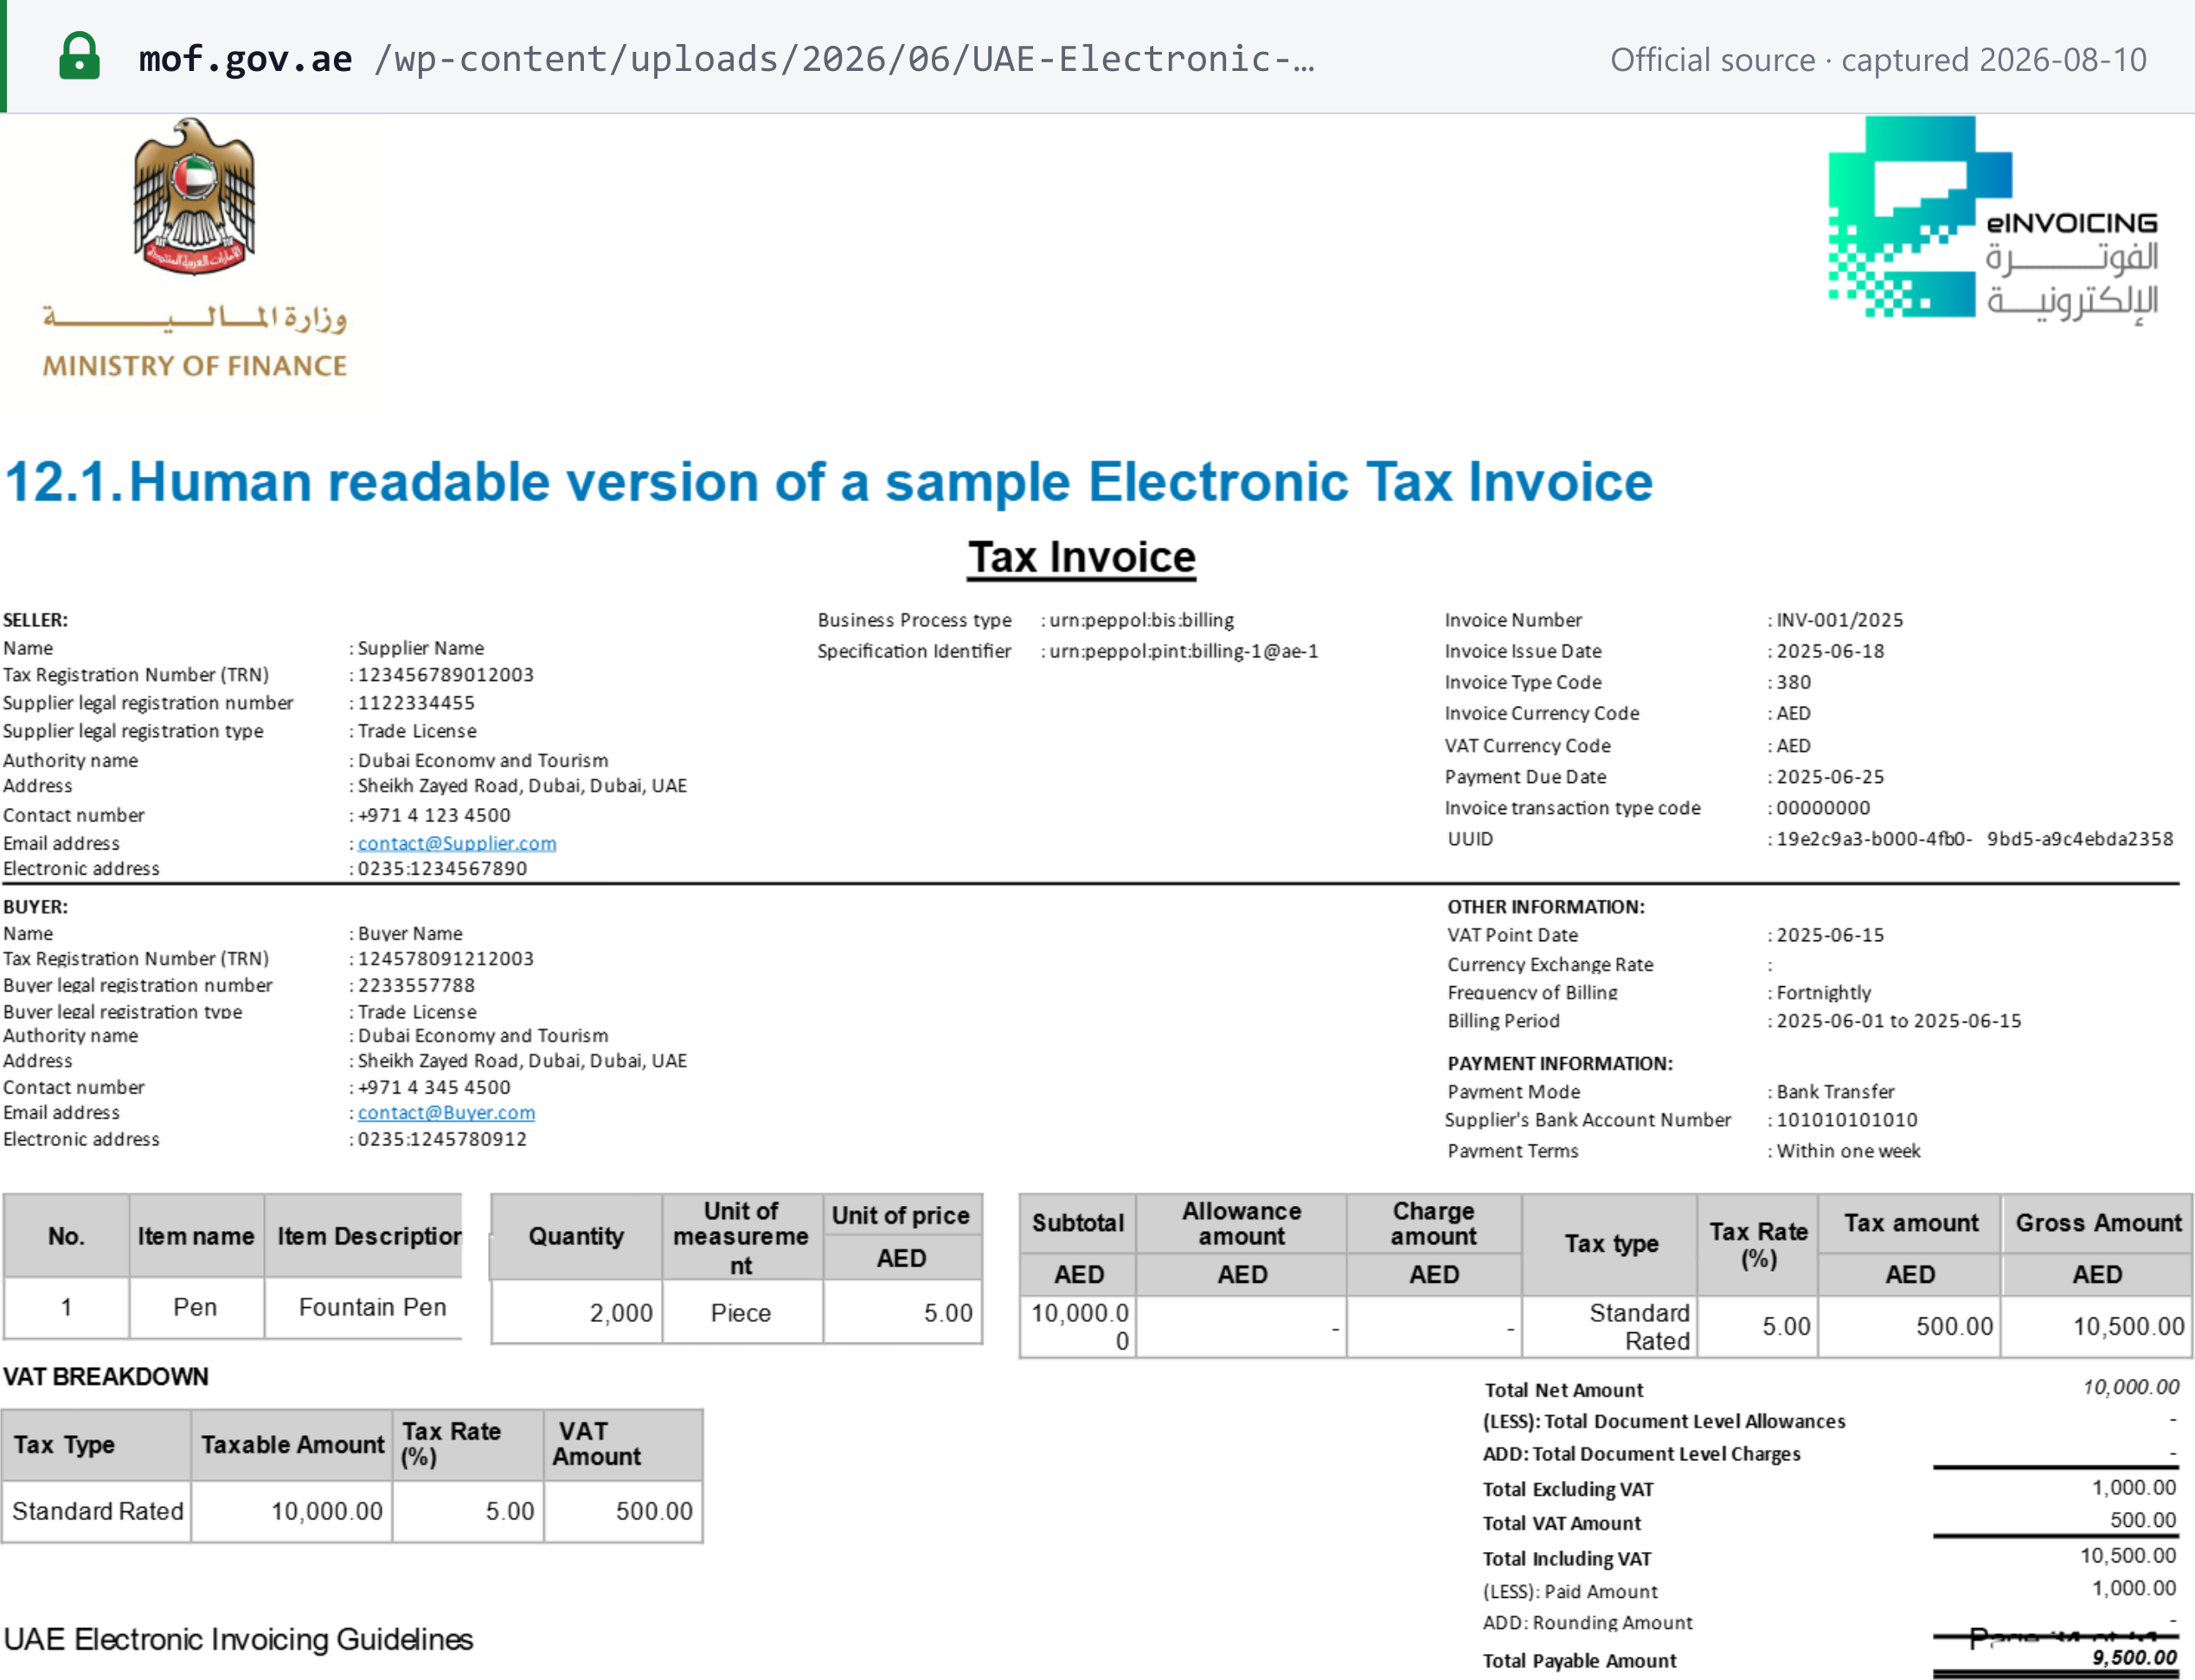 Captura da fonte feita em 2026-08-10 — original
Outras fontes normativas: Decisão da FTA nº 4 de 2018 sobre Faturas Fiscais, Decisão da FTA nº 7 de 2019 sobre Faturas Fiscais e Notas de Crédito Fiscal, e Esclarecimento Público de IVA VATP006.
Nota fiscal eletrônica
Para a implantação completa — fases, escopo e exclusões, formato PINT AE, credenciamento de ASP e penalidades —, consulte nosso guia de nota fiscal eletrônica dos EAU (em inglês).
Os EAU estão implantando um Sistema de Faturamento Eletrônico nacional baseado em um modelo de Controle e Troca Contínua de Transações Descentralizado (DCTCE — Decentralised Continuous Transaction Control and Exchange) — uma arquitetura Peppol de cinco cantos em que o fornecedor (Canto 1) e o comprador (Canto 4) trocam faturas por meio de Provedores de Serviços Credenciados (ASPs — Accredited Service Providers) (Cantos 2 e 3), com os dados fiscais informados à FTA (Canto 5). As faturas eletrônicas são trocadas em XML baseado na especificação Peppol PINT AE. [1]
Marco legal. O sistema é regido pela Decisão Ministerial nº 243 de 2025 (escopo e obrigações do Sistema de Faturamento Eletrônico) e pela Decisão Ministerial nº 244 de 2025 (cronograma de implementação), complementadas pela Decisão Ministerial nº 64 de 2025 (credenciamento de ASP) e pela Decisão do Gabinete nº 106 de 2025 (infrações e penalidades). Em 2026, o Ministério das Finanças editou alterações pontuais: a Decisão Ministerial nº 66 de 2026 altera a Decisão 244, e a Decisão Ministerial nº 56 de 2026 altera a Decisão 64. [1] [2]
Lançamento do modelo de 4 cantos (abril de 2026). Em 21 de abril de 2026, o Ministério das Finanças lançou o modelo opcional de eInvoicing de 4 cantos: as empresas selecionam um Provedor de Serviços credenciado pelo MoF por meio do sistema EmaraTax da FTA, concluem o credenciamento e começam a trocar faturas eletrônicas estruturadas entre o Canto 1 e o Canto 4, antes da entrada em operação da informação fiscal (Canto 5) e do piloto de julho. [3]
Fase piloto e voluntária (a partir de 1º de julho de 2026). O faturamento eletrônico começou em 1º de julho de 2026 com um Programa Piloto para um grupo selecionado de contribuintes que concordam por escrito em participar; o MoF anunciou o lançamento do piloto do modelo de 5 cantos em 26 de junho de 2026. Todas as empresas, independentemente da receita, podem implementar a nota fiscal eletrônica voluntariamente a partir de 1º de julho de 2026 — as penalidades administrativas se aplicam somente a partir da data de implementação obrigatória de cada empresa. [4] [5]
Cronograma obrigatório. Nos termos da Decisão Ministerial nº 244 de 2025, conforme alterada: [2] [5]
| Entidade | Receita anual | Nomear ASP até | Implementar a nota fiscal eletrônica a partir de |
|---|---|---|---|
| Empresa | ≥ AED 50.000.000 | 30 de outubro de 2026 (prorrogado de 31 de julho de 2026) | 1º de janeiro de 2027 |
| Empresa | < AED 50.000.000 | 31 de março de 2027 | 1º de julho de 2027 |
| Entidade governamental | N/A | 31 de março de 2027 | 1º de outubro de 2027 |
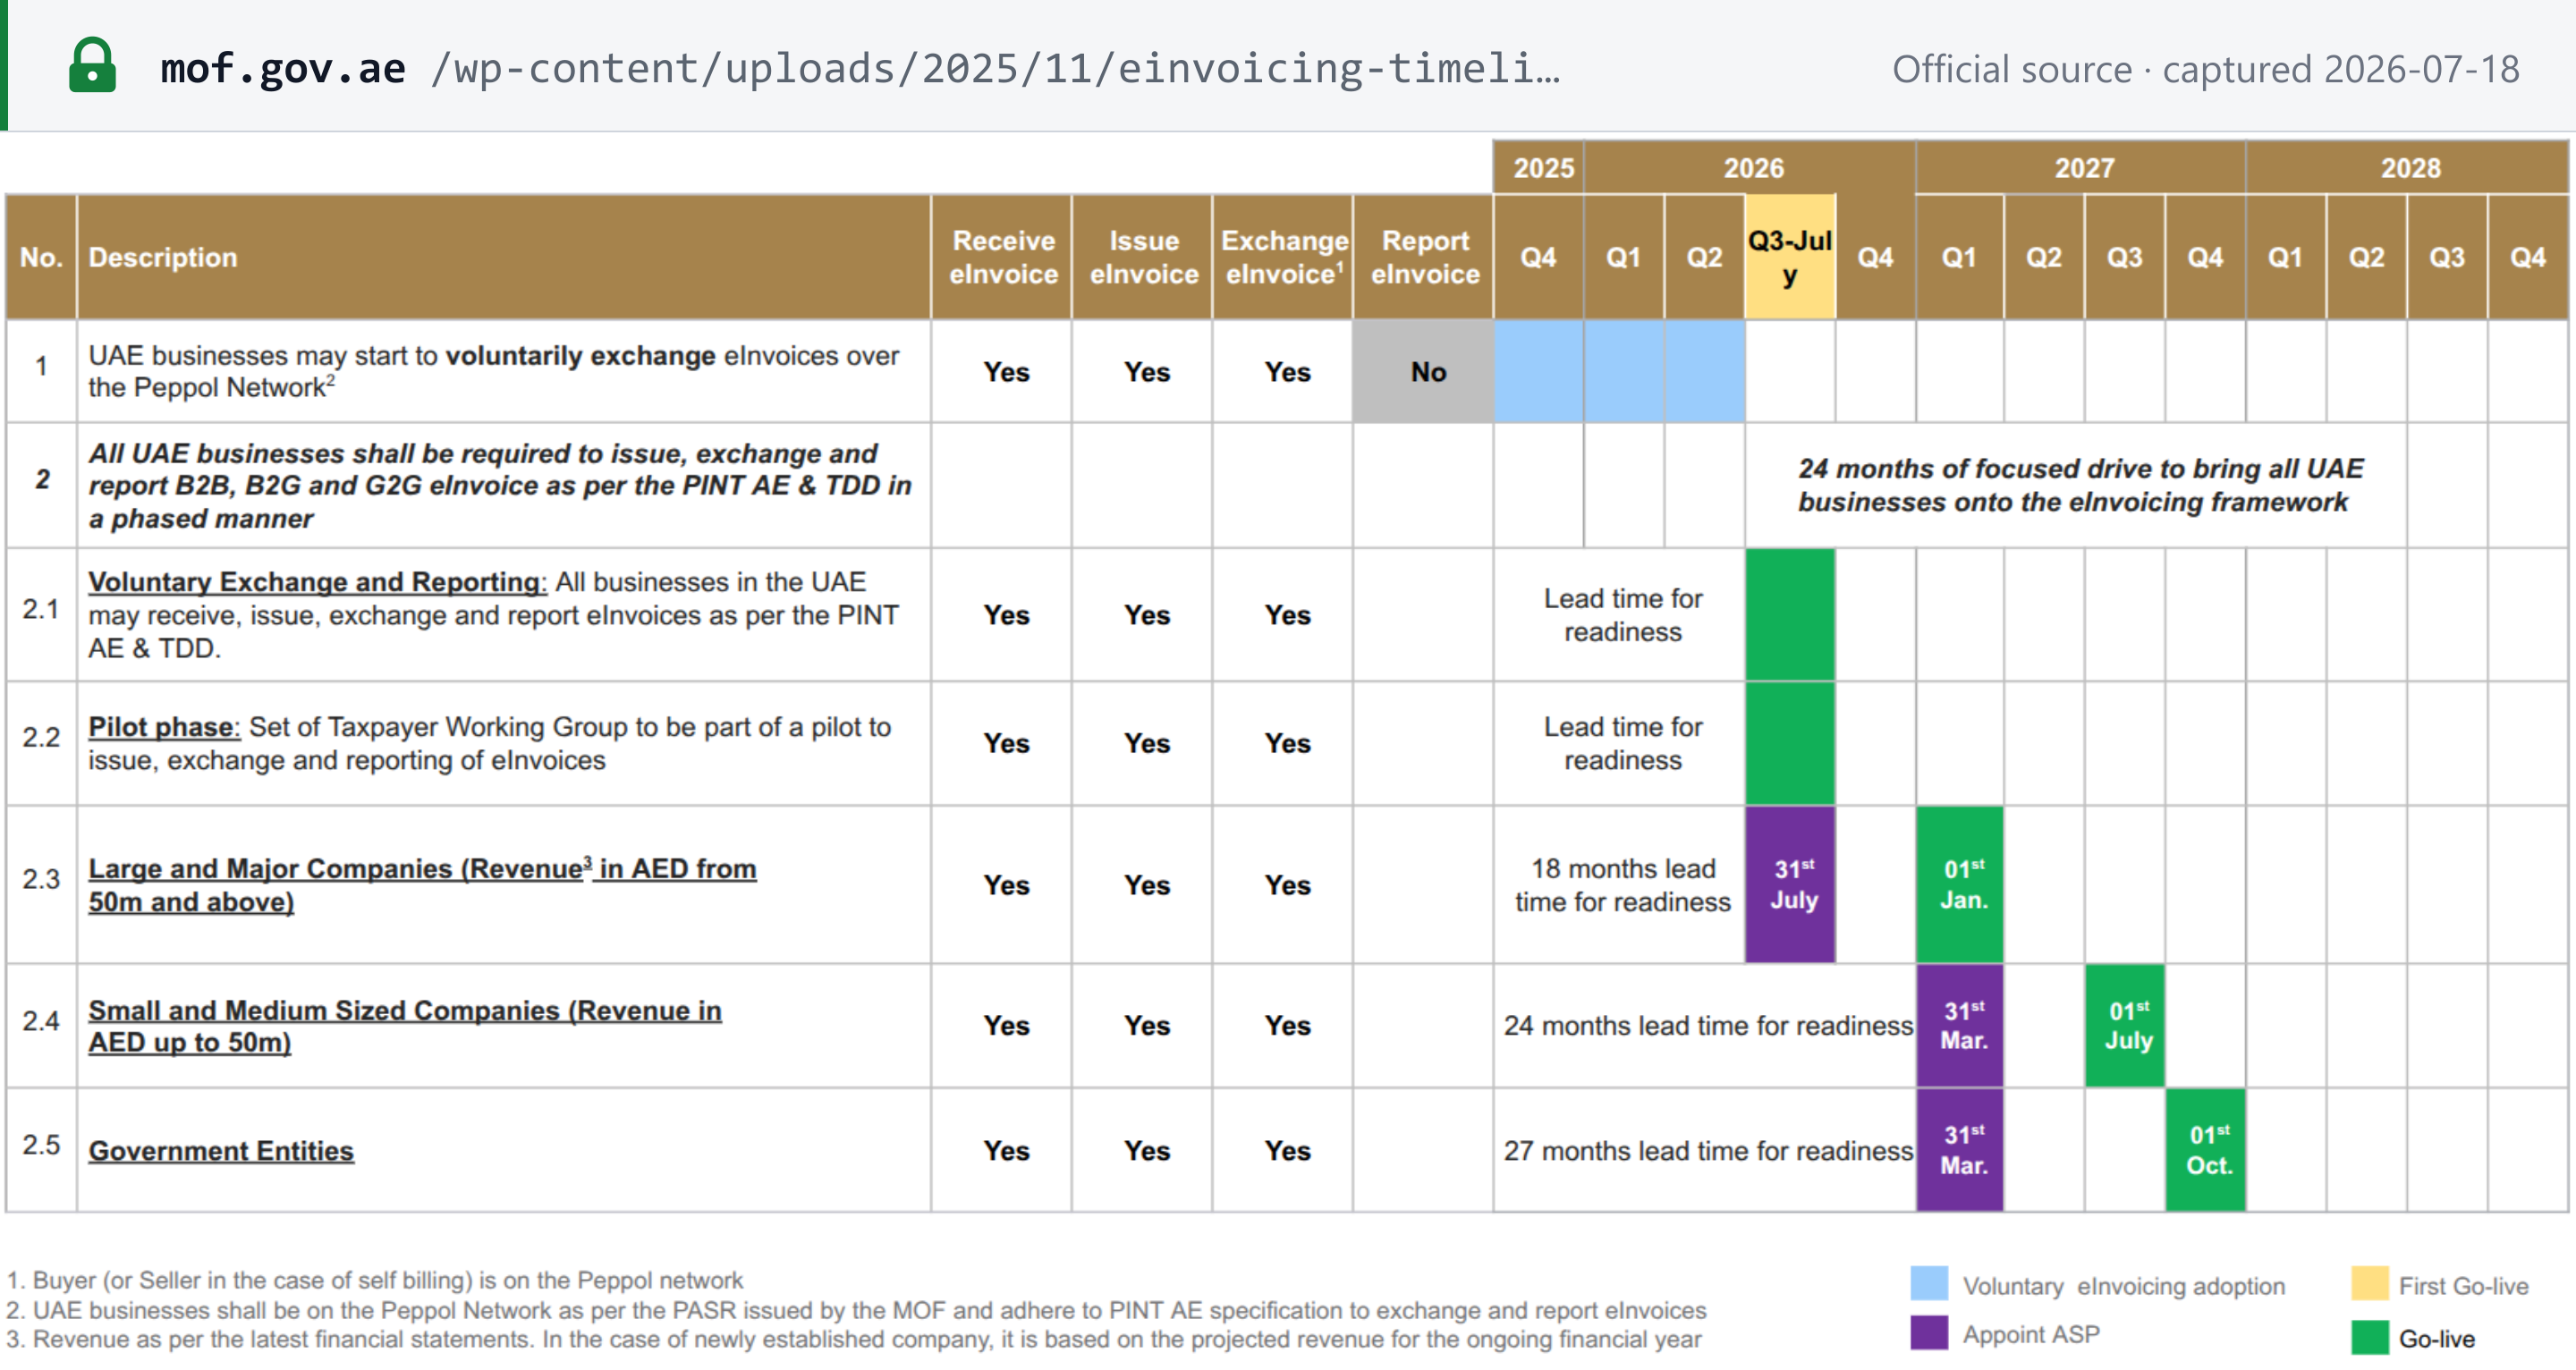 Captura da fonte feita em 18/07/2026 — original (Ministério das Finanças dos EAU); a prorrogação do prazo de ASP para 30 de outubro de 2026 consta do anúncio das alterações de maio de 2026:
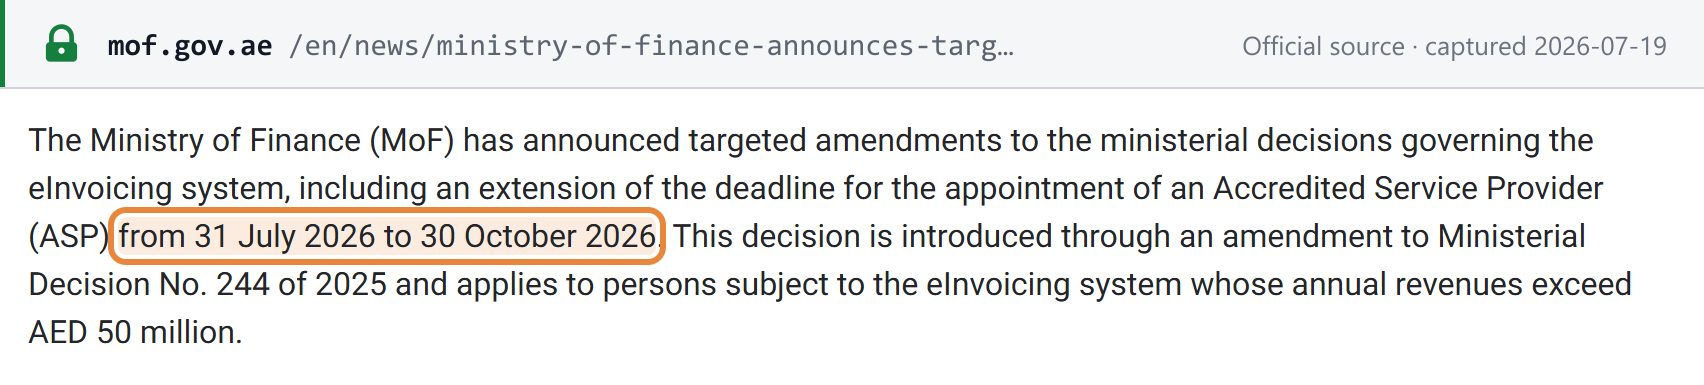 Captura da fonte feita em 19/07/2026 — original (Ministério das Finanças dos EAU)
Reverificado em 3 de agosto de 2026 diretamente no texto legislativo: a republicação consolidada da Decisão Ministerial nº 244 de 2025 pelo Ministério das Finanças traz uma nota de rodapé no Artigo 5(1)(a) — "Paragraph amended as per Ministerial Decision No. 66 of 2026" — confirmando que o prazo de ASP para o limite de ≥ AED 50.000.000 é 30 de outubro de 2026 (com implementação obrigatória a partir de 1º de janeiro de 2027) e que as fases para empresas abaixo de AED 50 milhões e para entidades governamentais na tabela acima não foram alteradas. [6]
Escopo. A nota fiscal eletrônica se aplica às transações empresariais B2B e B2G (incluindo G2B e G2G), independentemente da situação de registro no IVA. Os fornecimentos feitos a consumidores (B2C) não estão no escopo — não há obrigação de emitir uma nota fiscal eletrônica para um fornecimento a um consumidor. As transações entre membros do mesmo grupo de IVA estão no escopo, mas contam com um período de carência de 24 meses a partir de 1º de janeiro de 2027. Uma pessoa no escopo deve nomear um único ASP tanto para o envio quanto para o recebimento; o identificador de participante Peppol emitido pela FTA é 0235 seguido do TIN de 10 dígitos da pessoa. [5]
Mudanças recentes
Mudanças datadas e com fonte oficial no IVA e na nota fiscal eletrônica dos EAU, das mais recentes para as mais antigas. O histórico completo está em nosso feed mundial de atualizações tributárias.
- 2026-10-01 — Entra em vigor a Decisão da FTA nº 17 de 2026 (emitida em 9 de setembro de 2026), que estabelece os casos e as condições para recuperar o imposto creditado sobre despesas com empregados (transporte, alimentos e bebidas, moradia, incluindo moradia temporária para novos contratados, serviços de telefonia móvel e internet, estacionamento) nos termos da Decisão do Gabinete nº 52 de 2017, artigo 53(1)(c)(2). Veja Decisão nº 17 de 2026. (Federal Tax Authority dos EAU) — veja o evento
- 2026-10-01 — Entra em vigor a Decisão do Gabinete nº 149 de 2026 (assinada em 1º de setembro de 2026), que altera o Regulamento Executivo do IVA: a definição de preço de compra do fornecimento presumido, a alíquota zero para produtos médicos, o teste de presença de 30 dias "fora do Estado" para o local do fornecimento, o bloqueio do imposto creditado sobre a moradia de empregados, a reformulação do limite do Capital Asset Scheme (AED 5.000.000), uma nova exigência de exibição de "Tax Credit Note", o tratamento de fornecimento composto para fornecimentos interligados com vários componentes e uma restrição ao imposto creditado em pagamentos em dinheiro ainda a ser fixada. O mecanismo revisado de rateio do imposto creditado (Artigo 55, Cláusulas 6, 7 e a nova 19) foi deslocado para o primeiro Ano Fiscal que se iniciar após 1º de outubro de 2027. (Ministério das Finanças dos EAU) — veja a edição
- 2026-10-01 — A Decisão da FTA nº 13 de 2026 (emitida em 22 de julho de 2026) torna a verificação documentada de fornecedores uma condição prévia para deduzir o imposto creditado nos termos do Artigo 54 bis da Lei do IVA: verificações de identidade que variam conforme o tipo de fornecedor, verificação de um local de atividade efetivo, três indicadores de risco quantificados, uma confirmação incondicional de um banco autorizado no Estado quando os fornecimentos de um fornecedor ultrapassarem AED 375.000 nos 12 meses anteriores ou houver previsão de que o ultrapassem nos próximos 12, pagamento por meios eletrônicos e guarda das provas conforme uma política documentada. Aplica-se uma exceção por fornecimento abaixo de AED 10.000 sem IVA — mas ela deixa de valer por completo quando os fornecimentos desse fornecedor ultrapassam AED 100.000 em 12 meses. (Federal Tax Authority) — veja o registro do evento e a edição
- 2026-10 — O Esclarecimento Público de IVA da FTA VATP047 (outubro de 2026) explica a inversão do sujeito passivo na Sucata Metálica entre contribuintes registrados no IVA nos termos da Decisão do Gabinete nº 153 de 2025, aplicável a fornecimentos em ou após 14 de janeiro de 2026; quando as condições não são atendidas, o fornecedor recolhe o IVA e o destinatário não pode recuperar o imposto creditado correspondente (artigo 54(1)(a) e (b)). Veja Inversão do sujeito passivo na sucata metálica. (Federal Tax Authority dos EAU) — veja o evento
- 2026-09-01 — Entrou em vigor a Decisão do Gabinete nº 137 de 2026 (Imposto Seletivo, emitida em 24 de julho de 2026, que revoga a Decisão do Gabinete nº 55 de 2019): novos pisos de Preço de Excise mínimo para produtos de tabaco e, pela primeira vez, para líquidos usados em dispositivos e ferramentas eletrônicos para fumar — não inferior a AED 0,4 por cigarro, AED 0,1 por grama de tabaco para narguilé/pronto para uso e AED 1 por ml de líquido eletrônico. Trata-se de uma mudança no Imposto Seletivo, separada do IVA e da Decisão da FTA nº 13 de 2026 acima. (Federal Tax Authority / Ministério das Finanças dos EAU) — veja a edição
- 2026-08-01 — Entra em vigor a Diretiva sobre Transações Tributárias nº 2 de 2026 da FTA (emitida em 8 de julho de 2026): uma Pessoa que deixa de ser membro de um Grupo Fiscal de IVA, mas continua sendo Contribuinte Registrado no IVA, deve fazer os ajustes em suas próprias Declarações de Impostos referentes a Fornecimentos Tributáveis realizados ou Despesas Tributáveis incorridas antes de deixar o Grupo Fiscal, e manter a documentação comprobatória. (Federal Tax Authority dos EAU) — veja a edição
- 2026-07-30 — A Decisão da FTA nº 4 de 2026 (emitida em 2 de junho de 2026) estabelece as regras para manter registros contábeis e livros comerciais como cópias eletrônicas: completos e idênticos aos originais, claros e facilmente legíveis, e acessíveis à Autoridade mediante solicitação, incluindo o acesso ao sistema em que estão armazenados. A manutenção por terceiros é permitida, mas o contribuinte registrado continua responsável. (Federal Tax Authority) — veja o registro do evento e a edição
- 2026-07-20 — A Diretiva sobre Transações Tributárias nº 5 de 2026 da FTA (assinada em 20 de julho de 2026) define o método de avaliação do Artigo 37 para fornecimentos presumidos de serviços: valor de mercado dos serviços (ou de serviços comparáveis), menos a margem de lucro (a margem líquida do próprio sujeito passivo ou a média do setor), ajustado pela proporção entre os custos que suportaram imposto creditado e os custos totais. (Federal Tax Authority dos EAU) — veja a edição
- 2026-07-14 — A Diretiva sobre Transações Tributárias nº 3 de 2026 da FTA, sobre o Método de Conversão do Valor de Moedas Digitais em Dirham dos EAU, foi assinada em 14 de julho de 2026 (29 Muharram 1448H), conforme seu próprio bloco de assinatura final; a Publish Date de 17 de julho de 2026 no portal de legislação da FTA corresponde ao momento em que foi publicada. Junto com a Diretiva nº 4 de 2026 (assinada em 14 de julho de 2026, taxas e encargos de contratos de seguro de vida e de resseguro de vida) e a Diretiva nº 5 de 2026 (assinada em 20 de julho de 2026, avaliação de fornecimentos presumidos de serviços); elas sucedem as Diretivas nº 1 e 2 de 2026 (ambas emitidas em 8 de julho de 2026, serviços de perito judicial e ajustes do imposto debitado/creditado após a saída de um contribuinte registrado de um Grupo Fiscal) — cinco diretivas de 2026 ao todo. (Federal Tax Authority dos EAU) — veja o registro do evento e a edição
- 2026-07-14 — A Diretiva sobre Transações Tributárias nº 4 de 2026 da FTA (assinada em 14 de julho de 2026) estabelece que as taxas e encargos vinculados a um contrato de seguro de vida ou de resseguro de vida integram o fornecimento de seguro de vida isento de IVA quando forem necessários para esse fornecimento e diretamente vinculados a ele, e sua contraprestação for parte integrante da contraprestação total do contrato, conforme o Artigo 42 do Regulamento Executivo do IVA; serviços cobrados de forma independente continuam sendo fornecimentos tributáveis distintos. (Federal Tax Authority dos EAU) — veja a edição
- 2026-07-13 — Consolidação das regras de nota fiscal eletrônica dos EAU: a Decisão Ministerial nº 66 de 2026 altera a DM nº 244 de 2025 (prazo de nomeação de ASP para empresas com AED 50 milhões ou mais fixado em 30 de outubro de 2026; entrada em vigor obrigatória mantida em 1º de janeiro de 2027) e a DM nº 56 de 2026 altera as regras de credenciamento de ASP, junto com as Diretrizes de Faturamento Eletrônico V1.1 do MoF (datadas de 1º de junho de 2026). (Ministério das Finanças dos EAU) — veja a edição
- 2026-07-08 — A Diretiva sobre Transações Tributárias nº 1 de 2026 da FTA (Publish Date no portal em 10 de julho de 2026; emitida em 8 de julho de 2026, segundo o próprio bloco de assinatura da diretiva) confirma que os Peritos Judiciais registrados no IVA nomeados por um tribunal, uma autoridade judicial ou um centro de arbitragem realizam fornecimentos tributáveis nos termos dos Artigos 1–2 da Lei do IVA ao prestar serviços periciais, e devem se registrar no IVA nos termos do Artigo 13 uma vez atendidas as condições. (Federal Tax Authority dos EAU) — veja o registro do evento e a edição
- 2026-07-01 — A fase piloto do Sistema de Faturamento Eletrônico (modelo de 5 cantos) foi aberta com um grupo selecionado de contribuintes; a adesão voluntária está disponível para qualquer empresa a partir da mesma data. (Ministério das Finanças dos EAU) — veja a edição
- 2026-05-10 — O Ministério das Finanças anunciou alterações pontuais nas decisões de nota fiscal eletrônica, prorrogando o prazo para que empresas com receita anual de AED 50 milhões ou mais nomeiem um Provedor de Serviços Credenciado de 31 de julho de 2026 para 30 de outubro de 2026; a entrada em vigor obrigatória continua em 1º de janeiro de 2027. (Ministério das Finanças dos EAU) — veja a edição
- 2026-04-21 — O Ministério das Finanças lançou o modelo opcional de eInvoicing de 4 cantos: as empresas podem nomear um Provedor de Serviços credenciado pelo MoF por meio do sistema EmaraTax da FTA e começar a trocar faturas eletrônicas estruturadas. (Ministério das Finanças dos EAU) — veja a edição
Links de referência
- Decisão do Gabinete nº 149 de 2026 — Alteração do Regulamento Executivo do IVA (Ministério das Finanças dos EAU)
- Federal Tax Authority — IVA
- FTA — Registro para o IVA (limites)
- FTA — Serviço de registro do IVA (EmaraTax)
- Decreto-Lei Federal nº 8 de 2017 e suas alterações (FTA)
- FTA — Lista de Zonas Designadas (arquivo datado de 21 de setembro de 2021)
- FTA — Regulamento Executivo do IVA consolidado (Decisão do Gabinete nº 52 de 2017, conforme alterada)
- Portal de legislação da FTA — Diretivas sobre Transações Tributárias
- Diretiva sobre Transações Tributárias nº 1 de 2026 — Serviços de Perito Judicial (FTA)
- Diretiva sobre Transações Tributárias nº 2 de 2026 — Ajustes do Imposto Debitado e do Imposto Creditado após a saída de um Contribuinte Registrado de um Grupo Fiscal (FTA)
- Diretiva sobre Transações Tributárias nº 3 de 2026 — Método de Conversão do Valor de Moedas Digitais em Dirham dos EAU (FTA)
- Decisão da FTA nº 13 de 2026 — Medidas, Procedimentos e Condições para a Verificação da Validade e da Integridade dos Fornecimentos antes da Dedução do Imposto Creditado
- Decisão da FTA nº 4 de 2026 — Regras e Requisitos para a Manutenção Eletrônica de Registros Contábeis e Livros Comerciais
- Decisão Ministerial nº 244 de 2025 sobre a Implementação do Sistema de Faturamento Eletrônico, conforme alterada pela Decisão Ministerial nº 66 de 2026 (republicação consolidada, FTA)
- Diretiva sobre Transações Tributárias nº 4 de 2026 — Taxas e Encargos de Contratos de Seguro de Vida e de Resseguro de Vida (FTA)
- Diretiva sobre Transações Tributárias nº 5 de 2026 — Avaliação de Fornecimentos Presumidos de Serviços (FTA)
- Ministério das Finanças — Programa de eInvoicing
- Diretrizes de Faturamento Eletrônico dos EAU V1.1 (junho de 2026)
- Decisão do Gabinete nº 137 de 2026 — Preço de Excise para Produtos de Tabaco e Líquidos usados em Dispositivos e Ferramentas Eletrônicos para Fumar (FTA)
Perguntas frequentes
Quem deve se registrar para o IVA nos EAU e quais são os limites?
Uma empresa residente nos EAU deve se registrar quando o valor total de seus fornecimentos tributáveis e importações ultrapassou AED 375.000 nos 12 meses anteriores, ou quando houver previsão de que o ultrapasse nos próximos 30 dias. O registro voluntário é possível a partir de AED 187.500 (fornecimentos tributáveis e importações, ou despesas tributáveis). O limite obrigatório não se aplica a empresas estrangeiras. O registro é feito na plataforma EmaraTax da FTA, e o requerente aprovado recebe um Número de Registro Fiscal (TRN). [1] [2]
Quando a nota fiscal eletrônica se torna obrigatória para a minha empresa?
Em fases, conforme a receita, nos termos do Artigo 5 da Decisão Ministerial nº 244 de 2025, conforme alterada pela Decisão Ministerial nº 66 de 2026. Um piloto começou em 1º de julho de 2026, com adesão voluntária aberta a todos a partir dessa data. Empresas com receita anual ≥ AED 50 milhões devem nomear um Provedor de Serviços Credenciado até 30 de outubro de 2026 (prorrogado de 31 de julho de 2026) e implementar a partir de 1º de janeiro de 2027. Empresas abaixo de AED 50 milhões devem nomear um ASP até 31 de março de 2027 e implementar a partir de 1º de julho de 2027; entidades governamentais também devem nomear um ASP até 31 de março de 2027 e implementar a partir de 1º de outubro de 2027. Confirmado nesta revisão diretamente na republicação consolidada da DM 244/2025 que traz a nota de rodapé da alteração pela DM 66/2026. [1] [2] [3]
As transações B2C estão abrangidas pela obrigatoriedade da nota fiscal eletrônica nos EAU?
Não. O sistema abrange as transações B2B e B2G (incluindo G2B e G2G). Os fornecimentos feitos a consumidores não estão no escopo, e não há obrigação de emitir uma nota fiscal eletrônica para um fornecimento B2C — embora as regras normais de fatura fiscal do IVA previstas no Decreto-Lei continuem a se aplicar. [1]
Qual é a diferença entre fornecimentos com alíquota zero e fornecimentos isentos no IVA dos EAU?
Em ambos se cobra 0%, mas os fornecedores com alíquota zero (Artigo 45: exportações, transporte internacional, metais preciosos para investimento, primeiro fornecimento de edifícios residenciais em até 3 anos, petróleo bruto e gás natural, educação e saúde específicas) podem recuperar o IVA creditado, enquanto os fornecedores isentos (Artigo 46: serviços financeiros específicos, demais fornecimentos residenciais, terrenos sem construção, transporte local de passageiros) não podem recuperar o IVA creditado sobre os custos relacionados. [1]
O IVA incide sobre os honorários de serviços de perito judicial nos EAU?
Sim. Nos termos da Diretiva sobre Transações Tributárias nº 1 de 2026 da FTA, emitida em 8 de julho de 2026, quando um tribunal, uma autoridade judicial local ou um centro de arbitragem nomeia uma pessoa inscrita no Cadastro de Peritos do Ministério da Justiça (um "Perito Judicial") para prestar serviços periciais, esses serviços são tratados como fornecidos no curso de uma Atividade Empresarial nos EAU e são Fornecimentos Tributáveis nos termos dos Artigos 1 e 2 da Lei do IVA. Qualquer valor que o Perito Judicial receba pelos serviços é Contraprestação por um fornecimento. O Perito Judicial deve cumprir todas as obrigações de IVA decorrentes — incluindo o registro nos termos do Artigo 13 da Lei do IVA e do Artigo 7 do Regulamento Executivo do IVA, quando atendidas as condições de registro e caso ainda não esteja registrado. O recebimento da contraprestação de uma entidade governamental não altera o tratamento tributário. [1]
O que acontece com os ajustes de IVA quando uma Pessoa deixa um Grupo Fiscal de IVA nos EAU?
Nos termos da Diretiva sobre Transações Tributárias nº 2 de 2026 da FTA, emitida em 8 de julho de 2026 e em vigor a partir de 1º de agosto de 2026, uma Pessoa que deixa de ser membro de um Grupo Fiscal de IVA, mas continua sendo Contribuinte Registrado no IVA, deve fazer os ajustes em suas próprias Declarações de Impostos referentes a Fornecimentos Tributáveis realizados ou Despesas Tributáveis incorridas antes de deixar o Grupo Fiscal, quando esses fornecimentos ou despesas tenham sido declarados anteriormente nas Declarações de Impostos do próprio Grupo Fiscal. Isso abrange reduções no valor de Fornecimentos Tributáveis declarados anteriormente e reduções no valor de Despesas Tributáveis sobre as quais o Imposto Creditado foi recuperado anteriormente por meio das declarações do Grupo Fiscal. O Contribuinte Registrado deve manter os documentos e registros comprobatórios que demonstrem que os ajustes se referem a Fornecimentos Tributáveis ou Despesas Tributáveis anteriores à saída. [1]
Como a contraprestação em moeda digital deve ser convertida em AED para o IVA dos EAU?
A FTA tratou do tema na Diretiva sobre Transações Tributárias nº 3 de 2026, "Method of Converting the Value of Digital Currencies into UAE Dirham" (Método de conversão do valor de moedas digitais em dirham dos EAU), assinada em 14 de julho de 2026 (29 Muharram 1448H), conforme seu próprio bloco de assinatura final; o portal de legislação da FTA em tax.gov.ae mostra, à parte, uma data de publicação de 17 de julho de 2026, que corresponde ao momento em que ela foi publicada, e não ao momento em que foi emitida. A diretiva publicada é a declaração oficial do método exigido — obtenha-a lá antes de escrever uma regra de conversão no seu motor fiscal, pois vários resumos de terceiros amplamente divulgados descrevem uma mecânica que a listagem publicada pela FTA não menciona. Ela foi publicada junto com a Diretiva nº 4 de 2026 (assinada em 14 de julho de 2026, taxas e encargos que integram contratos de seguro de vida e de resseguro de vida) e a Diretiva nº 5 de 2026 (assinada em 20 de julho de 2026, método para determinar o valor de fornecimentos presumidos de serviços), e sucede as Diretivas nº 1 e 2 de 2026 (ambas emitidas em 8 de julho de 2026) — cinco diretivas de 2026 ao todo. Se você recebe contraprestação em moeda digital, alinhe sua conversão para AED e sua manutenção de registros à Diretiva nº 3 antes da próxima declaração de IVA. [1]
Como a Diretiva nº 4 de 2026 trata as taxas e encargos de contratos de seguro de vida no IVA dos EAU?
A Diretiva sobre Transações Tributárias nº 4 de 2026, assinada em 14 de julho de 2026, trata os serviços vinculados a um contrato de seguro de vida ou de resseguro de vida como parte integrante do fornecimento de seguro de vida isento de IVA, desde que os serviços sejam necessários para realizar esse fornecimento, estejam diretamente vinculados à prestação ou à transferência da titularidade do contrato, e a contraprestação por eles constitua parte integrante da contraprestação total devida nos termos do contrato — conforme o Artigo 42 do Regulamento Executivo do IVA. As taxas de administração, operação ou execução do contrato se enquadram nesse teste. Um serviço de natureza independente, ou pelo qual seja cobrada uma contraprestação separada, continua sendo um fornecimento tributável distinto. [1]
Como é calculado o valor de um fornecimento presumido de serviços segundo a Diretiva nº 5 de 2026?
A Diretiva sobre Transações Tributárias nº 5 de 2026, assinada em 20 de julho de 2026, define o método de avaliação de um fornecimento presumido de serviços nos termos do Artigo 37 da Lei do IVA: o valor é igual ao total dos custos diretos e indiretos sobre os quais o sujeito passivo incorreu em imposto creditado. O método: determinar o valor de mercado dos serviços (ou de serviços comparáveis, se não for determinável); eliminar o componente de lucro dividindo esse valor por (1 + a margem de lucro líquido do sujeito passivo, ou a média do setor quando a margem do próprio sujeito passivo não puder ser determinada); calcular qual percentual dos custos totais suportou imposto creditado; e aplicar esse percentual ao valor de custo sem o lucro. [1]
O novo preço mínimo de excise para o líquido de vape nos EAU altera a alíquota do IVA?
Não — o Imposto Seletivo (Excise Tax) e o IVA são tributos distintos nos EAU, e essa mudança afeta apenas o Imposto Seletivo. A Decisão do Gabinete nº 137 de 2026, emitida em 24 de julho de 2026 e que revoga a Decisão do Gabinete nº 55 de 2019, fixa novos pisos de Preço de Excise mínimo, em vigor a partir de 1º de setembro de 2026, para produtos de tabaco e, pela primeira vez, para líquidos usados em dispositivos e ferramentas eletrônicos para fumar: não inferior a AED 0,4 por cigarro, AED 0,1 por grama de tabaco para narguilé ou tabaco pronto para uso, e AED 1 por 1 ml de líquido eletrônico, contenha ou não nicotina. A decisão fixa um piso para a base de cálculo sobre a qual o Imposto Seletivo é calculado (conforme o Artigo 11 da Decisão do Gabinete nº 197 de 2025) — não altera a alíquota padrão de IVA de 5%, os limites de registro do IVA nem qualquer outra regra de IVA desta página. [1]
O que a Decisão do Gabinete nº 149 de 2026 muda no IVA dos EAU a partir de 1º de outubro de 2026?
A Decisão do Gabinete nº 149 de 2026, assinada em 1º de setembro de 2026, altera o Regulamento Executivo do IVA e entra em vigor em 1º de outubro de 2026 para a maioria das mudanças: a definição de preço de compra para fornecimentos presumidos, a alíquota zero para produtos médicos, o teste de presença de 30 dias "fora do Estado" para o local do fornecimento, o bloqueio do imposto creditado sobre a moradia de empregados, o limite reformulado de AED 5.000.000 do Capital Asset Scheme, uma nova exigência de que a Tax Credit Note (nota de crédito fiscal) exiba essas palavras, o tratamento de fornecimento composto para fornecimentos interligados com vários componentes, e uma restrição ao imposto creditado em pagamentos em dinheiro acima de um limite de valor que o Ministro das Finanças ainda não fixou. O mecanismo revisado de rateio do imposto creditado (Artigo 55, Cláusulas 6, 7 e a nova Cláusula 19) foi adiado para o primeiro Ano Fiscal que se iniciar após 1º de outubro de 2027. Veja Decisão do Gabinete nº 149 de 2026 acima para o detalhamento completo. [1]
O que é o modelo de cinco cantos (PINT AE) e o que foi lançado em abril de 2026?
A nota fiscal eletrônica dos EAU funciona em um modelo de cinco cantos baseado em Peppol: fornecedor (C1) → ASP do fornecedor (C2) → ASP do comprador (C3) → comprador (C4), com os dois ASPs informando os dados fiscais à FTA (C5). As faturas são XML no padrão dos EAU, conforme a especificação PINT AE. Em 21 de abril de 2026, o MoF lançou a troca opcional de 4 cantos (C1–C4, sem informação à FTA), para que as empresas pudessem se credenciar junto a um Provedor de Serviços credenciado via EmaraTax antes do piloto de 1º de julho de 2026. [1] [2]
Para mais detalhes sobre os identificadores fiscais dos EAU, consulte nosso Guia do número de identificação fiscal dos Emirados Árabes Unidos. Para verificar um TRN dos EAU, consulte nosso guia de verificação do TRN dos EAU ou use o validador de TRN. Para a obrigatoriedade da nota fiscal eletrônica na íntegra, consulte Nota fiscal eletrônica nos EAU (em inglês).