Diretrizes do IVA na República Democrática do Congo (RD Congo)
| FICHA INFORMATIVA | |
|---|---|
| Código do país | CD |
| Nome do imposto | Imposto sobre Valor Agregado — Taxe sur la Valeur Ajoutée (TVA) |
| Autoridade fiscal | Direction Générale des Impôts (DGI) |
Visão geral
Não confunda com a República do Congo (Congo-Brazzaville, código de país CG), que tem seu próprio sistema de IVA — veja o guia do IVA da República do Congo.
A República Democrática do Congo cobra o Imposto sobre Valor Agregado — Taxe sur la Valeur Ajoutée (TVA) — com base na Ordonnance-loi n° 10/001 du 20 août 2010 (a «lei do IVA»). O artigo 1 o institui como "un impôt général sur la consommation dénommé « taxe sur la valeur ajoutée »". Ele substituiu o antigo imposto sobre o volume de negócios (impôt sur le chiffre d'affaires) e foi alterado pela maioria das leis de finanças desde 2013. A DGI o descreve como um imposto sobre todos os bens e serviços "de toutes origines, consommés ou utilisés en RDC". [1] [3]
Outros três textos são tão importantes quanto a lei do IVA:
- Décret n° 011/42 du 22 novembre 2011 — o decreto regulamentador do IVA: apuração do faturamento, representantes, serviços on-line, declarações e restituições.
- Décret n° 23/10 du 03 mars 2023 — a facture normalisée (fatura normalizada) e os dispositivos fiscais que a emitem.
- Loi n° 004/2003 du 13 mars 2003 sobre os procedimentos tributários (a «LPF») — o Numéro Impôt, os prazos de lançamento, as penalidades gerais e as infrações.
A DGI publica os quatro em seu Code des Impôts consolidado, atualizado até 10 de julho de 2023, que este guia cita por página. Essa edição está consolidada apenas até a Lei de Finanças n° 22/071 (2023). As leis de finanças posteriores — inclusive a Loi de finances n° 25/060 du 29 décembre 2025 para 2026, que, segundo a DGI, alterou tanto a lei do IVA quanto a LPF — não estão publicadas em versão consolidada em nenhum site oficial que conseguimos acessar (verificado em 21/10/2026). Quando uma regra pode ter mudado desde julho de 2023, este guia avisa. [1] [19]
Autoridade. O IVA é administrado pela Direction Générale des Impôts (DGI). Na importação, o IVA é cobrado pela alfândega (DGDA): "A l’importation, la taxe sur la valeur ajoutée est perçue par l’Administration des Douanes" (lei do IVA, art. 62). [1]
Moeda. Todos os valores legais estão em francos congoleses (CDF, «FC»). As restituições do IVA são pagas em uma conta "libellé en Franc congolais" (Arrêté ministériel n° 018 de 18 de março de 2016). [1]
Período de apuração. O mês civil (lei do IVA, art. 60).
Níveis de tributação. O IVA é um imposto nacional único. A lei do IVA não prevê IVA provincial ou local.
Para sistemas vizinhos, veja o guia do IVA do Burundi, o guia do IVA da Tanzânia, o guia do IVA de Uganda e o guia do IVA de Angola.
Registro
Quem deve se registrar
Toda pessoa física ou jurídica — inclusive o Estado, as províncias, as entidades territoriais descentralizadas (ETDs) e os órgãos públicos — que realize operações tributáveis de forma independente, habitual ou ocasional, e cujo faturamento anual atinja o limite abaixo, é sujeito passivo do IVA (lei do IVA, arts. 13 e 14). As importações são tributáveis "quelle que soit leur valeur" (art. 12), portanto o limite não protege o importador do IVA na importação. [1]
Limite de registro
CDF 80.000.000 de faturamento anual. Artigo 14: "Les personnes morales et physiques sont assujetties à la taxe sur la valeur ajoutée lorsqu’elles réalisent un chiffre d’affaires annuel égal ou supérieur à 80.000.000 de Francs congolais." [1]
- Base do faturamento. Faturamento sem IVA (Decreto 011/42, art. 42).
- Período de apuração. O faturamento do ano anterior, para uma empresa existente; o faturamento projetado, para uma nova (Decreto, art. 43).
- Ultrapassagem do limite no meio do ano. Apresente a declaração de sujeição ao IVA (déclaration d'assujettissement) "avant le quinze du mois qui suit celui au cours duquel ce seuil a été dépassé" (lei do IVA, art. 55).
- Alterações. O Ministro das Finanças pode alterar o limite por arrêté (art. 14).
A página do IVA da DGI e seu folheto sobre o IVA de agosto de 2025 repetem o valor de CDF 80.000.000 (verificado em 21/10/2026). As empresas abaixo dele pagam o imposto fixo sobre os lucros empresariais (IBP) no regime dos Centres d'Impôts Synthétiques: um comunicado da DGI de 20 de janeiro de 2026 enquadra ali o faturamento acima de CDF 10 milhões e abaixo de CDF 80 milhões. [2] [3] [16]
Profissões liberais. A página do IVA e o folheto da DGI dizem que as profissões liberais estão sujeitas ao imposto "sans considération de leur chiffre d’affaires". O próprio Code des Impôts da DGI marca a disposição do decreto em que essa regra se apoia (Decreto, art. 44) como revogada desde a Lei de Finanças n° 15/021 de 31 de dezembro de 2015, e o artigo 14, em sua redação atual, não contém nenhuma exceção. Nossa leitura é que, pela lei, o limite de CDF 80.000.000 também se aplica a elas. Se você exerce uma profissão liberal abaixo do limite, confirme sua situação com a sua unidade da DGI. [1] [3]
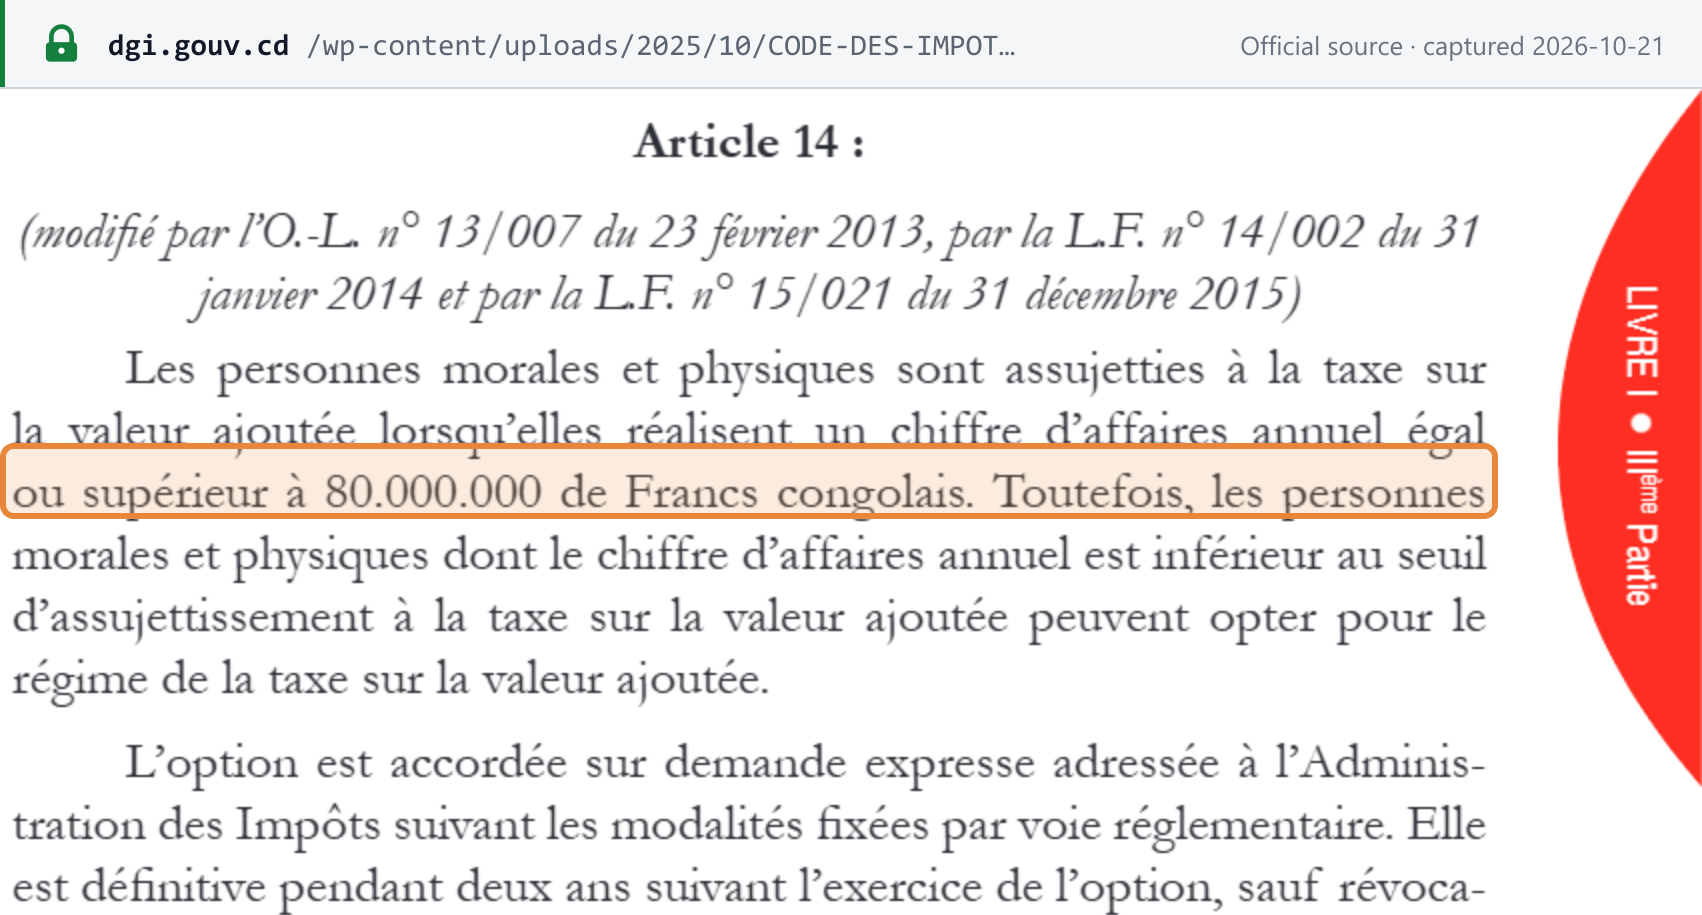 Registro da fonte capturado em 21/10/2026 — original
Registro de não residentes
A lei do IVA não fixa limite específico para não residentes. As importações, inclusive de serviços, são tributáveis "quelle que soit leur valeur", observado o artigo 14 (art. 12). O não residente sujeito ao IVA deve nomear um representante aprovado e residente na RDC; caso contrário, o cliente paga o IVA. Veja Empresas estrangeiras que vendem para a RD Congo abaixo.
Número de identificação fiscal
Todo contribuinte precisa de um Numéro Impôt (NIF), solicitado "dans les quinze jours qui suivent le début de ses activités" (LPF, art. 1). A DGI só o emite depois de certificar a localização efetiva do contribuinte, e as alterações devem ser comunicadas em 15 dias (LPF, art. 2). O artigo 54 da lei do IVA menciona um "numéro TVA" separado, atribuído por arrêté; não encontramos esse arrêté e, na prática, o Numéro Impôt é o identificador impresso nas faturas e declarações. [1]
Formato. A DGI não publica especificação de formato nem dígito verificador. Os números impressos em documentos da DGI — o da própria DGI, "A 0707219 F", e os dos fornecedores em sua lista de sistemas de faturamento aprovados — seguem um padrão de uma letra, sete dígitos e uma letra. Essa é uma observação nossa, não uma regra oficial. [2] [14] A Lookuptax ainda não tem página nem validador de identificação fiscal da RD Congo; para consultas oficiais em outros países, veja Verificar um número de IVA.
Como se registrar
- Numéro Impôt. Solicite em até 15 dias do início das atividades. O pedido pode ser feito on-line pelo portal e-NIF da DGI, que também oferece consulta de NIF.
- Registro no IVA. Apresente a déclaration d'assujettissement "avant le début de ses activités" (lei do IVA, art. 54). O art. 130 do Decreto dá à empresa nova prazo até o 15º dia após o início das atividades, e à empresa existente 15 dias a partir do recebimento da notificação de sujeição enviada pela DGI. O formulário oficial está disponível na página do IVA da DGI; ele indica um terceiro prazo, o dia 15 do mês seguinte ao mês de início das atividades. O prazo legal (antes do início) é a data mais segura a seguir. [1] [15]
- Dispositivo fiscal. Antes de faturar, cadastre-se para usar um dispositivo fiscal (físico ou on-line, pelo e-DEF) — veja Situação da nota fiscal eletrônica.
A apresentação tardia da declaração de registro custa CDF 500.000 (lei do IVA, art. 69).
O botão «Commencer mon immatriculation» da página inicial da DGI leva ao immatriculation.gouv.cd, que registra placas de veículos. Não se trata de registro empresarial nem de registro no IVA.
Registro voluntário
Disponível. Uma empresa abaixo do limite pode optar pelo IVA mediante pedido expresso à DGI. "Elle est définitive pendant deux ans suivant l’exercice de l’option, sauf révocation de l’Administration des Impôts" (art. 14). A opção permite à empresa deduzir o imposto creditado e faturar IVA a clientes empresariais que possam recuperá-lo. [1]
Cancelamento do registro
Não há saída imediata. A empresa cujo faturamento cai abaixo do limite "conserve sa qualité les deux années suivant celle de la constatation de la diminution de son chiffre d’affaires" (art. 14). A empresa que encerra as atividades apresenta uma declaração de cessação em 15 dias (Decreto, art. 143; LPF, art. 2). Um crédito de IVA ainda existente ao perder a condição de contribuinte do IVA é compensado com outros tributos, e eventual saldo é restituído (art. 65). [1]
Registro de grupo
Não disponível na RD Congo: nem a lei do IVA consolidada nem o Decreto 011/42 contêm disposição sobre grupos de IVA (verificado em 21/10/2026). A opção de dedução por setores distintos do artigo 49 se aplica dentro de um único contribuinte e não constitui agrupamento.
Alíquotas
| Alíquota | Aplica-se a | Fonte |
|---|---|---|
| 16% (padrão) | Toda operação tributável não sujeita à alíquota reduzida nem a 0% | Lei do IVA, art. 35 |
| 8% (reduzida, conforme consolidação de 2023) | 24 posições tarifárias de bens básicos — entre elas carne bovina, suína e de aves, tilápia e carapau congelados, peixe seco ou salgado, arroz, açúcar, preparações para lactentes, leite condensado, água de mesa engarrafada, sal iodado, sabão doméstico e fósforos — e passagens aéreas domésticas | Lei do IVA, art. 35 |
| 5% e 1% (grupos de faturamento a partir de 2026) | Introduzidas pela Lei de Finanças n° 25/060 para 2026; a DGI não publicou quais bens se enquadram em cada faixa | Comunicado da DGI de 25/02/2026 |
| 0% | Exportações e operações equiparadas a exportações (art. 7: aeronaves e embarcações, trânsito, bens sob regimes suspensivos, transporte de bens exportados) | Lei do IVA, art. 35 |
Alíquota padrão. 16% desde que o IVA substituiu o imposto sobre o volume de negócios. Artigo 35: "taux normal : 16% applicable à toutes les opérations imposables à l’exclusion des opérations soumises au taux réduit ou au taux zéro". O folheto sobre o IVA da DGI de agosto de 2025 repete as três alíquotas — 16%, 8% e 0% —, conforme reproduzido abaixo. [1] [2]
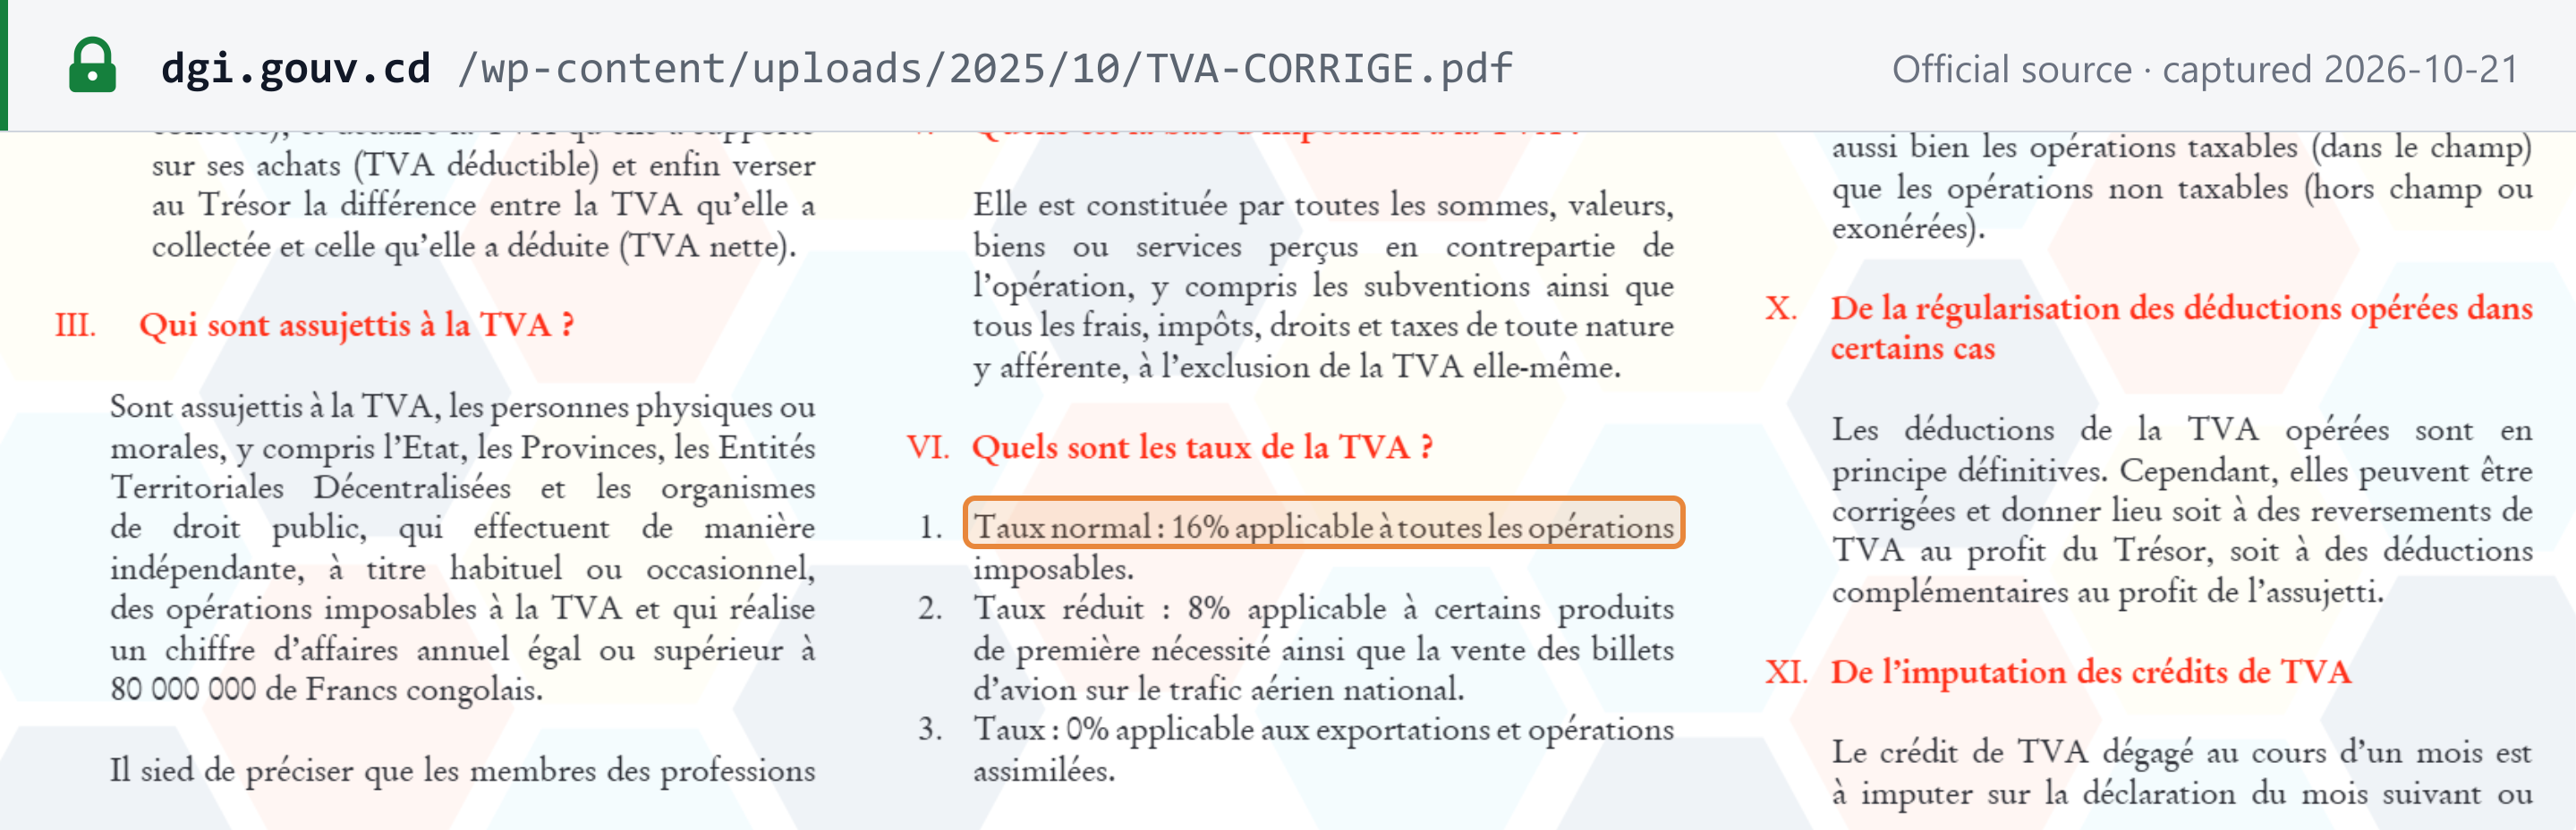 Registro da fonte capturado em 21/10/2026 — original
A alíquota reduzida em 2026. Em execução da Lei de Finanças n° 25/060 para 2026, o Communiqué officiel N° 01/010 da DGI, de 25 de fevereiro de 2026, alterou os grupos de tributação usados pelos sistemas de faturamento certificados: o grupo C «TAXABLE A 8 %» passa a «TAXABLE 5 %», o grupo de contratos públicos a 8% passa a 5%, e são criados dois novos grupos a 1%. O comunicado não diz quais bens ficam em cada grupo nem a partir de que data. A própria lei de finanças não está em nenhum site oficial que conseguimos acessar (verificado em 21/10/2026). Portanto, considere os 16% como definidos e confirme com a DGI a alíquota reduzida de um produto específico antes de faturá-lo. [8]
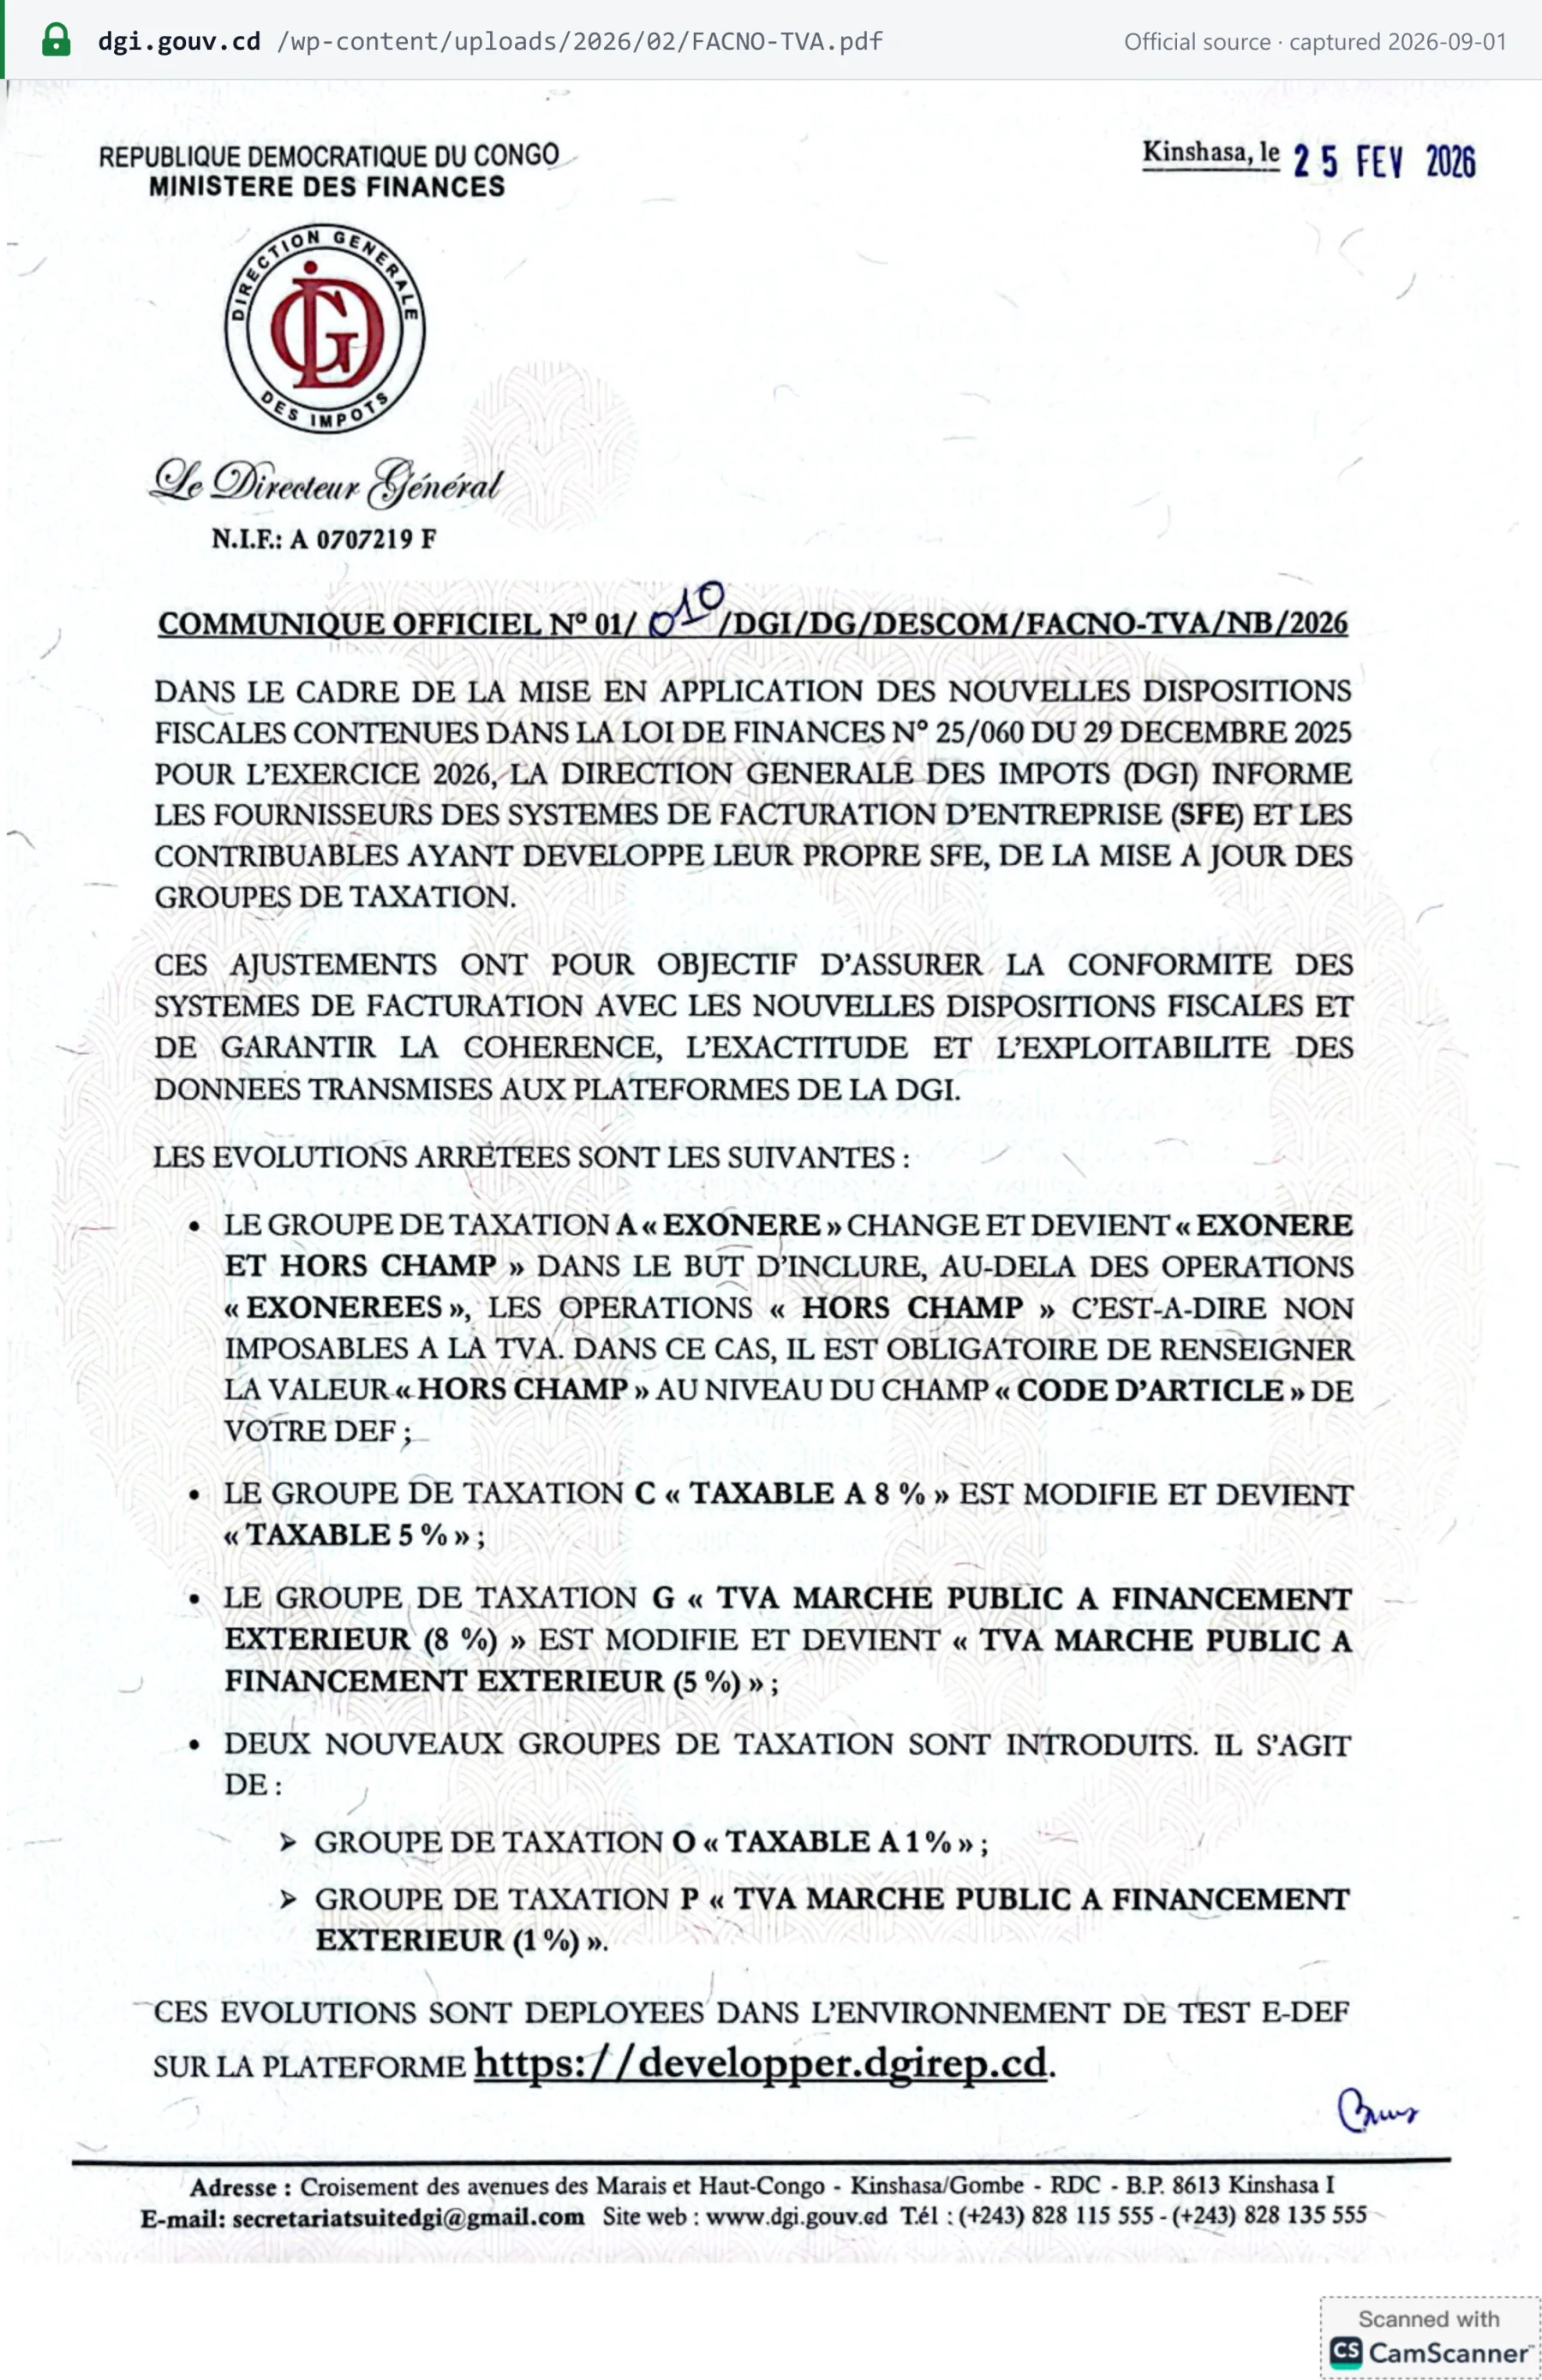 Registro da fonte capturado em 01/09/2026 — original
Suspensões por decreto. O Code des Impôts relaciona vários decretos que suspendem a cobrança do IVA: sobre determinados bens de primeira necessidade (Décret n° 22/30 de 15 de outubro de 2022, alterado em 2023), sobre certos bens de cimento e do setor imobiliário (Décret n° 22/31), sobre importações de equipamentos de aviação e sobre a eletricidade. O projeto de orçamento cidadão de 2026 do Ministério do Orçamento afirma que o governo "a supprimé la TVA sur certains produits alimentaires comme le lait et le sucre". As listas atuais não foram publicadas com essas fontes; por isso, confirme-as com a DGI. [1] [18]
Para as alíquotas de outros países, veja alíquotas de impostos no mundo.
Regras transfronteiriças
Importações e exportações
- Importações são tributáveis "quelle que soit leur valeur" (art. 12): não há isenção de pequeno valor (de minimis). A base é o valor CIF acrescido dos direitos de importação e de eventual imposto especial de consumo (art. 27). O IVA "doit être déclarée et versée avant l’enlèvement de la marchandise" (art. 61) e é cobrado pela alfândega. Ele é dedutível com base na declaração aduaneira de liberação (art. 38). As empresas de mineração em fase de exploração apuram o IVA sobre importações elegíveis (exceto derivados de petróleo) perante a DGI na data da declaração seguinte, em vez de pagá-lo na fronteira (art. 62; Arrêté ministériel n° 015 de 15 de abril de 2022).
- Exportações têm alíquota zero (art. 35). A dedução do imposto creditado nas exportações só é "définitivement acquises" quando os documentos aduaneiros comprovam a saída dos bens e as receitas de exportação foram repatriadas conforme as regras de controle cambial (art. 39). [1]
Inversão do sujeito passivo em serviços de não residentes
A RD Congo não tem inversão geral do sujeito passivo nos moldes da UE. Em vez disso, o artigo 23 combina um representante com uma responsabilidade subsidiária do cliente. O não residente sujeito ao IVA nomeia um representante aprovado e residente na RDC, que responde solidariamente. Se não o fizer, "la taxe sur la valeur ajoutée et, le cas échéant, les pénalités y afférentes sont payées par la personne cliente". Para uma empresa da RDC que compra serviços do exterior, o efeito prático é próximo ao de uma inversão do sujeito passivo, mas a lei o formula como responsabilidade subsidiária do cliente. Um serviço importado é "le service reçu de l’étranger par des résidents" (Decreto 011/42, art. 29). [1]
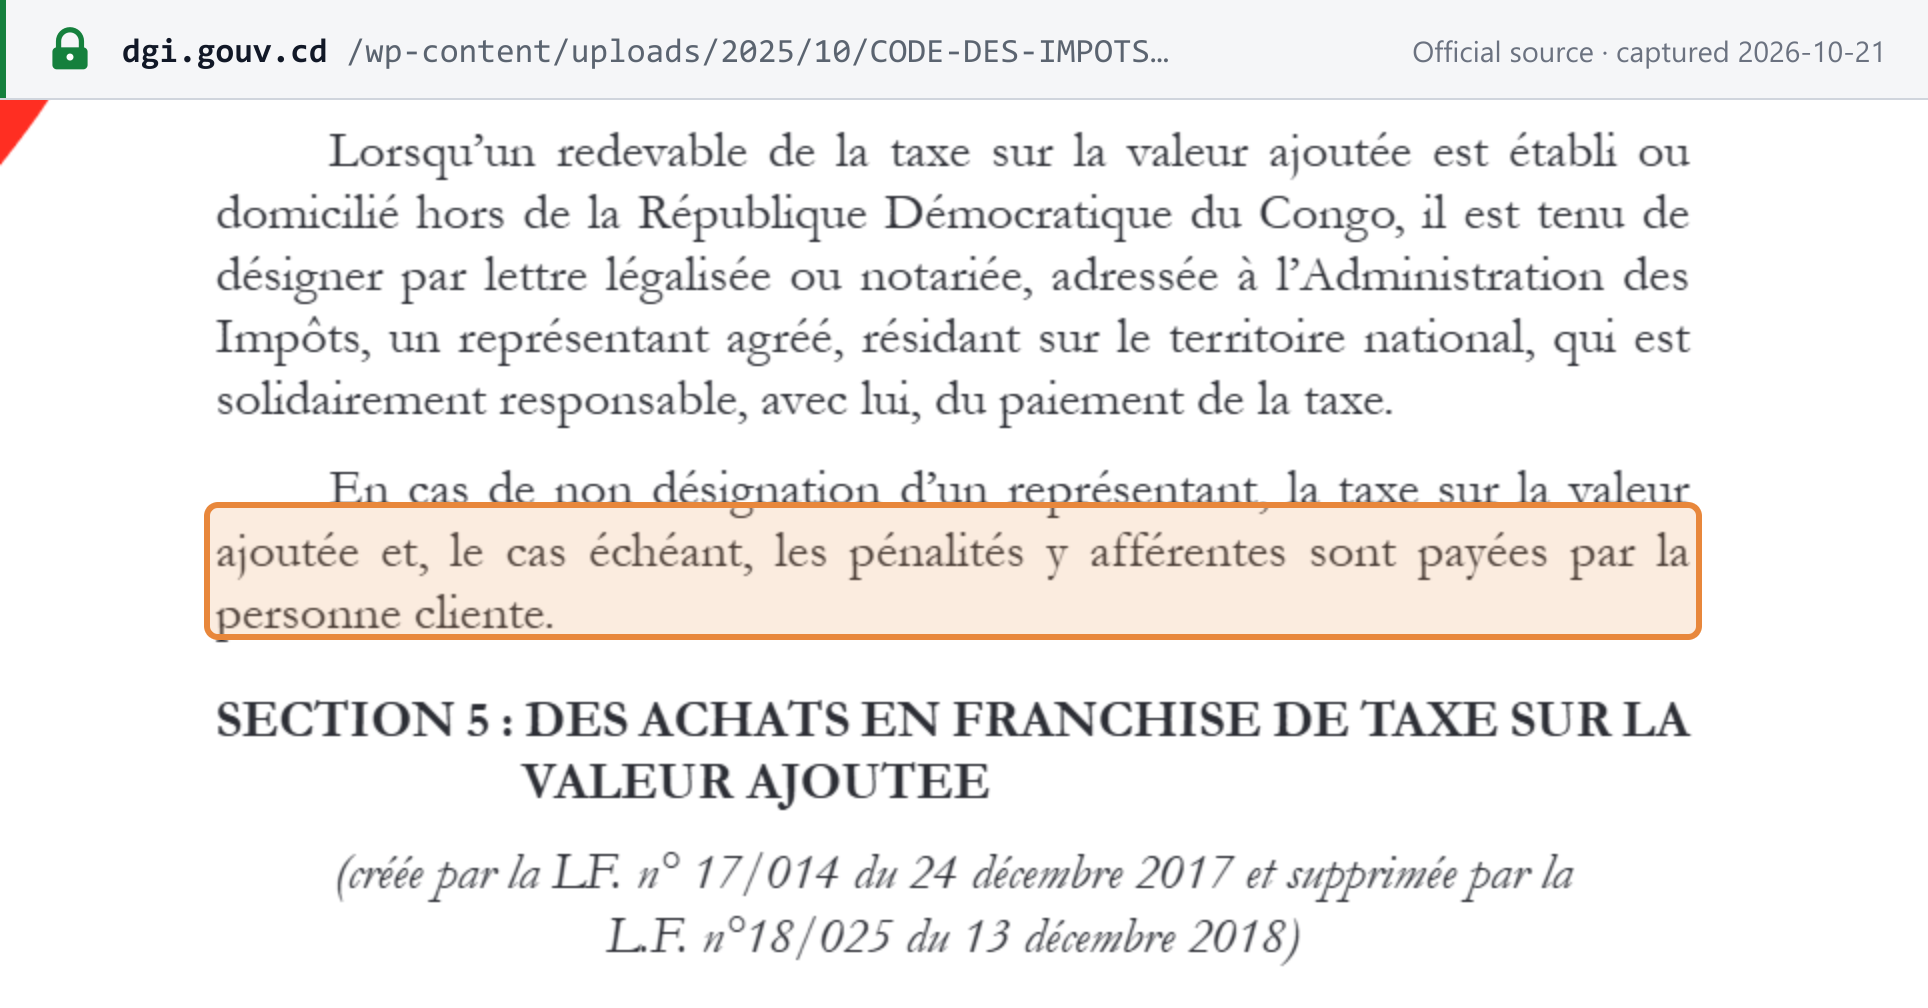 Registro da fonte capturado em 21/10/2026 — original
Veja inversão do sujeito passivo explicada para comparar com outros sistemas.
Produtos e serviços digitais
Os serviços on-line estão no campo de incidência. O art. 23 do Decreto 011/42 define "les services électroniques fournis en ligne par des entreprises résidentes et non résidentes": fornecimento e hospedagem de sites, software on-line e suas atualizações, imagens, textos e informações, bancos de dados, música, filmes e jogos, livros e publicações digitalizados, ensino a distância e manutenção remota de programas e equipamentos. Um serviço é prestado na RDC quando é utilizado ou explorado no país (lei do IVA, art. 22, 3°); assim, o serviço on-line de um não residente utilizado na RDC é tributado a 16%, por meio de um representante, com o cliente como responsável subsidiário. [1]
A DGI não publica canal de registro específico nem regime simplificado para fornecedores digitais não residentes (verificados sua página do IVA, seus comunicados de 2025–2026 e seus índices de instruções, em 21/10/2026). Veja IVA sobre serviços digitais de fornecedores não residentes.
Empresas estrangeiras que vendem para a RD Congo — B2B e B2C
A lei não distingue B2B de B2C: o artigo 23 se aplica a qualquer não residente "redevable" do IVA.
- B2B. Nomeie um representante; caso contrário, seu cliente empresarial na RDC paga o IVA e eventuais penalidades em seu lugar.
- B2C. A responsabilidade subsidiária do cliente só funciona quando o cliente pode declarar e pagar, o que um consumidor em geral não pode. A DGI não publicou orientação sobre B2C; nossa leitura é que um não residente que vende a consumidores precisa de um representante para apurar o IVA.
- Limite. A lei não fixa nenhum limite específico para não residentes. As importações, inclusive de serviços, são tributáveis "quelle que soit leur valeur", observado o artigo 14 (art. 12). [1]
O representante é nomeado por carta legalizada ou autenticada em cartório dirigida à DGI, em até 15 dias do início das atividades. Só é permitido um por não residente, e a DGI decide em 10 dias úteis, valendo o silêncio como aprovação (Arrêté ministériel n° 067 de 29 de novembro de 2011). A responsabilidade solidária, a regra do representante único e a responsabilidade subsidiária do cliente são reiteradas nos arts. 39–41 do Decreto 011/42.
Responsabilidade de marketplaces / plataformas como fornecedor presumido
Não prevista. Nem a lei do IVA, nem o Decreto 011/42, nem os comunicados da DGI de 2025–2026 contêm regra de fornecedor presumido para plataformas (verificado em 21/10/2026). Os únicos mecanismos de retenção são domésticos: o Tesouro retém o IVA sobre fornecimentos ao Estado, e as empresas de mineração o retêm sobre fornecimentos de empresas integralmente estatais (art. 53). Veja regras de fornecedor presumido para marketplaces.
Local da prestação
- Territorialidade. Todas as operações realizadas na RDC são tributáveis, mesmo que o domicílio, a residência ou a sede do contribuinte estejam no exterior (art. 21).
- Bens. Fornecidos na RDC se lá estiverem no momento da venda (art. 22, 1°).
- Obras imobiliárias. Fornecidas na RDC se lá forem executadas (art. 22, 2°).
- Serviços. Prestados na RDC "lorsque le service rendu, le droit cédé ou l’objet loué, sont utilisés ou exploités au pays" (art. 22, 3°). Trata-se de um critério de uso e fruição, não de localização do fornecedor. [1]
Requisitos da fatura
Todo contribuinte do IVA que fornece a outro contribuinte, ou lhe pede um adiantamento, "doit lui délivrer une facture normalisée produite par les dispositifs électroniques fiscaux ou un document en tenant lieu" (lei do IVA, art. 58, alterado pela Lei de Finanças n° 22/071). Desde 1º de dezembro de 2025, a obrigação de emitir e de exigir uma facture normalisée se aplica a todas as transações comerciais (veja Situação da nota fiscal eletrônica). Empresas privadas, ONGs, órgãos públicos ordenadores de despesa e empresas públicas só podem aceitar faturas normalizadas (Décret 23/10, art. 27). [1] [4]
Conteúdo obrigatório
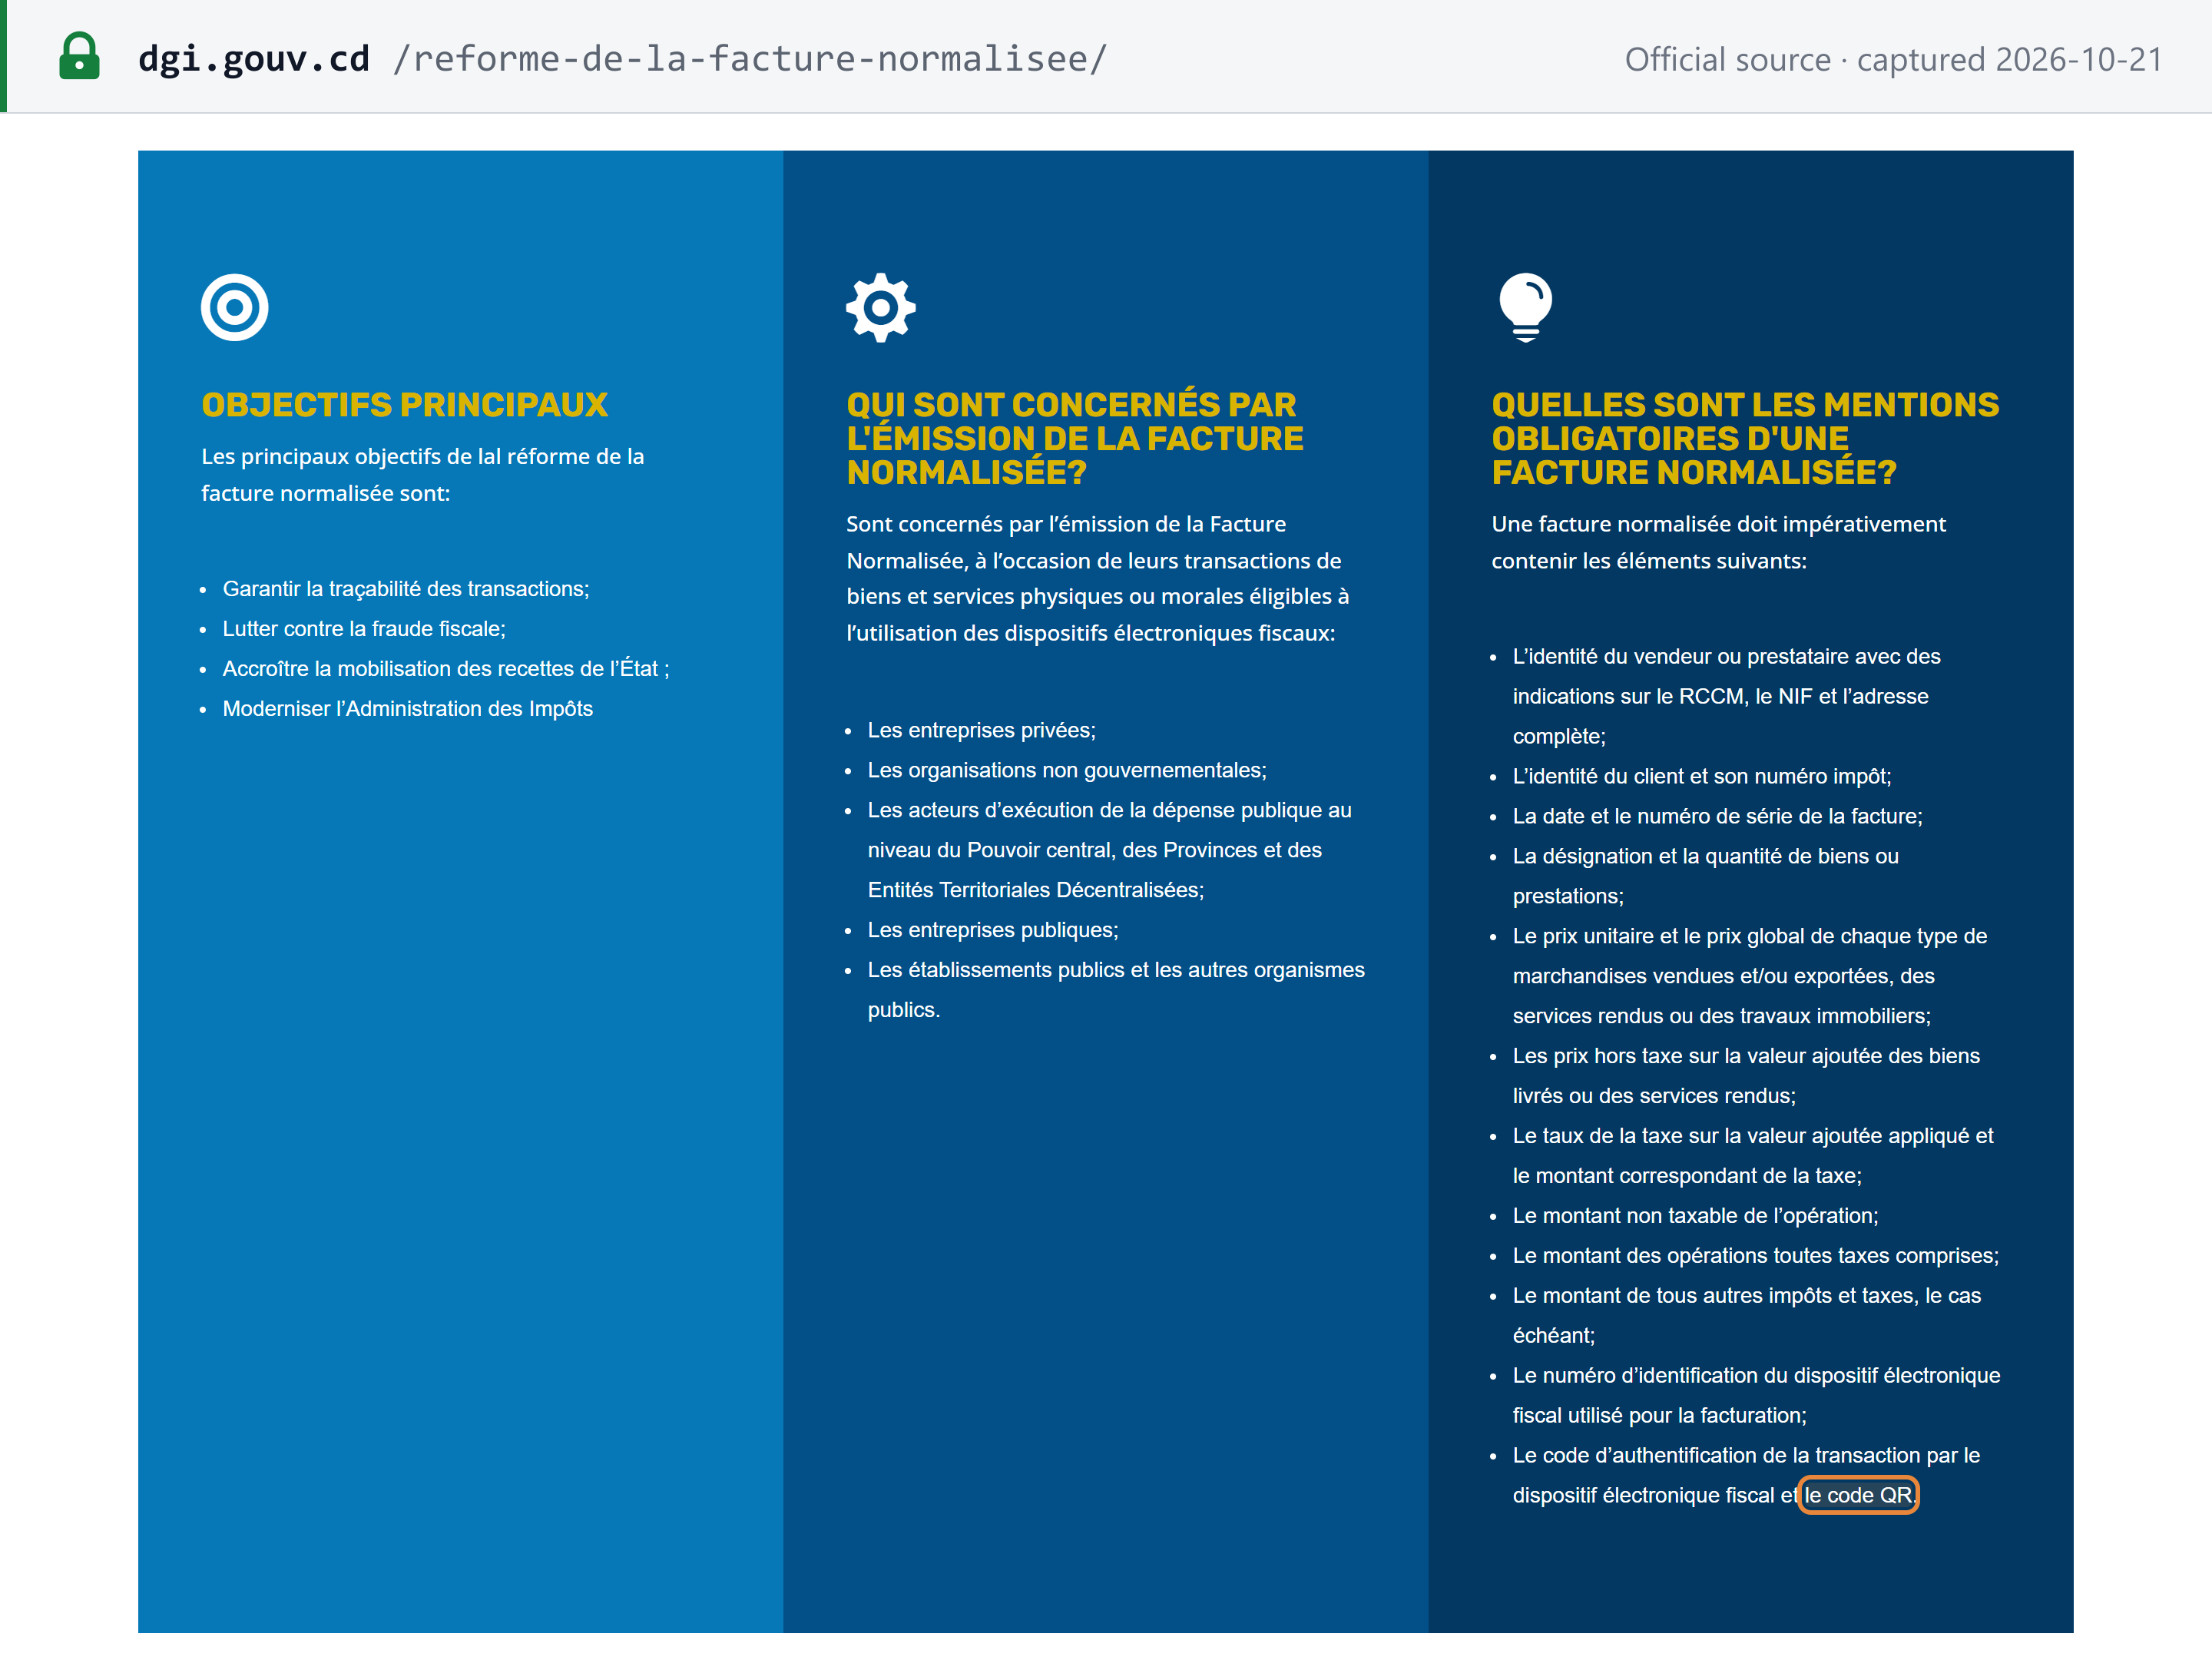
O art. 26 do Décret n° 23/10 relaciona doze menções obrigatórias, e a página da reforma da DGI as reproduz (acrescentando o número de registro comercial do vendedor, RCCM):
| # | Menção | Décret 23/10 art. 26 |
|---|---|---|
| 1 | Vendedor ou prestador: nome ou razão social, endereço exato e Numéro Impôt | a) |
| 2 | Cliente: nome ou razão social, endereço exato e Numéro Impôt do cliente | b) |
| 3 | Data da fatura e número de série | c) |
| 4 | Descrição e quantidade dos bens ou serviços | d) |
| 5 | Preço unitário e preço total por tipo de bens, serviços ou obras (valores tributáveis indicados separadamente dos valores não tributáveis justificados) | e) |
| 6 | Preços sem IVA | f) |
| 7 | Alíquota do IVA aplicada e o valor do IVA correspondente | g) |
| 8 | Valor não tributável da operação | h) |
| 9 | Total com todos os tributos | i) |
| 10 | Valor de outros tributos eventuais | j) |
| 11 | Número de identificação do dispositivo fiscal (DEF) utilizado | k) |
| 12 | Código de autenticação da transação emitido pelo DEF, e um QR code | l) |
Um «document tenant lieu» (documento substitutivo) deve conter todas as menções, exceto a 11 e a 12. O Arrêté ministériel n° 044 de 30 de dezembro de 2024 relaciona os documentos que se qualificam; ele é citado em um comunicado da DGI de 4 de dezembro de 2025, mas não está publicado no site da DGI (verificado em 21/10/2026). [1] [7]
 Registro da fonte capturado em 21/10/2026 — original
Cada menção omitida custa CDF 750.000 para uma empresa e CDF 250.000 para uma pessoa física (LPF, art. 97 bis).
Prazo de emissão
No momento da transação: a fatura é emitida "lors de chaque transaction" (art. 59 quater; Arrêté ministériel n° 033 de 23 de outubro de 2023, art. 3). Não há prazo de emissão diferida. As vendas que não puderam ser faturadas durante uma falha de conexão devem ser regularizadas por faturas normalizadas em até 48 horas, e as vendas não faturadas constatadas em uma fiscalização da DGI, em até 7 dias da notificação (AM 033, art. 7). Todo caixa deve exibir o aviso «EXIGEZ LA FACTURE NORMALISEE». [12]
Numeração e sequência
Cada fatura tem um número de série (art. 26 c), gerado com seus elementos de segurança pelo dispositivo fiscal. As faturas canceladas são mantidas no talonário ou arquivo de faturas "selon l’ordre chronologique de numérotation" (Decreto 011/42, art. 127). [1]
Notas de crédito e de débito
Uma facture normalisée "ne peut être annulée ou corrigée autrement que par l’émission d’une facture d’avoir normalisée" (Circulaire n° 004 de 30 de dezembro de 2024). A nota de crédito traz os mesmos elementos de segurança da fatura — QR code, código DEF/DGI e o número de série único do dispositivo (NID) — e deve:
- referir-se a uma fatura original real (exceto descontos que abrangem várias faturas e notas relativas a custos pré-financiados por terceiros);
- não exceder, de forma cumulativa, o valor da fatura original;
- indicar e comprovar seu motivo;
- usar o mesmo cliente, os mesmos itens e os mesmos grupos de tributação da original.
Em uma nota de crédito emitida a uma pessoa física, registre seus dados de contato e guarde uma cópia do documento de identidade. Mantenha um registro especial das notas de crédito. As notas de crédito que descumprem essas regras são tratadas como faturas fictícias. [10]
Em caso de crédito incobrável, o vendedor envia ao cliente uma segunda via da fatura com a sobreimpressão «FACTURE DEMEUREE IMPAYEE POUR LA SOMME DE …», e o cliente deve devolver o IVA que deduziu (lei do IVA, art. 52; Decreto, art. 127). [1]
Moeda e idioma
Não especificados nos textos do IVA. Nem a lei do IVA, nem o Decreto 011/42, nem o Décret 23/10, nem o AM 033 fixam moeda da fatura, idioma ou regra de conversão cambial (verificado em 21/10/2026). Os valores legais, as declarações e as restituições são todos expressos em francos congoleses.
Tipos de documento
- Facture normalisée — emitida por meio de um dispositivo fiscal, com os elementos de segurança.
- Document tenant lieu — documento substitutivo sem os elementos do dispositivo, para os casos relacionados no AM 044/2024.
- Facture d'avoir normalisée — a nota de crédito normalizada.
- Fatura de autofornecimento — uma facture normalisée à soi-même é o comprovante para deduzir o IVA sobre um autofornecimento (art. 38).
Não encontramos fatura simplificada nem limite de valor abaixo do qual se admita um documento mais simples.
Quem está dispensado de usar um dispositivo fiscal (Circulaire n° 005 de 30 de dezembro de 2024): o Estado, as províncias, as ETDs e os órgãos públicos; missões diplomáticas e organizações internacionais; pequenas empresas fora do IVA no regime do IBP; agricultores, criadores e horticultores que vendem a própria produção não transformada (não intermediários); pessoas físicas que alugam imóveis não mobiliados a pessoas físicas; concessionárias públicas de água e eletricidade; bancos e instituições de microfinanças autorizados pelo banco central; e companhias aéreas estrangeiras que vendem apenas os próprios produtos. Os demais podem pedir à DGI uma dispensa temporária, que "ne peut excéder une période de deux (02) mois". [11]
Autofaturamento
Não previsto: os textos do IVA consultados não contêm disposição sobre autofaturamento (verificado em 21/10/2026).
Guarda e trilha de auditoria
- Guarda. Os textos do IVA não fixam prazo explícito em anos. A DGI pode efetuar lançamentos "au titre de l’exercice en cours et de quatre années précédentes" (LPF, art. 43); portanto, guarde faturas e registros pelo menos durante o ano corrente mais quatro anos. Os livros devem ser mantidos na RDC, na sede ou no estabelecimento principal, ou com o representante fiscal, e os comprovantes das deduções devem ser originais (lei do IVA, art. 57). Os usuários de dispositivos de faturamento autônomos (UF) devem usar papel térmico que permaneça legível por pelo menos quatro anos (AM 033, art. 8).
- Trilha de auditoria. Os sistemas de faturamento "doivent en outre respecter les critères d’inaltérabilité, de sécurisation, de conservation et d’archivage des données" (art. 59 quater). O Arrêté ministériel n° 016 de 27 de fevereiro de 2025 detalha esses critérios para os sistemas de faturamento empresariais homologados: as correções também são registradas, os fechamentos diários, mensais e anuais são mantidos, e os arquivos são gerados pelo menos uma vez por ano, com integridade garantida. [1] [13]
Um modelo de fatura em conformidade
A DGI não publica modelo oficial de facture normalisée. Procuramos no Code des Impôts, nos arrêtés ministeriais e circulares sobre a reforma, nos comunicados de 2025–2026 sobre nota fiscal eletrônica, na lista de sistemas de faturamento aprovados, na mediateca da DGI e no portal e-DEF (21/10/2026); as imagens de faturas no site da DGI são ilustrações decorativas, não modelos. Abaixo, a Lookuptax dispõe as doze menções do art. 26 do Décret 23/10 em uma venda B2B doméstica ilustrativa a 16%. Todos os nomes, números e códigos são fictícios:
Facture normalisée — ilustrativa
| Désignationart. 26 d | Qtéart. 26 d | Prix unitaire HTart. 26 e | Prix total HTart. 26 e, f |
|---|---|---|---|
| Ramettes de papier A4 | 200 | CDF 3.000 | CDF 600.000 |
| Livraison | 1 | CDF 200.000 | CDF 200.000 |
- Total hors TVAart. 26 f
- CDF 800.000
- TVA 16%art. 26 g
- CDF 128.000
- Montant non taxableart. 26 h
- CDF 0
- Autres impôts et taxesart. 26 j
- CDF 0
- Total toutes taxes comprisesart. 26 i
- CDF 928.000
- Elementos de segurança impressos pelo dispositivo fiscal (art. 26 k e l): número do DEF DEF-SPECIMEN-0001 · código de autenticação DEF/DGI SPECIMEN-CODE · QR code (não reproduzido).
- Um documento substitutivo (document tenant lieu) traz as mesmas menções, exceto o número do DEF, o código de autenticação e o QR code — art. 26, último parágrafo.
- O total é inferior a CDF 1.000.000. Uma transação de CDF 1.000.000 ou mais entre contribuintes do IVA deve ser paga por cheque, transferência ou cartão bancário; caso contrário, o cliente perde a dedução do IVA — lei do IVA, arts. 59 bis e 74 bis.
Situação da nota fiscal eletrônica
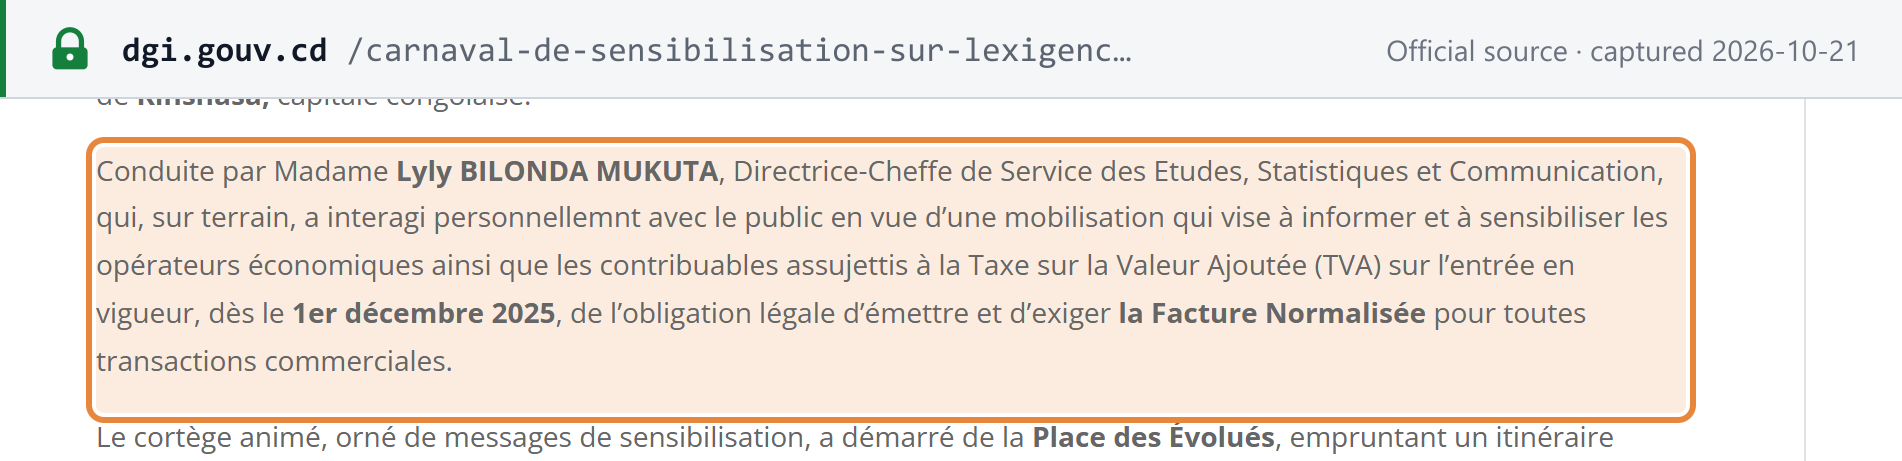
Situação (em 21/10/2026): obrigatória para todos os contribuintes do IVA desde 1º de dezembro de 2025. Toda fatura é uma facture normalisée emitida por meio de um dispositif électronique fiscal (DEF) conectado à DGI. A DGI define a facture normalisée como "un document commercial électronique, doté des éléments de sécurité", emitido "à l’aide d’un Dispositif Électronique Fiscal qui est directement relié à l’Administration des Impôts". Em 5 de outubro de 2026, afirmou que a obrigação "est pleinement effective" com o fim das moratórias e que seus serviços realizam fiscalizações de conformidade em todo o país. [4] [9]
 Registro da fonte capturado em 21/10/2026 — original
-
Modelo. Comunicação em tempo real por meio de um dispositivo certificado: os dispositivos são "connectés au système informatique de l’Administration des Impôts" (art. 59 quater), e os dispositivos físicos transmitem pela rede móvel (AM 033, art. 8). Não encontramos descrição da DGI de aprovação prévia à emissão; portanto, não se trata de um modelo de autorização prévia (clearance). Veja modelos CTC de nota fiscal eletrônica e dispositivos fiscais.
-
Dispositivos (Décret 23/10, arts. 4–10):
- UF (unité de facturation) — um dispositivo físico de faturamento autônomo;
- MCF (module de contrôle de facturation) — acoplado a um sistema de faturamento empresarial (SFE) homologado pela DGI;
- e-UF — o faturamento on-line e gratuito da DGI para empresas sem software de faturamento;
- e-MCF — o módulo de controle on-line para empresas com um SFE homologado.
As versões on-line funcionam na plataforma e-DEF da DGI. Os sistemas homologados recebem um identificador ISF, e os dispositivos, um NID (AM 016/2025). A DGI publica a lista de SFE homologados e de fornecedores de DEF aprovados; a mais recente é datada de 4 de setembro de 2026. [13] [14]
-
Fases por porte do contribuinte. Nenhuma: uma única data, 1º de dezembro de 2025, para todos os contribuintes do IVA (Communiqué officiel N° 01/050 da DGI, de 2 de outubro de 2025: "la date de l’effectivité de l’obligation d’émission et d’exigence d’une facture normalisée … est fixée au 1er décembre 2025"). [6]
-
Formatos e padrões. Cada fatura traz o número do dispositivo, o código de autenticação DEF/DGI e um QR code. A DGI não publica formato XML, UBL ou Peppol; sua especificação técnica fica em um ambiente para desenvolvedores que estava inacessível em 21/10/2026.
-
Abrangência. B2B e B2C: todas as transações. B2G: órgãos públicos ordenadores de despesa e empresas públicas só podem aceitar faturas normalizadas, enquanto os órgãos públicos que vendem estão eles próprios dispensados de usar um dispositivo (Circulaire 005/2024).
Cronologia.
| Data | Etapa |
|---|---|
| 23/06/2017 | A Lei de Finanças n° 17/005 cria a obrigação do dispositivo fiscal, com data de início a ser fixada por arrêté |
| 28/12/2022 | A Lei de Finanças n° 22/071 introduz a facture normalisée, a homologação dos SFE e as respectivas penalidades |
| 03/03/2023 | O Décret n° 23/10 regulamenta a facture normalisée |
| 23/10/2023 | Arrêtés ministériels n° 033 (condições de uso dos dispositivos fiscais) e 034 (aprovação e comercialização de dispositivos e sistemas) |
| 30/12/2024 | Circulaires n° 004 (notas de crédito) e 005 (abrangência e dispensas); AM 044 (documentos substitutivos) |
| 27/02/2025 | O AM 016 altera as regras de aprovação e homologação |
| 02/10/2025 | A DGI fixa a data de início em 1º de dezembro de 2025 |
| 01/12/2025 | Entra em vigor a obrigação de emitir e exigir a facture normalisée para todos os contribuintes do IVA |
| 04/12/2025 | DGI: as deduções de dezembro de 2025 sem respaldo em faturas normalizadas serão objeto de lançamento, após um prazo de regularização de 20 dias |
| 25/02/2026 | Grupos de tributação atualizados para a Lei de Finanças n° 25/060 (5% e 1%) |
| 05/10/2026 | DGI: o Ministro anunciou o fim das moratórias e a obrigação está «pleinement effective»; fiscalizações de conformidade em todo o país |
Para outros países, veja situação da nota fiscal eletrônica e redes no mundo.
Declaração e pagamento
Periodicidade da declaração
Mensal, para todos os contribuintes do IVA. Os textos do IVA não oferecem opção trimestral ou anual por faixa de faturamento.
Prazo da declaração
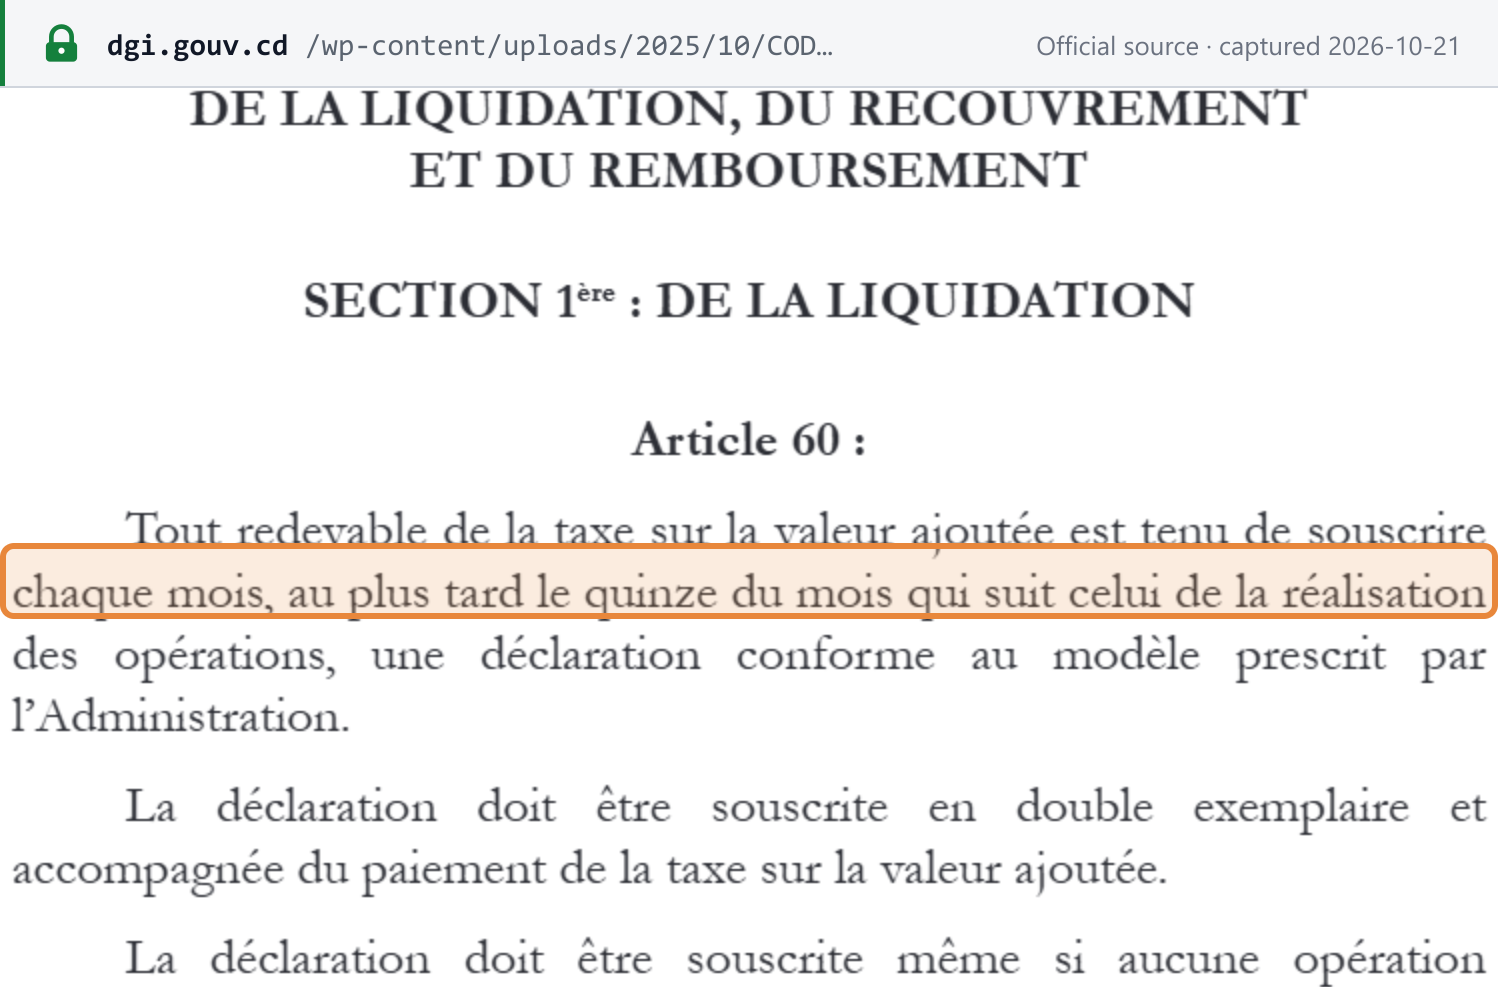
Até o dia 15 do mês seguinte ao mês das operações: "Tout redevable de la taxe sur la valeur ajoutée est tenu de souscrire chaque mois, au plus tard le quinze du mois qui suit celui de la réalisation des opérations, une déclaration conforme au modèle prescrit par l’Administration" (lei do IVA, art. 60). A declaração é devida mesmo sem nada a declarar, com a indicação «Néant». Toda declaração deve vir acompanhada de um demonstrativo detalhado das deduções que relacione cada fatura de fornecedor (nome e Numéro Impôt do fornecedor, número, data e valor da fatura, IVA, e a natureza e a quantidade da compra); sem ele, as deduções são estornadas após uma notificação formal de cinco dias (art. 56). [1]
A lei não prorroga o prazo quando o dia 15 cai em fim de semana ou feriado. A DGI publica a data exata em um comunicado todo mês — por exemplo, quinta-feira, 15/10/2026, para as declarações de setembro de 2026. [17]
 Registro da fonte capturado em 21/10/2026 — original
Prazo e forma de pagamento
Com a declaração: a declaração "doit être souscrite en double exemplaire et accompagnée du paiement de la taxe sur la valeur ajoutée" (art. 60), portanto o pagamento também vence até o dia 15. A declaração on-line (télédéclaration) no portal i-impôts da DGI é utilizada pelos contribuintes geridos pela diretoria de grandes empresas (DGE), pelos centros de impostos (CDI) e por alguns Centres d'Impôts Synthétiques. Os demais contribuintes baixam os formulários oficiais do site da DGI e os apresentam à sua unidade fiscal, por e-mail ou em papel, conforme os comunicados mensais da DGI. [17]
O IVA na importação é pago à alfândega antes da retirada dos bens (art. 61).
Relações adicionais
- Relações anuais de clientes e fornecedores. Toda pessoa física ou jurídica sujeita ao imposto sobre os lucros de 2025 e ao IVA, isenta ou não, apresenta anualmente uma relação de seus clientes e uma relação de seus fornecedores (LPF, arts. 47 bis e 47 ter). A relação de clientes foi introduzida pela Lei de Finanças n° 24/011 de 20 de dezembro de 2024, com primeiro prazo em 31 de março de 2025, para fabricantes, importadores e atacadistas. O comunicado da DGI para 2026 dirige as duas relações a todo contribuinte do IVA sujeito ao imposto sobre os lucros e fixa 31/03/2026 como prazo. Quem usa a télédéclaration apresenta on-line; os demais usam os formulários do site da DGI. [20]
- IVA retido. O IVA retido pelo Tesouro ou pelas empresas de mineração é informado em anexos separados (art. 53).
- Não há equivalente a uma declaração recapitulativa intracomunitária (EC sales list).
Recuperação do imposto creditado e itens vedados
O direito à dedução nasce quando o imposto se torna exigível e deve ser exercido "jusqu’au 31 décembre de l’année qui suit celle au cours de laquelle la taxe est devenue exigible" (art. 37). Ele exige uma facture normalisée, ou um documento substitutivo com o Numéro Impôt do fornecedor, ou, nas importações, a declaração aduaneira de liberação (art. 38). [1]
Imposto creditado vedado (arts. 41–42):
- despesas de hospedagem, alojamento, restaurante, recepção e entretenimento, e locação de veículos de turismo e transporte de passageiros — exceto para empresas de turismo, restaurantes e entretenimento que atuem em sua atividade tributável;
- bens utilizados por terceiros, dirigentes ou funcionários;
- derivados de petróleo, exceto para revenda no atacado, geração de energia, instalações industriais fixas e companhias aéreas; os demais usos têm teto de 50%;
- veículos de passageiros, e sua locação, peças e serviços — exceto ônibus de funcionários com dez ou mais assentos, frotas de transporte público e locadoras de veículos;
- IVA destacado em uma fatura emitida fora dos dispositivos fiscais por quem é obrigado a usá-los;
- transações de CDF 1.000.000 ou mais entre contribuintes do IVA não pagas por cheque, transferência ou cartão bancário (arts. 59 bis e 74 bis).
As empresas que realizam operações tributáveis e isentas deduzem por pro rata, arredondado para cima, calculado provisoriamente com base no ano anterior e definido até 31 de março (arts. 43–45). As deduções sobre bens de capital são ajustadas ao longo de cinco anos para bens móveis e de vinte para imóveis (art. 50).
Restituições
A regra geral é o transporte do crédito: "Le crédit d’impôt ne peut pas faire l’objet d’un remboursement au profit de l’assujetti et ne peut être cédé" (art. 63). As restituições só estão disponíveis para (art. 64):
- exportadores, com teto de 16% das exportações do mês;
- empresas que realizam novos investimentos em ativo imobilizado, para projetos de CDF 1.000.000.000 ou mais;
- empresas de mineração e petróleo em fase de pesquisa ou de desenvolvimento e construção;
- empresas que encerram as atividades;
- órgãos públicos integralmente estatais cujo IVA foi retido.
O pedido é apresentado com a declaração mensal no formulário oficial; um processo incompleto é devolvido em 7 dias e o contribuinte tem 3 meses para completá-lo (Decreto, arts. 144–145). As restituições são pagas por transferência bancária para uma conta em CDF em 30, 60 ou 90 dias, conforme a categoria de risco do contribuinte (Arrêté ministériel n° 018 de 18 de março de 2016). Não há regime de restituição para não residentes. [1] [2]
Isenções
Operações isentas
As isenções formam uma lista fechada nos artigos 15 a 19: "En dehors des opérations reprises aux articles 15 à 19 ci-dessus, aucune exonération ou exemption en matière de la taxe sur la valeur ajoutée ne peut être accordée par des textes particuliers" (art. 20). Exemplos:
- Bens e importações (art. 15): bens usados vendidos por um usuário que não pôde deduzir o IVA sobre eles; selos fiscais; insumos agrícolas relacionados; transmissões de imóveis por quem não é incorporador; órgãos e sangue humanos, e próteses; barcos e redes de pesca; produtos farmacêuticos e equipamentos médicos relacionados; mosquiteiros; caixões; equipamentos de mineração e petróleo antes da fase de exploração; importações de trigo, milho e suas farinhas, e vendas locais de trigo, pão, milho e dessas farinhas; vendas locais de animais vivos; equipamentos iniciais importados por novas empresas; obras de arte originais vendidas pelo artista.
- Serviços (art. 17): jornais e livros (exceto publicidade); mensalidades escolares de instituições autorizadas; cuidados e análises médicas; transporte de pacientes; serviços funerários; transporte aéreo internacional; juros sobre empréstimos para investimento, leasing, crédito agrícola e cheque especial; crédito de microfinanças; locação de imóveis residenciais não mobiliados por quem não é incorporador; prêmios de seguro e resseguro de vida e saúde.
- Também isentas: atividades sujeitas a um tributo específico exclusivo, como ingressos, transmissões sujeitas a imposto de registro e prêmios de jogos de azar (art. 18); e missões diplomáticas e organizações internacionais, sob reciprocidade (art. 19). [1]
Isenção não é alíquota zero. As exportações a 0% mantêm a recuperação integral do imposto creditado. As operações isentas não dão direito à dedução: "aucun droit à déduction n’est ouvert pour les assujettis qui effectuent des opérations exonérées" (Decreto 011/42, art. 98). Uma empresa que realiza ambas usa o pro rata.
Regimes especiais
- Comerciantes de bens usados pagam IVA sobre a margem nos bens comprados de não contribuintes (art. 31).
- Agências de viagem usam um regime de margem e não podem deduzir os custos adquiridos (arts. 32–33).
- Transitários e despachantes aduaneiros são tributados sobre sua remuneração, deduzidos os desembolsos justificados (art. 34).
- Serviços e obras são tributados pelo regime de caixa — o IVA é devido no recebimento do pagamento (art. 25). A DGI pode autorizar a apuração pelo faturamento (art. 26), e as faturas devem então indicar «Autorisation d’acquitter la TVA d’après les débits».
- Zonas francas ficam fora do território aduaneiro; os bens que delas saem para consumo são tributados pelo valor na saída (arts. 24 e 27).
- Pequenas empresas não têm regime de IVA por estimativa: abaixo de CDF 80.000.000, ficam fora do IVA e pagam o IBP, salvo se optarem.
- Empresas de mineração em fase de exploração apuram o IVA na importação por meio de sua declaração (art. 62).
Infrações e penalidades
Infrações
As infrações fiscais cometidas com evidente intenção fraudulenta são puníveis "sans préjudice des peines portées aux articles 124 et 127 du Code Pénal" (LPF, art. 101). Entre elas estão a omissão deliberada de declaração, a ocultação de valores tributáveis, lançamentos contábeis fictícios ou inexatos, a obstrução à administração tributária, a insolvência organizada e a falta de recolhimento de um tributo cobrado na qualidade de devedor legal — o que abrange o IVA cobrado dos clientes. A multa equivale ao imposto sonegado, dobrada em caso de reincidência; a ação penal é movida pelo Ministério Público a pedido de um agente da DGI. A própria LPF não prevê pena de prisão; ela remete ao Código Penal. [1]
As condutas específicas do IVA são punidas "sans préjudice des poursuites pénales": cobrança indevida de IVA, faturas falsas ou falsificadas e adulteração de um sistema de faturamento. A falta reiterada de emissão de faturas normalizadas pode levar a uma interdição administrativa de três meses e à proibição de residência para dirigentes estrangeiros (art. 74 sexies). Operar sem Numéro Impôt leva à interdição provisória (LPF, art. 98).
Penalidades
Todos os valores conforme a consolidação do Code des Impôts de 10 de julho de 2023. A Lei de Finanças n° 25/060 alterou a lei do IVA e a LPF para 2026, e seu texto não estava disponível em nenhum site oficial que conseguimos acessar (verificado em 21/10/2026).
| Infração | Penalidade | Fonte |
|---|---|---|
| Atraso na declaração de registro no IVA | CDF 500.000 | Lei do IVA, art. 69 |
| Atraso em declaração com crédito / declaração sem movimento | CDF 1.500.000 e perda de 10% do crédito / CDF 500.000 | art. 69 bis |
| Atraso no pagamento do imposto declarado | 2% ao mês, contando integralmente cada mês iniciado | LPF, art. 91 |
| Atraso na declaração regularizado antes da notificação formal | 25% do imposto declarado | LPF, art. 89 |
| Lançamento de ofício | 20% do imposto sonegado (40% na reincidência); 50% no lançamento por omissão (100% na reincidência); juros de 2% ao mês, com teto de 50% | LPF, art. 89 |
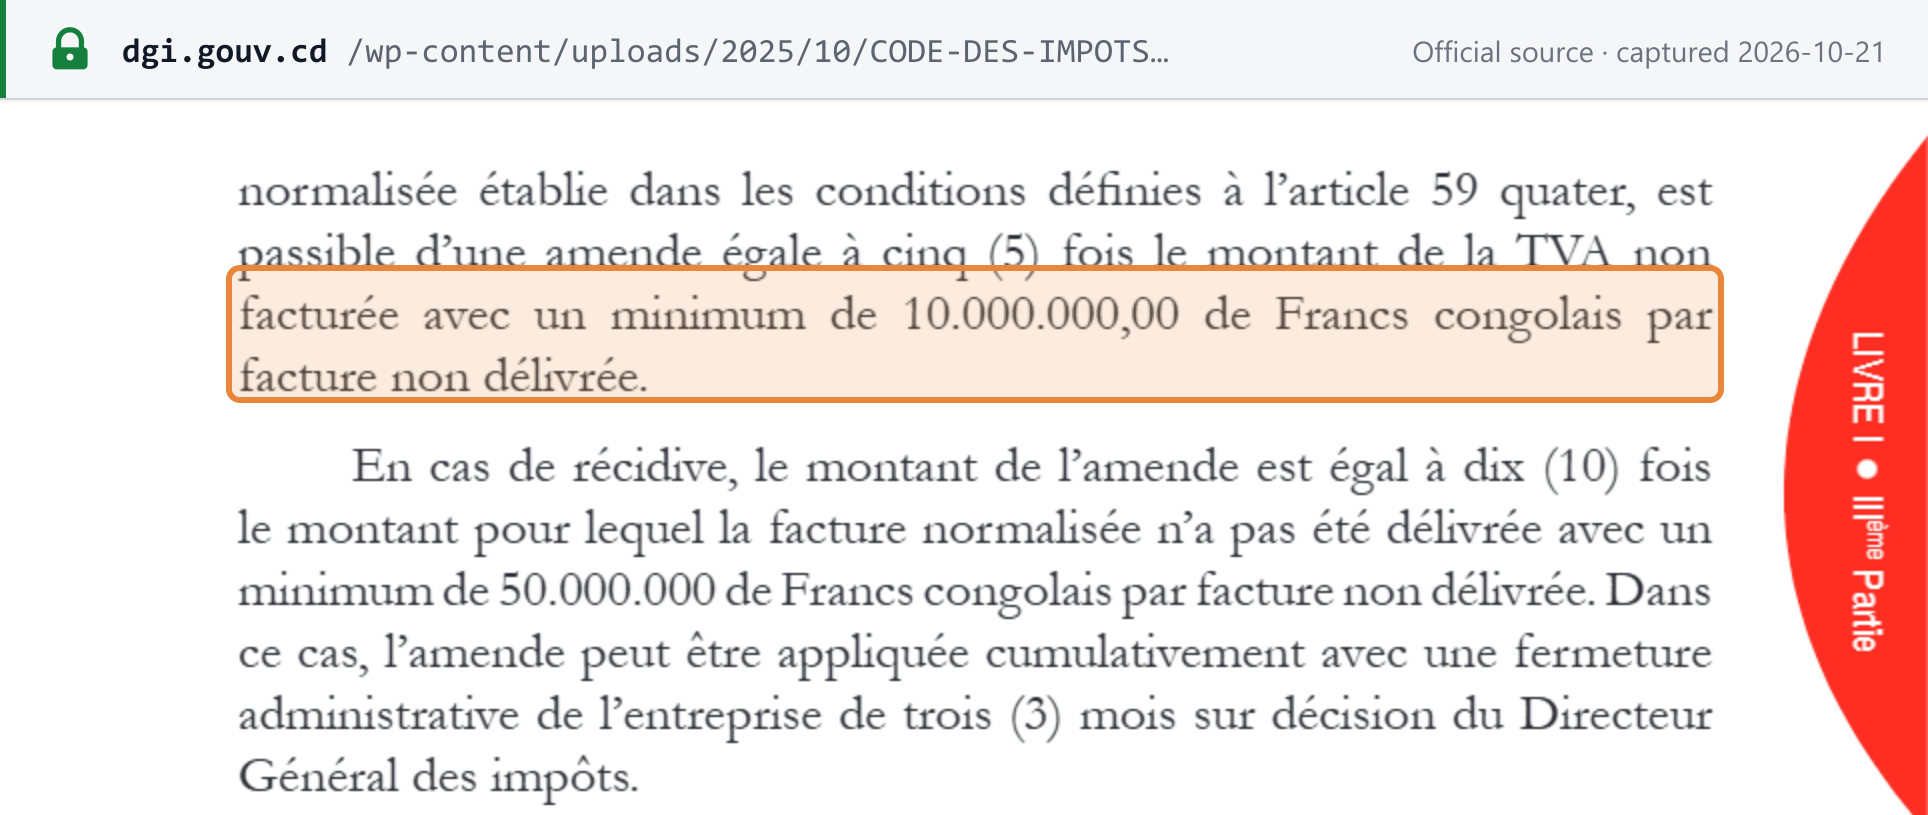
| Transação sem facture normalisée | 5× o IVA não faturado, mínimo de CDF 10.000.000 por fatura; na reincidência, 10× o valor não faturado, mínimo de CDF 50.000.000 por fatura, com possível interdição de três meses | Lei do IVA, art. 74 sexies |
| Não uso de dispositivo fiscal | CDF 10.000.000 | art. 74 quater |
| Corrupção deliberada de um dispositivo fiscal | CDF 5.000.000; triplicada na reincidência | art. 74 quinquies |
| Qualquer outra violação das regras do dispositivo fiscal | CDF 10.000.000 | art. 74 decies |
| Adulteração de um sistema de faturamento, ou usurpação de identidade para emitir faturas | CDF 10.000.000 por fatura | art. 74 octies |
| Software de faturamento não homologado (fornecedor, editor ou desenvolvedor interno) | CDF 50.000.000; CDF 100.000.000 na reincidência | art. 74 nonies |
| Cada menção obrigatória ausente na fatura | CDF 750.000 (empresas) / CDF 250.000 (pessoas físicas) por omissão | LPF, art. 97 bis |
| Fatura não emitida | 2× o imposto em causa; triplicada na reincidência | Lei do IVA, art. 72 |
| Emissão de fatura falsa, ou uso de fatura falsificada para deduzir IVA | 3× o IVA | art. 71 |
| Cobrança indevida de IVA em uma fatura | 3× o IVA indevidamente faturado | art. 70 |
| Falta de retenção do IVA | Multa igual ao IVA não retido | art. 74 ter |
 Registro da fonte capturado em 21/10/2026 — original
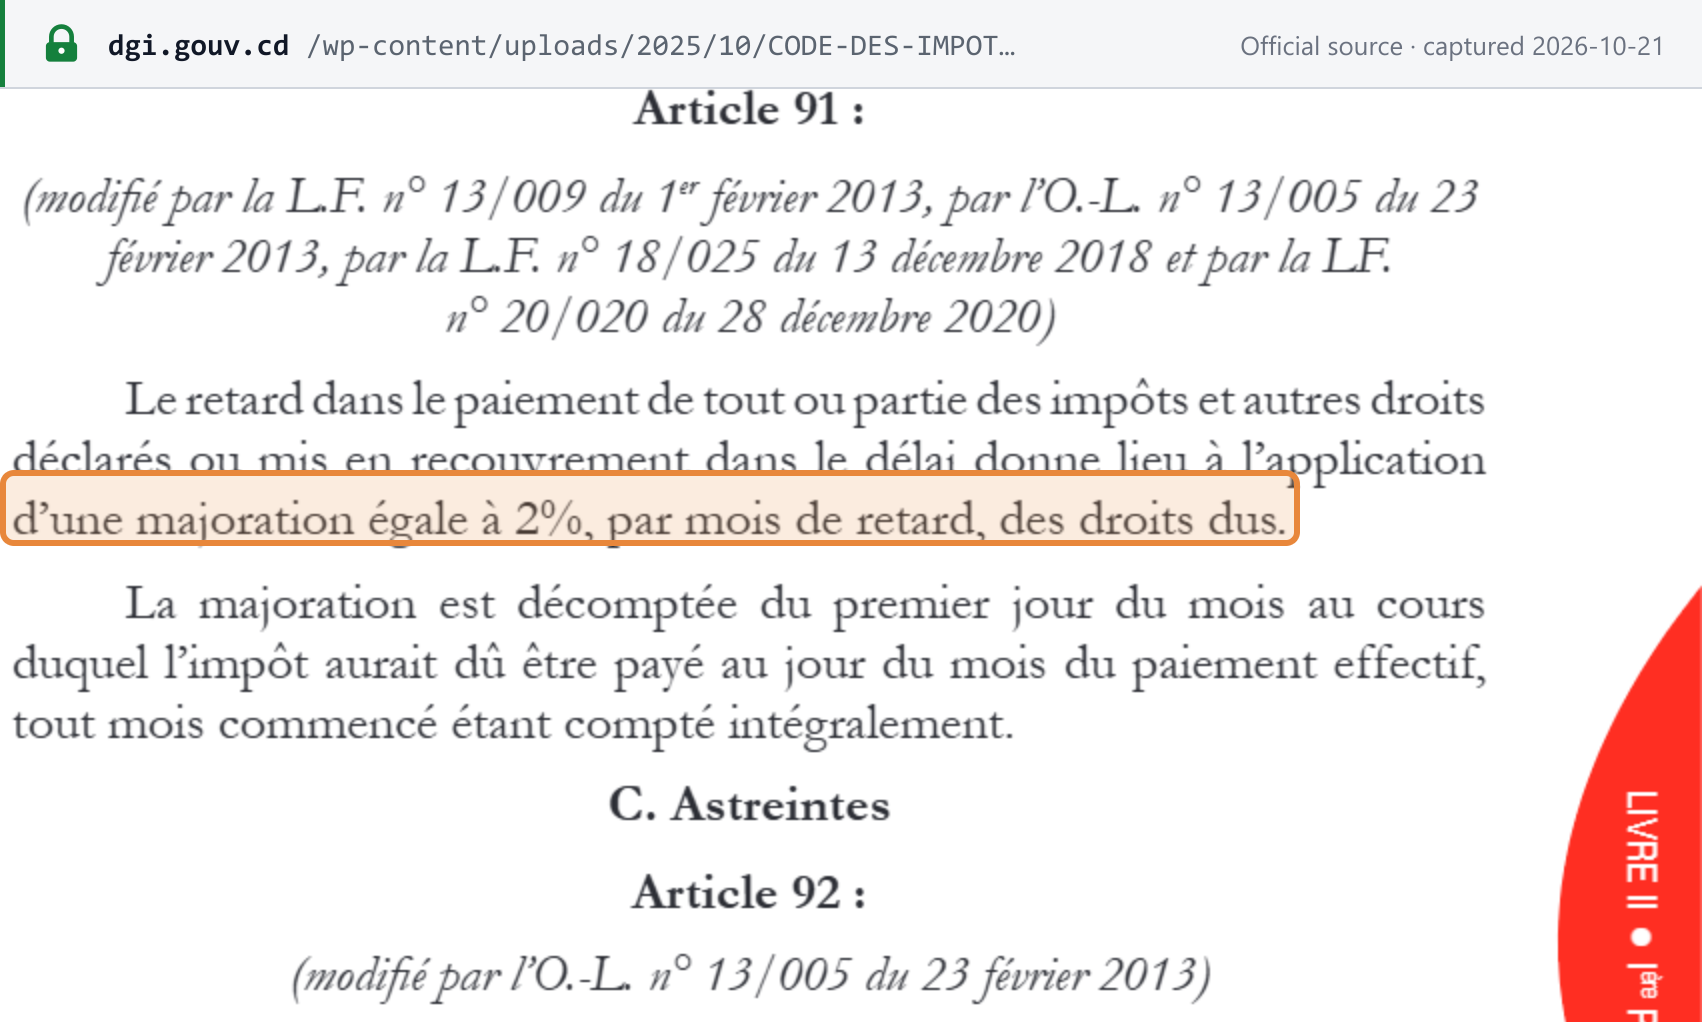 Registro da fonte capturado em 21/10/2026 — original
Perguntas frequentes
Nosso fornecedor na RD Congo nos entregou uma fatura comum, não uma facture normalisée. Podemos deduzir o IVA?
Não. O artigo 42 da lei do IVA veda a dedução do IVA destacado em uma fatura emitida fora dos dispositivos fiscais (DEF) por uma pessoa obrigada a utilizá-los. O comunicado da DGI de 4 de dezembro de 2025 anunciou que as deduções de dezembro de 2025 sem respaldo em uma fatura normalizada seriam objeto de lançamento após um prazo de regularização de 20 dias, e em 5 de outubro de 2026 a DGI confirmou que, com o fim das moratórias, a obrigação está plenamente em vigor.
Já usamos um ERP. Ainda precisamos de um dispositivo fiscal na RD Congo?
Sim. Todo contribuinte do IVA deve emitir suas faturas por meio de um dispositif électronique fiscal conectado à DGI. Uma empresa com software de faturamento próprio precisa que esse software seja homologado pela DGI como sistema de faturamento empresarial (SFE) e vinculado a um módulo de controle (MCF) ou à sua versão on-line (e-MCF). Uma empresa sem software de faturamento pode usar o e-UF on-line e gratuito da DGI na plataforma e-DEF.
Somos uma empresa estrangeira que vende software ou serviços a clientes na RD Congo. Quem paga o IVA?
O não residente sujeito ao IVA da RDC deve nomear um representante aprovado e residente na RDC, por carta legalizada ou autenticada em cartório dirigida à DGI, e o representante responde solidariamente pelo imposto (lei do IVA, artigo 23). Se nenhum representante for nomeado, o IVA e eventuais penalidades são pagos pelo cliente. Os serviços on-line prestados por empresas não residentes estão expressamente no campo de incidência (Decreto 011/42, artigo 23), e a lei não fixa limite específico para não residentes.
Quando vence a declaração do IVA da RD Congo se o dia 15 cair em um fim de semana?
A lei do IVA diz apenas que a declaração e o pagamento vencem até o dia 15 do mês seguinte ao mês das operações. Ela não diz o que acontece quando o dia 15 cai em fim de semana ou feriado. A DGI publica todo mês um comunicado com o prazo exato; por isso, consulte a página de comunicados oficiais.
Podemos obter a restituição do nosso crédito de IVA na RD Congo?
Somente se você se enquadrar em uma das categorias do artigo 64 da lei do IVA: exportadores (com teto de 16% das exportações do mês), empresas que realizam novos investimentos de CDF 1.000.000.000 ou mais, empresas de mineração e petróleo em fase de pesquisa ou desenvolvimento, empresas que encerram as atividades e órgãos públicos integralmente estatais cujo IVA foi retido. Todos os demais transportam o crédito para períodos seguintes; o artigo 63 determina que ele não pode ser restituído nem cedido.
Sites importantes
| Site | Finalidade |
|---|---|
| DGI — Direction Générale des Impôts | Página inicial da autoridade fiscal |
| DGI — página do IVA | Regras do IVA, os formulários de registro e de declaração, o folheto sobre o IVA e o cadastro publicado dos contribuintes do IVA |
| e-NIF | Pedido on-line do Numéro Impôt, com consulta de NIF |
| i-impôts | Declaração e pagamento on-line (grandes empresas, centros de impostos e alguns contribuintes dos CIS); também verifica certidões de regularidade fiscal |
| e-DEF | Plataforma da DGI para os dispositivos fiscais on-line (e-UF, e-MCF) |
| DGI — Reforma da facture normalisée | Regras, arrêtés ministeriais e circulares sobre a fatura normalizada |
| Sistemas de faturamento e dispositivos aprovados (PDF, 04/09/2026) | SFE homologados e fornecedores de DEF aprovados |
| DGI — Comunicados oficiais | Prazos mensais de declaração e anúncios sobre a nota fiscal eletrônica |
| SYGDEF | Sistema de dispositivos fiscais da DGI (acesso com conta), citado na Circulaire 005/2024 e no comunicado da DGI de 5 de outubro de 2026, ao lado do aplicativo móvel «FACNO RDC» para verificar faturas normalizadas |
| DGI — Autenticação de documentos | Verifica documentos emitidos pela DGI por QR code ou número |
| DGDA — Alfândega | Declarações de importação e IVA na importação |
| Journal officiel | Diário oficial (inacessível em 21/10/2026) |
Não há ferramenta oficial de consulta de alíquotas; o folheto sobre o IVA da DGI é o seu próprio resumo das alíquotas.
Mudanças recentes
- 05/10/2026 — A DGI afirma que, com o fim das moratórias decretado pelo Ministro, a obrigação de emitir e entregar uma facture normalisée está plenamente em vigor, com fiscalizações de conformidade em todo o país. (DGI) — veja o evento
- 23/03/2026 — As relações anuais de clientes e fornecedores passam a ser devidas por todo contribuinte do IVA sujeito ao imposto sobre os lucros, até 31/03/2026 (LPF, arts. 47 bis e 47 ter). (DGI)
- 25/02/2026 — Grupos de tributação atualizados para a Lei de Finanças n° 25/060: o grupo de 8% passa a 5% e um novo grupo de 1% é criado. (DGI) — veja o evento
- 01/12/2025 — A facture normalisée, emitida por meio de um dispositivo fiscal, torna-se obrigatória para todos os contribuintes do IVA. (DGI)
Para a cronologia completa, veja as mudanças tributárias da RD Congo na Lookuptax.
Links de referência
- DGI — Code des Impôts, atualizado até 10 de julho de 2023 (lei do IVA, Decreto 011/42, Décret 23/10 e a lei de procedimentos tributários)
- DGI — La TVA : notions essentielles à retenir (folheto sobre o IVA, agosto de 2025)
- DGI — Taxe sur la valeur ajoutée (página do IVA)
- DGI — Réforme de la facture normalisée
- DGI — Campanha de conscientização sobre a obrigação da facture normalisée a partir de 1º de dezembro de 2025 (notícia, novembro de 2025)
- DGI — Communiqué officiel N° 01/050 de 2 de outubro de 2025 (data de início)
- DGI — Communiqué officiel N° 01/059 de 4 de dezembro de 2025 (modalidades práticas)
- DGI — Communiqué officiel N° 01/010 de 25 de fevereiro de 2026 (grupos de tributação)
- DGI — Comunicado de 5 de outubro de 2026 (obrigação plenamente em vigor)
- Circulaire ministérielle n° 004 de 30 de dezembro de 2024 (notas de crédito normalizadas)
- Circulaire ministérielle n° 005 de 30 de dezembro de 2024 (abrangência e dispensas)
- Arrêté ministériel n° 033 de 23 de outubro de 2023 (condições de uso dos dispositivos fiscais)
- Arrêté ministériel n° 016 de 27 de fevereiro de 2025 (aprovação e homologação)
- DGI — SFE homologados e DEF aprovados, em 4 de setembro de 2026
- DGI — Formulário de declaração de registro no IVA
- DGI — Communiqué officiel N° 01/005 de 20 de janeiro de 2026 (Centres d'Impôts Synthétiques)
- DGI — Comunicado sobre o prazo de 15 de outubro de 2026
- Ministère du Budget — Budget citoyen 2026
- DGI — Sessão sobre as inovações da Lei de Finanças n° 25/060 para 2026 (janeiro de 2026)
- DGI — Communiqué officiel N° 01/015 de 23 de março de 2026 (relações de clientes e fornecedores)
Veja também na Lookuptax:
- Limites de registro do IVA no mundo
- Alíquotas de impostos no mundo
- Situação da nota fiscal eletrônica e redes no mundo
- Dispositivos fiscais e caixas registradoras certificadas explicados
- Inversão do sujeito passivo explicada
- IVA sobre serviços digitais de fornecedores não residentes
- Como se registrar no IVA, imposto sobre vendas ou GST
- Verificar um número de IVA — consultas oficiais por país