Diretrizes do IVA (DPH) na República Tcheca
| FICHA TÉCNICA | |
|---|---|
| Código do país | CZ |
| Nome do imposto | Imposto sobre Valor Agregado — Daň z přidané hodnoty (DPH) |
| Autoridade fiscal | Administração Financeira da República Tcheca — Finanční správa České republiky |
Visão geral
A República Tcheca cobra o Imposto sobre Valor Agregado — em tcheco, daň z přidané hodnoty (DPH) — com base na Lei nº 235/2004 Sb., sobre o imposto sobre valor agregado (zákon o dani z přidané hodnoty). Este guia segue o texto consolidado em vigor desde 1º de janeiro de 2026, a versão mais recente publicada na coletânea oficial de leis, a e-Sbírka. O procedimento, os prazos e a maior parte das penalidades estão no Código de Procedimento Tributário, Lei nº 280/2009 Sb. (daňový řád). [1] [2]
Autoridade. O DPH é administrado pela Administração Financeira da República Tcheca (Finanční správa České republiky): a Diretoria-Geral de Finanças (Generální finanční ředitelství, GFŘ) e as repartições fiscais regionais (finanční úřady). A alfândega (Celní správa) administra o IVA sobre importações, exceto quando um contribuinte do IVA declara ele próprio o IVA de importação (§ 93(1)(b)). [1]
Moeda. Os valores deste guia estão em coroas tchecas (CZK, Kč). Uma fatura pode ser emitida em outra moeda, mas o IVA nela deve ser expresso "v české měně" — em moeda tcheca (§ 29(1)(l)). [1]
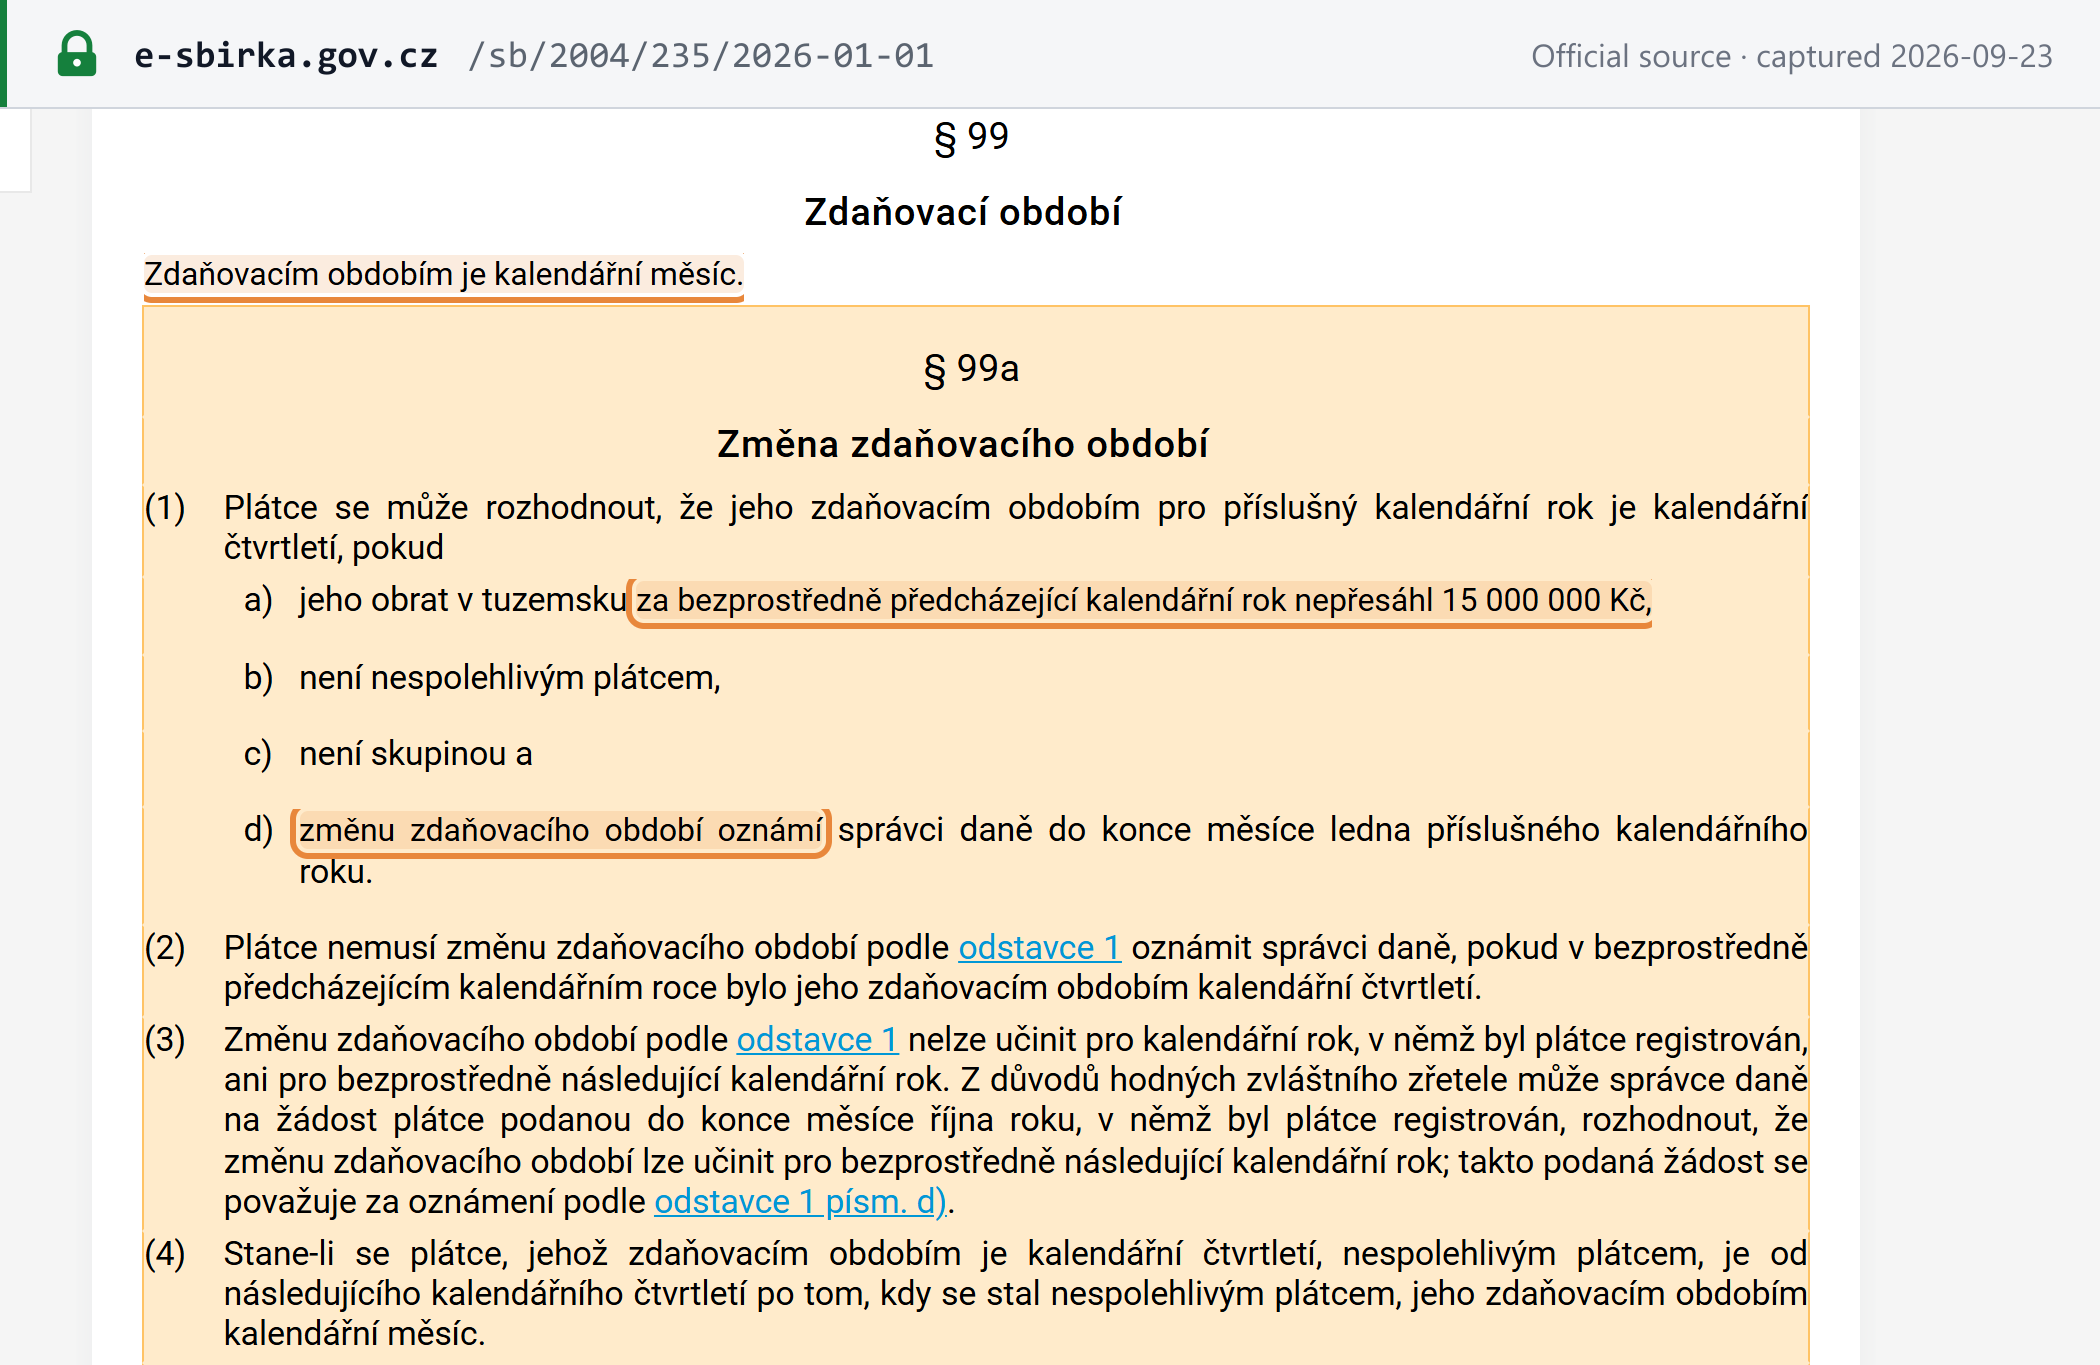
Período de apuração. "Zdaňovacím obdobím je kalendářní měsíc" — o período de apuração é o mês civil (§ 99). Um contribuinte pode optar pelo trimestre civil nas condições descritas em Declaração e pagamento. [1]
Níveis de tributação. O DPH é um imposto nacional único. A Lei do IVA não cria nenhum nível regional ou municipal de IVA. [1]
Registro
Uma empresa registrada é um contribuinte do IVA (plátce). Uma empresa que se registra apenas para apurar o IVA sobre serviços transfronteiriços é uma pessoa identificada (identifikovaná osoba), tratada abaixo.
Quem deve se registrar
Uma pessoa sujeita ao imposto com sede na República Tcheca se torna contribuinte do IVA por força de lei quando o seu faturamento doméstico ultrapassa os limites do § 6. Desde 1º de janeiro de 2025, o critério é o ano civil: [1]
"(1) Osoba povinná k dani se sídlem v tuzemsku … je plátcem od prvního dne kalendářního roku bezprostředně následujícího po kalendářním roce, ve kterém její obrat v tuzemsku překročil částku 2 000 000 Kč."
(Uma pessoa sujeita ao imposto com sede na República Tcheca … é contribuinte a partir do primeiro dia do ano civil imediatamente seguinte ao ano civil em que o seu faturamento doméstico ultrapassou CZK 2.000.000.)
| Faturamento doméstico no ano civil | Torna-se contribuinte do IVA | Base legal |
|---|---|---|
| Acima de CZK 2.000.000 | A partir de 1º de janeiro do ano seguinte | § 6(1) |
| Acima de CZK 2.000.000, e a empresa opta por um início antecipado em um pedido tempestivo | A partir do dia seguinte ao que ultrapassou CZK 2.000.000 | § 6(2)(a) |
| Acima de CZK 2.536.500 | A partir do dia seguinte ao que ultrapassou CZK 2.536.500 | § 6(2)(b) |
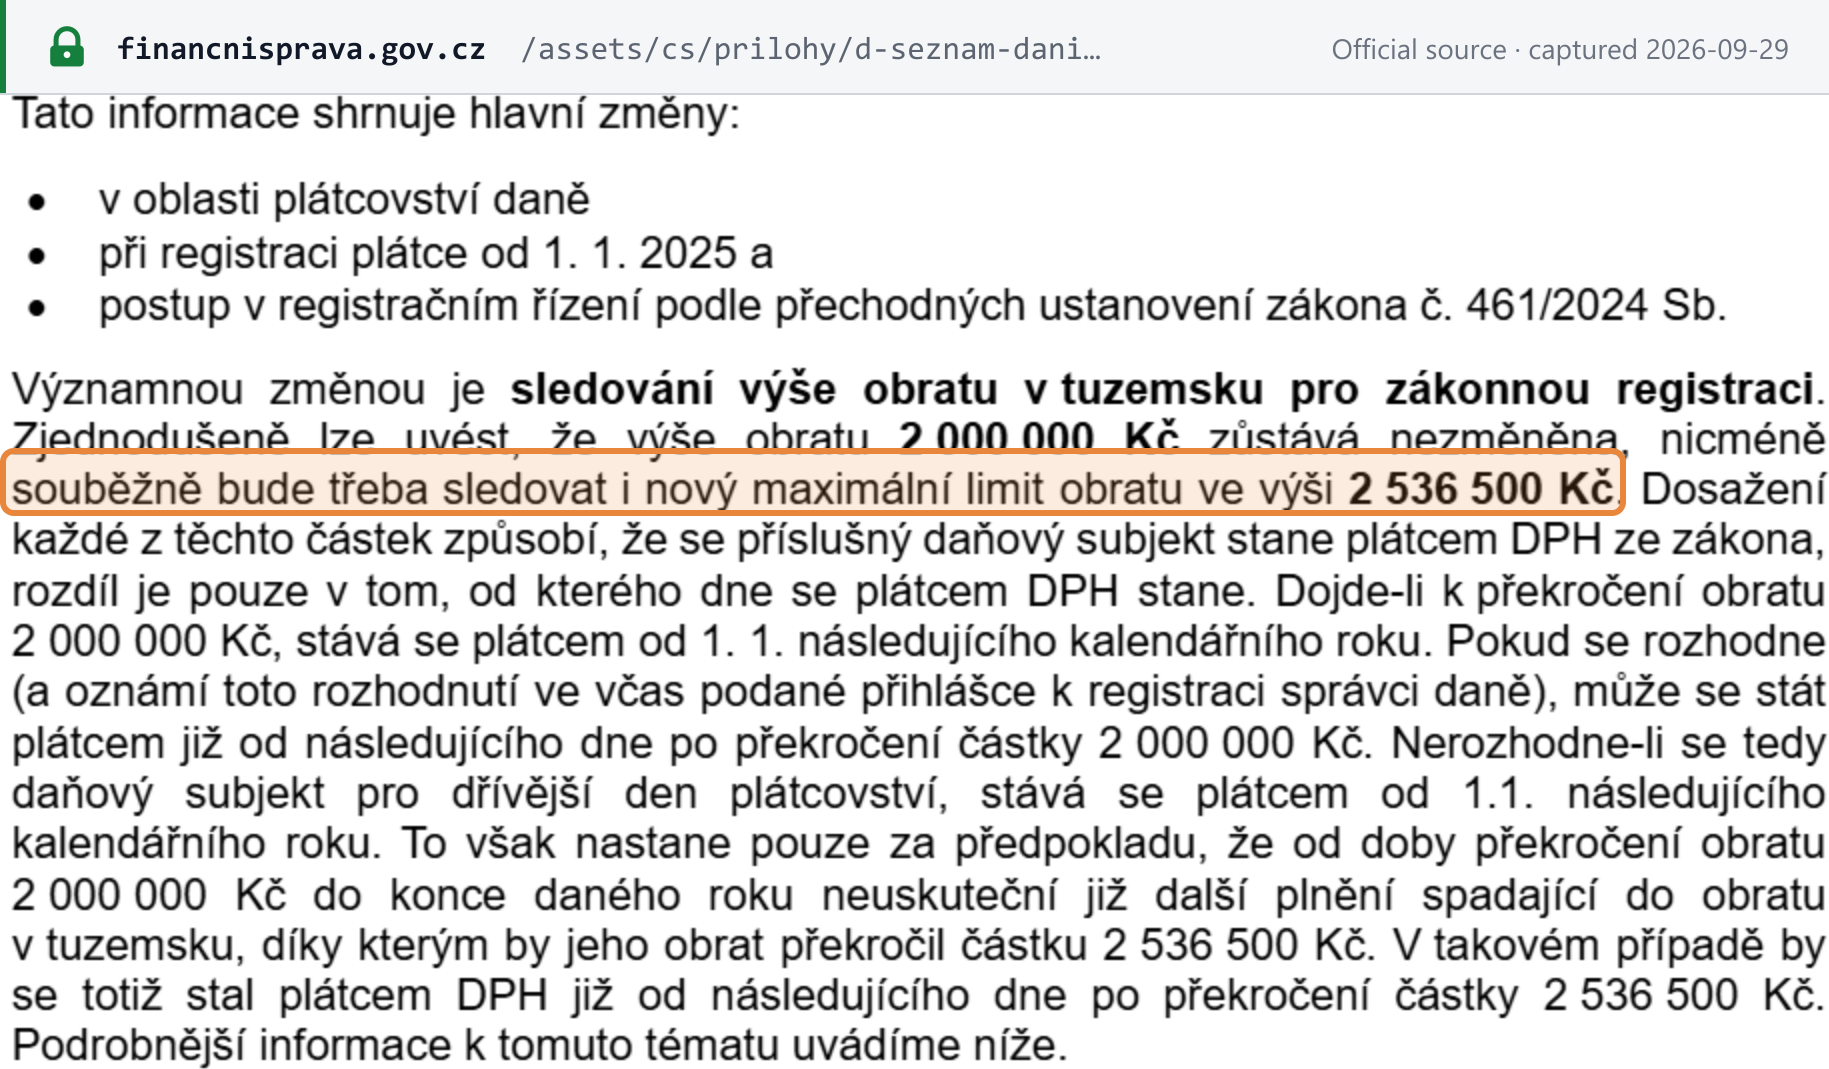
A informação da GFŘ sobre as mudanças de 2025 resume assim: o valor de CZK 2.000.000 não mudou, mas um novo limite máximo de CZK 2.536.500 deve ser acompanhado junto com ele; atingir qualquer um dos dois torna a empresa contribuinte do IVA por força de lei, e a única diferença é o dia a partir do qual isso acontece. [3]
O que conta como faturamento. O faturamento doméstico (obrat v tuzemsku) é a contraprestação, sem IVA, pelos fornecimentos com local de fornecimento na República Tcheca que são tributáveis (ou seriam, não fosse a isenção para pequenas empresas), isentos com direito a dedução, ou fornecimentos financeiros, de seguros e imobiliários isentos, salvo se forem acessórios e ocasionais (§ 4a(1)). As vendas de ativos de longo prazo ficam de fora, a menos que façam parte integrante da atividade habitual da empresa (§ 4a(3)). [1]
Histórico. Até 31 de dezembro de 2024, o critério era o faturamento em no máximo 12 meses consecutivos anteriores acima de CZK 2.000.000 (§ 6(1), versão de 2024). O próprio valor subiu de CZK 1.000.000 para CZK 2.000.000 em 1º de janeiro de 2023; a Lei nº 461/2024 Sb. substituiu então o critério móvel pelo ano civil e acrescentou o gatilho de CZK 2.536.500 a partir de 1º de janeiro de 2025. [21] [6] [4]
Pessoas identificadas. Uma empresa que não é contribuinte se torna pessoa identificada quando, por exemplo, compra serviços de um fornecedor estrangeiro sobre os quais deve apurar o IVA, ou presta serviços B2B tributados em outro Estado-membro. Ela deve fazer o pedido em até 15 dias após se tornar pessoa identificada (§ 97), e apresenta declaração apenas nos meses em que tiver imposto a pagar. [1]
Registro de não residentes
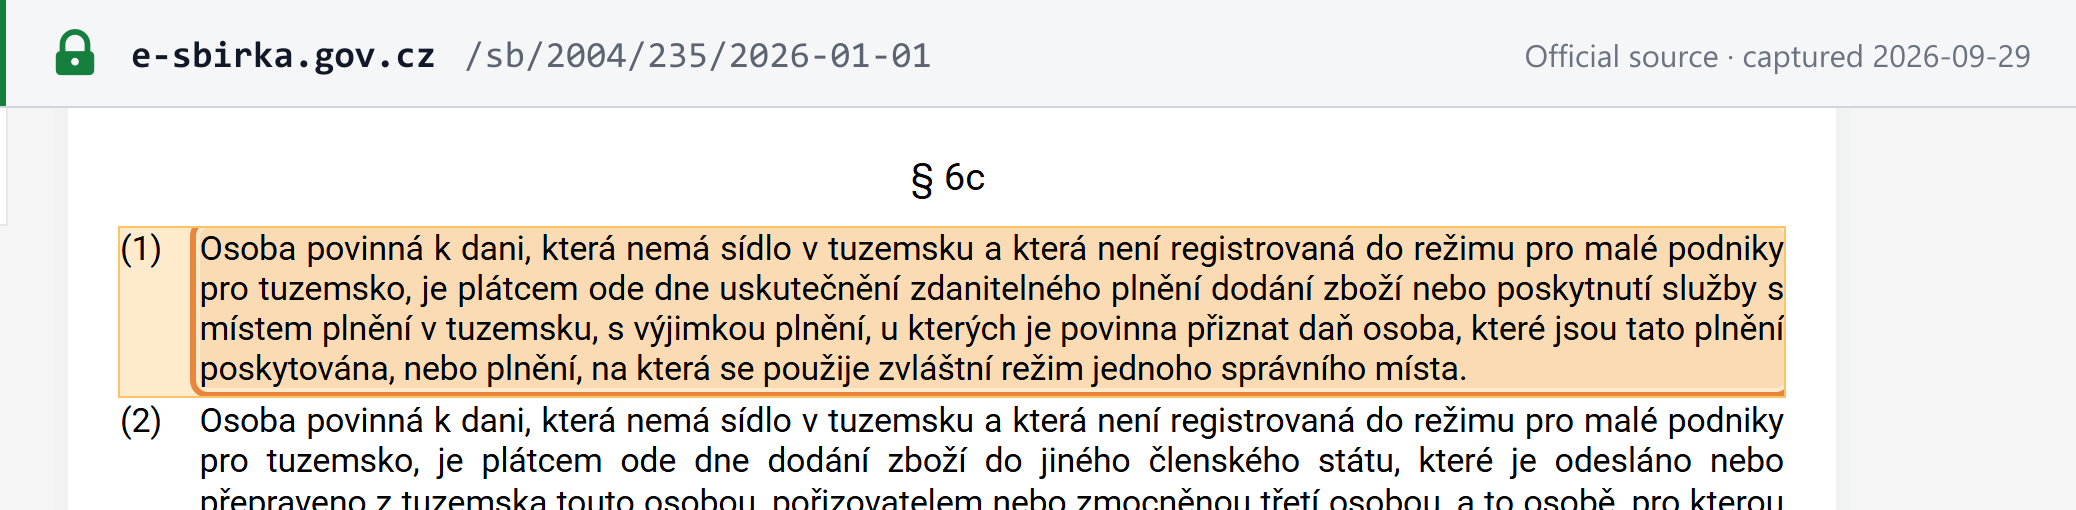
Não há limite para uma empresa sem sede tcheca. Nos termos do § 6c(1), uma pessoa sujeita ao imposto que não tem sede na República Tcheca (e não está no regime de pequenas empresas) se torna contribuinte a partir do dia do seu primeiro fornecimento tributável de bens ou serviços com local de fornecimento na República Tcheca, exceto os fornecimentos sobre os quais o cliente deve declarar o imposto e os fornecimentos declarados pelo One-Stop Shop (balcão único). Ela também se torna contribuinte a partir do seu primeiro fornecimento intra-UE de mercadorias expedidas da República Tcheca e a partir da sua primeira transferência de mercadorias próprias para fora do país (§ 6c(2)–(3)). [1]
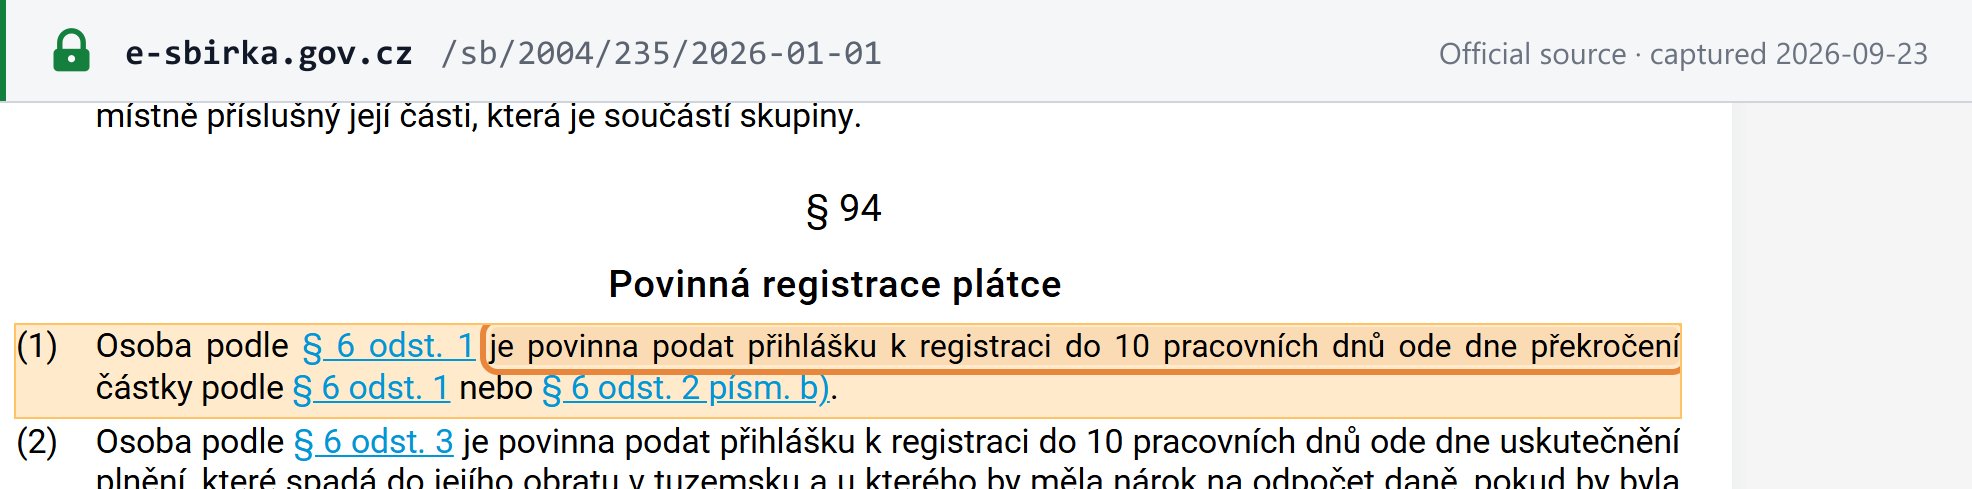
- Prazo. O pedido deve ser apresentado em até 10 dias úteis a partir do dia em que a empresa se tornou contribuinte (§ 94(4)). [1]
- Repartição competente. Para qualquer pessoa sujeita ao imposto sem sede, residência ou estabelecimento tcheco, é a Repartição Fiscal da Região da Morávia-Silésia (Finanční úřad pro Moravskoslezský kraj) (§ 93a(2)). [1]
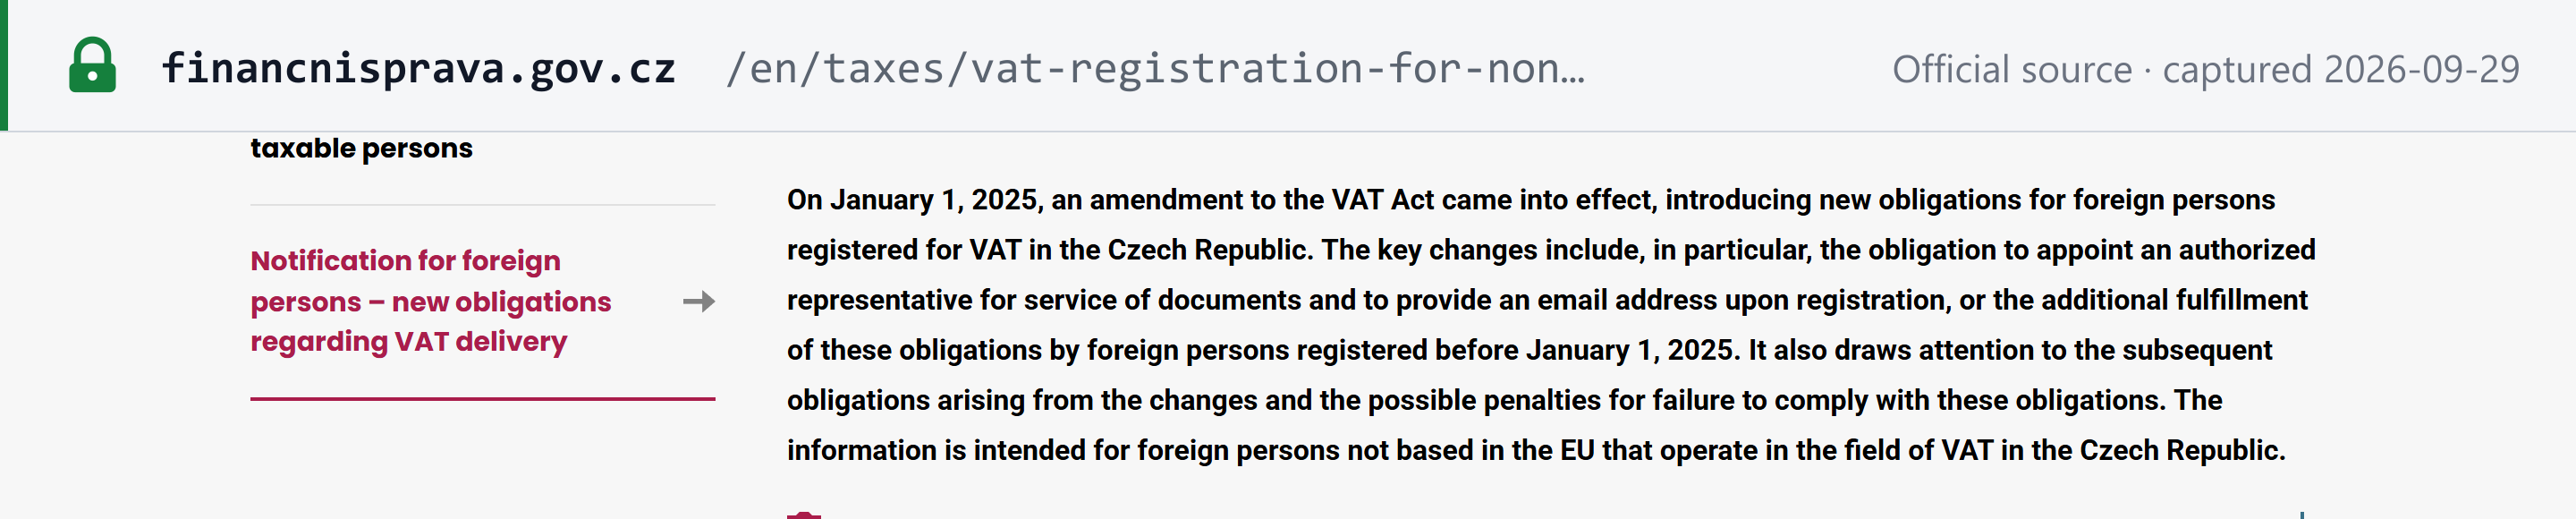
- Procurador para notificações e e-mail, desde 2025. Uma pessoa estrangeira — sem sede nem estabelecimento na UE (§ 4(1)(g)) — deve nomear um procurador para recebimento de notificações (zmocněnec pro doručování) que tenha uma caixa de dados legal, no máximo até o prazo de registro, a menos que tenha a sua própria caixa de dados (§ 98b(1)). Ela também deve informar um endereço de e-mail no seu pedido (§ 96(3)). Deixar de nomear o procurador, ou nomeá-lo com atraso, custa CZK 1.000 por dia (§ 98b(3)). [1] [7]
- Sem registro para vendas B2B com inversão do sujeito passivo. Os fornecimentos a contribuintes tchecos sobre os quais o cliente declara o IVA não desencadeiam o registro — veja Empresas estrangeiras que vendem para a República Tcheca.
Número de identificação fiscal
O número de IVA tcheco é o DIČ (daňové identifikační číslo, número de identificação fiscal) com o prefixo CZ. Para uma pessoa jurídica, é CZ seguido do seu IČO de 8 dígitos (número de identificação da empresa); para uma pessoa física, é CZ seguido de 9 ou 10 dígitos. A repartição fiscal publica, no registro on-line de contribuintes e pessoas identificadas, o DIČ, o nome e a sede de cada contribuinte, as contas bancárias que ele indicou para publicação e se ele não tem sede nem estabelecimento tcheco (§ 98); a decisão de que um contribuinte é não confiável também é publicada ali (§ 106ac(4)). Para o formato em detalhe, veja o guia do número de identificação fiscal da República Tcheca da Lookuptax. [1]
Para conferir uma contraparte, veja como verificar um DIČ na República Tcheca ou use o validador de DIČ tcheco da Lookuptax.
Como se registrar
- Onde. O pedido (přihláška k registraci) e qualquer alteração dos dados de registro "pouze elektronicky lze podat" — só podem ser apresentados eletronicamente (§ 101a(2)), pelo portal tributário MOJE daně ou por uma caixa de dados. [1]
- Prazo. Em até 10 dias úteis a partir do dia em que o faturamento ultrapassa CZK 2.000.000 ou CZK 2.536.500 (§ 94(1)); 15 dias para uma pessoa identificada (§ 97). [1]
- Cronograma. A condição obrigatória de contribuinte surge por força de lei nas datas da tabela acima, não na data da decisão de registro. Quando uma empresa faz o pedido até 30 de setembro porque ultrapassou CZK 2.000.000 e não optou por um início antecipado, a repartição fiscal verifica os dados em até 30 dias (§ 97b(1)) e emite a decisão de registro até o fim do ano civil, mas não antes de 1º de dezembro (§ 97b(4)). Quem se registra voluntariamente se torna contribuinte a partir do dia seguinte à notificação da decisão de registro (§ 6f(1)). [1] [1]
- Documentos. A Lei do IVA prescreve o formulário eletrônico, o endereço de e-mail para pessoas estrangeiras e a nomeação do procurador para notificações; a lista de anexos para cada tipo de requerente faz parte do formulário de registro no MOJE daně.
Registro voluntário
Disponível. Uma pessoa sujeita ao imposto com sede ou estabelecimento na República Tcheca que realiza, ou realizará, fornecimentos com direito a dedução pode se registrar com qualquer faturamento (§ 6f(1)). Uma empresa sem sede tcheca que realizará fornecimentos tchecos com direito a dedução, e não está no regime de pequenas empresas, também pode se registrar (§ 6f(2)). Uma pessoa não confiável não pode fazer o pedido (§ 94a(1)). O motivo habitual para aderir é recuperar o IVA sobre as compras antes de atingir o limite, ou atender clientes B2B que esperam faturas com IVA. [1]
Cancelamento do registro
- A pedido, contribuinte estabelecido. A repartição fiscal cancela o registro de um contribuinte com sede na República Tcheca que não seja um grupo, quando tiver decorrido pelo menos um ano civil desde que se tornou contribuinte e o seu faturamento não tiver ultrapassado CZK 2.000.000 nem no ano civil anterior nem no atual (§ 106(4)(a)). [1]
- A pedido, contribuinte voluntário. Após pelo menos 6 meses como contribuinte, se o seu faturamento tiver ficado dentro de CZK 2.000.000 (§ 106(6)). [1]
- A pedido, contribuinte não estabelecido. Após 2 meses consecutivos sem fornecimentos tributáveis tchecos além daqueles com inversão do sujeito passivo pelo cliente ou daqueles declarados pelo OSS, e sem fornecimentos intra-UE isentos de mercadorias; os fornecimentos realizados como intermediário em uma operação triangular não são contados (§ 106(4)(b)). [1]
- De ofício. Por exemplo, quando o contribuinte não realizou nenhum fornecimento relevante para o faturamento no ano civil anterior (§ 106(2)), ou descumpre gravemente as suas obrigações (§ 106(3)). [1]
Registro em grupo
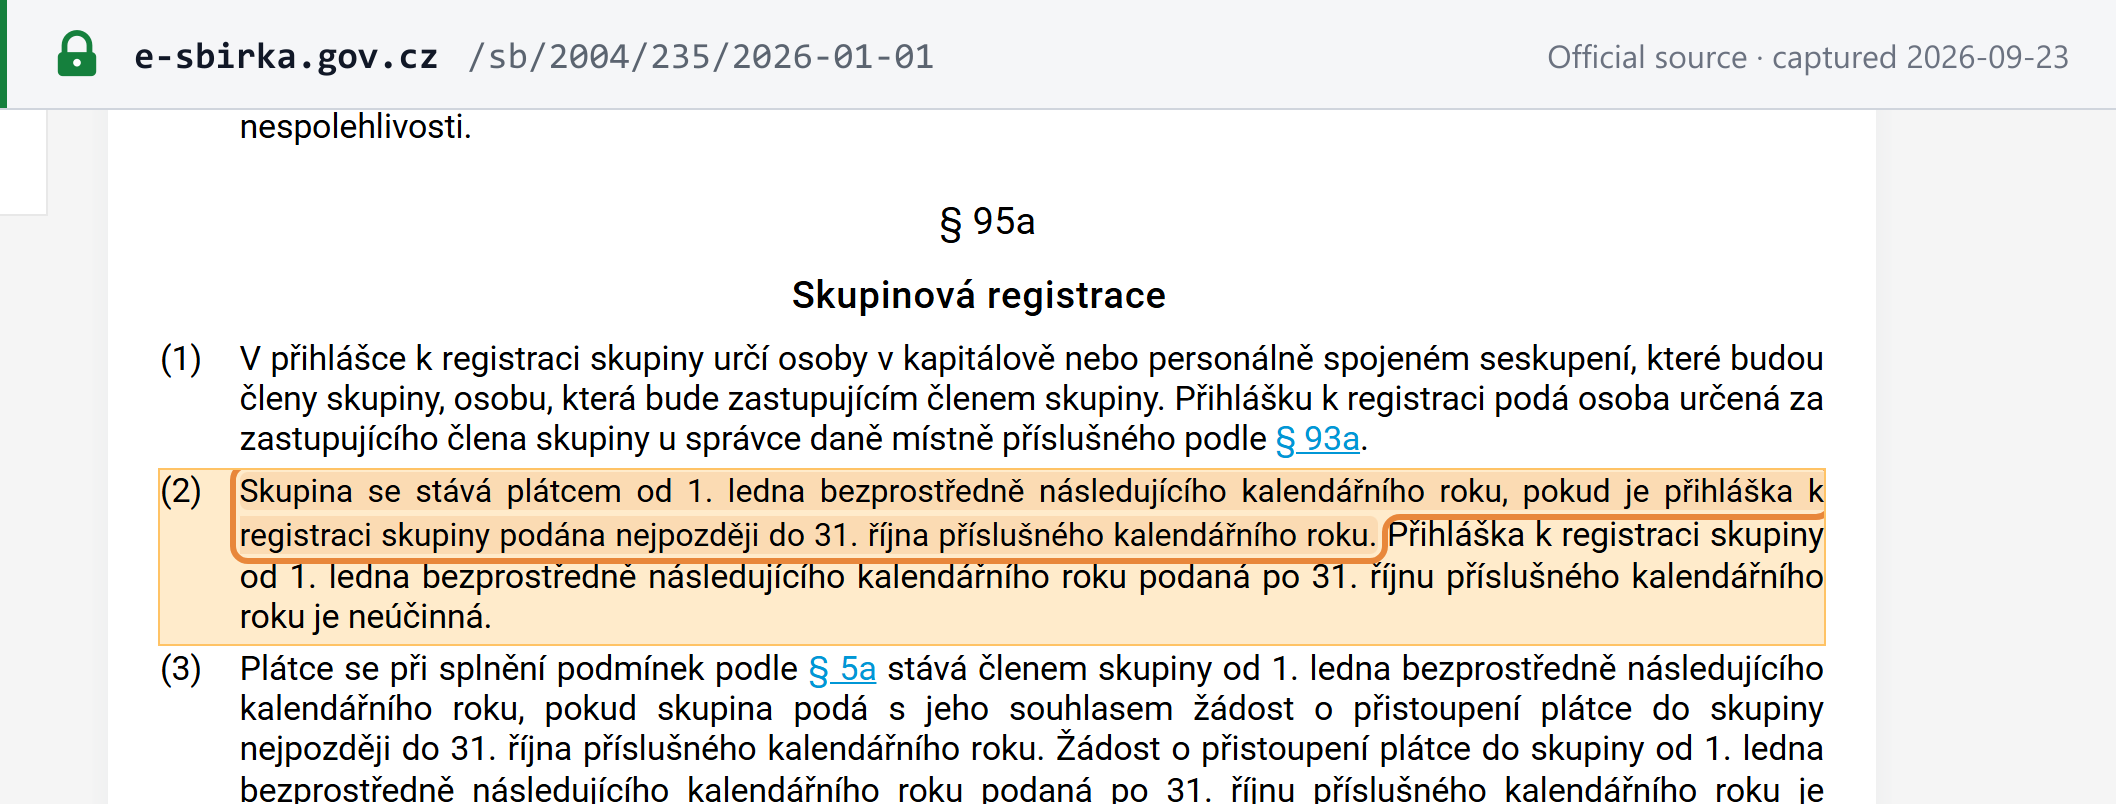
Disponível. Pessoas ligadas por vínculo pessoal, ou por capital quando a participação no capital social ou nos direitos de voto for de pelo menos 40%, podem formar um grupo de IVA (skupina); todo membro deve ter sede ou estabelecimento na República Tcheca (§ 5a(1)). O pedido deve ser apresentado até 31 de outubro para que o grupo se torne contribuinte a partir de 1º de janeiro; um pedido posterior é ineficaz (§ 95a(2)). O calendário de 2026 da Administração Financeira desloca essa data, que cai em um fim de semana, para 2 de novembro de 2026. [1] [20]
Alíquotas
| Alíquota | Aplica-se a | Vigência |
|---|---|---|
| 21% (padrão) | Todo fornecimento tributável que não recebe a alíquota reduzida | Desde 1º de janeiro de 2013 [1] |
| 12% (reduzida) | Mercadorias do Anexo 3, aquecimento e refrigeração, e serviços do Anexo 2 — veja abaixo | Desde 1º de janeiro de 2024 [5] |
| Isento com direito a dedução | Exportações, fornecimentos intra-UE, livros — o equivalente à alíquota zero; veja abaixo | — |
| Isento sem direito a dedução | Veja Isenções | — |
§ 47(1): "U zdanitelného plnění nebo přijaté úplaty se uplatňuje a) základní sazba daně ve výši 21 %, nebo b) snížená sazba daně ve výši 12 %" — um fornecimento tributável ou um pagamento recebido está sujeito à alíquota padrão de 21% ou à alíquota reduzida de 12%. A alíquota é a vigente no dia em que surge a obrigação de declarar o imposto (§ 47(2)). [1]
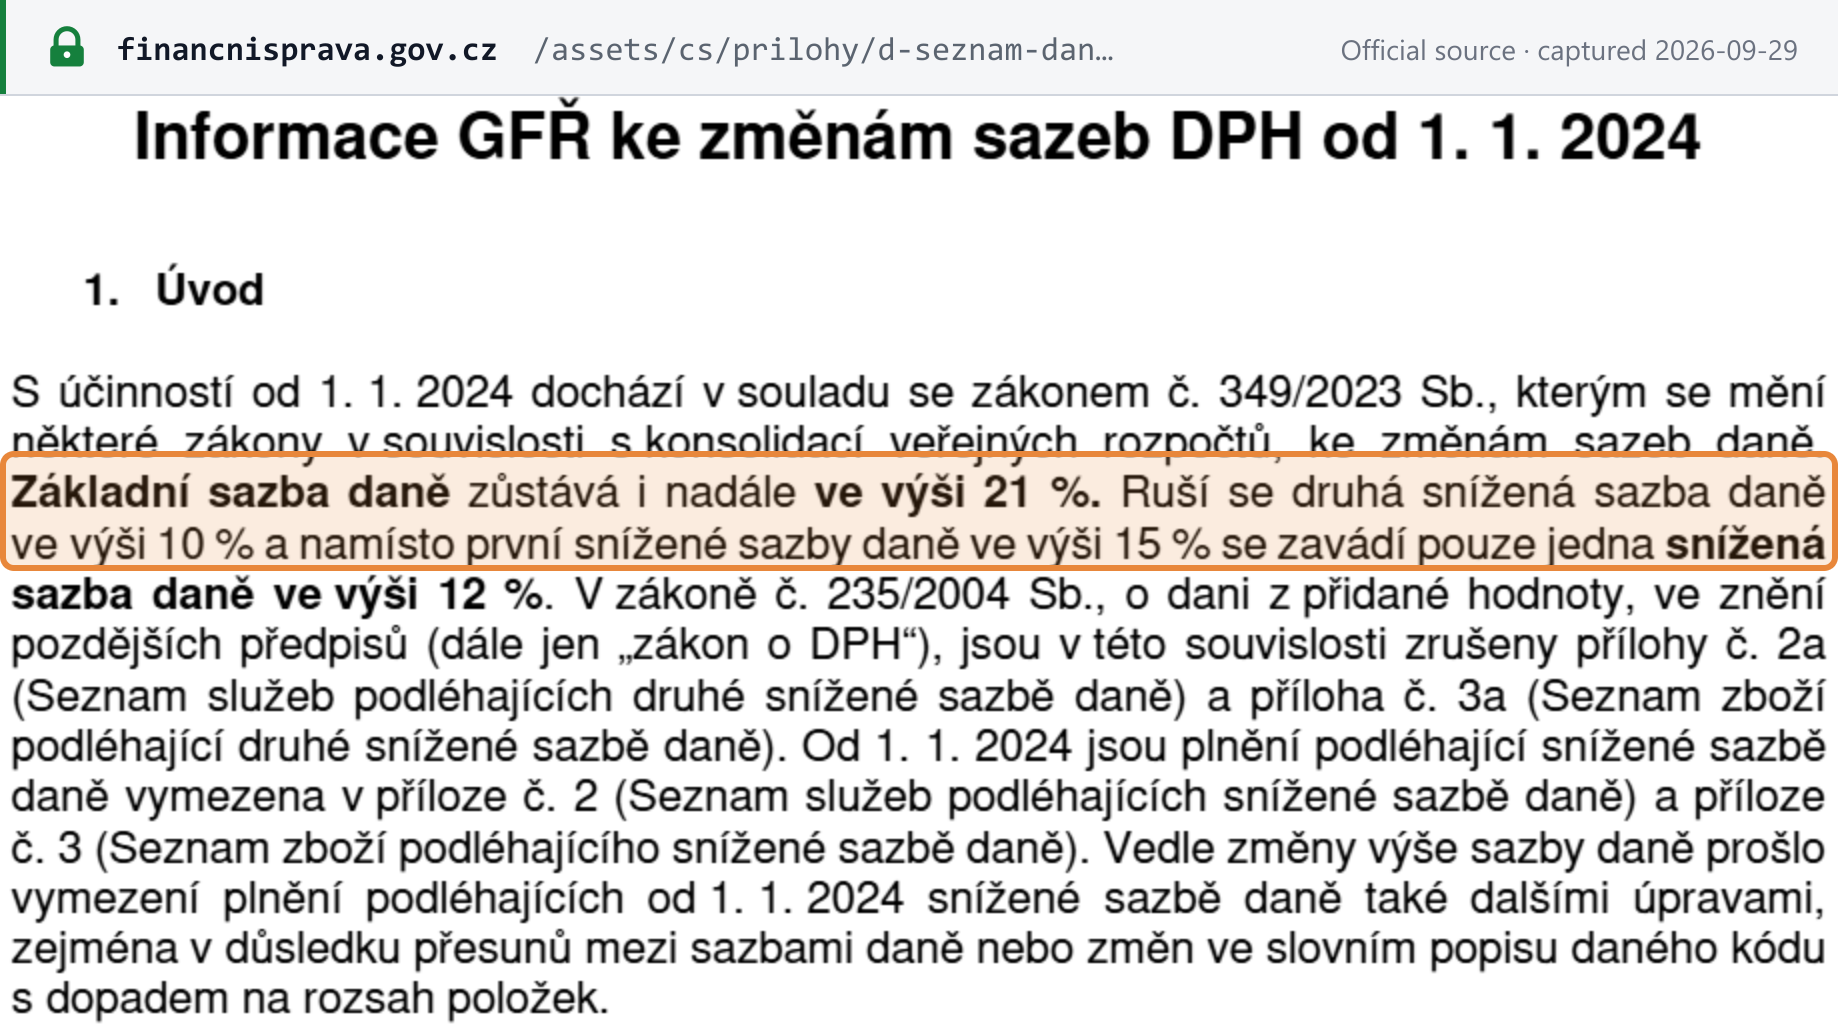
Como as alíquotas chegaram até aqui. As alíquotas eram de 20% e 14% em 2012, e de 21% e 15% a partir de 1º de janeiro de 2013; uma segunda alíquota reduzida de 10% vigorou até o fim de 2023. Em 1º de janeiro de 2024, a Lei nº 349/2023 Sb. (o pacote de consolidação das finanças públicas) manteve a alíquota padrão em 21%, aboliu a alíquota de 10% e substituiu a alíquota de 15% por uma alíquota reduzida única de 12%. [5] [1]
O que a alíquota de 12% abrange. As mercadorias listadas no Anexo 3, o aquecimento e a refrigeração, e os serviços listados no Anexo 2 (§ 47(3)–(4)). Exemplos: [1]
- Mercadorias (Anexo 3): alimentos e rações animais — mas bebidas e água estão excluídas, exceto as "bebidas selecionadas" (leite, produtos lácteos líquidos e alternativas vegetais ao leite); água potável da rede; medicamentos; jornais e periódicos; dispositivos médicos listados; óculos e lentes.
- Serviços (Anexo 2): abastecimento de água e esgoto; transporte público regular de passageiros; hospedagem; serviços de alimentação — exceto o serviço de bebidas que não sejam água potável e as bebidas selecionadas, que continuam a 21%; ingressos para eventos culturais, museus, zoológicos e cinemas; eventos e instalações esportivas; saúde e assistência social; serviços funerários; saunas.
- Habitação social — construção e fornecimento (§§ 48a–49).
Passaram para 21% em 2024. Entre outros: cabeleireiro; conserto de sapatos, roupas e bicicletas; limpeza doméstica; flores cortadas; lenha; transporte aéreo regular de passageiros; folhetos. [5]
Alíquota zero. A Lei do IVA não tem alíquota de 0%. Exportações, fornecimentos intra-UE, serviços a terceiros países e transporte internacional de passageiros são, em vez disso, isentos com direito a dedução (§ 63(1)). Os livros e serviços semelhantes, inclusive e-books, são isentos com direito a dedução desde 1º de janeiro de 2024 (§ 71i); antes disso, eram tributados a 10%. [1] [5]
Alíquotas futuras anunciadas. Nenhuma mudança na alíquota de 21% ou de 12% havia sido aprovada ou publicada em 29/09/2026: a Lei do IVA não tem versão consolidada posterior a 1º de janeiro de 2026. Uma mudança no alcance da alíquota de 12% está aprovada para 1º de janeiro de 2027: a Parte Três da lei de registro de vendas (Sněmovní tisk 189, sancionada pelo Presidente em 17 de setembro de 2026 e enviada para publicação na Coletânea de Leis em 1º de outubro de 2026) altera o Anexo 2 para que o item de serviços de alimentação com alíquota reduzida abranja o serviço de bebidas não alcoólicas em geral (bebidas alcoólicas excluídas), substituindo o limite atual à água potável e às bebidas selecionadas. Até lá, aplica-se o texto acima. [14] [1]
Para comparar a República Tcheca com outras jurisdições, veja a tabela de alíquotas de impostos no mundo e a tabela de limites de registro de IVA da Lookuptax.
Regras transfronteiriças
Empresas estrangeiras que vendem para a República Tcheca — B2B e B2C
A resposta depende de quem é o cliente.
B2B — em geral, sem registro tcheco. Quando o fornecedor não está estabelecido na República Tcheca, o cliente tcheco declara o IVA (§ 108(3)): [1]
- um contribuinte ou pessoa identificada o faz para serviços nos termos dos §§ 9–10d, para mercadorias fornecidas com instalação ou montagem por um fornecedor não registrado e para mercadorias fornecidas por redes de gás e eletricidade;
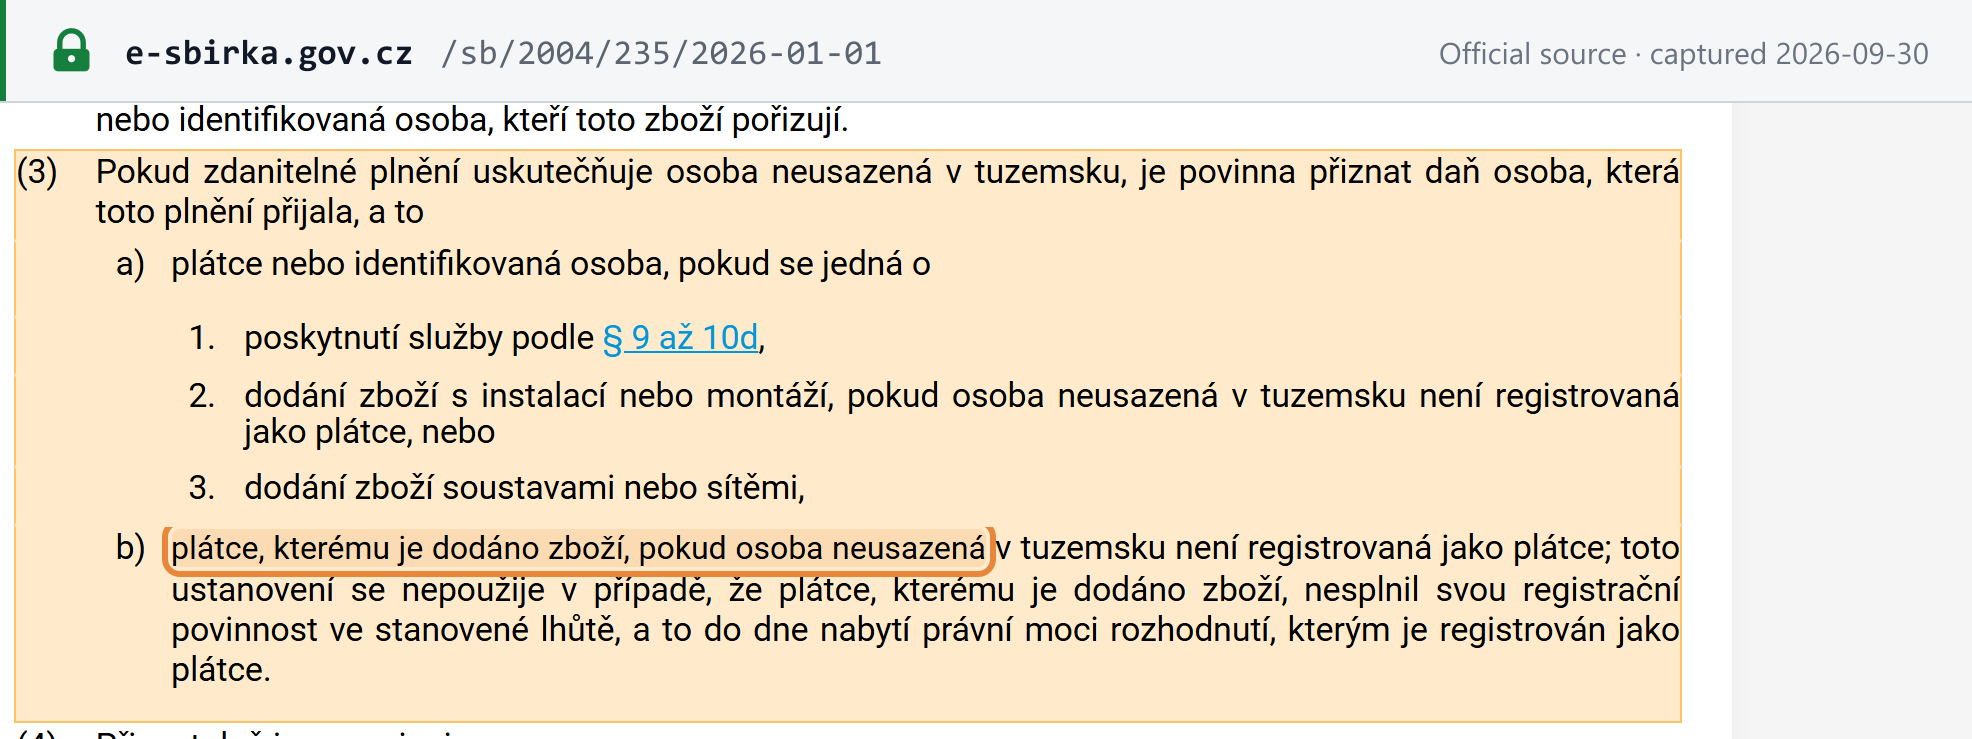
- um contribuinte o faz para qualquer fornecimento de mercadorias a ele por um fornecedor não estabelecido que não esteja registrado como contribuinte tcheco — exceto enquanto o próprio comprador não tiver se registrado no prazo, até que a sua decisão de registro se torne definitiva (§ 108(3)(b)).
Assim, uma empresa estrangeira que vende mercadorias localizadas na República Tcheca a contribuintes tchecos do IVA não precisa se registrar para essas vendas: o § 6c(1) exclui os fornecimentos com inversão do sujeito passivo do gatilho de registro. O fornecedor estrangeiro ainda emite a fatura (§ 28(4)), com a menção "daň odvede zákazník" (imposto a ser recolhido pelo cliente) (§ 29(2)(c)). Veja a explicação sobre a inversão do sujeito passivo da Lookuptax. [1]
B2C — registro desde a primeira venda, ou uso de um regime OSS. Um vendedor não estabelecido que realiza um fornecimento a um consumidor localizado na República Tcheca se torna contribuinte a partir do seu primeiro fornecimento desse tipo, sem limite, a menos que declare o fornecimento pelo One-Stop Shop (§ 6c(1)). As vendas a distância de mercadorias a partir de outro Estado-membro, e os serviços B2C de telecomunicações, radiodifusão e eletrônicos, ficam localizados na República Tcheca quando o limite de EUR 10.000 em toda a UE é ultrapassado no ano civil atual ou anterior (§ 8(2)(c), § 8(3)); abaixo dele, o vendedor pode optar pela tributação no destino (§ 8(4)). [1]
Produtos e serviços digitais
Os serviços de telecomunicações, radiodifusão e os serviços prestados por via eletrônica a clientes não sujeitos ao imposto são fornecidos onde está o cliente (§ 10i(1)). Um fornecedor da UE os soma, junto com as suas vendas a distância intra-UE de mercadorias, para o limite de EUR 10.000 acima. Um fornecedor estabelecido fora da UE não tem limite: ele cobra o IVA tcheco desde a primeira venda e o declara pelo OSS não UE ou se registra na República Tcheca. Veja o guia da Lookuptax sobre o IVA sobre serviços digitais prestados por fornecedores não residentes. [1]
Os regimes OSS na República Tcheca. Há três regimes disponíveis: o regime da União (režim EU), o regime não UE (režim mimo EU) e o regime de importação (dovozní režim, IOSS) para remessas com valor intrínseco de até EUR 150. A Administração Financeira observa que o uso do OSS "není povinné" — não é obrigatório. Quando a República Tcheca é o Estado-membro de identificação, a administração tributária competente é a Repartição Fiscal da Região da Morávia do Sul, unidade territorial Brno I (Finanční úřad pro Jihomoravský kraj, Územní pracoviště pro Brno I) (§ 110a(3)). As declarações do OSS e do IOSS vencem no fim do mês seguinte ao período e — ao contrário da declaração doméstica — a data não é deslocada quando cai em fim de semana ou feriado (§ 110zc). Veja o guia do One-Stop Shop e o guia do IOSS da Lookuptax. [8] [1]

Responsabilidade de marketplaces e plataformas como fornecedor presumido
Aplica-se. Considera-se que uma interface eletrônica compra e revende as mercadorias quando ela facilita (§ 13a): [1]
- vendas a distância de mercadorias importadas com valor intrínseco não superior a EUR 150; ou
- fornecimentos de mercadorias por uma pessoa estrangeira (estabelecida fora da UE) a pessoas não sujeitas ao imposto na UE.
Veja a explicação sobre o fornecedor presumido em marketplaces da Lookuptax.
Importações e exportações
- Importações por um contribuinte do IVA. Quando a alfândega libera as mercadorias para livre circulação, o contribuinte declara o IVA de importação na sua própria declaração daquele período (§ 23(2)); a alfândega não o arrecada. A decisão aduaneira serve como documento fiscal (§ 33). [1]
- Importações por um não contribuinte. O IVA é pago à alfândega (§ 108(5)(a)). [1]
- Remessas de baixo valor. Até EUR 150, pelo IOSS ou pelo regime especial do § 110, no qual a declaração aduaneira complementar é apresentada mensalmente. [1]
- Exportações. Isentas com direito a dedução (§ 63(1)(c), § 66). Os fornecimentos intra-UE de mercadorias são isentos com direito a dedução e informados na declaração recapitulativa (EC Sales List). [1]
- Serviços importados. Com inversão do sujeito passivo pelo contribuinte ou pela pessoa identificada tcheca (§ 108(3)(a)(1)). [1]
Inversão do sujeito passivo doméstica
Entre dois contribuintes tchecos, o comprador declara o IVA sobre: ouro (§ 92b); resíduos e sucata listados no Anexo 5 (§ 92c); imóveis quando o vendedor opta pela tributação (§ 92d); obras de construção e montagem dos códigos CZ-CPA 41–43, e o fornecimento de trabalhadores para elas (§ 92e); e, nos termos do Decreto Governamental nº 361/2014 Sb. (§ 92f), licenças de emissão de gases de efeito estufa, certificados de eletricidade, eletricidade e gás fornecidos a comerciantes, serviços de comunicações eletrônicas no atacado e — quando a base de cálculo de todas essas mercadorias no fornecimento ultrapassar CZK 100.000 — cereais e culturas técnicas, metais, telefones celulares, circuitos integrados, laptops e tablets, e consoles de videogame. A inversão do sujeito passivo não pode ser usada se qualquer das partes não estiver publicada como contribuinte no registro no dia do fornecimento (§ 92a(6)). [1] [17]
Local de fornecimento
- Mercadorias sem transporte. Onde as mercadorias estão quando são fornecidas (§ 7(1)). [1]
- Mercadorias com transporte. Onde o transporte começa (§ 7(2)); as vendas a distância seguem o § 8. [1]
- Serviços, B2B. "Místem plnění při poskytnutí služby osobě povinné k dani … je místo, kde má tato osoba sídlo" — onde o cliente empresarial tem a sua sede, ou o estabelecimento fixo ao qual o serviço é prestado (§ 9(1)). [1]
- Serviços, B2C. Onde o fornecedor tem a sua sede (§ 9(2)). [1]
- Regras especiais para imóveis, transporte, eventos, serviços eletrônicos a consumidores e outros prevalecem (§ 9(4), § 10i). [1]
Requisitos da fatura
Um documento fiscal (daňový doklad) é regido pelos §§ 26–35a da Lei do IVA. Ele pode ser em papel ou eletrônico; um documento eletrônico exige o consentimento do cliente (§ 26(3)). [1]
Conteúdo obrigatório
"Daňový doklad musí obsahovat tyto údaje" — um documento fiscal deve conter estes elementos (§ 29(1)): [1]
| # | Campo obrigatório | Base legal |
|---|---|---|
| a | Identificação do fornecedor — nome (com eventual sufixo do nome) e sede | § 29(1)(a), § 29(4) |
| b | DIČ do fornecedor | § 29(1)(b) |
| c | Identificação do cliente | § 29(1)(c) |
| d | DIČ do cliente | § 29(1)(d) |
| e | Número do documento (evidenční číslo daňového dokladu) | § 29(1)(e) |
| f | Quantidade e objeto do fornecimento | § 29(1)(f) |
| g | Data de emissão | § 29(1)(g) |
| h | Data do fornecimento tributável ou do pagamento recebido, quando diferente da data de emissão | § 29(1)(h) |
| i | Preço unitário sem IVA e qualquer desconto não incluído nele | § 29(1)(i) |
| j | Base de cálculo | § 29(1)(j) |
| k | Alíquota do IVA | § 29(1)(k) |
| l | Valor do IVA, em moeda tcheca | § 29(1)(l) |
Elementos condicionais (§ 29(2)): a referência à isenção; "vystaveno zákazníkem" quando o cliente emite a fatura; "daň odvede zákazník" quando o cliente declara o imposto; os dados de um meio de transporte novo; e a declaração de operação triangular. Podem ser omitidos (§ 29(3)): um DIČ que não tenha sido atribuído, e a alíquota e o valor do IVA em fornecimentos isentos ou com inversão do sujeito passivo. [1]
A lista da Lei do IVA não inclui o IČO (número de identificação da empresa); outras leis que regem os documentos empresariais podem exigi-lo.
Prazo de emissão
- Regra geral: "Daňový doklad musí být vystaven do 15 dnů ode dne, kdy vznikla povinnost přiznat daň, nebo přiznat plnění" — em até 15 dias a partir do dia em que surgiu a obrigação de declarar o imposto (ou o fornecimento) (§ 28(8)). [1]
- Fornecimentos intra-UE isentos de mercadorias e serviços B2B tributados em outro Estado-membro ou em um terceiro país: em até 15 dias após o fim do mês do fornecimento (§ 28(9)). [1]
- Fatura resumida de um mês civil: em até 15 dias após o fim do mês (§ 31b(2)). [1]
- O fornecedor deve envidar esforços razoáveis para que o documento chegue ao cliente dentro do prazo (§ 28(11)). [1]
Numeração e sequência
Cada documento fiscal traz um evidenční číslo — um número de documento (§ 29(1)(e)). A Lei do IVA não prescreve formato para ele nem regra de que os números sigam sem lacunas. [1]
Notas de crédito e de débito
Quando a base de cálculo muda, o contribuinte emite um documento fiscal retificador (opravný daňový doklad) e envida esforços razoáveis para que ele chegue ao cliente em até 15 dias (§ 42(5)). Ele deve indicar as duas partes e os seus DIČs, os números do documento original e do retificador, o motivo da retificação, as diferenças na base de cálculo, no IVA e no total, e a data do evento que motiva a retificação (§ 45(1)). Uma retificação para menos é declarada no período em que os esforços de entrega foram feitos (§ 42(6)); aplicam-se a alíquota e a taxa de câmbio do fornecimento original (§ 42(7)); e as retificações são possíveis até o fim do sétimo ano civil após o ano do fornecimento original (§ 42(8)). [1]
Moeda e idioma
- Moeda. Qualquer moeda, mas o valor do IVA deve estar em CZK (§ 29(1)(l)). A moeda estrangeira é convertida pela taxa do mercado de câmbio do Banco Nacional Tcheco ou pela taxa de referência do Banco Central Europeu, conforme a utilizada por quem faz a conversão, no dia em que surge a obrigação de declarar o imposto (§ 4(8)). [1]
- Idioma. A Lei do IVA não estabelece regra de idioma para faturas, mas quem guarda o documento deve fornecer uma tradução para o tcheco a pedido da repartição fiscal (§ 35(5)). [1]
Tipos de documento
| Documento | Quando é usado | Base legal |
|---|---|---|
| Documento fiscal completo | Um contribuinte que fornece a outra pessoa sujeita ao imposto ou a uma pessoa jurídica não sujeita ao imposto (exceto fornecimentos isentos sem direito a dedução), e os demais casos listados no § 28(1) | § 28(1), § 29 |
| Documento fiscal simplificado (zjednodušený daňový doklad) | Quando o total do fornecimento não ultrapassa CZK 10.000. Não permitido para fornecimentos intra-UE isentos, vendas a distância para a República Tcheca, fornecimentos com inversão do sujeito passivo ou determinadas vendas de tabaco. Pode omitir o nome e o DIČ do cliente, o preço unitário, a base de cálculo e o valor do IVA; se o IVA for omitido, indica o preço total. | § 30, § 30a |
| Documento fiscal resumido (souhrnný daňový doklad) | Vários fornecimentos a um mesmo cliente em um mês civil | § 31b |
| Cronogramas de parcelas e de pagamentos | Quando contêm os elementos da fatura | §§ 31, 31a |
| Documento de uso próprio (doklad o použití) | Uso privado ou alheio à atividade empresarial | § 32 |
| Decisão aduaneira | Importações | § 33 |
| Documento fiscal retificador | Alterações da base de cálculo | § 45 |
O § 28(1)(a) lista apenas pessoas sujeitas ao imposto e pessoas jurídicas não sujeitas ao imposto, de modo que um fornecimento a uma pessoa física particular não exige, por si só, um documento fiscal. [1] [1]
Autofaturamento
Permitido mediante acordo. Outra pessoa, inclusive o cliente, pode emitir o documento fiscal "na základě jejich ujednání" — com base no acordo entre eles — e passa então a ter os mesmos direitos e deveres do fornecedor; a repartição fiscal pode pedir que comprove o acordo (§ 28(10)). O documento traz "vystaveno zákazníkem" (§ 29(2)(b)), e o fornecedor continua responsável pela exatidão dos seus dados e pela emissão tempestiva (§ 26(4)). [1]
Guarda e trilha de auditoria
- Guarda. "Daňové doklady se uchovávají po dobu 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo" — 10 anos a partir do fim do período de apuração em que o fornecimento ocorreu (§ 35(2)). [1]
- Onde. Quem guarda os documentos e está estabelecido na República Tcheca os mantém ali, a menos que fiquem armazenados com acesso remoto contínuo; deve notificar previamente a repartição fiscal se forem armazenados no exterior (§ 35(3)–(4)). [1]
- Arquivamento eletrônico. Os documentos em papel podem ser convertidos para a forma eletrônica e guardados apenas eletronicamente; os dados que comprovam a integridade também devem ser guardados (§ 35a). [1]
- Trilha de auditoria. A autenticidade da origem, a integridade do conteúdo e a legibilidade devem ser asseguradas desde a emissão até o fim do período de guarda (§ 34(1)) — por meio de controles empresariais "vytvářejících spolehlivou vazbu mezi daňovým dokladem a daným plněním" (que criem um vínculo confiável entre o documento fiscal e o fornecimento) (§ 34(3)), ou, para documentos eletrônicos, por uma assinatura eletrônica reconhecida, um selo eletrônico reconhecido ou EDI (§ 34(4)). A Lei não estabelece exigência de hash, código QR ou número de registro para faturas. [1]
Modelo de fatura em conformidade
A Administração Financeira não publica um modelo de fatura comentado. O layout abaixo é uma ilustração própria da Lookuptax dos elementos do § 29(1) para um fornecimento B2B doméstico. Todos os nomes, números e valores nele são fictícios:
Faktura — daňový doklad (Fatura fiscal)
| Descrição§ 29(1)(f) | Quantidade§ 29(1)(f) | Preço unitário (sem IVA)§ 29(1)(i) | Alíquota do IVA§ 29(1)(k) | Valor (sem IVA) |
|---|---|---|---|---|
| Consultoria de TI (horas) | 10 | CZK 2.500,00 | 21% | CZK 25.000,00 |
| Serviço de alimentação para workshop | 1 | CZK 5.000,00 | 12% | CZK 5.000,00 |
- Base de cálculo a 21%§ 29(1)(j)
- CZK 25.000,00
- IVA a 21%§ 29(1)(l)
- CZK 5.250,00
- Base de cálculo a 12%§ 29(1)(j)
- CZK 5.000,00
- IVA a 12%§ 29(1)(l)
- CZK 600,00
- Total com IVA
- CZK 35.850,00
- Os valores do IVA devem ser expressos em coroas tchecas mesmo que o restante da fatura esteja em outra moeda — § 29(1)(l); converta pela taxa do CNB ou do BCE — § 4(8).
- Quando o cliente declara o imposto, a fatura traz "daň odvede zákazník" e pode omitir a alíquota e o valor do IVA — § 29(2)(c), § 29(3); quando o cliente a emite, "vystaveno zákazníkem" — § 29(2)(b).
- O serviço de alimentação é tributado a 12%, mas as bebidas servidas com ele que não sejam água potável e as bebidas selecionadas são tributadas a 21% — Anexo 2.
- Uma versão eletrônica exige o consentimento do cliente — § 26(3). O cliente deve pagar somente para uma conta bancária publicada para o fornecedor no registro de contribuintes do IVA — § 109(2)(c).
Situação da nota fiscal eletrônica
Situação (em 29/09/2026): nenhuma obrigação de nota fiscal eletrônica B2B ou B2C e nenhuma plataforma de autorização prévia (clearance); B2G apenas com obrigação de recebimento desde 2019/2020. Para os detalhes, veja o guia de nota fiscal eletrônica da República Tcheca (ISDOC) da Lookuptax e, para outros países, a tabela de situação e redes de nota fiscal eletrônica.
- B2B e B2C — voluntário. "S použitím daňového dokladu v elektronické podobě musí souhlasit osoba, pro kterou se plnění uskutečňuje" — o cliente deve concordar com um documento fiscal eletrônico (§ 26(3)). [1]
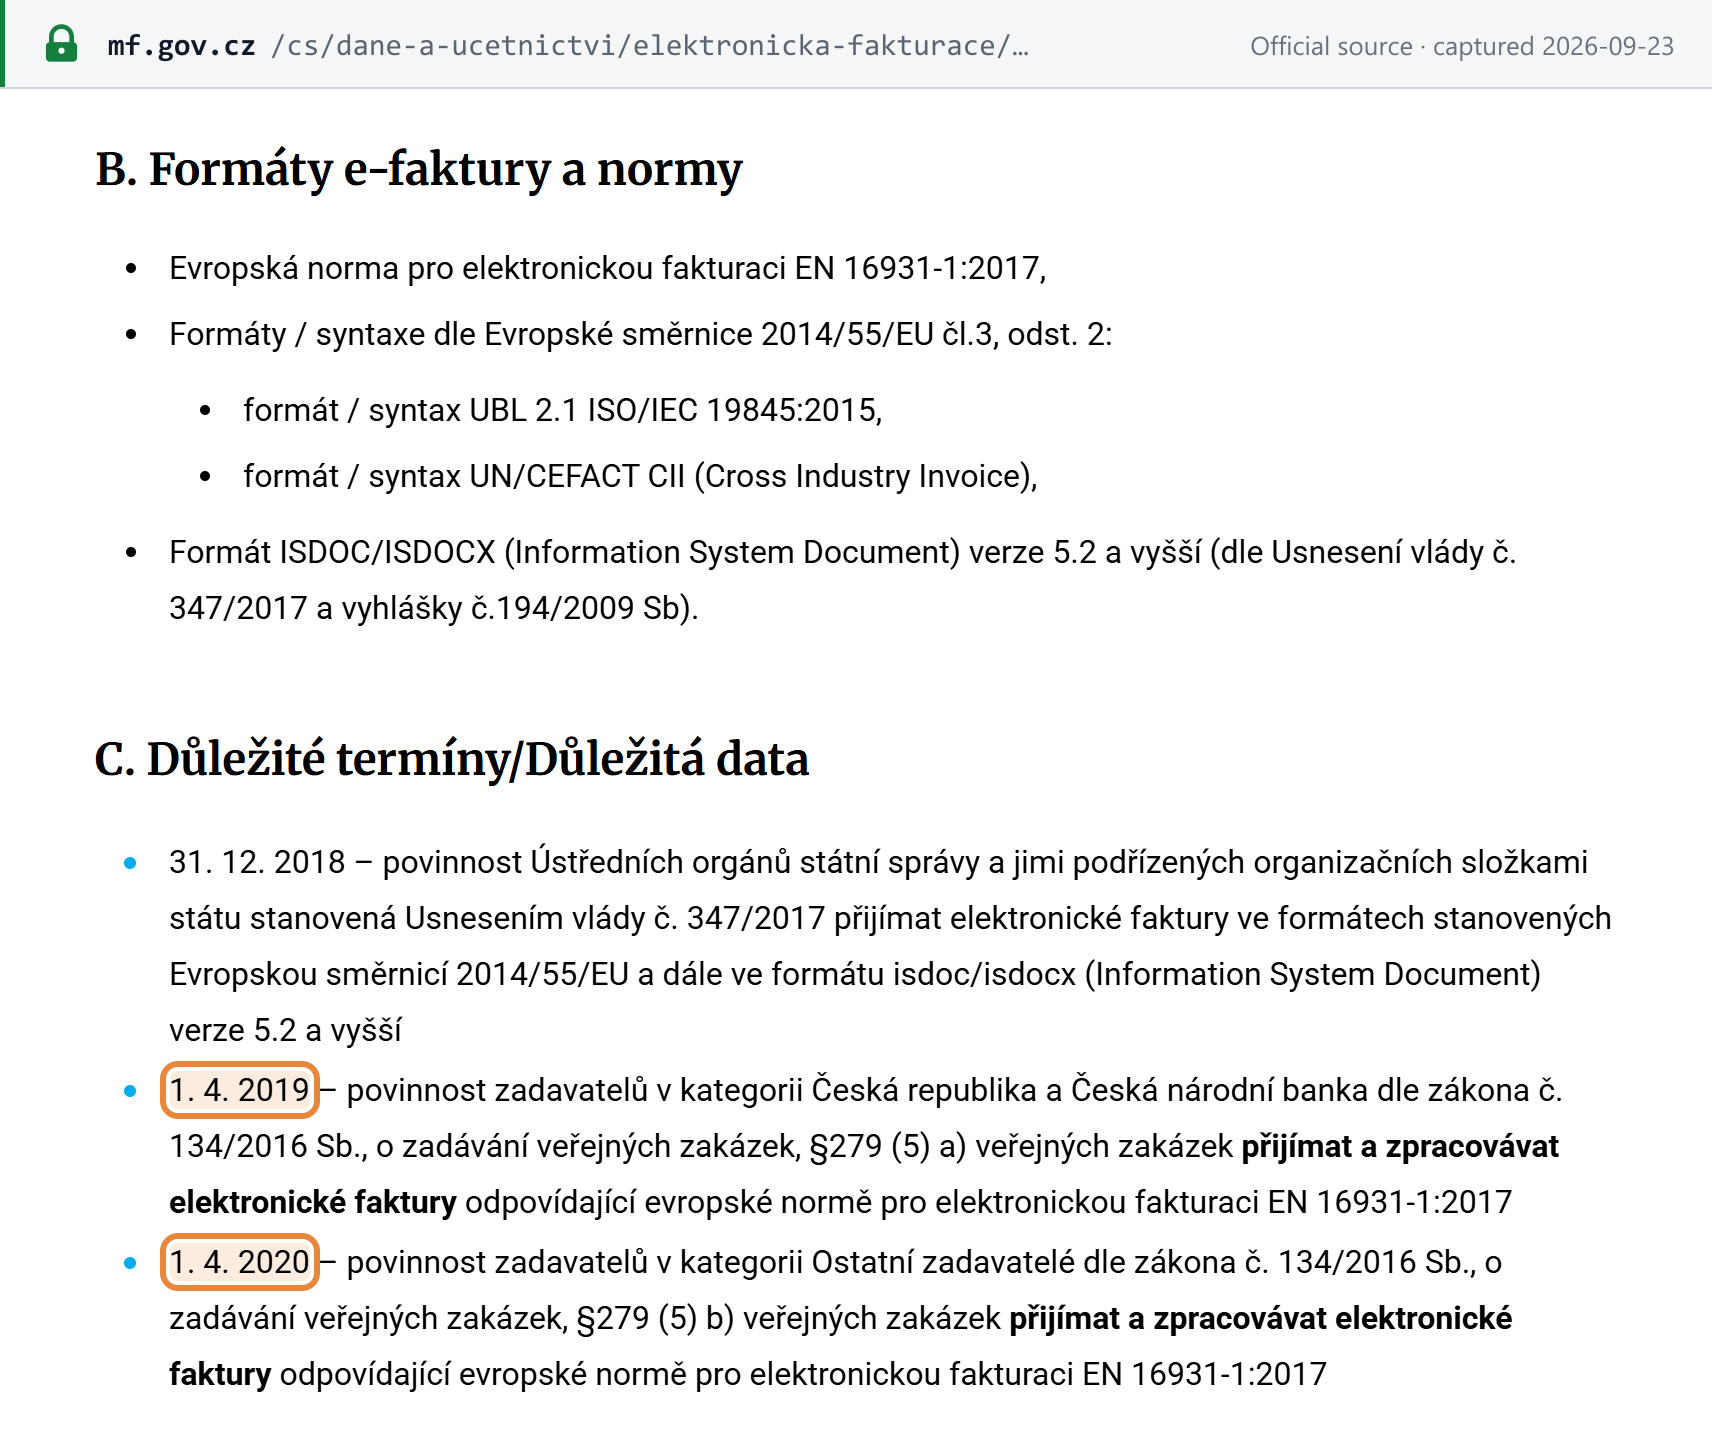
- B2G — as autoridades devem aceitar, os fornecedores não precisam enviar. Uma autoridade contratante "nesmí odmítnout elektronickou fakturu" (não pode recusar uma fatura eletrônica) cujo formato esteja em conformidade com a norma europeia (§ 221 da Lei de Contratações Públicas, nº 134/2016 Sb.). Isso se aplica desde 1º de abril de 2019 ao Estado e ao Banco Nacional Tcheco e desde 1º de abril de 2020 a todas as demais autoridades contratantes. Os fornecedores não são obrigados a emitir faturas eletrônicas. [12] [11]
- Formatos. Segundo o Ministério das Finanças, as autoridades devem aceitar faturas eletrônicas em conformidade com a EN 16931 em UBL 2.1 ou UN/CEFACT CII, bem como no formato nacional ISDOC/ISDOCX, versão 5.2 ou superior. [11]
- A declaração de controle é um reporte, não nota fiscal eletrônica. Desde 2016, os contribuintes informam periodicamente as suas operações na kontrolní hlášení — veja Declaração e pagamento.
- ViDA. A diretiva da UE sobre o IVA na Era Digital (VAT in the Digital Age) torna a nota fiscal eletrônica o padrão para fornecimentos B2B intra-UE a partir de 1º de julho de 2030. O Impresso 218, um projeto de lei do governo que altera a Lei do IVA para implementar os primeiros elementos da diretiva ViDA, está na Câmara dos Deputados: primeira leitura em 14 de julho de 2026, a comissão de orçamento recomendou a aprovação em 17 de setembro de 2026, e a segunda leitura está proposta para a sessão a partir de 13 de outubro de 2026. Ele trataria uma pessoa sujeita ao imposto registrada no One Stop Shop da UE como tendo optado pelas regras do OSS e permitiria que os fornecimentos de gás, eletricidade, aquecimento e refrigeração contassem como vendas a distância do OSS a partir de 1º de janeiro de 2027, e revogaria o regime de estoque à consignação (call-off stock) (§ 18) a partir de 1º de julho de 2028, com uso transitório até 30 de junho de 2029; ele não passou pela segunda nem pela terceira leitura. Veja o guia do ViDA da Lookuptax. [22]
Regime relacionado: registro de vendas EET 2.0 (não é nota fiscal eletrônica)
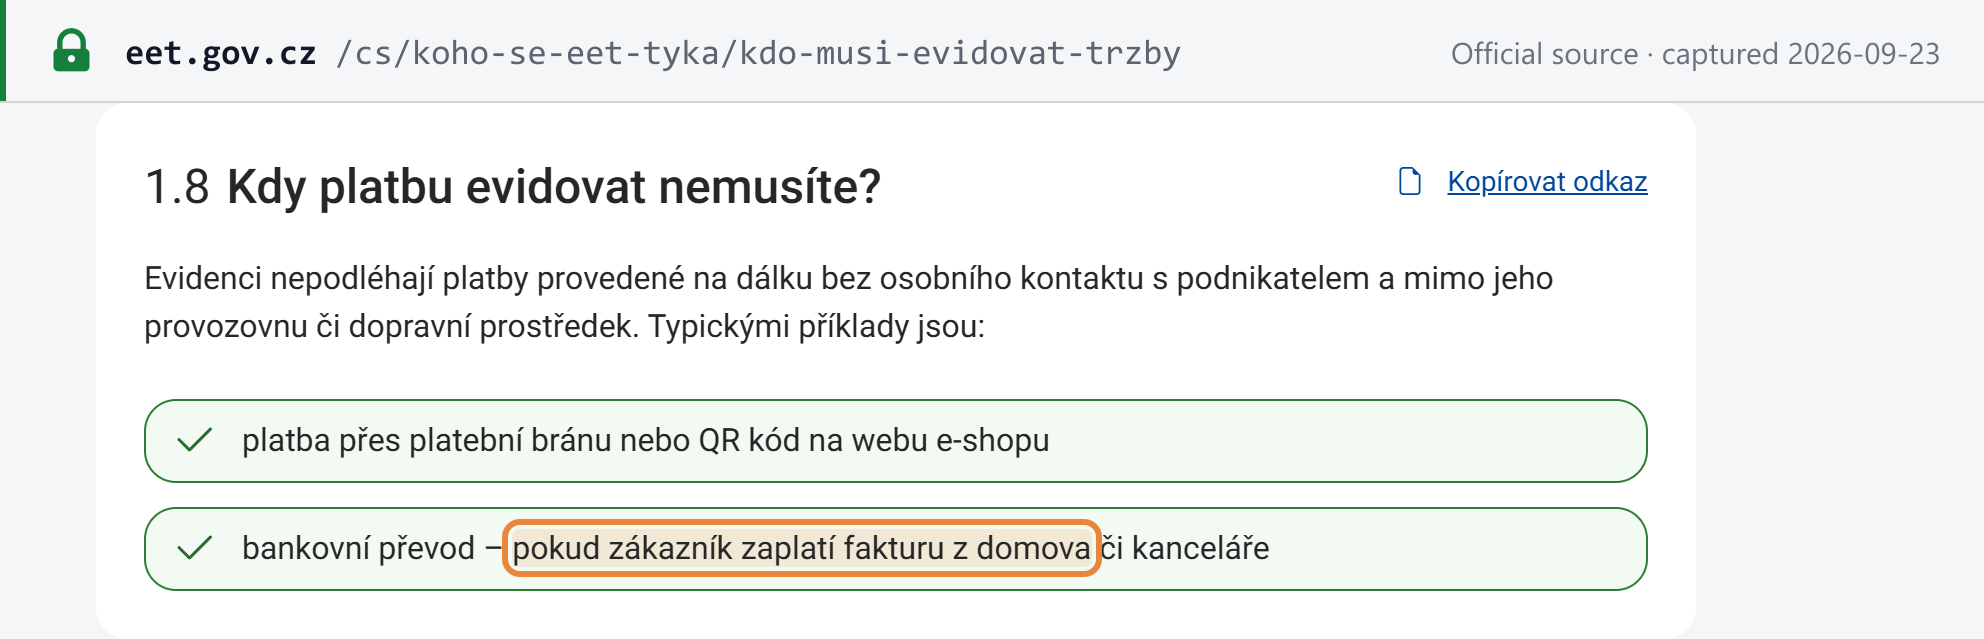
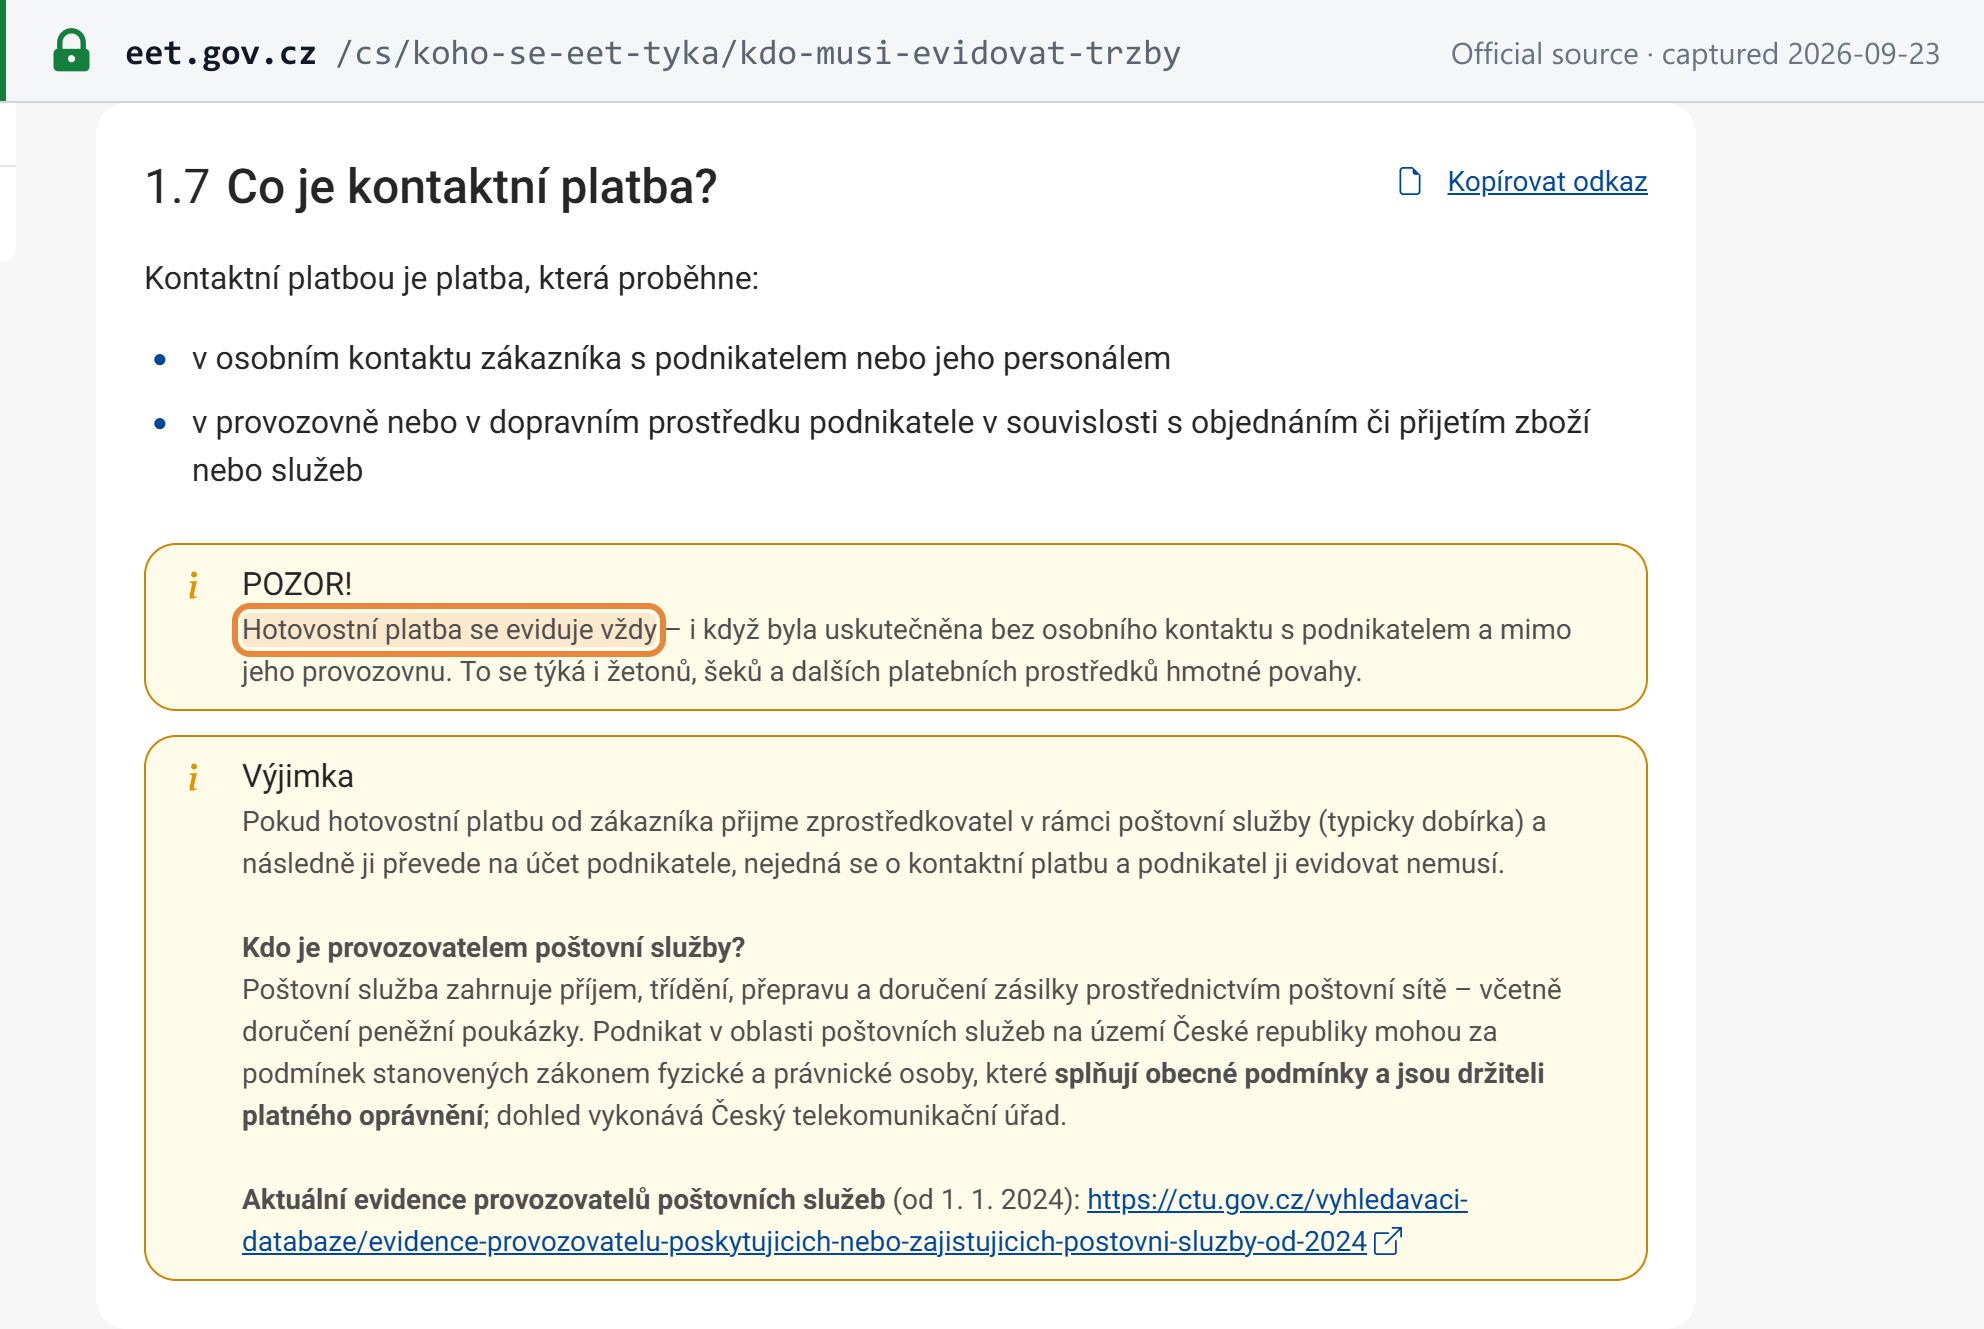
O EET 2.0 (evidence tržeb) é um regime de registro de vendas em tempo real para contribuintes do imposto de renda de pessoas físicas e jurídicas, não um sistema de nota fiscal eletrônica de IVA. A partir de 1º de janeiro de 2027, cada venda registrada é enviada à Administração Financeira no momento em que ocorre, com dados mínimos e sem valores de IVA. O dinheiro em espécie é sempre registrado, mesmo quando pago sem contato pessoal, assim como fichas, cheques e outros meios físicos de pagamento; o pagamento contra entrega por meio de um serviço postal é a exceção. Outros pagamentos feitos a distância, sem contato pessoal — como um gateway de pagamento em uma loja virtual, ou um cliente que paga uma fatura por transferência bancária de casa ou do escritório — ficam fora dele. O Presidente sancionou a lei em 17 de setembro de 2026; ela foi enviada para publicação na Coletânea de Leis em 1º de outubro de 2026; nessa data, ainda não havia sido publicada na Coletânea de Leis. [13] [14] [23]
Declaração e pagamento
Frequência de declaração
Mensal por padrão (§ 99). Um contribuinte pode escolher o trimestre civil se o seu faturamento no ano civil anterior não tiver ultrapassado CZK 15.000.000, se não for um contribuinte não confiável nem um grupo, e se notificar a repartição fiscal até o fim de janeiro. O trimestre não está disponível no ano civil do registro nem no ano seguinte (§ 99a). [1]
Prazo da declaração
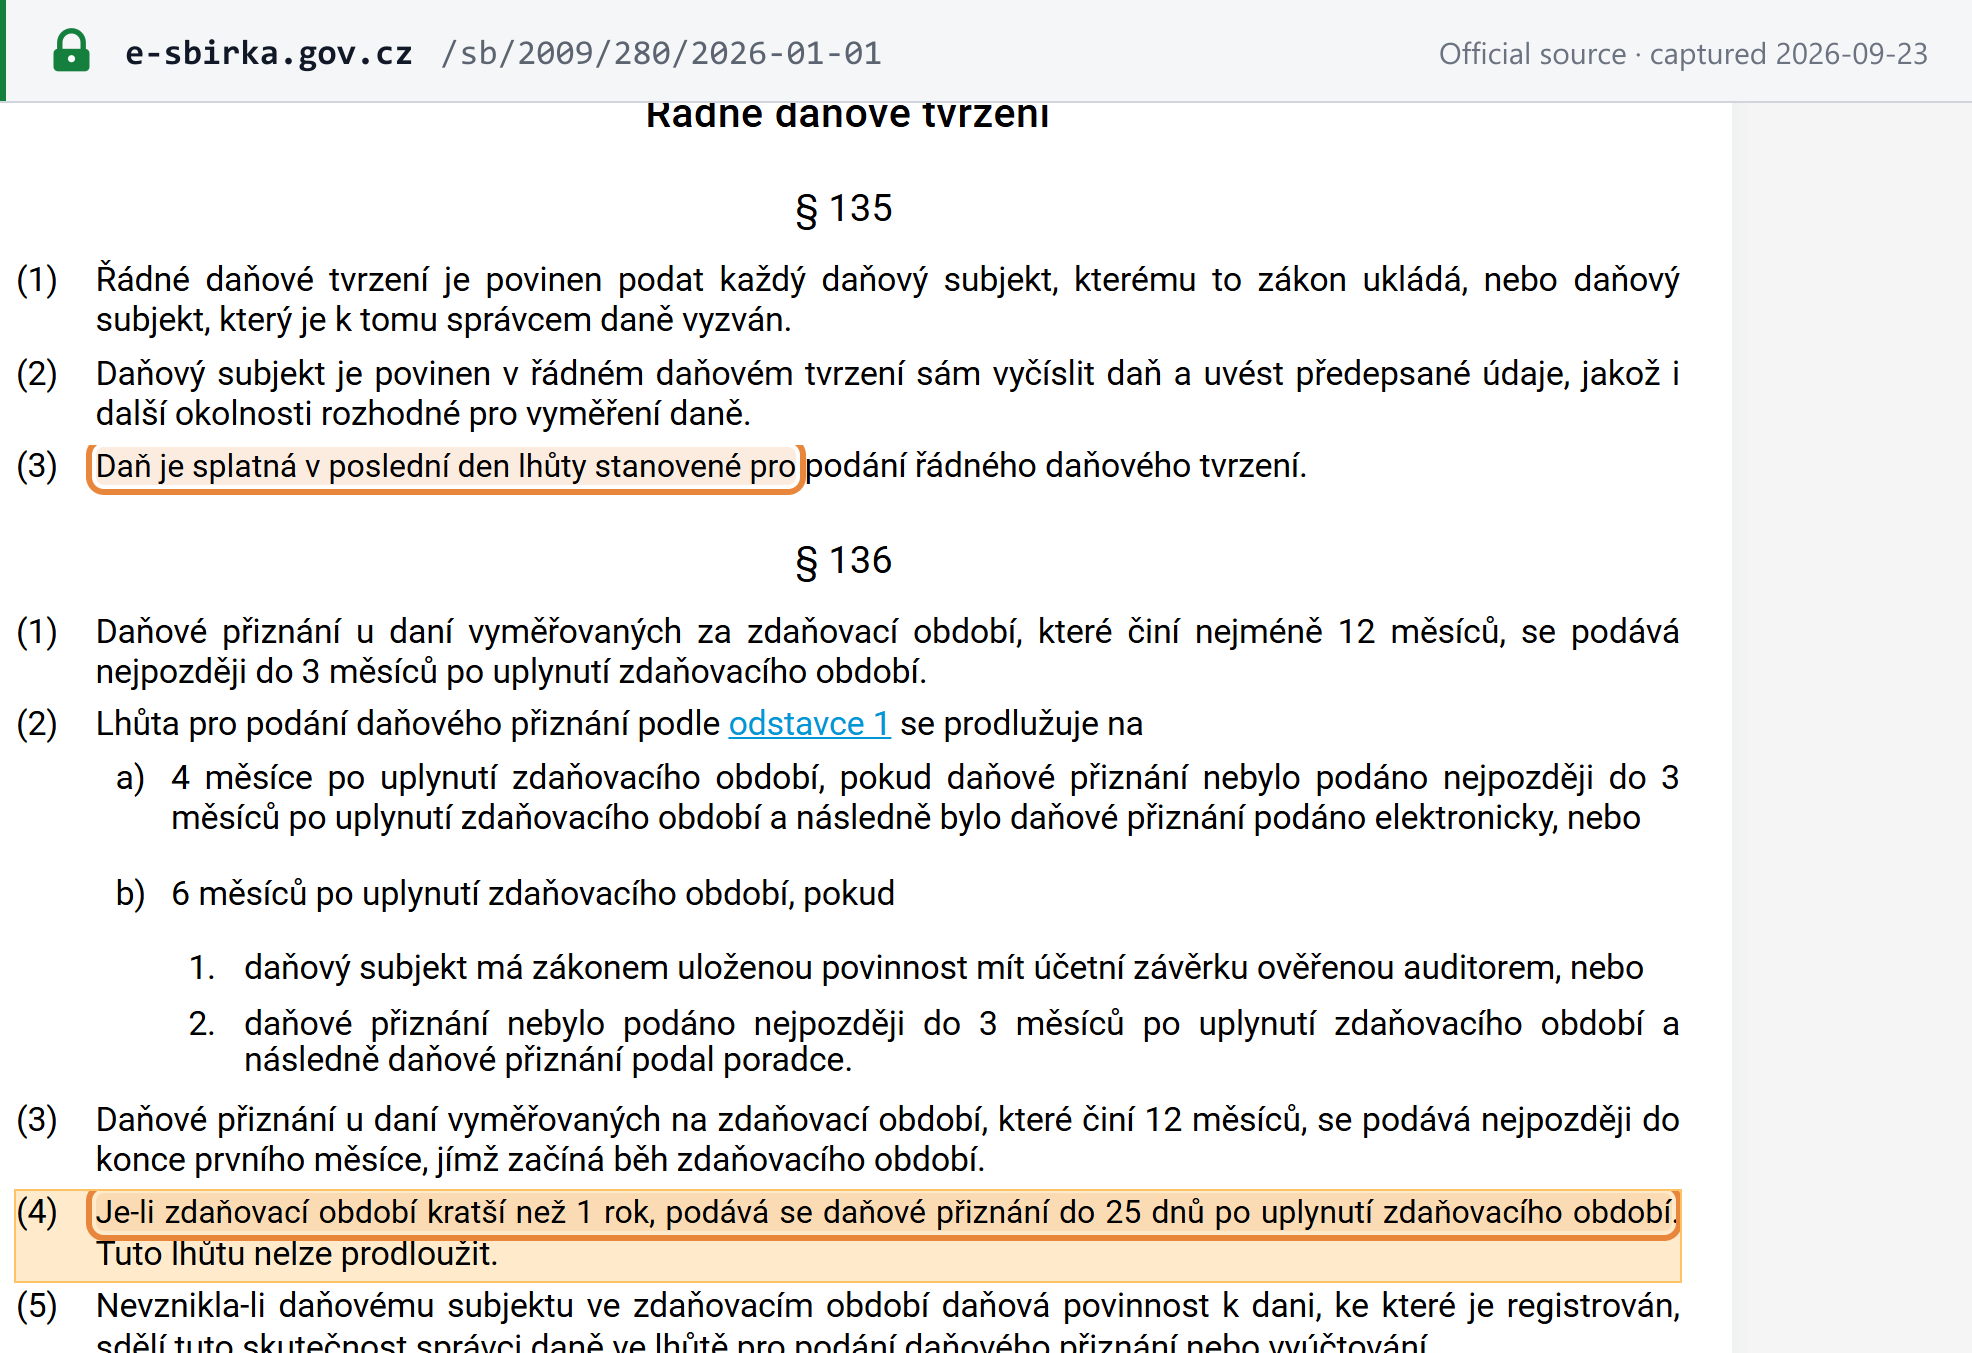
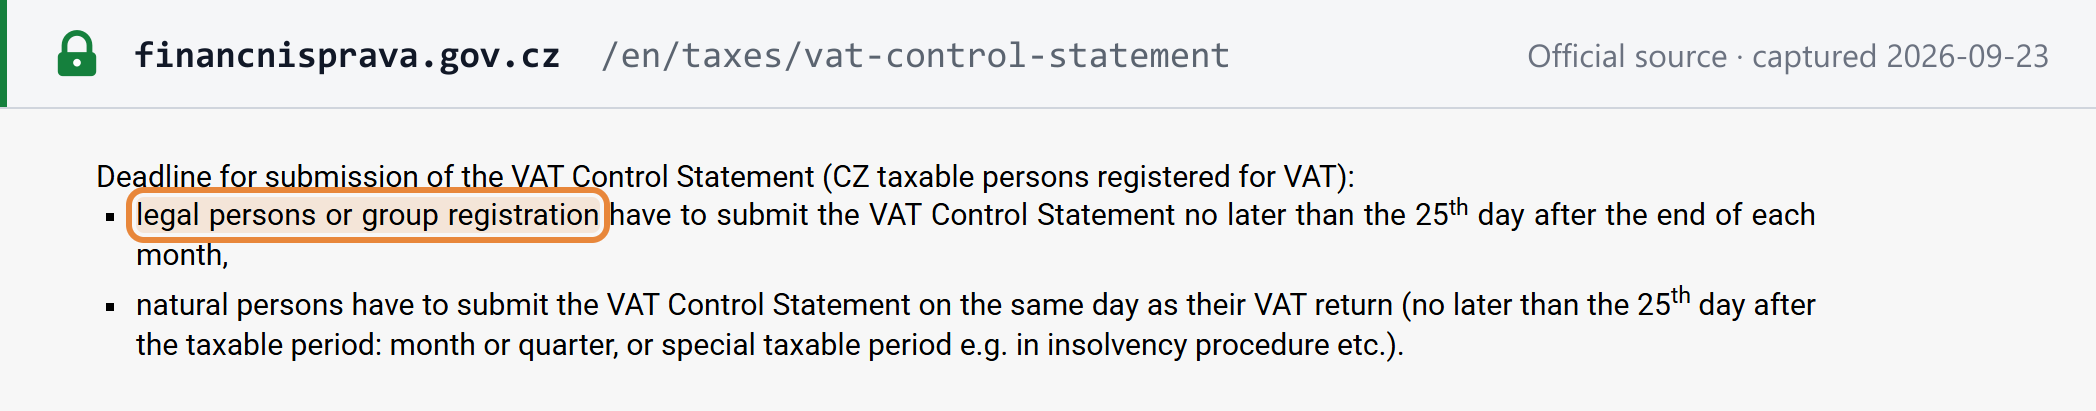
A declaração de IVA (přiznání k DPH) vence em até 25 dias após o fim do período de apuração, e esse prazo não pode ser prorrogado (Código de Procedimento Tributário, § 136(4)). Um prazo que cai em um sábado, domingo ou feriado passa para o próximo dia útil (§ 33(4)) — assim, a declaração de setembro de 2026 vence em 26 de outubro de 2026 —, mas as datas do OSS, do IOSS e do regime para PMEs não são deslocadas. [2] [20]
- Somente eletrônica. A declaração, a declaração de controle e a declaração recapitulativa devem ser apresentadas eletronicamente no formato e na estrutura prescritos; uma apresentação feita de outra forma é ineficaz (§ 101a(1), (4)). Um PDF enviado por e-mail não é uma apresentação. [1]
- Declarações sem movimento. Um contribuinte estabelecido na República Tcheca declara todos os períodos, mesmo sem operações (§ 101(3)); um contribuinte não estabelecido declara apenas os períodos com atividade (§ 101(4)). [1]
- Não há declaração anual de IVA.
Prazo e forma de pagamento
"Daň je splatná v poslední den lhůty stanovené pro podání řádného daňového tvrzení" — o IVA é devido no último dia do prazo de declaração (Código de Procedimento Tributário, § 135(3)), de modo que o pagamento e a declaração vencem juntos. O pagamento é feito na conta da repartição fiscal competente; este guia não lista os números das contas. [2]
Declarações adicionais
| Declaração | Quem e o quê | Prazo |
|---|---|---|
| Kontrolní hlášení (declaração de controle do IVA) | Um contribuinte com operações abrangidas pelo § 101c no período; sem elas, nenhuma declaração é apresentada. As pessoas jurídicas declaram mensalmente, mesmo que apresentem declarações de IVA trimestrais; as pessoas físicas a apresentam junto com a sua declaração de IVA. | 25 dias após o mês (pessoas jurídicas); não pode ser prorrogado — § 101e |
| Souhrnné hlášení (declaração recapitulativa, EC Sales List) | Fornecimentos intra-UE de mercadorias, estoque à consignação, operações triangulares e serviços B2B nos termos do § 9(1). Quem declara apenas serviços e apresenta declarações trimestrais pode declarar trimestralmente. | 25 dias após o mês — § 102(5)–(6) |
| Declarações do OSS / IOSS | Usuários dos regimes One-Stop Shop | Fim do mês seguinte ao período, sem deslocamento em fins de semana — § 110zc |
Recuperação do imposto sobre as compras e itens bloqueados
- Condições. O IVA sobre as compras é dedutível nas aquisições utilizadas para fornecimentos tributáveis, fornecimentos isentos com direito a dedução e fornecimentos estrangeiros listados (§ 72(1)); o contribuinte deve possuir um documento fiscal (§ 73(1)(a)). Um documento ao qual faltem alguns elementos pode ser complementado por outras provas (§ 73(5)). O uso misto dá direito a uma dedução parcial (§ 72(9)). [1]
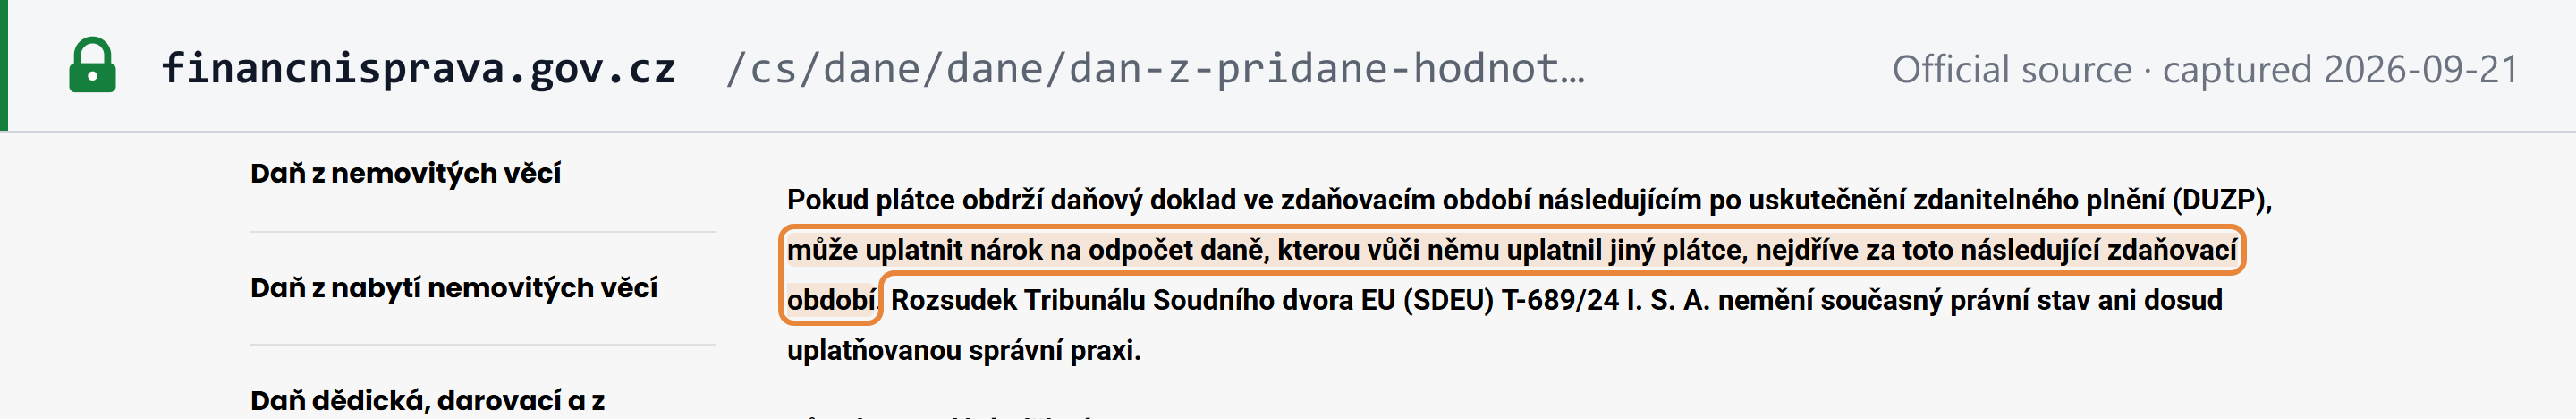
- Momento. "Plátce je oprávněn uplatnit nárok na odpočet daně nejdříve za zdaňovací období, ve kterém jsou splněny podmínky" — não antes do período em que as condições são cumpridas (§ 73(2)). O comunicado da Administração Financeira de 13 de abril de 2026 confirma que uma fatura recebida em um período posterior é dedutível não antes desse período posterior. [1] [15]
- Prazo. O direito expira no fim do segundo ano civil após o ano em que surgiu (§ 73(3)). [1]
- Representação (reprezentace): não há dedução sobre as compras utilizadas para representação que não sejam dedutíveis para o imposto de renda (§ 72(6)). [1]
- Automóveis de passageiros. O IVA sobre a aquisição de um automóvel de passageiros selecionado mantido como ativo de longo prazo tem teto de CZK 420.000 por veículo (§ 72(3)); ambulâncias, carros funerários, veículos de transporte licenciados e veículos esportivos ficam fora da definição (§ 72(10)). O teto foi introduzido em 1º de janeiro de 2024. A mesma lei (Sněmovní tisk 189) revoga as regras do imposto sobre as compras de automóveis de passageiros do § 72(3), (4), (10) e do § 77a a partir de 1º de janeiro de 2027. [1]
- Mercadorias doadas. Segundo orientação da GFŘ aplicada desde 1º de julho de 2026, as mercadorias que perderam o seu valor comercial podem ser doadas sem estorno da dedução do IVA sobre as compras. [16]
Restituições
- Excesso de dedução (nadměrný odpočet). O crédito restituível que dele decorre é restituído sem pedido: em até 15 dias após a notificação do lançamento, ou em até 30 dias a partir do dia em que o lançamento se considera entregue quando não é notificado — o caso habitual de uma declaração aceita (Código de Procedimento Tributário, § 155b(3)). [2]
- Adiantamento durante a verificação. Enquanto a repartição fiscal verifica um pedido, o contribuinte pode receber um adiantamento (záloha) sobre a parte incontroversa se ela atingir CZK 50.000 (Código de Procedimento Tributário, § 174a; Lei do IVA, § 105a). [2]
- Juros sobre restituição atrasada. Correm após 4 meses do prazo da declaração, à metade da taxa de juros de mora (Código de Procedimento Tributário, § 254a). [2]
- Empresas da UE pedem o IVA tcheco pelo portal do seu Estado de origem; a administração tcheca competente é a Repartição Fiscal da Capital Praga (§ 82b(1)). Contribuintes tchecos pedem o IVA de outros Estados-membros até 30 de setembro do ano seguinte (§ 82(3)). [1]
- Empresas de fora da UE: "Daň se vrací na základě principu vzájemnosti" — somente com reciprocidade (§ 83(3)), para uma empresa que não realiza fornecimentos tchecos além dos listados no § 83(1); o pedido deve ser feito até o fim do ano civil seguinte ao ano do fornecimento (§ 83(5)). [1]
- Alívio para créditos incobráveis. O credor pode reduzir a base de cálculo de um crédito irrecuperável em processos de execução, insolvência ou inventário (§ 46(1)). Uma via para pequenas dívidas abrange créditos de até CZK 10.000 com IVA, vencidos há pelo menos 6 meses, após duas cobranças por escrito, até CZK 20.000 por devedor ao ano (§ 46(1)(i)). A partir de 1º de janeiro de 2027 (Sněmovní tisk 189, sancionada em 17 de setembro de 2026), o limite passa a ser de CZK 20.000 por crédito, o prazo de vencimento de 3 meses, e o total anual por devedor de CZK 100.000 com IVA; o prazo de 6 meses do § 74b(3) para a retificação, pelo devedor, da sua dedução do imposto sobre as compras também passa a ser de 3 meses. O prazo geral é de 3 anos a partir do fim do período do fornecimento (§ 46(5)). [1]
Contribuintes não confiáveis e responsabilidade solidária
Esta é a verificação por trás de todo ciclo de compras e pagamentos (purchase-to-pay) na República Tcheca.
Contribuinte não confiável. A repartição fiscal decide que um contribuinte que descumpre gravemente as suas obrigações é um nespolehlivý plátce (§ 106a(1)); um não contribuinte pode ser declarado pessoa não confiável (§ 106aa). Cabe recurso da decisão em até 15 dias, com efeito suspensivo, e ela é publicada no registro de contribuintes (§ 106ac(4)). Um contribuinte não confiável é obrigado a adotar períodos mensais e pode pedir a retirada da condição após um ano sem descumprimentos graves. [1]
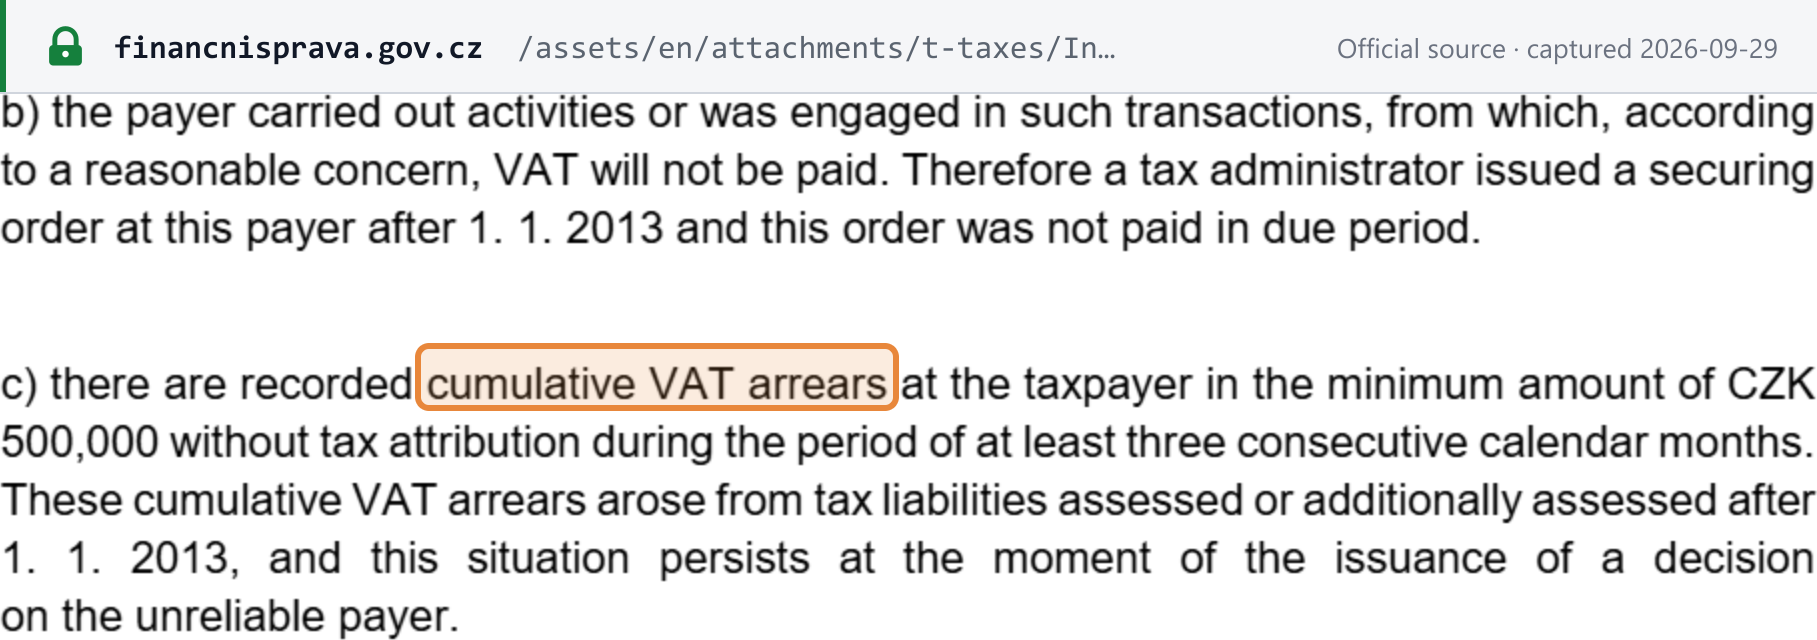
A Lei não define o que é um "descumprimento grave". A GFŘ publica nove critérios, de (a) a (i). Quatro giram em torno de CZK 500.000: um lançamento por estimativa de pelo menos CZK 500.000; débitos acumulados de IVA de pelo menos CZK 500.000 durante pelo menos três meses civis consecutivos; uma dedução reduzida em pelo menos CZK 500.000 e não paga; e um imposto debitado aumentado em pelo menos CZK 500.000 e não pago. Os demais abrangem uma ordem de garantia não paga, lançamentos por estimativa repetidos, falta de cooperação, falta de apresentação repetida e dados de registro falsos. Cada um é um critério independente. [9]
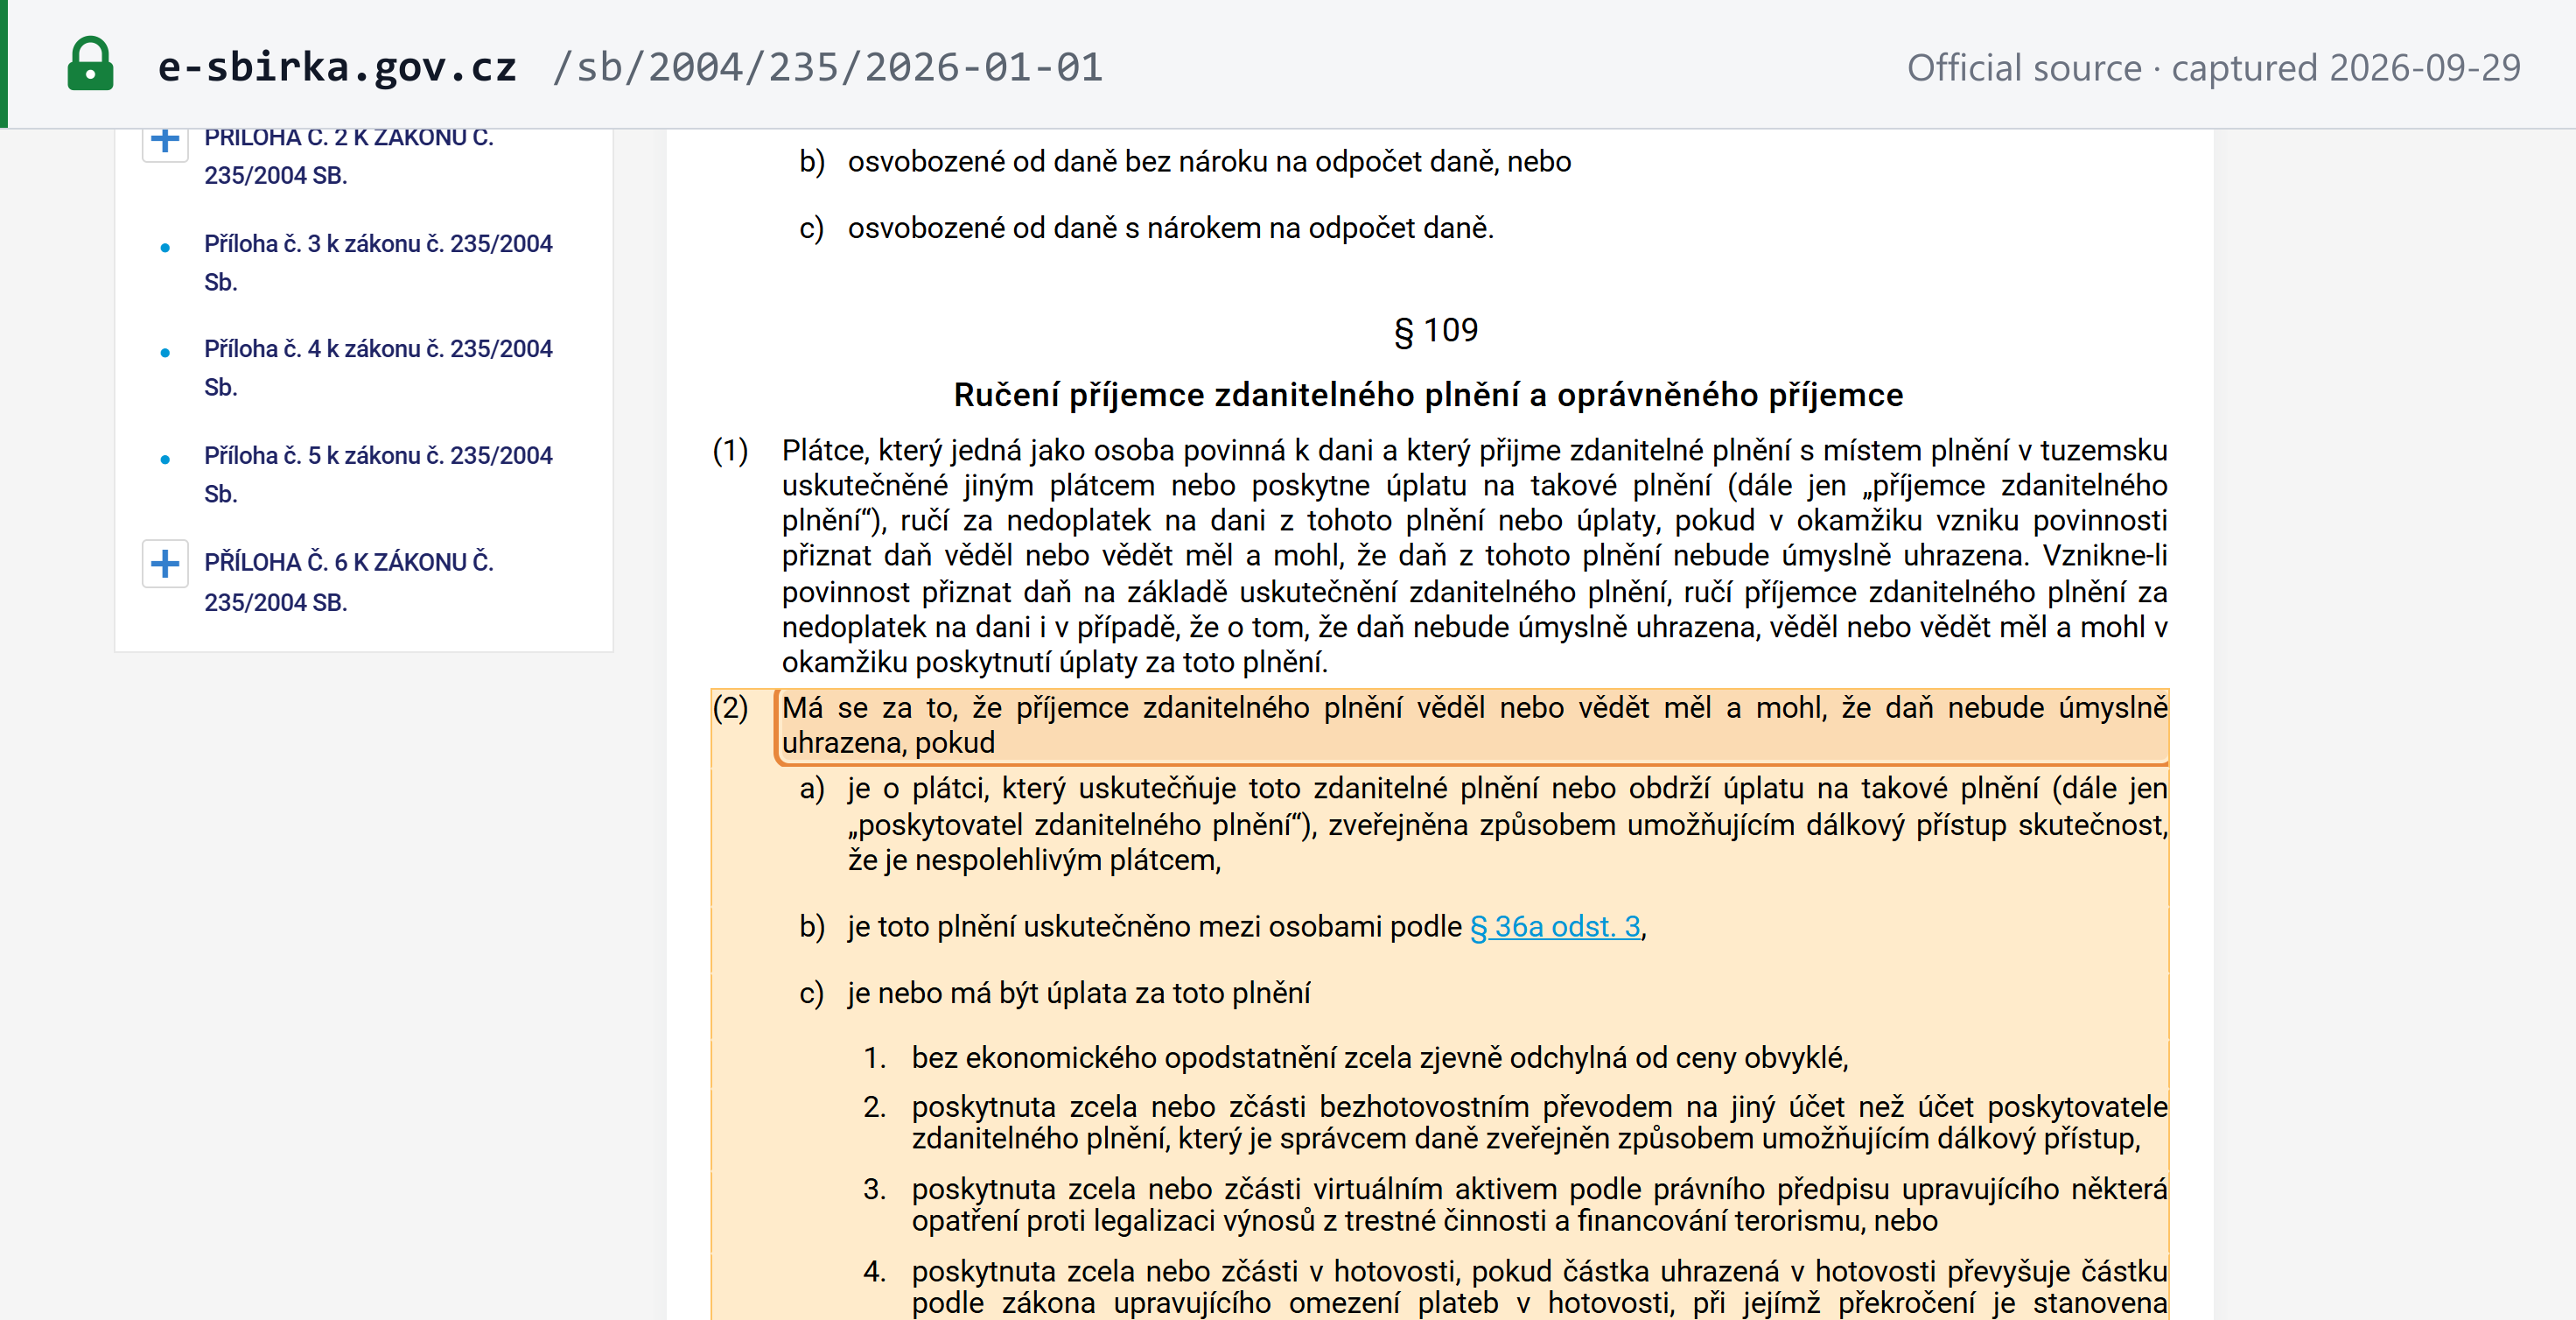
Responsabilidade solidária, reescrita a partir de 1º de janeiro de 2025. Um contribuinte que recebe um fornecimento tributável na República Tcheca de outro contribuinte garante (ručí) o IVA não pago do fornecedor sobre esse fornecimento "pokud v okamžiku vzniku povinnosti přiznat daň věděl nebo vědět měl a mohl, že daň z tohoto plnění nebude úmyslně uhrazena" — se, no momento em que o imposto se tornou exigível, sabia ou deveria e poderia saber que o imposto deliberadamente não seria pago (§ 109(1)). Presume-se que o destinatário sabia — uma presunção relativa ("má se za to") — em cada um destes casos independentes (§ 109(2)): [1]
- o fornecedor está publicado como contribuinte não confiável (§ 109(2)(a));
- as partes são pessoas relacionadas (§ 109(2)(b));
- o preço está manifestamente fora do valor de mercado sem razão econômica, ou é pago total ou parcialmente por transferência para uma conta não publicada no registro, qualquer que seja o valor, ou em ativos virtuais, ou em dinheiro acima do limite legal para pagamentos em espécie (§ 109(2)(c));
- um fornecedor de combustível não está publicado como distribuidor de combustível registrado (§ 109(2)(d)).
Qualquer um dos gatilhos basta por si só: uma condição de não confiável publicada, ou o pagamento para uma conta não publicada. Até 2024, a Lei tornava o comprador responsável de forma direta, sem critério de conhecimento, pelo pagamento para uma conta não publicada somente acima do dobro do limite para pagamentos em espécie, e pela compra de um contribuinte não confiável publicado; esse limite de valor e o gatilho da conta estrangeira deixaram de existir. O comprador ainda pode pagar o IVA diretamente à repartição fiscal do fornecedor nos termos do § 109a. [1] [21]
Isenções
Fornecimentos isentos
- Isentos sem direito a dedução (§ 51(1)): serviços postais básicos; radiodifusão pública; serviços financeiros (§ 54); serviços de previdência; seguros (§ 55); fornecimentos de terrenos e de edifícios mais antigos; locação de imóveis (§ 56a); educação (§ 57); serviços e produtos de saúde (§ 58); assistência social; jogos de azar; e outros fornecimentos listados. Existe opção de tributação para terrenos, edifícios e locações. [1]
- Isentos com direito a dedução (§ 63(1)): fornecimentos intra-UE de mercadorias, exportações, serviços a terceiros países, transporte internacional de passageiros, livros e outros. [1]
Isento não é o mesmo que alíquota zero. Uma empresa que realiza fornecimentos isentos sem direito a dedução não cobra IVA e não pode recuperar o IVA sobre as compras utilizadas para eles, porque o direito a dedução abrange apenas os usos listados no § 72(1). Uma empresa que realiza fornecimentos isentos com direito a dedução também não cobra IVA, mas mantém o seu direito a dedução. O uso misto dá direito a uma dedução parcial (§ 72(9)). [1]
Regimes especiais
- Isenção para pequenas empresas. Os fornecimentos de uma empresa estabelecida na República Tcheca que não é contribuinte são isentos (§ 50(1)) — o outro lado do limite de CZK 2.000.000. O regime transfronteiriço da UE para PMEs se aplica desde 2025 (§§ 109bb–109bt): empresas de outros Estados-membros podem usá-lo na República Tcheca, e empresas tchecas que o usam no exterior apresentam notificações trimestrais. Veja o guia do regime de PMEs do IVA da UE da Lookuptax. [1]
- Regime da margem para bens usados, obras de arte, objetos de coleção e antiguidades (§ 90); permite-se uma margem global por período para itens comprados por até CZK 1.000 cada (§ 90(4)). [1]
- Regime dos serviços de viagem, obrigatório para um prestador que trata com o cliente em nome próprio (§ 89(1)). [1]
- Ouro para investimento (§ 92). [1]
- Regime de caixa — inexistente. A Lei do IVA não prevê regime de contabilidade de caixa. [1]
Infrações e penalidades
Infrações
- A sonegação fiscal é crime. Nos termos do § 240 do Código Penal (Lei nº 40/2009 Sb.), quem sonega imposto, inclusive o IVA, "ve větším rozsahu" (em maior extensão), ou obtém fraudulentamente uma vantagem fiscal, está sujeito a 6 meses a 3 anos de prisão ou a proibição de atividade (§ 240(1)). A pena é de 2 a 8 anos quando o crime é cometido com pelo menos duas outras pessoas ou em extensão considerável (§ 240(2)), e de 5 a 10 anos em grande extensão, ou em extensão considerável no âmbito de um grupo organizado que atua em vários Estados (§ 240(3)). Os atos preparatórios são puníveis (§ 240(4)). [18]
- Infrações administrativas. Deixar de se registrar (Código de Procedimento Tributário, § 247a(1)(a)); apresentar a declaração com atraso ou não apresentá-la (§ 250); apresentar a declaração de controle com atraso ou não apresentá-la (Lei do IVA, § 101h); obstruir a administração tributária (§ 247; Lei do IVA, § 101h(4)); e, para pessoas estrangeiras, deixar de nomear um procurador para notificações (Lei do IVA, § 98b). [2]
- Destacar IVA em um documento obriga o emitente a pagá-lo, seja ele devido ou não (Lei do IVA, § 108(4)(g)). [1]
Penalidades
| Exposição | Valor | Base legal |
|---|---|---|
| Falta de registro (qualquer obrigação de registro) | Multa de até CZK 500.000 | Código de Procedimento Tributário, § 247a(1)(a) |
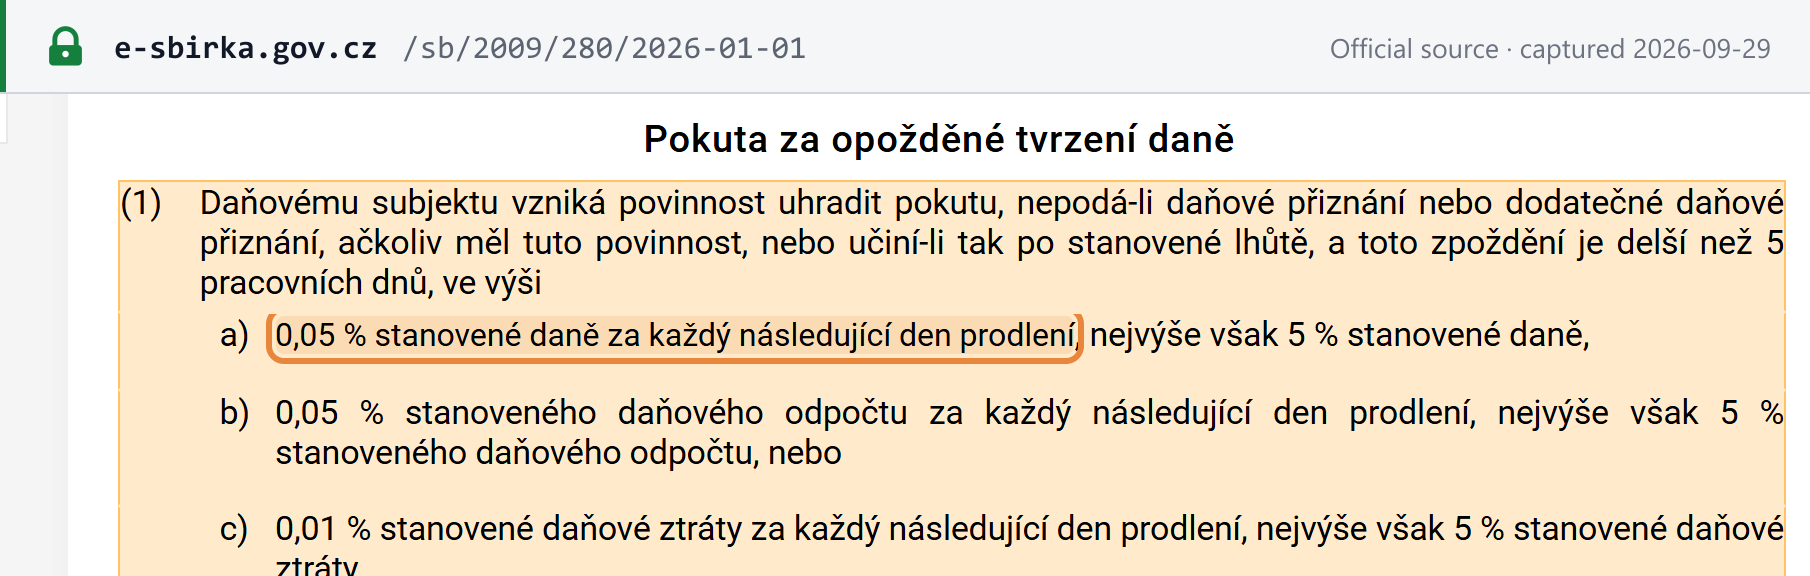
| Declaração atrasada | 0,05% do imposto lançado por dia, com teto de 5%, quando o atraso ultrapassa 5 dias úteis; não é cobrada abaixo de CZK 1.000; pelo menos CZK 500 se a declaração nunca for apresentada; nunca acima de CZK 300.000; reduzida à metade se apresentada em até 30 dias do prazo e for a única apresentação atrasada no ano | § 250(1), (3)–(5), (7) |
| Declaração atrasada com pedido de excesso de dedução | 0,05% da dedução por dia, com teto de 5% | § 250(1)(b) |
| Lançamento complementar pela repartição fiscal | Penalidade (penále) de 20% do aumento do imposto ou da redução da dedução; nenhuma quando a declaração complementar do próprio contribuinte a originou | § 251(1), (4) |
| Pagamento atrasado | Juros a partir do 4º dia após o vencimento, à taxa repo do Banco Nacional Tcheco no primeiro dia do semestre civil mais 8 pontos percentuais ao ano | § 252(2), (4); Regulamento Governamental nº 351/2013 Sb., § 2(1) |
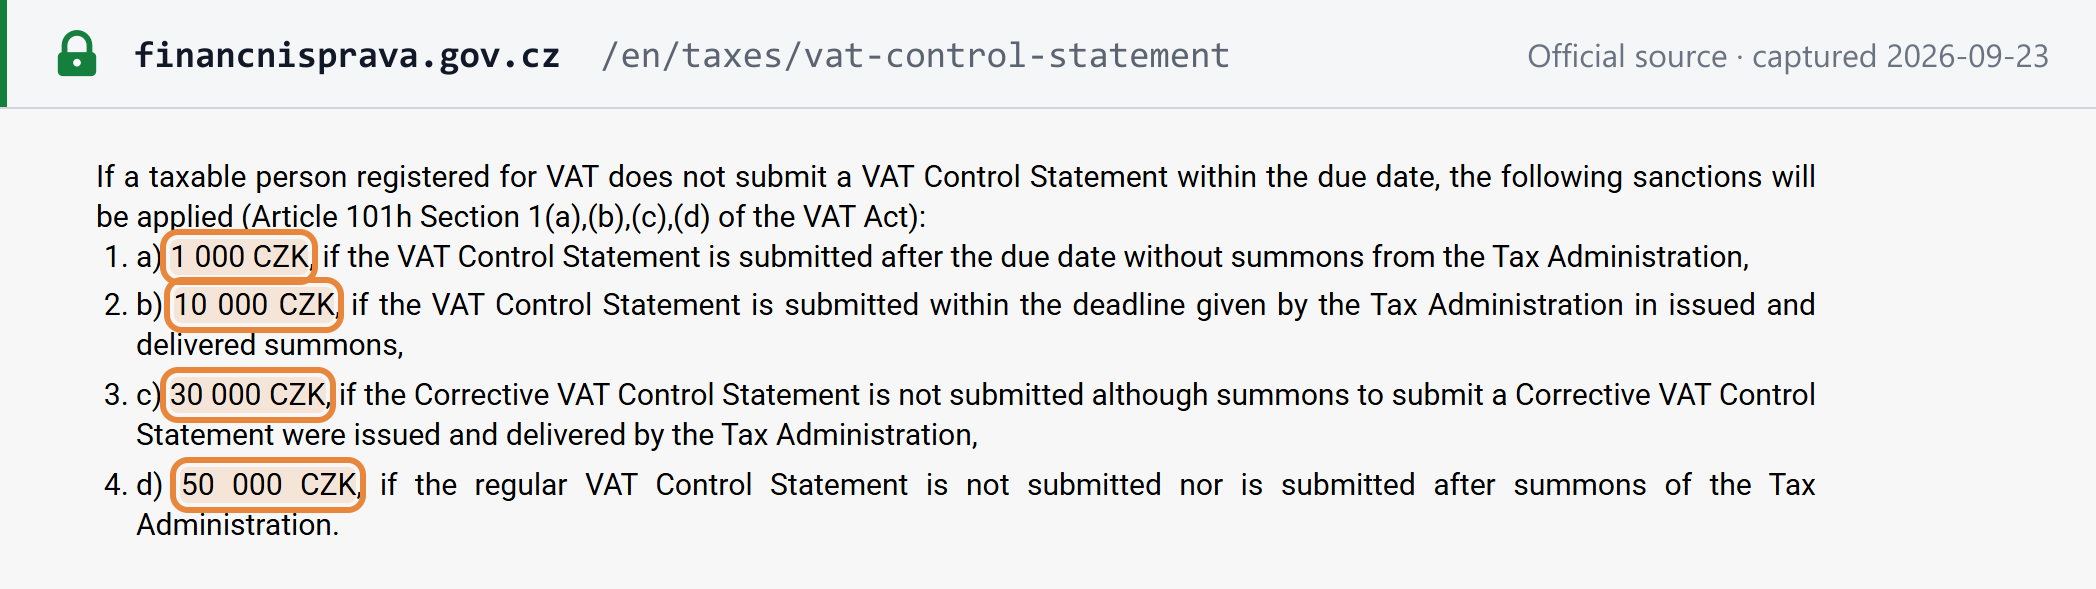
| Declaração de controle | Valores fixos de CZK 1.000 / 10.000 / 30.000 / 50.000 conforme o tipo de falta; os níveis 2–4 são reduzidos à metade para pessoas físicas, contribuintes trimestrais e s.r.o. unipessoais pertencentes a uma pessoa física; até CZK 50.000 por não corrigir após intimação; até CZK 500.000 por obstrução grave; nenhuma multa pelo primeiro atraso do tipo de CZK 1.000 ou de CZK 10.000 em um ano civil | Lei do IVA, § 101h(1)–(4), § 101j |
| Sem procurador para notificações (pessoa estrangeira) | CZK 1.000 por dia | Lei do IVA, § 98b(3) |
| Obstrução / descumprimento de intimação | Multa processual de até CZK 500.000 | Código de Procedimento Tributário, § 247(2) |
| Falta de emissão de fatura em conformidade | A Lei do IVA não estabelece multa específica para faturas | — |
A taxa repo varia, de modo que a taxa de juros muda a cada semestre; consulte o Banco Nacional Tcheco para a taxa vigente no primeiro dia do semestre relevante.
Perguntas frequentes
O nosso faturamento tcheco ultrapassou CZK 2.000.000 em outubro. Cobramos IVA a partir do dia seguinte?
Não, em regra. Nos termos do § 6(1) da Lei do IVA, na redação vigente desde 1º de janeiro de 2025, uma empresa estabelecida na República Tcheca cujo faturamento doméstico exceda CZK 2.000.000 em um ano civil se torna contribuinte do IVA a partir de 1º de janeiro do ano seguinte. Ainda assim, ela deve pedir o registro em até 10 dias úteis após ultrapassar o valor (§ 94(1)). Dois casos antecipam a data: se o faturamento passar de CZK 2.536.500 no mesmo ano civil, você se torna contribuinte a partir do dia seguinte (§ 6(2)(b)); e você pode optar por se tornar contribuinte a partir do dia seguinte ao que ultrapassou CZK 2.000.000, informando isso em um pedido tempestivo (§ 6(2)(a)). O critério é o ano civil, não um período móvel de 12 meses. [1] [3]
Somos uma empresa alemã que vende mercadorias a partir de um armazém tcheco para contribuintes tchecos do IVA. Precisamos de registro de IVA na República Tcheca?
Não para essas vendas. Quando um fornecedor que não está estabelecido na República Tcheca nem registrado ali como contribuinte fornece mercadorias a um contribuinte tcheco do IVA, o cliente declara o IVA (§ 108(3)(b)), e o § 6c(1) exclui esses fornecimentos do gatilho de registro. Você deve se registrar, sem limite, a partir do seu primeiro fornecimento que o cliente não contabiliza, como uma venda a um consumidor que não é declarada pelo One-Stop Shop (balcão único), e a partir do seu primeiro fornecimento intra-UE ou transferência de mercadorias próprias expedidas da República Tcheca (§ 6c(2)–(3)). O pedido é apresentado eletronicamente em até 10 dias úteis após se tornar contribuinte (§ 94(4)). [1] [1]
O nosso fornecedor tcheco pediu que pagássemos em uma nova conta bancária. Isso é um risco de IVA?
Sim. Desde 1º de janeiro de 2025, um contribuinte do IVA responde pelo IVA não pago do seu fornecedor se, no momento em que o imposto se tornou exigível, sabia ou deveria e poderia saber que o imposto deliberadamente não seria pago (§ 109(1)). Esse conhecimento é presumido, salvo prova em contrário, quando o preço é pago total ou parcialmente por transferência para uma conta que a repartição fiscal não publicou no registro de contribuintes do IVA (§ 109(2)(c)(2)), qualquer que seja o valor. Ele também é presumido, de forma independente, quando o fornecedor está publicado como contribuinte não confiável (§ 109(2)(a)). Verifique a situação do fornecedor e as contas publicadas no registro antes de pagar. [1]
Declaramos o IVA trimestralmente. Por que a repartição fiscal está nos multando por uma declaração de controle não apresentada?
Porque um contribuinte que é pessoa jurídica apresenta a declaração de controle (kontrolní hlášení) mensalmente, em até 25 dias após o fim do mês, qualquer que seja o período da sua declaração de IVA (§ 101e(1)), para todo mês em que tenha operações abrangidas pela declaração (§ 101c); somente as pessoas físicas a apresentam junto com a sua declaração de IVA. As multas são fixas: CZK 1.000 por uma apresentação atrasada feita sem intimação, CZK 10.000 por uma apresentada somente após intimação, CZK 30.000 por não apresentar em resposta a uma intimação para alterar, complementar ou confirmar dados, e CZK 50.000 por não apresentar após uma intimação para apresentar (§ 101h(1)). Não há multa pelo primeiro atraso do tipo de CZK 1.000, nem pelo primeiro atraso do tipo de CZK 10.000, em um ano civil (§ 101j). [1] [10]
O EET 2.0 é uma obrigação de nota fiscal eletrônica?
Não. O EET 2.0 é um regime de registro de vendas para contribuintes do imposto de renda de pessoas físicas e jurídicas: a partir de 1º de janeiro de 2027, cada venda registrada é comunicada à Administração Financeira no momento em que ocorre. O dinheiro em espécie é sempre registrado, mesmo quando pago sem contato pessoal; outros pagamentos feitos a distância, como um cliente que paga uma fatura por transferência bancária de casa ou do escritório, ficam fora dele, e ele não registra valores de IVA. O Presidente sancionou a lei em 17 de setembro de 2026; ela foi enviada para publicação na Coletânea de Leis em 1º de outubro de 2026. A República Tcheca não tem obrigação de nota fiscal eletrônica B2B nem B2C: uma fatura eletrônica exige o consentimento do cliente (Lei do IVA, § 26(3)), e as autoridades contratantes públicas não podem recusar uma fatura eletrônica que esteja em conformidade com a norma europeia EN 16931. [13] [14] [1] [12]
Somos uma empresa de software dos Estados Unidos que vende assinaturas a consumidores tchecos. O que precisamos fazer?
Cobrar o IVA tcheco desde a primeira venda: os serviços prestados por via eletrônica a consumidores são tributados onde está o cliente (§ 10i), e nenhum limite de registro se aplica a uma empresa sem sede tcheca (§ 6c(1)). Você pode declarar as vendas pelo One-Stop Shop não UE (balcão único) ou se registrar diretamente. Se você se registrar diretamente, a repartição competente é a Repartição Fiscal da Região da Morávia-Silésia (§ 93a(2)), e desde 1º de janeiro de 2025 uma pessoa estrangeira sem sede nem estabelecimento na UE deve nomear, até o prazo de registro, um procurador para recebimento de notificações que tenha uma caixa de dados legal, a menos que tenha a sua própria caixa de dados, e informar um endereço de e-mail no seu pedido. Deixar de nomear o procurador custa CZK 1.000 por dia (§ 98b). [1] [7]
Podemos emitir faturas a clientes tchecos em euros?
Sim, mas o valor do IVA na fatura deve ser expresso em coroas tchecas (§ 29(1)(l)). Converta-o pela taxa do mercado de câmbio do Banco Nacional Tcheco ou pela taxa de referência do Banco Central Europeu, conforme a utilizada por quem faz a conversão, vigente no dia em que surge a obrigação de declarar o imposto (§ 4(8)). A Lei do IVA não estabelece regra de idioma para faturas, mas a repartição fiscal pode pedir uma tradução para o tcheco de uma fatura emitida em idioma estrangeiro (§ 35(5)). [1]
Sites importantes
| Site | Finalidade |
|---|---|
| MOJE daně | Portal tributário: registro de IVA, declarações, declaração de controle e declaração recapitulativa (formulários eletrônicos EPO) |
| Registro de contribuintes do IVA — Subjekty DPH | Verificar um DIČ, a condição de contribuinte não confiável e as contas bancárias publicadas do fornecedor antes de pagar |
| VIES | Verificação de números de IVA da UE |
| Administração Financeira — IVA (DPH) | Orientações e notícias sobre o IVA |
| Registro de pessoas não estabelecidas (EN) | Registro de uma empresa estrangeira, incluindo as regras de 2025 sobre o procurador para notificações |
| Declaração de controle do IVA (EN) | Quem apresenta a kontrolní hlášení, prazos e multas |
| One-Stop Shop (OSS / IOSS) | Registro e declaração nos regimes OSS |
| Calendário fiscal | As datas de declaração e pagamento do ano, já com os deslocamentos de fim de semana aplicados |
| Alfândega tcheca | IVA de importação para não contribuintes |
| e-Sbírka — Lei do IVA | O texto consolidado oficial da Lei nº 235/2004 Sb. |
| EET 2.0 | Registro de vendas a partir de 2027 (imposto de renda, não IVA) |
| Ministério das Finanças — faturamento eletrônico | Formatos de fatura eletrônica aceitos e as regras de aceitação B2G |
Veja também o próprio validador de DIČ tcheco da Lookuptax e como verificar um DIČ.
Mudanças recentes
- 17/09/2026 — O Presidente sancionou a lei de registro de vendas EET 2.0 (contribuintes do imposto de renda, vigência geral em 1º de janeiro de 2027); ela foi enviada para publicação na Coletânea de Leis em 1º de outubro de 2026. Não é nota fiscal eletrônica de IVA. A lei também altera a Lei do IVA a partir de 1º de janeiro de 2027: as bebidas não alcoólicas nos serviços de alimentação passam para a alíquota de 12%, os limites para créditos incobráveis sobem para CZK 20.000 por crédito (CZK 100.000 por devedor ao ano, prazo de 3 meses) e as regras do imposto sobre as compras de automóveis selecionados são revogadas. (Câmara dos Deputados) — veja o evento — veja o evento: bebidas nos serviços de alimentação — veja o evento: créditos incobráveis e regras sobre automóveis
- 01/07/2026 — Orientação da GFŘ aplicável a partir desta data: as mercadorias que perderam o seu valor comercial podem ser doadas sem estorno da dedução do IVA sobre as compras. (Finanční správa) — veja o evento
- 13/04/2026 — A Administração Financeira confirmou que uma fatura recebida em um período posterior é dedutível não antes desse período. (Finanční správa) — veja o evento
- 01/01/2025 — Passou a ser aplicada a Lei nº 461/2024 Sb.: o critério do limite por ano civil e o gatilho de CZK 2.536.500 com efeito no dia seguinte; 10 dias úteis para o registro; o limite para declaração trimestral elevado para CZK 15.000.000; a responsabilidade solidária do § 109 reescrita em torno de um critério de conhecimento e de presunções; um procurador para notificações e um endereço de e-mail para pessoas estrangeiras de fora da UE; o regime de PMEs da UE. (Finanční správa)
- 01/01/2024 — Passou a ser aplicada a Lei nº 349/2023 Sb.: alíquotas de 21% e 12% (a alíquota de 10% abolida, a de 15% substituída pela de 12%); livros isentos com direito a dedução. (Finanční správa)
- 01/01/2023 — O limite de registro subiu de CZK 1.000.000 para CZK 2.000.000. (Finanční správa)
Programado, aprovado: a partir de 1º de janeiro de 2027, a lei de registro de vendas (Sněmovní tisk 189) estende a alíquota de 12% dos serviços de alimentação às bebidas não alcoólicas em geral, eleva os limites para créditos incobráveis para CZK 20.000 por crédito e CZK 100.000 por devedor ao ano, com prazo de 3 meses, e revoga as regras do imposto sobre as compras de automóveis de passageiros selecionados. (Câmara dos Deputados) — veja o evento: bebidas nos serviços de alimentação — veja o evento: créditos incobráveis e regras sobre automóveis
Pendente, ainda não é lei: o Impresso 218, um projeto de lei do governo que altera a Lei do IVA para implementar os primeiros elementos do ViDA (OSS a partir de 1º de janeiro de 2027, revogação do estoque à consignação a partir de 1º de julho de 2028), aguarda a sua segunda leitura na Câmara dos Deputados, proposta para a sessão a partir de 13 de outubro de 2026. (Câmara dos Deputados) — veja o evento
Para a cronologia completa, veja as mudanças fiscais da República Tcheca na Lookuptax.
Links de referência
- e-Sbírka — Lei nº 235/2004 Sb., sobre o imposto sobre valor agregado, consolidada a partir de 1º de janeiro de 2026
- e-Sbírka — Lei nº 280/2009 Sb., Código de Procedimento Tributário, consolidada a partir de 1º de janeiro de 2026
- GFŘ — Informação sobre as mudanças na condição de contribuinte do IVA e no registro a partir de 1º de janeiro de 2025, ref. 11977/25 (PDF)
- Finanční správa — Mudanças na condição de contribuinte do IVA e no registro a partir de 1º de janeiro de 2025
- GFŘ — Informação sobre as mudanças de alíquota do IVA a partir de 1º de janeiro de 2024 (PDF)
- Finanční správa — Alteração que eleva o limite de registro para CZK 2.000.000 a partir de 1º de janeiro de 2023
- Finanční správa — Aviso para pessoas estrangeiras (EN)
- Finanční správa — One-Stop Shop (OSS)
- GFŘ — Informação sobre o contribuinte não confiável do IVA (EN, PDF)
- Finanční správa — Declaração de controle do IVA (EN)
- Ministério das Finanças — Faturamento eletrônico, informações básicas
- e-Sbírka — Lei nº 134/2016 Sb., sobre contratações públicas, § 221
- EET 2.0 — Quem deve registrar vendas
- Câmara dos Deputados — Impresso 189 (EET 2.0), histórico legislativo
- Finanční správa — Comunicado sobre o momento da dedução do IVA sobre as compras
- Finanční správa — Regras do IVA para a doação de mercadorias, 2026
- e-Sbírka — Decreto Governamental nº 361/2014 Sb., inversão do sujeito passivo ampliada
- e-Sbírka — Lei nº 40/2009 Sb., Código Penal, § 240
- e-Sbírka — Regulamento Governamental nº 351/2013 Sb., sobre taxas de juros
- Finanční správa — Calendário fiscal
- e-Sbírka — Lei nº 235/2004 Sb., versão de 1º de janeiro de 2024
- Câmara dos Deputados — Impresso 218 (alteração da Lei do IVA), histórico legislativo
- EET 2.0 — Comunicado à imprensa: o Presidente sancionou a lei do EET 2.0
Páginas relacionadas da Lookuptax:
- Guia do número de identificação fiscal da República Tcheca (DIČ)
- Como verificar um DIČ na República Tcheca
- Guia de nota fiscal eletrônica da República Tcheca (ISDOC)
- Validador de DIČ tcheco
- Diretrizes do IVA na Eslováquia
- VIES e Intrastat
- Declarações recapitulativas do IVA explicadas
- Situação e redes de nota fiscal eletrônica no mundo