台湾电子发票——统一发票、上传时限与 MIG 4.0
| 国家/地区 | 台湾 |
| 主管机关 | 财政部(財政部);MIG 由其财政信息中心(財政資訊中心)发布 |
| 平台 | 财政部电子发票整合服务平台(財政部電子發票整合服務平台) |
| 法规 | 《加值型及非加值型营业税法》第 32 条、第 32 条之 1、第 48 条之 2;《统一发票使用办法》(統一發票使用辦法);《电子发票实施作业要点》(電子發票實施作業要點) |
概述
台湾的销售凭证是统一发票(統一發票)。已登记的营业人必须在《加值型及非加值型营业税法》(以下简称《营业税法》)所附法定时限表规定的时点,向买受人开立统一发票(第 32 条)。该法允许发票由政府印制、经核准自行印制,或「以网际网路或其他电子方式开立、传输或接收」(第 32 条第 4 项)。[1]
电子发票(電子發票)是《统一发票使用办法》(第 7 条)所列五种统一发票之一:
- 三联式(三聯式)——依一般税额计算(加值型)方式向营业人销售时使用。
- 二联式(二聯式)——依一般税额计算方式向非营业人销售时使用。
- 特种(特種)——适用非加值型(总额型)课税的营业人使用。
- 收银机(收銀機)——以收银机开立发票的一般税额计算营业人使用。
- 电子发票(電子發票)——以电子方式开立、传输或接收,包含存根档、收执档及存证(存證)档。
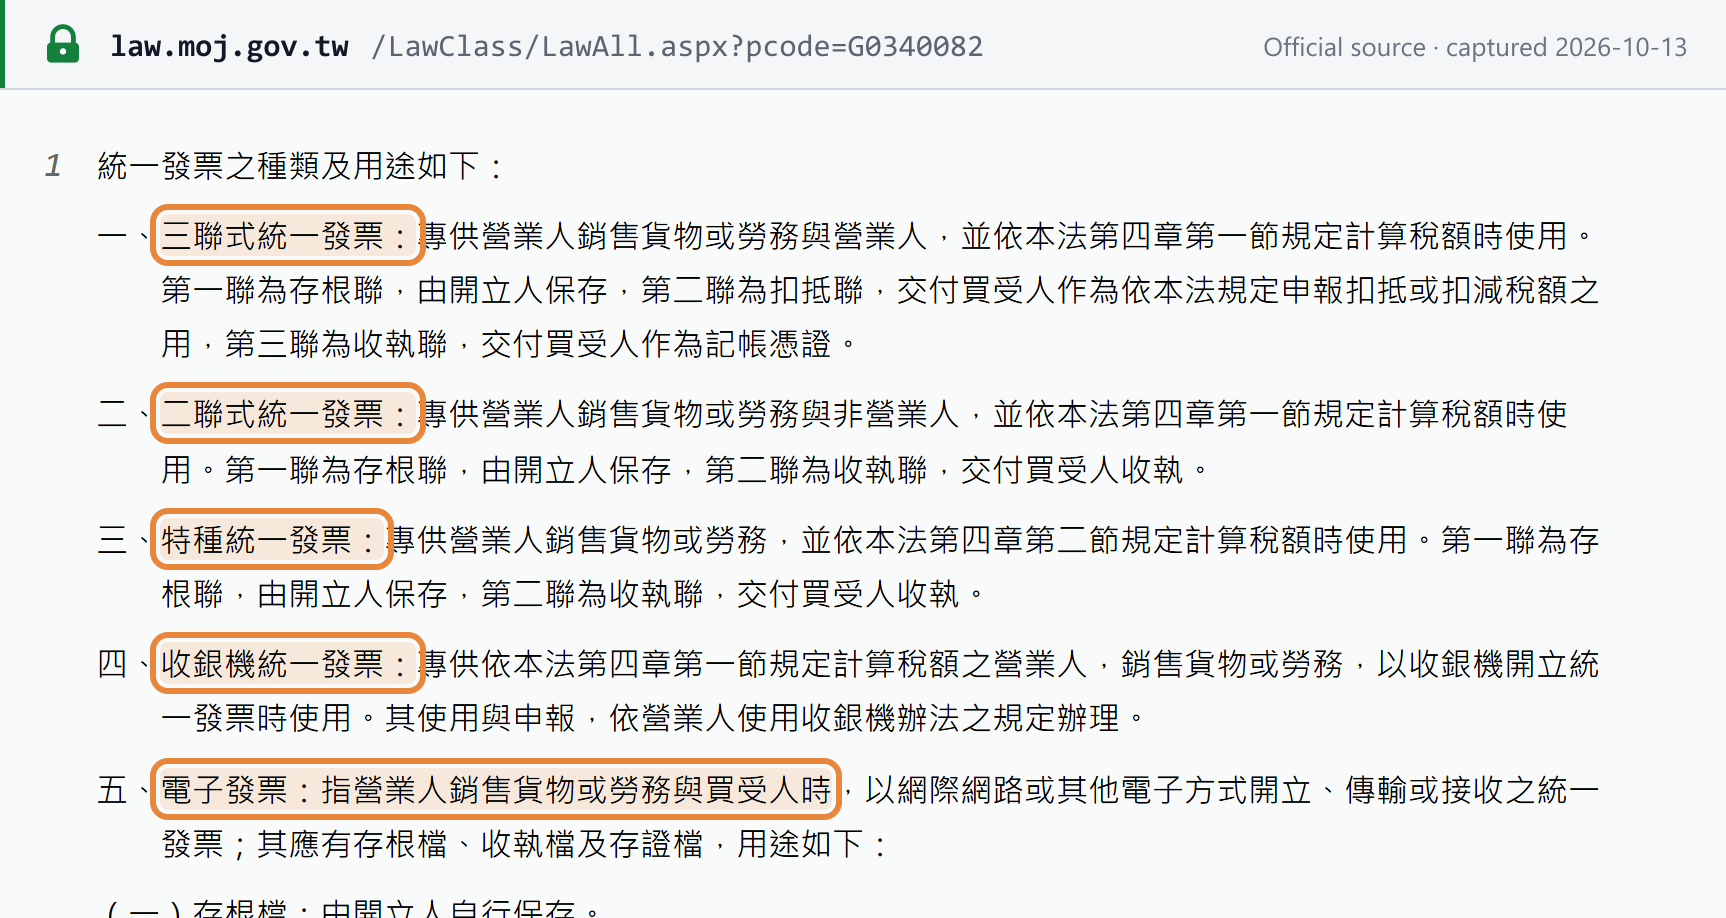
对境内营业人而言,法律允许使用电子发票;《营业税法》、《统一发票使用办法》及现行《电子发票实施作业要点》均未规定普遍性的 B2B、B2G 或 B2C 电子发票强制要求。已登记的境外电子劳务营业人向台湾境内个人销售时,必须开立云端发票(见下文)。
| 台湾 | |
|---|---|
| 模式 | 开立后存证(存證):营业人开立电子发票后,将其及所需资料向财政部电子发票整合服务平台存证 |
| 存证时限 | 7 日(买受人为营业人)/ 2 日(买受人非营业人),自开立次日起算 |
| 格式 | 电子发票资料交换标准讯息建置指引(MIG)4.0,XML;3.2.1 与 3.1.2 版已于 2026 年 1 月 1 日停用 |
| 连接方式 | 平台本身、平台的 Turnkey 软件,或加值服务中心(加值服務中心) |
| 境内营业人 | 允许使用电子发票;为五种统一发票之一 |
| 境外电子劳务营业人(B2C) | 自 2019 年 1 月 1 日起强制开立云端发票 |
| 主管机关 | 财政部(MIG 由其财政信息中心发布) |
关键术语
- 电子发票整合服务平台(財政部電子發票整合服務平台)。 财政部设于 einvoice.nat.gov.tw 的平台,供营业人存证电子发票存证档,买受人亦可通过该平台接收发票。
- MIG(電子發票資料交換標準訊息建置指引)。 即讯息建置指引(Message Implementation Guideline)——电子发票资料的 XML 讯息规格。
- 载具(載具)。 买受人向营业人提供的识别码,使云端发票归入其名下而无须列印——包括财政部共通性载具(手机条码)、自然人凭证,或经核准作为载具的手机号码、会员号码或支付卡号(第 32 条之 1 第 2 项)。
- 云端发票(雲端發票)。 开立给使用财政部核准载具之买受人的电子发票,或由买受人以捐赠码捐赠给慈善机构的电子发票,不列印纸本电子发票证明联(《统一发票使用办法》第 7 条之 1)。
- 加值服务中心(加值服務中心)。 经核准、代营业人开立及传输电子发票的服务提供者。
电子发票内容
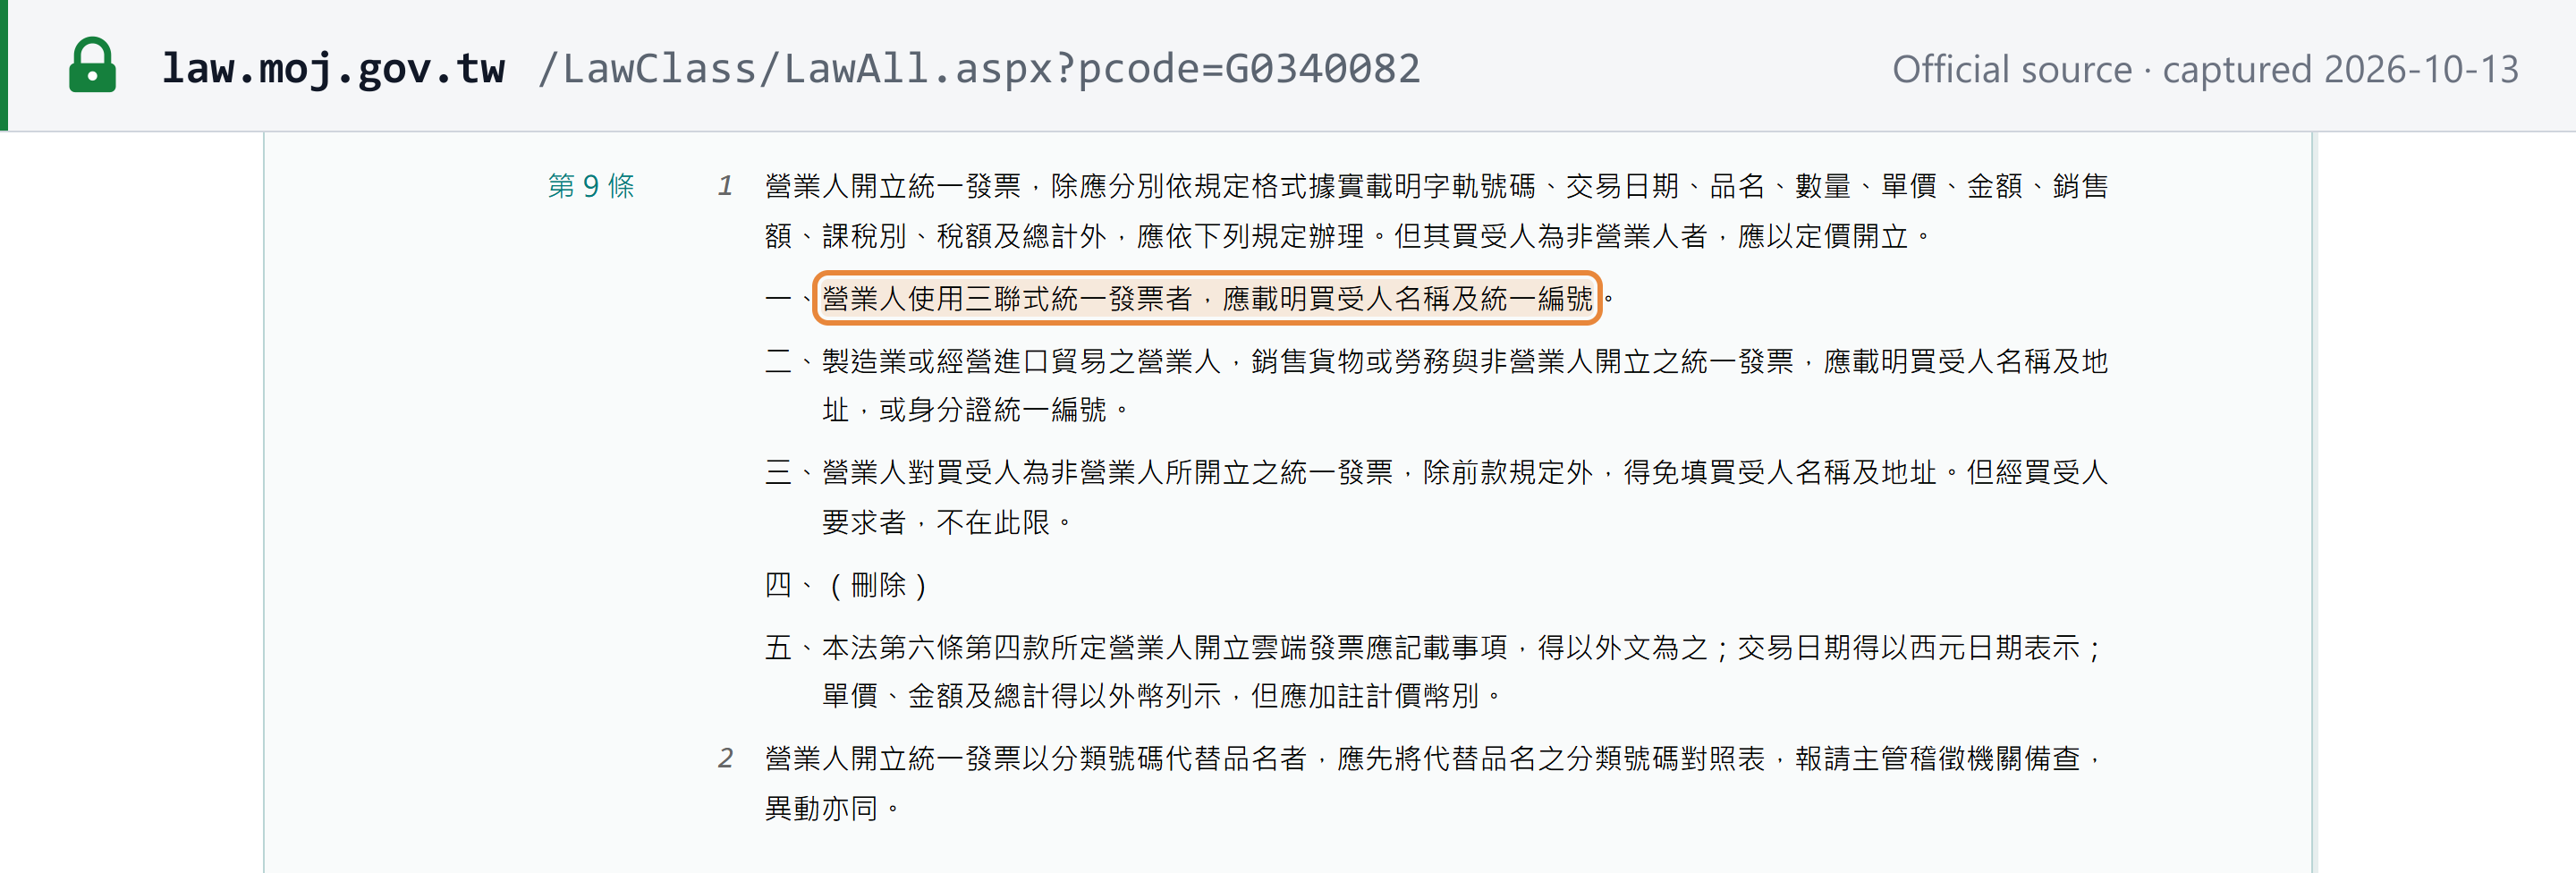
每张统一发票,无论电子或纸质,均须依规定格式载明字轨号码(字軌號碼)、交易日期、品名、数量、单价、金额、销售额、课税别(应税、零税率或免税)、税额及总计(《统一发票使用办法》第 9 条)。[2]
- 营业人买受人(三联式或 B2B 电子发票): 须载明买受人名称及统一编号(統一編號),且销项税额须与销售额分别列示(第 9 条第 1 款;《营业税法》第 32 条第 3 项)。
- 非营业人买受人: 发票按含税定价开立;除买受人要求外,可不填买受人名称及地址——但制造业及进口商向非营业人销售时,须载明买受人名称及地址或身份证号码(《统一发票使用办法》第 9 条)。
- 营业人身份: 电子发票可以文字列印营业人名称、统一编号及地址,代替统一发票专用章(第 8 条)。
- 境外电子劳务营业人: 云端发票可使用外文、采用公元纪年,并可列示外币金额,但须注明币别(第 9 条第 5 款)。
统一编号的格式及检查码规则,请参阅台湾税号指南。
开立时点
开立时点按行业由《营业税法》所附《营业人开立销售凭证时限表》(營業人開立銷售憑證時限表)确定:[3]
- 销售货物(买卖业、制造业等):于发货时开立。发货前收取的价款,于收款时开立。
- 大多数劳务(租赁业、仓储业、包作业、广告业、运输业等):于收款时开立。
- 营造业: 于合约所定每期价款应收之时开立。
营业人仅在经所属国税局核准且符合《统一发票使用办法》第 15 条之 1 所定条件时,方可就其对其他营业人的销售按月于月底汇总开立发票。[2]
在平台上存证电子发票:时限
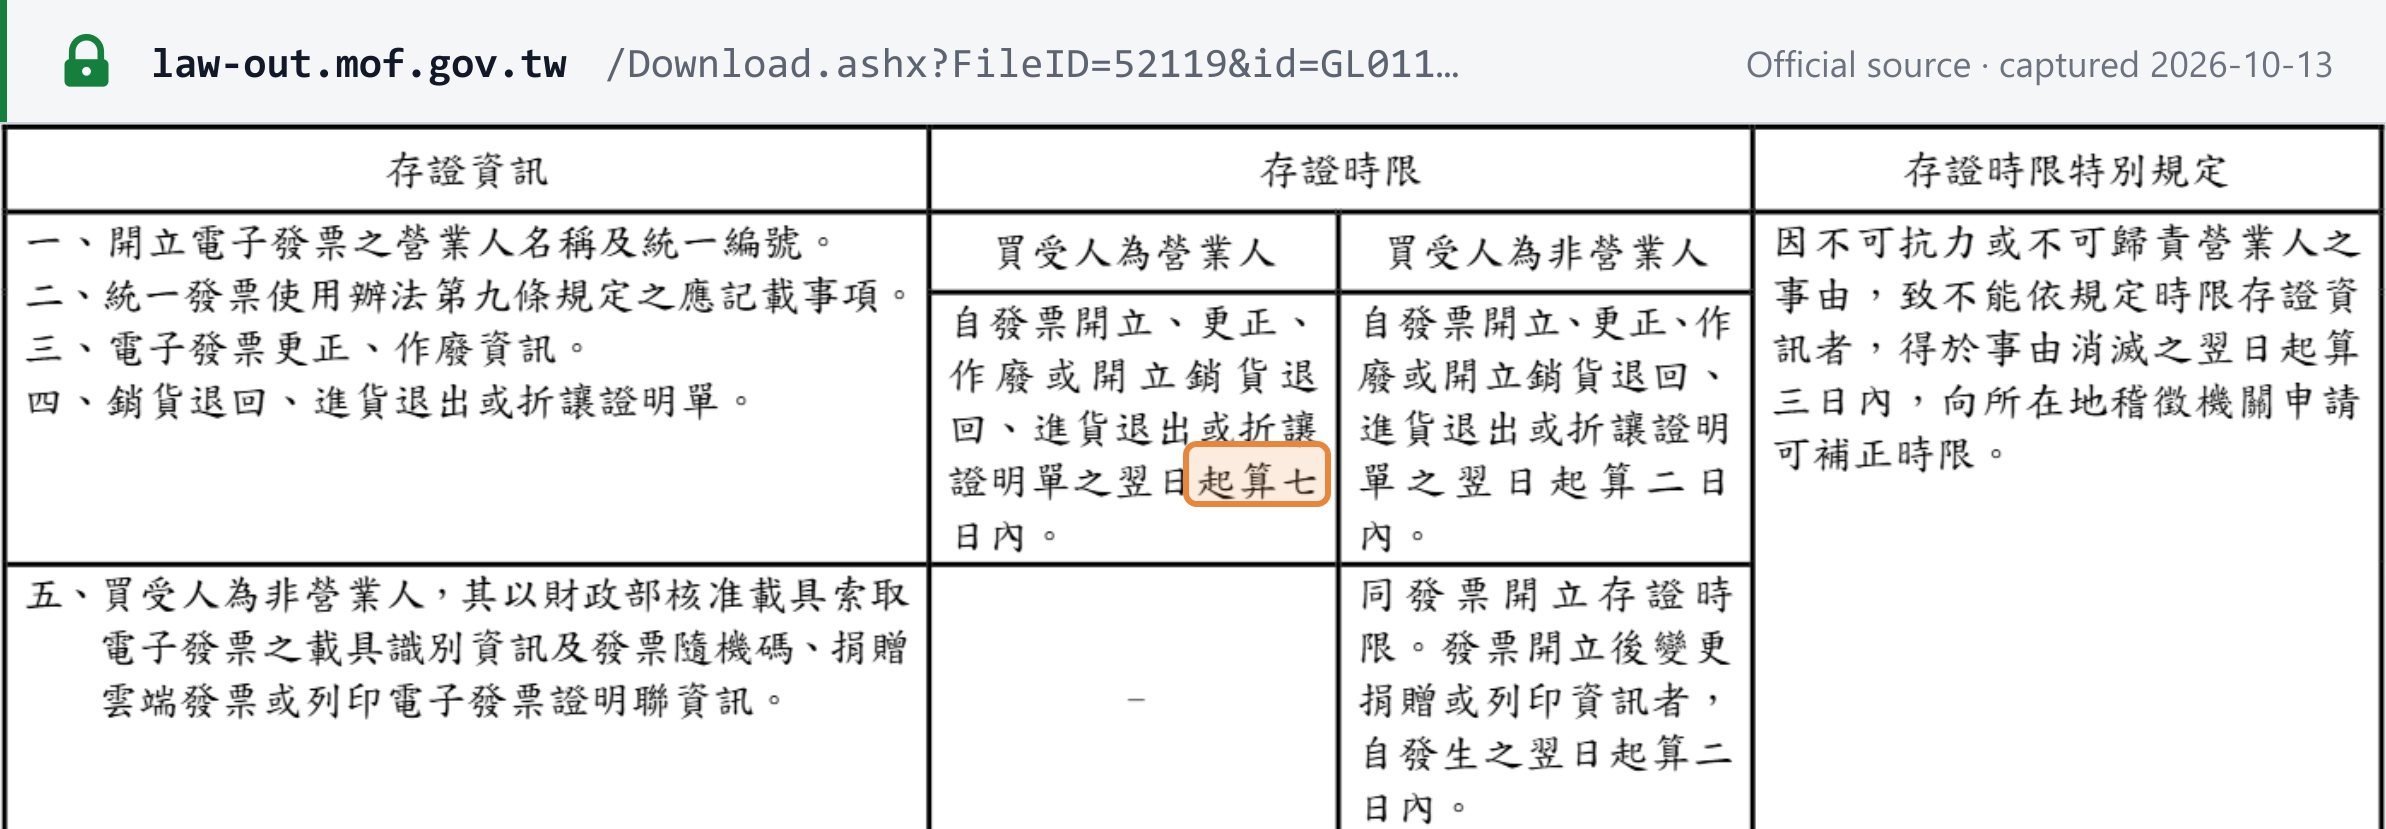
根据财政部 2024 年 12 月 12 日台財稅字第11304654280號公告(自 2025 年 1 月 1 日起施行),开立电子发票的营业人须在以下时限内将电子发票及所需资料向电子发票整合服务平台存证,时限自发票开立、更正或作废(或开立销货退回、进货退出或折让证明单)的次日起算:[4]
| 买受人 | 时限 |
|---|---|
| 营业人 | 7 日 |
| 非营业人 | 2 日 |
- 非营业人买受人的载具、随机码、捐赠及列印资料适用同样的 2 日时限;其后捐赠或列印状态发生变更的,须于变更后 2 日内存证。
- 未使用的空白电子发票字轨号码,须于次期(双月期)开始后 10 日内存证。
- 时限最后一日适逢周末或法定节假日的,不予顺延。因不可抗力无法按时存证的营业人,可于障碍事由消灭后 3 日内申请重新核定时限。
格式与连接方式
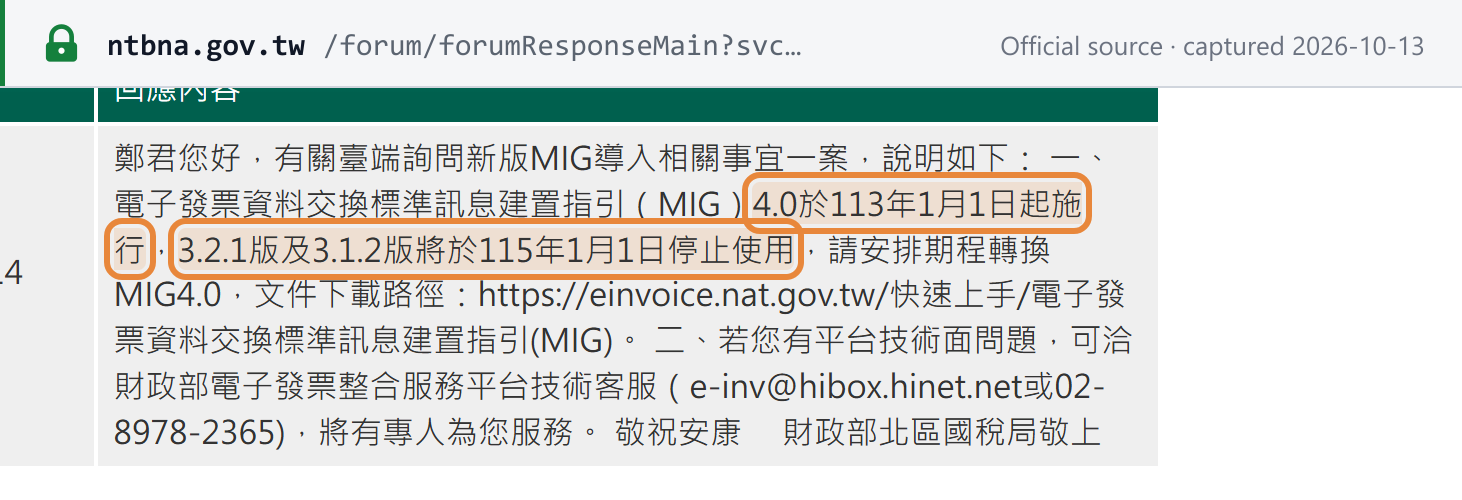
电子发票资料遵循财政信息中心发布的《电子发票资料交换标准讯息建置指引》(MIG)。MIG 4.0 自 2024 年 1 月 1 日起适用,MIG 3.2.1 与 3.1.2 版已于 2026 年 1 月 1 日停用。日期为 2025 年 10 月 29 日的 MIG 4.1 文件已经发布。[5] [6]
营业人可在平台上开立电子发票,也可通过加值服务中心开立,或使用平台的 Turnkey 软件从自有系统开立。其电子发票系统须确保机密性、完整性、来源辨识及不可否认性,并须防止错误、重复或未上传的发票号码(《电子发票实施作业要点》第 4 点)。[7]
入门步骤
- 首次使用前自行测试电子发票系统(作业要点第 4 点)。
- 申请电子发票字轨号码。 完成自行测试后,营业人估算每期用量并向所在地稽征机关申请;核准后,按需从平台取号。境外电子劳务营业人则在 eTax 入口网站在线申请并获配号码(第 7 点)。[7]
- 按时间顺序开立,并将买受人同意开立、更正、作废或折让电子发票的凭证保存至少 5 年(《统一发票使用办法》第 8 条;作业要点第 9 点)。
载具与 B2C 云端发票
买受人要求以载具索取发票时方使用载具;营业人随后将买受人的载具资料随发票一并存证(《营业税法》第 32 条之 1)。不列印纸本电子发票证明联为默认做法(作业要点第 20 点),开立电子发票的营业人不得拒绝买受人使用财政部共通性载具(第 21 点)。代其他营业人销售的平台须将买受人的载具或捐赠码资料随交易资料一并传送(第 21 点第 2 项)。[7]
统一发票同时也是彩票:财政部从每年营业税收入中提拨 3% 作为奖金,以遏制逃漏税并推广统一发票的使用(《营业税法》第 58 条)。[1]
开立电子发票后发生的销货退回及折让,须由营业人开立电子销货退回、进货退出或折让证明单,并在同样的 7 日 / 2 日时限内向平台存证(《统一发票使用办法》第 20 条之 1,自 2025 年 1 月 1 日起)。[2]
境外电子劳务营业人:云端发票
在台湾无固定营业场所、向台湾境内个人销售电子劳务的境外营业人,自 2017 年 5 月 1 日起,年销售额超过 NT$600,000(2025 年 4 月 7 日前为 NT$480,000)时,须办理营业税登记。[8]
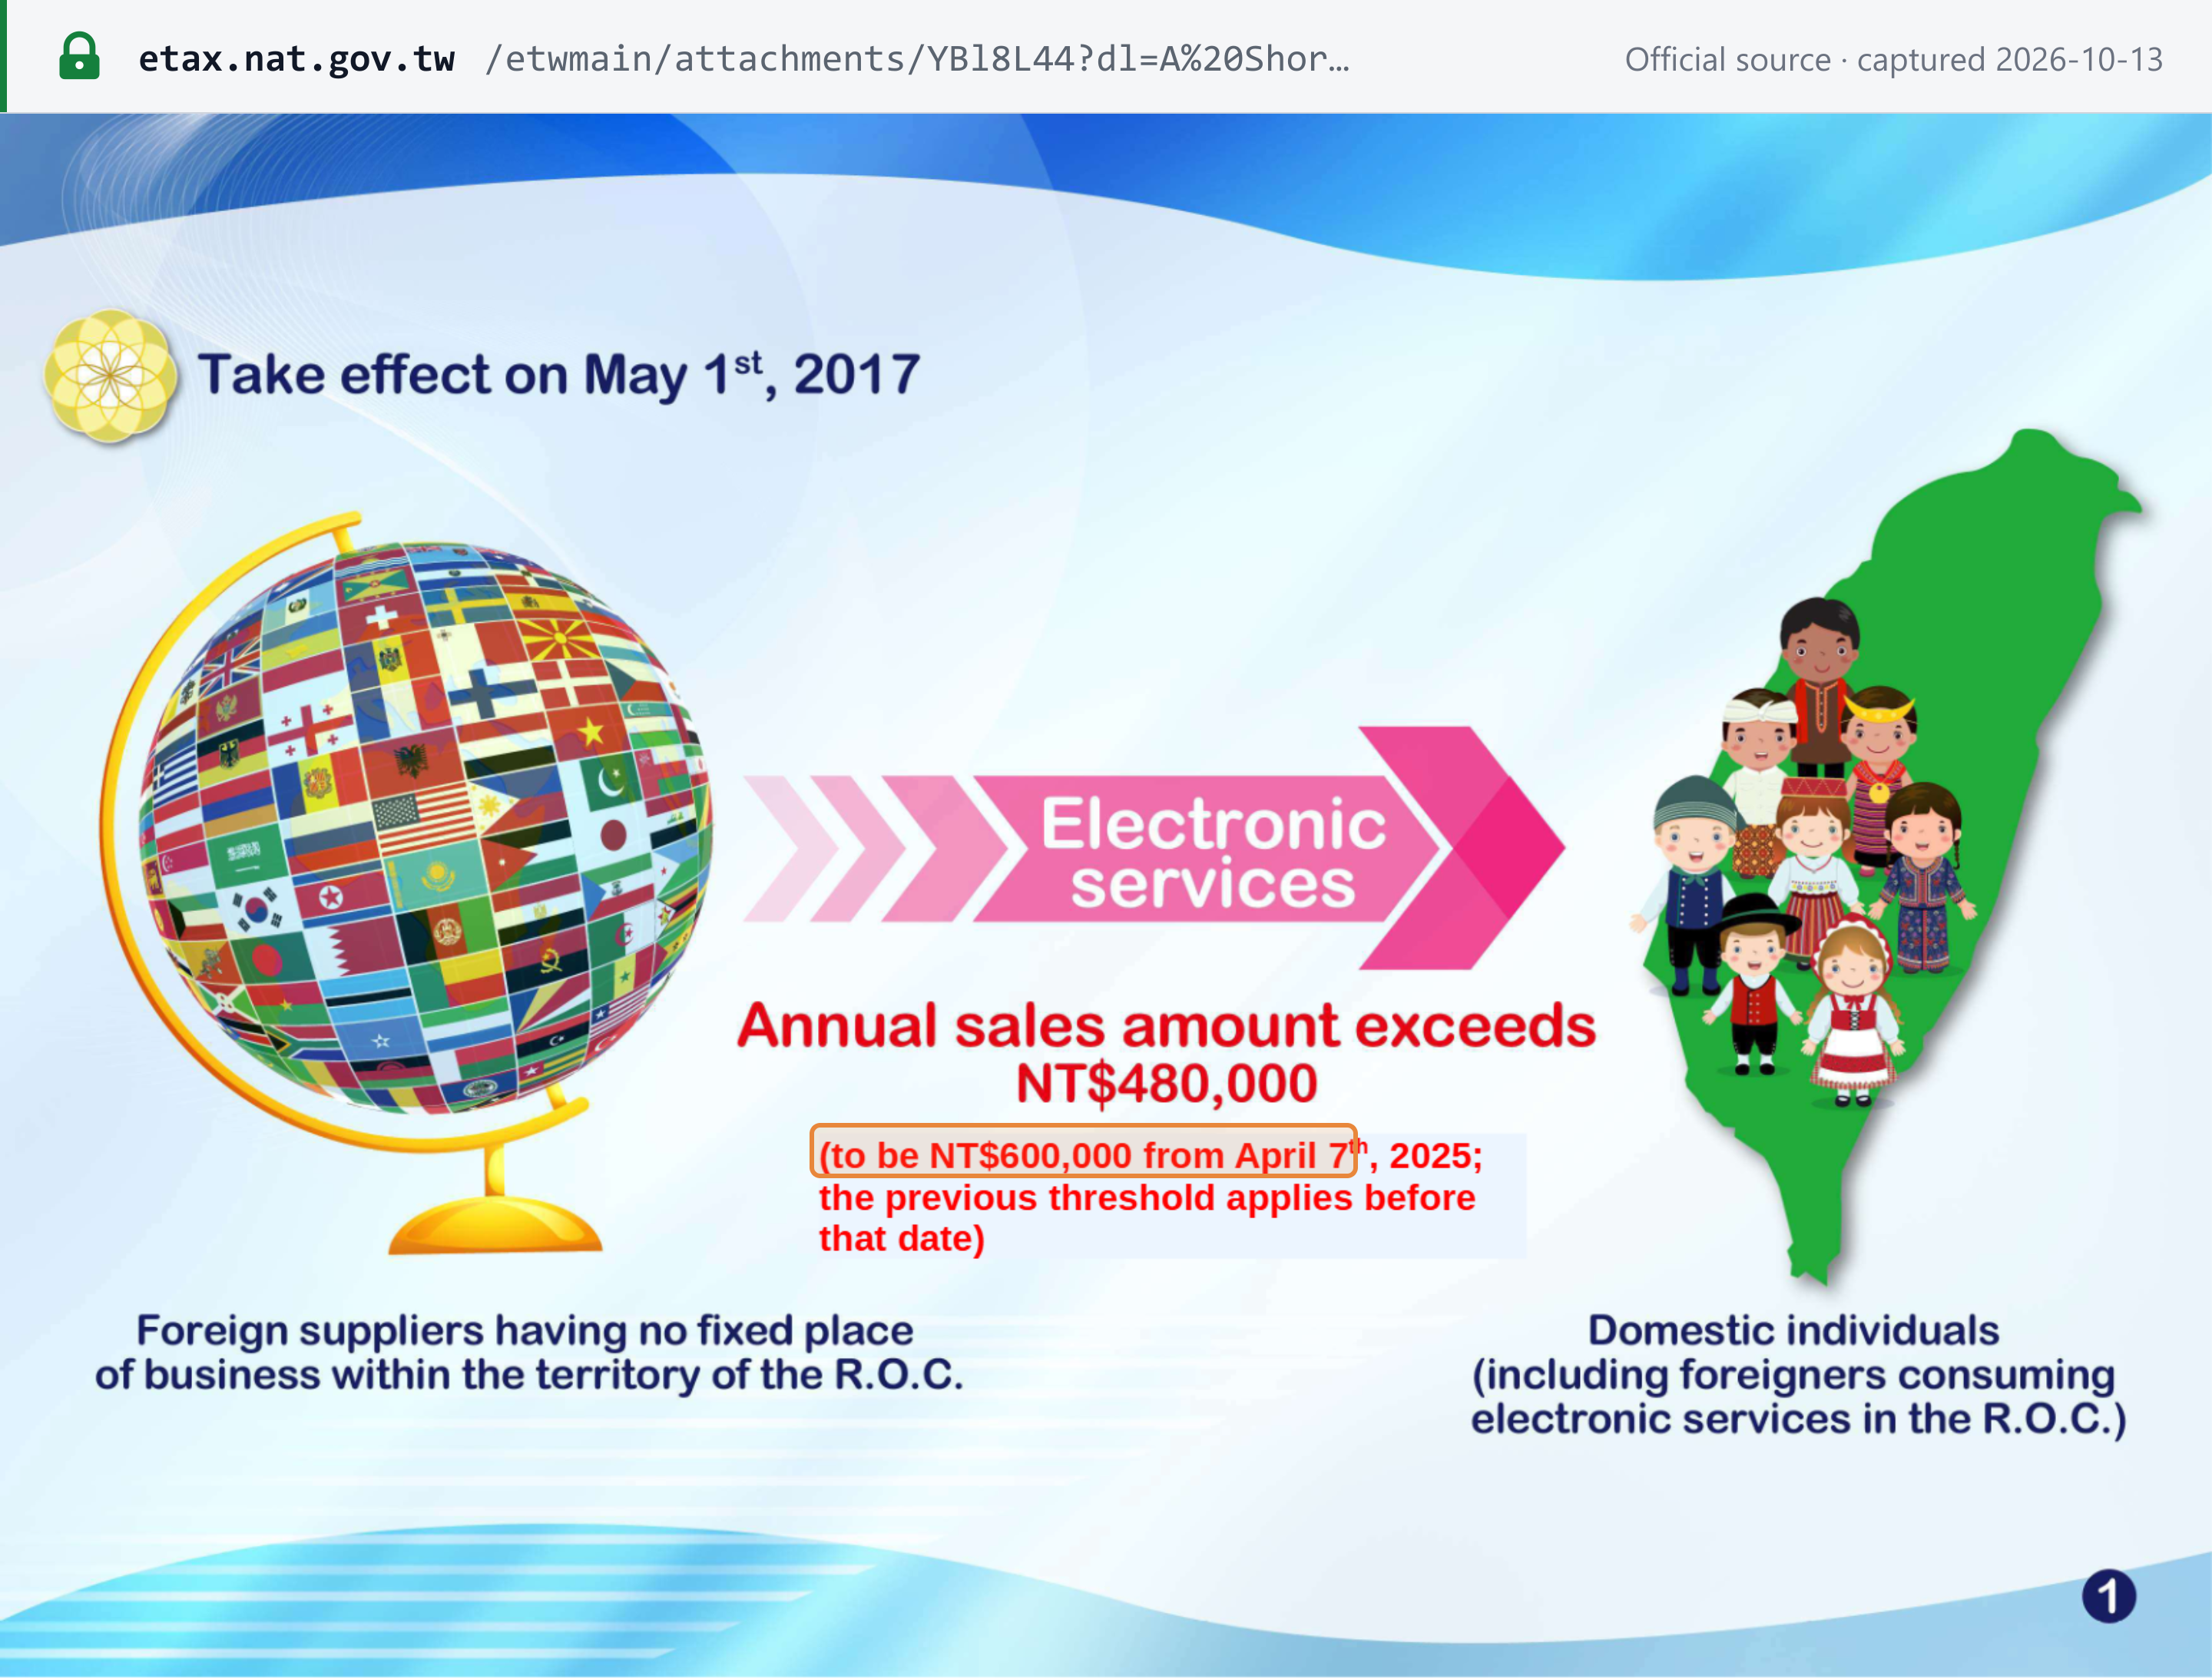
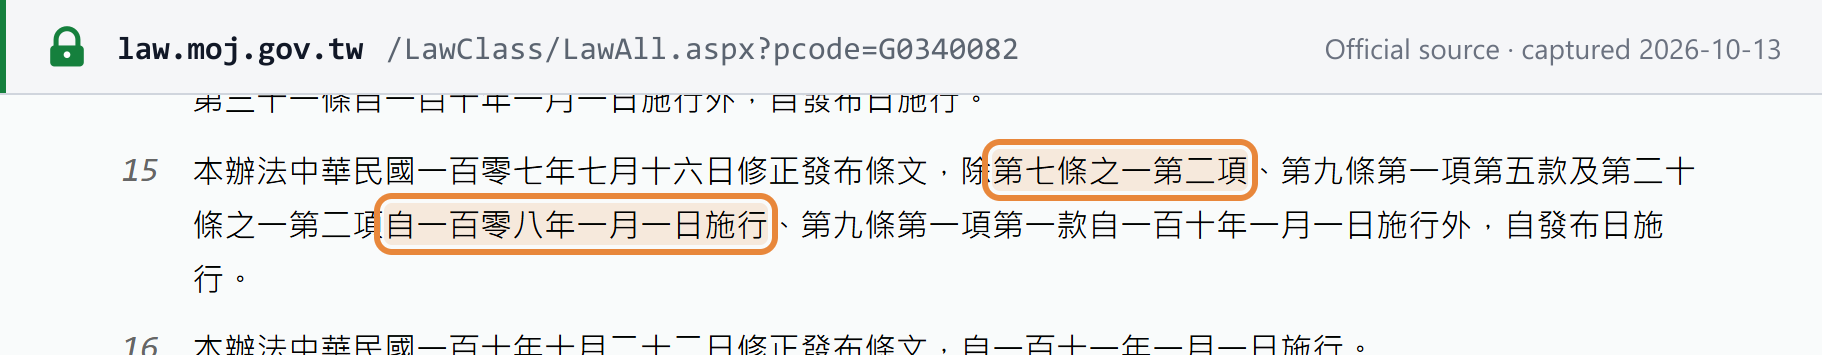
自 2019 年 1 月 1 日起,此类营业人必须向其买受人开立云端发票(《统一发票使用办法》第 7 条之 1 第 2 项)。2017 年 5 月 1 日至 2018 年 12 月 31 日期间,其免开发票,直接申报销售额。其无须提供纸本电子发票证明联(作业要点第 20 点)。[2] [7] [9]
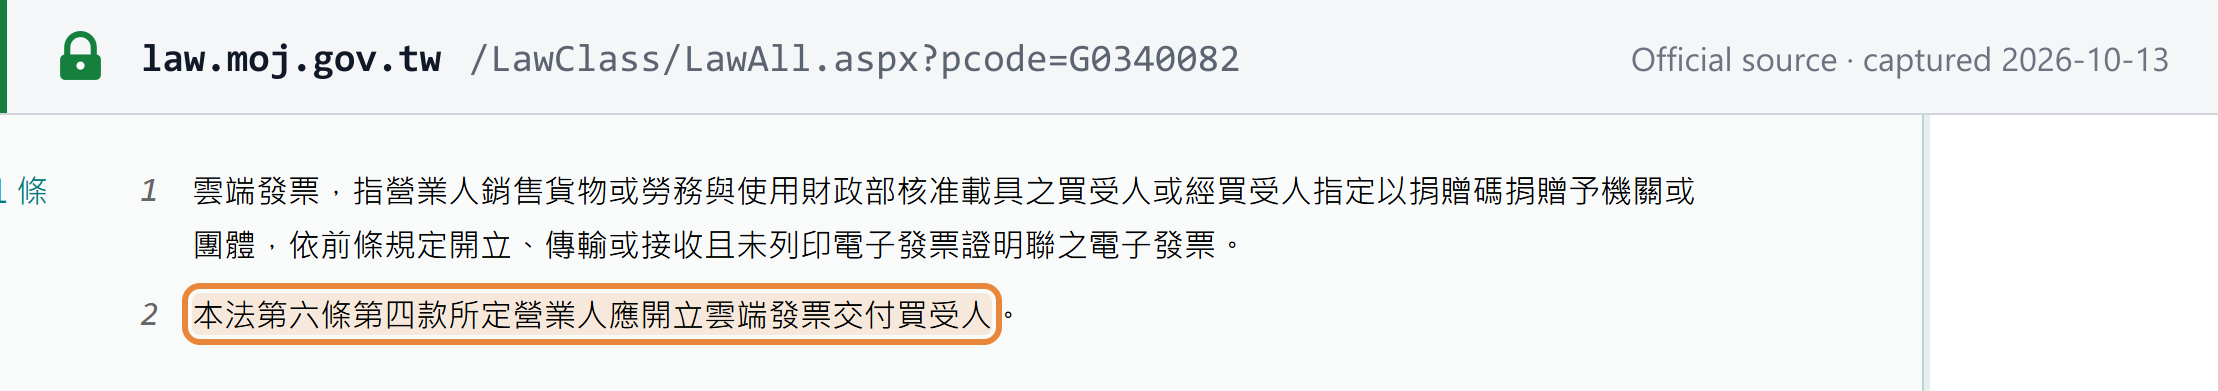
向台湾营业人的销售不以此方式开立发票:向在台湾无固定营业场所的境外营业人购买劳务的买受人自行申报缴纳税款(《营业税法》第 36 条)。[1]
罚则
| 违规情形 | 罚则 | 条文 |
|---|---|---|
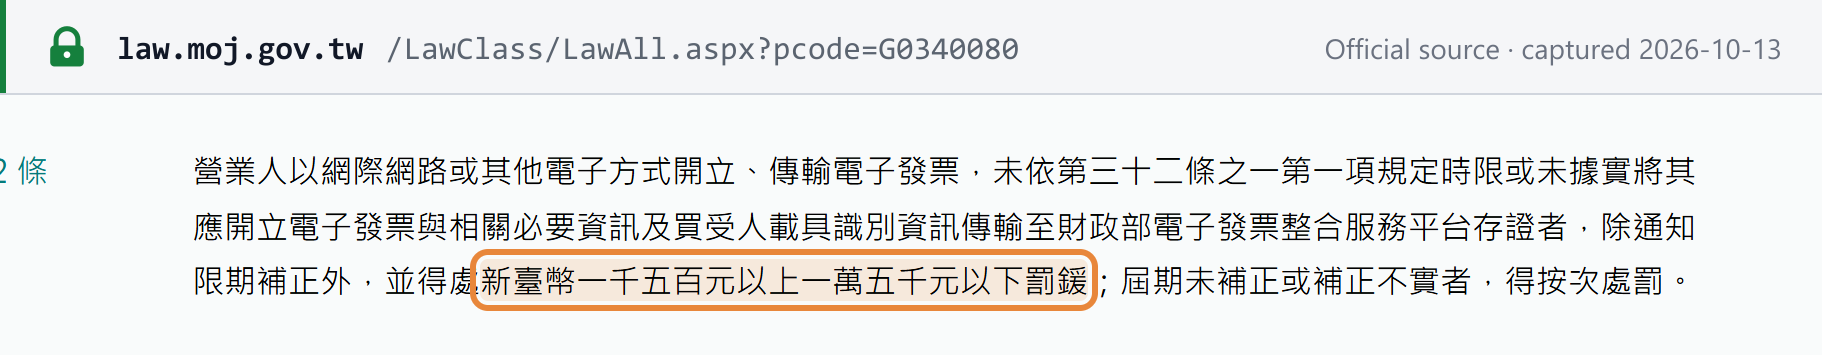
| 逾期或未依规定将电子发票资料向平台存证(自 2025 年 1 月 1 日起) | NT$1,500–15,000,并通知限期改正;届期未改正的可按次处罚 | 《营业税法》第 48 条之 2 |
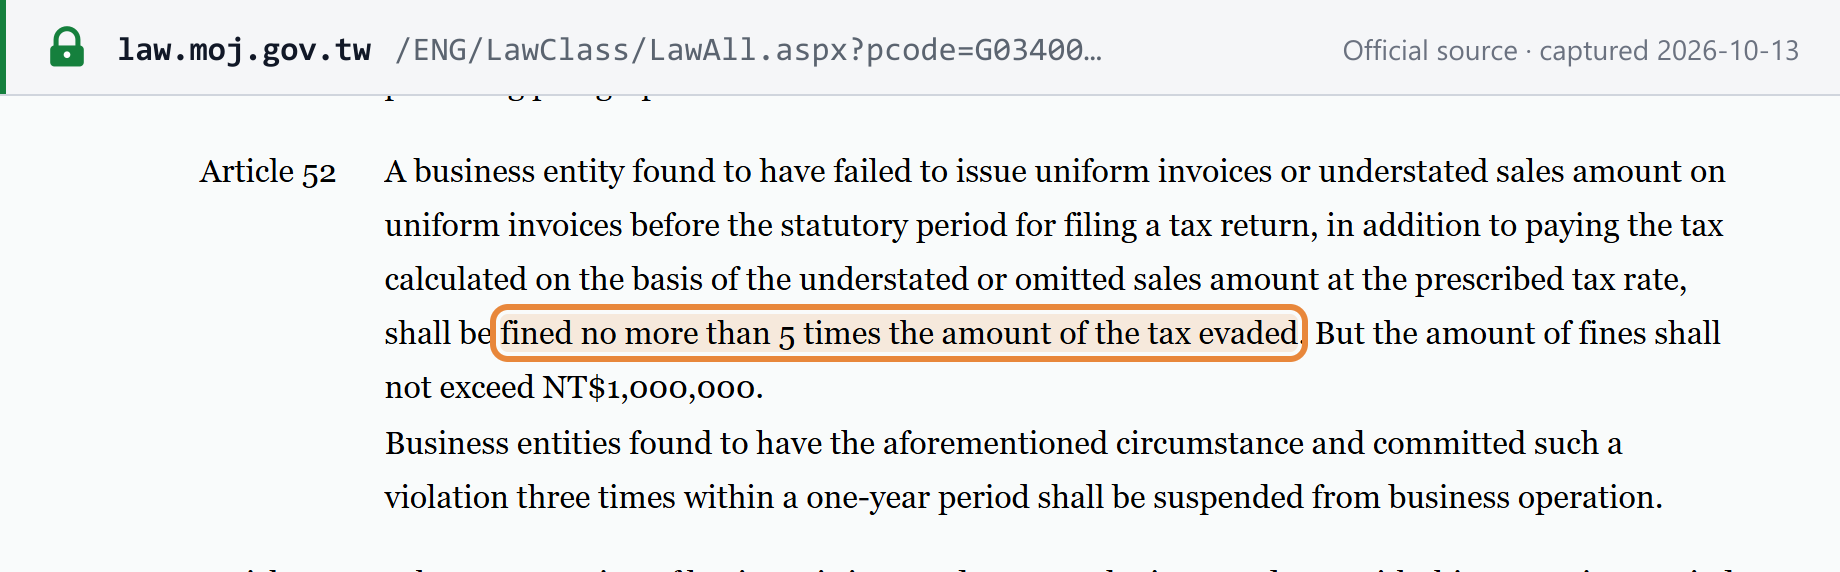
| 未开立统一发票或短开金额 | 补征税款,并处所漏税额最高 5 倍罚锾,上限 NT$1,000,000;一年内经查获 3 次者停止营业 | 第 52 条 |
| 发票应记载事项遗漏或错误 | 按销售额处 1% 罚锾(NT$1,500–15,000);买受人名称、地址或统一编号自第二次起记载错误的,处 2%(NT$3,000–30,000) | 第 48 条 |
| 依规定应使用统一发票而未使用 | NT$3,000–30,000,可按次处罚 | 第 47 条 |
常见问题
向台湾消费者销售数字服务的境外公司是否必须开立台湾电子发票?
是的,一旦完成登记即须开立。自 2017 年 5 月 1 日起,在台湾无固定营业场所、向台湾境内个人销售电子劳务的境外营业人,年销售额超过 NT$600,000(2025 年 4 月 7 日前为 NT$480,000)时,必须办理营业税登记。自 2019 年 1 月 1 日起,其必须向上述买受人开立云端发票;2017 年 5 月 1 日至 2018 年 12 月 31 日期间则免开发票。其云端发票可使用外文、采用公元纪年,并可列示外币金额,但须注明币别。向在台湾无固定营业场所的境外营业人购买劳务的台湾营业人买受人,依《营业税法》第 36 条自行申报缴纳税款。
来源:财政部跨境电子劳务营业税新制简要说明;《统一发票使用办法》;境外电商营业税课税新制疑义解答。
台湾的所有发票是否都必须通过电子发票平台开立?
否。《统一发票使用办法》列明五种统一发票:三联式、二联式、特种、收银机及电子发票。电子发票只是其中之一,对境内营业人而言,纸质发票与收银机发票仍属合法。营业人一旦开立电子发票,即须在规定时限内将电子发票资料向财政部电子发票整合服务平台存证。向个人销售的已登记境外电子劳务营业人必须开立云端发票。
台湾电子发票必须在何时开立和上传?罚则是什么?
开立时点依《营业税法》所附法定时限表确定:销售货物于发货时开立(若于发货前收款,则于收款时提前开立);大多数劳务于收款时开立。开立后,买受人为营业人的,电子发票须于 7 日内向财政部电子发票整合服务平台存证;买受人非营业人的,须于 2 日内存证,均自开立、更正或作废的次日起算,遇周末或节假日不予顺延。逾期或未依规定存证的,每案处 NT$1,500 至 NT$15,000 罚锾,可按次处罚(第 48 条之 2,自 2025 年 1 月 1 日起施行)。未开立统一发票的,处所漏税额最高 5 倍罚锾,上限为 NT$1,000,000(第 52 条)。发票应记载事项错误或遗漏的,按销售额处 1% 罚锾(NT$1,500 至 NT$15,000);买受人名称、地址或统一编号重复记载错误的,处 2% 罚锾(NT$3,000 至 NT$30,000)(第 48 条)。
来源:时限表;财政部公告 GL011540;《营业税法》。
相关资源
重要网站
| 用途 | 网站 |
|---|---|
| 电子发票开立、接收、载具及 MIG 下载 | 财政部电子发票整合服务平台 |
| 境外电子劳务营业人的登记、申报与缴税 | eTax 跨境电商专区(英文) |
| 法规(《营业税法》、《统一发票使用办法》) | 全国法规资料库 |
| 财政部法规及公告 | 财政部主管法规查询系统 |
参考资料
- 《加值型及非加值型营业税法》(英文版;2025 年 5 月 28 日修正)
- 《统一发票使用办法》統一發票使用辦法(2024 年 12 月 12 日修正,2025 年 1 月 1 日施行)
- 《营业人开立销售凭证时限表》(英文版)
- 财政部台財稅字第11304654280號公告——电子发票存证资讯及时限(2024 年 12 月 12 日)
- 财政部北区国税局——关于 MIG 4.0 的答复(2024 年 5 月 14 日)
- 电子发票资料交换标准讯息建置指引 4.1 版(财政信息中心,2025 年 10 月 29 日)
- 《电子发票实施作业要点》電子發票實施作業要點(2026 年 4 月 22 日修正)
- 财政部——跨境电子劳务营业税(VAT)新制简要说明(A Short Version for the New Provisions of Business Tax (VAT) on Cross-Border Electronic Services)
- 财政部 eTax——境外电商营业税课税新制疑义解答(境外電商營業稅課稅新制疑義解答)