阿根廷增值税(IVA)指南
| 概况 | |
|---|---|
| 国家代码 | AR |
| 税种名称 | Impuesto al Valor Agregado (IVA) |
| 税务机关 | Agencia de Recaudación y Control Aduanero (ARCA),前身为 AFIP |
概述
阿根廷以 Impuesto al Valor Agregado(IVA) 的形式征收增值税,这是一项全国性税种。现行文本为 Decreto 280/97 批准的 Ley de Impuesto al Valor Agregado, texto ordenado en 1997(1997 年增值税法汇编文本)。第 1 条规定「en todo el territorio de la Nación」——即在全国境内——对以下交易征税:动产的境内销售;在阿根廷境内完成的工程、租赁和服务;货物的最终进口;在境外提供但在阿根廷使用、且客户为登记纳税人的服务;以及由非居民提供并在阿根廷使用的数字服务。 [1]
主管机关。 增值税、海关和 Monotributo 由 Agencia de Recaudación y Control Aduanero(ARCA) 管理,该机构根据 Decreto 953/2024 取代了 AFIP。ARCA 的决议(resoluciones generales,简称「RG」)负责实施法律;程序、处罚和利息规定见 Ley 11.683(1998 年汇编文本)。ARCA 的大部分子站点仍通过旧的 afip.gob.ar 域名提供服务,内容与 arca.gob.ar 相同。 [7] [2]
货币。 本指南中的所有金额均以**阿根廷比索(ARS)**计;法律和 ARCA 页面以「$」表示。发票可以用外币开具——参见货币与语言。
纳税期间。 第 27 条:税款「se liquidará y abonará por mes calendario sobre la base de declaración jurada efectuada en formulario oficial」——即按日历月以官方表格的宣誓申报为基础计算和缴纳。仅从事农业活动的纳税人可选择按财务年度缴纳,该选择须维持三年。最终进口的增值税与进口关税一并计算和缴纳。 [1]
税制层级。 增值税是单一的全国性税种,不存在省级增值税。各省和布宜诺斯艾利斯市征收各自的流转税(impuesto sobre los ingresos brutos,IIBB),它不属于增值税,也不产生进项抵扣。该税不在本指南范围内,但会出现在每张发票上:RG 1415 要求将开票方的 IIBB 登记号码或「no contribuyente」字样作为必填项。本指南不涉及各省 IIBB 税率及代扣制度。 [3]
注册
谁应当注册
第 4 条按照经营活动而非销售额来界定纳税人:「Son sujetos pasivos del impuesto quienes」——纳税人是指:经常性销售动产者;以自己名义为第三方买卖者;进行最终进口者;从事建筑者;「Presten servicios gravados」(提供应税服务者);出租应税财产者;接受在阿根廷使用的境外服务者;作为境外供应商的本地代表或中介、以代位纳税人身份行事者;或接受境外数字服务者。 [1]
属于第 4 条范围的企业有两种方式进入税制:
- Responsable inscripto(RI)——在一般制度(Régimen General)下进行增值税登记,收取和抵扣增值税并按月申报。公司(SA、SRL 等)一律在此登记。
- Monotributo(Régimen Simplificado para Pequeños Contribuyentes)——面向小型个人纳税人的简易制度。ARCA 表示:「El monotributo es un régimen para pequeños contribuyentes, que unifica el pago de IVA y Ganancias con los aportes jubilatorios y la obra social」——它以一笔月度缴款取代增值税和所得税(Ganancias),该缴款同时涵盖养老和医疗缴费。Monotributo 纳税人不收取增值税,也不抵扣增值税。 [19]
以下人员不得适用 Monotributo:超过下文 K 类上限者;「Realizaste importaciones de cosas muebles y/o servicios para su comercialización posterior, durante los últimos 12 meses」(在过去 12 个月内为转售而进口货物或服务者);经营三项以上活动或业务单元者;或销售单价超过最高单价的商品者。不符合条件者必须在一般制度下登记。 [19]
注册门槛
不适用——阿根廷没有增值税注册门槛。 第 4 条按经营活动界定纳税人,Ley de IVA 中没有触发纳税义务的营业额数字。税制中唯一的规模界线是 Monotributo 上限:低于该上限的个人可以选择简易制度,而无需登记为 responsable inscripto。
自 2026 年 8 月 1 日起的 Monotributo 类别。 ARCA 的现行金额表「Valores de aplicación desde el 1/08/2026」按年总收入设定了十一个类别。月度缴款由综合税与养老(SIPA)及医疗(obra social)缴费合并而成: [5]
| 类别 | 年总收入上限(ARS) | 月度缴款——服务(ARS) | 月度缴款——销售货物(ARS) |
|---|---|---|---|
| A | 12,009,410.45 | 49,527.18 | 49,527.18 |
| B | 17,595,182.74 | 56,379.08 | 56,379.08 |
| C | 24,670,494.31 | 66,020.12 | 64,530.58 |
| D | 30,628,651.43 | 84,612.93 | 82,564.81 |
| E | 36,028,231.33 | 119,811.45 | 108,267.51 |
| F | 45,151,659.41 | 150,784.21 | 129,930.65 |
| G | 53,995,798.87 | 230,312.94 | 158,815.05 |
| H | 81,924,660.37 | 522,706.68 | 317,895.01 |
| I | 91,699,761.90 | 963,747.86 | 474,992.78 |
| J | 105,012,519.20 | 1,167,299.76 | 580,793.69 |
| K | 126,610,838.75 | 1,614,446.04 | 702,103.24 |
- 其他上限。 所有类别的货物最高单价均为 ARS 716,840.77。该表还对营业面积(A 类 30 m² 至最高 200 m²)、用电量(每年 3,330 至 20,000 kW)和年租金(ARS 2,792,886.15 至 8,378,658.45)设定了上限。
- 每年更新两次。 ARCA 参数页面说明:总收入「es el monto máximo que se puede facturar por año. Este valor se actualiza dos veces al año, considerando la variación del Índice de Precios al Consumidor (IPC)」——即每年可开票的最高金额,每年按消费者价格指数更新两次。下一次更新将自 2027 年 2 月 1 日起生效。 [19]
- 重新分类与排除。 纳税人每年 2 月和 8 月根据过去 12 个月的数据重新分类:「El trámite puede realizarse hasta el día 5 de febrero o de agosto」(可在 2 月或 8 月 5 日之前办理)。超过 K 类上限、营业面积、租金或单价上限,或存在未开票销售等原因,将导致纳税人被排除,且「no se podrá volver al régimen hasta que hayan transcurrido 3 años calendario」——三个日历年内不得重新加入该制度。 [19]
- 转入一般制度。 退出或被排除出 Monotributo 的纳税人,可在其首次增值税抵扣中加计「el impuesto que les fuera facturado en los 12 meses anteriores」——即前 12 个月内就与经营活动相关的采购向其开具的增值税,前提是其在这 12 个月内的总收入不超过微型企业销售上限的 50%。 [19]
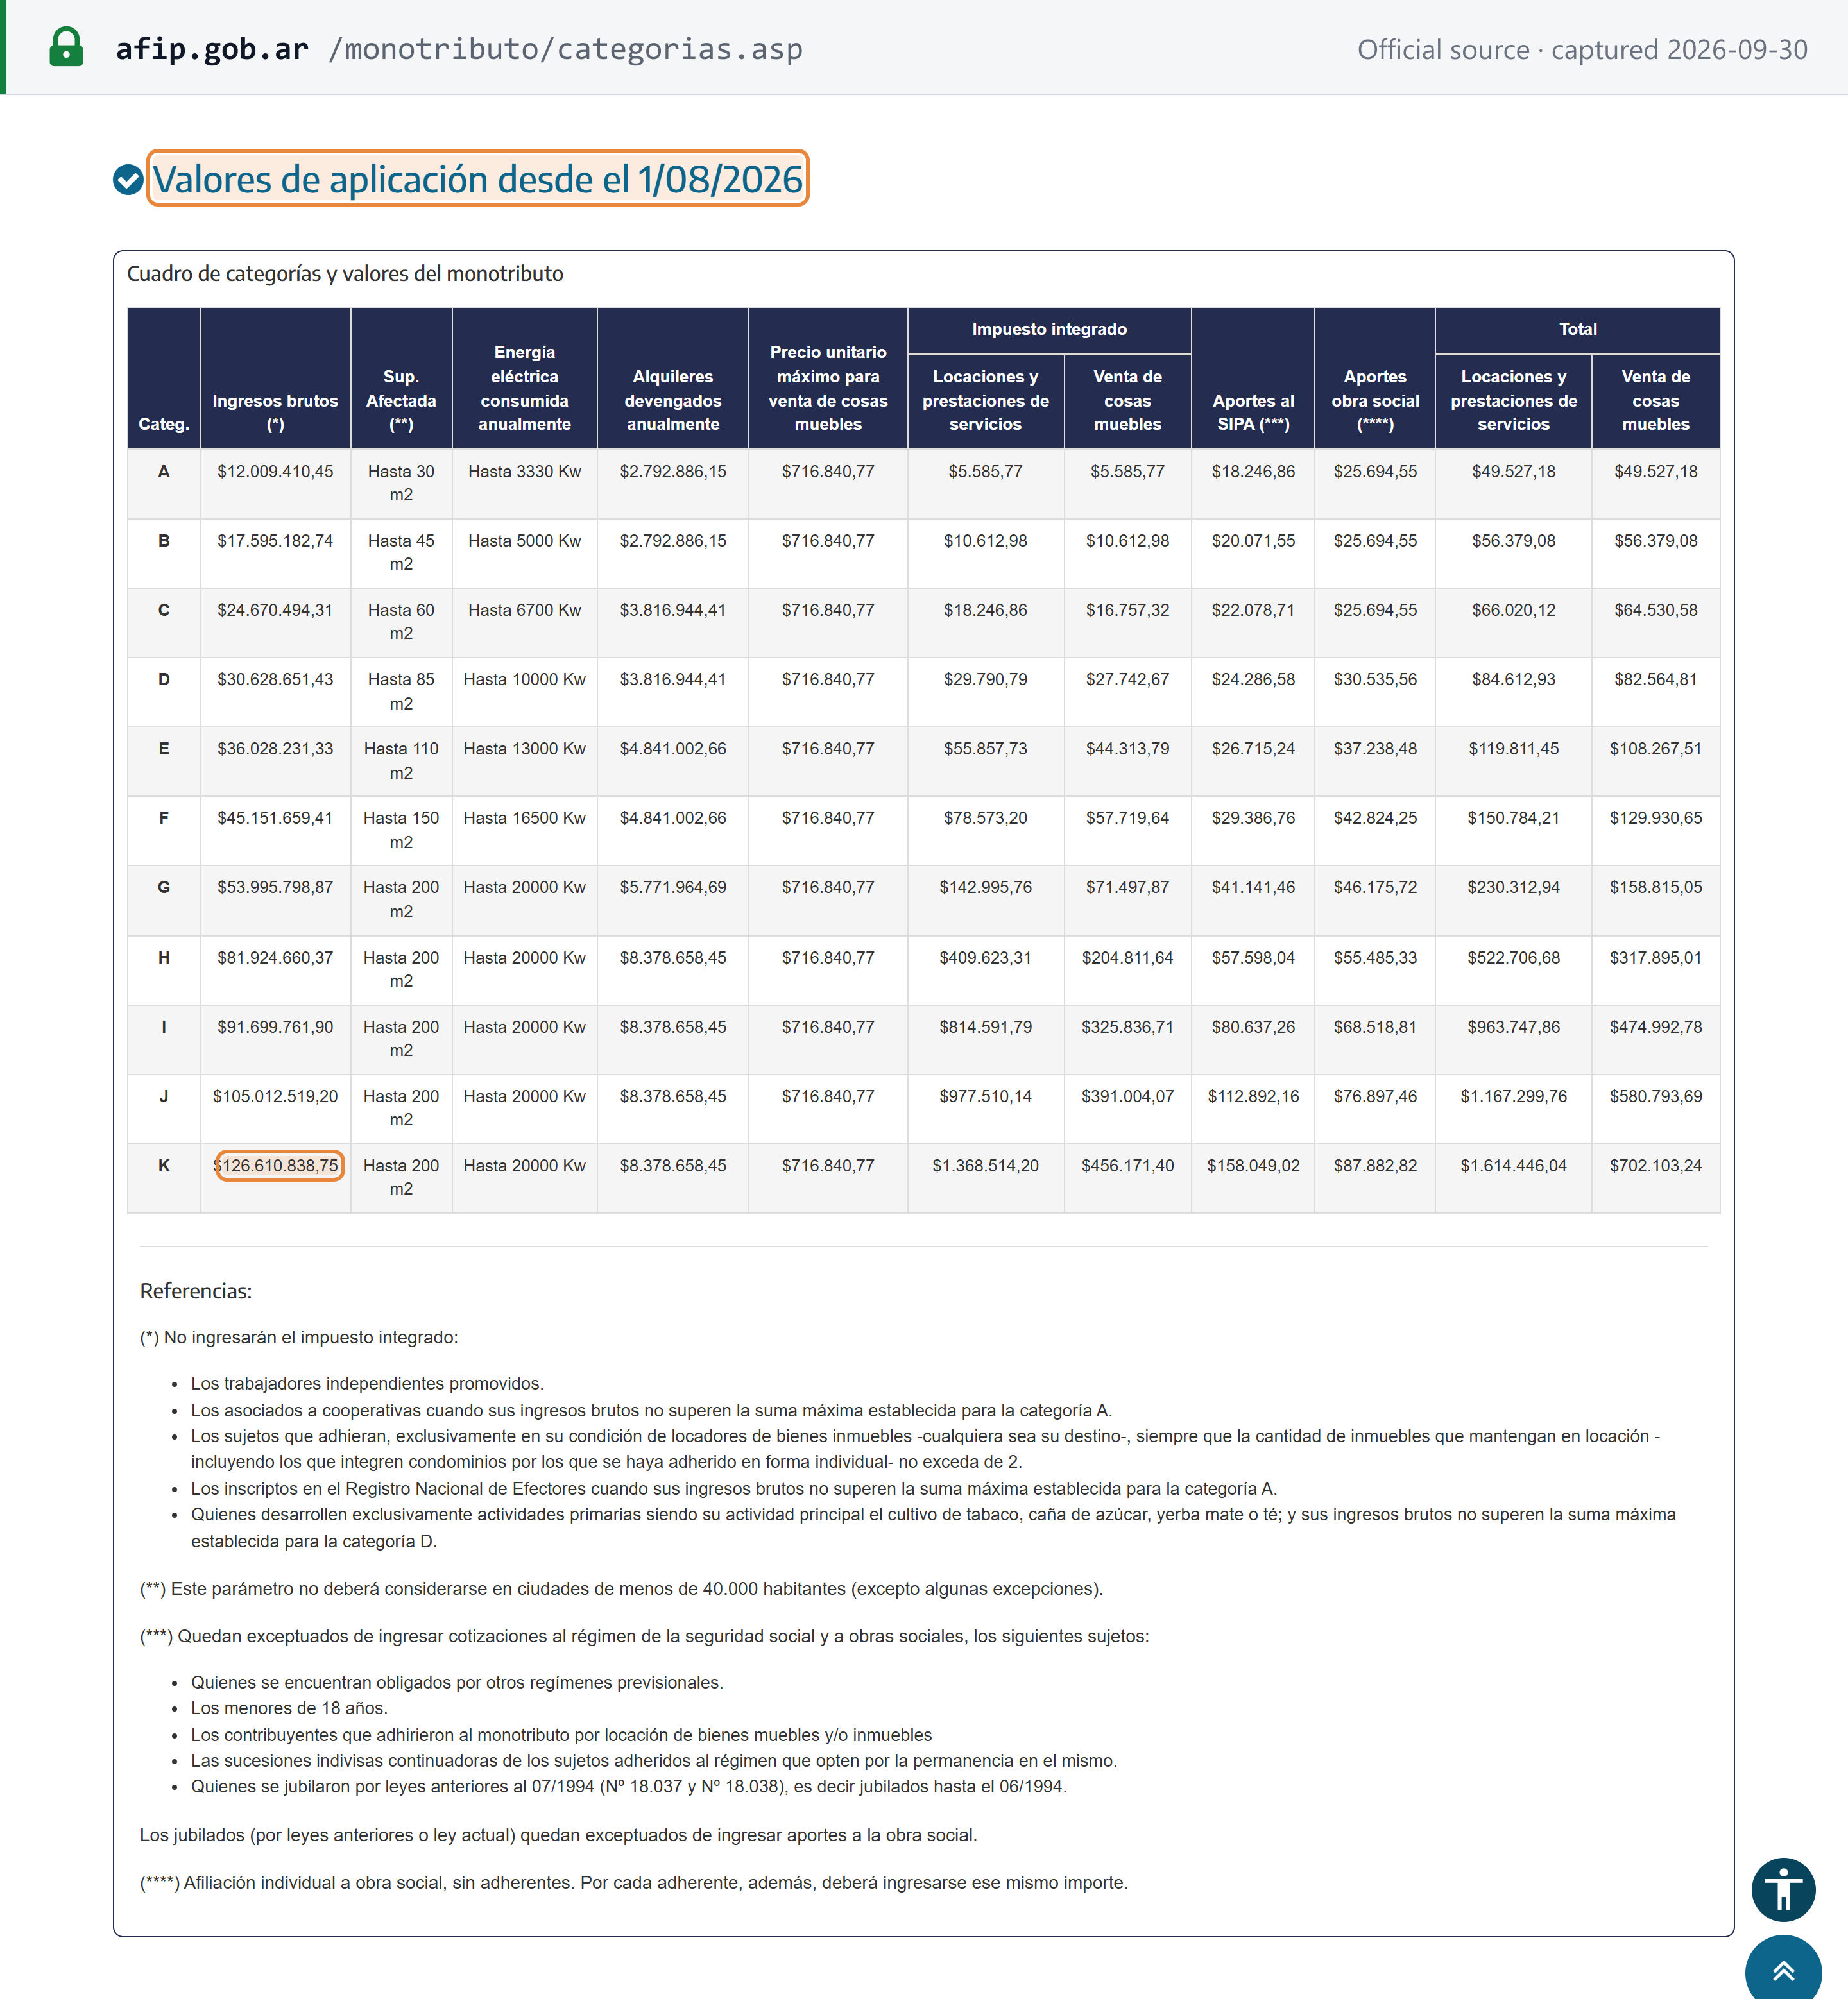 来源快照截取于 2026 年 9 月 30 日——原文
非居民注册
作为增值税制度不适用——没有非居民门槛,也没有简化的非居民注册(Ley de IVA)。法律转而将税款义务置于阿根廷一方:
- 境外向 responsable inscripto 提供的服务: 由客户自行申报(第 1 条 d 款及第 4 条)。
- 境外向消费者提供的数字服务: 由阿根廷支付中介代收,或由客户缴纳(第 1 条 e 款;RG 4240)。
- 在阿根廷提供应税服务的境外供应商的本地代表或中介为代位纳税人(第 4 条 h 款)。
- 货物: 由进口商在海关缴纳。
参见境外公司向阿根廷销售。希望以自身名义在阿根廷开展经营的境外公司,须根据 Ley General de Sociedades 19.550 第 118 条在 Inspección General de Justicia(IGJ)登记分支机构或常设代表处,然后以法人身份取得 CUIT。 [20]
非居民个人现须通过本地代表取得 CUIT。RG 5803/2025 第 6 条:「Las personas humanas residentes en el exterior -que posean o no Documento Nacional de Identidad (DNI) argentino- deberán solicitar la Clave Única de Identificación Tributaria (CUIT) a través de un representante o tercero debidamente autorizado que cuente con domicilio en el país」——居住在境外的个人,无论是否持有阿根廷 DNI,均须通过在阿根廷有住所、经正式授权的代表人或第三方申请 CUIT。申请通过 ARCA 的「Presentaciones Digitales」服务提交。 [6]
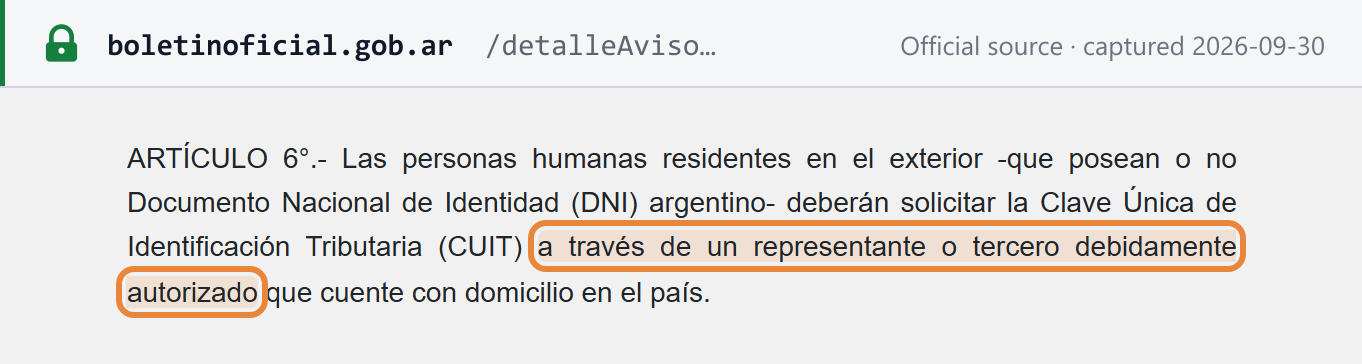 来源快照截取于 2026 年 9 月 30 日——原文
CDI 不再向个人发放。 RG 5803 取消了个人及未分割遗产的 CDI(Clave de Identificación)申请程序,改为使用 CUIT;其序言说明目的是「dejar sin efecto el procedimiento de solicitud de la Clave de Identificación (CDI) para personas humanas y sucesiones indivisas」,第 33 条 b) 项是关于「Las Claves de Identificación (CDI) otorgadas en el marco de la Resolución General N° 3.995 (DGI)」的实施条款。现有 CDI 仅在持有人需要变更其登记资料之前继续有效。CDI 仅对外交使团及无税务理由持有 CUIT 的类似机构保留。RG 5803 自 2026 年 3 月 2 日起适用。 [6]
税务识别号
纳税人号码为 CUIT(Clave Única de Identificación Tributaria):11 位数字,书写格式为 NN-NNNNNNNN-N——两位类型前缀、八位基础号码(个人为 DNI 号码)和一位模 11 校验位。阿根廷没有单独的增值税号:CUIT 用于识别增值税、所得税和海关的纳税人,其登记记录显示持有人是 responsable inscripto、Monotributo 纳税人还是免税人。
有关前缀、校验位算法和计算示例,请参阅 Lookuptax 的阿根廷税号(CUIT)指南。如需核查供应商的登记情况,请参阅如何验证 CUIT,并可使用阿根廷 CUIT 校验工具检查号码格式。
如何注册
RG 5803/2025 统一了登记、变更和注销程序,自 2026 年 3 月 2 日起生效:「Esta resolución general entrará en vigencia el 2 de marzo de 2026」。 [6]
- 取得 CUIT。
- 持有 DNI 的个人通过 ARCA 的 Inscripción digital 服务或 ARCA Móvil 应用在线申请。居留手续办理期间尚无 DNI 者、未分割遗产、持有无到期日 DNI 者以及未成年人须现场完成办理。
- 公司:「La solicitud de inscripción la debe realizar el representante legal de la sociedad, a través del servicio con clave fiscal "Inscripción y Modificación de Personas Jurídicas"」——由法定代表人通过该 Clave Fiscal 服务申请,并附上经公证的电子文件。CUIT 将通知至公司的电子税务地址(Domicilio Fiscal Electrónico)。设立中的公司有 90 天时间(可延长一次,再延 90 天)证明其已最终注册成立。 [24]
- 办理增值税登记。 在 Sistema Registral 的「Registro Tributario」菜单中选择「Alta de impuestos」,然后选择登记的月份和年份以及税种:「El sistema mostrará una pantalla de confirmación del trámite realizado y se podrá ver e imprimir el Formulario 420/T」——系统确认登记并出具 Form 420/T。 [24]
- 凭证。 上述服务需要安全级别 3 级或以上的 Clave Fiscal。
- Monotributo。 选择简易制度的个人在 Monotributo 门户登记;ARCA 声明「Todos los trámites necesarios son 100% gratuitos」——所有必要手续均免费。 [19]
办理时限。 ARCA 未公布 CUIT 或增值税登记的办理时间。
自愿注册
本身不适用——由于没有门槛,也就不存在「低于门槛而自愿注册」的情形。真正的选择属于低于 Monotributo 上限的个人,对其而言简易制度是可选的(ARCA:「Podés ser monotributista si:」——符合以下条件者可以成为 monotributista……)。此类个人可以改为登记为 responsable inscripto;常见原因是为了抵扣进项增值税,并在 A 类发票上单独列明增值税,使企业客户可以抵扣。 [19]
注销登记
- 时间。 需要登记的经营活动终止时必须申请注销;某一税种的登记原因消失时,须就该税种单独申请注销。Responsable inscripto 可在与应税活动相关的所有货物均已变现后退出增值税(RG 5803 第 21 条)。
- 期限。 RG 5803 第 22 条:注销「deberá ser solicitada ante este Organismo hasta el último día hábil del mes siguiente a aquel en que se produzca el cese definitivo」——须在最终停业次月的最后一个工作日之前申请,自下一纳税期间起生效。在此之前,形式义务继续存在。
- 方式。 在 Sistema Registral 的「Registro Tributario」菜单中选择「F 420/T Baja de Impuestos/Regímenes」,然后填写停业原因和日期。 [6] [24]
- 最终申报。 除最后一个经营期间的月度 F.2051 外,未规定特别的最终申报(RG 5803 及 RG 5705)。
集团登记
不可用。 Ley de IVA 按个体界定纳税人(第 4 条),没有合并登记的规定;ARCA 的一般制度页面也未提及任何此类安排。 [1]
税率
| 税率 | 适用范围 | 法律依据 |
|---|---|---|
| 21%——一般税率 | 未在其他地方列明的所有应税供应和进口;自 1995 年 4 月 1 日起施行 | Ley de IVA 第 28 条第一款 [1] |
| 27%——上调税率 | 在住宅以外场所向 responsable inscripto 或 Monotributo 客户供应的燃气、电力、计量供水和电信 | Ley de IVA 第 28 条第二款 |
| 10.5%——低税率(一般税率的 50%) | 列明的食品、农业、住房、金融、运输、医疗及资本货物——见下文 | Ley de IVA 第 28 条第四款 |
| 滑动税率:2.5%、5%、10.5% 或 21% | 报纸、杂志和数字新闻出版商销售的广告版面,按出版商营业额确定 | 第 28 条之后的条款 |
| 免税(不征增值税,无进项抵扣——出口除外) | 参见免税 | Ley de IVA 第 7 条和第 8 条 |
一般税率:21%。 第 28 条:「La alícuota del impuesto será del veintiuno por ciento (21%).」汇编文本的税率沿革表显示,一般税率自 1995 年 4 月 1 日起为 21%;2002 年 11 月 18 日至 2003 年 1 月 17 日曾临时适用 19%。 [1]
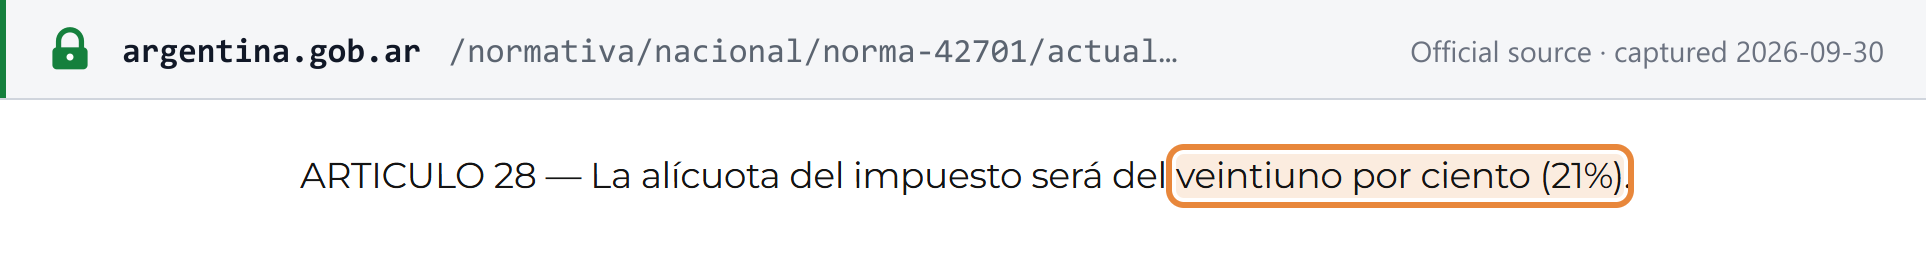 来源快照截取于 2026 年 9 月 30 日——原文
上调税率:27%。 税率上调「al veintisiete por ciento (27%) para las ventas de gas, energía eléctrica y aguas reguladas por medidor y demás prestaciones comprendidas en los puntos 4, 5 y 6, del inciso e) del artículo 3º」——适用于燃气、电力和计量供水的销售,以及第 3 条 e) 项第 4、5、6 点所列服务(包括电信)——条件是供应发生在专门用作住宅、度假屋或空置土地以外的场所,并且买方为 responsable inscripto 或已选择 Monotributo。向家庭和消费者进行的同类供应仍适用 21%。 [1]
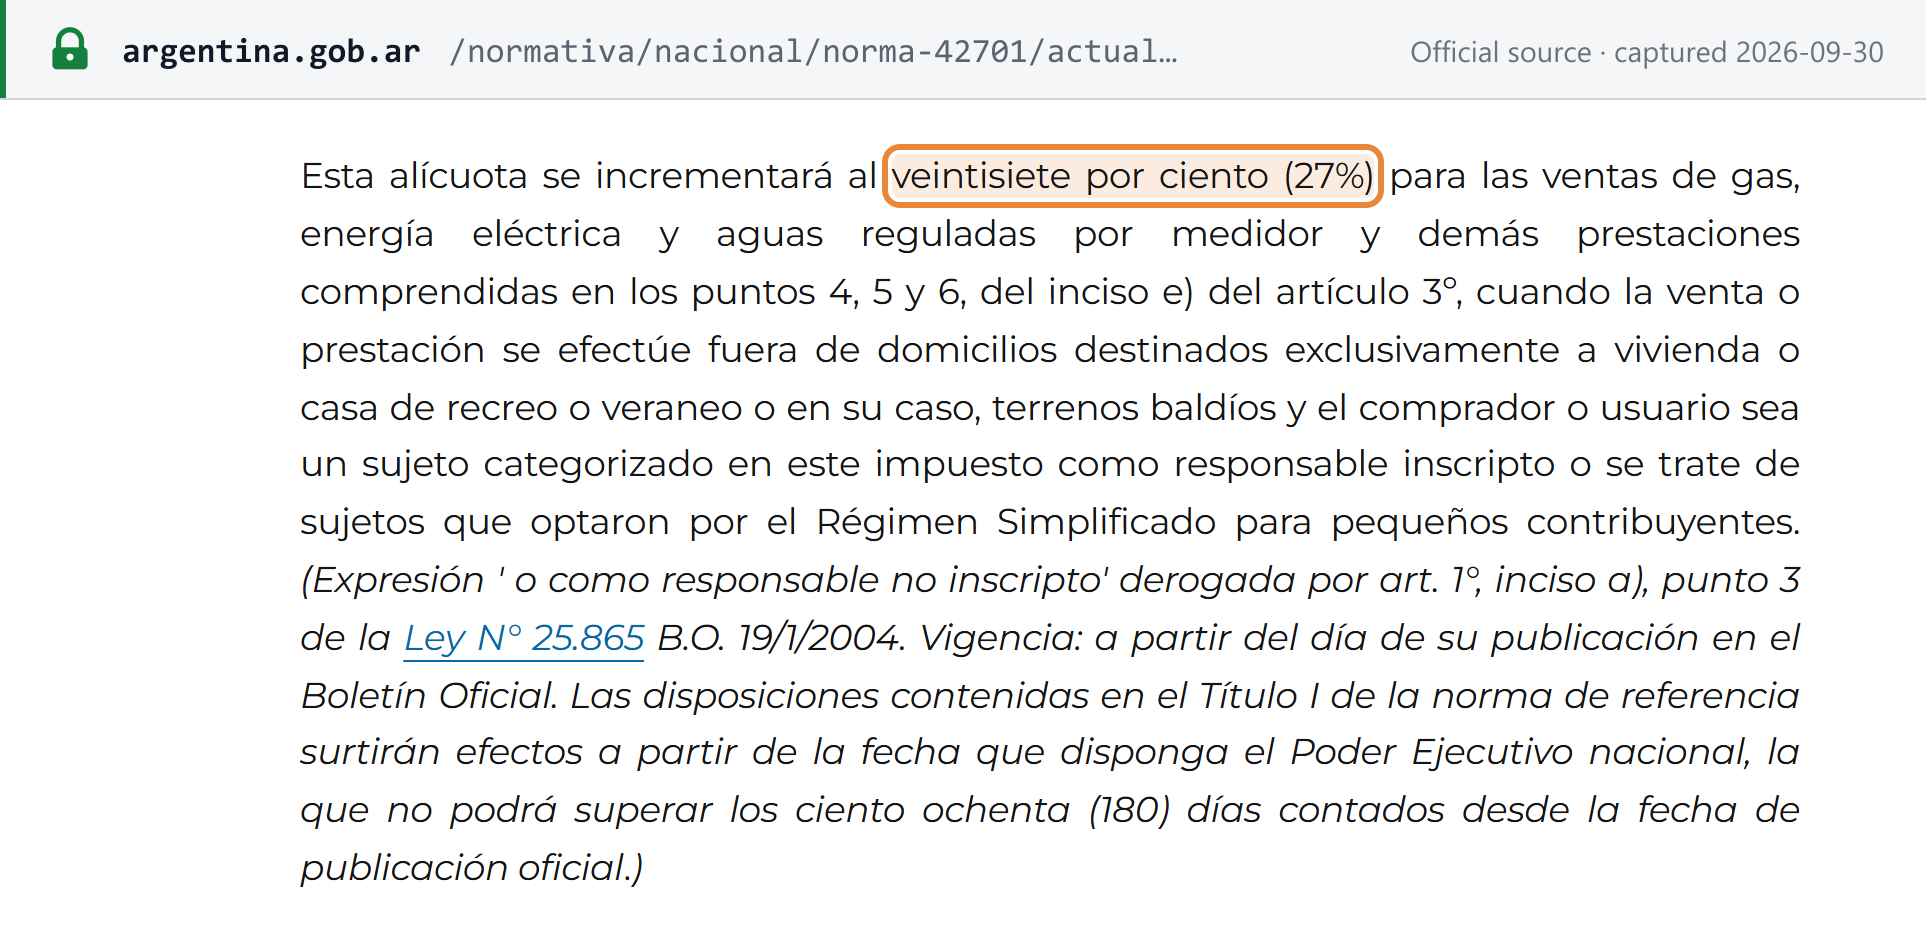 来源快照截取于 2026 年 9 月 30 日——原文
低税率:10.5%。 第 28 条:「Estarán alcanzados por una alícuota equivalente al cincuenta por ciento (50%) de la establecida en el primer párrafo」——所列项目按一般税率的 50% 征税。包括: [1]
- 食品与农业: 活牛及其他列明动物和鲜肉;未经烹饪或加工的新鲜、冷藏或冷冻水果和蔬菜;谷物(大米除外)和干豆类;小麦粉;无包装面包和烘焙产品;散装蜂蜜;以及播种、收割和施用农药等农业劳务。
- 住房: 用作住宅的建筑物的施工工程。
- 金融: Ley 21.526 规定的金融机构向 responsables inscriptos 提供贷款的利息和费用。
- 资本货物: 附表所列货物。
- 运输:「Los servicios de taxímetros, remises con chofer y todos los demás servicios de transporte de pasajeros, terrestres, acuáticos o aéreos, realizados en el país」——出租车、带司机的租车以及未被第 7 条 h) 项第 12 点免税的其他境内旅客运输。
- 医疗: 非免税的合作社、互助会和预付医疗计划的医疗服务。
- 能源: 液化石油气的销售;以及自 2026 年起,「La provisión de energía eléctrica utilizada en sistemas y/o equipos de riego con destino al sector agroindustrial」——用于农工业灌溉系统的电力,由 Ley 27.802(Boletín Oficial 2026 年 3 月 6 日)第 189 条增列,自该法生效后次月的第一天起生效。
报纸广告的滑动税率。 根据第 28 条之后的条款(经 Ley 27.701 替换,自 2023 年 1 月 1 日起生效),报纸、杂志和数字新闻的出版商按其年营业额确定的税率对广告版面征收增值税: [1]
| 出版商年营业额(按立法原文的档次) | 税率 |
|---|---|
| 不超过 ARS 250,000,000 | 2.5% |
| 超过 ARS 250,000,000,不超过 ARS 500,000,000 | 5% |
| 超过 ARS 500,000,000,不超过 ARS 1,000,000,000 | 10.5% |
| 超过 ARS 1,000,000,000 | 21% |
上述营业额档次为立法时的金额;自 2024 年 1 月 1 日起已进行指数化调整,因此适用前请核实现行档次。同一条款还规定,向出版商提供的报纸和杂志发行服务按 10.5% 征税。
零税率。 不适用——目前没有生效的 0% 税率。最近一次是 Decreto 567/2019 对消费者基本食品适用的 0% 税率,实施至 2019 年 12 月 31 日。出口免税并可退还进项税(第 8 条 d 款和第 43 条),其效果类似零税率:参见进口与出口。
已公布的未来税率。 截至 2026 年 9 月 30 日,尚无已颁布的未来税率。第 28 条的最新修改是上文所述 Ley 27.802 的灌溉用电项目。
如需将阿根廷与其他司法管辖区进行比较,请参阅 Lookuptax 的全球税率表和增值税注册门槛表。
跨境规则
进口与出口
- 货物进口。 最终进口须征税(第 1 条 c 款),增值税与进口关税一并计算和缴纳(第 27 条)。海关还根据 RG 2937/2010 在最终进口时征收增值税预征款(IVA perception)——即抵充进口商增值税的预缴款:「Establécese un régimen de percepción del impuesto al valor agregado, que se hará efectivo en el momento de la importación definitiva de cosas muebles gravadas」。根据其现行文本第 7 条,适用一般税率的货物预征比例为 20%(「VEINTE POR CIENTO (20%), cuando se trate de operaciones de importación definitiva de las mercaderías que se encuentren alcanzadas por la alícuota general」),适用低税率的货物为 10%。该预征适用于 responsables inscriptos 以及未能证明自身免税或不征税身份的进口商,但个人自用进口货物等情形除外。进口商在月度申报中抵扣该款项。过渡性附件所列货物的进口在 2026 年 12 月 31 日之前不适用该预征(RG 5868/2026)。 [10]
- 出口:免税并可退还。 第 8 条 d) 款对「Las exportaciones」(出口)免税。第 43 条允许出口商将「que por bienes, servicios y locaciones que destinaren efectivamente a las exportaciones … les hubiera sido facturado」——即就实际用于出口的货物和服务向其开具的进项增值税——抵减其其他增值税;超出部分可抵减 ARCA 管理的其他税款、退还或转让,上限为出口价值乘以适用的增值税税率。退税通过 ARCA 的 **Sistema Integral de Recupero(SIR)**申请,制度代码 404,表格 F 8147(RG 5879/2026)。 [1] [15]
- 服务出口。 第 1 条 b) 款:在阿根廷提供但「cuya utilización o explotación efectiva se lleve a cabo en el exterior」——实际使用发生在境外——的服务,不视为在阿根廷提供,并享受第 43 条的出口待遇。出口使用 E 类发票——参见单据类型。
- 进口服务:由登记客户缴纳。 在境外提供并在阿根廷使用的服务,当客户为 responsable inscripto 时须征税(第 1 条 d 款),客户为纳税人。ARCA 的截止日程表:「Determinación e Ingreso dentro de los 10 días hábiles siguientes de perfeccionado el hecho imponible」——客户须在应税事件发生后 10 个工作日内计算并缴纳税款(RG 549)。第 12 条规定其仅可在「en el período fiscal inmediato siguiente」——即下一个纳税期间——抵扣。 [1] [8]
数字产品与服务
第 1 条 e) 款对非居民提供、并由非 responsable inscripto 的客户在阿根廷使用的数字服务征税。没有门槛。 [1] [9]
- 征税范围。 第 3 条 e) 项第 21 点 m) 目所列的数字服务。ARCA 的概念清单包括,例如「La concesión, a Título oneroso, del derecho a comercializar un bien o servicio en un sitio de Internet que funcione como un mercado en línea」(有偿授予在线上市场销售的权利)。 [9]
- 使用地。 ARCA:「Los servicios digitales prestados por un sujeto residente o domiciliado en el exterior se entenderán, en todos los casos, realizados en el exterior」——此类服务一律视为在境外提供。在阿根廷使用的推定依据为 IP 地址或 SIM 卡国家代码、账单地址,或客户的银行或发卡机构所掌握的地址。 [9]
- 代收方(RG 4240/2018)。「Cuando las prestaciones de servicios digitales sean pagadas a sujetos residentes o domiciliados en el exterior por intermedio de entidades del país que faciliten o administren los pagos al exterior, éstas deberán actuar en carácter de agentes de percepción y liquidación del impuesto」——处理境外付款的阿根廷机构(发卡机构、银行、支付聚合商)以预征方式代收 21% 的税款。信用卡在账单还款日预征;借记卡在扣款日预征。代理人通过 ARCA 的 SICORE 系统缴纳税款。
- 供应商名单。 ARCA 公布了其付款会触发预征的境外数字服务供应商名单——「vigente para operaciones a partir de septiembre 2025」版本适用于 2025 年 9 月起的交易。对于名单 B 部分的供应商,中介仅对不超过 USD 10 的付款进行代收(RG 4240 第 4 条)。 [9]
- 否则由客户缴纳。 如果没有本地中介代收,「el prestatario deberá ingresar el gravamen correspondiente hasta el último día del mes en que se efectuó el pago al prestador del exterior, mediante volante electrónico de pago」——客户须在付款当月最后一日前,通过电子缴款单缴纳税款。
- 购买数字服务的登记客户按第 1 条 d) 款自行申报,与其他进口服务相同。
 来源快照截取于 2026 年 9 月 30 日——原文
境外公司向阿根廷销售——B2B 与 B2C
在以下任何情形中,境外供应商均无需办理增值税登记;税款由阿根廷一方征收: [1] [9]
- 向企业销售货物(B2B)。 阿根廷进口商在海关缴纳进口增值税和 RG 2937 预征款。
- 向登记企业提供服务(包括数字服务)(B2B)。 作为 responsable inscripto 的客户根据第 1 条 d) 款在 10 个工作日内自行申报(RG 549)。境外供应商开具自己的发票,在阿根廷不承担增值税义务。
- 向消费者提供数字服务(B2C)。 阿根廷支付中介根据 RG 4240 代收 21%,或由消费者缴纳。
- 向消费者销售货物(B2C)。 货物经过海关,由进口商——即消费者——缴纳。
- 向消费者提供其他服务(B2C)。 既非数字服务、也非向 responsable inscripto 提供的服务,不属于第 1 条 d) 款和第 1 条 e) 款的范围;Ley de IVA 未规定对在境外提供的此类服务征税。
通过分支机构或代表处在阿根廷经营的境外企业须为该机构办理登记,并遵守境内规则。
市场平台视同供应商责任
不适用——阿根廷没有视同供应商规则(Ley de IVA 及 RG 4240)。对境外数字服务的代收责任由作为预征代理人的支付中介承担,而非由作为供应商的市场平台承担。平台就在线上市场销售收取的佣金本身是一项应税数字服务;基础销售并不转移给平台。 [9]
供应地
- 货物。 当货物「situadas o colocadas en el territorio del país」——位于或放置在阿根廷境内——时征税(第 1 条 a 款);进口在最终进口时征税(第 1 条 c 款)。
- 服务。 在阿根廷提供时征税(第 1 条 b 款)。国际电信在其价格归属于位于阿根廷的公司的范围内,视为在阿根廷提供。在阿根廷提供但在境外使用的服务视为出口;在境外提供并在阿根廷使用的服务,向登记客户征税(第 1 条 d 款)。
- 非居民提供的数字服务以客户所在地为准,根据 IP、SIM、账单或银行数据推定(第 1 条 e 款;见上文)。
快递和低价值进口规则属于海关事务,不在本指南范围内。
发票要求
阿根廷的开票规则见 RG 1415/2003(最近一次由 RG 5866/2026 修订),其 Anexo II(附件二)列出了每份单据必须载明的内容。目前大多数发票为电子发票,每张发票在产生税务效力之前都需要取得 ARCA 授权码(CAE)——参见电子发票现状。任何阿根廷发票首先要确定的是其类别(A、B、C 或 E),这取决于开票方和客户的增值税身份。
单据类型
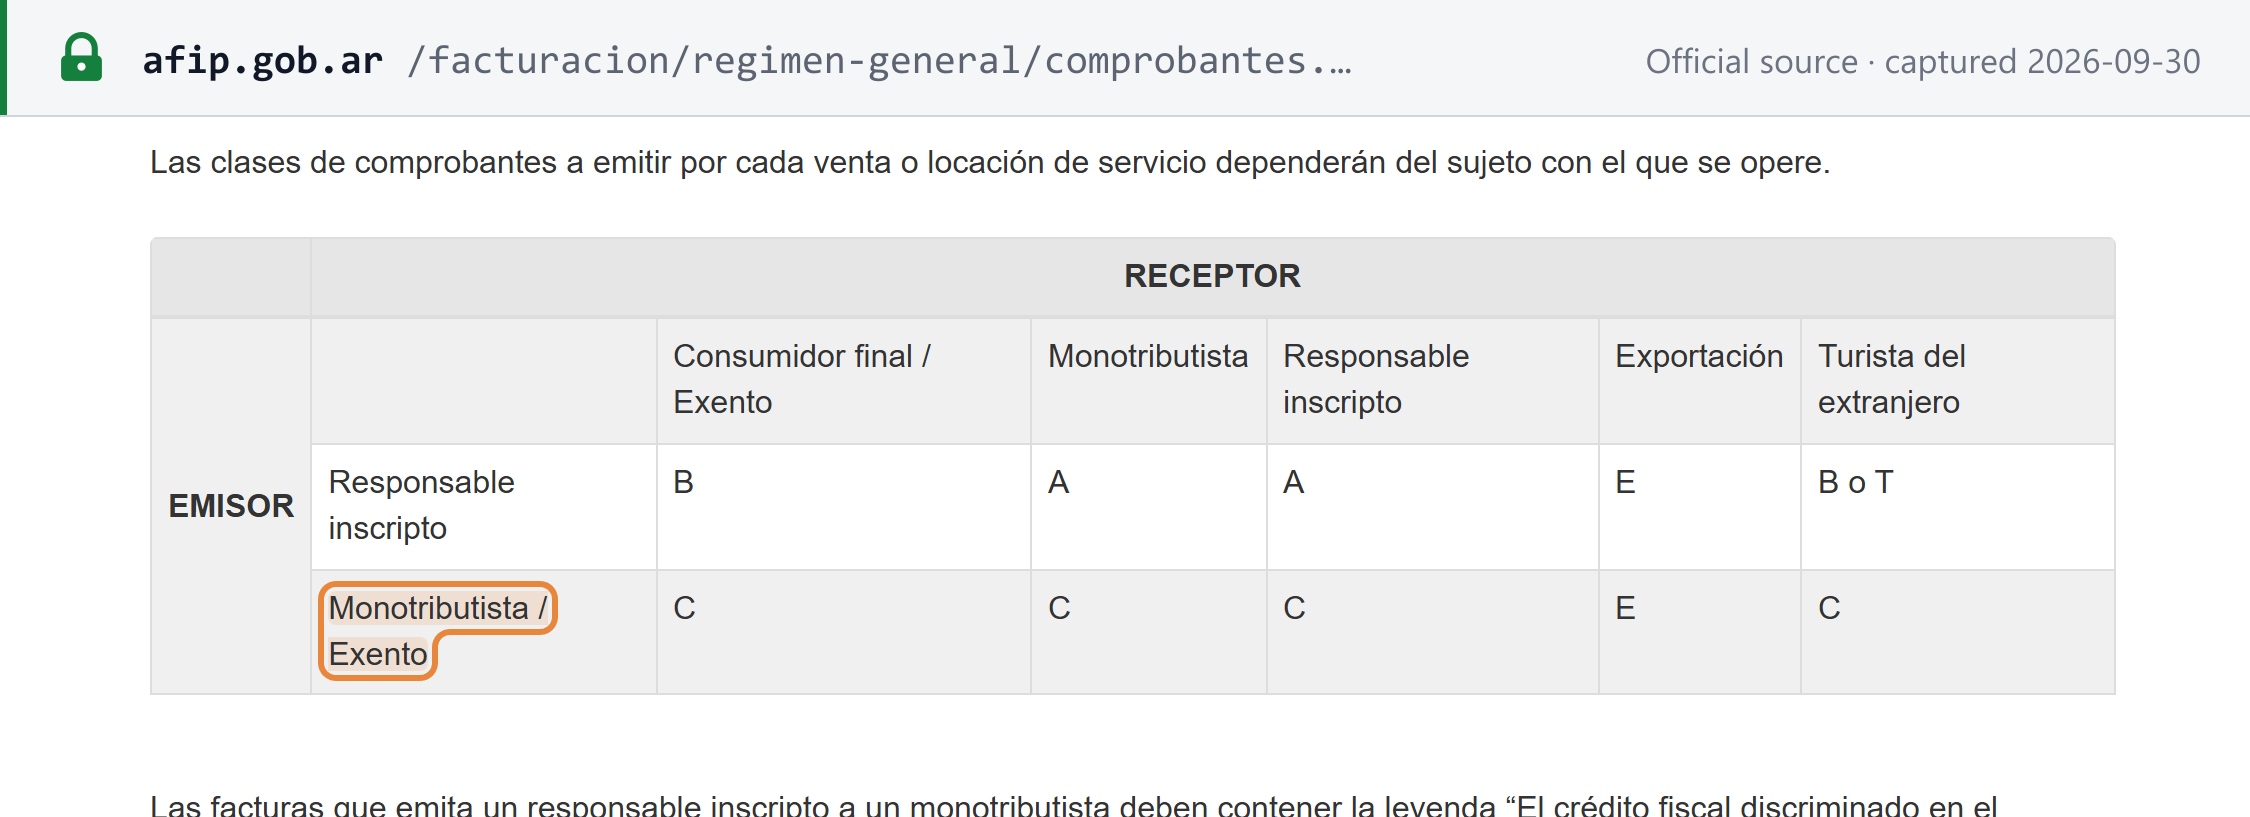
ARCA 按开票方和客户划分的类别表: [4]
| 开票方 ↓ / 客户 → | 最终消费者、免税或不征税 | Monotributo | Responsable inscripto | 出口 | 外国游客 |
|---|---|---|---|---|---|
| Responsable inscripto | B | A | A | E | B 或 T |
| Monotributo 或增值税免税 | C | C | C | E | C |
- A 类——由 responsable inscripto 向另一 responsable inscripto 或 Monotributo 客户开具,单独列明增值税。自 RG 5003/2021 起,对 Monotributo 客户的组合改为 A 类,该决议规定登记卖方开具「“A” por sus operaciones con sujetos adheridos al Régimen Simplificado … -en lugar de comprobantes clase “B”-」——即以 A 类代替 B 类。此类发票必须载明说明文字「El crédito fiscal discriminado en el presente comprobante, solo podrá ser computado a efectos del Régimen de Sostenimiento e Inclusión Fiscal para Pequeños Contribuyentes de la Ley Nº 27.618」——所列增值税仅可在 Ley 27.618 制度下计算。 [17]
- A 类变体。 ARCA 可要求开票方使用带有「con leyenda Pago en CBU informada」(仅可付款至已申报的银行账户)或「con leyenda Operación sujeta a retención」说明文字的 A 类发票。后者自 2025 年 12 月 1 日起取代 M 类(RG 5762)。收到「operación sujeta a retención」发票的 responsable inscripto 须代扣 100% 的增值税和 6% 的所得税。
- B 类——由 responsable inscripto 开具,用于「por operaciones realizadas con consumidores finales, sujetos exentos en dicho impuesto, sujetos no alcanzados, sujetos no categorizados y con turistas del extranjero」——即与最终消费者、免税、不征税和未分类客户以及外国游客的交易。客户不能取得进项抵扣。自 2025 年 4 月 1 日起,价格中包含的增值税在透明度栏目中列示——参见消费者税务透明度。
- C 类——由 Monotributo 和增值税免税开票方就除出口以外的所有交易开具;不列示增值税。
- E 类——货物和服务出口。
- 其他单据。 税控设备(经 ARCA 批准的收银机)打印的小票,以及特定行业中由买方开具的结算单据——参见自开票。
- 无简易发票。 没有适用于小额交易的简化项目发票:每一类别都须载明 Anexo II 内容,仅 B 类在 ARS 10,000,000 以下时客户身份信息要求较宽松。
 来源快照截取于 2026 年 9 月 30 日——原文
必备内容
RG 1415 Anexo II,Apartado A:「DATOS QUE DEBEN CONTENER LOS COMPROBANTES CLASE "A", "B", "C" o "E"」——即 A、B、C 和 E 类单据必须包含的数据,依据 RG 5866/2026 之后的现行文本: [3]
| # | 必备内容 | Anexo II,Apartado A |
|---|---|---|
| 1 | 开票方名称或公司名称及营业地址 | I |
| 2 | 开票方 CUIT | I |
| 3 | 开票方 IIBB(省级流转税)号码,或「no contribuyente」 | I a) 4 |
| 4 | 开票方增值税身份说明:「IVA RESPONSABLE INSCRIPTO」「IVA EXENTO」「NO RESPONSABLE IVA」「RESPONSABLE MONOTRIBUTO」「MONOTRIBUTO TRABAJADOR INDEPENDIENTE PROMOVIDO」或「MONOTRIBUTISTA SOCIAL」 | I |
| 5 | 开票方开业日期,标题为「INICIO DE ACTIVIDADES」 | I |
| 6 | 类别字母(A、B、C 或 E)及其单据类型代码,以及「ORIGINAL」或「DUPLICADO」 | I |
| 7 | 编号:13 位数字,由销售点编号加顺序号组成——参见编号与顺序 | V 4 |
| 8 | 开具日期,以及相关送货单(remitos)的编号 | I |
| 9 | 授权码「precedido de la sigla “C.A.I. N° ....”, “C.A.E. N° ….” o “C.A.E.A. N° …..”」及其到期日(「Fecha de Vto.」) | I a) 10 |
| 10 | 按身份区分的客户数据:responsable inscripto——名称、地址、CUIT 及「IVA RESPONSABLE INSCRIPTO」;Monotributo 客户——同上并附其 Monotributo 说明;免税或不征税——「IVA EXENTO」或「NO RESPONSABLE IVA」;未分类——「SUJETO NO CATEGORIZADO」 | II |
| 11 | 消费者销售:「A CONSUMIDOR FINAL」;仅当交易金额达到或超过 ARS 10,000,000 时须载明买方身份证件;名称和地址可填「NR」;如买方要求,无论金额多少均须载明买方 CUIT | II d) |
| 12 | 出口:境外买方的税号(或 CUIT)及「IVA EXENTO OPERACION DE EXPORTACION」 | II |
| 13 | 品名描述、数量、单价和总价;使用已签署的商品目录时可使用代码 | III |
| 14 | 外币交易须载明所使用的汇率 | III d) |
| 15 | 增值税处理:对 responsable inscripto 或 Monotributo 客户,载明税率、增值税额、未包含在净价中的其他税款及任何预征款;对免税、不征税或消费者客户,载明交易中包含的增值税 | IV a) 1 和 2 |
| 16 | Monotributo 开票方一律不列示增值税:「en ningún caso corresponderá efectuar discriminación alguna del impuesto al valor agregado」 | IV b) |
ARS 10,000,000 消费者身份要求。 Anexo II II d) 2:「Si el importe de la operación es igual o superior a PESOS DIEZ MILLONES ($10.000.000.-): Documento Nacional de Identidad (DNI), Código Único de Identificación Laboral (CUIL) o Clave de Identificación (CDI)」——外国人则须提供其身份证件或护照。RG 5866 自 2026 年 7 月 1 日起设定该门槛。附件中仍提及 CDI,自 RG 5803/2025 起它已成为个人的遗留识别号。有关核查 DNI,请参阅如何验证阿根廷 DNI。
 来源快照截取于 2026 年 9 月 24 日——原文
消费者税务透明度
自 2025 年 4 月 1 日起,responsable inscripto 开给消费者的发票须列示其中包含的增值税。 Ley 27.743(Boletín Oficial 2024 年 7 月 8 日)修订了 Ley de IVA 第 39 条:「Cuando un responsable inscripto realice ventas, locaciones o prestaciones de servicios gravadas a consumidores finales, deberá discriminar en la factura o documento equivalente el gravamen que recae sobre la operación」——向最终消费者销售的 responsable inscripto 必须在发票上列明税款。 [1]
- 栏目。 RG 5614/2024 在 RG 1415 中增加了一个标题为「Régimen de Transparencia Fiscal al Consumidor (Ley 27.743)」的栏目,其中一行为「IVA Contenido」,其下一行为「Otros Impuestos Nacionales Indirectos」(消费税),各自列示金额,位于左下方。 [13]
- 时间安排。 大型公司自 2025 年 1 月 1 日起适用。其他所有人自 2025 年 1 月 1 日起可选适用,「siendo obligatorio su cumplimiento a partir del 1 de abril del citado año」——自 2025 年 4 月 1 日起强制适用(RG 5614 第 6 条 b 款)。
- 不可抵扣。 消费者仍不能取得进项抵扣;该栏目仅供参考。
- Monotributo 登记人。 第 39 条第二句对与免税主体的交易适用「el mismo criterio」——同一标准——「incluyendo a aquellos … inscriptos en el Régimen Simplificado」——包括 Monotributo 登记人——但未说明是作为开票方还是作为客户;ARCA 表示列示税款构成的义务「alcanza a todo el universo de contribuyentes」——适用于所有纳税人。RG 1415 Anexo II IV b) 仍规定 Monotributo 开票方不在发票上单独列示增值税,因此关于该栏目如何在 C 类单据上呈现,请遵循 ARCA 的现行指引。 [1] [21]
 来源快照截取于 2026 年 9 月 30 日——原文
开票期限
RG 1415 第 13 条:发票「deberán ser emitidos y entregados en los momentos que, para cada operación se indican」——必须在该条为各类交易(货物销售、服务、持续性服务、租赁、预付款、公用事业)规定的时点开具和交付;请根据您的交易类型从该条中确定确切时点。 [3]
对于向最终消费者的销售,单据须在交易发生时交付或提供。货物的应税事件为交付、开具发票或同等行为,以较早者为准(Ley de IVA 第 5 条 a 款)。
编号与顺序
Anexo II,Apartado A,V 4:「Numeración consecutiva y progresiva: Tendrá TRECE (13) dígitos」(连续递增编号:共 13 位数字)。 [3]
- 前 5 位标识销售点(00001 至 99998)。
- 后 8 位为发票号码,从 00000001 开始,「en forma consecutiva, progresiva e independiente por cada punto de venta o emisión, cada clase (“A”, “B”, “C” o “E”) y tipo de comprobante」——按每个销售点、每个类别和每种单据类型分别连续递增编号。
- CUIT、名称或增值税身份发生变更时,编号从 00000001 重新开始。
- 新销售点必须在使用前至少 3 个工作日报备,且「Cuando se ingrese la baja de un punto de venta, el mismo no podrá volver a utilizarse」——已注销的销售点不得再次使用(RG 1415 第 47 条)。
贷项通知单与借项通知单
RG 1415 Anexo IV:贷项和借项通知单「que se emitan en concepto de descuentos, bonificaciones, quitas, devoluciones, rescisiones, intereses, etc., se ajustarán a los requisitos que se deben cumplir con relación a los comprobantes emitidos por las operaciones originarias」——即因折扣、回扣、退货、解约、利息等开具的通知单,须满足与原始单据相同的要求,并使用相同类别。由于电子发票一经取得 CAE 即不能撤回,错误须通过贷项通知单加新发票予以更正。折扣和退货调整其给予当期的增值税(Ley de IVA 第 12 条 b 款)。 [3]
货币与语言
- 货币。 发票可以用外币开具。Anexo II III d):「En los casos de operaciones realizadas en moneda extranjera se consignará en el comprobante que se emita el tipo de cambio utilizado」——发票须载明所使用的汇率。如交易以同一外币开票并结算,汇率为阿根廷国家银行(Banco de la Nación Argentina)前一工作日收盘时的卖出汇率,由 ARCA 电子发票系统自动填入(RG 5616/2024)。 [3]
- 语言。 RG 1415 以西班牙语规定了固定说明文字(「ORIGINAL」「A CONSUMIDOR FINAL」、增值税身份说明);对单据其余部分没有一般性的语言条款。
自开票
未作为一般机制规定。 RG 1415 没有一般性的自开票授权。但它针对特定情形规定了由买方开具的单据,例如「Compra de bienes usados a consumidores finales para su reventa」——从消费者处购买二手货物用于转售(第 23 条 b 款第 2 点)——以及谷物、牲畜、牛奶、甘蔗和烟草行业使用的结算单据(liquidaciones)。 [3]
保存期限与审计轨迹
- 保存期限。 Decreto 1397/79 第 48 条:纳税人「deberán conservar los comprobantes y documentos que acrediten las operaciones vinculadas a la materia imponible, por un término que se extenderá hasta cinco (5) años después de operada la prescripción del período fiscal a que se refieran」——须保存凭证和文件,直至相关纳税期间诉讼时效届满后五年。该义务同样适用于代扣和预征代理人。 [14]
- 时效。 对登记纳税人,ARCA 的权力时效为五年(经 Ley 27.799 替换的 Ley 11.683 第 56 条);登记纳税人按时申报的,在该条规定的条件下缩短为三年。因此,保存期限自该日期起算,而非自开票日起算。 [11]
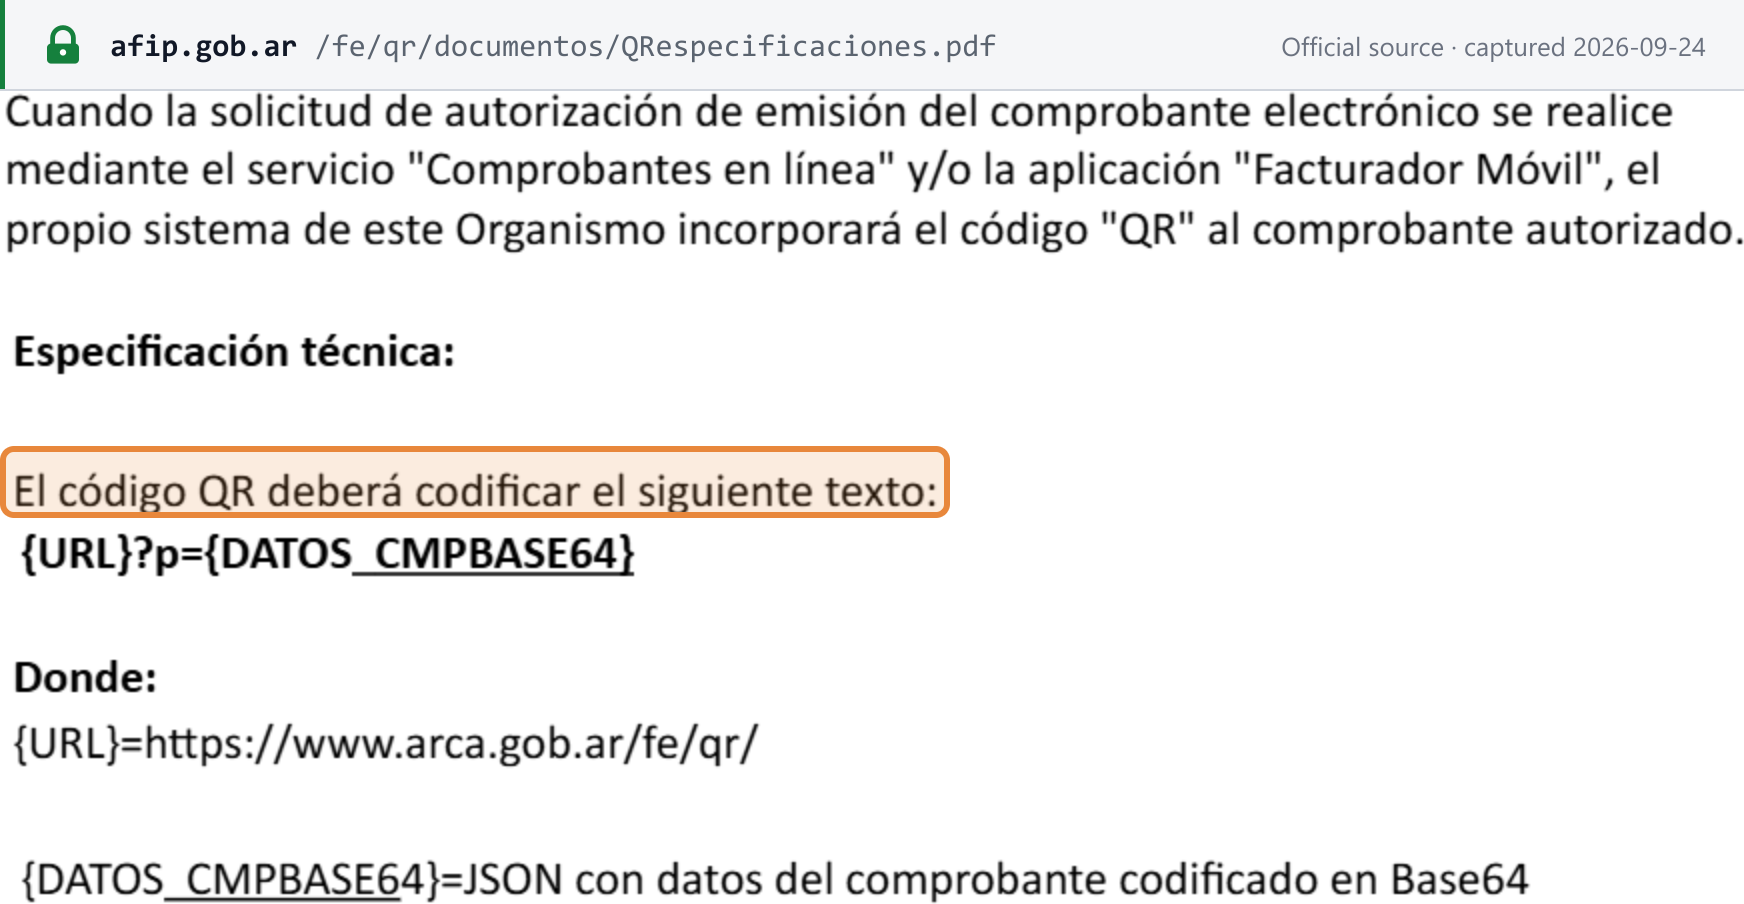
- 审计轨迹。 完整性来自清关核准而非哈希链:每张电子发票在产生税务效力之前都需要 ARCA 签发的 CAE;编号按销售点和类别连续编排;销售点须预先登记且不得重复使用;每张电子发票都带有可解析至 ARCA 的二维码;任何人均可通过 ARCA 公开的「Constatación de comprobantes」服务核查发票的 CAE。已开具和已收到的发票还会预先载入月度增值税申报表——参见申报与缴纳。
 来源快照截取于 2026 年 9 月 24 日——原文
合规发票样例
ARCA 未在其电子发票、开票或增值税子站点上发布 A 类或 B 类发票的注释样例。RG 1415 确实规定的是某些字段的位置(Anexo II,Apartado B):向登记客户列示的增值税明细位于商品行之后,「debiendo estar dispuestos en forma vertical u horizontal」(须纵向或横向排列),透明度栏目位于左下方。 [13]
以下版式是 Lookuptax 自行绘制的示意图,展示由 responsable inscripto 开给最终消费者的 B 类发票,标签为中文。其中所有名称、号码和金额均为虚构:
Factura B——电子发票,开给最终消费者
| 品名描述Anexo II A.III | 数量Anexo II A.III | 单价Anexo II A.III | 金额Anexo II A.III |
|---|---|---|---|
| 设备维护服务(虚构) | 1 | ARS 121,000.00 | ARS 121,000.00 |
- 合计Anexo II A.III
- ARS 121,000.00
- Régimen de Transparencia Fiscal al Consumidor (Ley 27.743)——IVA ContenidoAnexo II B g) 1; Ley de IVA art. 39
- ARS 21,000.00
- Otros Impuestos Nacionales IndirectosAnexo II B g) 1
- ARS 0.00
- C.A.E. N° SPECIMEN-CAE-0000——Fecha de Vto. del CAE 25/10/2026:ARCA 为该发票返回的授权码及其到期日——Anexo II A.I a) 10。
- 可解析至 ARCA 并携带发票数据的二维码——RG 4892/2020。
- IVA Contenido 金额为价格的 21/121:消费者不能取得进项抵扣;该栏目仅供参考——RG 5614/2024。
- 如为开给 responsable inscripto 或 Monotributo 客户的 A 类发票,客户栏将载明名称、地址、CUIT 和增值税身份,合计部分将分别列示净额、税率和增值税额——Anexo II A.II 及 A.IV a) 1。开给 Monotributo 客户时,须加注 Ley 27.618 说明文字。
电子发票现状
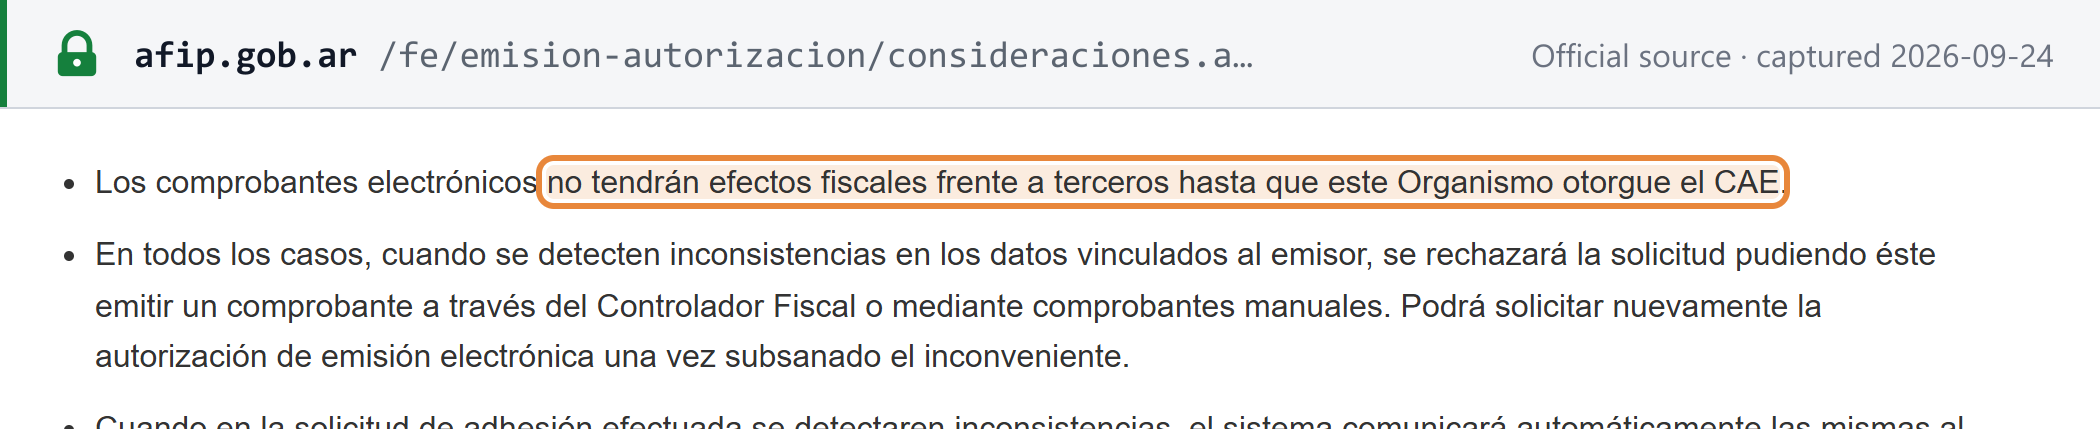
现状(截至 2026 年 9 月 30 日):强制实施,采用实时清关核准,B2B、B2C 和 B2G 一律适用。 Responsables inscriptos、增值税免税开票方和 Monotributo 纳税人根据 RG 4291/2018(Régimen de Emisión de Comprobantes Electrónicos,电子单据开具制度)以电子发票和/或税控设备小票记录其境内销售。ARCA 的规定:「Los comprobantes electrónicos no tendrán efectos fiscales frente a terceros hasta que este Organismo otorgue el CAE」——电子发票在 ARCA 授予 CAE 之前不产生税务效力。没有营业额门槛。Lookuptax 的阿根廷电子发票指南全面介绍了该制度;概要如下:
- 系统。 ARCA 自有的 SOAP Web 服务——WSFEv1 用于 A、B、C 类,WSMTXCA 含商品明细,WSFEXv1 用于 E 类出口——以及网页工具「Comprobantes en línea」和「Facturador Móvil」。该系统不属于 Peppol,也不使用 UBL 或 CII 格式。每张电子发票都必须带有二维码(RG 4892/2020)。
- 自 2026 年 8 月 1 日起 CAEA 仅用于应急。 预先授权码(CAEA)现在只能在应急情况下使用;逐张发票取得 CAE 为常规做法(RG 5782 及 RG 5785/2025,经 RG 5852/2026 推迟)。
- RG 5866/2026 自 2026 年 7 月 1 日起施行,对该制度进行了重组:交易金额达到或超过 ARS 10,000,000 时须载明消费者身份;为金融、保险和银行卡企业提供可选的月度汇总发票;并自 2026 年 9 月 1 日至 2027 年 3 月 1 日分阶段将上述行业纳入。
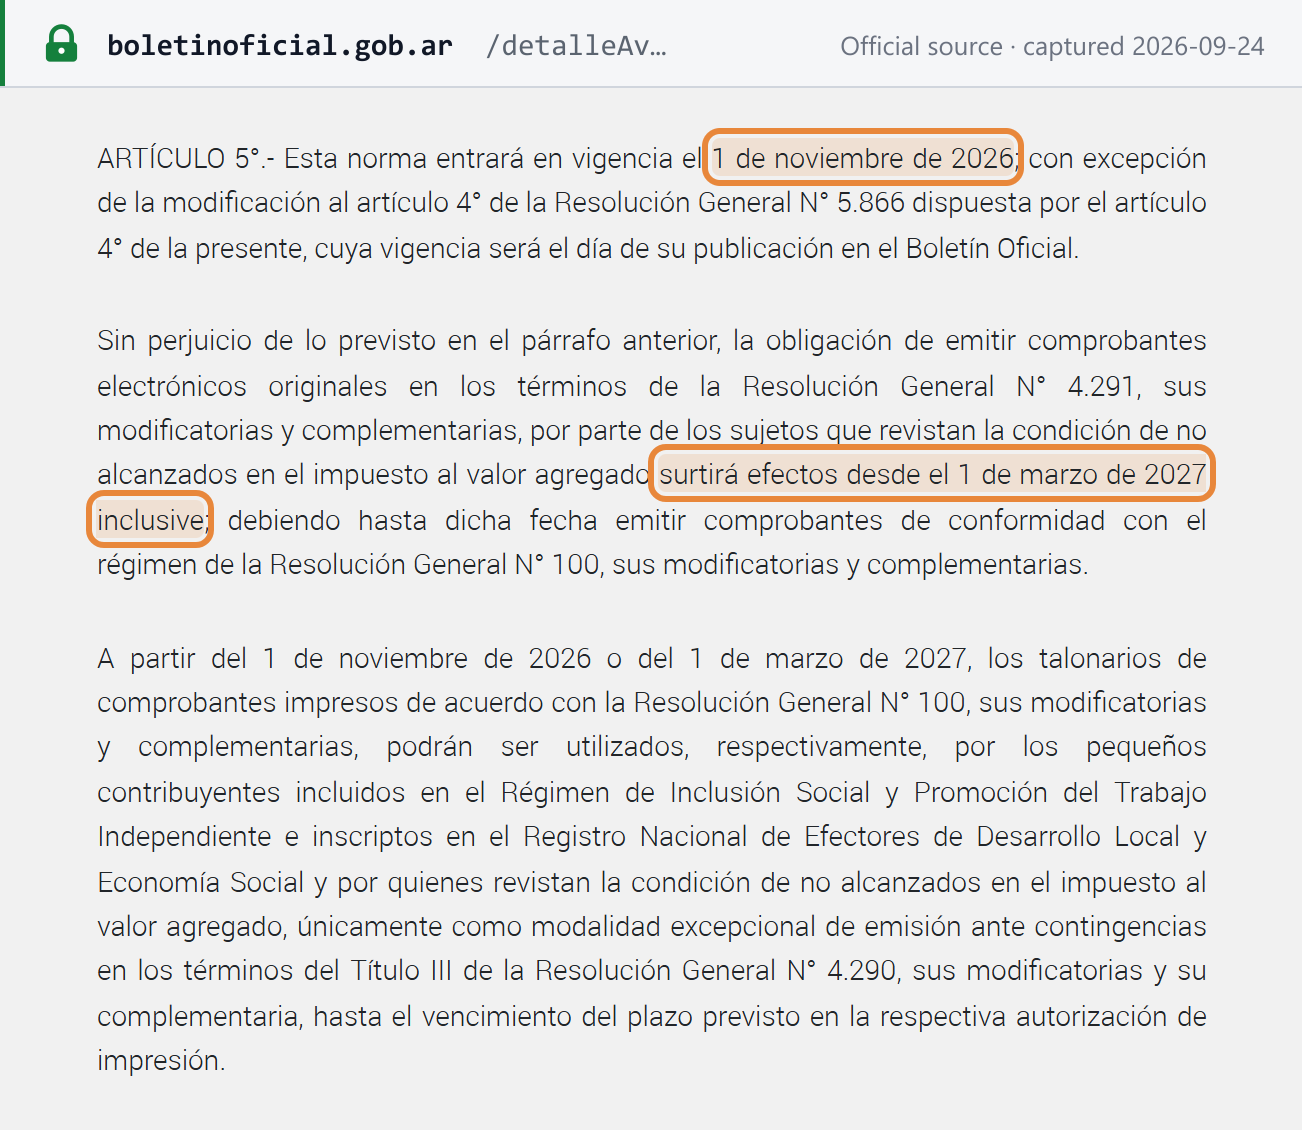
- 新增义务群体。 Monotributo social 和 promovido 纳税人自 2026 年 11 月 1 日起、增值税范围外的纳税人(no alcanzados)自 2027 年 3 月 1 日起必须开具电子发票(RG 5893/2026)。
- B2B 大型企业附加要求。 向大型企业销售的微型、小型或中型企业(MiPyME)须根据 Ley 27.440,对 ARS 5,549,862 或以上的交易(自 2026 年 4 月 14 日起)开具 Factura de Crédito Electrónica(FCE MiPyME)。
- B2G。 向国家公共部门供货的供应商只开具电子发票,通过同一 CAE 清关核准流程。
 来源快照截取于 2026 年 9 月 24 日——原文
 来源快照截取于 2026 年 9 月 24 日——原文
如需将阿根廷与其他国家的强制要求进行比较,请参阅 Lookuptax 的电子发票现状与网络表。
申报与缴纳
申报频率
所有 responsable inscripto 均按月申报,不按营业额分档(Ley de IVA 第 27 条)。仅从事农业活动的纳税人可选择按年结算。Monotributo 纳税人不提交增值税申报,而是缴纳其月度 Monotributo 款项。 [1]
申报截止日期
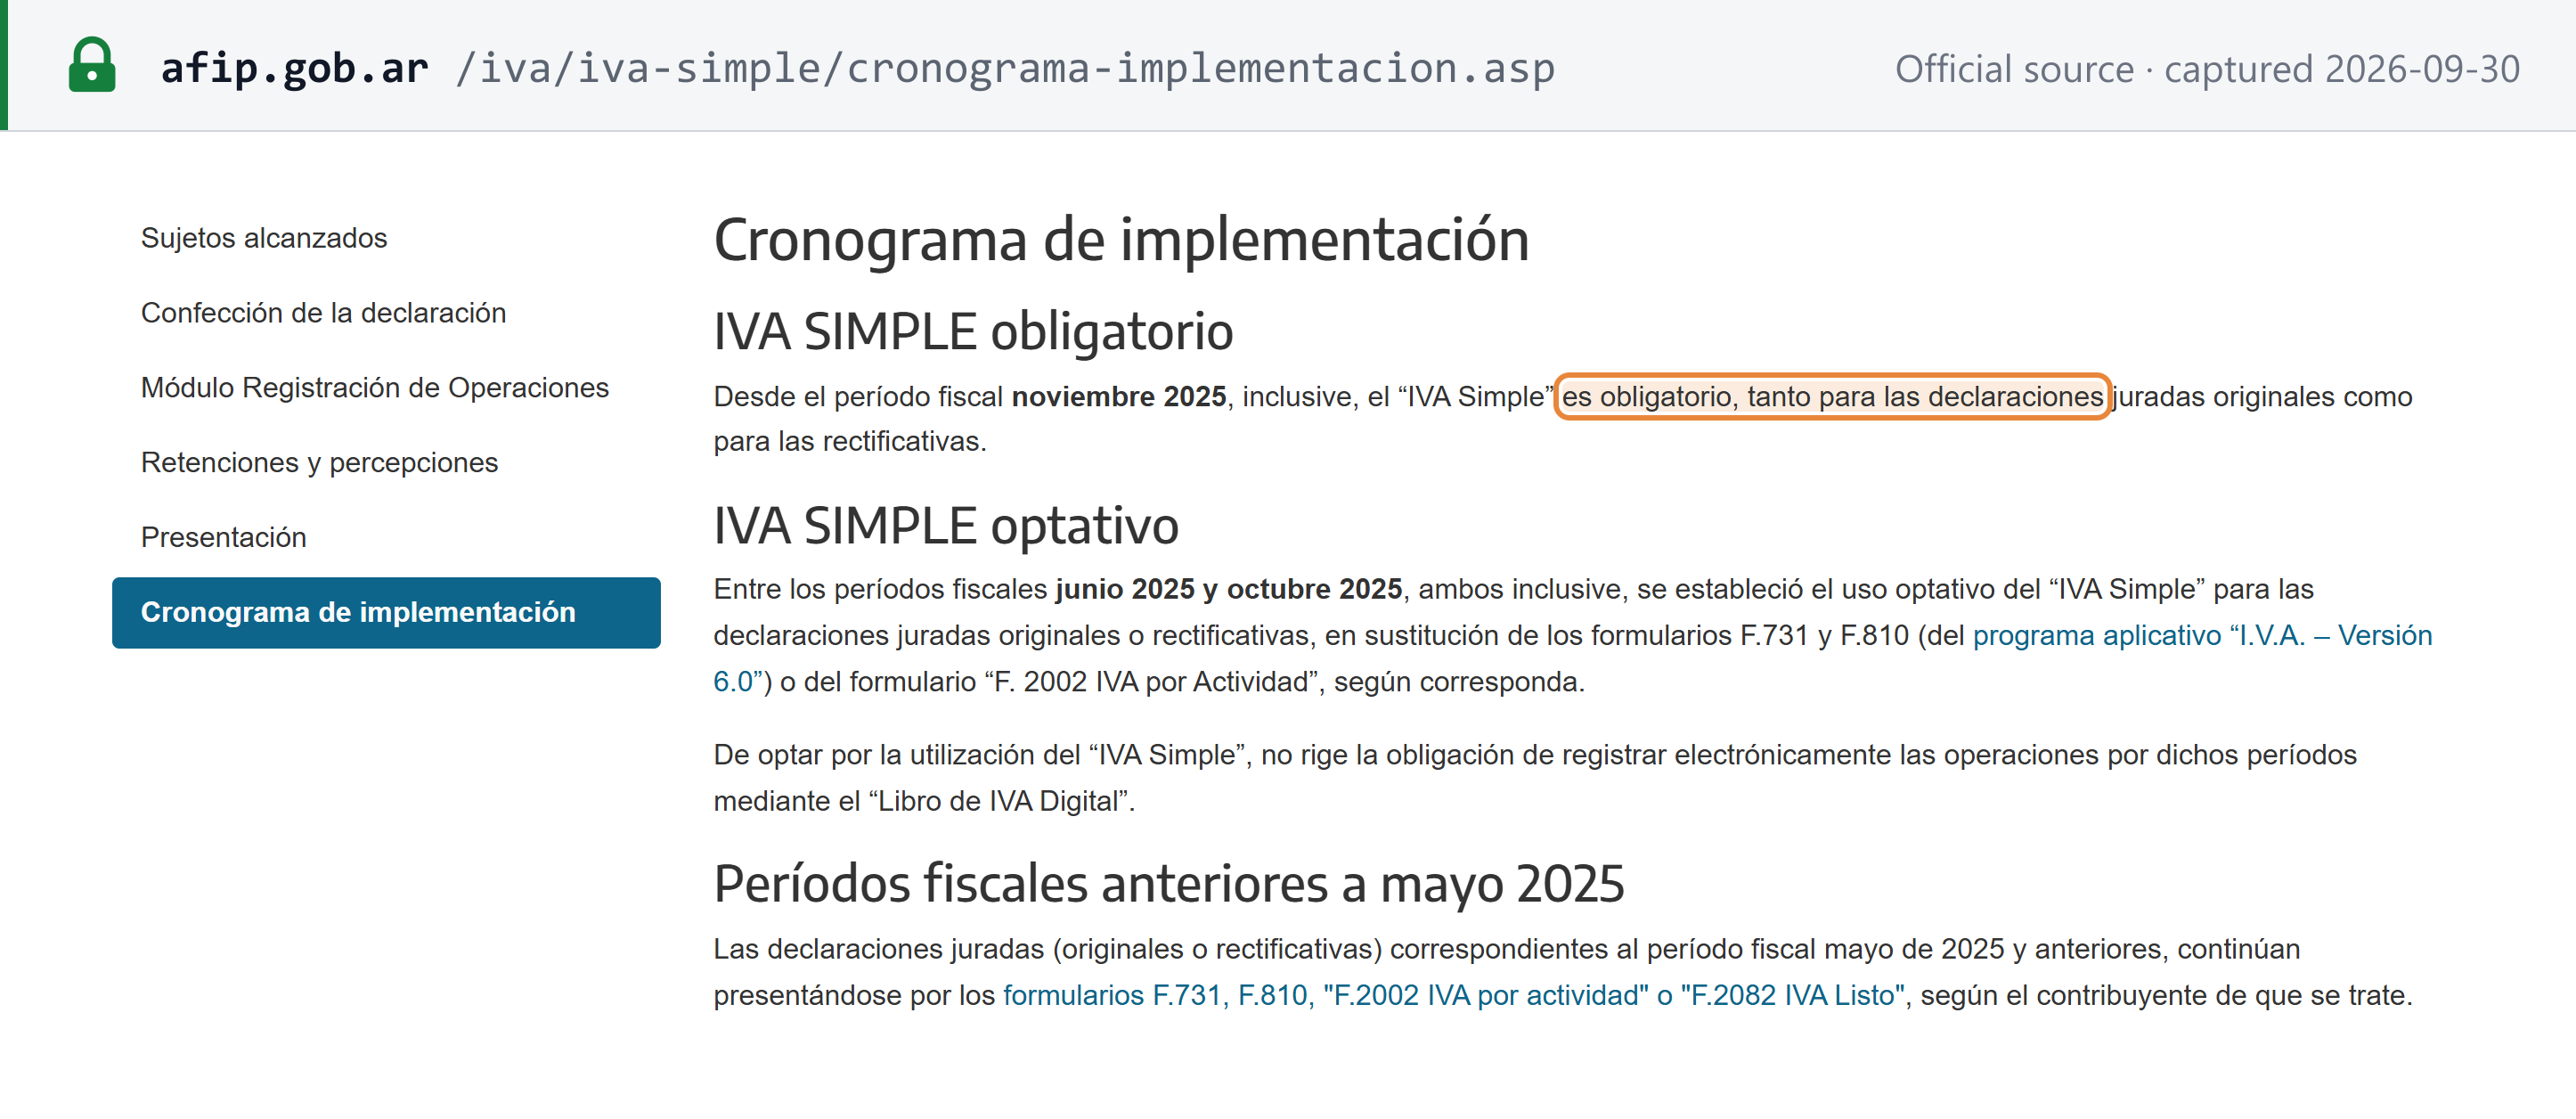
- 表格:F.2051「IVA Simple」。 RG 5705/2025 第 2 条:月度宣誓申报 F. 2051「deberá efectuarse a través del servicio denominado “PORTAL IVA”」——须通过 ARCA 的 Portal IVA 服务提交(Clave Fiscal 3 级或以上)。ARCA:「Desde el período fiscal noviembre 2025, inclusive, el “IVA Simple” es obligatorio, tanto para las declaraciones juradas originales como para las rectificativas」——自 2025 年 11 月所属期起,原始申报和更正申报均强制使用。2025 年 6 月至 10 月为可选适用;2025 年 5 月及以前的所属期仍使用旧表格(F.731/F.810、F.2002「IVA por actividad」及 F.2082「IVA Listo」)。 [7]
- 预填数据。 系统载入 ARCA 掌握的已开具和已收到的发票,以及代理人通过 SIRE 和 SICORE 系统报告的代扣和预征款;纳税人在提交前予以确认和调整。 [23]
- 零申报。「La obligación de efectuar la registración debe cumplirse incluso cuando no se hayan efectuado operaciones」——没有业务的所属期仍须登记,标记为「SIN MOVIMIENTO」。 [23]
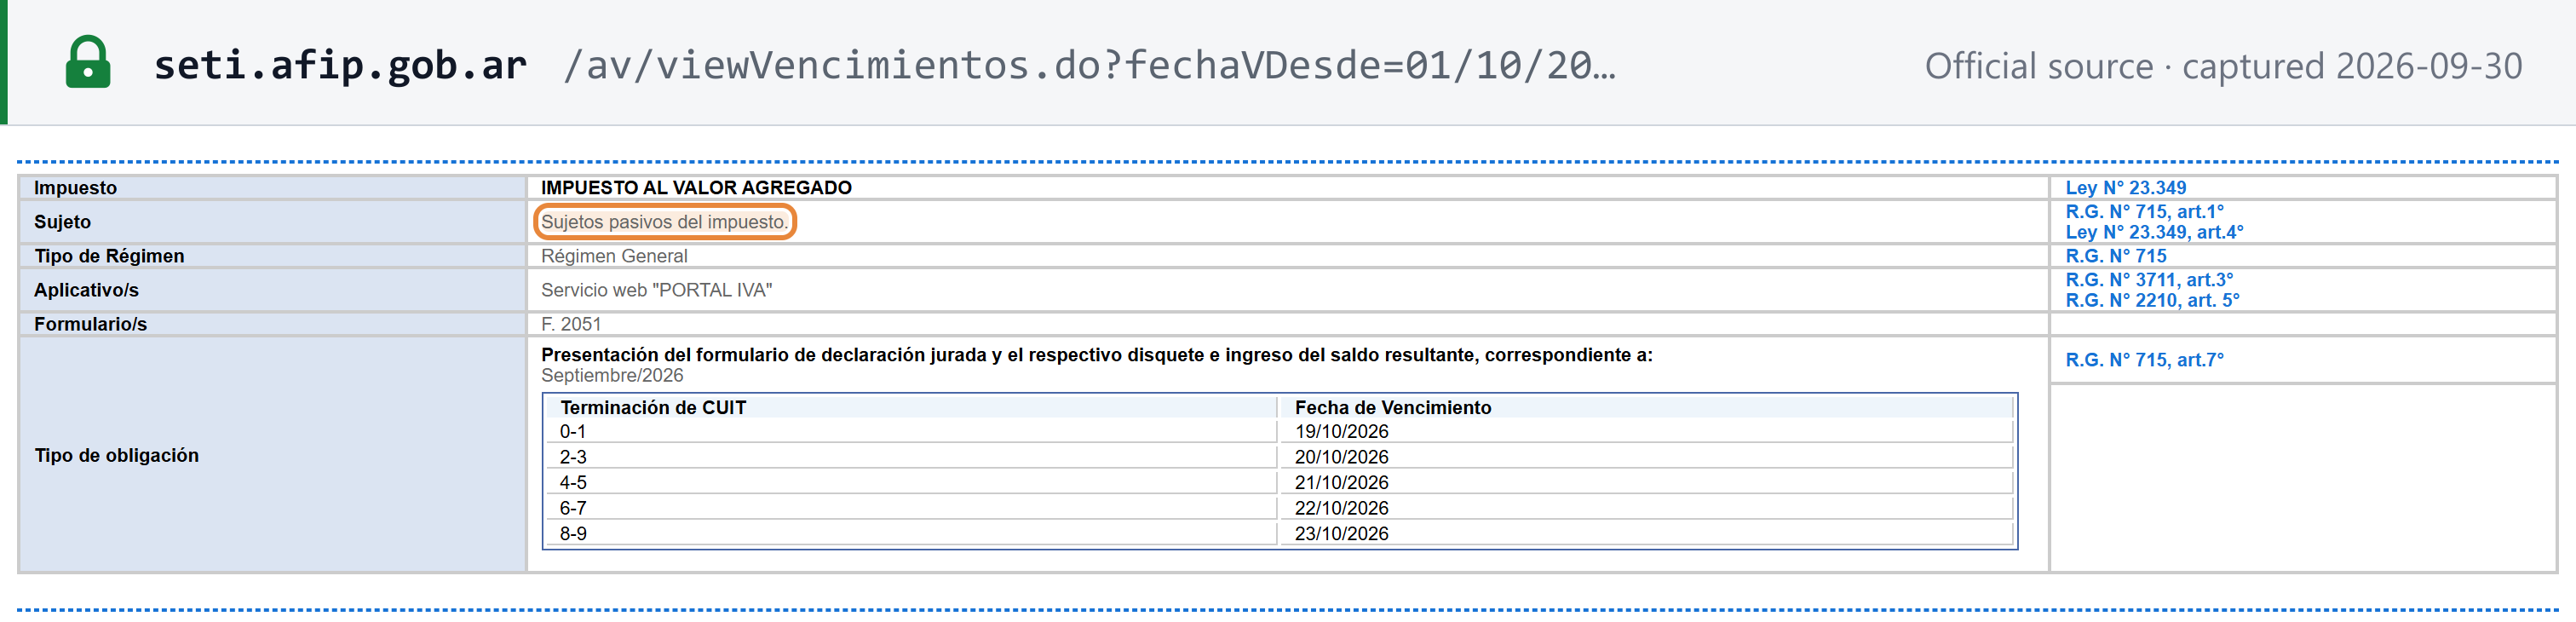
- 截止日期。 RG 5705 第 5 条将申报和缴款与 ARCA 年度 Agenda General de Vencimientos(一般截止日程表)挂钩,按 CUIT 最后一位数字错开。规则是:在所属期的次月,按 CUIT 尾号对应的日期。具体日期每月因周末和节假日而变动。以 2026 年 9 月所属期为例: [8]
| CUIT 尾号 | 申报与缴款截止日 |
|---|---|
| 0 或 1 | 2026 年 10 月 19 日 |
| 2 或 3 | 2026 年 10 月 20 日 |
| 4 或 5 | 2026 年 10 月 21 日 |
| 6 或 7 | 2026 年 10 月 22 日 |
| 8 或 9 | 2026 年 10 月 23 日 |
 来源快照截取于 2026 年 9 月 30 日——原文
 来源快照截取于 2026 年 9 月 30 日——原文
缴款截止日期与方式
- 与申报同日。 应缴余额在上述 F.2051 截止日缴纳,「conforme las formas de pago autorizadas actualmente vigentes」——采用 ARCA 授权的缴款方式,列于其「Cómo pagar impuestos」页面。 [23]
- 微型和小型企业延后缴款。 持有微型或小型档次 MiPyME 证书者在正常日期申报,但缴纳的是两个月前所属期的余额:在 2026 年 10 月的日程表中,他们申报 2026 年 9 月所属期,并在相同的 CUIT 尾号日期缴纳「Julio/2026」(2026 年 7 月)的税款(RG 4010)。 [8]
- 进口服务须在应税事件发生后 10 个工作日内缴纳(RG 549),进口增值税在海关缴纳——参见跨境规则。
附加清单
- 无单独的销售或采购清单。 F.2051 内含购销台账(其「Registración electrónica de operaciones」模块)。阿根廷没有相当于欧盟销售清单(EC sales list)的申报。
- 代扣和预征代理人通过 SIRE 报告——「Es un sistema para que los agentes de retención y/o percepción de los regímenes de la seguridad social, del IVA y del Impuesto a las Ganancias, puedan informar el detalle de las operaciones y emitir los certificados correspondientes」(该系统供社会保障、增值税和所得税制度下的代扣和/或预征代理人报告交易明细并出具相应证明)——并通过 SICORE 以 F. 744 报告;2026 年 10 月,9 月的 SICORE 申报按 CUIT 尾号于 10 月 9 日、13 日和 14 日到期。 [22]
- Libro de IVA Digital(数字增值税账簿)。 ARCA 2026 年 10 月的日程表仍为 responsables inscriptos 列出「Registración y presentación del "Libro de IVA Digital"」。RG 5705 仅在 2025 年 6 月至 10 月期间免除了 IVA Simple 申报人的该项义务,而 RG 5705 和 ARCA 的 IVA Simple 页面均未说明是否仍须在 F.2051 之外单独提交;请就您的具体情况向 ARCA 确认。
- 日程表中列出的行业信息报告制度(借记卡、向游客退还酒店税款等)适用于相关企业。
代扣与预征
阿根廷通过代扣(retenciones,由付款方执行)和预征(percepciones,由卖方、海关和发卡机构执行)预先征收大部分增值税,纳税人随后在月度申报中予以抵扣: [22]
- 上文所述的海关进口预征(RG 2937)和数字服务预征(RG 4240);
- 对标注「operación sujeta a retención」的 A 类发票实行 100% 代扣;
- 针对未分类客户的预征制度,以及 ARCA 日程表中列出的行业代扣制度(谷物、牛奶、蜂蜜、甘蔗、棉花、羊毛等)。
代扣款在被代扣当期的申报中抵扣。预征款「pueden ser computadas en la declaración jurada del período fiscal en el que se practicó la percepción o, en su caso, en la correspondiente a alguno de los 5 períodos fiscales inmediatos siguientes」——可在预征当期或其后五个所属期中任一期抵扣(RG 5750)。
进项税抵扣与禁止抵扣项目
第 12 条:「Sólo darán lugar a cómputo del crédito fiscal las compras o importaciones definitivas, las locaciones y las prestaciones de servicios en la medida en que se vinculen con las operaciones gravadas」——进项增值税仅在与应税交易相关的范围内可以抵扣。全部或部分禁止抵扣的项目: [1]
- 汽车。 抵扣额以 ARS 20,000 成本(不含增值税)所对应的增值税为上限——该数额自 2001 年以来从未调整,实际上几乎全部被禁止抵扣——除非汽车属于库存商品或是应税业务的核心(租车、出租车、带司机的租车、旅行推销员)。
- 餐饮住宿与个人服务。 第 3 条 e) 项第 1、2、3、12、13、15 和 16 点所列服务:餐厅和酒吧、酒店、钟点房、浴场和按摩、泳池和健身房、美发和美容院、停车场和车库。
- 工作服以外的服装。
- 混合用途。 进项同时用于应税和免税交易且无法划分时,按应税比例分摊抵扣(第 13 条)。
- 时间。 进口服务的抵扣在下一期进行(第 12 条);ARCA 在授予 CAE 时标记存在客户信息不一致的 A 类发票,其进项增值税不得抵扣。
退税
- 境内留抵余额:结转。 第 24 条:纳税人的留抵余额「sólo deberá aplicarse a los débitos fiscales correspondientes a los ejercicios fiscales siguientes」——仅可用于抵减未来的销项增值税。例外是来自已被代扣和预征税款的部分,可抵减其他税款、退还或转让。 [1]
- 资本货物。 汽车以外的资本货物的进项增值税,在连续六个所属期后仍属于留抵余额的部分予以退还(第 24 条之后的条款)。
- 出口商。 通过 SIR 申请,制度代码 404,表格 F 8147——参见进口与出口。
- 矿产勘探。 矿业投资的增值税(Ley 24.196 第 14 条之二)根据 RG 5879/2026(Boletín Oficial 2026 年 7 月 23 日)通过 SIR 退还,制度代码 006,表格 F 8147:「resultará de aplicación obligatoria a partir del período de solicitud de recupero marzo 2026, inclusive」——自 2026 年 3 月退税申请期起强制适用。 [15]
- 外国游客可就列明的货物和某些酒店服务申请退还增值税(第 43 条之后的条款)。
- 非居民企业。 Ley de IVA 中没有针对在阿根廷无经营活动的境外企业的退税制度。
本指南不涵盖一般增值税代扣制度(税率及代理人指定)或坏账减免。
免税
免税供应
免税项目列于第 7 条(货物和服务)和第 8 条(进口)。其中包括: [1]
- 出版物: 书籍、小册子、报纸和杂志,包括数字新闻订阅(第 7 条 a 款);以及「El acceso y/o la descarga de libros digitales」——数字图书的访问和下载(7 h 29)。
- 基本商品: 普通用水,以及向消费者或国家销售的纯牛奶(7 f)。
- 官方机构发行的邮票、纸币和投资黄金(7 b、7 d);客运和货运飞机(7 g)。
- 教育: 属于官方课程并获认可的私立学校的服务(7 h 3)。
- 医疗: 由医疗保险机构(obras sociales)承保的医疗和辅助医疗服务,在该条规定的限度内(7 h 7)。
- 运输:「Los servicios de taxímetros y remises con chofer, realizados en el país, siempre que el recorrido no supere los CIEN KILOMETROS (100 km.)」——行程不超过 100 公里的出租车和带司机的租车(7 h 12);以及「El transporte internacional de pasajeros y cargas … el que tendrá el tratamiento del artículo 43」——国际客货运输,保留出口抵扣权(7 h 13)。
- 金融服务: 银行存款和某些利息等列明的业务(7 h 16)。
- 住房: 向承租人及其家庭出租住宅、农村土地租赁以及向国家出租(7 h 22)。
- 国家提供的公共服务(7 h 1)和家政服务(7 h 17)。
- 出口(第 8 条 d 款)及享受关税豁免的进口(第 8 条 a–c 款)。
免税不等于零税率
免税供应的进项增值税不可抵扣。 第 12 条仅允许对「en la medida en que se vinculen con las operaciones gravadas」——与应税交易相关范围内——的进项进行抵扣,第 13 条对混合用途进项进行分摊。因此,免税企业须自行承担其成本中的增值税。例外是出口以及国际运输等类似出口的服务,它们虽然免税,但根据第 43 条保留退还进项增值税的权利。 [1]
特殊制度
- Monotributo——面向小型个人纳税人的简易制度;参见注册门槛。
- 微型和小型企业缴款延期(RG 4010)——参见缴款截止日期与方式。
- 差额征税、二手货物和收付实现制方案。 Ley de IVA 中没有一般性的差额征税或收付实现制方案。从消费者处购买二手货物由买方开具单据——参见自开票。
- 自由区。 从自由区进入一般关境的进口须适用 RG 2937 预征;自由区制度本身以及火地岛(Tierra del Fuego)特别制度不在本指南范围内。
违法行为与处罚
违法行为
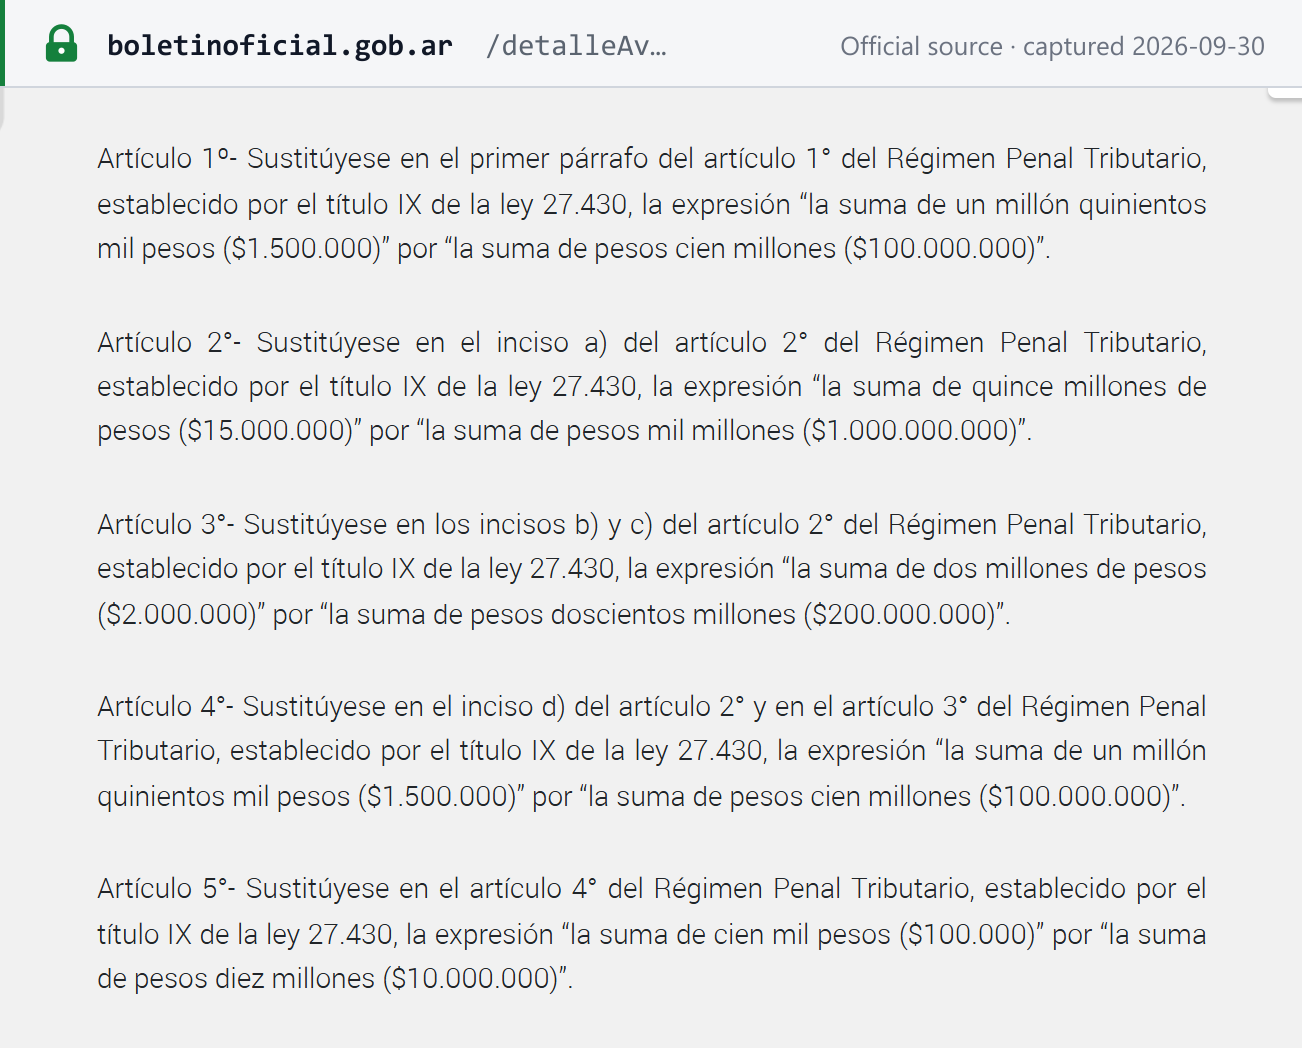
刑事犯罪(Régimen Penal Tributario,Ley 27.430 第九编)。 Ley 27.799 自 2026 年 1 月 2 日起提高了门槛: [16] [11]
| 违法行为 | 门槛 | 处罚 |
|---|---|---|
| 简单逃税(第 1 条)——以欺骗性申报、恶意隐瞒或其他欺诈手段逃税 | 每一税种每年逃税金额超过 ARS 100,000,000 | 2 至 6 年监禁 |
| 加重逃税(第 2 条) | 金额超过 ARS 1,000,000,000,或使用代名人及其他列明情形 | 3 年半至 9 年监禁 |
| 代扣或预征代理人侵占税款(第 4 条)——未在到期日后 30 个日历日内缴存已代扣或代收的税款 | 每月金额超过 ARS 10,000,000 | 2 至 6 年监禁 |
 来源快照截取于 2026 年 9 月 30 日——原文
第 1 条:「Será reprimido con prisión de dos (2) a seis (6) años el obligado que mediante declaraciones engañosas, ocultaciones maliciosas, o cualquier otro ardid o engaño … evadiere total o parcialmente el pago de tributos … siempre que el monto evadido excediere la suma de pesos cien millones ($100.000.000) por cada tributo y por cada ejercicio anual」(义务人以欺骗性申报、恶意隐瞒或任何其他诡计或欺诈手段全部或部分逃避缴纳税款,且每一税种每一年度的逃税金额超过一亿比索的,处二至六年监禁)。Ley 27.799 还规定,如逃税税款及利息按其规定的条件缴清,ARCA 不得提起刑事告诉;并自 2027 年 1 月 1 日起每年按 UVA 指数调整上述金额。
不仅限于罚款的行政违法行为:
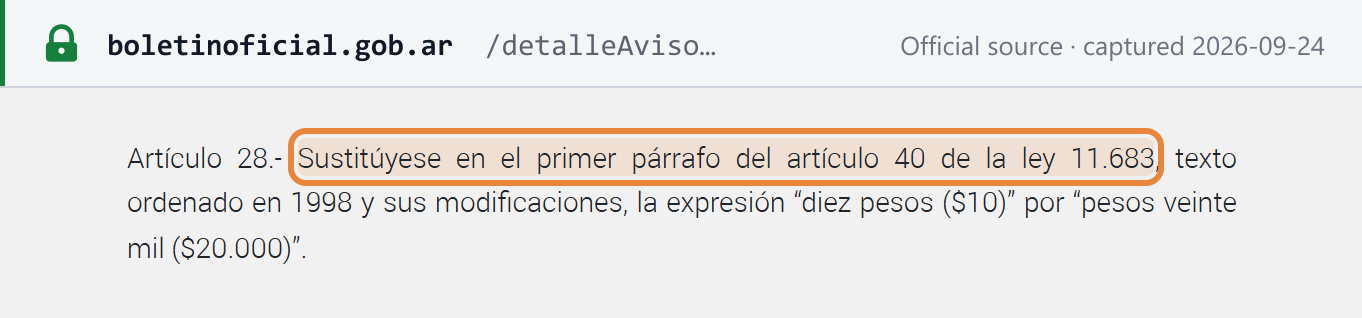
- 未按 ARCA 要求的形式开具发票,且货物或服务金额超过 ARS 20,000 的,处以停业 2 至 6 天,两年内再犯的加倍(Ley 11.683 第 40 条 a 款,门槛由 Ley 27.799 第 28 条提高)。 [2]
- 未达到不开票程度的开票违规,如数据有误,适用下文的形式义务罚款(第 39 条)。
- 未开票交易也是被排除出 Monotributo 的理由(参见注册门槛)。
- 滥用电子发票应急模式可能导致 ARCA 在一个日历年内禁止其开具电子发票——参见电子发票指南。
 来源快照截取于 2026 年 9 月 24 日——原文
处罚
以下数额依据经 Ley 27.799(Boletín Oficial 2026 年 1 月 2 日)修订的 Ley 11.683;自 2027 年 1 月 1 日起,固定金额每年按 UVA 指数更新。 [2] [11]
| 违规行为 | 处罚 | Ley 11.683 |
|---|---|---|
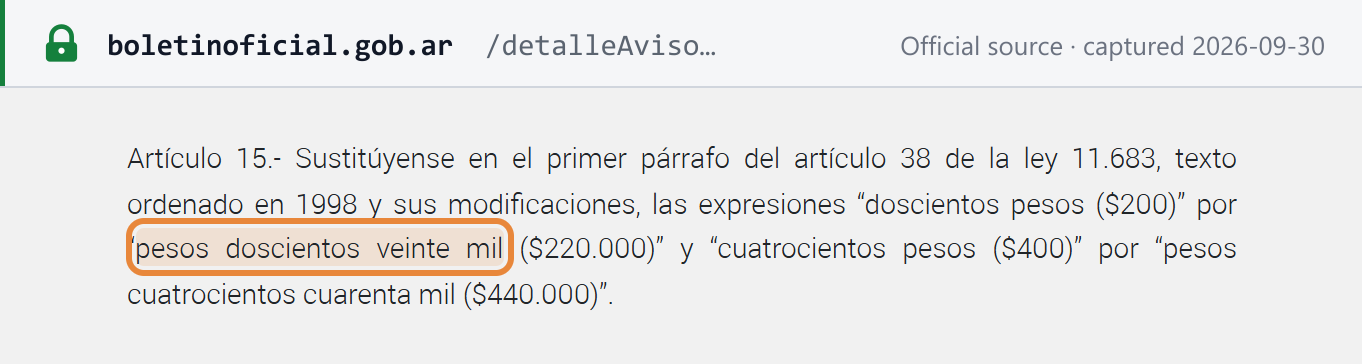
| 逾期申报 | ARS 220,000;在阿根廷设立的公司和社团以及外国人的常设经营机构为 ARS 440,000。如在 ARCA 通知后 15 日内缴纳罚款并提交申报表,罚款减半,且不计入前科 | 第 38 条 |
| 违反形式义务(包括发票瑕疵) | ARS 150,000 至 ARS 2,500,000 | 第 39 条 |
| 未开具发票(超过 ARS 20,000) | 停业 2 至 6 天 | 第 40 条 |
| 漏税——因漏报或申报不实而少缴税款,或代理人未代扣或代收 | 所漏税款的 100%;涉及与境外住所人士交易的为 200%;再犯的为 200%(跨境情形为 300%) | 第 45 条 |
| 欺诈(defraudación)——欺骗性申报或恶意隐瞒 | 所逃税款的 2 至 6 倍 | 第 46 条 |
| 代理人在到期日后留存已代扣或代收的税款 | 所留存金额的 2 至 6 倍 | 第 48 条 |
第 38 条:逾期申报「será sancionada, sin necesidad de requerimiento previo, con una multa de pesos doscientos veinte mil ($220.000), la que se elevará a pesos cuatrocientos cuarenta mil ($440.000)」(公司适用后者)——罚款自动适用,无需事先通知。
 来源快照截取于 2026 年 9 月 30 日——原文
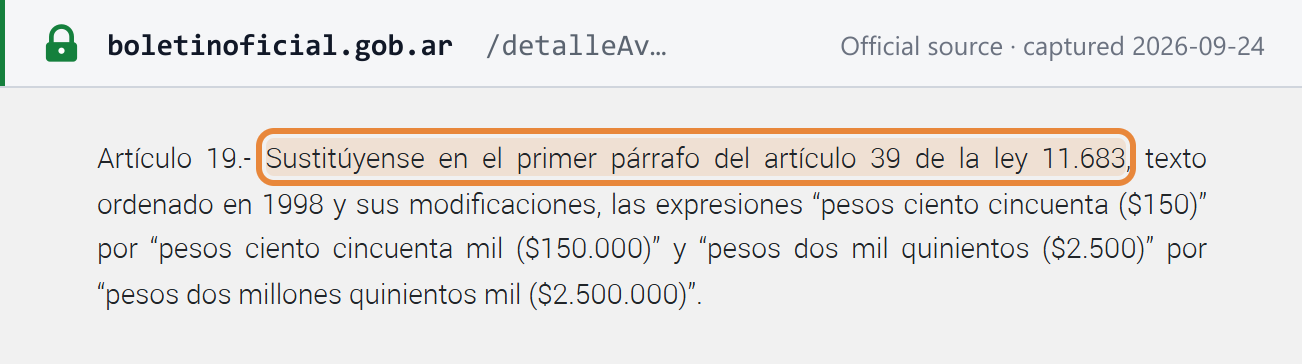 来源快照截取于 2026 年 9 月 24 日——原文
自愿更正。 非再犯的纳税人如在收到检查令通知之前提交所漏报或更正后的申报表,「quedará exento de responsabilidad infraccional」——免除违法责任(第 49 条),在程序后期则按阶段相应减轻。
利息(截至 2026 年 9 月 30 日)。 未缴税款自到期日起无需通知即计收补偿性利息(第 37 条),利率为每月 2.75%;进入司法追缴的款项计收惩罚性利息(第 52 条),利率为每月 3.50%。两项利率均由经济部 Resolución 3/2024 设定,并经 Resolución 823/2025 替换,自 2025 年 7 月 1 日起生效:「Establécese la tasa de interés resarcitorio prevista en el artículo 37 de la Ley N° 11.683 … en el dos coma setenta y cinco por ciento (2,75%) mensual」。向纳税人退税的利息为每月 0.50%。 [12] [25]
常见问题
我们是 responsable inscripto(增值税一般纳税人),向 Monotributo 客户销售。应开具 Factura A 还是 Factura B?
开具 Factura A。自 RG 5003/2021 起,responsable inscripto 向加入 Monotributo 简易制度的客户开具 A 类发票,而非 B 类发票;ARCA 的发票类别表也显示该组合适用 A 类。发票须列明增值税税率和税额,并须载明「所列增值税仅可用于 Ley 27.618 制度之目的」的说明文字。B 类发票适用于最终消费者、免税及不征税客户以及外国游客(外国游客也可收到 T 类单据)。 [4] [17]
每月增值税申报使用哪张表格?何时到期?
Responsables inscriptos 通过 ARCA 的 Portal IVA 服务提交 F.2051 IVA Simple 申报表。根据 RG 5705/2025,自 2025 年 11 月所属期起,原始申报与更正申报均强制使用该表。申报与缴款在所属期的次月到期,具体日期按 CUIT 的最后一位数字确定:以 2026 年 9 月所属期为例,CUIT 尾号为 0 或 1 者为 2026 年 10 月 19 日,依次至尾号为 8 或 9 者为 2026 年 10 月 23 日。即使无业务也须进行零申报。旧的 F.731、F.2002 和 F.2082 表格仅适用于以往所属期。 [7] [8]
目前 Monotributo 的限额是多少?
自 2026 年 8 月 1 日起,ARCA 的 Monotributo 类别表从 A 类(年总收入不超过 ARS 12,009,410.45)到 K 类(不超过 ARS 126,610,838.75),货物最高单价为 ARS 716,840.77。上述上限每年 2 月和 8 月按消费者价格指数更新两次,因此在 2027 年 1 月之后使用前,请先查阅 ARCA 的类别页面。超过 K 类上限者不能适用 Monotributo,必须在一般制度下登记。 [5] [19]
我们是一家向阿根廷消费者销售的境外软件公司。是否需要办理增值税登记?
境外数字服务提供商没有登记途径。根据 RG 4240/2018,当阿根廷消费者通过处理境外付款的本地机构(如发卡机构或银行)向非居民支付数字服务费用时,该机构作为预征代理人(agente de percepción)代收 21% 的增值税。如果没有本地中介代收,客户须在付款当月最后一日前自行缴纳税款。如果客户为 responsable inscripto,则改为就进口服务自行申报增值税,期限为应税事件发生后 10 个工作日内(RG 549)。 [9] [8]
为什么我们开给消费者的发票上现在出现了 IVA Contenido 一行?
Ley 27.743 修订了 Ley de IVA 第 39 条,要求向最终消费者销售的 responsable inscripto 在发票上列明增值税。RG 5614/2024 对此予以落实:发票须包含一个标题为 Régimen de Transparencia Fiscal al Consumidor (Ley 27.743) 的栏目,其中一行为 IVA Contenido,另一行为 Otros Impuestos Nacionales Indirectos。该要求自 2025 年 1 月 1 日起可选适用,自 2025 年 4 月 1 日起对所有 responsables inscriptos 强制适用。消费者仍不能取得进项抵扣。 [1] [13]
公司用车或商务宴请的增值税能否抵扣?
基本不能。Ley de IVA 第 12 条将汽车的抵扣额限定为 ARS 20,000 成本(不含增值税)所对应的增值税,该数额自 2001 年以来从未调整,因此实际上几乎全部被禁止抵扣,除非该汽车属于库存商品或是应税业务的核心(如租车或出租车)。餐厅和酒吧、酒店、健身房和泳池、美发以及停车的增值税完全不可抵扣,工作服以外服装的增值税同样不可抵扣。 [1]
我们的增值税留抵余额不断增加。能否申请退税?
通常不能以现金退还。根据 Ley de IVA 第 24 条,技术性留抵余额结转用于抵减未来的销项增值税。例外情形包括:出口商可通过 ARCA 的 Sistema Integral de Recupero(SIR,制度代码 404)申请退还与出口相关的进项增值税;汽车以外的资本货物的进项增值税在连续六个所属期后仍留在余额中的部分;以及由已被代扣(retenciones)和预征(percepciones)的税款形成的余额,可用于抵减、退还或转让。 [1] [15]
逾期提交增值税申报的罚款是多少?
经 Ley 27.799 自 2026 年 1 月 2 日起修订的 Ley 11.683 第 38 条规定,逾期申报罚款 ARS 220,000;在阿根廷设立的公司和社团以及外国人的常设经营机构为 ARS 440,000。如果纳税人在 ARCA 通知后 15 日内缴纳罚款并补交申报表,罚款减半。未缴税款还须按每月 2.75% 计收补偿性利息,该利率自 2025 年 7 月 1 日起施行。 [11] [12]
非居民还能取得 CDI 吗?
个人不能。自 2026 年 3 月 2 日起施行的 RG 5803/2025 取消了个人及未分割遗产的 CDI(Clave de Identificación)申请程序,改为使用 CUIT。现有 CDI 仅在持有人需要变更其登记资料之前继续有效。非居民个人,无论是否持有阿根廷 DNI,均须通过在阿根廷有住所的代表人或经授权的第三方申请 CUIT。 [6]
重要网站
| 网站 | 用途 |
|---|---|
| Inscripción digital | 在线取得 CUIT(持有 DNI 的个人) |
| Régimen General | 通过 Sistema Registral 办理公司登记、增加增值税税种(「alta de impuestos」)及注销 |
| Monotributo · 现行类别 | 加入简易制度并查询各类别上限 |
| IVA Simple | 通过 Portal IVA 提交月度 F.2051 申报 |
| Agenda de vencimientos | 截止日期,可按税种和 CUIT 尾号筛选 |
| Cómo pagar impuestos — IVA | 缴纳应缴余额 |
| Constancia de inscripción | 查询 CUIT 的登记情况和增值税身份 |
| Constatación de comprobantes | 核查发票的 CAE 是否已授予 |
| Facturas apócrifas | ARCA 的不可靠发票开具方数据库 |
| Factura electrónica | ARCA 电子发票子站点 |
| Factura de Crédito Electrónica MiPyME | 适用于 MiPyME 向大型企业销售的 FCE 制度 |
| Servicios digitales — 供应商名单 | 适用 RG 4240 预征的境外数字服务供应商 |
| SIRE | 代扣和预征申报及证明 |
| IGJ — 境外公司登记 | 登记境外公司的分支机构或代表处 |
| InfoLEG | Ley de IVA 汇编文本,包括第 28 条税率 |
关于 CUIT 本身,请参阅 Lookuptax 的阿根廷税号指南、如何验证 CUIT、如何验证 DNI 以及 CUIT 校验工具。关于完整的电子发票制度,请参阅阿根廷电子发票指南。
近期变化
- 2026-08-31——RG 5893/2026 发布:Monotributo social 和 promovido 纳税人自 2026 年 11 月 1 日起、增值税范围外的纳税人自 2027 年 3 月 1 日起须开具电子发票。(Boletín Oficial)——参见事件
- 2026-08-01——新的 Monotributo 类别:K 类年总收入上限 ARS 126,610,838.75;最高单价 ARS 716,840.77。(ARCA)
- 2026-08-01——CAEA 改为仅用于应急,逐张发票取得 CAE 成为常规做法(RG 5782 及 RG 5785/2025,经 RG 5852/2026 推迟)。(Boletín Oficial)——参见事件
- 2026-07-23——RG 5879/2026:矿业投资的增值税退还改为通过 SIR 办理(制度代码 006),自 2026 年 3 月退税申请期起强制适用。(Argentina.gob.ar)
- 2026-07-01——RG 5866/2026 施行:重组电子发票制度,将消费者身份要求设定为 ARS 10,000,000 或以上,并废止 RG 5824/2026。(Boletín Oficial)——参见事件
- 2026-03-06——Ley 27.802 将农工业灌溉用电纳入 10.5% 税率,自其生效后次月的第一天起适用。(InfoLEG)
- 2026-03-02——RG 5803/2025 施行:统一 CUIT 登记;取消个人 CDI;非居民个人须通过本地代表取得 CUIT。(Boletín Oficial)
- 2026-01-02——Ley 27.799 提高罚款金额和刑事门槛:逾期申报 ARS 220,000/440,000;简单逃税门槛为超过 ARS 100,000,000。(Boletín Oficial)
完整的时间线请参阅 Lookuptax 上的阿根廷税务变化。
参考链接
- Ley de Impuesto al Valor Agregado, texto ordenado 1997 (Decreto 280/97)——汇编文本(InfoLEG)
- Ley 11.683 de Procedimiento Tributario, t.o. 1998——汇编文本(InfoLEG)
- RG 1415/2003——开票与记录制度,汇编文本(ARCA Biblioteca Electrónica)
- ARCA——Comprobantes:按开票方和客户划分的发票类别
- ARCA——Monotributo, montos y categorías vigentes(现行金额与类别)
- RG 5803/2025——登记、CUIT 与 CDI(Boletín Oficial,2025 年 12 月 24 日)
- ARCA——IVA Simple 实施时间表 · RG 5705/2025(ARCA Biblioteca Electrónica)
- ARCA——Agenda de vencimientos,2026 年 10 月
- ARCA——数字服务:RG 4240 预征 · 纳税义务人 · 概念 · 供应商名单 · RG 4240/2018(ARCA Biblioteca Electrónica)
- RG 2937/2010——进口增值税预征,汇编文本(ARCA Biblioteca Electrónica)
- Ley 27.799(Boletín Oficial,2026 年 1 月 2 日)
- Resolución 3/2024(Ministerio de Economía)——利率,更新文本(Argentina.gob.ar)
- RG 5614/2024——Régimen de Transparencia Fiscal al Consumidor(Boletín Oficial,2024 年 12 月 13 日)
- Decreto 1397/79——Ley 11.683 实施条例,第 48 条(InfoLEG)
- RG 5879/2026——Sistema Integral de Recupero(Argentina.gob.ar)
- Ley 27.430 第九编——Régimen Penal Tributario(InfoLEG)
- RG 5003/2021——向 Monotributo 客户开具 A 类发票(Boletín Oficial,2021 年 6 月 2 日)
- Ley de IVA——汇编文本(Argentina.gob.ar Normativa)
- ARCA——Monotributo:¿Qué es? · 参数 · 重新分类 · 排除 · 转入一般制度 · 入门
- IGJ——在境外设立的公司的登记(Argentina.gob.ar)
- ARCA——Régimen de Transparencia Fiscal al Consumidor 新闻
- ARCA——SIRE · IVA Simple:代扣与预征
- ARCA——IVA Simple:编制申报表 · 申报与缴款 · 特别说明、零申报
- ARCA——公司登记步骤 · 税种登记 · 注销
- Resolución 823/2025(Ministerio de Economía)——利率(Argentina.gob.ar)
Lookuptax 相关页面: