安哥拉增值税(IVA)指南
| 概况一览 | |
|---|---|
| 国家代码 | AO |
| 税种名称 | 增值税——Imposto sobre o Valor Acrescentado(IVA) |
| 税务机关 | Administração Geral Tributária(AGT,国家税务总局) |
概述
安哥拉的增值税称为 Imposto sobre o Valor Acrescentado(IVA)。它对位于安哥拉的货物和服务供应以及货物进口征收。
主管机关。 IVA 由 Administração Geral Tributária(AGT) 管理。AGT 同时管理税务局和海关,因此进口环节的 IVA 在清关时征收。注册、申报、缴款和电子发票均通过 AGT 的 Portal do Contribuinte(纳税人门户) 办理。
法律依据。 《IVA 法典》(Código do Imposto sobre o Valor Acrescentado,“CIVA”)由 Lei n.º 7/19, de 24 de Abril 批准,并经 Lei n.º 14/23, de 28 de Dezembro 修订和重新公布。年度预算法会对其作进一步修订;2026 年预算法 Lei n.º 14/25, de 30 de Dezembro(OGE 2026)修改了制度规则,并为工业设备新增了 5% 税率。[1] [2] 发票和电子发票受《发票法律制度》(Regime Jurídico das Facturas)管辖,该制度由 第 71/25 号总统令(Decreto Presidencial n.º 71/25, de 20 de Março) 批准。[3]
层级结构。 仅有一项全国性税种,没有省级或市级税层。唯一的地区差异是卡宾达省(Cabinda)特别制度,税率为 1%(见税率)。
货币。 宽扎(AOA,写作“Kz”)。以外币计价的金额按税款应缴之日安哥拉国家银行(BNA)的卖出汇率折算(CIVA 第 17.º 条第 8 款)。[1]
纳税期间。 自然月。纳税人必须“entregar mensalmente a declaração periódica”——每月提交定期申报表——申报上一个月的交易(CIVA 第 32.º 条第 1 款 c 项)。[1]
本指南所述法律及 AGT 公布的实务截至 2026 年 10 月 14 日。
关于安哥拉术语所借鉴的葡萄牙税制,请参阅葡萄牙增值税指南。
注册
谁应当注册
任何在安哥拉从事经济活动的人都必须在 AGT 注册并取得 NIF(Número de Identificação Fiscal,税务识别号)。declaração de início de actividade(开业申报)应在活动开始前 15 天以电子方式提交(CIVA 第 43.º 条第 1 款)。[1]
注册起征点
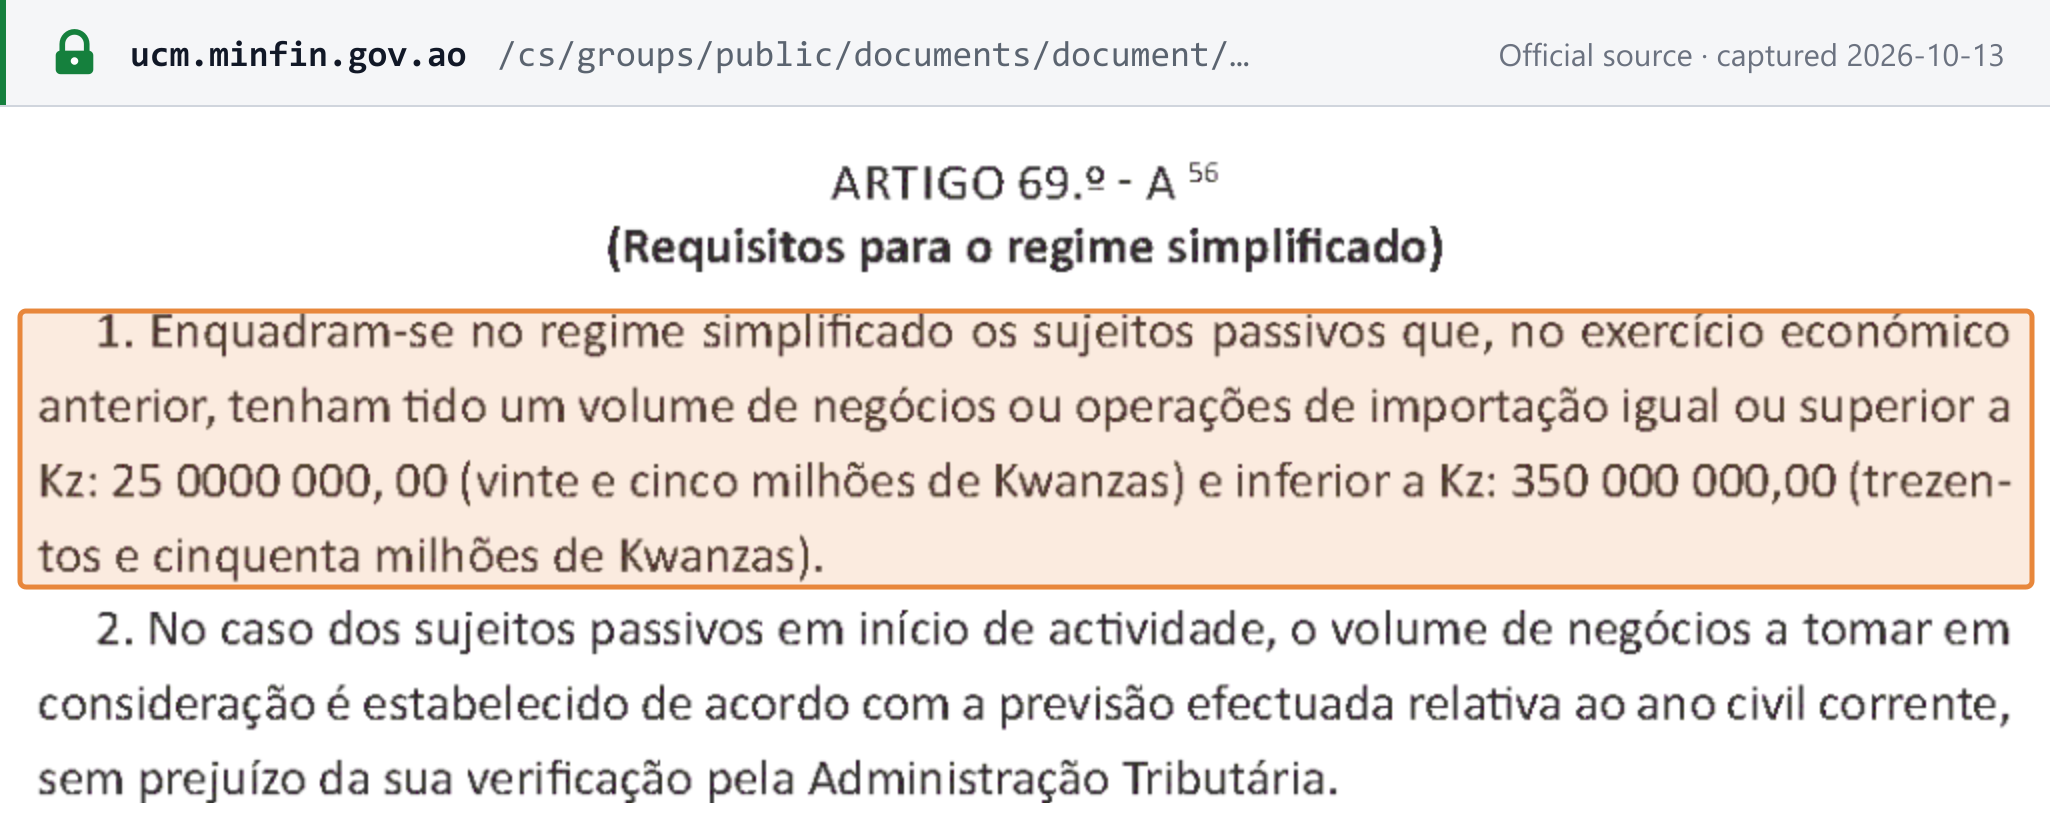
安哥拉没有注册营业额起征点:所有企业都须注册。上一财政年度的营业额(或进口额)决定适用哪种 IVA 制度:[1] [5]
| 制度 | 上一财政年度营业额或进口额 | 处理方式 |
|---|---|---|
| Exclusão(排除制度) | 低于 Kz 25,000,000 | 不收取 IVA;发票须注明 «IVA — Regime de Exclusão» |
| Simplificado(简易制度) | Kz 25,000,000 至低于 Kz 350,000,000 | 按实际收到的营业额缴纳 7%;可抵扣 10% 的进项税;按月提交简易申报表 |
| Geral(一般制度) | Kz 350,000,000 或以上 | 完整 IVA:在发票上收取 IVA,抵扣进项税 |
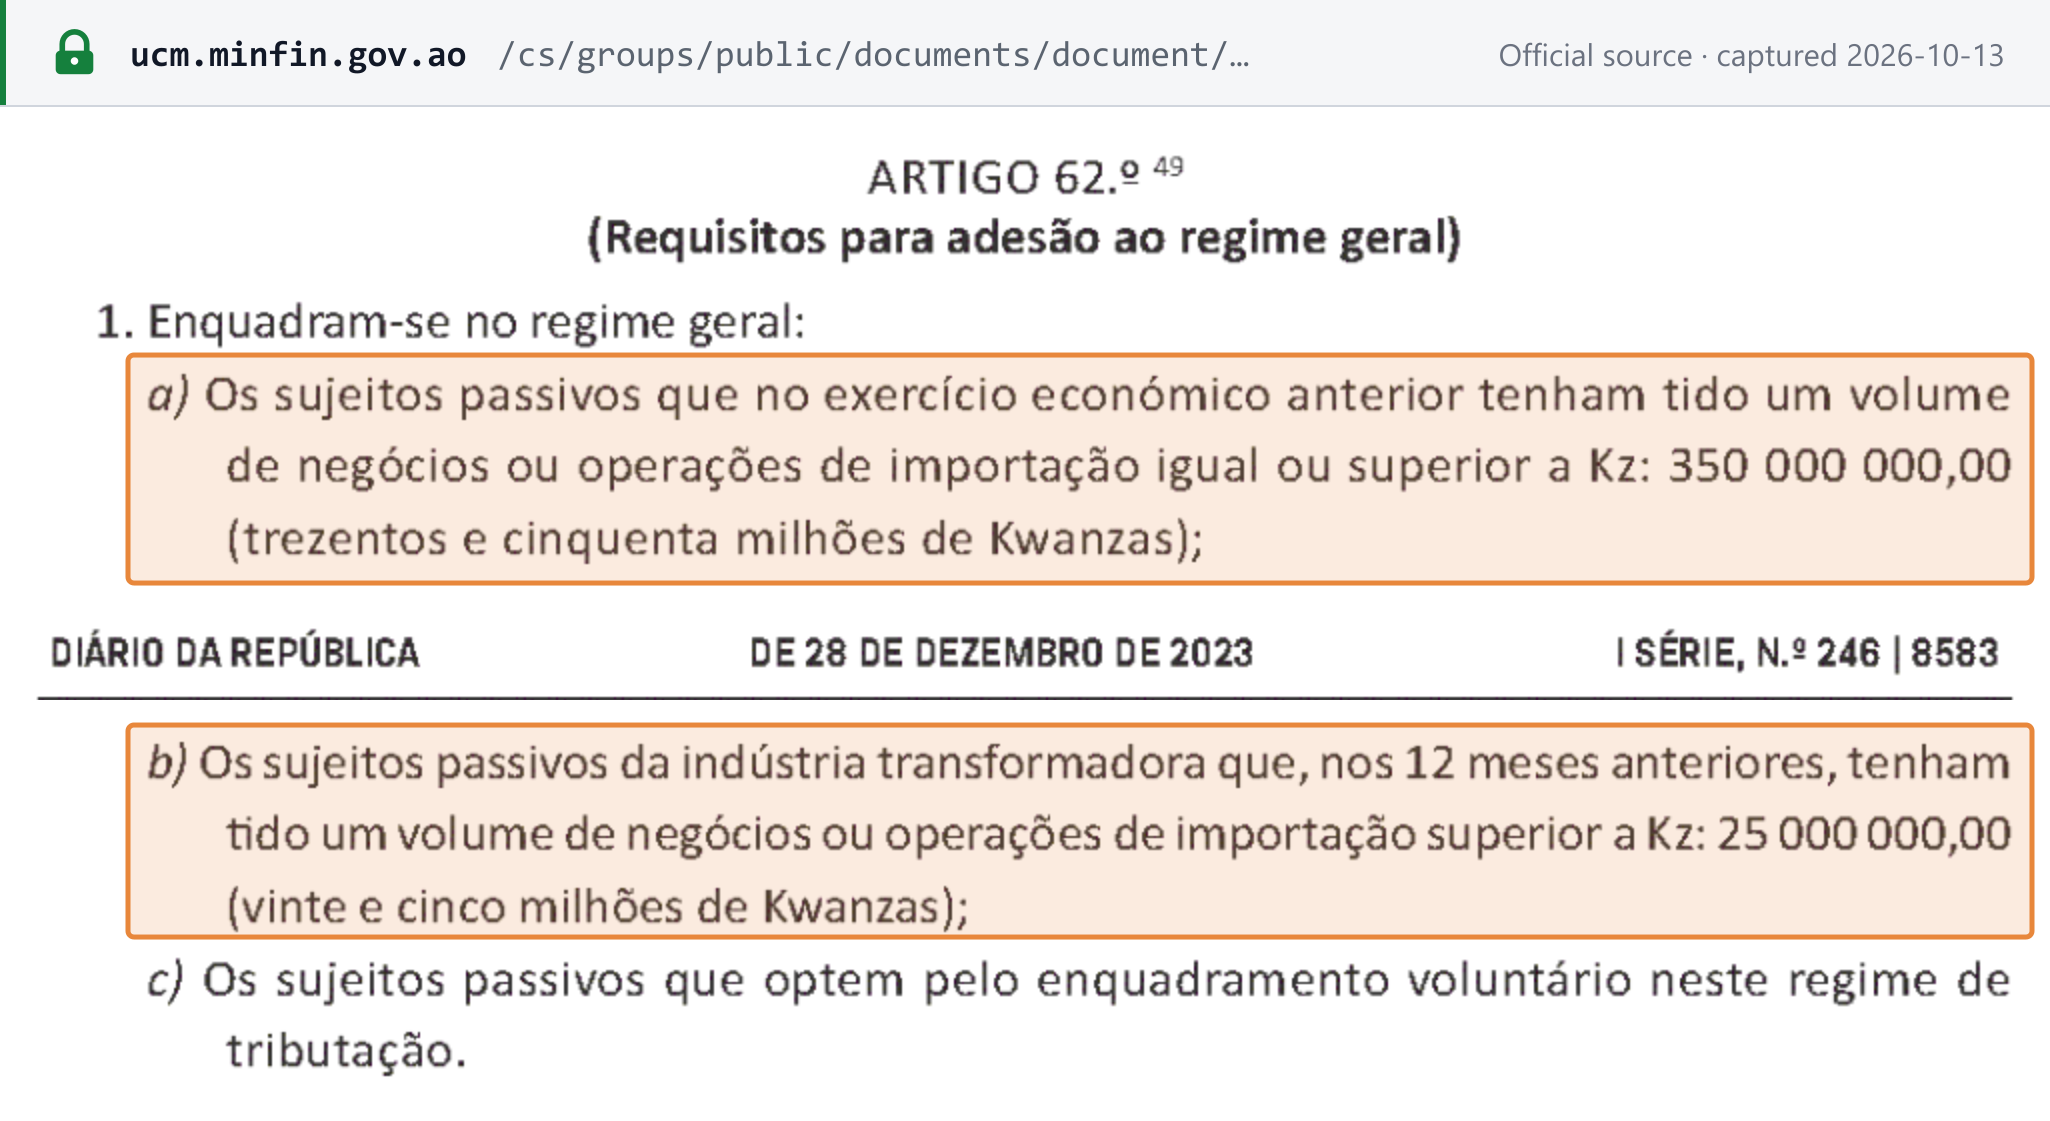
- 同样适用一般制度的情形: 前 12 个月营业额或进口额超过 Kz 25,000,000 的制造商,以及任何选择加入的纳税人(CIVA 第 62.º 条)。
- 只有一般制度纳税人在发票上收取 IVA: “A liquidação do imposto na factura compete exclusivamente aos sujeitos passivos do regime geral do IVA”(第 34.º 条第 4 款)。
- 制度变更(自 2026 年起)。 营业额跨越界限的纳税人必须在次月底前变更制度;否则 AGT 可自行变更其制度(Lei 14/25 第 23.º 条第 2–3 款)。[2]
非居民注册
非居民没有单独的起征点,境外企业需履行的义务取决于其销售的内容和销售对象(见境外公司向安哥拉销售——B2B 与 B2C):
- 向安哥拉应税人提供服务(B2B): 由安哥拉客户根据反向征收机制申报 IVA,因此境外供应商无需为这些供应进行注册(CIVA 第 29.º 条第 2 款)。
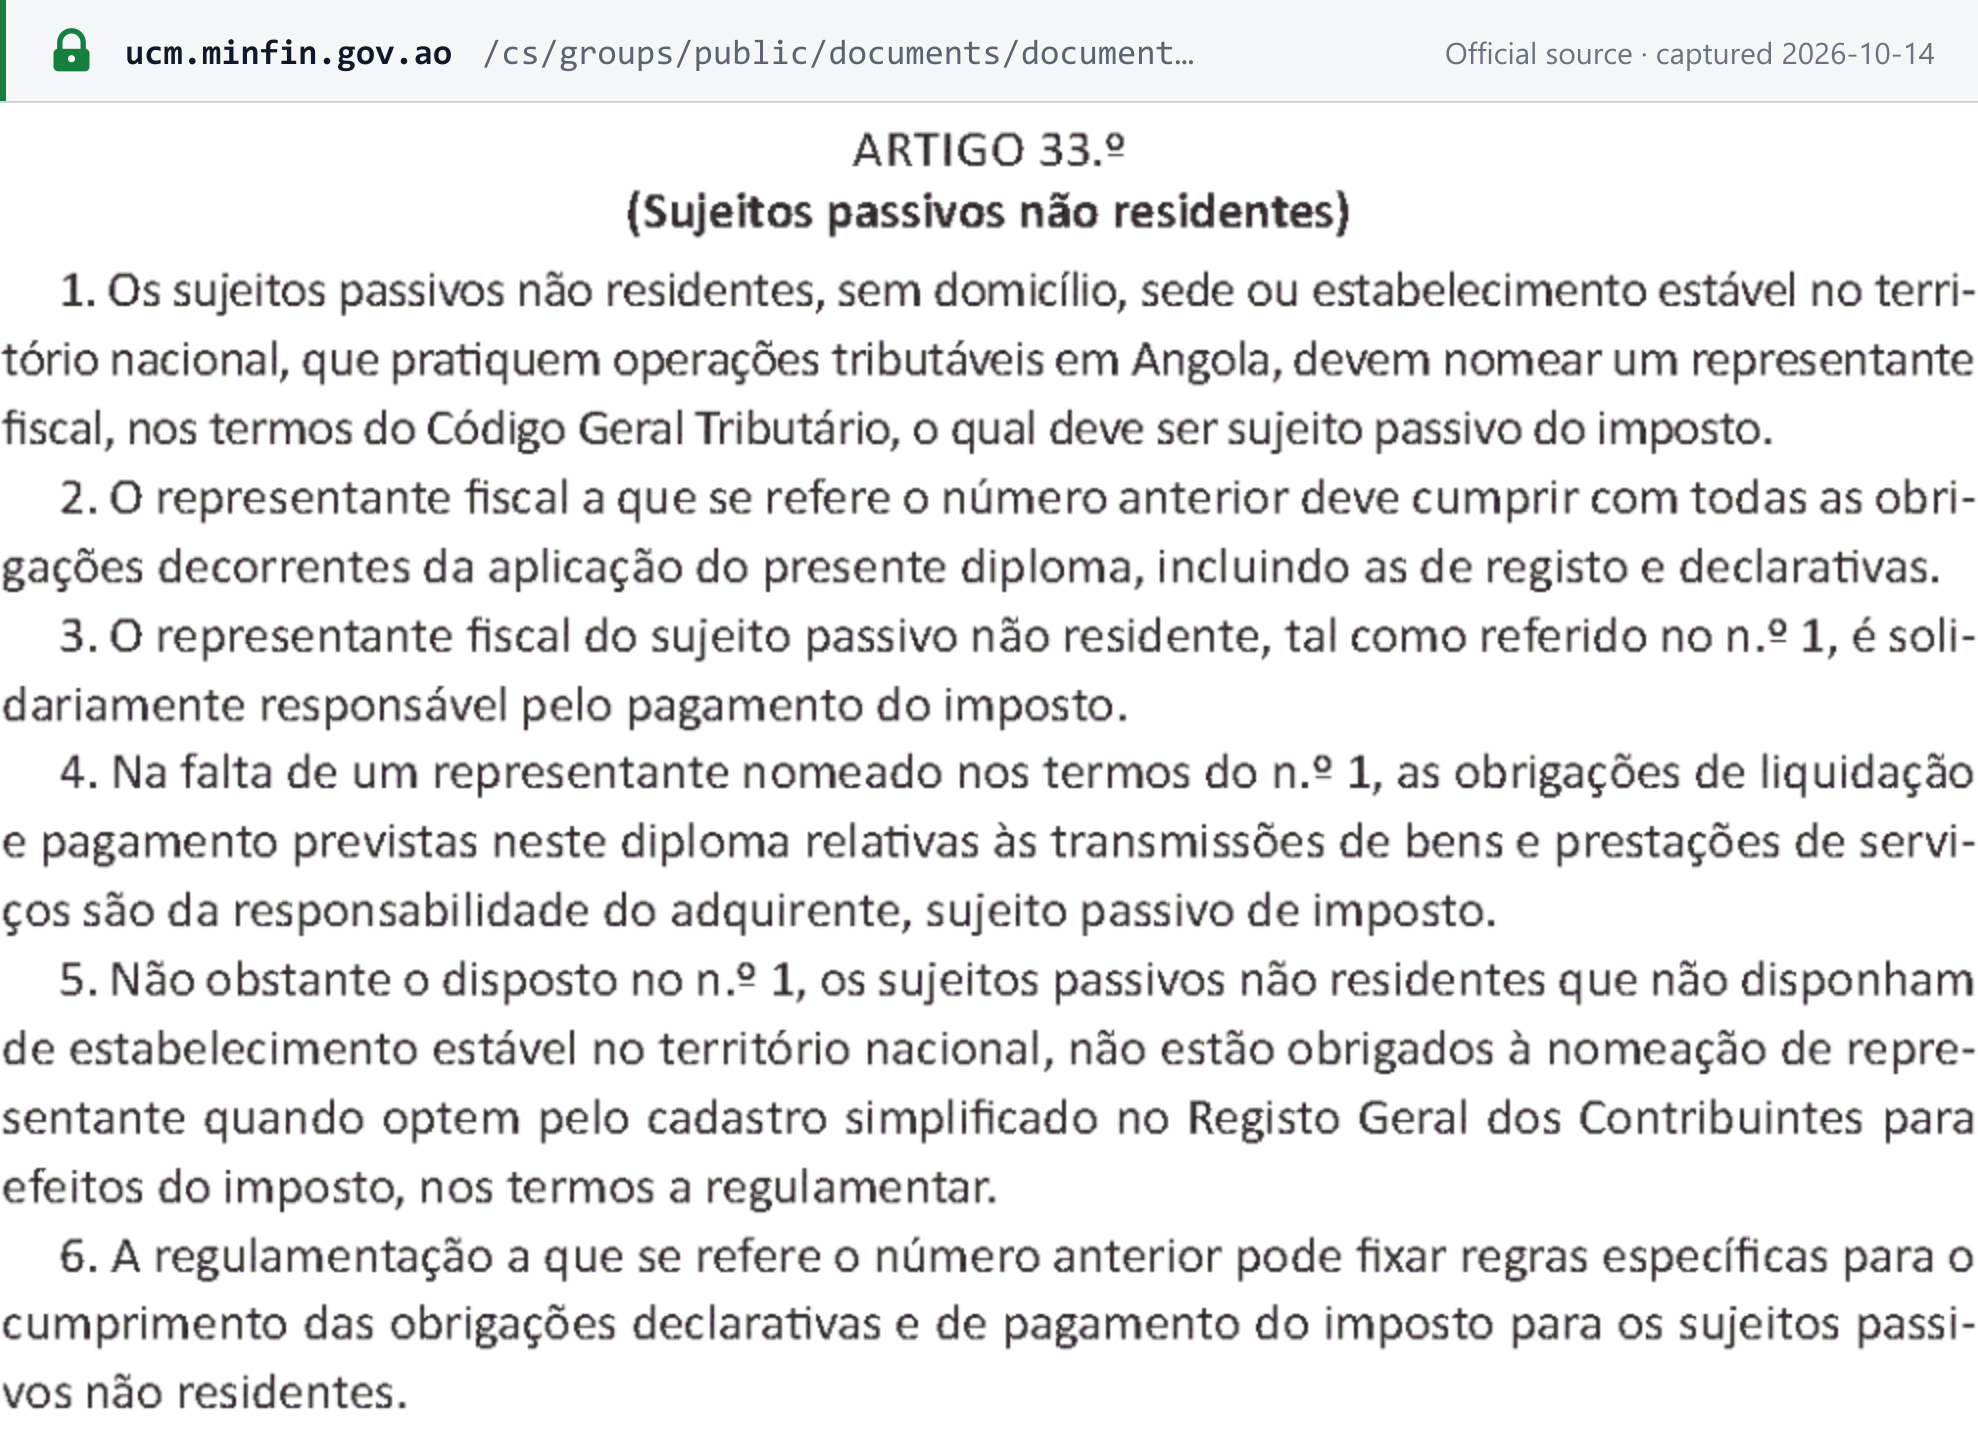
- 在安哥拉进行的任何其他应税供应,包括面向消费者的供应: “Os sujeitos passivos não residentes … que pratiquem operações tributáveis em Angola, devem nomear um representante fiscal”——在安哥拉进行应税供应的非居民必须委任税务代表,该代表本身必须是 IVA 纳税人,并对税款承担连带责任(第 33.º 条第 1–3 款)。
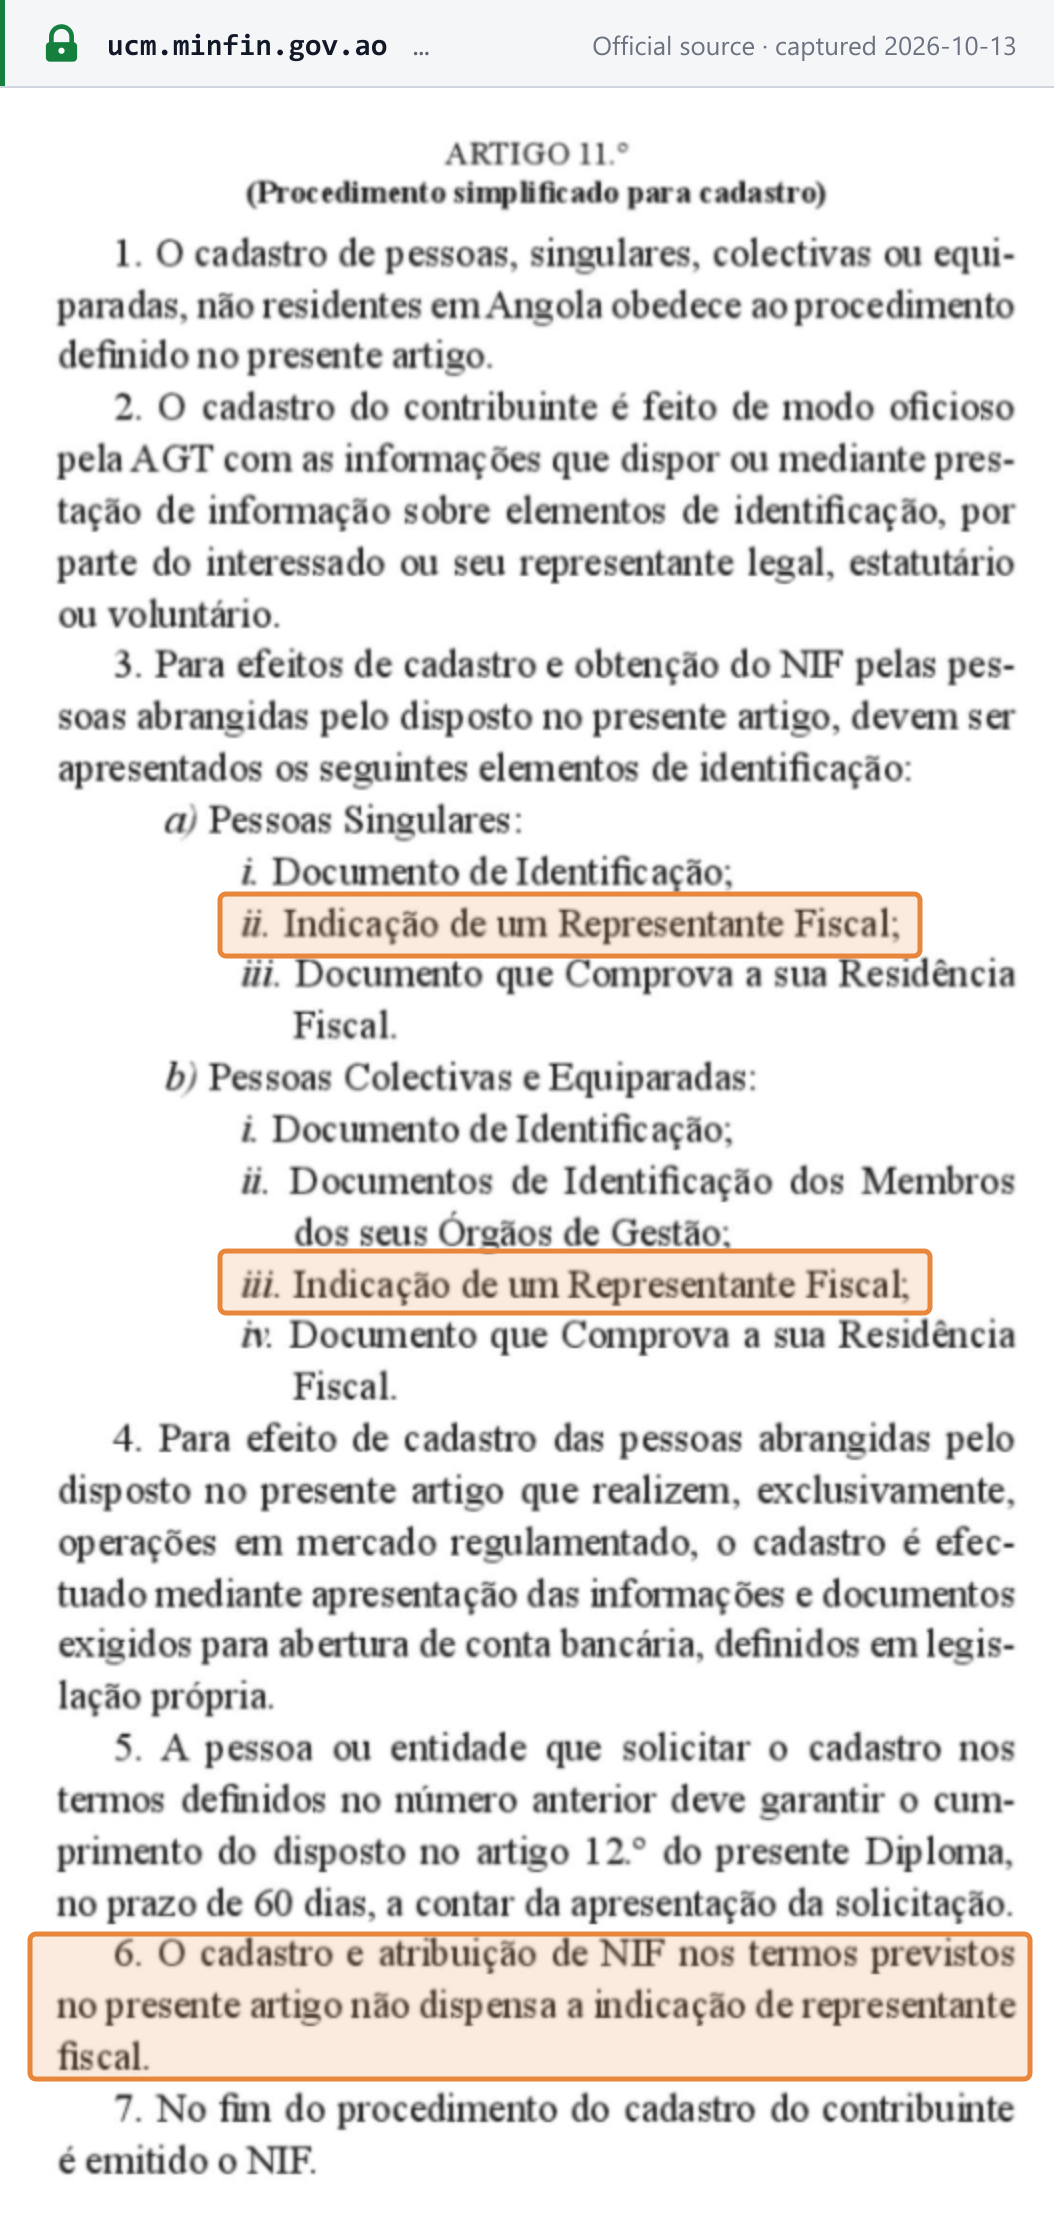
非居民个人或公司须指定税务代表方可取得 NIF,且注册并不免除该义务(第 245/21 号总统令第 11.º 条)。[1] [14]
税务识别号
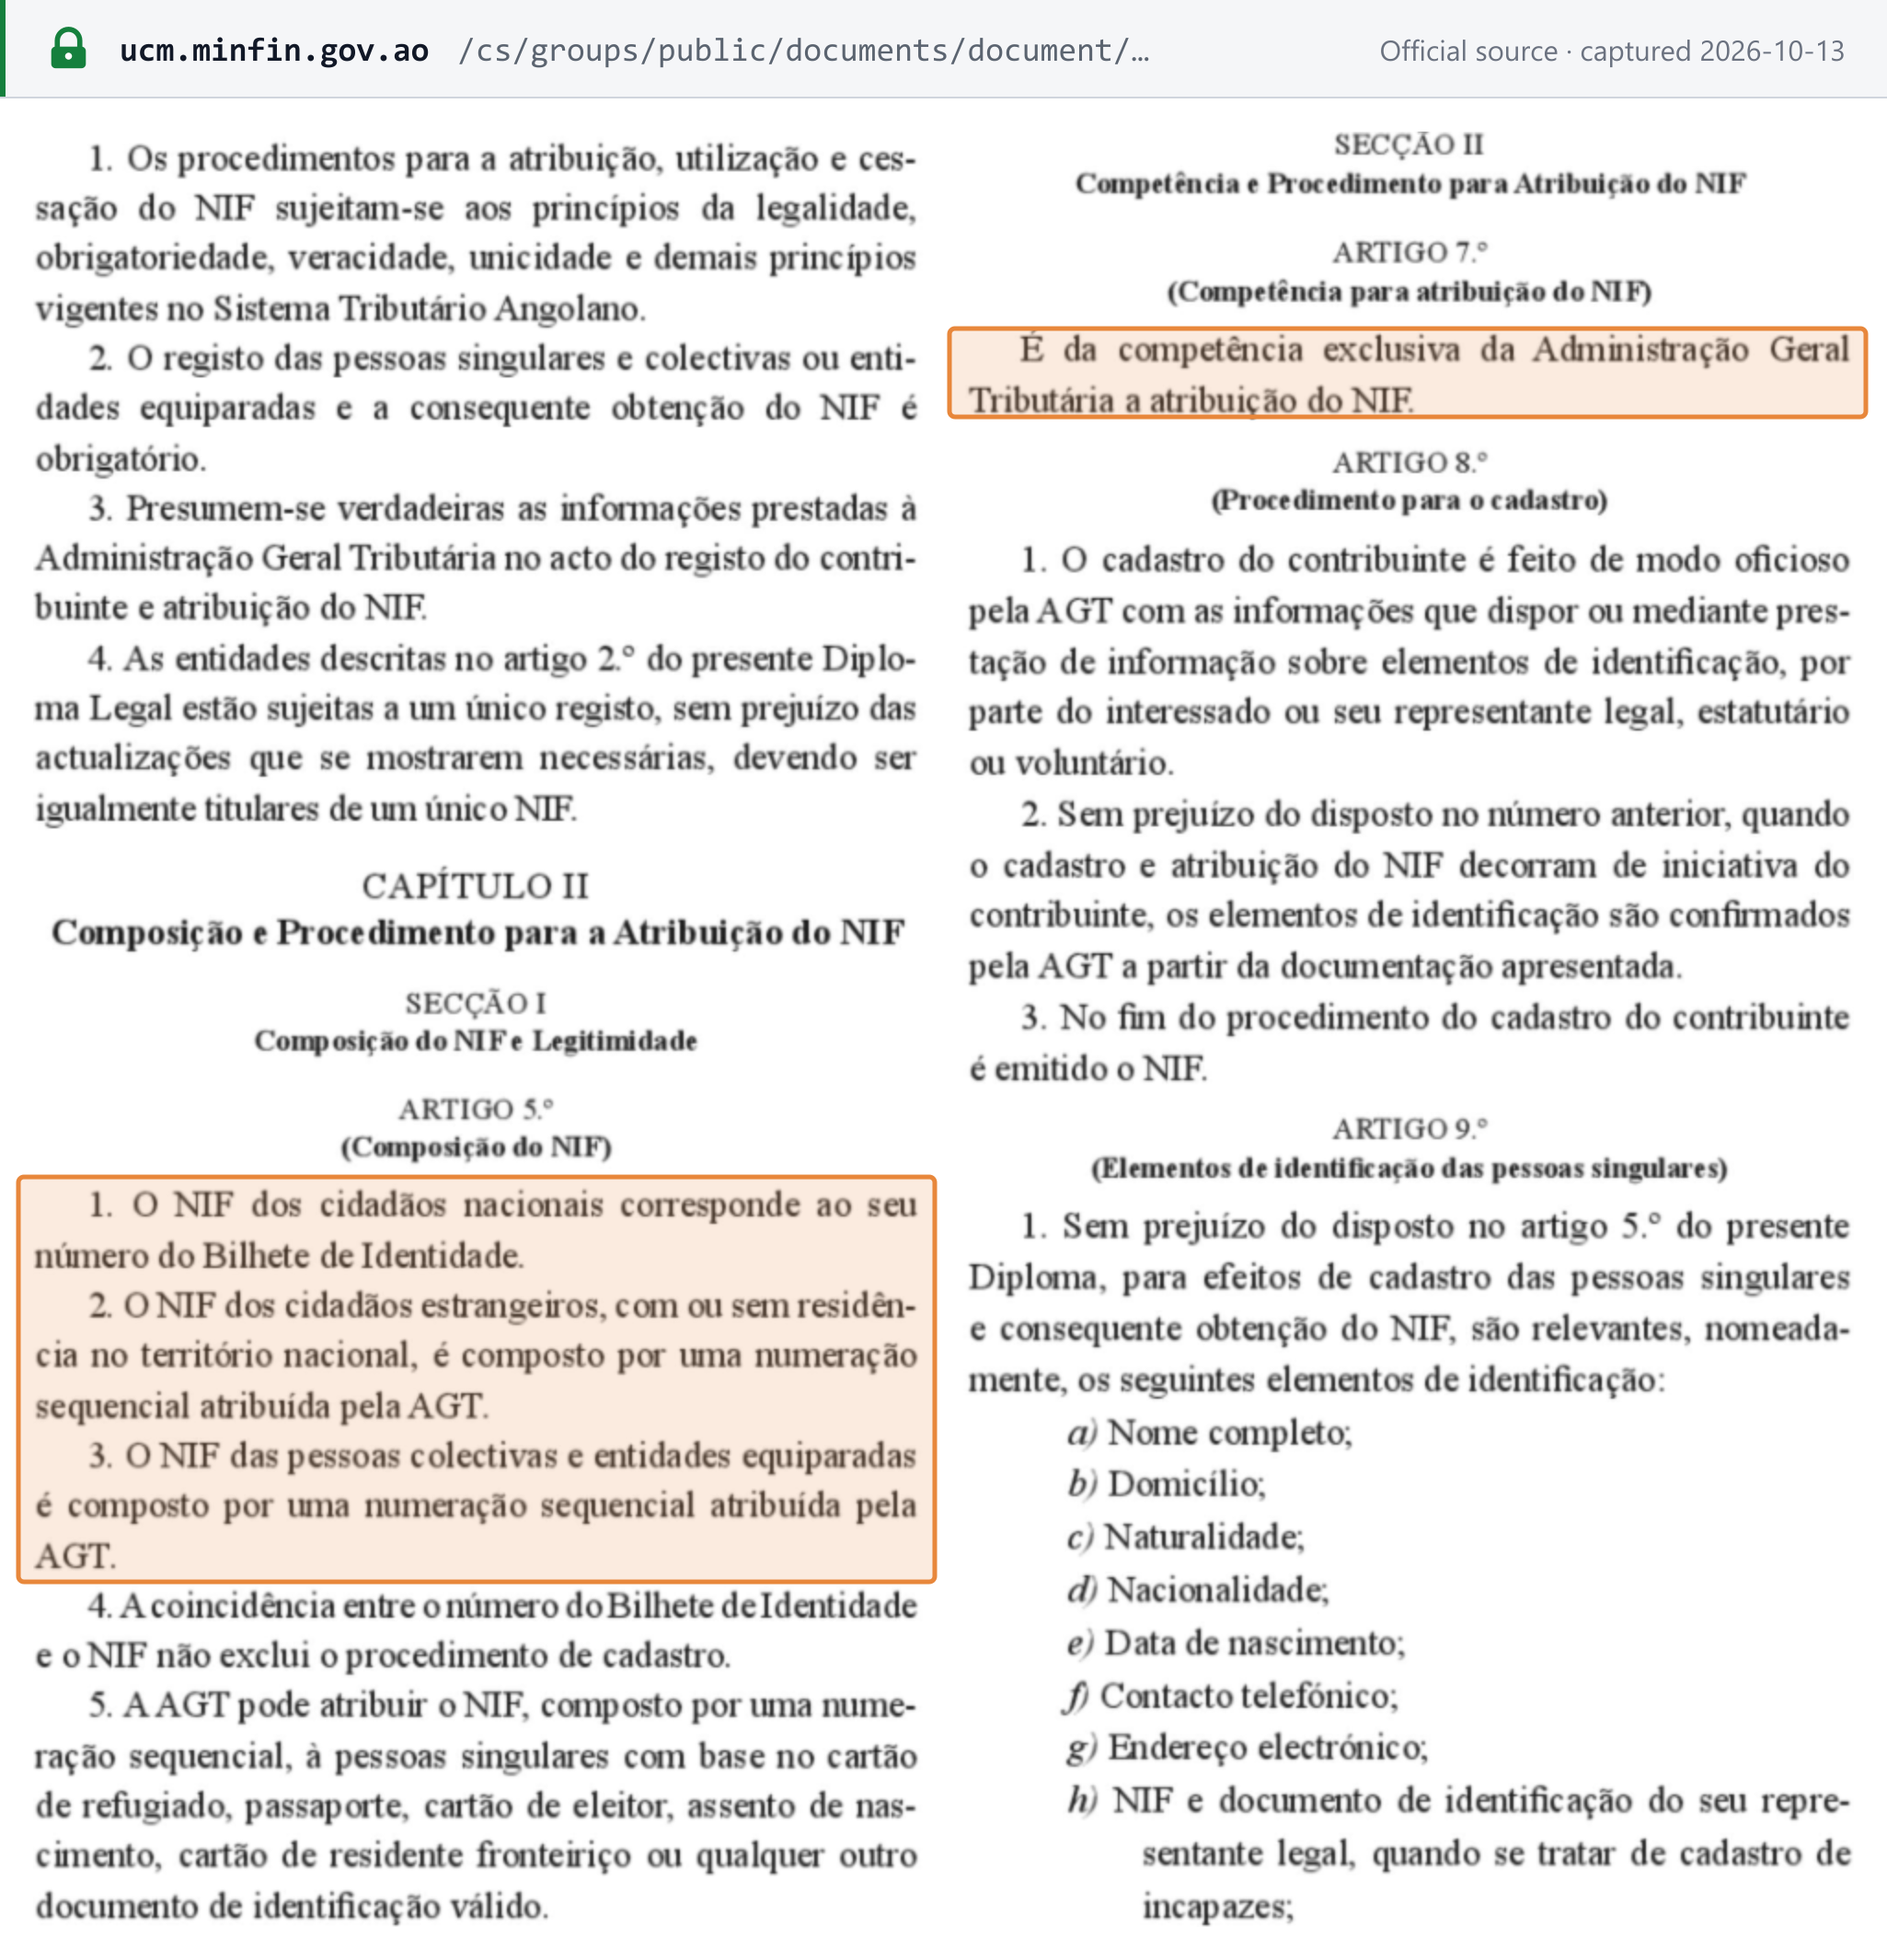
安哥拉没有单独的 IVA 号码:企业以其 NIF 识别,其 IVA 制度是 NIF 记录中的一个字段。只有 AGT 可分配 NIF(第 245/21 号总统令第 7.º 条)。安哥拉公民的 NIF 即其 Bilhete de Identidade(身份证)号码;外国个人和公司则获得由 AGT 分配的顺序号码(第 5.º 条)。[14]
关于 NIF 的格式、暂停机制以及如何核验号码,请参阅安哥拉税号指南,或使用安哥拉 NIF 验证工具检查 NIF 格式。
如何注册
注册和开业申报通过 Portal do Contribuinte 以电子方式提交。登记信息发生变更的,应在 15 天内以 declaração de alteração(变更申报)进行通知(CIVA 第 45.º 条第 2 款)。[1]
自愿注册
营业额低于 Kz 350,000,000 的纳税人可选择加入一般制度(CIVA 第 62.º 条第 1 款 c 项),从而可以收取 IVA 并全额抵扣进项税。选择加入的纳税人必须在一般制度下至少保持 5 年(第 61.º 条第 3 款)。[1]
注销登记
- 期限: declaração de cessação(停业申报)应“no prazo de 30 dias a contar da data de cessação”以电子方式提交——即在停止活动后 30 天内(CIVA 第 46.º 条第 1 款)。
- 视同停业: 连续两年没有应税活动(届时剩余的企业资产视为已供应)、企业资产已耗尽或企业已转让(第 46.º 条第 2 款)。
- 依职权: AGT 可自行宣布停业(第 46.º 条第 3 款)。
- 留抵税额退还: 停业时,IVA 留抵税额可无需等待即予退还(第 26.º 条第 3 款 a 项)。
集团注册
不适用。经 Lei 14/23 重新公布的《IVA 法典》中没有关于 IVA 集团的规定:每个纳税人单独注册和申报。
税率
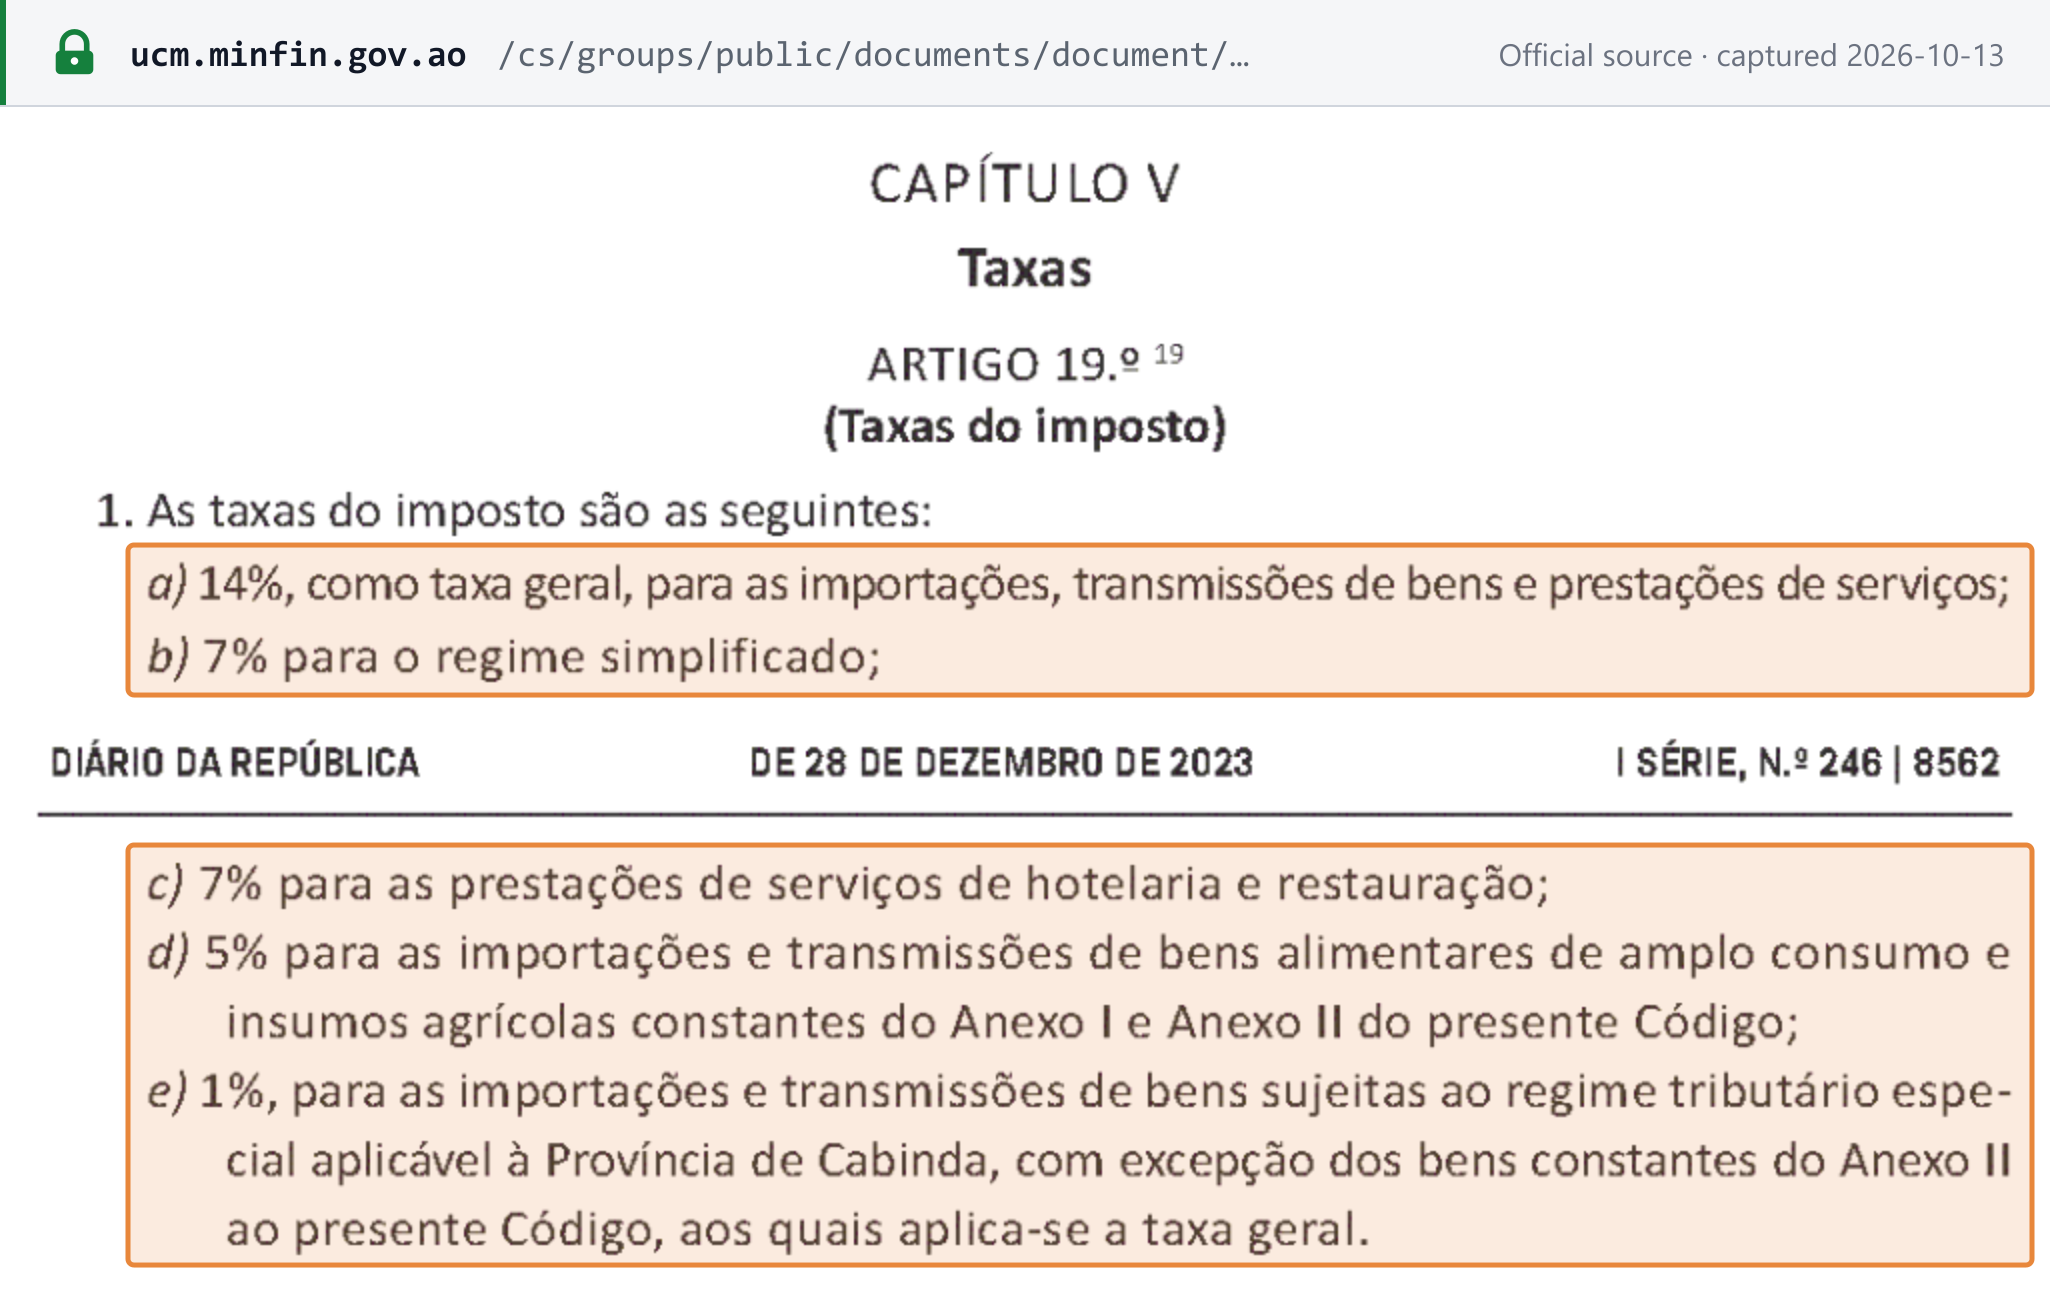
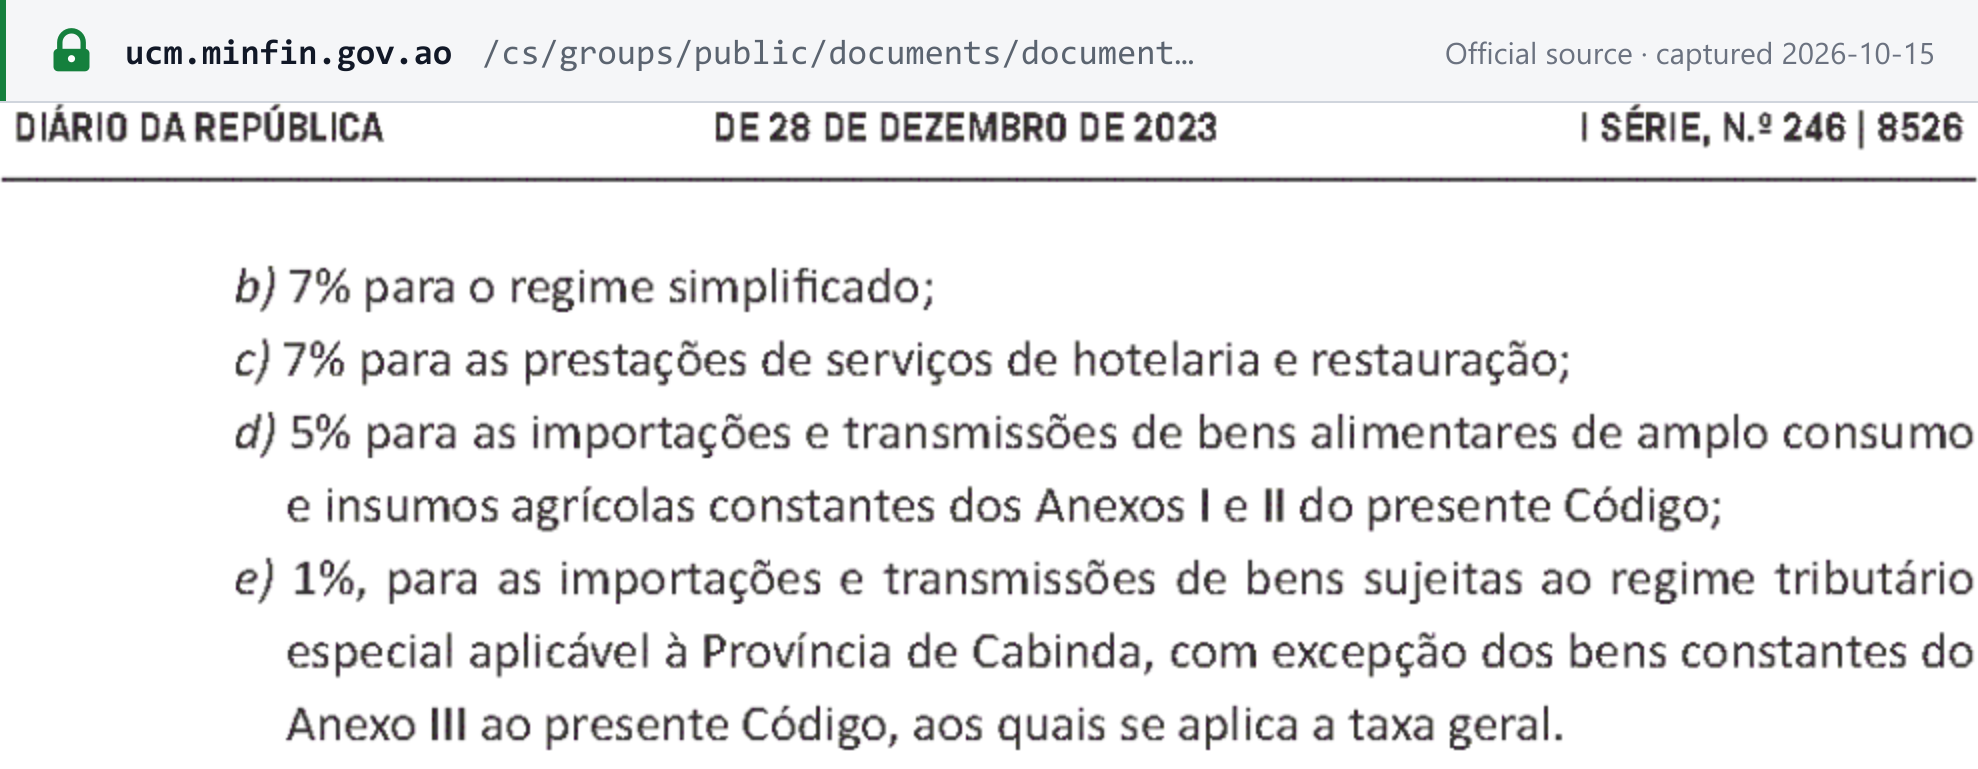
| 税率 | 适用范围 |
|---|---|
| 14%(taxa geral,标准税率) | 进口,以及不适用其他税率的货物和服务供应 |
| 7% | 简易制度纳税人的所有供应,按收到的营业额计算 |
| 7% | 酒店和餐饮服务,仅限满足四项条件的供应商(见下文) |
| 5% | 《IVA 法典》附件一和附件二所列的基本食品和农业投入品 |
| 5% | 进口的或由制造商供应的工业设备(自 2026 年起) |
| 1% | 卡宾达省特别制度下的进口和供应,但附件三所列货物(如酒精、烟草、珠宝、车辆和武器)除外,这些货物适用 14% |
标准税率 14%。 “14%, como taxa geral, para as importações, transmissões de bens e prestações de serviços”(CIVA 第 19.º 条第 1 款 a 项)。
酒店和餐饮适用 7%。 该优惠税率“apenas é aplicada pelos prestadores dos referidos serviços que cumpram cumulativamente”——仅适用于同时满足以下全部四项条件的供应商(第 19.º 条第 2 款):
- 其拥有或用于经营的所有不动产均已登记;
- 其拥有或用于经营的所有机动车辆均已登记;
- 其通过电子发票系统开具发票;
- 其已提交以往年度的纳税申报表。
基本食品和农业投入品适用 5%。 附件一(“Bens alimentares de Amplo Consumo”,大众消费食品)列出了肉类、鱼类(鲨鱼、三文鱼和鳕鱼除外)、牛奶、鸡蛋、蔬菜、水果、谷物、面粉、食用油(橄榄油除外)、糖、面食、面包、水和盐等食品。附件二列出了农业投入品。
工业设备适用 5%。 2026 年预算法对进口的或由制造商供应的工业设备按 5% 征税,须经 AGT 核实(Lei 14/25 第 23.º 条第 1 款)。AGT 第 01/GACA/GJ/AGT/2026 号通函将其限定于“que tenham como finalidade potenciar a indústria nacional”——旨在增强本国工业——的设备,并要求更新后的登记显示制造活动,同时提供工业许可证和技术说明书。[2] [5]
无零税率。 安哥拉没有 0% 税率。出口免税并享有抵扣权,效果相同(见免税)。
已公布的变更。 无。2026 年预算法未改变 14% 税率。
跨境规则
进口与出口
货物进口。 IVA 按完税价格加上关税、其他费用以及运至安哥拉第一目的地之前的附带费用计征(CIVA 第 18.º 条),并且“é pago nos serviços aduaneiros competentes no acto do desembaraço alfandegário”——在清关时向海关缴纳(第 30.º 条第 4 款)。免税进口(第 14.º 条)包括国内供应免税的货物、BNA 进口的黄金和货币、人道主义和救灾物资、用于石油和采矿作业的货物,以及向国家捐赠的物品。[1]
快递和邮政包裹。 通过邮政或快递运营商寄送、价值不超过 Kz 1,500,000 的货物,可按简易程序以 16% 的统一税率(taxa forfetária)清关;超过该价值的货物按一般海关制度申报(Lei 14/25 第 28.º 条第 2–3 款;AGT 第 01/GACA/GJ/AGT/2026 号通函第 11 点)。[2] [5]
出口。 “As transmissões de bens expedidos ou transportados com destino ao estrangeiro pelo exportador”免税(第 15.º 条第 1 款 a 项),并享有进项税抵扣权(第 22.º 条第 3 款 b 项 i 目)。这同样适用于向船舶和航空器的供应以及国际运输。证明文件为相应的海关单证,或由客户出具的载明货物或服务目的地的声明;缺少这些文件的,由供应商缴纳 IVA(第 32.º 条第 3–4 款)。[1]
自由区和保税仓库。 货物在该制度下存放期间免税(第 16.º 条)。
来自境外的服务。 安哥拉应税客户对从非居民购买的服务申报 IVA(见下文)。
数字产品与服务
如果客户在安哥拉拥有住所、注册地或常设机构,则服务在安哥拉征税(CIVA 第 10.º 条第 1 款),并且“as prestações de serviços utilizadas ou cuja exploração efectiva ocorra em território nacional, são sempre tributáveis”——在安哥拉使用或实际利用的服务始终应税(第 10.º 条第 4 款)。国际电子商务中的货物远程销售,在买方设立于安哥拉,或付款源自安哥拉或经由安哥拉金融机构时,其供应地位于安哥拉(第 9.º 条第 5 款)。[1]
无起征点。 《IVA 法典》未对境外卖家设定营业额起征点。请参阅非居民供应商数字服务增值税。
境外公司向安哥拉销售——B2B 与 B2C
- 向安哥拉企业销售服务(B2B)。 如果供应商为在安哥拉没有常设机构的非居民,且客户为应税人,则“o imposto é devido por esse mesmo adquirente”——根据反向征收机制,由客户缴纳 IVA(CIVA 第 29.º 条第 2 款)。简易制度客户按 7% 自行计税(第 69.º-C 条第 3 款)。客户在其申报表的供应商附表(anexo de fornecedores)中手动录入这些发票。境外供应商无需为这些供应进行注册。[1] [9]
- 在安哥拉进行应税供应,包括面向消费者(B2C)。 没有住所、注册地或常设机构的非居民必须委任税务代表,该代表必须是 IVA 纳税人,负责履行全部 IVA 义务,并对税款承担连带责任(第 33.º 条第 1–3 款)。如果未委任代表,则由应税客户承担收取和缴纳税款的义务(第 4 款)。由代表开具的发票须载明代表的 NIF 和地址(第 34.º 条第 3 款)。
- 简易登记。 第 33.º 条第 5 款允许没有常设机构的非居民通过 cadastro simplificado(简易登记)进行注册,以代替委任代表,“nos termos a regulamentar”——具体条件有待法规规定。第 77.º 条允许非居民电子商务卖家在简易登记系统实施之前(“antes da implementação do sistema de cadastro simplificado”)将其已收取的 IVA 免罚缴纳。
请参阅反向征收机制详解。
电商平台/平台视同供应商责任
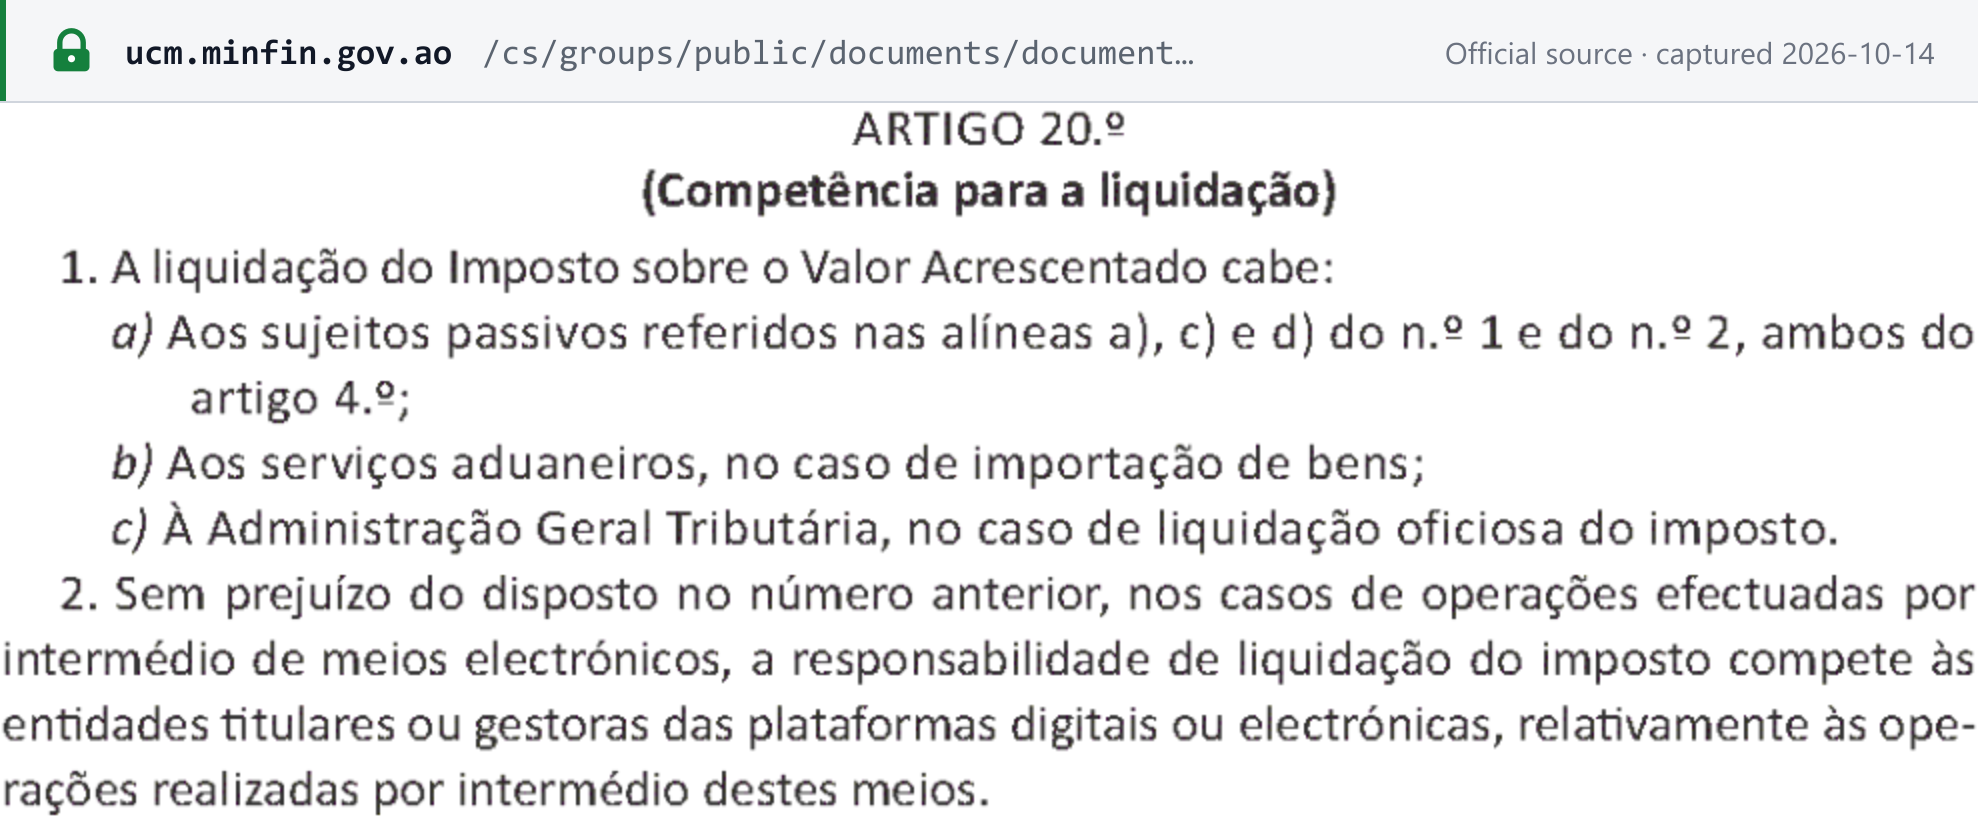
对于通过电子方式进行的交易,“a responsabilidade de liquidação do imposto compete às entidades titulares ou gestoras das plataformas digitais ou electrónicas”——由数字平台的所有者或运营者收取 IVA(CIVA 第 20.º 条第 2 款),并负责缴纳该税款(第 29.º 条第 6 款)。法典未就此规则设定起征点。[1]
请参阅电商平台视同供应商规则。
供应地
- 货物: 开始向客户运输时货物所在地,或货物交由客户处置的地点。国际电子商务远程销售如上所述位于安哥拉(第 9.º 条)。
- 服务,一般规则: “quando nele o adquirente possui domicílio, sede ou estabelecimento estável”——客户拥有住所、注册地或常设机构的地点(第 10.º 条第 1 款)。
- 始终位于安哥拉(第 10.º 条第 2 款): 与安哥拉不动产相关的服务;在安哥拉提供的酒店和餐饮服务;动产加工;旅客运输的安哥拉境内段;在安哥拉提供的运输工具;以及在安哥拉提供的文化、体育和教育服务。
- 使用与享用: 在安哥拉使用或实际利用的服务始终应税(第 10.º 条第 4 款)。
发票要求
“É obrigatória a emissão de factura em todas as transmissões de bens, prestações de serviços, adiantamento ou pagamentos antecipados”——位于安哥拉的每一项货物或服务供应、每一笔预付款或提前付款都必须开具发票(第 71/25 号总统令第 4.º 条第 1 款)。[3]
发票开具方式:
- 一般制度和简易制度: 通过经 AGT 验证的开票软件开具(第 7.º 条第 1 款)。
- 排除制度: 使用经验证的软件、由 AGT 授权印刷商印制的发票簿,或 Portal do Contribuinte,后者上限为每年 300 张发票及其他单据(第 7.º 条第 2 款和第 9.º 条)。
- 设备故障: 经 AGT 授权,可使用纸质发票簿,最长 45 个日历日(第 7.º 条第 6 款)。
必备内容
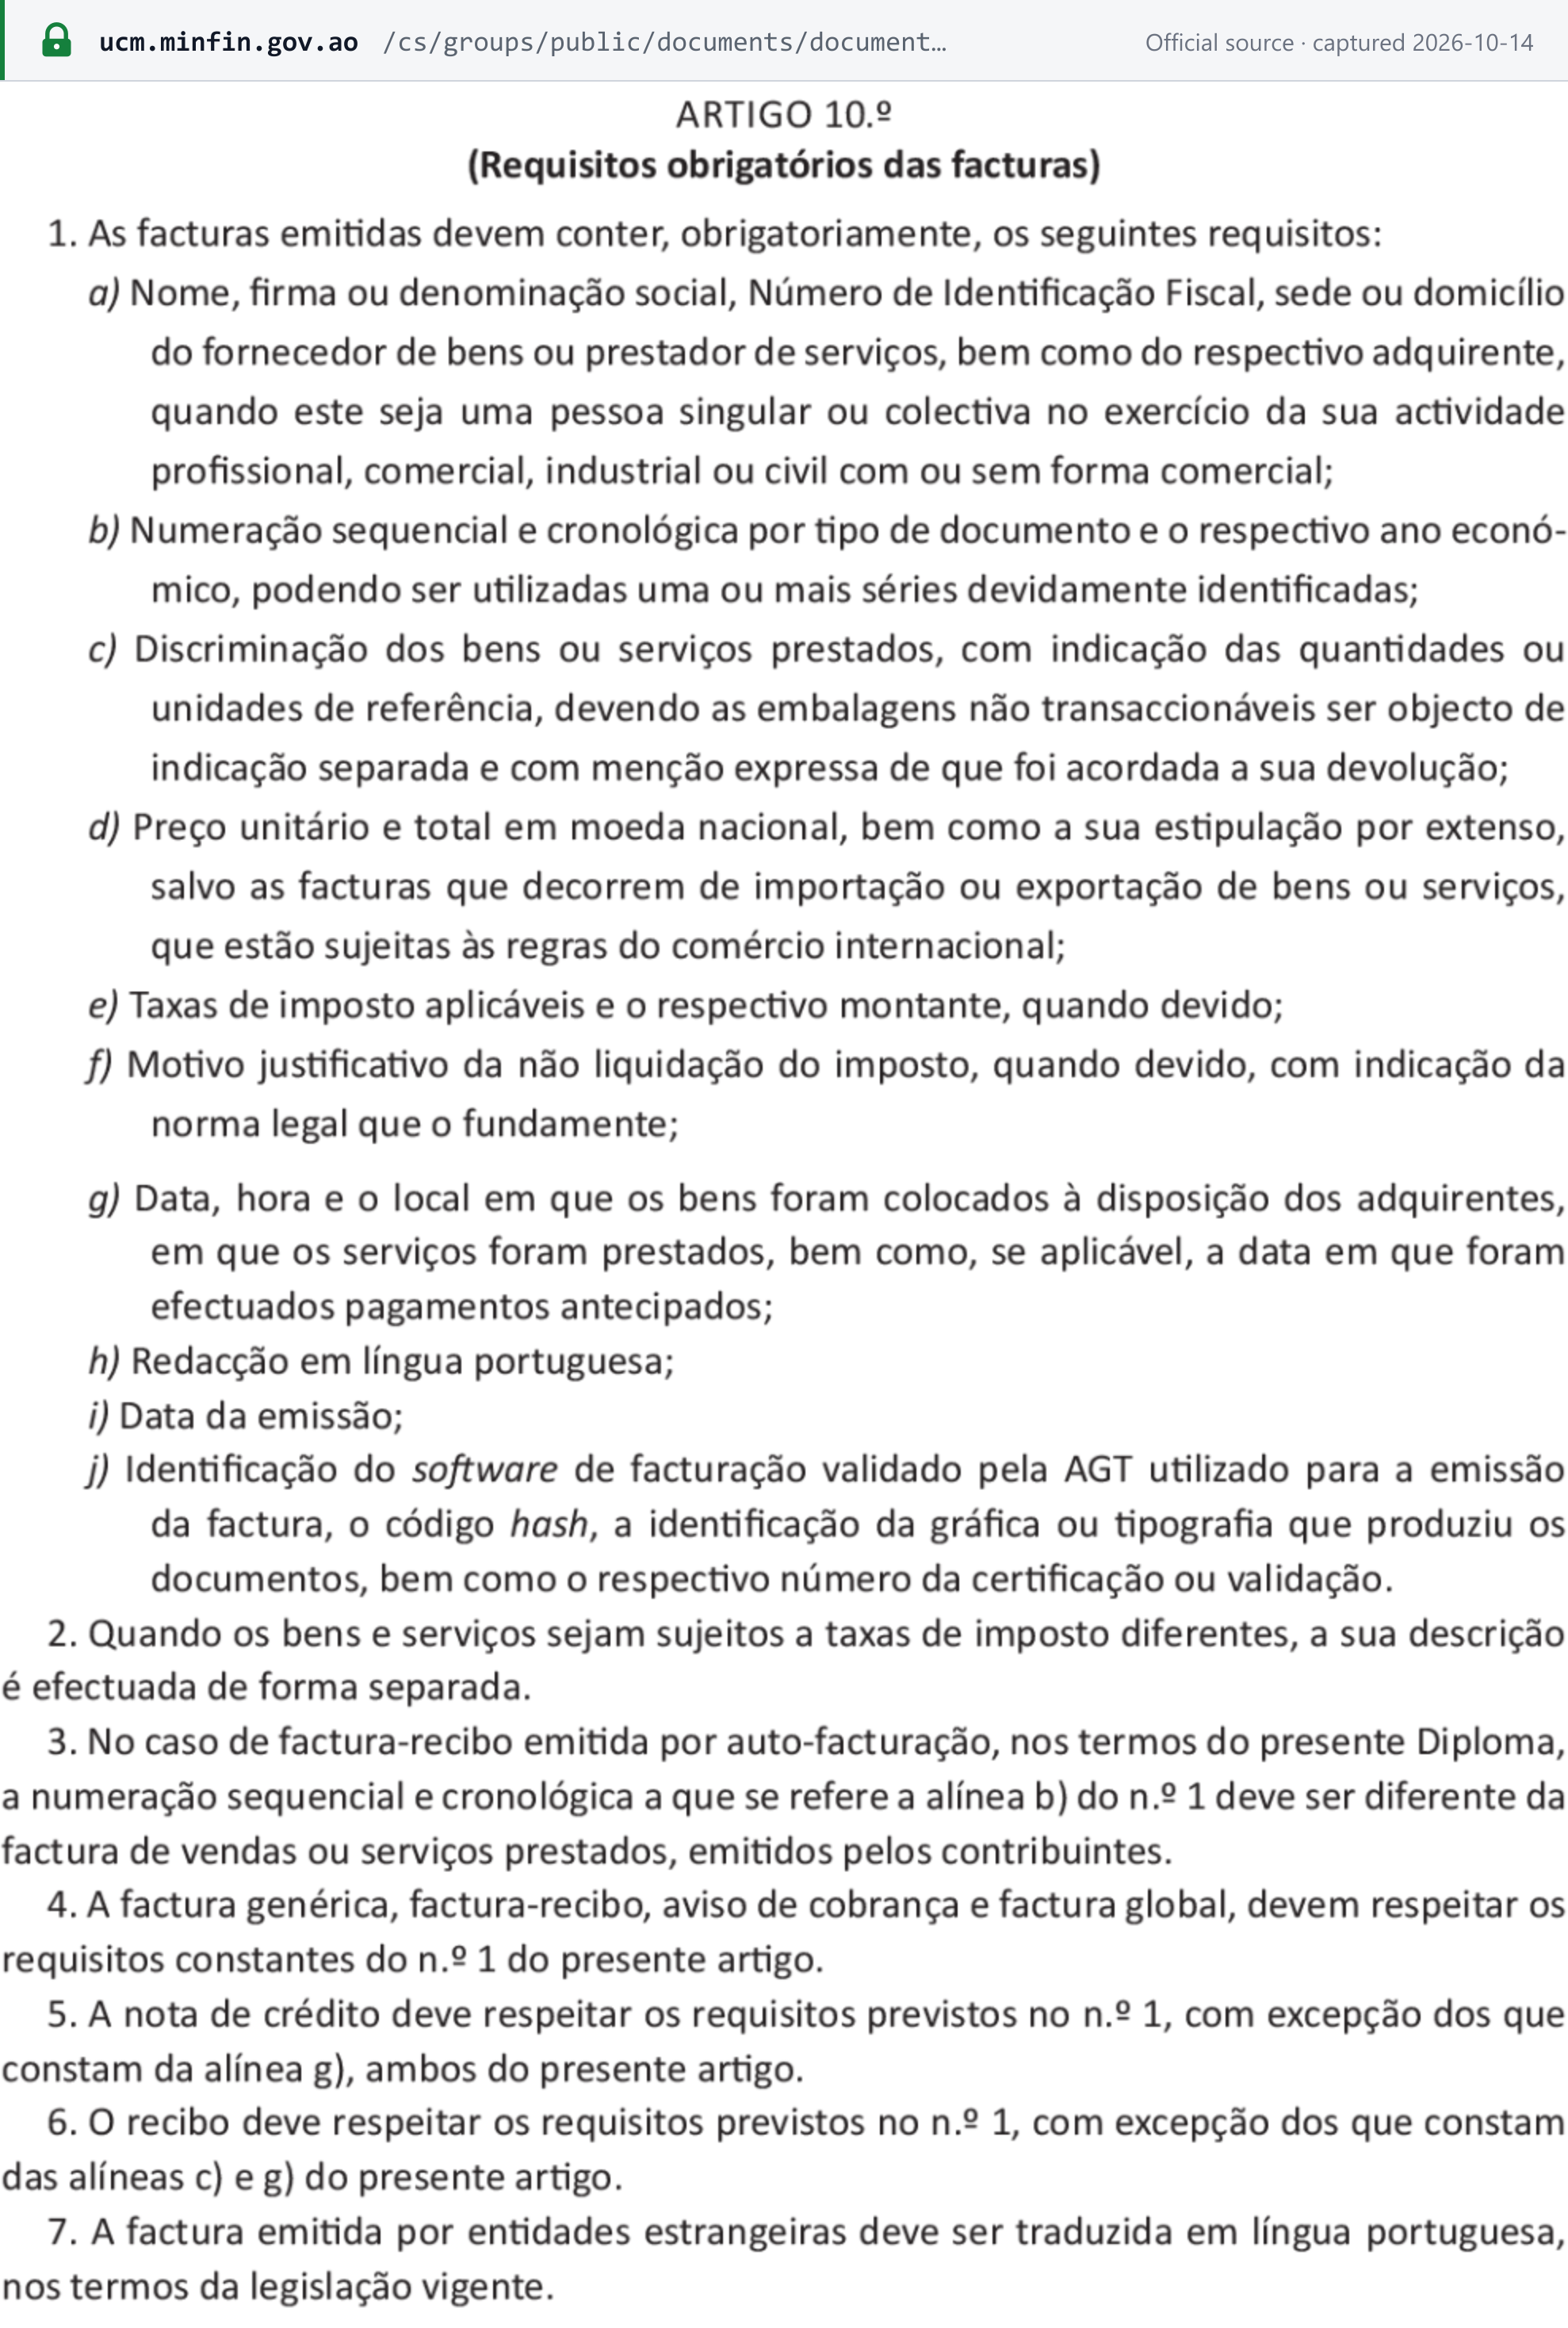
“As facturas emitidas devem conter, obrigatoriamente, os seguintes requisitos”——每张发票都必须包含以下内容(第 71/25 号总统令第 10.º 条第 1 款):[3]
| 第 10.º 条第 1 款 | 字段 |
|---|---|
| a) | 供应商的名称、NIF 和注册地或住所;客户以企业或专业身份行事时,亦须载明客户的上述信息 |
| b) | 按单据类型和经济年度编制的连续且按时间顺序的编号;允许使用多个可识别的系列 |
| c) | 货物或服务的描述,含数量或单位;不可退还的包装单独列示 |
| d) | 单价和总价以宽扎列示,并以文字大写写出(por extenso)——进出口发票除外 |
| e) | 适用的税率及税额 |
| f) | 未收取税款的,须说明理由并引用法律条款 |
| g) | 货物交付或服务提供的日期、时间和地点,以及任何预付款的日期 |
| h) | 葡萄牙语 |
| i) | 开具日期 |
| j) | 所使用的经 AGT 验证的开票软件、其哈希码、预印发票簿的印刷商,以及认证或验证编号 |
第 10.º 条的其他规定:
- 适用不同税率的行项目须分别列示(第 2 款)。
- factura genérica(通用发票)、factura-recibo(发票收据)、aviso de cobrança(收款通知)和 factura global(汇总发票)须满足相同要求(第 4 款)。
- 贷记单可省略 g 项,收据可省略 c 项和 g 项(第 5–6 款)。
- “A factura emitida por entidades estrangeiras deve ser traduzida em língua portuguesa”——境外实体开具的发票必须译成葡萄牙语(第 7 款)。
其他必备注明事项: 相应制度下的纳税人须注明 «IVA — Regime Simplificado» 或 «IVA — Regime de Exclusão»;首次打印注明 «original»,重新打印注明 «2.ª via, em conformidade com a original»(第 7.º 条第 4–5 款);自开发票注明 «Auto-Facturação»(第 12.º 条);且收据必须载明所代扣的任何税款,包括 IVA cativo(第 6.º 条第 3 款)。[3]
开具期限
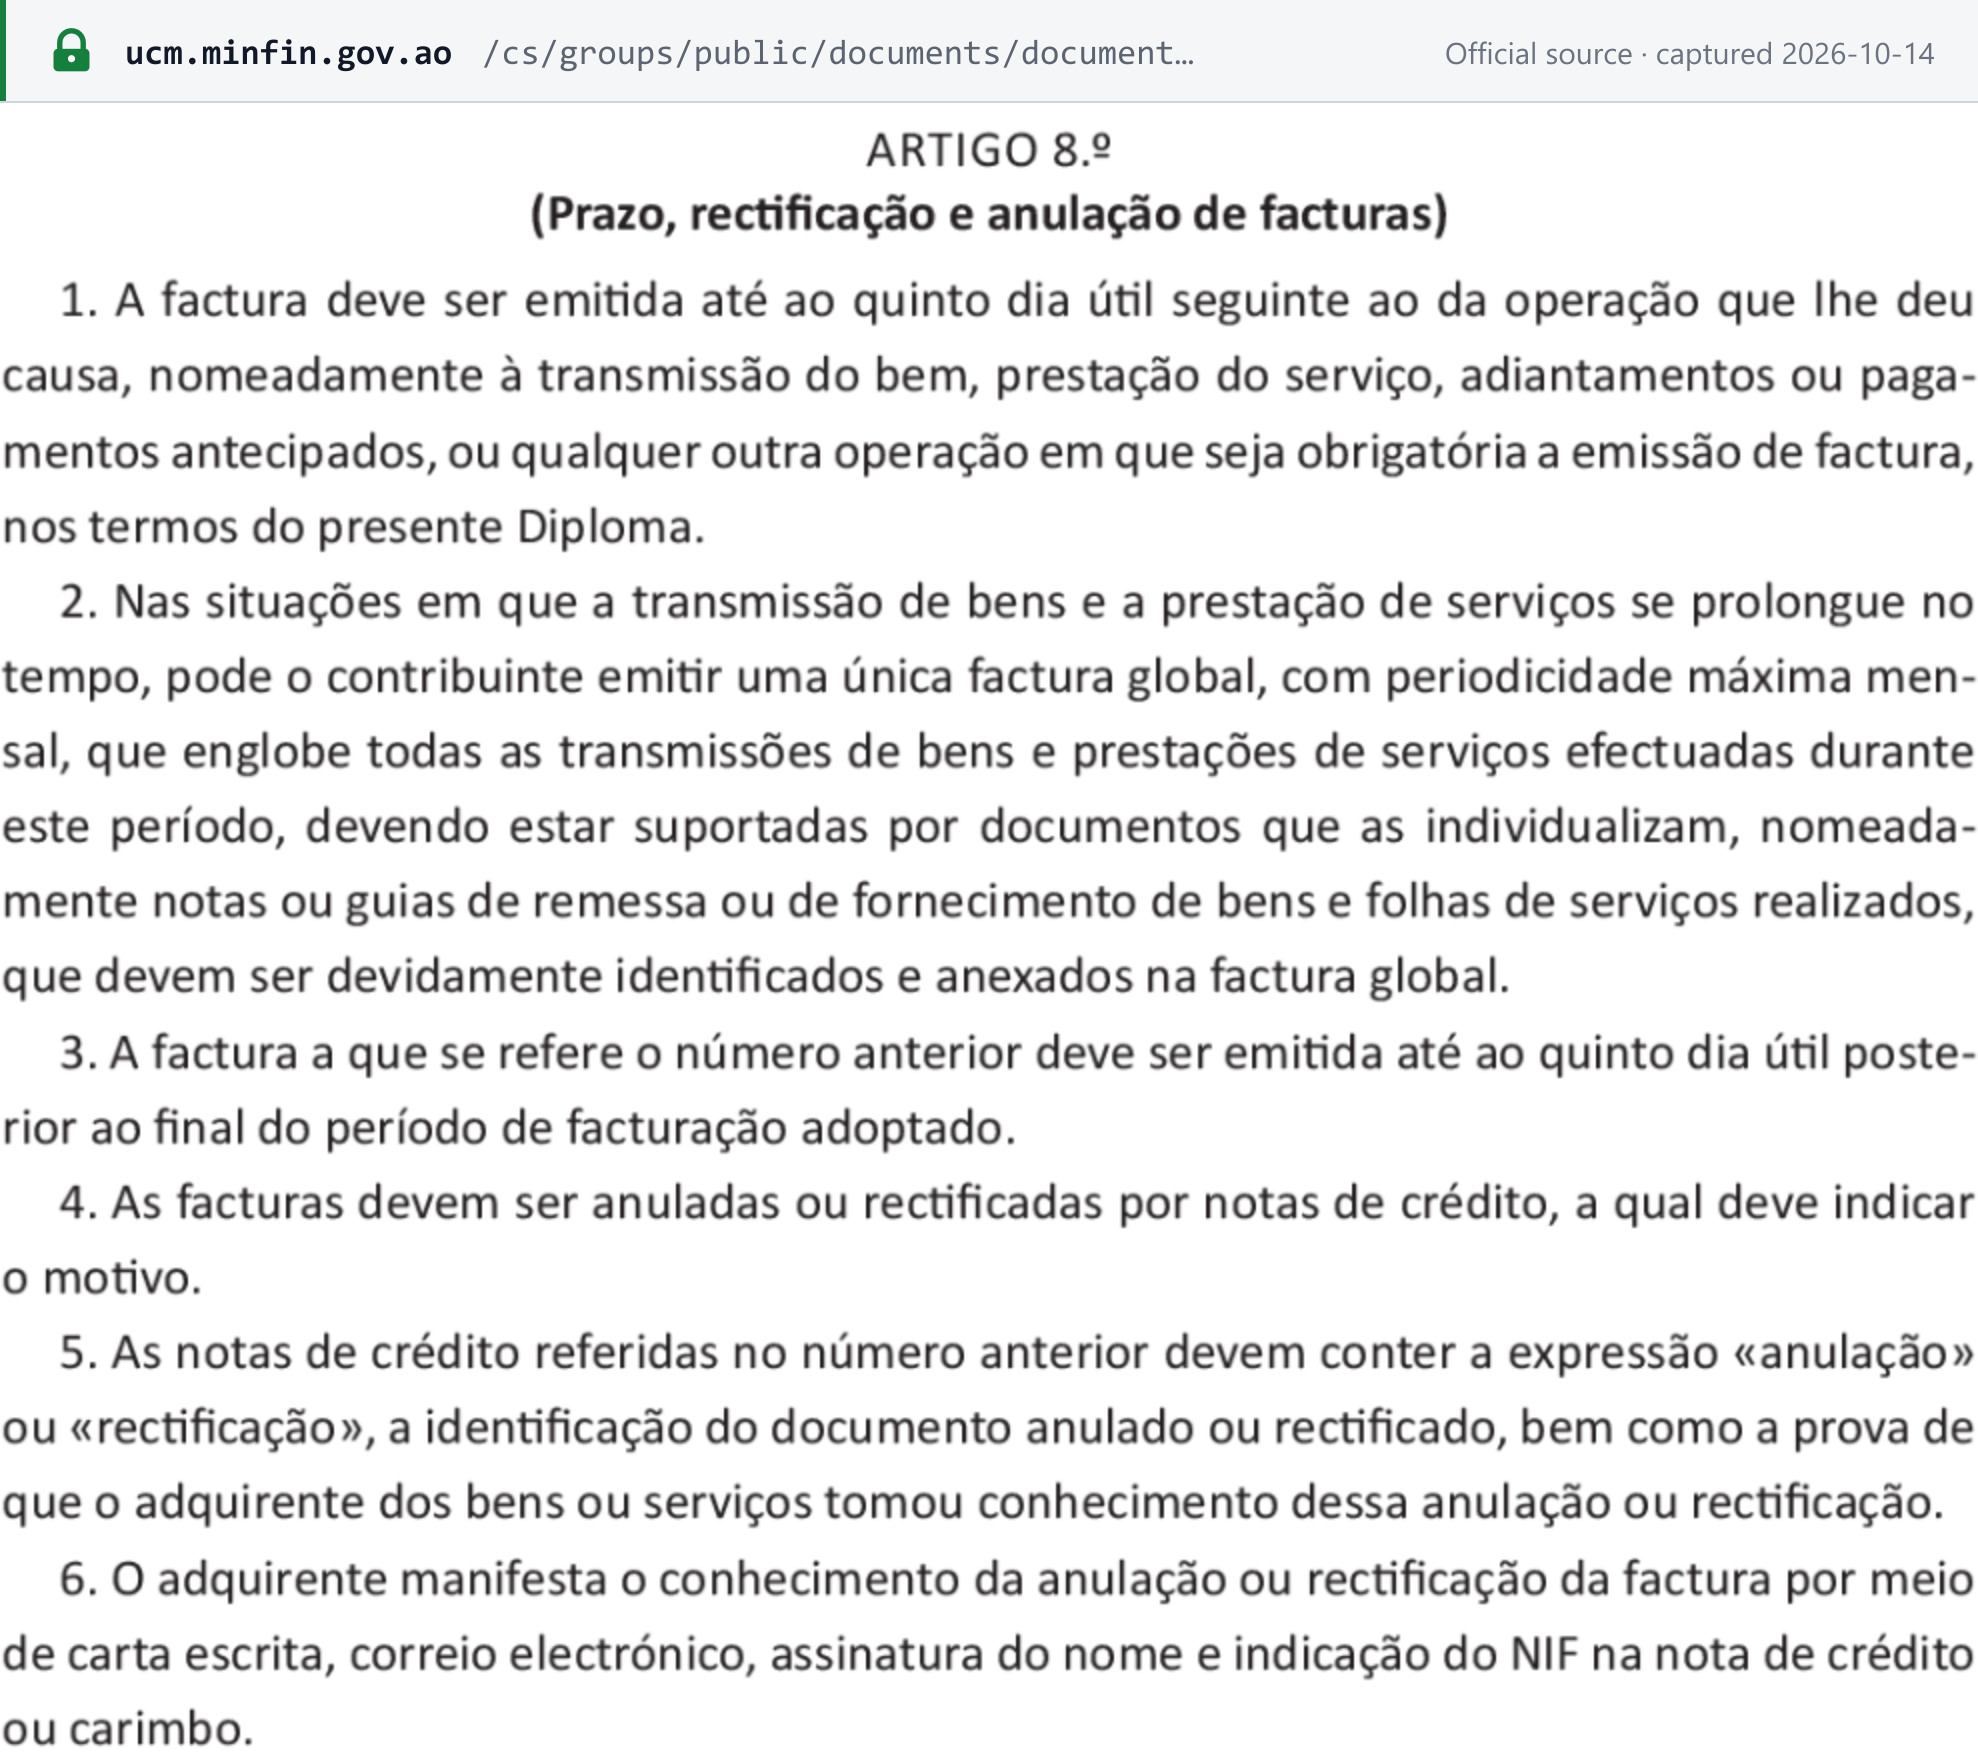
“A factura deve ser emitida até ao quinto dia útil seguinte ao da operação”——发票应在交易(供应、预付款或提前付款)后的第五个工作日之前开具(第 8.º 条第 1 款)。对于持续性供应,如有送货单或服务单据作为支持,可开具一张涵盖最长一个月的汇总发票,应在期间结束后的第五个工作日之前开具(第 8.º 条第 2–3 款)。[3]
编号与顺序
发票按单据类型和经济年度连续并按时间顺序编号,可使用一个或多个可识别的系列(第 10.º 条第 1 款 b 项)。对于电子发票软件,由 AGT 生成系列(第 683/25 号行政令第 4.º 条)。未向 AGT 报送的系列中的发票视为未开具(第 71/25 号总统令第 35.º 条第 4 款)。[3] [4]
贷记单与借记单
- 贷记单是作废或更正发票的唯一方式(第 8.º 条第 4 款)。贷记单须载明理由、«anulação»(作废)或 «rectificação»(更正)字样、所作废或更正的单据,以及客户知悉的证明——信函、电子邮件、客户在贷记单上的签名和 NIF,或其印章(第 5–6 款)。如果客户作出有利于国家的税款调整,则推定其已知悉(第 7 款)。
- 例外: 当事方识别信息有误的,可在经验证的软件中直接作废,无需贷记单;从未发送给客户的发票亦同(第 8–9 款)。预付款发票通过贷记单结算(第 10 款)。
- 借记单不含 IVA。借记单用于无需开具发票的情形、多用途代金券以及以第三方名义转嫁的费用(第 3.º 条 m 项和第 4.º 条)。
- IVA 调整遵循 CIVA 第 48.º 条。
货币与语言
- 货币: 价格以宽扎列示并以文字大写写出(第 10.º 条第 1 款 d 项);进出口发票遵循国际贸易规则。以外币计价的应税金额按税款应缴之日的 BNA 卖出汇率折算(CIVA 第 17.º 条第 8 款)。[1]
- 语言: 葡萄牙语(第 10.º 条第 1 款 h 项)。
单据类型
- 发票类单据(均须符合第 10.º 条第 1 款):factura、factura-recibo、factura genérica、factura global 和 aviso de cobrança。
- 非发票: 形式发票、送货单、订单、报价单、贷记单和借记单(第 4.º 条第 9 款)。
- 简易发票无金额门槛。 只有三类面向个人的销售可免开发票(第 5.º 条):自动售货机、不记名票据和持证街头摊贩——即便如此,“a dispensa não afasta a obrigação da emissão de Talão de Venda/Factura-Recibo”:应要求仍须开具销售小票或发票收据。
- 收据:每笔付款都必须开具收据,除非已开具可作为收据的单据(第 6.º 条)。
自开发票
设有账簿的安哥拉居民实体,在向无法开具发票的个人购买初级产业产品(农业、林业、渔业、畜牧业、手工艺品)、制成品或服务时,可以自开发票。该制度也适用于国家,以及从已使用超过 6 个月的个人处购买的须登记货物(第 71/25 号总统令第 11.º 条)。该单据须注明 «Auto-Facturação» 并使用其单独的编号系列(第 10.º 条第 3 款和第 12.º 条)。[3]
保存与审计轨迹
- 保存。 纳税人必须保存所有发票及具有税务意义的单据及其计算机处理记录,“nos prazos estabelecidos no Código Geral Tributário”——保存期限按《税收通则》规定(第 26.º 条第 1 款)。
- 允许电子归档。 备份必须可供即时查阅,归档必须保证完整性、能够发现任何篡改或损毁、能从事故中恢复并能生成清晰的副本(第 26.º–27.º 条)。
- 审计轨迹(第 22.º 条)。 开票系统必须控制完整性、发现未经授权的更改、支持备份,并在完整性受损时停止运行,直至软件开发商提交技术报告。无论软件版本如何,系统都必须向 AGT 提供受控访问和准确的数据导出。纳税人须保存系统的技术文档(数据模型和数据字典、运行周期、控制措施)。
- AGT 访问权(第 23.º 条)。 AGT 可现场检查、直接访问软件或要求以标准数字格式提供数据。如果软件或归档托管在安哥拉境外,纳税人必须在安哥拉境内提供该访问(第 3 款)。
- 通讯锁定。 电子发票软件必须在超过 60 天未与 AGT 通讯后阻止开具新发票(第 17.º 条第 5 款)。
合规发票样本
AGT 未公布带注释的发票样本;第 683/25 号行政令将电子发票定义为 JSON 数据结构,而非打印版式。下面,Lookuptax 按第 71/25 号总统令第 10.º 条的要求,列示一项向商业银行销售的国内一般制度服务供应的发票事项,该银行代扣 50% 的 IVA。所有名称、编号和金额均为虚构:
FACTURA
| 描述Art 10.1 c) | 数量Art 10.1 c) | 单价(Kz)Art 10.1 d) | 税率Art 10.1 e) | 合计(Kz)Art 10.1 d) |
|---|---|---|---|---|
| IT 咨询服务,2026年9月 | 1 | 1,000,000.00 | 14% | 1,000,000.00 |
- 应税金额Art 10.1 d)
- Kz 1,000,000.00
- IVA 14%Art 10.1 e)
- Kz 140,000.00
- 总计Art 10.1 d)
- Kz 1,140,000.00
- 大写金额Art 10.1 d)
- um milhão, cento e quarenta mil kwanzas
- 使用经 AGT 验证的开票软件「SpecimenSoft 1.0」开具,证书编号 SPECIMEN/AGT/0000,哈希摘录 XXXX(Art 10.1 j))。
- 客户为商业银行,代扣 50% 的 IVA(IVA cativo,CIVA 第 21.º 条第 2 款):其支付 Kz 1,070,000.00,收据必须载明所代扣的 Kz 70,000.00(Art 6.3)。
- 如某一行项目免税,发票将说明理由并引用法律条款,而非列示税率(Art 10.1 f))。
- 在供应后的第五个工作日之前开具(Art 8.1)。
电子发票实施状态
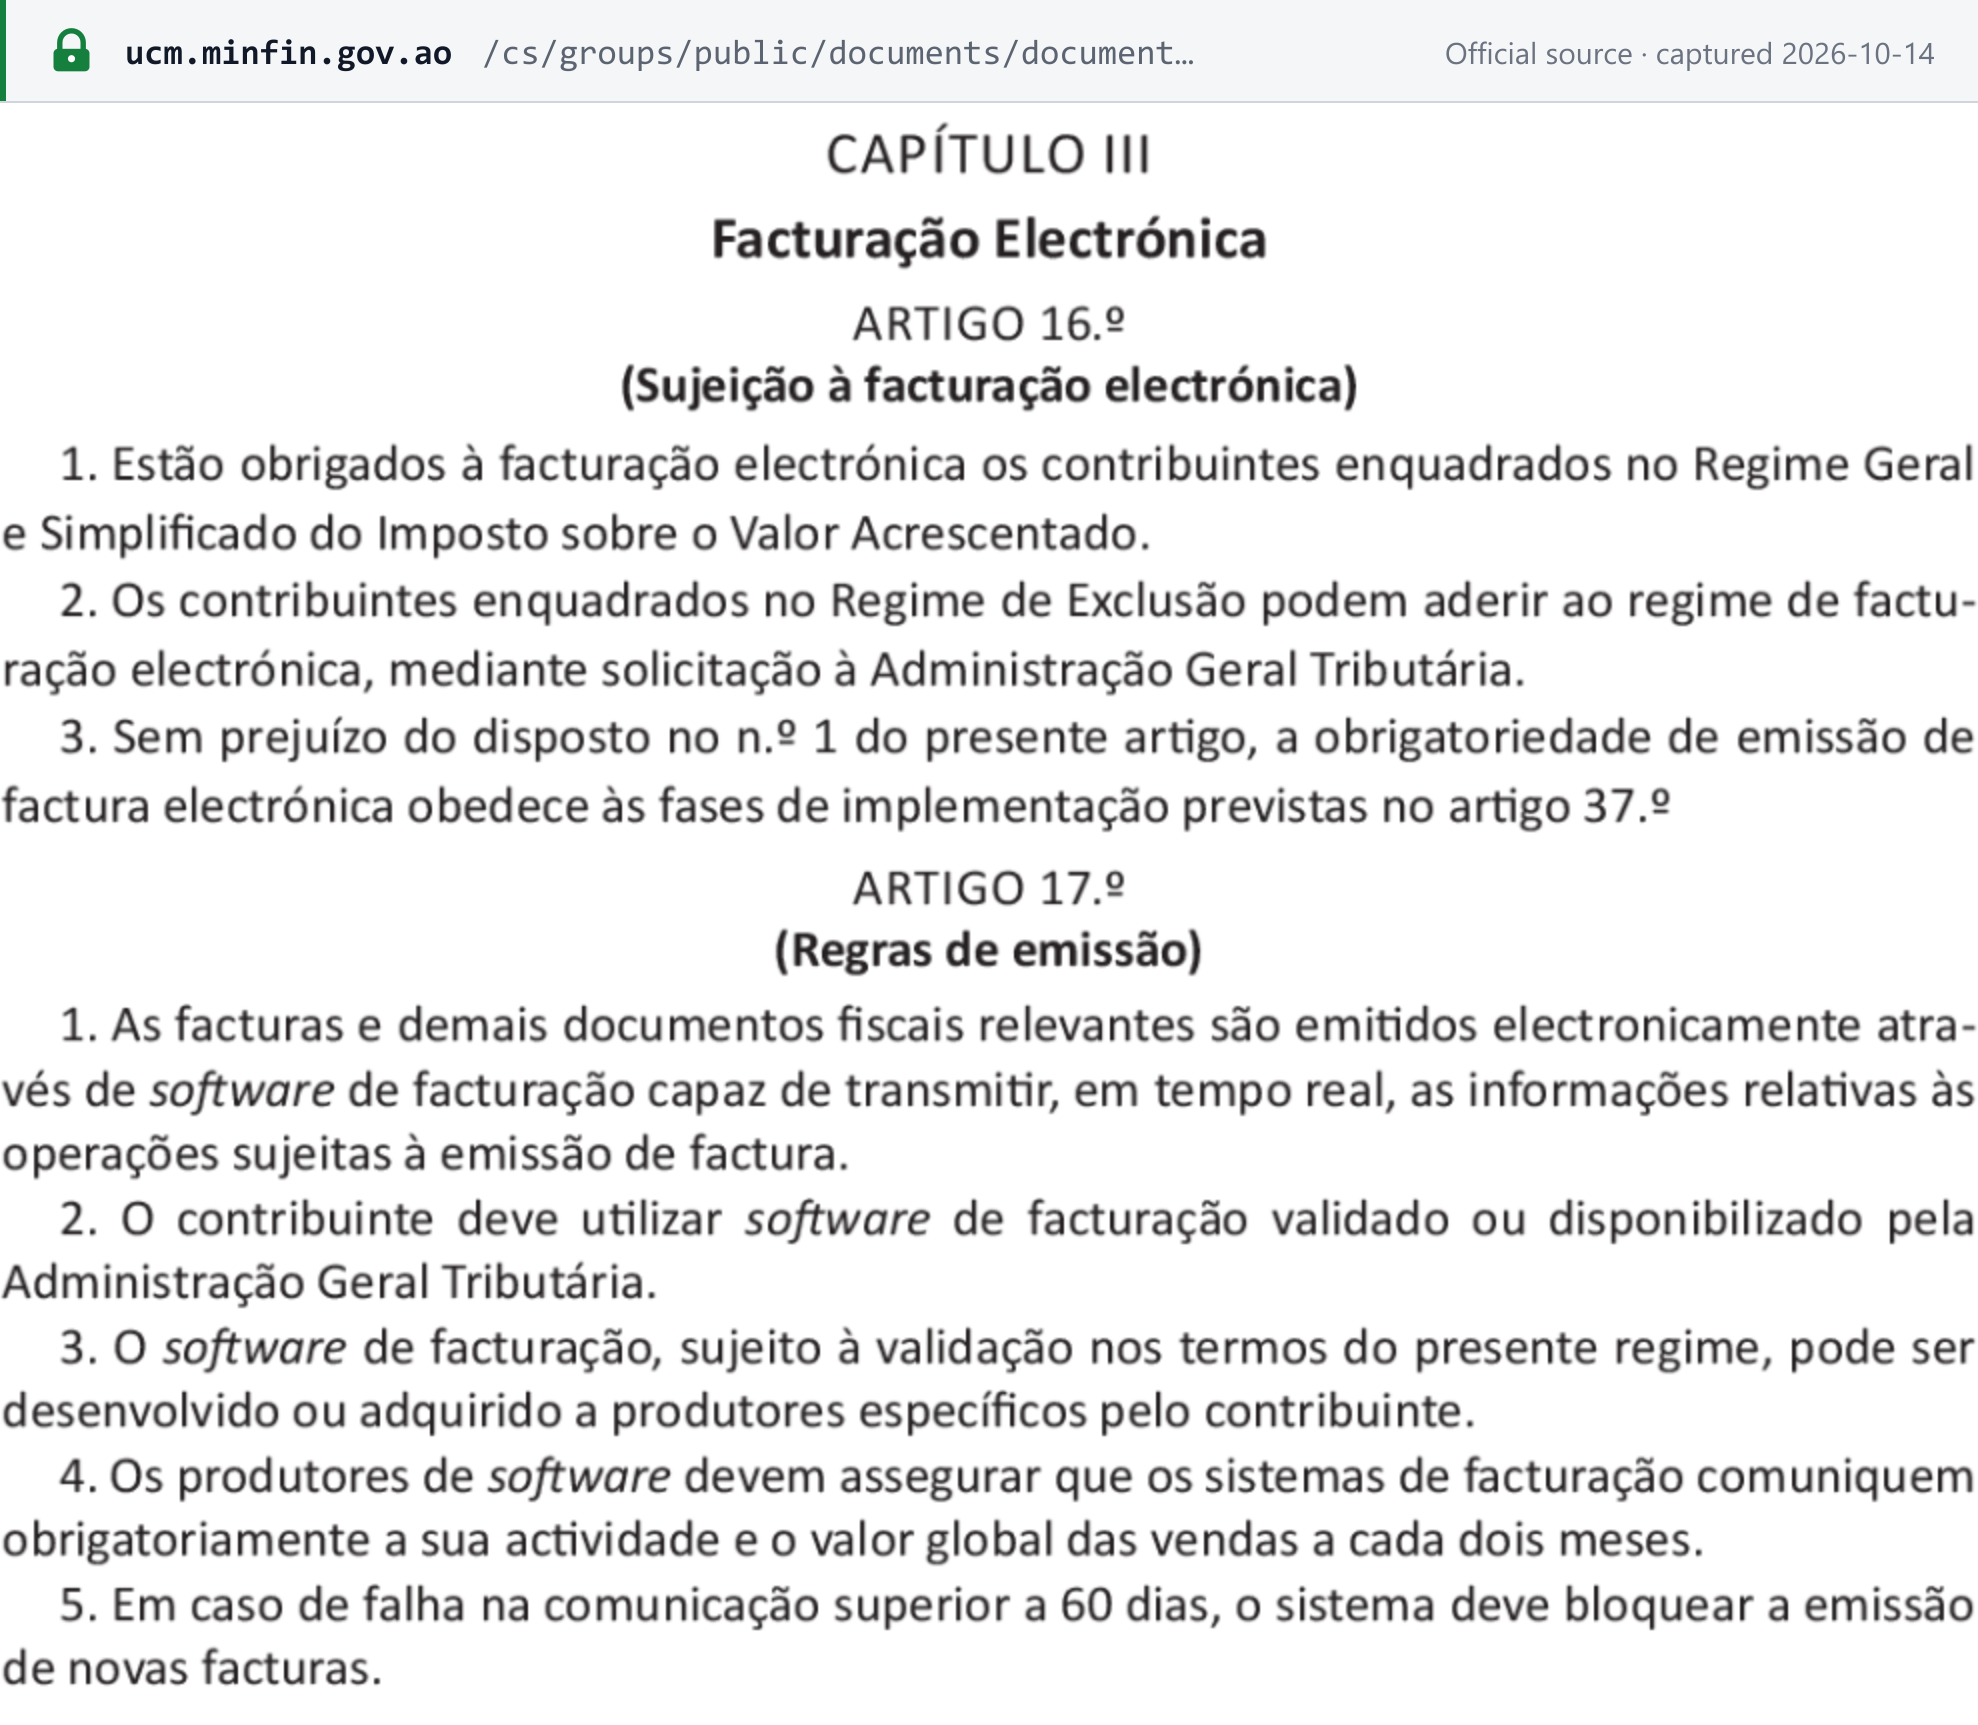
状态:分阶段强制实施,采用实时报告模式。发票通过经 AGT 验证、“capaz de transmitir, em tempo real”——能够将发票数据实时传输给 AGT——的软件开具(第 71/25 号总统令第 17.º 条第 1 款),或在 Portal do Contribuinte 上开具。[3]
| 阶段 | 适用对象 | 起始日期 |
|---|---|---|
| 1 | 第一和第二大型纳税人税务局所辖纳税人(自动纳入)以及国家供应商 | 2026年1月1日 |
| 2 | IVA 一般制度和简易制度下的所有纳税人 | 2027年1月1日 |
| 自愿 | 排除制度纳税人,经向 AGT 申请 | — |
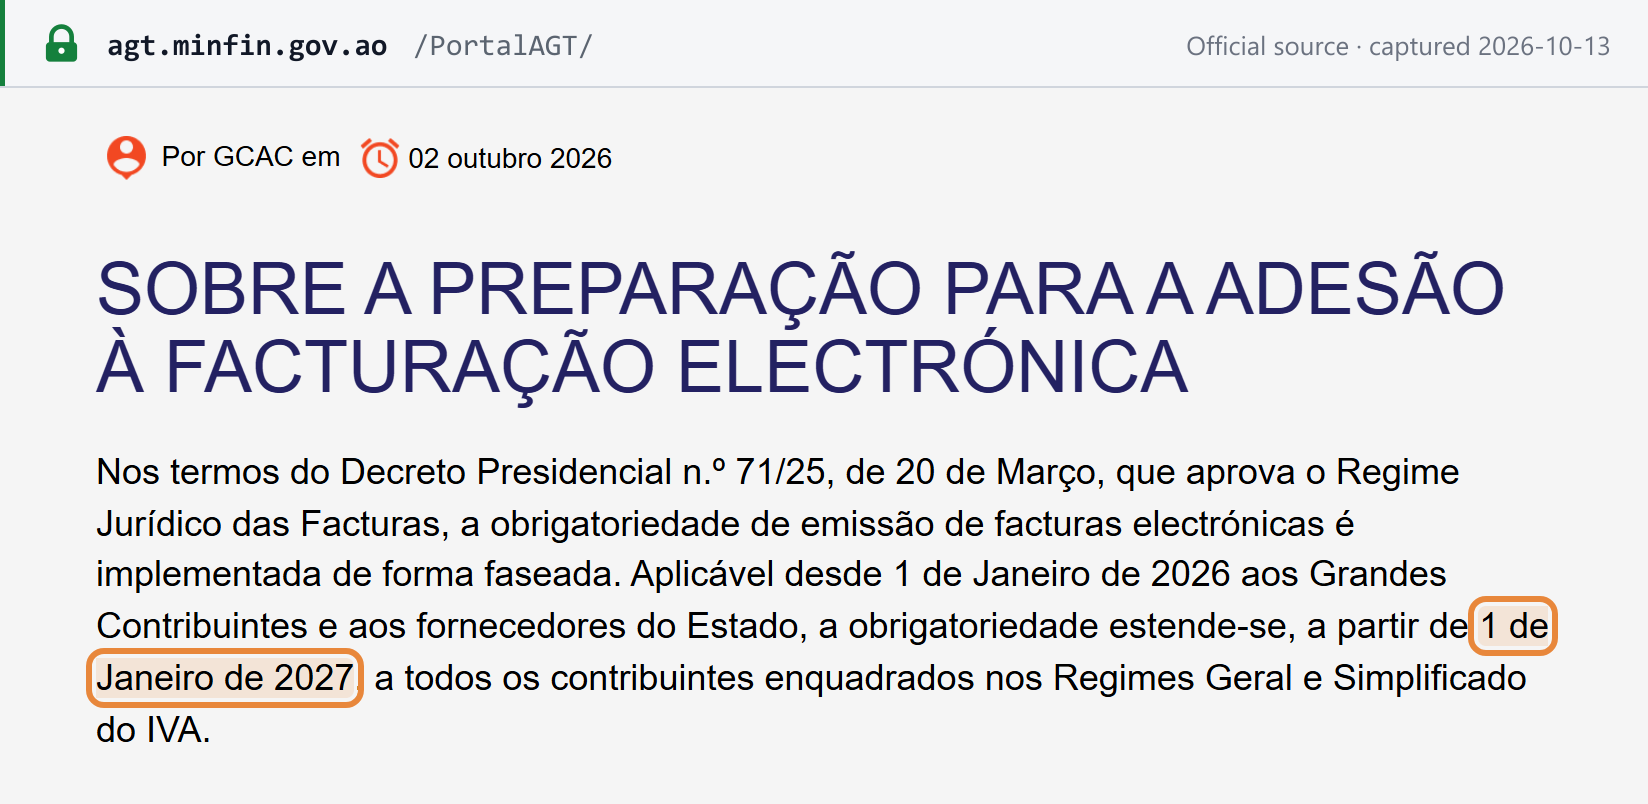
AGT,2026年10月2日:“Aplicável desde 1 de Janeiro de 2026 aos Grandes Contribuintes e aos fornecedores do Estado, a obrigatoriedade estende-se, a partir de 1 de Janeiro de 2027, a todos os contribuintes enquadrados nos Regimes Geral e Simplificado do IVA.”2026年5月6日,AGT 主席表示“não haverá prorrogação do prazo”——期限不会延长。[6] [15]
- 适用范围。 该义务针对开票方,因此纳税人一旦纳入范围,即涵盖其开具的每一张发票——B2B、B2G 和 B2C。排除制度纳税人可经向 AGT 申请自愿加入(第 16.º 条第 2 款);AGT 视自愿加入的纳税人完全受该义务约束。[7]
- 格式。 采用 第 683/25 号行政令(Decreto Executivo n.º 683/25, de 22 de Agosto) 附件一定义的 JSON Web 服务。“Solicitar Registo de Factura Electrónica”(申请电子发票登记)服务包含
schemaVersion、submissionGUID、taxRegistrationNumber、submissionTimeStamp和softwareInfo等字段;使用软件开发商的私钥以 JWS(jwsSoftwareSignature)签名;每次调用最多包含 30 张发票;单据编号遵循 SAF-T (AO) 编号规则。[4] - 应急处理。 与 AGT 的连接中断时,可在软件中离线开具发票,并标记为应急开具(第 18.º 条);设备故障时,可使用经 AGT 授权的纸质发票簿,最长 45 天(第 7.º 条第 6 款)。
- SAF-T。 开具电子发票的一般制度和简易制度纳税人“estão dispensados da submissão dos Ficheiros Normativos de Inspecção Tributária (SAF-T)”——不再提交 SAF-T 发票文件(AGT,2026年3月24日)。会计 SAF-T(4月10日前)和存货文件(2月15日前)仍须提交(第 24.º 条第 1 款 d–e 项)。[8]
- 处罚。 适用发票相关罚款(见违法行为与处罚),且不合规的国家供应商将被禁止向国家供货,并在国家财务管理系统(SIGFE)中受到限制。[7]
- 采用情况。 2026年5月7日,AGT 报告约有 46,000 家公司开具电子发票,每天约有 400,000 张发票向其报送。[15]
如需将安哥拉与其他国家对比,请参阅电子发票实施状态与网络一览表;关于实时报告与清关模式的区别,请参阅 CTC 电子发票模式。
申报与缴款
申报频率
一般制度和简易制度均按月申报。一般制度纳税人提交 declaração periódica(定期申报表,Modelo 7);简易制度纳税人提交简易申报表。即使没有交易也须提交申报表(CIVA 第 32.º 条第 2 款),未附附表和调整明细的申报表“considera-se não entregue”——视为未提交(第 32.º 条第 5 款)。[1]
申报截止日期
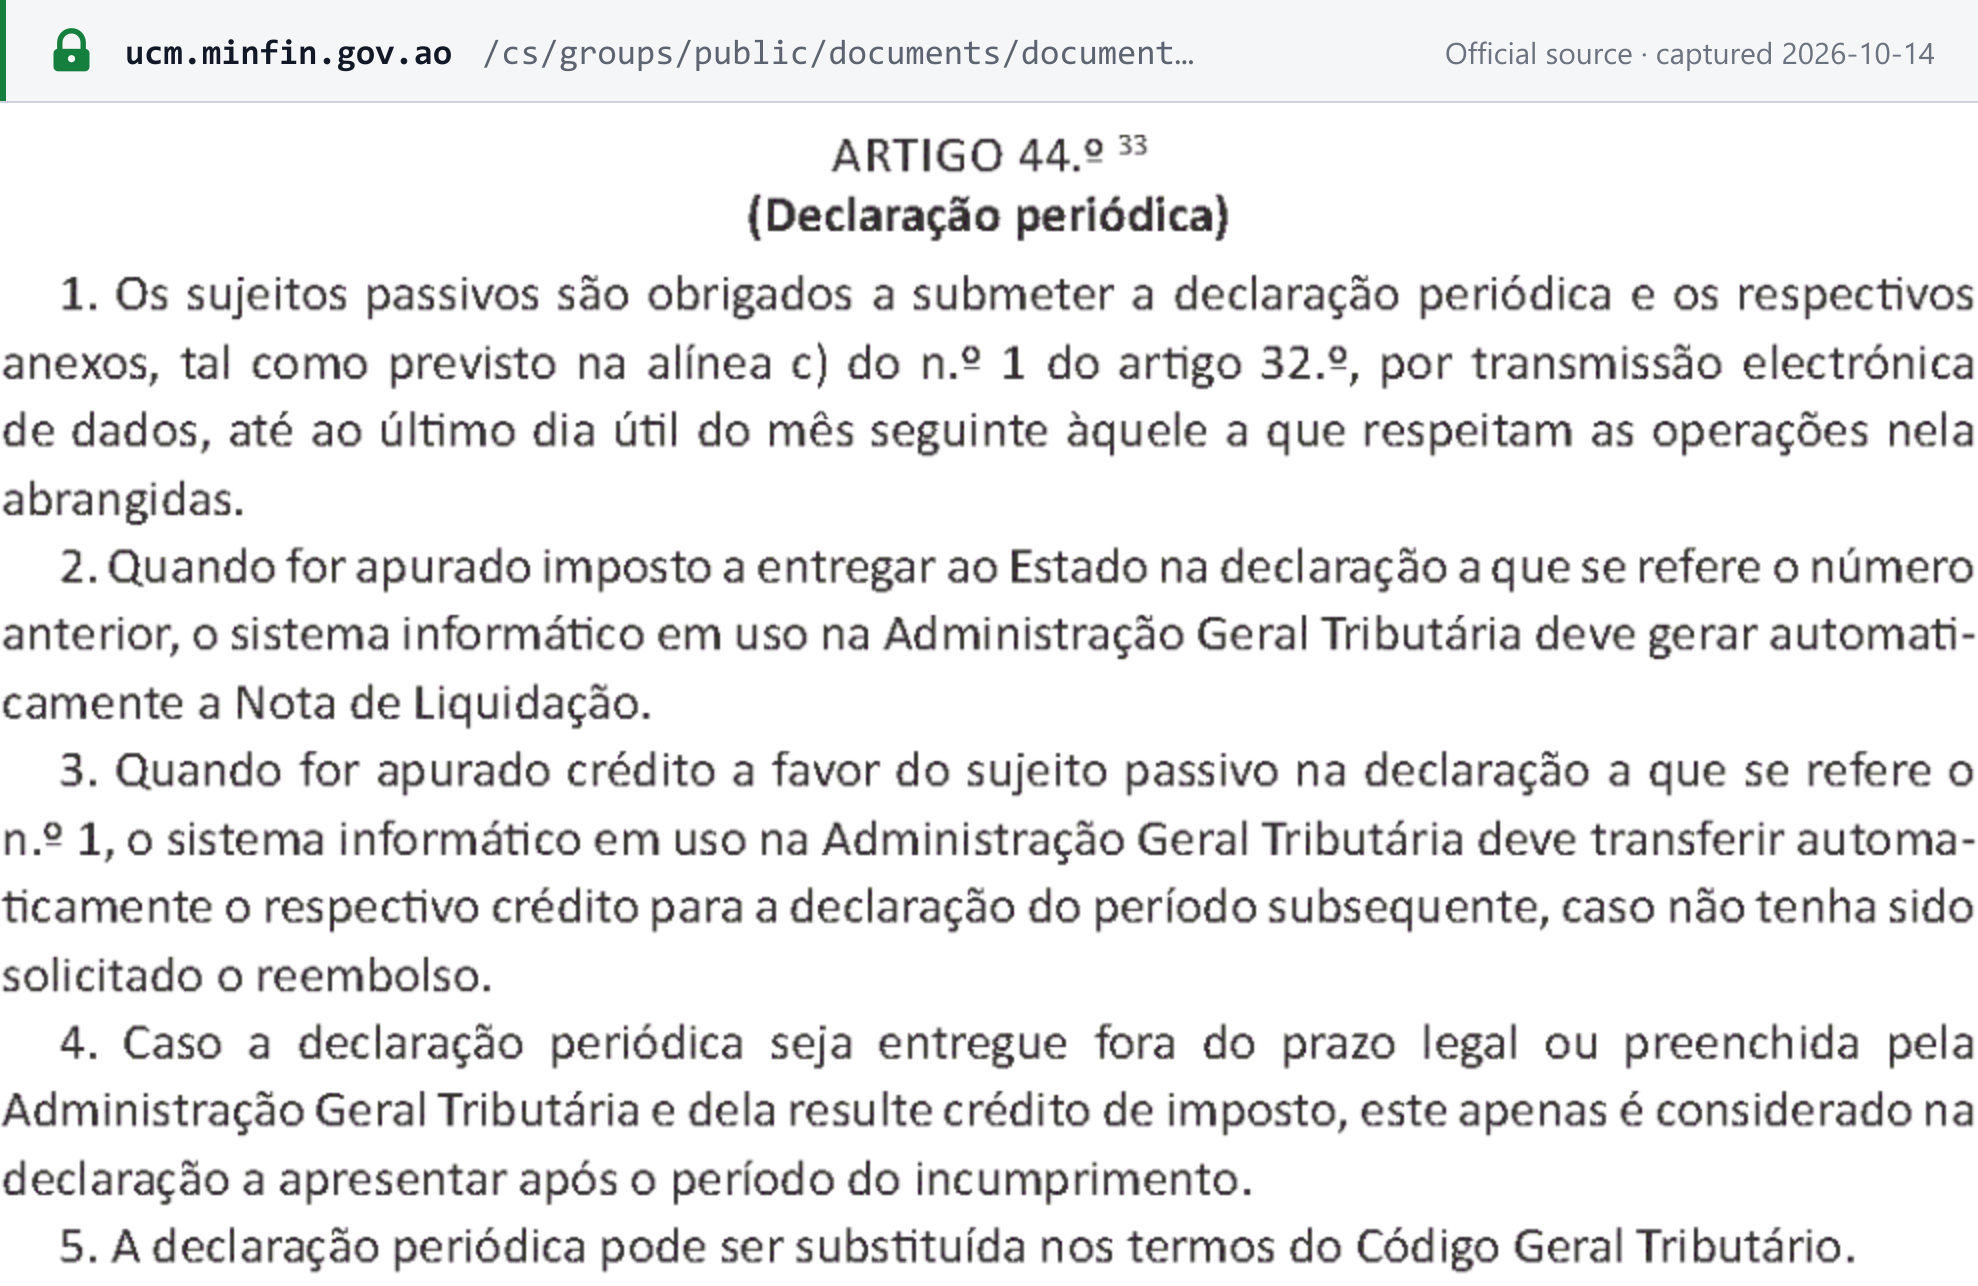
法定规则。 定期申报表及其附表应“até ao último dia útil do mês seguinte àquele a que respeitam as operações”以电子方式提交——即在交易所属月份次月的最后一个工作日之前(CIVA 第 44.º 条第 1 款)。提交后系统自动生成缴款单(Nota de Liquidação),留抵税额结转至下一期申报,除非申请退税(第 44.º 条第 2–3 款)。[1]
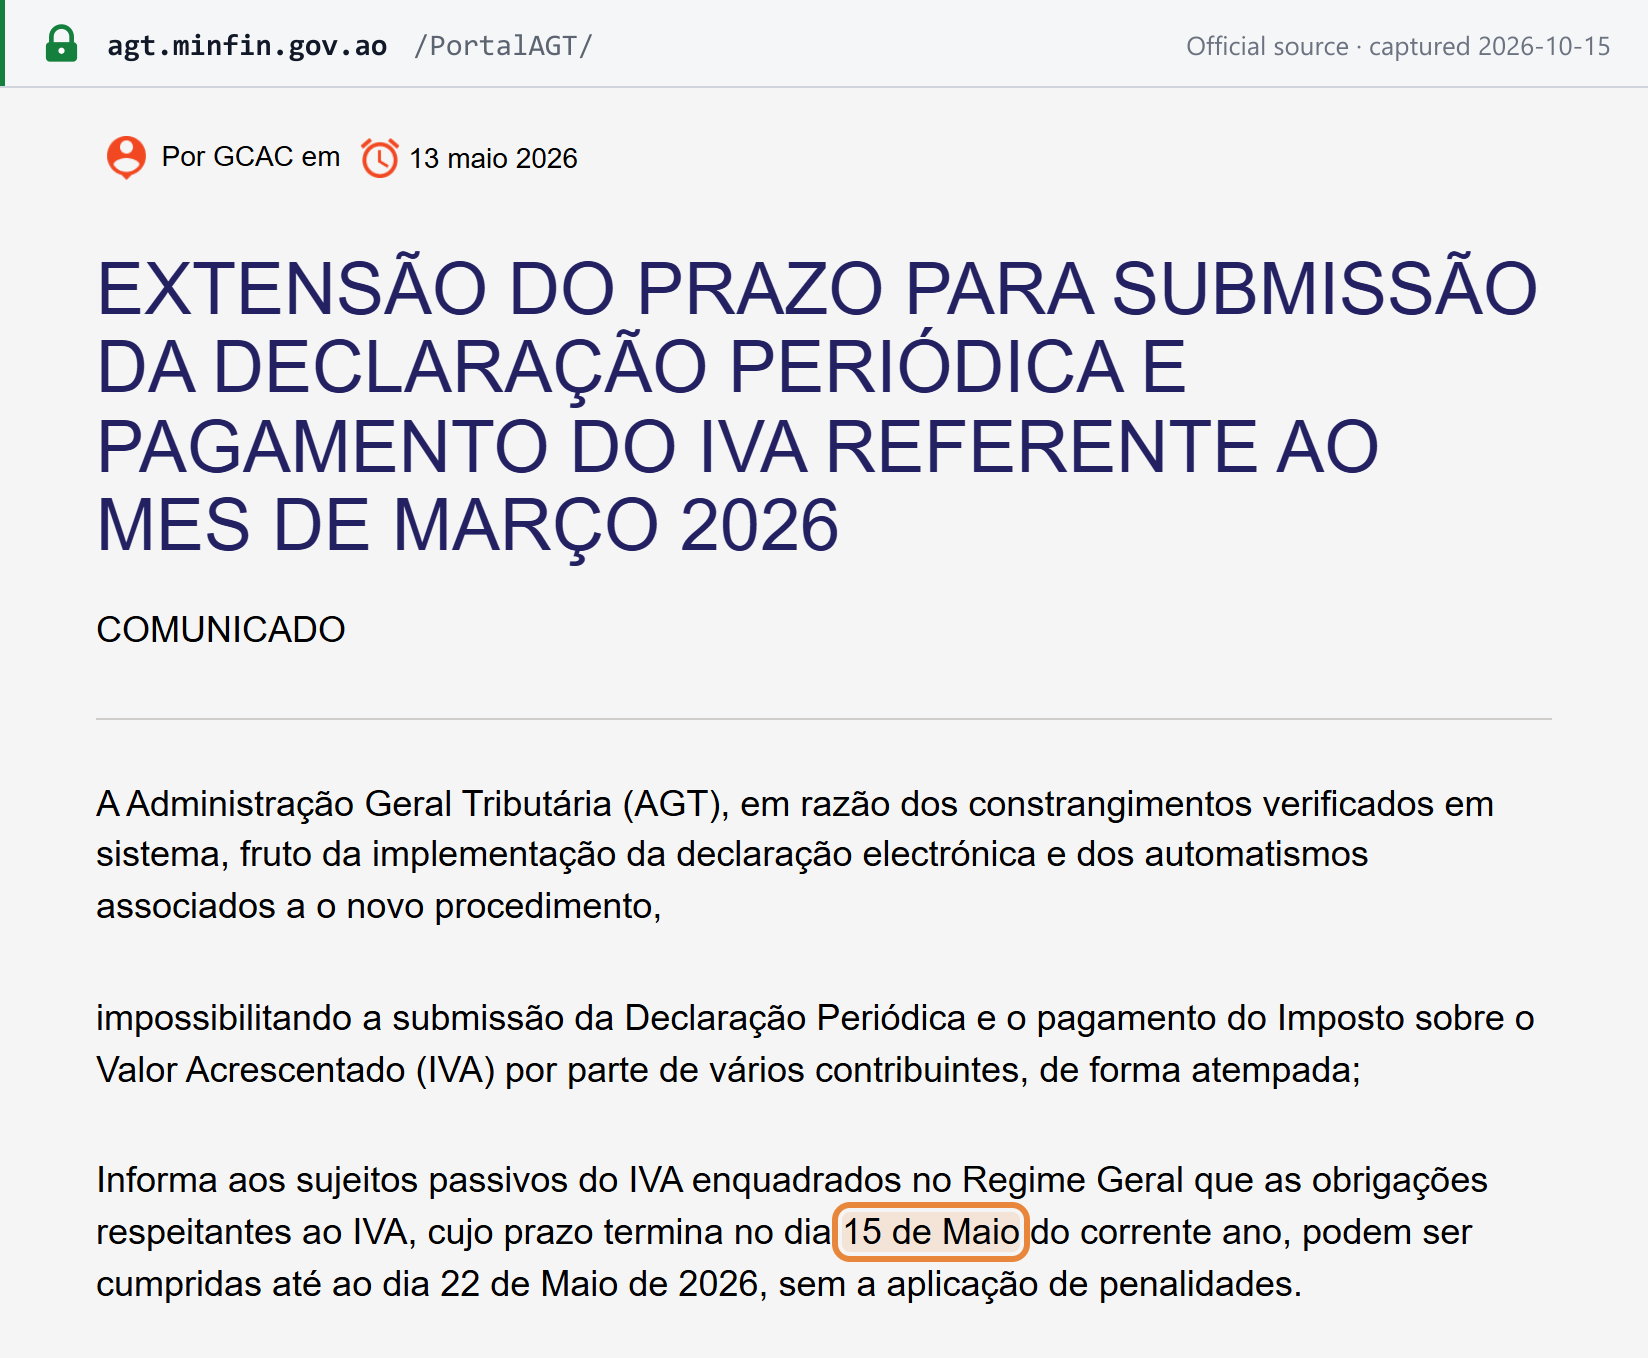
2026 年的一次性延期。 AGT 已将一般制度的特定期限延长,且不予处罚:
这些通知将 4月15日和 5月15日列为原到期日,这与法典中的「最后一个工作日」日期不同;AGT 未公布其依据。[10] [11]
AGT 会在其网站和 Portal do Contribuinte 上公布此类延期。
缴款截止日期与方式
IVA 的缴款期限与申报期限相同:“até ao último dia útil do mês seguinte”(CIVA 第 30.º 条第 1 款),使用提交申报时生成的 Nota de Liquidação 缴款;上述 2026 年的一次性延期同时适用于缴款和申报。申报和缴款均通过 Portal do Contribuinte 以电子方式办理。进口环节 IVA 在清关时向海关缴纳(第 30.º 条第 4 款)。[1]
其他申报清单
- 供应商附表(anexo de fornecedores)。 根据供应商的 SAF-T 文件和电子发票预先填写。对每张发票,纳税人可选择抵扣、不抵扣、递延或拒绝;递延最长 12 个月,逾期则丧失抵扣权。除石油投资公司外,整个一般制度均须强制自动提交(AGT,2026年2月26日)。[12]
- 手动录入: 在安哥拉没有机构的境外供应商提供服务的发票,以及 IVA cativo 发票(AGT,2026年6月1日)。[9]
- 年度文件: 上一年度的会计 SAF-T(4月10日前),以及截至 12月31日的存货文件(2月15日前)(第 71/25 号总统令第 24.º 条第 1 款 d–e 项)。[3]
IVA cativo(由客户代扣)
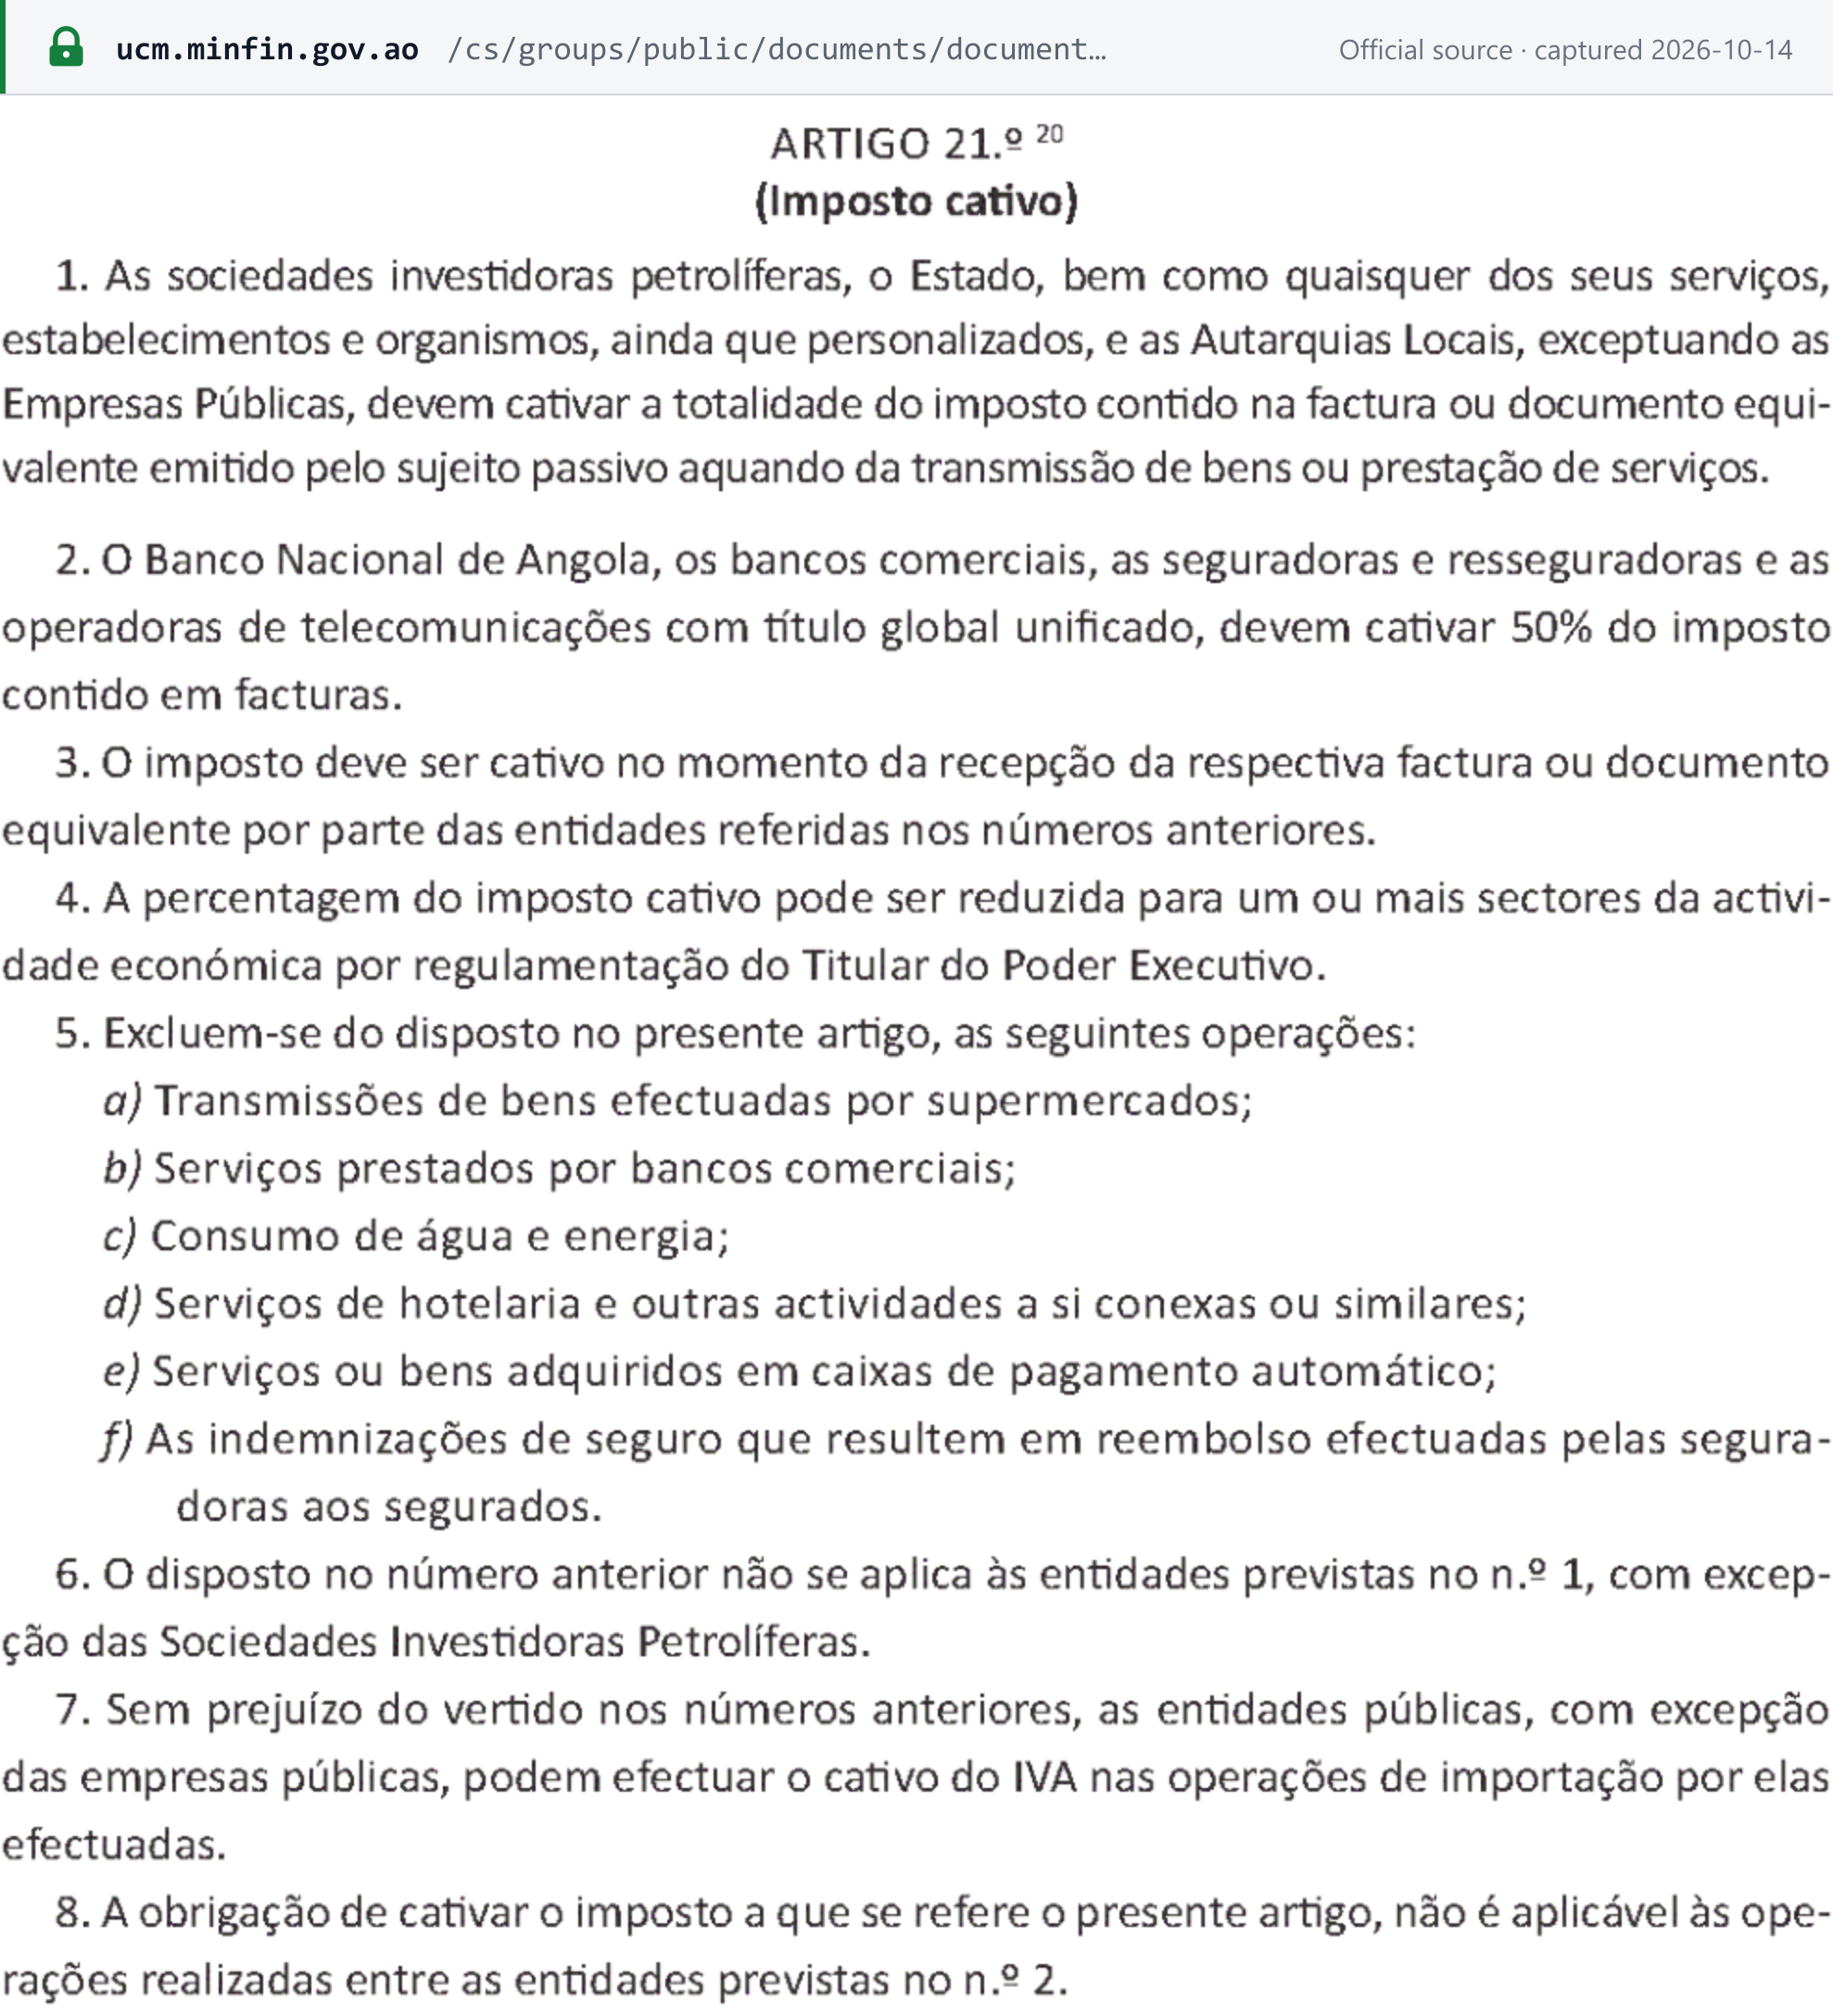
安哥拉要求特定客户对其收到的发票代扣 IVA(CIVA 第 21.º 条):[1]
| 客户 | 代扣比例 |
|---|---|
| 石油投资公司、国家及其部门和机构,以及地方当局(公共企业除外) | 发票上 IVA 的 100% |
| 安哥拉国家银行、商业银行、保险公司和再保险公司,以及持有统一全球牌照的电信运营商 | 发票上 IVA 的 50%(彼此之间的供应除外) |
- 时间: 收到发票时(第 3 款)。
- 不适用代扣的情形(第 5 款): 超市销售的货物、商业银行服务、水和能源、酒店服务、通过自动支付终端的购买以及保险赔款。这些例外适用于代扣 50% 的主体和石油投资公司,不适用于国家或地方当局(第 6 款)。
- 供应商方面: 供应商在开具发票所属期间的申报表中抵扣被代扣的 IVA(第 22.º 条第 6 款),其收据必须载明被代扣的金额。如果客户未代扣,则由供应商自行缴纳 IVA(第 29.º 条第 5 款)。
- 代扣方方面: 代扣的 IVA 应在次月最后一个工作日之前缴纳(第 31.º 条第 1 款)。
- 简易制度供应商: 国家通过 SIGFE 向其付款时进行代扣(第 69.º-D 条)。
请参阅增值税代扣制度。
进项税抵扣与不可抵扣项目
- 单据: 进项税仅可凭以纳税人名义和 NIF 开具的单据抵扣——一般制度发票和进口收据(CIVA 第 23.º 条第 3 款)。
- 时间: 在发票所属期间或下一期间的申报表中抵扣(第 23.º 条第 2 款),且须在发票开具后 12 个月内。
- 按比例抵扣: 同时有应税供应和免税供应的纳税人按年度营业额计算抵扣比例,向上取整;比例达到 98% 或以上的,全部进项税均可抵扣(第 27.º 条)。
- 简易制度: 仅可抵扣 10% 的进项税(第 69.º-C 条第 4 款)。
- 不可抵扣(第 24.º 条第 1 款): 乘用车(“viaturas de turismo”)、游艇、直升机、飞机和摩托车的购买、租赁、保险、使用和维修;住宿、餐饮、饮品和娱乐;以及烟草。该项目在应税销售中被转售的,不再受此限制(第 2 款)。石油投资公司适用其自身更宽泛的清单(第 25.º 条)。
退税
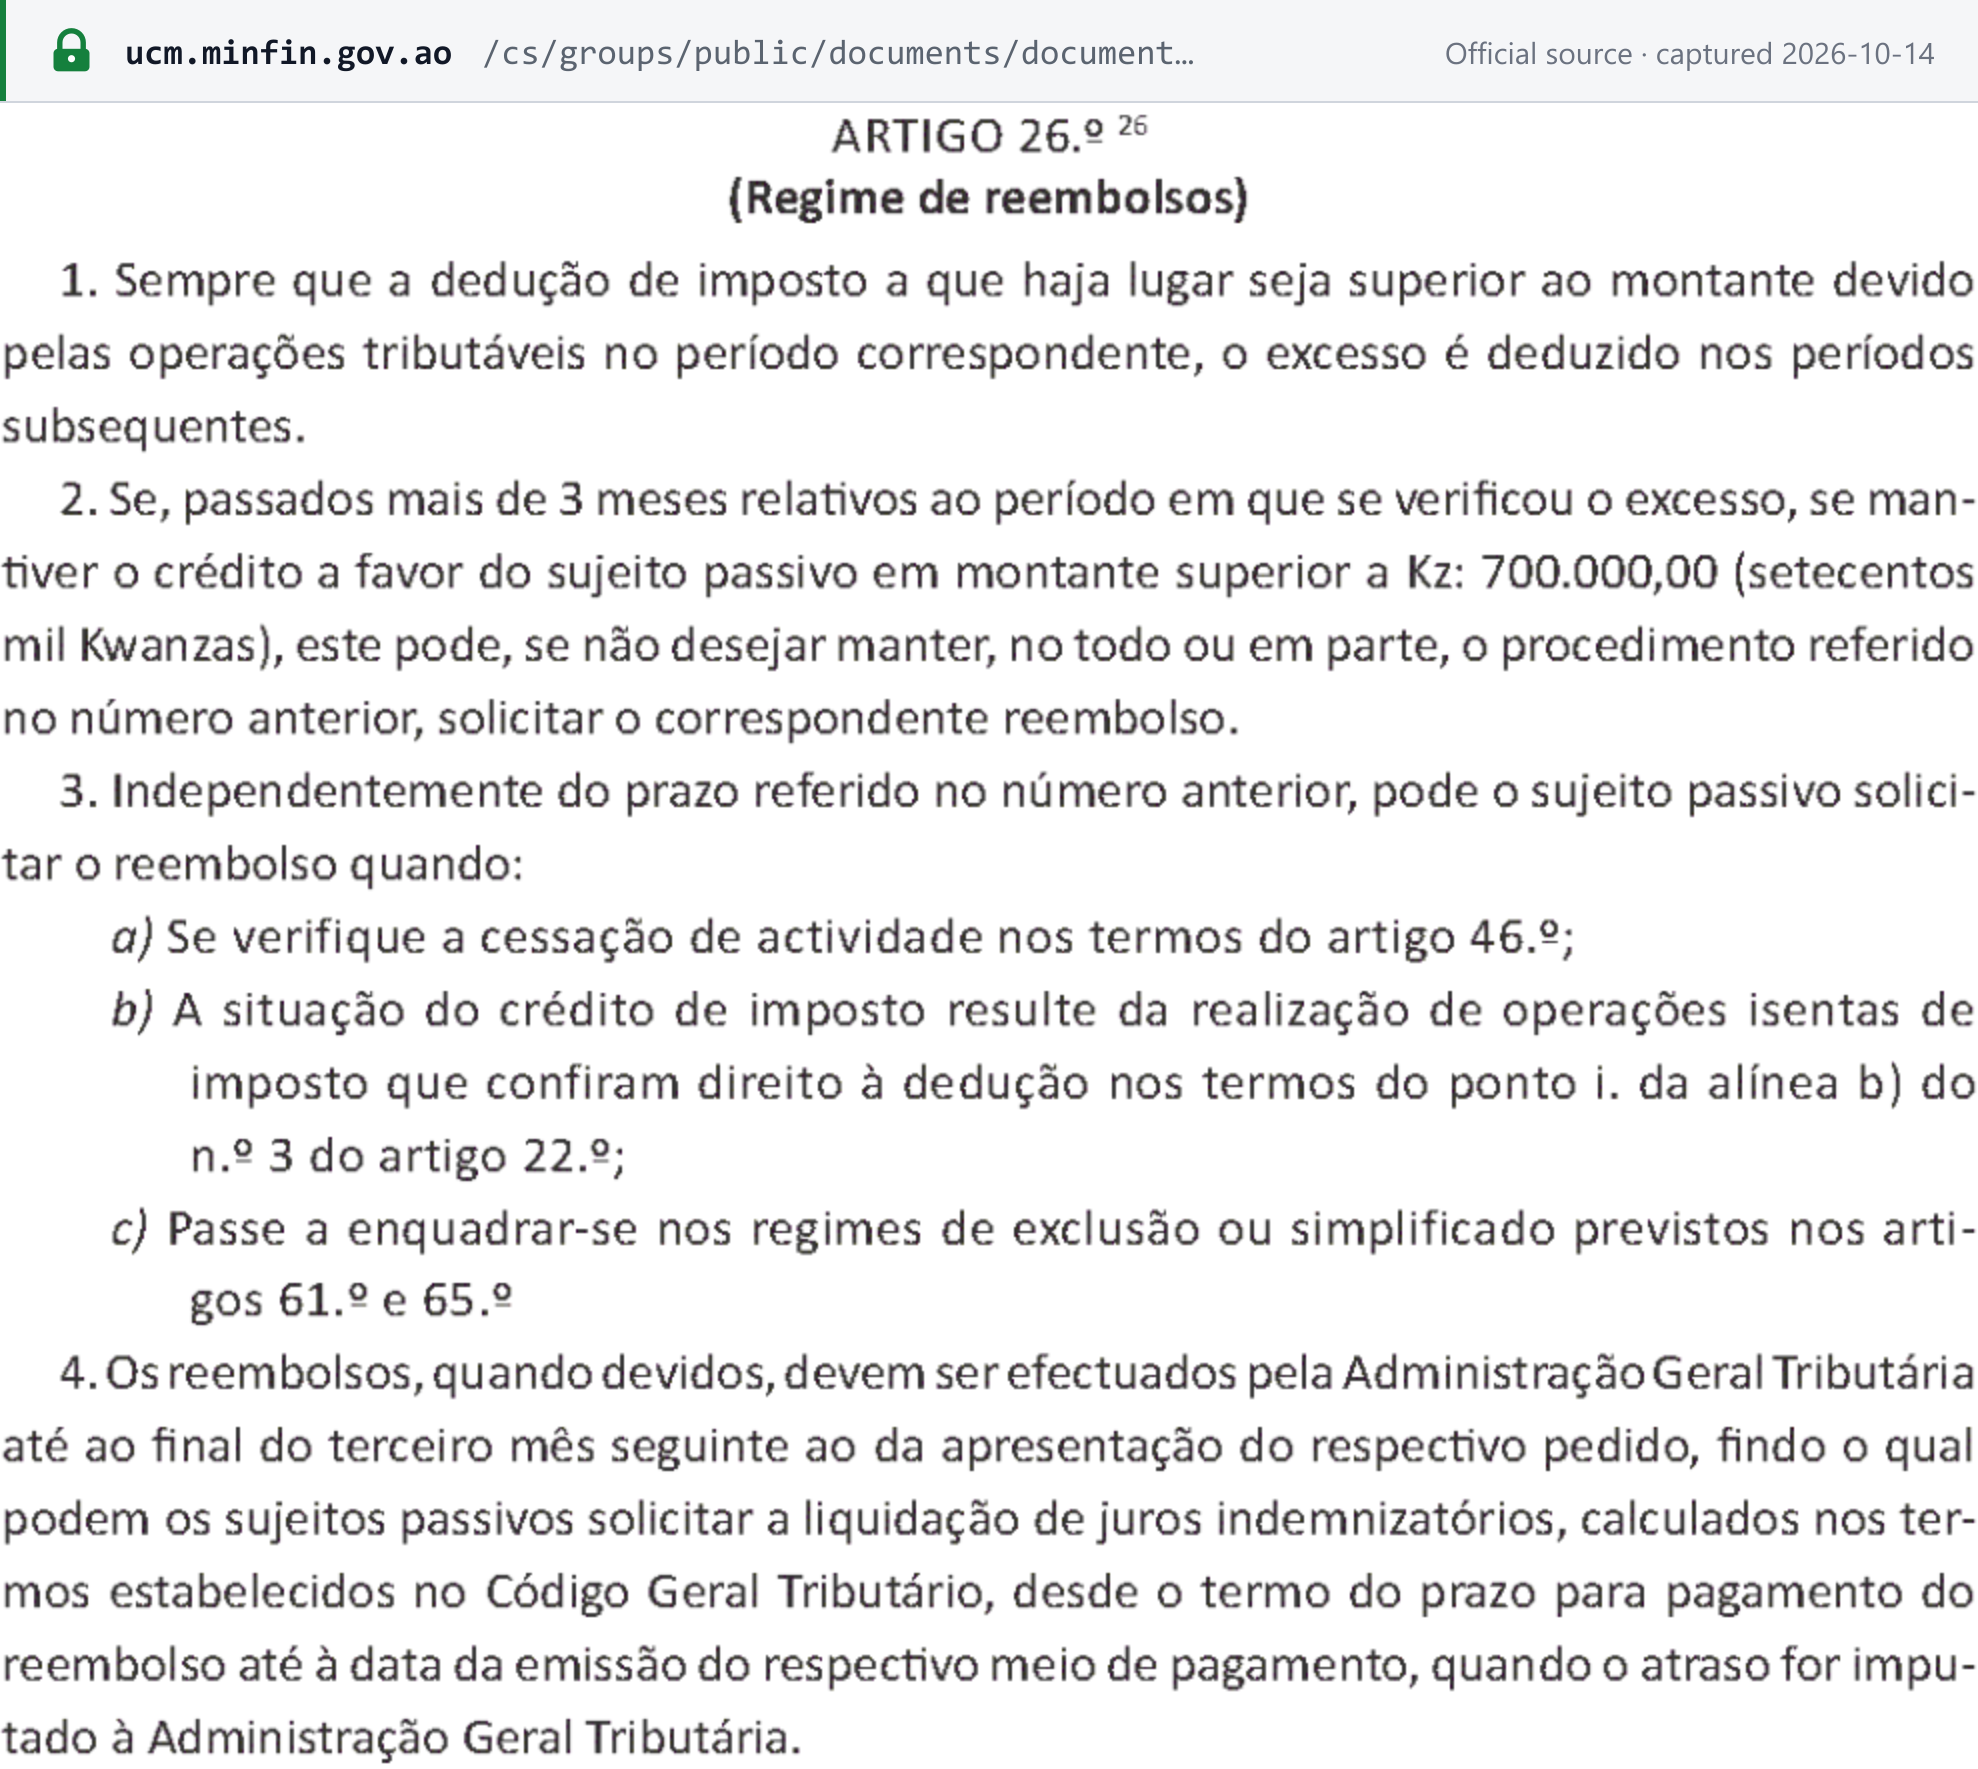
- 默认处理: 超额进项税结转至以后期间(CIVA 第 26.º 条第 1 款)。
- 退税申请: 如在超额发生期间3 个多月后,留抵税额仍高于 Kz 700,000,纳税人可申请退税(第 26.º 条第 2 款)。
- 随时申请: 停止活动时、留抵税额来自出口或其他享有抵扣权的免税供应时,或转入排除制度或简易制度时(第 26.º 条第 3 款)。
- AGT 的期限: “até ao final do terceiro mês seguinte ao da apresentação do respectivo pedido”——在申请提出后第三个月月底之前;逾期后,如延误由 AGT 造成,纳税人可主张补偿性利息(第 26.º 条第 4 款)。AGT 在等待文件期间可将期限中止 30 天(第 5 款),如怀疑存在税务犯罪,可再中止最长 6 个月(第 9 款)。
- 形式: 现金或税收抵免证书(第 7 款)。
- 简易制度: 只能在 12 个月后申请退税(第 10 款)。
- 非居民: 《IVA 法典》没有为未在安哥拉注册的境外企业设立退税机制。
2026 年,IVA 收入的 20% 将存入专门的退税账户(Lei 14/25 第 9.º 条第 5 款)。[2]
免税
免税供应
不享有抵扣权的免税项目(CIVA 第 12.º 条第 1 款)——示例:[1]
- 药品和医疗设备(附件四);残障辅助用品、盲文以及视力和听力辅助器具;
- 书籍,包括电子书,色情书籍除外;
- 不动产出租(酒店及类似住宿除外)以及不动产转让;
- 公共客运和救护运输;
- 金融中介服务(附件六),收费服务除外;健康保险,以及人寿保险和再保险;
- 石油产品(附件五);
- 教育,以及医疗服务(美容类除外)。
选择征税。 仅适用于药品和书籍(第 12.º 条第 2 款);一经选择,5 年内有效(第 13.º 条第 4 款)。
2026 年新规。 “Ficam isentas do Imposto sobre o Valor Acrescentado e Imposto de Selo as transacções efectuadas através de plataformas de pagamento e transferências instantâneas móveis devidamente autorizadas pelo Banco Nacional de Angola”——通过 BNA 授权的移动支付平台进行的支付和即时转账免征 IVA 和印花税(Lei 14/25 第 35.º 条)。[2]
免税不等于零税率。 进项税仅可就应税供应以及出口和第 15.º 条、第 16.º 条所列的其他交易抵扣(第 22.º 条第 3 款)。因此,第 12.º 条下的供应不含 IVA,且用于该供应的采购所含 IVA 不可抵扣;而出口不含 IVA,并保留全额抵扣权。供应全部为不享有抵扣权之免税项目的一般制度纳税人,改为就其收入缴纳 1% 的印花税(第 74.º 条)。[1]
特殊制度
- 简易制度和排除制度适用于中小企业(见注册)。
- 卡宾达: 卡宾达省特别制度下的进口和供应按 1% 征税,但附件三所列货物除外,这些货物适用标准税率(经 Lei 14/23 第 1 条修订的第 19.º 条第 1 款 e 项)。
- 自由区和保税仓库: 货物在该制度下存放期间免税(第 16.º 条)。
- 差额征税制度适用于从可识别的非应税人处购入用于转售的二手货物、艺术品、收藏品和古董:按售价与购价之间的差额征税(第 17.º 条第 3 款 f 项)。
- 石油行业: 100% IVA cativo、其自身的抵扣限制(第 25.º 条),以及用于石油和采矿作业的进口免税(第 14.º 条)。
- 工业设备: 对于进口的或由制造商供应的工业设备,如设备用于开业(“para início de actividade”,第 78.º 条第 1 款),IVA 可递延最长 12 个月且不加收附加费;或者无论是否开业,均可分最多 12 期按月缴纳且不加收附加费(第 78.º 条第 2 款);自 2026 年起适用 5% 税率。
违法行为与处罚
违法行为
刑事税务犯罪——税务欺诈(fraude fiscal)、加重税务欺诈(包括使用未实际发生交易的发票)以及滥用税务信托(abuso de confiança fiscal,例如截留已收取或代扣的 IVA 而不上缴国家)——由《税收通则》(Código Geral Tributário,Lei n.º 21/14 原始颁布文本,第 172.º–179.º 条)界定并予以处罚,包括监禁。[13]
以下列罚款处罚的其他违法行为:未开具发票、使用未经 AGT 验证的软件或在未向 AGT 报送的系列中开具发票、未提交申报表,以及未代扣或未上缴 IVA cativo。发票抽奖中的欺诈行为移交刑事诉讼(第 71/25 号总统令第 33.º 条)。
处罚
申报与缴款(《IVA 法典》第 70.º 条)。
- 月度申报表逾期或未提交: 每次违法罚款 Kz 600,000,申报表每持续缺失三个月,罚款翻倍(第 1–2 款)。
- 少收、未缴、逾期缴纳或未缴纳 IVA cativo,或不当抵扣: 适用《税收通则》关于未缴税款的处罚(第 3–4 款)。
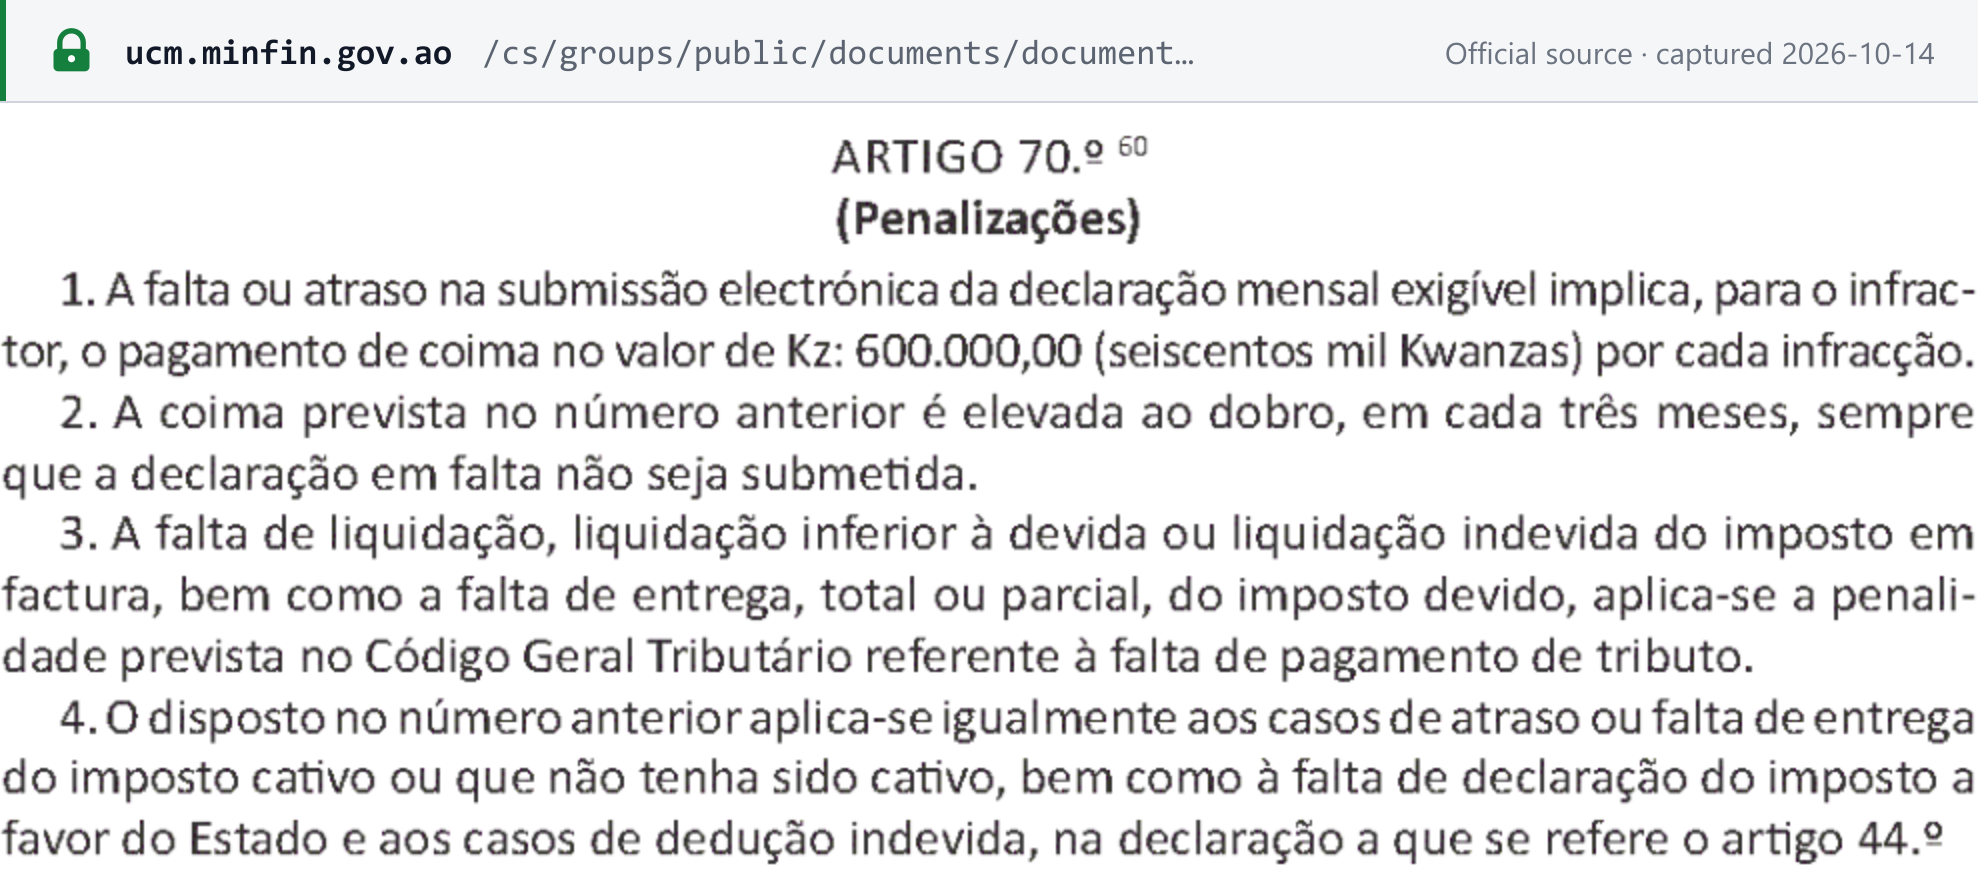
发票(第 71/25 号总统令第 35.º 条)。 [3]
| 违规行为 | 罚款 | 第 35.º 条 |
|---|---|---|
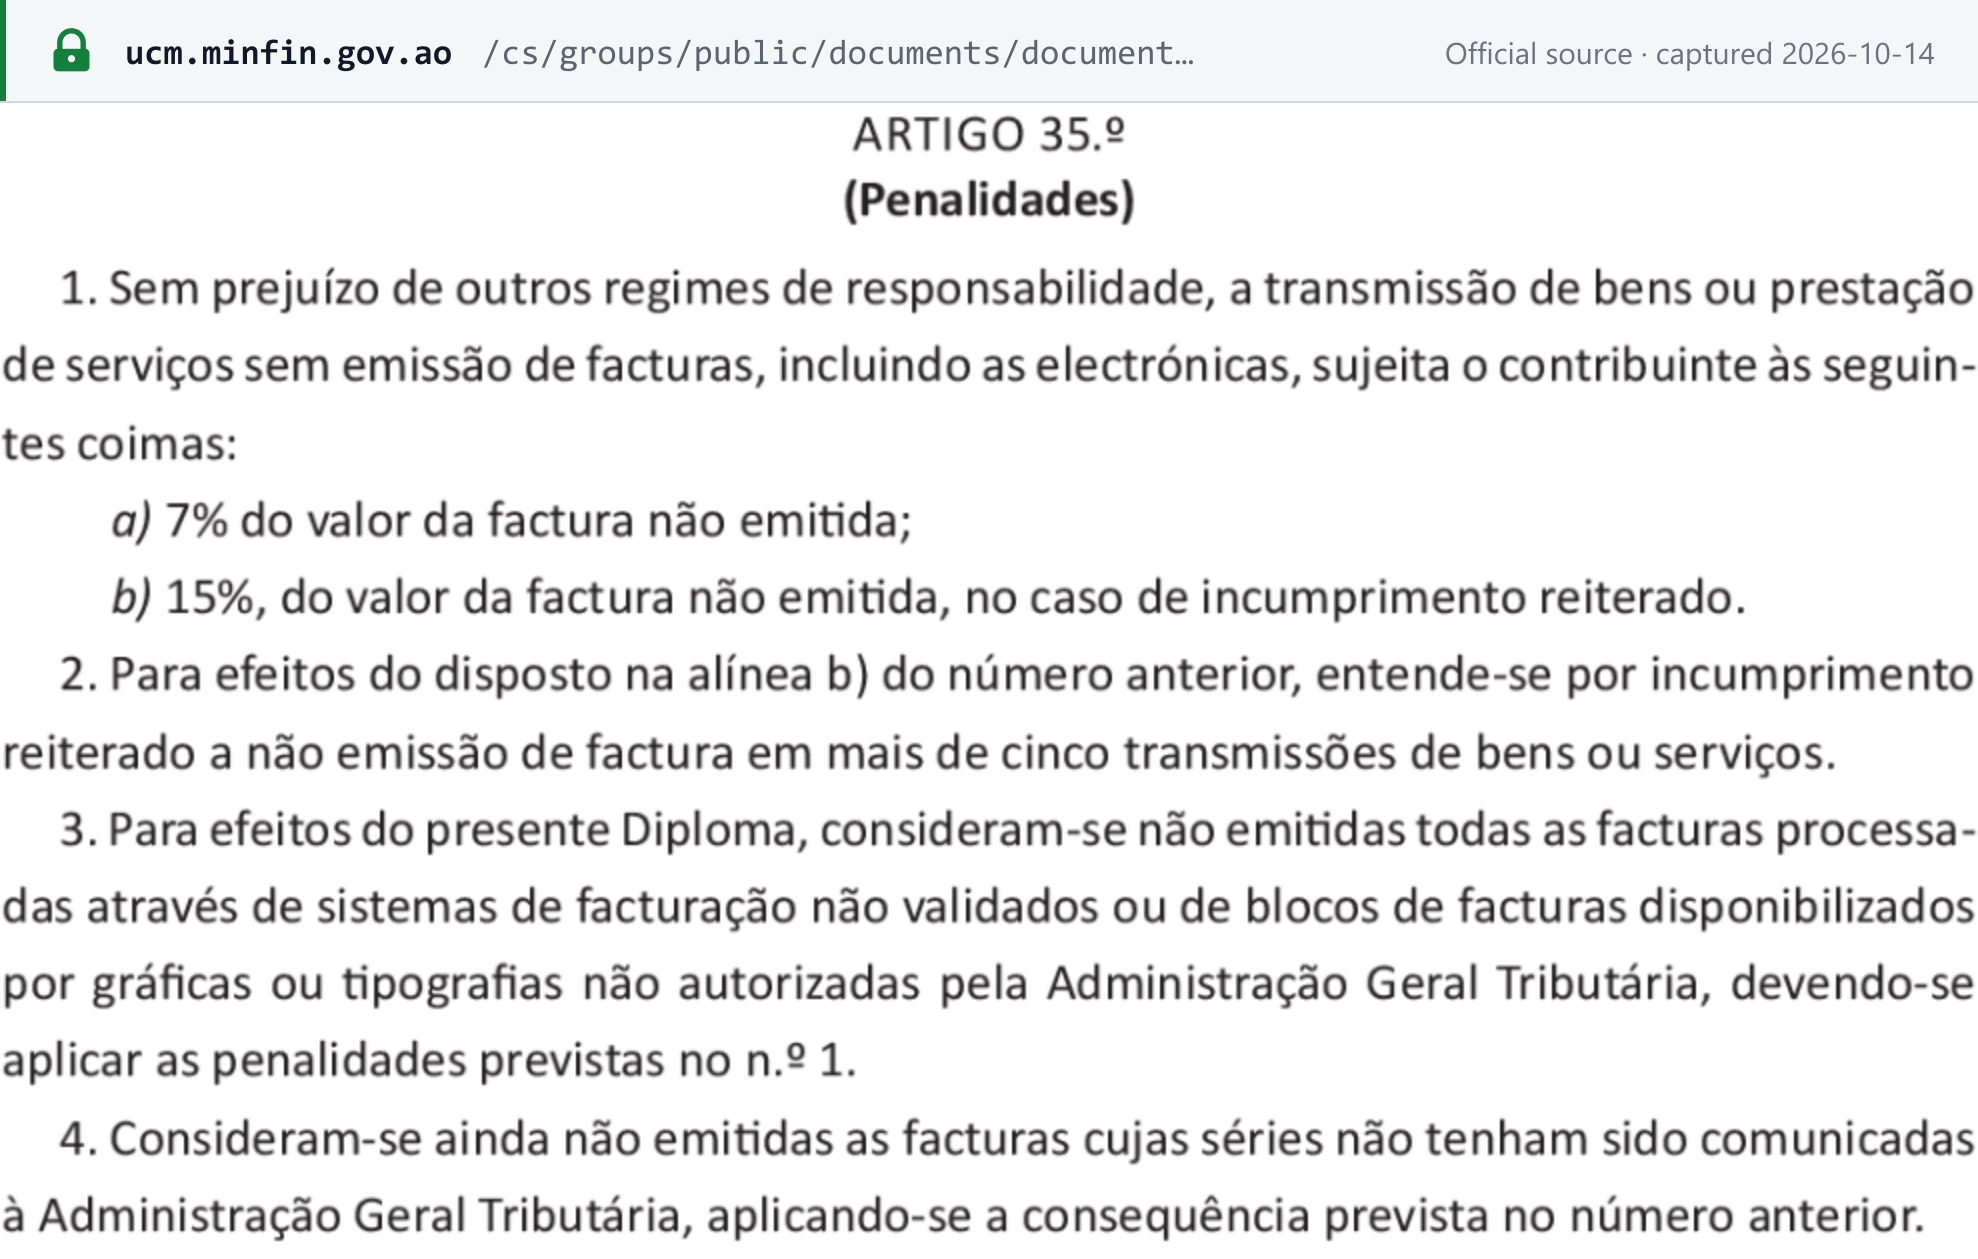
| 未开具发票,包括电子发票 | 未开具发票金额的 7% | 第 1 款 a 项 |
| 重复未开具(超过五次供应) | 未开具发票金额的 15% | 第 1 款 b 项,第 2 款 |
| 发票遗漏或错误填写价格、NIF、地址、开票方名称或经验证的软件 | 每张发票 5% | 第 8 款 a 项 |
| 发票遗漏或错误填写任何其他要素 | 每张发票 1% | 第 8 款 b 项 |
| 逾期开具发票(第五个工作日之后) | 每张发票的 0.2% | 第 10 款 |
| 未开具收据或未归档 | 每张发票 1% | 第 9 款 |
| SAF-T 遗漏,或连续超过 3 个期间未提交 SAF-T | 7% | 第 11–12 款 |
| 因软件开发商导致的 SAF-T 未提交 | 每期 Kz 600,000,由开发商承担 | 第 13 款 |
- 视为未开具: 由未经验证的软件、未经授权的印刷商开具或在未向 AGT 报送的系列中开具的发票视为未开具,因此适用 7% 或 15% 的罚款(第 3–4 款)。
- 首次违法: 首次违反该总统令的,罚款减半(第 15 款)。
NIF 规则。 违反 NIF 制度的实体将被处以 Kz 200,000 的罚款(第 245/21 号总统令)。[14]
常见问题
我们的客户是国家或石油公司,支付发票时没有支付 IVA。这样做对吗?
对。根据《IVA 法典》第 21 条,石油投资公司、国家及其部门以及地方当局(公共企业除外)对其收到的发票代扣全部 IVA。安哥拉国家银行、商业银行、保险公司和再保险公司,以及持有统一全球牌照的电信运营商代扣 50%。您应在开具该发票所属期间的申报表中抵扣被代扣的金额,并且您的收据必须载明该金额。
安哥拉是否有增值税注册起征点?
没有那种「营业额低于某一金额即可不注册」的起征点。任何从事经济活动的人都必须在 AGT 注册并持有 NIF。上一财政年度的营业额或进口额决定适用的 IVA 制度:低于 Kz 25,000,000 的适用排除制度,不收取 IVA;Kz 25,000,000 至低于 Kz 350,000,000 的适用简易制度,按实际收到的营业额缴纳 7%;达到 Kz 350,000,000 或以上的适用一般制度,在发票上收取 IVA。
我们是一家向安哥拉企业销售产品的境外软件公司。我们需要注册 IVA 吗?
对于您从境外向安哥拉应税人提供的服务,无需注册。如果供应商为非居民且在安哥拉没有常设机构,则由安哥拉企业客户根据反向征收机制自行申报 IVA(《IVA 法典》第 29 条第 2 款);适用简易制度的客户适用 7%。在安哥拉进行应税供应的非居民必须委任税务代表,该代表对税款承担连带责任(第 33 条)。
如果我们向安哥拉消费者销售数字服务呢?
在安哥拉使用或实际利用的服务始终在安哥拉应税。在安哥拉进行应税供应的非居民必须委任安哥拉税务代表,该代表对税款承担连带责任。《IVA 法典》第 33 条第 5 款为在安哥拉没有常设机构的非居民规定了简易登记作为替代方式,具体条件有待法规规定。如果销售通过数字平台进行,则由平台所有者或运营者收取并缴纳 IVA。
我们何时必须开具电子发票?
根据 AGT 的说明,自 2026 年 1 月 1 日起,电子发票已适用于第一和第二大型纳税人税务局所辖纳税人以及国家供应商;自 2027 年 1 月 1 日起适用于 IVA 一般制度和简易制度下的所有纳税人。排除制度纳税人可自愿选择加入。
如果我们开具电子发票,还需要提交 SAF-T 吗?
无需提交 SAF-T 发票文件:AGT 于 2026 年 3 月 24 日宣布,开具电子发票的一般制度和简易制度纳税人不再提交该文件。但上一年度的年度会计 SAF-T(4 月 10 日到期)以及截至 12 月 31 日的存货文件(2 月 15 日到期)仍须提交。
我们可以用美元开具发票吗?
价格必须以宽扎列示,并以文字大写写出,但进出口发票除外,后者遵循国际贸易规则。如果应税金额以外币计价,应按税款应缴之日安哥拉国家银行的卖出汇率折算。
IVA 申报何时到期?
《IVA 法典》规定申报和缴款的截止日期均为交易所属月份次月的最后一个工作日。AGT 偶尔会延长特定期限:2026 年,它将 4 月 15 日到期的义务延至 4 月 30 日,并将 5 月 15 日到期的 2026 年 3 月义务延至 5 月 22 日。AGT 的通知将 4 月 15 日和 5 月 15 日列为原到期日,这与法典中的日期不同;AGT 未公布其依据。
我们能否抵扣公司汽车或员工餐饮的 IVA?
不能。《IVA 法典》第 24 条禁止抵扣乘用车、游艇、直升机、飞机和摩托车(包括其租赁、保险和维修)、住宿、餐饮、饮品和娱乐以及烟草的进项税,除非该项目在应税销售中被转售。
重要网站
| 网站 | 用途 |
|---|---|
| Portal do Contribuinte | 注册、提交 IVA 申报表(Modelo 7)、缴款、注册电子发票、在排除制度下开具发票,以及查询 NIF 状态 |
| AGT — Consultar NIF | AGT 的公开 NIF 查询(受 reCAPTCHA 验证保护) |
| Modelo 7 用户指南(PDF) | AGT 关于填写一般制度定期申报表的指南 |
| 经认证的电子发票软件清单(PDF) | AGT 经验证的开票软件清单,2026年10月 |
| AGT 税务模拟器 | AGT 的税款和关税模拟器 |
| Guiché Único da Empresa | 公司设立一站式服务窗口 |
| AGT | 新闻、通知、法规库;纳税人支持电话 (+244) 923 167 010 或邮箱 apoio.agt@minfin.gov.ao |
| 安哥拉 NIF 验证工具 | 使用 Lookuptax 检查 NIF 格式 |
近期变化
- 2026-10-02 — AGT 确认,自 2027年1月1日起,电子发票扩展至所有一般制度和简易制度 IVA 纳税人。(AGT)
- 2026-06-01 — AGT:定期申报表于每月 1 日根据电子发票和 SAF-T 文件预先填写;境外服务发票和 IVA cativo 发票须手动录入。(AGT)
- 2026-05-13 — AGT 将 2026年5月15日到期的一般制度 IVA 期限(2026年3月交易)延长至 2026年5月22日。(AGT)
- 2026-03-24 — AGT 免除一般制度和简易制度电子发票开具者提交 SAF-T 发票文件的义务。(AGT)
- 2026-02-26 — AGT 规定一般制度须强制自动提交供应商附表,并将发票递延上限定为 12 个月。(AGT)
- 2026-01-01 — 电子发票对大型纳税人和国家供应商强制实施。(AGT)
- 2026-01-01 — OGE 2026(Lei 14/25)生效:制度变更须在次月底前完成,制造商工业设备适用 5% IVA,移动支付免税。(Lei 14/25)
完整时间线请参阅 Lookuptax 上的安哥拉税务变化。
参考链接
- 《IVA 法典》,经 Lei n.º 14/23, de 28 de Dezembro 重新公布(Diário da República I Série n.º 246,PDF)
- Lei n.º 14/25, de 30 de Dezembro — 2026 年国家预算(OGE)(PDF)
- 第 71/25 号总统令(Decreto Presidencial n.º 71/25, de 20 de Março)— Regime Jurídico das Facturas(PDF)
- 第 683/25 号行政令(Decreto Executivo n.º 683/25, de 22 de Agosto)— 电子发票技术规则(PDF)
- AGT 第 01/GACA/GJ/AGT/2026 号通函 — OGE 2026 税收措施(PDF)
- AGT — Sobre a preparação para a adesão à facturação electrónica(2026年10月2日)
- AGT — 电子发票对大型纳税人和国家供应商生效(2026年1月5日)
- AGT — 电子发票纳税人免交 SAF-T(2026年3月24日)
- AGT — 定期申报表预填与供应商附表(2026年6月1日)
- AGT — 2026年3月 IVA 申报期限延长(2026年5月13日)
- Portal do Contribuinte — 2026年4月15日 IVA 期限延长
- AGT — 供应商附表与自动提交(2026年2月26日)
- Código Geral Tributário(《税收通则》),Lei n.º 21/14, de 22 de Outubro(PDF)
- 第 245/21 号总统令 — NIF 制度(PDF)
- AGT — 电子发票采用情况及期限不予延长(2026年5月7日)
Lookuptax 相关内容: