奥地利增值税(Umsatzsteuer)指南
| 概况表 | |
|---|---|
| 国家代码 | AT |
| 税种名称 | Umsatzsteuer(USt)——增值税(VAT) |
| 税务机关 | 联邦财政部(Bundesministerium für Finanzen,BMF),具体业务由Finanzamt Österreich(奥地利税务局)执行 |
概述
奥地利依据《1994年增值税法》(Umsatzsteuergesetz 1994,UStG 1994)征收增值税(Umsatzsteuer,USt)。由BMF与BMAW联合运营的企业门户USP(Unternehmensserviceportal,企业服务门户)直接阐明了纳税义务规则:"Umsatzsteuerpflichtig sind in Österreich grundsätzlich alle Unternehmen,"(在奥地利,原则上所有企业均负有增值税纳税义务),而凡是 "eine gewerbliche oder berufliche Tätigkeit selbständig ausgeübt wird"——即独立从事商业或职业活动——即构成企业(Unternehmer)。[1]
主管机关。 增值税由联邦财政部(Bundesministerium für Finanzen,BMF)管理,具体业务通过Finanzamt Österreich(2020年税务机关改革后设立的全国统一税务局)执行,申报则通过FinanzOnline电子税务门户进行。面向纳税人的指引由BMF与联邦劳动和经济部(Bundesministerium für Arbeit und Wirtschaft)在 usp.gv.at 上联合发布。[1]
货币。 本指南中的所有金额均以**欧元(EUR,€)**计。
纳税期间。 增值税核定期间(Veranlagungszeitraum)为日历年。预申报的申报期间(Voranmeldungszeitraum)默认按月,营业额低于门槛的企业则按季度——参见申报与缴纳。
税制层级。 奥地利增值税是单一的联邦税种。不存在州(Land)或市镇一级的增值税,也没有地区附加税——本指南中的每一项税率和门槛均统一适用于全部九个联邦州,仅有一项范围很窄的地域例外(参见税率)。作为欧盟成员国,奥地利以UStG 1994转化实施第2006/112/EC号指令,因此欧盟层面的机制——欧盟内部供应、跨境反向征收、OSS/IOSS——在此与单一市场其他地方同样适用。
奥地利的不同之处。 有三项特点在本站涵盖的大多数同类欧盟司法管辖区中没有相近的对应规则:仅适用于Jungholz和Mittelberg飞地内的19%税率(参见税率);2025年同时改变了金额和计量方式的小企业(Kleinunternehmer)门槛(参见注册);以及适用范围比大多数欧盟国家更广的国内反向征收,延伸至建筑服务(Bauleistungen)(参见跨境规则)。
注册
谁应当注册
企业(Unternehmer)——任何独立从事商业或职业活动的人——自第一笔应税交易起即属于奥地利增值税的征税范围。[1] 不存在决定该活动是否应税的独立注册门槛——下文的小企业(Kleinunternehmer)门槛是向设立于奥地利的企业提供的免税待遇,而非在达到门槛前可不纳税经营的许可。在奥地利没有设立机构的企业完全没有对应的最低限额(见下文)。
注册门槛
| 触发条件 | 门槛 | 计量期间 | 备注 |
|---|---|---|---|
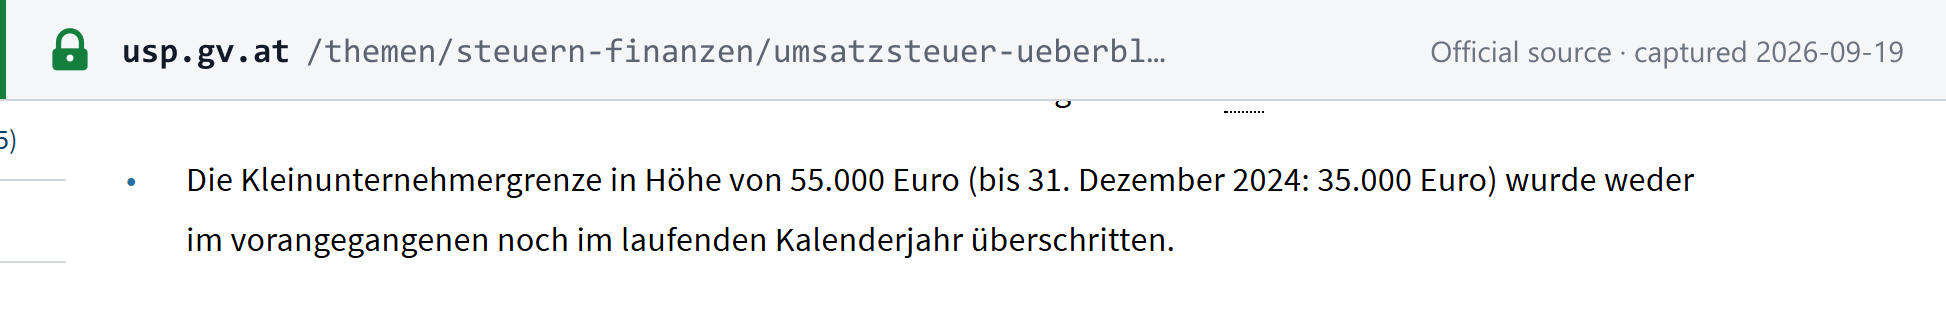
| 小企业免税——设立于奥地利的企业(§ 6 Abs. 1 Z 27 UStG) | 55,000欧元,按约定的全部对价计算 | 上一日历年和当年均未超过 | 自2025年1月1日起由35,000欧元(不含税)上调,依据为经《2024年税费修订法》(Abgabenänderungsgesetz 2024,BGBl. I Nr. 113/2024)重构的 § 6 Abs. 1 Z 27 UStG 1994,55,000欧元这一数额由《2025年累进补偿法》(Progressionsabgeltungsgesetz 2025,BGBl. I Nr. 144/2024)确定。按约定的全部对价计量(USP:"es ist das gesamte vereinbarte Entgelt zu berücksichtigen";§ 6 Abs. 1 Z 27 UStG)——不会先剔除名义增值税,这与2025年之前的规则不同。适用10%容差区间:某一日历年内超出55,000欧元不超过10%(最高60,500欧元)的,免税资格保留至年末,但自次年1月1日起终止;超出10%以上的,免税资格追溯失效,自越过门槛的那笔交易起,并适用于同一年度此后的每笔交易。[2] |
| 未设立于奥地利的企业 | 零 | — | 自第一笔应税交易起即负有注册义务。读者最常误以为这一数额与小企业门槛相同——事实并非如此。[1] |
| 欧盟跨境中小企业计划 | 奥地利营业额55,000欧元****且欧盟范围营业额100,000欧元,须同时满足 | 当年或上一日历年 | 自2025年1月1日起,仅向设立于另一欧盟成员国的企业开放,且须待其本国税务机关签发带有"-EX"后缀的中小企业识别号后方可适用——奥地利免税自该号码签发之日起生效,而非自申请之日起。[3] |
税务登记号码
奥地利用于欧盟内部交易的增值税识别号为UID(Umsatzsteuer-Identifikationsnummer,增值税识别号):格式为ATU + 8位数字(^ATU\d{8}$),可通过VIES或FinanzOnline验证。有关完整的格式说明、相关的Abgabenkontonummer(Steuernummer,税号)和Firmenbuchnummer(商业登记号),以及常见的ERP格式错误,请参阅Lookuptax的奥地利税号指南。如需核验交易对方的号码,请使用奥地利UID验证工具。
如何注册
须收取奥地利增值税的非居民企业,应向一个统一的集中办理机构——Finanzamt Österreich, Dienststelle Graz-Stadt(奥地利税务局格拉茨市办事处),而非就近的地方税务局——以邮寄方式提交Verf 19表格及证明文件。通常处理时间为7–8周;没有强制要求更快签发的法定期限。新签发的UID还需若干个工作日才能同步至VIES——在VIES能够确认之前就以该UID开具发票,将使交易对方丧失进项税抵扣权。[5]
自愿注册
可以。 低于小企业门槛的企业可放弃免税(Verzicht auf die Kleinunternehmerbefreiung / Regelbesteuerung),选择承担完整的增值税纳税义务——通常是为了收回大额初创投资的进项税。部分已公布的资料指出,依据**§ 6 Abs. 3 UStG 1994**,该放弃声明对企业具有至少五个日历年的约束力。BMF自己的U12表格原文写明:"Die Erklärung bindet dieden Unternehmerin mindestens für fünf Kalenderjahre."(该声明对企业至少具有五个日历年的约束力。)如需恢复免税,须作出明确的撤销声明,自某一日历年年初起生效,并于该年1月31日前提交。[U12]
注销登记
BMF的Verf 25表格——Fragebogen anlässlich der Aufgabe einer gewerblichen oder beruflichen Tätigkeit(停止商业或职业活动调查问卷)——是终止经营时使用的问卷,须在一个月内交回税务局;提交该表格同时会触发UID号码的注销。[Verf25]
停止经营的企业必须通知税务局——无论出于何种原因均属强制义务:"Gibt jemand seine unternehmerische Tätigkeit auf — egal aus welchen Gründen —, muss diese Tatsache dem zuständigen Finanzamt mitgeteilt werden."(任何人放弃其经营活动——无论出于何种原因——都必须将此事实告知主管税务局。)个体经营者须提交题为**"Finanzamt-Anzeige Einzelunternehmen"**(个体企业税务局通知)的通知,可亲自递交、邮寄、传真或通过FinanzOnline提交。[6] 与此同时,退出的企业通常还须:交回或暂停营业执照(Gewerbeberechtigung);申请从商业登记簿(Firmenbuch)中注销(适用于公司);在一个月内通知社会保险机构(SVS);以及为所有雇员办理离职登记。本指南的来源未注明具体编号的注销表格(部分二手资料提到"Verf25"编号,但未在官方页面上得到确认),也未注明固定的最终增值税申报期限——在获得确认之前,请将两者视为待定问题,而非既定事实。
集团注册
可以,以增值税集团(Umsatzsteuergruppe,Organschaft)的形式。相关法律依据被认定为§ 2 Abs. 2 Z 2 UStG 1994,转化实施欧盟增值税指令第11条:在财务、经济和组织上融入另一企业经营的实体不再是独立的纳税人,集团被视为单一企业(Organträger,控制企业),集团成员之间的交易作为非应税内部交易不属于增值税征税范围,且仅限于国内业务。此引用来自二手法律评论,而非独立获取的RIS文本——在依赖边缘情况细节之前,请直接核实 § 2 UStG 的现行条文。
税率
| 税率 | 适用范围 | 法律依据与生效日期 |
|---|---|---|
| 20%(标准税率) | 未被特别规定为低税率、零税率或免税的所有应税供应 | 长期有效,未曾变动。[8] |
| 10%(低税率) | 住宅租金;住宿和餐饮(须满足条件);书籍和报纸;公共交通;医疗和护理服务;附件1所列食品 | UStG 1994 附件1(Anlage 1)。[8] |
| 13%(低税率) | 活体动物、植物和木柴;艺术表演;电影、马戏、剧院和动物园门票;体育赛事门票;由生产该葡萄酒的农业经营者销售的鲜葡萄酿制葡萄酒 | UStG 1994 附件2(Anlage 2)。[8] |
| 4.9%(超低税率) | 指定的主要食品:面包、黄油、鸡蛋、牛奶、大米、小麦面粉和粗粒小麦粉、大多数新鲜和冷冻蔬菜、苹果、梨和核果(CN 0808/0809——不包括香蕉、柑橘类水果或浆果)、酸奶、食盐、普通面食。餐饮服务供应除外。 | 自2026年7月1日起生效。有两项独立的官方来源佐证:USP自身的税率页面("Der 4,9-prozentige Steuersatz gilt für ausgewählte Nahrungsmittel, wie z.B. Brot, Butter, Eier, Milch",即4.9%税率适用于精选食品,例如面包、黄油、鸡蛋、牛奶),以及奥地利议会自身关于联邦参议院于2026年6月3日确认该修正案的记录。[8] [9] |
| 19%(仅限Jungholz和Mittelberg) | 在这两处阿尔卑斯山飞地拥有所在地、惯常居所或经营场所的企业在当地进行的所有供应,替代普通的20%标准税率。10%/13%低税率在飞地内照常适用。凡买方或承租方设立于奥地利其他地区的,车辆销售和租赁恢复适用20%。 | § 10 Abs. 4 UStG 1994。Jungholz(蒂罗尔州)和Mittelberg(位于福拉尔贝格州的Kleinwalsertal)实际上只能经由德国领土抵达,因此就此而言被视为位于德国增值税关税区内,故该税率与德国未变的19%标准税率保持一致,而非奥地利的20%。[7] |
| 免税 | 参见免税——不收取增值税,不可抵扣进项税 | § 6 UStG 1994。 |
关于19%飞地税率时效性的说明。 上文就 § 10 UStG 1994 引用的RIS文件快照,其注明的有效期间为2020年1月1日至12月31日——RIS按修订日期区间对该条款进行版本管理,而非提供单一的常青页面,且在有限的核查资源内未能解析出当前日期的NOR标识符。自2020年以来未有关于Jungholz/Mittelberg机制发生变化的报道,且该税率与德国本身未变的19%税率保持一致,因此本指南以高度置信将该数字视为现行有效——但读者如需将其用于具体交易,应先在 ogd.ris.bka.gv.at 上重新调取 § 10 UStG 的"tagesaktuelle Fassung"(当日现行版本)后再作依据。
已公布的未来税率。 20%、13%和10%税率均无变化。上述4.9%超低税率截至本指南更新日期已经生效。
跨境规则
进口与出口
进口增值税的纳税义务人通常为登记进口人。自2027年1月1日起,联邦财政管理局各办事处(Ämter der Bundesfinanzverwaltung)将获得一项新的合规权力:凡怀疑存在与货物进口相关的 § 80 FinStrG 所规定的财政犯罪的,可依据经修订的 § 26 Abs. 3 Z 2 UStG 1994,以裁决(Bescheid)形式下令强制征收进口增值税,期限最长两年,而不再允许适用普通的递延核算处理。该规定由《2027–2028年预算配套法》(Budgetbegleitgesetz 2027-2028)颁布,于2026年7月29日公布为BGBl. I Nr. 62/2026。[27]
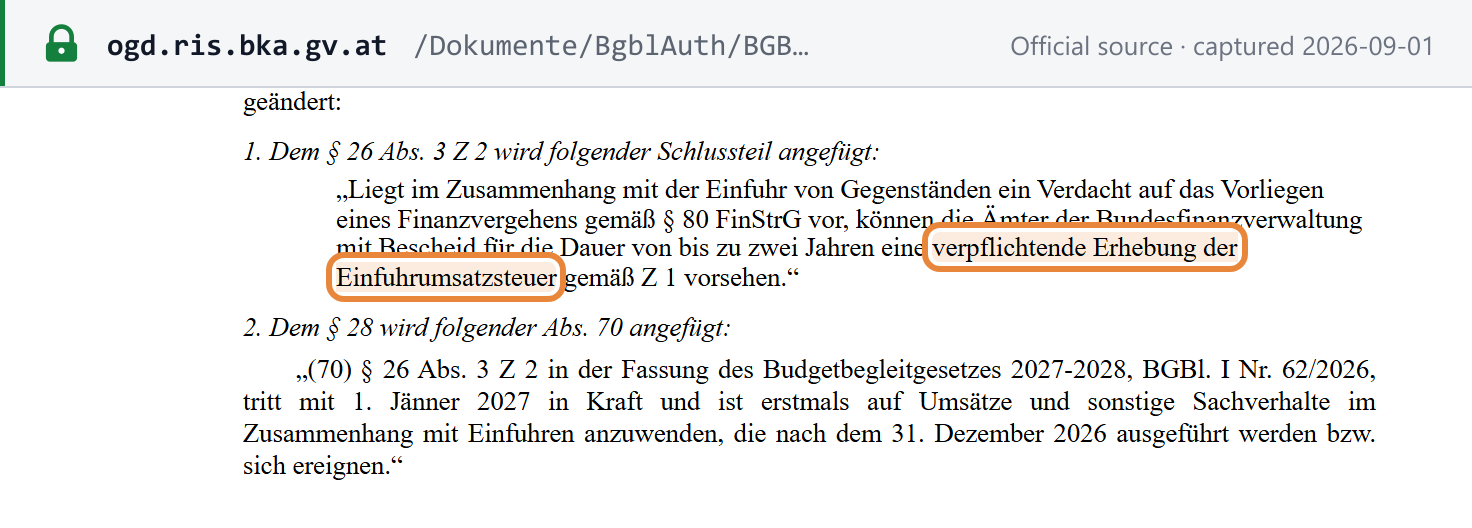 来源快照截取于2026-09-01——原文
境外服务的反向征收。 在奥地利没有所在地或经营场所的供应商向奥地利企业提供服务的,奥地利接受方通常作为纳税义务人自行核算增值税——这是普通的B2B反向征收机制,与下文国内反向征收类别载于同一份官方指引中。[10]
国内反向征收——范围比大多数欧盟国家更广。 除跨境情形外,奥地利还依据 § 19 Abs. 1a–1e UStG 1994 及两项实施条例,就若干列举类别将增值税纳税义务转移给国内接受方:Schrott-Umsatzsteuerverordnung(废金属增值税条例)和Umsatzsteuerbetrugsbekämpfungsverordnung(增值税反欺诈条例——涵盖手机、集成电路、温室气体排放证书,以及特定情况下的燃气/电力)。[10]
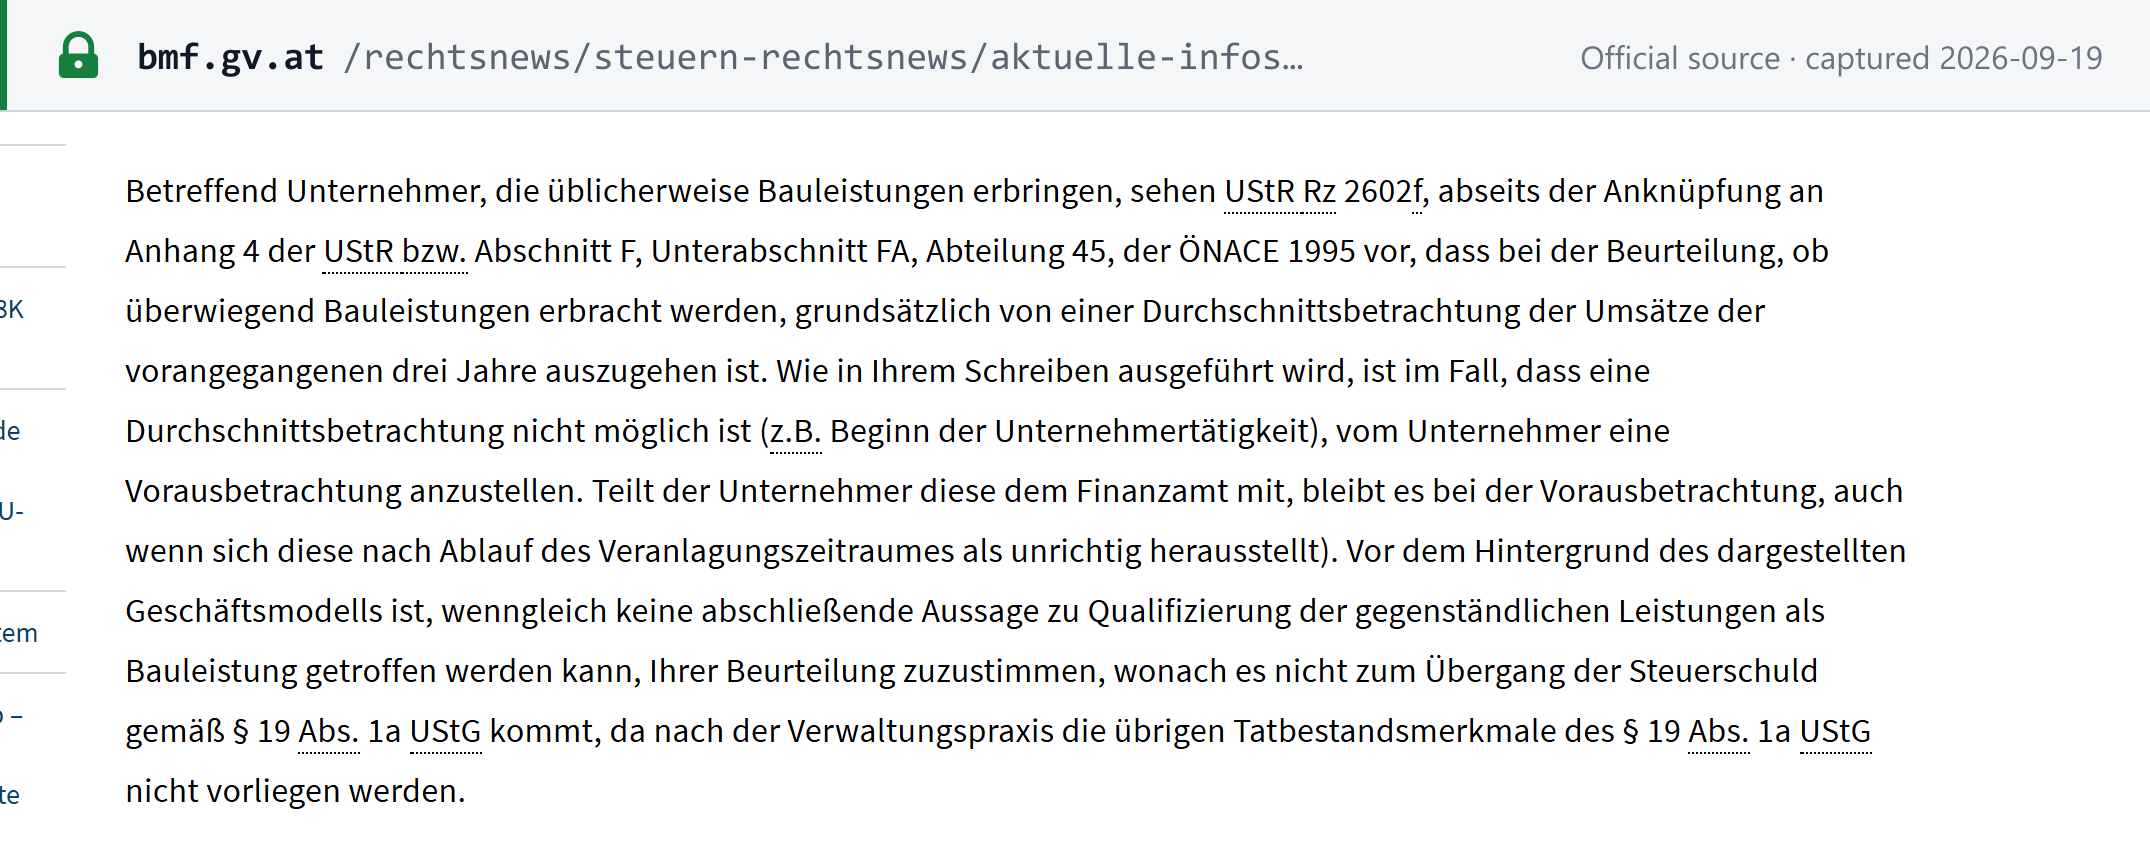
建筑服务(Bauleistungen)——§ 19 Abs. 1a UStG。 凡接受方本身受托提供建筑服务,或其本身通常/主要提供建筑服务的,增值税纳税义务转移给接受方——以三年营业额平均值进行测试,门槛为建筑营业额占比超过50%:"Bei Bauleistungen kommt es zum Übergang der Steuerschuld, wenn die Empfängerin/der Empfänger selbst mit der Bauleistung beauftragt wurde oder üblicherweise selbst Bauleistungen erbringt"(就建筑服务而言,若接受方本身受托提供该建筑服务或通常自行提供建筑服务,则纳税义务发生转移),以及 "[ist] grundsätzlich von einer Durchschnittsbetrachtung der Umsätze der vorangegangenen drei Jahre auszugehen."(原则上应以前三年营业额的平均值为准。)发票须不含增值税开具,须载明双方的UID,并须注明反向征收提示——标准措辞为 "Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)."(由服务接受方承担纳税义务。)[10] [11]
数字产品与服务
数字、电信和广播服务遵循已转化纳入UStG内部市场(Binnenmarkt)条款的欧盟统一供应地规则和一站式申报(OSS)框架。对于B2C欧盟内部远程销售和数字服务,实际的分界线是OSS计划下欧盟统一的10,000欧元跨境合并门槛——低于该门槛的,仅在单一成员国设立的供应商可继续在其本国纳税;高于该门槛的,则在客户所在地纳税。10,000欧元这一数字已确认为欧盟指令层面的门槛,但未能独立复核奥地利在UStG内部市场附件(Binnenmarkt Anhang)中的转化条文;在获得新的国内引用之前,请将该数字视为实质正确。
外国公司向奥地利销售——B2B与B2C
- B2B——服务。 外国供应商在奥地利没有所在地或经营场所的,奥地利企业接受方通常依据上述反向征收机制自行核算增值税;外国供应商无需就该交易在奥地利注册。[10]
- B2C。 不适用反向征收,因为消费者无法自行核算。在奥地利没有设立机构、向奥地利进行B2C供应的外国卖家,一旦负有纳税义务,通常必须注册——对于欧盟内部货物远程销售,由欧盟统一的10,000欧元合并门槛(见上文)决定适用奥地利增值税还是卖家本国增值税;超过该门槛的,须在任一成员国进行OSS注册,或直接在奥地利注册。
- 未设立机构的卖家在奥地利进行的任何其他应税供应****完全没有门槛——自第一笔交易起即负有注册义务(参见注册),且非欧盟卖家还必须额外委任财税代表(参见财税代表)。
电商平台/平台视同供应商责任
电子接口运营商(电商平台、平台或门户)在以下情形下被视为供应商,并承担增值税纳税义务:(a) 单件货物价值不超过150欧元的进口远程销售;以及 (b) 为非欧盟企业向非纳税人提供便利的欧盟内部货物供应。法律依据:§ 3 Abs. 3a UStG 1994,实施欧盟第282/2011号实施条例第5d条;依据 § 18 Abs. 1/12 UStG 的记录保存义务,要求平台交易记录保存10年。[12]
包裹投递税(Paketsteuer)
自2026年10月1日起,依据《2027–2028年预算配套法》(BGBl. I Nr. 62/2026,2026年7月29日公布)所颁布的**《包裹税法》(Paketsteuergesetz),对在货物远程销售过程中进行的国内包裹投递按每件包裹征收2欧元包裹投递税**。该税适用于上一年度在奥地利的远程销售收入超过1亿欧元的远程卖家;凡电商平台依据《包裹税法》自身更宽泛的归属规则被视为供应商的,由电商平台承担纳税义务——经平台促成的远程销售计入平台自身的1亿欧元门槛。这一规则比上文所述的增值税视同供应商规则更宽,后者仅涵盖150欧元及以下的进口以及非欧盟卖家的欧盟内部供应。包裹税独立于对基础供应征收的标准增值税,并在其之外另行征收。[28]
供应地
奥地利UStG 1994转化实施了欧盟指令的一般划分:发运或运输的货物,在发运开始地供应;不移动的货物,在供应时货物所在地供应;B2B服务通常在企业客户的设立地纳税,B2C服务通常在供应商的设立地纳税,但须遵守欧盟指令在每个成员国贯彻实施的特定优先规则(不动产、旅客运输、活动、餐厅和餐饮、短期车辆租赁,以及面向消费者的电信/广播/电子服务)。此处未注明奥地利具体的供应地条款编号;在依赖边缘情况之前,请直接对照UStG进行核实。
发票要求
必备内容
§ 11 UStG 1994 规定了完整发票的必备内容清单:
| 字段 | 必备内容 |
|---|---|
| 供应商 | 供货/提供服务企业的名称和地址 |
| 接受方 | 名称和地址;发票金额超过**10,000欧元(含税)**时,还须载明接受方的UID |
| 货物/服务 | 货物的数量和商业名称,或服务的类型和范围 |
| 日期 | 供货或提供其他服务的日期(或所涵盖的期间) |
| 对价 | 按税率分列的不含税对价(Entgelt) |
| 税率 | 适用的税率 |
| 税额 | 与不含税金额分开列示 |
| 开具日期 | — |
| 发票号码 | 连续编号,唯一分配 |
| 供应商自身的UID | — |
原文引述:"den Namen und die Anschrift des liefernden oder leistenden Unternehmers,"(供货或提供服务企业的名称和地址)"die Menge und die handelsübliche Bezeichnung der gelieferten Gegenstände,"(所供货物的数量和商业名称)"den Tag der Lieferung oder der sonstigen Leistung,"(供货或其他服务的日期)"das Ausstellungsdatum."(开具日期)[13]
简易发票(Kleinbetragsrechnung)。 金额低于**400欧元(含税)**的(自2014年3月1日起由更低的数额上调),仅须载明供应商名称和地址、货物或服务描述、日期,以及含税合计金额和税率——无需载明接受方信息、供应商或接受方的UID、发票号码以及不含税金额/税额的拆分。[13]
开具期限
一般规则: 在交易后六个月内开具——"innerhalb von sechs Monaten nach Ausführung des Umsatzes."(在交易完成后六个月内。)由接受方承担增值税纳税义务的跨境B2B服务: 须在供应当月的次月15日前开具——"spätestens am fünfzehnten Tag des Kalendermonates, der auf den Kalendermonat folgt."(最迟于下一个日历月的第十五日。)[13]
编号与顺序
§ 11 UStG 要求连续的发票号码,用以唯一标识发票,这是上文所列必备事项之一。[13]
贷项与借项通知单
尚未对照现行官方文本确认:奥地利现行的更正发票条款尚未对照最新的RIS文本核实;一般认为 § 16 UStG 1994 规定了对价发生变化、被取消或货物退回时对税基及相应进项税的调整,但这一点尚未经过独立核实。在依赖具体更正的操作机制之前,请直接确认。
货币与语言
对于非以欧元计价的发票,须使用与 § 20 Abs. 6 UStG 相一致的换算方法,另行以欧元列示税额:"ist der Steuerbetrag nach Anwendung einer dem § 20 Abs. 6 entsprechenden Umrechnungsmethode zusätzlich in Euro anzugeben."(税额须在采用与第20条第6款相应的换算方法后另以欧元列示。)[13] 本指南的来源未确认法定的发票语言要求。
单据类型
奥地利区分上述完整的**§ 11发票与金额低于400欧元(含税)门槛时允许使用的Kleinbetragsrechnung**(简易发票)。[13] 反向征收发票——例如依据建筑服务(Bauleistungen)规则开具的发票——还须在单据上载明双方的UID和明确的反向征收提示(参见跨境规则)。
自开发票
无相关记载。 未找到关于奥地利自开发票(self-billing)官方条款的奥地利官方来源;此处不作陈述,而非加以推定。
保存与审计追踪
依据《联邦税收通则》(Bundesabgabenordnung,BAO)§ 132 Abs. 1,账簿、记录和凭证须保存七年,在其与未决税务程序相关期间还须保存更长时间;若能保证完整、如实地再现,允许以数据载体存储(§ 132 Abs. 2)。[29]
合规发票样例
BMF或USP均未发布官方的注释版发票样例。以下版式由Lookuptax依据上文 § 11 UStG 必备内容清单自行制作。所有名称、号码和金额均为虚构:
Rechnung(增值税发票)
| 描述 | 数量 | 不含税金额(不含增值税) |
|---|---|---|
| 办公家具——办公桌 | 10件 | EUR 4,500.00 |
- 不含税对价(Entgelt)
- EUR 4,500.00
- 增值税(20%)
- EUR 900.00
- 应付总额
- EUR 5,400.00
- 接受方UID仅在发票金额超过10,000欧元(含税)时才属强制要求——本例仍予列示,作为B2B供应的良好做法。
- 金额低于400欧元(含税)的,奥地利允许使用简易的Kleinbetragsrechnung:供应商名称/地址、描述、日期以及含税合计金额加税率,无需发票号码、UID或不含税金额/税额拆分。
- 依据国内反向征收开具的建筑服务(Bauleistungen)发票则应列示双方UID、不收取增值税,并注明法定提示「Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)」。
电子发票现状
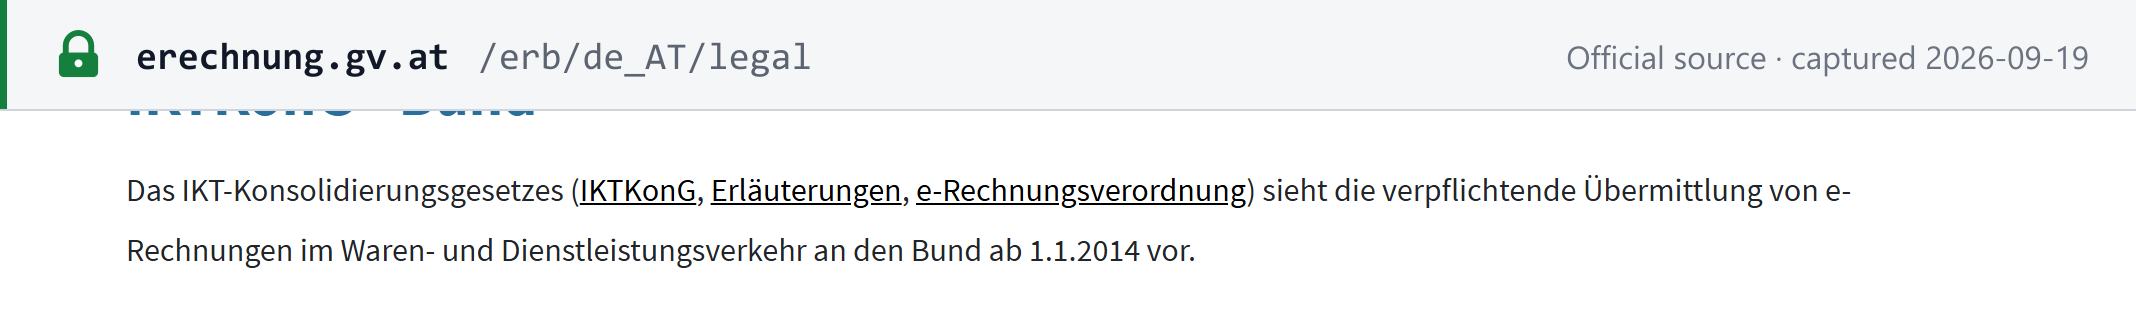
B2G——自2014年1月1日起强制实施。 向联邦政府(Bund)机构供货的供应商必须提交电子发票,在技术可行的范围内,该义务甚至延伸至联邦机构的外国承包商:"Die verpflichtende Übermittlung von e-Rechnungen im Waren- und Dienstleistungsverkehr an den Bund ab 1.1.2014"(自2014年1月1日起,在货物和服务往来中向联邦强制传送电子发票)以及 "Ausländische Vertragspartner von Bundesdienststellen sind nach Maßgabe der technischen Möglichkeit zur Ausstellung und Übermittlung von e-Rechnungen verpflichtet."(联邦机构的外国合同方在技术可行的范围内有义务开具和传送电子发票。)法律依据:《信息通信技术整合法》(IKT-Konsolidierungsgesetz,IKTKonG)。门户:由BMF运营的e-Rechnung.gv.at;发票通过企业服务门户(USP)提交——其管理员需使用ID Austria或EU Login——或通过Peppol提交,后者无需USP账户。[30] [31] 接受的格式:ebInterface(奥地利本国的XML标准,版本4.3至6.1)以及 UBL 2.1 / Peppol BIS Billing 3.0。[32] 参见奥地利电子发票指南。[14]
B2B——不存在强制要求。 截至本指南更新日期2026年9月20日,官方e-Rechnung.gv.at法律页面和BMF均未公布任何B2B电子发票义务。奥地利尚未通过关于国内B2B持续交易管控(CTC)强制要求的实施立法。部分咨询机构的评论预计未来将出现与欧盟ViDA一揽子方案相衔接、基于Peppol的B2B提案,所报道的时间预估从2027年到2030年代初不等——但均无已通过的奥地利立法支持,此处亦不将其作为事实陈述。有关未来任何奥地利B2B强制要求所处的欧盟指令层面时间表,请参阅Lookuptax的ViDA——数字时代增值税详解。[14]
申报与缴纳
申报频率
增值税预申报(Umsatzsteuervoranmeldung,UVA)期间默认按月。依据 § 1 Abs. 1 Z 1–2 UStG 计算的营业额在上一日历年未超过100,000欧元的企业,改为按季度申报:"Für Unternehmer, deren Umsätze nach § 1 Abs. 1 Z 1 und 2 im vorangegangenen Kalenderjahr 100.000 Euro nicht überstiegen haben, ist das Kalendervierteljahr der Voranmeldungszeitraum."(对于依据第1条第1款第1项和第2项计算的营业额在上一日历年未超过100,000欧元的企业,预申报期间为日历季度。)[15]
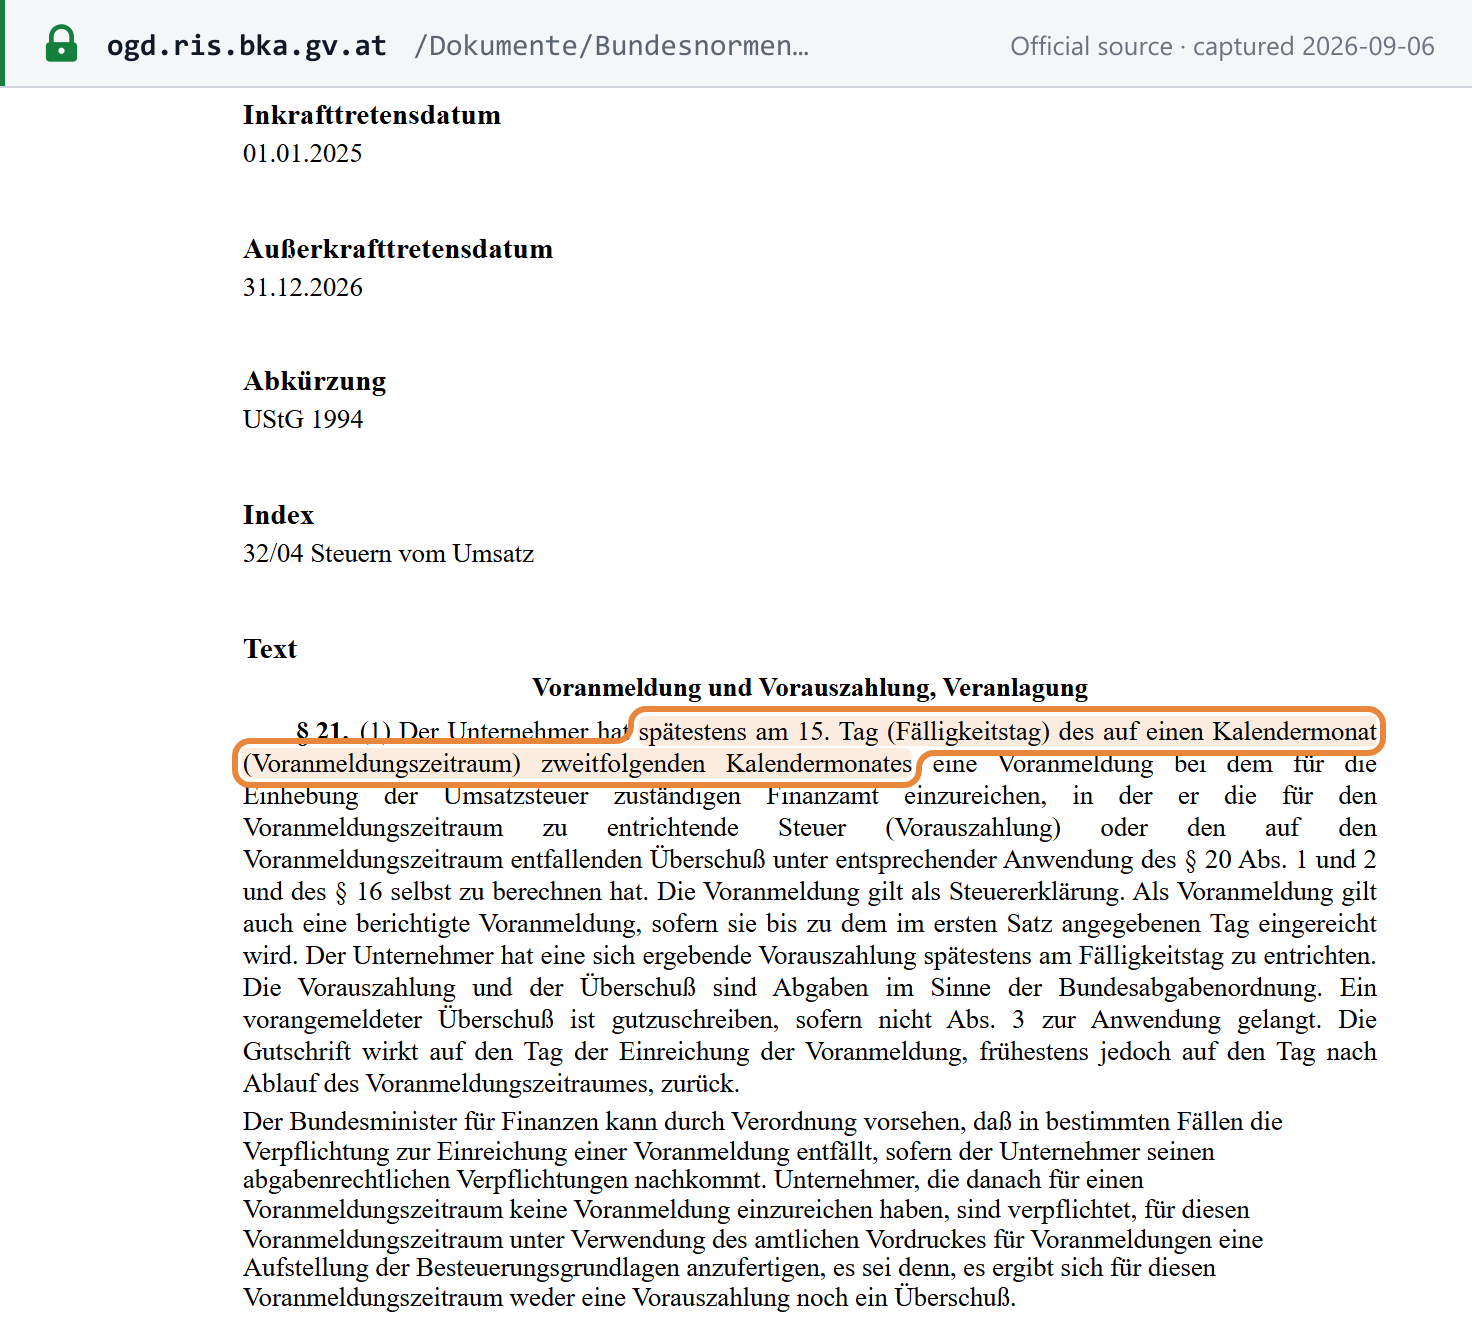 来源快照截取于2026-09-06——原文
申报到期日与缴款
申报和缴款均须在申报期间之后第二个日历月的15日前完成:"Der Unternehmer hat spätestens am 15. Tag (Fälligkeitstag) des auf einen Kalendermonat (Voranmeldungszeitraum) zweitfolgenden Kalendermonates eine Voranmeldung... einzureichen."(企业须最迟于某一日历月(预申报期间)之后第二个日历月的第15日(到期日)提交预申报……)BMF自己的示例:6月的预缴款于8月15日到期,在其2026年的示例中,适用下文所述的周末/假日顺延后,到期日为8月17日。[15] [16]
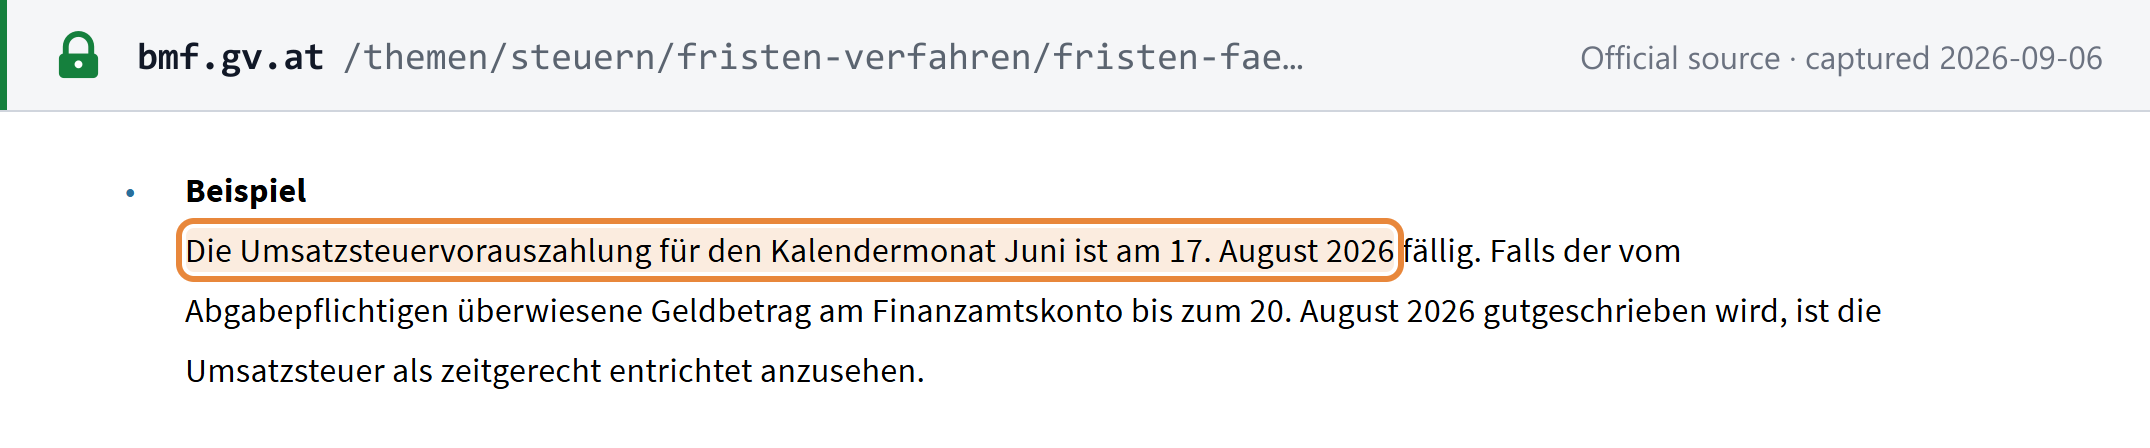 来源快照截取于2026-09-06——原文
周末与假日期限顺延
申报或缴款期限落在星期六、星期日、法定公共假日、耶稣受难日或12月24日的,顺延至不属于上述任何一种情形的下一日——申报期限依据BAO § 108 Abs. 3,缴款到期日依据 § 210 Abs. 3(进出口关税除外)。自欧洲法院Cresco Investigation案裁决后,耶稣受难日已由BGBl. I Nr. 22/2019从假日清单中删除,因而不再是法定公共假日——但它仍会顺延税务期限,这对依赖通用奥地利假日日历的人而言是一个真正的陷阱。§ 211 Abs. 2 为缴款额外提供三天宽限容差:属于逾期但不产生法律后果,不过到期日本身并不变动。[17] [18]
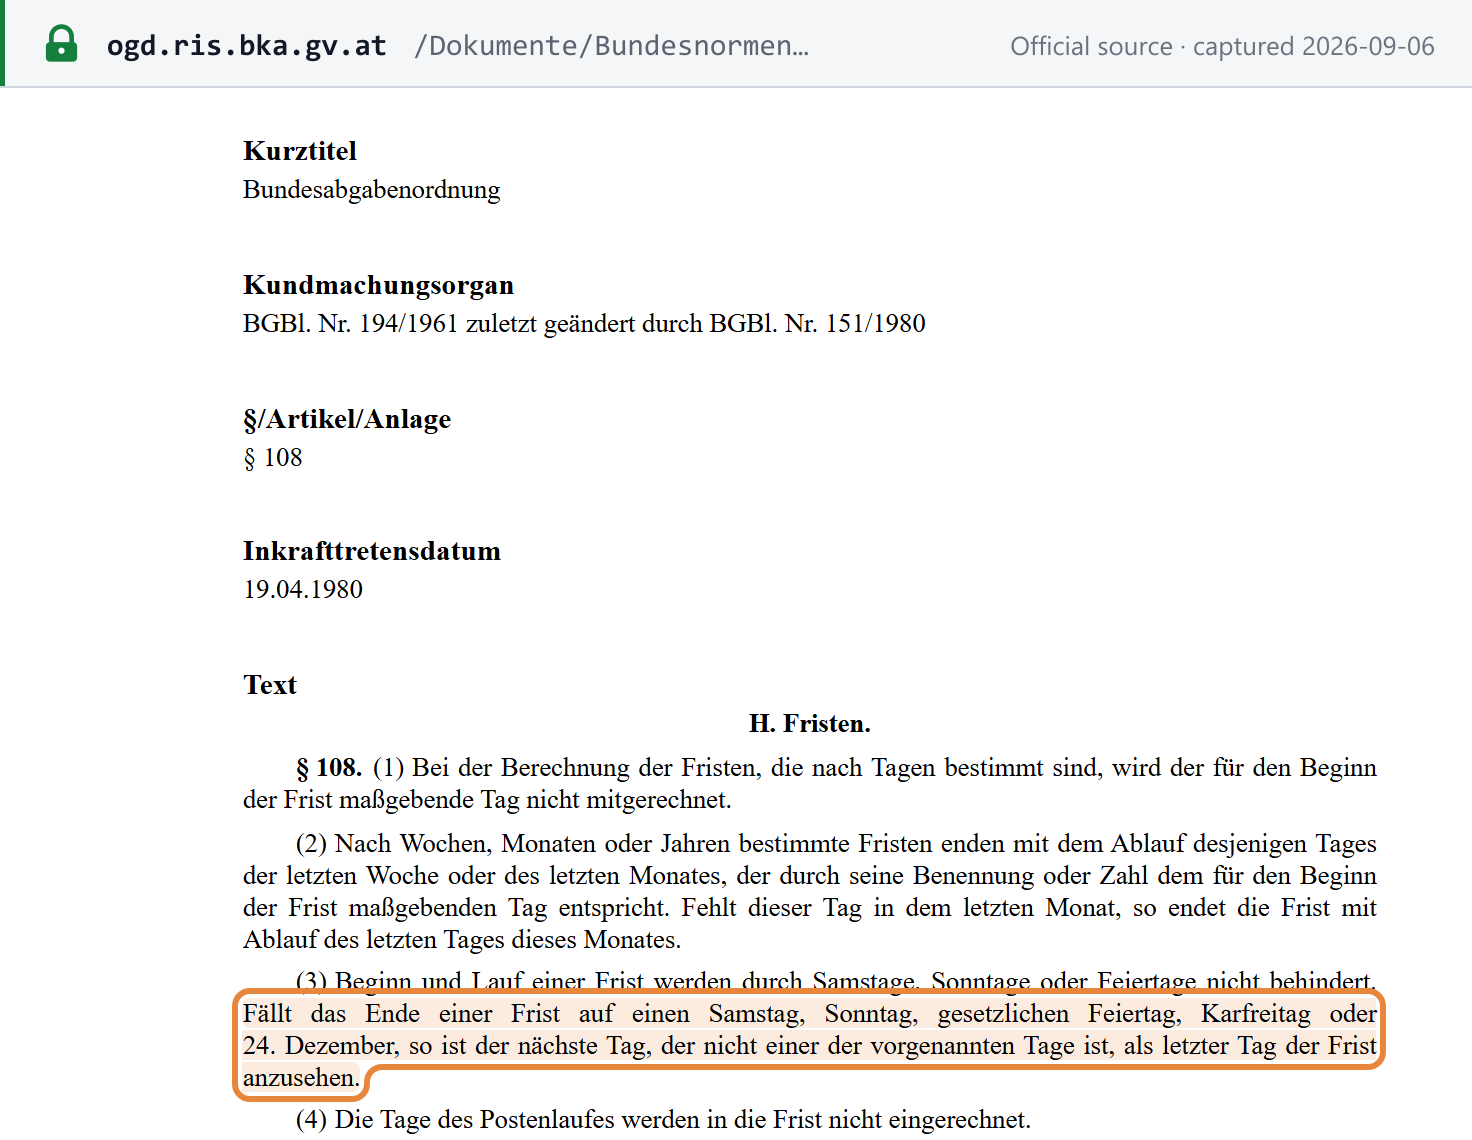 来源快照截取于2026-09-06——原文
年度申报
标准期限:次年4月底,电子申报的为6月底(BAO § 134 Abs. 1)。由专业税务顾问代理纳税人的,自动配额安排(Quotenregelung,BAO § 134a)将期限推迟至核定期间之后第二个日历年的3月31日——因此2025年度的申报于2027年3月31日到期——且凡适用该安排的,普通的 § 134/135 期限对该纳税人完全不再适用。税务局还可就某一顾问的全部客户组合进一步延期至6月30日。[19] [20]
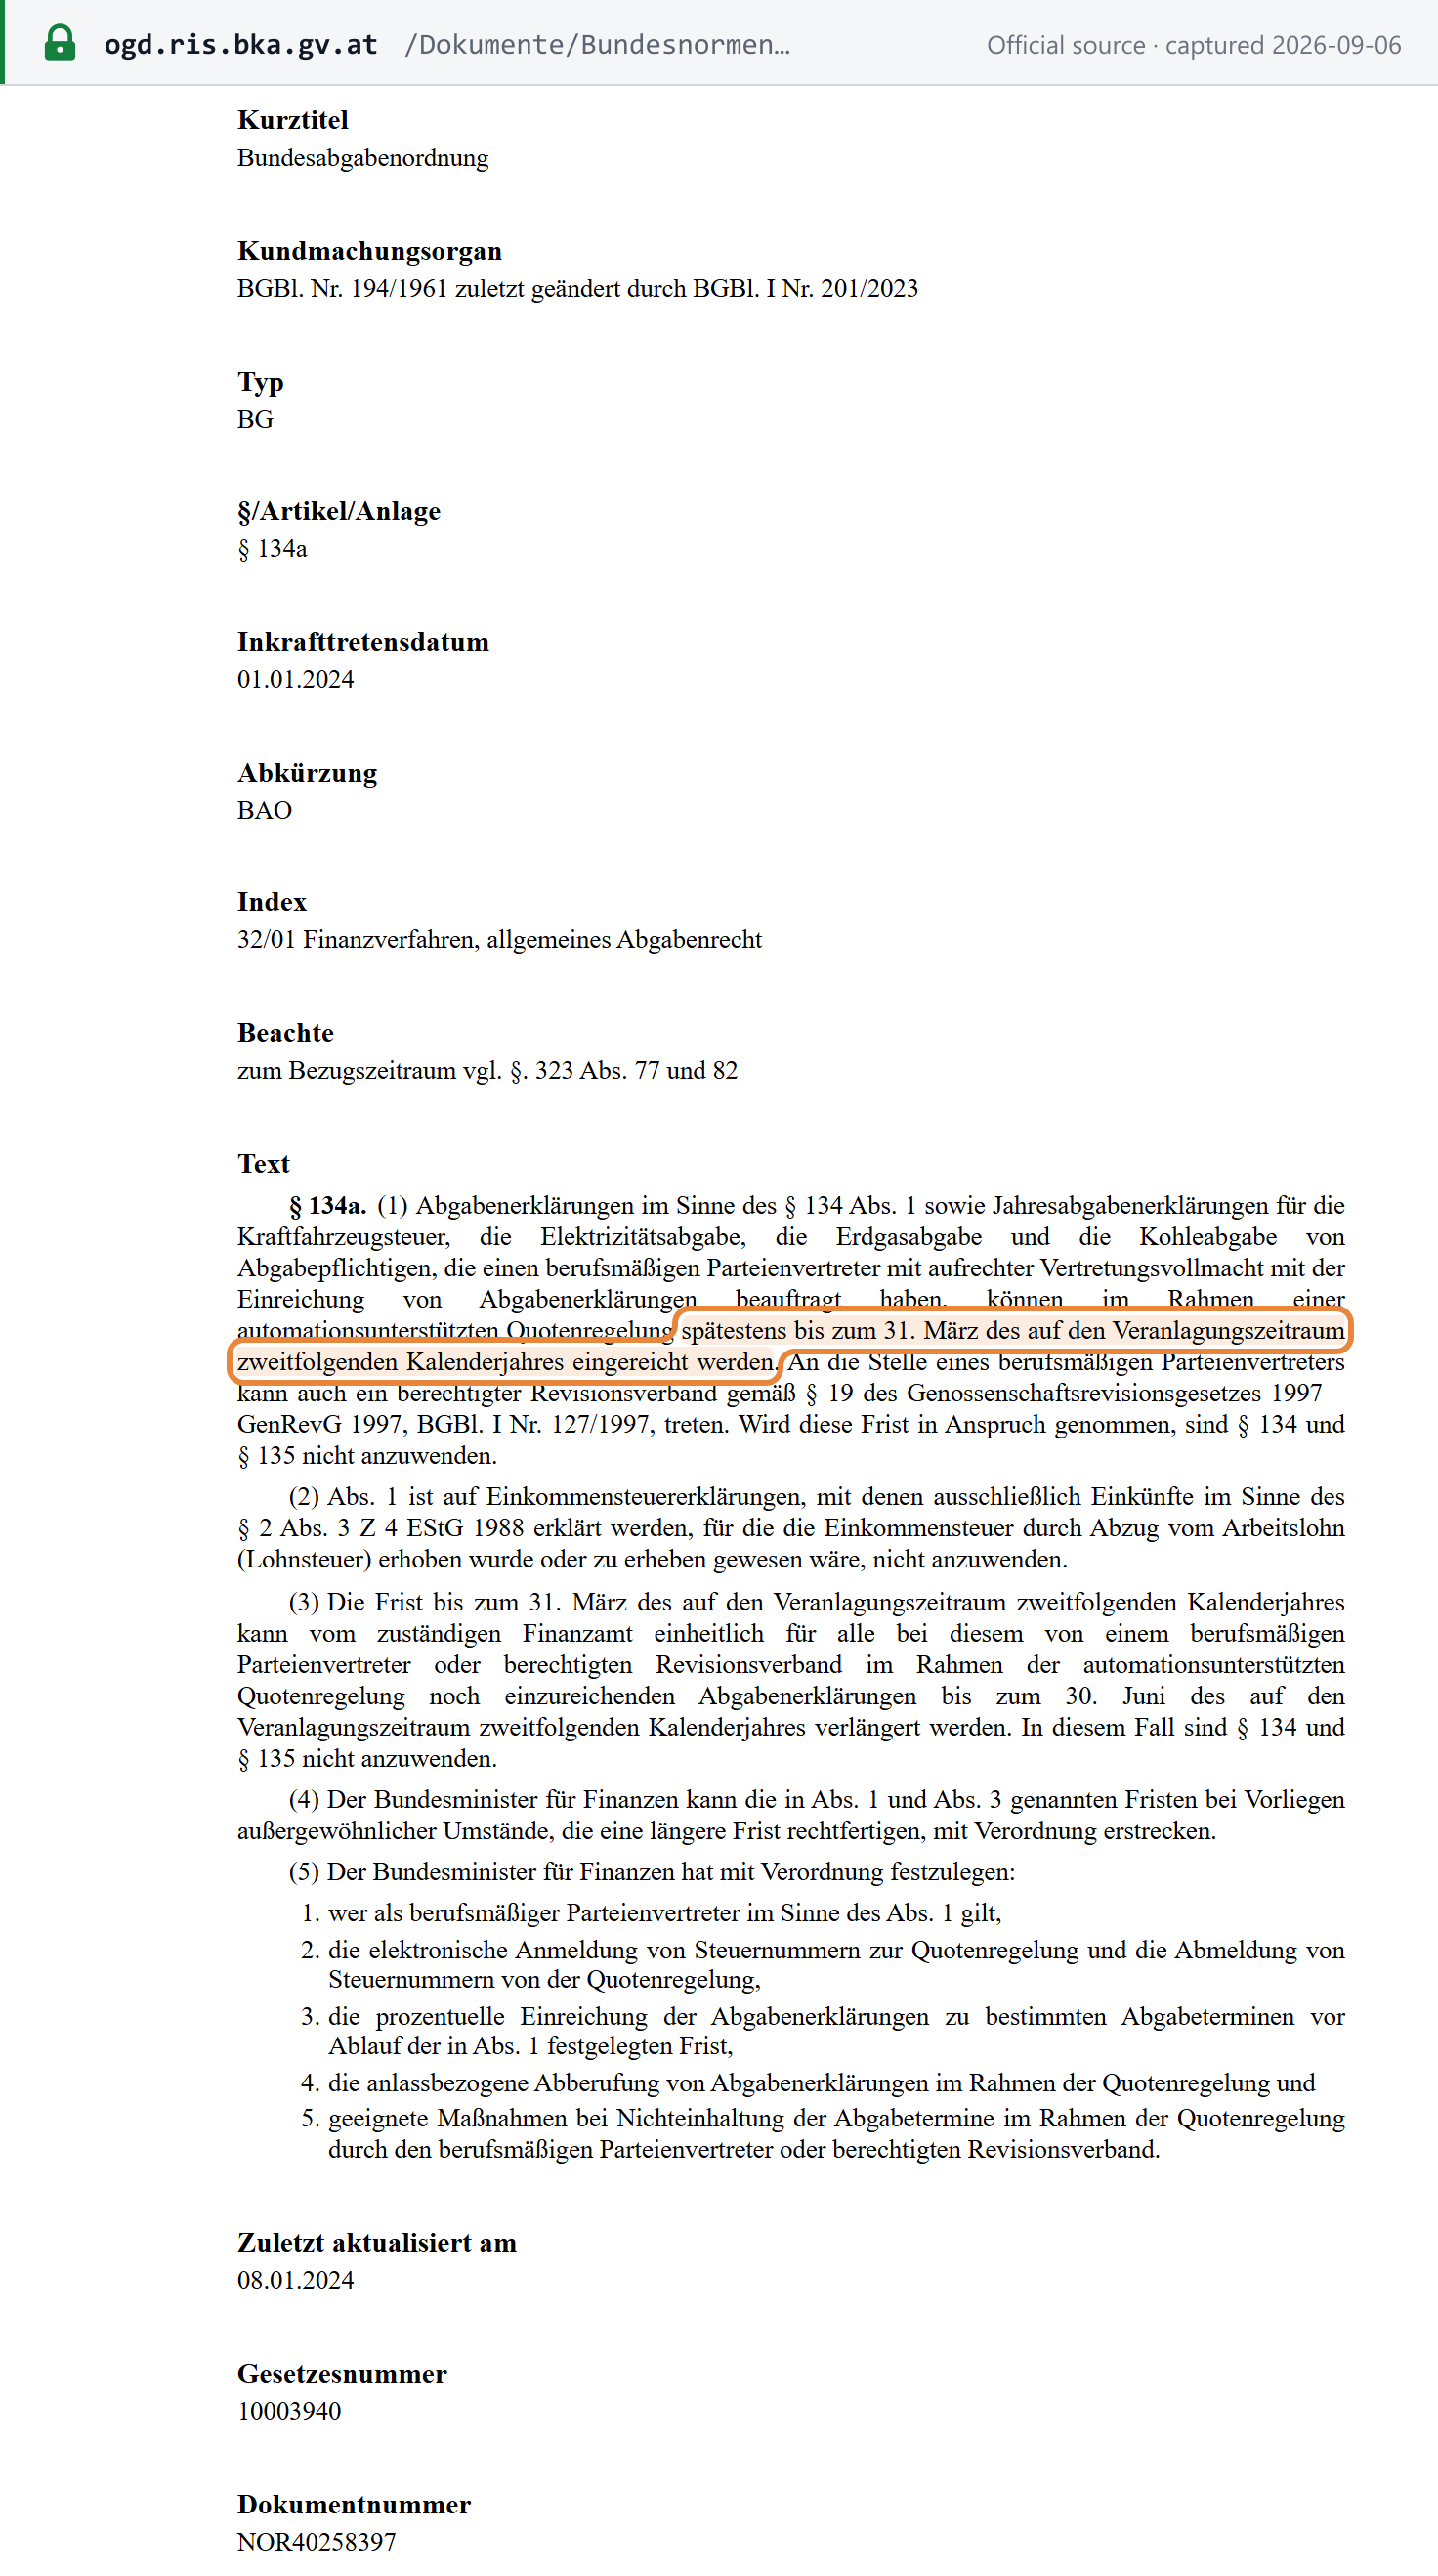 来源快照截取于2026-09-06——原文
附加清单——汇总申报表与OSS
Zusammenfassende Meldung(ZM)——即欧盟销售清单(EC sales list)——须在申报期间次月月底前提交;按季度申报UVA的企业,其ZM也遵循其预申报期间(UStG 1994 Anhang (Binnenmarkt) Art. 21 Abs. 3)。[21] OSS(一站式申报)的申报和缴款须在申报期间(即日历季度)次月的最后一日前完成(UStG Art. 25a Abs. 3)。[22]
进项税抵扣与不得抵扣项目
一般认为,依据 § 12 Abs. 2 Z 2 lit. b UStG,配备内燃机的乘用车(Personenkraftwagen)全面不得抵扣进项税——购置、租赁分期款或运营成本的进项增值税均不可抵扣——例外情形包括:驾校车辆、展示车辆、专门用于商业转售的车辆、至少80%用于商业客运或租赁的车辆,以及二氧化碳排放量为0 g/km的车辆(纯电动车被排除在该限制之外)。不以广告为主要目的的业务招待费用(Repräsentationsaufwendungen)、礼品和邀请费用,一般也被认为不得抵扣进项税。此处的法律依据基于二手税务咨询资料的综合整理,而非独立获取的USP或RIS页面——在依赖边缘情况之前,请直接确认。
退税
此处未涵盖。 未找到关于居民留抵/退税时间机制或奥地利非居民增值税退税途径(欧盟针对非欧盟申请人的、相当于第13号指令的程序)的官方来源。此处明确标注为一项空白,而非含糊带过。
免税
免税供应
UStG 1994的免税目录(§ 6 Abs. 1)遵循增值税指令下欧盟统一的类别——通常包括金融和保险服务、不动产交易和租赁(可依据 § 6 Abs. 2 选择纳税)、医疗和医院服务、教育,以及小规模文化和慈善活动等。此处未依据官方来源转载完整的 § 6 清单;在获得新的引用之前,请将上述类别标题视为方向上正确。
免税不等于零税率
免税供应不收取增值税,且用于该供应的成本不得抵扣进项税——这与零税率供应在结构上不同(且更为不利),零税率供应仍属应税供应,可保留全部进项税抵扣。
特殊制度
**小企业(Kleinunternehmer)**免税已在注册部分完整介绍——此处不再重复。奥地利的其他特殊制度此处未涵盖(收付实现制、差额征税制度、特定行业规则);标注为空白,而非加以推定。
违法行为与处罚
违法行为
故意逃税(Abgabenhinterziehung,§ 33 FinStrG)——包括故意违反 § 21 UStG 规定的UVA披露和如实申报义务——可处最高为所逃税额200%(两倍)的罚款:"bis zum Doppelten des hinterzogenen Steuerbetrages."(最高为所逃税额的两倍。)[23] 本指南的来源就司法追诉案件给出了相互矛盾的监禁数字——BMF的一个官方页面称最高4年,另有因未缴行政罚款而最高3个月的替代监禁,而另一项二手资料则称最高2年——本页未能调和这一差异(可能反映了行政财政刑事机关(Finanzstrafbehörde)与刑事法院之间的划分,以一个尚未确认的金额门槛为界)。在调和之前,本页不陈述任何监禁期限;上述200%罚款数字可靠且有独立来源。本指南也未找到在 § 33 FinStrG 逃税条款和下文BAO附加费之外、对基于行为的违法行为(未注册、未开具合规发票、虚开发票)的独立官方列举——标注为有待进一步研究的空白。
对于依据 § 33 FinStrG 进行司法追诉的故意逃税(Abgabenhinterziehung),最高监禁期限为四年。流传中的两年数字属于2019年之前的法律:BGBl I 2019/62 将最高期限由两年提高至四年,自2019年7月23日起生效,因此较低的数字已被取代,而非另一种解读。在行政(非司法)程序中,因未缴罚款而适用的替代监禁上限为三个月。[BMF]
处罚
逾期缴款(Säumniszuschlag,BAO § 217)。 自到期日次日起,对未缴金额加征2%的第一次附加费:"Der erste Säumniszuschlag beträgt 2% des nicht zeitgerecht entrichteten Abgabenbetrages."(第一次滞纳附加费为未按时缴纳税额的2%。)若在可强制执行后超过三个月仍未缴纳,以及在第二次附加费义务产生后再过三个月,分别加征各1%的第二次和第三次附加费——最高总计4%。延迟不超过五天且纳税人在此前六个月内在任何方面均无欠款的,不征收第一次附加费(即"Respirofrist",宽限期,§ 217 Abs. 5)。[24]
逾期申报(Verspätungszuschlag,BAO § 135)。 据报道,申报延迟无正当理由的,加征最高10%的核定税额,低于50欧元的附加费不予征收。该数字由RIS文本的二手法律数据库镜像佐证,而非独立获取的RIS页面——视为高度可信,但未经独立核实。
非欧盟企业的财税代表
在奥地利进行应税供应的非欧盟企业,必须委任一名设立于奥地利的财税代表(§ 27 UStG 1994),除非依据 § 27 Abs. 4 由接受方承担纳税义务,或奥地利与该企业的本国签有范围与欧盟第2010/24/EU号和第2011/16/EU号指令相当的互助协定。经授权的财税代表为设立于奥地利的Wirtschaftstreuhänder(税务/商业顾问)、Rechtsanwälte(律师)和Notare(公证人),以及货运代理(Spediteure):"Zugelassene Fiskalvertreter sind Wirtschaftstreuhänder, Rechtsanwälte und Notare mit Wohnsitz oder Sitz im Inland sowie Spediteure."(获准的财税代表为在国内有住所或所在地的经济受托人、律师和公证人以及货运代理。)任何其他设立于奥地利的企业可经申请由Graz-Stadt税务局批准。依据 § 27 Abs. 4,非居民提供应税服务而接受方(公共机构或企业)未代扣或缴纳应缴增值税的,接受方本身须对由此产生的税款损失承担责任——"haftet er für den hiedurch entstehenden Steuerausfall."(其对由此产生的税款损失承担责任。)[25]
UID确认——第1级与第2级
有关ATU号码格式本身,请参阅注册以及Lookuptax的奥地利税号指南。奥地利的UID-Bestätigungsverfahren(增值税号确认程序)分为两个级别:Stufe 1(第1级)仅确认另一成员国签发的UID当前是否有效——"Hier wird lediglich die Gültigkeit einer von einem anderen Mitgliedstaat vergebenen UID-Nummer überprüft."(此处仅核查另一成员国签发的UID号码的有效性。)Stufe 2(第2级)还会将该UID与特定交易对方的名称和地址进行核对,建议在建立新业务关系或对所提供信息的准确性存疑时使用——"meist nur dann sinnvoll, wenn Zweifel an der Richtigkeit der Angaben... bestehen oder wenn mit einer Geschäftspartnerin/einem Geschäftspartner erstmals Geschäftsbeziehungen aufgenommen werden."(通常仅在对信息的准确性存疑……或首次与业务伙伴建立业务关系时才有意义。)对于奥地利企业,查询通过FinanzOnline进行;欧盟层面的对应工具为VIES。[26]
常见问题
小企业(Kleinunternehmer)门槛已调整为55,000欧元——按含税还是不含税计算?略微超出会怎样?
门槛按约定的全部对价计算(USP:"es ist das gesamte vereinbarte Entgelt zu berücksichtigen";§ 6 Abs. 1 Z 27 UStG),而真正让处于临界点的大多数企业陷入困境的是容差区间。自2025年1月1日起,依据经《2024年税费修订法》(Abgabenänderungsgesetz 2024,BGBl. I Nr. 113/2024)重构的 § 6 Abs. 1 Z 27 UStG 1994,小企业免税门槛为年营业额55,000欧元(此前为35,000欧元),55,000欧元这一数额由《2025年累进补偿法》(Progressionsabgeltungsgesetz 2025,BGBl. I Nr. 144/2024)确定。USP自身的指引对此有明确表述——免税适用于上一日历年和当年均未超过门槛的情形,关键在于 "es ist das gesamte vereinbarte Entgelt zu berücksichtigen"——计入的是约定的全部对价,不会先剔除名义增值税,这与2025年之前以不含税金额为基础的测试不同。超出门槛时的后果由10%的容差区间决定:某一日历年内超出55,000欧元不超过10%(即最高60,500欧元)的,免税资格可保留至当年年末,但自次年1月1日起丧失;超出10%以上的,免税资格追溯失效——自越过门槛的那笔交易起,并适用于同一年度此后的每笔交易。[2]
我是一家低于两项门槛的欧盟企业——可以不申请奥地利UID税号就向奥地利销售吗?
可以,自2025年1月1日起——但必须同时满足两项独立的上限,而且它们与奥地利国内门槛并非同一数额。在另一欧盟成员国设立的企业,可就其在奥地利的销售适用奥地利小企业免税,而无需注册完整的奥地利UID税号,前提是其奥地利营业额在当年或上一年均不超过55,000欧元,且其欧盟范围内的总营业额在当年或上一年均不超过100,000欧元。该机制通过您所在的本国成员国而非奥地利运作:您须首先通知本国税务机关,由其签发带有"-EX"后缀的中小企业识别号——奥地利的免税仅在该号码实际签发后才生效,而非自申请之日起生效。[3]
我的企业实际位于Jungholz——为什么发票上显示的是19%,而不是奥地利的20%?
因为Jungholz和Mittelberg被视为德国增值税关税区的一部分,而非出现了错误。两地均为阿尔卑斯山飞地——Jungholz位于蒂罗尔州,Mittelberg位于福拉尔贝格州的Kleinwalsertal(小瓦尔泽山谷)内——实际上只能经由德国领土抵达。§ 10 Abs. 4 UStG 1994 对此作出回应:对于在上述两处飞地之一拥有所在地、惯常居所或经营场所的企业,其在当地进行的供应适用的税率降至19%。该19%税率与德国本身未变的标准税率保持一致——这是奥地利在德国关税区内适用德国税率,而非在奥地利20%基础上的折扣。奥地利10%和13%的低税率在飞地内照常适用;德国7%的低税率并不延伸至Jungholz或Mittelberg。有一项例外完全逆转了这一机制:凡买方或承租方设立于奥地利其他地区的,车辆销售和租赁恢复适用普通的20%税率。[7]
我是奥地利某建筑工地的分包商——向总承包商开具的发票上需要收取增值税吗?
通常不需要——由接受方而非您来核算增值税。根据 § 19 Abs. 1a UStG 1994,凡接受方本身受托就同一项目提供建筑服务,或其本身通常提供建筑服务的,建筑服务(Bauleistungen)的增值税纳税义务即转移给接受方。官方指引以三年营业额平均值来判定第二种情形:建筑营业额超过该三年平均值50%的,接受方即须承担纳税义务。适用时,您开具不含增值税的发票,注明双方的UID税号,并打印法定提示——"Steuerschuldnerschaft des Leistungsempfängers (§ 19 Abs. 1a UStG)"——而不是自行收取增值税。[10] [11]
奥地利有电子发票强制要求——这是否意味着我现在必须向客户开具结构化B2B电子发票?
不是——这是对奥地利电子发票规则最常见的误读。自2014年1月1日起,奥地利要求通过e-Rechnung.gv.at门户、以ebInterface或Peppol BIS Billing 3.0格式向联邦政府机构开具电子发票——在技术可行的范围内,该义务甚至延伸至直接向联邦机构开票的外国承包商。但这些都不是B2B强制要求。截至本指南更新日期,奥地利尚未通过要求普通企业之间使用结构化电子发票的实施立法。咨询机构的评论预计未来将出现与欧盟ViDA时间表相衔接、基于Peppol的B2B提案,但已公布的时间预估差异很大,且均非已颁布的奥地利法律——有关未来任何强制要求所处的指令层面里程碑,请参阅Lookuptax的ViDA指南。[14]
我6月份的增值税具体何时到期?耶稣受难日虽非公共假日,是否也会顺延奥地利的税务期限?
到期日为申报期之后第二个日历月的15日——因此6月的预申报和缴款均于8月15日到期,在BMF自己的2026年示例中顺延至8月17日。§ 21 Abs. 1 UStG 1994 规定了一般的按月规则;上一日历年营业额不超过100,000欧元的企业则依据同一款改为按季度申报。关于顺延本身:是的,耶稣受难日会顺延奥地利的税务期限,尽管自BGBl. I Nr. 22/2019根据欧洲法院Cresco Investigation案裁决将其废除以来,它已不再是法定公共假日。BAO § 108 Abs. 3(申报)和 § 210 Abs. 3(缴款)均规定,期限落在星期六、星期日、法定公共假日、耶稣受难日或12月24日的,顺延至不属于上述任何一种情形的下一日——其范围比奥地利实际的公共假日清单更宽。§ 211 Abs. 2 还为缴款额外提供三天宽限容差。[15] [16] [17]
我是一家向奥地利销售的美国公司——需要委任财税代表吗?
在大多数情况下,需要。§ 27 UStG 1994 要求在奥地利进行应税供应的非欧盟企业委任一名设立于奥地利的财税代表,除非依据 § 27 Abs. 4 由接受方承担纳税义务,或奥地利与您的本国签有范围与欧盟第2010/24/EU号和第2011/16/EU号指令相当的互助协定。合格代表的范围被刻意限定得很窄:设立于奥地利的Wirtschaftstreuhänder(税务与商业顾问)、Rechtsanwälte(律师)和Notare(公证人),以及货运代理(Spediteure);任何其他设立于奥地利的企业可向Graz-Stadt税务局申请个别批准。处理不当的风险也落在交易的另一方:非居民提供应税服务而接受方未代扣并缴纳应缴增值税的,接受方本身须对差额承担责任。[25]
重要网站
| 网站 | 用途 |
|---|---|
| FinanzOnline | 注册、UVA申报、缴款以及UID确认程序(UID-Bestätigungsverfahren)查询 |
| USP — Unternehmensserviceportal(企业服务门户) | 关于注册、门槛和跨境规则的官方企业/税务指引 |
| BMF — Bundesministerium für Finanzen(联邦财政部) | 税务机关政策、表格和税率指引 |
| e-Rechnung.gv.at | 奥地利B2G电子发票门户 |
| RIS — Rechtsinformationssystem des Bundes(联邦法律信息系统) | 奥地利法律汇编(UStG、BAO) |
| 通过JustizOnline查询商业登记簿(Firmenbuch) | 奥地利商业登记查询 |
| 欧盟VIES增值税号验证 | 跨境UID确认 |
另请参阅Lookuptax自有的奥地利UID验证工具。
近期变化
- 2026-10-01 — 依据**§ 132a BAO**,收银机所记录现金付款的电子收据,可通过发送至接收方的直接控制范围(例如通过电子邮件或应用程序),或让接收方在现场通过设备读取(例如屏幕上的二维码)的方式提供。无论金额大小,开具收据的义务继续存在,客户或税务机关官员仍有权索取纸质收据,最迟可在交易当日营业结束前提出。(BMF;BMF新闻稿,2026年9月29日)——参见事件记录
- 2026-07-01 — 欧盟内部购进的税款由Parteienvertreter(当事人代理人)依据 § 11(5) NoVAG 1991 计算并缴纳的,购进方的税务申报可以省略(依据《2026年预算措施法》(Budgetmaßnahmengesetz 2026,BGBl. I Nr. 43/2026)第2条,在UStG 1994附件(Binnenmarktregelung,内部市场规则)第21条第2款中新增第二项);适用于2026年6月30日之后的供应及其他事项。(联邦法律信息系统)——参见事件记录
- 2026-07-01 — 新的4.9%超低增值税税率开始适用于指定的主要食品——面包、黄油、鸡蛋、牛奶、大米、小麦面粉和粗粒小麦粉、大多数新鲜和冷冻蔬菜、苹果、梨和核果(CN 0808/0809)、酸奶、食盐和普通面食——由10%下调。餐饮服务供应除外。已于2026年6月3日经联邦参议院确认。(奥地利议会)——参见事件记录
- 2025-01-01 — 小企业(Kleinunternehmer)门槛提高至55,000欧元(此前为35,000欧元不含税),按约定的全部对价计算,不剔除名义增值税,依据为经《2024年税费修订法》(Abgabenänderungsgesetz 2024,BGBl. I Nr. 113/2024)重构的 § 6 Abs. 1 Z 27 UStG 1994,55,000欧元这一数额由《2025年累进补偿法》(Progressionsabgeltungsgesetz 2025,BGBl. I Nr. 144/2024)确定;同日,欧盟跨境中小企业计划扩展至欧盟企业在奥地利的销售,适用55,000欧元/100,000欧元双重上限。(USP)
即将实施——已排期但尚未生效的变化:
- 2027-01-01 (已排期) — 联邦财政管理局各办事处(Ämter der Bundesfinanzverwaltung)将获得权力,凡怀疑存在与进口相关的 § 80 FinStrG 所规定财政犯罪的,可依据经修订的 § 26 Abs. 3 Z 2 UStG 1994(《2027–2028年预算配套法》,BGBl. I Nr. 62/2026,2026年7月29日公布)下令强制征收进口增值税,最长两年。(联邦法律信息系统)——参见事件记录
- 2026-10-01 — 依据《包裹税法》(Paketsteuergesetz,《2027–2028年预算配套法》,BGBl. I Nr. 62/2026),对货物远程销售过程中的国内投递按每件包裹征收新的2欧元包裹投递税,适用于上一年度在奥地利的远程销售收入超过1亿欧元的远程卖家(电商平台依据《包裹税法》自身的视同供应商规则承担纳税义务)。(BMF)——参见事件和期刊
参考链接
- USP — Umsatzsteuerpflicht(增值税纳税义务概述)
- USP — Kleinunternehmer(小企业免税)
- USP — Kleinunternehmerbefreiung für EU-Unternehmen(欧盟跨境中小企业计划)
- USP(英文)— Umsatzsteuer-Identifikationsnummer(外国企业UID注册)
- USP — UID-Bestätigungsverfahren(第1级/第2级增值税号确认)
- USP — Betriebsauflösung Einzelunternehmen(注销登记)
- USP — Steuersätze und Steuerbefreiungen der Umsatzsteuer(税率)
- 奥地利议会 — 4.9%超低税率,联邦参议院确认
- USP — Reverse Charge(反向征收)
- BMF — Bauleistungen und Reverse Charge(建筑服务与反向征收)
- USP — Aufzeichnungspflichten für Plattformen(平台视同供应商规则)
- 联邦法律信息系统(RIS)— § 10 UStG 1994(税率,含Jungholz/Mittelberg)
- RIS — § 11 UStG 1994(发票要求)
- RIS — § 21 UStG 1994(预申报,UVA)
- RIS — BAO § 108(申报期限顺延)
- RIS — BAO § 211(缴款宽限容差)
- RIS — BAO § 134(年度申报)
- RIS — BAO § 134a(Quotenregelung,配额安排)
- RIS — UStG 1994 Anhang (Binnenmarkt) Art. 21(汇总申报表)
- RIS — UStG 1994 Art. 25a(OSS)
- RIS — BAO § 217(Säumniszuschlag,滞纳附加费)
- BMF — Höhe der Strafen(财政犯罪处罚)
- RIS — § 27 UStG 1994(财税代表)
- RIS — BGBl. I Nr. 62/2026(自2027年起强制征收进口增值税)
- BMF — 包裹投递税:概述与常见问题
- BMF — Fristen und Fälligkeiten(期限与到期日)
- e-Rechnung.gv.at — 法律依据
- Lookuptax — 奥地利税号与UID号码指南
- Lookuptax — 如何通过VIES验证增值税号(全欧盟)
- Lookuptax — ViDA,数字时代增值税详解
- Lookuptax — 全球电子发票现状与网络