阿塞拜疆增值税(VAT)指南
| 概况表 | |
|---|---|
| 国家代码 | AZ |
| 税种名称 | 增值税(VAT)— Əlavə dəyər vergisi(ƏDV) |
| 税务机关 | 经济部下属国家税务局(Dövlət Vergi Xidməti) |
概述
阿塞拜疆根据**《阿塞拜疆共和国税法典》第 XI 章(第 153–181 条)(Vergi Məcəlləsi,2000 年 7 月 11 日通过)征收增值税(VAT)——阿塞拜疆语为 Əlavə dəyər vergisi(ƏDV)。该法典的合并文本发布于司法部法律登记平台 e-qanun.az。[1] 增值税由经济部下属国家税务局**(Dövlət Vergi Xidməti)负责管理,进口增值税则由海关机关征收(第 177.4 条)。[2] [1]
增值税对在阿塞拜疆境内供应的货物、工程和服务、应税进口,以及农产品零售中适用的商业加价征收(第 159.1 条)。增值税是单一的全国性税种:市政税由各市政当局单独管理(第 33.9 条),但不存在地区或市级增值税。税率为 18%(参见税率),金额以阿塞拜疆马纳特(AZN)计,增值税按日历月申报(第 178 条)。[1]
有两个特点几乎影响每一笔交易。第一,供应时间一般为付款时间,而非交付时间(第 166.1 条)。第二,仅当采购价款通过银行转账支付、且增值税缴入供应商的增值税存款账户时,进项增值税方可抵扣(第 175.1 条)——参见申报与缴纳。[1]
近期变化涉及非居民电子商务制度:2026 年 2 月 13 日第 355-VIIQD 号法律重述了第 33.8-1 条,设定 10,000 美元的登记触发点;2026 年 9 月 14 日内阁第 295 号决议使实施细则与之保持一致。参见近期变化。
登记
谁应当登记。 从事经营活动的人员,若其应税交易额超过 200,000 马纳特(按连续 12 个月期间内任意一个月或多个月累计计算;第 155.1 条和第 157.3.1 条),须自超过当月的次月第一天起 10 日内申请增值税登记;未选择第 218.1 条简易税的贸易和餐饮企业同样适用(第 155.1 条)。单笔价值超过 200,000 马纳特的交易或合同本身即为增值税应税交易,相关人员须在交易实施之日前申请登记。应税消费品和须强制标识商品的生产者,以及未适用简易税的建筑施工企业,无论营业额多少均为增值税纳税人,须在办理国家登记或税务登记时一并申请(第 154.6 条和第 155.1 条)。进口商就其应税进口为增值税纳税人(第 154.3 条)。[1]
门槛。 在滚动 12 个月期间的任意月份内,应税交易额达 200,000 马纳特(第 155.1 条)。登记自次月第一天起生效;对于单笔合同触发的情形,于交易之日前生效(第 157.3.1 条)。对于向未在税务机关登记的人员提供的零售贸易和服务,通过 POS 终端非现金支付取得的营业额在计算门槛时按 0.5 系数计入(第 155.1-1 条)。[1]
非居民门槛。 适用两项独立规则:
- 非居民的供应仅在通过其在阿塞拜疆的常设机构进行时,才计入 200,000 马纳特门槛(第 155.2 条)。没有常设机构的,B2B 服务通过跨境规则中所述的反向征收机制征税。[1]
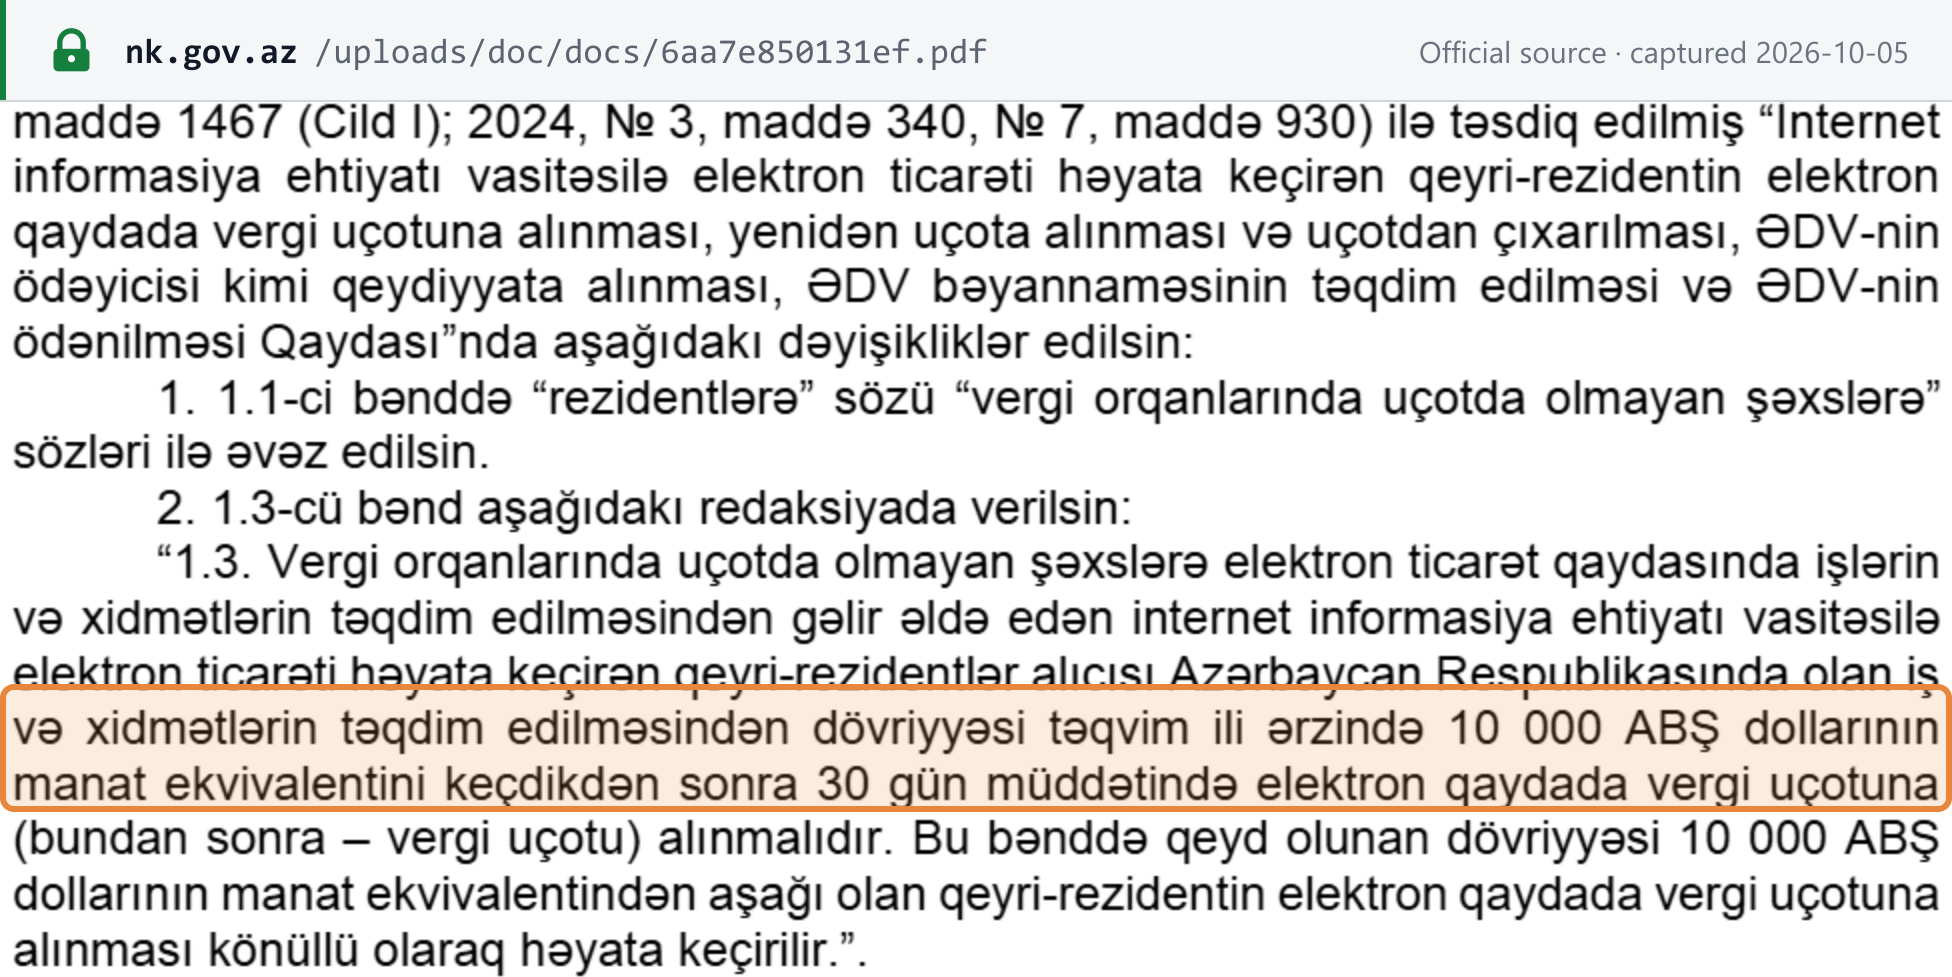
- 向未在税务机关登记的人员提供工程和服务的非居民电子商务供应商,在其向阿塞拜疆买方供应的营业额于一个日历年内超过 10,000 美元等值马纳特后,须在 30 日内以电子方式办理登记;低于该金额的,登记为自愿(第 33.8-1 条,经第 355-VIIQD 号法律重述;经第 295 号决议修订的内阁细则第 1.3 点作出相同规定)。此类人员为增值税纳税人(第 154.7 条)。[1] [3]
税务登记号码。 每位纳税人以其 VÖEN(Vergi ödəyicisinin eyniləşdirmə nömrəsi)识别,该纳税人识别号适用于所有税种;不另设增值税号。根据国家税务局向经合组织(OECD)提交的资料,VÖEN 为十位数字:两位代表地域行政单位,六位为序列号,第九位按算法计算,第十位表示法律身份(1 为法人,2 为自然人)。增值税登记通知书载明纳税人名称、登记生效日期及其 VÖEN(第 157.2 条)。[1] [4] 关于结构和校验位,请参阅 Lookuptax 的阿塞拜疆 VÖEN 指南;如需核查交易对手,请使用阿塞拜疆 VÖEN 验证工具或参考如何验证 VÖEN。
如何登记。 强制或自愿增值税登记的申请须使用相关行政机关规定的表格提交。税务机关将申请人列入国家增值税纳税人登记册,并不迟于申请后 5 个工作日签发登记通知书(第 157.2 条)。税务机关发现应登记而未登记的纳税人时,将依职权为其办理登记(第 157.5 条)。非居民电子商务供应商通过国家税务局的电子商务门户 ecommerce.e-taxes.gov.az 在线登记。[1] [5]
自愿登记。 无须强制登记的企业可自愿申请(第 156.1 条);登记自申请当月之后的下一个申报期第一天起生效(第 157.3.2 条)。登记后可抵扣进项增值税并开具电子税务发票,未登记人员不得开具此类发票(第 176.1 条)。[1]
注销登记。 停止进行应税交易的增值税纳税人须申请注销登记,注销自该等交易完全停止之日起生效(第 158.1 条)。此外,前 12 个完整日历月内应税交易额未超过 100,000 马纳特的增值税纳税人,可在最近一次登记满一年后随时申请注销,自申请之日起生效(第 158.2 条)。注销登记时持有的货物视为在应税交易中供应(第 159.6 条);法人清算或个体工商户停业时,须在 30 日内提交最终申报表(第 177.2 条)。[1]
集团登记。 不适用。 《税法典》第 XI 章(第 153–181 条)没有增值税集团条款;每个主体单独登记。唯一的合并规则是:未组成法人实体而开展的共同经营活动,在增值税上视为单独主体,由负责记账的参与方办理登记(第 154.5 条和第 155.3 条)。(核查日期:2026-10-05。)[1]
税率
| 税率 | 适用范围 |
|---|---|
| 18%(标准税率) | 每笔应税交易和每项应税进口的价值(第 173.1 条)。[1] |
| 0%(零税率) | 第 165.1 条所列的封闭清单,包括:货物出口及第 168.1.5 条所列服务的出口;向免税商店供应货物;货物和旅客的国际运输及过境运输(国际邮政服务除外),以及与国际航班和过境航班直接相关的工程和服务;在对等原则下为经认可的国际组织及外交和领事机构的官方用途所作的供应(第 165.2 条);由外国赠款资助的货物和服务;向中央银行供应黄金及其他贵重物品;以及应非居民委托修理船舶和其他船只。[1] |
| 免税 | 第 164.1 条所列清单——参见免税项目。[1] |
阿塞拜疆没有低税率或超低税率:第 173 条只规定了单一的 18% 税率。在阿塞拜疆生产的农产品的零售商按商业加价而非全价计算增值税;自 2022 年 1 月 1 日起五年内,这一加价计税基础亦适用于本地及进口农产品(进口鱼类产品除外)的批发和零售,但须对购销进行单独核算并以电子方式记录(第 153.2–153.3 条、第 159.1 条及第 174.3–174.4 条)。这改变的是计税基础,而非税率。[1]
消费者增值税退还。 个人消费者可就特定零售、餐饮消费及服务取回部分已付增值税:以非现金方式支付的增值税退还 17.5%,以现金支付的增值税退还 5%;剧院、电影院、博物馆和交响音乐会服务以非现金方式支付的增值税退还 50%(第 165.5 条)。这些是对消费者的退税,而不是卖方收取的税率。[1]
跨境规则
进口。 货物进口除免税外均须征税;过境货物、暂时进口货物以及根据海关法不视为供国内消费而进口的货物,不属于增值税意义上的进口(第 159.3 条)。应税价值为完税价格加上进口时应缴纳的税费(第 162.1 条),进口增值税由海关机关按关税程序计算和征收(第 177.4 条)。海关签发的、显示已缴增值税的进口单据,无论付款方式如何,均可作为进项增值税抵扣的依据(第 175.10 条)。[1]
出口。 货物出口及第 168.1.5 条所列服务的出口适用零税率(第 165.1.3 条),零税率交易的进项增值税可以抵扣(第 175.7 条)。[1]
进口服务的反向征收。 未办理增值税登记的非居民在阿塞拜疆向税务代理人——即任何已办理增值税登记的人员(第 169.2 条)——提供工程或服务时,按应付给非居民的金额以 18% 计征增值税,供应时间为付款时间(第 169.1 条和第 169.3 条)。已办理增值税登记的代理人随交易当月的申报表缴纳该增值税,缴款凭证即成为支持其进项抵扣的电子发票(第 169.4 条)。未办理增值税登记的代理人须在向非居民付款后 7 日内缴纳,并于次月 20 日前提交增值税申报表(第 169.5 条和第 169.7 条)。通过电子商务预订境外酒店服务和机票不适用此规则(第 169.1 条)。[1]
外国公司在阿塞拜疆销售——B2B 与 B2C。
- B2B(面向已办理增值税登记的阿塞拜疆企业): 适用上述反向征收;客户作为税务代理人核算增值税,非居民的供应除非通过常设机构进行,否则不计入 200,000 马纳特门槛(第 155.2 条)。[1]
- B2C(面向未在税务机关登记的人员): 提供工程和服务的非居民电子商务供应商,在其来自阿塞拜疆买方的日历年营业额超过 10,000 美元等值马纳特后 30 日内,须以电子方式办理登记(第 33.8-1 条)。登记后,由其自行计算并缴纳增值税,而不再被代扣(第 169.8 条),并于每个申报期次月的最后一天前缴纳(第 177.1.4 条)。在其登记之前,由处理买方付款的本地支付服务提供商(或外国支付服务提供商在阿塞拜疆的分支机构)计算增值税,并从买方资金中缴入预算(第 169.3 条)。国家税务局表示,银行不对向已登记供应商的付款代扣增值税。[1] [6]
数字产品和服务。 通过计算机、互联网和其他电子网络、电子邮件或类似方式提供的服务,授予此类网络使用权,以及电子商务卖方提供的工程和服务,其供应地为接受方所在地或登记地(第 168.1.5 条)。国家税务局关于内阁细则的指引将电子商务范围描述为包括电子书、虚拟游戏、软件下载和广告投放,并在以下四项指标中任一项适用时视买方位于阿塞拜疆:通过阿塞拜疆境内银行付款、买方所在地、设备的 IP 地址,或移动运营商的国家代码。[1] [7] 2026 年 9 月 14 日第 295 号决议在细则中新增第 1.4-1 点:通过电子邮件或其他交互方式提供的咨询、法律、金融、会计、设计和工程服务,实时在线教学和培训,以及科学、教育、文化、体育和娱乐活动的在线订票,不属于第 33.8-1 条所称的电子商务服务。相同表述现已纳入第 33.8-1 条本身。参见事件记录。[3] [1]
平台/市场视同供应商责任。 本指南未在第 XI 章中发现任何规定,使在线市场被视为第三方在其平台上销售的货物或服务的供应商。电子商务制度将义务置于提供工程和服务的非居民卖方,卖方未登记时由支付服务提供商代收增值税(第 33.8-1 条和第 169.3 条)。(核查日期:2026-10-05。)[1]
供应地。 货物: 在交付地供应;货物经发运或运输的,以发运或运输开始地为准;由供应商安装或组装的,以安装地为准(第 167 条)。工程和服务: 按以下优先顺序确定(第 168.2 条):与不动产相关的服务,以不动产所在地为准;对动产进行的工程,以实际履行地为准;文化、艺术、教育、体育及类似服务,以实际履行地为准;运输服务,以实际运输发生地为准;第 168.1.5 条所列服务(知识产权、咨询、法律、会计、工程、广告和数据处理服务,人员派遣,动产租赁,电信,广播,电子服务和电子商务),以接受方所在地或登记地为准;其他情形以供应商开展经营活动的所在地为准(第 168.1.1–168.1.6 条)。[1]
发票要求
已办理增值税登记的纳税人通过电子税务发票(elektron vergi hesab-fakturası,第 176 条)和电子发票/运单(elektron qaimə-faktura,第 71-1 条)记录供应,两者均通过国家税务局的电子系统开具。未办理增值税登记的人员无权开具电子税务发票(第 176.1 条)。[1]
必备内容
第 176.2 条列明了电子税务发票的必备事项。电子税务发票属于严格报告表格,须按相关行政机关规定的格式编制:
| 必填字段 | 条款 |
|---|---|
| 纳税人(供应商)及买方(客户)名称 | 第 176.2.1 条 |
| 纳税人及买方的识别号(VÖEN) | 第 176.2.2 条 |
| 所发运货物、所履行工程或所提供服务的名称 | 第 176.2.3 条 |
| 应税交易的对价及交易数量 | 第 176.2.4 条 |
| 消费税税额(适用于应税消费品) | 第 176.2.5 条 |
| 该交易应缴纳的增值税 | 第 176.2.6 条 |
| 开具日期 | 第 176.2.7 条 |
| 发票号码 | 第 176.2.8 条 |
| 签发增值税登记通知书的税务机关名称,以及通知书的日期和编号 | 第 176.2.9 条 |
| 签署发票的负责人的职务、姓氏、名字及父称 | 第 176.2.10 条 |
开具期限与编号
电子税务发票须在货物发运、工程履行或服务提供后不迟于 5 日开具(第 176.3 条)。电子 qaimə-faktura 遵循第 71-1.1 条规定的期限:大多数货物交易在货物发运时开具;未事先订购的货物,在交付单据出具后 5 日内开具,工程和服务在履行后 5 日内开具;国际运输在运输开始前开具;定期和持续性服务在每个日历月初开具;退货和营业额调整在 3 日内开具。[1] 发票号码在国家税务局系统内分配;《税法典》将号码列为必备事项(第 176.2.8 条),并将电子发票的格式、使用和核算规则交由行政机关制定(第 71-1.2 条和第 176.3-1 条)。[1]
贷项与借项通知单
更正通过专门类型的电子 qaimə-faktura 进行,而非单独的贷项通知单:一种用于货物退回(第 71-1.5.2 条),一种用于第 163 条下的应税营业额调整(第 71-1.5.3 条),均须在退货或调整后 3 日内开具(第 71-1.1.4 条)。《税法典》还规定了以下类型:代理人和委托代理人的供应及向其退货、送交加工或仓储的货物、应税消费品的内部调拨、带出口标记的销售,以及收到的预付款(第 71-1.5 条)。[1]
货币与语言
纳税人的会计凭证以外文编制的,税务机关要求提供阿塞拜疆语官方译本(第 71.3 条)。《税法典》增值税章节未就外币对价规定汇率折算规则;请向顾问确认适用的中央银行汇率规则。[1]
简化发票
对于向非增值税纳税人买方进行的零售供应,可开具 qaimə-faktura、电子 qaimə-faktura、收据或小票,以代替电子税务发票(第 176.4 条)。记录现金交易的单据不能作为进项增值税抵扣的依据,据此申报的抵扣无效。与公众的现金结算必须通过收款机或严格报告表格进行(第 58.7 条)。[1]
保存期限
会计凭证,包括电子和纸质形式的数据,须完整清晰地保存不少于 5 年(第 71.4 条)。税务违法行为的一般时效为自违法之日起 3 年(第 56.1 条)。[1]
合规发票示例
此处未引用国家税务局的注释样本。下图以单据形式呈现第 176.2 条规定的必备事项;版式由 LookupTax 自行设计。
电子税务发票(elektron vergi hesab-fakturası)— 示意图
| 货物、工程或服务第 176.2.3 条 | 数量第 176.2.4 条 | 对价第 176.2.4 条 | 增值税 18%第 173.1 条、第 176.2.6 条 |
|---|---|---|---|
| 设备维护服务(虚构) | 1 | AZN 1,000.00 | AZN 180.00 |
- 不含增值税对价第 176.2.4 条
- AZN 1,000.00
- 应缴增值税第 176.2.6 条
- AZN 180.00
- 合计
- AZN 1,180.00
- 由负责人签署:职务、姓氏、名字及父称——第 176.2.10 条。
- 消费税税额仅针对应税消费品列示——第 176.2.5 条。
- 买方如需抵扣 AZN 180.00,价款须通过银行转账支付,增值税须缴入供应商的增值税存款账户——第 175.1 条。
电子发票现状
现状(截至 2026-10-05):通过税务机关自有系统强制使用电子单据;无 Peppol 类网络。
- 系统。 电子税务发票(第 176 条)和电子 qaimə-faktura(第 71-1 条)通过国家税务局的电子系统,按相关行政机关规定的格式和规则开具(第 71-1.2 条和第 176.3-1 条)。在《税法典》要求开具电子 qaimə-faktura 的情况下未开具即交付货物的,将受到处罚(第 58.13 条)。[1]
- 格式与标准。 《税法典》规定内容,将格式交由行政机关确定;本指南未发现须采用 UBL、Peppol BIS 或其他国际格式的要求。
- 适用范围。 B2B: 电子税务发票和 qaimə-faktura,与进项增值税抵扣挂钩(第 175 条和第 176 条)。B2C/零售: 与公众的现金结算使用收款机收据或严格报告表格(第 58.7 条),向非增值税纳税人进行零售供应时可选择开具 qaimə-faktura、收据或小票(第 176.4 条)。B2G: 本指南未在《税法典》中发现单独的 B2G 电子发票强制要求;国有控股实体和预算单位的采购遵循第 175.8 条的增值税存款账户规则。[1]
- 分阶段实施。 不存在按纳税人规模划分的分阶段时间表;该义务随增值税登记而产生。
申报与缴纳
申报频率。 按月。 增值税申报期为日历月(第 178 条)。[1]
申报截止日期。 增值税申报表须不迟于申报期次月 20 日提交(第 177.2 条)。法人清算或个体工商户停业时,须在 30 日内提交申报表(第 177.2 条)。[1]
缴纳截止日期与方式。 每个申报期的增值税在申报期限内缴纳(第 177.1.3 条)。根据第 33.8-1 条为电子商务登记的非居民,于申报期次月的最后一天前缴纳(第 177.1.4 条)。进口增值税由海关征收(第 177.4 条)。作为增值税纳税人的买方、国家持股超过 50% 的法人及预算单位,将电子发票所列增值税转入增值税存款账户;向建筑企业购买住宅和非住宅房产的买方亦同(第 175.8 条)。[1] 自 2027 年 1 月 1 日起四年内,非油气私营部门纳税人可按指定机关规定的条件,将增值税存款账户中的资金转入国家社会保障基金(第 175.8 条第三句,由 2026 年 7 月 13 日第 445-VIIQD 号法律新增,2026 年 7 月 28 日公布)。[1]
进项税抵扣与不可抵扣项目。 当价款从买方银行账户或支付账户支付至供应商账户、且增值税缴入增值税存款账户时,进项增值税可予抵扣(第 175.1 条),增值税须在支付价款后一个工作日内缴入存款账户(第 175.1.3 条)。混合用途及部分免税的采购须进行分摊(第 175.2 条和第 175.4 条)。以下项目不得抵扣:第 109.3 条所列费用(第 109.4 条和第 119.2 条所列者除外)(第 175.3 条);仅从事免税或非应税交易的人员的采购,以及由国家预算资助的采购(第 175.6 条);收据、小票、现金交易单据及不当开具的电子发票(第 175.9 条);无实际货物交易所产生的单据(第 175.11 条);以及自 2022 年 1 月 1 日起五年内,批发和零售商购买的农产品(第 175.12 条,受第 175.13 条进口选择权的限制)。[1]
退税。 可抵扣增值税超过销项增值税时,申报期内应税营业额中至少 50% 适用零税率的纳税人,在申请后 20 日内获得超额部分的退还(第 179.1 条);其他纳税人在提交电子申请后不迟于 4 个月获得退还(第 179.2 条)。对于被列为风险纳税人的,上述期限仅在相关税务稽查和管控结束后才开始计算(第 179.4 条)。外国公民和无国籍人可按内阁程序,就为非商业目的购买的货物申请退还增值税(第 165.3 条)。本指南未在第 XI 章中发现坏账减免条款;相反,第 166.1.3 条规定,供应产生的应收款在其时效届满时视为已付款,因而须纳税。[1]
免税项目
第 164.1 条列明了免税的供应和进口,例如:金融服务,包括融资租赁(164.1.2);本国或外国货币及证券的供应和进口(164.1.3);所列媒体产品和书籍(电子书除外)及成套教科书(164.1.7);媒体、书籍和教科书的编辑、出版和印刷(164.1.8);殡葬服务(164.1.9);地铁客运(164.1.12);收费学前教育(164.1.13);股份或参股权益的供应(164.1.17);农业生产者销售其自产产品(164.1.18);人道主义和慈善援助(164.1.20–164.1.21);进口至经济特区的货物,应税消费品除外(164.1.24);为民用航空进口的民用飞机及零部件(164.1.38);私人兽医服务(164.1.58);以及经文化部确认的艺术品、收藏品和古董的进口(164.1.64)。[1]
第 164.1.64 条免税规定由第 355-VIIQD 号法律新增;2026 年 9 月 8 日内阁第 268 号决议批准了其商品编码清单,并自 2026 年 1 月 1 日起适用。参见事件记录。[1] [8]
解放领土。 根据 2023 年 8 月 5 日内阁第 269 号决议,为所列经济活动向摆脱占领的解放领土进口所列机械、技术设备、装置、原材料和材料,免征增值税和关税。2026 年 9 月 8 日第 264 号决议在该清单中新增了活动类别,包括牛和水牛养殖、淡水鱼养殖、肉类、鱼类、油脂、乳制品、饲料和葡萄酒加工,以及药品生产。参见事件记录。[9]
免税不等于零税率。 仅从事免税或非应税供应的人员不得抵扣其采购的进项增值税(第 175.6 条);同时从事应税和免税供应的人员,仅可抵扣与其应税营业额相对应的部分,除非其进行单独核算(第 175.4 条)。零税率交易属于应税交易,其进项增值税可全额抵扣(第 175.7 条)。[1]
特殊制度。 低于增值税门槛的企业可改为适用简易税(第 218 条);经济特区和农产品加价计税基础已在上文介绍。简易税的全面比较不在本增值税指南范围之内。
违法行为与罚则
违法行为。 逃税数额较大(超过 50,000 马纳特至 200,000 马纳特)的,构成**《刑法典》第 213.1 条规定的犯罪,处损失额二至三倍的罚金、两年以下劳动改造或三年以下监禁。有组织团伙逃税或逃税数额巨大**(超过 200,000 马纳特至 500,000 马纳特)的,处三至五年监禁或损失额三倍的罚金(第 213.2 条);逃税数额特别巨大(超过 500,000 马纳特)的,处五至七年监禁或损失额四倍的罚金(第 213.3 条)。初次触犯第 213.1–213.2 条且全额赔偿损失的,免除刑事责任。[10] 根据《税法典》,受处罚的行为包括:未办理强制增值税登记而经营、未登记而开具电子税务发票、未开具规定的电子 qaimə-faktura 而交付货物,以及未使用收款机与公众结算(第 58.4、58.5、58.7 和 58.13 条)。[1]
罚则。 根据《税法典》:[1]
- 逾期缴纳——按未缴税款每日 0.1% 计收利息(第 59.1 条);对于稽查中查出的税款,按整个逾期期间计算,但不超过一年(第 59.2 条)。
- 逾期申报——无正当理由未按时提交纳税申报表的,处 40 马纳特罚款(第 57.1 条)。
- 少报或逃税——处少报或逃避税额的 50%(第 58.1 条)。
- 未申请税务登记——处 200 马纳特罚款(第 58.2 条)。
- 未办理强制增值税登记而经营——处整个未登记期间应缴增值税的 50%(第 58.4 条)。
- 在登记生效前或登记注销后开具电子税务发票——处发票所列增值税的 100%(第 58.5 条)。
- 支付价款后未在一个工作日内将增值税缴入存款账户——处逾期缴纳增值税的 50%(第 58.6 条)。
- 未开具规定的电子 qaimə-faktura 而交付货物——一个日历年内首次处销售价格的 10%,第二次处 20%,第三次及以后处 40%(第 58.13 条)。
常见问题
阿塞拜疆的增值税标准税率是多少?
每笔应税交易和每项应税进口价值的 18%(第 173.1 条)。没有低税率;其他选项为第 165 条所列交易适用的零税率(主要是货物出口、第 168.1.5 条服务的出口,以及国际运输和过境运输)和第 164 条所列的免税项目。[1]
阿塞拜疆的增值税登记门槛是多少?
应税交易额超过 200,000 马纳特(按连续 12 个月期间计算)的,须自超过当月的次月第一天起 10 日内申请登记;登记自再下一个月的第一天起生效(第 155.1 条和第 157.3.1 条)。单笔超过 200,000 马纳特的交易或合同须在交易实施之日前办理登记。低于门槛可自愿登记(第 156.1 条)。[1]
外国数字服务提供商是否必须在阿塞拜疆办理增值税登记?
是的,一旦超过 10,000 美元即须登记。未设常设机构、通过电子商务向未在税务机关登记的人员销售工程和服务的非居民,在其来自阿塞拜疆买方的日历年营业额超过 10,000 美元等值马纳特后,须在 30 日内以电子方式办理登记;低于该金额的,登记为自愿(第 33.8-1 条,经第 355-VIIQD 号法律重述)。登记后由其自行计算并缴纳增值税(第 169.8 条),缴纳期限为每个申报期次月的最后一天(第 177.1.4 条)。在其登记之前,由本地支付服务提供商从买方资金中收取增值税(第 169.3 条)。2026 年 9 月 14 日第 295 号决议将通过电子邮件或其他交互方式提供的咨询、法律、金融、会计、设计和工程服务,实时在线教学和培训,以及在线活动订票排除在外。[1] [3]
阿塞拜疆的增值税申报和缴纳期限是什么时候?
申报期为日历月(第 178 条)。申报表须于次月 20 日前提交,税款在同一期限内缴纳(第 177.1.3 条和第 177.2 条)。为电子商务登记的非居民须于次月最后一天前缴纳(第 177.1.4 条)。进口增值税由海关征收(第 177.4 条)。[1]
为什么阿塞拜疆的进项增值税与增值税存款账户挂钩?
仅当价款通过银行转账支付给供应商、且增值税缴入供应商的增值税存款账户时,进项增值税方可抵扣(第 175.1 条),增值税须在按电子发票支付价款后一个工作日内缴入(第 175.1.3 条)。逾期将被处以逾期缴纳增值税额 50% 的罚款(第 58.6 条),且收据、小票和现金单据一律不能作为抵扣依据(第 175.9 条)。[1]
重要网站
- 国家税务局——官方网站——新闻、指引、法规及在线服务入口。
- 网上税务局——e-taxes.gov.az——国家税务局面向纳税人提供电子服务(包括电子发票)的网上税务局。
- 非居民电子商务增值税门户——ecommerce.e-taxes.gov.az——供非居民电子商务供应商办理电子登记、重新登记和注销登记、申报及缴税(支持邮箱:ecommerce@taxes.gov.az)。[5]
- e-qanun.az——司法部法律登记平台——《税法典》合并文本及修订法律。
- 内阁——决议——实施性决议,例如 2026 年第 264、268 和 295 号决议。
- LookupTax——阿塞拜疆 VÖEN 验证工具——核查交易对手 VÖEN 的格式。
近期变化
以下日期为各文件的通过日期或公布日期;生效日期如有不同,已在正文中注明。
- 2026-09-14——内阁第 295 号决议修订 2023 年 10 月 30 日第 387 号决议批准的非居民电子商务供应商细则:细则现涵盖向未在税务机关登记的人员进行的供应;在一个日历年内超过 10,000 美元等值马纳特后 30 日内须办理登记(低于该金额为自愿);新增第 1.4-1 点,排除通过电子邮件提供的专业服务、实时在线教学和在线活动订票。(内阁)——参见事件
- 2026-09-08——内阁第 268 号决议批准艺术品、收藏品和古董的商品编码清单,此类物品经文化部确认后进口免征增值税,自 2026 年 1 月 1 日起适用。(内阁)——参见事件
- 2026-09-08——内阁第 264 号决议扩大了向解放领土进口可免征增值税和关税的活动和货物清单(2023 年第 269 号决议)。(内阁)——参见事件
- 2026-08-13——国家税务局宣布,自 2026 年 9 月起,在阿塞拜疆年营业额超过 10,000 美元的非居民数字服务提供商须强制以电子方式登记,已登记的提供商自行计算、申报和缴纳增值税。(国家税务局)——参见事件
- 2026-02-23——2026 年 2 月 13 日第 355-VIIQD 号法律(修订《税法典》以及银行法和海关税则法)公布;该法以 10,000 美元登记触发点重述了第 33.8-1 条,其非居民电子商务条款于 2026 年 8 月 23 日生效。(e-qanun.az)——参见事件
参考链接
- e-qanun.az——《阿塞拜疆共和国税法典》(合并文本)
- e-qanun.az——2026 年 2 月 13 日第 355-VIIQD 号法律
- e-qanun.az——《阿塞拜疆共和国刑法典》
- 内阁——2026 年 9 月 14 日第 295 号决议
- 内阁——2026 年 9 月 8 日第 268 号决议
- 内阁——2026 年 9 月 8 日第 264 号决议
- 国家税务局——从事电子贸易的非居民的电子登记
- 国家税务局——从事电子商务的非居民新规(2023 年 11 月 27 日)
- 国家税务局——又有四家国际公司办理增值税登记(2026 年 8 月 13 日)
- OECD——阿塞拜疆 TIN 信息表
- LookupTax——阿塞拜疆 VÖEN 指南
- LookupTax——如何在阿塞拜疆验证 VÖEN
- LookupTax——阿塞拜疆税务变化时间线