保加利亚增值税(VAT)指南
| 概况表 | |
|---|---|
| 国家代码 | BG |
| 税种名称 | 增值税(VAT)——данък върху добавената стойност(ДДС) |
| 税务机关 | 国家税务局(Национална агенция за приходите,НАП) |
概述
保加利亚依据**《增值税法》(Закон за данък върху добавената стойност,ЗДДС)征收增值税**——данък върху добавената стойност(ДДС)。该法于 2006 年 8 月 4 日在第 63 号《国家公报》上颁布,自 2007 年 1 月 1 日起施行。[1]
主管机关。 国家税务局(Национална агенция за приходите,НАП / NRA)。注册申请须向“国家税务局主管地区分局”提交(《增值税法》第 101 条第 1 款),申报和缴款也向该分局办理(第 89 条和第 125 条)。进口货物的增值税由海关征收(第 90 条)。[1]
货币。 保加利亚自 2026 年 1 月 1 日起使用欧元,固定且不可撤销的兑换率为 1 欧元 = 1.95583 保加利亚列弗(BGN)。[3] 自该日起,《增值税法》中的各项起征点改以欧元表述。但其处罚条款仍以列弗(лв.)表述金额。根据《欧元引入法》第 11 条第 2 款,现行法律文件中以列弗表示的金额“视为以欧元表示的金额”,按官方汇率并依该法第 12–13 条换算并四舍五入至欧分。因此,本指南按法律原文以 BGN 列示各项罚款,任何 EUR 数字均注明为按固定汇率换算的结果。[4]
纳税期间。 《增值税法》第 87 条第 2 款:“Данъчният период е едномесечен за всички регистрирани лица и съвпада с календарния месец освен в случаите по глава осемнадесета”——所有已登记人员的纳税期间均为一个日历月,第十八章规定的 OSS/IOSS 特别计划除外。参见申报与缴纳。[1]
税制层级。 增值税是单一的全国性税种。《增值税法》是一部全国性法律,不设地区或市级税率。[1]
注册
谁应当注册
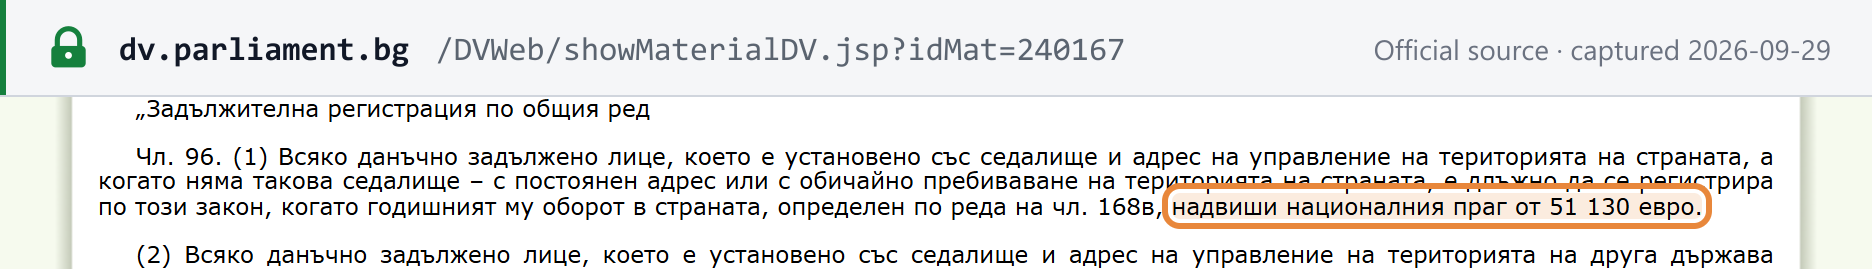
在保加利亚设立的应税人——以其所在地和注册办事处为准,若无,则以其永久地址或惯常居所为准——当其在本国的年营业额超过 51,130 欧元的国家起征点时,必须办理注册(《增值税法》第 96 条第 1 款,经第 115/2025 号《国家公报》改写,自 2026 年 1 月 1 日起施行):“е длъжно да се регистрира по този закон, когато годишният му оборот в страната, определен по реда на чл. 168в, надвиши националния праг от 51 130 евро”。[2]
计入哪些项目,以及计算期间。 “在本国的年营业额”按日历年计算,而非滚动 12 个月。第 168в 条第 1 款将其定义为供应地在保加利亚、“извършените през календарната година”(在日历年内进行的)各项供应的计税金额总和。计入以下项目:[2]
- 应税供应,包括欧盟内部货物供应;
- 享有抵扣权的免税供应(零税率供应);
- 金融服务(第 46 条)和保险服务(第 47 条);
- 不动产的免税供应。
属于附带性质的金融、保险和不动产供应不计入,企业出售自有固定资产也不计入(第 168в 条第 2 款)。
注册起征点
| 触发情形 | 起征点 | 计算期间 | 来源 |
|---|---|---|---|
| 强制注册——在保加利亚设立 | 51,130 欧元(自 2026 年 1 月 1 日起;核查日期 2026-09-29) | 日历年 | 第 96 条第 1 款,第 115/2025 号《国家公报》 [2] |
| 在保加利亚使用欧盟中小企业计划的欧盟企业 | 保加利亚营业额超过 51,130 欧元,或欧盟营业额超过 100,000 欧元 | 日历年 | 第 96 条第 2 款 [2] |
| 其他非本地设立的卖方 | 无——须在保加利亚首次应税供应之前注册 | — | 第 96 条第 3–4 款;参见非居民注册 |
| 未登记法人的欧盟内部购进 | 购进额 10,000 欧元 | 日历年 | 第 99 条第 2–3 款 [1] |
起征点的演变。 第 96 条第 1 款规定的起征点在 2025 年 3 月 31 日之前为 166,000 列弗。《2025 年国家预算法》(2025 年 3 月 27 日第 26 号《国家公报》,第 24 节)自 2025 年 4 月 1 日起将其改为 100,000 列弗。第 115/2025 号《国家公报》随后自 2026 年 1 月 1 日起将其重新表述为 51,130 欧元;按固定汇率计算,100,000 列弗折合 51,129.19 欧元,立法者将该数字定为 51,130 欧元。[5] [2]
| 期间 | 第 96 条第 1 款起征点 | 法律文件 |
|---|---|---|
| 2025 年 3 月 31 日之前 | 166,000 列弗 | 2025 年修订前的《增值税法》 |
| 2025 年 4 月 1 日 – 12 月 31 日 | 100,000 列弗 | 第 26/2025 号《国家公报》,第 24 节 |
| 自 2026 年 1 月 1 日起 | 51,130 欧元 | 第 115/2025 号《国家公报》 |
| 自 2027 年 1 月 1 日起——拟议,尚非法律 | 75,000 欧元 | 财政部 2026 年 9 月 23 日草案 |
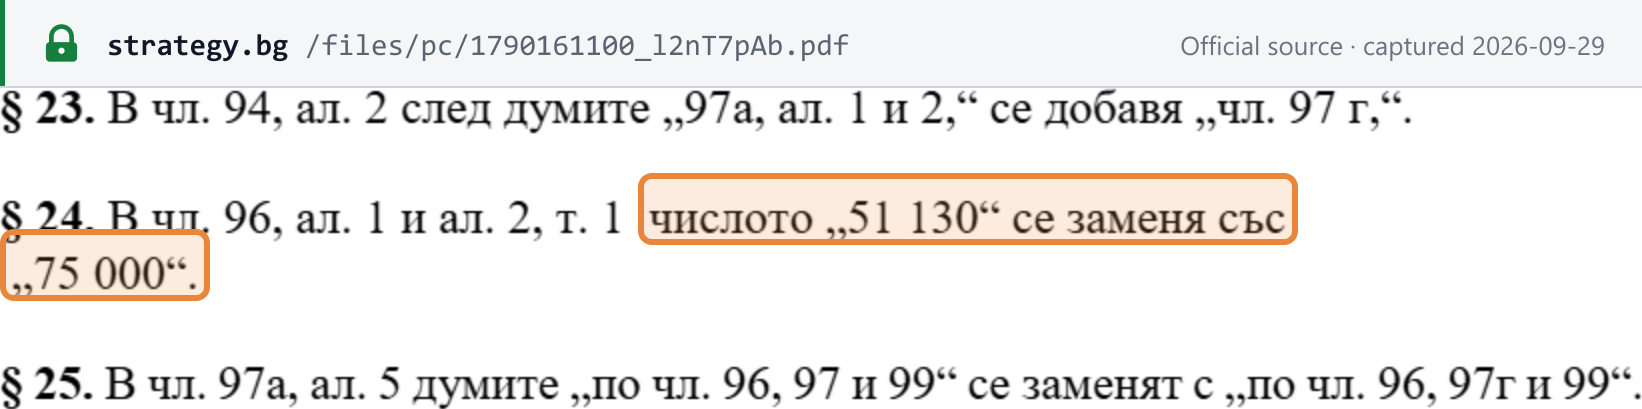
拟提高至 75,000 欧元。 财政部于 2026 年 9 月 23 日发布、公众咨询期至 2026 年 10 月 23 日的《增值税法》修正草案,拟自 2027 年 1 月 1 日起将第 96 条第 1 款和第 2 款中的“51 130”替换为“75 000”(草案第 24 节)。这只是一项提案:仍须经部长会议批准并由国民议会通过。[6] [7]
拟议的新建筑物销售注册义务(第 97g 条)——尚非法律。 同一草案将新增第 97g 条:在某一日历年内于保加利亚进行新建筑物(或其部分、毗连土地及其上的物权)应税供应,或进行规划地块所有权或建筑权应税供应的应税人,须办理注册,申请须在该供应的增值税应纳之日至少 7 日前提交。个人仅在作为从事独立经济活动的应税人时才受此约束。仅依第 97g 条注册的人员,不得就其他供应抵扣进项增值税,也不得在其他供应的发票上列示增值税。拟议生效日期为 2027 年 1 月 1 日;上述现行注册规则不变。[6] [7]
申请期限与注册日期
- 在本国设立的人员须“в 7-дневен срок от датата на надвишаване на националния праг”——在超过起征点之日起 7 日内提出申请(第 96 条第 6 款第 1 项)。
- 非本地设立的人员须不迟于其在保加利亚首次应税供应的增值税应纳之日前 7 日提出申请(第 96 条第 6 款第 2 项)。
- 注册日期。 对于因超过起征点而注册的情形,注册日期为超过起征点之日的次日(第 103 条第 1 款)。因此,增值税自该日起即须缴纳,尽管注册文书是在之后才签发。
- 空档期的发票。 对于在超过起征点次日至注册文书送达之间进行的供应,发票须在文书送达后不迟于 5 日内开具(第 113 条第 4 款第二句,自 2026 年 1 月 1 日起新增)。
非居民注册
对于未在保加利亚设立的卖方,不设营业额起征点,在当地使用欧盟中小企业计划的欧盟企业除外(见上表)。适用以下两项规则:[2]
- 在欧盟境外设立(第 96 条第 4 款):必须“преди датата, на която става изискуем данъкът за първата облагаема доставка с място на изпълнение на територията на страната”——在其于保加利亚首次应税供应的增值税应纳之日前办理注册。
- 在另一欧盟成员国设立、且未在保加利亚使用欧盟中小企业计划(第 96 条第 3 款):依同样规则在首次应税供应之前注册。
上述两项规则均不适用于通过欧盟或非欧盟 OSS 计划(或 IOSS)申报的供应,也不适用于由客户承担增值税的供应。
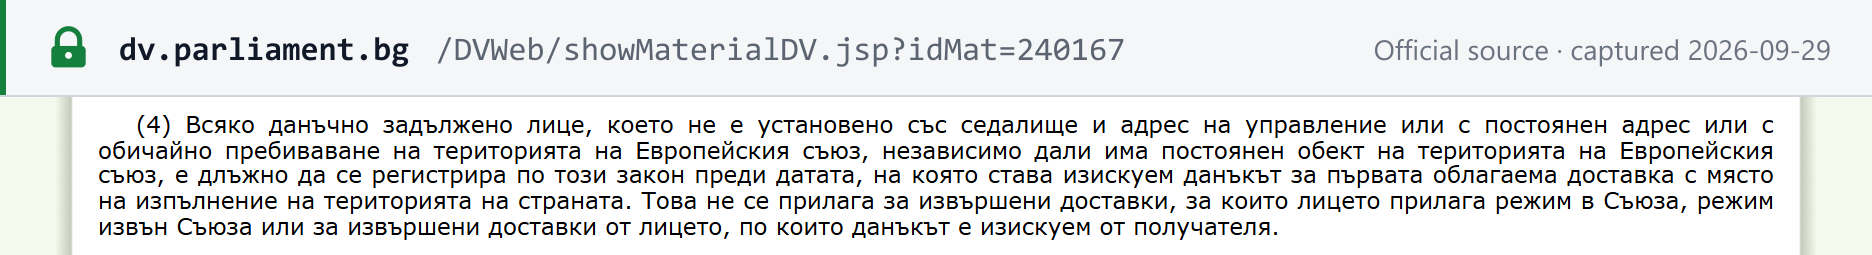
认可代表。 未在保加利亚设立而须办理注册的外国人员,须“чрез акредитиран представител”——通过认可代表办理注册(第 133 条第 2 款)。这不适用于在另一欧盟成员国设立的人员,也不适用于在与欧盟签订了范围类似于第 2010/24/EU 号指令和第 904/2010 号(欧盟)条例的相互协助协定的第三国设立的人员。此类人员按一般规则注册,如有需要可委任代表(第 133 条第 6 款)。[1]
税务识别号
注册时,国家税务局会分配一个以字母 “BG” 开头的增值税识别号(第 94 条第 2 款,经第 115/2025 号《国家公报》改写)。[2] 《增值税法》未规定其后的数字构成。有关保加利亚各类识别号的结构,请参阅 Lookuptax 的保加利亚税号指南。如需核查交易对方的税号,请参阅如何验证保加利亚增值税号,或使用 Lookuptax 的保加利亚增值税号验证工具。
如何注册
按规定格式向国家税务局主管地区分局提交注册申请(第 101 条第 1 款)。“Заявлението може да се подаде по електронен път”——申请可依《税务与社会保险程序法》以电子方式提交(第 101 条第 3 款),即通过 NRA 的电子服务门户提交。税务局审核注册依据后,“в срок 7 дни от подаване на заявлението”——在申请提交后 7 日内签发注册文书或说明理由的拒绝决定(第 101 条第 6 款)。[1]
须随附的文件由该法的《实施条例》规定(第 101 条第 4 款),本指南不作介绍。
自愿注册
可以。 第 100 条第 1 款:“Всяко данъчно задължено лице, за което не са налице условията за задължителна регистрация по чл. 96, ал. 1, има право да се регистрира по този закон”——任何不符合强制注册条件的应税人均有权办理注册。企业可能为了抵扣进项增值税而自愿注册。法人也可选择就其欧盟内部购进办理注册(第 100 条第 2 款)。[1]
注销登记
- 自愿注销。 依第 96 条第 1–3 款注册的人员,在强制注册的依据不再存在时可注销登记(第 108 条第 1 款第 1 项)。但自 2026 年 1 月 1 日起,在上一年度超过起征点的人员,在本日历年结束前不得以该理由注销登记(第 108 条第 5 款)。[2]
- 非欧盟注册人(第 96 条第 4 款)在本纳税期间及之前 12 个纳税期间内未在保加利亚进行任何应税供应的,可注销登记(第 108 条第 1 款第 5 项)。[1]
- 强制注销。 第 107 条列明了相关事由,其中包括死亡、从登记册中除名以及法人终止。[1]
- 最后申报与现存资产。 注销登记前最后一个纳税期间的税款,须在该期间申报表截止月份的次月月底前缴纳(第 89 条第 2 款)。
- 逾期申请。 未按时申请注销登记属于第 178 条规定的违法行为——参见违法行为与处罚。
集团注册
不适用。 保加利亚不提供增值税集团注册:《增值税法》没有关于集团的规定。第 132 条规定非法人合营企业按其已登记合伙人的同样依据注册,但这并非集团制度。[1]
税率
| 税率 | 适用范围 | 现行有效条文 |
|---|---|---|
| 20%(标准税率) | 供应地在保加利亚的应税供应、货物进口及应税的欧盟内部购进,除非明确规定适用优惠税率或零税率(《增值税法》第 66 条) | 第 66 条,经第 52/2022 号《国家公报》修订,自 2022 年 7 月 1 日起 [1] |
| 9%(优惠税率) | 酒店及类似住宿,包括度假住宿以及露营地或房车营位;书籍(印刷版或电子版,包括教科书、儿童图画书和涂色书以及乐谱)和报纸期刊,但广告类或以视频、音乐内容为主的除外;附件 4 所列婴幼儿食品、婴儿尿布及类似婴儿卫生用品(第 66a 条) | 2023 年 1 月 1 日(第 102/2022 号《国家公报》) [9] |
| 0%(享有抵扣权的免税) | 该法第三章规定的供应,如向第三国出口货物(第 28 条)和国际运输,以及欧盟内部货物供应(第 53 条)和第 64a、140、146 和 173 条规定的供应(第 66b 条) | [1] |
| 免税(不征增值税,不得抵扣进项税) | 参见免税项目 | — |
《增值税法》第 66 条第 1 款:“Стандартната ставка на данъка е 20 на сто за облагаемите доставки с място на изпълнение на територията на страната”——供应地在保加利亚的应税供应适用 20% 的标准税率。第 66a 条开篇为:“Ставката на данъка е 9 на сто за:”——上述三类项目适用 9% 的税率。(核查日期 2026-09-29。)欧盟委员会的增值税税率表同样显示保加利亚的标准税率为 20%、优惠税率为 9%,不设超低税率或过渡税率(parking rate)(欧盟委员会最后核查该页面的日期为 2026 年 7 月 13 日)。[1] [10]
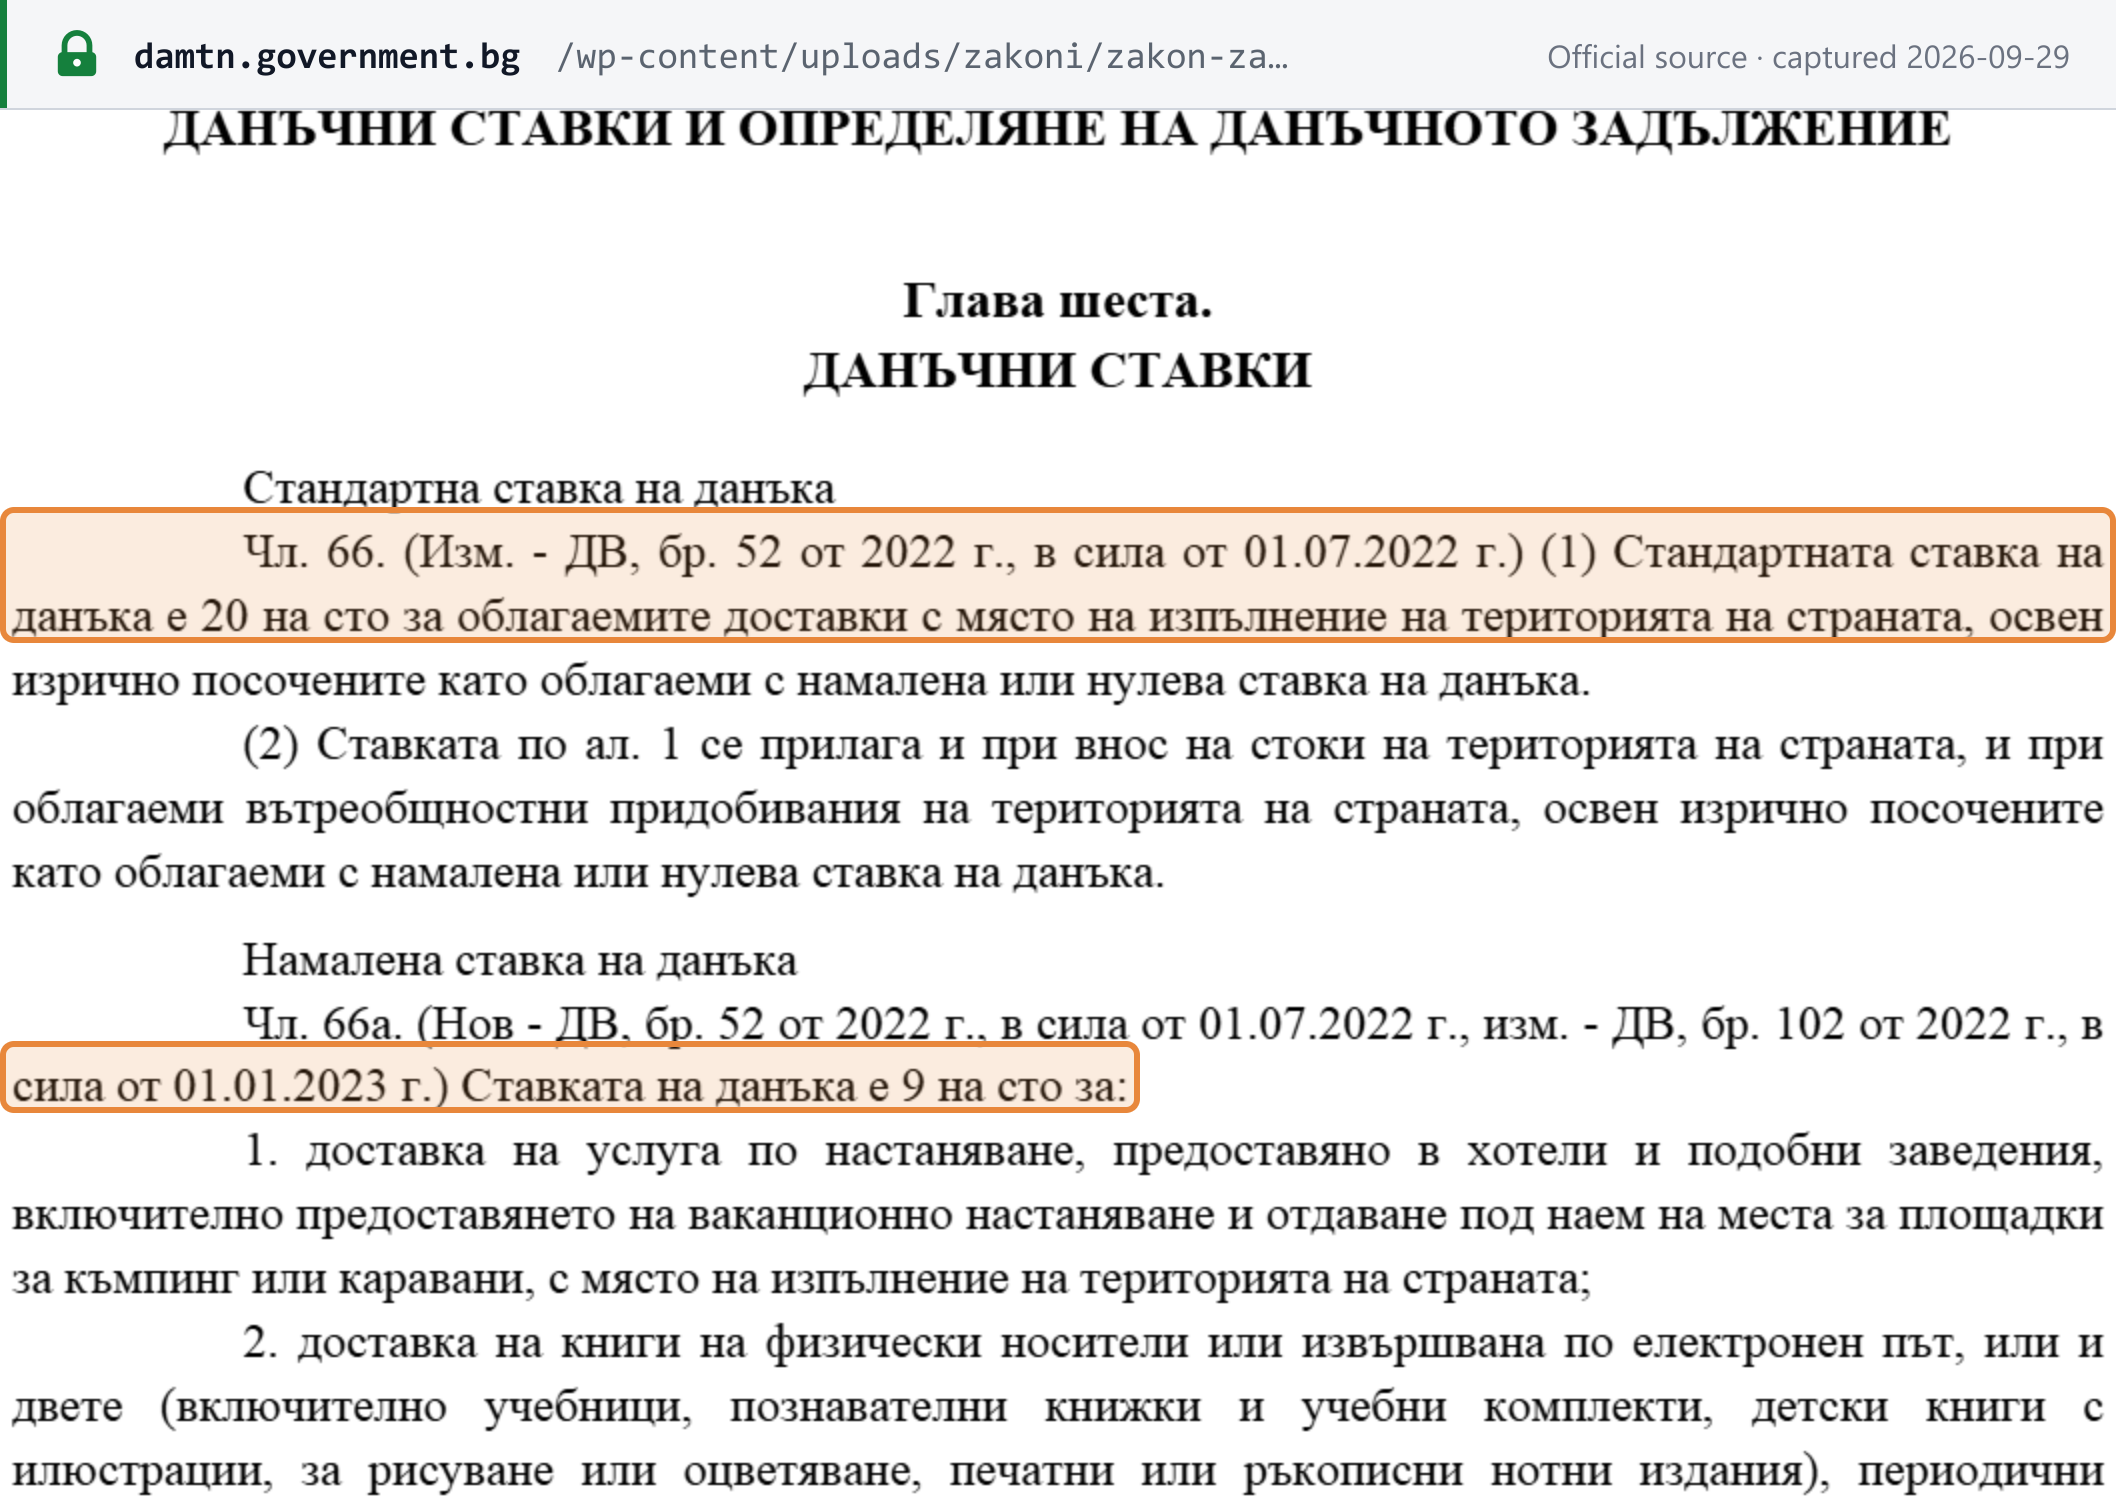
餐馆和餐饮服务不在现行第 66a 条的 9% 清单之内,因此适用 20% 税率。[9]
零税率。 该法将其表述为“освобождаване с право на приспадане на данъчен кредит чрез прилагане на нулева ставка”——通过适用零税率实现的、享有进项税抵扣权的免税(第 66b 条)。[1]
超低税率与过渡税率。 不适用——该法仅有第 66 条(20%)、第 66a 条(9%)和第 66b 条(0%)。
已公布的未来税率。 尚无已颁布的变更。财政部 2026 年 9 月 23 日的草案未改动第 66–66b 条。草案将在新的第 173 条第 16 款中,对依第 2025/1106 号(欧盟)条例第 20 条免税的供应(国防采购)增设零税率;这只是一项提案,尚非法律。[6]
如需将保加利亚与其他司法管辖区对比,请参阅 Lookuptax 的全球税率表和增值税注册起征点表。
跨境规则
向保加利亚销售的外国公司——B2B 与 B2C
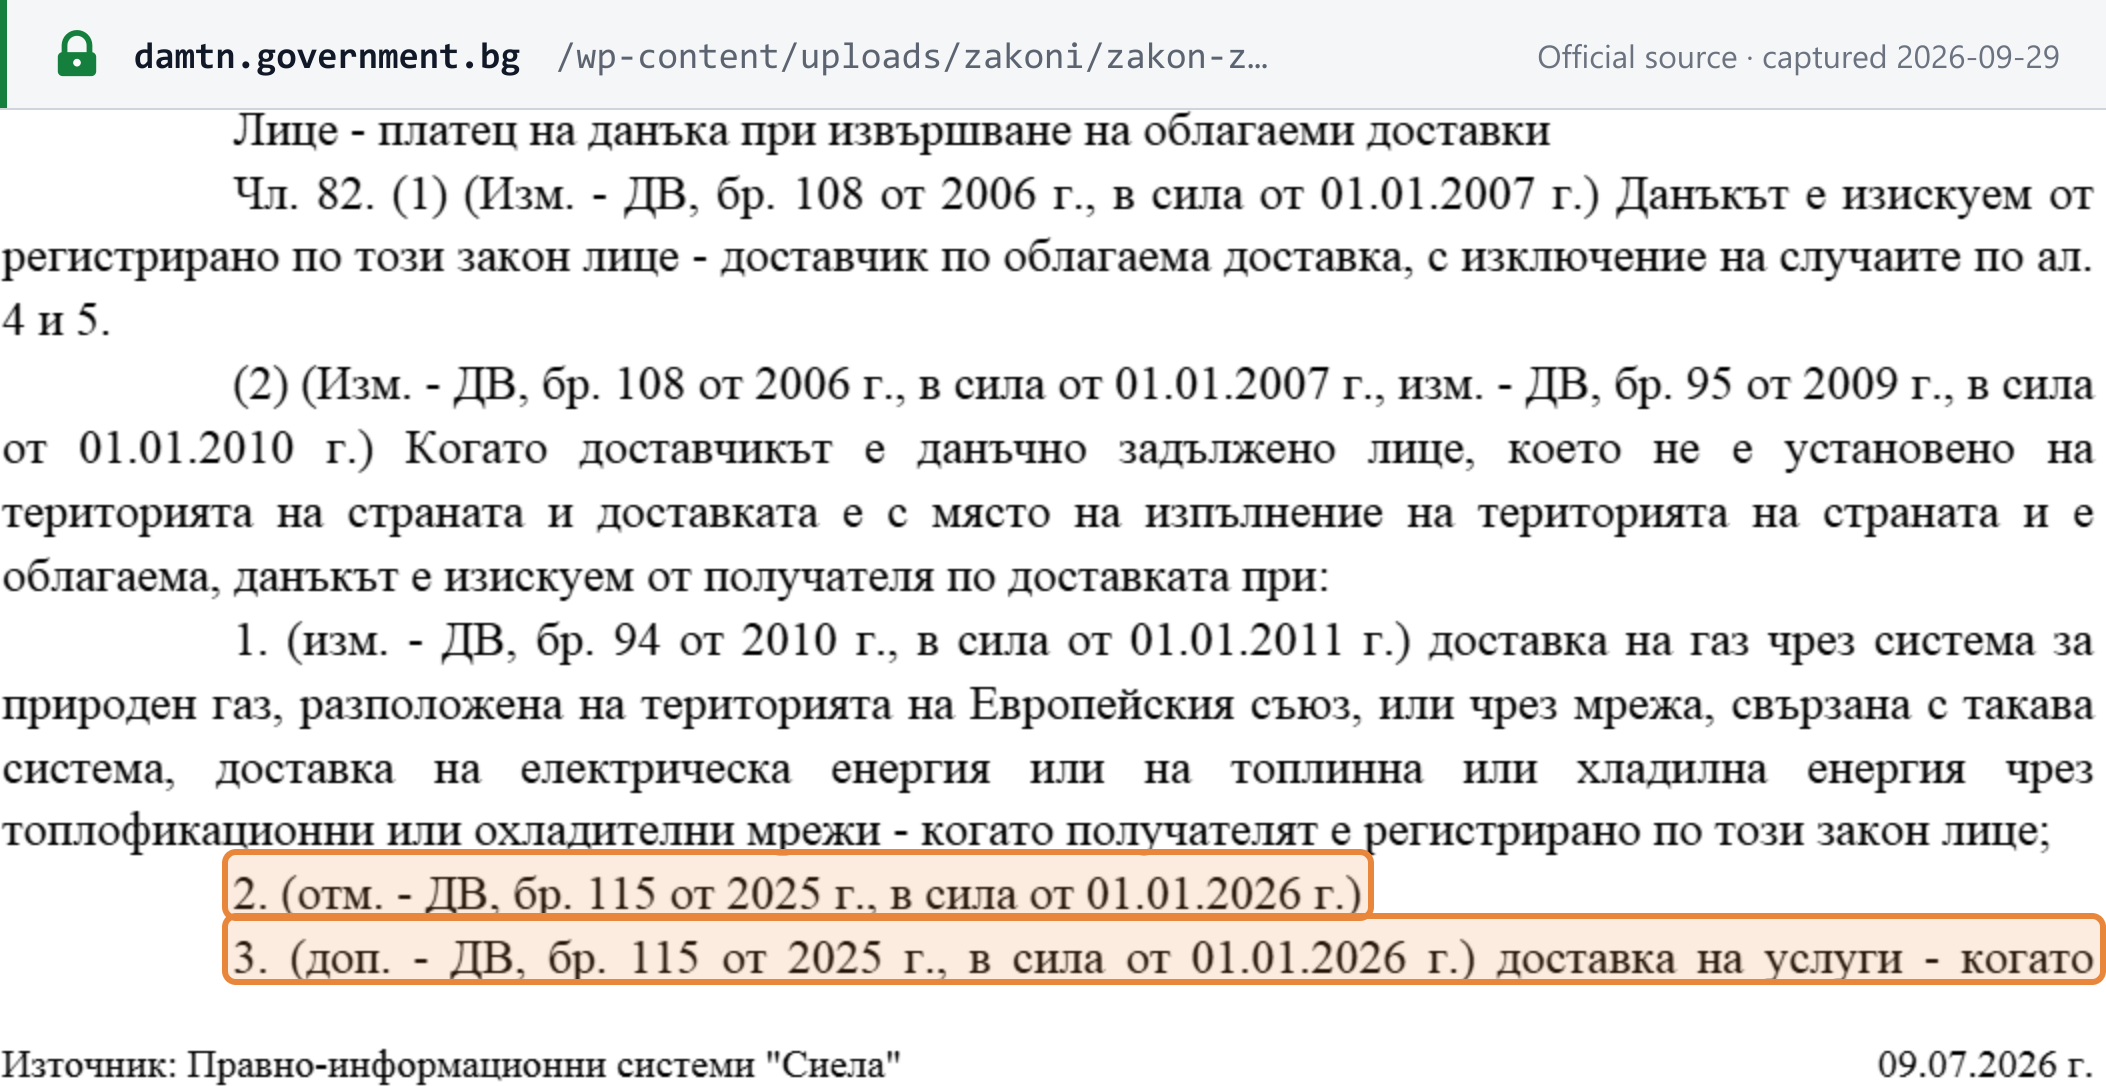
第 115/2025 号《国家公报》自 2026 年 1 月 1 日起废止了《增值税法》第 82 条第 2 款第 2 项。该项规定由保加利亚增值税登记客户承担未在保加利亚设立的卖方在保加利亚向其供应货物的增值税。位于保加利亚的货物的外国卖方——例如向保加利亚企业销售当地库存的卖方——现在必须在保加利亚注册并自行收取保加利亚增值税。企业对企业的服务仍适用反向征收。
拟议,尚非法律: 财政部 2026 年 9 月 23 日草案第 17 节将新增第 82 条第 2 款第 4 项,自 2028 年 1 月 1 日起,对非本地设立的已登记供应商依新的第 113 条第 18 款开具发票的供应,由客户承担增值税——这将在很大程度上恢复对货物的反向征收。[6] [2] [1]
对于未在保加利亚设立、进行供应地在保加利亚的应税供应的供应商,合并文本第 82 条第 2 款现规定如下:[1]
- 通过天然气系统供应燃气、供应电力以及通过管网供应供暖或制冷,且客户为已登记人员——由客户承担;
- “(отм. - ДВ, бр. 115 от 2025 г., в сила от 01.01.2026 г.)”——已由第 115/2025 号《国家公报》废止,自 2026 年 1 月 1 日起生效;
- “доставка на услуги - когато получателят е данъчно задължено лице”——服务,且客户为应税人——由客户承担,但供应商已在保加利亚登记适用欧盟中小企业计划的除外。
具体结果取决于销售的内容和对象:
| 非本地设立卖方的供应 | 由谁核算保加利亚增值税 | 卖方是否须在保加利亚注册? |
|---|---|---|
| B2B 服务(供应地在保加利亚) | 保加利亚企业客户,通过反向征收(第 82 条第 2 款第 3 项) | 就这些供应而言,无须注册 |
| 位于保加利亚的 B2B 货物 | 卖方——自 2026 年 1 月 1 日起 | 是,须在首次供应之前注册(第 96 条第 3–4 款) |
| 欧盟卖方的 B2C 电子服务和欧盟内部远程销售 | 欧盟范围内 10,000 欧元以内适用本国增值税;超过后适用保加利亚增值税 | 通过欧盟 OSS,或在保加利亚注册 |
| 非欧盟卖方的 B2C 供应 | 卖方 | 是,须在首次供应之前注册——除非使用非欧盟 OSS 或 IOSS(第 96 条第 4 款) |
接受反向征收服务的保加利亚企业本身必须已办理注册:第 97a 条第 1 款规定了该项义务,第 97a 条第 4 款要求不迟于该供应的增值税应纳之日前 7 日提出申请。[1] 有关该机制,请参阅 Lookuptax 的反向征收详解。
数字产品与服务
向消费者提供的电信、广播和电子服务在消费者所在地征税(第 21 条第 6 款)。在某一成员国设立的欧盟卖方,只要其在本年度和上一日历年度内欧盟范围的合计金额均不超过 10,000 欧元,即可继续就这些服务以及欧盟内部货物远程销售收取本国增值税。第 20b 条第 1 款:“не надвишава през текущата календарна година и не е надвишавала през предходната календарна година 10 000 евро”。超过该起征点的那笔供应须在保加利亚征税(第 20b 条第 3 款),卖方通过欧盟 OSS 或在保加利亚注册进行申报。非欧盟卖方不设起征点:除非使用非欧盟 OSS,否则须在首次供应之前注册。[1]
请参阅 Lookuptax 关于一站式申报(OSS)、进口一站式申报(IOSS)以及非居民供应商数字服务增值税的指南。
电商平台视同供应商责任
适用。 电子接口的运营者在为以下交易提供便利时,被视为货物的供应方兼接受方:[1]
- 在欧盟境外设立的卖方进行的欧盟内部货物远程销售;
- 从第三国进口、内在价值不超过 150 欧元的货物远程销售;
- 在欧盟境外设立的卖方在保加利亚向消费者进行的境内销售。
第 14a 条第 6 款:“се счита за доставчик и получател, като се приема, че са налице едновременно две доставки”——运营者被视为供应方兼接受方,并视为同时发生两笔供应。请参阅 Lookuptax 的电商平台视同供应商详解。
进口与出口
- 货物进口。 进口增值税按 20% 或 9% 由海关核定。进口商或其报关代理人将税款缴入海关署账户,海关仅在“след заплащане или обезпечаване на начисления данък”——税款已缴纳或已提供担保之后——方放行货物(第 90 条第 1 款、第 3 款)。[1]
- 低价值货物。 适用欧盟关于 150 欧元以下货物的规则,包括 IOSS(第 14a 条第 5 款)。《增值税法》未另行规定保加利亚增值税的免征额;关税规则不在本指南范围内。
- 出口。 由供应商或代表供应商从保加利亚发运或运输至第三国的货物适用零税率(第 28 条)。[1]
- 进口服务的反向征收。 保加利亚企业客户须就非本地设立供应商提供的服务核算增值税(第 82 条第 2 款第 3 项)——见上文。
- 欧盟内部购进。 未登记的法人在某一日历年内的欧盟内部购进额超过 10,000 欧元时,必须办理注册(第 99 条第 2–3 款)。[1]
供应地
- 服务——B2B(第 21 条第 2 款):客户设立其营业之地——“мястото, където получателят е установил независимата си икономическа дейност”。
- 服务——B2C(第 21 条第 1 款):供应商设立其营业之地。专用于私人目的的 B2B 服务适用 B2C 规则(第 21 条第 3 款)。
- 例外情形(第 21 条第 4–6 款):不动产、运输、活动,以及向消费者提供的电信、广播和电子服务,各有专门规则。
- 货物。 货物供应地规则始于第 17 条,本指南不作介绍。
发票要求
发票规则载于《增值税法》第 113–122 条。第 115/2025 号《国家公报》自 2026 年 1 月 1 日起修订了其中若干条款,《欧元引入法》也于同日将货币要求由列弗改为欧元。[2] [4]
必备内容
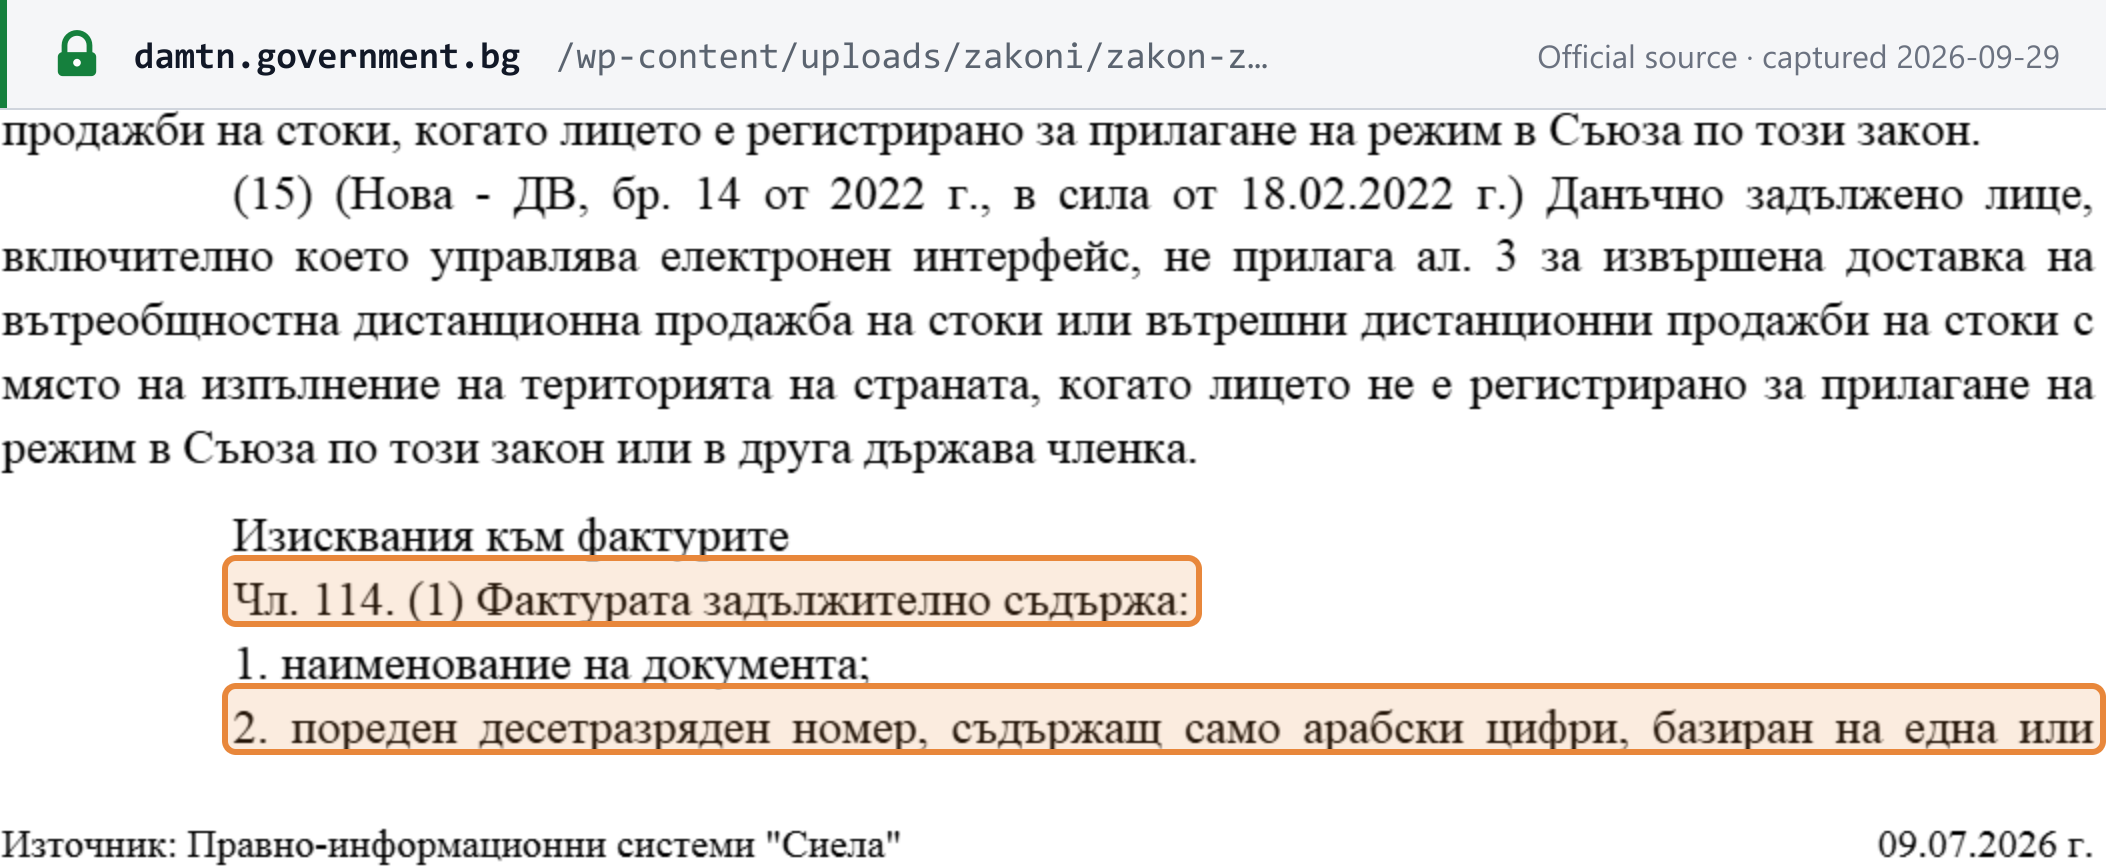
第 114 条第 1 款:“Фактурата задължително съдържа:”——发票必须包含以下内容。第 6 项已于 2010 年废止。[1]
| # | 必填项目 | 法律依据 |
|---|---|---|
| 1 | 文件名称(“Фактура”) | 第 114 条第 1 款第 1 项 |
| 2 | 连续的 10 位数编号,仅含阿拉伯数字,可按一个或多个系列编排,能唯一识别该发票 | 第 114 条第 1 款第 2 项 |
| 3 | 开具日期 | 第 114 条第 1 款第 3 项 |
| 4 | 供应商名称和地址 | 第 114 条第 1 款第 4 项 |
| 5 | 供应商的增值税号(第 94 条第 2 款),或其欧盟中小企业计划“EX”编号,或——若供应商未登记增值税——其依《税务与社会保险程序法》第 84 条取得的识别号 | 第 114 条第 1 款第 5 项 |
| 7 | 客户名称和地址 | 第 114 条第 1 款第 7 项 |
| 8 | 客户的增值税号、EX 编号或程序法识别号;客户在另一成员国登记的,该成员国的增值税号;或客户所在国要求的其他识别号 | 第 114 条第 1 款第 8 项 |
| 9 | 货物的数量和种类,或服务的类型 | 第 114 条第 1 款第 9 项 |
| 10 | 应税事件发生日期,或收款日期 | 第 114 条第 1 款第 10 项 |
| 11 | 不含增值税的单价和计税金额,以及未计入单价的商业折扣 | 第 114 条第 1 款第 11 项 |
| 12 | 增值税税率——适用零税率的,注明其法律依据;不收取增值税的法律依据 | 第 114 条第 1 款第 12 项 |
| 13 | 增值税额 | 第 114 条第 1 款第 13 项 |
| 14 | 应付金额(如与计税金额加增值税之和不同) | 第 114 条第 1 款第 14 项 |
| 15 | 欧盟内部供应新交通工具的,注明使其构成新交通工具的情形 | 第 114 条第 1 款第 15 项 |
由客户承担增值税时,发票既不列示增值税额,也不列示税率。第 114 条第 4 款:“във фактурата се вписва "обратно начисляване", както и основанието за това”——发票须注明“обратно начисляване”(反向征收)字样及其法律依据。[1]
开具期限
- 一般规则——第 113 条第 4 款:“Фактурата се издава задължително не по-късно от 5 дни от датата на възникване на данъчното събитие за доставката”——自应税事件发生之日起不迟于 5 日。预收款项的,自收款之日起不迟于 5 日。
- 欧盟内部供应——不迟于应税事件发生月份的次月 15 日(第 113 条第 5 款)。
- 汇总发票——增值税在同一纳税期间内应纳的两笔或多笔供应可合并开具一张发票,不迟于该月最后一日开具(第 113 条第 13 款)。
- 因超过起征点注册之后——参见申请期限与注册日期。
编号与连续性
每张发票均须载有仅由阿拉伯数字组成的十位数编号——“пореден десетразряден номер, съдържащ само арабски цифри”。编号可根据企业“报告需要”按一个或多个系列编排,且必须能唯一识别该发票(第 114 条第 1 款第 2 项)。INV-2026-001 这样的编号不合规;0000000123 则合规。该法未就编号序列中的断号作出任何规定。[1]
贷项通知单与借项通知单
当计税金额发生变化或已开票的供应被取消时,供应商必须针对该发票开具通知单(第 115 条第 1 款):[1]
- 金额增加的,开具借项通知单(дебитно известие);
- 金额减少或取消的,开具贷项通知单(кредитно известие)(第 115 条第 3 款)。
通知单须在相关事件发生后不迟于 5 日开具(第 115 条第 2 款)。除第 114 条规定的事项外,还须注明其所涉发票的编号和日期以及开具原因(第 115 条第 4 款)。
货币与语言
- 货币。 第 114 条第 5 款:“Сумите по фактурата могат да бъдат посочени в която и да е валута, при условие че данъчната основа и размерът на данъка се посочат в евро”——金额可以任何货币表示,但计税金额和增值税额须以欧元列示。2026 年 1 月 1 日之前,该要求为列弗。[1] [4]
- 汇率。 外币金额按“增值税应纳之时欧洲中央银行公布的最新汇率”换算(第 26 条第 6 款)。[1]
- 语言。 《增值税法》本身未规定语言要求。欧盟委员会关于保加利亚的 OSS 指引称:“If the supplier is established in Bulgaria, the invoice should be in Bulgarian. It can be issued in several languages provided that one of them is Bulgarian.”(供应商在保加利亚设立的,发票应使用保加利亚语;可使用多种语言开具,但其中之一须为保加利亚语。)该页面部分内容已过时——仍称金额须以 BGN 列示。[11]
单据类型
| 单据 | 使用情形 | 依据 |
|---|---|---|
| 发票(фактура) | 向企业进行的每笔应税供应的默认单据 | 第 113–114 条 |
| 简化发票 | 计税金额加增值税不超过 100 欧元,或供应商适用中小企业计划。可省略第 12、14 和 15 项。不适用于在另一成员国征税的供应、欧盟内部供应或远程销售。 | 第 114 条第 7 款,第 115/2025 号《国家公报》 |
| 借项或贷项通知单(известие) | 计税金额变化或取消 | 第 115 条 |
| 议定书(протокол) | 自行核算单据,例如用于反向征收供应和欧盟内部购进 | 第 117 条 |
| 税控小票 | 零售销售,由已登记的税控设备出具 | 第 118 条 |
| 汇总发票 | 增值税在同一月份应纳的多笔供应 | 第 113 条第 13 款 |
第 114 条第 7 款第 2 项自 2026 年 1 月 1 日起改写为:“сумата на данъчната основа и данъкът не превишават 100 евро”——计税金额和税款不超过 100 欧元。向非应税个人进行的供应无须开具发票(第 113 条第 3 款第 1 项),除非客户要求开具(第 113 条第 6 款)。[2] [1]
供货单(Bill of supply)。 不适用——《增值税法》未规定此类单据。
自开票
允许。 第 113 条第 11 款:客户可以供应商的名义并代其开具发票和通知单,“ако има предварително споразумение между двете страни и при условие че е налице процедура за приемане на всяка фактура”——前提是双方之间有事先协议,并且存在供应商接受每张发票或通知单的程序。供应商也可书面授权第三方代其开具发票(第 113 条第 7 款)。[1]
保存与审计追踪
- 保存。 第 121 条第 1 款:开具和收到的税务单据须以原始形式保存“до 5 години след изтичане на давностния срок за погасяване на публичното задължение”——即保存至其所证明税务责任的时效期限届满后 5 年。这并非固定的 5 年:时效期限本身由《税务与社会保险程序法》规定,本指南不作介绍。[1]
- 电子存储是允许的。证明真实性和完整性的数据须与单据一并保存(第 121 条第 2 款)。存储方式可提供在线访问的,须向国家税务局——以及增值税应纳所在的其他成员国主管机关——提供电子访问权限(第 122 条)。[1]
- 审计追踪。 企业须确保从开具到存储期满期间来源的真实性、内容的完整性和可读性(第 114 条第 6 款)。其方式为“чрез всякакъв контрол на стопанската дейност, който създава надеждна одитна следа”——通过任何能在发票与供应之间建立可靠审计追踪的业务控制(第 114 条第 10 款)。对于电子发票,合格电子签名和 EDI 是所列举的示例技术(第 114 条第 11 款)。[1]
- 电子发票。 仅在客户“с писмено или мълчаливо съгласие”——以书面或默示同意——接受时方可使用(第 114 条第 9 款)。参见电子发票现状。[1]
合规发票样本
《增值税法》和《国家公报》均未公布附注释的发票样本。以下版式是 Lookuptax 根据第 114 条第 1 款规定事项自行制作的示例。其中所有名称、编号和金额均为虚构:
Фактура — 发票
| 货物或服务第 114 条第 1 款第 9 项 | 数量第 114 条第 1 款第 9 项 | 不含增值税单价第 114 条第 1 款第 11 项 | 不含增值税金额 |
|---|---|---|---|
| 办公桌 | 10 | EUR 250.00 | EUR 2,500.00 |
- 未计入单价的商业折扣第 114 条第 1 款第 11 项
- EUR 0.00
- 计税金额(欧元)第 114 条第 1 款第 11 项、第 114 条第 5 款
- EUR 2,500.00
- 增值税税率第 114 条第 1 款第 12 项
- 20%
- 增值税(欧元)第 114 条第 1 款第 13 项、第 114 条第 5 款
- EUR 500.00
- 应付金额第 114 条第 1 款第 14 项
- EUR 3,000.00
- 编号必须恰好为十位阿拉伯数字——不得含字母、前缀或分隔符(第 114 条第 1 款第 2 项)。
- 发票须在应税事件发生后不迟于 5 日开具(第 113 条第 4 款)。
- 发票以其他货币开具的,计税金额和增值税额仍须以欧元列示,并按增值税应纳之时欧洲央行公布的最新汇率换算(第 114 条第 5 款、第 26 条第 6 款)。
- 对于零税率或反向征收的供应,发票须注明适用零税率或不收取增值税的法律依据,以代替增值税额(第 114 条第 1 款第 12 项)。
- 仅当客户以书面或默示同意方式接受电子发票时,方可发送电子版本(第 114 条第 9 款)。
电子发票现状
现状(截至 2026-09-30):无 B2B 或 B2C 强制令;自 2019 年 11 月 1 日起,公共采购方必须接受符合 EN 16931 的电子发票。一项法律草案拟自 2028 年 1 月 1 日起强制实行结构化电子发票;该草案公众咨询期至 2026 年 10 月 23 日,尚非法律。
目前情况。 保加利亚没有 B2B 或 B2C 电子发票强制令,也没有正在实施的清关或实时报告系统。在客户以书面或默示同意方式接受的情况下,允许使用电子发票(《增值税法》第 114 条第 9 款)。[1] B2G(已生效): 自 2019 年 11 月 1 日起,采购单位必须接受并处理符合 EN 16931 的电子发票(《公共采购法》第 115a 条,由第 86/2018 号《国家公报》增设);供应商则无发送义务。(公共采购局——ЗОП 合并文本)有关 B2G 渠道、格式及草案全文,请参阅 Lookuptax 的保加利亚电子发票指南。
草案——拟议,尚非法律。 2026 年 9 月 23 日,财政部在公众咨询门户上发布了《增值税法》修正草案(第 12733 号咨询,开放至 2026 年 10 月 23 日)。该草案仍须经部长会议批准并由国民议会通过,以下任何要点均可能发生变化。[7] [6] 按草案规定:
- 适用对象与范围。 在保加利亚设立的增值税登记供应商,就供应地在保加利亚的供应(包括预收款项),当客户在保加利亚设立且为应税人、非应税法人或国家机关、国家或地方机构时,必须开具结构化电子发票和结构化通知单(草案第 113 条第 16 款)。未登记的本地设立供应商向公共机构供应时也须如此(第 113 条第 17 款)。
- 不适用范围。 欧盟内部供应和三角贸易;已在保加利亚登记但未在当地设立的供应商,继续开具普通发票(第 113 条第 18 款);以及以扩展税控小票记录的销售(第 118 条第 24 款)。
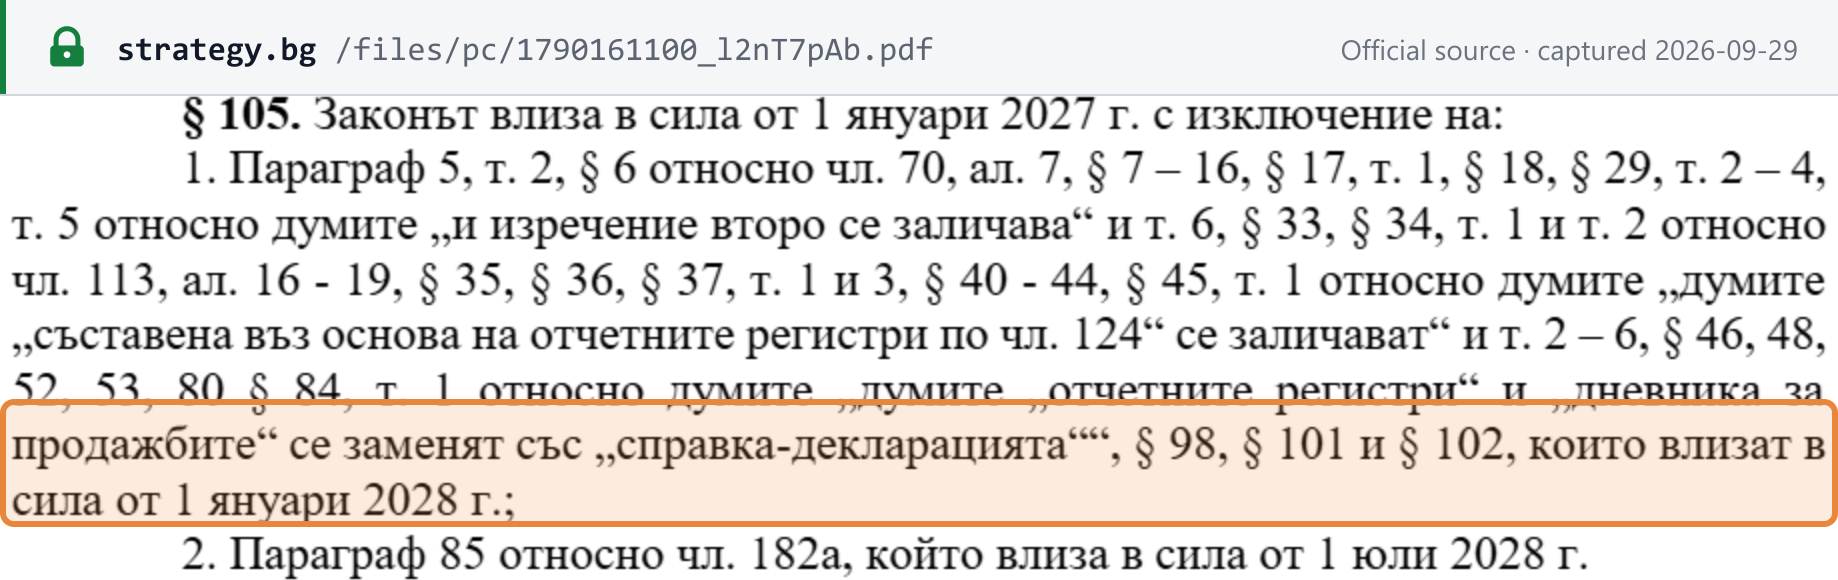
- 实施时间。 电子发票条款将于 2028 年 1 月 1 日对范围内所有主体同时生效——草案未按企业规模分阶段实施。未开具结构化电子发票的处罚(新增第 182a 条)将自 2028 年 7 月 1 日起适用(草案第 105 节)。
- 清关模式。 结构化电子发票必须符合第 2014/55/EU 号指令下的欧洲电子发票标准及语法清单(EN 16931)。发票必须载有国家税务局结构化电子发票与数字报告国家信息系统(НИССЕФ)生成的唯一合规码,并且仅在该代码生成时才视为已开具(草案第 120a 条第 1 款、第 3 款)。来自其他软件的数据须“незабавно в реално време”——立即、实时——发送至税务局(第 120g 条第 1 款),被拒绝的单据须在 48 小时内更正(第 120g 条第 3 款)。届时将不再需要客户同意(第 120d 条第 1 款)。
- 新增字段。 货物的 CN 编码或服务的 UN/CEFACT 编码,以及供应商的银行账户(草案第 120a 条第 2 款)。
- 预填申报表。 税务局将根据电子发票和海关数据,在次月 2 日前预填月度增值税申报表(草案第 125 条第 3 款、第 15 款、第 18 款),销售和采购登记簿将被取消(草案第 44 节,废止第 124 条第 1–6 款)。
- 法律后果。 对于供应商有义务开具结构化电子发票但未开具的供应,买方将无权抵扣进项增值税(草案第 70 条第 7 款);软件代码阻碍向国家系统传输数据的软件生产商,将被处以个人 10,000–20,000 欧元或法人 50,000–100,000 欧元的罚款(草案第 192b 条),两项规定均自 2028 年 1 月 1 日起适用。
- 技术规则。 交由财政部长在颁布后 6 个月内发布的条例规定,并拟在上线前设置 6 个月的测试期,但由于草案第 103 节援引了并不存在的第 104 节第 1 项,测试期的开始日期并未确定(草案第 103–104 节)。草案未规定国家系统不可用时的备用程序。
SAF-T 是一项独立义务——且已成为法律。 请勿将其与电子发票混淆。第 26/2025 号《国家公报》在《税务与社会保险程序法》中增设了税务标准审计文件(新增第 8b 章,第 71з–71к 条)。该文件按月于次月月底前提交——第 65/2025 号《国家公报》(第 17 节)将第 71к 条第 1 款原定的“14 日”改为“月底”——资产按年提交,存货按要求提交,并按企业规模分阶段实施:[5] [12]
| 起始日期 | 首次须提交的主体(依第 26/2025 号《国家公报》) |
|---|---|
| 2026 年 1 月 1 日 | 2023 年净销售额超过 300,000,000 列弗或税款收入超过 3,500,000 列弗的大型企业 |
| 2027 年 1 月 1 日 | 2024 年满足相同标准的大型、中型和小型企业 |
| 2028 年 1 月 1 日 | 2025 年净销售额超过 15,000,000 列弗或税款收入超过 1,500,000 列弗 |
| 2029 年 1 月 1 日 | 所有大型、中型和小型企业(以 2026 年 12 月 31 日的状态为准) |
| 2030 年 1 月 1 日 | 范围内的所有其他主体 |
以上为 2025 年颁布时的数字。请参阅 Lookuptax 的 SAF-T 详解。
如需将保加利亚与其他国家的强制令进行对比,请参阅 Lookuptax 的电子发票现状与网络一览表和 ViDA 指南。
申报与缴纳
申报频率
所有已登记人员均按月申报。 无论企业规模大小,纳税期间均为一个日历月(《增值税法》第 87 条第 2 款)。该法不提供按季度或按年申报的选项;只有第十八章规定的 OSS 和 IOSS 特别计划适用其他期间。[1]
申报截止日期
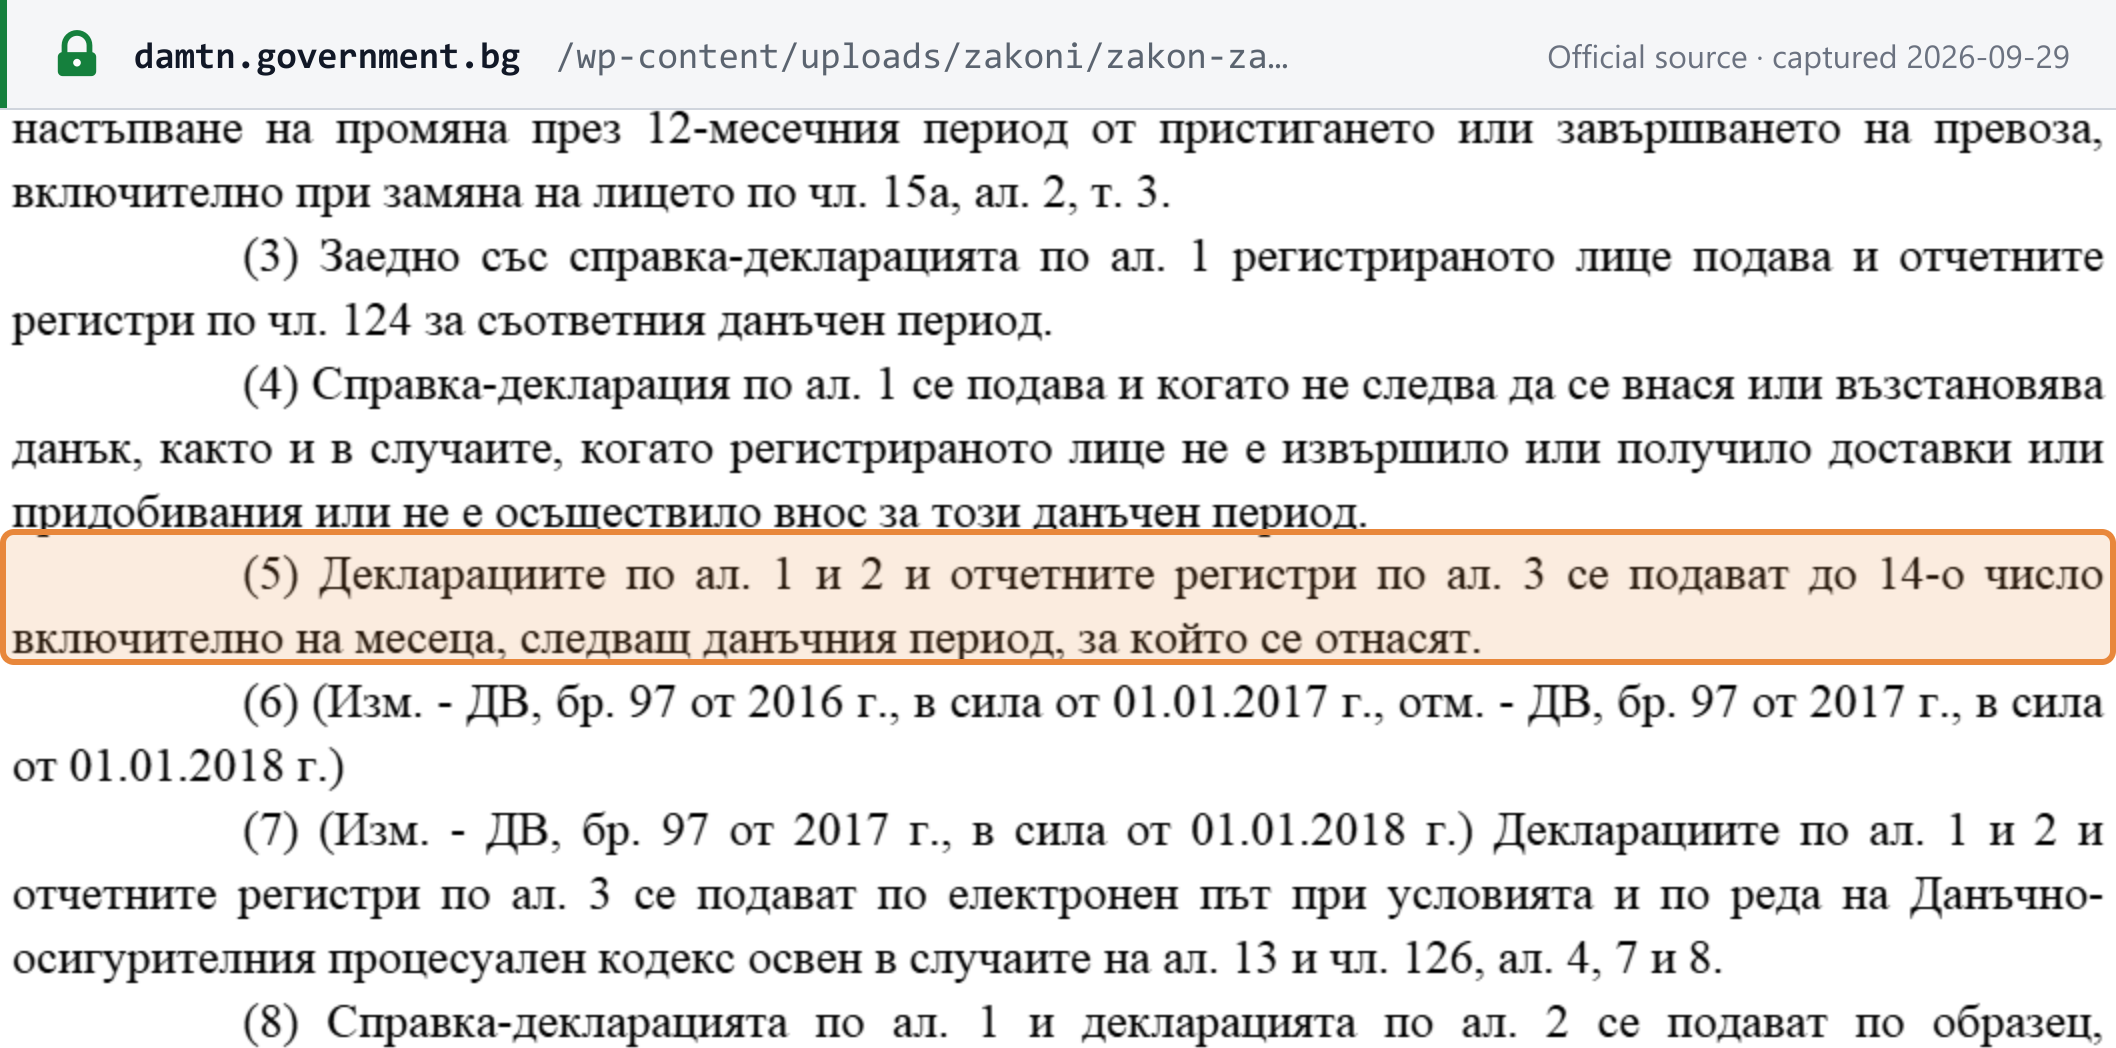
第 125 条第 5 款:“Декларациите по ал. 1 и 2 и отчетните регистри по ал. 3 се подават до 14-о число включително на месеца, следващ данъчния период, за който се отнасят”——增值税申报表、VIES 申报表和登记簿须在纳税期间次月 14 日(含)之前提交。须以电子方式提交(第 125 条第 7 款)。即使“没有应缴或应退税款”,以及某月没有任何供应、购进或进口,也须提交申报表(第 125 条第 4 款)。[1]
缴纳截止日期与方式
应缴增值税须“в срока за подаване на справка-декларацията”——在申报表提交期限内,即 14 日之前——缴入国家税务局主管地区分局的账户(第 89 条第 1 款)。注销登记前最后一个纳税期间的税款,须在该期间申报表截止月份的次月月底前缴纳(第 89 条第 2 款)。滞纳利息由另一部法律规定,本指南不作介绍。[1]
其他申报清单
- VIES 申报表——对于存在欧盟内部货物供应、三角贸易或在另一成员国征税的 B2B 服务的期间,按月于 14 日前提交(第 125 条第 2 款、第 5 款)。
- 销售和采购登记簿——随每期申报表一并提交(第 124 条、第 125 条第 3 款)。2026 年 9 月 23 日的草案将自 2028 年 1 月 1 日起取消登记簿(拟议)。
- SAF-T——依《税务与社会保险程序法》另行按月提交的文件,自 2026 年起分阶段实施——参见电子发票现状。
- 年度增值税申报表——不适用;《增值税法》未作规定。
[1] 有关欧盟申报清单的运作方式,请参阅 Lookuptax 的 VIES 与 Intrastat 指南。
进项税抵扣与不可抵扣项目
货物或服务用于以下用途的,无权抵扣进项税(第 70 条第 1 款):[1]
- 该法第四章规定的免税供应;
- 无偿供应,或该人员经济活动以外的活动;
- “представителни или развлекателни цели”——招待或娱乐;
- 购置或进口乘用车和摩托车,以及其保养、维修、改进和运行费用,包括备件、燃料和润滑油。
车辆仅用于运输或安保服务、出租车服务、租赁、快递服务或驾驶培训,或为转售而持有的,不适用上述车辆限制(第 70 条第 2 款)。依中小企业计划进行的供应同样无抵扣权(第 70 条第 6 款)。[1] [2]
退税
- 居民——标准途径。 增值税抵免额首先用于抵销国家税务局征收的其他税款。余额随后在接下来连续两个纳税期间内从应缴增值税中扣除,剩余部分在提交其中最后一期申报表后 30 日内予以抵销或退还(第 92 条第 1 款)。
- 居民——快速途径。 在所列情形下可在申报后 30 日内获得退税——例如,在之前 12 个月内零税率供应超过全部应税供应的 30%(第 92 条第 3 款第 1 项)。
- 非居民。 在保加利亚缴纳的增值税,可退还给在另一欧盟成员国设立并登记增值税的企业,以及在欧盟境外设立、在本国登记增值税的企业(以互惠为基础)(第 81 条第 1 款)。
- 坏账减免。 自 2023 年 1 月 1 日起,已登记供应商在满足第 126a 条全部条件时,可就保加利亚境内应税供应所产生的无法收回的应收款项,调减计税金额和增值税额(第 102/2022 号《国家公报》)。
免税项目
免税供应
《增值税法》第四章规定的免税项目包括但不限于:[1]
- 医疗机构提供的医疗服务(第 39 条);
- 社会服务和社会保险(第 40 条);
- 教育(第 41 条);
- 若干文化服务(第 42 条)及宗教团体的供应(第 43 条);
- 非营利组织的筹款活动(第 44 条);
- 土地、非新建筑物,以及向非商人个人出租住宅(第 45 条第 1 款、第 3 款、第 4 款);
- 金融服务(第 46 条)和保险(第 47 条);
- 博彩——“Освободена доставка е организирането на хазартни игри по смисъла на Закона за хазарта”(第 48 条);
- 普遍邮政服务和邮票(第 49 条)。
供应商可以选择对土地、旧建筑物和住宅出租的供应征税(第 45 条第 7 款)。
免税不同于零税率。 用该法的措辞来说,零税率供应是一种“освобождаване с право на приспадане”——享有进项税抵扣权的免税(第 66b 条)。供应商按 0% 征税,并可抵扣其成本中的增值税。第四章规定的免税供应不征增值税,用于该供应的成本中的进项税不得抵扣(第 70 条第 1 款第 1 项)。[1]
特别制度
-
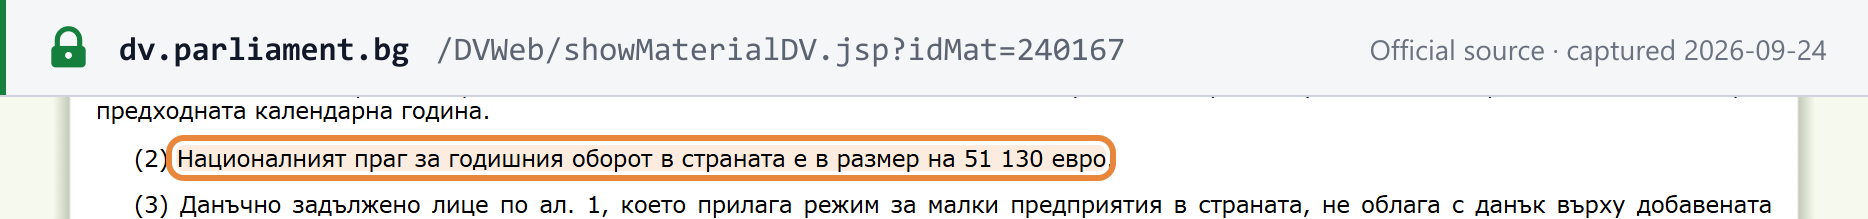
国内小企业计划(自 2026 年 1 月 1 日起)。在本日历年度和上一日历年度内,保加利亚营业额均未超过 51,130 欧元国家起征点的本地设立企业,其供应不收取增值税(第 168d 条)。第 168d 条第 2 款:“Националният праг за годишния оборот в страната е в размер на 51 130 евро.”不得抵扣进项增值税(第 70 条第 6 款)。[2]
-
欧盟中小企业计划(第 2020/285 号(欧盟)指令,自 2026 年 1 月 1 日起)。保加利亚企业可在其他成员国适用该豁免,欧盟企业也可在保加利亚适用,但须受 100,000 欧元欧盟营业额上限的限制(第 168e–168l 条)。依欧盟计划开具的发票须载明供应商的 “EX” 编号(第 114 条第 13–14 款)。请参阅 Lookuptax 的欧盟中小企业计划详解。[2]
-
收付实现制。 在本日历年度或上一日历年度内保加利亚年营业额未超过 500,000 欧元的已登记人员,可在收到款项时按收款比例核算增值税(第 151a 条第 1–2 款,第 115/2025 号《国家公报》)。条件包括无欠缴税款。[2]
-
差额征税制度与投资黄金。 该法规定了旅行社差额征税制度(第十六章)、二手货物、艺术品、收藏品和古董的差额征税制度(第十七章),以及投资黄金特别制度(第十九章)。其细节不在本指南范围内。
违法行为与处罚
违法行为
《增值税法》第二十六章将以下行为规定为行政违法行为。该法对非商人个人处以罚款(глоба),对法人和个体商人处以“财产制裁”(имуществена санкция)。[1]
- 未按时申请注册或注销登记(第 178 条);
- 未提交增值税申报表或 VIES 申报表,或逾期提交(第 179 条);
- 未按时计征增值税,包括因未按时注册所致(第 180 条第 1–2 款);
- 未提交登记簿数据,或提交的数据与登记簿不符(第 181 条);
- 未开具税务单据,或未记录已开具或已收到的单据,从而少报应缴税款或多报退税(第 182 条);
- 在未登记的情况下开具列示增值税的单据(第 183 条)。
逃税的刑事责任不在《增值税法》中规定,而由《刑法典》规定,本指南不作介绍。
处罚
该法以列弗规定罚款金额。根据《欧元引入法》(第 11 条第 2 款),这些金额按 1.95583 的固定汇率视为欧元金额。EUR 一栏是 Lookuptax 按该汇率换算并四舍五入至欧分的结果——并非法律原文所载数字。[1] [4]
| 条款 | 违法情形 | 法定金额(BGN) | ≈ EUR,按 1.95583 换算 |
|---|---|---|---|
| 178(1) | 未按时提交注册或注销登记申请 | BGN 500 – 5,000 | EUR 255.65 – 2,556.46 |
| 179(1) | 未提交或逾期提交增值税申报表或 VIES 申报表 | BGN 500 – 10,000 | EUR 255.65 – 5,112.92 |
| 180(1) | 未按时计征增值税(未登记情形亦同,180(2)) | 未计征的增值税额,最低 BGN 500;再犯:增值税额的两倍,最低 BGN 1,000 | 最低 EUR 255.65;再犯最低 EUR 511.29 |
| 180(3) | ……在 6 个月内延迟计征 | 增值税额的 5%,最低 BGN 200(再犯:BGN 400) | 最低 EUR 102.26(EUR 204.52) |
| 180(4) | ……在 6 个月后但 18 个月内延迟计征 | 增值税额的 10%,最低 BGN 400(再犯:BGN 800) | 最低 EUR 204.52(EUR 409.03) |
| 181(1)–(2) | 未提交登记簿数据,或数据与登记簿不符 | BGN 500 – 10,000;再犯 BGN 1,000 – 20,000 | EUR 255.65 – 5,112.92;再犯 EUR 511.29 – 10,225.84 |
| 182(1) | 未开具或未记录税务单据,导致少报税款 | 所涉增值税额,最低 BGN 1,000 | 最低 EUR 511.29 |
| 182(2) | ……在下一期间开具或记录 | 增值税额的 25%,最低 BGN 250 | 最低 EUR 127.82 |
| 183(1)–(2) | 未登记人员在单据上列示增值税 | 所列示的增值税额,最低 BGN 1,000;再犯:增值税额的两倍,最低 BGN 5,000 | 最低 EUR 511.29;再犯最低 EUR 2,556.46 |
第 178 条第 1 款规定的制裁为“в размер от 500 до 5000 лв.”(BGN 500 至 5,000),第 179 条第 1 款为“в размер от 500 до 10 000 лв.”(BGN 500 至 10,000)。[1]
滞纳利息。 未予说明——参见缴纳截止日期与方式。
拟议的欧元罚款——尚非法律。 财政部 2026 年 9 月 23 日的草案将以欧元重新规定各项罚款,并对个人和法人分别设定区间。例如,第 178 条将变为个人 250–2,500 欧元、法人 500–5,000 欧元。草案还将自 2028 年 7 月 1 日起新增第 182a 条:未开具结构化电子发票的,处以未计征的增值税额,个人最低 750 欧元,法人和个体商人最低 1,500 欧元。以上均为提案。[6]
常见问题
我们在保加利亚持有库存,并从境外向保加利亚增值税登记企业销售——我们的客户还能对增值税进行反向征收吗?
自 2026 年 1 月 1 日起不能。第 115/2025 号《国家公报》废止了《增值税法》第 82 条第 2 款第 2 项,该项规定由保加利亚客户承担未在保加利亚设立的卖方所供应货物的增值税。供应地在保加利亚的境外货物卖方现在须自行收取保加利亚增值税,并须在首次应税供应之前办理注册:第 96 条第 4 款适用于在欧盟境外设立的卖方,第 96 条第 3 款适用于未在保加利亚使用欧盟中小企业计划的欧盟卖方。企业对企业服务则不同:根据第 82 条第 2 款第 3 项,保加利亚企业客户仍须自行核算增值税,除非供应商已在保加利亚登记适用欧盟中小企业计划。通过管网向已登记客户供应燃气和电力也仍适用反向征收(第 82 条第 2 款第 1 项)。[2]
我们的营业额在年中超过了 51,130 欧元——从何时起须收取保加利亚增值税?
从超过起征点之日的次日起。《增值税法》第 96 条第 1 款按日历年计算营业额,而非滚动 12 个月。您须在超过起征点之日起 7 日内向国家税务局提出申请(第 96 条第 6 款),注册日期为该日的次日(第 103 条),即使注册文书是在之后才签发;税务局须在申请提交后 7 日内签发注册文书(第 101 条第 6 款)。对于在超过起征点次日至注册文书送达之间进行的供应,发票须在文书送达后 5 日内开具(第 113 条第 4 款)。[2]
我们的 ERP 系统将发票编号为 INV-2026-001 这样的格式——这在保加利亚有效吗?
无效。《增值税法》第 114 条第 1 款第 2 项要求使用仅由阿拉伯数字组成的连续十位数编号。编号可根据企业的报告需要按一个或多个系列编排,且必须能唯一识别该发票。不允许使用字母、前缀和分隔符,因此 INV-2026-001 不合规。《增值税法》本身未就编号序列中的断号作出任何规定。[1]
保加利亚是否强制实行电子发票?
尚未强制。截至 2026 年 9 月 29 日,保加利亚没有电子发票强制令,也没有清关(clearance)系统:只有在收票方以书面或默示同意方式接受时,才可使用电子发票(《增值税法》第 114 条第 9 款)。2026 年 9 月 23 日,财政部发布了一项法律草案,公众咨询期至 2026 年 10 月 23 日;草案将要求在保加利亚设立的增值税登记供应商自 2028 年 1 月 1 日起,就向保加利亚企业、非应税法人和公共机构进行的境内供应开具结构化电子发票,并通过国家税务局系统进行清关。该草案仍须经部长会议批准并由国民议会通过,其日期和范围可能发生变化。[7]
小企业可以按季度提交保加利亚增值税申报表吗?
不可以。根据《增值税法》第 87 条第 2 款,所有已登记人员的纳税期间均为一个日历月;只有 OSS 和 IOSS 特别计划适用不同的期间。月度增值税申报表、应提交的 VIES 申报表以及销售和采购登记簿须在次月 14 日前以电子方式提交(第 125 条),任何应缴增值税也须在同一日期前缴纳(第 89 条)。即使某月没有任何供应,也须提交申报表。[1]
我们可以用美元向保加利亚客户开具发票吗?
可以。《增值税法》第 114 条第 5 款允许发票金额以任何货币表示,但计税金额和增值税额须同时以欧元列示。欧元金额按增值税应纳之时欧洲中央银行公布的最新汇率确定(第 26 条第 6 款)。2026 年 1 月 1 日之前,这些金额须以列弗列示。[1]
重要网站
| 网站 | 用途 |
|---|---|
| NRA 电子服务门户 | 增值税注册申请、申报表、VIES 申报表、登记簿、SAF-T 上传及缴款 |
| 国家税务局 | 税务局主网站,提供指引和表格 |
| 欧盟 VIES 增值税号查询 | 核查保加利亚或其他欧盟国家的增值税号 |
| 欧盟一站式申报(OSS)——保加利亚 | 面向跨境 B2C 卖方的 OSS 和 IOSS 信息(部分内容已过时) |
| 《国家公报》 | 《增值税法》各修正法令的官方文本 |
| 第 12733 号公众咨询 | 财政部关于电子发票和 75,000 欧元起征点的草案;意见征集至 2026 年 10 月 23 日 |
| 海关署 | 进口增值税和报关单 |
| 商业登记处 | 查询公司的 EIK |
目前尚无电子发票门户:草案所设国家系统(НИССЕФ)尚未公布网址。有关 B2G 平台 CAIS EOP,请参阅保加利亚电子发票指南。另请参阅 Lookuptax 自有的保加利亚增值税号验证工具和欧盟增值税号验证指南。
近期变更
- 2026-09-23 —— 拟议,尚非法律。 同一草案还将对依第 2025/1106 号(欧盟)条例第 20 条免税的供应(SAFE 国防工具)适用零税率(新增第 173 条第 16 款),追溯适用于 2025 年 5 月 29 日至该法生效之日,并将为销售新建筑物或建筑权的应税人设立注册义务(第 97g 条);两项规定均将于 2027 年 1 月 1 日生效(草案的电子发票部分自 2028 年 1 月 1 日起生效,第 182a 条自 2028 年 7 月 1 日起生效)。(财政部)——参见事件:SAFE 国防零税率草案——参见事件:新建筑物注册草案
- 2026-09-23 —— 拟议,尚非法律。 财政部发布了《增值税法》修正草案,公众咨询期至 2026 年 10 月 23 日。草案将自 2028 年 1 月 1 日起,对在保加利亚设立的增值税登记供应商强制实行经国家税务局清关的结构化电子发票(处罚自 2028 年 7 月 1 日起适用),并自 2027 年 1 月 1 日起将注册起征点由 51,130 欧元提高至 75,000 欧元。(财政部)——参见事件:电子发票草案——参见事件:75,000 欧元起征点草案——参见期刊
- 2026-01-01 —— 保加利亚采用欧元(1 欧元 = 1.95583 列弗),第 115/2025 号《国家公报》生效。该法令将注册起征点重新表述为 51,130 欧元并按日历年计算,规定了 7 日的申请期限,引入了国内和欧盟中小企业计划,将简化发票限额定为 100 欧元、收付实现制上限定为 500,000 欧元,并废止了对非本地设立卖方所供应货物适用的反向征收(第 82 条第 2 款第 2 项)。发票金额现在还须以欧元列示。(《国家公报》)
- 2026-01-01 —— 依第 26/2025 号《国家公报》,第一批大型企业开始提交 SAF-T。(《国家公报》)
- 2025-04-01 —— 注册起征点由 166,000 列弗降至 100,000 列弗(第 26/2025 号《国家公报》,第 24 节)。(《国家公报》)
未来——已排期但尚未生效的变更:
- 2027-01-01 —— SAF-T 扩展至第二批主体(第 26/2025 号《国家公报》)。如草案获得通过,75,000 欧元起征点和第 97g 条新建筑物注册义务也将于该日开始实施,第 173 条第 16 款的 SAFE 零税率亦然,草案规定其追溯适用至 2025 年 5 月 29 日(拟议)。
- 2028-01-01 —— 如草案获得通过,结构化电子发票将开始实施(拟议);SAF-T 扩展至第三批主体(已成为法律)。
完整时间线请参阅 Lookuptax 上的保加利亚税务变更。
参考链接
《增值税法》合并文本引自 damtn.government.bg 转载的 Ciela 合并文本;修正法令则以相应期次的《国家公报》作为法律依据引用。
- ДАМТН——《增值税法》合并文本(Закон за данък върху добавената стойност),Ciela 2026 年 7 月 9 日合并文本,更新至第 115/2025 号《国家公报》(PDF,保加利亚语)
- 2025 年 12 月 30 日第 115 号《国家公报》——《增值税法》修正法令(保加利亚语)
- 欧盟委员会 Access2Markets——保加利亚于 2026 年 1 月 1 日采用欧元
- 《国家公报》——《欧元引入法》(Закон за въвеждане на еврото в Република България)(保加利亚语)
- 2025 年 3 月 27 日第 26 号《国家公报》——《2025 年国家预算法》:注册起征点与 SAF-T(保加利亚语)
- 2025 年 8 月 8 日第 65 号《国家公报》——《欧元引入法》修正法令第 17 节:SAF-T 于次月月底前提交(保加利亚语)
- 财政部——《增值税法》修正法令草案,2026 年 9 月 23 日(PDF,保加利亚语)
- 公众咨询门户——关于《增值税法》修正草案的第 12733 号咨询(保加利亚语)
- 财政部——草案说明备忘录(PDF,保加利亚语)
- 第 102/2022 号《国家公报》——优惠税率修正,第 66a 条(保加利亚语)
- 欧盟委员会 Your Europe——欧盟各国增值税税率
- 欧盟委员会——OSS 各国增值税规则:保加利亚
- Lookuptax——保加利亚税号指南
- Lookuptax——如何验证保加利亚增值税号
- Lookuptax——欧盟中小企业计划详解
- Lookuptax——SAF-T 详解
- Lookuptax——ViDA 指南
- Lookuptax——保加利亚电子发票指南
- Lookuptax——全球电子发票现状与网络
- Lookuptax——全球增值税注册起征点
- Lookuptax——全球税率