比利时增值税(TVA / btw)指南
| 概况 | |
|---|---|
| 国家代码 | BE |
| 税种名称 | 增值税(VAT)— TVA(taxe sur la valeur ajoutée)/ btw(belasting over de toegevoegde waarde) |
| 税务机关 | SPF Finances / FOD Financiën(联邦财政公共服务部) |
概述
比利时征收增值税。法语称为 taxe sur la valeur ajoutée(TVA);荷兰语称为 belasting over de toegevoegde waarde(btw)。其法规为 Code de la taxe sur la valeur ajoutée / Wetboek van de belasting over de toegevoegde waarde(增值税法典),由 1969 年 7 月 3 日的法律设立(第 20 号皇家法令第 2 条:"la loi du 3 juillet 1969 créant le Code de la taxe sur la valeur ajoutée"——"1969 年 7 月 3 日设立增值税法典的法律")。增值税由联邦财政公共服务部——SPF Finances / FOD Financiën 负责管理。[1] [13]
法律文本。 本文引用的法规条文来自 SPF Finances 在 Fisconetplus 上发布的合并文本,更新至 2026 年 8 月 31 日的 Moniteur belge(比利时官方公报)。Moniteur belge 所载为正式文本。引文为法语原文并附中文译文。
货币。 所有金额均以**欧元(EUR)**计。第 1 号皇家法令要求发票上的增值税总额以本国货币表示:"Le montant total des taxes à payer ou à régulariser doit être exprimé dans la monnaie nationale de l'Etat membre qui détermine les règles applicables à l'émission des factures"("应缴或应调整的税款总额必须以决定发票开具规则的成员国的本国货币表示",第 5 条第 1 款第 9 项)。[14]
税期。 按日历月或日历季度申报——参见申报与缴款。
层级。 增值税是联邦税,不存在大区或市镇税率。税率由国王通过经部长会议审议的皇家法令确定:"Par arrêté délibéré en Conseil des Ministres, le Roi fixe les taux et arrête la répartition des biens et des services entre ces taux"("国王通过经部长会议审议的法令确定税率,并在各税率之间分配货物和服务",增值税法典第 37 条第 1 款)。[2]
税率法令须经法律确认。 根据第 37 条第 2 款,税率法令如未在其于 Moniteur belge 公布之日起十二个月内经法律确认,即视为从未生效:"Lesdits arrêtés sont censés n'avoir jamais produit leurs effets s'ils n'ont pas été confirmés par la loi dans les douze mois de la date de leur publication au Moniteur belge." 这一点对 2026 年 3 月 1 日的税率调整至关重要(参见税率)。[2]
注册
谁应当注册
纳税义务规则即增值税法典第 4 条第 1 款对纳税人(assujetti)的定义:"Est un assujetti quiconque effectue, dans l'exercice d'une activité économique, d'une manière habituelle et indépendante, à titre principal ou à titre d'appoint, avec ou sans esprit de lucre, des livraisons de biens ou des prestations de services visées par le présent Code, quel que soit le lieu où s'exerce l'activité économique." 中文译文:任何在经济活动过程中,经常性地、独立地,作为主营或副业,无论是否以营利为目的,提供本法典所涵盖的货物或服务的人,无论该经济活动在何处进行。[3]
增值税法典第 50 条第 1 款进一步规定了谁将获得"comprenant les lettres BE"("包含字母 BE")的增值税号:[4]
- 第 1 项:所有在比利时设立的纳税人,但仅提供第 44 条规定的无抵扣权免税供应者、依第 8 条和第 8bis 条纳税者,以及使用欧盟跨境小企业制度者除外;
- 第 2 项:欧盟内部货物购进超过 11,200 欧元("le seuil de 11.200 euros visé à l'article 25ter, § 1er, alinéa 2, 2°")的非纳税法人和仅从事免税业务者,或选择加入者;
- 第 3 项:所有未在比利时设立、但就具有抵扣权的交易负有比利时增值税纳税义务的纳税人——参见非居民注册。
注册门槛
比利时没有增值税注册门槛。 在比利时设立的纳税人无论营业额多少,均须在开始经营前申请增值税识别。唯一的狭窄例外是:第 50 条第 4 款规定,适用免税制度且仅通过经批准的平台提供服务的自然人,不获发增值税号。[4]
常被称为比利时门槛的 25,000 欧元实际上是另一回事:小企业免税制度(régime de la franchise de taxe / vrijstellingsregeling)。该制度是可选的。它免除企业所提供供应的增值税,但并不免除企业办理识别的义务。增值税法典第 56ter 条第 1 款:"Les assujettis établis en Belgique dont le chiffre d'affaires annuel réalisé en Belgique ne dépasse pas 25.000 euros, peuvent bénéficier du régime de la franchise de taxe pour les livraisons de biens et les prestations de services qu'ils effectuent en Belgique." 中文译文:在比利时设立、在比利时的年营业额不超过 25,000 欧元的纳税人,可就其在比利时提供的供应适用免税制度。[5]
拟议修改(尚未成为法律)。 众议院于 2026 年 9 月 17 日通过的 DOC 56 1593 号法案,将在其第 26 条中自 2027 年 1 月 1 日起把该上限提高至:2027 年 26,000 欧元、2028 年 27,000 欧元、2029 年 28,000 欧元、2030 年 29,000 欧元、2031 年及以后各年 30,000 欧元。同一时间表也将适用于在其他欧盟国家设立的企业的比利时营业额上限(第 56ter 条第 2 款)。截至 2026 年 10 月 5 日,该法案尚未在 Moniteur belge 上公布,因此本文所述 25,000 欧元上限为现行有效上限。(众议院)
| 项目 | 规则 | 来源 |
|---|---|---|
| 注册门槛(已设立企业) | 无——在开始经营活动前办理识别 | 增值税法典第 4 条、第 50 条第 1 款;SPF Finances [4] [11] |
| 注册门槛(未设立企业) | 无——一旦就具有抵扣权的交易负有比利时增值税纳税义务即办理识别,仅使用非欧盟 OSS 或 IOSS 的除外 | 增值税法典第 50 条第 1 款第 3 项 [4] |
| 小企业免税制度(可选免税) | 每个日历年在比利时的年营业额不超过 25,000 欧元(不含增值税);首年按 1 月 1 日至开始经营之日的天数按比例减少 | 增值税法典第 56ter 条第 1 款(2026 年 3 月 1 日起的文本)[5] |
| 在其他欧盟国家设立的企业适用的免税制度 | 欧盟营业额不超过 100,000 欧元("le chiffre d'affaires annuel dans l'Union de l'assujetti ne dépasse pas 100.000 euros")且比利时营业额不超过 25,000 欧元(DOC 56 1593 号法案将自 2027 年起按与第 1 款同步的方式提高该上限;尚未成为法律),须事先通知其设立地成员国(以带 EX 后缀的号码识别) | 增值税法典第 56ter 条第 2 款 [5] |
| 非纳税法人和仅从事免税业务者的欧盟内部购进 | 超过 11,200 欧元须办理识别 | 增值税法典第 50 条第 1 款第 2 项 [4] |
免税制度有代价,也有排除情形。 适用免税制度者不能抵扣进项税:"Les assujettis qui bénéficient de la franchise de taxe ne peuvent pas déduire la taxe ayant grevé les biens et les services qu'ils utilisent pour effectuer leurs opérations en franchise de taxe"(增值税法典第 56bis 条第 4 款)。根据第 56bis 条第 2 款(2026 年 3 月 2 日起的文本),以下主体不得适用该制度:增值税集团、经常从事建筑工程(travail immobilier)的企业、须开具收银小票(ticket de caisse,例如酒店和餐厅)的企业,以及经常供应废旧金属和废料的企业。[6]
进入时点。 符合条件的企业可在下一个日历年的 1 月 1 日、4 月 1 日、7 月 1 日或 10 月 1 日进入免税制度,并须分别在 12 月 15 日、3 月 15 日、6 月 15 日或 9 月 15 日之前提出申请(2024 年 12 月 15 日第 19 号皇家法令第 3 条第 2 款:"…à compter du 1er janvier, du 1er avril, du 1er juillet ou du 1er octobre de l'année civile qui suit… avant le 15 décembre de l'année civile en cours ou avant le 15 mars, le 15 juin ou le 15 septembre de l'année civile qui suit")。[7]
选择退出后的回归。 退出免税制度转入一般制度的企业,在一段时间内不得回归。第 19 号皇家法令第 5 条第 5 款第二段:"L'assujetti ne peut revenir au régime de la franchise de taxe avant le 1er janvier de la deuxième année qui suit celle au cours de laquelle l'option visée à l'alinéa 1er a pris cours"——在其选择生效当年之后的第二年 1 月 1 日之前不得回归。[7]
非居民注册
未在比利时设立的企业没有门槛。 增值税法典第 50 条第 1 款第 3 项(2025 年 1 月 1 日起)向以下主体发放增值税号:"tout assujetti non établi en Belgique qui : a) effectue des opérations visées par le Code lui ouvrant un droit à déduction pour lesquelles il est redevable de la taxe en Belgique en vertu des articles 51 et 52, à l'exception des assujettis qui n'effectuent que des opérations pour lesquelles ils se prévalent du régime particulier visé au titre XII, chapitre 6, section 2 ou 4, de la directive 2006/112/CE"。中文译文:所有未在比利时设立、进行具有抵扣权的交易并因此在比利时负有纳税义务的纳税人,但仅进行适用非欧盟 OSS 或 IOSS 交易者除外。触发条件是纳税义务,而非金额。[4]
代表——大多数非欧盟卖家需要,但并非全部。 增值税法典第 55 条第 1 款(2023 年 12 月 11 日起的文本)要求未在欧盟设立的纳税人,在其于比利时进行首笔应税交易之前,获批一名在比利时设立的责任代表(représentant responsable)。该条明文规定了三项例外:[8]
- 根据第 51 条第 2 款第一段第 1、2、5、6 项由比利时客户承担增值税的交易(反向征收);
- 适用第 58ter 条和第 58quinquies 条特别制度的交易(非欧盟 OSS 和 IOSS);
- 卖家的所在地或固定机构位于与比利时之间存在相互协助法律文书的国家,且该文书"ayant une portée similaire à celle prévue par la directive 2010/24/UE et par le règlement (UE) n° 904/2010"——范围与第 2010/24/EU 号指令及第 904/2010 号条例(EU)相当。
欧盟 OSS(第 58quater 条)不在上述清单之列:使用欧盟 OSS、且除反向征收交易外在比利时不进行其他应税交易的非欧盟卖家,仍须委任代表(第 55 条第 1 款第二段:"autre que celles pour lesquelles le cocontractant est redevable")。在其他欧盟国家设立的企业可以委任代表,但并非必须(第 55 条第 2 款)。除单独委任的代表外,第 55 条第 3 款还规定了经预先批准的总括代表。[8] SPF Finances 的电子发票常见问题(第 25 问)指出,承担总括责任的代表使用"the specific VAT identification number allocated for this purpose with initials BE0796.5 or BE0796.6"(为此目的分配的、以 BE0796.5 或 BE0796.6 开头的专用增值税识别号)。[15]
担保。 2002 年 4 月 2 日第 31 号皇家法令第 3 条第 2–3 款(2021 年 10 月 1 日起的文本):"Le montant de la sûreté visée au paragraphe 2 est fixé à dix p.c. du solde des taxes dues, pour une période de douze mois civils" … "ne peut être ni inférieur à 7.500 euros ni supérieur à un million d'euros." 中文译文:担保金为十二个日历月应缴增值税余额的 10%,最低 7,500 欧元,最高 1,000,000 欧元。该条同样适用于 IOSS 中介。[9]
税务识别号
比利时增值税号由 BE 加上企业交叉数据库(BCE / KBO)分配的十位企业编号组成。在强制电子发票中,比利时企业在 Peppol 上同样以该企业编号作为寻址标识。商业专家组(Business Expert Group)的最简发票样本称:"we use the Crossroads Bank for Enterprises (CBE) number as mandatory unique identification for a Belgian company (0208). Other identifications (e.g. Belgian VAT number as 9925) are possible if they are declared on the Peppol network"(我们将企业交叉数据库(CBE)编号作为比利时公司的强制唯一标识(0208)。如已在 Peppol 网络上声明,也可使用其他标识(例如比利时增值税号,9925))。[20]
该号码的格式、校验位以及个人 numéro national(国民身份号码)详见 Lookuptax 的比利时税号指南。如需核验交易对方,请参阅如何验证比利时增值税号和如何验证比利时企业编号,或使用 Lookuptax 的比利时增值税号验证工具。
如何注册
注册分为两步。企业首先在企业交叉数据库(BCE / KBO)中登记,然后提交增值税识别申请(604A 表)。SPF Finances 称:"Introduisez votre demande d'identification à la TVA minimum deux jours après l'inscription de votre entreprise dans la BCE, mais avant de débuter votre activité économique"——在企业于 BCE 登记至少两天后、但在开始经济活动之前提交增值税识别申请。变更事项须"dans un délai d'un mois en rentrant une déclaration modificative d'une identification à la TVA (formulaire 604B)"——在一个月内通过 604B 表申报(SPF Finances,2026 年 8 月 23 日查阅)。[11]
自愿注册
可以。 增值税法典第 50 条第 3 款:"Un numéro d'identification à la T.V.A. peut également être attribué à d'autres assujettis"——也可向其他纳税人发放增值税号。希望收回进项税的免税制度适用者可以选择转入一般制度,但须遵守上文所述的禁止回归期。[4]
注销
- 停业。 SPF Finances:"Complétez dans le mois la déclaration de cessation d'activité (formulaire 604C)"——在当月内提交 604C 停业申报表(SPF Finances,2026 年 8 月 23 日查阅)。[11]
- 最后一次客户清单。 丧失纳税人身份或改为仅提供第 44 条免税供应的企业,须"dans les trois mois de cette modification ou de cette perte"——在该变更后三个月内提交客户清单(第 23 号皇家法令第 1 条第 3 款)。[12]
- 注销门槛。 不适用——不存在可低于的注册门槛。符合免税制度条件的企业可改为在上述进入时点之一进入该制度。
集团注册
可作为增值税集团(unité TVA / btw-eenheid)注册,适用于在比利时设立、在财务、经济和组织上紧密关联的主体(增值税法典第 4 条第 2 款;2007 年 3 月 9 日第 55 号皇家法令)。该法令第 1 条第 1 款开篇规定:"Dans la mesure où ils sont établis en Belgique, peuvent être considérés comme un seul assujetti … les assujettis … qui remplissent les conditions cumulatives suivantes : 1° ils sont étroitement liés sur le plan financier." 增值税集团获发一个 BE 号码,各成员获发子号码(增值税法典第 50 条第 1 款第 6 项)。增值税集团不能适用小企业免税制度。[10] [4]
税率
1970 年 7 月 20 日第 20 号皇家法令第 1 条规定了四档税率:"Le taux normal de la taxe sur la valeur ajoutée applicable aux biens et services visés par le Code est fixé à 21 p.c.. Par dérogation à l'alinéa 1er, la taxe est perçue au taux réduit de : a) 6 p.c. en ce qui concerne les biens et services énumérés au tableau A … b) 12 p.c. en ce qui concerne les biens et services énumérés au tableau B … c) 0 p.c. en ce qui concerne les biens et services énumérés au tableau C de l'annexe au présent arrêté." 中文译文:标准税率为 21%;附件表 A、表 B 和表 C 所列货物和服务分别按 6%、12% 和 0% 征税。未列入任何一表的项目均按 21% 征税。[13]
| 税率 | 示例(第 20 号皇家法令附件的税目) | 生效情况 |
|---|---|---|
| 21%(标准) | 未列入表 A、B 或 C 的所有货物和服务——包括自 2026 年 3 月 1 日起的植物保护产品,以及自 2025 年 7 月 29 日起的煤炭和其他固体燃料 | 现行有效(截至 2026 年 9 月 23 日) |
| 12%(表 B) | 餐厅和餐饮服务,饮品除外("Les services de restaurant et de restauration, à l'exclusion de la fourniture de boissons");酒店和露营地;人造黄油;部分农用轮胎;社会政策性住房 | 现行有效;酒店和露营地自 2026 年 3 月 1 日起适用 12% |
| 6%(表 A) | 活体动物;肉类;奶类、乳制品、蛋类和蜂蜜;其他食品;供水;电力、用作燃料的天然气以及通过供热网络供应的热力,自 2023 年 7 月 1 日起仅限住宅合同("dans le cadre du contrat de consommation non-professionnelle");药品和医疗器械;报纸、期刊和图书;艺术品、收藏品和古董;运输;维护和修理;版权以及音乐会和演出;首次入住距首张发票至少十年的私人住宅的改造、修缮和维护(第 XXXI 税目:"la transformation, la rénovation, la réhabilitation, l'amélioration, la réparation ou l'entretien";新建建筑不在此列);住宅的拆除与重建;小型维修服务 | 现行有效 |
| 6%(临时) | 在住宅建筑内或旁边用于供暖的热泵的供应与安装,供应并开票给最终消费者,所在私人住宅首次入住距首张发票不足十年("bâtiment d'habitation dont la première occupation a eu lieu au cours d'une année civile qui précède de moins de dix ans la première facture");热泵须符合欧盟排放和能效标签标准(第 1quater/1 条第 2 款) | 2026 年 1 月 1 日至 2030 年 12 月 31 日 |
| 0%(表 C) | 符合条件的印刷新闻期刊("Publications périodiques"),面向公众、并非以广告为主、由专业记者编辑团队制作且每年出版至少 48 期("au minimum quarante-huit fois par an");第 3 款将其扩展至符合条件的数字出版物 | 自 2019 年 4 月 1 日起(2019 年 4 月 13 日皇家法令,M.B. 2019 年 4 月 26 日) |
0% 税率是真正的零税率。 它是第 1 条规定的一档税率,因此供应商按 0% 计税并保留抵扣权。这与增值税法典第 44 条规定的免税供应不同——参见免税。
2026 年 3 月 1 日的调整
2026 年 2 月 14 日的一项皇家法令(Numac 2026001322)"dans le cadre de l'accord budgétaire pluriannuel"(根据多年度预算协议)制定,自 2026 年 3 月 1 日起修订附件。合并文本将其记录为"Modifie à partir du 01.03.2026",并列出四个税目:表 A 第 XII 和 XXX 税目;表 B 第 III 和 IV 税目。[13]
| 供应 | 2026 年 3 月 1 日之前 | 2026 年 3 月 1 日起 | 法令文本 |
|---|---|---|---|
| 酒店和露营地——含或不含早餐的带家具住宿;露营位 | 6%(表 A,XXX) | 12%(表 B,IV) | 表 A:"XXX. Hôtels, camping. Abrogé à partir du 01.03.2026"。表 B:"IV. Hôtels, camping / Rétabli à partir du 01.03.2026 / 1. La fourniture de logements meublés, avec ou sans petit-déjeuner. 2. La mise à disposition d'emplacements pour le camping." |
| 植物保护产品(phytopharmacie) | 12%(表 B,III) | 21% | "III. Phytopharmacie. Abrogé à partir du 01.03.2026"。化肥仍适用 6%,"à l'exclusion de ceux qui sont mélangés à des produits phytopharmaceutiques"——但与植物保护产品混合的除外(表 A,XII,第 8 项)。 |
根据增值税法典第 37 条第 2 款,该法令须在其于 Moniteur belge 公布之日起十二个月内经法律确认,否则视为从未生效(参见概述)。
其他有日期的调整
- 煤炭和固体燃料:自 2025 年 7 月 29 日起由 12% 调整为 21%。 表 B 第 VIII 税目"Combustibles"由 2025 年 7 月 18 日法律第 54 条(M.B. 2025 年 7 月 29 日,Numac 2025005578)"à partir du 29.07.2025"废止。[13]
- 热泵:2026 年 1 月 1 日至 2030 年 12 月 31 日适用 6%。 第 1quater/1 条(2025 年 12 月 18 日皇家法令):"à partir du 1er janvier 2026 jusqu'au 31 décembre 2030, sont soumis au taux réduit de six p.c., les travaux immobiliers ayant pour objet la livraison avec installation de pompes à chaleur destinées au chauffage … dans, sur ou à proximité immédiate de bâtiments d'habitation"。与非电加热器在同一水循环回路上组合的混合系统不在此列(第 1 款)。第 2 款规定了上表所列的关于客户、住宅和热泵的条件。[13]
已公布的未来税率。 第 20 号皇家法令中唯一有日期的未来变化是热泵税率于 2030 年 12 月 31 日后终止(截至 2026 年 9 月 23 日)。
如需将比利时与其他司法管辖区对比,请参阅 Lookuptax 的全球税率表和增值税注册门槛表。
跨境规则
进口与出口
- 货物进口。 进口增值税在进口单证上申报。进口单证中关于货物性质、数量或价格的信息不准确的,处以"une amende égale à deux fois le montant de cette taxe, avec un minimum de 50 EUR"——相当于税款两倍的罚款,最低 50 欧元(增值税法典第 70 条第 3 款)。[17]
- 出口和欧盟内部供应属于保留抵扣权的免税:增值税法典第 45 条第 1 款允许就"des opérations exonérées en vertu des articles 39 à 42"(出口、欧盟内部供应、国际运输及相关服务)进行抵扣。[28]
数字产品与服务
未在比利时设立、向比利时消费者销售服务(包括电子供应服务)或进行货物远程销售的企业,可以使用欧盟一站式申报(OSS)或进口一站式申报(IOSS)。仅使用非欧盟 OSS 或 IOSS 的企业,依增值税法典第 50 条第 1 款第 3 项(上文已引用)无须在比利时办理识别。[4]
拟议的 ViDA 修改(尚未成为法律)。 DOC 56 1718 号法案于 2026 年 9 月 23 日经众议院财政与预算委员会通过(11 票赞成,2 票弃权;委员会报告和通过文本于 2026 年 10 月 2 日公布),将自 2027 年 1 月 1 日和 2029 年 7 月 1 日起适用"数字时代增值税"(VAT in the Digital Age)规则。根据委员会文件,该法案将终止 2028 年 6 月 30 日之后转移的寄售库存(call-off stock)简化措施(过渡规则于 2029 年 6 月 30 日结束),将电子平台的视同供应商规则扩展至更多类别的买方,并将小企业免税制度适用者排除在进口制度(IOSS,增值税法典第 58quinquies 条)之外。截至 2026 年 10 月 5 日,全体会议尚未表决。(众议院)
比利时作为识别成员国时,荷兰语 OSS 页面称:"De aangiften worden per kwartaal ingediend. De kwartaalaangifte moet worden ingediend vóór het einde van de maand die volgt op dat kwartaal (april, juli, oktober, januari)"——OSS 申报按季度提交,须在季度结束后次月月底前提交(4 月、7 月、10 月、1 月)(FOD Financiën,2026 年 8 月 23 日查阅)。IOSS 申报按月提交。[18]
境外公司向比利时销售——B2B 与 B2C
- B2B 服务——通常由比利时客户核算增值税,境外供应商无须注册。 适用哪套开票规则取决于供应商所在地。根据增值税法典第 53decies 条第 1 款第二段第 1 项,未在比利时设立的供应商进行由比利时客户承担增值税的供应时,发票遵循供应商所在成员国的规则,除非由客户自行开具发票(自开票)。[40] 如发票适用比利时规则且由客户承担增值税,第 1 号皇家法令第 5 条第 1 款要求 B2B 服务发票载明客户的增值税号(第 4 项 a:"le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu"),并以 "Autoliquidation"(反向征收)字样代替税率和增值税额(第 9bis 项:"la mention " Autoliquidation " en lieu et place de l'indication des taux et du montant total des taxes dues lorsque la taxe est due par le cocontractant")。[14]
- 位于比利时的 B2B 货物——情况不同。 本身就该供应负有比利时增值税纳税义务的未设立卖家必须办理识别(增值税法典第 50 条第 1 款第 3 项);如在欧盟以外设立,通常还需委任代表(第 55 条第 1 款)。参见非居民注册。[4] [8]
- B2C——使用 OSS 或 IOSS,否则办理比利时识别。 卖家自行核算增值税,通过 OSS/IOSS,或在上述制度之外负有纳税义务时,通过比利时增值税号进行(增值税法典第 50 条第 1 款第 3 项)。在其他欧盟国家设立、欧盟营业额不超过 100,000 欧元且比利时营业额不超过 25,000 欧元的企业,可在事先通知其设立地成员国后改为适用比利时免税制度(以带 EX 后缀的号码识别)(增值税法典第 56ter 条第 2 款)。[5]
建筑工程的国内反向征收
第 1 号皇家法令第 20 条第 1 款:"le cocontractant de l'assujetti établi en Belgique qui effectue une des opérations indiquées au paragraphe 2, acquitte la taxe due en raison de cette opération lorsqu'il est lui-même un assujetti tenu au dépôt de la déclaration visée à l'article 53, § 1er, alinéa 1er, 2°, du Code." 第 2 款:"Est visé tout travail immobilier au sens de l'article 19 § 2, du Code." 中文译文:对于在比利时设立的纳税人提供的建筑工程,如客户本身是须提交定期增值税申报的纳税人,则由客户缴纳增值税。该条第 4 款自 2024 年 1 月 1 日起被替换。[14]
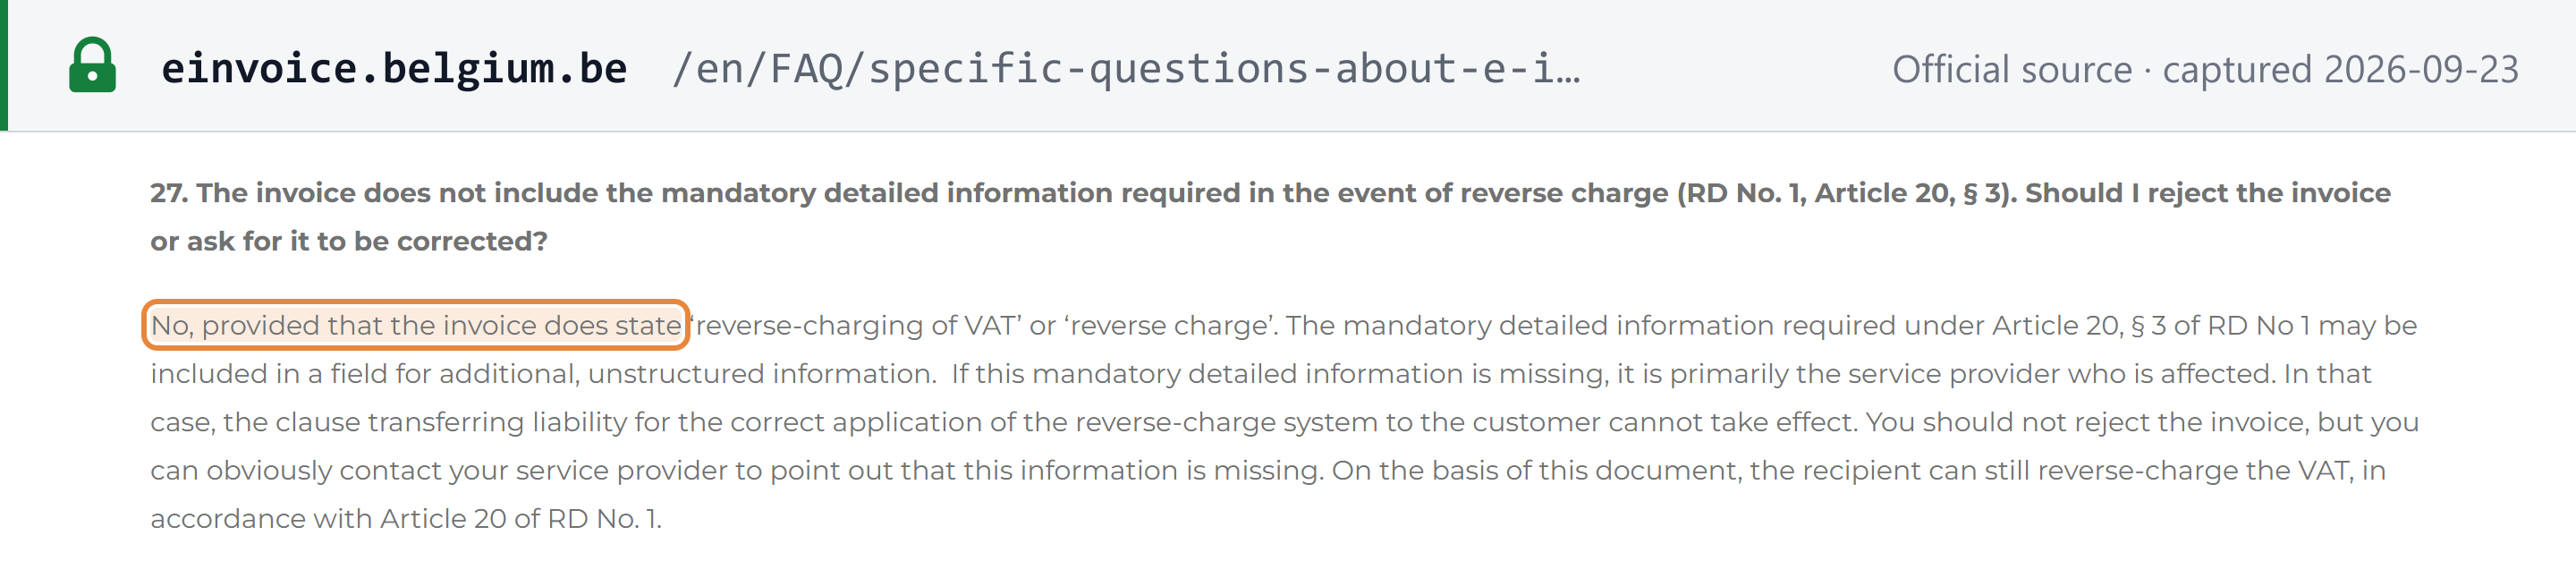
关于措辞,SPF Finances 的电子发票常见问题(第 27 问)称,发票缺少第 20 条第 3 款完整文本的,客户无须拒收,"provided that the invoice does state 'reverse-charging of VAT' or 'reverse charge'"(前提是发票上确实注明 'reverse-charging of VAT' 或 'reverse charge')。详细措辞可放在自由文本字段中。[15]
电商平台视同供应商责任
适用,与欧盟规则一致。增值税法典第 13bis 条(2021 年 7 月 1 日起):[16]
- 第 1 款——通过电子接口(如交易市场、平台或门户)为从第三领土或第三国进口的、"contenus dans des envois d'une valeur intrinsèque ne dépassant pas 150 euros"(装于内在价值不超过 150 欧元的托运货物中)的货物远程销售提供便利的纳税人,"est réputé avoir reçu et livré ces biens lui-même"(视为自己接收并供应了这些货物)。
- 第 2 款——电子接口为未在欧盟设立的纳税人向非纳税人在欧盟境内供应货物提供便利的,同样适用。
供应地
货物和服务的供应地规则规定于增值税法典。[1]
发票要求
开票规则规定于第 1 号皇家法令,主要是第 1 条至第 13quater 条。第 5 条第 1 款开篇规定:"La facture et le document visé à l'article 2 portent les mentions suivantes :"——发票须载明以下事项。自 2026 年 1 月 1 日起,比利时增值税纳税企业之间的 B2B 发票还必须是结构化电子发票——参见电子发票现状。[14]
必备内容
第 1 号皇家法令第 5 条第 1 款(现行文本,包括自 2025 年 1 月 1 日起新增的第 10quater 项):[14]
| 项 | 必备字段 | 法令措辞 |
|---|---|---|
| 第 1 项 | 开具日期和唯一的连续编号 | "la date à laquelle ils sont respectivement émis ou établi et un numéro séquentiel, basé sur une ou plusieurs séries qui identifie ces documents de façon unique" |
| 第 2 项 | 供应商名称、注册或行政办公地址及增值税号 | "le nom ou la dénomination sociale du fournisseur de biens ou du prestataire de services, l'adresse de son siège administratif ou social et son numéro d'identification à la T.V.A." |
| 第 2bis 项 | 未设立供应商:其比利时代表 | "l'identité et l'adresse de ce représentant responsable et l'indication de sa qualité" |
| 第 3 项 | 客户名称、地址及增值税号 | "le nom ou la dénomination sociale, l'adresse et le numéro d'identification à la T.V.A. … du cocontractant" |
| 第 3bis 项 | 负有纳税义务的未设立客户:其比利时代表 | 同第 2bis 项 |
| 第 4 项 | B2B 服务、欧盟内部供应和三角贸易中客户的增值税号 | "le numéro par lequel le preneur est identifié à la T.V.A. et sous lequel le service lui a été rendu" |
| 第 5 项 | 纳税义务发生日或付款日(如与开具日期不同) | "dans la mesure où une telle date est déterminée et différente de la date de l'émission de la facture" |
| 第 6 项 | 描述和数量 | "la dénomination usuelle des biens livrés et des services fournis et leur quantité ainsi que l'objet des services" |
| 第 7 项 | 交通工具:车辆数据 | "la marque, le modèle, la cylindrée, la puissance du moteur et le numéro de châssis" |
| 第 8 项 | 按税率或免税项目:计税基础、单价、折扣 | "pour chaque taux ou exemption, la base d'imposition, le prix unitaire hors taxe, ainsi que les escomptes, rabais ou ristournes éventuels" |
| 第 9 项 | 税率和增值税总额(增值税总额以欧元计) | "l'indication des taux de la taxe et le montant total des taxes à payer ou à régulariser" |
| 第 9bis 项 | 反向征收 | 以"Autoliquidation"字样代替税率和增值税总额 |
| 第 9ter 项 | 自开票 | 客户代供应商开具发票时注明"Autofacturation"字样 |
| 第 10 项 | 免税依据 | "l'indication de la disposition pertinente de la directive ou de la disposition nationale correspondante" |
| 第 10bis 项 | 旅行社 | "Régime particulier - Agences de voyages" |
| 第 10ter 项 | 差额征税制度 | "Régime particulier - Biens d'occasion"、"Régime particulier - Objets d'art"、"Régime particulier - Objets de collection et d'antiquité" |
| 第 10quater 项 | 小企业免税制度 | "Régime particulier de la franchise de taxe" |
| 第 11 项 | 对先前单据的引用 | "une référence à la pièce ou aux pièces antérieures" |
| 第 12 项 | 法典要求的任何其他事项 | "toutes autres mentions prescrites en exécution du Code" |
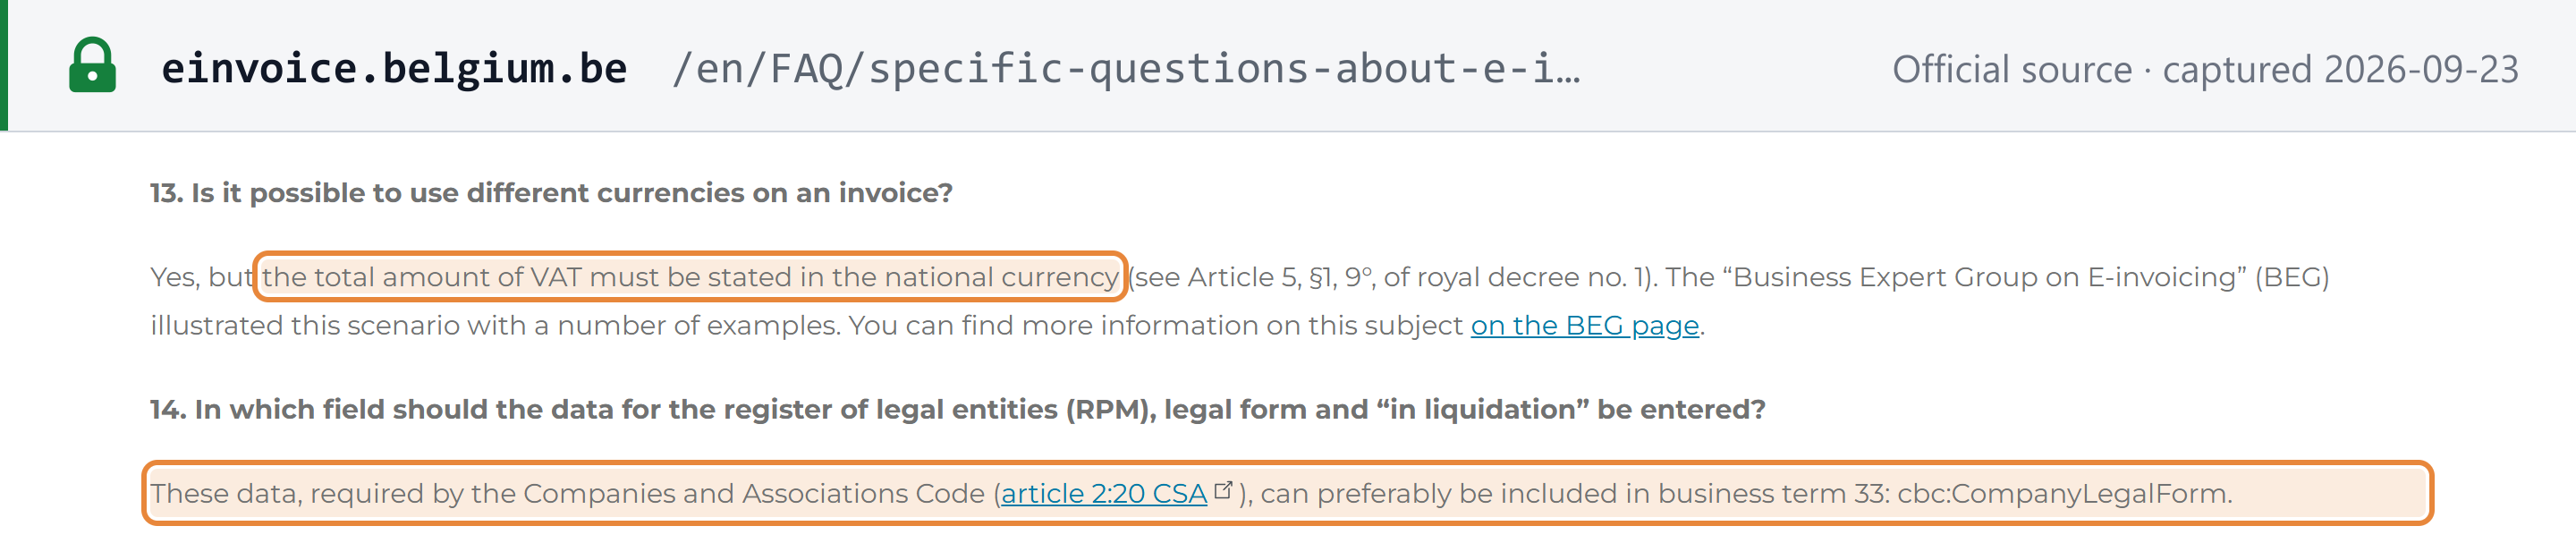
公司法规定的事项。 比利时公司法和经济法还要求载明其他事项。商业专家组的最简发票样本(见下文)将卖家名称、注册地址、企业编号、法律形式、法人登记簿(RPM / RPR)和联系方式对应至**《公司与社团法典》第 2:20 条**(CSA / WVV)和**《经济法典》第 III.25 条**(CDE / WER)。其解释称:"The table contains mandatory elements based on Belgian legislation (Royal Decree 1, Economic law and Society law)."(该表包含基于比利时法律(第 1 号皇家法令、经济法和公司法)的必备要素。)SPF Finances 的电子发票常见问题(第 14 问)补充称,RPM、法律形式和"清算中"信息"required by the Companies and Associations Code (article 2:20 CSA), can preferably be included in business term 33: cbc:CompanyLegalForm"(为《公司与社团法典》第 2:20 条所要求,最好填入业务术语 33:cbc:CompanyLegalForm)。[20] [15]
开具期限
纳税义务发生之月的次月 15 日前。 第 1 号皇家法令第 4 条第 1 款(2016 年 1 月 1 日起):"La facture et le document visé à l'article 3, sont respectivement émis ou établis au plus tard le quinzième jour du mois qui suit celui au cours duquel est intervenu le fait générateur de la taxe conformément aux articles 16 et 22 du Code." 同一期限适用于免税的欧盟内部供应(第 2 款)和连续结算单(第 3 款)。[14]
仅在该法令第 1 条所列情形下才须向个人开具发票,例如新交通工具和建筑工程。
编号与顺序
唯一的连续编号,"basé sur une ou plusieurs séries"——基于一个或多个序列(第 5 条第 1 款第 1 项)。简化发票同样须载明连续编号(第 13 条)。[14]
贷项与借项通知单
更正通过更正单据(document rectificatif)进行。第 1 号皇家法令第 12 条(2026 年 1 月 1 日起的文本):"Un document rectificatif au sens de l'article 53, § 2, alinéa 3 ou § 2bis, alinéa 3, du Code, doit être émis ou établi lorsque, après leur émission ou établissement, la facture ou un des documents visés … doivent être corrigés." 第 3 款:"Le document rectificatif visé aux paragraphes 1er et 2 porte une référence à la facture ou au document à rectifier"——更正单据须引用其所更正的发票。[14]
对结构化电子发票的更正本身也须为结构化电子发票。SPF Finances 的常见问题(第 23 问)允许针对 2025 年 PDF 发票开具的 2026 年贷项通知单继续采用 PDF 格式,"as long as the customer accepts this (Art. 56, § 2 (4) of the VAT Code)"(只要客户接受(增值税法典第 56 条第 2 款第 4 项))。[15]
货币与语言
- 货币。 可使用任何货币,但增值税总额必须以欧元列示。SPF Finances 的常见问题(第 13 问):"Yes, but the total amount of VAT must be stated in the national currency (see Article 5, §1, 9°, of royal decree no. 1)."(可以,但增值税总额必须以本国货币列示(参见第 1 号皇家法令第 5 条第 1 款第 9 项)。)商业专家组发布了示例(测试用例 10 和 11,"Invoice in USD and EUR vat")。[15] [21]
- 汇率。 增值税法典第 27 条第 2 款(2021 年 7 月 1 日起的现行文本)按"le dernier cours indicatif de l'euro publié par la Banque centrale européenne"——欧洲中央银行公布的最新欧元参考汇率——换算外币金额。对于欧洲中央银行不报价的货币,适用比利时国家银行的最新汇率。如双方约定了汇率,或合同、发票上载明了汇率,且价格实际按该汇率支付,则改为适用该汇率。对于 OSS 和 IOSS 申报,第 27 条第 3 款采用申报期最后一天的欧洲中央银行汇率。第 27 条自 2013 年 1 月 1 日起被替换;第 3 款最近一次修订自 2021 年 7 月 1 日起生效。[45]
- 语言。 法定事项必须使用供应商所在大区的语言。商业专家组的样本称:"In Belgium, all legal wording is supposed to be expressed in the language of the region where the operating location of the supplier or service provider is located (article 52 of RD of 18/07/1966 holding the usage of languages in administrative matters)."(在比利时,所有法定措辞均应使用供应商或服务提供者经营地所在大区的语言(1966 年 7 月 18 日关于行政事务语言使用的皇家法令第 52 条)。)[20]
单据类型
| 单据 | 使用情形 | 来源 |
|---|---|---|
| 完整发票 | 向纳税人供应时的默认形式 | 第 1 号皇家法令第 5 条 |
| 简化发票 | 不含增值税金额不超过 100 欧元的发票;视同发票的单据;免税制度适用者的发票。不适用于欧盟内部供应、远程销售、三角贸易或反向征收供应 | 第 1 号皇家法令第 13 条 |
| 更正单据 | 贷项和借项调整 | 第 1 号皇家法令第 12 条 |
| 自开发票 | 由客户开具,注明"Autofacturation"字样 | 第 1 号皇家法令第 5 条第 1 款第 9ter 项 |
| 收银小票(ticket de caisse) | 使用登记收银系统的酒店和餐厅,依据 2009 年 12 月 30 日的另一项皇家法令 | 2009 年 12 月 30 日皇家法令 |
简化发票,第 1 号皇家法令第 13 条(2025 年 1 月 1 日起):"Les assujettis sont autorisés à émettre une facture simplifiée dans les cas suivants : 1° lorsque le montant de la facture n'est pas supérieur à 100 euros, hors taxe sur la valeur ajoutée; … 4° lorsque l'assujetti bénéficie du régime de la franchise de taxe"。简化发票仍须载明日期和连续编号;供应商名称、地址和增值税号;客户的增值税号或名称和地址;"l'identification du type de biens livrés ou des services prestés"(所供应货物或服务的类型);以及"l'indication, par taux, de la base d'imposition et le montant total des taxes dues"(按税率列示的计税基础和应缴税款总额)。在比利时增值税纳税企业之间,简化发票同样须"(at least) via the Peppol-BIS format"((至少)以 Peppol-BIS 格式)传送(常见问题第 18 问)。[14] [15]
自开票
允许,但须有事先协议、逐张接受自开发票,并注明"Autofacturation"字样(第 5 条第 1 款第 9ter 项)。关于通过 Peppol 进行自开票,SPF Finances 的常见问题(第 22 问)称:"Peppol provides a separate document type (self-billing invoice/self-billing credit note) … Please note: A prior agreement is still required, as is acceptance of each self-billing invoice or self-billing credit note."(Peppol 提供单独的单据类型(自开发票/自开贷项通知单)……请注意:仍需事先协议,并须接受每一张自开发票或自开贷项通知单。)[14] [15]
保存与审计轨迹
发票保存七年——而非十年。 增值税法典第 60 条第 3 款:"Les factures et copies de factures visées au paragraphe 1er doivent être conservées pendant sept ans à compter du 1er janvier de l'année qui suit leur date d'émission"——自发票日期次年的 1 月 1 日起保存七年。[19]
该期限曾两度变更:
- 2022 年 11 月 20 日法律(第 103 条,M.B. 2022 年 11 月 30 日)自 2023 年 1 月 1 日起将其延长至十年("pendant dix ans")。
- 2025 年 12 月 18 日法律第 97 条(M.B. 2025 年 12 月 30 日,Numac 2025009647)自 2023 年 1 月 1 日起追溯恢复为七年。第 60 条现行文本自 2023 年 1 月 1 日起追溯适用;其修订记录为"Art. 60, à partir du 01.01.2023 *rétroactif (Art. 97, L 18.12.2025, M.B. 30.12.2025, Numac: 2025009647)"。
许多撰写于 2023 年至 2025 年间的指南仍称保存期为十年。[19]
- 保存地点。 在比利时设立的纳税人须在比利时境内保存已开具发票的副本和所有收到的发票,除非以能从比利时在线完整访问的电子方式保存:"…doivent être conservées sur le territoire belge, lorsque cette conservation n'est pas effectuée sous un format électronique garantissant en Belgique un accès complet et en ligne aux données concernées"(第 60 条第 2 款)。纸质或电子方式保存均可。
- 审计轨迹。 第 60 条第 5 款:"L'authenticité de l'origine, l'intégrité du contenu et la lisibilité d'une facture, que celle-ci se présente sur papier ou sous format électronique, doivent être assurées à compter du moment de son émission et jusqu'à la fin de sa période de conservation."(无论纸质还是电子形式,发票来源的真实性、内容的完整性和可读性,必须自开具之时起至保存期结束时止得到保证。)具体方式由各纳税人自行选择:"Tout contrôle de gestion qui établit une piste d'audit fiable entre une facture et une livraison de biens ou une prestation de services, est de nature à donner cette assurance"——任何能在发票与供应之间建立可靠审计轨迹的业务控制即已足够。增值税法典和第 1 号皇家法令均未对 B2B 发票规定哈希值、签名或二维码要求(截至 2026 年 9 月 23 日)。[19]
合规发票样本
**电子发票商业专家组(Business Expert Group on E-invoicing,BEG)**在政府电子发票门户上发布了一份附注释的样本,即 Scenario 1 — "Minimal legal + technical invoice"(场景 1——"最简法定 + 技术发票")。BEG 于 2016 年由 FEB(比利时企业联合会)发起成立;其指导委员会汇集了各商业联合会以及联邦财政公共服务部、联邦政策与支持公共服务部(FPS BOSA)和联邦经济公共服务部。该样本是一张三行发票(一行 6%,一行 21%,一行免税),以表格形式列出。对每个字段,它给出 EN 16931 业务术语及 ID(例如 BT-1 发票编号、BT-2 开具日期、BT-7 纳税义务发生日、BT-5 货币、BT-31 卖家增值税号、BT-34 卖家端点、BT-30 法定登记 ID、BT-33 法律形式)、该字段是否必填、比利时法律依据("RD1"、"Art.2:20 … WVV"、"WER Art. III.25")以及 Peppol UBL 元素。同时还发布了 XML 版本。[20] [21]
其所述目的:"This scenario holds a simple invoice containing the legal required elements. This means it contains the minimum set of the mandatory legal elements described in KB/AR 1 article 5 + 13ter, WER, WVV and the mandatory elements of the Peppol BIS v3 Billing standard which is based on the European Norm 16931."(本场景为包含法定必备要素的简单发票,即包含第 1 号皇家法令第 5 条和第 13ter 条、WER、WVV 所述法定必备要素的最小集合,以及基于欧洲标准 16931 的 Peppol BIS v3 Billing 标准的必备要素。)以及:"The main goal of this document is to provide clarity where to include information that is required by Belgian regulation."(本文件的主要目的是明确比利时法规所要求的信息应填写在何处。) 下方版式是 Lookuptax 根据该样本的字段集合制作的呈现,每个字段旁均标注法律依据。所有名称、编号和金额均为虚构:
Facture / Factuur / Invoice(发票)
| 描述第 1 号皇家法令第 5 条第 1 款第 6 项 | 数量第 1 号皇家法令第 5 条第 1 款第 6 项 | 单价(不含增值税)第 1 号皇家法令第 5 条第 1 款第 8 项 | 增值税税率第 1 号皇家法令第 5 条第 1 款第 9 项 | 金额(不含增值税) |
|---|---|---|---|---|
| 印刷图书 | 10 | EUR 20.00 | 6% | EUR 200.00 |
| 办公椅 | 4 | EUR 150.00 | 21% | EUR 600.00 |
| 免税服务 | 1 | EUR 300.00 | 免税 | EUR 300.00 |
- 6% 税率计税金额第 1 号皇家法令第 5 条第 1 款第 8 项
- EUR 200.00
- 6% 增值税第 1 号皇家法令第 5 条第 1 款第 9 项
- EUR 12.00
- 21% 税率计税金额第 1 号皇家法令第 5 条第 1 款第 8 项
- EUR 600.00
- 21% 增值税第 1 号皇家法令第 5 条第 1 款第 9 项
- EUR 126.00
- 免税金额第 1 号皇家法令第 5 条第 1 款第 8 项
- EUR 300.00
- 增值税总额(欧元)第 1 号皇家法令第 5 条第 1 款第 9 项
- EUR 138.00
- 含增值税合计
- EUR 1,238.00
- 免税行:发票须引用所适用的增值税指令或比利时增值税法典的免税条款——第 1 号皇家法令第 5 条第 1 款第 10 项。此处该条款以通用方式表示。
- 反向征收供应以「Autoliquidation」代替税率和增值税——第 1 号皇家法令第 5 条第 1 款第 9bis 项。免税制度适用者以「Régime particulier de la franchise de taxe」代替增值税——第 10quater 项。
- 在比利时增值税纳税企业之间,本发票以 Peppol BIS(UBL)结构化电子发票形式通过 Peppol 发送;商业专家组发布了场景 1 的 XML。
电子发票现状
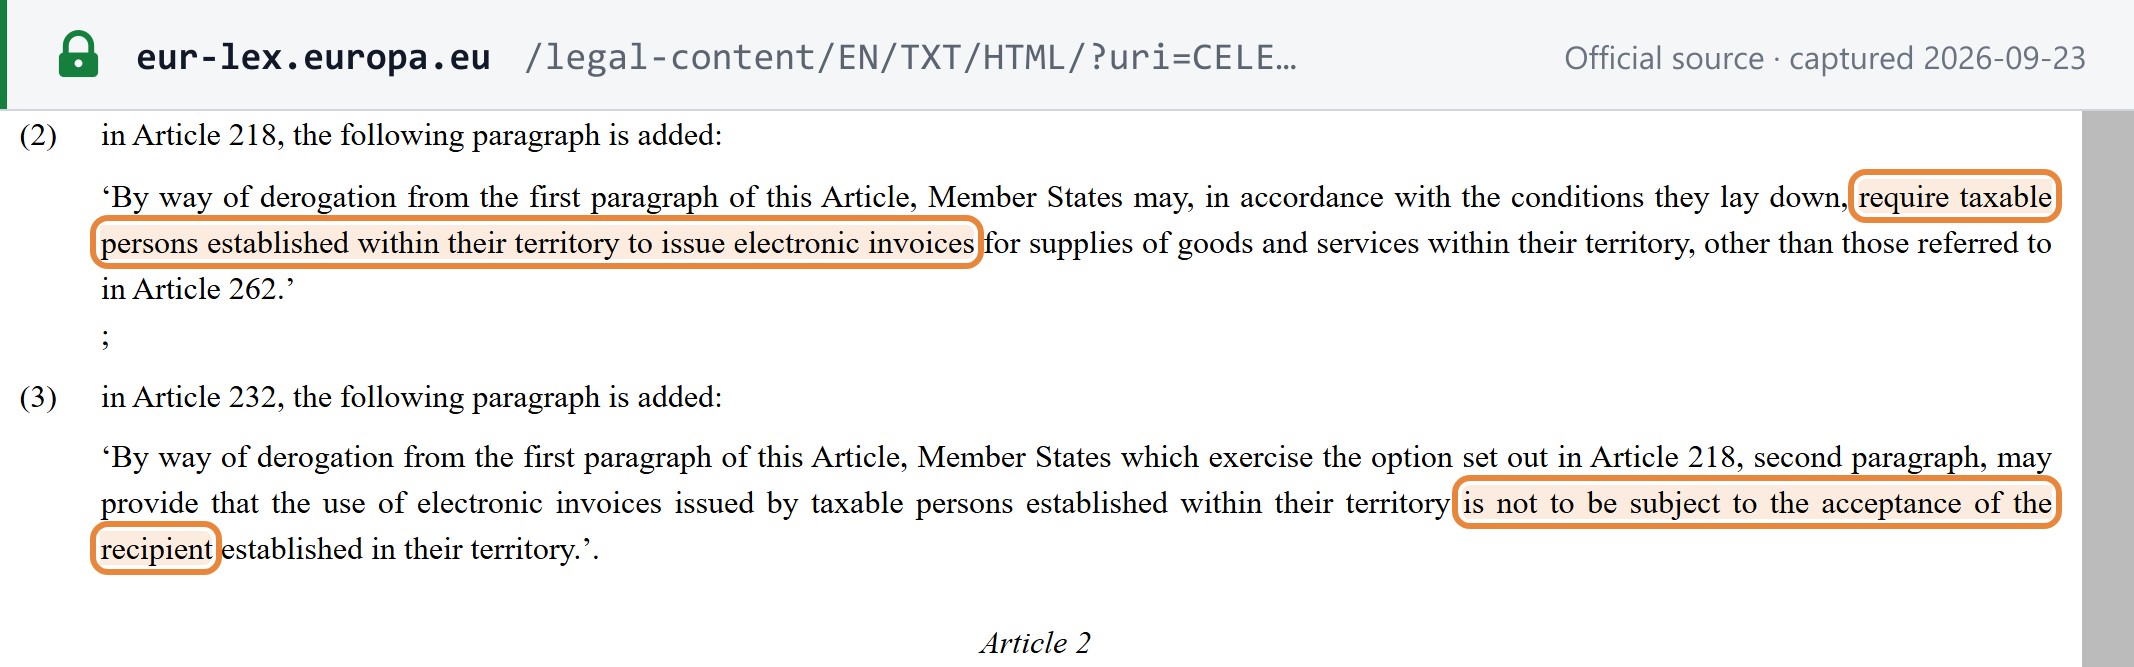
现状(截至 2026-09-23):B2B 结构化电子发票自 2026 年 1 月 1 日起强制实施;电子报告处于法律草案阶段。 自 2026 年 1 月 1 日起,比利时增值税纳税企业就国内 B2B 供应必须开具和接收结构化电子发票,采用 **Peppol BIS(UBL)**格式并通过 Peppol 网络传送。仅在双方约定的情况下,方可使用其他符合 EN 16931 的格式(第 1 号皇家法令第 13ter 条:"1° en conformité avec la norme européenne sur la facturation électronique … concrétisées dans le format Peppol BIS dans la version UBL ; 2° via le réseau de transmission Peppol")。[14] [37] 2026 年 7 月 18 日,部长会议批准了一项引入电子报告并废除年度客户清单的初步法律草案;该草案尚未成为法律(参见事件记录)。[38] 在欧盟层面,理事会第 (EU) 2025/516 号指令(ViDA)在增值税指令第 218 条和第 232 条中增加了若干款,因此成员国现在可以要求在其境内设立的企业使用电子发票,无须接收方同意,也不再需要为此申请特别豁免。[22] 适用范围、排除情形、接入流程和罚款标准详见 Lookuptax 的比利时电子发票指南(英文)。
如需将比利时与其他强制要求对比,请参阅 Lookuptax 的电子发票现状与网络一览表和 Peppol 指南。
申报与缴款
申报频率
默认按月申报;规模较小的企业按季度申报。 第 1 号皇家法令第 17 条第 2 款(2026 年 1 月 10 日起生效的文本,经 2025 年 12 月 17 日皇家法令修订,M.B. 2025 年 12 月 31 日)允许不含增值税年营业额不超过 2,500,000 欧元的企业按季度申报:"… déclaration trimestrielle … lorsque le chiffre d'affaires annuel, hors taxe sur la valeur ajoutée, n'excède pas 2.500.000 euros pour l'ensemble de son activité économique." [23]
须按月提交欧盟内部清单的企业不得适用季度申报制度。不再满足条件的季度申报者,自该季度结束时起转为按月申报,并须在次月 10 日前报告该变更(第 17 条第 3 款)。
申报截止日期
| 申报者 | 截止日期 | 周末和公共假日 |
|---|---|---|
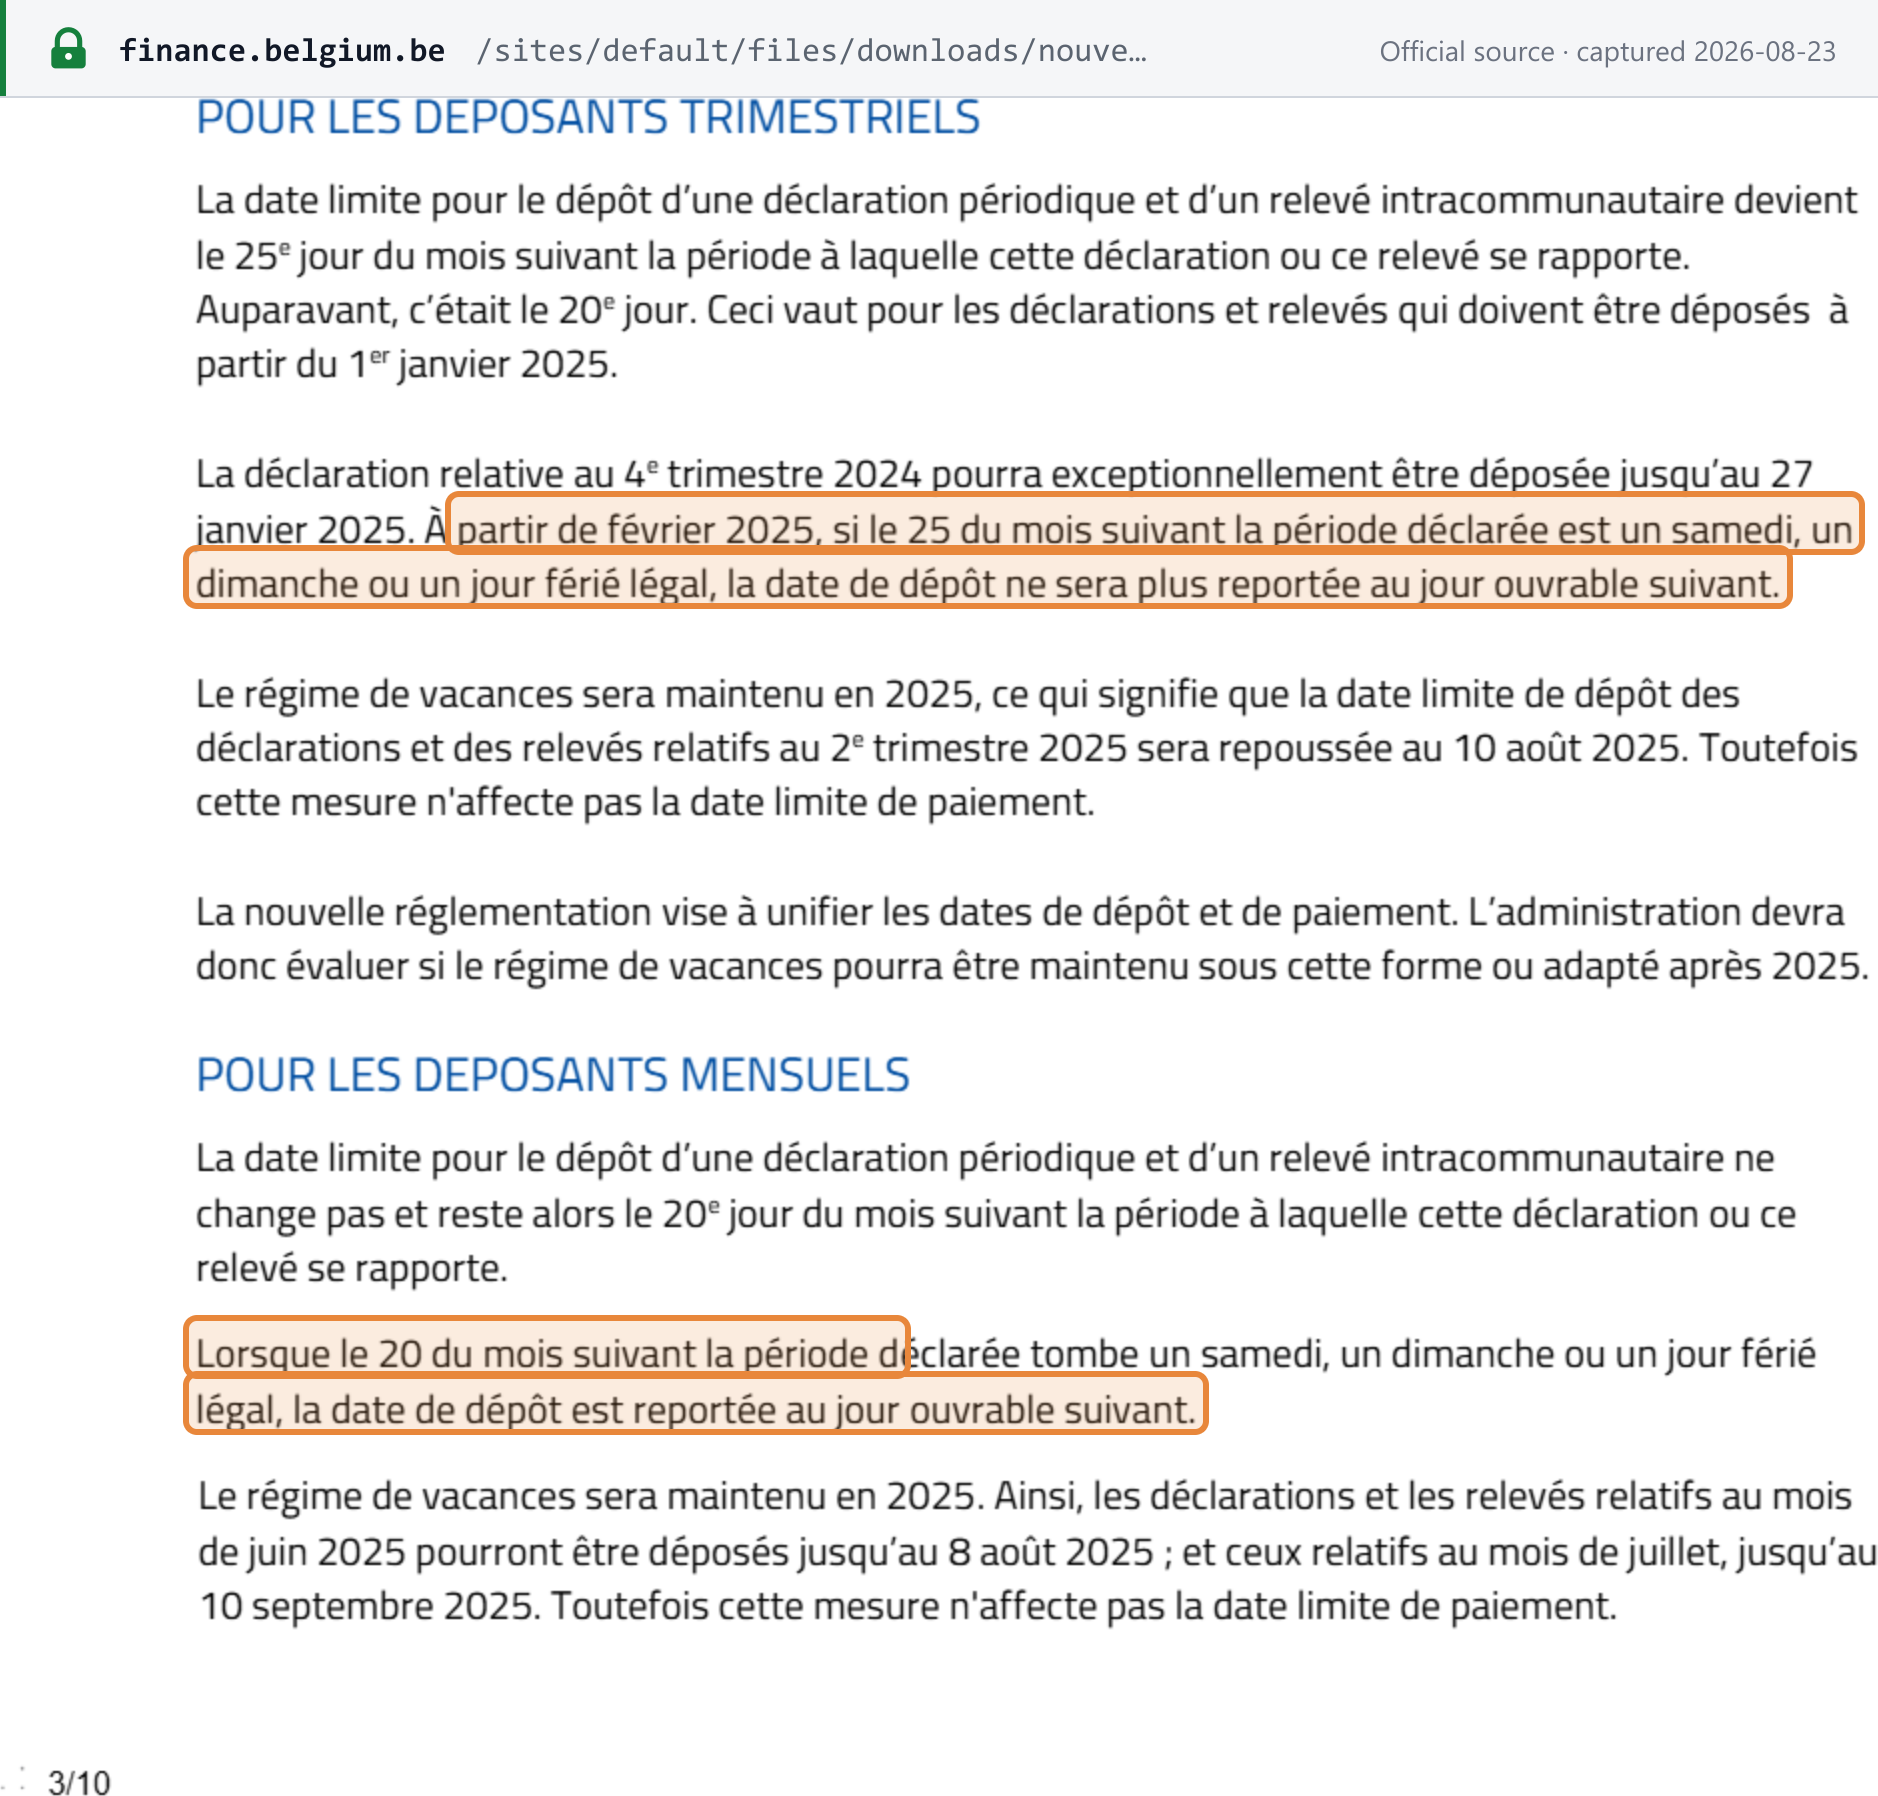
| 按月 | "au plus tard le vingtième jour qui suit le mois auquel elle se rapporte"——次月 20 日前 | 顺延至下一个工作日 |
| 按季度 | "au plus tard le vingt-cinquième jour du mois qui suit chaque trimestre civil"——季度结束后次月 25 日前 | 不顺延 |
对于自 2025 年 1 月 1 日起到期的申报,季度申报日期由 20 日改为 25 日(第 17 条第 2 款)。正如 SPF Finances 关于新增值税链条的指引说明所解释的,周末规则在两个日期之间有所区别。[23] [39]
不再需要预缴。季度预缴自 2017 年 4 月 1 日起废除,12 月预缴自 2021 年 4 月 10 日起废除。[23]
缴款截止日期与方式
与申报日期相同。SPF Finances:"Ces dates correspondent au moment où le montant doit être arrivé sur le compte bancaire BTW-TVA BE41 6792 0036 4210"——款项须在该日期前到达增值税账户 BE41 6792 0036 4210(SPF Finances,2026 年 8 月 23 日查阅)。[24]
增值税备付账户。 增值税法典第 83bis 条设立了 Compte-provisions T.V.A.(备付账户 / provisierekening),自 2025 年 2 月 1 日起生效。未退还的增值税留抵转入该账户(参见退税)。SPF Finances 于 2026 年 5 月 1 日在 MyMinfin 中使其可见(SPF Finances,2026 年 8 月 23 日查阅)——参见事件记录。[43] [25]
替代申报
如未提交定期申报,税务机关可估算增值税。增值税法典第 53 条第 1ter 款:[26]
- 时间。 税务机关在申报期结束三个月后发送"une proposition de déclaration de substitution en cas de non-dépôt dans le délai requis de la déclaration … à l'expiration d'un délai de trois mois suivant la période de déclaration"——替代申报建议。
- 金额。 该建议"reprend le montant de taxe dû le plus élevé indiqué dans les déclarations … relatives aux douze mois qui précèdent"——采用此前十二个月申报中所示的最高应缴增值税额。否则"la proposition de déclaration de substitution … fixe le montant de taxe dû à 2.100 euros"——最低 2,100 欧元。
- 通知。 该建议"est notifiée par pli simple … et produit ses effets le troisième jour ouvrable suivant le jour de la remise de ce pli au prestataire du service postal universel"——以普通邮件寄送,自交邮后第三个工作日起生效。
- 如何终止。 "dans un délai d'un mois à compter de la date d'effet de la notification"提交缺失的申报;"Le dépôt de cette déclaration met fin à la procédure de déclaration de substitution"——在一个月内提交即可终止该程序。
- 异议。 替代申报确定后,纳税人"est autorisé à introduire une réclamation à l'encontre de cette déclaration dans un délai de six mois"——可在六个月内提出异议(第 1 号皇家法令第 17bis 条第 1 款,2026 年 1 月 10 日起的文本)。[14]
其他清单
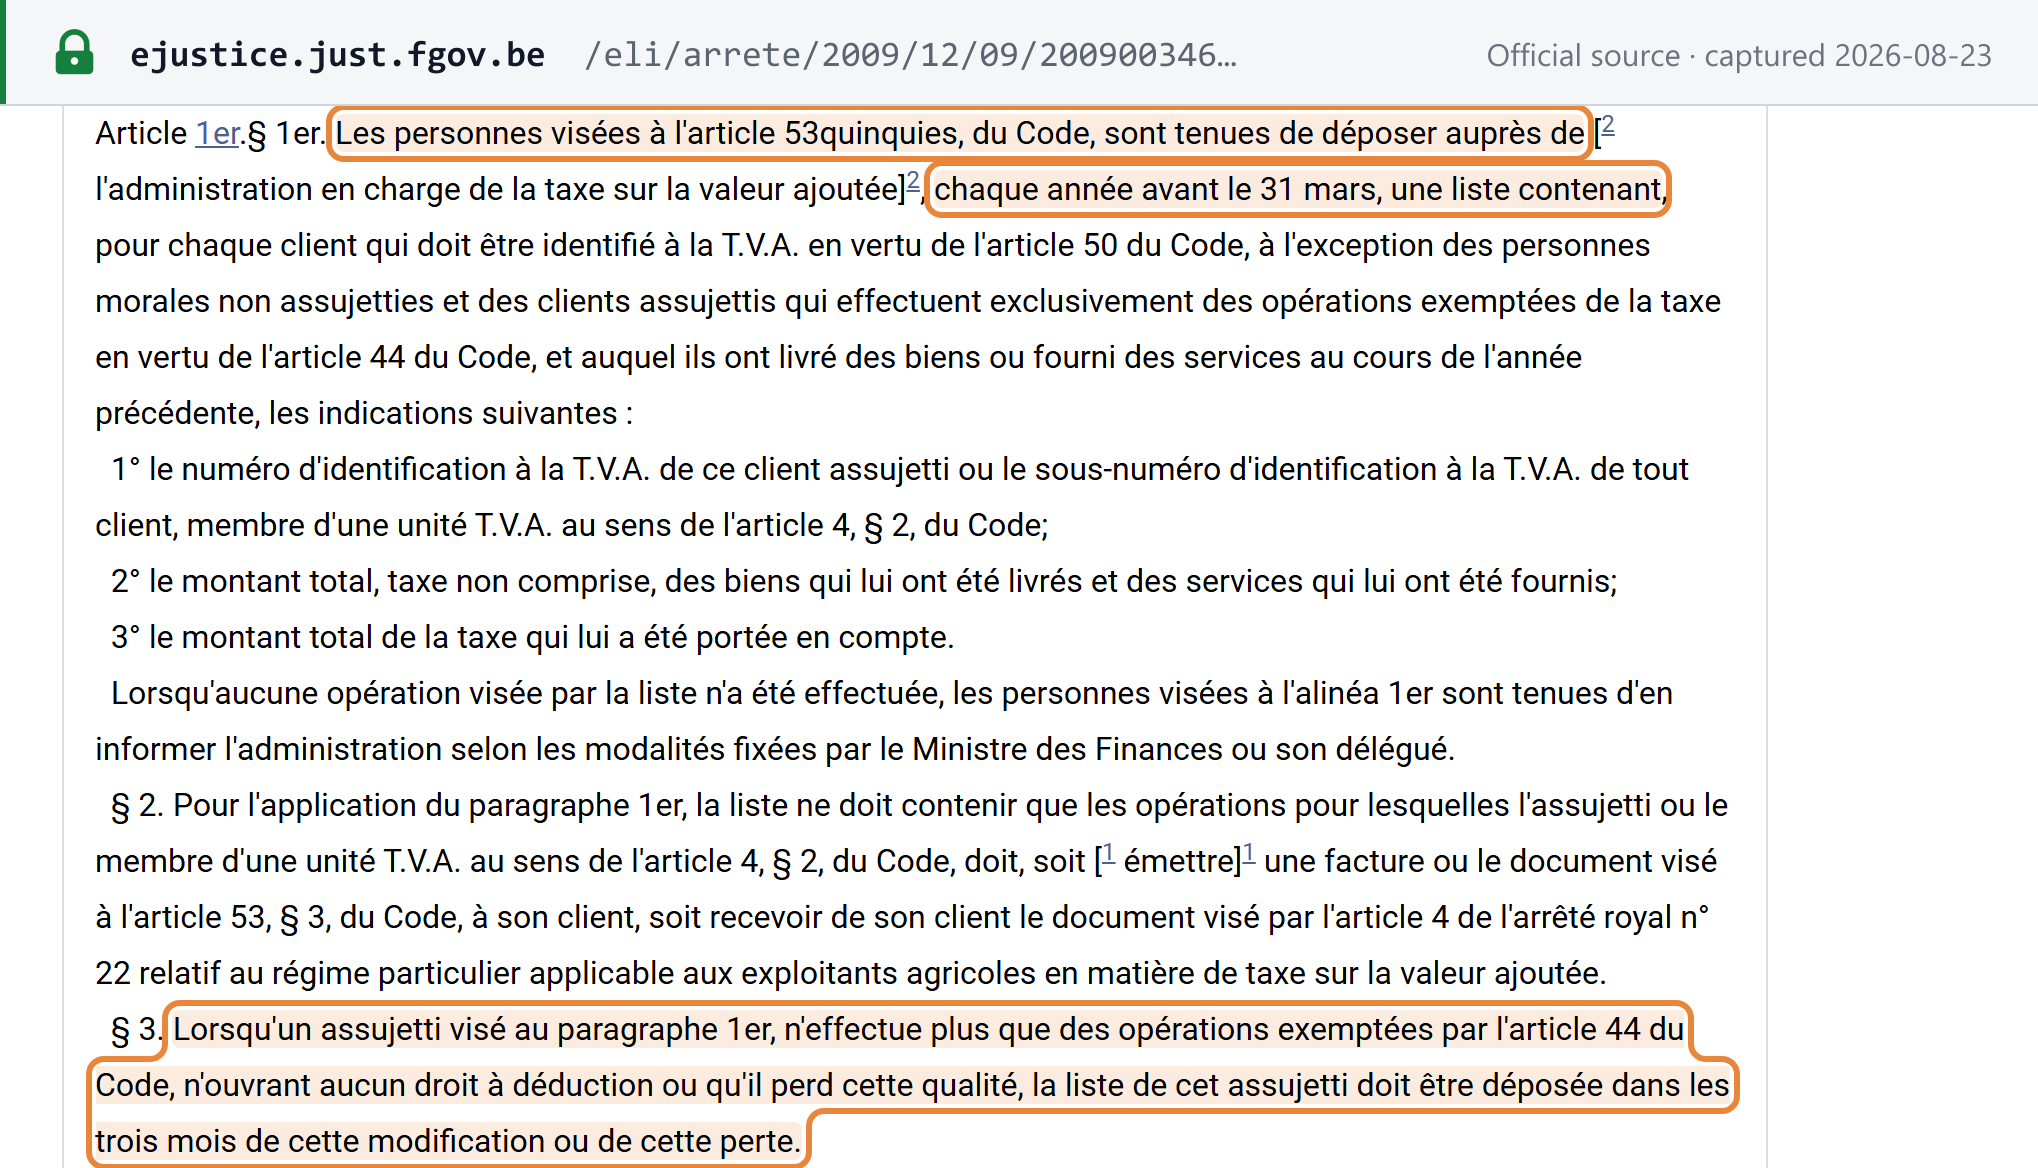
- 年度客户清单(725 表)。 第 23 号皇家法令第 1 条第 1 款:纳税人须"chaque année avant le 31 mars, une liste"——每年 3 月 31 日前提交清单,列出其上一年度向其供应的每一位已办理比利时增值税识别的客户。停业时,清单须在三个月内提交(第 3 款)。部长会议于 2026 年 7 月 18 日批准的一项初步法律草案将废除该清单;该草案尚未成为法律。[12]
- 欧盟内部清单(relevé intracommunautaire)。按月提交,截止日为 20 日;或在本季度及此前四个季度中每个季度的欧盟内部货物供应均不超过 50,000 欧元的情况下,按季度提交,截止日为 25 日。无须提交零清单(2019 年 12 月 11 日第 50 号皇家法令)。[44]
- 免税制度营业额报告。 免税制度适用者须报告其上一日历年在比利时的营业额:"L'assujetti visé à l'alinéa 1er communique ces informations au plus tard le 31 mars qui suit l'année civile visée à l'alinéa 1er"——3 月 31 日前(增值税法典第 56quinquies 条第 2 款)。[27]
- 欧盟跨境小企业制度——季度报告。 在其他成员国适用免税制度的比利时企业须"dans un délai d'un mois à compter de la fin du trimestre civil"——在每个季度结束后一个月内报告。超过 100,000 欧元欧盟营业额上限的,须"dans un délai de quinze jours ouvrables"——在十五个工作日内通知(增值税法典第 56quinquies 条第 1 款,2025 年 1 月 1 日起)。[27]
进项税抵扣与不可抵扣项目
增值税法典第 45 条(2025 年 1 月 1 日起的文本):[28]
- 可抵扣。 "Tout assujetti peut déduire de la taxe dont il est redevable, les taxes ayant grevé les biens et les services qui lui ont été fournis … dans la mesure où il les utilise pour effectuer : 1° des opérations taxées ; 2° des opérations exonérées en vertu des articles 39 à 42"——用于应税供应以及出口、欧盟内部供应和国际运输的进项增值税(第 1 款)。
- 汽车——上限 50%。 "…la déduction ne peut dépasser en aucun cas 50 p.c. des taxes qui ont été acquittées"(第 2 款)。该上限不适用于(包括但不限于)3,500 公斤以上的车辆、轻型厢式货车(camionnettes)、摩托车、为转售或向公众出租而持有的车辆以及出租车。
- 不可抵扣。 "Ne sont pas déductibles, les taxes ayant grevé : 1° les livraisons et les acquisitions intracommunautaires de tabacs manufacturés; 2° … boissons spiritueuses autres que celles qui sont destinées à être revendues …; 3° les frais de logement, de nourriture et de boissons … 4° les frais de réception"——烟草制品;非用于转售的烈酒;住宿、餐饮费用;以及招待费用(第 3 款)。
抵扣须有合规发票——对于属于强制范围的供应,须为结构化电子发票——但 SPF Finances 的常见问题(第 24 问)称,满足实质条件的,抵扣权不会被否定。[15]
退税
- 居民留抵。 增值税法典第 76 条第 1 款(2026 年 2 月 20 日起的文本):超额部分"au plus tard à la fin du troisième mois suivant la période de déclaration … lorsque l'assujetti ou son représentant responsable … en fait la demande expresse"——在纳税人明确申请的情况下,于申报期后第三个月月底前退还。仅在此前六个月及本期的申报均按时提交的情况下方予退还。否则,或未提出申请的,留抵转入备付账户:"Lorsque l'excédent visé à l'alinéa 1er ne fait pas l'objet d'une demande de restitution, ou lorsque les conditions de la restitution ne sont pas en tout ou en partie remplies, celui-ci est inscrit sur le Compte-provisions T.V.A. de l'assujetti"。[29]
免税
免税供应
增值税法典第 44 条(2022 年 11 月 3 日起的文本)免税的项目包括(但不限于):[30]
- 所列医疗专业人员提供的个人护理服务("Sont exemptées de la taxe, les prestations de soins à la personne effectuées dans le cadre de leur profession ou pratique par les personnes suivantes :",第 1 款);
- 不动产的供应("les livraisons de biens immeubles par nature",第 3 款),但在首次入住后第二年年底前供应的新建建筑须征税;
- 不动产的出租,第 44 条第 3 款第 2 项规定了须征税的例外:六个月或以下的非住宅出租;停车位和仓储空间;露营位;不足三个月的酒店式带家具住宿;港口和机场场所;固定设备;不动产融资租赁;保险箱;以及双方选择征税的商业出租;
- 金融和保险服务。
免税不等于零税率
在比利时,二者的进项税结果截然相反:
- 第 44 条免税——原则上不可抵扣。 第 44 条供应一般不享有抵扣权。例外是第 44 条第 3 款第 4 至 10 项(主要为金融和保险服务),如客户设立于欧盟以外,或该服务与从欧盟出口的货物直接相关(第 45 条第 1 款第 4 和 5 项:"4° des opérations visées à l'article 44, § 3, 4° à 10°, à condition que le cocontractant soit établi en dehors de la Communauté")。仅提供第 44 条供应的企业甚至不获发增值税号:第 50 条第 1 款第 1 项排除了"assujettis qui n'effectuent que des livraisons de biens ou des prestations de services qui sont exemptées en vertu de l'article 44 et qui ne leur ouvrent aucun droit à déduction"。[28] [4]
- 第 39 至 42 条免税或零税率——保留抵扣权。 出口和欧盟内部供应属于保留抵扣权的免税。符合条件的新闻期刊依表 C 按 0% 征税,因此其出版者同样保留抵扣权(参见税率)。
同时提供应税供应和第 44 条供应的企业须对进项增值税进行分摊。
特别制度
- 小企业免税制度——25,000 欧元;不可抵扣进项税;发票注明"Régime particulier de la franchise de taxe"。参见注册门槛。
- 差额征税制度,适用于二手货物、艺术品、收藏品和古董——1994 年 12 月 23 日第 53 号皇家法令,依据增值税法典第 58 条制定。第 1 条将二手货物定义为"les biens meubles corporels susceptibles de remploi, en l'état ou après réparation, autres que des objets d'art, de collection ou d'antiquité, et autres que des métaux précieux, des pierres précieuses et des perles"(可按原状或经修理后再次使用的有形动产,但艺术品、收藏品或古董以及贵金属、宝石和珍珠除外)。转售者不能抵扣适用该制度货物的增值税(增值税法典第 45 条第 5 款),发票须注明第 5 条第 1 款第 10ter 项规定的字样。[31]
- 定额制度(régime du forfait)——2018 年 12 月 19 日第 2 号皇家法令。咖啡馆经营者的定额标准载于 2025 年 12 月 7 日第 2bis 号皇家法令(M.B. 2025 年 12 月 19 日)。该法令取代了国务委员会于 2024 年 10 月 18 日撤销的 2022 年法令,并经 2026 年 5 月 7 日皇家法令修订。其定额基数适用于"à partir du 1er janvier 2020 jusqu'au 31 décembre 2026"的交易——自 2020 年 1 月 1 日至 2026 年 12 月 31 日(第 31 条)。[41]
- 农业制度——增值税法典第 57 条。
- 旅行社——差额征税制度,发票注明"Régime particulier - Agences de voyages"(第 5 条第 1 款第 10bis 项)。[14]
- 收付实现制——不适用。增值税法典及其皇家法令均未规定一般性的收付实现制(截至 2026 年 9 月 23 日)。[32]
违法行为与处罚
比利时增值税存在两类相互独立的风险。刑事犯罪由法院追诉。行政罚款(amendes fiscales)由 SPF Finances 处以。增值税法典第 72 条:"A l'exception de celles qui figurent aux articles 73, 73bis et 73quater, toutes les amendes prévues dans le présent Code sont des amendes fiscales"——除第 73 条、第 73bis 条和第 73quater 条规定的罚款外,本法典规定的所有罚款均为行政罚款。[34]
违法行为
增值税刑事欺诈——增值税法典第 73 条,自 2026 年 9 月 1 日起改写。 2024 年 5 月 16 日法律(M.B. 2024 年 6 月 21 日,Numac 2024005238)第 15 条替换了第 73 条,使其与新《刑法典》相衔接。新文本规定:"Sera puni d'une peine d'emprisonnement de niveau 2 telle que prévue à l'article 36 du Code pénal celui qui, dans une intention frauduleuse ou à dessein de nuire, contrevient aux dispositions du présent Code ou des arrêtés pris pour son exécution. Par dérogation aux articles 38 et 52, § 1er, du Code pénal, le juge peut prononcer une amende de 2.000 euros à 4.000.000 euros comme peine accessoire." [33]
中文说明:
- 行为。 以欺诈意图或损害意图违反增值税法典或其实施法令。
- 处罚。 依《刑法典》第 36 条处以第 2 级监禁,法院可并处 2,000 欧元至 4,000,000 欧元的罚金。
- 严重欺诈。 处以第 3 级监禁,无论是否有组织。凡与至少两个成员国相关且造成至少 10,000,000 欧元损失的欺诈,一律视为严重欺诈:"La fraude fiscale est en tout cas considérée grave lorsque les infractions visées à l'alinéa 1er sont en lien avec le territoire d'au moins deux Etats membres et entraînent un préjudice d'un montant total d'au moins 10.000.000 euros."
- 生效日期。 "La date d'entrée en vigueur initialement prévue, à savoir le 8 avril 2026, a été reportée au 1er septembre 2026 par l'article 252 de la loi du 30 mars 2026 (M.B. du 2 avril 2026, NUMAC 2026002492)"——由 2026 年 4 月 8 日推迟至 2026 年 9 月 1 日。
各级监禁的期限由新《刑法典》第 36 条规定。同一法律还改写了第 73bis 条至第 73decies 条(伪造文书及相关犯罪)。
行政违法行为。 招致行政罚款的行为包括:未缴税或逾期缴税;抵扣不可抵扣的增值税;未开具发票或开具的发票事项有误(罚款由供应商和客户双方承担);进口单证不准确;出口单证夸大;以及任何其他违反法典的行为(增值税法典第 70 条和第 71 条)。[17]
处罚
比例罚款(增值税法典第 70 条,2023 年 12 月 11 日起的文本)。法典规定上限;第 41 号皇家法令根据具体情况按比例减轻。[17] [35]
| 违规行为 | 法典规定的上限 | 实际适用标准 |
|---|---|---|
| 未缴税或逾期缴税 | "une amende égale à deux fois la taxe éludée ou payée tardivement"——税款的两倍(第 70 条第 1 款) | 按第 41 号皇家法令的标准减轻 |
| 不当抵扣 | "une amende égale au double du montant de cette taxe"——税款的两倍(第 1bis 款) | 按第 41 号皇家法令的标准减轻 |
| 未开具发票,或发票中当事方增值税识别号、名称或地址("des parties intéressées à l'opération")、货物或服务的性质或数量、价格有误 | "une amende égale à deux fois la taxe due sur l'opération, avec un minimum de 50 euros"——税款的两倍,最低 50 欧元,由供应商和客户各自承担;纯属偶然的不规范情形免罚(第 2 款)。其他缺失事项适用下文的固定罚款 | 第 41 号皇家法令表 C:未开具发票,增值税尚未到期的按税款的 60%,已到期的按 100%;事项缺失或有误,按 100% |
| 进口单证不准确 | 税款的两倍,最低 50 欧元(第 3 款) | — |
固定罚款(增值税法典第 70 条第 4 款)。其他违规行为处以"une amende fiscale non proportionnelle de 50 euros à 5.000 euros par infraction"(每项违规 50 欧元至 5,000 欧元的非比例行政罚款),由皇家法令分级规定。标准载于 2012 年 7 月 9 日第 44 号皇家法令附件(2026 年 1 月 10 日起修订的文本):[17] [36]
| 违规行为 | 罚款 |
|---|---|
| 未提交定期申报 | 每份申报 500 欧元(首次违规)、1,250 欧元(第二次)、2,500 欧元(第三次)、5,000 欧元(此后各次) |
| 逾期提交定期申报——逾期不超过五个月,或为终止替代申报程序而及时提交 | "100 EUR par déclaration et par mois … de retard avec un maximum de 500 EUR"——每份申报每逾期一个月 100 欧元,最高 500 欧元;不足一个月按一个月计 |
| 定期申报有误 | 纯属偶然的 80 欧元;其他情形 500 欧元 |
| 申报频率错误 / 申报程序错误 | 250 欧元 / 400 欧元 |
| OSS 或 IOSS 申报、特别申报、小企业制度报告 | 未提交:1,000 欧元。逾期:每月 100 欧元,最高 1,000 欧元 |
| 年度客户清单 | "Non-dépôt 3.000 EUR par liste"——未提交的 3,000 欧元。逾期不超过 3 个月:零清单 50 欧元,其他"25 EUR par client à reprendre avec un minimum de 75 EUR et un maximum de 1.500 EUR"(每位应列客户 25 欧元,最低 75 欧元,最高 1,500 欧元)。逾期不超过 9 个月:零清单 150 欧元,其他每位客户 75 欧元(最低 225 欧元,最高 2,250 欧元)。逾期超过 9 个月:3,000 欧元 |
| 欧盟内部清单 | 未提交:3,000 欧元(第 1 部分)、1,500 欧元(第 2 部分)。逾期不超过 2 个月:每位客户 25 欧元(第 1 部分),最低 75 欧元,最高 1,500 欧元 |
| 未按时开具发票(第 2 节 I.A),或其他开票义务(I.B) | 每张发票 50 欧元,最高 500 欧元(首次违规);125 欧元,最高 1,250 欧元(第二次);250 欧元,最高 5,000 欧元(此后各次)。仅就其他开票义务(I.B)而言:首次违规纯属偶然或未给国库造成损失的,每张发票 25 欧元(最低 50 欧元,最高 250 欧元) |
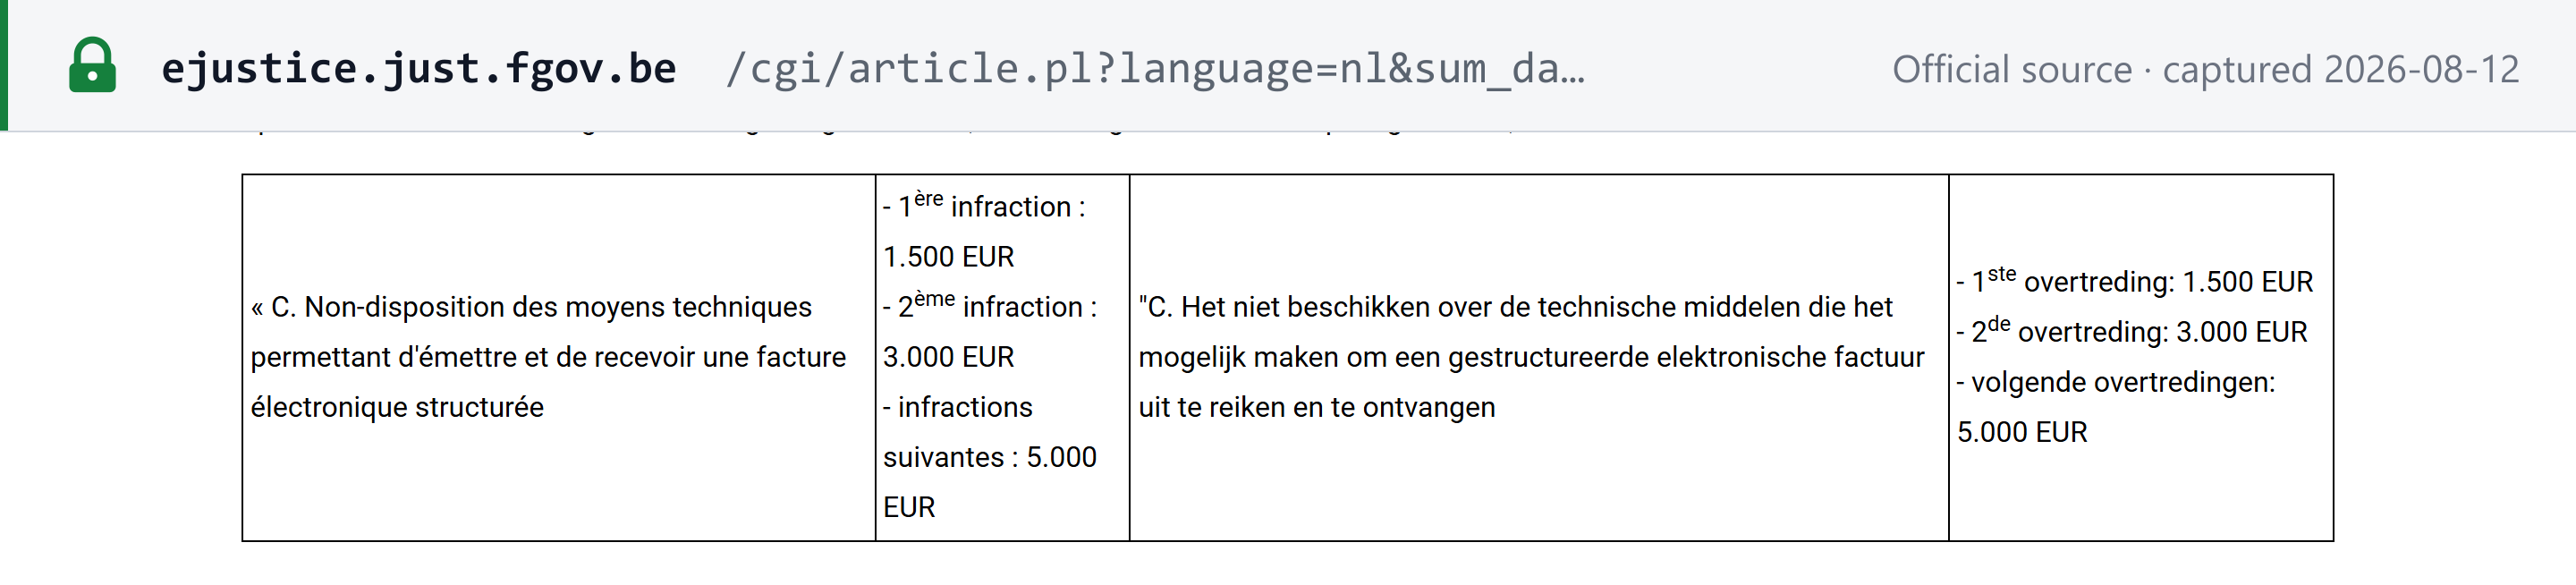
| 不具备发送和接收结构化电子发票的技术手段 | 1,500 欧元(首次)、3,000 欧元(第二次)、5,000 欧元(此后各次);第二次及以后的违规仅在距上一次违规至少三个月后发现时才计入 |
两项规则贯穿整个标准。为逃税而实施违规的,"le montant de l'amende la plus élevée prévu pour cette infraction est doublé sans pouvoir dépasser 5.000 euros par infraction"——该违规行为的最高罚款加倍,但每项违规不超过 5,000 欧元(第 2 条)。此前的违规在四年内计入("pendant une période de quatre années",第 3 条)。[36]
滞纳利息。 增值税法典第 91 条第 1 款(2026 年 3 月 9 日起的文本)规定,利率为 1865 年 5 月 5 日法律第 2 条第 2/1 款第一段第 1 项规定的利率"augmenté de 4 points"——加 4 个百分点——且"toute fraction de mois est comptée pour un mois entier":不足一个月按一个月计。[42]
常见问题
比利时是否有增值税注册门槛?
没有。在比利时设立的企业须在开始经营前申请增值税识别;在境外设立的企业,一旦就具有抵扣权的交易负有比利时增值税纳税义务,即须办理识别,仅使用非欧盟 OSS 或 IOSS 的除外。25,000 欧元这一数字是可选的小企业免税制度,它免除企业所提供供应的增值税,但并不免除企业办理识别的义务。
参见注册门槛。
比利时的发票须保存多久——七年还是十年?
自发票日期次年的 1 月 1 日起保存七年(增值税法典第 60 条第 3 款)。2022 年 11 月 20 日的一项法律曾自 2023 年 1 月 1 日起将保存期延长至十年,但 2025 年 12 月 18 日法律第 97 条自该日起追溯恢复为七年。
参见保存与审计轨迹。
比利时酒店住宿适用什么增值税税率?
根据 2026 年 2 月 14 日的皇家法令,自 2026 年 3 月 1 日起为 12%,此前为 6%。餐厅和餐饮服务同样适用 12%。饮品的供应不属于该税目。
我们是在欧盟以外设立、在比利时销售货物的公司。是否需要税务代表?
通常需要。在欧盟以外设立的纳税人须在其于比利时进行首笔应税交易之前,获批一名责任代表(增值税法典第 55 条第 1 款),除非其交易由客户反向征收,或通过非欧盟 OSS 或 IOSS 申报(第 58ter 条和第 58quinquies 条),或其所在国家与比利时之间存在范围与第 2010/24/EU 号指令及第 904/2010 号条例(EU)相当的相互协助法律文书。担保金为十二个日历月应缴增值税余额的 10%,最低 7,500 欧元,最高 1,000,000 欧元。
参见非居民注册。
我们可以用美元向比利时客户开具发票吗?
可以。发票可以使用其他货币,但增值税总额必须以欧元列示(第 1 号皇家法令第 5 条第 1 款第 9 项)。换算采用欧洲中央银行公布的最新欧元参考汇率;对于欧洲中央银行不报价的货币,采用比利时国家银行的汇率;但如双方约定了汇率,或合同、发票中载明了汇率,且价格实际按该汇率支付,则适用该汇率(增值税法典第 27 条第 2 款)。
参见货币与语言。
我们漏报了一期比利时增值税申报。会有什么后果?
逾期不超过五个月提交的申报,或为终止替代申报程序而及时提交的申报,按每逾期一个月 100 欧元计罚,最高 500 欧元;从未提交的申报,首次违规罚款 500 欧元,后续违规最高升至 5,000 欧元。申报期结束三个月后,税务机关可按此前十二个月内最高的应缴增值税额提出替代申报建议,最低 2,100 欧元。在该通知后一个月内提交缺失的申报即可终止该程序。
参见替代申报。
适用 25,000 欧元免税制度的小企业是否仍有增值税义务?
有。它须在 3 月 31 日前报告上一年度在比利时的营业额,在发票上标注 Régime particulier de la franchise de taxe 而不列示增值税,且不能抵扣其成本中的增值税。它同样受自 2026 年 1 月 1 日起适用的 B2B 结构化电子发票义务约束。
参见注册门槛。
比利时季度增值税申报何时到期?
季度结束后次月 25 日前;月度申报须于次月 20 日前提交(第 1 号皇家法令第 17 条)。SPF Finances 的指引称,20 日如逢星期六、星期日或公共假日,顺延至下一个工作日,但 25 日不顺延。
参见申报截止日期。
重要网站
| 网站 | 用途 |
|---|---|
| SPF Finances——开始、变更或终止经营活动 | 增值税识别(604A 表)、变更(604B 表)和停业(604C 表) |
| Intervat | 提交增值税申报、清单和 OSS 申报 |
| SPF Finances——增值税缴纳 | 向账户 BE41 6792 0036 4210 缴纳增值税(SPF Finances,2026 年 8 月 23 日查阅) |
| SPF Finances——增值税备付账户 | MyMinfin 中显示的备付账户 |
| VIES 增值税号验证 | 核验比利时或其他欧盟增值税号 |
| CBE 公开查询 | 在企业交叉数据库中核验企业编号 |
| Fisconetplus | SPF Finances 的法律数据库:增值税法典、皇家法令和税率 |
| 电子发票门户和适用范围自查工具 | B2B 电子发票义务及其是否适用于您 |
| 商业专家组 | 发票样本和 Peppol 字段对应 |
另请参阅 Lookuptax 自有的比利时增值税号验证工具。
近期变化
- 2026-10-02——众议院公布了 DOC 56 1718 号法案的委员会报告和通过文本,该法案已于 2026 年 9 月 23 日经其财政与预算委员会通过(11 票赞成,2 票弃权)。该法案修订增值税法典,自 2027 年 1 月 1 日和 2029 年 7 月 1 日起适用"数字时代增值税"规则(部分转化第 (EU) 2025/516 号指令),包括逐步取消寄售库存(call-off stock)简化措施(2028 年 6 月 30 日之后的转移不再适用;过渡规则于 2029 年 6 月 30 日结束)。尚未成为法律:截至 2026 年 10 月 5 日,全体会议尚未表决。(比利时众议院)——参见事件记录
- 2026-09-17——众议院全体会议通过 DOC 56 1593 号法案("lagere kosten II en diverse bepalingen"),其第 26 条将自 2027 年 1 月 1 日起,把增值税法典第 56ter 条规定的小企业免税制度上限由 25,000 欧元提高至 2027 年的 26,000 欧元,此后每年增加 1,000 欧元,至 2031 年及以后各年达到 30,000 欧元;同一时间表也将适用于在欧盟设立的免税制度适用者的比利时营业额上限(第 56ter 条第 2 款)。尚未成为法律:该法案已提交国王批准,截至 2026 年 10 月 5 日尚未在 Moniteur belge 上公布,因此 25,000 欧元仍为现行有效上限。(比利时众议院)——参见事件记录
- 2026-09-01——增值税法典第 73 条规定的增值税刑事犯罪被替换:《刑法典》第 2 级监禁(严重欺诈为第 3 级),并可选择并处 2,000 欧元至 4,000,000 欧元的罚金。生效日期由 2026 年 3 月 30 日法律从 2026 年 4 月 8 日推迟。(SPF Finances——Fisconetplus)
- 2026-07-18——部长会议批准一项引入电子报告并废除年度客户清单的初步法律草案。尚未成为法律。(比利时联邦政府新闻)——参见事件记录
- 2026-05-01——增值税备付账户在 MyMinfin 中可见(SPF Finances,2026 年 8 月 23 日查阅)。(SPF Finances)——参见事件记录
- 2026-03-01——2026 年 2 月 14 日皇家法令:酒店和露营地由 6% 调整为 12%;植物保护产品由 12% 调整为 21%。(SPF Finances——Fisconetplus)
- 2026-01-10——凡整个企业不含增值税的年营业额不超过 2,500,000 欧元的,均可按季度申报增值税;此前针对能源产品、移动电话、计算机和须登记机动车供应额外设置的 250,000 欧元上限被取消(2025 年 12 月 17 日修订第 1 号皇家法令第 17 条第 2 款的 Arrêté royal)。(SPF Finances——Fisconetplus)——参见事件 · 期刊
- 2026-01-01——比利时增值税纳税企业之间通过 Peppol 进行的结构化 B2B 电子发票成为强制要求。同日,住宅热泵的临时 6% 税率开始适用,有效期至 2030 年 12 月 31 日。(SPF Finances 电子发票门户;Fisconetplus)
- 2025-12-30——2025 年 12 月 18 日法律公布。其第 97 条恢复七年发票保存期,自 2023 年 1 月 1 日起追溯适用。(SPF Finances——Fisconetplus)
- 2025-07-29——煤炭和其他固体燃料由 12% 调整为 21%(2025 年 7 月 18 日法律第 54 条)。(SPF Finances——Fisconetplus)
后续节点:2026 年 12 月 31 日,第 2bis 号皇家法令规定的咖啡馆经营者定额基数到期;2030 年 12 月 31 日,热泵税率到期。完整时间线请参阅 Lookuptax 上的比利时税务变化。
参考链接
Fisconetplus 文件为 SPF Finances 的合并文本,更新至 2026 年 8 月 31 日的 Moniteur belge。
- 增值税法典——目录(Fisconetplus)
- 增值税法典第 37 条——由皇家法令确定的税率(Fisconetplus)
- 增值税法典第 4 条——纳税人(Fisconetplus)
- 增值税法典第 50 条——增值税识别(Fisconetplus)
- 增值税法典第 56ter 条——小企业免税制度(Fisconetplus)
- 增值税法典第 56bis 条——免税制度的排除情形与不可抵扣(Fisconetplus)
- 2024 年 12 月 15 日第 19 号皇家法令——免税制度程序(Fisconetplus)
- 增值税法典第 55 条——未设立纳税人的代表(Fisconetplus)
- 2002 年 4 月 2 日第 31 号皇家法令——代表担保(Fisconetplus)
- 2007 年 3 月 9 日第 55 号皇家法令——增值税集团(Fisconetplus)
- SPF Finances——开始、变更或终止经营活动(604A、604B、604C 表)
- 2009 年 12 月 9 日第 23 号皇家法令——年度客户清单(Fisconetplus)
- 1970 年 7 月 20 日第 20 号皇家法令——增值税税率及表 A、B、C(Fisconetplus)
- 第 1 号皇家法令——发票、申报、反向征收、电子发票格式(Fisconetplus)
- SPF Finances——电子发票常见问题(具体问题)
- 增值税法典第 13bis 条——电子接口(Fisconetplus)
- 增值税法典第 70 条——比例罚款与固定罚款(Fisconetplus)
- FOD Financiën——OSS(Intervat)
- 增值税法典第 60 条——发票保存(Fisconetplus)
- 商业专家组——场景 1,最简法定 + 技术发票(DOCX)及其 XML
- 商业专家组——测试用例与场景概览
- 理事会第 (EU) 2025/516 号指令(ViDA)——EUR-Lex
- 第 1 号皇家法令第 17 条——申报截止日期与季度申报(Fisconetplus)
- SPF Finances——增值税缴纳与滞纳利息
- SPF Finances——增值税备付账户
- 增值税法典第 53 条——申报与替代申报(Fisconetplus)
- 增值税法典第 56quinquies 条——免税制度报告(Fisconetplus)
- 增值税法典第 45 条——抵扣权(Fisconetplus)
- 增值税法典第 76 条——增值税留抵退还(Fisconetplus)
- 增值税法典第 44 条——免税供应(Fisconetplus)
- 1994 年 12 月 23 日第 53 号皇家法令——差额征税制度(Fisconetplus)
- 增值税皇家法令——目录(Fisconetplus)
- 增值税法典第 73 条——刑事犯罪,2026 年 9 月 1 日起的文本(Fisconetplus)
- 增值税法典第 72 条——行政罚款与刑事罚金(Fisconetplus)
- 第 41 号皇家法令——比例罚款标准(Fisconetplus)
- 2012 年 7 月 9 日第 44 号皇家法令——固定罚款标准(Fisconetplus)
- SPF Finances——电子发票门户
- 2026 年 7 月 18 日部长会议(比利时联邦政府新闻)
- SPF Finances——关于新增值税链条的指引说明,2025 年 1 月 31 日(PDF)
- 增值税法典第 53decies 条——适用哪个成员国的开票规则(Fisconetplus)
- 2025 年 12 月 7 日第 2bis 号皇家法令——咖啡馆经营者定额标准(Fisconetplus)
- 增值税法典第 91 条——滞纳利息(Fisconetplus)
- 增值税法典第 83bis 条——增值税备付账户(Fisconetplus)
- 2019 年 12 月 11 日第 50 号皇家法令——欧盟内部清单(Fisconetplus)
- 增值税法典第 27 条——汇率(Fisconetplus)
Lookuptax 上有关比利时及更广泛情况的页面: