玻利维亚增值税(IVA)指南
| 概况一览 | |
|---|---|
| 国家代码 | BO |
| 税种名称 | Impuesto al Valor Agregado (IVA) |
| 税务机关 | Servicio de Impuestos Nacionales (SIN) |
概述
玻利维亚依据 Ley N° 843(Título I,Texto Ordenado vigente)征收增值税——即 Impuesto al Valor Agregado (IVA),由**国家税务局(Servicio de Impuestos Nacionales,SIN)**负责征管。IVA 适用于位于玻利维亚境内的动产销售、工程承包合同、提供服务或任何其他供应,以及最终进口。[1]
一般且唯一的税率为 13%(Ley N° 843 第 15 条)。[1] 关键在于,这 13% 目前按 “por dentro”(价内)方式适用——即视为已内含于发票价格之中,而不是另行加在价格之上——由此按税前(净)价计算的实际税率约为 14.94%(13 ÷ 87)。SIN 在关于后来成为 Ley N° 1733 的减税法案的公告中,描述了这一机制和这一数字。[2]
待生效的“por fuera”改革——Ley N° 1733
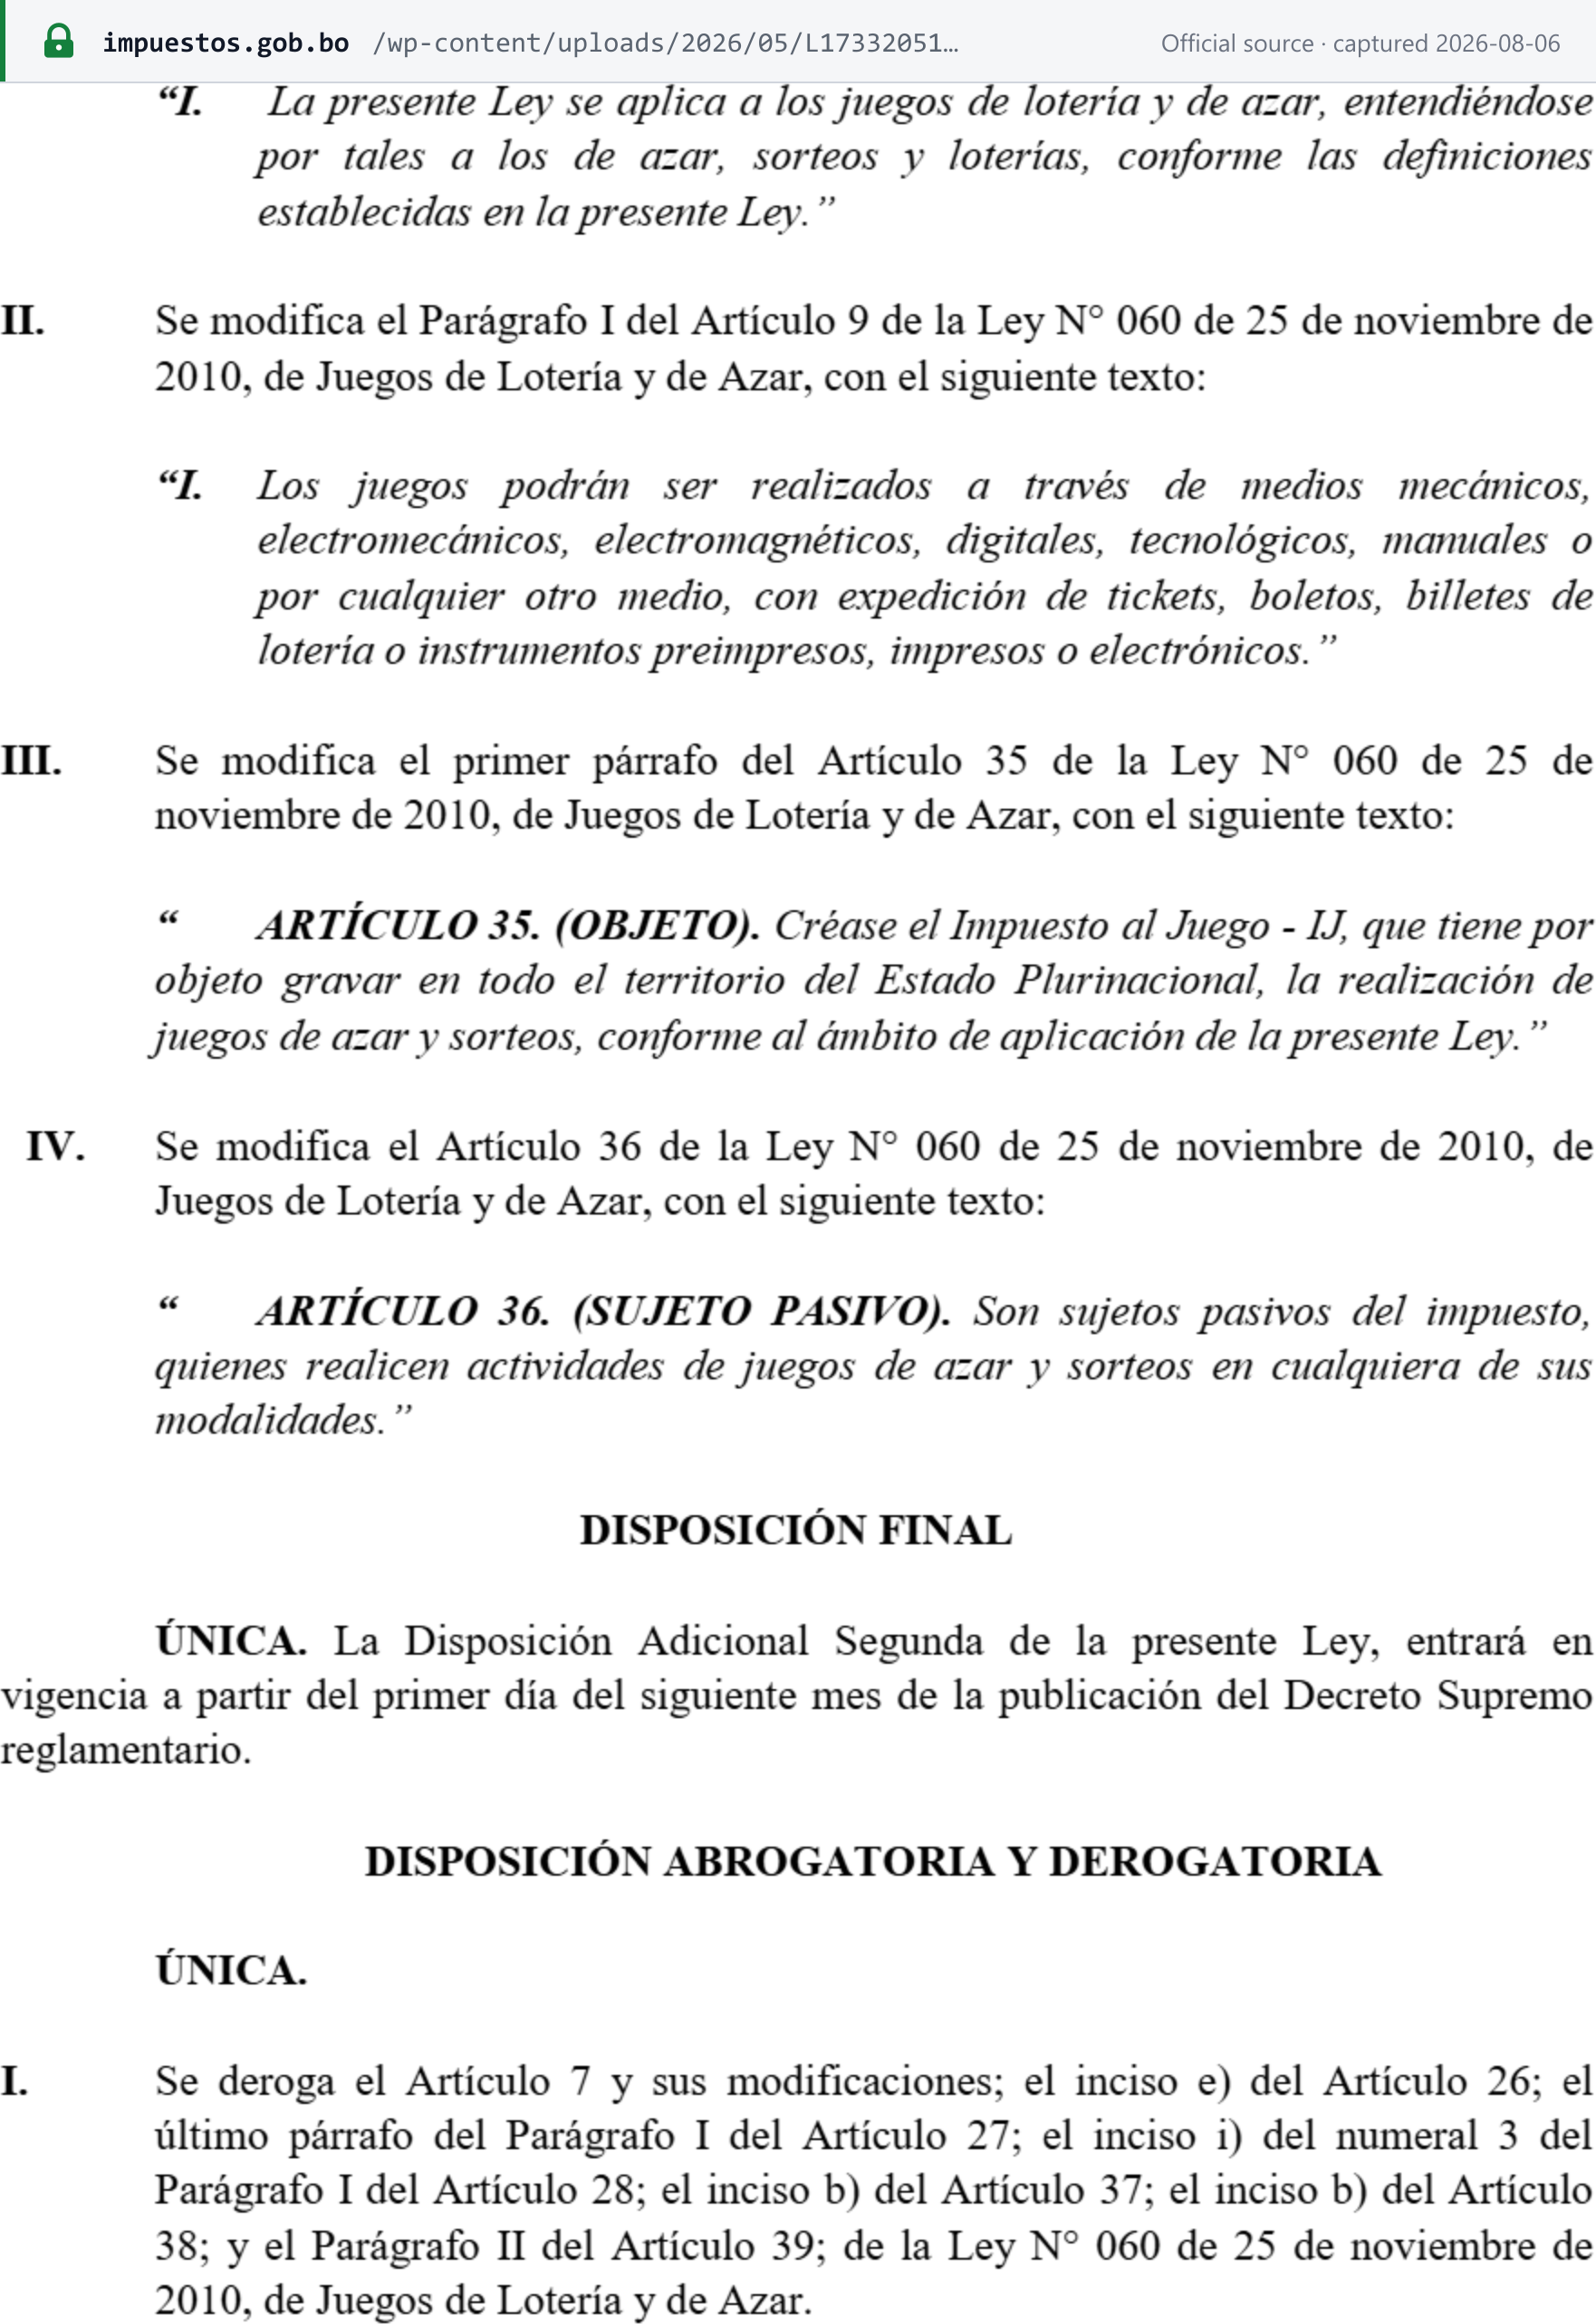
2026 年 5 月 27 日颁布的 Ley N° 1733(Ley de Alivio Tributario,税收减免法)改写了 Ley N° 843 第 5 条,使 IVA 按净价计算并在发票上单独列示(“por fuera”,价外),从而终止内含/“por dentro”方式——这是玻利维亚 IVA 即将迎来的最大一项变化。[3]
Ley N° 1733 自身的 Disposición Final Única 规定,这一具体变更(即其 Disposición Adicional Segunda)“entrará en vigencia a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario”——即仅自实施细则 Decreto Supremo 公布后的次月第一日起生效。截至 2026-10-07,尚未发现任何规范 Ley N° 1733 的 Decreto Supremo。因此“por fuera”方式尚未生效——在 SIN 或 Gaceta Oficial 确认该法令公布之前,发票应继续按现行“por dentro”方式(13% 名义税率 / 约 14.94% 实际税率)开具。[3]
 原始资料快照,截取于 2026-08-06——原文
无论“por fuera”改革本身何时生效,SIN 已开始针对 Ley N° 1733 调整 Sistema de Facturación。Resolución Normativa de Directorio N° 102600000034(拉巴斯,2026 年 9 月 1 日)在 impuestos.gob.bo 的“Información Técnica Guías de Uso y Consultas”栏目下发布了 Anexo Técnico Ley N° 1733 的 0.0 版,其第 2 条要求所有使用自有或第三方服务商开票软件系统的纳税人遵守该 Anexo Técnico,以开始试点环境测试并取得后续授权,时间窗口自 2026 年 10 月 1 日开启,持续至 2026 年 11 月 16 日。在实施 Sistema de Facturación 变更的 RND 公布并生效之前,RND N° 102100000011 仍完全适用。[7]
此外,Ley N° 1733 还另行自颁布之日起即已生效(其税款豁免/规范化条款不以法令为前提)地豁免了部分 2018 年以前及 2020 年的税款欠款,并将一般税务征管时效期间缩短为四(4)年(修订 Código Tributario Boliviano,即 Ley N° 2492 第 59 条)。[3]
与 IVA 并行的其他国家税种
一般制度下的企业还须缴纳 Impuesto a las Transacciones (IT,交易税),按总收入的一般税率 3% 征收(Ley N° 843 第 72 条和第 75 条),以及 Impuesto sobre las Utilidades de las Empresas (IUE,企业所得税),按应税净利润的 25% 征收(第 50 条)。每年缴纳的 IUE 可作为**预缴款(“pago a cuenta”)**按月抵扣 IT,直至抵完为止(第 77 条)——因此,盈利且依法缴纳 IUE 的纳税人通常只需以现金缴纳很少的 IT,甚至无需缴纳。[1]
燃油增值税抵扣恢复至 100%
根据 2026 年 4 月 13 日(4 月 14 日公布)的 RND N° 102600000012,SIN 恢复了汽油和柴油采购发票的全额(100%)增值税进项抵扣(crédito fiscal),取消了此前仅允许抵扣燃油进项增值税 70% 的上限——燃油发票上支付的全部增值税现在均可抵扣。[4]
酒店业定期报告义务被废止
2026 年 9 月 2 日的 Resolución Normativa de Directorio (RND) N° 102600000035 废止了 RND N° 102000000030(2020 年 11 月 4 日),取消了住宿业定期报送附加信息报告的形式义务。被废止的规则涵盖 “hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte”——酒店和公寓式酒店、旅舍和民宿、其他住宿设施、度假小屋/避难所,以及一般意义上的其他过夜住宿场所(SIN 的原文是一份带有兜底条款的开放式清单,并不限于所列的五类)。[5]
受被废止规则约束的纳税人仍须提交最后一份报告,涵盖 2026 年 7–8 月期间;提交该报告后,无需再提交此类定期报告。[5]
税号 / NIT 注册
玻利维亚以单一的**纳税识别号(Número de Identificación Tributaria,NIT)**识别纳税人,由 SIN 通过 Padrón Nacional de Contribuyentes Biométrico Digital (PBD-11)(全国纳税人数字生物特征登记册)核发,受 RND N° 10-0009-11 规范。[1]
注册步骤:
- 访问
impuestos.gob.bo,选择 “SIAT en Línea”,然后选择 “Padrón Biométrico Digital”。 - 使用电子邮箱地址和密码创建登记账户。
- 扫描并上传与申请人类型相应的所需文件(自然人需提供身份证件及税务/常住地址证明;法人需提供公司成立文件和法定代表文件)。
- 前往 SIN 办公室参加现场生物特征核验预约,以完成注册。
- 审核通过后,SIN 分配 NIT。[1] [2]
在玻利维亚从事应税经济活动的所有自然人和法人、个人独资企业(empresas unipersonales)及未分割遗产,无论本国或外国,均须在 Padrón Biométrico Digital 中注册——注册义务由经营活动本身触发,而非由营业额门槛触发,这与许多其他国家采用的增值税登记门槛不同。关于部分小规模纳税人可用以替代 Régimen General(一般制度)的简易制度,请参见下文注册门槛。[1]
通过在线开票模式(Electrónica en Línea、Computarizada en Línea 或 Portal Web en Línea)开具的单据带有可验证的二维码 / 发票唯一代码(Código Único de Facturación,CUF),可通过 impuestos.gob.bo 上公布的查询选项与 SIN 的记录进行核对。[3]
在线变更纳税人类型和制度,以及 RNC 证明
2026 年 8 月 13 日发布的 RND N° 102600000031 修订了关于全国纳税人登记册(Registro Nacional de Contribuyentes,RNC)的 RND N° 102500000017。纳税人现在可以在线或现场申请变更纳税人类型——在 Persona Natural(自然人)与 Empresa Unipersonal(个人独资企业)之间——以及变更制度——在简易制度和特殊制度与 Régimen General 之间。新增的第五章通过 impuestos.gob.bo 的 Oficina Virtual Tributaria(虚拟税务办公室)提供电子服务,用于查询 NIT 状态、证明已在 RNC 登记以及证明未持有 NIT——每项证明均附有可验证的二维码。该决议自公布之日即 2026 年 8 月 15 日起生效。除持续关注外,无需采取其他行动。[4]
注册门槛
一般制度不设最低营业额门槛:在玻利维亚从事商业、工业、专业服务、经营活动或出租财产或提供服务的任何人,都必须注册 NIT;如其活动依据 Ley N° 843 应予征税,则须收取 IVA。[1]
玻利维亚并非按收入设定 Régimen General 的准入门槛,而是将极小规模的纳税人引导至其他简易制度。其中文献最为完备的是 Régimen Tributario Simplificado (RTS,简易税制),适用于业务资本不超过 Bs60,000 的小商户、手工业者和食品摊贩,依据 Decretos Supremos N° 24484、N° 27924 和 N° 3698。RTS 纳税人按资本类别缴纳固定的双月定额税款,而不在 Régimen General 下进行 IVA 登记:[2]
| 类别 | 资本(Bs) | 双月缴纳额(Bs) |
|---|---|---|
| 1 | 12,001 – 15,000 | 47 |
| 2 | 15,001 – 18,700 | 90 |
| 3 | 18,701 – 23,500 | 147 |
| 4 | 23,501 – 29,500 | 158 |
| 5 | 29,501 – 37,000 | 200 |
| 6 | 37,001 – 60,000 | 350 |
资本超过 Bs60,000(第 6 类)的纳税人必须转入 Régimen General——为增值税目的注册 NIT,并开始依据 Sistema de Facturación 开具税务单据。[2] 玻利维亚还为运输业(Sistema Tributario Integrado,综合税制)和小型农业生产者(Régimen Agropecuario Unificado,统一农牧业制度)分别设有单独的简易制度。
税率
| 税率 | 适用范围 |
|---|---|
| 13%(名义税率,“por dentro”) | 几乎适用于所有应税货物销售、工程承包合同、服务和最终进口的单一一般 IVA 税率(Ley N° 843 第 15 条)。[1] |
| 约 14.94%(当前实际税率) | 由于 13% 按“por dentro”方式(内含于价格中)计算,而不是加在价格之上,按税前净价计算的实际税负为 13 ÷ 87 ≈ 14.94%——直至 Ley N° 1733 的“por fuera”改革生效为止(参见上文)。[2] |
| 免除销项 IVA | 出口(Ley N° 843 第 11 条)——出口商免于计算销项税额,并仍可抵扣相关进项税额。[1] |
| 免税(范围有限) | 经认可的外交人员/机构进口的货物,以及善意旅客在海关税则限额内携带的物品(Ley N° 843 第 14 条)。[1] |
燃油采购:根据 2026 年 4 月 13 日(4 月 14 日公布)的 RND N° 102600000012,汽油和柴油发票的增值税进项抵扣比例为 100%,高于此前 70% 的上限。[3]
发票要求
玻利维亚增值税合规的核心规则体现在 **Sistema de Facturación(开票制度)**中,由 RND N° 102100000011(2021 年 8 月 11 日,经定期修订)规定——发票细节在此极为重要,因为日常 IVA 合规在很大程度上取决于税务单据是否开具正确。[1]
必备内容
| 必填字段 | 说明 |
|---|---|
| 开具日期 | 按相应模式的规则记录;部分预定价/预付格式可省略。 |
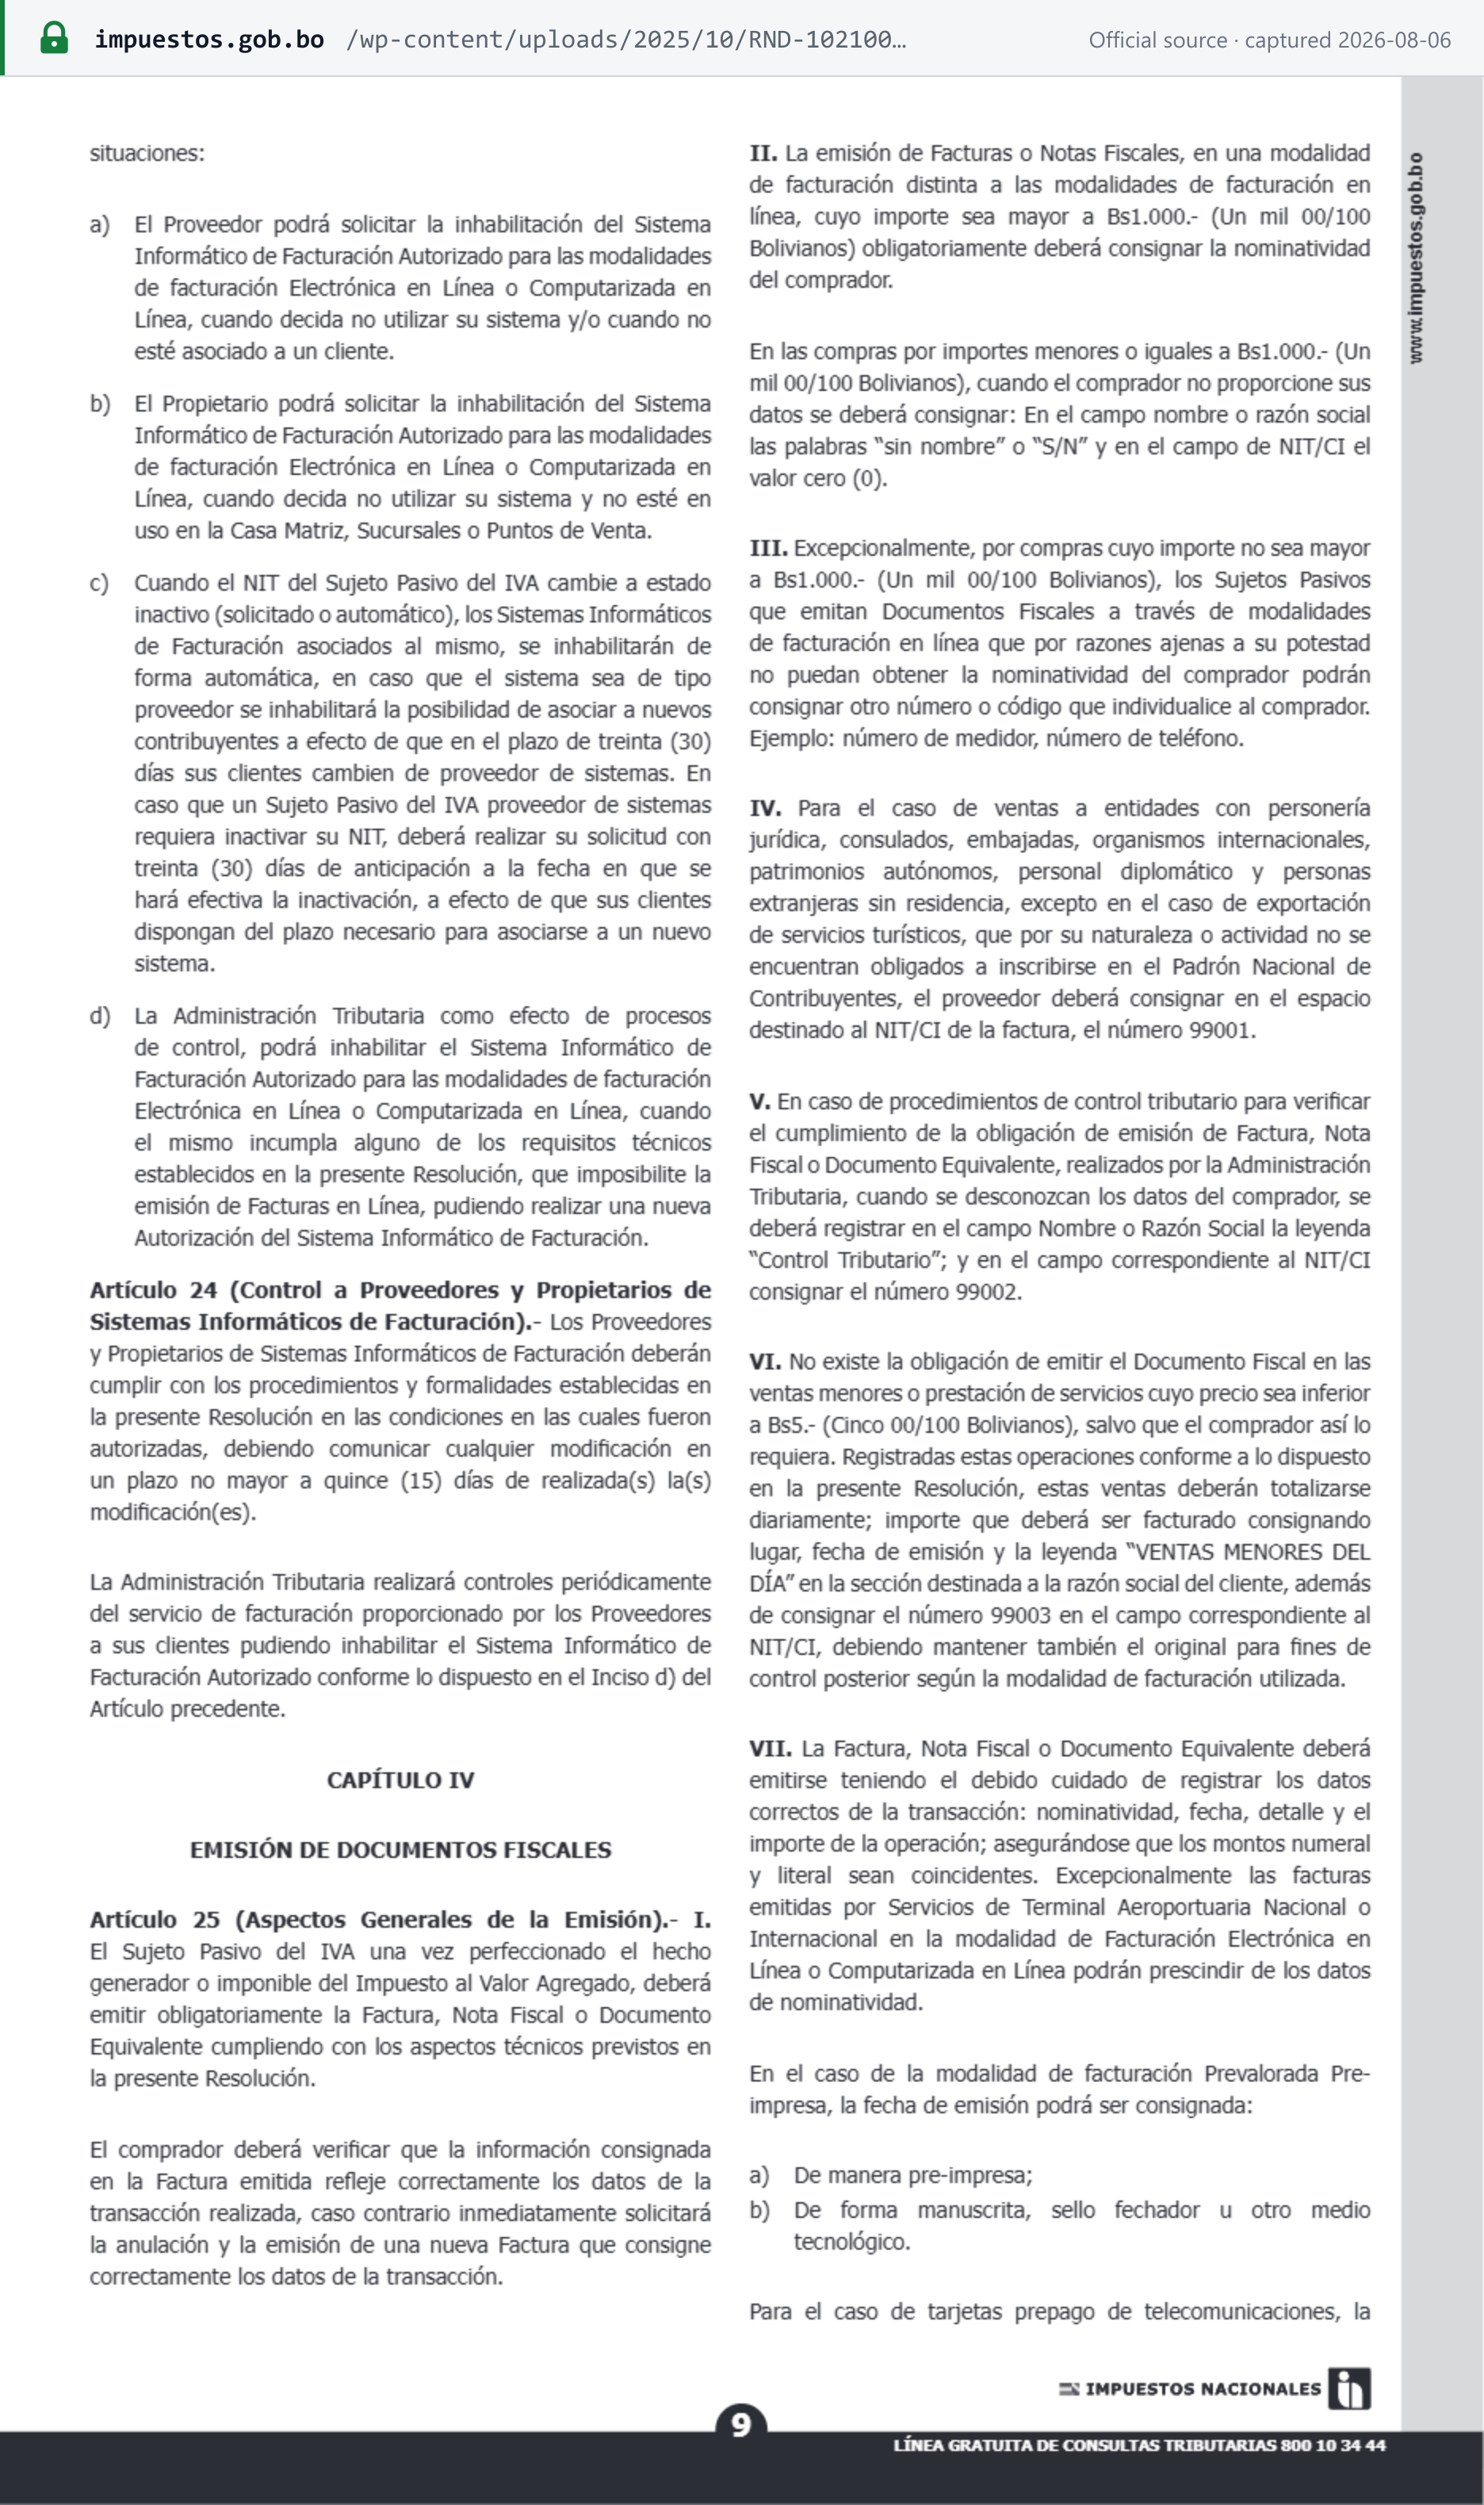
| 买方名称和 NIT/CI | 仅当发票金额超过 Bs1,000 时须完整填写。金额不超过 Bs1,000 时,如买方不提供信息,卖方填写“sin nombre”/“S/N”,NIT 填 0。 |
| 逐项描述、数量、单价和小计(货物)或明细/描述和小计(服务) | 数字金额与文字金额必须一致。 |
| 适用税种 | IVA 以及(如适用)ICE、IEHD 或 IPJ,须分别列示。 |
| 授权 / Código de Control 或 CUF | 字母数字控制码(离线模式)或附带二维码的发票唯一代码 Código Único de Facturación(在线模式),用于唯一识别该单据。 |
| 外币交易的 Tipo de Cambio Oficial (TCO,官方汇率) | 自 2026 年 7 月 16 日(RND N° 102600000026 公布之日)起,依据 RND N° 102600000026,填写玻利维亚中央银行(Banco Central de Bolivia)在交易日公布的每日官方汇率(参见下文货币)。 |
 原始资料快照,截取于 2026-08-06——原文
第 25(VI) 条豁免了低于 Bs5 的销售或服务的单据开具要求,除非买方要求开具(当日合计金额随后以 NIT 99003 记入“VENTAS MENORES DEL DÍA”(当日小额销售)项下);第 25(VIII) 条允许餐馆及类似的 Manual 模式卖方对 Bs300 或以下的账单填写 “Consumo”(消费),以代替逐项明细。[1]
合规发票的样式
玻利维亚是少数为每种单据类型都公布了图形格式样本的司法管辖区之一。RND 102100000011 第 69 条规定,税务单据格式样本及其 representación gráfica(图形化呈现)在 SIN 网站的 Anexo Técnico 中公布,SIN 为每种类型都在 XML/XSD 旁提供了一份“Formato Gráfico”PDF。[1] [6]
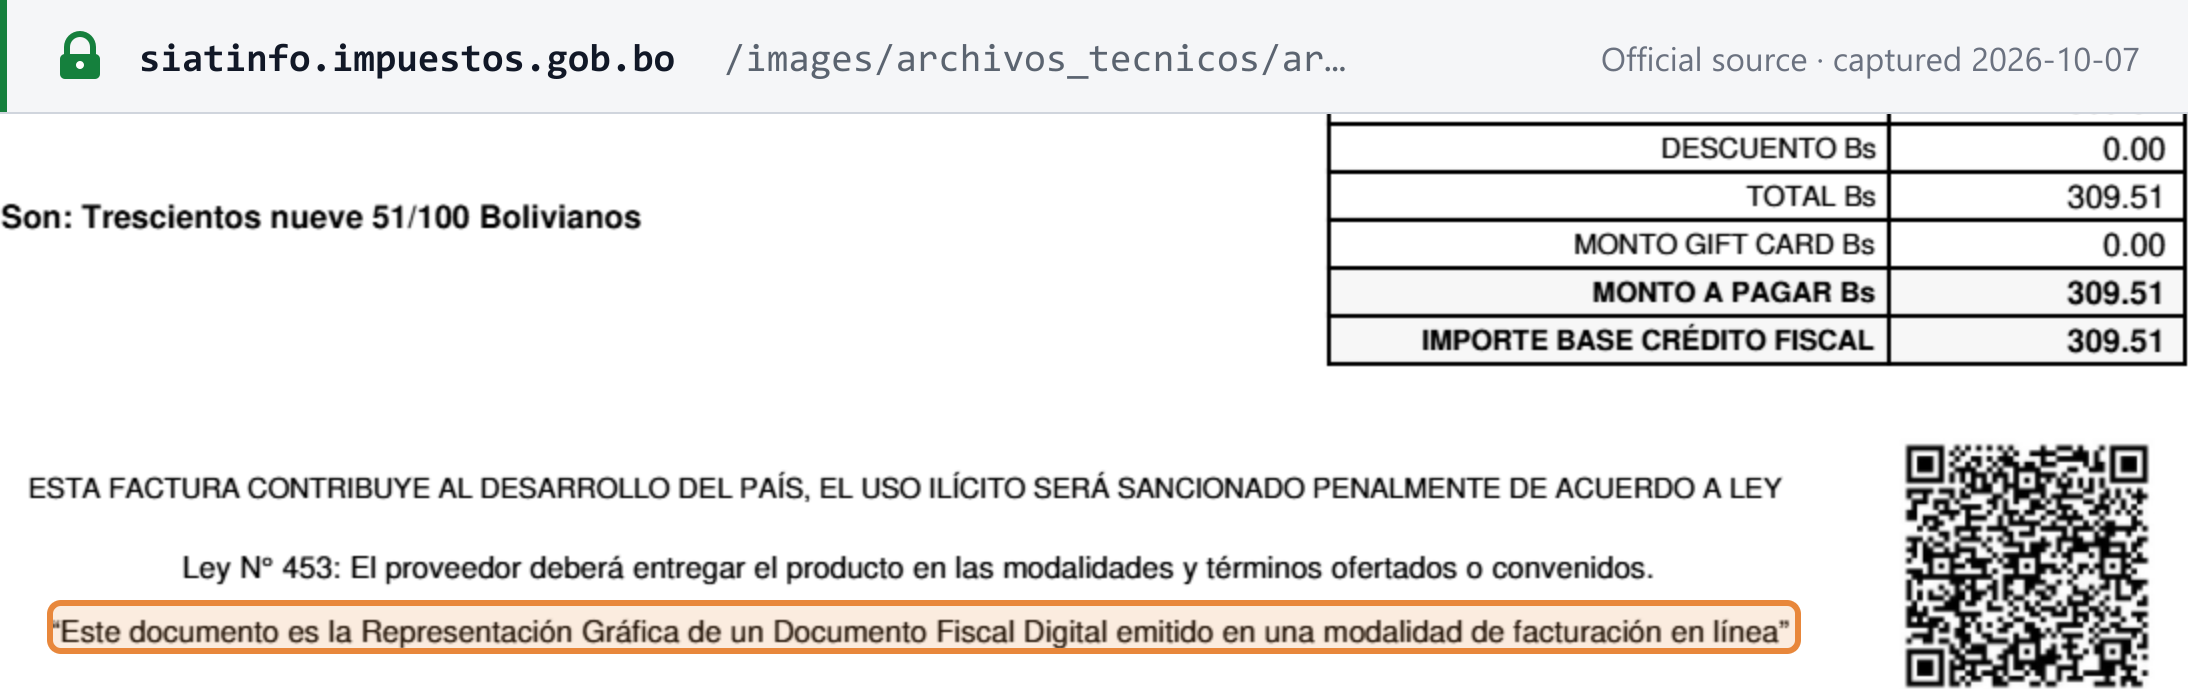
Factura de Compra y Venta(购销发票)样本显示了 NIT、发票号码和 código de autorización(授权码)、买方信息栏、七列商品明细表、直至 importe base crédito fiscal(进项抵扣基数金额)的各级合计、二维码、Ley 453 法定说明,以及强制性页脚 “Este documento es la Representación Gráfica de un Documento Fiscal Digital emitido en una modalidad de facturación en línea”(本单据是以在线开票模式开具的数字税务单据的图形化呈现)。该样本带有 SIN VALOR LEGAL(无法律效力)水印。[6]
与本指南所涵盖的大多数国家不同,玻利维亚对纸质单据本身也有约束:第 69 条仅允许增加额外字段,第 70 条规定了尺寸限制,第 71 条规定了纸张颜色和克重、最小 8 磅字号,并禁止使用斜体。[1]
 原始资料快照,截取于 2026-08-06——原文
开具期限(按模式)
| 模式 | 开具期限 |
|---|---|
| Portal Web en Línea、Computarizada en Línea、Electrónica en Línea | 交易当日 |
| Manual | 180 天(租赁为 720 天) |
| Computarizada SFV | 180 天 |
| Prevalorada | 360 天(电信为 720 天;公开演出为演出当日) |
| Factura por Contingencia | 360 天 |
[1] 在任何模式下,均无义务将开具时间推迟至应税事项发生所属纳税期之后的纳税期。
作废、贷项/借项通知单及逾期更正
- 以在线模式有效登记的税务单据,可在次月第 9 日之前变更为 “ANULADO”(已作废)(RND N° 102100000011 第 38.II 条,经 RND N° 102100000021 修订),且仅限于基础交易从未发生的情形。[1]
- 自 2026 年 7 月 15 日起,RND N° 102600000025(日期为 2026 年 7 月 13 日,自公布之日起生效)新增了在该期限之后作废税务单据的正式程序:纳税人向其 Gerencia Distrital/GRACO(地区管理局/大型纳税人管理局)提交附有证明文件的申请;如该单据已纳入已提交的纳税申报(DDJJ),SIN 将在最长六个月内作出决定(批准或驳回,通过纳税人的税务信箱通知);否则,该申请将在 GRACO 或地区办公室当日处理。一项过渡性规定允许本 RND 之前开具的单据在 2026 年 11 月 30 日之前使用该新程序提出申请。[2]
- 在退货或已约定交易被解除的情况下,Notas de Crédito-Débito(贷项-借项通知单)用于调整销项/进项税额;Notas de Conciliación(对账通知单)用于在原始发票开具后 12 个月内更正开票金额(例如公用事业费用)。[1]
货币
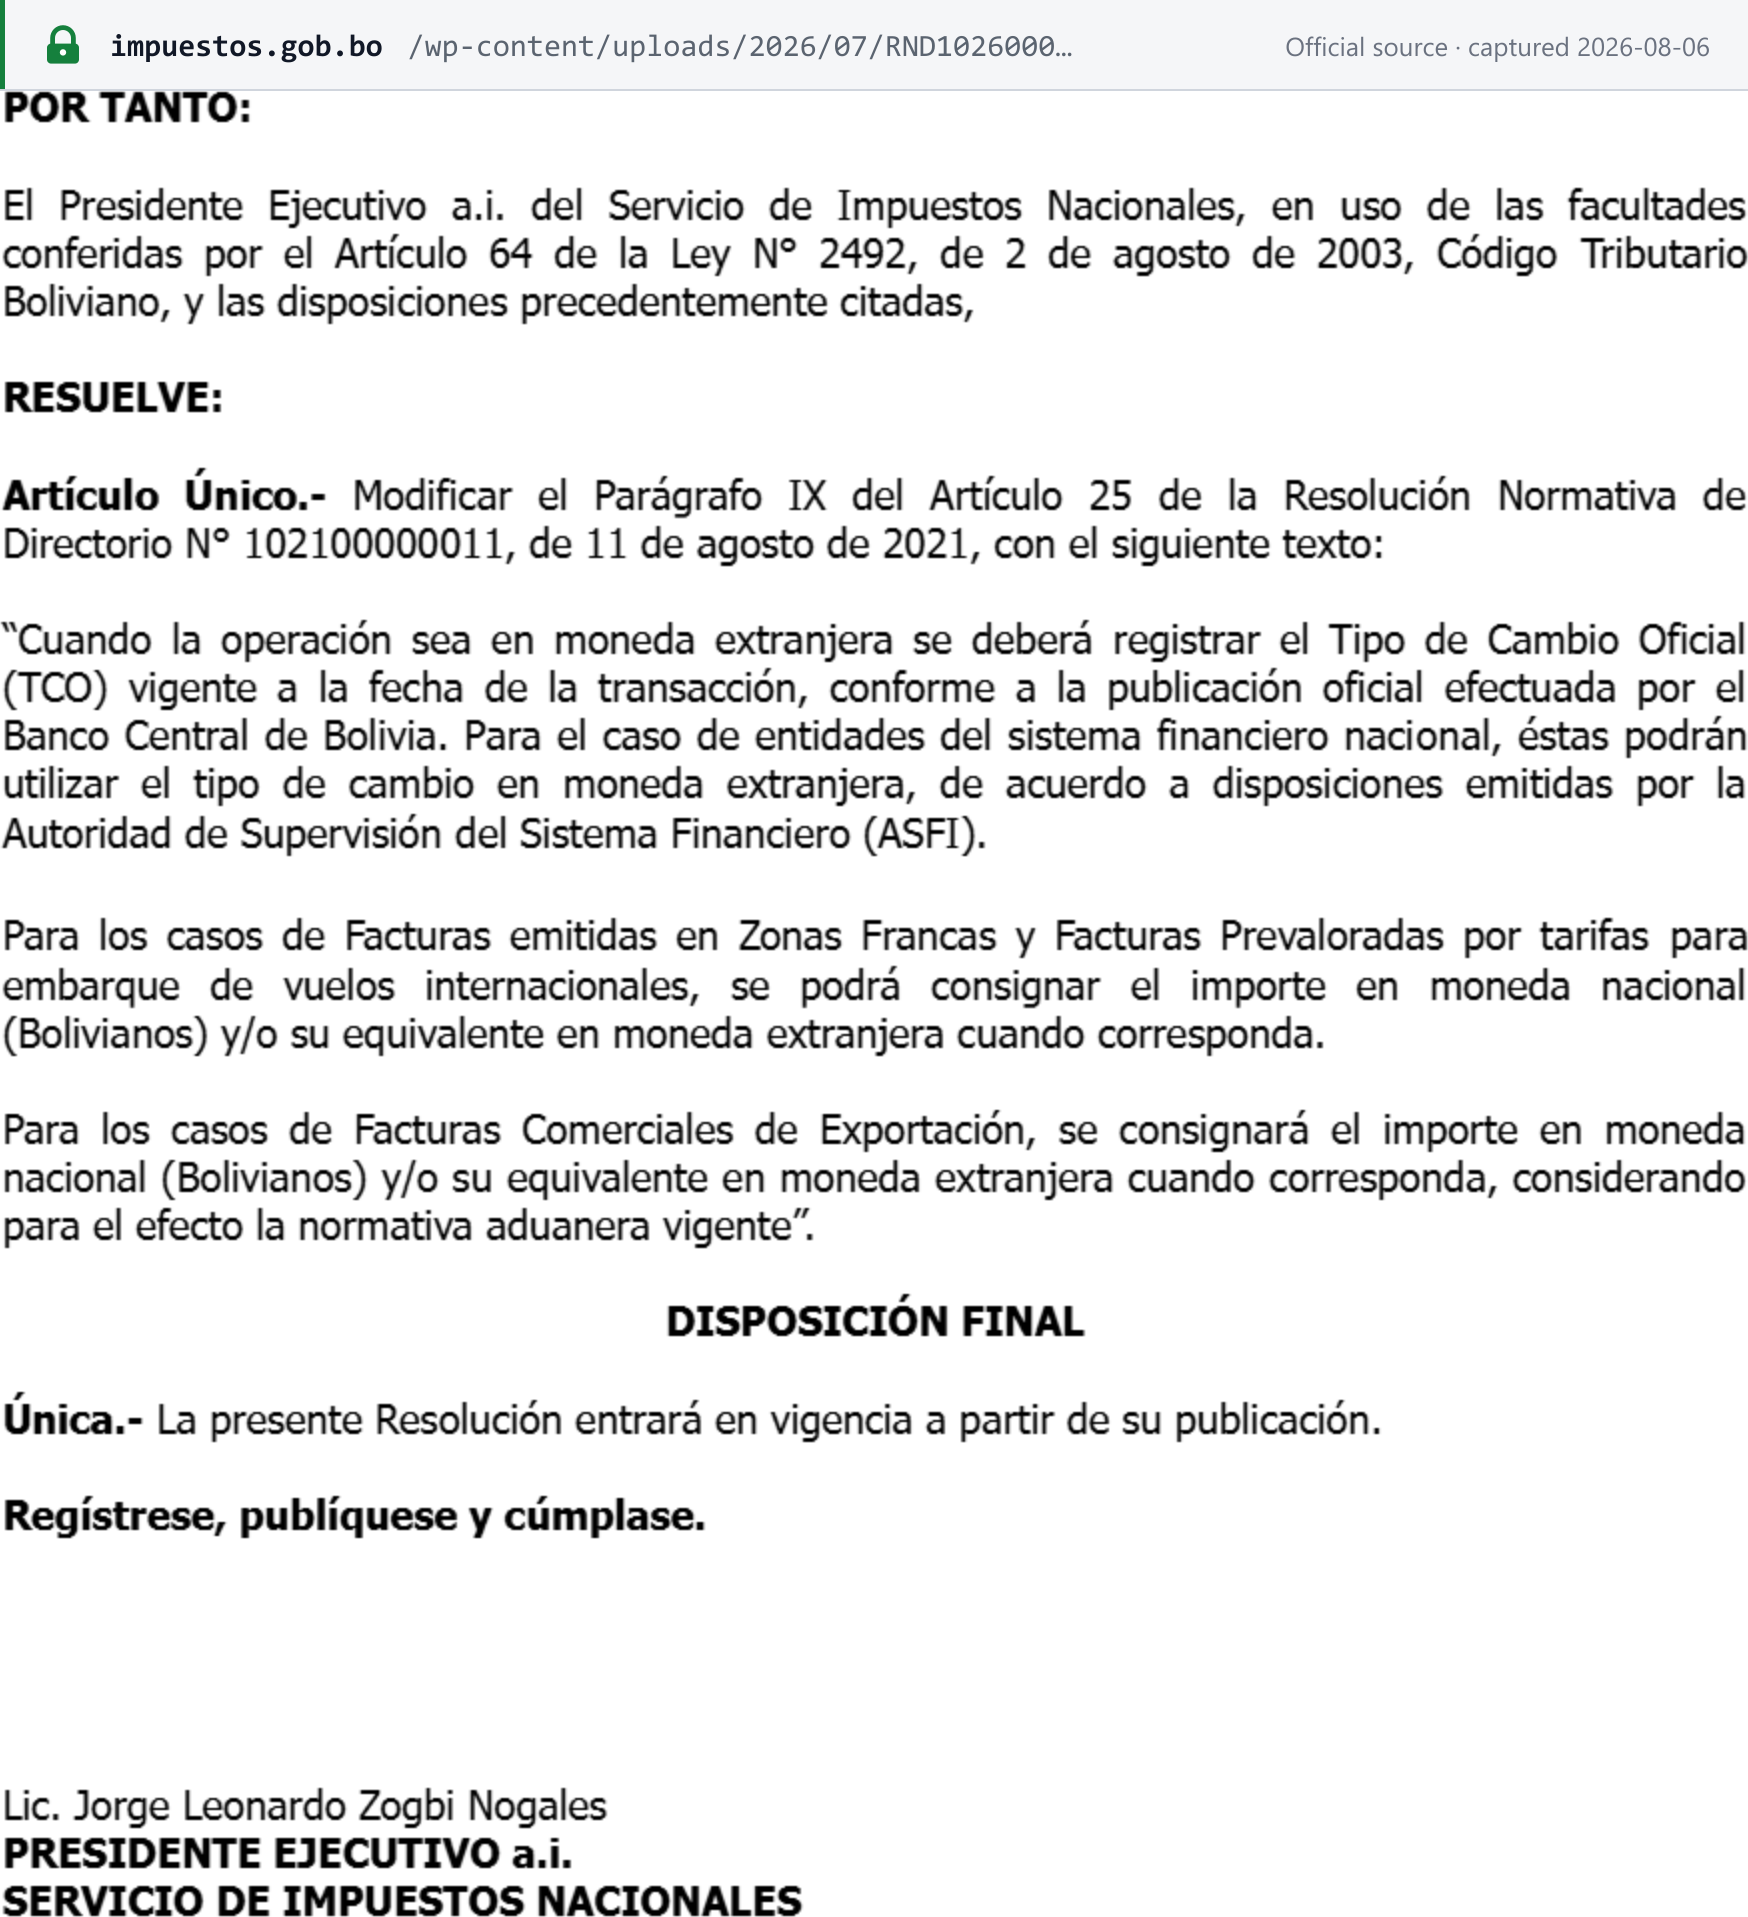
自 2026 年 7 月 16 日起,RND N° 102600000026(日期为 2026 年 7 月 15 日,自公布之日起生效)修订了 RND N° 102100000011 第 25(IX) 条,规定外币税务单据必须记录 Banco Central de Bolivia (BCB,玻利维亚中央银行) 就交易日公布的 Tipo de Cambio Oficial (TCO,官方汇率)——这是继玻利维亚依据 Resolución Ministerial N° 245 和 BCB Resolución de Directorio N° 88/2026(均为 2026 年 6 月 26 日)转向浮动汇率制度之后的举措。受监管金融机构可改用依据 ASFI 规则确定的汇率。出口发票、自由区发票以及预定价的国际航班票价,仍可依据海关规则以玻利维亚诺(Bolivianos)和/或其外币等值金额列示。[3]
 原始资料快照,截取于 2026-08-06——原文
保存期限
税务单据(以及在作废情况下标注“ANULADO”的原件)必须在 Código Tributario Boliviano 规定的税务征管时效期间内保存——在 Ley N° 1733 修订 Ley N° 2492 第 59 条之后,该期间现为四(4)年(与 IVA“por fuera”改革不同,此项时效变更不以待公布的法令为前提)。[1] [4]
技术格式
以在线模式开具的单据必须生成并传输为 XML Documento Fiscal Digital(XML 数字税务单据),并按照 SIN 在 impuestos.gob.bo 公布的技术附件,以数字签名(Electrónica en Línea)或哈希值/huella digital(数字指纹)(Computarizada en Línea)进行认证。有关强制实施时间表,请参见下文电子发票现状。[1]
电子发票现状(Sistema de Facturación)
玻利维亚并未运行 Peppol 或 EN 16931 式的网络;其 Sistema de Facturación(RND N° 102100000011)定义了六种模式,其中三种为在线模式:[1]
| 模式 | 说明 |
|---|---|
| Facturación Electrónica en Línea | 通过经授权的(自有或第三方)开票系统开具带数字签名的 XML 单据。 |
| Facturación Computarizada en Línea | 通过经授权的系统、使用纳税人自身凭证开具以哈希值/数字指纹认证的单据。 |
| Facturación Portal Web en Línea | SIN 在 impuestos.gob.bo 提供的免费门户网站,所有 IVA 纳税人均可通过订阅使用。 |
| Facturación Computarizada (SFV) | 沿袭自早期 Sistema de Facturación Virtual 的过渡性软件模式。 |
| Facturación Manual | 由经授权的印刷商预先印制、手工填写的单据(每项经营活动/每个分支机构最多 300 份)。 |
| Facturación Prevalorada | 预定价单据(适用于固定价格/大批量的货物和服务),可预先印制或在线开具。 |
SIN 为每位纳税人指定开票模式,并通过决议指定在线模式(此前按编号“grupos”分批),依据的标准包括经济活动、开票量及电子商务涉及程度。[1] RND N° 102600000038(2026 年 9 月 30 日)废止了 RND N° 102400000004、102400000005、102400000012 和 102400000025 及其修订案,这些决议曾指定第九至第十二批纳税人组(Grupos 9 至 12)实施在线开票模式。这取消了 Grupos 9–12 的实施期限,包括由 RND N° 102600000007(2026 年 3 月 23 日)最后设定的、截至 2026 年 9 月 30 日的双模式并行窗口期,以及 2026 年 10 月 1 日起仅限在线开票的日期。取而代之的是,SIN 将定期向在该决议公布之日尚未实施任何在线模式的 IVA 纳税人指定在线开票模式。该决议给出的理由是适用 Ley N° 1733(IVA 按净销售价计算,并在税务单据上单独列示)。[2] 该决议并未说明这些纳税人在此期间使用何种模式;该制度于 2021 年启动时,RND N° 102100000011 第 10 条允许纳税人在 SIN 指定新模式之前继续使用其已获授权的模式。关于完整的分组时间表、格式和接入流程,请参见玻利维亚电子发票。
2026 年 7 月的两项修订进一步完善了在线规则:RND N° 102600000026(2026 年 7 月 16 日生效)要求任何模式下的外币单据都须记录 BCB 的每日官方汇率(参见货币);RND N° 102600000025(2026 年 7 月 15 日生效)新增了一项正式程序,用于在常规的次月第 9 日作废期限之后逾期作废税务单据(参见作废、贷项/借项通知单及逾期更正)。[3] [4]
Anexo Técnico Ley N° 1733:强制性试点测试,2026 年 10 月 1 日至 11 月 16 日
除上述在线模式指定之外,RND N° 102600000034(拉巴斯,2026 年 9 月 1 日)将 Anexo Técnico Ley N° 1733 0.0 版发布在 SIN 网站的“Información Técnica Guías de Uso y Consultas”栏目中,作为与 Ley N° 1733 改革相关的 Sistema de Facturación 调整的一部分。其第 2 条要求所有运行自有或第三方服务商开票软件系统的纳税人遵守该 Anexo Técnico,以开始试点环境测试并取得重新授权,时间窗口自 2026 年 10 月 1 日开启,持续至 2026 年 11 月 16 日。一项唯一的附加条款规定,在这些 Sistema de Facturación 变更的实施 RND 公布之前,RND N° 102100000011 的规范、技术和操作框架仍完全有效且具有强制性。[7]
产品/服务与 RNC 经济活动的对应(homologación)
除上述在线模式指定之外,SIN 还要求纳税人将其开票系统中的产品和服务与其在全国纳税人登记册(Registro Nacional de Contribuyentes,RNC)中登记的经济活动分类进行对应(homologar)——即保持一致。日期为 2026 年 7 月 29 日、于 2026 年 7 月 30 日公布(并生效)的 RND N° 102600000028 将该对应期限延长至 2026 年 10 月 30 日。这是对最初由 RND N° 102500000018(2025 年 10 月 31 日)设定的期限的一系列延期中的最新一次,上一次延期为 RND N° 102600000017(2026 年 7 月 31 日)。[5]
近期变化
- 2026-10-01 (截止窗口开启)——RND N° 102600000034(2026 年 9 月 1 日)发布了 Anexo Técnico Ley N° 1733 0.0 版,并要求所有使用自有或第三方服务商开票系统的纳税人在自 2026 年 10 月 1 日开启、持续至 2026 年 11 月 16 日的窗口期内完成试点环境测试和重新授权;在实施 RND 公布之前,RND N° 102100000011 仍完全有效。(Servicio de Impuestos Nacionales)——参见该期税务快讯
- 2026-09-30——RND N° 102600000038 废止了 RND N° 102400000004、102400000005、102400000012 和 102400000025 及其修订案(这些决议指定第九至第十二批纳税人组实施在线开票模式),取消了由 RND N° 102600000007(2026 年 3 月 23 日)设定的、截至 2026 年 9 月 30 日的双模式并行窗口期以及 2026 年 10 月 1 日起仅限在线开票的日期;SIN 将改为定期向尚未实施任何在线模式的 IVA 纳税人指定在线模式。(Servicio de Impuestos Nacionales)——参见事件
- 2026-09-02——RND N° 102600000035 废止了 RND N° 102000000030(2020 年 11 月 4 日),取消了酒店、公寓式酒店、旅舍/民宿(residenciales)、其他住宿设施、度假小屋/避难所及其他过夜住宿场所定期报送附加信息报告的形式义务;受约束的纳税人仍须就 2026 年 7–8 月期间提交最后一份报告。(Servicio de Impuestos Nacionales)——参见该期税务快讯
- 2026-08-15——RND N° 102600000031(2026 年 8 月 13 日)修订了关于全国纳税人登记册(Registro Nacional de Contribuyentes)的 RND N° 102500000017:纳税人现在可以在线或现场申请变更纳税人类型(Persona Natural / Empresa Unipersonal)或制度(简易/特殊制度 / Régimen General),新增的第五章提供 NIT 状态查询以及 RNC 登记/未持有 NIT 证明的电子服务,每项证明均附有可验证的二维码。(Servicio de Impuestos Nacionales)——参见该期税务快讯
- 2026-07-30——SIN 公布了 RND N° 102600000028(日期为 2026 年 7 月 29 日),将纳税人把开票系统中的产品和服务与全国纳税人登记册(RNC)中的经济活动分类进行对应的期限延长至 2026 年 10 月 30 日,修改了最初由 RND N° 102500000018 和 RND N° 102600000017 设定的期限。(Servicio de Impuestos Nacionales)——参见该期税务快讯
- 2026-07-16——RND N° 102600000026(日期为 2026 年 7 月 15 日,自公布之日起生效)修订了 RND N° 102100000011(Sistema de Facturación)第 25(IX) 条:外币税务单据现须记录玻利维亚中央银行每日公布的 Tipo de Cambio Oficial(官方汇率),这是继玻利维亚转向浮动汇率制度(Resolución Ministerial N° 245 和 BCB Resolución de Directorio N° 88/2026,均为 2026 年 6 月 26 日)之后的举措。(Servicio de Impuestos Nacionales)——参见该期税务快讯
- 2026-07-15——RND N° 102600000025(日期为 2026 年 7 月 13 日,自公布之日起生效)修订了 RND N° 102100000011 第 38(II) 条:纳税人现在可以在常规的次月第 9 日期限之后申请逾期作废税务单据,由 SIN 在最长六个月内作出决定;一项过渡性规定将其扩展适用于此前开具的单据,期限至 2026 年 11 月 30 日。(Servicio de Impuestos Nacionales)——参见该期税务快讯
- 2026-05-27——**Ley N° 1733(Ley de Alivio Tributario)**颁布,改革 Ley N° 843 第 5 条,将 IVA 由“por dentro”(13% 内含,实际约 14.94%)改为“por fuera”(13% 加在净价之上)——尚未生效,有待实施细则 Decreto Supremo 公布(截至 2026-10-07 尚未发现)。该法还豁免了部分 2018 年以前/2020 年的税款欠款,并将税收时效期间缩短为 4 年,这两项均已生效。(Gaceta Oficial del Estado Plurinacional de Bolivia;法律文本亦发布于 impuestos.gob.bo)
- 2026-04-13——SIN 恢复了汽油和柴油采购发票的全额(100%)增值税进项抵扣,取消了此前仅允许抵扣进项增值税 70% 的上限。(Servicio de Impuestos Nacionales)
参考链接
- Servicio de Impuestos Nacionales — Ley N° 843 y Decretos Reglamentarios, Texto Ordenado(IVA 第 1–18 条,IT 第 72–78 条,IUE 第 50–51 条)
- Servicio de Impuestos Nacionales — RND N° 102100000011, Sistema de Facturación (modalidades, requisitos, plazos)
- Servicio de Impuestos Nacionales — RND N° 102600000026: emisión de documentos fiscales en operaciones con moneda extranjera(2026 年 7 月 15 日)
- Servicio de Impuestos Nacionales — RND N° 102600000025: procedimiento de anulación fuera de plazo(2026 年 7 月 13 日)
- Servicio de Impuestos Nacionales — Ley N° 1733, Ley de Alivio Tributario(2026 年 5 月 27 日)
- Gaceta Oficial del Estado Plurinacional de Bolivia — Ley N° 1733
- Servicio de Impuestos Nacionales — 新闻稿:dos meses más para la homologación de productos y servicios con actividades económicas del RNC, RND N° 102600000028(2026 年 7 月 30 日)
- Servicio de Impuestos Nacionales — 新闻稿:100% del crédito fiscal en facturas de combustible(2026 年 4 月 13 日)
- Servicio de Impuestos Nacionales — 新闻稿:proyecto de ley transparenta el IVA y fija tasa efectiva real del 13%(2026 年 2 月 19 日)
- Servicio de Impuestos Nacionales — 新闻稿:ampliación de plazo para facturación en línea al 30 de septiembre 2026, RND N° 102600000007(2026 年 3 月 25 日)
- Servicio de Impuestos Nacionales — RND N° 10-0009-11: Padrón Nacional de Contribuyentes Biométrico Digital
- Servicio de Impuestos Nacionales — RND N° 102600000031: cambio de tipo de contribuyente/régimen y certificaciones del RNC(2026 年 8 月 13 日)
- Servicio de Impuestos Nacionales — 新闻稿:se elimina el reporte de información adicional del sector hotelero, RND N° 102600000035(2026 年 9 月 2 日)
- Servicio de Impuestos Nacionales / SIAT — Régimen Tributario Simplificado (RTS): categorías y montos
- Servicio de Impuestos Nacionales — SIAT en Línea(注册、开票和查询)
- Servicio de Impuestos Nacionales — RND N° 102600000034: Anexo Técnico Ley N° 1733, ajustes al Sistema de Facturación(2026 年 9 月 1 日)
常见问题
玻利维亚的标准增值税(IVA)税率是多少?是按“por dentro”(价内)还是“por fuera”(价外)计算?
Ley N° 843 规定了单一的一般 IVA 税率 13%(第 15 条)。目前这 13% 仍按 “por dentro” 方式适用——即视为已包含在发票价格之中,而不是另行加在价格之上——由此按税前净价计算的实际税率约为 14.94%(13 ÷ 87)。SIN 本身在 2026 年 2 月发布的、后来成为 Ley N° 1733 的法案公告中,描述了这一机制和这一数字。2026 年 5 月 27 日颁布的 Ley N° 1733 将终止“por dentro”方式,改为“por fuera”(按净价计征 13%,并在发票上单独列示)——但前提是其实施细则 Decreto Supremo 已经公布,而截至 2026-10-07,尚未发现任何此类法令。在此之前,发票继续按现行方式开具。[1] [2]
Ley N° 1733 规定的 IVA 由“por dentro”改为“por fuera”是否已经生效?
尚未生效。 Ley N° 1733 的 Disposición Final Única 将其 Disposición Adicional Segunda(以“por fuera”方式改写 Ley N° 843 第 5 条)的生效与一个未来事件挂钩:自“a partir del primer día del siguiente mes de la publicación del Decreto Supremo reglamentario”(实施细则 Decreto Supremo 公布后次月第一日起)生效。截至 2026-10-07,尚未发现任何规范 Ley N° 1733 的 Decreto Supremo。在 SIN 或 Gaceta Oficial 确认其公布之前,请继续按 13% 名义税率 / 约 14.94% 实际税率开具“por dentro”发票。[1]
如何在玻利维亚取得 NIT 以进行 IVA 登记?
通过 impuestos.gob.bo 的 “SIAT en Línea” > “Padrón Biométrico Digital” 在线注册(RND N° 10-0009-11):创建登记账户,按申请人类型上传所需文件,然后前往 SIN 办公室参加现场生物特征核验预约。随后由 SIN 核发 NIT。凡从事应税经济活动的自然人或法人均须注册——注册义务由经营活动本身触发,而非由营业额门槛触发。资本低于 Bs60,000 的小商户可改为在简易 RTS 制度下登记——参见注册门槛。[1]
有效的玻利维亚 factura(发票)必须包含哪些内容?何时可以省略买方信息?
根据 RND N° 102100000011 第 25 条,factura 必须载明日期、逐项列明的描述/数量/单价及小计(或服务明细)、数字与文字一致的金额、适用税种,以及——仅当金额超过 Bs1,000 时——买方名称和 NIT/CI(金额不超过 Bs1,000 时,未提供身份信息的买方可记为“sin nombre”/“S/N”,NIT 填 0)。低于 Bs5 的销售除非买方要求,否则完全无需开具任何单据;餐馆对 Manual 模式下 Bs300 或以下的账单可填写“Consumo”。自 2026 年 7 月 16 日起,外币发票还必须载明玻利维亚中央银行(Banco Central de Bolivia)的官方汇率(RND N° 102600000026)。[1] [2]
什么是 Anexo Técnico Ley N° 1733?2026 年 10 月 1 日至 11 月 16 日的截止期限是什么?
Resolución Normativa de Directorio N° 102600000034(拉巴斯,2026 年 9 月 1 日)在 impuestos.gob.bo 的“Información Técnica Guías de Uso y Consultas”栏目下发布了 Anexo Técnico Ley N° 1733 的 0.0 版,作为与 Ley N° 1733 改革相关的 Sistema de Facturación 调整的一部分。第 2 条要求所有使用自有或第三方服务商开票软件系统的纳税人,于 2026 年 10 月 1 日至 11 月 16 日期间遵守该 Anexo Técnico,以开始试点环境测试并取得后续授权。这适用于所有开票系统运营者。在实施 Sistema de Facturación 变更的 RND 公布并生效之前,RND N° 102100000011 仍完全有效且具有强制性。[1]
玻利维亚是否强制实行电子发票?
覆盖面日益扩大,但尚未全面强制。Sistema de Facturación 提供三种在线模式——Electrónica en Línea、Computarizada en Línea 和 Portal Web en Línea——以及 Manual、Prevalorada 和过渡性的 Computarizada SFV。SIN 为纳税人指定开票模式。RND N° 102600000038(2026 年 9 月 30 日)废止了指定第九至第十二批纳税人组(Grupos 9–12)实施在线模式的各项决议,包括 2026 年 10 月 1 日起仅限在线开票的日期。SIN 将改为定期向在该决议公布之日尚未实施任何在线模式的 IVA 纳税人指定在线模式;该决议并未说明这些纳税人在此期间使用何种模式(完整指南)。自 2026 年 7 月 16 日起,任何模式下的外币单据都必须载明 BCB 的官方汇率。[1]
玻利维亚酒店业是否仍须向 SIN 定期报送附加信息报告?
在 2026 年 7–8 月报告之后不再需要。 RND N° 102600000035(2026 年 9 月 2 日)废止了 RND N° 102000000030(2020 年 11 月 4 日),取消了住宿业定期报送附加信息报告的形式义务——SIN 的原文涵盖 “hoteles y apart-hoteles, hostales y residenciales, alojamientos, cabañas y refugios de vacaciones, y otros establecimientos de pernocte”(酒店和公寓式酒店、旅舍和民宿、其他住宿设施、度假小屋/避难所,以及一般意义上的其他过夜住宿场所——这是一份开放式清单,并不限于所列的五类)。受被废止规则约束的纳税人仍须就 2026 年 7–8 月期间提交最后一份报告,此后无需再提交此类报告。[1]