布隆迪增值税(TVA)指南
| 概况一览 | |
|---|---|
| 国家代码 | BI |
| 税种名称 | 增值税——Taxe sur la Valeur Ajoutée(TVA) |
| 税务机关 | Office Burundais des Recettes(OBR,布隆迪税务总局) |
概述
布隆迪依据 2020年11月16日第 1/10 号法律(Loi n°1/10 du 16 novembre 2020)(以下简称“增值税法”)征收增值税——Taxe sur la Valeur Ajoutée(TVA),基隆迪语称 itagisi nyongeragaciro。该法是对 2013 年增值税法共 73 条的全面重述,于颁布六个月后生效(第 72 条)。增值税法将该税描述为“un impôt général sur la consommation, proportionnel au prix des biens et services”(一种与商品和服务价格成比例的一般消费税),对进口以及“jusqu'au commerce de détail”(直至零售环节)征收(第 1 条)。[1] [8]
另有两部法律与增值税法同样重要:
- 税收程序法——2020年11月25日第 1/12 号《税收及非税收程序法》(Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales,以下简称“LPF”):涵盖登记、记账、记录保存、违法行为和一般处罚。[2]
- 2026/2027 年度财政法——2026年6月30日第 1/10 号法律(Loi n°1/10 du 30 juin 2026,以下简称“财政法”),自 2026年7月1日起生效(第 277 条)。每年的财政法都会设定该预算年度的注册起征点并修改增值税规则。[3]
这三部法律均由 OBR 以无文字层的扫描版 PDF 发布。下文的页码引用均为 PDF 页码,与印刷页码一致。
税务机关。 该税由 布隆迪税务总局(Office Burundais des Recettes,OBR) 负责管理——“Administration fiscale : l'Office Burundais des Recettes”(增值税法第 2 条 b 项)。截至 2026-10-07,obr.bi 上的所有 HTML 页面均返回“Application Instantiation Error”错误;obr.bi/images/ 下的 PDF 仍可加载。凡 OBR 已删除的 PDF,本指南引用的是 OBR 自身文件在互联网档案馆(Internet Archive)上的存档副本,并予以标注。
货币。 金额以**布隆迪法郎(BIF)**计。OBR 的公告常将同一货币写作 FBU。
纳税期间。 一个日历月:“La taxe est déclarée par période imposable qui est … fixée à un mois”(增值税法第 52 条)。预算年度和财政法年度为每年 7月1日至次年 6月30日。[1]
税制层级。 增值税是单一的全国性税种。另有一种消费税性质的**消费税(taxe de consommation)**与之并行,并构成增值税税基的一部分:“La taxe de consommation de toute nature est incluse dans la base taxable de la TVA”(财政法第 90 条,第 29 页)。增值税法和财政法均未规定地区或市镇级增值税。[3]
关于周边东非国家的税制,请参阅坦桑尼亚增值税指南和肯尼亚增值税指南。
注册
谁应当注册
布隆迪的注册分为两个步骤:
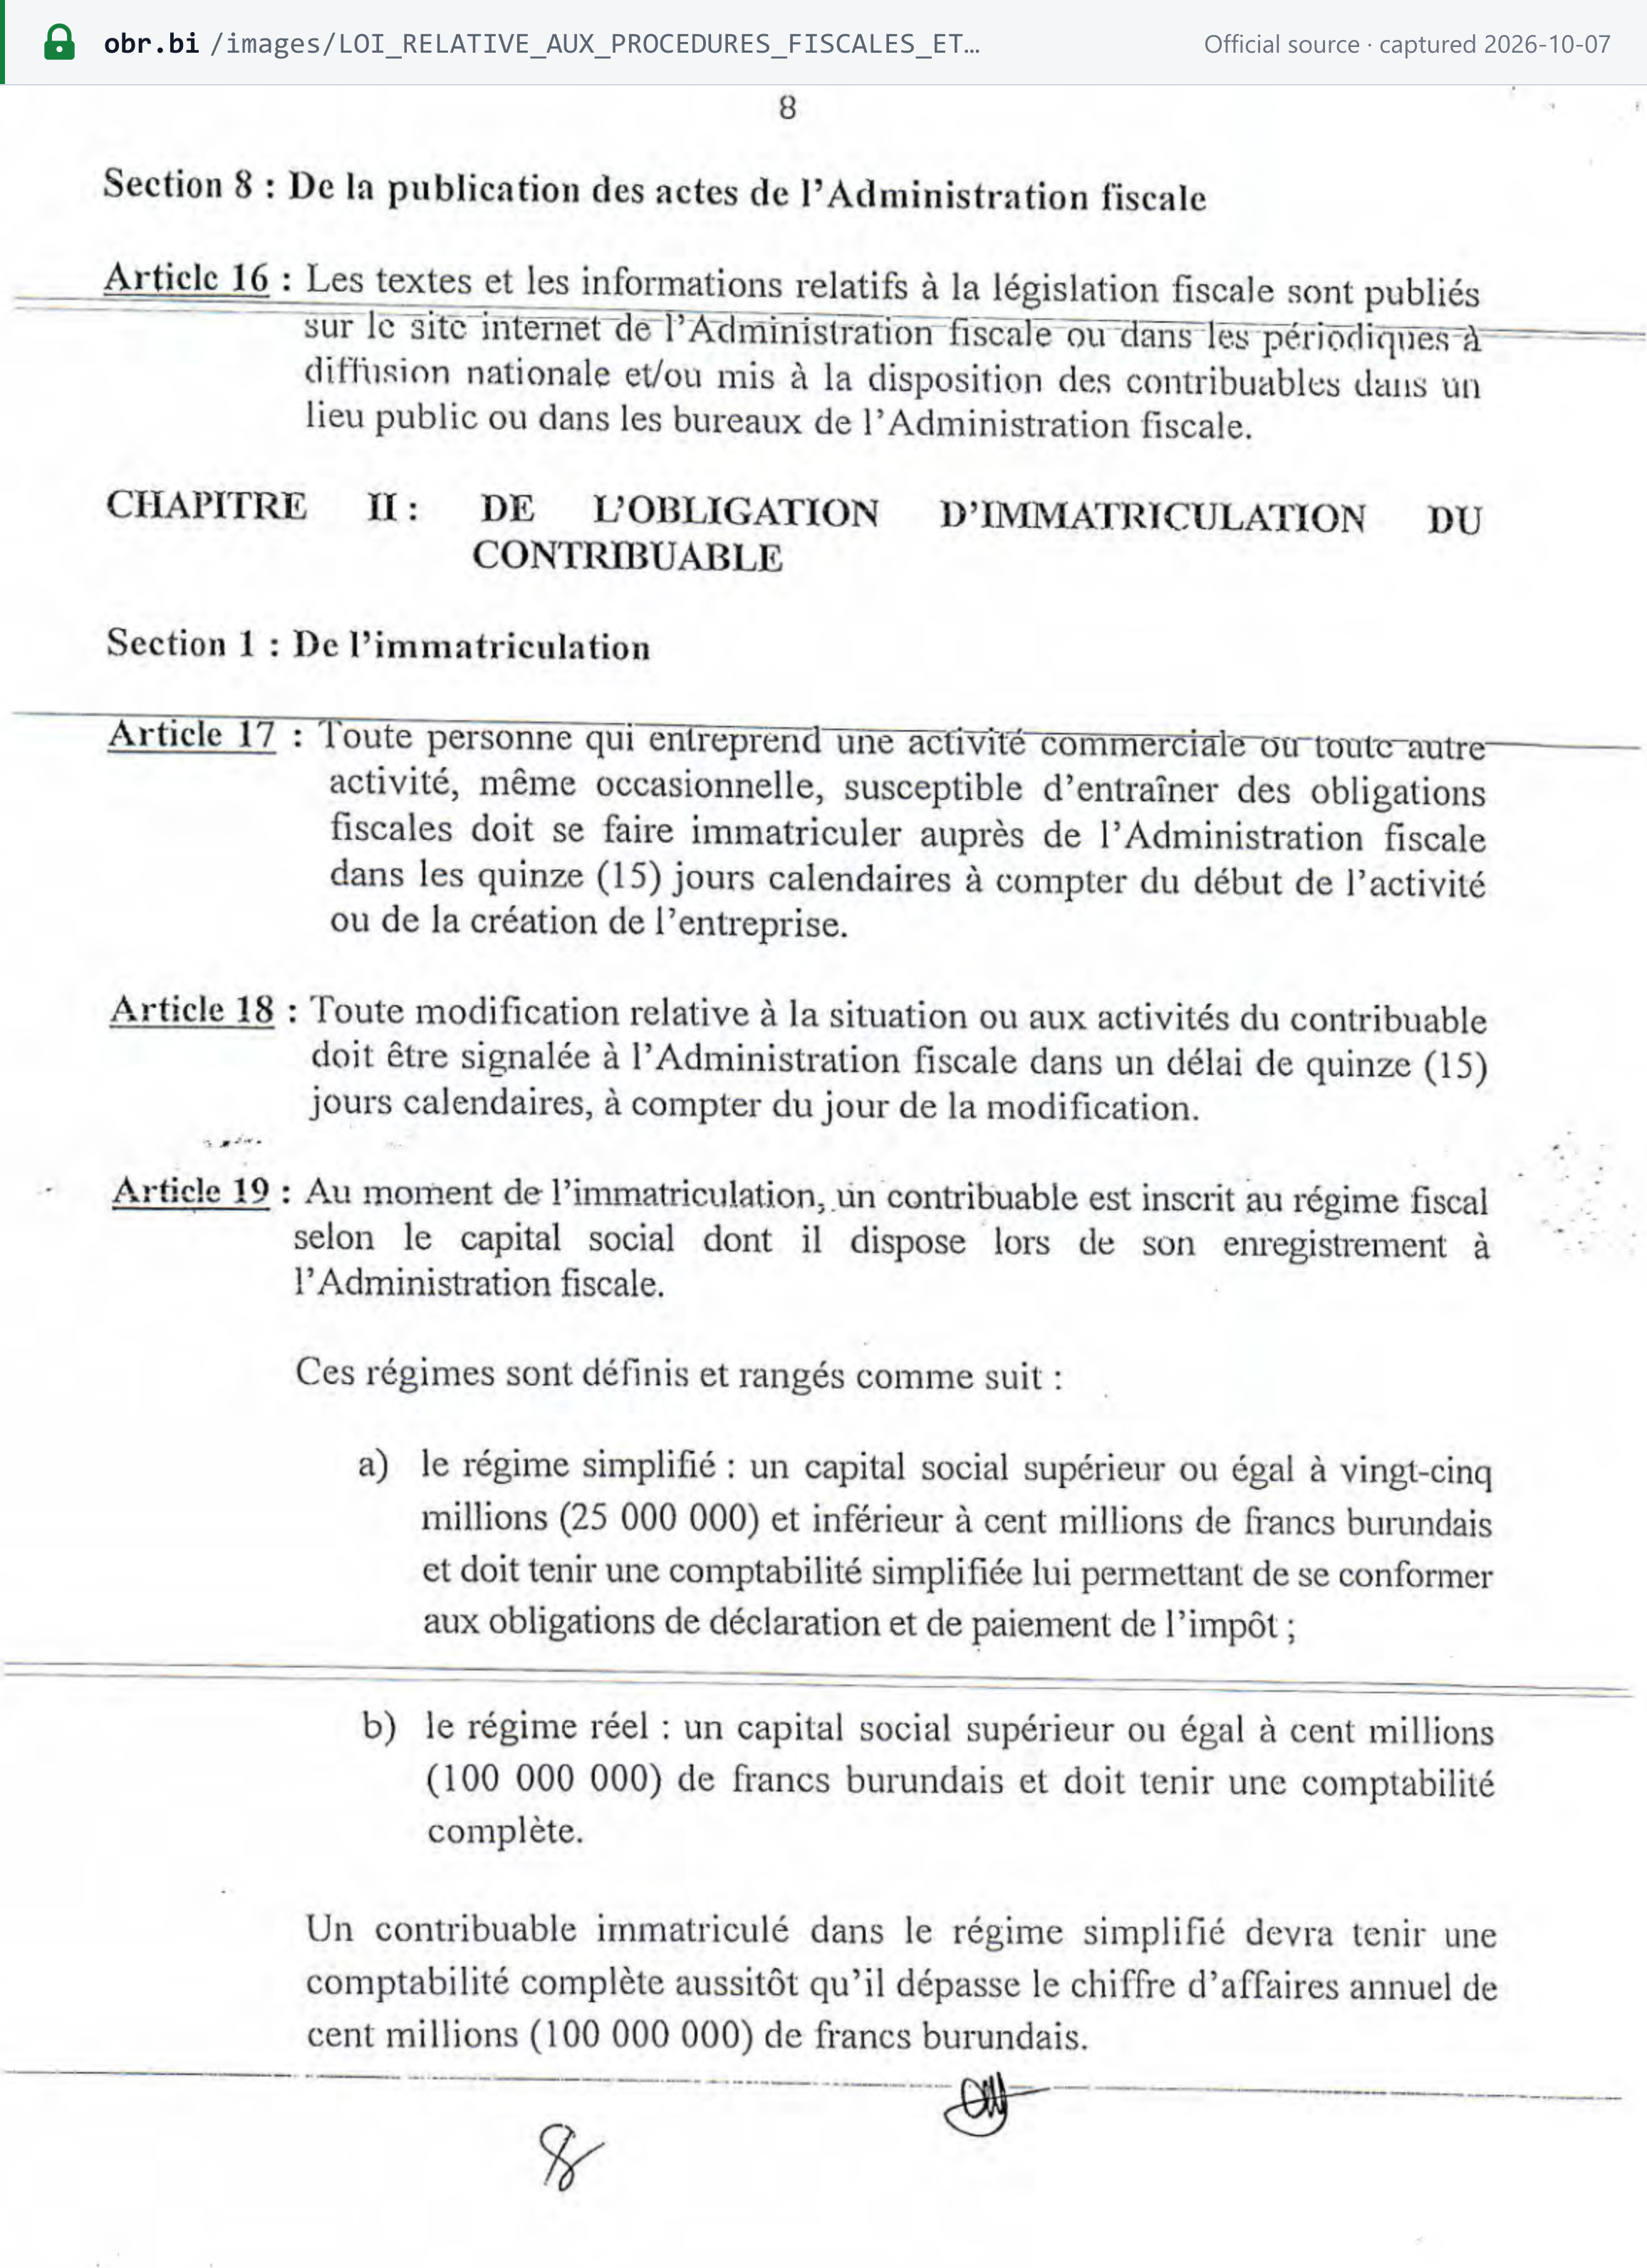
- 税务登记(NIF)。 任何开始从事商业或其他活动(即使是偶发性活动)且该活动“susceptible d'entraîner des obligations fiscales”(可能产生纳税义务)的人,均须在开始活动或设立企业后 15 个日历日内向税务机关登记(LPF 第 17 条)。变更事项须在 15 日内报告(第 18 条)。[2]
- 增值税注册。 达到下文所述强制起征点的人,即成为增值税纳税人(“assujetti d'office”,当然纳税人)。
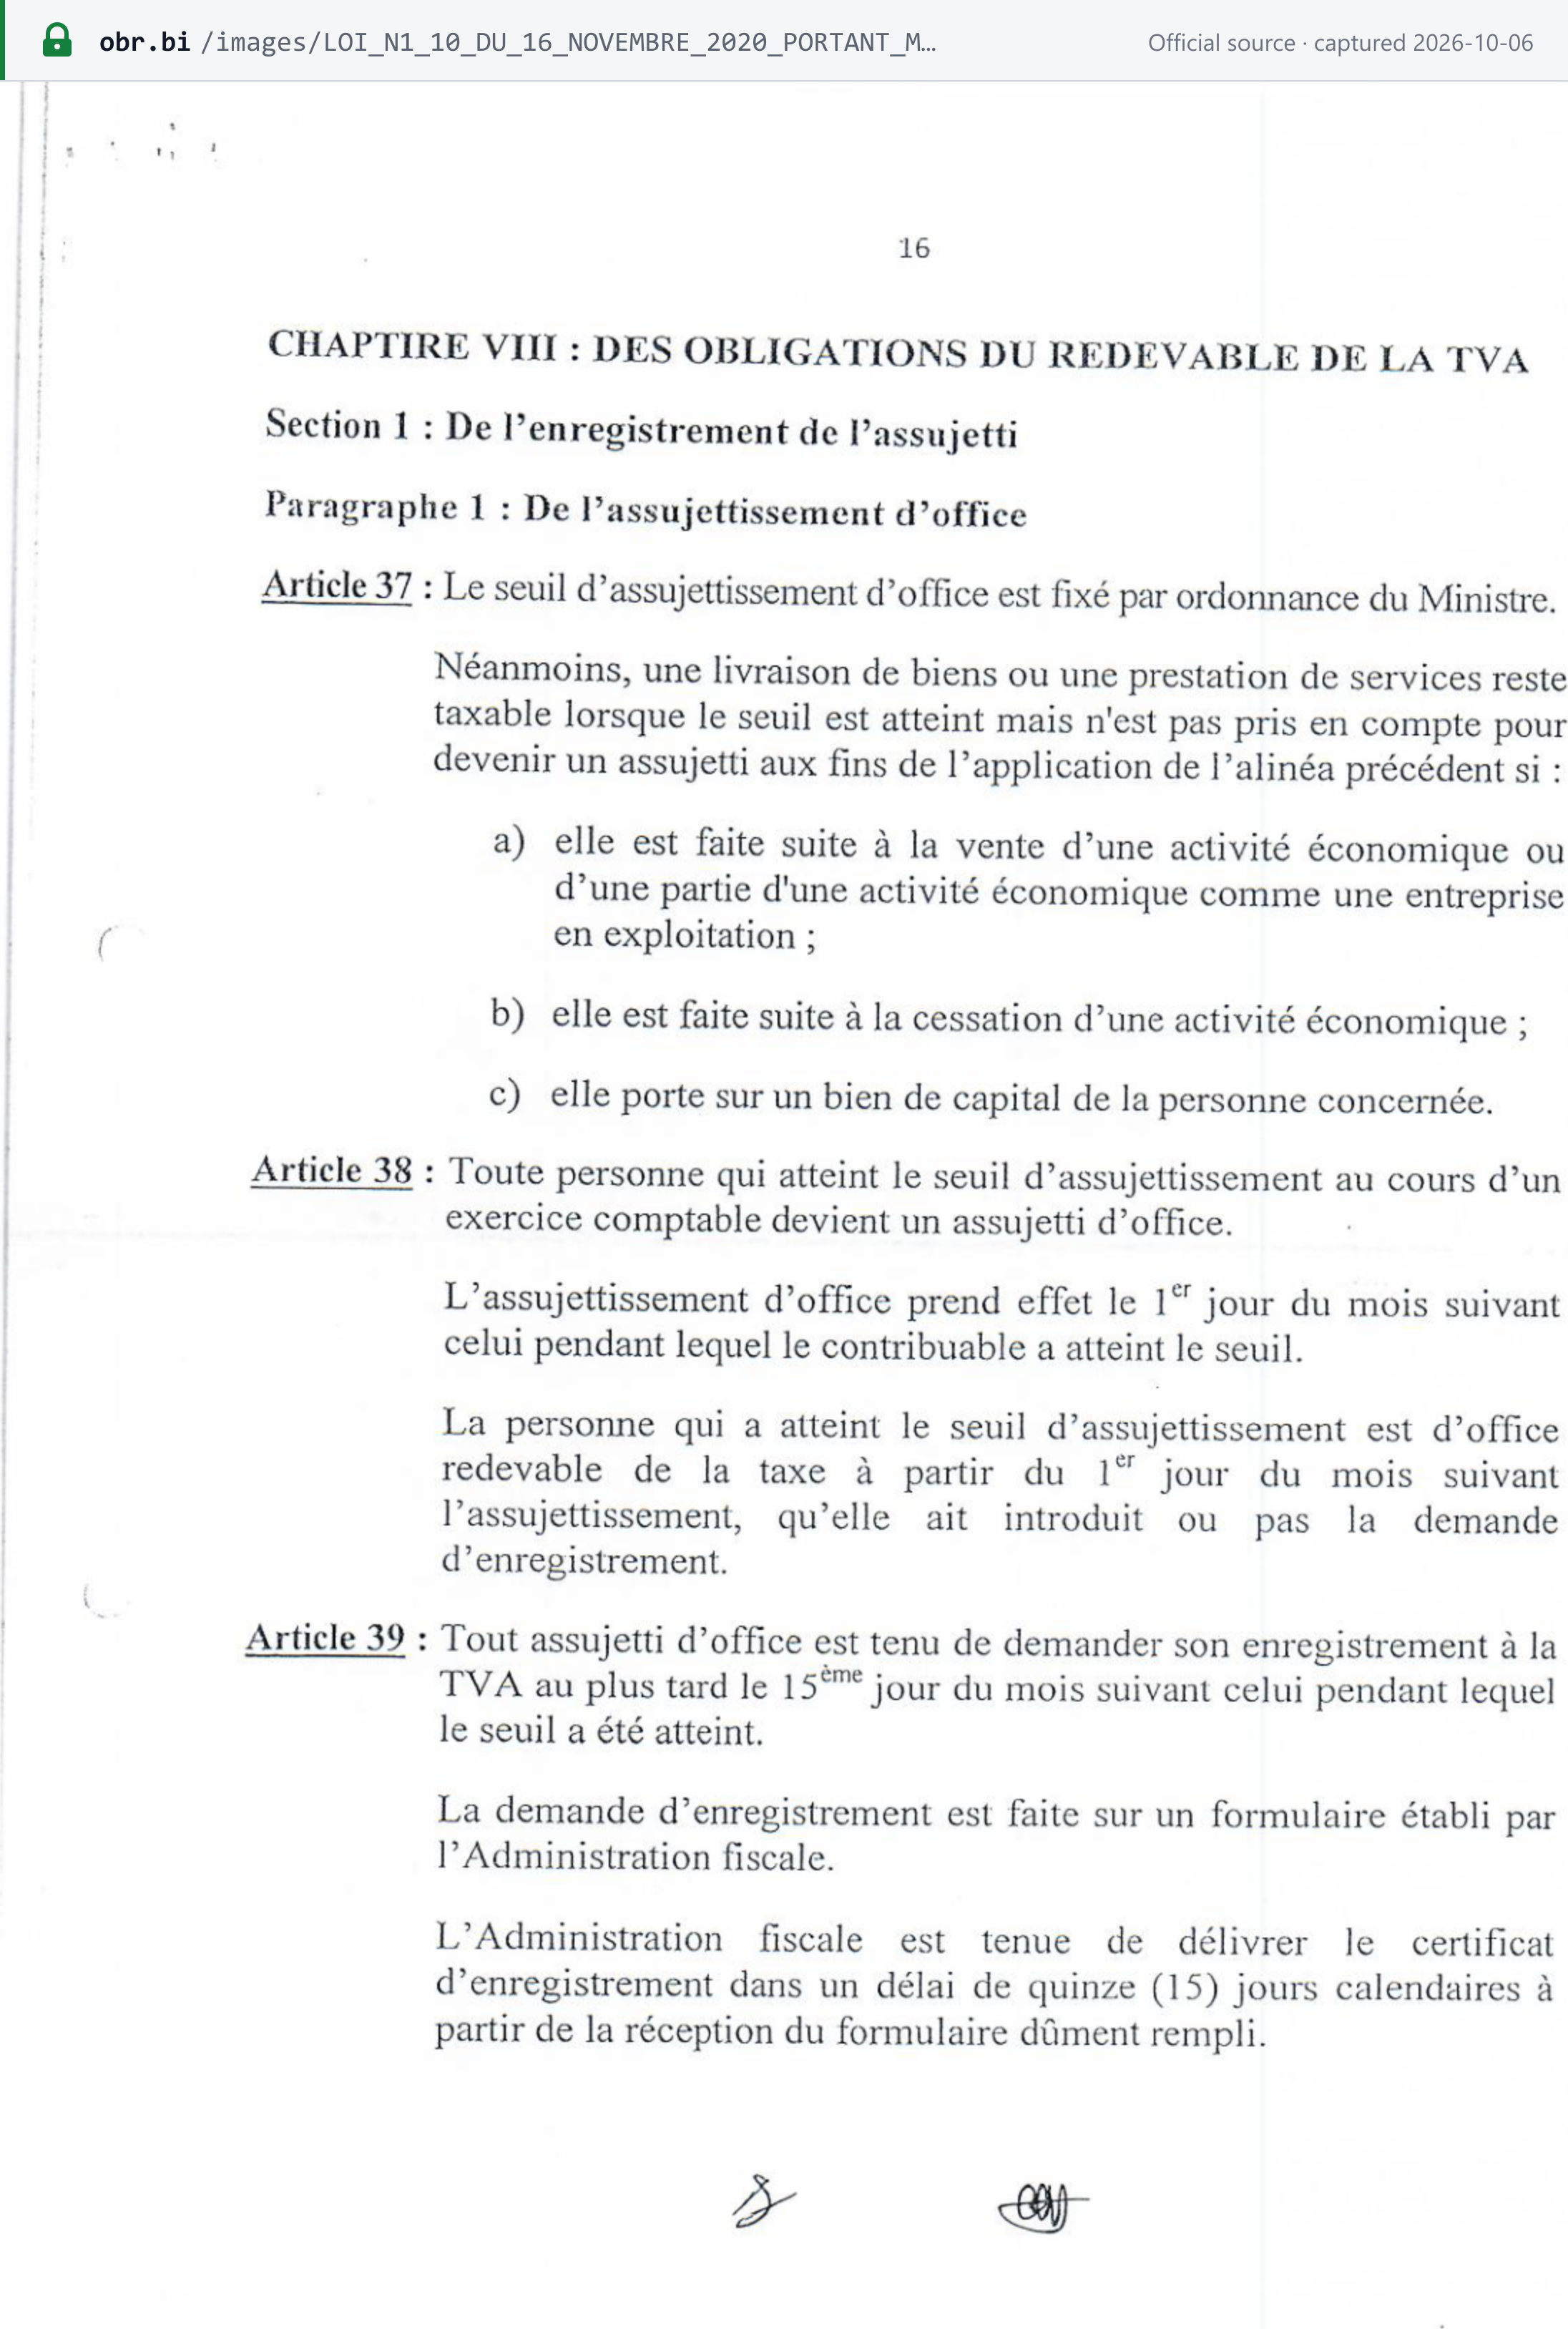
纳税义务不以提交申请为前提。 “La personne qui a atteint le seuil d'assujettissement est d'office redevable de la taxe à partir du 1er jour du mois suivant l'assujettissement, qu'elle ait introduit ou pas la demande d'enregistrement”(增值税法第 38 条)——即达到起征点的人,无论是否已提交注册申请,均自达到起征点之次月第一日起当然负有纳税义务。[1]
注册起征点
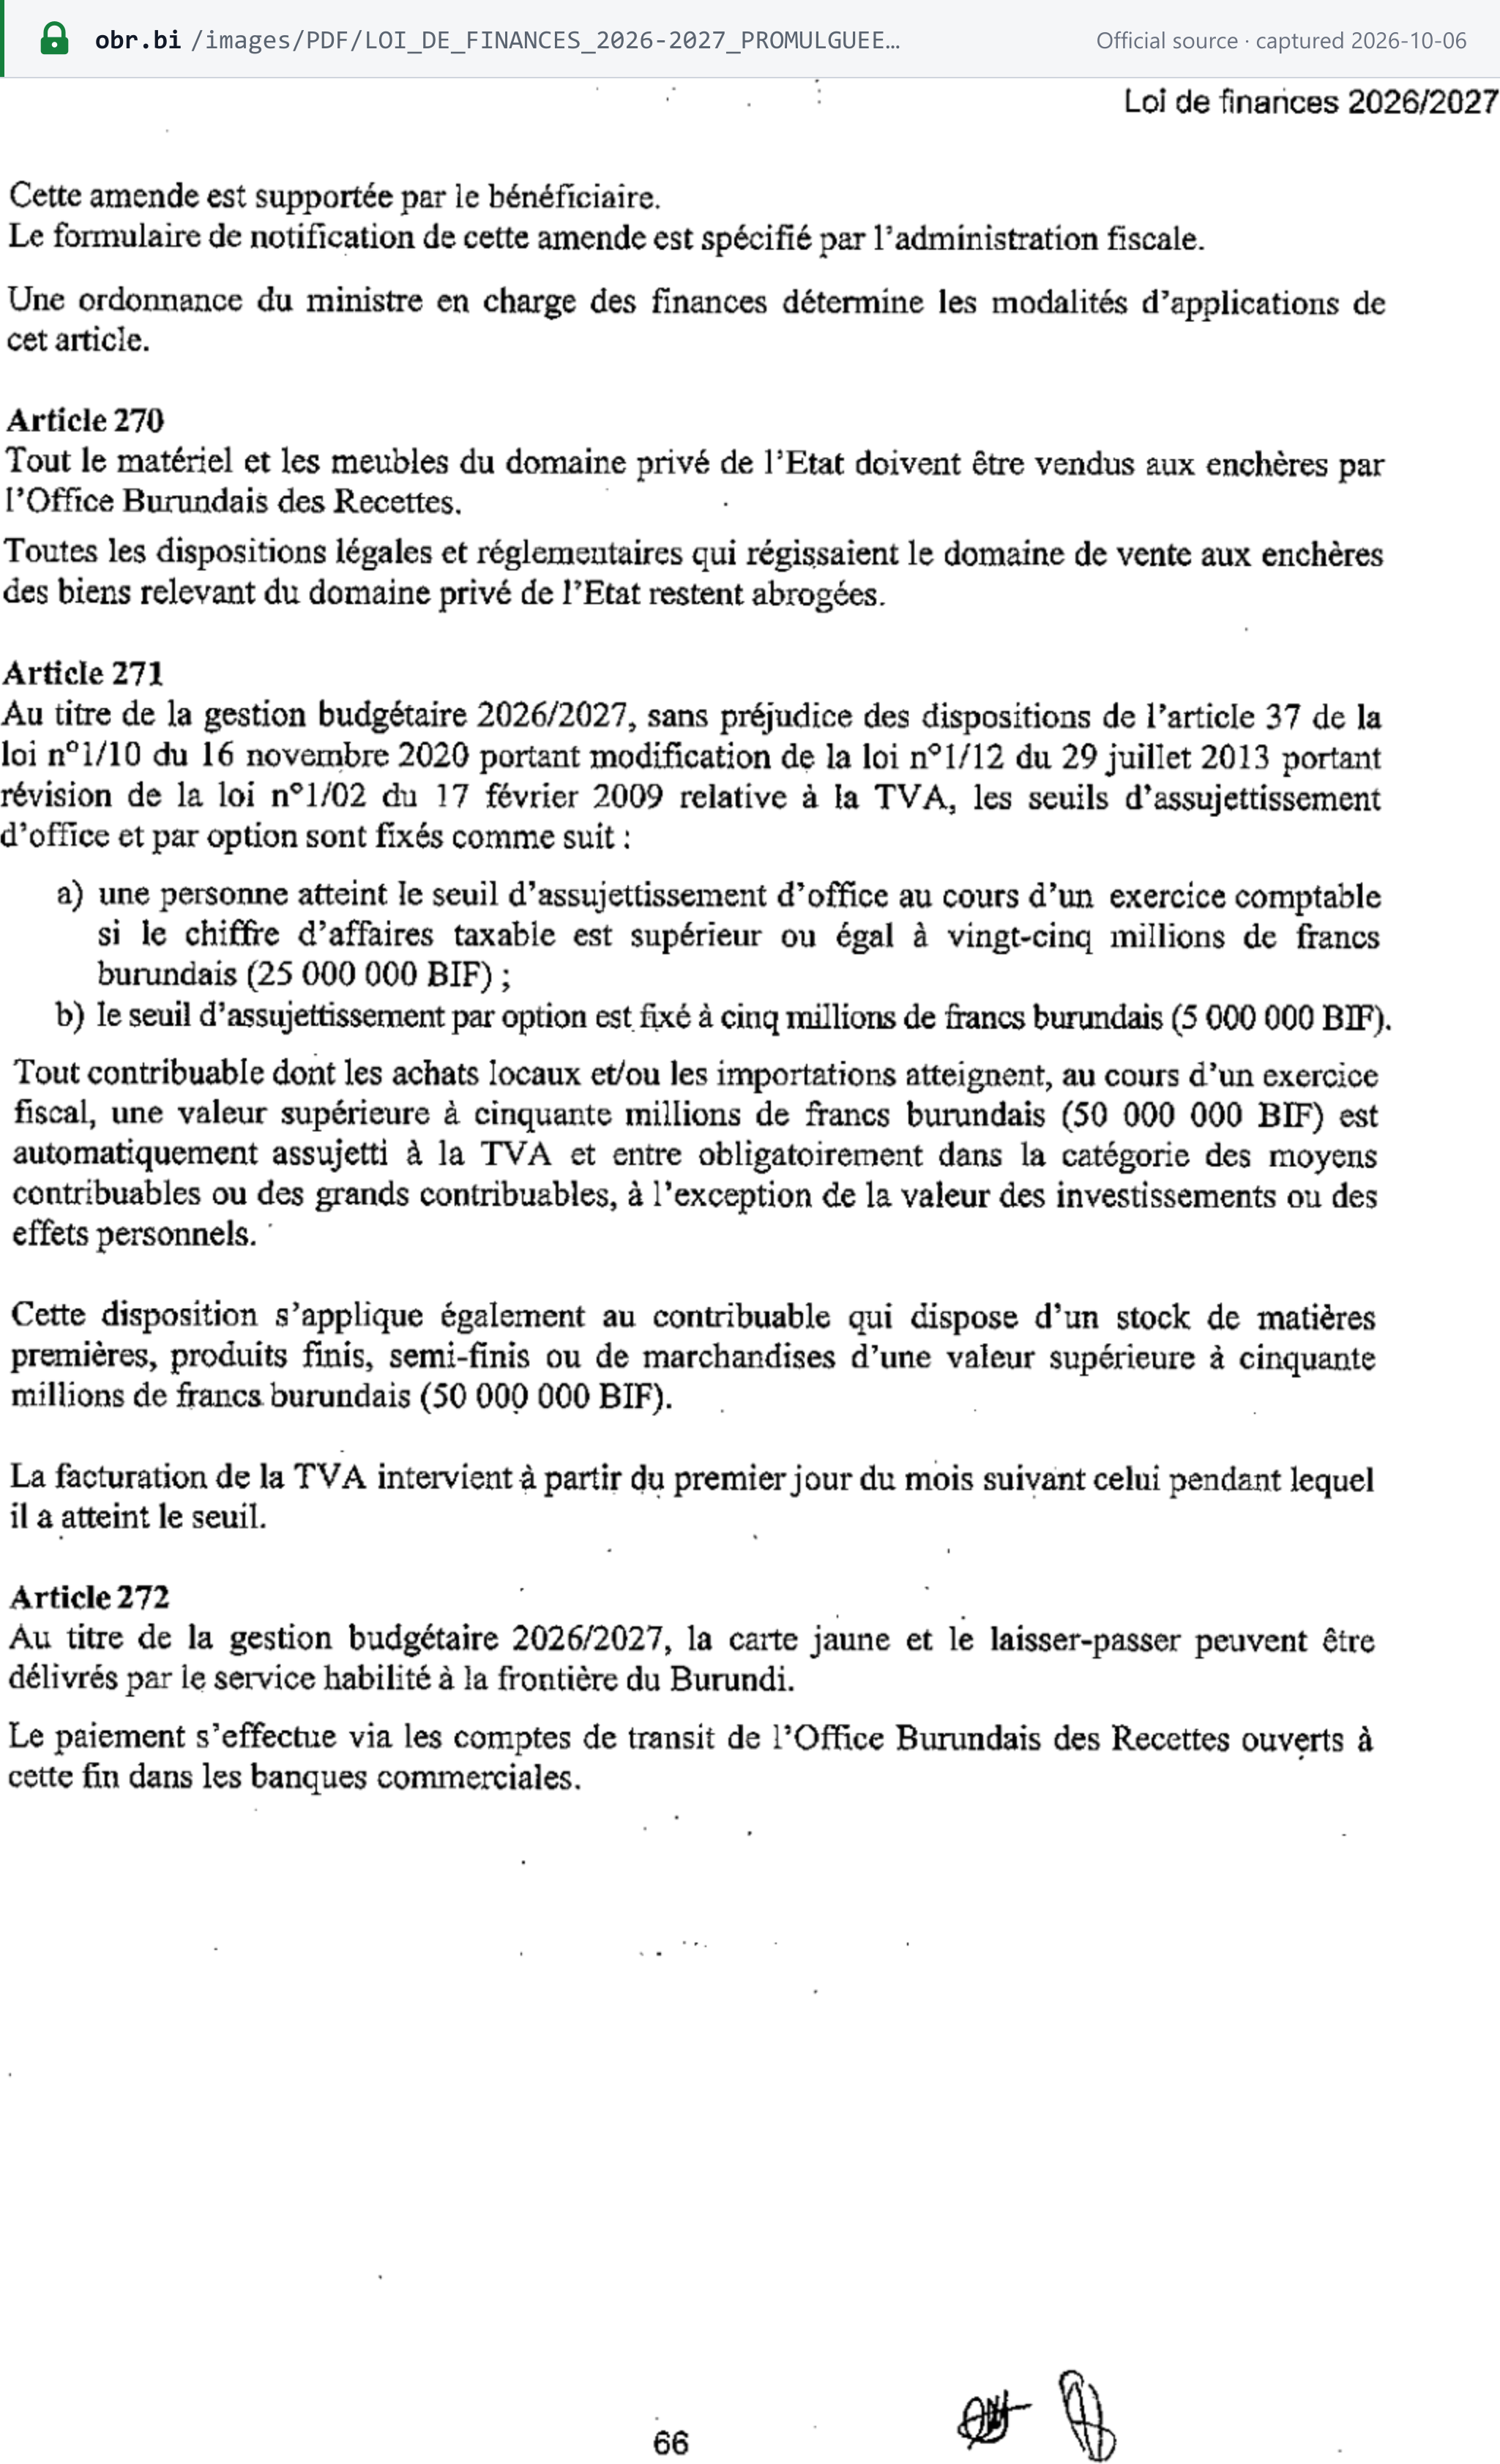
对于 2026/2027 预算年度(截至 2026-10-07),财政法第 271 条(第 66 页)规定如下:[3]
| 触发条件 | 金额 | 效果 |
|---|---|---|
| 一个财务年度内(“au cours d'un exercice comptable”)的应税营业额 | BIF 25,000,000 或以上 | 强制增值税注册 |
| 自愿注册 | BIF 5,000,000 | 自愿注册起征点 |
| 一个财政年度内的本地采购和/或进口额(不包括投资和个人物品) | 超过 BIF 50,000,000 | 自动负有增值税纳税义务,并强制归入中型或大型纳税人类别 |
| 原材料、成品或半成品或商品的库存 | 超过 BIF 50,000,000 | 同上 |
"a) une personne atteint le seuil d'assujettissement d'office au cours d'un exercice comptable si le chiffre d'affaires taxable est supérieur ou égal à vingt-cinq millions de francs burundais (25 000 000 BIF) ; b) le seuil d'assujettissement par option est fixé à cinq millions de francs burundais (5 000 000 BIF)."(财政法第 271 条)
- **计算期间为财务年度,**而非滚动 12 个月。
- 增值税的起始时间为达到起征点当月的次月第一日:“La facturation de la TVA intervient à partir du premier jour du mois suivant celui pendant lequel il a atteint le seuil”(第 271 条最后一款;增值税法第 38 条)。
- 起征点每年设定。 第 271 条适用于“au titre de la gestion budgétaire 2026/2027”(2026/2027 预算管理年度)。2027年6月30日之后,请先查阅下一部财政法,再依据这些数字。
- OBR 在 2026年7月24日的公告(文号 540/92/CG/01/4947/EM/2026)中确认了第 271 条规定的起征点。[5]
非居民注册
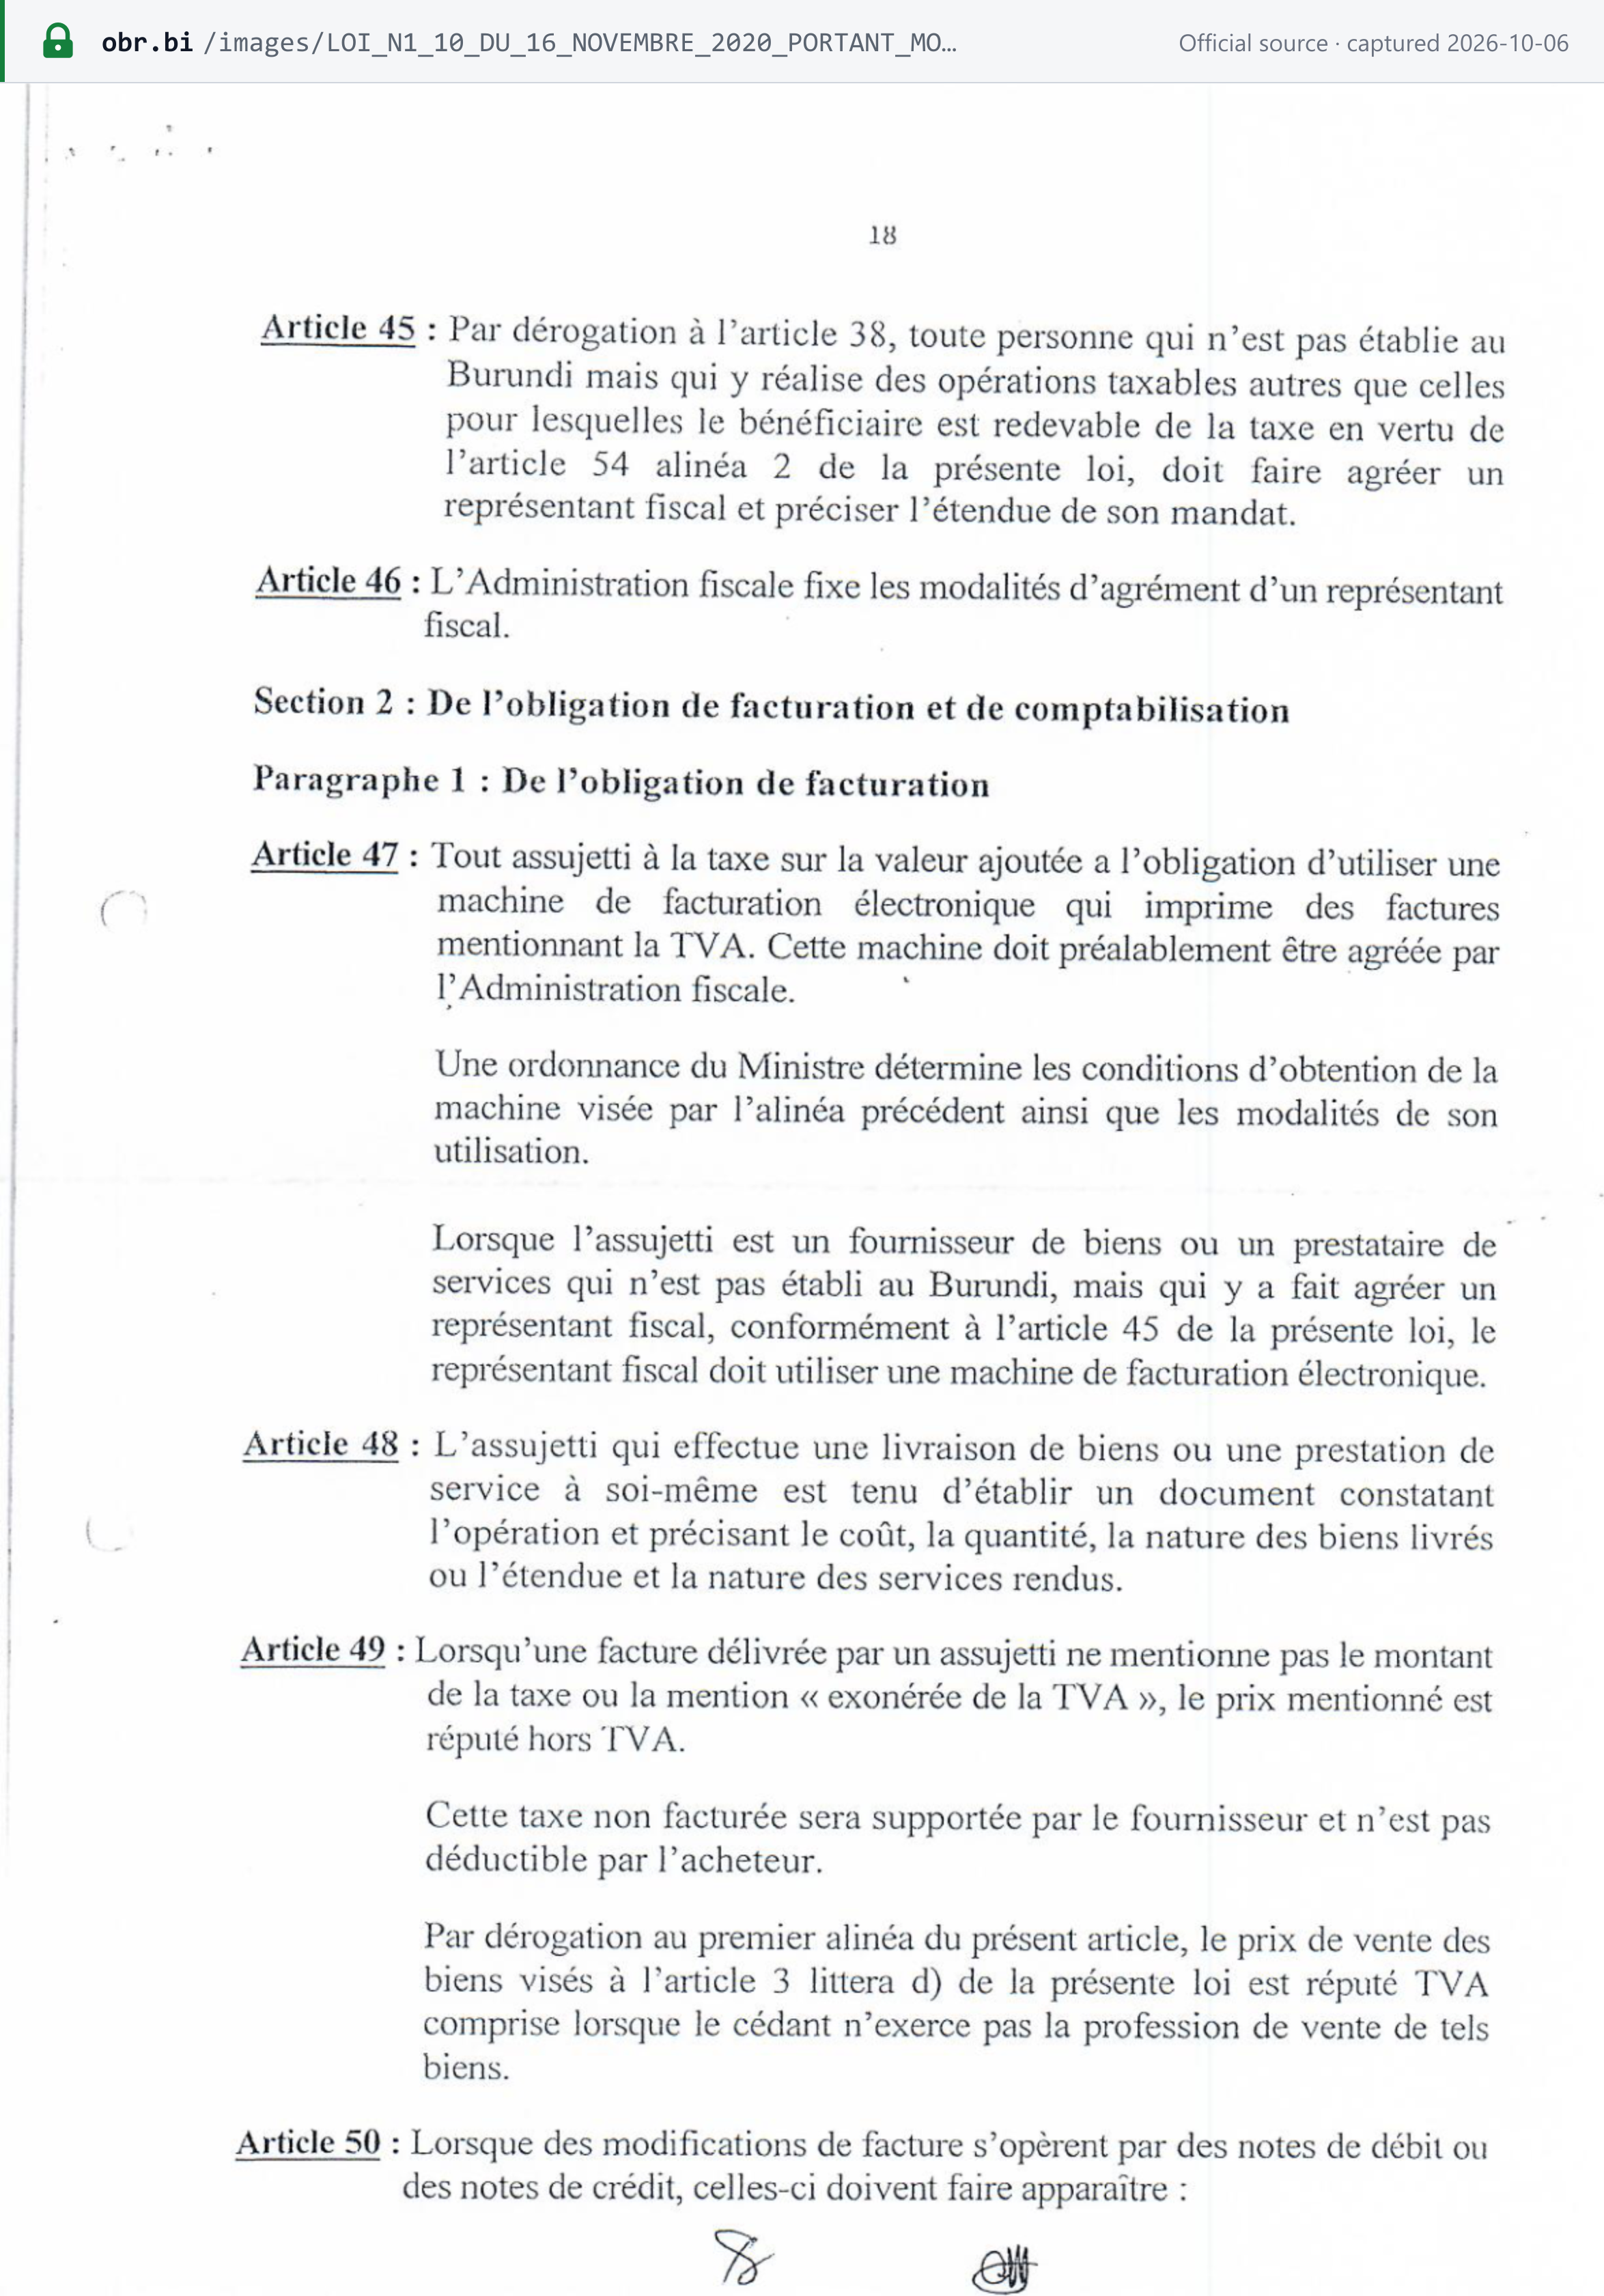
非居民没有起征点。 未在布隆迪设立机构但在当地进行应税供应的人,必须委任一名经批准的税务代表。唯一的例外是由布隆迪客户自行核算增值税的供应(第 54 条第 2 款;参见跨境规则)。该规则“par dérogation à l'article 38”(作为第 38 条的例外)适用,因此营业额起征点不起作用:[1]
"Par dérogation à l'article 38, toute personne qui n'est pas établie au Burundi mais qui y réalise des opérations taxables autres que celles pour lesquelles le bénéficiaire est redevable de la taxe en vertu de l'article 54 alinéa 2 de la présente loi, doit faire agréer un représentant fiscal et préciser l'étendue de son mandat."(增值税法第 45 条)
税务代表本身也必须使用电子发票机(第 47 条第 3 款)。
税务识别号
税号为 NIF(Numéro d'Identification Fiscale,税务识别号)。OBR 向每一位已登记的人签发 NIF,“à utiliser pour tous les types d'impôts”(适用于所有税种)(LPF 第 21 条),因此一个 NIF 即涵盖增值税及所有其他税种。NIF 必须载于纳税申报表和商业单据上(第 22 条),银行必须为其账户持有人记录 NIF(第 22 条第 2 款)。[2]
格式。 LPF、增值税法、OBR 的登记手册以及 2022年1月的 EBMS 接口规范均未规定 NIF 的长度、结构或任何校验位(截至 2026-10-07)。EBMS 设有 checkTin 函数,用于确认 NIF 是否有效。该函数位于电子发票接口之内,并非公开查询工具;关于在 OBR 的 e-KORI 门户上公开核验 NIF,请参阅布隆迪税号指南中的如何验证。[9]
OBR 自身使用的示例大多是以 4 开头的 10 位数字,例如 4005864068——这只是观察结果,并非官方规则。关于 NIF 的详细信息,请参阅布隆迪税号指南。
如何注册
-
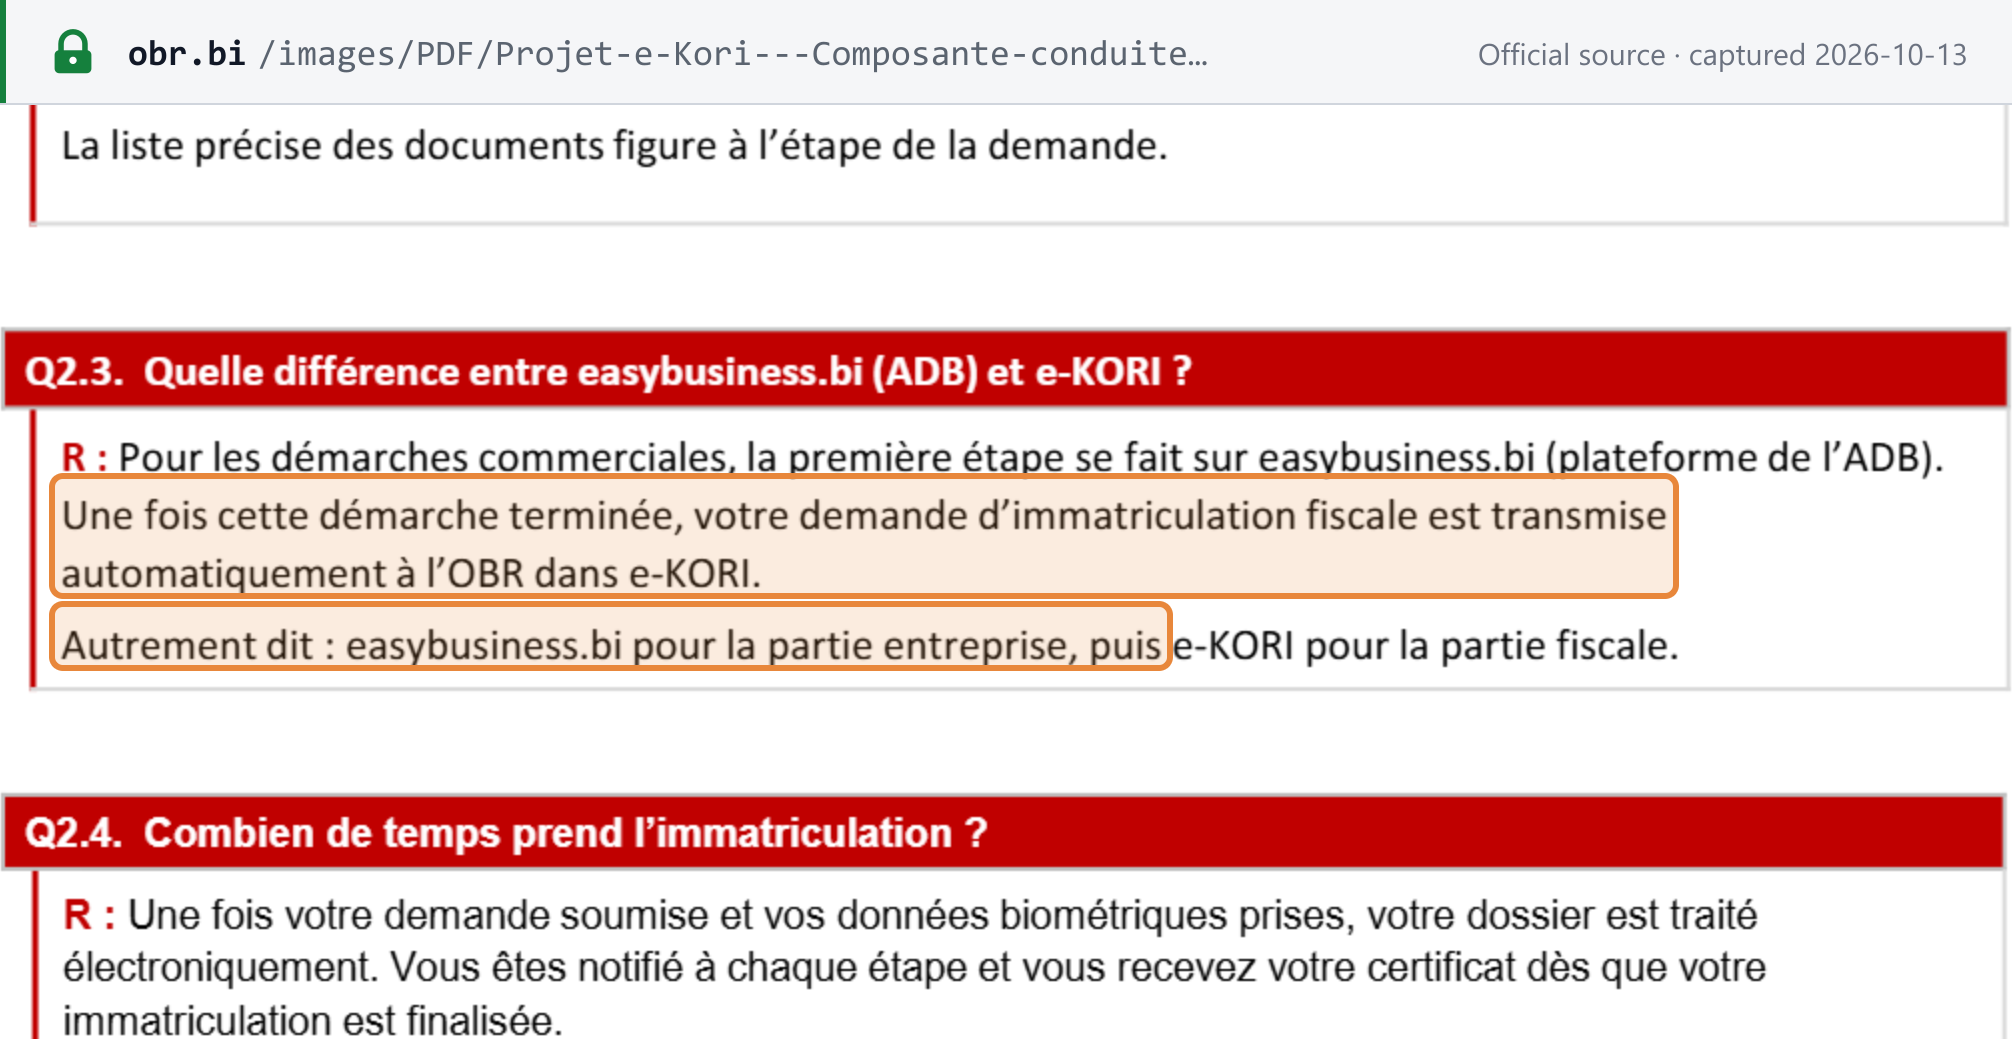
NIF。 现在可通过 OBR 的 e-KORI 门户在线登记。从事商业活动的企业首先在布隆迪发展署(Burundi Development Agency)的一站式服务平台 easybusiness.bi 办理,随后税务登记转交 OBR 在 e-KORI 中处理;个人须到 OBR 采集指纹和照片,证书通过电子邮件发送。税务登记(NIF)免费,现有 NIF 继续有效。[15]
-
所需文件(OBR 在 e-KORI 上线前的登记手册;e-KORI 现会在申请过程中显示确切清单,照片在 OBR 以生物识别方式采集):
- **个人:**商业登记摘录、国民身份证或护照、两张彩色照片;
- **公司:**公司章程、商业登记摘录、三名主要股东的身份证件、独资股东的两张照片;
- **协会:**章程以及一份“texte d'engagement”(承诺书)。[6]
-
增值税注册。 达到起征点的人须“au plus tard le 15ème jour du mois suivant celui pendant lequel le seuil a été atteint”(最迟于达到起征点当月次月的第 15 日)提出申请。OBR 必须在收到填写完整的表格后 15 个日历日内签发注册证书(增值税法第 39 条)。该证书必须公开展示(第 43 条);未展示的罚款为 BIF 500,000(第 62 条)。[1]
会计制度。 LPF 将记账制度与股本挂钩(第 19 条):[2]
- **简易制度(Régime simplifié):**股本自 BIF 25,000,000 至 BIF 100,000,000;简易账簿。
- **实际制度(Régime réel):**股本为 BIF 100,000,000 或以上;完整账簿。
简易制度纳税人的营业额超过 BIF 100,000,000 后,必须设置完整账簿。纳税人类别(小型、中型、大型)由部长令规定(第 23 条);在 OBR 已发布的 PDF 中未找到该部长令的副本(截至 2026-10-07)。
自愿注册
可以自愿注册,2026/2027 年度营业额自 BIF 5,000,000 起即可(财政法第 271 条 b 项)。根据增值税法第 41 条,申请人必须:[1]
- 独立从事真实的经济活动;
- 已达到自愿注册起征点;
- 设置完整账簿;
- 拥有固定地址;并且
- 已履行上一年度的申报义务。
OBR 在 30 日内作出答复(第 42 条)。选择自愿注册的通常原因是为了抵扣进项税。向未注册供应商支付的增值税不得抵扣(第 21 条 c 项),且买方必须核实供应商是否已注册(第 32 条),因此已注册的客户可能更青睐已注册的供应商。
注销登记
- 自愿注销。 连续 24 个月低于强制或自愿起征点后,纳税人可申请注销登记,自该期间之后的次月起生效(增值税法第 67 条)。在不可抗力情况下也可提出书面申请。
- 注销后 15 日内,纳税人须交回增值税证书、提交最后一份申报表并缴纳尚欠的税款净额(第 68 条第 2 款)。
- 依职权注销。 OBR 也可自行注销纳税人的登记(第 69 条)。[1]
集团注册
不适用。 增值税法(第 1–73 条)不含任何增值税集团条款。(核查日期:2026-10-06。)
税率
| 税率 | 适用范围 | 来源 |
|---|---|---|
| 18%(标准税率,taux ordinaire) | 未规定其他税率的所有应税供应和进口 | 增值税法第 19 条 |
| 10%(中间税率,taux intermédiaire) | 农业投入品;在布隆迪加工的农产品;部长令所列清单中食品的进口和本地采购;酒店的产品和服务 | 增值税法第 19 条 |
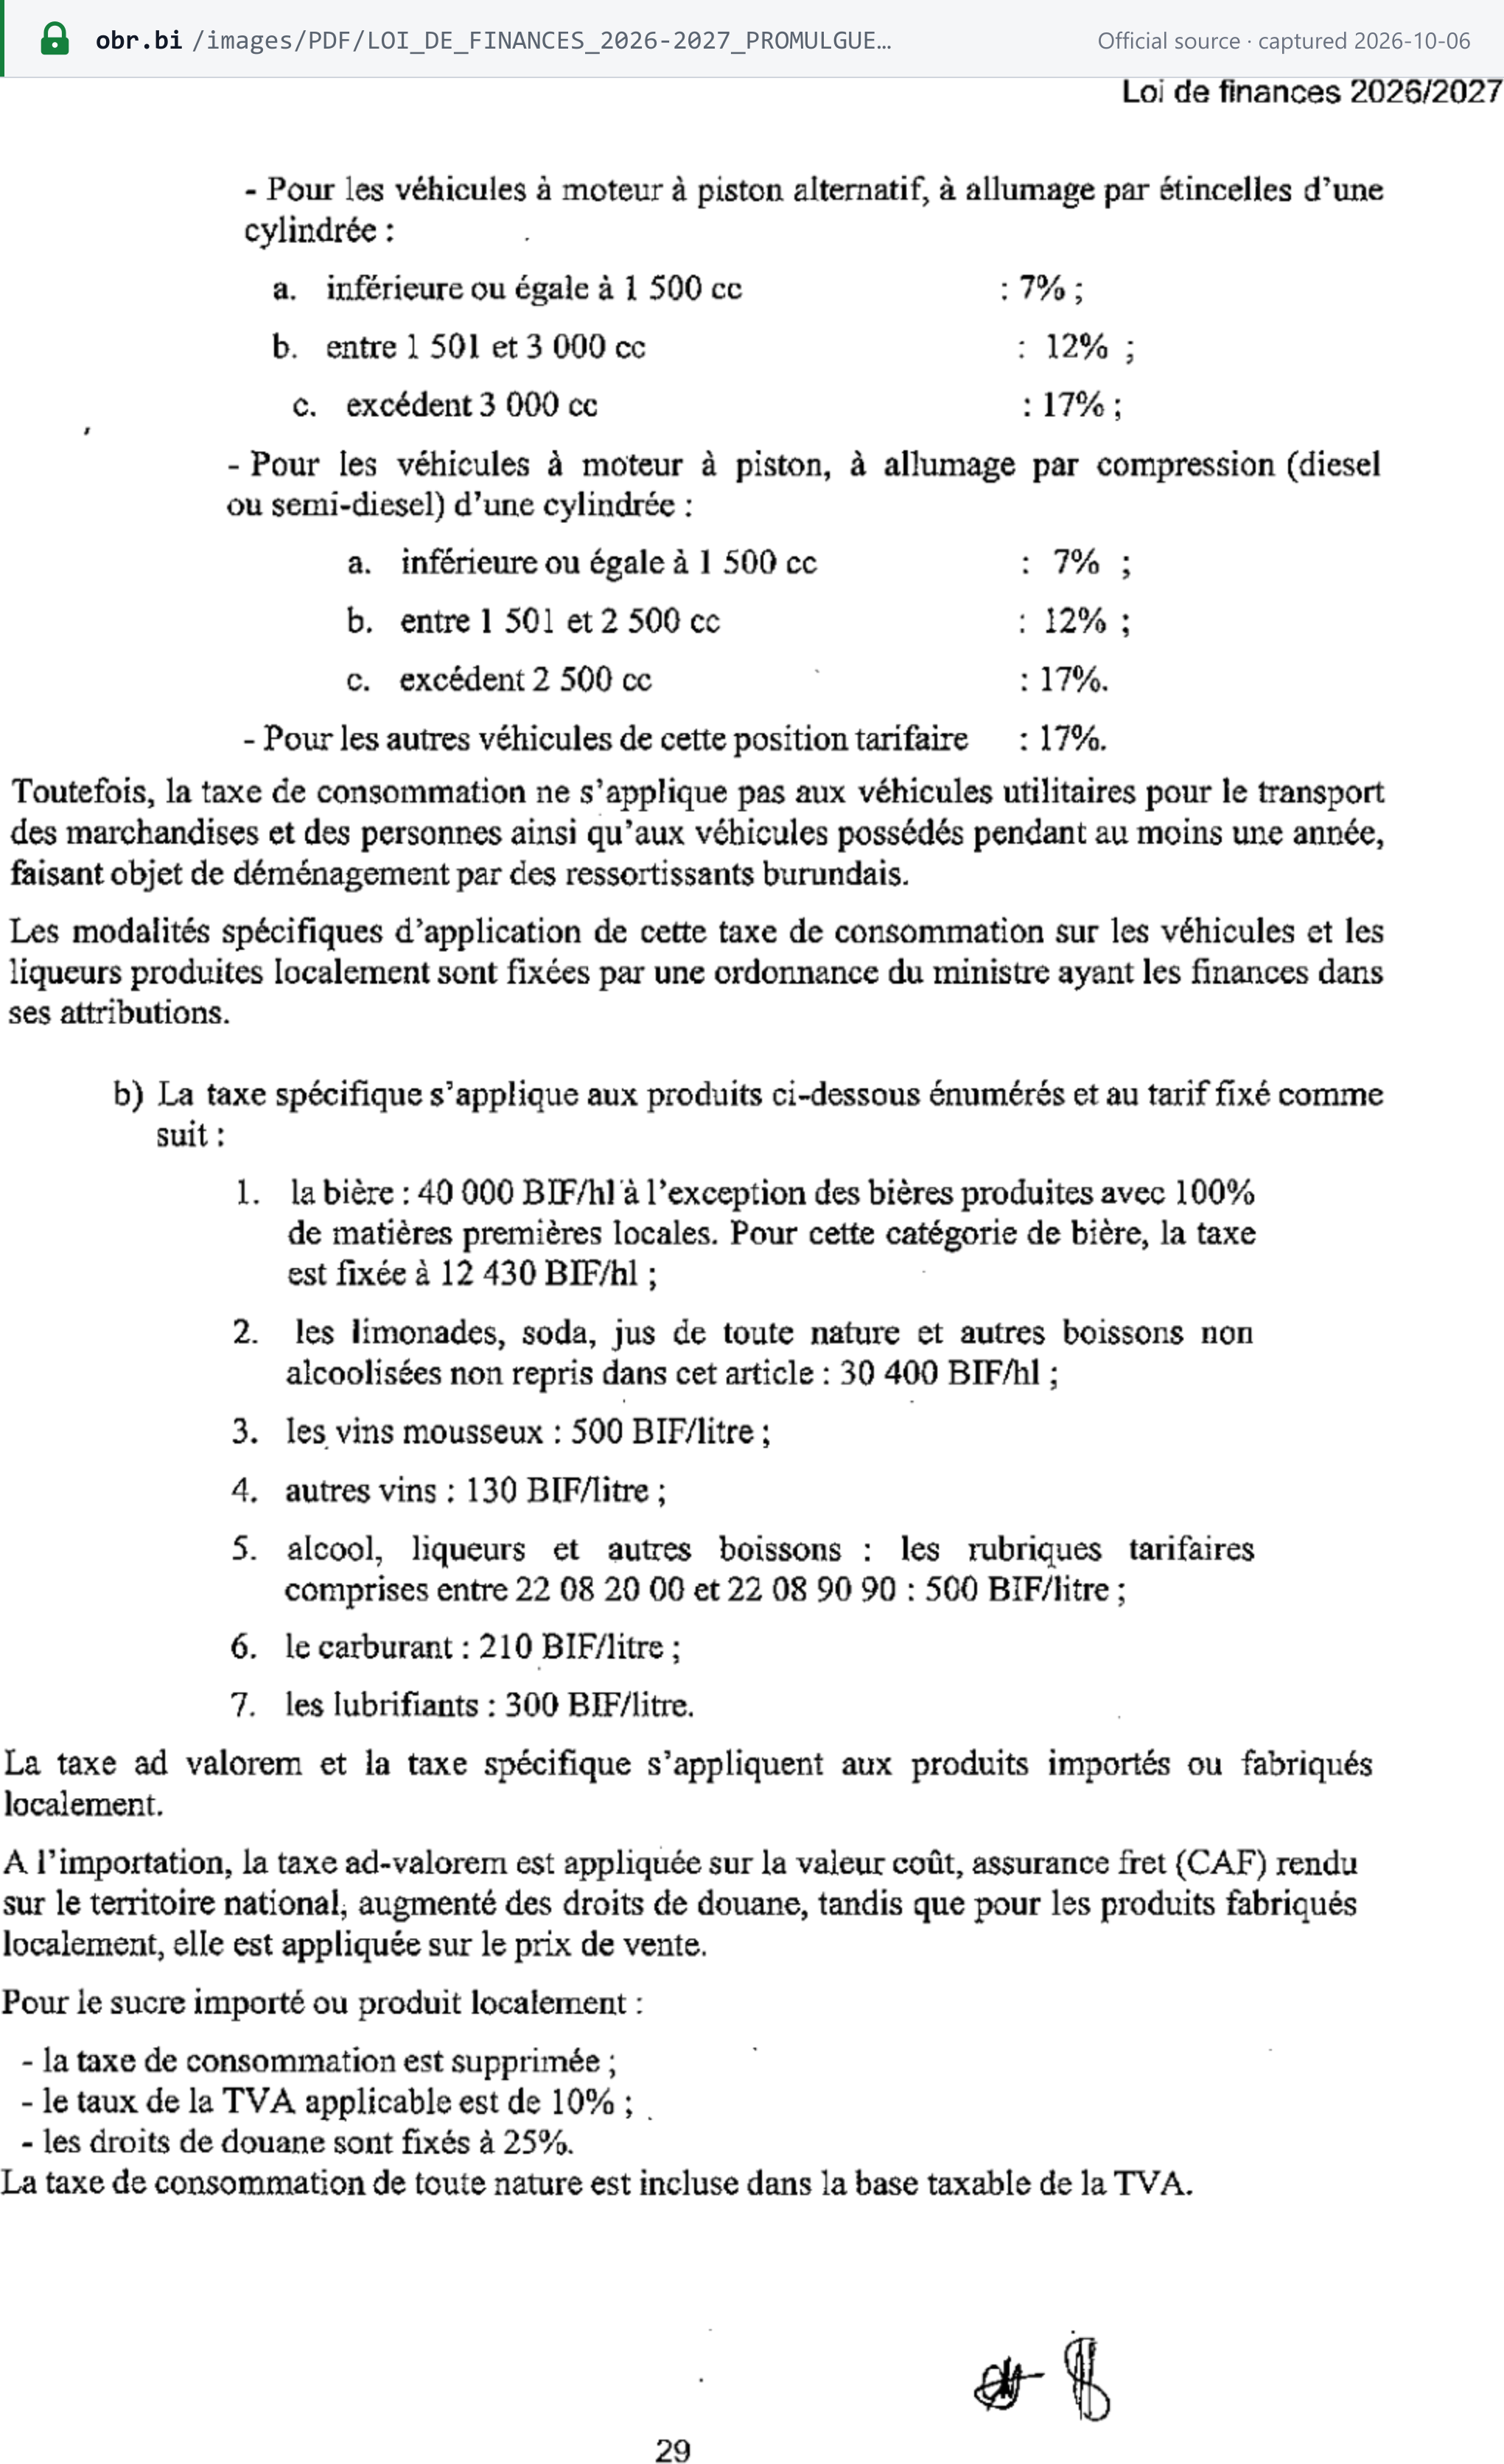
| 10%——糖 | 进口或本地生产的糖,自 2026年7月1日起 | 财政法第 90 条 |
| 0%(taux particulier,特别税率) | 出口及视同出口的业务;国际运输服务(辅助服务除外);出口货物的中间环节业务 | 增值税法第 19 条 |
"Le taux ordinaire de la TVA est fixé à dix-huit pour cent (18%) de la base taxable. Le taux intermédiaire de la TVA est fixé à dix pour cent (10%) de la base taxable."(增值税法第 19 条)
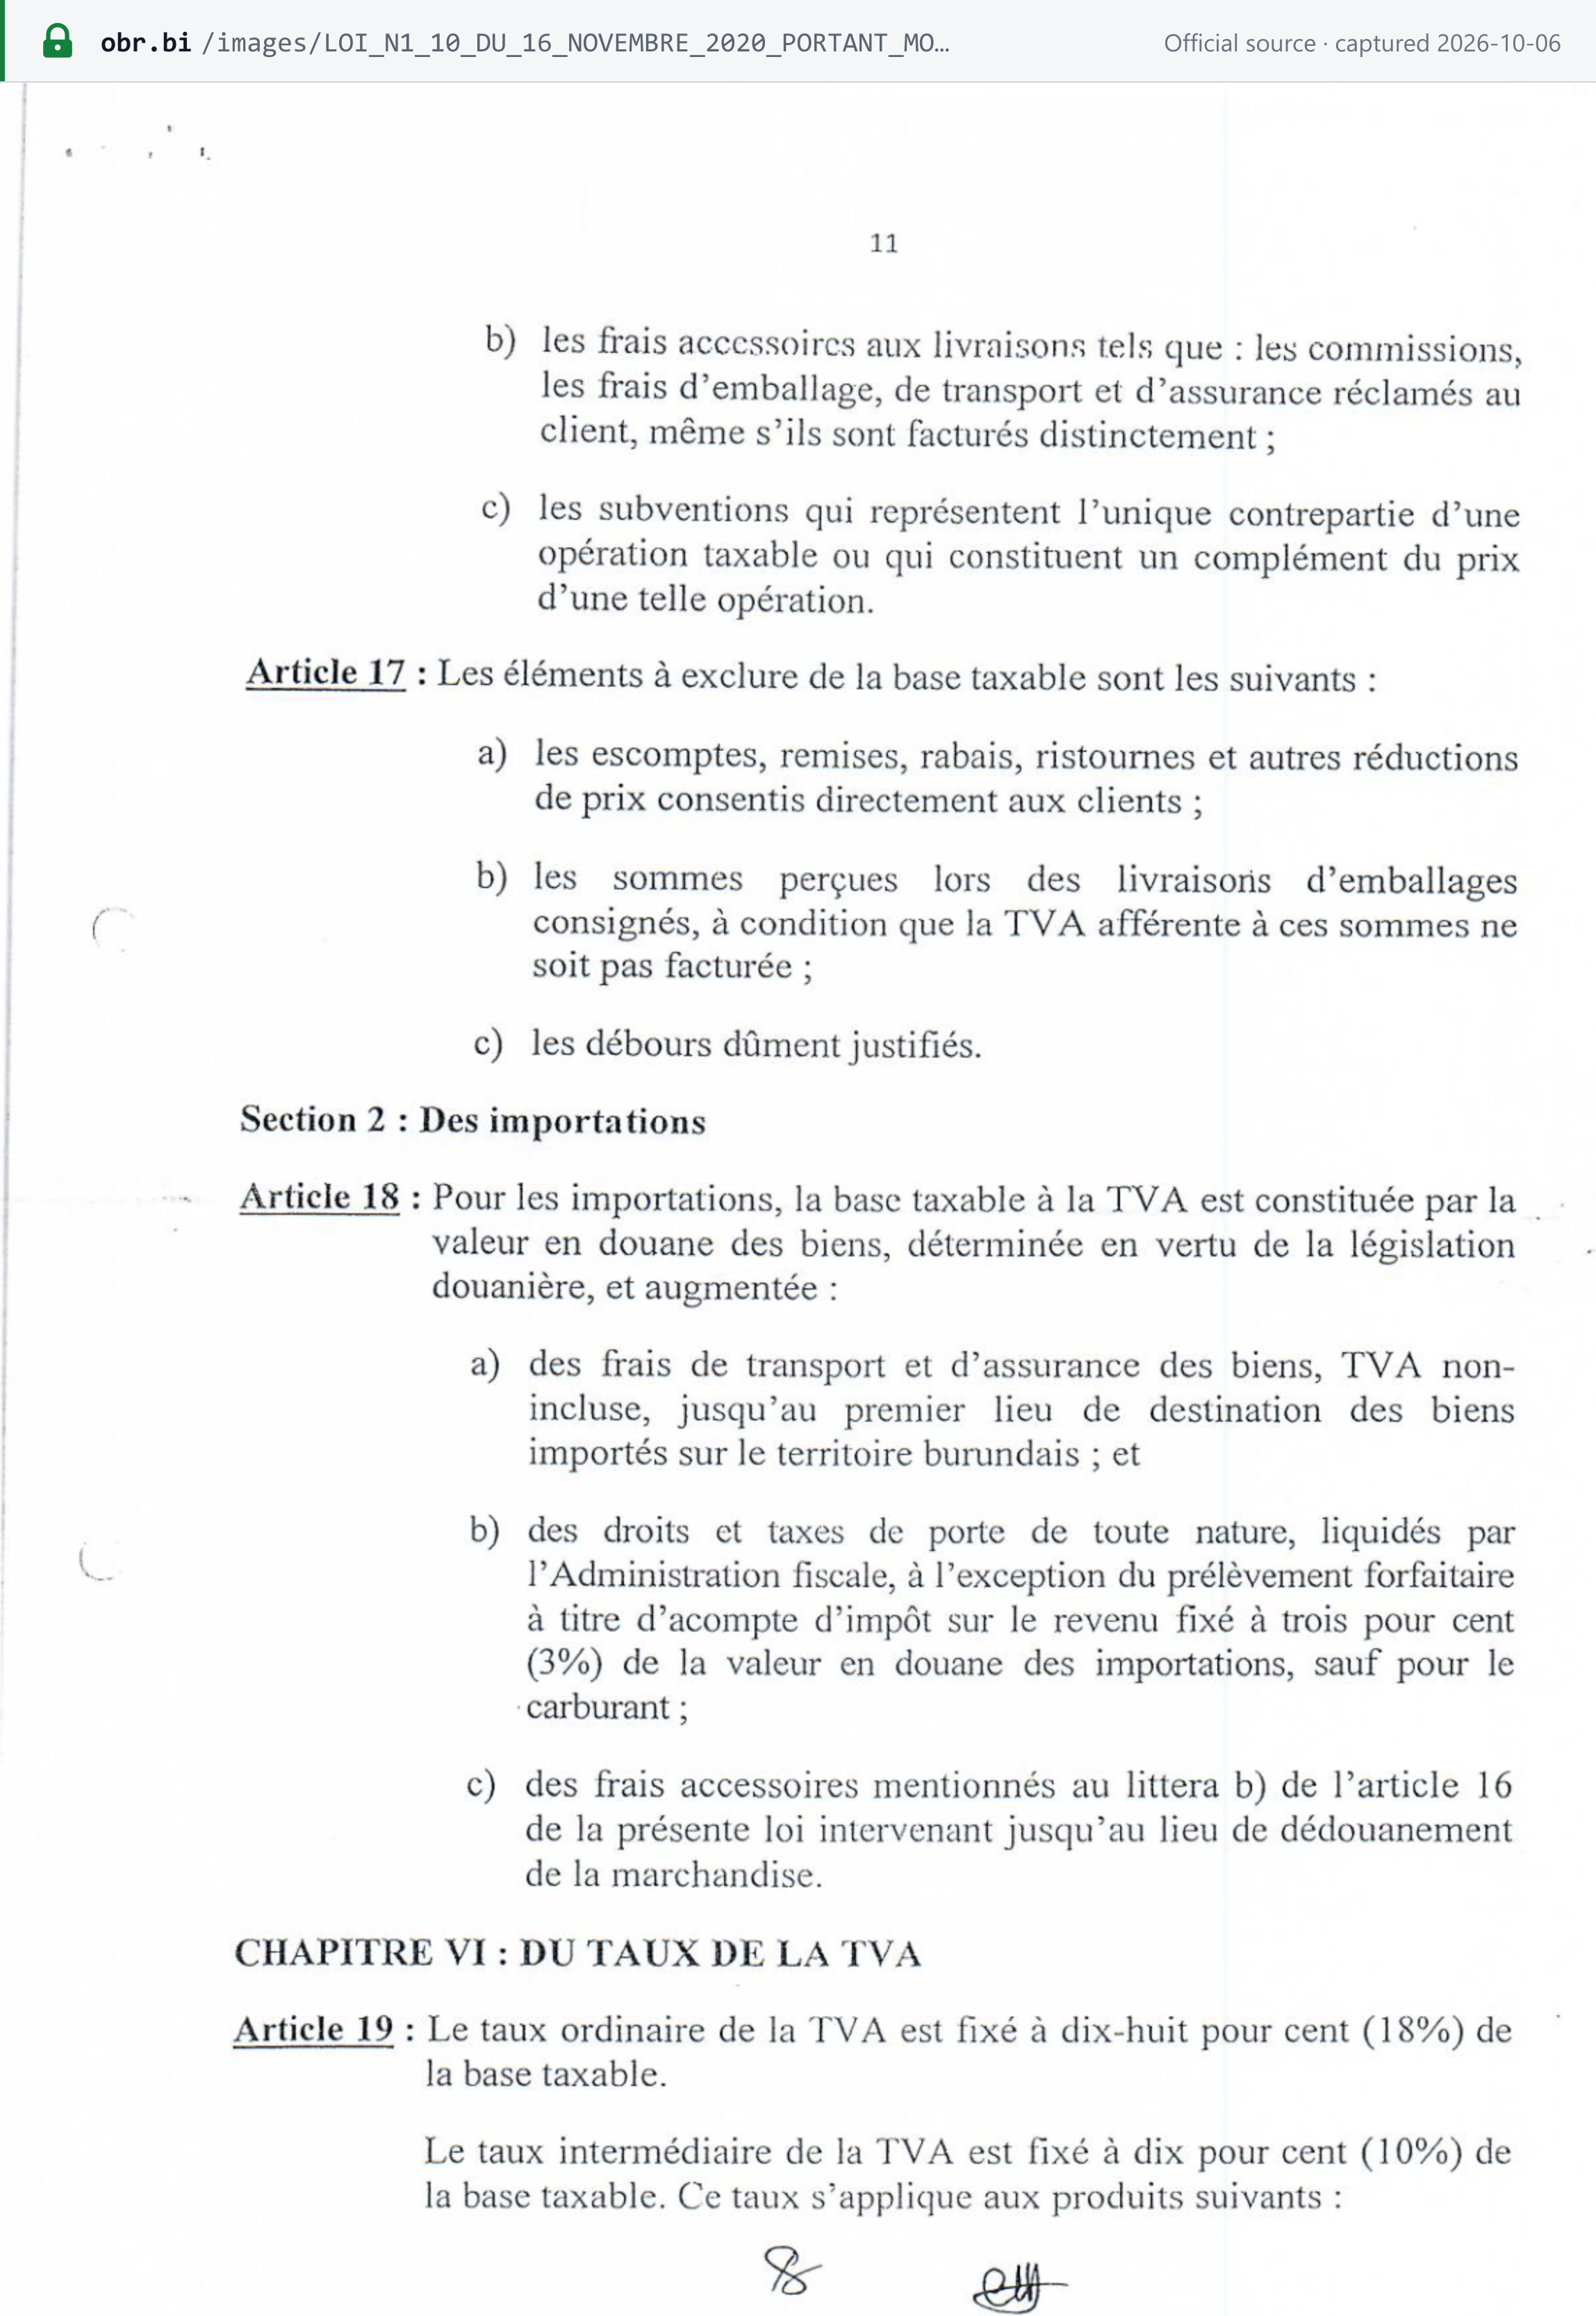
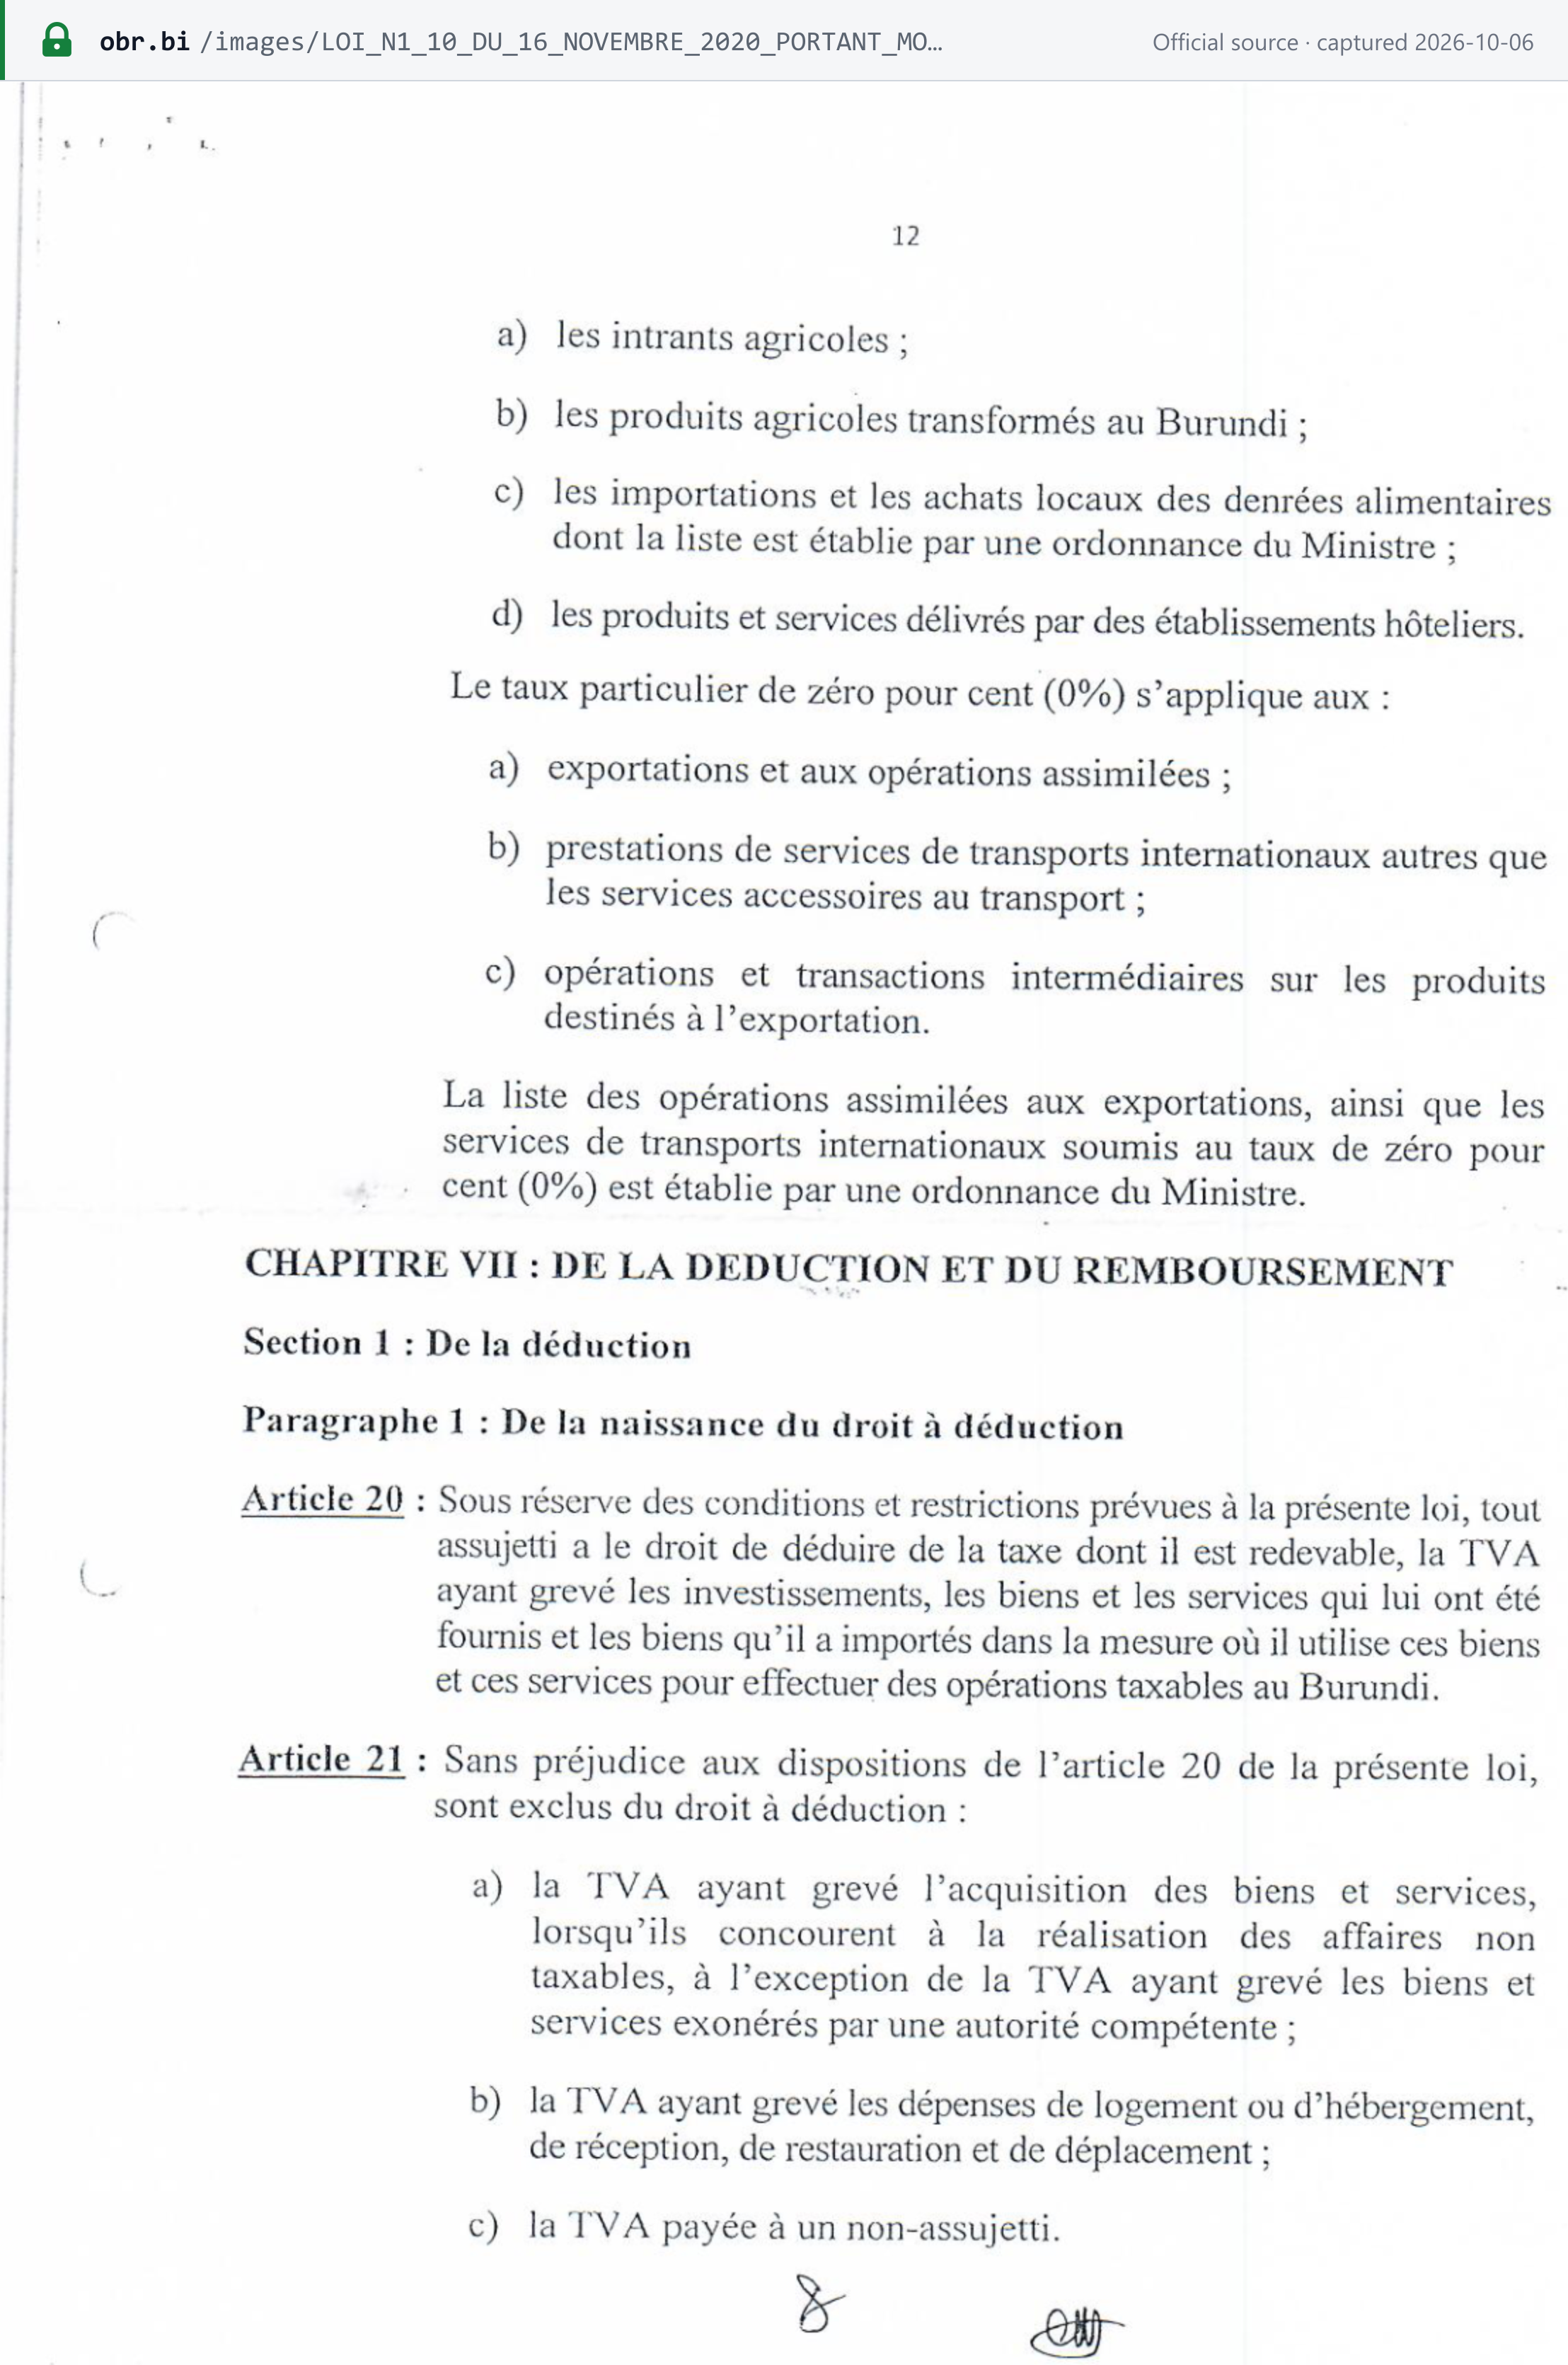
2020 年法律取代了此前的增值税法,即 2013年7月29日第 1/12 号法律(Loi n°1/12 du 29 juillet 2013)(见 2020年11月16日第 1/10 号法律的标题)。适用 10% 税率的食品清单由部长令而非法律本身规定(截至 2026-10-07)。
糖(财政法第 90 条,第 29 页)。 “Pour le sucre importé ou produit localement : - la taxe de consommation est supprimée ; - le taux de la TVA applicable est de 10% ; - les droits de douane sont fixés à 25%.”[3]
已公布的未来税率。 在财政法第 26–33 页和第 60–67 页中未发现(核查日期:2026-10-06)。
跨境规则
进口与出口
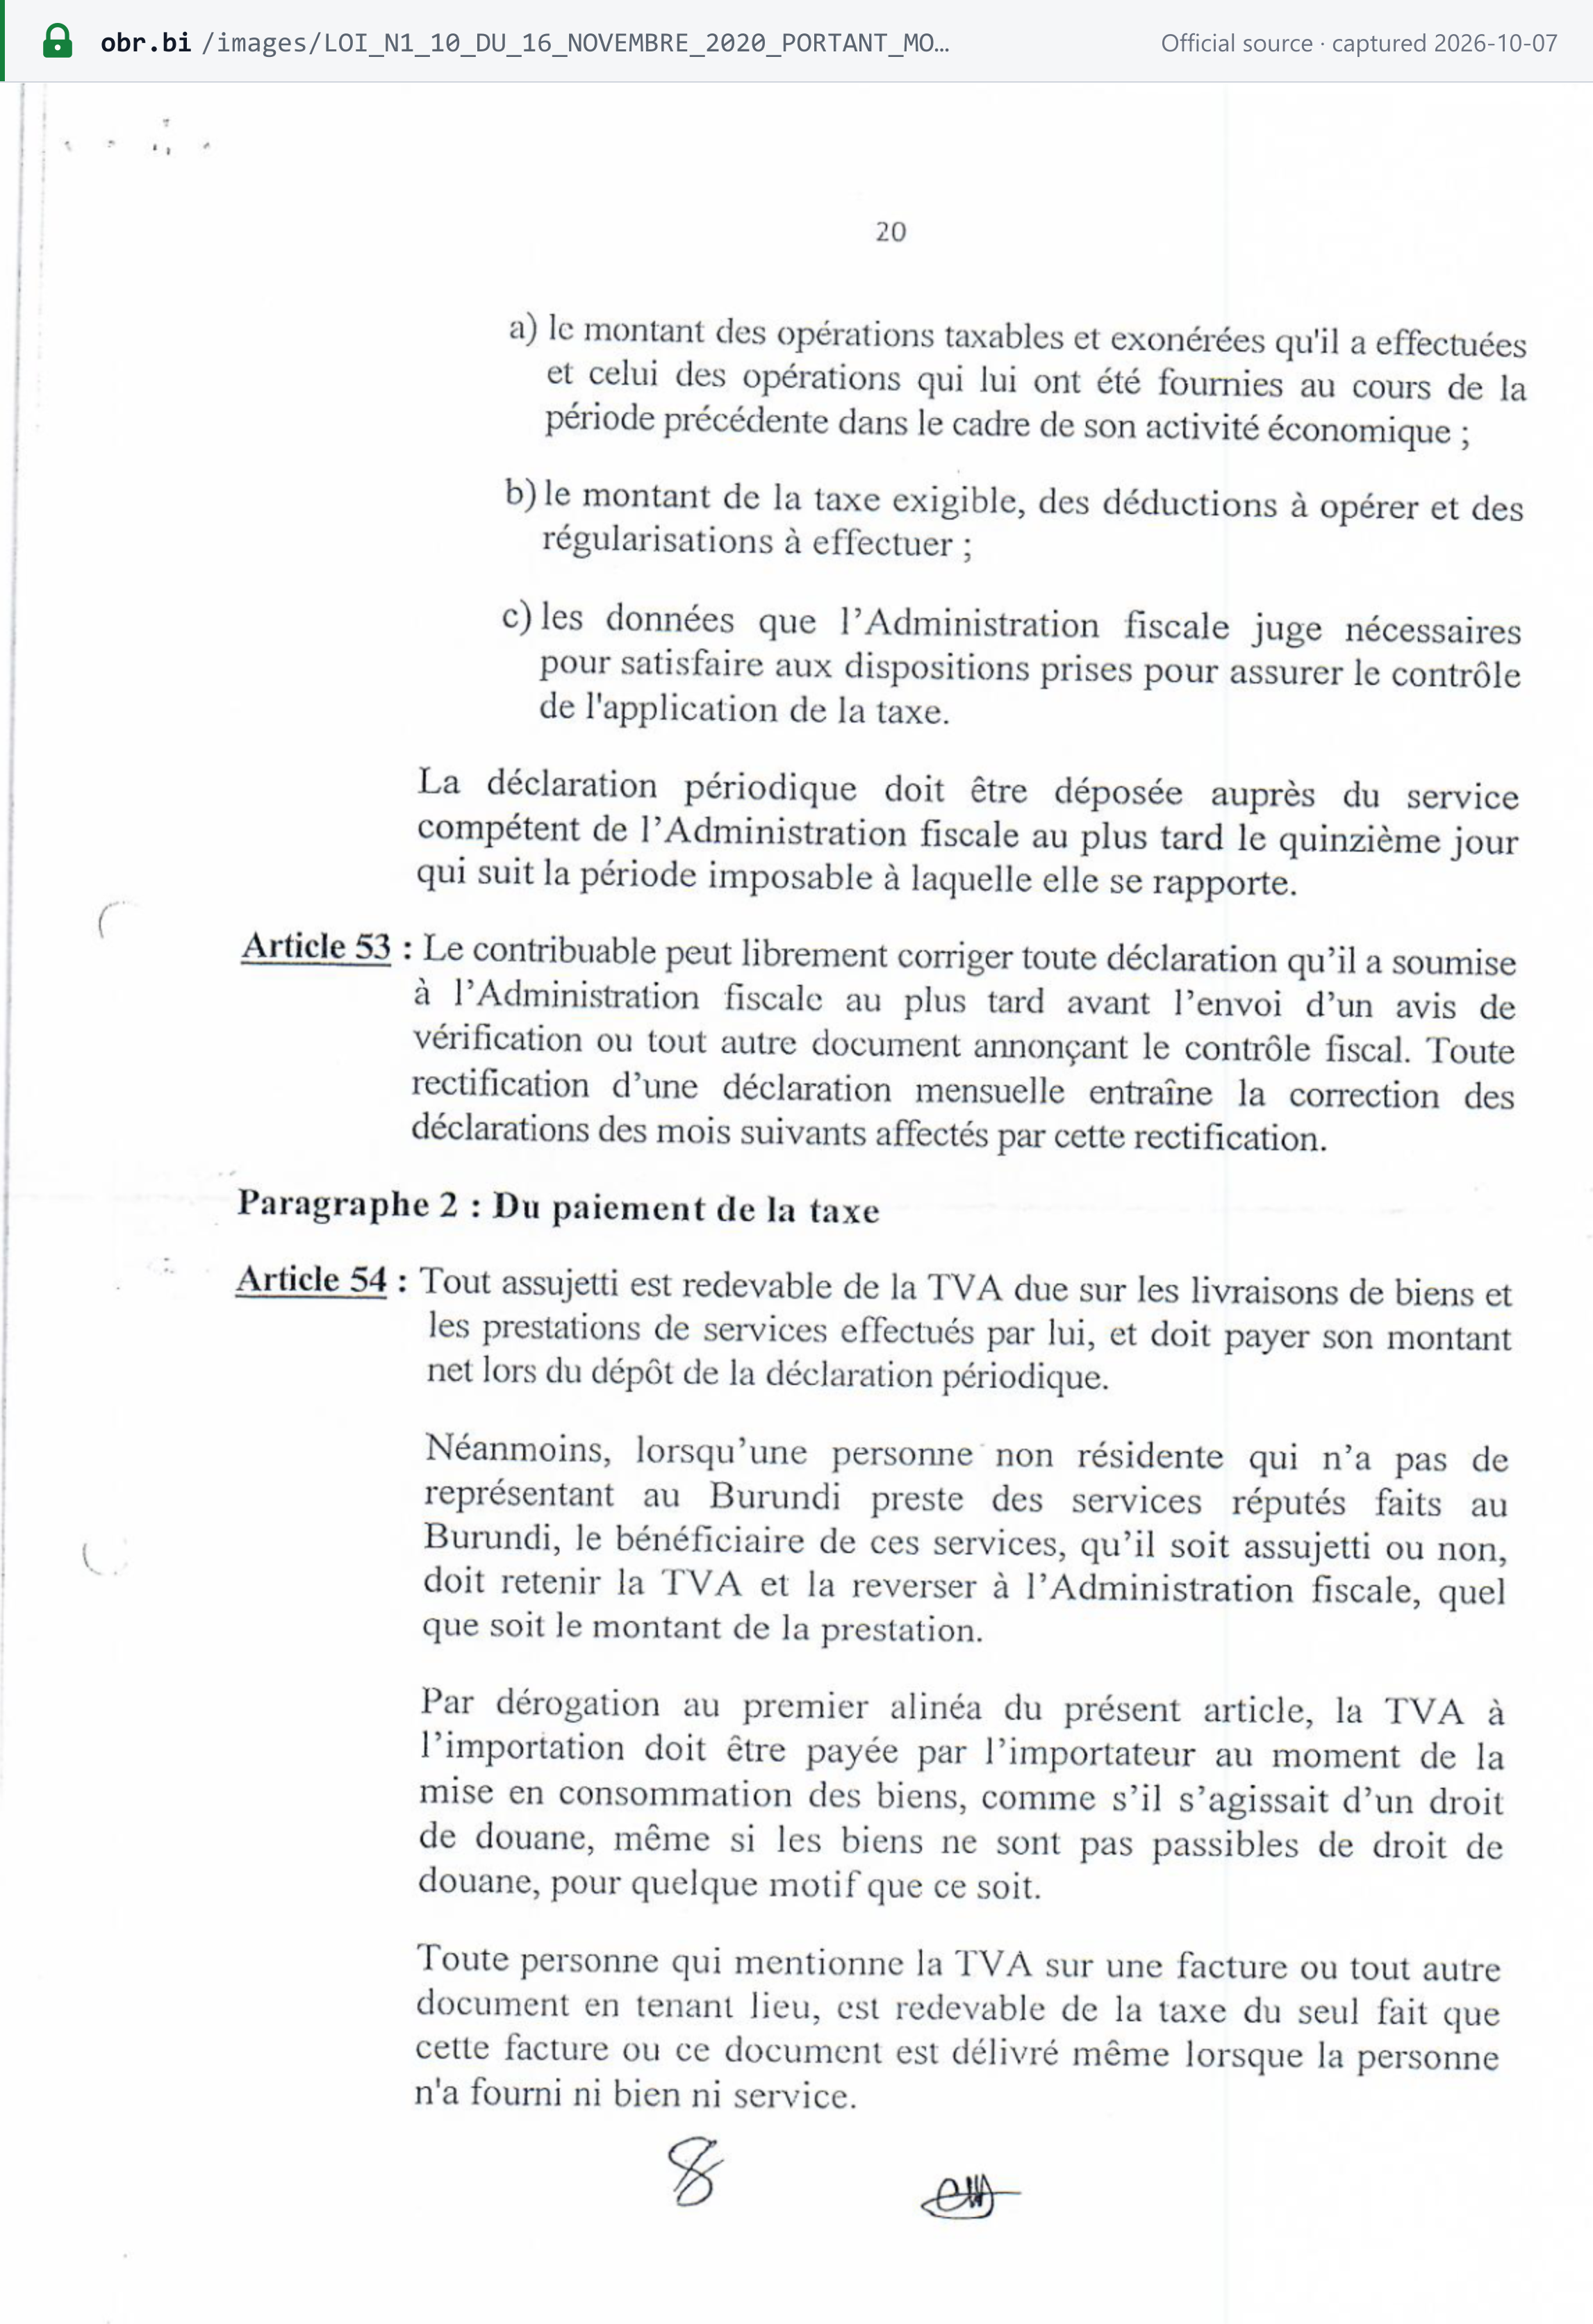
- 进口无论由谁进口均须征税(增值税法第 3 条 b 项)。货物放行供消费时产生增值税纳税义务(第 12 条 d 项),且“la TVA à l'importation doit être payée par l'importateur au moment de la mise en consommation des biens, comme s'il s'agissait d'un droit de douane”(第 54 条第 3 款)——即进口增值税由进口商在货物放行供消费时缴纳,如同关税一样。[1]
- 进口税基(第 18 条):完税价格,加上至布隆迪境内第一目的地的运输和保险费用,再加上进口关税和税款。进口环节 3% 的所得税预缴不计入税基,燃料除外。对于石油产品,财政法第 97 条将税基规定为 CIF 价值加上关税和港口税费。[3]
- 免税进口:享受海关免税待遇的进口免征增值税(第 10 条 m 项)。要抵扣进口增值税,进口商需持有以其名义开具并显示已付款的进口单据(第 22 条 b 项)。
- 小额豁免。 增值税法和财政法中的增值税条款均未规定低价值进口减免(核查日期:2026-10-06)。
- 进口商的电子发票系统。 “Tout importateur de marchandises ou matières premières destinées à la revente ou à l'usage industriel, doit prouver qu'il possède un système de facturation électronique reconnue par l'administration fiscale”(财政法第 100 条,第 32 页)——即进口用于转售或工业用途的商品或原材料的进口商,必须证明其拥有经税务机关认可的电子发票系统。此前,OBR 在 2025年9月19日的公告中告知使用自有开票系统的纳税人:凡未在 2025年10月20日前更新库存管理模块者,“ne pourra plus dédouaner ses marchandises”(将无法再为其货物办理清关)。[3] [13]
- 出口适用零税率,出口商保留抵扣进项税的权利(第 19–20 条)。OBR 的常见问题列明了营业执照、商业发票、税务证明以及出口费用的银行缴款单。[14]
非居民提供服务的反向征收
"Néanmoins, lorsqu'une personne non résidente qui n'a pas de représentant au Burundi preste des services réputés faits au Burundi, le bénéficiaire de ces services, qu'il soit assujetti ou non, doit retenir la TVA et la reverser à l'Administration fiscale, quel que soit le montant de la prestation."(增值税法第 54 条第 2 款)
客户代扣增值税,不论金额大小,也不论其是否已注册增值税。已注册的客户在增值税缴纳后,可凭发票予以抵扣(第 22 条 c 项)。[1] 关于该机制的一般运作方式,请参阅 Lookuptax 的反向征收机制详解。
数字产品与服务
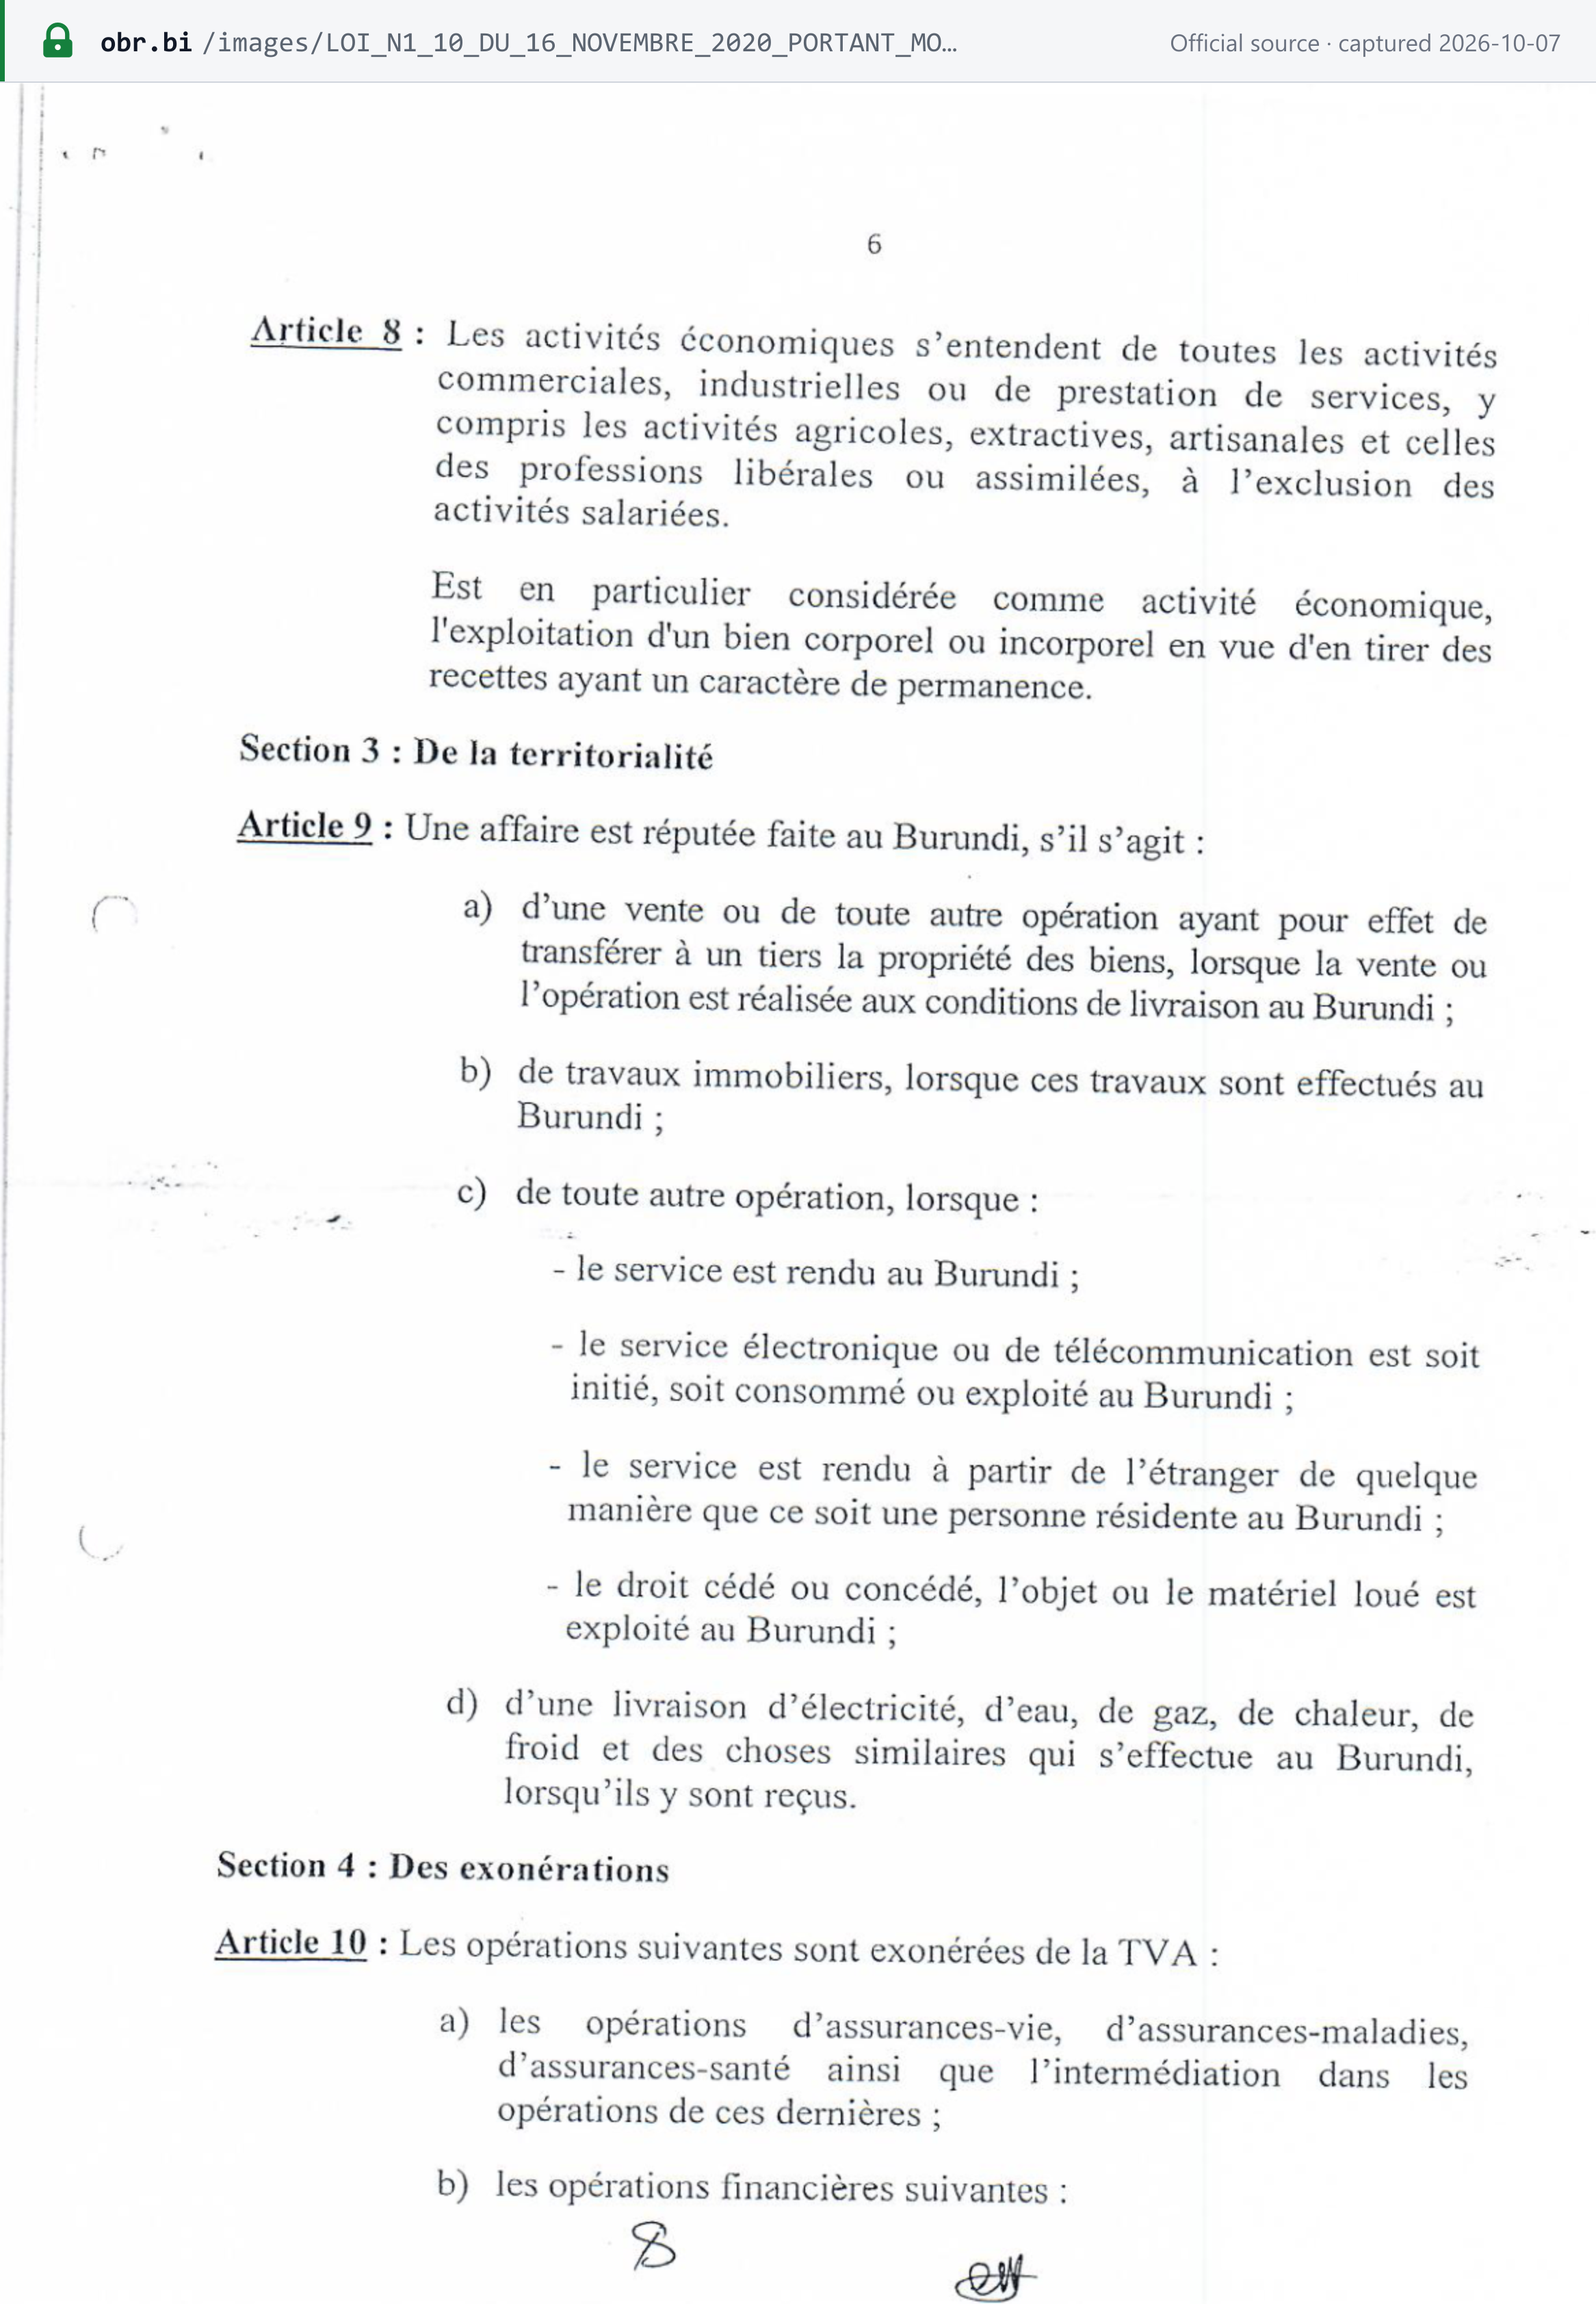
电子和电信服务“soit initié, soit consommé ou exploité au Burundi”(在布隆迪发起、消费或使用)时,视为在布隆迪提供(第 9 条 c 项)。第 2 条 h 项对电子服务的定义包括:托管、远程维护、软件及其更新、视听内容、数据库、游戏(包括博彩)以及远程教学。[1]
增值税法和财政法中的增值税条款均未为非居民数字服务供应商规定简易注册制度(核查日期:2026-10-06)。就这些服务核算增值税的法定义务,根据第 54 条第 2 款由布隆迪服务接受方承担。OBR 未发布关于如何对个人消费者执行该规定的指引。关于其他国家如何对此征税,请参阅 Lookuptax 的非居民供应商数字服务增值税指南。
境外公司向布隆迪销售——B2B 与 B2C
| 非居民的供应 | 由谁核算增值税 |
|---|---|
| 向企业提供服务(B2B) | 由布隆迪客户代扣并缴纳增值税(第 54 条第 2 款)。供应商就这些供应无需委任税务代表(第 45 条的例外规定) |
| 向消费者提供服务,包括电子服务(B2C) | 依法同样由服务接受方承担:第 54 条第 2 款适用于“qu'il soit assujetti ou non”(无论其是否为纳税人)。不存在非居民注册制度 |
| 在布隆迪境内的货物及其他应税供应 | 由供应商通过使用电子发票机的经批准税务代表承担(第 45、47 条) |
| 由布隆迪客户进口的货物 | 由进口商在放行供消费时缴纳进口增值税(第 54 条第 3 款) |
电商平台/平台视同供应商责任
不适用。 增值税法和 2026/2027 年度财政法均未针对电商平台或平台规定视同供应商规则(核查日期:2026-10-06)。
供应地
以下业务视为在布隆迪进行(第 9 条):[1]
- **货物:**以在布隆迪交货为条件进行销售或其他所有权转让的。
- **建筑工程:**在布隆迪施工的。
- **服务及其他业务,**满足以下条件之一的:
- 服务在布隆迪提供;
- 电子或电信服务在布隆迪发起、消费或使用;
- 服务从境外提供给布隆迪居民;或
- 所转让的权利或所出租的物品或设备在布隆迪使用。
- **公用事业:**在接收地。
发票要求
布隆迪既规定发票的样式,也规定发票的生成方式:
- 模板。 进项增值税只有凭“une facture conforme au modèle établi par l'administration fiscale”(符合税务机关所定模板的发票)方可抵扣(增值税法第 22 条 a 项)。未开具“une facture conforme au modèle initié par l'Administration fiscale”即进行供应属于违法行为(LPF 第 129 条第 10 项)。[1] [2]
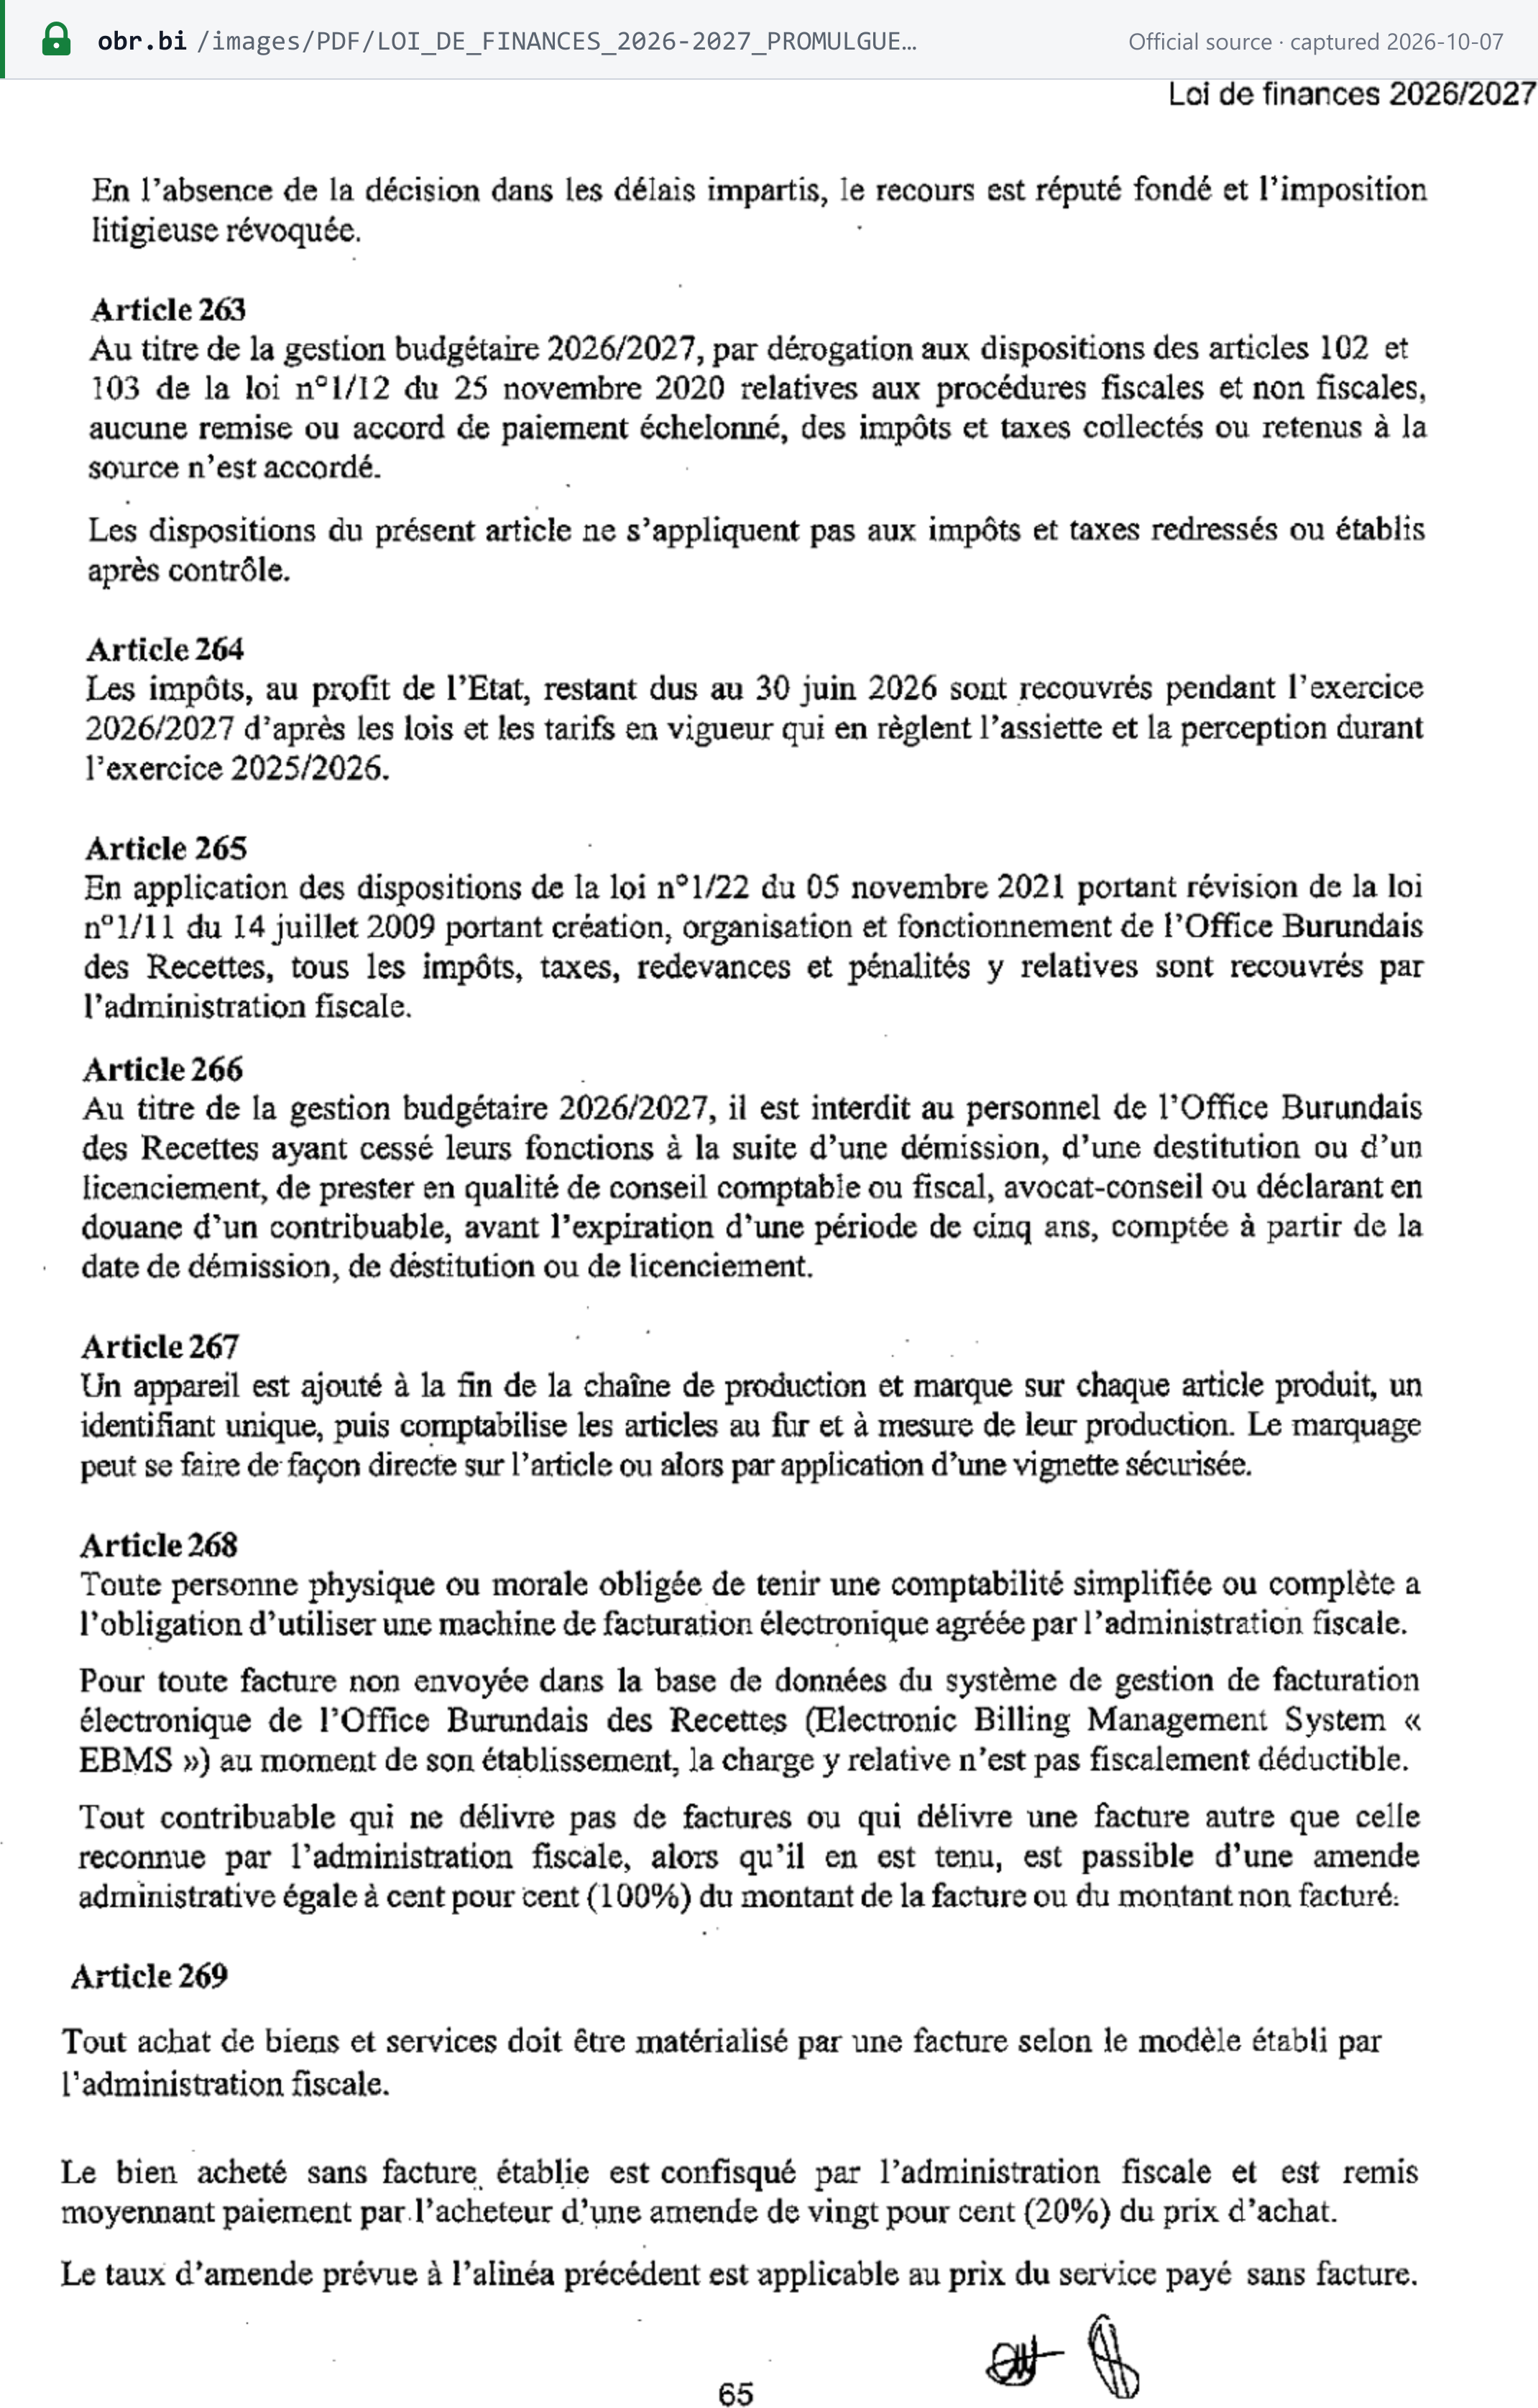
- 每一笔采购。 自 2026年7月1日起,“Tout achat de biens et services doit être matérialisé par une facture selon le modèle établi par l'administration fiscale”(财政法第 269 条)——即每一笔商品和服务采购都必须有符合税务机关模板的发票。[3]
- 机器。 “Tout assujetti à la taxe sur la valeur ajoutée a l'obligation d'utiliser une machine de facturation électronique qui imprime des factures mentionnant la TVA. Cette machine doit préalablement être agréée par l'Administration fiscale”(增值税法第 47 条)——即每一位增值税纳税人都必须使用可打印列明增值税之发票的电子发票机,且该机器须事先经税务机关批准。自 2026年7月1日起,财政法第 268 条将该义务扩展至所有须设置简易账簿或完整账簿的人。参见电子发票状态。[1]
必备内容
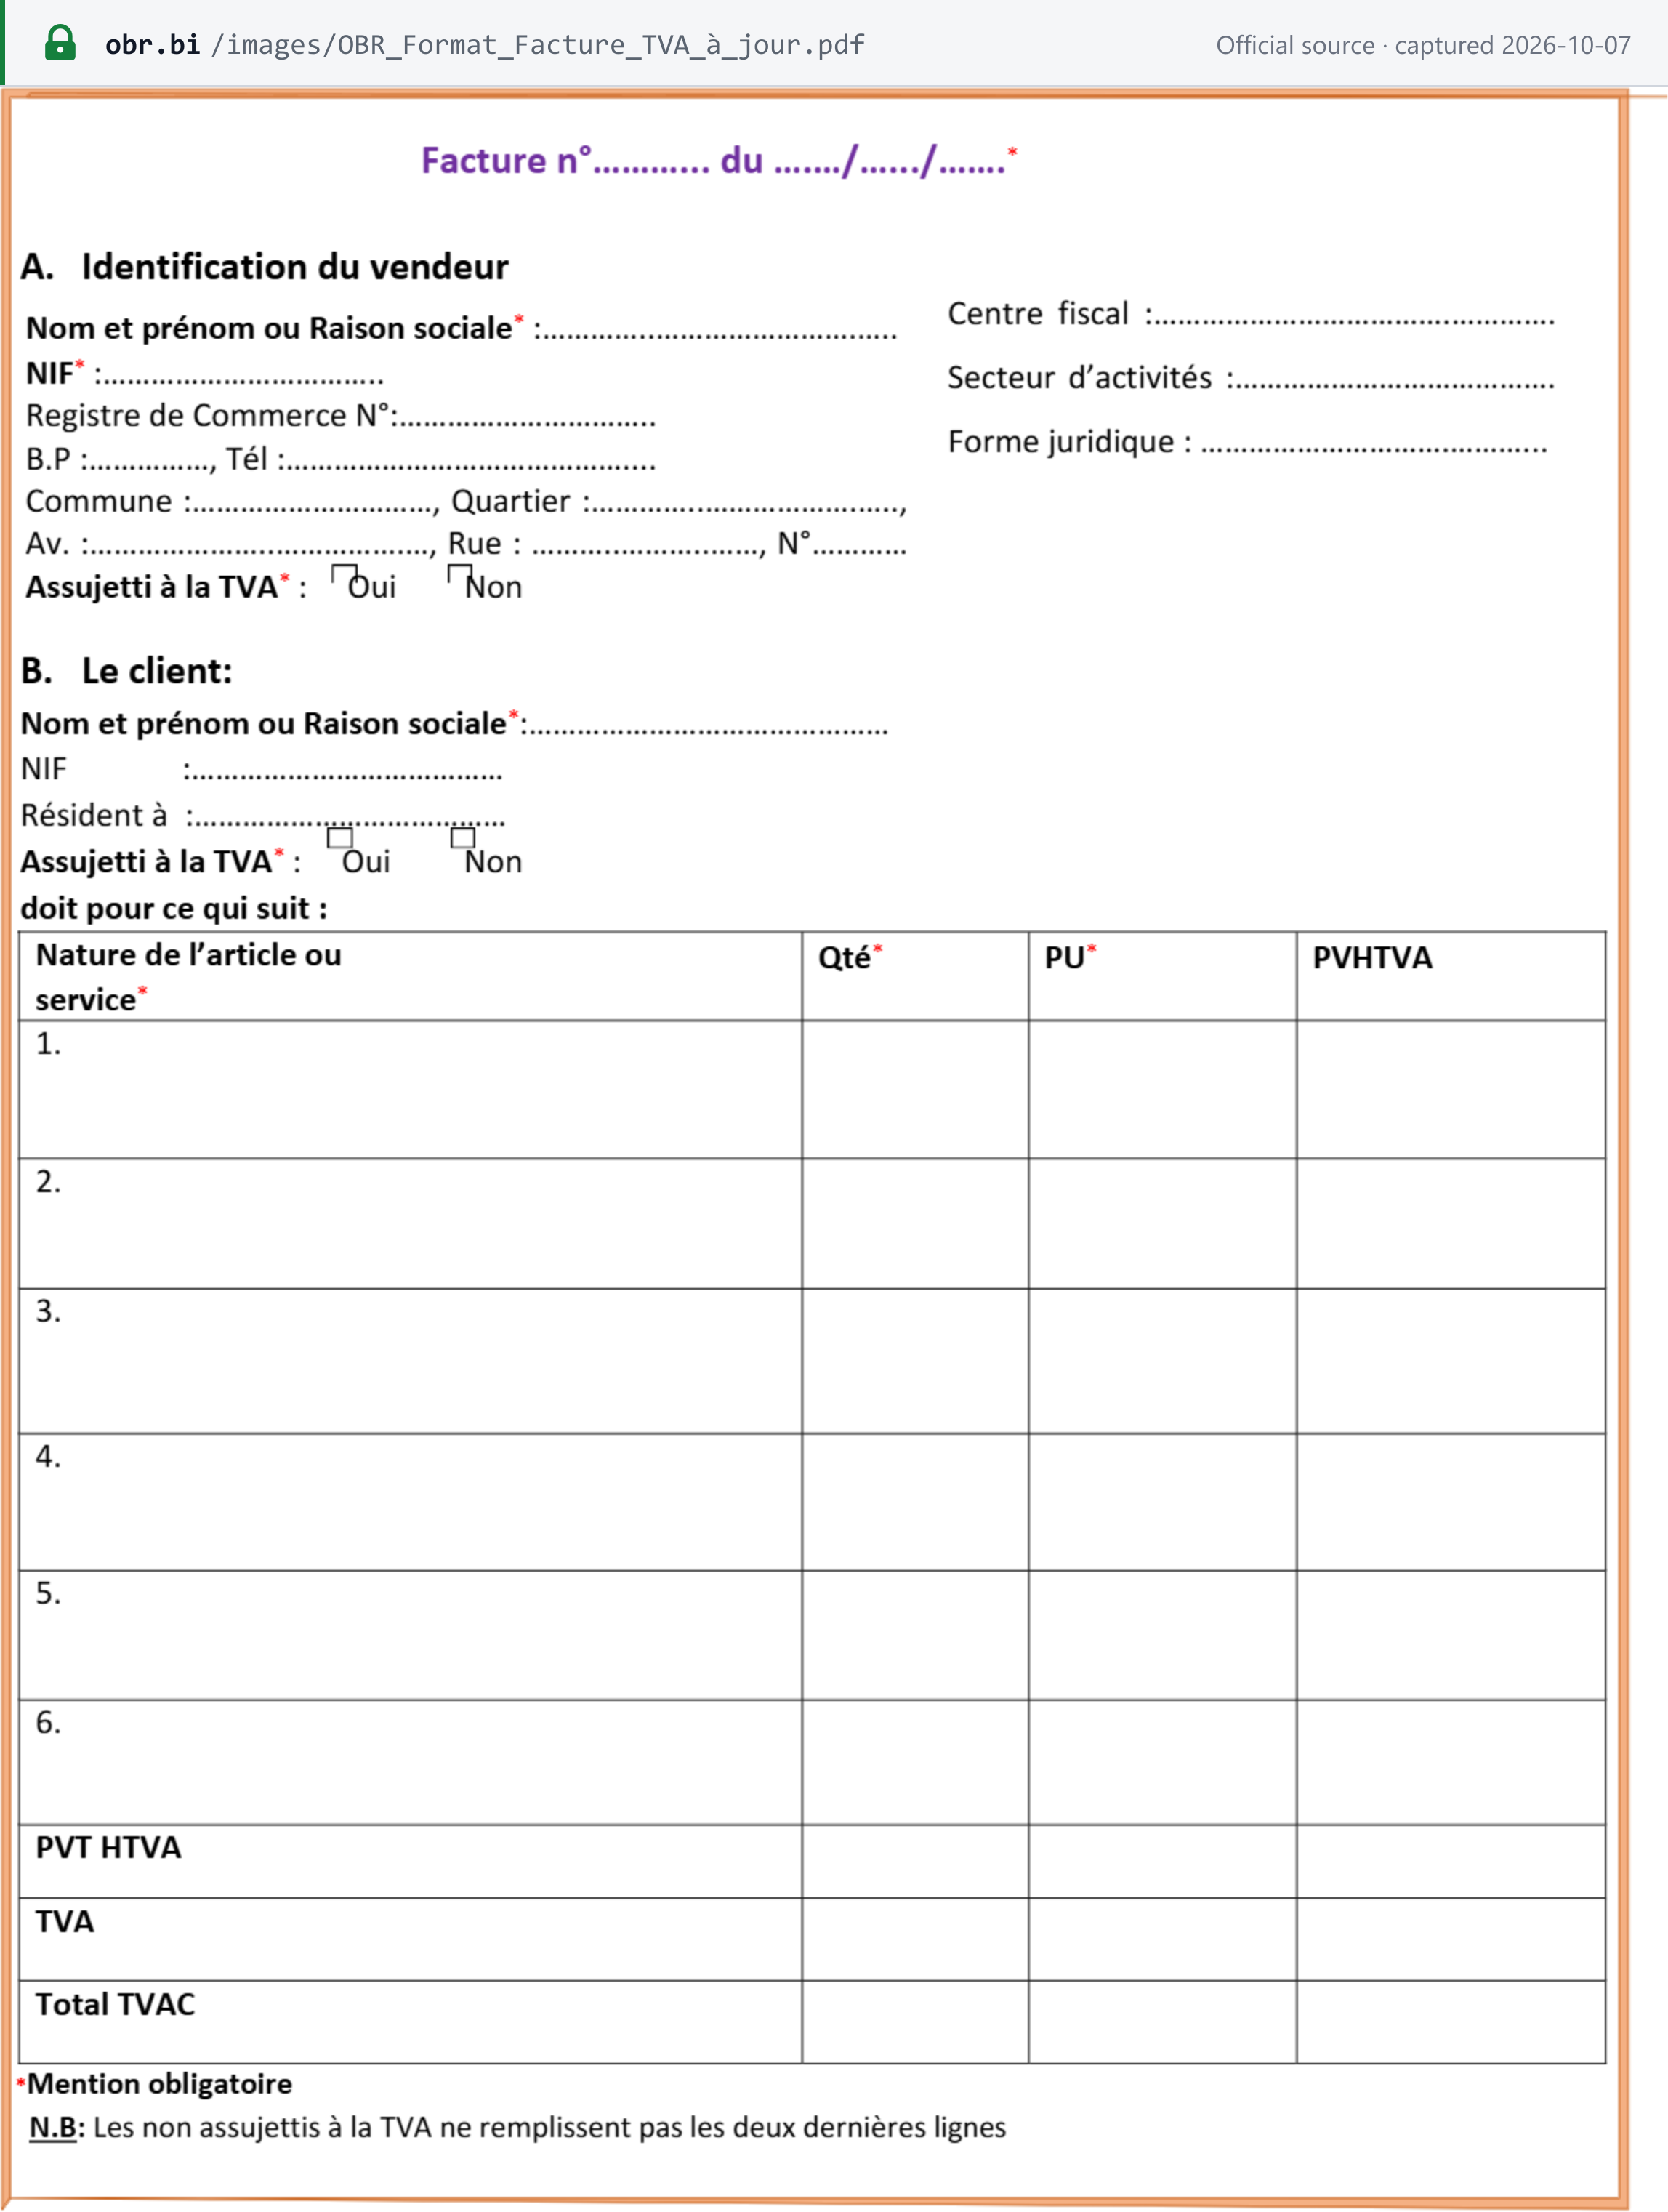
OBR 发布了官方增值税发票模板(“Format Facture TVA”,现行版本),并以星号标注必填字段(“*Mention obligatoire”)。[4]
| 栏目 | 字段 | 必填(*) |
|---|---|---|
| 抬头 | Facture n° … du …/…/…(发票号码和日期) | 是 |
| A. 卖方(Identification du vendeur) | 姓名或公司名称(Nom et prénom ou Raison sociale) | 是 |
| NIF | 是 | |
| 商业登记号 | — | |
| 邮政信箱、电话 | — | |
| 地址:市镇、街区、大道、街道、门牌号 | — | |
| 是否为增值税纳税人:是/否(Assujetti à la TVA : Oui / Non) | 是 | |
| 税务中心(Centre fiscal)、行业、法律形式 | — | |
| B. 客户(Le client) | 姓名或公司名称 | 是 |
| NIF | — | |
| 居住地(Résident à) | — | |
| 是否为增值税纳税人:是/否 | 是 | |
| 明细行 | 商品或服务的性质 | 是 |
| 数量(Qté) | 是 | |
| 单价(PU) | 是 | |
| 不含增值税价格(PVHTVA) | — | |
| 合计 | 不含增值税合计(PVT HTVA)、增值税(TVA)、含增值税合计(Total TVAC) | — |
模板的脚注写道:“N.B: Les non assujettis à la TVA ne remplissent pas les deux dernières lignes”——即未注册增值税的卖方将增值税行和含增值税合计行留空。OBR 还发布了基隆迪语版本的模板。[8]
未列明增值税的价格视为不含增值税。 “Lorsqu'une facture délivrée par un assujetti ne mentionne pas le montant de la taxe ou la mention « exonérée de la TVA », le prix mentionné est réputé hors TVA. Cette taxe non facturée sera supportée par le fournisseur et n'est pas déductible par l'acheteur”(增值税法第 49 条)——即纳税人开具的发票未列明税额或未注明“免征增值税”的,所列价格视为不含增值税,该未开票的税款由供应商承担,买方不得抵扣。一项例外:对于第 3 条 d 项所列货物,如卖方并非从事此类货物销售业务,则价格视为含增值税(第 49 条最后一款)。此外,发票上列明的增值税即为应缴增值税:在发票上列明增值税的任何人均须缴纳该税款,即使并未进行任何供应(第 54 条第 4 款)。[1]
开具期限
供应之后没有以日历计算的期限。发票必须“au moment de son établissement”——即在开具之时——送达 EBMS(财政法第 99 条和第 268 条)。OBR 的电子发票常见问题补充道:“L'envoi des données doit être automatique dès qu'une facture est validée dans le système.”(发票在系统中一经确认,即应自动发送数据。)[3] [7]
编号与顺序
模板要求列明发票号码(“Facture n°”),贷记单和借记单必须带有“dans une série continue”(连续序列中)的编号(增值税法第 50 条 a 项)。增值税法未就发票本身另行规定连续序列规则(核查日期:2026-10-06)。实务中,由经批准的机器或系统为每张发票编号:EBMS 发票签名的末尾即为发票号码。[9]
贷记单与借记单
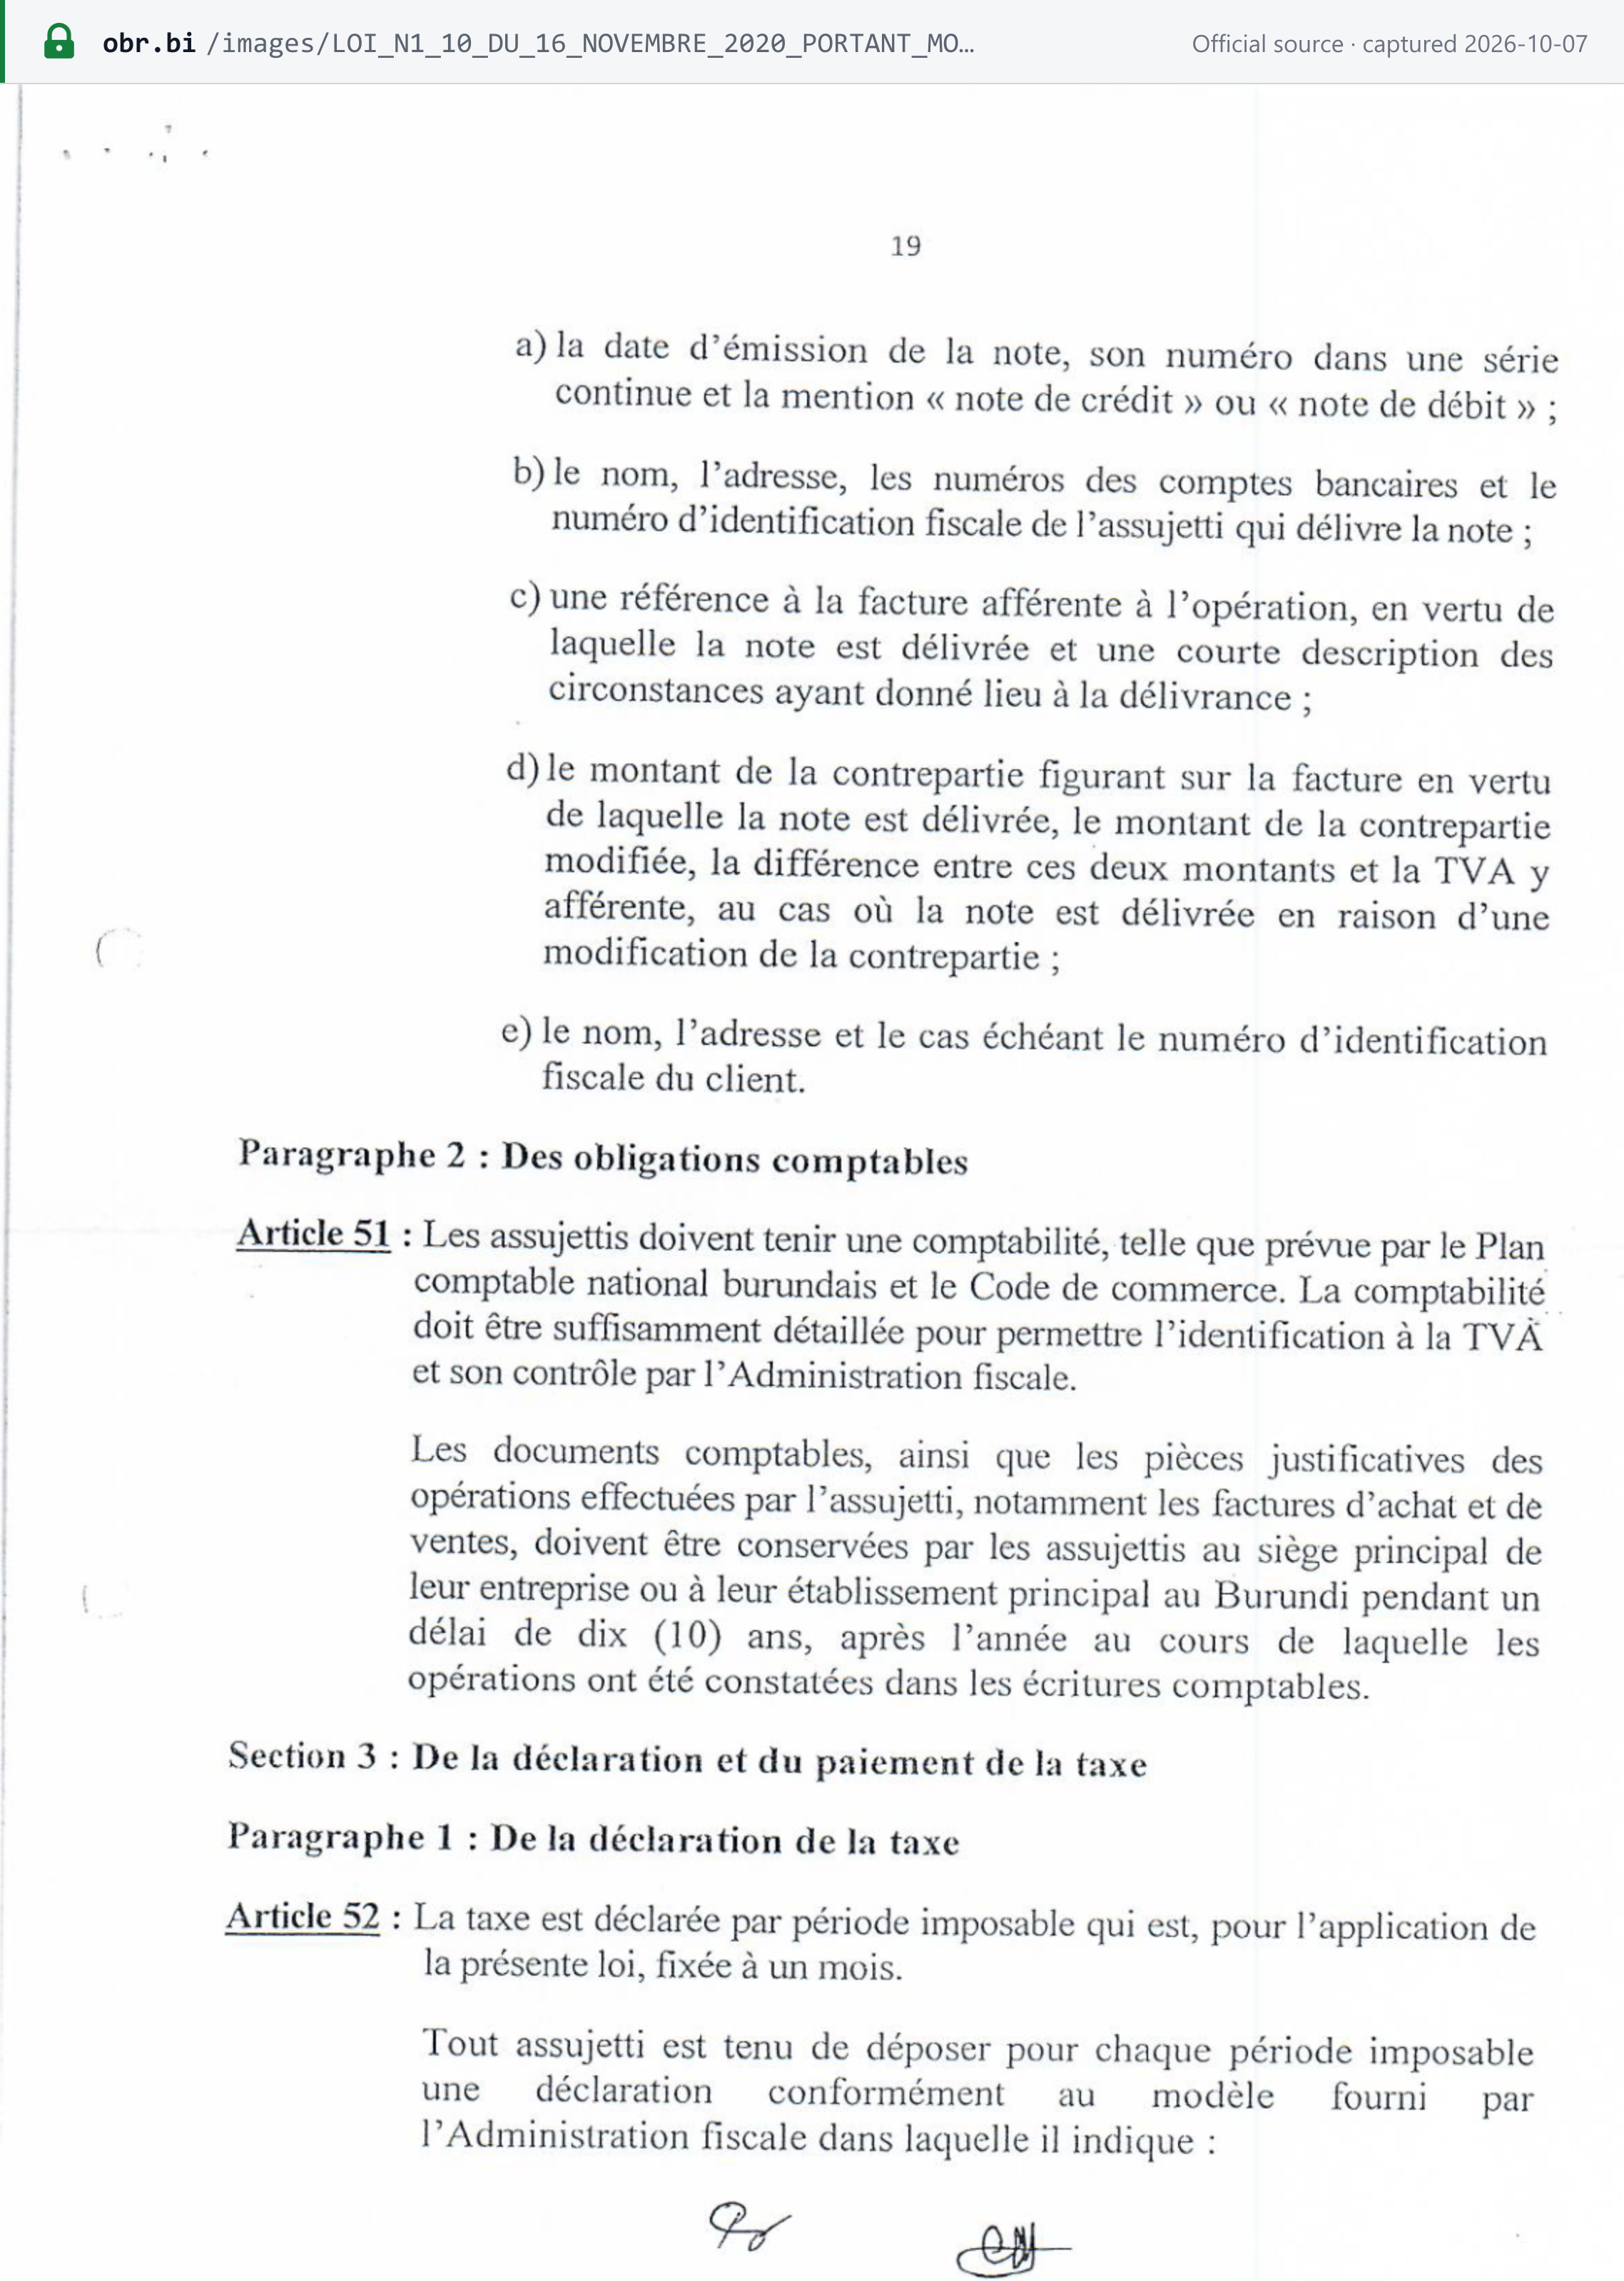
根据增值税法第 50 条,贷记单或借记单必须载明:[1]
- 开具日期、在连续序列中的编号,以及“note de crédit”(贷记单)或“note de débit”(借记单)字样;
- 开具人的名称、地址、银行账号和 NIF;
- 原发票的引用信息,以及开具该单据原因的简要说明;
- 价格发生变动的,列明原金额、修订后金额、差额以及该差额对应的增值税;
- 客户的名称、地址以及(如适用)NIF。
在 EBMS 中,已作废的发票标记为“FA”类型(facture annulée,作废发票),并通过 cancelled_invoice_ref 字段指向该发票。接口规范未描述单独的贷记单发票类型。[9]
货币与语言
无相关规定。 增值税法、LPF 和 2026/2027 年度财政法均未规定发票货币、语言或外币折算规则(截至 2026-10-07)。OBR 的官方模板为法语和基隆迪语版本。
单据类型
- 完整增值税发票:采用 OBR 模板,由经批准的机器或系统开具。这是唯一可用于抵扣进项税的单据。
- **非纳税人发票:**采用相同模板,但不填写增值税行和含增值税合计行(模板脚注)。
- **简易发票:**增值税法未规定简易发票的格式或金额门槛(核查日期:2026-10-06)。
- 银行及其他不开具发票的企业不为其业务开具发票,而是按 OBR 规定的格式向 EBMS 发送交易数据(电子发票常见问题 Q6)。[7]
自开发票
未作规定。 增值税法不含任何自开发票(self-billing)条款(核查日期:2026-10-06)。
保存与审计追踪
- 保存期限:10 年。 会计凭证和证明文件,“notamment les factures d'achat et de ventes”(尤其是采购和销售发票),须保存“au siège principal de leur entreprise ou à leur établissement principal au Burundi pendant un délai de dix (10) ans, après l'année au cours de laquelle les opérations ont été constatées dans les écritures comptables”(增值税法第 51 条第 2 款)——即在其企业总部或其在布隆迪的主要营业场所保存十年,自业务记入会计账簿的年度之后起算。LPF 同样规定自财政年度结束起保存 10 年,地点为布隆迪境内的场所(第 32 条)。[1] [2]
- **纯电子归档:**增值税法和 LPF 均未说明无纸化归档是否符合上述规定(截至 2026-10-07)。
- 完整性。 OBR 的电子发票常见问题要求电子发票保证其来源的真实性、内容的完整性(“qui ne doit pas être modifiable”,不得修改)以及可读性。[7]
- 回执确认。 自 2024年6月1日起,EBMS 拒收来自无法处理其接收回执的纳税人自有系统的发票(OBR 2024年3月22日公告)。[12]
- 签名。 每张 EBMS 发票都带有
<NIF>/<system id>/<date and time>/<invoice number>形式的签名,将该单据与开具人及开具时刻绑定。[9]
合规发票样本
上文所示的 OBR 模板即为官方样本。下面,Lookuptax 以一笔适用 18% 税率的境内 B2B 销售为例,填写了该模板的各个字段。所有名称、号码和金额均为虚构:
Facture——增值税发票(OBR 模板)
| Nature de l'article ou service* | Qté* | PU* | PVHTVA |
|---|---|---|---|
| Ciment, sac de 50 kg(水泥,50 公斤袋装) | 10 | BIF 40,000 | BIF 400,000 |
| Livraison sur chantier(送货至工地) | 1 | BIF 100,000 | BIF 100,000 |
- PVT HTVA
- BIF 500,000
- TVA (18%)增值税法第 19 条
- BIF 90,000
- Total TVAC
- BIF 590,000
- * Mention obligatoire——OBR 模板上以星号标注的字段为必填字段。
- 未注册增值税的卖方将 TVA 行和 Total TVAC 行留空(模板脚注)。已注册的卖方如未列明增值税,则价格视为不含增值税,由卖方承担该增值税——增值税法第 49 条。
- 由经批准的电子发票机或系统开具,并在开具时发送至 EBMS(增值税法第 47 条;财政法第 99、268 条)。EBMS 会添加 NIF/系统编号/日期时间/发票号码 形式的发票签名。
- 含增值税合计 BIF 590,000 超过 BIF 500,000,因此客户需要具备银行或电子支付记录方可抵扣增值税——财政法第 99 条。
电子发票状态
状态(截至 2026-10-07):强制实施。 根据增值税法第 47 条,每一位增值税纳税人都必须使用经 OBR 批准的电子发票机(machine de facturation électronique,MFE / EBM)。自 2026年7月1日起,该义务还涵盖所有须设置简易账簿或完整账簿的人(财政法第 268 条)。这些机器会将每张发票发送至 OBR 的电子发票管理系统(Electronic Billing Management System,EBMS)。[1] [3]
- 模式。 实时报告:OBR 2022年1月关于 EBMS 的公告描述了“transfert des données, en temps réel, vers les serveurs de l'OBR”(数据实时传输至 OBR 服务器)。没有任何 OBR 来源描述发票开具前的审批,因此这属于实时报告模式,而非清关(clearance)模式。[9]
- 如何合规(电子发票常见问题 Q7):通过 OBR 的接口将您自己的开票软件连接至 EBMS,或购买经 OBR 批准的机器。获取和使用机器的条件由 2022年7月4日第 540/678 号部长令规定(常见问题 Q4)。OBR 已不再在其网站上提供该部长令(截至 2026-10-07)。[7]
- 格式。 JSON 网络接口,提供登录、添加发票、获取发票和核验 NIF 等函数(2022年1月接口规范)。它并非 UBL 或 Peppol 格式。[9]
- 适用范围。 适用范围内纳税人的所有销售——B2B、B2G 和 B2C 一律适用。OBR 未按客户类型公布单独的实施阶段(核查日期:2026-10-06)。2022年9月,OBR 的常见问题将“tous les contribuables exerçant les activités génératrices des revenus”(所有从事创收活动的纳税人)纳入适用范围,但按季度申报的纳税人除外,他们将“progressivement”(逐步)纳入。银行及类似企业发送交易数据而非发票(常见问题 Q6)。[7]
- 故障。 如果机器或网络连接发生故障,纳税人可开具手工发票,但必须立即通知 OBR,并在事后录入这些发票(常见问题 Q11)。故障必须在三个工作日内报告(增值税法第 58 条)。[7]
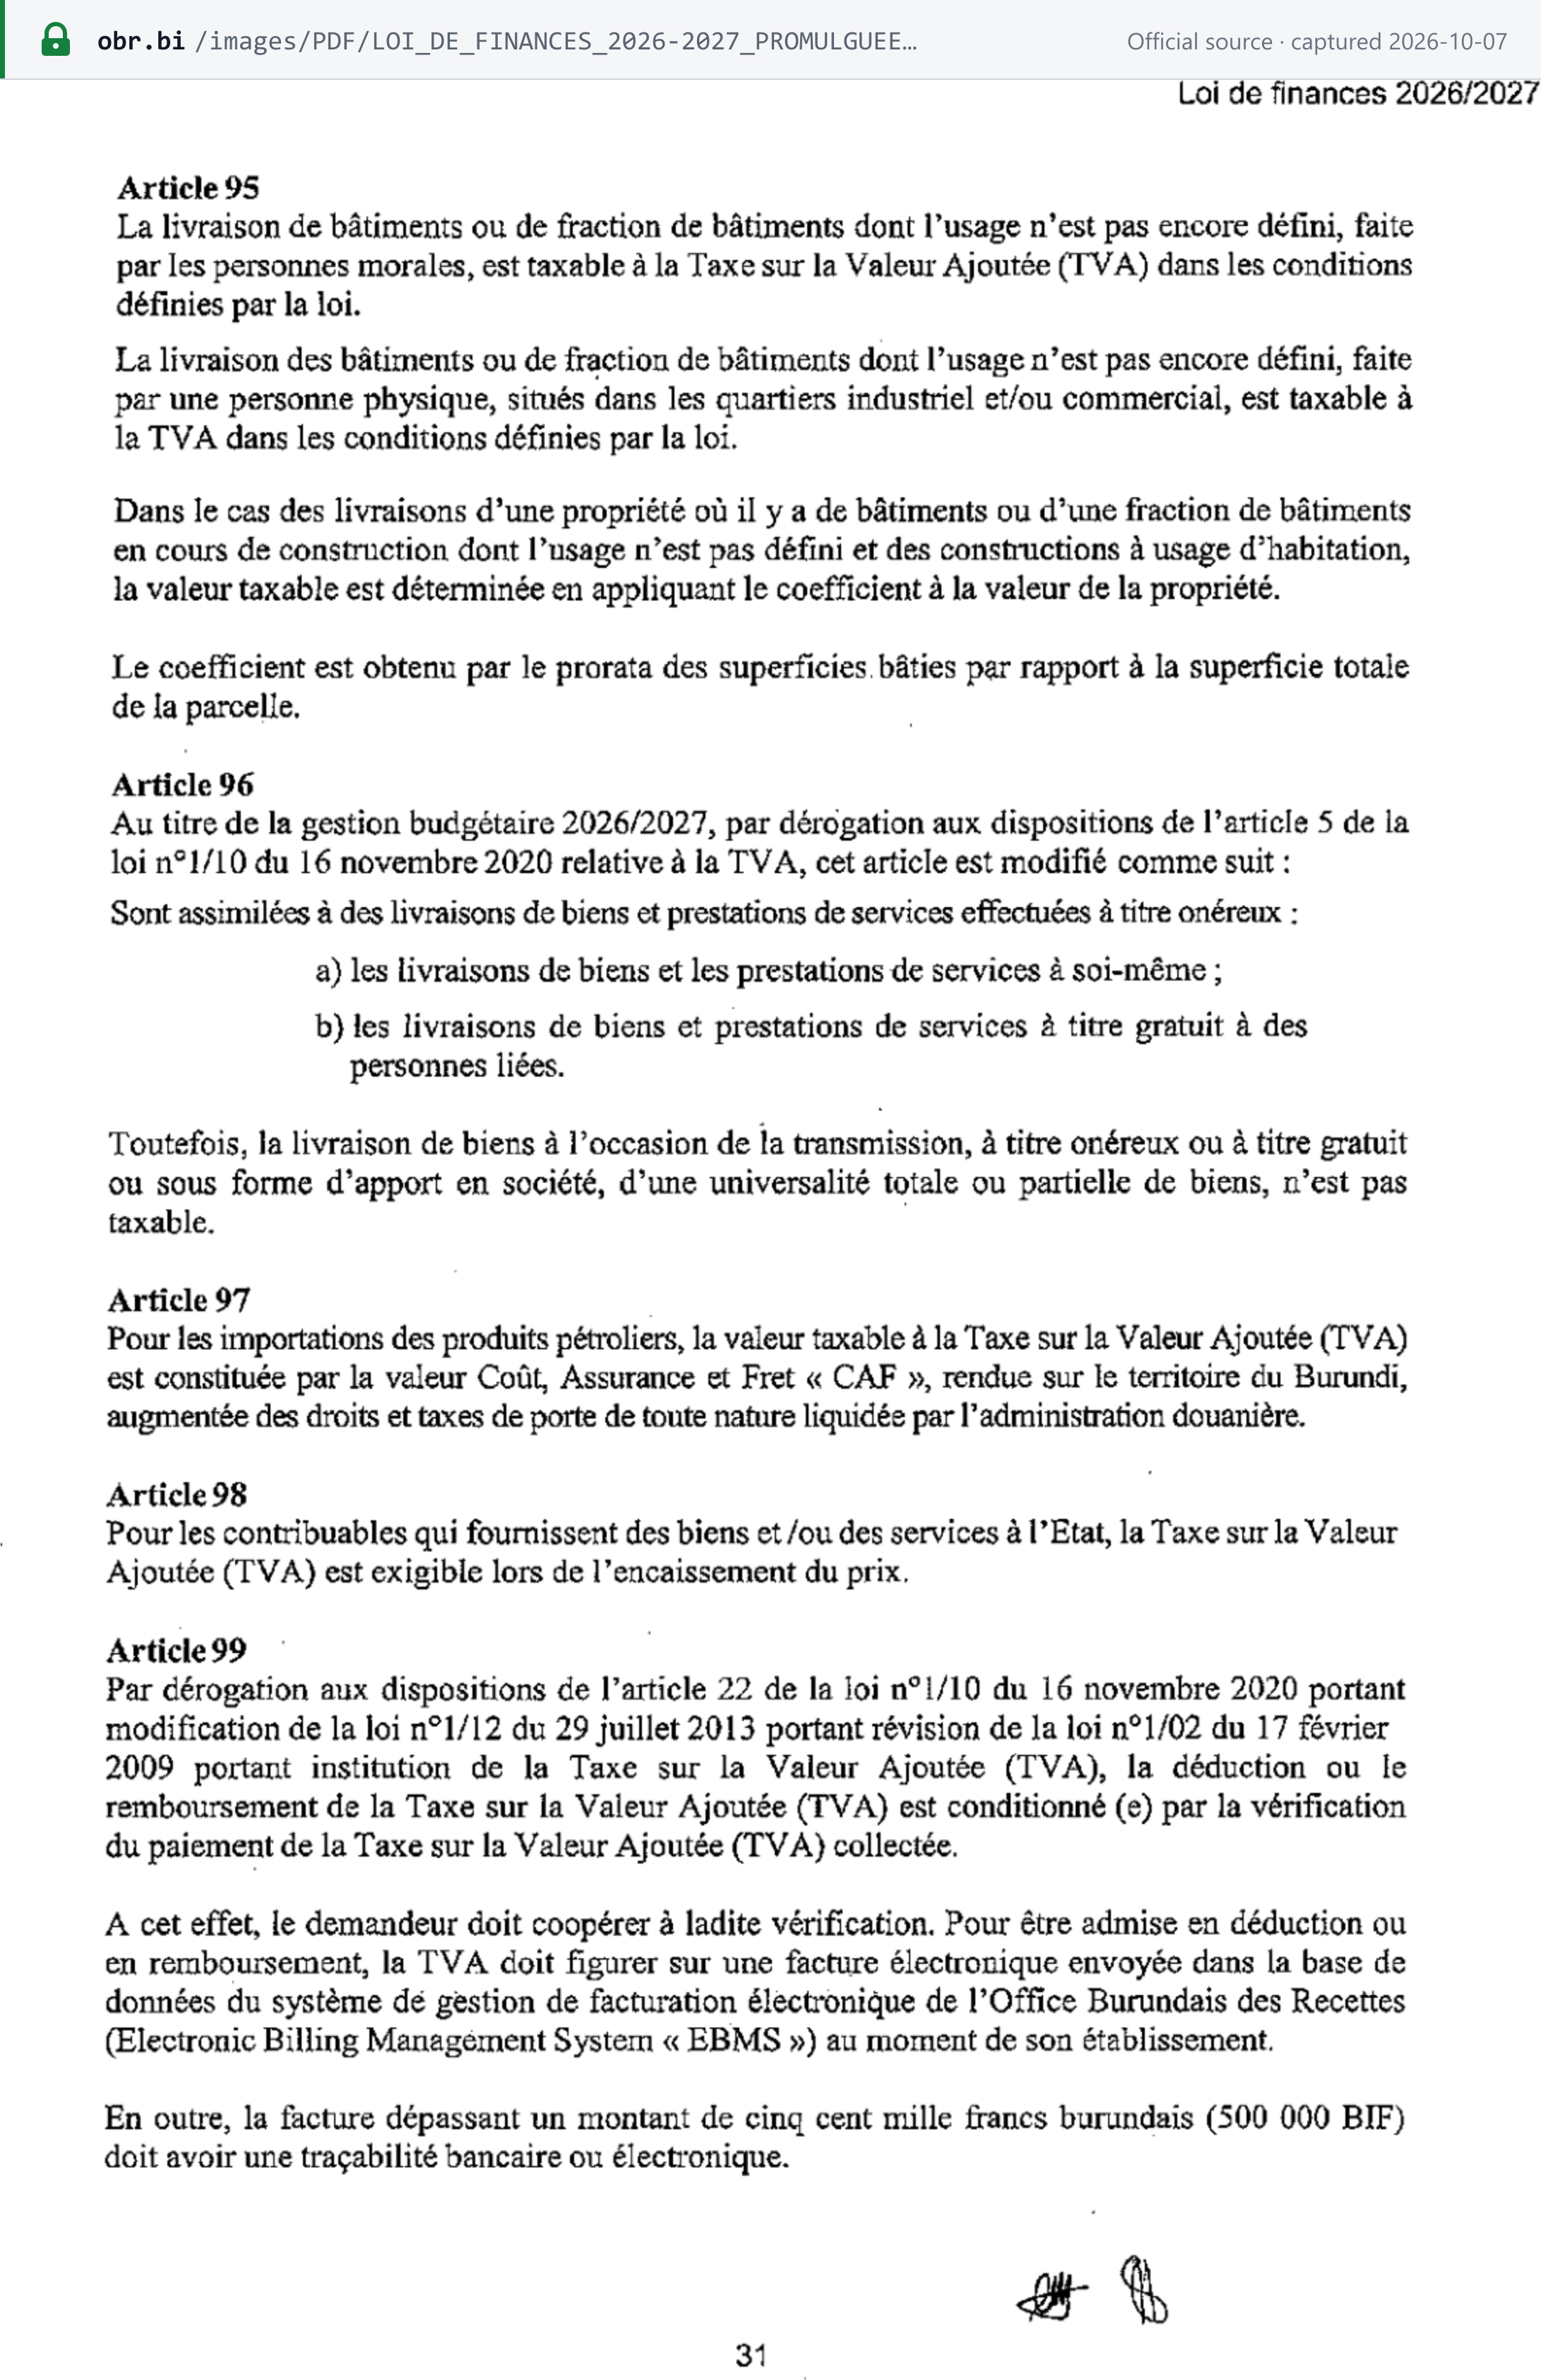
进项税仅凭 EBMS 发票抵扣(自 2026年7月1日起)。 财政法第 99 条,第 31 页:[3]
"Pour être admise en déduction ou en remboursement, la TVA doit figurer sur une facture électronique envoyée dans la base de données du système de gestion de facturation électronique de l'Office Burundais des Recettes (Electronic Billing Management System « EBMS ») au moment de son établissement. En outre, la facture dépassant un montant de cinq cent mille francs burundais (500 000 BIF) doit avoir une traçabilité bancaire ou électronique."
| 日期 | 进展 |
|---|---|
| 2020 年增值税法(第 47 条) | 每一位增值税纳税人都必须使用经批准的电子发票机 |
| 2022年7月4日 | 第 540/678 号部长令规定获取和使用机器的条件 |
| 2022年9月15日 | OBR 常见问题:所有创收纳税人均纳入适用范围,按季度申报者除外,后者逐步纳入 |
| 2024年6月1日 | 纳税人的自有系统必须能够处理 EBMS 回执,否则其发票将被拒收 [12] |
| 2025年10月20日 | 自有系统用户必须已更新其库存模块,否则无法为货物办理清关 [13] |
| 2026年7月1日 | 2026/2027 年度财政法:进项税仅凭 EBMS 发票抵扣,以及 BIF 500,000 可追溯性规则(第 99 条);进口商必须拥有经认可的系统(第 100 条);义务扩展至所有记账纳税人,非 EBMS 费用不得扣除(第 268 条) |
Lookuptax 目前尚无专门的布隆迪电子发票指南。如需将布隆迪与其他司法管辖区对比,请参阅 Lookuptax 的电子发票实施状态与网络一览表。
申报与缴纳
申报频率
按月申报。 每一位增值税纳税人的纳税期间均为一个月(增值税法第 52 条)。法律未规定按季度或按年度申报增值税的选项。[1]
申报截止日期
申报表须在纳税期间次月的 15 日前提交:“La déclaration périodique doit être déposée auprès du service compétent de l'Administration fiscale au plus tard le quinzième jour qui suit la période imposable à laquelle elle se rapporte”(第 52 条)。在收到稽查通知之前,可免费更正申报表(第 53 条)。[1]
缴纳截止日期与方式
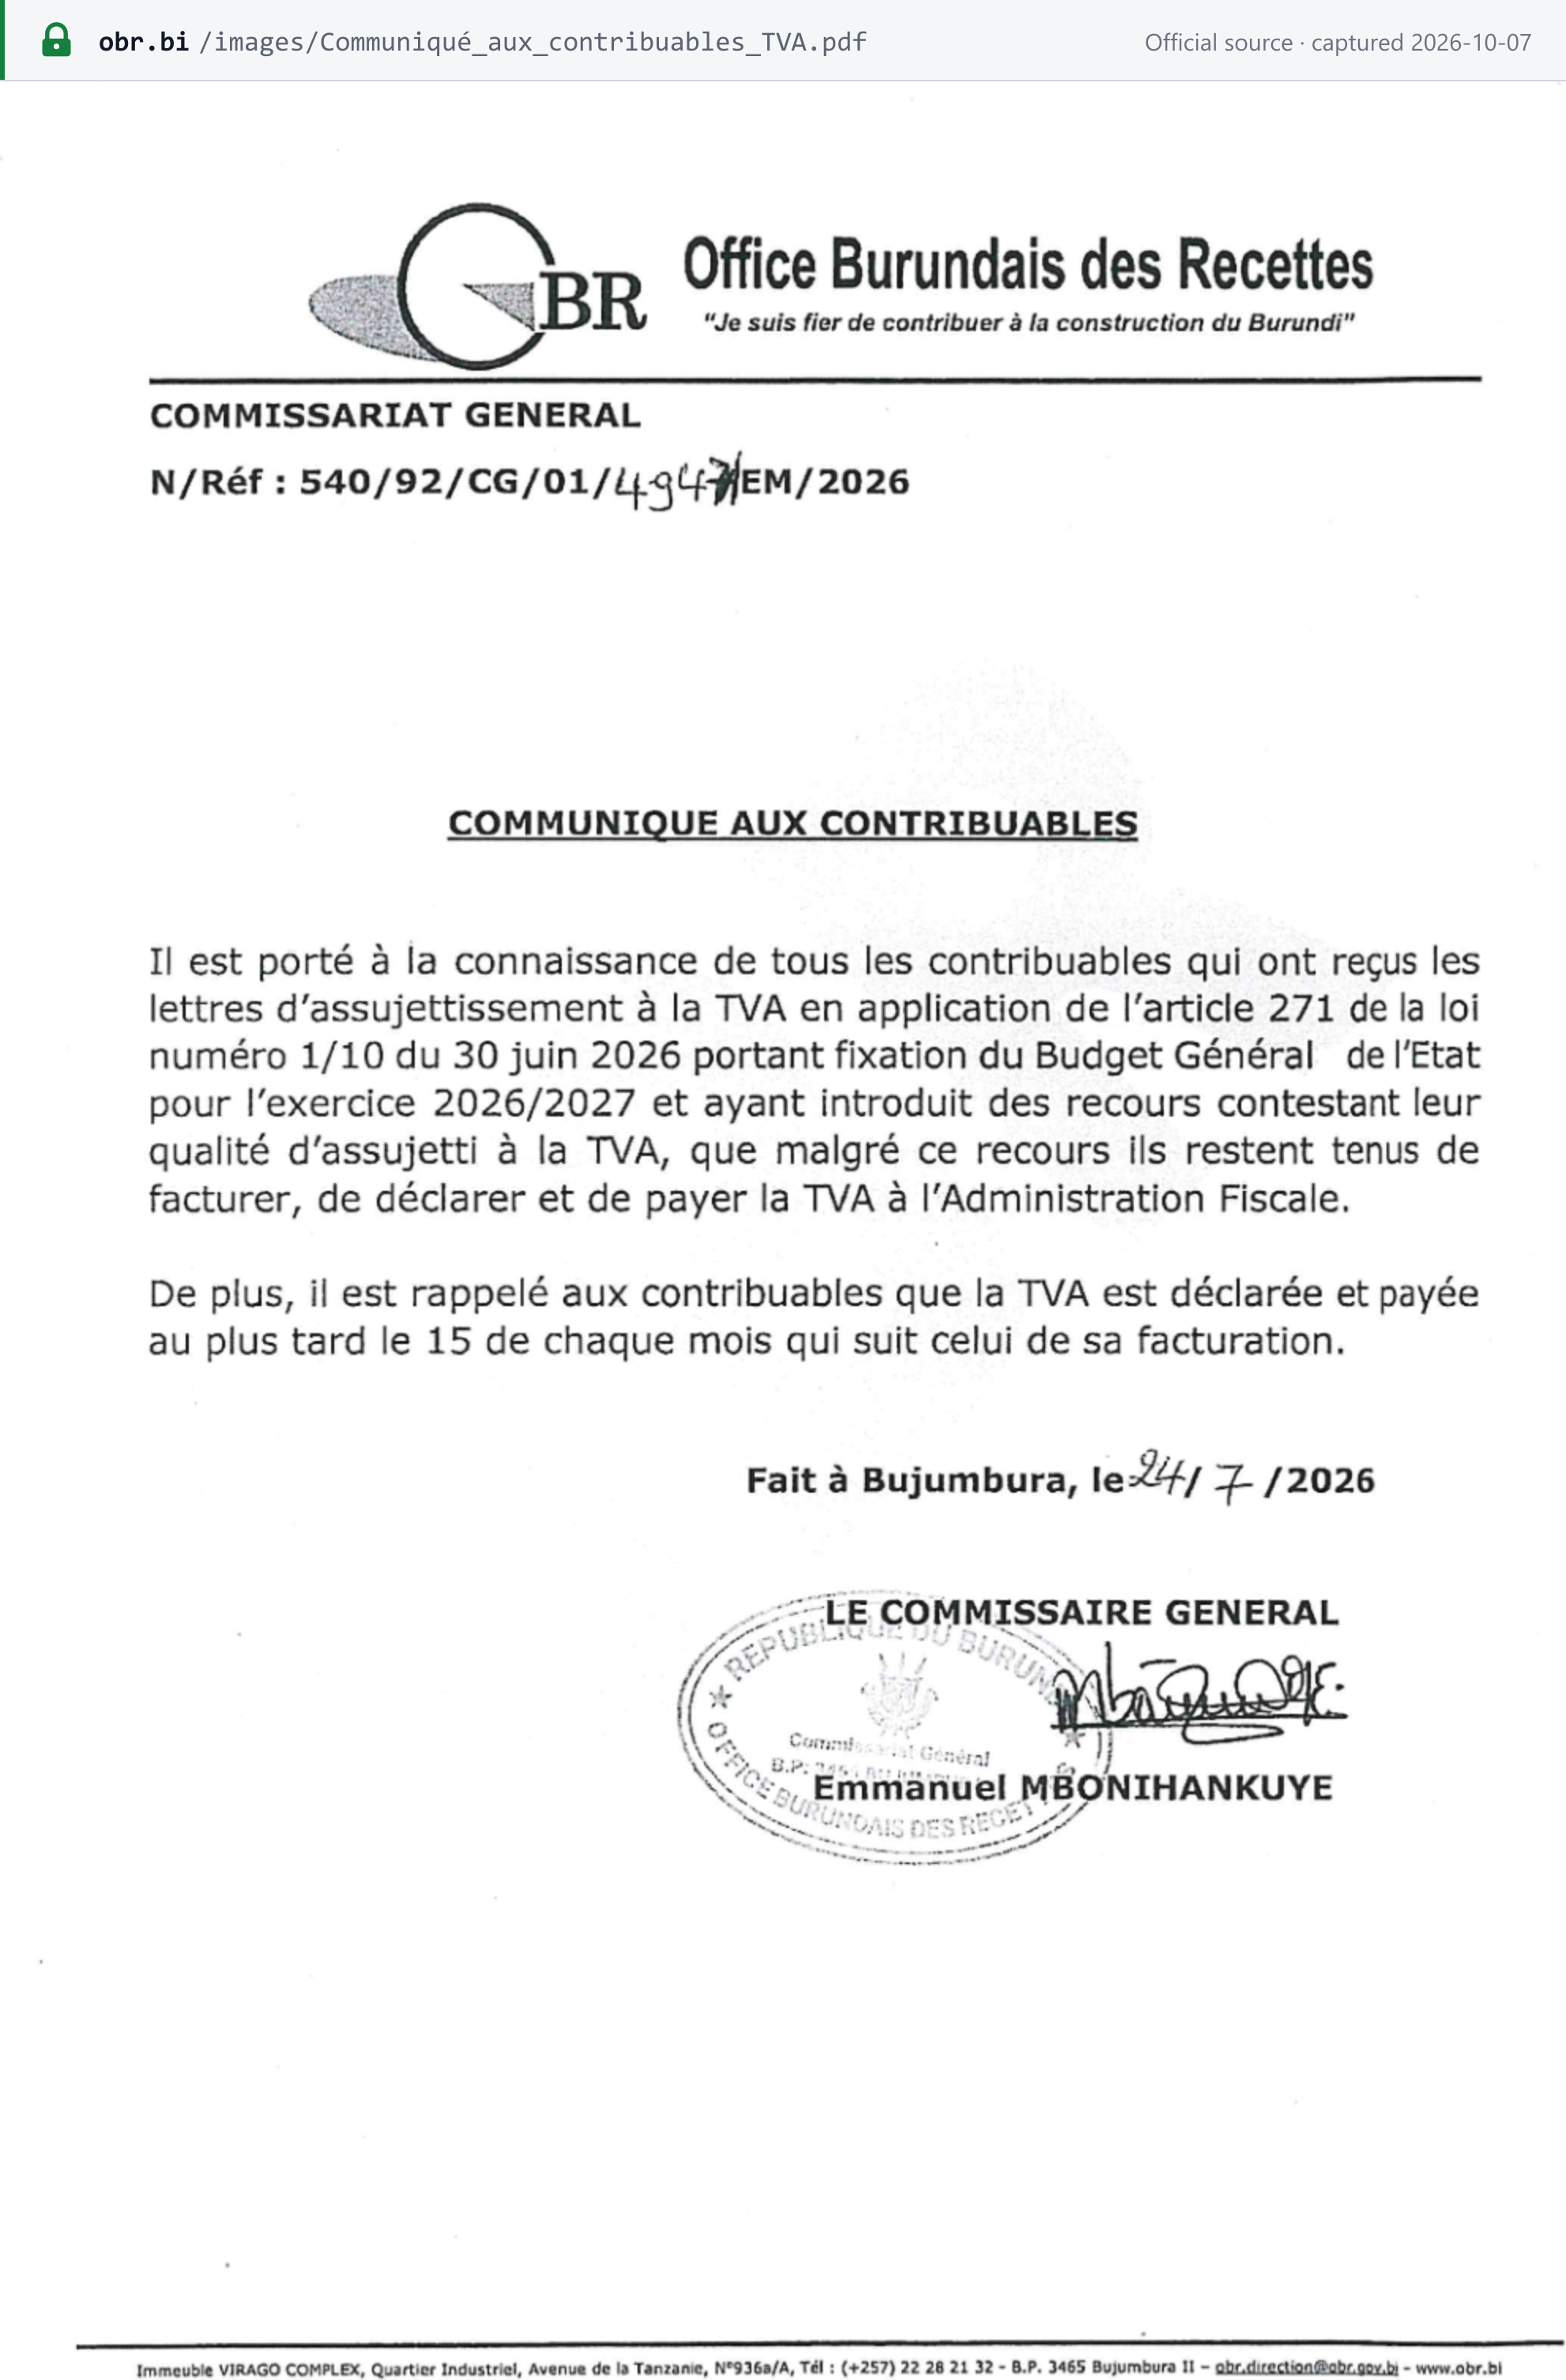
- 与申报同日。 增值税同样须在 15 日前缴纳(第 54 条第 1 款)。OBR 于 2026年7月24日重申了这一点:“la TVA est déclarée et payée au plus tard le 15 de chaque mois qui suit celui de sa facturation”(增值税最迟于开票月份次月的 15 日申报并缴纳)。[5]
- 申诉不中止增值税义务。 同一公告指出,对其 2026/2027 年度增值税纳税义务提出异议的纳税人“restent tenus de facturer, de déclarer et de payer la TVA”(仍须开具发票、申报并缴纳增值税)。[5]
- 电子申报。 大型和中型纳税人必须通过 Umutangakori 门户申报和缴税。2023年10月31日第 540/1377 号部长令(Ordonnance ministérielle n°540/1377 du 31/10/2023)规定:“Ils sont tenus d'utiliser le portail « UMUTANGAKORI » pour la déclaration et le paiement des impôts et taxes”(第 4 条)。不可抗力须在 48 小时内通知(第 6 条),门户故障期间允许纸质申报(第 7 条)。[11]
- 部分供应商适用收付实现制。 服务增值税在收到价款时产生纳税义务,也可选择按发票核算(第 12 条 b、e 项)。向国家供货的供应商同样在收到价款时核算(第 12 条 f 项)。财政法第 98 条为 2026/2027 年度重申了这一规则,并非新引入。[1] [3]
附加清单
按收付实现制核算的服务提供商和国家供应商须每月提交未付发票清单(第 12 条)。增值税法未规定年度增值税申报表或销售及采购清单(核查日期:2026-10-06)。[1]
进项税抵扣与不得抵扣项目
根据第 20 条,进项增值税凭符合 OBR 模板的发票(第 22 条 a 项)可予抵扣。自 2026年7月1日起,该发票还必须在开具时已发送至 EBMS,且超过 BIF 500,000 的发票必须具备银行或电子支付记录(财政法第 99 条)。根据第 21 条,以下项目不得抵扣:[1]
- 用于非应税业务的商品和服务的增值税,但经主管机关免税的商品和服务的增值税除外;
- 住宿或寄宿、招待、餐饮和差旅的增值税;
- 向未注册增值税的人支付的增值税。
以管制价格销售的石油产品的增值税不得抵扣(第 66 条)。同时经营应税和免税业务的企业按比例抵扣(第 23 条)。买方必须核实其供应商是否已注册增值税(第 32 条)。
退税
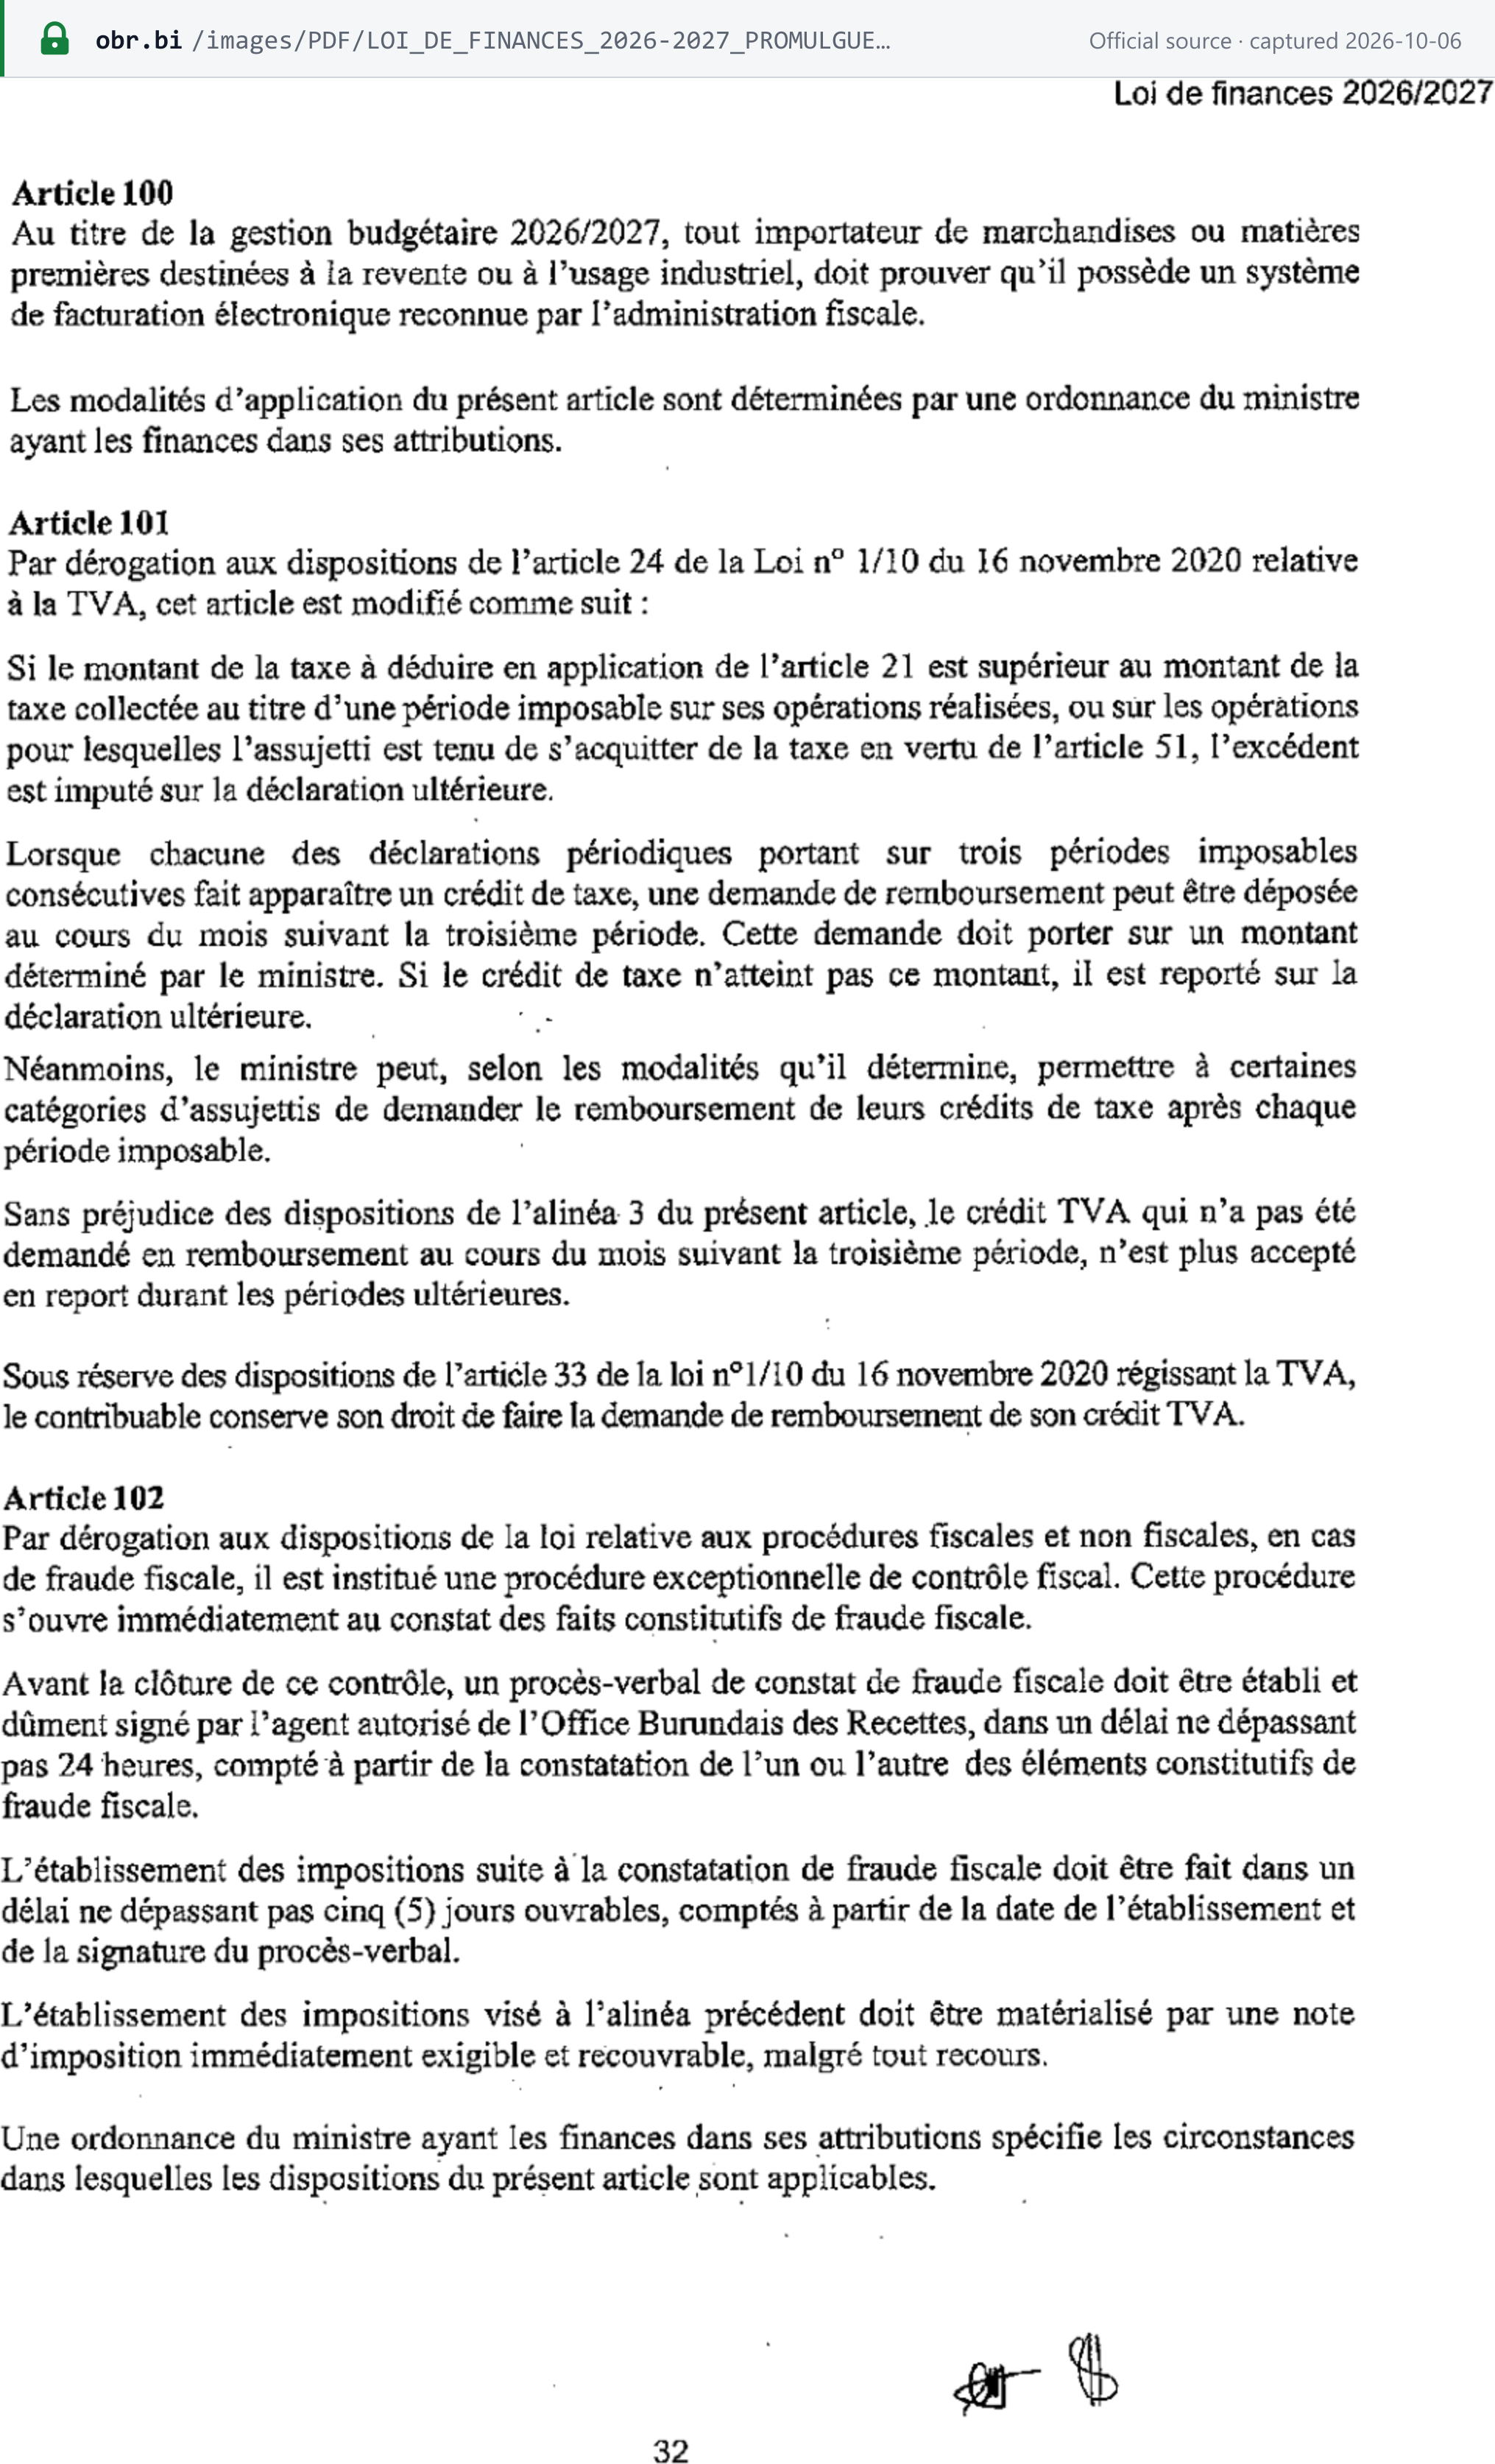
- 留抵税额。 超额留抵税额结转下期。在连续三个留抵期之后,纳税人可在第三个留抵期之后的一个月内申请退还超过部长令所定最低限额的部分(第 24 条,经财政法第 101 条替换)。法律本身未列明该最低限额(截至 2026-10-07)。[3]
- 申请窗口期过后不得结转。 “Le crédit TVA qui n'a pas été demandé en remboursement au cours du mois suivant la troisième période, n'est plus accepté en report durant les périodes ultérieures”(财政法第 101 条第 4 款)。留抵税额并未丧失:该条最后一款保留了申请退还的权利,但须遵守增值税法第 33 条规定的三年时限。第 101 条是对结转禁令的重申:OBR 自 2025年1月1日起即依据 2024年12月30日第 1/27 号法律(Loi n°1/27 du 30 décembre 2024)第 72 条第 5 款适用该禁令(OBR 2025年3月6日公告,文号 540/92/CG/01/1833/EM/2025)。[10]
- 时限。 退税申请可自 15 日起提交(增值税法第 27 条)。OBR 必须“dans 90 jours calendaires à compter du lendemain du dépôt du dossier complet de la demande”(自提交完整申请材料的次日起 90 个日历日内)支付(第 28 条)。退税仅支付给合规申报者,并与税务欠款相抵(第 30 条)。退税权利在三年后失效(第 33 条)。[1]
- 非居民。 旅客有权获得退税(第 31 条),条件由部长令规定。外交使团和签订协议的非政府组织先缴纳增值税后再申请退还(第 10 条 i–j 项、第 25 条)。法律没有针对境外企业的一般退税制度。
- 坏账减免。 无。增值税法仅允许第 35 条 b 项规定的调整(核查日期:2026-10-06)。
免税
免税供应
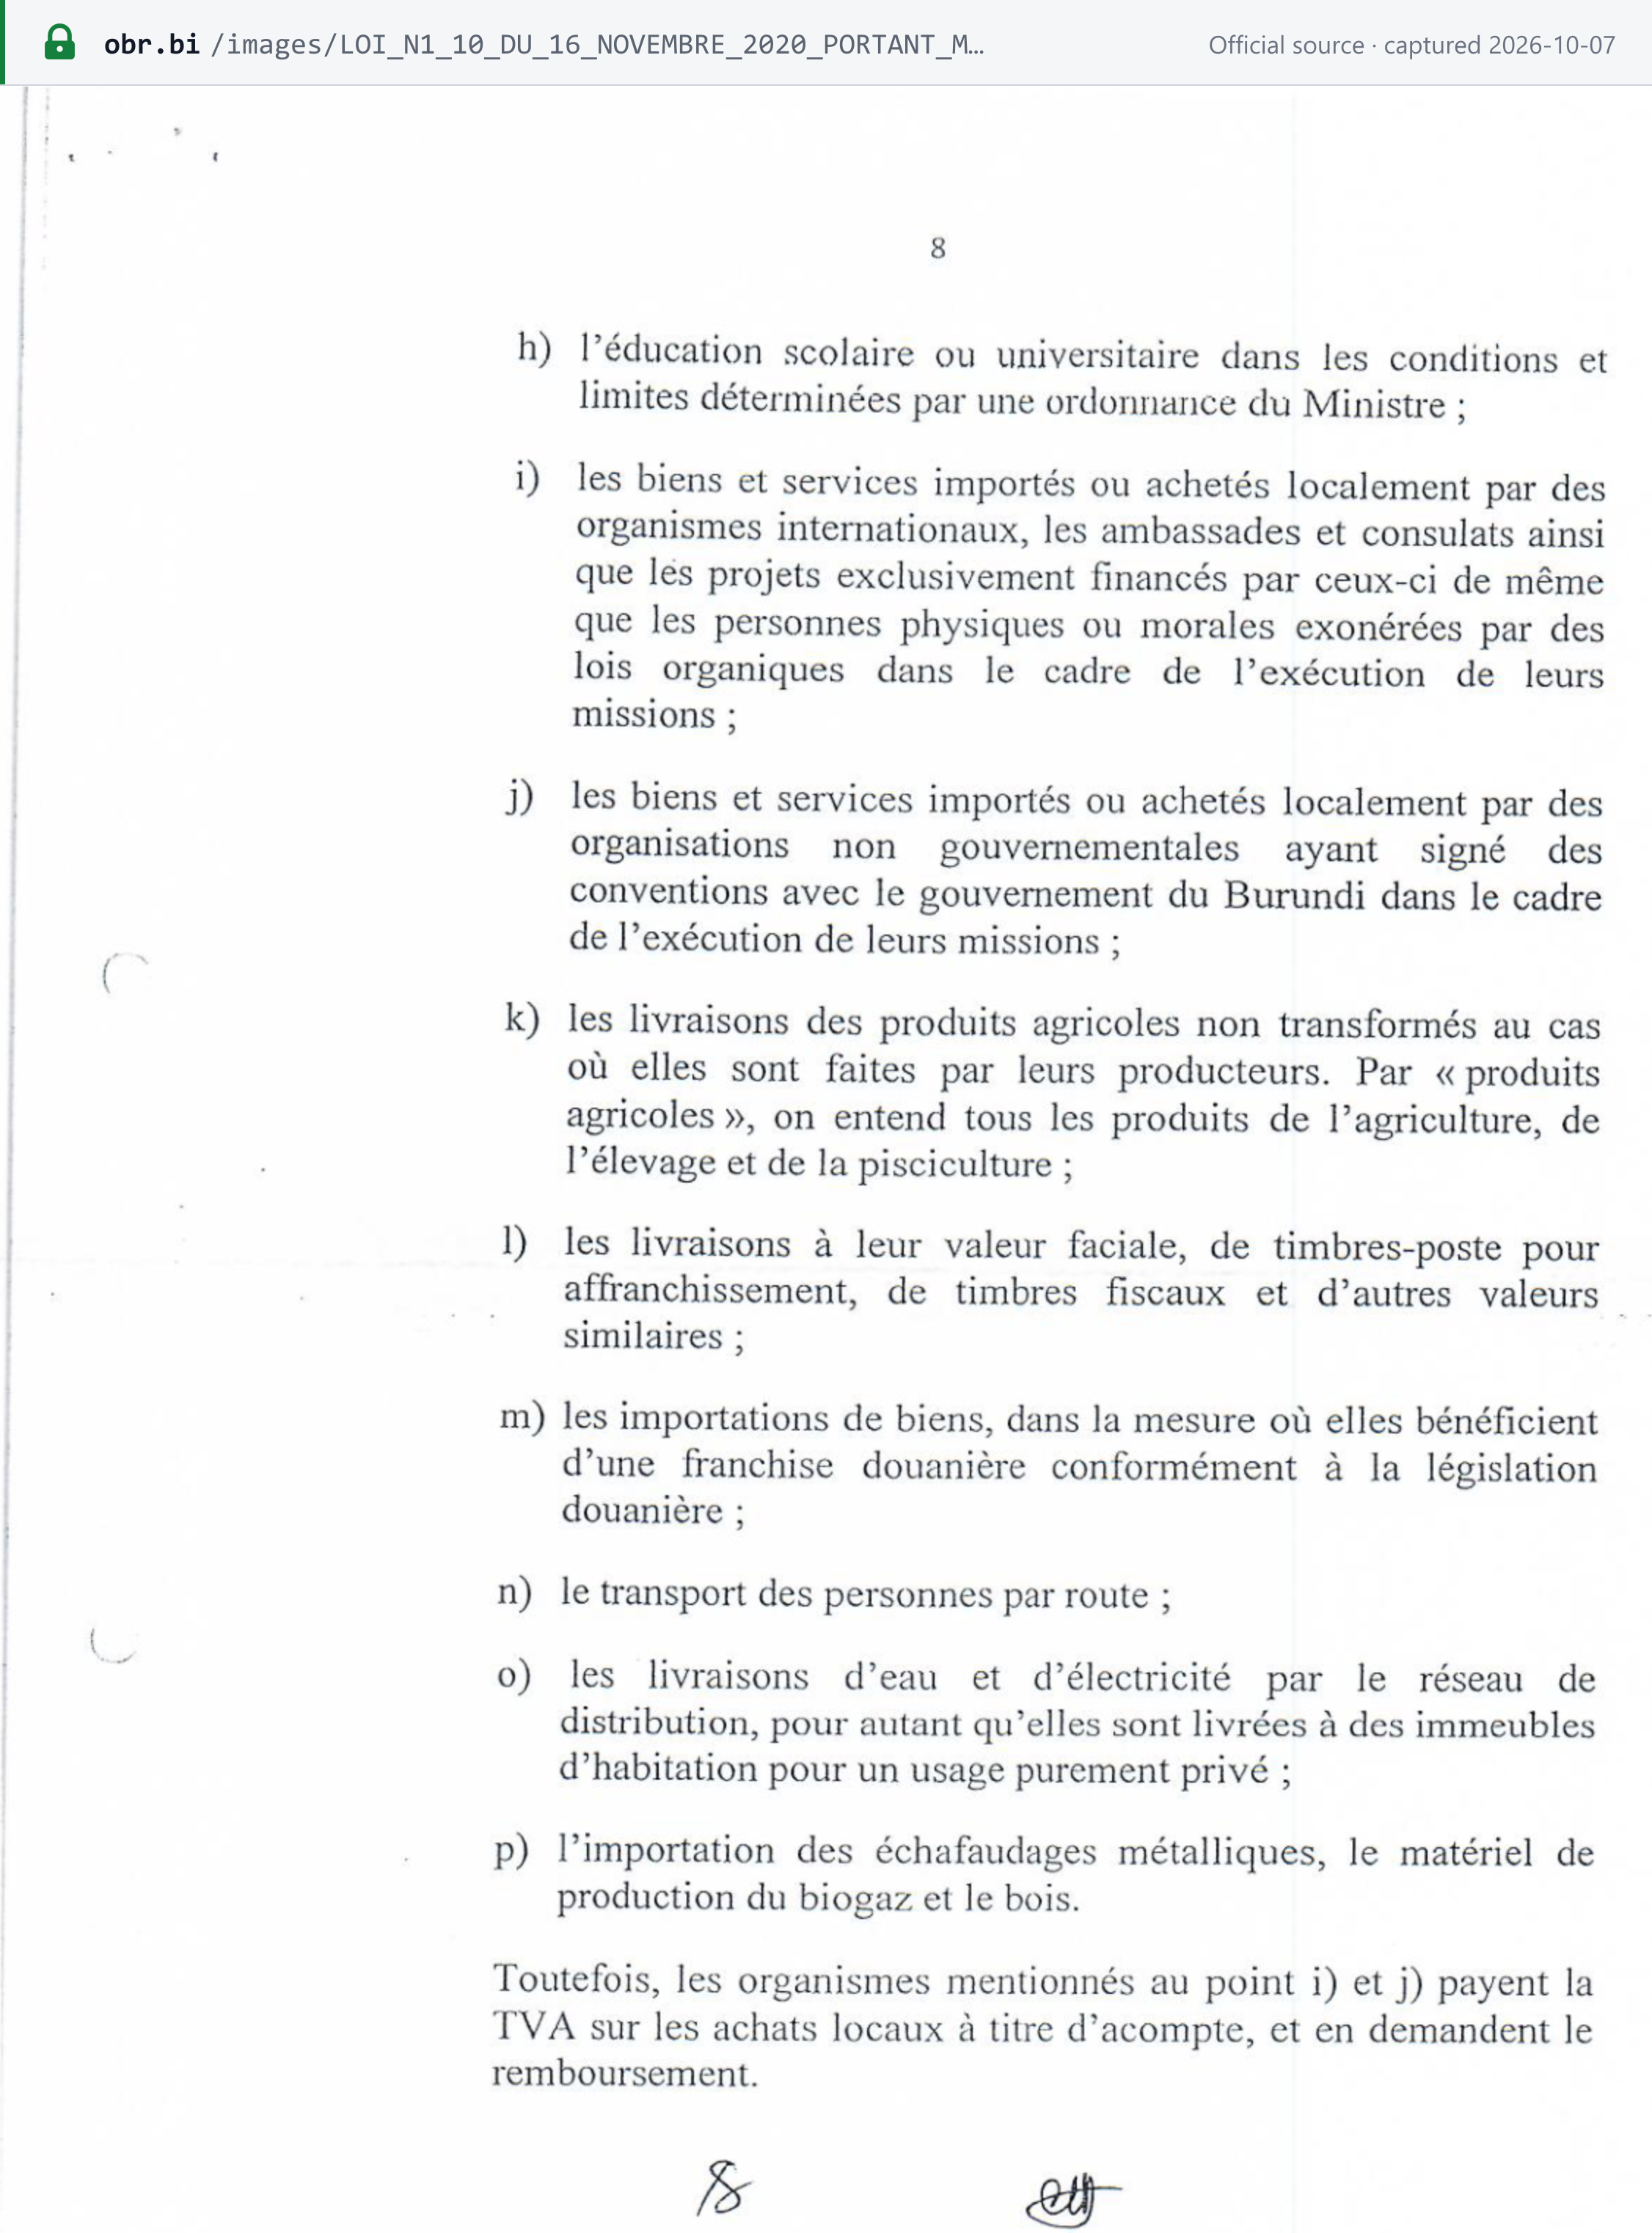
增值税法第 10 条规定的免税项目包括(但不限于):[1]
- (a) 人寿、健康和疾病保险;
- (b) 信贷(不包括担保的执行)、外汇、证券、银行投资产品和金融中介。应税的银行业务由部长令列明;
- (c) 不带购买选择权的租赁;
- (d) 住宅建筑和土地,以及 (e) 已开发地块以外的未开发土地;
- (f) 不动产出租,但停车、仓储、酒店以及三个月以内的带家具出租和非住宅出租除外;
- (g) 医疗护理和药品,以及 (h) 教育,均以该条规定的范围为限;
- (i) 国际组织、大使馆及其项目,以及 (j) 签订协议的非政府组织;
- (k) 生产者销售的未加工农产品;
- (l) 按面值出售的邮票;
- (m) 享受海关免税待遇的进口;
- (n) 道路客运;
- (o) 向私人住宅供应的水和电;
- (p) 进口的金属脚手架、沼气设备和木材。
2026/2027 年度变化。 在本预算年度,财政法将以下项目改为应税:[3]
- 混合用途建筑的供应(“les livraisons des bâtiments à usage mixte sont taxables à la TVA”,第 247 条);
- 用途未确定的建筑(第 95 条);
- 关联方之间(一级亲属除外)赠与非住宅建筑或未开发土地(第 246 条)。
免税不等于零税率。 免税供应不含增值税,但供应商不能抵扣其成本中的进项税(第 21 条 a 项)。零税率供应——例如出口——同样不含增值税,但供应商保留抵扣权(第 19–20 条)。因此,出口商可能处于退税状态,而免税的银行或学校则须将其进项税作为成本承担。
特殊制度
- 持续经营业务的转让不属于增值税征税范围(第 5–6 条)。保险赔款按第 65 条处理。
- **收付实现制:**适用于服务和国家供应商(第 12 条 b、e、f 项;参见缴纳截止日期与方式)。
- **无其他特殊制度:**没有差额征税制度、定额或小企业增值税制度,也没有自由区增值税制度。增值税法和财政法中的增值税条款均未作此类规定(截至 2026-10-07)。营业额低于 BIF 25,000,000 起征点的企业只需保持未注册状态即可,除非适用 BIF 50,000,000 的采购或库存触发标准。
违法行为与处罚
违法行为
- 税务违法行为(LPF 第 129 条):[2]
- 逾期申报;未申报或未履行代扣义务;
- 未回复信息索取要求或不配合稽查;
- 未通知职务变更;
- 未登记(第 17、20 条);
- 违反记账规定(第 28–32 条);
- 未缴纳季度预缴税款,以及其他义务;
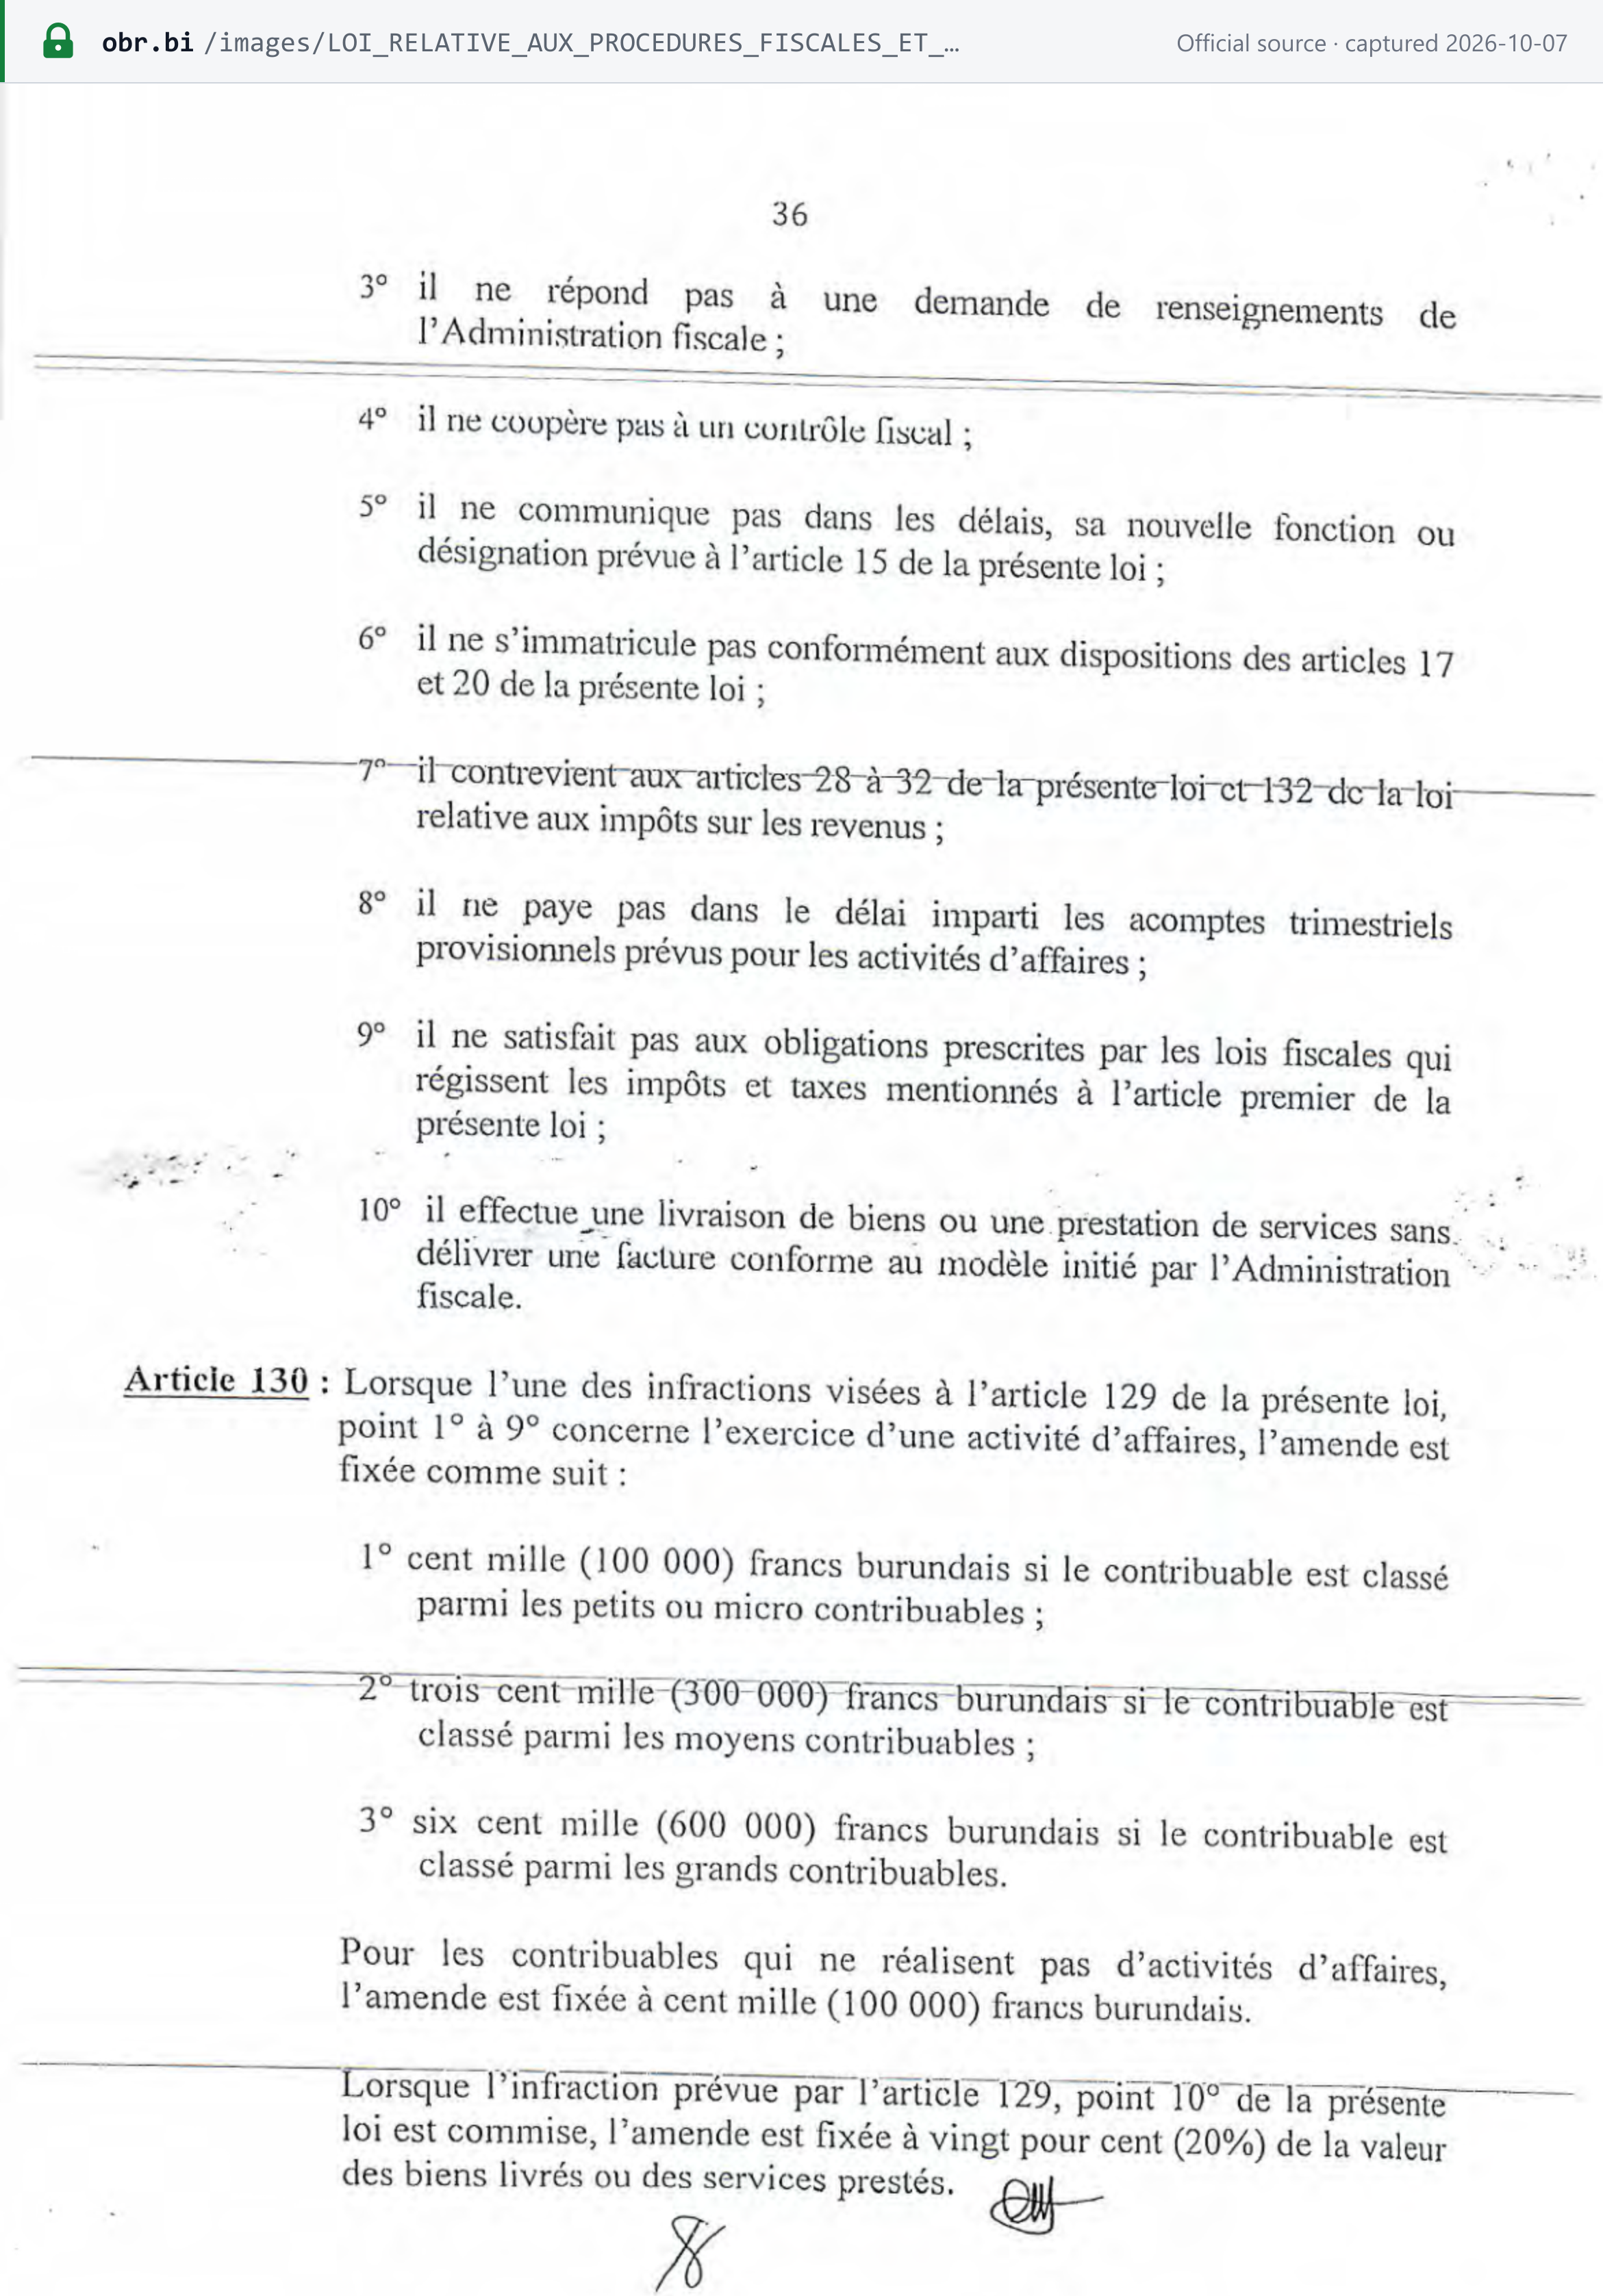
- 第 10 项:进行商品或服务供应时“sans délivrer une facture conforme au modèle initié par l'Administration fiscale”(未开具符合税务机关模板的发票)。
- 欺诈。 按逃避税款的 100% 处以罚款(LPF 第 134 条),并适用《刑法典》(第 135 条)。税务总长(Commissioner General)可将案件移送检察机关(第 138 条)。追诉期至第五年年末为止(第 139 条),五年内再犯的处罚加倍(第 140 条)。妨碍执法和共犯处以同等处罚(第 143 条)。
- 无库存开票。 “Un contribuable qui émet une facture alors qu'il ne dispose d'aucun stock est passible des sanctions pénales”(在没有任何库存的情况下开具发票的纳税人将受到刑事处罚)——由税务总长将案件移送检察机关(增值税法第 58 条)。[1]
- 无发票采购。 自 2026年7月1日起,相关货物将被没收,只有在买方缴纳 20% 的罚款后方予退还。服务同样适用(财政法第 269 条)。[3]
- 附加处罚:
- 暂停参与公共采购,并公布屡犯者名单(LPF 第 144 条);
- 关闭违约者的营业场所(第 146 条);
- 因拒绝合规检查而被关闭(财政法第 245 条)。
- 监禁。 增值税法、LPF 和财政法本身均未规定监禁刑期。刑事责任来自根据《刑法典》移送检察机关(截至 2026-10-07)。
处罚
增值税专项处罚规定在增值税法中,一般程序性处罚规定在 LPF 中。两部法律均未说明在两者均可适用时以哪一部为准。缴款依次抵充利息、罚款和税款(LPF 第 127 条)。以下数字截至 2026-10-07:[1] [2]
| 行为 | 处罚 | 来源 |
|---|---|---|
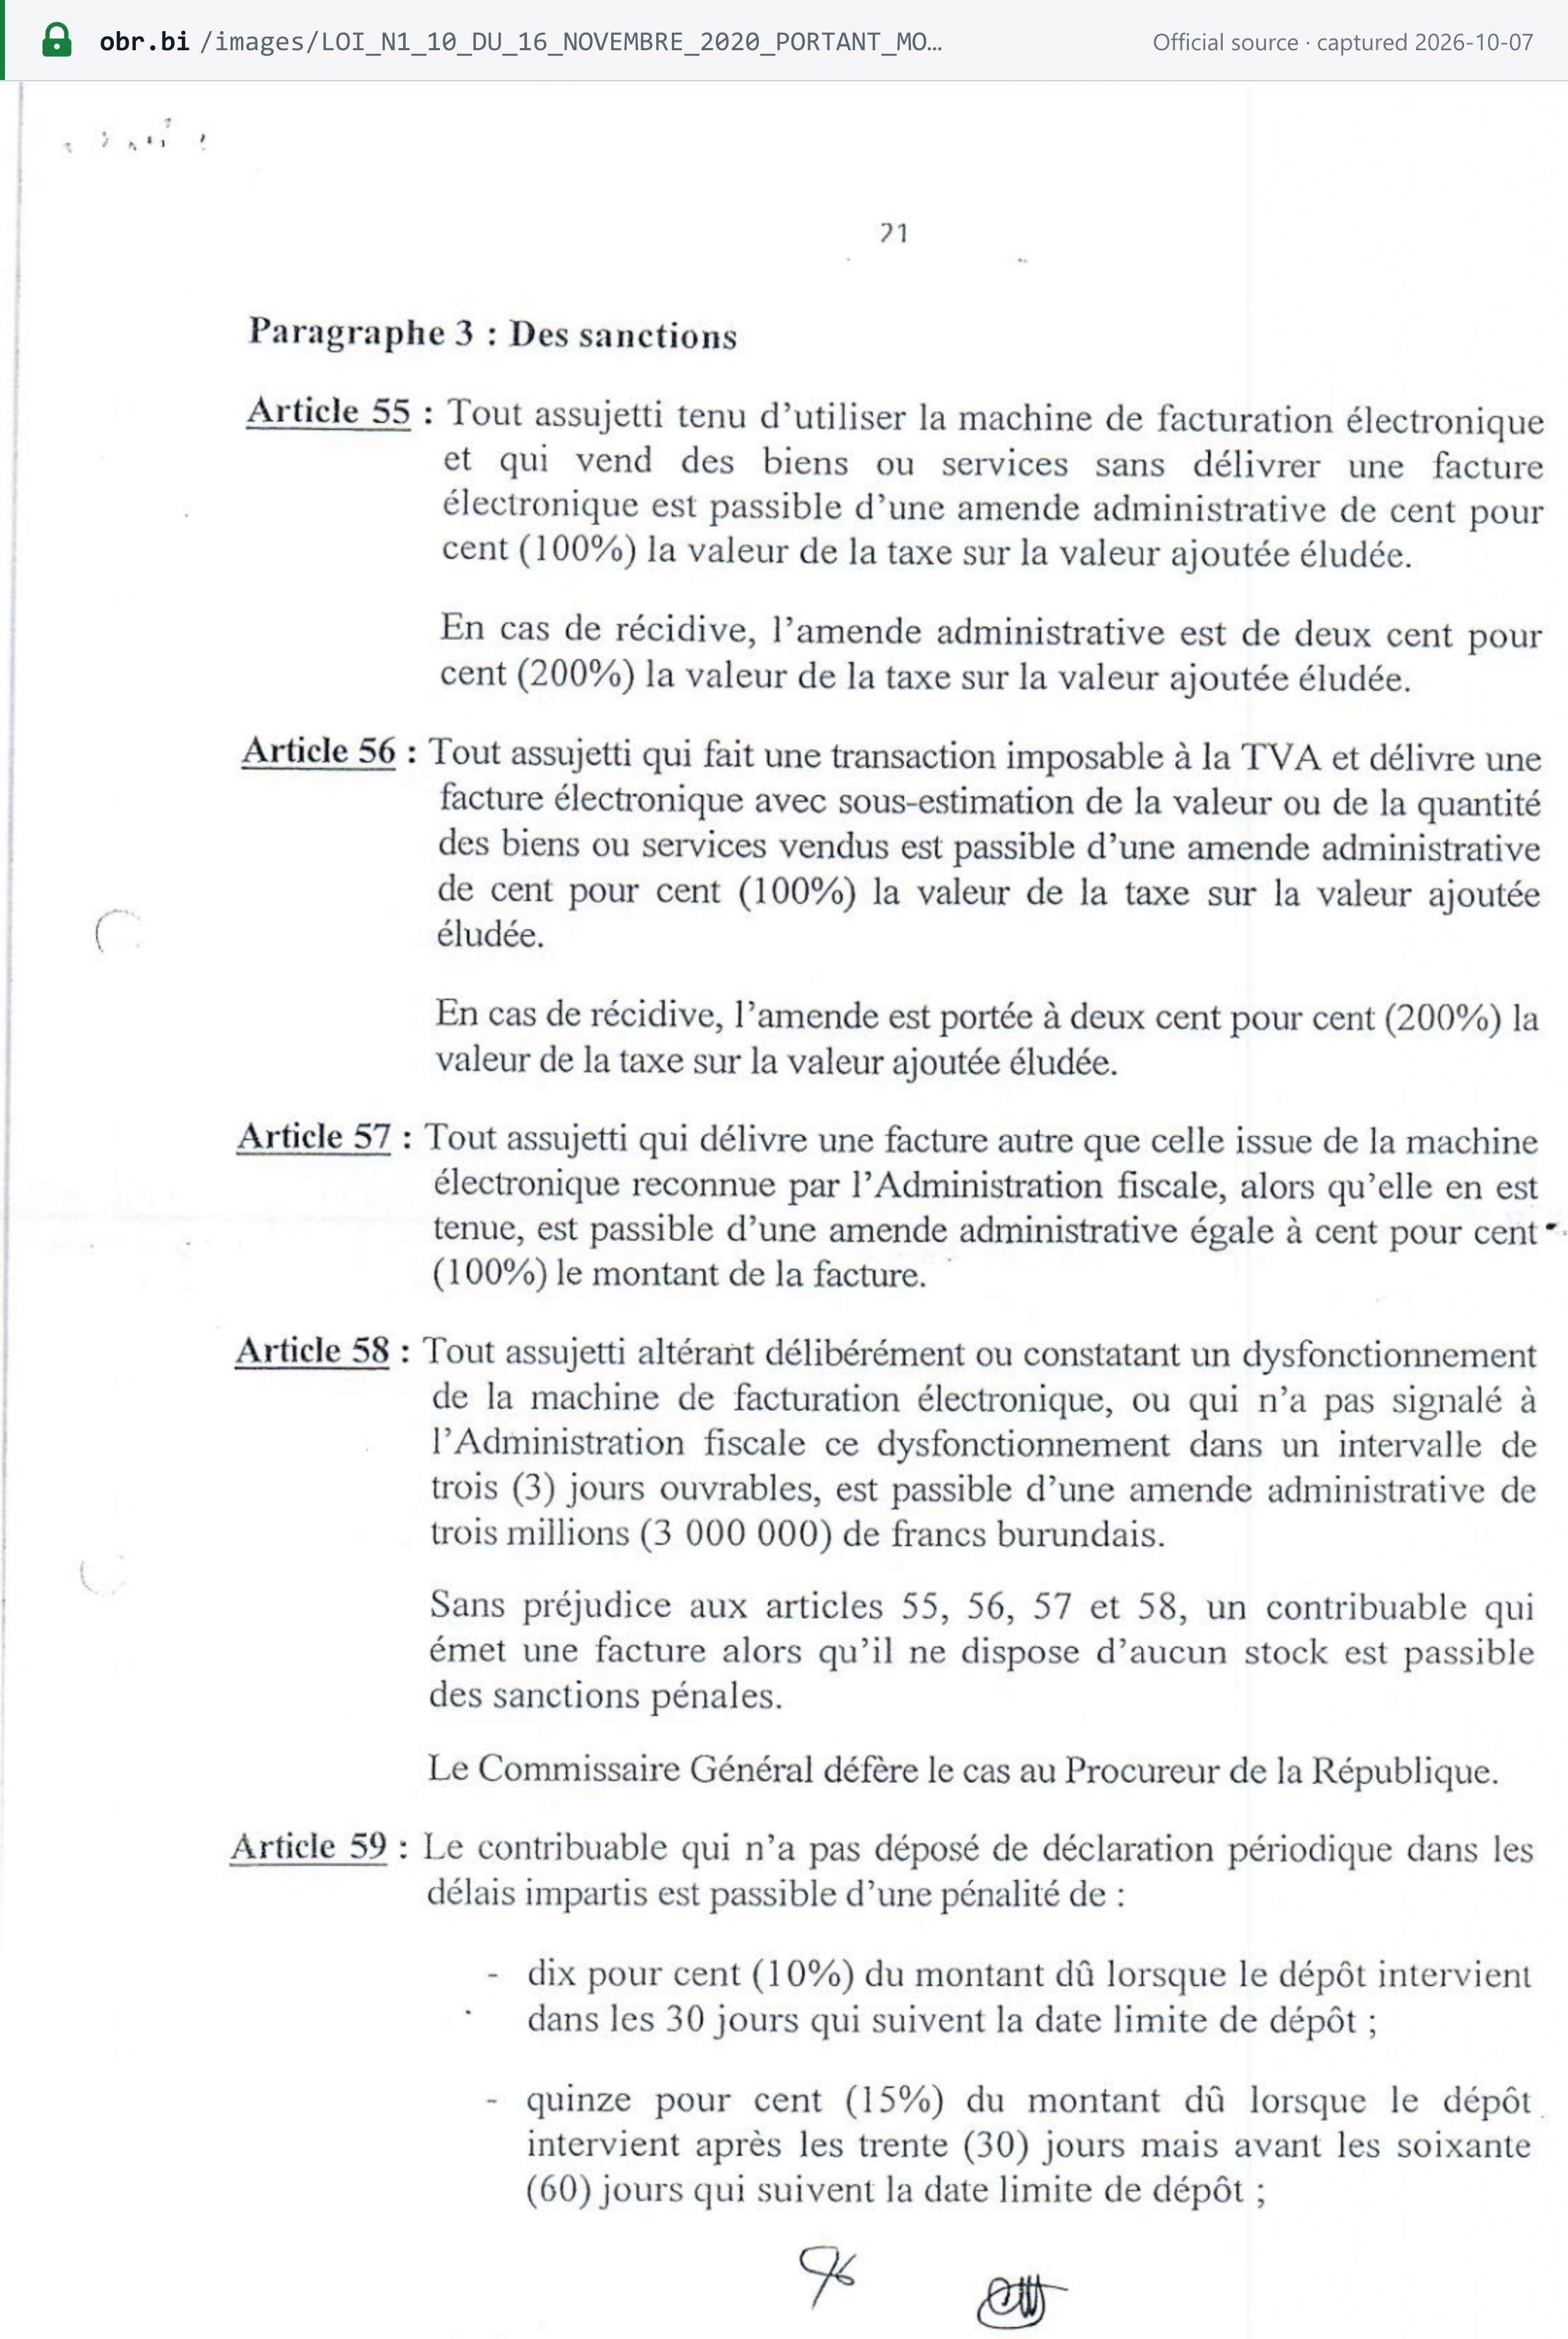
| 销售时未开具电子发票 | 逃避增值税的 100%;再犯 200% | 增值税法第 55 条 |
| 电子发票低报价值 | 100%;再犯 200% | 增值税法第 56 条 |
| 发票并非由经认可的机器开具 | 发票金额的 100% | 增值税法第 57 条;财政法第 268 条 |
| 篡改机器,或未在 3 个工作日内报告故障 | BIF 3,000,000 | 增值税法第 58 条 |
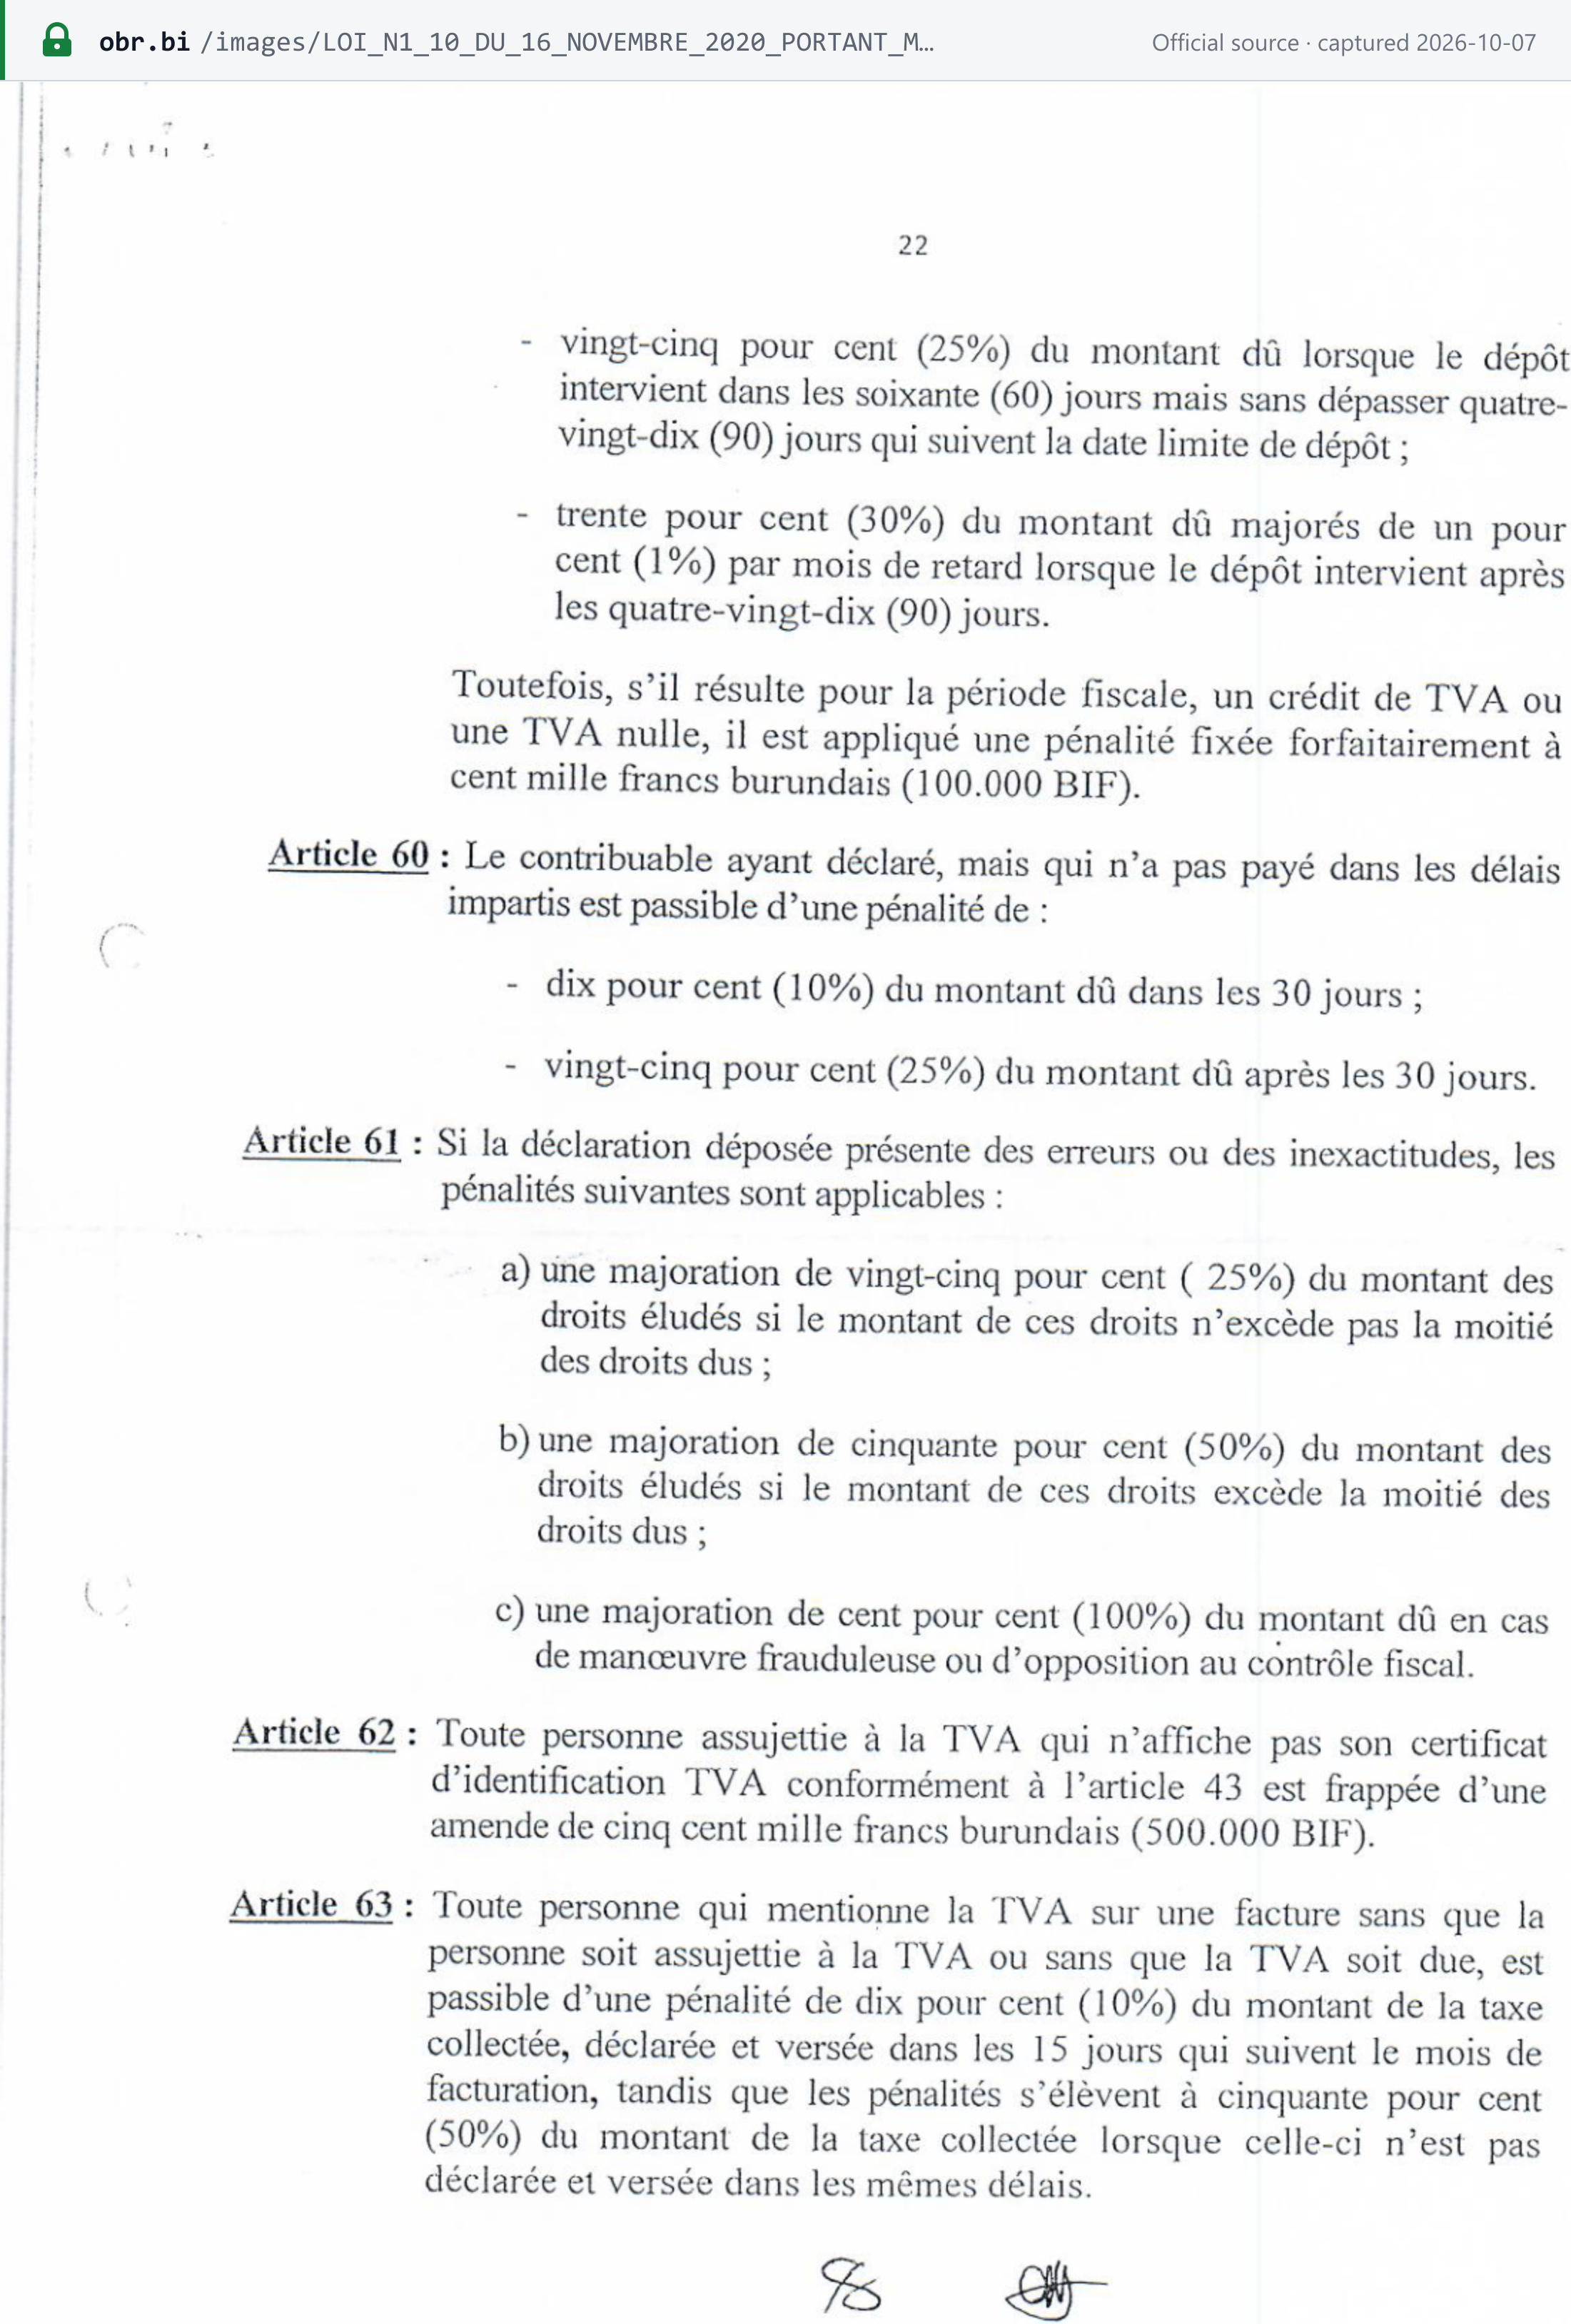
| 逾期提交增值税申报表 | 10%(逾期 30 日以内)· 15%(31–60 日)· 25%(61–90 日)· 30% 另加每月 1%(超过 90 日)。申报表显示留抵或为零申报的,统一罚款 BIF 100,000 | 增值税法第 59 条 |
| 逾期缴纳已申报的增值税 | 30 日内 10%;之后 25% | 增值税法第 60 条 |
| 申报表错误 | +25%(错误不超过应纳税额的一半)· +50%(超过一半)· +100%(欺诈或妨碍执法) | 增值税法第 61 条 |
| 未展示注册证书 | BIF 500,000 | 增值税法第 62 条 |
| 未注册或无纳税义务的人在发票上列明增值税 | 在开票月份结束后 15 日内申报并缴纳的,10%;否则 50% | 增值税法第 63 条 |
| 其他程序性违法行为(LPF 第 129 条第 1–9 项) | BIF 100,000(小型和微型纳税人)· BIF 300,000(中型)· BIF 600,000(大型)· BIF 100,000(非经营者) | LPF 第 130 条 |
| 未按官方模板开具发票即进行供应(第 129 条第 10 项) | 商品或服务价值的 20% | LPF 第 130 条 |
| 逾期缴纳(一般) | 10% | LPF 第 131 条 |
| 少估税款 | 按档次分别为 5%、10%、20% 或 50% | LPF 第 132 条 |
| 依职权核定 | 75% | LPF 第 133 条 |
| 滞纳利息 | 每个财政年度第一日由部长令设定的利率加 1.5 个百分点;按月计算单利,不足一个月按一个月计 | LPF 第 126 条 |
2026/2027 年度的利率由部长令而非 LPF 本身规定(截至 2026-10-07)。2026/2027 年度财政法还排除了对代收或代扣税款的减免或分期缴纳(第 263 条)。该法设立了一项特别反欺诈稽查,其核定结果可立即执行(第 102 条),并规定了三年的重新核定期限(第 251 条)。[3]
常见问题
供应商给我们开具的是纸质发票或电子表格发票。在布隆迪我们还能抵扣增值税吗?
在 2026/2027 年度不能。根据 2026/2027 年度财政法第 99 条,只有当增值税载于在开具时即已发送至 OBR 电子发票管理系统(EBMS)的电子发票上时,方可抵扣或退还;此外,金额超过 BIF 500,000 的发票还必须可通过银行或电子支付追溯。第 268 条补充规定,载于开具时未发送至 EBMS 的发票上的费用,在税务上同样不得扣除。[3]
我们的营业额低于 2,500 万布隆迪法郎。在布隆迪我们仍可能负有增值税纳税义务吗?
是的。根据 2026/2027 年度财政法第 271 条,纳税人在一个财政年度内的本地采购和/或进口额超过 BIF 50,000,000 的(不包括投资和个人物品的价值),自动负有增值税纳税义务,并归入中型或大型纳税人类别。持有价值超过 BIF 50,000,000 的原材料、成品或半成品或商品库存的纳税人,同样适用。[3]
我们已就 OBR 认定我们负有增值税纳税义务的决定提出申诉。申诉期间我们是否仍须收取增值税?
是的。OBR 在 2026年7月24日发布的公告中告知已就 2026/2027 年度增值税纳税义务提出异议的纳税人:尽管已提出申诉,他们仍须开具发票、申报并缴纳增值税。同一公告重申,增值税最迟应在开票月份次月的 15 日之前申报并缴纳。[5]
一家境外公司向我们销售软件或提供咨询服务。由谁缴纳布隆迪增值税?
由布隆迪客户缴纳。根据增值税法第 54 条,在布隆迪没有代表的非居民提供视为在布隆迪发生的服务时,服务接受方无论是否已注册增值税,均须代扣增值税并缴付给税务机关,不论金额大小。在布隆迪发起、消费或使用的电子和电信服务视为在布隆迪提供(第 9 条)。[1]
为什么我们不能再结转增值税留抵税额了?
在连续第三个留抵期之后的一个月内未申请退还的留抵税额,不能再结转至以后各期。留抵税额本身并未丧失:2026/2027 年度财政法第 101 条保留了申请退还的权利,但须遵守增值税法第 33 条规定的三年时限。OBR 自 2025年1月1日起依据 2024年12月30日第 1/27 号法律(Loi n°1/27)第 72 条适用这一结转禁令,第 101 条对此予以重申。另外,住宿、招待、餐饮和差旅的增值税始终不得抵扣(增值税法第 21 条);自 2026年7月1日起,未发送至 EBMS 的供应商发票上的增值税同样不得抵扣。[3] [10]
如果我们的电子发票机发生故障怎么办?
应在三个工作日内向 OBR 报告故障:增值税法第 58 条规定,未报告故障或故意篡改机器的纳税人将被处以 BIF 3,000,000 罚款。OBR 的电子发票常见问题允许在故障期间开具手工发票,前提是立即通知 OBR,并在事后将这些发票录入系统。[1] [7]
重要网站
截至 2026-10-07,OBR 的 HTML 页面返回错误。以下 PDF 链接可以加载;门户链接仅供导航参考。
| 网站 | 用途 |
|---|---|
| OBR——Office Burundais des Recettes | 税务机关主页(HTML 页面目前报错) |
| Umutangakori 门户 | 增值税及其他税种的电子申报和电子缴纳(大型和中型纳税人强制使用) |
| OBR——纳税人登记 | NIF 登记信息 |
| OBR——登记程序手册(PDF) | e-KORI 上线前的登记程序及文件清单 |
| OBR——e-KORI | 在线 NIF 登记及公开的“Contrôle de NIF en ligne”(在线 NIF 核验) |
| easybusiness.bi(布隆迪发展署) | 公司注册一站式服务平台;税务登记随后转交 e-KORI |
| OBR——EBMS | 电子发票系统:法律规定、接入指南、常见问题、机器故障处理程序 |
| OBR——官方发票模板,法语(PDF) · 基隆迪语(PDF) | OBR 要求的发票版式 |
| OBR——文件核验 | 对 OBR 签发文件的旧版核验,含“NIF contribuable”选项;e-KORI 现也提供文件核验功能(“Contrôle des documents émis par l'OBR”) |
| OBR——税务表格 | 申报和登记表格 |
| OBR——法律法规 · 部长令 | 法律文本,包括部长令 |
| OBR——ASYCUDA World | 海关申报和进口增值税 |
OBR 还设有免费热线 500(OBR 常见问题 Q14)。[14] 关于电子发票,OBR 的电子发票常见问题提供了电话 22 28 24 59 和电子邮箱 facturation.electronique@obr.gov.bi。没有官方的税率查询工具;税率载于增值税法第 19 条和财政法。
近期变化
- 2026-07-24——OBR 公告:针对第 271 条规定的增值税纳税义务提出申诉,并不中止开具发票、申报和缴纳增值税的义务,增值税须在次月 15 日前缴纳。(OBR)
- 2026-07-01——一个财务年度内应税营业额达到 BIF 25,000,000 须强制注册增值税,自 BIF 5,000,000 起可自愿注册,另外采购、进口或库存超过 BIF 50,000,000 时自动负有纳税义务(2026/2027 年度财政法第 271 条)。(OBR)——参见事件
- 2026-07-01——糖适用 10% 税率,并取消其消费税(财政法第 90 条)。(OBR)——参见事件
- 2026-07-01——进项税仅凭开具时即发送至 EBMS 的发票抵扣,超过 BIF 500,000 的须具备银行或电子可追溯性;进口商必须持有经认可的电子发票系统(财政法第 99–100 条)。(OBR)——参见事件
- 2026-07-01——电子发票机义务扩展至所有设置简易账簿或完整账簿的人;载于非 EBMS 发票上的费用不得扣除(财政法第 268 条)。(OBR)
- 2026-07-01——财政法第 98 条和第 101 条重申了国家供应商的收付实现制,以及三个留抵期后未申请退还的增值税留抵税额不得结转的禁令(自 2025年1月1日起生效);申请退还的权利仍然保留。(OBR)——参见事件
完整时间线请参阅 Lookuptax 上的布隆迪税务变化。
参考链接
- OBR——2020年11月16日第 1/10 号法律,修订 2013年7月29日关于增值税的第 1/12 号法律(Loi n°1/10 du 16 novembre 2020 portant modification de la Loi n°1/12 du 29 juillet 2013 relative à la TVA)(增值税法,扫描版 PDF)
- OBR——2020年11月25日第 1/12 号《税收及非税收程序法》(Loi n°1/12 du 25 novembre 2020 relative aux procédures fiscales et non fiscales)(扫描版 PDF)
- OBR——2026/2027 年度财政法,2026年6月30日第 1/10 号法律(Loi de finances 2026/2027, Loi n°1/10 du 30 juin 2026)(财政法,扫描版 PDF)
- OBR——Format Facture TVA(官方发票模板,现行版本)
- OBR——致纳税人公告(Communiqué aux contribuables),2026年7月24日(增值税纳税义务申诉、截止日期)
- OBR——纳税人登记程序手册(Manuel des procédures d'immatriculation des contribuables)
- OBR——电子发票常见问题(Foire aux questions, facturation électronique)(2022年9月15日)——存档副本
- OBR——基隆迪语发票模板
- OBR——关于 EBMS 的致纳税人公告,附接口规范 v0.1(2022年1月)——存档副本
- OBR——关于增值税留抵税额的公告(2025年3月6日)——存档副本
- 关于 Umutangakori 门户的 2023年10月31日第 540/1377 号部长令(Ordonnance ministérielle n°540/1377 du 31/10/2023)——存档副本
- OBR——关于 EBMS 回执的公告(2024年3月22日)——存档副本
- OBR——致拥有自有电子发票机的纳税人公告(2025年9月19日)——存档副本
- OBR——常见问题页面——存档副本(2026年8月)
- OBR——e-KORI 常见问题:新的登记途径
Lookuptax 相关内容: