多米尼加共和国 ITBIS(增值税)指南
| 概况 | |
|---|---|
| 国家代码 | DO |
| 税种名称 | ITBIS——Impuesto sobre Transferencias de Bienes Industrializados y Servicios(工业品与服务转让税) |
| 税务机关 | DGII(Dirección General de Impuestos Internos,国内税务总局) |
概述
多米尼加共和国的增值税是 ITBIS——Impuesto sobre Transferencias de Bienes Industrializados y Servicios(工业品与服务转让税)。DGII 将其描述为“un impuesto general al consumo tipo valor agregado”(一种增值税类型的一般消费税),适用于工业品的转让和进口以及服务的提供。每个纳税人就其销售收取 ITBIS,并抵扣其采购时支付的 ITBIS。本指南反映截至 2026 年 10 月 14 日的规则。[1]
主管机关。 ITBIS 由 Dirección General de Impuestos Internos(DGII,国内税务总局) 管理:“Este impuesto será administrado por la Dirección General de Impuestos Internos”(本税由国内税务总局管理;《税法典》第 351 条)。进口环节的 ITBIS 与关税一并核定和缴纳。[2]
法律依据。 《税法典》(Código Tributario,第 11-92 号法律)第三编第 335 条至第 360 条,由第 293-11 号条例及 DGII 的一般规则(Normas Generales)予以实施。[2] [12]
征税对象。 根据第 335 条:工业品的转让、工业品的进口,以及服务的提供和租用。[2] DGII 列明以下项目不属于 ITBIS 征税范围:不动产;货币、有价证券和股份;不涉及有形动产的著作权、工业产权、许可及其他权利的转让;以及权利或无形资产的租赁。[3]
货币。 多米尼加比索(DOP,写作 RD$)。
纳税期间。 “El período fiscal es el mes calendario”(纳税期间为日历月;第 353 条)。[2]
税制层级。 ITBIS 是单一的全国性税种,不存在省级或市级增值税。
关于周边国家的税制,请参阅墨西哥增值税指南和哥伦比亚增值税指南。
注册
谁应当注册
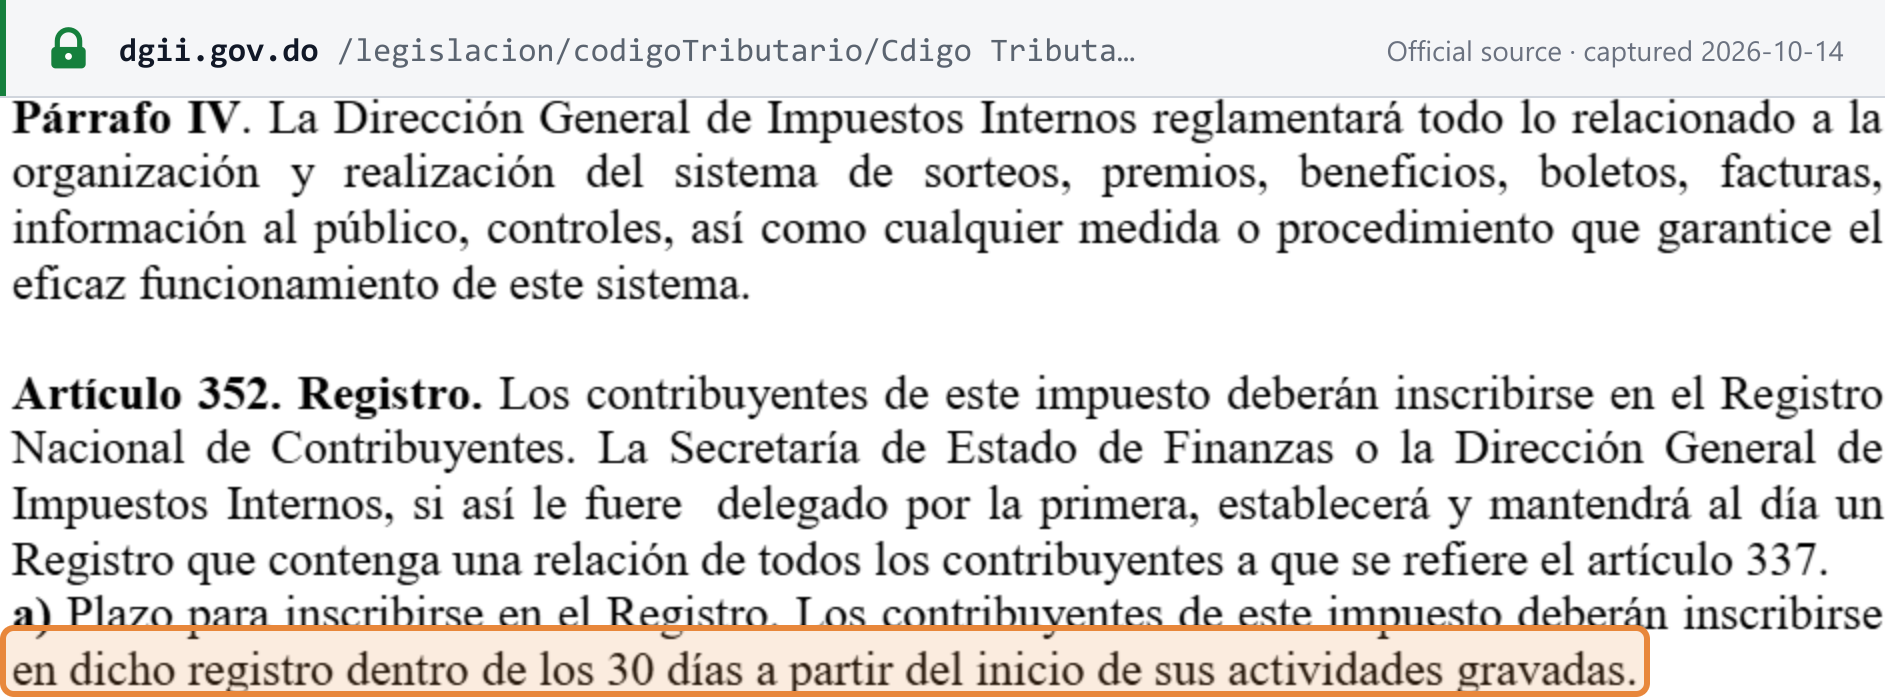
ITBIS 纳税人是指在工业或商业活动中转让工业品、进口应税货物或提供应税服务的个人、公司和企业,“nacionales o extranjeras”(无论多米尼加本国或外国;第 337 条)。他们必须在 Registro Nacional de Contribuyentes(RNC,全国纳税人登记册) 中登记,期限为“dentro de los 30 días a partir del inicio de sus actividades gravadas”(自开始应税活动之日起 30 天内;第 352 条)。[2]
仅提供免税货物或服务的人不是 ITBIS 纳税人,其在采购时支付的 ITBIS 计入成本(参见免税)。[12]
注册门槛
无。 《税法典》第三编未就 ITBIS 设定营业额门槛:登记义务自应税活动开始时产生,无论其金额大小。[2]
非居民注册
《税法典》对多米尼加人和外国人一视同仁,不设门槛。在该国开展交易的外国公司须登记一个本地实体或分支机构:其设立文件必须译成西班牙语、办理海牙认证(apostille),并在申请 RNC 之前于商会登记。[2] [4]
不存在针对远程或数字服务境外供应商的 ITBIS 登记制度(参见数字产品与服务)。未登记的进口商须在海关承担 ITBIS 预征(参见进口与出口)。
税务识别号
RNC 是 DGII 的纳税人编号。“Para las Personas Físicas este código será su número de cédula de identidad y para las Personas Jurídicas y extranjeros sin cédula es una numeración de 9 dígitos asignada por Impuestos Internos”——对个人而言,该编号为 11 位的 cédula(身份证号);对法人以及没有 cédula 的外国人而言,则是由 DGII 分配的 9 位数字编号。9 位 RNC 的首位数字表示类型:1 表示营利性法人,4 表示非营利性法人,5 表示外国个人。[4]
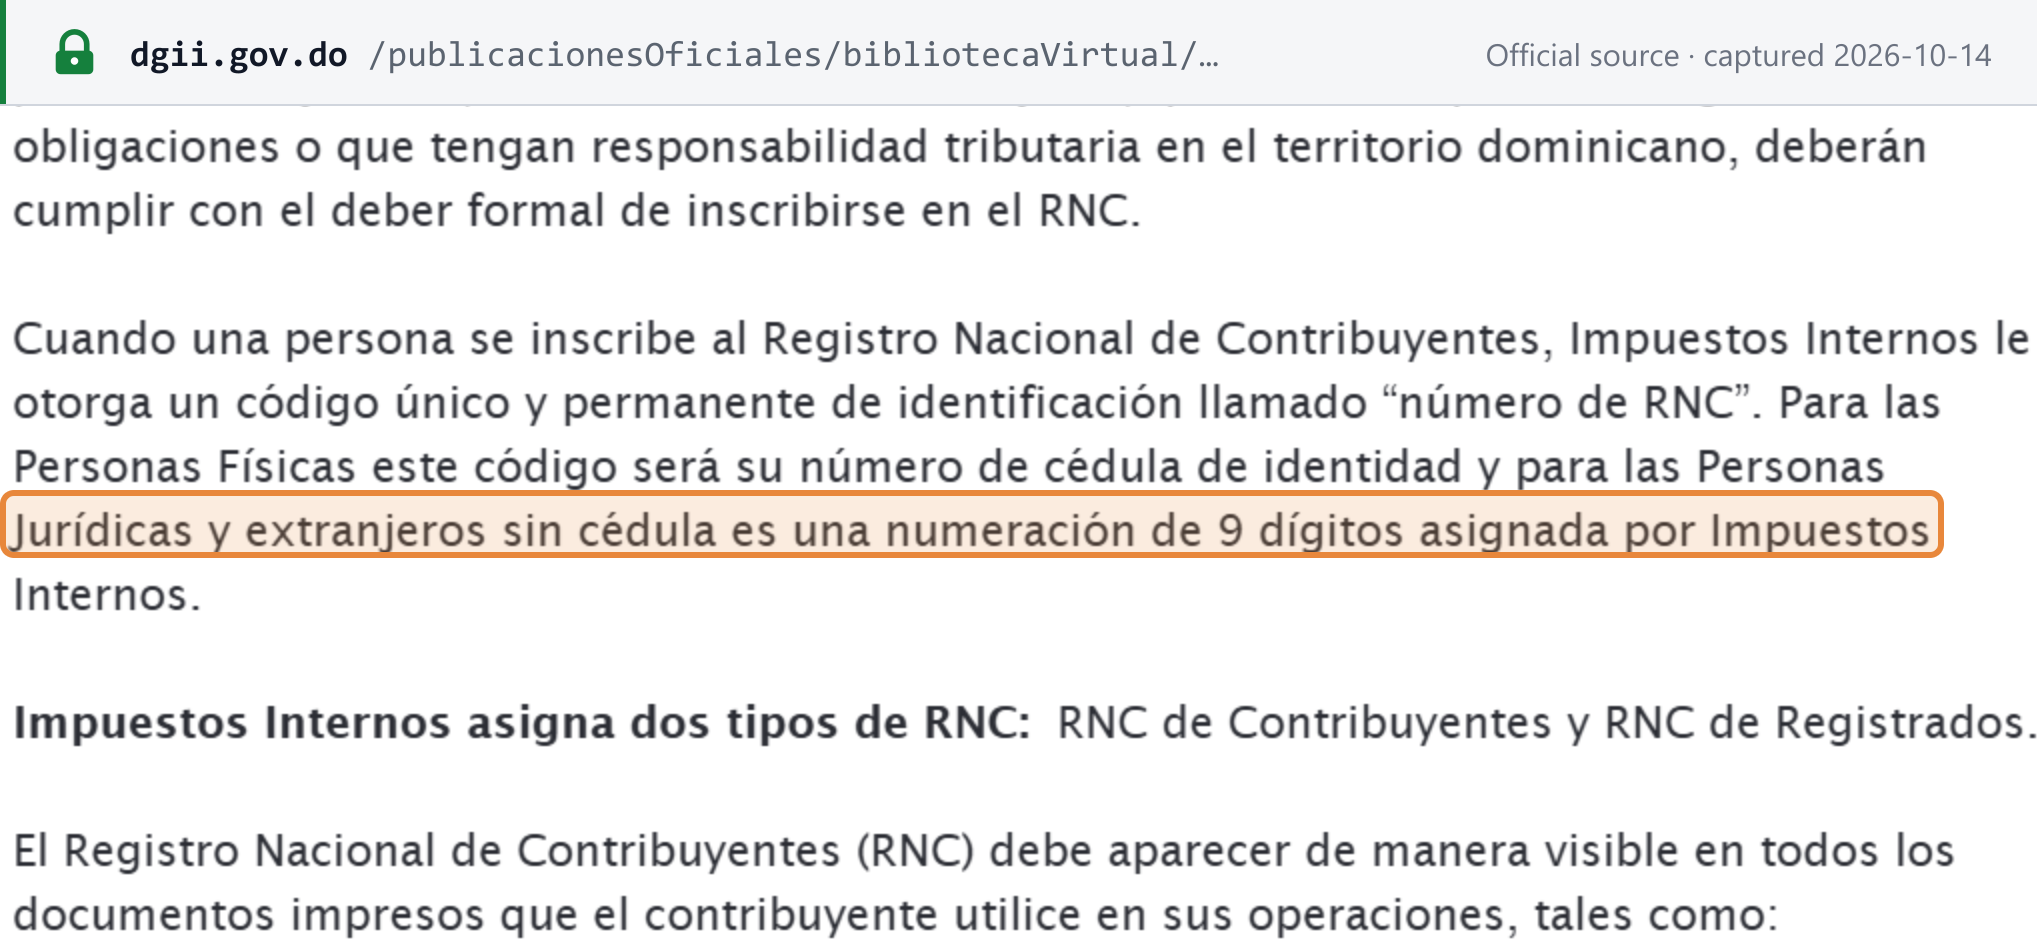
DGII 区分 contribuyentes(负有经常性申报义务者)与 registrados(仅办理偶发性手续的持有人,例如车辆或房产交易、退税或一次性付款)。RNC 必须出现在每张发票上。[5] [4]
您可以使用多米尼加共和国 RNC 验证工具核验 RNC,或参阅如何在 DGII 门户网站上验证 RNC。
如何注册
您可以通过三种方式申请 RNC:通过 DGII Oficina Virtual(OFV,虚拟办公室) 在线申请、前往 DGII 地方办事处现场办理,或通过企业设立单一窗口 Formalízate 办理。[4]
法人须提交 RC-02 表,并附上:[4]
- Registro Mercantil(商业登记)证书;
- 在商会登记的公司章程,其中须指定负责税务义务的人员;
- 股东的身份证件或护照;
- 缴纳 1% 公司设立税的收据。DGII 指出,第 30-26 号法律(第 58 条)自 2027 年起废止该税。
您申报的开业日期“nunca podrá exceder de 60 días contados desde la fecha de solicitud”(自申请之日起绝不得超过 60 天)。对于持有 Registro Mercantil 但未在 60 天内完成 RNC 登记者,DGII 可不经通知直接为其登记。[4]
新纳税人申请开具税务凭证的授权时,DGII 将“en un plazo máximo de diez (10) días laborales”(最长在十个工作日内)作出答复(Norma General 06-2018 第 3 条第 II 款)。[6] 新登记者还必须在 120 天内加入 e-CF 系统(参见电子发票现状)。
自愿注册
不适用。由于不设门槛,每家开始应税活动的企业本就必须登记,因此不存在可选择加入的情形。
注销登记
- 永久注销(dado de baja)。 适用于法人解散或清算等所列情形,包括法人连续三年处于暂停状态且无经营、无债务、无资产。须提交 RC-02 表,并附上最终所得税申报表、在商会登记的解散会议记录以及经公证的担保函。关闭须“en un plazo de sesenta (60) días contados a partir del acta de la asamblea de liquidación”(自清算会议记录之日起 60 天内)通知。在申报的停业日期之后,纳税人“no podrá solicitar ni emitir NCF”(不得申请或开具税务凭证)。[4]
- 临时停业(cese temporal)。 经批准的暂停经营,“por un periodo máximo de tres (3) años”(最长三年)。[4]
集团登记
不提供。《税法典》没有自愿的增值税集团合并制度。第 337 条的作用恰恰相反:税务机关可要求受共同控制且从事应税供应的人员被视为“como un solo contribuyente”(单一纳税人),而拥有、控制或经营多家应税企业的个人为一名纳税人。[2]
税率
| 税率 | 适用范围 |
|---|---|
| 18% | 一般税率:应税转让、进口和服务 |
| 16% | 低税率:酸奶和黄油、咖啡、食用动植物油脂、糖、可可和巧克力 |
| 0% | 出口货物,可抵扣并退还进项 ITBIS |
| 免税 | 第 343 条所列货物和第 344 条所列服务(参见免税) |
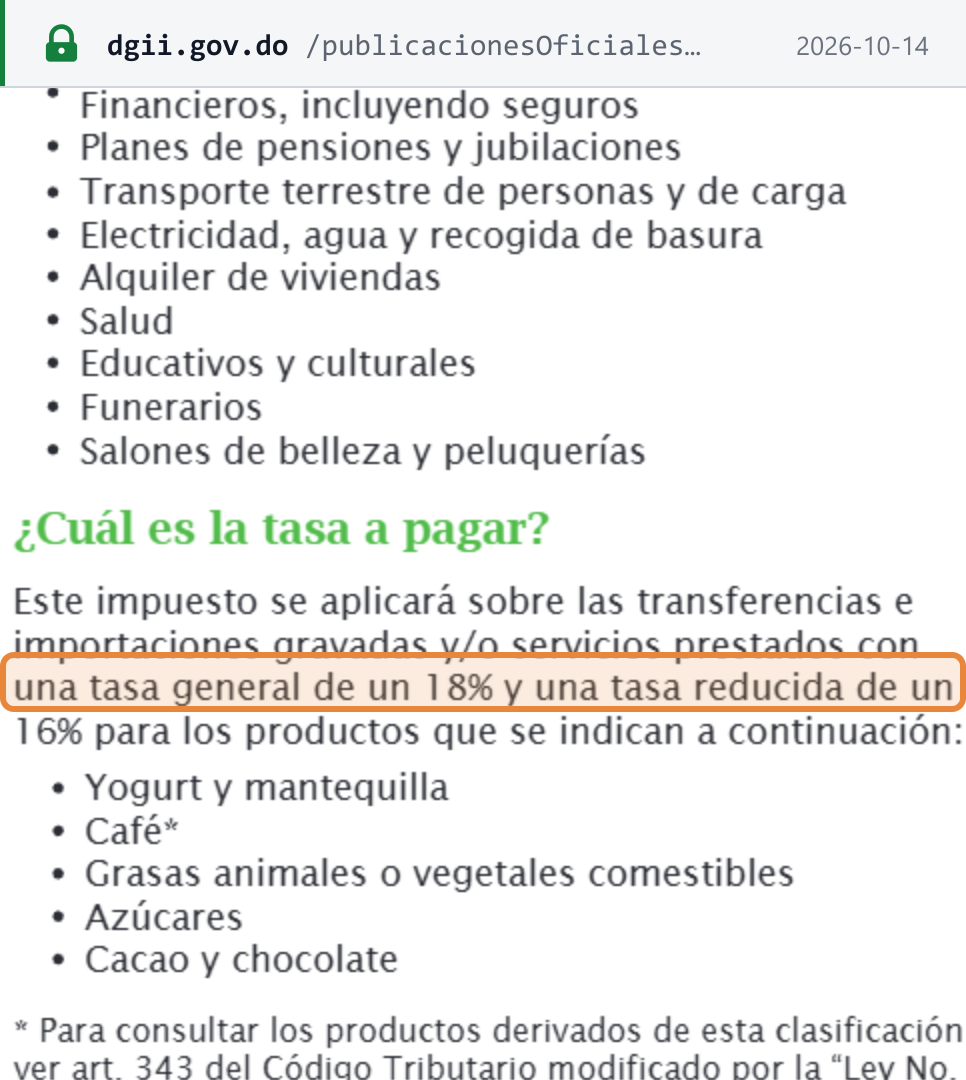
一般税率:18%。低税率:16%。 DGII 的 ITBIS 指南(2026 年 7 月版):“Este impuesto se aplicará sobre las transferencias e importaciones gravadas y/o servicios prestados con una tasa general de un 18% y una tasa reducida de un 16%”(本税适用于应税转让、进口和/或所提供的服务,一般税率为 18%,低税率为 16%),低税率适用于酸奶和黄油、咖啡、食用动物或植物油脂、糖类以及可可和巧克力。[1] DGII 税率表列出相同的税率,另加“tasa 0% para los exportadores”(出口商适用 0% 税率)。[7]
16% 清单是封闭的,由《税法典》第 345 条按税则号列界定:酸奶(0403.10.00)及税则 0403.90.00 项下的其他产品(“Los demás”,其他);黄油;焙炒或脱因咖啡及含咖啡的代用品;食用动植物油脂(大豆油、花生油、棕榈油、葵花籽油、椰子油和玉米油)及人造黄油;甘蔗糖和甜菜糖;可可粉以及条状或块状巧克力。第 345 条规定这些货物的税率在 2013 年为 8%、2014 年为 11%、2015 年为 13%,自 2016 年起为 16%。[2]
第 345 条仍保留第 253-12 号法律关于一般税率的文本,该文本曾计划在实现税收收入目标的前提下自 2015 年起将税率下调至 16%。DGII 现行指引适用 18%。合并版《税法典》第 341 条印作“16%*”,并附编者注指向第 345 条;两者应结合阅读。[2] [1]
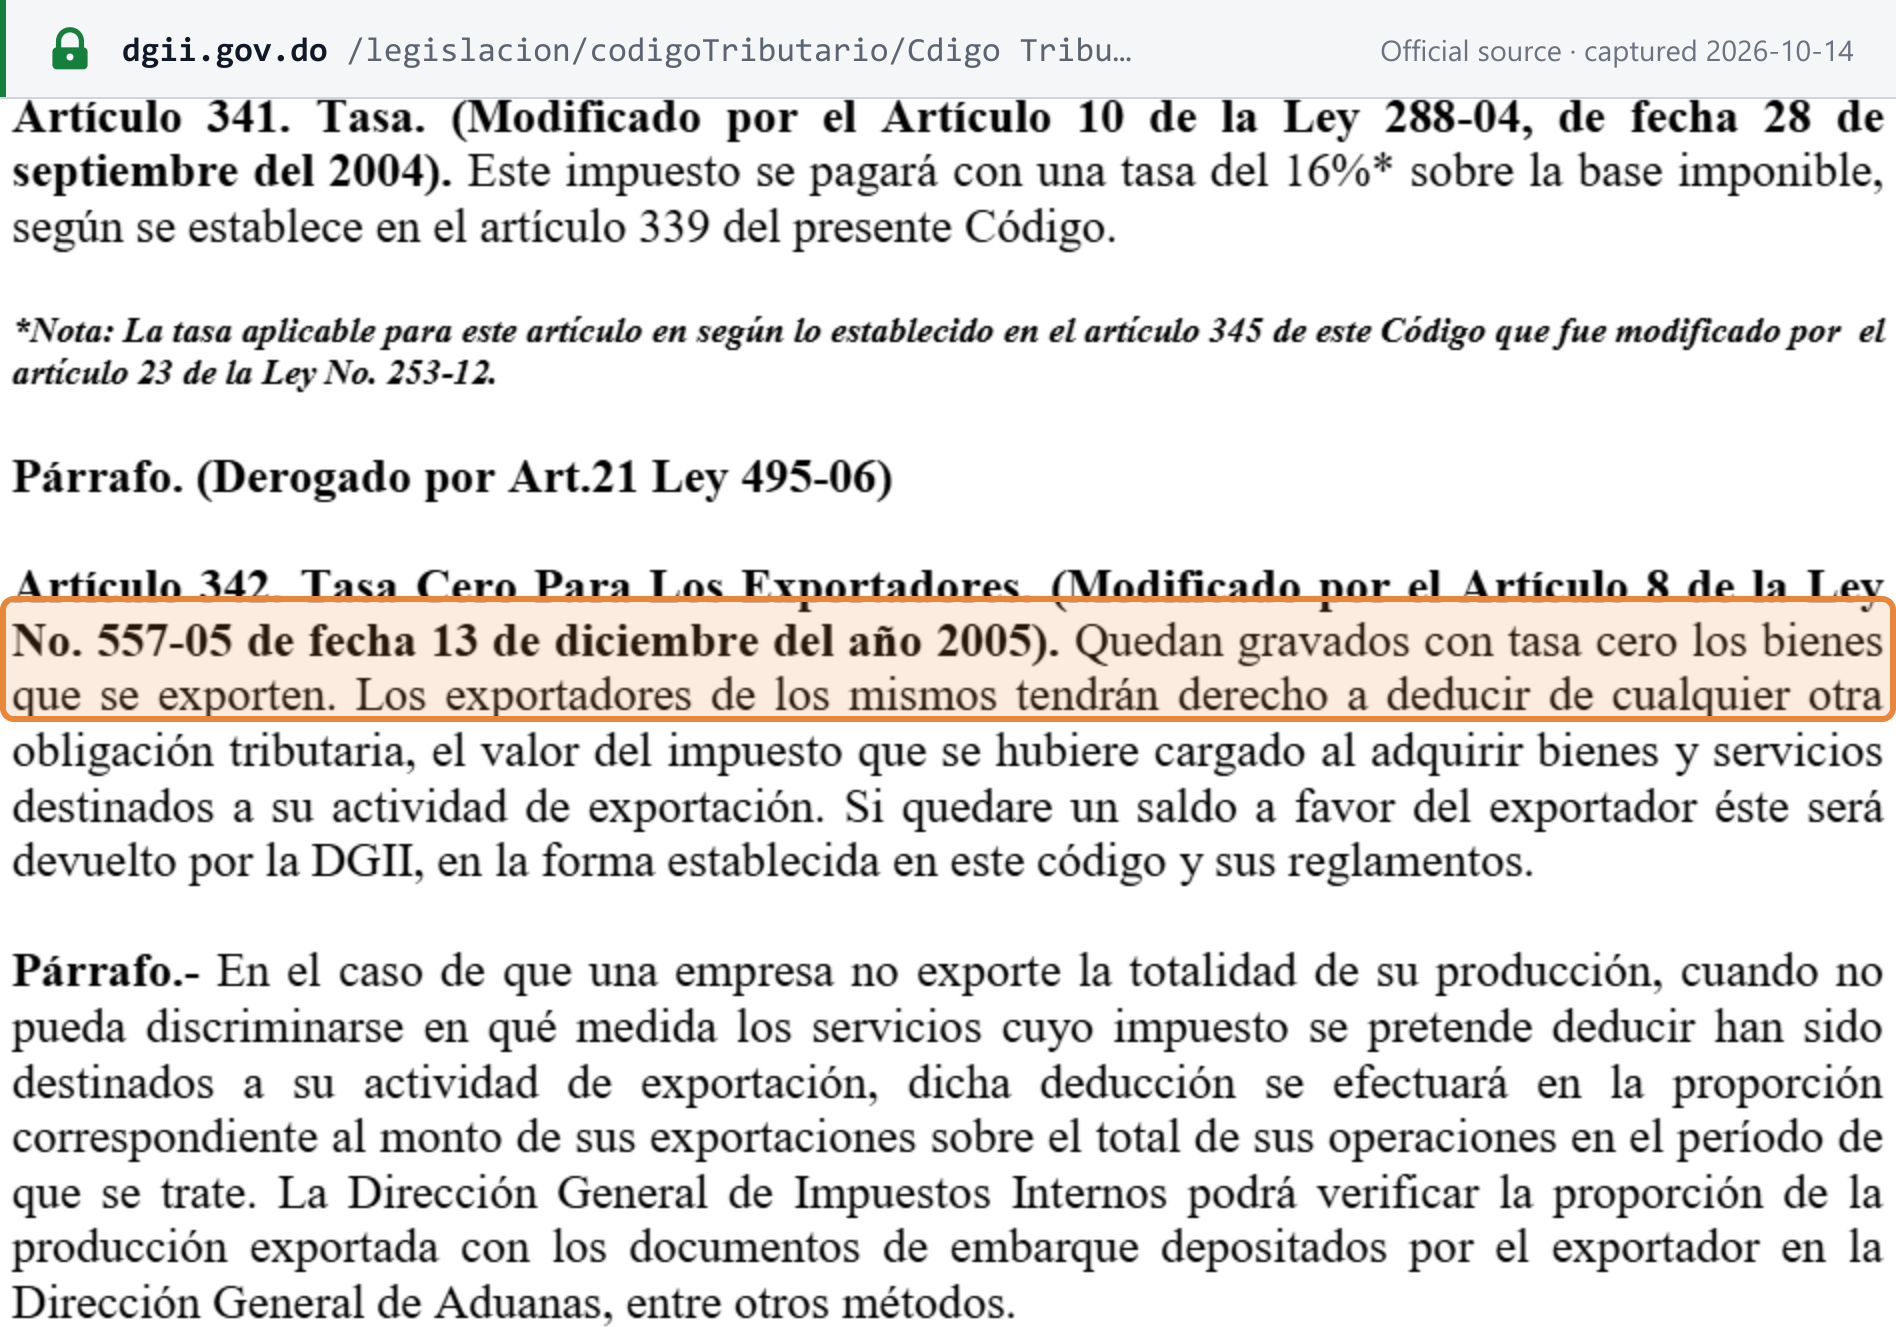
零税率。 “Quedan gravados con tasa cero los bienes que se exporten”(出口货物适用零税率;第 342 条)。[2]
已宣布的变化。 目前尚未颁布任何 ITBIS 税率变更。第 30-26 号法律(2026 年 6 月 18 日颁布)修改的是免税清单而非税率,DGII 关于第 30-26 号法律各项措施的日程表(Aviso 10-26)中未列出任何 ITBIS 税率事项。[8] [9]
跨境规则
进口与出口
货物进口。 “En el caso de la importación de bienes el impuesto se liquidará y pagará conjuntamente con los impuestos aduaneros correspondientes”(第 354 条):进口环节的 ITBIS 与关税一并核定和缴纳。计税基础为完税价格加上进口环节的全部税款(第 339 条)。已登记的进口商可将在海关缴纳的 ITBIS 作为进项税抵扣(第 346 条)。[2]
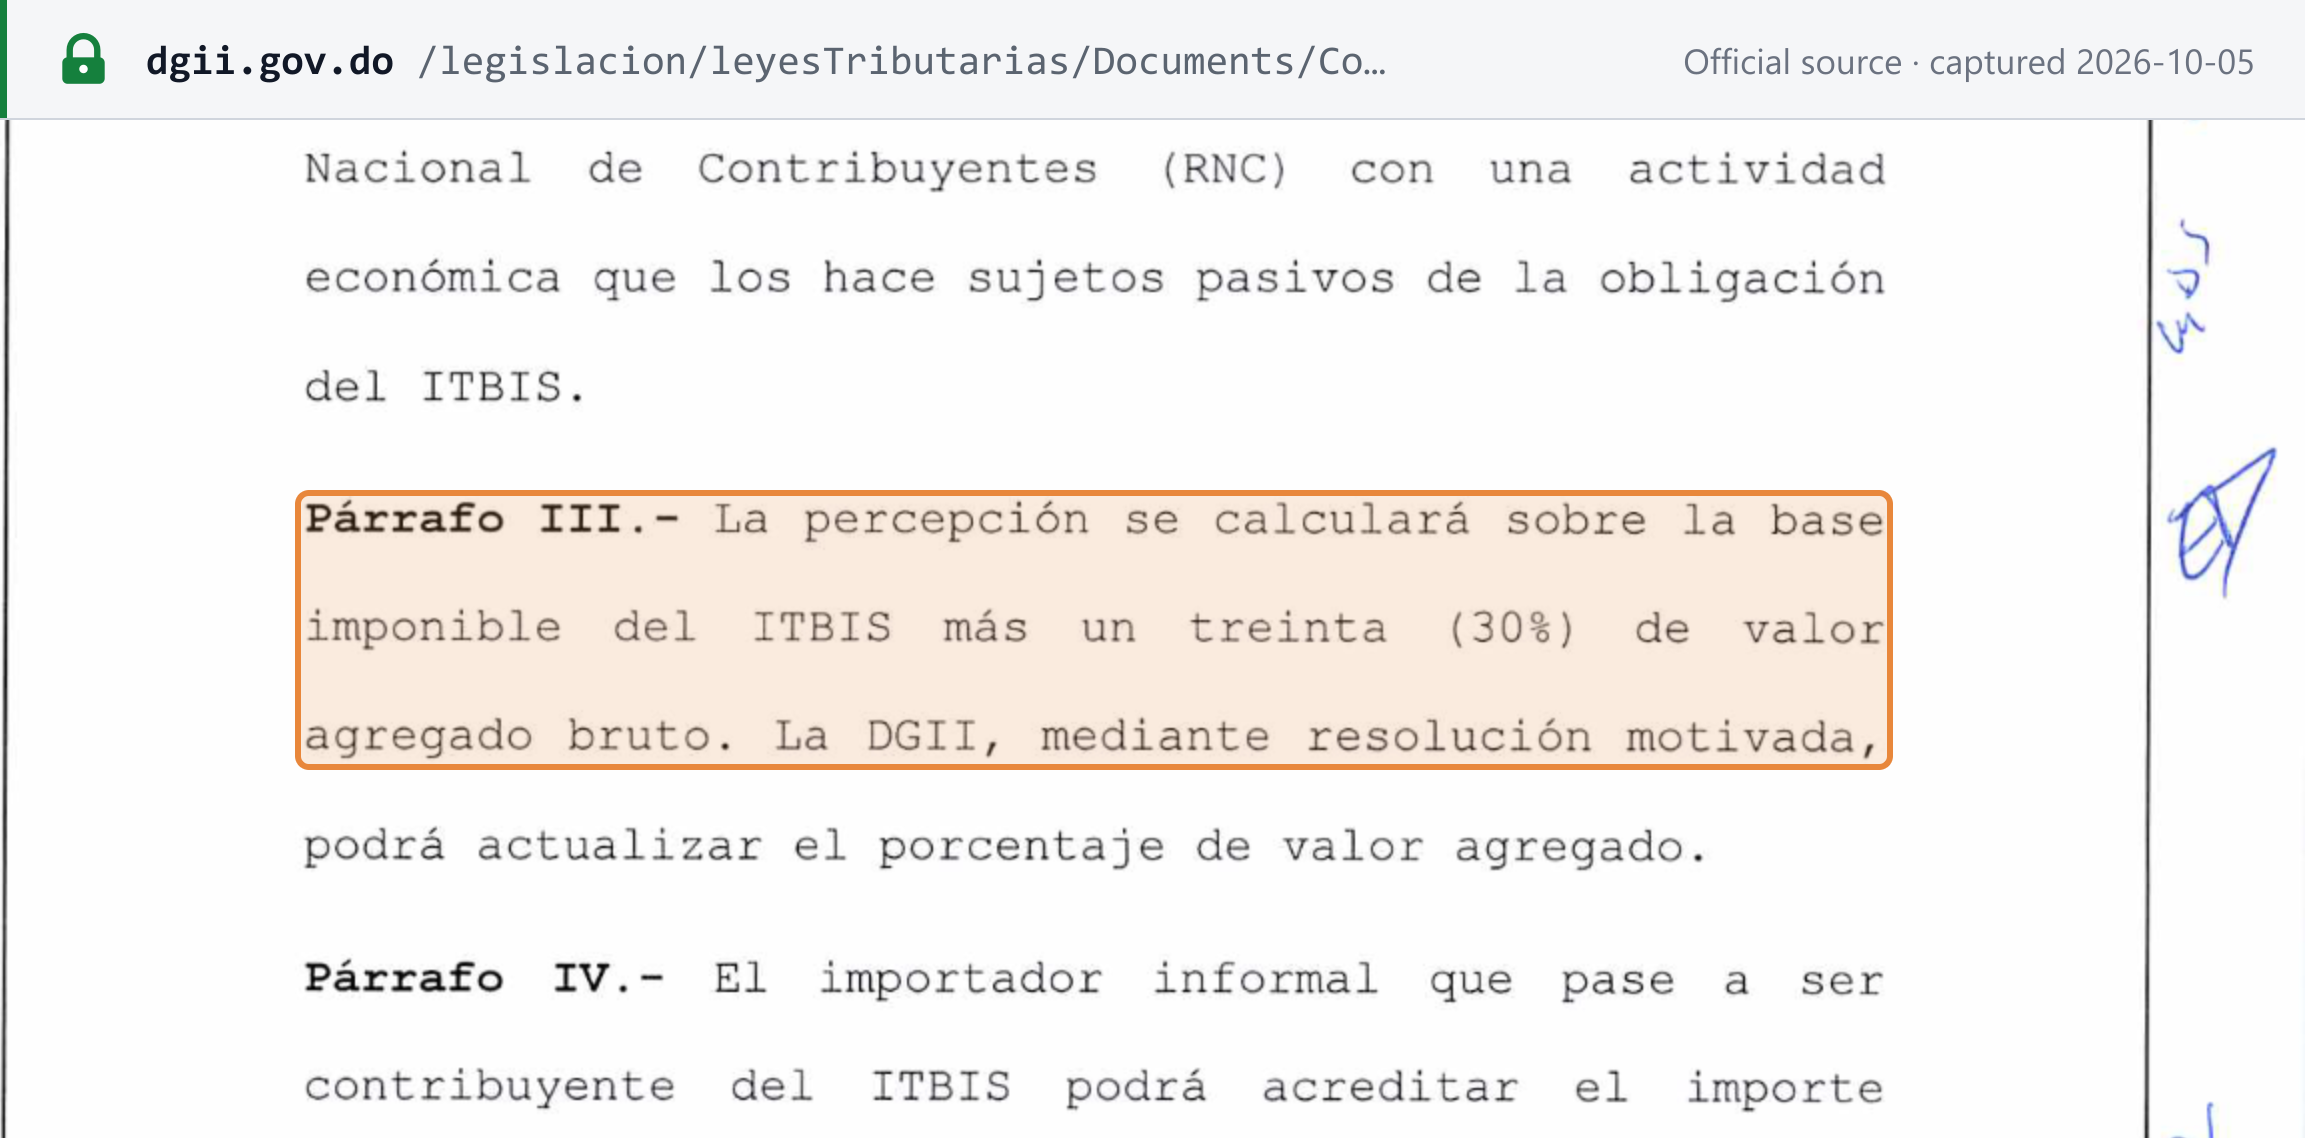
对非正规进口商的 ITBIS 预征(第 30-26 号法律)。 第 30-26 号法律(2026 年 6 月 18 日颁布;根据第 62 条,自颁布和公布之日起生效)第 34 条在《税法典》中增设第 354-1 条:[9]
- 非正规进口商是指未在 RNC 中登记、但所从事的经济活动使其负有 ITBIS 纳税义务的人。
- 海关在非正规进口商的报关单上适用 ITBIS 预征。
- “La percepción se calculará sobre la base imponible del ITBIS más un treinta (30%) de valor agregado bruto”——计算基础为 ITBIS 计税基础加上 30% 的毛增加值。DGII 可通过说明理由的决议更新该百分比。
- 之后办理登记的非正规进口商,可就未过诉讼时效的期间抵免该预征款。DGII 和海关将联合发布实施细则。
出口。 出口货物适用零税率,出口商可将为出口活动采购所支付的 ITBIS“de cualquier otra obligación tributaria”(从任何其他税务义务中)抵扣,余额予以退还(第 342 条;参见退税)。同时在本地销售的出口商须分摊其进项税。[2]
出口服务。 第 342 条规定的零税率涵盖货物。出口服务属于免税而非零税率:第 293-11 号条例将其列为免税服务(第 14 条 j 项),条件是该服务从多米尼加境内提供,并由既非在该国有住所亦非居民、且以境外来源收入支付的人在境外专门使用和消费。DGII 认为,为境外客户在多米尼加共和国境内履行并使用的服务应予征税,不属于出口(Consulta 9-2022)。[12] [37] 货物出口以出口凭证(e-CF 类型 46)作为凭据,而“los servicios exportados serán sustentados en facturas de consumo”(出口服务以消费发票作为凭据;Norma General 05-19 第 10 条)。[10]
自由区。 从国内转入工业自由区的货物视为出口,从自由区进入国内的货物视为进口(第 357 条)。自由区企业进口投入品和设备免税(第 343 条)。[2]
数字产品与服务
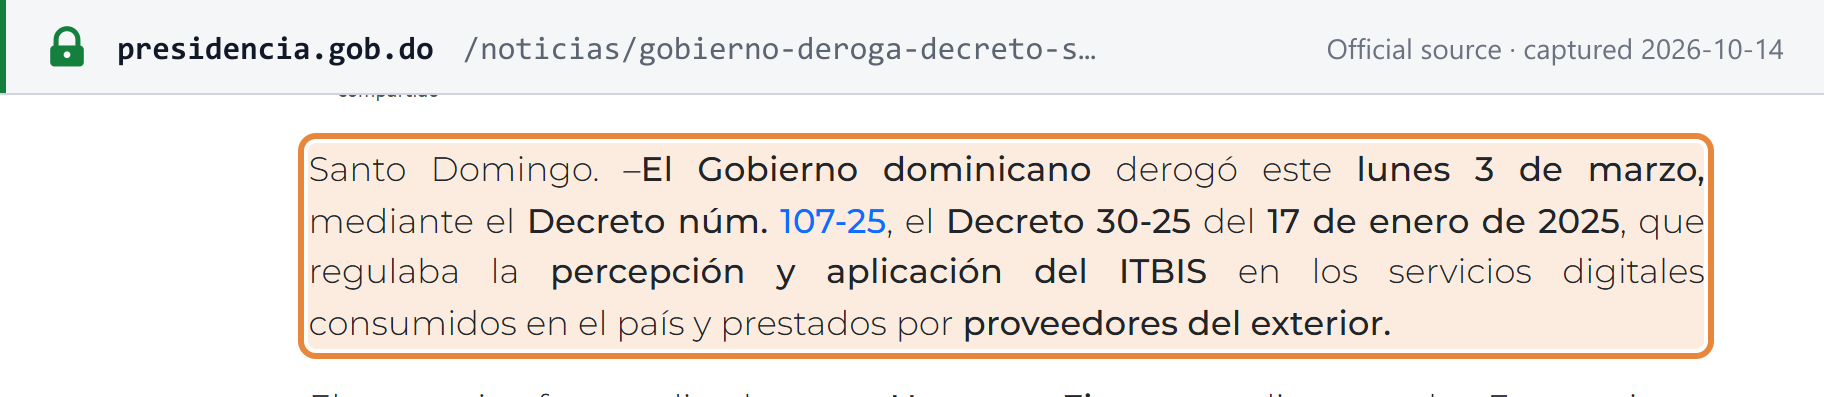
对来自境外的数字服务不征收 ITBIS。 2025 年 1 月 17 日的第 30-25 号法令规定了对在该国消费、由境外供应商提供的数字服务进行 ITBIS 预征。政府于 2025 年 3 月 3 日将其废止:“El Gobierno dominicano derogó este lunes 3 de marzo, mediante el Decreto núm. 107-25, el Decreto 30-25”(多米尼加政府于 3 月 3 日星期一通过第 107-25 号法令废止了第 30-25 号法令)。[11] 第 30-26 号法律的 ITBIS 章节(第 34 条至第 39 条)不包含任何数字服务条款。[9]
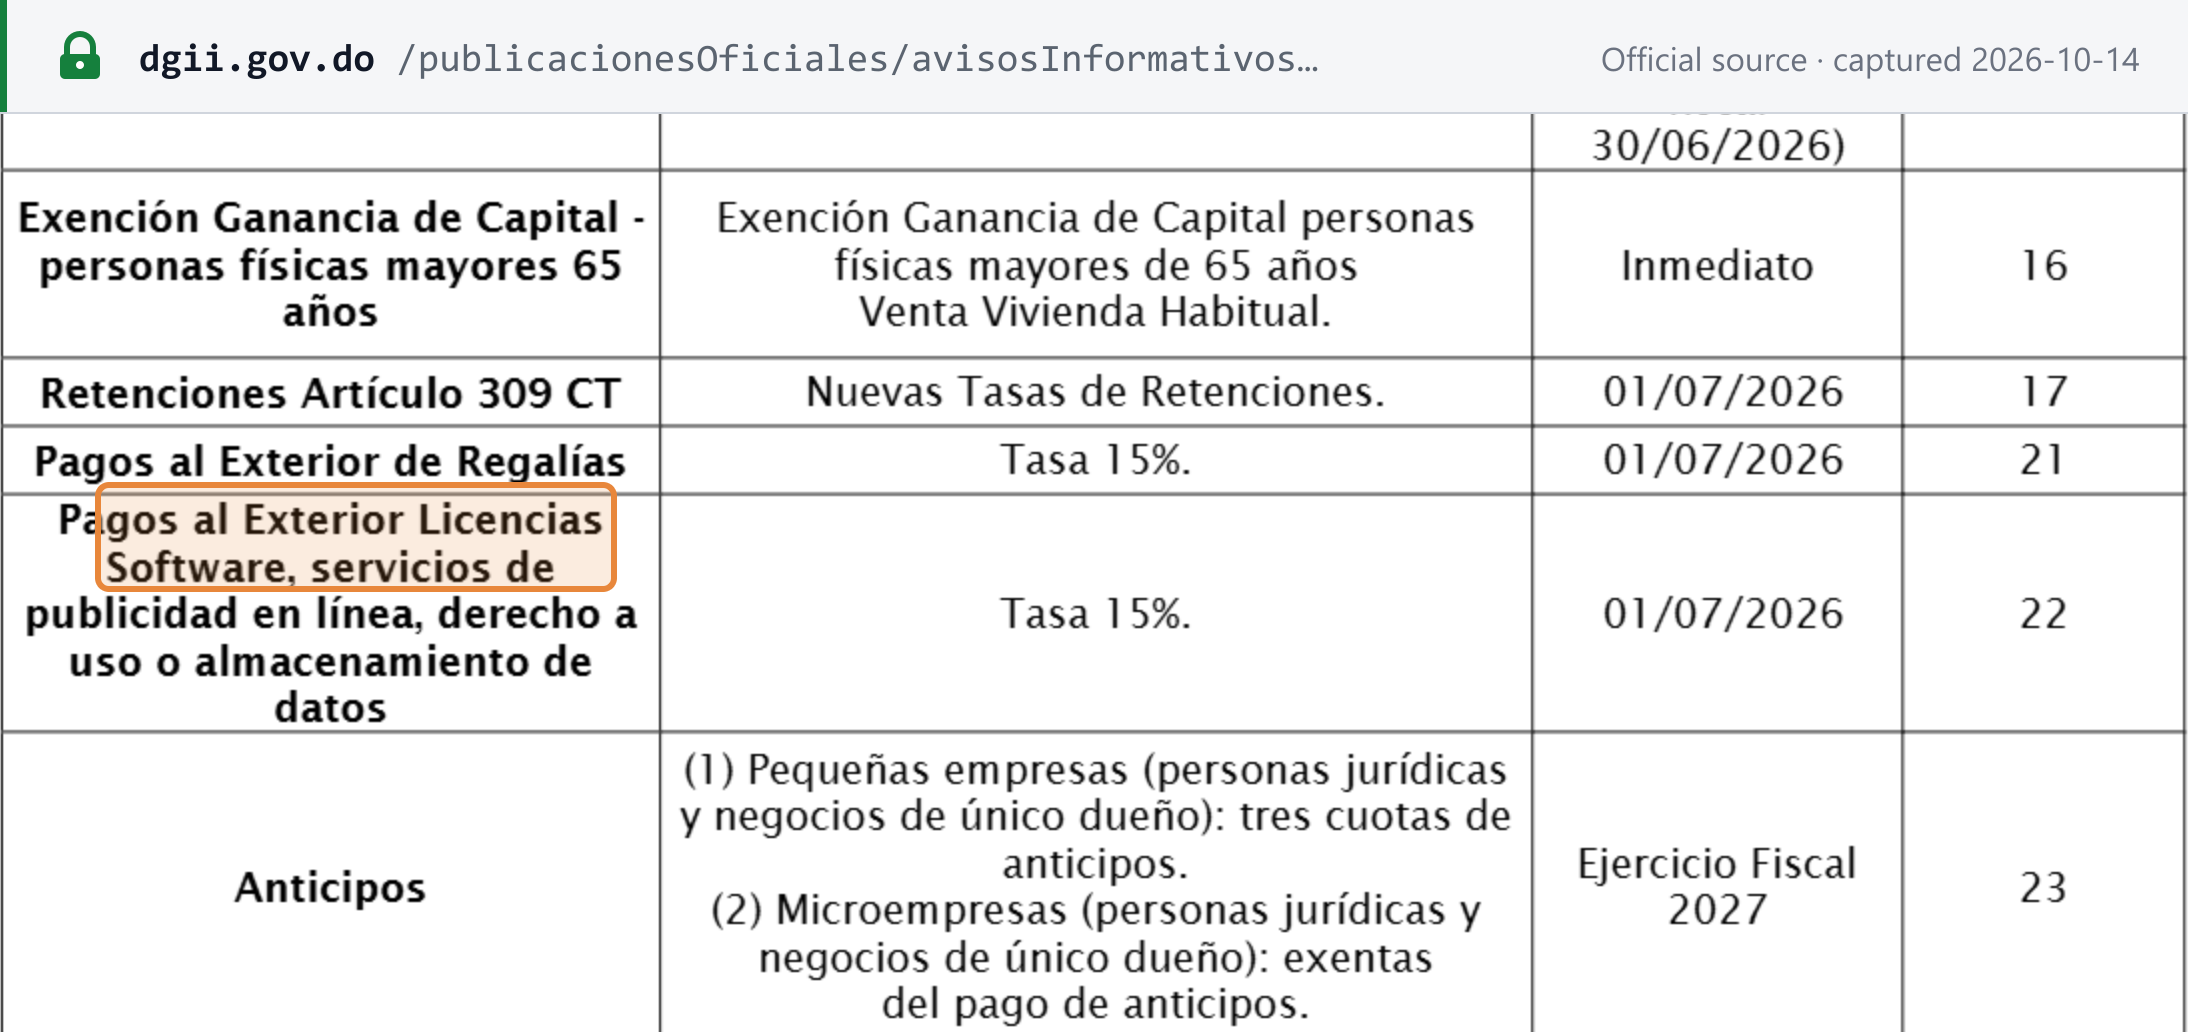
自 2026 年 7 月 1 日起的 15% 是所得税,而非 ITBIS。 第 30-26 号法律第 22 条(《税法典》新增第 305-2 条)要求向非居民支付“licencias de software, servicios de publicidad en linea, derecho a uso o almacenamiento de datos”(软件许可、在线广告服务、数据使用或存储权)款项的任何人,代扣总额的 15%,作为所得税的最终缴纳。DGII 的日程表将其生效日期定为 2026 年 7 月 1 日。扣缴义务人为支付或记账贷记该款项者(“Quienes paguen o acrediten en cuenta”)。这是所得税的代扣,而非 ITBIS 的征收。[9] [8]
有关其他国家如何征税,请参阅非居民供应商数字服务增值税。
境外公司向多米尼加共和国销售——B2B 与 B2C
- 货物(B2B 与 B2C): 登记进口商在海关缴纳 ITBIS。未在 RNC 中登记的进口商还须按计税基础加 30% 承担第 30-26 号法律规定的预征。[2] [9]
- 面向消费者的远程服务(B2C): 不存在针对境外供应商的登记或征收机制;第 30-25 号法令已于 2025 年 3 月 3 日废止。[11]
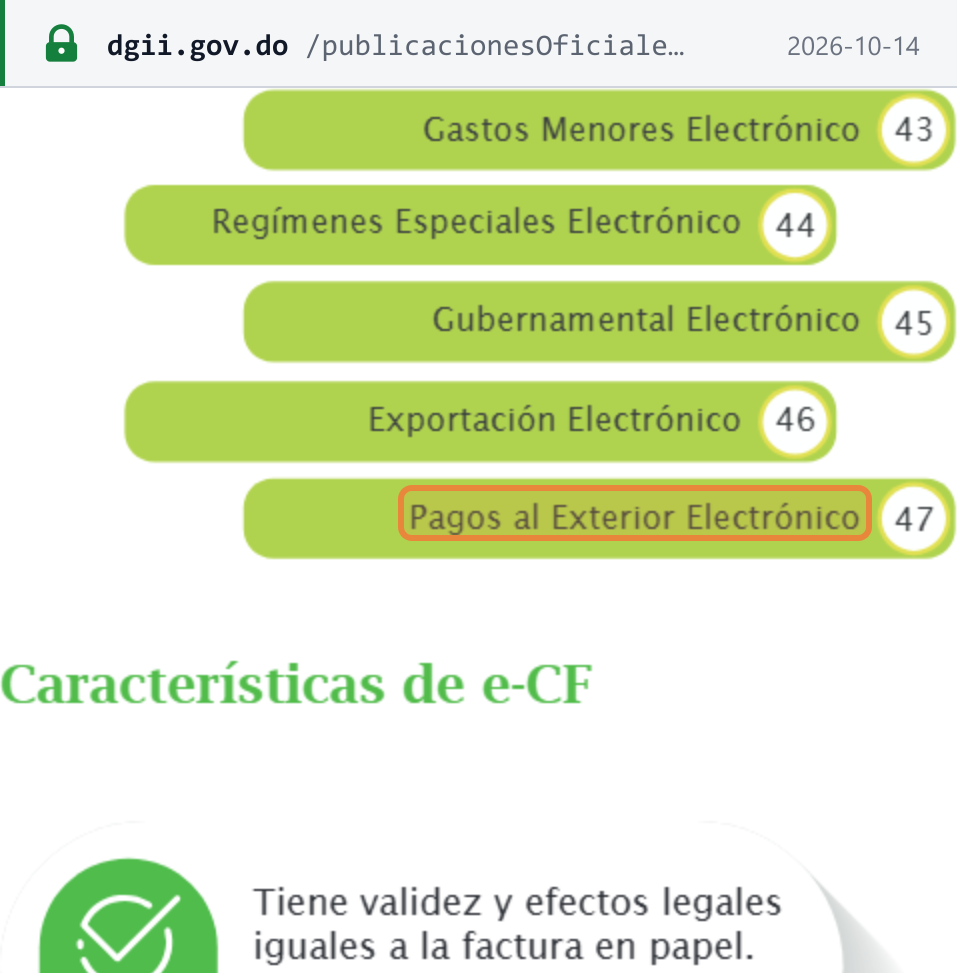
- 面向企业的远程服务(B2B): 多米尼加买方的进项税抵免仅涵盖向本地供应商支付及在海关缴纳的 ITBIS(第 346 条)。对于向境外的付款,买方承担的是所得税义务:对支付给非居民且须全额代扣所得税的多米尼加来源收入,开具 Pagos al Exterior(境外付款)凭证(e-CF 类型 47),并在 Formato 609 中申报该付款。对于软件许可、在线广告和数据,自 2026 年 7 月 1 日起代扣率为 15%。[2] [10] [9]
电商平台视同供应商责任
不适用:《税法典》第三编和第 30-26 号法律均未规定电商平台或平台须就通过其进行的销售承担 ITBIS 责任。最接近的机制是银行卡收单机构和支付聚合商根据 Norma General 06-23 对国内商户适用的代扣和预征(参见 ITBIS 代扣)。[2] [9] 请参阅电商平台视同供应商规则。
供应地
- 货物在境内转让时和进口时征税(第 335 条)。[2]
- 国际航空和海上旅客运输在“cuando el pasaje haya sido adquirido en la República Dominicana”(客票在多米尼加共和国购买时)征税,在境外购买的客票则在行程始发于多米尼加共和国时征税(第 293-11 号条例第 3 条)。[12]
- 其他服务: 《税法典》第三编未包含关于服务的一般性供应地条款。
发票要求
每项供应,无论应税或免税,都必须以载有 DGII 授权编号的 comprobante fiscal(税务凭证)作为凭据,且 ITBIS 必须与价格分开列示(第 355 条)。[2] 纸质凭证载有“B”系列的 NCF;电子凭证(e-CF)载有“E”系列的 e-NCF。电子发票为强制性要求,正按纳税人群体逐步取代纸质凭证(参见电子发票现状)。
单据类型
| e-CF 类型 | 单据 | 使用场合 |
|---|---|---|
| 31 | Factura de Crédito Fiscal(税务抵扣发票) | 向企业销售;作为买方成本和进项 ITBIS 的凭据 |
| 32 | Factura de Consumo(消费发票) | 向最终消费者销售;无抵扣价值 |
| 33 | Nota de Débito(借项通知单) | 调增先前的凭证 |
| 34 | Nota de Crédito(贷项通知单) | 调减或作废先前的凭证 |
| 41 | Compras(采购凭证) | 由买方在向未登记为纳税人者采购时开具 |
| 43 | Gastos Menores(小额费用) | 员工小额费用 |
| 44 | Regímenes Especiales(特殊制度) | 向特殊制度实体和自由区实体销售 |
| 45 | Gubernamental(政府) | 向政府销售 |
| 46 | Exportaciones(出口) | 出口销售 |
| 47 | Pagos al Exterior(境外付款) | 支付给非居民的多米尼加来源收入 |
基本类型由第 254-06 号法令(第 4 条)规定;类型代码和用途见 DGII 的电子发票指南和 Norma General 05-19。选择哪种类型取决于买方是谁,而非金额:不存在允许开具简易发票的金额门槛。[14] [13] [10]
必填内容
第 254-06 号法令(第 7 条至第 9 条)规定了税务凭证的内容,Norma General 06-2018(第 7 条)规定了其版式:[14] [6]
| 栏目 | 字段 |
|---|---|
| 单据 | 单据类型(crédito fiscal 或 consumo);NCF 或 e-NCF;号段到期日(仅限 crédito fiscal);贷项或借项通知单上须注明其所修改的 NCF |
| 开票方 | RNC;登记的法定名称;商号;开票点(分支机构);开票日期 |
| 买方 | RNC 和法定名称(crédito fiscal 及通知单) |
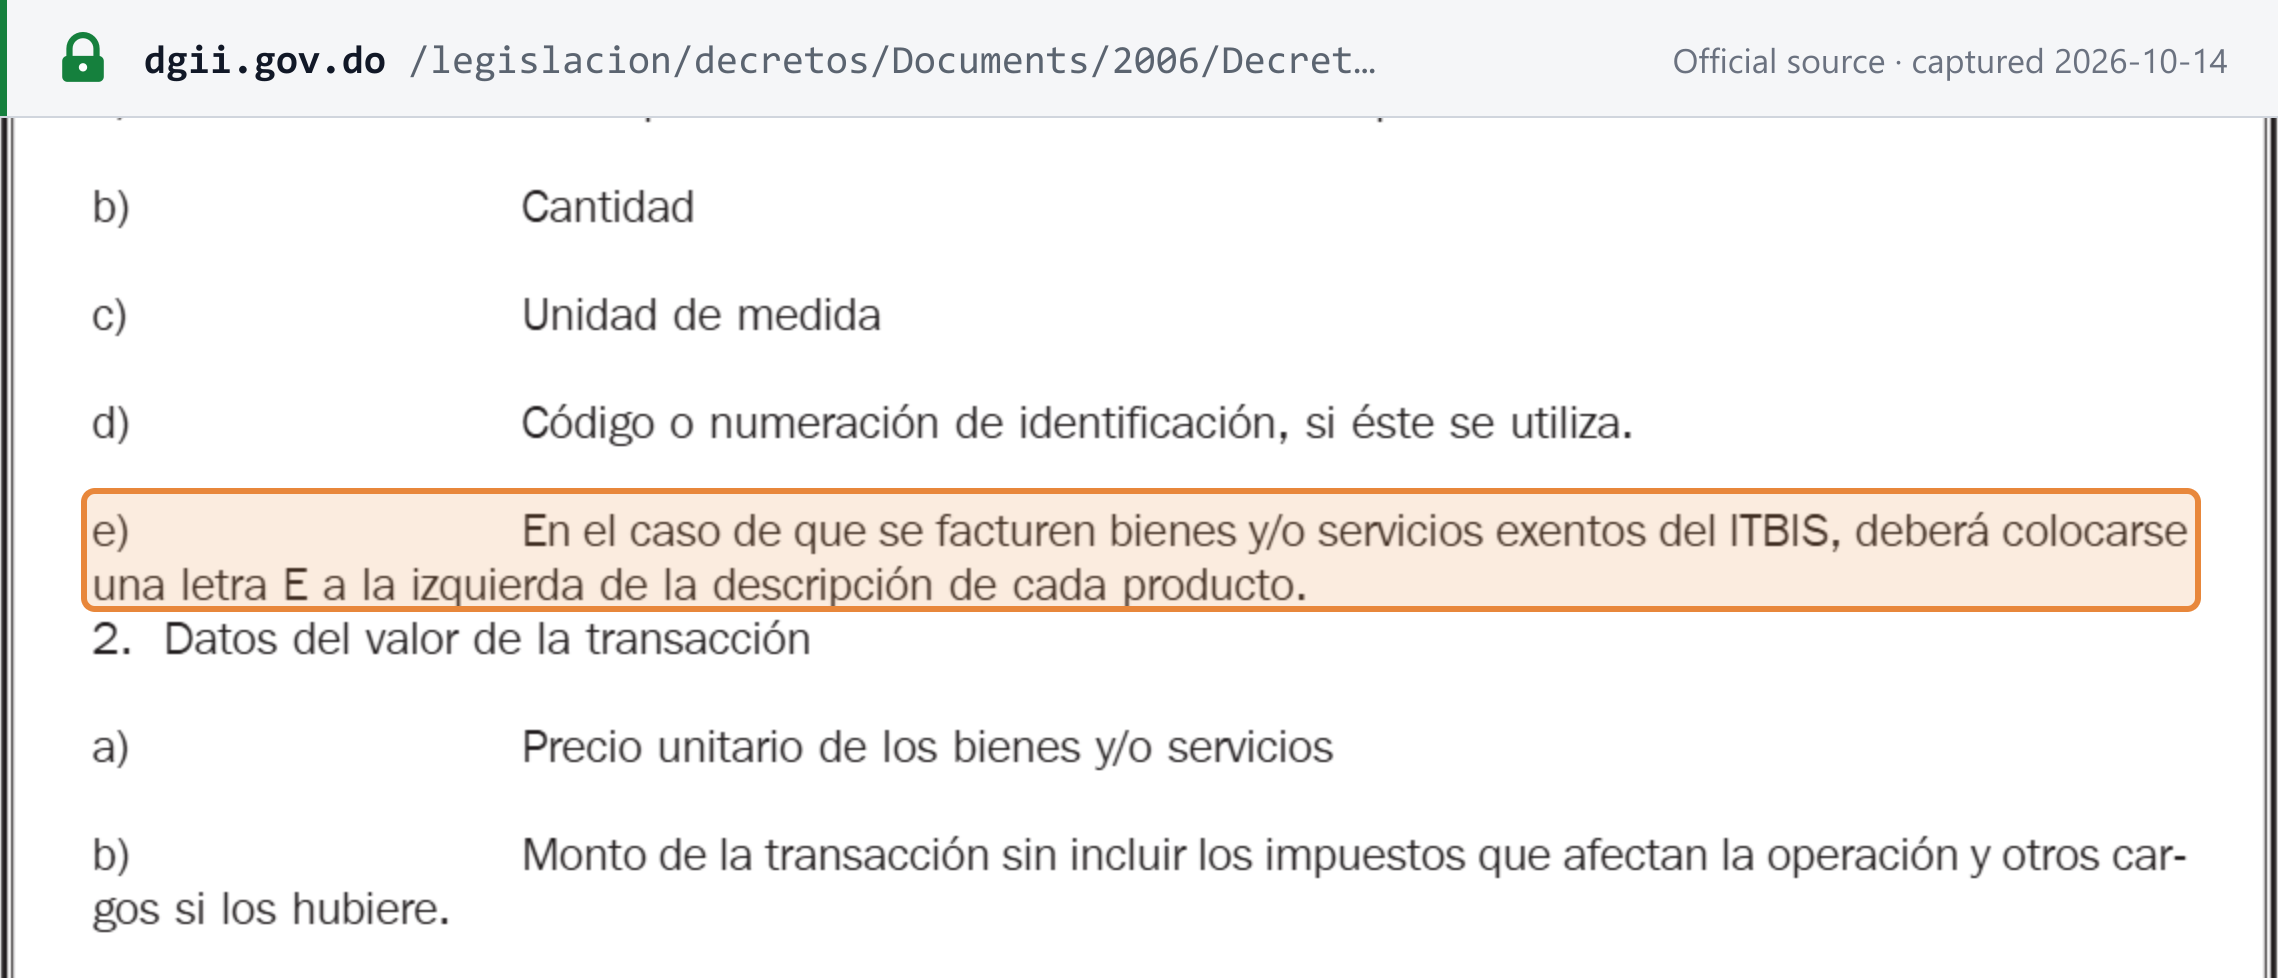
| 明细行 | 描述、数量和计量单位;使用时的商品代码;单价;在每个免征 ITBIS 的项目左侧标注“E” |
| 合计 | 税前净额;折扣和费用;ITBIS、特别消费税(ISC)及任何其他费用,各自分开列示;总计 |
| 联次 | 每一联注明其接收方(正本交买方,副本留开票方) |
第 254-06 号法令:“En el caso de que se facturen bienes y/o servicios exentos del ITBIS, deberá colocarse una letra E a la izquierda de la descripción de cada producto”(开具免征 ITBIS 的货物或服务发票时,必须在每个项目描述的左侧标注字母 E)。[14]
根据第 32-23 号法律第 18 条,e-CF 还必须载明单据标识、开票方、买方或接收方、货物或服务、交易金额、税款、“fecha y hora de la firma digital”(数字签名的日期和时间)以及数字签名。[19] 不以电子方式接收 e-CF 的买方将获得带有二维码和安全码的打印版式(RI)。[13]
开具期限
纳税义务发生时间(第 338 条)为:[2]
- 货物: 开具发票或同等单据时,若交付在先则为交付时。
- 服务: 开具发票、完成服务或收款三者中最早者。
每项供应,无论应税或免税,都需要税务凭证(第 355 条)。如果销售在 30 天内被撤销且货物被退回,则纳税义务予以取消(第 338 条)。[2]
编号与序列
- e-NCF 由“E”加上两位数的 e-CF 类型和十位数的序号组成,共 13 个字符(例如
E310000000001)。[13] [15] - 号段由 DGII 授权。经授权的号段有效期最长为两个日历年,授权当年计算在内(Norma General 06-2018 第 6 条)。[6] 2024 年授权但未使用的号段已于 2026 年 1 月 1 日失效(Aviso 29-25)。[16]
贷项与借项通知单
贷项和借项通知单只能开给原凭证的同一买方,且必须注明其所修改的 NCF(第 254-06 号法令第 4 条和第 9 条)。[14] e-CF 一经发送至 DGII,只能通过电子贷项或借项通知单进行更正,作废也须开具电子贷项通知单(第 587-24 号法令第 11 条)。[17]
货币与语言
账簿“deben ser llenados en lengua castellana”(必须以西班牙语记载;《税法典》第 50 条)。[18]
自开票
已登记企业之间不存在一般性的自开票制度。由买方开具的 Comprobante de Compras(采购凭证,B11 / e-CF 类型 41)用于向未登记为纳税人者采购的情形。买方须先在 DGII 门户网站上核实卖方未登记,且“la retención del cien por ciento (100%) del valor del ITBIS facturado aplicará en todos los casos en que se emita este tipo de comprobante”(凡开具此类凭证,均代扣所开 ITBIS 金额的 100%;Norma General 05-19 第 7 条)。[10]
保存期限与审计轨迹
- 保存期限:10 年。 纳税人必须将其账簿、记录、凭证“o cualquier documento, físico o electrónico”(或任何纸质或电子文件)保存“por un período de diez (10) años”(十年;《税法典》第 50 条)。[18]
- 稽查期限:3 年。 DGII 的核定权在三年后因时效而消灭(《税法典》第 21 条)。10 年的保存期限长于稽查期限。[18]
- e-CF 审计轨迹。 每张 e-CF 均经数字签名并由 DGII 验证,DGII 返回 TrackID 及状态:已接受、有条件接受、已拒绝或处理中(第 32-23 号法律第 19 条和第 20 条)。在 e-CF 签名并发送至 DGII 后对其进行修改属于违法行为,未保存打印版式亦然(第 26 条)。[19]
合规发票样本
DGII 发布了官方样本:其电子发票指南(Guía 6)第 6 页展示了电子 Factura de Crédito Fiscal 的打印版式范本,并标注“Este modelo de RI es exclusivo para fines ilustrativos”(此 RI 范本仅供说明之用)。[13] 其版式自上而下依次为:
- 开票方的法定名称和商号、分支机构、RNC 及地址;
- 单据标题、e-NCF(
E310000000001)、号段到期日和开票日期; - 买方的法定名称和 RNC;
- 数量、描述、单位、价格、ITBIS 和金额等明细列;
- 应税小计(Subtotal Gravado)、ITBIS 合计和总计;
- 二维码、安全码和数字签名日期。
其中的名称和 RNC 均为 DGII 自行设定的示例值,并非真实纳税人的信息。
电子发票现状
现状:强制实施,按纳税人群体分阶段推行。 全国大型纳税人、地方大型纳税人和中型纳税人必须已开具 e-CF;小型、微型及未分类纳税人必须在 2026 年 11 月 15 日前完成实施。
- 法律依据。 2023 年 5 月 16 日颁布的第 32-23 号电子发票法律及其实施条例——2024 年 10 月 10 日的第 587-24 号法令。[20] [17] [28] [26]
- 适用范围。 在该国有住所且转让货物或提供服务的所有人(第 32-23 号法律第 2 条)。B2B、B2C(e-CF 类型 32)和 B2G(类型 45)均涵盖在内。纸质 B 系列凭证仅可由仍处于过渡期内的群体使用——地方大型纳税人和中型纳税人至 2026 年 10 月 31 日,以及实施截止日期为 2026 年 11 月 15 日的小型、微型及未分类纳税人——除此之外仅可在已宣布的应急状态下使用(参见下文时间表)。[19]
- 模式。 通过 DGII 自有系统进行清关(clearance),而非 Peppol。开票方以 XML 格式对 e-CF 进行签名,并通过 Web 服务发送至 DGII;DGII 验证后返回 TrackID 和状态;开票方随后将 XML 交付给电子接收方,或将带有二维码的 RI 交付给其他接收方;接收方向 DGII 和开票方发送确认回执以及商业接受或拒绝。以 XML 以外的任何格式发送 e-CF 均属违法行为。[19]
- 签名。 由经 INDOTEL 认可的认证机构签发的税务程序用数字证书。[13]
- 开具方式。 使用经 DGII 认证的自有系统、经 DGII 认证的服务提供商,或 DGII 免费的 Facturador Gratuito(免费开票工具,适用于每月开具不超过 150 张发票的纳税人)。每个开票方在开票前均须通过 DGII 认证。[13]
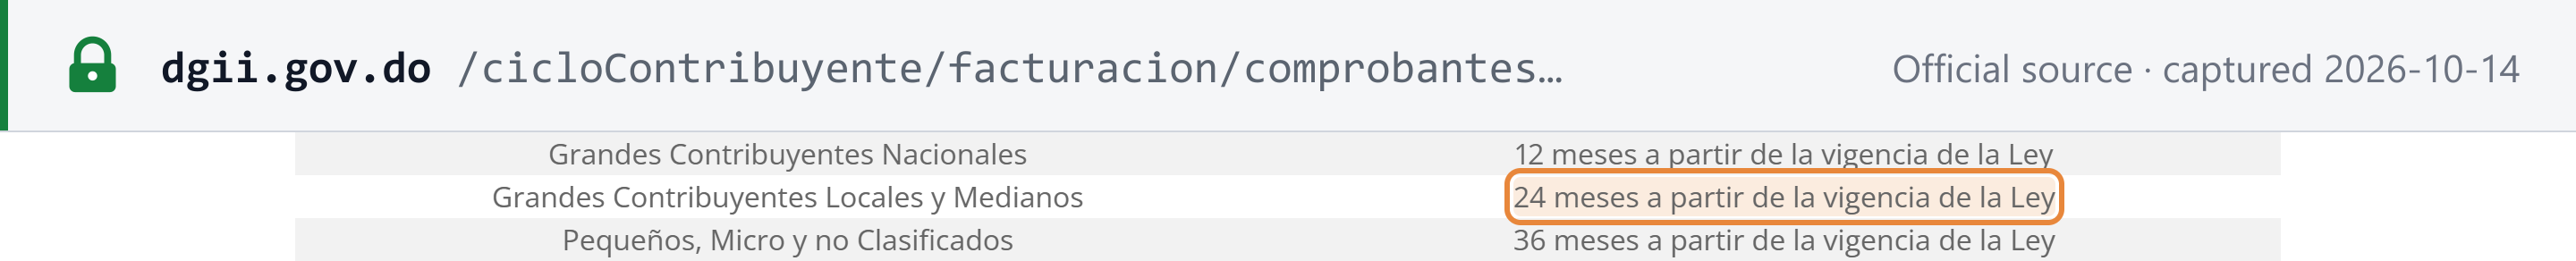
按纳税人群体划分的时间表(第 32-23 号法律第 37 条及 DGII avisos):
| 群体 | 法定截止日期 | 延期 | 仅限 e-CF |
|---|---|---|---|
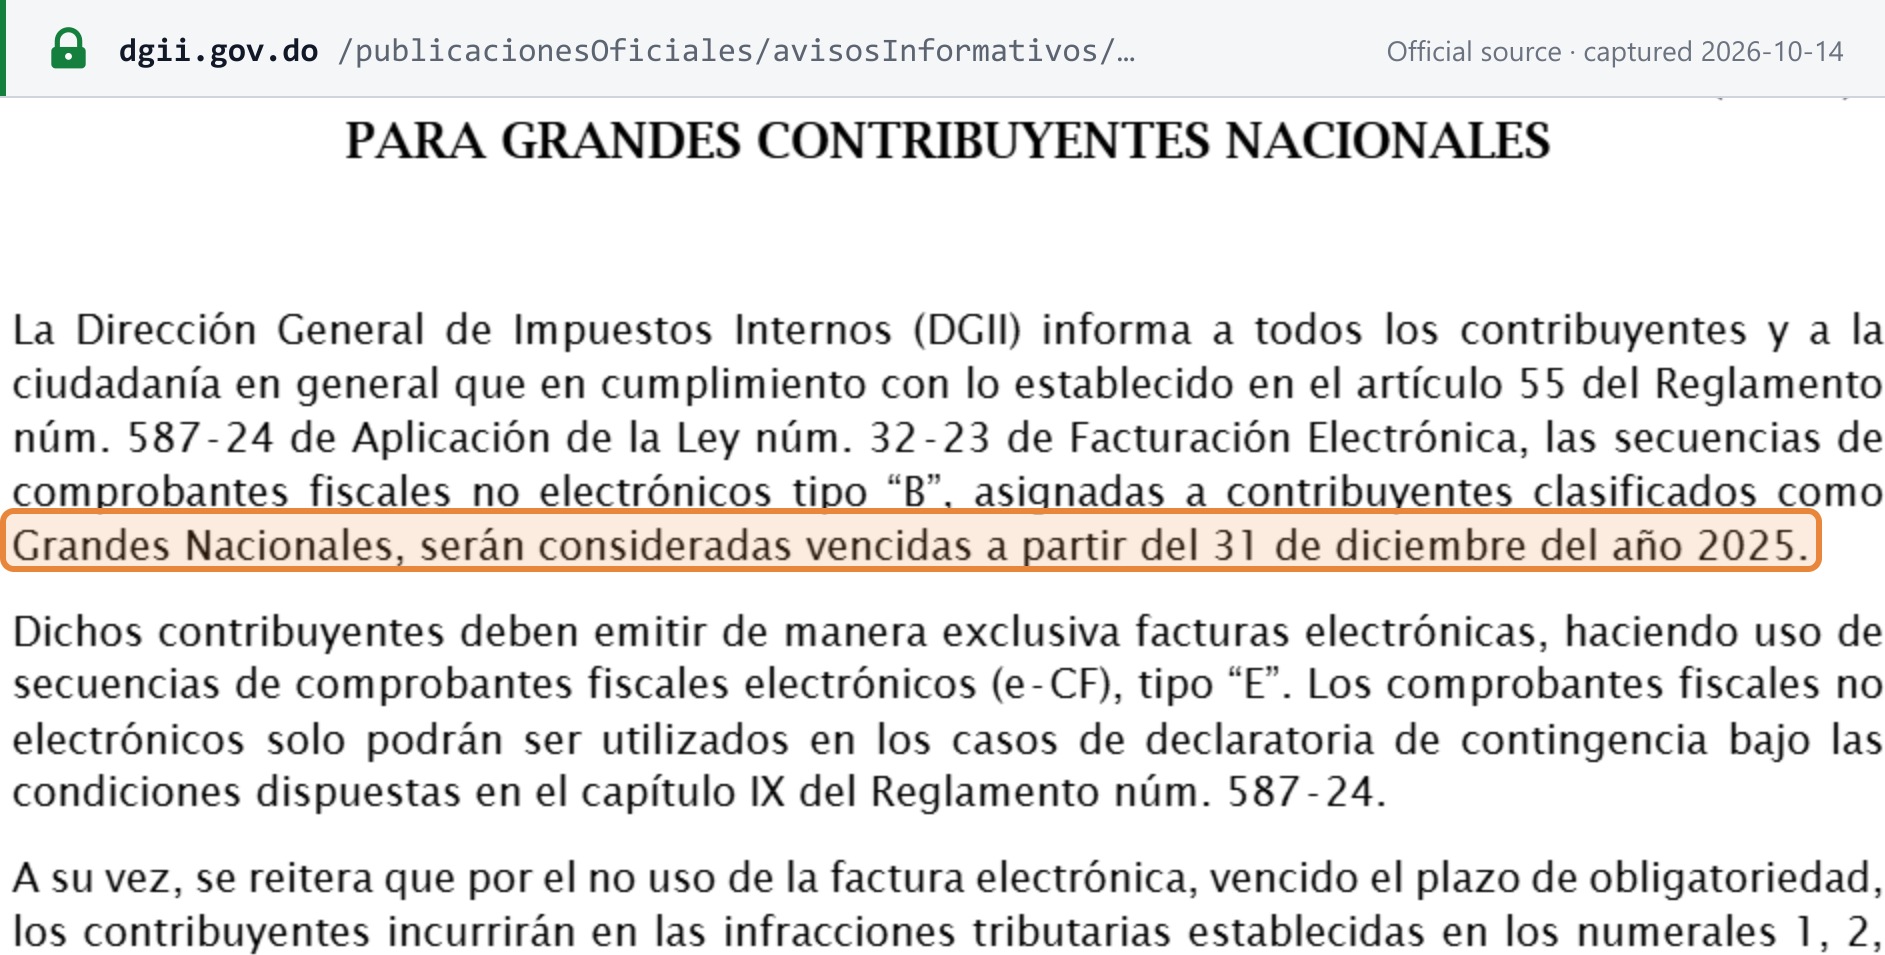
| Grandes Contribuyentes Nacionales(全国大型纳税人) | 法律生效起 12 个月:2024 年 5 月 15 日 | 个案审批,最长 120 天(Aviso 08-24) | 纸质 B 系列号段自 2025 年 12 月 31 日起失效(Aviso 25-25) |
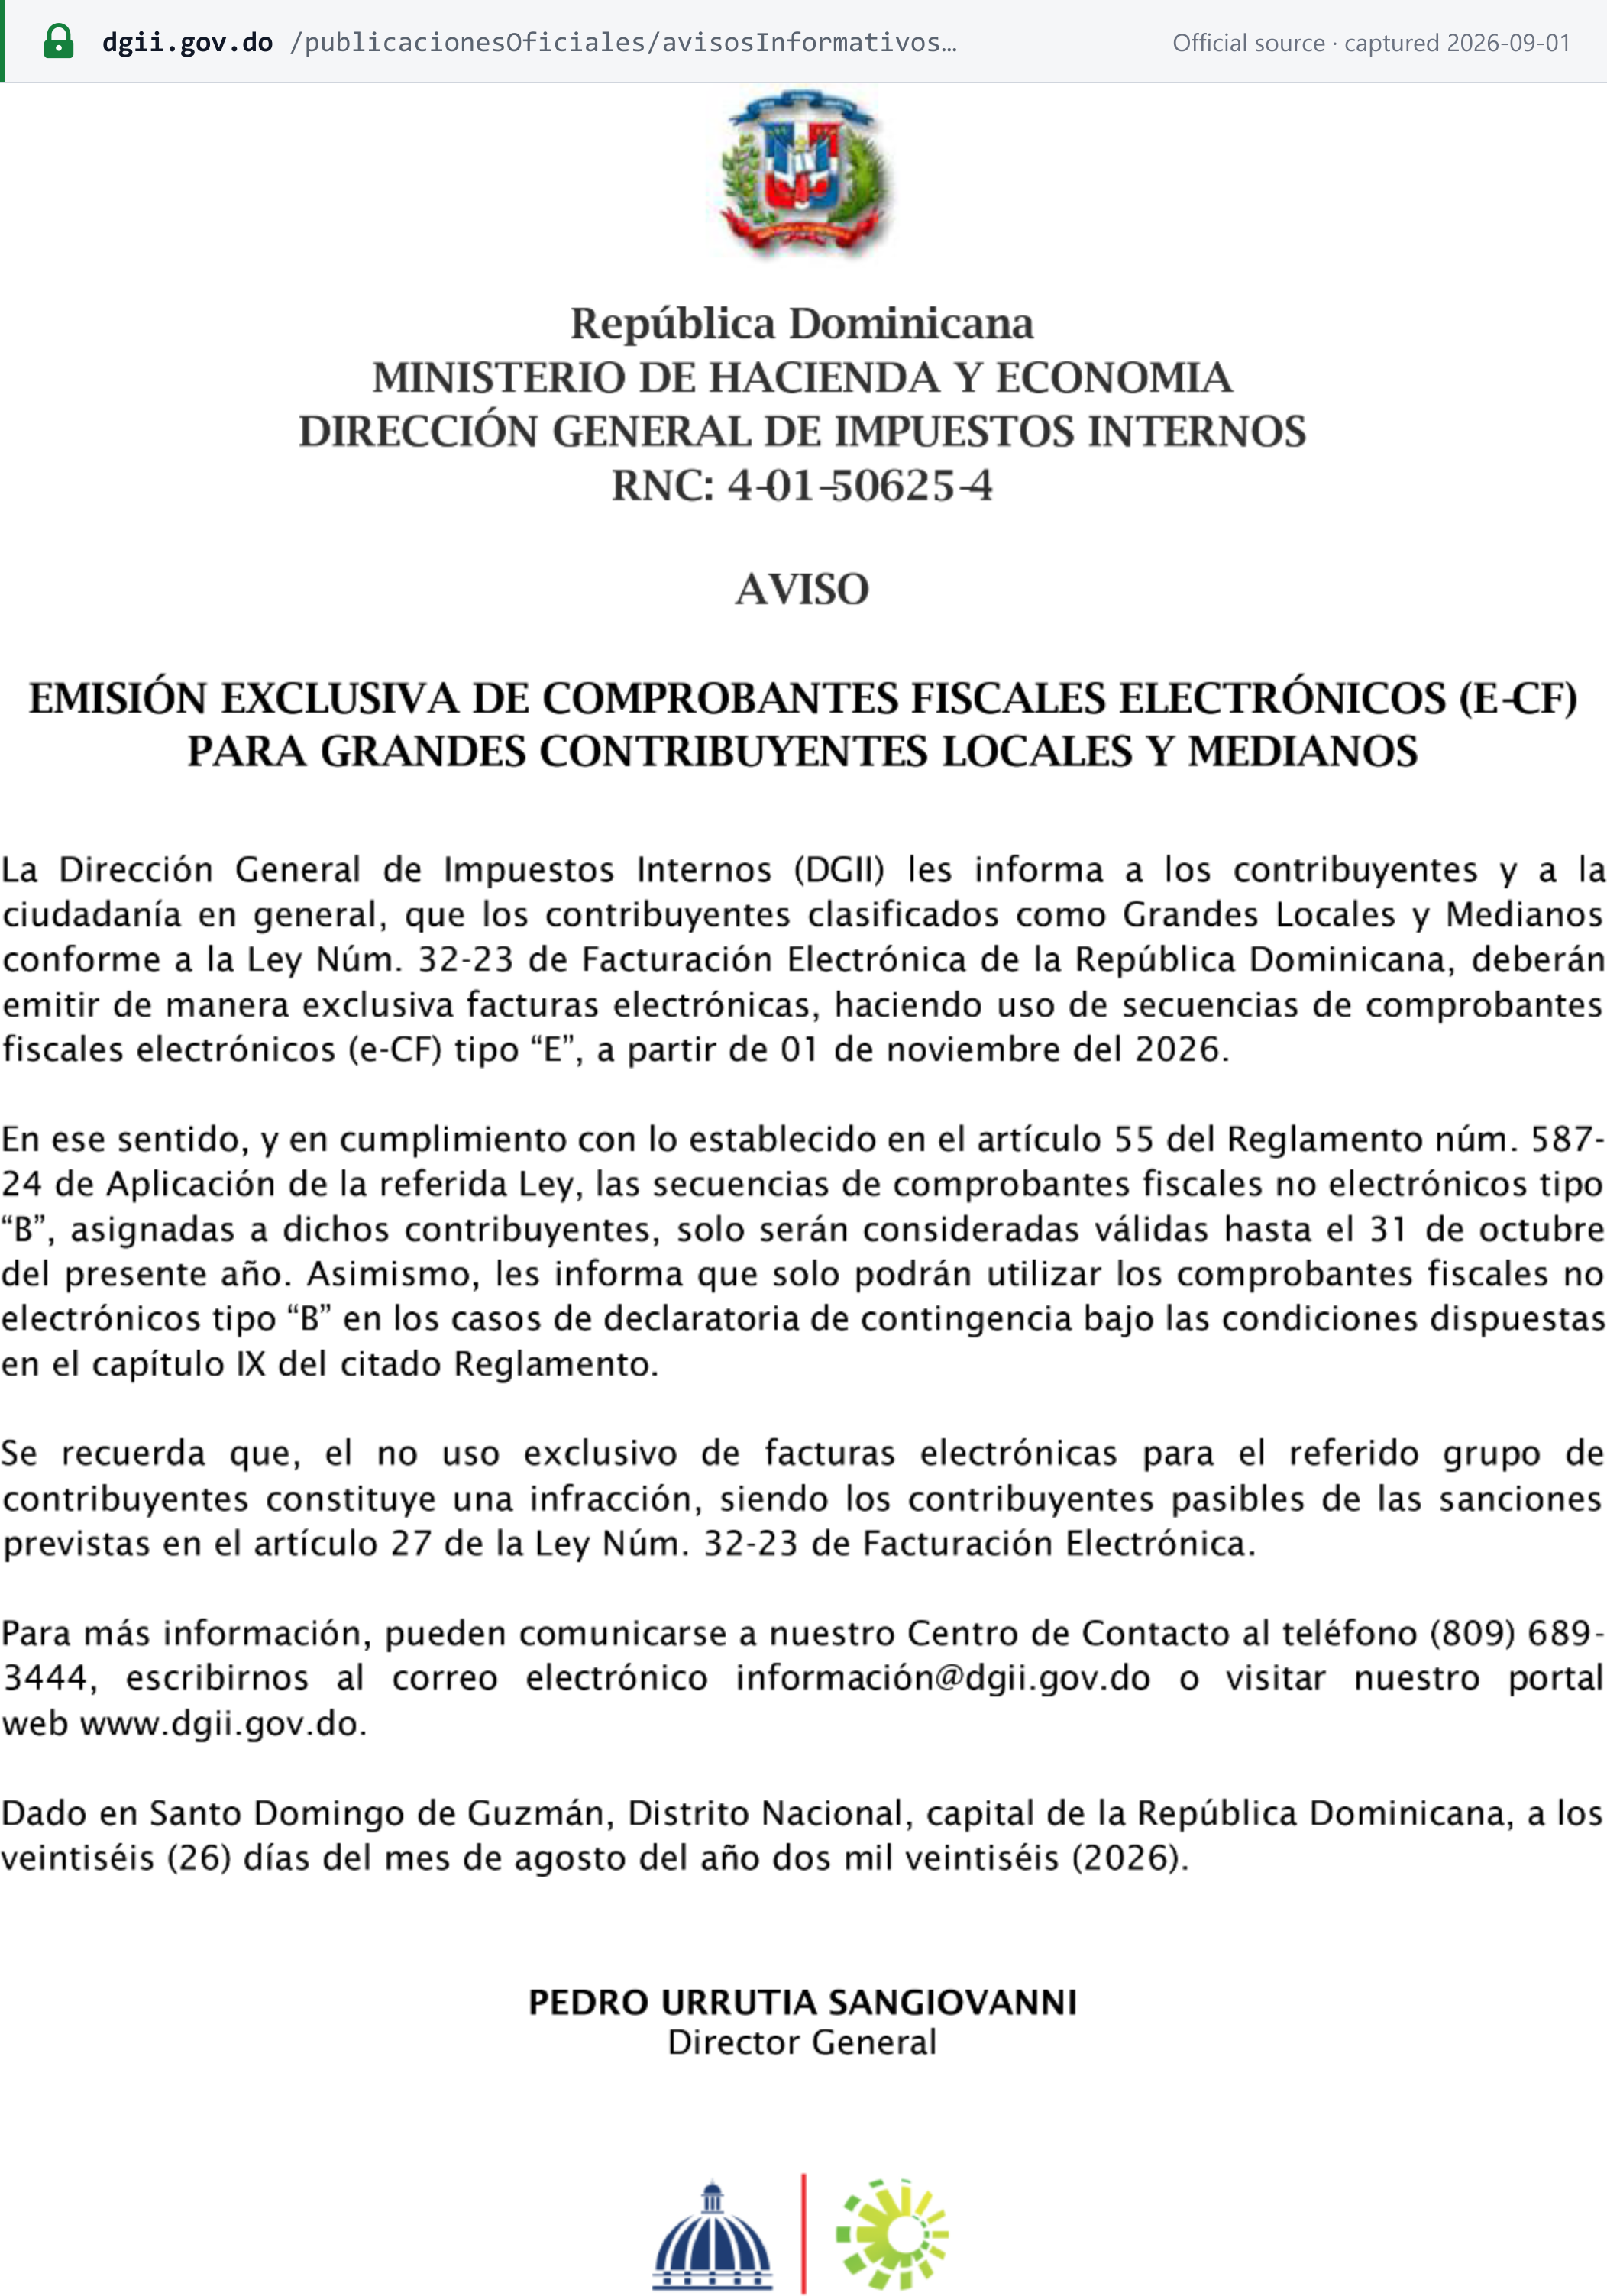
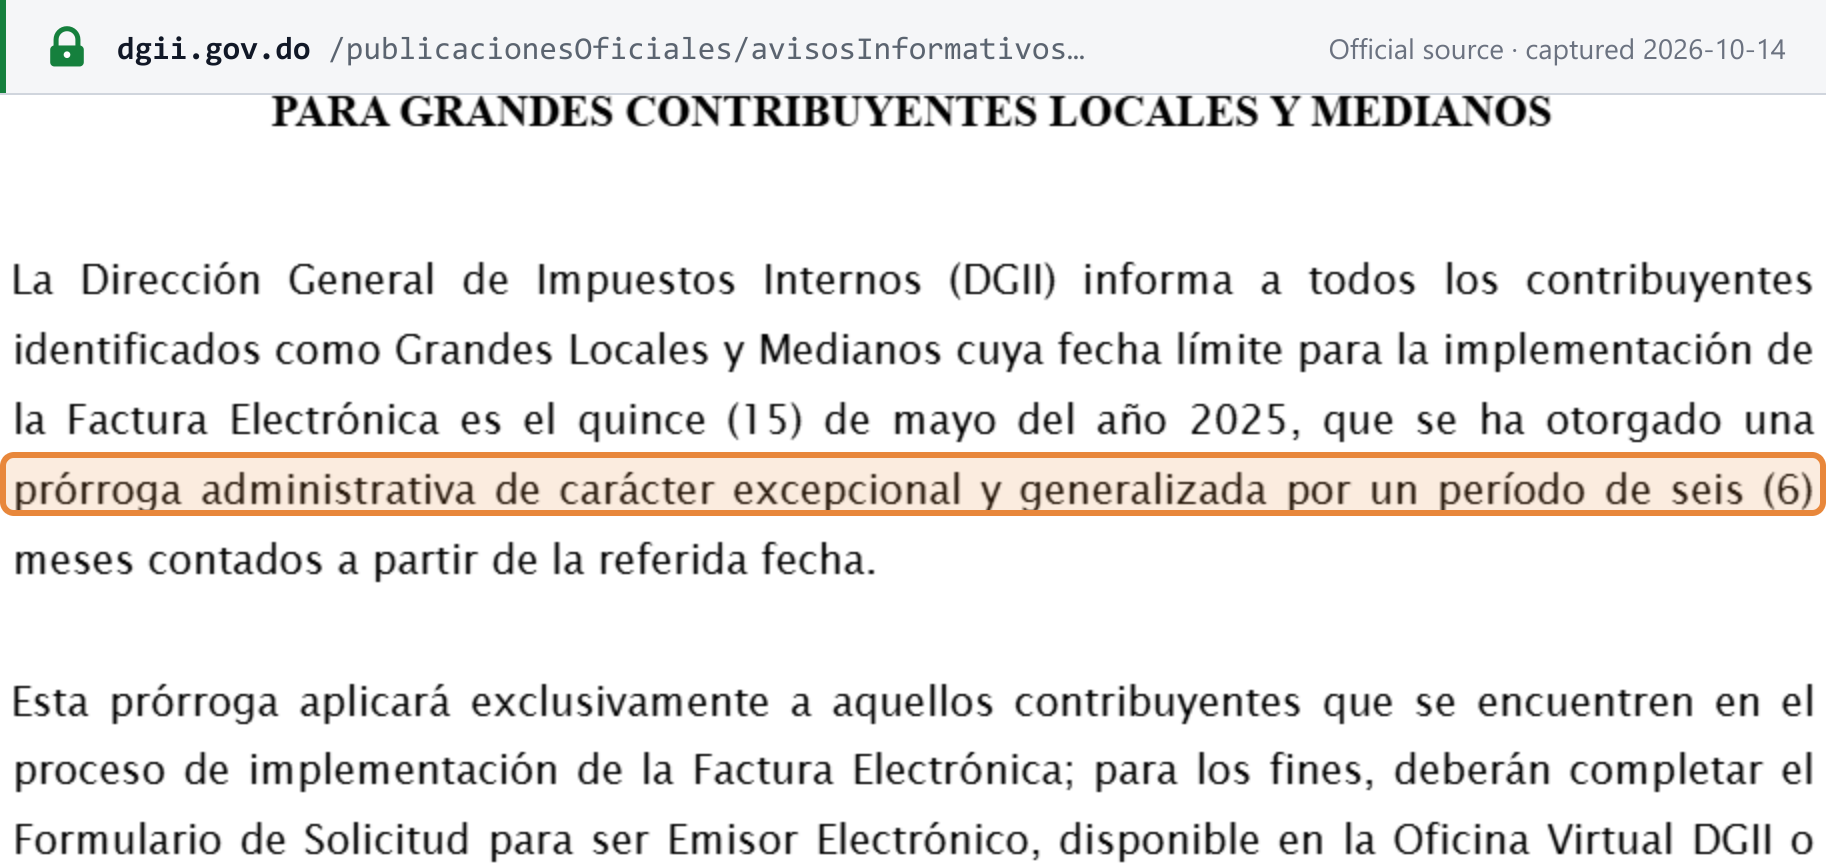
| Grandes Contribuyentes Locales y Medianos(地方大型及中型纳税人) | 24 个月:2025 年 5 月 15 日 | 六个月,至 2025 年 11 月 15 日(Aviso 12-25) | B 系列号段仅在 2026 年 10 月 31 日前有效;自 2026 年 11 月 1 日起仅限 e-CF(Aviso 14-26) |
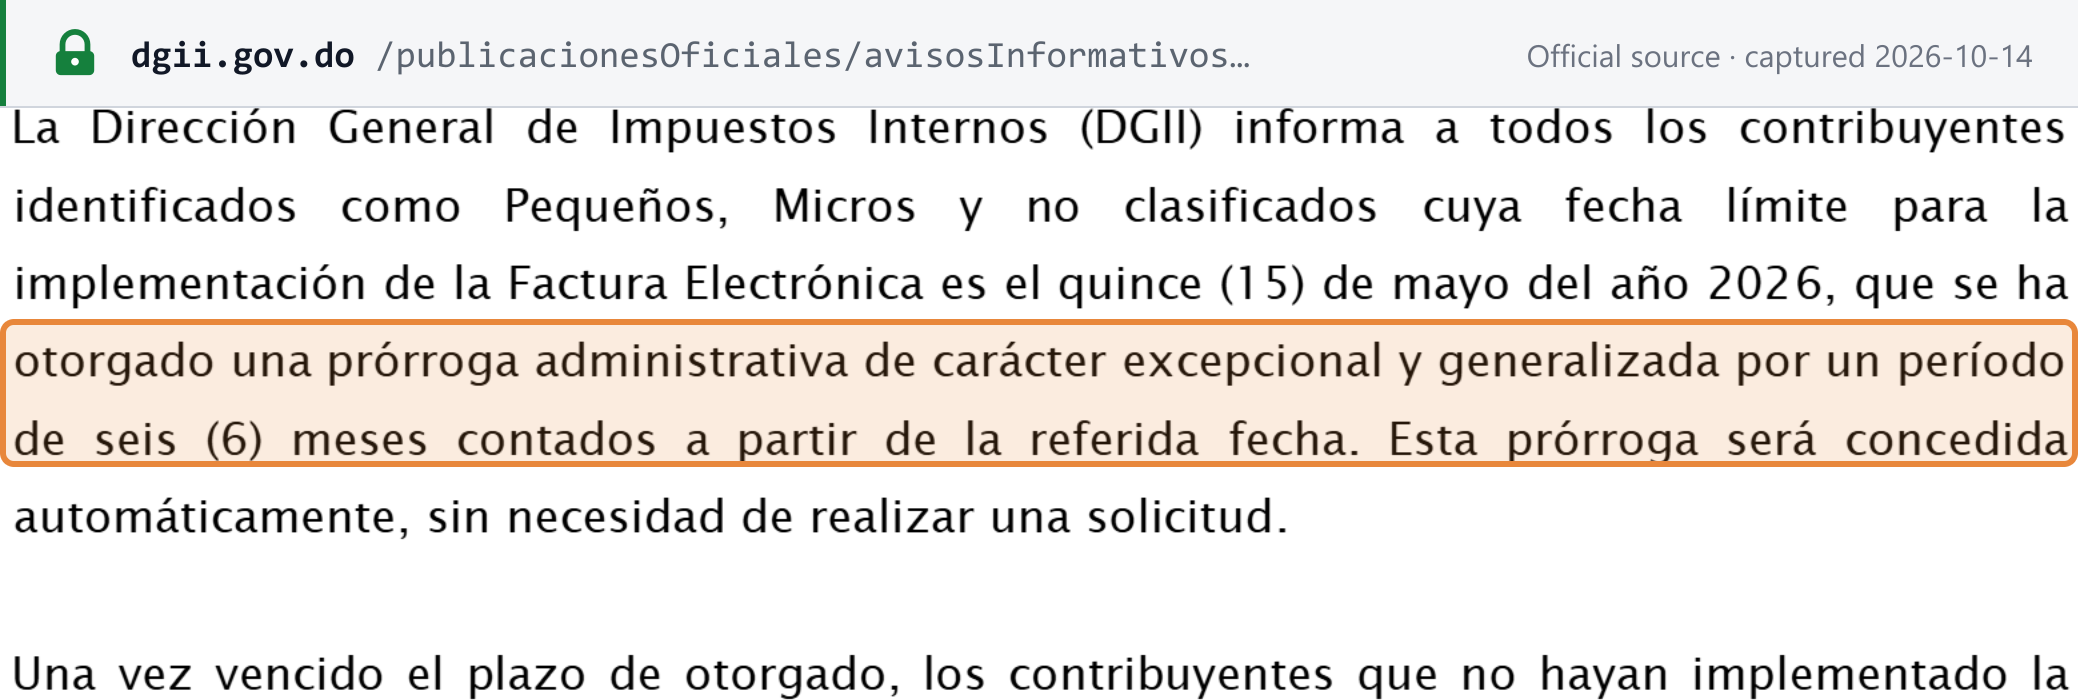
| Pequeños, Micro y no Clasificados(小型、微型及未分类纳税人) | 36 个月:2026 年 5 月 15 日(Aviso 14-25) | 六个月,自动给予,至 2026 年 11 月 15 日(Aviso 06-26) | 尚未公布日期 |
- 地方大型纳税人和中型纳税人。 Aviso 12-25 的六个月延期仅适用于已在实施电子发票、且须完成成为电子开票方申请的纳税人。随后,Aviso 14-26(2026 年 8 月 26 日)确定了纸质凭证的终止时间:这些纳税人“deberán emitir de manera exclusiva facturas electrónicas … a partir de 01 de noviembre del 2026”(自 2026 年 11 月 1 日起必须仅开具电子发票),其 B 系列号段“solo serán consideradas válidas hasta el 31 de octubre”(仅在 10 月 31 日前视为有效)2026 年。此后,B 系列凭证仅可在已宣布的应急状态下使用。[21] [25]
- 小型、微型及未分类纳税人。 Aviso 06-26(2026 年 5 月 6 日)自 2026 年 5 月 15 日起给予“una prórroga administrativa de carácter excepcional y generalizada por un período de seis (6) meses”(为期六个月的例外性、普遍性行政延期),且“concedida automáticamente, sin necesidad de realizar una solicitud”(自动给予,无需提出申请)。因此截止日期为 2026 年 11 月 15 日。[24]
- 新登记者。 在所属群体截止日期之后登记的纳税人,自登记之日起有 120 天时间加入;在截止日期前不久登记的纳税人可获得延期,以凑足 120 天(第 587-24 号法令第 7 条)。[17]
- 延期。 第 587-24 号法令(第 8 条)仅允许延期一次,最长六个月,且尚未开始实施的纳税人不得延期;Aviso 06-26 的延期则不同,是 DGII 自动给予整个小型、微型及未分类群体的例外性普遍行政延期。[17] [24]
如需将多米尼加共和国与其他国家对比,请参阅电子发票现状与网络一览表。
申报与缴纳
申报频率
所有 ITBIS 纳税人均按月申报。纳税期间为日历月,第三编未规定按季度申报或按营业额分档的选项。简易制度下的纳税人遵循该制度自身的规则(参见特殊制度)。[2]
申报截止日期
ITBIS 申报表 IT-1 表“deberá ser presentada en el transcurso de los primeros veinte (20) días de cada mes, aun cuando no exista impuesto a pagar”——须在次月的前 20 天内提交,即使没有应纳税额(第 353 条)。[2] DGII 指出:“La declaración y pago de este impuesto deberá realizarse a más tardar el día 20 de cada mes (Ej.: enero se debe declarar y pagar en los primeros 20 días del mes de febrero).”(本税的申报和缴纳最迟须在每月 20 日完成(例如:1 月须在 2 月的前 20 天内申报和缴纳)。)[1]
DGII 偶尔会调整截止日期:由于系统故障,Aviso 05-26 将 2026 年 3 月的缴纳截止日期从 2026 年 4 月 20 日星期一推迟至 4 月 21 日星期二。[31]
缴纳截止日期与方式
税款须随申报表一并于 20 日前缴纳。您可以在银行柜台、通过网上银行或在 DGII 地方办事处缴纳;在地方办事处缴纳超过 RD$15,000 的款项时,必须使用保付支票或银行本票。进口环节的 ITBIS 与关税一并缴纳。[1]
附加报表
- 606(采购)、607(销售)和 608(作废凭证)数据格式须于每月 15 日前提交。“Los Formatos 606, 607 y 608 deben ser remitidos antes de la declaración del ITBIS, aun cuando no haya operaciones”(606、607 和 608 格式必须在 ITBIS 申报之前提交,即使没有交易)。[1] [30]
- 609 按月申报境外服务付款。DGII 公布了全部四种格式的模板。[29] [1]
- 年度申报表。 不存在 ITBIS 年度申报表。扣缴义务人须提交年度代扣申报表(《税法典》第 50 条)。[18]
ITBIS 代扣
许多买方会代扣其采购中的部分或全部 ITBIS 并缴纳给 DGII。对供应商而言,被代扣的金额是其 IT-1 申报表上的预缴款。[1]
| 付款方 → 收款方 | 代扣比例 | 依据 |
|---|---|---|
| 公司 → 公司:专业服务(工程、建筑、会计、审计、法律、计算机、管理、设计、咨询)及动产租赁 | 所开 ITBIS 的 30% | Norma General 02-05,经 07-09 修订 [33] [34] |
| 公司 → 公司:安保和守卫服务 | 100% | Norma General 07-09 [34] |
| 航空公司和酒店 → 旅行社佣金;保险公司 → 经纪人 | 100% | Norma General 02-05 第 6 条 [33] |
| 公司和个人独资企业 → 提供应税服务的个人 | 100% | 第 293-11 号条例第 25 条 [3] |
| 任何买方 → 未登记为纳税人者(Comprobante de Compras) | 100% | Norma General 05-19 第 7 条 [10] |
| 买方 → 简易制度(RST)下的供应商 | 100% | DGII Guía 7 [1] |
| 采购应税服务的建筑公司 | 向个人采购 100%;向公司采购 30% | DGII Revista ITBIS [3] |
| 法人 → 非营利实体,就广告或其他应税服务 | 100% | DGII Guía 7 [1] |
| 银行卡收单机构、支付聚合商和电子支付机构 → 商户 | 发票金额的 2%;若商户未登记、被暂停、已注销或仅为 registrado,且单笔交易超过 RD$300,000,则适用 18% 预征 | Norma General 06-23 第 4 条 [35] |
NG 02-05 第 5 条:“La retención aplicable para los servicios especificados en los artículos anteriores será el treinta por ciento (30%) del valor del ITBIS facturado.”(前述各条所列服务适用的代扣比例为所开 ITBIS 金额的百分之三十(30%)。)[33]
银行卡支付(Norma General 06-23,2023 年 10 月 3 日)。 对于 RNC 状态非有效的商户,“se percibirá el dieciocho por ciento (18%) del monto facturado … siempre que la operación individual supere el monto de trescientos mil pesos (RD$300,000.00). En los casos en que la operación no supere el indicado umbral, procederá únicamente la retención del dos por ciento (2%).”(按发票金额的百分之十八(18%)预征……前提是单笔交易超过三十万比索(RD$300,000.00)。交易未超过该门槛的,仅适用百分之二(2%)的代扣。)银行卡收单机构每周五申报和缴纳,所属期间为上周五至本周四。[35]
向 e-CF 开票方付款时不再执行公司 30% 或 100% 的代扣(Norma General 02-2026)。 自 2026 年 9 月 16 日发布之日起,依据 Norma General 02-05 担任扣缴义务人的公司,在向经 DGII 授权为电子开票方的另一法人付款、且该交易以 e-CF 开票时,“no efectuarán las retenciones previstas en dicha norma”(不执行该规则规定的代扣)。该排除“se limita exclusivamente a las retenciones establecidas en la Norma General núm. 02-05”(仅限于 Norma General 02-05 规定的代扣),不影响其他代扣或预征,例如银行卡制度、向个人付款或 Compras 凭证。[32]
进项税抵扣与不得抵扣项目
纳税人可抵扣同一期间向本地供应商支付及在海关缴纳的 ITBIS(第 346 条),并将被代扣的 ITBIS 视为预缴款。[2] DGII 规定了以下条件:[1]
- 该费用可在所得税前扣除,并有附 NCF 的发票作为凭据;
- ITBIS 与价格分开列示;
- 该采购已在 606 中申报。
同时用于应税和免税供应的进项税须予分摊(第 349 条)。不得抵扣: 构成第 1 类资产(建筑物)组成部分的货物所含 ITBIS 永远不得抵扣(第 336 条)。第三编对汽车或招待费用没有专门的不得抵扣规定;这些项目取决于所得税可扣除性条件。[2]
退税
- 居民。 超额的进项 ITBIS 结转至以后月份(第 350 条)。[2]
- 出口商可“dentro de un plazo de seis (6) meses”(在六个月内)申请退还或抵销其进项税抵免额。DGII 有两个月时间作出决定;逾期未决定的,“el silencio de la Administración surtirá los mismos efectos que la autorización”(行政机关的沉默与批准具有同等效力),出口商可将该抵免额抵销除代第三方扣缴的税款以外的任何税款。[2]
- 非居民。 第三编没有针对未登记外国企业的 ITBIS 退税制度。
免税
免税供应
免税货物是第 343 条中按税则号列列明的封闭清单,包括:活动物;鲜、冷、冻肉类和鱼类;奶、蛋和蜂蜜,以及酸奶和黄油以外的乳制品;未加工的水果和蔬菜;谷物和面粉;生咖啡豆和可可豆;婴儿食品、面食和面包;天然水和矿泉水;燃料;药品;化肥和农用化学品;书籍和教育材料;轮椅和关节假体。根据旅客和外交免税、暂时进口进行的进口,以及自由区企业进口的投入品和设备亦免税。[2] [1]
免税服务(第 344 条):金融服务(包括保险);养老金;人员和货物的陆路运输;电力、供水和垃圾收集;住宅租赁;医疗卫生;教育和文化;殡葬服务;以及美容院和理发店。[2]
第 30-26 号法律带来的变化(2026 年 6 月 18 日颁布;自颁布和公布之日起生效,第 62 条): [9]
- 第 36 条在第 343 条免税清单中增加了若干税则子目,包括沥青产品、消防车、垃圾车和救护车。
- 第 38 条将鲜奶、天然水和面食加入第 343 条第 III 款,该款免除这些货物生产商所购投入品的税款。它并未改变这些货物本身的税务处理。
- 第 39 条允许这些生产商抵扣其就投入品支付的 ITBIS:“dicho ITBIS podrá ser deducido del impuesto cobrado en el periodo fiscal en que se trate”(该 ITBIS 可从相关纳税期间收取的税款中抵扣)。
免税不等于零税率。 仅提供免税货物或服务的人不是 ITBIS 纳税人,且“el ITBIS pagado … deberá ser llevado a su costo”(其支付的 ITBIS 必须计入成本;第 293-11 号条例第 5 条)。[12] 与之相对,出口商适用 0% 税率,并可抵扣或收回其进项 ITBIS(第 342 条)。[2]
特殊制度
- 简易制度(RST)——现行。 依据第 265-19 号法令设立、自 2019 纳税年度起施行的 Régimen Simplificado de Tributación(简易税制),以总收入或采购额为基础确定所得税和 ITBIS。[36]
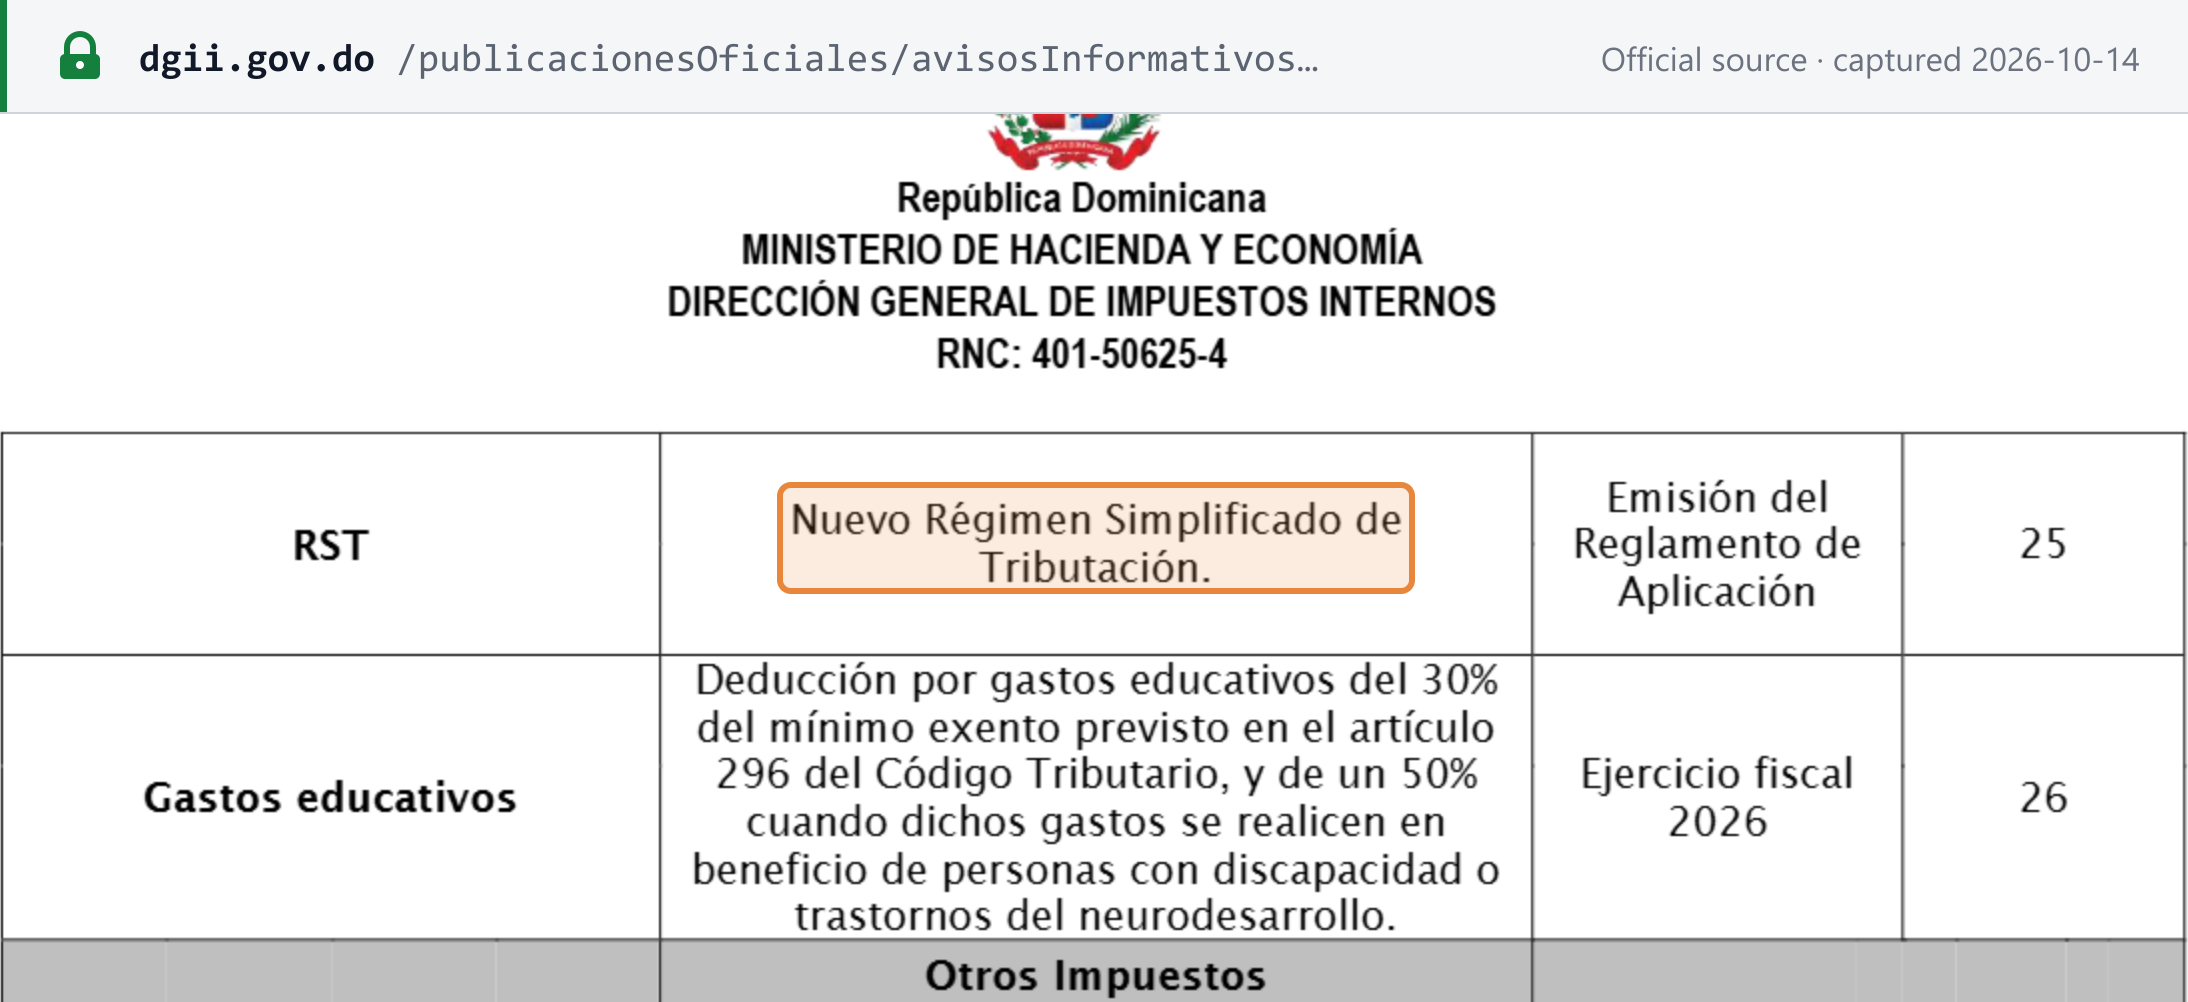
- 简易制度——新制度,待条例出台。 第 30-26 号法律(第 25 条,《税法典》新第 290 条)创设了新的自愿性 RST,须于 12 月 31 日前申请 DGII 事先授权。收入模式适用于向最终消费者销售、总收入不超过 RD$30,000,000 的法人和个人独资企业,以及总收入不超过 RD$15,000,000 的专业人士、独立职业和农业;采购模式适用于采购和进口额不超过 RD$60,000,000 的商业。上述金额每年按通货膨胀调整,第 35 条将该制度适用于其成员的 ITBIS 义务。DGII 日程表将其起始时间列为“Emisión del Reglamento de Aplicación”(实施条例发布)——即只有在其实施条例发布后方才生效。[9] [8]
- 自由区。 向工业自由区的销售视为出口,自由区进口投入品和设备免税(参见进口与出口)。
违法行为与处罚
违法行为
- 违反形式义务(《税法典》第 254 条):未登记、未设置账簿、拒绝 DGII 检查、未申报,以及拒绝开具税务凭证或保存其副本。[18]
- 逃税(第 248 条和第 249 条):提交虚假或不准确的申报表,或未缴纳全部或部分税款。[18]
- 税务欺诈(defraudación)(第 236 条和第 237 条):包括在账簿中填列虚假数字,以及未在期限内缴付已代扣或代收的税款。逃避税款超过 RD$100,000 时推定存在故意。六天至两年监禁适用于累犯、单一期间欺诈超过 RD$100,000 者,以及未缴付税款的扣缴或代收义务人(第 239 条)。[18]
- 电子发票违法行为(第 32-23 号法律第 26 条)包括:未使用电子发票、未经 DGII 授权开票、无有效证书、修改已签名的 e-CF、以 XML 以外的格式发送、未保存 RI、开具未经 DGII 验证的 e-CF,以及逾期向 DGII 发送。[19]
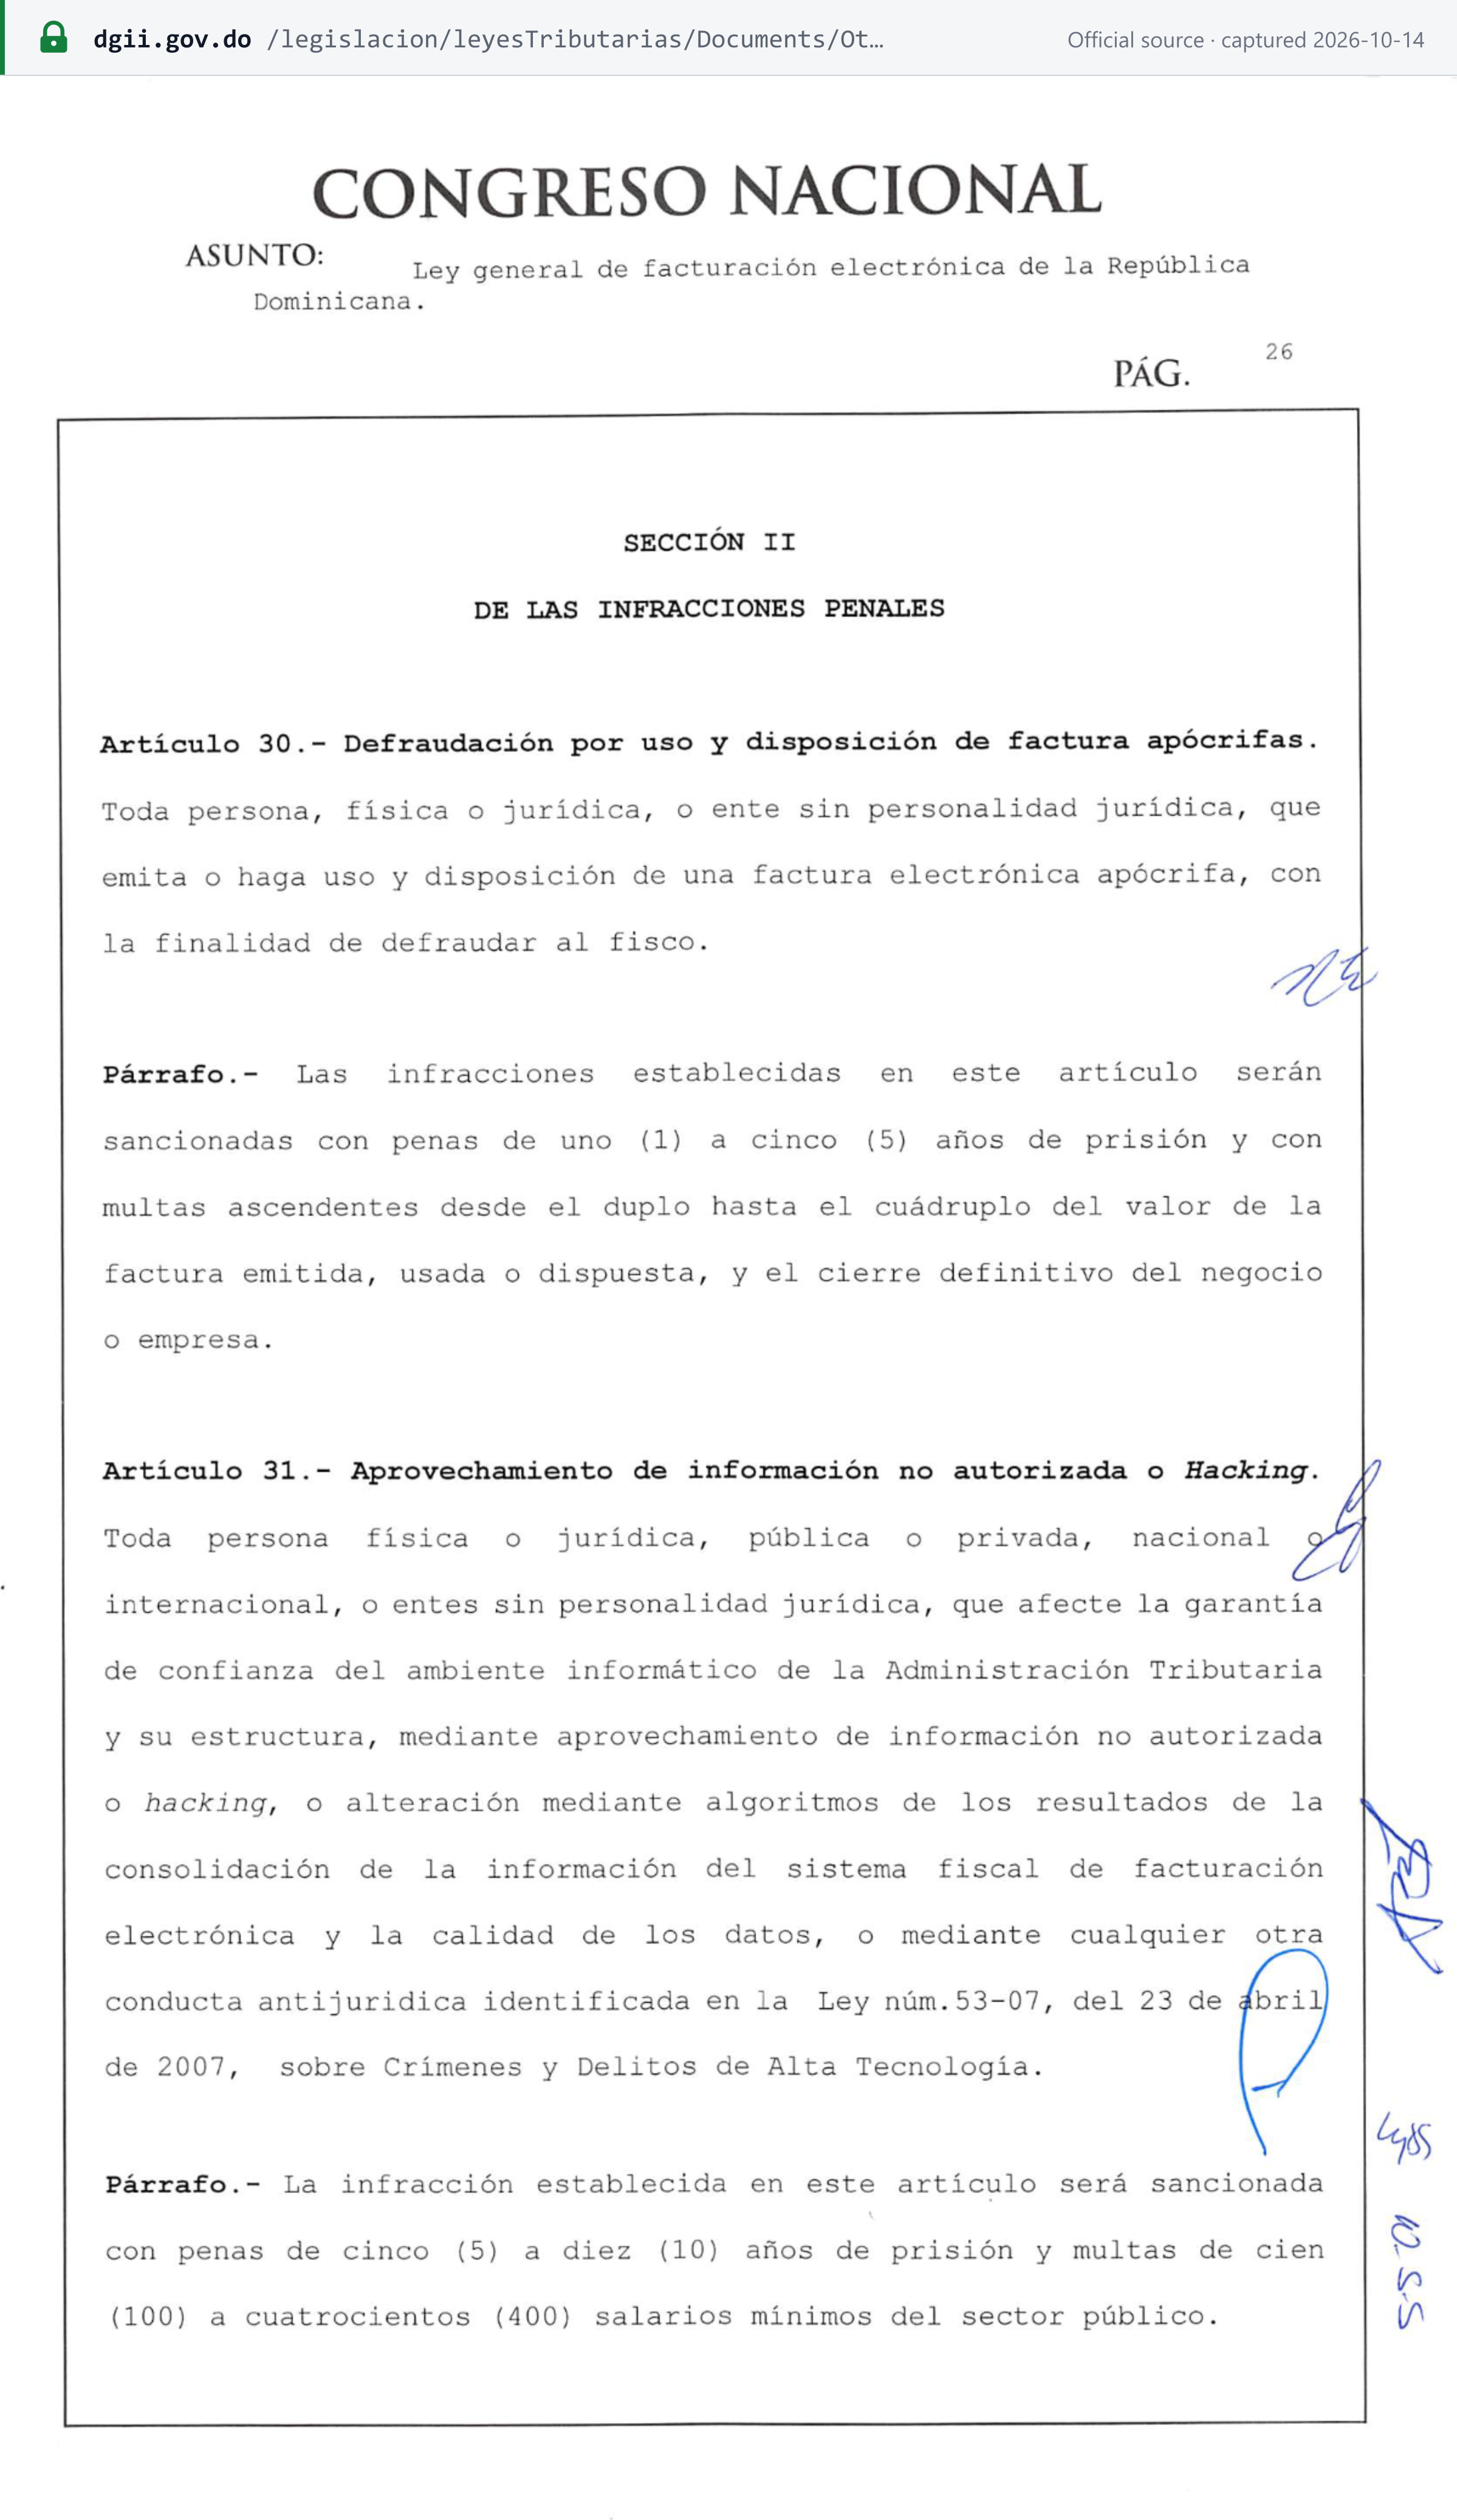
- 虚假电子发票。 开具或使用伪造的电子发票进行欺诈的,处一至五年监禁、发票金额二至四倍的罚款,并永久关闭企业(第 32-23 号法律第 30 条)。攻击电子发票系统的,处五至十年监禁(第 31 条)。[19]
处罚
| 违法行为 | 处罚 | 依据 |
|---|---|---|
| 逾期缴纳(自 2026 年 7 月起) | 每月或不足一月按 3% 加收滞纳金,上限为税款的 100%;同样适用于扣缴义务人 | 第 30-26 号法律第 7 条(《税法典》第 252 条);扣缴义务人适用第 5 条(《税法典》第 26 条第 VI 款)[9] |
| 补偿性利息 | 每月或不足一月 1.10% | DGII Guía 7 [1] |
| 违反形式义务(逾期申报、未登记、未开具合规凭证) | 5 至 30 个最低工资;信息申报违规者最多另处上一年度申报收入的 0.25%;可并处关闭或暂停营业 | 《税法典》第 257 条 [18] |
| 电子发票违法行为 | 第 1–15 项违法行为依《税法典》第 257 条处罚;逾期传送(第 16 项)依第 205 条处罚 | 第 32-23 号法律第 27–28 条 [19] |
| 逃税 | 最高为所漏税款的 2 倍 | 《税法典》第 250 条 [18] |
| 税务欺诈,以及扣缴义务人截留已代扣税款 | 税款的 2 至 10 倍,并处没收、最长两个月的停业以及最长六个月的执照吊销 | 《税法典》第 239 条 [18] |
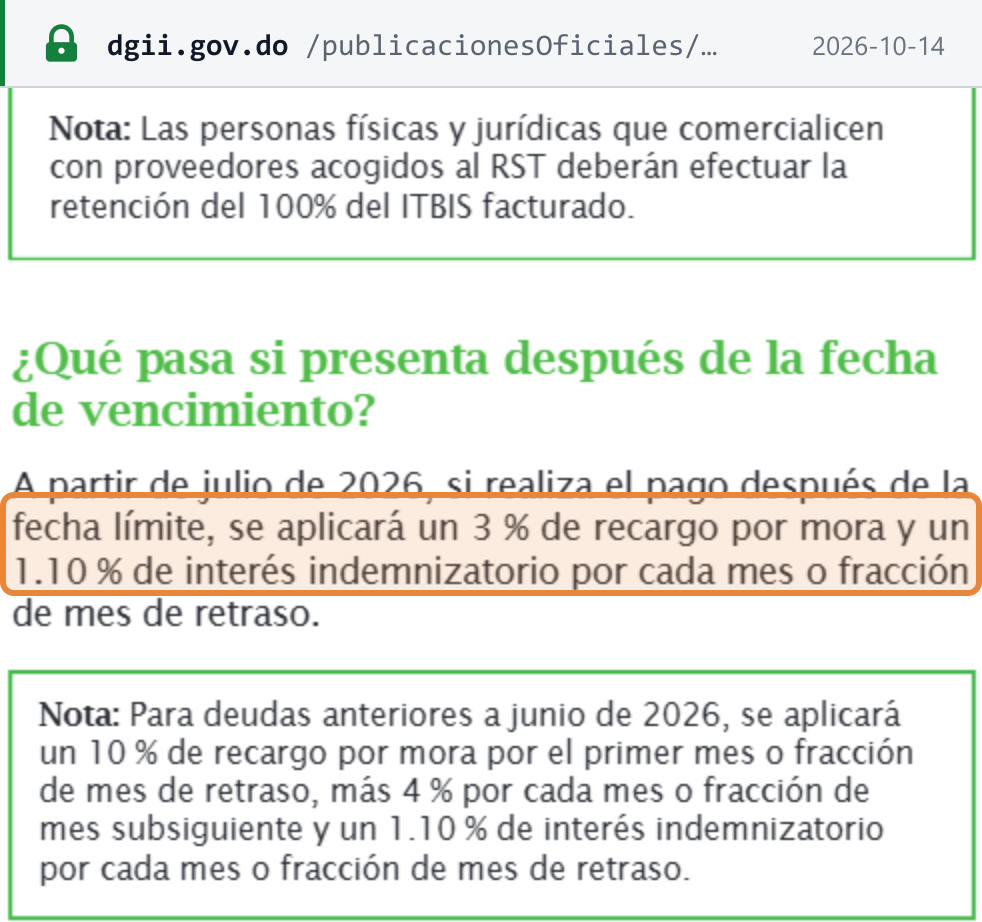
DGII 指南对逾期缴纳规则的表述如下:“A partir de julio de 2026, si realiza el pago después de la fecha límite, se aplicará un 3 % de recargo por mora y un 1.10 % de interés indemnizatorio por cada mes o fracción de mes de retraso.”(自 2026 年 7 月起,若在截止日期后缴纳,每逾期一个月或不足一个月,加收 3% 的滞纳金和 1.10% 的补偿性利息。)对于较早的欠款,指南指出:“Para deudas anteriores a junio de 2026, se aplicará un 10 % de recargo por mora por el primer mes o fracción de mes de retraso, más 4 % por cada mes o fracción de mes subsiguiente.”(对于 2026 年 6 月之前的欠款,逾期第一个月或不足一个月加收 10% 的滞纳金,其后每月或不足一个月另加 4%。)[1] 第 30-26 号法律还将利息计算公式替换为多功能银行的年平均贷款利率加 30 个基点,于每年年初确定;DGII 日程表自 2027 年 1 月起适用新公式。及时缴纳可根据所处阶段将滞纳金减免 90%、70%、50% 或 30%,欺诈情形除外。[9] [8]
分期付款计划。 第 30-26 号法律(《税法典》新第 17-1 条)允许签订付款协议,须预先支付至少 15%、提供担保并按月分期,期限最长 12 个月;对于涵盖 12 个月以上的欠款,最长 24 个月。[9]
常见问题
ITBIS 税率是 18% 还是 16%?
两者都存在。一般税率为 18%,适用于大多数应税货物、进口和服务。16% 的低税率仅适用于一份封闭的货物清单:酸奶和黄油、咖啡、食用动植物油脂、糖以及可可和巧克力。出口货物适用 0% 税率。《税法典》第 345 条仍保留一段较早的文本,宣布将一般税率下调至 16%,但 DGII 现行指引适用 18%。
我的供应商开具 e-CF。我是否仍需代扣其发票上 30% 的 ITBIS?
如果该供应商是经 DGII 授权的电子开票方公司,且该交易以 e-CF 开票,则无需代扣。自 Norma General 02-2026(2026 年 9 月 16 日)起,在此情形下,公司不再执行 Norma General 02-05 规定的代扣,其中包括对专业服务和动产租赁 30% 的代扣。此项变化仅涉及 Norma General 02-05。其他代扣和预征继续适用,例如对向个人付款 100% 的代扣,以及 Norma General 06-23 规定的银行卡代扣。
我们是中型纳税人,已开具 e-CF。我们能否继续使用纸质 B 系列发票?
只能使用到 2026 年 10 月 31 日。根据 DGII Aviso 14-26,被归类为 Grandes Locales y Medianos 的纳税人自 2026 年 11 月 1 日起必须仅开具 e-CF,其纸质 B 系列号段仅在 2026 年 10 月 31 日前有效。此后,只有在依据第 587-24 号法令宣布应急状态时,方可使用 B 系列凭证。
境外流媒体或 SaaS 供应商是否必须向多米尼加客户收取 ITBIS?
目前没有对来自境外的数字服务征收 ITBIS 的有效规定。2025 年 1 月 17 日的第 30-25 号法令原本会引入该制度,但第 107-25 号法令已于 2025 年 3 月 3 日将其废止。另外,自 2026 年 7 月 1 日起,第 30-26 号法律要求凡向非居民支付或记账贷记软件许可、在线广告以及数据使用或存储款项者,须代扣 15%。该 15% 是付款方必须代扣的所得税,而非 ITBIS。
对部分商户的银行卡收款收取的 18% 是什么?
根据 Norma General 06-23,银行卡收单机构、支付聚合商及其他电子支付机构在向拥有有效 RNC 的商户付款时,代扣发票金额的 2%。如果商户未登记、被暂停、已注销或仅为 registrado,则按发票金额的 18% 收取 ITBIS 预征款,但仅限单笔交易超过 RD$300,000 的情形。低于该金额的,仅适用 2% 的代扣。
我们在所属群体的 e-CF 截止日期之后才登记 RNC。我们必须何时开始开具 e-CF?
自登记之日起 120 天内。第 587-24 号法令规定,在其所属群体截止日期之后登记的纳税人,自登记之日起有 120 天时间加入电子发票模式。在所属群体截止日期前不久登记的纳税人可获得延期,使其同样拥有 120 天时间。
月度 ITBIS 申报表何时到期?如果没有应纳税额,是否仍需申报?
IT-1 申报表须在次月的前 20 天内申报并缴纳,即使没有应纳税额也必须申报。在此之前,606(采购)、607(销售)和 608(作废凭证)数据格式须于 15 日前提交,没有交易时亦然。
重要网站
| 网站 | 用途 |
|---|---|
| DGII Oficina Virtual(OFV) | 登记 RNC、提交 IT-1 申报表和数据格式,以及缴纳税款 |
| Formalízate | 设立企业并办理登记的单一窗口 |
| DGII RNC 查询 | 查询 RNC 或 cédula 及其状态 |
| 多米尼加共和国 RNC 验证工具 | 使用 Lookuptax 核验 RNC 格式 |
| DGII NCF / e-NCF 查询 | 核实税务凭证编号是否有效 |
| DGII e-CF 中心 | 电子发票要求、认证和服务提供商 |
| 须实施 e-CF 的纳税人 | 实施日程表及按群体划分的名单 |
| Facturador Gratuito | DGII 面向小型开票方的免费 e-CF 工具 |
| 数据格式模板 | 606、607、608 和 609 的模板 |
| DGII ITBIS 税率表 | 一般税率、低税率和零税率 |
| Dirección General de Aduanas(海关总局) | 海关,进口环节 ITBIS 在此缴纳 |
近期变化
- 2026-09-16 — Norma General 02-2026 终止了对经授权为电子开票方、以 e-CF 开票的法人付款时适用的 Norma General 02-05 ITBIS 代扣。(DGII)——参见事件
- 2026-08-26 — Aviso 14-26:Grandes Locales y Medianos 自 2026 年 11 月 1 日起必须仅开具 e-CF;其纸质 B 系列号段仅在 2026 年 10 月 31 日前有效。(DGII)——参见事件
- 2026-07-01 — 逾期缴纳滞纳金改为每月或不足一月 3%,上限为 100%(第 30-26 号法律)。(DGII)
- 2026-06-18 — 第 30-26 号法律颁布:对非正规进口商的 ITBIS 预征(计税基础加 30%)、简易制度扩展至 ITBIS(待条例出台),以及免税清单的增补。(DGII)——参见事件
- 2026-05-06 — Aviso 06-26:小型、微型及未分类纳税人的 e-CF 截止日期自动延期六个月,至 2026 年 11 月 15 日。(DGII)——参见事件
- 2025-12-31 — Grandes Contribuyentes Nacionales 的纸质 B 系列号段失效;他们仅开具 e-CF。(DGII)
完整的时间线请参阅 Lookuptax 上的多米尼加共和国税务变化。
参考链接
- DGII——Guía del Contribuyente No. 7:ITBIS(PDF)
- DGII——《税法典》第三编:ITBIS(PDF)
- DGII——Revista ITBIS(PDF)
- DGII——Revista del Registro Nacional de Contribuyentes(PDF)
- DGII——RNC 登记
- DGII——关于税务凭证的 Norma General 06-2018(PDF)
- DGII——ITBIS 税率(PDF)
- DGII——Aviso 10-26:第 30-26 号法律实施日程表(PDF)
- DGII——第 30-26 号法律(PDF)
- DGII——关于税务凭证的 Norma General 05-2019(PDF)
- Presidencia de la República(总统府)——第 107-25 号法令废止第 30-25 号法令
- DGII——第 293-11 号条例(PDF)
- DGII——Guía del Contribuyente No. 6:电子发票(PDF)
- DGII——第 254-06 号法令(PDF)
- DGII——Aviso 24-19(PDF)
- DGII——Aviso 29-25(PDF)
- DGII——第 587-24 号法令(PDF)
- DGII——《税法典》第一编(PDF)
- DGII——第 32-23 号电子发票法律(PDF)
- DGII——须实施电子发票的纳税人
- DGII——Aviso 12-25(PDF)
- DGII——Aviso 14-25(PDF)
- DGII——Aviso 25-25(PDF)
- DGII——Aviso 06-26(PDF)
- DGII——Aviso 14-26(PDF)
- DGII——e-CF 法律框架
- DGII——Aviso 08-24(PDF)
- DGII——Aviso 20-24(PDF)
- DGII——数据格式模板
- DGII——ITBIS 信息图(PDF)
- DGII——Aviso 05-26(PDF)
- DGII——Norma General 02-2026(PDF)
- DGII——Norma General 02-05(PDF)
- DGII——Norma General 07-09(PDF)
- DGII——Norma General 06-23(PDF)
- DGII——Régimen Simplificado de Tributación(RST)
- DGII——Consulta técnica 9-2022:为境外客户提供数据库维护服务的 ITBIS 处理(PDF)
Lookuptax 相关内容: