法国增值税(TVA)指南
| 基本信息 | |
|---|---|
| 国家代码 | FR |
| 税种名称 | 增值税(Taxe sur la valeur ajoutée,TVA) |
| 税务机关 | 税务局 |
概述
法国对间接税适用增值税制度,当地称为Taxe sur la valeur ajoutée(TVA)。
税率
- 标准税率:20%
- 主要优惠税率:10%、5.5%
- 特别优惠税率:2.1%
- 科西嘉岛、瓜德罗普、马提尼克和留尼旺可能适用不同税率
注册起征点
商品——91,900欧元
从事商品购销、现场即时消费销售和住宿提供(包括出租农村小屋、家具旅游住宿和民宿等活动)且营业额不超过91,900欧元的专业人员可享受TVA豁免。
符合以下条件之一方可享受TVA豁免:
- 上一日历年度(N-1)营业额不超过91,900欧元。
- 前一日历年度(N-2)营业额不超过91,900欧元,且上一日历年度(N-1)营业额不超过101,000欧元。
- 当前日历年度(N)营业额不超过101,000欧元。若超过此起征点,须自超过当月第一天起缴纳TVA。
服务——36,800欧元
服务提供商和家具租赁公司(上述租赁类别除外)在营业额不超过36,800欧元时可享受TVA豁免。
符合以下条件之一方可享受TVA豁免:
- 上一日历年度(N-1)销售额不超过36,800欧元。
- 前一日历年度(N-2)销售额不超过36,800欧元,且上一日历年度(N-1)销售额不超过39,100欧元。
- 当前日历年度(N)销售额不超过39,100欧元。若超过此起征点,须自超过当月第一天起缴纳TVA。
国内采购
TVA不适用——《税务总法》第293B条:每张发票必须注明《税务总法》条款。享受TVA豁免制度时,您无法就专业活动范围内的采购(商品或服务)抵扣进项TVA。要能够抵扣专业采购的进项TVA,须选择退出TVA豁免制度。
欧盟内部
采购商品时,只要年度采购总额不超过10,000欧元即无需缴纳TVA,超过此起征点后须缴纳TVA。采购服务时,无论金额多少均须缴纳TVA。由于适用TVA豁免制度,您无法抵扣采购进项TVA;要能够抵扣专业采购的进项TVA,须选择退出TVA豁免制度。
出口和进口
出口方面,无论是否适用TVA豁免制度,均无需收取TVA。进口方面,无论是否适用TVA豁免制度,均须缴纳TVA;但享受TVA豁免时,无法抵扣进口所缴纳的TVA。要能够抵扣专业采购的进项TVA,须放弃TVA豁免。
增值税号格式
- FR(国家代码)+ 2位数字 + SIREN
- 国家代码 + 11位字符,第一位或第二位或前两位可包含字母字符(O和I除外)
- 示例:12345678901、X1234567890、1X123456789、XX123456789
欧盟内部VAT号
通常不承担TVA纳税义务的公司无需持有欧盟内部VAT号,但当公司在欧盟内部的采购每年超过10,000欧元,或与欧盟企业开展服务交易时,则需要此号码。
注册欧盟内部VAT号
对于已注册TVA的公司,公司税务服务局(SIE)在注册过程中会自动提供欧盟内部公司VAT号,该号码须显示在公司的商业和行政文件(包括发票和TVA申报表)上。
对于未承担TVA义务的公司,若有以下情形,须通过其在Impôts.gouv.fr网站上的企业账号在线申请欧盟内部VAT号:
- 与欧盟建立的专业人员开展服务交易。
- 在欧盟内部进行超过10,000欧元的商品或服务采购。
向公司签发的识别号类型
| 号码 | 用途 | 格式 |
|---|---|---|
| SIREN | 公司唯一识别号,即公司身份证,所有程序中均须提供 | 9位数字 |
| SIRET | 识别同一公司中开展业务的每个机构,含活动/建筑的地理标识,须显示在工资单上 | 14位数字 = 9位SIREN + 5位机构特定数字 |
| EPA代码(或NAF代码) | 识别每个机构的主要活动行业,决定适用于员工的集体协议,须显示在工资单上 | 4位数字 + 1位字母 |
| RCS(商业和商业注册) | 若您是商人(个体商人或商业企业),证明您已注册 | SCR + 注册城市 + SIREN号 |
| LEI(法律实体标识符) | 金融企业识别 | 20位字母数字字符串 |
| 欧盟内部增值税号 | TVA纳税注册,须显示在发票和TVA申报表上 | FR(国家代码)+ 2位数字 + SIREN |
增值税号验证
建议在进行任何交易前先验证发票上的VAT号。
如果欧盟合作伙伴的欧盟内部VAT号被认定为"无效",他们应提供其税务机关签发的税务证明。未能提供此证明将导致按法国增值税制度开具发票。
发票信息
| 项目 | 说明 |
|---|---|
| 发票开具日期 | 发票创建日期 |
| 发票编号 | 每张发票应有连续时间顺序中的唯一编号(如发票01、02、03)。特定情况下可采用独立编号系列,如按年份使用前缀(如2018-XX)或按年份和月份(如2018-01-XX)。例如,若1月最后一张发票编号为25:1月:发票号2018-01-025;2月:发票号2018-02-026。此编号须显示在发票所有页面上。 |
| 销售或服务提供日期 | 交货或服务完成当日 |
| 买方身份 | 姓名(或公司名称)、公司注册办公室地址、账单地址(若与注册办公室不同) |
| 卖方或供应商身份 | 个体承包商全名(在"个体商人"或"IS"前后注明);企业名称;商人的SCR号;SIREN号;注册办公室地址(包括机构名称);企业须注明法律形式(如EURL、SARL、SA、SNC、SAS)和申报股本。注意:若企业正在注册过程中,发票须以企业名义,使用分配的SIRET号,而非创始人姓名。否则可能导致增值税抵扣被拒。 |
| 采购订单号 | 由买方预先确定时须填写 |
| 卖方及职业客户的VAT识别号(仅适用于与VAT相关的情形:反向征收) | 不含税发票总额小于等于150欧元时除外 |
| 产品或服务描述 | 性质、品牌、产品参考;供应:提供的材料和劳务 |
| 各项服务和产品的详细分解 | 数量和价格明细(若服务已有事先经客户接受且与实际服务一致的详细报价,则可选填) |
| 标价 | 不含VAT的单价,或所提供服务的不含VAT小时费率 |
| 可能的价格增加 | 例如运输或包装费用 |
| 法定适用的VAT税率及相应的VAT总额 | 若交易适用不同的VAT税率,须在每行注明相应税率 |
| 价格减免 | 销售或服务日期时赚取的折扣、优惠或回扣,直接与该交易相关,发票上未提供的折扣除外 |
| 不含税(不含VAT)和含税(含VAT)应付总金额 | |
| 付款日期或时间 | 应完成结算的日期;提前付款的折扣条款;若无折扣,须在发票上注明:预付款折扣:无 |
| 滞纳金税率 | 逾期未付款应付(无需催款即到期的滞纳金) |
| 40欧元一次性费用说明 | 逾期付款时的追偿费用 |
| 附加信息 | |
| 认可协会会员,接受支票和信用卡付款 | 若卖方或供应商是管理中心或认可协会会员 |
| TVA不适用,《税务总法》第293B条 | 若卖方或供应商享受TVA豁免(如自雇人士),发票为免税发票 |
| 反向征收,明确说明为免税金额 | 若工程由建筑分包商代表受TVA约束的总承包商承建,分包商不再申报TVA,由主公司申报(TVA反向征收) |
| WEEE生态参与 | 购买电子产品、设备或家具 |
| 私人复制报酬(RCP) | 购买录音媒介 |
| 自开发票 | 若客户自行代替卖方或供应商开具发票 |
| B2B发票 | B2C发票 |
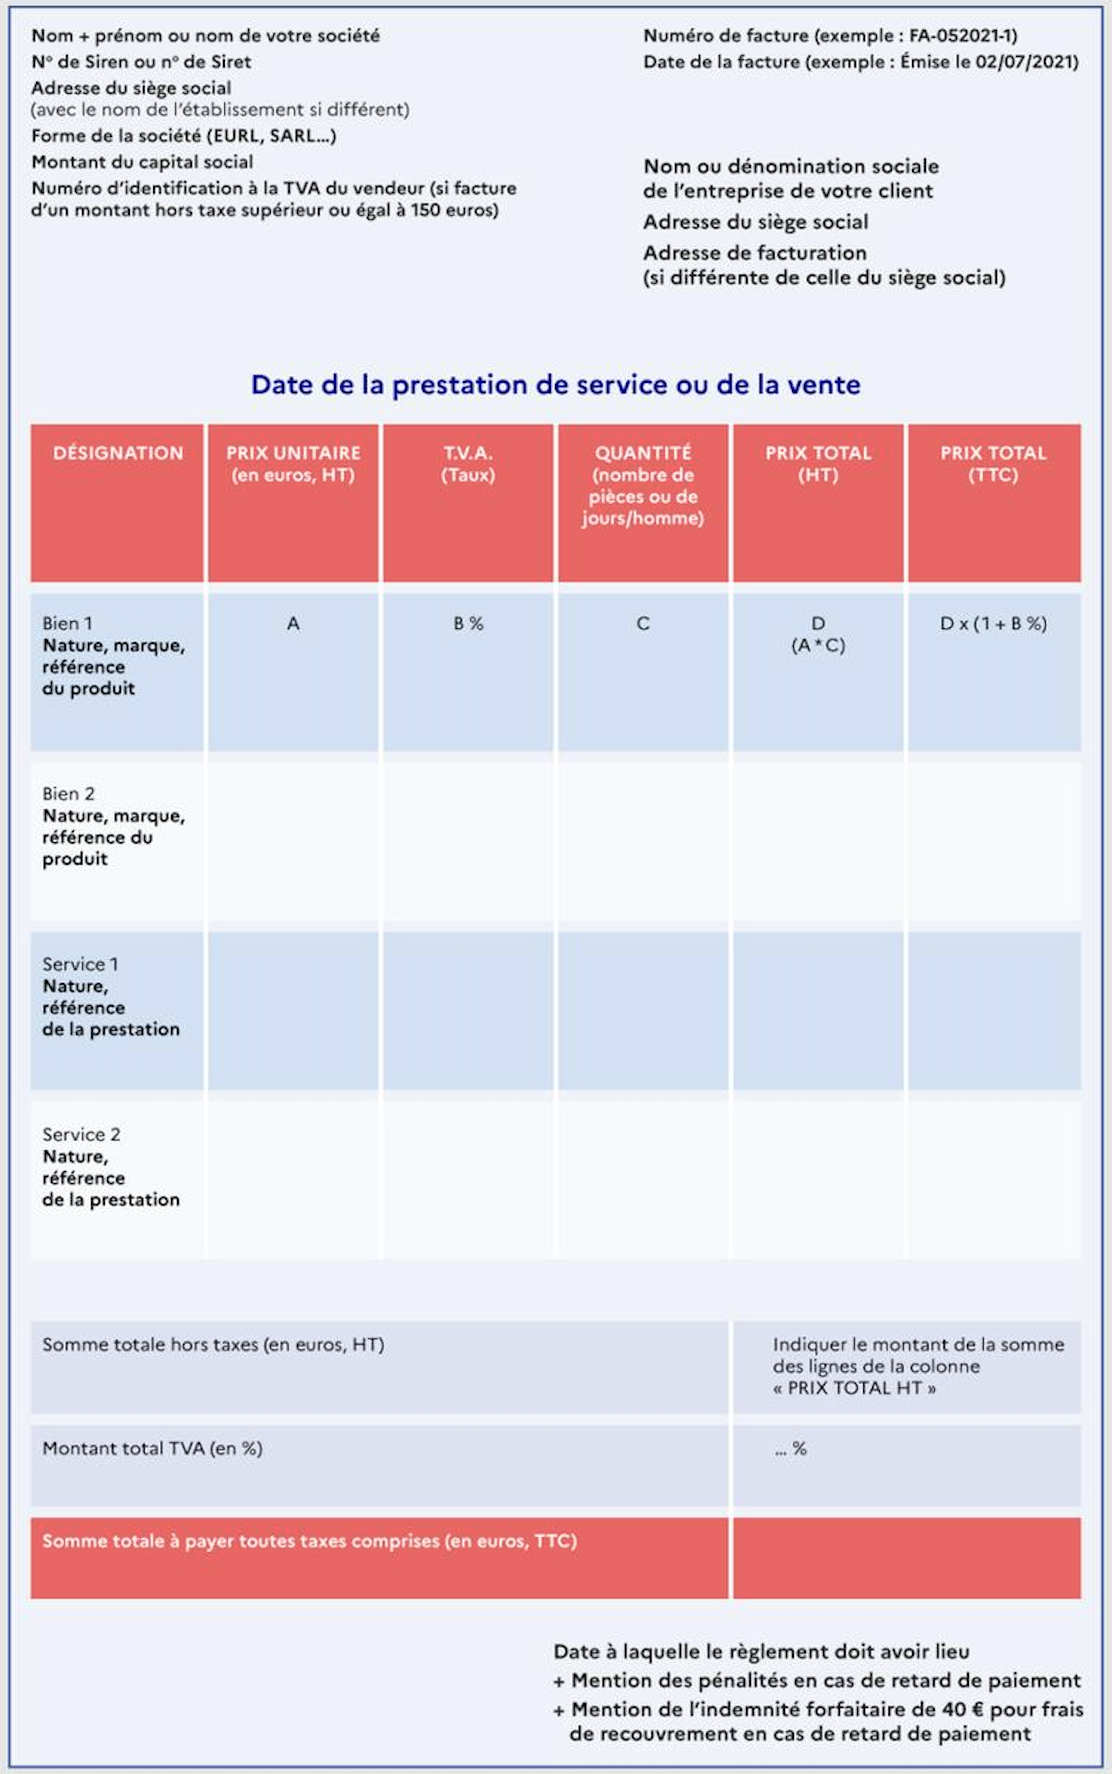 | 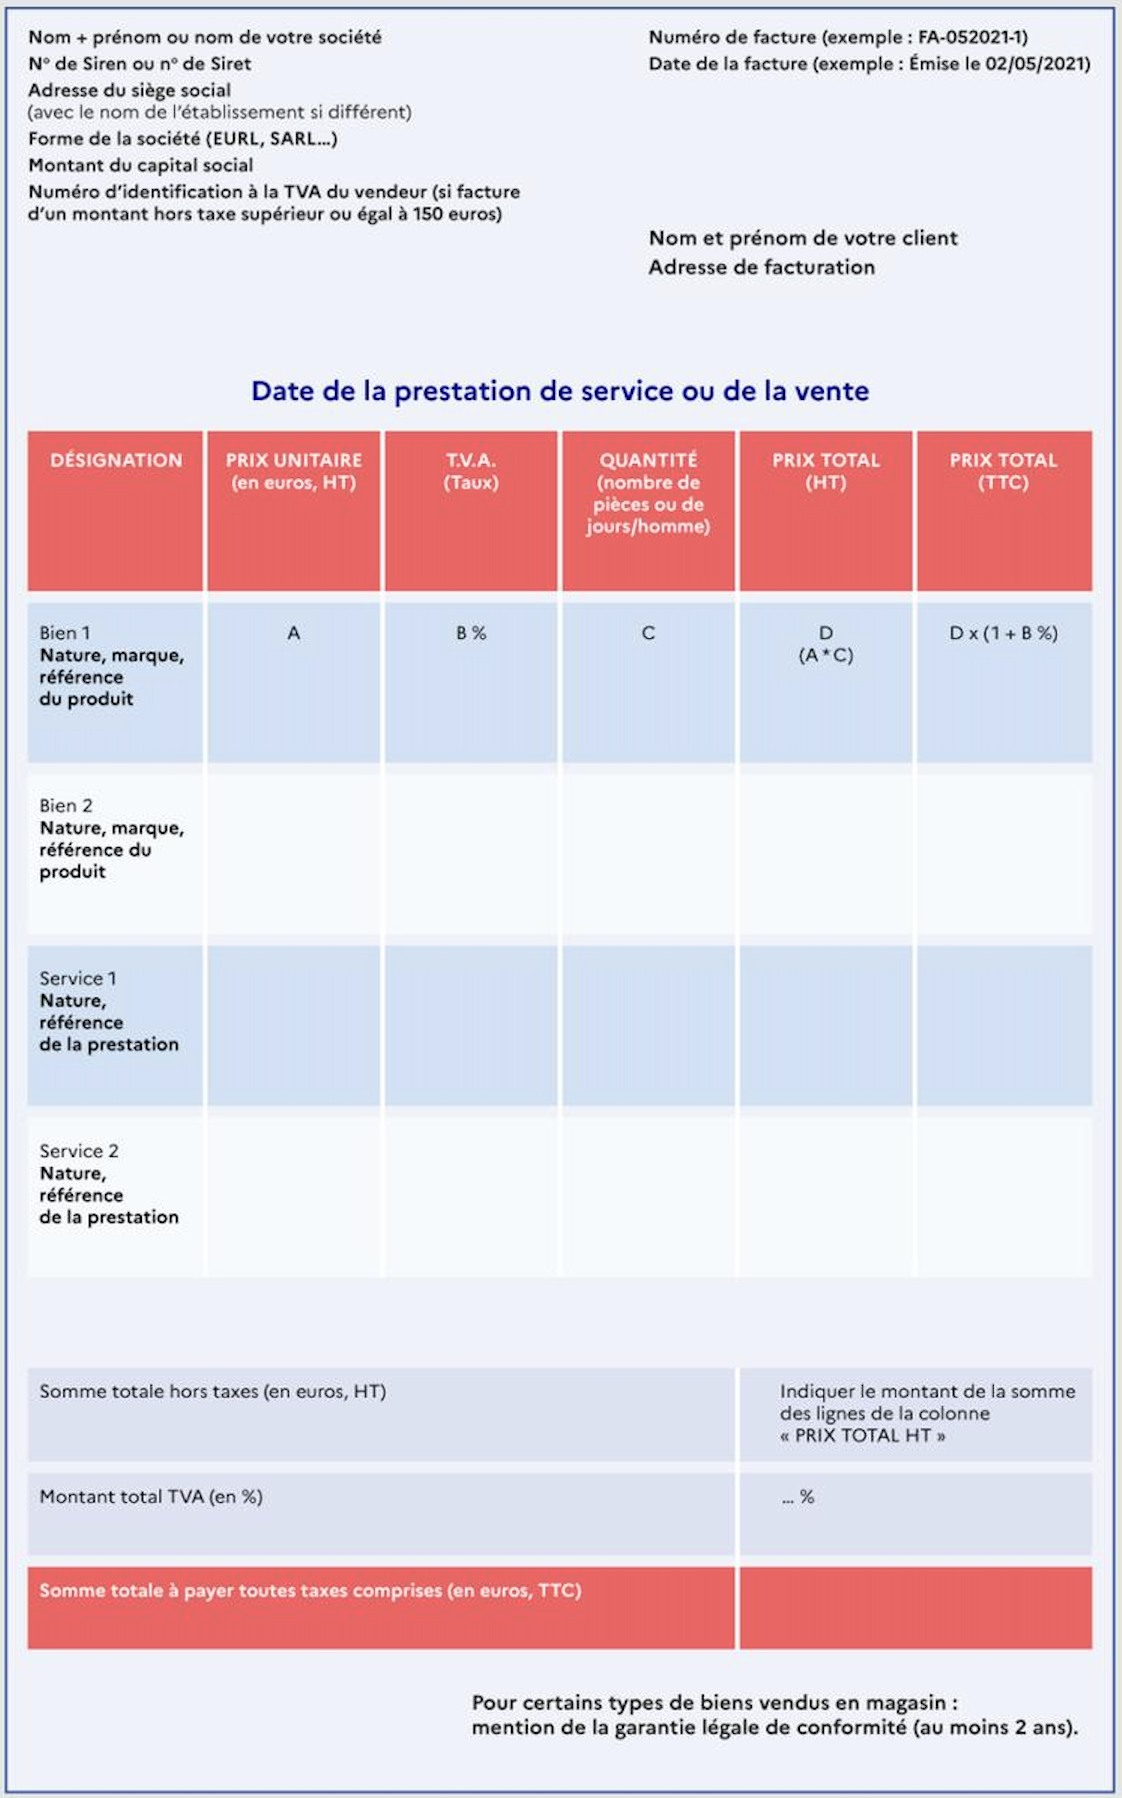 |
发票开具
商品交付或服务提供时须立即生成发票。但以下例外情形可在其他时间开具发票:
- 对于免VAT的商品供应,发票须在发货当月次月15日前开具。
- 对于由客户负责缴纳TVA的服务,发票须在服务提供期次月15日前开具。
发票真实性
参与开具或接收发票的公司须有手段验证其发票的真实性,可通过以下方法之一实现:
- 建立完善的发票管控:建立充分的程序验证发票来源、内容完整性和可读性,类似可靠的审计。
- 使用合格电子签名:采用基于合格证书的电子签名,须使用安全的电子签名创建设备生成,也包括虽未合格但被相关行政机构正式认可的电子签名。
- 使用电子数据交换(EDI)开票:EDI可作为生成和处理发票的方法。
欧盟内部商品供应
进口
在开展欧盟内部商品交换之前,须从当地税务办公室(SIE)获取欧盟内部VAT号,该号码须包含在发票中。
商品抵达法国后,贵公司须根据交易价格缴纳法国TVA。卖方(您的供应商)开具的发票不含其本国TVA。
出口
满足以下四个条件时,发货商品可免征法国TVA:
- 交货为有偿行为,即须为销售而非赠与。
- 您和客户均承担TVA义务,且您须持有VAT注册号。若您的客户是消费者,供应不能免征TVA,须开票并缴纳给法国。
- 您的客户不符合允许欧盟内部采购免征TVA的豁免条件(PBRD:享有豁免的人员)。
- 商品在法国境外发货或运输,须能提供运输证明,如运输发票。
享受豁免还须满足以下条件:
- 发票上包含您的VAT号和客户的VAT号。
- 发票上注明"TVA豁免,《税务总法》第262B(I)条"。
- 在TVA申报表中将交易记录在"免税交易"类别下。
欧盟内部服务供应
向企业销售
适用的VAT税率与服务购买方所在国家的税率一致。须开具不含税(HT,hors taxe)的服务发票。您的企业客户须按其所在国适用税率缴纳TVA,并向当地税务机关申报。
向个人销售
此情形下适用法国TVA税率。须按适用的VAT税率开具含税(包含TVA)的服务发票。
外币发票
应缴或需规范的TVA金额须以欧元标注,转换时使用欧洲中央银行(ECB)最新公布的汇率,该汇率须在发票上注明。
增值税申报格式
在欧盟内部销售和采购的背景下,须分别为商品和服务提交INTRASTAT和VIES申报。
INTRASTAT
INTRASTAT由两个独立程序组成:统计调查和VAT汇总申报表。
若属于以下类别,须履行此申报义务:
上一日历年度采购额达460,000欧元或以上,或上一年度采购额低于460,000欧元但当年超过该起征点。
若公司开展欧盟内部交付,则无特定起征点;DEB申报从首次欧盟内部交付起即为强制要求,无论交易金额大小。须注意,即使公司没有交易流量,统计调查回应也是强制要求;此情形下须通过DEB WEB在线服务提交"无统计回应月份"报告。
VAT汇总申报表对应DEB的税务相关方面,须保存用于完成VAT汇总报告的数据,从产生VAT汇总报告的交易日期起保存6年。
VIES
VIES涉及欧洲范围内服务的申报,专门针对向企业实体销售服务,无门槛条件限制。
申报须包含以下信息:
- 客户姓名
- 客户的抵消税号
- 开票金额
此申报须按月提交,不迟于交易发生当月(无论书面或在线)次月第11个工作日。
电子发票
电子发票最初对公共实体为强制要求,现正逐步向专业人员扩展:
- 自2024年7月1日起,所有公司须能够接收电子格式发票,大型公司还须以电子方式传输其发票。
- 自2025年1月1日起,中型公司也须强制以电子方式发送发票。
- 自2026年1月1日起,中小企业和微型公司须完全使用电子方式开具发票。
记录保存
公司开具的发票须按时间顺序归档到账簿中,开具日期和发票编号须连续一致。
发票编号须采用唯一、不间断、按时间顺序的编号序列,确保没有两张发票共享同一编号。
公司可灵活选择不同的编号系列,如F2023-01-001、2023-001等,以下情况可适用此灵活性:
- 有多个开票地点,每个地点使用一个系列。
- 不同客户类别需要不同的开票规则,为每个客户类别分配一个系列。
- 部分发票使用发票外包。
发票号码是必要细节,须在发票所有页面可见。若发票跨越多页,每页应依次编号为n/N(n为页面流水号,N为发票总页数)。
发票须保存10年。
会计记录
- 账簿(包括日记账、分类账、存货账等)须自年末起保存10年。
- 凭证(如采购订单、发货或收货记录、客户和供应商发票等)也须自年末起保存10年。
- 以电子形式收到的文件须以该格式自最后交易日起保存6年。
税务文件
- 收入和商业税记录须保存6年。
- 实际税制下的工业和商业利润(BIC)、非商业利润(NTB)和农业利润(BA)也须保存6年。
- 个体公司、有限责任企业(包括农业经营和自由职业企业)的企业税须保存6年。
- 直接地方税(如房产税)相关记录须保存6年。
- 公司房产税(CFE)和公司附加值贡献(CVAE)相关文件须保存6年。
- 营业额税(包括增值税及类似税款)以及演出和保险协议税须保存6年。
发票取消
若在发票开具后需要更正错误或提供折扣,不允许简单删除原始发票以维护发票顺序编号,而须采用以下两种认可方法之一:
开具新发票
创建新发票,在参考部分注明被取消的发票,并明确说明此新发票取代初始发票。
开具信用票据
在原始发票开具后授予折扣时,须开具信用票据,引用初始发票的详情(包括发票号和日期)并明确说明信用原因,以有效调整应付金额或处理任何差异。
参考链接
常见问题
在franchise en base de TVA制度下意外收取了TVA会怎样?
在franchise en base制度(《税务总法》第293B条)下经营的企业若错误地收取了TVA,该TVA须缴纳给DGFiP——因为发票本身产生了税款债务(第283-3条)。企业须缴纳全部收取的TVA,但无法抵扣任何进项TVA。客户不能追回错误收取的TVA。通过开具信用票据并重新开具不含TVA的发票来更正错误。多次出错可能触发强制TVA注册。 [1]
法国发票上的autoliquidation和exonération有何区别?
Autoliquidation(反向征收):TVA到期但由买方申报,发票须注明"Autoliquidation — TVA à acquitter par le preneur",适用于B2B跨境欧盟服务(第283-2条)、建筑分包(第283-2 bis条)。Exonération(豁免/零税率):完全无需缴纳TVA——注明法律依据(如出口:「Exonération TVA — Article 262 I CGI」)。混淆两者导致核算错误——收到autoliquidation发票须自行申报TVA;收到exonération发票无需申报。 [1]
法国电子发票强制令——当前时间表是什么?
法国B2B电子发票强制令在原定2024年启动延迟后已重新调整。当前时间表:(1)2026年9月:所有企业须能接收结构化电子发票;大型企业和ETI须发送电子发票;(2)2027年9月:中小企业和微型企业须发送电子发票。须通过认证平台(PDP)或公共门户Chorus Pro传输,要求格式:Factur-X、UBL或CII。 [1]
我的法国供应商TVA号在VIES上验证失败,但他们说已注册。该怎么办?
法国TVA号(格式:FR + 2位校验字符 + 9位SIREN)在VIES上验证失败可能意味着:(1)企业在franchise en base制度下——无TVA注册;(2)新注册延迟(DGFIP更新VIES需1至5天);(3)数据录入错误;(4)注销。索取DGFiP的attestation de régularité fiscale。在VIES确认号码之前,不应适用反向征收或零税率。 [1]
有关法国税务识别号(包括TVA号格式)的更多详情,请参见我们的法国TVA验证指南。