刚果共和国(刚果(布))增值税(TVA)指南
| 概况 | |
|---|---|
| 国家代码 | CG |
| 税种名称 | 增值税——Taxe sur la Valeur Ajoutée (TVA) |
| 税务机关 | Direction Générale des Impôts et des Domaines (DGID) |
概述
请勿与刚果民主共和国混淆(刚果(金),国家代码 CD,增值税 16%)。本指南涵盖的是刚果共和国(刚果(布),CG)。有关刚果民主共和国,请参阅刚果(金)增值税指南。
刚果共和国根据设立增值税的 Loi n° 12-97 du 12 mai 1997(1997 年 5 月 12 日第 12-97 号法律),征收增值税——法语为 Taxe sur la Valeur Ajoutée(TVA)。该法律「telle que modifiée par les lois de finances subséquentes」(经其后各财政法修订;见 Arrêté 1520 的引据条款)。增值税法独立于已编纂的 Code général des impôts(CGI,税收总法典)之外:2026 年财政法在「Modifications des textes non codifiés」(未编纂文本的修订)项下对其进行修订。 [1] [6]
该法律经 Loi n° 39-2023 du 29 décembre 2023(2024 年财政法,「LF 2024」)改写并重新编号,该法转化了 CEMAC(中部非洲经济与货币共同体)增值税指令。本指南采用该次改写后的条款编号(以 DGID 2024 年 3 月 18 日第 0339/MEF/DGID/DRC 号指示(Instruction)中转载的文本为准),以及其后 Loi n° 47-2024(LF 2025) 和 Loi n° 42-2025(LF 2026) 的修订。 [2] [3]
关于资料来源的说明。 财政部网站上还刊载有一份「Code général des impôts — Tome 1」(税收总法典第一卷)。其增值税附件仅修订至 2002 年,其中的条款编号、税率和申报日期已与现行法律不符。请勿依赖该文件。网上没有发布现行的 CGI 汇编文本:DGID 自己的门户网站(impots.gouv.cg)无法访问,impots.cg 显示「site en construction」(网站建设中)页面(核查于 2026 年 10 月 22 日)。凡本指南无法在现行文本中确认的规则,均会予以注明。
主管机关。 增值税由 Direction Générale des Impôts et des Domaines(DGID,税务与国有资产总局) 管理,该局隶属于 Ministère des Finances, du Budget et du Portefeuille Public(财政、预算与公共资产部)。财政部将 DGID 描述为「l'organe technique qui assiste le Ministre dans l'exercice de ses attributions en matière fiscale」(在税务领域协助部长行使职权的技术机构)。进口增值税由海关(Direction Générale des Douanes et des Droits Indirects,海关与间接税总局)核定征收。 [17]
货币。 中非法郎(FCFA,ISO 代码 XAF),在 CEMAC 区域内通用。SFEC 电子发票 API 接受以 XAF 或 USD 计价的发票。 [12]
纳税期间。 日历月(第 35 条)。
税制层级。 增值税是全国性税种,但在其之上还要征收按增值税税额 5% 计算的 centimes additionnels(CA,附加税)。该附加税由税务机关「au profit des collectivités locales」(为地方政府的利益)征收,且「ne donnent pas lieu à déduction」(不产生抵扣;第 38 A 条)。按标准税率计算,增值税加 CA 合计为不含税价格的 18.9%:18% + (5% × 18%) = 18.9%。 [3]
有关邻国的制度,请参阅刚果(金)增值税指南和安哥拉增值税指南。
注册
谁应当注册
公司无论营业额多少均须缴纳增值税;自然人仅在营业额达到 FCFA 100,000,000 时才须缴纳。 经 LF 2024 改写的第 5(1) 条规定:「Les personnes morales de droit privé sont, de plein droit, assujetties à la TVA, quel que soit leur chiffre d'affaires annuel. Les personnes physiques sont assujetties à la TVA lorsque leur chiffre d'affaires hors taxes est supérieur ou égal à 100 000 000 de francs.」(私法法人无论其年营业额多少,均依法为增值税纳税人。自然人的不含税营业额大于或等于 100,000,000 法郎时,为增值税纳税人。) [3]
适用范围很广。第 4 条规定,凡在有偿经济活动中经常或偶尔独立从事应税业务的任何人,「quel que soit le secteur d'activité」(不论其所属行业),均为纳税人。国家、地方政府和公共机构以公共权力机关身份从事的活动不征税,但其以与私营部门相同方式开展的经济活动则须征税。
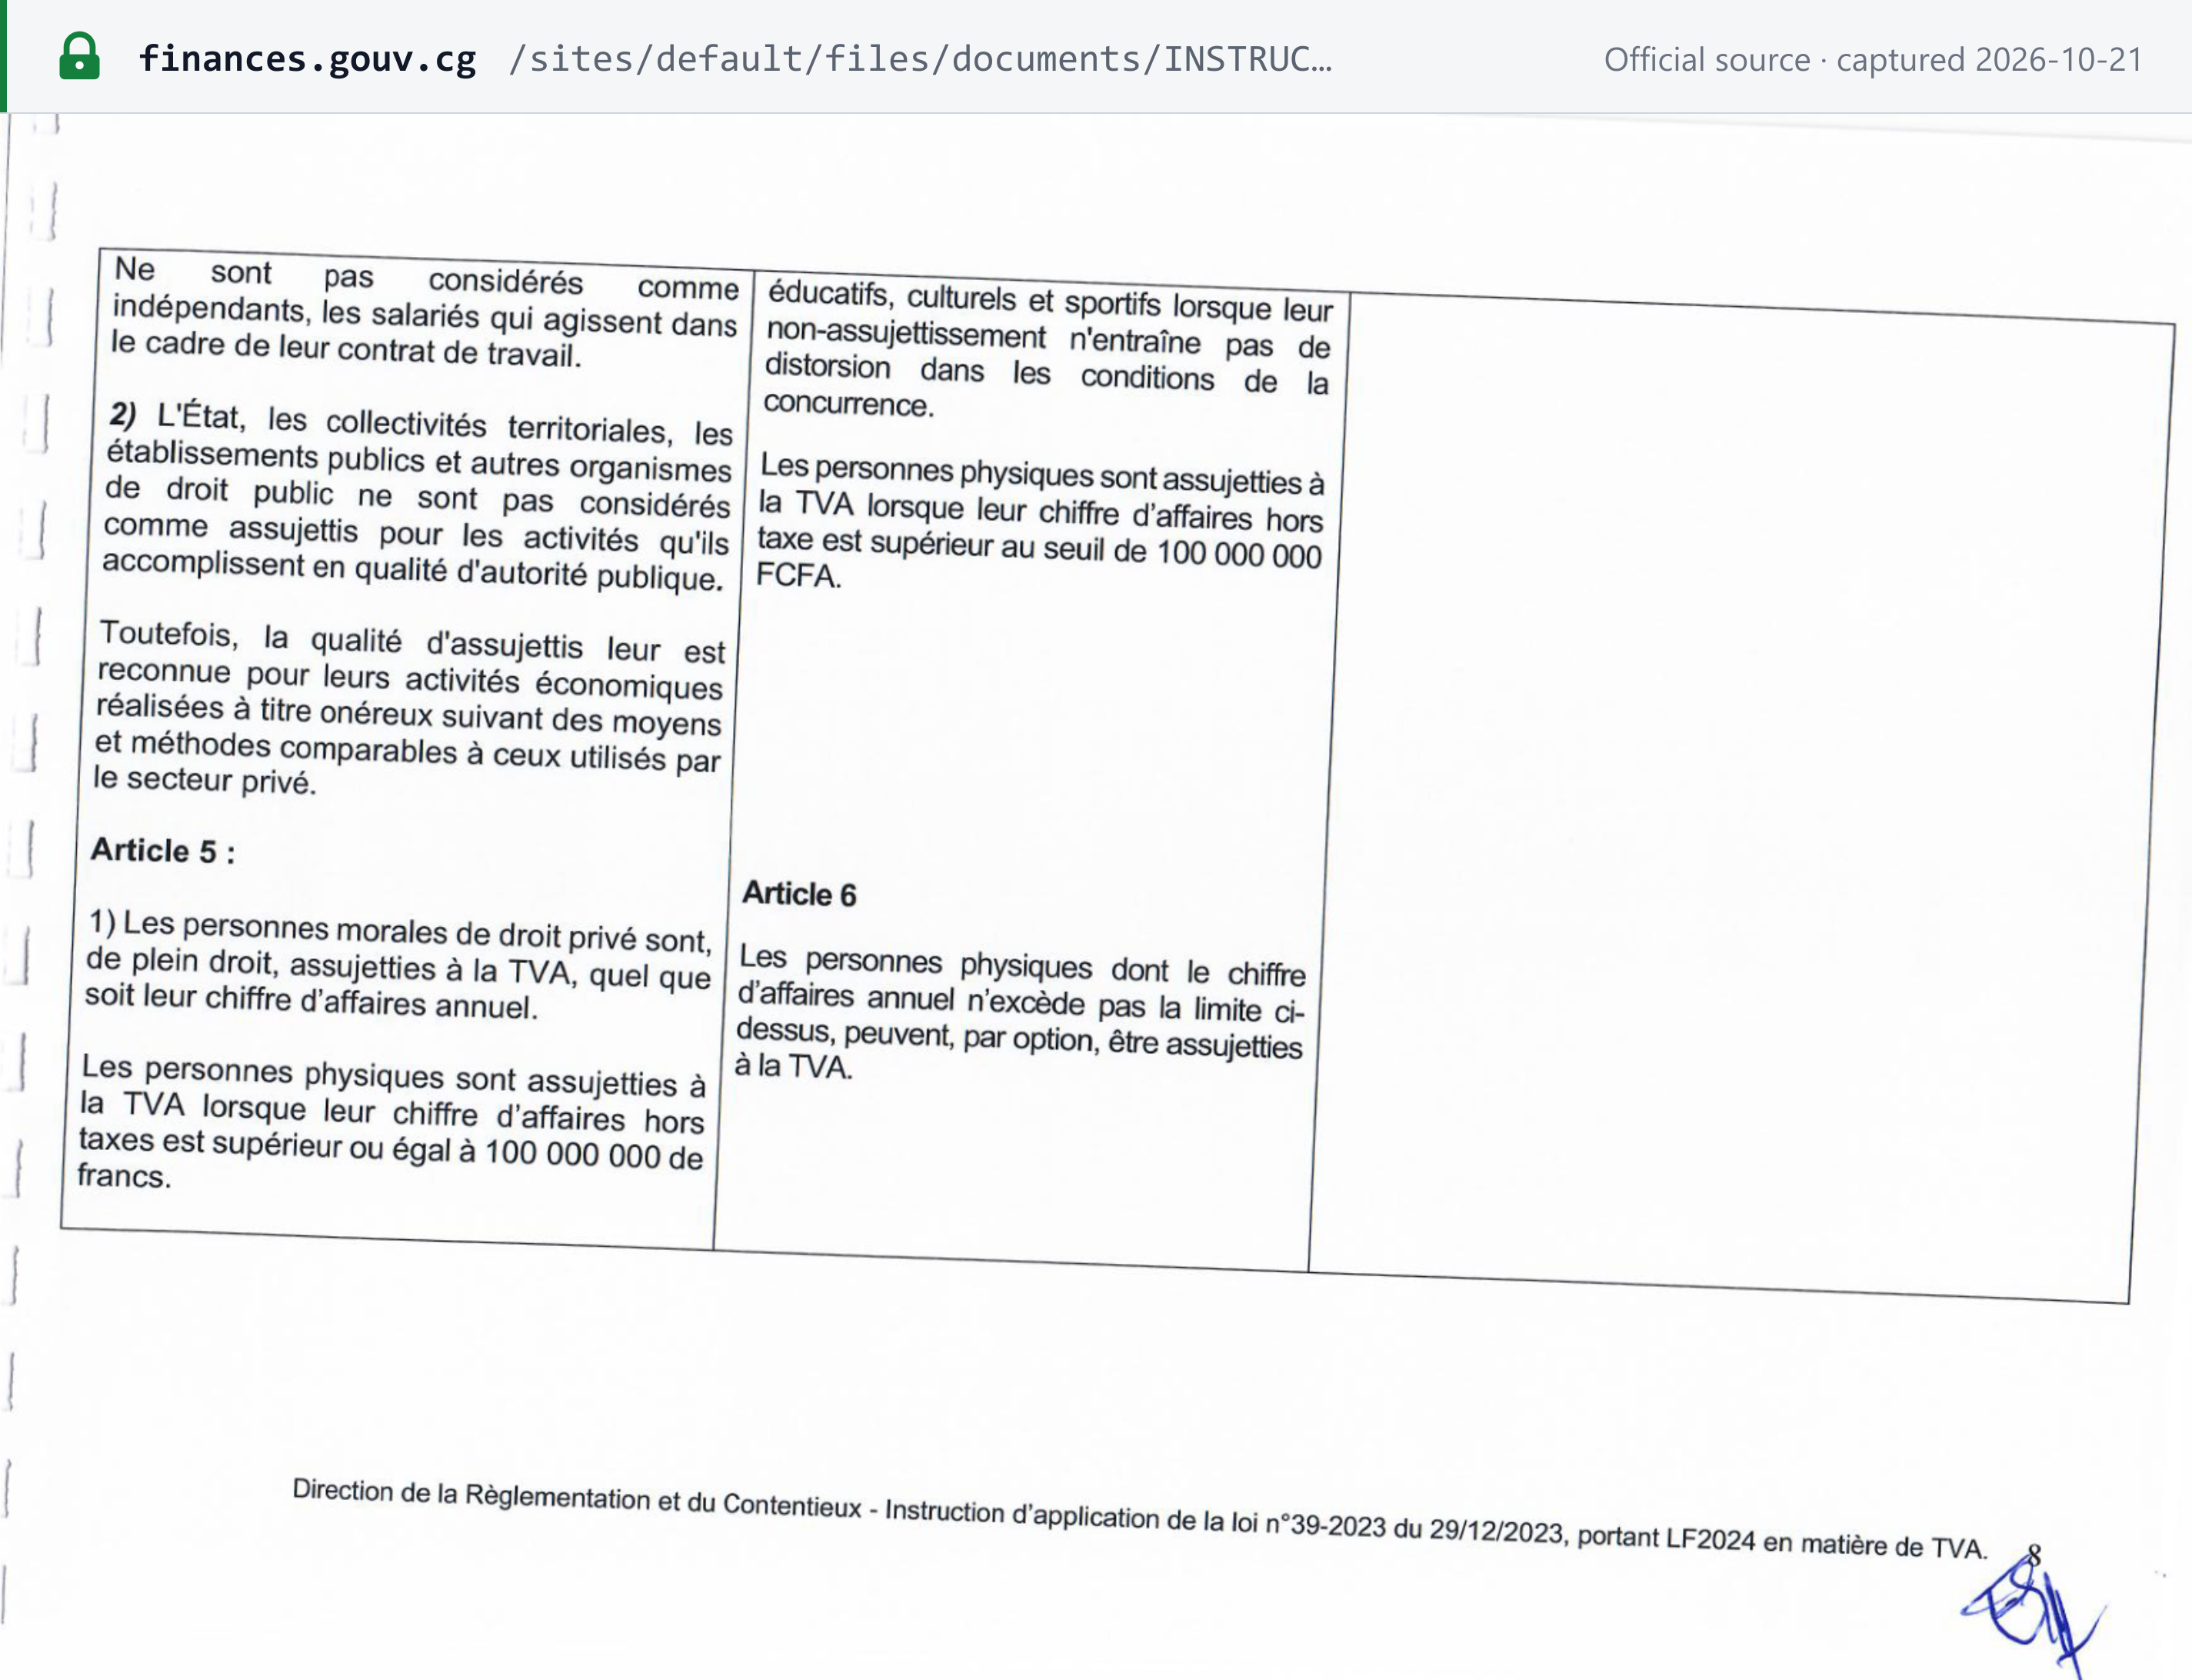 来源快照截取于 2026-10-21——原文
注册门槛
年不含税营业额 FCFA 100,000,000,仅适用于自然人(截至 2026 年 10 月 22 日)。公司不设门槛。
- 判定标准。 营业额「supérieur ou égal」(大于或等于)FCFA 100,000,000。LF 2024 将措辞从「supérieur au seuil」(高于门槛)改为现行表述。
- 计量期间。 增值税法未作规定。LF 2026 中刊载的 CGI(第 96 条)将定额(forfait)制度与同一「seuil d'assujettissement à la TVA」(增值税纳税门槛)挂钩,并规定该制度「dès le premier exercice qui suit celui au cours duquel les limites du chiffre d'affaires … sont dépassées」(自营业额超过限额的财政年度之后的第一个财政年度起)终止:实践中即以财政年度计量。
- 低于门槛。 自然人按定额(forfait)制度(impôt global forfaitaire,IGF,综合定额税)征税。LF 2026 将定额制卖方定义为「chiffre d'affaires maximum annuel … est inférieur à 100 millions de FCFA」(年最高营业额……低于 1 亿 FCFA)者,并规定其发票不含增值税或 CA 栏目。 [1]
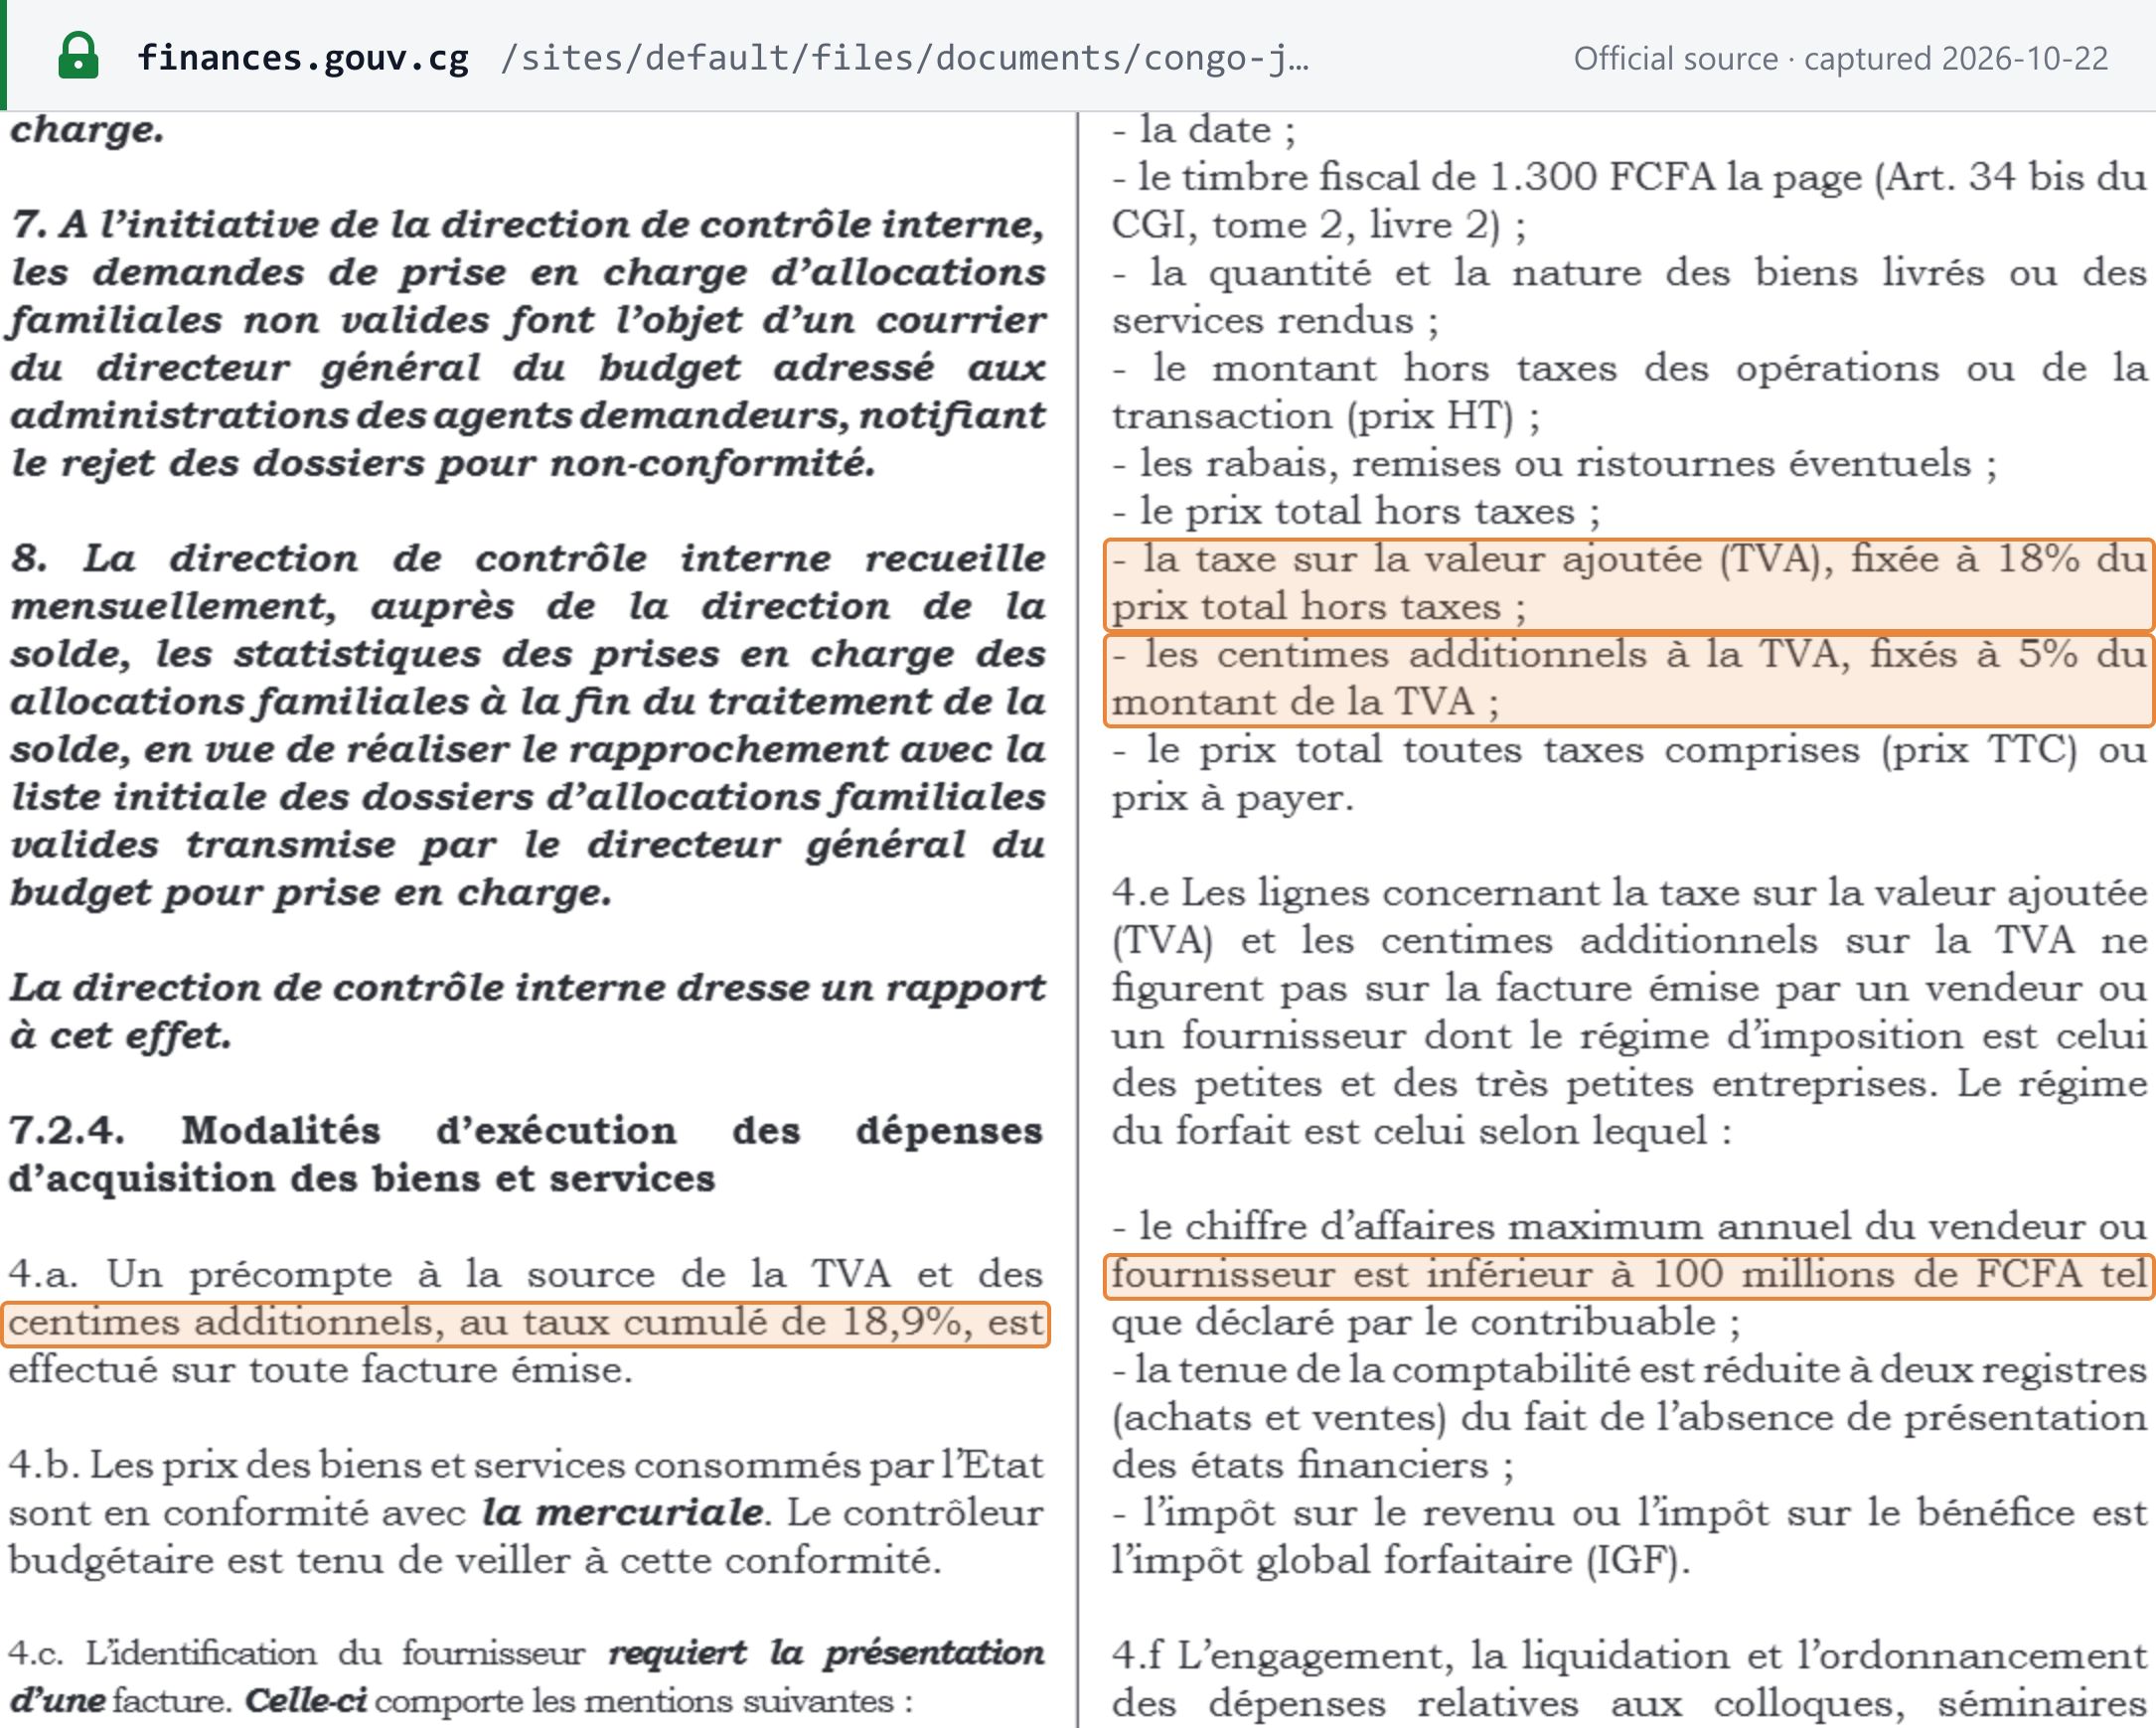 来源快照截取于 2026-10-22——原文
非居民注册
增值税法未对非居民另设门槛。负有增值税纳税义务的非居民必须指定「un représentant solvable accrédité, résident sur le territoire congolais」(一名居住在刚果境内、有偿付能力且经认可的代表),该代表本身须已办理增值税注册,并对税款承担连带责任(第 12(1) 条)。未指定代表的,增值税及任何罚款「doivent être payées par la personne cliente」(须由客户缴纳;第 12(2) 条)。非居民数字服务提供商属于例外:其通过 ARPCE 平台自行注册并缴税(第 12(3) 条)。参见向刚果共和国销售的外国公司。 [3]
税务识别号
识别号为税务机关签发的 NIU——numéro d'identification unique(唯一识别号)。「Un redevable ne peut se prévaloir de la qualité d'assujetti qu'après enregistrement et attribution d'un numéro d'identification unique (NIU)」(纳税义务人只有在登记并获得唯一识别号(NIU)之后,方可主张纳税人身份;第 30 条)。第 30 条还要求税务机关在网上公布 NIU 以及每个纳税人的增值税身份、名称、地址和所属税务局。我们未找到此类公开名单(核查于 2026 年 10 月 22 日)。 [3]
格式。 官方未公布格式规范或校验位。SFEC API 文档要求企业和政府买方的 NIU 为「16 ou 17 caractères」(16 或 17 个字符)。我们阅读的官方文件中印有的 NIU 长度为 16 或 17 个字符,并以字母开头。这是我们的观察,而非官方规则。 [12] Lookuptax 目前尚无刚果税号页面或验证工具;如需查询其他国家的官方数据库,请参阅查询增值税号。
如何注册
- 通过 ACPCE 设立企业。 Agence Congolaise pour la Création des Entreprises(刚果企业创设署)是一站式服务机构,创办人在此「en un lieu unique et sur un même document」(在同一地点、以同一份文件)完成法律要求的各项申报。 [19] 其公司设立材料清单要求提供董事的个人 NIU、身份证件、注册办公地址证明和公司章程。 [16]
- 取得 NIU。 增值税身份随登记和 NIU 的取得而确立(第 30 条)。
- 开通 E-TAX。 在线申报通过 www.impots.gouv.cg 进入。DGID 开通企业专区后,会通过电子邮件发送「numéro télé-déclarant」(电子申报人编号)和临时密码(E-TAX 用户指南 v2.3,2026 年 7 月)。 [15]
- 在开票前加入 SFEC。 注册时须提供 NIU、RCCM(贸易与动产信贷登记)编号及日期、法律形式、税务居民身份、税收制度、所属行业、币种和资本等数据。 [10]
注册截止期限:未经确认。 由于该义务现已规定于 CGI 第一卷第 399 quater 条,LF 2024 删除了增值税法中有关 déclaration d'existence(设立申报)的条款。该条的现行文本未在网上公布,因此我们无法给出注册截止期限或逾期注册的罚款(核查于 2026 年 10 月 22 日)。请咨询 DGID。
自愿注册
适用于营业额低于 FCFA 100,000,000 的自然人。LF 2026 中刊载的 CGI(第 96(2)(a) 条)规定,定额制纳税人「qui optent pour assujettissement à la TVA」(选择缴纳增值税的)立即退出定额制度,并在利得税方面转入实际制度(régime réel)。选择缴纳增值税后,企业可抵扣进项税,并可开具其企业客户能够抵扣的增值税发票。公司无需作出选择:其本已负有纳税义务。 [1]
注销登记
- 自然人。 营业额降至门槛以下的实际制度纳税人,「que lorsque leur chiffre d'affaires est resté inférieur à cette limite pendant deux exercices successifs」(仅在其营业额连续两个财政年度低于该限额时)才回到定额制度(CGI 第 96(3) 条,LF 2026)。 [1]
- 公司由于依法负有纳税义务,不能因营业额而退出增值税。
- 停业。 停止经营的企业,其剩余增值税留抵税额可予退还(第 39(3) 条)。SFEC 用户还必须通过其分销商停用其开票系统(Arrêté 1519 第 11 条)。CGI 中有关停业申报期限的规定未以现行形式公布。
集团登记
就已公布的文本而言,不可办理:经 LF 2024 改写的增值税法(第 0339 号指示全文)以及 LF 2025 和 LF 2026 的增值税修订均未包含任何集团或合并条款(核查于 2026 年 10 月 22 日)。
税率
| 税率 | 适用对象 | 依据 |
|---|---|---|
| 18%(taux général,一般税率) | 不适用低税率或零税率的所有应税业务 | 增值税法第 22(2)(a) 条 |
| 另加增值税的 5%(centimes additionnels) | 按增值税税额计征;按标准税率合计 18.9%;不可抵扣 | 第 38 A 条;LF 2026 |
| 5%(taux réduit,低税率) | 附件 5(经 LF 2026 替换)所列日常商品:牛奶和奶油、番茄、大米、小麦粉、糖、面包、糕点和饼干,以及税目 25.01.00.11 项下的盐;居民林业企业从邻国进口的柴油和润滑油;经济特区开发商和企业的销售和采购 | 第 22(2)(c) 条;LF 2025;LF 2026 |
| 0%(taux zéro,零税率) | 向海关申报并经海关签注的应税货物出口;国际运输及其附属服务;锯材(bois débité)的本地销售 | 第 22(2)(b) 条 |
标准税率。 18%,即「taux général … applicable à toutes les opérations taxables à l'exclusion des opérations soumises aux taux réduit et zéro」(一般税率……适用于除低税率和零税率业务以外的所有应税业务;第 22(2)(a) 条)。1997 年的法律中已规定为 18%,LF 2024 予以保留。LF 2026 在其国家采购规则中重申「la taxe sur la valeur ajoutée (TVA), fixée à 18% du prix total hors taxes」(增值税(TVA)定为不含税总价的 18%)以及「les centimes additionnels à la TVA, fixés à 5% du montant de la TVA」(增值税的 centimes additionnels 定为增值税税额的 5%)。 [1] [3]
18% 还是 18.9%? 两者都是官方数字。18% 是增值税税率。18.9% 是增值税加上按该增值税计征的 5% centimes additionnels,以占不含税价格的比例表示。LF 2026 对国家买方适用的预扣采用合并数字:「Un précompte à la source de la TVA et des centimes additionnels, au taux cumulé de 18,9%, est effectué sur toute facture émise」(对开具的每张发票,按 18.9% 的累计税率源泉预扣增值税和 centimes additionnels)。在非居民数字服务适用的 ARPCE 制度下不征收 centimes additionnels,合计税率为 18%(见下文)。
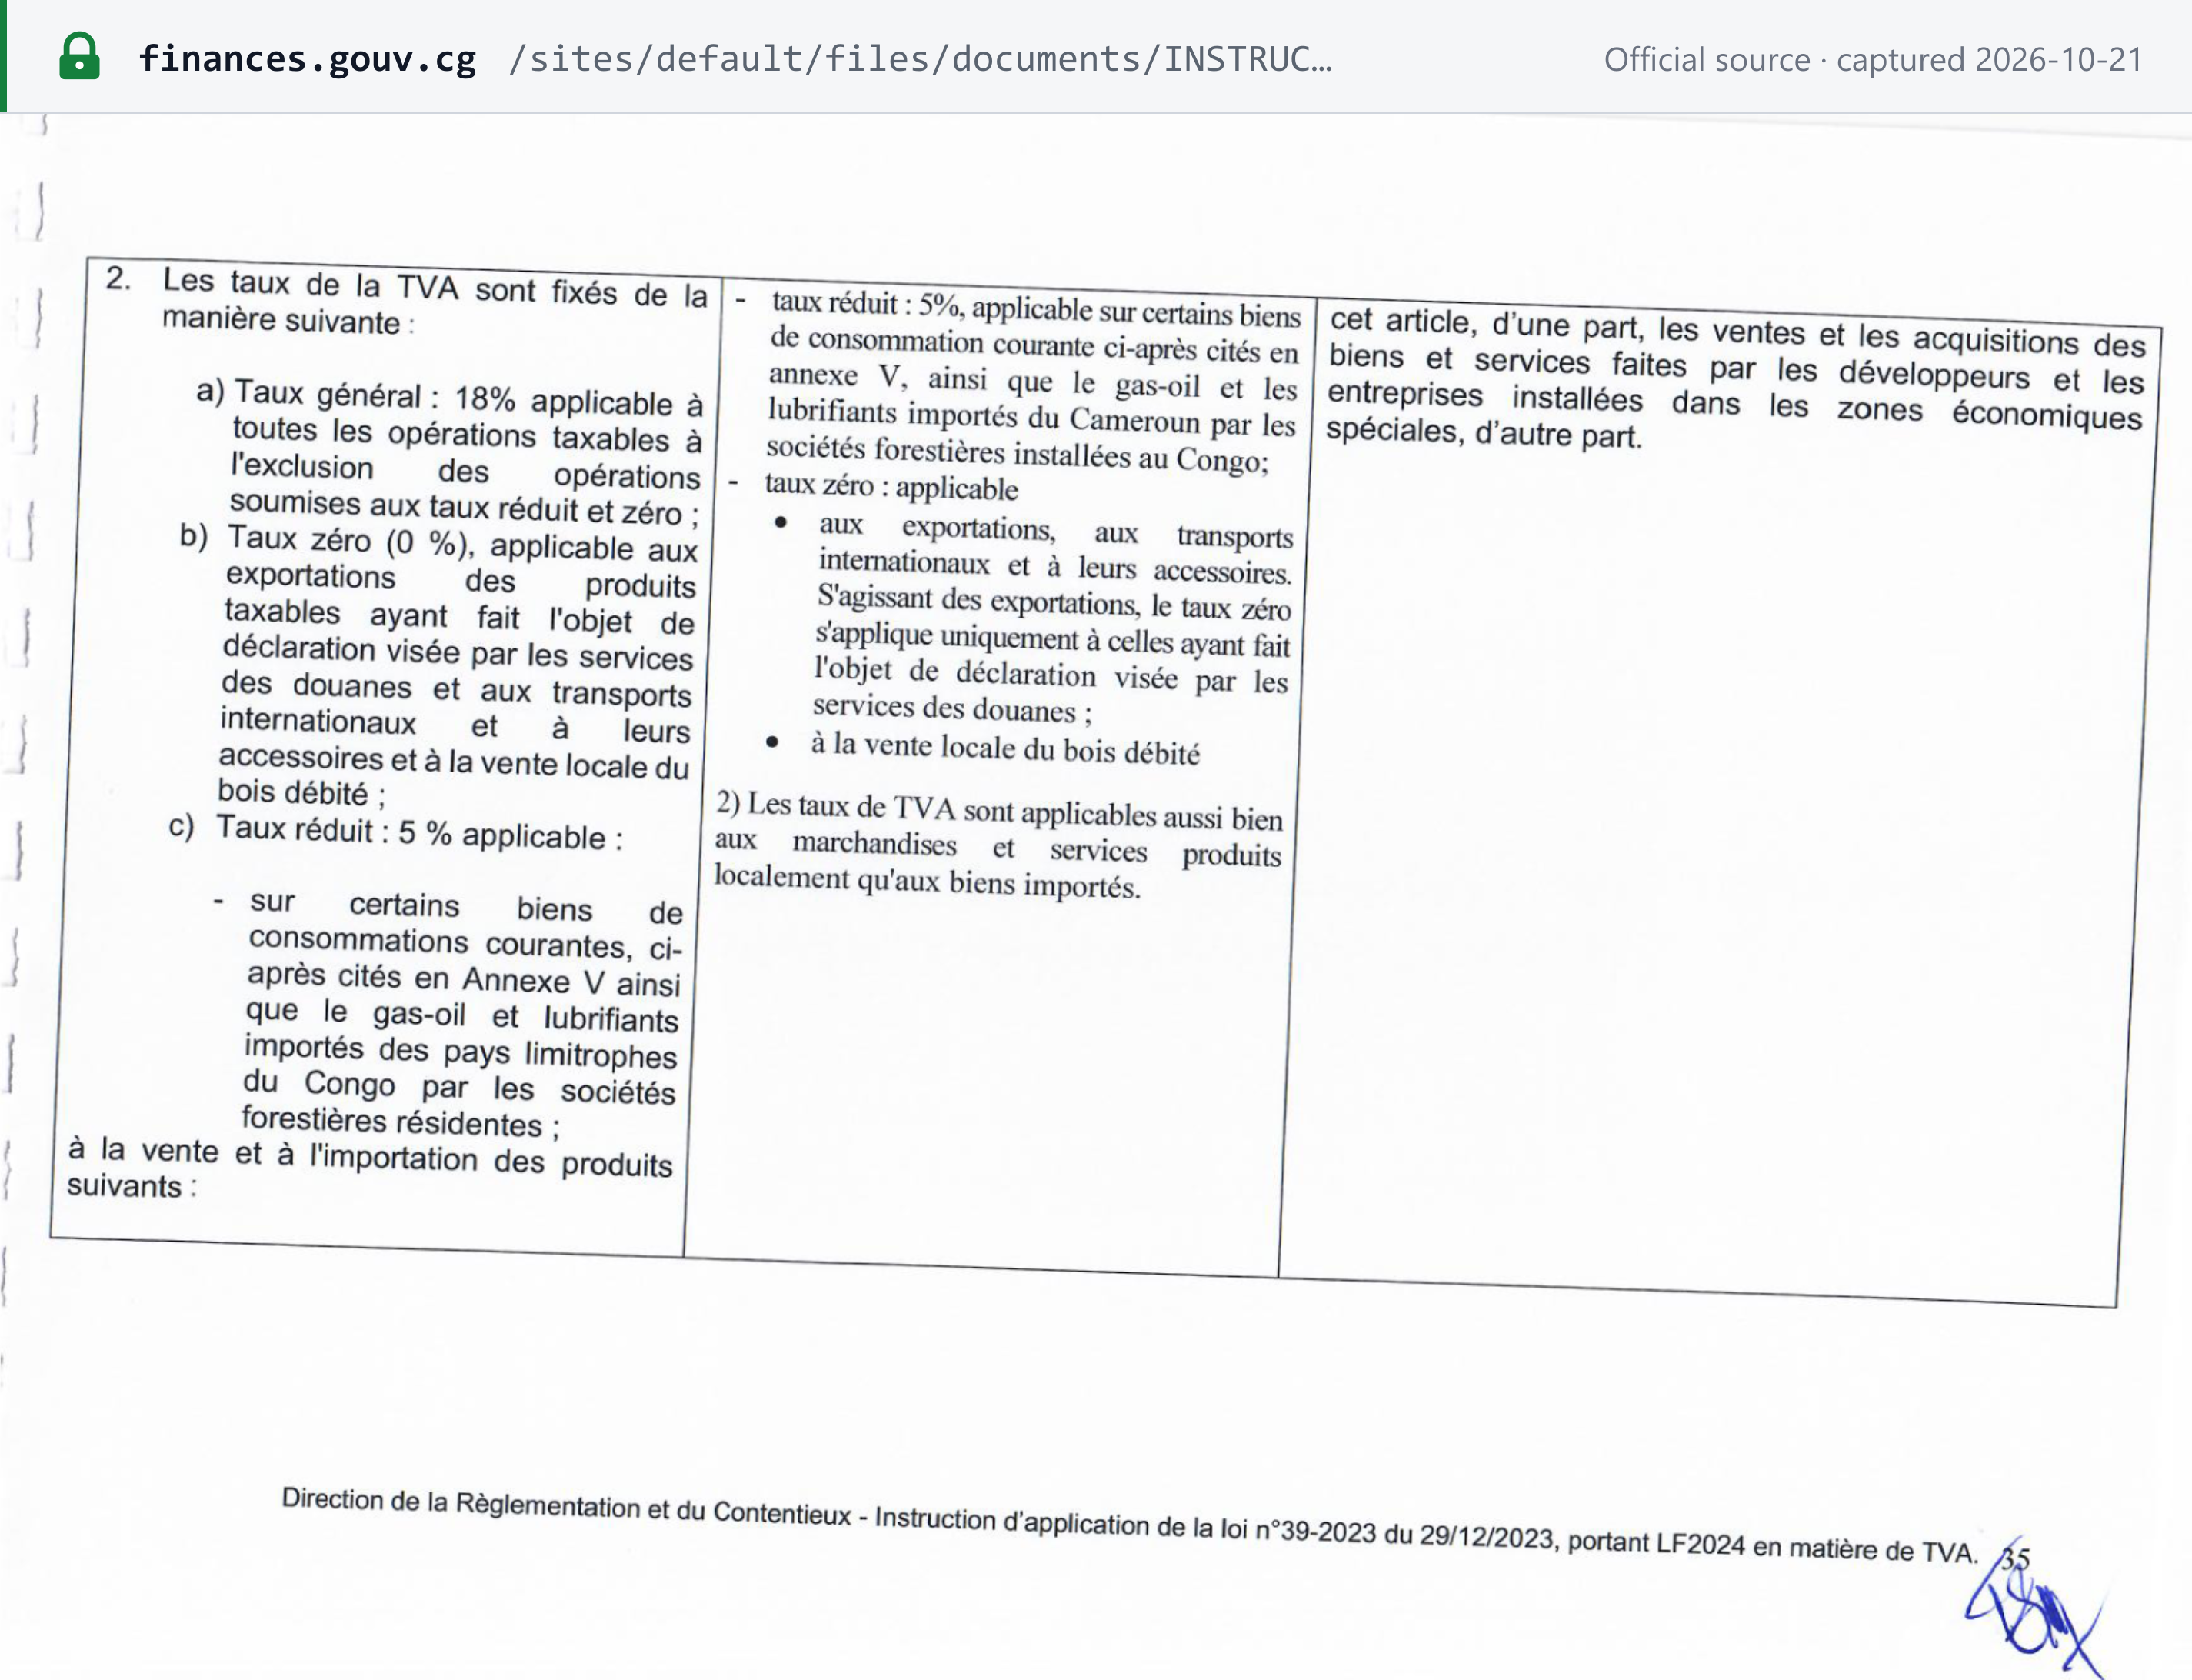 来源快照截取于 2026-10-21——原文
低税率清单自 2024 年以来已两次变动。 LF 2025 替换了第 22 条中的产品表(牛奶和奶油、面包和糕点、大米、小麦粉),并删除了 LF 2024 列入 5% 税率的农用化肥和农药。LF 2026 替换了附件 5,并将化肥、杀虫剂和农药移至附件 3 的免税清单。因此,化肥和农药是免税的,而非适用 5%;第 0339 号指示第 36 页仍显示已被取代的 2024 年清单。盐按税目区分:LF 2026 在附件 5 中将税目 25.01.00.11 项下的「Sel」(盐)列为 5%,而在附件 3 中对税目 25.01.00.19 项下的「Sel」予以免税(JO spécial 3-2026 第 78 页)。开具盐的发票前,请核对税目。 [1] [2]
未来税率。 尚未公布任何变动:LF 2026 替换了货物清单,但未变更税率(核查于 2026 年 10 月 22 日)。SFEC 发票数据模型编码了相同的两档正税率:「[T]」18% 和「[R]」5%。 [12]
有关其他国家的税率,请参阅全球税率。
跨境规则
进口与出口
- 进口。 进口增值税「doit être obligatoirement déclarée et versée avant l'enlèvement de la marchandise」(必须在提货前申报并缴纳;第 37 条),由海关核定征收。按海关暂免制度或直接提货方式申报的,不征收进口增值税。如需抵扣,进口商须持有载明其 NIU 的海关申报单以及已缴增值税的海关收据。进行超过 FCFA 100,000,000 的生产性投资的纳税人,可将相关进口增值税递延至次月申报的申报日缴纳。
- 小额免税(De minimis)。 我们阅读的增值税文本未作任何规定(核查于 2026 年 10 月 22 日)。我们未核查 CEMAC 海关法典。我们也无法确认海关是否对进口增值税征收 5% 的 centimes additionnels。
- 出口如经向海关申报并获海关签注,适用零税率(第 22(2)(b) 条)。申请退税的出口商须附上海关单据编号和资金已汇回的证明(第 35(5) 条)。超过 80% 的销售额来自境外的出口商,对其可抵扣的采购「sont autorisés à retenir la TVA qui leur est facturée」(获准预扣向其开具的增值税;第 35(6) 条):即在源头暂停缴纳增值税,而不是累积留抵税额。 [3]
非居民提供服务的反向征收
刚果共和国没有欧盟式的反向征收。第 12 条将代表制度与由客户兜底缴纳相结合:负有增值税纳税义务的非居民须指定一名居住在刚果境内、已办理增值税注册的代表,并与其承担连带责任;未指定的,增值税及任何罚款由「par la personne cliente pour le compte de la personne n'ayant pas dans l'Etat un établissement stable」(客户代表在本国无常设机构的人员)缴纳。由于无形服务「sont imposables dans le pays d'établissement du preneur」(在接受方所在国征税;第 11(2) 条),刚果企业购买的大多数跨境 B2B 服务均落在刚果境内,实践中由客户申报缴纳增值税。 [3] 有关与其他制度的比较,请参阅反向征收详解。
数字产品与服务
非居民数字服务提供商适用由电信监管机构 ARPCE 负责运行的专门制度。通过外国或本地电子商务平台在刚果提供的服务以及平台佣金,均在刚果征税(第 11(6) 条)。根据第 12(3) 条,非居民提供商「sont responsables de la TVA y relative」(对相关增值税负责),并根据 ARPCE 平台采集的数据生成的发票缴税。其必须准确记录所收取的增值税。 [3]
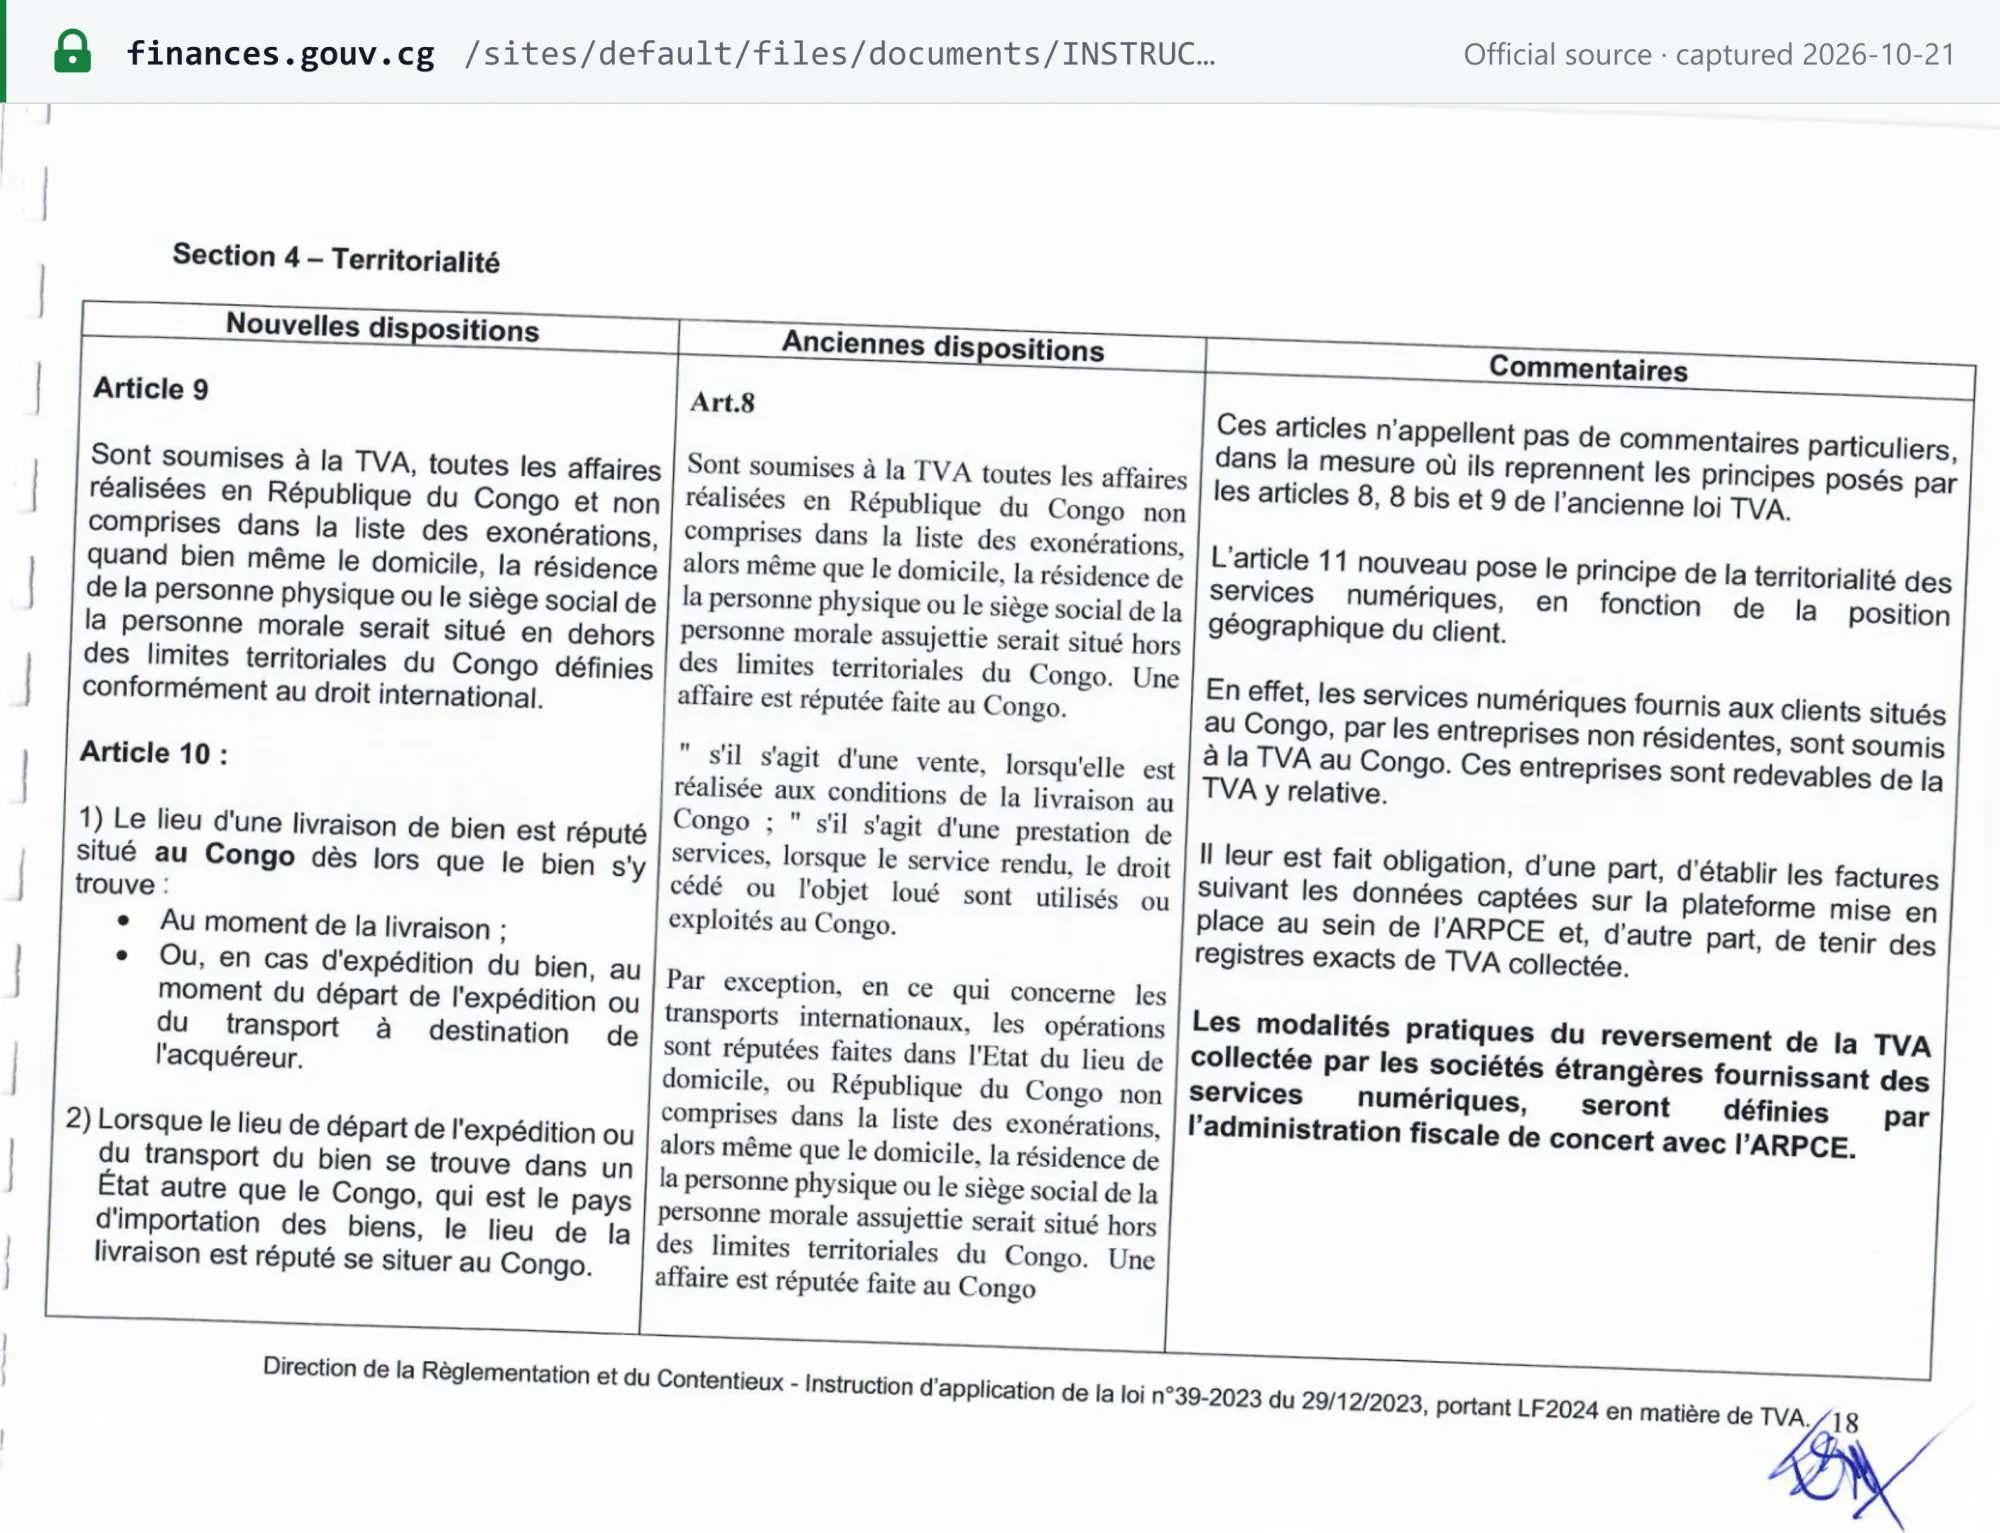 来源快照截取于 2026-10-21——原文
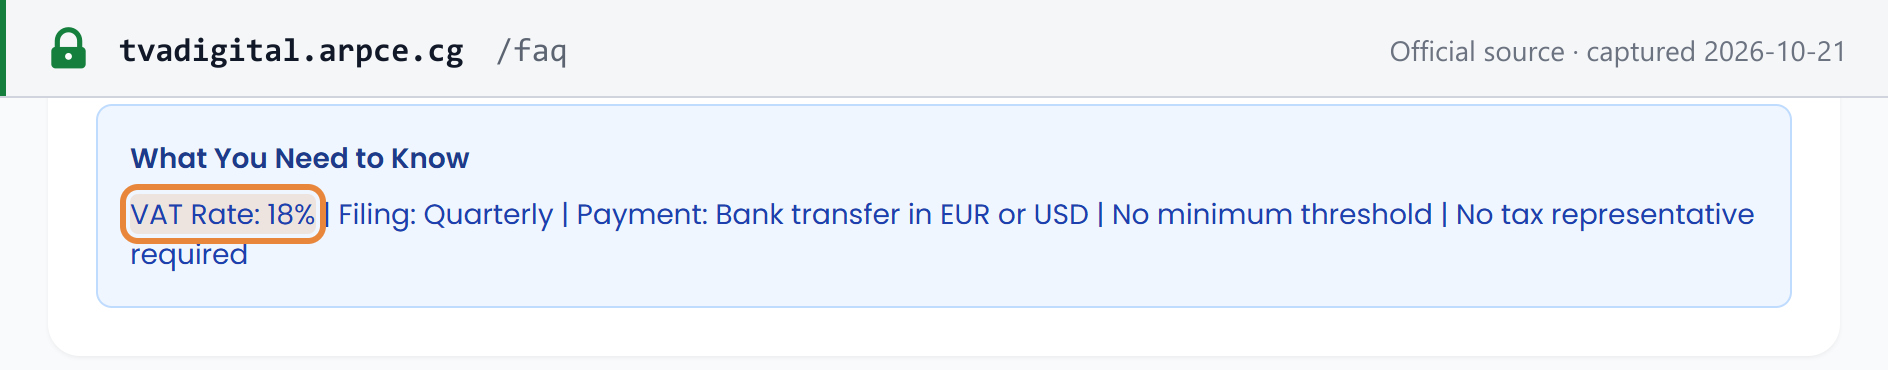
ARPCE 门户的常见问题(一份日期为 2026 年 9 月 29 日的 PDF,可从门户的用户指南栏目获取)说明了其运作方式:
- 适用范围。 向刚果客户提供的数字服务,包括 B2C 和 B2B,以及平台之间的交易。
- 税率。 「A single rate of 18% applies … No additional surtax applies under this regime」(适用 18% 的单一税率……本制度下不适用任何额外附加税):不加征 5% 的 centimes additionnels。
- 门槛。 无。无论营业额多少均须履行义务。
- 代表。 无需代表。在门户上注册即可获得适用于本制度的 NIU,且不构成常设机构(ARPCE 第 N° 001/ARPCE-DG/26 号说明(Explanatory Note))。
- 申报与缴税。 按季度申报(包括零申报季度),截止日为季度结束后次月的 20 日,以 EUR 或 USD 通过国际银行转账缴纳。
- 开始时间。 征收自 2026 年 7 月 1 日开始,因此首次申报(2026 年第三季度)的截止日为 2026 年 10 月 20 日。
- 记录。 B2B 发票须载明客户的识别信息及其刚果税号(如有);记录须保存 10 年。 [14]
 来源快照截取于 2026-10-21——原文
向刚果共和国销售的外国公司——B2B 与 B2C
答案更多取决于您销售的是什么,而不是您的客户是谁。
- 数字服务,B2B 与 B2C 相同。 适用 ARPCE 制度:在门户上注册,收取 18%,按季度申报。无门槛,无需代表。
- 其他服务和货物,B2B。 在刚果指定一名已办理增值税注册的代表,否则由您的刚果企业客户代您缴纳增值税及任何罚款(第 12(2) 条)。
- 其他服务和货物,B2C。 第 12 条的规定相同,但客户兜底缴纳只有在客户能够申报和缴税时才可行,而消费者通常无法做到。我们的理解是,向消费者销售非数字服务的非居民需要指定代表。我们未找到针对货物的远程销售制度:货物经海关入境,并在边境缴纳进口增值税(第 37 条)。
- SFEC 电子发票。 「Toutes les transactions économiques réalisées sur le territoire congolais sont certifiées par le SFEC, à l'exception de celles impliquant un fournisseur étranger」(在刚果境内进行的所有经济交易均由 SFEC 认证,涉及外国供应商的交易除外;第 34 bis 条,LF 2025)。然而,DGID 第 07-8 号公告将 UGE、UME 和 USTPG 企业的所有供应商「sans distinction de taille ni de résidence fiscale」(不论规模或税务居民身份)纳入第一阶段;没有任何 DGID 文件对二者作出协调,因此请向 SFEC 团队确认您的情况。 [7] [2]
- 向国家销售。 国家买方对每张供应商发票按 18.9% 的合并税率预扣增值税和 centimes additionnels(LF 2026 第 4.a 点)。参见增值税预扣制度。
市场平台视同供应商责任
对于数字平台,平台须就其自身佣金承担增值税纳税义务。 ARPCE 规定:当平台运营商、卖方或买方在交易时位于刚果境内时,此类收益须征税,且「the digital services platform is responsible for declaring and remitting the corresponding tax」(数字服务平台负责申报和缴纳相应税款;说明第 4.4 节,转载于 ARPCE 常见问题)。 [14] 我们未找到任何将市场平台视为第三方卖家所售实物商品之供应商的规则(核查了经 LF 2024 改写的增值税法、LF 2025、LF 2026 以及 ARPCE 文本,2026 年 10 月 22 日)。参见市场平台视同供应商规则。
供应地
- 货物(第 10 条)。货物在交付时位于刚果境内的,视为在刚果供应;对于需运输的货物,运输自刚果起运的,视为在刚果供应。从其他国家进口的货物视为在刚果交付。由供应商安装或组装的货物,以安装地为供应地。
- 实际履行的服务(第 11(1) 条):以履行地为供应地。包括运输设备租赁、与不动产相关的服务、文化、体育和教育服务、动产加工以及中介服务。
- 无形服务(第 11(2) 条):以客户所在地为供应地。其中包括:知识产权、广告、咨询、工程、会计和法律服务、数据处理、银行、金融和保险服务、人员提供、电信、广播以及以电子方式提供的服务。刚果客户不是纳税人的,供应地回归供应商所在国(第 11(5) 条)。
- 平台服务(第 11(6) 条):通过电子商务平台在刚果提供的服务以及平台佣金,均在刚果征税。 [3]
发票要求
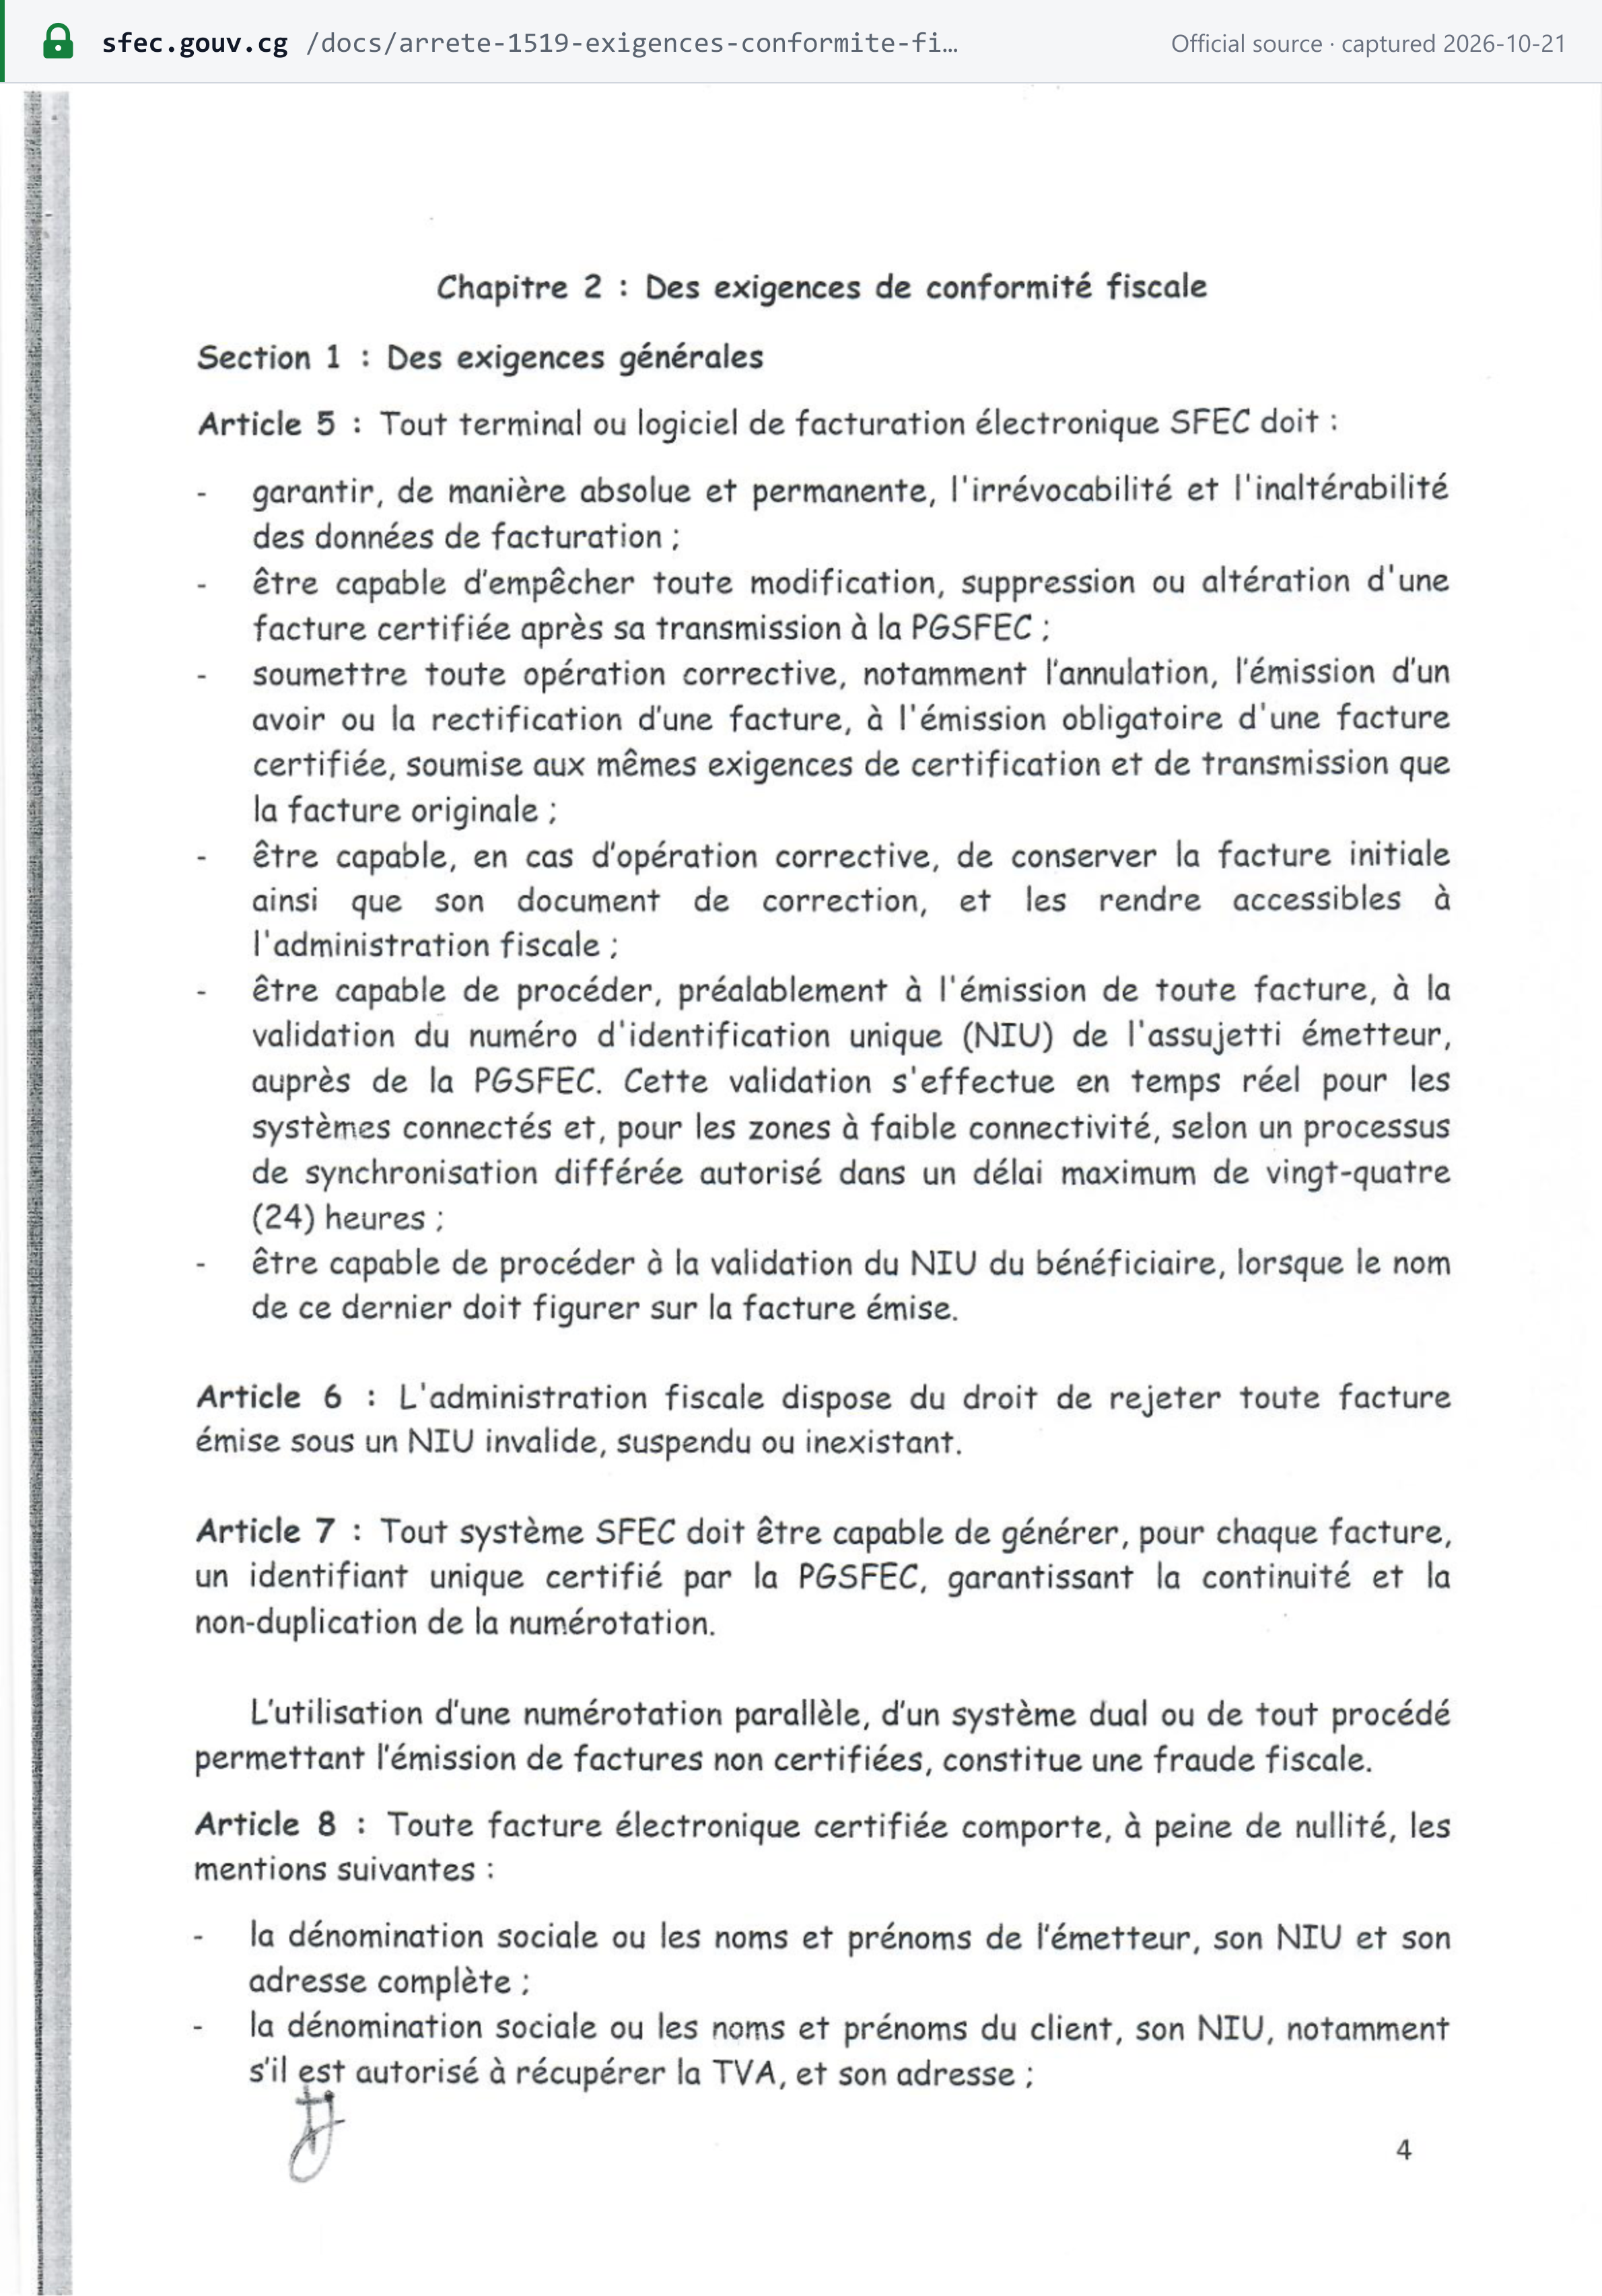
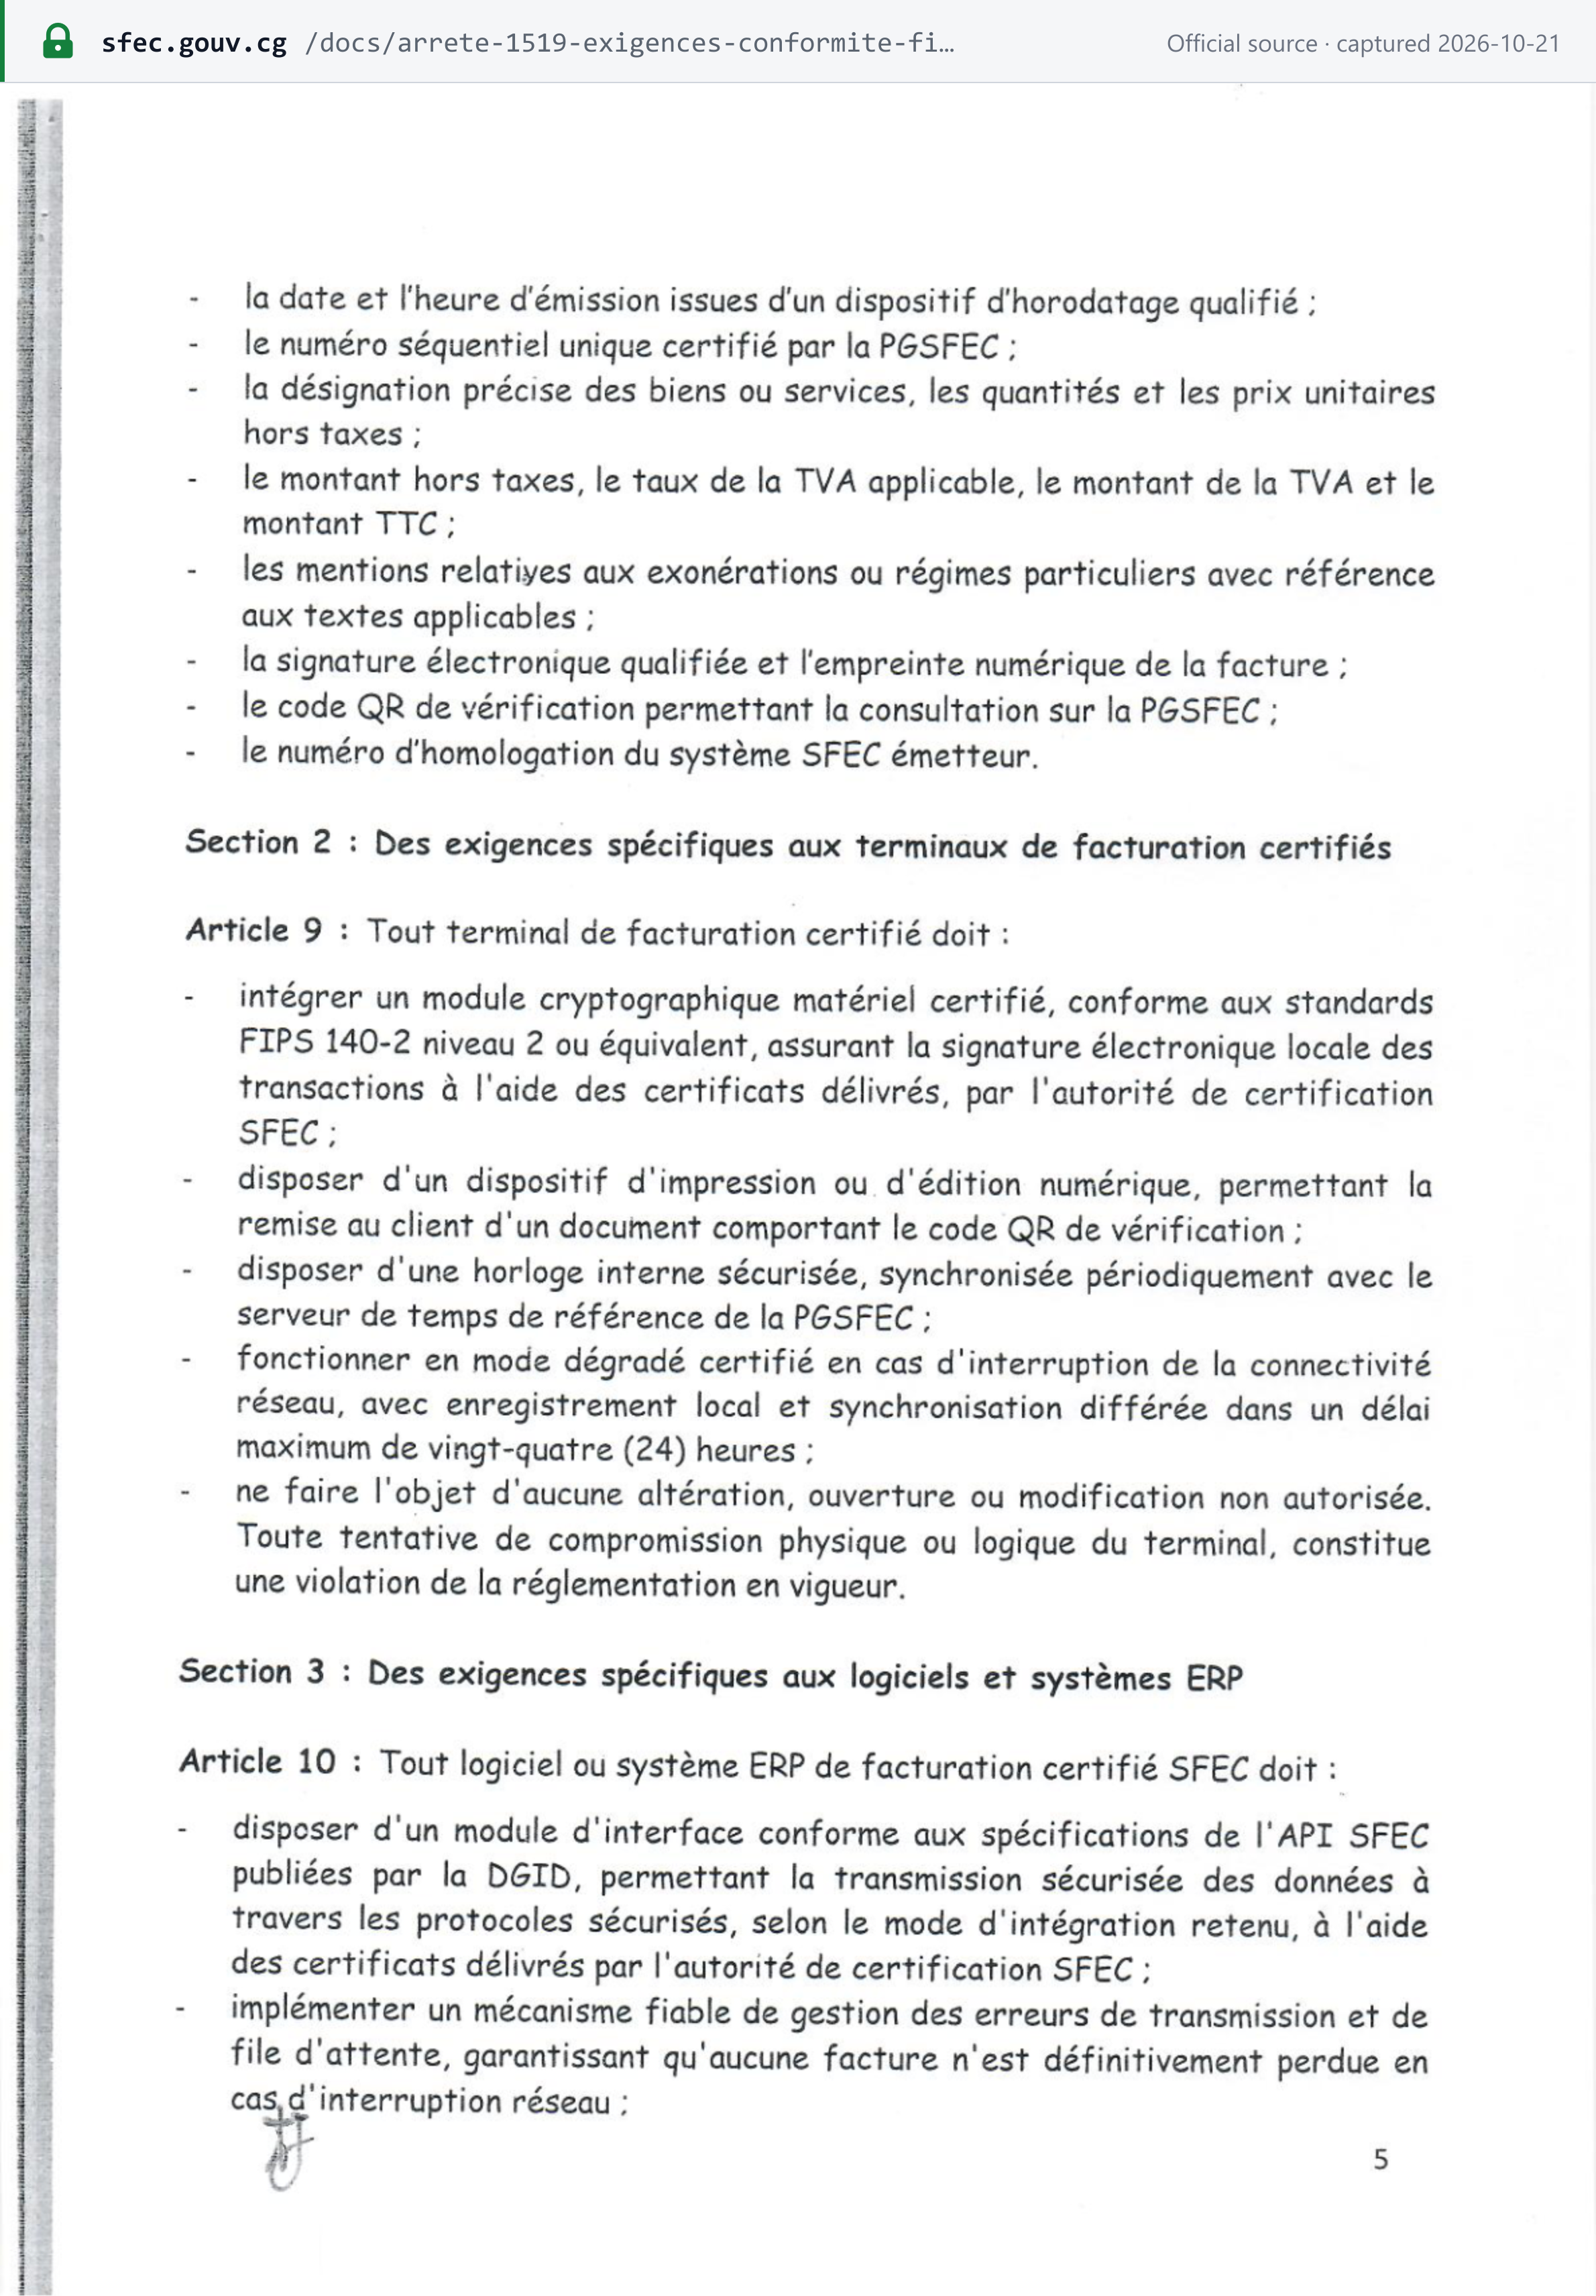
适用两份清单,合规的发票须同时满足两者。增值税法(经 LF 2024 改写的第 32 条)规定了基本内容。自 2026 年 8 月 1 日起,对于属于 SFEC 适用范围的企业,每张发票还必须是通过 SFEC 开具的认证电子发票。2026 年 7 月 9 日第 1519/MFBPP-CAB 号部令(Arrêté)第 8 条列出了其必备事项,「à peine de nullité」(违者无效)。每个纳税人都必须使用 SFEC,每个客户(无论是否为纳税人)都必须就其所有采购索取认证发票(第 34 bis 条,LF 2025)。 [2] [5]
必备内容
| # | 事项 | 增值税法第 32(2) 条 | Arrêté 1519 第 8 条 |
|---|---|---|---|
| 1 | 发票日期和编号,须连续编号 | ✓ | 由合格时间戳设备生成的日期和时间;经 PGSFEC 认证的唯一顺序编号 |
| 2 | 供应商:名称、详细地址、公司名称和 NIU | ✓ | ✓(完整地址) |
| 3 | 供应商的商业登记号(RCCM)或手工业登记号 | ✓ | — |
| 4 | 供应商的税收制度 | ✓ | — |
| 5 | 客户:名称、地址和 NIU | ✓ | ✓——NIU「notamment s'il est autorisé à récupérer la TVA」(尤其是在其获准抵扣增值税的情况下) |
| 6 | 货物或服务的描述和数量 | ✓ | ✓,并列明不含税单价 |
| 7 | 增值税税率、不含税价格、增值税税额和含税总额 | ✓ | ✓ |
| 8 | 免税或特殊制度说明,并引用适用的法律文本 | — | ✓ |
| 9 | 银行信息(références bancaires) | ✓ | — |
| 10 | 供应商所属的税务局 | ✓ | — |
| 11 | 合格电子签名和发票的数字指纹 | — | ✓ |
| 12 | 用于在 PGSFEC 上验证的二维码 | — | ✓ |
| 13 | 开票 SFEC 系统的认证(homologation)编号 | — | ✓ |
部分免税的企业须就每项业务列明非应税金额以及应税金额、税率和增值税(第 32(3) 条)。定额制卖方开具的发票不含增值税或 centimes additionnels 栏目(LF 2026 第 4.e 点);SFEC 常见问题指出,此类发票「sera émise sans TVA et mentionnera le régime fiscal applicable」(开具时不含增值税,并注明适用的税收制度)。向国家买方开具的发票。 LF 2026(第 4.d 点)列出了实际制度供应商向国家开具的发票必须载明的内容。除日期、数量、金额、增值税和 centimes additionnels 外,还必须贴有「le timbre fiscal de 1.300 FCFA la page」(每页 1,300 FCFA 的印花税票;CGI 第二卷第 34 bis 条)。 [1] [3] [10]
 来源快照截取于 2026-10-21——原文
 来源快照截取于 2026-10-21——原文
开具期限
每笔交易时开具。 每笔交易均须生成认证发票,并交付客户,即使客户未索取(Décret n° 2026-101 第 19 条;Arrêté 1519 第 11 条)。增值税法要求就交付的货物、提供的服务「ainsi que pour les acomptes perçus」(以及收取的预付款)开具发票(第 32(1) 条),因此预付款也须开具发票。我们阅读的文本中未规定事后开具的天数期限(核查于 2026 年 10 月 22 日)。 [3] [4]
编号与顺序
增值税法要求「une série continue」(连续编号;第 32(2) 条)。在 SFEC 下,每个系统都必须为每张发票生成「un identifiant unique certifié par la PGSFEC, garantissant la continuité et la non-duplication de la numérotation」(一个经 PGSFEC 认证的唯一标识符,以确保编号的连续性和不重复)。「L'utilisation d'une numérotation parallèle, d'un système dual ou de tout procédé permettant l'émission de factures non certifiées, constitue une fraude fiscale」(使用平行编号、双重系统或任何可开具未经认证发票的手段,均构成税务欺诈;Arrêté 1519 第 7 条)。 [5]
贷项与借项通知单
认证发票一经开具即不得修改。作废、贷项通知单(avoir)或更正本身必须作为认证发票开具,且「soumise aux mêmes exigences de certification et de transmission que la facture originale」(须遵守与原发票相同的认证和传输要求)。系统须同时为税务机关保存原始单据和更正单据(Arrêté 1519 第 5 条)。在 SFEC API 中,贷项通知单是类型为「creditNote」的发票,并须引用原销售发票;SFEC 常见问题允许开具全额和部分贷项通知单。 [5] [12]
增值税法自身的更正规则(第 29 条):
- 取消或解除的销售。 向客户发送一张新发票,以作废并取代原发票。
- 坏账。 债权「réellement et définitivement irrécouvrable」(确实且最终无法收回)的,发送一份原发票副本,并在其上加印未付的不含增值税金额及相应增值税,客户不得抵扣该增值税。 [3]
货币与语言
法定金额以 FCFA 计;SFEC 接受以 XAF 或 USD 计价的发票。增值税法、第 0339 号指示、Décret 2026-101、Arrêtés 1519 和 1520 以及 LF 2026 均未规定发票语言,也未规定外币发票的汇率换算规则(核查于 2026 年 10 月 22 日)。所有官方文本和 SFEC 字段均为法语。
单据类型
- 认证发票(facture électronique certifiée)——SFEC 适用范围内企业唯一有效的发票。SFEC 认证「factures et tickets de caisse」(发票和收银小票),因此收银小票是客户信息较少的认证发票,而非单独的单据类别。 [13]
- 定额制卖方发票——不含增值税或 centimes additionnels 栏目;注明税收制度。
- 贷项通知单(avoir)——本身须经认证(见上文)。
- 形式发票(Pro forma)——「n'est pas une facture définitive」(不是正式发票),不经认证(SFEC 常见问题)。
我们未找到简易发票,也未找到低于某一金额即可使用简化单据的门槛。
哪些主体不适用 SFEC(Décret 2026-101 第 2 条,按 SFEC 门户的概述):国家和地方政府就其公共服务职能而言;使馆、外交使团和国际组织就其在刚果不征税的交易而言。与外国供应商进行的交易也不在认证范围内(第 34 bis 条)。 [11]
自开票
未作规定:我们阅读的增值税文本不包含任何自开票条款,第 32 条和第 34 bis 条均将开票义务置于「le fournisseur des biens et services」(货物和服务的供应商)身上(核查于 2026 年 10 月 22 日)。
保存期限与审计轨迹
- 保存期限:10 年。 会计凭证和证明文件须「pendant un délai de dix ans après l'année au cours de laquelle les opérations ont été constatées」(在业务记录年度之后保存十年),另加结转但未使用增值税留抵税额的年份(第 33(3) 条)。用于抵扣的证明文件必须为原件。Arrêté 1519 第 12 条对 SFEC 开票数据规定了相同的十年最低期限,并须保证其完整性、保密性和可用性。
- 账簿。 按 SYSCOHADA(西非和中非统一会计制度)设置(日记账、销售和采购日记账、存货簿、总分类账、试算平衡表),保存于刚果境内的总部或主要营业场所(第 33(1)–(2) 条)。
- 电子归档。 PGSFEC 保存认证发票。我们未找到禁止仅以电子方式归档的规则,且对于 SFEC 发票而言,原件即为认证电子发票。
- 审计轨迹(Arrêté 1519):
合规发票样本
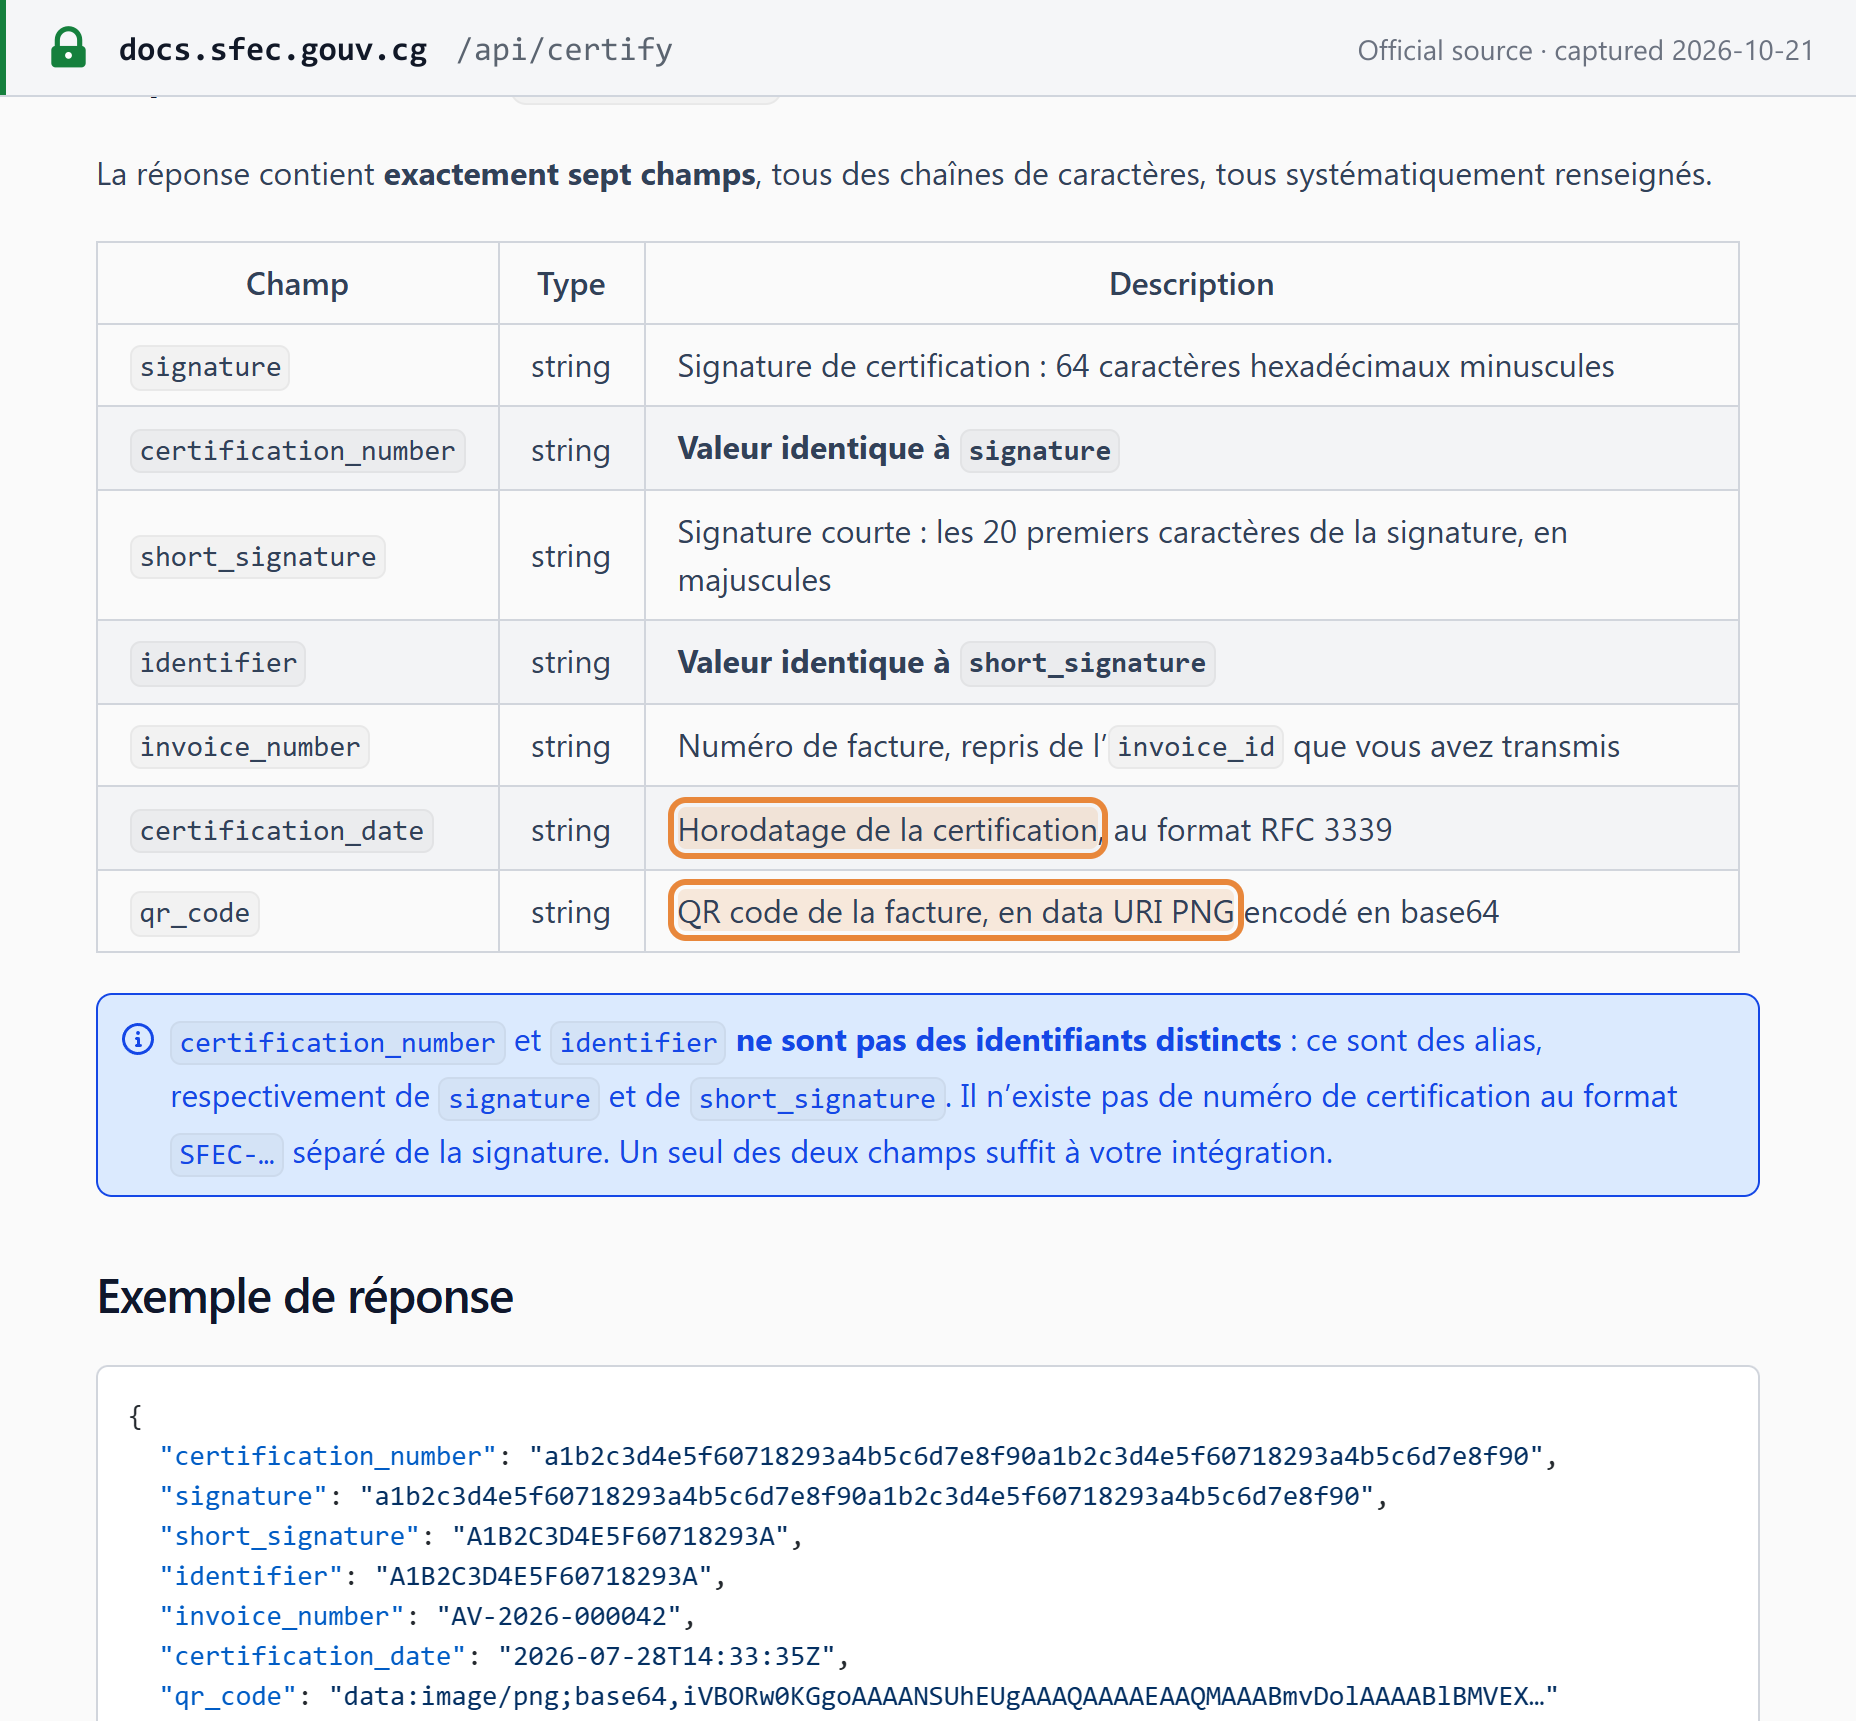
DGID 未公布带注释的发票样本。我们查阅了 sfec.gouv.cg(首页、合规、常见问题、资源和新闻页面)、SFEC 技术文档、财政部的 SFEC 页面、Décret 2026-101、Arrêtés 1519 和 1520、第 0339 号指示、LF 2025、LF 2026 以及 E-TAX 用户指南(2026 年 10 月 22 日)。DGID 确实公布的是一份认证响应样本:即 SFEC 对其认证的每张发票所添加的数据。
 来源快照截取于 2026-10-21——原文
下面,Lookuptax 以一笔按 18% 征税的境内 B2B 销售为例,列示第 32(2) 条和 Arrêté 1519 第 8 条规定的各项事项。所有名称、编号和代码均为虚构:
Facture électronique certifiée(SFEC 认证电子发票)— 示意图
| 品名(Désignation)第 32(2) 条 | 数量(Qté)第 32(2) 条 | 不含税单价(Prix unitaire HT)Arrêté 1519 第 8 条 | 不含税金额(Montant HT)第 32(2) 条 |
|---|---|---|---|
| A4 复印纸(Ramettes de papier A4) | 100 | FCFA 3,500 | FCFA 350,000 |
| 送货与安装(Livraison et installation) | 1 | FCFA 150,000 | FCFA 150,000 |
- 不含税合计(Total hors taxes)第 32(2) 条
- FCFA 500,000
- 增值税 18%(TVA 18%)第 22(2)(a) 条;第 32(2) 条
- FCFA 90,000
- 增值税的 5% centimes additionnels(Centimes additionnels 5% de la TVA)第 38 A 条
- FCFA 4,500
- 含税合计(Total TTC)第 32(2) 条
- FCFA 594,500
- 由 SFEC 生成的安全要素(Arrêté 1519 第 8 条):合格电子签名和数字指纹 SPECIMEN-SIGNATURE · 用于在 PGSFEC 上验证的二维码(此处未复制)。
- 银行信息(Références bancaires):Banque Exemple,账户 SPECIMEN-0000——第 32(2) 条。
- 增值税加 centimes additionnels 为不含税金额的 18.9%。国家买方按 18.9% 进行源泉预扣(LF 2026)。客户不可抵扣 centimes additionnels(第 38 A 条)。
- 免税或特殊制度的供应必须载明免税说明及其法律依据(Arrêté 1519 第 8 条)。定额制卖方开具的发票不含增值税和 centimes additionnels 栏目(LF 2026)。
电子发票现状
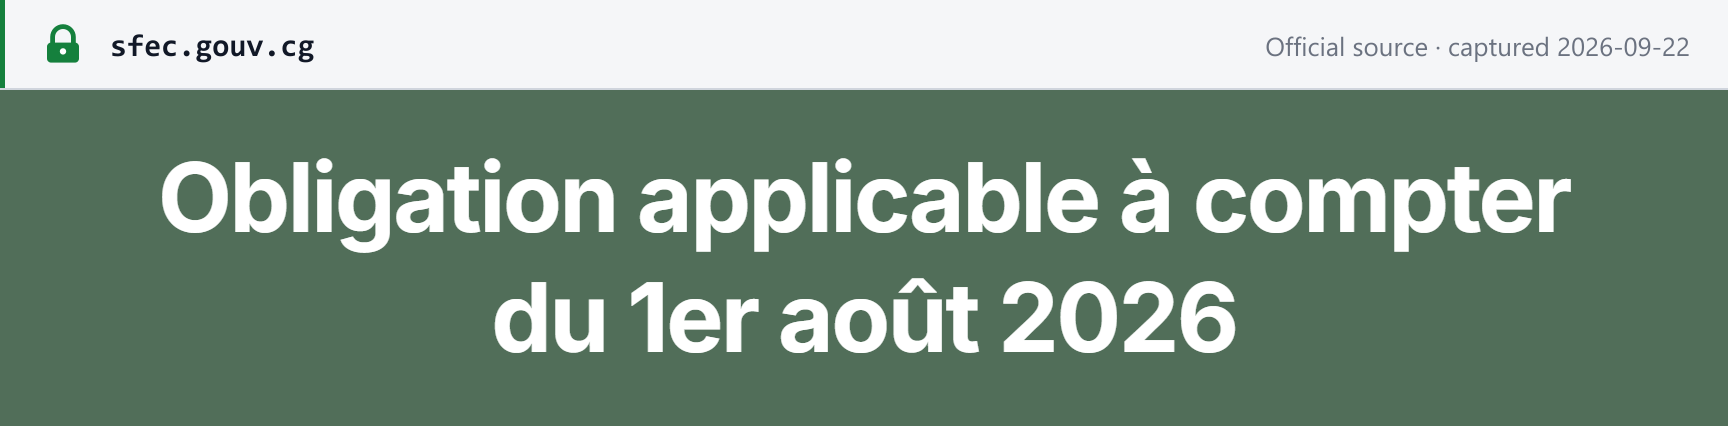
现状(截至 2026 年 10 月 22 日):自 2026 年 8 月 1 日起强制实施并已生效,按纳税人类别分阶段推行。 该系统为 SFEC——Système de Facturation Électronique Certifiée(认证电子发票系统),由 DGID 通过中央平台 PGSFEC 运行。「En application du décret n°2026-101 du 31 mars 2026, les agents économiques sont tenus, à compter du 1er août 2026, d'émettre leurs factures sous forme électronique certifiée」(根据 2026 年 3 月 31 日第 2026-101 号法令,经济主体自 2026 年 8 月 1 日起须以认证电子形式开具发票;SFEC 门户)。 [9]
 来源快照截取于 2026-09-22——原文
- 模式。 通过 API 或 e-Facture 开具的发票在买方收到之前由 DGID 平台在线认证,其运作方式类似于清关(clearance)模式;API 返回签名、短签名、认证时间戳和二维码。经认证的终端在本地对发票签名并传输至 PGSFEC,离线时须在 24 小时内传输。没有买方接受环节,也没有交换网络。参见CTC 电子发票模式。 [12]
- 按纳税人类别分阶段。
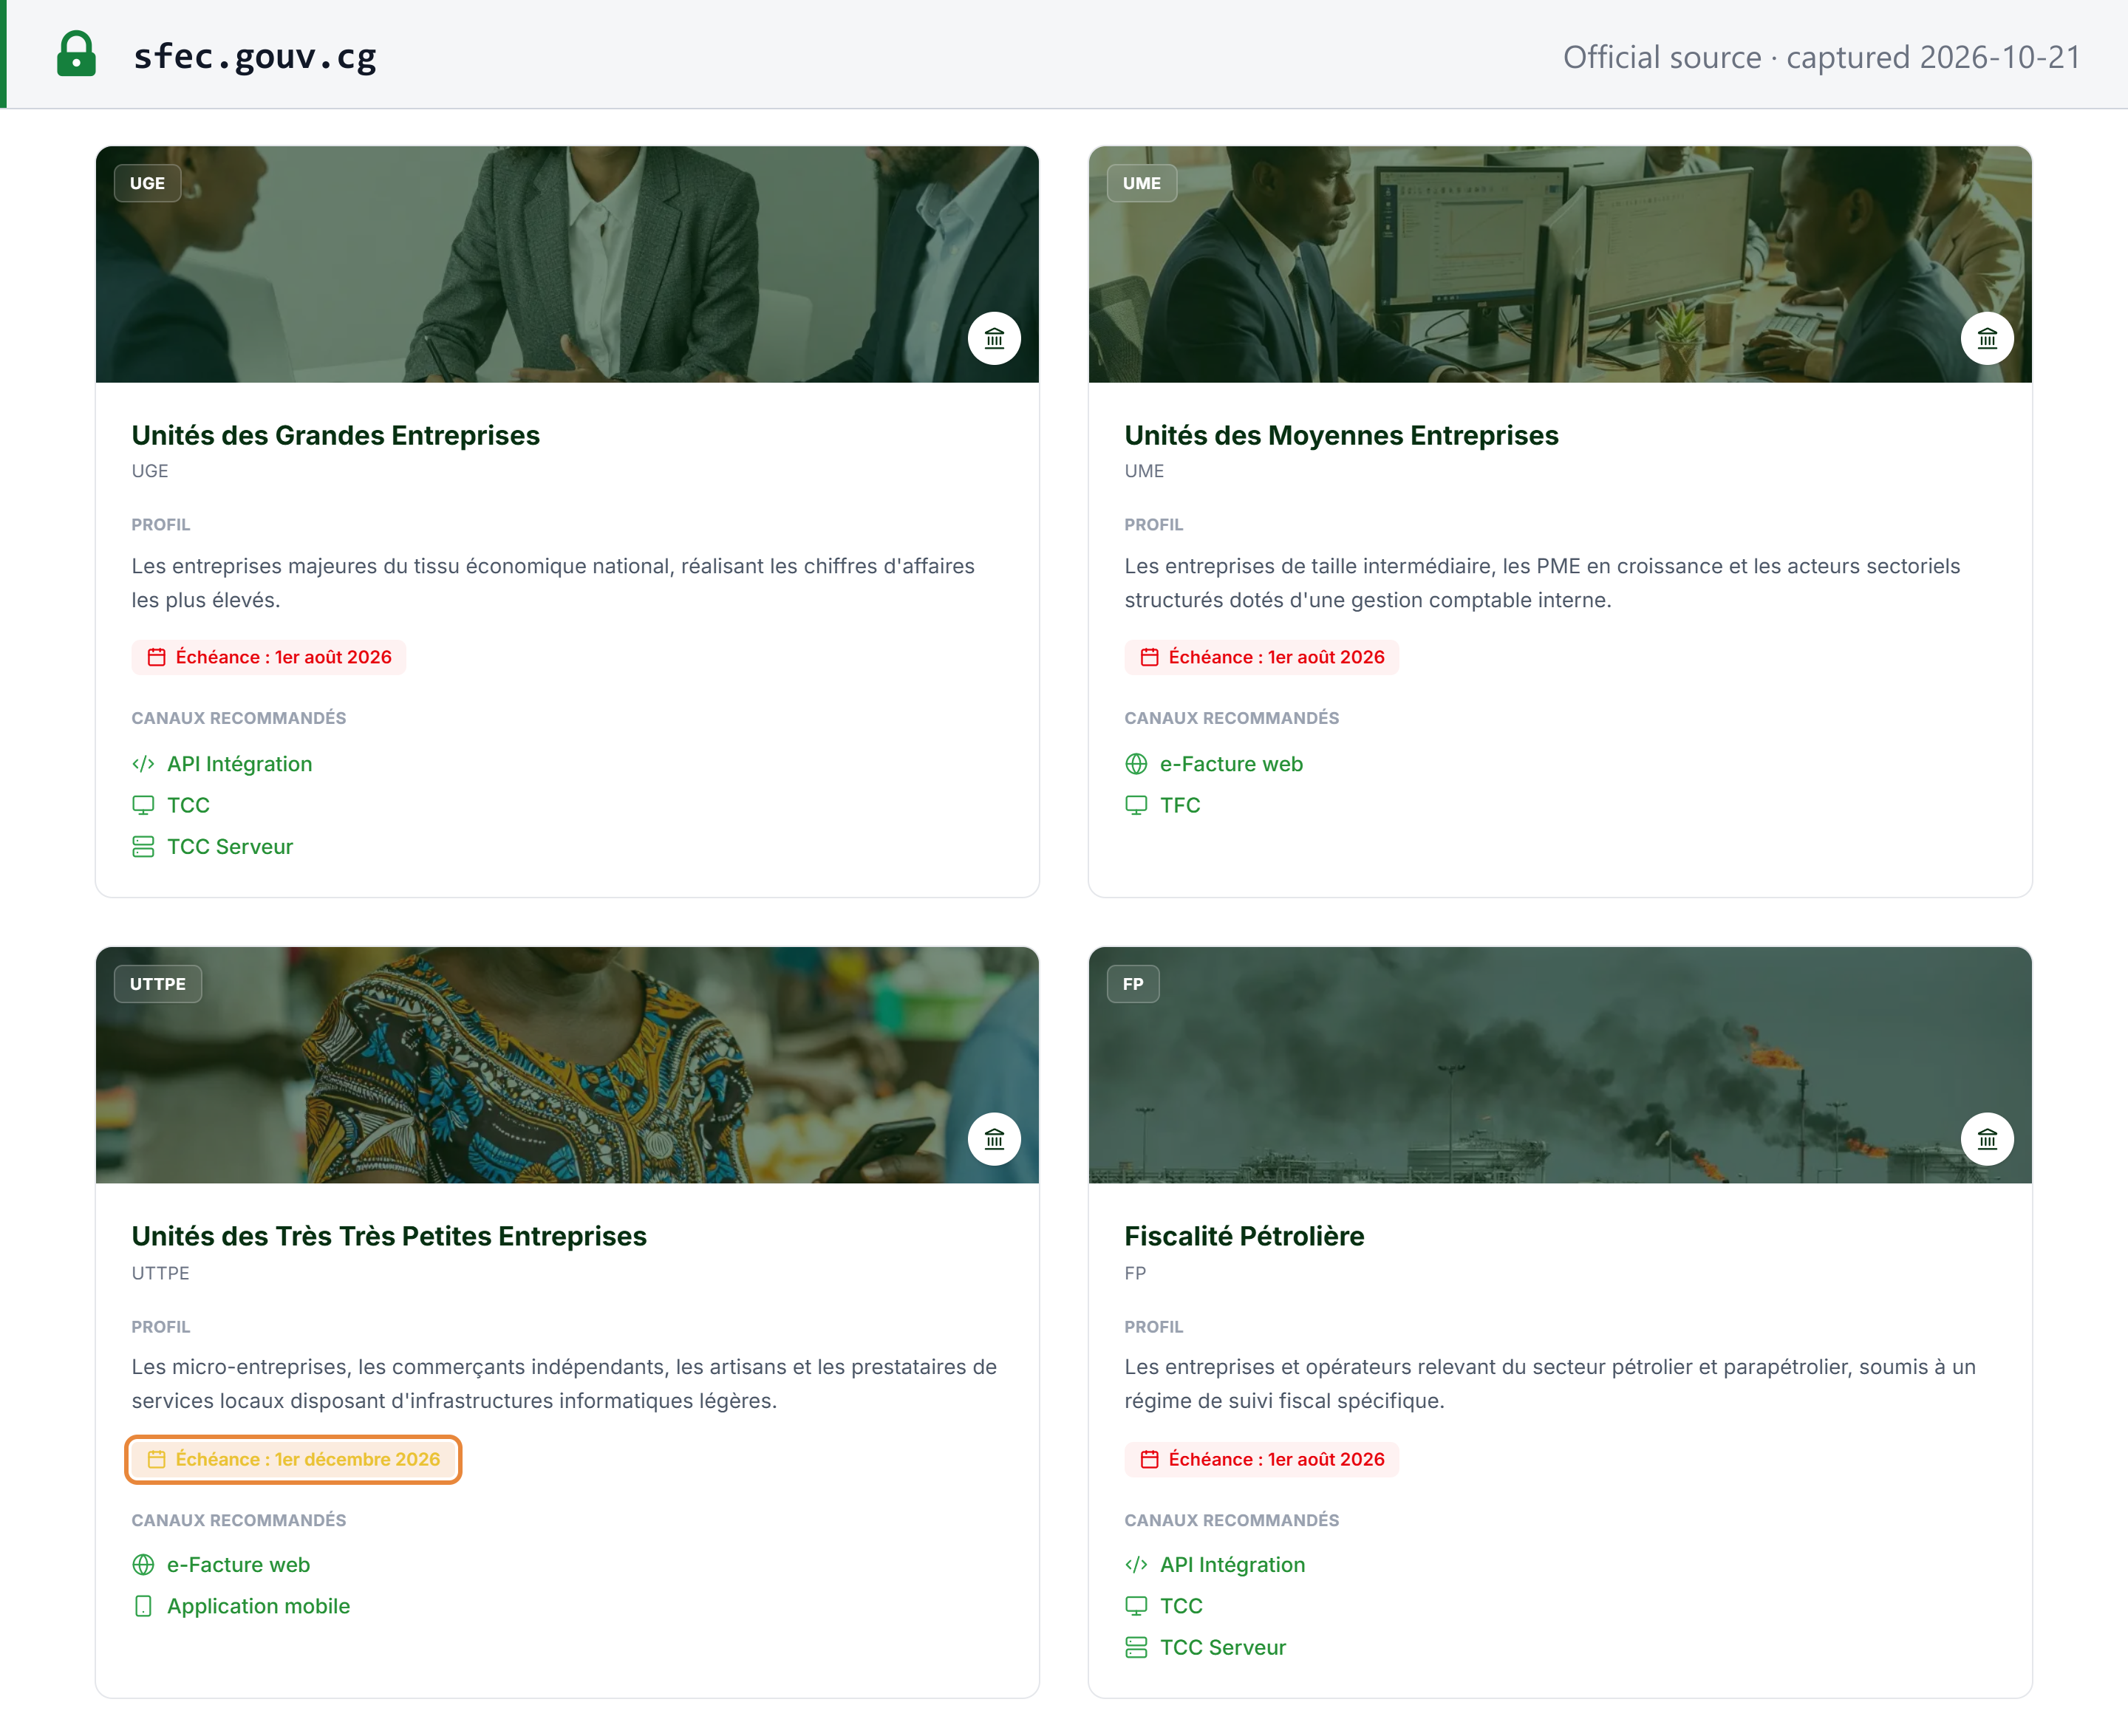
- 2026 年 8 月 1 日——大型企业管理单位(UGE)、中型企业管理单位(UME)、石油和天然气分包商管理单位(USTPG),「et tous leurs prestataires de services ou fournisseurs de biens, sans distinction de taille ni de résidence fiscale」(以及其所有服务提供商或货物供应商,不论规模或税务居民身份;DGID 2026 年 7 月 30 日第 N° 07-8/MFBPP/DGID/P.SFEC 号公告)。因此,向大公司供货的小供应商自 8 月 1 日起即属于适用范围。SFEC 门户将石油类别列为「FP — Fiscalité Pétrolière」(石油税务)。 [7]
- 2026 年 12 月 1 日——微型企业管理单位(UTTPE),依据 DGID SFEC 门户上的截止日期卡片。该日期仅以门户为依据。 尚未公布任何确定该日期的法令(décret)、部令(arrêté)或公告,且 SFEC 常见问题指出其他类别遵循「le calendrier officiel de la DGID」(DGID 的官方时间表)。 [9]
- 7 月 1 日还是 8 月 1 日。 财政部的 SFEC 页面仍称企业须在「jusqu'au 1er juillet 2026」(2026 年 7 月 1 日之前)完成合规;财政部 2026 年 6 月 30 日的一篇文章报道上线时间推迟至 2026 年 8 月 1 日,而 DGID 第 07-8 号公告是首份明确规定自 2026 年 8 月 1 日起部署的文件;2026 年 7 月 9 日的 Arrêté 1520(Journal officiel n° 29-2026,7 月 16 日)已将该日期用作其合规截止日(第 2 b) 条、第 4 条)。没有任何法令或部令变更该日期。同一财政部页面称,该法令给予企业「un délai transitoire de trois (3) mois」(三个月的过渡期)以实现合规。 [18] [7] [6] [13]
 来源快照截取于 2026-10-21——原文
-
渠道。
- e-Facture——DGID 的免费网页门户(efacture.gouv.cg),也提供移动应用程序。
- API——REST 接口,用于 ERP 集成。
- TFC(terminal de facturation et de certification,开票与认证终端,此为 SFEC 常见问题给出的全称)——经认证的开票终端。
- TCC(terminal de contrôle et de certification,控制与认证终端)——连接现有收银机和软件;另有 TCC Serveur(服务器版)。
终端和软件必须经 DGID 认证(homologation)。没有自有开票系统的企业使用 e-Facture(Décret 2026-101 第 30 条)。参见税控设备与认证收银机。 [4] [9]
-
格式与标准。 根据 SFEC 技术文档,API 采用 基于 HTTPS 的 JSON。而 SFEC 常见问题则提到发票「au format XML conforme aux normes établies」(采用符合既定标准的 XML 格式);两个官方页面说法不一,应以技术规范为准进行开发。没有任何官方文本提及 UBL、CII 或 Peppol。 [10] [12]
-
适用范围。 B2B 和 B2C:每笔交易,无论客户是否索取。B2G:向国家供货的供应商须开具 SFEC 发票;国家和地方政府仅就其自身的公共服务职能免于使用 SFEC(法令第 2 条)。外国供应商: 增值税法第 34 bis 条将涉及外国供应商的交易排除在外,而第 07-8 号公告则涵盖 UGE、UME 和 USTPG 企业的所有供应商,「sans distinction de taille ni de résidence fiscale」(不论规模或税务居民身份);没有任何 DGID 文件对二者作出协调。财政法是法律,其效力高于 DGID 公告,而公告体现的是 DGID 适用该规则的方式;外国供应商应向 SFEC 团队确认其情况。 [7] [2]
-
提前合规优惠(第 1520/MFBPP-CAB 号部令第 4 条,有效期至 2026 年 12 月 31 日):
- 在试点阶段实际开具了认证发票的企业:对 2025 年和 2026 年所征收、且在 2026 年 8 月 1 日之前核定的罚款、罚金和滞纳利息减免 60%,对 2026 年基于 SFEC 数据进行的任何检查或自主补正减免 100%;
- 在 2026 年 8 月 1 日之前使其开票符合 SFEC 要求的企业:2026 年享受同样的 100% 减免。 [6]
时间线。
| 日期 | 步骤 |
|---|---|
| 2022-12-27 | 据财政部 SFEC 页面,LF 2023(Loi n° 77-2022)设立 SFEC |
| 2024-12-30 | LF 2025(Loi n° 47-2024):每个纳税人都必须使用 SFEC;罚款 FCFA 50,000,000(增值税法第 34 bis 条) |
| 2026-03-31 | Décret n° 2026-101 对 SFEC 作出规定 |
| 2026-06-30 | 财政部报道上线推迟至 2026 年 8 月 1 日 |
| 2026-07-09 | Arrêtés n° 1518 至 1521/MFBPP-CAB:认证、合规要求(包括发票事项)、激励措施、费用 |
| 2026-07-30 | DGID 第 07-8 号公告:逐步推行,UGE、UME、USTPG 及其所有供应商率先实施 |
| 2026-08-01 | 认证电子发票对第一类别生效 |
| 2026-12-01 | UTTPE,依据 SFEC 门户(未找到相关法律文件) |
| 2026-12-31 | 提前合规减免截止(Arrêté 1520) |
有关渠道、认证和费用、API、离线规则以及处罚的详细信息,请参阅刚果共和国 SFEC 电子发票指南。有关其他国家,请参阅全球电子发票现状与网络。
申报与缴税
申报频率
每个增值税纳税人均按月申报(第 35 条)。增值税法未按营业额区间提供按季度或按年度申报的选项。适用 ARPCE 制度的非居民数字服务提供商按季度申报(参见数字产品与服务)。
申报截止日
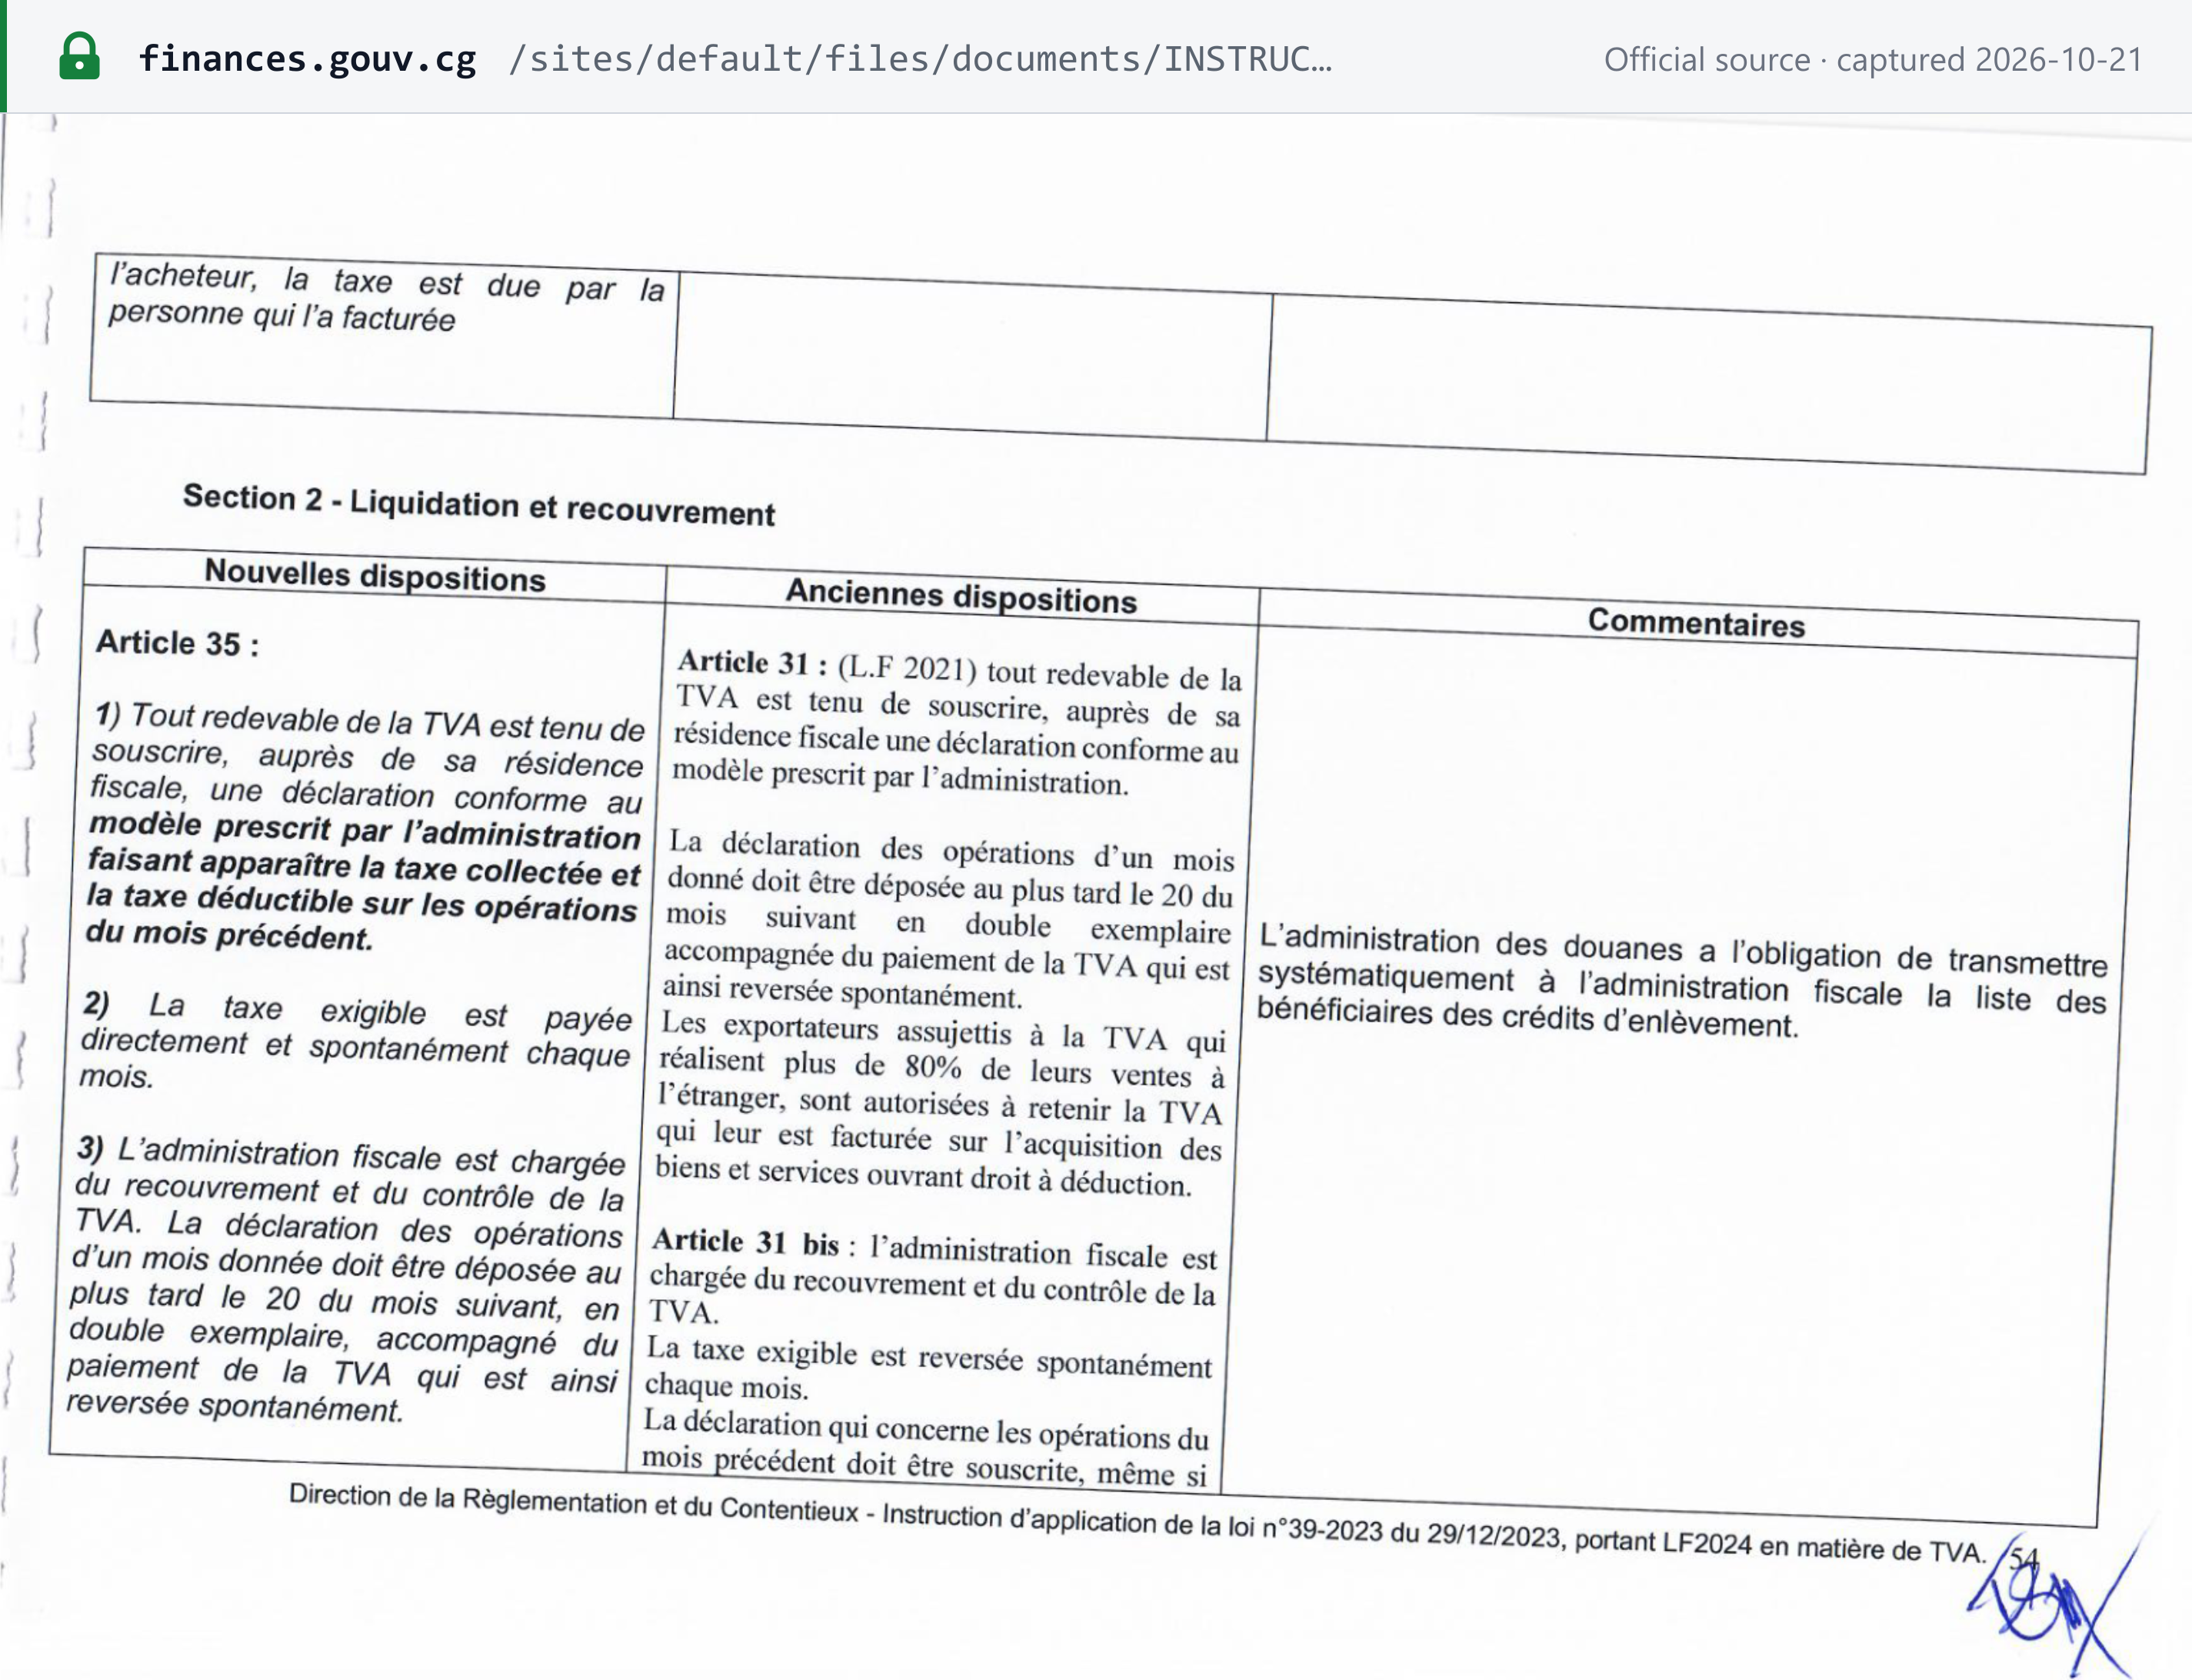
业务发生月份次月的 20 日之前。 经 LF 2024 改写的第 35 条规定:「La déclaration des opérations d'un mois donnée doit être déposée au plus tard le 20 du mois suivant, en double exemplaire, accompagné du paiement de la TVA」(某月业务的申报须不迟于次月 20 日提交,一式两份,并同时缴纳增值税)。即使当月没有任何业务,也须提交标注 「NEANT」(无)的申报(第 35(4) 条)。SFEC「ne modifie pas les obligations déclaratives prévues par la législation fiscale」(不改变税法规定的申报义务;SFEC 常见问题)。 [3] [10]
 来源快照截取于 2026-10-21——原文
每份申报均须附上一份抵扣明细表(第 31 条),就每张供应商发票列明:
- 供应商的名称和 NIU;
- 发票编号、日期和不含税金额;
- 增值税以及采购的性质;
- 对于进口,海关申报单和收据;
- 自 LF 2025 起,还须列明开票地址和「les éléments de sécurité liés au SFEC」(与 SFEC 相关的安全要素)。
未附明细表的,抵扣不予认可。实际制度纳税人还须提交月度收入申报(第 36 条)。我们阅读的文本未说明 20 日逢周末或节假日时截止日是否顺延。 [2] [3]
缴税截止日与方式
随申报一并缴纳,于 20 日之前(第 35 条)。申报通过 DGID 的在线申报系统 E-TAX 提交。其用户指南(v2.3,2026 年 7 月)涵盖各项税费的月度或季度申报。 [15]
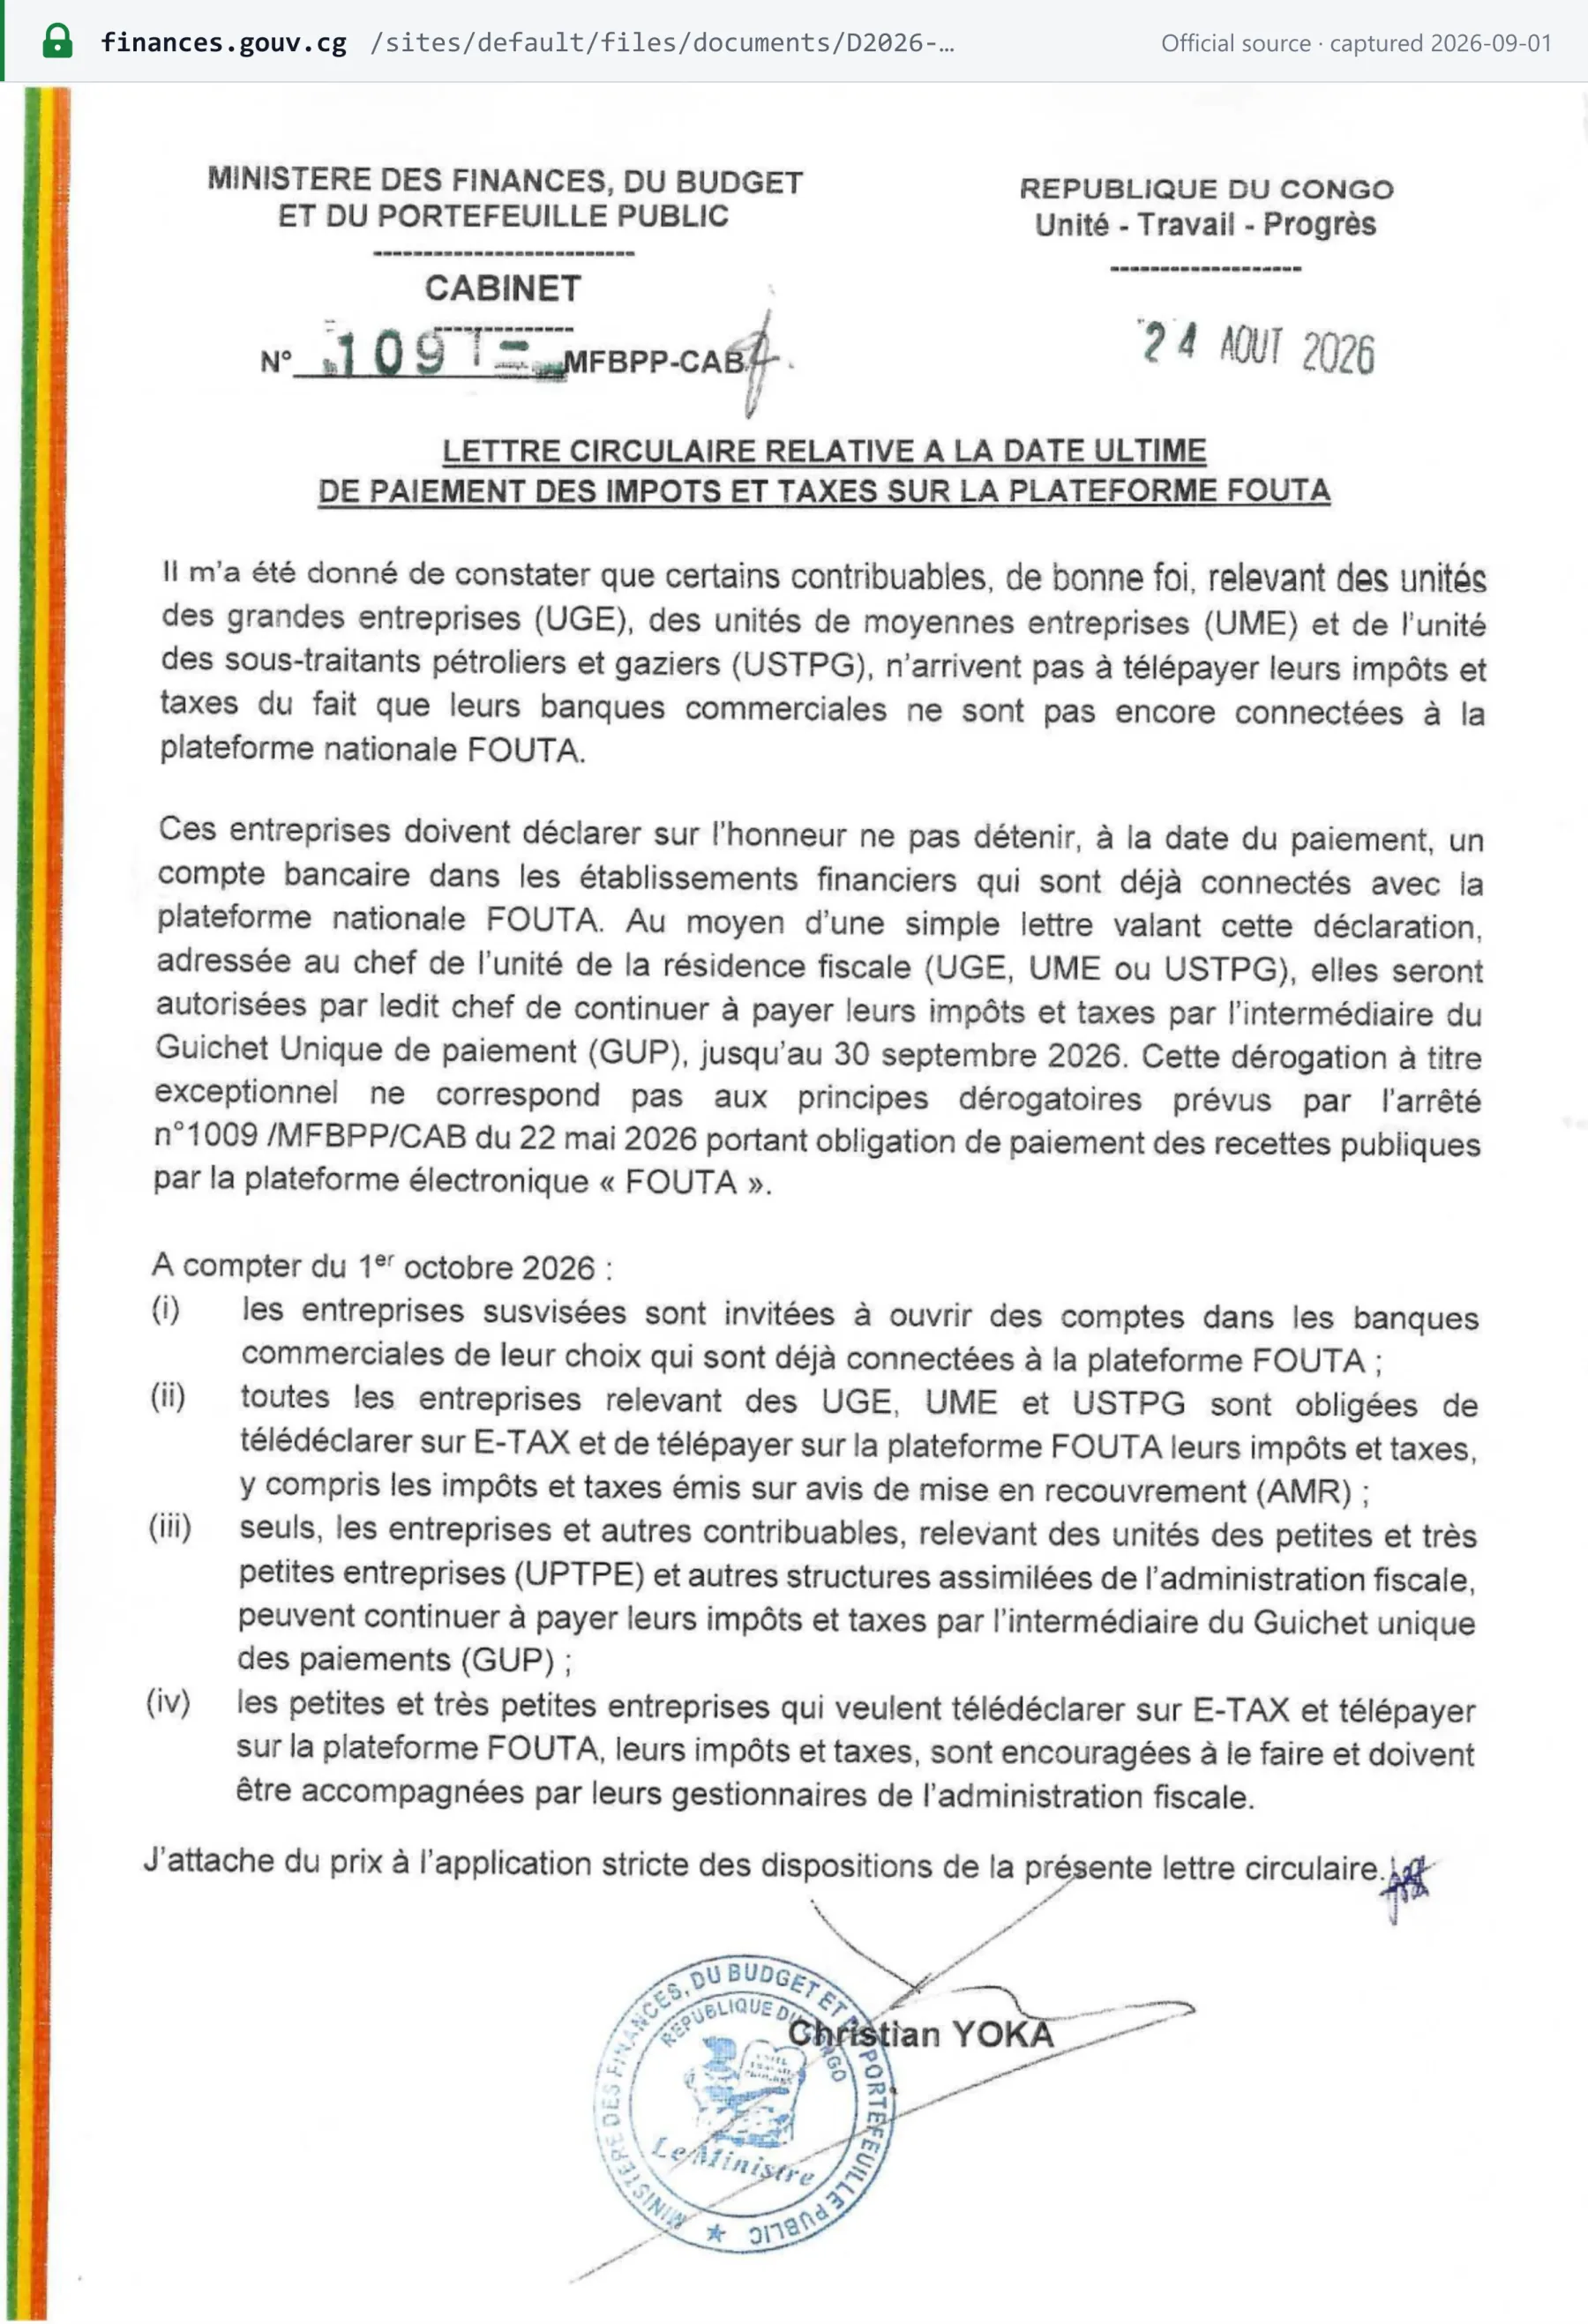
自 2026 年 10 月 1 日起,UGE、UME 和 USTPG 管理单位的所有企业「sont obligées de télédéclarer sur E-TAX et de télépayer sur la plateforme FOUTA」(必须通过 E-TAX 进行电子申报,并通过 FOUTA 平台进行电子缴税)——FOUTA 即国家电子支付平台。根据 2026 年 8 月 24 日第 1091/MFBPP-CAB 号通函(Lettre circulaire),只有小型和微型企业管理单位(UPTPE)及类似机构的企业仍可通过 Guichet unique des paiements(GUP,统一缴款窗口)缴税。 [8]
 来源快照截取于 2026-09-01——原文
国家买方预扣。 国家采购方对每张发票「au taux cumulé de 18,9%」(按 18.9% 的累计税率)预扣增值税和 centimes additionnels(LF 2026,预算执行规则第 4.a 点)。进口增值税在提货前向海关缴纳(第 37 条)。 [1]
附加清单
- 每份月度申报所附的抵扣明细表(见上文),现须载明 SFEC 安全要素。
- 实际制度纳税人的月度收入申报(第 36 条)。
- 没有相当于欧盟销售清单(EC Sales List)的申报,我们阅读的增值税文本也未规定年度增值税申报(核查于 2026 年 10 月 22 日)。
进项税抵扣与不可抵扣项目
已注册的实际制度纳税人可抵扣为经营所必需并用于经营的货物和服务所负担的增值税(第 23 条)。抵扣权自供应商处税款应纳时产生(对于进口,自放行供消费时产生)。「La TVA qui a grevé les éléments du prix d'une opération imposable au cours d'un mois donné est déductible au titre de ce mois」(某月应税业务价格构成要素所负担的增值税,可在该月抵扣;第 23(4) 条)。LF 2024 取消了原先一个月的滞后期。期限: 「Le droit à déduction est exercé au plus tard jusqu'à la fin de l'année qui suit celle au cours de laquelle la TVA est devenue exigible」(抵扣权最迟须在增值税应纳年度的次年年底前行使);逾期未抵扣的增值税「est acquise au trésor public」(归国库所有;第 23(7) 条,第 0339 号指示第 38 页)。增值税必须列示于已注册供应商开具并载明其 NIU 的发票上。自 2026 年 8 月 1 日起,供应商属于适用范围的,该发票必须为 SFEC 认证发票。部分免税的企业按基于营业额的比例(pro rata)进行抵扣(第 25–27 条)。 [3]
不可抵扣的进项增值税(第 24 条):
- 住宿、膳宿、餐饮、接待和娱乐费用,旅游、餐饮和娱乐企业除外;
- 未经使用即复出口的进口货物,以及与不可抵扣货物相关的服务;
- 石油产品;
- 用于广告或促销的免费派发货物;
- 虚假发票和虚假海关申报单;
- 以现金支付且超过 FCFA 200,000 的费用(LF 2026;LF 2024 规定为 FCFA 500,000);
- 乘用车和多用途车辆及其租赁、零部件、配件和相关服务——但除驾驶员外座位超过八个、仅用于运送员工的道路车辆,以及汽车租赁公司的车队除外。
centimes additionnels 一律不可抵扣(第 38 A 条)。 [1] [3]
退税
超出的进项增值税作为留抵税额结转至以后期间,直至用完(第 39(1) 条)。「crédits de TVA dûment justifiés」(有充分依据的增值税留抵税额)的退税仅向法人支付,须在申请后三个月内支付(第 39(2) 条)。以下主体适用两个月的期限(第 39(3) 条):
- 超过 80% 的营业额来自境外的出口商;
- 因源泉预扣而处于结构性留抵状态的公司;
- 基于对等原则的外交和领事机构;
- 停止经营的企业。
只有在纳税人已履行全部纳税义务的情况下,申请方可受理(第 39(4) 条)。已申请退税的留抵税额不得结转,退税申请被拒的,该留抵税额予以注销。进口增值税收入的百分之二十存入 BEAC(中部非洲国家银行)的托管账户,用于支付退税(第 40 条)。 [3]
LF 2026 新规。 在10 月申报中显示结构性增值税留抵的纳税人,必须在税务机关在场的情况下对存货和固定资产进行实地盘点,税务机关须至少提前 20 天通知。未进行盘点的,「annule tout crédit de TVA constaté au 31 décembre」——即注销当年 12 月 31 日确认的全部增值税留抵税额。 [1]
我们未找到针对非居民的退税制度(核查于 2026 年 10 月 22 日)。坏账减免通过「facture demeurée impayée」(未付发票)副本实现(第 29 条;参见贷项与借项通知单)。
免税
免税供应
免税项目是第 7 条中的封闭清单(经 LF 2024 改写、LF 2025 修订,附件 3 由 LF 2026 替换)。在此清单之外,不得通过投资激励、行业措施或特别协议给予「aucune exonération ou exemption n'est accordée」(任何免税或豁免;第 6 条)。示例:
- 金融与不动产: 银行和金融业务(包括金融中介)、保险和再保险;开发商以外的人员转让不动产;境外贷款利息和非专业人士存款利息。
- 社会类: 医疗护理、住院、化验和假肢;药品(不包括食品补充剂或化妆品);经批准机构的学费和培训费;报纸和期刊(广告除外);水电的「social」(民生)档。
- 货物: 采掘产品的销售;刚果农民、养殖户、渔民和猎人的初级产品;在刚果生产的矿泉水和在刚果灌装的丁烷气及其投入品(LF 2025);初创企业和微型企业进口的光伏板(LF 2025)。
- 附件 3 所列基本必需品(LF 2026):其中包括肉类和禽类、海鱼(不包括名贵鱼类)、咸鱼、小麦和玉米、植物油、婴儿食品、动物饲料、奎宁、胰岛素、抗生素、化肥、杀虫剂和农药、练习本和书籍、矫正眼镜、轮椅和医疗设备。
- 其他: 博彩;按面值出售的邮票和印花税票;国际航运和航空物资供应以及国家间过境运输;非专业人士出售的二手货物;非专业人士出租的空地或无家具住房。 [1] [2] [3]
免税不等于零税率。 出口、国际运输和锯材的本地销售适用零税率(第 22 条):进项增值税仍可抵扣,出口商可申请退税(第 39 条)。免税供应不产生对其成本所负担增值税的抵扣权。同时从事两类供应的企业按比例抵扣,分子仅包括应税收入和出口(第 25–27 条)。
特殊制度
- **定额制度(IGF)**适用于营业额低于 FCFA 100,000,000 的自然人:不收取增值税,也不抵扣增值税,除非其选择缴纳增值税。
- 经济特区: 在经济特区设立的开发商和企业销售和购置货物和服务,按 5% 征税(第 22(2)(c) 条)。
- 出口占比超过 80% 的出口商可暂停对其采购缴纳增值税(第 35(6) 条)。
- 二手货物由专业人士出售的须征税;由非专业人士出售的免税。我们在所阅读的文本中未找到差额征税制度或收付实现制(cash accounting)制度(核查于 2026 年 10 月 22 日)。
违法行为与处罚
违法行为
- 未使用 SFEC。 「Toute action de nature à violer l'obligation d'utiliser le SFEC」(任何违反使用 SFEC 义务的行为)均受处罚(第 34 bis 条,LF 2025);Décret 2026-101 第 24 条就未使用 SFEC 的情形援引该条。
- 平行编号、双重系统或任何开具未经认证发票的手段「constitue une fraude fiscale」(构成税务欺诈;Arrêté 1519 第 7 条)。
- 篡改: 拆除或试图拆除终端封条,或更改或试图更改 SFEC 开票数据(法令第 19 条)。对终端的任何物理或逻辑破坏「constitue une violation de la réglementation en vigueur」(构成对现行法规的违反;Arrêté 1519 第 9 条)。
- 销售未经认证的终端或软件,或未经 SFEC 分销商批准进行销售(法令第 4 条、第 11 条和第 26 条)。
- 在发票上列明增值税: 「Toute personne qui mentionne la TVA sur une facture … est redevable de la taxe du seul fait de sa facturation」(任何在发票上列明增值税的人……仅因其开票行为即须缴纳该税;第 34 条),即使并未发生实际供应。
- 刑事责任。 CGI 的一般刑事条款未以现行形式在网上公布,因此我们无法说明是否适用监禁或监禁期限(核查于 2026 年 10 月 22 日)。 [2] [4] [5]
处罚
| 违法行为 | 处罚 | 依据 |
|---|---|---|
| 违反使用 SFEC 的义务 | 税务罚款 FCFA 50,000,000,且不合规交易的增值税不可抵扣 | 增值税法第 34 bis 条,LF 2025(Loi n° 47-2024) |
| 在税务机关采取任何行动之前主动更正的少缴税款 | 按每延迟一天 0.5% 计收利息,上限为本金的 20%;不处罚款 | CGI 第 374 ter 条,LF 2026 |
| 申报时未附抵扣明细表 | 抵扣不予认可 | 增值税法第 31 条 |
| 存在结构性增值税留抵但未进行规定的盘点 | 注销 12 月 31 日的增值税留抵税额 | 增值税法,LF 2026 |
| 逾期注册、逾期申报、逾期缴税(一般费率) | 未以现行形式在网上公布——见下文 | CGI(现行文本无法获取) |
FCFA 50,000,000 的罚款由 **2025 年财政法(Loi n° 47-2024 du 30 décembre 2024)**而非 2026 年财政法规定。Décret 2026-101 未规定金额;其援引的是「l'article 34 bis nouveau de la loi n° 47-2024」(第 47-2024 号法律新第 34 bis 条)。 [2] [4]
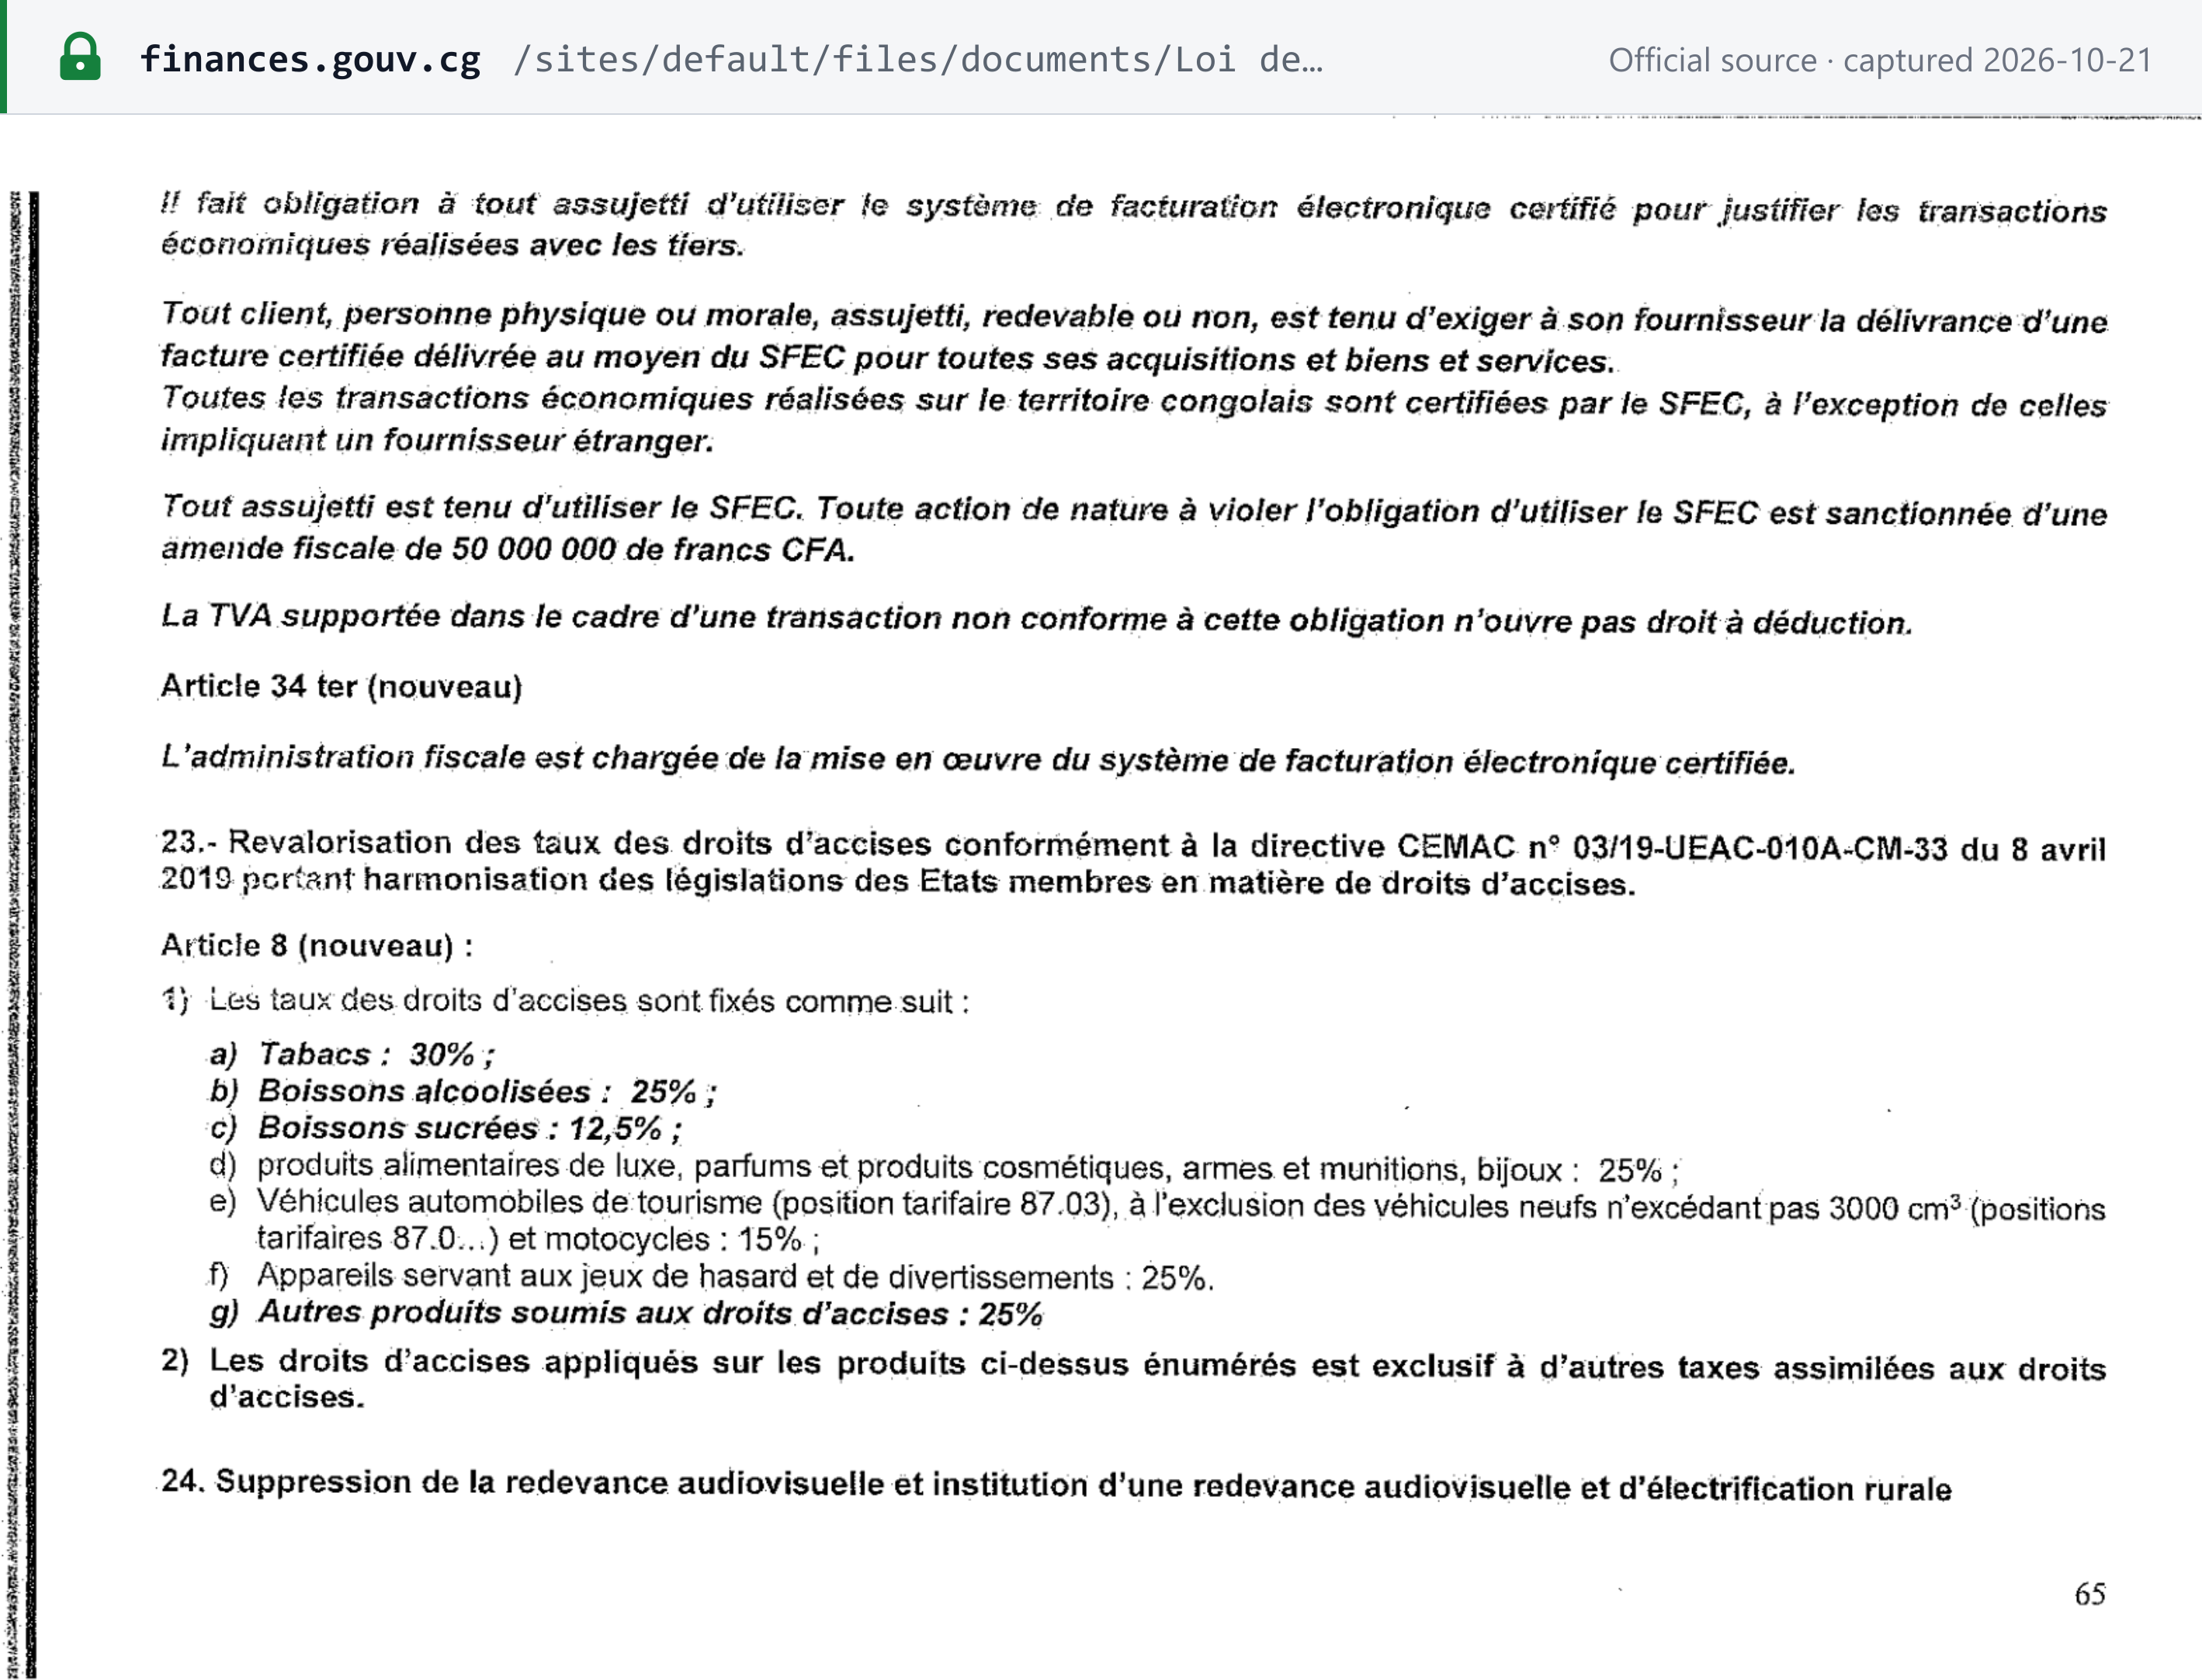 来源快照截取于 2026-10-21——原文
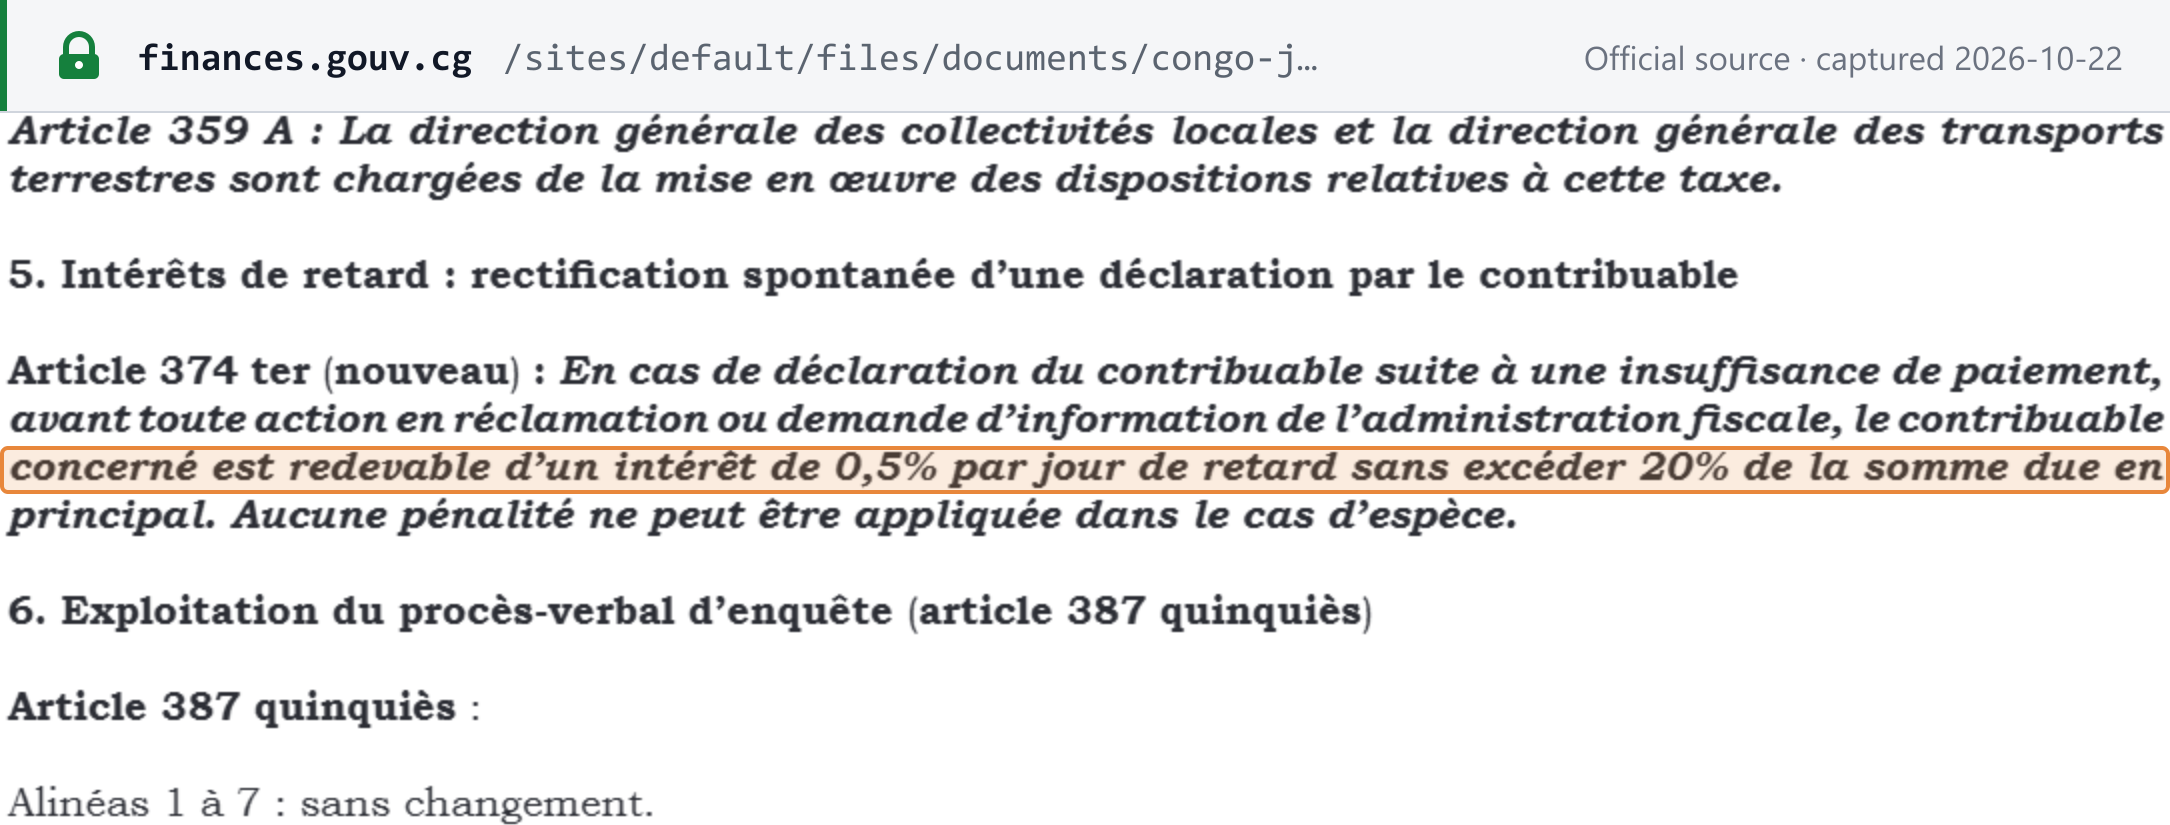 来源快照截取于 2026-10-22——原文
未公布的内容。 逾期注册、逾期申报和逾期缴税以及补税评定的一般处罚规定于 CGI 的处罚条款中。这些条款已被近年的财政法修订;例如,LF 2026 新增了第 374 ter 条。我们能够访问的任何官方网站上均没有现行的 CGI 汇编文本(核查于 2026 年 10 月 22 日),而财政部网站刊载的第一卷为 2000–2002 年版本。我们不将这些旧数字作为现行规定转载。请向 DGID 询问适用于您情况的费率。
减免。 在 2026 年 12 月 31 日之前,参加 SFEC 试点或在 2026 年 8 月 1 日之前实现合规的企业,可就 2026 年基于 SFEC 数据进行的检查和补正获得罚款、罚金和滞纳利息 100% 的减免。试点企业还可就 2025 年和 2026 年所征收、且在 2026 年 8 月 1 日之前核定的上述款项获得 60% 的减免(Arrêté 1520 第 4 条,依据 CGI 第 451 条)。 [6]
常见问题
2026 年 8 月 1 日之后,一家刚果供应商向我们开具的是普通发票,而非经 SFEC 认证的发票。我们能否抵扣其中的增值税?
如果该供应商属于 SFEC 适用范围,则不能。根据 2025 年财政法新增的增值税法第 34 bis 条,对不符合使用 SFEC 义务的交易所负担的增值税不产生抵扣权。DGID 的 SFEC 常见问题指出,2026 年 8 月 1 日之后从中型企业(UME)供应商处收到的未经认证的发票不可抵扣,且此类发票应予拒收。尚未分阶段纳入的小型企业开具的未经认证发票仍可抵扣。
我们公司的营业额低于 FCFA 1 亿。我们是否仍须在刚果共和国办理增值税注册?
如果您是公司,则须注册。经 2024 年财政法改写的增值税法第 5 条规定,私法法人无论年营业额多少,均依法成为增值税纳税人。FCFA 100,000,000 的门槛仅适用于自然人(个体经营者):低于该门槛的,按定额(forfait)制度征税,开具不含增值税栏目的发票,除非其选择缴纳增值税。
我们是一家向刚果(布)客户开具发票的外国公司。我们是否需要使用 SFEC?增值税由谁缴纳?
增值税法第 34 bis 条将涉及外国供应商的交易排除在 SFEC 认证之外,但 DGID 第 07-8 号公告却涵盖 UGE、UME 和 USTPG 企业的所有供应商,不论其税务居民身份,且没有任何 DGID 文件对二者作出协调。就增值税本身而言,负有增值税纳税义务的非居民必须指定一名居住在刚果境内、有偿付能力且经认可的代表,该代表本身须已办理增值税注册并承担连带责任;未指定代表的,由客户缴纳增值税及任何罚款(第 12 条)。非居民数字服务提供商适用单独的制度:其通过 ARPCE 门户自行注册并按 18% 缴税,无门槛,也无需代表。
刚果共和国的增值税税率是 18% 还是 18.9%?
两个数字都是官方数字,但衡量的对象不同。增值税税率为不含税价格的 18%。在增值税之外,还为地方政府按增值税税额的 5% 征收 centimes additionnels(附加税),这会增加 0.9 个百分点:18% 加上 18% 的 5%,即不含税价格的 18.9%。centimes additionnels 不可抵扣。在非居民数字服务适用的 ARPCE 制度下不征收 centimes additionnels,合计税率为 18%。
SFEC 是否改变了增值税申报截止日?
没有。DGID 的 SFEC 常见问题指出,SFEC 不改变税法规定的申报义务。月度增值税申报和缴税仍须不迟于业务发生月份次月的 20 日完成(增值税法第 35 条),通过 E-TAX 提交。自 2026 年 10 月 1 日起,大型和中型企业以及石油和天然气分包商必须通过 FOUTA 电子支付平台缴税。
重要网站
| 网站 | 用途 |
|---|---|
| DGID——财政部页面 | 税务机关简介及联系方式 |
| impots.gouv.cg | DGID 门户及用于在线申报的 E-TAX 企业专区(E-TAX 指南中提及)。2026 年 10 月 22 日无法访问 |
| E-TAX 用户指南 v2.3(PDF,2026 年 7 月) | 如何开通账户和提交申报;包括供已登录企业用户使用的 NIU 查询功能 |
| FOUTA | 国家电子支付平台(项目页面;自 2026 年 10 月 1 日起对 UGE、UME 和 USTPG 强制适用) |
| ACPCE | 企业设立一站式服务机构,按法律形式提供材料清单 |
| SFEC 门户 | 电子发票规则、阶段、常见问题和资源 |
| e-Facture | DGID 的免费网页开票门户(需登录) |
| SFEC 沙箱 | 测试环境;测试发票不具有税务效力 |
| SFEC 技术文档 | API、TCC 和 TFC 集成 |
| ARPCE 数字服务增值税门户 | 非居民数字服务提供商的注册、季度申报和缴税 |
| 财政部文献库 | 财政法、DGID 指示、法令和部令(可检索) |
| Journal officiel | 官方公报 |
| 海关(DGDDI) | 进口申报和进口增值税 |
税号查询。 增值税法第 30 条要求 DGID 在网上公布 NIU 及其增值税身份,但我们未找到公开的查询工具(核查于 2026 年 10 月 22 日)。没有官方的税率查询工具;财政法即为信息来源。
近期变化
- 2026-10-01——UGE、UME 和 USTPG 企业必须通过 E-TAX 申报,并且只能通过 FOUTA 缴税(2026 年 8 月 24 日第 1091/MFBPP-CAB 号通函)。(财政部)——参见事件
- 2026-08-01——SFEC 认证电子发票对 UGE、UME 和 USTPG 管理单位及其所有供应商生效;SFEC 门户显示微型企业的日期为 2026 年 12 月 1 日。(DGID)——参见事件
- 2026-07-09——Arrêtés n° 1518 至 1521/MFBPP-CAB 规定了 SFEC 认证、合规要求(包括发票必备事项)、激励措施和费用。(SFEC 门户)
- 2026-07-01——通过 ARPCE 门户开始对非居民提供的数字服务征收增值税:18%,无门槛,按季度申报。(ARPCE)
- 2026-06-30——SFEC 上线时间从 7 月 1 日推迟至 2026 年 8 月 1 日。(财政部)——参见事件
- 2026-03-31——Décret n° 2026-101 对 SFEC 作出规定。(SFEC 门户)——参见事件
- 2026-01-01——LF 2026 替换了免税和低税率货物清单(附件 3 和附件 5),将现金支付费用的抵扣限额降至 FCFA 200,000,并新增第 374 ter 条利息规定。(Journal officiel)
有关完整的时间线,请参阅 Lookuptax 上的刚果共和国税务变化。
参考链接
- Journal officiel, édition spéciale n° 3-2026 du 5 janvier 2026 — Loi n° 42-2025 du 31 décembre 2025, loi de finances pour 2026(2026 年财政法)
- Loi n° 47-2024 du 30 décembre 2024, loi de finances pour 2025(2025 年财政法)
- DGID — Instruction n° 0339/MEF/DGID/DRC du 18 mars 2024,关于增值税方面适用 LF 2024(Loi n° 39-2023)的指示
- Décret n° 2026-101 du 31 mars 2026 réglementant le SFEC(SFEC 管理法令)
- Arrêté n° 1519/MFBPP-CAB du 9 juillet 2026——SFEC 终端和软件的税务合规要求
- Arrêté n° 1520/MFBPP-CAB du 9 juillet 2026——SFEC 税收支持措施
- DGID — Communiqué N° 07-8/MFBPP/DGID/P.SFEC du 30 juillet 2026(SFEC 部署)
- Lettre circulaire n° 1091/MFBPP-CAB du 24 août 2026(FOUTA 缴税)
- DGID——SFEC 门户
- DGID——SFEC 常见问题
- DGID——SFEC 合规页面
- DGID——SFEC 技术文档「Certifier une facture」
- 财政部——Système de facturation électronique certifié (SFEC)
- ARPCE——数字增值税门户常见问题(PDF「FAQ_ARPCE_Digital_VAT_Portal_EN_2026-09-29」,2026 年 9 月 29 日),可从门户的用户指南栏目获取
- DGID——E-TAX 用户指南,Guide Portail Espace Professionnel v2.3(2026 年 7 月)
- ACPCE — Créer une société(设立公司)
- 财政部——Direction Générale des Impôts et des Domaines
- 财政部——SFEC 宣传活动,2026 年 6 月 30 日(上线推迟至 2026 年 8 月 1 日)
- ACPCE — Missions(职能)
Lookuptax 相关内容: