刚果民主共和国(刚果(金))增值税(TVA)指南
| 概况 | |
|---|---|
| 国家代码 | CD |
| 税种名称 | 增值税——Taxe sur la Valeur Ajoutée (TVA) |
| 税务机关 | Direction Générale des Impôts (DGI) |
概述
请勿与刚果共和国混淆(刚果(布),国家代码 CG),该国有其自身的增值税制度——请参阅刚果共和国增值税指南。
刚果民主共和国依据 Ordonnance-loi n° 10/001 du 20 août 2010(2010 年 8 月 20 日第 10/001 号法令-法律,下称「增值税法」)征收增值税——Taxe sur la Valeur Ajoutée(TVA)。第 1 条将其设立为「un impôt général sur la consommation dénommé « taxe sur la valeur ajoutée »」(一种名为「增值税」的一般消费税)。增值税取代了原营业额税(impôt sur le chiffre d'affaires),自 2013 年以来经过大多数财政法的修订。DGI 将其描述为对所有「de toutes origines, consommés ou utilisés en RDC」(无论来源、在刚果(金)消费或使用的)货物和服务征收的税。 [1] [3]
另有三部法律文本与增值税法同等重要:
- Décret n° 011/42 du 22 novembre 2011(2011 年 11 月 22 日第 011/42 号法令)——增值税实施法令:营业额计算、代表、在线服务、申报和退税。
- Décret n° 23/10 du 03 mars 2023(2023 年 3 月 3 日第 23/10 号法令)——facture normalisée(标准化发票)以及开具该发票的税控设备。
- Loi n° 004/2003 du 13 mars 2003(2003 年 3 月 13 日第 004/2003 号税收程序法,下称「LPF」)——Numéro Impôt(税号)、重新核定期限、一般处罚和违法行为。
DGI 在其汇编版 Code des Impôts(税法典,更新至 2023 年 7 月 10 日) 中刊载了上述全部四部文本,本指南按页码引用该法典。该版本仅汇编至第 22/071 号财政法(2023 年)。此后的财政法——包括 2026 年度的 Loi de finances n° 25/060 du 29 décembre 2025(2025 年 12 月 29 日第 25/060 号财政法),据 DGI 称该法同时修订了增值税法和 LPF——均未在我们能够访问的任何官方网站上以汇编形式发布(核查于 2026 年 10 月 21 日)。凡某项规则自 2023 年 7 月以来可能已有变动,本指南均会予以注明。 [1] [19]
主管机关。 增值税由 Direction Générale des Impôts(DGI,税务总局) 管理。进口环节的增值税由海关(DGDA)征收:「A l’importation, la taxe sur la valeur ajoutée est perçue par l’Administration des Douanes」(进口时,增值税由海关征收)(增值税法第 62 条)。 [1]
货币。 所有法定金额均以**刚果法郎(CDF,「FC」)**计。增值税退税支付至「libellé en Franc congolais」(以刚果法郎计价)的账户(2016 年 3 月 18 日第 018 号部令)。 [1]
纳税期间。 日历月(增值税法第 60 条)。
税制层级。 增值税是单一的全国性税种。增值税法未规定省级或地方增值税。
有关周边国家的制度,请参阅布隆迪增值税指南、坦桑尼亚增值税指南、乌干达增值税指南和安哥拉增值税指南。
注册
谁应当注册
任何自然人或法人——包括国家、各省、地方分权领土实体(ETD)和公共机构——独立地、经常或偶尔从事应税业务,且年营业额达到下述门槛的,即为增值税纳税人(增值税法第 13 条和第 14 条)。进口「quelle que soit leur valeur」(无论其价值多少)均须征税(第 12 条),因此该门槛并不能使进口商免缴进口增值税。 [1]
注册门槛
年营业额 CDF 80,000,000。 第 14 条:「Les personnes morales et physiques sont assujetties à la taxe sur la valeur ajoutée lorsqu’elles réalisent un chiffre d’affaires annuel égal ou supérieur à 80.000.000 de Francs congolais.」(法人和自然人实现的年营业额等于或高于 80,000,000 刚果法郎的,应缴纳增值税。) [1]
- 营业额口径。 不含增值税的营业额(第 011/42 号法令第 42 条)。
- 计算期间。 现有企业以上一年度营业额计;新企业以预计营业额计(法令第 43 条)。
- 年中超过门槛。 应「avant le quinze du mois qui suit celui au cours duquel ce seuil a été dépassé」(在超过门槛当月的次月 15 日之前)提交增值税纳税登记申报(déclaration d'assujettissement)(增值税法第 55 条)。
- 调整。 财政部长可通过部令(arrêté)调整门槛(第 14 条)。
DGI 的增值税页面及其 2025 年 8 月的增值税宣传册均重申了 CDF 80,000,000 这一数额(核查于 2026 年 10 月 21 日)。低于该门槛的企业按 Centres d'Impôts Synthétiques(综合税务中心)制度缴纳定额营业利润税(IBP):DGI 于 2026 年 1 月 20 日发布的公告将营业额高于 CDF 1,000 万且低于 CDF 8,000 万的企业纳入该制度。 [2] [3] [16]
自由职业者。 DGI 的增值税页面和宣传册称,自由职业者「sans considération de leur chiffre d’affaires」(不论其营业额多少)均为纳税人。而 DGI 自己的 Code des Impôts 将该规则所依据的法令条款(法令第 44 条)标注为自 2015 年 12 月 31 日第 15/021 号财政法起已失效,且经修订的第 14 条并无任何例外规定。我们的理解是,按照成文法,CDF 80,000,000 门槛同样适用于自由职业者。如果您是营业额低于门槛的自由职业者,请向您所属的 DGI 税务机关确认您的情况。 [1] [3]
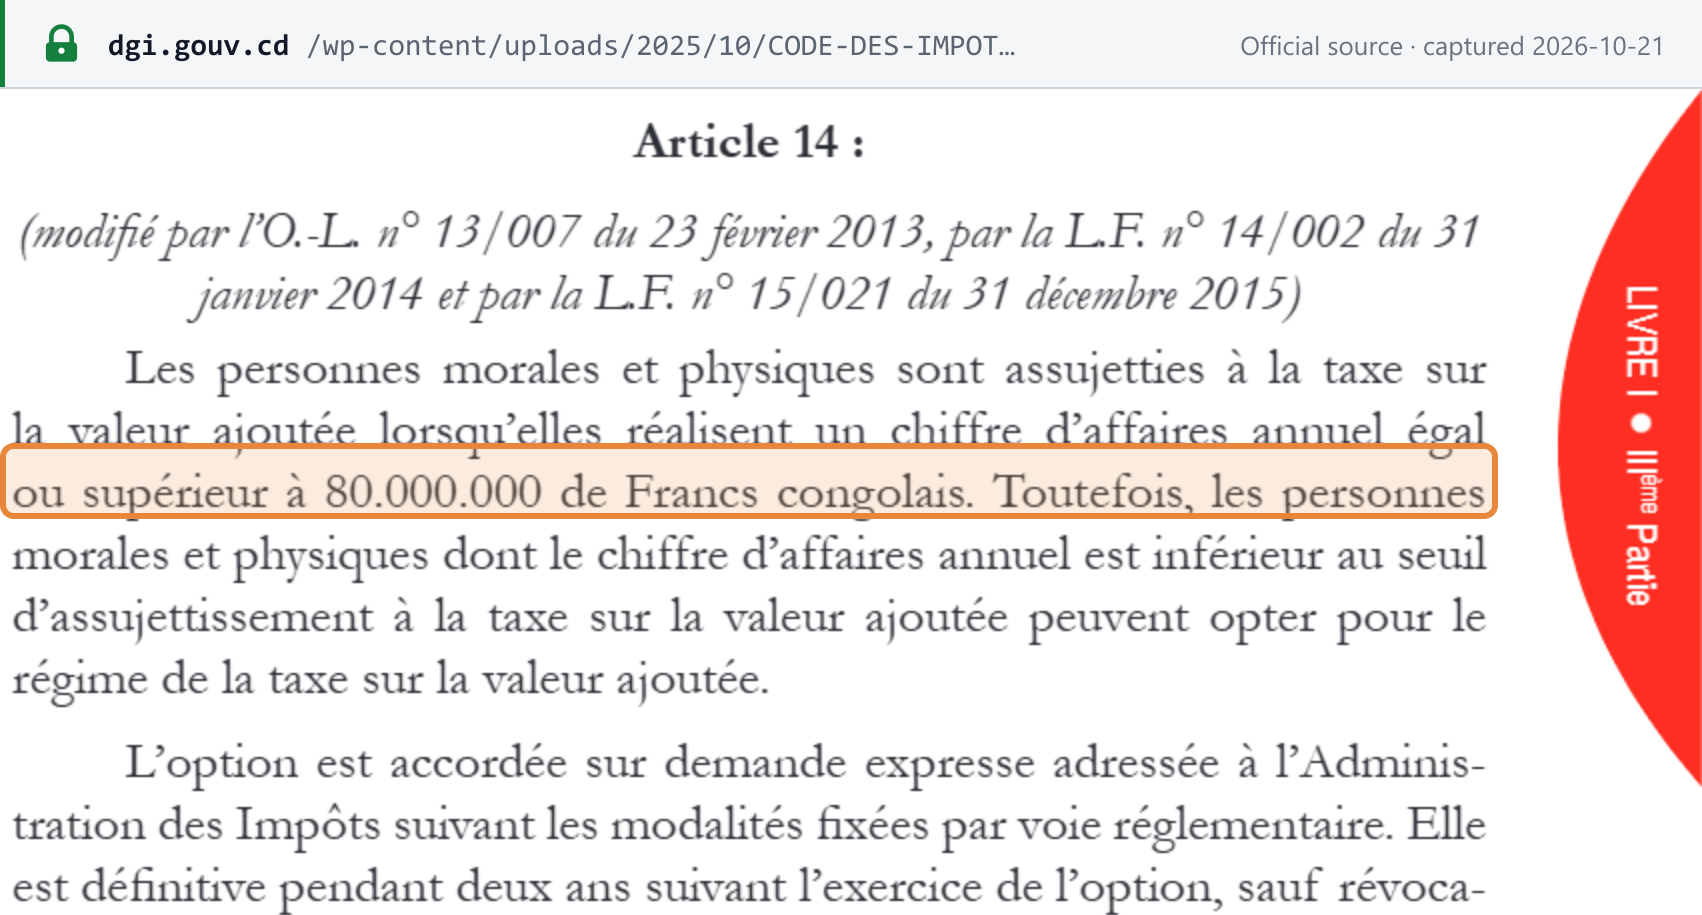 来源快照截取于 2026-10-21——原文
非居民注册
增值税法未对非居民另设门槛。进口(包括进口服务)「quelle que soit leur valeur」(无论其价值多少)均须征税,但须符合第 14 条的规定(第 12 条)。负有增值税纳税义务的非居民必须指定一名居住在刚果(金)的经批准代表;否则,由其客户缴纳增值税。参见下文境外公司向刚果(金)销售——B2B 与 B2C。
税务识别号
每一个纳税人都需要一个 Numéro Impôt(NIF,税号),应「dans les quinze jours qui suivent le début de ses activités」(在开始经营后的十五日内)申请(LPF 第 1 条)。DGI 仅在核实纳税人的实际所在地后才发放税号,且相关变更必须在 15 日内报告(LPF 第 2 条)。增值税法第 54 条提及由部令分配的单独「numéro TVA」(增值税号);我们未找到此类部令,实践中印在发票和申报表上的标识符是 Numéro Impôt。 [1]
格式。 DGI 未公布格式规范或校验位。DGI 文件中印出的号码——DGI 自己的「A 0707219 F」,以及其经批准开票系统名单中的供应商号码——均呈现一个字母、七位数字加一个字母的模式。这是我们的观察,并非官方规则。 [2] [14] Lookuptax 目前尚无刚果(金)税号页面或校验工具;如需其他国家的官方查询渠道,请参阅查询增值税号。
如何注册
- Numéro Impôt。 在开始经营后 15 日内申请。可通过 DGI 的 e-NIF 门户在线申请,该门户还提供 NIF 查询功能。
- 增值税注册。 应「avant le début de ses activités」(在开始经营之前)提交 déclaration d'assujettissement(纳税登记申报)(增值税法第 54 条)。法令第 130 条给予新企业至开始经营后第 15 日的期限,给予现有企业自收到 DGI 纳税义务通知之日起 15 日的期限。DGI 增值税页面上链接了官方表格;该表格给出了第三个截止日,即开始经营当月的次月 15 日。以法律规定的日期(开始经营之前)为准最为稳妥。 [1] [15]
- 税控设备。 在开具发票之前,登记使用税控设备(实体设备,或通过 e-DEF 在线使用)——参见电子发票现状。
逾期提交纳税登记申报将被处以 CDF 500,000 的罚款(增值税法第 69 条)。
DGI 首页上的「Commencer mon immatriculation」(开始我的登记)按钮链接至 immatriculation.gouv.cd,该网站用于机动车号牌登记,而非企业或增值税注册。
自愿注册
可以自愿注册。营业额低于门槛的企业可向 DGI 明确提出申请,选择缴纳增值税。「Elle est définitive pendant deux ans suivant l’exercice de l’option, sauf révocation de l’Administration des Impôts」(自行使选择权后两年内不可撤销,但税务机关撤销的除外)(第 14 条)。选择缴纳增值税后,企业可以抵扣进项增值税,并可向能够抵扣增值税的企业客户开具含增值税的发票。 [1]
注销登记
不能立即退出。营业额降至门槛以下的企业「conserve sa qualité les deux années suivant celle de la constatation de la diminution de son chiffre d’affaires」(在确认其营业额下降的年度之后两年内保留其纳税人身份)(第 14 条)。停止经营的企业应在 15 日内提交停业申报(法令第 143 条;LPF 第 2 条)。丧失增值税纳税人身份时仍持有的增值税留抵税额,用于抵缴其他税款,剩余部分予以退还(第 65 条)。 [1]
集团登记
刚果(金)不提供集团登记:增值税法汇编文本和第 011/42 号法令均无增值税集团条款(核查于 2026 年 10 月 21 日)。第 49 条规定的分部门抵扣选择适用于单一纳税人内部,并不属于集团登记。
税率
| 税率 | 适用范围 | 来源 |
|---|---|---|
| 16%(标准税率) | 不适用低税率或 0% 税率的所有应税业务 | 增值税法第 35 条 |
| 8%(低税率,按汇编至 2023 年的文本) | 所列 24 个税则号的基本商品——其中包括牛肉、猪肉和禽肉,冷冻罗非鱼和竹荚鱼,干鱼或咸鱼,大米,食糖,婴儿配方乳制品,炼乳,瓶装饮用水,碘盐,家用肥皂和火柴——以及国内航空机票 | 增值税法第 35 条 |
| 5% 和 1%(自 2026 年起的开票税组) | 依据 2026 年度第 25/060 号财政法引入;DGI 尚未公布各档税率分别适用于哪些商品 | DGI 2026 年 2 月 25 日公告 |
| 0% | 出口以及视同出口的业务(第 7 条:航空器和船舶、过境运输、适用暂免制度的货物、出口货物的运输) | 增值税法第 35 条 |
标准税率。 自增值税取代营业额税以来一直为 16%。第 35 条:「taux normal : 16% applicable à toutes les opérations imposables à l’exclusion des opérations soumises au taux réduit ou au taux zéro」(标准税率:16%,适用于除适用低税率或零税率业务以外的所有应税业务)。DGI 2025 年 8 月的增值税宣传册重申了全部三档税率——16%、8% 和 0%——如下图所示。 [1] [2]
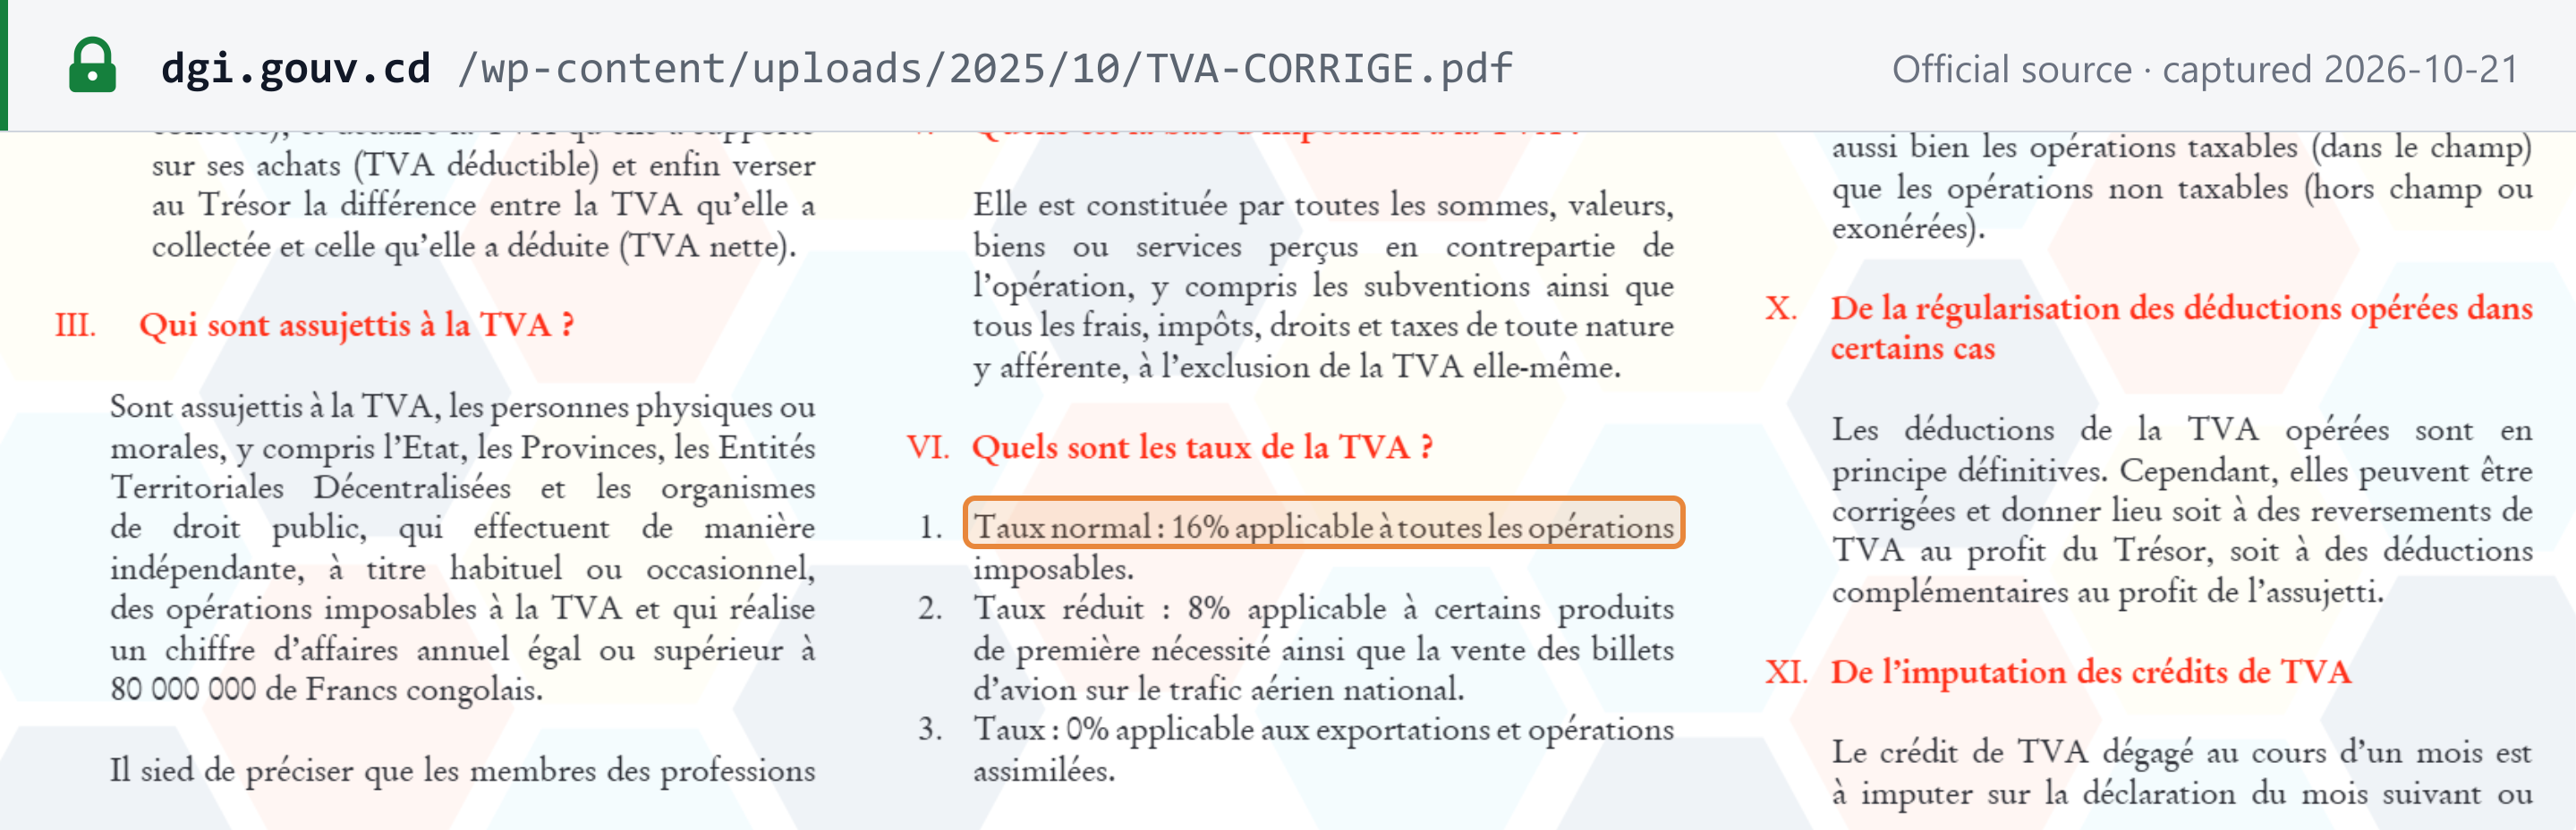 来源快照截取于 2026-10-21——原文
2026 年的低税率。 为实施 2026 年度第 25/060 号财政法,DGI 于 2026 年 2 月 25 日发布的第 01/010 号正式公告(Communiqué officiel N° 01/010)调整了经认证开票系统使用的税组:C 组「TAXABLE A 8 %」(按 8% 征税)改为「TAXABLE 5 %」(按 5% 征税),按 8% 征税的公共合同税组改为 5%,并新增两个 1% 税组。该公告未说明各税组包含哪些商品,也未说明自何日起适用。该财政法本身未在我们能够访问的任何官方网站上发布(核查于 2026 年 10 月 21 日)。因此,请将 16% 视为确定税率;对于特定产品适用的低税率,请在开具发票前向 DGI 确认。 [8]
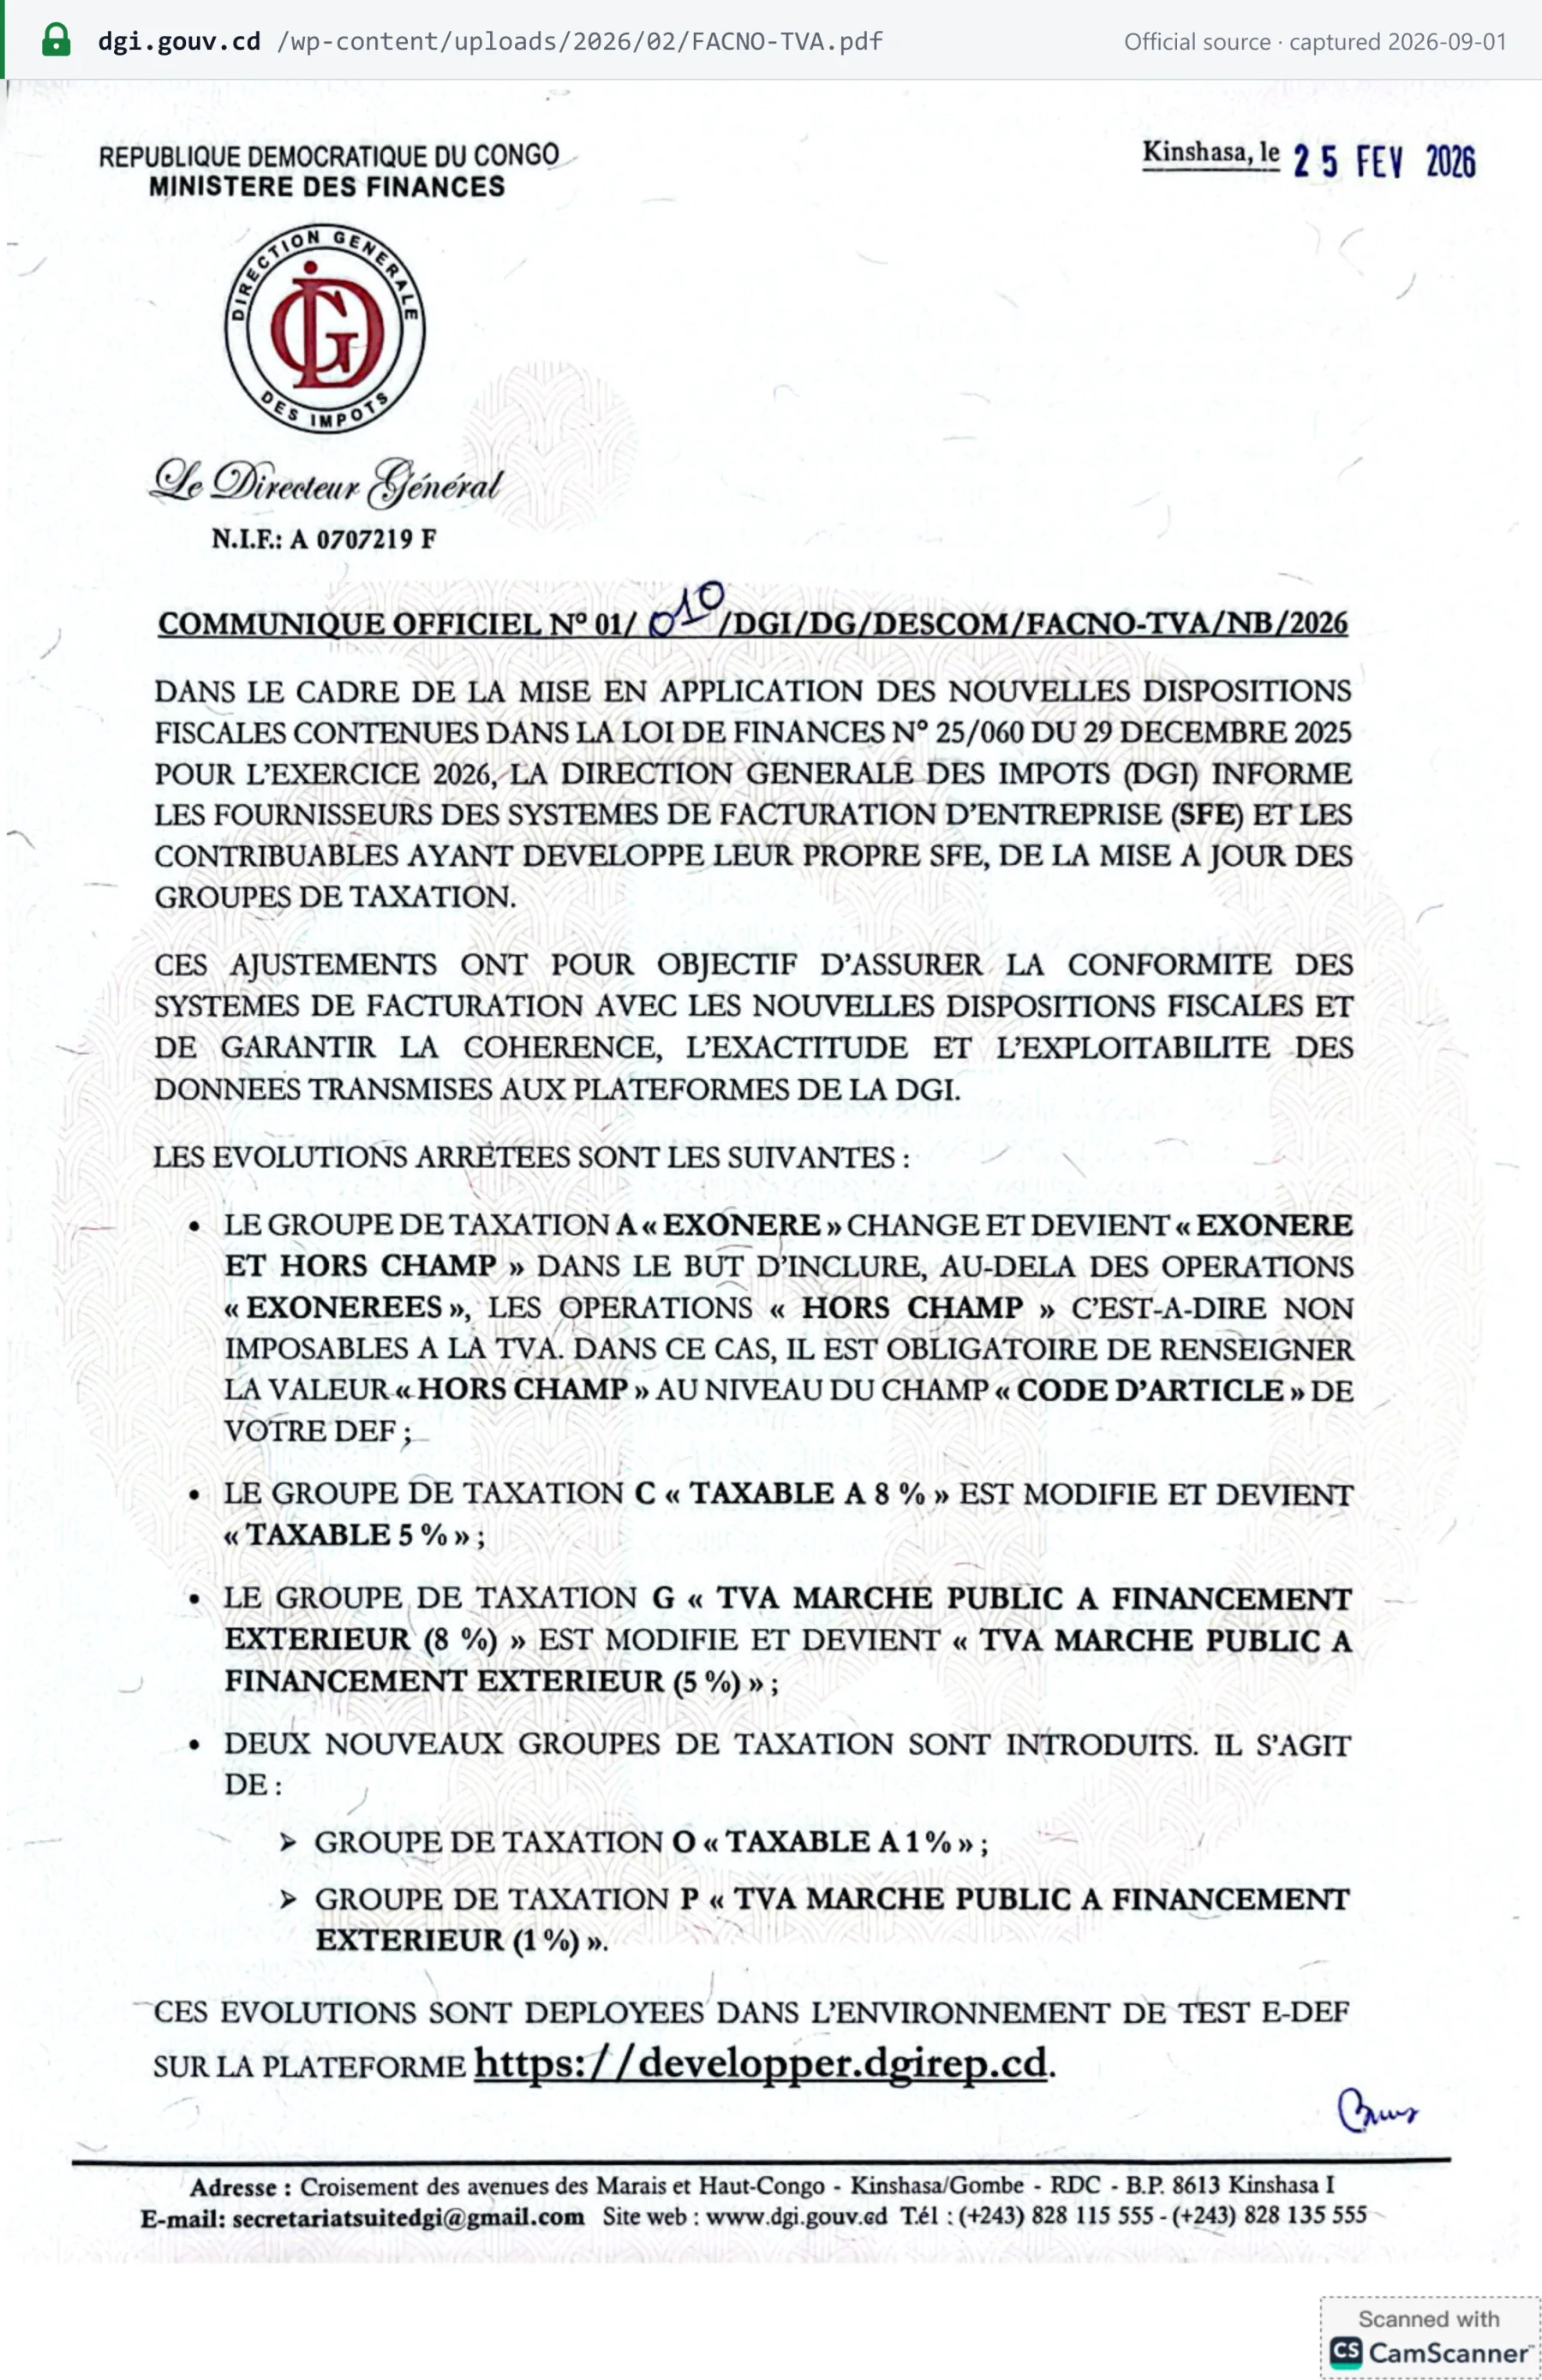 来源快照截取于 2026-09-01——原文
基于法令的暂停征收。 Code des Impôts 列出了若干暂停征收增值税的法令:针对所列基本生活必需品(2022 年 10 月 15 日第 22/30 号法令,2023 年修订)、针对部分水泥和房地产商品(第 22/31 号法令)、针对航空设备进口以及针对电力。预算部 2026 年公民预算草案称,政府「a supprimé la TVA sur certains produits alimentaires comme le lait et le sucre」(已取消牛奶和食糖等部分食品的增值税)。这些来源并未公布现行清单,因此请向 DGI 核实。 [1] [18]
如需了解其他国家的税率,请参阅全球税率。
跨境规则
进口与出口
- 进口「quelle que soit leur valeur」(无论其价值多少)均须征税(第 12 条):不设起征额。税基为 CIF 价值加进口关税及任何消费税(第 27 条)。增值税「doit être déclarée et versée avant l’enlèvement de la marchandise」(必须在提货前申报并缴纳)(第 61 条),由海关征收。可凭海关放行申报单予以抵扣(第 38 条)。处于开采阶段的矿业公司就合格进口(石油产品除外)应缴的增值税,在下一个申报日向 DGI 申报,而无需在边境缴纳(第 62 条;2022 年 4 月 15 日第 015 号部令)。
- 出口适用零税率(第 35 条)。出口业务的进项税抵扣,只有在海关单据证明货物已离境且出口收入已按外汇管制规定汇回后,才「définitivement acquises」(最终确定)(第 39 条)。 [1]
非居民提供服务的反向征收
刚果(金)没有欧盟式的一般反向征收机制。第 23 条将代表制度与由客户兜底相结合。负有增值税纳税义务的非居民应指定一名居住在刚果(金)的经批准代表,该代表承担连带责任。如未指定,「la taxe sur la valeur ajoutée et, le cas échéant, les pénalités y afférentes sont payées par la personne cliente」(增值税及相关罚款(如有)由客户缴纳)。对于从境外购买服务的刚果(金)企业而言,其实际效果接近反向征收,但法律将其定性为客户的默认纳税义务。进口服务是指「le service reçu de l’étranger par des résidents」(居民从境外接受的服务)(第 011/42 号法令第 29 条)。 [1]
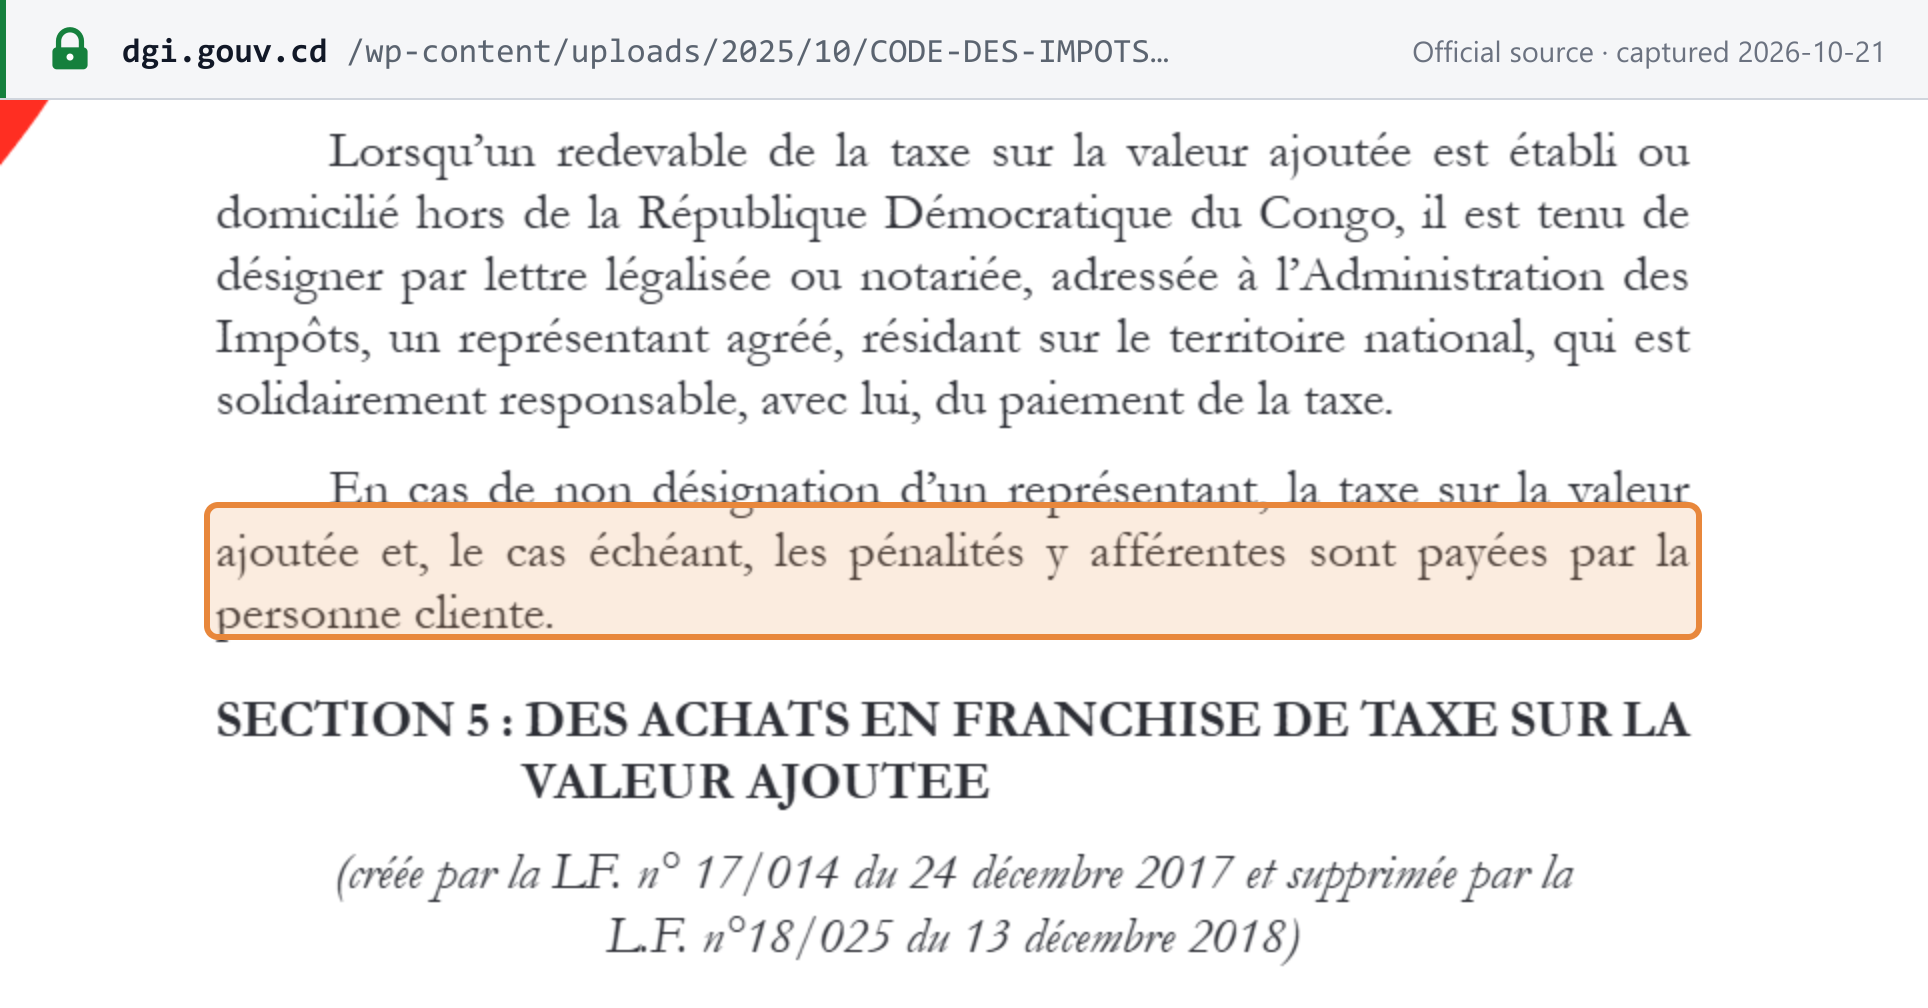 来源快照截取于 2026-10-21——原文
如需了解与其他制度的比较,请参阅反向征收详解。
数字产品与服务
在线服务属于征税范围。第 011/42 号法令第 23 条对「les services électroniques fournis en ligne par des entreprises résidentes et non résidentes」(居民和非居民企业在线提供的电子服务)作了界定:网站提供和托管、在线软件及其更新、图像、文本和信息、数据库、音乐、电影和游戏、数字化图书和出版物、远程教学,以及程序和设备的远程维护。服务在刚果(金)境内使用或利用的,即视为在刚果(金)境内提供(增值税法第 22 条第 3 项),因此非居民在刚果(金)境内使用的在线服务须按 16% 征税,通过代表缴纳,由客户兜底承担纳税义务。 [1]
DGI 未为非居民数字服务供应商公布专门的注册渠道或简易制度(已核查其增值税页面、2025–2026 年公告以及指示索引,2026 年 10 月 21 日)。参见非居民供应商数字服务增值税。
境外公司向刚果(金)销售——B2B 与 B2C
成文法不区分 B2B 与 B2C:第 23 条适用于任何负有增值税纳税义务的非居民「redevable」(纳税义务人)。
- B2B。 指定代表,否则由您在刚果(金)的企业客户代您缴纳增值税及任何罚款。
- B2C。 客户兜底机制仅在客户能够申报和缴纳时才可行,而消费者通常无法做到。DGI 未发布 B2C 方面的指引;我们的理解是,向消费者销售的非居民需要通过代表申报缴纳增值税。
- 门槛。 法律未专门针对非居民设定门槛。进口(包括进口服务)「quelle que soit leur valeur」(无论其价值多少)均须征税,但须符合第 14 条的规定(第 12 条)。 [1]
代表应在开始经营后 15 日内以经认证或经公证的函件向 DGI 指定。每个非居民只能指定一名代表,DGI 在 10 个工作日内作出决定,逾期未答复视为批准(2011 年 11 月 29 日第 067 号部令)。连带责任、单一代表规则和客户兜底机制在第 011/42 号法令第 39–41 条中再次作了规定。
电商平台视同供应商责任
未作规定。增值税法、第 011/42 号法令以及 DGI 2025–2026 年的公告均未包含针对平台的视同供应商规则(核查于 2026 年 10 月 21 日)。仅有的代扣机制均为国内机制:国库对向国家提供的供应代扣增值税,矿业公司对国家全资企业向其提供的供应代扣增值税(第 53 条)。参见电商平台视同供应商规则。
供应地
- 属地原则。 在刚果(金)境内进行的所有业务均须征税,即使纳税人的住所、居所或注册办事处位于境外(第 21 条)。
- 货物。 销售时位于刚果(金)境内的,视为在刚果(金)境内供应(第 22 条第 1 项)。
- 不动产工程。 在刚果(金)境内实施的,视为在刚果(金)境内供应(第 22 条第 2 项)。
- 服务。 「lorsque le service rendu, le droit cédé ou l’objet loué, sont utilisés ou exploités au pays」(所提供的服务、所转让的权利或所出租的物品在本国境内使用或利用时),视为在刚果(金)境内供应(第 22 条第 3 项)。这是使用与享受标准,而非供应商所在地标准。 [1]
发票要求
每一个向另一纳税人提供供应或向其收取预付款的增值税纳税人,「doit lui délivrer une facture normalisée produite par les dispositifs électroniques fiscaux ou un document en tenant lieu」(必须向其开具由电子税控设备生成的标准化发票或替代单据)(增值税法第 58 条,经第 22/071 号财政法修订)。自 2025 年 12 月 1 日起,开具和索取 facture normalisée 的义务适用于所有商业交易(参见电子发票现状)。私营企业、非政府组织、公共支出机构和公共企业只能接受标准化发票(第 23/10 号法令第 27 条)。 [1] [4]
必填内容
第 23/10 号法令第 26 条列出了十二项必填事项,DGI 的改革页面也重申了这些事项(并增加了卖方的商业登记号 RCCM):
| # | 事项 | 第 23/10 号法令第 26 条 |
|---|---|---|
| 1 | 卖方或服务提供方:姓名或公司名称、详细地址和 Numéro Impôt | a) |
| 2 | 客户:姓名或公司名称、详细地址和客户的 Numéro Impôt | b) |
| 3 | 发票日期和序列号 | c) |
| 4 | 货物或服务的描述和数量 | d) |
| 5 | 每类货物、服务或工程的单价和总价(应税金额与有正当理由的非应税金额分别列示) | e) |
| 6 | 不含增值税的价格 | f) |
| 7 | 适用的增值税税率及相应的增值税税额 | g) |
| 8 | 业务的非应税金额 | h) |
| 9 | 含全部税款的总额 | i) |
| 10 | 任何其他税款的金额 | j) |
| 11 | 所用税控设备(DEF)的识别号 | k) |
| 12 | DEF 生成的交易认证码以及二维码 | l) |
「document tenant lieu」(替代单据)必须载有除第 11 项和第 12 项以外的所有事项。2024 年 12 月 30 日第 044 号部令列明了哪些单据符合条件;DGI 于 2025 年 12 月 4 日发布的公告提及该部令,但 DGI 网站上并未刊载(核查于 2026 年 10 月 21 日)。 [1] [7]
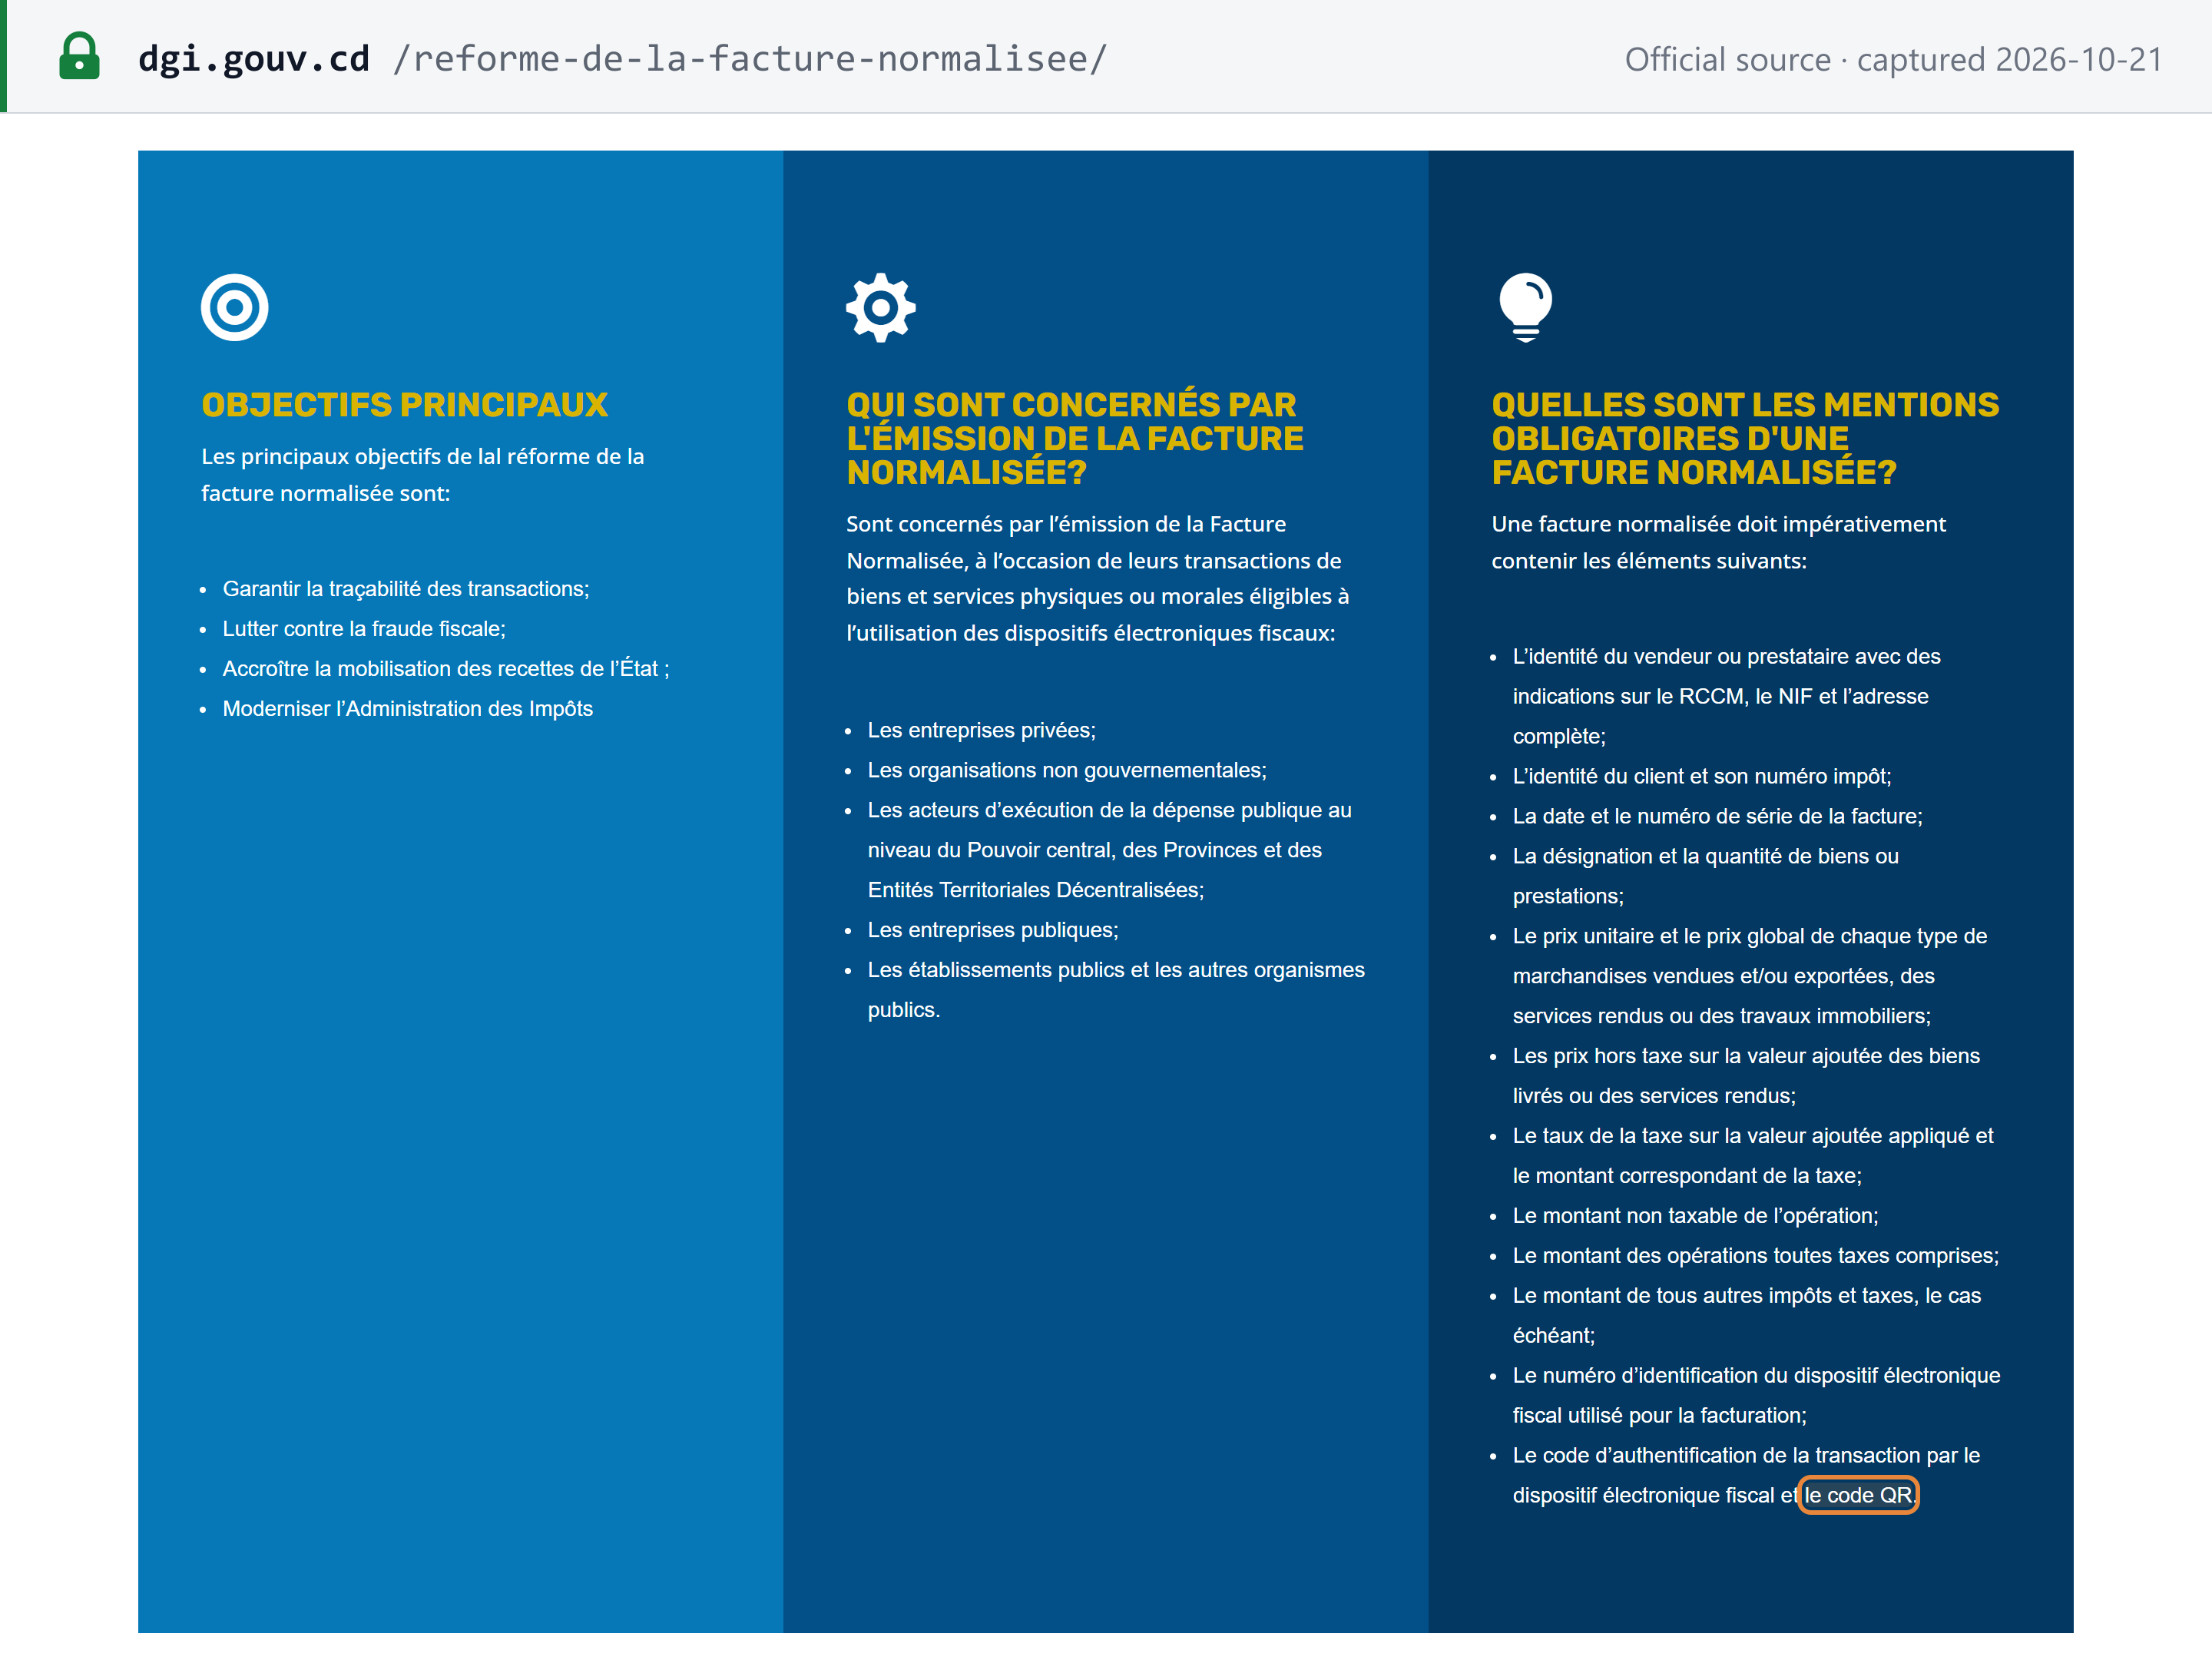 来源快照截取于 2026-10-21——原文
每遗漏一项事项,公司将被处以 CDF 750,000 的罚款,个人将被处以 CDF 250,000 的罚款(LPF 第 97 条之二)。
开具期限
在交易发生时开具:发票须「lors de chaque transaction」(在每笔交易时)开具(第 59 条之四;2023 年 10 月 23 日第 033 号部令第 3 条)。不存在延期开具的宽限期。因网络中断而未能开具发票的销售,必须在 48 小时内以标准化发票进行补正;DGI 检查中发现的未开票销售,必须在收到通知后 7 日内补正(第 033 号部令第 7 条)。每个收银台都必须张贴「EXIGEZ LA FACTURE NORMALISEE」(请索取标准化发票)告示。 [12]
编号与顺序
每张发票均载有一个序列号(第 26 条 c 项),由税控设备连同其安全要素一并生成。作废的发票应「selon l’ordre chronologique de numérotation」(按编号的时间顺序)保存在发票簿或发票档案中(第 011/42 号法令第 127 条)。 [1]
贷项与借项通知单
facture normalisée「ne peut être annulée ou corrigée autrement que par l’émission d’une facture d’avoir normalisée」(只能通过开具标准化贷项通知单予以作废或更正)(2024 年 12 月 30 日第 004 号通函)。贷项通知单载有与发票相同的安全要素——二维码、DEF/DGI 代码和设备唯一序列号(NID)——并且必须:
- 对应一张真实存在的原始发票(跨多张发票的折让以及第三方预垫费用的通知单除外);
- 累计金额不得超过原始发票金额;
- 说明理由并提供证明;
- 使用与原始发票相同的客户、项目和税组。
向个人开具贷项通知单时,应记录其联系方式并保留其身份证件复印件。应设置贷项通知单专用登记簿。违反上述规则的贷项通知单将被视为虚假发票。 [10]
对于坏账,卖方向客户寄送一份加印「FACTURE DEMEUREE IMPAYEE POUR LA SOMME DE …」(金额为……的发票仍未付款)字样的发票副本,客户必须退还其已抵扣的增值税(增值税法第 52 条;法令第 127 条)。 [1]
货币与语言
增值税相关文本未作规定。增值税法、第 011/42 号法令、第 23/10 号法令和第 033 号部令均未规定发票货币、语言或外汇折算规则(核查于 2026 年 10 月 21 日)。法定金额、申报和退税均以刚果法郎表示。
单据类型
- Facture normalisée(标准化发票)——通过税控设备开具,载有安全要素。
- Document tenant lieu(替代单据)——不含设备要素的替代单据,适用于第 044/2024 号部令所列情形。
- Facture d'avoir normalisée(标准化贷项通知单)——标准化的贷项通知单。
- 自供发票——facture normalisée à soi-même(开给自己的标准化发票)是抵扣自供增值税的凭证(第 38 条)。
我们未发现简化发票,也未发现低于某一金额即可使用简化单据的门槛。
免于使用税控设备的主体(2024 年 12 月 30 日第 005 号通函):国家、各省、ETD 和公共机构;外交使团和国际组织;适用 IBP 制度、不缴纳增值税的小企业;出售自产未加工农产品的农民、养殖户和园艺者(不包括中间商);向个人出租无家具房产的个人;公共供水和供电企业;经中央银行批准的银行和小额信贷机构;以及仅销售自有产品的外国航空公司。其他主体可向 DGI 申请临时豁免,豁免期「ne peut excéder une période de deux (02) mois」(不得超过两(02)个月)。 [11]
自开发票
未作规定:所查阅的增值税相关文本中不含自开发票(self-billing)条款(核查于 2026 年 10 月 21 日)。
留存与审计轨迹
- 留存。 增值税相关文本未以年数明确规定留存期限。DGI 可「au titre de l’exercice en cours et de quatre années précédentes」(就当前年度及此前四年)重新核定(LPF 第 43 条),因此发票和记录至少应保存当前年度加四年。账簿必须保存在刚果(金)境内的总部或主要营业场所,或由税务代表保管,抵扣所依据的凭证必须为原件(增值税法第 57 条)。独立开票设备(UF)的使用者必须使用至少四年内保持清晰可读的热敏纸(第 033 号部令第 8 条)。
- 审计轨迹。 开票系统「doivent en outre respecter les critères d’inaltérabilité, de sécurisation, de conservation et d’archivage des données」(还必须遵守数据不可篡改、安全、保存和归档的标准)(第 59 条之四)。2025 年 2 月 27 日第 016 号部令为经认证的企业开票系统详细规定了这些标准:更正本身须予记录,保留每日、每月和每年的结账记录,并且至少每年归档一次,同时保证其完整性。 [1] [13]
合规发票样本
DGI 未公布 facture normalisée 的官方样本。我们查阅了 Code des Impôts、有关该改革的部令和通函、2025–2026 年的电子发票公告、经批准开票系统名单、DGI 的媒体库以及 e-DEF 门户(2026 年 10 月 21 日);DGI 网站上的发票图片只是装饰性插图,并非范本。下面,Lookuptax 以一笔按 16% 征税的示意性国内 B2B 销售为例,列示第 23/10 号法令第 26 条规定的十二项事项。其中所有名称、号码和代码均为虚构:
Facture normalisée(标准化发票)— 示意图
| 品名(Désignation)第 26 条 d 项 | 数量(Qté)第 26 条 d 项 | 不含税单价(Prix unitaire HT)第 26 条 e 项 | 不含税总价(Prix total HT)第 26 条 e、f 项 |
|---|---|---|---|
| A4 复印纸(Ramettes de papier A4) | 200 | CDF 3,000 | CDF 600,000 |
| 送货(Livraison) | 1 | CDF 200,000 | CDF 200,000 |
- 不含增值税合计(Total hors TVA)第 26 条 f 项
- CDF 800,000
- 增值税 16%(TVA 16%)第 26 条 g 项
- CDF 128,000
- 非应税金额(Montant non taxable)第 26 条 h 项
- CDF 0
- 其他税费(Autres impôts et taxes)第 26 条 j 项
- CDF 0
- 含全部税款总额(Total toutes taxes comprises)第 26 条 i 项
- CDF 928,000
- 由税控设备打印的安全要素(第 26 条 k 项和 l 项):DEF 编号 DEF-SPECIMEN-0001 · DEF/DGI 认证码 SPECIMEN-CODE · 二维码(此处未复制)。
- 替代单据(document tenant lieu)载有除 DEF 编号、认证码和二维码以外的相同事项——第 26 条最后一款。
- 合计金额低于 CDF 1,000,000。增值税纳税人之间金额达到或超过 CDF 1,000,000 的交易,必须以支票、转账或银行卡支付,否则客户将丧失增值税抵扣权——增值税法第 59 条之二和第 74 条之二。
电子发票现状
现状(截至 2026 年 10 月 21 日):自 2025 年 12 月 1 日起对所有增值税纳税人强制实施。 每张发票都是通过与 DGI 相连的 dispositif électronique fiscal(DEF,电子税控设备) 开具的 facture normalisée。DGI 将 facture normalisée 称为「un document commercial électronique, doté des éléments de sécurité」(一种带有安全要素的电子商业单据),其「à l’aide d’un Dispositif Électronique Fiscal qui est directement relié à l’Administration des Impôts」(借助与税务机关直接相连的电子税控设备)开具。2026 年 10 月 5 日,DGI 表示,随着暂缓期结束,该义务「est pleinement effective」(已全面生效),其各部门正在全国范围内开展合规检查。 [4] [9]
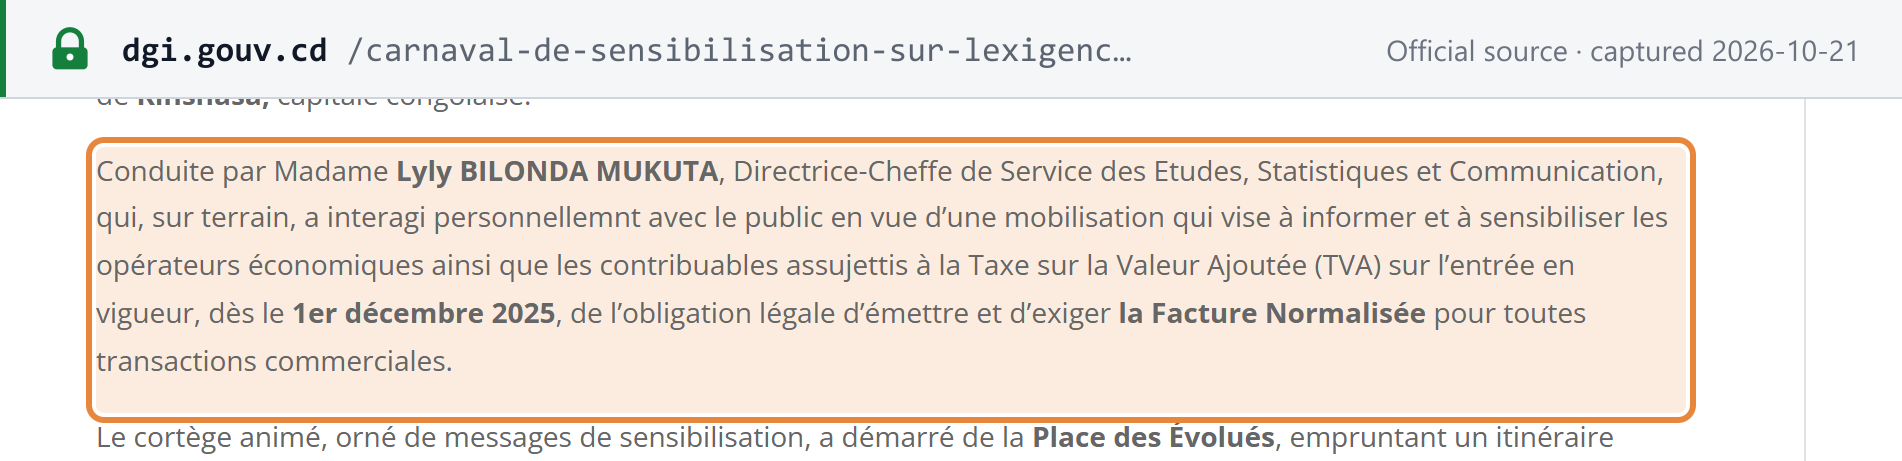 来源快照截取于 2026-10-21——原文
-
模式。 通过经认证的设备进行实时报告:设备「connectés au système informatique de l’Administration des Impôts」(与税务机关的信息系统相连)(第 59 条之四),实体设备通过移动网络传输数据(第 033 号部令第 8 条)。我们未找到 DGI 关于开票前审批的说明,因此这不属于清关(clearance)模式。参见CTC 电子发票模式和税控设备。
-
设备(第 23/10 号法令第 4–10 条):
- UF(unité de facturation,开票单元)——独立的实体开票设备;
- MCF(module de contrôle de facturation,开票控制模块)——连接至经 DGI 认证的企业开票系统(SFE);
- e-UF——DGI 为没有开票软件的企业提供的免费在线开票服务;
- e-MCF——供拥有经认证 SFE 的企业使用的在线控制模块。
在线版本运行于 DGI 的 e-DEF 平台。经认证的系统获得 ISF 标识符,设备获得 NID(第 016/2025 号部令)。DGI 公布经认证 SFE 和经批准 DEF 供应商名单;最新一份日期为 2026 年 9 月 4 日。 [13] [14]
-
按纳税人规模分阶段实施。 无:所有增值税纳税人统一适用 2025 年 12 月 1 日这一个日期(DGI 2025 年 10 月 2 日第 01/050 号正式公告:「la date de l’effectivité de l’obligation d’émission et d’exigence d’une facture normalisée … est fixée au 1er décembre 2025」(开具和索取标准化发票义务的生效日期……定为 2025 年 12 月 1 日))。 [6]
-
格式与标准。 每张发票均载有设备编号、DEF/DGI 认证码和二维码。DGI 未公布 XML、UBL 或 Peppol 格式;其技术规范位于一个开发者环境中,该环境在 2026 年 10 月 21 日无法访问。
-
适用范围。 B2B 和 B2C:所有交易。B2G:公共支出机构和公共企业只能接受标准化发票,而作为卖方的公共机构本身免于使用设备(第 005/2024 号通函)。
时间线。
| 日期 | 进展 |
|---|---|
| 2017 年 6 月 23 日 | 第 17/005 号财政法设立税控设备义务,启动日期由部令确定 |
| 2022 年 12 月 28 日 | 第 22/071 号财政法引入 facture normalisée、SFE 认证及相关处罚 |
| 2023 年 3 月 3 日 | 第 23/10 号法令对 facture normalisée 作出规定 |
| 2023 年 10 月 23 日 | 第 033 号部令(税控设备使用条件)和第 034 号部令(设备和系统的批准与销售) |
| 2024 年 12 月 30 日 | 第 004 号通函(贷项通知单)和第 005 号通函(适用范围与豁免);第 044 号部令(替代单据) |
| 2025 年 2 月 27 日 | 第 016 号部令修订批准和认证规则 |
| 2025 年 10 月 2 日 | DGI 将启动日期定为 2025 年 12 月 1 日 |
| 2025 年 12 月 1 日 | 开具和索取 facture normalisée 的义务对所有增值税纳税人生效 |
| 2025 年 12 月 4 日 | DGI:2025 年 12 月未取得标准化发票支持的抵扣将在 20 天的补正期结束后予以重新核定 |
| 2026 年 2 月 25 日 | 依据第 25/060 号财政法更新税组(5% 和 1%) |
| 2026 年 10 月 5 日 | DGI:部长已宣布暂缓期结束,该义务「pleinement effective」(已全面生效);在全国范围内开展合规检查 |
如需了解其他国家,请参阅全球电子发票现状与网络。
申报与缴纳
申报频率
所有增值税纳税人均按月申报。 增值税相关文本未按营业额档次提供按季或按年申报的选项。
申报截止日
业务发生月份次月的 15 日之前:「Tout redevable de la taxe sur la valeur ajoutée est tenu de souscrire chaque mois, au plus tard le quinze du mois qui suit celui de la réalisation des opérations, une déclaration conforme au modèle prescrit par l’Administration」(每一个增值税纳税义务人均须每月、最迟于业务发生月份次月的十五日,按照税务机关规定的格式提交申报表)(增值税法第 60 条)。即使无应申报事项,也须提交标注「Néant」(无)的申报表。每份申报表都必须附有逐张列明供应商发票的抵扣明细表(供应商名称和 Numéro Impôt、发票号码、日期和金额、增值税,以及所购货物或服务的性质和数量);未附明细表的,在发出五天的正式催告后,相关抵扣将被转回(第 56 条)。 [1]
15 日适逢周末或节假日时,法律并未顺延截止日。DGI 每月发布公告列明确切日期——例如,2026 年 9 月的申报截止日为 2026 年 10 月 15 日星期四。 [17]
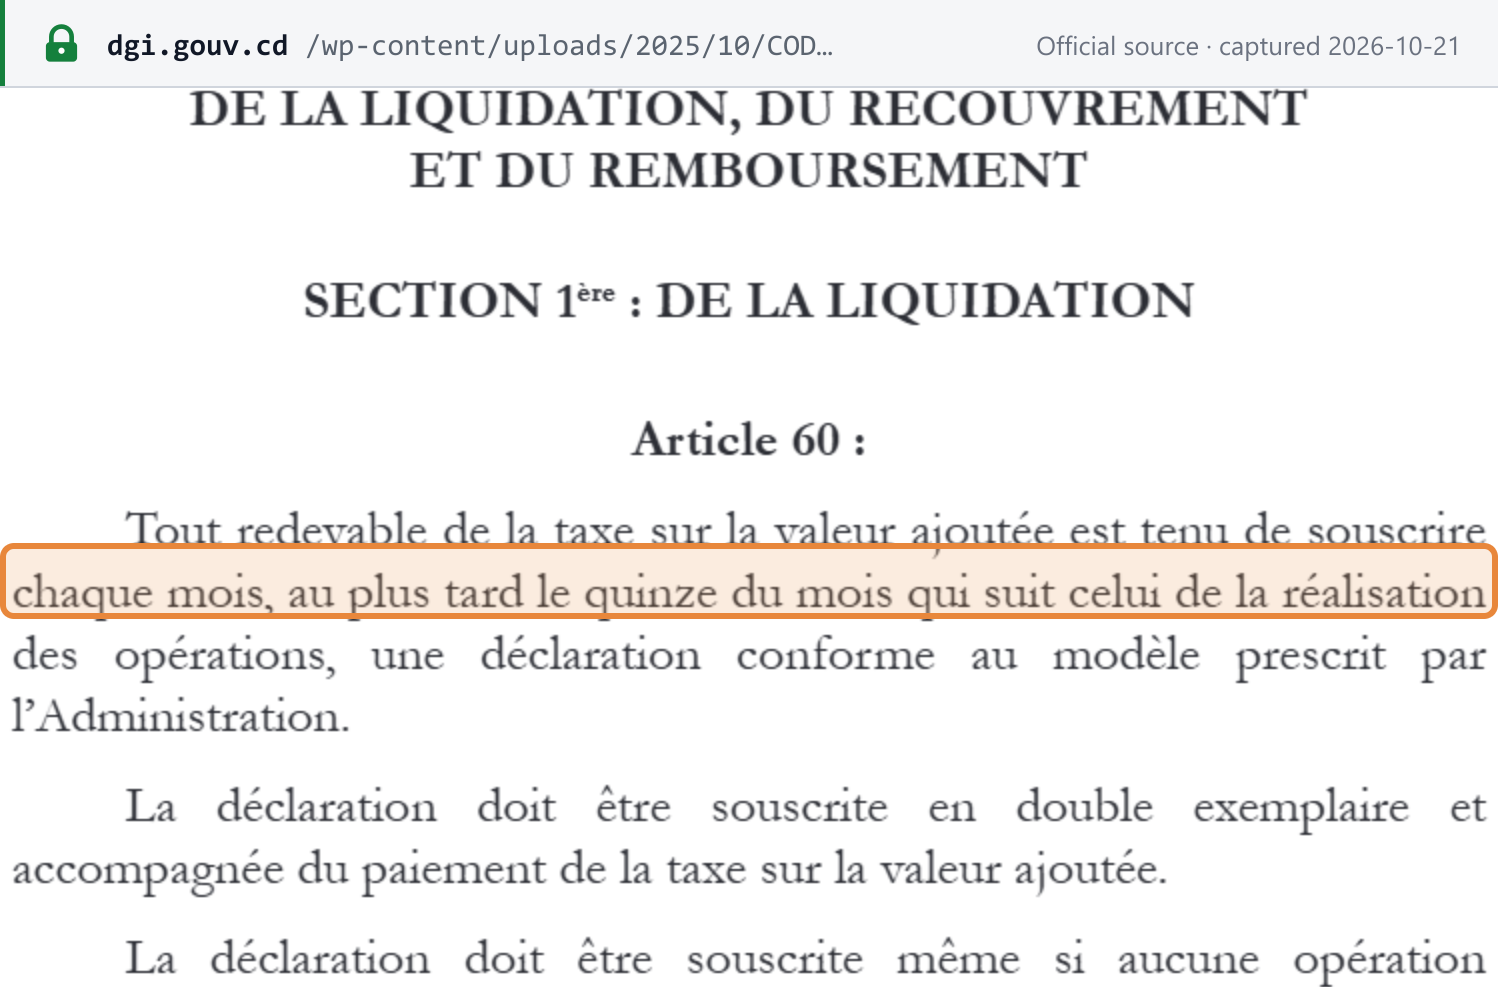 来源快照截取于 2026-10-21——原文
缴款截止日与方式
随申报一并缴纳:申报表「doit être souscrite en double exemplaire et accompagnée du paiement de la taxe sur la valeur ajoutée」(必须一式两份提交,并同时缴纳增值税)(第 60 条),因此缴款同样须在 15 日之前完成。由大企业局(DGE)、税务中心(CDI)和部分 Centres d'Impôts Synthétiques(综合税务中心)管理的纳税人,使用 DGI 的 i-impôts 门户进行在线申报(télédéclaration)。其他纳税人从 DGI 网站下载官方表格,按照 DGI 月度公告的规定,通过电子邮件或纸质方式向其所属税务机关提交。 [17]
进口增值税在提货前向海关缴纳(第 61 条)。
附加清单
- 年度客户和供应商清单。 凡就 2025 年利润缴纳所得税且负有增值税纳税义务(无论是否免税)的自然人或法人,每年均须提交其客户清单和供应商清单(LPF 第 47 条之二和第 47 条之三)。客户清单由 2024 年 12 月 20 日第 24/011 号财政法引入,首个截止日为 2025 年 3 月 31 日,适用于制造商、进口商和批发商。DGI 2026 年的公告将这两份清单的提交要求面向所有缴纳利润税的增值税纳税人,并将截止日定为 2026 年 3 月 31 日。在线申报者在线提交;其他纳税人使用 DGI 网站上的表格。 [20]
- 被代扣的增值税。 由国库或矿业公司代扣的增值税在单独的附表中申报(第 53 条)。
- 不存在类似欧盟销售清单(EC sales list)的申报。
进项税抵扣与不可抵扣项目
抵扣权在税款应缴时产生,且必须「jusqu’au 31 décembre de l’année qui suit celle au cours de laquelle la taxe est devenue exigible」(在税款应缴年度的次年 12 月 31 日之前)行使(第 37 条)。抵扣需要 facture normalisée,或载有供应商 Numéro Impôt 的替代单据,进口则需要海关放行申报单(第 38 条)。 [1]
不可抵扣的进项增值税(第 41–42 条):
- 住宿、膳宿、餐饮、招待和娱乐费用,以及旅游车辆租赁和客运费用——但旅游、餐饮和娱乐企业在其应税业务中发生的除外;
- 供第三方、管理人员或员工使用的货物;
- 石油产品,但用于批发转售、发电、固定工业设施和航空公司的除外;其他用途以 50% 为上限;
- 乘用车及其租赁、零部件和服务——但十座及以上的员工班车、公共交通车队和汽车租赁公司除外;
- 依法须使用税控设备的人在税控设备之外开具的发票上所列的增值税;
- 增值税纳税人之间金额达到或超过 CDF 1,000,000、且未以支票、转账或银行卡支付的交易(第 59 条之二和第 74 条之二)。
同时从事应税和免税供应的企业按比例抵扣,比例向上取整,暂按上一年度数据计算,并于 3 月 31 日前最终确定(第 43–45 条)。资本货物的抵扣,动产在五年内调整,不动产在二十年内调整(第 50 条)。
退税
一般规则是结转下期:「Le crédit d’impôt ne peut pas faire l’objet d’un remboursement au profit de l’assujetti et ne peut être cédé」(留抵税额不得退还给纳税人,也不得转让)(第 63 条)。仅以下主体可申请退税(第 64 条):
- 出口商,以当月出口额的 16% 为上限;
- 进行新固定资产投资、项目金额达到或超过 CDF 1,000,000,000 的企业;
- 处于勘探或开发建设阶段的矿业和石油公司;
- 停止经营的企业;
- 增值税被预扣的国家全资公共机构。
退税申请使用官方表格随月度申报一并提交;材料不完整的,在 7 日内退回,纳税人有 3 个月时间补全(法令第 144–145 条)。退税根据纳税人的风险类别,在 30 日、60 日或 90 日内以银行转账方式支付至 CDF 账户(2016 年 3 月 18 日第 018 号部令)。不存在面向非居民的退税机制。 [1] [2]
免税
免税供应
免税项目为第 15 条至第 19 条规定的封闭清单:「En dehors des opérations reprises aux articles 15 à 19 ci-dessus, aucune exonération ou exemption en matière de la taxe sur la valeur ajoutée ne peut être accordée par des textes particuliers」(除上述第 15 条至第 19 条所列业务外,不得通过特别文本给予任何增值税免税或豁免)(第 20 条)。示例:
- 货物和进口(第 15 条): 由无法抵扣其增值税的使用者出售的旧货;印花税票;所列农业投入品;非开发商转让不动产;人体器官和血液以及假肢;渔船和渔网;所列药品和医疗设备;蚊帐;棺材;开采阶段之前的矿业和石油设备;小麦、玉米及其面粉的进口,以及小麦、面包、玉米和上述面粉的本地销售;活体动物的本地销售;新企业进口的开办设备;艺术家出售的原创艺术作品。
- 服务(第 17 条): 报纸和图书(广告除外);经批准机构的学费;医疗护理和化验;病人运送;殡葬服务;国际航空运输;投资贷款、融资租赁、农业信贷和透支的利息;小额信贷;非开发商出租无家具住宅;人寿和健康保险及再保险保费。
- 其他免税项目: 适用特定专属税种的活动,例如门票、须缴纳登记税的转让以及博彩奖金(第 18 条);以及外交使团和国际组织,以对等为条件(第 19 条)。 [1]
免税不等于零税率。 适用 0% 税率的出口保留全部进项税抵扣权。免税供应不享有抵扣权:「aucun droit à déduction n’est ouvert pour les assujettis qui effectuent des opérations exonérées」(从事免税业务的纳税人不享有任何抵扣权)(第 011/42 号法令第 98 条)。同时从事两类供应的企业按比例抵扣。
特殊制度
- 二手货经销商就从非纳税人处购入的货物按差额缴纳增值税(第 31 条)。
- 旅行社适用差额征税制度,且不得抵扣外购成本(第 32–33 条)。
- 货运代理和报关行以其报酬扣除有正当理由的代垫费用后的金额为税基(第 34 条)。
- 服务和工程按收付实现制征税——增值税在收到款项时应缴(第 25 条)。DGI 可批准改按开票时间核算(第 26 条),此时发票必须注明「Autorisation d’acquitter la TVA d’après les débits」(准予按开票缴纳增值税)。
- 自由区位于关境之外;离开自由区进入消费领域的货物按其出区时的价值征税(第 24 条和第 27 条)。
- 小企业没有增值税定额制度:营业额低于 CDF 80,000,000 的企业不属于增值税纳税人,缴纳 IBP,除非选择缴纳增值税。
- 处于开采阶段的矿业公司通过申报表核算进口增值税(第 62 条)。
违法行为与处罚
违法行为
具有明显欺诈意图的税务违法行为,「sans préjudice des peines portées aux articles 124 et 127 du Code Pénal」(不影响《刑法典》第 124 条和第 127 条所规定的刑罚)予以处罚(LPF 第 101 条)。其中包括故意不申报、隐匿应税金额、虚假或不准确的账簿记录、妨碍税务机关执行公务、有组织的无力清偿,以及未缴付作为法定债务人代收的税款——这涵盖向客户收取的增值税。罚金等于逃避的税款,再犯加倍;由检察官应 DGI 官员的请求提起诉讼。LPF 本身未规定监禁期限,而是援引《刑法典》。 [1]
增值税特有的违法行为「sans préjudice des poursuites pénales」(不影响刑事追诉)予以处罚:错误收取增值税、虚假或伪造发票,以及篡改开票系统。屡次不开具标准化发票可能导致三个月的行政关停,外籍管理人员还可能被禁止居留(第 74 条之六)。无 Numéro Impôt 从事经营将导致临时关停(LPF 第 98 条)。
处罚
所有金额均以 2023 年 7 月 10 日 Code des Impôts 汇编版为准。第 25/060 号财政法修订了 2026 年度的增值税法和 LPF,其文本未在我们能够访问的任何官方网站上发布(核查于 2026 年 10 月 21 日)。
| 违规行为 | 处罚 | 来源 |
|---|---|---|
| 逾期提交增值税纳税登记申报 | CDF 500,000 | 增值税法第 69 条 |
| 逾期提交显示留抵税额的申报 / 零申报 | CDF 1,500,000 并丧失留抵税额的 10% / CDF 500,000 | 第 69 条之二 |
| 逾期缴纳已申报税款 | 每月 2%,不足一个月按一个月计算 | LPF 第 91 条 |
| 在正式催告前补正逾期申报 | 已申报税款的 25% | LPF 第 89 条 |
| 重新核定 | 逃避税款的 20%(再犯 40%);依职权核定的为 50%(再犯 100%);每月 2% 的利息,以 50% 为上限 | LPF 第 89 条 |
| 交易未开具 facture normalisée | 未开票增值税的 5 倍,每张发票最低 CDF 10,000,000;再犯的,为未开票金额的 10 倍,每张发票最低 CDF 50,000,000,并可能关停三个月 | 增值税法第 74 条之六 |
| 未使用税控设备 | CDF 10,000,000 | 第 74 条之四 |
| 故意破坏税控设备 | CDF 5,000,000;再犯三倍 | 第 74 条之五 |
| 任何其他违反税控设备规则的行为 | CDF 10,000,000 | 第 74 条之十 |
| 篡改开票系统,或冒用身份开具发票 | 每张发票 CDF 10,000,000 | 第 74 条之八 |
| 未经认证的开票软件(供应商、发行商或内部开发者) | CDF 50,000,000;再犯 CDF 100,000,000 | 第 74 条之九 |
| 每缺少一项发票必填事项 | 每遗漏一项 CDF 750,000(公司)/ CDF 250,000(个人) | LPF 第 97 条之二 |
| 未开具发票 | 所涉税款的 2 倍;再犯三倍 | 增值税法第 72 条 |
| 开具虚假发票,或使用伪造发票抵扣增值税 | 增值税的 3 倍 | 第 71 条 |
| 在发票上错误收取增值税 | 错误开具增值税的 3 倍 | 第 70 条 |
| 未代扣增值税 | 罚款金额等于未代扣的增值税 | 第 74 条之三 |
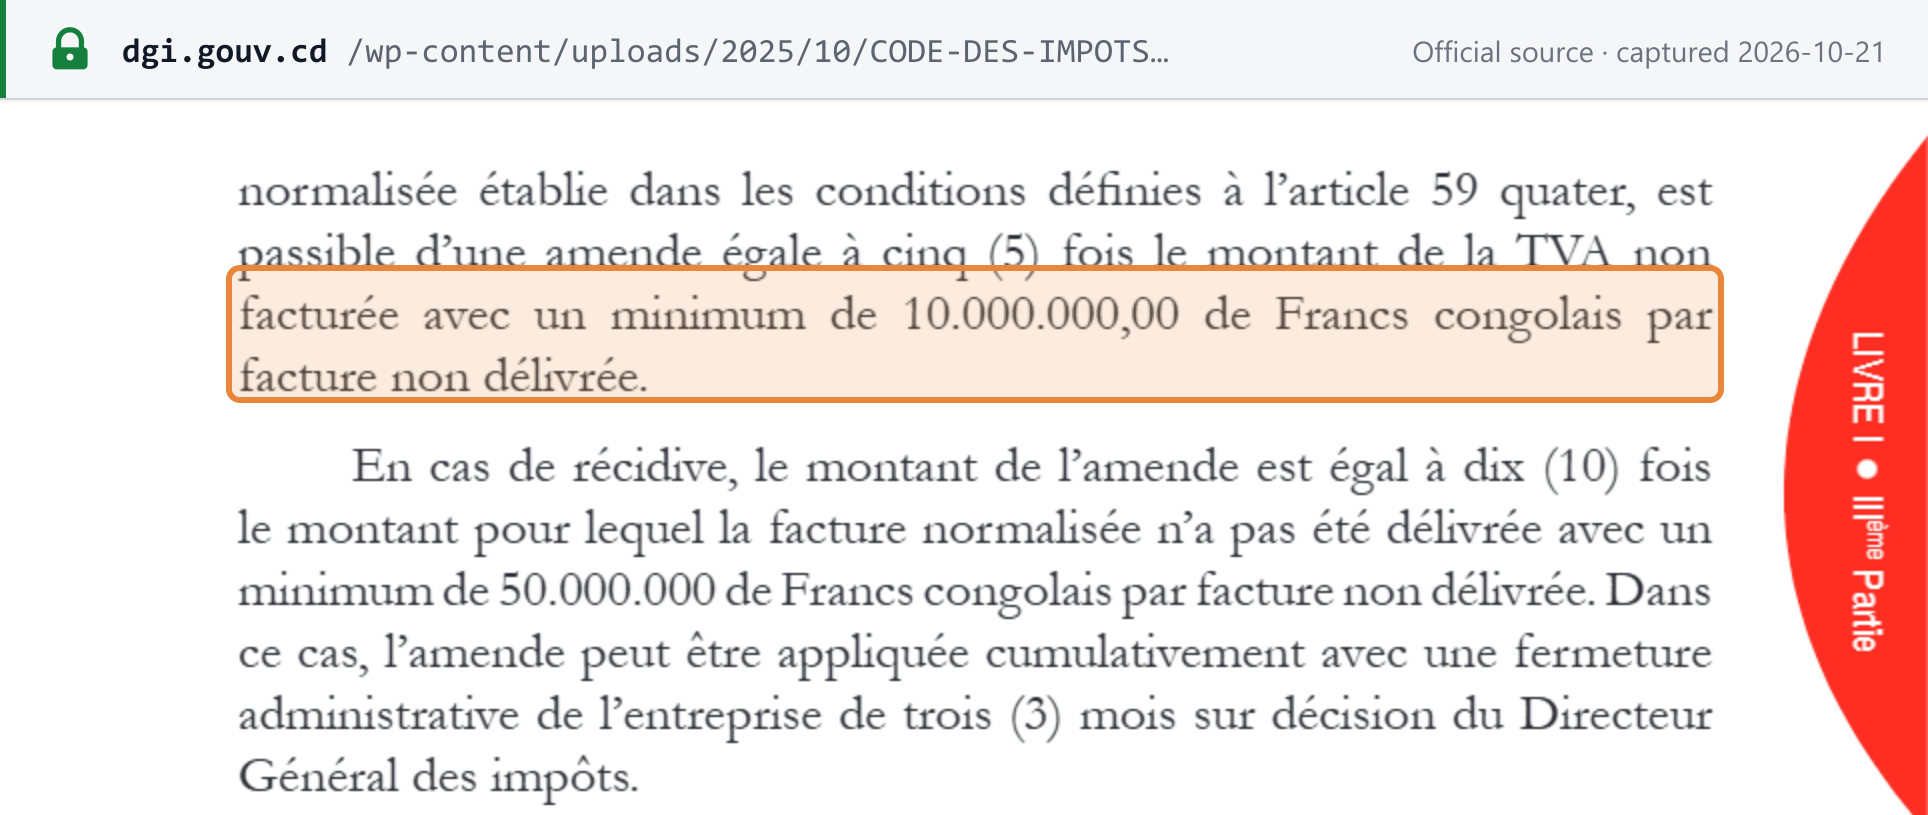 来源快照截取于 2026-10-21——原文
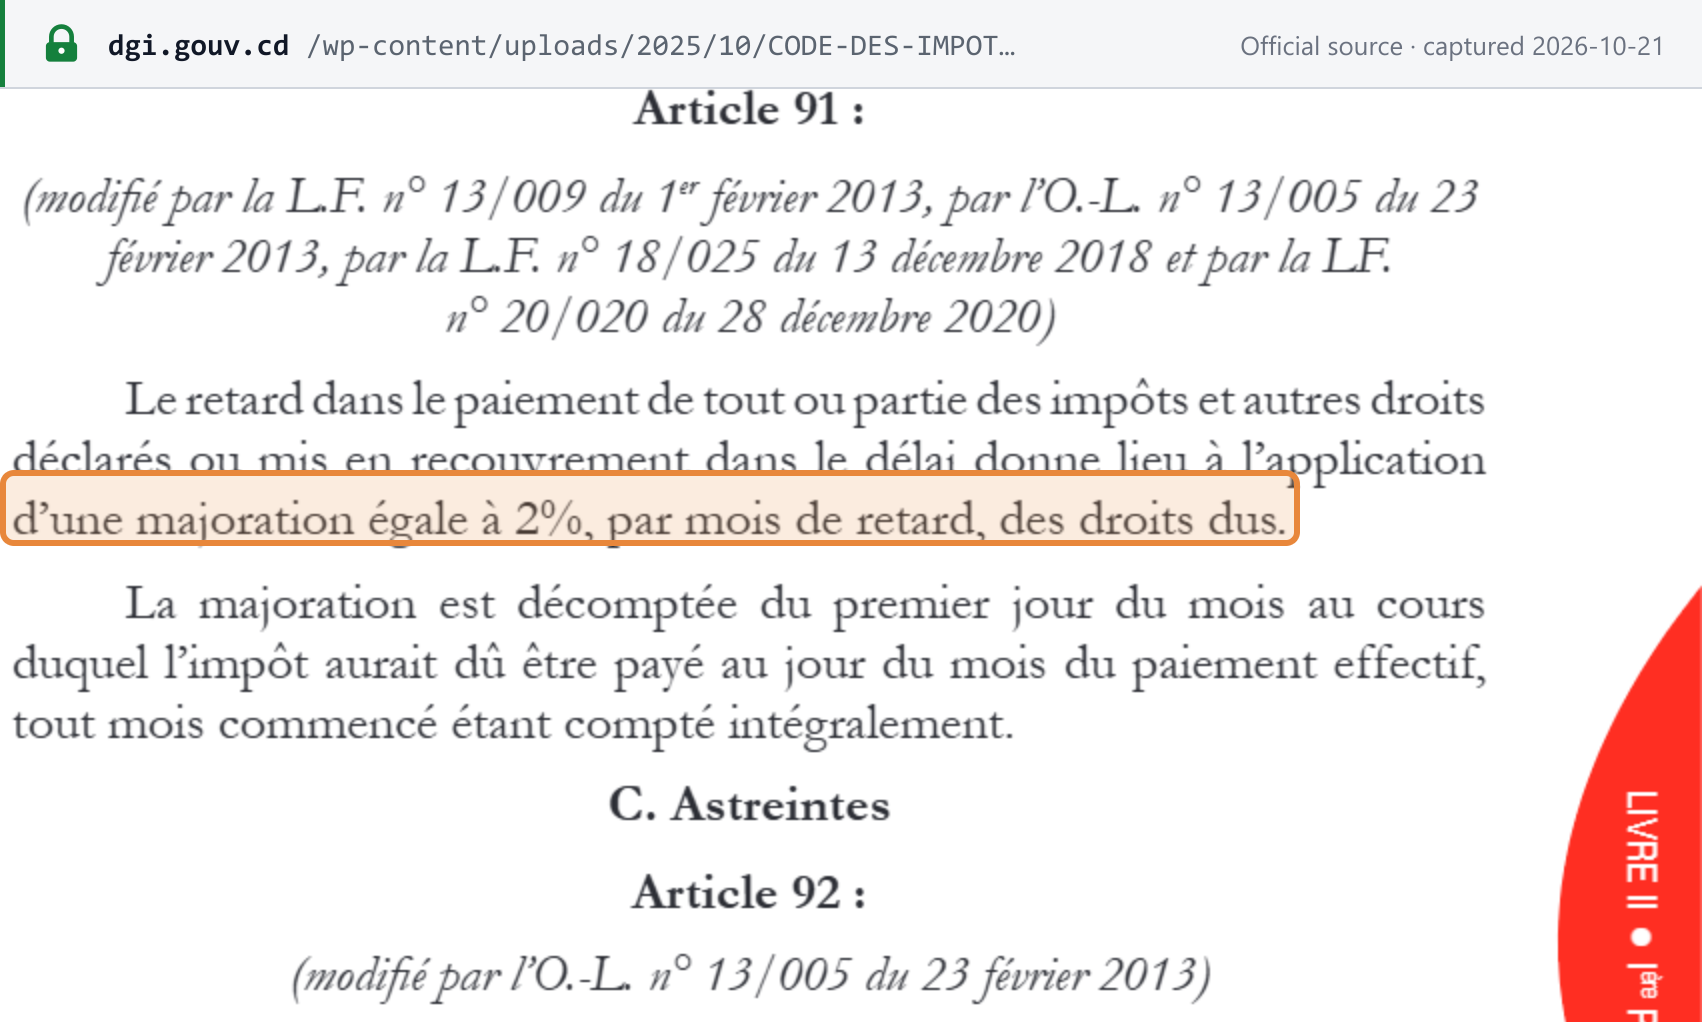 来源快照截取于 2026-10-21——原文
常见问题
我们在刚果(金)的供应商给我们开具的是普通发票,而不是 facture normalisée(标准化发票)。我们能否抵扣增值税?
不能。增值税法第 42 条规定,依法须使用税控设备(DEF)的人在税控设备之外开具的发票上所列的增值税不得抵扣。DGI 于 2025 年 12 月 4 日发布的公告宣布,2025 年 12 月未取得标准化发票支持的抵扣将在 20 天的补正期结束后予以重新核定;2026 年 10 月 5 日,DGI 确认,随着暂缓期结束,该义务已全面生效。
我们已经在使用 ERP 系统。在刚果(金)是否仍需要税控设备?
需要。每一个增值税纳税人都必须通过与 DGI 相连的 dispositif électronique fiscal(电子税控设备)开具发票。拥有自有开票软件的企业,须使该软件经 DGI 认证为企业开票系统(SFE),并与控制模块(MCF)或其在线版本(e-MCF)相连接。没有开票软件的企业可以使用 DGI 在 e-DEF 平台上提供的免费在线 e-UF。
我们是一家向刚果(金)客户销售软件或服务的境外公司。由谁缴纳增值税?
负有刚果(金)增值税纳税义务的非居民,必须以经认证或经公证的函件向 DGI 指定一名居住在刚果(金)的经批准代表,该代表对税款承担连带责任(增值税法第 23 条)。如未指定代表,增值税及任何罚款由客户缴纳。非居民企业提供的在线服务明确属于征税范围(第 011/42 号法令第 23 条),且法律未对非居民另设门槛。
如果 15 日适逢周末,刚果(金)增值税申报的截止日是哪天?
增值税法仅规定,申报和缴款应不迟于业务发生月份次月的 15 日。法律未规定 15 日适逢周末或节假日时如何处理。DGI 每月发布公告列明确切的截止日,因此请查阅其官方公告页面。
我们的刚果(金)增值税留抵税额能否退还?
仅当您属于增值税法第 64 条所列类别之一时方可退还:出口商(以当月出口额的 16% 为上限)、新投资额达到或超过 CDF 1,000,000,000 的企业、处于勘探或开发阶段的矿业和石油公司、停止经营的企业,以及增值税被预扣的国家全资公共机构。其他所有人均须将留抵税额结转下期;第 63 条规定,留抵税额既不得退还,也不得转让。
重要网站
| 网站 | 用途 |
|---|---|
| DGI——Direction Générale des Impôts(税务总局) | 税务机关首页 |
| DGI——增值税页面 | 增值税规则、注册和申报表格、增值税宣传册以及已公布的增值税纳税人登记册 |
| e-NIF | 在线申请 Numéro Impôt,并提供 NIF 查询 |
| i-impôts | 在线申报和缴款(大企业、税务中心和部分 CIS 纳税人);还可核验完税证明 |
| e-DEF | DGI 在线税控设备平台(e-UF、e-MCF) |
| DGI——Facture normalisée 改革 | 有关标准化发票的规则、部令和通函 |
| 经批准的开票系统和设备(PDF,2026 年 9 月 4 日) | 经认证的 SFE 和经批准的 DEF 供应商 |
| DGI——正式公告 | 月度申报截止日和电子发票公告 |
| SYGDEF | DGI 税控设备系统(账户登录),第 005/2024 号通函和 DGI 2026 年 10 月 5 日公告中提及,同时提及的还有用于核验标准化发票的「FACNO RDC」移动应用 |
| DGI——文件认证 | 通过二维码或编号核验 DGI 签发的文件 |
| DGDA——海关 | 进口申报和进口增值税 |
| Journal officiel(官方公报) | 官方公报(2026 年 10 月 21 日无法访问) |
没有官方税率查询工具;DGI 的增值税宣传册即为其对税率的官方摘要。
近期变化
- 2026-10-05——DGI 表示,随着部长宣布暂缓期结束,开具和交付 facture normalisée 的义务已全面生效,并将在全国范围内开展合规检查。(DGI)——参见事件
- 2026-03-23——年度客户和供应商清单现须由所有缴纳利润税的增值税纳税人于 2026 年 3 月 31 日前提交(LPF 第 47 条之二和第 47 条之三)。(DGI)
- 2026-02-25——依据第 25/060 号财政法更新税组:8% 税组改为 5%,并新增 1% 税组。(DGI)——参见事件
- 2025-12-01——通过税控设备开具的 facture normalisée 对所有增值税纳税人强制实施。(DGI)
完整时间线请参阅 Lookuptax 上的刚果(金)税务变化。
参考链接
- DGI——Code des Impôts,更新至 2023 年 7 月 10 日(增值税法、第 011/42 号法令、第 23/10 号法令和税收程序法)
- DGI——La TVA : notions essentielles à retenir(增值税:须掌握的基本概念,增值税宣传册,2025 年 8 月)
- DGI——Taxe sur la valeur ajoutée(增值税页面)
- DGI——Réforme de la facture normalisée(标准化发票改革)
- DGI——关于自 2025 年 12 月 1 日起 facture normalisée 义务的宣传活动(新闻,2025 年 11 月)
- DGI——2025 年 10 月 2 日第 01/050 号正式公告(启动日期)
- DGI——2025 年 12 月 4 日第 01/059 号正式公告(实施安排)
- DGI——2026 年 2 月 25 日第 01/010 号正式公告(税组)
- DGI——2026 年 10 月 5 日公告(义务全面生效)
- 2024 年 12 月 30 日第 004 号部级通函(标准化贷项通知单)
- 2024 年 12 月 30 日第 005 号部级通函(适用范围与豁免)
- 2023 年 10 月 23 日第 033 号部令(税控设备使用条件)
- 2025 年 2 月 27 日第 016 号部令(批准与认证)
- DGI——经认证的 SFE 和经批准的 DEF,截至 2026 年 9 月 4 日
- DGI——增值税纳税登记申报表
- DGI——2026 年 1 月 20 日第 01/005 号正式公告(Centres d'Impôts Synthétiques)
- DGI——关于 2026 年 10 月 15 日截止日的公告
- Ministère du Budget(预算部)——Budget citoyen 2026(2026 年公民预算)
- DGI——关于 2026 年度第 25/060 号财政法新规的交流会(2026 年 1 月)
- DGI——2026 年 3 月 23 日第 01/015 号正式公告(客户和供应商清单)
Lookuptax 相关内容: