哥伦比亚增值税(IVA)指南
| 概况 | |
|---|---|
| 国家代码 | CO |
| 税种名称 | 增值税——Impuesto sobre las ventas (IVA) |
| 税务机关 | Dirección de Impuestos y Aduanas Nacionales (DIAN) |
概述
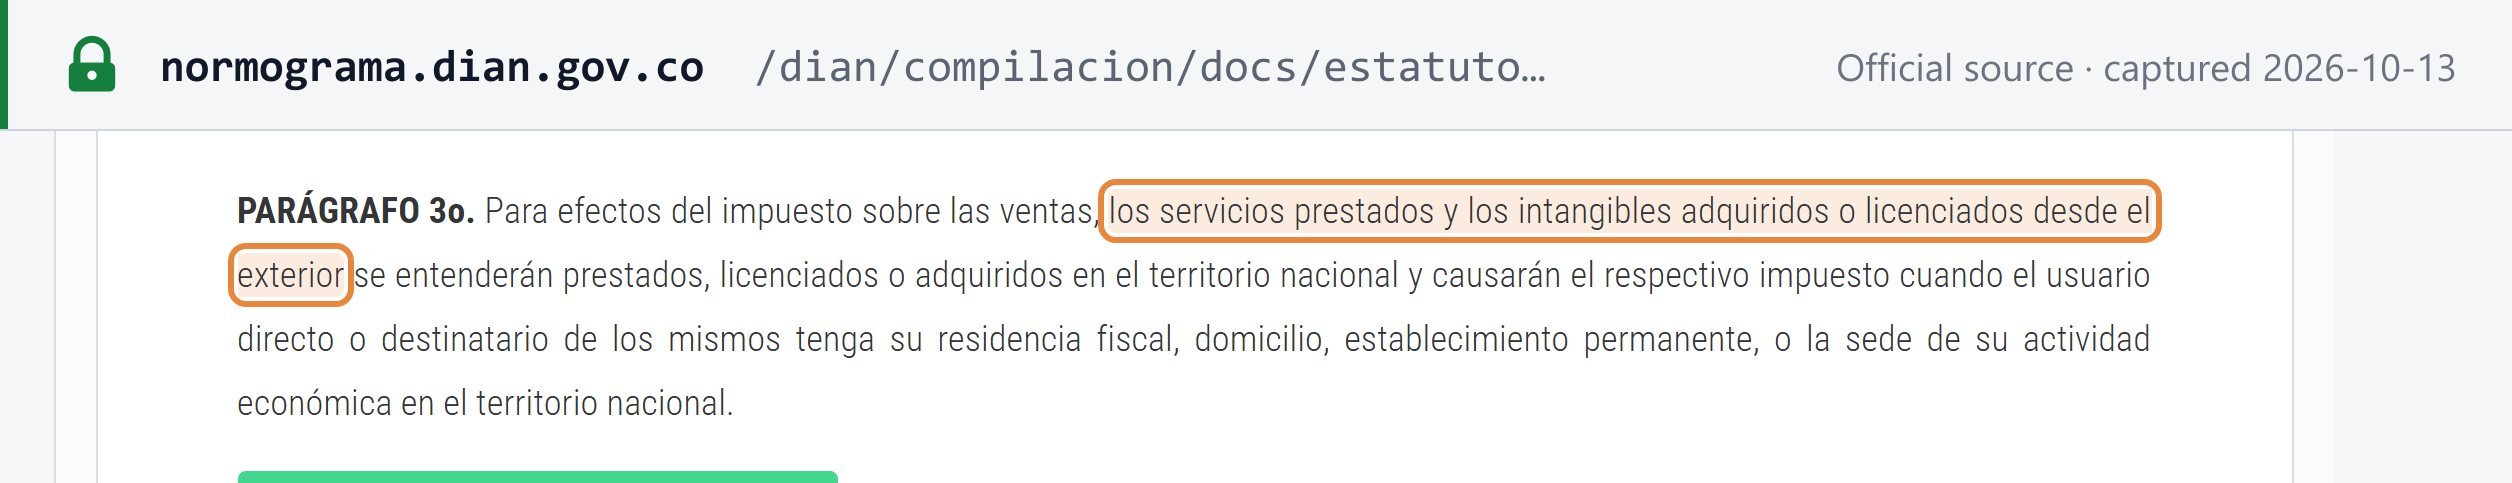
哥伦比亚依据 Estatuto Tributario(ET,《税法典》)(Decreto 624 de 1989)第三卷征收 impuesto sobre las ventas(IVA,增值税)。根据 ET 第 420 条,IVA 适用于:动产和不动产等有形货物的销售;与工业产权相关的无形资产的销售或转让;在哥伦比亚境内提供“o desde el exterior”(或从境外提供)的服务;有形货物的进口;以及彩票和纯线上游戏以外的博彩游戏。 [1]
主管机关。 IVA、税务登记册(RUT)和电子发票系统均由 Dirección de Impuestos y Aduanas Nacionales(DIAN,国家税务和海关总局) 负责管理。 [4]
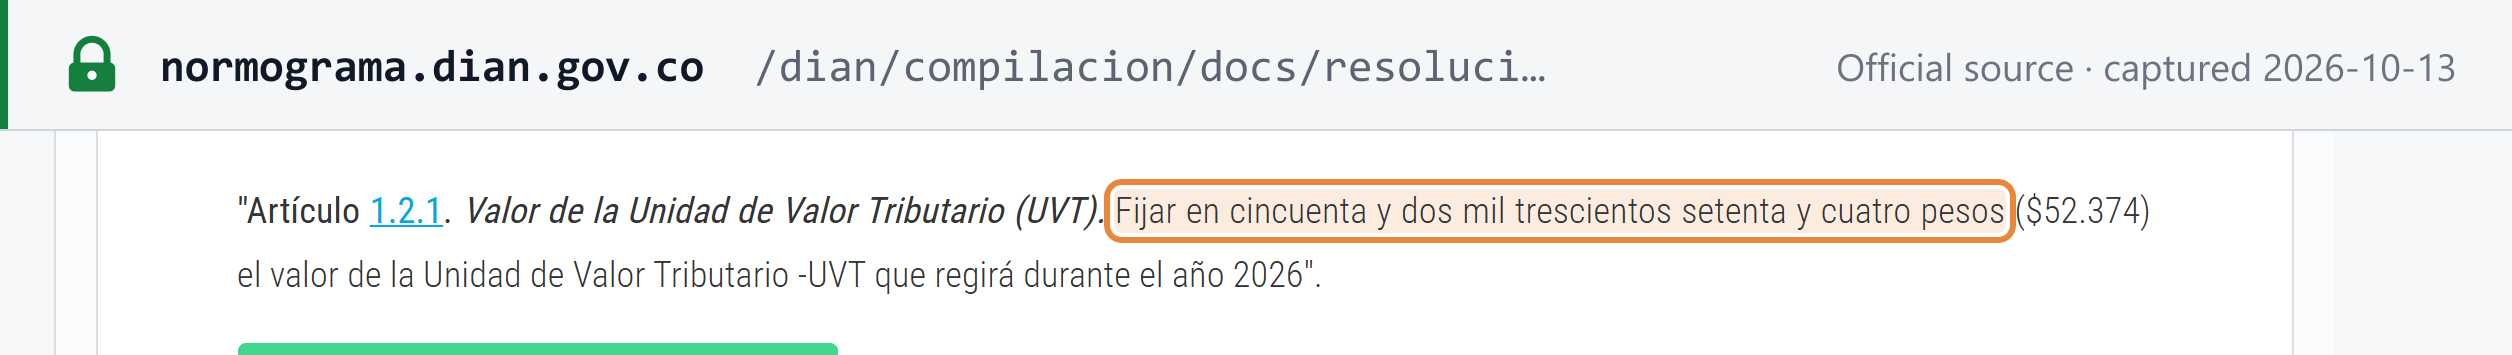
货币。 金额以 哥伦比亚比索(COP) 计。大多数门槛和罚款以 UVT(Unidad de Valor Tributario,税务价值单位)设定,DIAN 每年重新确定其数值。2026 年,1 UVT = COP 52,374(DIAN 2025 年 12 月 15 日第 000238 号决议)。 [3] 本页中的 COP 数字均按该 2026 年数值换算,并已作相应标注。
税期。 IVA 税期按日历划分:根据企业情况为两个月或四个月(参见申报频率)。
层级。 无。IVA 是单一的全国性税种,不存在省级或市级 IVA。市级 impuesto de industria y comercio(ICA,工商税)是一个独立的税种。
法律文件。 2025 年 9 月,DIAN 将其税务决议汇编为 Resolución 000227 de 2025,即 Resolución Única en Materia Tributaria, Aduanera y Cambiaria(税务、海关和外汇单一决议)。此前关于电子发票(第 000165/2023 号决议)、documento soporte(第 000167/2021 号决议)、电子工资单(第 000013/2021 号决议)和境外数字服务供应商(第 000051/2018 号决议)的决议现已并入其中,下文按第 000227/2025 号决议的条款编号引用,并在括号中注明原条款。 [20]
注册
谁应当注册
ET 第 437 条第 3 款规定:“Deberán registrarse como responsables del IVA quienes realicen actividades gravadas con el impuesto”——任何从事 IVA 应税活动的人都必须登记为 responsable de IVA(IVA 纳税义务人)。唯一的例外是针对某些自然人的一组条件:零售商和手工业者、小农户和畜牧户,以及个人服务提供者。 [2]
联合体(consorcios)和临时联营体(uniones temporales)在直接从事应税活动时,其本身即为 responsable。 [2]
注册门槛
- 公司及其他法人实体: 无门槛。ET 第 437 条第 3 款中的例外仅列出了自然人类别。
- 所列类别的自然人只有在同时满足全部六项条件时才能留在 IVA 之外: [2]
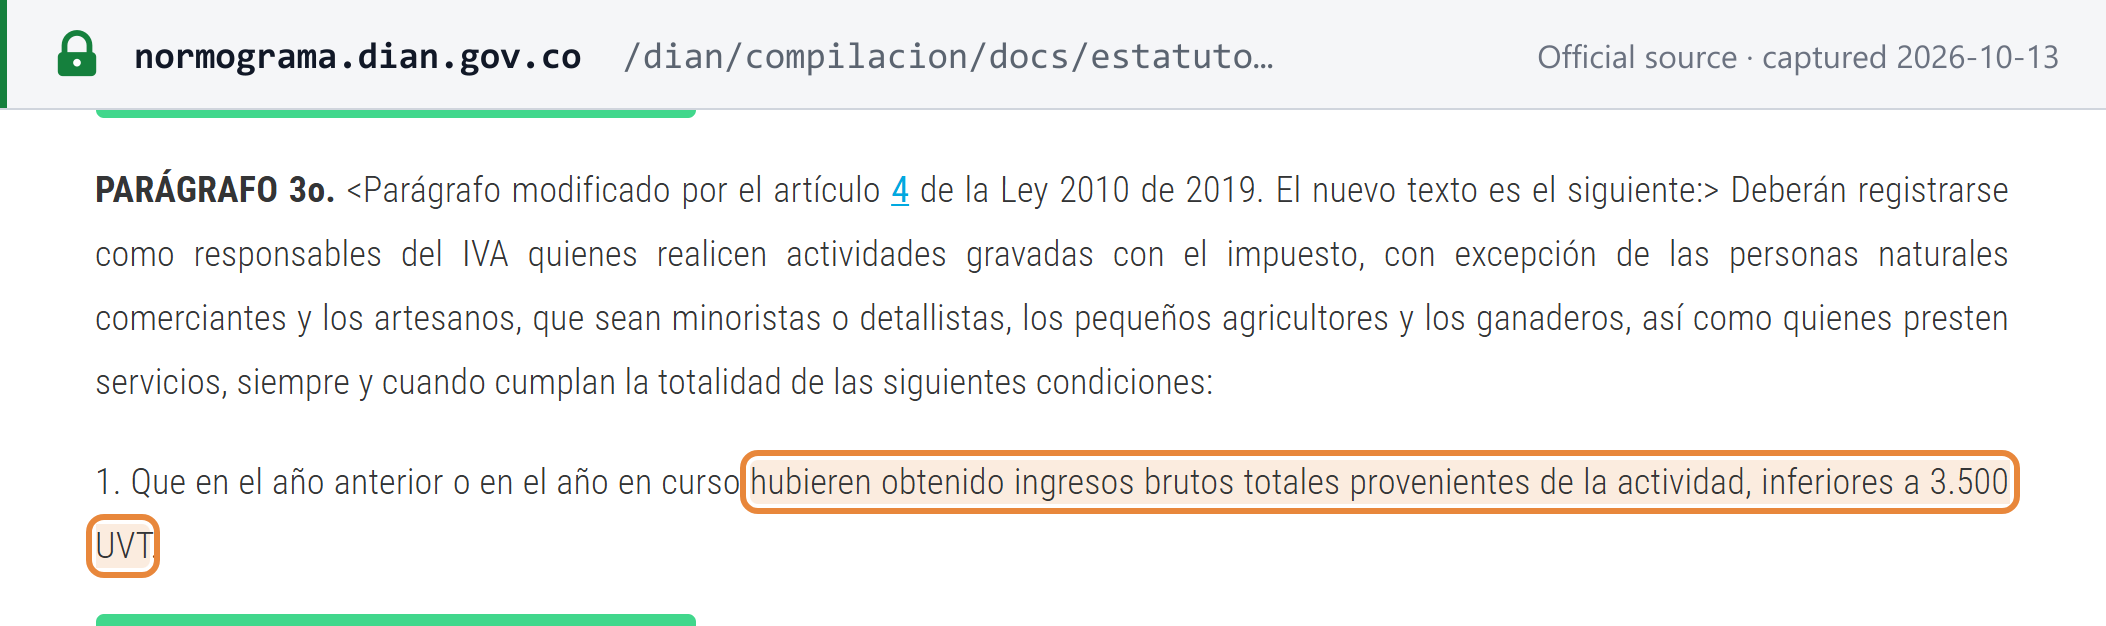
- 上一年度或本年度来自该活动的总收入低于 3,500 UVT(按 2026 年 UVT 为 COP 183,309,000);
- 经营场所不超过一处;
- 无特许经营或其他无形资产经营安排;
- 不是海关用户;
- 上一年度或本年度无单笔金额达到或超过 3,500 UVT 的应税合同;
- 来自应税活动的银行存款及类似款项不超过 3,500 UVT。
- 政府合同承包方。 对于收入来自与国家签订合同的自然人服务提供者,上述限额为 4,000 UVT(按 2026 年 UVT 为 COP 209,496,000)(第 5 款)。
- 计量方式。 以上一或本日历年度来自该活动的总收入计算——而不仅是应税供应。即将签订单笔金额超过 3,500 UVT 合同的人,必须在签约前办理登记。
- Régimen Simple(简易制度)。 适用 SIMPLE 制度且总收入低于 3,500 UVT 的自然人,不属于 IVA responsable(第 4 款)。
非居民注册
非居民不设门槛。 境外卖方需要做什么,取决于客户是谁:
- 向哥伦比亚 IVA responsable 销售(B2B): 无需登记——由客户代扣 IVA(参见境外公司向哥伦比亚销售)。
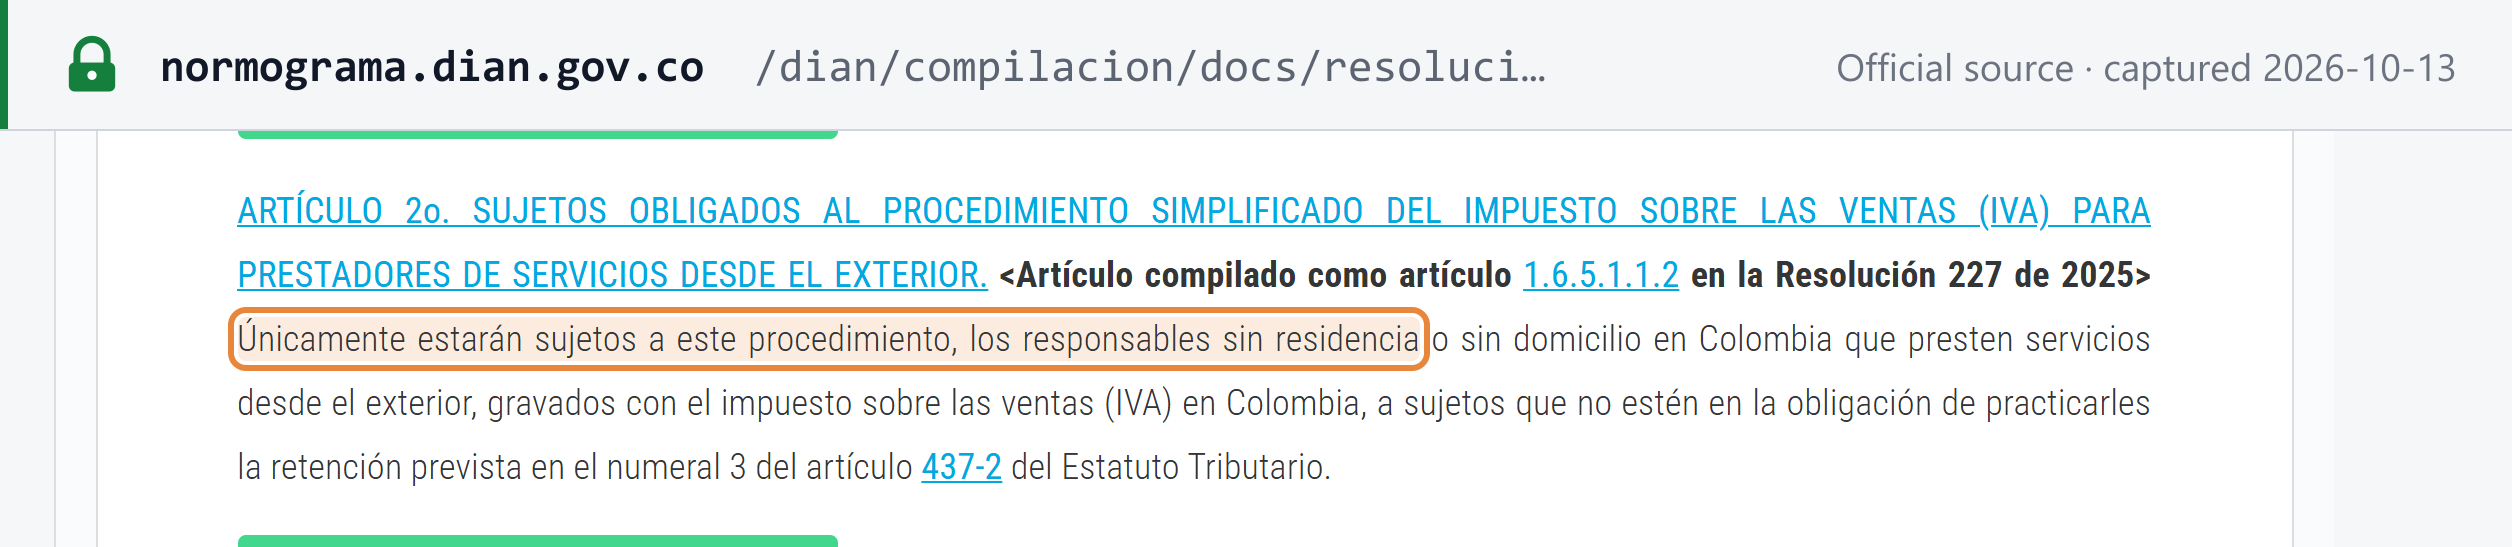
- 向消费者及其他无代扣义务的客户销售服务(B2C): 按照针对境外服务提供者的简易程序,在 RUT 中登记为 IVA responsable。第 000051/2018 号决议第 2 条(现为第 000227/2025 号决议第 1.6.5.1.1.2 条)规定:“Únicamente estarán sujetos a este procedimiento, los responsables sin residencia o sin domicilio en Colombia que presten servicios desde el exterior, gravados con el impuesto sobre las ventas (IVA) en Colombia, a sujetos que no estén en la obligación de practicarles la retención”(仅在哥伦比亚无居所或住所、从境外向无代扣义务者提供在哥伦比亚应缴 IVA 服务的纳税义务人适用本程序)。RUT 责任代码为 46 –“IVA prestadores de servicios desde el exterior”(境外服务提供者 IVA)。 [5]
已登记的境外供应商使用 DIAN 提供的西班牙语和英语表格按双月申报;ET 第 437 条第 2 款允许申报表以美元计算税款,并按申报和缴款当日的官方汇率(TRM)折算为比索。 [2] 登记申请通过 DIAN 的“PQSR y Denuncias”(请求、投诉与举报)渠道提交。 [5]
税号
“El Número de Identificación Tributaria, NIT, constituye el código de identificación de los inscritos en el RUT”(税务识别号 NIT 是 RUT 登记者的识别代码)(ET 第 555-2 条)。 [4] 公司 NIT 最多 9 位数字,后接一位校验位(dígito de verificación,DV)——DIAN 自身的 NIT 印在其网站上,为 800.197.268-4。确定申报截止日期时不考虑 DV(参见申报截止日期)。
NIT 的格式、校验位计算方法以及如何验证 NIT,请参阅哥伦比亚税号指南。如需核验号码,请使用哥伦比亚 NIT 验证工具。
如何注册
在 RUT(Registro Único Tributario,单一税务登记册)中的登记“deberá cumplirse en forma previa al inicio de la actividad económica”——即必须在业务开始之前完成——可在 DIAN、商会或其他授权机构办理,也可以通过电子方式办理。 [4] 所需文件取决于登记人类型,列于 Decreto Único Reglamentario 1625 de 2016(DUR,《单一实施条例》)第 1.6.1.2.11 条——例如,法人实体需提供其存续及法定代表证明,以及法定代表人的身份证件。 [13]
DIAN 的 RUT 页面未公布办理时限。请从 DIAN 的 RUT 登记与更新页面开始办理。
自愿注册
法律中没有单独的自愿登记条款,但存在同等效果:制度之外的人如果在价格中加收 IVA,则必须全面履行 responsable 的各项义务(ET 第 437 条第一个附款)。 [2]
注销登记
“Los responsables del impuesto solo podrán solicitar su retiro del régimen cuando demuestren que en el año fiscal anterior se cumplieron, las condiciones establecidas en la presente disposición”(ET 第 437 条第 3 款)——自然人只有在证明其上一财政年度满足全部六项条件后,方可退出该制度。 [2] 注销 RUT 本身适用 DUR 第 1.6.1.2.18 条; [13] 境外数字服务供应商则依据第 000051/2018 号决议第 7 条注销。 [5]
集团注册
不适用。ET 没有 IVA 集团条款;联合体和临时联营体本身作为 responsable,并不属于集团登记。关于集团登记在其他国家的运作方式,请参阅增值税集团登记详解。
税率
| 税率 | 适用范围 |
|---|---|
| 19% | 标准税率,自 2017 年起适用(经 Ley 1819 de 2016 修订的 ET 第 468 条) |
| 5% | 所列货物(ET 第 468-1 条)和服务(ET 第 468-3 条) |
| 0%——exento | 享有进项抵扣和退税权的免税货物和服务(ET 第 477、478、481 条) |
| Excluido | 不属于 IVA 范围:不征收 IVA,进项 IVA 不得抵扣(ET 第 424、476 条) |
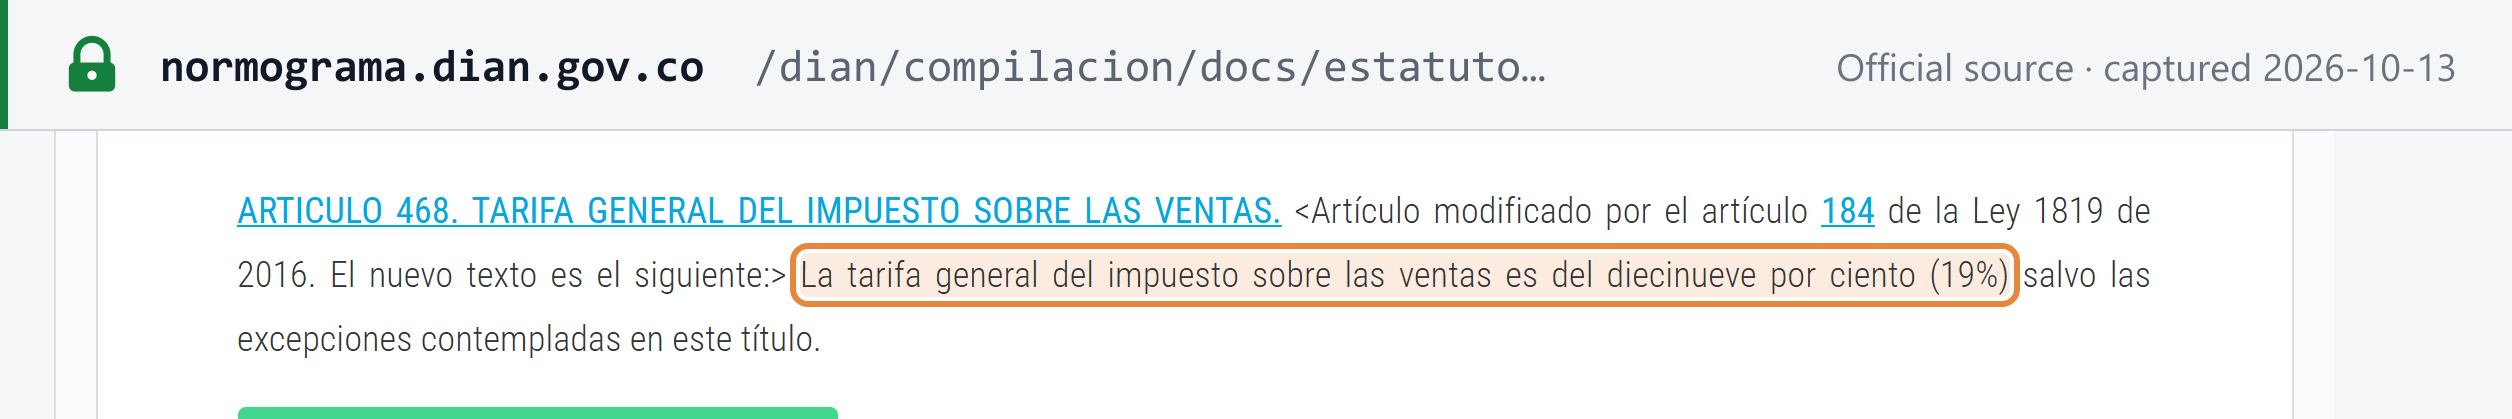
标准税率。 “La tarifa general del impuesto sobre las ventas es del diecinueve por ciento (19%) salvo las excepciones contempladas en este título”(销售税的一般税率为 19%,本编规定的例外除外)(ET 第 468 条)。自 2017 纳税年度起,税收中有一个百分点专项用于卫生和教育。 [6]
5% 低税率。
- 货物(第 468-1 条),按税则号列示——例如咖啡(09.01)、小麦(10.01)、工业用玉米和稻米、大豆以及粗制植物油。 [7]
- 服务(第 468-3 条)——例如在保税仓库储存农产品、农业保险,以及预付医疗和补充健康计划。安保、清洁和临时用工服务只有在由受 Superintendencia de Economía Solidaria(团结经济监管局)监管、且以这些服务为唯一宗旨的实体提供,并由残障人士实际提供服务时,才适用 5% 税率。同一条款中针对机票的 5% 税率仅适用至 2022 年 12 月 31 日。 [8]
Exento 不等于 excluido。 哥伦比亚没有单独命名的“零税率”;而是划分为两个类别,且其用词与欧盟增值税恰好相反:
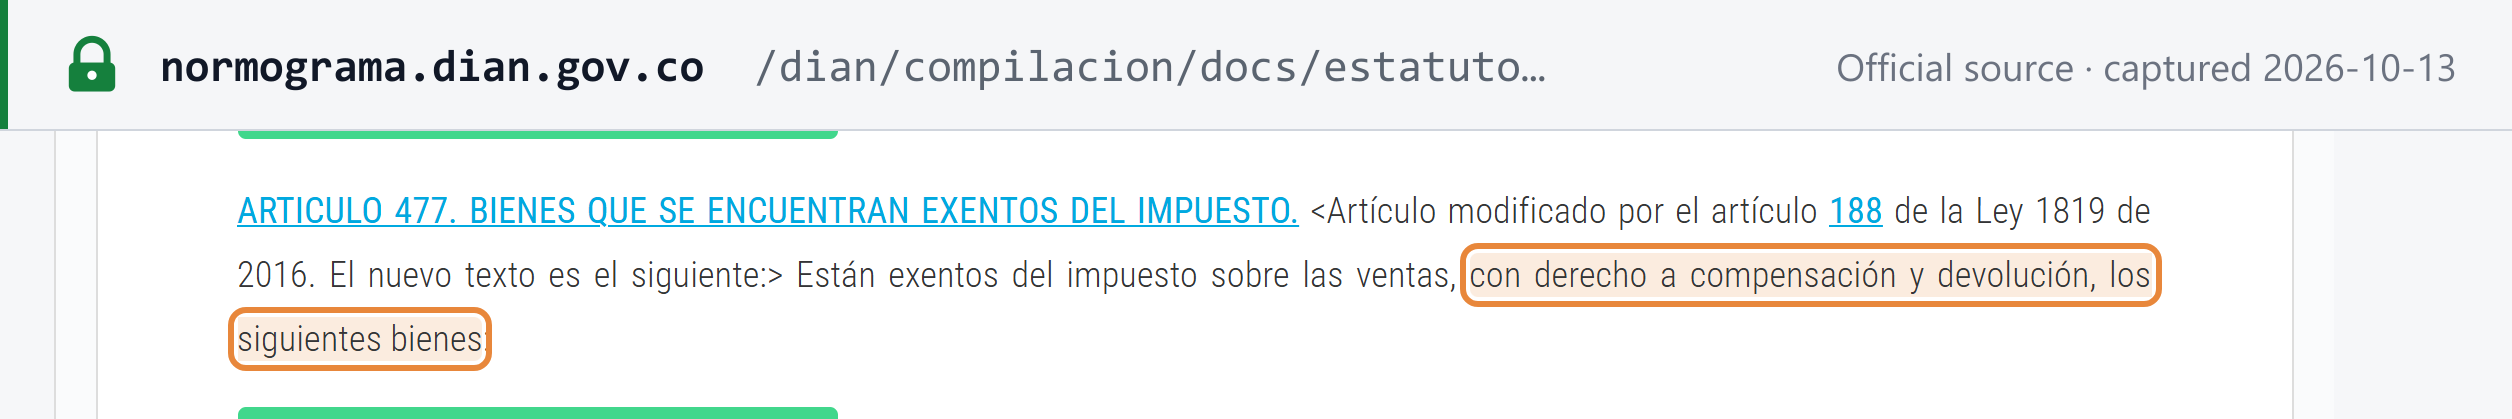
- Exento(免税)=按 0% 征税,享有进项 IVA 抵扣和退税权。第 477 条:“Están exentos del impuesto sobre las ventas, con derecho a compensación y devolución, los siguientes bienes”(下列货物免征销售税,并享有抵扣和退税权)。这相当于欧盟增值税中的零税率。 [9]
- Excluido(排除)=该供应“no causa el impuesto”(不产生纳税义务),且不产生进项 IVA 抵扣(第 424 条,结合第 488 条)。这相当于欧盟增值税中的免税。 [10]
两类的示例见免税一节。
已公布的未来税率。 截至 2026 年 10 月 13 日,尚无已颁布的未来税率。
跨境规则
进口与出口
- 有形货物的进口须征税,除非被明确排除。计税基础为关税完税价格加上关税本身(ET 第 459 条)。 [15] 进口报关单是申报进项 IVA 的凭证(DUR 第 1.6.1.4.12 条第 2 款)。 [13]
- 低价值进口。 价值不超过 USD 200 的邮政和快件进口,仅在自由贸易协定明确要求哥伦比亚不征收 IVA 的情况下才被排除在 IVA 之外(ET 第 428 条 j 项)。这并非一般性的小额豁免。 [16]
- 货物出口免税并享有退税权(ET 第 481 条 a 项)。在哥伦比亚境内提供、且完全由在哥伦比亚无业务的当事人在境外使用的服务,在满足监管要求的前提下免税(第 481 条 c 项)。 [17]
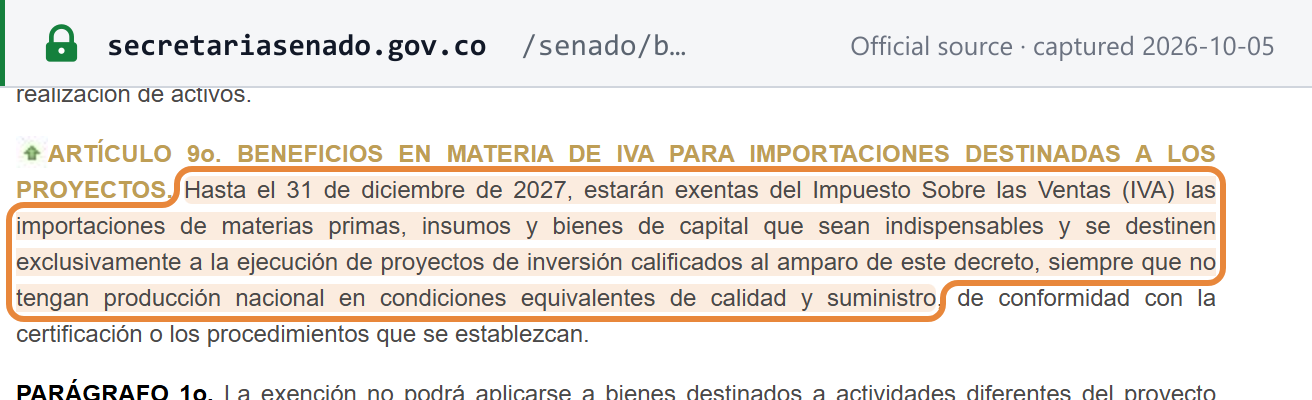
- 地震灾区。 在 2027 年 12 月 31 日之前,为受灾市镇的合格投资项目进口的必需原材料、投入品和资本货物免税(Decreto Legislativo 1413 de 2026 第 9 条,参见近期变化)。 [46]
供应地
- 当直接使用者或接受方的税务居所、住所、常设机构或经济活动所在地位于哥伦比亚时,来自境外的服务和无形资产在哥伦比亚征税(ET 第 420 条第 3 款)。 [1]
- 与不动产相关的服务在不动产所在地征税;文化和艺术服务以及装卸和仓储服务在实际提供地征税(第 420 条第 2 款)。 [1]
- 货物在哥伦比亚境内销售时和进口时征税(第 420 条 a 项和 d 项)。
非居民服务的反向征收
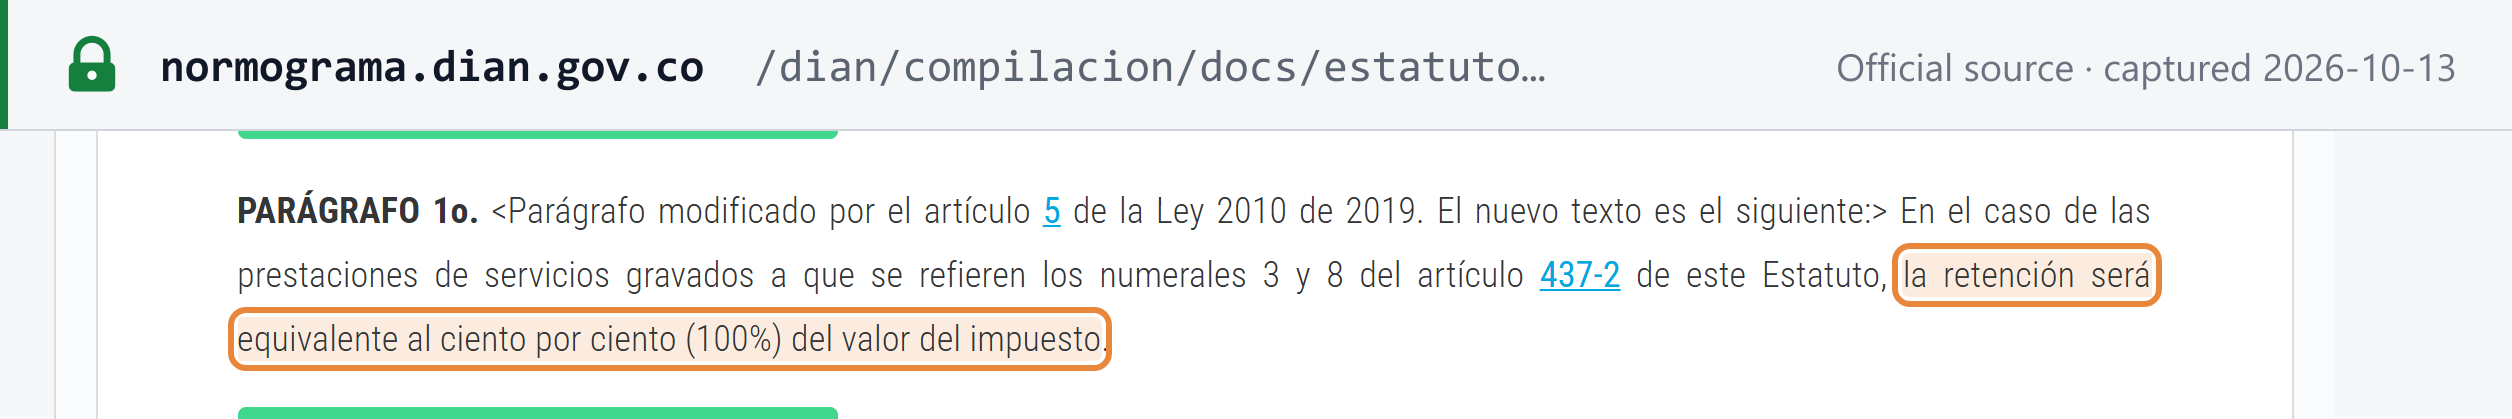
哥伦比亚以代扣方式实施反向征收。从在哥伦比亚无居所或住所的人处购买应税服务的哥伦比亚 IVA responsable 是代扣义务人(ET 第 437-2 条第 3 项),且“la retención será equivalente al ciento por ciento (100%) del valor del impuesto”(代扣额相当于税款的 100%)(第 437-1 条第 1 款)。 [11] [12] 客户只有在实际完成代扣后才能抵扣该 IVA(DUR 第 1.6.1.4.12 条第 1 款), [13] 并以 documento soporte 作为该笔采购的凭证。参见反向征收详解。
国内 IVA 代扣同样存在:国家机关、grandes contribuyentes(大纳税人)、发卡机构以及向 SIMPLE 纳税人采购的买方代扣最高 50% 的 IVA——未规定特别比例时为 15%——并按月申报。 [11] 参见增值税代扣制度。
数字产品与服务
根据上述供应地规则,从境外向哥伦比亚接受方提供的电子和数字服务属于应税服务——例如视听内容、平台服务、在线广告、远程教育以及无形资产的提供。仅提供此类服务、且未选择按双月申报的供应商,可以选择适用代扣制度以代替登记:发卡机构、预付卡销售商和代收款机构在向供应商付款时代扣 IVA,DIAN 以决议形式公布所涵盖的供应商名单(ET 第 437-2 条第 3 款)。 [12] 在哥伦比亚无税务居所的境外供应商提供电子或数字服务时无需开具发票(ET 第 437 条第 2 款)。 [2] 参见非居民供应商数字服务增值税。
显著经济存在(PES)是所得税规则,而非 IVA 规则。 自 2024 年 1 月 1 日起,具有 PES 的非居民——即与哥伦比亚市场存在有意且系统性的互动,并且来自哥伦比亚客户的总收入达到或超过 31,300 UVT(按 2026 年 UVT 为 COP 1,639,306,200)——须缴纳所得税(ET 第 20-3 条)。这不影响 IVA 登记。 [14]
境外公司向哥伦比亚销售——B2B 与 B2C
- 向企业销售(B2B)。 当哥伦比亚客户是 IVA responsable 时,境外卖方无需登记:由客户代扣 100% 的 IVA,缴纳给 DIAN 并开具 documento soporte。 [11]
- 向消费者销售(B2C)——以及向任何无代扣义务的客户销售。应税服务的境外卖方须在 RUT 中登记(代码 46),收取 IVA,并按双月申报,截止日期为次月第 10 个工作日,不设门槛。仅提供数字服务的供应商可以改为选择适用发卡机构代扣。 [5] [13]
- 货物。 运往哥伦比亚的货物的 IVA 在进口环节征收(参见进口与出口)。
电商平台视同供应商责任
不适用。哥伦比亚对电商平台没有视同供应商规则;它通过上述发卡机构代扣制度对境外数字服务征收 IVA。最接近的平台规则是 ET 第 616-1 条:“Las plataformas de comercio electrónico deberán poner a disposición un servicio que permita la expedición y entrega de la factura electrónica de venta por parte de sus usuarios al consumidor final”(电子商务平台须提供一项服务,使其用户能够向最终消费者开具并交付电子销售发票)——平台须为其用户提供开具电子发票的途径,而不是以卖方身份自行开票。 [18] 与其他国家的比较请参阅电商平台视同供应商规则。
发票要求
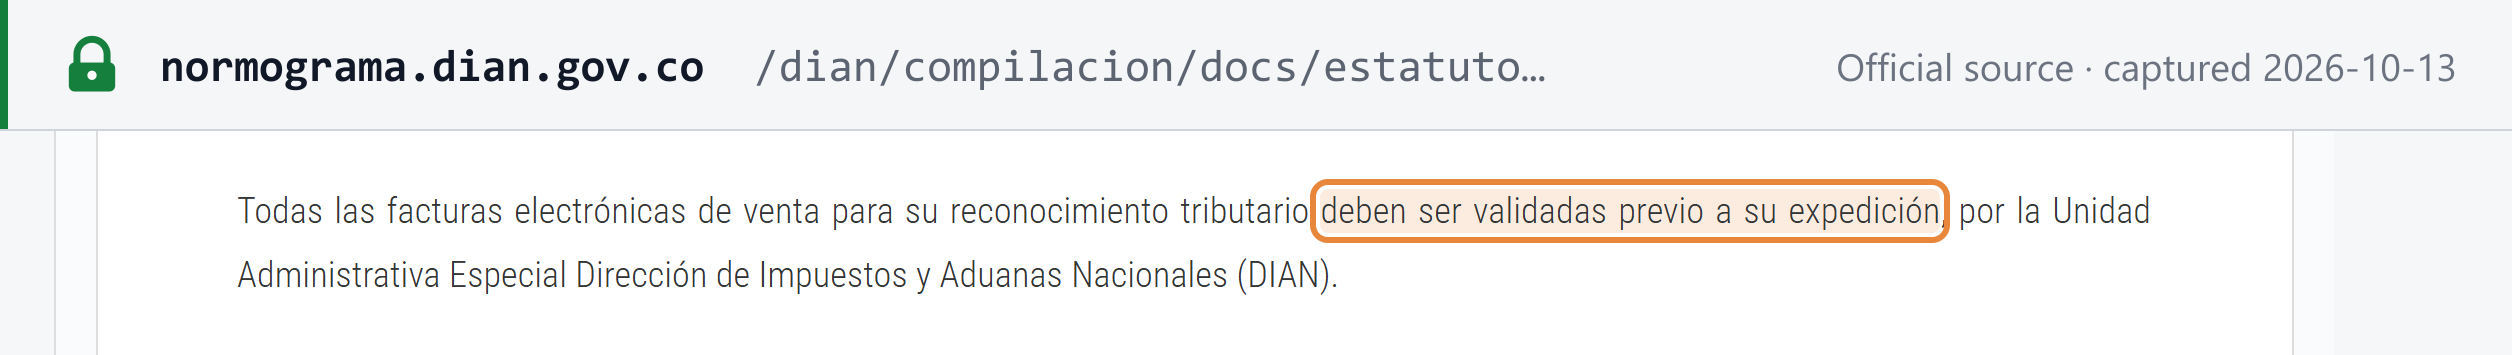
每张电子发票在生效之前都须经 DIAN 清关验证。 “Todas las facturas electrónicas de venta para su reconocimiento tributario deben ser validadas previo a su expedición”(所有电子销售发票须在开具前经验证方可获得税务认可),由 DIAN 验证;且发票“solo se entenderá expedida cuando sea validada y entregada al adquirente”(仅在经验证并交付给买方时才视为已开具)(ET 第 616-1 条)。 [18] 以下所有内容均源于这一清关模式(另见电子发票状态)。
必备内容
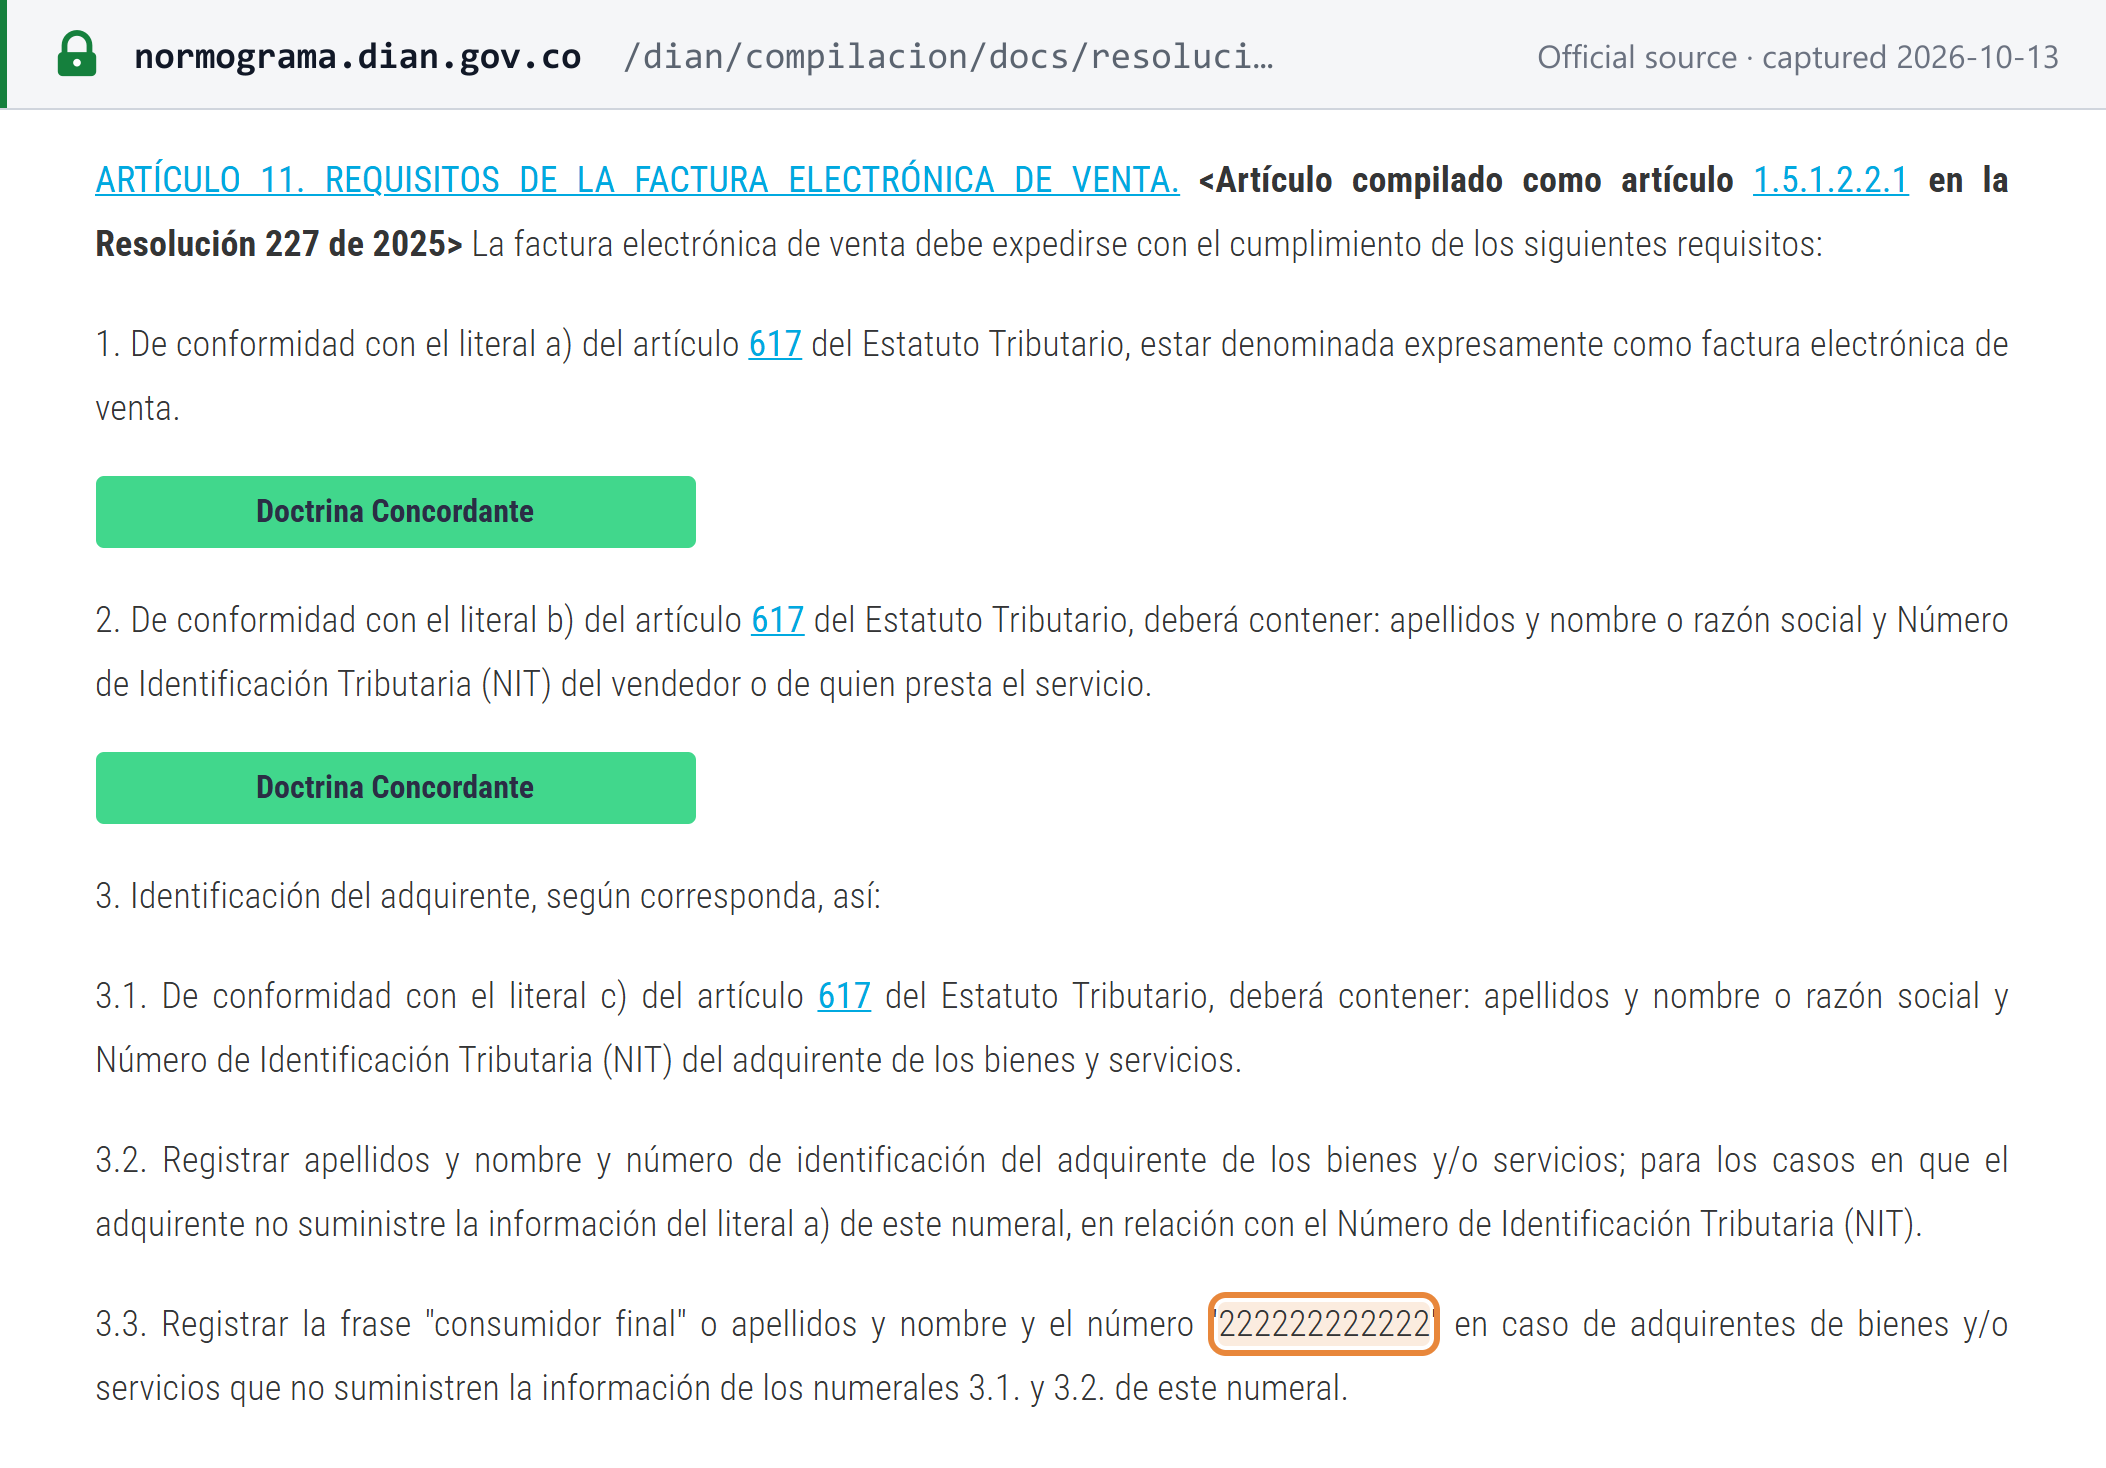
第 000227/2025 号决议第 1.5.1.2.2.1 条(原第 000165/2023 号决议第 11 条)为 factura electrónica de venta(电子销售发票)列出了 18 项要求: [19] [20]
| 序号 | 项目 |
|---|---|
| 1 | 标题“factura electrónica de venta” |
| 2 | 卖方名称和 NIT |
| 3 | 买方名称和 NIT;无 NIT 的,填写名称和身份证件号码;买方未提供任何信息的,填写“consumidor final”(最终消费者)及号码 222222222222;对于向身份不明买方进行的场外销售,填写交付地址 |
| 4 | 带有最多 4 个字母数字字符前缀的连续编号,以及 DIAN 编号授权的日期和有效期 |
| 5 | 生成日期和时间 |
| 6 | 开具日期和时间(即验证时间) |
| 7 | 以生成格式交付,并在电子容器中附上 DIAN 的验证文件(“Documento validado por la Dian”) |
| 8 | 明细行:数量、单位、描述和无歧义的编码 |
| 9 | 总金额 |
| 10 | 付款方式:现金或赊销,赊销的须注明期限 |
| 11 | 支付手段(适用于现金销售) |
| 12 | 适用时注明身份:IVA 代扣义务人、所得税自行代扣人、gran contribuyente、SIMPLE 纳税人 |
| 13 | 按税率分项列示 IVA、国家消费税(INC)、塑料袋税、“impuestos saludables”(健康税)以及法律要求的任何其他税种 |
| 14 | 数字签名 |
| 15 | CUFE(Código Único de Factura Electrónica,电子发票唯一代码) |
| 16 | 二维码中的 DIAN 网址 |
| 17 | 技术附件规定的内容 |
| 18 | 软件开发商的名称和 NIT、软件名称以及技术服务提供商 |
CUFE“corresponde a un valor alfanumérico obtenido a partir de la aplicación de un procedimiento que utiliza los datos de la factura electrónica de venta”——即按照技术附件规定的程序、根据发票数据生成的代码(第 000227/2025 号决议第 1.5.1.5.2.2 条,原第 000165/2023 号决议第 30 条)。 [19] 其法定依据是 ET 第 617 条中较短的清单。 [21]
买方信息。 当买方要求以其自己的名义开具发票时,卖方只能要求其提供名称或商号、身份证件类型和号码以及电子邮箱(经 2025 年 3 月 31 日第 000202 号决议修改的第 000165/2023 号决议第 69 条)。 [22]
开票期限
在每笔销售发生时开具。开具“comprende su generación, transmisión, validación y entrega ... por todas y cada una de las operaciones de venta y/o prestación de servicios al momento de efectuarse estas”(包括针对每一笔销售和/或服务提供业务在其发生时进行生成、传输、验证和交付)(第 000227/2025 号决议第 1.5.1.1.3.1 条,原第 000165/2023 号决议第 5 条)。 [19] 普通电子发票没有事后传输的宽限期;48 小时的时限仅适用于应急情况(参见电子发票状态)。
编号与顺序
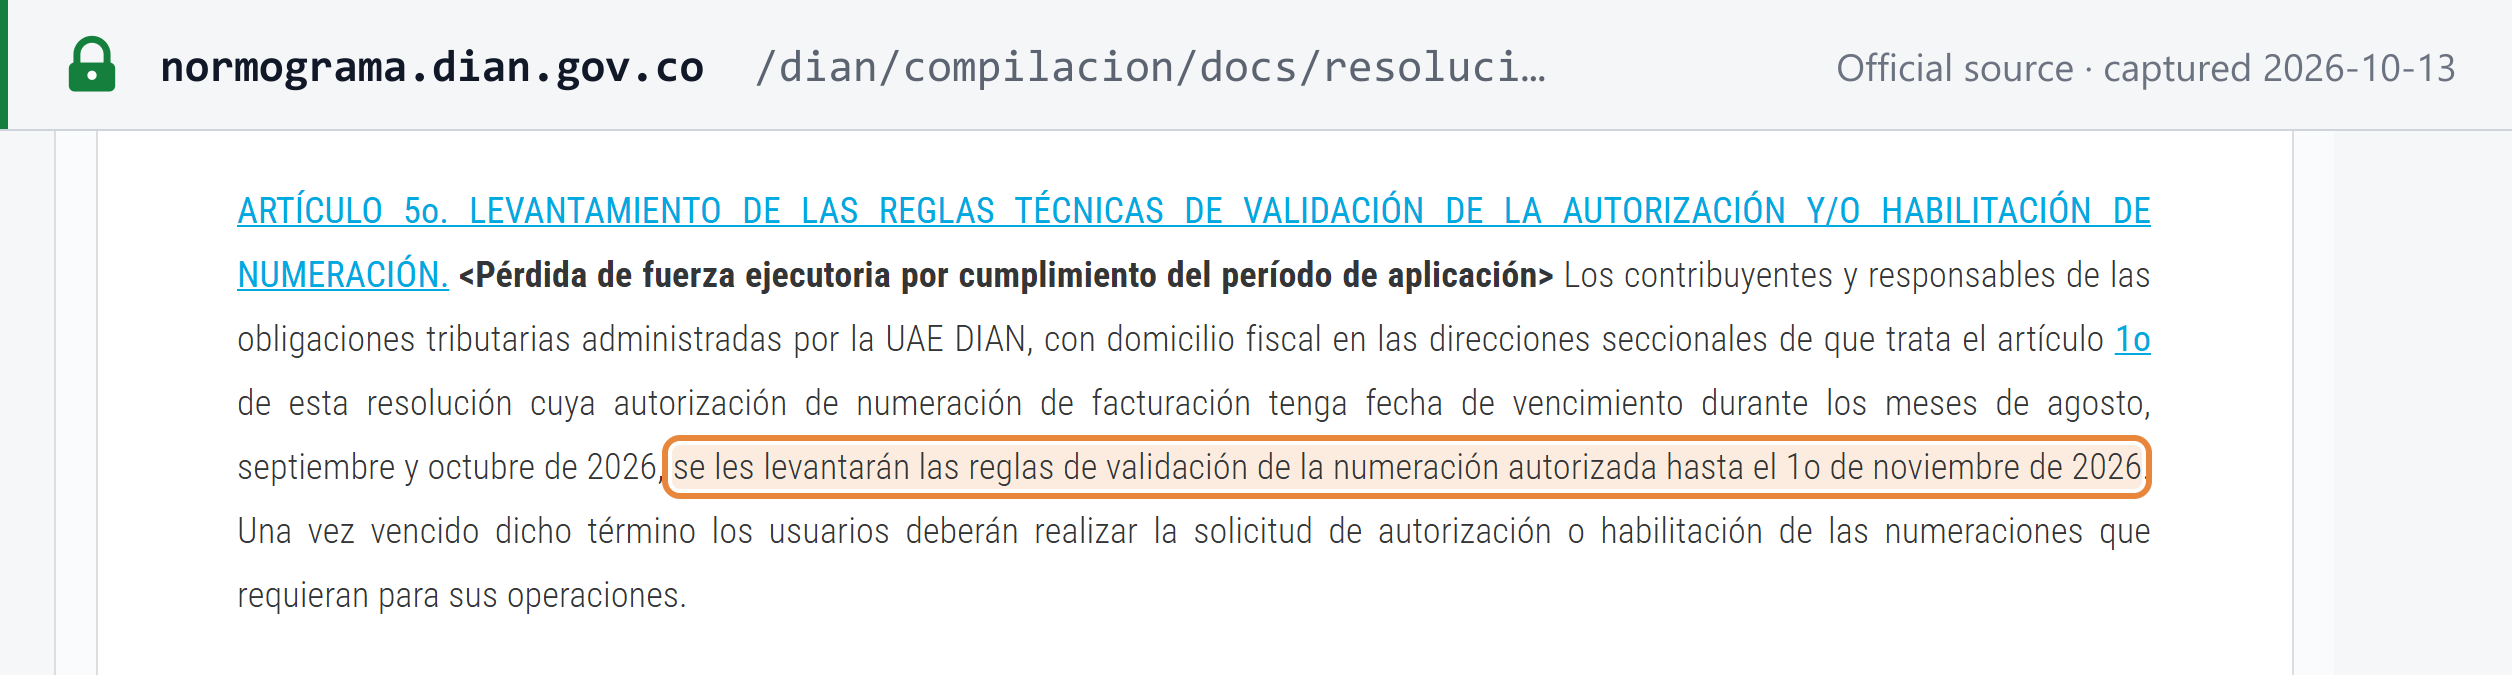
发票须载有“un número que corresponda a un sistema de numeración consecutiva de facturas de venta”(与销售发票连续编号系统相对应的编号)(ET 第 617 条 d 项)。 [21] DIAN 通过其编号服务授权每个号段、其前缀及有效期(第 000165/2023 号决议第 42–50 条,现已并入第 000227/2025 号决议)。已使用但未通过验证的编号将被作废(inhabilitado),并保留其记录。 [19] 在 2026 年 11 月 1 日之前,对于九个受灾城市中编号授权于 2026 年 8 月至 10 月到期的纳税人,暂停适用编号验证规则(DIAN 第 012017/2026 号决议第 5 条,参见近期变化)。 [48]
贷项与借项通知单
由电子发票衍生的贷项或借项通知单必须以此为标题,载有内部连续编号,注明“el prefijo, el número, el Código Único de Factura Electrónica (CUFE) de las facturas electrónicas de venta a la cual hace referencia”(所涉电子销售发票的前缀、编号和 CUFE)以及 CUFE 的生成日期,并载有其自身的 CUDE(Código Único de Documento Electrónico,电子单据唯一代码)和二维码网址(第 000227/2025 号决议第 1.5.1.5.6.1 条,原第 000165/2023 号决议第 36 条)。 [19]
币种与语言
“Se debe utilizar el idioma español y el peso colombiano en la generación de los documentos que hacen parte del sistema de facturación”——开票系统中的单据必须使用西班牙语和哥伦比亚比索,可以另行添加其他币种的金额或第二种语言(第 000227/2025 号决议第 1.5.1.11.4 条,原第 000165/2023 号决议第 66 条)。 [19] 开票相关决议未规定将外币金额折算为比索所用的汇率或日期。
单据类型
- Factura electrónica de venta——默认单据,适用于 B2B、B2G 和 B2C。
- Documentos equivalentes electrónicos——电子等效单据,例如 POS 收银小票、公用事业账单、旅客运输票和机票、博彩票、通行费票以及演出和电影票。电子 POS 小票分阶段推行:2024 年 5 月 1 日(grandes contribuyentes)、2024 年 6 月 1 日(其他所得税申报人)和 2024 年 7 月 1 日(所有其他人);其他等效单据于 2024 年 9 月至 11 月间相继推行(经修订的第 000165/2023 号决议第 23 条,现已并入第 000227/2025 号决议)。 [19]
- 传统 POS 小票的限制。 它只能“siempre que la venta ... no supere cinco (5) UVT”(在销售额不超过 5 UVT 的情况下)开具(按 2026 年 UVT 为 COP 261,870,不含税);它不能作为进项 IVA 或所得税扣除的凭证;且买方始终有权要求开具发票(ET 第 616-1 条第 2 款)。 [18] DIAN 在第 000165/2023 号决议的序言中表示,电子 POS 单据可以针对任何金额开具,且在买方以姓名和身份证件号码完整识别时可作为进项 IVA 的凭证。
- Documento soporte——参见自开票。
- Nómina electrónica——电子工资支付凭证(参见电子发票状态)。
自开票
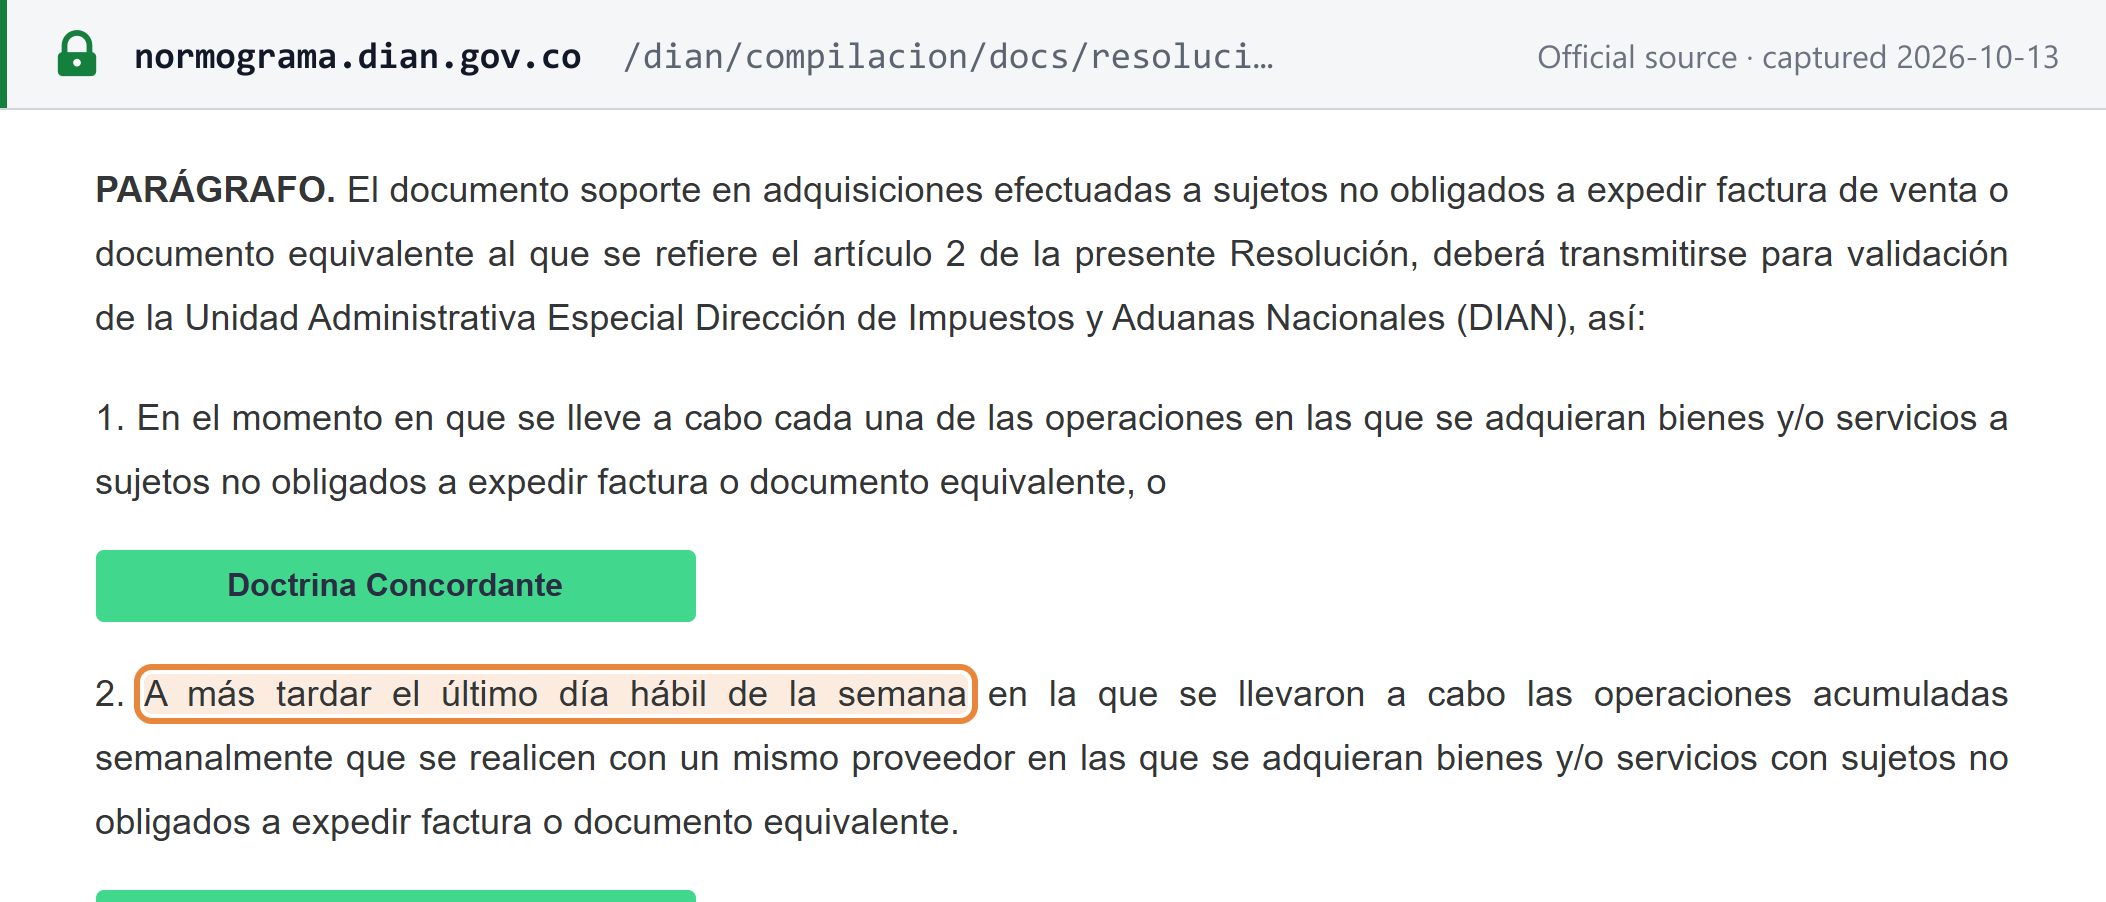
当企业从无开票义务的人(包括非居民)处采购,并希望申报成本或进项 IVA 时,须生成电子 documento soporte en adquisiciones efectuadas a sujetos no obligados a facturar(向无开票义务者采购的支持凭证),并将其传输给 DIAN 进行验证。该凭证必须在每笔业务发生时传输;对于与同一供应商按周汇总的采购,则须“a más tardar el último día hábil de la semana”(最迟于当周最后一个工作日)传输(第 000227/2025 号决议第 1.5.2.3.4 条,原第 000167/2021 号决议第 10 条)。 [23] 没有 RUT 的非居民以其本国税号代替 NIT 进行识别(DUR 第 1.6.1.4.12 条第 3 项)。 [13] 参见 DIAN 的 documento soporte 指引。
保存期限与审计轨迹
- 保存期限:至少 5 年。 账簿、支持凭证、代扣证明和申报表必须保存“por un período mínimo de cinco (5) años, contados a partir del 1o. de enero del año siguiente al de su elaboración, expedición o recibo”(自其编制、开具或收到之年的次年 1 月 1 日起计算,至少保存五年);采用电算化记账的,还必须保存存储介质和程序(ET 第 632 条)。 [24]
- 电子归档。 经 DIAN 验证的 XML 即为法定发票,因此电子存储是常态;电子支持凭证必须保持可访问和完整(第 000167/2021 号决议第 21 条,适用 Ley 527 de 1999 第 12–13 条)。 [23]
- 审计轨迹。 事前验证、CUFE 以及 DIAN 授权的编号号段使每张发票均可追溯;未通过验证的编号被作废并保留其记录。ET 第 617 条要求具备“los medios necesarios para su verificación y auditoría”(进行核查和审计所需的手段), [21] 使用销售隐匿软件将被处以查封(ET 第 657 条第 2 项,参见处罚)。
合规发票样本
DIAN 未公布附注释的发票样本。以下由 Lookuptax 按照一笔适用两档 IVA 税率的国内 B2B 销售,列出 18 项必备内容。其中所有名称、编号和金额均为虚构:
Factura electrónica de venta
| 编码第 8 项 | 描述第 8 项 | 数量 / 单位第 8 项 | 单价(COP) | 金额(COP) | IVA 税率第 13 项 |
|---|---|---|---|---|---|
| SPEC-001 | 办公椅 | 10 件 | 200,000 | 2,000,000 | 19% |
| SPEC-002 | 烘焙咖啡,500 克 | 20 件 | 25,000 | 500,000 | 5% |
- 小计
- COP 2,500,000
- IVA 19%,计税金额 COP 2,000,000第 13 项
- COP 380,000
- IVA 5%,计税金额 COP 500,000第 13 项
- COP 25,000
- 合计第 9 项
- COP 2,905,000
- CUFE:CUFE-SPECIMEN-PLACEHOLDER(第 15 项)。载有 DIAN 验证网址的二维码(第 16 项)。
- 卖方的数字签名(第 14 项)和技术附件规定的内容(第 17 项)位于 XML 中。
- 在电子容器中连同 DIAN 的「Documento validado por la Dian」一并交付给买方(第 7 项)。
- 现金销售须注明支付手段(第 11 项);本示例为赊销。
- 软件:SPECIMEN-ERP,开发商 Ejemplo Software S.A.S.(NIT-SPECIMEN-C);技术服务提供商 NIT-SPECIMEN-D(第 18 项)。
- 仅在向身份不明买方进行场外销售时,才须填写地址作为交付地址(第 3 项);上述地址均为可选。
- 标题「factura electrónica de venta」(第 1 项)。对于匿名消费者,买方栏填写「consumidor final」、222222222222(第 3 项)。
电子发票状态
状态(截至 2026-10-13):强制实施,采用事前验证的清关模式。 哥伦比亚的系统是 DIAN 的 Sistema de Facturación Electrónica(电子发票系统),实行 validación previa(事前验证):DIAN 在每张发票开具之前对其进行验证(ET 第 616-1 条)。 [18] 参见 CTC 电子发票模式。
- 格式。 XML,遵循第 000165/2023 号决议通过的技术附件(“Versión 1.9 del Anexo Técnico de Factura Electrónica de Venta”,电子销售发票技术附件 1.9 版)。随第 000042/2020 号决议发布的附件规定,版本字段不等于“UBL 2.1”的单据将被拒绝。 [19] [25]
- 发送方。 开票方,通过 DIAN 授权的技术服务提供商或 DIAN 的免费开票服务发送。
- 实施阶段。 开票义务分阶段强制实施:先针对 DIAN 选定的主体,然后按照第 000042/2020 号决议第 20 条的时间表扩展至所有人,该时间表自 2020 年 6 月 15 日持续至 2020 年 11 月 1 日。 [25] 该时间表已被第 000165/2023 号决议第 70 条废止。登记加入 Régimen SIMPLE 的纳税人有两个月时间开始开具电子发票(第 000227/2025 号决议第 1.5.1.2.1.1 条;DUR 第 1.6.1.4.28 条)。 [20] [13] 电子等效单据于 2024 年相继推行(参见单据类型)。
- 适用范围。 B2B、B2G 和 B2C 均涵盖在内——买方规则中包括“consumidor final”。
- 应急处理。 如果开票方自身系统发生故障,须开具纸质发票,然后“dentro de las 48 horas siguientes al momento en que se supera el inconveniente”(在故障排除后的 48 小时内)将其作为“tipo 3”(类型 3)电子发票传输(第 000227/2025 号决议第 1.5.1.5.7.1 条,原第 000165/2023 号决议第 37 条)。 [19] 如果 DIAN 的系统发生故障,可以在未经事前验证的情况下开具发票,并在故障结束后 48 小时内传输(ET 第 616-1 条)。 [18]
- RADIAN。 属于可流通票据(títulos valor)的电子发票须在 RADIAN 中登记;“Hasta tanto no se realice el registro de las operaciones en el RADIAN, no se hará efectiva la correspondiente cesión de derechos”(在 RADIAN 中完成业务登记之前,相应的权利转让不生效)(ET 第 616-1 条第 3 款)。赊购的买方必须发送电子收货确认后,该发票才能作为其成本和进项 IVA 的凭证(第 000085/2022 号决议)。 [26]
- 电子工资单。 工资支付以 documento soporte de pago de nómina electrónica(电子工资支付凭证)为凭证,须在支付后次月的前 10 天内传输(第 000227/2025 号决议第 1.5.3.4.1.1 条,原第 000013/2021 号决议)。 [27]
关于哥伦比亚与其他国家的对比,请参阅电子发票状态与网络一览表,以及秘鲁和智利电子发票指南。
申报与缴款
申报频率
| 频率 | 期间 | 适用对象 |
|---|---|---|
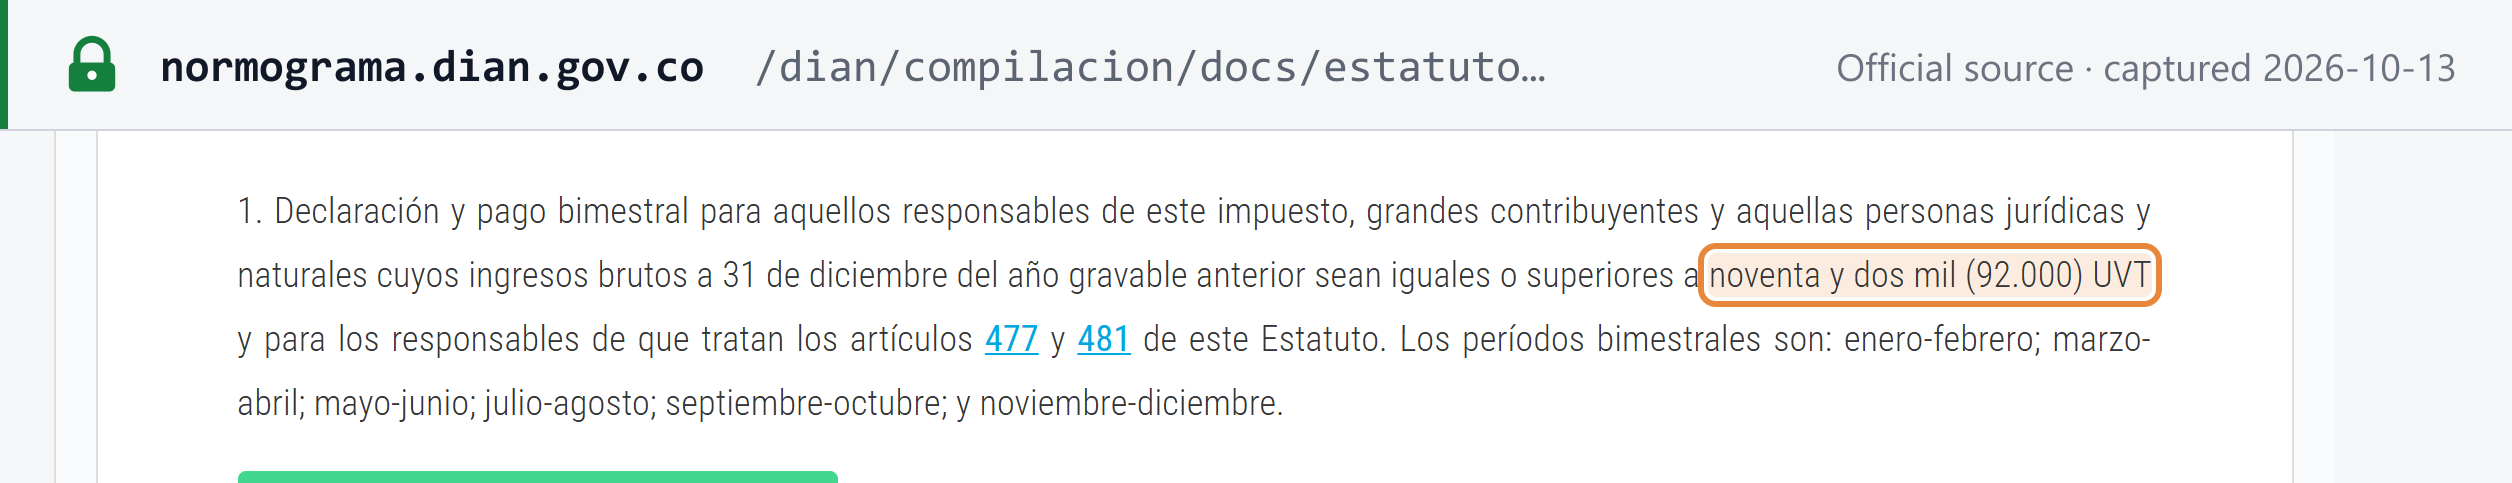
| 双月 | 1–2 月、3–4 月、5–6 月、7–8 月、9–10 月、11–12 月 | Grandes contribuyentes;上一年度 12 月 31 日总收入达到或超过 92,000 UVT 者;第 477 条和第 481 条所述的 responsable(免税货物生产商、出口商) |
| 四个月(cuatrimestral) | 1–4 月、5–8 月、9–12 月 | 上一年度总收入低于 92,000 UVT 的所有人 |
| 双月 | 同上 | 境外服务提供者(第 000051/2018 号决议第 14 条;DUR 第 1.6.1.13.2.30 条第 4 款) |
来源:前两行依据 ET 第 600 条; [28] 境外供应商依据第 000051/2018 号决议和 DUR。 [5] [13] 92,000 UVT 标准使用上一年度收入和上一年度 UVT 计算,因此该门槛最好以 UVT 理解(按 2026 年 UVT 计算则为 COP 4,818,408,000)。某一期间没有应税或可抵扣业务的,无需申报(ET 第 601 条)。 [49]
申报截止日期
申报和缴款在同一天到期,根据 NIT 的最后一位数字(不含校验位) 确定:“sin tener en cuenta el dígito de verificación”(不考虑校验位)(DUR 第 1.6.1.13.2.30 条和第 1.6.1.13.2.31 条,经 Decreto 2229 de 2023 替换,自 2024 年起适用)。 [13]
| NIT 最后一位数字 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 0 |
|---|---|---|---|---|---|---|---|---|---|---|
| 期间结束后次月的第几个工作日 | 第 7 个 | 第 8 个 | 第 9 个 | 第 10 个 | 第 11 个 | 第 12 个 | 第 13 个 | 第 14 个 | 第 15 个 | 第 16 个 |
境外服务提供者无论 NIT 尾号为何,均须在每个双月期间结束后次月的第 10 个工作日之前申报并缴款(DUR 第 1.6.1.13.2.30 条第 4 款)。 [13]
2026 年即将到来的日期(DIAN 2026 年税务日历): [29]
| 申报表 | 截止日期(NIT 尾号 1 → 0) |
|---|---|
| 双月,2026 年 9–10 月 | 2026 年 11 月 11、12、13、17、18、19、20、23、24、25 日 |
| 双月,2026 年 11–12 月;以及四个月,2026 年 9–12 月 | 2027 年 1 月 13、14、15、18、19、20、21、22、25、26 日 |
| 境外服务提供者,2026 年 9–10 月 | 2026 年 11 月 17 日(任何尾号) |
| 境外服务提供者,2026 年 11–12 月 | 2027 年 1 月 18 日(任何尾号) |
缴款截止日期与方式
与申报同一天。申报和缴款通过 DIAN 的在线服务 dian.gov.co 办理。境外供应商的申报表以美元计算,并按申报和缴款当日的 TRM 折算(ET 第 437 条第 2 款)。 [2]
其他申报
- IVA 代扣申报表。 代扣义务人按月申报并缴纳所代扣的 IVA(DUR 第 1.6.1.13.2.34 条)。 [13]
- 外部信息报送(información exógena)——年度第三方信息申报,违者依据 ET 第 651 条处罚。 [43]
- Régimen Simple 纳税人提交年度合并 IVA 申报表(DUR 第 1.6.1.13.2.51 条)。 [13]
进项税抵扣与不得抵扣项目
- 可抵扣范围。 仅限于在所得税上构成成本或费用、并且用于 IVA 应税业务的采购和进口所负担的 IVA(ET 第 488 条)。 [30] 因此,用于 excluido 供应的投入品的 IVA 不得抵扣。
- 固定资产——不得抵扣。 “El impuesto sobre las ventas por la adquisición o importación de activos fijos no otorgará descuento”(购置或进口固定资产所负担的销售税不得抵扣),但适用第 485-2 条重工业资本货物制度的除外(ET 第 491 条)。 [31]
- 单据要求。 采购须取得 factura electrónica、可作为扣除凭证的等效单据或 documento soporte;赊购的,还必须已发送电子收货确认。对非居民服务代扣的 IVA,只有在完成代扣后才能抵扣。
退税
- 谁可以申请退税。 出口商及其他第 481 条所述 responsable、第 477 条所述免税货物生产商、IVA 被代扣的 responsable(“aquellos que hayan sido objeto de retención”,即被代扣者),以及依据第 468-1 条和第 468-3 条适用 5% 税率的供应商(就税率差额,在提交所得税申报表后申请)(ET 第 850 条第 1 款)。其他 responsable 的留抵余额结转下期。 [32]
- 办理时限。 办理时限由 ET 第 855 条规定。
- 非居民。 Estatuto Tributario 未设立针对非居民企业的退税机制。
免税
免税(exento)与排除(excluido)供应
Exento——0% 税率,可抵扣并可退税(ET 第 477、478、481 条): [9] [17]
- 活牛,以及牛肉、猪肉、鸡肉和鸡蛋(第 477 条);
- 出口货物和符合条件的出口服务;向非居民提供的旅游服务;向自由贸易区工业用户销售投入品;面向社会经济等级 1 和 2 的家庭互联网(第 481 条);
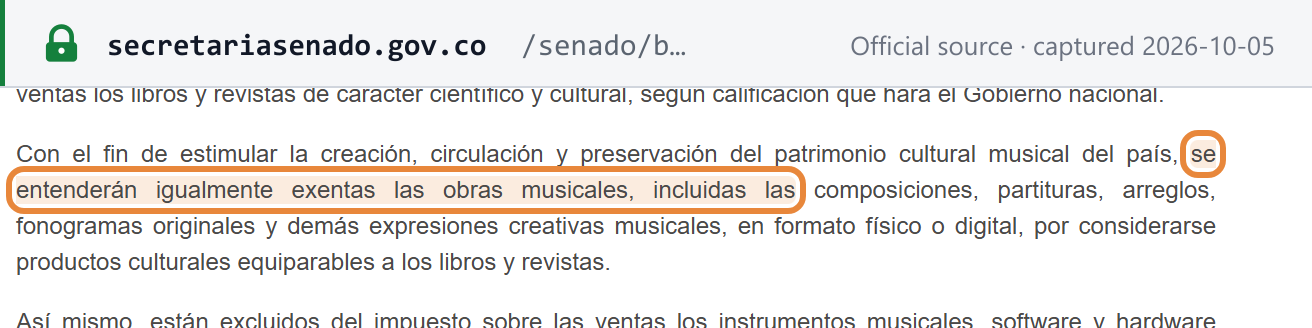
- 科学和文化类书籍与杂志,以及自 Ley 2615 de 2026 起的音乐作品——作曲、乐谱、编曲和原始录音制品,无论实体或数字形式(第 478 条)。 [34]
Excluido——不属于 IVA 范围,不得抵扣(ET 第 424、476 条): [10] [33]
- “Los servicios médicos, odontológicos, hospitalarios, clínicos y de laboratorio, para la salud humana”(用于人类健康的医疗、牙科、医院、诊所和化验服务)(第 476 条第 1 项);
- 由经认可的机构提供的教育;
- 公共客运;
- 公用事业——电力、供水、燃气;
- 面向等级 3 的家庭互联网;
- 第 424 条所列货物。
Exento 不等于 excluido。 exento 供应商按 0% 收税,抵扣其已支付的进项 IVA,并可申请退税。excluido 供应商不收取任何税款,且不能抵扣进项 IVA,因为第 488 条只允许对用于应税业务的投入品进行抵扣——其支付的 IVA 成为成本。 [30] 如果您熟悉欧盟增值税,exento 的效果类似于零税率,而 excluido 的效果类似于免税。
特殊制度
- Régimen Simple de Tributación(SIMPLE,简易纳税制度)。 仅经营商店和小型超市的 SIMPLE 纳税人(第 908 条第 1 项),以及总收入低于 3,500 UVT 的 SIMPLE 自然人,不属于 IVA responsable;买方对 SIMPLE 供应商代扣 IVA(ET 第 437 条第 4 款和第 437-2 条第 9 项)。 [2] [12]
- 自由贸易区。 从国内关境向 zona franca(自由贸易区)工业用户销售投入品免税(ET 第 481 条 e 项)。 [17]
- 地震灾区。 合格项目的进口免税至 2027 年 12 月 31 日(Decreto Legislativo 1413 de 2026,参见近期变化)。
- 音乐行业。 非大众型艺术家(须经政府认定)所拥有的乐器、专用软件和硬件以及录音制品许可中介服务,以及在 Simus 登记的制琴师所用的投入品,均属 excluido(经 Ley 2615 de 2026 改写的 ET 第 478 条)。 [47]
违法行为与处罚
违法行为
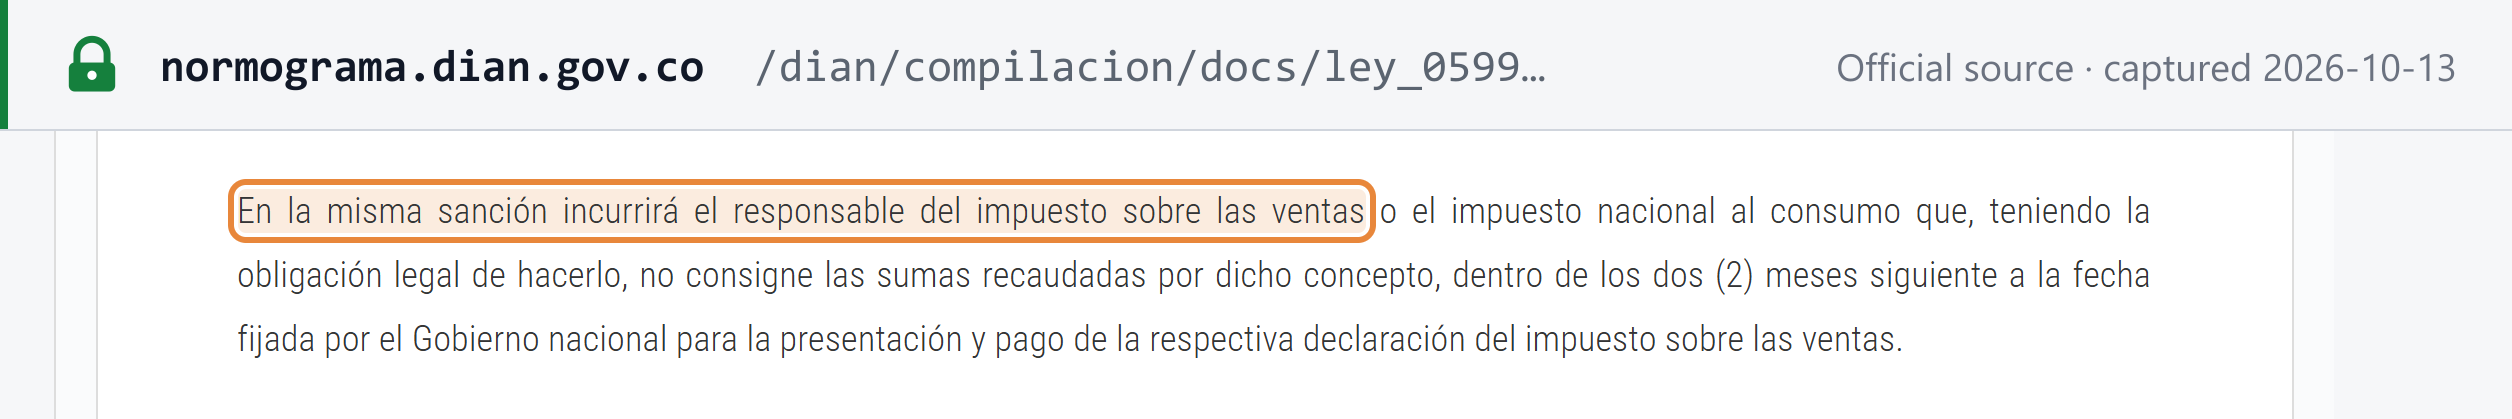
- 未缴纳已收取的 IVA(Código Penal 第 402 条)。“En la misma sanción incurrirá el responsable del impuesto sobre las ventas ... que, teniendo la obligación legal de hacerlo, no consigne las sumas recaudadas por dicho concepto, dentro de los dos (2) meses siguiente a la fecha fijada”(负有法定义务的销售税 responsable,在规定日期后两个月内未缴纳就此收取的款项的,处以同等刑罚),此处的规定日期指申报和缴款日期。刑罚为“prisión de cuarenta (48) [sic] a ciento ocho (108) meses y multa equivalente al doble de lo no consignado sin que supere el equivalente a 1.020.000 UVT”(48 至 108 个月监禁,并处相当于未缴金额两倍、但不超过 1,020,000 UVT 的罚金)。全额缴纳税款及利息后,诉讼程序终止。 [35]
- 税务欺诈或逃税(Código Penal 第 434B 条)。隐瞒收入、申报虚构成本或不当申报抵扣,金额在 100 至 2,500 个月法定最低工资(SMMLV)之间的,处 36 至 60 个月监禁;超过 2,500 SMMLV 的加重三分之一,超过 5,000 SMMLV 的加重二分之一。 [36]
- 处以查封的行政违法行为:不开具发票、重复开票或使用销售隐匿软件、IVA 申报或缴款逾期超过 3 个月,以及在开始经营前未在 RUT 登记(见下文)。
处罚
COP 数字按 2026 年 UVT(COP 52,374)换算。
| 处罚 | 金额 |
|---|---|
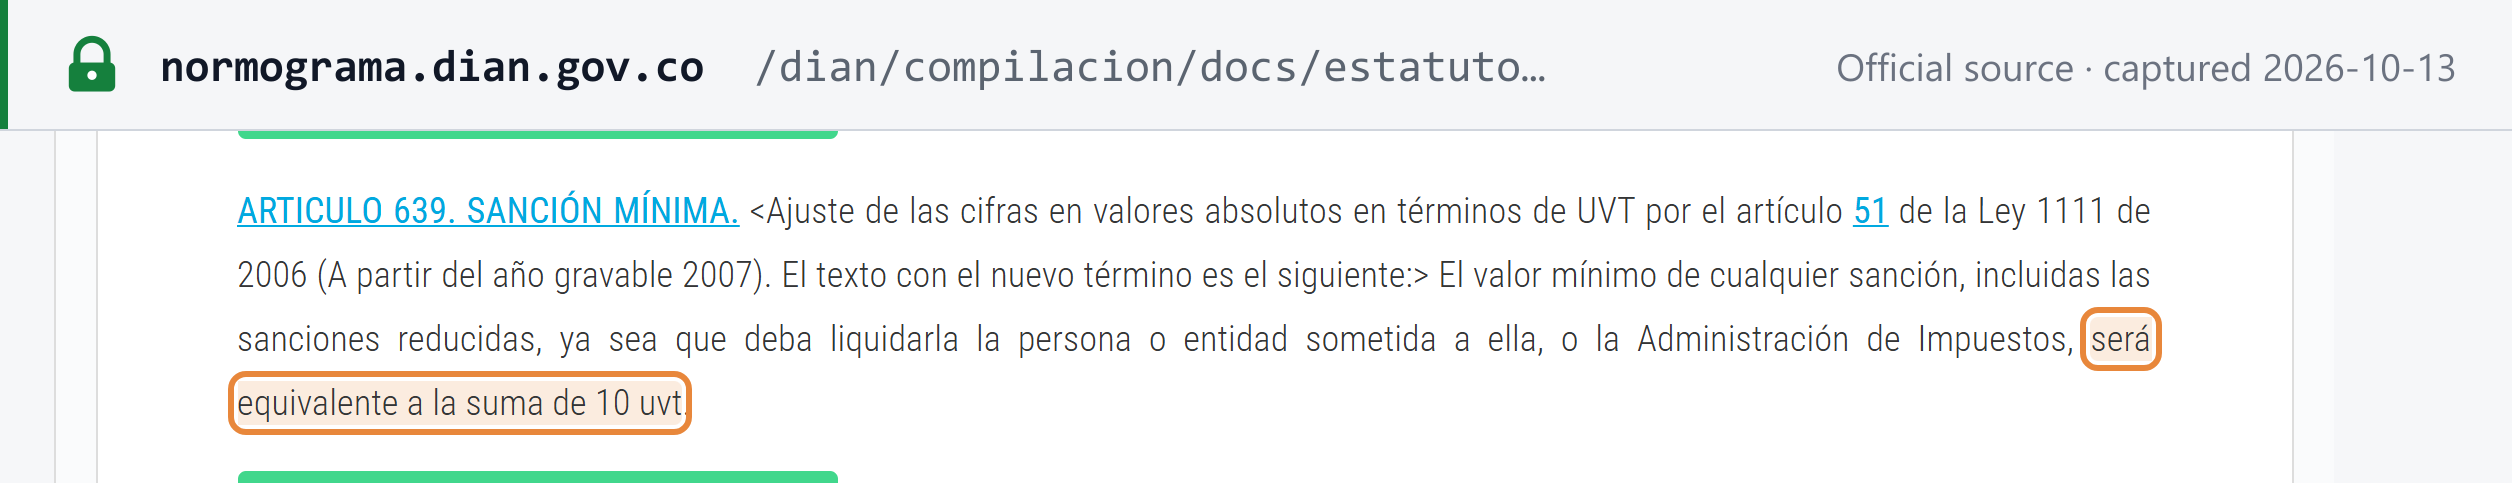
| 最低罚款 | 10 UVT(COP 523,740),包括减轻后的罚款;利息和部分 RUT 罚款除外(ET 第 639 条) [37] |
| 逾期申报 | 每逾期一个月或不足一个月,按应纳税额的 5% 计罚,上限为税额的 100%;无应纳税额的,每月按总收入的 0.5% 计罚,上限为以下三者中的最低者:收入的 5%、留抵余额的两倍或 2,500 UVT(COP 130,935,000)(ET 第 641 条) [38] |
| 未申报 | 就 IVA 而言,为该期间银行存款或总收入的 10%,或最近一次 IVA 申报表所列总收入的 10%,以较高者为准(ET 第 643 条第 2 项) [39] |
| 滞纳利息 | 按日计收,利率为 Superintendencia Financiera(金融监管局)认证的消费信贷高利贷利率减 2 个百分点(ET 第 634–635 条)。DIAN 公布每个期间的利率。 [40] |
| 处罚 | 金额 |
|---|---|
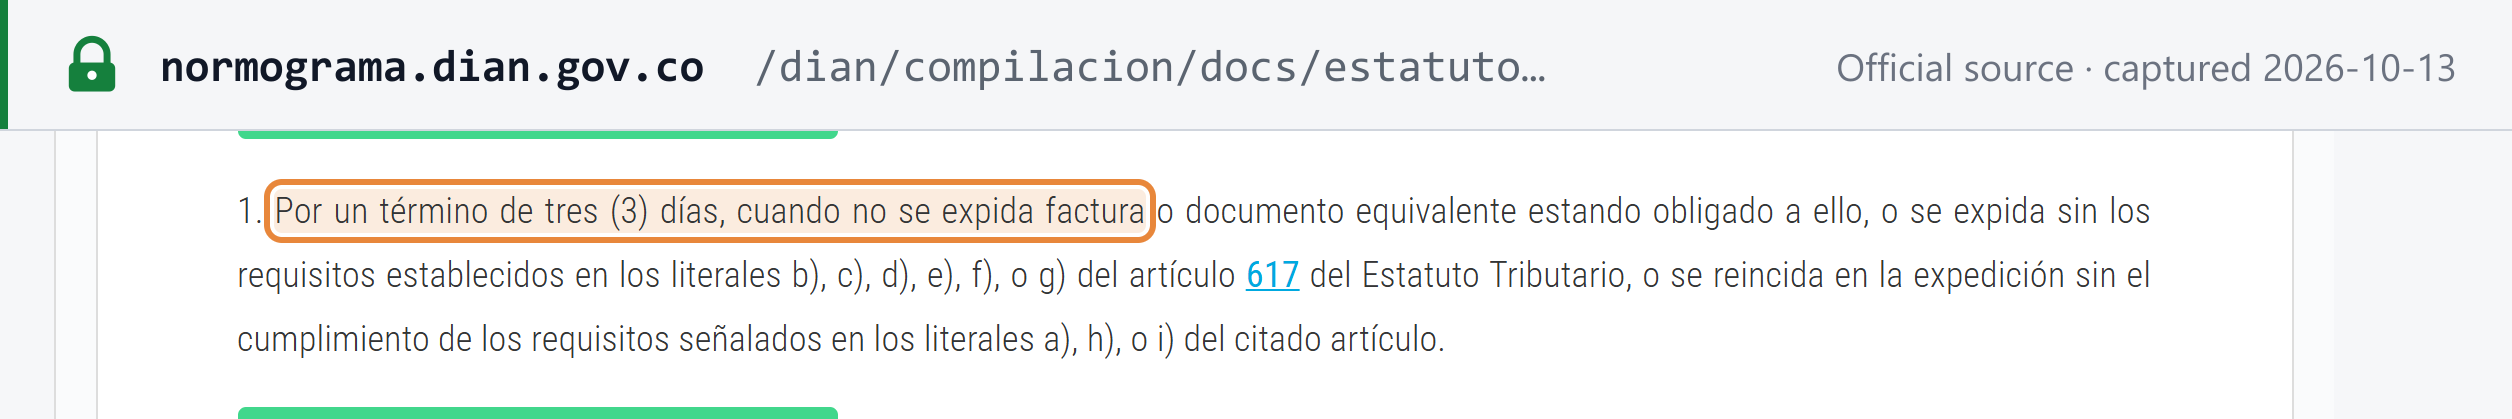
| 发票缺少标题、印制方 NIT 或代扣义务人身份(ET 第 617 条 a、h、i 项) | 所开票业务金额的 1%,上限为 950 UVT(COP 49,755,300);再次违法的处以查封(ET 第 652 条) [41] |
| 不开具发票,或发票缺少 ET 第 617 条 b–g 项内容 | 查封 3 天——经营场所被贴上“CERRADO POR LA DIAN”(DIAN 查封)封条——或改为缴纳相当于上月营业收入 5% 的罚款(ET 第 652-1 条及第 657 条第 1 项和第 6 款) [42] |
| 处罚 | 金额 |
|---|---|
| 销售隐匿或重复开票;未采用规定的技术控制措施 | 查封 3 天,或缴纳相当于上月营业收入 10% 的罚款(ET 第 657 条第 2 项和第 5 项) [42] |
| IVA 申报或缴款逾期超过 3 个月 | 查封 3 天,或缴纳相当于上月营业收入 15% 的罚款(ET 第 657 条第 4 项) [42] |
| 未按规定传输开票单据 | 最高 7,500 UVT(COP 392,805,000):未报送金额的 1%、报送错误金额的 0.7%、逾期报送金额的 0.5%(ET 第 616-1 条,适用第 651 条) [43] |
| 逾期办理 RUT 登记 | 每逾期一个月查封 1 天,无经营场所的每天罚 1 UVT(COP 52,374);未更新 RUT 的,每天 1 UVT(地址或经营活动变更为 2 UVT);RUT 信息虚假的,罚 100 UVT(COP 5,237,400)(ET 第 658-3 条) [44] |
破坏封条的,查封期限加倍。在 DIAN 尚未提出指控的情况下,自行认定的罚款如在此前 2 年内无再次违法,可减至 50%;如在此前 1 年内无再次违法,可减至 75%(ET 第 640 条)。 [45]
常见问题
我们从境外向哥伦比亚企业和消费者销售软件即服务(SaaS)。我们是否需要办理 IVA 登记?
这取决于客户。向属于 IVA responsable 的哥伦比亚企业销售时,无需登记:由客户代扣 100% 的 IVA,并以 documento soporte 作为该笔采购的凭证。向消费者以及其他无代扣义务的客户销售时,则需要登记:您须在 RUT 中以责任代码 46 登记,每两个月申报一次,截止日期为次月第 10 个工作日,且不设任何门槛。仅提供电子或数字服务的供应商也可以选择改为适用发卡机构代扣制度。数字服务无需开具哥伦比亚电子发票。
哥伦比亚是否设有 IVA 登记门槛?
对公司而言没有。只有某些自然人,例如零售商、手工业者、小农户和个人服务提供者,才能留在 IVA 之外,且必须同时满足全部六项条件,其中包括上一年度或本年度来自该活动的总收入低于 3,500 UVT(按 2026 年 UVT 为 COP 52,374 计算,即 COP 183,309,000)。
哥伦比亚 IVA 申报表何时到期?
如果您上一年度 12 月 31 日的总收入至少为 92,000 UVT,或者您是 gran contribuyente,或是免税(exento)货物的出口商或生产商,则按双月申报;否则按四个月申报。申报与缴款在同一天到期,介于期间结束后次月的第 7 至第 16 个工作日之间,具体取决于您的 NIT(不含校验位)的最后一位数字。例如,2026 年 9 月至 10 月的申报表到期日介于 2026 年 11 月 11 日至 25 日之间。
POS 小票上显示的 IVA 能否抵扣?
传统 POS 收银机小票不能抵扣:它只能用于不超过 5 UVT 的销售,且不能作为进项 IVA 的凭证。DIAN 表示,电子 POS 等效单据在按姓名和身份证件号码识别买方时,可以作为进项 IVA 的凭证。如有疑问,请索取 factura electrónica de venta:买方始终有权要求开具。
如果在哥伦比亚不开具电子发票,会有什么后果?
DIAN 可以查封经营场所 3 天,或者企业可以改为缴纳相当于上月营业收入 5% 的罚款。发票缺少标题、印制方 NIT 或代扣义务人身份的,罚款为所开票业务金额的 1%,上限为 950 UVT。未按规定传输开票单据的,罚款最高可达 7,500 UVT。
哥伦比亚 IVA 中的 exento 与 excluido 有何区别?
exento 供应按 0% 征税,供应商保留抵扣进项 IVA 的权利,并可申请退税。excluido 供应完全不属于 IVA 范围,进项 IVA 不得抵扣。这与许多读者在欧盟增值税中对 exempt(免税)一词的用法恰好相反。
重要网站
| 网站 | 用途 |
|---|---|
| DIAN——RUT 登记与更新 | 在 RUT 中登记并取得 NIT |
| DIAN——Consulta Estado RUT | 查询 NIT 的 RUT 状态 |
| 哥伦比亚 NIT 验证工具 | 检查 NIT 的格式和校验位 |
| DIAN | 申报和缴款的在线服务 |
| DIAN 2026 年税务日历(PDF) | 按 NIT 尾号列出的 2026 年全部截止日期 |
| DIAN——Sistema de Facturación Electrónica | 电子发票系统、开通资格和技术附件 |
| DIAN——Facturación gratuita | DIAN 的免费开票服务 |
| DIAN——Consulta de documentos electrónicos | 按 CUFE 查询电子发票 |
| DIAN——Documento soporte | 关于向无开票义务者采购的 documento soporte 的指引 |
| DIAN——电子发票法规 | 现行电子发票决议 |
| DIAN Normograma | DIAN 汇编的税法和决议 |
| Estatuto Tributario(参议院) | ET 的合并文本 |
近期变化
- 2026-09-17——Decreto Legislativo 1413 de 2026 第 9 条:在 2027 年 12 月 31 日之前,为地震受灾市镇的合格投资项目进口、且无同等国内产品的必需原材料、投入品和资本货物,免征 IVA。 [46] ——参见事件记录
- 2026-08-13——DIAN Res. 012017 de 2026:对于隶属九个城市(Pereira、Armenia、Manizales、Tuluá、Palmira、Popayán、Quibdó、Buenaventura 和 Cali)DIAN 办事处、且发票编号授权于 2026 年 8 月、9 月或 10 月到期的纳税人,“se les levantarán las reglas de validación de la numeración autorizada hasta el 1o de noviembre de 2026”(暂停适用授权编号验证规则至 2026 年 11 月 1 日)。该救济措施自动适用。 [48]
- 2026-07-29——Ley 2615 de 2026 第 16 条改写了 ET 第 478 条:音乐作品属于 exento,某些音乐行业的乐器、软件、硬件和制琴投入品属于 excluido。(参议院)——参见事件记录
- 2025-12-15——DIAN Res. 000238 de 2025 将 2026 年 UVT 定为 COP 52,374。(DIAN Normograma)
- 2025-09-23——DIAN Res. 000227 de 2025,即 Resolución Única(单一决议),汇编并取代 DIAN 的税务决议,包括第 000165/2023 号(电子发票)、第 000167/2021 号(documento soporte)、第 000013/2021 号(电子工资单)和第 000051/2018 号(境外供应商)决议。(DIAN Normograma)
- 2025-03-31——DIAN Res. 000202 de 2025:对于希望以其名义开具发票的买方,卖方只能要求其提供名称、身份证件类型和号码以及电子邮箱。(DIAN Normograma)
完整的变化时间线请参阅 Lookuptax 上的哥伦比亚税务变化。
参考链接
- Estatuto Tributario 第 420 条——应税事项与供应地(参议院)
- Estatuto Tributario 第 437 条——responsable、登记条件、境外供应商(参议院)
- DIAN Res. 000238 de 2025——2026 年 UVT(Normograma)
- Estatuto Tributario 第 555-2 条——RUT 与 NIT(参议院)
- DIAN Res. 000051 de 2018——境外服务提供者(Normograma)
- Estatuto Tributario 第 468 条——一般税率(参议院)
- Estatuto Tributario 第 468-1 条——适用 5% 的货物(参议院)
- Estatuto Tributario 第 468-3 条——适用 5% 的服务(参议院)
- Estatuto Tributario 第 477 条——免税货物(参议院)
- Estatuto Tributario 第 424 条——排除货物(参议院)
- Estatuto Tributario 第 437-1 条——IVA 代扣比例(参议院)
- Estatuto Tributario 第 437-2 条——IVA 代扣义务人(参议院)
- Decreto Único Reglamentario 1625 de 2016(DIAN Normograma)
- Estatuto Tributario 第 20-3 条——显著经济存在(参议院)
- Estatuto Tributario 第 459 条——进口计税基础(参议院)
- Estatuto Tributario 第 428 条——进口排除项目(参议院)
- Estatuto Tributario 第 481 条——免税并可退税(参议院)
- Estatuto Tributario 第 616-1 条——开票系统与事前验证(参议院)
- DIAN Res. 000165 de 2023——电子发票系统(Normograma)
- DIAN Res. 000227 de 2025——Resolución Única en Materia Tributaria, Aduanera y Cambiaria(Normograma)
- Estatuto Tributario 第 617 条——发票要求(参议院)
- DIAN Res. 000202 de 2025——买方信息(Normograma)
- DIAN Res. 000167 de 2021——documento soporte(Normograma)
- Estatuto Tributario 第 632 条——记录保存(参议院)
- DIAN Res. 000042 de 2020——电子发票实施时间表(DIAN,PDF)
- DIAN Res. 000085 de 2022——RADIAN(Normograma)
- DIAN Res. 000013 de 2021——电子工资单(Normograma)
- Estatuto Tributario 第 600 条——IVA 税期(参议院)
- DIAN——Calendario Tributario 2026(PDF)
- Estatuto Tributario 第 488 条——可抵扣 IVA(参议院)
- Estatuto Tributario 第 491 条——固定资产(参议院)
- Estatuto Tributario 第 850 条——退税(参议院)
- Estatuto Tributario 第 476 条——排除服务(参议院)
- Estatuto Tributario 第 478 条——书籍、杂志和音乐作品(参议院)
- Código Penal 第 402 条(参议院)
- Código Penal 第 434B 条(参议院)
- Estatuto Tributario 第 639 条——最低罚款(参议院)
- Estatuto Tributario 第 641 条——逾期申报(参议院)
- Estatuto Tributario 第 643 条——未申报(参议院)
- Estatuto Tributario 第 635 条——滞纳利息(参议院)
- Estatuto Tributario 第 652 条——不符合要求的发票(参议院)
- Estatuto Tributario 第 657 条——查封(参议院)
- Estatuto Tributario 第 651 条——信息报送罚款(参议院)
- Estatuto Tributario 第 658-3 条——RUT 罚款(参议院)
- Estatuto Tributario 第 640 条——罚款减轻(参议院)
- Decreto Legislativo 1413 de 2026(参议院)
- Ley 2615 de 2026(参议院)
- DIAN Res. 012017 de 2026——编号救济(Normograma)
- Estatuto Tributario 第 601 条——无业务无需申报(参议院)
Lookuptax 相关内容: