古巴销售税与服务税指南
| 概况 | |
|---|---|
| 国家代码 | CU |
| 税种名称 | Impuesto sobre las Ventas(销售税,针对货物)和 Impuesto sobre los Servicios(服务税)——不征收增值税 |
| 税务机关 | Oficina Nacional de Administración Tributaria(ONAT,国家税务管理局) |
概述
古巴不征收增值税。 古巴对营业额征收两种独立的税:对货物销售征收的 Impuesto sobre las Ventas(销售税),以及对服务征收的 Impuesto sobre los Servicios(服务税)。二者均按总额计征——销售税的计税依据为「el importe total de las ventas de los bienes gravados」(应税货物销售的总金额,Ley 113 第 135 条),服务税的计税依据为「el total de los ingresos que generen los servicios prestados」(所提供服务产生的全部收入,第 148 条)。Ley 113 关于这两种税的章节(第 132–153 条)没有任何关于抵扣、扣除或退还采购已付税款的规定,因此税负会层层累积:供应链中的每一个卖方都要就其全部营业额再次纳税。「进项增值税」、「零税率」或「增值税号」等概念均不适用。 [1]
媒体曾报道古巴将转向增值税(impuesto al valor agregado,IVA)并逐步推行电子发票,但截至 2026年10月22日,Gaceta Oficial(官方公报)中尚无关于二者的任何规范、税率或日期。在此之前,下文所述规则即为现行法律。
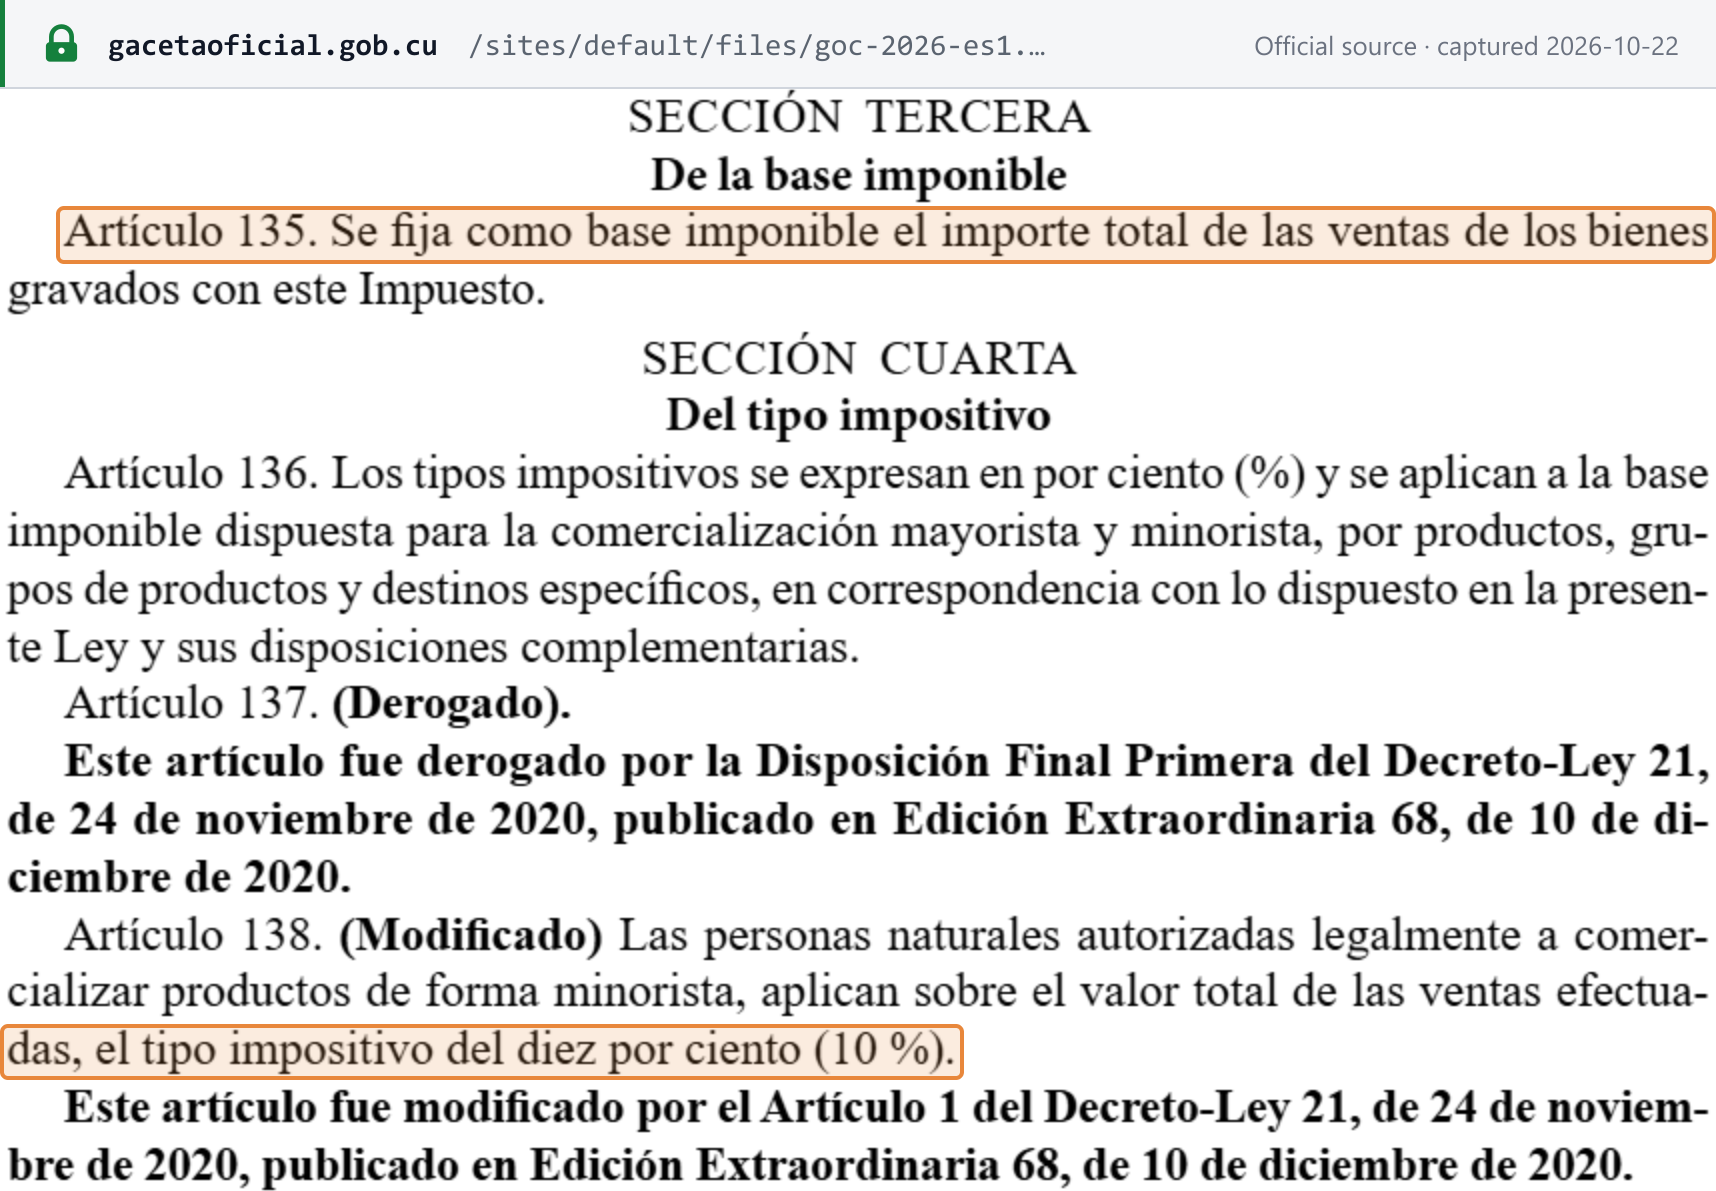 来源快照截取于 2026-10-22 — 原文
法律依据。 Ley 113/2012 "Del Sistema Tributario"(税收制度法)设立了这两种税,其实施条例 Decreto 308/2012 规定了相关程序。Gaceta Oficial 在 2026年1月12日第 1 期特刊("ES1")中公布了二者的官方协调文本,已汇编至 Ley 181/2025、Decreto-Ley 107/2025 和 Decreto 131/2025 的修订。每年的税率由年度国家预算法确定——2026 年为 Ley 181/2025 "Del Presupuesto del Estado para el año 2026"(2026 年国家预算法,2025年12月29日 GOC 第 99 期普通版)。 [1] [2]
叠加征收的第三种税。 Impuesto Especial a Productos y Servicios(产品与服务特别税,即消费税)「se aplica en adición a los impuestos sobre las Ventas o los Servicios」(在销售税或服务税之外额外适用,Ley 113 第 141 条)。财政与价格部在年度内对特定产品适用该税(Ley 181 第 69 条)——参见税率。
税务机关。 这两种税由 Oficina Nacional de Administración Tributaria(ONAT) 管理;海关(Aduana General de la República,共和国海关总署)是另一个实际运作的税务管理机构。财政与价格部部长「es la máxima autoridad de la Administración Tributaria」(是税务管理的最高权力机关,Ley 113 第 387 条)。 [1]
货币。 税款以**古巴比索(CUP)**缴纳。Decreto-Ley 107/2025(2025年12月23日 GOC 第 97 期普通版)规定,原以可兑换比索或可自由兑换货币缴纳的税款改以 CUP 缴纳,并授权部长会议和财政与价格部部长要求以 moneda libremente convertible(可自由兑换货币,MLC)缴纳特定税种。经授权以 MLC 进行的零售销售和服务,按部长的规定征税(Ley 181 第 59 条)。 [5] [2]
纳税期间。 财政年度为日历年度(Ley 113 第 5 条 b 项);销售税和服务税按月计算和缴纳(参见申报与缴纳)。
层级。 二者均为全国性税种;不存在省级或市级销售税。Ley 181 第 63 条将两项收入划归市级预算——卷烟、雪茄和火柴零售的销售税,以及电信服务的服务税——但并不改变征管机关。 [2]
如需了解实行增值税的邻国制度,请参阅多米尼加共和国指南。
登记
谁应当登记
每一位纳税人。 Ley 113 第 393 条 a 项要求纳税人「inscribirse en el Registro de Contribuyentes, salvo las excepciones que para ello se disponga en las normas complementarias」(在纳税人登记册中登记,补充规范另有例外规定的除外),Decreto 308 第 18 条重申了这一点:「Los contribuyentes están obligados a inscribirse en el Registro de Contribuyentes」(纳税人有义务在纳税人登记册中登记)。销售税或服务税的纳税义务源于从事应税活动——即根据许可证或授权销售货物或提供服务——而非源于达到某一营业额。 [1]
登记门槛
不适用——古巴没有登记门槛。 Ley 113、Decreto 308 和 Ley 181/2025 均未就登记或销售税和服务税设定任何金额性门槛。登记由经营授权触发:
- 期限:15 个日历日(Decreto 308 第 20 条)——
- 自然人,自签发「que originen su obligación de tributar」(产生其纳税义务)的授权、许可证、许可或入会证明之日起计算;
- 法人,自收到其在设立登记册(公司为 Registro Mercantil,商业登记处)中登记的通知之日起计算。
- ONAT 的办理时限:5 个日历日,自其收齐文件之日起计算(第 22 条)。
- 办理地点: 纳税人 domicilio legal(法定住所)所在地的 ONAT 办公室,由本人或经合法授权的代表办理(第 24 条)。
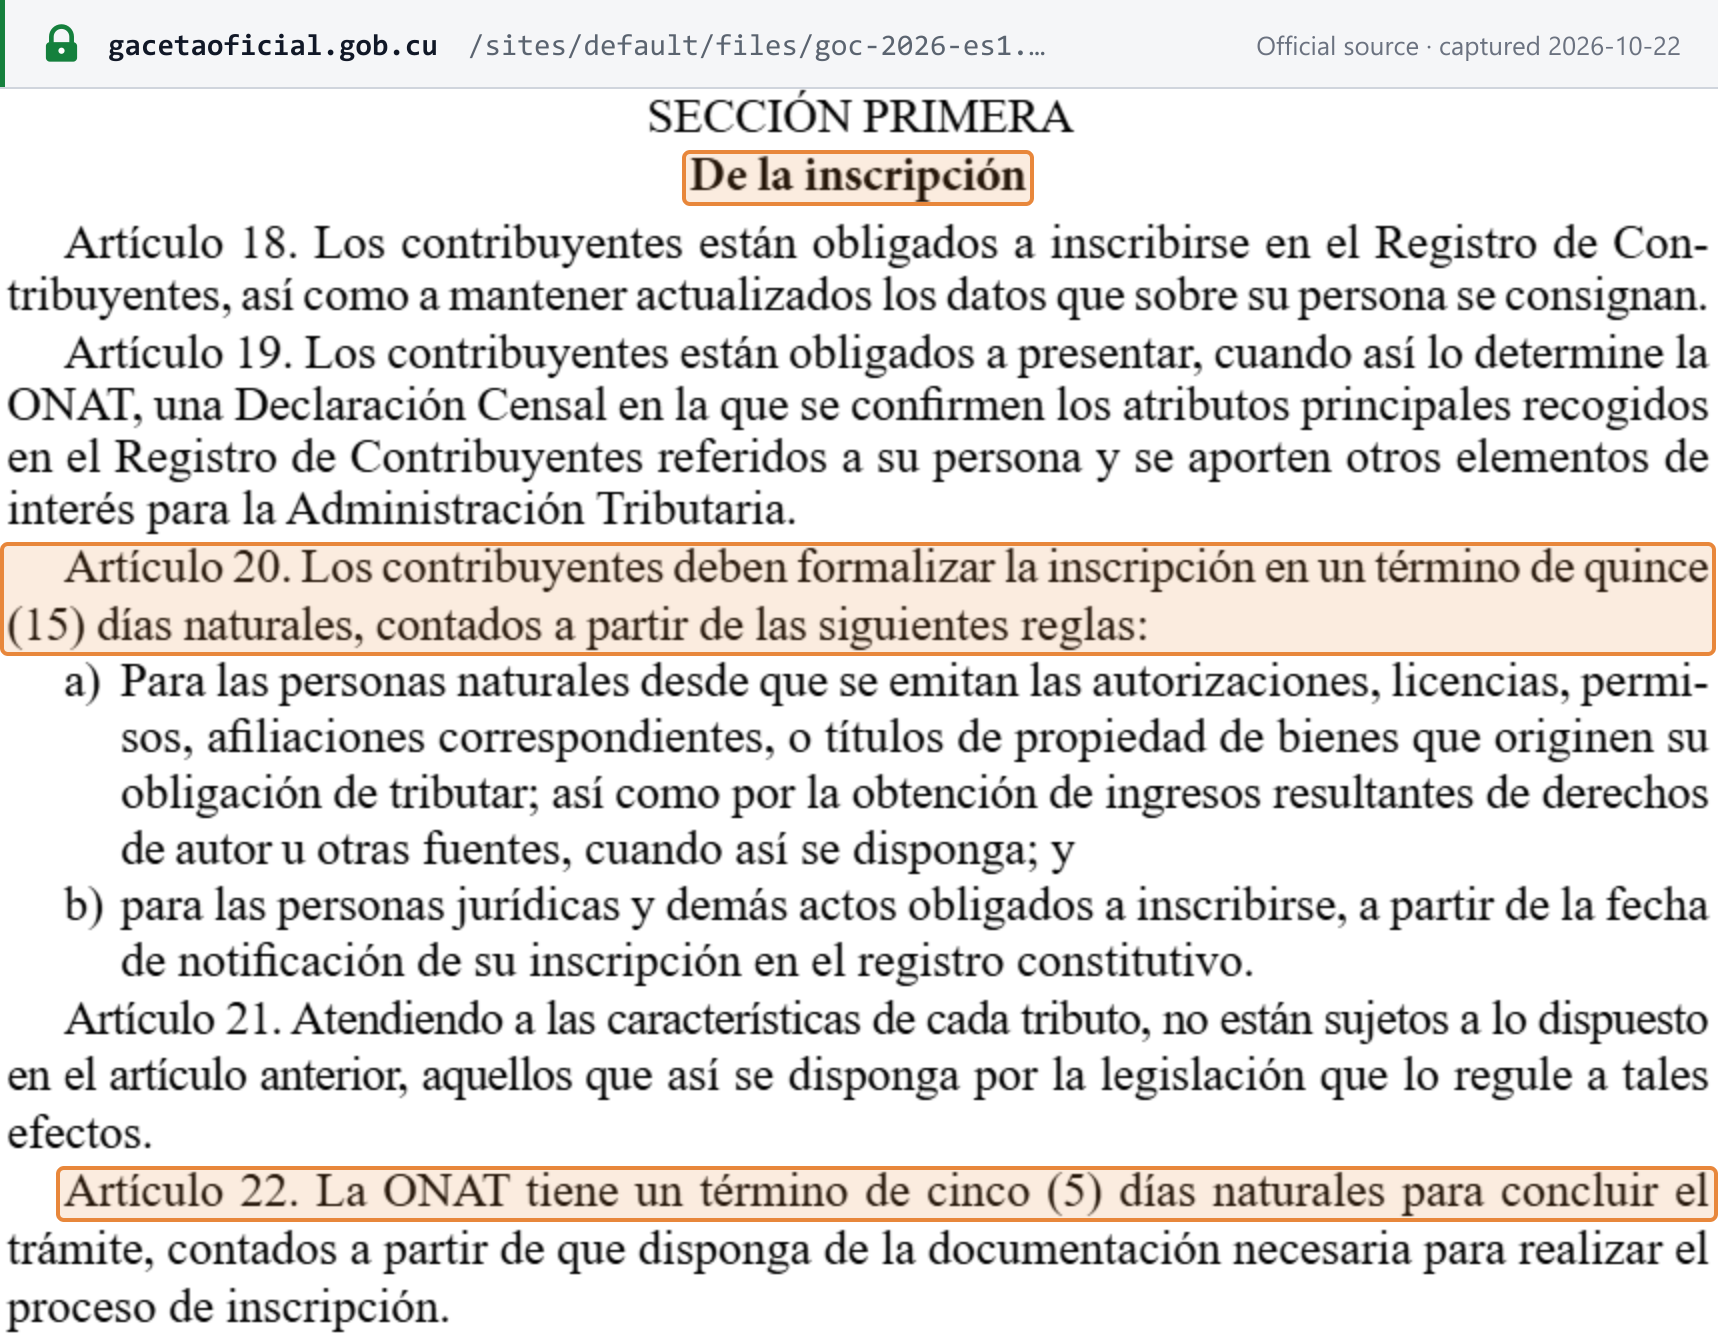 来源快照截取于 2026-10-22 — 原文
非居民登记
Ley 113 和 Decreto 308 没有非居民登记制度,也没有针对境外卖方的门槛。外国自然人享有与古巴人相同的纳税权利和义务;外国法人「cuando operen por mediación de un establecimiento permanente en el territorio nacional」(通过在本国境内的常设机构开展经营时)必须指定一名古巴居民自然人或法人作为其在税务机关面前的代表(Ley 113 第 9 条)。外国公司的分支机构、代理机构和代表处须缴纳较高的登记印花税(见下文)。参见跨境规则。 [1]
税务识别号
登记时,ONAT 会分配一个 Número de Identificación Tributaria(NIT,税务识别号)。ONAT 第 162/2025 号决议规定,NIT 在以下场合强制使用:「en la declaración y pago de impuestos, en la emisión de facturas, en la apertura de cuentas bancarias y en la formalización de contratos」(申报和缴纳税款、开具发票、开立银行账户以及订立合同)。法人的 NIT 为 11 位数字:两位表示组织形式,随后为「00」,然后是六位顺序号,最后是一位校验位。自然人的 NIT「coincide con el número de identidad permanente」(与永久身份证号码一致)。该决议未公布校验位算法,并给予纳税人自其生效之日起 180 天的时间将 NIT 纳入其系统。 [5]
有关识别号、门户登录和年度申报,请参阅古巴税号指南。Lookuptax 没有古巴校验工具,ONAT 和财政与价格部也均未提供公开的 NIT 查询服务。
如何登记
ONAT 公布的各类纳税人登记地点(登记页面,2024 年 7 月):
- 个体经营者(trabajadores por cuenta propia,TCP)——在其身份证所载居住地所在市的 ventanilla única(一站式服务窗口)办理。
- 中小微企业(MIPYMES)和非农业合作社(CNA)——通过经济与规划部的 Plataforma de Actores Económicos(经济主体平台,PAE)办理。对于 CNA,Gaceta 规定了期限:自在 Registro Mercantil 登记之日起 15 个日历日(MFP 第 307/2023 号决议,Trigésimo Primero)。
- 其他自然人——文化领域的艺术家和创作者及其辅助人员、社会传播者和设计师、外国分支机构员工等——在市级 ONAT 办公室办理。
- 其他法人——国有企业、合资企业、农业合作社、外国公司及其他实体——同样在市级 ONAT 办公室办理。 [14] [6]
所需文件(ONAT,2024 年 7 月):自然人须提供身份证件、许可证或(TCP 适用)Planilla de Solicitud de Proyecto de Trabajo(工作项目申请表)、由代表办理时的授权委托书、雇用工人及共有人声明,以及社会保障登记证明;法人须提供设立登记册登记证明、经公证的设立文书、代表人的授权书以及下属机构声明。二者均须列明其银行账户。
印花税。 在 Registro de Contribuyentes 中登记的费用为 **CUP 30.00(Grupo 1,第 1 组)**或 CUP 750.00(Grupo 2,第 2 组),出具证明的费用为 CUP 20.00 或 500.00(Ley 113 附件 4,第 23 项)。根据 ONAT 2024 年 7 月的页面,居民自然人、国有实体、古巴全资公司、依据 Ley 118 设立的外国投资载体、马里埃尔经济特区用户、合作社、MIPYMES 和协会属于 CUP 30 组;非居民自然人以及外国公司的分支机构、代理机构和代表处属于 CUP 750 组。 [1] [14]
新设立的 MIPYMES 在其向 ONAT 登记的当月免缴销售税和服务税(以及利润税、劳动力使用税和地方发展贡献)(MFP 第 306/2023 号决议,Duodécimo)。原有的六个月和十二个月开业免税期自 2024 年起已取消。 [6]
自愿登记
不适用。登记对每一位纳税人都是强制性的,也不存在可低于的门槛,因此无可选择;Ley 113 和 Decreto 308 不包含任何自愿登记条款。
变更与注销登记
- 已登记数据的变更必须在 30 个日历日内向 ONAT 办理正式手续(Decreto 308 第 25 条)。 [1]
- **注销登记(baja)**须基于第 45 条所列原因之一——包括终止、合并、死亡、永久离境、「conclusión de actividades gravadas」(应税活动结束)、作为税务处罚的关闭或吊销许可证,以及许可证未续期。 [1]
- 办理 baja 时,ONAT 会核查纳税人的纳税状况并追缴任何未清欠款(第 54 条)。 [1]
集团登记
不提供。Decreto 308 没有合并(集团)登记条款。在多个经营场所经营的法人以 contribuyente principal(主纳税人)身份登记并申报其下属机构,但每个下属机构仍须在其各自所在地登记(第 30 条),主纳税人须在 45 个日历日内证明其已完成登记(第 31 条)。这属于分支机构登记,而非税务集团。 [1]
税率
2026 年的税率由 Ley 181/2025 第 58–69 条(2026 年预算法)确定,另有财政与价格部(MFP)针对特定活动的决议。不存在一般性的「低税率」类别:每一项 5% 税率都是与某一活动挂钩的特定 bonificación(税收优惠)。 [2]
| 税率 | 适用范围 | 依据 |
|---|---|---|
| 10%(一般税率) | 法人,针对货物零售销售和面向民众的服务 | Ley 181 第 58 条 |
| 10% | MIPYMES、非农业合作社和地方发展项目,针对其销售和服务总额 | Ley 181 第 60 条 |
| 10% | 自然人,包括个体经营者 | Ley 181 第 61 条;MFP 第 271/2024 号决议第 19 条 |
| 10% | 协会、基金会及其他联合形式,针对面向民众的销售和服务 | Ley 181 第 62 条 |
| 5% | Empresa de Telecomunicaciones de Cuba(古巴电信公司,ETECSA)的电信服务——服务税 | Ley 181 第 64 条 |
| 10% / 5% | 市场上的农产品零售:10%;省级或市级议会确定最高价格或协议价格的,或实行集中定价的产品,适用 5%——自 2026年1月1日起 | MFP 第 348/2025 号决议,Primero–Segundo |
| 5% | 通过 「Mercado del Barrio」(社区市场)项目经营场所零售该决议 Anexo Único(唯一附件)所列产品——自 2026年8月4日起 | MFP 第 161/2026 号决议,Primero |
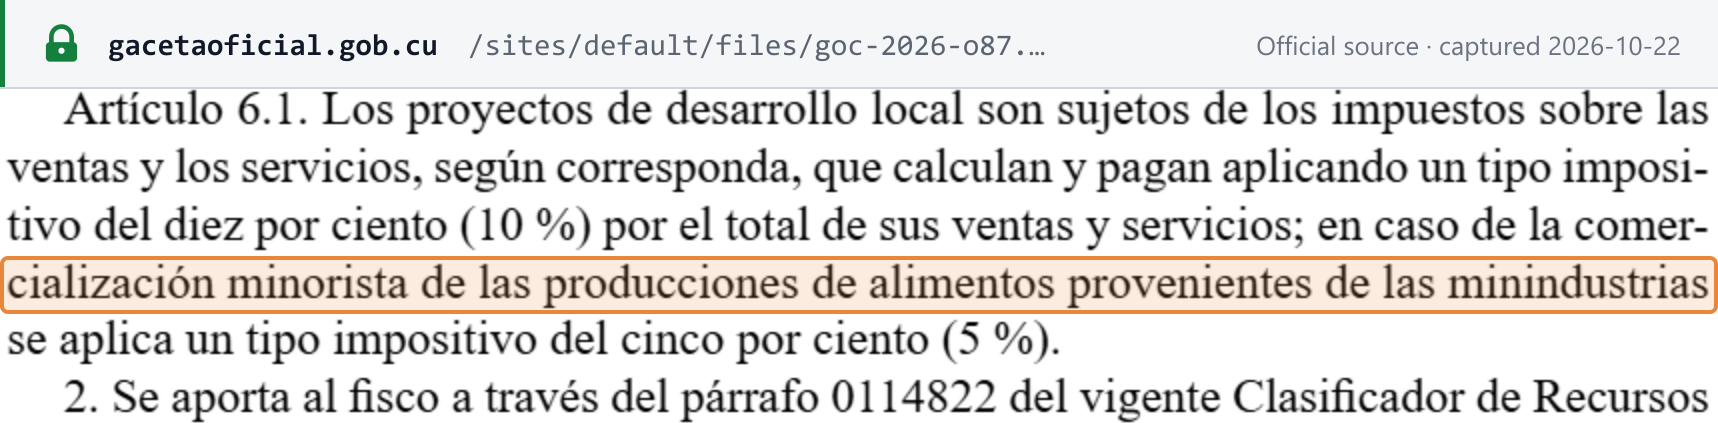
| 10% / 5% | 地方发展项目:销售和服务总额适用 10%;其小型加工厂食品零售适用 5%——2026年10月21日公布 | MFP 第 202/2026 号决议第 6.1 条 |
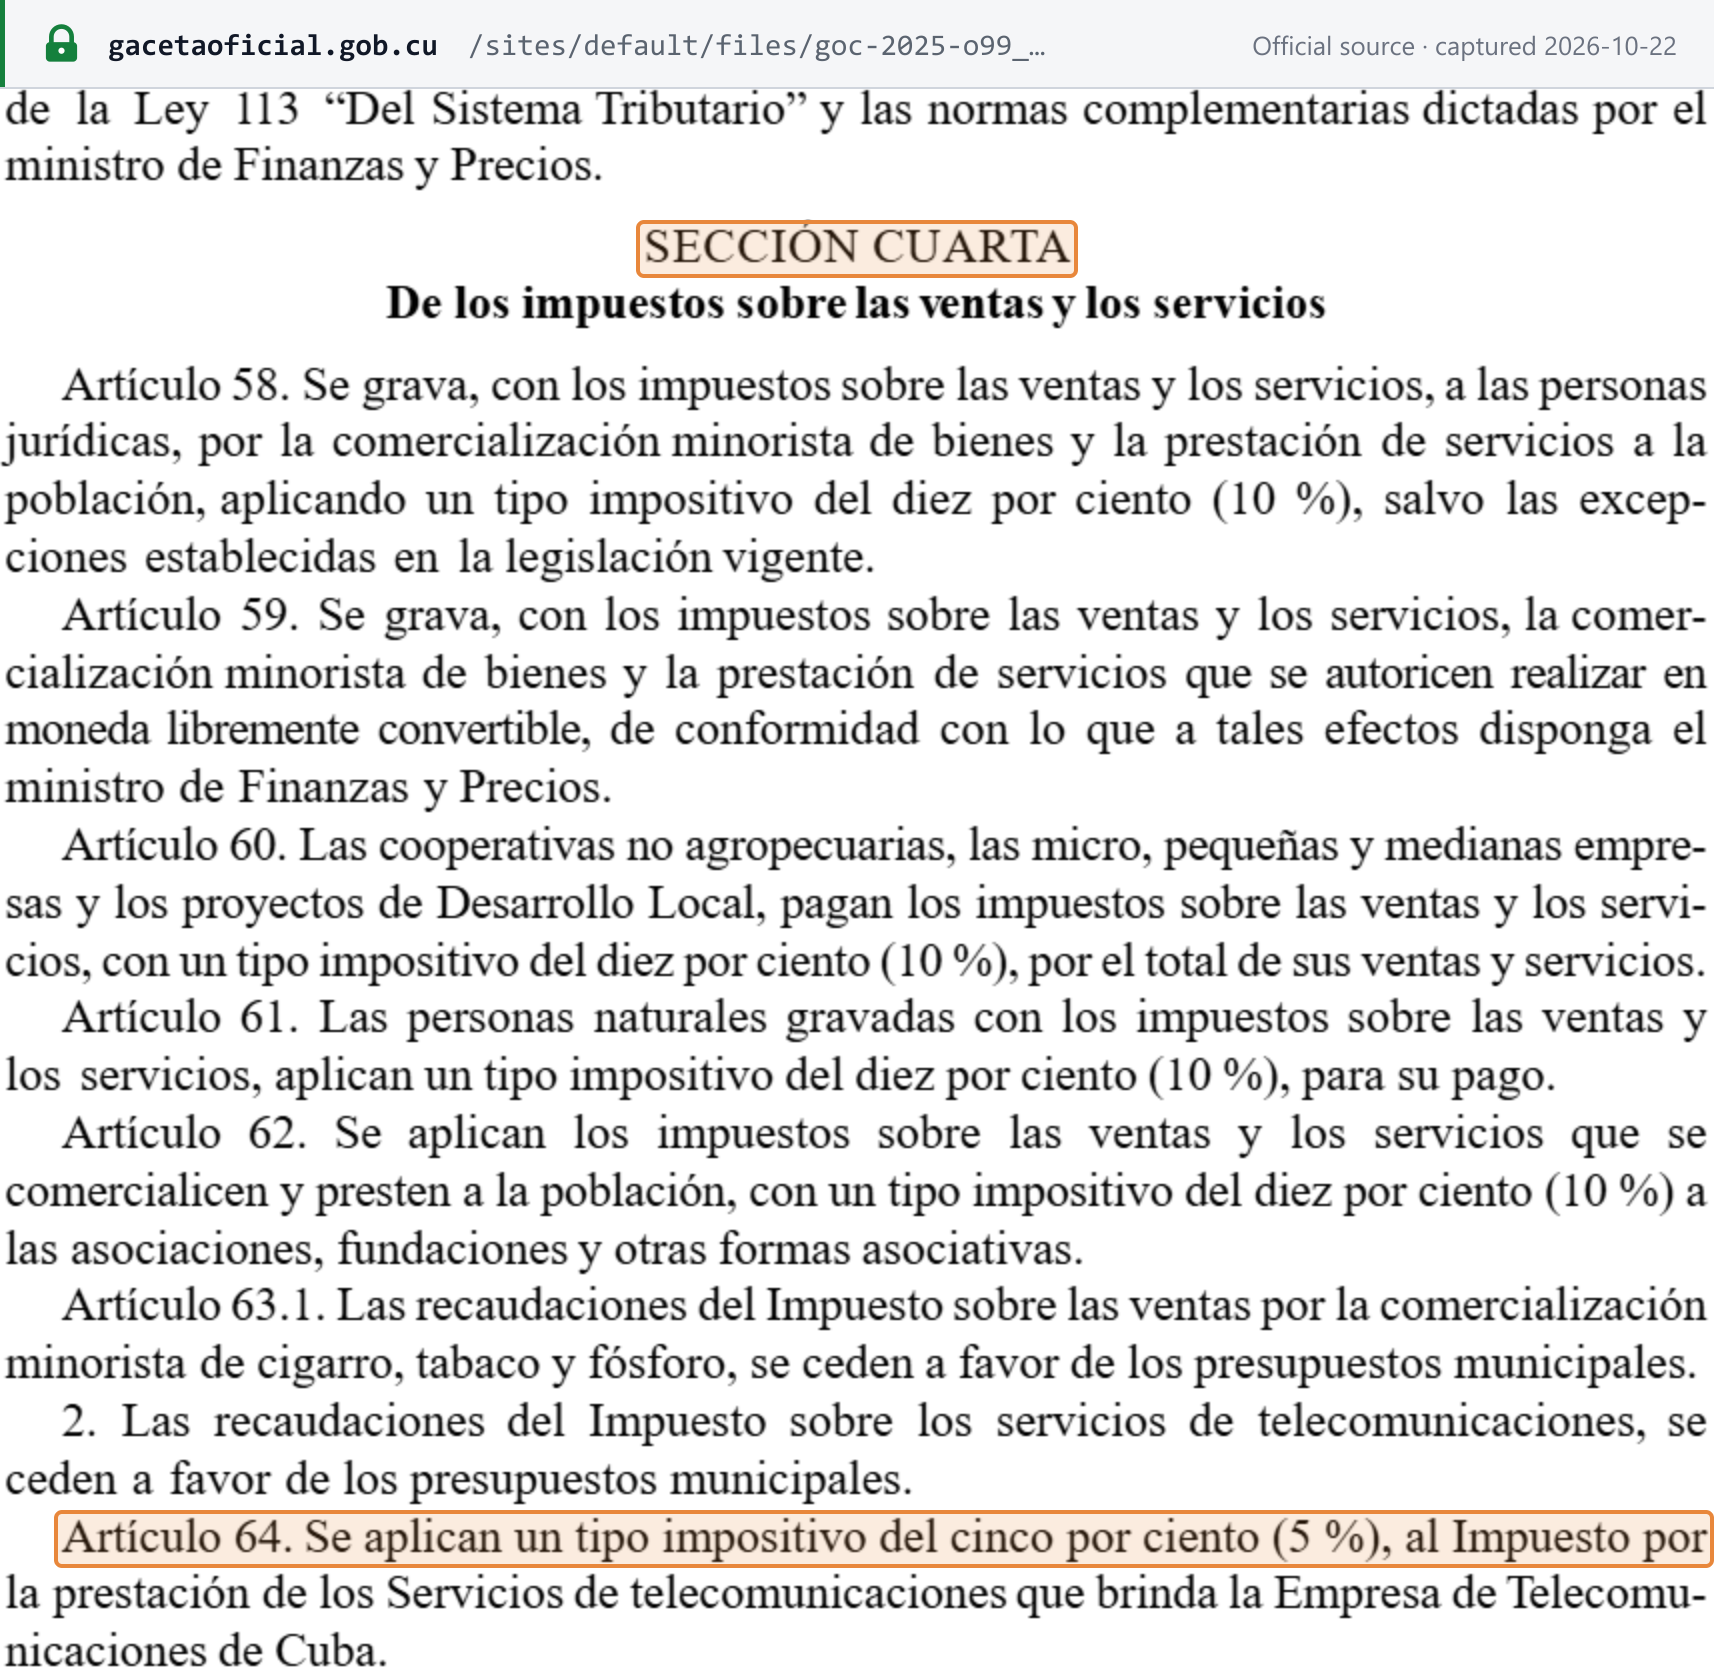 来源快照截取于 2026-10-22 — 原文
Ley 113 本身规定的 10%。 自 Decreto-Ley 21/2020(2020年12月10日 GOC 第 68 期特别版)起,Ley 113 也直接对从事零售的自然人(第 138 条,见概述中的快照)和向民众提供服务的实体(第 150 条)规定了 10% 的税率。预算法每年重申并扩展这些税率。 [1]
**个体经营者(TCP)**按月按其月收入的 10% 缴纳销售税和服务税。电信代理人和保险代理人的佣金收入不适用这两种税,商业渔民和签约艺术家适用其各自的规则(第 271/2024 号决议第 19 条)。通过电子支付渠道缴纳的税款可获得 3% 的 bonificación(第 7 条)。 [7] [7]
Mercado del Barrio。 第 161/2026 号决议对通过与该项目挂钩并经其上级实体认证的经营场所零售所列产品给予「una bonificación, consistente en la aplicación de un tipo impositivo del cinco por ciento (5 %)」(一项优惠,即适用百分之五(5%)的税率),自 2026年8月4日公布之日起生效。 [8]
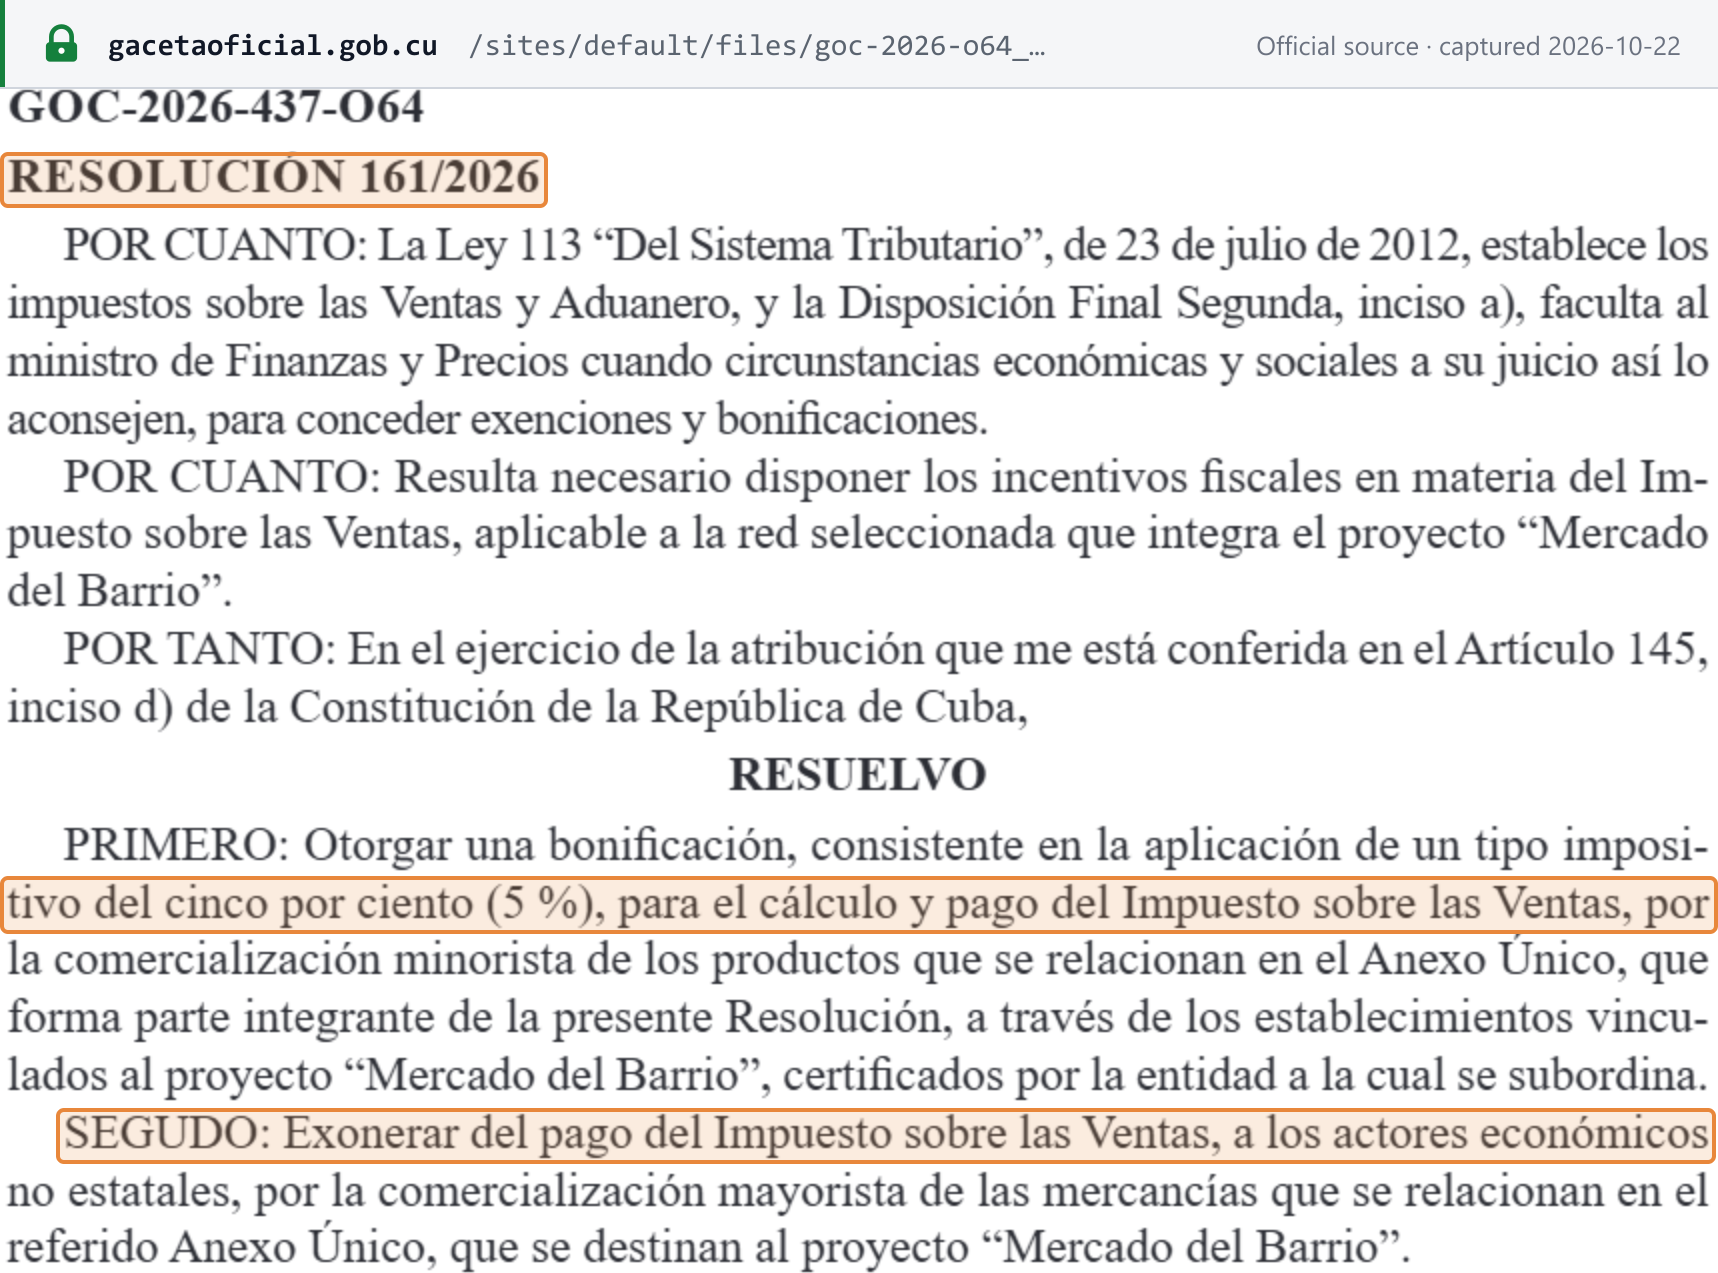 来源快照截取于 2026-10-22 — 原文
地方发展项目。 第 202/2026 号决议于 2026年10月21日在 GOC 第 87 期普通版公布,规定了其 10% 和 5% 的税率以及其缴款的预算科目。该决议未载明生效日期;其签署日期为 2026年9月9日。 [10]
 来源快照截取于 2026-10-22 — 原文
不征税和免税项目列于免税部分;不存在零税率。
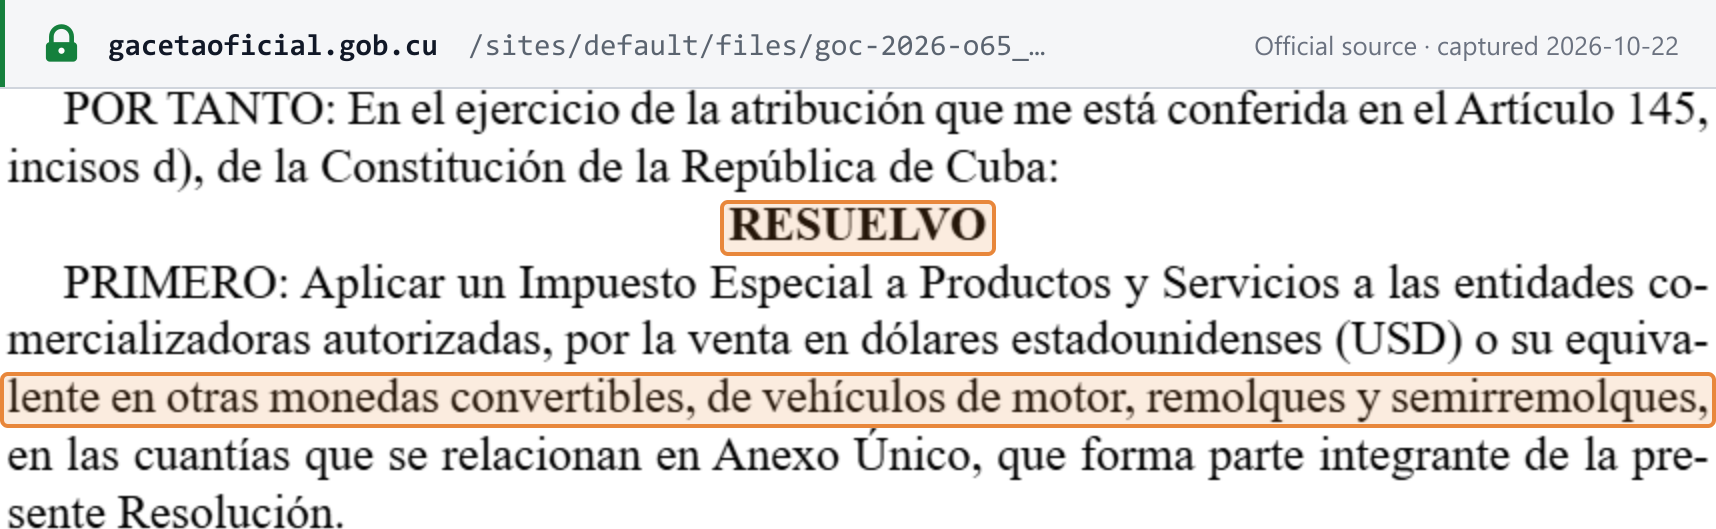
叠加征收的消费税。 Impuesto Especial a Productos y Servicios 按产品逐一适用。2026 年,MFP 第 172/2026 号决议(2026年8月4日 GOC 第 65 期普通版)对经授权的贸易实体「por la venta en dólares estadounidenses (USD) o su equivalente en otras monedas convertibles, de vehículos de motor, remolques y semirremolques」(以美元(USD)或其他可兑换货币等值金额销售机动车、挂车和半挂车)适用该税,金额见其附件;Gaceta 对 MFP 第 56/2026 号决议的摘要描述了对啤酒和酒精饮料进口征收的消费税。 [13] [15]
 来源快照截取于 2026-10-22 — 原文
已公布的未来税率。 无。Gaceta Oficial 中没有任何关于增值税的税率、法律或日期。
如需了解其他国家的税率,请参阅全球税率表。
跨境规则
进口与出口
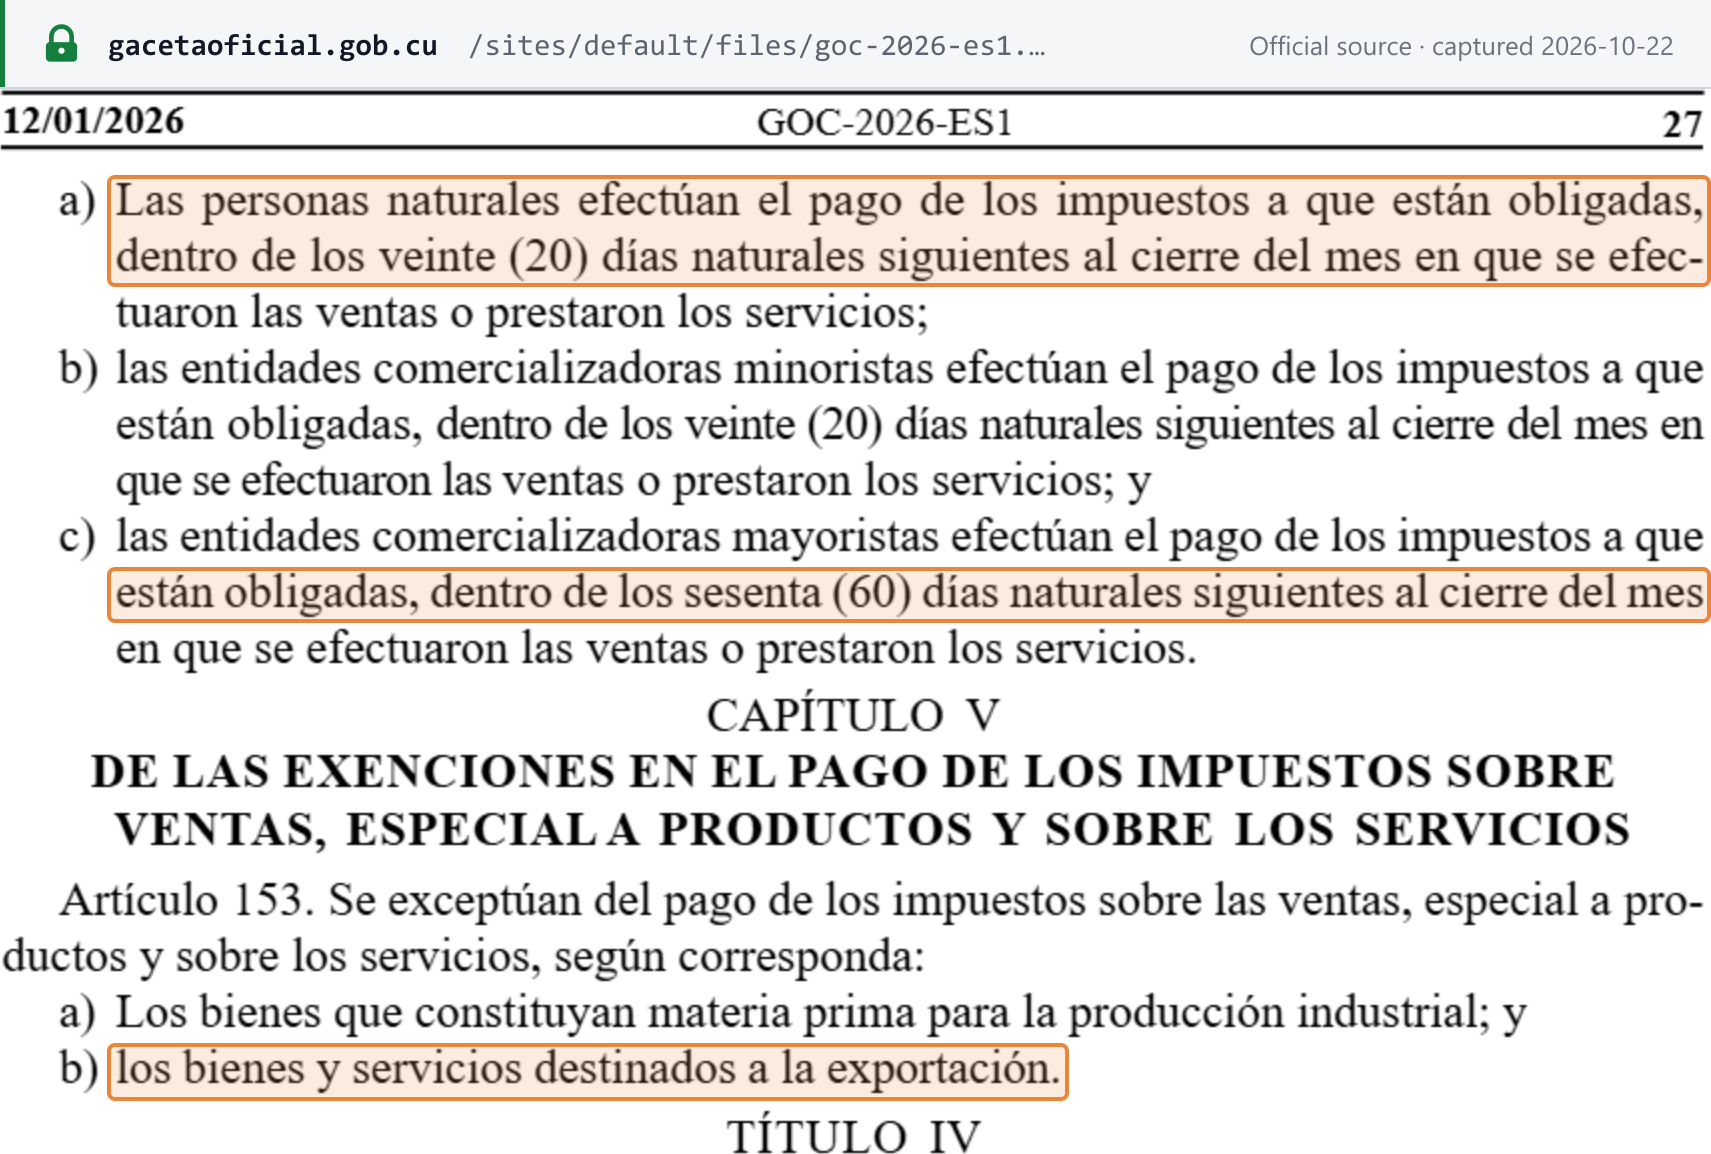
- 出口。 「destinados a la exportación」(用于出口)的货物和服务不适用销售税、特别税和服务税(Ley 113 第 153 条 b 项)——参见申报与缴纳下的快照。
- 进口。 货物入境须缴纳 Impuesto Aduanero(关税),由海关通过关税税则征收(第 282–284 条)。进口货物在古巴境内销售时才适用销售税:第 132 条涵盖「importados o producidos」(进口或生产的)货物。Ley 113 没有在进口环节由海关征收的销售税。 [1]
进口服务的反向征收
Ley 113 没有反向征收机制。服务税适用于「que se presten en el territorio nacional」(在本国境内提供的)服务(第 146 条),其纳税人为「que presten los servicios gravados」(提供应税服务的人)(第 147 条)。没有任何条款规定古巴客户须为境外提供者的服务税承担纳税义务。另外,向在古巴无常设机构的外国公司支付收入的古巴法人,须对该收入的税款债务承担连带责任(第 128 条)——这是所得税规则,而非销售税规则。有关其他税制的处理方式,请参阅反向征收机制详解。 [1]
数字产品与服务
Ley 113 和 Decreto 308 没有数字服务条款,没有面向非居民数字供应商的登记渠道,也没有门槛。可对比参阅非居民供应商数字服务增值税。
境外公司向古巴销售——B2B 与 B2C
- B2B。 无特别规则。通过常设机构开展经营的外国公司通过居民代表办理登记(第 9 条),并与其他法人一样纳税。对于在古巴没有任何存在的供应商,Ley 113 未规定登记义务,也未将税款转移给古巴客户承担。
- B2C。 没有针对非居民远程卖方的登记制度,也没有门槛。 [1]
电商平台视同供应商责任
Ley 113 没有视同供应商条款。参见电商平台视同供应商规则。
供应地
没有专门规则。货物在古巴境内销售时征税(第 132 条);服务在「en el territorio nacional」(本国境内)提供时征税(第 146 条)。
发票要求
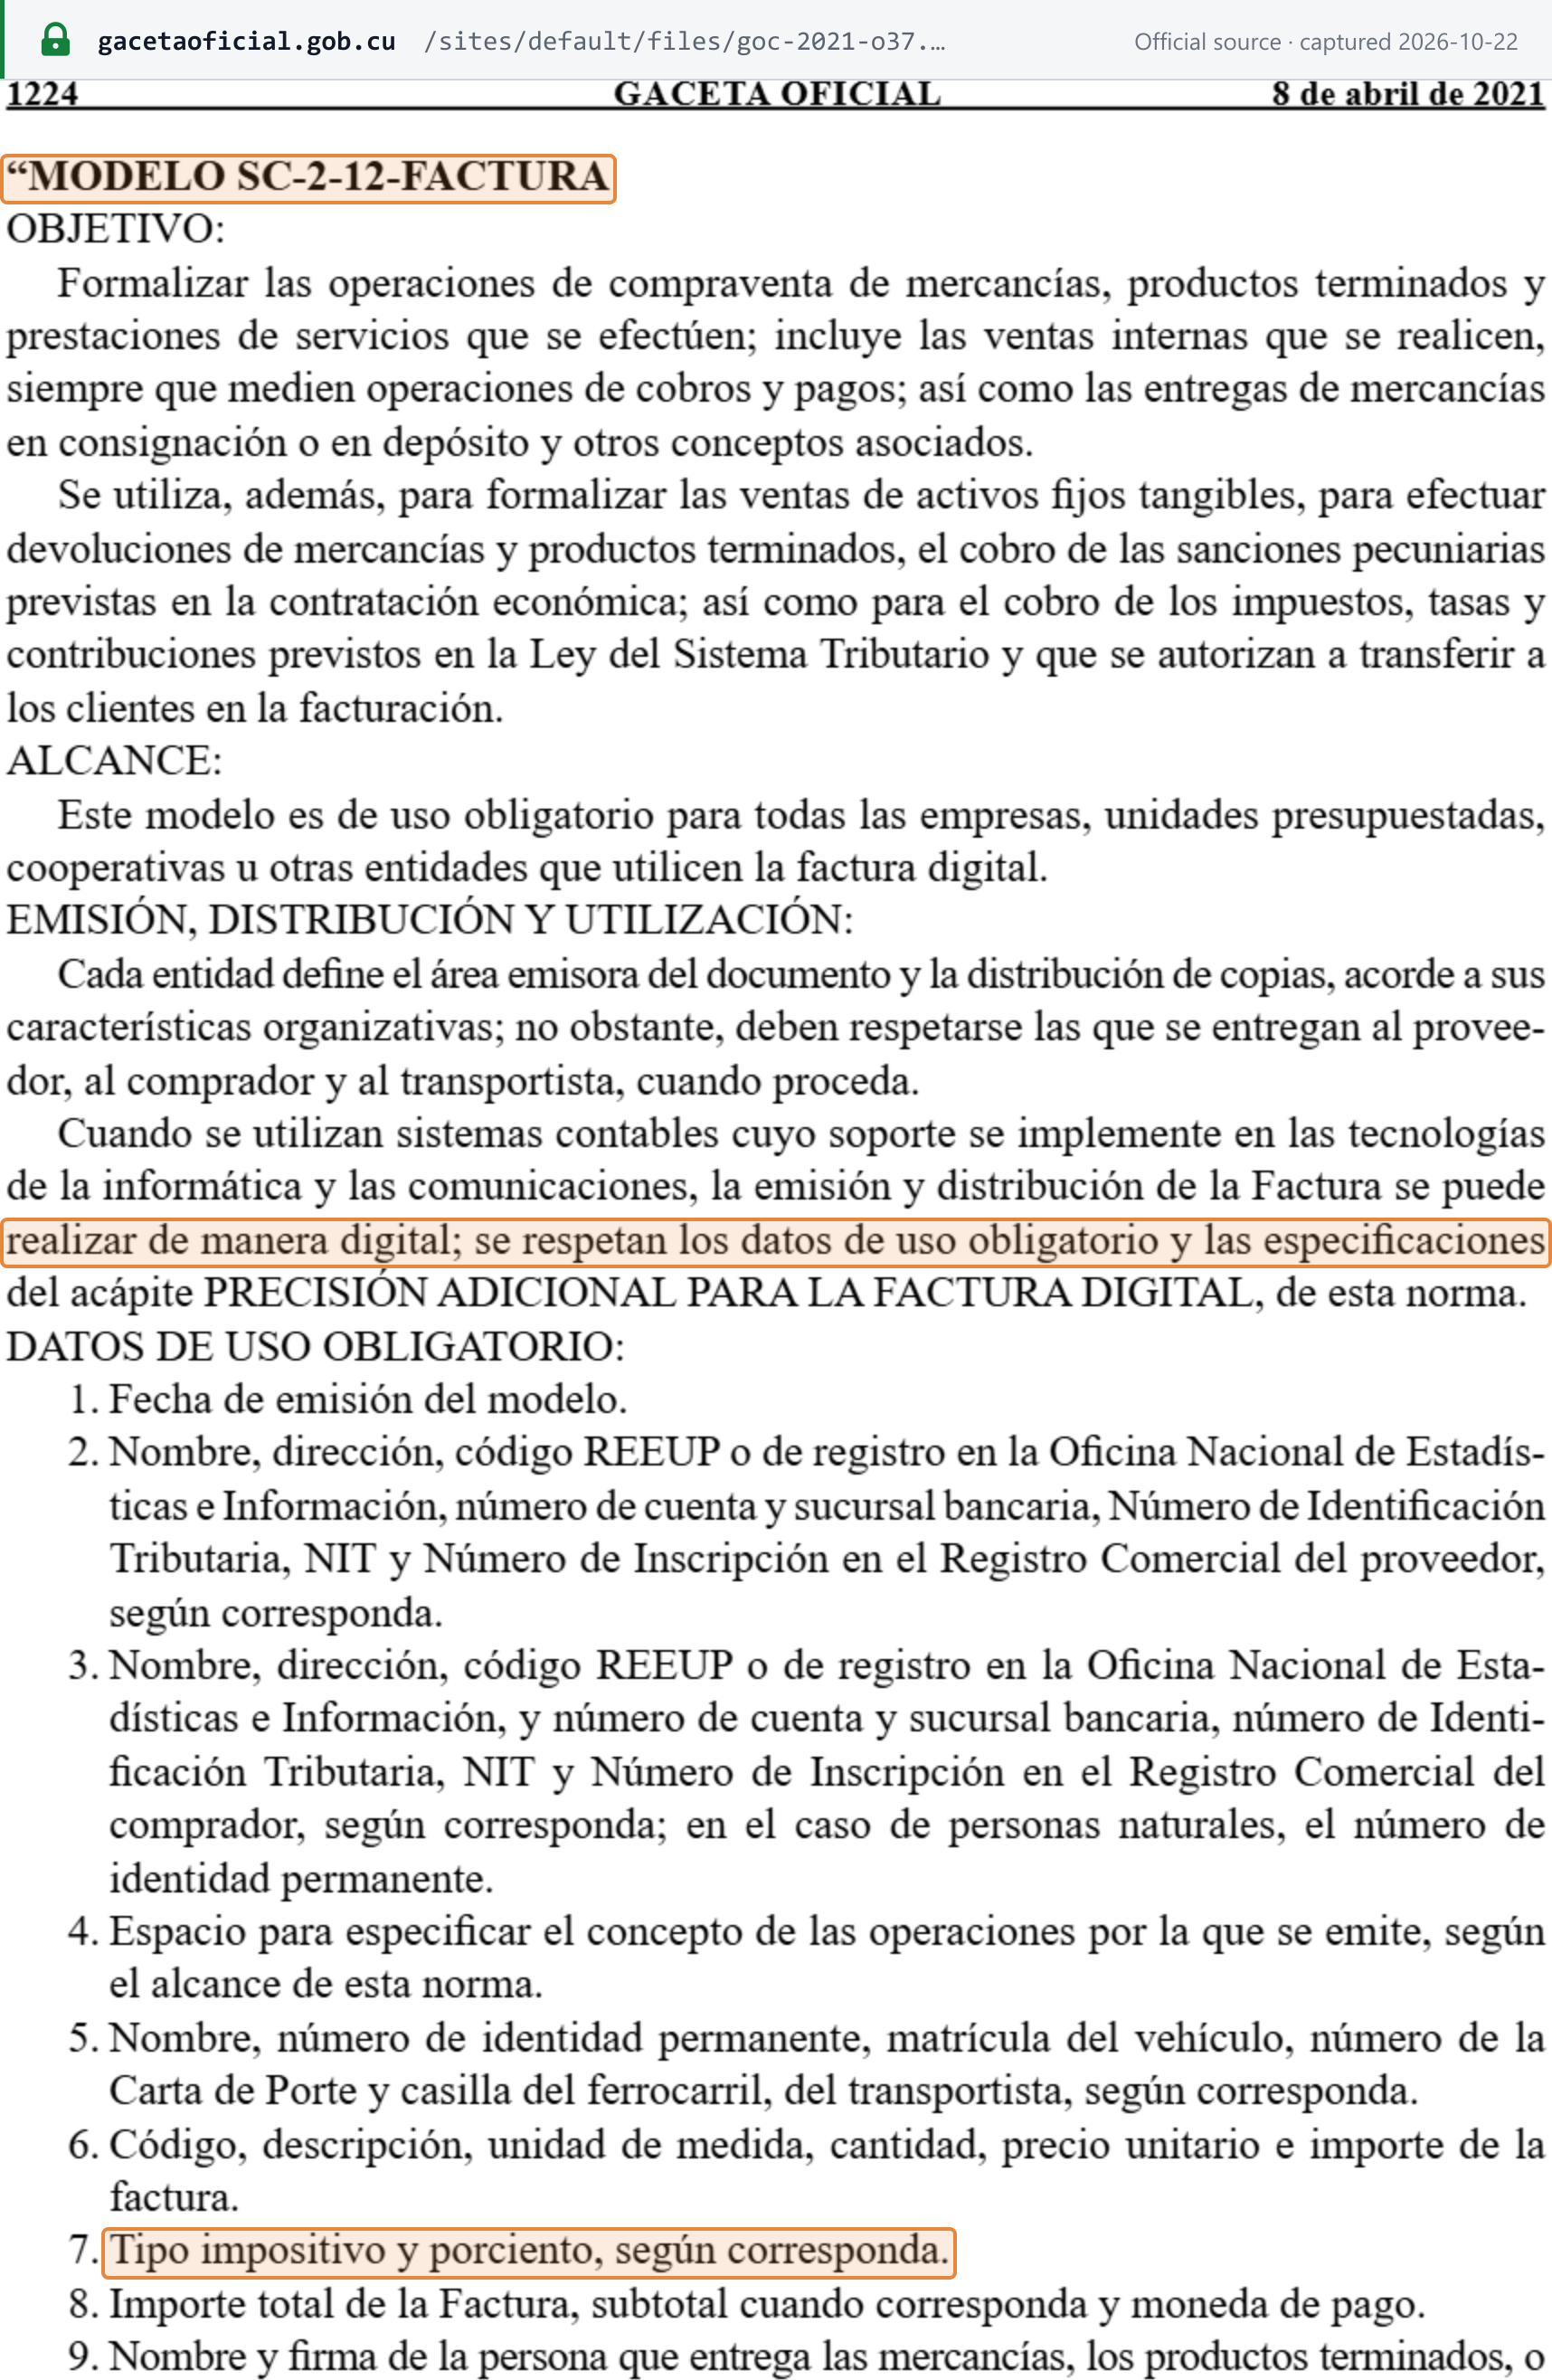
发票为 Modelo SC-2-12 "Factura"(SC-2-12 号样式「发票」),由 MFP 第 11/2007 号决议规定,后被 第 55/2021 号决议(2021年4月8日 GOC 第 37 期普通版)取代。它用于正式确认货物和服务的销售及寄售交付,也用于固定资产销售、退货、收取合同违约金,以及「el cobro de los impuestos, tasas y contribuciones previstos en la Ley del Sistema Tributario y que se autorizan a transferir a los clientes en la facturación」(收取税收制度法所规定的、经授权在开票时转嫁给客户的税款、规费和缴款)。Gaceta 关于第 55/2021 号决议的规范页面未列出任何修订或废止该决议的规范(「Normas que la modifican: No existen referencias de normas」,即「修订本规范的规范:无相关规范记录」)。 [3] [17]
适用范围。 第 55/2021 号决议规定:「Este modelo es de uso obligatorio para todas las empresas, unidades presupuestadas, cooperativas u otras entidades que utilicen la factura digital.」(本样式对所有使用数字发票的企业、预算单位、合作社或其他实体均为强制使用。)该决议并未明确说明 MIPYMES 和个体经营者是否必须使用 SC-2-12 版式;但无论如何,他们必须在发票上显示其 NIT(ONAT 第 162/2025 号决议)。
必填内容
Factura 的十三项「datos de uso obligatorio」(强制使用数据)(第 55/2021 号决议):
| # | 数据项 | 第 55/2021 号决议 |
|---|---|---|
| 1 | 开具日期 | dato 1 |
| 2 | 供应商:名称、地址、REEUP 代码(或 ONEI 登记号)、银行账户及开户支行、NIT、Registro Comercial(商业登记)编号(视情况而定) | dato 2 |
| 3 | 买方:相同数据;自然人为永久身份证号码 | dato 3 |
| 4 | 交易事项 | dato 4 |
| 5 | 承运人:姓名、身份证号码、车牌号、运单(Carta de Porte)号码及铁路车厢(视情况而定) | dato 5 |
| 6 | 明细项目:代码、描述、计量单位、数量、单价和金额 | dato 6 |
| 7 | 税率(「Tipo impositivo y porciento, según corresponda」,即「税种及百分比,视情况而定」) | dato 7 |
| 8 | 发票总额、小计(如适用)及支付货币 | dato 8 |
| 9 | 交付货物或告知其他事项人员的姓名、签名及日期 | dato 9 |
| 10 | 接收货物、服务或付款人员的姓名、签名及日期 | dato 10 |
| 11 | 承运人姓名、签名及接收日期(视情况而定) | dato 11 |
| 12 | 将发票入账并记入存货控制的人员的姓名和签名 | dato 12 |
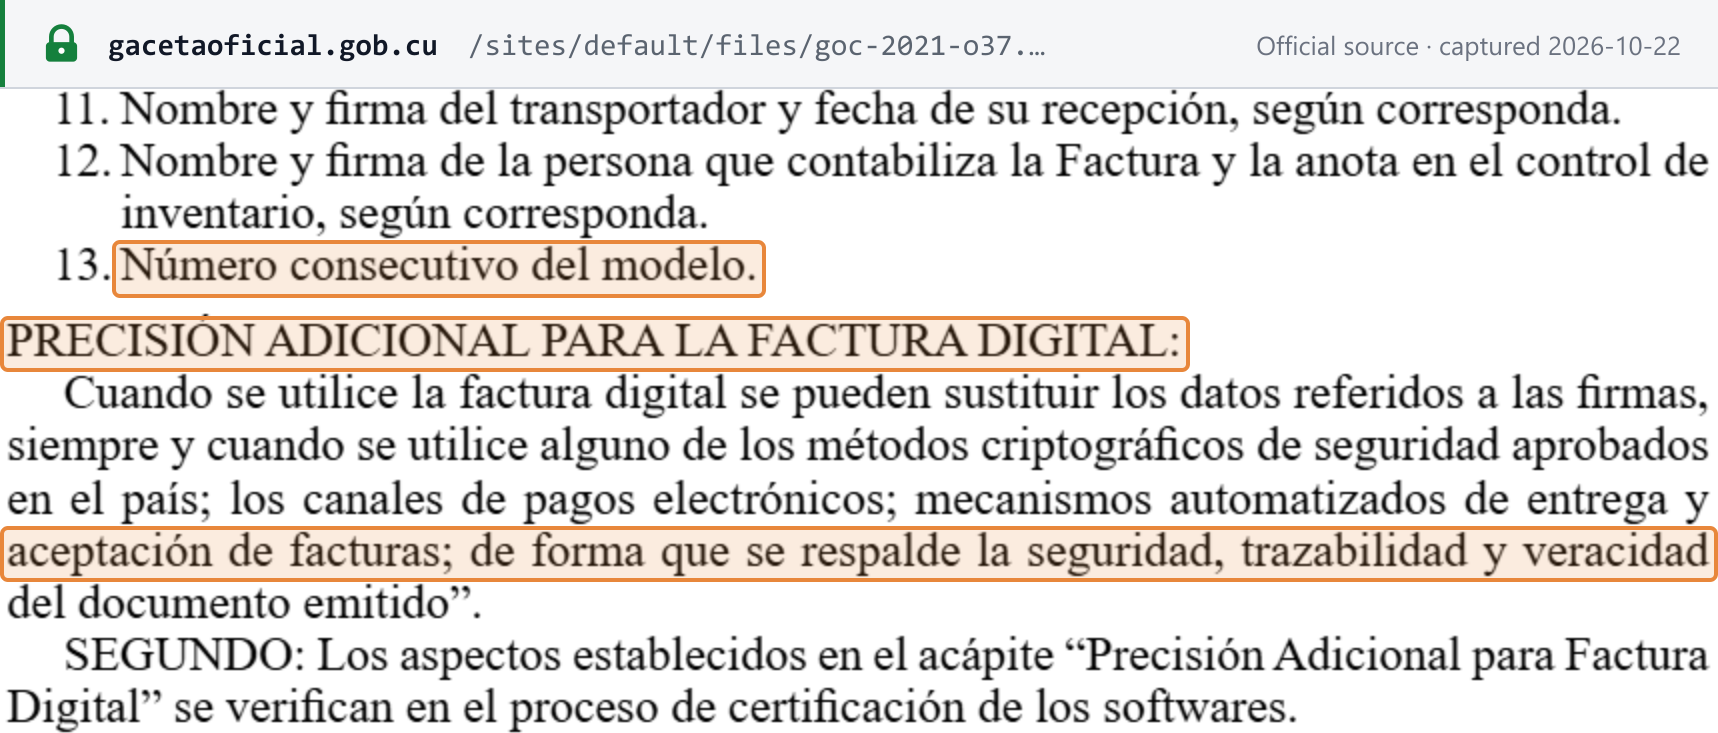
| 13 | 样式的顺序号 | dato 13 |
 来源快照截取于 2026-10-22 — 原文
 来源快照截取于 2026-10-22 — 原文
开具期限
第 11/2007 号决议和第 55/2021 号决议均未规定天数。无法在交付时开具发票的,以 Modelo SC-2-11 "Conduce"(送货单)「como documento provisional en los casos en que no existan condiciones para efectuar la facturación en el momento de efectuar la entrega」(在交付时不具备开票条件的情况下作为临时单据);它也适用于由之后的一张 Factura 汇总的分批交付(第 11/2007 号决议)。 [4]
编号与顺序
每张 Factura 均载有「Número consecutivo del modelo」(样式顺序号,dato 13)。未公布其他编号规则。
贷项与借项通知单
MFP 规范中没有 nota de crédito(贷项通知单)或 nota de débito(借项通知单)样式。第 55/2021 号决议使用 Factura 本身「para efectuar devoluciones de mercancías y productos terminados」(用于办理商品和产成品的退货)。
货币与语言
Factura 必须注明支付货币(dato 8)。第 11/2007 号决议和第 55/2021 号决议未规定语言要求,也未规定外币发票的汇率规则。税款本身以 CUP 缴纳,除非经授权以 MLC 缴纳(参见概述)。
单据类型
- Factura(SC-2-12)——纸质或数字形式。
- Conduce(SC-2-11)——送货单及临时单据。
- 买方证明——非农业合作社向「que no emitan documentos justificantes」(不出具证明单据的)供应商采购时,必须自行证明该项采购,至少载明卖方姓名、税务住所、NIT、金额、日期、描述、付款方式和银行账户(第 307/2023 号决议,Vigesimoctavo)。 [6]
第 55/2021 号决议废止了 2006年6月16日 MFP 第 15 号指令(Instrucción 15),以统一发票规则「con independencia de su forma de emisión」(无论其开具形式如何)。MFP 规范未规定简易发票,未设定适用简化单据的金额门槛,也未就 TCP 或 MIPYMES 的零售收据作出规定。
自开票
未作此类规定。上述合作社买方证明是最接近的对应做法。
保存与审计追踪
- 保存期限:5 年。 账簿、记录、凭证、申报表副本、缴款收据及其他规定文件必须「en condiciones de auditabilidad o cualquier otra acción de fiscalización, por un término de cinco (5) años」(在可供审计或任何其他稽查行动的状态下保存五(5)年)(Ley 113 第 393 条 d 项)。
- 电子记录。 以电子方式记账的,其存储介质和「los programas respectivos」(相应程序)必须在五年内保持可运行状态,并须提供所有自动化记录(第 393 条 e 项)。
- 审计访问。 ONAT 工作人员可使用纳税人自身的程序提取信息(第 393 条 g 项)。
- 处罚。 未将账簿、记录和「facturas de venta」(销售发票)保存五年的,处以 50–70 cuotas(自然人)或 60–100 cuotas(法人)的罚款(Decreto 308 第 119 条 c 项)。
纸质发票没有公布任何防篡改或哈希要求;数字发票仅在代替签名时才需要经批准的加密方法。 [1]
合规发票样本
MFP 未公布 Factura 的官方样本。第 55/2021 号决议和第 11/2007 号决议仅有文字——只列出数据项,没有表单图样——ONAT 的表格清单中有申报表,但没有发票样式。下面,Lookuptax 以一笔示例性的国内销售列出十三项数据。所有名称、号码和代码均为虚构:
Factura (Modelo SC-2-12) — 示例
| Códigodato 6 | Descripcióndato 6 | U/Mdato 6 | Cantidaddato 6 | Precio unitariodato 6 | Importedato 6 |
|---|---|---|---|---|---|
| EJ-001 | Resmas de papel | U | 100 | CUP 400.00 | CUP 40,000.00 |
| EJ-002 | Cajas de cartón | U | 50 | CUP 200.00 | CUP 10,000.00 |
- Subtotaldato 8
- CUP 50,000.00
- Tipo impositivo y porcientodato 7
- Impuesto sobre las Ventas — 10 %
- Importe total de la Facturadato 8
- CUP 50,000.00
- Moneda de pagodato 8
- CUP
- 承运人(dato 5):姓名、身份证号码、车牌号和 Carta de Porte 号码——此处省略,因为货物由买方自提。
- 签名栏,每栏均含姓名、签名和日期:交付人(dato 9)· 接收人(dato 10)· 承运人(dato 11)· 记账人(dato 12)。数字 Factura 可用经批准的加密方法、电子支付渠道或自动交付与验收机制代替签名。
- 本样本仅显示税率(dato 7):销售税按卖方的销售总额计征。Res 55/2021 还允许 Factura 收取「que se autorizan a transferir a los clientes」(经授权转嫁给客户的)税款;如存在此类授权,该税款将单独列为一行。
电子发票现状
现状:没有电子发票强制要求,也没有清关或实时报告系统。 第 55/2021 号决议允许开具数字 Factura:会计系统以信息技术运行的,「la emisión y distribución de la Factura se puede realizar de manera digital」(Factura 的开具和分发可以数字方式进行),但须遵守相同的必填数据要求。数字 Factura 仅在使用经批准的加密安全方法、电子支付渠道或能够保证「la seguridad, trazabilidad y veracidad del documento emitido」(所开具单据的安全性、可追溯性和真实性)的自动交付与验收机制时,方可省略签名栏,且这些功能在会计软件认证时接受检查(第 55/2021 号决议,Segundo)。上述两点均见上方的发票规则快照。 [3]
- 系统与网络。 未公布:没有门户、网络、格式或数据架构。
- 按纳税人规模分阶段实施。 无。
- 格式与标准。 除十三项数据外未作规定。
- 适用范围。 B2B、B2G 和 B2C 均相同:所有人均可选择是否以数字形式开具。
Gaceta Oficial 中没有任何规范强制实行电子发票。有关强制要求的可能形态,请参阅 CTC 电子发票模式;有关其他国家,请参阅全球电子发票现状与网络。
申报与缴纳
申报频率
所有类别的纳税人均按月申报:税款按每月的销售额或服务收入计算,并在月末结束后缴纳。未公布按季度或按年度的选项。
缴纳截止日期
法定规则为 Ley 113 第 152 条:
| 纳税人 | 截止期限 |
|---|---|
| 自然人(包括 TCP) | 在进行销售或提供服务的当月结束后 20 个日历日内 |
| 零售贸易实体 | 20 个日历日内 |
| 批发贸易实体 | 60 个日历日内 |
 来源快照截取于 2026-10-22 — 原文
特定制度的规则:
- 非农业合作社(CNA): 按月,在月末后 20 个日历日内缴入预算科目 011452(第 307/2023 号决议,Decimonoveno)。
- MIPYMES: 按月收入总额的 10%(第 306/2023 号决议,Segundo);未规定单独的缴纳日,因此适用第 152 条。
- 个体经营者(TCP): 按月(第 271/2024 号决议第 19 条),电子支付可享受 3% 的 bonificación。
- 市场上的农产品零售: 按日向市场经营方缴纳,并提交每日宣誓申报;其他销售点在次月 20 日或之前缴纳(第 348/2025 号决议,Tercero–Séptimo)。
- 周末: 期限最后一日为星期六的,顺延至下一个工作日(Ley 113 第 448 条)。 [1] [6] [2]
申报与缴纳方式
税款在银行网点或其他经授权的机构缴纳,缴入各项规范所指定的国家预算 Clasificador de Recursos Financieros(财政资源分类表)中的科目(「párrafo」)——例如 CNA 为 011452,地方发展项目为 0114822。ONAT 的 Portal Tributario(税务门户,onat.gob.cu)使用纳税人的 NIT 和密码登录。 [16] Ley 113 和 Decreto 308 均未规定月度表格的名称和编号,也未规定月度义务是单独的宣誓申报还是仅为缴款。年度 Declaración Jurada(宣誓申报)是所得税申报表(个人所得税或利润税),而非销售税申报表。
已确定债务的追缴。 自 MFP 第 126/2026 号决议(2026年6月18日 GOC 第 53 期普通版,公布 30 天后生效)起,ONAT 可向纳税人的开户银行出具「orden de cobro sin aceptación」(无需承兑的收款指令),债务「se debita de la cuenta bancaria fiscal o de la cuenta corriente」(从税务银行账户或活期账户中扣划),直至全额清偿。 [11]
附加清单
无。Ley 113 和 Decreto 308 没有规定年度销售税申报表,也没有规定销售或采购清单。
进项税抵扣与不可抵扣项目
不适用。 计税依据为销售总额或收入总额(第 135 条和第 148 条),且 Ley 113 没有抵扣机制,因此不存在可收回的进项税,也没有不可抵扣项目清单。
退税
仅限于错缴或多缴的金额(ingresos indebidos):纳税人有权要求退还「las cantidades ingresadas indebidamente」(不当缴纳的款项)(第 426 条),该请求权在缴款后一年内失效(第 429 条),ONAT 可将已确认的债权与税款债务相抵销(第 427 条)。不存在留抵退税,也没有非居民退税机制。 [1]
免税
不征税和免税供应
根据 2026 年适用的 Ley 181/2025:
- 不属于销售税征税范围: 图书、报纸、杂志、教育和科学材料,以及用于民众教育和文化发展的其他材料(第 65 条)。
- 不属于服务税征税范围: Unión Eléctrica(电力联盟)下属企业的电力输送(第 66 条)。
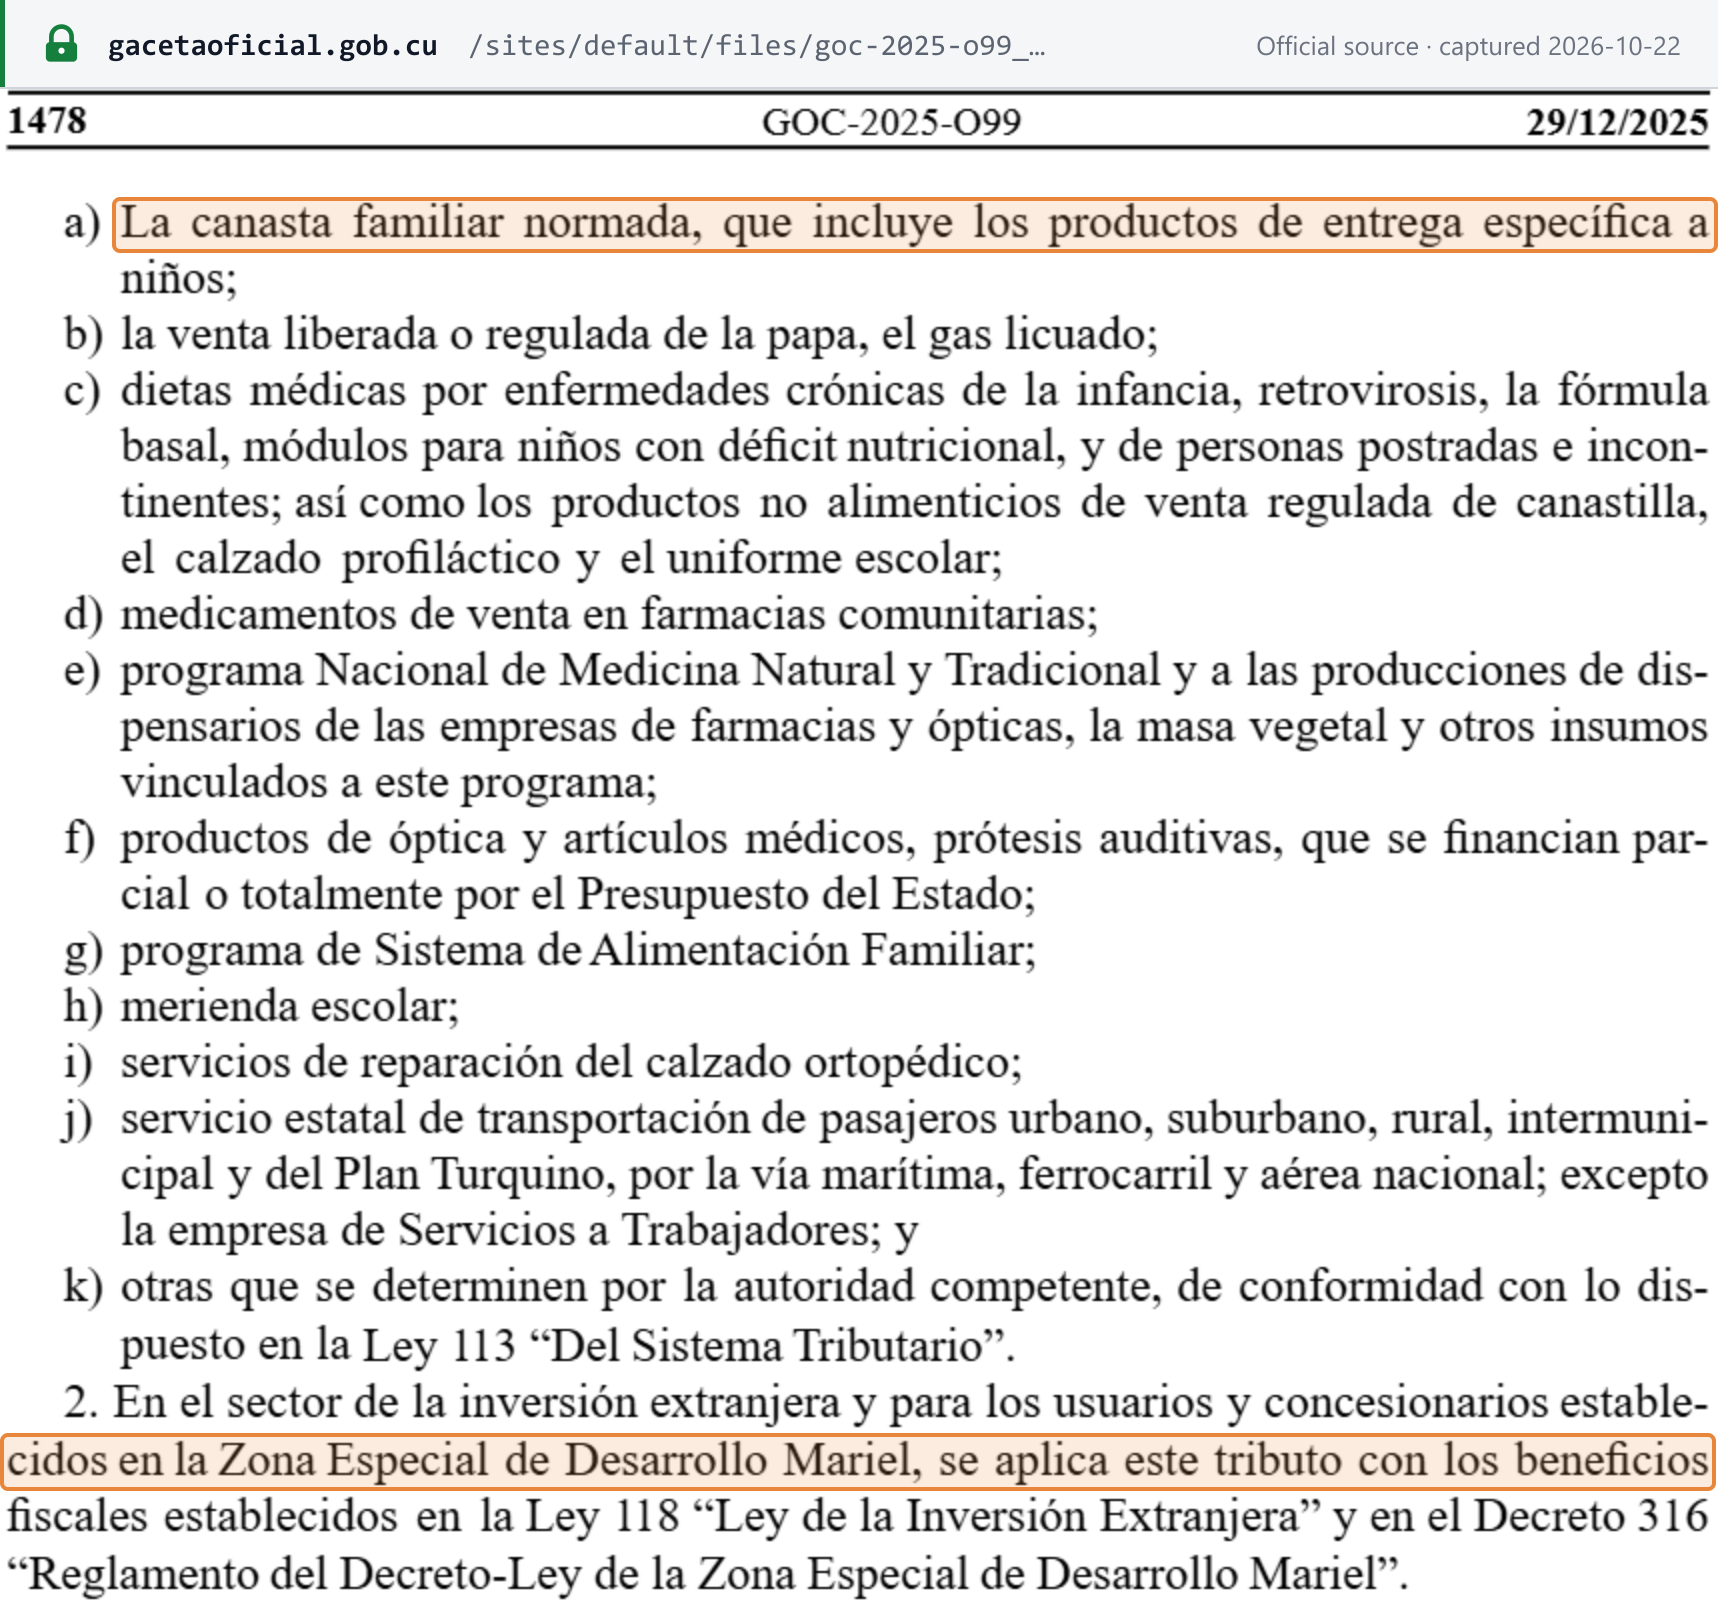
- 免征零售环节销售税和服务税(第 67.1 条):定量供应的家庭基本消费品(canasta familiar normada);土豆和液化气;医疗膳食及所列儿童用品和医疗用品;社区药房销售的药品;自然和传统医学;由国家预算资助的眼科和医疗用品;家庭食品计划;学校餐食;矫形鞋修理;国营客运;以及主管机关确定的其他项目。 [2]
 来源快照截取于 2026-10-22 — 原文
Ley 113 第 153 条永久性地将作为工业生产原材料的货物以及用于出口的货物和服务排除在外(快照见申报与缴纳)。
免税不等于零税率——而在古巴,二者均不产生进项税后果。 由于进项税从不予以抵扣,免税或不征税的销售仅仅是不承担税款;不存在需要保留或丧失的抵扣额。
2026 年针对性批发免税
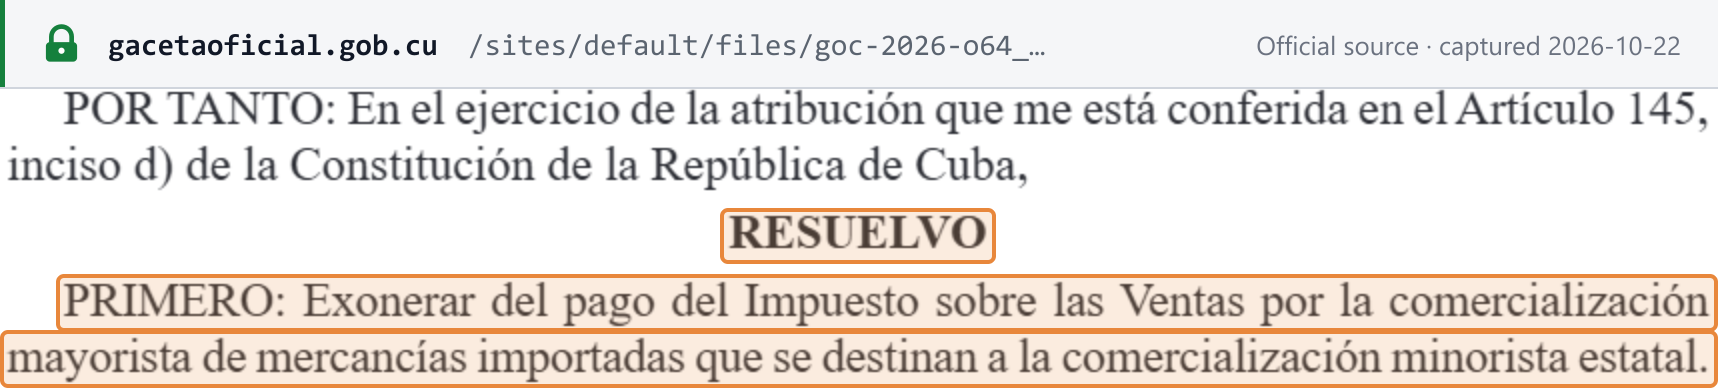
- 面向国营零售的进口商品。 第 160/2026 号决议,Primero:「Exonerar del pago del Impuesto sobre las Ventas por la comercialización mayorista de mercancías importadas que se destinan a la comercialización minorista estatal.」(对用于国营零售的进口商品的批发销售免征销售税。)批发商须凭相关发票向 ONAT 证明其享受该优惠(Segundo)。自 2026年8月4日公布之日起生效。 [8]
- Mercado del Barrio 商品。 第 161/2026 号决议,Segundo:非国有经济主体批发附件所列、供应该项目的商品,免征销售税(快照见税率)。
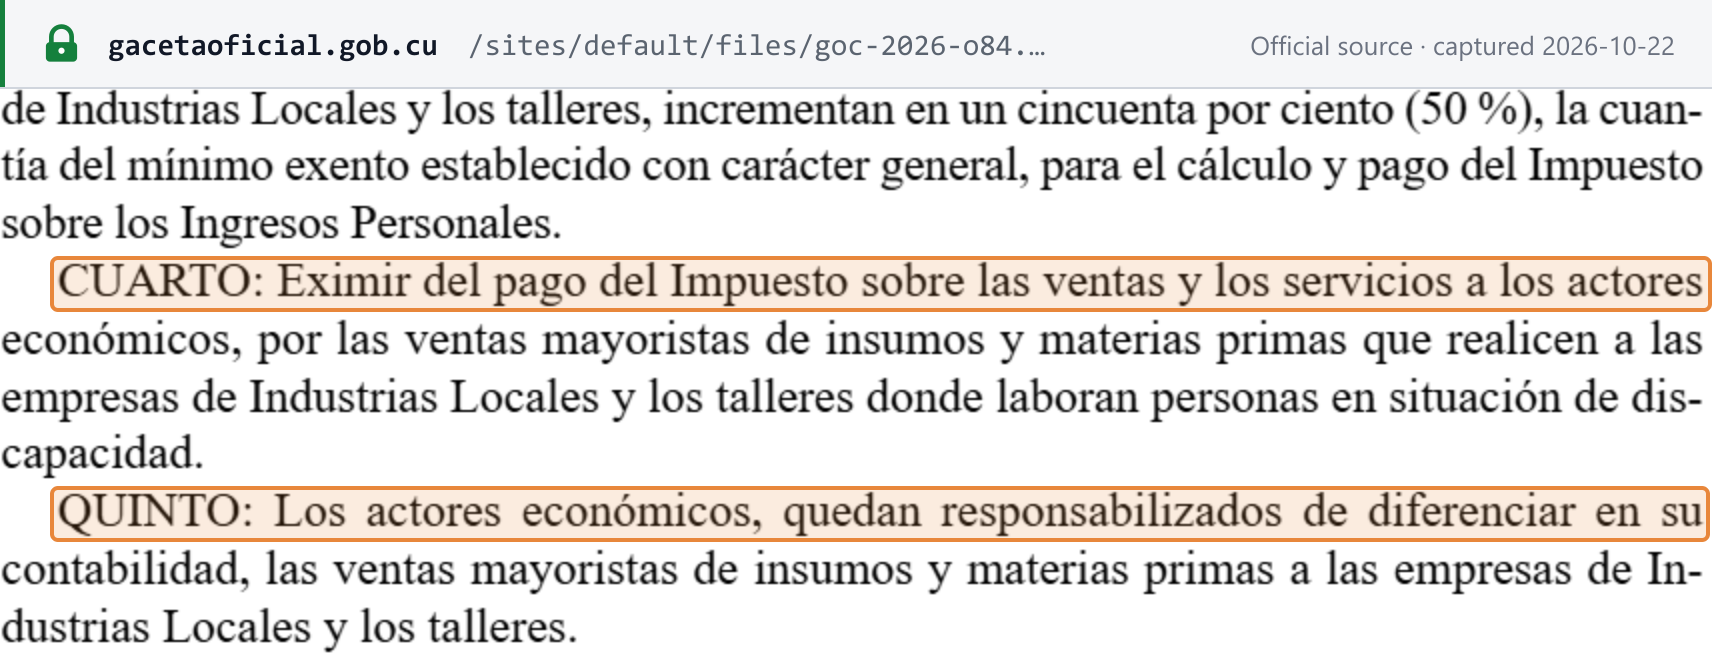
- 供应 Industrias Locales 和残障人士工场的投入品。 第 201/2026 号决议,Cuarto(2026年10月7日 GOC 第 84 期普通版,自公布之日起生效):经济主体向 Industrias Locales 企业和雇用残障人士的工场批发投入品和原材料,免征销售税和服务税,并须在账目中单独列示这些销售(Quinto)。 [9]
 来源快照截取于 2026-10-22 — 原文
 来源快照截取于 2026-10-22 — 原文
特殊制度
- 外国投资和马里埃尔经济特区(ZED Mariel): 这两种税「con los beneficios fiscales」(连同税收优惠)适用 Ley 118 和 Decreto 316 的规定(Ley 181 第 67.2 条);这些优惠不在本指南范围之内。
- 农业: 农产品的销售税税率每年通过预算法确定(Ley 113 第 375 条)——2026 年为第 348/2025 号决议(参见税率)。
- 地方发展项目: 根据第 202/2026 号决议适用 10% / 5%。
- 未纳入毕业生分配计划的应届毕业生成为 TCP 的:自完成学业之日起计算的首个经营年度内,免征销售税、特别税(消费税)、服务税和个人所得税(第 271/2024 号决议第 14.1 条)。
- 偏远地区: 市级议会可例外地将交通不便的农村和山区 TCP 的销售税和服务税减免最多 35%(第 15.3 条)。
- 新设立的 MIPYMES: 登记当月免税(参见如何登记)。
- 收付实现制、差额征税制、定额征税制: Ley 113 未就这两种税规定上述任何制度。 [1] [7]
违法行为与处罚
违法行为
Código Penal(刑法典,Ley 151/2022)规定了危害国库的犯罪:
- 逃税(第 319.1 条): 在核定税额已确定、已被催缴且期限届满后逃避或拒绝缴纳税款——处 1 至 3 年有期徒刑,或 300 至 1,000 cuotas 罚金,或两者并处;造成国家预算严重损害的,处 2 至 5 年有期徒刑,或 500 至 1,000 cuotas 罚金,或两者并处(第 319.2 条)。
- 伪造或隐匿(第 320.1 条): 伪造、隐匿或篡改具有税务意义的信息,或以任何其他手段逃税——处 2 至 5 年有期徒刑,或 500 至 1,000 cuotas 罚金,或两者并处;造成严重损害的,处 3 至 8 年有期徒刑。
- 代扣或代收税款未上缴(第 322 条): 处 2 至 5 年有期徒刑,或 500 至 1,000 cuotas 罚金,或两者并处。
- 起诉: 第 319 条和第 320 条的犯罪须经 ONAT 代表提出告诉方可起诉(第 323.1 条),税务机关同时追缴税款债务(Ley 113 第 436 条)。 [12]
刑事罚金的每一 cuota 价值为 CUP 10 至 200,由法院根据犯罪人的收入确定(Código Penal 第 40.2–3 条)。它与下文税务罚款的 cuota 是不同的单位。 [12]
处罚
针对违反形式义务的税务罚款以 cuotas 表示:10 至 100 cuotas,每一 cuota 价值 CUP 100 至 1,000,「según se disponga en la Ley Anual del Presupuesto del Estado o mediante disposición del ministro de Finanzas y Precios」(依年度国家预算法或财政与价格部部长的规定确定)(Ley 113 第 439 条)。Ley 181/2025 未确定 cuota 的价值,因此罚款只能以此区间表示。
| 违法行为 | 处罚 | 依据 |
|---|---|---|
| 逾期缴纳(recargo por mora,滞纳附加费) | 在到期日后 30 个工作日内缴纳的,2%;60 个工作日内的,5%;此后每日 0.1%,最高为本金的 40% | Ley 113 第 425 条,经 DL 107/2025 修订 |
| 强制征收(recargo de apremio,强制执行附加费) | 债务的 5% | 第 424 条 |
| 未按时全额或部分缴纳税款 | 罚款最高为应缴或逾期缴纳的本金加附加费的 40% | 第 438 条 |
| 未登记,或未及时更新登记数据 | 10–50 cuotas(自然人)/ 20–60 cuotas(法人) | Decreto 308 第 119 条 a 项 |
| 未将账簿、记录和销售发票保存 5 年 | 50–70 / 60–100 cuotas | 第 119 条 c 项 |
| 未提交或逾期提交申报表及其他申报 | 20–40 / 30–50 cuotas | 第 119 条 f 项 |
| 伪造、隐匿或篡改税务文件 | 50–100 / 60–100 cuotas | 第 119 条 j 项 |
| 其他形式义务 | 10–20 cuotas | 第 119 条 l 项 |
Decreto 308 未就未开具发票规定具体处罚;该行为适用针对「otros deberes formales」(其他形式义务)的兜底罚款 10–20 cuotas(第 119 条 l 项)。除罚款外,处罚还包括丧失税收优惠、临时或永久关闭经营场所或吊销许可证(Ley 113 第 440 条)。 [1] [5]
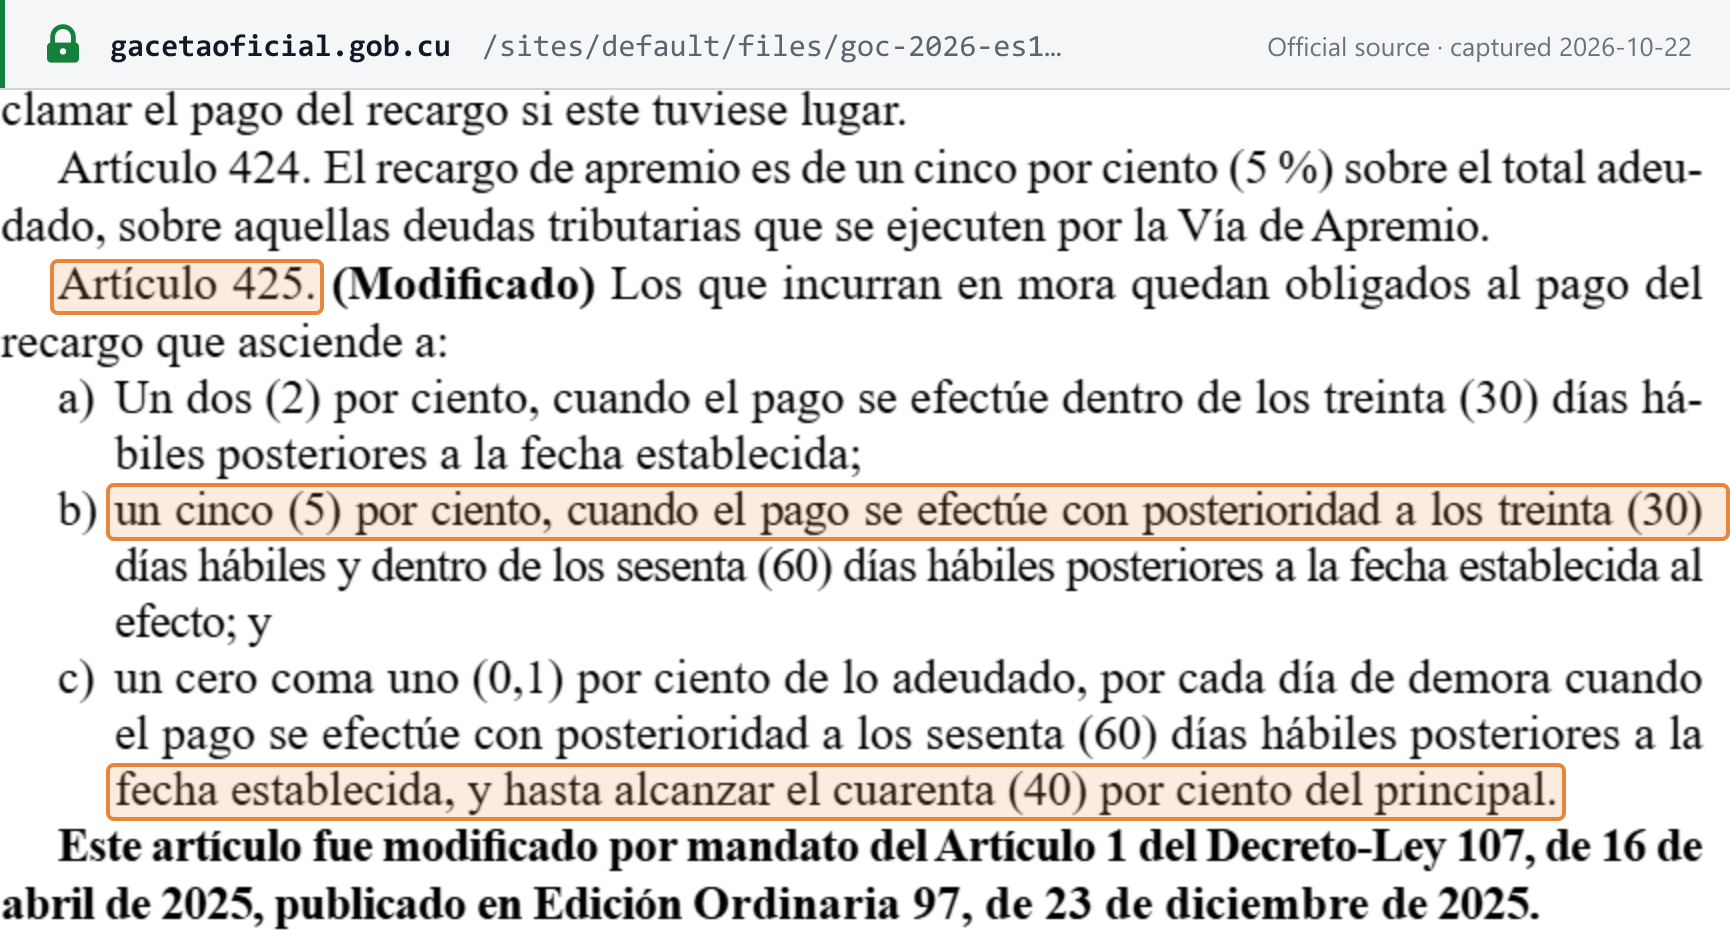 来源快照截取于 2026-10-22 — 原文
常见问题
古巴是否征收增值税?我们能否收回采购时支付的税款?
不征收。古巴没有增值税。古巴对货物销售征收 Impuesto sobre las Ventas(销售税),对服务征收 Impuesto sobre los Servicios(服务税),二者均按销售额或服务收入的全额计征(Ley 113 第 135 条和第 148 条)。Ley 113 不包含任何抵扣采购已付税款的机制,因此税负会沿供应链层层累积。Gaceta Oficial(官方公报)尚未公布任何引入增值税的法律或决议。
是否存在营业额门槛,低于该门槛的古巴企业无需登记?
不存在。每一位纳税人都必须在 15 个日历日内在 ONAT 的 Registro de Contribuyentes(纳税人登记册)中登记:自然人自产生纳税义务的许可证或授权之日起计算,法人自收到其在设立登记册中登记的通知之日起计算(Decreto 308 第 18 条和第 20 条)。Ley 113、Decreto 308 和 Ley 181 均未就销售税或服务税设定任何金额性的登记门槛。
我们的 MIPYME(中小微企业)向其他企业批发销售。这需要缴税吗?
需要。2026 年,Ley 181 第 60 条对 MIPYMES、非农业合作社和地方发展项目按其销售和服务总额(含批发)征收 10% 的税。针对性的免税规定包括:面向国营零售的进口商品批发(第 160/2026 号决议)、非国有经济主体对 Mercado del Barrio(社区市场)项目所列商品的批发(第 161/2026 号决议),以及向 Industrias Locales(地方工业)企业和残障人士工场批发投入品和原材料(第 201/2026 号决议)。
古巴每月的销售税或服务税何时到期?
自然人和零售实体须在进行销售或提供服务的当月结束后 20 个日历日内缴纳;批发实体的期限为 60 个日历日(Ley 113 第 152 条)。期限最后一日为星期六的,顺延至下一个工作日(第 448 条)。
古巴的发票必须是电子发票吗?
不必。MFP 第 55/2021 号决议允许开具数字 Factura,但须载有相同的必填数据。其签名栏可由经批准的加密方法、电子支付渠道或自动交付与验收机制代替,这些功能在会计软件认证时接受检查。Gaceta Oficial 中没有任何规范强制实行电子发票或建立清关(clearance)系统。
我们是一家向古巴客户销售软件或服务的境外公司。我们必须登记吗?
Ley 113 未针对非居民供应商公布任何登记制度、门槛或反向征收规则,也没有针对数字服务的规则。服务税由在本国境内提供应税服务的人缴纳(第 146 条和第 147 条),通过在古巴的常设机构开展经营的境外法人必须指定一名古巴居民作为代表(第 9 条)。
逾期缴纳古巴销售税或服务税的代价是什么?
在到期日后 30 个工作日内缴纳的,加收 2% 附加费;在 60 个工作日内缴纳的,加收 5%;此后按每日 0.1% 加收,最高为本金的 40%(Ley 113 第 425 条,经 Decreto-Ley 107 修订)。未缴税款还可能被处以最高相当于本金加附加费 40% 的罚款(第 438 条)。
重要网站
| 网站 | 用途 |
|---|---|
| ONAT — Oficina Nacional de Administración Tributaria | 税务机关;用于申报、缴款和账户访问的 Portal Tributario(使用 NIT 和密码登录) |
| Plataforma de Actores Económicos (MEP) | MIPYMES 和非农业合作社的登记 |
| 市级 ONAT 办公室和 ventanillas únicas(一站式服务窗口) | 个体经营者、其他自然人和其他法人的登记 |
| Gaceta Oficial de la República de Cuba | 法律和决议,包括每年的税率(可在 /es/search/node/ 搜索) |
| Ministerio de Finanzas y Precios | 财政与价格部新闻及税收规范清单 |
| Aduana General de la República | 海关:进口报关和关税 |
古巴没有官方税率查询工具,没有公开的 NIT 验证服务,也没有电子发票门户。
近期变化
- 2026-10-21 — MFP 第 202/2026 号决议:地方发展项目按 10% 缴纳销售税和服务税,其小型加工厂食品零售适用 5%。(Gaceta Oficial)
- 2026-10-07 — MFP 第 201/2026 号决议:向 Industrias Locales 企业和残障人士工场批发投入品和原材料免征销售税和服务税。(Gaceta Oficial)
- 2026-08-11 — MFP 第 172/2026 号决议生效:对以可兑换货币销售机动车适用新的 Impuesto Especial a Productos y Servicios 税额。(Gaceta Oficial)——参见事件
- 2026-08-04 — MFP 第 161/2026 号决议:通过 Mercado del Barrio 经营场所零售所列产品适用 5% 销售税,并对向其供货的非国有经济主体给予批发免税。(Gaceta Oficial)——参见事件
- 2026-08-04 — MFP 第 160/2026 号决议:用于国营零售的进口商品批发免征销售税。(Gaceta Oficial)——参见事件
- 2026-06-18 — MFP 第 126/2026 号决议公布:自公布 30 天后起,ONAT 可从纳税人的银行账户直接扣划已确定的税款债务。(Gaceta Oficial)
- 2026-01-01 — Ley 181/2025 规定的 2026 年税率(一般税率 10%,ETECSA 电信服务 5%)和 MFP 第 348/2025 号决议规定的农产品税率(10% / 5%)生效。(Gaceta Oficial)
- 2025-12-23 — Decreto-Ley 107/2025 公布:新的滞纳附加费标准以及以 CUP 缴纳税款。(Gaceta Oficial)
完整的时间线请参阅 Lookuptax 上的古巴税收变化。
参考链接
- Gaceta Oficial 2026年1月12日第 1 期特刊——Ley 113/2012 "Del Sistema Tributario" 与 Decreto 308/2012 的协调文本
- Gaceta Oficial 2025年12月29日第 99 期普通版——Ley 181/2025 "Del Presupuesto del Estado para el año 2026" 与 MFP Resolución 348/2025
- Gaceta Oficial 2021年4月8日第 37 期普通版——MFP Resolución 55/2021(Modelo SC-2-12 Factura 与数字发票)
- Gaceta Oficial 2007年2月12日第 15 期普通版——MFP Resolución 11/2007(包括 SC-2-11 Conduce 在内的样式)
- Gaceta Oficial 2025年12月23日第 97 期普通版——Decreto-Ley 107/2025、Decreto 131/2025 与 ONAT Resolución 162/2025(NIT)
- Gaceta Oficial 2024 年第 5 期普通版——MFP Resoluciones 306/2023(MIPYMES)与 307/2023(非农业合作社)
- Gaceta Oficial 2024年8月19日第 78 期普通版——MFP Resolución 271/2024(个体经营者)
- Gaceta Oficial 2026年8月4日第 64 期普通版——MFP Resoluciones 160/2026 与 161/2026
- Gaceta Oficial 2026年10月7日第 84 期普通版——MFP Resolución 201/2026
- Gaceta Oficial 2026年10月21日第 87 期普通版——MFP Resolución 202/2026(地方发展项目)
- Gaceta Oficial 2026年6月18日第 53 期普通版——MFP Resolución 126/2026(税款债务追缴)
- Gaceta Oficial 2022年9月1日第 93 期普通版——Ley 151/2022,Código Penal(刑法典)
- Gaceta Oficial 2026年8月4日第 65 期普通版——MFP Resolución 172/2026(车辆消费税)
- ONAT — Inscripción en el Registro de Contribuyentes(纳税人登记页面,2024 年 7 月)
- Gaceta Oficial — MFP Resolución 56/2026 规范页面
- ONAT — 主页与 Portal Tributario 登录(存档于 2026年6月16日)
- Gaceta Oficial — MFP Resolución 55/2021 规范页面
Lookuptax 相关内容: