捷克增值税(DPH)指南
| 概况 | |
|---|---|
| 国家代码 | CZ |
| 税种名称 | 增值税——Daň z přidané hodnoty(DPH) |
| 税务机关 | 捷克财政管理局——Finanční správa České republiky |
概述
捷克依据第 235/2004 Sb. 号法律《增值税法》(zákon o dani z přidané hodnoty)征收增值税——捷克语为 daň z přidané hodnoty(DPH)。本指南依据自 2026 年 1 月 1 日起施行的合并文本,即官方法律汇编 e-Sbírka 中公布的最新版本。程序、期限和大部分处罚规定见于**《税收程序法》**,即第 280/2009 Sb. 号法律(daňový řád)。[1] [2]
主管机关。 DPH 由**捷克财政管理局**(Finanční správa České republiky)管理,包括财政总局(Generální finanční ředitelství,GFŘ)和各州税务局(finanční úřady)。海关(Celní správa)负责管理进口增值税,但增值税纳税人自行申报进口增值税的情形除外(第 93 条第 1 款 b 项)。[1]
货币。 本指南中的金额以**捷克克朗(CZK,Kč)**计。发票可以用其他货币开具,但其中的增值税必须「v české měně」——以捷克货币——列示(第 29 条第 1 款 l 项)。[1]
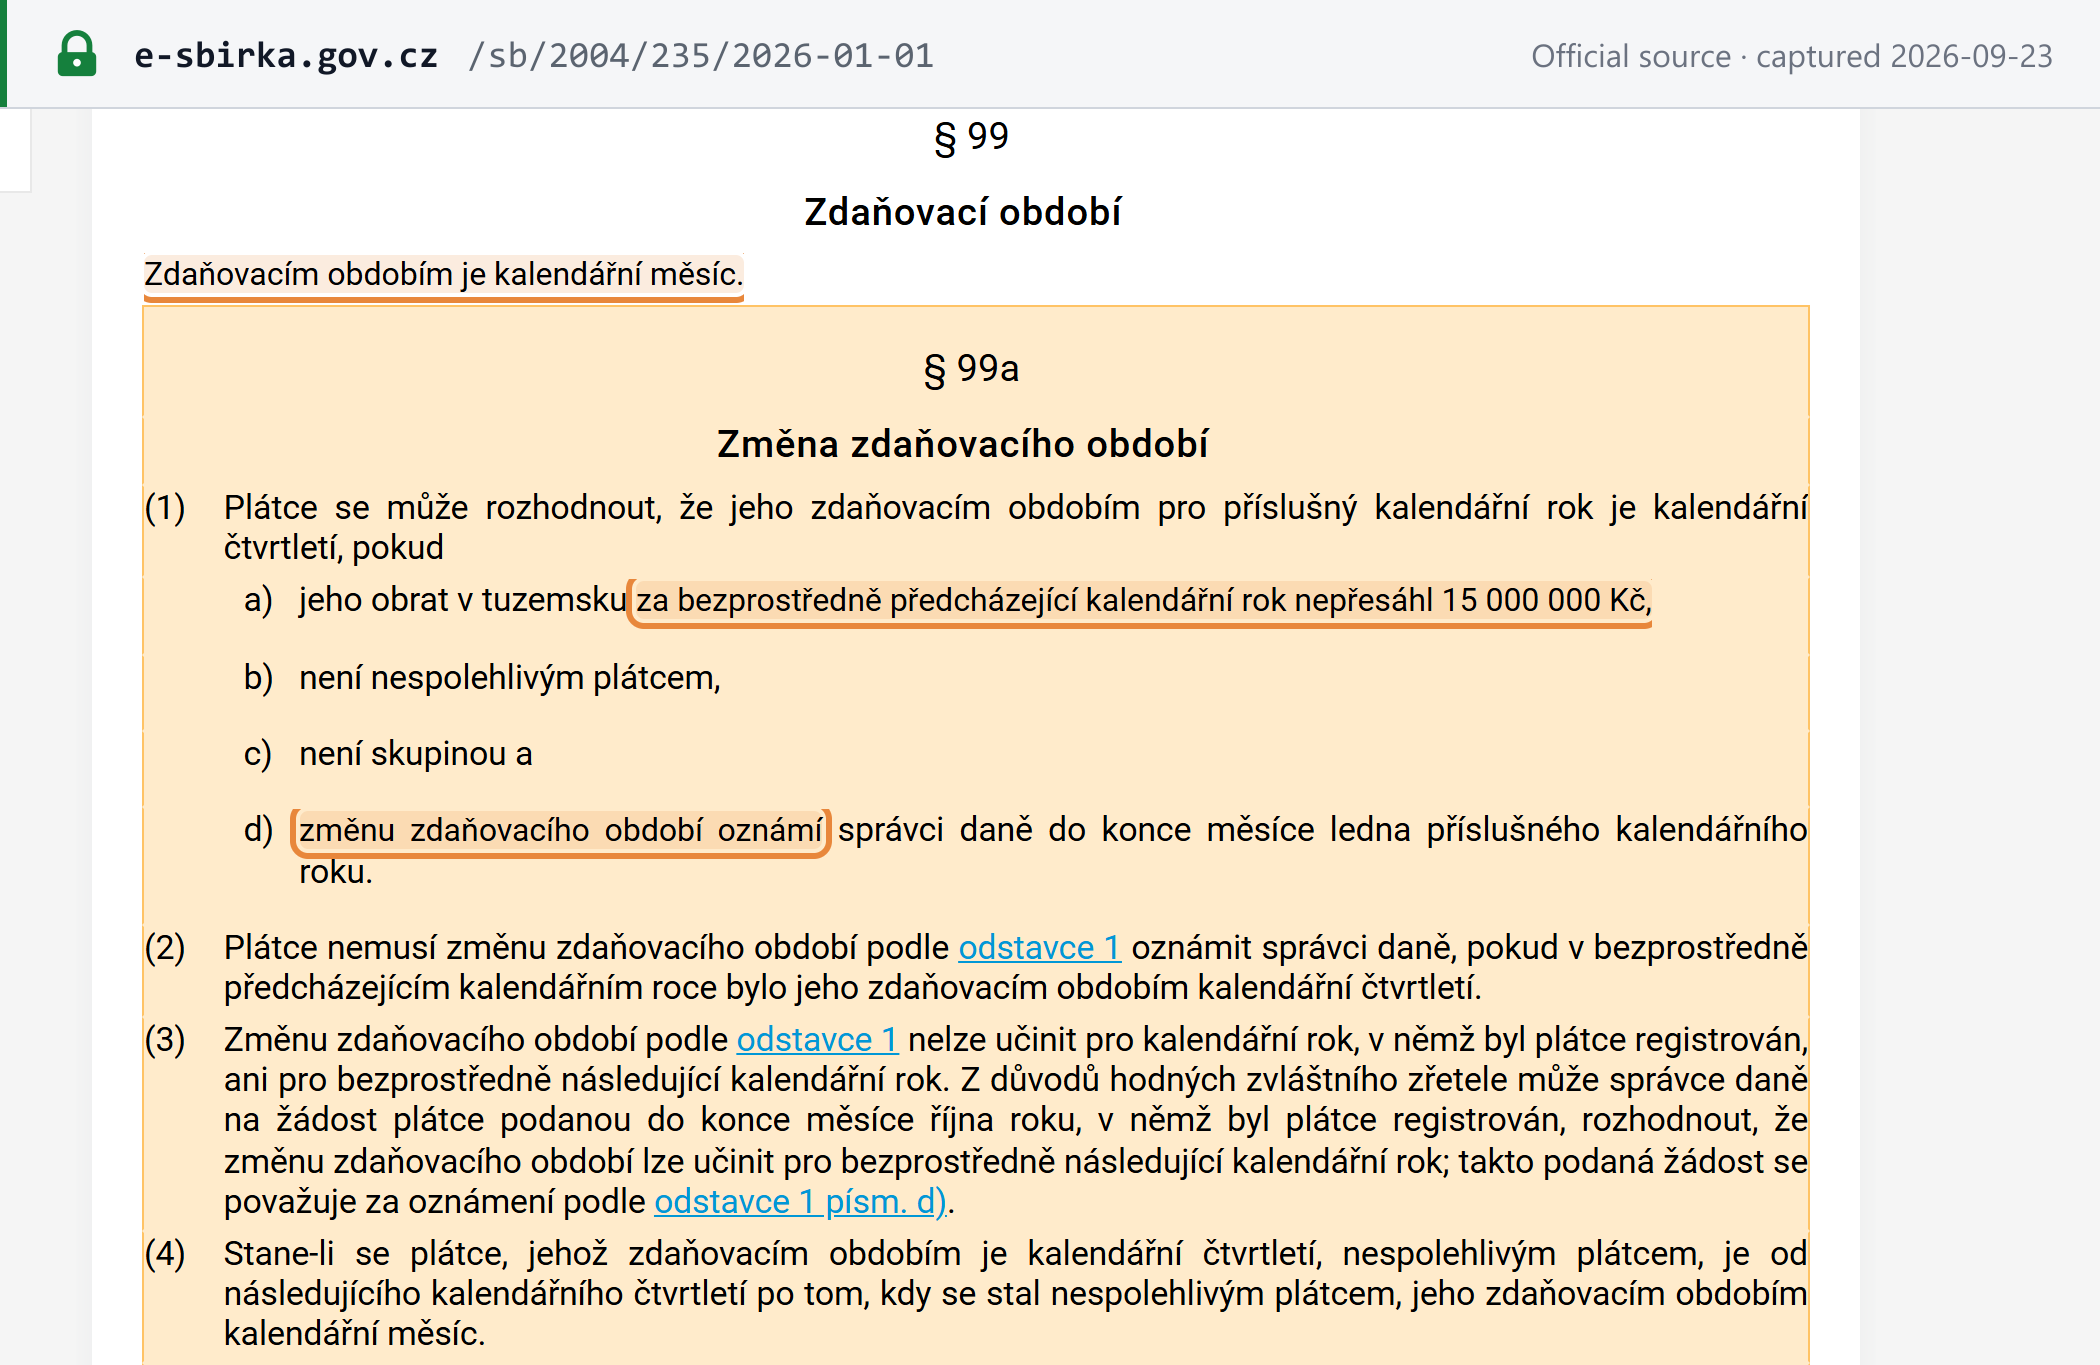
纳税期间。 「Zdaňovacím obdobím je kalendářní měsíc」——纳税期间为日历月(第 99 条)。纳税人可在申报与缴纳所述条件下选择按日历季度申报。[1]
层级。 DPH 是单一的国家税种。《增值税法》未设立地区或市级增值税层级。[1]
注册
已注册的企业称为增值税纳税人(plátce)。仅为就跨境服务核算增值税而注册的企业称为已识别人员(identifikovaná osoba),详见下文。
谁应当注册
在捷克设有所在地的应税人,一旦其境内营业额超过第 6 条规定的门槛,即依法成为增值税纳税人。自 2025 年 1 月 1 日起,判断标准为日历年:[1]
"(1) Osoba povinná k dani se sídlem v tuzemsku … je plátcem od prvního dne kalendářního roku bezprostředně následujícího po kalendářním roce, ve kterém její obrat v tuzemsku překročil částku 2 000 000 Kč."
(在捷克设有所在地的应税人……自其境内营业额超过 CZK 2,000,000 的日历年之后紧接的日历年第一天起成为纳税人。)
| 日历年内的境内营业额 | 成为增值税纳税人的时间 | 法律依据 |
|---|---|---|
| 超过 CZK 2,000,000 | 自次年 1 月 1 日起 | 第 6 条第 1 款 |
| 超过 CZK 2,000,000,且企业在按时提交的申请中选择提前生效 | 自超过 CZK 2,000,000 的次日起 | 第 6 条第 2 款 a 项 |
| 超过 CZK 2,536,500 | 自超过 CZK 2,536,500 的次日起 | 第 6 条第 2 款 b 项 |
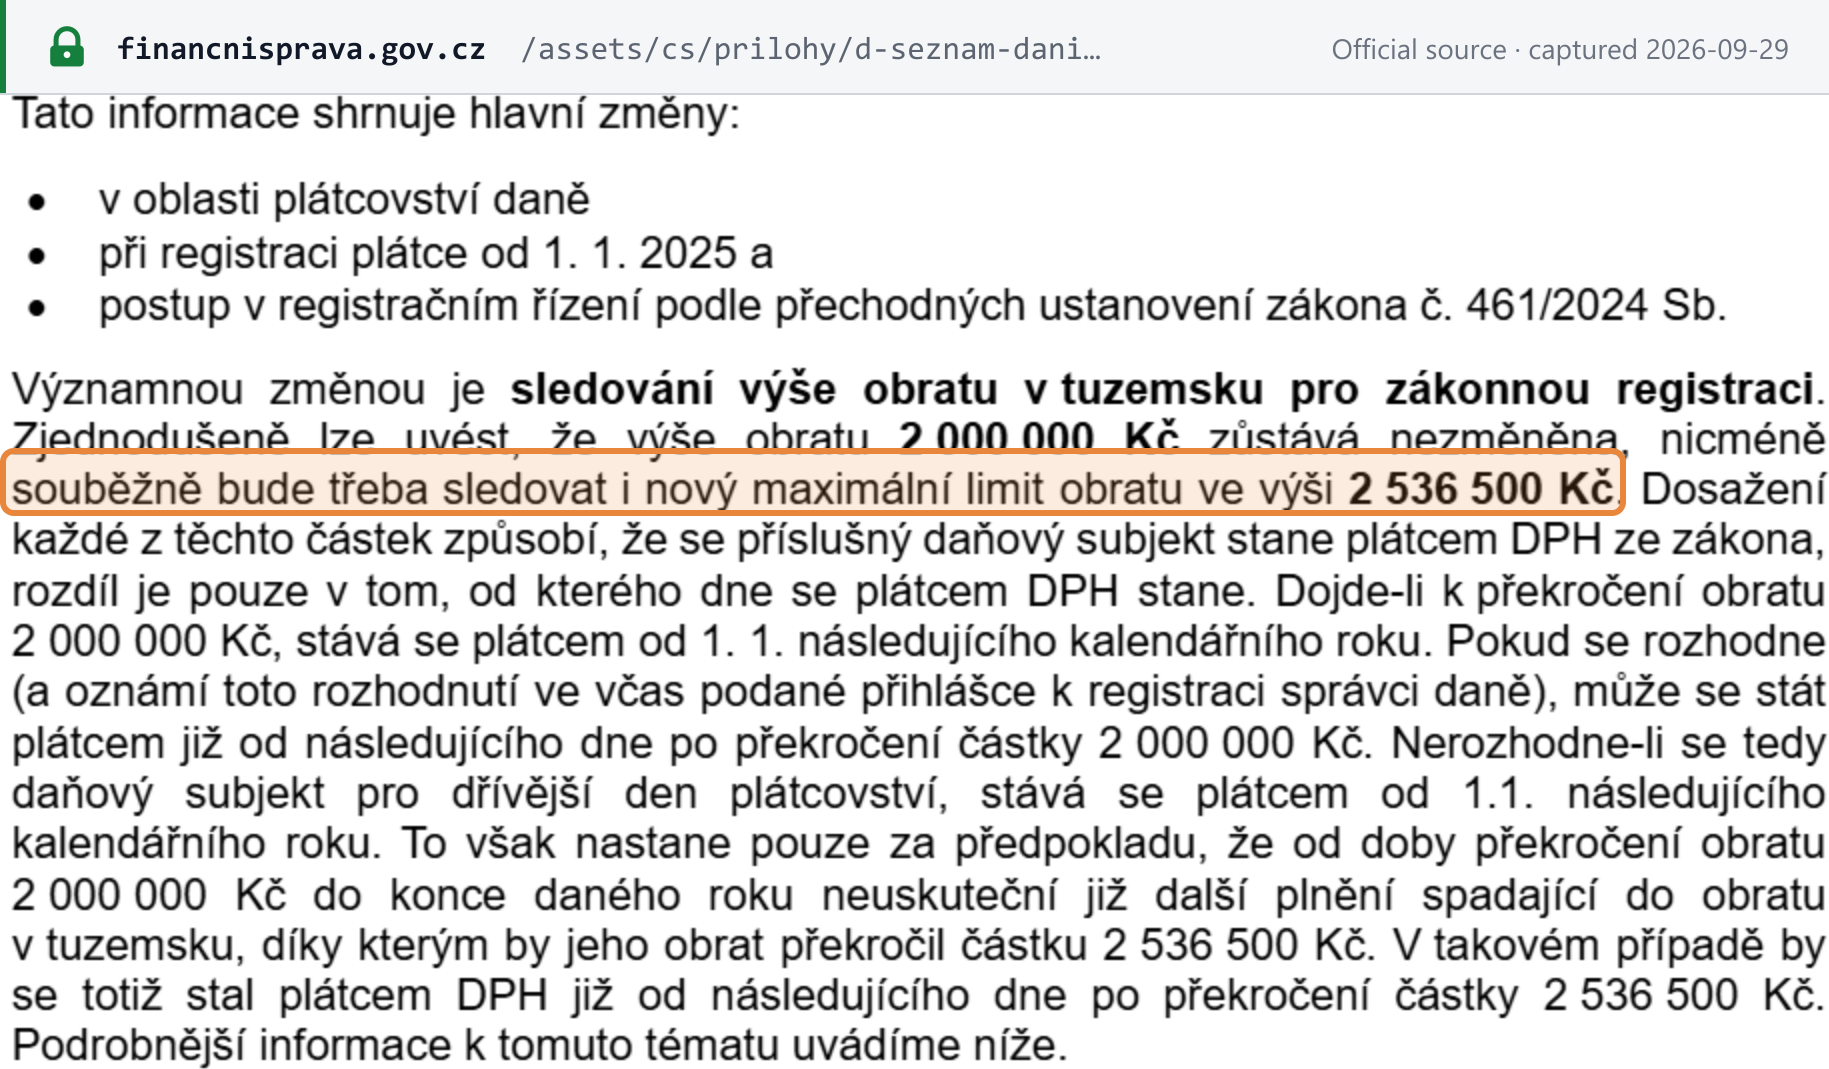
财政总局(GFŘ)关于 2025 年变化的说明是这样表述的:CZK 2,000,000 这一数额保持不变,但须同时关注新的 CZK 2,536,500 上限;达到其中任何一项,企业即依法成为增值税纳税人,唯一的区别在于成为纳税人的日期。[3]
营业额的构成。 境内营业额(obrat v tuzemsku)是指供应地在捷克的以下供应的不含增值税对价:应税供应(或若非小企业免税本应征税的供应)、有抵扣权的免税供应,以及免税的金融、保险和不动产供应(但属于附带且偶发性质的除外)(第 4a 条第 1 款)。长期资产的销售不计入,除非其属于企业日常经营活动的组成部分(第 4a 条第 3 款)。[1]
沿革。 截至 2024 年 12 月 31 日,判断标准为此前最多 12 个连续月份的营业额超过 CZK 2,000,000(第 6 条第 1 款,2024 年版本)。该金额本身于 2023 年 1 月 1 日由 CZK 1,000,000 提高至 CZK 2,000,000;随后第 461/2024 Sb. 号法律自 2025 年 1 月 1 日起以日历年标准取代滚动标准,并新增 CZK 2,536,500 触发线。[21] [6] [4]
已识别人员。 非纳税人的企业在某些情况下会成为已识别人员,例如从外国供应商处购买须由其自行核算增值税的服务,或提供在另一成员国征税的 B2B 服务。其必须在成为已识别人员后 15 天内提出申请(第 97 条),且仅就存在纳税义务的月份提交申报表。[1]
非居民注册
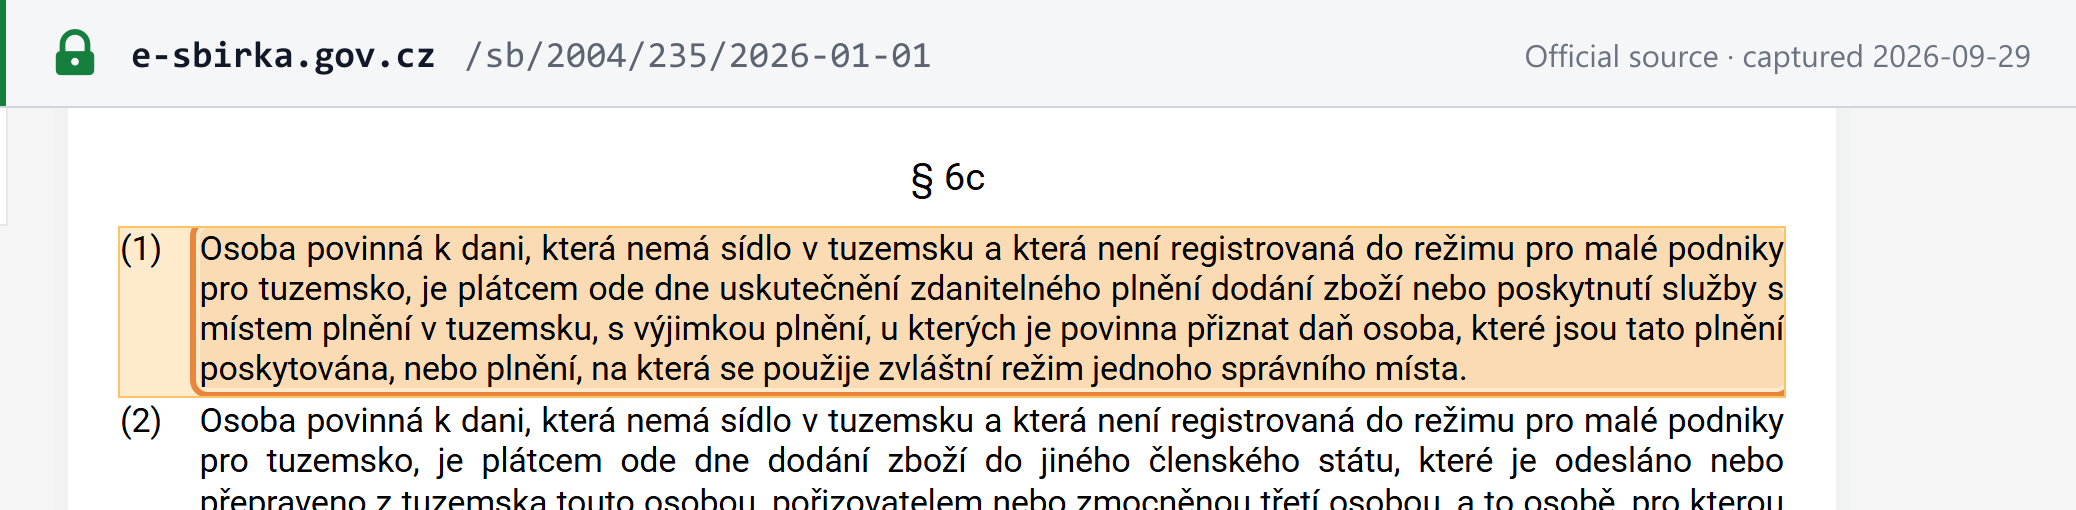
在捷克没有所在地的企业不适用任何门槛。 根据第 6c 条第 1 款,在捷克没有所在地(且未适用小企业制度)的应税人,自其首次进行供应地在捷克的应税货物或服务供应之日起成为纳税人,但须由客户申报税款的供应以及通过**一站式申报(OSS)**申报的供应除外。其自首次从捷克发运货物进行欧盟内部供应之日起,以及自首次将自有货物转移出境之日起,也成为纳税人(第 6c 条第 2–3 款)。[1]
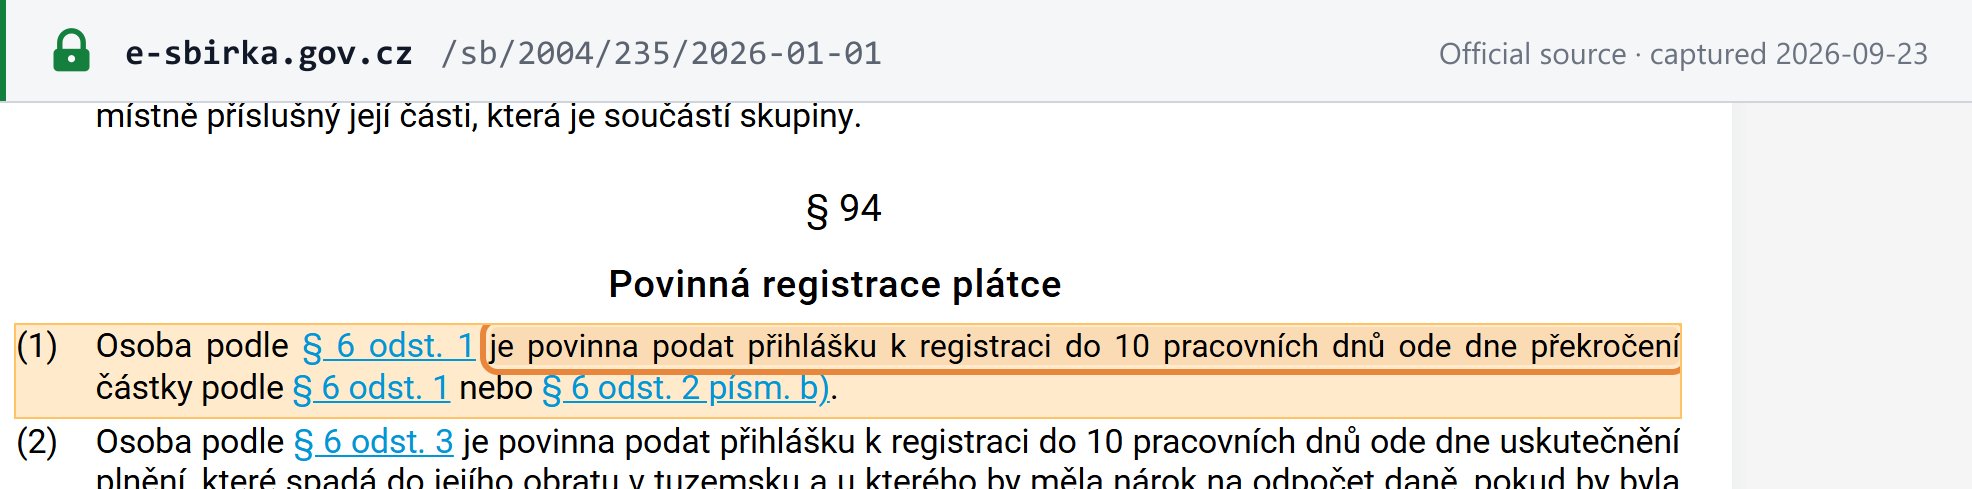
- 截止期限。 申请须在企业成为纳税人之日起 10 个工作日内提交(第 94 条第 4 款)。[1]
- 主管税务机关。 对于在捷克没有所在地、住所或机构场所的任何应税人,主管机关为摩拉维亚-西里西亚州税务局(Finanční úřad pro Moravskoslezský kraj)(第 93a 条第 2 款)。[1]
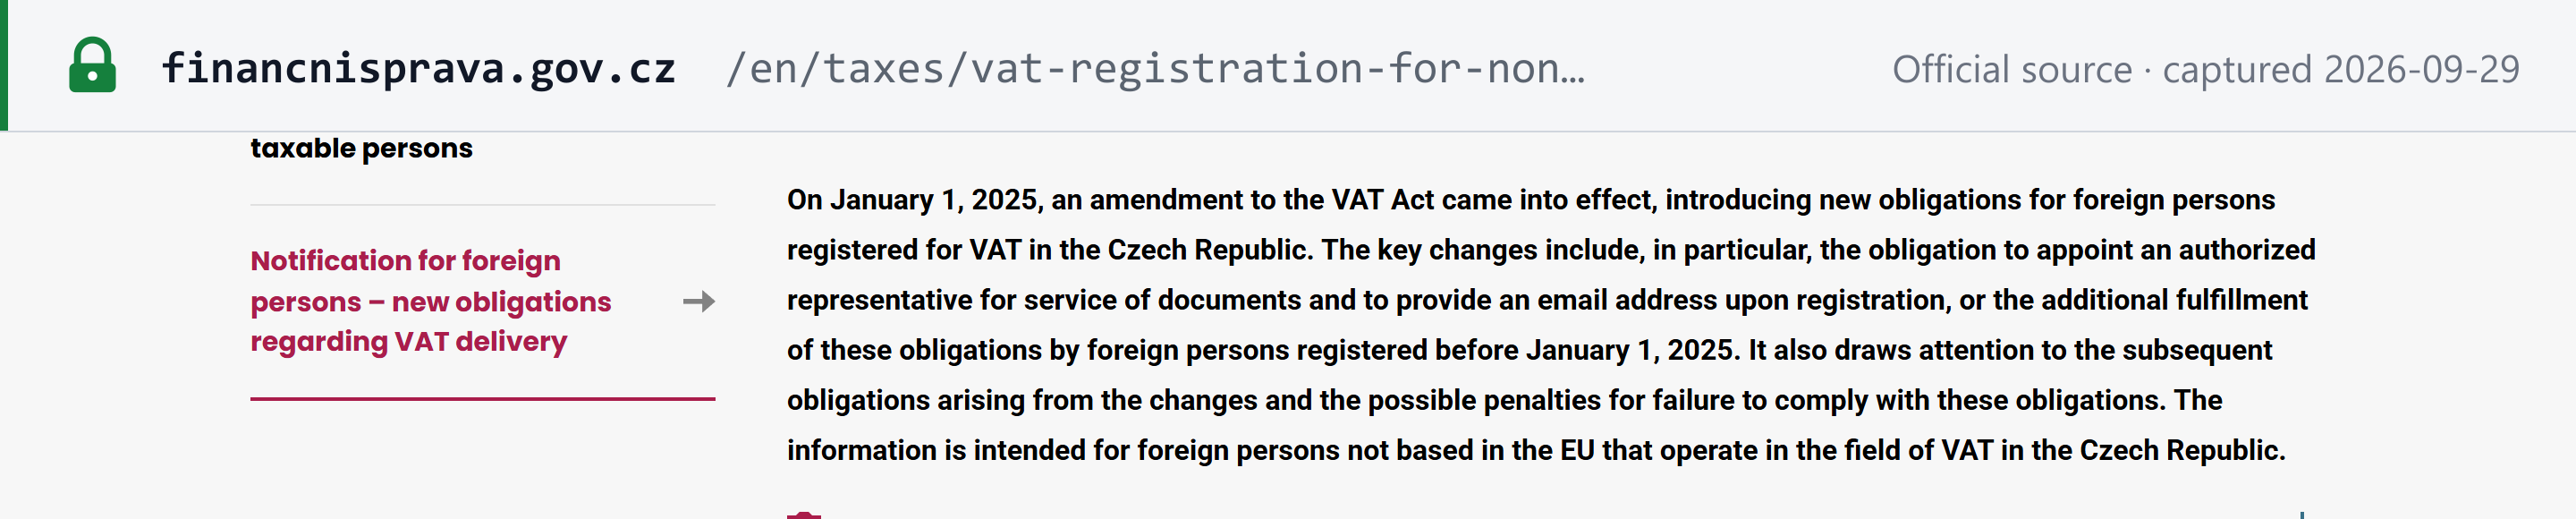
- 送达代理人与电子邮件(自 2025 年起)。 外国人——即在欧盟境内没有所在地或机构场所者(第 4 条第 1 款 g 项)——除非拥有自己的数据信箱,否则须不迟于注册截止日委任一名拥有法定数据信箱的送达代理人(zmocněnec pro doručování)(第 98b 条第 1 款)。其还必须在申请中提供电子邮件地址(第 96 条第 3 款)。未委任代理人或逾期委任的,每天罚款 CZK 1,000(第 98b 条第 3 款)。[1] [7]
- 反向征收的 B2B 销售无需注册。 向捷克纳税人进行的、由客户申报增值税的供应不触发注册义务——参见境外公司向捷克销售——B2B 与 B2C。
税务识别号
捷克增值税号为带有 CZ 前缀的 DIČ(daňové identifikační číslo,税务识别号)。法人的 DIČ 为 CZ 加其 8 位 IČO(企业识别号);自然人的 DIČ 为 CZ 加 9 位或 10 位数字。税务机关在纳税人及已识别人员在线登记册中公布每个纳税人的 DIČ、名称和所在地、其指定公布的银行账户,以及其是否在捷克没有所在地或机构场所(第 98 条);认定纳税人为不可靠纳税人的决定也在其中公布(第 106ac 条第 4 款)。有关格式详情,请参阅 Lookuptax 的捷克税号指南。[1]
如需核查交易对方,请参阅如何在捷克验证 DIČ,或使用 Lookuptax 的捷克 DIČ 验证工具。
如何注册
- 注册渠道。 注册申请(přihláška k registraci)及任何注册数据变更「pouze elektronicky lze podat」——只能以电子方式提交(第 101a 条第 2 款),可通过 MOJE daně 税务门户或数据信箱提交。[1]
- 截止期限。 自营业额超过 CZK 2,000,000 或 CZK 2,536,500 之日起 10 个工作日内(第 94 条第 1 款);已识别人员为 15 天(第 97 条)。[1]
- 时间安排。 强制纳税人身份于上表所列日期依法产生,而非以注册决定日期为准。如果企业因超过 CZK 2,000,000 且未选择提前生效而在 9 月 30 日前提出申请,税务机关在 30 天内核查数据(第 97b 条第 1 款),并在日历年结束前、但不早于 12 月 1 日作出注册决定(第 97b 条第 4 款)。自愿注册者自注册决定送达之次日起成为纳税人(第 6f 条第 1 款)。[1] [1]
- 所需文件。 《增值税法》规定了电子表格、外国人的电子邮件地址以及送达代理人的委任;各类申请人的附件清单是 MOJE daně 上注册表格的组成部分。
自愿注册
可以办理。 在捷克设有所在地或机构场所、进行或将进行具有抵扣权之供应的应税人,可在任何营业额水平下注册(第 6f 条第 1 款)。在捷克没有所在地、将进行具有抵扣权的捷克境内供应且未适用小企业制度的企业,也可以注册(第 6f 条第 2 款)。不可靠人员不得申请(第 94a 条第 1 款)。选择自愿注册的常见原因是在达到门槛之前回收进项增值税,或满足期望取得增值税发票的 B2B 客户的需求。[1]
注销登记
- 依申请,已设立的纳税人。 对于在捷克设有所在地且不属于集团的纳税人,如果其成为纳税人已满至少一个日历年,且其营业额在上一日历年和本日历年中均未超过 CZK 2,000,000,税务机关注销其注册(第 106 条第 4 款 a 项)。[1]
- 依申请,自愿纳税人。 成为纳税人满至少 6 个月后,如其营业额保持在 CZK 2,000,000 以内(第 106 条第 6 款)。[1]
- 依申请,未设立的纳税人。 连续 2 个月内除由客户反向征收的供应或通过 OSS 申报的供应外未进行捷克应税供应,且未进行免税的欧盟内部货物供应;作为三角贸易中间方进行的供应不计入(第 106 条第 4 款 b 项)。[1]
- 依职权。 例如,纳税人在上一日历年未进行任何计入营业额的供应(第 106 条第 2 款),或严重违反其义务(第 106 条第 3 款)。[1]
集团登记
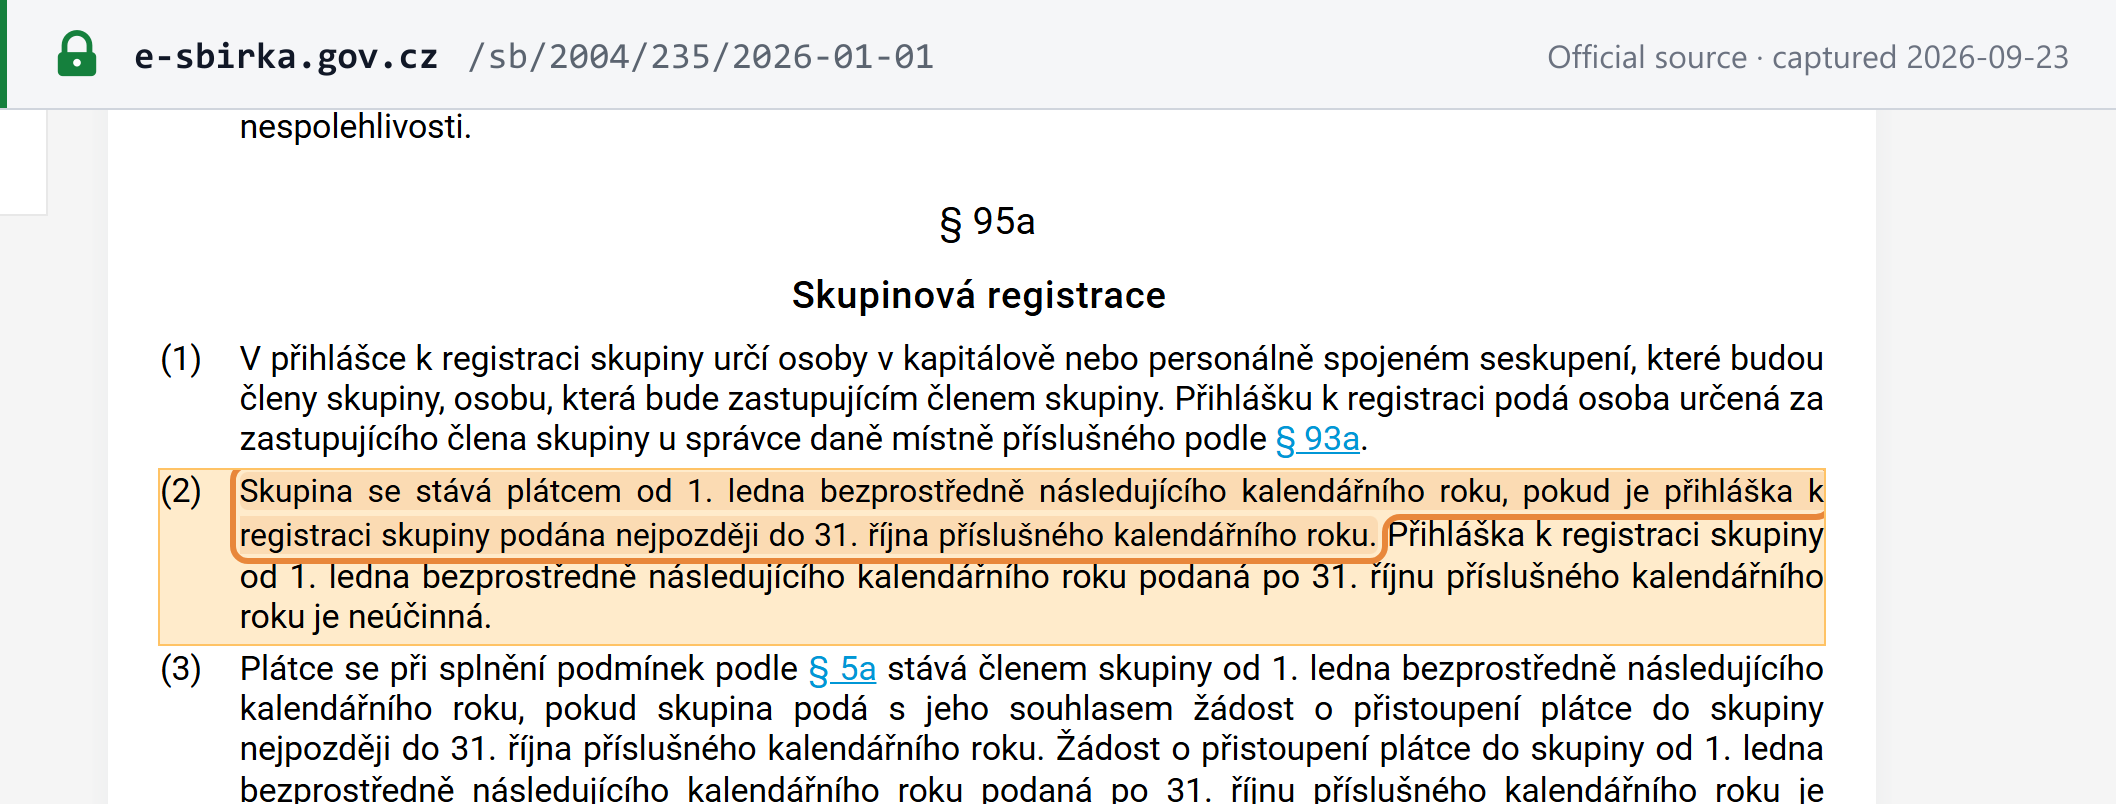
可以办理。 通过人员关联,或通过资本关联(持有股本或表决权至少 40%)的人员可以组成增值税集团(skupina);每个成员都必须在捷克设有所在地或机构场所(第 5a 条第 1 款)。申请须在 10 月 31 日前提交,集团方可自 1 月 1 日起成为纳税人;逾期申请无效(第 95a 条第 2 款)。财政管理局的 2026 年税务日历将该日期从周末顺延至 2026 年 11 月 2 日。[1] [20]
税率
| 税率 | 适用范围 | 生效时间 |
|---|---|---|
| 21%(标准税率) | 所有不适用低税率的应税供应 | 自 2013 年 1 月 1 日起 [1] |
| 12%(低税率) | 附件 3 所列货物、供热和供冷,以及附件 2 所列服务——见下文 | 自 2024 年 1 月 1 日起 [5] |
| 有抵扣权的免税 | 出口、欧盟内部供应、图书——相当于零税率;见下文 | — |
| 无抵扣权的免税 | 参见免税 | — |
第 47 条第 1 款:「U zdanitelného plnění nebo přijaté úplaty se uplatňuje a) základní sazba daně ve výši 21 %, nebo b) snížená sazba daně ve výši 12 %」——应税供应或收取的款项适用 21% 的标准税率或 12% 的低税率。适用的税率为申报纳税义务发生之日有效的税率(第 47 条第 2 款)。[1]
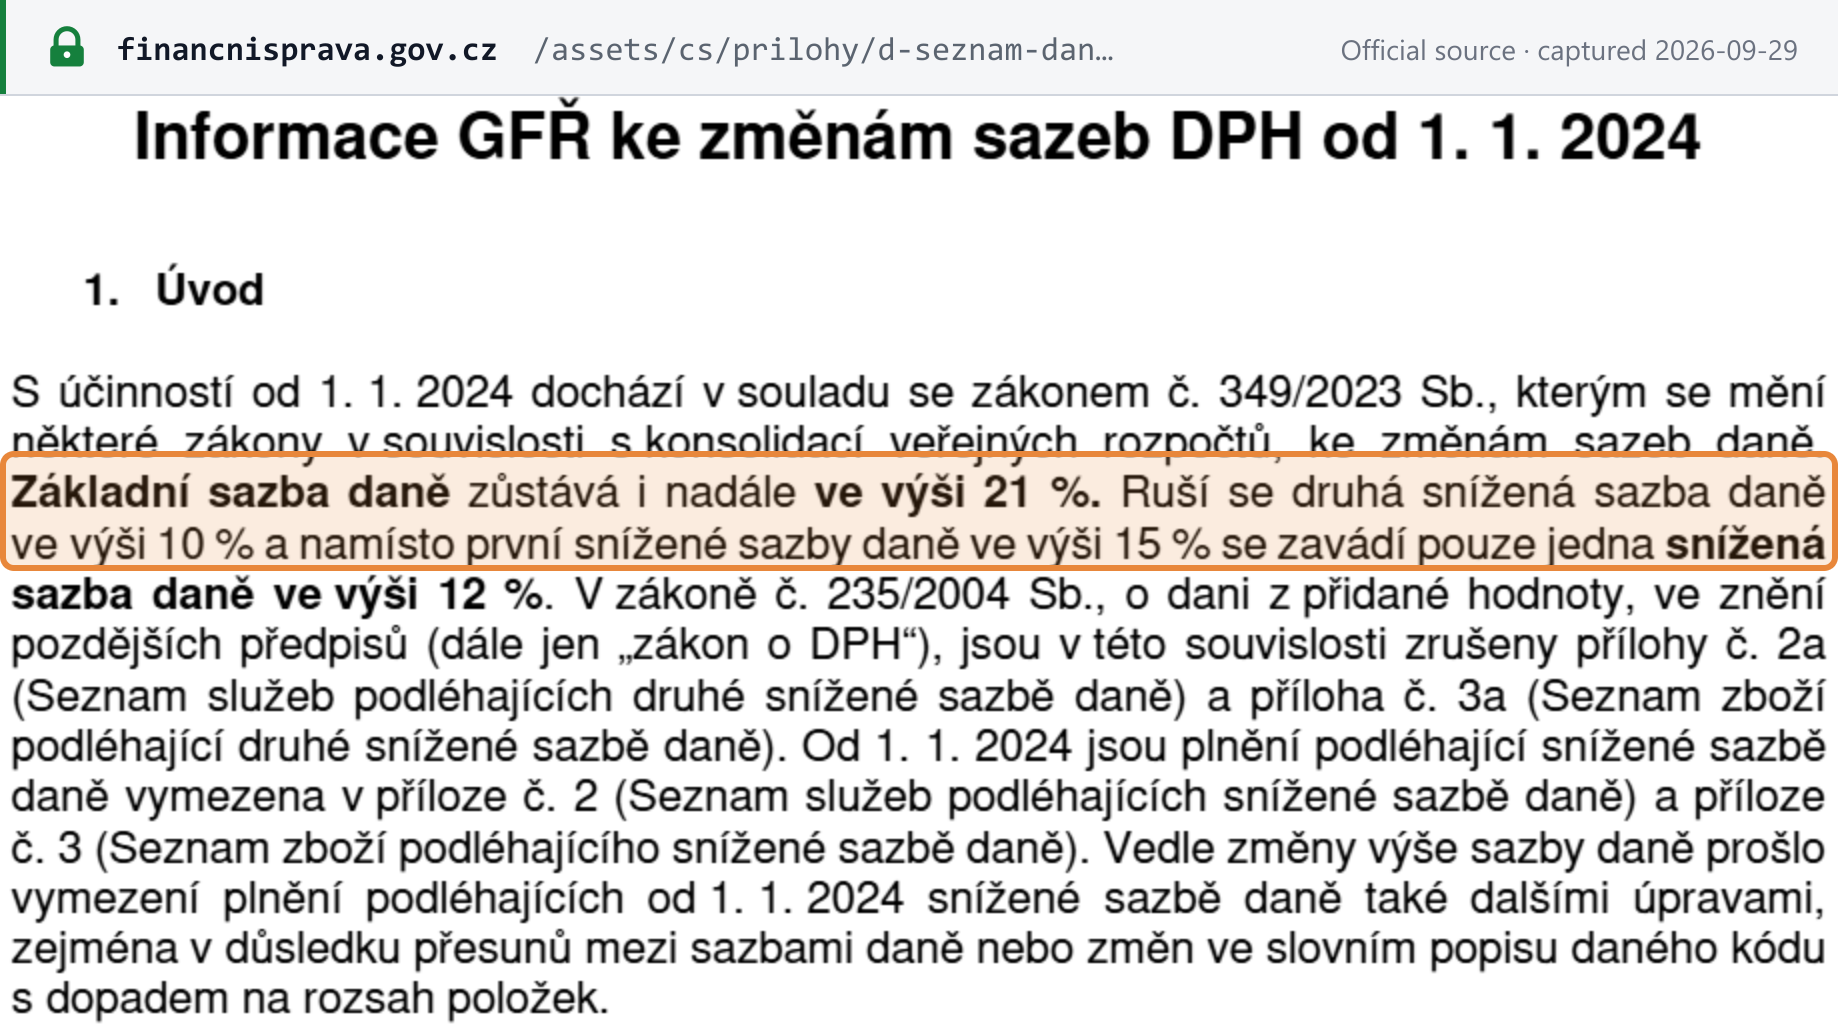
税率沿革。 2012 年的税率为 20% 和 14%,自 2013 年 1 月 1 日起为 21% 和 15%;第二档 10% 低税率一直适用至 2023 年底。2024 年 1 月 1 日,第 349/2023 Sb. 号法律(公共财政整顿一揽子方案)将标准税率维持在 21%,废除 10% 税率,并以单一 12% 低税率取代 15% 税率。[5] [1]
12% 税率的适用范围。 附件 3 所列货物、供热和供冷,以及附件 2 所列服务(第 47 条第 3–4 款)。示例:[1]
- 货物(附件 3): 食品和动物饲料——但饮料和水除外,「特定饮料」(牛奶、液态乳制品和植物基奶替代品)除外;自来水饮用水;药品;报纸和期刊;所列医疗器械;眼镜和镜片。
- 服务(附件 2): 供水和污水处理;定期公共客运;住宿;餐饮服务——但供应饮用水和特定饮料以外的饮料仍适用 21%;文化活动、博物馆、动物园和电影院门票;体育赛事和体育设施;医疗和社会护理;殡葬服务;桑拿。
- 社会住房的建设和供应(第 48a–49 条)。
2024 年调整为 21% 的项目。 包括但不限于:美发;鞋类、服装和自行车维修;家庭清洁;鲜切花;木柴;定期航空客运;宣传单。[5]
零税率。 《增值税法》没有 0% 税率。出口、欧盟内部供应、向第三国提供的服务以及国际客运改为有抵扣权的免税(第 63 条第 1 款)。图书及类似服务(包括电子书)自 2024 年 1 月 1 日起适用有抵扣权的免税(第 71i 条);此前按 10% 征税。[1] [5]
已公布的未来税率。 截至 2026 年 9 月 29 日,尚无对 21% 或 12% 税率的调整获得通过或公布:《增值税法》没有晚于 2026 年 1 月 1 日的合并版本。有一项对 12% 税率适用范围的调整已获通过,将于 2027 年 1 月 1 日生效:销售记录法(Sněmovní tisk 189,总统于 2026 年 9 月 17 日签署,并于 2026 年 10 月 1 日送交《法律汇编》公布)第三部分修订附件 2,使适用低税率的餐饮服务项目普遍涵盖非酒精饮料的供应(酒精饮料除外),取代目前仅限于饮用水和特定饮料的规定。在此之前,适用上述规定。[14] [1]
如需将捷克与其他司法管辖区进行比较,请参阅 Lookuptax 的全球税率表和增值税注册门槛表。
跨境规则
境外公司向捷克销售——B2B 与 B2C
答案取决于客户是谁。
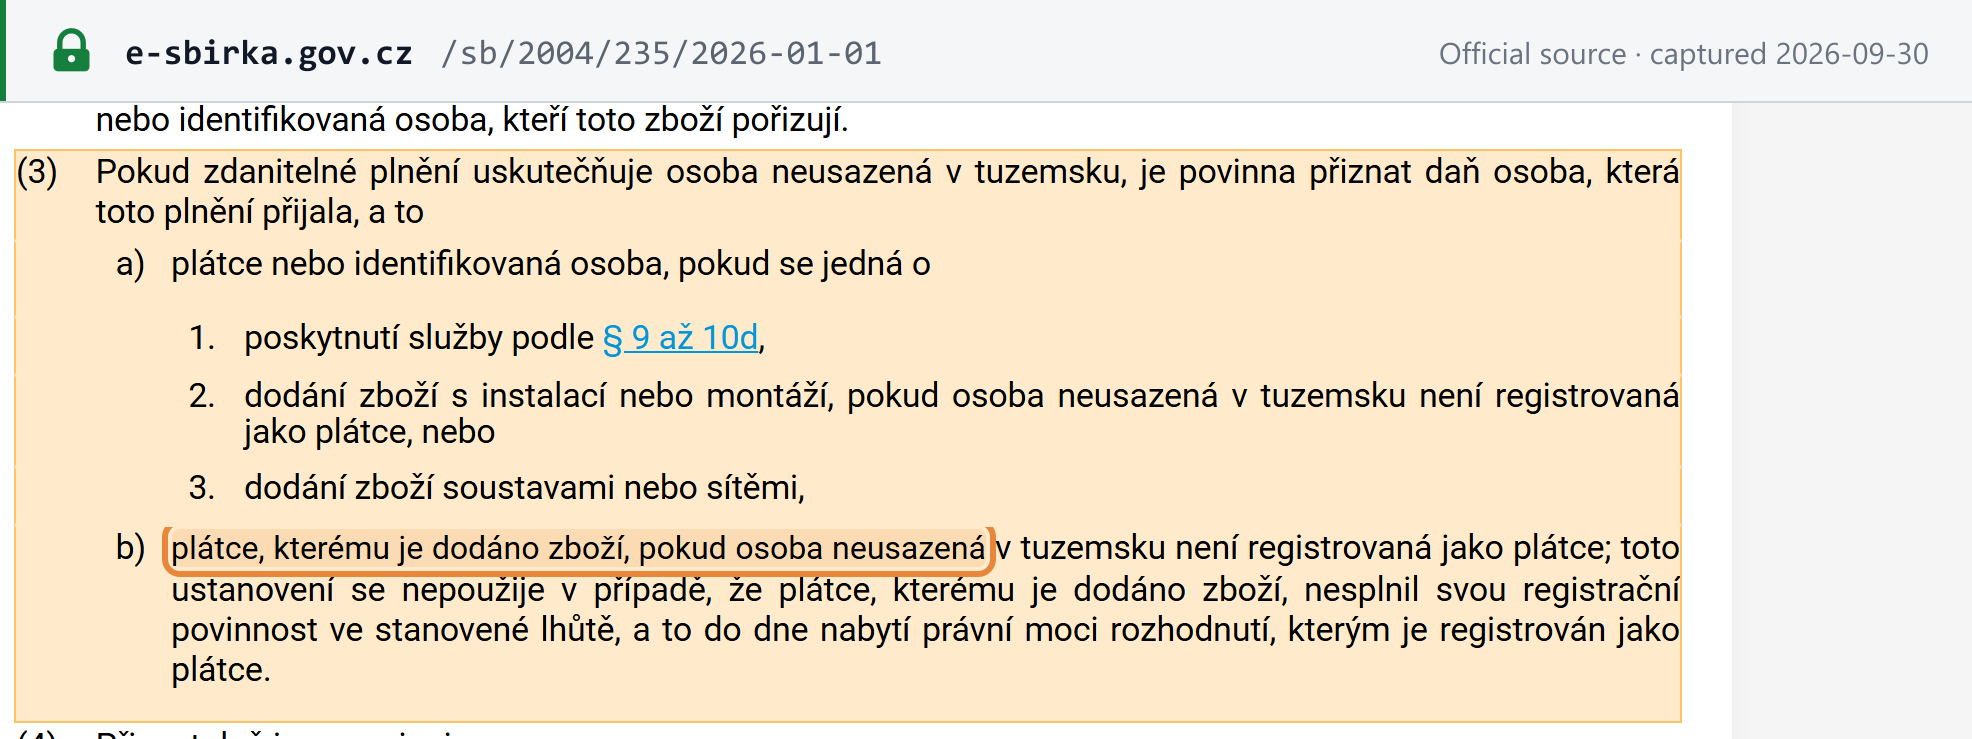
B2B——通常无需在捷克注册。 如果供应商未在捷克设立,则由捷克客户申报增值税(第 108 条第 3 款):[1]
- 纳税人或已识别人员就第 9–10d 条项下的服务、由未注册供应商提供的附带安装或装配的货物,以及通过燃气和电力网络供应的货物进行申报;
- 纳税人就未设立且未注册为捷克纳税人的供应商向其进行的任何货物供应进行申报——但在买方本身未按时注册期间,直至其注册决定生效为止,不适用(第 108 条第 3 款 b 项)。
因此,向捷克增值税纳税人销售位于捷克境内货物的外国公司,无需就这些销售办理注册:第 6c 条第 1 款将反向征收的供应排除在注册触发条件之外。外国供应商仍须开具发票(第 28 条第 4 款),并注明 「daň odvede zákazník」(税款由客户缴纳)(第 29 条第 2 款 c 项)。请参阅 Lookuptax 的反向征收详解。[1]
B2C——自首笔销售起注册,或使用 OSS 机制。 向位于捷克的消费者进行供应的未设立卖方,自其首笔此类供应起成为纳税人,不设门槛,除非其通过一站式申报(OSS)申报该供应(第 6c 条第 1 款)。来自另一成员国的远程货物销售,以及 B2C 电信、广播和电子服务,一旦在本日历年或上一日历年超过欧盟范围内 EUR 10,000 的门槛,其供应地即位于捷克(第 8 条第 2 款 c 项、第 8 条第 3 款);低于该门槛的,卖方可以选择适用(第 8 条第 4 款)。[1]
数字产品与服务
向非应税客户提供的电信、广播和电子服务,其供应地为客户所在地(第 10i 条第 1 款)。欧盟供应商须将此类服务连同其欧盟内部远程货物销售一并计入上述 EUR 10,000 门槛。在欧盟境外设立的供应商不适用门槛:其自首笔销售起收取捷克增值税,并通过非欧盟 OSS 申报或在捷克注册。请参阅 Lookuptax 关于非居民供应商数字服务增值税的指南。[1]
捷克的 OSS 机制。 共有三种机制可供选择:欧盟机制(režim EU)、非欧盟机制(režim mimo EU),以及适用于内在价值不超过 EUR 150 货件的进口机制(dovozní režim,IOSS)。财政管理局指出,使用 OSS「není povinné」——并非强制。如果捷克是识别成员国,税务管理机关为南摩拉维亚州税务局布尔诺第一区域办公室(Finanční úřad pro Jihomoravský kraj, Územní pracoviště pro Brno I)(第 110a 条第 3 款)。OSS 和 IOSS 申报表须在期间结束后次月月底前提交,且——与国内申报表不同——该日期遇周末或节假日不顺延(第 110zc 条)。请参阅 Lookuptax 的一站式申报(OSS)指南和IOSS 指南。[8] [1]

电商平台视同供应商责任
适用。 电子接口在为以下交易提供便利时,视同购入并转售货物(第 13a 条):[1]
- 内在价值不超过 EUR 150 的进口货物远程销售;或
- 外国人(在欧盟境外设立)向欧盟境内非应税人进行的货物供应。
请参阅 Lookuptax 的电商平台视同供应商详解。
进口与出口
- 增值税纳税人的进口。 海关放行货物进入自由流通时,纳税人在其该期间的申报表中自行申报进口增值税(第 23 条第 2 款);海关不予征收。海关决定作为税务凭证(第 33 条)。[1]
- 非纳税人的进口。 增值税向海关缴纳(第 108 条第 5 款 a 项)。[1]
- 低价值货件。 不超过 EUR 150 的,通过 IOSS 或第 110 条规定的特别安排处理,后者的补充报关单按月提交。[1]
- 出口。 有抵扣权的免税(第 63 条第 1 款 c 项、第 66 条)。欧盟内部货物供应为有抵扣权的免税,并在欧盟销售清单中报告。[1]
- 进口服务。 由捷克纳税人或已识别人员进行反向征收(第 108 条第 3 款 a 项第 1 目)。[1]
国内反向征收
两个捷克纳税人之间,由买方就以下项目申报增值税:黄金(第 92b 条);附件 5 所列废料和废金属(第 92c 条);卖方选择征税的不动产(第 92d 条);CZ-CPA 代码 41–43 范围内的建筑和安装工程,以及为此提供劳务人员(第 92e 条);以及根据第 361/2014 Sb. 号政府法令(第 92f 条),温室气体排放配额、电力证书、向贸易商供应的电力和燃气、批发电子通信服务,以及——当供应中所有此类货物的计税金额超过 CZK 100,000 时——谷物和经济作物、金属、手机、集成电路、笔记本电脑和平板电脑,以及电子游戏机。如果任何一方在供应当日未在登记册中被公布为纳税人,则不能适用反向征收(第 92a 条第 6 款)。[1] [17]
供应地
- 不涉及运输的货物。 供应时货物所在地(第 7 条第 1 款)。[1]
- 涉及运输的货物。 运输起始地(第 7 条第 2 款);远程销售适用第 8 条。[1]
- B2B 服务。 「Místem plnění při poskytnutí služby osobě povinné k dani … je místo, kde má tato osoba sídlo」——企业客户的所在地,或接受服务的固定机构场所所在地(第 9 条第 1 款)。[1]
- B2C 服务。 供应商所在地(第 9 条第 2 款)。[1]
- 特别规则适用于不动产、运输、活动、向消费者提供的电子服务等,并优先适用(第 9 条第 4 款、第 10i 条)。[1]
发票要求
税务凭证(daňový doklad)受《增值税法》第 26–35a 条规范。其可以是纸质或电子形式;电子形式须经客户同意(第 26 条第 3 款)。[1]
必备内容
「Daňový doklad musí obsahovat tyto údaje」——税务凭证必须包含以下事项(第 29 条第 1 款):[1]
| # | 必填字段 | 法律依据 |
|---|---|---|
| a | 供应商标识——名称(含任何名称后缀)和所在地 | 第 29 条第 1 款 a 项、第 29 条第 4 款 |
| b | 供应商的 DIČ | 第 29 条第 1 款 b 项 |
| c | 客户标识 | 第 29 条第 1 款 c 项 |
| d | 客户的 DIČ | 第 29 条第 1 款 d 项 |
| e | 凭证编号(evidenční číslo daňového dokladu) | 第 29 条第 1 款 e 项 |
| f | 供应的范围和标的 | 第 29 条第 1 款 f 项 |
| g | 开具日期 | 第 29 条第 1 款 g 项 |
| h | 应税供应日期或收款日期(如与开具日期不同) | 第 29 条第 1 款 h 项 |
| i | 不含增值税的单价,以及未包含在其中的任何折扣 | 第 29 条第 1 款 i 项 |
| j | 计税金额 | 第 29 条第 1 款 j 项 |
| k | 增值税税率 | 第 29 条第 1 款 k 项 |
| l | 增值税金额,以捷克货币列示 | 第 29 条第 1 款 l 项 |
附条件事项(第 29 条第 2 款):免税依据的引用;由客户开具发票时注明 「vystaveno zákazníkem」(由客户开具);由客户申报税款时注明 「daň odvede zákazník」(税款由客户缴纳);新交通工具的数据;以及三角贸易声明。可以省略的事项(第 29 条第 3 款):尚未分配的 DIČ,以及免税或反向征收供应的税率和增值税金额。[1]
《增值税法》的清单不包括 IČO(企业识别号);规范商业单据的其他法律可能要求列示该号码。
开具期限
- 一般规则: 「Daňový doklad musí být vystaven do 15 dnů ode dne, kdy vznikla povinnost přiznat daň, nebo přiznat plnění」——自申报纳税义务(或申报供应义务)发生之日起 15 天内(第 28 条第 8 款)。[1]
- 免税的欧盟内部货物供应,以及在另一成员国或第三国征税的 B2B 服务: 自供应所在月份月末起 15 天内(第 28 条第 9 款)。[1]
- 日历月汇总发票: 自月末起 15 天内(第 31b 条第 2 款)。[1]
- 供应商必须尽合理努力在期限内将凭证送达客户(第 28 条第 11 款)。[1]
编号与顺序
每份税务凭证均带有 evidenční číslo——凭证编号(第 29 条第 1 款 e 项)。《增值税法》未规定其格式,也未规定编号必须连续不间断。[1]
贷项与借项通知单
计税金额发生变化时,纳税人开具更正税务凭证(opravný daňový doklad),并尽合理努力在 15 天内将其送达客户(第 42 条第 5 款)。凭证必须列明双方及其 DIČ、原始凭证和更正凭证的编号、更正原因、计税金额、增值税和总额的差额,以及更正事项发生日期(第 45 条第 1 款)。向下更正在作出送达努力的期间申报(第 42 条第 6 款);适用原始供应的税率和汇率(第 42 条第 7 款);更正可在原始供应年度之后的第七个日历年年底前进行(第 42 条第 8 款)。[1]
货币与语言
- 货币。 可使用任何货币,但增值税金额必须以 CZK 列示(第 29 条第 1 款 l 项)。外币应按换算人所采用的捷克国家银行外汇市场汇率或欧洲中央银行参考汇率,以申报纳税义务发生之日的汇率进行换算(第 4 条第 8 款)。[1]
- 语言。 《增值税法》未规定发票语言,但凭证保管人必须应税务机关要求提供捷克语译本(第 35 条第 5 款)。[1]
单据类型
| 单据 | 使用情形 | 法律依据 |
|---|---|---|
| 完整税务凭证 | 纳税人向其他应税人或非应税法人进行供应(无抵扣权的免税供应除外),以及第 28 条第 1 款所列的其他情形 | 第 28 条第 1 款、第 29 条 |
| 简易税务凭证(zjednodušený daňový doklad) | 供应总额不超过 CZK 10,000 时。不适用于免税的欧盟内部供应、向捷克的远程销售、反向征收供应或某些烟草销售。可以省略客户名称和 DIČ、单价、计税金额和增值税金额;如省略增值税,则须列示总价。 | 第 30 条、第 30a 条 |
| 汇总税务凭证(souhrnný daňový doklad) | 一个日历月内向同一客户进行的多项供应 | 第 31b 条 |
| 分期付款和付款计划 | 载有发票事项时 | 第 31–31a 条 |
| 自用凭证(doklad o použití) | 私人或非经营用途 | 第 32 条 |
| 海关决定 | 进口 | 第 33 条 |
| 更正税务凭证 | 计税金额变更 | 第 45 条 |
第 28 条第 1 款 a 项仅列出应税人和非应税法人,因此向自然人进行的供应本身并不要求开具税务凭证。[1] [1]
自开发票
经协议允许。 包括客户在内的其他人可以「na základě jejich ujednání」——根据双方协议——开具税务凭证,此时其享有与供应商相同的权利和义务;税务机关可以要求其证明该协议(第 28 条第 10 款)。凭证须注明 「vystaveno zákazníkem」(第 29 条第 2 款 b 项),且供应商仍对其数据的正确性和及时开具负责(第 26 条第 4 款)。[1]
保存与审计追踪
- 保存期限。 「Daňové doklady se uchovávají po dobu 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo」——自供应发生的纳税期间结束起 10 年(第 35 条第 2 款)。[1]
- 保存地点。 在捷克设立的保管人应在捷克境内保存其凭证,除非凭证可持续远程访问;如在境外存储,必须事先通知税务机关(第 35 条第 3–4 款)。[1]
- 电子归档。 纸质凭证可以转换为电子形式并仅以电子形式保存;证明完整性的数据也必须一并保存(第 35a 条)。[1]
- 审计追踪。 自开具之日起至保存期结束,必须确保来源的真实性、内容的完整性和可读性(第 34 条第 1 款)——可通过「vytvářejících spolehlivou vazbu mezi daňovým dokladem a daným plněním」(在税务凭证与相关供应之间建立可靠关联)的业务控制实现(第 34 条第 3 款),对于电子凭证,也可通过认可的电子签名、认可的电子印章或 EDI 实现(第 34 条第 4 款)。该法未对发票规定哈希值、二维码或登记号要求。[1]
合规发票样例
财政管理局未公布带注释的发票样例。以下版式为 Lookuptax 自行制作的、展示国内 B2B 供应第 29 条第 1 款所列事项的示意。其中所有名称、编号和金额均为虚构:
Faktura — daňový doklad(税务发票)
| 描述§ 29(1)(f) | 数量§ 29(1)(f) | 单价(不含增值税)§ 29(1)(i) | 增值税税率§ 29(1)(k) | 金额(不含增值税) |
|---|---|---|---|---|
| IT 咨询(小时) | 10 | CZK 2,500.00 | 21% | CZK 25,000.00 |
| 研讨会餐饮服务 | 1 | CZK 5,000.00 | 12% | CZK 5,000.00 |
- 21% 税率计税金额§ 29(1)(j)
- CZK 25,000.00
- 21% 增值税§ 29(1)(l)
- CZK 5,250.00
- 12% 税率计税金额§ 29(1)(j)
- CZK 5,000.00
- 12% 增值税§ 29(1)(l)
- CZK 600.00
- 含增值税总额
- CZK 35,850.00
- 即使发票其余部分使用其他货币,增值税金额也必须以捷克克朗列示——§ 29(1)(l);按捷克国家银行(CNB)或欧洲中央银行(ECB)汇率换算——§ 4(8)。
- 由客户申报税款的,发票须注明「daň odvede zákazník」,并可省略税率和增值税金额——§ 29(2)(c)、§ 29(3);由客户开具的,须注明「vystaveno zákazníkem」——§ 29(2)(b)。
- 餐饮服务适用 12%,但随餐供应的饮用水和特定饮料以外的饮料适用 21%——附件 2。
- 电子版本须经客户同意——§ 26(3)。客户应仅向增值税纳税人登记册中为供应商公布的银行账户付款——§ 109(2)(c)。
电子发票现状
现状(截至 2026-09-29):无 B2B 或 B2C 电子发票强制要求,也无清关平台;自 2019/2020 年起 B2G 仅要求接收方接受。 详情请参阅 Lookuptax 的捷克电子发票指南(ISDOC),其他国家情况请参阅电子发票现状与网络表。
- B2B 和 B2C——自愿。 「S použitím daňového dokladu v elektronické podobě musí souhlasit osoba, pro kterou se plnění uskutečňuje」——使用电子形式的税务凭证须经客户同意(第 26 条第 3 款)。[1]
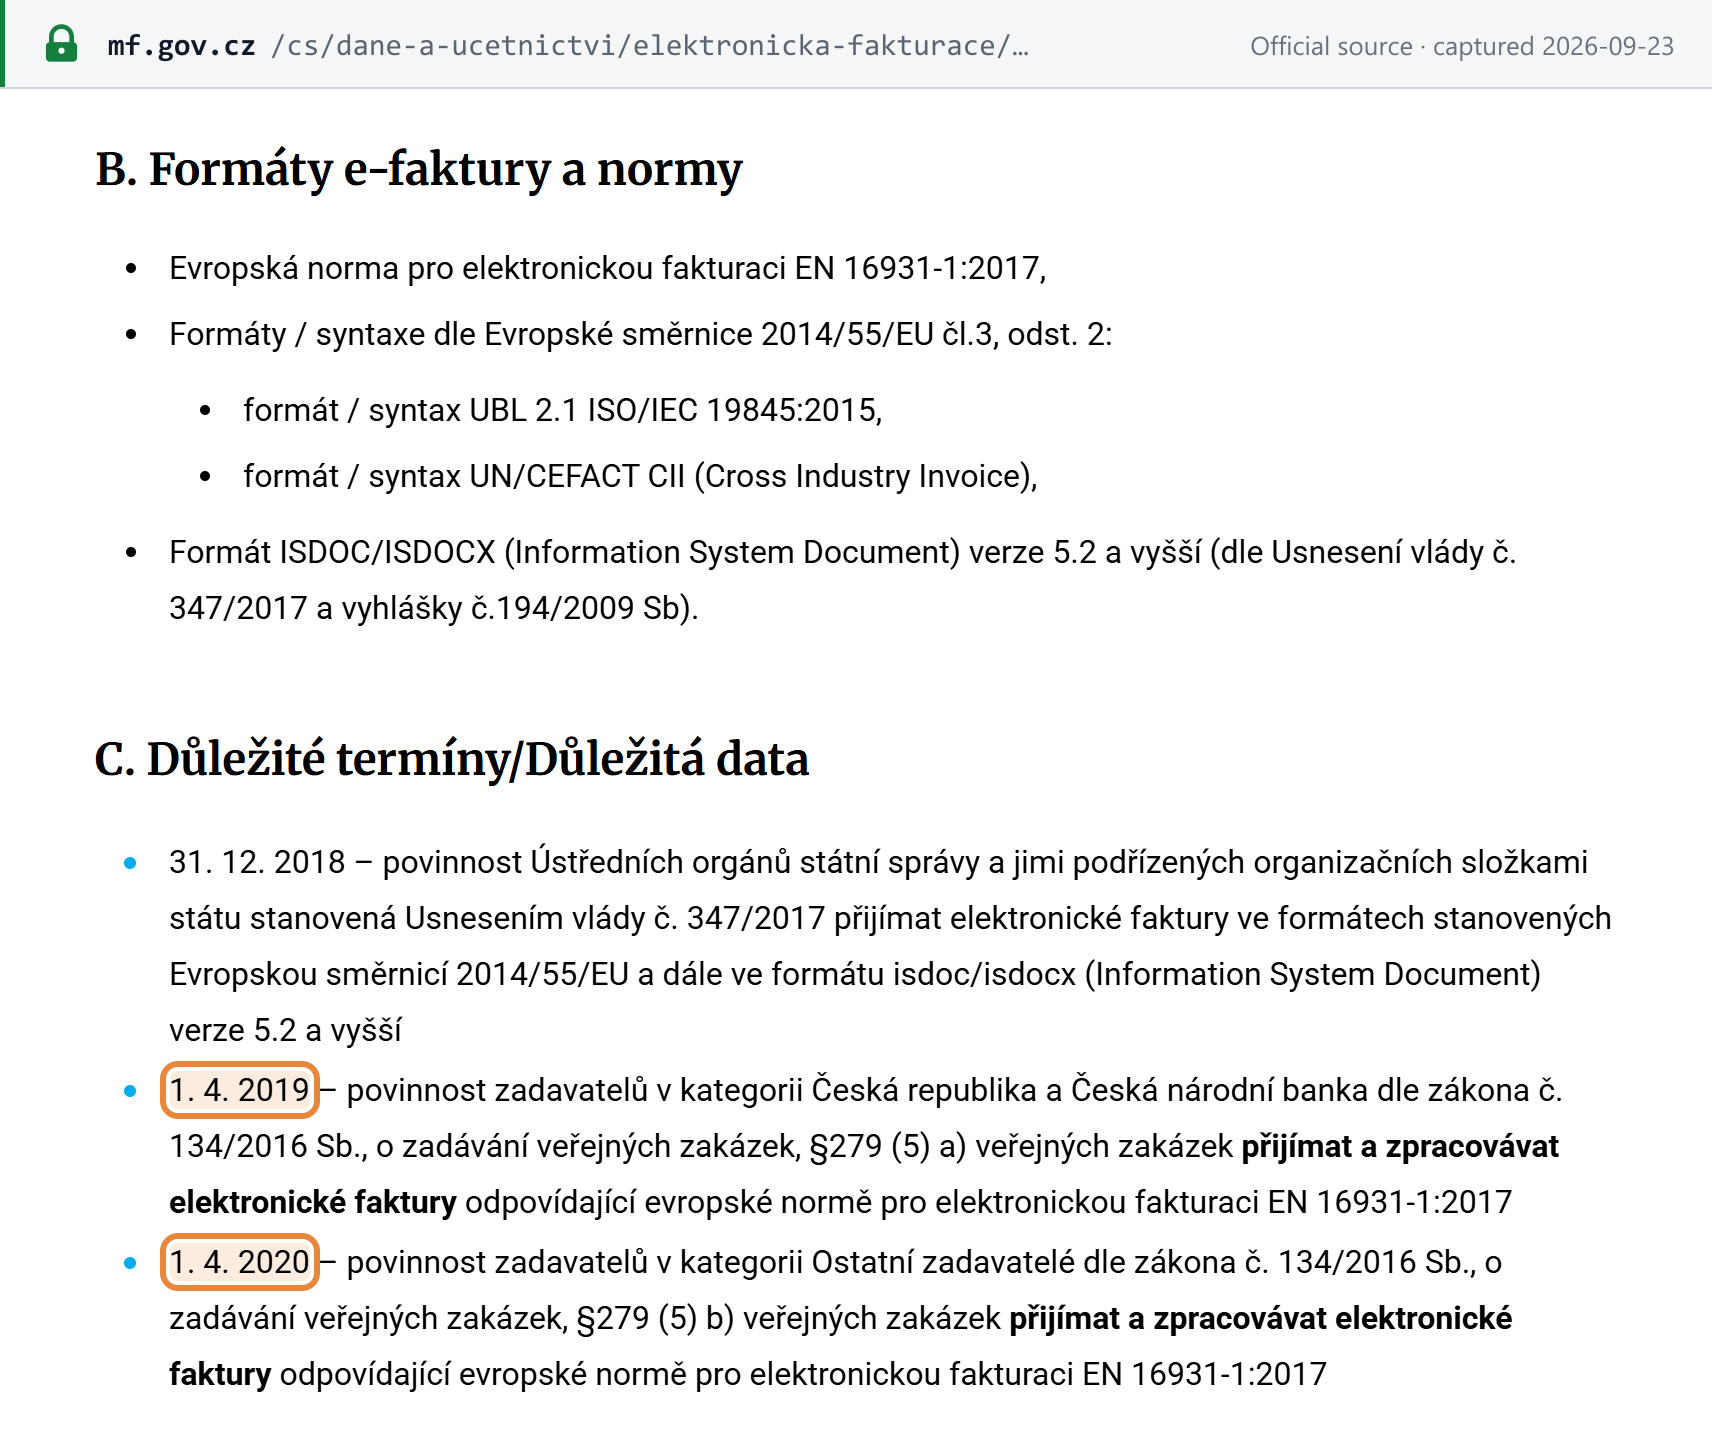
- B2G——政府机关必须接受,供应商无须发送。 采购机构「nesmí odmítnout elektronickou fakturu」(不得拒收)格式符合欧洲标准的电子发票(第 134/2016 Sb. 号《公共采购法》第 221 条)。该规定自 2019 年 4 月 1 日起适用于国家和捷克国家银行,自 2020 年 4 月 1 日起适用于所有其他采购机构。供应商没有开具电子发票的义务。[12] [11]
- 格式。 根据财政部的说明,政府机关必须接受符合 EN 16931、采用 UBL 2.1 或 UN/CEFACT CII 格式的电子发票,以及 5.2 或更高版本的国家 ISDOC/ISDOCX 格式。[11]
- 控制报表属于报告,而非电子发票。 自 2016 年起,纳税人通过 kontrolní hlášení 定期报告其交易——参见申报与缴纳。
- ViDA。 欧盟《数字时代增值税》(ViDA)指令规定,自 2030 年 7 月 1 日起,电子发票成为欧盟内部 B2B 供应的默认方式。第 218 号议案(一项修订《增值税法》以实施 ViDA 指令首批内容的政府法案)正由众议院审议:2026 年 7 月 14 日一读,预算委员会于 2026 年 9 月 17 日建议通过,二读拟安排在自 2026 年 10 月 13 日起的会期。该法案将把在欧盟一站式申报中注册的应税人视为已选择适用 OSS 规则,并自 2027 年 1 月 1 日起允许燃气、电力、供热和供冷的供应计为 OSS 远程销售;还将自 2028 年 7 月 1 日起废除寄售库存制度(第 18 条),过渡使用期至 2029 年 6 月 30 日;该法案尚未通过二读或三读。请参阅 Lookuptax 的ViDA 指南。[22]
相关制度:EET 2.0 销售记录(非电子发票)
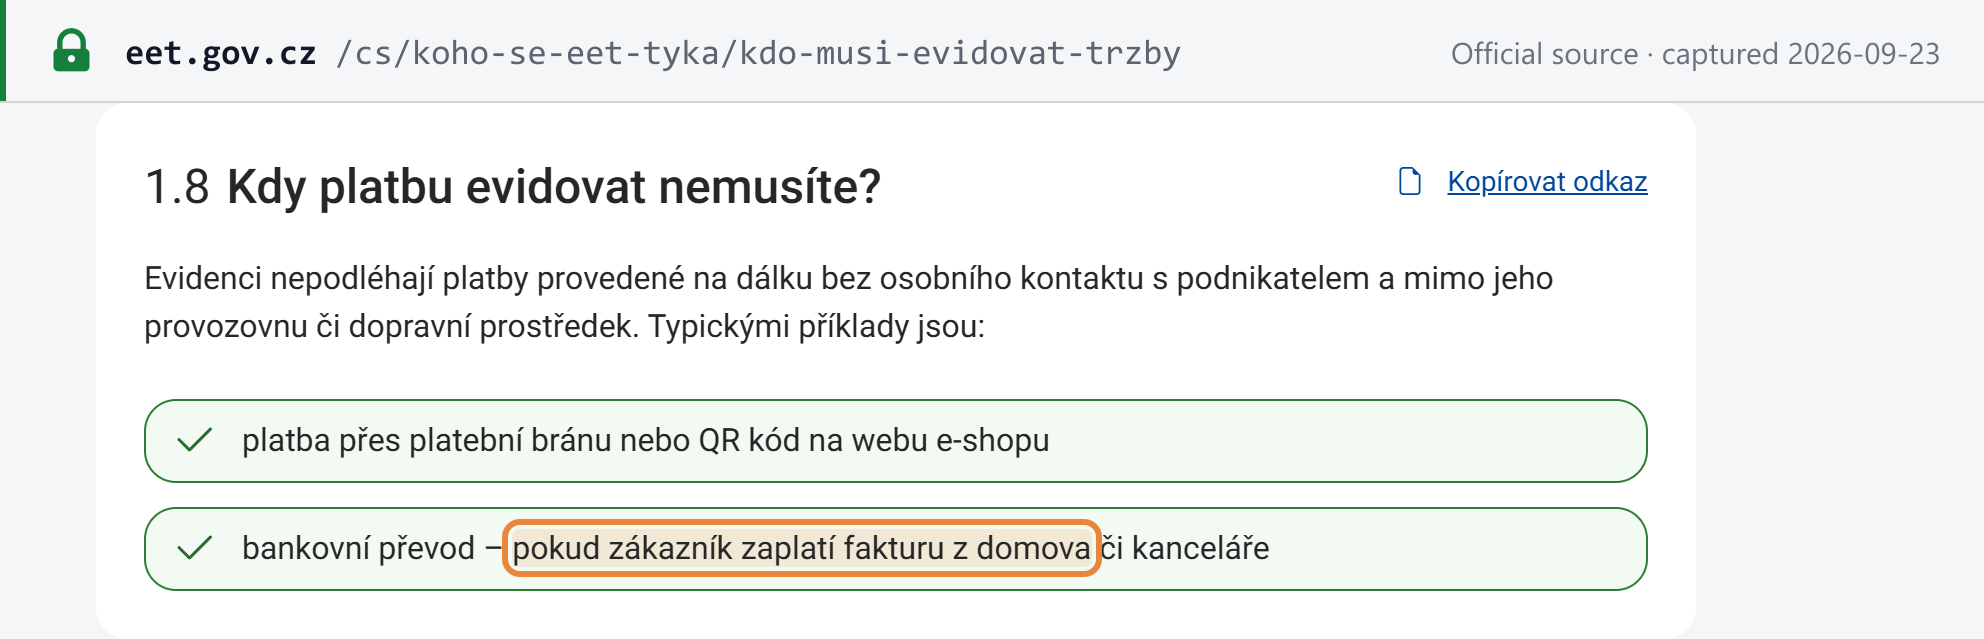
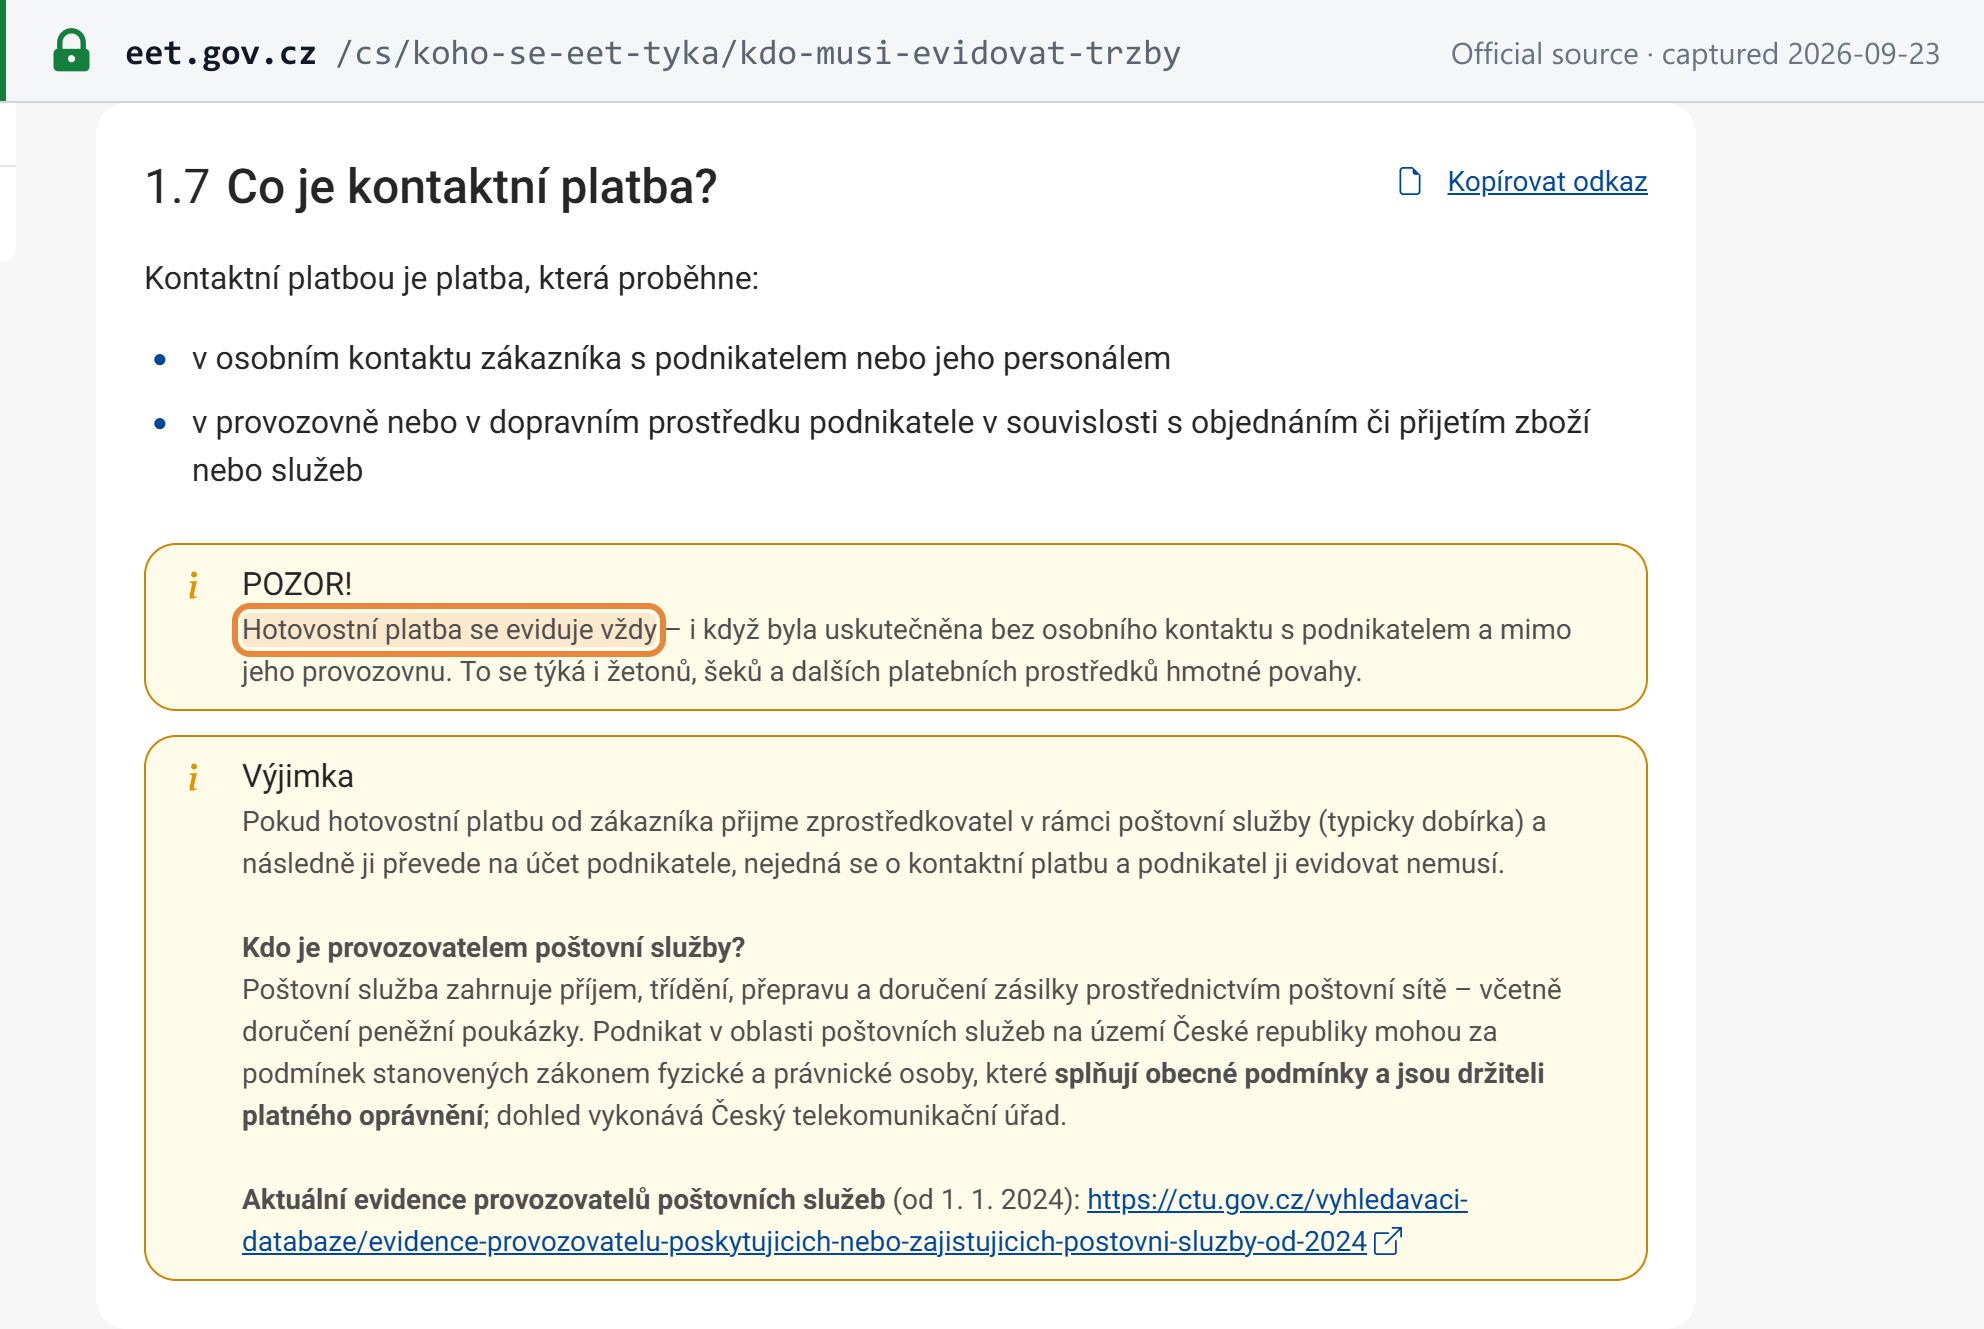
EET 2.0(evidence tržeb,销售记录)是面向个人所得税和企业所得税纳税人的实时销售记录制度,而非增值税电子发票系统。自 2027 年 1 月 1 日起,每笔记录的销售均在发生时实时发送至财政管理局,仅包含最少量数据,且不含增值税金额。现金始终须记录,即使是在非面对面的情况下支付;代币、支票及其他实物支付手段同样须记录;通过邮政服务的货到付款除外。其他在非面对面情况下进行的远程支付——例如电商网店的支付网关,或客户在家中或办公室通过银行转账支付发票——不在其范围内。总统于 2026 年 9 月 17 日签署了该法;该法于 2026 年 10 月 1 日送交《法律汇编》公布;截至该日,该法尚未在《法律汇编》中公布。[13] [14] [23]
申报与缴纳
申报频率
默认按月申报(第 99 条)。如果纳税人上一日历年的营业额未超过 CZK 15,000,000、不是不可靠纳税人且不是集团,并在 1 月底前通知税务机关,则可以选择按日历季度申报。在注册当年及其次年不得选择按季度申报(第 99a 条)。[1]
申报到期日
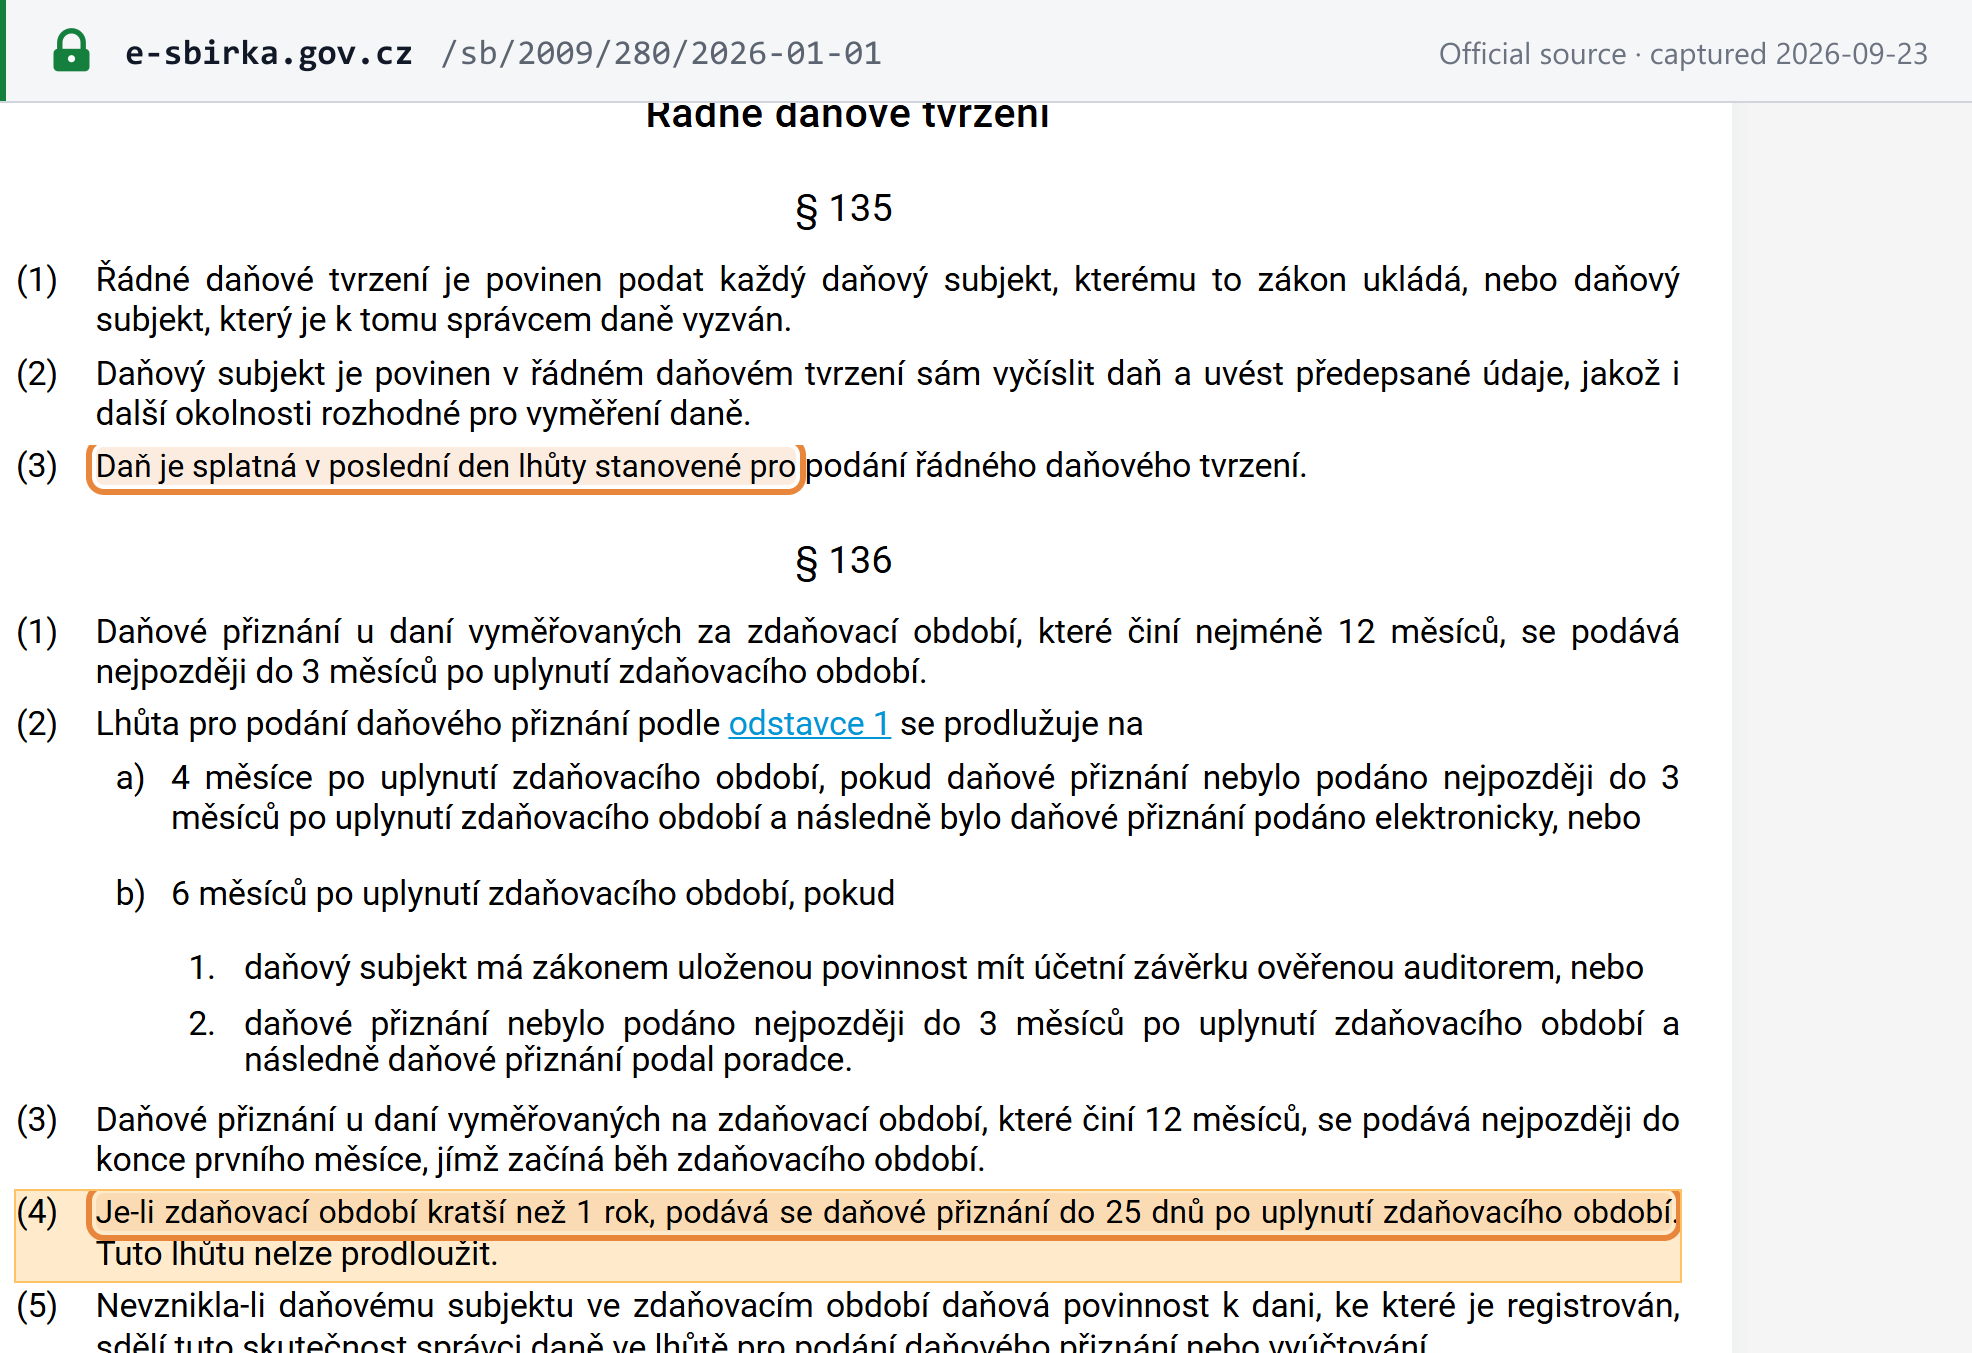
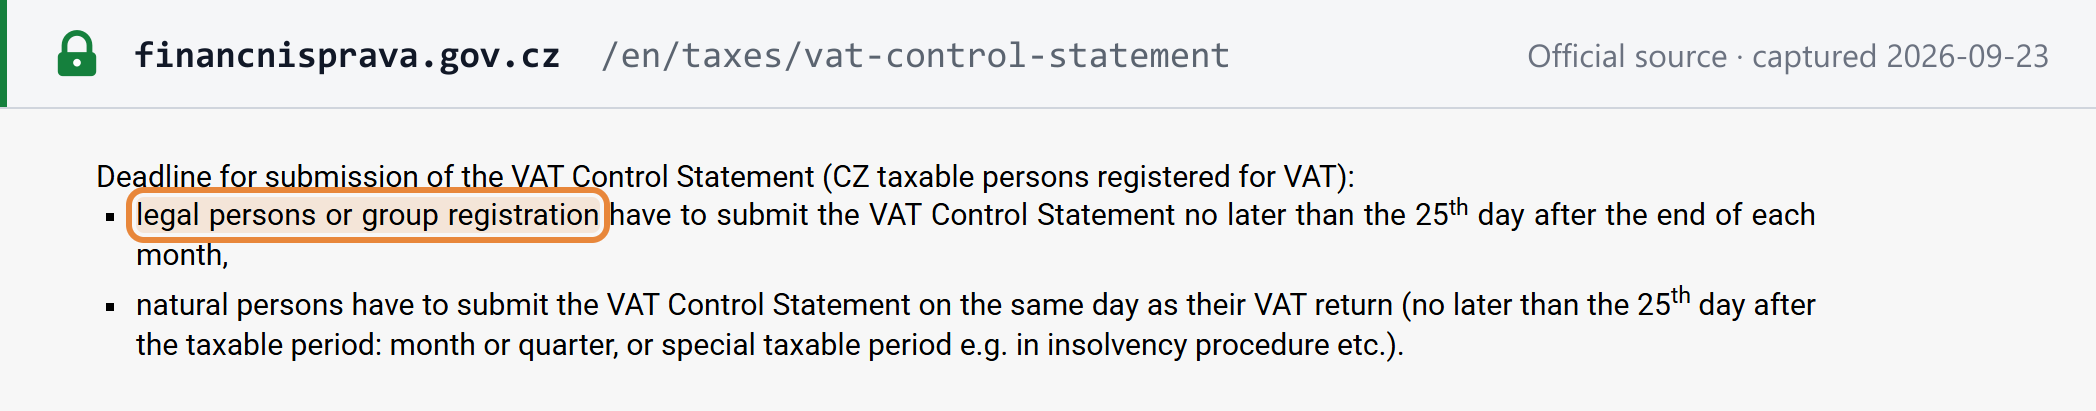
增值税申报表(přiznání k DPH)须在纳税期间结束后 25 天内提交,且该期限不得延长(《税收程序法》第 136 条第 4 款)。期限届满日为周六、周日或公共假日的,顺延至下一个工作日(第 33 条第 4 款)——因此 2026 年 9 月的申报表应于 2026 年 10 月 26 日前提交——但 OSS、IOSS 和中小企业机制的日期不顺延。[2] [20]
- 仅限电子方式。 申报表、控制报表和欧盟销售清单必须以规定的格式和结构以电子方式提交;以任何其他方式提交的均无效(第 101a 条第 1 款、第 4 款)。通过电子邮件发送 PDF 不构成申报。[1]
- 零申报。 在捷克设立的纳税人须就每个期间提交申报表,即使没有交易(第 101 条第 3 款);未设立的纳税人仅就有业务活动的期间提交申报表(第 101 条第 4 款)。[1]
- 无年度增值税申报表。
缴款到期日与方式
「Daň je splatná v poslední den lhůty stanovené pro podání řádného daňového tvrzení」——增值税在申报期限的最后一天缴纳(《税收程序法》第 135 条第 3 款),因此缴款与申报同时到期。税款缴入主管税务机关的账户;本指南不列出账户号码。[2]
附加清单
| 申报事项 | 申报主体与内容 | 到期日 |
|---|---|---|
| Kontrolní hlášení(增值税控制报表) | 当期存在第 101c 条所涵盖交易的纳税人;没有此类交易的,无须提交报表。法人按月提交,即使其按季度申报增值税;自然人随申报表一并提交。 | 月末后 25 天(法人);不得延长——第 101e 条 |
| Souhrnné hlášení(欧盟销售清单) | 欧盟内部货物供应、寄售库存、三角贸易以及第 9 条第 1 款项下的 B2B 服务。仅提供服务且按季度申报的申报人可以按季度提交。 | 月末后 25 天——第 102 条第 5–6 款 |
| OSS / IOSS 申报表 | 一站式申报机制的使用者 | 期间结束后次月月底,遇周末不顺延——第 110zc 条 |
进项税抵扣与不得抵扣项目
- 条件。 用于应税供应、有抵扣权的免税供应以及所列境外供应的购进,其进项增值税可以抵扣(第 72 条第 1 款);纳税人必须持有税务凭证(第 73 条第 1 款 a 项)。缺少部分事项的凭证可以通过其他证据加以补充(第 73 条第 5 款)。混合用途的,部分抵扣(第 72 条第 9 款)。[1]
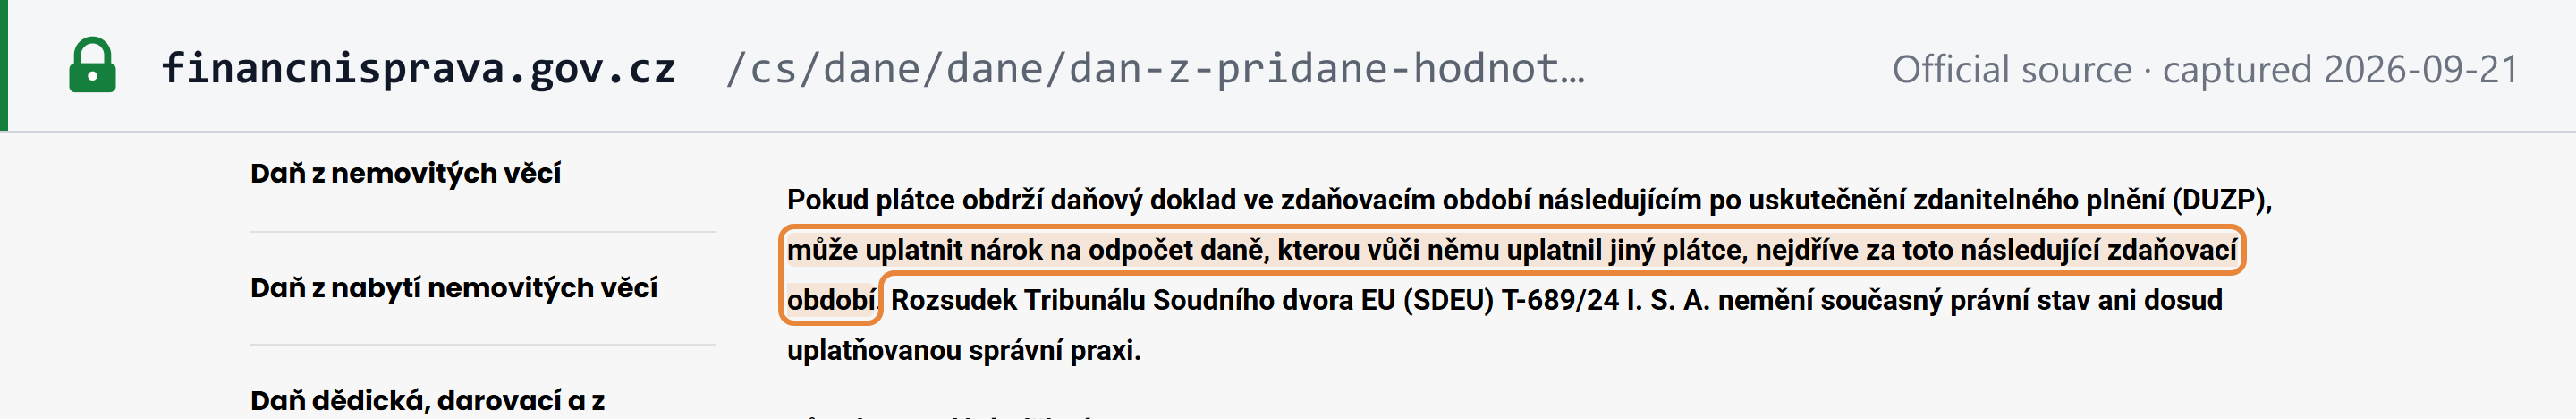
- 时间。 「Plátce je oprávněn uplatnit nárok na odpočet daně nejdříve za zdaňovací období, ve kterém jsou splněny podmínky」——最早在满足条件的期间进行抵扣(第 73 条第 2 款)。财政管理局 2026 年 4 月 13 日的声明确认,在较晚期间收到的发票,最早可在该较晚期间抵扣。[1] [15]
- 时效。 抵扣权在其产生年度之后的第二个日历年年底失效(第 73 条第 3 款)。[1]
- 招待费(reprezentace):用于招待且在所得税上不可扣除的进项,不得抵扣(第 72 条第 6 款)。[1]
- 乘用车。 购置作为长期资产持有的特定乘用车,其进项增值税每辆以 CZK 420,000 为上限(第 72 条第 3 款);救护车、灵车、持牌运输车辆和运动车辆不在该定义范围内(第 72 条第 10 款)。该上限于 2024 年 1 月 1 日引入。同一法律(Sněmovní tisk 189)自 2027 年 1 月 1 日起废除第 72 条第 3 款、第 4 款、第 10 款以及第 77a 条中的乘用车进项税规则。[1]
- 捐赠货物。 根据自 2026 年 7 月 1 日起适用的 GFŘ 指引,已丧失商业价值的货物可以捐赠,而无须冲回进项增值税抵扣。[16]
退税
- 超额抵扣(nadměrný odpočet)。由此产生的可退还多缴税款无须申请即予退还:在税额核定通知后 15 天内退还,或者在未作通知的情况下(已接受申报表的通常情形),在核定视为送达之日起 30 天内退还(《税收程序法》第 155b 条第 3 款)。[2]
- 核查期间的预付款。 在税务机关核查申请期间,如果无争议部分达到 CZK 50,000,纳税人可就该部分获得预付款(záloha)(《税收程序法》第 174a 条;《增值税法》第 105a 条)。[2]
- 延迟退税的利息。 自申报期限起满 4 个月后开始计息,利率为滞纳利率的一半(《税收程序法》第 254a 条)。[2]
- 欧盟企业通过其本国门户申请退还捷克增值税;捷克的管理机关为布拉格首都税务局(第 82b 条第 1 款)。捷克纳税人须在次年 9 月 30 日前申请退还其他成员国的增值税(第 82 条第 3 款)。[1]
- 非欧盟企业: 「Daň se vrací na základě principu vzájemnosti」——仅在对等基础上退还(第 83 条第 3 款),适用于除第 83 条第 1 款所列供应外未进行捷克境内供应的企业;申请须在供应年度之后的日历年年底前提交(第 83 条第 5 款)。[1]
- 坏账减免。 债权人可以在强制执行、破产或遗产程序中减少无法收回的应收款项的计税金额(第 46 条第 1 款)。小额债务途径适用于含增值税不超过 CZK 10,000、逾期至少 6 个月、经两次书面催告的应收款项,每个债务人每年最高 CZK 20,000(第 46 条第 1 款 i 项)。自 2027 年 1 月 1 日起(Sněmovní tisk 189,2026 年 9 月 17 日签署),该限额提高至每笔应收款项 CZK 20,000,逾期期间缩短为 3 个月,每个债务人每年合计限额为含增值税 CZK 100,000;第 74b 条第 3 款中债务人更正其进项税抵扣的 6 个月期间也缩短为 3 个月。一般时限为自供应期间结束起 3 年(第 46 条第 5 款)。[1]
不可靠纳税人与担保责任
这是每一次捷克采购到付款流程背后都要进行的核查。
不可靠纳税人。 税务机关决定将严重违反其义务的纳税人认定为 nespolehlivý plátce(不可靠纳税人)(第 106a 条第 1 款);非纳税人可被认定为不可靠人员(第 106aa 条)。该决定可在 15 天内提出上诉,上诉具有中止效力,决定在纳税人登记册中公布(第 106ac 条第 4 款)。不可靠纳税人被强制按月申报,并可在一年内无严重违规后申请撤销该身份。[1]
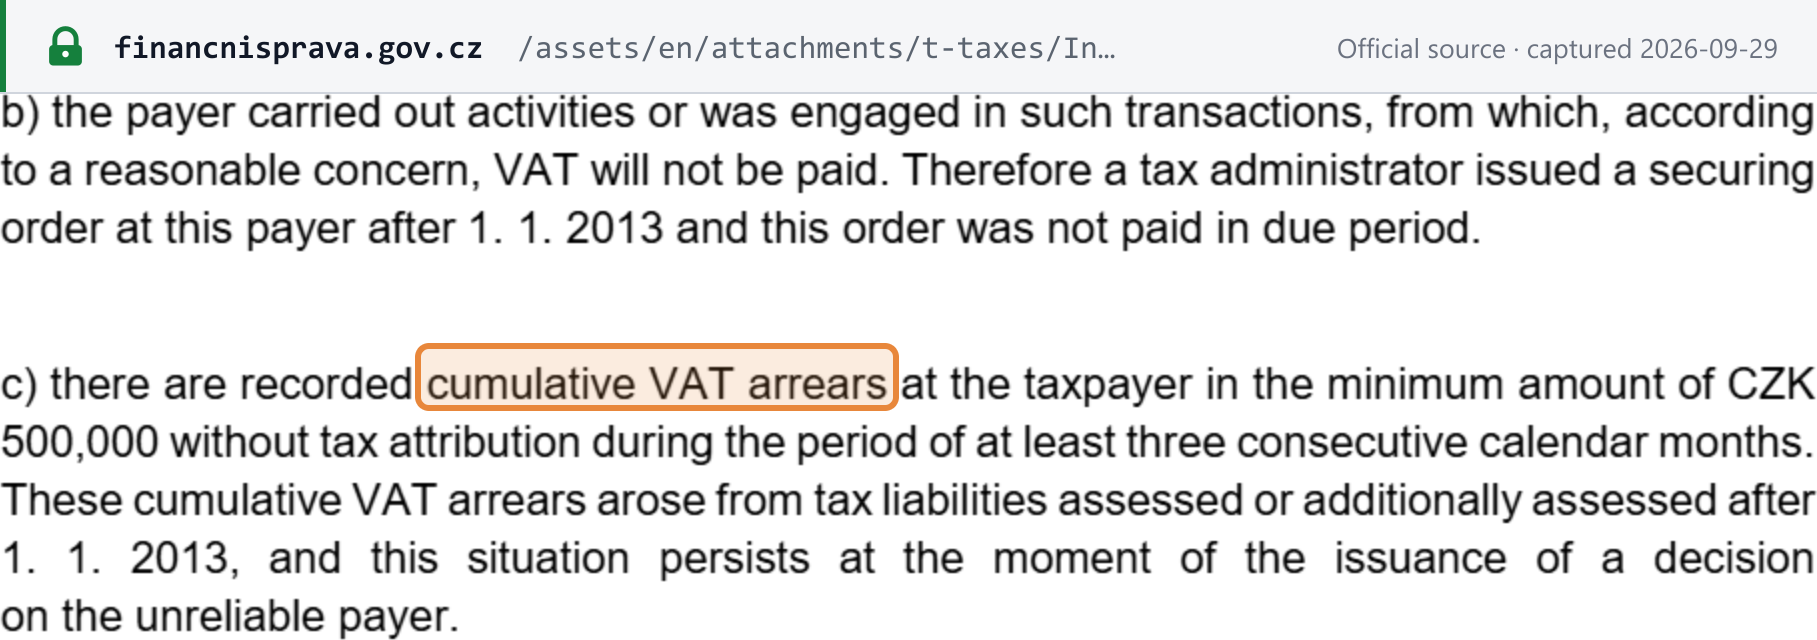
该法未定义何为「严重违规」。GFŘ 公布了 (a) 至 (i) 共九项标准。其中四项以 CZK 500,000 为界:按估算核定的税额至少 CZK 500,000;连续至少三个日历月累计增值税欠税至少 CZK 500,000;抵扣额被调减至少 CZK 500,000 且未缴纳;以及销项税被调增至少 CZK 500,000 且未缴纳。其他标准涉及未履行的保全令、多次估算核定、不配合、多次未申报以及虚假注册数据。每一项均为独立标准。[9]
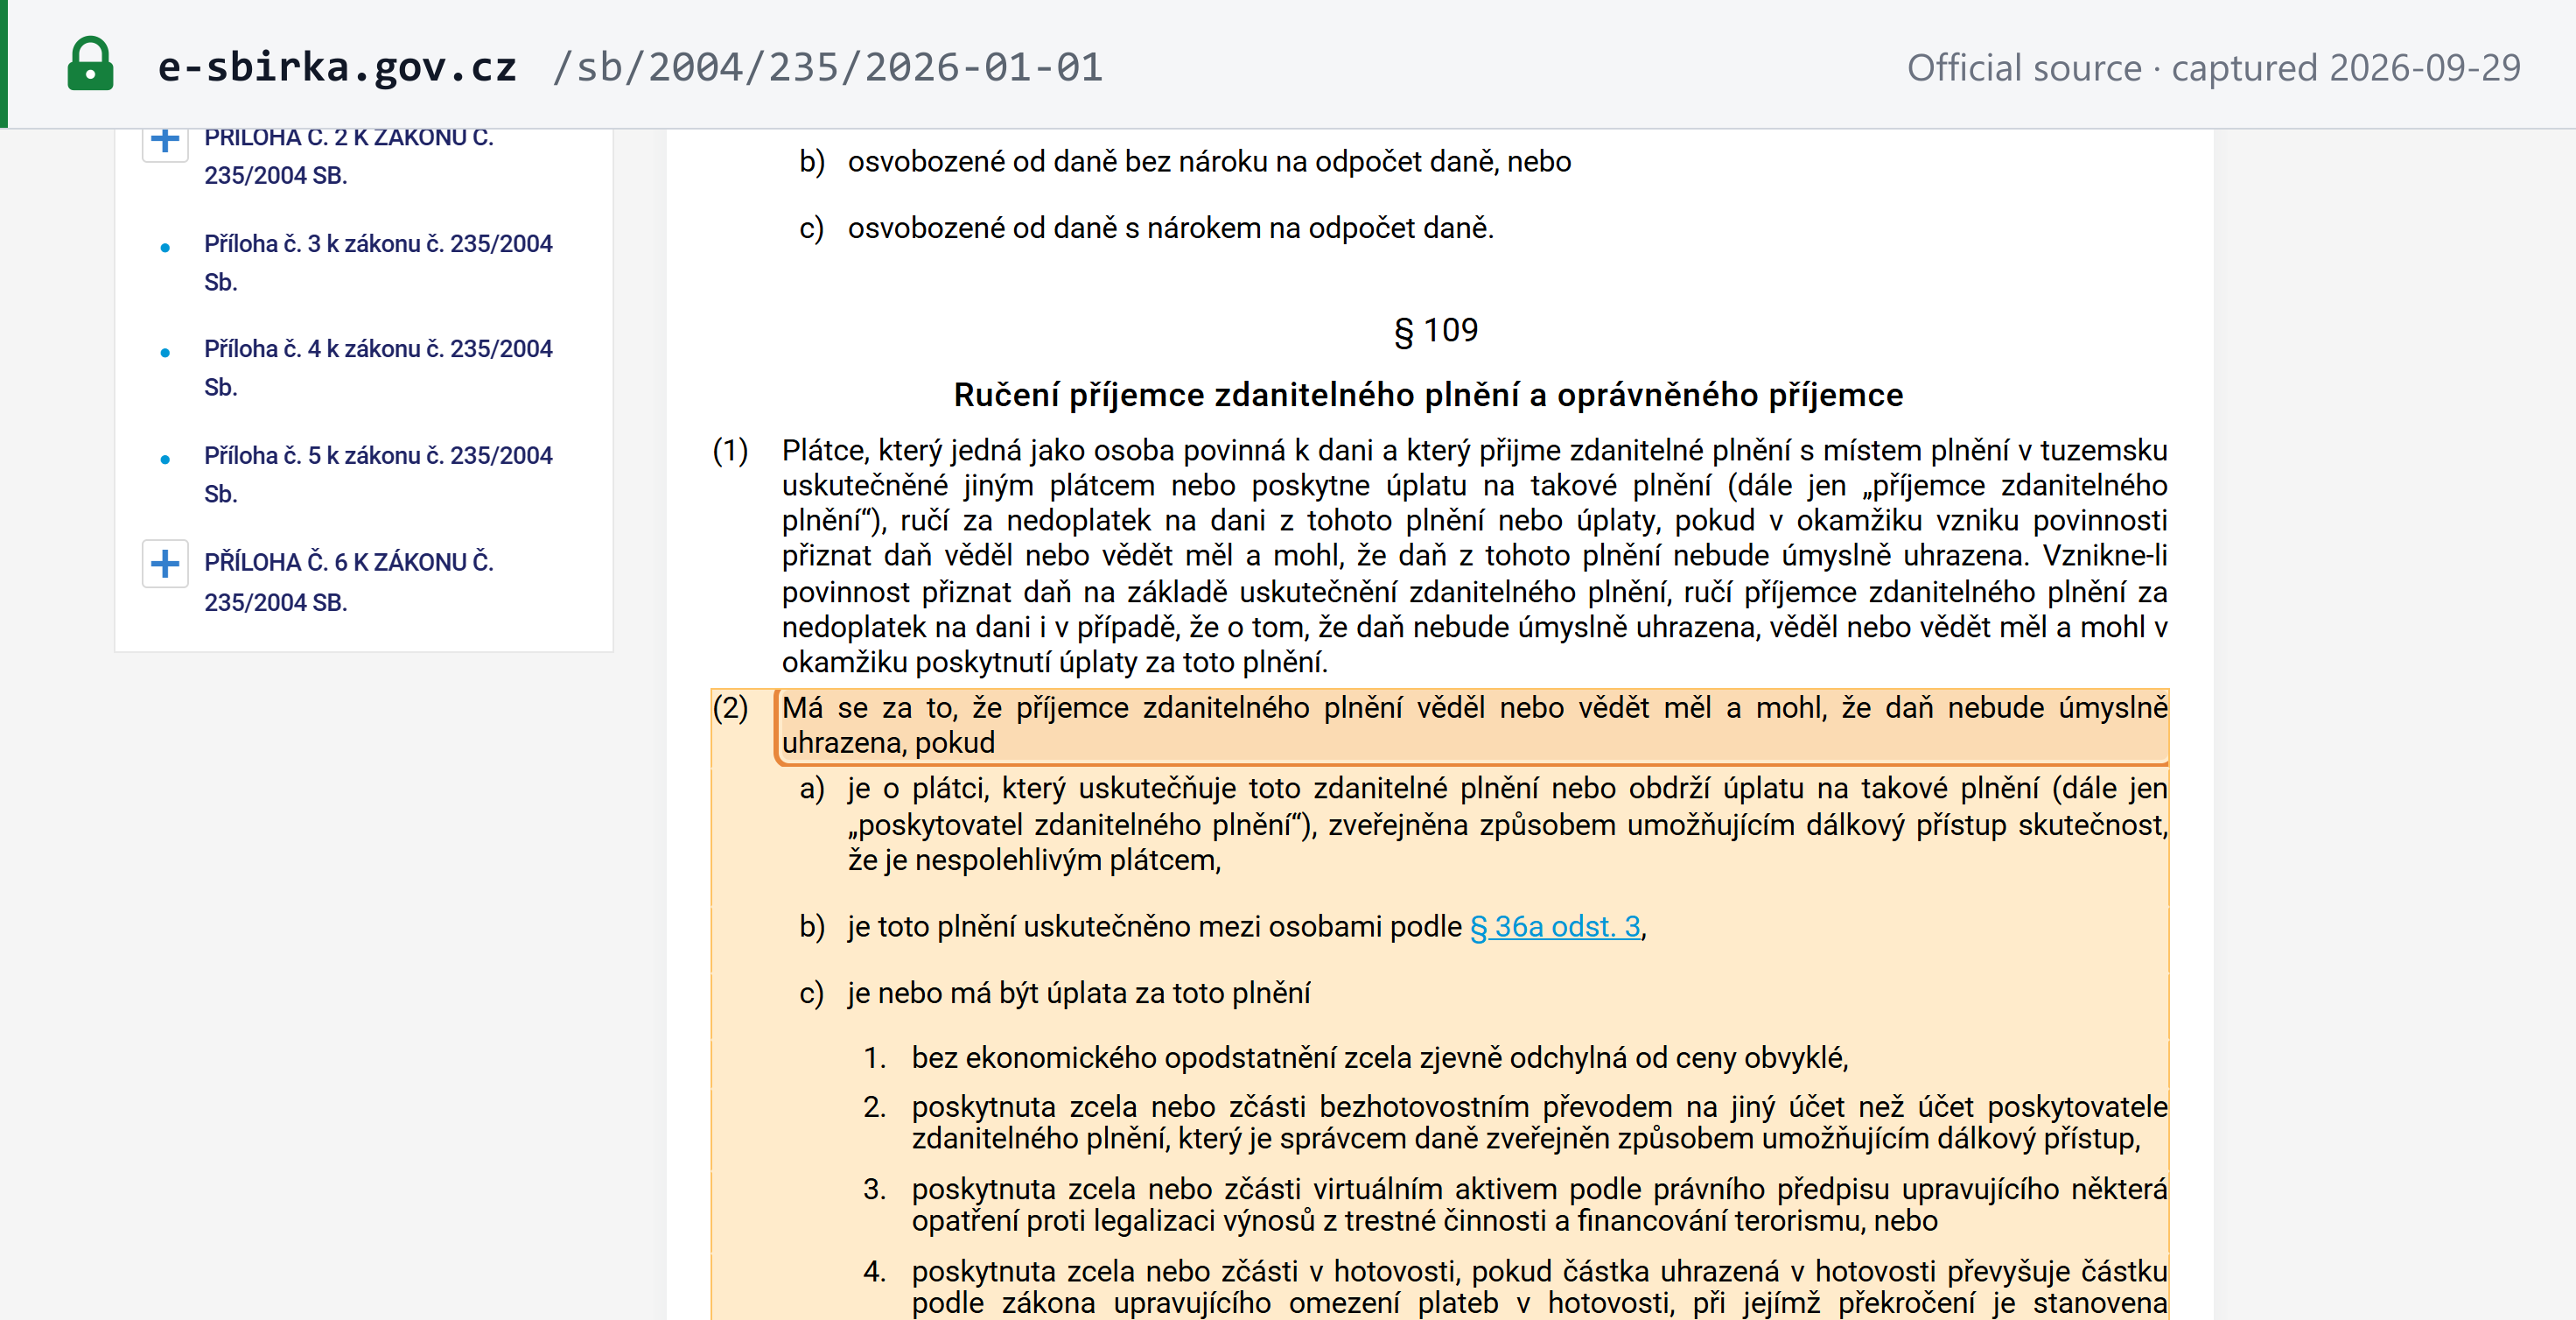
担保责任,自 2025 年 1 月 1 日起重新制定。 在捷克接受另一纳税人应税供应的纳税人,「pokud v okamžiku vzniku povinnosti přiznat daň věděl nebo vědět měl a mohl, že daň z tohoto plnění nebude úmyslně uhrazena」——如果在纳税义务发生时知道、或者应当且能够知道该供应的税款将被故意不缴纳——则对供应商就该供应未缴纳的增值税承担担保责任(ručí)(第 109 条第 1 款)。在以下每一种独立情形下,推定接受方知情——可推翻的推定(「má se za to」)(第 109 条第 2 款):[1]
- 供应商被公布为不可靠纳税人(第 109 条第 2 款 a 项);
- 双方为关联人(第 109 条第 2 款 b 项);
- 价格明显偏离市场且无经济理由,或者价款全部或部分通过转账支付至未在登记册中公布的账户(无论金额大小),或者以虚拟资产支付,或者以超过法定现金支付限额的现金支付(第 109 条第 2 款 c 项);
- 燃料供应商未被公布为已注册燃料分销商(第 109 条第 2 款 d 项)。
任一触发条件本身即已足够:被公布的不可靠身份,或向未公布账户付款。截至 2024 年,该法仅在向未公布账户付款金额超过现金支付限额两倍时,以及从被公布的不可靠纳税人处购买时,才使买方直接承担责任,无须进行知情判断;该金额门槛和境外账户触发条件现已取消。买方仍可依据第 109a 条直接向供应商的税务机关缴纳增值税。[1] [21]
免税
免税供应
- 无抵扣权的免税(第 51 条第 1 款):基本邮政服务;公共广播;金融服务(第 54 条);养老金服务;保险(第 55 条);土地和旧建筑物的供应;不动产租赁(第 56a 条);教育(第 57 条);医疗服务和医疗用品(第 58 条);社会援助;博彩;以及其他所列供应。土地、建筑物和租赁可以选择征税。[1]
- 有抵扣权的免税(第 63 条第 1 款):欧盟内部货物供应、出口、向第三国提供的服务、国际客运、图书及其他。[1]
免税不等于零税率。 进行无抵扣权免税供应的企业不收取增值税,且不能回收用于这些供应的购进所含增值税,因为抵扣权仅涵盖第 72 条第 1 款所列用途。进行有抵扣权免税供应的企业同样不收取增值税,但保留其抵扣权。混合用途的,部分抵扣(第 72 条第 9 款)。[1]
特殊制度
- 小企业免税。 在捷克设立且非纳税人的企业,其供应免税(第 50 条第 1 款)——这是 CZK 2,000,000 门槛的另一面。欧盟跨境中小企业机制自 2025 年起适用(第 109bb–109bt 条):其他成员国的企业可在捷克使用该机制,在境外使用该机制的捷克企业须按季度提交通知。请参阅 Lookuptax 的欧盟增值税中小企业机制指南。[1]
- 差额征税制度,适用于二手货物、艺术品、收藏品和古董(第 90 条);单件购入价不超过 CZK 1,000 的物品,允许按期间计算总差额(第 90 条第 4 款)。[1]
- 旅游服务制度,对以自己名义与客户交易的服务提供者强制适用(第 89 条第 1 款)。[1]
- 投资黄金(第 92 条)。[1]
- 收付实现制——无。 《增值税法》未规定收付实现制核算机制。[1]
违法行为与处罚
违法行为
- 逃税属于犯罪。 根据《刑法典》(第 40/2009 Sb. 号法律)第 240 条,任何人「ve větším rozsahu」(较大规模地)逃避包括增值税在内的税款,或以欺诈方式获取税收优惠的,处 6 个月至 3 年监禁或禁止从事相关活动(第 240 条第 1 款)。与至少两名他人共同实施或规模相当大的,刑期为 2 至 8 年(第 240 条第 2 款);规模巨大,或在跨多国活动的有组织犯罪集团内实施且规模相当大的,刑期为 5 至 10 年(第 240 条第 3 款)。预备行为亦应受处罚(第 240 条第 4 款)。[18]
- 行政违规。 未注册(《税收程序法》第 247a 条第 1 款 a 项);逾期提交或未提交申报表(第 250 条);逾期提交或未提交控制报表(《增值税法》第 101h 条);妨碍税收征管(第 247 条;《增值税法》第 101h 条第 4 款);以及外国人未委任送达代理人(《增值税法》第 98b 条)。[2]
- 在凭证上列示增值税,即使税款并非应缴,开具人也须承担缴纳义务(《增值税法》第 108 条第 4 款 g 项)。[1]
处罚
| 风险事项 | 金额 | 法律依据 |
|---|---|---|
| 未注册(任何注册义务) | 罚款最高 CZK 500,000 | 《税收程序法》第 247a 条第 1 款 a 项 |
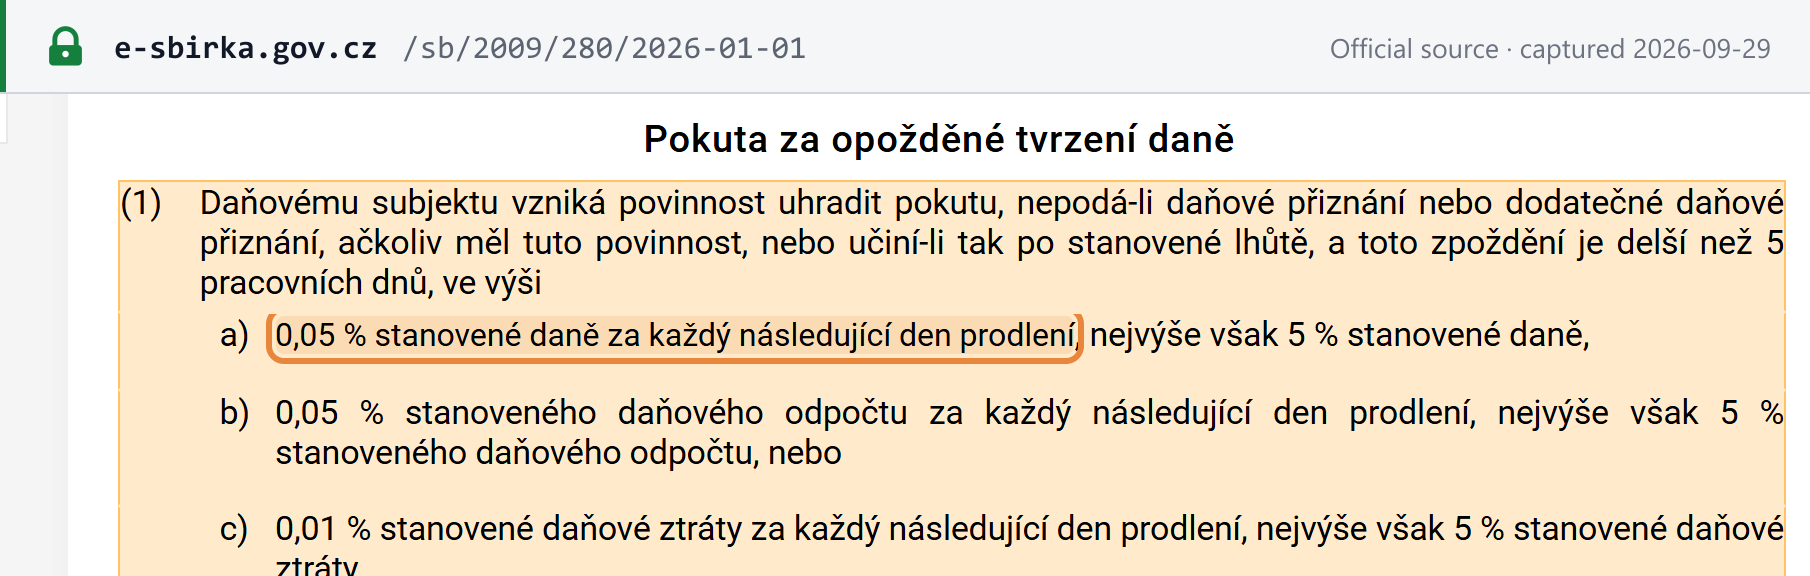
| 逾期申报 | 逾期超过 5 个工作日的,按核定税额每天 0.05% 计罚,上限为 5%;低于 CZK 1,000 的不予征收;从未提交申报表的至少 CZK 500;最高不超过 CZK 300,000;在期限届满后 30 天内提交且为当年唯一一次逾期申报的,减半征收 | 第 250 条第 1 款、第 3–5 款、第 7 款 |
| 申报超额抵扣的逾期申报 | 按抵扣额每天 0.05% 计罚,上限为 5% | 第 250 条第 1 款 b 项 |
| 税务机关补充核定 | 按税额增加额或抵扣调减额的 20% 加收罚金(penále);因纳税人自行提交补充申报表而导致的不予加收 | 第 251 条第 1 款、第 4 款 |
| 逾期缴款 | 自到期日后第 4 天起计收利息,年利率为日历半年第一天的捷克国家银行回购利率加 8 个百分点 | 第 252 条第 2 款、第 4 款;第 351/2013 Sb. 号政府条例第 2 条第 1 款 |
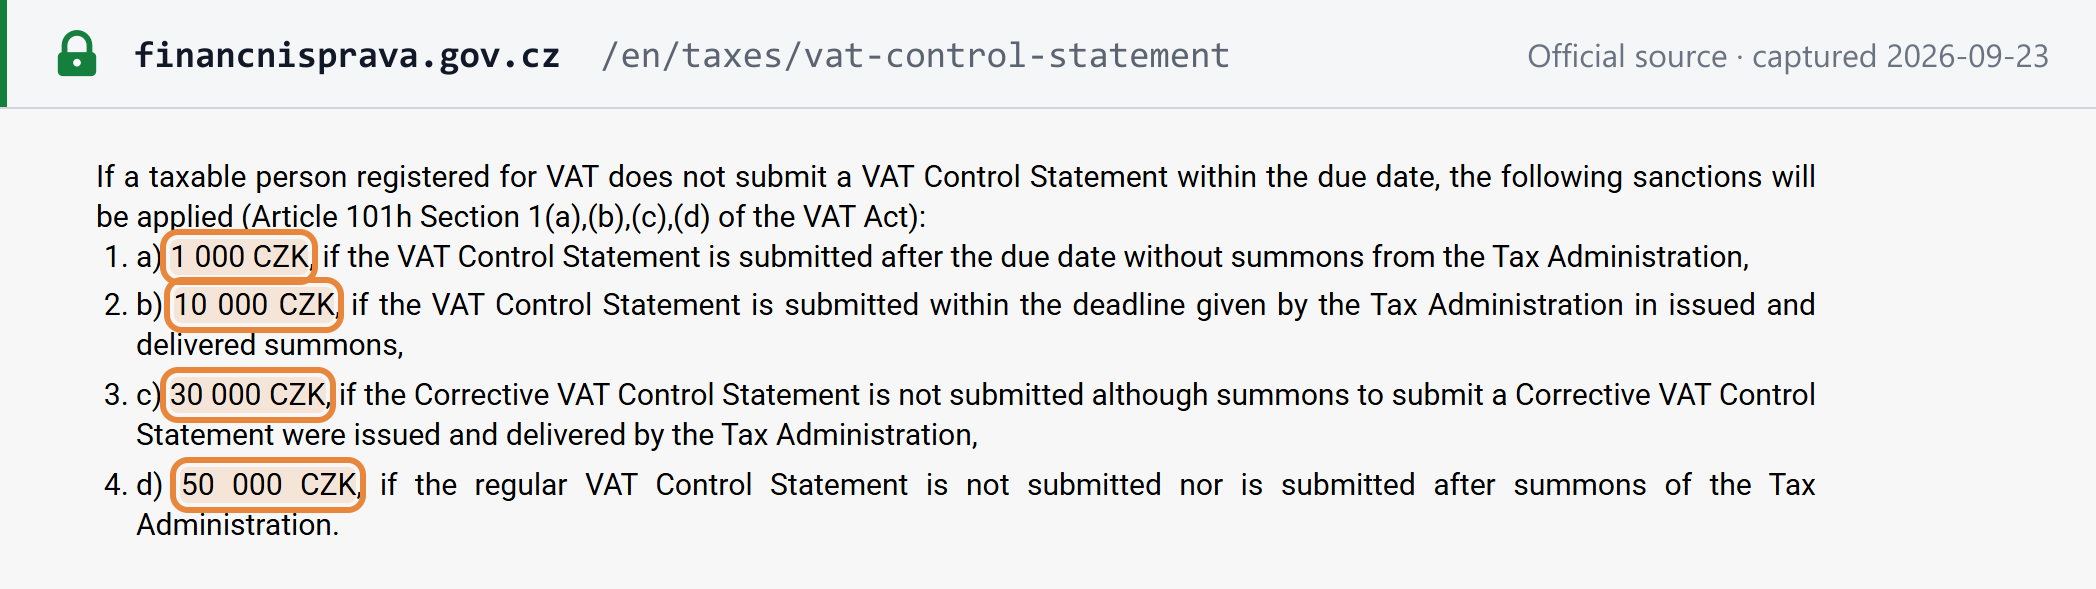
| 控制报表 | 按违规类型固定为 CZK 1,000 / 10,000 / 30,000 / 50,000;自然人、按季度申报者以及由自然人全资持有的单一成员有限责任公司(s.r.o.),第 2–4 档减半;经催告后未更正的,最高 CZK 50,000;严重妨碍的,最高 CZK 500,000;每个日历年内第一次 CZK 1,000 类或 CZK 10,000 类逾期不处罚款 | 《增值税法》第 101h 条第 1–4 款、第 101j 条 |
| 未委任送达代理人(外国人) | 每天 CZK 1,000 | 《增值税法》第 98b 条第 3 款 |
| 妨碍征管 / 无视催告 | 程序性罚款最高 CZK 500,000 | 《税收程序法》第 247 条第 2 款 |
| 未开具合规发票 | 《增值税法》未规定针对发票的专门罚款 | — |
回购利率会变动,因此利率每半年变化一次;请向捷克国家银行查询相关半年第一天有效的利率。
常见问题
我们在捷克的营业额于 10 月超过了 CZK 2,000,000——是否从次日起就要收取增值税?
默认情况下不是。根据自 2025 年 1 月 1 日起修订的《增值税法》第 6 条第 1 款,在捷克设立的企业,如其某一日历年内的境内营业额超过 CZK 2,000,000,则自次年 1 月 1 日起成为增值税纳税人。但企业仍须在超过该金额后 10 个工作日内申请注册(第 94 条第 1 款)。有两种情形会使生效日期提前:如果营业额在同一日历年内超过 CZK 2,536,500,您自次日起即成为纳税人(第 6 条第 2 款 b 项);您也可以在按时提交的申请中作出说明,选择自超过 CZK 2,000,000 的次日起成为纳税人(第 6 条第 2 款 a 项)。判断标准是日历年,而非滚动 12 个月。[1] [3]
我们是一家德国公司,从捷克仓库向捷克增值税纳税人销售货物——是否需要办理捷克增值税注册?
就这些销售而言不需要。如果未在捷克设立且未在捷克注册为纳税人的供应商向捷克增值税纳税人供应货物,则由客户申报增值税(第 108 条第 3 款 b 项),且第 6c 条第 1 款将此类供应排除在注册触发条件之外。但自您首次进行不由客户核算增值税的供应(例如未通过一站式申报(OSS)申报的对消费者销售)之日起,以及自您首次从捷克发运货物进行欧盟内部供应或转移自有货物之日起,您必须注册,且不设门槛(第 6c 条第 2–3 款)。申请须在成为纳税人后 10 个工作日内以电子方式提交(第 94 条第 4 款)。[1] [1]
我们的捷克供应商要求我们向一个新银行账户付款——这是否存在增值税风险?
是的。自 2025 年 1 月 1 日起,如果增值税纳税人在纳税义务发生时知道、或者应当且能够知道该税款将被故意不缴纳,则须对其供应商未缴纳的增值税承担责任(第 109 条第 1 款)。如果价款全部或部分通过转账支付至税务机关未在增值税纳税人登记册中公布的账户(第 109 条第 2 款 c 项第 2 目),无论金额大小,除非您能证明相反情况,均推定您知情。如果供应商被公布为不可靠纳税人,也另行推定您知情(第 109 条第 2 款 a 项)。付款前请在登记册中核查供应商的状态及其公布的账户。[1]
我们按季度申报增值税——为什么税务机关因缺少控制报表而对我们罚款?
因为属于法人的纳税人无论其增值税申报期间为何,均须按月在月末后 25 天内提交控制报表(kontrolní hlášení)(第 101e 条第 1 款),适用于存在该报表所涵盖交易的每个月份(第 101c 条);只有自然人随纳税申报表一并提交。罚款金额固定:未经催告的逾期提交为 CZK 1,000;经催告后才提交的为 CZK 10,000;未按要求修改、补充或确认数据的催告提交的为 CZK 30,000;经催告提交后仍未提交的为 CZK 50,000(第 101h 条第 1 款)。每个日历年内第一次 CZK 1,000 类逾期或第一次 CZK 10,000 类逾期不处罚款(第 101j 条)。[1] [10]
EET 2.0 是电子发票强制要求吗?
不是。EET 2.0 是面向个人所得税和企业所得税纳税人的销售记录制度:自 2027 年 1 月 1 日起,每笔记录的销售均在发生时实时报送财政管理局。现金始终须记录,即使是在非面对面的情况下支付;其他远程支付(例如客户在家中或办公室通过银行转账支付发票)不在其范围内,且该制度不记录任何增值税金额。总统于 2026 年 9 月 17 日签署了该法;该法于 2026 年 10 月 1 日送交《法律汇编》公布。捷克没有 B2B 或 B2C 电子发票强制要求:电子发票须经客户同意(《增值税法》第 26 条第 3 款),且公共采购机构不得拒收符合欧洲标准 EN 16931 的电子发票。[13] [14] [1] [12]
我们是一家向捷克消费者销售订阅服务的美国软件公司——需要做些什么?
自首笔销售起收取捷克增值税:向消费者提供的电子服务在客户所在地征税(第 10i 条),且对在捷克没有所在地的企业不适用注册门槛(第 6c 条第 1 款)。您可以通过非欧盟一站式申报(OSS)申报销售,也可以直接注册。如直接注册,主管税务机关为摩拉维亚-西里西亚州税务局(第 93a 条第 2 款);并且自 2025 年 1 月 1 日起,在欧盟境内没有所在地或机构场所的外国人,除非拥有自己的数据信箱,否则须在注册截止日前委任一名拥有法定数据信箱的送达代理人,并在申请中提供电子邮件地址。未委任该代理人的,每天罚款 CZK 1,000(第 98b 条)。[1] [7]
我们可以用欧元向捷克客户开具发票吗?
可以,但发票上的增值税金额必须以捷克克朗列示(第 29 条第 1 款 l 项)。应按换算人所采用的捷克国家银行外汇市场汇率或欧洲中央银行参考汇率,以申报纳税义务发生之日有效的汇率进行换算(第 4 条第 8 款)。《增值税法》对发票未规定语言要求,但税务机关可以要求提供以外文开具之发票的捷克语译本(第 35 条第 5 款)。[1]
重要网站
| 网站 | 用途 |
|---|---|
| MOJE daně | 税务门户:增值税注册、申报表、控制报表和欧盟销售清单(EPO 电子表格) |
| 增值税纳税人登记册——Subjekty DPH | 付款前核查 DIČ、不可靠纳税人身份以及供应商公布的银行账户 |
| VIES | 欧盟增值税号核查(增值税信息交换系统) |
| 财政管理局——增值税(DPH) | 增值税指引和新闻 |
| 未设立人员注册(英文) | 外国企业注册,包括 2025 年送达代理人规则 |
| 增值税控制报表(英文) | kontrolní hlášení 的提交主体、期限和罚款 |
| 一站式申报(OSS / IOSS) | OSS 机制的注册与申报 |
| 税务日历 | 全年申报和缴款日期(已考虑周末顺延) |
| 捷克海关 | 非纳税人的进口增值税 |
| e-Sbírka——《增值税法》 | 第 235/2004 Sb. 号法律的官方合并文本 |
| EET 2.0 | 自 2027 年起的销售记录(所得税,而非增值税) |
| 财政部——电子发票 | 接受的电子发票格式及 B2G 接受规则 |
另请参阅 Lookuptax 自有的捷克 DIČ 验证工具和如何验证 DIČ。
近期变化
- 2026-09-17——总统签署了 EET 2.0 销售记录法(适用于所得税纳税人,一般于 2027 年 1 月 1 日生效);该法于 2026 年 10 月 1 日送交《法律汇编》公布。它不属于增值税电子发票。该法还自 2027 年 1 月 1 日起修订《增值税法》:餐饮服务中的非酒精饮料改按 12% 税率征税,坏账限额提高至每笔应收款项 CZK 20,000(每个债务人每年 CZK 100,000,期间为 3 个月),并废除特定乘用车进项税规则。(众议院)——参见事件——参见事件:餐饮饮料——参见事件:坏账与乘用车规则
- 2026-07-01——GFŘ 指引自该日起适用:已丧失商业价值的货物可以捐赠,而无须冲回进项增值税抵扣。(Finanční správa)——参见事件
- 2026-04-13——财政管理局确认,在较晚期间收到的发票,最早可在该期间抵扣。(Finanční správa)——参见事件
- 2025-01-01——第 461/2024 Sb. 号法律开始适用:日历年门槛标准和次日生效的 CZK 2,536,500 触发线;注册期限为 10 个工作日;季度申报限额提高至 CZK 15,000,000;第 109 条担保责任围绕知情判断和推定情形重新制定;非欧盟外国人须委任送达代理人并提供电子邮件地址;欧盟中小企业机制。(Finanční správa)
- 2024-01-01——第 349/2023 Sb. 号法律开始适用:税率为 21% 和 12%(废除 10% 税率,以 12% 取代 15%);图书适用有抵扣权的免税。(Finanční správa)
- 2023-01-01——注册门槛由 CZK 1,000,000 提高至 CZK 2,000,000。(Finanční správa)
已通过、待生效:自 2027 年 1 月 1 日起,销售记录法(Sněmovní tisk 189)将 12% 餐饮税率普遍扩展至非酒精饮料,将坏账限额提高至每笔应收款项 CZK 20,000 和每个债务人每年 CZK 100,000(期间为 3 个月),并废除特定乘用车进项税规则。(众议院)——参见事件:餐饮饮料——参见事件:坏账与乘用车规则
待审议、尚非法律:第 218 号议案(一项修订《增值税法》以实施 ViDA 首批内容的政府法案,涉及自 2027 年 1 月 1 日起的 OSS 及自 2028 年 7 月 1 日起废除寄售库存)正在等待众议院二读,二读拟安排在自 2026 年 10 月 13 日起的会期。(众议院)——参见事件
完整时间线请参阅 Lookuptax 上的捷克税务变化。
参考链接
- e-Sbírka——第 235/2004 Sb. 号法律《增值税法》,自 2026 年 1 月 1 日起的合并文本
- e-Sbírka——第 280/2009 Sb. 号法律《税收程序法》,自 2026 年 1 月 1 日起的合并文本
- GFŘ——关于自 2025 年 1 月 1 日起增值税纳税人身份和注册变化的说明,文号 11977/25(PDF)
- Finanční správa——自 2025 年 1 月 1 日起增值税纳税人身份和注册的变化
- GFŘ——关于自 2024 年 1 月 1 日起增值税税率变化的说明(PDF)
- Finanční správa——自 2023 年 1 月 1 日起将注册门槛提高至 CZK 2,000,000 的修正案
- Finanční správa——致外国人的通知(英文)
- Finanční správa——一站式申报(OSS)
- GFŘ——关于不可靠增值税纳税人的说明(英文,PDF)
- Finanční správa——增值税控制报表(英文)
- 财政部——电子发票基本信息
- e-Sbírka——第 134/2016 Sb. 号法律《公共采购法》第 221 条
- EET 2.0——谁必须记录销售
- 众议院——第 189 号议案(EET 2.0)立法沿革
- Finanční správa——关于进项增值税抵扣时点的声明
- Finanční správa——2026 年捐赠货物的增值税规则
- e-Sbírka——第 361/2014 Sb. 号政府法令,扩大的反向征收
- e-Sbírka——第 40/2009 Sb. 号法律《刑法典》第 240 条
- e-Sbírka——第 351/2013 Sb. 号政府条例,关于利率
- Finanční správa——税务日历
- e-Sbírka——第 235/2004 Sb. 号法律,自 2024 年 1 月 1 日起的版本
- 众议院——第 218 号议案(《增值税法》修正案)立法沿革
- EET 2.0——新闻稿:总统签署 EET 2.0 法
Lookuptax 相关页面: