克罗地亚增值税(PDV)指南
| 概况 | |
|---|---|
| 国家代码 | HR |
| 税种名称 | 增值税(porez na dodanu vrijednost,PDV) |
| 税务机关 | 财政部税务局(Porezna uprava) |
概述
克罗地亚根据 Zakon o porezu na dodanu vrijednost(增值税法)征收增值税(克罗地亚语:porez na dodanu vrijednost,PDV)。该法公布于 Narodne novine(NN,官方公报)73/2013,此后经多次修订,最近一次修订为 NN 48/2026。增值税由财政部 税务局(Porezna uprava) 负责征管,地址为 Boškovićeva 5, 10 000 Zagreb。Porezna uprava 于 2026 年 5 月 15 日更新的增值税页面列出了该法截至 NN 48/26 的修订链。[1]
货币。 所有金额均以**欧元(EUR)**计。克罗地亚于 2023 年 1 月 1 日采用欧元,NN 113/2022 自该日起将增值税法中的所有库纳金额换算为欧元。[5]
纳税期间。 纳税期间为日历月。上一年度供应额(含增值税)低于 EUR 110,000 的纳税人可按季申报(第 84 条第 2 款,经 NN 114/2023 修订,自 2024 年 1 月 1 日起)。按季申报选项不适用于从事欧盟内部交易的纳税人,且在克罗地亚注册增值税的非设立纳税人须按月申报(第 84 条第 3 至 4 款,经 NN 143/2014 修订)。[6] [22]
税制层级。 PDV 是单一的全国性税种,不存在地区或市级增值税。消费税(porez na potrošnju)等地方税虽然存在,但不属于增值税。
注册
谁应当注册
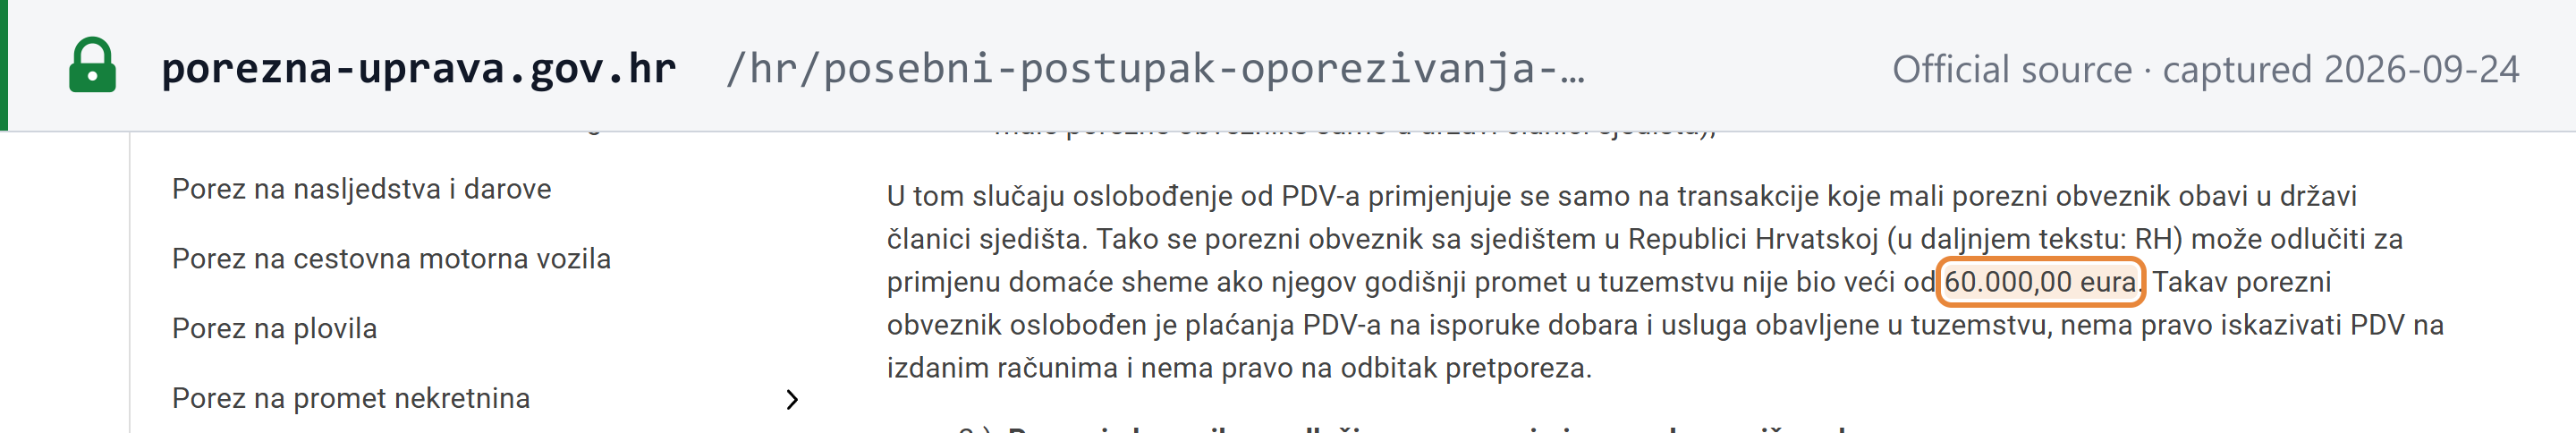
在克罗地亚设立的应税人,只要其年度境内营业额不超过 EUR 60,000,即可依据小企业制度免征增值税。营业额是指日历年度内不含增值税的供应价值(增值税法第 89.a 条和第 90 条第 1 款,经 NN 152/2024 替换,自 2025 年 1 月 1 日起;此前门槛为 EUR 40,000)。免税自超过门槛“之时起”终止(第 90.f 条第 2 款)。[3]
- 年度中途超过门槛。 企业自超过 EUR 60,000 之日的次日起被登入增值税登记册。企业必须在 8 天内通过提交 P-PDV 表格通知其所属 Porezna uprava 办事处。若未通知,办事处将自同一日期起依职权为其登记(增值税条例第 186 条第 1 款及第 5 至 7 款,经 NN 16/2025 替换)。[4]
- 不存在单独的 1 月 15 日期限。 Porezna uprava 面向手工业者的一些旧版指引仍称,在营业额超过门槛的年度之后,须于 1 月 15 日前注册;但现行条例(第 186 条,经 NN 16/2025 替换)并无此日期——注册自超过门槛的次日起生效,并适用上述 8 天通知期限。[4]
注册门槛
| 触发条件 | 门槛 | 计量期间 | 备注 |
|---|---|---|---|
| 居民(境内小企业制度) | EUR 60,000 | 日历年度,供应额不含增值税 | 自超过门槛次日起登记;须在 8 天内通知(条例第 186 条)。[3] [4] |
| 在其他欧盟成员国设立的企业 | 若欧盟营业额 ≤ EUR 100,000 且克罗地亚供应额 ≤ EUR 60,000,可适用克罗地亚免税 | 日历年度 | 跨境中小企业制度,自 2025 年 1 月 1 日起(第 90 条第 2 款)。[3] |
| 在欧盟境外设立的企业 | 无 | — | 不得适用小企业制度(条例第 186.d 条第 1 款)。[4] |
非居民注册
在克罗地亚境外设立的企业没有注册门槛,除非其符合小企业制度的条件,而只有在欧盟设立的企业才能适用该制度。Porezna uprava 列出的必须注册者包括:“Porezni obveznici bez sjedišta, prebivališta ili uobičajenog boravišta u tuzemstvu, koji su obvezni platiti PDV u RH na obavljene isporuke dobara ili usluga, ako ne primjenjuju posebni postupak oporezivanja za male porezne obveznike u RH ili ako zato nisu ispunjeni uvjeti” (在克罗地亚没有所在地、住所或惯常居所、须就其供应在克罗地亚缴纳增值税的应税人,如其未在克罗地亚适用小企业制度或不符合其条件)。条例对第三国企业关闭了该制度:“Porezni obveznik koji ima sjedište, prebivalište ili uobičajeno boravište u trećoj zemlji ne može primjenjivati posebni postupak oporezivanja iz članka 90. Zakona” (在第三国拥有所在地、住所或惯常居所的应税人不得适用本法第 90 条规定的特殊征税程序)(第 186.d 条第 1 款)。[1] [4]
税务代表(增值税法第 126 条)。 [2]
- 在其他欧盟成员国设立的企业可以指定税务代表(porezni zastupnik)。
- 在欧盟境外设立的企业,仅当克罗地亚未与其所在国缔结范围与第 2010/24/EU 号指令及第 904/2010 号条例(EU)“similar in scope”(范围相似)的互助协议时,才必须指定税务代表。这并非对所有非欧盟企业的自动要求。
- 即便如此,使用非欧盟 OSS 制度的企业(第 119 条第 1 项)或在克罗地亚仅从事偶发性国际道路客运的企业,也无需指定税务代表(第 126 条第 2 款第二句,经 NN 138/2020 修订)。[24]
- 税务代表必须在克罗地亚设立,并作为担保缴纳人(jamac platac)对增值税承担责任。
税务识别号
克罗地亚增值税号(PDV-ID)是在 11 位个人识别号(OIB)前加上前缀 “HR”。增值税法第 77 条第 6 款:“PDV identifikacijski broj je osobni identifikacijski broj (OIB) kojemu se dodaje predznak »HR«.” (PDV 识别号是加上前缀“HR”的个人识别号 OIB。)[2]
有关 OIB 的格式、校验位及计算示例,请参阅 Lookuptax 的克罗地亚税号指南(OIB 与 PDV-ID)。如需核验号码,请使用 Lookuptax 的克罗地亚 OIB 验证工具,或参阅如何在 VIES 中验证欧盟增值税号。
如何注册
注册须向主管 Porezna uprava 办事处提交 P-PDV 表格申请(条例第 186 条第 7 款)。在线渠道为 ePorezna,需要登录。对于外国人,Porezna uprava 表示:“P-PDV Form (Application for Registration for VAT Purposes) and PDV Form (VAT Return) are available in English and German”(P-PDV 表格〔增值税注册申请〕和 PDV 表格〔增值税申报表〕提供英文和德文版本)。[4] [13]
办理时间。 目前查到的唯一法定时限针对自愿注册:若 Porezna uprava 在 8 天内未作出决定,申请即视为获批(第 90.h 条)。Porezna uprava 未公布非居民注册的办理时间。[3]
自愿注册
可以办理。 新企业可在开始经营时注册,“najkasnije prije prve isporuke dobara i usluga” (最迟在首次供应货物和服务之前)。[12]
适用小企业制度的企业可以选择适用一般增值税征税,此后必须在当前及下一个日历年度适用(第 90.h 条)。选择加入的通常原因是进项税:小企业“nema pravo iskazivati PDV na izdanim računima i nema pravo na odbitak pretporeza” (无权在开具的发票上列明增值税,也无权抵扣进项税)(第 90.g 条)。[3]
注销登记
条例第 186.e 条(NN 16/2025)规定了两种途径:[4]
- 依申请,于 1 月 15 日前。 已登记纳税人如满足以下两项条件,可于当年 1 月 15 日前向其办事处提出书面申请:“a) u prethodnoj kalendarskoj godini ostvario je promet manji od iznosa propisanog u članku 90. stavku 1. Zakona, i b) u prethodnoj kalendarskoj godini nije upisan u registar obveznika PDV-a.” (a) 上一日历年度的营业额低于本法第 90 条第 1 款规定的金额〔EUR 60,000〕,且 b) 上一日历年度未登入增值税登记册。)
- 依职权。 超过一个日历年度未从事任何经济活动的纳税人将被从登记册中注销;如纳税人参与欺诈,Porezna uprava 可提前将其注销。
集团登记
不适用。 增值税法(NN 73/2013,修订至 NN 48/2026)不含增值税集团条款(核查日期 2026-09-29)。
税率
Porezna uprava 列出了四档税率:“Porezne stope PDV-a: 0% 5%, 13% i 25%” (PDV 税率:0%、5%、13% 和 25%)(增值税法第 38 条)。[1]
| 税率 | 适用范围(示例) | 法律依据与生效日期 |
|---|---|---|
| 25%(标准税率) | 未在其他税率中列明的所有应税供应 | 第 38 条第 1 款。自 2012 年 3 月 1 日起为 25%(由 NN 22/2012 从 23% 上调);现行措辞由 NN 39/2022 确定。[8] [9] |
| 13%(低税率) | 酒店及类似住宿、露营地;不在 5% 清单内的报纸和期刊;儿童汽车安全座椅和尿布;经期用品;公共供水(不含瓶装水);电力;天然气和集中供暖;木柴、颗粒燃料、压块和木屑;公共生活垃圾收集;骨灰盒和棺材;食品和甜点的制作与供应 | 第 38 条第 3 款,NN 39/2022;第 i 项(垃圾收集)由 NN 152/2024 替换。[9] [3] |
| 5%(低税率) | 所有面包;牛奶(不含酸奶、开菲尔、巧克力牛奶或其他乳制品)及母乳替代品;专业、科学、艺术、文化和教育类书籍及教科书;经批准的药品;电影、音乐会、体育和文化活动门票;婴儿食品;食用油脂、黄油和人造黄油;新鲜或冷藏的肉类、鱼类、蔬菜、水果和坚果;新鲜鸡蛋;种苗和种子;化肥和农药;动物饲料(不含宠物食品) | 第 38 条第 2 款,NN 39/2022,自 2022 年 4 月 1 日起生效。[9] |
| 5%(临时税率) | 天然气;供热站供暖;木柴、颗粒燃料、压块和木屑 | 第 38 条第 4 至 5 款,有效期至 2027 年 3 月 31 日(NN 32/2026)。[10] |
| 0% | 在私人住宅、居住场所和公共利益建筑上及其附近供应和安装太阳能电池板 | 第 38 条第 6 款,由 NN 113/2022 增设,自 2022 年 10 月 1 日起生效。[5] |
| 免税(不征增值税,不得抵扣进项税) | 参见免税 | — |
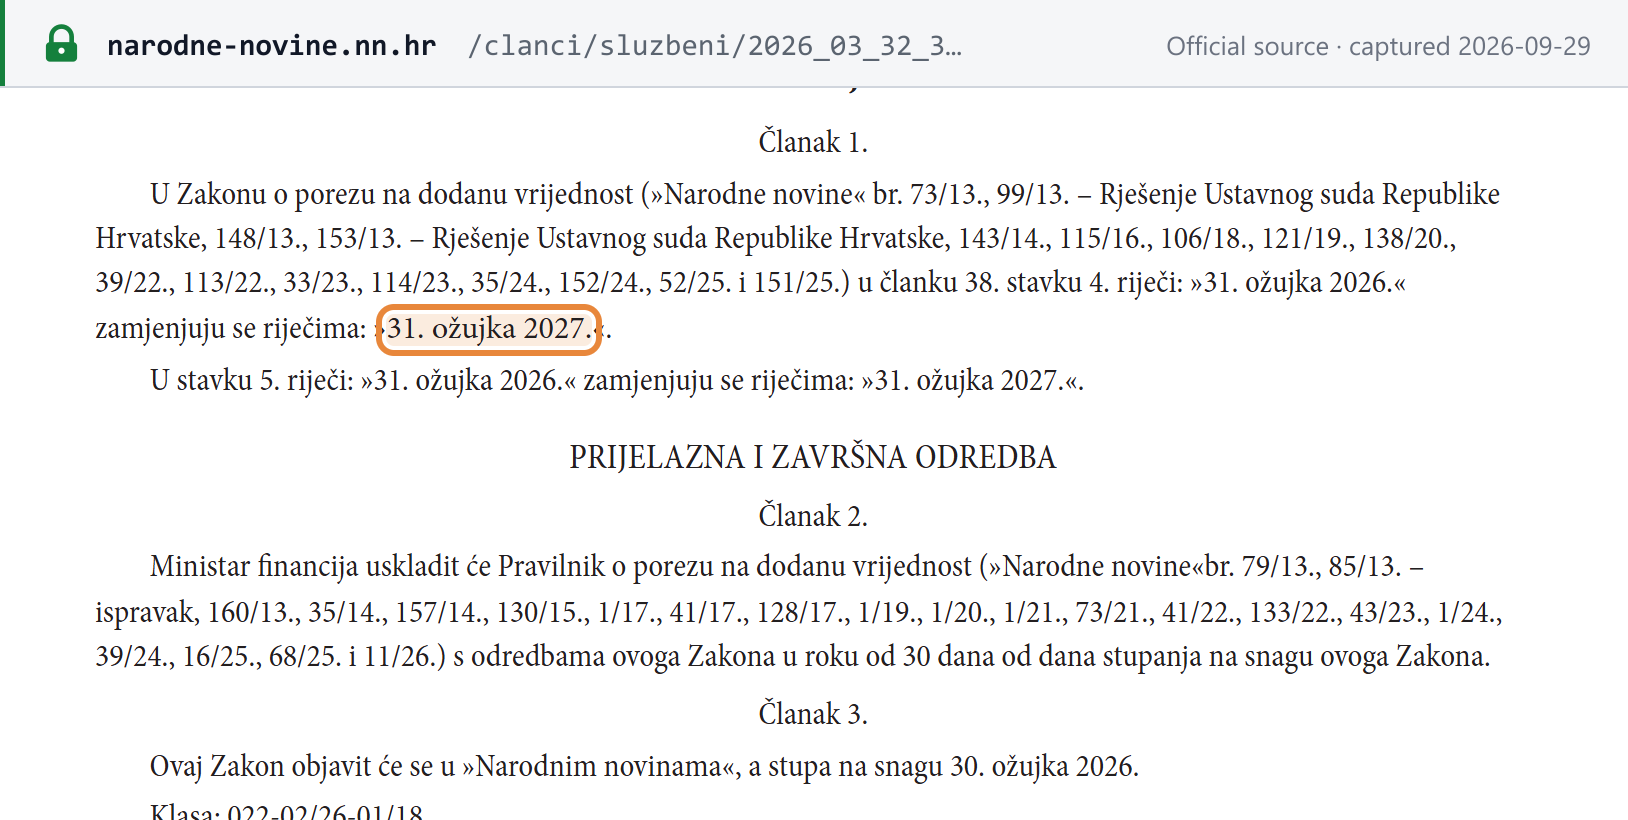
临时 5% 能源税率有效期至 2027 年 3 月 31 日。 增值税法将天然气、集中供暖和木柴列为 13% 税率,但第 38 条第 4 款和第 5 款在固定期限内对其按 5% 征税。NN 32/2026 在这两款中将“31. ožujka 2026.”(2026 年 3 月 31 日)替换为“31. ožujka 2027.”(2027 年 3 月 31 日),并于 2026 年 3 月 30 日生效。自 2023 年以来,该期限每年都获延长(NN 33/2023、NN 35/2024、NN 52/2025、NN 32/2026)。[10]
0% 税率是真正的税率,而非免税。 第 38 条第 6 款:“PDV se obračunava i plaća po stopi od 0% na isporuku i ugradnju solarnih ploča na privatne stambene objekte, prostore za stanovanje te javne i druge zgrade koje se koriste za aktivnosti od javnog interesa te isporuku i ugradnju solarnih ploča u blizini takvih objekata, prostora i zgrada.” *(对在私人住宅、居住场所以及用于公共利益活动的公共建筑和其他建筑上供应和安装太阳能电池板,以及在此类建筑、场所和楼宇附近供应和安装太阳能电池板,按 0% 税率计算并缴纳 PDV。)*供应商保留抵扣进项税的权利。[5]
已公布的未来税率。 目前没有已排定的税率变更。自 2026 年 5 月 9 日起,新增的第 38.a 条(NN 48/2026)允许政府在特殊情况下,特别是在能源市场受到扰乱时,通过法令在有限期限内设定须缴纳消费税的能源产品的增值税税率。法律未对该税率设定下限或上限。截至 2026-09-29 核查时,Narodne novine 尚未公布任何依据第 38.a 条发布的法令。[11]
并非增值税变化:燃油消费税。 欧盟理事会授权克罗地亚自 2026 年 8 月 1 日至 2027 年 1 月 31 日将机动车燃料的消费税降至欧盟最低标准以下。这是一项消费税措施,不改变任何增值税税率。[19]
如需将克罗地亚与其他司法管辖区对比,请参阅 Lookuptax 的全球税率表和增值税注册门槛表。
跨境规则
进口与出口
- 货物进口。 进口增值税按同类货物在境内适用的税率征收:“Na uvoz dobara primjenjuje se stopa PDV-a koja se za takva dobra primjenjuje u tuzemstvu” (货物进口适用该类货物在境内适用的 PDV 税率)(第 37 条第 4 款,NN 152/2024,自 2025 年 1 月 1 日起)。进口增值税由进口商或海关债务人缴纳(第 75 条第 1 款第 2 项),缴纳期限与关税缴纳期限相同。享有完全抵扣权的增值税注册进口商,可以在海关申报单中提出申请,改为在其增值税申报表中将进口增值税列为应纳税额(第 76 条第 8 款,经 NN 138/2020 修订)。该递延不适用于低价值货物申报或邮寄货物申报(第 76 条第 10 款)。[3] [2] [24]
- 低价值进口。 内在价值不超过 EUR 150 的货物可通过 IOSS 或进口特别安排办理。在特别安排下,增值税须在每月申报表中申报,该申报表须于当月最后一日前就上月提交,税款则在关税缴纳期限内缴纳。[14] 请参阅 Lookuptax 的 IOSS 详解。
- 出口。 出口免税并享有进项税抵扣权。由非欧盟旅客随身行李携带出境的货物,仅在以下条件下免税:旅客在欧盟没有住所、供应额超过 EUR 100(含增值税)、货物在供应当月后三个月内离开欧盟,且具有经海关核证的出口证明。[1]
- 进口服务的反向征收。 克罗地亚应税人或已注册增值税的非应税法人,对从在克罗地亚没有所在地、住所或惯常居所的供应商处接受的一般 B2B 服务自行计算缴纳增值税(第 75 条第 1 款第 6 项)。反向征收的增值税只要在增值税申报表中列为应纳税额即视为已缴纳(第 76 条第 4 款)。[2] 请参阅 Lookuptax 的反向征收详解。
数字产品与服务
B2C 电信、广播和电子提供的服务在消费者所在地征税(第 26 条)。在克罗地亚设立的供应商,只要其跨境 B2C 电子服务和欧盟内部远程销售在当年及上一日历年度均不超过 EUR 10,000(不含增值税),即可对其继续适用克罗地亚增值税(第 26.a 条第 1 款 c 项:措辞依据 NN 138/2020,金额依据 NN 113/2022)。在欧盟境外设立的供应商没有门槛:须在克罗地亚注册或使用非欧盟 OSS 制度。[24] [5] [14]
境外公司向克罗地亚销售——B2B 与 B2C
- B2B:通常由克罗地亚客户负责申报增值税。 对于一般 B2B 服务,由克罗地亚客户进行反向征收(第 75 条第 1 款第 6 项)。对于既未在克罗地亚设立、也未在当地注册增值税的供应商在克罗地亚进行的其他应税供应,如客户为应税人或已注册增值税的法人,则由客户缴纳增值税(第 75 条第 2 款,经 NN 106/2018 修订)。发票必须载明“prijenos porezne obveze”或“reverse charge”字样(第 79 条第 7 款)。[23] [2]
- B2C:卖方须注册,或使用 OSS/IOSS。 须缴纳克罗地亚增值税的非设立卖方必须注册(参见非居民注册)。OSS 和 IOSS 为可选制度:“Primjena navedenih postupaka predstavlja mogućnost, a ne obvezu poreznih obveznika.” *(适用上述程序是纳税人的一项选择,而非义务。)*不使用这些制度的卖方必须“registrirati se za potrebe PDV-a u svakoj državi članici u kojoj je mjesto oporezivanja isporuka koje obavljaju” (在其供应应税的每个成员国注册增值税)。[1] [14] 请参阅 Lookuptax 的 OSS 详解。
电商平台视同供应商责任
适用。 电子接口(电商平台、平台或门户网站)在为以下交易提供便利时被视为供应商:(1) 内在价值不超过 EUR 150 的、从欧盟境外进口货物的远程销售;以及 (2) 在欧盟境外设立的卖方在欧盟境内向消费者供应货物(第 7.b 条:措辞依据 NN 138/2020,金额依据 NN 113/2022)。[24] [5] 请参阅 Lookuptax 的电商平台视同供应商详解。
供应地
- 服务,B2B(第 17 条第 1 款)。 在客户所在地供应:“Mjestom obavljanja usluga poreznom obvezniku koji djeluje kao takav smatra se mjesto sjedišta tog poreznog obveznika.” (向以应税人身份行事的应税人提供服务的地点,视为该应税人的所在地。)
- 服务,B2C(第 17 条第 2 款)。 在供应商所在地供应:“Mjestom obavljanja usluga osobi koja nije porezni obveznik smatra se mjesto u kojem porezni obveznik koji obavlja usluge ima sjedište.” (向非应税人提供服务的地点,视为提供服务的应税人的所在地。)
- 例外情形(第 18 至 26 条)。 不动产、活动、运输、餐饮服务以及 B2C 电信、广播和电子服务各有专门规则。自 2025 年 1 月 1 日起,向消费者提供的虚拟活动服务在客户所在地征税(第 21 条第 4 款,NN 152/2024)。
- 货物。 欧盟内部远程销售适用上述 EUR 10,000 规则。
发票要求
发票规则见增值税法第 78 至 82 条。实时财政化处理的收据以及企业间的 eRačun 还须满足**《财政化法》**(Zakon o fiskalizaciji,NN 89/2025)的要求。
必填内容
完整发票必须载明以下事项(增值税法第 79 条第 1 至 2 款,NN 73/2013):[2]
| # | 必填字段 | 法律依据 |
|---|---|---|
| 1 | 发票号码和开具日期 | 第 79 条第 1 款第 1 项 |
| 2 | 供应商的名称、地址及 OIB 或 PDV-ID | 第 79 条第 1 款第 2 项 |
| 3 | 客户的名称、地址及 OIB 或 PDV-ID | 第 79 条第 1 款第 3 项 |
| 4 | 货物的数量(或范围)及通用商品名称;服务的类型和数量 | 第 79 条第 1 款第 4 项 |
| 5 | 供应日期或收到预付款的日期(如与开具日期不同) | 第 79 条第 1 款第 5 项 |
| 6 | 不含增值税的单价或对价,按增值税税率分列 | 第 79 条第 1 款第 6 项 |
| 7 | 未包含在单价中的折扣和回扣 | 第 79 条第 1 款第 7 项 |
| 8 | 增值税税率 | 第 79 条第 1 款第 8 项 |
| 9 | 按税率分列的增值税金额 | 第 79 条第 1 款第 9 项 |
| 10 | 对价加增值税的合计金额 | 第 79 条第 1 款第 10 项 |
| 11 | 始终载明 OIB;欧盟内部交易须载明 PDV-ID | 第 79 条第 2 款 |
附条件的措辞要求。 [2]
- 免税供应: 援引免税条款,且仅显示总对价,不显示税率或增值税金额(第 79 条第 3 款)。
- 反向征收: “prijenos porezne obveze”或“reverse charge”(第 79 条第 7 款)。
- 自开发票: “samoizdavanje računa”(第 79 条第 6 款)。
- 旅行社及差额征税制度: 规定的“posebni postupak oporezivanja”(特殊征税程序)措辞(第 79 条第 4 至 5 款)。
开具期限
对于欧盟内部货物供应以及由其他成员国客户缴纳增值税的 B2B 服务,发票须在纳税义务发生当月的次月 15 日前开具(第 78 条)。增值税法未对境内发票规定一般期限(核查日期 2026-09-29)。对于属于 Fiskalizacija 2.0 范围的境内 B2B 交易,eRačun 在开具时即进行财政化处理;参见电子发票现状。[2]
编号与顺序
增值税法要求发票具有发票号码(第 79 条第 1 款第 1 项)。对于经财政化处理的收据,《财政化法》(第 9 条)要求采用三段式编号:数字编号 / 营业场所标识 / 开票设备编号。数字部分须按营业场所或按设备“mora slijediti neprekinuti numerički redoslijed, bez praznina” (必须遵循连续的数字顺序,不得有空缺),且编号规则必须在内部规章中规定,并在税务稽查时出示。[15]
贷项与借项通知单
“Svaka isprava ili obavijest koja mijenja prvobitni račun i koja se izričito i nedvojbeno odnosi na njega smatra se računom” (任何修改原发票且明确无误地指向原发票的文件或通知,均视为发票)(第 78 条)。此类修改文件可以使用简易发票(第 79 条第 12 款),且必须注明原发票及所变更的内容。[2] [3]
单据类型
- 完整发票。 载明上述第 79 条第 1 款规定的事项。
- 简易发票。 适用于发票金额不超过 EUR 100、单据用于修改先前发票,或开票人适用小企业制度的情形(第 79 条第 12 款,经 NN 152/2024 重新措辞,自 2025 年 1 月 1 日起)。由客户缴纳增值税的欧盟内部供应不得使用简易发票(第 79 条第 13 款)。[3]
- 经财政化处理的收据(B2C)。 除发票事项外,经财政化处理的收据还必须显示开具时间、操作员标识、支付方式、唯一发票标识符(JIR)、开票人保护码(ZKI)和二维码(《财政化法》第 7 条第 1 款)。[15]
自开发票
在双方已达成协议且存在供应商逐张接受发票的程序时,允许自开发票(第 78 条)。发票必须注明“samoizdavanje računa”(第 79 条第 6 款)。[2]
货币与语言
- 货币。 发票金额以欧元列示。也可以同时以其他货币列示,但应纳增值税须按第 36 条第 2 款规定的汇率以欧元列示(第 81 条)。NN 113/2022 在第 36 条第 2 款中将“kune”(库纳)替换为“eure”(欧元)。[5]
- 语言。 增值税法的发票条款(第 78 至 82 条)未规定语言要求(核查日期 2026-09-29)。第 79 条第 7 款明确允许使用英文字样“reverse charge”。
保存、电子发票与审计轨迹
- 保存。 开具和收到的发票、更正单据、进出口证明、免税单据和增值税计算资料,必须按《一般税法》(Opći porezni zakon)规定的期限以纸质或电子形式保存(增值税法第 82 条)。[2]
- eRačun。 开具和收到的 eRačun 只要已经过财政化处理,即须以原始形式自开具年度结束起保存六年(《财政化法》第 35 条第 1 款)。[15]
- 电子发票与同意。 电子发票须经收票人同意(第 80 条第 1 款)。自 2026 年 1 月 1 日起,在《财政化法》规定 eRačun 为强制要求的情形下,无需取得同意(新增第 80 条第 2 款,NN 151/2025)。[7]
- 完整性。 无论纸质还是电子形式,自开具起至保存期结束,都必须确保来源真实性、内容完整性和可读性。可通过 EDI、高级电子签名或将发票与供应相关联的任何业务控制措施来实现(第 80 条)。[2]
- 收据审计轨迹。 按营业场所或设备连续编号且无空缺,并在内部规章中予以记录(《财政化法》第 9 条),每张收据须有操作员标识(第 7 条)。[15]
发票样本
B2C 收据官方样本。 Porezna uprava 公布了一份经财政化处理收据的注释示例,标注了发票号码、开具时间、支付方式、操作员标识、ZKI、JIR 和二维码。[16]
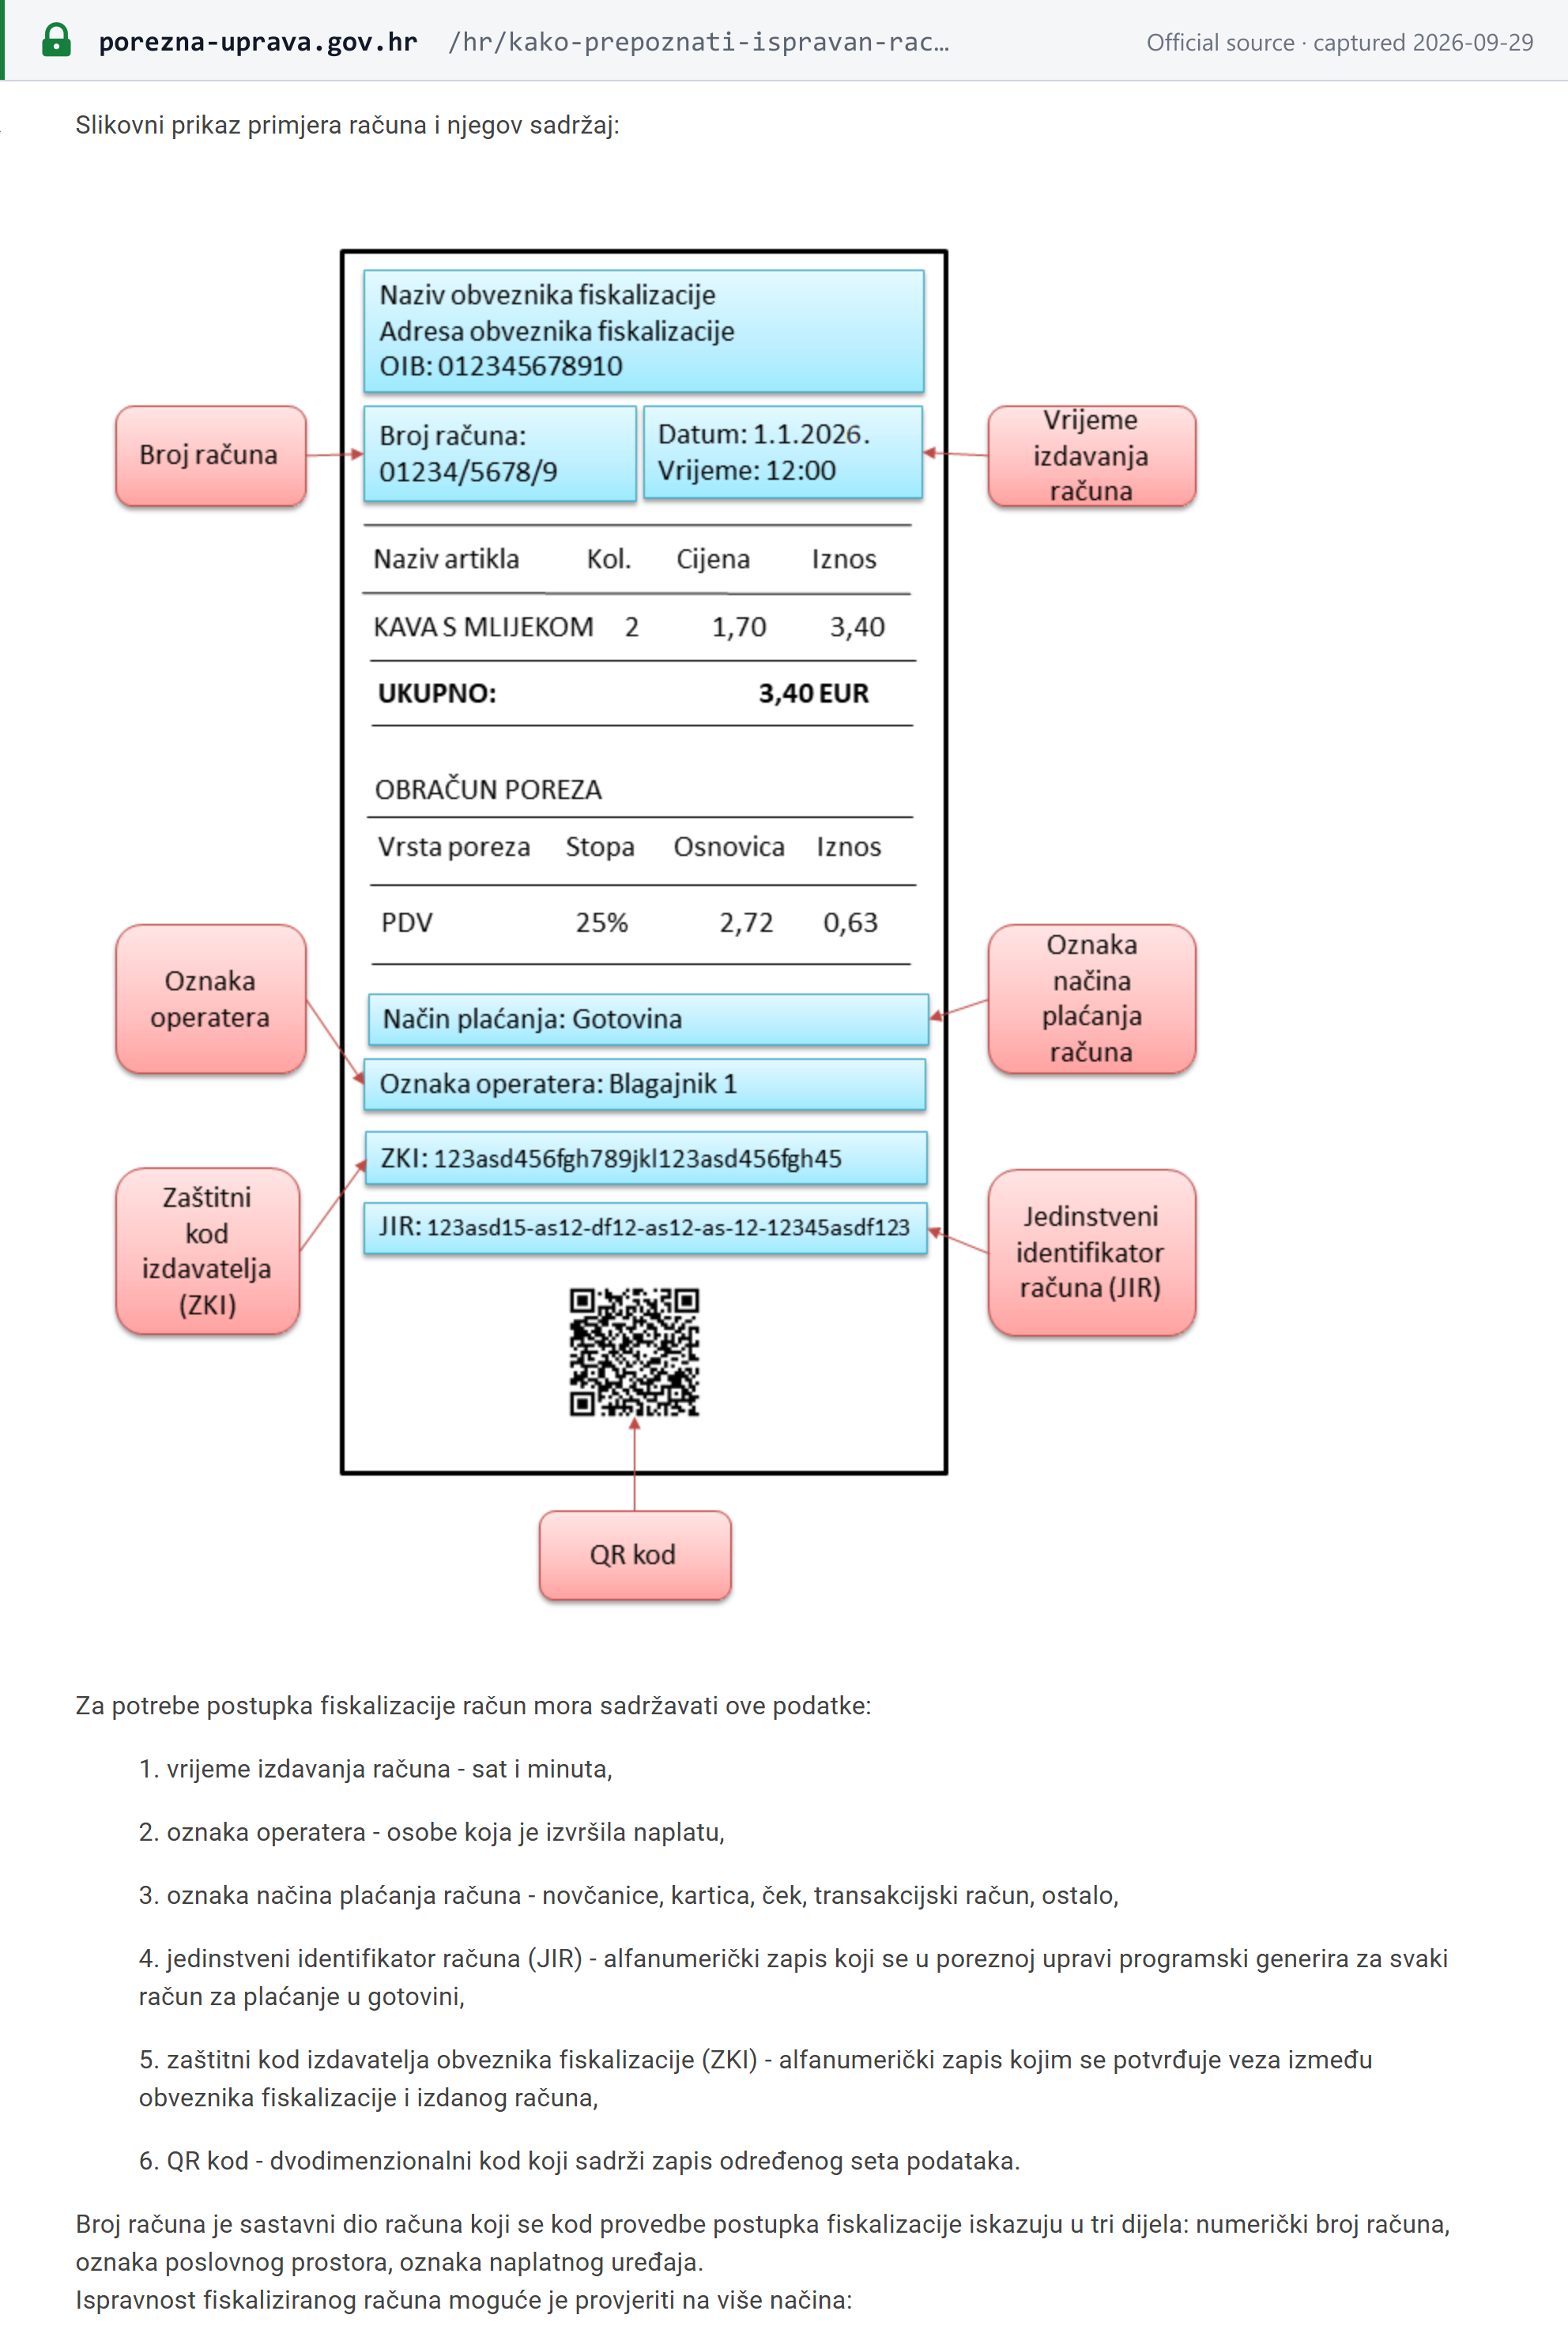
该样本本身的数字并不相符:它显示以 2.72 为税基、按 25% 计算的增值税为 0.63,但 2.72 的 25% 应为 0.68。请仅参考其版式,而非其计算。
该页面列出的支付方式中仍包括支票(“ček”)。《财政化法》列出的是“novčanice, kartica, transakcijski račun, ostalo” (纸币、银行卡、交易账户、其他)(第 7 条第 1 款第 3 项)。[15]
B2B 发票示例。 未找到 B2B 增值税发票的官方样本,因此以下示例由 Lookuptax 根据第 79 条第 1 款制作。
Račun(发票)
| 描述Art 79(1) pt 4 | 数量Art 79(1) pt 4 | 单价(不含增值税)Art 79(1) pt 6 | 金额(不含增值税) |
|---|---|---|---|
| 办公椅 | 10 | EUR 120.00 | EUR 1,200.00 |
- 未包含在单价中的折扣Art 79(1) pt 7
- EUR 0.00
- 按 25% 计税的金额Art 79(1) pt 6
- EUR 1,200.00
- 增值税税率Art 79(1) pt 8
- 25%
- 按 25% 计算的增值税额Art 79(1) pt 9
- EUR 300.00
- 含增值税合计Art 79(1) pt 10
- EUR 1,500.00
- 金额以欧元列示;如增值税同时以欧元列示,可另加其他货币——第 81 条。
- 欧盟内部供应须显示 PDV-ID(HR + OIB),且发票须在供应次月 15 日前开具——第 78 条和第 79 条第 2 款。
- 由客户缴纳增值税的,发票须注明「prijenos porezne obveze」或「reverse charge」——第 79 条第 7 款。
- 免税供应须援引免税条款,且仅显示总对价——第 79 条第 3 款。
电子发票现状
现状(截至 2026-09-29):强制实施并分阶段推进(Fiskalizacija 2.0 / eRačun)。 本节仅作概述;完整规则请参阅 Lookuptax 的克罗地亚电子发票指南(Fiskalizacija 2.0)。[15]
| 范围 | 义务 | 起始日期 |
|---|---|---|
| B2B 与 B2G,第一阶段 | 在克罗地亚设立的增值税注册纳税人就境内交易开具、接收结构化 eRačun 并对其进行财政化处理 | 2026 年 1 月 1 日 |
| 第二阶段 | 非增值税的所得税和利得税纳税人以及非增值税公共机构也必须开具(《财政化法》第 38 条第 1 款第 2 至 3 项) | 2027 年 1 月 1 日 |
| B2C | 收据实时财政化处理;自 2027 年 1 月 1 日起,财政化证书可由 eIDAS 可信名单上的任何提供商签发(NN 97/2026)[20] | 已生效 |
| 非设立的增值税注册企业 | 不在范围内:无义务开具、接收 eRačun 或对其进行财政化处理(Porezna uprava 常见问题)[21] | — |
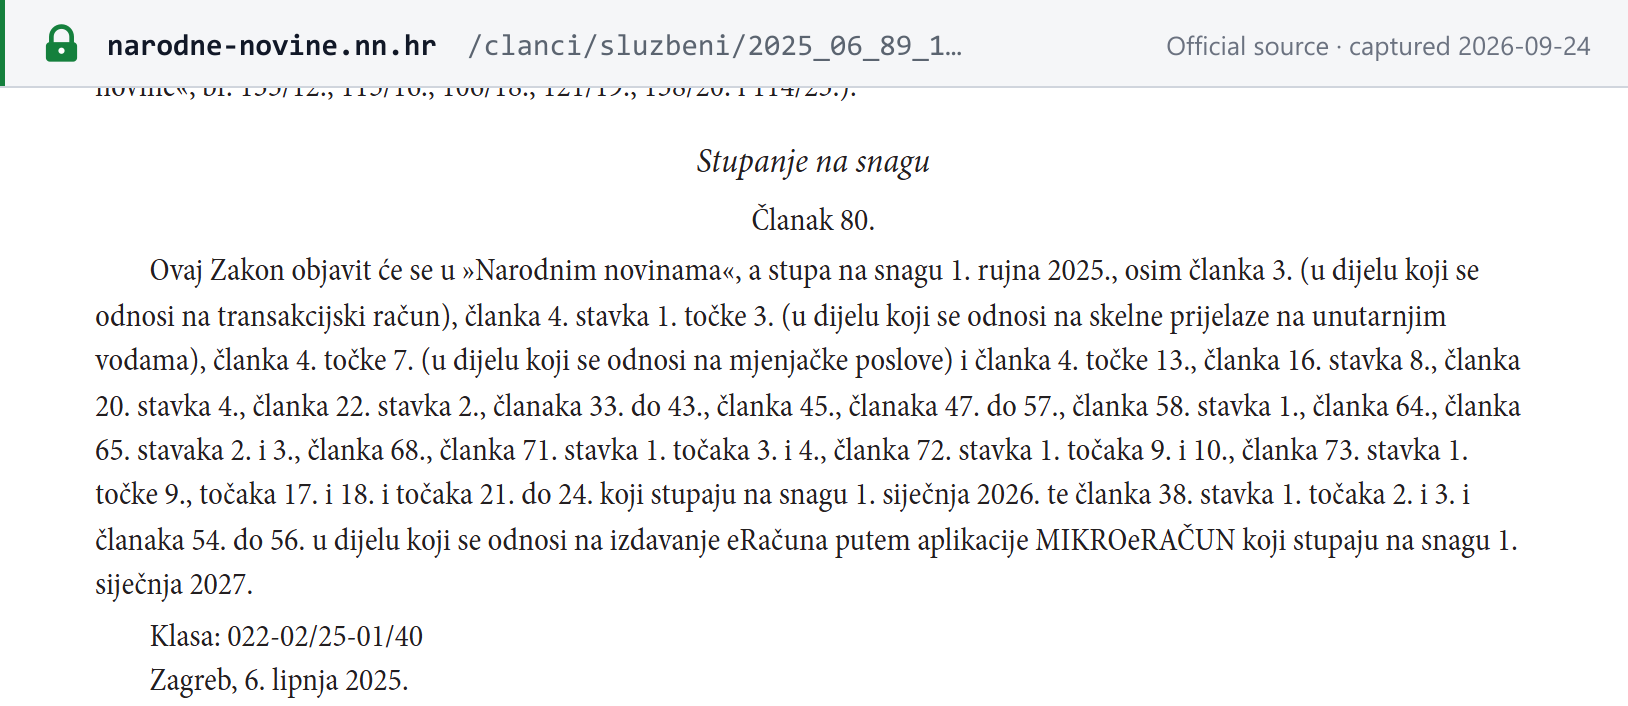
格式与网络。 采用 EN 16931 及克罗地亚 CIUS(CIUS-HR),通过国家 eRačun 网络交换;Porezna uprava 提供免费的 MIKROeRAČUN 应用程序。请勿将 eRačun 电子报告期限(次月 20 日)与增值税申报期限(次月最后一日)混淆。电子发票指南详细介绍了格式、接入点、报告和处罚。
另请参阅 Lookuptax 的全球电子发票现状与网络。
申报与缴纳
增值税申报表、欧盟购进及接受服务申报表以及欧盟销售清单(EC Sales List)现须在纳税期间次月的最后一日前提交,而非 20 日。NN 151/2025 自 2026 年 1 月 1 日起作出此项变更。2025 年最后一个纳税期间的申报仍适用旧期限。[7]
申报频率
默认按月申报。上一年度供应额(含增值税)低于 EUR 110,000 的可按季申报,但从事欧盟内部交易的纳税人除外。在克罗地亚注册增值税的非设立纳税人须按月申报。参见概述。[6]
申报截止日期
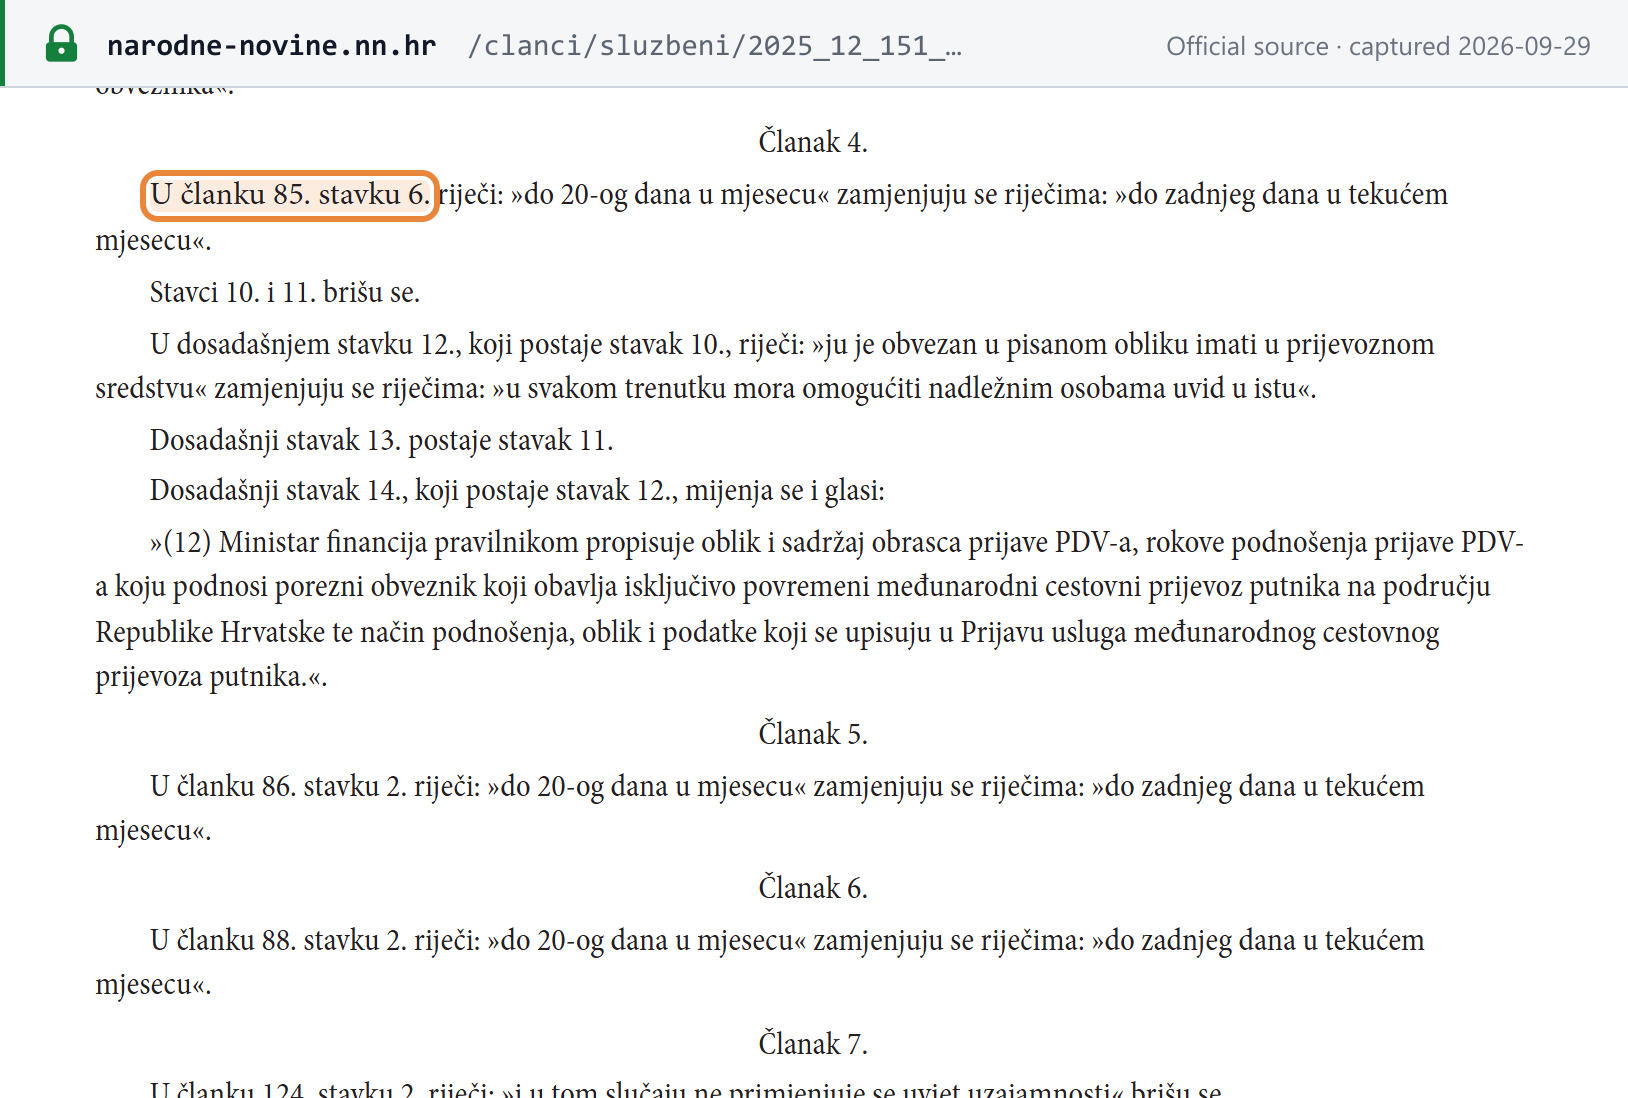
无论按月还是按季,增值税申报表(PDV 表格)均须在纳税期间次月的最后一日前提交。NN 151/2025 第 4 条:“U članku 85. stavku 6. riječi: »do 20-og dana u mjesecu« zamjenjuju se riječima: »do zadnjeg dana u tekućem mjesecu«” (第 85 条第 6 款中“每月 20 日前”的字样替换为“当月最后一日前”)。即使某一期间没有应税供应,也须提交申报表。[7] [12]
缴纳截止日期与方式
增值税须在纳税期间次月的最后一日前缴纳,因此自 2026 年起申报和缴纳期限一致。Porezna uprava:“PDV se plaća do posljednjeg dana u mjesecu koji slijedi po proteku razdoblja oporezivanja (mjesečnog ili tromjesečnog).” *(PDV 须在纳税期间〔月度或季度〕结束后次月的最后一日前缴纳。)*税款须缴入规定的缴款账户(增值税法第 76 条)。反向征收的增值税在申报表中列示即视为已缴纳(第 76 条第 4 款)。[1] [2]
其他清单
自 2026 年 1 月 1 日起均改为次月最后一日到期(NN 151/2025 第 1、5 和 6 条):[7]
| 清单 | 申报内容 | 法律依据 |
|---|---|---|
| 欧盟内部购进及接受服务申报表 | 从其他成员国购进的货物和接受的服务 | 第 86 条第 2 款 |
| 汇总申报表(欧盟销售清单,zbirna prijava) | 欧盟内部货物和服务供应、寄售库存和三角贸易;按月度期间提交 | 第 88 条第 2 款 |
| 42/63 海关程序清单 | 依据上述程序进口的货物的后续欧盟内部供应 | 第 44 条第 3 款 |
如需了解背景信息,请参阅 Lookuptax 的 VIES 与 Intrastat 指南。
进项税抵扣与不得抵扣项目
- 业务招待(reprezentacija):不得抵扣。 包括为业务伙伴提供的接待和礼品、其度假、体育和休闲活动,以及为其租用汽车、船只、飞机和度假屋(增值税法第 61 条第 1 款,经 NN 115/2016 替换,自 2017 年 1 月 1 日起)。[25]
- 乘用车:50% 不得抵扣。 Porezna uprava:购买或租赁乘用车(M1 类,除驾驶员外最多八个座位)的进项税(包括所有相关货物和服务)中有 50% 不得抵扣。此前 EUR 53,089.12 的价值上限已自 2019 年 1 月 1 日起取消。[1]
退税
- 居民。 超额进项税可申请退还或结转。如申请退税,Porezna uprava 必须“u roku od 30 dana od dana predaje prijave PDV-a, a najkasnije u roku od 90 dana od dana pokretanja poreznog nadzora” *(在提交申报表之日起 30 天内,最迟在启动税务稽查之日起 90 天内)*退还。[1]
- 非欧盟企业。 在欧盟没有所在地、固定机构、住所或惯常居所的企业,可在规定条件下申请退还在克罗地亚向其供应的货物和服务或其进口所负担的增值税。[1]
- 欧盟企业。 通过欧盟增值税退税程序申请退税;请参阅 Porezna uprava 的欧盟增值税退税页面。
- 坏账减免。 本指南未涵盖。
免税
免税供应
增值税法第 40 条第 1 款规定,以下供应等免征增值税,且不享有进项税抵扣权:保险和再保险;提供信贷和贷款;首次使用后已超过两年的建筑物供应;建设用地以外的土地;以及住宅出租。公共利益免税(医疗、教育、社会、文化及类似项目)见第 39 条。[2]
免税不等于 0%。 免税供应商不收取增值税,且不得抵扣与该等供应相关的进项税。其发票必须援引免税条款,且不得显示税率或增值税金额(第 79 条第 3 款)。0% 的太阳能电池板供应(第 38 条第 6 款)属于按 0% 征税,因此供应商保留抵扣权。出口和欧盟内部货物供应属于享有抵扣权的免税。[2] [5]
特殊制度
- 小企业制度。 境内营业额不超过 EUR 60,000:不收取增值税,不得抵扣(第 90 条和第 90.g 条)。自 2025 年 1 月 1 日起,欧盟跨境中小企业制度亦适用:其免税编号为 OIB 加后缀“EX”(第 90 条第 6 款),季度报告须在季度结束后一个月内提交(第 90.b 条第 2 款)。[3] 请参阅 Lookuptax 的欧盟增值税中小企业制度详解。
- 收付实现制(postupak oporezivanja prema naplaćenim naknadama)。适用于上一年度不含增值税供应额不超过 EUR 2,000,000 的在克罗地亚设立的纳税人(第 125.i 条第 1 款:措辞依据 NN 143/2014,金额依据 NN 113/2022)。增值税在收到款项时缴纳。[22] [5]
- 差额征税制度。 二手货物、艺术品、收藏品和古董(第 95 条及以下),以及旅行社(第 91 条),均有强制性发票措辞(第 79 条第 4 至 5 款)。[2]
- 自由区。 本指南未涵盖。
违法行为与处罚
违法行为
- 增值税法规定的轻罪(prekršaji),第 130 条和第 131 条。 相关行为包括:未报告经营活动的变更或终止,或未申请 PDV-ID(第 130 条第 1 款第 3 项);发票缺少规定事项(第 130 条第 1 款第 4 项);未开具发票或逾期开具;未缴纳增值税或逾期缴纳;以及未提交增值税申报表或逾期提交。NN 151/2025 重新表述了逾期申报的违法行为:“ne podnese ili ne podnese u propisanom roku nadležnoj ispostavi Porezne uprave prijavu PDV-a (članak 85. stavak 6.)” (未向 Porezna uprava 主管办事处提交 PDV 申报表或未在规定期限内提交〔第 85 条第 6 款〕)(第 131 条第 1 款第 10 项)。[2] [7]
- 《财政化法》规定的违法行为。 未开具、接收 eRačun 或未对其进行财政化处理(第 71 条),以及收据财政化处理方面的违规(第 72 条)。[15]
- 刑事犯罪:逃税(《刑法典》第 256 条)。 为逃税而提供虚假或不完整信息,或不予申报,且逃税金额超过 EUR 2,654.46 的,处六个月至五年监禁。大规模逃税处一至十年监禁。自 2023 年 1 月 1 日起,该欧元门槛取代了 HRK 20,000(NN 114/2022)。[17] [18]
处罚
| 违规行为 | 罚款 | 依据 |
|---|---|---|
| 第 130 条规定的违法行为(注册和 PDV-ID 方面的违规、发票缺少规定事项等) | 应税人 EUR 130–26,540;法人实体的责任人 EUR 60–5,300 | 增值税法第 130 条,金额由 NN 113/2022 确定 [5] |
| 第 131 条规定的违法行为(逾期或未提交申报表、逾期或未缴税、未开具发票等) | 应税人 EUR 260–66,360;责任人 EUR 130–6,630 | 增值税法第 131 条,金额由 NN 113/2022 确定 [5] |
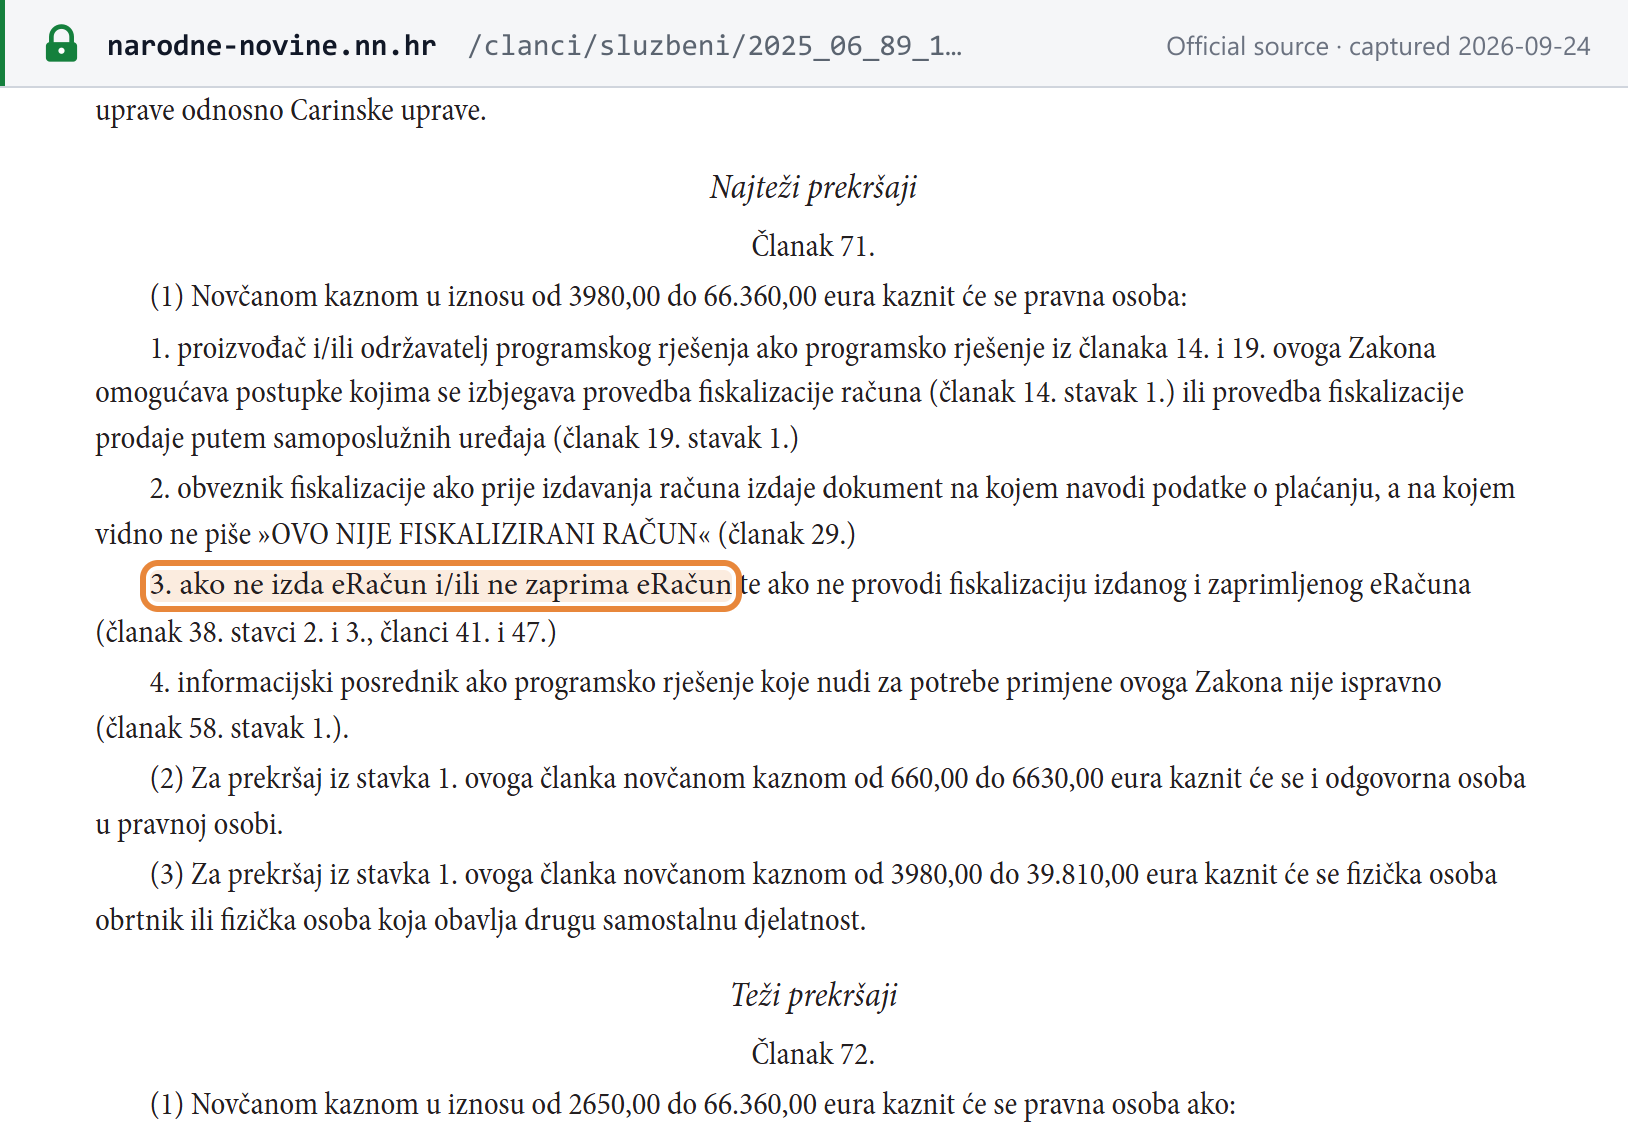
| 未开具、接收 eRačun 或未对其进行财政化处理 | 法人 EUR 3,980–66,360;责任人 EUR 660–6,630;手工业者或自雇人士 EUR 3,980–39,810 | 《财政化法》第 71 条 [15] |
| 逾期注册 | 自超过门槛次日起依职权登记(条例第 186 条第 6 款),并处第 130 条规定的罚款 | [4] |
| 逾期缴纳 | 根据《一般税法》计收利息;本指南未涵盖利率。 | — |
Porezna uprava 已表示,在《财政化法》实施初期不会提起轻罪程序;参见电子发票指南。
常见问题
克罗地亚增值税申报表是否仍在次月 20 日到期?
否。自 2026 年 1 月 1 日起,NN 151/2025 将增值税法第 85 条第 6 款规定的期限从 20 日改为纳税期间次月的最后一日。同一法案还将从其他欧盟成员国购进货物及接受服务的申报表(第 86 条第 2 款)、汇总申报表即欧盟销售清单(EC Sales List,第 88 条第 2 款)以及 42/63 海关程序清单(第 44 条第 3 款)的期限改为次月最后一日。增值税同样须在次月最后一日前缴纳。2025 年最后一个纳税期间的申报仍适用旧期限。请勿将其与《财政化法》(Fiscalization Act)规定的 eRačun 电子报告期限混淆,后者为次月 20 日,属于另一项单独义务。[7]
我们是一家向克罗地亚消费者销售产品的非欧盟公司。是否存在可以保持在其之下的注册门槛?
不存在。EUR 60,000 门槛属于小企业制度,而增值税条例(VAT Rulebook,第 186.d 条第 1 款)规定,在第三国设立的企业不得适用该制度。Porezna uprava 表示,在克罗地亚没有所在地、住所或惯常居所、但须就其供应缴纳克罗地亚增值税的企业,除非适用小企业制度,否则必须注册。实践中,向克罗地亚消费者销售的非欧盟卖方要么在克罗地亚注册,要么使用可选的 OSS 或 IOSS 制度。只有在克罗地亚与其所在国之间不存在范围与第 2010/24/EU 号指令及第 904/2010 号条例相似的互助协议时,非欧盟企业才必须指定税务代表(增值税法第 126 条第 2 款)。[1] [4]
在克罗地亚,天然气、集中供暖和木柴适用 13% 还是 5% 税率?
适用 5%,直至 2027 年 3 月 31 日。增值税法将天然气、供热站供暖以及木柴、颗粒燃料、压块和木屑列为 13% 税率(第 38 条第 3 款 g 至 h 项),但第 38 条第 4 款和第 5 款对这些供应适用临时 5% 税率。NN 32/2026 将这两款的截止日期从 2026 年 3 月 31 日延至 2027 年 3 月 31 日,自 2026 年 3 月 30 日起生效。自 2023 年以来,该期限每年都获延长。[10]
克罗地亚是否有 0% 增值税税率?它与免税是否相同?
是的,克罗地亚有 0% 税率;但不,它不是免税。自 2022 年 10 月 1 日起,在私人住宅、居住场所和公共利益建筑上及其附近供应和安装太阳能电池板适用 0% 税率(增值税法第 38 条第 6 款,由 NN 113/2022 增设)。0% 供应属于应税供应,因此供应商保留抵扣进项税的权利。第 40 条规定的免税供应(如保险、信贷和住宅出租)不享有抵扣权,且发票必须援引免税条款,不得显示税率或增值税金额(第 79 条第 3 款)。[5]
我们是一家已注册克罗地亚增值税的境外公司。我们是否必须根据 Fiskalizacija 2.0 开具 eRačun?
否。Porezna uprava 的电子发票常见问题指出,在克罗地亚没有所在地、住所或惯常居所的增值税注册纳税人,无义务根据《财政化法》开具、接收 eRačun 或对其进行财政化处理。《财政化法》第 38 条第 1 款规定的开具义务自 2026 年 1 月 1 日起适用于在克罗地亚设立的增值税注册纳税人,自 2027 年 1 月 1 日起适用于非增值税的所得税和利得税纳税人以及公共机构。您在增值税法下的一般开票义务仍然适用。[21]
重要网站
除另有注明外,核查日期均为 2026-09-29。
| 网站 | 用途 |
|---|---|
| ePorezna | 在线提交注册申请、申报表和清单(需要登录) |
| 增值税登记查询(Provjera obveznika u sustavu PDV-a) | 查询克罗地亚企业是否已注册增值税 |
| 外国增值税号核验 | Porezna uprava 关于核验欧盟增值税号的指引 |
| 表格(obrasci) | P-PDV 注册表格、PDV 申报表及其他表格 |
| 外国人增值税 | 英文指引;P-PDV 和 PDV 表格提供英文和德文版本 |
| OSS 与 IOSS | 欧盟特别制度的注册与指引 |
| 增值税退税和欧盟增值税退税 | 退税程序 |
| 增值税概览 | Porezna uprava 关于税率、注册和申报的摘要 |
| 财政化门户和 MIKROeRAČUN | eRačun 和收据财政化处理 |
| 核验收据 | 通过二维码或应用程序核验经财政化处理的收据 |
| Narodne novine | 官方公报:增值税法及其所有修订法案 |
| 海关管理局 | 进口增值税与海关申报 |
另请参阅 Lookuptax 自有的克罗地亚 OIB 验证工具。
近期变化
- 2026-09-02 — NN 97/2026 公布:经修订的收据财政化条例接受 eIDAS 可信名单上任何提供商签发的证书,自 2027 年 1 月 1 日起生效。此前签发的证书在到期前仍然有效。(Narodne novine)——参见事件
- 2026-08-01 — 属消费税而非增值税: 欧盟理事会授权克罗地亚将机动车燃料消费税降至欧盟最低标准以下,期限为 2026 年 8 月 1 日至 2027 年 1 月 31 日。增值税税率未作变更。(欧盟理事会)——参见事件
- 2026-05-09 — NN 48/2026 生效:新增的第 38.a 条允许政府通过法令在有限期限内设定须缴纳消费税的能源产品的增值税税率。截至 2026-09-29,尚未公布任何法令。(Narodne novine)
- 2026-03-30 — NN 32/2026 生效:天然气、集中供暖和木柴的临时 5% 税率延长至 2027 年 3 月 31 日。(Narodne novine)
- 2026-01-01 — NN 151/2025 生效:增值税申报表、欧盟购进申报表和欧盟销售清单的期限从 20 日改为次月最后一日,强制 eRačun 不再需要收票人同意。Fiskalizacija 2.0 第一阶段于同日启动。(Narodne novine)
- 2025-01-01 — NN 152/2024 生效:小企业门槛从 EUR 40,000 提高至 EUR 60,000,欧盟跨境中小企业制度启动,简易发票的适用情形扩大。(Narodne novine)
即将实施——已排定但尚未生效的变化:
- 2027-01-01 — Fiskalizacija 2.0 第二阶段:非增值税的所得税和利得税纳税人以及公共机构也必须开具 eRačun;NN 97/2026 的证书规则开始适用。(Narodne novine)——参见事件
- 2027-03-31 — 天然气、集中供暖和木柴的临时 5% 税率到期,除非再次延长。(Narodne novine)
如需完整时间线,请参阅 Lookuptax 上的克罗地亚税务变化。
参考链接
- Porezna uprava — Porez na dodanu vrijednost(增值税概览,2026 年 5 月 15 日更新)
- Narodne novine 73/2013 — Zakon o porezu na dodanu vrijednost(增值税法,原始文本)
- Narodne novine 152/2024 — 自 2025 年 1 月 1 日起生效的增值税法修订
- Narodne novine 16/2025 — 增值税条例(Pravilnik o PDV-u)修订
- Narodne novine 113/2022 — 增值税法修订(欧元换算、太阳能电池板 0%)
- Narodne novine 114/2023 — 增值税法修订(EUR 110,000 按季申报门槛)
- Narodne novine 151/2025 — 自 2026 年 1 月 1 日起生效的增值税法修订(申报期限)
- Narodne novine 22/2012 — 标准税率上调至 25%
- Narodne novine 39/2022 — 增值税法修订(第 38 条税率)
- Narodne novine 32/2026 — 5% 能源税率延长至 2027 年 3 月 31 日
- Narodne novine 48/2026 — 新增第 38.a 条(以法令设定能源产品增值税)
- Porezna uprava — Obrtnici: 3. Porez na dodanu vrijednost(手工业者:3. 增值税)
- Porezna uprava — VAT for foreign persons(外国人增值税)
- Porezna uprava — Posebni postupak oporezivanja PDV-a(OSS)
- Narodne novine 89/2025 — Zakon o fiskalizaciji(《财政化法》)
- Porezna uprava — Kako prepoznati ispravan račun?(收据注释示例)
- Narodne novine 125/2011 — Kazneni zakon(《刑法典》)
- Narodne novine 114/2022 — 《刑法典》修订(欧元门槛)
- 欧盟理事会 — ST-10873/26,克罗地亚燃油消费税减免(PDF)
- Narodne novine 97/2026 — 经修订的收据财政化条例
- Porezna uprava — eRačun 开具、接收与财政化处理常见问题
- Narodne novine 143/2014 — 增值税法修订(纳税期间、收付实现制)
- Narodne novine 106/2018 — 增值税法修订(第 75 条第 2 款)
- Narodne novine 138/2020 — 增值税法修订(电子商务一揽子规则、进口增值税递延、税务代表)
- Narodne novine 115/2016 — 增值税法修订(第 61 条进项税限制)
Lookuptax 相关页面