智利增值税(IVA)指南
| 概况 | |
|---|---|
| 国家代码 | CL |
| 税种名称 | 增值税——Impuesto al Valor Agregado (IVA) |
| 税务机关 | Servicio de Impuestos Internos (SII) |
概述
智利根据 Ley sobre Impuesto a las Ventas y Servicios(LIVS,即 1974 年第 825 号法令,Decreto Ley 825)第二编征收增值税——西班牙语为 Impuesto al Valor Agregado(IVA)。第 1 条规定设立「un impuesto sobre las ventas y servicios, que se regirá por las normas de la presente ley」(一项针对销售和服务的税,受本法规定管辖)。汇编文本由国会图书馆(Biblioteca del Congreso Nacional,BCN Ley Chile)发布。 [1]
附加税不属于增值税。 同一法律第三编对奢侈品和饮料等征收单独的附加税和特别税。这些税是在增值税之外额外征收的,而非替代增值税,也不属于增值税的低税率(参见税率)。 [1]
主管机关。 增值税由 Servicio de Impuestos Internos(SII,国内税务局) 管理。税款缴入 Tesorería General de la República(TGR,共和国总财政局),进口增值税由 Servicio Nacional de Aduanas(国家海关)征收。程序、利息、处罚和违法行为规定于 Código Tributario(税法典,1974 年第 830 号法令)。 [1] [2]
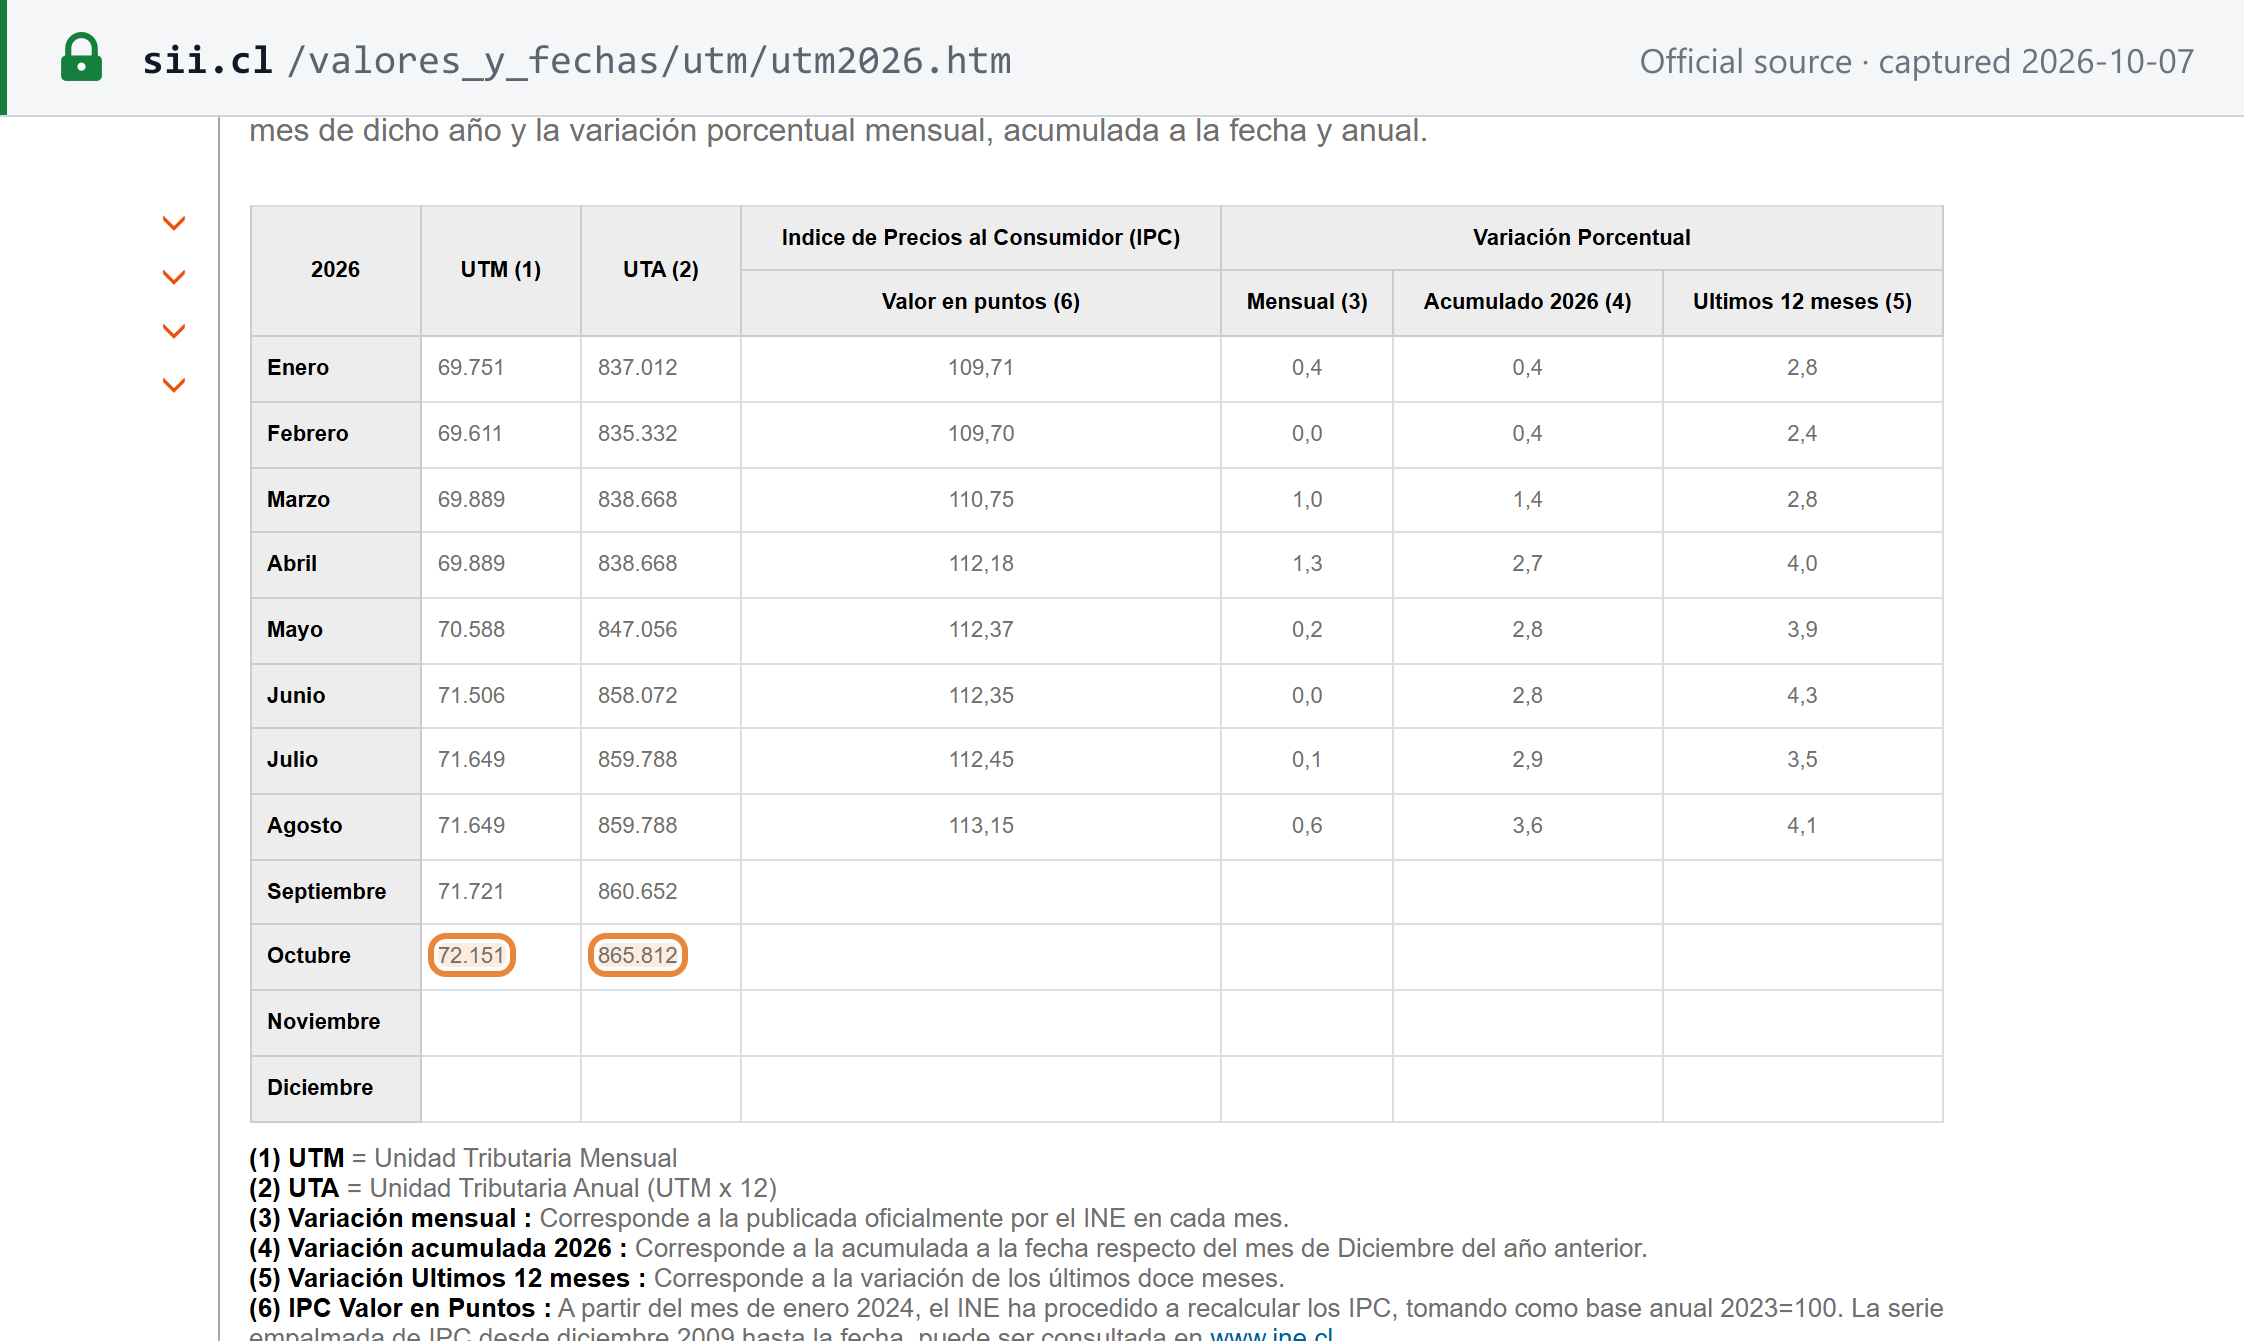
货币与纳税期间。 金额以智利比索(CLP)计。罚款以税务单位确定:月度单位 UTM 和年度单位 UTA。对于 2026 年 10 月,SII 公布的 UTM = CLP 72,151,UTA = CLP 865,812。纳税期间为日历月:「Por "periodo tributario", un mes calendario, salvo que esta ley o la Dirección Nacional de Impuestos Internos señale otro diferente」(「纳税期间」指一个日历月,除非本法或国内税务总局另有规定;LIVS 第 2 条第 5 项)。IVA Digital 中的非居民可改为选择按季度申报(参见跨境规则)。 [1] [26]
税制层级。 增值税是单一的全国性税种。LIVS 仅设定一个税率(第 14 条),不存在地区或市级增值税(截至 2026-10-07)。 [1]
有关 RUT 的详细信息,请参阅 Lookuptax 的智利 RUT 税号指南。有关邻国的制度,请参阅阿根廷增值税(IVA)指南。
注册
谁应当注册
纳税人是指进行销售、提供服务或从事 LIVS 规定的其他应税交易的人(第 3 条)。「vendedor」(卖方)是指经常性从事销售的人(第 2 条第 3 项)。「prestador de servicios」(服务提供者)是指任何「en forma habitual o esporádica」(经常性或偶发性)提供服务的人(第 2 条第 4 项)。 [1]
注册分为两个步骤:
- 在开始经营前登记 RUT。 LIVS 第 51 条:「las personas que inicien actividades susceptibles de originar impuestos de esta ley, deberán solicitar su inscripción en el Rol Unico Tributario, antes de dar comienzo a dichas actividades.」(开始从事可能产生本法所规定税款之活动的人,须在开始该等活动前申请登记 Rol Único Tributario。) [1]
- 在开始经营后两个月内提交 declaración de inicio de actividades(开业申报;Código Tributario 第 68 条):「deberán presentar al Servicio, dentro de los dos meses siguientes a aquél en que comiencen sus actividades, una declaración jurada sobre dicha iniciación.」(须在开始经营活动后的两个月内,就该开业事项向税务局提交宣誓申报。) [2]
注册门槛
无。 纳税义务自第一笔应税交易起产生(LIVS 第 3 条和第 51 条)。LIVS 未就注册设定任何营业额或金额门槛(截至 2026-10-07)。 [1]
非居民注册
同样没有门槛。 具体规则取决于客户的身份:
- 向非纳税人销售(B2C)。 第 35 A 条将每一个向智利境内「que no sean contribuyentes de los impuestos establecidos en esta ley」(非本法所规定税种纳税人)的人销售货物或提供服务的非居民纳入简易制度(IVA Digital)。该条款未规定最低金额,SII 的 IVA Digital 门户网站和常见问题也未作规定(截至 2026-10-07)。 [1] [4]
- 向增值税纳税人销售(B2B)。 不适用简易制度。对于服务,由智利客户申报缴纳增值税(参见境外公司向智利销售——B2B 与 B2C)。
- 在智利设有机构。 外国实体的代理机构或常设机构按一般程序登记 RUT 并申报 inicio de actividades(参见如何注册)。
IVA Digital 注册通过 sii.cl/vat 使用双语表格在线办理: [5] [3]
- 完成电子邮件验证后,SII 签发用户编号(User Number),而非 RUT:「After verification, a Tax ID Number called User Number will be sent which will enable the business to create a password.」(验证完成后,将发送一个称为用户编号的税号,企业可凭此创建密码。)
- 无需智利代表:「Is it necessary for the company to have a contact person in Chile? No. It is enough for the company to register an official contact at the time of Registration.」(公司是否必须在智利设有联系人?不需要。公司在注册时登记一名正式联系人即可。)
- 币种(USD、EUR 或 CLP)和申报期间(按月或按季度)在注册时选定。门户网站规定,任何变更「deberá ser solicitado entre el 21 de enero y el 31 de enero de cada año」(须在每年 1 月 21 日至 1 月 31 日之间申请)。
税务识别号
注册号码为 RUT(Rol Único Tributario,单一税务登记号):由一串数字加一位校验位组成。SII 的发票样本以千位分隔符和连字符分隔的校验位印制该号码,例如「R.U.T.: 69.507.000-4」(SII 的测试 RUT)。SII 的印制手册要求开票方 RUT「con separador de miles」(带千位分隔符)。 [10]
| 识别号 | 格式 | 持有人 |
|---|---|---|
| RUT | 数字 + 连字符 + 校验位,例如 69.507.000-4 | 居民、智利实体、代理机构和常设机构 |
| IVA Digital 用户编号(User Number) | 数字,由 SII 签发 | 适用简易制度的非居民 |
校验位算法以及 RUT 与个人 RUN 的关系,详见 Lookuptax 的智利 RUT 税号指南。如需核查号码,请参阅如何验证智利 RUT,或使用 Lookuptax 的智利 RUT 校验工具。
如何注册
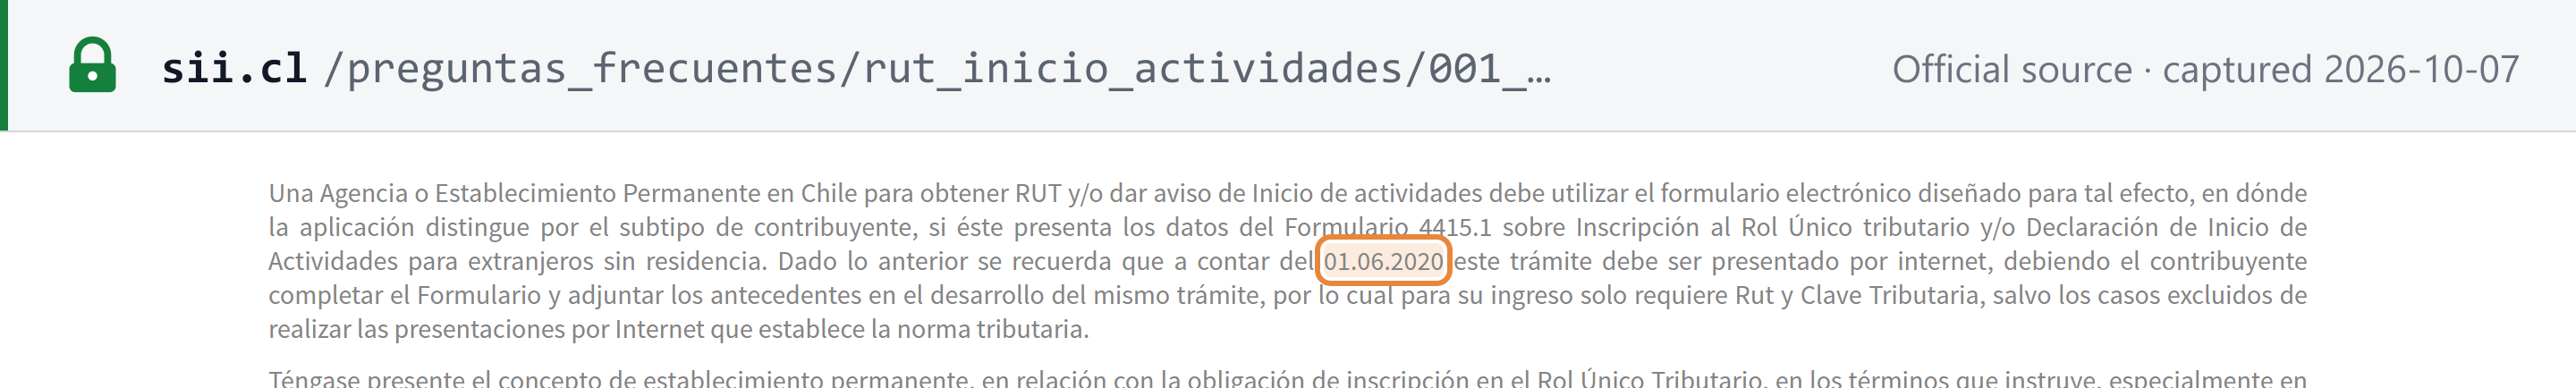
- 表格与渠道。 RUT 登记和 inicio de actividades 使用 Formulario 4415。SII 表示,自 2020 年 6 月 1 日起,该程序「debe ser presentado por internet」(必须通过互联网提交),使用 RUT 和 Clave Tributaria(税务密码)办理,法律排除的情形除外。 [31] [7]
- 外国代理机构和常设机构。 使用同一电子表格,该表格采集 Formulario 4415.1 的数据——即适用于「extranjeros sin residencia」(非居民外国人)的版本。SII 常见问题于 2026 年 6 月 4 日更新。 [7]
- 办理时间。 SII 注册页面未公布办理时间(截至 2026-10-07)。
自愿注册
不适用。 由于不存在可低于的门槛,因此没有自愿注册途径:任何开始从事应税活动的人都必须登记(LIVS 第 51 条;Código Tributario 第 68 条)。 [1]
注销登记
- Término de giro(终止经营)。 停止经营的纳税人须「a través de la carpeta tributaria electrónica del contribuyente」(通过纳税人电子税务档案)通知 SII,附上结业资产负债表,并「dentro de los dos meses siguientes a la fecha de término de su giro o de sus actividades」(在终止经营或活动之日起两个月内)缴纳税款(Código Tributario 第 69 条)。 [2]
- 由 SII 宣布。 SII 也可自行宣布 término de giro。SII 2026 年 9 月 2 日第 117 号决议即依据第 69 条最后一款,对出现连续 36 个或以上无经营纳税期间的纳税人作出此项宣布。 [29]
集团登记
不可用。 LIVS 未包含任何增值税集团条款(截至 2026-10-07)。 [1]
税率
| 税率 | 适用范围 | 生效 |
|---|---|---|
| 19%(标准税率,也是唯一的增值税税率) | 所有应税销售、服务和进口 | 自 2003 年 10 月 1 日起(Ley 19.888);LIVS 第 14 条 |
| 免税且可抵扣进项税 | 货物出口(第 12 条 D 项)以及经海关认定为出口的服务(第 12 条 E 项第 16 目) | 参见免税 |
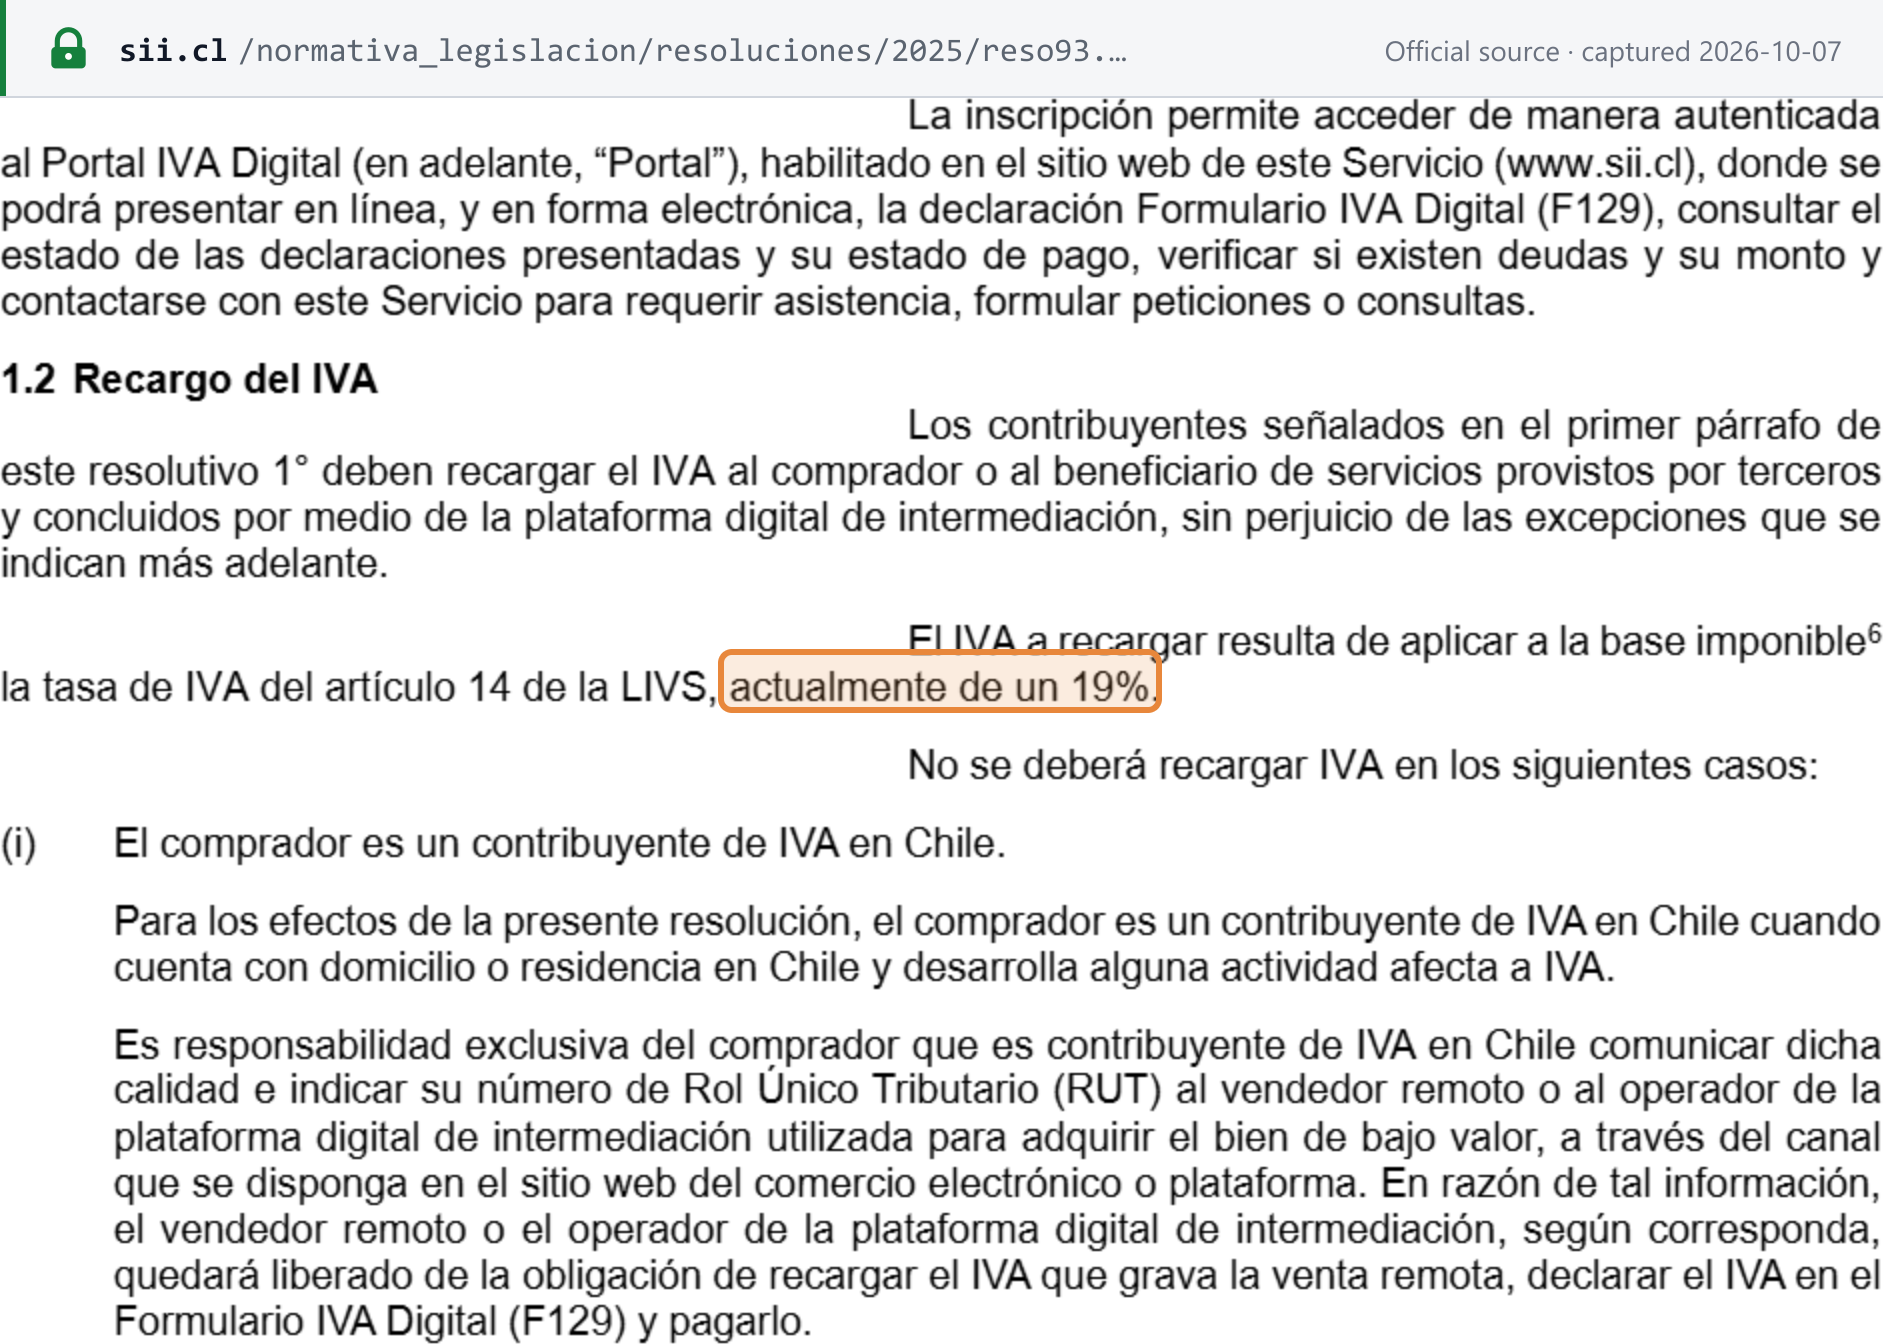
LIVS 第 14 条:「Los contribuyentes afectos a las disposiciones del presente Título pagarán el impuesto con una tasa de 19% sobre la base imponible.」(受本编规定约束的纳税人按税基的 19% 税率缴纳税款。) [1] SII 适用相同的税率:其在 2025 年第 93 号决议中将第 14 条的税率描述为「actualmente de un 19%」(目前为 19%)。 [13]
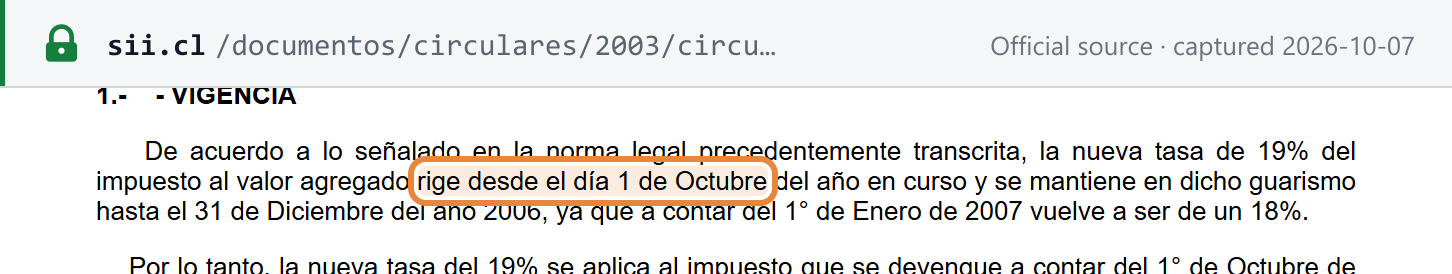
标准税率——19%。 根据 Ley 19.888(Diario Oficial,2003 年 8 月 13 日),税率提高至 19%。SII 2003 年 9 月 12 日第 47 号通函:「la nueva tasa de 19% del impuesto al valor agregado rige desde el día 1 de Octubre del año en curso」(新的 19% 增值税税率自本年 10 月 1 日起施行)。Ley 19.888 原计划自 2007 年 1 月 1 日起恢复为 18%。现行第 14 条规定的 19% 税率没有终止日期。 [8] [1]
无低税率或零税率。 第 14 条仅设定一个税率,除替代性制度外,LIVS 未规定其他增值税税率(截至 2026-10-07)。出口免税且可抵扣进项增值税(第 12 条 D 项结合第 36 条),因此在实践中其效果相当于零税率。 [1]
在增值税之外加征的附加税。 第三编征收的单独税种是在 19% 之外额外加征的。例如,在 SII 的电子单据格式中,税码 23 为「IMPUESTO ADICIONAL Art 37 Letras a, b, c」,对金、铂和象牙制品、珠宝和宝石以及高级毛皮按「Tasa del 15%」(15% 税率)征收。这些税不属于增值税的低税率,而是规定于 LIVS 第三编。 [9]
已公布的未来税率。 截至 2026-10-07 无:SII 2026 年的各项决议(截至 2026 年 10 月 2 日第 135 号决议)均未涉及税率变更。 [29]
如需将智利与其他司法管辖区进行比较,请参阅 Lookuptax 的全球税率表和增值税注册门槛表。
跨境规则
进口与出口
- 货物进口。 进口「tengan o no el carácter de habituales」(无论是否具有经常性)均须征税(第 8 条 a 项),进口商为纳税人(第 11 条 a 项)。税基为完税价格,无完税价格时为 CIF 价格,再加上关税(第 16 条 a 项)。增值税由海关征收:「Las Aduanas no autorizarán el retiro de los bienes del recinto aduanero sin que se les acredite previamente la cancelación del respectivo tributo」(未事先证明已缴纳相应税款的,海关不得准许货物提离海关监管区;第 9 条 b 项)。 [1]
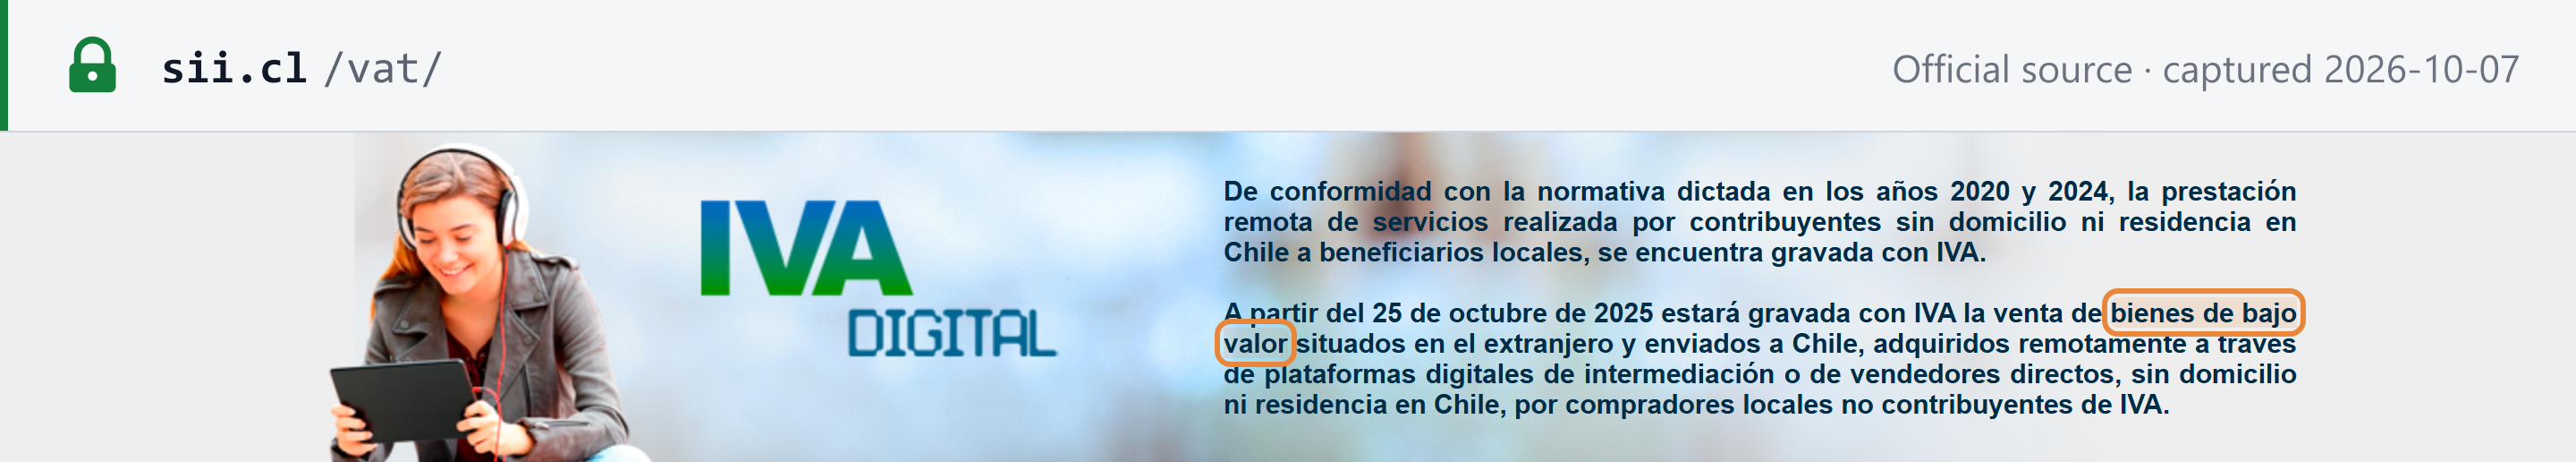
- 远程低价值货物(USD 500 或以下),自 2025 年 10 月 25 日起。 非增值税纳税人通过远程方式向非居民购买的位于境外的货物,如运往智利,且其价格(包括附加费用)「no exceda de USD 500 o su equivalente en moneda nacional」(不超过 USD 500 或其等值本国货币),则视为位于智利境内(第 4 条)。卖方或平台通过 IVA Digital 收取增值税。此后该进口本身免征增值税和关税,前提是增值税「fue efectivamente cobrado por el vendedor o plataforma digital」(已由卖方或数字平台实际收取;第 12 条 B 项第 18 目)。 [1]
- 出口。 出口货物免税(第 12 条 D 项),出口商可抵扣其出口活动的进项增值税(第 36 条):「Los exportadores tendrán derecho a recuperar el impuesto de este Título que se les hubiere recargado al adquirir bienes o utilizar servicios destinados a su actividad de exportación.」(出口商有权收回其因购买用于出口活动的货物或使用用于出口活动的服务而被加收的本编税款。)向非居民提供的服务仅在「siempre que el Servicio Nacional de Aduanas califique dichos servicios como exportación」(国家海关将该等服务认定为出口)的情况下免税(第 12 条 E 项第 16 目)。 [1]
- 进口服务的反向征收。 接受境外居民提供者服务的智利增值税纳税人本身即为纳税人(第 11 条 e 项)。参见 Lookuptax 的反向征收机制详解。 [1]
数字产品与服务
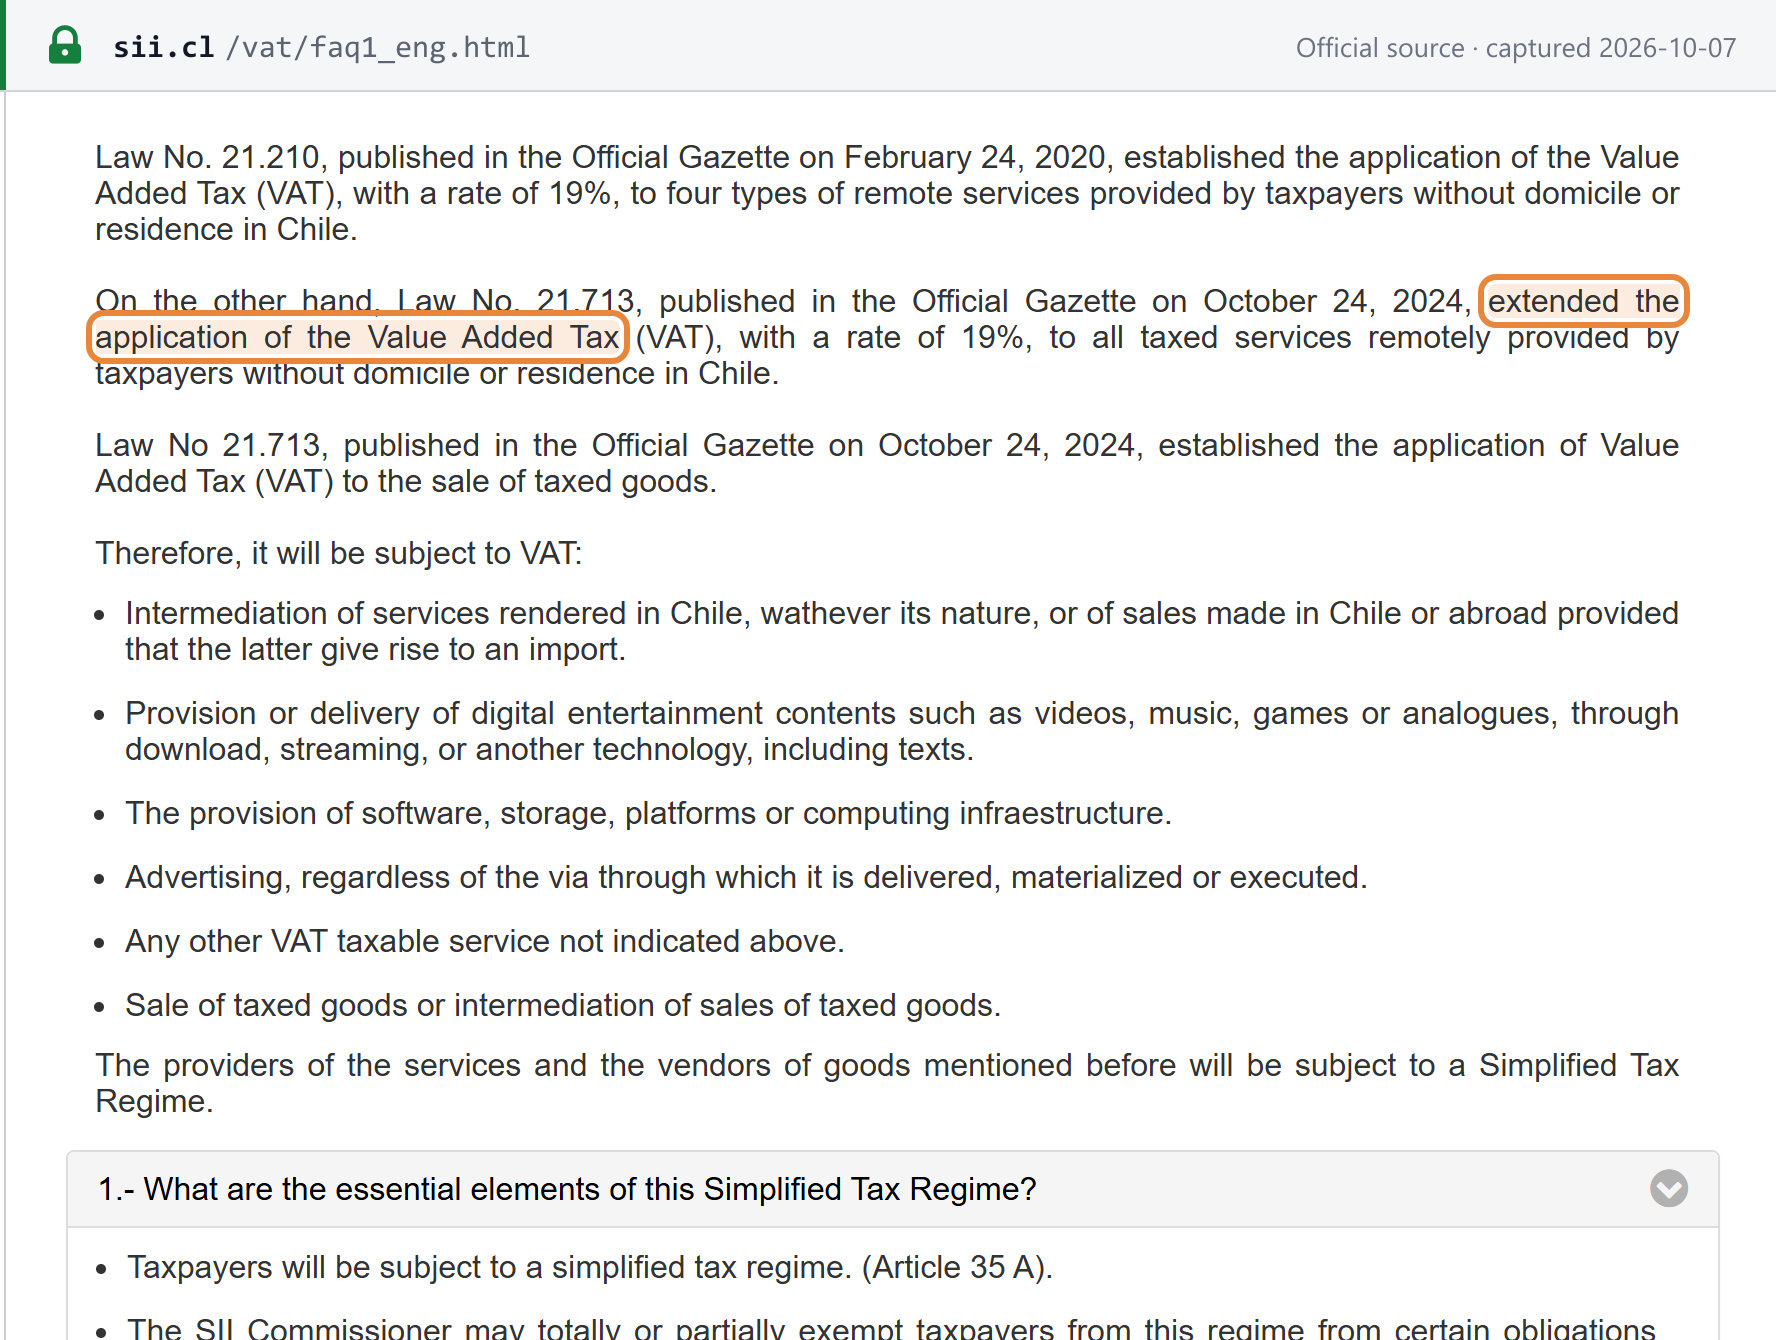
- 适用范围。 Ley 21.210(Diario Oficial,2020 年 2 月 24 日)对非居民提供的四类远程服务按 19% 征税:中介服务;数字娱乐;软件、存储及 IT 基础设施;以及广告。Ley 21.713(Diario Oficial,2024 年 10 月 24 日)将征税范围扩大至非居民远程提供的所有应税服务以及应税货物的销售。SII 表示:「Law No. 21.713, published in the Official Gazette on October 24, 2024, extended the application of the Value Added Tax (VAT), with a rate of 19%, to all taxed services remotely provided by taxpayers without domicile or residence in Chile.」(2024 年 10 月 24 日在官方公报发布的第 21.713 号法律,将税率为 19% 的增值税扩大适用于在智利无住所或居所的纳税人远程提供的所有应税服务。)门户网站将「所有服务」规则的起始时间定为 2024 年 11 月,将货物规则的起始时间定为 2025 年 10 月 25 日。 [4] [3]
- 门槛。 无(参见非居民注册)。
- 制度规则。 简易制度不提供进项抵扣,供应商也无需开具税务单据:他们「no tendrán derecho a crédito fiscal y se encontrarán liberados de la obligación de emitir documentos tributarios por sus operaciones」(无权享有进项税抵扣,并免除就其交易开具税务单据的义务;第 35 C 条)。申报期间为「un periodo de uno o tres meses seguidos, a elección del contribuyente」(由纳税人选择的连续一个月或三个月期间;第 35 D 条)。供应商须「hasta el día 20 del primer mes siguiente」(在次月 20 日前;第 35 E 条)通过 Formulario 129 申报并缴税。 [1]
- 缴款。 可以 USD、EUR 或 CLP 缴款。外币缴款通过 SWIFT 进行:「In code 70, the User Number must be registered, followed by the name of the form, tax period and Folio. For example: 556545253-F129-202006-853201533.」(在代码 70 栏中须填写用户编号,其后为表格名称、纳税期间和 Folio。例如:556545253-F129-202006-853201533。)字段 71-A 设为 OUR。申报表不能在线更正为较低金额(「you cannot amend a tax return for an amount less than previously declared」,不能将申报表更正为低于此前申报的金额)。 [6]
- 未注册的提供者。 如非居民未加入简易制度,SII 可命令发卡机构及类似支付系统对向其支付的款项收取、代扣并缴纳增值税(第 3 条最后一款)。IVA Digital 门户网站链接了一份未注册外国公司名单(「Nómina Empresas Extranjeras No Inscritas」)。 [1] [3]
- 在线博彩。 SII 2026 年第 69 号决议将境外博彩平台纳入 IVA Digital(Formulario 129),包括此前 36 个期间。参见事件记录。 [30]
另请参阅 Lookuptax 的非居民供应商数字服务增值税。
境外公司向智利销售——B2B 与 B2C
- B2C(向非纳税人销售)——由境外卖方注册。 非居民在 IVA Digital 注册,并对远程服务以及 USD 500 或以下的低价值货物收取 19% 的增值税(第 35 A 条和第 4 条)。其无需开具智利税务单据(第 35 C 条)。 [1]
- B2B(向增值税纳税人销售)——由客户申报缴纳。 对于服务,智利客户为纳税人:「El beneficiario del servicio que sea un contribuyente del impuesto de este Título, siempre que la prestación sea realizada por un prestador domiciliado o residente en el extranjero」(作为本编税种纳税人的服务受益人,前提是该服务由在境外有住所或居所的提供者提供;第 11 条 e 项)。简易制度不适用,因为第 35 A 条仅涵盖非纳税人买方。 [1]
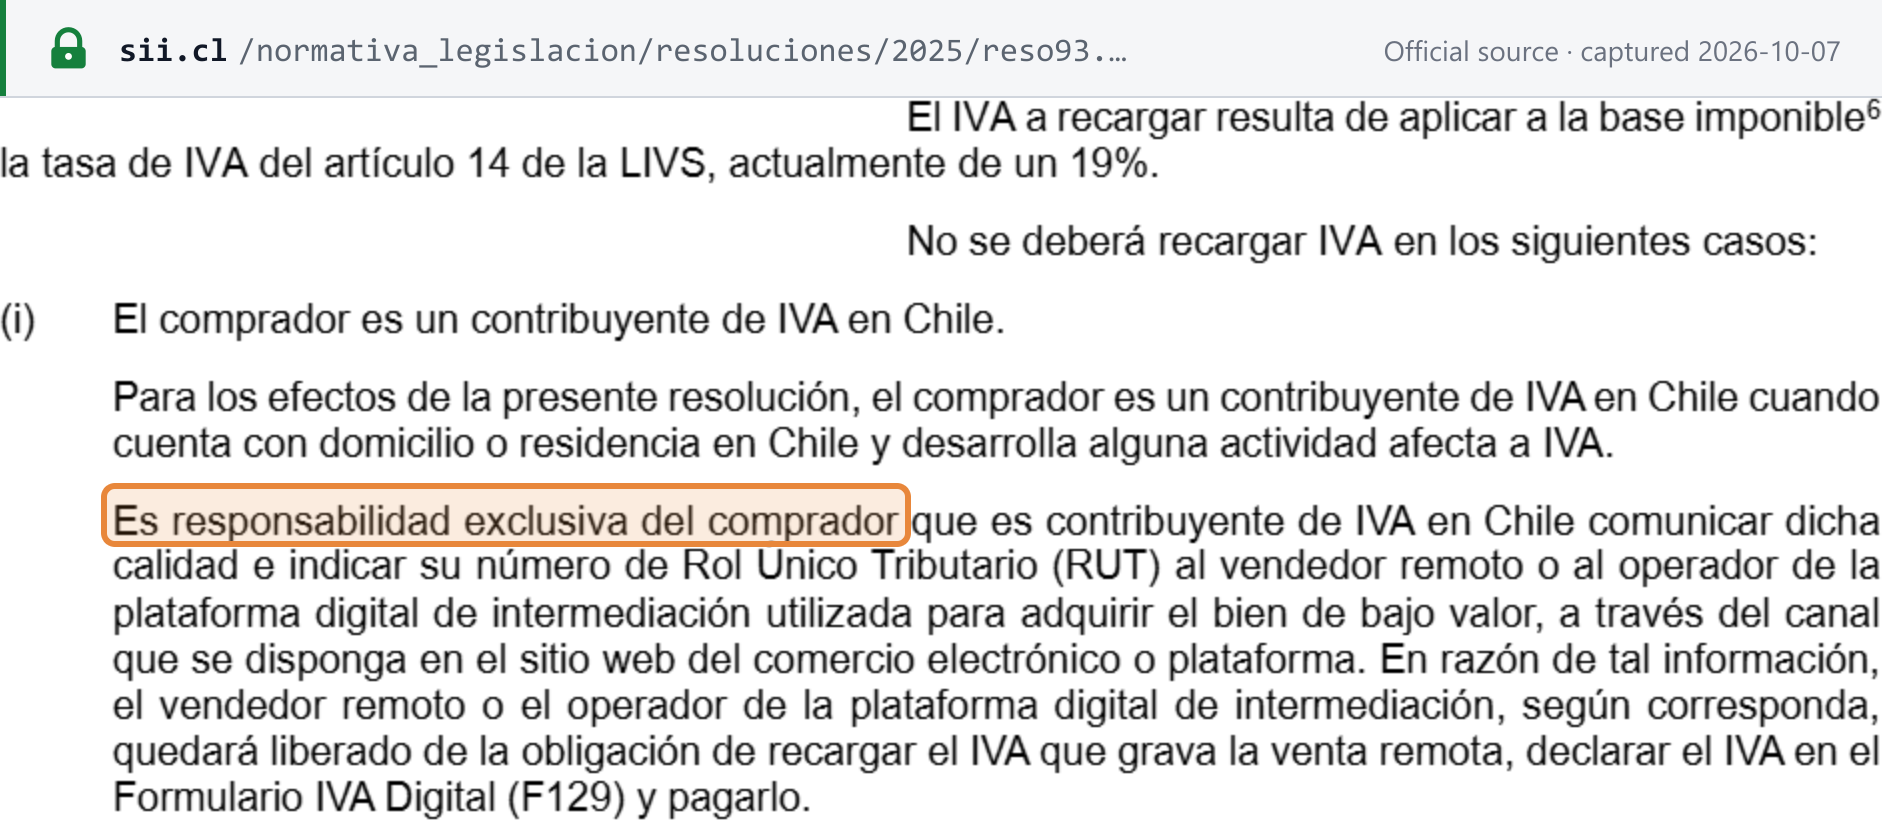
- B2B 低价值货物和平台销售。 SII 2025 年 7 月 30 日第 93 号决议:「No se deberá recargar IVA en los siguientes casos: (i) El comprador es un contribuyente de IVA en Chile.」(以下情形不得加收增值税:(i) 买方为智利增值税纳税人。)证明该身份的责任在于买方:「Es responsabilidad exclusiva del comprador que es contribuyente de IVA en Chile comunicar dicha calidad e indicar su número de Rol Único Tributario (RUT) al vendedor remoto o al operador de la plataforma digital de intermediación utilizada para adquirir el bien de bajo valor」(身为智利增值税纳税人的买方,有完全责任向远程卖方或用于购买低价值货物的数字中介平台运营者告知该身份并提供其 RUT 号码)。 [13]
- 超过 USD 500 的货物,或在智利境内持有的货物。 超过上限的货物在进口环节征税,进口商为纳税人(第 8 条 a 项和第 11 条 a 项)。销售位于智利境内货物的外国企业属于一般卖方,须在开始经营前登记 RUT(第 51 条)。
电商平台视同供应商责任
自 2025 年 10 月 25 日起适用。 由 Ley 21.713(Diario Oficial,2024 年 10 月 24 日)增设的第 3 bis 条,使数字中介平台的运营者成为纳税人,「como si fuera un vendedor habitual del bien o prestador del servicio que se concluye a través de la plataforma digital que opere y siempre que se trate de una operación gravada」(如同其为通过其运营的数字平台达成交易的货物的经常性卖方或服务的提供者,前提是该交易为应税交易)。 [1]
- 涉及纳税人时不适用。 该规则「cuando el servicio subyacente sea prestado o el bien sea vendido por o a un contribuyente de esta ley」(当基础服务由本法纳税人提供或向其提供,或货物由本法纳税人销售或向其销售时)不适用。
- 涉及多个平台。 仅由「que autorice o procese el pago de la operación gravada」(授权或处理该应税交易付款)的平台作为纳税人。
- 非居民运营者通过简易制度申报缴纳。
- 不属于平台的情形。 仅提供广告或处理付款的服务,在此不视为平台。
发卡机构代扣(第 3 条最后一款)仍是针对未注册境外提供者的兜底机制。参见 Lookuptax 的电商平台视同供应商规则详解。 [1]
供应地
- 货物。 位于智利境内的货物,无论合同在何处签订,其销售均须征税(第 4 条);此外还适用上述远程低价值货物规则。 [1]
- 服务。 在智利境内提供或使用的服务须征税(第 5 条)。 [1]
- 活动在智利境内进行的,服务即视为在智利境内提供。
- 对于远程服务,如在签约或付款时以下各项中至少有两项指向智利,则推定该服务在智利境内使用:设备的 IP 地址或其他地理定位;银行卡、银行账户或其他支付方式;账单地址;SIM 卡的国家代码。
发票要求
开票规则规定于 LIVS 第 52–58 条。技术层面由 SII 规则确定:Formato DTE(XML 格式,v2.2)、单据开具的 Instructivo Técnico(技术说明),以及 Manual de Muestras Impresas(印制样本手册,v4.0)。SII 发布了官方印制样本,见下文。 [1] [9] [10]
仅限电子形式。 第 54 条:「Las facturas, facturas de compra, guías de despacho, boletas de ventas y servicios, liquidaciones facturas y notas de débito y crédito que deban emitir los contribuyentes, consistirán exclusivamente en documentos electrónicos emitidos en conformidad a la ley, sin perjuicio de las excepciones legales pertinentes.」(纳税人须开具的发票、采购发票、发货单、销售和服务小票、结算发票以及借项和贷项通知单,一律为依法开具的电子单据,但相关法定例外情形除外。)仅在以下例外情形下允许使用纸质单据: [1]
- 没有数据网络覆盖或电力供应的地点;
- 经 SII 决议宣布的灾区(参见电子发票现状);
- 农业和林业、个体渔业以及小规模采矿业的 guías de despacho(发货单)。
每笔交易均须开具单据。 每笔交易无论是否应税,均须开具税务单据(第 52 条)。 [1]
必填内容
Manual de Muestras Impresas 规定了印制单据所载内容及其位置。Formato DTE v2.2 给出了对应的 XML 标签。 [10] [9]
| # | 区域 | 字段 | XML 标签 |
|---|---|---|---|
| 1 | 开票方(左上) | 完整的 Razón social(法定名称) | RznSoc |
| 2 | 开票方 | Giro(经营活动),不得缩写 | GiroEmis |
| 3 | 开票方 | 总部地址及 comuna(市镇);分支机构地址可选,但须已在 SII 登记 | DirOrigen, CmnaOrigen |
| 4 | 单据框(右上) | 开票方 RUT,以「.」作千位分隔符 | RUTEmisor |
| 5 | 单据框 | 西班牙语大写的单据类型(例如 FACTURA ELECTRÓNICA) | TipoDTE |
| 6 | 单据框 | Folio 编号,取自 SII 授权的号段 | Folio |
| 7 | 单据框下方 | 总部所属 SII 办事处(例如「S.I.I. - SANTIAGO CENTRO」) | — |
| 8 | 抬头 | 开具日期 | FchEmis (YYYY-MM-DD) |
| 9 | 收票方 | 法定名称、RUT、giro、地址及 comuna | RznSocRecep, RUTRecep, GiroRecep, DirRecep, CmnaRecep |
| 10 | 参考信息(如有) | 被引用单据的类型(以文字表示)、folio、日期和原因 | Referencia 区块 |
| 11 | 明细 | 各行:代码、描述、数量、单位、单价、行折扣(以金额表示)、金额 | Detalle 区块 |
| 12 | 合计 | 净额、免税金额(如有)、增值税(须注明税率)、总额 | MntNeto, MntExe, TasaIVA, IVA, MntTotal |
| 13 | 页脚 | 电子印章(PDF417 条形码)、「Timbre electrónico SII」字样、授权决议以及「Verifique documento: www.sii.cl」 | TED |
| 14 | 页脚,仅限 copia cedible(可转让联) | 收货确认(acuse de recibo)栏(姓名、RUT、日期、地点、签名)、Ley 19.983 文本以及「CEDIBLE」字样 | — |
手册中值得注意的要点:
- 票面上须显示增值税税率。 「En el totalizador de IVA debe siempre incorporar la tasa (19% o la vigente a la fecha).」(增值税合计栏中须始终注明税率(19% 或当日有效税率)。)
- Giro 须完整填写。 「Giro: Se deben registrar las Actividades económicas inscritas por el contribuyente y/o la Glosa descriptiva, la cual no debe estar abreviada.」(Giro:须填写纳税人登记的经济活动和/或描述性说明,且不得缩写。)
- 印章说明文字。 印章下方须印有「Timbre electrónico SII」和「Res. XX de AAAA」,其中 XX 和 AAAA 为授权开票方开具电子单据之决议的编号和年份,其后为「Verifique documento: www.sii.cl」。
单据类型代码(TipoDTE,Formato DTE v2.2):33 Factura Electrónica;34 Factura No Afecta o Exenta Electrónica;43 Liquidación-Factura Electrónica;46 Factura de Compra Electrónica;52 Guía de Despacho Electrónica;56 Nota de Débito Electrónica;61 Nota de Crédito Electrónica;110 Factura de Exportación。 [9]
开具期限
LIVS 第 55 条: [1]
- 货物。 Factura 须「en el mismo momento en que se efectúe la entrega real o simbólica de las especies」开具——即在实际交付或象征性交付时。
- 服务。 须「en el mismo período tributario en que la remuneración se perciba o se ponga, en cualquier forma, a disposición del prestador del servicio」开具——即在收到报酬或报酬可供服务提供者支配的纳税期间内。
- 延期。 可延期「hasta el décimo día posterior a la terminación del período en que se hubieren realizado las operaciones」开具(最迟至交易发生期间结束后的第 10 天),但发票日期须为交易发生的期间。
- Guía de despacho。 如货物在开具 factura 之前发运,须在交付时开具 guía de despacho(发货单),之后开具的 factura 须注明其编号和日期。
- Boleta 对于货物在交付时开具,对于服务在付款时开具。
编号与顺序
每份 DTE 均载有一个 folio,取自 SII 通过 Código de Autorización de Folios(CAF,Folio 授权码)授权的号段。Instructivo Técnico:「Todo documento electrónico debe estar numerado con un folio único y estar firmado en forma electrónica en su totalidad, incluyendo el timbre」(每份电子单据均须以唯一的 folio 编号,并须整体进行电子签名,包括印章)。Folio 须「rigurosamente en forma unívoca para cada documento」分配——即严格做到每份单据一个号码。 [11]
贷项与借项通知单
- 何时须开具。 第 57 条要求「por los descuentos o bonificaciones otorgados con posterioridad a la facturación」(就开票后给予的折扣或奖励)以及退货和取消的服务开具贷项通知单。要求「por aumentos del impuesto facturado」(就已开票税额的增加)开具借项通知单。 [1]
- 六个月期限。 退货或取消服务仅在六个月内发生时才可减少销项税(第 21 条第 2 项,援引第 70 条)。 [1]
- 参考信息。 通知单须引用原始单据:「Los campos mínimos de referencia son: Nombre completo del documento de referencia, Folio, fecha y motivo.」(最低限度的参考字段为:被引用单据的完整名称、Folio、日期和原因。) [10]
货币与语言
- 货币。 境内发票以比索开具。SII 2017 年第 1794 号公函援引 1991 年第 12 号通函,要求单价、各项目合计、增值税及最终总额「siempre en moneda nacional」(始终以本国货币表示)。外币金额可在明细区域列示,「con indicación del tipo de cambio utilizado que será el vigente al del día de la emisión de la factura」——并注明发票开具当日有效的汇率。出口单据设有币种字段(
TpoMoneda)。 [15] [9] - 语言。 单据名称「sólo en español, sin traducción」(仅以西班牙语印制,不附翻译)。会计账簿「deberán ser llevados en lengua castellana」(须以西班牙语记账;Código Tributario 第 17 条)。 [10] [2]
单据类型
| 单据 | 使用情形 | 依据 |
|---|---|---|
| Factura electrónica(33)/ exenta(34) | 与其他卖方、进口商和服务提供者之间的交易(B2B),「incluso respecto de sus ventas o servicios exentos」(包括其免税销售或服务) | LIVS 第 53 条 a 项 |
| Boleta electrónica | 所有其他情形(B2C),包括免税销售 | 第 53 条 b 项 |
| Factura de compra(46) | 在 SII 将增值税转由买方承担时(cambio de sujeto,纳税主体转换)由买方开具 | 第 3 条;手册 §1.4 |
| Guía de despacho(52) | 在开具 factura 之前发运货物 | 第 55 条 |
| Nota de crédito / débito(61 / 56) | 开票后的更正 | 第 57 条 |
| Factura de exportación(110) | 出口 | Formato DTE |
Boleta 无最低金额。 SII 2023 年第 60 号决议自 2023 年 7 月 1 日起将开具 boleta 的最低金额定为「$1 (un peso)」(1 比索),因此每笔销售都须开具 boleta。(boleta de honorarios 是独立专业人士使用的另一种所得税单据,不属于增值税单据。) [14]
自开发票
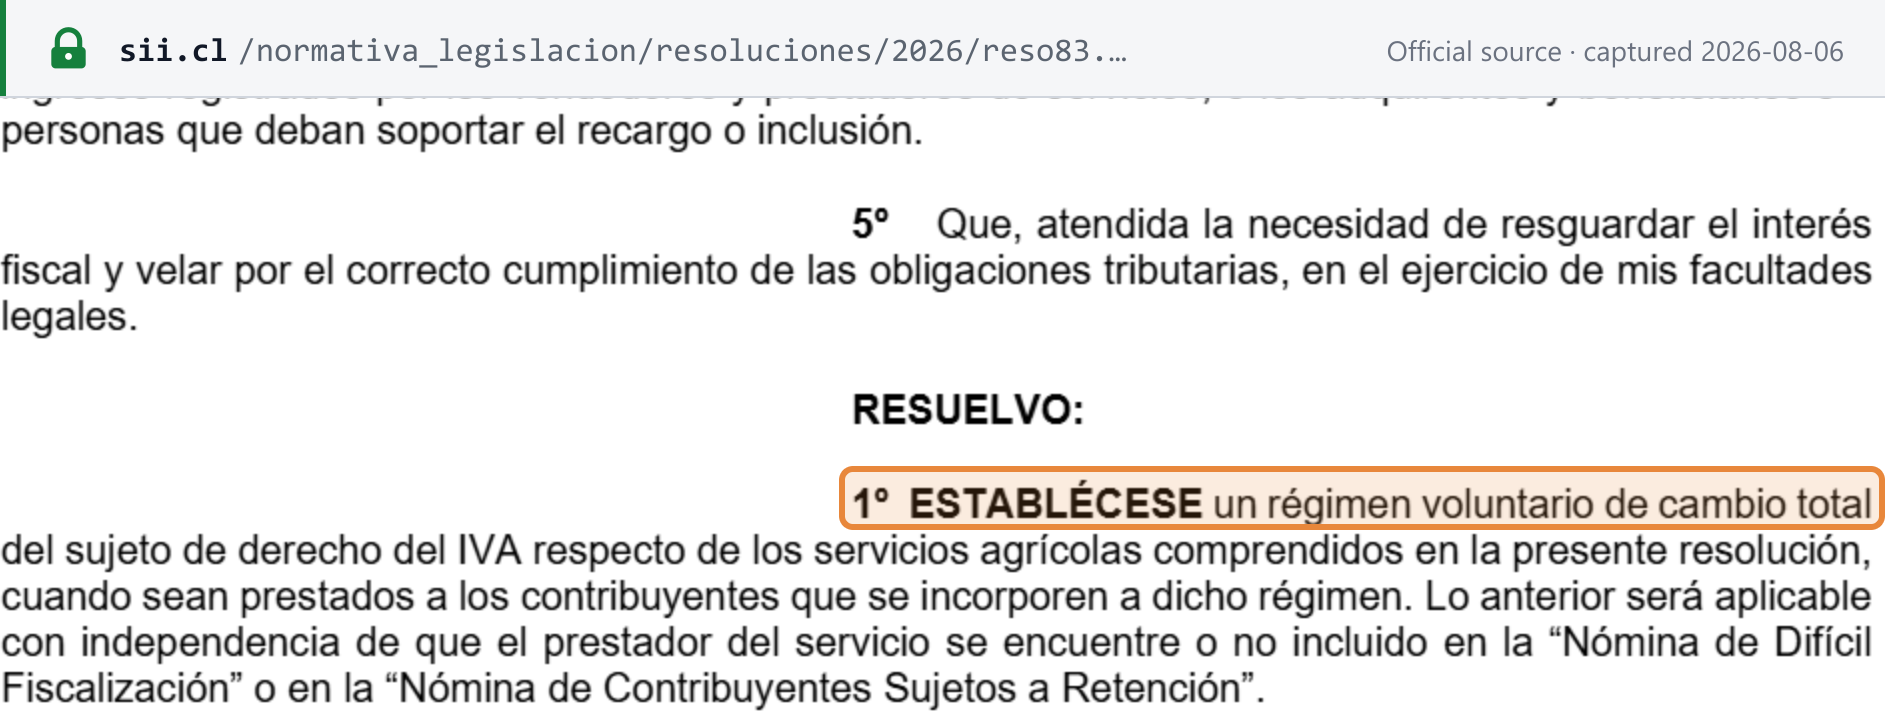
可通过 factura de compra 实现。 根据第 3 条,SII 可将增值税纳税义务全部或部分(「también sólo por una parte de la tasa del impuesto」,也可仅就税率的一部分)转移给买方。买方随后开具 factura de compra,该单据「se debe confeccionar de acuerdo al formato de cambio de sujeto del Impuesto al Valor Agregado y debe llevar copia cedible」(须按照增值税纳税主体转换格式制作,并须附可转让联)。SII 2026 年第 83 号决议是近期的一个例子。该决议为农业服务设立了一项自愿制度,将全部增值税转由买方承担,以 factura de compra 记录并 100% 代扣。 [1] [10] [28]
留存与审计轨迹
- 留存。 「Los duplicados de las facturas y los originales de las boletas a que se refiere este párrafo deberán ser conservados por los respectivos contribuyentes durante seis años」(本节所述发票副本和 boleta 原件须由相关纳税人保存六年;LIVS 第 58 条)。在 SII 审查期间内,账簿和单据也须保存(Código Tributario 第 17 条)。该期间为三年;未提交申报或申报存在恶意虚假的,为六年(第 200 条)。 [1] [2]
- 审计轨迹。 每份 DTE 均载有经 CAF 授权的 folio、电子印章以及对整份单据的数字签名。印章以 PDF417 条形码印制:「El Timbre Electrónico del DTE consiste en una firma electrónica, sobre los campos que se definen como representativos del documento e incluyendo el Código de Autorización de Folios proporcionado por el SII.」(DTE 电子印章是对被定义为代表该单据的字段所作的电子签名,并包括 SII 提供的 Folio 授权码。) [11]
- Registro de Compras y Ventas。 SII 将开具或收到的每份 DTE「en forma automatizada y cronológica」(以自动化方式并按时间顺序)记录于电子登记簿——Registro de Compras y Ventas(购销登记簿;第 59 条)。 [1]
- 买方接受。 买方的增值税进项抵扣在出具 acuse de recibo(收货确认)的期间产生(第 23 条第 7 项)。除非买方「dentro de los ocho días corridos siguientes a su recepción」(在收到后的八个自然日内)提出异议,否则发票即被不可撤销地接受(Ley 19.983 第 3 条)。 [1] [27]
合规发票样本
SII 在其 Manual de Muestras Impresas(4.0 版,2014 年 7 月)第 1.7 节第 16 页发布了 Factura Electrónica 官方印制样本:「Se adjunta ejemplo de una muestra impresa de Factura Electrónica en tipo de formato hoja」(附上一份采用整页格式的 Factura Electrónica 印制样本示例)。该样本转载如下。其中的当事方和 RUT 均为 SII 自己的测试数据,并非真实纳税人。 [10]
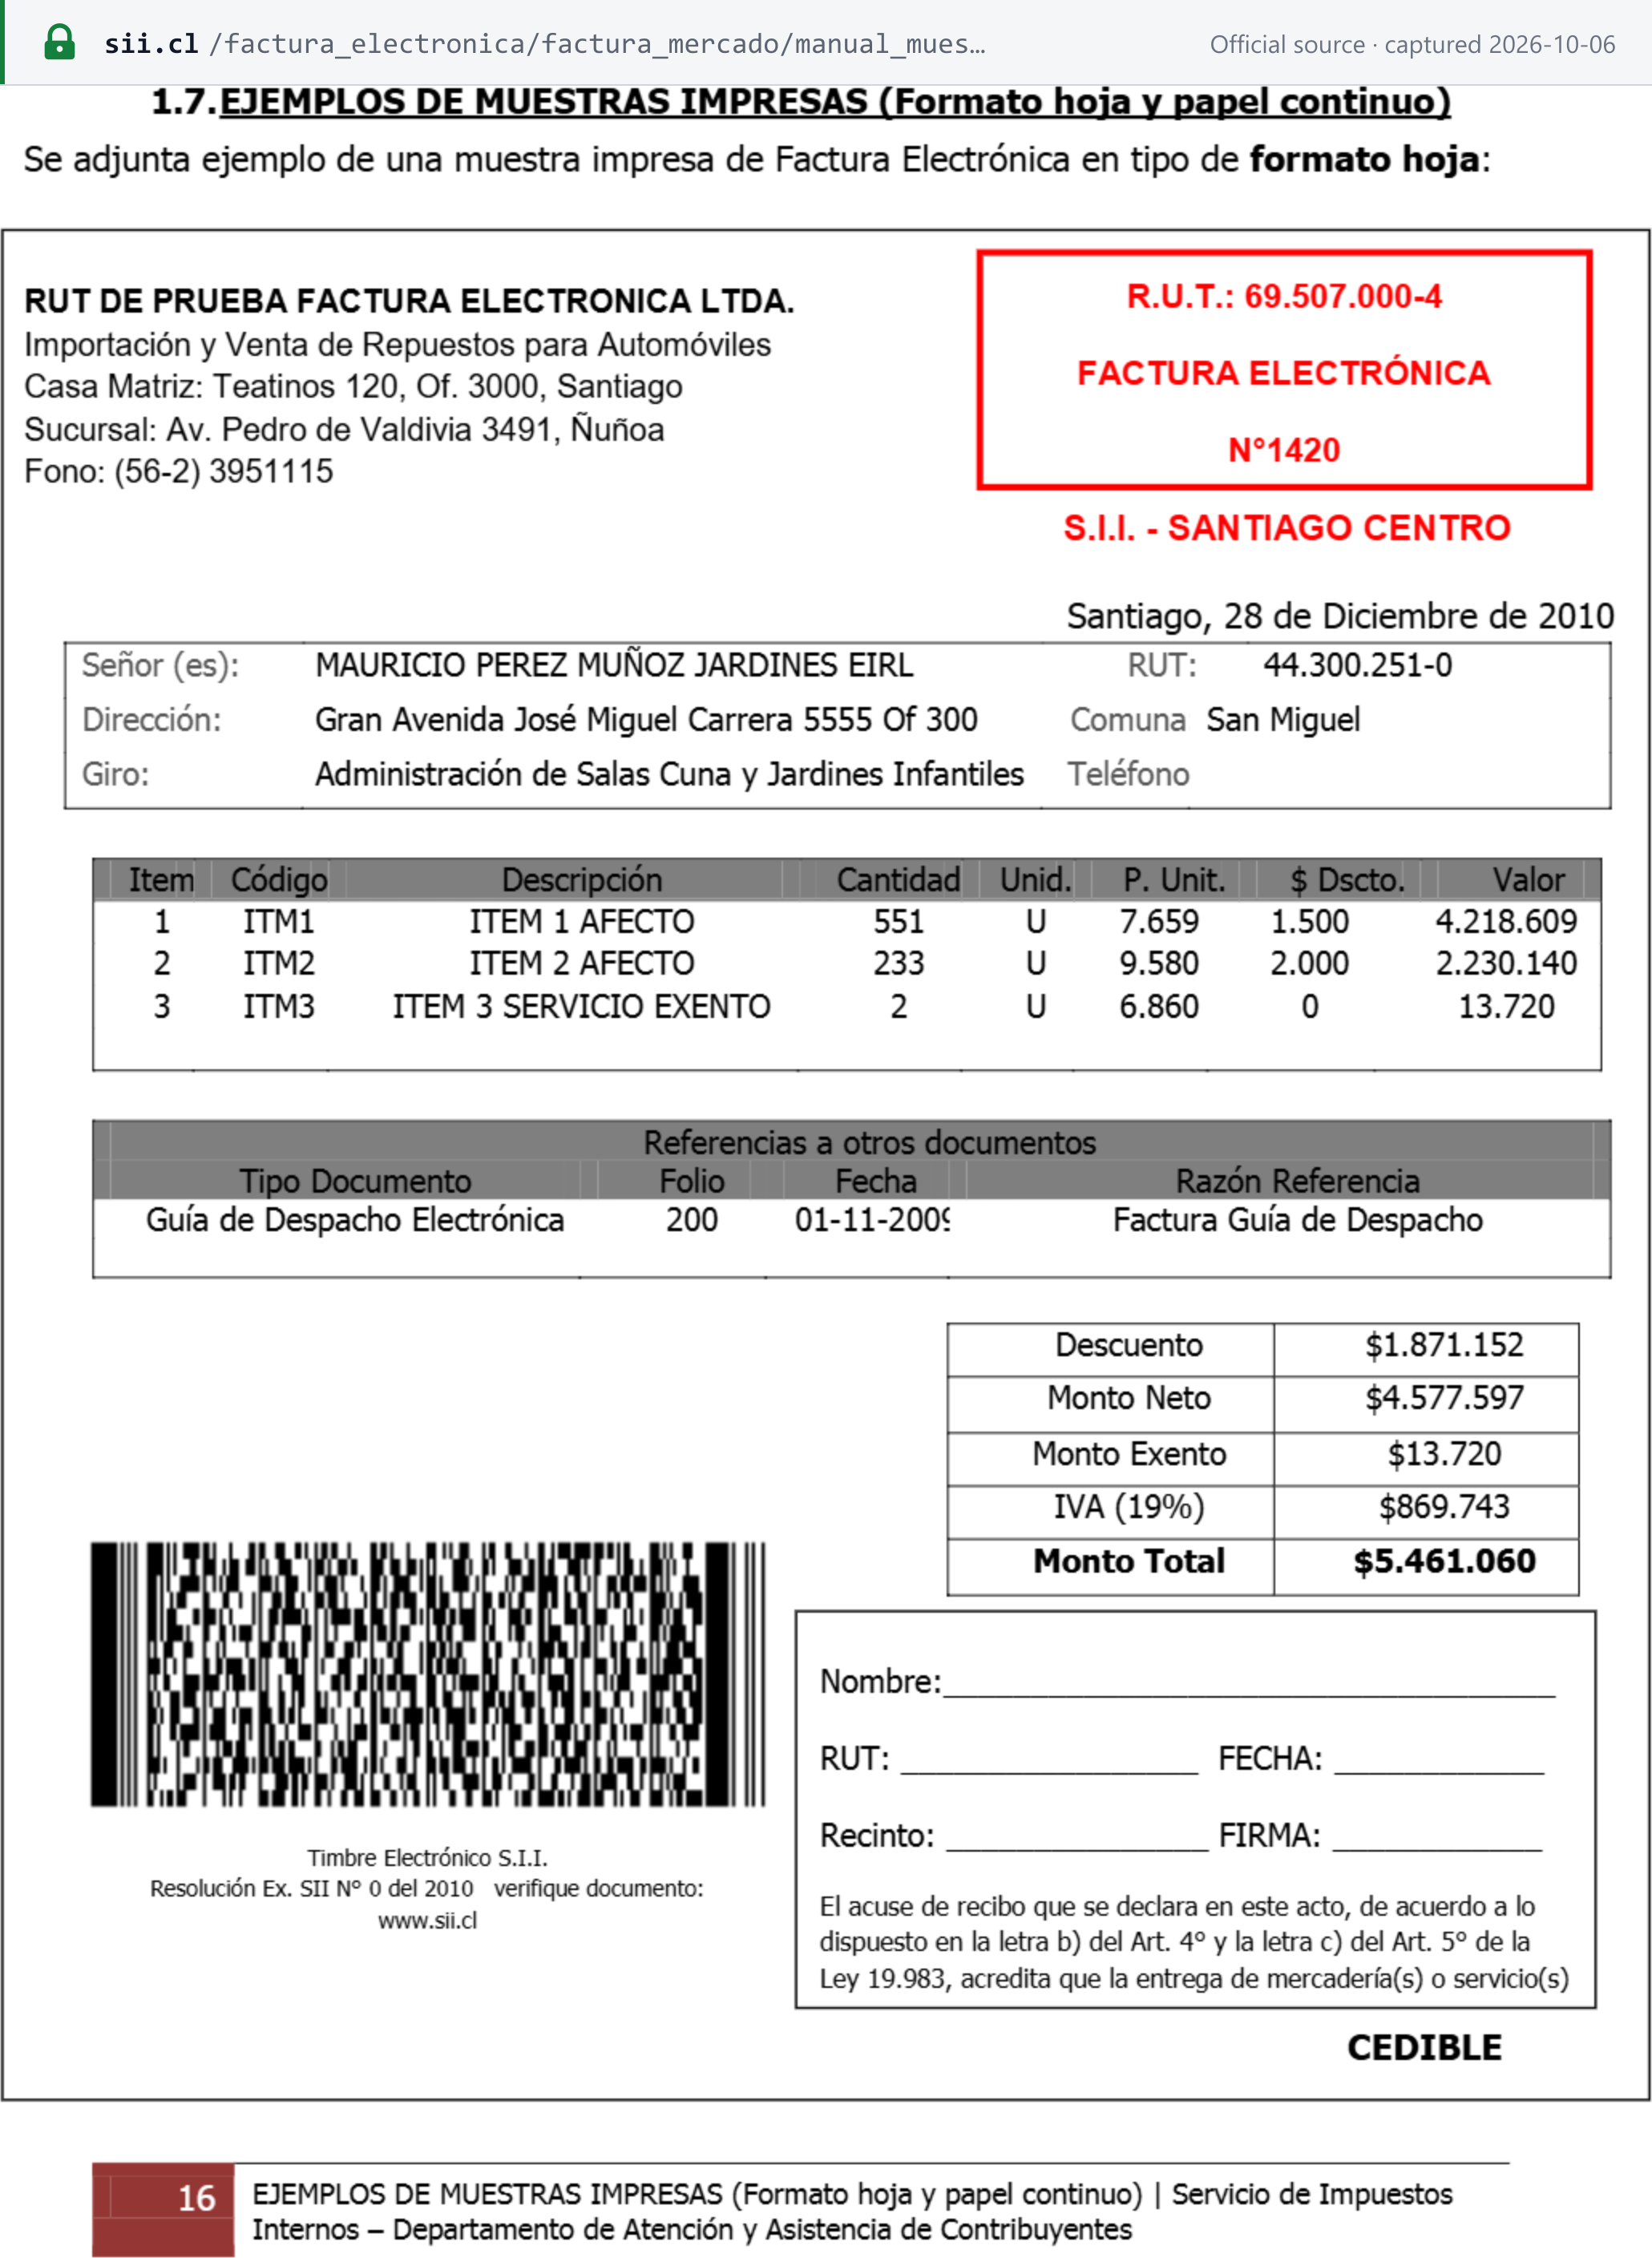
样本与必填内容的对应关系(编号对应上表):
- 开票方(1–3)——「RUT DE PRUEBA FACTURA ELECTRONICA LTDA.」、其 giro(「Importación y Venta de Repuestos para Automóviles」,汽车零配件进口与销售)、总部(Casa Matriz)和一家分支机构(Sucursal)。
- 单据框(4–6)——红色框内为「R.U.T.: 69.507.000-4」、「FACTURA ELECTRÓNICA」和「N°1420」,下方为「S.I.I. - SANTIAGO CENTRO」(7)。
- 日期和收票方(8–9)——「Santiago, 28 de Diciembre de 2010」;收票方的名称、RUT、地址、comuna 和 giro。
- 明细(11)——两行应税项目和一行免税服务项目,每行均有代码、描述、数量、单位、单价、折扣金额和金额。
- 参考信息(10)——一份 Guía de Despacho Electrónica,folio 200。
- 合计(12)——Descuento(折扣)$1.871.152;Monto Neto(净额)$4.577.597;Monto Exento(免税金额)$13.720;IVA (19%) $869.743;Monto Total(总额)$5.461.060。按印制内容:两行应税项目(4.218.609 + 2.230.140)减去折扣得出净额;净额的 19% 即为增值税;净额 + 免税金额 + 增值税即为总额。
- 页脚(13–14)——带有「Timbre Electrónico S.I.I.」以及决议和验证说明文字的 PDF417 印章,其后为载有 Ley 19.983 文本和「CEDIBLE」字样的收货确认栏。
该样本制作于 2010 年。它展示的是版式,并未反映后来的规则,例如 CLP 1 的 boleta 最低金额(2023 年)或第 121 号决议的校验(2026 年)。
电子发票现状
现状(截至 2026-10-07):强制实施。 根据 LIVS 第 53–54 条,factura(B2B)和 boleta(B2C)必须为电子单据(DTE)。LIVS 没有单独的 B2G 安排:国家本身须缴纳该税(第 6 条),并像其他买方一样接收 factura。 [1]
- 系统。 每份 DTE 都是采用 SII 格式的 XML 文档。它经过签名后发送至 SII,与收票方交换,并记录于 Registro de Compras y Ventas。企业可通过 SII 免费开票系统(「Sistema de Facturación Gratuito del SII」)或市场软件或自有软件(「Sistema de Facturación de Mercado」)开票,后者须通过 SII 认证。 [17]
- B2B 时间表。 Ley 20.727(2014 年 1 月 31 日公布)规定,大型企业自公布后九个月起必须开具电子 factura;SII 确定的日期为 2014 年 11 月 1 日。对于较小的企业(Ley 20.416),期限为公布后 30 个月(城市)或 36 个月(农村);对于微型企业,期限为 36 个月(城市)或 48 个月(农村)。 [16] [17]
- B2C 时间表。 电子 boleta 于「1° de enero del 2021 para los que ya son facturadores electrónicos, y 1° de marzo 2021 para los que no son facturadores electrónicos」(已是电子开票方的,自 2021 年 1 月 1 日起;尚非电子开票方的,自 2021 年 3 月 1 日起)成为强制要求(2020 年第 74 号决议,经 Ley 21.256 修改)。 [18]
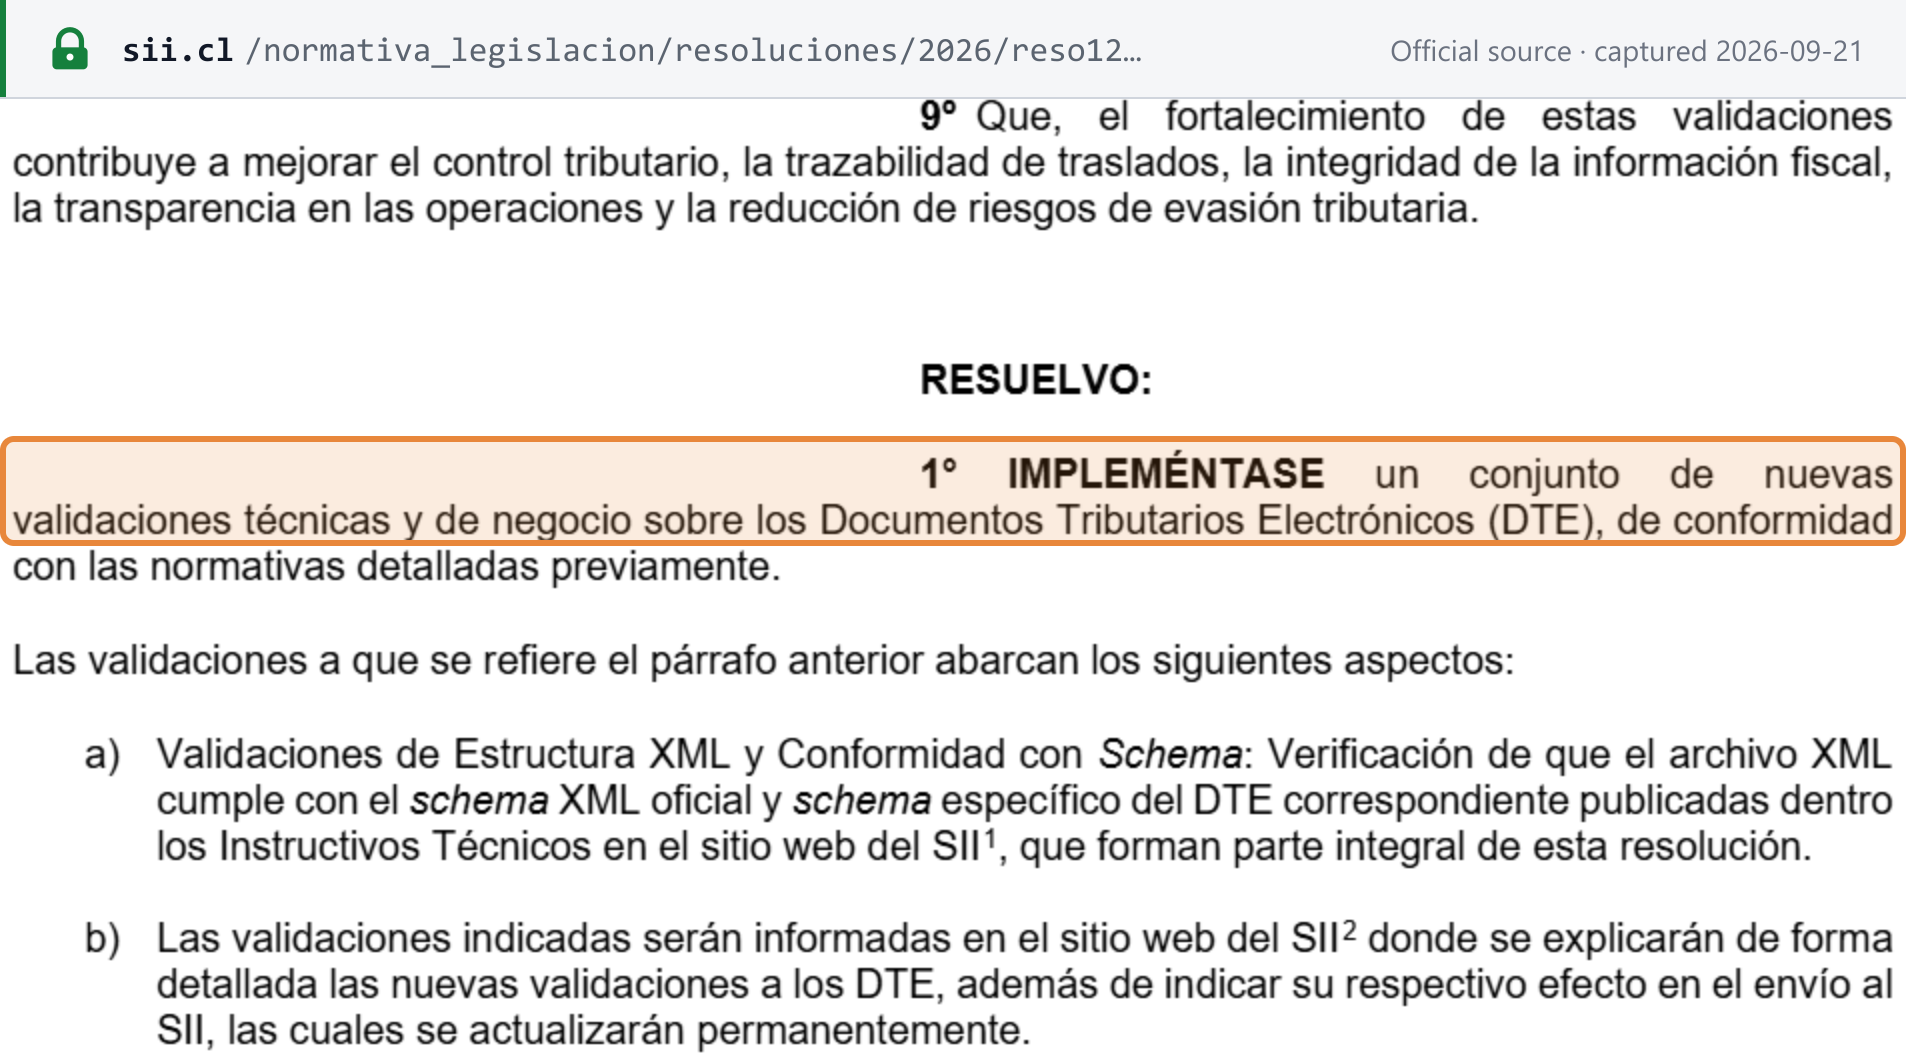
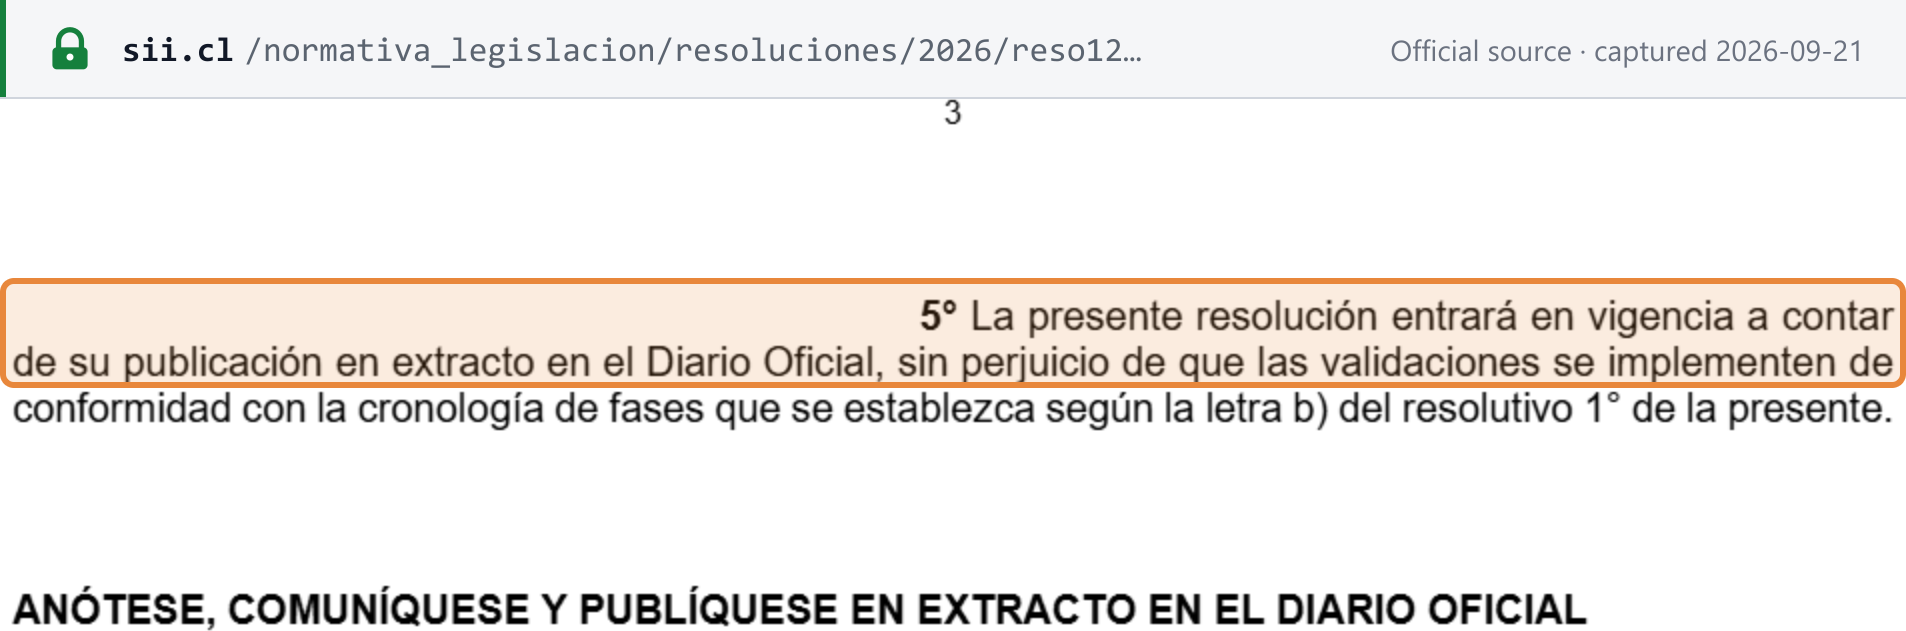
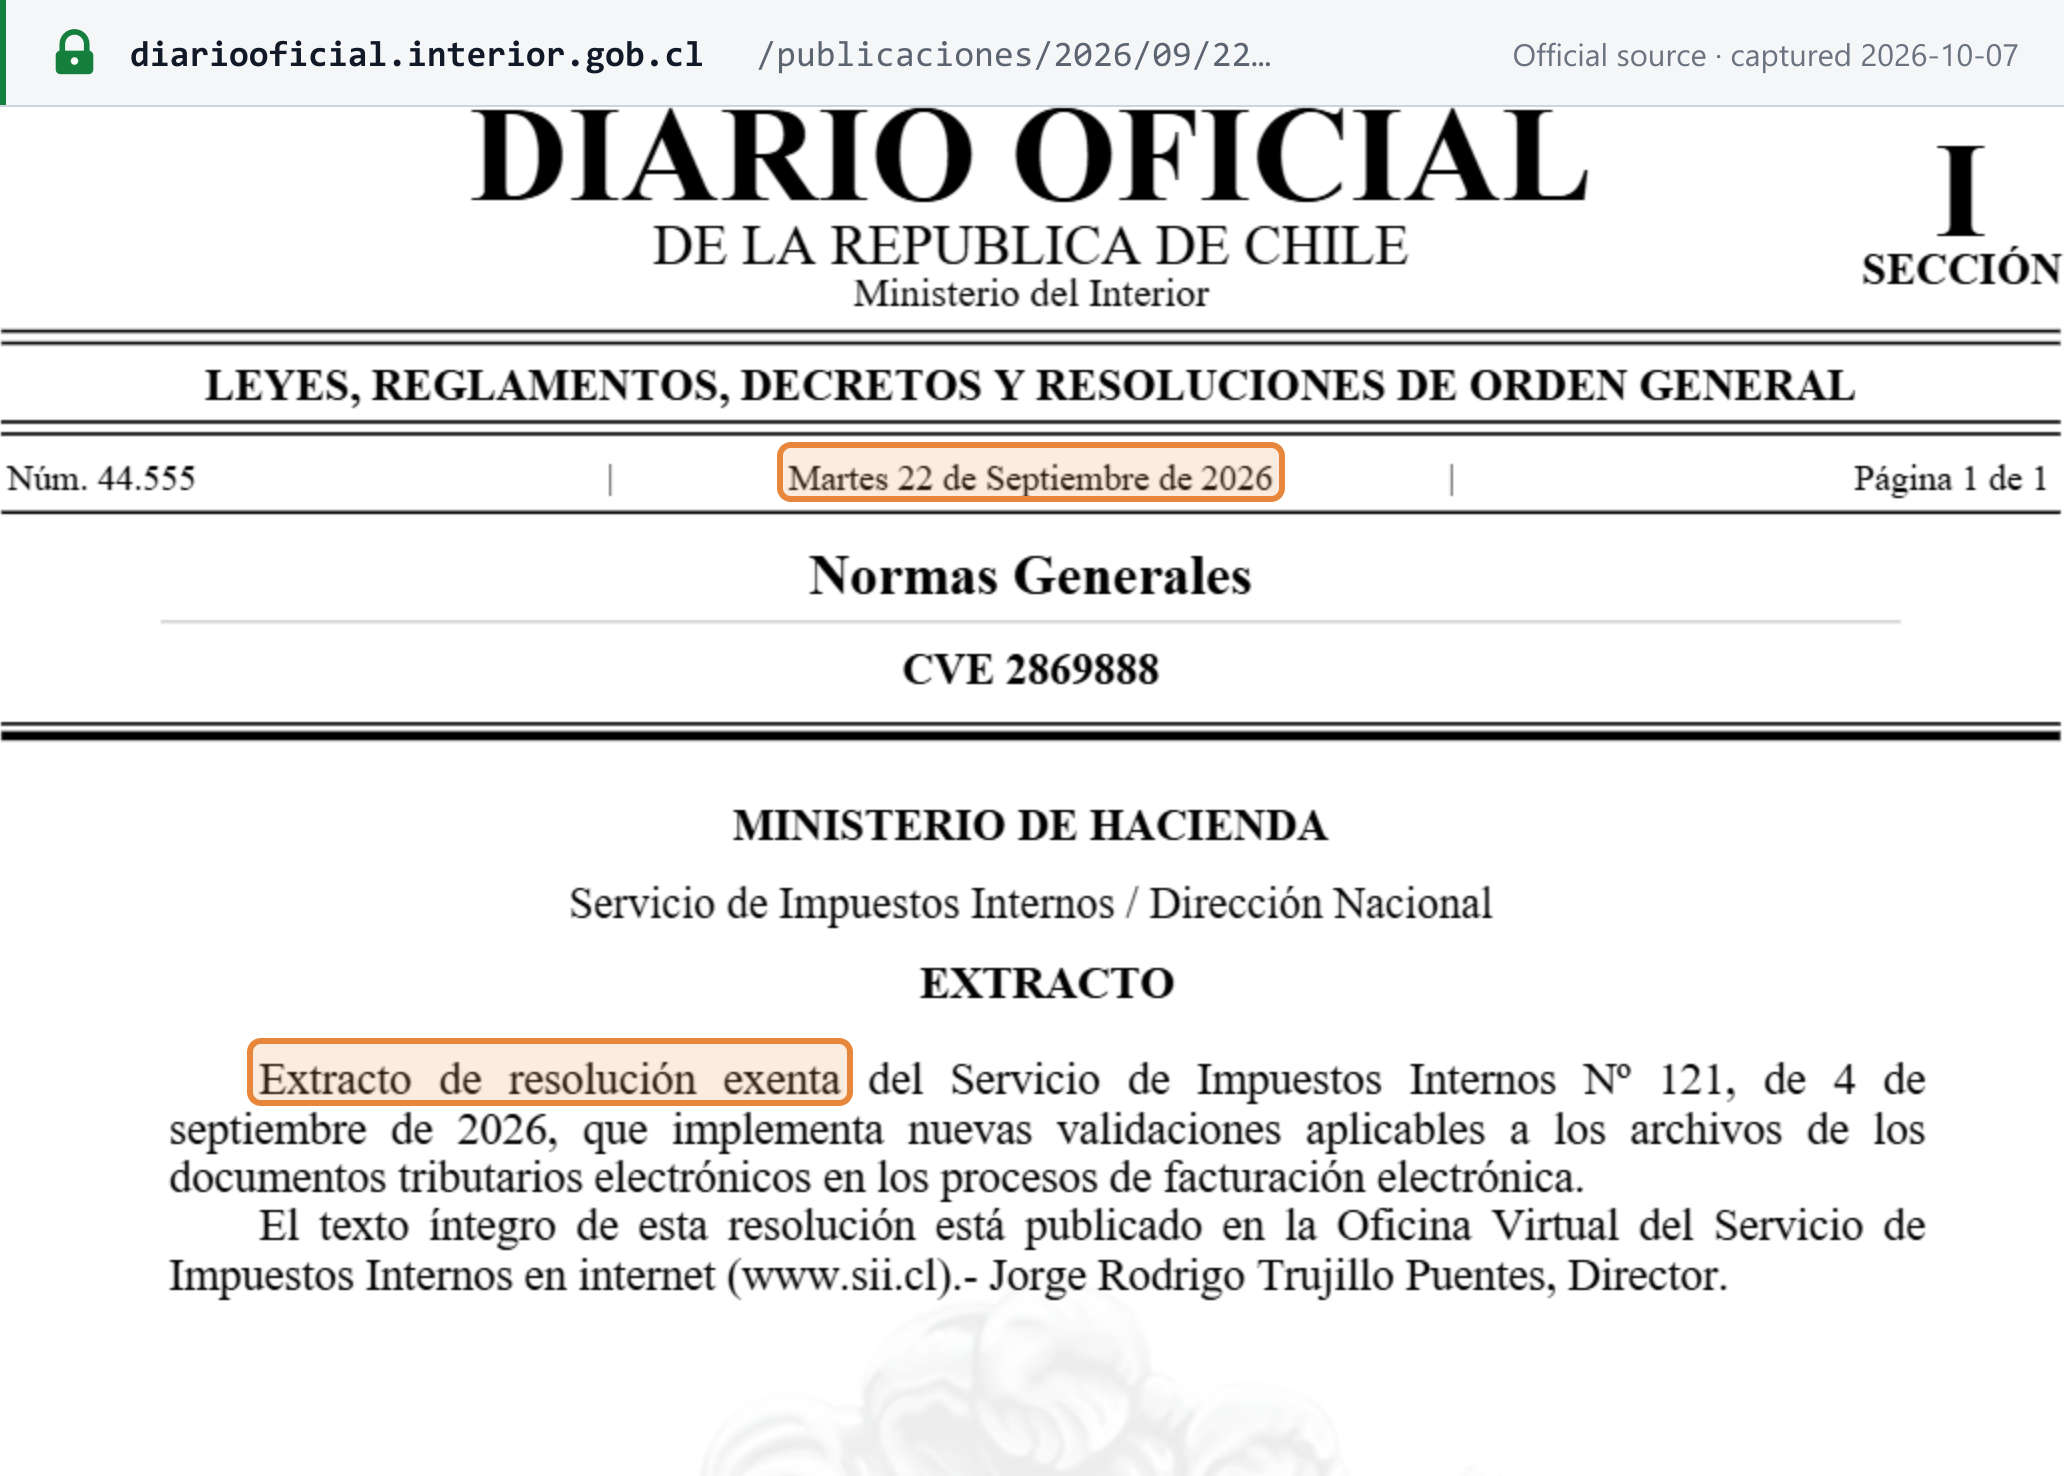
- 新校验(2026 年第 121 号决议)。 SII 2026 年 9 月 4 日第 121 号决议增加了 XML 技术与业务校验,接收结果分为三种:Aceptado(接受)、Aceptado con reparos(有缺陷的接受)和 Rechazado(拒绝)。其摘要已于 2026 年 9 月 22 日刊登于第 44.555 期 Diario Oficial,因此已经生效;各项校验将按照 SII 拟公布的时间表分阶段实施。参见事件记录。 [19] [20]
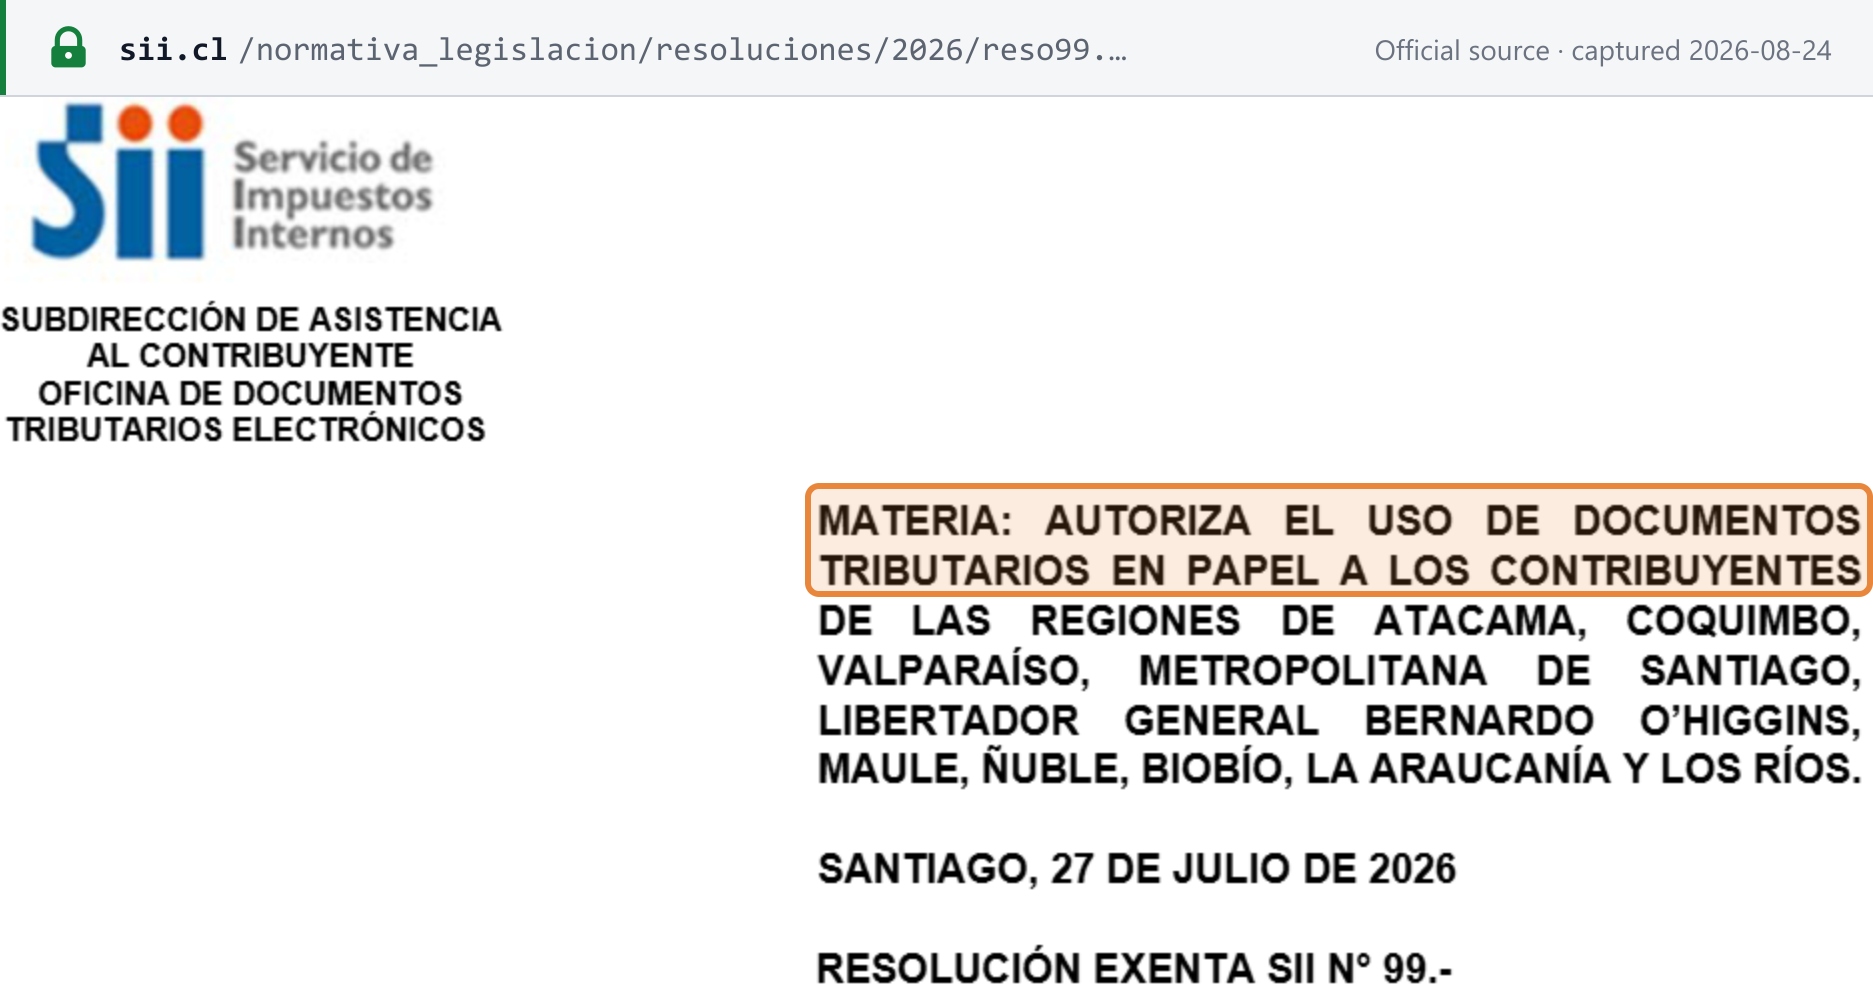
- 灾区纸质单据例外(2026 年第 99 号决议)。 该决议依据第 54 条的授权,准许在被宣布为灾区的十个大区内使用纸质税务单据,为期 12 个月。参见事件记录。 [21]
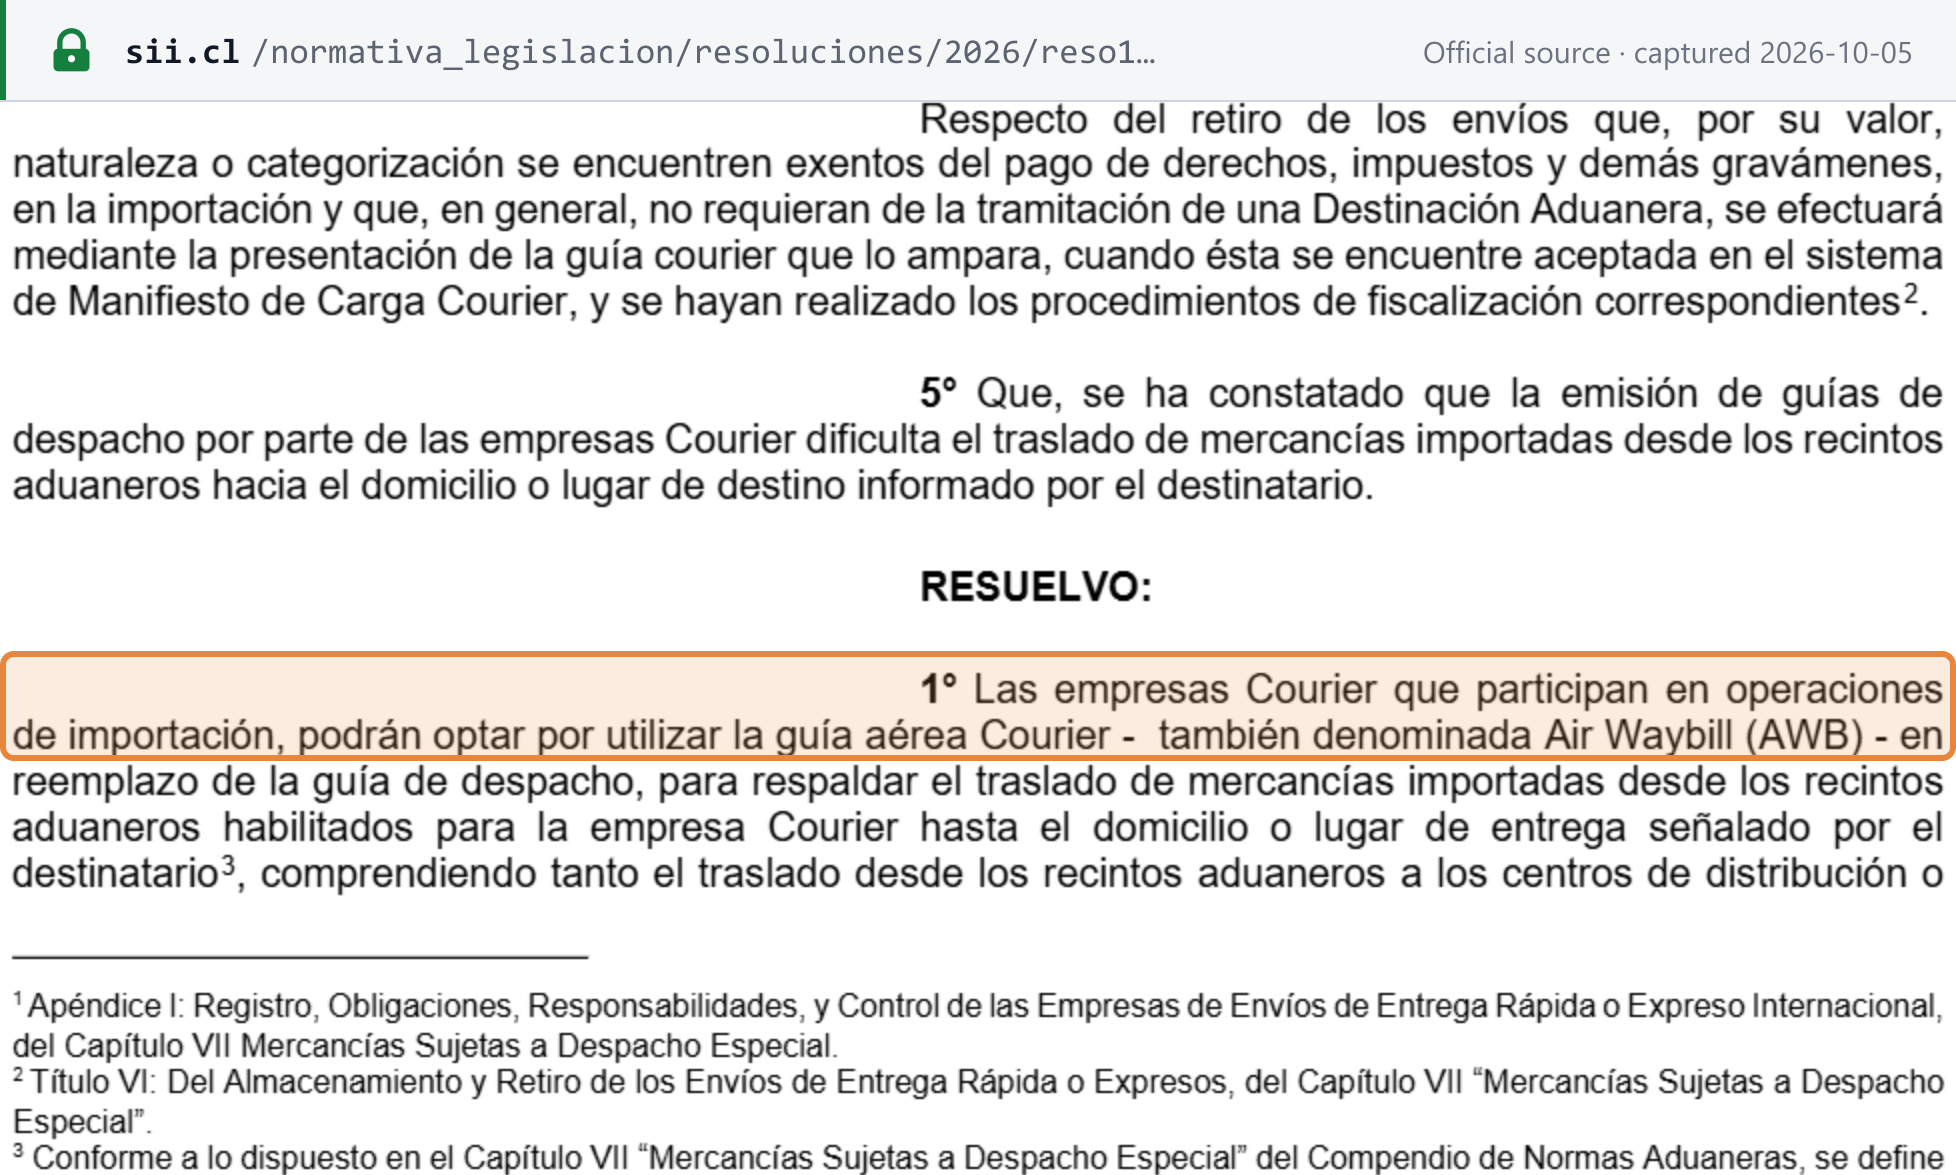
- 快递空运单(2026 年第 134 号决议)。 快递公司可使用空运单(air waybill)代替 guía de despacho,将进口货物从海关运送至收件人。第 134 号决议在其摘要刊登于 Diario Oficial 时生效。参见事件记录。 [22]
有关完整的 DTE 规则——单据类型、XML 架构、电子印章(timbre electrónico)、接受期限、认证和处罚——请参阅智利电子发票(SII DTE)指南。如需将智利与其他司法管辖区进行比较,请参阅 Lookuptax 的电子发票现状与网络表。
申报与缴纳
申报频率
所有增值税纳税人均按月申报。 纳税期间为日历月(第 2 条第 5 项)。月度申报表 Formulario 29 申报「el monto total de las operaciones realizadas en el mes anterior, incluso las exentas de impuesto」——即上月的全部交易,包括免税交易(第 64 条)。按季度申报的选项仅适用于 IVA Digital 中的非居民(第 35 D 条)。 [1]
申报截止日
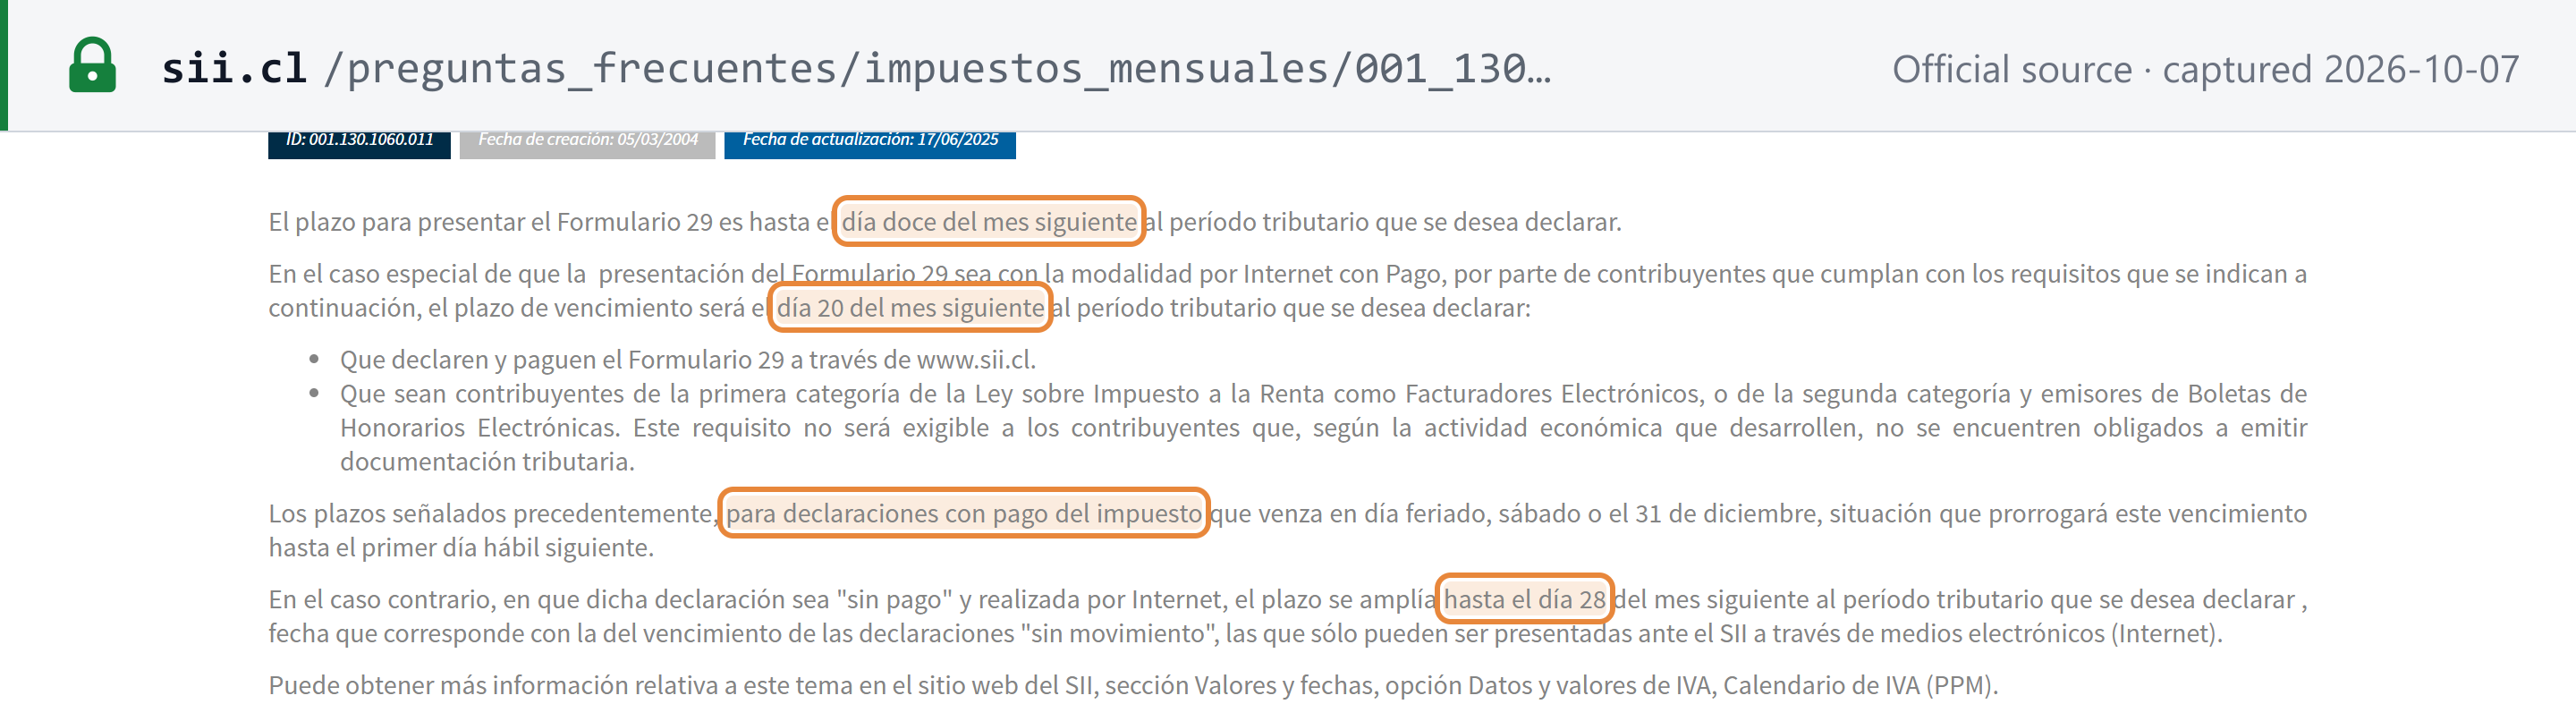
- 法定为 12 日。 税款须「hasta el día 12 de cada mes, los impuestos devengados en el mes anterior」(在每月 12 日前缴纳上月产生的税款;第 64 条)。 [1]
- 作为电子开票方在线申报并缴税的,为 20 日(对于第二类纳税人,则为电子 boletas de honorarios 的开具方):「el plazo de vencimiento será el día 20 del mes siguiente al período tributario que se desea declarar」(截止日为所申报纳税期间之次月 20 日)。 [23] [24]
- 无应缴税款的在线申报,为 28 日(「sin pago」和「sin movimiento」,即无缴款和无业务发生):「el plazo se amplía hasta el día 28 del mes siguiente」(期限延长至次月 28 日)。 [23]
- 周末和节假日。 对于需缴纳税款的申报(「declaraciones con pago del impuesto」),截止日如逢星期六、节假日或 12 月 31 日,则顺延至下一个工作日。 [23]
- IVA Digital(Formulario 129)。 须在月度或季度期间结束后次月 20 日前申报(第 35 E 条)。无交易的期间无需提交 Formulario 129。 [1] [6]
缴款截止日与方式
税款与申报同时缴纳(「Declaración Mensual y Pago Simultáneo」,月度申报与同步缴款),因此缴款日即为上述申报日。税款通过网上或经授权银行缴入 Tesorería(第 64 条)。 [1]
中小企业延期缴款。 「cuyo promedio anual de los ingresos de su giro no supere las 100.000 unidades de fomento en los últimos tres años calendario」(最近三个日历年经营收入年平均不超过 100,000 UF)的纳税人,可将某月增值税的全额缴纳延期「hasta dos meses después」(至最多两个月后;第 64 条第三款)。条件包括登记接收电子邮件通知以及没有反复欠缴记录。 [1]
其他清单
- 无单独的销售或采购清单。 SII 根据 DTE 自动生成 Registro de Compras y Ventas(第 59 条)。纳税人仅需就非电子单据以及明细未向 SII 报送的电子单据补充填写。 [1]
- 年度宣誓申报(declaraciones juradas)的截止日每年确定。例如,2026 年 10 月 2 日第 135 号决议确定了 2027 纳税年度的日期。其中大部分为所得税申报。 [29]
进项税抵扣与不可抵扣项目
- 抵扣。 进项税额为与经营相关的采购发票上被收取的增值税或进口时缴纳的增值税(第 23 条第 1 项)。 [1]
- 免税用途不得抵扣。 「No procede el derecho al crédito fiscal por la importación o adquisición de bienes o la utilización de servicios que se afecten a hechos no gravados por esta ley o a operaciones exentas o que no guarden relación directa con la actividad del vendedor」(对于用于本法不征税事项或免税交易、或与卖方活动无直接关系的货物进口、购买或服务使用,不享有进项税抵扣权;第 23 条第 2 项)。混合用途须分摊(第 3 项)。 [1]
- 不可抵扣:汽车。 对于「automóviles, station wagons y similares」(汽车、旅行车及类似车辆)的进口、购买或租赁,以及其燃料、润滑油、零配件和维修,不得抵扣,「salvo que el giro o actividad habitual del contribuyente sea la venta o el arrendamiento de dichos bienes」(除非纳税人的主营业务或经常性活动为销售或租赁该等货物;第 4 项)。 [1]
- 不可抵扣:虚假发票。 事后被认定为虚假的发票将丧失抵扣,除非买方证明以支票或转账方式付款并满足其他证明要求(第 5 项)。 [1]
- 时间。 对于电子 factura,抵扣在出具收货确认(acuse de recibo)或视为收到的期间产生(第 7 项)。 [1]
退税
- 留抵税额结转。 未使用的余额「se acumulará a los créditos que tengan su origen en el período tributario inmediatamente siguiente」(累计至紧接的下一纳税期间产生的进项税额),并通过换算为 UTM 进行通胀调整(第 26–27 条)。除第 27 bis 条、第 27 ter 条和第 36 条外,没有一般性的现金退税。 [1]
- 固定资产。 因购置固定资产而产生、且连续至少两个期间累积的留抵税额,可抵减其他税款或由 Tesorería 退还(第 27 bis 条)。 [1]
- 出口商根据第 36 条收回进项增值税(参见进口与出口)。
- 非居民。 LIVS 未为在智利未设立机构的企业规定增值税退税制度,简易制度下的供应商也没有进项抵扣(第 35 C 条)。 [1]
- 坏账减免。 没有一般性的坏账减免。第 27 ter 条提供有限的减免:在 Ley de Reorganización y Liquidación de Activos de Empresas y Personas(企业和个人重组与资产清算法)规定的重组程序中,债权人可将向 Acuerdo de Reorganización(重组协议)债务人开具的未付发票上收取的增值税抵减其他税款,或由 Tesorería 退还。 [1]
免税
免税供应
免税规定于第 12 条(免税货物、进口和服务)和第 13 条(免税人员和机构)。第 12 条最近一次由 Ley 21.806(第 90 条,Diario Oficial,2026 年 2 月 5 日)修订,增设了第 12 条 A 项第 7 目:非营利慈善机构销售的二手动产,前提是该货物完全来自其接受的捐赠,且该慈善机构已登记于 SII 的专门登记簿。以下为汇编文本中的部分内容(截至 2026-10-07): [1]
- 金融收入:「Los intereses provenientes de operaciones e instrumentos financieros y de créditos de cualquier naturaleza」(来自金融交易和金融工具以及任何性质信贷的利息;第 12 条 E 项第 10 目)。
- 无家具不动产的租赁,有例外情形(第 12 条 E 项第 11 目)。
- **独立专业人士:**所得税法第 42 条和第 48 条规定的收入,即独立专业人士和专业合伙企业的收入(第 12 条 E 项第 8 目)。
- 门诊医疗服务(不含住宿、餐饮或住院治疗):「Los servicios de laboratorio no se incluyen en esta exención」(实验室服务不包括在本免税范围内;第 12 条 E 项第 20 目)。由 FONASA 或 ISAPRE 资助的医疗福利,以 FONASA 收费标准为限(第 12 条 E 项第 19 目)。
- 出口服务(经海关认定者;第 12 条 E 项第 16 目),以及酒店向外国游客收取的外币收入(第 12 条 E 项第 17 目)。
- **货物:**出口货物(第 12 条 D 项);二手机动车,有例外情形(第 12 条 A 项第 1 目)。
- **第 13 条规定的机构:**广播电视机构(广告除外);客运公司,「sólo respecto de los ingresos provenientes del transporte de pasajeros」(仅就客运收入而言);教育机构的教学收入;以及国立医院和大学医院。
免税不等于零税率。 境内免税供应不含增值税,且相关成本的增值税不可抵扣(第 23 条第 2 项)。同时有两类供应的企业须进行分摊。出口同样免税,但可根据第 36 条抵扣,因此其功能上等同于零税率。免税交易仍须开具 factura 或 boleta(第 53 条),并在 Formulario 29 中申报(第 64 条)。 [1]
特殊制度
- 小企业定额制(第 29 条)。由 SII 认定的、向消费者销售的小商户、手工业者和小型服务提供者,可「sobre la base de una cuota fija mensual」(按每月固定定额)缴税。法人不得适用(第 35 条)。 [1]
- 纳税主体转换(第 3 条)。SII 可将纳税义务转移给买方,由买方代扣增值税并开具 factura de compra。2026 年第 83 号决议即为一例(参见自开发票)。 [1]
- 中小企业延期缴款(第 64 条),参见缴款截止日与方式。
- Ferias libres(露天集市)(Párrafo 7° ter,第 35 J–Ñ 条)。持有市政许可、在露天集市(ferias libres)销售货物的个人,可选择对通过授权电子方式支付的销售额按 1.5% 缴纳替代税,不得作任何扣除,也不享有进项抵扣(第 35 K 条)。 [1]
- 自由区。 第 3 条提及对「desde los recintos de Zonas Francas」(从自由区)进口的货物代扣税款;自由区制度本身由单独的 Ley de Zonas Francas(自由区法)规定。
- 二手货物差额征税制度。 LIVS 未规定(截至 2026-10-07)。
违法行为与处罚
Código Tributario(第 97 条)同时规定了刑事犯罪和行政罚款。滞纳利息规定于第 53 条。罚款按税款的百分比或以 UTM 和 UTA 确定。下文的比索金额采用 2026 年 10 月的数值(UTM CLP 72,151;UTA CLP 865,812)。 [2] [26]
违法行为
| 违法行为(Código Tributario 第 97 条) | 行为 | 制裁 |
|---|---|---|
| 税务欺诈(第 4 项第 1 款) | 恶意虚假或不完整的申报、在账簿中隐瞒、重复使用已使用过的发票或 boleta、其他欺诈行为 | 处偷逃税额 100%–300% 的罚款,并处 presidio menor en su grado máximo(监禁) |
| 恶意虚增增值税进项(第 4 项第 2 款) | 以欺诈手段增加进项税额 | Presidio menor máximo 至 presidio mayor mínimo,并处 100%–300% 罚款 |
| 欺诈性退税(第 4 项第 3 款) | 以欺诈手段获取退税 | 最高 presidio mayor medio,并处 100%–400% 罚款 |
| 虚假单据(第 4 项第 5 款) | 制作、出售或提供虚假的 guía、factura、通知单或 boleta | Presidio menor medio 并处最高 40 UTA 罚款;以实施欺诈为目的的,处 presidio menor máximo 并处最高 100 UTA 罚款 |
| 恶意不申报(第 5 项) | 故意不提交确定税款的申报 | 税款 50%–300% 的罚款,并处 presidio menor medio 至 máximo |
| 屡次不开具单据(第 10 项第 3 款) | 三年内两次或以上违法 | Presidio 或 relegación menor máximo |
关于虚假单据:「El que confeccione, venda o facilite, a cualquier título, guías de despacho, facturas, notas de débito, notas de crédit o boletas falsas, con o sin timbre del Servicio, será sancionado con la pena de presidio menor en su grado medio y multa de hasta 40 unidades tributarias anuales」(以任何名义制作、出售或提供虚假发货单、发票、借项通知单、贷项通知单或 boleta 者,无论有无税务局印章,均处 presidio menor en su grado medio 并处最高 40 个年度税务单位的罚款;第 4 项)。 [2]
处罚
| 违规行为(Código Tributario 第 97 条) | 罚款 | 2026 年 10 月,CLP |
|---|---|---|
| 逾期注册或未注册,以及其他不确定税款的申报(第 1 项) | 1 UTM 至 1 UTA | 72,151 至 865,812 |
| 逾期申报确定税款的申报表(第 2 项) | 逾期不超过五个月的,处税款的 10%,此后每月或不足一月加收 2%,上限 30% | — |
| 逾期缴纳代扣或代收税款,包括增值税(第 11 项) | 10%,此后每月加收 2%,上限 30%;SII 在稽查中发现未缴的,为 20%,最高至 60% | — |
| 未开具或未以电子方式发送发票、guía、通知单或 boleta(第 10 项) | 交易金额的 50%–500%,最低 2 UTM,最高 40 UTA,并处最长 20 天的停业 | 144,302 至 34,632,480 |
| 错误或不完整的申报(第 3 项) | 税款差额的 5%–20%,能证明已尽适当注意的除外 | — |
| 妨碍稽查(第 6 项) | 1 UTM 至 1 UTA(大型纳税人上限更高) | 72,151 至 865,812 |
表格说明:
- 逾期申报(第 2 项)。 罚款为「diez por ciento de los impuestos que resulten de la liquidación, siempre que dicho retardo u omisión no sea superior a 5 meses」(核定税款的百分之十,前提是该逾期或遗漏不超过 5 个月),并「en un dos por ciento por cada mes o fracción de mes de retardo, no pudiendo exceder el total de ella del treinta por ciento」(每逾期一个月或不足一个月加收百分之二,总额不得超过百分之三十)。如适用第 11 项的逾期缴纳罚款,且申报表不缴款便无法提交,则不适用本项。
- 未开具单据(第 10 项)。 停业可延伸至「el sitio en internet o del sitio dentro de la plataforma virtual o digital a través de la cual el contribuyente realiza el ejercicio de la actividad comercial」——即纳税人开展商业活动所使用的网站或电商平台店铺。
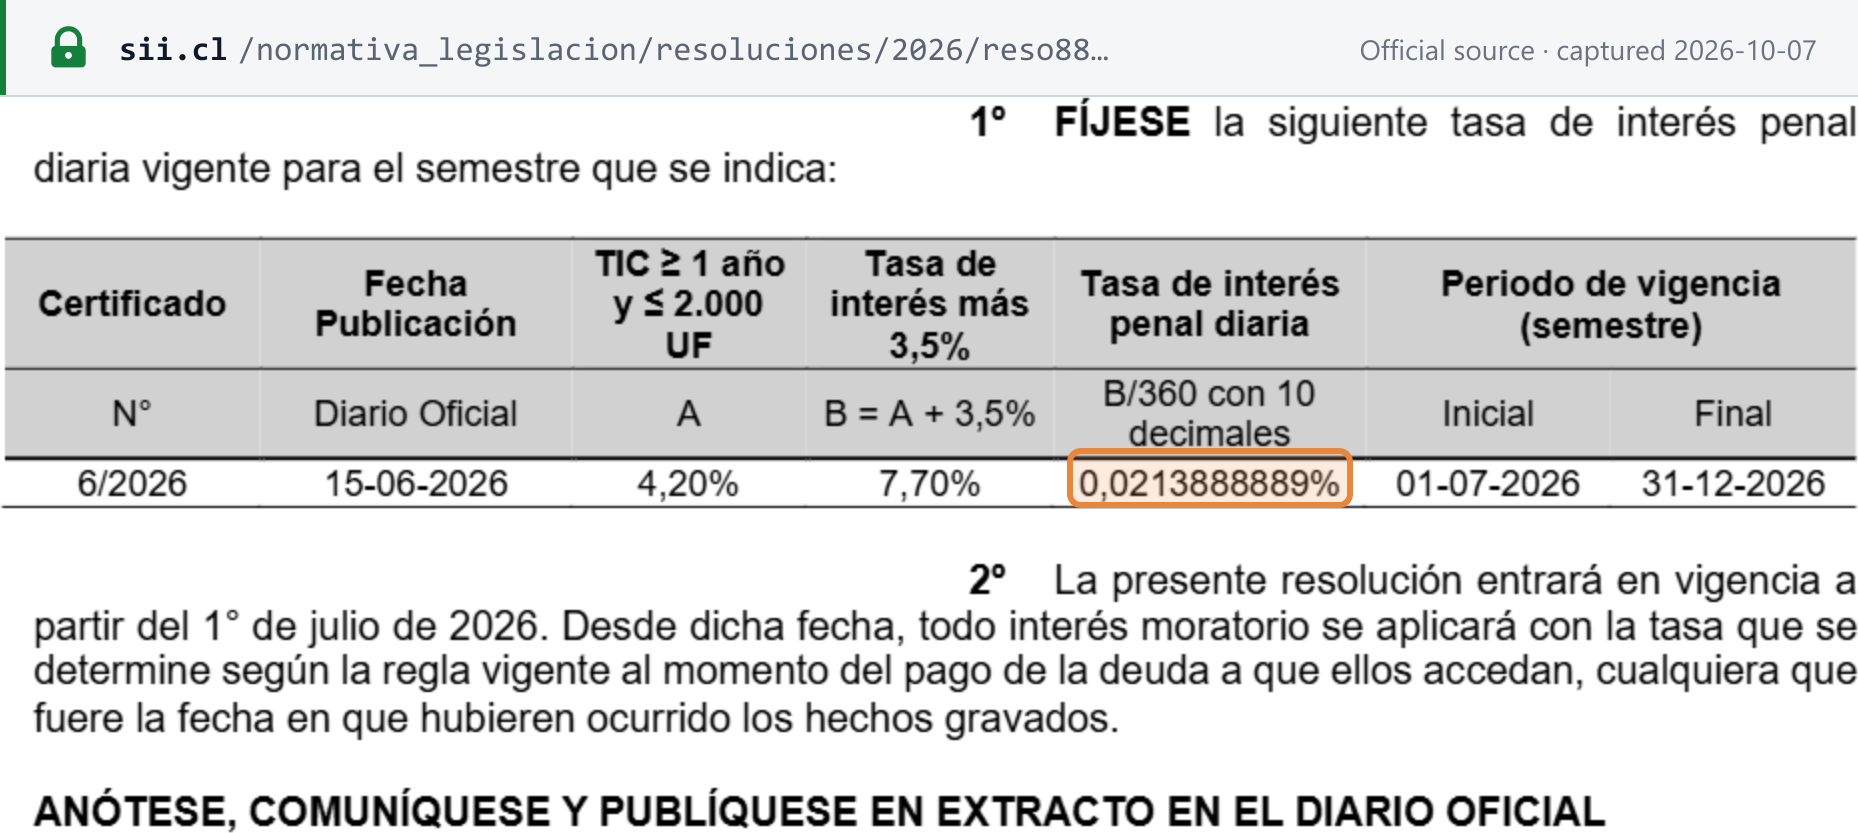
滞纳利息。 未缴税款须按通胀(CPI)调整,并计收每日滞纳利息(interés penal)。经 Ley 21.713 修订的第 53 条将其设定为 Comisión para el Mercado Financiero(金融市场委员会)就一年或以上、不超过 2,000 UF 的可调整交易所定的 tasa de interés corriente(现行利率),「incrementada en 3,5%」(加 3.5%)。SII 每半年确定一次利率。2026 年 7 月 1 日至 12 月 31 日的年利率为 7.70%(4.20% + 3.5%),按每日 0.0213888889% 计收(SII 2026 年 6 月 26 日第 88 号决议)。2026 年上半年为每日 0.0220000000%(基准利率 4.42%;2025 年第 205 号决议)。原先的固定月利率已不再适用。 [2] [25]
常见问题
我们是一家向智利企业销售产品的境外 SaaS 公司。我们是否需要收取智利增值税(IVA)?
如果客户是增值税纳税人,则无需收取。Ley sobre Impuesto a las Ventas y Servicios 第 35 A 条规定的 IVA Digital 简易制度仅适用于向非增值税纳税人进行的销售和提供的服务。当智利增值税纳税人从境外居民供应商处购买服务时,由智利客户作为纳税人自行申报缴纳增值税(第 11 条 e 项)。对于低价值货物和平台销售,SII 2025 年第 93 号决议规定,卖方不得向身为增值税纳税人的买方收取增值税,且告知卖方或平台其纳税人身份及 RUT 完全是买方的责任。从未表明身份的企业客户最终可能被收取其无法抵扣的增值税。 [1] [13]
境外卖方在注册 IVA Digital 之前是否有销售额门槛?
没有设定门槛。第 35 A 条适用于每一个向智利非纳税人销售货物或提供服务的非居民,而该条款以及 SII 的 IVA Digital 门户网站和常见问题均未规定最低金额(截至 2026-10-07)。供应商在 sii.cl/vat 在线注册,获得用户编号(User Number)而非 RUT,且无需在智利设立联系人。 [1] [5]
我们每月的 Formulario 29 是在 12 日还是 20 日到期?
法定截止日为次月 12 日(第 64 条)。对于在线申报并缴税且为电子开票方的纳税人,SII 将其延长至 20 日;对于无应缴税款的在线申报,则延长至 28 日。对于需缴纳税款的申报,截止日如逢星期六、节假日或 12 月 31 日,则顺延至下一个工作日。 [23]
我们能否以美元开具智利 factura?
境内销售不可以。SII 1991 年第 12 号通函(Circular)——经 2017 年第 1794 号公函(Oficio)重申——要求单价、各项目合计、增值税及最终总额均以智利比索列示。美元金额可在明细区域列示,并须同时注明发票开具当日有效的汇率。出口单据设有专门的币种字段。 [15]
我们的电子发票被 SII 返回「Aceptado con reparos」状态。它是否有效?
有效,发票已被接受,但存在需要更正的缺陷。SII 2026 年 9 月 4 日第 121 号决议引入了新的 XML 技术与业务校验,接收结果分为三种:Aceptado、Aceptado con reparos 和 Rechazado。该决议在其摘要于 2026 年 9 月 22 日刊登于 Diario Oficial 时生效,各项校验将按照 SII 拟公布的时间表分阶段实施。仅区分「接受」与「拒绝」的软件将会遗漏此类警告。 [19] [20]
我们的智利客户何时可以将我们发票上的增值税用作进项抵扣?
在客户出具收货确认(acuse de recibo)的期间,或货物或服务被视为已收到的期间(第 23 条第 7 项)。根据 Ley 19.983,除非客户在收到发票后八个自然日内提出异议,否则发票即被不可撤销地接受。该时间规则不适用于服务。 [1] [27]
在智利,我们能否抵扣公司用车的增值税?
不能,除非您的主营业务是销售或租赁车辆。第 23 条第 4 项规定,对于汽车、旅行车及类似车辆的进口、购买或租赁,以及其燃料、润滑油、零配件和维修,均不得抵扣进项税。 [1]
重要网站
| 网站 | 用途 |
|---|---|
| SII——首页及 Mi SII 登录 | 使用 RUT 和 Clave Tributaria 登录;在线办理 RUT 登记和 inicio de actividades(Formulario 4415);Formulario 29 申报和缴款 |
| SII——RUT 和 inicio de actividades 帮助 | 如何在线登记并申报开业 |
| SII——IVA Digital 门户网站 | 非居民注册(用户编号)、Formulario 129 申报和缴款、未注册外国公司名单 |
| SII——电子发票(factura electrónica)服务 | SII 免费开票系统、市场软件认证、CAF folio |
| SII——电子发票规则索引 | DTE 相关决议和技术文件 |
| SII——Registro de Compras y Ventas | 查看并补充根据 DTE 生成的购销登记簿(须登录) |
| SII——Formulario 29 截止日 | 月度申报截止日(12 日、20 日、28 日) |
| SII——2026 年 UTM 和 UTA 数值 | 用于计算罚款的月度税务单位数值 |
| Tesorería General de la República | 税款缴纳和退税 |
| Servicio Nacional de Aduanas | 进口增值税和海关清关 |
| BCN Ley Chile——D.L. 825 | 增值税法的官方汇编文本 |
SII 未提供单独的税率查询服务(截至 2026-10-07);单一的 19% 税率规定于 D.L. 825 第 14 条。如需核查 RUT,请参阅 Lookuptax 的 RUT 验证指南和智利 RUT 校验工具。
近期变化
- 2026-09-30——SII 第 134 号决议:快递公司可就进口货物使用空运单(AWB)代替 guía de despacho;在其摘要刊登于 Diario Oficial 时生效。(SII)——参见事件
- 2026-09-22——SII 第 121 号决议摘要刊登于 Diario Oficial,新的 DTE XML 校验和「Aceptado con reparos」结果随之生效。(Diario Oficial)——参见事件
- 2026-07-27——SII 第 99 号决议:准许十个灾区大区使用纸质税务单据,为期 12 个月。(SII)——参见事件
- 2026-07-01——2026 年下半年滞纳利息设定为年利率 7.70%(每日 0.0213888889%)。(SII 第 88 号决议)
- 2026-06-23——SII 第 83 号决议:农业服务适用自愿的全部纳税主体转换(factura de compra,100% 代扣增值税)。(SII)——参见事件
- 2026-06-02——SII 第 69 号决议:境外在线博彩平台缴纳 IVA Digital(Formulario 129),包括此前 36 个期间。(SII)——参见事件
- 2025-10-25——对境外卖方和平台远程销售的低价值货物(USD 500 或以下)征收增值税。(SII)
完整的时间线请参阅 Lookuptax 上的智利税务变化。
参考链接
- BCN Ley Chile——D.L. 825,Ley sobre Impuesto a las Ventas y Servicios(汇编文本)
- BCN Ley Chile——D.L. 830,Código Tributario(汇编文本)
- SII——IVA Digital 门户网站
- SII——IVA Digital 常见问题 1:简易制度
- SII——IVA Digital 常见问题 2:注册
- SII——IVA Digital 常见问题 3:申报与缴款
- SII——常见问题:代理机构和常设机构的 RUT 与 inicio de actividades
- SII——2003 年 9 月 12 日第 47 号通函,19% 税率
- SII——Formato de Documentos Tributarios Electrónicos(电子税务单据格式),v2.2
- SII——Manual de Muestras Impresas,v4.0(2014 年 7 月)
- SII——DTE 开具 Instructivo Técnico(技术说明)
- SII——2025 年 7 月 10 日第 84 号决议,低价值货物
- SII——2025 年 7 月 30 日第 93 号决议,低价值货物和平台
- SII——2023 年第 60 号决议,boleta 最低金额
- SII——2017 年第 1794 号公函,以本国货币开具发票
- BCN Ley Chile——Ley 20.727(电子发票)
- SII——Ley 20.727 常见问题
- SII——常见问题:电子 boleta 强制实施日期
- Diario Oficial 第 44.555 期,2026 年 9 月 22 日——SII 第 121 号决议摘要
- SII——2026 年 9 月 4 日第 121 号决议,DTE 校验
- SII——2026 年 7 月 27 日第 99 号决议,灾区纸质单据
- SII——2026 年第 134 号决议,快递空运单(AWB)
- SII——常见问题:Formulario 29 截止日
- SII——常见问题:哪些纳税人可在 20 日前提交 Formulario 29
- SII——2026 年 6 月 26 日第 88 号决议,2026 年下半年滞纳利息
- SII——2026 年 UTM 和 UTA 数值
- BCN Ley Chile——Ley 19.983(factura 作为执行名义;acuse de recibo)
- SII——2026 年第 83 号决议,农业服务的自愿纳税主体转换
- SII——2026 年决议索引
- SII——新闻,2026 年 6 月 3 日:关于在线博彩平台的第 69 号决议
- SII——常见问题:在线办理 RUT 登记和 inicio de actividades
Lookuptax 相关页面: